


Автор: TTx0x, KOL в криптовалюте; Перевод: 金色财经xiaozou
1. Введение
Galaxy Digital (NASDAQ: GLXY) можно считать недооцененной возможностью на перекрестке двух самых мощных долгосрочных трендов — криптотехнологий и искусственного интеллекта. Рынок неверно оценивает Galaxy, рассматривая ее как волатильную криптокомпанию, игнорируя огромную ценность ее "коронного актива" — дата-центра Helios. Helios является платформой мирового уровня для инфраструктуры AI, ожидая стабильного, высокомаржинального, долгосрочного денежного потока.
Суть инвестиционного мнения заключается в том, что рынок в конечном итоге переоценит GLXY, поскольку он успешно переходит от компании по обслуживанию цифровых активов к ведущему оператору инфраструктуры AI. Недавнее подписание компанией основной 15-летней аренды с провайдером AI суперкомпьютеров CoreWeave — охватывающее текущие утвержденные 800 мегаватт электроэнергии Helios — подтверждает ее бизнес-модель и предвещает около 720 миллионов долларов ежегодного стабильного дохода и 90% маржи EBITDA.
Galaxy имеет явные преимущества по сравнению с конкурентами, пытающимися осуществить аналогичную "трансформацию от майнинга биткойнов к AI", в первую очередь благодаря наличию укрепленного баланса с более чем 1,8 миллиарда долларов чистых наличных и инвестиций, команде управления с глубоким опытом и четкому пути к расширению Helios до потенциальных 3,5 ГВт.
2. Инвестиционная точка зрения: раскрытие лучших объектов инфраструктуры AI
(1) Основные ошибки оценки
Galaxy состоит из двух совершенно различных бизнес-сектора: традиционных финансовых услуг цифровых активов и новых инфраструктур для AI дата-центров. Однако рынок в настоящее время оценивает GLXY только с одной точки зрения — как криптокомпанию. Динамика цен GLXY по-прежнему сильно коррелирует с биткойном, что свидетельствует о том, что инвесторы еще не учли положительные факторы, предлагаемые его бизнесом AI дата-центров.
(2) Неожиданные возможности приобретения
В конце 2022 года Galaxy приобрела парк дата-центров Helios у Argo Blockchain всего за 65 миллионов долларов через distressed sale (продажа активов в условиях кризиса). В то время Argo сталкивался с банкротством и нуждался в ликвидации активов. Galaxy получила этот объект инфраструктуры мирового класса по цене, значительно ниже текущих затрат на восстановление. Эта сделка произошла до того, как ChatGPT вызвал взрыв спроса на энергию и дата-центры, движимые AI, и сама по себе переопределила траекторию роста Galaxy на следующее десятилетие.
(3) Стратегические активы Helios
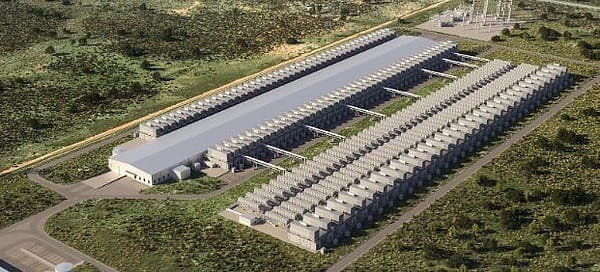
Helios — это вовсе не обычный дата-центр; это первоклассный инфраструктурный актив, созданный для удовлетворения потребностей революции AI.
Энергетические преимущества:
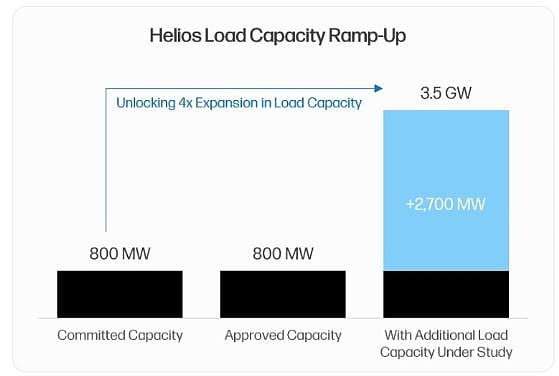
Наибольшее ограничение, с которым сталкивается индустрия AI дата-центров, — это поставки электроэнергии. Электрические контракты являются "ограничивающим фактором" для провайдеров суперкомпьютеров, стремящихся развернуть свои возможности GPU. Helios имеет 800 мегаватт утвержденных электрических контрактов с оператором электросети Техаса ERCOT, что позволяет арендаторам избежать обычного периода ожидания подключения к новой сети, который обычно превышает 36 месяцев. Кроме того, парк обладает четким путем для расширения, с дополнительной мощностью в 1,7 ГВт, находящейся на стадии исследования нагрузки, что позволяет первоначальному объекту достичь потенциальной мощности до 2,5 ГВт. Последние объявления второго квартала 2025 года показали, что компания приобрела соседние участки и подала заявку на подключение к сети на 1 ГВт, увеличив общую потенциальную мощность парка до удивительных 3,5 ГВт, что сделало его одним из крупнейших дата-центров в мире.
Масштаб и географические преимущества:
Поставщики AI суперкомпьютеров предпочитают централизованные объекты для достижения экономии на масштабе и повышения производительности. Helios как единый расширяемый парк идеально подходит под эту модель. Его географическое расположение в Западном Техасе обеспечивает доступ к самым дешевым и надежным источникам электроэнергии в США. Ключевым моментом является то, что Galaxy инвестирует в строительство долгосрочной оптоволоконной сети, обеспечивая задержку передачи 10-15 миллисекунд в районе Даллас/Форт-Уэрт. Это выделяет Helios среди растущего числа чисто AI учебных объектов — его низкая задержка подключения открывает возможности для AI вывода, тем самым гарантируя возможность премиального ценообразования.
Дизайн, ориентированный на будущее:
Любой дата-центр, который сейчас строится, сталкивается с риском устаревания в течение нескольких лет. Galaxy избегает этого риска с помощью поэтапных планов разработки, позволяя интегрировать передовые технологии в каждый новый строительный цикл. Включая такие передовые решения по охлаждению, как прямое охлаждение чипов, которые жизненно важны для следующего поколения GPU. В парке есть резервуары для пресной воды объемом 10 миллионов галлонов, поддерживающие эти ключевые потребности в охлаждении.
(4) Партнерство CoreWeave
Сотрудничество с CoreWeave является важнейшей проверкой стратегии Galaxy в области AI дата-центров. Во втором квартале 2025 года CoreWeave пообещала арендовать всю утвержденную мощность Helios в 800 мегаватт.
Экономика сделок:
Его трехлетнее соглашение о чистой аренде на 15 лет очень привлекательно. Первый пакет в 600 мегаватт электроэнергии предполагает ежегодный доход около 720 миллионов долларов (включая условия о 3% ежегодном увеличении арендной платы). Поскольку используется трехлетняя структура аренды (арендаторы несут все операционные расходы), ожидается, что этот доход может быть конвертирован в EBITDA с маржой до 90%.
Снижение рисков и подтверждение ценности:
Этот знаковый договор достигает нескольких ключевых целей. Во-первых, он предоставляет долгосрочную предсказуемую видимость денежного потока, снижая финансовые риски для Galaxy. Во-вторых, он мощно подтверждает операционные возможности Galaxy, устанавливая компанию в качестве надежного партнера. Это крайне важно для привлечения других сверхкрупных арендаторов — эти арендаторы предпочитают партнеров с проверенной историей.
3. Традиционный бизнес Galaxy: основа прибыли и синергии
Распространенные пессимистичные взгляды на Galaxy предполагают, что его традиционный криптобизнес является негативным активом, увеличивающим волатильность и риск. Это мнение является ошибочным. На самом деле, бизнес цифровых активов Galaxy является прибыльным и лидирующим на рынке, предоставляя капитал и синергетические эффекты для его других направлений.
Бизнес цифровых активов Galaxy состоит из двух основных единиц: глобального рынка (включая институциональную торговлю, кредитование и инвестиционные банковские услуги) и управления активами и инфраструктурных решений (включая ряд продуктов управления активами и услуги на основе блокчейна, такие как залог).
Финансовые данные за второй квартал 2025 года подтверждают сильную прибыльность этого бизнеса:
После корректировки сектора цифровых активов валовая прибыль составила 71,4 миллиона долларов, что на 10% больше по сравнению с предыдущим периодом;
Глобальный рынок показал лучшие результаты, чем рынок в целом, объем институционального кредитования увеличился на 27% до 1,1 миллиарда долларов, что свидетельствует о растущем спросе на кредитные продукты;
Инвестиционно-банковская деятельность демонстрирует силу консультирования по слияниям и поглощениям, будучи эксклюзивным финансовым консультантом в сделке по приобретению Bitstamp компанией Robinhood;
Общий объем активов платформы управления активами и инфраструктурных решений увеличился на 27% до почти 9 миллиардов долларов;
Баланс за второй квартал показывает наличие 1,18 миллиарда долларов наличных и стабильных монет, а также 1,27 миллиарда долларов цифровых активов (в основном BTC и ETH).
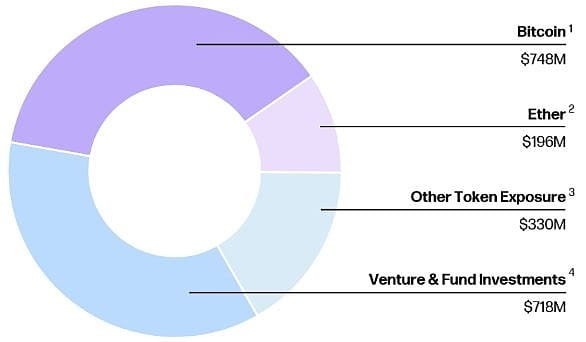
Прибыльный бизнес цифровых активов Galaxy не только генерирует денежный поток, но и укрепляет его баланс, позволяя компании самостоятельно финансировать значительную долю капитальных затрат, необходимых для строительства Helios. Кроме того, этот бизнес-сектор уже доказал свою способность выполнять крупные сложные сделки — например, недавно продав более 80 000 биткойнов (на сумму более 9 миллиардов долларов) одному клиенту. Все эти характеристики убеждают потенциальных суперкомпьютерных клиентов в том, что Galaxy является опытным, надежным и капитально обеспеченным партнером, способным реализовать инфраструктурные проекты на десятки миллиардов долларов. Эта синергия создает мощный самоподдерживающийся цикл между двумя бизнес-секторами.
4. Конкуренция: лидеры в области трансформации AI
Galaxy Digital часто смешивают с группой майнеров биткойнов, пытающихся перевести активы в услуги по размещению вычислений AI. Однако приведенное ниже сравнение показывает, что Galaxy выделяется, становясь самым привлекательным объектом для инвестиций в эту тему. Конкуренция делится на два уровня: компании, подписавшие AI контракты (например, Core Scientific, TeraWulf), и компании, которые лишь заявляют о стратегических намерениях (например, IREN, Hut 8, Riot). По всем ключевым параметрам Galaxy демонстрирует явные преимущества по сравнению с подписанными аналогичными компаниями.
Превосходство Galaxy в ключевых параметрах заключается в следующем:
Привлекательность соглашения: аренда Galaxy с CoreWeave имеет более выгодные экономические условия. Ежегодный доход от аренды на мегаватт выше (1,8 миллиона долларов по сравнению с 1,4-1,6 миллиона долларов), EBITDA маржа выше (90% по сравнению с 75-80%), и включает в себя клаузулу о 3% ежегодном увеличении арендной платы, которой нет у конкурентов.
Сила баланса: у Galaxy есть 1,8 миллиарда долларов чистых наличных и инвестиций. В отличие от этого, такие конкуренты, как CORZ и WULF, несут значительное бремя чистого долга — CORZ недавно вышла из процесса банкротства, а WULF избежала аналогичной судьбы за счет значительной размывки акций. Бизнесы этих конкурентов продолжают потреблять денежные потоки, в то время как традиционный бизнес Galaxy стабильно прибыльный.
Возможности расширения: потенциальная мощность одного парка Helios Galaxy достигает 3,5 ГВт, что делает ограниченные и разрозненные мощности его конкурентов незначительными, что позволяет Galaxy захватить большую долю будущего спроса.
Стратегическая сосредоточенность: Galaxy приняла стратегическое решение: полностью выйти из бизнеса по добыче биткойнов и сосредоточить все усилия на возможностях AI дата-центров. Конкуренты пытаются использовать смешанную модель, отвлекая внимание и капитал на два совершенно разных бизнеса.
5. Анализ оценки Helios
Бизнес дата-центров Helios должен оцениваться с учетом других топовых публичных REIT (инвестиционных трастов в недвижимость) и недавних сделок на рынке частного капитала. Публичные сопоставимые компании, такие как Digital Realty и Equinix, имеют мультипликаторы около 25x скорректированной EBITDA. Сделки по слияниям и поглощениям активов дата-центров также заключаются по аналогичным мультипликаторам.
Базовый сценарий (только текущая утвержденная мощность 800 мегаватт):
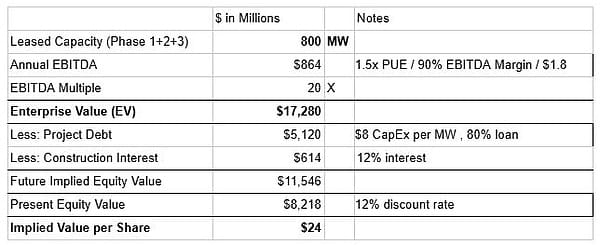
Предположим, что только что утвержденные 800 мегаватт с арендной платой 1,8 миллиона долларов за мегаватт. Применив коэффициент 20x к EBITDA, это приведет к приблизительной стоимости предприятия в 17,28 миллиарда долларов. После вычета около 5,73 миллиарда долларов проектного долга и процентов, соответствующая стоимость акций Helios составит около 11,54 миллиарда долларов. Поскольку мы ожидаем, что EBITDA этого года будет достигнута в 2028 году, мы применяем ставку дисконтирования в 12%, что приводит к текущей стоимости акций в 8,2 миллиарда долларов, то есть стоимость каждой акции составит 24 доллара.
Сценарий бычьего рынка (по состоянию на 2026 финансовый год аренда 1,6 миллиарда мегаватт):
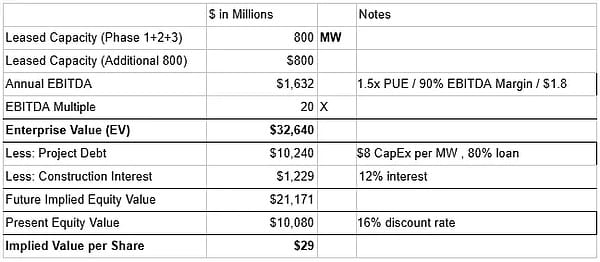
Предположим, что предполагаемое утверждение 800 мегаватт электроэнергии в четвертом квартале 2025 года будет арендовано по средней рыночной цене 1,6 миллиона долларов за мегаватт. В общей сложности 1,6 ГВт может привести к ежегодному EBITDA около 1,63 миллиарда долларов. Применив коэффициент 20x, мы получаем приблизительную стоимость предприятия в 34,5 миллиарда долларов. После вычета около 11,46 миллиарда долларов проектного долга и процентов, соответствующая будущая стоимость акций Helios составит около 21,1 миллиарда долларов. Поскольку мы ожидаем, что мощность в 1,6 ГВт будет полностью запущена к 2030 году, мы применяем более высокую ставку дисконтирования в 16% для учета дополнительных рисков выполнения. Таким образом, текущая стоимость акций составляет 10,01 миллиарда долларов, то есть стоимость каждой акции составляет 29 долларов.
Текущая цена акций GLXY составляет около 24 долларов (по состоянию на 2 сентября 2025 года). Даже базовый сценарий проекта Helios уже достиг оценки в 24 доллара за акцию. Наша оценка еще не включает традиционный бизнес цифровых активов Galaxy. Bullish недавно завершил IPO с оценкой в 5,4 миллиарда долларов, в то время как компания сообщила о чистом убытке в первом квартале 2025 года. Если оценка бизнеса цифровых активов Galaxy близка к оценке IPO Bullish, это может добавить около 8-10 долларов к стоимости каждой акции.
6. Ключевые риски и факторы снижения
(1) Концентрация арендаторов CoreWeave и кредитный риск
Самые заметные пессимистичные доводы связаны с риском концентрации, связанным с единственным арендатором CoreWeave, а также с сомнениями в кредитоспособности из-за его долговой нагрузки и отсутствия инвестиционного рейтинга.
Снижение рисков: бизнес-модель CoreWeave имеет высокую предсказуемость доходов, 96% которых поступает из долгосрочных контрактов. Его долги в основном составляют отсроченные заимствования по срокам, предназначенные для финансирования роста капитальных затрат на основе уже подписанных клиентских контрактов. Этот кредит был полностью андеррайтован такими зрелыми инвесторами, как Blackstone — Blackstone ранее занималась крупными финансовыми схемами для CoreWeave. Кроме того, CoreWeave создала прочный конкурентный барьер через стратегическое сотрудничество с NVIDIA, что позволяет ей первыми получать самые современные GPU и быть единственным оператором "Neocloud", который может удовлетворить потребности в масштабе таких ведущих лабораторий AI, как OpenAI.
(2) Риски выполнения проектов и графиков
Преобразование и расширение Helios является сложным проектом инфраструктуры на десятки миллиардов долларов с значительными рисками выполнения.
Снижение рисков: глубочайшие знания команды управления Galaxy (в частности, главного инвестиционного директора Кристофера Ферраро) в области проектного финансирования и капитальных рынков могут смягчить этот риск. Сильный баланс Galaxy (недавно усиленный примерно на 500 миллионов долларов финансирования) обеспечивает важный финансовый буфер для непредвиденных расходов или задержек. Поэтапная стратегия разработки снижает риск, разбивая проект на управляемые этапы.
(3) Регуляторные и сетевые риски
Будущие расширения, выходящие за рамки текущей утвержденной мощности, могут столкнуться с проверкой или задержкой со стороны оператора электросети Техаса ERCOT — этот орган внимательно следит за новыми запросами на подключение с большим нагрузкой.
Снижение рисков: текущая утвержденная мощность в 800 мегаватт является огромным активом для снижения рисков, что защищает Galaxy от влияния максимальных узких мест, с которыми сталкиваются новые проекты. Эта утвержденная мощность уже защищена. Кроме того, в отличие от более ограничительных юрисдикций, регуляторы Техаса имеют общеприятную и антирегуляторную позицию, что предоставляет значительное преимущество для будущего роста.
7. Заключение
В целом, Galaxy Digital является недооцененной инвестиционной возможностью. Рынок по-прежнему оценивает GLXY через узкую призму волатильной криптовалюты, не осознавая его фундаментальную трансформацию в ведущего поставщика инфраструктуры AI.
Суть этого инвестиционного тезиса заключается в дата-центре Helios — этот объект мирового уровня реализует хеджирование рисков через подписание знакового 15-летнего соглашения о чистой аренде с гигантом суперкомпьютеров CoreWeave. Это сотрудничество не только обеспечивает предсказуемый поток высокомаржинальных доходов, но и подтверждает статус Galaxy как надежного партнера для реализации ее амбициозных планов по расширению в будущем.
Наш анализ оценки показывает, что только активы Helios уже подкрепляют текущую цену акций. Его прибыльный традиционный бизнес цифровых активов продолжает выделять его среди других конкурентов "AI трансформации", что особенно видно в укрепленном балансе, множественных не связанных потоках доходов и высоко специализированной команде управления. Несмотря на наличие рисков концентрации арендаторов и исполнения проектов, опытная команда управления Galaxy и прочное финансовое состояние обеспечивают эффективное снижение рисков. По мере реализации компанией своей четкой дорожной карты, и рынок постепенно осознает масштаб и стабильность денежного потока Helios, мы ожидаем, что ее акции будут переоценены.