


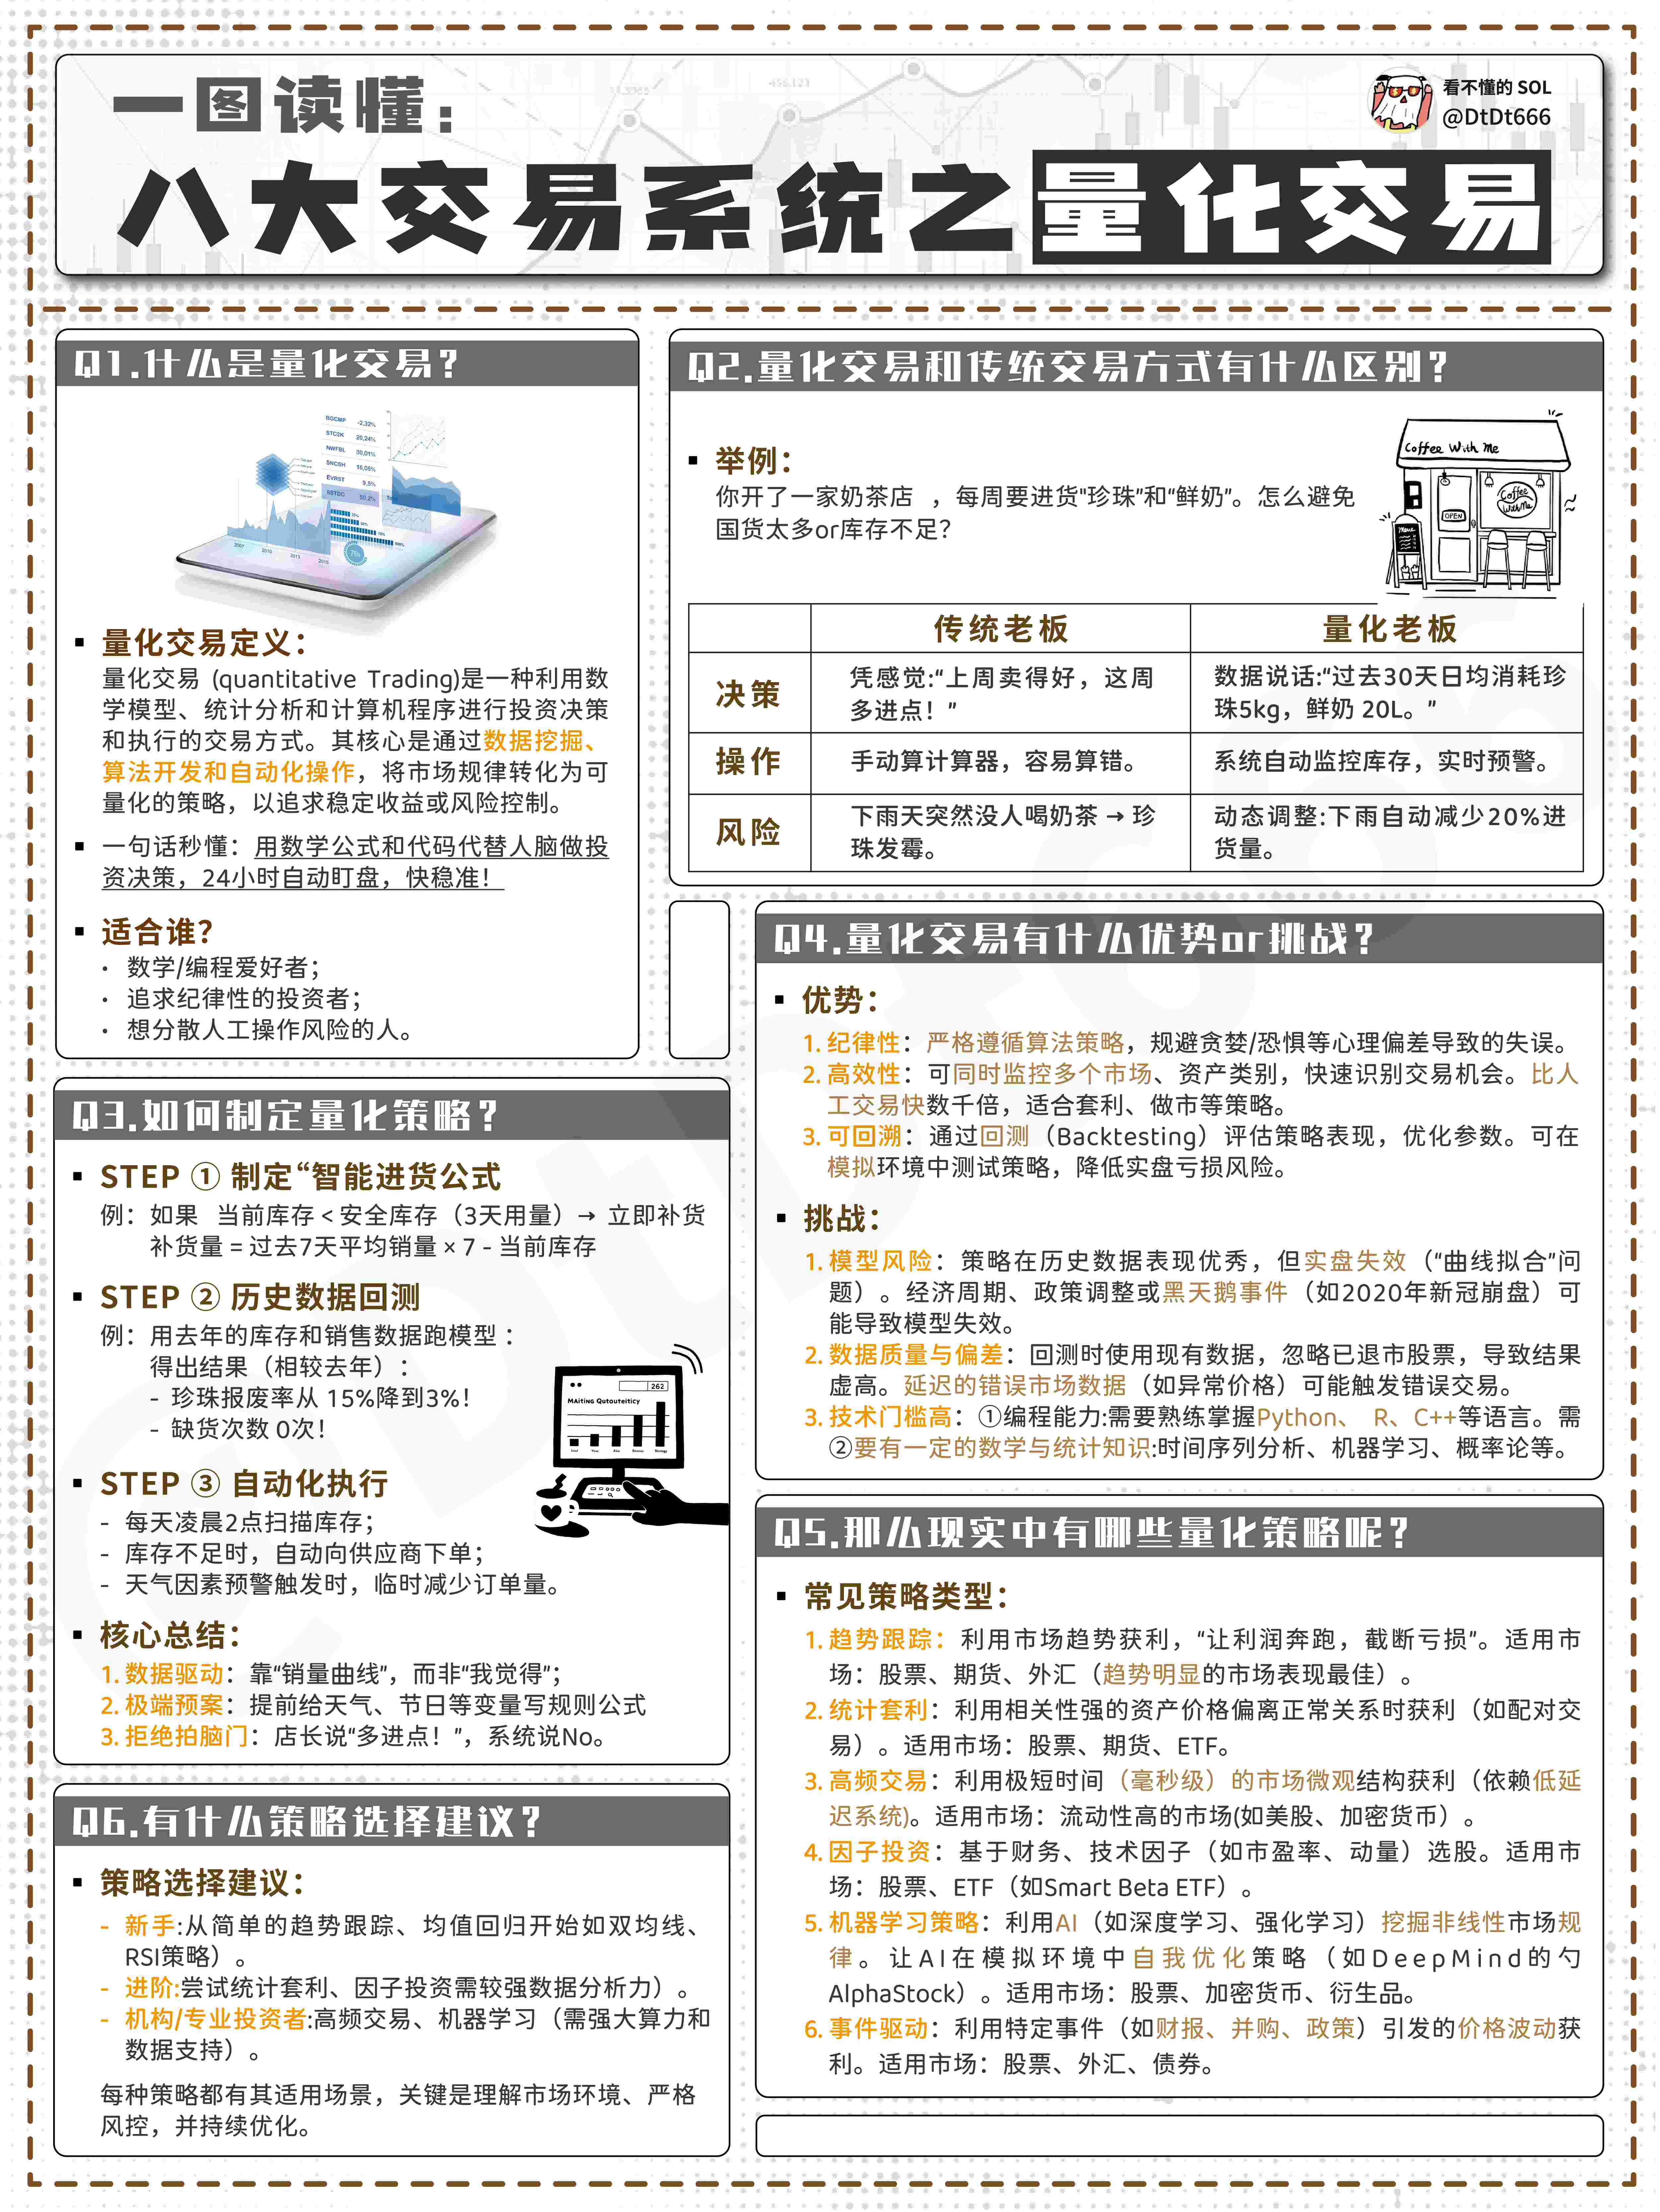
Так что же такое количественное трейдинг?
Традиционная торговля: старый рыбак судит по опыту, где есть рыба (смотрит на графики/слушает новости)
Количественный трейдинг: используя сонар для сканирования подводного рельефа (математическая модель), автоматическое расставление сетей и их сбор (программная торговля)
Преимущества: включают дисциплину, системность, актуальность, диверсификацию и т.д.
Недостатки: включают ошибку выборки и смещение выборки, резонанс стратегии, ошибочную атрибуцию, черный ящик и т.д.
01、Почему необходимо количественное трейдинг?
Традиционные методы инвестирования часто зависят от опыта и интуиции, но люди могут быть подвержены эмоциям, таким как паника и жадность, поэтому управление активами не должно основываться на личных ощущениях.
В то время как количественный трейдинг анализирует большие объемы данных и модели, чтобы выявить закономерности на рынке, снижая влияние субъективных факторов, находя объекты для инвестиций, создавая повторно используемые и многократно оптимизируемые инвестиционные стратегии и направляя процесс принятия инвестиционных решений.
В области применения количественные инвестиции охватывают почти весь процесс инвестирования, включая количественный отбор акций, количественный тайминг, арбитраж по фьючерсам на индексы, арбитраж по товарным фьючерсам, статистический арбитраж, алгоритмическую торговлю, распределение активов, контроль рисков, а также рынок криптовалют.
02、Преимущества количественного трейдинга
Дисциплина
Традиционные инвестиции в значительной степени подвержены влиянию человеческих эмоций, таких как жадность и страх, иногда сложно обеспечить соблюдение дисциплины в торговле.
Обычно строго выполняются инвестиционные команды, данные количественной моделью, и не изменяются произвольно в зависимости от изменения эмоций инвестора, что обеспечивает относительно строгую торговую дисциплину.
Системность
Системные характеристики количественного анализа включают многоуровневые количественные модели, многогранные наблюдения и обработку огромных объемов данных.
Многоуровневые модели в основном включают модели распределения крупных активов, модели выбора отраслей, модели выбора акций и т.д.
Многогранные наблюдения включают анализ макроэкономических циклов, рыночной структуры, оценки компаний, роста и качества прибыли, рыночных эмоций и т.д.
Обработка огромных объемов данных означает, что количественные инвестиции могут обрабатывать данные и информацию, значительно превосходящие способности человеческого мозга, что позволяет захватывать больше инвестиционных возможностей.
Актуальность
Способны быстро отслеживать изменения на рынке, постоянно открывая новые статистические модели, которые могут предоставить избыточную доходность, и ищут новые торговые возможности. Количественный анализ постоянно ищет недооцененные активы, проводя всестороннее и системное сканирование, чтобы поймать возможности, возникающие из неправильного ценообразования и оценок.
Диверсификация
Диверсификация количественного трейдинга также можно назвать победой за счет вероятности.
Это проявляется в двух аспектах:
Во-первых, выявление закономерностей из исторических данных, которые в основном представляют собой стратегии с высокой вероятностью успеха в прошлом;
Во-вторых, победа за счет отбора комбинаций акций/монет, а не одной или нескольких акций/монет, с точки зрения идеи инвестиционного портфеля, это также захват акций/монет с высокой вероятностью успеха, а не ставка на одну акцию/монету.
03、Недостатки количественного трейдинга
Ошибка выборки и смещение выборки
Многие количественные стратегии сильно зависят от исторических данных, но исторические данные могут не иметь достаточного разнообразия и достаточно долгого накопления, поэтому выборка может быть ошибочной из-за слишком малого количества или смещенной из-за неслучайной выборки.
Закономерности, полученные на этой основе, могут утратить свою актуальность, если они выходят за пределы выборки, и таким образом теряют свою справедливость.
Резонанс стратегии
Многие количественные стратегии, как и стратегии технического анализа, если одна из стратегий оказывается эффективной, при увеличении числа пользователей, под воздействием стратегического резонанса, ее эффективность снижается.
Ошибочная атрибуция
В общепринятых многофакторных количественных стратегиях выводится причина из результатов данных, и если создать достаточно много факторов, то есть высокая вероятность достижения определенного известного результата.
Однако, когда количественная стратегия, основанная на этой многофакторной комбинации, используется в реальной торговле, она может оказаться неэффективной из-за ошибочной атрибуции. Поскольку причина выводится из результата, невозможно точно различить случайные факторы и определяющие причинные факторы.
Чёрный ящик
Различные количественные стратегии, включая высокочастотную, хеджирование или арбитраж, часто не имеют внутренней причинно-следственной связи, их эффективность в основном основана на высокой корреляции исторических данных. Логика стратегии заключается в том, что на основе исторических данных, если вероятность 55% или выше является эффективной, тогда, если данных достаточно много, шансы будут накапливаться.
04、Как работает количественный трейдинг?
Сбор данных
Сбор исторических данных о финансовых продуктах, таких как акции, монеты, облигации, фьючерсы и т.д., например, цены, объемы торгов, финансовые отчеты компаний и т.д.
Разработка модели
На основе данных выявление закономерностей, например, "определённая монета часто растёт после 15:00, торговые заказы, объемы ожидания, стоимость капитала и т.д." Превращение этих закономерностей в математические модели, например, в определенные формулы или правила.
Тестирование стратегии
Использование исторических данных для проверки, эффективны ли эти правила, можно ли было заработать деньги с помощью этого метода в прошлом.
Исполнение торговых операций
Использование компьютерных программ для автоматизации торговли, например, автоматическое размещение заказов, когда правило подтверждается.
05、Существует два подхода к построению стратегии
Один из них - это извлечение данных, выявление стабильной структуры в большом объёме данных с помощью статистики и индукции, популярные методы технического анализа являются подобными. Поскольку ценовые данные имеют случайный характер, они вряд ли будут иметь устойчивую и стабильную структуру, требуется постоянная итерация и оптимизация, но новые данные появляются редко, трудно выявить новые стабильные структуры на небольшом объёме данных, поэтому, как только статистические закономерности исторических данных утрачивают свою актуальность, стратегия также теряет свою ценность.
Путь разработки этой стратегии заключается в том, что сначала имеются данные, затем выявляются закономерности, а затем происходит постоянная оптимизация и итерация.
Второй подход - логическое доказательство, вывод заключения через математическое обоснование, например, теорию арбитража при равной цене, с помощью вычислений можно определить границу арбитража, как только цена превышает границу, возникает возможность арбитража, независимо от того, как цена колеблется, как только она превышает границу арбитража, существует возможность арбитража.
Путь разработки этой стратегии заключается в том, чтобы сначала логически вывести закономерности, а затем выбрать базовые условия, например, изменение процентных ставок, изменение затрат на хранение, что приведет к различным вычислительным результатам, ожидая возможности торговли, когда цена будет активирована.
Завтра я выпущу видео, посмотрим, как топовые трейдеры Уолл-стрит зарабатывают миллиарды, используя количественный арбитраж!