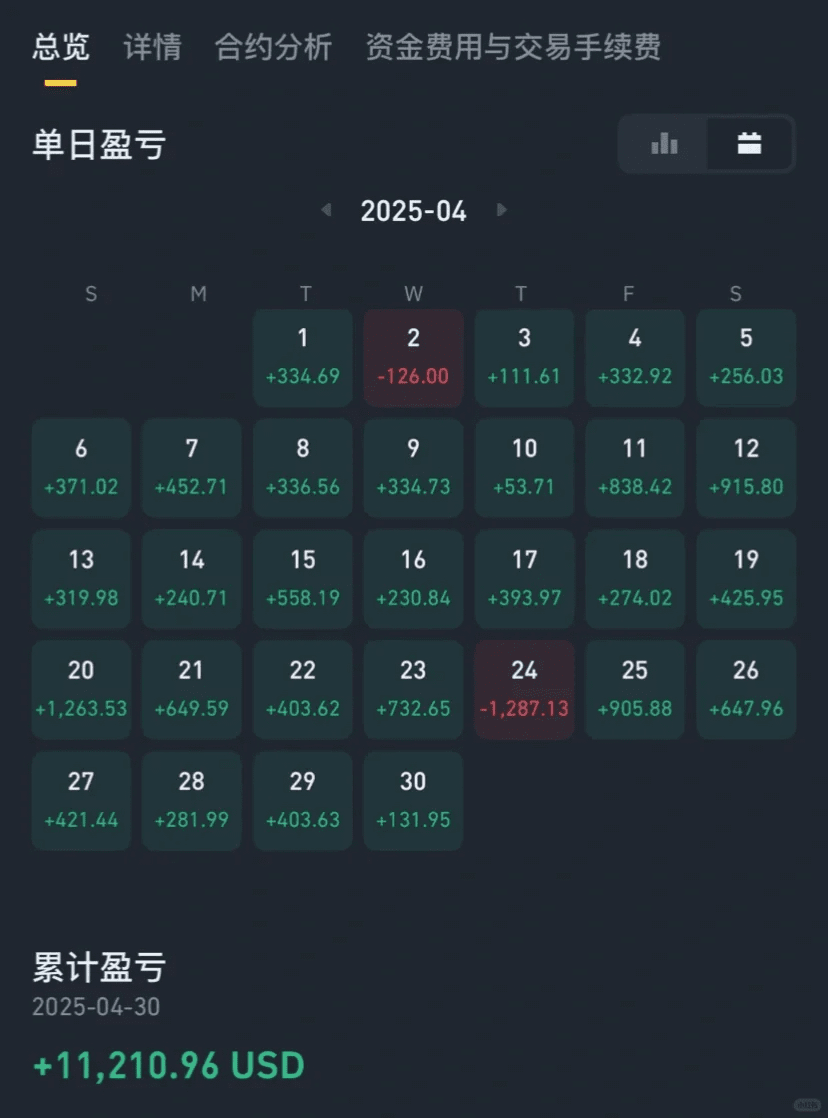
В инвестициях стратегия стоп-лосса является основным инструментом контроля нисходящих рисков. Эффективный стоп-лосс должен учитывать три ключевых момента: границы допустимого риска, закономерности рыночной волатильности, цели инвестиционного цикла.
1. Три основные методологии стоп-лосса.
1. Фиксированный процент стоп-лосса (предпочтителен для новичков / программной торговли).
На основе капитала счета или одной сделки установить жесткий уровень стоп-лосса 5%-10%:
Слоевая структура управления: счета на миллион разбиты на 3% градации (уменьшение воздействия одной сделки).
Адаптация по циклам: долгосрочные инвестиции могут быть расширены до 12%-15% (фильтрация краткосрочной волатильности).
Исполнение железного правила: при пробое уходить с рынка, строго запрещено усреднять убытки (избегайте углубления в убытках).
2. Стоп-лосс на основе технического анализа (обязателен для профессиональных инвесторов).
Построение трех линий защиты на основе ценового поведения:
Стоп-лосс на ключевых уровнях: поддержка предыдущих минимумов, трендовая линия, уровень коррекции Фибоначчи 38.2%.
Пробитие скользящих средних: подтверждение мертвого креста 20/60-дневных скользящих средних (пробой дневной цены требует проверки на недельном графике).
Формация разворота: плечи и голова, пробой нижней границы треугольника (эффективен только при увеличении объема). ▍ Практический пример: резкое падение цен на нефть в 2020 году, уровень коррекции 38,2% (примерно 27 долларов) стал точкой концентрации стоп-лоссов институциональных инвесторов, что позволило эффективно избежать последующих рисков обрушения.
3. Адаптивный стоп-лосс по волатильности (предпочтителен для высоковолатильных активов).
Динамическое вычисление расстояния стоп-лосса через индикатор ATR:
Краткосрочная торговля: 3 раза ATR (уловить краткосрочные экстремальные колебания).
Среднесрочные позиции: 1,5 раза ATR (отслеживание тренда при фильтрации шумов). Реальные тесты на криптовалюте: стратегия ATR×2 за 14 периодов уменьшила неэффективные стоп-лоссы на 23% по сравнению с фиксированным процентом, значительно повысив эффективность использования капитала.
2. Три измерения оптимизации стратегии.
1. Калибровка рыночной среды.
Односторонний рынок: пространство для стоп-лосса увеличивается в 1,5 раза (умеренные коррекции допускаются в трендовой торговле).
Трендовый рынок: сжатие до 0,8 раза + подтверждение прорыва диапазона (уменьшение ложных сигналов бокового движения).
Чёрные лебеди: VIX > 40 активирует механизм заморозки (безусловная ликвидация позиций, приоритет сохранения капитала).
2. Мониторинг состояния счета.
Пошаговое управление рисками: ▶ Общее падение активов на 5%: сокращение позиции до 50% (активное сокращение линии защиты) ▶ Падение на 8%: приостановка торговли на 1 неделю (обязательный период охлаждения).
Таблица оценки эффективности: регулярная статистика вероятности успеха (вероятность правильного выхода после стоп-лосса), соотношение прибыли и убытков (средняя прибыль / средний стоп-лосс), частота применения стоп-лоссов (лучше ≤3 раз в месяц).
3. Дисциплина исполнения: тройная защита.
Технический уровень: торговое программное обеспечение с установленными обязательными стоп-лоссами (исключение человеческого вмешательства).
Уровень регулирования: однодневные убытки не более 2% (независимо от ситуации на рынке, категорически не нарушать).
Уровень восприятия: принять "стоп-лосс — это стоимость ценообразования риска" — однократный стоп-лосс в 5% служит для предотвращения смертельных убытков более 20%.
Основой этой системы является снижение субъективных ошибок через количественные правила, достигая баланса риска и доходности в различных рыночных условиях. Помните: стоп-лосс — это не страх потерь, а использование контролируемых затрат для получения неограниченных возможностей — сохранение капитала позволяет поймать следующий шанс.$ETH $BTC #Strategy增持比特币 #币安Alpha上新