


Фокус на рынке платежей Web3: практическое применение стейблкоинов в Африке
Web3 Платежи: исследовательский отчет: Стейблкоины в Африке в 2025 году
Перепечатано с разрешения WILL, WILL 阿望

Предисловие
Мир стал плоским
Наш мир изменился от изолированных местных экономик к тесно взаимосвязанной глобальной системе; как результат, Томас Л. Фридман отметил: «мир стал плоским». Хотя интернет сделал обмен информацией бесплатным и глобальным, инфраструктура, поддерживающая движение капитала, по-прежнему в значительной степени зависит от рамок, существовавших до эпохи интернета, и движение средств/ценностей по-прежнему остается столь же сложным и дорогим.
Хотя некоторые региональные финансовые инновации могут ускорить движение средств, поддерживающая финансовая инфраструктура Африки не синхронизирована. Традиционная финансовая система не обеспечила стабильности, доступности и эффективности, что приводит к рискам инфляции и финансовой неопределенности, ограничивает контроль над сбережениями и делает трудным доступ к глобальному рынку. Но как было с переходом региона от настольных компьютеров к мобильным устройствам, сейчас Африка готова перейти от устаревшей банковской инфраструктуры к активному принятию стейблкоинов.
Теперь мы не можем ограничивать свои взгляды только на сценарии использования стейблкоинов в нативном крипторынке; мы должны рассматривать стейблкоины с совершенно новой точки зрения в реальных сценариях, которые не относятся к криптовалютам. Стейблкоины стали важной частью нарратива о криптовалютах в странах к югу от Сахары и являются популярным инструментом хеджирования против долгосрочной инфляции и обесценивания валюты.
«Стейблкоины на основе блокчейн-сетей — это ответ. Стейблкоины дают нам возможность реально изменить деньги так же, как электронная почта изменила коммуникацию: сделать ее открытой, мгновенной и без границ. Это момент WhatsApp для денег/ценностей, созданный глобальной сетью через блокчейн и стейблкоины, чтобы все могли извлечь выгоду.» — Крис Диксон, a16z

О. Тихая революция стейблкоинов в Африке
Уровень распространения мобильных денег в Африке является самым высоким в мире и глубоко укоренился, что подтверждает спрос на альтернативные финансовые решения. Таким образом, появление стейблкоинов стало логичным шагом, предоставляя способ бесшовного доступа к финансовым услугам всего лишь с помощью мобильного телефона. Стейблкоины могут дополнительно развиваться на этой основе, расширяя финансовую доступность и обеспечивая более эффективные трансакции без границ.
Согласно данным Chainalysis, Африка является регионом с самым быстрым ростом применения криптовалют, с темпом роста от 2022-2023 до 2023-2024 годов на уровне 45%, что превышает 42.5% в других развивающихся рынках, таких как Латинская Америка. Этот быстрый рост подчеркивает огромный потенциал применения стейблкоинов, особенно в регионах, где уровень проникновения банковских услуг остается самым низким в мире.
«Стейблкоины уже стали реальностью в трансграничных платежах в Африке... Остальной мир только начинает догонять.» — Зекариас Амсалу, соучредитель Africa Fintech Summit

Одним из основных факторов принятия стейблкоинов в Африке является валютный (FX) кризис, с которым сталкиваются многие страны. Около 70% стран Африки сталкиваются с нехваткой валюты, и предприятиям трудно получить доллары, необходимые для ведения бизнеса. В таких странах, как Нигерия, местная валюта найра (NGN) значительно обесценивается, и стейблкоины предоставляют необходимую альтернативу. «Банки не имеют долларов, а правительство не имеет долларов, даже если есть, они не дадут их вам.» — Крис Мори, CEO и соучредитель Yellow Card.
За последние три года стейблкоины стали неотъемлемой частью финансовой системы Африки, обеспечивая надежное хранение ценностей, трансграничные переводы и торговлю без зависимости от сильно колеблющихся и нестабильных местных валют. Стейблкоины, поддерживаемые долларами, такими как USDT и USDC, заполняют пробелы в традиционных финансах, позволяя людям в экономиках с нехваткой долларов получать стабильное хранение ценностей.
От переводов, розничных сбережений до B2B торговли и трансграничных платежей, стейблкоины решают проблемы доступа к доллару (Dollar Access), мгновенных расчетов (Instant Settlement) и неэффективности валютного обмена (FX Inefficiencies) на африканском континенте, что особенно заметно в странах с недостаточными традиционными платежными каналами.
Африка является одним из самых динамичных рынков роста в мире, с самой быстрорастущей популяцией и самым молодым средним возрастом, а также девятью из двадцати самых быстрорастущих экономик. В Африке 400 миллионов пользователей мобильных платежей, а масштабы цифровых финансов уже значительны. Стейблкоины — это следующий шаг вперед, превращая смартфоны в глобальные долларовые счета. В будущем, через десять лет, в Африке будет больше людей, имеющих криптокошельки и использующих стейблкоины для повседневных транзакций, чем тех, кто использует традиционные банковские счета.
«Вам не нужно обучать пользователей, жизнь принудит их использовать это.» — Скай, соучредитель ROZO

Второе. Проекты, способствующие будущему принятию стейблкоинов
Чук из Paxos нарисовал карту экосистемы, охватывающую платежные каналы, случаи использования и компании, чтобы показать, насколько глубоким было влияние этой трансформации. Хотя многие карты рынка демонстрируют глобальную экосистему стейблкоинов, немногие карты сосредотачиваются на роли Африки в формировании ее финансового будущего. Поэтому мы создали эту карту, чтобы показать строителей и случаи использования, которые переопределяют финансовую инфраструктуру всего африканского континента.

(От мобильных денег к глобальным деньгам: Революция стейблкоинов в Африке, Чук @ Paxos)
В последние три года мы наблюдаем все больше компаний, работающих вокруг стейблкоинов, каждая из которых играет ключевую роль в продвижении их принятия и инноваций. Ниже перечислены некоторые ключевые участники, а также важные данные о росте и финансировании, подчеркивающие быстрое развитие этой отрасли.
Yellow Card: одна из ведущих крипто-активов в Африке, работающая в 20 странах континента. Крупнейшая и первая лицензированная платформа для входа и выхода стейблкоинов в Африке. Yellow Card позволяет пользователям без проблем обменивать фиатную валюту на криптовалюту и наоборот. В 2024 году годовой объем торгов на платформе удвоился с 1.5 миллиарда долларов в 2023 году до 3 миллиардов долларов.
Conduit: предоставляет решения по платежам в стейблкоинах для компаний, занимающихся импортом и экспортом в Африке и Латинской Америке. Годовой объем TPV вырастет с 5 миллиардов долларов в 2023 году до 10 миллиардов долларов в 2024 году.
Juicyway: стартап с штаб-квартирой в Лагосе, использующий стейблкоины для содействия трансграничным платежам. С 2021 года Juicyway обработала общий объем платежей в 1.3 миллиарда долларов.
Bridge: основанная в 2022 году, Bridge была приобретена Stripe за 1.1 миллиарда долларов всего через два года. Bridge усиливает глобальную инфраструктуру платежей в стейблкоинах. Она обслуживает большинство африканских платежных компаний и облегчает платежи в стейблкоинах в Европе, США и Азии.
Jia: финансово-технологическая компания на основе блокчейна, предоставляющая кредиты малым и микро предприятиям на развивающихся рынках. В 2024 году общая сумма выданных кредитов Jia превысила 10 миллионов долларов, увеличившись с 2 миллионов долларов в прошлом году, внутренний доход (IRR) составил 24%, а уровень дефолта — 0.14%.
Onboard: глобальный P2P торговый протокол, позволяющий любому в любом месте получать доступ к финансовым услугам на блокчейне. Nestcoin собрала 1.9 миллиона долларов в последнем раунде финансирования для ускорения роста своего продукта.
KotaniPay: предоставляет решения по расчетам в стейблкоинах для компаний и пользователей. KotaniPay разрабатывает продукт API для соединения блокчейна с местными платежными каналами. В 2023 году KotaniPay получила 2 миллиона долларов в рамках начального раунда финансирования.
Accrue: создает сеть агентов для долларовыми стейблкоинами, расширяя инфраструктуру трансграничных платежей. Получила 1.58 миллиона долларов в рамках начального раунда финансирования для масштабирования операций.
Convexity: разработала первый в Нигерии регулируемый стейблкоин cNGN. С 2021 года компания сотрудничает с Центральным банком Нигерии и в 2024 году получила временную лицензию от Комиссии по ценным бумагам Нигерии (SEC).
Honeycoin: платформа для трансграничных переводов, оплаты счетов, покупки минут разговора и онлайн-покупок. GTV вырос с 40 миллионов долларов в предыдущем квартале до 500 миллионов долларов в четвертом квартале 2024 года.
Paycrest: децентрализованный протокол ликвидности, поддерживающий мгновенные и недорогие платежи на основе стейблкоинов. Кроме того, они разработали Zap, DApp для бесшовных платежей между криптовалютой и фиатом, и стали победителями мирового конкурса Base 2024 Onchain Summer Buildathon. Теперь Zap готов к производству в виде Noblocks, первого интерфейса, поддерживаемого сетью распределенных узлов ликвидности, который позволяет мгновенные децентрализованные платежи с любым банком или мобильным кошельком.
Haraka: протокол микрокредитования на основе стейблкоинов, ориентированный на недостаточно обслуживаемых предпринимателей на развивающихся рынках. Haraka использует систему кредитования на основе репутации и демонстрирует раннюю бизнес-проверку через сотрудничество с Grameen Bank и Mercy Corps.
Из этих компаний многие за последние два года значительно выросли и находятся на переднем крае инноваций в области стейблкоинов в Африке.
Для глобального финансового сообщества вопрос не в том, будет ли стейблкоин мейнстримом. Вопрос в том, что мы можем извлечь из мест, где стейблкоины уже широко распространены — в Африке.
Третье. Стейблкоины решают повседневные проблемы Африки
«В Африке это не выбор между стейблкоинами и другими финансовыми инструментами. Это стейблкоины или ничего.» — Самора Кариуки, Frontier Fintech
По всей Африке стейблкоины решают реальные проблемы. От сохранения активов до содействия торговле, принятие стейблкоинов происходит из необходимости, а не из спекуляции и торговли. Ниже приведены наиболее важные случаи использования на основе реального спроса, а также компании, которые работают над поддержкой этих случаев.
3.1 Повседневные инструменты: сбережения, потребление и кредитование
Во многих африканских странах инфляция, обесценение валюты и ограниченный доступ к банковским услугам делают создание финансовой безопасности очень сложным. Стейблкоины предлагают более надежный путь, становясь инструментом сбережений, торговли и кредитования в долларах.
A. Сохранение активов
В регионах, где доступ к банковским услугам в долларах затруднен, высокие уровни инфляции и высокие или ненадежные затраты на законные платежные сети, стейблкоины становятся все более популярными. Ситуация в Африке отражает эти обстоятельства, что делает стейблкоины ключевыми инструментами для защиты сбережений и поддержания покупательной способности, особенно в экономиках с постоянным обесцениванием местной валюты.
Обесценивание валюты является одной из самых больших финансовых проблем на африканских рынках. Например, в случае с кенийским шиллингом, хотя ВВП Кении удвоился с 2008 по 2024 год, с 2021 года его обменный курс по отношению к доллару обесценился на 50%. Противоречие очевидно: экономика растет, но доверие к местной валюте не укрепляется. Аналогично, в последние 18 месяцев в Нигерии инфляция и обесценивание найры были ключевыми факторами, способствующими принятию стейблкоинов. Найра упала до исторического минимума в феврале 2024 года и с тех пор продолжает терять позиции, что еще больше подчеркивает потребность в стабильных альтернативных решениях.

(Стейблкоины: Перепрыгивая финансовую систему Африки, Аюш Гия и Ученна Эдеога)
С учетом продолжающегося обесценивания местной валюты стейблкоины становятся предпочтительным инструментом хеджирования, предлагая более надежные способы торговли и хранения богатства. В отличие от наличных или золота, стейблкоины предлагают полностью цифровые, широко доступные каналы платежей, не полагаясь на банки, платежные сети или центральные банки. Они не только могут хеджировать валютные колебания, но и предлагают более высокие доходности в сравнении с традиционными накопительными счетами, что является очень привлекательным выбором для африканцев, стремящихся сохранить и увеличить свое богатство. Традиционные банки предлагают низкие процентные ставки, в то время как платформы сбережений на основе стейблкоинов используют децентрализованные финансы (DeFi) и модели кредитования криптовалют, чтобы создавать более высокие доходы для пользователей.
В настоящее время стейблкоины в долларах являются предпочтением пользователей на развивающихся рынках. В большинстве регионов Африки USDT (на основе Tron) стал фактическим цифровым долларом. Большинство пользователей получают стейблкоины через централизованные платформы, такие как Binance, отдавая предпочтение скорости и ликвидности, а не западной озабоченности по поводу резервов или прозрачности.
Для пользователей, сталкивающихся с валютным распределением и 30% инфляцией, наиболее важно, чтобы это работало. Стейблкоины помогают пользователям в пограничных районах сохранять активы и сберегать в стабильной валюте. По данным Всемирного банка, по состоянию на 2021 год только 49% людей в Африке имели банковские счета, но 400 миллионов использовали мобильные платежи, что позволяет стейблкоинам удовлетворять потребности пользователей, где банки не могут.
Платформы, такие как Fonbnk, могут обеспечить мгновенные пополнения до USDT на базовом мобильном телефоне, в то время как Accrue предоставляет местную сеть агентов для снятия и внесения стейблкоинов. Нигерийская криптобиржа Busha Earn позволяет пользователям сберегать стейблкоины с годовой доходностью до 7.5% (что значительно выше, чем у большинства банков Нигерии). Сахара к югу от Сахары лидирует в применении DeFi на мировом уровне, что может быть вызвано растущим спросом на удобные финансовые услуги в этом регионе. Это свидетельствует о том, что стейблкоины — это не просто альтернатива, а они критически важны для финансовой стабильности в регионах, где традиционная система неэффективна.
Это делает сбережения в стейблкоинах довольно привлекательным выбором — не только из-за более высоких процентных ставок, но и потому, что пользователи могут получать доход, помимо ценности, полученной от хеджирования обесценивания валюты. Эти факторы совместно делают стейблкоины мощным инструментом для сохранения и увеличения богатства.
«Преобразовывая повседневные предоплаченные платежи — мобильные данные, банковские переводы и мобильные платежи — в USDT, Fonbnk выступает в роли расчетного слоя стейблкоинов, предоставляя 400 миллионам людей без банковских счетов и недостаточно обслуживаемым в Африке средство для хеджирования обесценивания валюты и открывая новые пути для сбережений и кредитования за пределами традиционных банков.» — Крис Даффус, Основатель и Генеральный директор Fonbnk
B. Расширение доступа к кредитам
В странах Африки малые и микро предприятия (ММСП) сталкиваются с кредитным разрывом в 330 миллиардов долларов; отсутствие банковских услуг привело к слабой кредитной системе для малых и микро предприятий, миллионы индивидуальных и малых компаний были отвергнуты банками. В этих рынках малые предприятия часто игнорируются традиционными финансовыми учреждениями из-за высоких требований к залогам, длинных документов и отсутствия кредитной истории. Трудно получить доступный стартовый капитал, и многие ММСП обращаются к неофициальным кредиторам за финансированием, а отсутствие доступного кредита ограничивает их способность поддерживать повседневные операции и содействовать экономическому росту.
В области Web3 за последние три года протоколы кредитования на основе стейблкоинов продемонстрировали огромный потенциал для решения этой проблемы. Однако большинство таких решений по-прежнему требуют слишком высокого уровня залога, около 150% криптоактивов в качестве залога, что фактически исключает малые и средние предприятия из развивающихся рынков. Хотя такие протоколы, как Goldfinch, уже появились, они в основном играют роль альтернативных кредиторов для финансовых технологических компаний, а не напрямую обслуживают реальные малые предприятия.
Недавно две компании Jia (предлагающая факторинг, финансирование цепочки поставок и другие кредиты с использованием децентрализованных финансов) и Haraka (использующая инновационную социальную кредитную систему) активно работают над разрушением этой области и захватом рыночных возможностей в Африке. Эти компании предлагают блокчейн-кредиты малым предприятиям и наделяют ответственных заемщиков правами собственности, что позволяет им накапливать богатство и способствовать экономическому развитию своих сообществ.
Перевод реальной экономической активности на блокчейн приносит выгоду как инвесторам, так и заемщикам. Инвесторы могут демократизировать свои реальные доходы, а заемщики могут получить ликвидность на блокчейне и использовать собственность как способ создания долгосрочного богатства для себя и своих сообществ. Использование блокчейна также снижает высокие транзакционные затраты, часто возникающие на частных кредитных рынках (которые часто перекладываются на конечных заемщиков) и позволяет заемщикам создавать кредитные записи на блокчейне, тем самым со временем строя свою репутацию.
Эти инструменты дают пользователям больше контроля над своими финансами и открывают ранее недоступные финансовые возможности.
3.2 Трансграничные потоки: торговля, управление капиталом и переводы
Как сказал генеральный директор Stripe Патрик Коллисон, стейблкоины являются «суперкондуктором финансовых услуг при комнатной температуре». Они позволят компаниям искать новые возможности, которые ранее не могли бы выдержать нагрузки существующих платежных каналов или трения традиционных ворот. Это особенно заметно в области трансграничных платежей, где традиционные системы медленны, дороги и зависят от многочисленных посредников. Высокие комиссии и длительные задержки усложняют сделки — особенно в Африке, где средняя ставка перевода составляет около 8%, а финансовая инфраструктура часто ограничена или отсутствует.
Трансграничные платежи являются основой повседневной экономики Африки, начиная с импорта товаров, отправки переводов, возвращения прибыли и выплаты зарплат фрилансерам. Однако платежные каналы, поддерживающие эти денежные потоки, остаются слабыми: задержки в 3-5 дней, комиссии в 5-10% и ограничения на валютный обмен. Стейблкоины меняют эту ситуацию, предоставляя решение для этих проблем, поддерживая мгновенные, недорогие переводы без значительных резервов капитала или банковских посредников.

(Стейблкоины: Перепрыгивая финансовую систему Африки, Аюш Гия и Ученна Эдеога)
Сценарий, в котором пользователь из Уганды хочет перевести средства пользователю из Нигерии. Если перевод осуществляется через сеть SWIFT, пользователю может потребоваться обойтись через промежуточные банки в США, поскольку между двумя странами нет прямой банковской сети. Однако, как только будет использована сеть платежей на основе стейблкоинов, пользователю не придется проходить через множество посредников, а вместо этого можно будет обменять местную валюту на стейблкоин и отправить напрямую пользователю в Нигерии, который затем сможет обменять его на нигерийскую найру и получить средства на месте.
Этот процесс устраняет неэффективность SWIFT и модели расчетов на основе нетто, поскольку переводы осуществляются напрямую через биржи или блокчейн-кошельки, подключенные к поставщикам услуг валютного обмена. Эти поставщики интегрированы с местными платежными системами, обеспечивая бесшовный обмен между стейблкоинами и местными валютами.
Недавно Stripe приобрела Bridge (поставщик API для стейблкоинов) за 1.1 миллиарда долларов, всего через два года после его основания в 2022 году, с целью расширения своей глобальной сети платежей в стейблкоинах. Африка является ключевым рынком для Bridge, предоставляя услуги стейблкоинов для большинства африканских платежных компаний, работающих в Европе, США и Азии. Это подчеркивает растущий спрос на инфраструктуру стейблкоинов на рынке и скорость расширения основных участников в этой области.
Хотя Bridge заложила основы для оркестрации и выпуска стейблкоинов, в этой подсфере еще предстоит проделать много работы. Трансграничные платежи все еще представляют собой огромную возможность, но также существуют некоторые ключевые вопросы, которые необходимо решить.
A. Торговля и B2B-платежи
Китай является крупнейшим торговым партнером Африки, в 2023 году объем импорта из Китая в Африку составил 176 миллиардов долларов, создавая торговый дефицит в 66.6 миллиардов долларов. Это создает постоянный спрос на долларовые платежи, и стейблкоины эффективно и ликвидно удовлетворяют этот спрос. Благодаря своей глубокой ликвидности и широкому поддержке бирж, USDT (на основе Tron) стал предпочтительным каналом для многих коммерческих платежей.
«Стейблкоины являются новым краеугольным камнем трансграничных платежей в Африке. Компании могут почти мгновенно рассчитываться за платежи с помощью Conduit, снижая рабочий капитал, поддерживая ликвидность и избегая валютных колебаний.» — Эрик Уэйнена, Генеральный менеджер, Африка в Conduit
«Стейблкоины полностью изменили ситуацию для импортеров, которые не могли получить доллары через банки — теперь их бизнес процветает.» — Сулейман Мурунга, директор MUDA
Платежи за внутреннюю торговлю в Африке: внутренние торговые платежи на континенте составляют лишь 15% от общего объема внешней торговли Африки, что значительно ниже 54% в Северной Америке, 60% в Азии и 70% в Европейском Союзе. Основной причиной этого дисбаланса является отсутствие инфраструктуры для прямого обмена валюты — большинство сделок требуют обмена местной валюты на доллары, фунты стерлингов или евро, а затем снова на другие африканские валюты. Эта неэффективность добавляет 5 миллиардов долларов ненужных затрат к внутренним торговым сделкам Африки каждый год. Решение этой проблемы крайне важно для обеспечения плавной торговли по всему континенту.
Возврат средств: некоторые крупные транснациональные компании, продающие товары и услуги в Африке, могут использовать стейблкоины для возврата средств в свою страну. Благодаря инфраструктуре стейблкоинов время расчетов составляет менее 30 минут, тогда как традиционные способы требуют 2-3 дней.
B. Переводы и глобальные платежи
Как стейблкоины могут осуществлять внешние платежи, так они могут и вводить средства на африканский континент. Это включает переводы, выплаты зарплат и доходы фрилансеров.
Переводы — это одна из самых распространенных потребностей в трансграничных платежах, но традиционные способы перевода делают их дорогими. В 2023 году общий объем переводов составил 883 миллиарда долларов, и их стоимость особенно сильно влияет на пользователей с низким доходом. В настоящее время стоимость перевода 200 долларов из США в Нигерию с использованием стейблкоинов составляет менее 0.01 доллара, а с использованием традиционных методов — 7.60 долларов. Масштабное снижение этих затрат остается актуальным.
«Субсахарская Африка по-прежнему остается регионом с самыми высокими затратами на переводы в мире, средняя стоимость перевода в 2024 году достигнет 8.37%. Однако многие африканцы за границей не знают, что теперь они могут использовать стейблкоины для отправки денег домой быстрее и дешевле.» — Ксино Зи, Лидер Send Africa
Платежи: для фрилансеров в сфере временной занятости трансграничные мелкие платежи все еще остаются дорогими и неэффективными. В таких местах, как Кения, некоторые даже предпочитают «арендовать» учетные записи PayPal, потому что открытие собственного счета слишком сложно — это подчеркивает, как барьеры доступа усугубляют уже высокие расходы на международные мелкие платежи. Появление стейблкоинов может упростить процессы платежей, что значительно поможет этим работникам. Кроме того, транснациональные компании могут эффективно управлять денежными потоками с помощью стейблкоинов и без проблем выплачивать средства глобальным сотрудникам, клиентам или поставщикам.
Глобальная помощь: в настоящее время из каждого доллара, пожертвованного глобальным гуманитарным организациям, лишь около 40 центов доходит до конечных получателей, остальные средства уходят на оплату множества посредников. Нам явно нужна более эффективная и недорогая система для прозрачного и бесшовного предоставления глобальной помощи.
Новая волна компаний переосмысливает инфраструктуру трансграничных платежей в Африке вокруг стейблкоинов. Биржи, такие как Yellow Card, Busha, VALR и Luno, обеспечивают ликвидность для местной валютной эмиссии. Conduit, Honeycoin, Shiga Digital и Juicyway поддерживают коммерческую торговлю, сборы и платежи, в то время как Sling и Send способствуют потребительским P2P-платежам.
Эти строители тихо перевели десятки миллиардов долларов. Многие компании не напрямую продают «стейблкоины», а предлагают более дешевые переводы, эффективность рабочего капитала и стабильность валюты.
Четыре. Возможности строителей в Африке
«В Африке, если ты пнешь дерево, три финансовые технологии, использующие стейблкоины, упадут... Самые сильные команды, которые мы поддерживаем, сейчас имеют единственный канал или ликвидность в отрасли — стейблкоины скрыты за кулисами финансовых технологий.» — Брентон Найкер, Партнер и Руководитель по развитию (Африка) в CV VC
4.1 Четыре рычага для создания ценности
Первая волна роста стейблкоинов сосредоточилась на инфраструктуре: выводе и вводе средств, ликвидности каналов и базовых функциональных возможностях кошельков. Этот уровень становится быстро переполненным. Следующий этап — дифференциация: кто контролирует пользователей, кто определяет стандарты и как получать прибыль в реальных сценариях использования. Вот четыре рычага, формирующие создание ценности на всем африканском континенте:
A. Дистрибуция: привлечение пользователей
Контроль над пользовательским интерфейсом и клиентскими отношениями определяет направление потоков торговли. Самые сильные компании не ставят стейблкоин на первое место, а решают проблемы платежей, кредитования или управления капиталом, скрывая стейблкоин за кулисами.
B. Ликвидность: управление каналами с обеих сторон
Локальная ликвидность валютного рынка неравномерна и трудна для воспроизведения. Команды, способные управлять потоками на начальных и конечных этапах, могут предложить лучшие цены, внутренние чистые сделки и снизить затраты. Ликвидность накапливается, создавая защитный барьер.
C. Регулирование: формирование правил в условиях неопределенности
На конкурентных рынках, таких как Нигерия и Кения, идеальное выполнение имеет решающее значение. Однако в менее развитых рынках, таких как Малави или Кабо-Верде, первопроходцы сталкиваются с меньшей конкуренцией и могут работать с регуляторами для определения правил игры. Ранние инвестиции в доверие со стороны строителей могут привести к долгосрочной согласованности в политике.
«Ликвидность долларов в большинстве регионов Африки уже реализована в онлайне через стейблкоины. Политики должны приоритизировать массовую онлайн-реализацию местной валюты, чтобы ускорить экономический суверенитет и торговлю.» — Уэйл Аени, управляющий партнер Helios Digital Ventures
D. Вертикальные области: настройка для конкретных рабочих процессов
В каждом секторе, будь то сельское хозяйство (например, Agridex), логистика, образование или глобальная помощь, есть свои собственные рабочие процессы, ожидания пользователей, требования к соблюдению норм и темпы платежей. Профессиональные строители могут использовать специфическую терминологию, подключаться к существующим инструментам и решать проблемы, которые не под силу универсальным специалистам. Получив доверие, они могут увеличить дополнительные финансовые услуги, такие как кредитование, управление капиталом или страхование. Концентрация ведет к приверженности пользователей и прибыли.
4.2 Основные криптоэкономики Африки

(Отчет о состоянии криптовалют 2024: новые данные о колеблющихся штатах, стейблкоинах, ИИ, энергии строителей и многом другом)
A. Нигерия — центр криптоактивности в Африке
С учетом бурно развивающейся финансовой технологии и жестких экономических вызовов, наиболее населенной страной Африки Нигерией удалось занять лидирующие позиции в принятии стейблкоинов. В последние годы экономика Нигерии столкнулась с множеством шоков. Падение цен на нефть (ключевой драйвер ее экспортной экономики), наряду с последствиями пандемии COVID и сбоями в цепочке поставок, привели к долгосрочной финансовой неопределенности. Уровень инфляции в Нигерии один из самых высоких в Африке, даже выше, чем в целом по франкоязычным странам. С постоянным обесцениванием найры стейблкоины стали важным инструментом для нигерийцев, стремящихся сохранить свое богатство и осуществлять глобальные сделки.
В Индексе глобального принятия криптовалют от команды Chainalysis страна занимает второе место. В период с июля 2023 года по июнь 2024 года в страну поступило около 59 миллиардов долларов в криптовалюте. Нигерия также является одним из ведущих рынков в принятию мобильных криптовалютных кошельков, уступая только США. Страна активно работает над обеспечением ясности регулирования, включая программы инкубации, и использование стейблкоинов в повседневных транзакциях (таких как оплата счетов и розничные покупки) значительно возросло.

(Южная Африка к югу от Сахары: Нигерия занимает 2-е место по глобальному принятию, Южная Африка развивает крипто-TradFi связь, Chainalysis)
Как и в Эфиопии, Гане и Южной Африке, стейблкоины также являются важной частью криптоэкономики Нигерии, составляя примерно 40% от общего объема поступлений стейблкоинов в этом регионе — это самый высокий показатель в южной части Сахары. Нигерийские пользователи сообщают о высоких частотах транзакций и глубоком понимании стейблкоинов как финансового инструмента, а не просто как класса активов.
Криптоактивность в Нигерии в основном поддерживается маломасштабными розничными и профессиональными сделками, около 85% стоимости переводов составляет менее 1 миллиона долларов. Из-за неэффективности традиционных каналов перевода многие нигерийцы полагаются на стейблкоины для трансграничных переводов. Содипо отметил: «Трансграничные переводы являются основным применением стейблкоинов в Нигерии. Это быстрее и дешевле.»
«Оплата счетов, пополнение мобильных телефонов и розничные покупки становятся все более зависимыми от криптовалют. Люди начинают осознавать полезность криптовалют в реальном мире, особенно при повседневных сделках, что отличается от предыдущего взгляда на криптовалюту как на способ быстрого обогащения.» — Мойо Содипо, генеральный директор и соучредитель Busha, нигерийской криптобиржи
Помимо традиционных финансовых систем, платформы DeFi предоставили нигерийцам новые возможности для заработка процентов, кредитования и участия в децентрализованной торговле. Содипо говорит: «DeFi — это ключевая область роста, поскольку пользователи ищут способы максимизировать доход и получить финансовые услуги, которые они могут не получить.»
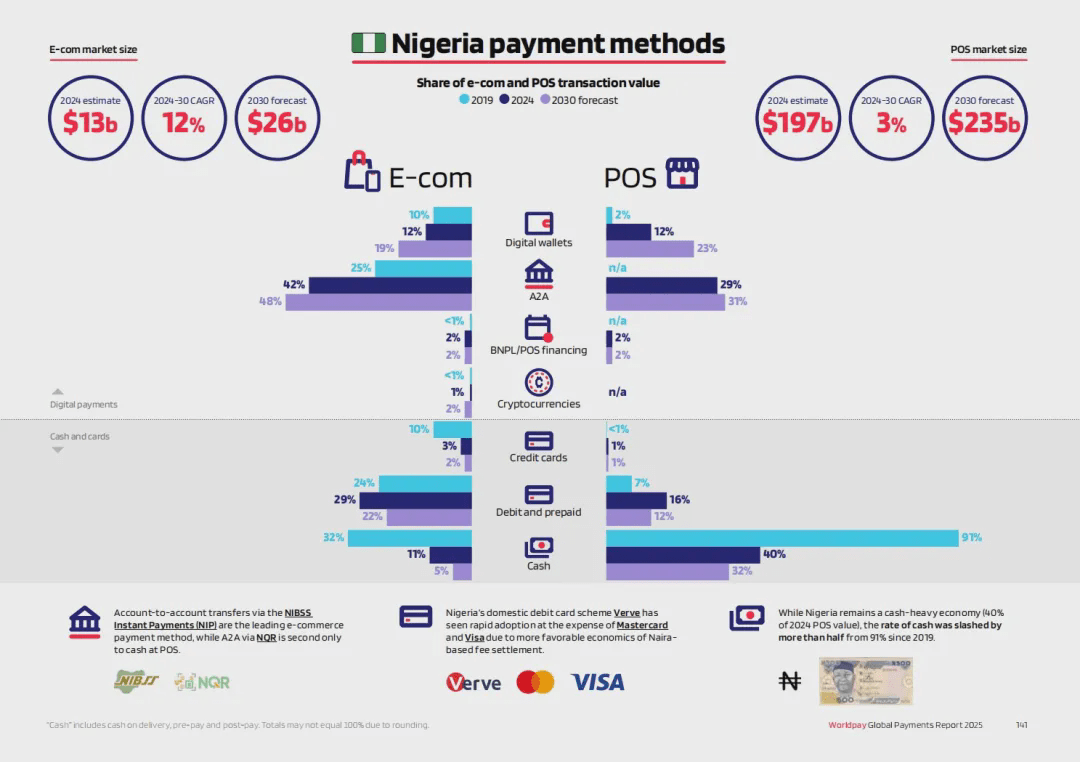
(GPR 2025: прошлое, настоящее и будущее платежей, WorldPay)
На приведенной выше диаграмме видно, что криптовалюты как средства платежа в Нигерии уже составляют 1% как в онлайн E-com, так и в оффлайн точках продаж (POS), и относятся к цифровым платежам. В отчете WorldPay аналогичными странами являются: Аргентина, Бразилия, Индия, Нигерия, Филиппины, Сингапур, Турция.
На фоне инфляции, переводов и финансовых каналов, способствующих применению стейблкоинов, можно ожидать, что принятие стейблкоинов будет проявляться во всех сценариях. Нигерия стала идеальным испытательным полигоном для стейблкоинов в Африке. Роль страны в построении инфраструктуры стейблкоинов определит направление развития этой технологии на африканском континенте.
В декабре 2023 года Центральный банк Нигерии снял запрет на банки, предоставляющие услуги криптовалютным компаниям, что сыграло ключевую роль в распространении криптовалют. «С тех пор как запрет был снят, это открыло много возможностей для сотрудничества и более гладких сделок», — объяснил Содипо. На этом фоне в июне 2024 года Комиссия по ценным бумагам Нигерии (SEC) запустила программу ускоренного регулирования (ARIP), требуя от всех поставщиков услуг виртуальных активов (VASP) зарегистрироваться и пройти оценку перед получением полного одобрения. «Отрасль оптимистично настроена по поводу ARIP; это поворотный момент в избавлении от неопределенности и позитивный шаг к регуляторной ясности», — сказал Содипо.
Эти инициативы по политике позволят компаниям всех отраслей рассмотреть возможность перехода с традиционных платежных каналов на инфраструктуру стейблкоинов. Хотя соблюдение нормативных требований не является идеальным, каждая компания, использующая стейблкоины, может продемонстрировать существующим бизнесам, что стейблкоины являются надежным, безопасным, соответствующим требованиям и более совершенным решением для традиционных проблем с платежами.
B. Южная Африка — Принятие TradFi институциональными игроками стимулирует развитие рынка
В качестве крупнейшей экономики Африки, Южная Африка позиционирует себя как один из самых продвинутых рынков Web3 на континенте, обладая современными регуляторными рамками и высоким интересом институциональных инвесторов. Страна стала одним из крупнейших рынков криптовалют в Африке, с объемом торговли в прошлом году достигшим 26 миллиардов долларов. В отличие от многих африканских стран, где использование криптовалют в основном поддерживается розничными пользователями, уровень участия институциональных инвесторов в Южной Африке постоянно растет, лицензированные компании и традиционные финансовые учреждения активно входят в эту сферу.
С конца 2023 года стейблкоины продолжают расти на местных биржах Южной Африки — в октябре 2023 года наблюдается более 50% роста по сравнению с предыдущим месяцем. Стейблкоины стали наиболее популярной криптовалютой в последние месяцы, заменив биткойн.

(Южная Африка к югу от Сахары: Нигерия занимает 2-е место по глобальному принятию, Южная Африка развивает крипто-TradFi связь, Chainalysis)
Ключевым двигателем роста криптовалют в Южной Африке является четкая позиция регуляторов. Страна классифицировала криптовалюту как финансовый продукт, создавая структурированную правовую среду и предоставляя компаниям и инвесторам четкую регуляторную основу. В марте 2024 года Южная Африка одобрила 59 лицензий на операцию с криптовалютами, что открывает путь для более широкого внедрения стейблкоинов. Устанавливая регуляторные ограничения, правительство стремится привлечь инвестиции, защитить пользователей от киберпреступлений и расширить каналы для торговли цифровыми активами с низкими издержками.
Правительственная рабочая группа по финансовым технологиям в Южной Африке активно совершенствует свой регуляторный подход к стейблкоинам и планирует официально классифицировать стейблкоины как уникальную подсеть криптоактивов. Этот шаг соответствует более широким усилиям страны по финансовой модернизации и цифровым платежам, направленным на то, чтобы гарантировать, что стейблкоины могут быть должным образом интегрированы в финансовую экосистему. Обзор бюджета на 2024 год еще раз подчеркивает приверженность правительства к структурным реформам, улучшению управления государственными финансами и разработке новых политик, сосредоточенных на стейблкоинах и цифровых платежах на основе блокчейна.
Растущий интерес институциональных инвесторов также вызвал обсуждение вокруг стейблкоинов, выпущенных банками. С традиционными финансовыми учреждениями, изучающими модели стейблкоинов, в Южной Африке может вскоре появиться регулируемый цифровой актив, поддерживаемый банками, что еще больше ускорит массовое применение стейблкоинов. Под руководством стартапов, таких как VALR, Luno и Altify, южноафриканцы уже начали использовать стейблкоины для диверсификации инвестиций, осуществления платежей и более эффективного получения финансовых услуг.
С развитой финансовой системой, ясным регулированием и растущей интеграцией криптовалют с традиционными финансами, Южная Африка становится лидером в применении стейблкоинов на континенте. По мере того как правительство совершенствует свои политические рамки и институциональные игроки глубже вовлекаются, Южная Африка закладывает основу для того, чтобы стейблкоины сыграли ключевую роль в ее развивающейся цифровой экономике.
C. Кения — становится центром стейблкоинов Восточной Африки
Кения давно находится на переднем крае финансовых инноваций в Африке. От первенства в мобильных деньгах до раннего принятия Web3, страна постоянно выходит за рамки традиционной банковской системы, переходя к более эффективным цифровым решениям. Сегодня Кения, обладая развитой инфраструктурой финансовых технологий, открытой регуляторной средой и растущим спросом на альтернативные финансовые услуги, позиционирует себя как ключевого участника революции стейблкоинов.
Одним из главных преимуществ Кении является ее укоренившаяся культура мобильных денег. M-Pesa, запущенная Safaricom в 2007 году, стала опорой финансовой системы Кении, обрабатывая около 60% валового внутреннего продукта страны и охватывая более 90% взрослого населения. Ее успех заключается в предоставлении банковских услуг без физических банков, позволяя миллионам кенийцев осуществлять депозиты, снятие, переводы и даже получать кредиты через мобильные устройства. Стейблкоины прекрасно вписываются в эту экосистему, позволяя пользователям хранить ценность в стабильной валюте и осуществлять беспрепятственные сделки на глобальном уровне.
Помимо мобильных денег, регуляторная среда Кении остается важным двигателем развития финансовых технологий и Web3. В отличие от многих стран с ограничительными позициями в отношении цифровых активов, Управление по рынкам капитала Кении (CMA) активно способствует инновациям через регуляторные песочницы, позволяя компаниям на основе блокчейна тестировать и дорабатывать свои продукты.
Спрос на стейблкоины в Кении обусловлен отсутствием формальных финансовых услуг. Микро-, малые и средние предприятия (ММСП) особенно сталкиваются с серьезными препятствиями в получении кредитов — только в 2021 году компании в Кении запрашивали около 1.1 миллиарда долларов в виде кредитов. Решения по кредитованию на основе стейблкоинов могут заполнить этот разрыв, предоставляя более дешевые, быстрые и удобные варианты кредитования для бизнеса и частных лиц.
Кения также стала мировым лидером в области токенизированного частного кредитования. Согласно данным RWA.xyz, Кения занимает первое место в мире по объему токенизированных заимствований реальных активов, составив 73.8 миллиона долларов, опередив такие более крупные экономики, как Индия и Бразилия. Это не только отражает высокий спрос на альтернативные финансовые решения в Кении, но и демонстрирует способность страны интегрировать кредитные модели на основе блокчейна в свою финансовую экосистему.
Благодаря зрелой мобильной валютной экосистеме, современным регуляторам и растущему внедрению стейблкоинов, Кения быстро становится важным центром стейблкоинов в Восточной Африке. С увеличением числа финансовых технологий, строящих решения на основе стейблкоинов, роль Кении в формировании финансового будущего региона будет постоянно увеличиваться.

(Ника, заснято в центре Найроби, май 2025 года)
Пять. Препятствия на пути к принятию
Несмотря на то что мы видим множество строителей, достигнувших значительного прогресса в идеальном экспериментальном поле в Африке, инфраструктура стейблкоинов все еще сталкивается со структурными вызовами. Для дальнейшего расширения строителям необходимо справляться с трудными препятствиями, некоторые из которых носят технический характер, а другие — политический.
5.1 Политические риски и регуляторная неопределенность
Несмотря на то что крупнейшие страны добились прогресса в регулировании, большинство других стран по-прежнему находятся в серой зоне регулирования. Стейблкоины не запрещены, но и не легализованы полностью, что замедляет принятие со стороны бизнеса и препятствует входу институционального капитала.
С увеличением объемов торговли контроль за пользовательскими интерфейсами и клиентскими отношениями может усилиться в области контроля капитала, налогообложения, борьбы с отмыванием денег и отчетности. Прогресс в этой области будет зависеть от активного взаимодействия с регуляторами. Основатели, отраслевые ассоциации и региональные песочницы могут помочь сформировать правила.
«Busha гордится тем, что стала первой лицензированной биржей на этом рынке, и мы ведем эту трансформацию, предоставляя необходимую ликвидность, доверие и инфраструктуру для экономик, основанных на стейблкоинах. Это не будущее, это уже произошло.» — Майкл Адеиери, соучредитель и CEO Busha
5.2 Денежный суверенитет
Правительства стран обеспокоены тем, что стейблкоин-кошельки создают «теневую долларовую экономику». Некоторые страны исследуют местные альтернативы, такие как ZARP (платформа цифровых активов Зимбабве) и cNGN (стейблкоин, поддерживаемый найрой), или тестируют цифровые валюты центрального банка (CBDC), чтобы сохранить контроль над валютой.
«Гегемония долларовых стейблкоинов отражает кризис доверия... Если не будет решительных политических инноваций и поощрения регулированных и конкурентоспособных найро-стейблкоинов, таких как cNGN, страны Африки могут передать свои финансовые полномочия эмитентам оффшорных стейблкоинов.» — Адееджи Овониби, основатель и COO Convexity (эмитент cNGN)
5.3 Ликвидный разрыв
Быстрые трансграничные платежи требуют наличия капитала в нужное время, в нужном месте и в нужной валюте. Поставщики, такие как Wise и Thunes, решают эту проблему через предоплаченные счета, но с потоком стейблкоинов эта ответственность перешла к маркетмейкерам, внебиржевым торговым площадкам и другим поставщикам ликвидности. С ростом объемов торговли капитал остается ограничивающим фактором в каждом канале.
Компании, такие как MANSA и Arf, заполняют этот пробел. Используя стейблкоины в качестве слоя передачи, они предоставляют финансовым технологиям, координирующим организациям и малым и средним предприятиям мгновенную ликвидность.
«Мгновенная, недорогая ликвидность не только ускоряет платежи, но и открывает новые модели, такие как своевременное финансирование поставщиков. Для тех, кто всегда строил бизнес вокруг рисков расчетов, это изменяющий правила игры момент.»
Следующим шагом будет внедрение этой долларовой ликвидности непосредственно в приложения и инструменты, которые уже используют предприятия на развивающихся рынках, чтобы стоимость могла течь так же легко, как сообщение в WhatsApp.» — Мулуку Санох, CEO и соучредитель MANSA
5.4 Мошенничество, обман и доверие потребителей
Принятие криптовалюты влечет за собой новые риски, от фишинга и поддельных кошельков до приложений с низкой безопасностью. Эти уязвимости подрывают доверие пользователей, особенно у новичков. Ответственность за безопасность лежит на потребительских приложениях. Доверительный дизайн, инструменты управления рисками и образование должны стать частью основных продуктов.
«Пользователи являются главными жертвами злонамеренных действий. Пользователи будут продолжать использовать и рекомендовать платформы, которые они считают безопасными.» — Зак Биджесс, Генеральный директор и Соучредитель Archer
5.5 Осведомленность и образование
За пределами криптовалютной нативной сферы многие мелкие торговцы и агенты по-прежнему считают стейблкоины трудными для понимания. Продолжающееся принятие «последней мили» зависит от удобства использования, обучения и демонстрации реальной ценности.
«Во многих сельских районах и даже городских сообществах осведомленность о криптовалютах все еще очень низка, поскольку криптовалюты выглядят слишком технически сложными.» — Ксино Зи, Лидер Send Africa
Эти барьеры реальны, но с каждым днем постепенно преодолеваются. Успешные команды не будут ждать идеальных условий, а будут укреплять устойчивость, завоевывать доверие и адаптироваться к различным каналам и сообществам по мере совершенствования регуляторов.
Шесть. Стейблкоины переопределяют финансовую систему Африки
Стейблкоины, предоставляя удобную, эффективную и надежную альтернативу традиционным банковским системам, кардинально меняют финансовую систему на развивающихся рынках. В отличие от Западных экономик, где внедрение стейблкоинов движется институционально, Африка не ждет глобального консенсуса по стейблкоинам, а уже начинает строить. Новые рынки, такие как страны к югу от Сахары, переживают коренное изменение с участием розничных пользователей в мелких переводах, переводах, P2P-платежах и хранении стоимости. В то же время, благодаря финансовым технологиям, уже ведется реальное применение в таких областях, как переводы, торговля, кредитование и сбережения.
Недавний опыт последних нескольких лет доказал, что стейблкоины — это не просто альтернатива, а неизбежная тенденция к будущему валюты в Африке. Они могут обойти разорванные финансовые системы, обеспечивая стабильную ценность и позволяя мгновенные, недорогие транзакции, что делает их важным инструментом как для физических лиц, так и для компаний, а также для учреждений. С увеличением инфраструктуры и улучшением прозрачности регулирования стейблкоины обязательно глубже внедрятся в финансовую систему Африки.
Здесь находится прототип будущего программируемых денег. Это регион, который стоит изучить, построить и вложить в него средства.
Мы создаем серию документальных фильмов, чтобы рассказать эти истории — о людях, использующих стейблкоины на последней миле — потому что для того, чтобы полностью реализовать возможности стейблкоинов, нам нужно лучше понять условия, которые способствуют их развитию, и продолжать способствовать их принятию на рынках, где эта технология нашла точное соответствие продукту. — Джастин Норман, Основатель The Flip
Он отметил, что для понимания принятия стейблкоинов в Африке нужно видеть людей на «последней миле», а не только технологии.
Структура населения в Африке уже готова, спрос очевиден, и с постепенным улучшением глобального регулирования этот импульс только ускорится. Стейблкоины уже не являются лишь модным словом на крипторынке, это системная трансформация, разъединяющая традиционные финансы и перестраивающая их на блокчейне.
Каждый видит разные аспекты, но все они указывают на одно и то же будущее — мир, где не нужны банки, но каждый может «иметь банк».
Фокус на рынке платежей Web3 продолжает расти, включая такие ведущие проекты, как XRP и TON, которые активно развиваются. Если это действительно будет всеобъемлющим, как вы думаете, как можно заработать на этом?
#payfi #payment #币安Alpha上新