

Перенос фьючерсных контрактов предполагает, что после получения прибыли по существующей позиции, трейдер использует часть прибыли для открытия дополнительных позиций, тем самым увеличивая стоимость позиции, этот процесс называется переносом позиций, его можно понять как снежный ком, когда позиции становятся все больше.

Это звучит довольно просто, но на практике новички сталкиваются с различными проблемами, например:
Как рассчитываются маржа и цена ликвидации после увеличения позиции?
Почему после увеличения позиции ликвидация происходит быстрее?
Если произойдет ликвидация, будет ли это одновременная ликвидация или сначала ликвидируются открытые позиции?
В этой статье учебного курса давайте вместе ответим на вышеуказанные вопросы!
Перед тем как понять перенос позиций, давайте сначала посмотрим на конкретный метод расчета цен ликвидации, который различен для различных режимов открытия позиций (все нижеуказанные расчеты не учитывают поддержание маржинального уровня и комиссии):
1. Режим частичной маржи
В режиме частичной маржи позиции будут распределены на определенную сумму маржи, эта маржа независима от баланса трейдера. Это позволяет трейдеру контролировать риски своего счета, максимальная потеря, которую он должен понести при ликвидации, равна соответствующей марже позиции.
Формула расчета следующая: (Этот случай является прямым контрактом, U-основным, все последующие примеры имеют только длинные позиции, короткие позиции вы можете попробовать рассчитать сами.)
Когда убытки по позиции > маржа по позиции, это вызывает ликвидацию, то есть
(Цена открытия - цена ликвидации) * количество позиции > начальная маржа + дополнительная маржа
Предположим, что номинал контракта BTC равен 0.01 BTC, пользователь A купил 10 контрактов для длинной позиции, когда цена монеты была 20,000 USDT, с 20-кратным кредитом, если не добавлять дополнительную маржу, то
(Цена открытия: 20,000 USDT - цена ликвидации) * количество позиции (0.01 BTC * 10 контрактов) > начальная маржа (100 USDT)
Расчет показывает: цена ликвидации <19,000 USDT, что означает, что цена монеты упадет до 19,000 USDT и будет ликвидирована.
Если пользователь A после открытия позиции добавил еще 500 USDT в качестве маржи, то
(Цена открытия 20,000 USDT - цена ликвидации) * количество позиции (0.01 BTC * 10 контрактов) > начальная маржа (100 USDT) + дополнительная маржа (500 USDT)
Расчет показываёт: цена ликвидации <14,000 USDT, что означает, что цена монеты упадет до 14,000 USDT, прежде чем произойдет ликвидация.
Из приведенных выше расчетов мы также можем увидеть, что дополнительный маржин может отложить момент ликвидации.
В режиме частичной маржи незакрытая прибыль не может использоваться для увеличения позиции, многие новички задаются вопросом, почему их незакрытая прибыль не может использоваться для переноса позиций, это связано с тем, что вы используете режим частичной маржи, только незакрытая прибыль в режиме полной маржи может использоваться для увеличения позиции.
2. Полная маржа
В отличие от режима частичной маржи (цена ликвидации фиксирована), цена ликвидации в режиме полной маржи может постоянно изменяться, поскольку доступный баланс будет зависеть от других позиций.
В режиме полной маржи начальная маржа каждой позиции независима от баланса счета, но оставшийся баланс делится между всеми позициями, доступный баланс будет зависеть от незакрытых прибылей и убытков всех существующих позиций.
Пример 1
В режиме полной маржи, предположим, трейдер A хочет использовать 50-кратный кредит с ценой 20,000 USDT для открытия длинной позиции на 1 BTC. Текущий доступный баланс составляет 2,000 USDT.
При общей устойчивой потере в 2000 USDT, цена ликвидации позиции составляет 18,000 USDT.
Трейдер A принимает этот уровень риска и открывает позицию. Система займет 400 USDT из его доступного баланса в качестве начальной маржи для открытия позиции.
Доступный баланс = 2,000 - 400 = 1,600 USDT
Пример 2
Через некоторое время цена повысилась до 22,000 USDT, незакрытая прибыль трейдера A составила 2,000 USDT.
Общая сумма устойчивых убытков = доступный баланс + начальная маржа + незакрытая прибыль
= 1,600 + 400 + 2,000
= 4,000 USDT
При общей устойчивой потере в 4,000 USDT, цена ликвидации позиции составляет 18,000 USDT.
Исходя из вышеуказанной логики, мы можем вывести формулу расчета цены ликвидации следующим образом (для длинной позиции):
Есть незакрытая прибыль:
(Цена открытия - цена ликвидации) * количество позиции = доступный баланс + начальная маржа
Есть незакрытые убытки:
(Текущая маркерная цена - цена ликвидации) * количество позиции = доступный баланс + начальная маржа
Эти две формулы раскрывают одну истину: незакрытая прибыль не влияет на цену ликвидации существующей позиции, но незакрытые убытки могут приблизить цену ликвидации к маркерной цене.
Поняв, как рассчитывается цена ликвидации в режиме полной маржи, давайте посмотрим, как различные варианты увеличения позиции влияют на цену ликвидации, а именно: полное хеджирование, неполное хеджирование и различные контракты.
Ниже приведен пример расчета цены ликвидации в режиме полной маржи (без учета комиссии).
Пример 1 (полное хеджирование)
В режиме полной маржи только когда вы держите одинаковое количество одного и того же контракта, возможно полное хеджирование. Например, трейдер в режиме полной маржи держит длинную позицию BTCUSDT на 1 BTC и короткую позицию BTCUSDT на 1 BTC.
Полностью хеджированная позиция не будет ликвидирована, поскольку незакрытая прибыль одной позиции компенсирует незакрытые убытки другой позиции.
Пример 2 (частичное хеджирование)
Предположим, трейдер B удерживает следующие две позиции с 50-кратным кредитом, текущий доступный баланс составляет 5,000 USDT. Текущая маркерная цена составляет 20,000 USDT.

В этом случае короткая позиция никогда не будет ликвидирована, потому что количество длинной позиции больше, чем количество короткой позиции. При повышении цены незакрытая прибыль длинной позиции всегда будет больше незакрытых убытков короткой позиции.
Для длинных позиций, при расчете цены ликвидации, нужно учитывать только чистую рискованную открытую позицию: abs(длинная позиция - короткая позиция) = abs(2 BTC - 1 BTC) = 1 BTC.
Начальная маржа = (1 × 22,000) / 50 = 440 USDT
Доступный баланс = 5,000 USDT
(Текущая маркерная цена 20,000 USDT - цена ликвидации) * количество позиции (1 BTC) = доступный баланс (5,000 USDT) + начальная маржа (440 USDT)
Цена ликвидации = 14,560 USDT
Пример 3 (позиции разных контрактов)
Трейдер C в настоящее время удерживает следующие две позиции, и доступный баланс составляет 2,500 USDT.

Для позиции BTCUSDT,
(Текущая маркерная цена: 19,500 USDT - цена ликвидации) * количество позиции (1 BTC) = доступный баланс (2,500 USDT) + начальная маржа (200 USDT)
Таким образом, цена ликвидации позиции BTC = 16,800 USDT
Для позиции ETHUSDT,
(Цена ликвидации - текущая маркерная цена: 2,000 USDT) * количество позиции (10 ETH) = доступный баланс (2,500 USDT) + начальная маржа (400 USDT)
Таким образом, цена ликвидации позиции ETH = 2,290 USDT
Предположим, трейдер C открыл короткую позицию ARBUSDT. Подробности позиции следующие:
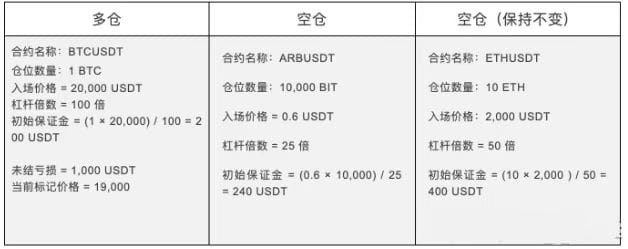
Новый доступный баланс = 2,500 - 500 (дополнительные незакрытые убытки по длинной позиции BTCUSDT) - 240 USDT (начальная маржа ARBUSDT) = 1,760 USDT
Новая цена ликвидации для каждой позиции будет рассчитана следующим образом:
Для длинной позиции BTCUSDT,
(Текущая маркерная цена: 19,000 USDT - цена ликвидации) * количество позиции (1 BTC) = доступный баланс (1,760 USDT) + начальная маржа (200 USDT)
Таким образом, цена ликвидации позиции BTC = 17,040 USDT
Для позиции ARBUSDT,
(Цена ликвидации - цена открытия: 0.6) * количество позиции (10,000 ARB) = доступный баланс (1,760 USDT) + начальная маржа (240 USDT)
Таким образом, цена ликвидации позиции ARB = 1.1 USDT
Для позиции ETHUSDT,
(Цена ликвидации - цена открытия: 2,000 USDT) * количество позиции (10 ETH) = доступный баланс (1,760 USDT) + начальная маржа (400 USDT)
Таким образом, цена ликвидации позиции ETH = 2,200 USDT
Давайте снова сравним цены ликвидации BTC и ETH до и после увеличения позиции:

Можно заметить, что когда несколько позиций в режиме полной маржи используют один и тот же актив (USDT) в качестве маржи, каждый раз, когда незакрытые убытки по убыточной позиции увеличиваются, цена ликвидации позиции будет приближаться к маркерной цене, что означает, что все позиции становятся более уязвимыми для ликвидаций.
Причина, по которой это происходит, заключается в том, что общий доступный баланс будет использоваться для компенсации незакрытых убытков по убыточной позиции, поэтому доступный баланс будет уменьшаться.
Когда доступный баланс равен 0, цены ликвидации двух позиций больше не изменятся, так как в этот момент поддерживающей позицией является начальная маржа, эта маржа не делится между позициями.
Продолжайте следить за:$NXPC $ASR $AAVE