

浓妆淡染
18 Публикации
浓妆淡染
Отправить жалобу
Заблокировать пользователя
做时间的朋友 剩下的交给复利
Открытая сделка
Трейдер с регулярными сделками
2.1 г
9 подписок(и/а)
104 подписчиков(а)
38 понравилось
Посты
Портфель
Все
Видео
·
--
Теперь Alpha накручивает объем торгов. Высокий ли проскок (slippage)? Есть ли возможность заработать?
Теперь Alpha накручивает объем торгов. Высокий ли проскок (slippage)? Есть ли возможность заработать?
67
·
--
Мне кажется, многие не понимают одну вещь: думают, что у даога-стратегов (псовых трейдеров) цена накачки/разгона монеты очень высокая. На самом деле большая часть «чипов» находится в руках у самого стратега. Чем меньше токенов на рынке, тем естественнее рост. Слева продаёт — справа покупает, и так разгон и происходит. Что они при этом платят — так это лишь тот небольшой спред/пробуксовку (slippage) и комиссии. И один только <0-9]{11}#cys拉盘所付出的不过撑死二三百万u > не просто для «симметричных» сделок туда-обратно: они ещё и используют это, чтобы открывать лонги/шорты — и взрывать позиции. Топливом служит как раз ликвидация. Когда шортов ликвидируют — нужно покупать, чтобы закрыть позиции, и это ещё сильнее поднимает цену. Более «грязные» даога-стратеги разгоняют разницу между спот- и фьючерсным рынками. Плюс они могут «съесть» шортящих за счёт ставки финансирования. Не шортите — это всё топливо.
Мне кажется, многие не понимают одну вещь: думают, что у даога-стратегов (псовых трейдеров) цена накачки/разгона монеты очень высокая. На самом деле большая часть «чипов» находится в руках у самого стратега. Чем меньше токенов на рынке, тем естественнее рост. Слева продаёт — справа покупает, и так разгон и происходит. Что они при этом платят — так это лишь тот небольшой спред/пробуксовку (slippage) и комиссии. И один только <0-9]{11}#cys拉盘所付出的不过撑死二三百万u > не просто для «симметричных» сделок туда-обратно: они ещё и используют это, чтобы открывать лонги/шорты — и взрывать позиции. Топливом служит как раз ликвидация. Когда шортов ликвидируют — нужно покупать, чтобы закрыть позиции, и это ещё сильнее поднимает цену. Более «грязные» даога-стратеги разгоняют разницу между спот- и фьючерсным рынками. Плюс они могут «съесть» шортящих за счёт ставки финансирования. Не шортите — это всё топливо.
1
275
·
--
#cys не уходи. Пустая задача. Участник-кукловодский пулл с низкой стоимостью прокачки. Контроль в верхней зоне: нужно только платить спред/слайпедж, и можно левой рукой перевести, правой рукой подтянуть. Вся наличная/спот-монета почти у кукловода. В основном давления продаж почти нет
#cys не уходи. Пустая задача. Участник-кукловодский пулл с низкой стоимостью прокачки. Контроль в верхней зоне: нужно только платить спред/слайпедж, и можно левой рукой перевести, правой рукой подтянуть. Вся наличная/спот-монета почти у кукловода. В основном давления продаж почти нет
1
578
·
--
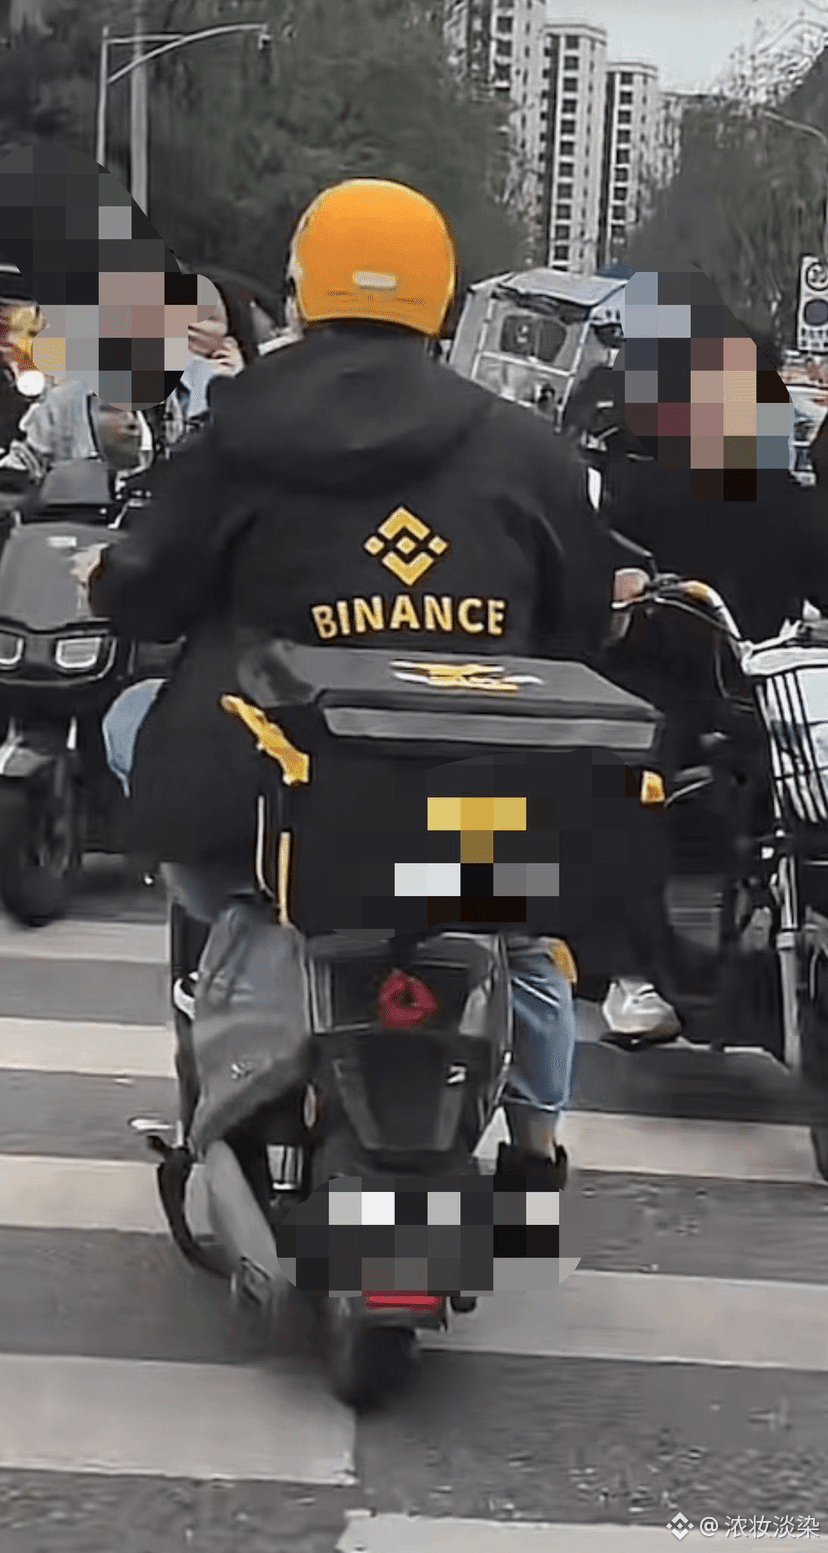
Днем развожу еду, ночью работаю охранником$BTC
Днем развожу еду, ночью работаю охранником$BTC
338
·
--
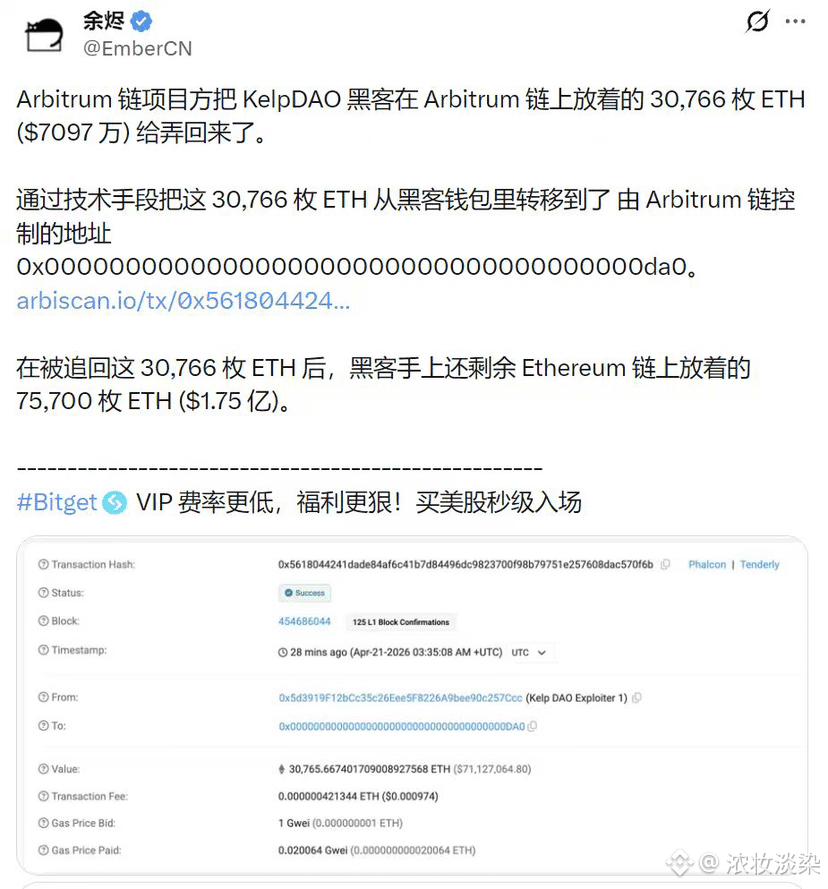
Arbitrum цепного проекта перехватили у «Генерала Золотой» 70 миллионов долларов, «Генерал» прямо говорит: блокчейн — это мошенничество $BTC $ETH
Arbitrum цепного проекта перехватили у «Генерала Золотой» 70 миллионов долларов, «Генерал» прямо говорит: блокчейн — это мошенничество $BTC $ETH
28
·
--
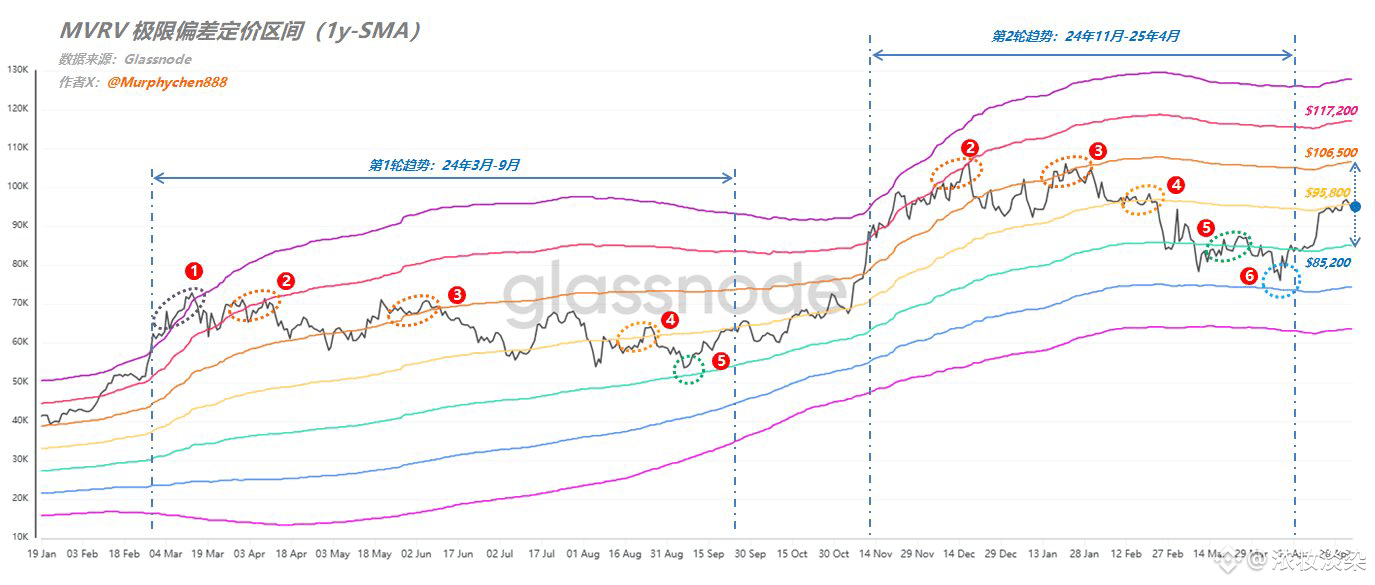
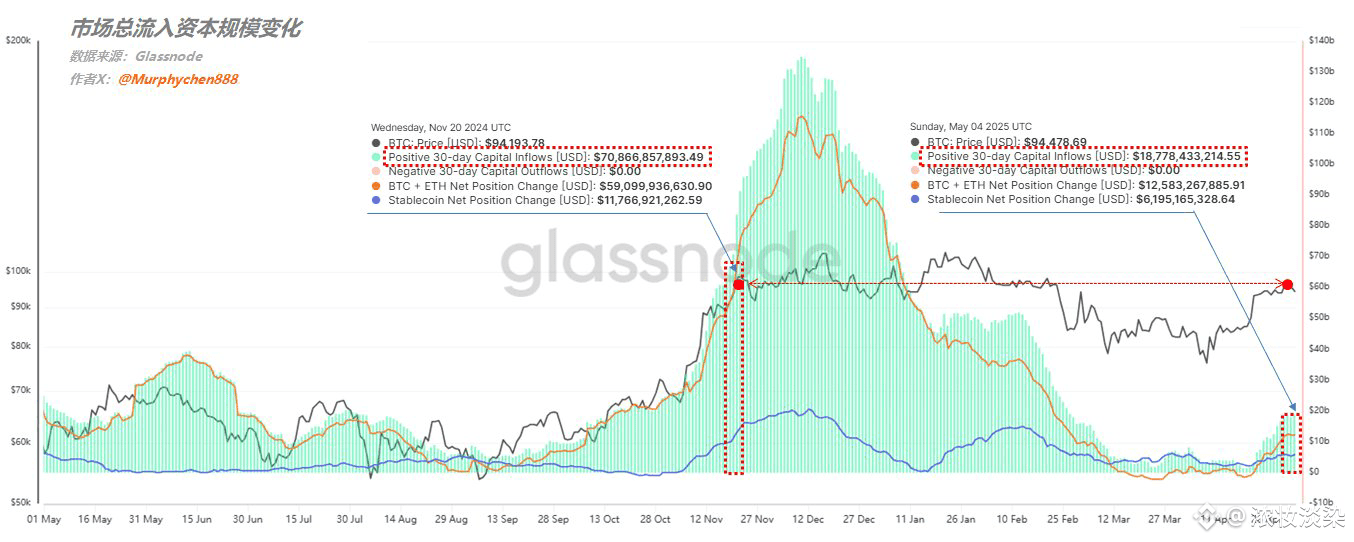
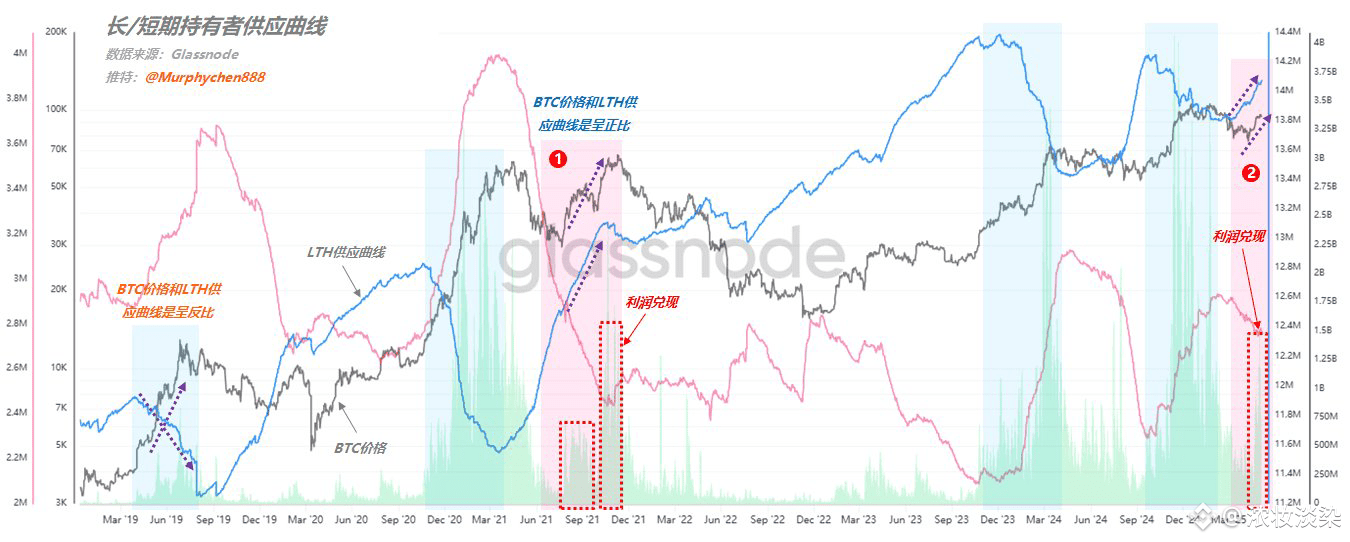
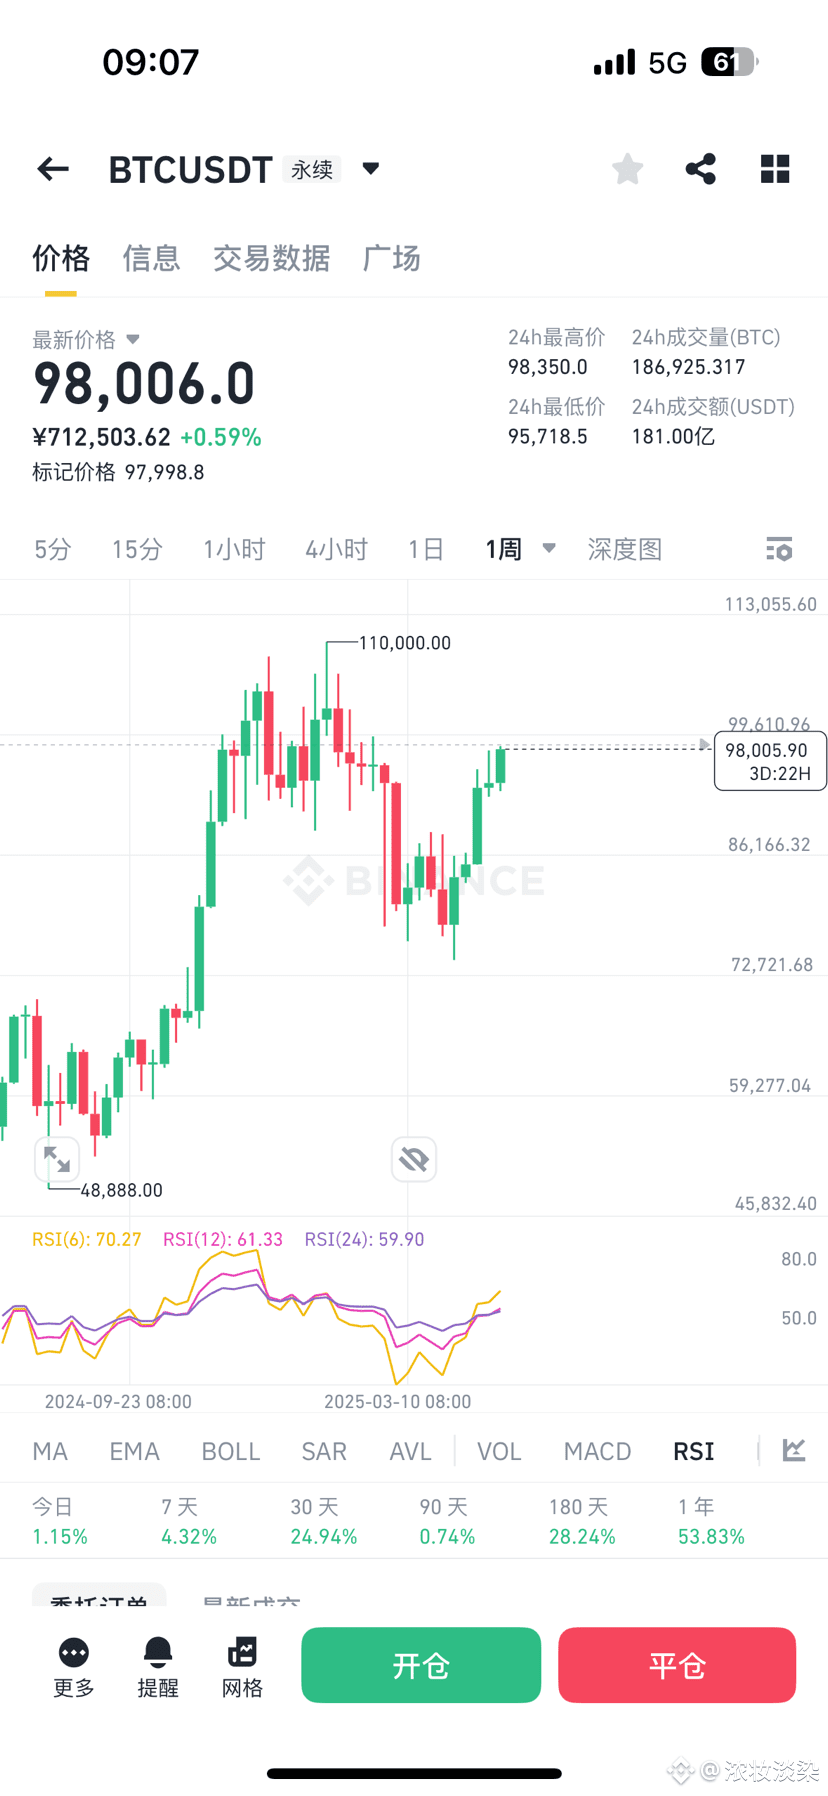
Действительно ли мы собираемся сделать двойную вершину на недельном графике? Смогут ли повториться обвалы 69000 года? Будем ждать с нетерпением.
Действительно ли мы собираемся сделать двойную вершину на недельном графике? Смогут ли повториться обвалы 69000 года? Будем ждать с нетерпением.
2
2
6.1k
·
--
Статья
Анализ влияния неудачи в возвращении производственного сектора США, долгового кризиса и краха кредитной системы доллара на виртуальные валюты1. Механизм передачи неудачи в возвращении производственного сектора и долгового кризиса
1. Структурные препятствия к возвращению производственного сектора
Политика возвращения производственного сектора, продвигаемая Трампом, сталкивается с трудностями из-за высоких затрат на рабочую силу в США (в 8 раз выше, чем в Китае, в 15 раз выше, чем во Вьетнаме), разрывов в цепочке поставок (например, завод TSMC в США задерживает открытие из-за нехватки сопутствующей промышленности) и эффекта вытеснения финансового капитала из реальной экономики (78% иностранного капитала направляется в финансовые активы). Это приводит к тому, что США не могут сократить торговый дефицит через восстановление промышленности; в первом квартале 2025 года дефицит торговли с Китаем все еще составит 859,1 миллиарда долларов, а объем долга превысит 36 триллионов долларов, с годовыми процентными выплатами в 1,8 триллиона долларов.
Анализ влияния неудачи в возвращении производственного сектора США, долгового кризиса и краха кредитной системы доллара на виртуальные валюты
1. Механизм передачи неудачи в возвращении производственного сектора и долгового кризиса
1. Структурные препятствия к возвращению производственного сектора
Политика возвращения производственного сектора, продвигаемая Трампом, сталкивается с трудностями из-за высоких затрат на рабочую силу в США (в 8 раз выше, чем в Китае, в 15 раз выше, чем во Вьетнаме), разрывов в цепочке поставок (например, завод TSMC в США задерживает открытие из-за нехватки сопутствующей промышленности) и эффекта вытеснения финансового капитала из реальной экономики (78% иностранного капитала направляется в финансовые активы). Это приводит к тому, что США не могут сократить торговый дефицит через восстановление промышленности; в первом квартале 2025 года дефицит торговли с Китаем все еще составит 859,1 миллиарда долларов, а объем долга превысит 36 триллионов долларов, с годовыми процентными выплатами в 1,8 триллиона долларов.
1.7k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона