


Друзья-торговцы, сегодня поговорим о применении стратегии календарного спрэда. Календарный спред (Calendar Spread) — это распространенная стратегия арбитража опционов, подходящая для рыночной среды с определенным наклоном структуры волатильности по срокам (Volatility Term Structure). Она в основном используется для арбитража волатильности, используя характеристику, что долгосрочный подразумеваемый IV выше краткосрочного подразумеваемого IV для торговли.
Арбитраж волатильности по структуре сроков и календарный спред
Структура волатильности по срокам описывает взаимосвязь между подразумеваемой волатильностью (IV) опционов с разными сроками истечения. Обычно:
Положительная структура сроков (Contango): долгосрочный IV выше краткосрочного IV, что означает, что рынок ожидает увеличения будущей волатильности.
Обратная структура сроков (Backwardation): долгосрочный IV ниже краткосрочного IV, что означает, что рынок ожидает снижения будущей волатильности.
Стратегия календарного спрэда использует эту разницу в волатильности для арбитража, делится на длинный календарный спрэд (Long Calendar Spread) и короткий календарный спрэд (Short Calendar Spread).
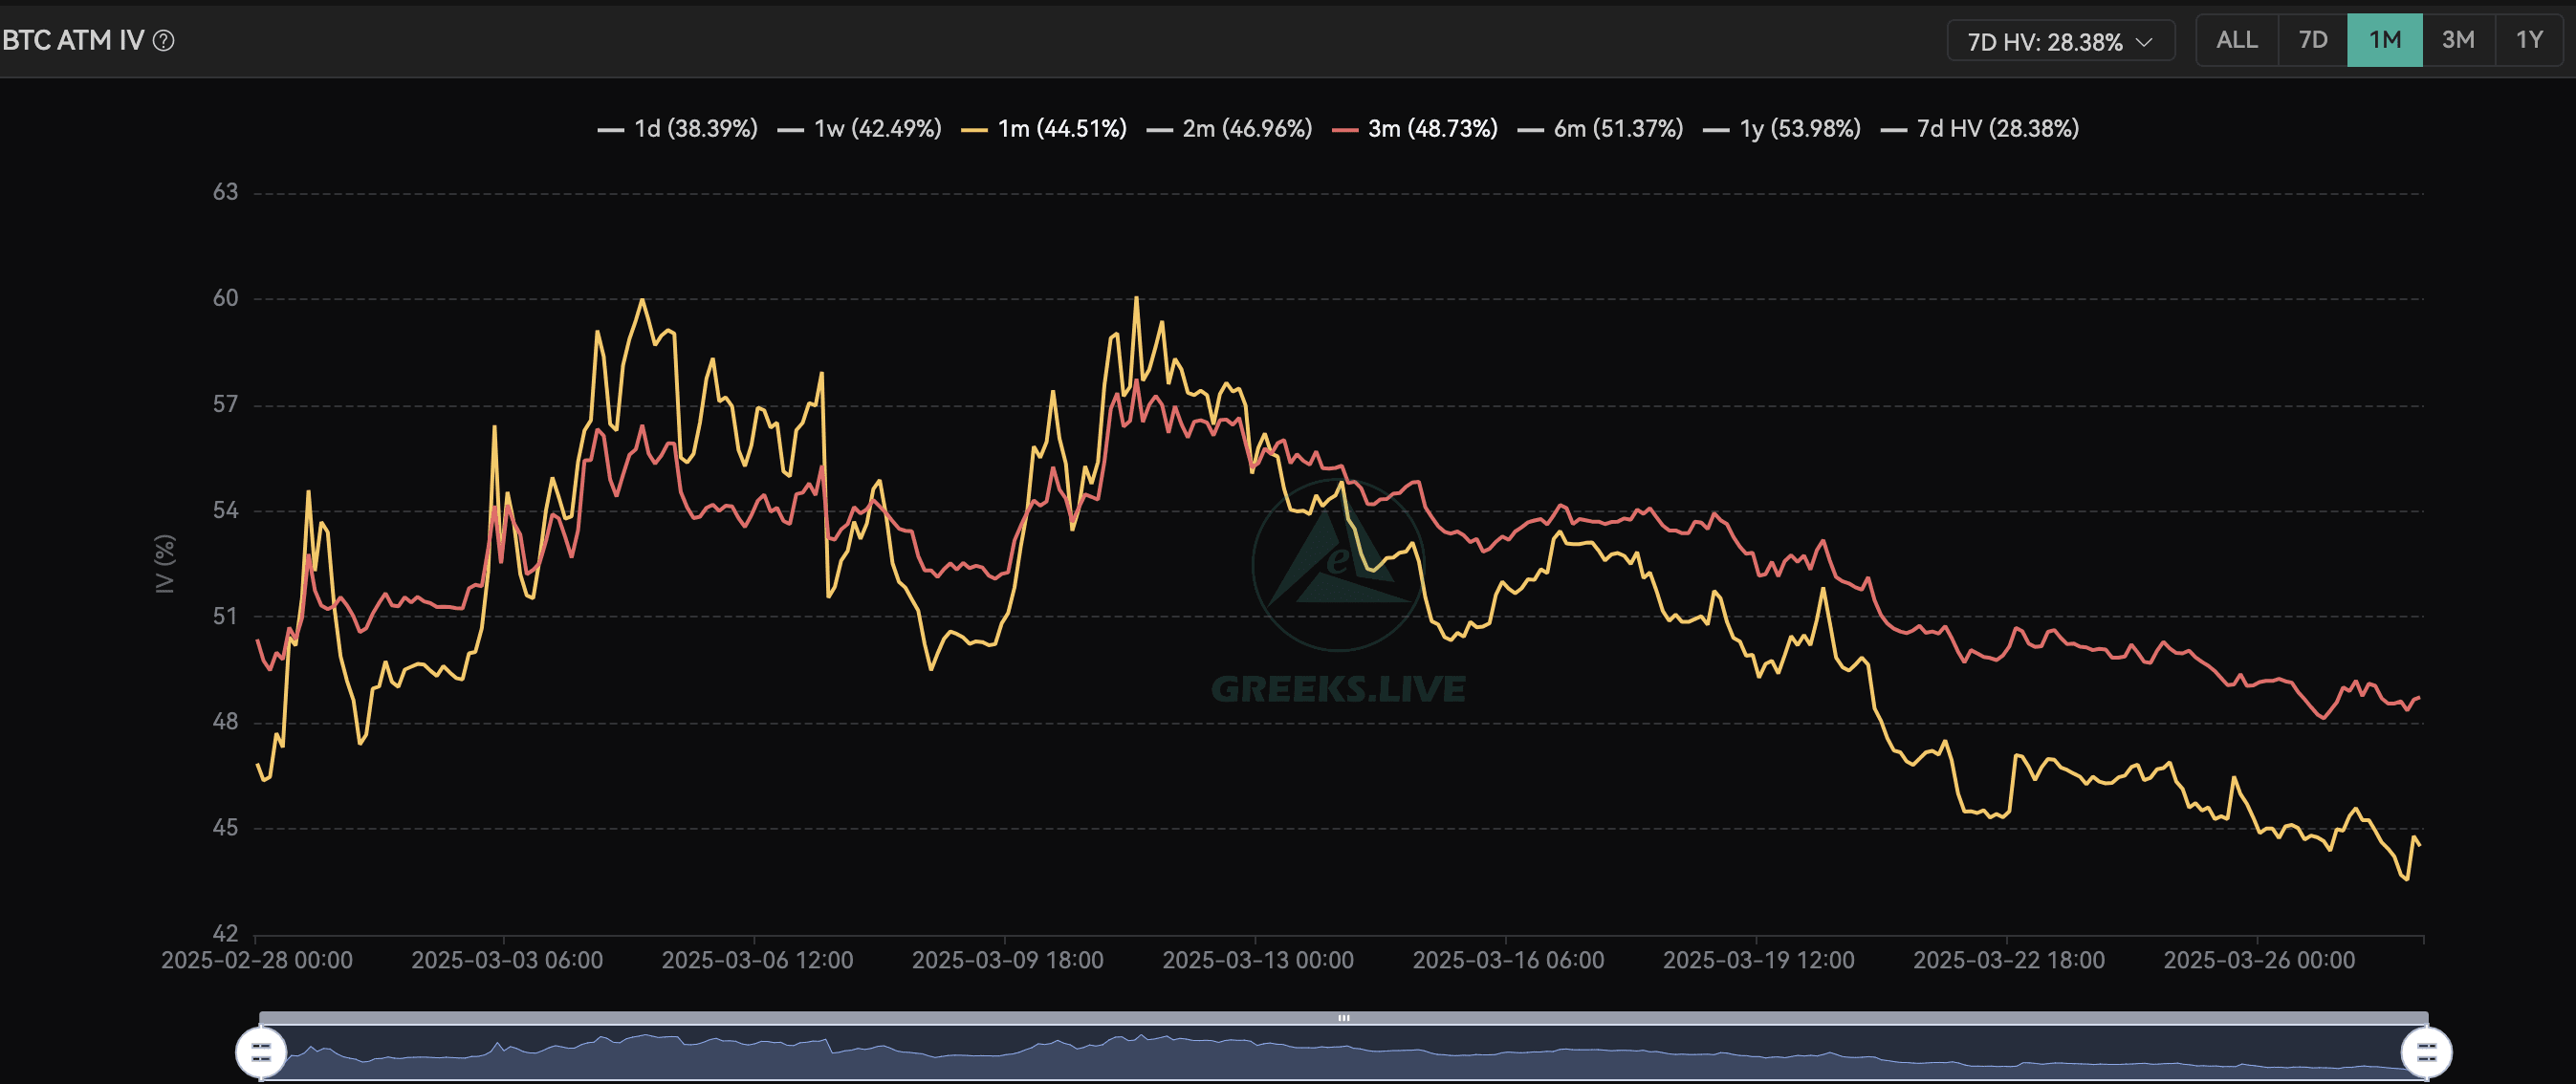
Длинный календарный спрэд (Long Calendar Spread) — подходит для положительной структуры сроков.
Торговая логика:
Покупка опционов с долгосрочным сроком истечения (IV высокий)
Продажа краткосрочных опционов с одинаковым страйком (IV низкий)
Подходит для положительной структуры сроков (Contango), то есть долгосрочный IV выше краткосрочного IV.
Принцип арбитража:
Недавно истекающие опционы обесцениваются быстрее под воздействием временной стоимости (Theta Decay).
Высокий долгосрочный IV означает, что если рыночная волатильность снизится, долгосрочные опционы могут обесцениваться медленнее или даже увеличиваться в цене.
Способы получения прибыли:
Если рыночная волатильность возрастает: долгосрочные опционы IV увеличиваются в цене, в то время как краткосрочные опционы истекают или обесцениваются быстрее, стратегия приносит прибыль.
Если рынок стагнирует или медленно колеблется: временная стоимость краткосрочных опционов быстро уходит, долгосрочные опционы сохраняют свою ценность, стратегия приносит прибыль.
Короткий календарный спрэд (Short Calendar Spread) — подходит для обратной структуры сроков.
Торговая логика:
Продажа опционов с долгосрочным сроком истечения (IV низкий)
Покупка краткосрочных опционов с одинаковым страйком (IV высокий)
Подходит для обратной структуры сроков (Backwardation), то есть долгосрочный IV ниже краткосрочного IV.
Принцип арбитража:
Краткосрочные опционы IV высокие, что может быть вызвано краткосрочными событиями (такими как отчеты о прибыли, данные по CPI, заседания FOMC и т.д.), приводящими к увеличению волатильности.
Долгосрочный IV относительно низкий, что означает, что долгосрочная волатильность восстанавливается, рынок ожидает снижения будущей волатильности.
Способы получения прибыли:
Если рыночная волатильность снижается: краткосрочные опционы IV падают, в то время как долгосрочные опционы IV остаются неизменными или немного возрастают, стратегия приносит прибыль.
Если рынок стабилен: влияние временной стоимости на долгосрочные опционы меньше, стратегия приносит прибыль.
Факторы риска арбитража календарного спрэда
Риск Гаммы: Гамма краткосрочных опционов выше, и если рыночная цена резко колеблется, это может привести к убыткам.
Риск волатильности: подразумеваемая волатильность может изменяться не так, как ожидалось, например, долгосрочный IV не увеличивается или краткосрочный IV не снижается, а наоборот, растет.
Риск ликвидности: недостаточная глубина рынка может привести к значительным проскальзываниям, влияющим на доходность арбитража.
Риск событий: такие как отчеты о прибыли, публикации макроданных и т.д., могут привести к аномальному увеличению краткосрочной волатильности, влияющему на эффективность стратегии.
Пример из практики
Предположим, что текущий индекс SPX торгуется на уровне 4500, структура волатильности по срокам положительная:
Краткосрочный (1 месяц) IV = 15%
Долгосрочный (3 месяца) IV = 20%
Вы можете построить длинный календарный спрэд:
Покупка SPX 4500 Call, сроком на 3 месяца (IV = 20%)
Продажа SPX 4500 Call, сроком на 1 месяц (IV = 15%)
Если рынок остается стабильным или долгосрочный IV увеличивается, ваша позиция принесет прибыль.
Резюме
Длинный календарный спрэд (покупка долгосрочного, продажа краткосрочного) подходит для положительной структуры сроков, делая ставку на увеличение долгосрочного IV или стабилизацию рынка.
Короткий календарный спрэд (продажа долгосрочного, покупка краткосрочного) подходит для обратной структуры сроков, делая ставку на снижение краткосрочного IV или уменьшение волатильности.
При торговле необходимо обращать внимание на Гамму, Тету, Вегу и управление рисками ключевых событий.
Если вас интересует эта стратегия, вы можете провести бэктестирование и анализ в реальном времени с конкретными базовыми активами (например, SPX, опционы на биткойн).