



Предисловие
В июне прошлого года мне пришла в голову простая идея использовать многофакторную модель выбора валют.
Связанное чтение: «LUCIDA: используйте многофакторные модели для выбора треков и валют»
Год спустя мы начали разрабатывать многофакторную стратегию для рынка криптоактивов и изложили общую структуру стратегии в серии статей «Создание мощного портфеля криптоактивов с использованием многофакторных стратегий».
Общая схема этой серии следующая (не исключена возможность доработки):
1. Теоретические основы многофакторной модели.
2. Однофакторная конструкция
Предварительная обработка факторных данных
Фильтрация данных
Обработка значений исключений: крайние значения, значения ошибок, нулевые значения.
стандартизация
Нейтральность: отрасль, рынок, рыночная капитализация.
Оценка факторной достоверности
Информационный коэффициент IC, норма прибыли, коэффициент Шарпа, коэффициент оборачиваемости
3. Синтез основных категорий факторов
факторный анализ коллинеарности
Коллинеарность ортогонального фактора исключения
Классический метод взвешивания → синтетический коэффициент
Равный вес, плавающее взвешивание IC, взвешивание IC_IR
Тест синтетических факторов: норма прибыли, групповая норма доходности, взвешенная по значению фактора доходность, синтетический фактор IC, групповая текучесть кадров.
Другие методы взвешивания (нелинейная связь между факторами и доходностью): машинное обучение, обучение с подкреплением (не рассматривается из-за особенностей криптовалютной индустрии)
4. Оптимизация портфеля рисков
Ниже приводится текст первого *#TheoreticalBasics#**.
1. Что такое «фактор»?
«Факторы» — это «индикаторы» технического анализа и «особенности» искусственного интеллекта и машинного обучения, которые определяют рост и падение доходности криптовалют.
Наша команда объединяет общие типы факторов в области криптовалют: фундаментальные факторы, ончейн-факторы, факторы объема и цены, факторы деривативов, альтернативные факторы и макрофакторы.
Конечная цель анализа и расчета «факторов» — точно рассчитать ожидаемую норму доходности актива.
2. Расчет «фактора»
(1) Вывод многофакторной модели
Происхождение: однофакторная модель — CAPM.
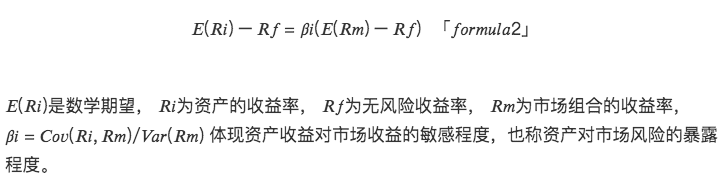
Факторные исследования можно проследить до 20 C и 60 S, с появлением модели ценообразования капитальных активов (CAPM), которая количественно определяла, как риск влияет на стоимость капитала компании и, следовательно, на ее ожидаемую норму прибыли. Согласно теории CAPM, ожидаемая избыточная доходность отдельного актива может быть определена с помощью следующей одномерной линейной модели:
Дополнительное понимание:
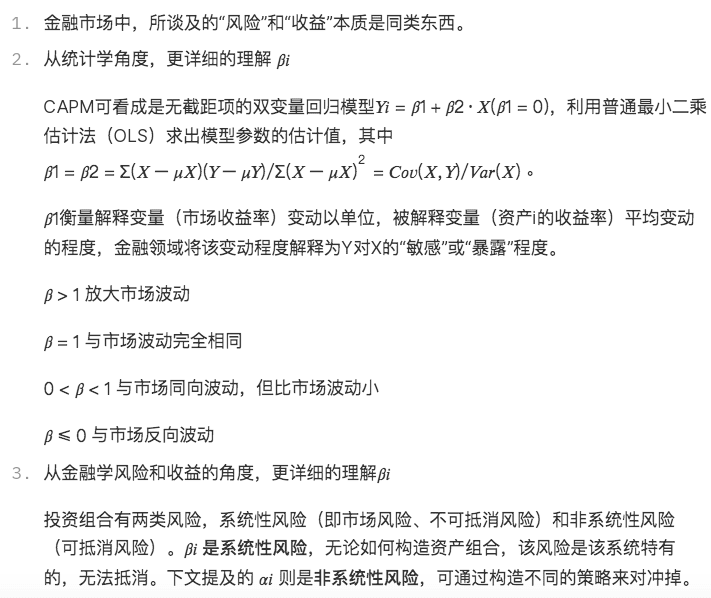
Модель CAPM является простейшей линейной факторной моделью, которая указывает, что избыточная доходность актива определяется только ожидаемой избыточной доходностью рыночного портфеля (рыночным фактором) и подверженностью актива рыночному риску. Эта модель закладывает теоретическую основу для последующих исследований большого количества линейных многофакторных моделей ценообразования.
Разработка: Многофакторная модель — APT
На основе CAPM люди обнаружили, что на доходность различных активов влияет множество факторов. Теория арбитражного ценообразования (APT) разработала линейную многофакторную модель:
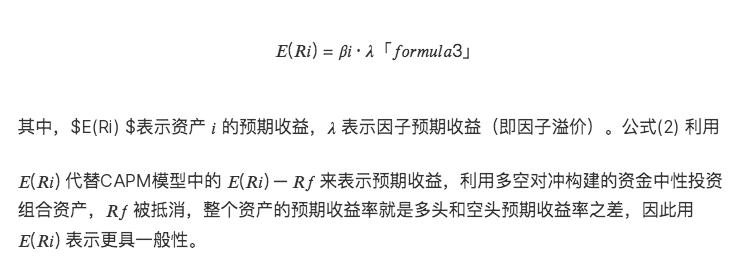
Зрелость: многофакторная модель. Альфа-доход. Бета-доход.
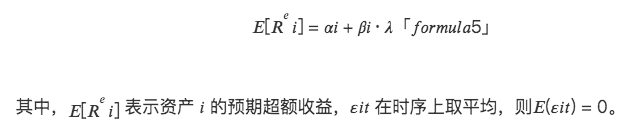
Принимая во внимание фактические ошибки ценообразования на финансовом рынке и модель APT, с точки зрения временных рядов ожидаемая норма доходности отдельного актива определяется следующей многомерной линейной моделью:
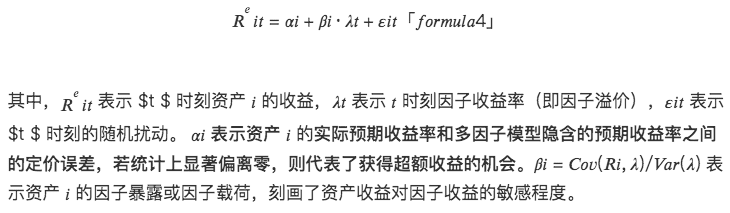
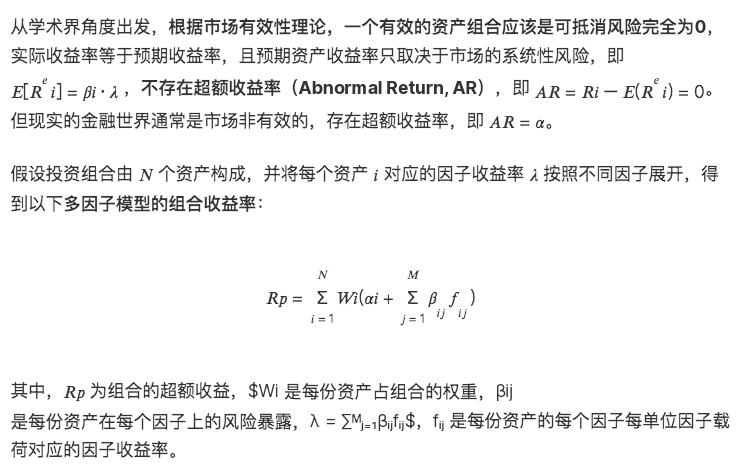
Многофакторная модель фокусируется на перекрестных различиях в ожидаемой доходности активов. По сути, это модель среднего значения, а ожидаемая доходность представляет собой среднее значение доходности во временном ряду. На основании (3) можно вывести многомерную линейную модель угла поперечного сечения:
Дополнительное понимание:
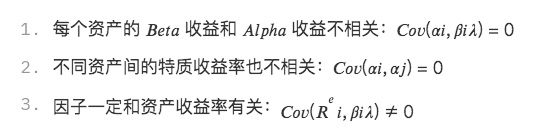
В сочетании со статистическими знаниями эта модель предполагает три уровня предположений:
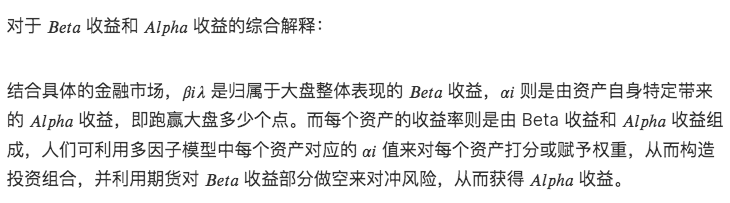
(2) Волатильность многофакторной модели
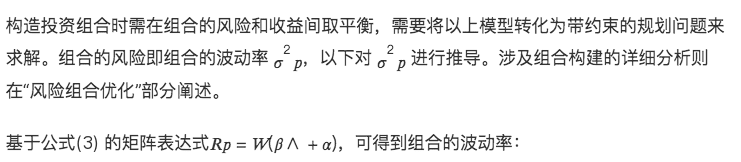
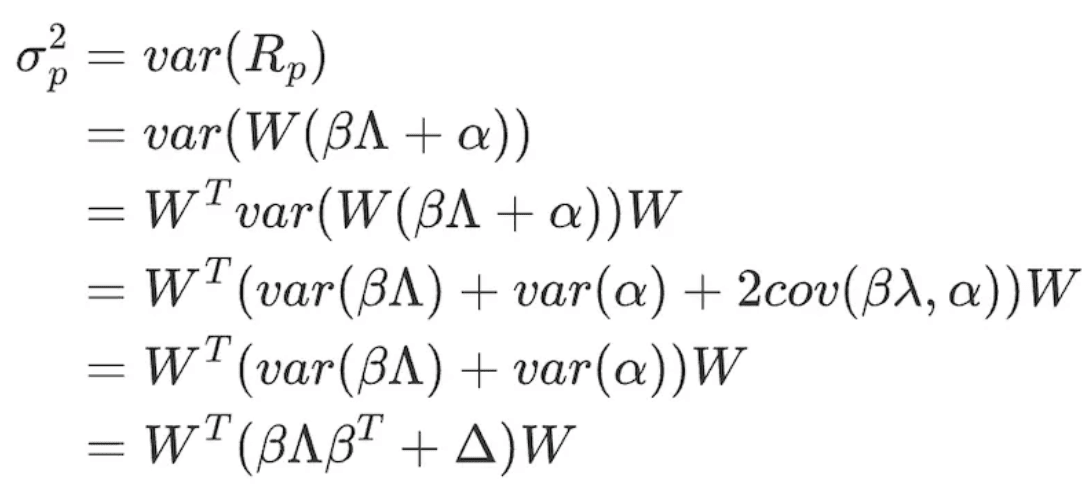
формула 7
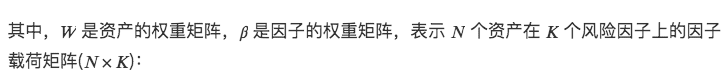

формула 8
∧ представляет ковариационную матрицу доходности фактора (K×K) из K факторов:
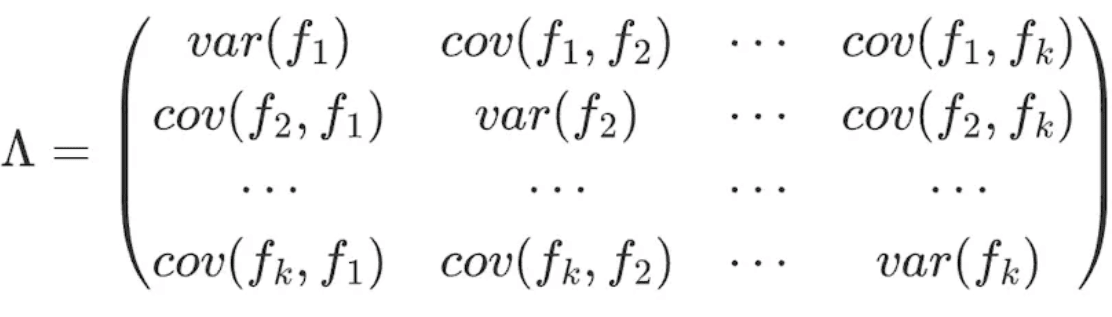
формула 9
Согласно предположению 3, индивидуальная доходность различных активов не коррелирует, и матрицу Δ можно получить как:
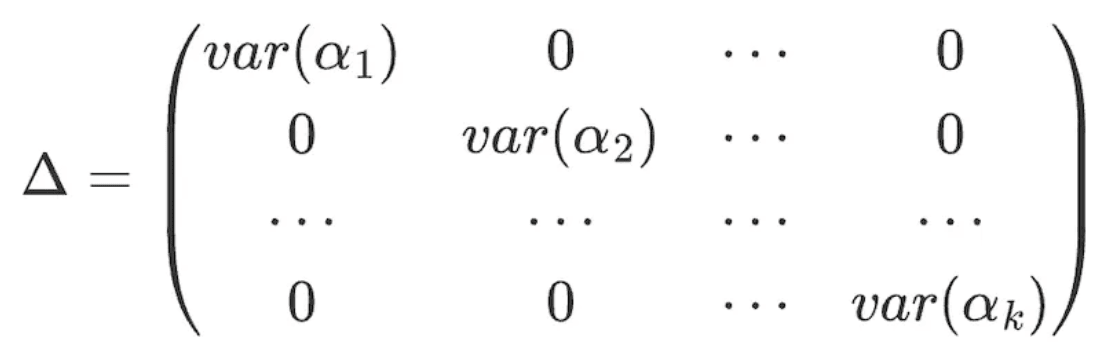
формула 10
О ЛЮЦИДЕ ФАЛЬКОН
Lucida — ведущий в отрасли количественный хедж-фонд, вышедший на рынок криптовалют в апреле 2018 года. Он в основном торгует CTA/статистическим арбитражем/арбитражом волатильности опционов и другими стратегиями, с текущим масштабом управления в 30 миллионов долларов США.
Falcon — это новое поколение инвестиционной инфраструктуры Web3, основанное на многофакторной модели, которая помогает пользователям «выбирать», «покупать», «управлять» и «продавать» криптоактивы. Сокол был вылуплен Люсидой в июне 2022 года.
Дополнительный контент можно найти по адресу: https://linktr.ee/lucida_and_falcon.