


Автор оригинала: Мария, Electric Capital
Оригинальная компиляция: 1912212.eth, Foresight News.
С момента его создания над шестым ежегодным отчетом разработчиков ElectricCapital работали 829 человек, и мы проанализировали рекордные 902 миллиона коммитов кода для 1,7 миллиона баз кода.
Как будут вести себя данные криптоиндустрии в 2024 году?
Краткое изложение ключевых моментов:
Криптовалютная индустрия является глобальной, и импульс разработчиков переместился из Северной Америки в другие регионы.
Разработчики и варианты использования диверсифицируются в разных экосистемах.
Приложения охватывают все часовые пояса, что указывает на широкое использование по всему миру.
Мы недооценили количество разработчиков в крипто-сфере, так как наша статистика сосредоточена только на открытых разработках.
Наша методология включает в себя:
Слияние профилей разработчиков в единую стандартную идентичность.
Идентификация и исключение бот-аккаунтов.
Удаление репозиториев кода, таких как списки данных, которые не отражают активность разработчиков.
С момента запуска Ethereum в 2015 году криптоиндустрия росла в среднем на 39% в год. В 2015 году количество активных разработчиков в месяц составляло около 1000 человек. Сегодня: количество активных разработчиков в месяц увеличилось до 23,613 человек.
За последний год количество активных разработчиков в месяц слегка сократилось на 7%.
Тем не менее, количество разработчиков, работающих в крипто-индустрии более двух лет, возросло на 27%.
Эти опытные разработчики способствуют развитию индустрии, так как они вносят 70% объема кодовых заявок.
Как изменилась криптоиндустрия с 2015 года? Давайте посмотрим на глобальное разнообразие крипто-разработчиков.
Центр распределения разработчиков сместился с 82% в США и Европе на другие регионы мира.
Азия сейчас является континентом с наибольшей долей разработчиков, каждый третий крипто-разработчик живет в Азии. Европа занимает второе место. С 2015 года Северная Америка опустилась с первого на третье место.
Мы можем идентифицировать ведущие экосистемы на этих континентах по доле разработчиков.
При расчете по доле разработчиков Ethereum занимает первое место на каждом основном континенте.
Solana занимает второе место.
Polygon занимает третье место в Азии и Южной Америке.
Polkadot занимает третье место в Европе.
Base занимает третье место в Северной Америке.
Dfinity занимает третье место в Африке.
США, Индия, Великобритания, Китай и Канада занимают наибольшую долю среди глобальных крипто-разработчиков.
США по-прежнему является страной с наибольшей долей крипто-разработчиков, но с 2015 года эта доля продолжает снижаться. Индия поднялась с 10-го на 2-е место.
Топ-3 экосистем по доле разработчиков по странам:
Ethereum занимает первое место в США, Великобритании, Китае и Канаде, и второе место в Индии.
Solana занимает первое место в Индии и второе в других местах.
Base занимает третье место в США и Индии.
Polygon занимает третье место в Великобритании.
NEAR Protocol занимает третье место в Канаде.
Polkadot занимает третье место в Китае.
Индия в 2024 году привлекла наибольшее количество новых крипто-разработчиков. 17% новых крипто-разработчиков приходят из Индии.
Давайте сосредоточимся на новых разработчиках - в 2024 году 39,148 новых разработчиков исследовали крипто-сферу. Мы можем разбить этих новых разработчиков по экосистемам.
Solana стал экосистемой с наибольшим количеством новых ежемесячных разработчиков в июле 2024 года.
Общая картина новых разработчиков в 2024 году: Solana - экосистема с наибольшим количеством новых разработчиков, занимает первое место.
Ethereum занимает второе место. Dfinity, Aptos, Base, Bitcoin, SuiNetwork, NEAR Protocol, Polkadot, Polygon и Starknet имеют более 1000 новых разработчиков.
Arbitrum, BNBCHAIN, Optimism, StellarOrg и ton_blockchain имеют более 500 новых разработчиков.
Кто показывает самый быстрый рост по общему количеству разработчиков? Общее количество разработчиков отражает интерес новых разработчиков и участников хакатонов.
Согласно данным третьего квартала 2023 года и четвертого квартала 2024 года, десять экосистем с самым быстрым ростом общего числа разработчиков:
Кто показывает самый быстрый рост по количеству штатных разработчиков? Штатные разработчики вносят код более чем 10 дней в месяц, поэтому они вносят стабильный вклад в экосистему.
Согласно данным третьего квартала 2023 года и четвертого квартала 2024 года, десять экосистем с самым быстрым ростом числа штатных разработчиков:
Многие разработчики активно работают на нескольких цепочках - сейчас каждый третий крипто-разработчик работает на нескольких цепях, и эта тенденция продолжает расти. Количество активных многосетевых разработчиков увеличилось с менее чем 10% в 2015 году до 34% в 2024 году.
Цепь с наибольшим количеством многосетевых разработчиков делит ресурсы разработчиков с Ethereum.
EVM цепи делятся наибольшим количеством разработчиков и обладают значительным сетевым эффектом: 74% многосетевых разработчиков работают на EVM цепях.
С 2021 года доля EVM кросс-цепочных развертывателей возросла в 4 раза.
Base является самой популярной цепью для многосетевых развертывателей EVM в 2024 году, но развертыватели Base склонны оставаться на цепи Base.
Поскольку развертыватели публикуют код на нескольких цепях, где же разрабатывают большую часть оригинального кода?
До 2020 года почти вся логика оригинального кода цепи EVM находилась на Ethereum.
Сейчас ни одна из EVM цепей не имеет доли кодовых инноваций более 30%.
Base теперь занимает 25% оригинальной логики кода на всех EVM цепях, что является наибольшим показателем среди всех основных EVM цепей.
Вот как экосистема Ethereum сохраняет лидерство в кодовых инновациях - через L2 цепи. 65% инноваций происходят в основной сети и на ETH L2 цепях.
Экосистема Ethereum демонстрирует мощный сетевой эффект за счет доминирования среди EVM и многосетевых разработчиков. Каковы результаты этой экосистемы?
Число активных разработчиков Ethereum составляет 6244 человека, что на 17% меньше по сравнению с прошлым годом.
Большая часть потерь произошла от разработчиков, присоединившихся после 2021 года. Среди разработчиков, уже работающих на Ethereum, количество разработчиков с более чем 2-летним опытом возросло на 21%.
Сейчас более половины разработчиков Ethereum работают на L2 цепях Ethereum, тогда как в 2022 году этот показатель составлял 25%.
Ethereum L2 цепи за последние 4 года пережили значительный рост числа разработчиков. Общее количество активных разработчиков Ethereum L2 составляет 3592 человека, с момента запуска Arbitrum в 2021 году ежегодно увеличивается на 67%.
Base является крупнейшей L2 цепью Ethereum.
Arbitrum, Starknet и Optimism в 2024 году имеют более 2000 разработчиков.
В 2024 году количество активных разработчиков Bitcoin составляет 1,200 человек и остается стабильным. Количество опытных разработчиков Bitcoin (работающих более 2 лет) неуклонно растет. В настоящее время количество активных опытных разработчиков Bitcoin достигло 672 человек, что является новым рекордом.
42% разработчиков Bitcoin - почти половина - работают над решениями для масштабирования Bitcoin.
Доказательства с нулевым знанием (ZK) являются областью, ориентированной на разработчиков, основанной на исследованиях. Как идет их развитие?
Более 2000 ежемесячно активных разработчиков работают в экосистеме ZK, из которых 823 являются штатными разработчиками, которые вносят код более чем 10 дней в месяц.
Развертывание доказательств с нулевым знанием (ZK) также увеличилось с 40 контрактов в 2020 году до 639 в 2024 году.
Хотя цифры остаются относительно стабильными, наблюдается четкий рост. Количество развертывателей также увеличилось.
ZK также начинает получать использование - количество контрактов с использованием ZK предкомпилированных увеличилось с 47 в 2020 году до 680 в этом году.
Когда активны разработчики и пользователи доказательств с нулевым знанием (ZK)?
Разработчики контрактов ZK Rollup активны в рабочее время восточного полушария, так же как и пользователи ZK.
Пользователи и развертыватели ZK, кажется, сосредоточены в восточном полушарии, особенно в Восточной Европе, Африке и Азии.
NFT и DeFi - это уже устоявшиеся приложения в крипто-сфере - большинство лучших смарт-контрактов связано с NFT или DeFi. Как развиваются эти приложения? Начнем с NFT.
На всех основных активных цепях NFT (Bitcoin, Ethereum, Polygon, Solana, Zora, Base) развертывание NFT увеличилось более чем в 3 раза по сравнению с прошлым годом.
Развертывание NFT достигло исторического максимума. 87% новых развертываний происходят на Base и Zora.
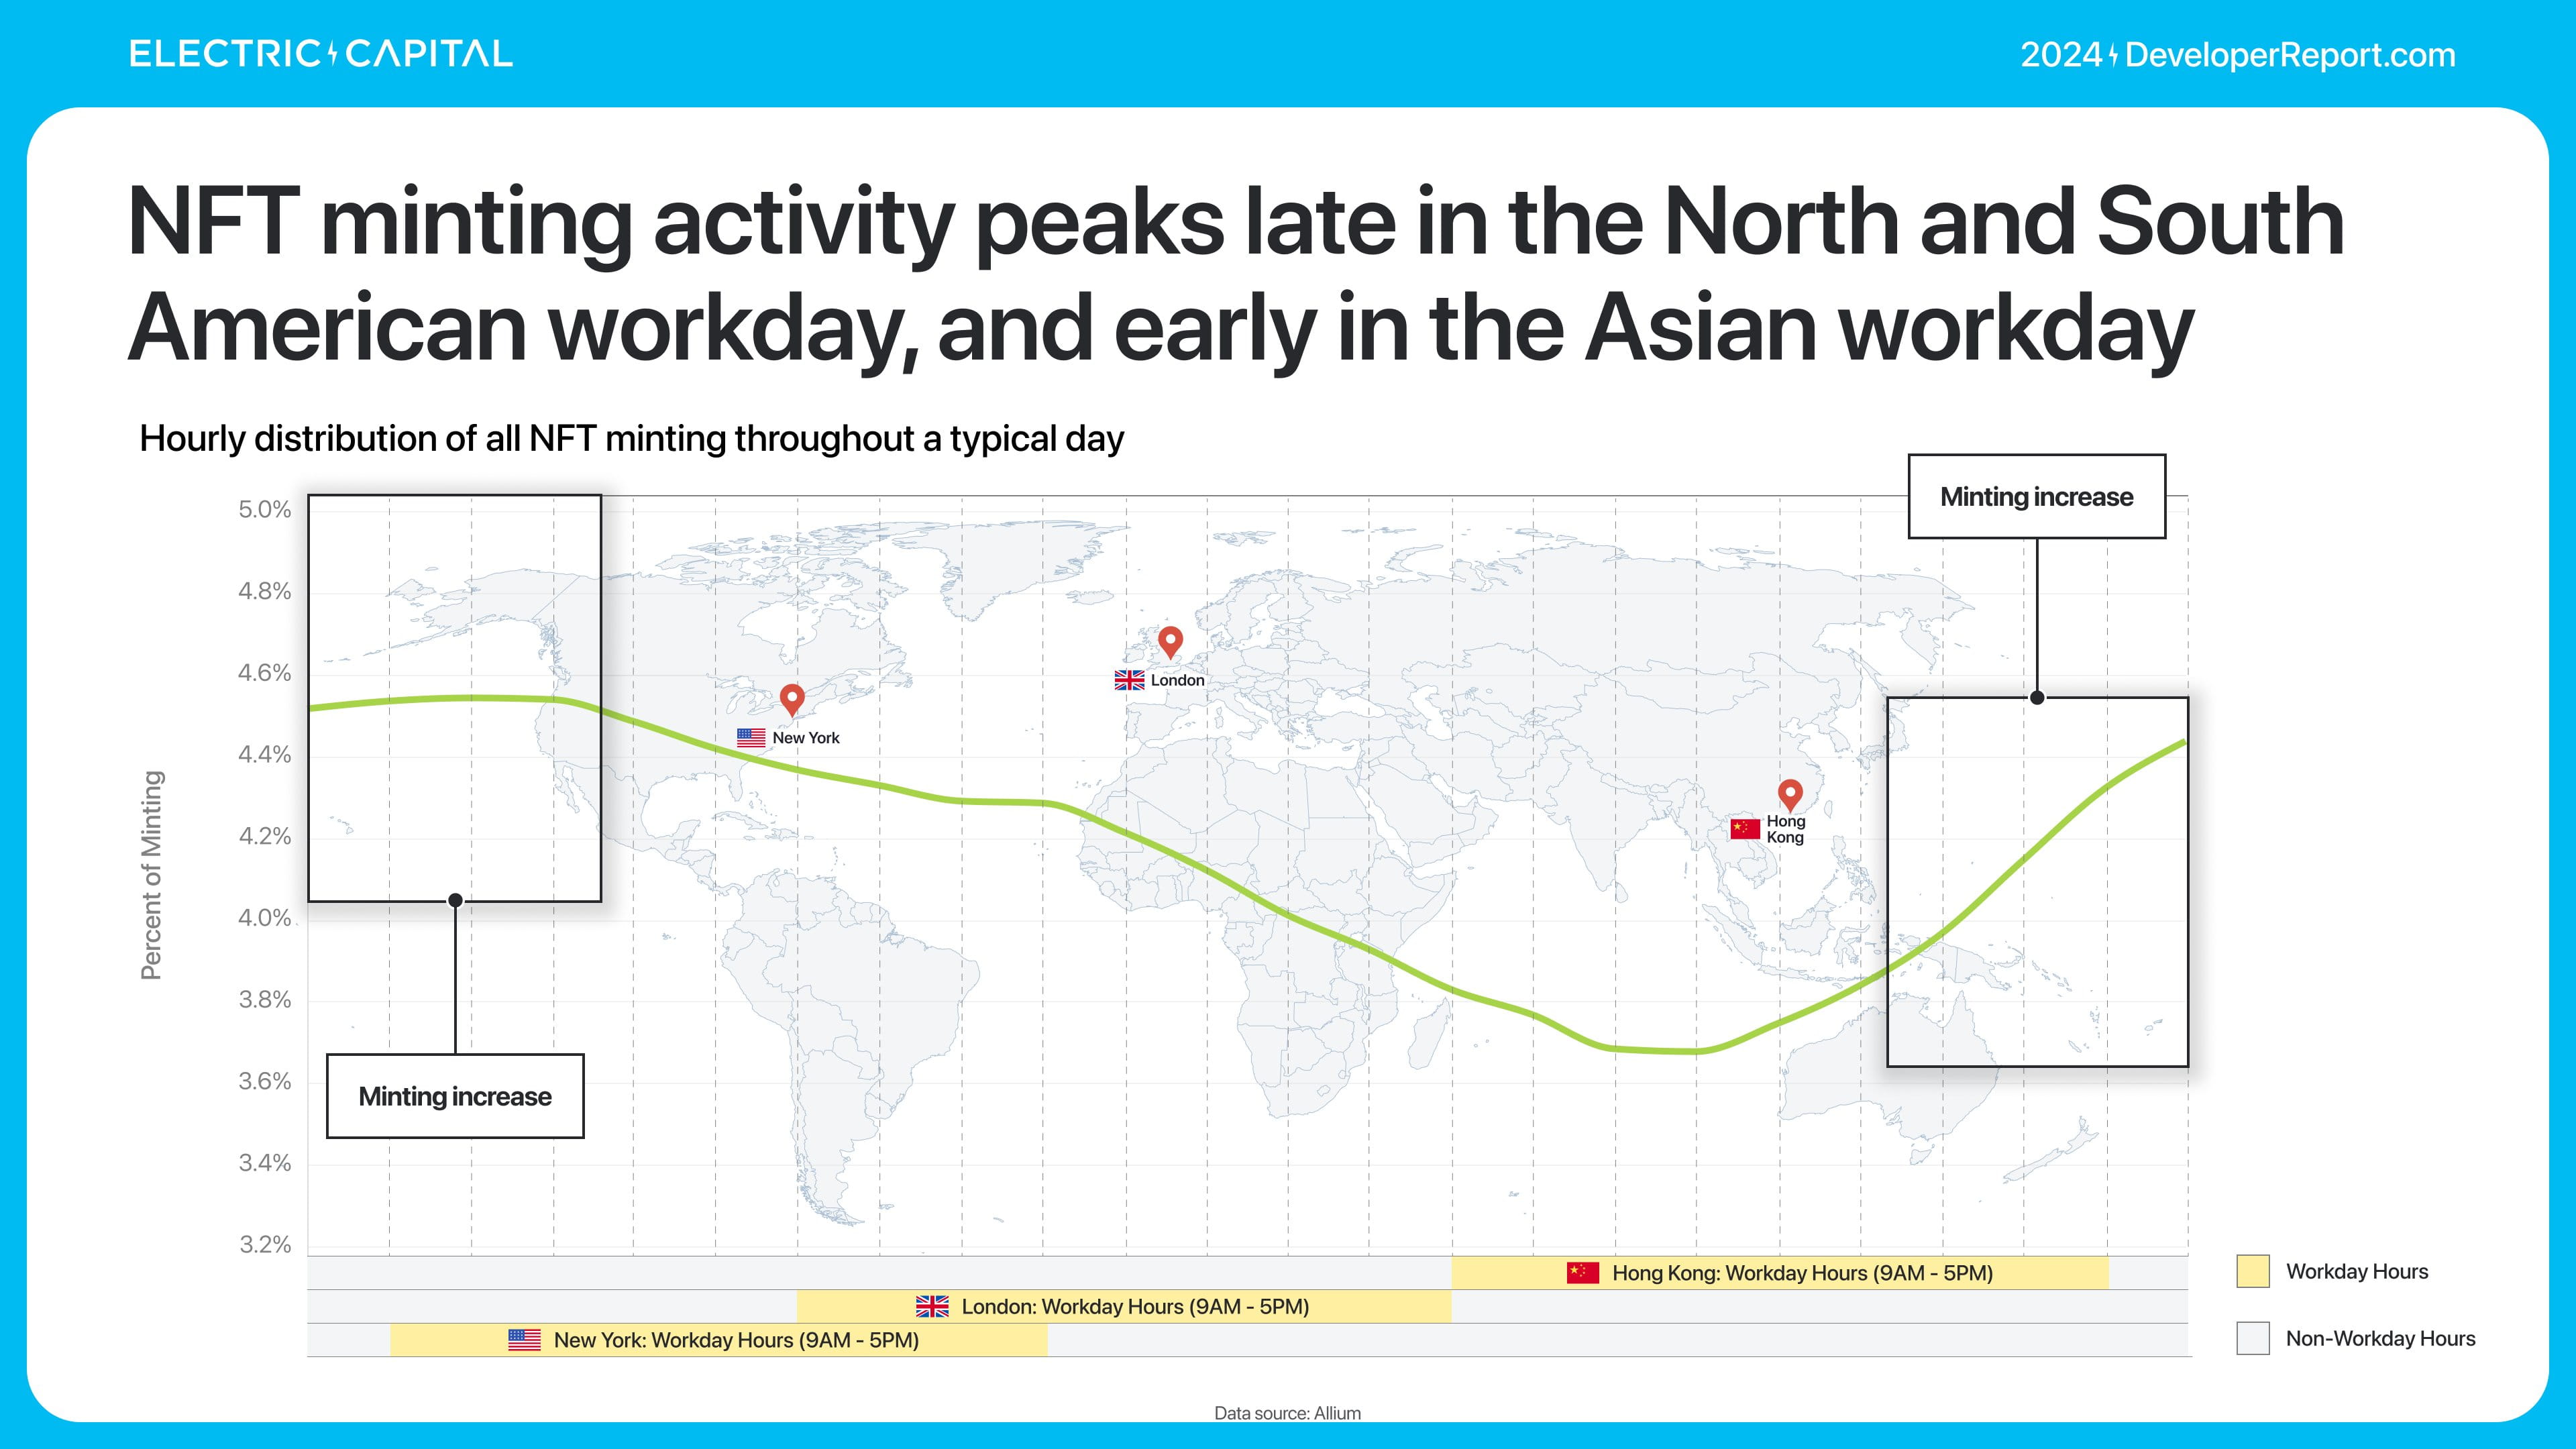
Активность NFT заметно сместилась в сторону чеканки.
В 2024 году чеканка NFT достигла исторического максимума, 97% чеканки произошло на Base.
Solana имеет 57% кошельков для чеканки, захватив 64% транзакций по чеканке.
Увеличение активности чеканки связано с тем, что NFT в 2024 году уже вышли за рамки искусства и охватывают больше сценариев применения.
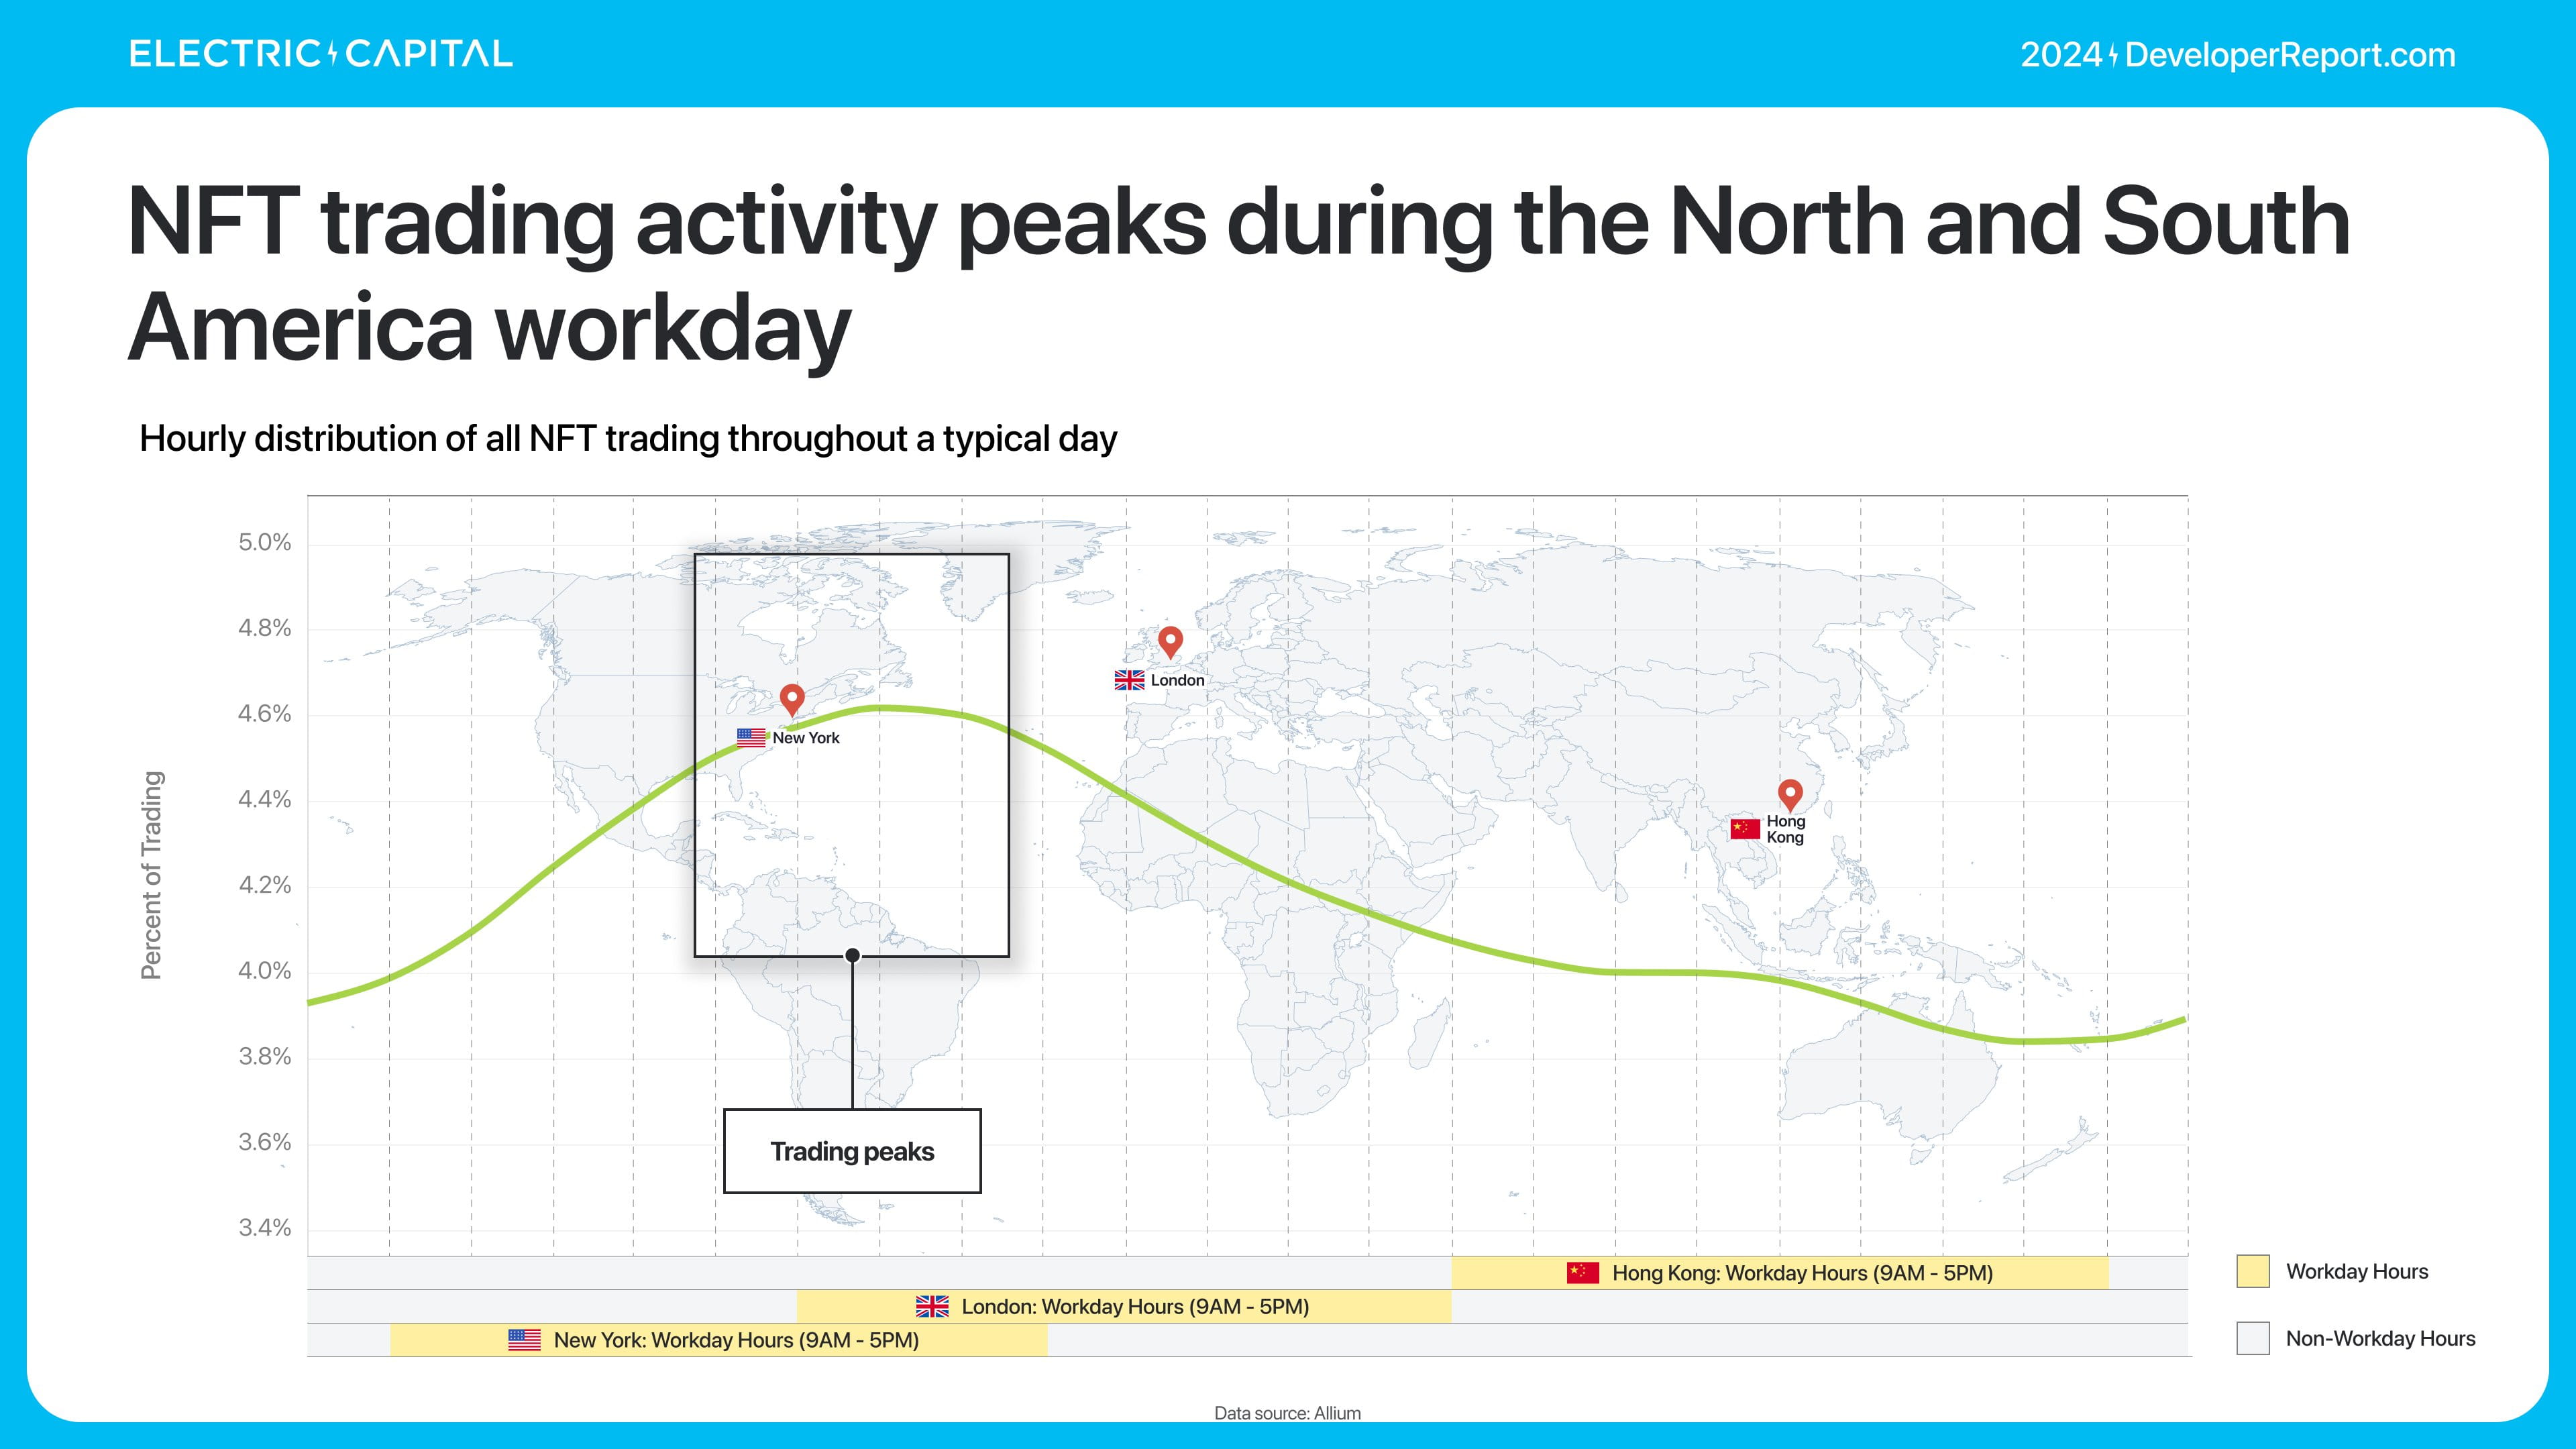
Торговля NFT по-прежнему является важным базовым приложением, и она уже расширилась с OpenSea до таких платформ, как Magic Eden и Tensor.
Объем торгов чеканкой и торговлей NFT достигает пиков в разных регионах - это указывает на наличие различных пользовательских групп.
3532 активных разработчика в месяц занимаются разработкой DeFi. Разработчики DeFi опытны - 2097 из них (59%) работают в DeFi более 2 лет.
53% разработчиков DeFi работают на Ethereum и его L2 цепях.
В 2024 году общий заблокированный капитал (TVL) DeFi увеличился на 89%.
TVL Ethereum доминирует, в 7 раз превышая второй по величине цепь.
Большая часть TVL по-прежнему сосредоточена на Ethereum.
Не-Ethereum TVL за 3 года возрос с 3% до 36%.
Наибольший скачок доли TVL произошел в Solana.
Что стало движущей силой роста всех этих TVL? Мы можем классифицировать разработчиков DeFi по типу.
За последний год повторная залоговая операция (Restaking) увеличила TVL на 29 миллиардов долларов.
LRTs возросли до более чем 3.5 миллиона ETH.
46% LRTs используются в DeFi.
Большинство LRTs были вложены в денежные рынки, доходность, процентные деривативы и мостовые платформы.
Eigenlayer способствовал созданию LRTs как области. Как развивается экосистема разработчиков Eigenlayer?
В экосистеме Eigenlayer работают 252 активных разработчика в месяц. Разработчики Eigenlayer очень вовлечены: 39% являются штатными разработчиками, более половины разработчиков работают в этой экосистеме более 2 лет.
TVL не является единственным показателем для понимания использования DeFi. Несмотря на то, что TVL платформы кредитования в 3 раза больше, чем у DEX, объем транзакций по уникальным адресам DEX больше. Например, взаимодействие уникальных адресов DEX с AAVE в 72 раза больше в 2024 году.
В 2024 году объем торгов DEX почти удвоился, достигнув 209 миллиардов долларов в месяц.
Solana и Ethereum обработали наибольший объем транзакций - более чем в 2 раза больше, чем у второй по величине цепочки.
Solana в 2024 году обработала наибольший объем транзакций, достигнув 574 миллиардов долларов. Общий объем DEX транзакций основной сети Ethereum и ее L2 цепей составил 931 миллиард долларов.
Solana доминирует в сценариях применения DEX с низкими затратами. В 2024 году его объем транзакций увеличился более чем в три раза, достигнув 646 миллионов транзакций в месяц.
81% торгов DEX приходятся на Solana.
По количеству торговых кошельков без учета кошельков с только одной транзакцией и суммами менее 1 доллара. Solana имеет наибольшее количество независимых торговых кошельков, что в 7 раз больше, чем у второй по величине цепи.
Base, за исключением Solana, имеет второе по количеству независимых торговых кошельков.
Base и Solana очень популярны в малых переводах. Средний объем транзакции в кошельках на этих цепях - наименьший.
Ethereum наиболее популярен для высокоценных переводов. Средний объем транзакции в кошельках Ethereum является наибольшим.
Где же все эти пользователи DEX? Мы можем понять использование DeFi через DEX, поскольку финансовая активность часто начинается или заканчивается на DEX.
Глобальная активность распределена по различным цепочкам по-разному - чем равномернее распределение активности, тем более глобальным является использование. Использование Ethereum и Solana распределено наиболее равномерно.
Стабильные монеты являются одним из крупнейших крипто-приложений в мире. Как обстоят дела со стабильными монетами? Использование стабильных монет достигло исторического максимума: текущая общая сумма стабильных монет составляет 196 миллиардов долларов, а дневной объем торгов - 81 миллиард долларов - оба этих показателя являются историческими рекордами для стабильных монет.
USDC и USDT составляют 95% объема торгов.
Ethereum - первая экосистема для стабильных монет - 59% стабильных монет выпущены на Ethereum.
Какова глобальная активность со стабильными монетами?
Стабильные монеты постоянно активны, однако в рабочее время в Азии, Европе и Африке объем торговли увеличился на 2-3%.
Несмотря на то, что объем торгов стабильными монетами достигает пиков в рабочее время восточного полушария, объем торгов более склонен к западному полушарию.
Bitcoin и Ethereum ETF были запущены в этом году, предоставив легкий способ для внебиржевого капитала получить доступ к цепочечным активам. Bitcoin ETF привлек более 50 миллиардов долларов чистых притоков, став одним из самых успешных ETF в истории.
Большая часть объема торгов Bitcoin ETF поступает от розничных инвесторов.
Несмотря на то, что Bitcoin ETF все еще на начальной стадии, институциональные инвесторы продолжают покупать спотовые Bitcoin ETF рекордными темпами.
ETF Ethereum был запущен в июле этого года. В настоящее время объем активов под управлением (AUM) ETF Ethereum составляет 13 миллиардов долларов, привлекших 3.5 миллиарда долларов чистых притоков. Эти результаты сопоставимы с самыми успешными запусками ETF с 2022 года (не включая Bitcoin ETF). Это также в значительной степени обусловлено розничными инвесторами.
Bitcoin и Ethereum ETF установили исторические рекорды. За первый год суммарные притоки средств составили более чем в 2 раза больше, чем у самых успешных ETF в истории.