


Сценарист: Хичан, «Четыре столпа»
Составитель: Глендон, Techub News
По мере роста криптоиндустрии стейблкоины нашли четкое соответствие рынку. Между тем, эмитенты стейблкоинов пожинают солидную прибыль. Например, эмитент USDT Tether достиг чистой операционной прибыли в $1,3 млрд во втором квартале 2024 года, что уже лучше, чем у многих традиционных финансовых компаний.
И этот успех не ограничивается признанными игроками: новые участники, такие как Ethena и PayPal (запустившие стейблкоин PYUSD в долларах США), также быстро оставляют свой след в этой сфере.
С момента запуска в декабре 2023 года оборот Ethena превысил 3 миллиарда долларов, а комиссионный доход составил более 75 миллионов долларов. В то же время протокол активно диверсифицирует свои продукты стейблкоинов, планируя запустить стейблкоин UStb на основе фонда токенизации BlackRock BUIDL. Ethena также планирует запустить собственную сеть и создавать на ней приложения на базе USDe.
Видно, что ландшафт стейблкоинов быстро развивается. Сегодня каналы распространения и источники доходов стейблкоинов становятся все более важными. Конкуренция среди стейблкоинов также постепенно расширилась от первоначальных криптовалютных стартапов до финансовых гигантов, таких как BlackRock и BitGo, а также компаний финансовых технологий, таких как PayPal, Robinhood и Revolut.
Сегодня вот-вот начнется новая «война стейблкоинов». Эта статья начнется с «Пример использования Ethena — самой быстрорастущей стабильной монеты» и будет анализировать бизнес-модель и факторы успеха Ethena USDe. Может ли USDe изменить конкурентную среду на рынке стейблкоинов? Какие уроки могут извлечь из этого опоздавшие?

Источник: Размер возможностей | Ethena Labs
Практический пример Ethena – самый быстрорастущий стейблкоин
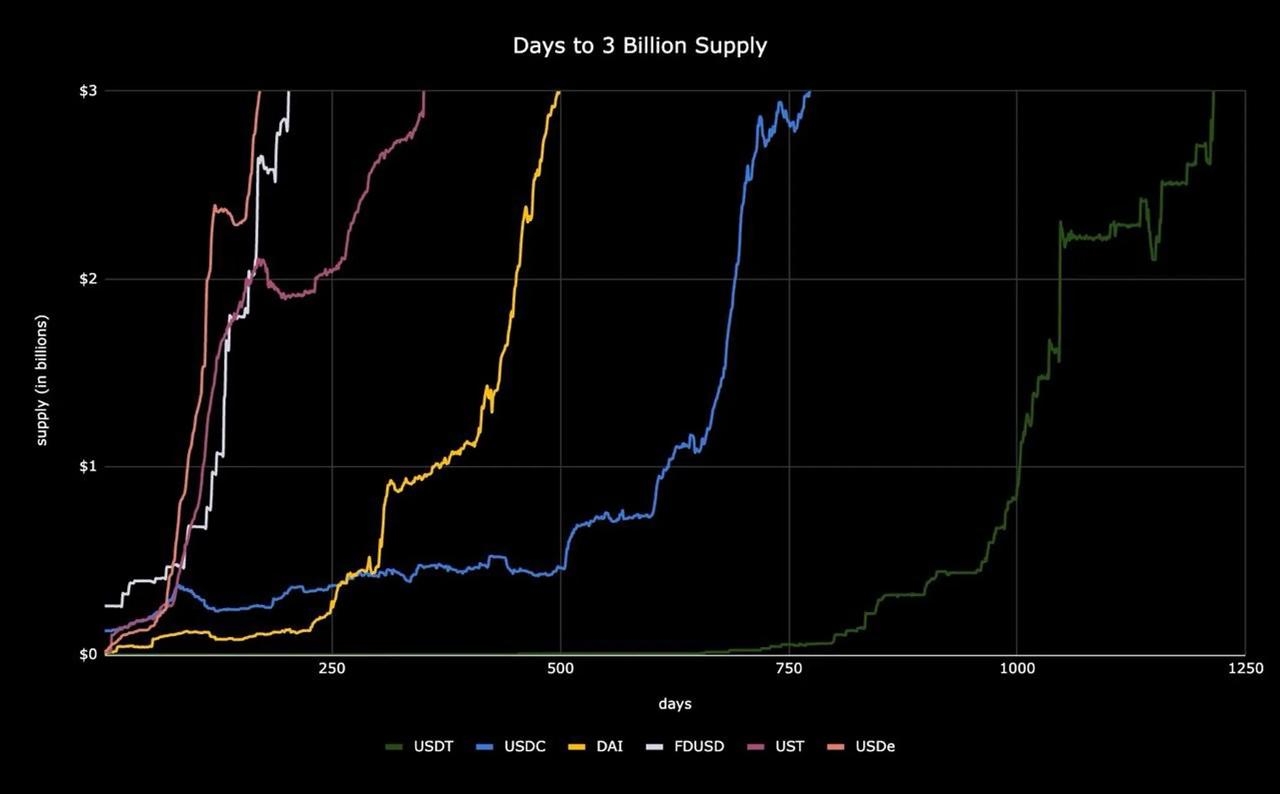
Источник: X (@leptokurtic)
Благодаря уникальной конструкции механизма синтетический стейблкоин Ethena USDe продемонстрировал ошеломляющий рост, достигнув рыночной капитализации в 3 миллиарда долларов всего за четыре месяца. Такое быстрое расширение делает его самой быстрорастущей стабильной монетой на сегодняшний день, превосходя таких конкурентов, как DAI, USDT, FDUSD и USDC. Как это делается?
Факторы успеха USDe заключаются в следующем:
Уникальные высокодоходные стратегии, которые сложно скопировать;
Надежное управление залогом
Комплексный план расширения
Источник дохода
Во-первых, нам нужно знать, как USDe поддерживает стабильность. Ethena поддерживает стоимость USDe на уровне около 1 доллара США благодаря стратегии дельта-нейтрального хеджирования. Проще говоря, когда пользователь чеканит USDe, используя ETH в качестве залога, Ethena открывает короткую позицию равной суммы по бессрочным фьючерсам на бирже деривативов. То есть создается дельта-нейтральная позиция, при которой движения цен в обеспечении ETH компенсируются обратными движениями в короткой позиции по фьючерсу. Эта стратегия поддерживает стабильную стоимость и использует ликвидность централизованных бирж для повышения эффективности финансирования без чрезмерного обеспечения.
Этот подход сочетает в себе крипто-родные решения с возможностями вне сети для поддержки стейблкоинов короткими позициями в криптоактивах и фьючерсах. Итак, как же генерируются его преимущества?
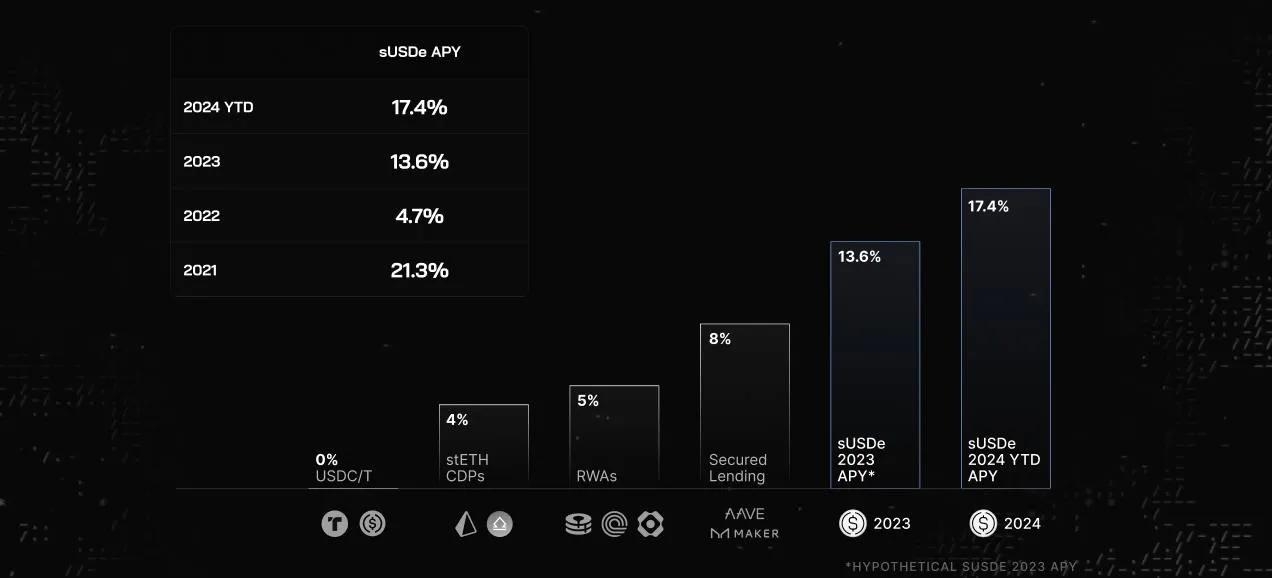
Ставка USDe (sUSDe), запущенная Ethena, представляет собой токен доходности, который пользователи могут заработать, ставя свои токены USDe. sUSDe обеспечивает высокую прибыль благодаря сочетанию вознаграждений за ставки и базовых торговых стратегий.
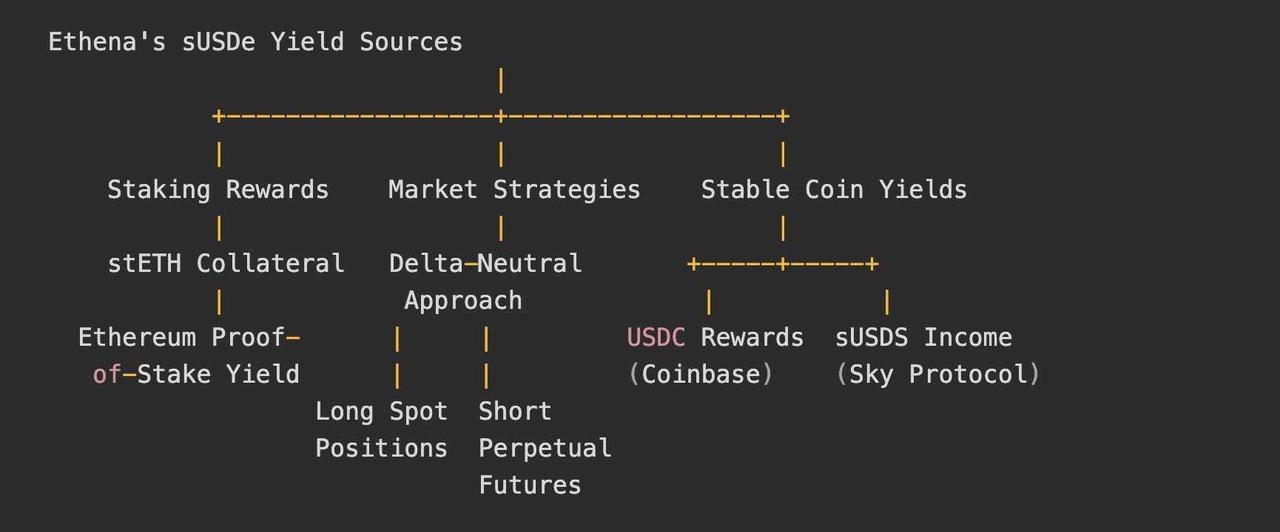
Основные источники дохода sUSDe:
Вознаграждения за стейкинг: он зарабатывает от базового обеспечения, такого как stETH (стейкинг Ethereum), и получает базовую прибыль от системы доказательства доли Ethereum.
Рыночная стратегия (Дельта-нейтральная): прибыль от капитала и базиса на бессрочных контрактах и фьючерсных рынках. Используя дельта-нейтральный подход, откройте длинную позицию по спотовым активам и короткую позицию по бессрочным фьючерсам. Этот подход позволяет протоколу использовать положительную ставку финансирования, при которой держатели длинных позиций платят держателям коротких позиций.
Доход от стейблкоинов: Этена получает фиксированный доход из двух источников стейблкоинов. Он заработал 295 миллионов долларов США через программу лояльности Coinbase и 400 миллионов долларов США за счет комиссий за кредитование по протоколу Sky (ранее Maker).
«Невозможная» архитектура
Что делает Эфину уникальной, так это ее «невероятная» архитектура. В отличие от большинства DEX AMM, структуру Ethena нелегко воспроизвести. Во-первых, трейдеры торгуют на крупных централизованных биржах (CEX), таких как Binance, Bybit и OKX, но обеспечение находится у поставщиков внебиржевых расчетов (OES), таких как Copper, Ceffu и Coinbase Custody. Эти сложные взаимоотношения и конструкция объясняют, почему ни один подобный протокол не получил широкого распространения в различных экосистемах.
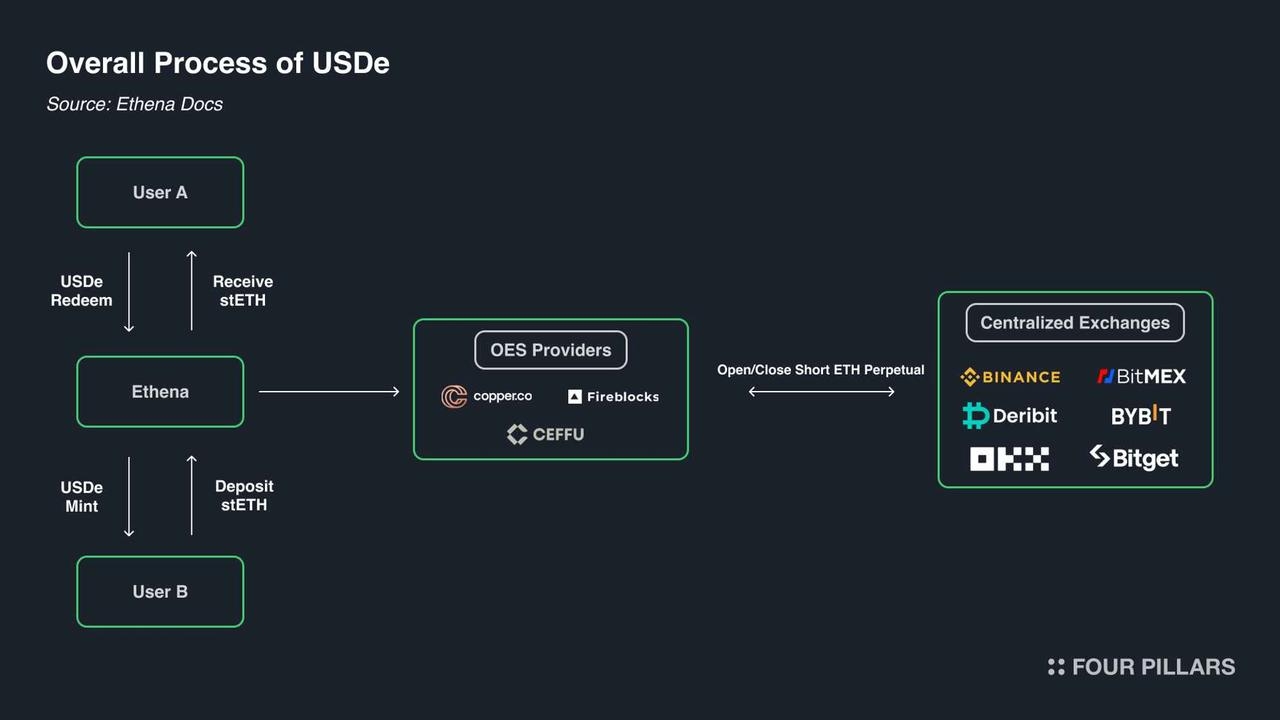
Источник: Интернет-бонд Этена Лабс |
Управление залогом: Ethena UStb, ликвидные стейблкоины и резервные фонды
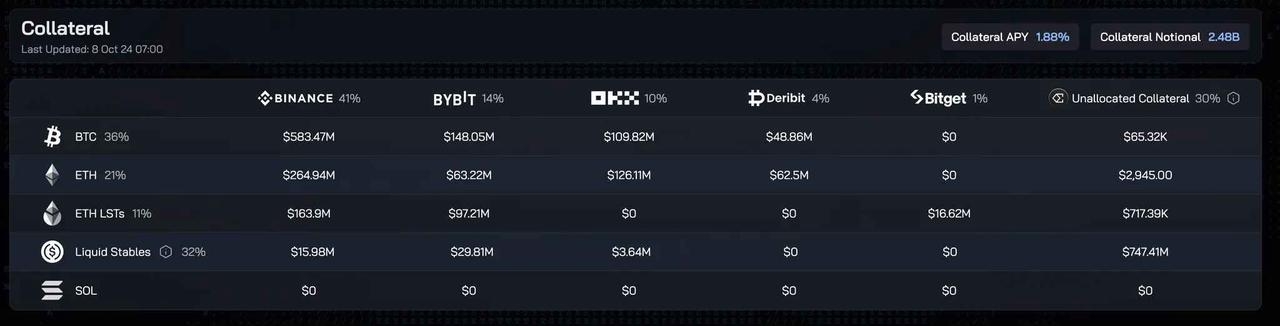
Источник: Позиции Этена
USDe, как стейблкоин, требует активного управления, чтобы сбалансировать потенциальные риски и высокую доходность. Этена использует три основных метода для обеспечения управления залогом, в том числе:
Ethena UStb (скоро): Этот предстоящий токен Казначейства США поддерживается фондом BUIDL BlackRock и планируется в качестве стратегической защиты. В периоды отрицательных ставок финансирования Ethena может перемещать резервы в UStb, уменьшая риск дорогостоящих бессрочных фьючерсных контрактов и вместо этого инвестируя в более стабильные активы.
Ликвидные стейблкоины: Ethena использует USDC Circle и USDS Sky (ранее MakerDAO) в рамках своей стратегии обеспечения. Эти ликвидные, стабильные активы обеспечивают стабильный компонент доходности, который помогает смягчить относительно скромные отрицательные ставки финансирования и диверсифицировать потоки доходов протокола.
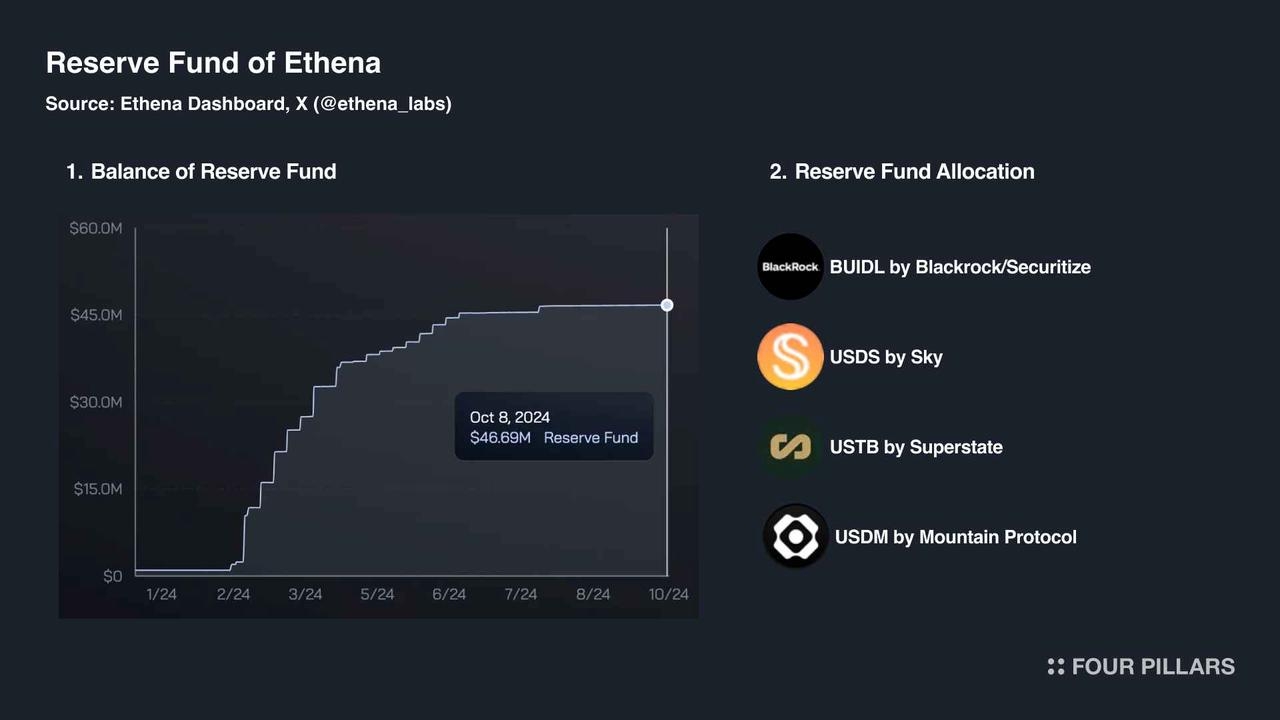
Резервный фонд: Этена поддерживает систему безопасности в размере 46,6 миллионов долларов для покрытия потенциальных убытков в периоды отрицательных ставок финансирования. Фонд активируется, когда отрицательные процентные ставки превышают доходность залога, защищая держателей sUSDe.
В ситуациях, когда доминируют положительные ставки финансирования, стратегия Этены действительно может проявить себя. USDe может генерировать высокую прибыль за счет базовой торговли криптоактивами, что позволяет Ethena выделять большую часть залога (до 90%) на эту стратегию, максимизируя прибыль для держателей sUSDe.
Однако когда ставка финансирования значительно снизится, Ethena придется столкнуться со снижением доходности, что стало основной причиной, по которой рынок ставит под сомнение стабильность доходов Ethena.
Стоит отметить, что недавно запланированный стейблкоин UStb от Ethena может стать катализатором в его развитии.
Когда Ethena объявила о своем плане в конце сентября, она заявила, что UStb может помочь USDe пережить сложные рыночные условия, объяснив, что «Ethena сможет закрыть хеджирование USDe в периоды отрицательных ставок финансирования, если руководство Ethena сочтет это необходимым и целесообразным». позиции и перераспределить свои залоговые активы в UStb для дальнейшего снижения связанных с этим рисков».
Теоретически, когда USTb будет запущен, как только ставки финансирования станут отрицательными, а настроения в отношении криптовалют станут медвежьими, Ethena может переключить свое обеспечение на этот более стабильный актив. Этот стратегический сдвиг может служить двум ключевым целям:
USTb устанавливает минимальный уровень доходности sUSDe: используя USTb и другие стабильные активы, Ethena обеспечивает минимальную доходность даже в медвежьих условиях. Это помогает сохранить его привлекательность для держателей sUSDe, поскольку минимальная доходность будет близка к доходности казначейских облигаций.
USTb снижает волатильность доходности sUSDe: во время «медвежьего рынка» переход к более стабильному обеспечению, несомненно, приведет к снижению волатильности доходности. Но эта повышенная стабильность особенно привлекательна для некоторых инвесторов, не склонных к риску, стремящихся к стабильной прибыли даже в сложных рыночных условиях.
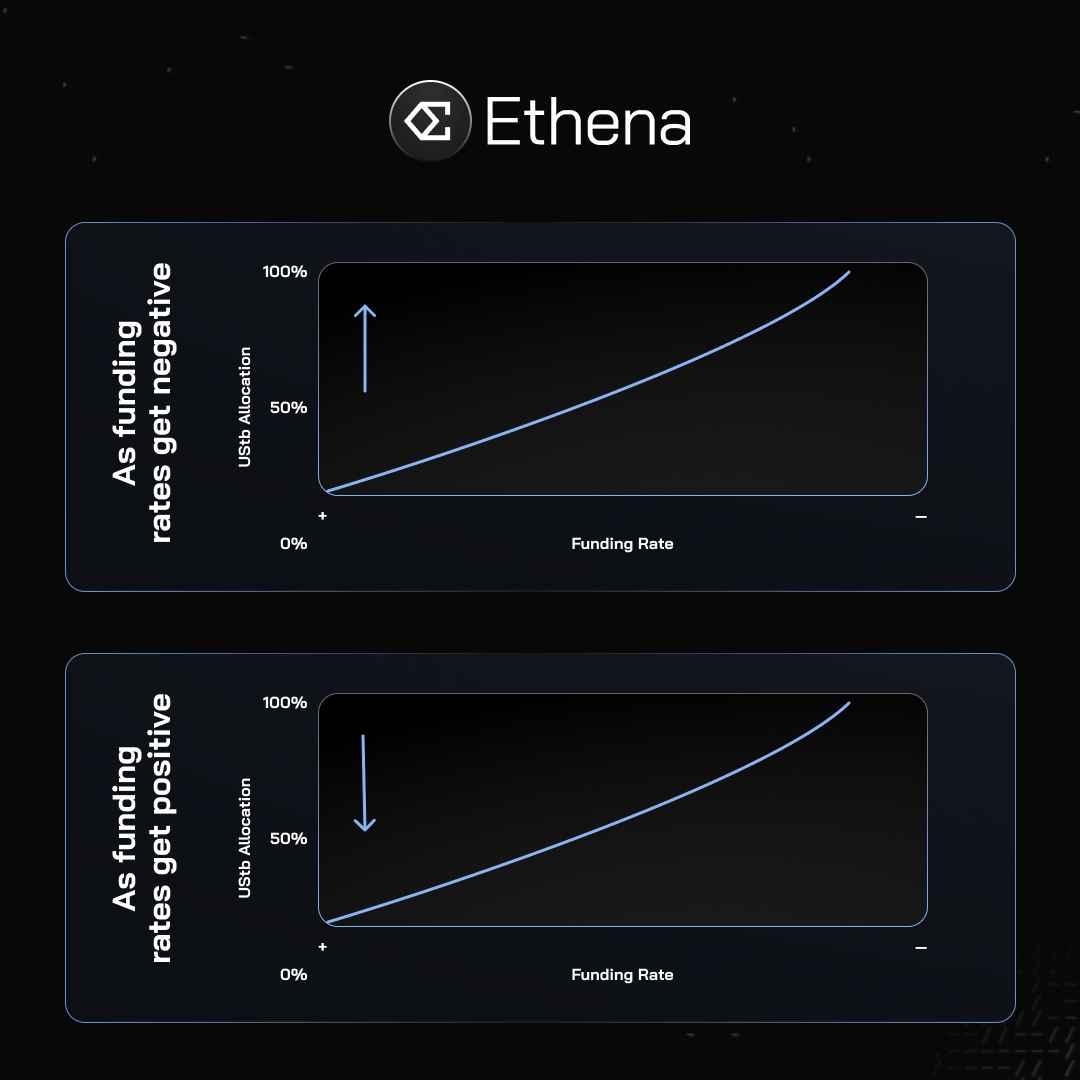
Такая гибкость помогает Ethena поддерживать высокую доходность в различных рыночных условиях. Кроме того, взаимосвязь между ставкой финансирования и распределением UStb проста и понятна: когда ставка финансирования отрицательная, распределение UStb увеличивается даже с 50% до 70%, что позволяет избежать отрицательной доходности. Напротив, когда ставка финансирования положительная, ассигнования UStb уменьшатся.
Источник: X (@ethena_labs)
Кроме того, хотя резервный фонд защищает интересы владельцев sUSDe от вреда, фонд также стратегически распределяется на ресурсы, приносящие доход, такие как Blackrock BUIDL, Superstate, SKy и Mountain Protocol. Эта модель позволяет Ethena максимизировать полезность фонда, потенциально генерируя дополнительный доход, который может еще больше увеличить резервный фонд.
Стратегия расширения Этены

Этена реализует комплексную стратегию расширения, охватывающую как горизонтальный, так и вертикальный рост:
Горизонтальное расширение. Это предполагает диверсификацию продукции и многоцепочный подход. Ethena расширяет предложение своих продуктов и расширяет возможности использования нескольких блокчейнов. Стратегия направлена на охват более широкой базы пользователей и снижение зависимости от единого блокчейна.
Вертикальное расширение: Ethena развивает собственную сетевую инфраструктуру и работает с оффчейн-биржами. Построив инфраструктуру, протокол может улучшить операционный контроль и получить больше прибыли, например, от доходов от секвенсора. Партнерство с биржами также повышает ликвидность и доступность продуктов Ethena.
Горизонтальное расширение: многоцепочечная стратегия LayerZero
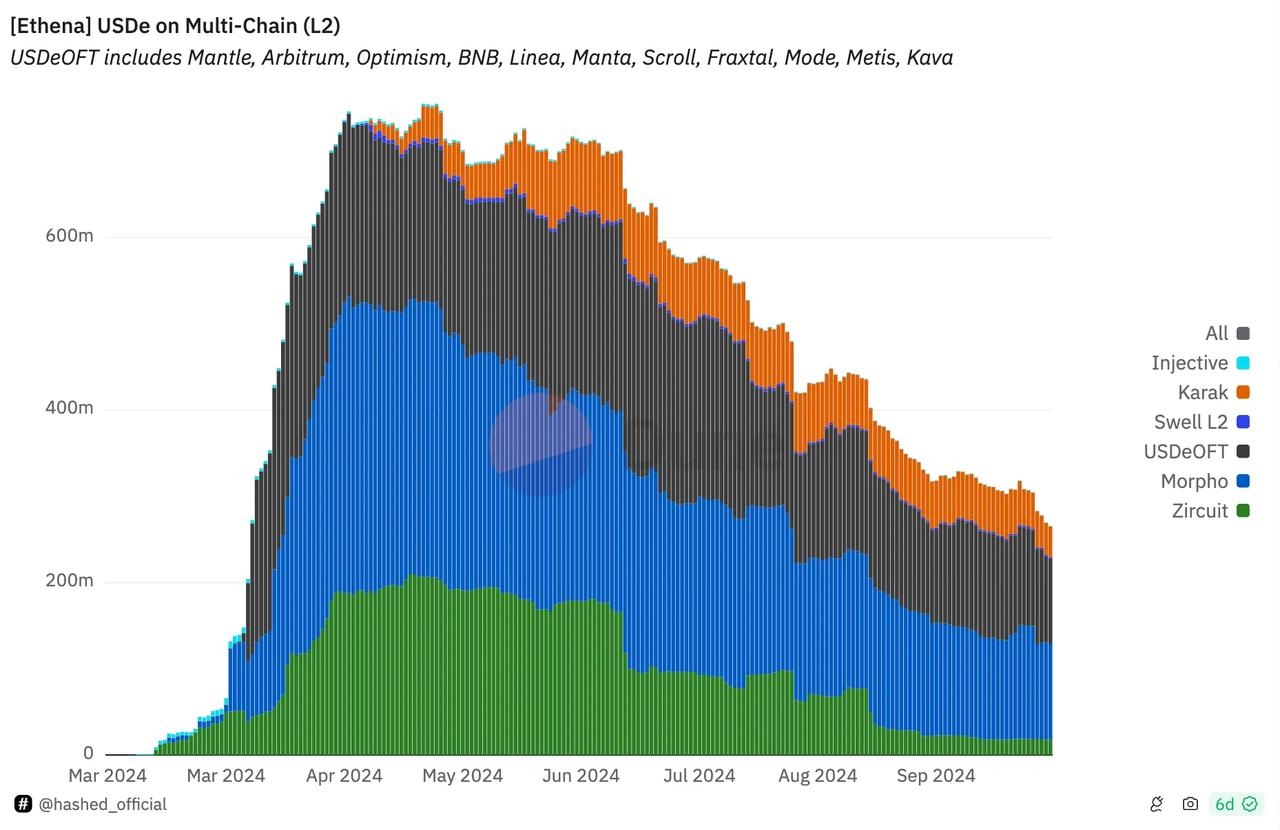
Ethena разработала стратегию масштабирования нескольких цепочек в партнерстве с LayerZero. Партнерство использует стандарт Omnichain Fungible Token (OFT), который позволяет Ethena расширить сферу действия своего токена до 16 различных блокчейнов. В настоящее время собственный токен ENA Ethena и его стейблкоины USDe и sUSDe доступны на нескольких блокчейнах.
Стандарт OFT использует механизм «создания и сжигания», позволяющий обеспечить единообразие поставок токенов во всех подключенных цепочках без необходимости использования завернутых активов или дополнительных пулов ликвидности. Ethena использует этот подход для упрощения межсетевых транзакций, потенциально снижая связанные с этим затраты и риски.
Источник: Панель данных Hashed’s Ethena.
Вертикальное расширение: построение сети Ethena и ее экосистемы
Сеть Ethena — это будущая инициатива протокола Ethena. Эта новая сеть направлена на создание экосистемы финансовых приложений с USDe в качестве базового актива.
Планируется, что сеть будет служить базовым уровнем для других финансовых приложений и включать в себя уровень агрегации ликвидности. Ожидается, что эта функция также будет поддерживать существующие централизованные и децентрализованные биржи. При этом Ethena стремится позиционировать себя на пересечении функций валюты, сети и обмена в мире криптовалют.
В настоящее время Bybit сотрудничает с Ethena для интеграции USDe на свою платформу. Ключевая цель Ethena — позиционировать доллар США в качестве торгового обеспечения на CEX. USDe также может создать больше преимуществ в торговой экосистеме, позволяя пользователям получать доход от маржинальных активов по фьючерсам CEX.
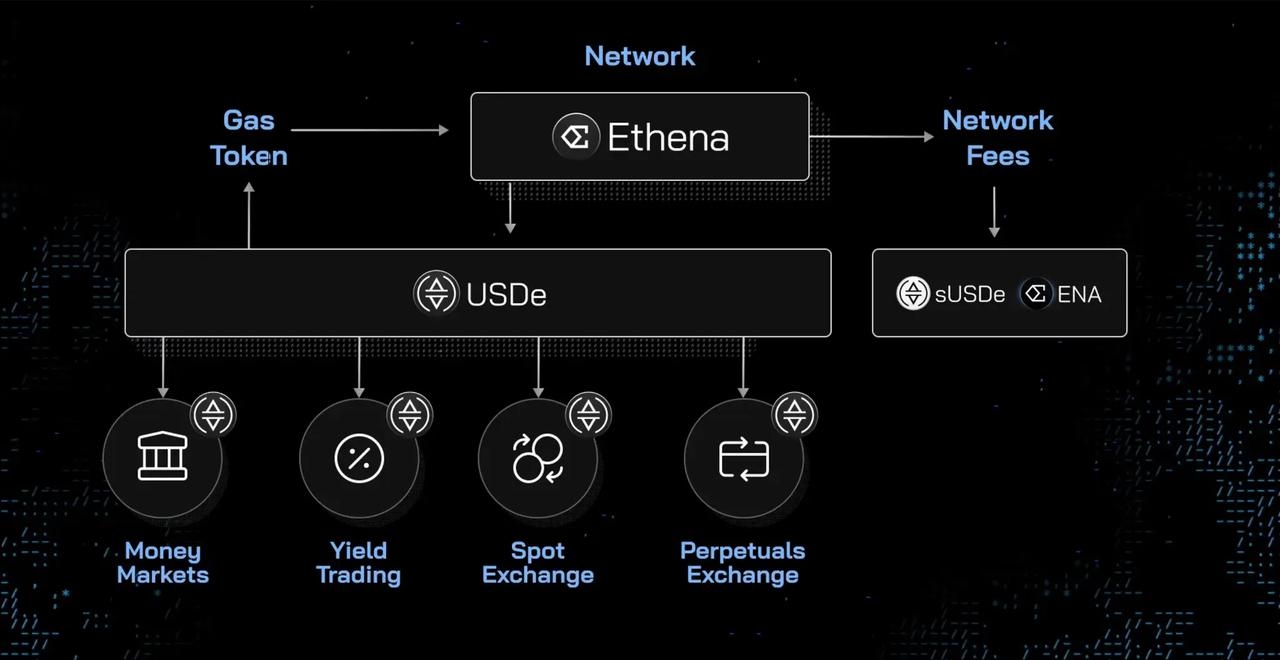
Источник: Дорожная карта Эфины на 2024 год: Святой Грааль: Интернет-деньги.
Анатомия стейблкоина: обеспечение и доходность
Основываясь на вышеупомянутых механизмах и стратегиях, Ethena успешно вышла на рынок, на котором доминируют Tether (USDT), Circle (USDC) и DAI. Однако конкуренция на рынке стейблкоинов не ограничивается выпуском новых стейблкоинов. Стратегии создания стейблкоинов становятся все более разнообразными.

Источник: Тираж стейблкоинов — DefiLlama.
Как классифицируются стейблкоины? Стейблкоины используют залог и активное управление для поддержания стоимости в 1 доллар. У каждого эмитента есть система поддержания стоимости, а также чеканки или погашения валюты.
Тип залога влияет на то, как держатели стейблкоинов получают прибыль. Ранее такие эмитенты, как Tether и Circle, получали значительный доход за счет залога. В настоящее время многие проекты приносят доход непосредственно держателям. В этом разделе будут рассмотрены различные типы обеспечения, поддерживающие стейблкоины, и их источники дохода.

Обеспечение: основа стейблкоинов
Обеспечение стало ключевым моментом в экосистеме стейблкоинов, особенно после таких событий, как крах Terra UST и опасений по поводу прозрачности USDT. Сегодня проекты стейблкоинов обеспечивают прозрачное и безопасное финансирование с использованием авторитетных организаций с надежными активами.
Эмитенты стейблкоинов в настоящее время используют пять основных типов обеспечения, но большинство проектов будут использовать несколько из них, а не полагаться только на один.
1. Дельта-нейтральность криптоактивов. Эта стратегия использует разницу в ценах между спотовым и фьючерсным рынками криптовалют для поддержания привязки стейблкоинов, таких как USDe Ethena и deUSD Elixir. USDe использует дельта-нейтральный подход, который сочетает в себе длинные спотовые и короткие бессрочные фьючерсные позиции на Ethereum для получения дохода. Стратегия включает интеграцию CEX и активное управление обеспечением для оптимизации в различных рыночных условиях.
2. Чрезмерное обеспечение криптовалют. Эти стейблкоины используют больше криптовалют в качестве залога для смягчения рыночных колебаний. Типичным примером является DAI, выпущенный MakerDAO, в котором используются различные криптовалюты с минимальной ставкой обеспечения 150%. USDD, Frax и GHO также используют схожие стратегии, часто сочетая чрезмерное обеспечение с другими механизмами стабилизации. Например, Фракс использует механику дробной арифметики.
3. Обеспеченные фиатом. Эти стейблкоины обеспечены традиционными валютами, принадлежащими централизованным организациям. В эту категорию входят популярные стейблкоины, такие как USDT, который обеспечен денежными средствами, их эквивалентами и другими активами, и Circle (USDC), который обеспечен денежными средствами и краткосрочными государственными облигациями США. Кроме того, существуют Binance USD (BUSD), TrueUSD (TUSD), Pax Dollar (USDP) и Gemini Dollar (GUSD), каждая из которых имеет уникальные механизмы поддержки.
4. Поддержанные казначейскими векселями США: этот тип стейблкоина объединяет традиционные финансы. Примеры включают USDY Ondo, USDM Mountain Protocol и BUIDL Blackrock. Обычно они обеспечены краткосрочным государственным долгом США. Как упоминалось выше, UStb Ethena поддерживается краткосрочными казначейскими облигациями США и банковскими депозитами до востребования от Blackrock BUIDL, что обеспечивает риск доходности государственных облигаций и гибкость криптовалюты.
5. Частное кредитное обеспечение. При этом подходе в качестве залога используются частные кредитные инструменты. Запуск Анзеном USDz является типичным примером, подкрепленным корпоративными облигациями, кредитами или другими формами частного долга. Этот подход предлагает более высокий потенциал дохода по сравнению со стейблкоинами, обеспеченными бумажными деньгами, сохраняя при этом стабильность за счет управления рисками и диверсификации портфеля.
По мере развития отрасли виды залога, доступные на рынке стейблкоинов, продолжают увеличиваться. Нет сомнений в том, что прозрачность, безопасность и соблюдение нормативных требований будут становиться все более важными в определении успеха и принятия проектов стейблкоинов.

Источники дохода: как стейблкоины приносят доход
В настоящее время развитие стейблкоинов уже давно вышло за рамки простой стабильности цен. Он уже предоставляет механизм получения дохода, который предоставляет пользователям возможности пассивного дохода. Эта прибыль достигается за счет различных стратегий, которые делают стейблкоины более привлекательными, а основные источники можно разделить на:
1. Прибыль от финансирования от базовой торговли. Эта стратегия использует разницу в ценах между спотовым и фьючерсным рынками криптовалюты, позволяя стейблкоинам поддерживать свою привязку, одновременно генерируя прибыль.
2. Казначейские векселя США. Некоторые стейблкоины обеспечены казначейскими векселями США. Эти стейблкоины приносят доход от процентов по краткосрочному государственному долгу. Например, USDM Mountain Protocol обеспечен краткосрочными казначейскими векселями США, которые приносят доход держателям USDM.
3. Преимущества ставок: некоторые стейблкоины позволяют пользователям размещать свои токены в рамках протокола и получать вознаграждения за вклад в стабильность и безопасность сети.
4. Механизм DeFi. Стейблкоины могут приносить доход с помощью различных практик DeFi, таких как предоставление ликвидности пулам AMM или фермерство. Например, OUSD (Origin Dollar) распределяет свое обеспечение по нескольким протоколам DeFi, использует кредитные платформы, такие как Compound и Aave, и получает торговые комиссии, предоставляя для него ликвидность. Кроме того, модуль DAI Savings Rate (DSR) позволяет держателям DAI получать доход путем внесения токенов и распределять проценты от кредитной деятельности Maker Protocol среди участников.
Залог и волатильность доходности
Стейблкоины называются «стейблкоинами», потому что они предназначены для поддержания стабильной стоимости по отношению к конкретному активу или эталону (обычно доллару США), то есть для обеспечения надежного средства обмена в криптоэкосистеме.
Однако в прошлом некоторые стейблкоины испытывали небольшое отделение. Например, Tether обвиняли в отсутствии прозрачности, которая привела к нестабильности стоимости, а во время краха Silvergate USDC также испытал кратковременное разделение, поскольку инвесторы беспокоились о платежеспособности залога.
Итак, какие еще колебания могут произойти в обеспечении и доходности стейблкоинов?
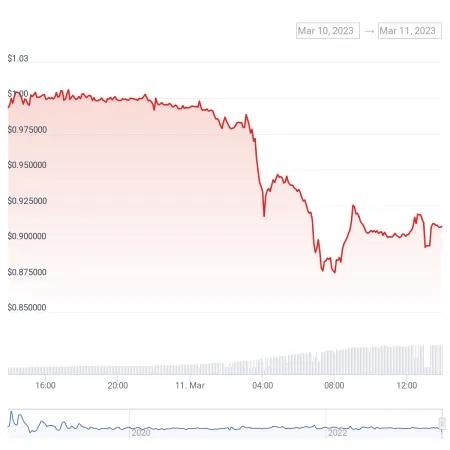
Источник: Цена USDC во время краха Silvergate 2023.03.11 CoinGecko |
Побочный риск
Для крупных активов самыми безопасными считаются стейблкоины, обеспеченные бумажными деньгами и векселями Казначейства США. Они несут меньший риск и в первую очередь связаны с организацией, владеющей активами. Эти стейблкоины регулируются и застрахованы национальной финансовой системой.
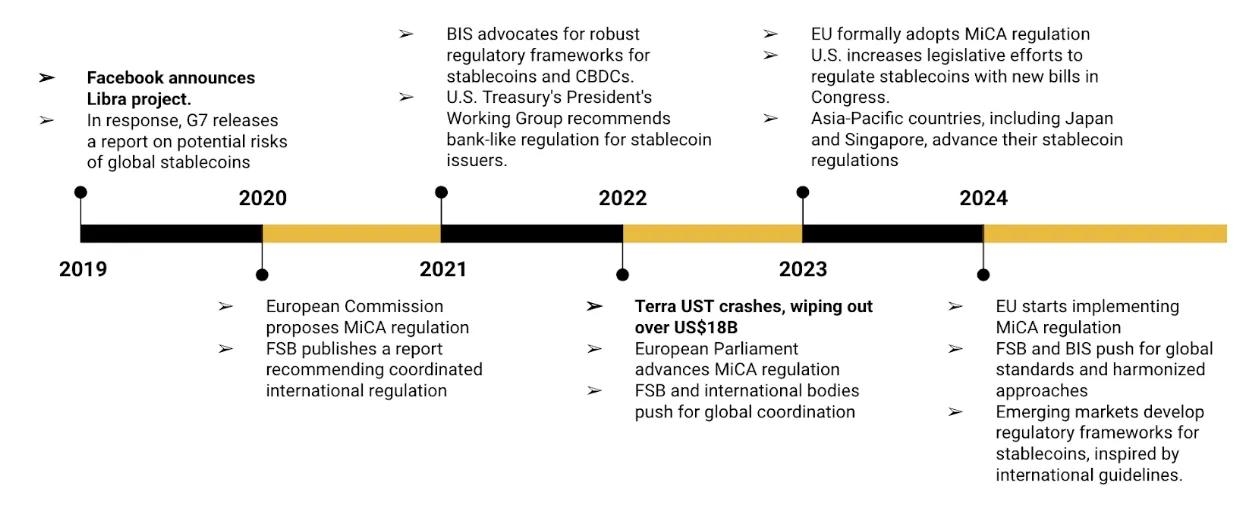
Источник: Обзор регулирования стейблкоинов.
Стабильность синтетических долларов, хеджируемых дельтой (таких как токен Ethena USDe), на самом деле вызывает некоторые сомнения. Основное беспокойство вызывает возможность отрицательных ставок финансирования на рынках деривативов, что может привести к убыткам, если стоимость поддержания короткой позиции превысит доходность залога. Другие риски включают в себя зависимость от централизованных бирж для торговли деривативами, проблемы с ликвидностью, которые могут возникнуть в периоды рыночного стресса, а также возможность того, что обеспеченные активы, такие как stETH, потеряют свою привязку к ETH.
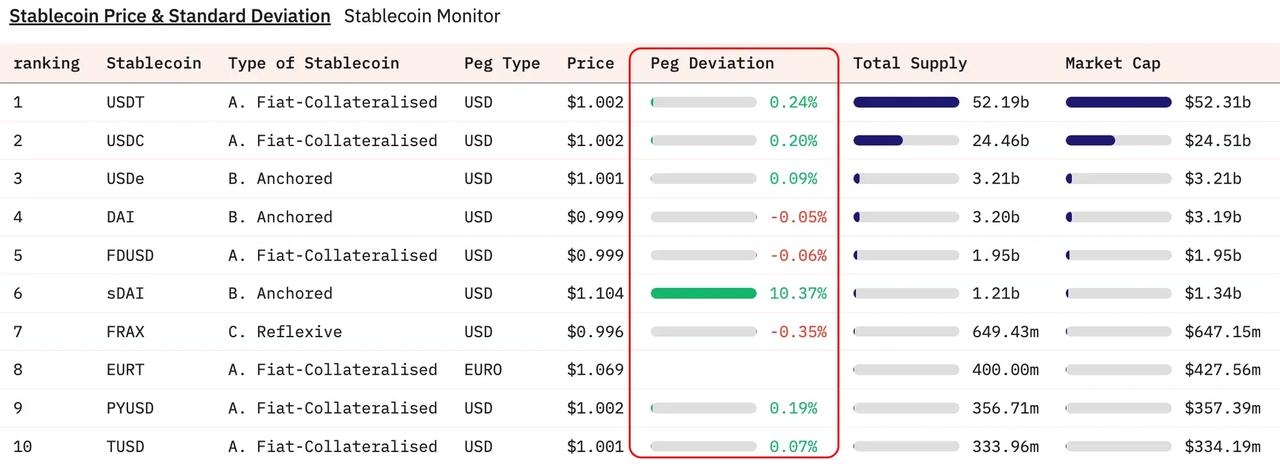
Источник: Монитор стабильной монеты.
Волатильность доходности
Доходность стейблкоинов, обеспеченных казначейскими векселями, подвержена взаимодействию сложных экономических факторов и динамики рынка. Основным драйвером этой доходности является процентная ставка по базовым казначейским векселям, на которую напрямую влияет денежно-кредитная политика Федеральной резервной системы.
Когда ФРС корректирует процентные ставки, это оказывает волновое воздействие на финансовые рынки, включая доходность стейблкоинов. Например, в период ужесточения денежно-кредитной политики доходность казначейских облигаций обычно растет, поскольку Федеральная резервная система повышает процентные ставки. Это позволяет эмитентам стейблкоинов предлагать своим пользователям более высокую доходность. Напротив, когда доходность казначейских облигаций снижается, доход пользователя также уменьшается.
Важно отметить, что большинство стейблкоинов, обеспеченных бумажными деньгами, создаются с использованием смеси наличных денег и казначейских векселей, а их кривые доходности будут варьироваться в зависимости от обеспечения и эмитента, который они поддерживают. Например, стейблкоин BUIDL от BlackRock обеспечен сочетанием наличных денег, казначейских векселей и других краткосрочных государственных ценных бумаг. Доходность BUIDL как регулируемого продукта крупного финансового учреждения тесно связана с преобладающими ставками по казначейским векселям. Однако эта доходность не застрахована от волатильности, вызванной более широкими рыночными условиями и изменениями в денежно-кредитной политике. За последние 10 лет ставка по годовым казначейским векселям США колебалась от 0,1% до 5,5%.
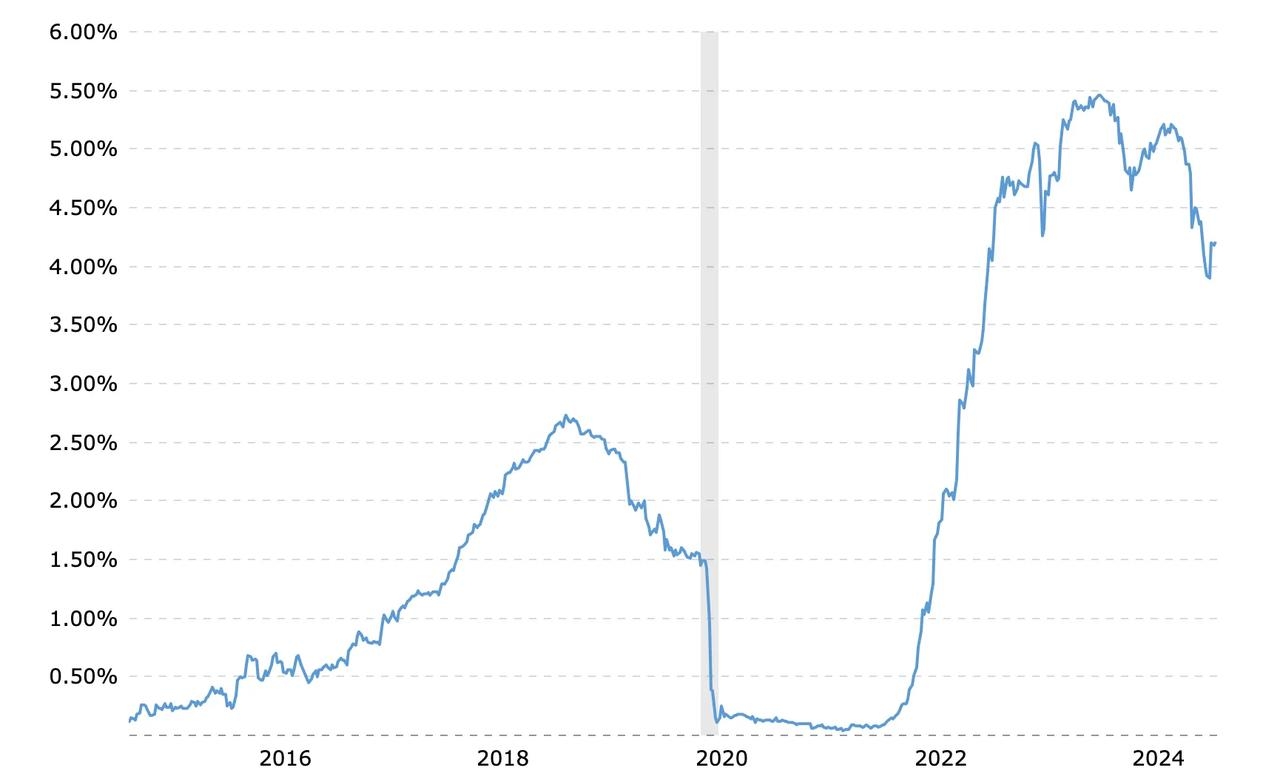
Источник: 1-летняя ставка казначейских облигаций – исторический график за 54 года |
базисная торговля
Базовая торговля стала основным методом получения дохода для некоторых стейблкоинов. Эта стратегия использует разницу в ценах между спотовым и фьючерсным рынками криптовалюты, обычно покупая на спотовом рынке и открывая короткую позицию на фьючерсном рынке.
Доходность по базисным сделкам может широко варьироваться в зависимости от настроений рынка, объема торгов и общих условий рынка криптовалют. Во время «бычьего рынка» или периода повышенного оптимизма повышенный спрос на кредитное плечо на фьючерсном рынке может расширить базовые спреды, потенциально повышая доходность. А «медвежьи рынки» или периоды неопределенности могут сузить базис или даже стать отрицательными, потенциально снижая или устраняя доходность.
USDe Ethena является типичным примером использования базовой торговли для получения прибыли. Раньше доходность sUSDe достигала 113%, но по мере охлаждения рынка эта цифра стабилизировалась на уровне около 12%.

Источник: Базовый рейтинг TVL Trading – DefiLlama.
Варианты использования стейблкоина
Основываясь на вышеупомянутой бизнес-модели Ethena и различных факторах риска в области стейблкоинов, как новые эмитенты стейблкоинов могут позиционировать себя, чтобы воспользоваться потенциалом рынка? Его можно грубо разделить на три направления использования: расчетные токены в транзакциях, обеспечение и платежи на денежных рынках (огромный потенциал, но в настоящее время ограниченный).
Нет сомнений в том, что основным вариантом использования стейблкоинов является использование их в качестве расчетных токенов при торговле, а в случае с Tether более 33% поставок USDT удерживается централизованными биржами (CEX).
Ethena также позиционирует USDe в качестве торгового обеспечения на CEX, чтобы повысить ликвидность и доступность USDe, установив партнерские отношения с крупными биржами, такими как Bybit и Infinex.
Эта стратегия также может повысить полезность собственных токенов в некоторых проектах стейблкоинов, таких как собственный токен Ethena, который похож на BNB в экосистеме Binance. ENA может обеспечить снижение комиссий за транзакции, права управления и вознаграждения за ставки на партнерских биржах. . и эксклюзивные функции. Недавно принятое предложение Ethereal предлагает выделить 15% потенциального будущего предложения токенов держателям ENA, что еще больше укрепит их роль в экосистеме.
Стейблкоины являются идеальным залогом для протоколов кредитования в экосистеме DeFi, поскольку они минимизируют риск ликвидации из-за колебаний цен.
Кроме того, использование стейблкоинов для платежей является огромной потенциальной областью роста. Хотя в настоящее время он сталкивается с проблемами и ограничен многими факторами, такими как нормативная неопределенность и низкий уровень приема торговцами, он также может предоставить ряд преимуществ в сфере платежей, включая более быстрое время расчетов, более низкие транзакционные издержки (особенно при трансграничных платежах). и доступность 24/7.
Недавние события, такие как объявление финтех-компании Stripe о приеме платежей в стейблкоинах, иллюстрируют растущий интерес среди традиционных платежных систем к интеграции стейблкоинов в свои системы. Учитывая, что общий объем платежей Stripe превысит 1 триллион долларов в 2023 году, если стейблкоины смогут захватить часть доли транзакций, потенциал будет чрезвычайно огромным.
Подвести итог
Рынок стейблкоинов, похоже, претерпевает трансформацию: на него выходят новые игроки, а существующие игроки расширяют свои предложения продуктов. Последние данные показывают, что оборотное предложение стейблкоинов достигло рекордно высокого уровня, что указывает на то, что внедрение стейблкоинов растет в различных секторах.
Хотя новые проекты стейблкоинов сталкиваются с высокими барьерами входа, если они хотят проникнуть на этот рынок, спрос рынка на доходные стейблкоины с достаточной ликвидностью не удовлетворен. потенциал сломать монополию Tether (USDT) и Circle (USDC)? Это все еще путь, полный неизведанного и проблем.
В ближайшем будущем может появиться все больше и больше протоколов стабильных монет, таких как Ethena. Регулирование определяет будущее этой отрасли, и настоящий победитель будет зависеть от ее способности обеспечивать высокую доходность, поддерживать стабильность и обеспечивать более широкое распространение. каналы.
Автор: TechubNews; из «DeDehao», открытой контентной платформы ChainDD. Эта статья представляет собой только мнение автора и не отражает официальную позицию ChainDD. Оригинальность и подлинность содержания статей «DeHao» гарантируется. Если рукопись является плагиатом, фальсификацией и т. д., и это повлекло за собой правовые последствия, участник несет ответственность за публикацию статьи на платформе Dehao, если есть какие-либо нарушения, нарушения правил или другие неуместные высказывания. Читателям предлагается контролировать его. После подтверждения платформа будет немедленно отключена. Если у вас возникнут проблемы с содержанием статьи, свяжитесь с WeChat: Chaindd123.