



Сценарист: Джей Джо, Юн Ли, Tiger Research
Составитель: Айин Ай Ин
Стабильность японского рынка стейблкоинов обусловлена главным образом созданием четкой нормативно-правовой базы. Поддержка правительства и политика правящей Либерально-демократической партии еще больше ускорили рост индустрии Web3. Позитивное и открытое отношение Японии резко контрастирует с неопределенной или ограничительной позицией многих стран в отношении стейблкоинов. Поэтому люди полны оптимистических ожиданий относительно будущего японского рынка Web3. В этой статье будет рассмотрен текущий статус регулирования стейблкоинов в Японии и проанализировано потенциальное влияние стейблкоинов, обеспеченных иеной.
1. Регулирование приводит к взлету японского рынка стейблкоинов
В июне 2022 года Япония заложила основу для внесения поправок в Закон о платежных услугах (PSA) с целью создания нормативной базы для выпуска стейблкоинов и брокерской деятельности. Эти поправки будут официально реализованы в июне 2023 года, что ознаменует официальный старт выпуска стейблкоинов. Новый закон дает подробное определение стейблкоинов, уточняет организацию-эмитента и оговаривает лицензии, необходимые для ведения связанного с ним бизнеса.
1. Определение стейблкоина
Согласно пересмотренному Закону о платежных услугах, стейблкоины классифицируются как «электронные платежные инструменты» (EPI) и могут использоваться для оплаты товаров или услуг неопределенному большинству объектов.
Однако не все стейблкоины попадают в эту категорию. Согласно статье 2(5)(1) пересмотренного PSA, только стейблкоины, стоимость которых обеспечена бумажной валютой, могут считаться электронными платежными инструментами. Это означает, что стейблкоины (такие как DAI MakerDAO), основанные на криптовалютах (таких как Биткойн или Ethereum), не считаются электронными платежными инструментами. Это различие является важной особенностью нормативно-правовой базы Японии.
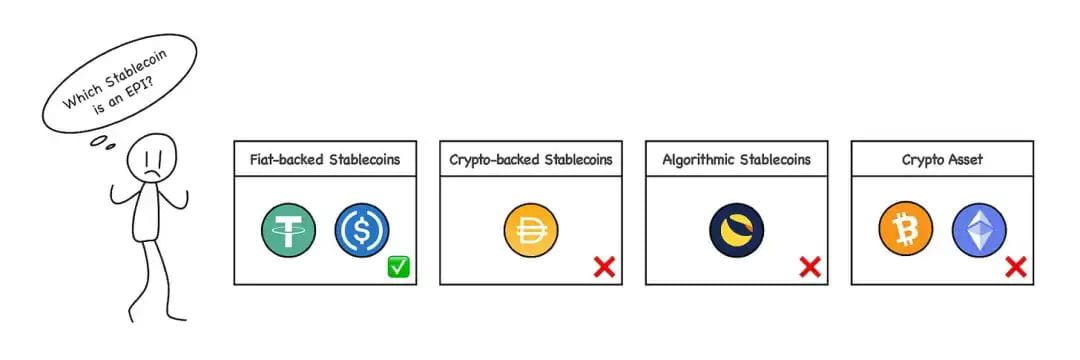
(Источник: Tiger Research)
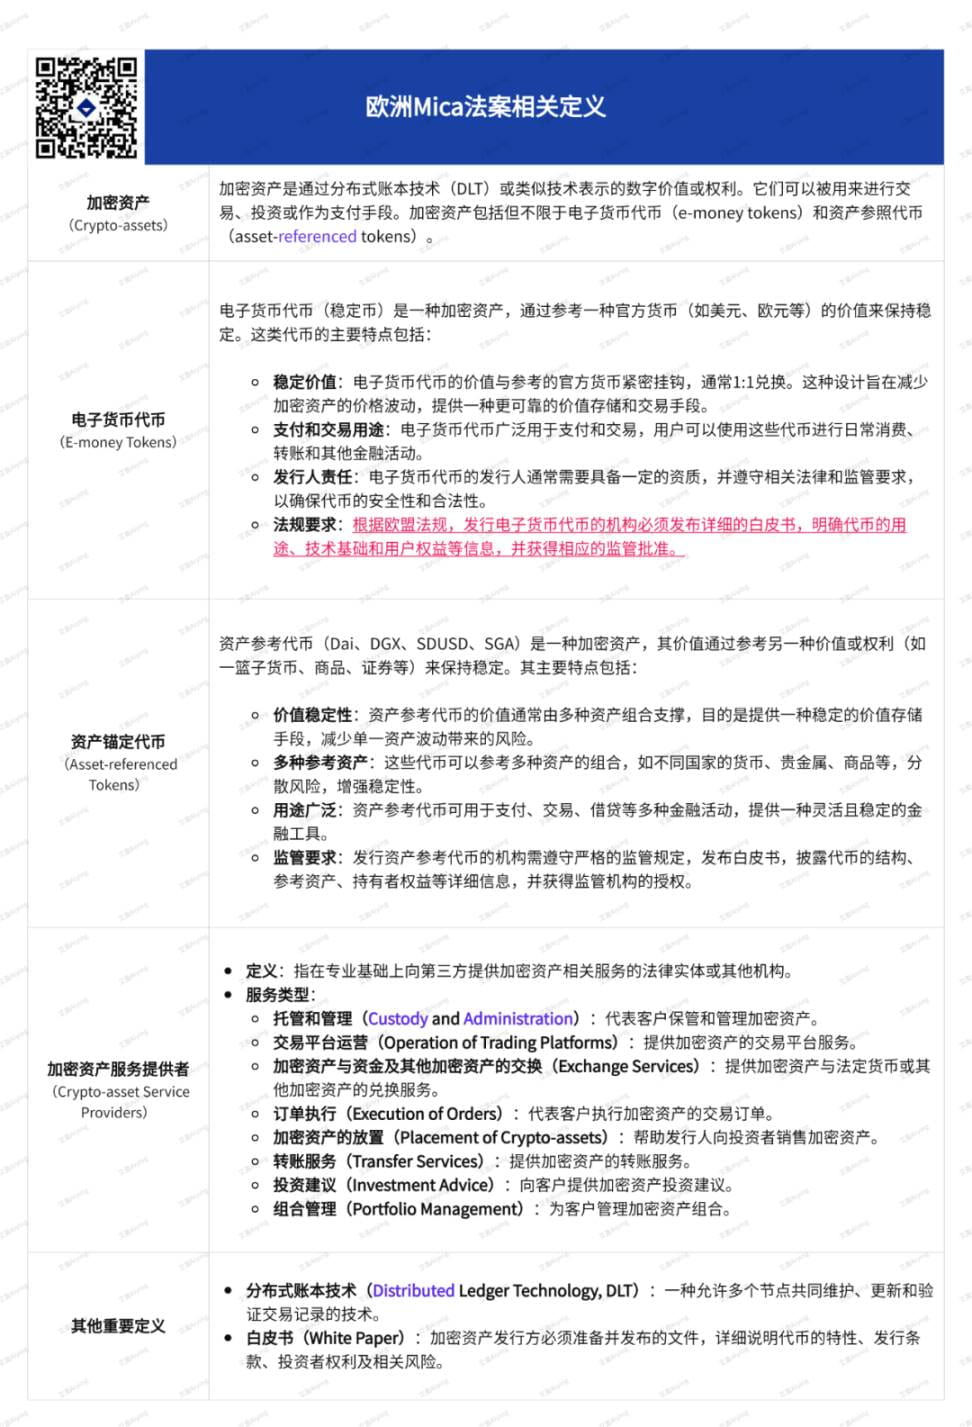
Айин добавил: Японская классификация стейблкоинов в некоторой степени аналогична европейскому закону MICA. Стейблкоины, обеспеченные законной валютой, классифицируются в Законе MICA как «токены электронных денег», в то время как DAI. Этот тип стейблкоинов, привязанных к активам, является «токенами, привязанными к активам». Для получения более подробной информации, пожалуйста, прочитайте «Отчет об исследовании европейского закона MiCA «Десять тысяч слов: комплексная интерпретация далеко идущего воздействия индустрии Web3, влияния DeFi, стейблкоинов и проектов ICO».»
2. Стабильный эмитент валюты
Согласно пересмотренному PSA, стейблкоины могут выпускаться только тремя типами организаций:
банк,
поставщик услуг денежных переводов
трастовая компания
Стейблкоины, выпущенные каждой организацией, имеют функциональные различия, такие как лимиты на переводы и ограничения на получателей.
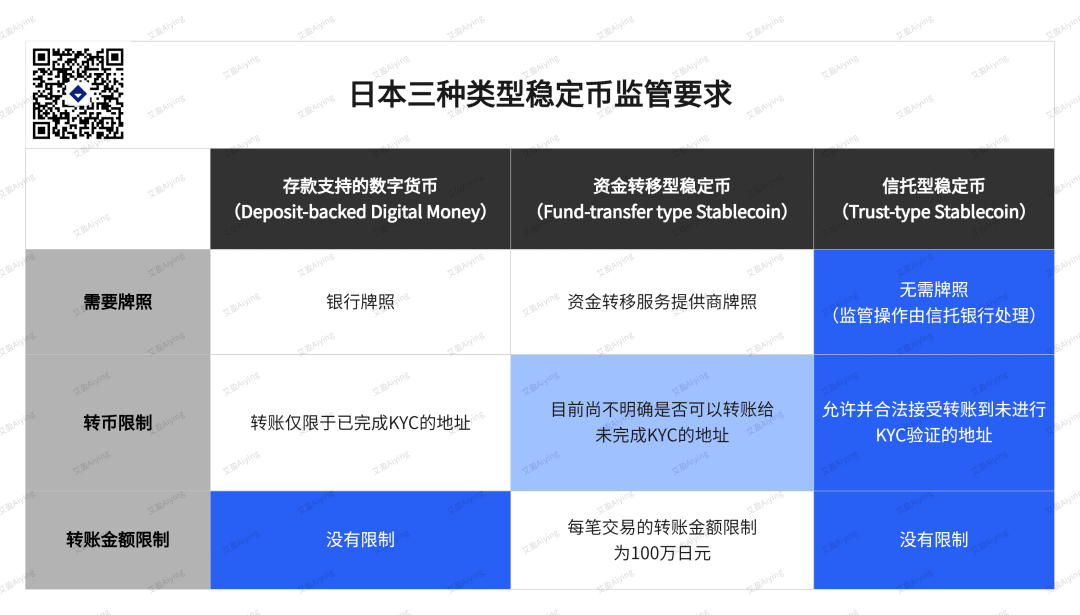
Среди них наибольшего внимания заслуживают стейблкоины трастового типа, выпущенные трастовыми компаниями, поскольку ожидается, что они будут наиболее соответствовать текущей нормативной среде Японии и очень похожи по характеристикам на обычные стейблкоины, такие как USDT и USDC.
На стейблкоины, выпущенные банками, будут распространяться некоторые ограничения. Поскольку банкам необходимо поддерживать стабильность финансовой системы, регуляторы заявили, что стейблкоины, выпускаемые банками, требуют тщательного рассмотрения и могут потребовать дальнейшего законодательства.
На поставщиков услуг по переводу средств также распространяются некоторые ограничения: сумма перевода ограничена 1 миллионом иен за транзакцию, и неясно, могут ли переводы осуществляться без проверки KYC (знай своего клиента). Следовательно, такие стейблкоины могут потребовать дальнейших нормативных обновлений. Исходя из этих условий, наиболее вероятной формой появления стейблкоина будет стейблкоин, выпущенный трастовой компанией.
3. Лицензии, связанные со стабильной валютой.
Чтобы вести бизнес, связанный со стейблкоинами, в Японии, организации должны зарегистрироваться в качестве поставщика услуг электронных платежных инструментов (EPISP) и получить соответствующие лицензии. Это требование было введено после внесения поправок в Закон о платежных услугах в июне 2023 года. Стабильный валютный бизнес включает в себя такие виды деятельности, как покупка, продажа, обмен, посредничество или посредничество в стабильной валюте. Например, биржа виртуальных активов, которая поддерживает торговлю стейблкоинами, или служба кастодиального кошелька, которая управляет стейблкоинами для других, должна будет зарегистрироваться. Кроме того, эти предприятия должны соответствовать требованиям по защите пользователей и борьбе с отмыванием денег (AML).
2. Стейблкоин, обеспеченный японской иеной
По мере совершенствования нормативной базы стейблкоинов в Японии множество проектов активно исследуют и тестируют стейблкоины, обеспеченные японской иеной. Ниже будут представлены несколько крупных японских проектов стейблкоинов, которые помогут понять текущее состояние и характеристики экосистемы стейблкоинов японской иены.
1. JPYC: предоплаченный платежный инструмент.
JPYC — первый в Японии эмитент цифровых активов с привязкой к иене, созданный в январе 2021 года. Однако в настоящее время JPYC классифицируется как предоплаченный платежный инструмент, а не как электронный платежный инструмент, как это определено в пересмотренном Законе о платежных услугах, и поэтому не считается стейблкоином. Использование JPYC ограничено. Например, он поддерживает только конвертацию бумажной валюты в JPYC (листинг), но не может конвертировать JPYC обратно в бумажную валюту, что эквивалентно карте пополнения счета, что в определенной степени ограничивает сценарии ее использования.
Тем не менее, JPYC активно работает над выпуском стейблкоинов, соответствующих требованиям нового закона. Он планирует выпустить стейблкоины для перевода средств, получив лицензию на перевод средств, и расширить их использование, например, для обмена с Tochika, выпущенным Hokkoku Bank.
Кроме того, JPYC также планирует зарегистрироваться в качестве EPISP для ведения бизнеса в сфере стейблкоинов. В долгосрочной перспективе компания также планирует выпускать и управлять трастовыми стейблкоинами на базе Progmat Coin для поддержки деловой активности, связанной с наличными или банковскими депозитами.
2 Точика: цифровая валюта, обеспеченная депозитами
Точитука — первая в Японии цифровая валюта, обеспеченная банковскими депозитами, запущенная в 2024 году банком Хоккоку префектуры Исикава. Точитука обеспечена банковскими депозитами, к ней можно легко получить доступ через приложение «Точитука» и использовать ее в торговых точках-партнерах в префектуре Исикава.
Tochituka отличается простотой и удобством использования, а комиссия продавца составляет всего 0,5%. Однако в настоящее время он доступен только в префектуре Исикава, и есть только одна возможность бесплатного снятия наличных в месяц. После превышения количества снятий взимается комиссия за обработку в размере 110 Точитука (что эквивалентно 110 иенам). Кроме того, «Точка» работает на частном блокчейне и имеет ограниченную сферу использования.
В будущем «Точка» планирует расширить свои услуги, включив в них привязку счетов к другим финансовым учреждениям, расширение географического охвата и внедрение возможностей одноранговых денежных переводов.
3 GYEN: оффшорный стейблкоин
GYEN — это стейблкоин в японской иене, выпущенный GMO Trust, нью-йоркской дочерней компанией японской GMO Internet Group. Он регулируется Департаментом финансовых услуг штата Нью-Йорк и включен в Зеленый список штата. GYEN привязан к японской иене в соотношении 1:1, но поскольку он не эмитируется через японскую трастовую компанию, он не может обращаться в Японии.
Однако в будущем GYEN может быть включен в нормативно-правовую базу Японии и стать частью совместимой стабильной монеты.
Действительно ли бизнес стейблкоинов жизнеспособен?
Хотя стейблкоины были официально приняты уже более года, проекты стейблкоинов в Японии добились ограниченного прогресса. Проекты стейблкоинов, такие как USDT или USDC, по-прежнему редки на японском рынке, и ни одна компания еще не завершила регистрацию в EPISP.
Кроме того, эмитенты стейблкоинов обязаны управлять всеми резервами как депозитами до востребования, что накладывает значительные ограничения на бизнес-операции. Депозиты до востребования можно снять в любой момент, а прибыль мизерная, поэтому сложно принести доход в бизнес стейблкоинов. Хотя Банк Японии недавно поднял процентные ставки с 0%, краткосрочная процентная ставка в размере 0,25% остается низкой, что снижает прибыльность бизнеса стейблкоинов. В результате рыночный спрос на конкурирующие стейблкоины, обеспеченные другими активами, такими как государственные облигации Японии, увеличился.
Несмотря на эти проблемы, крупные финансовые учреждения и конгломераты Японии активно участвуют в бизнесе стейблкоинов. К ним относятся крупные банки, такие как Mitsubishi UFJ Bank (MUFG), Mizuho Bank и Sumitomo Mitsui Banking Corporation (SMBC), а также такие компании, как Sony и DMM Group.
Заключение
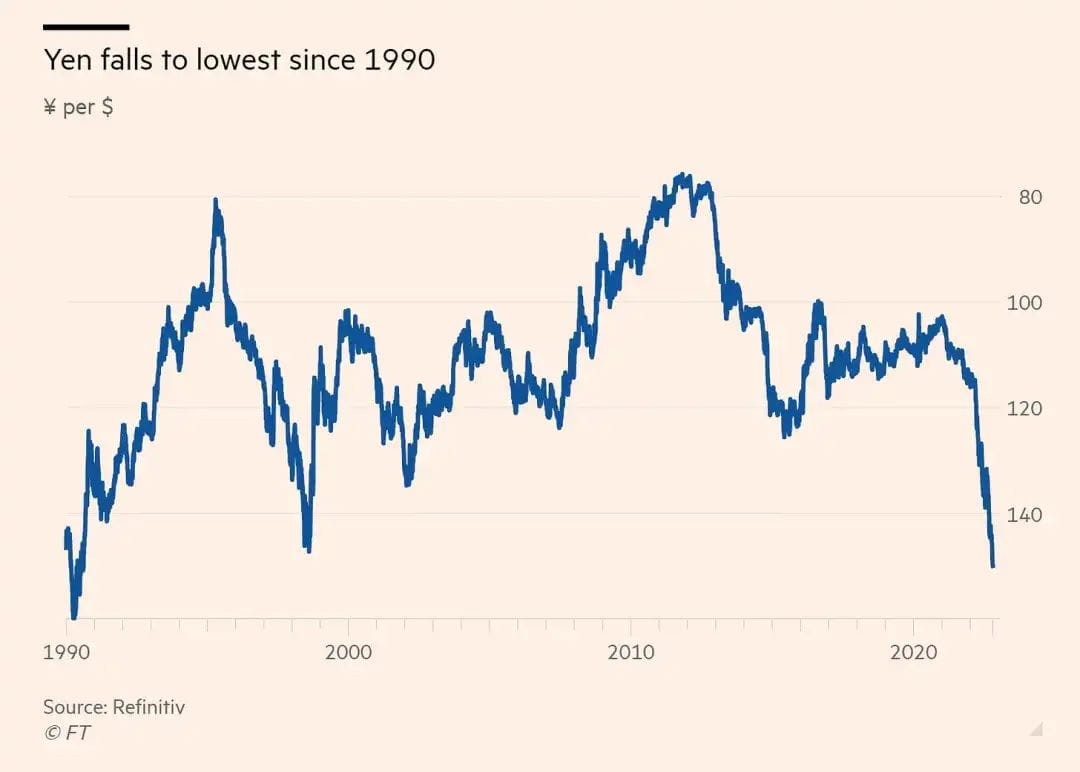
Источник: Financial Times, Refinitiv.
В последние годы Япония боролась со слабой иеной и реализовала различные стратегии для повышения своей конкурентоспособности. Стейблкоины являются частью этого процесса как попытка увеличить масштаб и конкурентоспособность иены. Ожидается, что, приняв передовые стейблкоины, Япония сможет не только применять их внутри страны, но и разработать новые сценарии применения в глобальной платежной сфере, что предоставит Японии новые возможности для расширения своего влияния на международном финансовом рынке.
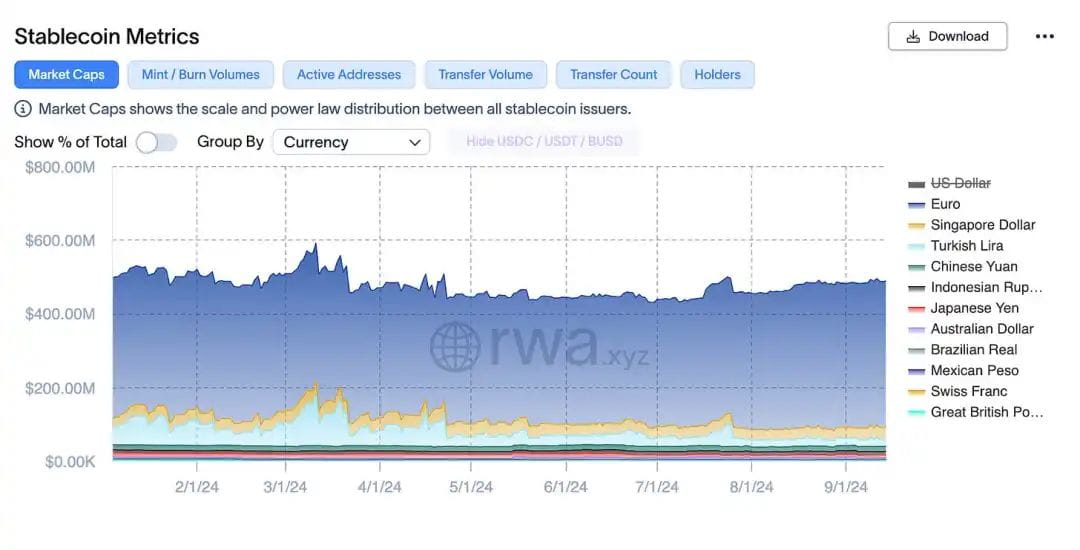
Источник: rwa.xyz
Хотя нормативно-правовая база для стейблкоинов была создана уже некоторое время, влияние иены на рынок стейблкоинов по-прежнему ограничено. Практических примеров применения стейблкоинов немного, и ни одна компания еще не завершила регистрацию в EPISP. Снижение поддержки кабинета Кисида и Либерально-демократической партии также затрудняет продвижение сильной политики, связанной с Web3. Тем не менее, создание нормативно-правовой базы является значимым шагом вперед. Хотя прогресс может быть медленным, изменения, которые он принесет, заслуживают ожидания.