

#palantir
palantir
Просмотров: 67,300
580 обсуждают
Популярные
Новые

·
--
Palantir PLTR: застряла у отметки $200. Отчётность 2 ноября — важнейшее испытание для компании в этом году.
Сначала о текущем положении: на закрытии американского рынка 26 октября акции PLTR стоили $198,84, прибавив за день $2,09 (+1,06%). В ходе торгов 27 октября они продолжали колебаться около $199. Диапазон за последние 52 недели — от $106,37 до $212,94; текущая цена примерно на 7% ниже максимума, рыночная капитализация — около $460 млрд. Главный рубеж — впереди: зона $199,42–200,83 представляет собой явное сопротивление. Если акция закрепится выше неё, следующая цель — около $213; если не удержится, ориентиром станет район $184.
Почему эта отчётность особенно важна? Компания опубликует результаты за третий квартал после закрытия американского рынка 2 ноября (ранним утром 3 ноября по пекинскому времени). Прогноз компании: выручка $2,160–2,164 млрд и скорректированная операционная прибыль $1,29–1,30 млрд. Рынок ожидает прибыль на акцию около $0,41 и выручку около $2,18 млрд — почти вдвое больше, чем годом ранее ($0,21 и $1,18 млрд соответственно). Сами эти ожидания уже создают давление: во втором квартале выручка составила $1,94 млрд, увеличившись на 93% год к году; выручка коммерческого сегмента в США выросла на 149%, до $764 млн, а государственного — на 90%, до $809 млн. Прибыль на акцию $0,41 превысила прогнозы, и рынок уже считает само собой разумеющимся, что в третьем квартале компания повторит этот сценарий.
Уолл-стрит настроена «оптимистично, но покупать на пике не решается»: 22 октября Citi подтвердила рекомендацию «покупать» и повысила целевую цену с $245 до $250; на следующий день Piper Sandler сохранила рекомендацию «выше рынка» и подняла цель до $231. Однако консенсусная целевая цена составляет всего около $203–206 — практически на уровне текущей котировки. В основе разногласий — оценка компании: коэффициент P/E составляет около 170, форвардный — около 95. Это значительно выше показателей Salesforce (около 22) и ServiceNow (около 96), с которыми её сравнивают. Компания действительно быстро растёт, но в цену уже заложен рост на несколько лет вперёд. Поэтому некоторые аналитики прямо говорят: даже сильные результаты за третий квартал не обязательно приведут к резкому росту акций; а если темпы роста замедлятся, потенциал снижения будет значительным. В первой половине этого года акции уже падали примерно на 34% — высокая волатильность для них обычна.
Моя логика: PLTR — не просто «акция на теме ИИ», а проверка того, способен ли ИИ превращаться в заказы от клиентов и прибыль. 2 ноября нужно следить за тремя показателями: удастся ли сохранить трёхзначные темпы роста выручки коммерческого сегмента в США; появятся ли новые государственные заказы; будет ли вновь повышен прогноз выручки на весь 2026 год ($8,15–8,16 млрд). Если оправдаются все три ожидания, закрепление выше $200 может стать устойчивым. Если хотя бы один показатель подведёт, высокая оценка компании сыграет против неё.
Риски: результаты ниже ожиданий, колебания государственного бюджета, замедление роста коммерческого сегмента, коррекция акций компаний, связанных с ИИ, сжатие мультипликаторов из-за высокой оценки.
$PLTR #Palantir #AI软件 #美股财报 #Анализ данных
Личное исследование, не является инвестиционной рекомендацией.
58

·
--
⚡ $PLTR ОТКРЫВАЕТ НЕПРЕОДОЛИМЫЙ ОБОРОНИТЕЛЬНЫЙ РОВ БЛАГОДАРЯ МАСШТАБНОМУ ПАРТНЁРСТВУ С KNOX SYSTEMS! 🏦
Palantir незаметно создаёт неприступный пункт взимания платы за внедрение федерального программного обеспечения. Объединив усилия с Knox Systems, $PLTR фактически сокращает сроки получения допуска FedRAMP до 90 дней, напрямую подключая коммерческих поставщиков к аккредитованной инфраструктуре Palantir. 💡
Это институциональное позиционирование в лучшем виде: бюрократические барьеры превращаются в эксклюзивный канал дистрибуции с потенциалом роста выручки. 📊 Умный капитал ищет операционные рвы, похожие на монополию, а это партнёрство прочно укрепляет доминирование компании в корпоративном сегменте. 💬 Приведёт ли федеральная экспансия к новой волне накопления позиций институциональными инвесторами или рынок недооценивает этот нарратив? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
1

#Palantir упали примерно на 7% в пятницу, закрывшись около отметки $186 на фоне более масштабной распродажи акций технологических компаний.
Снижение отражало ослабление склонности к риску в отношении ИИ-компаний с высокой оценкой, а не промах компании по прибыли. Несмотря на то что бизнес продолжает демонстрировать уверенный рост, инвесторы строже подходят к оценке компаний на фоне повышения стоимости заимствований и вопросов о рентабельности инвестиций в ИИ.
{spot}(PLTRBUSDT)
Теперь внимание переключается на следующие квартальные результаты: для обоснования премиального мультипликатора ключевыми станут рост выручки, маржа и подтверждённые успехи в заключении контрактов на ИИ.
#PLTR #AI #Stocks #CoinVahini
#Palantir упали примерно на 7% в пятницу, закрывшись около отметки $186 на фоне более масштабной распродажи акций технологических компаний.
Снижение отражало ослабление склонности к риску в отношении ИИ-компаний с высокой оценкой, а не промах компании по прибыли. Несмотря на то что бизнес продолжает демонстрировать уверенный рост, инвесторы строже подходят к оценке компаний на фоне повышения стоимости заимствований и вопросов о рентабельности инвестиций в ИИ.
Теперь внимание переключается на следующие квартальные результаты: для обоснования премиального мультипликатора ключевыми станут рост выручки, маржа и подтверждённые успехи в заключении контрактов на ИИ.
#PLTR #AI #Stocks #CoinVahini
95
·
--
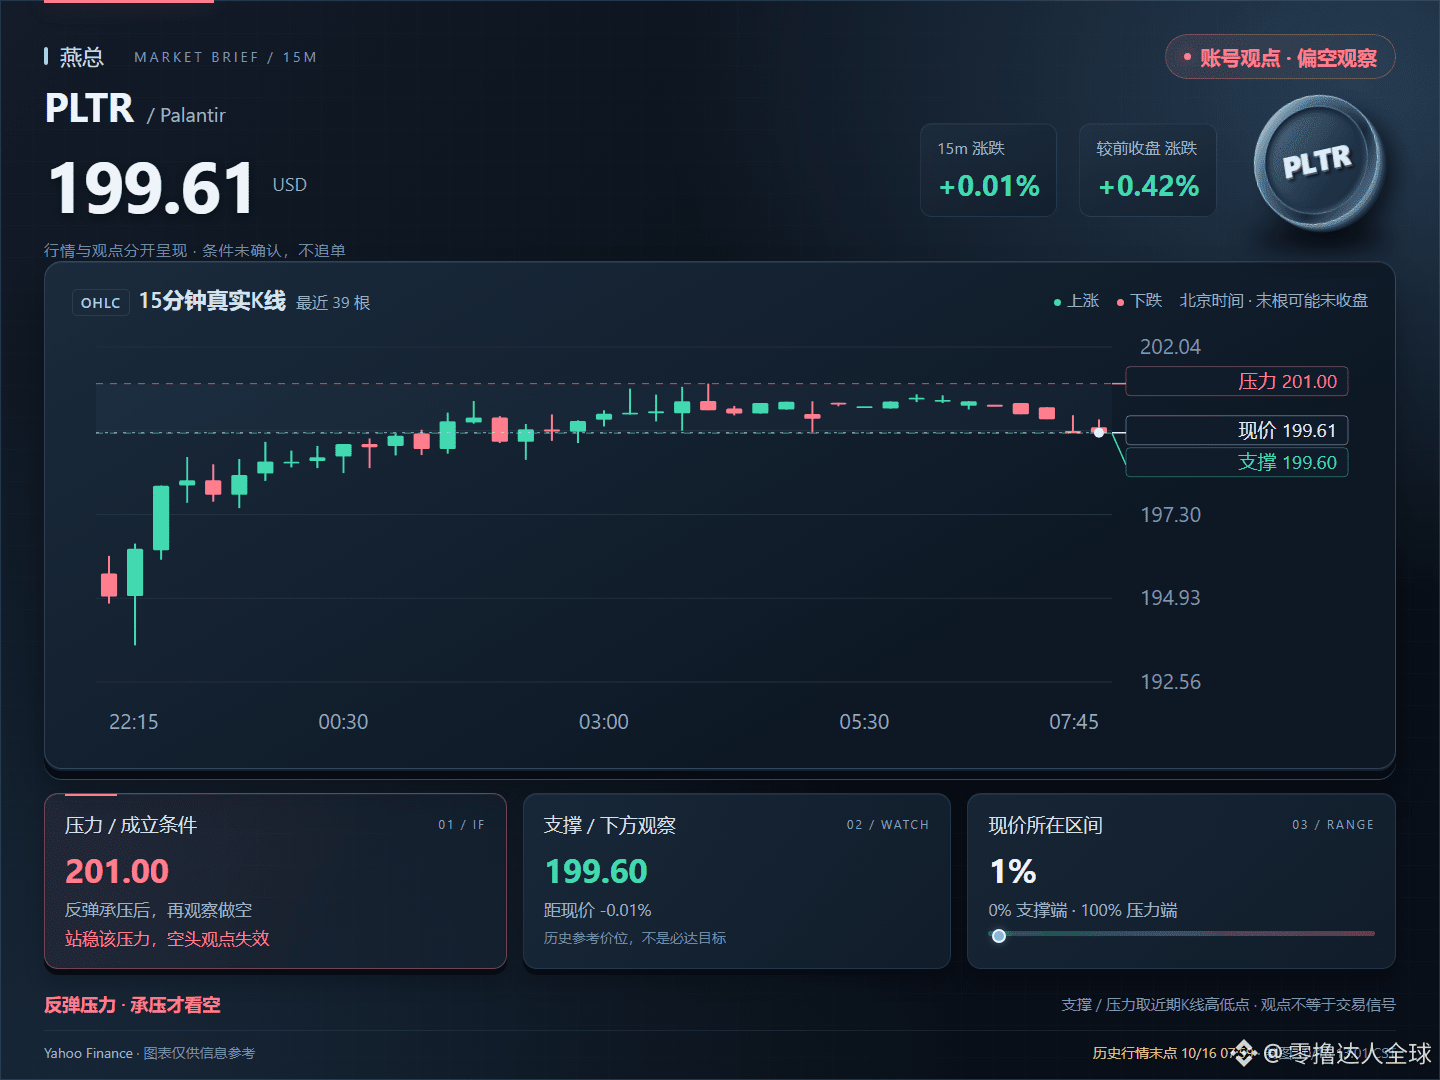
13:01|Исторические котировки|ИИ-акции США|PLTR, отскок до 201.00 встретил сопротивление — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой 199.60. $PLTR #Palantir
13:01|Исторические котировки|ИИ-акции США|PLTR, отскок до 201.00 встретил сопротивление — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой 199.60. $PLTR #Palantir
12
·
--
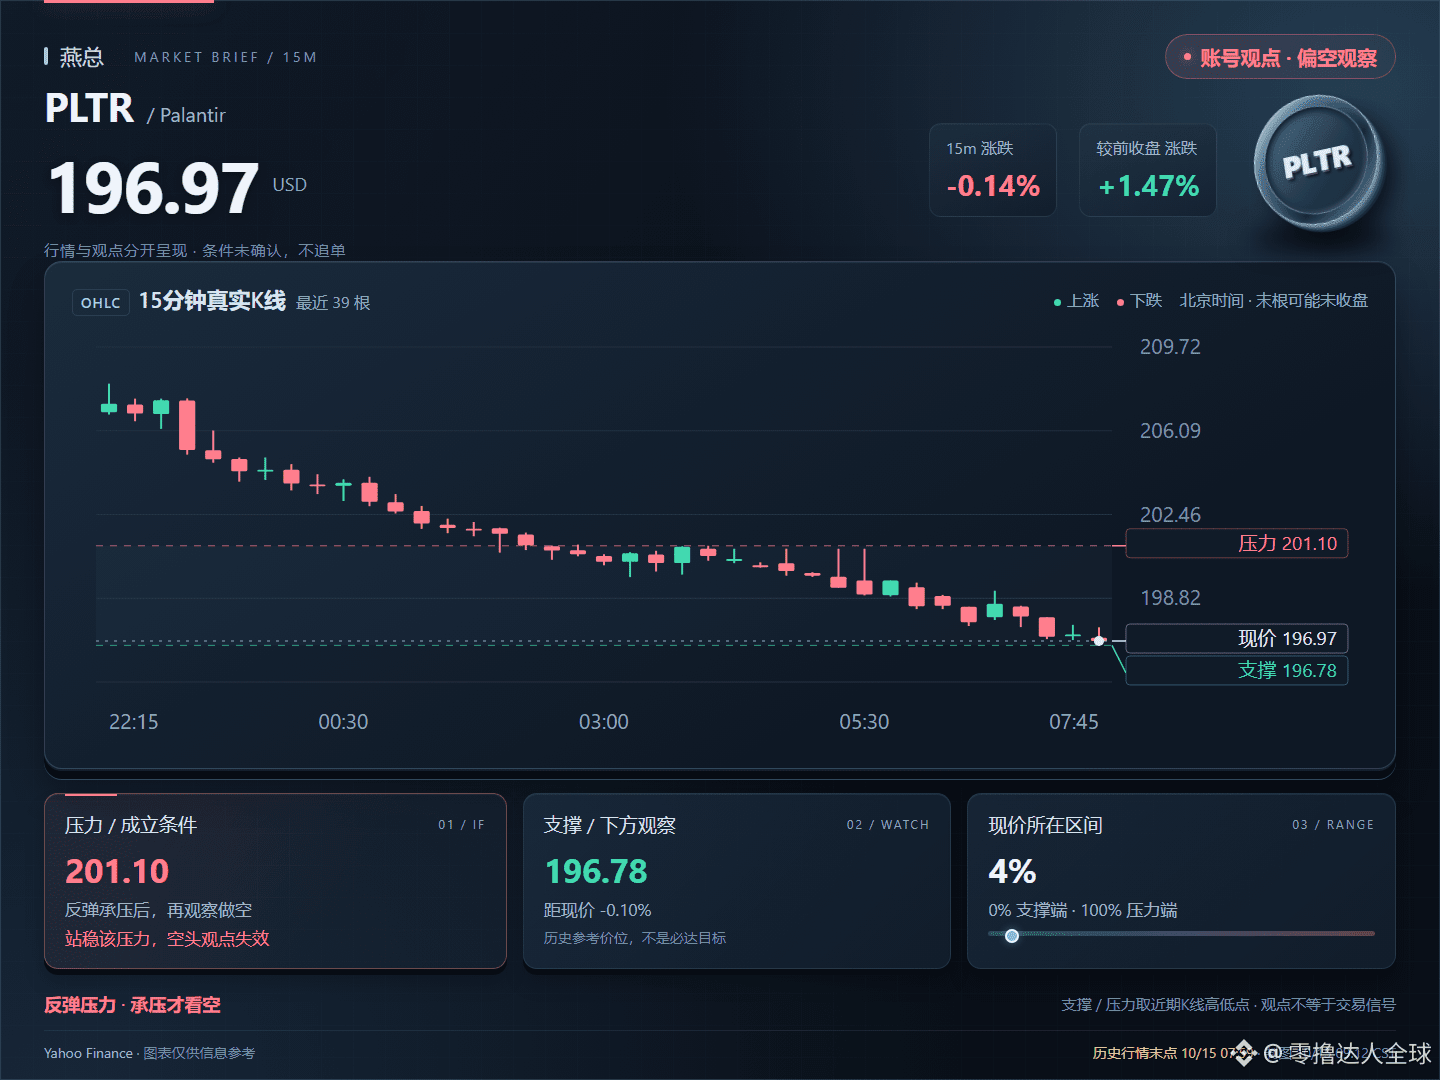
09:12|Исторические котировки|ИИ-акции США|PLTR: отскок встретил сопротивление на уровне 201.10 — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой на уровне 196.78. $PLTR #Palantir
09:12|Исторические котировки|ИИ-акции США|PLTR: отскок встретил сопротивление на уровне 201.10 — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой на уровне 196.78. $PLTR #Palantir
63

·
--
Рост
🤖 ИИ — это больше, чем чат-боты! $PLTR
{future}(PLTRUSDT)
Palantir помогает организациям анализировать данные и принимать оперативные решения с помощью своих программных платформ. По мере того как компании осваивают ИИ, главный вопрос заключается в том, какие из них смогут превратить ажиотаж в регулярную выручку и устойчивую прибыль.
⚠️ Помните: даже перспективная компания может оказаться переоценённой акцией.
💬 Вопрос: станет ли корпоративный ИИ следующей крупной инвестиционной возможностью?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 ИИ — это больше, чем чат-боты! $PLTR
Palantir помогает организациям анализировать данные и принимать оперативные решения с помощью своих программных платформ. По мере того как компании осваивают ИИ, главный вопрос заключается в том, какие из них смогут превратить ажиотаж в регулярную выручку и устойчивую прибыль.
⚠️ Помните: даже перспективная компания может оказаться переоценённой акцией.
💬 Вопрос: станет ли корпоративный ИИ следующей крупной инвестиционной возможностью?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
163
·
--
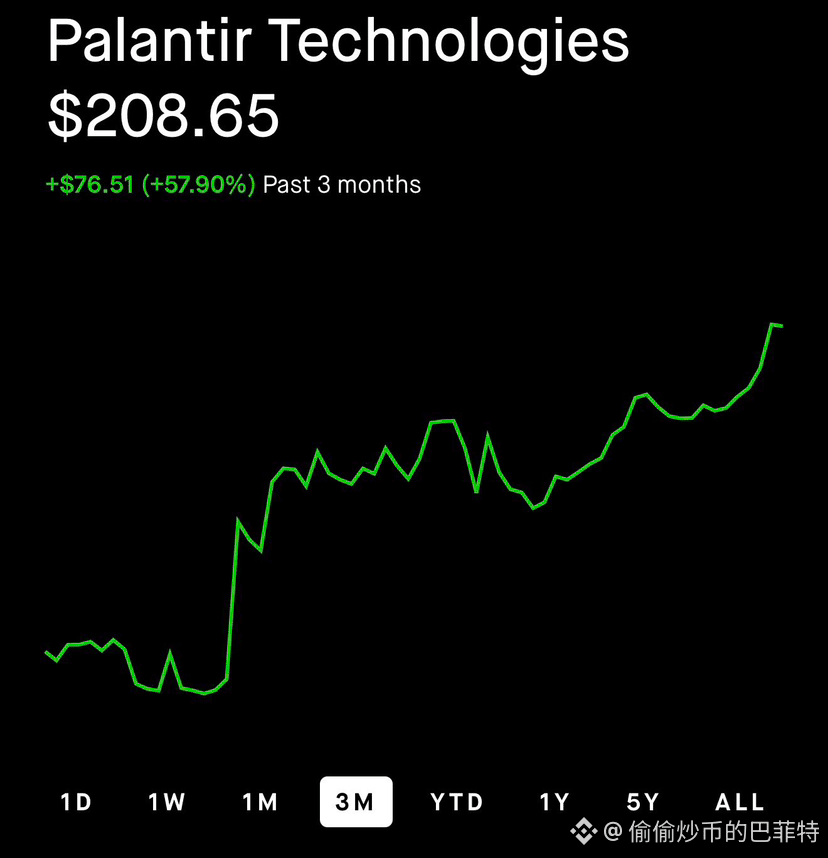
Падение
$PLTRB
$PLTR
‼️Руководители PALANTIR распродают акции……
В 2026 году покупок не было……
Что они сделали:
20 февраля: Алекс Карп продал акций на 65,9 млн долларов
2 марта: Питер Тиль продал акций примерно на 290 млн долларов
20 августа: Алекс Карп продал ещё акций на 86 млн долларов
Итого за август у 6 руководителей: около 95 млн долларов
#PALANTIR
162
·
--
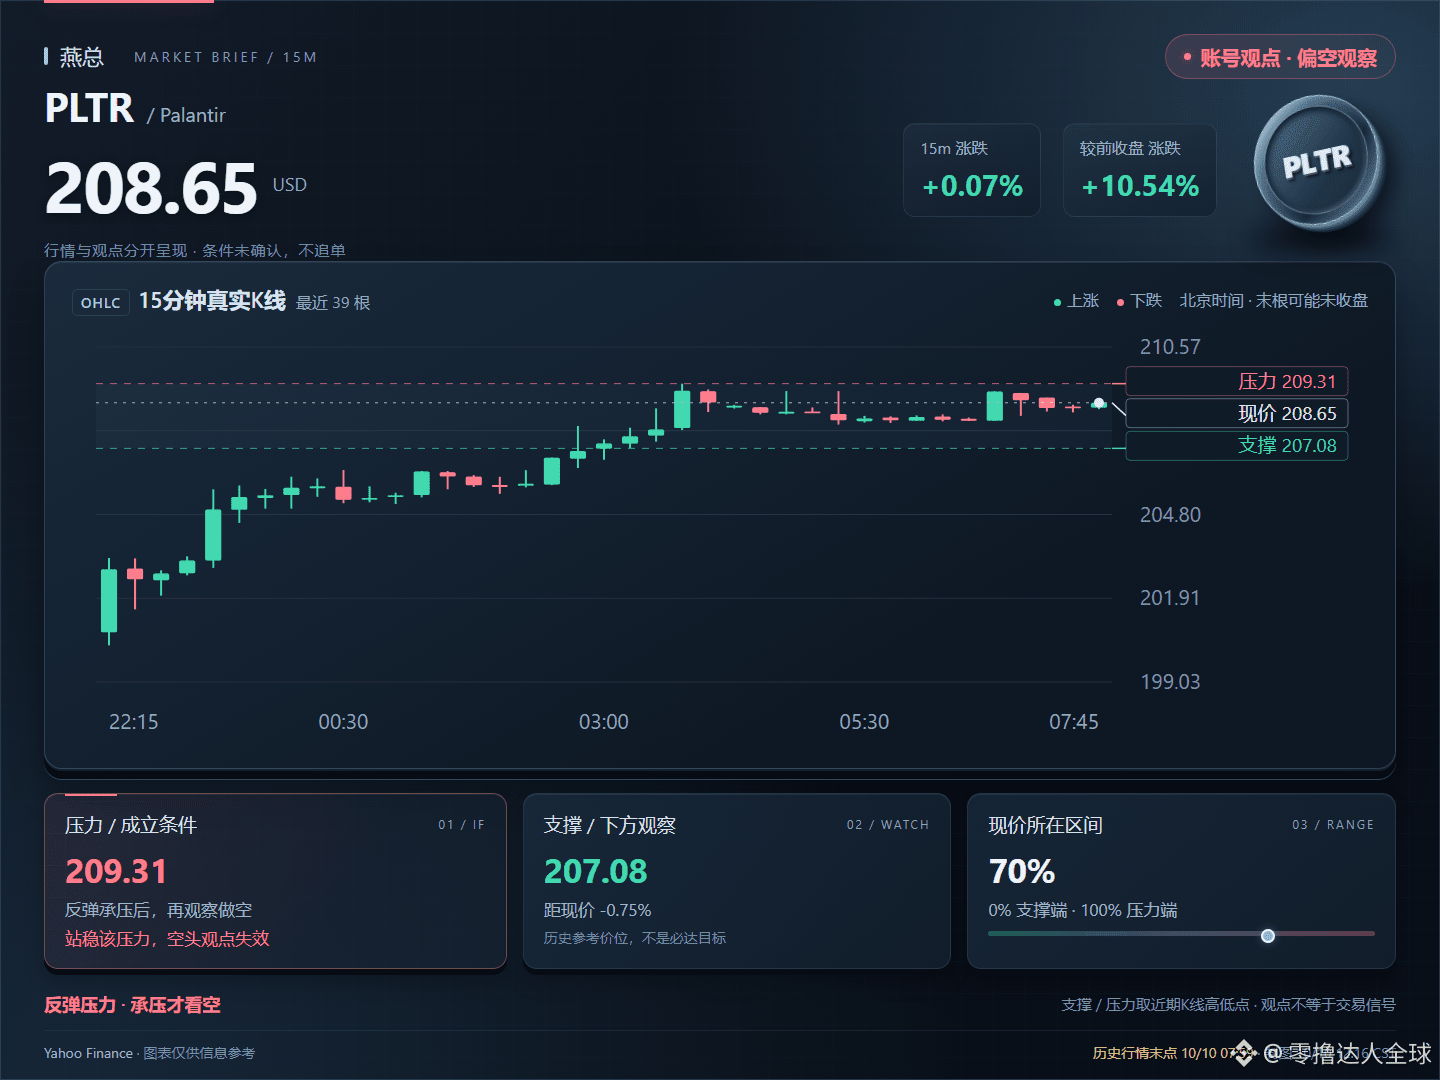
12:16|Исторические котировки|ИИ-акции США|PLTR: отскок встретил сопротивление на 209.31 — снова открывать короткую позицию; закрепление выше отменит медвежий сценарий. Следить за поддержкой на 207.08. $PLTR #Palantir
12:16|Исторические котировки|ИИ-акции США|PLTR: отскок встретил сопротивление на 209.31 — снова открывать короткую позицию; закрепление выше отменит медвежий сценарий. Следить за поддержкой на 207.08. $PLTR #Palantir
26
·
--
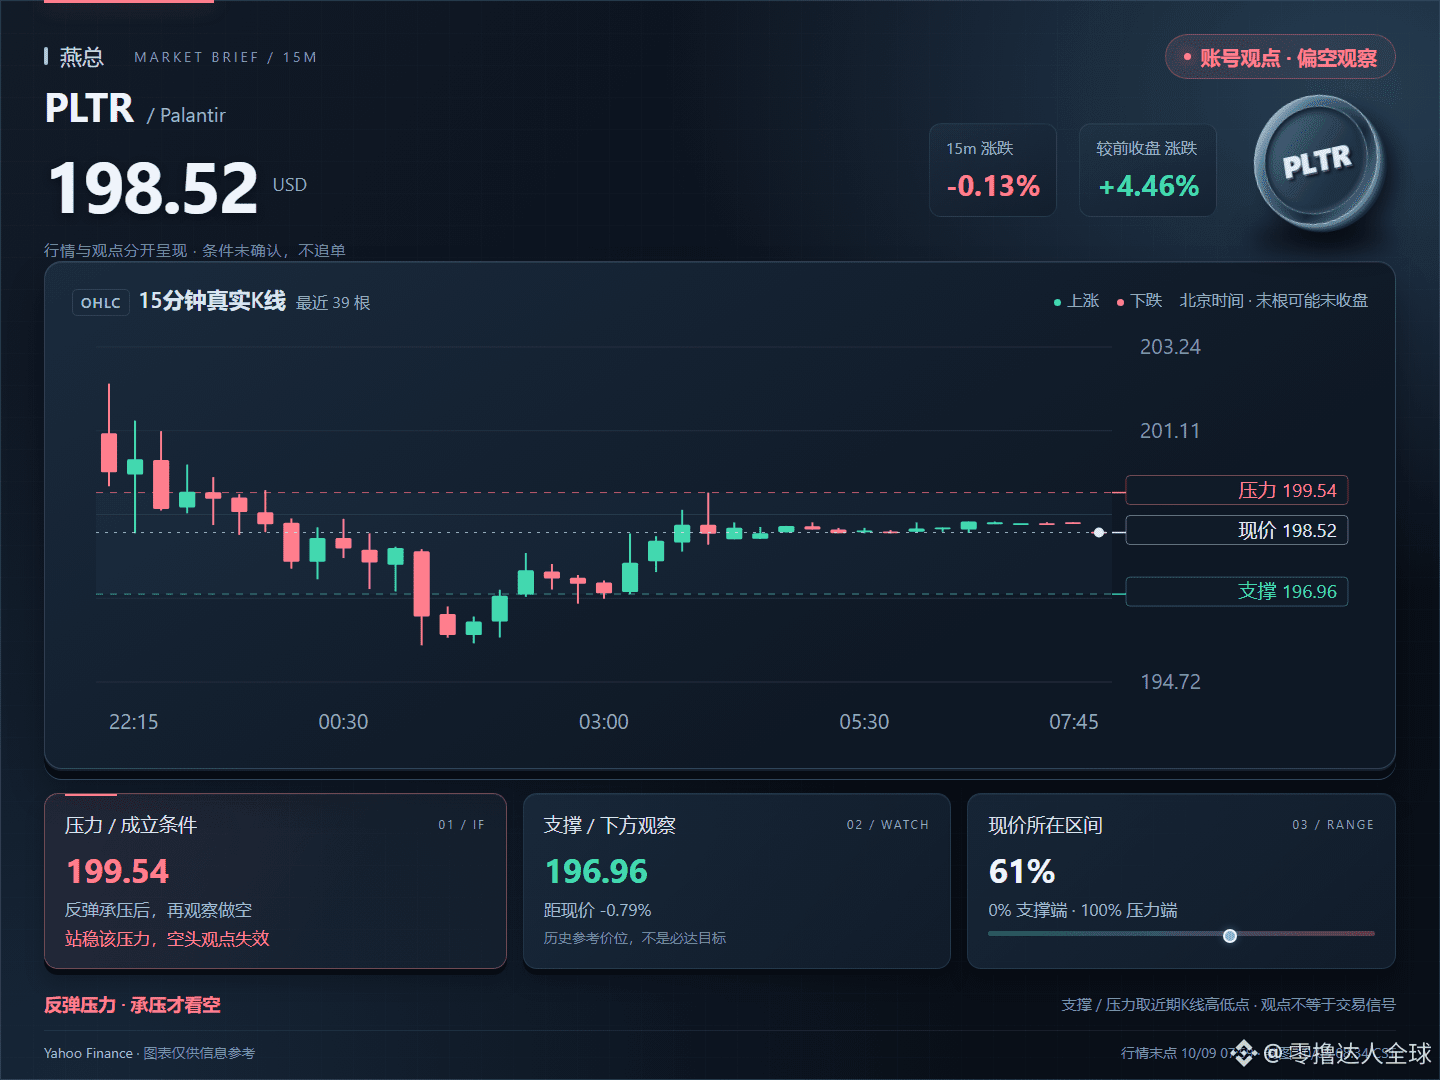
08:34|ИИ-акции США|PLTR: текущая цена 198.52. Если встретит сопротивление на уровне 199.54 — снова рассматривать шорт; закрепление выше отменит медвежий сценарий. Первая цель — 196.96. $PLTR #Palantir
08:34|ИИ-акции США|PLTR: текущая цена 198.52. Если встретит сопротивление на уровне 199.54 — снова рассматривать шорт; закрепление выше отменит медвежий сценарий. Первая цель — 196.96. $PLTR #Palantir
79
·
--
$PLTRB на Binance bStocks выросли на 2,63%, в то время как Nasdaq одновременно падал, а акции софтверных компаний почти не менялись — толкнуло их решение от Goldman 🧐
Согласно сообщению Investing.com, Goldman повысил рейтинг Palantir с «нейтрального» до «покупать», установив целевую цену 230 долларов. Это примерно на 18% выше цены закрытия американских акций в среду — 194,12 доллара.
Цена Binance bStocks (по пекинскому времени 10-09 00:34): PLTRB 198,27 USDT, 24ч максимум/минимум 204,33 / 192,62.
Логика Goldman: суверенный AI и отраслевые кастомизированные приложения расширяют рыночное пространство Palantir. Годовая выручка компании — около 8 млрд долларов, а годовой темп роста — примерно 100%.
Обстановка неблагоприятная: нефть подскочила из‑за ситуации вокруг Ирана, а доходность 10‑летних гособлигаций США держится выше 5,2%.
Если PLTRB удержится на уровне 192,6 и закрепится выше 204,3, то позитивный сигнал может получить продолжение; если же цена уйдёт обратно ниже 194, это будет означать, что новость «съела» широкая рыночная динамика — тогда данный вывод теряет силу.
Важно: bStocks — это токены, привязанные к цене акций, они не дают прав акционера. Оценка по‑прежнему выглядит завышенной — старая спорная тема. Выдержит ли одно повышение ставку по 5%+ по американским гособлигациям?
Источник: Investing.com, 24/7 Wall St.
$PLTRB #Palantir #американские акции
#BinanceСq
⚠️ Данный текст — лишь сбор информации и личное мнение, не является инвестиционной рекомендацией. DYOR.
26
·
--
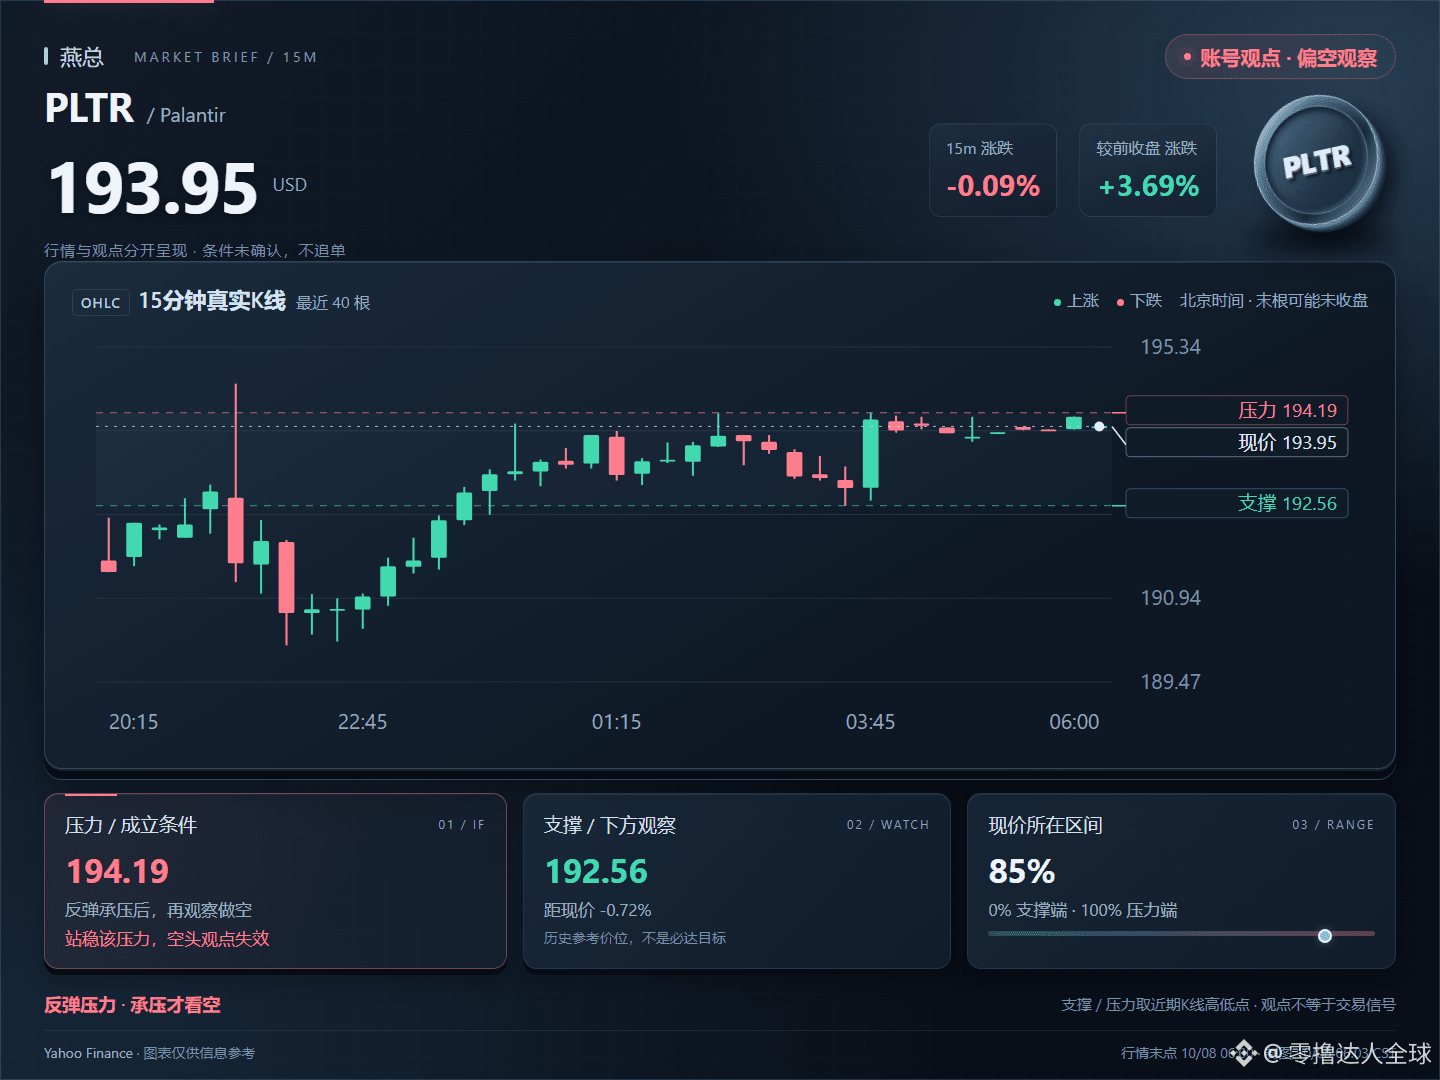
06:03|ИИ-акции США|PLTR сейчас стоит 193.95; если встретит сопротивление на 194.19, снова рассматриваем шорт. Если закрепится выше — медвежий сценарий отменяется; сначала цель 192.56. $PLTR #Palantir
06:03|ИИ-акции США|PLTR сейчас стоит 193.95; если встретит сопротивление на 194.19, снова рассматриваем шорт. Если закрепится выше — медвежий сценарий отменяется; сначала цель 192.56. $PLTR #Palantir
33
·
--
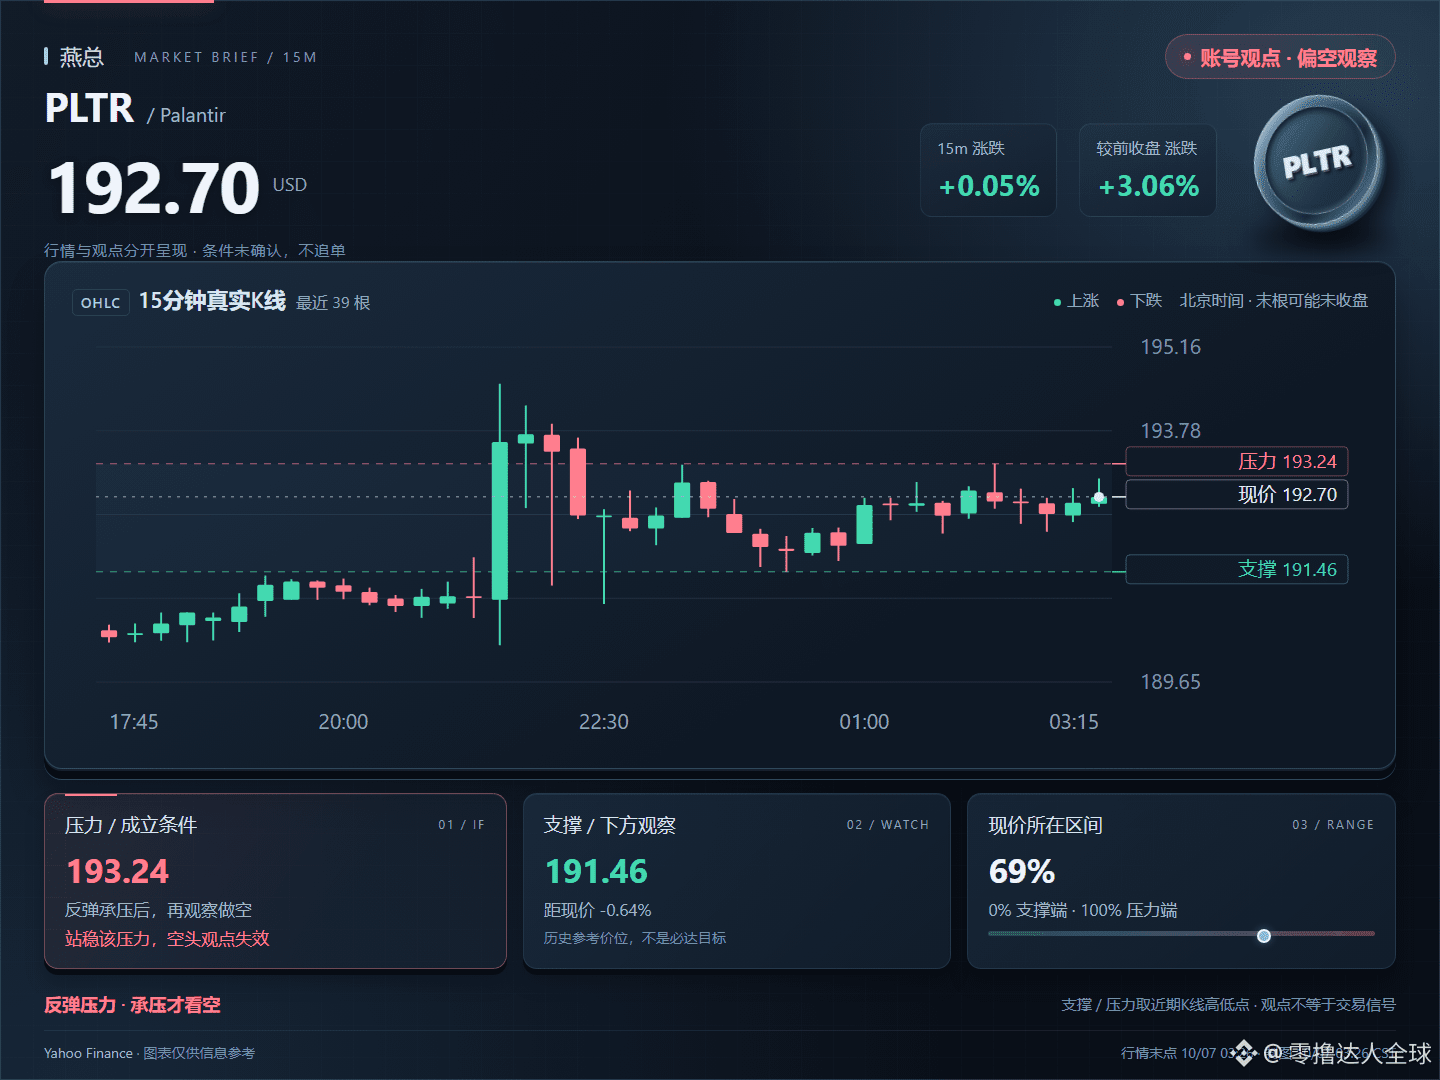
03:26|ИИ-акции США|PLTR сейчас 192.70; если уровень 193.24 не будет пробит, снова рассматривать шорт; закрепление выше отменит медвежий сценарий. Сначала цель — 191.46. $PLTR #Palantir
03:26|ИИ-акции США|PLTR сейчас 192.70; если уровень 193.24 не будет пробит, снова рассматривать шорт; закрепление выше отменит медвежий сценарий. Сначала цель — 191.46. $PLTR #Palantir
48
·
--
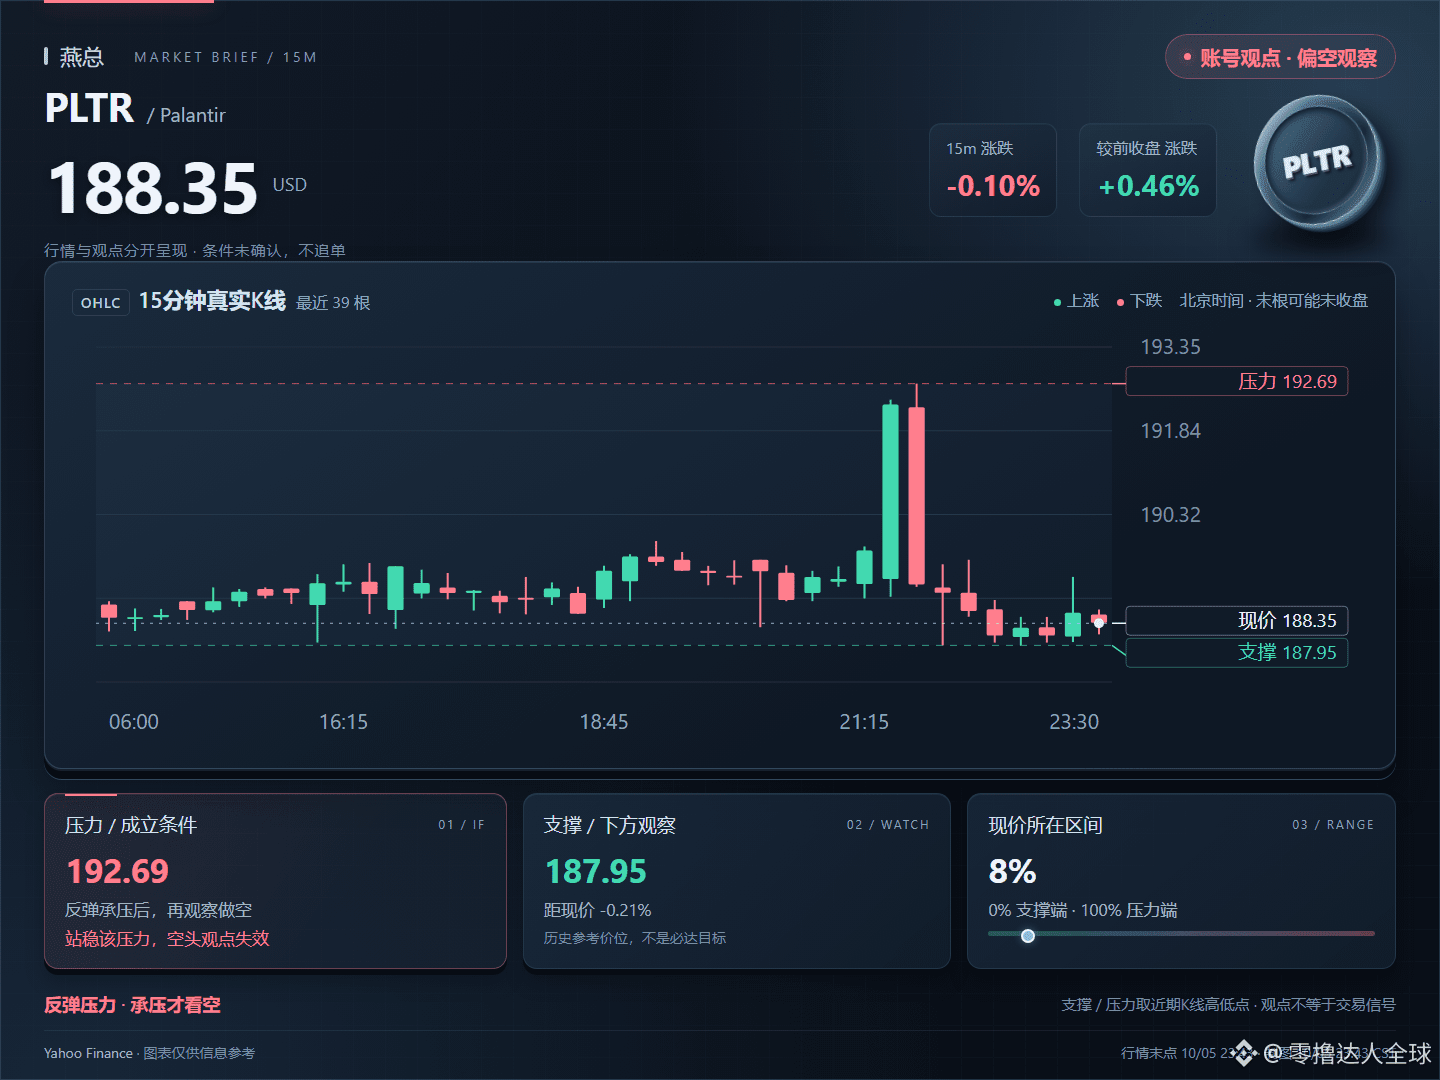
23:43|ИИ-акции США|PLTR сейчас стоит 188.35; после отскока от сопротивления 192.69 снова рассматриваем снижение. Если цена закрепится выше, медвежий сценарий отменяется; сначала следим за уровнем 187.95. $PLTR #Palantir
23:43|ИИ-акции США|PLTR сейчас стоит 188.35; после отскока от сопротивления 192.69 снова рассматриваем снижение. Если цена закрепится выше, медвежий сценарий отменяется; сначала следим за уровнем 187.95. $PLTR #Palantir
1
50
·
--
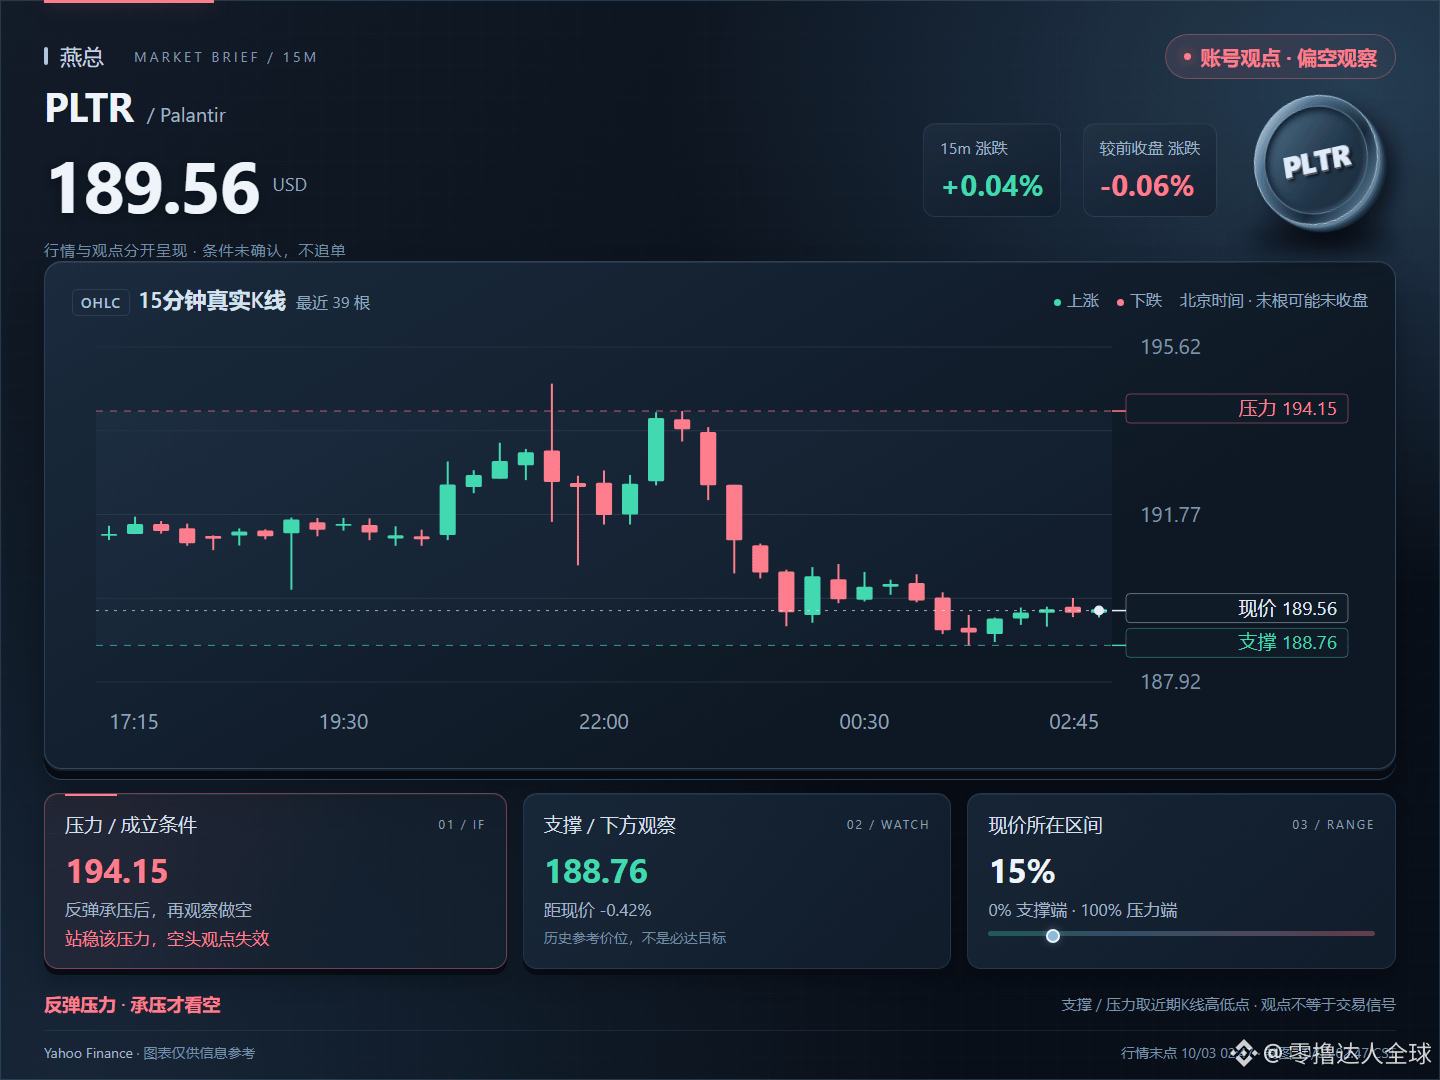
02:47|AI американские акции|PLTR текущая цена 189.56, 194.15 встретило сопротивление — ждем продолжение падения; если закрепится, медведи (шорты) будут недействительны; сначала смотрим на 188.76. $PLTR #Palantir
02:47|AI американские акции|PLTR текущая цена 189.56, 194.15 встретило сопротивление — ждем продолжение падения; если закрепится, медведи (шорты) будут недействительны; сначала смотрим на 188.76. $PLTR #Palantir
36
·
--
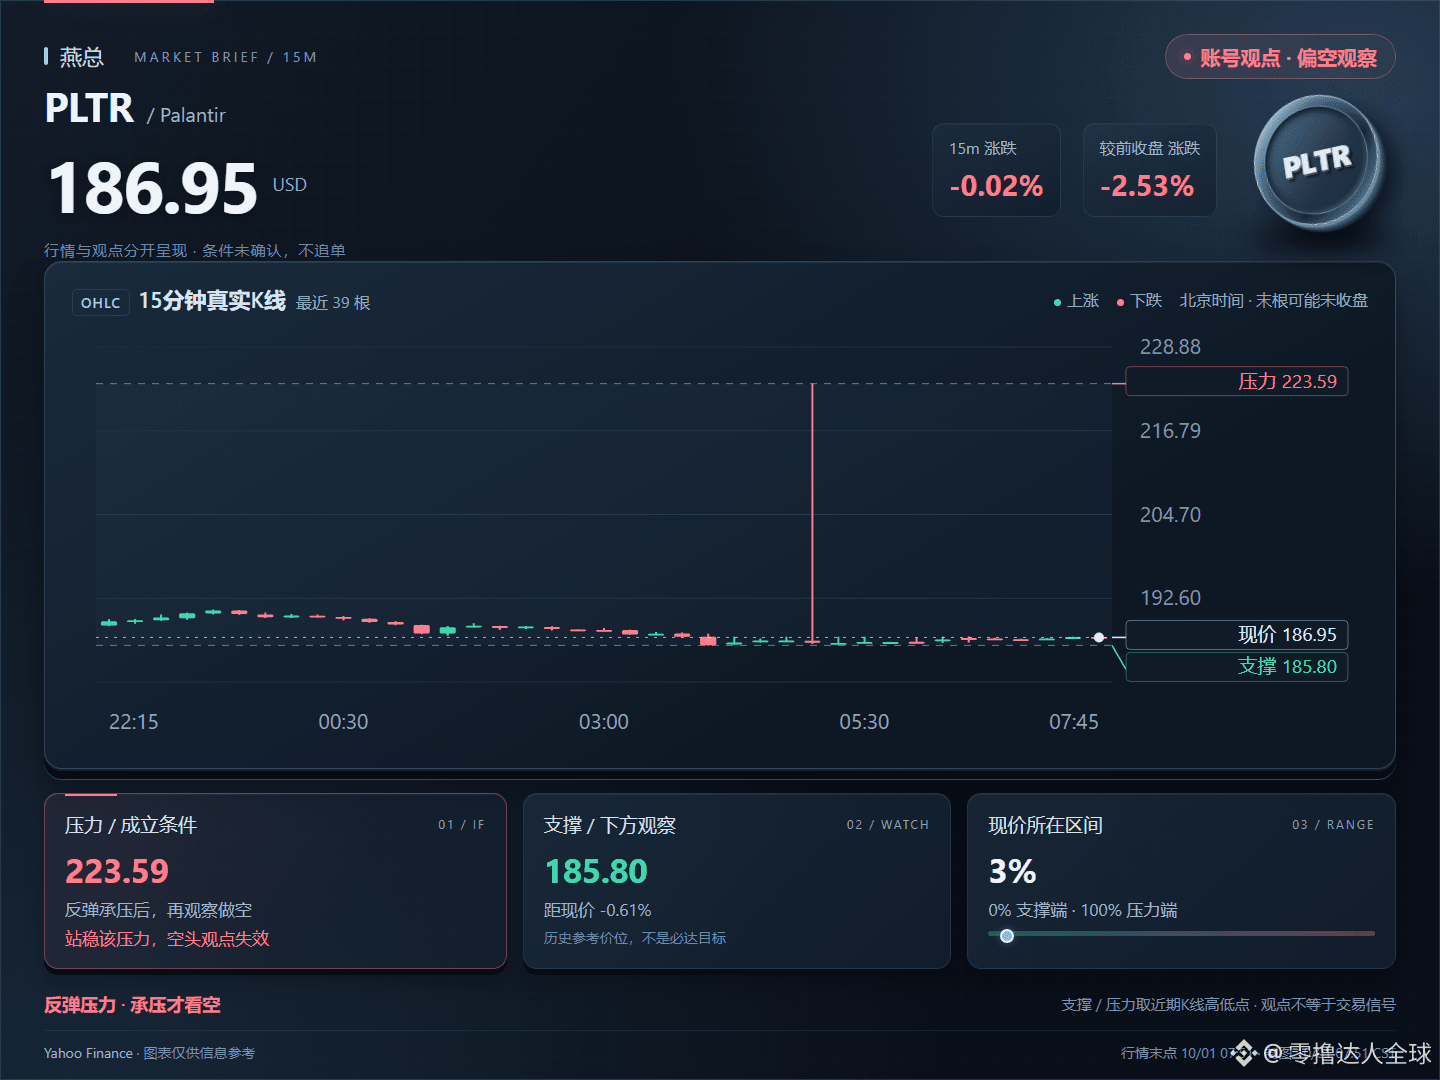
07:51|AI美股|PLTR текущая цена 186.95, 223.59 снова упирается — смотреть на снижение; если закрепится, медведи перестанут быть эффективны; сначала смотрим на 185.80. $PLTR #Palantir
07:51|AI美股|PLTR текущая цена 186.95, 223.59 снова упирается — смотреть на снижение; если закрепится, медведи перестанут быть эффективны; сначала смотрим на 185.80. $PLTR #Palantir
42
·
--
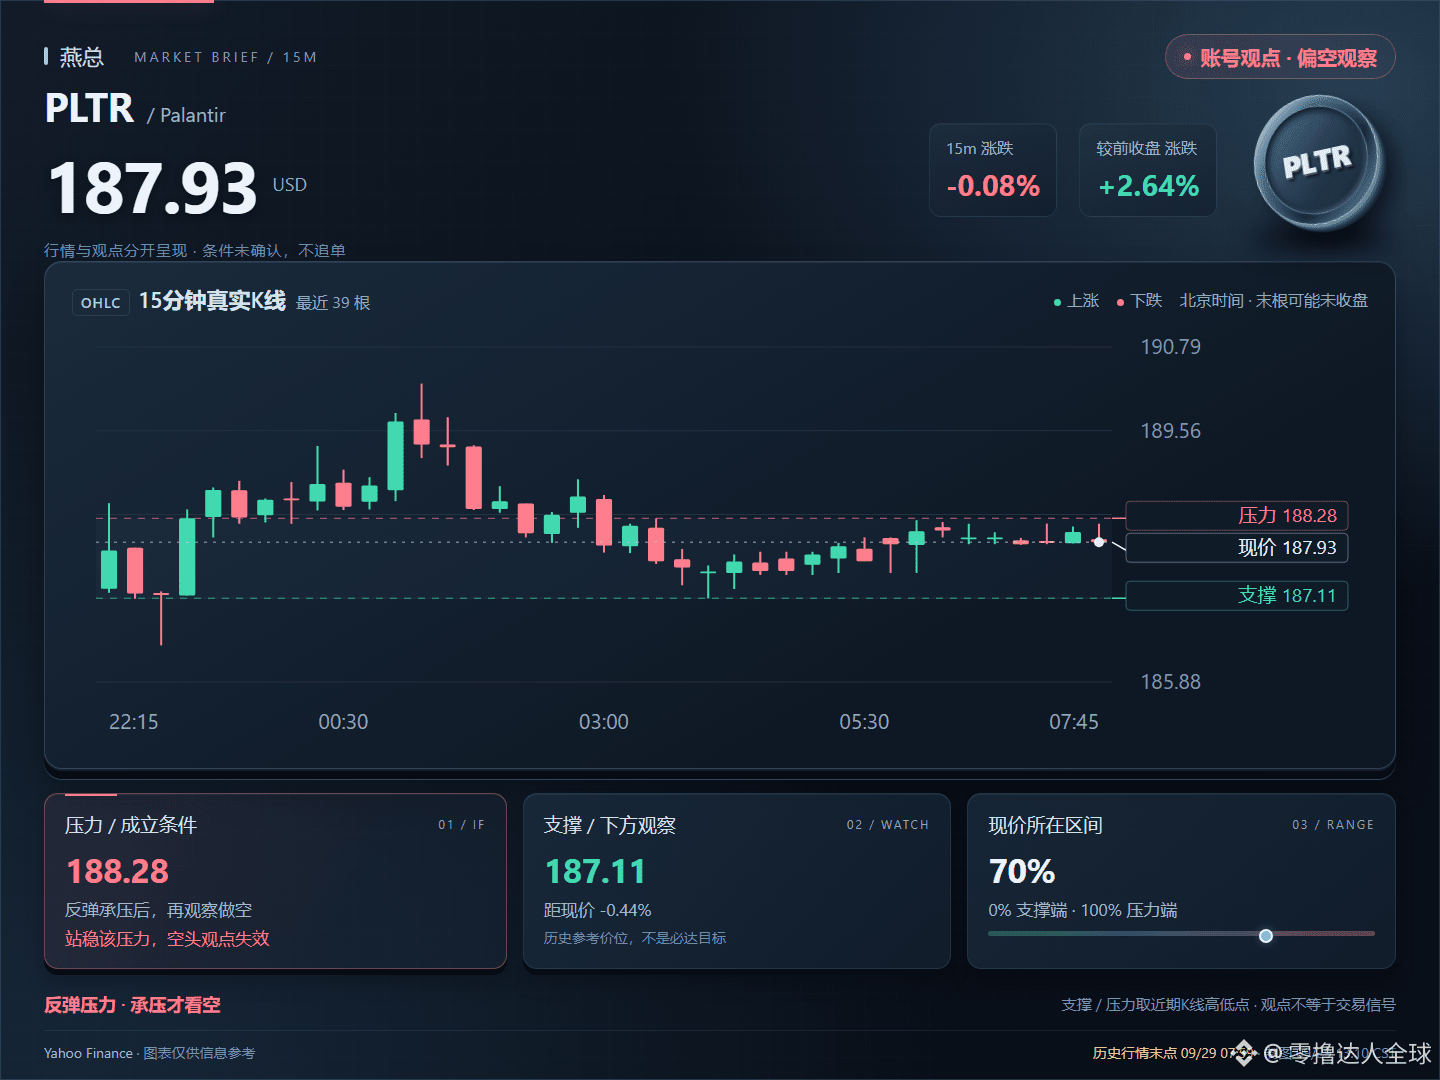
13:10|исторические котировки|AI США|PLTR: отскок 188.28 встретил сопротивление — снова открывать шорт; если закрепится, шорт будет недействителен. Следите за поддержкой 187.11. $PLTR #Palantir
13:10|исторические котировки|AI США|PLTR: отскок 188.28 встретил сопротивление — снова открывать шорт; если закрепится, шорт будет недействителен. Следите за поддержкой 187.11. $PLTR #Palantir
48

·
--
Palantir подскочила за день на 5,7%, и видно, что средства заметно перераспределяются внутри сектора программной инфраструктуры.
Это не единичная точечная ситуация, а сигнал о смене стиля: рынок отдал премию в оценках от чисто «AI-аппаратного» нарратива, и перераспределяет ее на слой «прикладные сценарии + data-централь» (data hub/платформа данных). Как представитель AI для госсектора и корпоративных заказчиков, PLTR первым принимает на себя приток этих денег при смене позиций.
Несколько моментов, на которые стоит обратить внимание:
1) Снова переоценивается программная инфраструктура — это говорит о том, что рынок начинает покупать «способность к монетизации AI», а не «AI как концепт»;
2) Внутрисекторная ротация обычно опережает движение индекса и часто служит ранним сигналом для смены среднесрочного стиля;
3) Отражение на рынке криптовалют: если в США укрепляется «AI + данные», то нарративы про on-chain AI и проекты, связанные с данными DePIN, с высокой вероятностью последуют за тем же эмоциональным импульсом.
В краткосрочной перспективе не стоит гнаться за ростом; сфокусируйтесь на том, удерживается ли объем при откате. В среднесрочной перспективе отслеживайте госзаказы и темпы роста ARR у коммерческих клиентов — это и есть истинный «якорь» оценки PLTR.
#Palantir #AI基建 #ротация_сектора
65
·
--
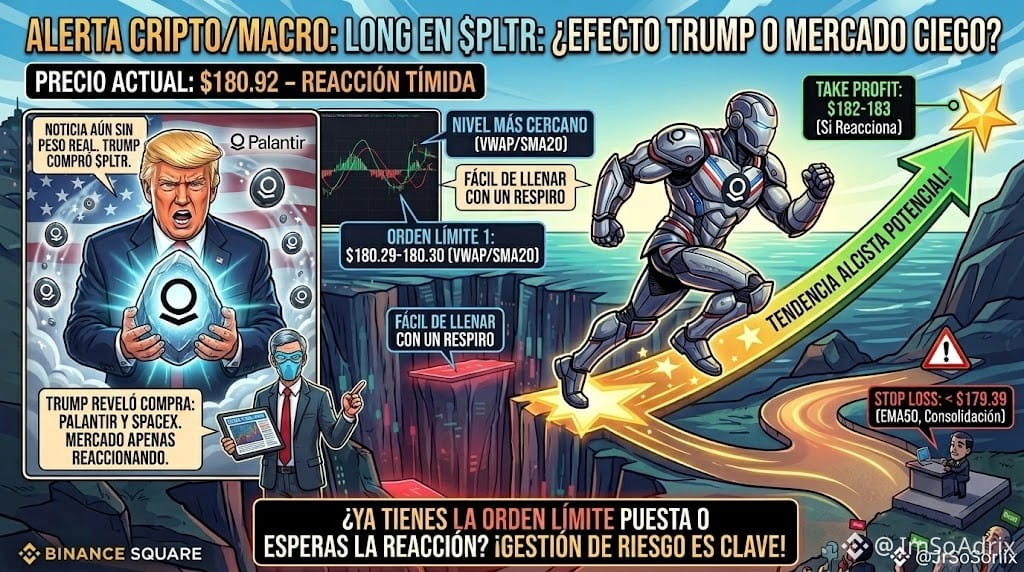
💥ДЛИННЫЙ $PLTR — Трамп раскрыл, что купил акцию, рынок почти не отреагировал💥
Стало известно, что Трамп купил акции Palantir, SpaceX и других — согласно записям о его последних операциях. $PLTR едва прибавила +0.63% сегодня до $180.92, рынок пока не придал новости реального веса.
Операция: лимитный ордер $180.29-180.30 (VWAP/SMA20, ближайший уровень) — почти вплотную к текущей цене, легко может исполниться, если появится малейшая передышка.
Стоп-лосс: ниже $179.39 (EMA50).
Тейк-профит: $182-183, если рынок начнёт сильнее реагировать на новость в ближайшие дни.
🔺 Если новость получит продолжение (больше медиа подхватят) → может ускориться, когда больше людей будут покупать по имени того, кто её купил
🔻 Если будет «плоско» → рынок уже это учёл, лучше искать другую возможность
Пока что акция не сильно сдвинулась — вход стоит делать до того, как она отреагирует, а не после.
Уже держишь её в фокусе? 👇
#PLTR #Palantir #Acciones #Trading
2
432

·
--
Palantir выплатила «необыкновенный» отчет! Доходы взлетели, а цена акций за неделю взмыла вверх, потрясая Уолл-стрит
Ночной зверь в сфере искусственного интеллекта уже полностью захватывает рынок! Аналитический гигант больших данных #Palantir выпустил приказ, который шокировал отрасль своим отчетом за второй квартал: не только выручка по сравнению с прошлым годом выросла на 93%, но и коммерческая выручка в США увеличилась на 149%.
Генеральный директор Алекс Карп (Alex Karp) без обиняков охарактеризовал этот квартал как «потусторонний (Otherworldly)». Под впечатлением акции Palantir взлетели взрывным ростом, показав одну из самых идеальных недель за последние годы и полностью развеяв прежние сомнения рынка по поводу ее завышенной оценки.
Ключ к столь впечатляющим результатам в том, что Palantir успешно превратила AI-технологии в реальные экономические выгоды для бизнеса. Ее показатель «Rule of 40» набрал даже невероятные 155%, а свободный денежный поток превысил 1,2 млрд долларов. По мере того как общая стоимость корпоративных контрактов и число клиентов продолжают уверенно расти, Palantir одновременно заметно повысила прогноз по выручке на весь год.
Это не только укрепляет ее доминирующее положение в качестве лидера на рынке корпоративных AI-операционных систем, но и глобально заявляет: лихорадка добычи с помощью AI входит в фазу прибыльной «жатвы», и царь, который действительно умеет зарабатывать, уже появился!
2
419
·
--
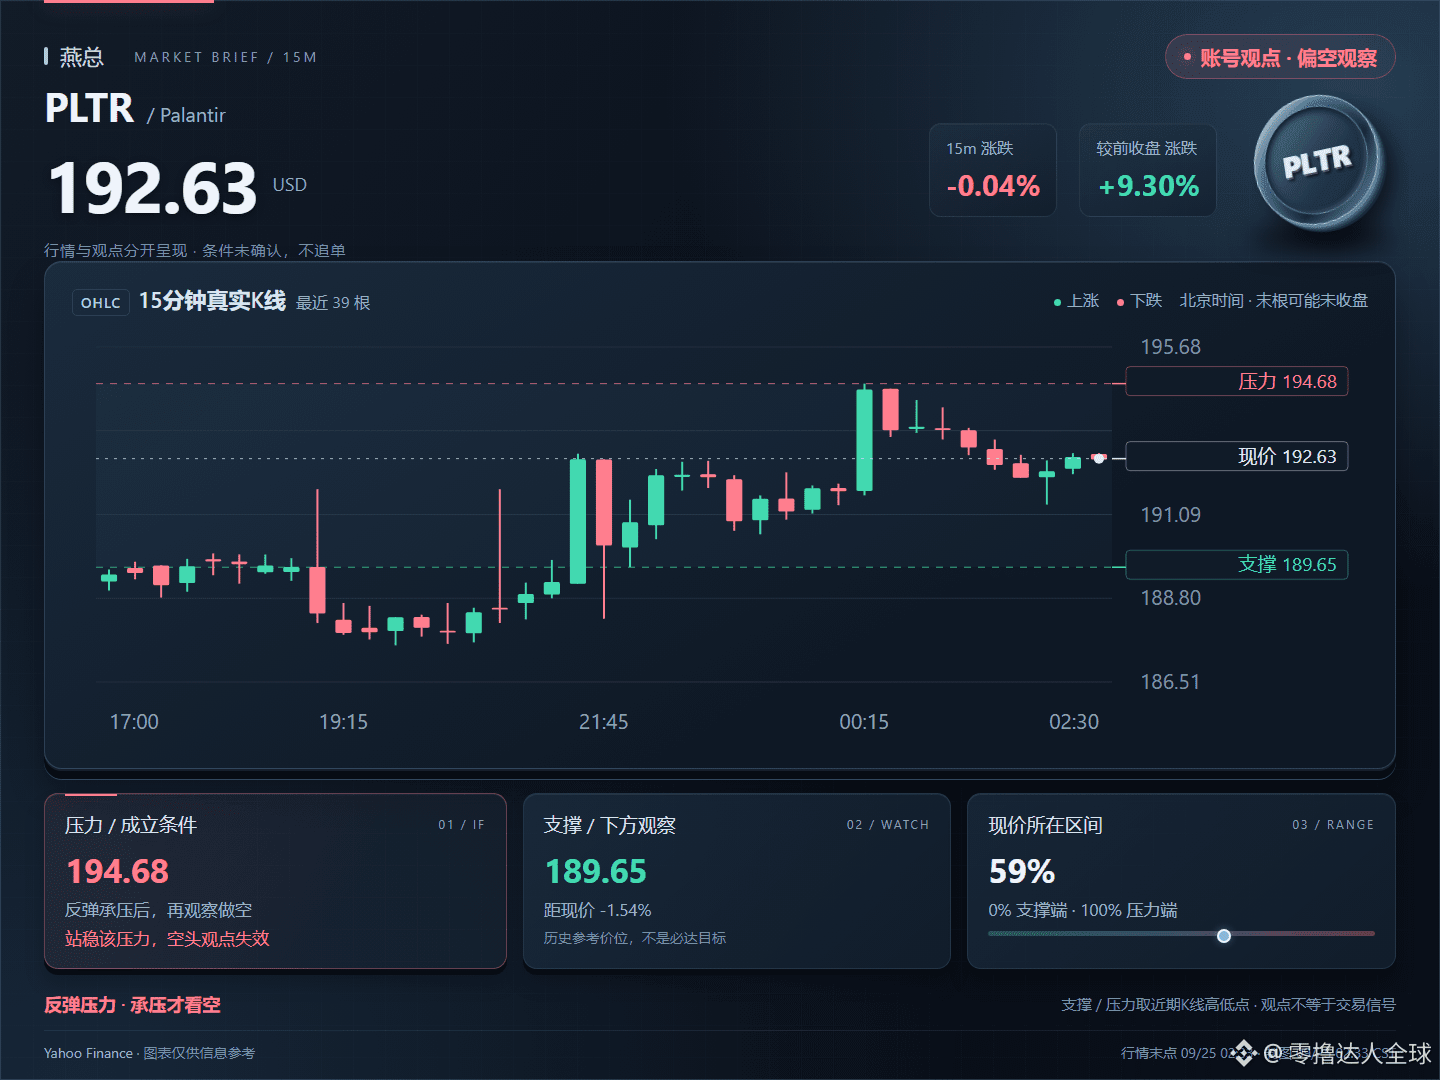
02:33|AI美股|PLTR текущая цена 192,63; 194,68 встретило сопротивление — снова на понижение, пока не закрепится; если закрепится, то позиция медведей будет неэффективна; сначала смотрим на 189,65。 $PLTR #Palantir
02:33|AI美股|PLTR текущая цена 192,63; 194,68 встретило сопротивление — снова на понижение, пока не закрепится; если закрепится, то позиция медведей будет неэффективна; сначала смотрим на 189,65。 $PLTR #Palantir
66
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#CanMicrosoftDeliverOnAI
Просмотров: 189,296
1,522 обсуждают
2
#CanGoogleDefindItsCore
Просмотров: 96,038
1,101 обсуждают
3
#fomcотслеживание
Просмотров: 53,967
505 обсуждают
4
#ПротоколFOMC
Просмотров: 61,007
250 обсуждают
5
#FOMCWatch
Просмотров: 9.2M
28,784 обсуждают
6
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
Просмотров: 74
7 обсуждают
7
#USGovSellsFTXLinkedAnthropicSharesFor$627M
Просмотров: 331
19 обсуждают
8
#MoodysAssignsRLUSDA2LongTermDepositRating
Просмотров: 418
57 обсуждают
9
#SKHynixUnveils$45BShareholderReturns
Просмотров: 772
22 обсуждают
10
#OSMOPlansToBurn100MTokensFromCommunityPool
Просмотров: 9,120
273 обсуждают