
#coreweave
coreweave
Просмотров: 11,086
112 обсуждают
Популярные
Новые

💸 Рост расходов на проценты для CoreWeave до 640 миллионов долларов
Компания CoreWeave, ведущий поставщик инфраструктуры для искусственного интеллекта, сообщила о процентных расходах в размере 640 миллионов долларов. Этот рост в 2,4 раза по сравнению с прошлым годом подчеркивает финансовое давление, связанное с быстрым расширением компании на рынке ИИ.
━━━━━━━━━━━━━━
📊 Эффект: 📊 средний
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Источник: cryptobriefing.com
💸 Рост расходов на проценты для CoreWeave до 640 миллионов долларов
Компания CoreWeave, ведущий поставщик инфраструктуры для искусственного интеллекта, сообщила о процентных расходах в размере 640 миллионов долларов. Этот рост в 2,4 раза по сравнению с прошлым годом подчеркивает финансовое давление, связанное с быстрым расширением компании на рынке ИИ.
━━━━━━━━━━━━━━
📊 Эффект: 📊 средний
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Источник: cryptobriefing.com
Компания CoreWeave, ведущий поставщик инфраструктуры для искусственного интеллекта, сообщила о процентных расходах в размере 640 миллионов долларов. Этот рост в 2,4 раза по сравнению с прошлым годом подчеркивает финансовое давление, связанное с быстрым расширением компании на рынке ИИ.
━━━━━━━━━━━━━━
📊 Эффект: 📊 средний
🏷️ OTHER
#CoreWeave #AIInfrastructure #FinancialNews #TechCompany #MarketInsights
📰 Источник: cryptobriefing.com
2
·
--
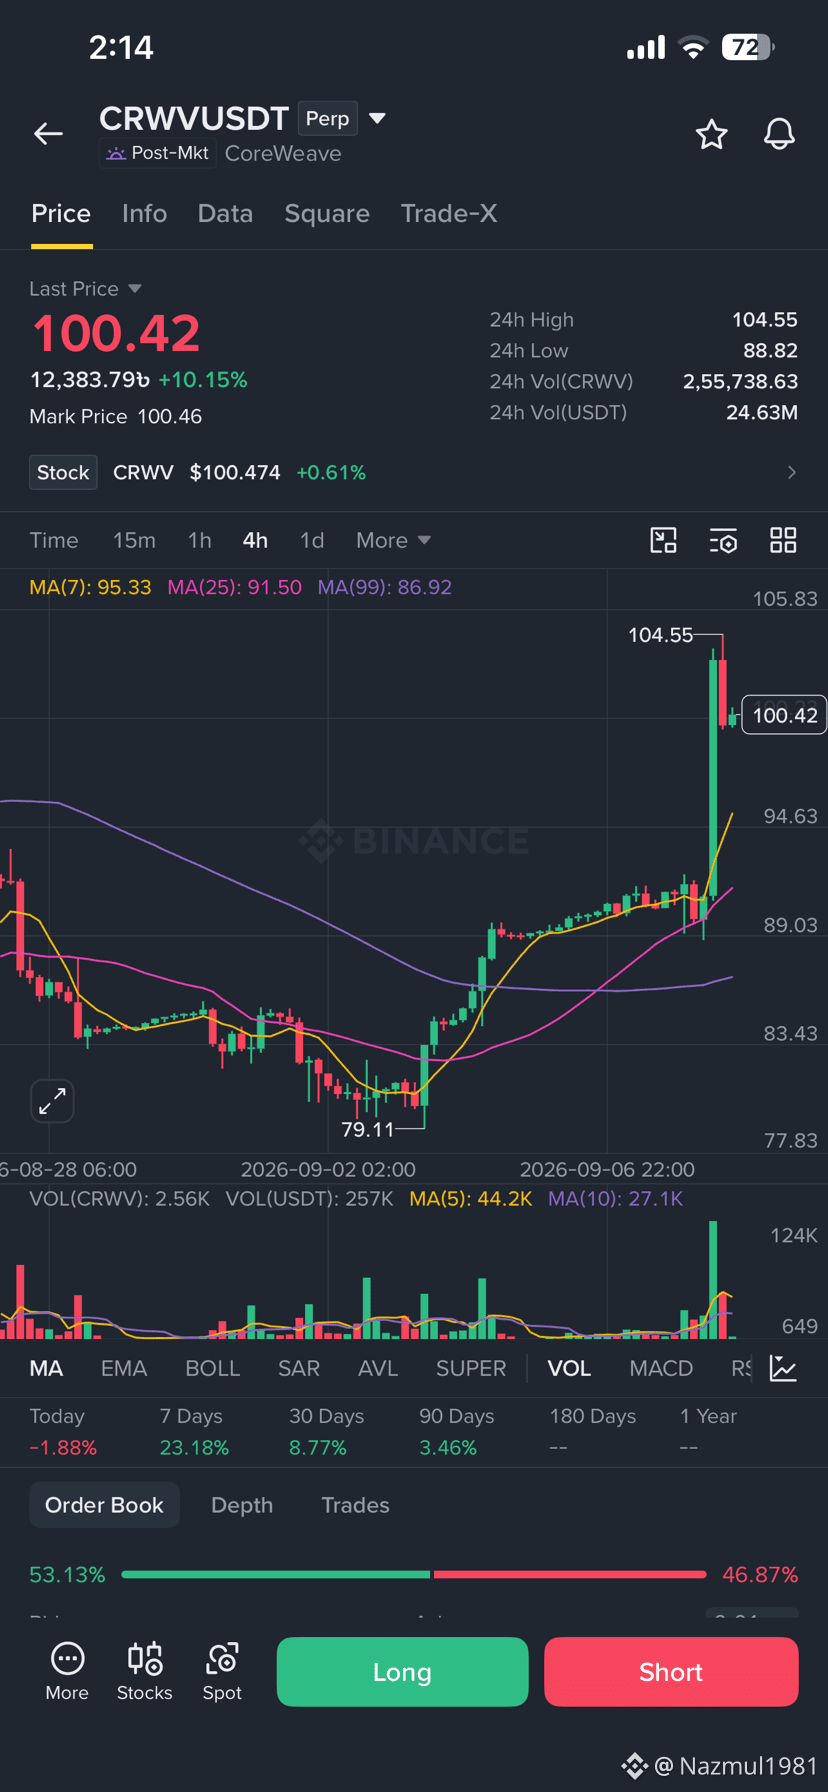
🔥 CRWV/USDT 4H сигнал
CRWV демонстрирует сильный бычий импульс: сейчас около 100.42 (+10.15%) на фоне резкого всплеска объёма. Цена остаётся выше MA(7) 95.33, MA(25) 91.50 и MA(99) 86.92.
📌 Сопротивления: 104.55 → 106 → 110
📌 Поддержки: 100 → 94.6 → 91.5
📈 Бычий сценарий: держаться выше 100 и вернуть уровень 104.55
⚠️ После резкого пробоя возможна коррекция.
Сильный импульс, но не гонитесь за всплеском. Управляйте рисками и делайте DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
{future}(CRWVUSDT)
🔥 CRWV/USDT 4H сигнал
CRWV демонстрирует сильный бычий импульс: сейчас около 100.42 (+10.15%) на фоне резкого всплеска объёма. Цена остаётся выше MA(7) 95.33, MA(25) 91.50 и MA(99) 86.92.
📌 Сопротивления: 104.55 → 106 → 110
📌 Поддержки: 100 → 94.6 → 91.5
📈 Бычий сценарий: держаться выше 100 и вернуть уровень 104.55
⚠️ После резкого пробоя возможна коррекция.
Сильный импульс, но не гонитесь за всплеском. Управляйте рисками и делайте DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
CRWV демонстрирует сильный бычий импульс: сейчас около 100.42 (+10.15%) на фоне резкого всплеска объёма. Цена остаётся выше MA(7) 95.33, MA(25) 91.50 и MA(99) 86.92.
📌 Сопротивления: 104.55 → 106 → 110
📌 Поддержки: 100 → 94.6 → 91.5
📈 Бычий сценарий: держаться выше 100 и вернуть уровень 104.55
⚠️ После резкого пробоя возможна коррекция.
Сильный импульс, но не гонитесь за всплеском. Управляйте рисками и делайте DYOR.
#CRWV #CoreWeave #Crypto #Binance #Trading
11


·
--
Цена на заседание в сентябре развернулась в противоположную сторону после прошлой пятницы. Раньше обсуждали, снизят ли ставку, а теперь — повысят ли. Данные по занятости оказались намного лучше ожиданий. В четверг был PPI, в пятницу — CPI, и эти два показателя буквально опередили заседание. На этой неделе не было заметных отчетов по прибыли — ставка стала единственной главной темой.
На фьючерсах по ставкам вероятность повышения в сентябре сейчас держится примерно на уровне шести с лишним десятков процентов. Сегодня в США выходной по случаю Дня труда, и котировки $CRWVB по сути продолжают значение с прошлой пятницы — ничего нового не видно. Как раз воспользуюсь этой паузой и перелистаю заново финансовые данные CoreWeave.
Компания раньше была майнинговой фермой, добывавшей эфир, а сейчас ее бизнес — собирать карты NVIDIA в вычислительные кластеры и сдавать их в аренду. В списке клиентов указаны OpenAI, Meta, Anthropic и Google. По состоянию на конец июня объем контрактных резервов составлял около 1040 млрд долларов. Со стороны спроса споров нет.
Проблема в том, как именно эти карты были куплены.
В конце второго квартала на ее балансе сумма долгов с регрессом и без регресса в сумме составляла примерно 35,1 млрд долларов. В том же квартале чистые процентные расходы — 6,4 млрд долларов. В прогнозе на третий квартал компания ожидает, что процентные расходы вырастут до 8,6–9,4 млрд, а скорректированная операционная прибыль в том же прогнозе — 2,0–2,6 млрд. Одни только проценты в три-четыре раза больше операционной прибыли — это не ситуация, которая особенно ухудшилась именно в одном квартале, так было постоянно.
Если растянуть это на весь год, соотношение становится еще более впечатляющим. Прогноз по капитальным затратам руководства — 35–39 млрд долларов, а прогноз по выручке за тот же год — лишь чуть больше одной трети этой суммы; разницу полностью приходится закрывать финансированием. Проценты, которые CoreWeave платит каждый квартал, — это реальная «кэш-» реальность, изменения ставок напрямую ложатся в отчет о прибылях и убытках, не нужно ждать, пока это проявится через модель оценки.
Когда повышение ставки бьет по ней, я раньше думал прежде всего про слой оценки. Однако объявление о новом кредите 10 августа изменило мои мысли: есть более жесткая вещь — в структуре обязательств.
Это отсроченный банковский срочный кредит на 2,6 млрд долларов с ценой SOFR плюс 550 базисных пунктов, сроком около пяти лет. В самом объявлении указано, что контракты клиентов, стоящие за этими деньгами, в среднем имеют срок примерно три года.
Срок погашения на стороне активов — три года, а на стороне обязательств — пять лет. Два промежуточных года придется закрывать либо пролонгациями, либо приходом новых клиентов. Когда рынок идет хорошо, это не проблема: карты — дефицитный товар, продление требует очереди. Но если темп спроса изменится, эти два года превращаются в открытый риск.
То, как компания сама объясняет, откуда взялись эти деньги, и то, как читаются условия, — две разные вещи. В телефонном разговоре CEO сказал, что такая структура позволяет компании привлекать тех корпоративных клиентов, которые хотят подписать контракт всего на два-три года, и это якобы открывает новый рынок. Аналитик Truist Arvind Ramnani в конце августа привел «бычьи» аргументы, и его фокус как раз на долгосрочных контрактах. Он считает, что повышение цены сначала отразится в клиентах по их контрактам, а рост затрат со стороны NVIDIA проявится только в выпуске оборудования в начале следующего года. В ближайшие месяцы вклад долгосрочных договоров по валовой марже заметно поднимется.
Компания открывает «окно» под короткие контракты, а логика для роста опирается на маржу по долгим. Эти две вещи могут одновременно быть правдой, но они указывают на два разных бизнеса.
Как именно сюда «впихиваются» ставки — CFO уже давал измеримые ориентиры. Он сказал, что за прошедший год средневзвешенную стоимость заемных средств удалось снизить примерно на 300 базисных пунктов; если пересчитать по объему долгов на конец квартала, то в год получается экономия порядка 1,1 млрд долларов процентов. Эти 300 базисных пунктов пришли из улучшения кредитных условий и открытия каналов финансирования — они не связаны с базовой ставкой. Если переложить этот принцип в другую сторону: при том же объеме долга, если базовую ставку поднять на каждые 25 базисных пунктов, в год дополнительно придется платить проценты, близкие к одному миллиарду долларов. После двух-трех повышений та часть, которую менеджмент «сэкономил» ценой усилий, будет съедена большим куском.
Поэтому, если эта волна действительно пройдет через цикл повышения, рынок сначала должен пересчитать способность CoreWeave заново занимать и траекторию стоимости финансирования; мультипликатор P/E пойдет уже потом. Со стороны спроса я не сомневаюсь — четыре крупнейшие модельные компании подписали, такие заказы не нарисовать. Я сомневаюсь в другом: в среде, где брать деньги становится дороже, не превратится ли разрыв «три года против пяти» из технической настройки в настоящую проблему.
Проверить это мнение можно уже на этой неделе. Если и PPI в четверг, и CPI в пятницу остынут одновременно, и ставки снова сбросят ожидания повышения обратно ниже 40%, то вся эта стресс-оценка давления сверху будет требовать серьезной корректировки. Если же оба показателя окажутся горячими, то на следующем заседании эта логика и будет выставлена на стол.
Тяжелая по активам AI-компания, слишком большое число в показателе контрактных резервов — легко расслабляет бдительность. #CoreWeave Дальше, когда выйдет следующая финансовая отчетность, посмотрите, продолжает ли раздвигаться дистанция между «процентными расходами» и «скорректированной операционной прибылью». Именно эта разница показывает лучше, чем рост backlog: до какого года компания сможет протянуть.
Цена на заседание в сентябре развернулась в противоположную сторону после прошлой пятницы. Раньше обсуждали, снизят ли ставку, а теперь — повысят ли. Данные по занятости оказались намного лучше ожиданий. В четверг был PPI, в пятницу — CPI, и эти два показателя буквально опередили заседание. На этой неделе не было заметных отчетов по прибыли — ставка стала единственной главной темой.
На фьючерсах по ставкам вероятность повышения в сентябре сейчас держится примерно на уровне шести с лишним десятков процентов. Сегодня в США выходной по случаю Дня труда, и котировки $CRWVB по сути продолжают значение с прошлой пятницы — ничего нового не видно. Как раз воспользуюсь этой паузой и перелистаю заново финансовые данные CoreWeave.
Компания раньше была майнинговой фермой, добывавшей эфир, а сейчас ее бизнес — собирать карты NVIDIA в вычислительные кластеры и сдавать их в аренду. В списке клиентов указаны OpenAI, Meta, Anthropic и Google. По состоянию на конец июня объем контрактных резервов составлял около 1040 млрд долларов. Со стороны спроса споров нет.
Проблема в том, как именно эти карты были куплены.
В конце второго квартала на ее балансе сумма долгов с регрессом и без регресса в сумме составляла примерно 35,1 млрд долларов. В том же квартале чистые процентные расходы — 6,4 млрд долларов. В прогнозе на третий квартал компания ожидает, что процентные расходы вырастут до 8,6–9,4 млрд, а скорректированная операционная прибыль в том же прогнозе — 2,0–2,6 млрд. Одни только проценты в три-четыре раза больше операционной прибыли — это не ситуация, которая особенно ухудшилась именно в одном квартале, так было постоянно.
Если растянуть это на весь год, соотношение становится еще более впечатляющим. Прогноз по капитальным затратам руководства — 35–39 млрд долларов, а прогноз по выручке за тот же год — лишь чуть больше одной трети этой суммы; разницу полностью приходится закрывать финансированием. Проценты, которые CoreWeave платит каждый квартал, — это реальная «кэш-» реальность, изменения ставок напрямую ложатся в отчет о прибылях и убытках, не нужно ждать, пока это проявится через модель оценки.
Когда повышение ставки бьет по ней, я раньше думал прежде всего про слой оценки. Однако объявление о новом кредите 10 августа изменило мои мысли: есть более жесткая вещь — в структуре обязательств.
Это отсроченный банковский срочный кредит на 2,6 млрд долларов с ценой SOFR плюс 550 базисных пунктов, сроком около пяти лет. В самом объявлении указано, что контракты клиентов, стоящие за этими деньгами, в среднем имеют срок примерно три года.
Срок погашения на стороне активов — три года, а на стороне обязательств — пять лет. Два промежуточных года придется закрывать либо пролонгациями, либо приходом новых клиентов. Когда рынок идет хорошо, это не проблема: карты — дефицитный товар, продление требует очереди. Но если темп спроса изменится, эти два года превращаются в открытый риск.
То, как компания сама объясняет, откуда взялись эти деньги, и то, как читаются условия, — две разные вещи. В телефонном разговоре CEO сказал, что такая структура позволяет компании привлекать тех корпоративных клиентов, которые хотят подписать контракт всего на два-три года, и это якобы открывает новый рынок. Аналитик Truist Arvind Ramnani в конце августа привел «бычьи» аргументы, и его фокус как раз на долгосрочных контрактах. Он считает, что повышение цены сначала отразится в клиентах по их контрактам, а рост затрат со стороны NVIDIA проявится только в выпуске оборудования в начале следующего года. В ближайшие месяцы вклад долгосрочных договоров по валовой марже заметно поднимется.
Компания открывает «окно» под короткие контракты, а логика для роста опирается на маржу по долгим. Эти две вещи могут одновременно быть правдой, но они указывают на два разных бизнеса.
Как именно сюда «впихиваются» ставки — CFO уже давал измеримые ориентиры. Он сказал, что за прошедший год средневзвешенную стоимость заемных средств удалось снизить примерно на 300 базисных пунктов; если пересчитать по объему долгов на конец квартала, то в год получается экономия порядка 1,1 млрд долларов процентов. Эти 300 базисных пунктов пришли из улучшения кредитных условий и открытия каналов финансирования — они не связаны с базовой ставкой. Если переложить этот принцип в другую сторону: при том же объеме долга, если базовую ставку поднять на каждые 25 базисных пунктов, в год дополнительно придется платить проценты, близкие к одному миллиарду долларов. После двух-трех повышений та часть, которую менеджмент «сэкономил» ценой усилий, будет съедена большим куском.
Поэтому, если эта волна действительно пройдет через цикл повышения, рынок сначала должен пересчитать способность CoreWeave заново занимать и траекторию стоимости финансирования; мультипликатор P/E пойдет уже потом. Со стороны спроса я не сомневаюсь — четыре крупнейшие модельные компании подписали, такие заказы не нарисовать. Я сомневаюсь в другом: в среде, где брать деньги становится дороже, не превратится ли разрыв «три года против пяти» из технической настройки в настоящую проблему.
Проверить это мнение можно уже на этой неделе. Если и PPI в четверг, и CPI в пятницу остынут одновременно, и ставки снова сбросят ожидания повышения обратно ниже 40%, то вся эта стресс-оценка давления сверху будет требовать серьезной корректировки. Если же оба показателя окажутся горячими, то на следующем заседании эта логика и будет выставлена на стол.
Тяжелая по активам AI-компания, слишком большое число в показателе контрактных резервов — легко расслабляет бдительность. #CoreWeave Дальше, когда выйдет следующая финансовая отчетность, посмотрите, продолжает ли раздвигаться дистанция между «процентными расходами» и «скорректированной операционной прибылью». Именно эта разница показывает лучше, чем рост backlog: до какого года компания сможет протянуть.
На фьючерсах по ставкам вероятность повышения в сентябре сейчас держится примерно на уровне шести с лишним десятков процентов. Сегодня в США выходной по случаю Дня труда, и котировки $CRWVB по сути продолжают значение с прошлой пятницы — ничего нового не видно. Как раз воспользуюсь этой паузой и перелистаю заново финансовые данные CoreWeave.
Компания раньше была майнинговой фермой, добывавшей эфир, а сейчас ее бизнес — собирать карты NVIDIA в вычислительные кластеры и сдавать их в аренду. В списке клиентов указаны OpenAI, Meta, Anthropic и Google. По состоянию на конец июня объем контрактных резервов составлял около 1040 млрд долларов. Со стороны спроса споров нет.
Проблема в том, как именно эти карты были куплены.
В конце второго квартала на ее балансе сумма долгов с регрессом и без регресса в сумме составляла примерно 35,1 млрд долларов. В том же квартале чистые процентные расходы — 6,4 млрд долларов. В прогнозе на третий квартал компания ожидает, что процентные расходы вырастут до 8,6–9,4 млрд, а скорректированная операционная прибыль в том же прогнозе — 2,0–2,6 млрд. Одни только проценты в три-четыре раза больше операционной прибыли — это не ситуация, которая особенно ухудшилась именно в одном квартале, так было постоянно.
Если растянуть это на весь год, соотношение становится еще более впечатляющим. Прогноз по капитальным затратам руководства — 35–39 млрд долларов, а прогноз по выручке за тот же год — лишь чуть больше одной трети этой суммы; разницу полностью приходится закрывать финансированием. Проценты, которые CoreWeave платит каждый квартал, — это реальная «кэш-» реальность, изменения ставок напрямую ложатся в отчет о прибылях и убытках, не нужно ждать, пока это проявится через модель оценки.
Когда повышение ставки бьет по ней, я раньше думал прежде всего про слой оценки. Однако объявление о новом кредите 10 августа изменило мои мысли: есть более жесткая вещь — в структуре обязательств.
Это отсроченный банковский срочный кредит на 2,6 млрд долларов с ценой SOFR плюс 550 базисных пунктов, сроком около пяти лет. В самом объявлении указано, что контракты клиентов, стоящие за этими деньгами, в среднем имеют срок примерно три года.
Срок погашения на стороне активов — три года, а на стороне обязательств — пять лет. Два промежуточных года придется закрывать либо пролонгациями, либо приходом новых клиентов. Когда рынок идет хорошо, это не проблема: карты — дефицитный товар, продление требует очереди. Но если темп спроса изменится, эти два года превращаются в открытый риск.
То, как компания сама объясняет, откуда взялись эти деньги, и то, как читаются условия, — две разные вещи. В телефонном разговоре CEO сказал, что такая структура позволяет компании привлекать тех корпоративных клиентов, которые хотят подписать контракт всего на два-три года, и это якобы открывает новый рынок. Аналитик Truist Arvind Ramnani в конце августа привел «бычьи» аргументы, и его фокус как раз на долгосрочных контрактах. Он считает, что повышение цены сначала отразится в клиентах по их контрактам, а рост затрат со стороны NVIDIA проявится только в выпуске оборудования в начале следующего года. В ближайшие месяцы вклад долгосрочных договоров по валовой марже заметно поднимется.
Компания открывает «окно» под короткие контракты, а логика для роста опирается на маржу по долгим. Эти две вещи могут одновременно быть правдой, но они указывают на два разных бизнеса.
Как именно сюда «впихиваются» ставки — CFO уже давал измеримые ориентиры. Он сказал, что за прошедший год средневзвешенную стоимость заемных средств удалось снизить примерно на 300 базисных пунктов; если пересчитать по объему долгов на конец квартала, то в год получается экономия порядка 1,1 млрд долларов процентов. Эти 300 базисных пунктов пришли из улучшения кредитных условий и открытия каналов финансирования — они не связаны с базовой ставкой. Если переложить этот принцип в другую сторону: при том же объеме долга, если базовую ставку поднять на каждые 25 базисных пунктов, в год дополнительно придется платить проценты, близкие к одному миллиарду долларов. После двух-трех повышений та часть, которую менеджмент «сэкономил» ценой усилий, будет съедена большим куском.
Поэтому, если эта волна действительно пройдет через цикл повышения, рынок сначала должен пересчитать способность CoreWeave заново занимать и траекторию стоимости финансирования; мультипликатор P/E пойдет уже потом. Со стороны спроса я не сомневаюсь — четыре крупнейшие модельные компании подписали, такие заказы не нарисовать. Я сомневаюсь в другом: в среде, где брать деньги становится дороже, не превратится ли разрыв «три года против пяти» из технической настройки в настоящую проблему.
Проверить это мнение можно уже на этой неделе. Если и PPI в четверг, и CPI в пятницу остынут одновременно, и ставки снова сбросят ожидания повышения обратно ниже 40%, то вся эта стресс-оценка давления сверху будет требовать серьезной корректировки. Если же оба показателя окажутся горячими, то на следующем заседании эта логика и будет выставлена на стол.
Тяжелая по активам AI-компания, слишком большое число в показателе контрактных резервов — легко расслабляет бдительность. #CoreWeave Дальше, когда выйдет следующая финансовая отчетность, посмотрите, продолжает ли раздвигаться дистанция между «процентными расходами» и «скорректированной операционной прибылью». Именно эта разница показывает лучше, чем рост backlog: до какого года компания сможет протянуть.
89
Все обсуждают AI-токены, но никто
не смотрит на реальное физическое узкое место:
CoreWeave только что продемонстрировала огромный бэклог выручки на $104 млрд! 🤯
Обсуждение Yahoo Finance нового neocloud ETF вывело CRWV в центр внимания: отчетность за 2К показала выручку $2,6 млрд (рост 112% г/г) и более $25 млрд новых обязательств клиентов в 3К.
Почему это важно:
AI — это не только код — это тяжёлое железо, аренда вычислений и колоссальная энергетика. Их 59% скорректированной маржи EBITDA показывает, что масштаб превращается в реальный операционный рычаг.
Главный вызов впереди:
Преобразовать бэклог на $104 млрд в реальный денежный поток. Рынки будут следить за:
Доступом к GPU и наличием энергии
Ставками финансирования и расширениями
Концентрацией клиентов
Если они выполнят план, выиграет сценарий с вычислениями в аренду. Если финансирование даст сбой, настроение изменится очень быстро.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
{future}(CRWVUSDT)
Где находится реальное будущее AI-вычислений? Проголосуйте ниже! 👇
Все обсуждают AI-токены, но никто
не смотрит на реальное физическое узкое место:
CoreWeave только что продемонстрировала огромный бэклог выручки на $104 млрд! 🤯
Обсуждение Yahoo Finance нового neocloud ETF вывело CRWV в центр внимания: отчетность за 2К показала выручку $2,6 млрд (рост 112% г/г) и более $25 млрд новых обязательств клиентов в 3К.
Почему это важно:
AI — это не только код — это тяжёлое железо, аренда вычислений и колоссальная энергетика. Их 59% скорректированной маржи EBITDA показывает, что масштаб превращается в реальный операционный рычаг.
Главный вызов впереди:
Преобразовать бэклог на $104 млрд в реальный денежный поток. Рынки будут следить за:
Доступом к GPU и наличием энергии
Ставками финансирования и расширениями
Концентрацией клиентов
Если они выполнят план, выиграет сценарий с вычислениями в аренду. Если финансирование даст сбой, настроение изменится очень быстро.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Где находится реальное будущее AI-вычислений? Проголосуйте ниже! 👇
не смотрит на реальное физическое узкое место:
CoreWeave только что продемонстрировала огромный бэклог выручки на $104 млрд! 🤯
Обсуждение Yahoo Finance нового neocloud ETF вывело CRWV в центр внимания: отчетность за 2К показала выручку $2,6 млрд (рост 112% г/г) и более $25 млрд новых обязательств клиентов в 3К.
Почему это важно:
AI — это не только код — это тяжёлое железо, аренда вычислений и колоссальная энергетика. Их 59% скорректированной маржи EBITDA показывает, что масштаб превращается в реальный операционный рычаг.
Главный вызов впереди:
Преобразовать бэклог на $104 млрд в реальный денежный поток. Рынки будут следить за:
Доступом к GPU и наличием энергии
Ставками финансирования и расширениями
Концентрацией клиентов
Если они выполнят план, выиграет сценарий с вычислениями в аренду. Если финансирование даст сбой, настроение изменится очень быстро.
#binancesquareofficial #BTCETH #CoreWeave #Neocloud #BinanceSquare
$CRWV
Где находится реальное будущее AI-вычислений? Проголосуйте ниже! 👇
Traditional Cloud
100%
DePIN / Crypto AI
0%
1 проголосовали • Голосование закрыто
2
990
·
--
Рост
CoreWeave перед сильным потенциалом роста?
Аналитики Truist считают, что акции CoreWeave могут приблизиться к слабости, несмотря на рост затрат на чипы.
Ключевая ставка: сохранение высокого спроса на инфраструктуру ИИ и облачные вычисления может компенсировать рост затрат на инфраструктуру.
ИИ по-прежнему является ключевым драйвером акций дата-центров.
{future}(CRWVUSDT)
#CoreWeave #AI #Stocks #tech
CoreWeave перед сильным потенциалом роста?
Аналитики Truist считают, что акции CoreWeave могут приблизиться к слабости, несмотря на рост затрат на чипы.
Ключевая ставка: сохранение высокого спроса на инфраструктуру ИИ и облачные вычисления может компенсировать рост затрат на инфраструктуру.
ИИ по-прежнему является ключевым драйвером акций дата-центров.
#CoreWeave #AI #Stocks #tech
Аналитики Truist считают, что акции CoreWeave могут приблизиться к слабости, несмотря на рост затрат на чипы.
Ключевая ставка: сохранение высокого спроса на инфраструктуру ИИ и облачные вычисления может компенсировать рост затрат на инфраструктуру.
ИИ по-прежнему является ключевым драйвером акций дата-центров.
#CoreWeave #AI #Stocks #tech
1
522
🇮🇩 CoreWeave расширяется в Азии, открывая центры обработки данных в Индонезии
Компания CoreWeave, специализирующаяся на облачных вычислениях для искусственного интеллекта, объявила о выходе на азиатский рынок через создание новых центров обработки данных в Индонезии. Этот шаг направлен на удовлетворение растущего спроса на специализированные облачные вычислительные сервисы в регионе.
━━━━━━━━━━━━━━
📊 Влияние: 📈 высокое
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Источник: cryptobriefing.com
🇮🇩 CoreWeave расширяется в Азии, открывая центры обработки данных в Индонезии
Компания CoreWeave, специализирующаяся на облачных вычислениях для искусственного интеллекта, объявила о выходе на азиатский рынок через создание новых центров обработки данных в Индонезии. Этот шаг направлен на удовлетворение растущего спроса на специализированные облачные вычислительные сервисы в регионе.
━━━━━━━━━━━━━━
📊 Влияние: 📈 высокое
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Источник: cryptobriefing.com
Компания CoreWeave, специализирующаяся на облачных вычислениях для искусственного интеллекта, объявила о выходе на азиатский рынок через создание новых центров обработки данных в Индонезии. Этот шаг направлен на удовлетворение растущего спроса на специализированные облачные вычислительные сервисы в регионе.
━━━━━━━━━━━━━━
📊 Влияние: 📈 высокое
🏷️ OTHER
#CoreWeave #AI #CloudComputing #Indonesia #TechExpansion
📰 Источник: cryptobriefing.com
12

·
--
CoreWeave 单日暴跌 13%, HPC и акции, связанные с «новыми облаками», дружно слабели.
Спусковым крючком стало сообщение, пришедшее со стороны Meta — рынок начал сомневаться, не замедлится ли темп закупок вычислительных мощностей у сверхкрупных вендоров. Как только ожидания по заказам ключевых клиентов будут понижены, у тех «новых облачных» акций, чьи оценки держатся в основном на нарративе «AI-вычислительные мощности», потенциал отката может оказаться больше, чем думают.
Моё мнение: в этой распродаже «кошмарят» не фундаментальные показатели, а разрыв в ожиданиях. У CoreWeave выручка сильно сконцентрирована у нескольких крупных клиентов; в бычьем рынке риск концентрации клиентов обычно никто не обсуждает, но стоит появиться малейшему ветерку — и начинают массово фиксировать прибыль.
И для крипторынка это не совсем не связано — эмоциональный фон в связке AI+Crypto в той или иной степени передаётся по этой цепочке. В краткосрочной перспективе можно понаблюдать за потоками капитала в токены, связанные с вычислительными мощностями: если пессимизм из традиционного рынка распространится дальше, такие инструменты, как $TAO $RENDER , могут сначала оказаться под давлением.
#AI算力 #CoreWeave #акции новых облаков
CoreWeave 单日暴跌 13%, HPC и акции, связанные с «новыми облаками», дружно слабели.
Спусковым крючком стало сообщение, пришедшее со стороны Meta — рынок начал сомневаться, не замедлится ли темп закупок вычислительных мощностей у сверхкрупных вендоров. Как только ожидания по заказам ключевых клиентов будут понижены, у тех «новых облачных» акций, чьи оценки держатся в основном на нарративе «AI-вычислительные мощности», потенциал отката может оказаться больше, чем думают.
Моё мнение: в этой распродаже «кошмарят» не фундаментальные показатели, а разрыв в ожиданиях. У CoreWeave выручка сильно сконцентрирована у нескольких крупных клиентов; в бычьем рынке риск концентрации клиентов обычно никто не обсуждает, но стоит появиться малейшему ветерку — и начинают массово фиксировать прибыль.
И для крипторынка это не совсем не связано — эмоциональный фон в связке AI+Crypto в той или иной степени передаётся по этой цепочке. В краткосрочной перспективе можно понаблюдать за потоками капитала в токены, связанные с вычислительными мощностями: если пессимизм из традиционного рынка распространится дальше, такие инструменты, как $TAO $RENDER , могут сначала оказаться под давлением.
#AI算力 #CoreWeave #акции новых облаков
Спусковым крючком стало сообщение, пришедшее со стороны Meta — рынок начал сомневаться, не замедлится ли темп закупок вычислительных мощностей у сверхкрупных вендоров. Как только ожидания по заказам ключевых клиентов будут понижены, у тех «новых облачных» акций, чьи оценки держатся в основном на нарративе «AI-вычислительные мощности», потенциал отката может оказаться больше, чем думают.
Моё мнение: в этой распродаже «кошмарят» не фундаментальные показатели, а разрыв в ожиданиях. У CoreWeave выручка сильно сконцентрирована у нескольких крупных клиентов; в бычьем рынке риск концентрации клиентов обычно никто не обсуждает, но стоит появиться малейшему ветерку — и начинают массово фиксировать прибыль.
И для крипторынка это не совсем не связано — эмоциональный фон в связке AI+Crypto в той или иной степени передаётся по этой цепочке. В краткосрочной перспективе можно понаблюдать за потоками капитала в токены, связанные с вычислительными мощностями: если пессимизм из традиционного рынка распространится дальше, такие инструменты, как $TAO $RENDER , могут сначала оказаться под давлением.
#AI算力 #CoreWeave #акции новых облаков
52
·
--
CoreWeave превзошла ожидания по итогам второго квартала: на премаркете цена акций взлетела на 17%, что напрямую улучшило настроение во всём софтовом секторе. Nebius Group подорожала на 9,4%, а акции, связанные с ИИ-вычислениями, вновь стали центром внимания рынка.
Ключевые акценты этого отчёта:
1. Выручка и портфель заказов одновременно превзошли ожидания, подтвердив реальный рост спроса на ИИ-вычислительные мощности
2. Структура крупных клиентов и прогресс расширения мощностей получили одобрение рынка, что снизило прежние опасения по поводу капитальных затрат
3. Сильный эффект взаимосвязи внутри сектора: $CRWV и $NBIS синхронно усилились, а средства вернулись в направление AI-софта
В краткосрочной перспективе отчётный импульс часто даёт 1–3 дня «эмоциональной премии», поэтому стоит следить за продолжением движения после роста объёмов. Однако также важно учитывать: когда на премаркете рост оказывается значительным, вероятность отката после открытия тоже довольно высока — при погоне за ценой следует соблюдать осторожность.
В средне- и долгосрочной перспективе куда более стоит отслеживать фактическую скорость подтверждения баланса спроса и предложения GPU-вычислительных мощностей и реальный спрос со стороны inferencing (вычислений на этапе вывода). Именно способность результатов стабильно превосходить ожидания является фундаментальной опорой для «бычьего» тренда в секторе.
#AI算力 #CoreWeave #Nebius
CoreWeave превзошла ожидания по итогам второго квартала: на премаркете цена акций взлетела на 17%, что напрямую улучшило настроение во всём софтовом секторе. Nebius Group подорожала на 9,4%, а акции, связанные с ИИ-вычислениями, вновь стали центром внимания рынка.
Ключевые акценты этого отчёта:
1. Выручка и портфель заказов одновременно превзошли ожидания, подтвердив реальный рост спроса на ИИ-вычислительные мощности
2. Структура крупных клиентов и прогресс расширения мощностей получили одобрение рынка, что снизило прежние опасения по поводу капитальных затрат
3. Сильный эффект взаимосвязи внутри сектора: $CRWV и $NBIS синхронно усилились, а средства вернулись в направление AI-софта
В краткосрочной перспективе отчётный импульс часто даёт 1–3 дня «эмоциональной премии», поэтому стоит следить за продолжением движения после роста объёмов. Однако также важно учитывать: когда на премаркете рост оказывается значительным, вероятность отката после открытия тоже довольно высока — при погоне за ценой следует соблюдать осторожность.
В средне- и долгосрочной перспективе куда более стоит отслеживать фактическую скорость подтверждения баланса спроса и предложения GPU-вычислительных мощностей и реальный спрос со стороны inferencing (вычислений на этапе вывода). Именно способность результатов стабильно превосходить ожидания является фундаментальной опорой для «бычьего» тренда в секторе.
#AI算力 #CoreWeave #Nebius
Ключевые акценты этого отчёта:
1. Выручка и портфель заказов одновременно превзошли ожидания, подтвердив реальный рост спроса на ИИ-вычислительные мощности
2. Структура крупных клиентов и прогресс расширения мощностей получили одобрение рынка, что снизило прежние опасения по поводу капитальных затрат
3. Сильный эффект взаимосвязи внутри сектора: $CRWV и $NBIS синхронно усилились, а средства вернулись в направление AI-софта
В краткосрочной перспективе отчётный импульс часто даёт 1–3 дня «эмоциональной премии», поэтому стоит следить за продолжением движения после роста объёмов. Однако также важно учитывать: когда на премаркете рост оказывается значительным, вероятность отката после открытия тоже довольно высока — при погоне за ценой следует соблюдать осторожность.
В средне- и долгосрочной перспективе куда более стоит отслеживать фактическую скорость подтверждения баланса спроса и предложения GPU-вычислительных мощностей и реальный спрос со стороны inferencing (вычислений на этапе вывода). Именно способность результатов стабильно превосходить ожидания является фундаментальной опорой для «бычьего» тренда в секторе.
#AI算力 #CoreWeave #Nebius
162

CoreWeave рухнула на 13%, а акции в сфере HPC и новых облачных сервисов дружно ослабли. Спусковым крючком стали сообщения от Meta — рынок начал заново оценивать логику, лежащую в основе оценок на рынке аренды AI-вычислительных мощностей.
Личное мнение: эта коррекция, возможно, не так уж плоха. В течение прошлого года стоило лишь зацепиться за ярлык «AI-облако», и на акции тут же набрасывались деньги, однако реальный темп превращения в денежный поток был намного медленнее, чем динамика цен. Когда крупные игроки дают сигнал о собственной инфраструктуре или более выгодных условиях, премия посредников неизбежно сжимается.
Также стоит обратить внимание на параллели с крипторынком: нарратив об ончейн-вычислительных мощностях и децентрализованной аренде GPU ранее следовал за ростом традиционных акций HPC; в краткосрочной перспективе, вероятно, давление окажет именно настроенческий фактор. Но если смотреть шире, то при реальном ослаблении ценовой власти традиционных облаков у децентрализованных вычислительных мощностей появится дополнительное окно для дифференциации.
Не гнаться за ростом и не ловить «падающий нож» — подождём, пока структура не прояснится.
#CoreWeave #AI算力 #HPC
CoreWeave рухнула на 13%, а акции в сфере HPC и новых облачных сервисов дружно ослабли. Спусковым крючком стали сообщения от Meta — рынок начал заново оценивать логику, лежащую в основе оценок на рынке аренды AI-вычислительных мощностей.
Личное мнение: эта коррекция, возможно, не так уж плоха. В течение прошлого года стоило лишь зацепиться за ярлык «AI-облако», и на акции тут же набрасывались деньги, однако реальный темп превращения в денежный поток был намного медленнее, чем динамика цен. Когда крупные игроки дают сигнал о собственной инфраструктуре или более выгодных условиях, премия посредников неизбежно сжимается.
Также стоит обратить внимание на параллели с крипторынком: нарратив об ончейн-вычислительных мощностях и децентрализованной аренде GPU ранее следовал за ростом традиционных акций HPC; в краткосрочной перспективе, вероятно, давление окажет именно настроенческий фактор. Но если смотреть шире, то при реальном ослаблении ценовой власти традиционных облаков у децентрализованных вычислительных мощностей появится дополнительное окно для дифференциации.
Не гнаться за ростом и не ловить «падающий нож» — подождём, пока структура не прояснится.
#CoreWeave #AI算力 #HPC
Личное мнение: эта коррекция, возможно, не так уж плоха. В течение прошлого года стоило лишь зацепиться за ярлык «AI-облако», и на акции тут же набрасывались деньги, однако реальный темп превращения в денежный поток был намного медленнее, чем динамика цен. Когда крупные игроки дают сигнал о собственной инфраструктуре или более выгодных условиях, премия посредников неизбежно сжимается.
Также стоит обратить внимание на параллели с крипторынком: нарратив об ончейн-вычислительных мощностях и децентрализованной аренде GPU ранее следовал за ростом традиционных акций HPC; в краткосрочной перспективе, вероятно, давление окажет именно настроенческий фактор. Но если смотреть шире, то при реальном ослаблении ценовой власти традиционных облаков у децентрализованных вычислительных мощностей появится дополнительное окно для дифференциации.
Не гнаться за ростом и не ловить «падающий нож» — подождём, пока структура не прояснится.
#CoreWeave #AI算力 #HPC
101
·
--
CoreWeave за одну ночь рухнула на 13%, акции HPC и компаний, связанных с новыми облачными концепциями, одновременно ослабли; спусковым крючком стали сообщения о Meta.
Рынок начал пересматривать цену нарратива об AI-вычислительных мощностях. В последнее время такие бумаги разгоняли до абсурда: переоценка уже заложила ожидания спроса на мощности на несколько лет вперед, и любая даже малейшая негативная новость будет раздута. Что показывают сообщения по Meta? Зависимость сверхкрупных клиентов от облачных GPU сторонних провайдеров — не железобетон: если они начнут строить собственные мощности или изменят темпы закупок, история «продавцов воды» заметно потеряет в цене.
Для криптосообщества выводы тоже очевидны: нарратив об on-chain вычислениях и децентрализованные GPU-проекты уже получали тот же самый бета-эффект. Если традиционные бумаги по HPC начнут возвращаться к справедливым оценкам, логику премии для соответствующих токенов придется пересмотреть. Не воспринимайте AI-нарратив как «карточку бессмертия»: ключевыми ориентирами остаются денежный поток и концентрация клиентов.
В краткосрочной перспективе стоит продолжить наблюдение за тем, последуют ли другие сверхкрупные производители за подобными действиями — это определит, была ли это «эмоциональная расправа» или «расправа по логике».
#AI #HPC #CoreWeave
CoreWeave за одну ночь рухнула на 13%, акции HPC и компаний, связанных с новыми облачными концепциями, одновременно ослабли; спусковым крючком стали сообщения о Meta.
Рынок начал пересматривать цену нарратива об AI-вычислительных мощностях. В последнее время такие бумаги разгоняли до абсурда: переоценка уже заложила ожидания спроса на мощности на несколько лет вперед, и любая даже малейшая негативная новость будет раздута. Что показывают сообщения по Meta? Зависимость сверхкрупных клиентов от облачных GPU сторонних провайдеров — не железобетон: если они начнут строить собственные мощности или изменят темпы закупок, история «продавцов воды» заметно потеряет в цене.
Для криптосообщества выводы тоже очевидны: нарратив об on-chain вычислениях и децентрализованные GPU-проекты уже получали тот же самый бета-эффект. Если традиционные бумаги по HPC начнут возвращаться к справедливым оценкам, логику премии для соответствующих токенов придется пересмотреть. Не воспринимайте AI-нарратив как «карточку бессмертия»: ключевыми ориентирами остаются денежный поток и концентрация клиентов.
В краткосрочной перспективе стоит продолжить наблюдение за тем, последуют ли другие сверхкрупные производители за подобными действиями — это определит, была ли это «эмоциональная расправа» или «расправа по логике».
#AI #HPC #CoreWeave
Рынок начал пересматривать цену нарратива об AI-вычислительных мощностях. В последнее время такие бумаги разгоняли до абсурда: переоценка уже заложила ожидания спроса на мощности на несколько лет вперед, и любая даже малейшая негативная новость будет раздута. Что показывают сообщения по Meta? Зависимость сверхкрупных клиентов от облачных GPU сторонних провайдеров — не железобетон: если они начнут строить собственные мощности или изменят темпы закупок, история «продавцов воды» заметно потеряет в цене.
Для криптосообщества выводы тоже очевидны: нарратив об on-chain вычислениях и децентрализованные GPU-проекты уже получали тот же самый бета-эффект. Если традиционные бумаги по HPC начнут возвращаться к справедливым оценкам, логику премии для соответствующих токенов придется пересмотреть. Не воспринимайте AI-нарратив как «карточку бессмертия»: ключевыми ориентирами остаются денежный поток и концентрация клиентов.
В краткосрочной перспективе стоит продолжить наблюдение за тем, последуют ли другие сверхкрупные производители за подобными действиями — это определит, была ли это «эмоциональная расправа» или «расправа по логике».
#AI #HPC #CoreWeave
69
·
--
$CRWVB #CoreWeave #NewListing #TradingVolume
{spot}(CRWVBUSDT)
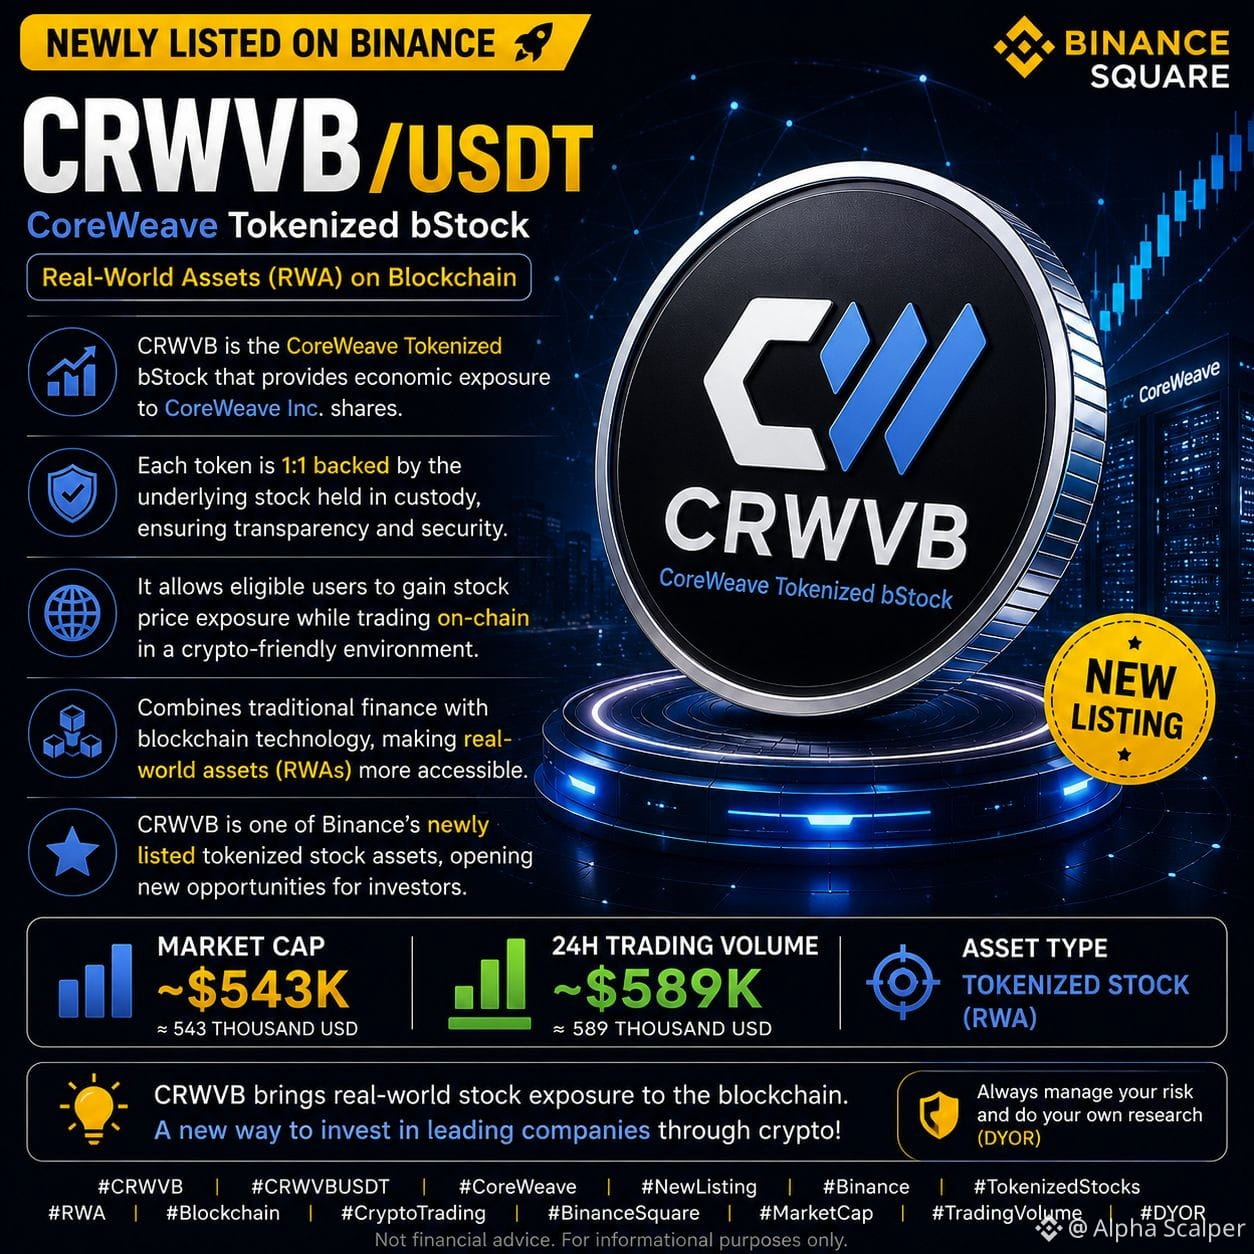
🚀 CRWVB/USDT – Вновь добавлен на Binance
CRWVB — это токенизированный bStock от CoreWeave (CoreWeave Tokenized bStock). Это блокчейн-токен, который обеспечивает экономическую экспозицию к акциям CoreWeave Inc. Каждый токен обеспечен 1:1 лежащими в кастодиальном хранении базовыми акциями, позволяя пользователям из числа допущенных получать ценовую экспозицию по акциям при торговле on-chain. Он сочетает традиционные финансы с технологией блокчейна, делая реальные активы (RWA) доступными в крипто-дружественном формате. CRWVB — один из недавно добавленных токенизированных актиWow на бирже Binance, так что за ним интересно понаблюдать.
📊 Рыночная капитализация: ~543K$
📈 Объем торгов за 24ч: ~589K$
💡 Как новый листинговый актив, CRWVB может демонстрировать более высокую волатильность. Всегда используйте корректное управление рисками и проводите собственное исследование (DYOR).
$CRWVB #CoreWeave #NewListing #TradingVolume
🚀 CRWVB/USDT – Вновь добавлен на Binance
CRWVB — это токенизированный bStock от CoreWeave (CoreWeave Tokenized bStock). Это блокчейн-токен, который обеспечивает экономическую экспозицию к акциям CoreWeave Inc. Каждый токен обеспечен 1:1 лежащими в кастодиальном хранении базовыми акциями, позволяя пользователям из числа допущенных получать ценовую экспозицию по акциям при торговле on-chain. Он сочетает традиционные финансы с технологией блокчейна, делая реальные активы (RWA) доступными в крипто-дружественном формате. CRWVB — один из недавно добавленных токенизированных актиWow на бирже Binance, так что за ним интересно понаблюдать.
📊 Рыночная капитализация: ~543K$
📈 Объем торгов за 24ч: ~589K$
💡 Как новый листинговый актив, CRWVB может демонстрировать более высокую волатильность. Всегда используйте корректное управление рисками и проводите собственное исследование (DYOR).
🚀 CRWVB/USDT – Вновь добавлен на Binance
CRWVB — это токенизированный bStock от CoreWeave (CoreWeave Tokenized bStock). Это блокчейн-токен, который обеспечивает экономическую экспозицию к акциям CoreWeave Inc. Каждый токен обеспечен 1:1 лежащими в кастодиальном хранении базовыми акциями, позволяя пользователям из числа допущенных получать ценовую экспозицию по акциям при торговле on-chain. Он сочетает традиционные финансы с технологией блокчейна, делая реальные активы (RWA) доступными в крипто-дружественном формате. CRWVB — один из недавно добавленных токенизированных актиWow на бирже Binance, так что за ним интересно понаблюдать.
📊 Рыночная капитализация: ~543K$
📈 Объем торгов за 24ч: ~589K$
💡 Как новый листинговый актив, CRWVB может демонстрировать более высокую волатильность. Всегда используйте корректное управление рисками и проводите собственное исследование (DYOR).
86
·
--
CoreWeave 一日 обвалился на 13%: акции компаний, связанных с HPC и развивающимися облачными технологиями, в целом пошли вниз, а искрой для этого стали последние действия Meta.
Основная причина беспокойства на самом деле довольно проста: когда гипермасштабные клиенты начинают пересматривать темпы расходования средств на AI-вычисления, «новые облачные» компании, которые сильно зависят от заказов одного крупного клиента, практически мгновенно оказываются переоценены. CoreWeave и подобные компании в прошлом году рассматривались как чистый Beta на тему AI-инфраструктуры, но теперь им предстоит столкнуться с реальностью: концентрация клиентов и срок окупаемости капитальных затрат.
Отдельно стоит отметить, что эта коррекция — не только про эмоции. Вся HPC-секция движется вслед за снижением, что показывает: рынок ставит под сомнение нарратив «AI-вычислений всегда не хватает» — по крайней мере в краткосрочном темпе.
Для криптоиндустрии этот сигнал не является несущественным. DePIN и направление децентрализованных вычислений долго использовали высокую премию централизованных GPU-облаков как точку отсчёта. Если оценка традиционных облаков продолжит ослабевать, под вопросом окажутся и опорные тезисы ончейн-проектов вычислительных мощностей.
Краткосрочные точки наблюдения: последующие ориентиры по капитальным затратам Meta, последуют ли за ними другие облачные провайдеры, а также то, как на вторичном рынке будет заново оцениваться ярлык «AI-инфраструктура».
#AI算力 #CoreWeave #DePIN
CoreWeave 一日 обвалился на 13%: акции компаний, связанных с HPC и развивающимися облачными технологиями, в целом пошли вниз, а искрой для этого стали последние действия Meta.
Основная причина беспокойства на самом деле довольно проста: когда гипермасштабные клиенты начинают пересматривать темпы расходования средств на AI-вычисления, «новые облачные» компании, которые сильно зависят от заказов одного крупного клиента, практически мгновенно оказываются переоценены. CoreWeave и подобные компании в прошлом году рассматривались как чистый Beta на тему AI-инфраструктуры, но теперь им предстоит столкнуться с реальностью: концентрация клиентов и срок окупаемости капитальных затрат.
Отдельно стоит отметить, что эта коррекция — не только про эмоции. Вся HPC-секция движется вслед за снижением, что показывает: рынок ставит под сомнение нарратив «AI-вычислений всегда не хватает» — по крайней мере в краткосрочном темпе.
Для криптоиндустрии этот сигнал не является несущественным. DePIN и направление децентрализованных вычислений долго использовали высокую премию централизованных GPU-облаков как точку отсчёта. Если оценка традиционных облаков продолжит ослабевать, под вопросом окажутся и опорные тезисы ончейн-проектов вычислительных мощностей.
Краткосрочные точки наблюдения: последующие ориентиры по капитальным затратам Meta, последуют ли за ними другие облачные провайдеры, а также то, как на вторичном рынке будет заново оцениваться ярлык «AI-инфраструктура».
#AI算力 #CoreWeave #DePIN
Основная причина беспокойства на самом деле довольно проста: когда гипермасштабные клиенты начинают пересматривать темпы расходования средств на AI-вычисления, «новые облачные» компании, которые сильно зависят от заказов одного крупного клиента, практически мгновенно оказываются переоценены. CoreWeave и подобные компании в прошлом году рассматривались как чистый Beta на тему AI-инфраструктуры, но теперь им предстоит столкнуться с реальностью: концентрация клиентов и срок окупаемости капитальных затрат.
Отдельно стоит отметить, что эта коррекция — не только про эмоции. Вся HPC-секция движется вслед за снижением, что показывает: рынок ставит под сомнение нарратив «AI-вычислений всегда не хватает» — по крайней мере в краткосрочном темпе.
Для криптоиндустрии этот сигнал не является несущественным. DePIN и направление децентрализованных вычислений долго использовали высокую премию централизованных GPU-облаков как точку отсчёта. Если оценка традиционных облаков продолжит ослабевать, под вопросом окажутся и опорные тезисы ончейн-проектов вычислительных мощностей.
Краткосрочные точки наблюдения: последующие ориентиры по капитальным затратам Meta, последуют ли за ними другие облачные провайдеры, а также то, как на вторичном рынке будет заново оцениваться ярлык «AI-инфраструктура».
#AI算力 #CoreWeave #DePIN
77
·
--
Рост
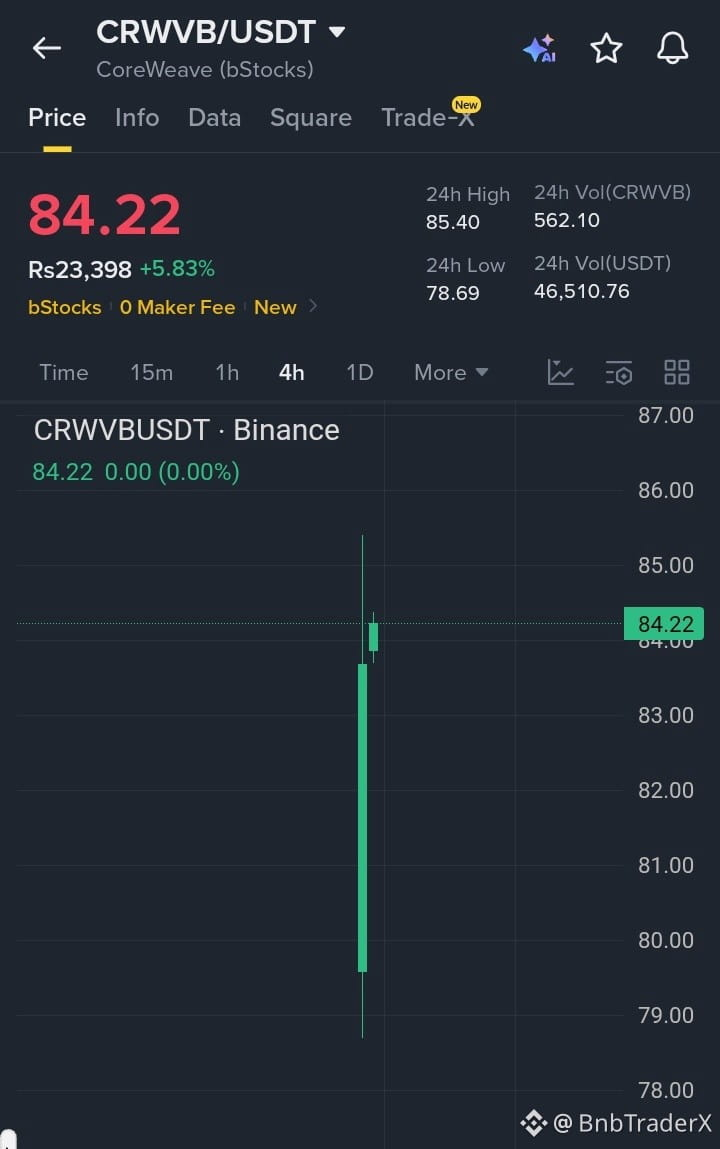
$CRWVB сохраняет сильную бычью структуру после возврата к более высоким уровням на фоне стабильного давления покупателей. Удержание выше текущей зоны поддержки сохраняет позитивный импульс, а пробой выше недавнего максимума может запустить очередную восходящую волну.
Цели:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
{spot}(CRWVBUSDT)
$CRWVB сохраняет сильную бычью структуру после возврата к более высоким уровням на фоне стабильного давления покупателей. Удержание выше текущей зоны поддержки сохраняет позитивный импульс, а пробой выше недавнего максимума может запустить очередную восходящую волну.
Цели:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
Цели:
• $86.00
• $89.00
• $94.00
#CRWVB #CoreWeave #A #Stocks
2
67
CoreWeave за один день рухнула на 13%: акции, связанные с HPC и новым облачным сервисами, дружно ослабли. Спусковым крючком стали сообщения, переданные Meta.
Главная причина опасений рынка на самом деле проста: когда под сомнение ставят темпы капитальных затрат крупнейшего покупателя ИИ-вычислительных мощностей, логика оценки всей цепочки «продавцов лопат» начинает пересматриваться. Компании вроде CoreWeave, с высокой долговой нагрузкой и сильной привязкой к крупным клиентам, оказываются в зоне риска первыми.
Есть несколько моментов, на которые стоит обратить внимание:
Во‑первых, нарратив про ИИ-вычислительные мощности переходит от «бесконтрольного расширения» к этапу «проверки ROI», из‑за чего риск концентрации клиентов будет заново переоцениваться;
во‑вторых, в сегментах нового облака и HPC рост на раннем этапе оказался слишком сильным, и любые колебания легко провоцируют фиксацию прибыли;
в‑третьих, эта коррекция — также стресс‑тест для направления AI+DePIN в крипторынке: смогут ли ончейн‑проекты с вычислительными мощностями рассказать дифференцированную историю, будет определять, смогут ли они выйти на самостоятельную динамику.
В краткосрочной перспективе настроения скорее осторожные, но если это лишь точечное возмущение со стороны Meta, а не отраслевой перелом, то перепроданность может стать окном для размещения и покупки качественных активов.
#AI算力 #CoreWeave #DePIN
CoreWeave за один день рухнула на 13%: акции, связанные с HPC и новым облачным сервисами, дружно ослабли. Спусковым крючком стали сообщения, переданные Meta.
Главная причина опасений рынка на самом деле проста: когда под сомнение ставят темпы капитальных затрат крупнейшего покупателя ИИ-вычислительных мощностей, логика оценки всей цепочки «продавцов лопат» начинает пересматриваться. Компании вроде CoreWeave, с высокой долговой нагрузкой и сильной привязкой к крупным клиентам, оказываются в зоне риска первыми.
Есть несколько моментов, на которые стоит обратить внимание:
Во‑первых, нарратив про ИИ-вычислительные мощности переходит от «бесконтрольного расширения» к этапу «проверки ROI», из‑за чего риск концентрации клиентов будет заново переоцениваться;
во‑вторых, в сегментах нового облака и HPC рост на раннем этапе оказался слишком сильным, и любые колебания легко провоцируют фиксацию прибыли;
в‑третьих, эта коррекция — также стресс‑тест для направления AI+DePIN в крипторынке: смогут ли ончейн‑проекты с вычислительными мощностями рассказать дифференцированную историю, будет определять, смогут ли они выйти на самостоятельную динамику.
В краткосрочной перспективе настроения скорее осторожные, но если это лишь точечное возмущение со стороны Meta, а не отраслевой перелом, то перепроданность может стать окном для размещения и покупки качественных активов.
#AI算力 #CoreWeave #DePIN
Главная причина опасений рынка на самом деле проста: когда под сомнение ставят темпы капитальных затрат крупнейшего покупателя ИИ-вычислительных мощностей, логика оценки всей цепочки «продавцов лопат» начинает пересматриваться. Компании вроде CoreWeave, с высокой долговой нагрузкой и сильной привязкой к крупным клиентам, оказываются в зоне риска первыми.
Есть несколько моментов, на которые стоит обратить внимание:
Во‑первых, нарратив про ИИ-вычислительные мощности переходит от «бесконтрольного расширения» к этапу «проверки ROI», из‑за чего риск концентрации клиентов будет заново переоцениваться;
во‑вторых, в сегментах нового облака и HPC рост на раннем этапе оказался слишком сильным, и любые колебания легко провоцируют фиксацию прибыли;
в‑третьих, эта коррекция — также стресс‑тест для направления AI+DePIN в крипторынке: смогут ли ончейн‑проекты с вычислительными мощностями рассказать дифференцированную историю, будет определять, смогут ли они выйти на самостоятельную динамику.
В краткосрочной перспективе настроения скорее осторожные, но если это лишь точечное возмущение со стороны Meta, а не отраслевой перелом, то перепроданность может стать окном для размещения и покупки качественных активов.
#AI算力 #CoreWeave #DePIN
65

·
--
Рост
🚀 $CRWV Рост на подъёме ИИ-спроса приводит к рекордной выручке:
CoreWeave ($CRWV ) становится одним из ключевых бенефициаров ускоряющегося бума инфраструктуры ИИ.
ИИ-ориентированный облачный провайдер сообщил о выручке в размере 2,58 млрд долларов за 2 кв. 2026 года — это примерно на 112% больше в годовом исчислении, при этом компания превзошла ожидания рынка. Ее портфель выручки достиг приблизительно 104,2 млрд долларов, что подчеркивает устойчивый долгосрочный спрос на вычислительные мощности для ИИ.
Реакция инвесторов была мгновенной:
Акции CRWV выросли более чем на 14% в расширенных торгах после публикации отчетности. Компания также повысила прогноз по выручке на 2026 год до 12,4–13,2 млрд долларов и увеличила прогноз по капитальным затратам до 35–39 млрд долларов, продолжая расширять свою ИИ-инфраструктуру.
Однако картина не полностью благоприятная. CoreWeave сообщила о чистом убытке в размере 626 млн долларов, что наглядно показывает огромные расходы на масштабирование дата-центров и вычислительных мощностей для ИИ.
📊 Почему это важно для крипто?
Главный вывод для инвесторов в цифровые активы — растущая конкуренция за GPU, электроэнергию и мощности дата-центров.
ИИ-инфраструктура привлекает колоссальные объемы капитала, формируя сильную инвестиционную идею, которая все чаще пересекается с теми же вычислительными и энергетическими ресурсами, которые актуальны для майнинга криптовалют и инфраструктуры блокчейна.
Спрос на ИИ ускоряется — но станет ли этот переток капитала долгосрочным встречным ветром для крипто, или же ИИ и блокчейн в итоге смогут выиграть от того же инфраструктурного бума?
#CoreWeave #CryptoNewss #topnews
🚀 $CRWV Рост на подъёме ИИ-спроса приводит к рекордной выручке:
CoreWeave ($CRWV ) становится одним из ключевых бенефициаров ускоряющегося бума инфраструктуры ИИ.
ИИ-ориентированный облачный провайдер сообщил о выручке в размере 2,58 млрд долларов за 2 кв. 2026 года — это примерно на 112% больше в годовом исчислении, при этом компания превзошла ожидания рынка. Ее портфель выручки достиг приблизительно 104,2 млрд долларов, что подчеркивает устойчивый долгосрочный спрос на вычислительные мощности для ИИ.
Реакция инвесторов была мгновенной:
Акции CRWV выросли более чем на 14% в расширенных торгах после публикации отчетности. Компания также повысила прогноз по выручке на 2026 год до 12,4–13,2 млрд долларов и увеличила прогноз по капитальным затратам до 35–39 млрд долларов, продолжая расширять свою ИИ-инфраструктуру.
Однако картина не полностью благоприятная. CoreWeave сообщила о чистом убытке в размере 626 млн долларов, что наглядно показывает огромные расходы на масштабирование дата-центров и вычислительных мощностей для ИИ.
📊 Почему это важно для крипто?
Главный вывод для инвесторов в цифровые активы — растущая конкуренция за GPU, электроэнергию и мощности дата-центров.
ИИ-инфраструктура привлекает колоссальные объемы капитала, формируя сильную инвестиционную идею, которая все чаще пересекается с теми же вычислительными и энергетическими ресурсами, которые актуальны для майнинга криптовалют и инфраструктуры блокчейна.
Спрос на ИИ ускоряется — но станет ли этот переток капитала долгосрочным встречным ветром для крипто, или же ИИ и блокчейн в итоге смогут выиграть от того же инфраструктурного бума?
#CoreWeave #CryptoNewss #topnews
CoreWeave ($CRWV ) становится одним из ключевых бенефициаров ускоряющегося бума инфраструктуры ИИ.
ИИ-ориентированный облачный провайдер сообщил о выручке в размере 2,58 млрд долларов за 2 кв. 2026 года — это примерно на 112% больше в годовом исчислении, при этом компания превзошла ожидания рынка. Ее портфель выручки достиг приблизительно 104,2 млрд долларов, что подчеркивает устойчивый долгосрочный спрос на вычислительные мощности для ИИ.
Реакция инвесторов была мгновенной:
Акции CRWV выросли более чем на 14% в расширенных торгах после публикации отчетности. Компания также повысила прогноз по выручке на 2026 год до 12,4–13,2 млрд долларов и увеличила прогноз по капитальным затратам до 35–39 млрд долларов, продолжая расширять свою ИИ-инфраструктуру.
Однако картина не полностью благоприятная. CoreWeave сообщила о чистом убытке в размере 626 млн долларов, что наглядно показывает огромные расходы на масштабирование дата-центров и вычислительных мощностей для ИИ.
📊 Почему это важно для крипто?
Главный вывод для инвесторов в цифровые активы — растущая конкуренция за GPU, электроэнергию и мощности дата-центров.
ИИ-инфраструктура привлекает колоссальные объемы капитала, формируя сильную инвестиционную идею, которая все чаще пересекается с теми же вычислительными и энергетическими ресурсами, которые актуальны для майнинга криптовалют и инфраструктуры блокчейна.
Спрос на ИИ ускоряется — но станет ли этот переток капитала долгосрочным встречным ветром для крипто, или же ИИ и блокчейн в итоге смогут выиграть от того же инфраструктурного бума?
#CoreWeave #CryptoNewss #topnews
141
·
--
CoreWeave за один день обвалился на 13%, акции в сегментах HPC и «нового облака» дружно слабели, а причиной-«триггером» стали новости от Meta.
Чего боится рынок? Если темпы закупок супер-крупными клиентами AI-вычислительных мощностей замедлятся или доля самостоятельного развертывания будет расти, то игроки «продающих лопаты гигантам» в сфере нового облака напрямую окажутся под риском концентрации. Выручка CoreWeave крайне сильно зависит от таких крупных клиентов, как Microsoft и Meta: любое малейшее изменение будет многократно усиливаться.
Важно отметить, что проблема не только у CoreWeave. Это скорее разовая проверка на прочность логики оценки всего сегмента AI-инфраструктуры. Раньше рынок воспринимал «дефицит вычислительных мощностей» как вечный нарратив, однако чрезмерная концентрация клиентской структуры, устойчивость долгосрочных контрактов и давление со стороны амортизации — все эти риски никуда не исчезают.
Стоит обратить внимание и на «привязку» к крипторынку. Нарратив DePIN и децентрализованных вычислений по сути относится к той же цепочке поставок, что и новое облако, просто конкурентная позиция разная. Если начнется переоценка акций из традиционного HPC-сегмента, то и оценочные ориентиры распределенных вычислений тоже могут ослабнуть. В краткосрочной перспективе эмоции и настроение, безусловно, испытают давление, но в средне- и долгосрочной — возможно, наоборот, проявится преимущество децентрализованного предложения по устойчивости к концентрации.
Риск не в исчезновении спроса на AI, а в том, кто сможет этот спрос получить.
#AI #DePIN #CoreWeave
CoreWeave за один день обвалился на 13%, акции в сегментах HPC и «нового облака» дружно слабели, а причиной-«триггером» стали новости от Meta.
Чего боится рынок? Если темпы закупок супер-крупными клиентами AI-вычислительных мощностей замедлятся или доля самостоятельного развертывания будет расти, то игроки «продающих лопаты гигантам» в сфере нового облака напрямую окажутся под риском концентрации. Выручка CoreWeave крайне сильно зависит от таких крупных клиентов, как Microsoft и Meta: любое малейшее изменение будет многократно усиливаться.
Важно отметить, что проблема не только у CoreWeave. Это скорее разовая проверка на прочность логики оценки всего сегмента AI-инфраструктуры. Раньше рынок воспринимал «дефицит вычислительных мощностей» как вечный нарратив, однако чрезмерная концентрация клиентской структуры, устойчивость долгосрочных контрактов и давление со стороны амортизации — все эти риски никуда не исчезают.
Стоит обратить внимание и на «привязку» к крипторынку. Нарратив DePIN и децентрализованных вычислений по сути относится к той же цепочке поставок, что и новое облако, просто конкурентная позиция разная. Если начнется переоценка акций из традиционного HPC-сегмента, то и оценочные ориентиры распределенных вычислений тоже могут ослабнуть. В краткосрочной перспективе эмоции и настроение, безусловно, испытают давление, но в средне- и долгосрочной — возможно, наоборот, проявится преимущество децентрализованного предложения по устойчивости к концентрации.
Риск не в исчезновении спроса на AI, а в том, кто сможет этот спрос получить.
#AI #DePIN #CoreWeave
Чего боится рынок? Если темпы закупок супер-крупными клиентами AI-вычислительных мощностей замедлятся или доля самостоятельного развертывания будет расти, то игроки «продающих лопаты гигантам» в сфере нового облака напрямую окажутся под риском концентрации. Выручка CoreWeave крайне сильно зависит от таких крупных клиентов, как Microsoft и Meta: любое малейшее изменение будет многократно усиливаться.
Важно отметить, что проблема не только у CoreWeave. Это скорее разовая проверка на прочность логики оценки всего сегмента AI-инфраструктуры. Раньше рынок воспринимал «дефицит вычислительных мощностей» как вечный нарратив, однако чрезмерная концентрация клиентской структуры, устойчивость долгосрочных контрактов и давление со стороны амортизации — все эти риски никуда не исчезают.
Стоит обратить внимание и на «привязку» к крипторынку. Нарратив DePIN и децентрализованных вычислений по сути относится к той же цепочке поставок, что и новое облако, просто конкурентная позиция разная. Если начнется переоценка акций из традиционного HPC-сегмента, то и оценочные ориентиры распределенных вычислений тоже могут ослабнуть. В краткосрочной перспективе эмоции и настроение, безусловно, испытают давление, но в средне- и долгосрочной — возможно, наоборот, проявится преимущество децентрализованного предложения по устойчивости к концентрации.
Риск не в исчезновении спроса на AI, а в том, кто сможет этот спрос получить.
#AI #DePIN #CoreWeave
99

CoreWeave 单日暴跌 13%,HPC 与新云概念股集体走弱,导火索是 Meta 传出的相关消息。
这轮回调有几个信号值得留意:
一、AI 算力叙事的"甲方风险"正在浮出水面。CoreWeave 这类新云厂商高度依赖头部客户的资本开支节奏,只要 Meta、微软之一露出减速或议价信号,估值就会被重新定价。
二、HPC 板块此前的涨幅里,包含了太多"永续扩张"假设。一旦超大规模客户的算力采购从抢购转向精算,中间商的毛利空间会被明显压缩。
三、对加密市场的映射也别忽视。链上算力叙事、DePIN 与 AI 代币此前很大程度上借了 GPU 短缺的东风,现在需要重新审视:如果传统 HPC 供给端开始松动,加密侧的算力溢价还能撑多久?
短期看这是情绪杀,中期看是 AI 基建从"故事驱动"转向"现金流驱动"的分水岭。跟得住业绩的留下,讲估值的出清。
#AI算力 #HPC #CoreWeave
CoreWeave 单日暴跌 13%,HPC 与新云概念股集体走弱,导火索是 Meta 传出的相关消息。
这轮回调有几个信号值得留意:
一、AI 算力叙事的"甲方风险"正在浮出水面。CoreWeave 这类新云厂商高度依赖头部客户的资本开支节奏,只要 Meta、微软之一露出减速或议价信号,估值就会被重新定价。
二、HPC 板块此前的涨幅里,包含了太多"永续扩张"假设。一旦超大规模客户的算力采购从抢购转向精算,中间商的毛利空间会被明显压缩。
三、对加密市场的映射也别忽视。链上算力叙事、DePIN 与 AI 代币此前很大程度上借了 GPU 短缺的东风,现在需要重新审视:如果传统 HPC 供给端开始松动,加密侧的算力溢价还能撑多久?
短期看这是情绪杀,中期看是 AI 基建从"故事驱动"转向"现金流驱动"的分水岭。跟得住业绩的留下,讲估值的出清。
#AI算力 #HPC #CoreWeave
这轮回调有几个信号值得留意:
一、AI 算力叙事的"甲方风险"正在浮出水面。CoreWeave 这类新云厂商高度依赖头部客户的资本开支节奏,只要 Meta、微软之一露出减速或议价信号,估值就会被重新定价。
二、HPC 板块此前的涨幅里,包含了太多"永续扩张"假设。一旦超大规模客户的算力采购从抢购转向精算,中间商的毛利空间会被明显压缩。
三、对加密市场的映射也别忽视。链上算力叙事、DePIN 与 AI 代币此前很大程度上借了 GPU 短缺的东风,现在需要重新审视:如果传统 HPC 供给端开始松动,加密侧的算力溢价还能撑多久?
短期看这是情绪杀,中期看是 AI 基建从"故事驱动"转向"现金流驱动"的分水岭。跟得住业绩的留下,讲估值的出清。
#AI算力 #HPC #CoreWeave
108
·
--
Рост
$CRWV на 1-часовом графике показывает сильное V-образное восстановление после тестирования локального минимума около $95.00. Цена успешно вернула психологический уровень в $100.00 и демонстрирует сильный бычий импульс с последовательными зелеными свечами, поднимающимися к $102.07. Если покупатели смогут поддерживать это давление, актив с высокой вероятностью станет испытывать ближайший кластер сопротивления около $104.00, открывая дверь для продолжительного восходящего движения. Однако, если цена будет отклонена на текущем локальном сопротивлении, можно ожидать краткосрочную проверку уровня поддержки в $100.00 перед следующим направленным расширением.
Цель 1: $103.80
Цель 2: $106.00
Цель 3: $108.50
#CRWV #CoreWeave #CryptoTrading
{future}(CRWVUSDT)
$CRWV на 1-часовом графике показывает сильное V-образное восстановление после тестирования локального минимума около $95.00. Цена успешно вернула психологический уровень в $100.00 и демонстрирует сильный бычий импульс с последовательными зелеными свечами, поднимающимися к $102.07. Если покупатели смогут поддерживать это давление, актив с высокой вероятностью станет испытывать ближайший кластер сопротивления около $104.00, открывая дверь для продолжительного восходящего движения. Однако, если цена будет отклонена на текущем локальном сопротивлении, можно ожидать краткосрочную проверку уровня поддержки в $100.00 перед следующим направленным расширением.
Цель 1: $103.80
Цель 2: $106.00
Цель 3: $108.50
#CRWV #CoreWeave #CryptoTrading
Цель 1: $103.80
Цель 2: $106.00
Цель 3: $108.50
#CRWV #CoreWeave #CryptoTrading
1
114
CoreWeave Токенизированная акция ($CRWV) демонстрирует весьма впечатляющую динамику в последнее время: за неделю рост превысил 26%, а фундаментальная поддержка за этим стоит очень надежная.
Сначала посмотрим на результаты: выручка за Q2 напрямую удвоилась и достигла 2,57 млрд долларов — такой темп в текущей макросреде встречается нечасто. Более важно другое — портфель заказов: backlog на 104,2 млрд долларов еще не включает дополнительные 25 млрд долларов заказов, полученных в Q3. Со стороны спроса ситуация почти «без видимого потолка».
На стороне предложения тоже есть сильные аргументы: действующие контракты на A100 продлены до 2029 года, то есть ключевые клиенты фактически закрепили долгосрочное сотрудничество. Одновременно Black Gold и линейка Vera Rubin по GPU установили исторические рекорды в ценах, а экономическая эффективность одной карты продолжает улучшаться.
По данным рынка: текущая котировка $CRWV составляет 82,53 доллара, объем сделок за 24 часа — 36,26 доллара. Хотя объем небольшой, волатильности и «эластичности» движения хватает. Портфель заказов, темпы роста выручки и цены на продукты формируют синхронный эффект, и в краткосрочной перспективе восходящий драйвер пока остается достаточно сильным.
Важно учитывать, что такие токенизированные акции по-прежнему зависят от торговых часов американского фондового рынка и от ликвидности базового актива: в послеторговый период или в азиатскую сессию возможны отклонения. Поэтому разумный контроль размера позиции и установка стоп-лоссов остаются ключевыми.
#CoreWeave #代币化股票 #AI算力
CoreWeave Токенизированная акция ($CRWV ) демонстрирует весьма впечатляющую динамику в последнее время: за неделю рост превысил 26%, а фундаментальная поддержка за этим стоит очень надежная.
Сначала посмотрим на результаты: выручка за Q2 напрямую удвоилась и достигла 2,57 млрд долларов — такой темп в текущей макросреде встречается нечасто. Более важно другое — портфель заказов: backlog на 104,2 млрд долларов еще не включает дополнительные 25 млрд долларов заказов, полученных в Q3. Со стороны спроса ситуация почти «без видимого потолка».
На стороне предложения тоже есть сильные аргументы: действующие контракты на A100 продлены до 2029 года, то есть ключевые клиенты фактически закрепили долгосрочное сотрудничество. Одновременно Black Gold и линейка Vera Rubin по GPU установили исторические рекорды в ценах, а экономическая эффективность одной карты продолжает улучшаться.
По данным рынка: текущая котировка $CRWV составляет 82,53 доллара, объем сделок за 24 часа — 36,26 доллара. Хотя объем небольшой, волатильности и «эластичности» движения хватает. Портфель заказов, темпы роста выручки и цены на продукты формируют синхронный эффект, и в краткосрочной перспективе восходящий драйвер пока остается достаточно сильным.
Важно учитывать, что такие токенизированные акции по-прежнему зависят от торговых часов американского фондового рынка и от ликвидности базового актива: в послеторговый период или в азиатскую сессию возможны отклонения. Поэтому разумный контроль размера позиции и установка стоп-лоссов остаются ключевыми.
#CoreWeave #代币化股票 #AI算力
Сначала посмотрим на результаты: выручка за Q2 напрямую удвоилась и достигла 2,57 млрд долларов — такой темп в текущей макросреде встречается нечасто. Более важно другое — портфель заказов: backlog на 104,2 млрд долларов еще не включает дополнительные 25 млрд долларов заказов, полученных в Q3. Со стороны спроса ситуация почти «без видимого потолка».
На стороне предложения тоже есть сильные аргументы: действующие контракты на A100 продлены до 2029 года, то есть ключевые клиенты фактически закрепили долгосрочное сотрудничество. Одновременно Black Gold и линейка Vera Rubin по GPU установили исторические рекорды в ценах, а экономическая эффективность одной карты продолжает улучшаться.
По данным рынка: текущая котировка $CRWV составляет 82,53 доллара, объем сделок за 24 часа — 36,26 доллара. Хотя объем небольшой, волатильности и «эластичности» движения хватает. Портфель заказов, темпы роста выручки и цены на продукты формируют синхронный эффект, и в краткосрочной перспективе восходящий драйвер пока остается достаточно сильным.
Важно учитывать, что такие токенизированные акции по-прежнему зависят от торговых часов американского фондового рынка и от ликвидности базового актива: в послеторговый период или в азиатскую сессию возможны отклонения. Поэтому разумный контроль размера позиции и установка стоп-лоссов остаются ключевыми.
#CoreWeave #代币化股票 #AI算力
103
CoreWeave однодневное падение на 13%: акции в секторе HPC и в сегменте перспективных облачных вычислений заметно слабеют。
Триггером стали последние действия Meta — по рыночной интерпретации темпы закупок вычислительных мощностей у сверхкрупных клиентов могут замедлиться, что напрямую ударило по этой группе бумаг, для которой ключевой нарратив — «аренда ИИ-вычислительных мощностей»。
Есть несколько моментов, на которые стоит обратить внимание:
Во-первых, оценка компаний вроде CoreWeave очень сильно зависит от определенности долгосрочных заказов на вычислительные мощности, и как только от крупнейших клиентов поступает любой сигнал о корректировках, чувствительность крайне высокая;
Во-вторых, в секторе HPC бумаги ранее росли весьма существенно и уже накопили прибыль — новости, связанные с Meta, стали точкой, которая спровоцировала массовую фиксацию;
В-третьих, нужно различать «замедление капитальных затрат» и «перераспределение капитальных затрат» — если речь о втором, давление в большей степени концентрируется на арендодателях, а не на upstream-поставщиках вычислительных мощностей。
Отражение этой динамики в крипторынке тоже стоит учитывать: нарратив про ИИ-вычислительные мощности всегда был пересечением Web2 и Web3; если традиционные ИИ-облачные сервисы столкнутся с переоценкой, ценностная логика для децентрализованного рынка вычислительных мощностей также может быть вынужденно пересмотрена。
В краткосрочной перспективе настроение скорее негативное, но настоящая «развилка» — это уже вопрос времени: нужно дождаться того, как у Meta окончательно проявятся дальнейшие ориентиры по капитальным затратам。
#CoreWeave #AI算力 #HPC
CoreWeave однодневное падение на 13%: акции в секторе HPC и в сегменте перспективных облачных вычислений заметно слабеют。
Триггером стали последние действия Meta — по рыночной интерпретации темпы закупок вычислительных мощностей у сверхкрупных клиентов могут замедлиться, что напрямую ударило по этой группе бумаг, для которой ключевой нарратив — «аренда ИИ-вычислительных мощностей»。
Есть несколько моментов, на которые стоит обратить внимание:
Во-первых, оценка компаний вроде CoreWeave очень сильно зависит от определенности долгосрочных заказов на вычислительные мощности, и как только от крупнейших клиентов поступает любой сигнал о корректировках, чувствительность крайне высокая;
Во-вторых, в секторе HPC бумаги ранее росли весьма существенно и уже накопили прибыль — новости, связанные с Meta, стали точкой, которая спровоцировала массовую фиксацию;
В-третьих, нужно различать «замедление капитальных затрат» и «перераспределение капитальных затрат» — если речь о втором, давление в большей степени концентрируется на арендодателях, а не на upstream-поставщиках вычислительных мощностей。
Отражение этой динамики в крипторынке тоже стоит учитывать: нарратив про ИИ-вычислительные мощности всегда был пересечением Web2 и Web3; если традиционные ИИ-облачные сервисы столкнутся с переоценкой, ценностная логика для децентрализованного рынка вычислительных мощностей также может быть вынужденно пересмотрена。
В краткосрочной перспективе настроение скорее негативное, но настоящая «развилка» — это уже вопрос времени: нужно дождаться того, как у Meta окончательно проявятся дальнейшие ориентиры по капитальным затратам。
#CoreWeave #AI算力 #HPC
Триггером стали последние действия Meta — по рыночной интерпретации темпы закупок вычислительных мощностей у сверхкрупных клиентов могут замедлиться, что напрямую ударило по этой группе бумаг, для которой ключевой нарратив — «аренда ИИ-вычислительных мощностей»。
Есть несколько моментов, на которые стоит обратить внимание:
Во-первых, оценка компаний вроде CoreWeave очень сильно зависит от определенности долгосрочных заказов на вычислительные мощности, и как только от крупнейших клиентов поступает любой сигнал о корректировках, чувствительность крайне высокая;
Во-вторых, в секторе HPC бумаги ранее росли весьма существенно и уже накопили прибыль — новости, связанные с Meta, стали точкой, которая спровоцировала массовую фиксацию;
В-третьих, нужно различать «замедление капитальных затрат» и «перераспределение капитальных затрат» — если речь о втором, давление в большей степени концентрируется на арендодателях, а не на upstream-поставщиках вычислительных мощностей。
Отражение этой динамики в крипторынке тоже стоит учитывать: нарратив про ИИ-вычислительные мощности всегда был пересечением Web2 и Web3; если традиционные ИИ-облачные сервисы столкнутся с переоценкой, ценностная логика для децентрализованного рынка вычислительных мощностей также может быть вынужденно пересмотрена。
В краткосрочной перспективе настроение скорее негативное, но настоящая «развилка» — это уже вопрос времени: нужно дождаться того, как у Meta окончательно проявятся дальнейшие ориентиры по капитальным затратам。
#CoreWeave #AI算力 #HPC
78
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedRateWatch
Просмотров: 1.6M
7,184 обсуждают
2
#ПротоколFOMC
Просмотров: 18,068
90 обсуждают
3
#fomcотслеживание
Просмотров: 24,142
298 обсуждают
4
#DotPlotSignalsOneMoreHikeIn2026
Просмотров: 0
0 обсуждают
5
#FedHikes25BpsUSStocksClose
Просмотров: 1,173
49 обсуждают
6
#CryptoVCFundingRebounds$5.6BInQ2
Просмотров: 664
11 обсуждают
7
#RevolutHackersDemand$3MInMonero
Просмотров: 0
0 обсуждают
8
#ZcashRises6%
Просмотров: 85,807
834 обсуждают
9
#XRPSinks10%
Просмотров: 53,816
552 обсуждают
10
#BitcoinETFsShed$450M
Просмотров: 9,894
111 обсуждают