

#occ
occ
Просмотров: 95,215
409 обсуждают
Популярные
Новые

🏦 Что будет, если на стейблкоин начнётся набег: можно ли автоматически «отложить погашение на семь дней»? OCC США дал ответ
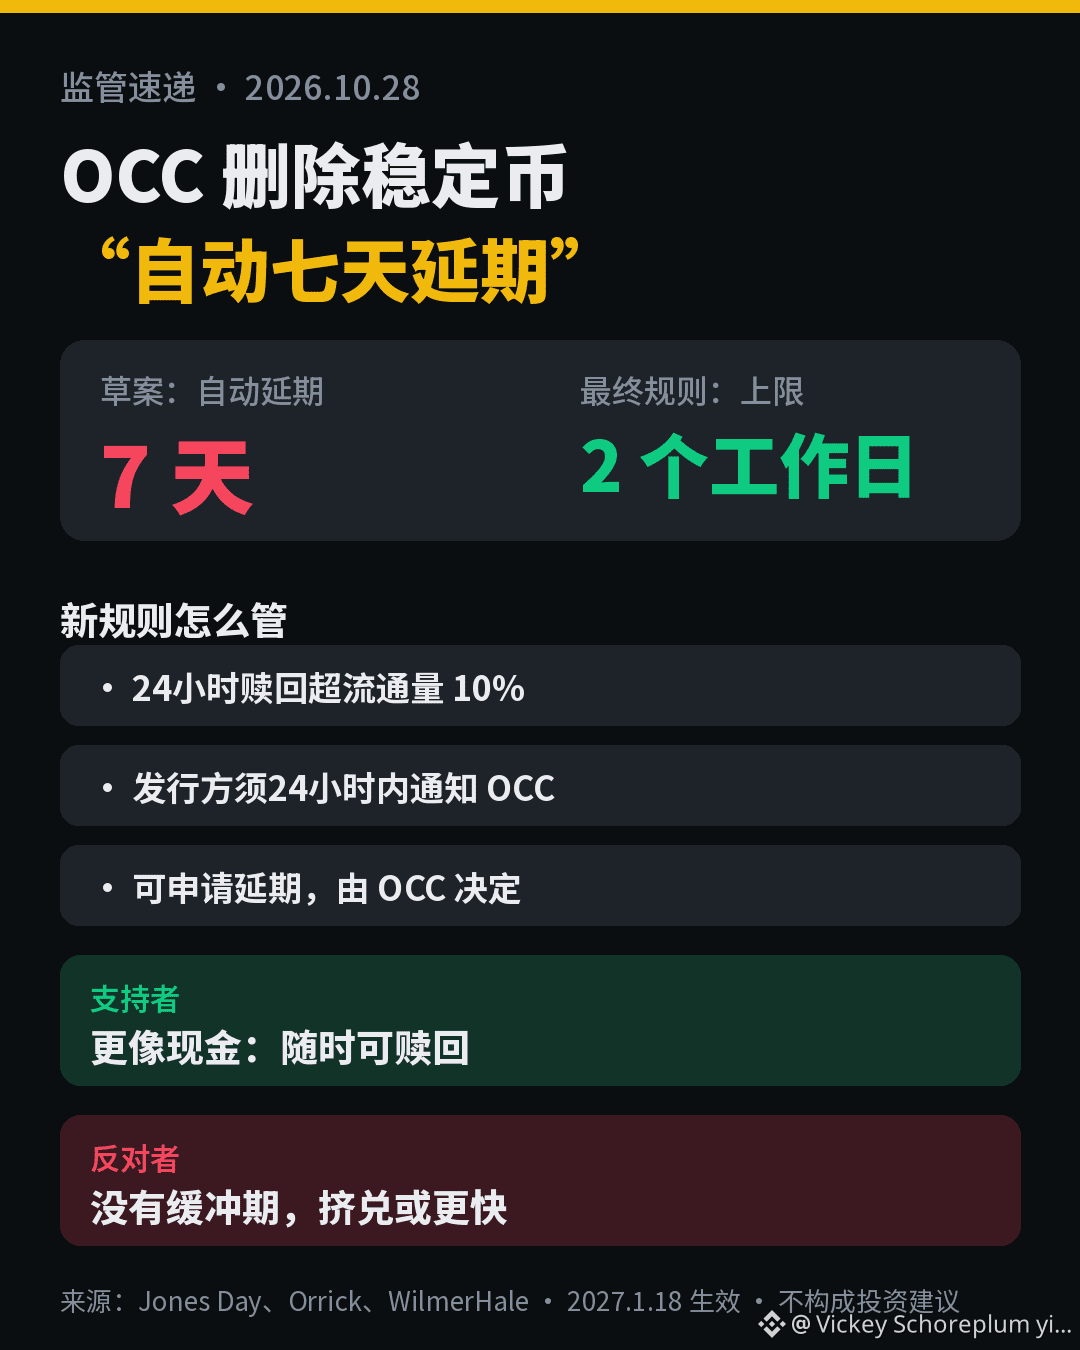
21 октября Управление контролёра денежного обращения США (OCC) опубликовало окончательные правила для стейблкоинов в рамках закона GENIUS. Они вступят в силу 18 января 2027 года. Главное изменение: из проекта исключили положение об автоматическом продлении срока до семи дней при резком росте заявок на погашение.
📌 Основные положения
• Стандартный срок погашения по-прежнему составляет не более двух рабочих дней; отсчёт ведётся с момента, когда эмитент инициирует перевод
• Если за 24 часа заявки на погашение одного стейблкоина превысят 10% его оборотного предложения, эмитент обязан уведомить OCC в течение 24 часов
• Эмитент может запросить продление срока, но решение остаётся на усмотрение OCC; регулятор ожидает, что будет применять эту меру «осторожно»
• Из проекта также исключили положение о «презумпции доходности», однако установленный законом запрет на выплату процентов остаётся в силе
• Требования к резервам и капиталу теперь должны соблюдаться «в любое время»
💡 Что это значит для рынка
Сторонники считают, что отмена автоматической отсрочки делает обещание погашения «по требованию» более похожим на наличные деньги. Противники опасаются: без периода отсрочки паника может быстрее привести к массовому изъятию средств. OCC же считает, что автоматическая отсрочка может усиливать процикличность и тем самым повышать риски. Для крупных стейблкоинов, таких как USDT и USDC, качество резервов и ликвидность будут важнее, чем прежде.
🗣️ Как вы считаете: что важнее всего для стейблкоина — надёжность резервов или скорость погашения?
👉 Торговать USDC: https://www.binance.com/zh-CN/trade/USDC_USDT
#OCC #稳定币 #GENIUS法案 #OCC отменил автоматическую семидневную отсрочку погашения стейблкоинов
⚠️ Это не является инвестиционной рекомендацией. Учитывайте риски.
25

·
--
На этот раз Ripple не просто бросается громкими заявлениями — компания действительно получила банковскую лицензию.
27 октября Ripple объявила, что Управление контролера денежного обращения США (OCC) окончательно одобрило создание Ripple National Trust Bank. Путь занял 15 месяцев: заявку подали в июле 2025 года, а условное одобрение получили в декабре 2025-го. Circle получила аналогичное окончательное одобрение ещё в июле, а Coinbase пока остаётся на условном этапе. Эта лицензия становится пропуском в институциональный сектор, а не просто ярлыком, который может повесить на себя кто угодно.
Для чего именно нужен этот банк? Вот три важных момента, чтобы не делать поспешных выводов из новости «Ripple открывает банк»:
1. Он будет управлять обособленными резервами RLUSD, выступать обеспечительным доверительным управляющим для держателей RLUSD и предоставлять институциональным клиентам услуги по хранению цифровых активов;
2. Он не принимает депозиты и не выдаёт кредиты, а его вклады не застрахованы FDIC. Это не розничный банк в привычном понимании;
3. RLUSD по-прежнему выпускает регулируемая штатом Нью-Йорк компания Standard Custody. Объём выпуска составляет около 2,5–2,6 млрд долларов, резервы состоят из долларовых депозитов, казначейских облигаций и других высоколиквидных активов. Основной кастодиан резервов — BNY. Федеральный надзор дополняет существующую систему, а не заменяет её.
Моя позиция: для сегодняшней цены XRP это событие почти ничего не значит напрямую. XRP сегодня стоит около 1,32 доллара и прибавил за 24 часа всего около 1%; BTC лишь недавно снова поднялся выше 80 000 долларов. Значение новости — в другом: раньше институциональные инвесторы спрашивали: «Кому доверить хранение токенов и к кому обращаться, если что-то пойдёт не так?» Теперь ответ можно закрепить в рамках федерального регулирования. Именно такая рутинная и ответственная работа, как хранение активов и управление резервами, создаёт условия для прихода институционального капитала.
Но не стоит преувеличивать значение этой истории. Общественные банки уже оспаривают в суде полномочия OCC выдавать лицензии такого типа. Лицензия — это пропуск, а не гарантия заказов. Сможет ли институциональная деятельность привести к реальному росту использования RLUSD и доходов, покажут ближайшие несколько кварталов.
Личное исследование, не является инвестиционной рекомендацией.
$XRP
#Ripple #RLUSD #OCC #Трастовый банк
71
·
--
Рост
См. перевод
🇺🇸 U.S. OCC Finalizes GENIUS Act Stablecoin Rules — A Major Step Toward Regulated Digital Finance
The U.S. Office of the Comptroller of the Currency (OCC) has announced final rules implementing the GENIUS Act, establishing a clearer federal framework for payment stablecoin issuance and supervision.
The rules define requirements for eligible issuers and certain custodial activities, covering reserve backing, redemption, governance and risk management. The framework is scheduled to take effect on January 18, 2027, while anti-money laundering and sanctions-related requirements will be addressed separately.
The bigger picture: U.S. stablecoin regulation is moving from legislation to implementation, laying the regulatory foundation for institutional adoption, onchain payments and the broader RWA ecosystem.
#OCC
44


·
--
Рост
Управление контролера денежного обращения США призывает общественные банки рассмотреть возможность подачи заявки на получение статуса эмитента платёжных стейблкоинов. Также участвовать в этом можно через дочернюю банковскую компанию. Окончательные правила закона GENIUS вступят в силу 18 января 2027 года.
Раньше общественные банки опасались, что вознаграждения за использование стейблкоинов приведут к оттоку банковских депозитов и ослабят их кредитные возможности. Теперь же ответ регулятора таков: вместо сопротивления лучше самим выйти на рынок стейблкоинов. Однако Управление контролера денежного обращения лишь призывает общественные банки участвовать, но не обязывает их к этому. В конечном счёте стейблкоины вытеснят банки или станут новым банковским продуктом?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
{future}(ETHUSDT)
{future}(BTCUSDT)
{future}(USDCUSDT)
Управление контролера денежного обращения США призывает общественные банки рассмотреть возможность подачи заявки на получение статуса эмитента платёжных стейблкоинов. Также участвовать в этом можно через дочернюю банковскую компанию. Окончательные правила закона GENIUS вступят в силу 18 января 2027 года.
Раньше общественные банки опасались, что вознаграждения за использование стейблкоинов приведут к оттоку банковских депозитов и ослабят их кредитные возможности. Теперь же ответ регулятора таков: вместо сопротивления лучше самим выйти на рынок стейблкоинов. Однако Управление контролера денежного обращения лишь призывает общественные банки участвовать, но не обязывает их к этому. В конечном счёте стейблкоины вытеснят банки или станут новым банковским продуктом?
$USDT $USDC 🔸 #OCC #社区银行 #稳定币支付 #OCC敦促社区银行进军稳定币支付
28

·
--
Нарратив о лицензиях для стейблкоинов распространяется всё шире: теперь к нему подключаются не только гиганты — регулятор тоже призывает местные банки включиться.
По сообщениям PANews / good.box и других источников, Управление контролёра денежного обращения США (OCC) призывает местные банки подавать заявки на получение статуса эмитента стейблкоинов в соответствии с законом GENIUS. Цель — расширить роль местных банков в сфере цифровых платежей.
Как это понимать: это сигнал о том, что политика открывает двери, и о возможности получить разрешение на ведение бизнеса. Но до того, как «множество местных банков действительно начнут выпускать монеты и наращивать объёмы», предстоит преодолеть три препятствия: подача заявки, соблюдение требований и наличие возможностей для формирования резервов. В первую очередь стоит следить за списком первых одобренных заявок, правилами формирования резервов и раскрытия информации, а также за конкуренцией и сотрудничеством с уже существующими регулируемыми стейблкоинами. Для обычных людей практический вывод такой: воспринимайте «призыв подавать заявки» как новость о долгосрочном развитии инфраструктуры и не принимайте заголовки о регуляторных инициативах за повод для краткосрочного пампа.
#稳定币 #OCC #GENIUS法案 #регулирование
25

·
--
Голосование|Ripple получила окончательное одобрение OCC: это новая отправная точка для XRP или хорошая новость уже учтена?
OCC окончательно одобрила создание Ripple национального трастового банка, предоставив ей федеральную регуляторную платформу, которая может поддерживать RLUSD и обеспечивать хранение цифровых активов.
Как вы это читаете?
A Новая отправная точка, за которой последует институциональный капитал
B Хорошая новость уже учтена, до практической реализации ещё нужно ждать
C Меня это не касается
Голосуйте в комментариях и укажите причину: A — 1, B — 2, C — 3.
$XRP $RLUSD $BTC
#Ripple #OCC #XRP
(Источник: CoinGape)
⚠️Предупреждение о рисках: выше приведена рыночная информация, не является инвестиционной рекомендацией; инвестиции связаны с риском, вход на рынок требует осторожности.
47

·
--
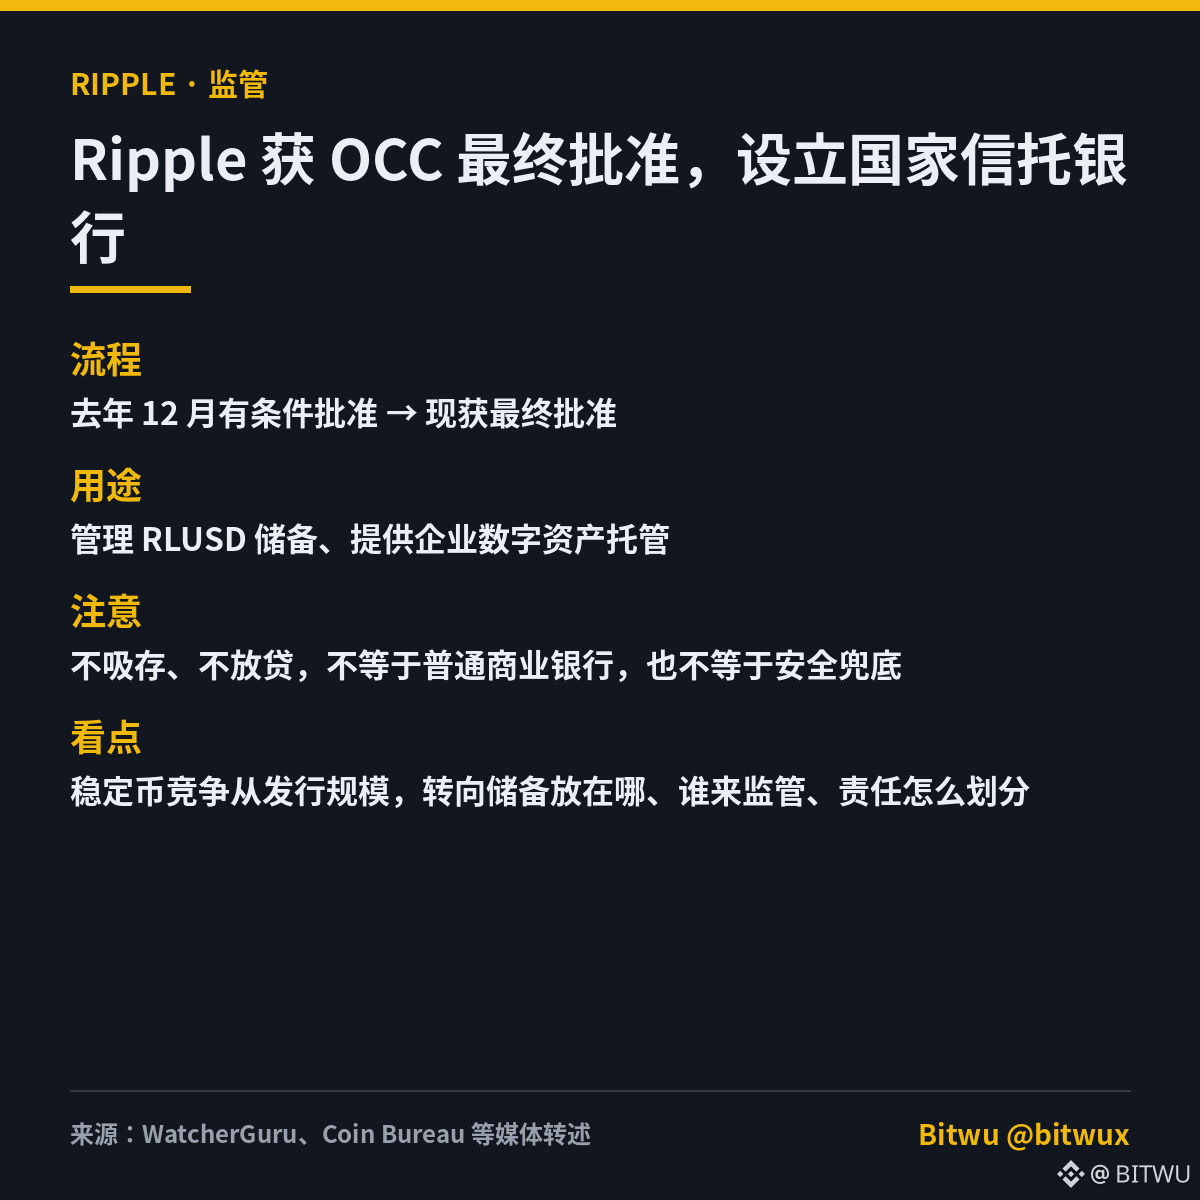
Ripple получила окончательное одобрение OCC (Управления контролёра денежного обращения США) на создание национального трастового банка!
По сообщениям WatcherGuru, Coin Bureau и ряда других СМИ, Ripple получила окончательное одобрение OCC США на создание национального трастового банка и завершила процесс, начавшийся с условного одобрения в декабре прошлого года.
1️⃣ Банк будет управлять резервами RLUSD и предоставлять компаниям услуги по хранению цифровых активов. По сути, Ripple берёт управление резервами в свои руки.
2️⃣ Этот трастовый банк не принимает депозиты и не выдаёт кредиты. Не стоит считать эту лицензию разрешением на деятельность обычного коммерческого банка и тем более приравнивать её к гарантии безопасности.
Похоже, что в сфере стейблкоинов конкуренция смещается от объёма выпуска к тому, где хранятся резервы, кто осуществляет надзор и как распределяется ответственность.
Лицензия и надёжность резервов становятся всё важнее.
$XRP
#Ripple #RLUSD #稳定币 #OCC
472
RIPPLE ПОЛУЧИЛА ЛИЦЕНЗИЮ НАЦИОНАЛЬНОГО ТРАСТОВОГО БАНКА США: ИНСТИТУЦИОНАЛЬНЫЙ СДВИГ ДЛЯ XRP
Управление контролёра денежного обращения США (OCC) предоставило Ripple полное регуляторное одобрение на деятельность в качестве лицензированного национального трастового банка. Это ставит компанию в один ряд с институциональными игроками Circle, BitGo и Fidelity Digital Assets и создаёт структурные предпосылки для роста XRP.
Получение федеральной лицензии трастового банка знаменует институциональную эволюцию Ripple, превращая компанию в полностью регулируемую на федеральном уровне банковскую организацию. Этот статус даёт Ripple право напрямую предоставлять традиционным банковским учреждениям услуги по хранению цифровых активов на основании национальной лицензии, институциональному клирингу и соответствующим требованиям каналам ликвидности — без посредников. Федеральный надзор устраняет опасения по поводу соблюдения нормативных требований у институциональных инвесторов, стремящихся получить доступ к инфраструктуре блокчейна. Ожидается, что структурный спрос на ликвидность по запросу (ODL) с использованием XRP вырастет, обеспечивая устойчивое поглощение предложения на спотовом рынке. По мере перехода транзакционной активности на федеральные каналы лицензированных банков ликвидное обращающееся предложение на крупнейших площадках будет закрепляться в резервах, сдерживая волатильность распределения токенов на вторичном рынке.
В дальнейшем участники рынка будут следить за сроками подключения клиентов к институциональному клирингу и услугам по хранению резервов. Сформирована устойчивая база накопления, которая поддерживает долгосрочное расширение фундаментальной оценки по мере интеграции капитала традиционной банковской системы.
Ускорит ли федеральная банковская лицензия Ripple появление ясности в регулировании и одобрение спотовых ETF на XRP? Если эта логика вам понятна, подпишитесь — впереди больше разборов рынка.
Перед совершением любых операций тщательно проводите собственное исследование (DYOR). $XRP #OCC
{future}(XRPUSDT)
RIPPLE ПОЛУЧИЛА ЛИЦЕНЗИЮ НАЦИОНАЛЬНОГО ТРАСТОВОГО БАНКА США: ИНСТИТУЦИОНАЛЬНЫЙ СДВИГ ДЛЯ XRP
Управление контролёра денежного обращения США (OCC) предоставило Ripple полное регуляторное одобрение на деятельность в качестве лицензированного национального трастового банка. Это ставит компанию в один ряд с институциональными игроками Circle, BitGo и Fidelity Digital Assets и создаёт структурные предпосылки для роста XRP.
Получение федеральной лицензии трастового банка знаменует институциональную эволюцию Ripple, превращая компанию в полностью регулируемую на федеральном уровне банковскую организацию. Этот статус даёт Ripple право напрямую предоставлять традиционным банковским учреждениям услуги по хранению цифровых активов на основании национальной лицензии, институциональному клирингу и соответствующим требованиям каналам ликвидности — без посредников. Федеральный надзор устраняет опасения по поводу соблюдения нормативных требований у институциональных инвесторов, стремящихся получить доступ к инфраструктуре блокчейна. Ожидается, что структурный спрос на ликвидность по запросу (ODL) с использованием XRP вырастет, обеспечивая устойчивое поглощение предложения на спотовом рынке. По мере перехода транзакционной активности на федеральные каналы лицензированных банков ликвидное обращающееся предложение на крупнейших площадках будет закрепляться в резервах, сдерживая волатильность распределения токенов на вторичном рынке.
В дальнейшем участники рынка будут следить за сроками подключения клиентов к институциональному клирингу и услугам по хранению резервов. Сформирована устойчивая база накопления, которая поддерживает долгосрочное расширение фундаментальной оценки по мере интеграции капитала традиционной банковской системы.
Ускорит ли федеральная банковская лицензия Ripple появление ясности в регулировании и одобрение спотовых ETF на XRP? Если эта логика вам понятна, подпишитесь — впереди больше разборов рынка.
Перед совершением любых операций тщательно проводите собственное исследование (DYOR). $XRP #OCC
255

·
--
Ripple получила окончательное одобрение OCC на создание национального трастового банка США — федеральную лицензию для резервов RLUSD и хранения активов.
26 октября 2026 года Управление контролера денежного обращения США (OCC) окончательно одобрило создание Ripple National Trust Bank (RNTB), после условного одобрения в декабре 2025 года. К одобренным видам деятельности относятся управление обособленными резервами, обеспечивающими Ripple USD (RLUSD), выполнение функций доверительного управляющего залогом для держателей RLUSD и фидуциарное хранение цифровых активов. RLUSD по-прежнему выпускается компанией Standard Custody & Trust Company в соответствии с правилами Департамента финансовых услуг штата Нью-Йорк (NYDFS); RNTB добавляет федеральный надзор OCC.
По словам Ripple, RLUSD, запущенный в декабре 2024 года, достиг рыночной капитализации около 2,5 млрд долларов и используется в платежной инфраструктуре компании, а также в качестве залога в Ripple Prime. Основным хранителем резервов выступает BNY, а независимые третьи стороны ежемесячно подтверждают их состояние. План банка также предусматривает более широкий спектр фидуциарных услуг по хранению активов, поскольку финансовые организации интегрируют цифровые активы в платежи, торговлю и управление казначейством. $XRP — часть более широкой инфраструктуры Ripple наряду с RLUSD.
#Ripple #RLUSD #XRP #OCC #НовостиКрипто
Проведите собственное исследование. Это не финансовая рекомендация.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
{stock_us}(OCC.US)
Ripple получила окончательное одобрение OCC на создание национального трастового банка США — федеральную лицензию для резервов RLUSD и хранения активов.
26 октября 2026 года Управление контролера денежного обращения США (OCC) окончательно одобрило создание Ripple National Trust Bank (RNTB), после условного одобрения в декабре 2025 года. К одобренным видам деятельности относятся управление обособленными резервами, обеспечивающими Ripple USD (RLUSD), выполнение функций доверительного управляющего залогом для держателей RLUSD и фидуциарное хранение цифровых активов. RLUSD по-прежнему выпускается компанией Standard Custody & Trust Company в соответствии с правилами Департамента финансовых услуг штата Нью-Йорк (NYDFS); RNTB добавляет федеральный надзор OCC.
По словам Ripple, RLUSD, запущенный в декабре 2024 года, достиг рыночной капитализации около 2,5 млрд долларов и используется в платежной инфраструктуре компании, а также в качестве залога в Ripple Prime. Основным хранителем резервов выступает BNY, а независимые третьи стороны ежемесячно подтверждают их состояние. План банка также предусматривает более широкий спектр фидуциарных услуг по хранению активов, поскольку финансовые организации интегрируют цифровые активы в платежи, торговлю и управление казначейством. $XRP — часть более широкой инфраструктуры Ripple наряду с RLUSD.
#Ripple #RLUSD #XRP #OCC #НовостиКрипто
Проведите собственное исследование. Это не финансовая рекомендация.
2
224

·
--
Американский регулятор призывает местные банки заняться выпуском платёжных стейблкоинов.
По сообщениям CoinDesk, good.box и других изданий, Управление контролёра денежного обращения (OCC) поощряет местные банки подавать заявки на получение статуса эмитента платёжных стейблкоинов в соответствии с законом GENIUS. Участвовать можно через дочернюю компанию или структуру квалифицированного эмитента. Ожидается, что окончательные правила вступят в силу примерно 18 января 2027 года. Действующие эмитенты, подавшие до этого срока практически полный пакет документов, смогут запросить переходное освобождение от требований сроком до 12 месяцев.
Как это понимать: право на законный выпуск долларовых стейблкоинов смещают в сторону лицензированных банков, а не оставляют только крупным технологическим компаниям и криптоиндустрии. Для местных банков это проверка продуктовых возможностей и готовности соблюдать требования; для действующих эмитентов — вопрос сроков подачи заявок и переходных послаблений. До вступления правил в силу всё зависит от того, когда OCC официально начнёт принимать заявки и какой подход выберет при их рассмотрении. Не следует принимать призыв к участию за уже выданную лицензию.
#OCC #稳定币 #GENIUS #Регулирование
68

OCC призывает американские местные банки выйти на рынок платежей в стейблкоинах! Это не просто приглашение, а масштабная стратегия, призванная изменить будущее финансов.
Управление контролера денежного обращения США (OCC) хочет, чтобы небольшие банки тоже могли выпускать стейблкоины, привязанные к доллару США, в соответствии с законом GENIUS. Цель ясна: расширить возможности небольших финансовых организаций и помочь им на равных конкурировать с крупными банками и криптокомпаниями.
Это очень важно. Когда окончательные правила закона GENIUS вступят в силу 18.01.2027, на рынке появится волна стейблкоинов, законно допущенных к обращению. Нынешние эмитенты также смогут запросить временное освобождение от требований, чтобы продолжить работу.
Этот шаг предпринимается и на фоне опасений традиционных банков, что стейблкоины с высокой доходностью могут увести депозиты из их системы. Борьба за долю рынка уже набирает обороты.
Станет ли это поворотным моментом, который превратит стейблкоины в основу глобальной платежной системы, или это всего лишь попытка сдержать рост криптоиндустрии? Что вы думаете?
#Stablecoin #OCC #Crypto
1
3

·
--
OCC призывает местные банки: выпускайте долларовые стейблкоины
CoinDesk, 26.10: В понедельник Управление контролера денежного обращения США (OCC) призвало местные банки выйти на рынок стейблкоинов. Они могут напрямую или через дочерние компании подать заявку на получение лицензии эмитента в рамках закона GENIUS. OCC заявило, что это соответствует курсу на смягчение регулирования, направленному на «возвращение местных банков».
Контекст того же дня: в объявлении от 21.10 OCC потребовало, чтобы эмитенты стейблкоинов соблюдали окончательные правила с 18 января 2027 года. Действующие эмитенты, подавшие к этому сроку по существу полную заявку, смогут запросить временное освобождение от требований и продолжить работу (приём заявок официально ещё не начался).
Банковские объединения ранее выражали опасения, что стейблкоины с процентным доходом будут перетягивать на себя депозиты. ICBA уже подала иск против OCC из-за одобрения лицензии криптовалютного трастового банка, а сенатор Уоррен также потребовала разъяснений по поводу таких лицензий.
【Мнение】
С одной стороны, требования для выхода на рынок ужесточаются, с другой — небольшие банки приглашают в эту сферу. Очевидно, регулятор не хочет оставлять платёжный уровень долларовых стейблкоинов только крупным банкам и криптокомпаниям. Для рынка это означает, что предложение регулируемых стейблкоинов может перейти от «нескольких гигантов» к «банковской сети», однако темпы будут зависеть от того, когда действительно начнут принимать заявки.
【Возможности/риски】
Следите за тремя вещами: ① когда OCC начнёт принимать заявки; ② детали временного освобождения от требований до 18.01.2027; ③ не замедлят ли банковское лоббирование и судебные разбирательства выдачу лицензий. Если местные банки действительно выйдут на рынок, это, вероятно, поддержит ликвидность доллара в блокчейне и нарратив о платежах. Если судебные разбирательства затянутся, внедрение будет заметно медленнее ожиданий рынка.
Что, на ваш взгляд, перспективнее: выпуск токенов местными банками или использование уже зарекомендовавших себя эмитентов стейблкоинов?
#稳定币 #GENIUS #OCC #Регулирование криптовалют
$BTC $ETH
Только для справки, не является инвестиционной рекомендацией

OCC призывает общественные банки выпускать стейблкоины, а в сети наперебой пишут: «ОГОНЬ», «Регулятор сам продвигает». А я вижу в этом другой смысл: депозиты могут утечь — вот вам способ спастись.
Посмотрим на хронологию. 24 октября официальный аккаунт OCC сам написал: влияние распространения стейблкоинов на депозиты общественных банков «пока неясно, оценки сильно расходятся», и добавил, что опасения общественных банков по поводу источников финансирования будут восприняты всерьёз. Два дня спустя, 26 октября, тот же официальный аккаунт сменил тон: общественным банкам предлагается напрямую или через дочерние компании подавать заявки на получение статуса регулируемых эмитентов платёжных стейблкоинов. Правила вступят в силу только 18 января 2027 года.
И это называют хорошей новостью? Сначала признают, что у вас могут утечь деньги, а потом говорят: можете сами построить кран.
Но кто будет пользоваться локальным стейблкоином небольшого банка? Биржи его не листят, DeFi его не поддерживает, продавцы его не принимают — сетевой эффект целиком у USDT и USDC. И к слову: в рамках GENIUS депозиты в банках могут считаться резервами стейблкоина — с погашением по требованию. Те, кто действительно может выиграть, — это крупные эмитенты, которые будут хранить резервы в банках и тем самым приносить им депозиты, а не сами банки, выпускающие монеты и отбирающие рынок у гигантов.
Скорее всего, заработают поставщики готовых систем для выпуска токенов под чужим брендом и консультанты по соблюдению нормативных требований. А тем, кто кричит в криптотусовке «банки пришли — значит, бычий рынок», стоит помнить: до января не выпустят ни одной монеты. Не спешите принимать эту новость за сигнал к покупке.
#稳定币 #OCC
3
·
--
Статья
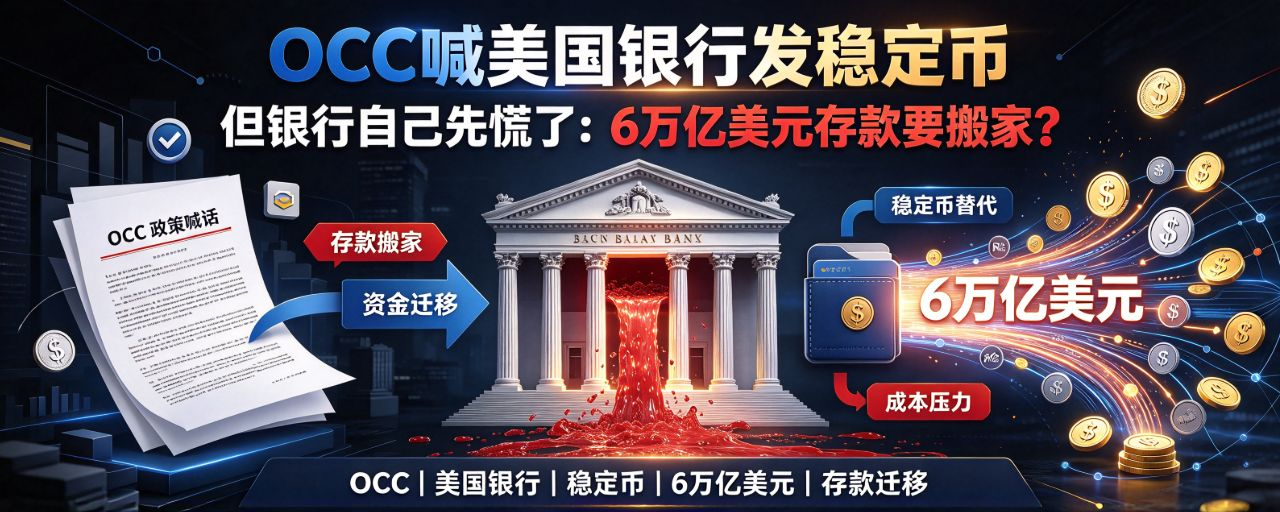
OCC призывает американские банки выпускать стейблкоины, но сами банки уже забеспокоились: не уйдут ли депозиты на 6 триллионов долларов?OCC призывает американские банки выпускать стейблкоины, но сами банки уже забеспокоились: не уйдут ли депозиты на 6 триллионов долларов?
26 октября Управление контролера денежного обращения США (OCC) совершило знаковый шаг: публично призвало банки местного уровня рассмотреть возможность подачи заявки на статус эмитента платёжных стейблкоинов, указав на систему лицензирования, предусмотренную законом GENIUS. Для застрахованного национального банка путь к этому статусу лежит через подачу заявки дочерней компанией, а не через прямой выпуск стейблкоинов самим банком. До установленного на 18 января 2027 года крайнего срока, после которого выпуск без лицензии будет запрещён, осталось меньше трёх месяцев.
Но всё обернулось неожиданно: регулятор поощряет банки выходить на рынок, а банки опасаются, что стейблкоины опустошат их хранилища.
OCC призывает американские банки выпускать стейблкоины, но сами банки уже забеспокоились: не уйдут ли депозиты на 6 триллионов долларов?
OCC призывает американские банки выпускать стейблкоины, но сами банки уже забеспокоились: не уйдут ли депозиты на 6 триллионов долларов?
26 октября Управление контролера денежного обращения США (OCC) совершило знаковый шаг: публично призвало банки местного уровня рассмотреть возможность подачи заявки на статус эмитента платёжных стейблкоинов, указав на систему лицензирования, предусмотренную законом GENIUS. Для застрахованного национального банка путь к этому статусу лежит через подачу заявки дочерней компанией, а не через прямой выпуск стейблкоинов самим банком. До установленного на 18 января 2027 года крайнего срока, после которого выпуск без лицензии будет запрещён, осталось меньше трёх месяцев.
Но всё обернулось неожиданно: регулятор поощряет банки выходить на рынок, а банки опасаются, что стейблкоины опустошат их хранилища.
209
·
--
Падение
В окончательном нормативном акте Управление контролера денежного обращения США (OCC) исключило положение, вызвавшее наибольшие споры: при массовом погашении стейблкоинов автоматическая отсрочка на семь дней больше не предоставляется.
Согласно новым правилам, если за 24 часа поступают заявки на погашение более 10% находящихся в обращении стейблкоинов, эмитент обязан уведомить OCC в течение 24 часов. Сторонники считают, что это позволяет сохранить обещание «погашения по требованию», тогда как противники опасаются, что отсутствие периода для манёвра ускорит массовый отток средств из стейблкоинов. Что важнее для стейблкоина: надёжность резервов или скорость погашения?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
{future}(USDCUSDT)
{future}(BTCUSDT)
В окончательном нормативном акте Управление контролера денежного обращения США (OCC) исключило положение, вызвавшее наибольшие споры: при массовом погашении стейблкоинов автоматическая отсрочка на семь дней больше не предоставляется.
Согласно новым правилам, если за 24 часа поступают заявки на погашение более 10% находящихся в обращении стейблкоинов, эмитент обязан уведомить OCC в течение 24 часов. Сторонники считают, что это позволяет сохранить обещание «погашения по требованию», тогда как противники опасаются, что отсутствие периода для манёвра ускорит массовый отток средств из стейблкоинов. Что важнее для стейблкоина: надёжность резервов или скорость погашения?
$USDT $USDC 🔸 #OCC #稳定币赎回 #GENIUS法案 #OCC取消稳定币七天赎回自动延期
132

·
--
【Новости рынка】Окончательные правила приняты, но спор о вознаграждениях в стейблкоинах не утихает: в рассылке от 24 октября BPI вновь выступила с критикой OCC. В центре внимания — квалификация выплат держателям в рамках соглашений с третьими сторонами.
BPI заявила, что решение по конкретному делу не разъясняет порядок толкования и раскрытия информации. Главный вопрос — как будет применяться запрет на выплату дохода эмитентами. Правила закона GENIUS вступят в силу 18 января 2027 года. Как вы считаете, вознаграждения следует определять по принципу «кто платит и на каком основании» или по названию? Обсудим в комментариях.
$BTC $ETH $USDC
#稳定币 #GENIUS法案 #OCC
(Источник: NewsBTC)
⚠️Предупреждение о рисках: вышеизложенное — это информация о рынке, а не инвестиционная рекомендация. Инвестиции сопряжены с риском; принимайте взвешенные решения.
209
·
--
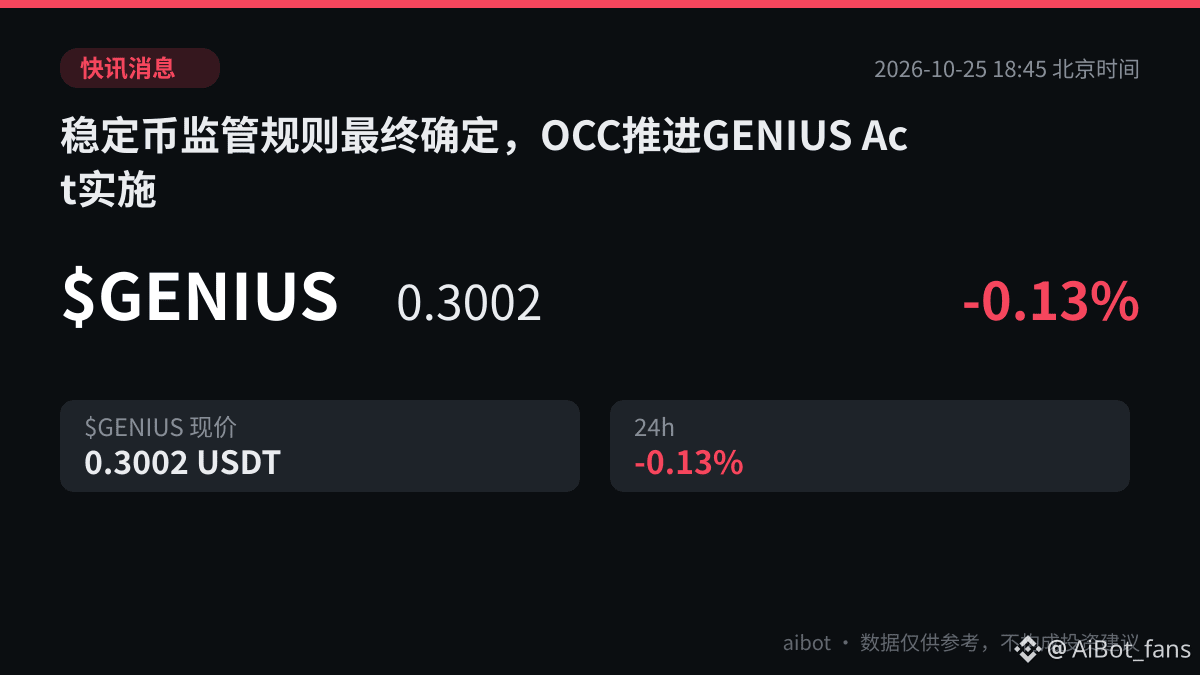
0.3002 USDT, $GENIUS за эти 24 часа изменился всего на -0.13% — цена практически стоит на месте. OCC окончательно утвердило правила реализации, но после прочтения меня больше волнует, что они вступят в силу только 18 января 2027 года, а не сегодняшние колебания. В них прописаны требования к лицензированным эмитентам платёжных стейблкоинов, иностранным эмитентам под надзором OCC, а также к некоторым услугам по хранению активов, предоставляемым регулируемыми организациями: обеспечению резервами, погашению и управлению рисками. Скотт Бессент назвал это поворотным моментом для американской финансовой отрасли и сравнил с Законом о национальной валюте 1863 года — по-моему, это звучит слишком громко. Закон о банковской тайне, меры по борьбе с отмыванием денег и санкции OFAC в итоговые правила не вошли: их решили отдельно обсудить с Минфином. Закон подписали ещё в июле 2025 года, но уложиться в срок до 18 июля 2026 года не удалось. Федеральная резервная система опубликовала лишь в сентябре два связанных с ним правила, а OCC до сих пор не сообщила, когда начнёт принимать заявки и запросы на освобождение от требований. Правила уже есть, но окно приёма заявок пока не открыто, а цена будто ничего не заметила. Вы больше следите за погашением или за ещё не прописанной частью, касающейся борьбы с отмыванием денег?
#稳定币监管 #OCC
#稳定币监管 #OCC
216
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedWatch
Просмотров: 16.2M
38,720 обсуждают
2
#EarningsSeason
Просмотров: 6.3M
31,450 обсуждают
3
#ПротоколFOMC
Просмотров: 63,932
252 обсуждают
4
#fomcотслеживание
Просмотров: 54,004
509 обсуждают
5
#USMidtermElections
Просмотров: 9,172
292 обсуждают
6
#BitcoinDropsBelow$80K
Просмотров: 10,327
55 обсуждают
7
#比特币跌破8万美元
Просмотров: 163,176
75 обсуждают
8
#BoEOpensConsultationOnTokenizedCollateralForClearing
Просмотров: 52
8 обсуждают
9
#BrazilCryptoExchangesMustApplyForLicensesByFriday
Просмотров: 5,528
241 обсуждают
10
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
Просмотров: 523
12 обсуждают