

OneaNetwork
526 Публикации

OneaNetwork
Отправить жалобу
Заблокировать пользователя
🌌 ONEA —— 探索数字未来的新愿景 ONEA 是一个以技术、创新与社区为核心驱动的未来数字生态。 连接人与人、连接想法与可能,ONEA 致力于构建一个更加开放、协作与持续发展的数字世界,让社区共同成长,让未来拥有更多可能。 🚀 ONEA —— 携手共建未来。
Случайный трейдер
7.2 мес.
1 подписок(и/а)
16 подписчиков(а)
378 понравилось
Посты
·
--
什么是市场流动性?为什么成交量很大,并不一定意味着大额订单能够顺利成交?
在加密货币交易中,成交量经常被用来判断市场活跃程度,但成交量高不代表当前买卖盘一定充足。真正影响订单能否顺利成交的,是不同价格上的挂单深度、买卖价差,以及市场在订单执行时承接买卖压力的能力。
第一,什么是市场流动性?
市场流动性是指在不引起价格大幅变化的情况下,资产能够被快速买入或卖出的能力。流动性较好时,买卖盘通常更充足,价差较小,大额交易也更容易完成。
第二,为什么高成交量不等于高流动性?
成交量反映一段时间内已经完成的交易总量,而订单簿深度反映当前不同价格上的待成交订单。如果大量交易集中在短时间内完成,但当前挂单深度不足,大额订单仍可能造成明显滑点。
第三,如何判断流动性是否充足?
除了观察成交量,还应检查买卖价差、订单簿深度、不同价格档位的累计挂单量,以及实际成交质量。重大消息发布或行情剧烈波动时,这些指标可能迅速变化,不能只依据平时的数据判断。
第四,如何降低流动性风险?
优先考虑交易活跃、深度较好的市场,合理控制订单规模,必要时拆分大额订单,并评估手续费和滑点。限价单可以控制可接受价格,但不保证成交;市价单更重视执行速度,却可能产生较大价格冲击。
市场流动性决定了交易计划能否以合理成本执行。看懂成交量只是第一步,结合订单簿深度、价差和实际成交情况,才能更全面地评估交易风险。
下一篇:什么是市场冲击成本?为什么一笔大额订单,可能在成交过程中不断推高买入成本或压低卖出价格?
1
1
·
--
什么是压力测试?当市场突然暴跌、流动性枯竭或滑点扩大时,如何检验交易策略能否承受极端行情?
在加密货币交易中,一套策略即使在正常行情下表现良好,也可能在突发暴跌、交易量骤降或价格剧烈波动时遭遇严重亏损。压力测试就是主动模拟不利市场条件,观察策略的资金回撤、连续亏损和风险敞口,提前发现常规回测不容易暴露的问题。
第一,压力测试主要检验什么?
常见场景包括价格快速下跌、波动率突然上升、流动性明显减少、滑点扩大,以及交易所短暂中断等。对于杠杆交易,还应考虑保证金要求变化和强平风险。
第二,应该如何开展测试?
先根据历史极端行情和合理假设设定压力场景,再调整价格变化、成交成本和流动性等条件,重新模拟交易。测试过程中应保持规则透明,避免随意挑选参数,只为得到理想结果。
第三,重点观察哪些指标?
除了总收益,还要关注最大回撤、连续亏损、资金占用、潜在强平风险,以及扣除手续费和滑点后的净收益。如果极端场景下损失超出承受能力,就应重新评估仓位、止损规则和策略适用范围。
第四,压力测试有哪些局限?
模拟结果取决于场景假设,无法覆盖所有未来事件。历史上没有出现过的风险,也可能在真实市场中发生。因此,压力测试应与样本外测试、滚动回测和模拟交易结合使用。
真正可靠的策略,不仅要在正常行情中表现合理,还应明确自己在不利条件下可能损失多少,以及何时必须降低风险。
下一篇:什么是交易滑点?为什么回测中的理想成交价,可能与真实交易结果存在明显差距?
1
1
·
--
什么是最大回撤?为什么一个长期盈利的策略,也可能让账户经历难以承受的亏损?
在加密货币交易中,很多人只关注最终赚了多少钱,却忽略账户中途经历过多大的亏损。最大回撤可以帮助交易者衡量策略历史上最严重的资金下跌程度,是评估风险和资金承受能力的重要指标。
第一,什么是最大回撤?
最大回撤是指在一段观察期内,账户净值从某个历史高点下降到之后低点的最大跌幅。例如,账户净值从10万元跌至7万元,回撤幅度就是30%。计算时应以此前的峰值为基准,而不是简单比较期初和期末资金。
第二,为什么盈利策略也可能出现大回撤?
一套策略可能长期盈利,但在连续亏损、市场剧烈波动或趋势改变时,账户仍可能大幅缩水。如果回撤超出交易者的承受能力,就可能被迫平仓或提前停止策略,无法等到后续恢复。
第三,回撤为什么难以恢复?
账户亏损后,需要更高比例的收益才能回到原点。例如,亏损20%后,需要上涨25%才能恢复;亏损50%后,则需要上涨100%。因此,控制亏损往往比事后追求高收益更重要。
第四,怎样管理最大回撤?
通过历史回测和真实交易记录统计最大回撤、连续亏损与仓位风险,设置合理的单笔风险和账户回撤警戒线。同时考虑手续费、滑点、杠杆及极端行情。历史最大回撤并不代表未来的最大损失上限。
交易策略不仅要看能赚多少,还要看最差情况下能否承受。先保护资金,再追求长期增长。
下一篇:什么是仓位管理?为什么正确的仓位决定了交易者能否在市场中长期生存?
1
3
·
--
什么是均线与成交量的组合策略?如何同时观察趋势方向与市场参与程度?
在加密货币交易中,价格上涨不一定代表趋势强劲,均线向上也不意味着行情不会反转。移动平均线(MA)帮助判断趋势方向,成交量则反映市场交易活跃程度。将两者结合,可以更全面地评估突破与趋势延续的可信度。
第一,均线与成交量分别看什么?
均线通过平滑历史价格,帮助识别趋势方向和潜在支撑阻力。成交量则反映特定周期内的交易活跃程度。两者结合,可以同时观察价格趋势和市场参与情况,但成交量并不直接代表资金净流入。
第二,上涨趋势中如何寻找机会?
如果价格位于向上的均线上方,均线呈多头排列,同时价格突破关键阻力时成交量明显放大,说明突破伴随着更活跃的交易,值得进一步关注。但仍需观察价格能否站稳突破区域,避免追逐瞬间拉升。
第三,下跌趋势中如何判断?
如果价格运行在向下的均线下方,均线呈空头排列,同时跌破支撑时成交量增加,可能说明卖压增强。不过,单次放量下跌也可能包含恐慌抛售,不能直接认定跌势一定延续。
第四,哪些情况需要警惕?
价格突破均线或阻力位,但成交量没有明显配合,可能意味着突破缺乏足够的交易参与。另一方面,趋势持续上涨而成交量逐渐萎缩,也值得观察动能是否减弱。任何单一现象都不能保证后续走势。
均线负责观察趋势,成交量提供辅助验证。 交易前应明确入场条件、止损位置和仓位上限,并通过独立数据检验策略的实际表现。
下一篇:什么是多指标共振?当趋势、成交量和动能指标同时发出信号时,如何避免重复计算相同的信息?
3
·
--
什么是 RSI 与 MACD 的组合策略?如何利用不同指标相互验证,减少单一信号带来的误判?
在加密货币交易中,单独使用一个技术指标,容易受到震荡行情或短期波动的干扰。RSI 主要反映近期价格动能,MACD 则帮助观察趋势方向与动能变化。将两者结合,可以从不同角度分析市场,但并不意味着信号一定更准确。
第一,RSI 与 MACD 分别看什么?
RSI 通常用于观察市场动能,以及潜在的超买、超卖区域。MACD 通过快慢线和柱状图,辅助判断趋势与动能变化。两者关注的侧重点不同,因此可以相互补充。
第二,如何寻找看涨信号?
例如,价格整体处于上升趋势,RSI 从较低位置回升并重新站上50,同时 MACD 出现金叉或柱状图由负转正,这可能说明上涨动能正在改善。但仍需观察价格结构和关键阻力位,不能直接将组合信号视为买入指令。
第三,如何识别看跌信号?
如果市场处于下降趋势,RSI 跌破50,同时 MACD 出现死叉或柱状图由正转负,可能意味着下行动能增强。不过,在震荡行情中,两种指标都可能频繁产生假信号。
第四,如何验证策略?
应提前明确入场、止损和退出规则,再通过按时间划分的独立数据测试,统计胜率、盈亏比、最大回撤及扣除手续费和滑点后的净收益。还要注意,RSI 与 MACD 都源自价格数据,并非完全独立的证据。
组合指标的真正价值,是建立更完整的判断框架,而不是简单叠加信号。
下一篇:什么是均线与成交量的组合策略?如何同时观察趋势方向与市场参与程度?
5
·
--
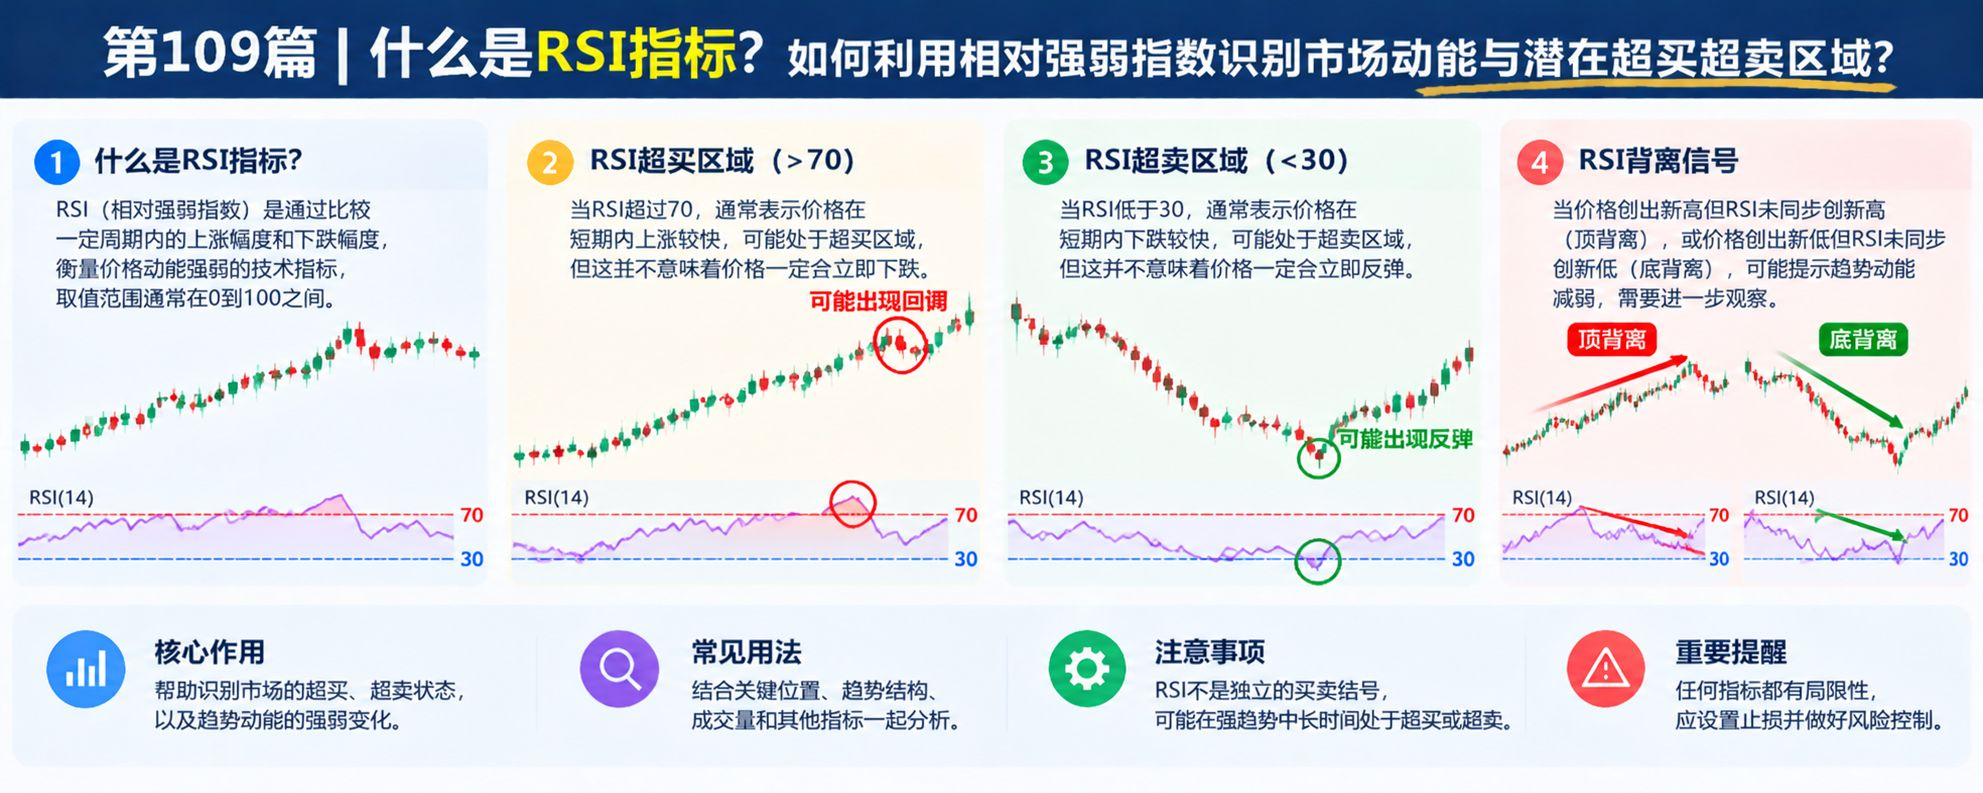
什么是均线金叉与死叉?如何判断交叉信号是真正的趋势变化,还是震荡行情中的假信号?
在加密货币交易中,BTC 的短期均线向上穿过长期均线,常被视为看涨信号;反过来,短期均线向下穿过长期均线,则常被视为看跌信号。但金叉和死叉并不是必然有效的买卖指令,理解它们的形成条件和局限性,才能避免盲目交易。
第一,什么是金叉?
当短期均线从下方向上穿过长期均线时,称为金叉。例如,MA20 向上穿过 MA60,可能反映近期价格表现正在改善。但均线基于历史价格计算,因此金叉出现时,价格可能已经上涨了一段距离。
第二,什么是死叉?
当短期均线从上方向下穿过长期均线时,称为死叉。例如,MA20 下穿 MA60,可能说明近期价格走势相对转弱。不过,死叉同样存在滞后性,不能保证价格会继续下跌。
第三,为什么震荡行情容易产生假信号?
在横盘市场中,价格反复上下波动,短期均线容易多次穿越长期均线,形成连续的金叉与死叉。如果每次交叉都立即进场,交易者可能频繁止损,并承担更多手续费。
第四,如何提高判断质量?
可以观察均线交叉后的方向与间距,结合成交量、支撑阻力和更高时间周期进行确认。还应提前制定入场、止损与仓位规则,并通过独立数据回测,评估扣除手续费和滑点后的表现。
金叉与死叉是趋势变化的参考,不是盈利保证。真正重要的是市场环境、信号确认与风险控制。
下一篇:什么是均线回踩?如何判断价格回到均线附近时,是顺势入场机会还是趋势转弱的警告?
1
232
·
--
什么是突破交易?如何判断价格突破关键区域后,究竟应该进场还是等待回踩?
在加密货币交易中,BTC 突破关键阻力位时,有人立即追涨,也有人选择等待回踩。两种方法各有优缺点,真正重要的不是抢在所有人之前进场,而是判断突破是否具有持续性,并提前规划风险。
第一,什么是突破交易?
突破交易是指价格越过重要支撑位、阻力位或震荡区间边界后,根据预先制定的规则寻找交易机会。例如,价格突破长期阻力区域,可能意味着买卖力量发生变化,但突破本身并不能保证行情继续上涨。
第二,怎样判断突破是否值得关注?
可以观察三个方面:第一,价格是否有效突破关键区域,而不是仅仅出现瞬间刺穿;第二,成交量是否出现明显变化;第三,突破后价格能否维持在关键区域之外。成交量放大可以提供参考,但不能单独证明突破有效。
第三,突破后应该立即进场吗?
立即进场可以减少错过快速行情的可能,但也更容易遭遇假突破。等待回踩,则可以观察原阻力位是否转化为支撑位,不过价格也可能不回踩,直接继续上涨。因此,两种方式都没有绝对优势,应根据策略和风险承受能力选择。
第四,如何控制风险?
交易前明确入场条件、止损位置和最大可承受损失,不因害怕错过行情而临时加仓。回测时还应计入手续费、滑点和执行延迟,并通过独立数据验证策略。
突破交易的核心,不是每次都抓住行情,而是用明确规则筛选机会,并在判断错误时控制损失。
下一篇:什么是回踩确认?为什么突破后的回踩,有时是机会,有时却是反转信号?
83
·
--
什么是支撑位与阻力位?为什么价格经常在这些区域发生反复博弈?
在加密货币交易中,BTC 有时下跌到某个区域后反弹,也可能上涨到某个区域后回落。这些反复出现价格反应的位置,往往与支撑位和阻力位有关。但它们不是能够保证价格反转的精确界线,而是帮助交易者分析市场结构的重要工具。
第一,什么是支撑位?
支撑位是价格下跌过程中,可能出现较强买盘、从而减缓跌势的价格区域。当价格多次接近该区域后反弹,说明这里可能存在一定的买入需求。不过,如果卖压持续增强,支撑位仍然可能被跌破。
第二,什么是阻力位?
阻力位是价格上涨过程中,可能出现较强卖盘、从而减缓涨势的价格区域。当价格多次上涨至相近位置后回落,说明该区域可能存在卖出压力。但如果买盘持续增强,价格也可能突破阻力并继续上涨。
第三,为什么价格会在这些区域反复博弈?
部分交易者会在历史高低点附近设置买卖订单,另一些交易者则会根据突破或回踩信号调整仓位。因此,市场订单可能在这些区域集中。不过,支撑与阻力还会受到流动性、市场情绪和突发消息影响。
第四,怎样把它们用于交易?
先在图表上标记区域,而不是追求精确到某个价格的界线;再结合成交量、趋势和多时间框架判断。突破后还要警惕假突破,并提前设置止损和风险预算。
支撑位不保证上涨,阻力位也不保证下跌。真正重要的是观察价格如何反应,并在判断失效时及时控制风险。
下一篇:什么是突破交易?如何判断价格突破关键区域后,究竟应该进场还是等待回踩?
92
·
--
什么是特征标准化?为什么不同量纲的数据可能影响机器学习交易模型?
在加密货币量化交易中,模型可能同时使用价格收益率、成交量、波动率和资金费率等特征。但这些数据的数值范围差异很大,如果不进行适当处理,部分算法可能受到特征尺度的影响,难以稳定地学习有效规律。
第一,什么是特征标准化?
特征标准化是将不同尺度的数据转换到更可比较的数值范围。常见方法包括 Z-score 标准化,即用特征值减去训练集均值,再除以训练集标准差。另一种方法是 Min-Max 归一化,将数据映射到指定区间。
第二,为什么它可能影响模型表现?
例如,成交量可能达到数百万,而资金费率可能只有很小的数值。对于依赖距离计算或梯度优化的算法,尺度差异可能影响模型训练过程。标准化有助于改善部分模型的优化表现,但并不意味着所有算法都必须使用相同的处理方法。
第三,哪些模型更需要关注尺度?
K 近邻、支持向量机和逻辑回归等模型通常需要认真考虑特征尺度;决策树及随机森林等基于树的模型,一般不依赖标准化才能完成有效分裂。因此,应根据模型原理决定是否处理,而不是机械地执行。
第四,如何避免数据泄漏?
必须先按时间划分训练集、验证集和测试集,再仅使用训练集计算均值、标准差或最大最小值。随后将同一组参数应用于验证集和测试集,不能利用未来数据重新计算标准化参数。
标准化能够改善部分模型的训练条件,却不能创造不存在的预测信号。真正重要的是正确处理数据,并通过独立测试验证模型价值。
下一篇:什么是特征选择?为什么减少无效指标,有时比增加复杂模型更有效?
·
--
什么是特征工程?如何从价格、成交量和波动率中提取更有价值的交易信号?
在加密货币量化交易中,机器学习模型的表现不只取决于算法,还取决于输入数据的质量。原始价格和成交量记录了市场变化,但未必能直接表达趋势、动能与风险。特征工程(Feature Engineering),就是将原始数据转换为更适合模型学习的信息。
第一,价格特征如何构建?
可以计算不同周期的收益率、均线偏离程度和价格动量,帮助模型识别短期变化与中期趋势。例如,过去 5 根 K 线的收益率,可以描述近期价格表现,但不能单独证明下一阶段仍会延续同一方向。
第二,成交量特征有什么作用?
可以比较当前成交量与过去一段时间的平均成交量,观察交易活动是否异常增加,也可以结合价格变化分析上涨或下跌时的成交活跃程度。但成交量放大既可能伴随趋势延续,也可能出现在市场反转阶段。
第三,为什么需要波动率特征?
波动率能够描述价格变化的幅度。通过计算历史收益率的滚动标准差,可以帮助模型区分相对平稳与剧烈波动的时期,并辅助调整风险评估。不过,历史波动率并不能准确预测未来波动。
第四,如何避免无效特征?
所有特征必须只使用预测时点已经获得的数据,并在时间序列验证中检验其效果。不要因为某个指标在历史样本中与价格高度相关,就认定它具有稳定预测能力。还应考虑交易成本、特征冗余和不同市场环境下的表现。
真正有效的特征工程,不是堆积越来越多的指标,而是找到具有清晰含义、能够通过独立测试验证的信息。
下一篇:什么是技术指标标准化?为什么不同量纲的数据不能直接交给机器学习模型?
35
·
--
什么是时间序列交叉验证?为什么加密货币预测不能随意打乱训练集和测试集?
在加密货币量化交易中,机器学习模型经常需要通过历史数据训练,再预测未来价格方向。但如果像普通分类任务一样,随机打乱所有数据后再划分训练集和测试集,就可能破坏时间顺序,让模型评估结果过于乐观。
第一,什么是时间序列交叉验证?
它是一种按照时间先后组织训练与验证过程的方法。模型使用过去的数据训练,再预测后续时间段的数据,随后将时间窗口向前移动,重复训练和验证,从而观察模型在不同市场阶段的表现。
第二,为什么不能随意打乱数据?
金融数据具有时间依赖性,相邻样本可能共享行情背景、技术指标窗口甚至重叠的预测标签。随机划分可能让训练集包含测试时段之后的信息,使评估不再符合真实交易的时间顺序。
第三,怎样正确划分数据?
例如,使用一月至六月的数据训练,七月的数据验证,再用八月的数据进行最终测试。实际窗口长度应根据数据规模和预测周期确定。最终测试集应保持独立,不能每次结果不理想就反复调整模型。
第四,还需要注意什么?
标准化、缺失值处理和特征筛选等步骤,都应仅使用当前训练窗口的数据拟合。若标签存在时间重叠,还需考虑适当的隔离区间。不同市场阶段也应分别评估,避免模型只适应牛市或震荡行情。
时间序列交叉验证不能保证模型未来盈利,但能让评估更接近真实部署过程。
训练必须尊重时间顺序。真正有价值的模型,不是记住历史答案,而是能够使用过去的信息,对尚未发生的行情进行合理判断。
下一篇:什么是特征工程?如何从价格、成交量和波动率中提取更有价值的交易信号?
4
·
--
手续费如何改变盈亏平衡胜率?为什么频繁交易可能侵蚀利润?
在加密货币交易中,有些策略回测时表现不错,实际交易后却发现利润明显缩水。原因可能不在于行情判断,而在于手续费、买卖价差和滑点等交易成本。交易次数越多,这些成本对最终收益的影响就越值得重视。
第一,手续费如何影响利润?
假设每次交易的盈利目标为 100 USDT,计划亏损为 100 USDT。如果每笔完整交易的总成本为 10 USDT,那么盈利交易的净收益只有 90 USDT,亏损交易的净损失则可能达到 110 USDT。
第二,盈亏平衡胜率会怎样变化?
在上述简化条件下,盈亏平衡胜率为 110÷(90+110)=55%。如果忽略交易成本,原本计算出的盈亏平衡胜率是 50%。这说明,即使胜率没有变化,交易成本也可能让原本勉强盈利的策略转为亏损。实际费用取决于平台费率、成交方式和仓位规模。
第三,为什么频繁交易更需要关注成本?
每次交易的成本看似不高,但反复累积后可能占据相当一部分毛利润。尤其是在低波动行情中,单次潜在收益较小时,手续费和滑点可能吞噬大部分收益。
第四,如何降低成本影响?
回测时纳入实际手续费、价差、滑点和资金费用;复盘时比较毛利润与净利润;同时避免为了增加交易次数而降低信号标准。使用限价单也不保证一定降低总成本,因为未成交和错失机会同样需要考虑。
真正值得追求的不是交易次数更多,而是扣除全部合理成本后,策略仍然具有正期望。
下一篇:什么是交易成本模型?如何让回测结果更接近真实交易?
2
·
--
什么是盈亏比?如何计算一笔交易需要多高的胜率才能实现盈亏平衡?
在加密货币交易中,很多人设置止损和止盈时,只关注价格距离,却没有认真计算潜在盈利与潜在亏损之间的关系。盈亏比(Risk-Reward Ratio)可以帮助交易者衡量一笔交易值得承担多少风险,但它必须与胜率结合,才能更好地评估策略。
第一,什么是盈亏比?
盈亏比通常比较一笔交易的潜在盈利与潜在亏损。例如,计划亏损 100 USDT,目标盈利 200 USDT,那么潜在收益与风险之比为 2:1,也就是通常所说的 2R 目标。
第二,盈亏比如何影响盈亏平衡胜率?
在不考虑手续费、滑点及其他成本,且每笔盈利和亏损金额固定的简化情况下,盈亏平衡胜率=平均亏损÷(平均盈利+平均亏损)。如果平均盈利是 200 USDT、平均亏损是 100 USDT,那么盈亏平衡胜率约为 33.3%。
第三,高盈亏比一定更好吗?
不一定。止盈目标越远,交易可能越难达到目标,胜率也可能下降。如果为了追求高盈亏比而把止盈设得不切实际,实际交易结果可能与理论计算相差很大。
第四,怎样合理使用盈亏比?
结合历史交易记录,统计真实胜率、平均盈利、平均亏损和交易成本。再通过回测与样本外测试,检验策略是否具有稳定的正期望。还要注意,止损可能产生滑点,实际亏损不一定等于预设风险。
盈亏比不是越高越好,胜率也不是越高越好。真正值得关注的是,两者结合后能否在扣除成本的情况下,持续形成合理的交易期望。
下一篇:什么是盈亏平衡胜率?为什么手续费会改变一套策略的盈利门槛?
·
--
资金费率很高,是否意味着市场即将反转?
在加密货币永续合约市场中,当资金费率持续处于高位时,很多交易者会认为多头过于拥挤,价格很快就要下跌。但高资金费率并不是可靠的反转信号,关键在于理解它反映了什么,以及还需要哪些证据。
第一,高资金费率说明什么?
在常见的永续合约机制下,持续为正且较高的资金费率,通常意味着多头持仓需求较强,或者合约相对现货存在溢价。这可能反映市场情绪偏向乐观,但不代表价格已经见顶。
第二,为什么高费率可能持续很久?
如果市场处于强劲上涨趋势,交易者可能持续增加多头敞口,资金费率即使处于高位,价格仍可能继续上涨。因此,仅凭高费率做空,可能过早逆势入场,并承担持续支付资金费用的成本。
第三,什么时候需要警惕?
如果高资金费率同时伴随价格上涨乏力、未平仓合约量快速增加、现货买盘减弱或市场流动性下降,就值得进一步检查风险。但这些信号也不能单独证明反转即将发生,必须结合具体行情分析。
第四,如何把资金费率用于交易决策?
可以比较不同平台的资金费率,观察其变化趋势,并结合现货成交量、未平仓合约量、价格结构和清算数据进行判断。同时计算持仓成本,避免忽略资金费用对长期仓位的侵蚀。
真正重要的不是看到高费率就立即做空,而是判断市场拥挤程度是否正在改变,以及价格行为是否提供了进一步证据。
下一篇:什么是未平仓合约量(Open Interest)?它如何帮助我们观察市场杠杆变化?
3
·
--
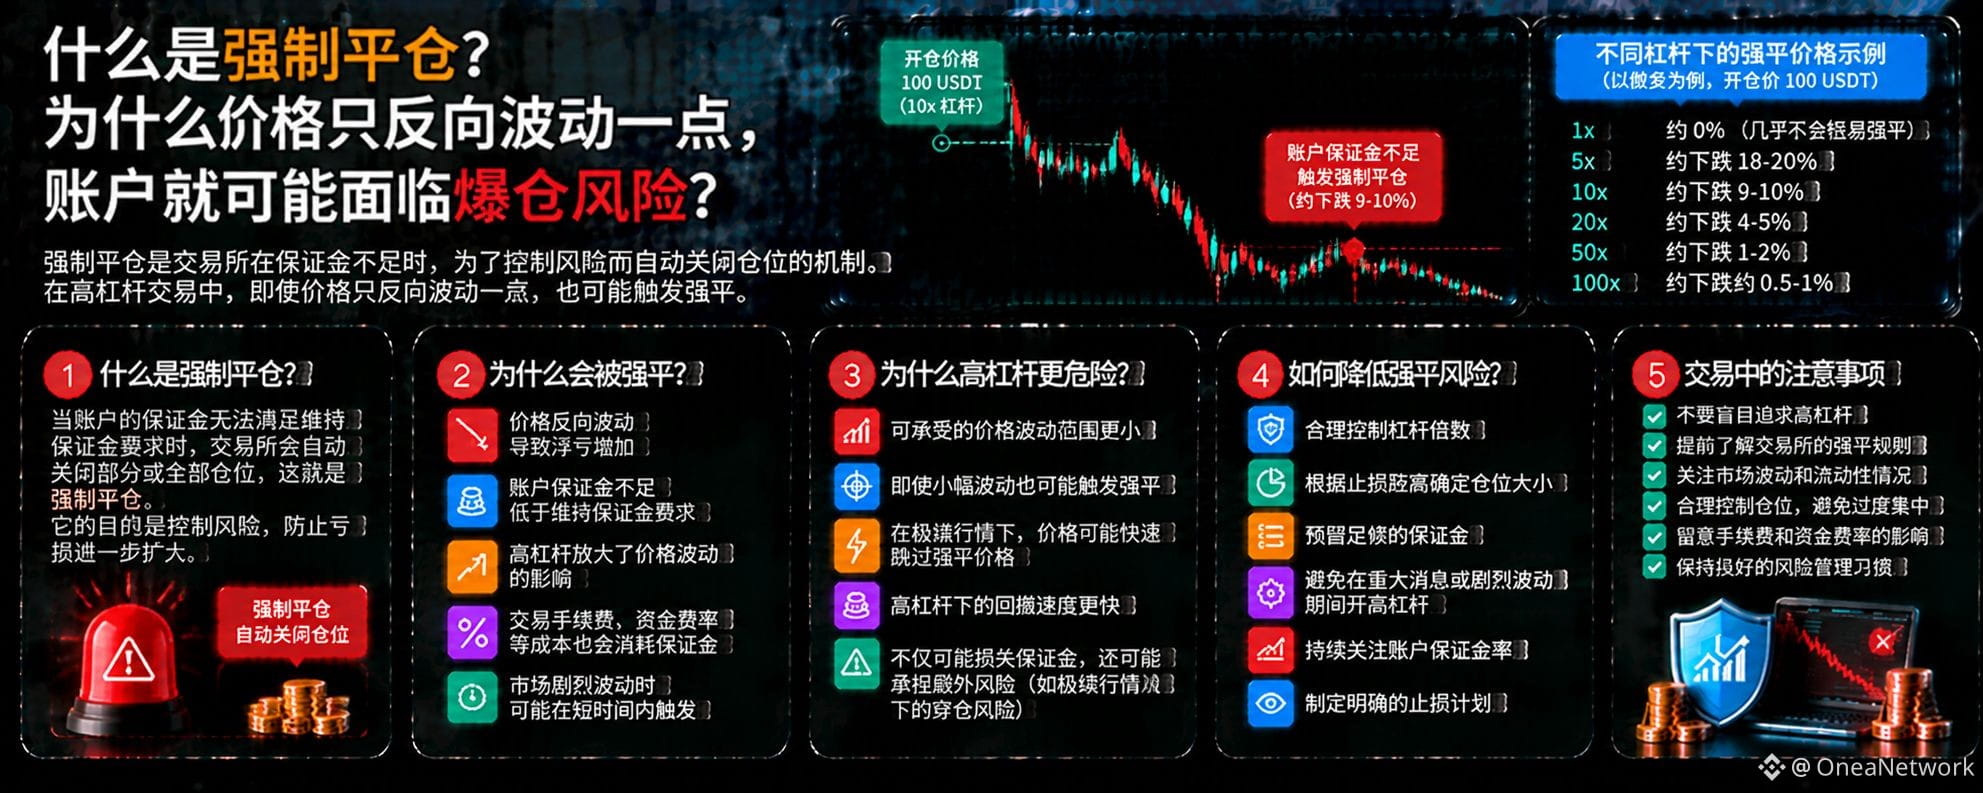
什么是资金费率?为什么永续合约的多空双方需要定期支付费用?
在加密货币交易中,永续合约没有固定到期日,因此需要一种机制,让合约价格尽可能贴近标的资产的现货价格。这种机制就是资金费率(Funding Rate)。
第一,资金费率是什么?
资金费率是永续合约市场中,多空持仓者按照平台规则定期交换的费用。它通常与合约相对于现货的价格关系及市场供需有关,但具体计算方式和结算频率取决于交易平台。
第二,资金费率为正或为负,意味着什么?
在常见规则下,资金费率为正时,多头通常向空头支付资金费用;为负时,空头通常向多头支付。但不同平台的具体规则仍需查看官方说明,不能只凭费率数字判断实际扣费时间和金额。
第三,资金费率为什么会变化?
当市场多头需求较强、永续合约价格高于现货时,资金费率可能上升;当空头需求较强或合约价格相对偏低时,费率可能转负。不过,资金费率还受到平台公式、利率参数和市场结构影响,并非单一因素决定。
第四,资金费率会怎样影响交易?
如果持仓跨越多个结算周期,资金费用可能逐渐累积,影响策略的实际收益。即使价格没有明显变化,持续支付资金费用也可能侵蚀利润;反过来,收到资金费用也不代表整个仓位一定盈利。
第五,交易前应该检查什么?
确认当前费率、结算时间、仓位名义价值及平台计算规则,并把资金费用纳入交易成本和回测。不要只因为费率为正或为负,就直接判断行情必然上涨或下跌。
永续合约的成本不仅来自价格波动和手续费,还可能来自持续变化的资金费率。理解它,才能更准确地评估持仓成本。
下一篇:资金费率很高,是否意味着市场即将反转?
38
·
--
什么是索提诺比率?为什么只关注波动率,可能误判一套交易策略?
在加密货币交易中,两套策略即使收益相近,实际风险体验也可能完全不同。一套策略可能经常出现大幅下跌,另一套则主要表现为向上的波动。若只用普通波动率衡量风险,就可能忽略这种差异。索提诺比率(Sortino Ratio)正是用于补充分析的指标。
第一,什么是索提诺比率?
索提诺比率衡量超过目标收益的回报,与下行波动风险之间的关系。它与夏普比率类似,但重点关注低于指定目标收益的负面波动,而不是把所有方向的波动都视为同等风险。
第二,它与夏普比率有什么区别?
夏普比率通常使用收益率的整体标准差;索提诺比率则使用下行偏差衡量低于目标收益的波动。目标收益可以设为零,也可以根据策略需求设定。计算时必须保持收益周期和目标口径一致。
第三,索提诺比率越高越好吗?
在计算方法和样本可比的前提下,较高的索提诺比率通常意味着单位下行风险对应的超额收益更高。但它不能保证未来盈利,也不能完整反映极端跳跌、流动性不足或杠杆强平风险。
第四,实际使用时要注意什么?
如果历史样本很短,或下行波动很少,索提诺比率可能显得异常高,甚至难以稳定估计。因此,应同时检查最大回撤、亏损频率、交易成本和不同市场阶段的表现,而不是只追求一个漂亮的指标。
真正有效的策略评估,不是消除所有波动,而是识别自己无法承受的下行风险,并判断收益是否足以补偿这些风险。
下一篇:什么是卡玛比率?为什么最大回撤也是评估交易策略的重要标准?
37
·
--
什么是夏普比率?为什么收益更高的策略,不一定更值得选择?
在加密货币市场中,有些交易策略年收益很高,却伴随着剧烈回撤;另一些策略收益相对平稳,资金曲线也更加稳定。只比较最终赚了多少钱,可能无法全面评估策略质量。这时,可以参考夏普比率(Sharpe Ratio)。
第一,什么是夏普比率?
夏普比率衡量的是资产或策略相对于无风险收益率所获得的超额收益,与收益波动程度之间的关系。简单理解,就是评估承担一定波动后,获得的超额收益是否足够。
常见计算公式为:夏普比率=(策略平均收益率-无风险收益率)÷收益率标准差。实际计算时,必须统一收益周期,并根据需要进行年化处理。
第二,夏普比率越高越好吗?
在计算口径一致的情况下,较高的夏普比率通常意味着单位波动对应的超额收益更高。但它不能单独说明策略没有风险,也不能保证未来表现更好。
第三,为什么高收益策略未必更优秀?
假设策略 A 收益较高,却经常出现剧烈波动;策略 B 收益较低,但资金曲线相对平稳。投资者需要结合自己的风险承受能力、最大回撤和资金使用期限,判断哪种策略更适合自己。
第四,使用时要注意什么?
加密资产收益波动大,极端行情可能影响统计结果。夏普比率还可能受到样本长度、收益分布和计算频率影响,也无法充分反映流动性风险、跳跃式下跌或强平风险。因此,应同时观察收益率、最大回撤、交易成本和策略稳定性。
真正成熟的策略评估,不是只追求更高收益,而是理解收益背后承担了什么风险。
下一篇:什么是索提诺比率?它与夏普比率有什么区别?
39
·
--
什么是蒙特卡洛模拟?为什么正期望策略也可能连续亏损?
在加密货币交易中,即使一套策略经过回测,具有正期望收益,也不代表真实交易一定顺利。连续亏损、最大回撤超出预期,都可能让交易者提前退出一套原本有效的策略。蒙特卡洛模拟,就是帮助我们研究这些风险的方法之一。
第一,什么是蒙特卡洛模拟?
它通过重复生成大量可能的交易结果,观察不同情况下的收益分布、连续亏损次数和最大回撤。比如,将历史交易的盈亏结果重新随机排列多次,就能观察同一组交易在不同顺序下,资金曲线可能出现怎样的变化。
第二,为什么正期望也会连续亏损?
期望收益描述的是长期平均结果,并不决定下一笔交易的结果。假设一套策略胜率为 50%,连续出现五笔亏损仍然完全可能。如果仓位过大,连续亏损就可能造成严重回撤,甚至触发强平。
第三,模拟能告诉我们什么?
交易者可以观察不同模拟路径下的最大回撤、最长亏损序列,以及账户跌破风险阈值的可能性,从而评估现有仓位是否过于激进。
第四,需要注意什么?
模拟结果依赖输入数据和假设。随机重排历史交易,无法完整反映市场环境变化、交易结果之间的相关性、滑点扩大或流动性突然下降。因此,模拟不能保证未来结果,也不能替代真实成本评估。
真正的风险管理,不仅要问策略平均能赚多少,还要问:如果结果连续不利,我的账户能否承受?
下一篇:什么是夏普比率?为什么收益更高的策略,不一定更值得选择?
54
·
--
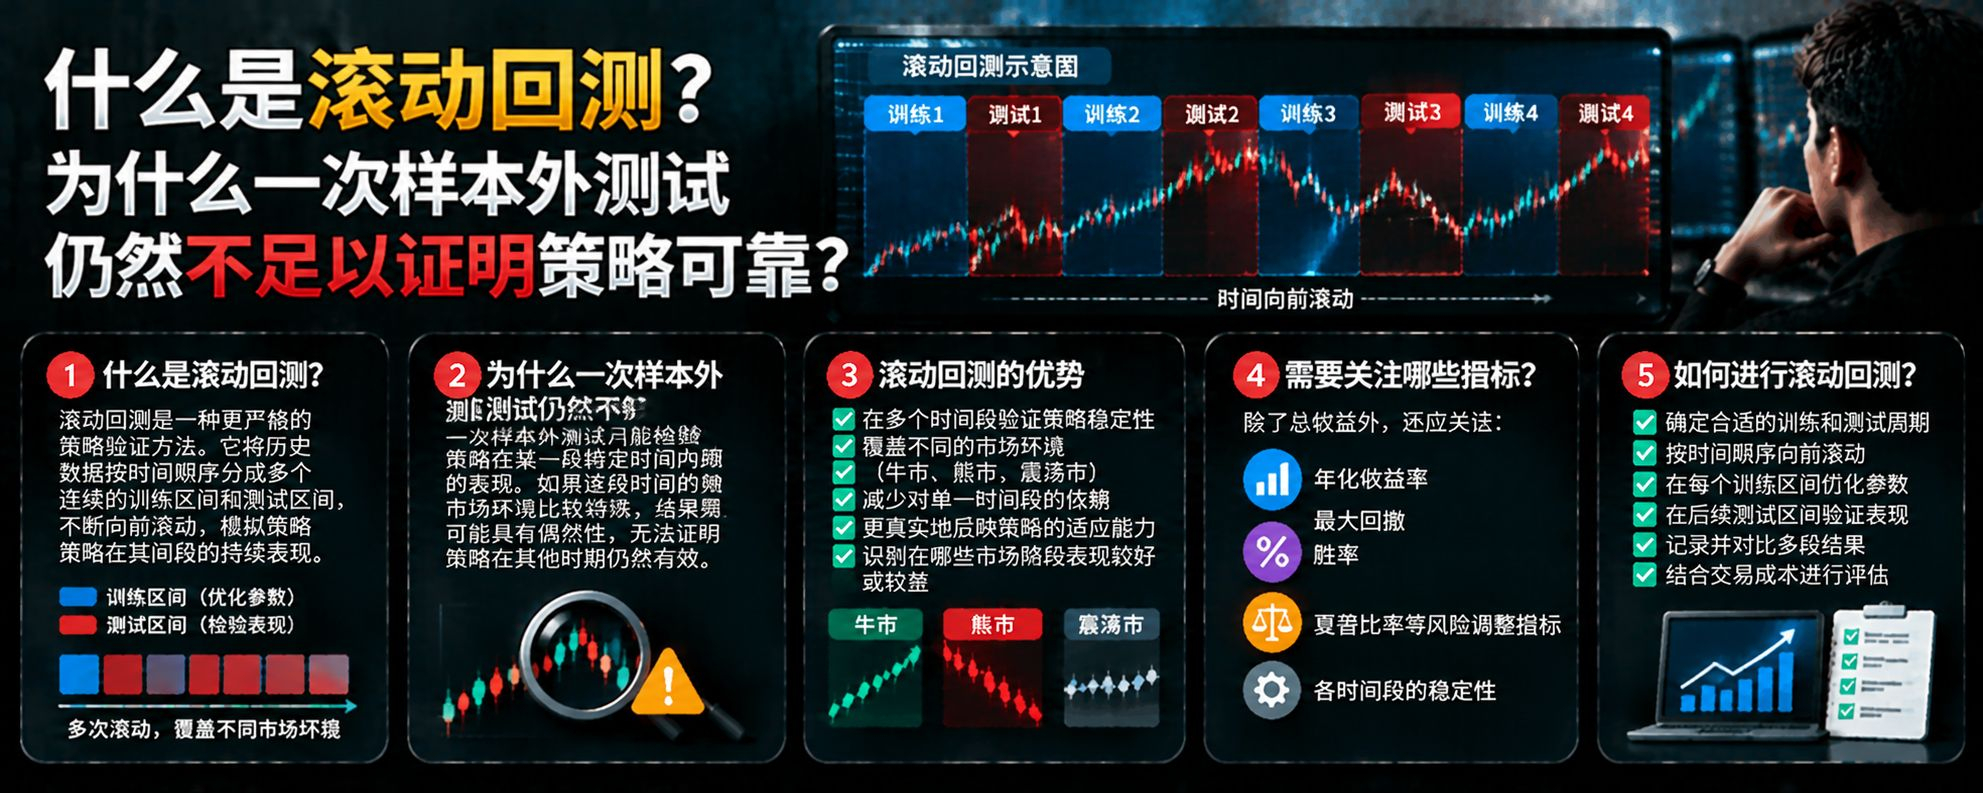
什么是滚动回测?为什么固定一段历史数据,可能无法适应不断变化的加密市场?
在加密货币市场中,一套策略可能在过去两年的上涨行情中表现出色,却在接下来的震荡行情中频繁亏损。
这并不一定意味着策略完全没有价值,而是市场环境可能发生了变化。交易策略如果只依赖一段固定的历史数据进行开发和测试,就可能无法充分反映它在不同阶段的适应能力。
一种值得了解的方法是滚动回测(Walk-Forward Backtesting)。
第一,什么是滚动回测?
滚动回测是一种按照时间顺序,反复进行策略开发、参数选择和后续区间测试的方法。
与只在一段历史数据上完成一次回测不同,滚动回测会模拟交易者在不同时间点利用已有信息更新策略,并在之后尚未参与该轮开发的数据上检验表现。
例如:
* 使用 2022 年至 2023 年的数据建立策略。
* 使用 2024 年第一季度的数据测试策略。
* 随后向前滚动时间窗口,使用更新的数据重新评估或调整策略。
* 再使用下一个独立时间区间检验更新后的策略。
这样可以观察策略在多个历史阶段的表现,而不是只看某一个时间窗口的结果。
第二,为什么它比单次回测更有参考价值?
加密市场会经历上涨、下跌、震荡、流动性收缩等不同阶段。某些策略在一种环境中有效,在另一种环境中却可能持续产生错误信号。
滚动回测能够帮助我们观察:策略在多个连续测试区间中是否相对稳定,以及参数更新后是否仍然具有一定的实际价值。
不过,滚动回测并不能保证策略适应未来。它只是提供更全面的历史检验。
第三,滚动回测最容易出现什么问题?
63
·
--
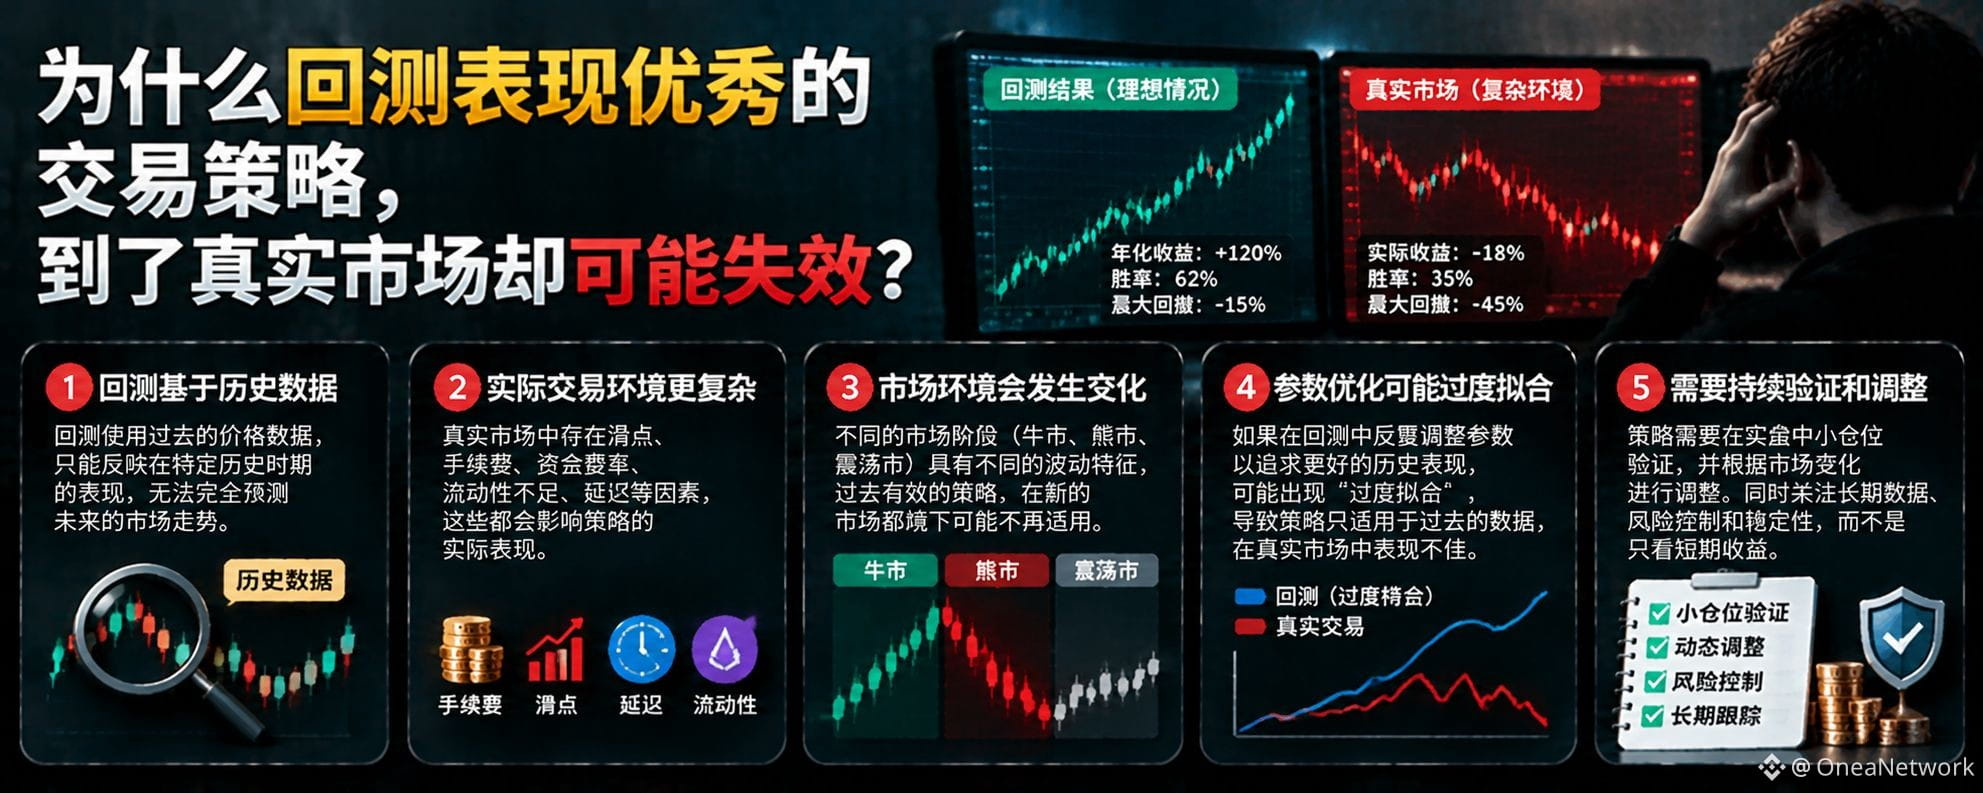
什么是样本外测试?为什么不能用同一份历史数据反复证明自己的策略有效?
在加密货币交易中,有些策略在回测中表现非常出色,但进入真实市场后却频繁失效。原因之一,是交易者反复使用同一份历史数据调整参数,最终得到了一套非常适合过去、却未必适合未来的交易规则。
要降低这种风险,就需要理解一个重要概念:样本外测试(Out-of-Sample Testing)。
第一,什么是样本内测试?
样本内数据,是指开发策略时用于研究、选择参数和调整规则的历史数据。
例如,你使用 2022 年至 2024 年的 BTC 历史数据,测试不同的均线组合、止损比例和入场条件,并挑选表现最好的参数。
这个过程可以帮助你建立策略,但由于你已经多次观察和调整这些数据,最终结果可能受到过度拟合的影响。
第二,什么是样本外测试?
样本外测试,是指使用开发过程中没有参与参数选择的数据,独立检验策略表现。
例如,你用 2022 年至 2024 年的数据开发策略,将 2025 年的数据保留下来,直到策略规则基本确定后才进行测试。
如果策略在未参与开发的数据中仍然表现合理,就能为其具有一定的稳定性提供更多证据。
但这不代表策略一定能够适应未来市场,因为样本外数据依然属于历史数据。
第三,为什么不能反复调整样本外测试结果?
假设你先用 2025 年的数据测试策略,发现表现不好,于是不断调整参数,直到结果变得很好。
此时,2025 年的数据实际上已经参与了策略优化,原本独立的测试集就失去了部分独立性。
如果反复进行这样的操作,即使没有直接使用未来信息,也可能逐渐把偶然规律当成真实优势。
因此,样本外测试应当尽量保持独立。如果测试结果不理想,应重新审视策略,而不是无休止地调整参数直到出现漂亮的收益曲线。
密市场?
105
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
FedWatch
Просмотров: 16.3M
39,340 обсуждают
🚨 🇺🇸 PETER SCHIFF JUST THREW A BIG WARNING AT THE FED!
Peter Schiff is calling Kevin Warsh’s tough talk on inflation a “bluff,” and his prediction could have major implications for the markets.
Schiff believes the Fed could eventually return to money printing through quantitative easing (QE) and even cut interest rates next year, despite inflation continuing to rise.
Think about that for a moment.
🔥 Inflation could remain a problem. 🔥 The Fed could still move toward easier monetary policy. 🔥 More liquidity could flow into financial markets.
If this scenario plays out, it could create a very different market environment for stocks, gold, Bitcoin, and the wider crypto market.
But there’s a catch: if inflation stays high, the Fed could face a difficult choice between fighting rising prices and supporting the economy.
Will Warsh stick to a tough inflation policy, or will the Fed eventually change direction?
The next move could matter a lot for investors.
#FedWatch #EarningsSeason #USMidtermElections #BrazilCryptoExchangesMustApplyForLicensesByFriday #StanDruckenmillerBecomesInvestorInTradeXYZ
Jackson Liam
·Лайков: 3
·Просмотров: 8.2k
EarningsSeason
Просмотров: 6.4M
32,053 обсуждают
USMidtermElections
Просмотров: 37,090
599 обсуждают