

yousef eskander
1k Публикации
yousef eskander
Отправить жалобу
Заблокировать пользователя
يوسف اسكندر | yousef eskander باحث ومحلل مالي موثق. حاصل على ماجستير في المالية والاستثمار، وكاتب رأي في شبكة الجزيرة نت
Владелец OG
Трейдер с частыми сделками
4 г
7 подписок(и/а)
11.3K+ подписчиков(а)
3.4K+ понравилось
Посты
Все
Цитирования
Видео
Активно
PINNED
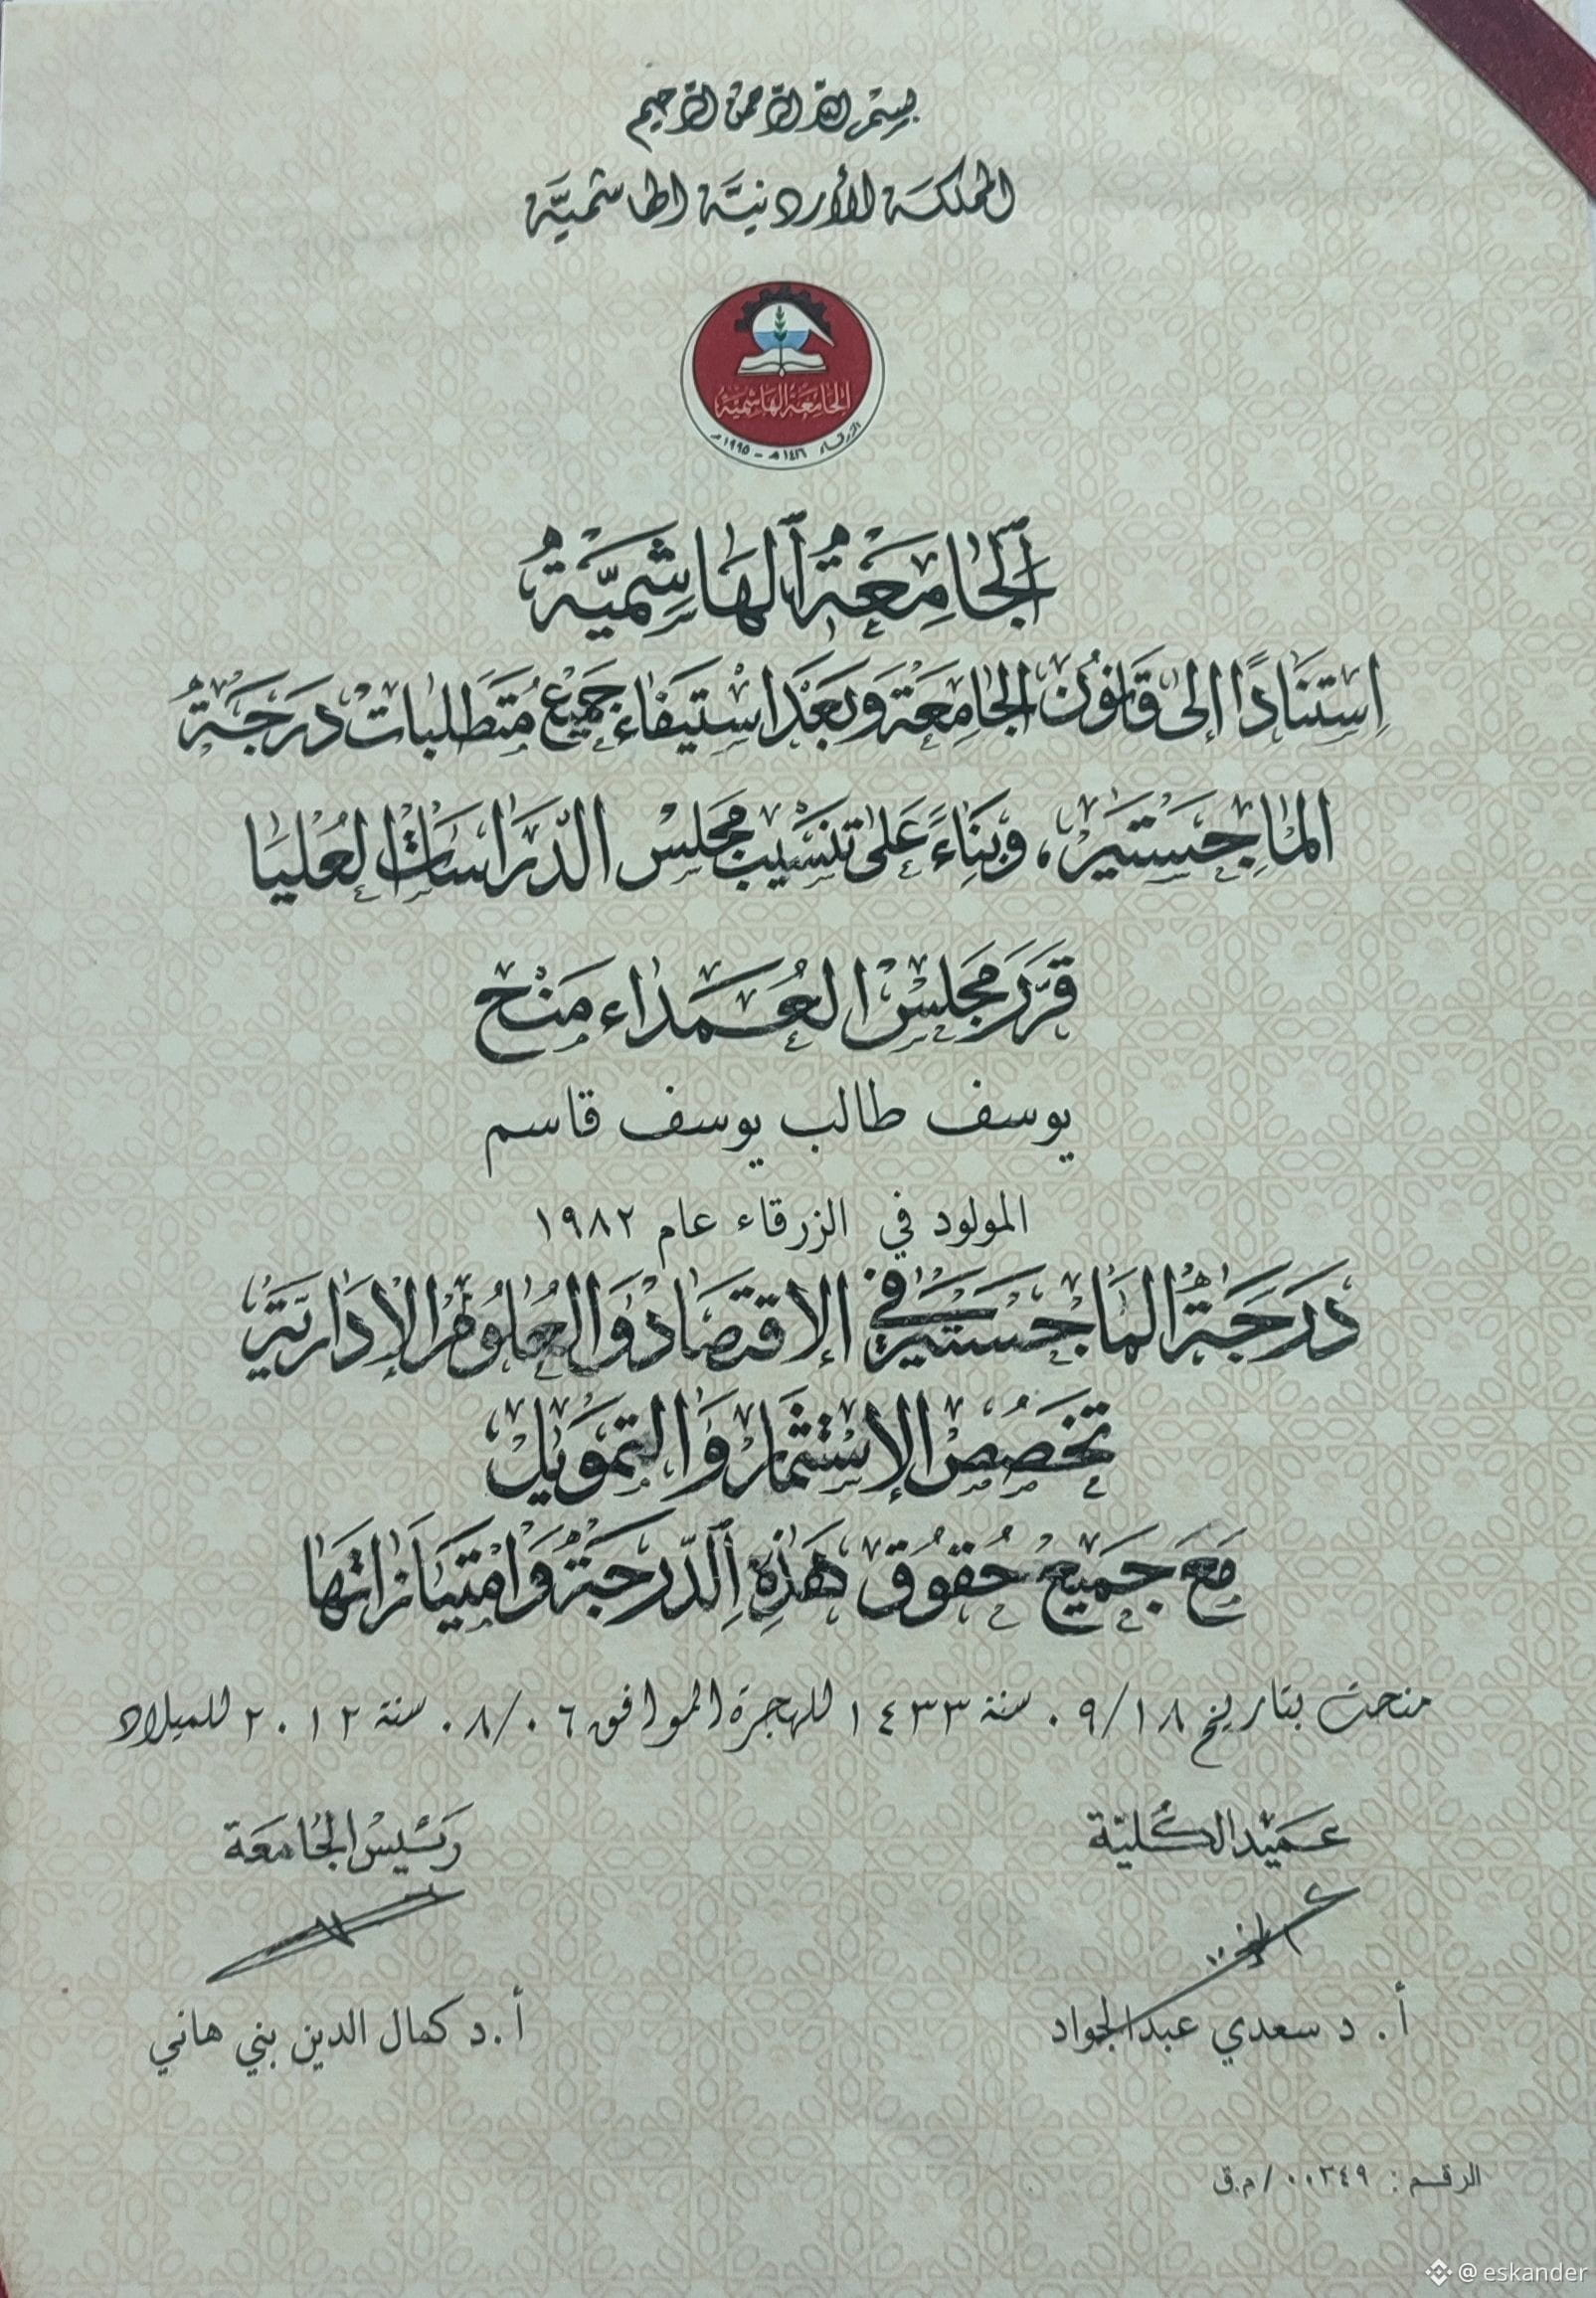
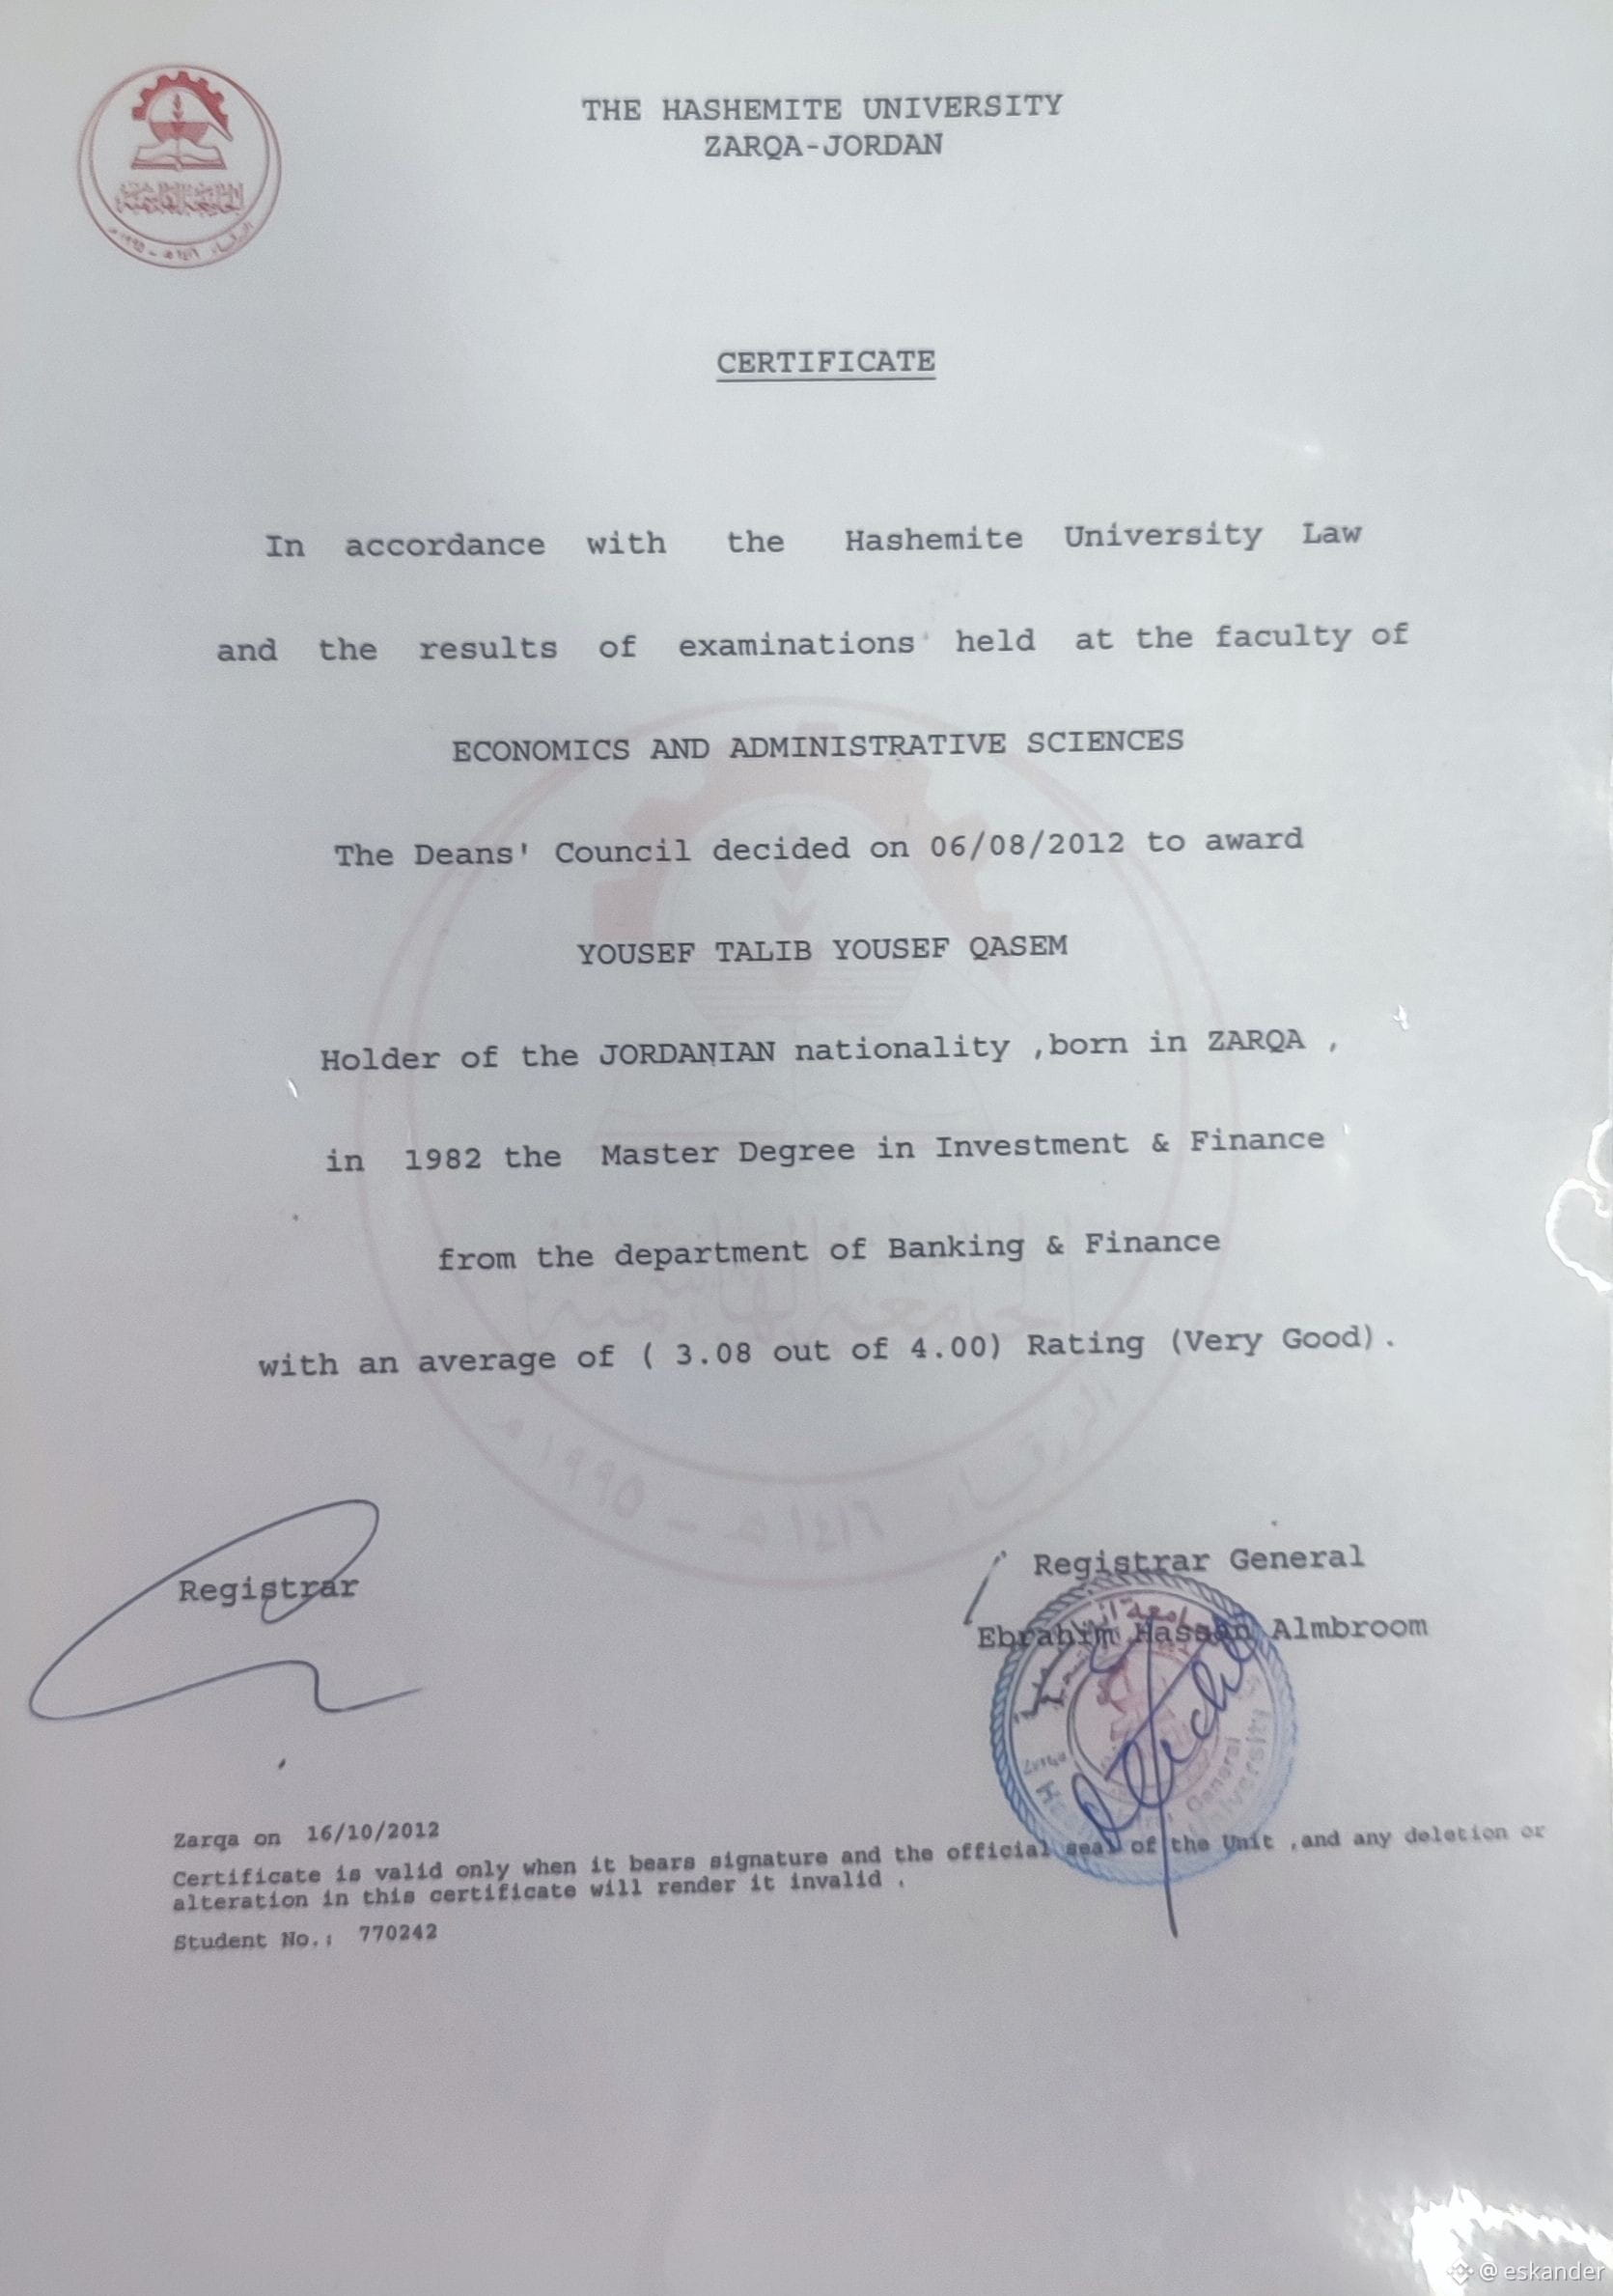
شهادة الماجستير في الاستثمار والتمويل
اعتقد حصلت عليها قبل ما ينولد نص المنظرين
$BTC
$ETH
$SOL
شهادة الماجستير في الاستثمار والتمويل
اعتقد حصلت عليها قبل ما ينولد نص المنظرين
$BTC
$ETH
$SOL
اعتقد حصلت عليها قبل ما ينولد نص المنظرين
$BTC
$ETH
$SOL
5
9
3.3k
Проверено
Статья
البيتكوين بعد عام من قمته التاريخية ( 126 الف دولار في اكتوبر 2025 ) : هل يمهّد للعودة؟قراءة تحليلية للفترة من 21 أكتوبر إلى 21 نوفمبر 2026
في أكتوبر 2025، سجّل البيتكوين قمته التاريخية عند نحو 126 ألف دولار، في لحظة عكست اتساع الطلب على الأصول الرقمية وتزايد حضور المؤسسات الاستثمارية عبر صناديق التداول الفورية. وبعد عام تقريبًا، يجد العملة الرقمية الأكبر في العالم نفسها عند مستويات تقارب 82,800 دولار، أي أقل بنحو 34% من تلك القمة. لكن السؤال الأهم ليس لماذا تراجع البيتكوين بهذا المقدار، بل ما إذا كان استقراره الحالي يمثل بداية بناء قاعدة سعرية جديدة، أم مجرد توقف مؤقت داخل مسار تصحيحي لم ينته بعد.
تأتي أهمية هذا السؤال من أن السوق يدخل مرحلة تتقاطع فيها ثلاثة عوامل رئيسية: صورة فنية لم تحسم اتجاهها، وطلب مؤسسي يتسم بالتذبذب، وسياسة نقدية أمريكية تواجه صعوبة في احتواء التضخم من دون إلحاق الضرر بالنمو. وخلال الفترة الممتدة حتى 21 نوفمبر، ستوفر قرارات الاحتياطي الفيدرالي وبيانات الاقتصاد الأمريكي اختبارات متتالية لقدرة البيتكوين على استعادة الزخم.
من 126 ألف دولار إلى 80 ألفًا: تصحيح لم يتحول بعد إلى اتجاه صاعد
تكشف قراءة الشارت اليومي عن مسار يستحق الانتباه. فقد ارتفع البيتكوين من قاع ظاهر قرب 75,065 دولارًا إلى قمة محلية عند 87,396 دولارًا، قبل أن يدخل في موجة تصحيح أعادته إلى نطاق 80–83 ألف دولار. ومنذ ذلك الحين، ظهرت محاولات ارتداد متقطعة، لكنها لم تنجح بعد في تجاوز القمم السابقة بصورة تقنع بأن المشترين استعادوا السيطرة.
تقول هذه الحركة إن السوق لم يعد في مرحلة هبوط متواصل بالوتيرة نفسها، لكنه لم يقدم أيضًا دليلًا حاسمًا على استئناف الصعود. فالتذبذب قرب الدعم قد يكون بداية لتجميع مراكز جديدة، وقد يكون مجرد استراحة تسبق موجة بيع أخرى. والفارق بين الاحتمالين لن تحسمه شمعة خضراء أو قراءة مؤشر منفردة، بل قدرة السعر على اختراق المقاومة، واستمرار حجم التداول، وتطور تدفقات الأموال.
يسجل مؤشر القوة النسبية RSI في الشارت قراءة تبلغ 54.41، وهي منطقة محايدة تميل قليلًا إلى الإيجابية. وهذا يعني أن الزخم تحسن مقارنة بفترات الضغط البيعي، لكنه لا يزال بعيدًا عن تقديم إشارة قوية على اندفاع صعودي. كما أن أحجام التداول الظاهرة لا تقدم تأكيدًا كافيًا على أن الارتداد الأخير مدعوم بتوسع واضح في الطلب.
تبدأ المقاومة القريبة عند 83,400–84,400 دولار، تليها منطقة 85 ألف دولار، ثم القمة المحلية عند 87,400 دولار. وإذا تمكن السعر من تجاوز المستوى الأخير والإغلاق فوقه بصورة مستقرة، فسيتغير التقييم الفني؛ لأن السوق عندها سيكون قد تجاوز سلسلة من القمم الأدنى واستعاد مستوى فقده خلال التصحيح.
في المقابل، تمثل منطقة 81,200 دولار دعمًا قريبًا، بينما يشكل نطاق 79,600–80,400 دولار منطقة الاختبار الأكثر أهمية. فإذا حافظ البيتكوين عليها، سيبقى سيناريو التعافي قائمًا. أما كسرها بإغلاق يومي واضح، مصحوبًا بارتفاع حجم التداول البيعي، فسيضع نطاق 77 ألفًا ثم 75 ألف دولار ضمن الأهداف المحتملة.
وهنا تكمن الفكرة الأساسية: لا يحتاج البيتكوين إلى العودة فورًا إلى 100 ألف دولار كي يثبت أن التصحيح انتهى؛ لكنه يحتاج إلى بناء سلسلة من القيعان والقمم الأعلى، تبدأ باستعادة 85 ألفًا ثم تجاوز 87,400 دولار. وحتى يتحقق ذلك، يظل وصف السوق بأنه في مرحلة توطيد وتصحيح أدق من اعتباره قد عاد بالفعل إلى اتجاه صاعد.
الفيدرالي: تثبيت الفائدة قد لا يكون خبرًا إيجابيًا
سيكون اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر المحطة الأهم في الأيام المقبلة. وتشير نتائج استطلاع رويترز المنشور في 20 أكتوبر إلى أن 94 اقتصاديًا من أصل 100 توقعوا تثبيت أسعار الفائدة في الاجتماع، ضمن نطاق 3.75–4.00%، بينما توقع جميع المشاركين رفعها في ديسمبر، مع اختلافهم بشأن حجم الزيادة المحتملة. رويترز، 20 أكتوبر 2026.
لكن من الخطأ افتراض أن تثبيت الفائدة سيؤدي تلقائيًا إلى صعود البيتكوين. فالسوق يتعامل مع القرار مقارنة بما سبق أن سعّره، وليس باعتباره حدثًا منفصلًا. وإذا ثبت الفيدرالي الفائدة، لكنه أشار إلى أن التضخم لا يزال يبرر التشديد النقدي في ديسمبر، فقد يظل الضغط قائمًا على الأصول عالية المخاطر.
تزداد هذه المعضلة وضوحًا مع بيانات التضخم الأمريكية لشهر سبتمبر، التي أظهرت ارتفاع مؤشر أسعار المستهلك بنسبة 0.6% شهريًا و3.7% سنويًا، مقابل 3.4% في أغسطس. وارتفع التضخم الأساسي بنسبة 0.3% شهريًا و2.6% سنويًا. وكان ارتفاع أسعار البنزين بنسبة 9.1% أحد أبرز العوامل التي دفعت التضخم إلى الأعلى. رويترز، 14 أكتوبر 2026.
هذه الأرقام تجعل التوقعات النقدية أكثر تعقيدًا. فالتضخم المرتفع قد يدفع الفيدرالي إلى إبقاء السياسة النقدية مشددة، بينما قد تؤدي تكلفة الاقتراض المرتفعة إلى إضعاف بعض مكونات النشاط الاقتصادي. وبالنسبة إلى البيتكوين، فإن ارتفاع عوائد السندات والدولار قد يزيد جاذبية الأدوات التقليدية ويحد من السيولة المتجهة إلى الأصول الرقمية.
لذلك، ستكون ردة فعل الأسواق على بيان الفيدرالي والمؤتمر الصحفي أهم من قرار الفائدة وحده. فإذا جاء التثبيت مصحوبًا بنبرة أقل تشددًا من المتوقع، فقد يجد البيتكوين فرصة للارتفاع. أما إذا أكد البنك المركزي أن رفع الفائدة في ديسمبر أصبح احتمالًا قويًا، فقد يتعامل المستثمرون مع القرار باعتباره تأجيلًا للتشديد لا تراجعًا عنه.
تدفقات الصناديق: إشارة إيجابية لا تكفي وحدها
في 19 أكتوبر، سجلت صناديق البيتكوين الفورية الأمريكية صافي تدفقات داخلة بلغ نحو 526.6 مليون دولار، وهي أقوى جلسة منذ 22 سبتمبر، وفق بيانات منصة متابعة تدفقات الصناديق. وقد جاء الجزء الأكبر من التدفقات عبر صندوق IBIT التابع لبلاك روك. ومع ذلك، بقي صافي تدفقات الصناديق الأمريكية سلبيًا بنحو 90.6 مليون دولار منذ بداية أكتوبر وحتى جلسة 19 أكتوبر. بيانات تدفقات الصناديق، TFTC.
تكشف هذه المفارقة الفرق بين تحسن يوم واحد وعودة الطلب بصورة مستدامة. فالطلب المؤسسي قد يعود بقوة في جلسة معينة، لكنه لا يثبت أن السوق دخل دورة شراء جديدة ما لم تستمر التدفقات لعدة جلسات وتنعكس على حركة السعر.
إذا تزامنت التدفقات الداخلة مع اختراق البيتكوين مستوى 85 ألف دولار، فستكون الإشارة أقوى؛ لأن ارتفاع السعر سيأتي مصحوبًا بزيادة الطلب على الأداة الاستثمارية التي يستخدمها جزء من المستثمرين التقليديين للتعرض للبيتكوين. أما إذا عادت التدفقات إلى السلبية، وظل السعر عاجزًا عن تجاوز المقاومة، فقد يعني ذلك أن المشترين لم يستعيدوا القدرة الكافية على امتصاص عمليات البيع.
وتزداد أهمية هذا العامل عند النظر إلى سوق المشتقات، حيث يمكن لتراكم مراكز الشراء بالرافعة المالية أن يحول كسر الدعم إلى حركة هبوط أسرع بسبب التصفيات الإجبارية. ولهذا فإن كسر 80 ألف دولار، إذا تزامن مع ارتفاع حجم التداول وتراجع السيولة، قد تكون آثاره أكبر من مجرد انتقال السعر إلى مستوى فني أدنى.
نوفمبر: سلسلة من الاختبارات لا حدث واحد
بعد اجتماع الفيدرالي، ستنتقل الأنظار إلى بيانات النمو والإنفاق الأمريكية في 29 أكتوبر، ثم انتخابات التجديد النصفي في 3 نوفمبر، وتقرير الوظائف في 6 نوفمبر، ومؤشر أسعار المستهلك في 10 نوفمبر، ومؤشر أسعار المنتجين في 13 نوفمبر. كما سيصدر محضر اجتماع الفيدرالي في 18 نوفمبر. وتؤكد الجداول الرسمية لمكتب إحصاءات العمل والاحتياطي الفيدرالي مواعيد بيانات نوفمبر ومحضر الاجتماع. مكتب إحصاءات العمل الأمريكي، الاحتياطي الفيدرالي.
لن تكون الانتخابات الأمريكية محفزًا صعوديًا أو هبوطيًا بحد ذاتها؛ إذ يعتمد أثرها على ما إذا كانت ستغير توقعات السياسات المالية والتنظيمية، وخصوصًا التشريعات المرتبطة بالأصول الرقمية. أما بيانات الوظائف والتضخم، فستؤثر مباشرة في توقعات الفائدة، وهي قناة أكثر وضوحًا لتفسير حركة البيتكوين خلال هذه الفترة.
إذا أظهرت بيانات نوفمبر تباطؤًا في التضخم وتراجعًا في ضغوط سوق العمل، فقد تتحسن توقعات السيولة ويجد البيتكوين فرصة لاختبار مقاومات أعلى. أما إذا استمر التضخم مرتفعًا، مع قوة الدولار وصعود العوائد، فسيصبح من الأصعب على السعر تجاوز المقاومة، حتى لو استمرت بعض التدفقات الإيجابية إلى الصناديق.
وبذلك، فإن السيناريو الأقرب لن يتحدد بمجرد صدور قرار الفيدرالي، بل بتراكم الإشارات خلال الأسابيع التالية. فقد يهدأ السوق قبل الاجتماع، ثم ترتفع التقلبات بعد القرار، قبل أن يتبلور اتجاه أوضح مع صدور بيانات الوظائف والتضخم.
ثلاثة مسارات محتملة حتى 21 نوفمبر
في السيناريو الأساسي، يستمر البيتكوين في التذبذب ضمن نطاق تقريبي بين 78 ألفًا و87 ألف دولار، مع ميل محدود إلى التعافي إذا حافظ على منطقة 80 ألف دولار. وهذا هو السيناريو الذي أرجحه حاليًا؛ لأن الشارت لا يؤكد استعادة الاتجاه الصاعد، بينما تقدم تدفقات الصناديق الأخيرة إشارة إيجابية جزئية تقابلها مخاطر التضخم والسياسة النقدية.
أما السيناريو الصعودي، فيتطلب تجاوز 85 ألف دولار أولًا، ثم اختراق القمة المحلية عند 87,400 دولار بإغلاق يومي قوي وحجم تداول داعم. عندها قد يصبح نطاق 90,300–92 ألف دولار هدفًا محتملًا خلال نوفمبر، بشرط استمرار التدفقات الإيجابية وتحسن توقعات الفائدة. لكن بلوغ هذه المستويات لا يمكن استنتاجه من المؤشرات الحالية وحدها؛ إذ يحتاج إلى تغير واضح في سلوك السعر والطلب.
وفي السيناريو الهابط، يؤدي كسر منطقة 79,600–80,400 دولار إلى إضعاف فرضية بناء قاعدة سعرية، ويفتح المجال لاختبار 77 ألفًا ثم 75 ألف دولار. وقد يتسارع الهبوط إذا جاء الفيدرالي أكثر تشددًا من المتوقع، أو ارتفعت بيانات التضخم، أو عادت التدفقات إلى السلبية، أو تصاعدت تصفيات مراكز الشراء بالرافعة المالية.
هذه السيناريوهات تقديرات تحليلية مشروطة، وليست نتائج نموذج إحصائي أو احتمالات محسوبة من بيانات تاريخية كافية. كما أن مستويات الدعم والمقاومة قد تتغير مع تشكل شموع يومية جديدة أو ظهور أخبار مؤثرة.
الخلاصة: الاختبار الحقيقي ليس العودة إلى القمة، بل استعادة الاتجاه
بعد عام من تسجيل قمته التاريخية قرب 126 ألف دولار، لا يزال البيتكوين بعيدًا عن استعادة المستويات التي بلغها في أكتوبر 2025. لكن هذا التراجع لا يعني أن العودة مستحيلة، كما أن مرور عام على القمة لا يشكل بحد ذاته سببًا للصعود.
الاختبار الحقيقي خلال الأسابيع المقبلة هو قدرة السعر على تحويل منطقة 80 ألف دولار إلى قاعدة صلبة، ثم استعادة 85 ألفًا واختراق 87,400 دولار. وفي المقابل، فإن فقدان الدعم سيعني أن السوق لم ينجح بعد في امتصاص ضغوط التصحيح، وأن نطاق 75–77 ألف دولار قد يعود إلى الواجهة.
حتى 21 نوفمبر، أرجح استمرار التذبذب بين 78 ألفًا و87 ألف دولار، مع احتمال امتداد الصعود نحو 90–92 ألفًا إذا اجتمعت الاختراقات الفنية مع تحسن تدفقات الصناديق وهدوء التضخم. أما استمرار الضغوط النقدية وكسر الدعم، فقد يدفعان السوق إلى اختبار مستويات أدنى.
وهكذا، فإن السؤال الذي بدأ مع قمة أكتوبر 2025 يعود بصورة مختلفة في أكتوبر 2026: هل يبني البيتكوين قاعدة للمرحلة التالية، أم أن السوق لا يزال يبحث عن قاعه؟ الإجابة لن تأتي من توقعات الأسعار وحدها، بل من قدرة المشترين على إثبات حضورهم عند الدعم، ومن قرار الفيدرالي، ومن البيانات التي ستكشف خلال نوفمبر ما إذا كانت السيولة تعود فعلًا إلى الأصول الرقمية أم لا.
البيتكوين بعد عام من قمته التاريخية ( 126 الف دولار في اكتوبر 2025 ) : هل يمهّد للعودة؟
قراءة تحليلية للفترة من 21 أكتوبر إلى 21 نوفمبر 2026
في أكتوبر 2025، سجّل البيتكوين قمته التاريخية عند نحو 126 ألف دولار، في لحظة عكست اتساع الطلب على الأصول الرقمية وتزايد حضور المؤسسات الاستثمارية عبر صناديق التداول الفورية. وبعد عام تقريبًا، يجد العملة الرقمية الأكبر في العالم نفسها عند مستويات تقارب 82,800 دولار، أي أقل بنحو 34% من تلك القمة. لكن السؤال الأهم ليس لماذا تراجع البيتكوين بهذا المقدار، بل ما إذا كان استقراره الحالي يمثل بداية بناء قاعدة سعرية جديدة، أم مجرد توقف مؤقت داخل مسار تصحيحي لم ينته بعد.
تأتي أهمية هذا السؤال من أن السوق يدخل مرحلة تتقاطع فيها ثلاثة عوامل رئيسية: صورة فنية لم تحسم اتجاهها، وطلب مؤسسي يتسم بالتذبذب، وسياسة نقدية أمريكية تواجه صعوبة في احتواء التضخم من دون إلحاق الضرر بالنمو. وخلال الفترة الممتدة حتى 21 نوفمبر، ستوفر قرارات الاحتياطي الفيدرالي وبيانات الاقتصاد الأمريكي اختبارات متتالية لقدرة البيتكوين على استعادة الزخم.
من 126 ألف دولار إلى 80 ألفًا: تصحيح لم يتحول بعد إلى اتجاه صاعد
تكشف قراءة الشارت اليومي عن مسار يستحق الانتباه. فقد ارتفع البيتكوين من قاع ظاهر قرب 75,065 دولارًا إلى قمة محلية عند 87,396 دولارًا، قبل أن يدخل في موجة تصحيح أعادته إلى نطاق 80–83 ألف دولار. ومنذ ذلك الحين، ظهرت محاولات ارتداد متقطعة، لكنها لم تنجح بعد في تجاوز القمم السابقة بصورة تقنع بأن المشترين استعادوا السيطرة.
تقول هذه الحركة إن السوق لم يعد في مرحلة هبوط متواصل بالوتيرة نفسها، لكنه لم يقدم أيضًا دليلًا حاسمًا على استئناف الصعود. فالتذبذب قرب الدعم قد يكون بداية لتجميع مراكز جديدة، وقد يكون مجرد استراحة تسبق موجة بيع أخرى. والفارق بين الاحتمالين لن تحسمه شمعة خضراء أو قراءة مؤشر منفردة، بل قدرة السعر على اختراق المقاومة، واستمرار حجم التداول، وتطور تدفقات الأموال.
يسجل مؤشر القوة النسبية RSI في الشارت قراءة تبلغ 54.41، وهي منطقة محايدة تميل قليلًا إلى الإيجابية. وهذا يعني أن الزخم تحسن مقارنة بفترات الضغط البيعي، لكنه لا يزال بعيدًا عن تقديم إشارة قوية على اندفاع صعودي. كما أن أحجام التداول الظاهرة لا تقدم تأكيدًا كافيًا على أن الارتداد الأخير مدعوم بتوسع واضح في الطلب.
تبدأ المقاومة القريبة عند 83,400–84,400 دولار، تليها منطقة 85 ألف دولار، ثم القمة المحلية عند 87,400 دولار. وإذا تمكن السعر من تجاوز المستوى الأخير والإغلاق فوقه بصورة مستقرة، فسيتغير التقييم الفني؛ لأن السوق عندها سيكون قد تجاوز سلسلة من القمم الأدنى واستعاد مستوى فقده خلال التصحيح.
في المقابل، تمثل منطقة 81,200 دولار دعمًا قريبًا، بينما يشكل نطاق 79,600–80,400 دولار منطقة الاختبار الأكثر أهمية. فإذا حافظ البيتكوين عليها، سيبقى سيناريو التعافي قائمًا. أما كسرها بإغلاق يومي واضح، مصحوبًا بارتفاع حجم التداول البيعي، فسيضع نطاق 77 ألفًا ثم 75 ألف دولار ضمن الأهداف المحتملة.
وهنا تكمن الفكرة الأساسية: لا يحتاج البيتكوين إلى العودة فورًا إلى 100 ألف دولار كي يثبت أن التصحيح انتهى؛ لكنه يحتاج إلى بناء سلسلة من القيعان والقمم الأعلى، تبدأ باستعادة 85 ألفًا ثم تجاوز 87,400 دولار. وحتى يتحقق ذلك، يظل وصف السوق بأنه في مرحلة توطيد وتصحيح أدق من اعتباره قد عاد بالفعل إلى اتجاه صاعد.
الفيدرالي: تثبيت الفائدة قد لا يكون خبرًا إيجابيًا
سيكون اجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر المحطة الأهم في الأيام المقبلة. وتشير نتائج استطلاع رويترز المنشور في 20 أكتوبر إلى أن 94 اقتصاديًا من أصل 100 توقعوا تثبيت أسعار الفائدة في الاجتماع، ضمن نطاق 3.75–4.00%، بينما توقع جميع المشاركين رفعها في ديسمبر، مع اختلافهم بشأن حجم الزيادة المحتملة. رويترز، 20 أكتوبر 2026.
لكن من الخطأ افتراض أن تثبيت الفائدة سيؤدي تلقائيًا إلى صعود البيتكوين. فالسوق يتعامل مع القرار مقارنة بما سبق أن سعّره، وليس باعتباره حدثًا منفصلًا. وإذا ثبت الفيدرالي الفائدة، لكنه أشار إلى أن التضخم لا يزال يبرر التشديد النقدي في ديسمبر، فقد يظل الضغط قائمًا على الأصول عالية المخاطر.
تزداد هذه المعضلة وضوحًا مع بيانات التضخم الأمريكية لشهر سبتمبر، التي أظهرت ارتفاع مؤشر أسعار المستهلك بنسبة 0.6% شهريًا و3.7% سنويًا، مقابل 3.4% في أغسطس. وارتفع التضخم الأساسي بنسبة 0.3% شهريًا و2.6% سنويًا. وكان ارتفاع أسعار البنزين بنسبة 9.1% أحد أبرز العوامل التي دفعت التضخم إلى الأعلى. رويترز، 14 أكتوبر 2026.
هذه الأرقام تجعل التوقعات النقدية أكثر تعقيدًا. فالتضخم المرتفع قد يدفع الفيدرالي إلى إبقاء السياسة النقدية مشددة، بينما قد تؤدي تكلفة الاقتراض المرتفعة إلى إضعاف بعض مكونات النشاط الاقتصادي. وبالنسبة إلى البيتكوين، فإن ارتفاع عوائد السندات والدولار قد يزيد جاذبية الأدوات التقليدية ويحد من السيولة المتجهة إلى الأصول الرقمية.
لذلك، ستكون ردة فعل الأسواق على بيان الفيدرالي والمؤتمر الصحفي أهم من قرار الفائدة وحده. فإذا جاء التثبيت مصحوبًا بنبرة أقل تشددًا من المتوقع، فقد يجد البيتكوين فرصة للارتفاع. أما إذا أكد البنك المركزي أن رفع الفائدة في ديسمبر أصبح احتمالًا قويًا، فقد يتعامل المستثمرون مع القرار باعتباره تأجيلًا للتشديد لا تراجعًا عنه.
تدفقات الصناديق: إشارة إيجابية لا تكفي وحدها
في 19 أكتوبر، سجلت صناديق البيتكوين الفورية الأمريكية صافي تدفقات داخلة بلغ نحو 526.6 مليون دولار، وهي أقوى جلسة منذ 22 سبتمبر، وفق بيانات منصة متابعة تدفقات الصناديق. وقد جاء الجزء الأكبر من التدفقات عبر صندوق IBIT التابع لبلاك روك. ومع ذلك، بقي صافي تدفقات الصناديق الأمريكية سلبيًا بنحو 90.6 مليون دولار منذ بداية أكتوبر وحتى جلسة 19 أكتوبر. بيانات تدفقات الصناديق، TFTC.
تكشف هذه المفارقة الفرق بين تحسن يوم واحد وعودة الطلب بصورة مستدامة. فالطلب المؤسسي قد يعود بقوة في جلسة معينة، لكنه لا يثبت أن السوق دخل دورة شراء جديدة ما لم تستمر التدفقات لعدة جلسات وتنعكس على حركة السعر.
إذا تزامنت التدفقات الداخلة مع اختراق البيتكوين مستوى 85 ألف دولار، فستكون الإشارة أقوى؛ لأن ارتفاع السعر سيأتي مصحوبًا بزيادة الطلب على الأداة الاستثمارية التي يستخدمها جزء من المستثمرين التقليديين للتعرض للبيتكوين. أما إذا عادت التدفقات إلى السلبية، وظل السعر عاجزًا عن تجاوز المقاومة، فقد يعني ذلك أن المشترين لم يستعيدوا القدرة الكافية على امتصاص عمليات البيع.
وتزداد أهمية هذا العامل عند النظر إلى سوق المشتقات، حيث يمكن لتراكم مراكز الشراء بالرافعة المالية أن يحول كسر الدعم إلى حركة هبوط أسرع بسبب التصفيات الإجبارية. ولهذا فإن كسر 80 ألف دولار، إذا تزامن مع ارتفاع حجم التداول وتراجع السيولة، قد تكون آثاره أكبر من مجرد انتقال السعر إلى مستوى فني أدنى.
نوفمبر: سلسلة من الاختبارات لا حدث واحد
بعد اجتماع الفيدرالي، ستنتقل الأنظار إلى بيانات النمو والإنفاق الأمريكية في 29 أكتوبر، ثم انتخابات التجديد النصفي في 3 نوفمبر، وتقرير الوظائف في 6 نوفمبر، ومؤشر أسعار المستهلك في 10 نوفمبر، ومؤشر أسعار المنتجين في 13 نوفمبر. كما سيصدر محضر اجتماع الفيدرالي في 18 نوفمبر. وتؤكد الجداول الرسمية لمكتب إحصاءات العمل والاحتياطي الفيدرالي مواعيد بيانات نوفمبر ومحضر الاجتماع. مكتب إحصاءات العمل الأمريكي، الاحتياطي الفيدرالي.
لن تكون الانتخابات الأمريكية محفزًا صعوديًا أو هبوطيًا بحد ذاتها؛ إذ يعتمد أثرها على ما إذا كانت ستغير توقعات السياسات المالية والتنظيمية، وخصوصًا التشريعات المرتبطة بالأصول الرقمية. أما بيانات الوظائف والتضخم، فستؤثر مباشرة في توقعات الفائدة، وهي قناة أكثر وضوحًا لتفسير حركة البيتكوين خلال هذه الفترة.
إذا أظهرت بيانات نوفمبر تباطؤًا في التضخم وتراجعًا في ضغوط سوق العمل، فقد تتحسن توقعات السيولة ويجد البيتكوين فرصة لاختبار مقاومات أعلى. أما إذا استمر التضخم مرتفعًا، مع قوة الدولار وصعود العوائد، فسيصبح من الأصعب على السعر تجاوز المقاومة، حتى لو استمرت بعض التدفقات الإيجابية إلى الصناديق.
وبذلك، فإن السيناريو الأقرب لن يتحدد بمجرد صدور قرار الفيدرالي، بل بتراكم الإشارات خلال الأسابيع التالية. فقد يهدأ السوق قبل الاجتماع، ثم ترتفع التقلبات بعد القرار، قبل أن يتبلور اتجاه أوضح مع صدور بيانات الوظائف والتضخم.
ثلاثة مسارات محتملة حتى 21 نوفمبر
في السيناريو الأساسي، يستمر البيتكوين في التذبذب ضمن نطاق تقريبي بين 78 ألفًا و87 ألف دولار، مع ميل محدود إلى التعافي إذا حافظ على منطقة 80 ألف دولار. وهذا هو السيناريو الذي أرجحه حاليًا؛ لأن الشارت لا يؤكد استعادة الاتجاه الصاعد، بينما تقدم تدفقات الصناديق الأخيرة إشارة إيجابية جزئية تقابلها مخاطر التضخم والسياسة النقدية.
أما السيناريو الصعودي، فيتطلب تجاوز 85 ألف دولار أولًا، ثم اختراق القمة المحلية عند 87,400 دولار بإغلاق يومي قوي وحجم تداول داعم. عندها قد يصبح نطاق 90,300–92 ألف دولار هدفًا محتملًا خلال نوفمبر، بشرط استمرار التدفقات الإيجابية وتحسن توقعات الفائدة. لكن بلوغ هذه المستويات لا يمكن استنتاجه من المؤشرات الحالية وحدها؛ إذ يحتاج إلى تغير واضح في سلوك السعر والطلب.
وفي السيناريو الهابط، يؤدي كسر منطقة 79,600–80,400 دولار إلى إضعاف فرضية بناء قاعدة سعرية، ويفتح المجال لاختبار 77 ألفًا ثم 75 ألف دولار. وقد يتسارع الهبوط إذا جاء الفيدرالي أكثر تشددًا من المتوقع، أو ارتفعت بيانات التضخم، أو عادت التدفقات إلى السلبية، أو تصاعدت تصفيات مراكز الشراء بالرافعة المالية.
هذه السيناريوهات تقديرات تحليلية مشروطة، وليست نتائج نموذج إحصائي أو احتمالات محسوبة من بيانات تاريخية كافية. كما أن مستويات الدعم والمقاومة قد تتغير مع تشكل شموع يومية جديدة أو ظهور أخبار مؤثرة.
الخلاصة: الاختبار الحقيقي ليس العودة إلى القمة، بل استعادة الاتجاه
بعد عام من تسجيل قمته التاريخية قرب 126 ألف دولار، لا يزال البيتكوين بعيدًا عن استعادة المستويات التي بلغها في أكتوبر 2025. لكن هذا التراجع لا يعني أن العودة مستحيلة، كما أن مرور عام على القمة لا يشكل بحد ذاته سببًا للصعود.
الاختبار الحقيقي خلال الأسابيع المقبلة هو قدرة السعر على تحويل منطقة 80 ألف دولار إلى قاعدة صلبة، ثم استعادة 85 ألفًا واختراق 87,400 دولار. وفي المقابل، فإن فقدان الدعم سيعني أن السوق لم ينجح بعد في امتصاص ضغوط التصحيح، وأن نطاق 75–77 ألف دولار قد يعود إلى الواجهة.
حتى 21 نوفمبر، أرجح استمرار التذبذب بين 78 ألفًا و87 ألف دولار، مع احتمال امتداد الصعود نحو 90–92 ألفًا إذا اجتمعت الاختراقات الفنية مع تحسن تدفقات الصناديق وهدوء التضخم. أما استمرار الضغوط النقدية وكسر الدعم، فقد يدفعان السوق إلى اختبار مستويات أدنى.
وهكذا، فإن السؤال الذي بدأ مع قمة أكتوبر 2025 يعود بصورة مختلفة في أكتوبر 2026: هل يبني البيتكوين قاعدة للمرحلة التالية، أم أن السوق لا يزال يبحث عن قاعه؟ الإجابة لن تأتي من توقعات الأسعار وحدها، بل من قدرة المشترين على إثبات حضورهم عند الدعم، ومن قرار الفيدرالي، ومن البيانات التي ستكشف خلال نوفمبر ما إذا كانت السيولة تعود فعلًا إلى الأصول الرقمية أم لا.
4
583
$ERA
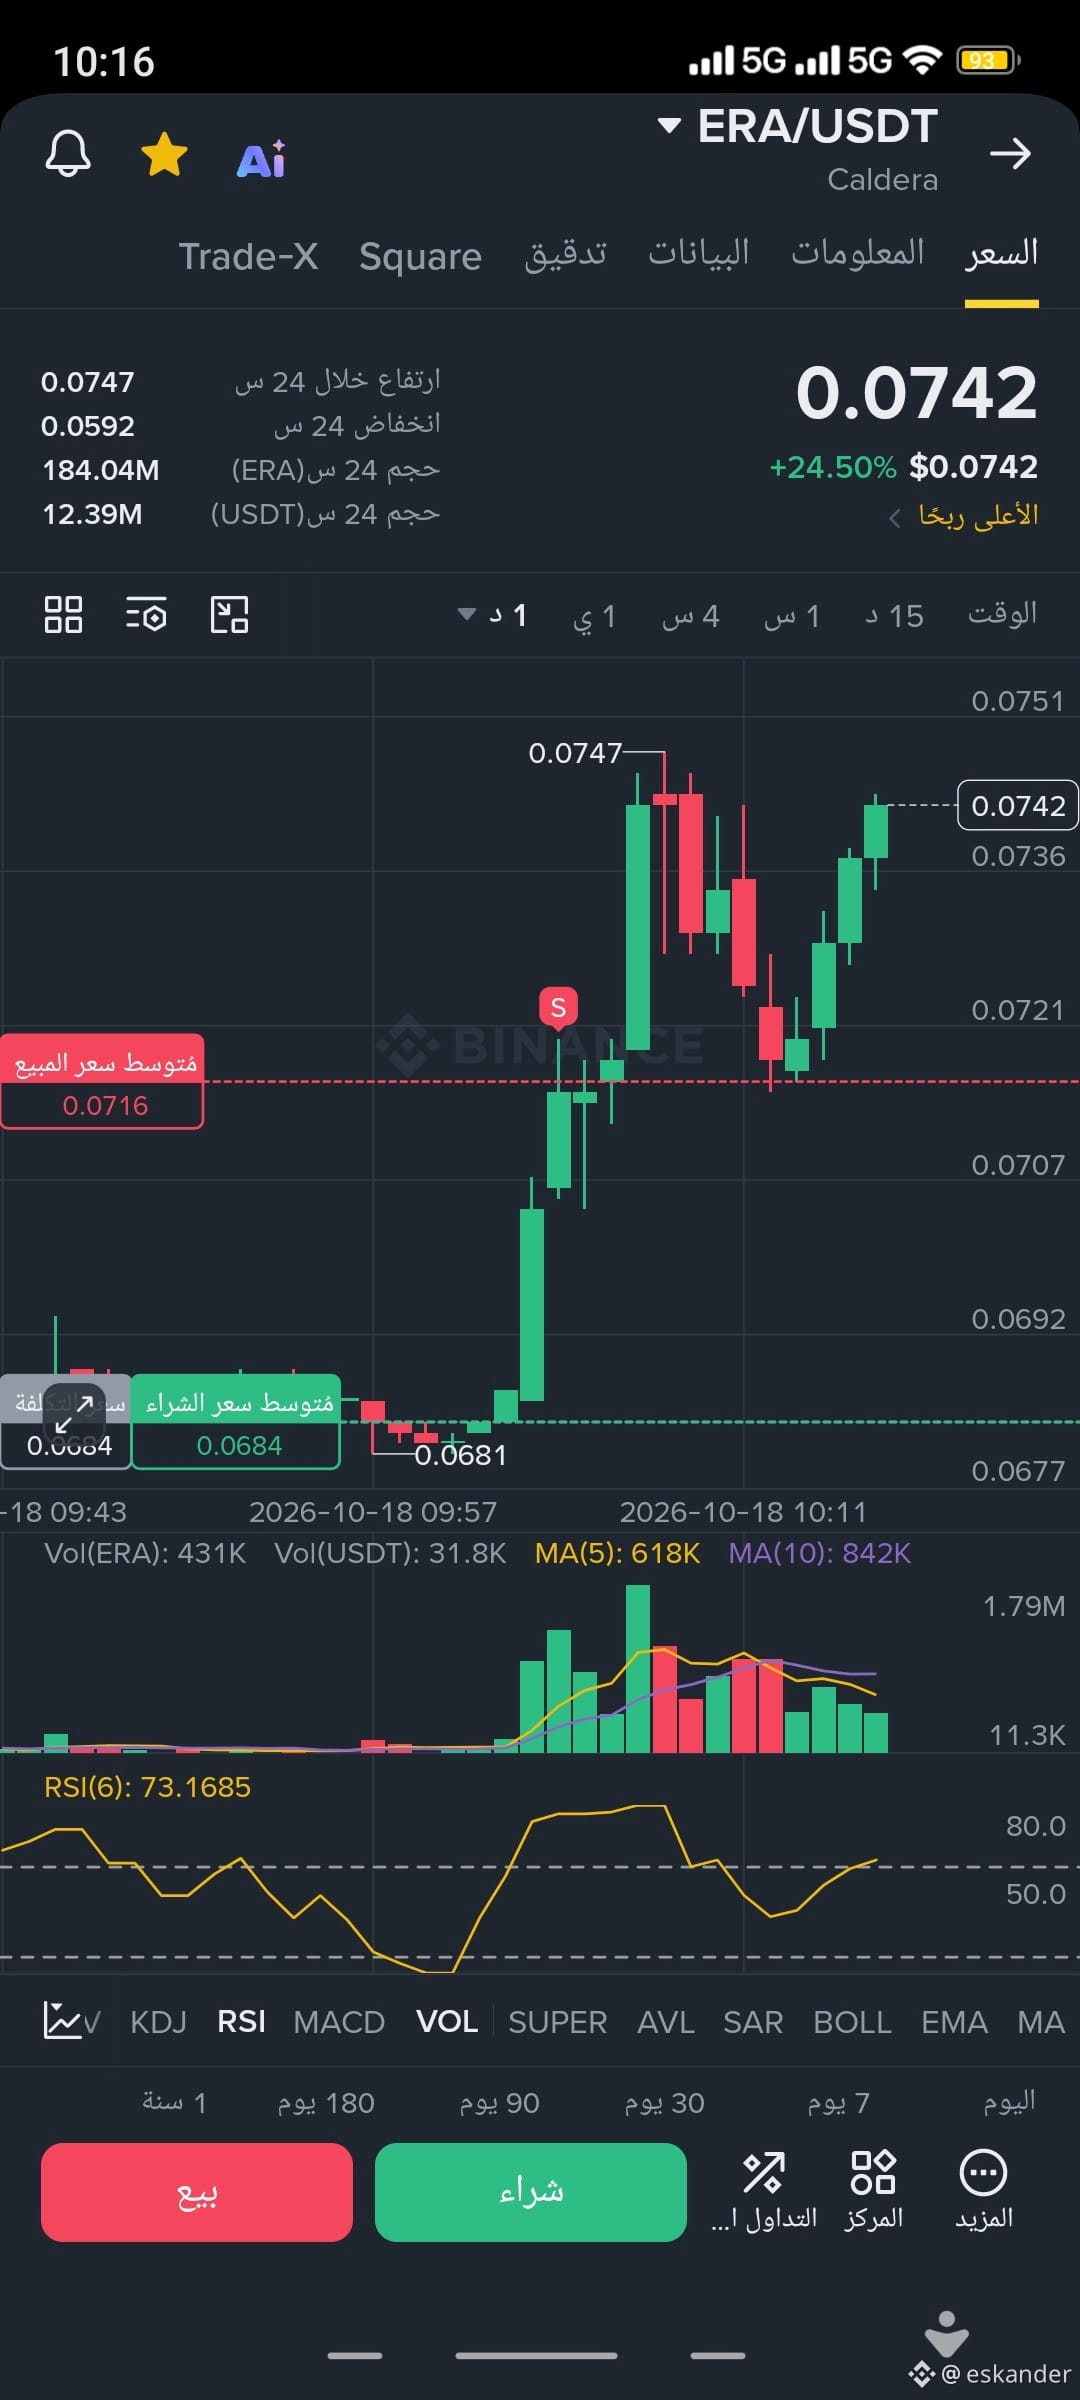
فكرت حالي معلم واكتفيت بربح 7% طلعت بايع بداية الضخ الحمد لله على كل حال
$ERA
فكرت حالي معلم واكتفيت بربح 7% طلعت بايع بداية الضخ الحمد لله على كل حال
فكرت حالي معلم واكتفيت بربح 7% طلعت بايع بداية الضخ الحمد لله على كل حال
213
$THE
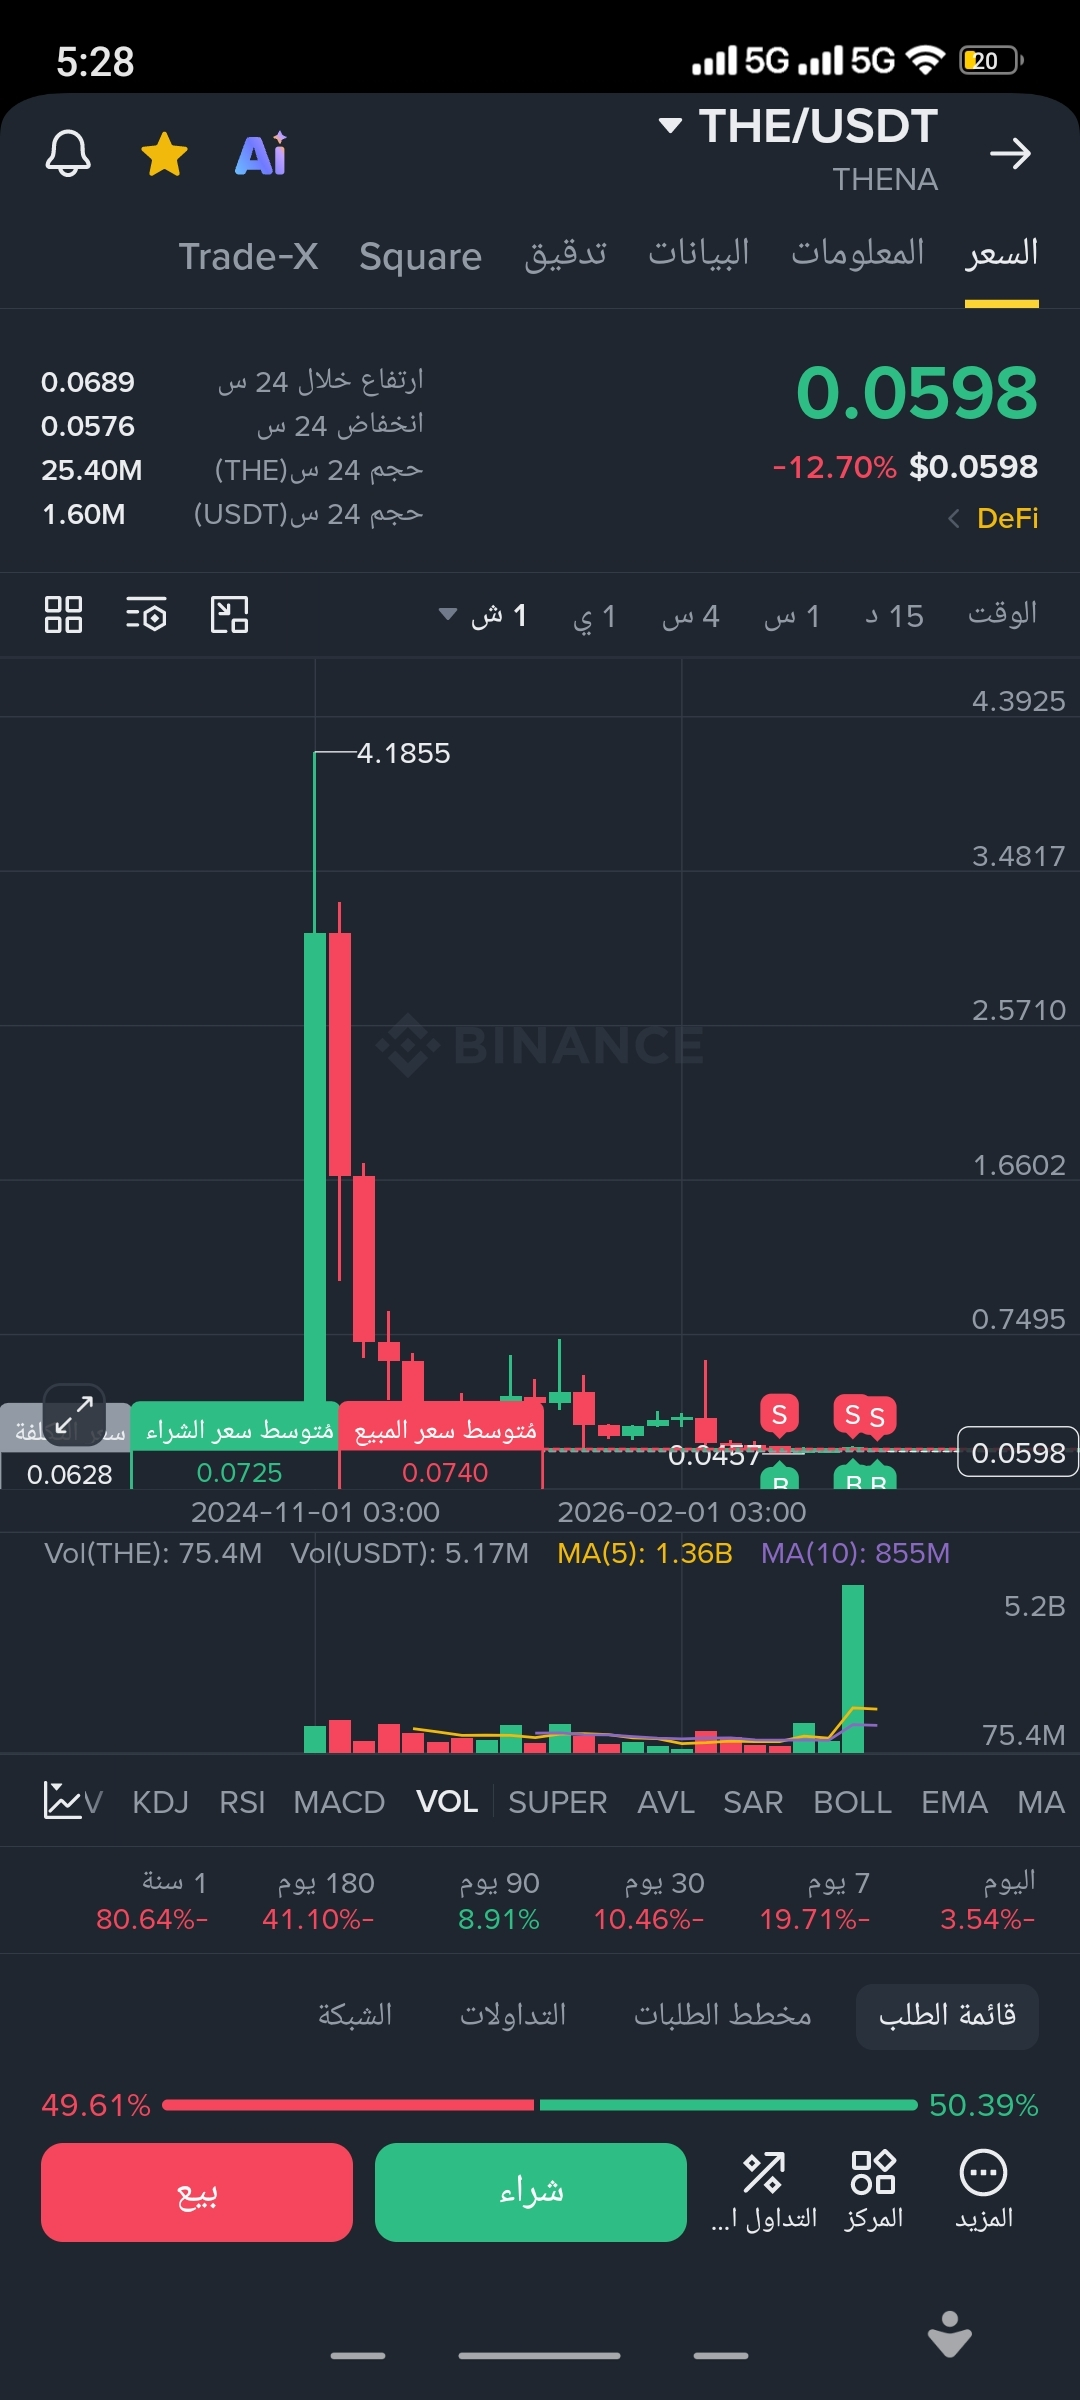
لماذا يجب دراسة شراء the الموضوع فيه اشارة ضخمة الفوليوم للشهر الآخير مرتفع بشكل حاد والشمعة خضراء انسى السعر الآن هذا يدل على تجميع كبير ثم انطلاق حاد جدا في اي يوم واي لحظة ربما 10x وبسهولة الموضوع يحتاج تجميع وصبر طويل
$BTC
$THE
لماذا يجب دراسة شراء the الموضوع فيه اشارة ضخمة الفوليوم للشهر الآخير مرتفع بشكل حاد والشمعة خضراء انسى السعر الآن هذا يدل على تجميع كبير ثم انطلاق حاد جدا في اي يوم واي لحظة ربما 10x وبسهولة الموضوع يحتاج تجميع وصبر طويل
$BTC
لماذا يجب دراسة شراء the الموضوع فيه اشارة ضخمة الفوليوم للشهر الآخير مرتفع بشكل حاد والشمعة خضراء انسى السعر الآن هذا يدل على تجميع كبير ثم انطلاق حاد جدا في اي يوم واي لحظة ربما 10x وبسهولة الموضوع يحتاج تجميع وصبر طويل
$BTC
2
504
على اساس كان حرام .. عملات الميم وعملتلنا فضيحة صارت العقود الآجلة حلال .. اللي بيمشي على أجريه لا تحلف عليه
$BTC
على اساس كان حرام .. عملات الميم وعملتلنا فضيحة صارت العقود الآجلة حلال .. اللي بيمشي على أجريه لا تحلف عليه
$BTC
$BTC
دكتور قناص
·
--
لن اخرج من الـــــ BTC ـــــــ حتى يصل الى النقطة التي اريد 😎
1
257
Проверено
Статья
الاقتصاد الأردني بين المواطن والتقاريرمقالي في اندبندنت اليوم
الاقتصاد الأردني بين المواطن والتقارير
هناك صورتان للاقتصاد الأردني في عام 2026. في الأولى، التي تظهر في تقارير صندوق النقد الدولي والبنك الدولي، تبدو المملكة اقتصاداً صامداً في منطقة شديدة الاضطراب: الدينار مستقر، والقطاع المصرفي متين، والاحتياطيات الأجنبية قوية، والتضخم بقي ضمن مستويات محدودة، فيما يواصل الاقتصاد النمو رغم الحرب والاضطرابات الإقليمية. وفي الصورة الثانية، التي يعيشها المواطن يومياً، تبدو الحياة الاقتصادية أكثر صعوبة: دخل محدود، أقساط بنكية، بطالة مرتفعة، وأسعار لم تعد إلى ما كانت عليه قبل سنوات. المفارقة أن الصورتين صحيحتان في الوقت نفسه.
منذ جائحة كورونا لم يدخل الأردن في أزمة اقتصادية أو نقدية شاملة، لكنه أيضاً لم يدخل مرحلة نمو قوية قادرة على إحداث تحول واضح في مستوى معيشة الأسر. يتوقع صندوق النقد أن ينمو الاقتصاد الحقيقي بنحو 2.7 في المئة في 2026، بعد 2.8 في المئة في 2025، مع بقاء التضخم حول 2.5 في المئة. وفي الربع الثاني من العام سجل الاقتصاد نمواً بلغ 3 في المئة. لكن النمو الاقتصادي لا يصل إلى كل جيب بالطريقة نفسها.
تظل البطالة واحدة من أكثر الحقائق التي تفسر هذا الشعور. ففي الربع الثاني من 2026 بلغ معدل البطالة بين الأردنيين 21 في المئة، رغم تراجعه قليلاً عن العام السابق. وهذا يعني أن الاقتصاد يستطيع أن ينمو، وأن يظل مستقراً مالياً، بينما يبقى واحد من كل خمسة أردنيين تقريباً من أفراد القوى العاملة خارج سوق العمل.
وهنا تبدأ المسافة بين لغة التقارير الدولية ولغة المواطن. فالتقرير ينظر إلى معدل النمو، بينما ينظر الشاب إلى الوظيفة. وينظر إلى استقرار الدينار، بينما تنظر الأسرة إلى ما تبقى من الراتب بعد الإيجار والقسط والطعام والنقل.
والأمر نفسه ينطبق على التضخم. فقد بلغ التضخم خلال الأشهر الثمانية الأولى من 2026 نحو 2.20 في المئة، وهي نسبة معتدلة وفق المعايير الاقتصادية، فيما بلغ على أساس سنوي في أغسطس 2.66 في المئة. لكن انخفاض التضخم لا يعني انخفاض الأسعار؛ إنه يعني أن الأسعار ترتفع بوتيرة أبطأ. السعر الذي ارتفع خلال السنوات الماضية لا يعود تلقائياً إلى مستواه القديم عندما ينخفض التضخم. وهذا أحد أهم أسباب شعور المواطن بأن الأرقام الرسمية لا تشبه حياته.
الأردن لم يخرج من جائحة كورونا ليجد بيئة إقليمية مستقرة. فالحرب السورية منذ 2011 فرضت على المملكة عبئاً طويلاً يتعلق باستضافة اللاجئين والضغط على المياه والتعليم والصحة والبنية التحتية وسوق العمل. وقد أكد صندوق النقد في 2026 أن استمرار الدعم الدولي مهم لمساعدة الأردن على تحمل كلفة استضافة أعداد كبيرة من اللاجئين.
ثم جاءت حرب غزة في أكتوبر 2023، لتضيف ضغطاً على السياحة والتجارة والنقل، وتزامنت مع اضطرابات الملاحة في البحر الأحمر التي رفعت تكاليف الشحن والتأمين وأثرت في حركة التجارة عبر المنطقة. لكن عام 2026 نقل الصدمة إلى مستوى جديد. فالحرب الإقليمية بين إيران والولايات المتحدة وإسرائيل لم تعد مجرد عامل جيوسياسي على حدود الاقتصاد الأردني، بل تحولت إلى صدمة فعلية في الطاقة والنقل وسلاسل الإمداد. وقد توقع صندوق النقد أن يؤدي ارتفاع أسعار الغذاء والوقود وتكاليف الشحن والتأمين والطاقة المستوردة إلى زيادة الضغوط على الاقتصاد الأردني، مع اتساع عجز الحساب الجاري إلى نحو 7.4 في المئة من الناتج المحلي في 2026.
وكان مضيق هرمز جزءاً أساسياً من هذه الأزمة. فكل اضطراب في واحد من أهم ممرات الطاقة في العالم ينعكس سريعاً على أسعار النفط والنقل والتأمين، حتى لو لم تكن كل واردات الأردن من الطاقة تمر مباشرة عبر المضيق.
والأردن واجه بالفعل آثار هذه الصدمة. فقد قررت الحكومة في 2026 التدرج في عكس الارتفاعات العالمية لأسعار المحروقات، وتحملت الخزينة فروقات سعرية بلغت نحو 212 مليون دينار حتى نهاية يوليو، ثم نحو 224 مليون دينار عند تسعيرة سبتمبر. هذه السياسة خففت انتقال الصدمة كاملة إلى المستهلك، لكنها في الوقت نفسه نقلت جزءاً من الكلفة من الأسر إلى المالية العامة. وهنا تظهر مفارقة أخرى: عندما تحمي الحكومة المواطن من ارتفاع أسعار الوقود، فهي لا تلغي تكلفة الأزمة، وإنما تتحمل جزءاً منها بدلاً منه.
الدين هو قصة أخرى تجمع بين الدولة والمواطن. يقدر صندوق النقد الدين الحكومي والمضمون بنحو 108.7 في المئة من الناتج المحلي في 2026، أو 82.5 في المئة بعد استبعاد حيازات مؤسسة الضمان الاجتماعي، مع هدف خفض النسبة الأخيرة إلى نحو 80 في المئة بحلول 2028. وهذه الأرقام لا تعني أن الأردن على طريق الانهيار؛ بل إن صندوق النقد يؤكد استمرار الاستقرار المالي والمصرفي. لكنها تعني أن مساحة المناورة المالية للدولة ليست واسعة.
وفي الطرف الآخر توجد ديون الأسر. فقد بلغت التسهيلات الائتمانية الممنوحة للأسر من القطاع المصرفي نحو 14 مليار دينار في نهاية 2024، وفق البنك المركزي الأردني. وليس كل قرض مشكلة، فالقروض السكنية مثلاً قد تكون استثماراً طويل الأجل. لكن ارتفاع الاعتماد على الائتمان يكشف جانباً مهماً من الاقتصاد الذي لا يظهر في معدل التضخم أو النمو: قدرة الأسرة على تمويل حياتها من دخلها الجاري.
المشكلة ليست أن الأردن اقتصاد منهار. الأدلة لا تقول ذلك. صندوق النقد يؤكد أن القطاع المصرفي سليم، وأن الاحتياطيات الخارجية قوية، وأن ربط الدينار بالدولار ما زال يمثل ركناً أساسياً للاستقرار النقدي. لكن السؤال الذي يهم المواطن مختلف. هل يستطيع راتبه أن يغطي حياته من دون اقتراض مستمر؟ هل يستطيع الشاب أن يجد وظيفة بعد سنوات الدراسة؟ هل يستطيع الموظف أن يدخر؟ وهل يستطيع المتقاعد أن ينظر إلى السنوات المقبلة بثقة؟
هنا تحديداً تقع الفجوة. التقارير الدولية تقيس قدرة الأردن على الصمود أمام الصدمات، وهي قدرة حقيقية لا ينبغي إنكارها. أما المواطن فيقيس قدرة الاقتصاد على تحسين حياته، وهذه قصة لم تكتمل بعد. لذلك ربما لا تكون المشكلة الاقتصادية الأردنية في أن الأرقام الرسمية خاطئة، بل في أنها تجيب عن سؤال مختلف. فهي تقول إن الاقتصاد مستقر، بينما يسأل المواطن: هل أنا مستقر؟
الفرق بين السؤالين هو، في النهاية، الفرق بين اقتصاد يستطيع تجنب الانهيار واقتصاد يستطيع أن يمنح الناس حياة أكثر أمناً. الأردن نجح خلال السنوات الماضية في حماية استقراره وسط أزمات متتالية. أما التحدي الأكبر في السنوات المقبلة فلن يكون فقط الحفاظ على هذا الاستقرار، بل تحويله إلى نمو أسرع، ووظائف أكثر، ودخول أفضل، وحاجة أقل إلى الاقتراض. فالمواطن لا يريد اقتصاداً لا ينهار فحسب؛ يريد اقتصاداً يستطيع أن يعيش منه.
الاقتصاد الأردني بين المواطن والتقارير
مقالي في اندبندنت اليوم
الاقتصاد الأردني بين المواطن والتقارير
هناك صورتان للاقتصاد الأردني في عام 2026. في الأولى، التي تظهر في تقارير صندوق النقد الدولي والبنك الدولي، تبدو المملكة اقتصاداً صامداً في منطقة شديدة الاضطراب: الدينار مستقر، والقطاع المصرفي متين، والاحتياطيات الأجنبية قوية، والتضخم بقي ضمن مستويات محدودة، فيما يواصل الاقتصاد النمو رغم الحرب والاضطرابات الإقليمية. وفي الصورة الثانية، التي يعيشها المواطن يومياً، تبدو الحياة الاقتصادية أكثر صعوبة: دخل محدود، أقساط بنكية، بطالة مرتفعة، وأسعار لم تعد إلى ما كانت عليه قبل سنوات. المفارقة أن الصورتين صحيحتان في الوقت نفسه.
منذ جائحة كورونا لم يدخل الأردن في أزمة اقتصادية أو نقدية شاملة، لكنه أيضاً لم يدخل مرحلة نمو قوية قادرة على إحداث تحول واضح في مستوى معيشة الأسر. يتوقع صندوق النقد أن ينمو الاقتصاد الحقيقي بنحو 2.7 في المئة في 2026، بعد 2.8 في المئة في 2025، مع بقاء التضخم حول 2.5 في المئة. وفي الربع الثاني من العام سجل الاقتصاد نمواً بلغ 3 في المئة. لكن النمو الاقتصادي لا يصل إلى كل جيب بالطريقة نفسها.
تظل البطالة واحدة من أكثر الحقائق التي تفسر هذا الشعور. ففي الربع الثاني من 2026 بلغ معدل البطالة بين الأردنيين 21 في المئة، رغم تراجعه قليلاً عن العام السابق. وهذا يعني أن الاقتصاد يستطيع أن ينمو، وأن يظل مستقراً مالياً، بينما يبقى واحد من كل خمسة أردنيين تقريباً من أفراد القوى العاملة خارج سوق العمل.
وهنا تبدأ المسافة بين لغة التقارير الدولية ولغة المواطن. فالتقرير ينظر إلى معدل النمو، بينما ينظر الشاب إلى الوظيفة. وينظر إلى استقرار الدينار، بينما تنظر الأسرة إلى ما تبقى من الراتب بعد الإيجار والقسط والطعام والنقل.
والأمر نفسه ينطبق على التضخم. فقد بلغ التضخم خلال الأشهر الثمانية الأولى من 2026 نحو 2.20 في المئة، وهي نسبة معتدلة وفق المعايير الاقتصادية، فيما بلغ على أساس سنوي في أغسطس 2.66 في المئة. لكن انخفاض التضخم لا يعني انخفاض الأسعار؛ إنه يعني أن الأسعار ترتفع بوتيرة أبطأ. السعر الذي ارتفع خلال السنوات الماضية لا يعود تلقائياً إلى مستواه القديم عندما ينخفض التضخم. وهذا أحد أهم أسباب شعور المواطن بأن الأرقام الرسمية لا تشبه حياته.
الأردن لم يخرج من جائحة كورونا ليجد بيئة إقليمية مستقرة. فالحرب السورية منذ 2011 فرضت على المملكة عبئاً طويلاً يتعلق باستضافة اللاجئين والضغط على المياه والتعليم والصحة والبنية التحتية وسوق العمل. وقد أكد صندوق النقد في 2026 أن استمرار الدعم الدولي مهم لمساعدة الأردن على تحمل كلفة استضافة أعداد كبيرة من اللاجئين.
ثم جاءت حرب غزة في أكتوبر 2023، لتضيف ضغطاً على السياحة والتجارة والنقل، وتزامنت مع اضطرابات الملاحة في البحر الأحمر التي رفعت تكاليف الشحن والتأمين وأثرت في حركة التجارة عبر المنطقة. لكن عام 2026 نقل الصدمة إلى مستوى جديد. فالحرب الإقليمية بين إيران والولايات المتحدة وإسرائيل لم تعد مجرد عامل جيوسياسي على حدود الاقتصاد الأردني، بل تحولت إلى صدمة فعلية في الطاقة والنقل وسلاسل الإمداد. وقد توقع صندوق النقد أن يؤدي ارتفاع أسعار الغذاء والوقود وتكاليف الشحن والتأمين والطاقة المستوردة إلى زيادة الضغوط على الاقتصاد الأردني، مع اتساع عجز الحساب الجاري إلى نحو 7.4 في المئة من الناتج المحلي في 2026.
وكان مضيق هرمز جزءاً أساسياً من هذه الأزمة. فكل اضطراب في واحد من أهم ممرات الطاقة في العالم ينعكس سريعاً على أسعار النفط والنقل والتأمين، حتى لو لم تكن كل واردات الأردن من الطاقة تمر مباشرة عبر المضيق.
والأردن واجه بالفعل آثار هذه الصدمة. فقد قررت الحكومة في 2026 التدرج في عكس الارتفاعات العالمية لأسعار المحروقات، وتحملت الخزينة فروقات سعرية بلغت نحو 212 مليون دينار حتى نهاية يوليو، ثم نحو 224 مليون دينار عند تسعيرة سبتمبر. هذه السياسة خففت انتقال الصدمة كاملة إلى المستهلك، لكنها في الوقت نفسه نقلت جزءاً من الكلفة من الأسر إلى المالية العامة. وهنا تظهر مفارقة أخرى: عندما تحمي الحكومة المواطن من ارتفاع أسعار الوقود، فهي لا تلغي تكلفة الأزمة، وإنما تتحمل جزءاً منها بدلاً منه.
الدين هو قصة أخرى تجمع بين الدولة والمواطن. يقدر صندوق النقد الدين الحكومي والمضمون بنحو 108.7 في المئة من الناتج المحلي في 2026، أو 82.5 في المئة بعد استبعاد حيازات مؤسسة الضمان الاجتماعي، مع هدف خفض النسبة الأخيرة إلى نحو 80 في المئة بحلول 2028. وهذه الأرقام لا تعني أن الأردن على طريق الانهيار؛ بل إن صندوق النقد يؤكد استمرار الاستقرار المالي والمصرفي. لكنها تعني أن مساحة المناورة المالية للدولة ليست واسعة.
وفي الطرف الآخر توجد ديون الأسر. فقد بلغت التسهيلات الائتمانية الممنوحة للأسر من القطاع المصرفي نحو 14 مليار دينار في نهاية 2024، وفق البنك المركزي الأردني. وليس كل قرض مشكلة، فالقروض السكنية مثلاً قد تكون استثماراً طويل الأجل. لكن ارتفاع الاعتماد على الائتمان يكشف جانباً مهماً من الاقتصاد الذي لا يظهر في معدل التضخم أو النمو: قدرة الأسرة على تمويل حياتها من دخلها الجاري.
المشكلة ليست أن الأردن اقتصاد منهار. الأدلة لا تقول ذلك. صندوق النقد يؤكد أن القطاع المصرفي سليم، وأن الاحتياطيات الخارجية قوية، وأن ربط الدينار بالدولار ما زال يمثل ركناً أساسياً للاستقرار النقدي. لكن السؤال الذي يهم المواطن مختلف. هل يستطيع راتبه أن يغطي حياته من دون اقتراض مستمر؟ هل يستطيع الشاب أن يجد وظيفة بعد سنوات الدراسة؟ هل يستطيع الموظف أن يدخر؟ وهل يستطيع المتقاعد أن ينظر إلى السنوات المقبلة بثقة؟
هنا تحديداً تقع الفجوة. التقارير الدولية تقيس قدرة الأردن على الصمود أمام الصدمات، وهي قدرة حقيقية لا ينبغي إنكارها. أما المواطن فيقيس قدرة الاقتصاد على تحسين حياته، وهذه قصة لم تكتمل بعد. لذلك ربما لا تكون المشكلة الاقتصادية الأردنية في أن الأرقام الرسمية خاطئة، بل في أنها تجيب عن سؤال مختلف. فهي تقول إن الاقتصاد مستقر، بينما يسأل المواطن: هل أنا مستقر؟
الفرق بين السؤالين هو، في النهاية، الفرق بين اقتصاد يستطيع تجنب الانهيار واقتصاد يستطيع أن يمنح الناس حياة أكثر أمناً. الأردن نجح خلال السنوات الماضية في حماية استقراره وسط أزمات متتالية. أما التحدي الأكبر في السنوات المقبلة فلن يكون فقط الحفاظ على هذا الاستقرار، بل تحويله إلى نمو أسرع، ووظائف أكثر، ودخول أفضل، وحاجة أقل إلى الاقتراض. فالمواطن لا يريد اقتصاداً لا ينهار فحسب؛ يريد اقتصاداً يستطيع أن يعيش منه.
الاقتصاد الأردني بين المواطن والتقارير
هناك صورتان للاقتصاد الأردني في عام 2026. في الأولى، التي تظهر في تقارير صندوق النقد الدولي والبنك الدولي، تبدو المملكة اقتصاداً صامداً في منطقة شديدة الاضطراب: الدينار مستقر، والقطاع المصرفي متين، والاحتياطيات الأجنبية قوية، والتضخم بقي ضمن مستويات محدودة، فيما يواصل الاقتصاد النمو رغم الحرب والاضطرابات الإقليمية. وفي الصورة الثانية، التي يعيشها المواطن يومياً، تبدو الحياة الاقتصادية أكثر صعوبة: دخل محدود، أقساط بنكية، بطالة مرتفعة، وأسعار لم تعد إلى ما كانت عليه قبل سنوات. المفارقة أن الصورتين صحيحتان في الوقت نفسه.
منذ جائحة كورونا لم يدخل الأردن في أزمة اقتصادية أو نقدية شاملة، لكنه أيضاً لم يدخل مرحلة نمو قوية قادرة على إحداث تحول واضح في مستوى معيشة الأسر. يتوقع صندوق النقد أن ينمو الاقتصاد الحقيقي بنحو 2.7 في المئة في 2026، بعد 2.8 في المئة في 2025، مع بقاء التضخم حول 2.5 في المئة. وفي الربع الثاني من العام سجل الاقتصاد نمواً بلغ 3 في المئة. لكن النمو الاقتصادي لا يصل إلى كل جيب بالطريقة نفسها.
تظل البطالة واحدة من أكثر الحقائق التي تفسر هذا الشعور. ففي الربع الثاني من 2026 بلغ معدل البطالة بين الأردنيين 21 في المئة، رغم تراجعه قليلاً عن العام السابق. وهذا يعني أن الاقتصاد يستطيع أن ينمو، وأن يظل مستقراً مالياً، بينما يبقى واحد من كل خمسة أردنيين تقريباً من أفراد القوى العاملة خارج سوق العمل.
وهنا تبدأ المسافة بين لغة التقارير الدولية ولغة المواطن. فالتقرير ينظر إلى معدل النمو، بينما ينظر الشاب إلى الوظيفة. وينظر إلى استقرار الدينار، بينما تنظر الأسرة إلى ما تبقى من الراتب بعد الإيجار والقسط والطعام والنقل.
والأمر نفسه ينطبق على التضخم. فقد بلغ التضخم خلال الأشهر الثمانية الأولى من 2026 نحو 2.20 في المئة، وهي نسبة معتدلة وفق المعايير الاقتصادية، فيما بلغ على أساس سنوي في أغسطس 2.66 في المئة. لكن انخفاض التضخم لا يعني انخفاض الأسعار؛ إنه يعني أن الأسعار ترتفع بوتيرة أبطأ. السعر الذي ارتفع خلال السنوات الماضية لا يعود تلقائياً إلى مستواه القديم عندما ينخفض التضخم. وهذا أحد أهم أسباب شعور المواطن بأن الأرقام الرسمية لا تشبه حياته.
الأردن لم يخرج من جائحة كورونا ليجد بيئة إقليمية مستقرة. فالحرب السورية منذ 2011 فرضت على المملكة عبئاً طويلاً يتعلق باستضافة اللاجئين والضغط على المياه والتعليم والصحة والبنية التحتية وسوق العمل. وقد أكد صندوق النقد في 2026 أن استمرار الدعم الدولي مهم لمساعدة الأردن على تحمل كلفة استضافة أعداد كبيرة من اللاجئين.
ثم جاءت حرب غزة في أكتوبر 2023، لتضيف ضغطاً على السياحة والتجارة والنقل، وتزامنت مع اضطرابات الملاحة في البحر الأحمر التي رفعت تكاليف الشحن والتأمين وأثرت في حركة التجارة عبر المنطقة. لكن عام 2026 نقل الصدمة إلى مستوى جديد. فالحرب الإقليمية بين إيران والولايات المتحدة وإسرائيل لم تعد مجرد عامل جيوسياسي على حدود الاقتصاد الأردني، بل تحولت إلى صدمة فعلية في الطاقة والنقل وسلاسل الإمداد. وقد توقع صندوق النقد أن يؤدي ارتفاع أسعار الغذاء والوقود وتكاليف الشحن والتأمين والطاقة المستوردة إلى زيادة الضغوط على الاقتصاد الأردني، مع اتساع عجز الحساب الجاري إلى نحو 7.4 في المئة من الناتج المحلي في 2026.
وكان مضيق هرمز جزءاً أساسياً من هذه الأزمة. فكل اضطراب في واحد من أهم ممرات الطاقة في العالم ينعكس سريعاً على أسعار النفط والنقل والتأمين، حتى لو لم تكن كل واردات الأردن من الطاقة تمر مباشرة عبر المضيق.
والأردن واجه بالفعل آثار هذه الصدمة. فقد قررت الحكومة في 2026 التدرج في عكس الارتفاعات العالمية لأسعار المحروقات، وتحملت الخزينة فروقات سعرية بلغت نحو 212 مليون دينار حتى نهاية يوليو، ثم نحو 224 مليون دينار عند تسعيرة سبتمبر. هذه السياسة خففت انتقال الصدمة كاملة إلى المستهلك، لكنها في الوقت نفسه نقلت جزءاً من الكلفة من الأسر إلى المالية العامة. وهنا تظهر مفارقة أخرى: عندما تحمي الحكومة المواطن من ارتفاع أسعار الوقود، فهي لا تلغي تكلفة الأزمة، وإنما تتحمل جزءاً منها بدلاً منه.
الدين هو قصة أخرى تجمع بين الدولة والمواطن. يقدر صندوق النقد الدين الحكومي والمضمون بنحو 108.7 في المئة من الناتج المحلي في 2026، أو 82.5 في المئة بعد استبعاد حيازات مؤسسة الضمان الاجتماعي، مع هدف خفض النسبة الأخيرة إلى نحو 80 في المئة بحلول 2028. وهذه الأرقام لا تعني أن الأردن على طريق الانهيار؛ بل إن صندوق النقد يؤكد استمرار الاستقرار المالي والمصرفي. لكنها تعني أن مساحة المناورة المالية للدولة ليست واسعة.
وفي الطرف الآخر توجد ديون الأسر. فقد بلغت التسهيلات الائتمانية الممنوحة للأسر من القطاع المصرفي نحو 14 مليار دينار في نهاية 2024، وفق البنك المركزي الأردني. وليس كل قرض مشكلة، فالقروض السكنية مثلاً قد تكون استثماراً طويل الأجل. لكن ارتفاع الاعتماد على الائتمان يكشف جانباً مهماً من الاقتصاد الذي لا يظهر في معدل التضخم أو النمو: قدرة الأسرة على تمويل حياتها من دخلها الجاري.
المشكلة ليست أن الأردن اقتصاد منهار. الأدلة لا تقول ذلك. صندوق النقد يؤكد أن القطاع المصرفي سليم، وأن الاحتياطيات الخارجية قوية، وأن ربط الدينار بالدولار ما زال يمثل ركناً أساسياً للاستقرار النقدي. لكن السؤال الذي يهم المواطن مختلف. هل يستطيع راتبه أن يغطي حياته من دون اقتراض مستمر؟ هل يستطيع الشاب أن يجد وظيفة بعد سنوات الدراسة؟ هل يستطيع الموظف أن يدخر؟ وهل يستطيع المتقاعد أن ينظر إلى السنوات المقبلة بثقة؟
هنا تحديداً تقع الفجوة. التقارير الدولية تقيس قدرة الأردن على الصمود أمام الصدمات، وهي قدرة حقيقية لا ينبغي إنكارها. أما المواطن فيقيس قدرة الاقتصاد على تحسين حياته، وهذه قصة لم تكتمل بعد. لذلك ربما لا تكون المشكلة الاقتصادية الأردنية في أن الأرقام الرسمية خاطئة، بل في أنها تجيب عن سؤال مختلف. فهي تقول إن الاقتصاد مستقر، بينما يسأل المواطن: هل أنا مستقر؟
الفرق بين السؤالين هو، في النهاية، الفرق بين اقتصاد يستطيع تجنب الانهيار واقتصاد يستطيع أن يمنح الناس حياة أكثر أمناً. الأردن نجح خلال السنوات الماضية في حماية استقراره وسط أزمات متتالية. أما التحدي الأكبر في السنوات المقبلة فلن يكون فقط الحفاظ على هذا الاستقرار، بل تحويله إلى نمو أسرع، ووظائف أكثر، ودخول أفضل، وحاجة أقل إلى الاقتراض. فالمواطن لا يريد اقتصاداً لا ينهار فحسب؛ يريد اقتصاداً يستطيع أن يعيش منه.
280
اعتقد انني حذرتكم بالوقت المناسب تماما $BTC
اعتقد انني حذرتكم بالوقت المناسب تماما $BTC
yousef eskander
·
--
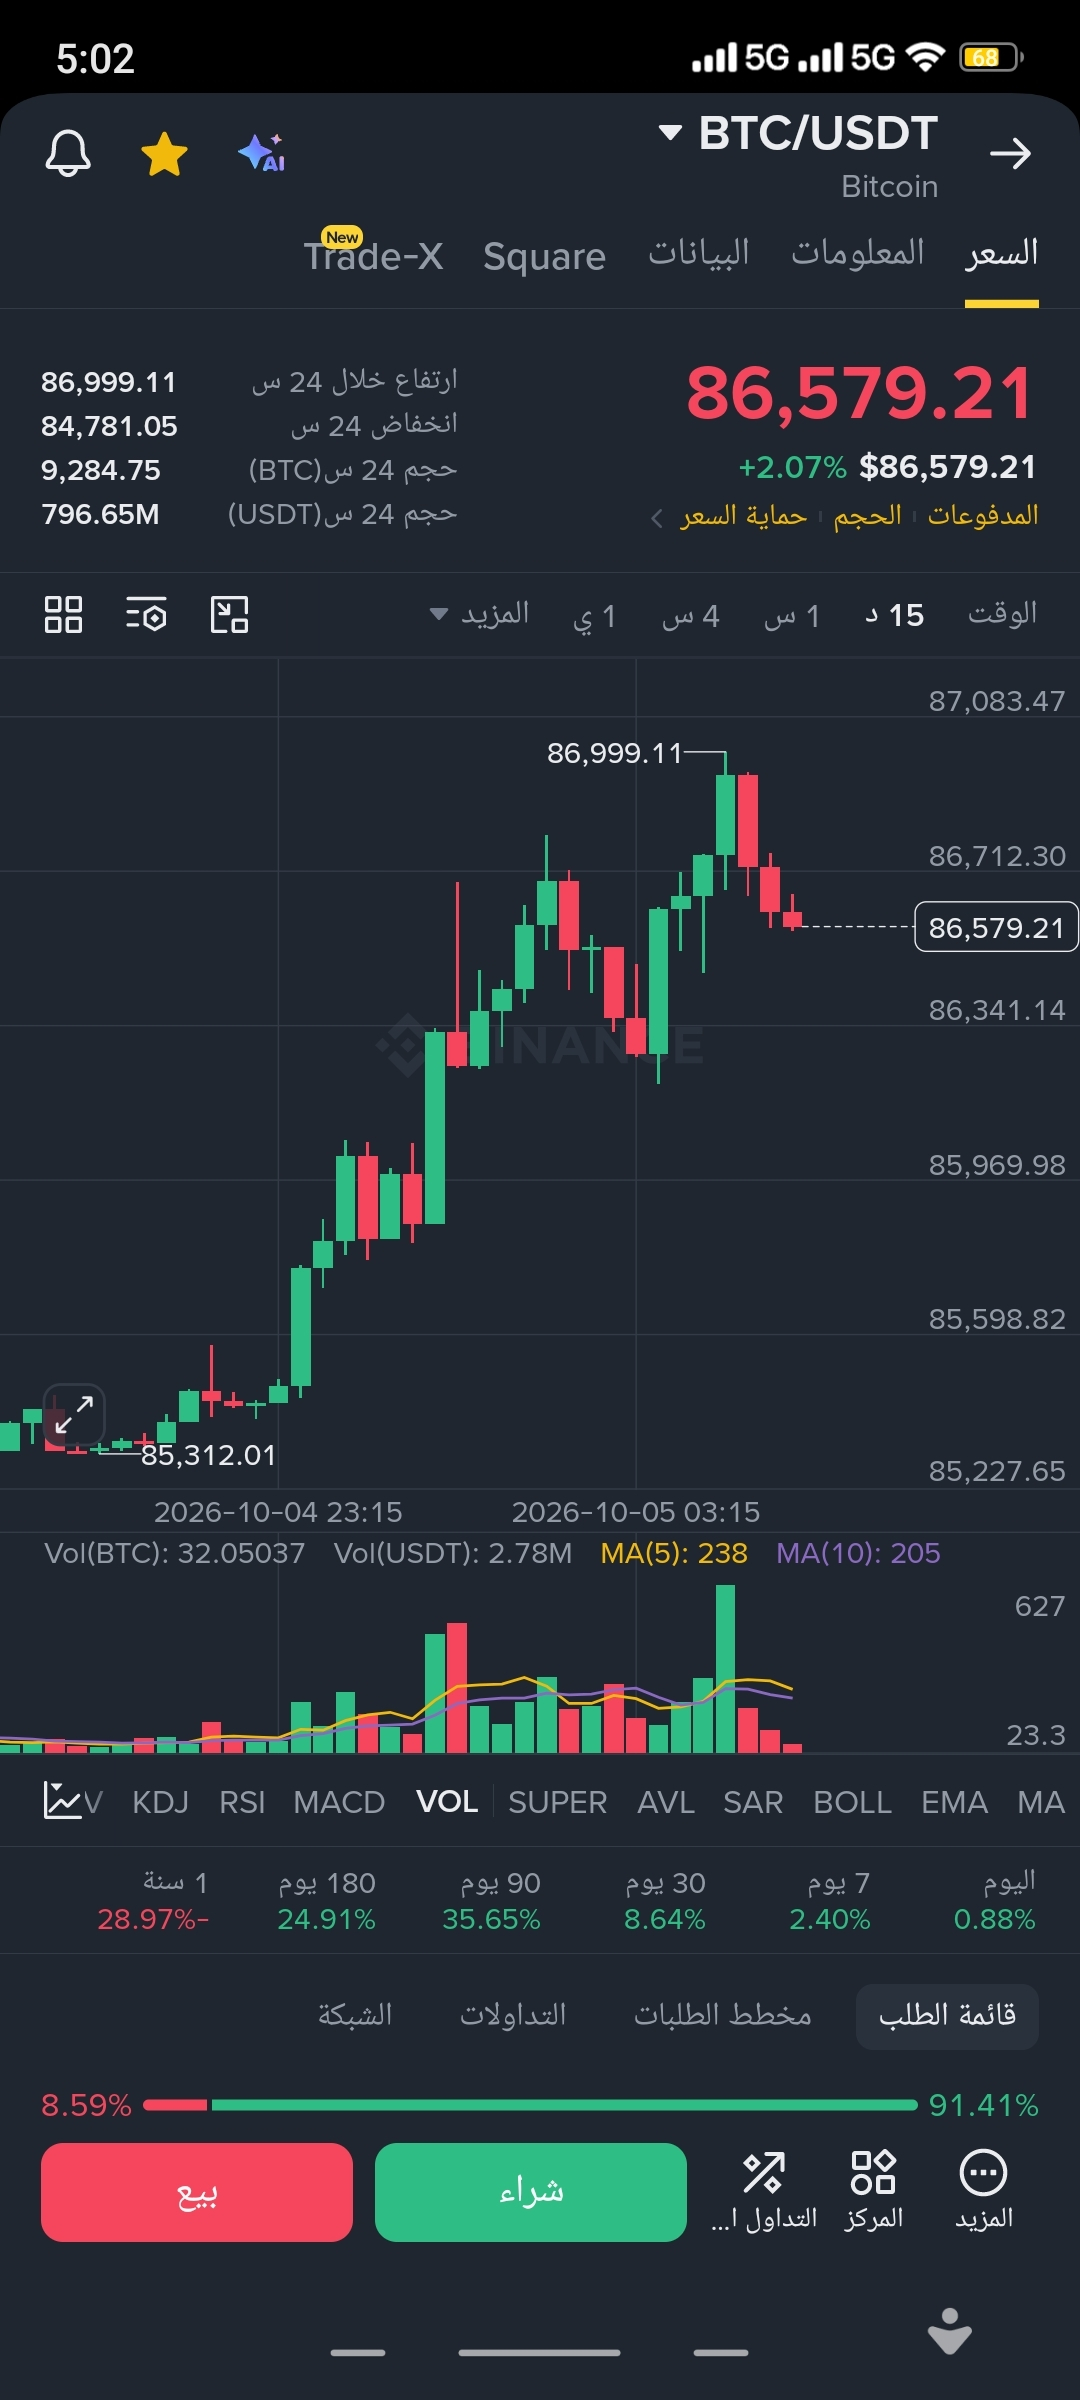
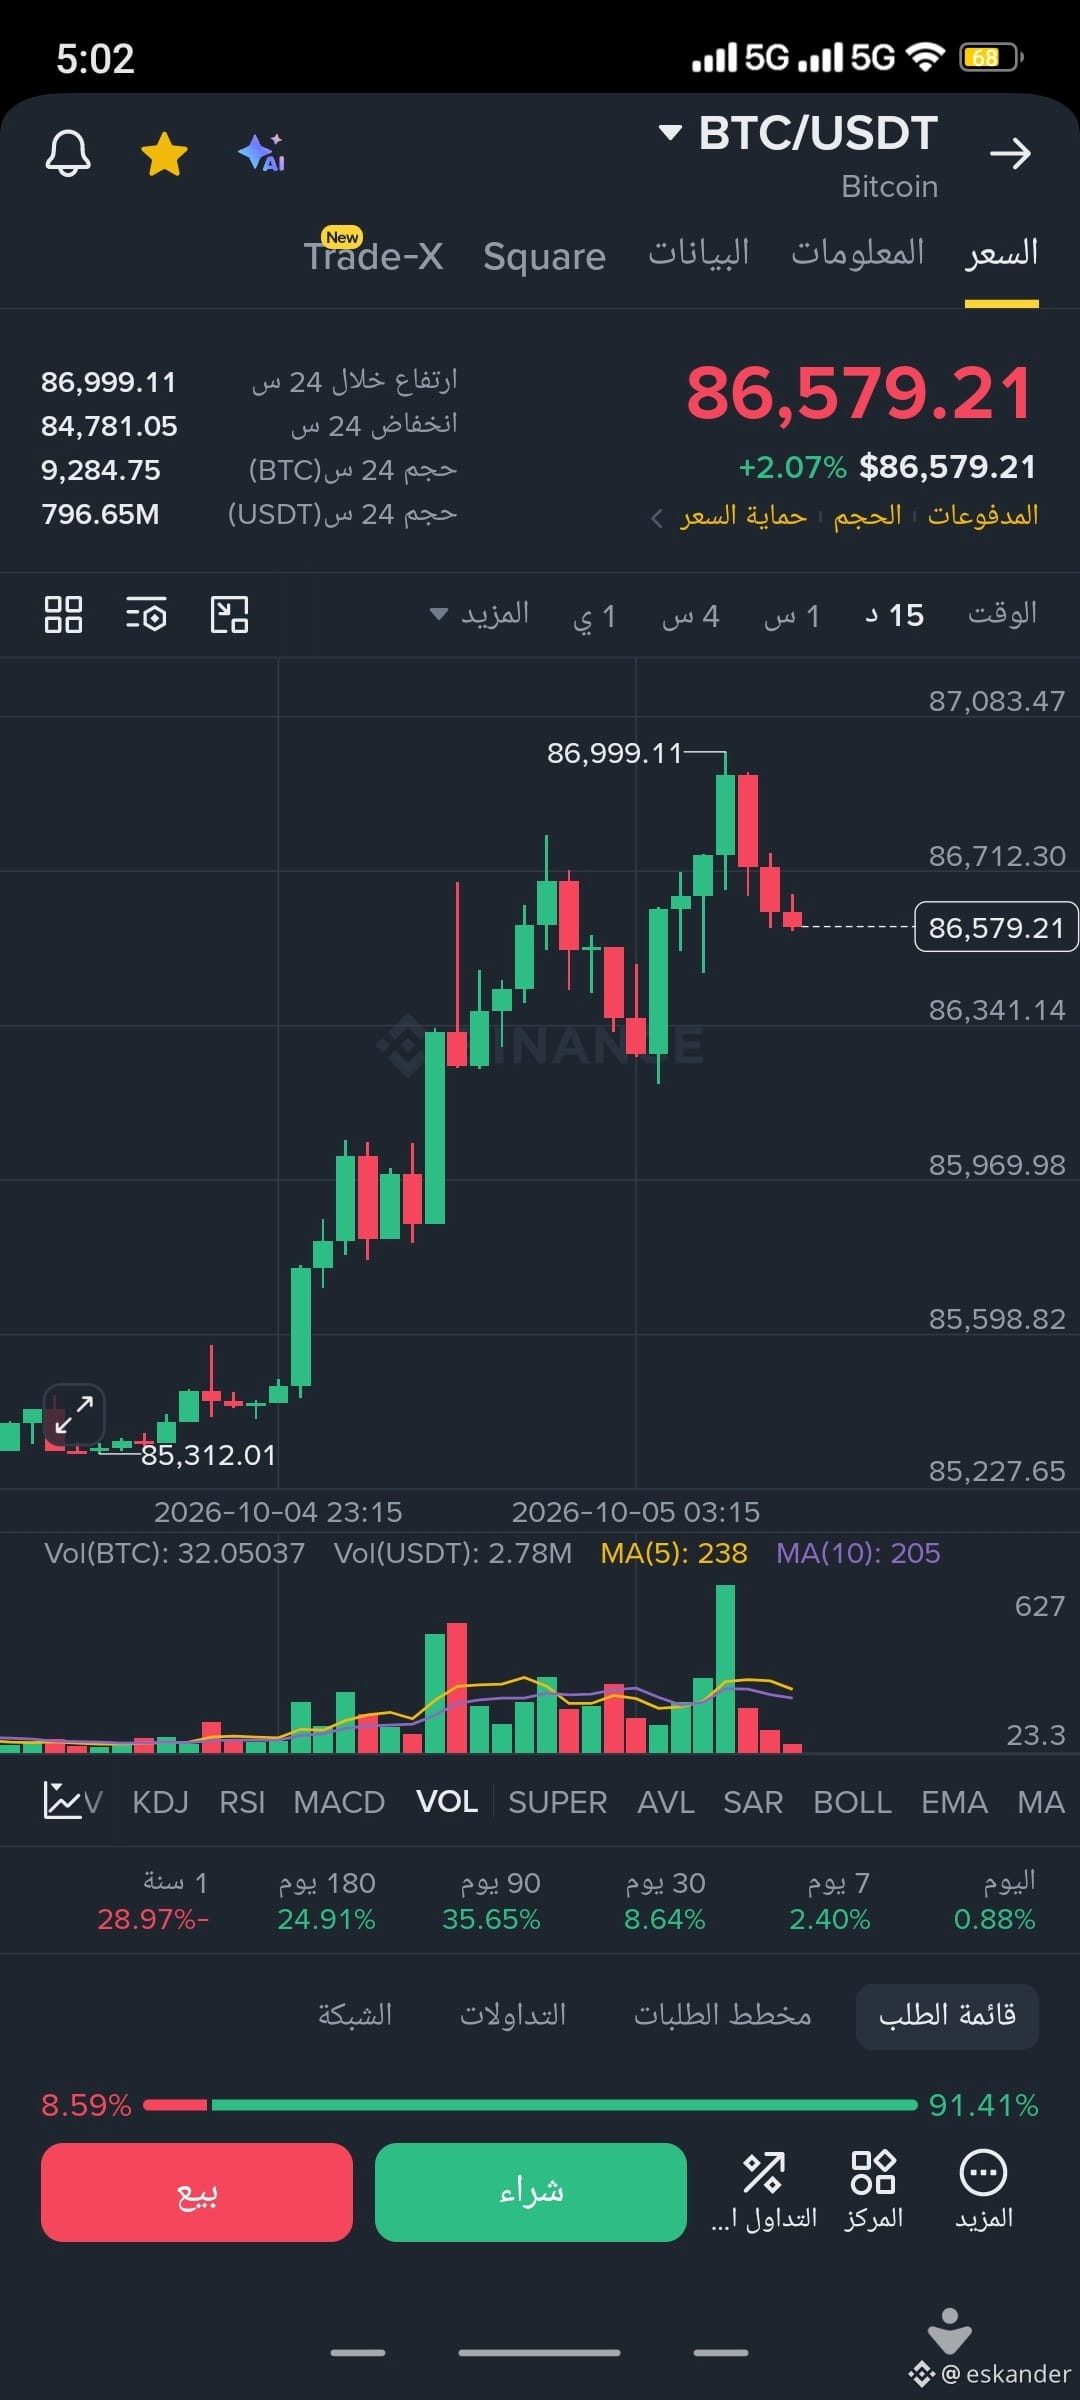
اعتقد ان البيتكوين قد بدأ التصحيح يرجى الانتباه
$BTC
$BTC
1
170
اعتقد ان البيتكوين قد بدأ التصحيح يرجى الانتباه
$BTC
اعتقد ان البيتكوين قد بدأ التصحيح يرجى الانتباه
$BTC
$BTC
1
4
703
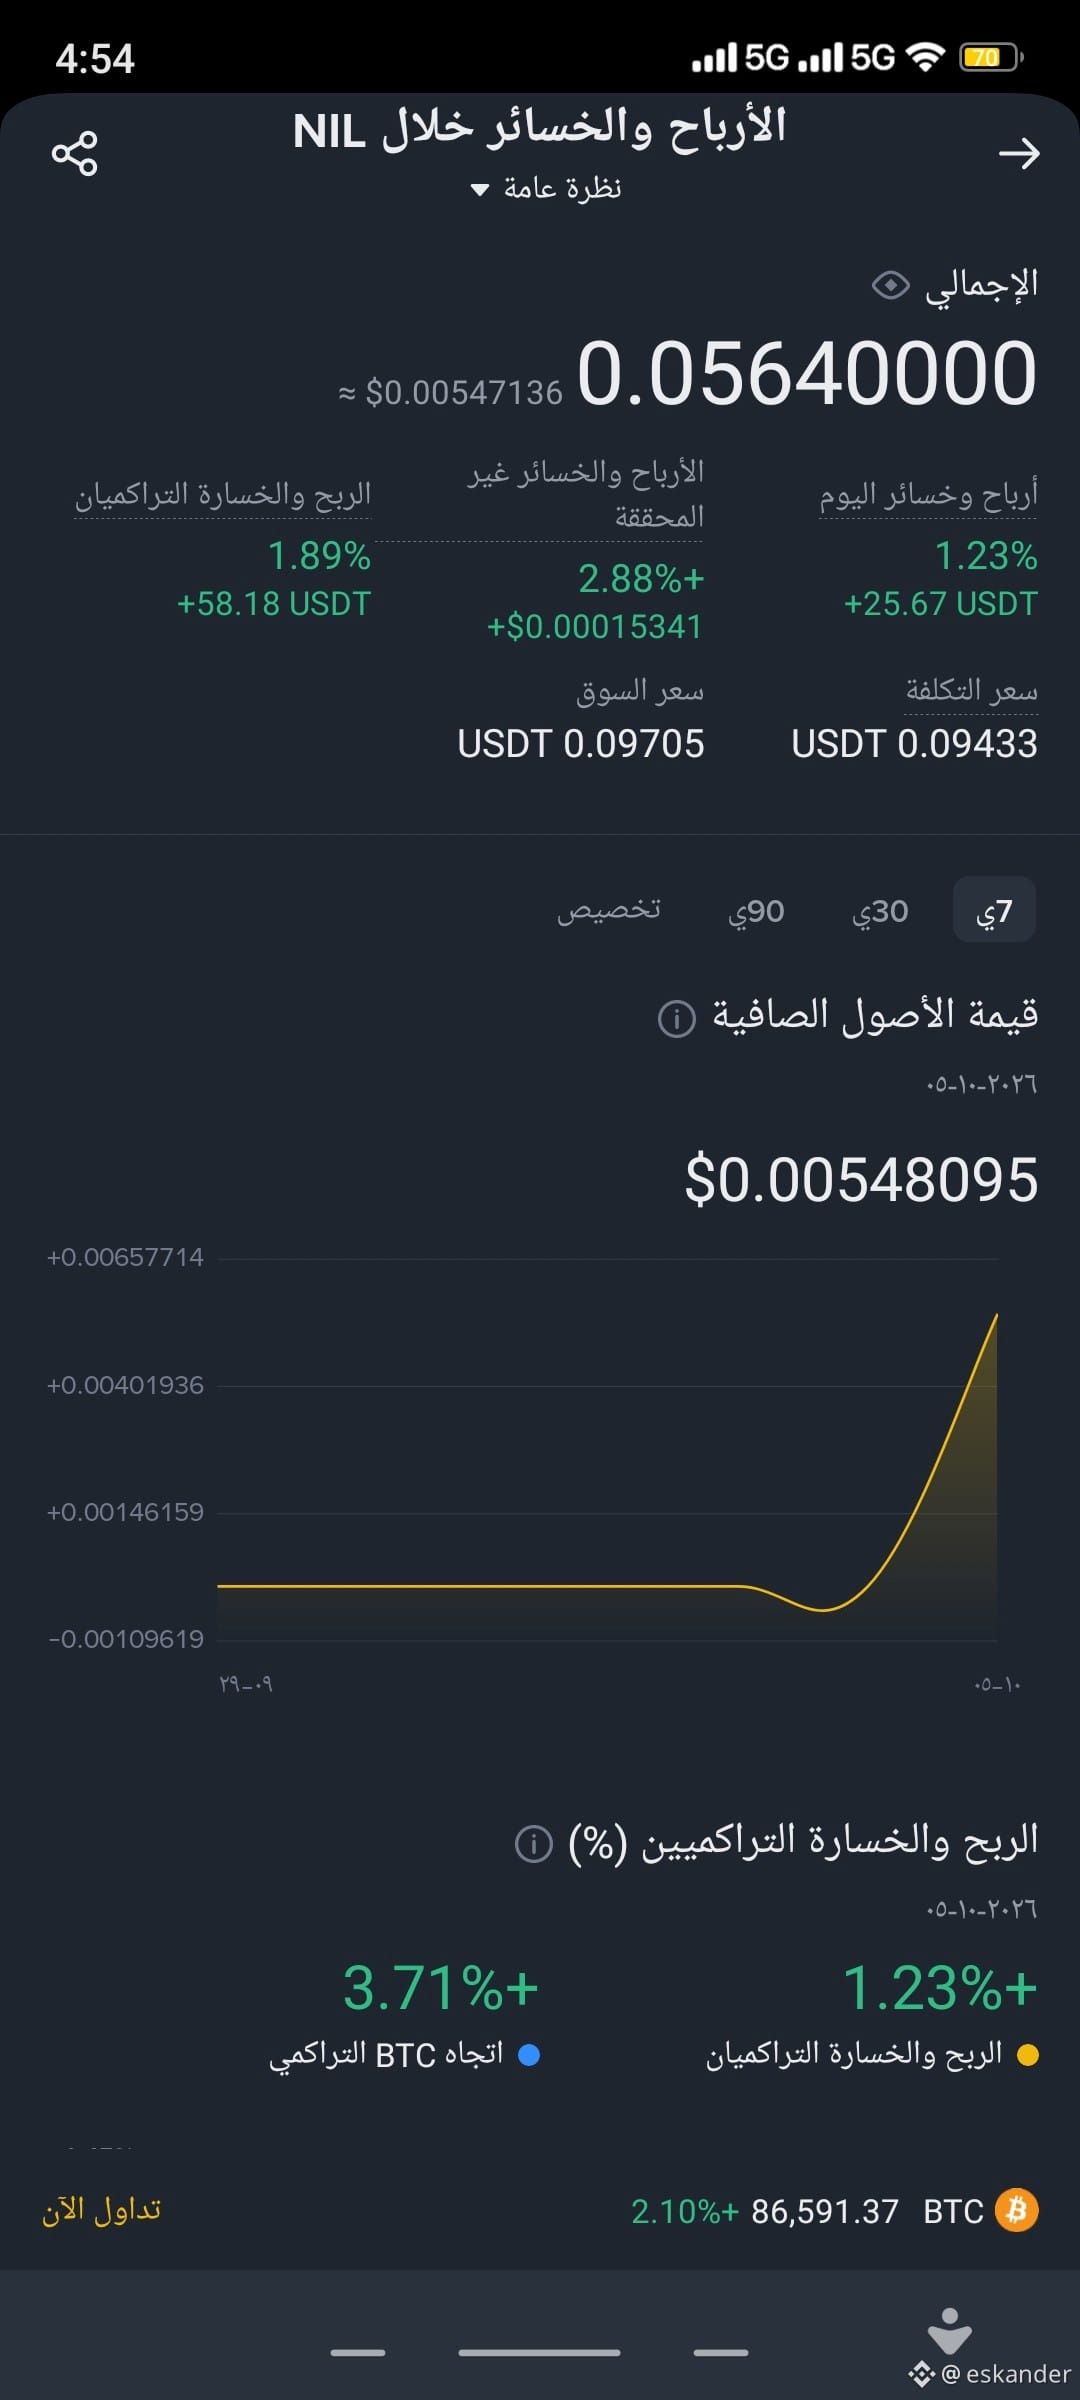
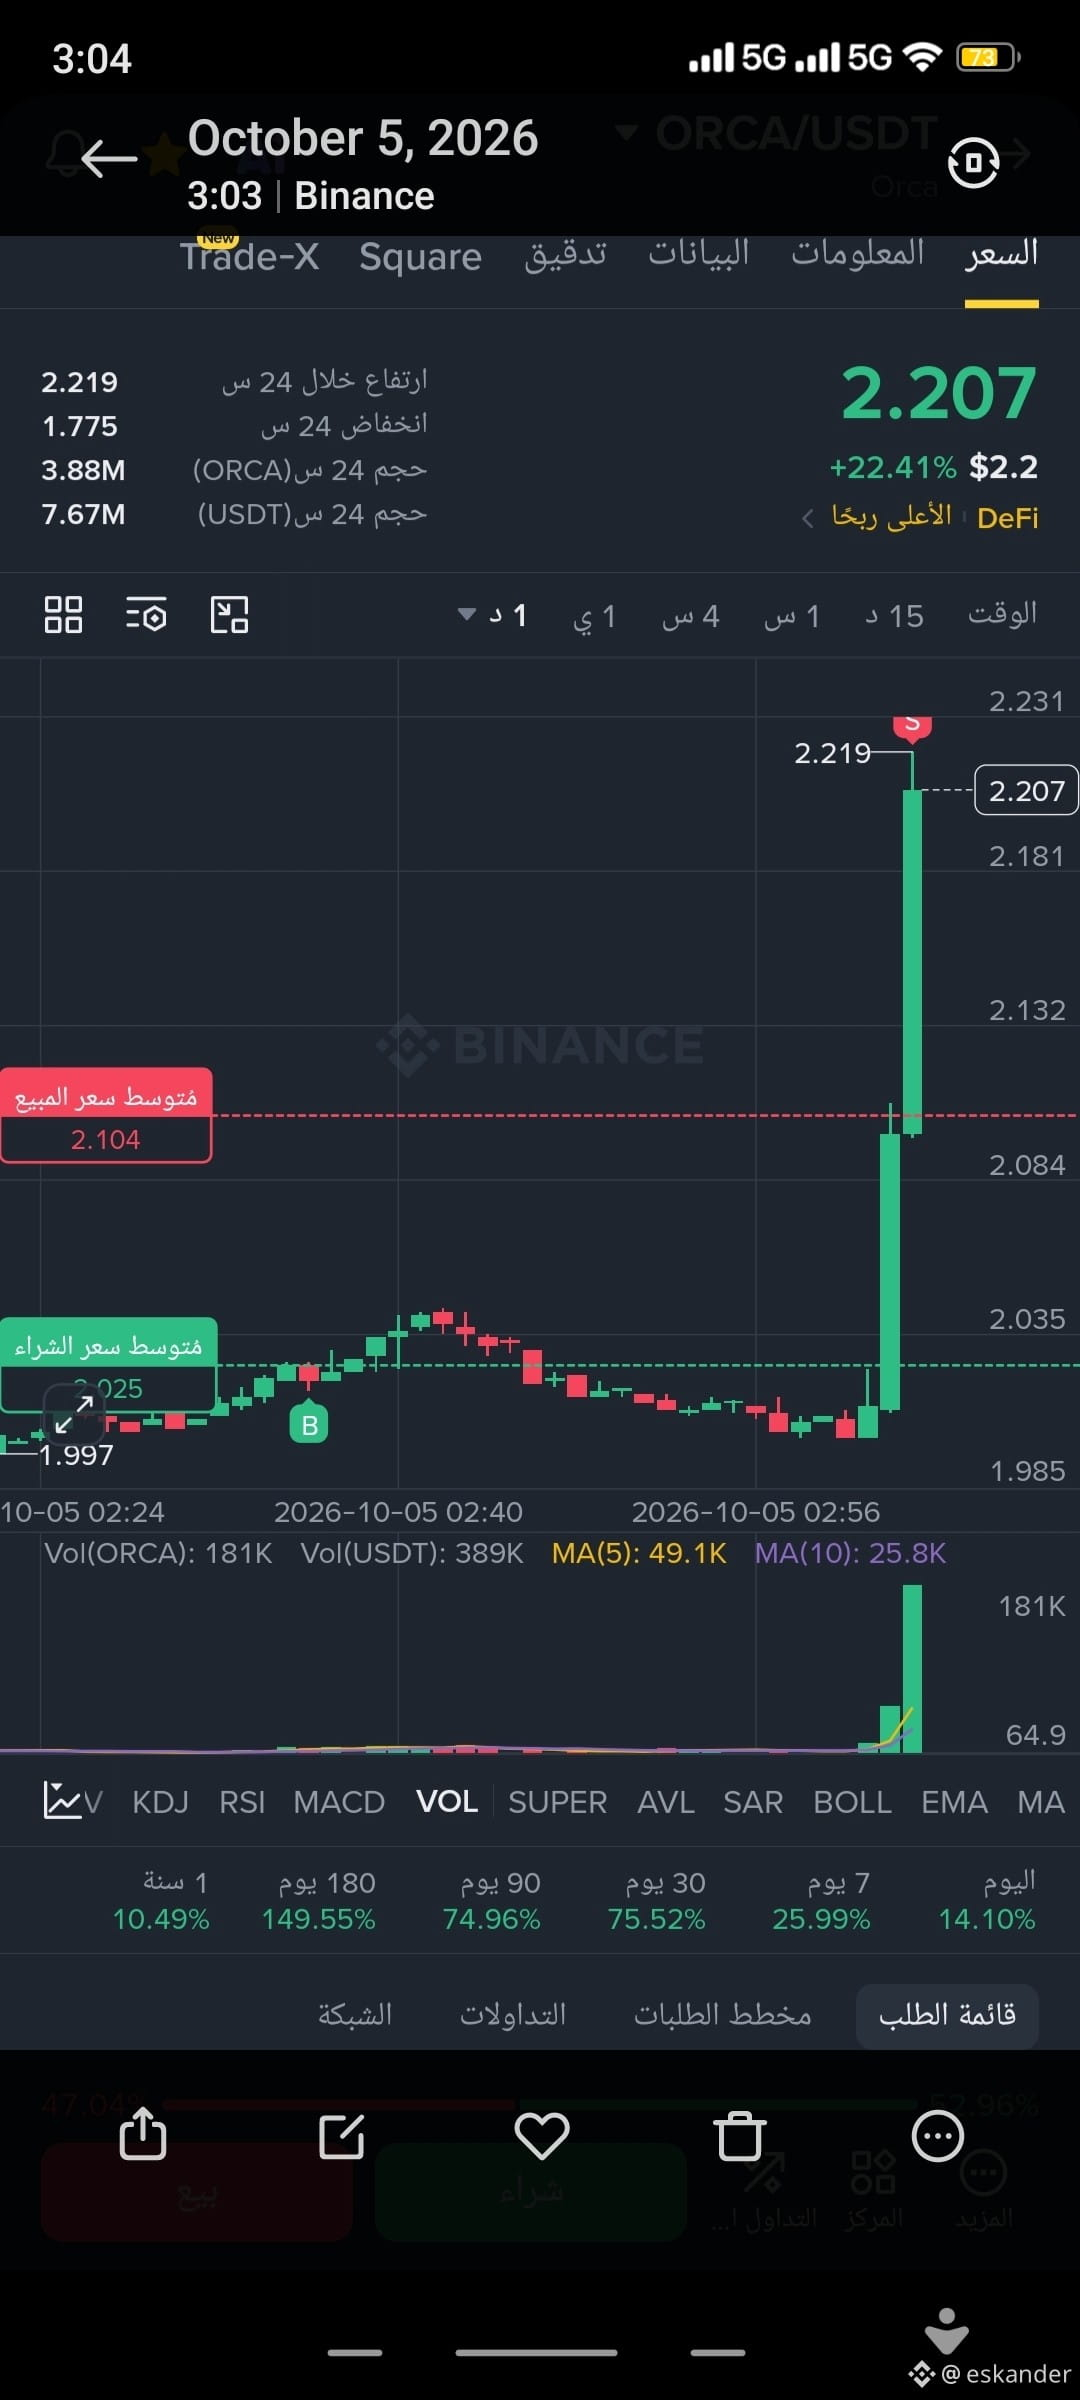
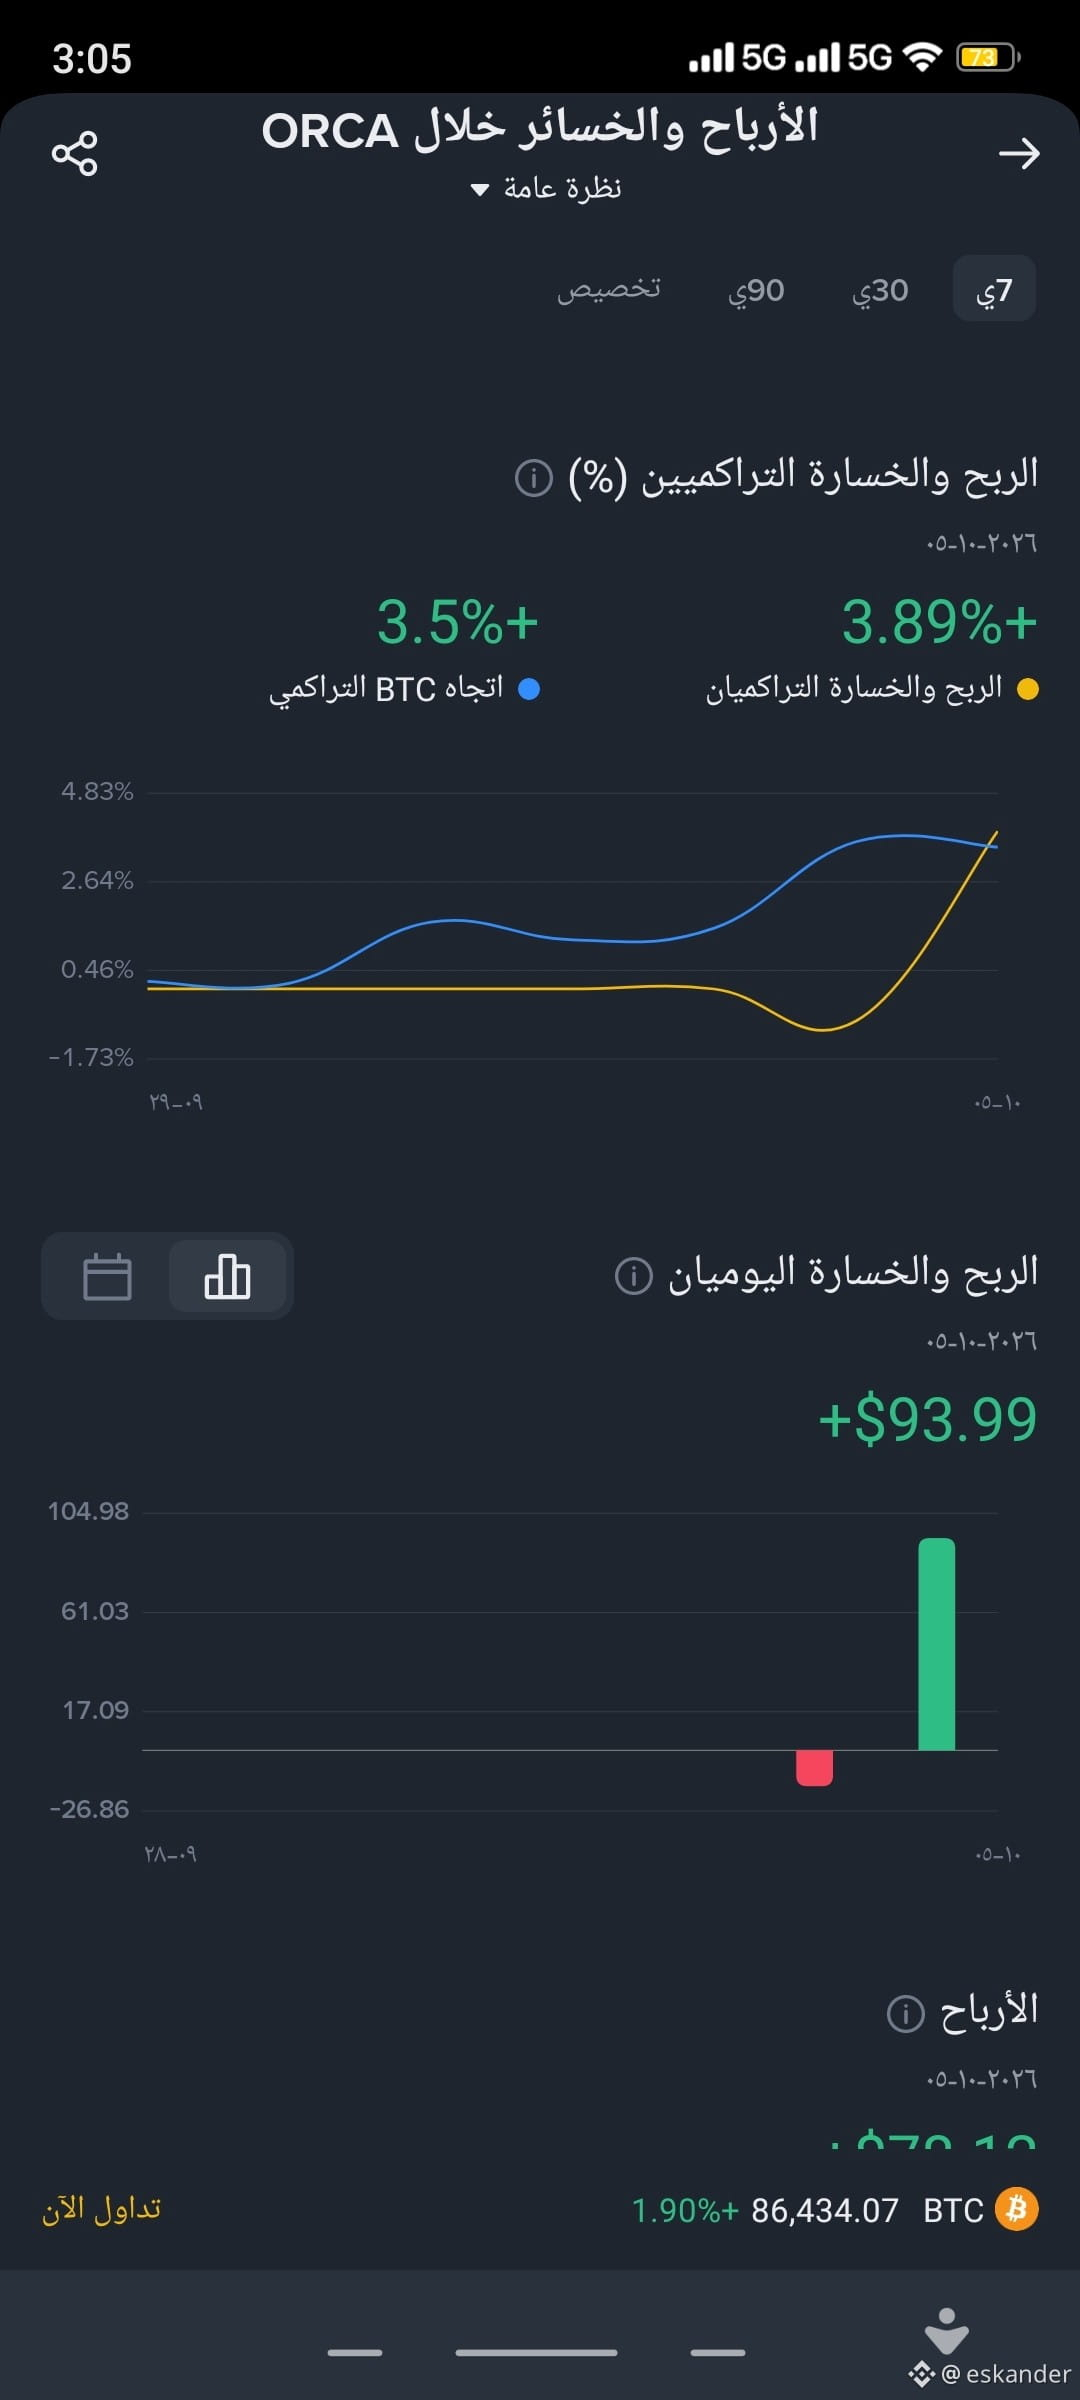
228
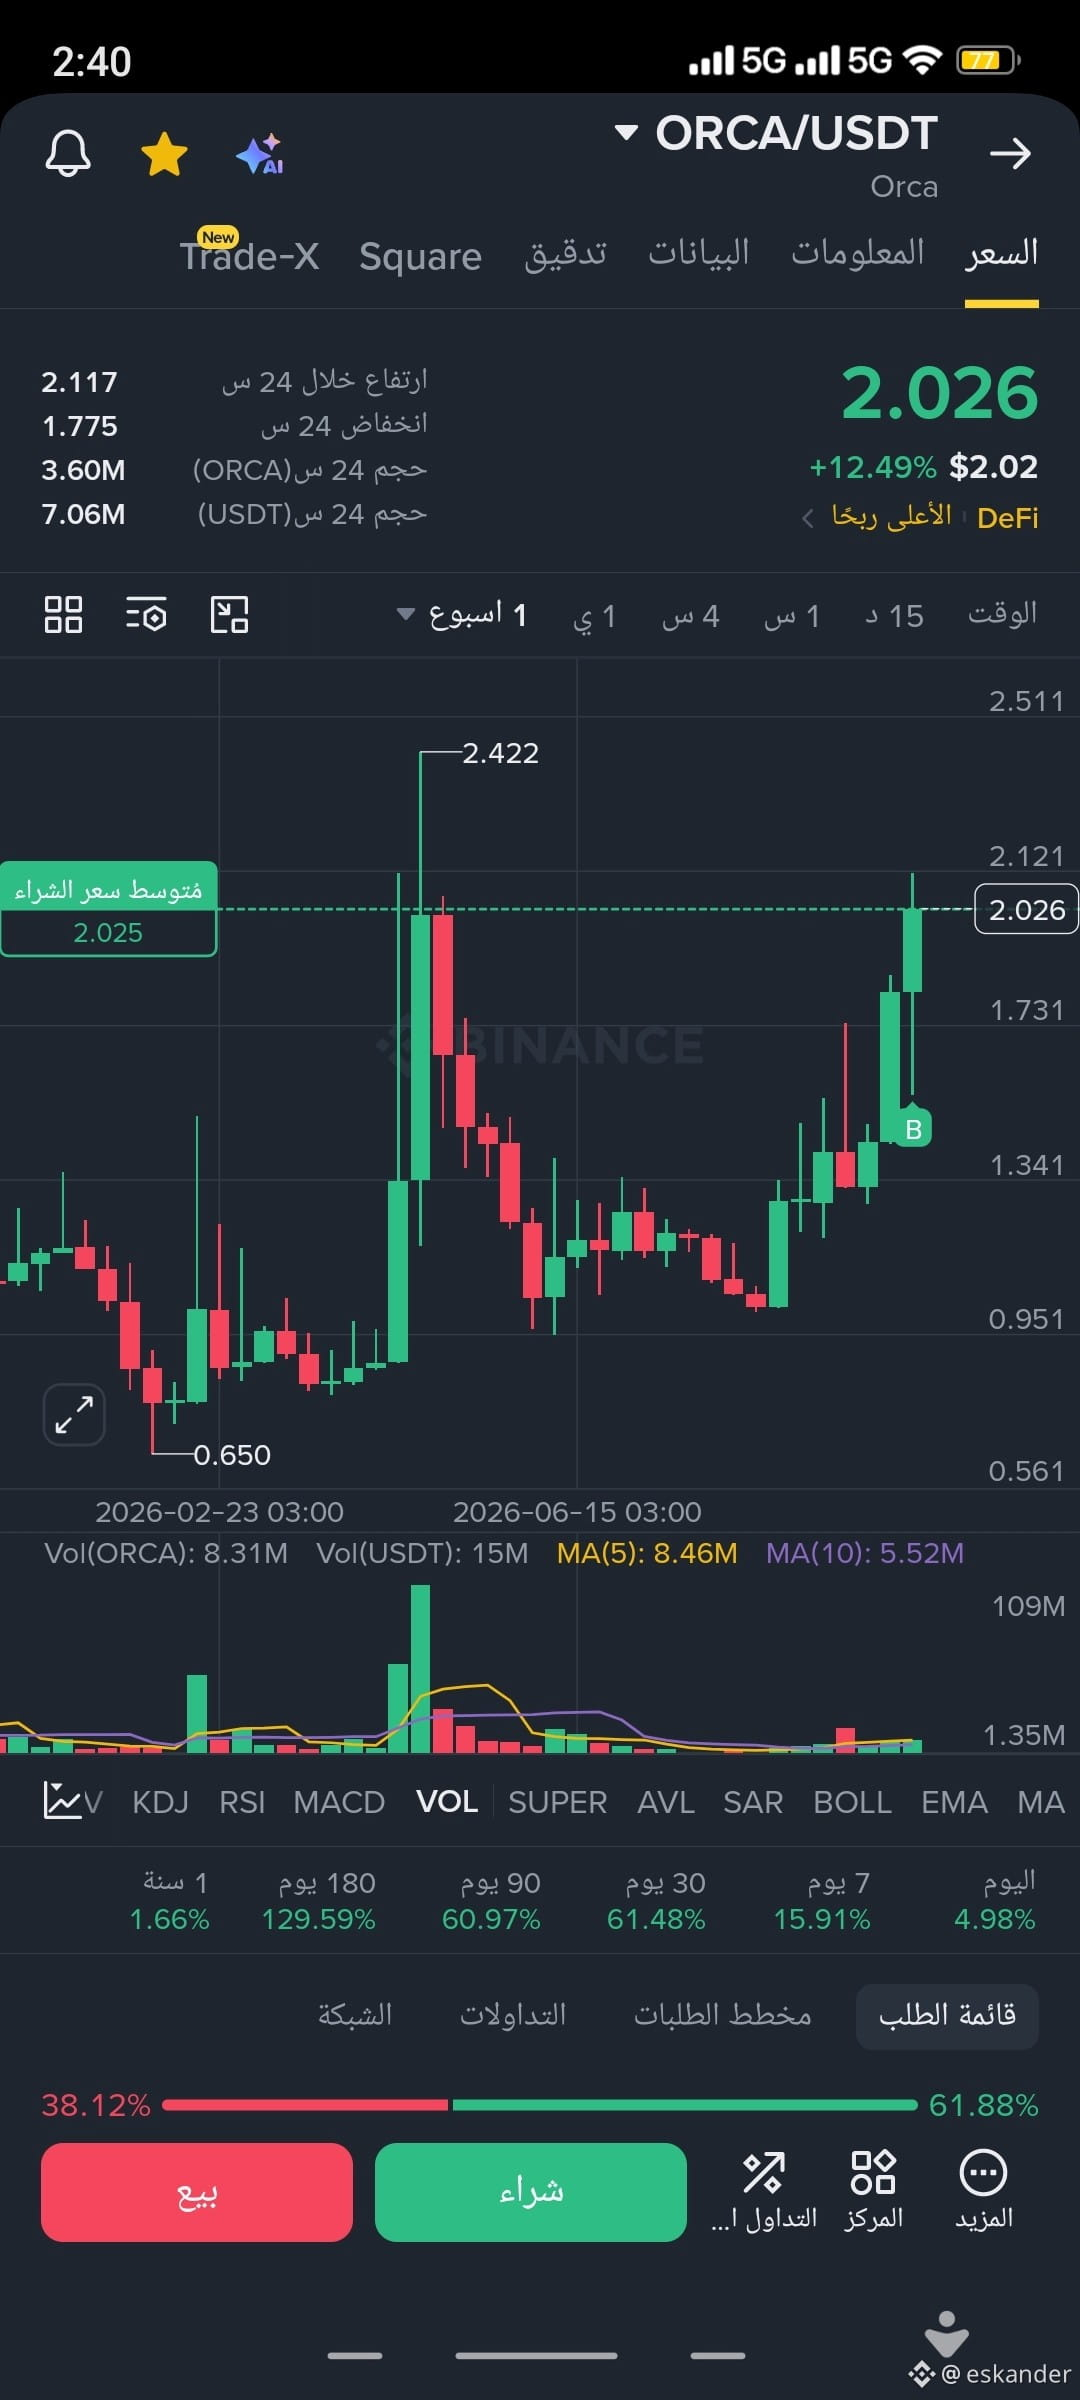
410
·
--
Рост
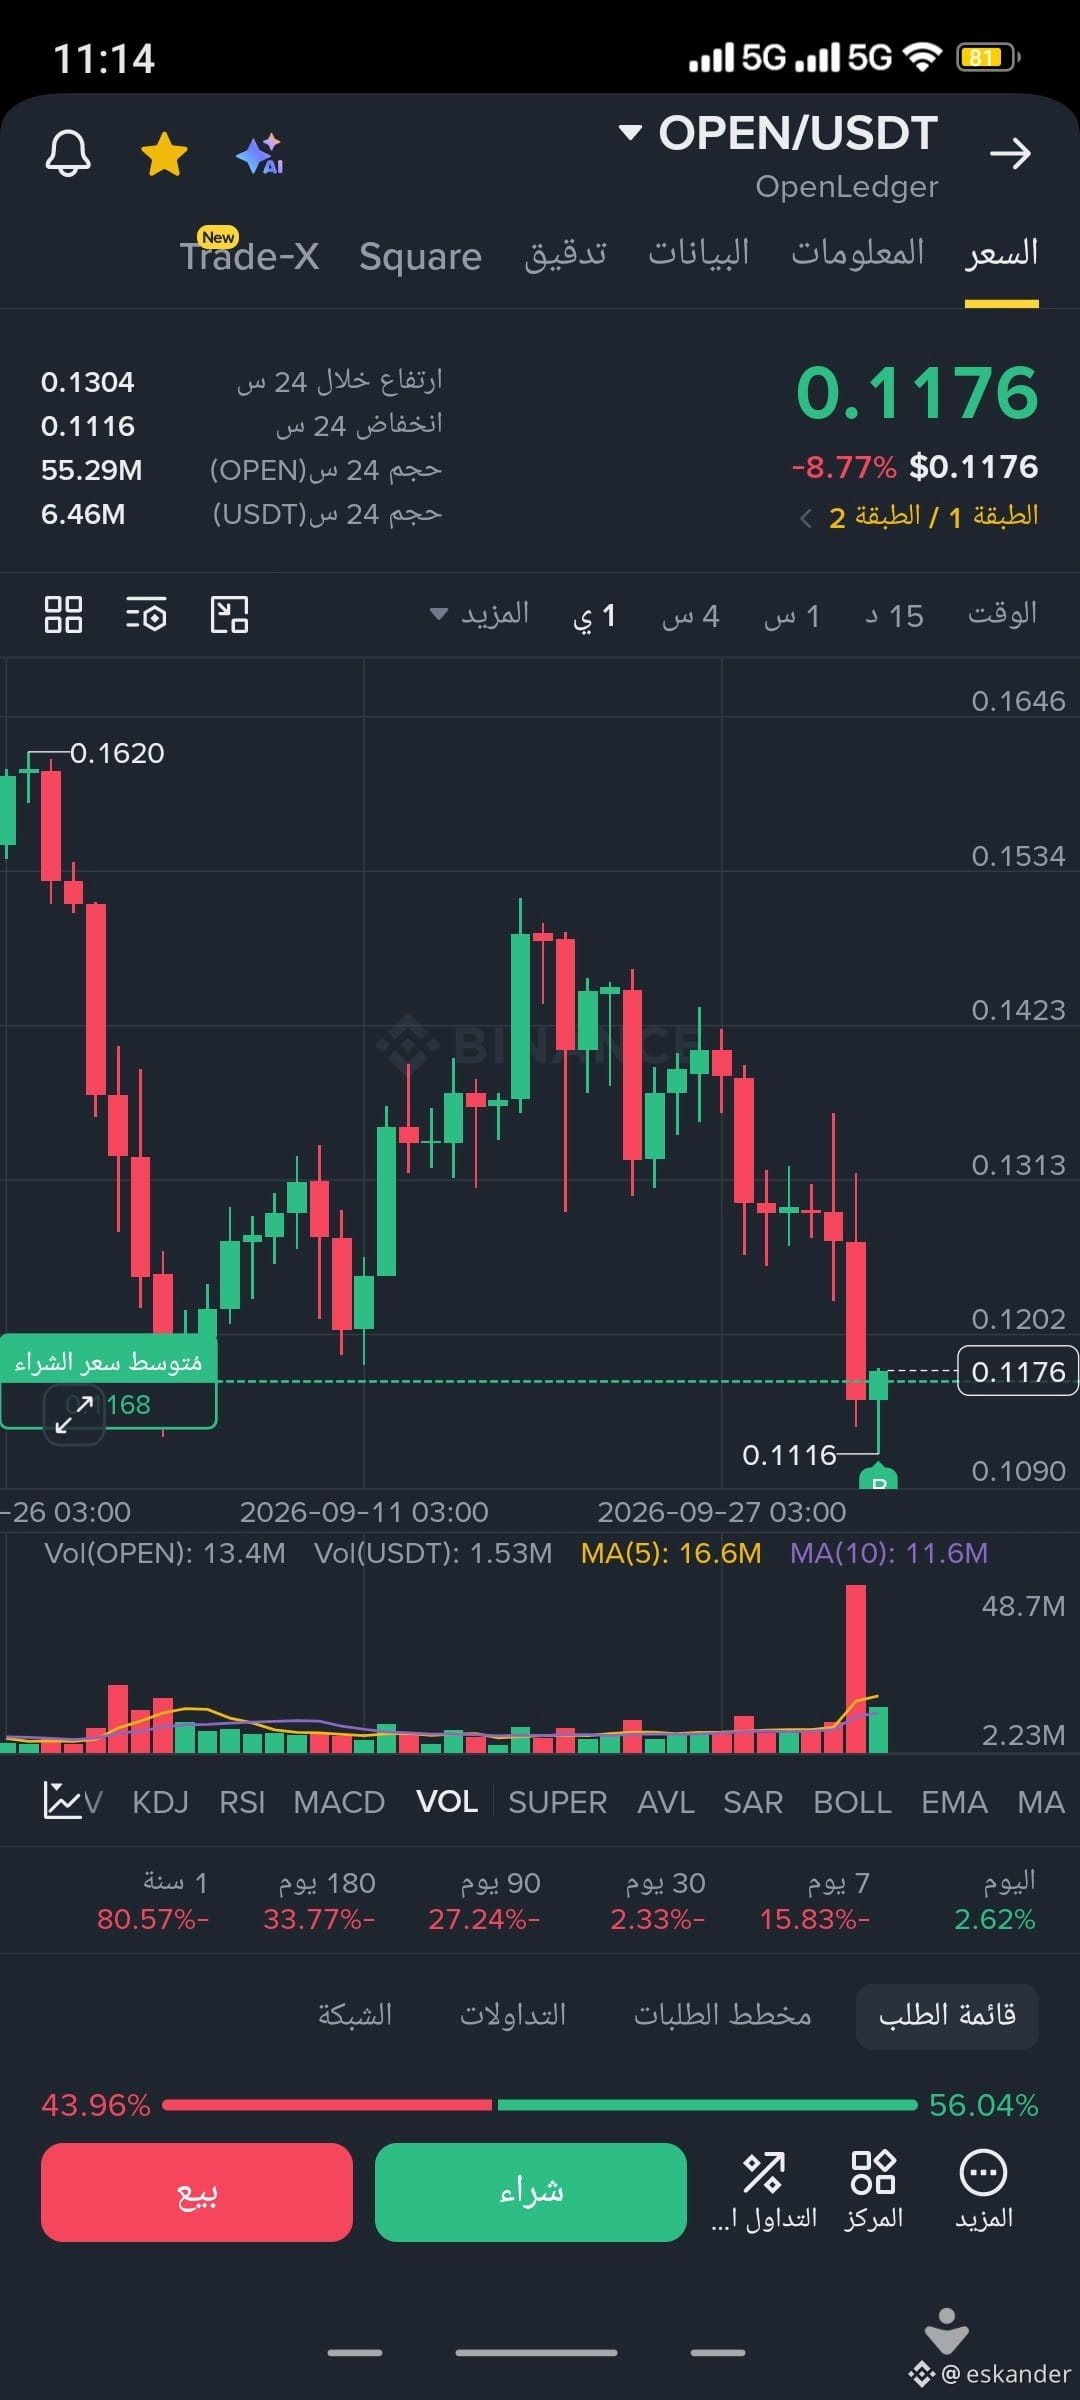
1
1
854
·
--
Рост
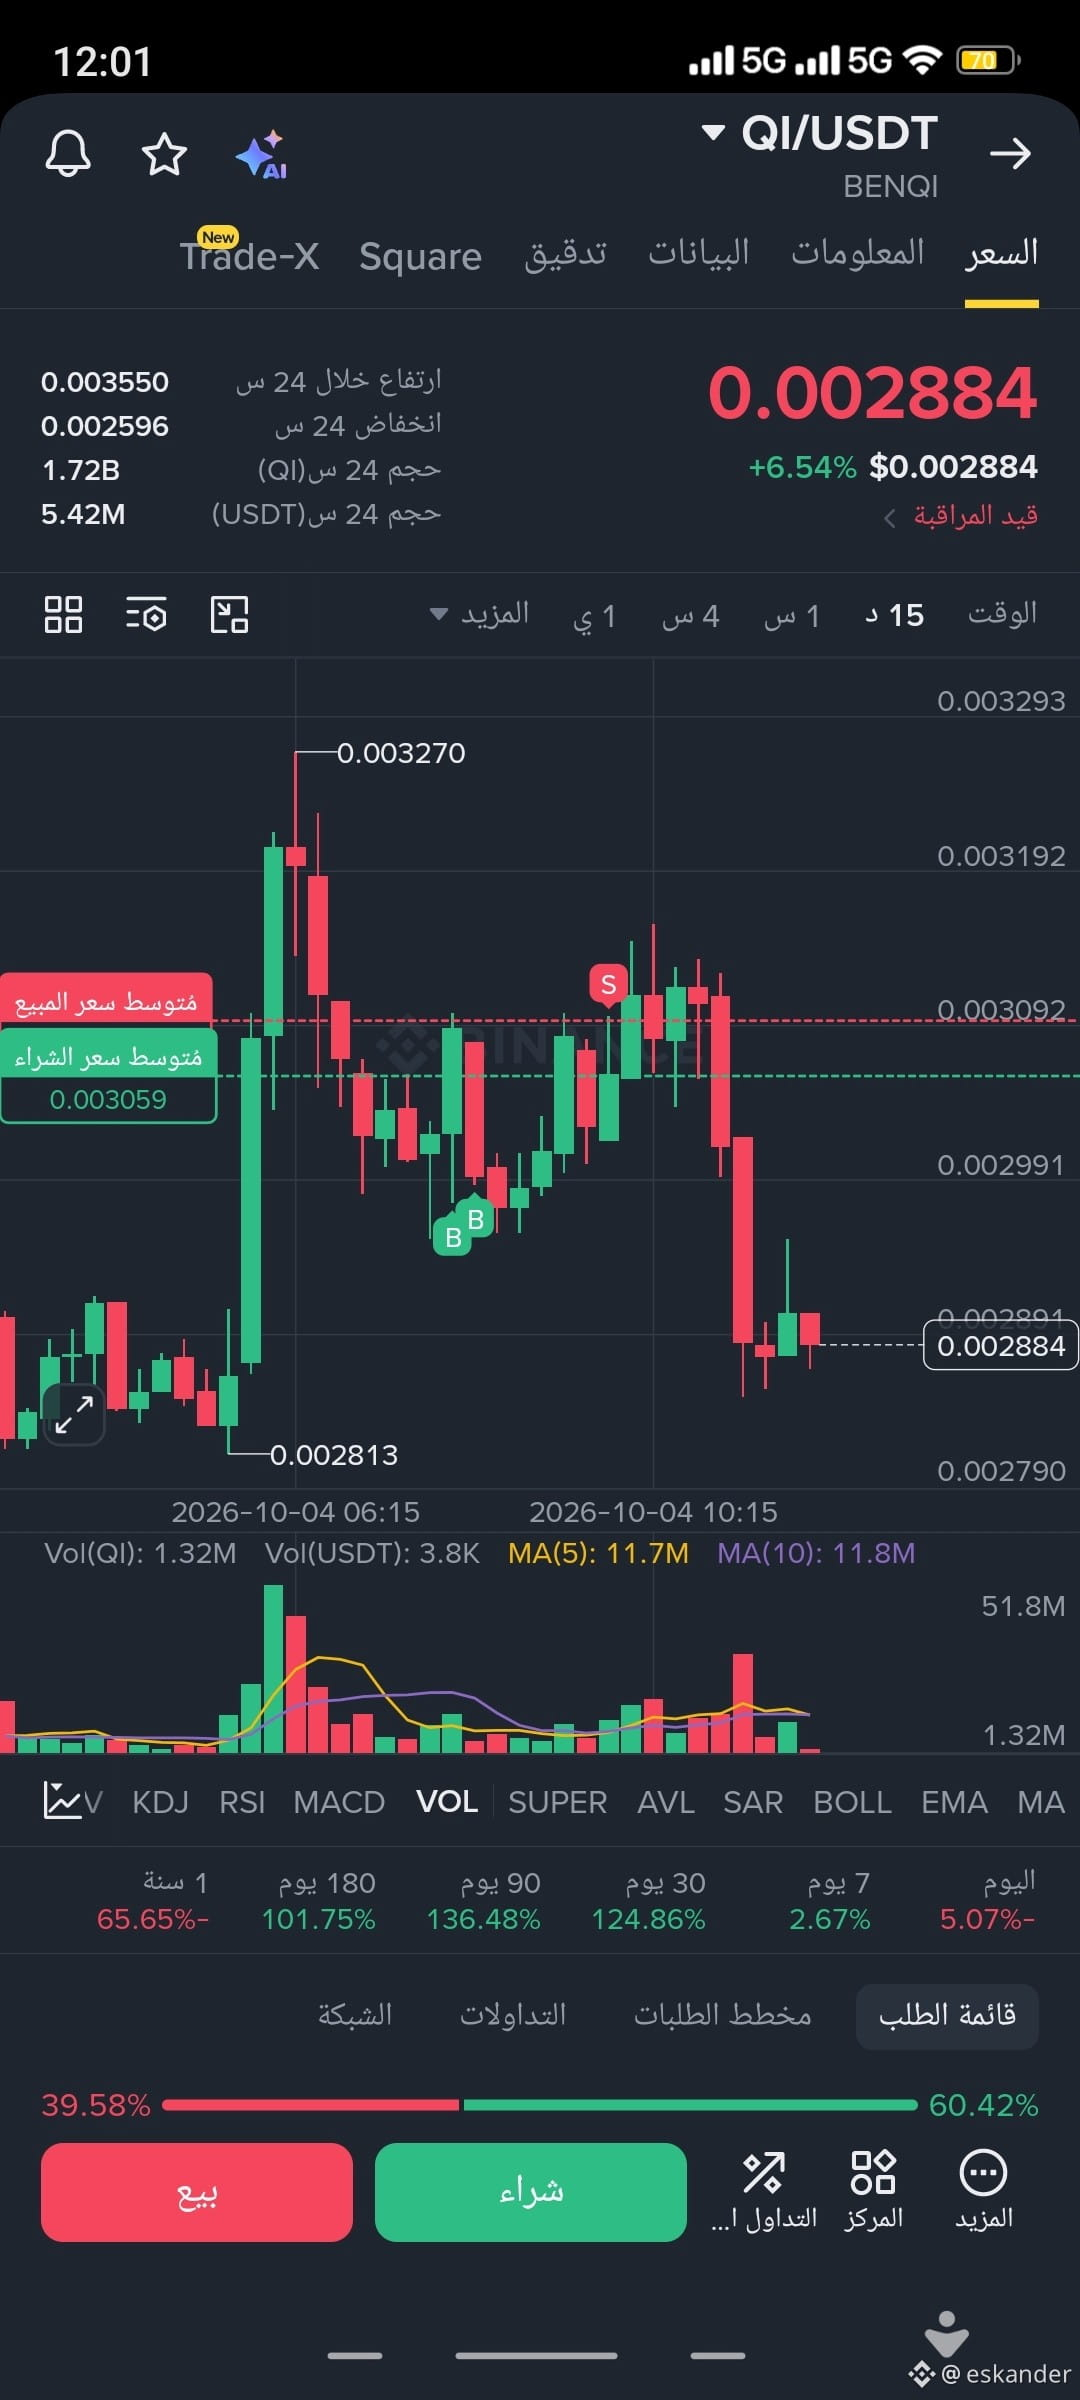
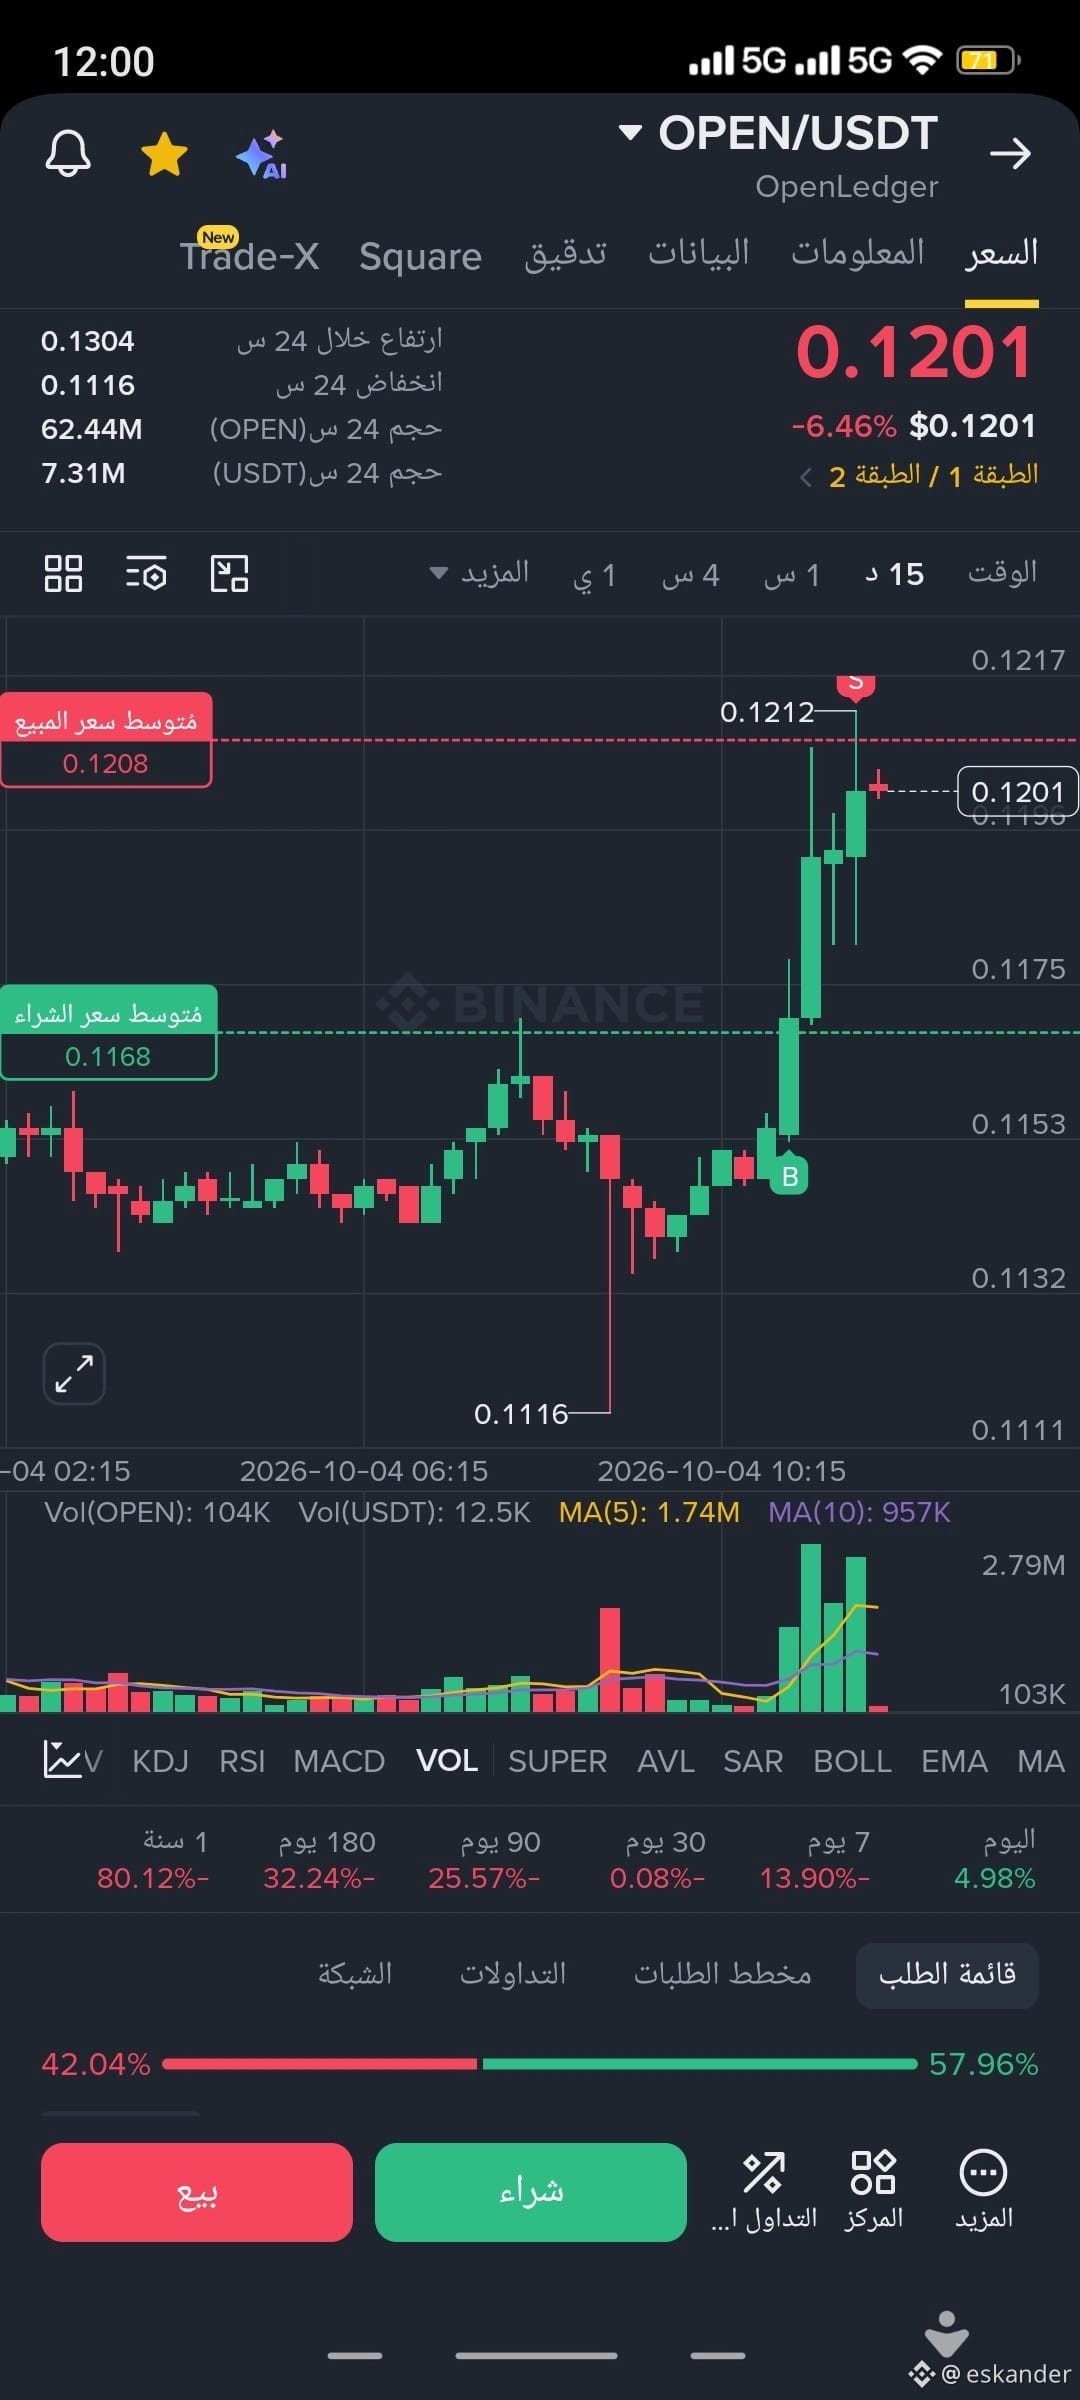
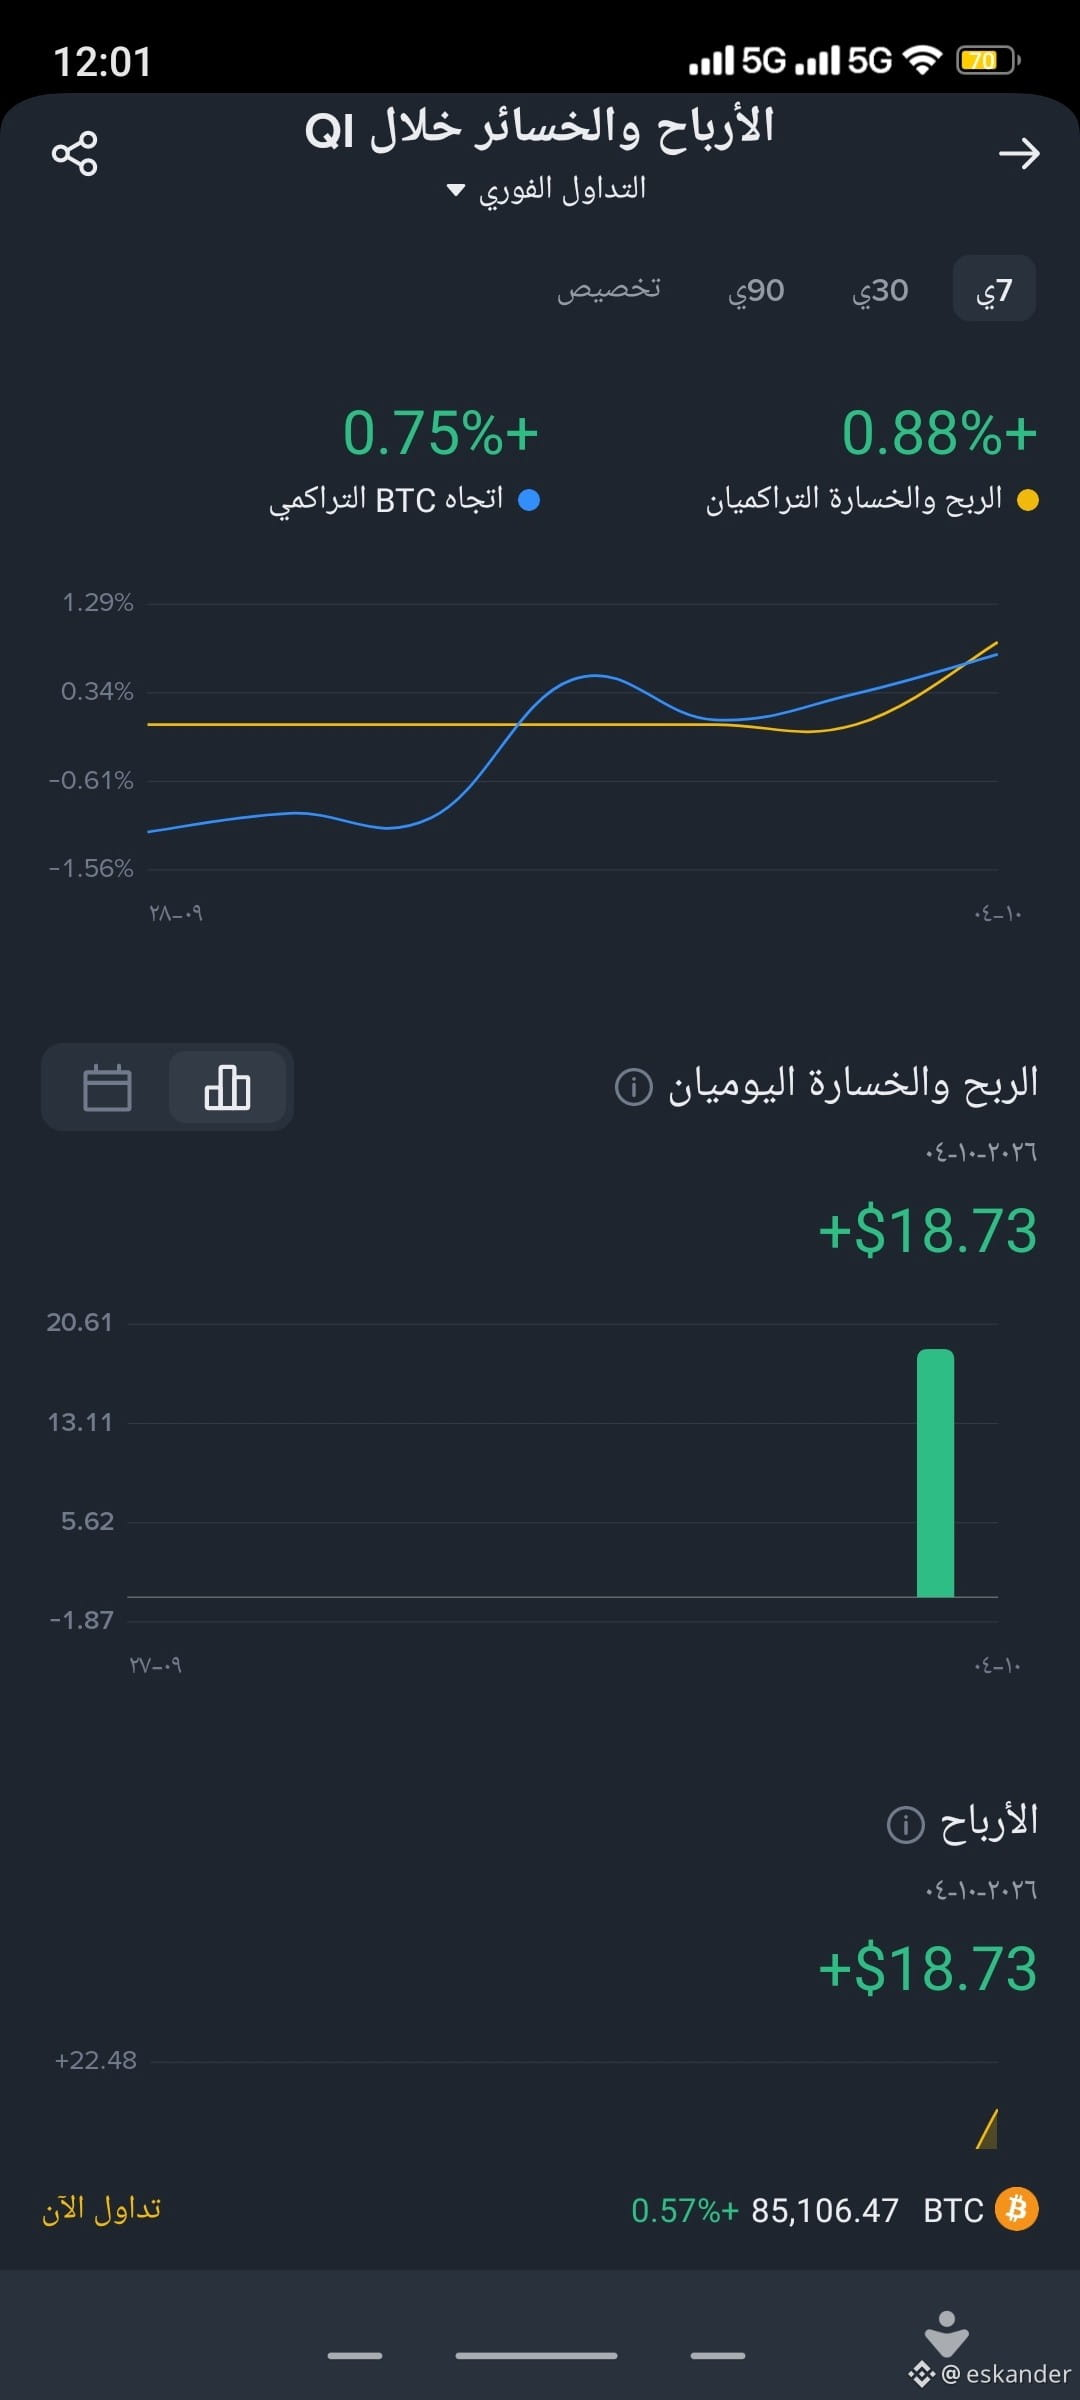
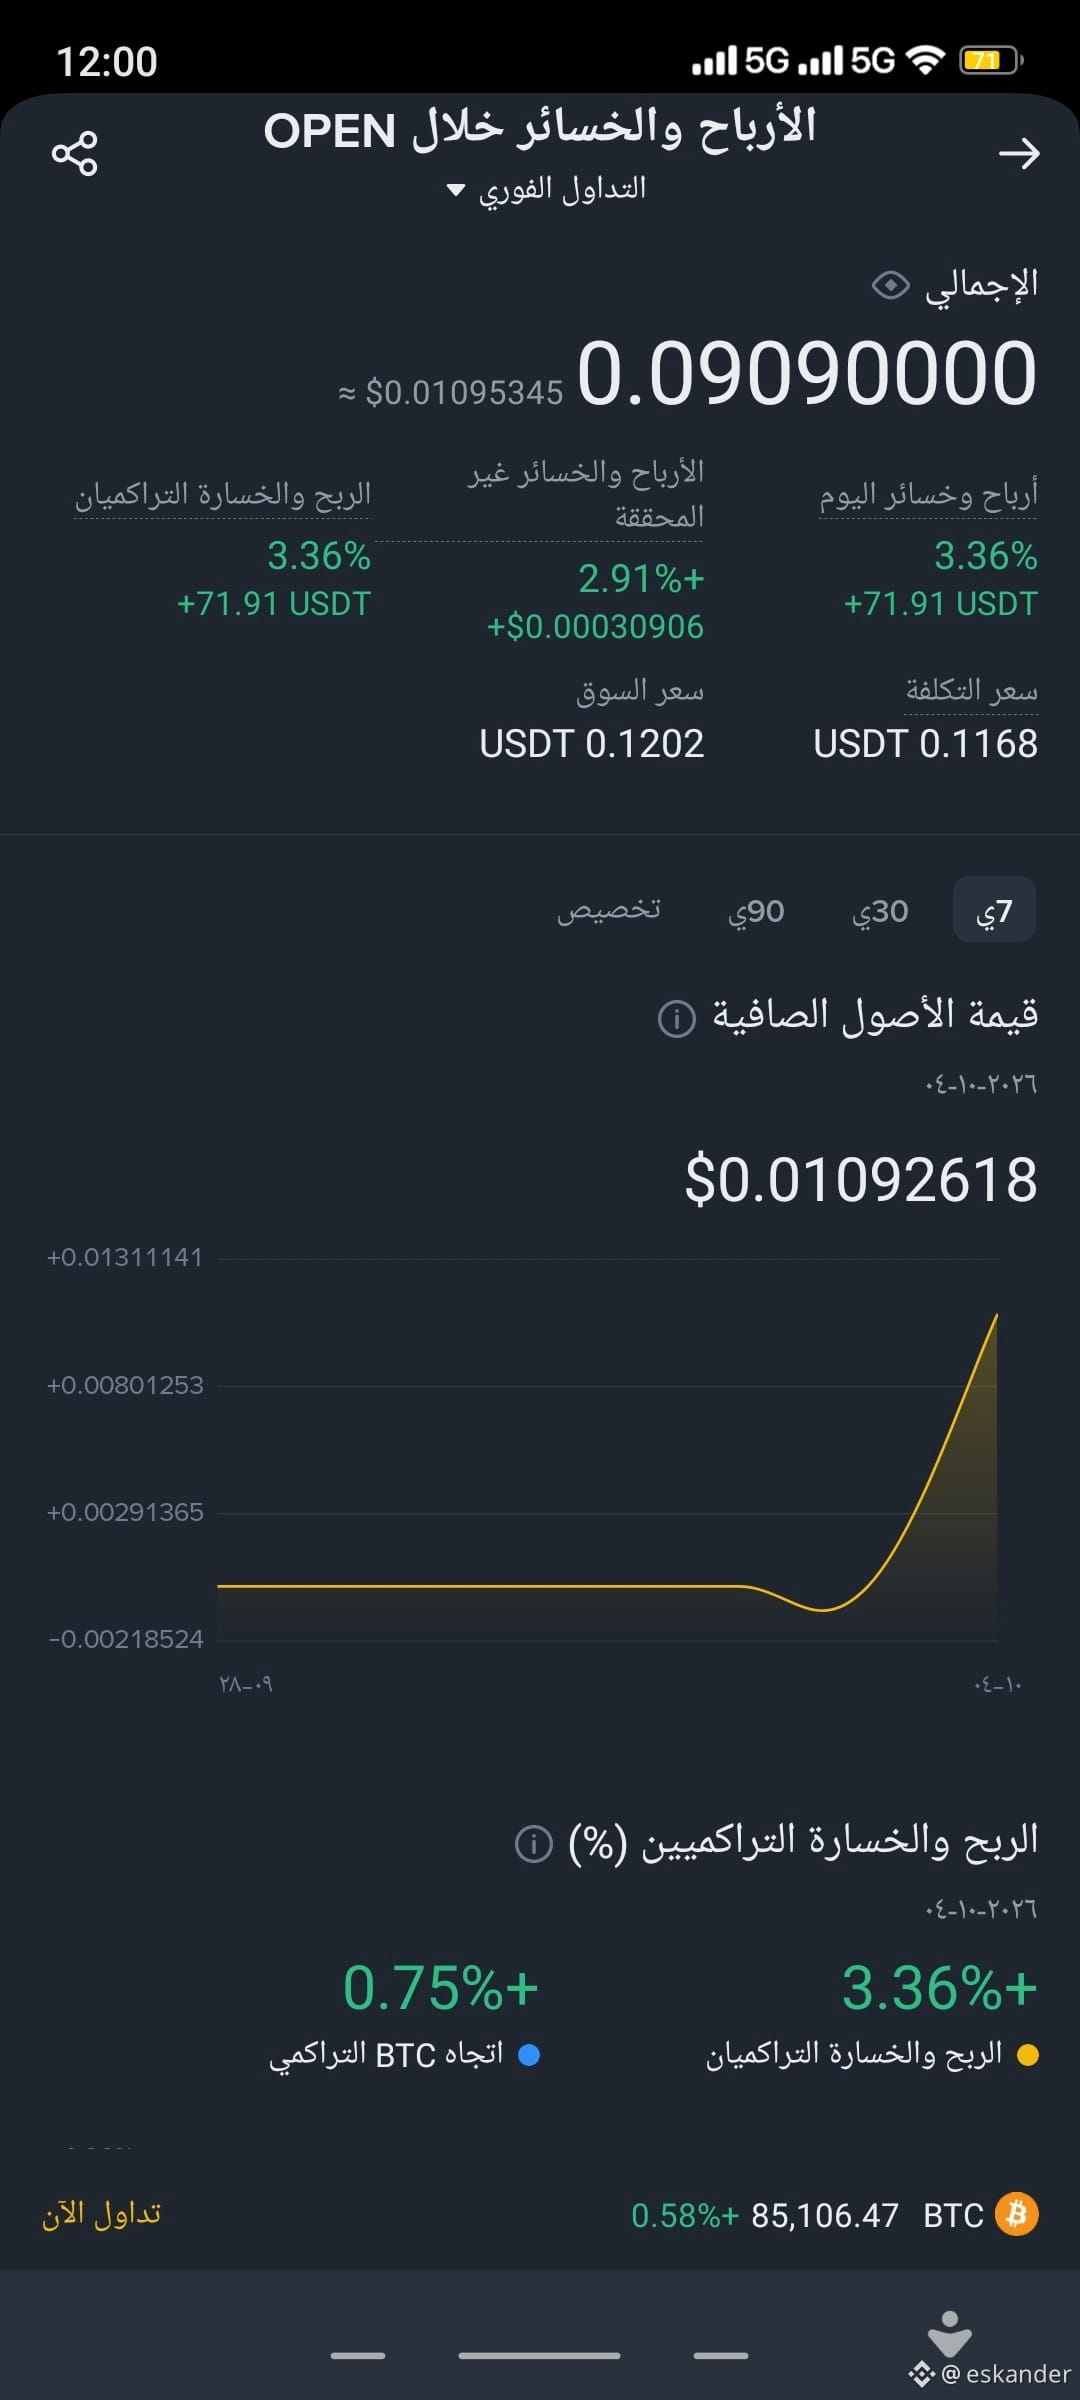
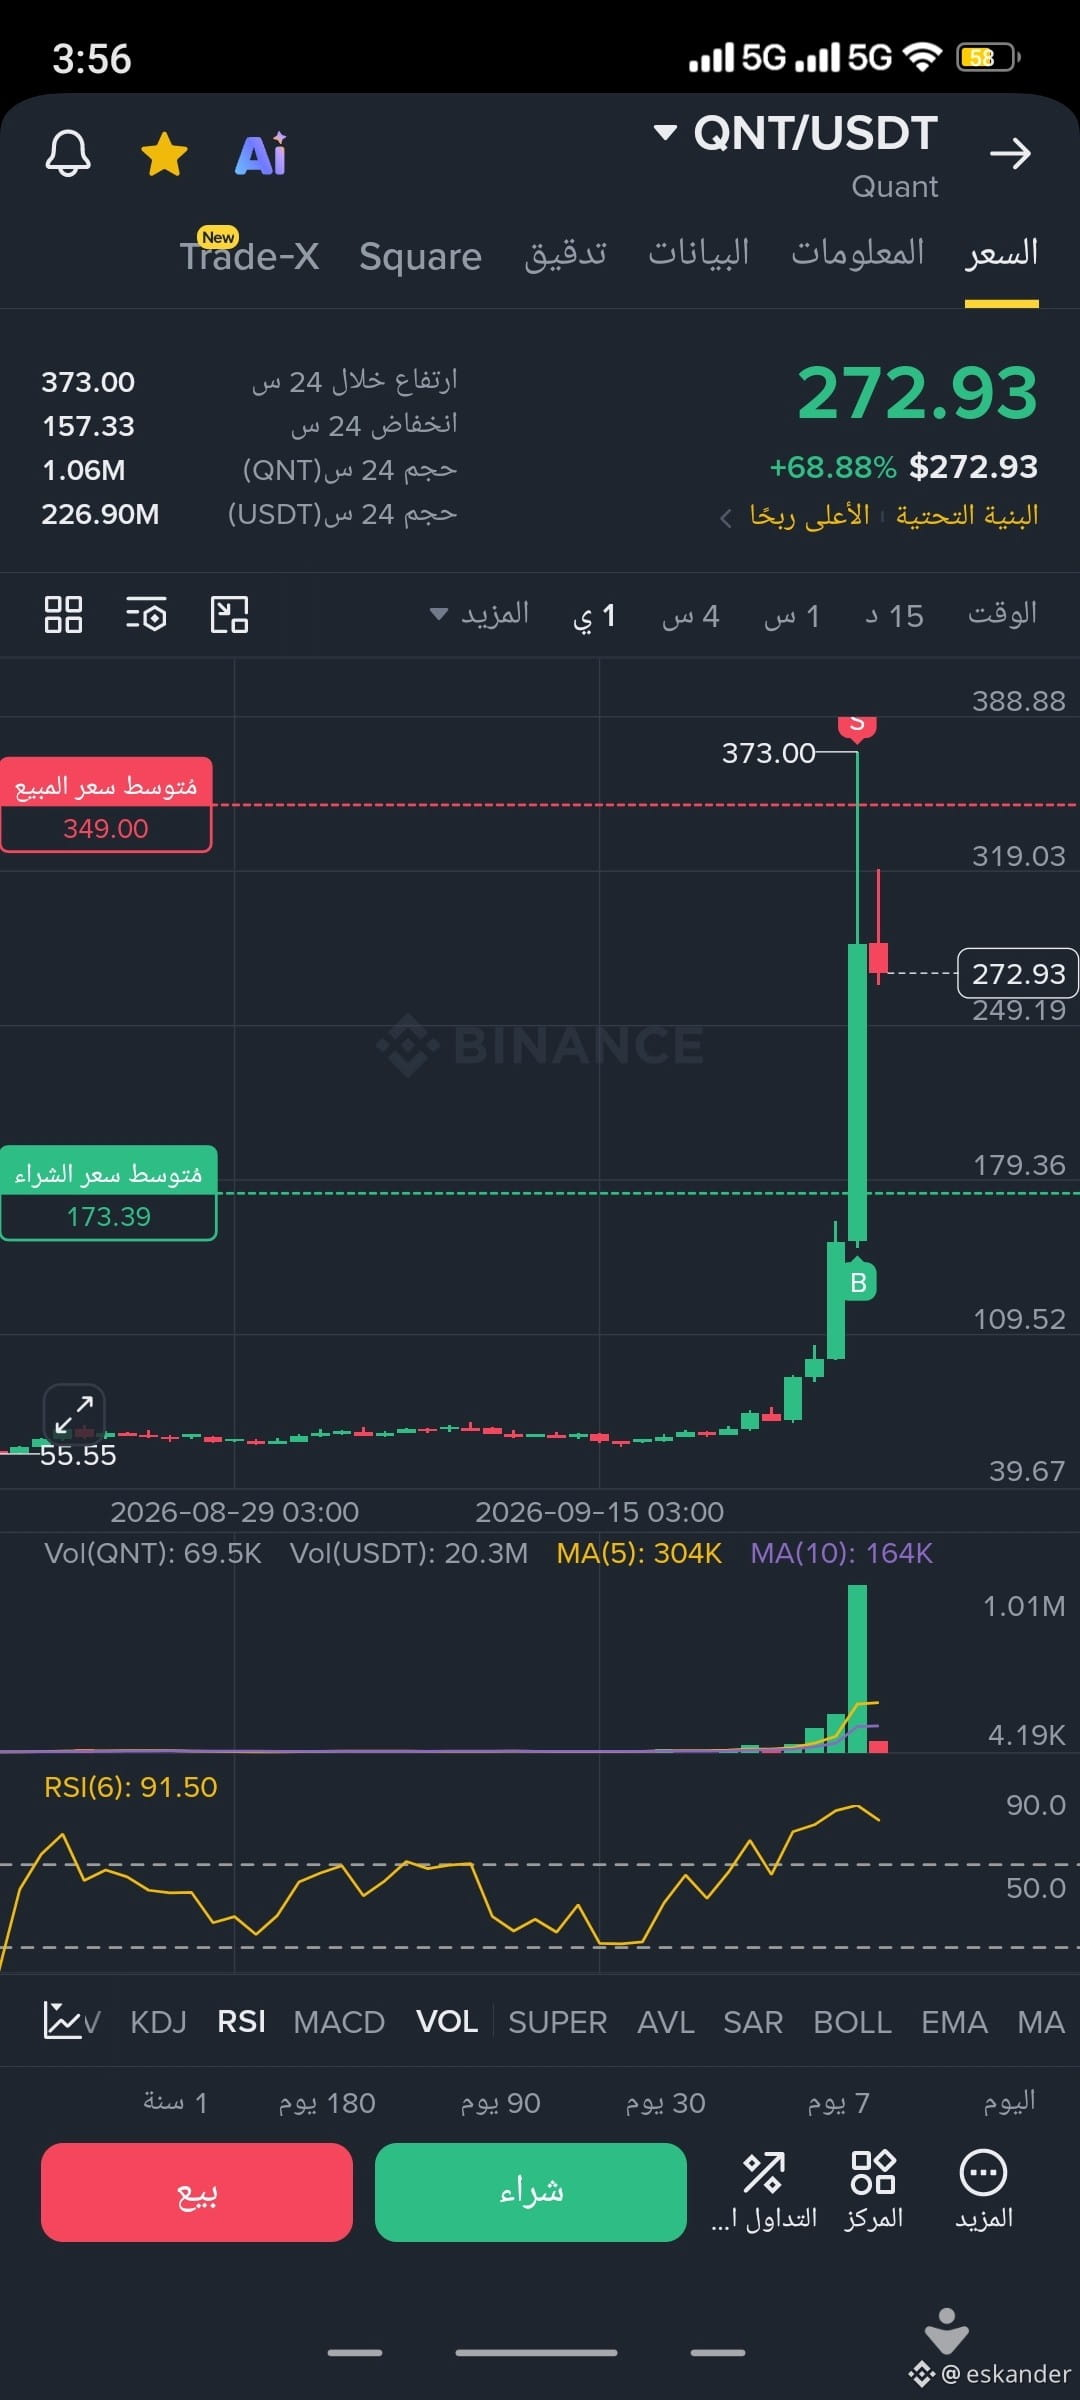
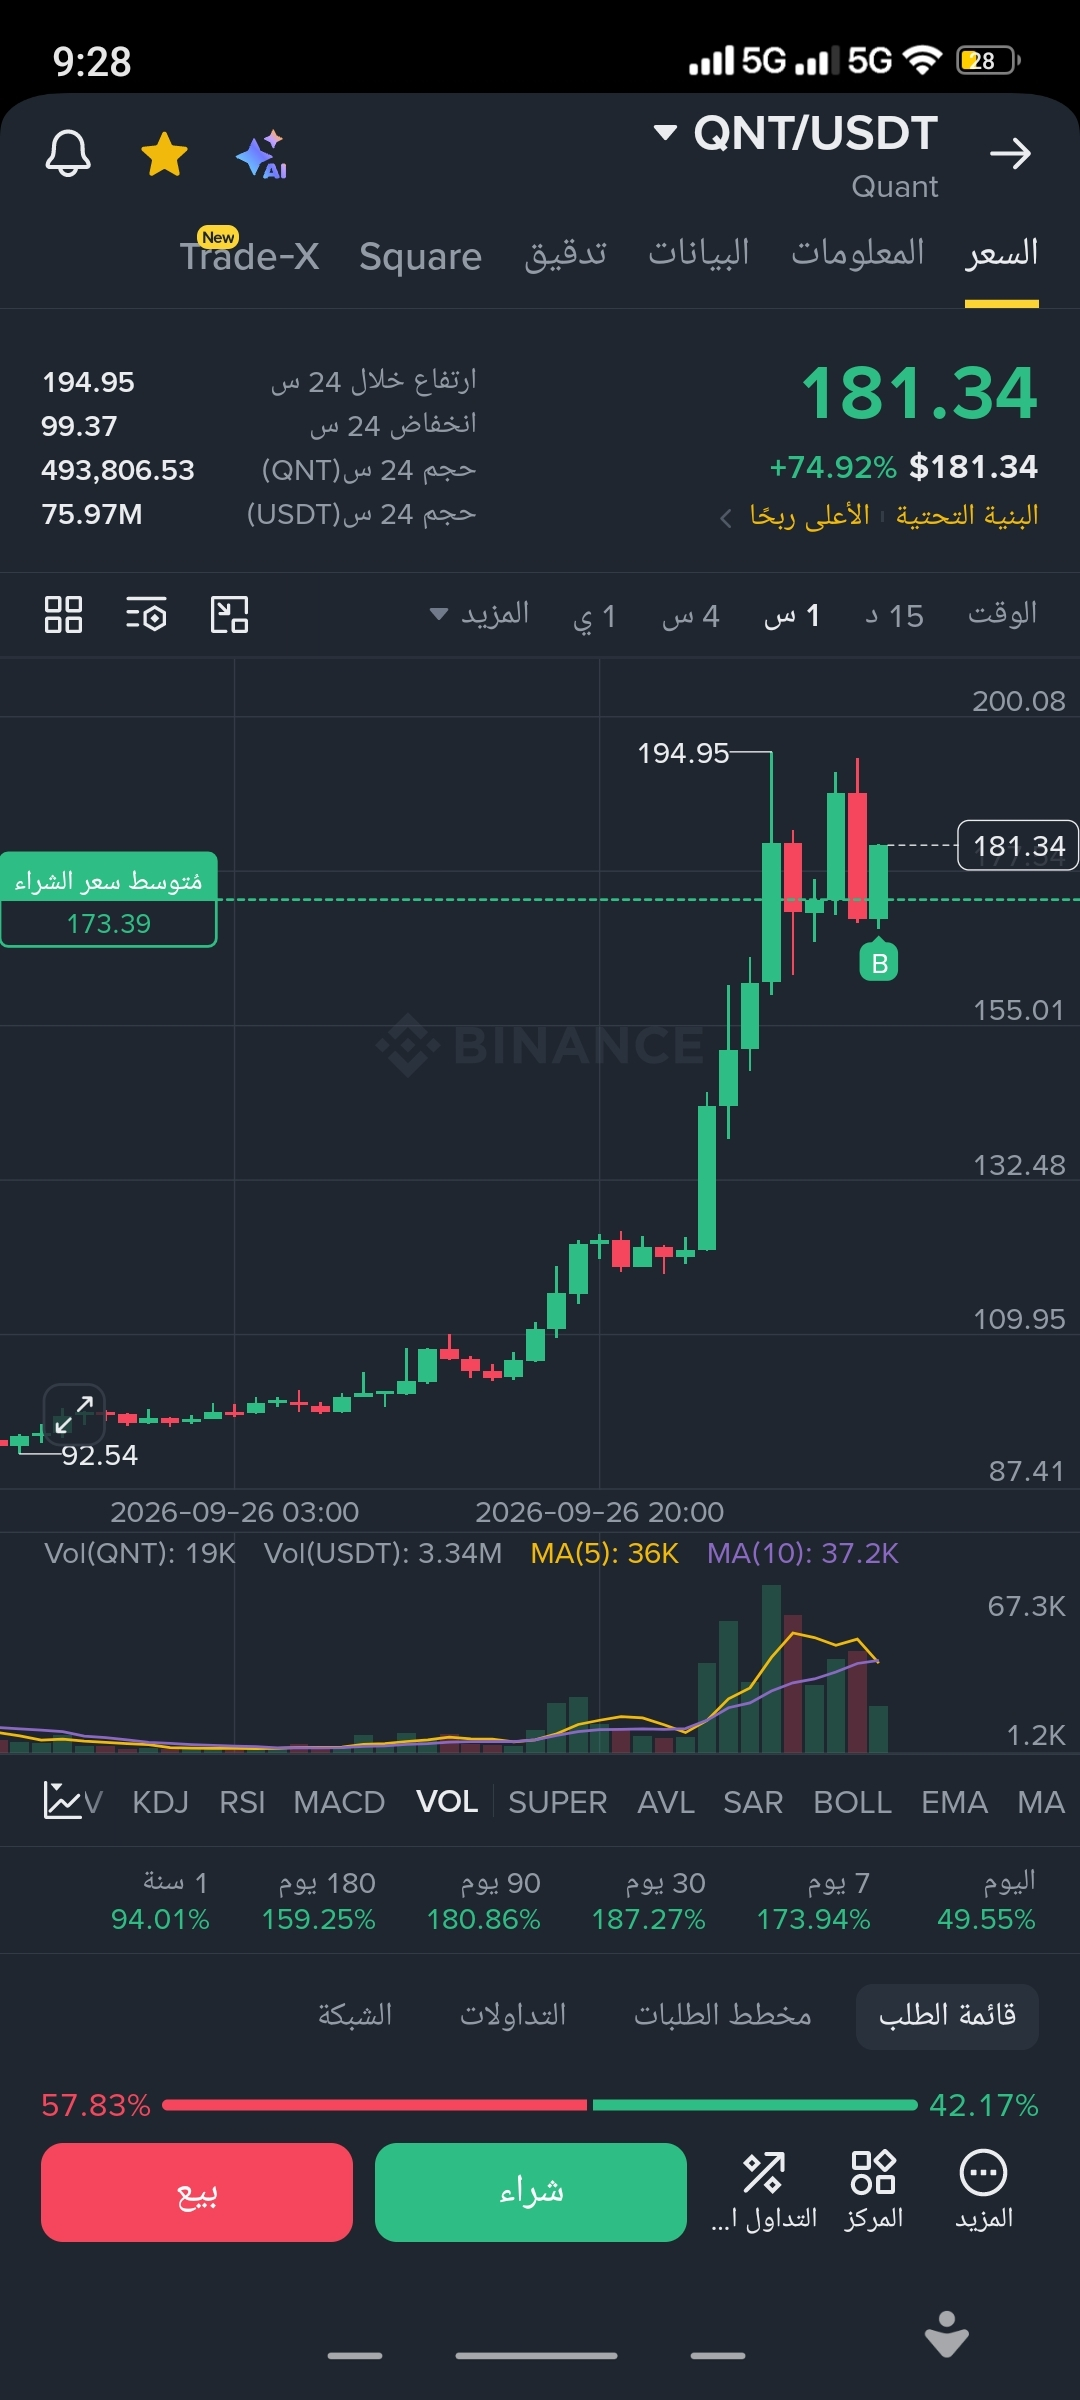
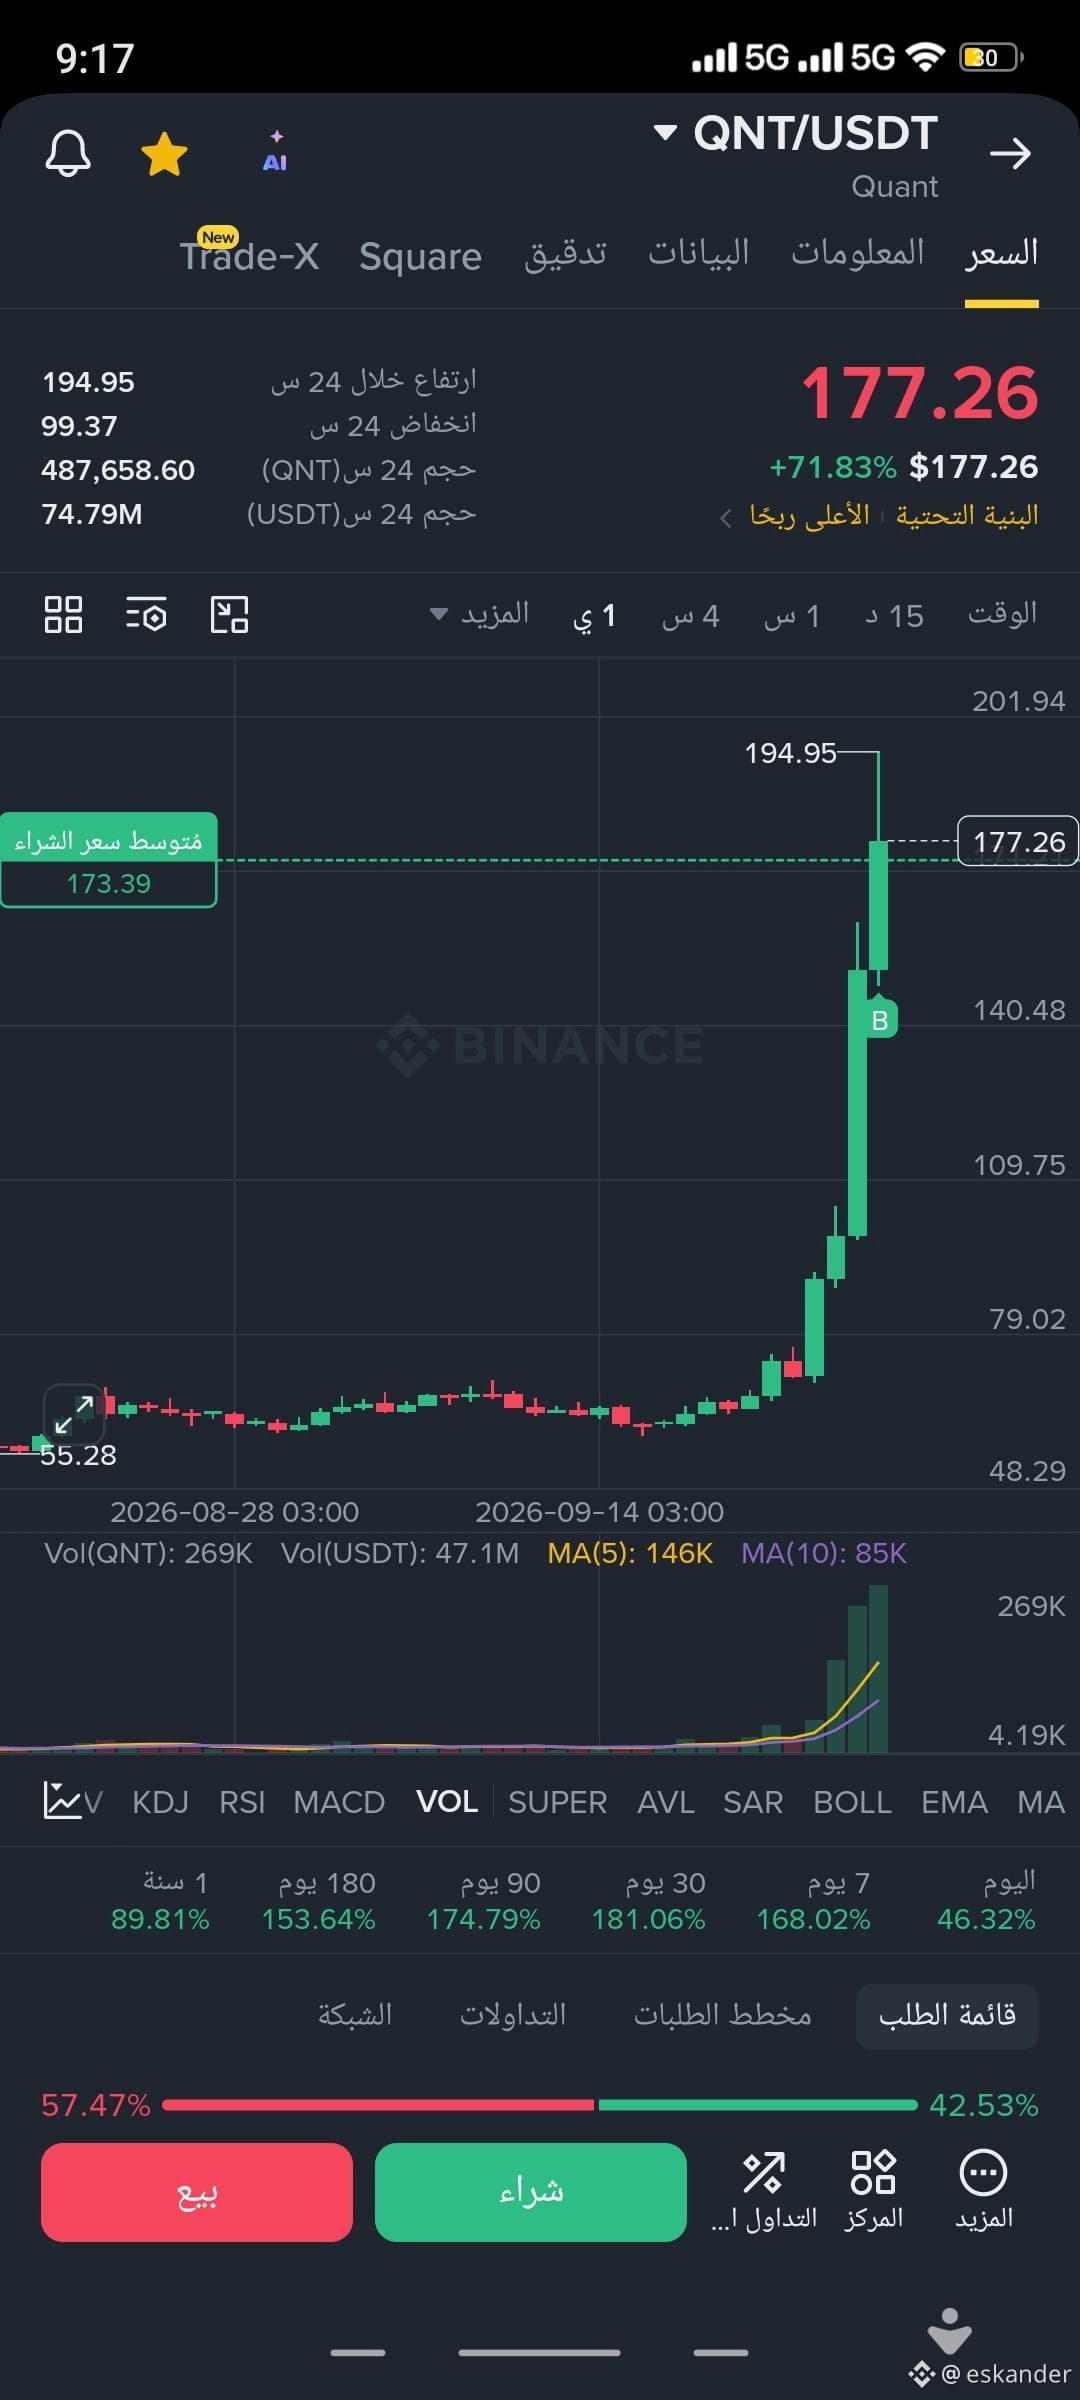
بفضل من الله وما أوتيته عن علم مني ربح ممتاز في $QNT QNT
الآن دخلنا على عملة $THE وبالله التوفيق من قبل ومن بعد
راقب البيتكوين جيدا فهو الملك وهذه ليست دعوة للشراء او البيع
بفضل من الله وما أوتيته عن علم مني ربح ممتاز في $QNT QNT
الآن دخلنا على عملة $THE وبالله التوفيق من قبل ومن بعد
راقب البيتكوين جيدا فهو الملك وهذه ليست دعوة للشراء او البيع
الآن دخلنا على عملة $THE وبالله التوفيق من قبل ومن بعد
راقب البيتكوين جيدا فهو الملك وهذه ليست دعوة للشراء او البيع
2
6
4.1k
324
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Просмотров: 2,541
233 обсуждают
UNISWAP & a16z PUSH BACK AGAINST CRYPTO TAX RULES — IS DeFi AT A TURNING POINT?
Crypto Pulse Hub
·Лайков: 1
·Просмотров: 198
HKDollarStablecoinHKDAPToLaunchOnSolana
Просмотров: 776
100 обсуждают
$1.5BInLeveragedCryptoBetsLiquidated
Просмотров: 13,355
172 обсуждают