

BitFrog
48 Публикации
BitFrog
Отправить жалобу
Заблокировать пользователя
BitFrog 是专业级加密货币交易服务平台,提供自营交易资金支持、交易返现、CEX 跟单、Hyperliquid、实盘追踪及行情资讯等服务,连接全球交易者与优质交易资源。
0 подписок(и/а)
2 подписчиков(а)
16 понравилось
Посты
Все
Цитирования
·
--
多空双吃!交易员0x15a4今日平仓2000万利润,反手高杠杆做空ETH
链上追踪显示,10月30日,交易员 0x15a4f009XXXX1e3fe0dfdb 展现了极具戏剧性的操作节奏。
在坚定持有 4 个月后,该地址今日选择落袋为安,平仓了 1,000 枚 BTC(价值 7,818 万美元)与 10,000 枚 ETH(价值 2,235 万美元)的多头头寸,成功套现超 2,000 万美元的丰厚利润。
然而,刚平掉多单,该交易员立刻调转方向,在 ETH 上反手建仓了 13,000 枚 ETH(约 2,900 万美元)的 20 倍杠杆空单。
多空双吃!交易员0x15a4今日平仓2000万利润,反手高杠杆做空ETH
链上追踪显示,10月30日,交易员 0x15a4f009XXXX1e3fe0dfdb 展现了极具戏剧性的操作节奏。
在坚定持有 4 个月后,该地址今日选择落袋为安,平仓了 1,000 枚 BTC(价值 7,818 万美元)与 10,000 枚 ETH(价值 2,235 万美元)的多头头寸,成功套现超 2,000 万美元的丰厚利润。
然而,刚平掉多单,该交易员立刻调转方向,在 ETH 上反手建仓了 13,000 枚 ETH(约 2,900 万美元)的 20 倍杠杆空单。
链上追踪显示,10月30日,交易员 0x15a4f009XXXX1e3fe0dfdb 展现了极具戏剧性的操作节奏。
在坚定持有 4 个月后,该地址今日选择落袋为安,平仓了 1,000 枚 BTC(价值 7,818 万美元)与 10,000 枚 ETH(价值 2,235 万美元)的多头头寸,成功套现超 2,000 万美元的丰厚利润。
然而,刚平掉多单,该交易员立刻调转方向,在 ETH 上反手建仓了 13,000 枚 ETH(约 2,900 万美元)的 20 倍杠杆空单。
274
·
--
三个更新:
授权关了,钱还在动。 截至 30 日 13:36,黑客地址向新钱包转出约17,260 枚 ETH(约 3,882 万美元),意图经 Tornado Cash 洗钱。攻击者仍持有约 48 万枚 ETH,价值约 10.8 亿美元,无法冻结。18,270 枚 BTC(约 14.1 亿美元)自事件后未移动。
冻结的是稳定币,冻不住的是 ETH 和 BTC。 币安官方:总影响约63 亿美元,已冻结约 30 亿美元。Arkham 口径为 60.1 亿和 28 亿。冻结占比约 45%至 50%,几乎全部是 USDT 和 USDC,靠 ether 和 Circle 的发行方权力锁死。ETH 和 BTC 没有发行方,没有冻结按钮。
SAFU 不够,缺口落在资产负债表。 SAFU 基金约 11.57 亿美元,扣除已冻结的 30 亿后,实付赔偿缺口约 21.4 亿美元。CZ 称“实际净损失可能略高于10 亿”。两个数字的差异取决于冻结资产最终返还比例,目前无法闭合。
两项待确认:
归因:Chainalysis 与 TRM 高度确信指向朝鲜 Lazarus,官方尚未确认,仅表示与执法部门合作
提现:币安称预计 48 小时内恢复,这是目标。
接下来看什么:
10.8 亿美元ETH能否在进入混币器前被拦截或标记
其他热钱包是否存在类似授权,完整技术复盘尚未发布
提现恢复后是否出现集中流出
提示:内容仅供参考,请做自己的研究。
BitFrog
·
--
40分钟,56亿美元,没有私钥被盗
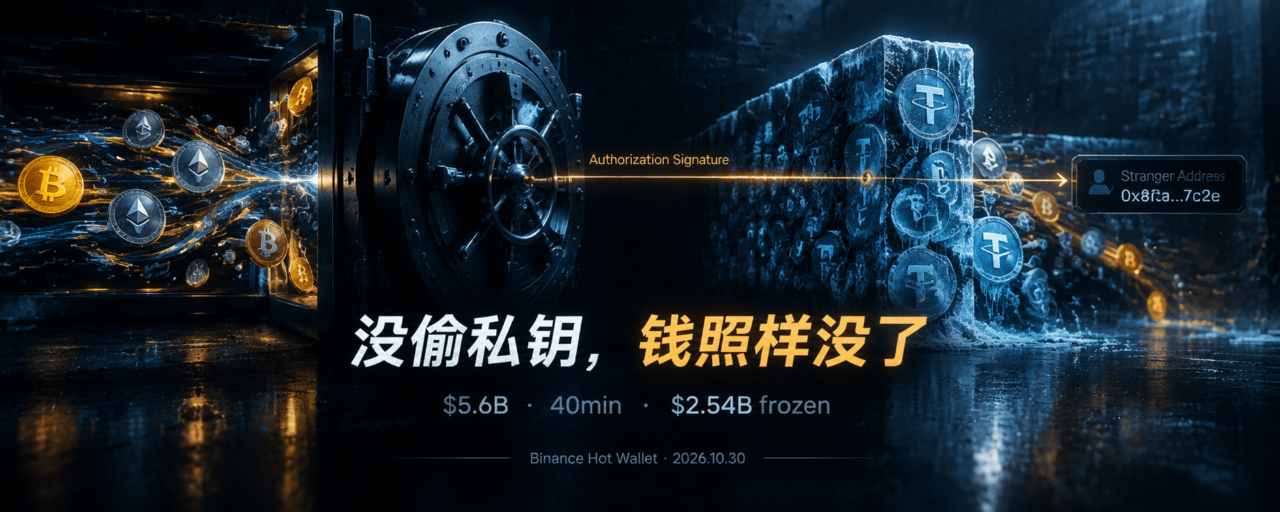
摘要:币安热钱包40分钟内流出约56亿美元,攻击者利用EIP-7702授权而非窃取私钥,约25.4亿美元已被冻结。
北京时间 10 月 30 日凌晨 4 点 24 分,链上数据显示,币安标记为 “Binance 14” 的热钱包向一个从未出现过的地址转出 167,464 枚 $ETH ,同时带走了包括约 16.15 亿枚 $USDT 在内的 63 种代币。
24 秒后,“Binance 16” 向同一地址追加 28,005 枚 ETH。04:41,“Hot Wallet 34” 转出 7.8亿 枚 USDC。04:59,又转出 4,300 万枚。
整个过程安静、连续,没有中断。像一次被授权的内部调拨。
40 分钟后,多个统计口径给出的流出总额停在 56 亿美元附近。这个数字超过了 2025 年 2 月Bybit的约 15 亿美元,成为加密货币历史上金额最大的交易所失窃案——而它发生在一家拥有全球最大安全团队、最厚资产负债表的交易所身上。
三次演练,一次授权,40 分钟
攻击的准备工作在转账发生前一天就已完成。
10 月28 日至 29 日,一个全新地址通过混币器 Tornado Cash 收到三笔约 0.1 ETH的资金,用于支付 gas 费。交易所自己转账不会用混币器付 gas,链上分析师据此发出了第一个预警。
10 月 29 日深夜,攻击者部署了 sweep 合约,在非币安钱包上进行了两到三次“演练”,确认合约可以正常运行。
10 月 30 日 04:21,攻击者提交了一笔 EIP-7702 类型的交易,将恶意合约的代码“委托”到“Binance 14” 地址上。EIP-7702 是 Pectra 升级引入的能力:普通钱包可以临时租用智能合约的代码,只需钱包主人签一次授权。
攻击者在同一笔交易里塞了 50 个授权,nonce 从 N 到 N+49,赌其中一个能命中。最终只有一个生效。
从授权生效到第一笔 sweep 执行,间隔 3 分 24 秒。币安的风控系统没有做出任何阻断动作。
攻击者没有攻破私钥的数学,他们让热钱包自己签了授权,然后热钱包“自己”把资金转了出去。链上看起来,是Binance 14在做一笔正常的转出交易。
能冻结的,和冻不住的
事件发生后一小时内,Tether 和 Circle 先后行动。Tether 冻结超过 15.67 亿枚 USDT,Circle 冻结约 8.23 亿枚 USDC。加上 Ripple 约 2 亿枚 RLUSD 和 World Liberty 的约 2780 万美元USD1,冻结总额约 25.4 亿美元,约占流出总额的 45%。
这是本次事件最值得记录的结构性事实。
USDT 和 USDC 是中心化发行的代币,发行方保留着冻结任意地址的权力。黑客偷走的稳定币,大概率已经锁死在原地。而 ETH 和 BTC 属于没有发行方的网络,没有任何机构能按下那个按钮。
在这个行业里,资金越“去中心化”,被盗后越追不回;越依赖中心化发行方,反而越安全。这个反讽不是今天才出现的,但 56 亿美元让它变得格外具体。
按 Arkham 的统计,黑客关联地址目前仍持有约 58.75 亿美元资产,分布在 65 种代币上。被冻结的约 25.4 亿美元是稳定币部分,ETH、BTC等资产的追回前景取决于后续的链上追踪和执法协作。
币安的第三次,金额涨了一千多倍
这不是币安第一次被黑客攻击。
2019 年 5 月 7 日,黑客从币安热钱包提走 7,000 枚比特币,当时价值约 4,100 万美元。攻击手段是网络钓鱼、病毒和复合型技术,目标是用户的 API 密钥和 2FA 码。SAFU 基金全额承担,存取暂停一周。
2022 年 10 月 7 日,BNB Chain 的跨链桥 Token Hub 出现漏洞,攻击者分两次铸造出 200 万枚 BNB,价值约 5.66 亿美元。BNB Chain 一度暂停出块。
七年间三次,金额从 4,100万 到 5.66 亿再到 56 亿,涨了一千多倍。但攻击的落点几乎没变:每一次都不是密钥的数学被攻破,而是拿着密钥的那套流程被绕过去了。2019 年是钓鱼拿走 API 密钥与 2FA,2022 年是跨链桥的验证逻辑,这一次是热钱包的签名权限被“委托”给了恶意合约。
形式在变,位置没变——都在“人”与“系统”的接缝处。
兜底的钱从哪来
何一在 30 日早上 8 点 04 分发文:用户资金安全,币安将承担此次攻击造成的全部损失,充提暂时暂停。CZ转发并补充:损失可能略高于 10 亿美元,但会被全额覆盖。
DefiLlama 创始人 0xngmi 的测算提供了参照:币安托管资产约 1,440 亿美元,扣除冻结的稳定币后,净损失约 10 亿美元,占托管资产的 0.69%。
币安 2018 年设立的 SAFU 基金,长期公开规模在 10 亿美元量级。如果净损失如 CZ 所说略高于 10 亿,兜底的实质来源已经不是那只基金,而是币安自己的资产负债表。
兜底机制从“一个准备好的池子”,变成了“一家公司的信用”。
这不是币安一家的问题。2026 年上半年,慢雾统计了 182 起安全事件,损失约 9.56 亿美元,事件数同比增长 50.41%。CertiK 的口径是 344 起、13.16 亿美元。Hacken 统计三季度损失 11.8 亿美元,环比上涨 55%,其中 77% 与供应链盲区有关。
按损失金额排序,私钥与运营安全占 74.3%;按事件数排序,代码漏洞占 79.3%。最常出问题的是代码,最致命的从来是权限。
接下来看什么
EIP-7702 授权是否被撤销:链上数据显示,截至发稿,恶意委托仍未撤销。如果授权继续存在,任何与该钱包交互的资金都面临进一步风险冻结资产能否返还:25.4 亿美元的冻结是第一步,返还需要发行方、交易所和执法部门达成一致。冻结不等于退款,这个区别在后续的处置中会反复出现净损失与 SAFU 的边界:CZ 说的“略高于 10 亿”和账面冻结金额之间如何轧差,决定了币安的资产负债表实际承受了多少,以及SAFU基金是否被实质性地消耗攻击者的归属:本次手法与 Bybit、Bitget 案高度相似,后两者被 FBI 和 Chainalysis 归因于朝鲜 Lazarus。归因结果将影响后续的执法路径和资产追回的可能性
提示:内容仅供参考,请做自己的研究。
57
·
--
Статья
40分钟,56亿美元,没有私钥被盗摘要:币安热钱包40分钟内流出约56亿美元,攻击者利用EIP-7702授权而非窃取私钥,约25.4亿美元已被冻结。
北京时间 10 月 30 日凌晨 4 点 24 分,链上数据显示,币安标记为 “Binance 14” 的热钱包向一个从未出现过的地址转出 167,464 枚 $ETH ,同时带走了包括约 16.15 亿枚 $USDT 在内的 63 种代币。
24 秒后,“Binance 16” 向同一地址追加 28,005 枚 ETH。04:41,“Hot Wallet 34” 转出 7.8亿 枚 USDC。04:59,又转出 4,300 万枚。
整个过程安静、连续,没有中断。像一次被授权的内部调拨。
40 分钟后,多个统计口径给出的流出总额停在 56 亿美元附近。这个数字超过了 2025 年 2 月Bybit的约 15 亿美元,成为加密货币历史上金额最大的交易所失窃案——而它发生在一家拥有全球最大安全团队、最厚资产负债表的交易所身上。
三次演练,一次授权,40 分钟
攻击的准备工作在转账发生前一天就已完成。
10 月28 日至 29 日,一个全新地址通过混币器 Tornado Cash 收到三笔约 0.1 ETH的资金,用于支付 gas 费。交易所自己转账不会用混币器付 gas,链上分析师据此发出了第一个预警。
10 月 29 日深夜,攻击者部署了 sweep 合约,在非币安钱包上进行了两到三次“演练”,确认合约可以正常运行。
10 月 30 日 04:21,攻击者提交了一笔 EIP-7702 类型的交易,将恶意合约的代码“委托”到“Binance 14” 地址上。EIP-7702 是 Pectra 升级引入的能力:普通钱包可以临时租用智能合约的代码,只需钱包主人签一次授权。
攻击者在同一笔交易里塞了 50 个授权,nonce 从 N 到 N+49,赌其中一个能命中。最终只有一个生效。
从授权生效到第一笔 sweep 执行,间隔 3 分 24 秒。币安的风控系统没有做出任何阻断动作。
攻击者没有攻破私钥的数学,他们让热钱包自己签了授权,然后热钱包“自己”把资金转了出去。链上看起来,是Binance 14在做一笔正常的转出交易。
能冻结的,和冻不住的
事件发生后一小时内,Tether 和 Circle 先后行动。Tether 冻结超过 15.67 亿枚 USDT,Circle 冻结约 8.23 亿枚 USDC。加上 Ripple 约 2 亿枚 RLUSD 和 World Liberty 的约 2780 万美元USD1,冻结总额约 25.4 亿美元,约占流出总额的 45%。
这是本次事件最值得记录的结构性事实。
USDT 和 USDC 是中心化发行的代币,发行方保留着冻结任意地址的权力。黑客偷走的稳定币,大概率已经锁死在原地。而 ETH 和 BTC 属于没有发行方的网络,没有任何机构能按下那个按钮。
在这个行业里,资金越“去中心化”,被盗后越追不回;越依赖中心化发行方,反而越安全。这个反讽不是今天才出现的,但 56 亿美元让它变得格外具体。
按 Arkham 的统计,黑客关联地址目前仍持有约 58.75 亿美元资产,分布在 65 种代币上。被冻结的约 25.4 亿美元是稳定币部分,ETH、BTC等资产的追回前景取决于后续的链上追踪和执法协作。
币安的第三次,金额涨了一千多倍
这不是币安第一次被黑客攻击。
2019 年 5 月 7 日,黑客从币安热钱包提走 7,000 枚比特币,当时价值约 4,100 万美元。攻击手段是网络钓鱼、病毒和复合型技术,目标是用户的 API 密钥和 2FA 码。SAFU 基金全额承担,存取暂停一周。
2022 年 10 月 7 日,BNB Chain 的跨链桥 Token Hub 出现漏洞,攻击者分两次铸造出 200 万枚 BNB,价值约 5.66 亿美元。BNB Chain 一度暂停出块。
七年间三次,金额从 4,100万 到 5.66 亿再到 56 亿,涨了一千多倍。但攻击的落点几乎没变:每一次都不是密钥的数学被攻破,而是拿着密钥的那套流程被绕过去了。2019 年是钓鱼拿走 API 密钥与 2FA,2022 年是跨链桥的验证逻辑,这一次是热钱包的签名权限被“委托”给了恶意合约。
形式在变,位置没变——都在“人”与“系统”的接缝处。
兜底的钱从哪来
何一在 30 日早上 8 点 04 分发文:用户资金安全,币安将承担此次攻击造成的全部损失,充提暂时暂停。CZ转发并补充:损失可能略高于 10 亿美元,但会被全额覆盖。
DefiLlama 创始人 0xngmi 的测算提供了参照:币安托管资产约 1,440 亿美元,扣除冻结的稳定币后,净损失约 10 亿美元,占托管资产的 0.69%。
币安 2018 年设立的 SAFU 基金,长期公开规模在 10 亿美元量级。如果净损失如 CZ 所说略高于 10 亿,兜底的实质来源已经不是那只基金,而是币安自己的资产负债表。
兜底机制从“一个准备好的池子”,变成了“一家公司的信用”。
这不是币安一家的问题。2026 年上半年,慢雾统计了 182 起安全事件,损失约 9.56 亿美元,事件数同比增长 50.41%。CertiK 的口径是 344 起、13.16 亿美元。Hacken 统计三季度损失 11.8 亿美元,环比上涨 55%,其中 77% 与供应链盲区有关。
按损失金额排序,私钥与运营安全占 74.3%;按事件数排序,代码漏洞占 79.3%。最常出问题的是代码,最致命的从来是权限。
接下来看什么
EIP-7702 授权是否被撤销:链上数据显示,截至发稿,恶意委托仍未撤销。如果授权继续存在,任何与该钱包交互的资金都面临进一步风险冻结资产能否返还:25.4 亿美元的冻结是第一步,返还需要发行方、交易所和执法部门达成一致。冻结不等于退款,这个区别在后续的处置中会反复出现净损失与 SAFU 的边界:CZ 说的“略高于 10 亿”和账面冻结金额之间如何轧差,决定了币安的资产负债表实际承受了多少,以及SAFU基金是否被实质性地消耗攻击者的归属:本次手法与 Bybit、Bitget 案高度相似,后两者被 FBI 和 Chainalysis 归因于朝鲜 Lazarus。归因结果将影响后续的执法路径和资产追回的可能性
提示:内容仅供参考,请做自己的研究。
40分钟,56亿美元,没有私钥被盗
摘要:币安热钱包40分钟内流出约56亿美元,攻击者利用EIP-7702授权而非窃取私钥,约25.4亿美元已被冻结。
北京时间 10 月 30 日凌晨 4 点 24 分,链上数据显示,币安标记为 “Binance 14” 的热钱包向一个从未出现过的地址转出 167,464 枚 $ETH ,同时带走了包括约 16.15 亿枚 $USDT 在内的 63 种代币。
24 秒后,“Binance 16” 向同一地址追加 28,005 枚 ETH。04:41,“Hot Wallet 34” 转出 7.8亿 枚 USDC。04:59,又转出 4,300 万枚。
整个过程安静、连续,没有中断。像一次被授权的内部调拨。
40 分钟后,多个统计口径给出的流出总额停在 56 亿美元附近。这个数字超过了 2025 年 2 月Bybit的约 15 亿美元,成为加密货币历史上金额最大的交易所失窃案——而它发生在一家拥有全球最大安全团队、最厚资产负债表的交易所身上。
三次演练,一次授权,40 分钟
攻击的准备工作在转账发生前一天就已完成。
10 月28 日至 29 日,一个全新地址通过混币器 Tornado Cash 收到三笔约 0.1 ETH的资金,用于支付 gas 费。交易所自己转账不会用混币器付 gas,链上分析师据此发出了第一个预警。
10 月 29 日深夜,攻击者部署了 sweep 合约,在非币安钱包上进行了两到三次“演练”,确认合约可以正常运行。
10 月 30 日 04:21,攻击者提交了一笔 EIP-7702 类型的交易,将恶意合约的代码“委托”到“Binance 14” 地址上。EIP-7702 是 Pectra 升级引入的能力:普通钱包可以临时租用智能合约的代码,只需钱包主人签一次授权。
攻击者在同一笔交易里塞了 50 个授权,nonce 从 N 到 N+49,赌其中一个能命中。最终只有一个生效。
从授权生效到第一笔 sweep 执行,间隔 3 分 24 秒。币安的风控系统没有做出任何阻断动作。
攻击者没有攻破私钥的数学,他们让热钱包自己签了授权,然后热钱包“自己”把资金转了出去。链上看起来,是Binance 14在做一笔正常的转出交易。
能冻结的,和冻不住的
事件发生后一小时内,Tether 和 Circle 先后行动。Tether 冻结超过 15.67 亿枚 USDT,Circle 冻结约 8.23 亿枚 USDC。加上 Ripple 约 2 亿枚 RLUSD 和 World Liberty 的约 2780 万美元USD1,冻结总额约 25.4 亿美元,约占流出总额的 45%。
这是本次事件最值得记录的结构性事实。
USDT 和 USDC 是中心化发行的代币,发行方保留着冻结任意地址的权力。黑客偷走的稳定币,大概率已经锁死在原地。而 ETH 和 BTC 属于没有发行方的网络,没有任何机构能按下那个按钮。
在这个行业里,资金越“去中心化”,被盗后越追不回;越依赖中心化发行方,反而越安全。这个反讽不是今天才出现的,但 56 亿美元让它变得格外具体。
按 Arkham 的统计,黑客关联地址目前仍持有约 58.75 亿美元资产,分布在 65 种代币上。被冻结的约 25.4 亿美元是稳定币部分,ETH、BTC等资产的追回前景取决于后续的链上追踪和执法协作。
币安的第三次,金额涨了一千多倍
这不是币安第一次被黑客攻击。
2019 年 5 月 7 日,黑客从币安热钱包提走 7,000 枚比特币,当时价值约 4,100 万美元。攻击手段是网络钓鱼、病毒和复合型技术,目标是用户的 API 密钥和 2FA 码。SAFU 基金全额承担,存取暂停一周。
2022 年 10 月 7 日,BNB Chain 的跨链桥 Token Hub 出现漏洞,攻击者分两次铸造出 200 万枚 BNB,价值约 5.66 亿美元。BNB Chain 一度暂停出块。
七年间三次,金额从 4,100万 到 5.66 亿再到 56 亿,涨了一千多倍。但攻击的落点几乎没变:每一次都不是密钥的数学被攻破,而是拿着密钥的那套流程被绕过去了。2019 年是钓鱼拿走 API 密钥与 2FA,2022 年是跨链桥的验证逻辑,这一次是热钱包的签名权限被“委托”给了恶意合约。
形式在变,位置没变——都在“人”与“系统”的接缝处。
兜底的钱从哪来
何一在 30 日早上 8 点 04 分发文:用户资金安全,币安将承担此次攻击造成的全部损失,充提暂时暂停。CZ转发并补充:损失可能略高于 10 亿美元,但会被全额覆盖。
DefiLlama 创始人 0xngmi 的测算提供了参照:币安托管资产约 1,440 亿美元,扣除冻结的稳定币后,净损失约 10 亿美元,占托管资产的 0.69%。
币安 2018 年设立的 SAFU 基金,长期公开规模在 10 亿美元量级。如果净损失如 CZ 所说略高于 10 亿,兜底的实质来源已经不是那只基金,而是币安自己的资产负债表。
兜底机制从“一个准备好的池子”,变成了“一家公司的信用”。
这不是币安一家的问题。2026 年上半年,慢雾统计了 182 起安全事件,损失约 9.56 亿美元,事件数同比增长 50.41%。CertiK 的口径是 344 起、13.16 亿美元。Hacken 统计三季度损失 11.8 亿美元,环比上涨 55%,其中 77% 与供应链盲区有关。
按损失金额排序,私钥与运营安全占 74.3%;按事件数排序,代码漏洞占 79.3%。最常出问题的是代码,最致命的从来是权限。
接下来看什么
EIP-7702 授权是否被撤销:链上数据显示,截至发稿,恶意委托仍未撤销。如果授权继续存在,任何与该钱包交互的资金都面临进一步风险冻结资产能否返还:25.4 亿美元的冻结是第一步,返还需要发行方、交易所和执法部门达成一致。冻结不等于退款,这个区别在后续的处置中会反复出现净损失与 SAFU 的边界:CZ 说的“略高于 10 亿”和账面冻结金额之间如何轧差,决定了币安的资产负债表实际承受了多少,以及SAFU基金是否被实质性地消耗攻击者的归属:本次手法与 Bybit、Bitget 案高度相似,后两者被 FBI 和 Chainalysis 归因于朝鲜 Lazarus。归因结果将影响后续的执法路径和资产追回的可能性
提示:内容仅供参考,请做自己的研究。
北京时间 10 月 30 日凌晨 4 点 24 分,链上数据显示,币安标记为 “Binance 14” 的热钱包向一个从未出现过的地址转出 167,464 枚 $ETH ,同时带走了包括约 16.15 亿枚 $USDT 在内的 63 种代币。
24 秒后,“Binance 16” 向同一地址追加 28,005 枚 ETH。04:41,“Hot Wallet 34” 转出 7.8亿 枚 USDC。04:59,又转出 4,300 万枚。
整个过程安静、连续,没有中断。像一次被授权的内部调拨。
40 分钟后,多个统计口径给出的流出总额停在 56 亿美元附近。这个数字超过了 2025 年 2 月Bybit的约 15 亿美元,成为加密货币历史上金额最大的交易所失窃案——而它发生在一家拥有全球最大安全团队、最厚资产负债表的交易所身上。
三次演练,一次授权,40 分钟
攻击的准备工作在转账发生前一天就已完成。
10 月28 日至 29 日,一个全新地址通过混币器 Tornado Cash 收到三笔约 0.1 ETH的资金,用于支付 gas 费。交易所自己转账不会用混币器付 gas,链上分析师据此发出了第一个预警。
10 月 29 日深夜,攻击者部署了 sweep 合约,在非币安钱包上进行了两到三次“演练”,确认合约可以正常运行。
10 月 30 日 04:21,攻击者提交了一笔 EIP-7702 类型的交易,将恶意合约的代码“委托”到“Binance 14” 地址上。EIP-7702 是 Pectra 升级引入的能力:普通钱包可以临时租用智能合约的代码,只需钱包主人签一次授权。
攻击者在同一笔交易里塞了 50 个授权,nonce 从 N 到 N+49,赌其中一个能命中。最终只有一个生效。
从授权生效到第一笔 sweep 执行,间隔 3 分 24 秒。币安的风控系统没有做出任何阻断动作。
攻击者没有攻破私钥的数学,他们让热钱包自己签了授权,然后热钱包“自己”把资金转了出去。链上看起来,是Binance 14在做一笔正常的转出交易。
能冻结的,和冻不住的
事件发生后一小时内,Tether 和 Circle 先后行动。Tether 冻结超过 15.67 亿枚 USDT,Circle 冻结约 8.23 亿枚 USDC。加上 Ripple 约 2 亿枚 RLUSD 和 World Liberty 的约 2780 万美元USD1,冻结总额约 25.4 亿美元,约占流出总额的 45%。
这是本次事件最值得记录的结构性事实。
USDT 和 USDC 是中心化发行的代币,发行方保留着冻结任意地址的权力。黑客偷走的稳定币,大概率已经锁死在原地。而 ETH 和 BTC 属于没有发行方的网络,没有任何机构能按下那个按钮。
在这个行业里,资金越“去中心化”,被盗后越追不回;越依赖中心化发行方,反而越安全。这个反讽不是今天才出现的,但 56 亿美元让它变得格外具体。
按 Arkham 的统计,黑客关联地址目前仍持有约 58.75 亿美元资产,分布在 65 种代币上。被冻结的约 25.4 亿美元是稳定币部分,ETH、BTC等资产的追回前景取决于后续的链上追踪和执法协作。
币安的第三次,金额涨了一千多倍
这不是币安第一次被黑客攻击。
2019 年 5 月 7 日,黑客从币安热钱包提走 7,000 枚比特币,当时价值约 4,100 万美元。攻击手段是网络钓鱼、病毒和复合型技术,目标是用户的 API 密钥和 2FA 码。SAFU 基金全额承担,存取暂停一周。
2022 年 10 月 7 日,BNB Chain 的跨链桥 Token Hub 出现漏洞,攻击者分两次铸造出 200 万枚 BNB,价值约 5.66 亿美元。BNB Chain 一度暂停出块。
七年间三次,金额从 4,100万 到 5.66 亿再到 56 亿,涨了一千多倍。但攻击的落点几乎没变:每一次都不是密钥的数学被攻破,而是拿着密钥的那套流程被绕过去了。2019 年是钓鱼拿走 API 密钥与 2FA,2022 年是跨链桥的验证逻辑,这一次是热钱包的签名权限被“委托”给了恶意合约。
形式在变,位置没变——都在“人”与“系统”的接缝处。
兜底的钱从哪来
何一在 30 日早上 8 点 04 分发文:用户资金安全,币安将承担此次攻击造成的全部损失,充提暂时暂停。CZ转发并补充:损失可能略高于 10 亿美元,但会被全额覆盖。
DefiLlama 创始人 0xngmi 的测算提供了参照:币安托管资产约 1,440 亿美元,扣除冻结的稳定币后,净损失约 10 亿美元,占托管资产的 0.69%。
币安 2018 年设立的 SAFU 基金,长期公开规模在 10 亿美元量级。如果净损失如 CZ 所说略高于 10 亿,兜底的实质来源已经不是那只基金,而是币安自己的资产负债表。
兜底机制从“一个准备好的池子”,变成了“一家公司的信用”。
这不是币安一家的问题。2026 年上半年,慢雾统计了 182 起安全事件,损失约 9.56 亿美元,事件数同比增长 50.41%。CertiK 的口径是 344 起、13.16 亿美元。Hacken 统计三季度损失 11.8 亿美元,环比上涨 55%,其中 77% 与供应链盲区有关。
按损失金额排序,私钥与运营安全占 74.3%;按事件数排序,代码漏洞占 79.3%。最常出问题的是代码,最致命的从来是权限。
接下来看什么
EIP-7702 授权是否被撤销:链上数据显示,截至发稿,恶意委托仍未撤销。如果授权继续存在,任何与该钱包交互的资金都面临进一步风险冻结资产能否返还:25.4 亿美元的冻结是第一步,返还需要发行方、交易所和执法部门达成一致。冻结不等于退款,这个区别在后续的处置中会反复出现净损失与 SAFU 的边界:CZ 说的“略高于 10 亿”和账面冻结金额之间如何轧差,决定了币安的资产负债表实际承受了多少,以及SAFU基金是否被实质性地消耗攻击者的归属:本次手法与 Bybit、Bitget 案高度相似,后两者被 FBI 和 Chainalysis 归因于朝鲜 Lazarus。归因结果将影响后续的执法路径和资产追回的可能性
提示:内容仅供参考,请做自己的研究。
1
340
·
--
Статья
模型没变,目标价涨了30万摘要:Bitwise 仅更新输入数据,比特币十年目标价从 130 万上调至 160 万美元,年化34.3%。
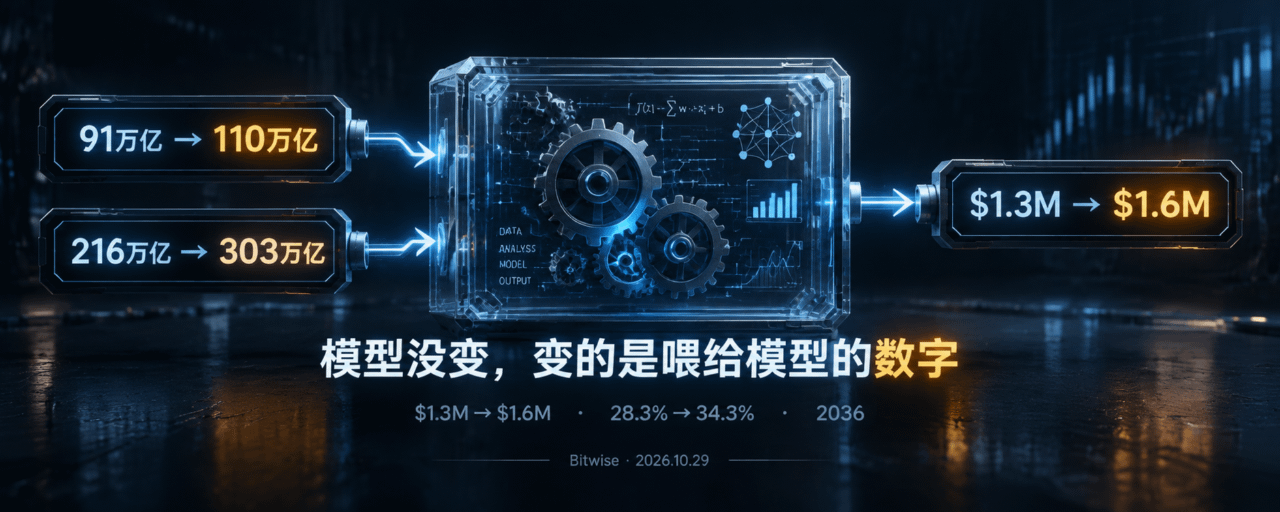
10 月 29 日,Bitwise 首席投资官 Matt Hougan 发文表示,更新《比特币长期资本市场假设》报告后,在沿用去年模型、仅更新输入数据的情况下,比特币十年目标价从 130 万美元上调至160 万美元,对应预期复合年化收益率从 28.3% 提升至 34.3%,目标年份 2036 年。
变的是池子,不是份额
上调来自两项输入变化:价值存储市场规模预期从 91 万亿增至 110 万亿美元,机构投资市场规模预期从 216 万亿增至 303 万亿美元。
各细分市场与去年相同的比特币份额假设被维持。目标价上调不是因为 Bitwise 认为比特币能抢占更高份额,而是它要争夺的总盘子变大了。
目标价涨了 30 万,不是因为比特币变强了,是因为它要争夺的市场变大了。
Hougan 给出的支撑依据是:财富管理平台持续布局比特币、央行和主权财富基金逐步靠近、比特币周期性波动幅度收窄。
承认的短板
Hougan 没有回避反面数据:资金流入仍主要落后于黄金,近期 ETF 流入速度放缓,比特币曾从高点回撤 53% 。
他给出三个对冲角度:比特币与黄金相关性持续上升,本轮跌幅较以往熊市温和,机构在下跌周期中仍持续加仓。另有一个长期数据:比特币在价值存储市场的占比已从十年前不足1%提升至目前 5% 以上。
Hougan 明确划出边界:上述判断属于长期模型预测,并非已实现价格。
34.3% 是模型输出
34.3% 的复合年化收益率,是模型在特定输入下的计算结果。输入包括两个变大的市场、不变的份额假设、十年跨度。
输入本身是预测。价值存储和机构投资市场在 2036 年究竟多大,取决于全球财富增长、配置习惯、监管环境。模型把这些变量压缩成两个数字,再用固定份额算出目标价。每个环节都带着不确定性,但被封装进一个简洁的结论。
模型可以告诉你,在假设成立的前提下价格应该是多少。它不能告诉你,假设会不会成立。
这与摩根大通 LTCMA 形成对照:后者把比特币放进独立矩阵,给出 10% 基准回报,拒绝纳入样本组合。两家机构对同一资产给出差异巨大的数字,区别不在对比特币的看法,而在输入假设和框架选择。
接下来看什么
份额假设是否在下一版调整:比目标价绝对数字更值得关注ETF 流入速度能否回升:决定“机构市场”这一项的兑现路径央行和主权财富基金是否有实质配置落地:从“逐步靠近”到实际买入,隔着监管、托管、授权多道门槛
算出来的 160 万
160 万美元建立在两个变大的市场、一套不变的份额假设、一个没改的模型之上。Hougan 把前提和输出都摆在了台面上。
目标价可以上调,模型可以沿用。但决定这个数字能否兑现的,不是模型里的输入,是模型外的资金、监管和时间。
提示:内容仅供参考,请做自己的研究。
模型没变,目标价涨了30万
摘要:Bitwise 仅更新输入数据,比特币十年目标价从 130 万上调至 160 万美元,年化34.3%。
10 月 29 日,Bitwise 首席投资官 Matt Hougan 发文表示,更新《比特币长期资本市场假设》报告后,在沿用去年模型、仅更新输入数据的情况下,比特币十年目标价从 130 万美元上调至160 万美元,对应预期复合年化收益率从 28.3% 提升至 34.3%,目标年份 2036 年。
变的是池子,不是份额
上调来自两项输入变化:价值存储市场规模预期从 91 万亿增至 110 万亿美元,机构投资市场规模预期从 216 万亿增至 303 万亿美元。
各细分市场与去年相同的比特币份额假设被维持。目标价上调不是因为 Bitwise 认为比特币能抢占更高份额,而是它要争夺的总盘子变大了。
目标价涨了 30 万,不是因为比特币变强了,是因为它要争夺的市场变大了。
Hougan 给出的支撑依据是:财富管理平台持续布局比特币、央行和主权财富基金逐步靠近、比特币周期性波动幅度收窄。
承认的短板
Hougan 没有回避反面数据:资金流入仍主要落后于黄金,近期 ETF 流入速度放缓,比特币曾从高点回撤 53% 。
他给出三个对冲角度:比特币与黄金相关性持续上升,本轮跌幅较以往熊市温和,机构在下跌周期中仍持续加仓。另有一个长期数据:比特币在价值存储市场的占比已从十年前不足1%提升至目前 5% 以上。
Hougan 明确划出边界:上述判断属于长期模型预测,并非已实现价格。
34.3% 是模型输出
34.3% 的复合年化收益率,是模型在特定输入下的计算结果。输入包括两个变大的市场、不变的份额假设、十年跨度。
输入本身是预测。价值存储和机构投资市场在 2036 年究竟多大,取决于全球财富增长、配置习惯、监管环境。模型把这些变量压缩成两个数字,再用固定份额算出目标价。每个环节都带着不确定性,但被封装进一个简洁的结论。
模型可以告诉你,在假设成立的前提下价格应该是多少。它不能告诉你,假设会不会成立。
这与摩根大通 LTCMA 形成对照:后者把比特币放进独立矩阵,给出 10% 基准回报,拒绝纳入样本组合。两家机构对同一资产给出差异巨大的数字,区别不在对比特币的看法,而在输入假设和框架选择。
接下来看什么
份额假设是否在下一版调整:比目标价绝对数字更值得关注ETF 流入速度能否回升:决定“机构市场”这一项的兑现路径央行和主权财富基金是否有实质配置落地:从“逐步靠近”到实际买入,隔着监管、托管、授权多道门槛
算出来的 160 万
160 万美元建立在两个变大的市场、一套不变的份额假设、一个没改的模型之上。Hougan 把前提和输出都摆在了台面上。
目标价可以上调,模型可以沿用。但决定这个数字能否兑现的,不是模型里的输入,是模型外的资金、监管和时间。
提示:内容仅供参考,请做自己的研究。
47
·
--
据链上监测,一个被标记为 “SOL Dumper” 的神秘巨鲸实体(85ec10dc...a7fb),在过去 5 天内累计抛售了 102 万枚 #sol ,价值约 1.043 亿美元。
数据显示,该实体名下共关联了 7 个地址。在经历这轮大举出货后,其目前仍持有约 13.26 万枚 $SOL (价值约 1,332 万美元),24 小时内持仓变动为 -1.26%。连续 5 天的集中抛售,显示出该巨鲸正在持续变现。
据链上监测,一个被标记为 “SOL Dumper” 的神秘巨鲸实体(85ec10dc...a7fb),在过去 5 天内累计抛售了 102 万枚 #sol ,价值约 1.043 亿美元。
数据显示,该实体名下共关联了 7 个地址。在经历这轮大举出货后,其目前仍持有约 13.26 万枚 $SOL (价值约 1,332 万美元),24 小时内持仓变动为 -1.26%。连续 5 天的集中抛售,显示出该巨鲸正在持续变现。
数据显示,该实体名下共关联了 7 个地址。在经历这轮大举出货后,其目前仍持有约 13.26 万枚 $SOL (价值约 1,332 万美元),24 小时内持仓变动为 -1.26%。连续 5 天的集中抛售,显示出该巨鲸正在持续变现。
49
·
--
比特币在 81,000 美元关口附近反复拉锯。截至目前,#BTC 现报 80,980 美元,日内涨幅约 0.53%,盘中一度回升至 81,240 美元附近,但未能站稳该关口。
81,000 美元此前被视作短线防线,跌破后触发了较大规模的杠杆清算,因此价格从下方回测这一区域时,天然面临解套盘和残余杠杆的双重压力。资金面上,比特币现货 ETF 在连续净流出后最新一个交易日转为净流入 1.1 亿美元,贝莱德 IBIT 是主要贡献者,但这还只能算止跌信号,尚不足以确认趋势反转。
宏观层面,美联储利率决议公布前市场整体偏观望,方向性信心不足本身就会限制风险资产的反弹空间。短线可关注两个位置:上方能否有效收复 82,000–82,500 美元,下方 80,000 美元是否仍能提供承接。
81,000 美元此前被视作短线防线,跌破后触发了较大规模的杠杆清算,因此价格从下方回测这一区域时,天然面临解套盘和残余杠杆的双重压力。资金面上,比特币现货 ETF 在连续净流出后最新一个交易日转为净流入 1.1 亿美元,贝莱德 IBIT 是主要贡献者,但这还只能算止跌信号,尚不足以确认趋势反转。
宏观层面,美联储利率决议公布前市场整体偏观望,方向性信心不足本身就会限制风险资产的反弹空间。短线可关注两个位置:上方能否有效收复 82,000–82,500 美元,下方 80,000 美元是否仍能提供承接。
79
·
--
Статья
科技股已经反弹,比特币为什么还没跟上?同样等待美联储,科技股已经有人接力,比特币还在确认自己的买家。
10月27日,美股三大指数集体收涨。纳斯达克指数上涨1.18%,标普500指数上涨0.60%,芯片与AI概念股再次成为主要推动力量。
但加密市场没有同步。#比特币 当天一度跌破8万美元,即使亚洲科技股明显反弹,加密资产的整体表现仍然偏弱。到10月28日,比特币重新回到约8.1万美元附近,价格有所修复,但这种修复能否持续,仍需要新增买盘证明。
这形成了一个值得观察的分叉:同样被归入风险资产,#科技股 为什么先反弹,比特币却慢了一步?
同一轮风险偏好,走出了两种行情
美股的上涨并不是全面普涨。纳指表现明显强于道指,资金主要回到芯片、存储、光通信和部分大型科技公司。市场正在交易AI需求、大型科技公司财报,以及数据中心投资能否继续转化为收入。
比特币面对的却是另一套问题。10月27日,比特币跌破8万美元时,韩国等亚洲科技市场正在上涨。两类资产没有按照“风险偏好回升”这一条逻辑同步运动。
同属风险资产,不代表资金会在同一时间、因为同一个理由买入。
短期相关性只能说明价格曾经一起移动,不能证明两类资产始终由同一批买盘推动。当科技股拥有财报和产业催化,而加密市场仍在消化杠杆、资金流与前期抛压时,分化并不意外。
科技股的反弹,有更具体的支点
这一轮科技股反弹背后,有相对清楚的交易线索:芯片股连续走强,大型科技公司财报临近,市场重新评估AI资本开支和算力需求。
这不代表市场已经消除了对 #Aİ 投入回报的担忧。它只说明,在财报公布和企业盈利预期面前,资金愿意先回来交易确定性较高的部分。
比特币没有企业利润、订单或财报可以直接验证。它的新增需求更多来自现货买盘、ETF资金、企业购币以及衍生品市场中的风险偏好。因此,当这些资金没有形成持续合力时,科技股上涨并不会自动把比特币带上去。
美联储能解释多少
美联储于10月27日至28日召开议息会议。会议前,市场对维持利率不变的预期占据主导,因此“是否加息”未必是唯一变量,政策声明如何描述通胀、以及对后续利率路径的暗示,同样重要。
如果决议没有明显超出预期,美股与比特币仍然可能给出不同反应。科技股会继续衡量企业盈利和AI投入,加密市场则还要判断ETF资金、杠杆仓位与现货承接是否改善。
美联储决定市场的风向,却不会替每一种资产找到买家。
因此,把比特币的每一次涨跌都归因于利率预期,会忽略加密市场自身的资金结构。只有当美股、加密资产、美元和美债收益率在同一时间出现一致变化时,宏观因素的解释力才会更强。
决议之后,看这三个信号
第一,看比特币能否在波动后稳定站在8万美元上方。短暂突破或跌破只能说明价格受到冲击,持续停留才更能反映买卖力量的变化。
第二,看美国现货比特币ETF是否出现连续净流入。单日流入能够缓解抛压,但只有连续资金进入,才可能成为更可靠的增量买盘。
第三,看比特币与纳指的相对表现。如果科技股继续走强而比特币持续落后,说明分化来自加密市场自身;如果两者在决议后重新同步,宏观流动性仍是更主要的定价因素。
结语
科技股已经用上涨回应了财报与AI交易,$BTC 则仍在等待资金给出更明确的答案。
美联储决议会制造波动,但波动不是方向。决定下一段行情的,仍是谁愿意在消息落地后继续买入,并把仓位留下来。
当前最值得追踪的不是“比特币会不会跟涨”,而是科技股与加密市场之间的分叉会持续多久。这个答案,将比一次会议后的涨跌更有价值。
资料来源:美联储FOMC会议日程、CoinDesk 10月27日市场报道、新浪财经10月28日美股收盘报道。行情数据具有时点性,不构成投资建议。
科技股已经反弹,比特币为什么还没跟上?
同样等待美联储,科技股已经有人接力,比特币还在确认自己的买家。
10月27日,美股三大指数集体收涨。纳斯达克指数上涨1.18%,标普500指数上涨0.60%,芯片与AI概念股再次成为主要推动力量。
但加密市场没有同步。#比特币 当天一度跌破8万美元,即使亚洲科技股明显反弹,加密资产的整体表现仍然偏弱。到10月28日,比特币重新回到约8.1万美元附近,价格有所修复,但这种修复能否持续,仍需要新增买盘证明。
这形成了一个值得观察的分叉:同样被归入风险资产,#科技股 为什么先反弹,比特币却慢了一步?
同一轮风险偏好,走出了两种行情
美股的上涨并不是全面普涨。纳指表现明显强于道指,资金主要回到芯片、存储、光通信和部分大型科技公司。市场正在交易AI需求、大型科技公司财报,以及数据中心投资能否继续转化为收入。
比特币面对的却是另一套问题。10月27日,比特币跌破8万美元时,韩国等亚洲科技市场正在上涨。两类资产没有按照“风险偏好回升”这一条逻辑同步运动。
同属风险资产,不代表资金会在同一时间、因为同一个理由买入。
短期相关性只能说明价格曾经一起移动,不能证明两类资产始终由同一批买盘推动。当科技股拥有财报和产业催化,而加密市场仍在消化杠杆、资金流与前期抛压时,分化并不意外。
科技股的反弹,有更具体的支点
这一轮科技股反弹背后,有相对清楚的交易线索:芯片股连续走强,大型科技公司财报临近,市场重新评估AI资本开支和算力需求。
这不代表市场已经消除了对 #Aİ 投入回报的担忧。它只说明,在财报公布和企业盈利预期面前,资金愿意先回来交易确定性较高的部分。
比特币没有企业利润、订单或财报可以直接验证。它的新增需求更多来自现货买盘、ETF资金、企业购币以及衍生品市场中的风险偏好。因此,当这些资金没有形成持续合力时,科技股上涨并不会自动把比特币带上去。
美联储能解释多少
美联储于10月27日至28日召开议息会议。会议前,市场对维持利率不变的预期占据主导,因此“是否加息”未必是唯一变量,政策声明如何描述通胀、以及对后续利率路径的暗示,同样重要。
如果决议没有明显超出预期,美股与比特币仍然可能给出不同反应。科技股会继续衡量企业盈利和AI投入,加密市场则还要判断ETF资金、杠杆仓位与现货承接是否改善。
美联储决定市场的风向,却不会替每一种资产找到买家。
因此,把比特币的每一次涨跌都归因于利率预期,会忽略加密市场自身的资金结构。只有当美股、加密资产、美元和美债收益率在同一时间出现一致变化时,宏观因素的解释力才会更强。
决议之后,看这三个信号
第一,看比特币能否在波动后稳定站在8万美元上方。短暂突破或跌破只能说明价格受到冲击,持续停留才更能反映买卖力量的变化。
第二,看美国现货比特币ETF是否出现连续净流入。单日流入能够缓解抛压,但只有连续资金进入,才可能成为更可靠的增量买盘。
第三,看比特币与纳指的相对表现。如果科技股继续走强而比特币持续落后,说明分化来自加密市场自身;如果两者在决议后重新同步,宏观流动性仍是更主要的定价因素。
结语
科技股已经用上涨回应了财报与AI交易,$BTC 则仍在等待资金给出更明确的答案。
美联储决议会制造波动,但波动不是方向。决定下一段行情的,仍是谁愿意在消息落地后继续买入,并把仓位留下来。
当前最值得追踪的不是“比特币会不会跟涨”,而是科技股与加密市场之间的分叉会持续多久。这个答案,将比一次会议后的涨跌更有价值。
资料来源:美联储FOMC会议日程、CoinDesk 10月27日市场报道、新浪财经10月28日美股收盘报道。行情数据具有时点性,不构成投资建议。
141
·
--
今天,两个长期处于沉睡状态的 #pepe 巨鲸地址出现资金异动,合计移动了 2.27 万亿枚 $PEPE ,按披露价值约 1,019 万美元。
涉及的地址为:
0xCXXXXX15d059D0f1
0x2XXXXX181e565e69
目前只能确认这两个地址发生了大额 PEPE 转移,尚不能直接等同于卖出;但沉睡巨鲸突然移动如此规模的代币,通常会引发市场对其后续去向的关注。
今天,两个长期处于沉睡状态的 #pepe 巨鲸地址出现资金异动,合计移动了 2.27 万亿枚 $PEPE ,按披露价值约 1,019 万美元。
涉及的地址为:
0xCXXXXX15d059D0f1
0x2XXXXX181e565e69
目前只能确认这两个地址发生了大额 PEPE 转移,尚不能直接等同于卖出;但沉睡巨鲸突然移动如此规模的代币,通常会引发市场对其后续去向的关注。
涉及的地址为:
0xCXXXXX15d059D0f1
0x2XXXXX181e565e69
目前只能确认这两个地址发生了大额 PEPE 转移,尚不能直接等同于卖出;但沉睡巨鲸突然移动如此规模的代币,通常会引发市场对其后续去向的关注。
133
·
--
Статья
58亿美元,一个会骗人的标尺摘要:币安ETH未平仓合约从120亿降至58亿美元,但换算成ETH计价几乎没变,去杠杆是价格错觉。
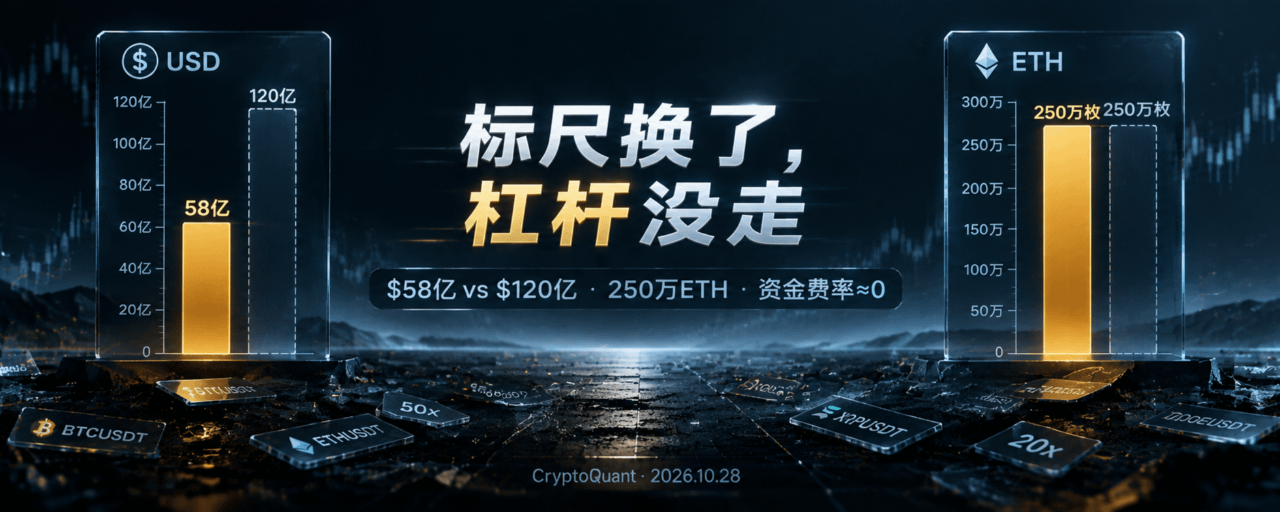
CryptoQuant 分析师 BaykusCharts 给出了一组对比:币安以太坊未平仓合约目前约 58 亿美元,约为去年夏天峰值 120 多亿美元的一半。单看这条曲线,结论似乎很明确——大规模去杠杆已经发生。
但这条曲线用错了标尺。
美元减半,$ETH 没减
未平仓合约以美元计价。而 ETH 价格同期也下跌了约一半。
两个数字同向变化,比值自然不变。BaykusCharts 的测算是:换算成 ETH 计价,当前未平仓合约约 250 万枚 ETH,接近峰值时的约 250 万枚 ETH。
名义价值从 120 亿跌到 58 亿,听起来像杠杆被砍掉了一半。但以 #ETH 计量,交易者持有的合约规模几乎没有变化。价格跌了,同样的合约数量对应的美元价值就缩水了。下降的主要驱动力是价格,不是平仓。
用美元看,杠杆减半;用ETH看,杠杆原地不动。同一组仓位,换一把尺子,结论完全相反。
这不是文字游戏。如果交易者真的在大规模平仓,ETH 计价的未平仓合约应该同步下降。它没有。这意味着市场上仍然存在大量杠杆ETH敞口,只是这些敞口的美元面值随着价格缩水了。
资金费率:多空都不拥挤
如果杠杆还在,为什么没有出现一边倒的清算连锁?
答案在资金费率里。2021 年和 2024 年初那种大幅正溢价已经消失。今年经历数段负资金费率后,目前仅略高于零。
资金费率略高于零,意味着多头没有支付显著溢价来维持仓位,空头也没有压倒性优势。多空双方都没有过度拥挤。杠杆存在,但方向性信心不足。
这解释了一个表面矛盾:杠杆规模没降,清算风险却没有失控。因为杠杆是分散的、双向的、没有集中在一侧。没有拥挤的多头,就没有连锁强平的燃料;没有拥挤的空头,也没有逼空的条件。
杠杆还在,但没人愿意为方向付溢价。市场不是没有风险,是风险没有集中在一个方向上。
这种状态有一个特征:平静,但脆弱。平静是因为多空都不极端,价格可以在区间内反复拉锯而不触发大规模清算。脆弱是因为一旦某个方向出现决定性突破,缺乏对冲的仓位会迅速调整,推动价格加速。
两个信号,两个方向
BaykusCharts 给出了两个需要盯住的组合信号。
价格上涨,且 #资金费率 急升。 这说明多头开始拥挤。资金费率快速上升意味着多头愿意为杠杆支付越来越高的成本,仓位在向一侧集中。这种状态下,价格一旦回落,拥挤的多头会成为清算的燃料。
价格下跌,且未平仓合约增加。 这说明空头仓位在增长。价格下跌而杠杆规模扩大,意味着有新资金在建立空头敞口,而不是多头在离场。这种状态下,价格一旦反弹,空头回补会放大涨幅。
两个信号指向同一个机制:当前市场缺乏方向性信心,所以任一方向的突破都可能迅速加速。不是因为杠杆规模大,而是因为杠杆没有对冲、没有分散到足以吸收冲击的程度。
接下来看什么
ETH 计价的 #未平仓合约 是否真的下降:如果 250 万枚 ETH 开始明显减少,那才是真正的去杠杆;如果维持在当前水平,杠杆规模只是被价格掩盖了资金费率是否持续偏离零:略高于零是中性状态。持续为正且走高,是多头拥挤的早期信号;持续为负,是空头开始积累的信号价格突破时未平仓合约的配合方向:上涨伴随 OI 增加,是新多进场;上涨伴随 OI 下降,是空头回补。两者的持续性完全不同币安与全市场 OI 的比例:币安约占全网 ETH 未平仓合约的一半,如果这个比例变化,说明杠杆在交易所之间迁移,而不是消失
标尺换了,杠杆没走
58 亿美元这个数字,单独看是一个去 #杠杆 的故事。换算成 ETH,它变成了一个价格下跌的故事。两个故事都真实,但只有一个能解释交易者实际持有的仓位规模。
当前市场的状态不是“杠杆出清了”,而是“杠杆还在,但没人敢下重注”。这种状态限制了连锁清算的即期风险,但也意味着市场对方向性突破的准备不足。平静的表面下,仓位没有消失,只是暂时没有站队。
标尺可以骗人,仓位不会。
58亿美元,一个会骗人的标尺
摘要:币安ETH未平仓合约从120亿降至58亿美元,但换算成ETH计价几乎没变,去杠杆是价格错觉。
CryptoQuant 分析师 BaykusCharts 给出了一组对比:币安以太坊未平仓合约目前约 58 亿美元,约为去年夏天峰值 120 多亿美元的一半。单看这条曲线,结论似乎很明确——大规模去杠杆已经发生。
但这条曲线用错了标尺。
美元减半,$ETH 没减
未平仓合约以美元计价。而 ETH 价格同期也下跌了约一半。
两个数字同向变化,比值自然不变。BaykusCharts 的测算是:换算成 ETH 计价,当前未平仓合约约 250 万枚 ETH,接近峰值时的约 250 万枚 ETH。
名义价值从 120 亿跌到 58 亿,听起来像杠杆被砍掉了一半。但以 #ETH 计量,交易者持有的合约规模几乎没有变化。价格跌了,同样的合约数量对应的美元价值就缩水了。下降的主要驱动力是价格,不是平仓。
用美元看,杠杆减半;用ETH看,杠杆原地不动。同一组仓位,换一把尺子,结论完全相反。
这不是文字游戏。如果交易者真的在大规模平仓,ETH 计价的未平仓合约应该同步下降。它没有。这意味着市场上仍然存在大量杠杆ETH敞口,只是这些敞口的美元面值随着价格缩水了。
资金费率:多空都不拥挤
如果杠杆还在,为什么没有出现一边倒的清算连锁?
答案在资金费率里。2021 年和 2024 年初那种大幅正溢价已经消失。今年经历数段负资金费率后,目前仅略高于零。
资金费率略高于零,意味着多头没有支付显著溢价来维持仓位,空头也没有压倒性优势。多空双方都没有过度拥挤。杠杆存在,但方向性信心不足。
这解释了一个表面矛盾:杠杆规模没降,清算风险却没有失控。因为杠杆是分散的、双向的、没有集中在一侧。没有拥挤的多头,就没有连锁强平的燃料;没有拥挤的空头,也没有逼空的条件。
杠杆还在,但没人愿意为方向付溢价。市场不是没有风险,是风险没有集中在一个方向上。
这种状态有一个特征:平静,但脆弱。平静是因为多空都不极端,价格可以在区间内反复拉锯而不触发大规模清算。脆弱是因为一旦某个方向出现决定性突破,缺乏对冲的仓位会迅速调整,推动价格加速。
两个信号,两个方向
BaykusCharts 给出了两个需要盯住的组合信号。
价格上涨,且 #资金费率 急升。 这说明多头开始拥挤。资金费率快速上升意味着多头愿意为杠杆支付越来越高的成本,仓位在向一侧集中。这种状态下,价格一旦回落,拥挤的多头会成为清算的燃料。
价格下跌,且未平仓合约增加。 这说明空头仓位在增长。价格下跌而杠杆规模扩大,意味着有新资金在建立空头敞口,而不是多头在离场。这种状态下,价格一旦反弹,空头回补会放大涨幅。
两个信号指向同一个机制:当前市场缺乏方向性信心,所以任一方向的突破都可能迅速加速。不是因为杠杆规模大,而是因为杠杆没有对冲、没有分散到足以吸收冲击的程度。
接下来看什么
ETH 计价的 #未平仓合约 是否真的下降:如果 250 万枚 ETH 开始明显减少,那才是真正的去杠杆;如果维持在当前水平,杠杆规模只是被价格掩盖了资金费率是否持续偏离零:略高于零是中性状态。持续为正且走高,是多头拥挤的早期信号;持续为负,是空头开始积累的信号价格突破时未平仓合约的配合方向:上涨伴随 OI 增加,是新多进场;上涨伴随 OI 下降,是空头回补。两者的持续性完全不同币安与全市场 OI 的比例:币安约占全网 ETH 未平仓合约的一半,如果这个比例变化,说明杠杆在交易所之间迁移,而不是消失
标尺换了,杠杆没走
58 亿美元这个数字,单独看是一个去 #杠杆 的故事。换算成 ETH,它变成了一个价格下跌的故事。两个故事都真实,但只有一个能解释交易者实际持有的仓位规模。
当前市场的状态不是“杠杆出清了”,而是“杠杆还在,但没人敢下重注”。这种状态限制了连锁清算的即期风险,但也意味着市场对方向性突破的准备不足。平静的表面下,仓位没有消失,只是暂时没有站队。
标尺可以骗人,仓位不会。
118
·
--
Статья
640万持有者,和它们背后不对等的钱摘要:RWA持有者4个月从140万增至640万,代币化股票贡献了绝大部分增量,但地址数不等于投资者,更不等于资金。
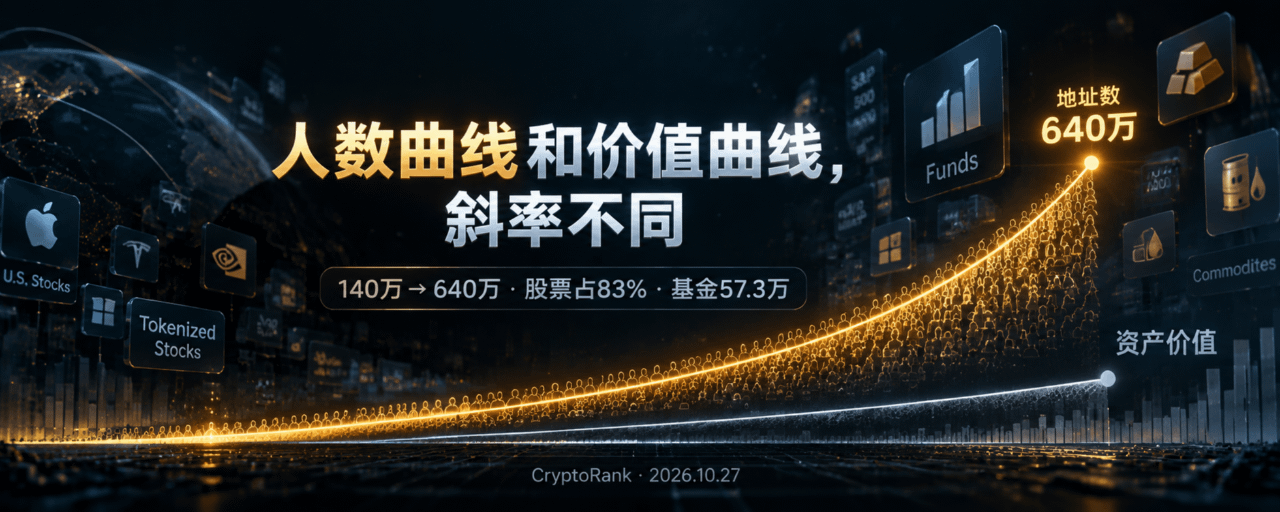
CryptoRank的数据描绘了一条陡峭的曲线。2026年6月至10月,代币化资产持有者数量从约140万增至640万,增长约4.6倍。四个月,新增500万个持有地址。
但曲线的形状,比终点的数字更能说明问题。
代币化股票贡献了几乎全部增量
拆开640万的结构,代币化股票是唯一的引擎。
代币化股票持有者从6月的50.2万增至10月的约530万,增长超过10倍,占RWA总持有者的比例从37%升至83%。同期,代币化基金的持有者从55.9万微增至57.3万,几乎没有变化;代币化大宗商品从30.2万增至52.3万,增幅也远低于股票。
这不是一个“RWA全面繁荣”的故事。这是一个特定类别——代币化股票——在特定时间窗口内,由特定分发渠道驱动的爆发。代币化基金代表的是收益型产品,大宗商品代表的是实物敞口,两者都没有出现同等量级的持有者增长。增量集中在“用链上方式持有股票”这件事上。
640万里,超过80%是代币化股票。RWA的增长,在这个阶段几乎等同于代币化股票的增长。
三家平台吃掉了六成
增长集中在分发端,不在资产端。
Robinhood以24%的份额居首,约150万个持有地址;Binance bStocks以23%紧随其后,同样约150万;xStocks约100万。三者合计占63.4%的已追踪市场。640万个地址里,超过400万集中在这三个平台上。
Binance bStocks的曲线最陡。6月时只有10,300个持有者,到10月已增至约150万,四个月增长超过140倍。一个产品从几乎无人持有,变成覆盖150万个地址,这个速度解释不了“自然 adoption”,它解释的是分发能力——Binance把代币化股票嵌入了一个已经拥有海量零售用户的交易界面。
Robinhood的路径类似。它本身就是一个面向零售投资者的券商应用,代币化股票是原有股票交易功能的链上延伸,而不是一个需要从零获客的新产品。两者的共同点是:用户已经在平台上,代币化股票只是多了一个可点击的选项。
公链的排名,是分发渠道的排名
链的排名,同样反映了分发逻辑。
BNB Chain以210万个地址、32.6%的份额居首,Solana为160万个,Robinhood Chain为150万个,三者合计占82%。BNB Chain从6月的17.7万地址增至210万,增幅接近12倍,是主要网络中相对扩张最快的。
BNB Chain的领先,几乎可以直接追溯到Binance bStocks。bStocks是Binance在BNB Chain上发行的产品,持有bStocks的用户自然在BNB Chain上留下地址。Robinhood Chain的150万地址同理,来自Robinhood平台自身的用户迁移。Solana的160万,则可能来自xStocks或其他在Solana上分发的产品。
公链之间的竞争,在这个阶段更多是分发渠道之间的竞争。哪条链背后站着一个拥有大规模零售用户的应用,哪条链的地址数就会领先。
地址不是人,更不是钱
CryptoRank的报告没有回避一个关键限定,多家分析也反复提示:这些数字统计的是钱包地址,不是独立投资者。
一个用户可以在多条链、多个平台上持有多个地址;一个平台地址背后可能托管着大量用户。地址数的膨胀,可以反映分发广度,但无法直接换算成持有人数,更无法换算成投入的资金。
更重要的不对等,出现在“人数”和“价值”之间。CryptoRank明确指出,代币化股票主导的是持有地址的数量,而代币化美债基金、私人信贷和其他机构产品,仍然按资产价值计算占据市场的很大部分。一个机构级的代币化国债基金,可能只有几十个持有地址,但承载数亿美元;一个零售用户买入50美元的代币化股票,贡献一个地址,资金量可以忽略。
640万是地址的胜利,不是资本的胜利。人数曲线和价值曲线,走的是两条斜率完全不同的线。
BNB Chain的案例进一步说明了这一点。有分析指出,BNB Chain约210万RWA地址中,大部分与Binance自己的bStocks产品相关;在宣布“200万持有者”里程碑的同一周,BNB Chain上代币化股票的价值增长约1.06亿美元,其中近9,700万来自bStocks。地址数增长了两个数量级,价值增长是千万美元级别。两者都在增长,但不在同一个量级上。
分发赢了,分发之后呢
这轮增长的真实驱动力,是分发,不是产品创新。
代币化股票解决了“能不能在链上买股票”的问题,而Robinhood和Binance解决的是“让已经在平台上的人知道可以这么买”的问题。后者才是640万这个数字的来源。xStocks、Robinhood Chain、Binance bStocks,本质上都是把传统资产的敞口嵌入一个用户已经打开的应用里,降低操作门槛,而不是创造一个全新的需求。
但这个模式有一个需要回答的问题:地址数增长之后,留存和资金深化能不能跟上。Binance bStocks的数据提供了一个线索:近30天代币化资产价值增长29.7%,但月度转移量下滑75%,说明用户更倾向于持有,而非频繁交易。持有倾向本身不是坏事,但它意味着这些地址目前更像“买了放着”的仓位,而不是活跃的交易需求。如果地址增长继续,而单地址的平均资产价值停留在低位,RWA的“采用”就仍然停留在分发层面,没有进入资本层面。
接下来看什么
代币化基金持有者是否加速:55.9万到57.3万几乎持平,如果这个数字开始增长,说明RWA的采用从零售股票向收益型产品扩散,资金深度可能改善单地址平均资产价值的变化:640万地址对应多少总RWA价值,这个比值是判断“分发是否转化为资本”的最直接指标Robinhood和Binance之外是否有新的分发入口:如果xStocks或新的平台开始贡献增量地址,集中度下降可能是市场走向成熟的早期信号BNB Chain的地址留存:bStocks的持有者中,有多少在几个月后仍然持有,决定了这轮脉冲是可持续的分发效果,还是一次性的促销式增长
两条曲线
640万是一个值得记录的数字,但它记录的是分发的广度。代币化美债基金和私人信贷仍然按资产价值占据市场的主体,而代币化股票主导的是持有地址的数量。这两件事同时为真,并不矛盾,它们描述的是同一个市场的两个不同维度。
人数曲线可以靠一个应用的一次产品上线在四个月内拉起来。价值曲线不行,它需要资金真正沉淀下来,需要持有者从“买一次”变成“持续配置”。分发已经赢了第一程。资本的那一程,还没有出现在这张图里。
#代币化资产 #RWA #代币化股票 #CryptoRank #BinanceBStocks
640万持有者,和它们背后不对等的钱
摘要:RWA持有者4个月从140万增至640万,代币化股票贡献了绝大部分增量,但地址数不等于投资者,更不等于资金。
CryptoRank的数据描绘了一条陡峭的曲线。2026年6月至10月,代币化资产持有者数量从约140万增至640万,增长约4.6倍。四个月,新增500万个持有地址。
但曲线的形状,比终点的数字更能说明问题。
代币化股票贡献了几乎全部增量
拆开640万的结构,代币化股票是唯一的引擎。
代币化股票持有者从6月的50.2万增至10月的约530万,增长超过10倍,占RWA总持有者的比例从37%升至83%。同期,代币化基金的持有者从55.9万微增至57.3万,几乎没有变化;代币化大宗商品从30.2万增至52.3万,增幅也远低于股票。
这不是一个“RWA全面繁荣”的故事。这是一个特定类别——代币化股票——在特定时间窗口内,由特定分发渠道驱动的爆发。代币化基金代表的是收益型产品,大宗商品代表的是实物敞口,两者都没有出现同等量级的持有者增长。增量集中在“用链上方式持有股票”这件事上。
640万里,超过80%是代币化股票。RWA的增长,在这个阶段几乎等同于代币化股票的增长。
三家平台吃掉了六成
增长集中在分发端,不在资产端。
Robinhood以24%的份额居首,约150万个持有地址;Binance bStocks以23%紧随其后,同样约150万;xStocks约100万。三者合计占63.4%的已追踪市场。640万个地址里,超过400万集中在这三个平台上。
Binance bStocks的曲线最陡。6月时只有10,300个持有者,到10月已增至约150万,四个月增长超过140倍。一个产品从几乎无人持有,变成覆盖150万个地址,这个速度解释不了“自然 adoption”,它解释的是分发能力——Binance把代币化股票嵌入了一个已经拥有海量零售用户的交易界面。
Robinhood的路径类似。它本身就是一个面向零售投资者的券商应用,代币化股票是原有股票交易功能的链上延伸,而不是一个需要从零获客的新产品。两者的共同点是:用户已经在平台上,代币化股票只是多了一个可点击的选项。
公链的排名,是分发渠道的排名
链的排名,同样反映了分发逻辑。
BNB Chain以210万个地址、32.6%的份额居首,Solana为160万个,Robinhood Chain为150万个,三者合计占82%。BNB Chain从6月的17.7万地址增至210万,增幅接近12倍,是主要网络中相对扩张最快的。
BNB Chain的领先,几乎可以直接追溯到Binance bStocks。bStocks是Binance在BNB Chain上发行的产品,持有bStocks的用户自然在BNB Chain上留下地址。Robinhood Chain的150万地址同理,来自Robinhood平台自身的用户迁移。Solana的160万,则可能来自xStocks或其他在Solana上分发的产品。
公链之间的竞争,在这个阶段更多是分发渠道之间的竞争。哪条链背后站着一个拥有大规模零售用户的应用,哪条链的地址数就会领先。
地址不是人,更不是钱
CryptoRank的报告没有回避一个关键限定,多家分析也反复提示:这些数字统计的是钱包地址,不是独立投资者。
一个用户可以在多条链、多个平台上持有多个地址;一个平台地址背后可能托管着大量用户。地址数的膨胀,可以反映分发广度,但无法直接换算成持有人数,更无法换算成投入的资金。
更重要的不对等,出现在“人数”和“价值”之间。CryptoRank明确指出,代币化股票主导的是持有地址的数量,而代币化美债基金、私人信贷和其他机构产品,仍然按资产价值计算占据市场的很大部分。一个机构级的代币化国债基金,可能只有几十个持有地址,但承载数亿美元;一个零售用户买入50美元的代币化股票,贡献一个地址,资金量可以忽略。
640万是地址的胜利,不是资本的胜利。人数曲线和价值曲线,走的是两条斜率完全不同的线。
BNB Chain的案例进一步说明了这一点。有分析指出,BNB Chain约210万RWA地址中,大部分与Binance自己的bStocks产品相关;在宣布“200万持有者”里程碑的同一周,BNB Chain上代币化股票的价值增长约1.06亿美元,其中近9,700万来自bStocks。地址数增长了两个数量级,价值增长是千万美元级别。两者都在增长,但不在同一个量级上。
分发赢了,分发之后呢
这轮增长的真实驱动力,是分发,不是产品创新。
代币化股票解决了“能不能在链上买股票”的问题,而Robinhood和Binance解决的是“让已经在平台上的人知道可以这么买”的问题。后者才是640万这个数字的来源。xStocks、Robinhood Chain、Binance bStocks,本质上都是把传统资产的敞口嵌入一个用户已经打开的应用里,降低操作门槛,而不是创造一个全新的需求。
但这个模式有一个需要回答的问题:地址数增长之后,留存和资金深化能不能跟上。Binance bStocks的数据提供了一个线索:近30天代币化资产价值增长29.7%,但月度转移量下滑75%,说明用户更倾向于持有,而非频繁交易。持有倾向本身不是坏事,但它意味着这些地址目前更像“买了放着”的仓位,而不是活跃的交易需求。如果地址增长继续,而单地址的平均资产价值停留在低位,RWA的“采用”就仍然停留在分发层面,没有进入资本层面。
接下来看什么
代币化基金持有者是否加速:55.9万到57.3万几乎持平,如果这个数字开始增长,说明RWA的采用从零售股票向收益型产品扩散,资金深度可能改善单地址平均资产价值的变化:640万地址对应多少总RWA价值,这个比值是判断“分发是否转化为资本”的最直接指标Robinhood和Binance之外是否有新的分发入口:如果xStocks或新的平台开始贡献增量地址,集中度下降可能是市场走向成熟的早期信号BNB Chain的地址留存:bStocks的持有者中,有多少在几个月后仍然持有,决定了这轮脉冲是可持续的分发效果,还是一次性的促销式增长
两条曲线
640万是一个值得记录的数字,但它记录的是分发的广度。代币化美债基金和私人信贷仍然按资产价值占据市场的主体,而代币化股票主导的是持有地址的数量。这两件事同时为真,并不矛盾,它们描述的是同一个市场的两个不同维度。
人数曲线可以靠一个应用的一次产品上线在四个月内拉起来。价值曲线不行,它需要资金真正沉淀下来,需要持有者从“买一次”变成“持续配置”。分发已经赢了第一程。资本的那一程,还没有出现在这张图里。
#代币化资产 #RWA #代币化股票 #CryptoRank #BinanceBStocks
69
·
--
截至美东时间10月26日的最新统计,比特币现货 #etf 市场单日录得约1.10亿美元的净流入,且这笔资金全部指向了同一只产品。
资金流向:贝莱德IBIT“一枝独秀”
当日的净流入全部由贝莱德(BlackRock)旗下的IBIT贡献,其余比特币现货ETF产品当日均未出现明显的资金净流入或净流出。经此一日,IBIT的历史累计净流入规模已推升至662.44亿美元。
整体规模概览
反映在整体盘面上,比特币现货ETF的合计规模指标如下:
总资产净值:约1,028.40亿美元
净资产比率(ETF市值占比特币总市值):6.41%
全市场历史累计净流入:572.93亿美元
整体来看,资金面呈现出“单一产品主导流入、其余产品按兵不动”的格局,贝莱德IBIT在当日的 #比特币 ETF资金流中占据了绝对权重。
资金流向:贝莱德IBIT“一枝独秀”
当日的净流入全部由贝莱德(BlackRock)旗下的IBIT贡献,其余比特币现货ETF产品当日均未出现明显的资金净流入或净流出。经此一日,IBIT的历史累计净流入规模已推升至662.44亿美元。
整体规模概览
反映在整体盘面上,比特币现货ETF的合计规模指标如下:
总资产净值:约1,028.40亿美元
净资产比率(ETF市值占比特币总市值):6.41%
全市场历史累计净流入:572.93亿美元
整体来看,资金面呈现出“单一产品主导流入、其余产品按兵不动”的格局,贝莱德IBIT在当日的 #比特币 ETF资金流中占据了绝对权重。
BTC-3,04%
IBITETF-0,02%
138
·
--
链上监测到两笔较大的 ETH 充值动作:
地址 0x882…42058 向某交易所充值 2,558.5 枚 #ETH ,价值约 590 万美元。该地址曾在 2025—2026 年期间分批建仓,提币均价约 2,880 美元,因此这次如果选择卖出,基本属于亏损离场。
另一个地址 0x5a3…Cf9F5 在沉睡 11 个月后重新活跃:2 小时前,它从 Aave 赎回了 2,511 枚 $ETH ,并全部充值进 Binance,价值约 579 万美元。
链上监测到两笔较大的 ETH 充值动作:
地址 0x882…42058 向某交易所充值 2,558.5 枚 #ETH ,价值约 590 万美元。该地址曾在 2025—2026 年期间分批建仓,提币均价约 2,880 美元,因此这次如果选择卖出,基本属于亏损离场。
另一个地址 0x5a3…Cf9F5 在沉睡 11 个月后重新活跃:2 小时前,它从 Aave 赎回了 2,511 枚 $ETH ,并全部充值进 Binance,价值约 579 万美元。
地址 0x882…42058 向某交易所充值 2,558.5 枚 #ETH ,价值约 590 万美元。该地址曾在 2025—2026 年期间分批建仓,提币均价约 2,880 美元,因此这次如果选择卖出,基本属于亏损离场。
另一个地址 0x5a3…Cf9F5 在沉睡 11 个月后重新活跃:2 小时前,它从 Aave 赎回了 2,511 枚 $ETH ,并全部充值进 Binance,价值约 579 万美元。
93
·
--
数据显示,地址 0x129…72EbE 在 10 月初布局了 ZRO、WLD、CHIP 等山寨币,首轮建仓规模约 809 万美元;此后十天里又追加约 270 万美元,累计建仓金额升至约 1,079 万美元。按当前价格计算,该地址整体浮亏约 190.4 万美元。
具体持仓情况如下:
- ZRO:持有 255 万枚,成本价 2.08 美元,浮亏约 97 万美元;
- WLD:持有 630 万枚,成本价 0.5189 美元,浮亏约 56.8 万美元;
- BAT:持有 577 万枚,成本价 0.1981 美元,浮亏约 28.8 万美元;
- CHIP:持有 2,000 万枚,成本价 0.04928 美元,浮亏约 7.7 万美元。
整体来看,该地址在 10 月初建仓后仍持续加码,但目前这批山寨币仓位尚未扭亏,累计浮亏接近 190 万美元。
具体持仓情况如下:
- ZRO:持有 255 万枚,成本价 2.08 美元,浮亏约 97 万美元;
- WLD:持有 630 万枚,成本价 0.5189 美元,浮亏约 56.8 万美元;
- BAT:持有 577 万枚,成本价 0.1981 美元,浮亏约 28.8 万美元;
- CHIP:持有 2,000 万枚,成本价 0.04928 美元,浮亏约 7.7 万美元。
整体来看,该地址在 10 月初建仓后仍持续加码,但目前这批山寨币仓位尚未扭亏,累计浮亏接近 190 万美元。
1
1
411
·
--
一个沉寂多年的早期 ETH 地址最近有了动作。该地址早在 2015 年参与 ICO,以 0.311 美元认购了 10 万枚 ETH,当时成本约 3.1 万美元。
到了 2016 年,也就是建仓半年后,它先以 5.47 美元卖出一半,即 5 万枚 #ETH ,套现约 27.4 万美元,这一笔回报约 17 倍。剩下的 5 万枚 ETH 则一直没动,直到 11 年后的今天才开始转移。
链上记录显示,该地址在 2 小时内转出了 5,000 枚 $ETH ,其中 1,500 枚 ETH 已流入中心化交易所,按披露价值约 345 万美元。
一个沉寂多年的早期 ETH 地址最近有了动作。该地址早在 2015 年参与 ICO,以 0.311 美元认购了 10 万枚 ETH,当时成本约 3.1 万美元。
到了 2016 年,也就是建仓半年后,它先以 5.47 美元卖出一半,即 5 万枚 #ETH ,套现约 27.4 万美元,这一笔回报约 17 倍。剩下的 5 万枚 ETH 则一直没动,直到 11 年后的今天才开始转移。
链上记录显示,该地址在 2 小时内转出了 5,000 枚 $ETH ,其中 1,500 枚 ETH 已流入中心化交易所,按披露价值约 345 万美元。
到了 2016 年,也就是建仓半年后,它先以 5.47 美元卖出一半,即 5 万枚 #ETH ,套现约 27.4 万美元,这一笔回报约 17 倍。剩下的 5 万枚 ETH 则一直没动,直到 11 年后的今天才开始转移。
链上记录显示,该地址在 2 小时内转出了 5,000 枚 $ETH ,其中 1,500 枚 ETH 已流入中心化交易所,按披露价值约 345 万美元。
118
·
--
Статья
8万美元失守,ETH的清算还是最重的那一环摘要:BTC跌破80,000美元,24小时清算8.15亿,多头占主力;ETH市值约BTC的18%,清算额仍接近其九成。
10月26日早间,比特币跌破80,000美元。Bitget行情显示,BTC/USDT报79,955.81美元,日内跌幅1.15%。Gate数据同步显示,BTC报79,940.2美元,24小时跌幅0.82%。
这是本周第二次跌破该关口。10月24日,BTC一度下探79,280美元,随后收复80,000美元上方。周末的短暂失守没有演变成持续破位,但再次回到同一位置,说明8万美元这条线的防守并不牢固。
8.15亿清算,4小时占了4.04亿
CoinGlass数据显示,过去24小时加密市场清算金额超过8.15亿美元,损失主要集中在多头。在波动最剧烈的4小时内,多头仓位清算金额约为4.04亿美元。
这4小时的清算结构,比24小时的总量更能说明问题。4.36亿美元的总清算中,多头占4.04亿,比例超过92%。空头几乎没有被触及,价格下行的过程中,被清掉的几乎全是押注反弹的仓位。
8万美元不是一个普通的技术位。过去几周,它同时充当着心理锚点和ETF持仓成本带的双重角色。价格跌破这里,触发的不是某一类交易者的止损,而是杠杆多头在成本线下方被集中强制平仓。
ETH:18%的市值,86%的清算
这轮清算里最值得停下来看的,仍然是以太坊的比例。
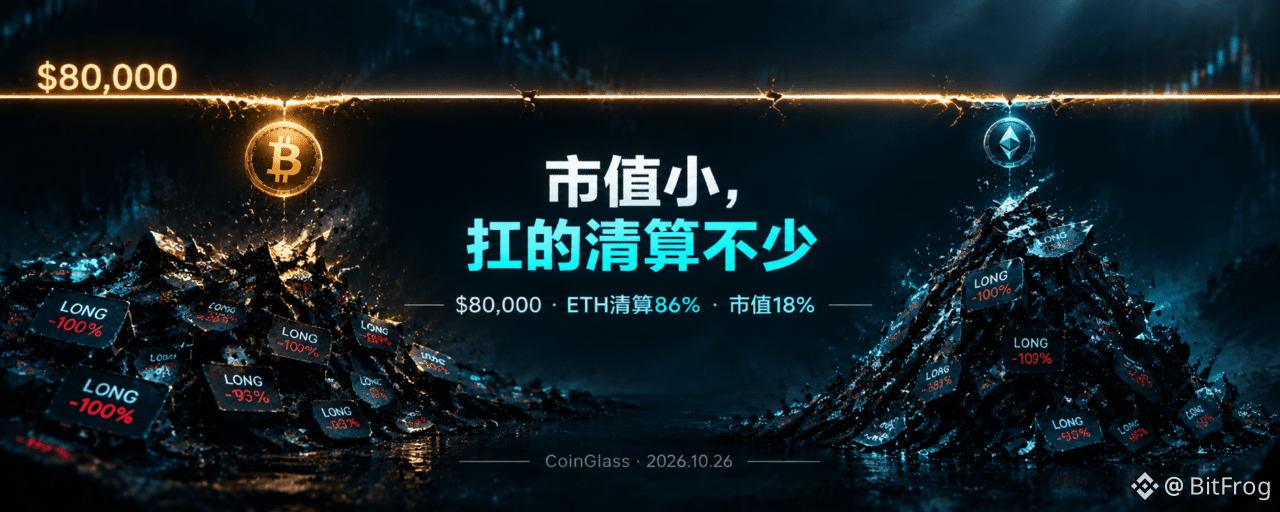
4小时窗口中,ETH清算1.3672亿美元,BTC清算1.5845亿美元。ETH的清算额是BTC的86%,而ETH的市值大约只有BTC的18%。
这个比例失衡已经不是第一次出现。10月9日,以太坊在24小时内清算约3.56亿美元,超过比特币的2.98亿美元,而ETH市值不到BTC的五分之一。按市值折算,ETH每10亿美元市值对应约120万美元清算,BTC约为18万美元。
同样的价格下行,打在ETH的杠杆结构上,伤害被按倍数放大。市值小,不等于扛的清算少。
ETH的去杠杆已经进行了一段时间。币安ETH未平仓合约过去一个月减少约13亿美元,降幅接近20%,降至约57亿美元;全网ETH未平仓合约总额降至约115亿美元。Darkfost指出,此轮去杠杆由价格下跌、连锁清算及交易者主动平仓降风险共同推动,类似阶段往往伴随恐慌情绪,也可能出现在一轮调整的尾声。
但“接近尾声”和“已经结束”是两回事。ETH的清算密度仍然远高于其市值权重,说明杠杆多头在这个资产上的集中度尚未完全消退。
ETF:周度转正,月内仍负
ETF资金流的画面,比价格和清算更复杂。
上周比特币现货ETF合计净流入约3.01亿美元,结束了连续两周的资金外流。但周四和周五连续两日净流出,合计约7.735亿美元,部分抵消了此前10.7亿美元的流入。
拉长到10月,资金面仍未转正。10月累计净流出约3.14亿美元,总净资产约1,002亿美元。周度的正流入和月度的负流出同时存在,说明机构的配置方向在短窗口内出现了反复,但月度尺度上,撤出的资金多于进入的资金。
以太坊ETF的流出更持续。上周净流出约2.21亿美元,10月累计净流出约11.8亿美元。ETH在ETF层面承受的卖压,比BTC更连续,也更单向。
Hayes离场:内部人不赌方向
10月24日,Arthur Hayes表示已清空Maelstrom的方向性交易仓位,对ETH、ENA、UNI及其他山寨币获利了结,将暂时离场观望,等待风险解除的明确信号。链上数据显示,相关抛售规模约2,228万美元,包括6,400枚ETH、1,400万枚ENA、32.3万枚UNI等。
Hayes的离场时间,在BTC跌破80,000美元之前。他没有等价格破位后再做决定,而是在仓位仍然有浮盈的时候选择了兑现。他的表态指向的也不是某一个具体数据,而是宏观和地缘不确定性的组合——“市场可能需要先经历下跌才能重新上涨”。
一个长期参与加密市场的内部人,在关键成本线被测试之前选择不持有方向性敞口。这个动作本身,比任何一份清算数据都更直接地反映了当前位置的风险收益比。
接下来看什么
ETH的清算/市值比例是否收敛:如果下一次下跌中ETH清算额占BTC的比例从86%向18%的市值权重靠拢,说明杠杆密度已经实质性下降;如果比例继续畸高,ETH仍是全市场最脆弱的杠杆环节8万美元能否在日线收盘层面守住:24日的79,280美元和26日的79,940美元都是盘中低点,日线收盘能否稳定在80,000美元上方,决定了这条成本线是“被测试”还是“被跌破”ETF月度净流出是否收窄:10月累计-3.14亿美元,周度已经转正,如果下周不再出现单日6亿美元级别的流出,月度缺口有收窄的空间Hayes所说的“明确信号”何时出现:他的重新入场时点,可以作为一个观察内部人风险判断变化的参照
成本线下面的杠杆
BTC跌破80,000美元这件事,本身不是一个孤立的价格事件。它是一条由真实买入成本画出的线,被杠杆多头在线上方堆叠的仓位重量压穿了。
ETH的清算比例继续畸高,说明最脆弱的部分不在市值最大的资产上,而在杠杆密度最高的资产上。ETF的周度转正和月度负值并存,说明机构没有统一的方向,只有反复的仓位调整。
8万美元守不守得住,最终不取决于清算数据本身,取决于清算完成之后,有没有新的现货买盘愿意在这个位置接手。杠杆出清可以制造一个短期的底部,但底部要站住,需要的是不靠杠杆的钱。
#比特币 #以太坊清算 #杠杆去化 #ETF资金流
8万美元失守,ETH的清算还是最重的那一环
摘要:BTC跌破80,000美元,24小时清算8.15亿,多头占主力;ETH市值约BTC的18%,清算额仍接近其九成。
10月26日早间,比特币跌破80,000美元。Bitget行情显示,BTC/USDT报79,955.81美元,日内跌幅1.15%。Gate数据同步显示,BTC报79,940.2美元,24小时跌幅0.82%。
这是本周第二次跌破该关口。10月24日,BTC一度下探79,280美元,随后收复80,000美元上方。周末的短暂失守没有演变成持续破位,但再次回到同一位置,说明8万美元这条线的防守并不牢固。
8.15亿清算,4小时占了4.04亿
CoinGlass数据显示,过去24小时加密市场清算金额超过8.15亿美元,损失主要集中在多头。在波动最剧烈的4小时内,多头仓位清算金额约为4.04亿美元。
这4小时的清算结构,比24小时的总量更能说明问题。4.36亿美元的总清算中,多头占4.04亿,比例超过92%。空头几乎没有被触及,价格下行的过程中,被清掉的几乎全是押注反弹的仓位。
8万美元不是一个普通的技术位。过去几周,它同时充当着心理锚点和ETF持仓成本带的双重角色。价格跌破这里,触发的不是某一类交易者的止损,而是杠杆多头在成本线下方被集中强制平仓。
ETH:18%的市值,86%的清算
这轮清算里最值得停下来看的,仍然是以太坊的比例。
4小时窗口中,ETH清算1.3672亿美元,BTC清算1.5845亿美元。ETH的清算额是BTC的86%,而ETH的市值大约只有BTC的18%。
这个比例失衡已经不是第一次出现。10月9日,以太坊在24小时内清算约3.56亿美元,超过比特币的2.98亿美元,而ETH市值不到BTC的五分之一。按市值折算,ETH每10亿美元市值对应约120万美元清算,BTC约为18万美元。
同样的价格下行,打在ETH的杠杆结构上,伤害被按倍数放大。市值小,不等于扛的清算少。
ETH的去杠杆已经进行了一段时间。币安ETH未平仓合约过去一个月减少约13亿美元,降幅接近20%,降至约57亿美元;全网ETH未平仓合约总额降至约115亿美元。Darkfost指出,此轮去杠杆由价格下跌、连锁清算及交易者主动平仓降风险共同推动,类似阶段往往伴随恐慌情绪,也可能出现在一轮调整的尾声。
但“接近尾声”和“已经结束”是两回事。ETH的清算密度仍然远高于其市值权重,说明杠杆多头在这个资产上的集中度尚未完全消退。
ETF:周度转正,月内仍负
ETF资金流的画面,比价格和清算更复杂。
上周比特币现货ETF合计净流入约3.01亿美元,结束了连续两周的资金外流。但周四和周五连续两日净流出,合计约7.735亿美元,部分抵消了此前10.7亿美元的流入。
拉长到10月,资金面仍未转正。10月累计净流出约3.14亿美元,总净资产约1,002亿美元。周度的正流入和月度的负流出同时存在,说明机构的配置方向在短窗口内出现了反复,但月度尺度上,撤出的资金多于进入的资金。
以太坊ETF的流出更持续。上周净流出约2.21亿美元,10月累计净流出约11.8亿美元。ETH在ETF层面承受的卖压,比BTC更连续,也更单向。
Hayes离场:内部人不赌方向
10月24日,Arthur Hayes表示已清空Maelstrom的方向性交易仓位,对ETH、ENA、UNI及其他山寨币获利了结,将暂时离场观望,等待风险解除的明确信号。链上数据显示,相关抛售规模约2,228万美元,包括6,400枚ETH、1,400万枚ENA、32.3万枚UNI等。
Hayes的离场时间,在BTC跌破80,000美元之前。他没有等价格破位后再做决定,而是在仓位仍然有浮盈的时候选择了兑现。他的表态指向的也不是某一个具体数据,而是宏观和地缘不确定性的组合——“市场可能需要先经历下跌才能重新上涨”。
一个长期参与加密市场的内部人,在关键成本线被测试之前选择不持有方向性敞口。这个动作本身,比任何一份清算数据都更直接地反映了当前位置的风险收益比。
接下来看什么
ETH的清算/市值比例是否收敛:如果下一次下跌中ETH清算额占BTC的比例从86%向18%的市值权重靠拢,说明杠杆密度已经实质性下降;如果比例继续畸高,ETH仍是全市场最脆弱的杠杆环节8万美元能否在日线收盘层面守住:24日的79,280美元和26日的79,940美元都是盘中低点,日线收盘能否稳定在80,000美元上方,决定了这条成本线是“被测试”还是“被跌破”ETF月度净流出是否收窄:10月累计-3.14亿美元,周度已经转正,如果下周不再出现单日6亿美元级别的流出,月度缺口有收窄的空间Hayes所说的“明确信号”何时出现:他的重新入场时点,可以作为一个观察内部人风险判断变化的参照
成本线下面的杠杆
BTC跌破80,000美元这件事,本身不是一个孤立的价格事件。它是一条由真实买入成本画出的线,被杠杆多头在线上方堆叠的仓位重量压穿了。
ETH的清算比例继续畸高,说明最脆弱的部分不在市值最大的资产上,而在杠杆密度最高的资产上。ETF的周度转正和月度负值并存,说明机构没有统一的方向,只有反复的仓位调整。
8万美元守不守得住,最终不取决于清算数据本身,取决于清算完成之后,有没有新的现货买盘愿意在这个位置接手。杠杆出清可以制造一个短期的底部,但底部要站住,需要的是不靠杠杆的钱。
#比特币 #以太坊清算 #杠杆去化 #ETF资金流
54
·
--
Статья
市值涨39.6%,交易量却在缩摘要:Q3加密总市值增39.6%至3万亿美元,ETH涨71%领跑,但日均交易量环比降8.6%,永续未平仓增40.6%。
CoinGecko发布的2026年第三季度加密行业报告,给了一个矛盾的组合:市值在涨,交易量在跌,杠杆在膨胀。
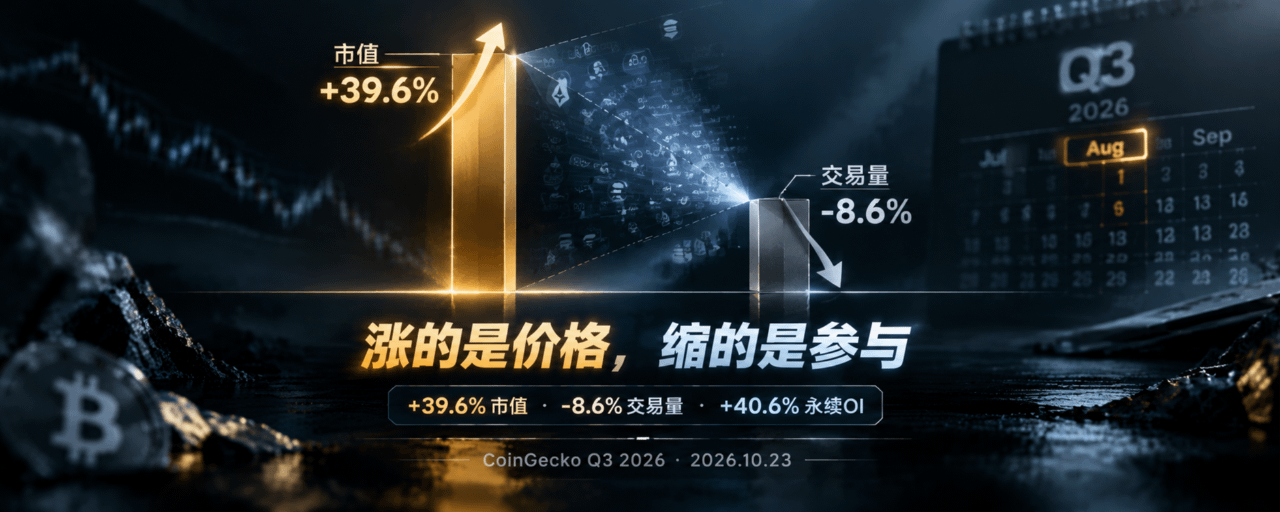
总市值环比上涨39.6%,增加8,401亿美元至约3万亿美元,结束了连续三个季度的下跌,创2024年第四季度以来最大季度涨幅。但年初至今,总市值仍下跌4%。反弹的起点是深度修正后的低位,不是新一轮扩张的起点。
真正值得拆开看的,是这轮反弹的内部结构。
ETH的独立行情:71%与31亿美元
以太坊是Q3大型资产中最大的赢家。季度上涨71%至2,684美元,跑赢比特币及其他主要资产,终结了此前连续三个季度的下跌。
推动ETH反弹的核心资金来自现货ETF。Q3现货ETH ETF净流入约31亿美元,完全收复了今年上半年累积的流出。ETH/BTC比率从0.0268升至0.032以上,结束了持续数年的下行趋势,说明资金在重新定价以太坊的独立价值,而非板块层面的普涨。
但ETH的上涨并非没有代价。链上现货交易量同比下滑约59%,价格上涨与链上真实需求的匹配度仍需时间验证。ETF买盘是真实的,但它集中在受监管的产品结构里,没有同步传导为链上活动的扩张。
HYPE的四天40.5%:监管驱动的脉冲
Hyperliquid的HYPE是Q3另一个突出的个体行情。9月23日升至98美元的历史新高,季度涨幅40.5%,其中大部分涨幅集中在四个交易日内完成,首次阶段性高点为82美元。
催化剂是美国监管层面的利好。SEC对代币化资产和DeFi基础设施的监管态度出现松动,市场将Hyperliquid重新定价为“链上传统资产衍生品交易基础设施”的潜在候选。HYPE的上涨是预期驱动的,而非支付增长或协议收入驱动的——这与之前DeFi板块中“支付增长跑赢低估值”的逻辑,属于两套完全不同的定价机制。
价格涨了,交易没跟上
这轮反弹最值得警惕的数据,不在涨幅表里。
Q3加密市场日均交易量环比下降8.6%至733亿美元,已是连续第三个季度下降。前十大中心化交易所现货交易量环比下降14.2%至1.65万亿美元,7月单月现货成交量一度跌至0.4万亿美元的低点。
市值增加了8,401亿美元,日均交易量却少了8.6%。价格在涨,参与度在退,两者之间的缺口是这轮反弹最诚实的注脚。
币安是现货交易量萎缩中的例外。其Q3现货市场份额升至42.7%,高于Q2的38.7%,在存量收缩的市场里进一步集中了份额。但币安份额的上升,建立在全市场现货蛋糕缩小的基础上——份额集中不等于总量健康。
与现货萎缩形成对照的,是杠杆端的快速回补。
永续合约中心化交易所的未平仓合约总量环比增长40.6%,季度末自2025年第三季度以来首次重新突破1,000亿美元。
现货在缩,杠杆在胀。这轮市值反弹的边际驱动力,更多来自衍生品仓位的重新加码,而非现货交易的实质性回暖。杠杆可以快速推高市值,但也意味着仓位的脆弱性在同步积累——一旦价格反向运动,40.6%的未平仓增量会成为清算的燃料。
接下来看什么
现货交易量能否止跌:日均733亿美元已连续三个季度下降,如果Q4继续走低,市值反弹将越来越依赖杠杆而非真实交易需求永续未平仓量突破1,000亿美元后的方向:如果价格上行而未平仓量同步回落,说明杠杆在获利了结;如果未平仓量继续膨胀而价格滞涨,清算风险会上升ETH/BTC比率能否站稳0.032:这决定了ETH的独立行情是结构性重定价,还是Q3的一次性资金脉冲币安份额集中是否持续:42.7%的份额在现货总量萎缩中继续上升,意味着市场结构在向头部进一步压缩,其余交易所的流动性会变得更薄
涨的是价格,缩的是参与
Q3的数据组合,描绘的是一轮由ETF资金和杠杆回补共同推动的市值修复,而不是一场由广泛交易活动支撑的全面复苏。ETH的71%和HYPE的98美元是真实的,但它们各自依赖于特定的资金结构——前者是受监管的现货ETF,后者是监管预期的短期脉冲。
市值可以靠杠杆和资金流推上去,交易量只能靠真实参与堆出来。Q3两者走在了相反的方向。
年初至今仍跌4%,日均交易量连续三季下降,永续未平仓量重返千亿——三个数字放在一起,说明市场正在用一种更薄、更杠杆化的方式,交易一个更高的市值。
市值涨39.6%,交易量却在缩
摘要:Q3加密总市值增39.6%至3万亿美元,ETH涨71%领跑,但日均交易量环比降8.6%,永续未平仓增40.6%。
CoinGecko发布的2026年第三季度加密行业报告,给了一个矛盾的组合:市值在涨,交易量在跌,杠杆在膨胀。
总市值环比上涨39.6%,增加8,401亿美元至约3万亿美元,结束了连续三个季度的下跌,创2024年第四季度以来最大季度涨幅。但年初至今,总市值仍下跌4%。反弹的起点是深度修正后的低位,不是新一轮扩张的起点。
真正值得拆开看的,是这轮反弹的内部结构。
ETH的独立行情:71%与31亿美元
以太坊是Q3大型资产中最大的赢家。季度上涨71%至2,684美元,跑赢比特币及其他主要资产,终结了此前连续三个季度的下跌。
推动ETH反弹的核心资金来自现货ETF。Q3现货ETH ETF净流入约31亿美元,完全收复了今年上半年累积的流出。ETH/BTC比率从0.0268升至0.032以上,结束了持续数年的下行趋势,说明资金在重新定价以太坊的独立价值,而非板块层面的普涨。
但ETH的上涨并非没有代价。链上现货交易量同比下滑约59%,价格上涨与链上真实需求的匹配度仍需时间验证。ETF买盘是真实的,但它集中在受监管的产品结构里,没有同步传导为链上活动的扩张。
HYPE的四天40.5%:监管驱动的脉冲
Hyperliquid的HYPE是Q3另一个突出的个体行情。9月23日升至98美元的历史新高,季度涨幅40.5%,其中大部分涨幅集中在四个交易日内完成,首次阶段性高点为82美元。
催化剂是美国监管层面的利好。SEC对代币化资产和DeFi基础设施的监管态度出现松动,市场将Hyperliquid重新定价为“链上传统资产衍生品交易基础设施”的潜在候选。HYPE的上涨是预期驱动的,而非支付增长或协议收入驱动的——这与之前DeFi板块中“支付增长跑赢低估值”的逻辑,属于两套完全不同的定价机制。
价格涨了,交易没跟上
这轮反弹最值得警惕的数据,不在涨幅表里。
Q3加密市场日均交易量环比下降8.6%至733亿美元,已是连续第三个季度下降。前十大中心化交易所现货交易量环比下降14.2%至1.65万亿美元,7月单月现货成交量一度跌至0.4万亿美元的低点。
市值增加了8,401亿美元,日均交易量却少了8.6%。价格在涨,参与度在退,两者之间的缺口是这轮反弹最诚实的注脚。
币安是现货交易量萎缩中的例外。其Q3现货市场份额升至42.7%,高于Q2的38.7%,在存量收缩的市场里进一步集中了份额。但币安份额的上升,建立在全市场现货蛋糕缩小的基础上——份额集中不等于总量健康。
与现货萎缩形成对照的,是杠杆端的快速回补。
永续合约中心化交易所的未平仓合约总量环比增长40.6%,季度末自2025年第三季度以来首次重新突破1,000亿美元。
现货在缩,杠杆在胀。这轮市值反弹的边际驱动力,更多来自衍生品仓位的重新加码,而非现货交易的实质性回暖。杠杆可以快速推高市值,但也意味着仓位的脆弱性在同步积累——一旦价格反向运动,40.6%的未平仓增量会成为清算的燃料。
接下来看什么
现货交易量能否止跌:日均733亿美元已连续三个季度下降,如果Q4继续走低,市值反弹将越来越依赖杠杆而非真实交易需求永续未平仓量突破1,000亿美元后的方向:如果价格上行而未平仓量同步回落,说明杠杆在获利了结;如果未平仓量继续膨胀而价格滞涨,清算风险会上升ETH/BTC比率能否站稳0.032:这决定了ETH的独立行情是结构性重定价,还是Q3的一次性资金脉冲币安份额集中是否持续:42.7%的份额在现货总量萎缩中继续上升,意味着市场结构在向头部进一步压缩,其余交易所的流动性会变得更薄
涨的是价格,缩的是参与
Q3的数据组合,描绘的是一轮由ETF资金和杠杆回补共同推动的市值修复,而不是一场由广泛交易活动支撑的全面复苏。ETH的71%和HYPE的98美元是真实的,但它们各自依赖于特定的资金结构——前者是受监管的现货ETF,后者是监管预期的短期脉冲。
市值可以靠杠杆和资金流推上去,交易量只能靠真实参与堆出来。Q3两者走在了相反的方向。
年初至今仍跌4%,日均交易量连续三季下降,永续未平仓量重返千亿——三个数字放在一起,说明市场正在用一种更薄、更杠杆化的方式,交易一个更高的市值。
36
·
--
Статья
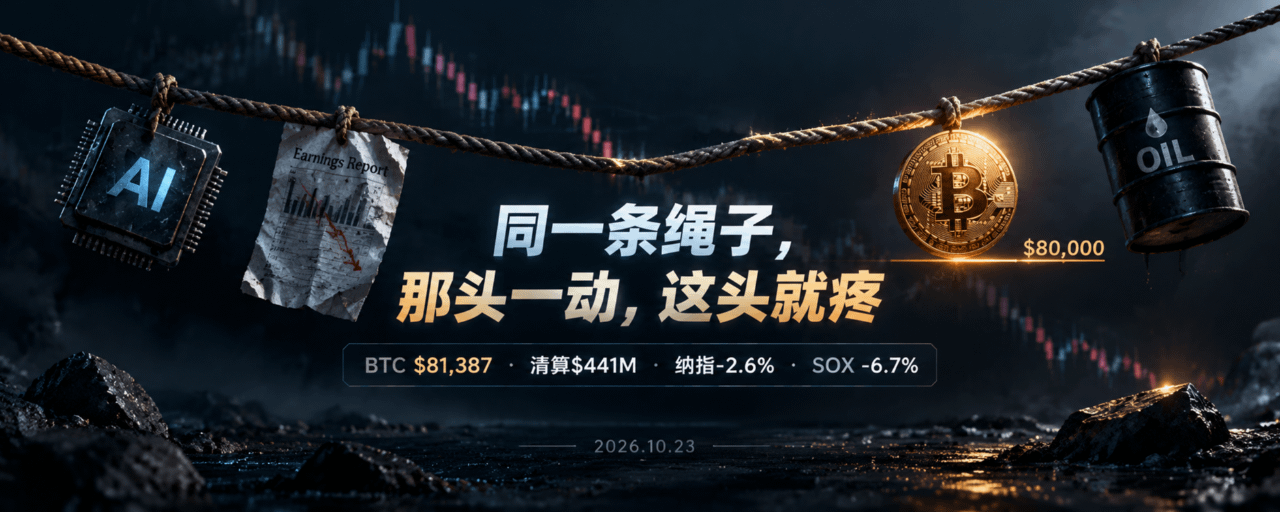
8万美元,同一条绳子上的风险资产摘要:BTC跌至81,387美元,24小时清算4.41亿,纳指跌2.6%,AI支出担忧与地缘风险共振。
10月23日,#比特币 24小时内下跌3.4%,报81,387美元。CoinGlass数据显示,过去24小时全网约100,605名交易者遭到强制清算,总额4.41亿美元,其中多头爆仓约3.97亿,占90%。
一天前,纳斯达克综合指数收跌2.6%,创6月以来最差单日表现;标普500跌1.21%;费城半导体指数重挫6.72%。Meta跌近7%,英特尔、AMD跌超8%。
从硅谷到首尔到加密市场,同一根绳子在同一个时间窗口被拉紧。
AI叙事的第一道裂缝
美股这轮抛售的起点,不在加密,在AI。
Meta财报公布后大跌近7%,投资者开始寻找巨额AI支出能够产生回报的证据,而不是继续为资本开支的叙事付费。费城半导体指数6.72%的跌幅,不是某一个公司的财报问题,是整个AI算力供应链的估值同时被重新审视。资金正加速从高估值科技与半导体板块撤出。
半导体是这轮AI叙事里最拥挤的交易。当最拥挤的交易开始松动,杠杆和仓位集中度会把跌幅放大。纳指2.6%的跌幅背后,是市场在重新定价“AI支出什么时候能变成利润”这个问题。
亚洲开盘,芯片股共振
美股的抛售在周五早间传导至亚洲,但落点不是泛泛的指数,仍然是芯片。
日经225指数收跌2.65%,失守63,000点。韩国综合指数收跌3.52%,SK海力士跌5.5%,三星电子跌4%。韩国本月累计跌幅已超过21%,成为全球表现最差的主要股市之一。外资10月已净卖出KOSPI股票130亿美元,抛售集中在科技板块。
SK海力士同时宣布暂停旗下美国子公司Solidigm的赴美上市评估,理由是金融市场波动加剧和半导体股广泛回调。一个存储芯片巨头在暴跌中推迟IPO,本身就在向市场传递一个信号:连产业内部的人,也不确定当前估值能撑住什么。
美股跌的是AI支出的回报预期,亚洲跌的是AI硬件的估值锚点。同一个叙事,两块市场,同时松动。
加密:高beta科技资产的一次完整传导
加密市场的下跌,紧随美股之后,但跌幅和清算结构揭示了它在当前市场中的真实位置。
比特币24小时下跌3.4%,跑输了纳指的2.6%,也跑输了标普的1.21%。24小时清算4.41亿美元,90%是多头——这不是恐慌性抛售,是杠杆多头在价格下行中被强制出清。以太坊多单爆仓7,803万美元,多头占比87.2%。
分析师对此的描述很直接:加密货币当前呈现高beta科技资产属性,投资者纷纷转向防御。
当风险偏好收缩,加密不再被当作独立的资产类别来定价。它被放进同一个“高久期、高波动”的篮子里,和半导体、AI概念股一起被减仓。
ETF资金流的数据也配合了这个判断。10月19日至21日,美国现货比特币ETF连续三日净流入合计10.75亿美元,10月21日单日流入5.25亿。但10月22日已公布数据的基金合计转为净流出约3.82亿美元,FBTC流出2.18亿,ARKB流出1.09亿。暴跌前的流入,在暴跌中变成了流出的前奏。ETF申购不是即时的现货买盘,但方向转变的速度,说明机构的风险预算在随价格同步调整。
地缘是背景音,不是主旋律
中东局势在这轮抛售中被反复提及。美伊围绕霍尔木兹海峡的博弈升级,布伦特原油一度突破每桶112美元,随后进一步攀升至114美元的五个月高位。油价上行推高通胀预期,与AI支出担忧形成叠加。
但地缘因素在这轮下跌中的角色,更接近背景音而非触发器。真正触发抛售的是AI叙事的裂缝;地缘和油价的作用,是让美联储的利率路径更不确定,从而压低了所有风险资产的估值容忍度。CME FedWatch数据显示,10月会议维持利率不变的概率已升至92.8%,加息概率仅7.2%。市场不是在交易加息,是在交易“降息更远、波动更大”的环境。
8万美元:一条成本线,不是技术位
比特币当前最关键的价位,不是某个图形上的支撑,是8万美元附近那条由真实买入成本画出的线。
Glassnode指出,8万美元附近接近部分美国现货比特币ETF投资者的平均持有成本,是影响短期市场情绪的重要价位;若明确收于该水平下方,可能增加后续卖压。该机构同时将比特币的短期结构描述为80,000至87,000美元的“箱体”,买方在8万附近重新累积(规模小于峰值),卖方集中在8.5万和8.7万附近。
ETF资金流入的节奏也在同一时间放缓。净流入从10月19日的5.267亿美元降至20日的2,320万美元,单日降幅95.6%。资金动能和价格支撑同时走弱,意味着8万美元的防守,目前更多依赖存量持有者的成本锚定,而不是新增买盘的持续注入。
接下来看什么
周五美国制造业PMI初值:市场共识约50.5,前值50.6。若数据明显低于荣枯线,衰退担忧可能取代AI叙事成为新的定价主线;若符合预期,焦点将回到油价和利率路径比特币能否守住8万美元成本带:Glassnode的框架是,跌破8万可能下探“真实市场均值”;守住则箱体结构仍然有效ETF资金流是否从流出转为持续流出:10月22日的3.82亿净流出是部分数据,完整数据公布后若流出扩大,8万美元的防守会更依赖杠杆出清后的自然买盘油价与美债收益率的组合:布伦特在114美元附近,10年期美债收益率此前处于高位。两者的组合决定了风险资产的贴现率环境会不会进一步收紧
同一条绳子
这轮抛售里,$BTC 没有走出独立行情。它和纳指、费半、SK海力士一起下跌,一起被清算,一起等待周五的宏观数据。高beta科技资产的标签,在上涨时是弹性,在下跌时是负担。
8万美元的意义,不在于它是一个整数关口,而在于它是过去一段时间里,真金白银买出来的平均成本。成本线可以被短暂跌破,但要让成本线变成顶,需要持有者从“等待”转向“认亏”。目前还没有走到那一步。
真正的悬念不在加密内部。它在Meta的财报电话会里,在霍尔木兹海峡的油轮航线上,在周五PMI的数字里。比特币只是坐在同一条绳子的末端,绳子那头一动,这头就会疼。
8万美元,同一条绳子上的风险资产
摘要:BTC跌至81,387美元,24小时清算4.41亿,纳指跌2.6%,AI支出担忧与地缘风险共振。
10月23日,#比特币 24小时内下跌3.4%,报81,387美元。CoinGlass数据显示,过去24小时全网约100,605名交易者遭到强制清算,总额4.41亿美元,其中多头爆仓约3.97亿,占90%。
一天前,纳斯达克综合指数收跌2.6%,创6月以来最差单日表现;标普500跌1.21%;费城半导体指数重挫6.72%。Meta跌近7%,英特尔、AMD跌超8%。
从硅谷到首尔到加密市场,同一根绳子在同一个时间窗口被拉紧。
AI叙事的第一道裂缝
美股这轮抛售的起点,不在加密,在AI。
Meta财报公布后大跌近7%,投资者开始寻找巨额AI支出能够产生回报的证据,而不是继续为资本开支的叙事付费。费城半导体指数6.72%的跌幅,不是某一个公司的财报问题,是整个AI算力供应链的估值同时被重新审视。资金正加速从高估值科技与半导体板块撤出。
半导体是这轮AI叙事里最拥挤的交易。当最拥挤的交易开始松动,杠杆和仓位集中度会把跌幅放大。纳指2.6%的跌幅背后,是市场在重新定价“AI支出什么时候能变成利润”这个问题。
亚洲开盘,芯片股共振
美股的抛售在周五早间传导至亚洲,但落点不是泛泛的指数,仍然是芯片。
日经225指数收跌2.65%,失守63,000点。韩国综合指数收跌3.52%,SK海力士跌5.5%,三星电子跌4%。韩国本月累计跌幅已超过21%,成为全球表现最差的主要股市之一。外资10月已净卖出KOSPI股票130亿美元,抛售集中在科技板块。
SK海力士同时宣布暂停旗下美国子公司Solidigm的赴美上市评估,理由是金融市场波动加剧和半导体股广泛回调。一个存储芯片巨头在暴跌中推迟IPO,本身就在向市场传递一个信号:连产业内部的人,也不确定当前估值能撑住什么。
美股跌的是AI支出的回报预期,亚洲跌的是AI硬件的估值锚点。同一个叙事,两块市场,同时松动。
加密:高beta科技资产的一次完整传导
加密市场的下跌,紧随美股之后,但跌幅和清算结构揭示了它在当前市场中的真实位置。
比特币24小时下跌3.4%,跑输了纳指的2.6%,也跑输了标普的1.21%。24小时清算4.41亿美元,90%是多头——这不是恐慌性抛售,是杠杆多头在价格下行中被强制出清。以太坊多单爆仓7,803万美元,多头占比87.2%。
分析师对此的描述很直接:加密货币当前呈现高beta科技资产属性,投资者纷纷转向防御。
当风险偏好收缩,加密不再被当作独立的资产类别来定价。它被放进同一个“高久期、高波动”的篮子里,和半导体、AI概念股一起被减仓。
ETF资金流的数据也配合了这个判断。10月19日至21日,美国现货比特币ETF连续三日净流入合计10.75亿美元,10月21日单日流入5.25亿。但10月22日已公布数据的基金合计转为净流出约3.82亿美元,FBTC流出2.18亿,ARKB流出1.09亿。暴跌前的流入,在暴跌中变成了流出的前奏。ETF申购不是即时的现货买盘,但方向转变的速度,说明机构的风险预算在随价格同步调整。
地缘是背景音,不是主旋律
中东局势在这轮抛售中被反复提及。美伊围绕霍尔木兹海峡的博弈升级,布伦特原油一度突破每桶112美元,随后进一步攀升至114美元的五个月高位。油价上行推高通胀预期,与AI支出担忧形成叠加。
但地缘因素在这轮下跌中的角色,更接近背景音而非触发器。真正触发抛售的是AI叙事的裂缝;地缘和油价的作用,是让美联储的利率路径更不确定,从而压低了所有风险资产的估值容忍度。CME FedWatch数据显示,10月会议维持利率不变的概率已升至92.8%,加息概率仅7.2%。市场不是在交易加息,是在交易“降息更远、波动更大”的环境。
8万美元:一条成本线,不是技术位
比特币当前最关键的价位,不是某个图形上的支撑,是8万美元附近那条由真实买入成本画出的线。
Glassnode指出,8万美元附近接近部分美国现货比特币ETF投资者的平均持有成本,是影响短期市场情绪的重要价位;若明确收于该水平下方,可能增加后续卖压。该机构同时将比特币的短期结构描述为80,000至87,000美元的“箱体”,买方在8万附近重新累积(规模小于峰值),卖方集中在8.5万和8.7万附近。
ETF资金流入的节奏也在同一时间放缓。净流入从10月19日的5.267亿美元降至20日的2,320万美元,单日降幅95.6%。资金动能和价格支撑同时走弱,意味着8万美元的防守,目前更多依赖存量持有者的成本锚定,而不是新增买盘的持续注入。
接下来看什么
周五美国制造业PMI初值:市场共识约50.5,前值50.6。若数据明显低于荣枯线,衰退担忧可能取代AI叙事成为新的定价主线;若符合预期,焦点将回到油价和利率路径比特币能否守住8万美元成本带:Glassnode的框架是,跌破8万可能下探“真实市场均值”;守住则箱体结构仍然有效ETF资金流是否从流出转为持续流出:10月22日的3.82亿净流出是部分数据,完整数据公布后若流出扩大,8万美元的防守会更依赖杠杆出清后的自然买盘油价与美债收益率的组合:布伦特在114美元附近,10年期美债收益率此前处于高位。两者的组合决定了风险资产的贴现率环境会不会进一步收紧
同一条绳子
这轮抛售里,$BTC 没有走出独立行情。它和纳指、费半、SK海力士一起下跌,一起被清算,一起等待周五的宏观数据。高beta科技资产的标签,在上涨时是弹性,在下跌时是负担。
8万美元的意义,不在于它是一个整数关口,而在于它是过去一段时间里,真金白银买出来的平均成本。成本线可以被短暂跌破,但要让成本线变成顶,需要持有者从“等待”转向“认亏”。目前还没有走到那一步。
真正的悬念不在加密内部。它在Meta的财报电话会里,在霍尔木兹海峡的油轮航线上,在周五PMI的数字里。比特币只是坐在同一条绳子的末端,绳子那头一动,这头就会疼。
120
·
--
Статья
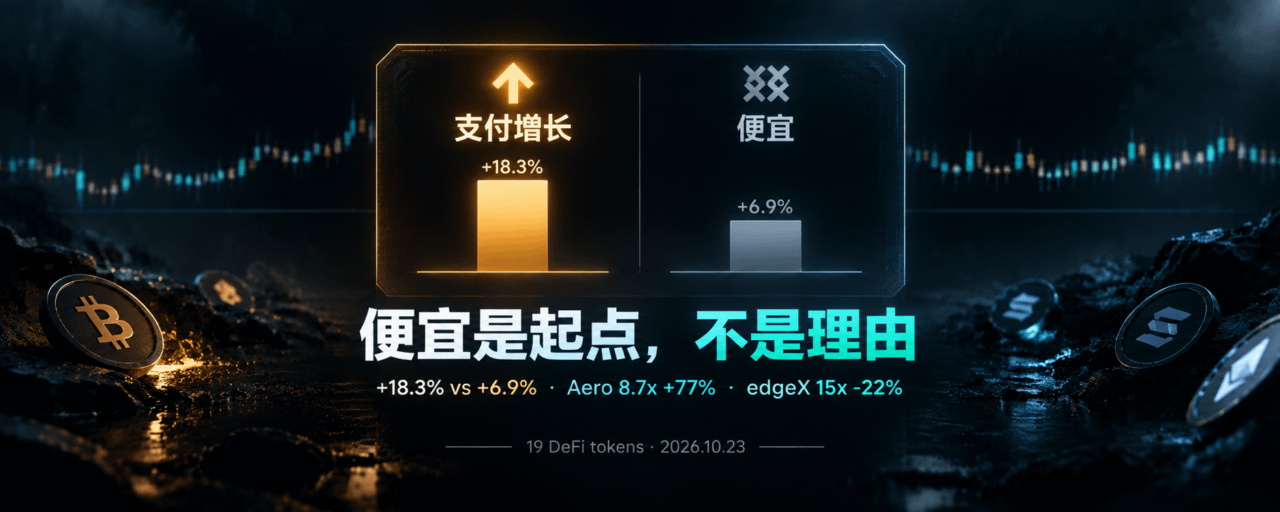
支付增长18.3%,便宜只有6.9%摘要:BTC横盘两月,支付增长超25%的DeFi代币中位涨18.3%,便宜组仅6.9%,估值倍数不解释回报。
8月22日至10月20日,BTC每一个交易日的收盘价都落在75,600至86,600美元之间。两个月,累计涨幅5.6%。同期ETH下跌2.7%。
同一窗口内,19个向持有者支付收入的DeFi代币中,有14个跑赢BTC。中位数回报+12.9%,是BTC的两倍多。Raydium涨了178%。
但真正值得看的不是谁涨了,而是什么解释了涨跌。
把19个代币切成两半
筛选标准:核心DeFi赛道(DEX、永续、借贷、CDP、流动性质押、收益、聚合器),8月22日市值高于1亿美元,过去一年至少向持有者支付过一次收入。排除公链、预言机、发射台。持有者收入只算回购、销毁和直接支付给代币持有者的钱,不算协议总收入。协议可以赚钱,但一分不给你。
剩下19个。按支付增长是否超过25%切分,结果很干脆:增长组中位回报+18.3%,其余组+6.9%。
市场买的不是今天的支付,是支付将要去的方向。
增长组前三名都有具体原因。Raydium的代币化股票发射台StonkFun在9月5日迁至LaunchLab,RAY回购从7月的36万美元跳到9月的394万美元,11倍。Uniswap的费用开关已经打开,Robinhood Chain贡献了9月约53%的协议收入。Aero在Aerodrome与Velodrome合并后,投票者同时获得交易费和项目购买流动性的付款,9月达到1,490万美元,超过支付给LP的1,050万美元。
反过来也成立。edgeX支付下降15%,价格下跌22%,全表最差。
便宜是起点,不是理由
这张表最反直觉的地方,是估值倍数几乎不解释回报。
Aero最便宜,流通市值/持有者收入只有8.7倍,涨了77%。edgeX第二便宜,15倍,垫底。两个最便宜的标的,一个最好,一个最差。
低倍数本身不告诉你任何关于方向的信息。8.7倍的Aero和15倍的edgeX,差别不在倍数高低,而在支付是在加速还是在减速。
便宜只说明你付的价格低,不说明东西在变好。
三个例外,三种压力
支付增长组内部也有分化,三个反例指向不同的约束。
Hyperliquid支付增长79%,价格只涨6%。流通市值口径19.6倍,FDV约85倍。每月约8亿美元的HYPE解锁,对应约7,500万美元的回购,其中团队部分每月约990万枚HYPE。59天内Hyperliquid向持有者支付了1.469亿美元,占19个代币总支付额的59%。支付很大,但解锁更大。
Sky的支付几乎翻了四倍。8月13日治理投票后,每个支付周期的55%用于回购、45%分配给质押者。价格只涨11%。同期估值倍数从98倍降到28.5倍。支付在涨,倍数在压缩。
Aave整个区间向持有者支付了零美元。4月rsETH事件之后,回购一直暂停。但Aave涨了24%。这个反例说明,市场定价的不仅是已经发生的支付,还包括支付恢复的预期。
支付增长是发动机,解锁和估值是刹车。发动机再强,刹车踩死也跑不动。
下次BTC横盘,查三道
第一,支付是不是已经在增长。不是预期要增长,是数据上已经增长。
第二,有没有催化剂在路上。新的发射台、费用开关带来的增量交易量、合并。催化剂解释支付为什么能继续增长,而不是一次性跳升。
第三,解锁和FDV查过没有。Hyperliquid是现成的教材:支付增长79%,价格只涨6%,因为每月8亿美元的解锁在等着的回购只有7,500万美元。
这份研究不能证明什么
19个代币、59天,不构成结论。再多一个月的数据,表格中段可能重排。支付和价格在同一个两个月窗口内测量,展示的是该看什么,不能证明在8月22日就能挑出赢家。
倍数用的是流通市值。锁仓比例大的代币,看起来比实际便宜。Hyperliquid流通市值口径19.6倍(181亿美元),FDV口径约85倍(778亿美元)。
持有者收入数据来自DeFiLlama,可能不完美,但仍是行业内最好的数据源。部分协议批量支付,Lido的回购按DAO批准的轮次执行,某个月安静不代表停止。Meteora的支付太新,被排除在对比之外。THORChain的持有者收入是销毁为RUNE的swap费用份额,9月12日从5%降到1%,它的价格变动与支付无关。
横盘里的分野
BTC横盘的时候,市场并没有停下来。资金在同一个资产类别内部重新分配,从支付停滞的代币流向支付加速的代币,从解锁压力大的代币流向筹码结构干净的代币。
两个月的数据不足以定义规律。但它至少推翻了一个常见的直觉:便宜不是买入理由。8.7倍的涨了77%,15倍的跌了22%。倍数告诉你价格,支付增长告诉你方向。两件事,不能混为一谈。
支付增长18.3%,便宜只有6.9%
摘要:BTC横盘两月,支付增长超25%的DeFi代币中位涨18.3%,便宜组仅6.9%,估值倍数不解释回报。
8月22日至10月20日,BTC每一个交易日的收盘价都落在75,600至86,600美元之间。两个月,累计涨幅5.6%。同期ETH下跌2.7%。
同一窗口内,19个向持有者支付收入的DeFi代币中,有14个跑赢BTC。中位数回报+12.9%,是BTC的两倍多。Raydium涨了178%。
但真正值得看的不是谁涨了,而是什么解释了涨跌。
把19个代币切成两半
筛选标准:核心DeFi赛道(DEX、永续、借贷、CDP、流动性质押、收益、聚合器),8月22日市值高于1亿美元,过去一年至少向持有者支付过一次收入。排除公链、预言机、发射台。持有者收入只算回购、销毁和直接支付给代币持有者的钱,不算协议总收入。协议可以赚钱,但一分不给你。
剩下19个。按支付增长是否超过25%切分,结果很干脆:增长组中位回报+18.3%,其余组+6.9%。
市场买的不是今天的支付,是支付将要去的方向。
增长组前三名都有具体原因。Raydium的代币化股票发射台StonkFun在9月5日迁至LaunchLab,RAY回购从7月的36万美元跳到9月的394万美元,11倍。Uniswap的费用开关已经打开,Robinhood Chain贡献了9月约53%的协议收入。Aero在Aerodrome与Velodrome合并后,投票者同时获得交易费和项目购买流动性的付款,9月达到1,490万美元,超过支付给LP的1,050万美元。
反过来也成立。edgeX支付下降15%,价格下跌22%,全表最差。
便宜是起点,不是理由
这张表最反直觉的地方,是估值倍数几乎不解释回报。
Aero最便宜,流通市值/持有者收入只有8.7倍,涨了77%。edgeX第二便宜,15倍,垫底。两个最便宜的标的,一个最好,一个最差。
低倍数本身不告诉你任何关于方向的信息。8.7倍的Aero和15倍的edgeX,差别不在倍数高低,而在支付是在加速还是在减速。
便宜只说明你付的价格低,不说明东西在变好。
三个例外,三种压力
支付增长组内部也有分化,三个反例指向不同的约束。
Hyperliquid支付增长79%,价格只涨6%。流通市值口径19.6倍,FDV约85倍。每月约8亿美元的HYPE解锁,对应约7,500万美元的回购,其中团队部分每月约990万枚HYPE。59天内Hyperliquid向持有者支付了1.469亿美元,占19个代币总支付额的59%。支付很大,但解锁更大。
Sky的支付几乎翻了四倍。8月13日治理投票后,每个支付周期的55%用于回购、45%分配给质押者。价格只涨11%。同期估值倍数从98倍降到28.5倍。支付在涨,倍数在压缩。
Aave整个区间向持有者支付了零美元。4月rsETH事件之后,回购一直暂停。但Aave涨了24%。这个反例说明,市场定价的不仅是已经发生的支付,还包括支付恢复的预期。
支付增长是发动机,解锁和估值是刹车。发动机再强,刹车踩死也跑不动。
下次BTC横盘,查三道
第一,支付是不是已经在增长。不是预期要增长,是数据上已经增长。
第二,有没有催化剂在路上。新的发射台、费用开关带来的增量交易量、合并。催化剂解释支付为什么能继续增长,而不是一次性跳升。
第三,解锁和FDV查过没有。Hyperliquid是现成的教材:支付增长79%,价格只涨6%,因为每月8亿美元的解锁在等着的回购只有7,500万美元。
这份研究不能证明什么
19个代币、59天,不构成结论。再多一个月的数据,表格中段可能重排。支付和价格在同一个两个月窗口内测量,展示的是该看什么,不能证明在8月22日就能挑出赢家。
倍数用的是流通市值。锁仓比例大的代币,看起来比实际便宜。Hyperliquid流通市值口径19.6倍(181亿美元),FDV口径约85倍(778亿美元)。
持有者收入数据来自DeFiLlama,可能不完美,但仍是行业内最好的数据源。部分协议批量支付,Lido的回购按DAO批准的轮次执行,某个月安静不代表停止。Meteora的支付太新,被排除在对比之外。THORChain的持有者收入是销毁为RUNE的swap费用份额,9月12日从5%降到1%,它的价格变动与支付无关。
横盘里的分野
BTC横盘的时候,市场并没有停下来。资金在同一个资产类别内部重新分配,从支付停滞的代币流向支付加速的代币,从解锁压力大的代币流向筹码结构干净的代币。
两个月的数据不足以定义规律。但它至少推翻了一个常见的直觉:便宜不是买入理由。8.7倍的涨了77%,15倍的跌了22%。倍数告诉你价格,支付增长告诉你方向。两件事,不能混为一谈。
288
·
--
Статья
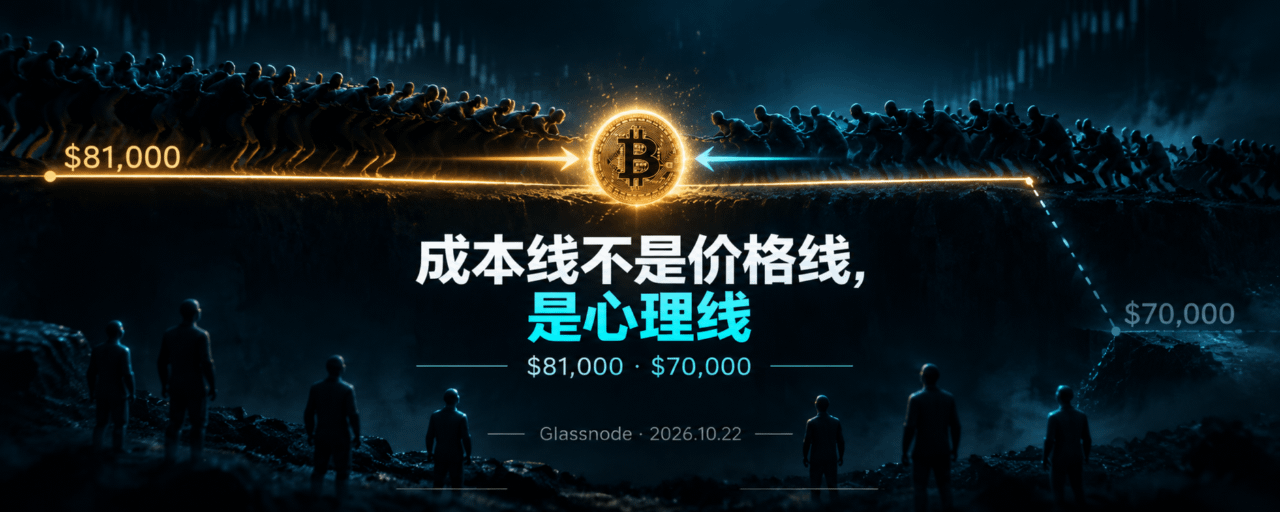
比特币再测8.1万,ETF成本线告急摘要:Glassnode称比特币再测8.1万美元ETF持仓成本基准,5月曾在此受阻后大跌,有效跌破或下探7万。
10月22日,Glassnode发文指出,比特币正再次测试约8.1万美元的ETF持仓成本基准。这个价位此前曾限制比特币5月份的反弹,随后市场大幅下跌。上周价格短暂跌破该水平后迅速收复。
一个价位被反复测试,本身不稀奇。但8.1万美元的特殊之处在于,它不是一个技术图形上的支撑位或压力位,而是一条由真实买入成本画出来的线。
这条线是怎么画出来的
ETF持仓成本基准,可以理解为所有通过美国现货比特币ETF买入的资金的加权平均成本。价格高于这条线,意味着多数ETF持有人处于浮盈;价格低于这条线,意味着多数人转入浮亏。
它和普通的技术支撑位有本质区别。技术位是交易者看图画出来的,成本线是资金真金白银买出来的。当价格回到成本线附近,持有人的行为会从“持有”转向“决策”——浮盈的想不想落袋,浮亏的要不要止损。这两种行为同时出现,就形成了阻力。
成本线不是价格线,是心理线。站在上方的人想落袋,站在下方的人想解套,两股力量在同一个价位相遇,价格就很难直接穿过去。
5月的那次反弹,就是在这条线上被挡住的。当时比特币上行至该区域后未能有效突破,随后市场大幅下跌。这段记忆留在交易者的脑子里,再次回到同一个位置时,预期本身就构成了压力。
上周的假突破,和迅速收复
上周价格曾短暂跌破这条线,但很快收复。这个动作值得拆开看。
短暂跌破说明卖方确实有能力把价格推到成本线下方,但迅速收复说明买方在更低的位置承接了抛压。一破一收之间,卖方试了一次,没能站稳;买方接了一次,守住了。
但这不意味着测试结束。Glassnode的判断是,如果BTC有效收于该水平下方,价格可能进一步下探至7万美元区间。
“有效收于下方”和“短暂跌破”是两个概念。短暂跌破可能是流动性缺口、止损触发或单笔大额卖单造成的瞬时偏离。有效收于下方,意味着日线收盘价稳定在该水平之下,成本线上的持有人从“观望”转向“认亏”,抛压才会真正释放。
7万美元区间这个目标位,对应的是下一个有大量筹码沉淀的成本区域。如果8.1万美元失守,价格会去寻找下一个愿意承接的价位,而7万美元附近正是这样一个位置。
成本线与筹码结构的共振
这条ETF成本线,不是孤立存在的。它和之前CryptoQuant观察到的巨鲸行为分化,指向同一个方向。
当时的数据显示,持有100至1000 BTC的地址仍在净积累,但力度低于9月末峰值;1000至10000 BTC的群体净变化趋近于零;超过10000 BTC的群体为负。吸筹没有全面展开。
ETF成本线反映的是ETF持有人的平均成本,巨鲸行为反映的是链上大额持有者的动向。两条线放在一起看:一边是ETF资金的平均成本在8.1万美元附近形成阻力,另一边是链上大额地址的积累在放缓。供给端和需求端的信号都不算强。
这不是一个明确的看空组合,但也不是一个能让人放心的看多组合。价格卡在成本线上反复拉锯,本身就是多空双方都没有压倒性优势的体现。
接下来看什么
日线收盘能否站稳8.1万美元上方:这是区分“短暂跌破”和“有效跌破”的关键。连续数个交易日收在该水平之上,说明买方守住了成本线ETF资金流是否配合:如果价格在成本线附近拉锯的同时,ETF持续净流入,说明有资金愿意在成本线附近加仓;如果净流出扩大,成本线的支撑会更脆弱7万美元区间的筹码密度:如果8.1万美元失守,7万美元区间是否有足够的承接盘,决定了下跌会停在哪里巨鲸积累是否恢复:1000至10000 BTC群体的净变化从趋近于零转向净积累,是吸筹扩散的早期信号
上一次,也是这一次
今年5月,比特币在这条成本线上受阻,随后大幅下跌。当时的背景和现在有相似之处:宏观压力、现货需求疲软、仓位集中。区别在于,5月之后市场经历了一轮调整,当前的ETF持仓成本已经重新锚定,8.1万美元这条线的“新鲜度”和5月不同。
一条被反复测试的线,要么变成坚实的底,要么变成反复确认的顶。8.1万美元目前还没有给出答案。它只是把问题摆在了台面上:站在成本线上方的人,愿不愿意继续持有;站在成本线下方的人,敢不敢进来接。
#比特币 #etf #筹码结构
比特币再测8.1万,ETF成本线告急
摘要:Glassnode称比特币再测8.1万美元ETF持仓成本基准,5月曾在此受阻后大跌,有效跌破或下探7万。
10月22日,Glassnode发文指出,比特币正再次测试约8.1万美元的ETF持仓成本基准。这个价位此前曾限制比特币5月份的反弹,随后市场大幅下跌。上周价格短暂跌破该水平后迅速收复。
一个价位被反复测试,本身不稀奇。但8.1万美元的特殊之处在于,它不是一个技术图形上的支撑位或压力位,而是一条由真实买入成本画出来的线。
这条线是怎么画出来的
ETF持仓成本基准,可以理解为所有通过美国现货比特币ETF买入的资金的加权平均成本。价格高于这条线,意味着多数ETF持有人处于浮盈;价格低于这条线,意味着多数人转入浮亏。
它和普通的技术支撑位有本质区别。技术位是交易者看图画出来的,成本线是资金真金白银买出来的。当价格回到成本线附近,持有人的行为会从“持有”转向“决策”——浮盈的想不想落袋,浮亏的要不要止损。这两种行为同时出现,就形成了阻力。
成本线不是价格线,是心理线。站在上方的人想落袋,站在下方的人想解套,两股力量在同一个价位相遇,价格就很难直接穿过去。
5月的那次反弹,就是在这条线上被挡住的。当时比特币上行至该区域后未能有效突破,随后市场大幅下跌。这段记忆留在交易者的脑子里,再次回到同一个位置时,预期本身就构成了压力。
上周的假突破,和迅速收复
上周价格曾短暂跌破这条线,但很快收复。这个动作值得拆开看。
短暂跌破说明卖方确实有能力把价格推到成本线下方,但迅速收复说明买方在更低的位置承接了抛压。一破一收之间,卖方试了一次,没能站稳;买方接了一次,守住了。
但这不意味着测试结束。Glassnode的判断是,如果BTC有效收于该水平下方,价格可能进一步下探至7万美元区间。
“有效收于下方”和“短暂跌破”是两个概念。短暂跌破可能是流动性缺口、止损触发或单笔大额卖单造成的瞬时偏离。有效收于下方,意味着日线收盘价稳定在该水平之下,成本线上的持有人从“观望”转向“认亏”,抛压才会真正释放。
7万美元区间这个目标位,对应的是下一个有大量筹码沉淀的成本区域。如果8.1万美元失守,价格会去寻找下一个愿意承接的价位,而7万美元附近正是这样一个位置。
成本线与筹码结构的共振
这条ETF成本线,不是孤立存在的。它和之前CryptoQuant观察到的巨鲸行为分化,指向同一个方向。
当时的数据显示,持有100至1000 BTC的地址仍在净积累,但力度低于9月末峰值;1000至10000 BTC的群体净变化趋近于零;超过10000 BTC的群体为负。吸筹没有全面展开。
ETF成本线反映的是ETF持有人的平均成本,巨鲸行为反映的是链上大额持有者的动向。两条线放在一起看:一边是ETF资金的平均成本在8.1万美元附近形成阻力,另一边是链上大额地址的积累在放缓。供给端和需求端的信号都不算强。
这不是一个明确的看空组合,但也不是一个能让人放心的看多组合。价格卡在成本线上反复拉锯,本身就是多空双方都没有压倒性优势的体现。
接下来看什么
日线收盘能否站稳8.1万美元上方:这是区分“短暂跌破”和“有效跌破”的关键。连续数个交易日收在该水平之上,说明买方守住了成本线ETF资金流是否配合:如果价格在成本线附近拉锯的同时,ETF持续净流入,说明有资金愿意在成本线附近加仓;如果净流出扩大,成本线的支撑会更脆弱7万美元区间的筹码密度:如果8.1万美元失守,7万美元区间是否有足够的承接盘,决定了下跌会停在哪里巨鲸积累是否恢复:1000至10000 BTC群体的净变化从趋近于零转向净积累,是吸筹扩散的早期信号
上一次,也是这一次
今年5月,比特币在这条成本线上受阻,随后大幅下跌。当时的背景和现在有相似之处:宏观压力、现货需求疲软、仓位集中。区别在于,5月之后市场经历了一轮调整,当前的ETF持仓成本已经重新锚定,8.1万美元这条线的“新鲜度”和5月不同。
一条被反复测试的线,要么变成坚实的底,要么变成反复确认的顶。8.1万美元目前还没有给出答案。它只是把问题摆在了台面上:站在成本线上方的人,愿不愿意继续持有;站在成本线下方的人,敢不敢进来接。
#比特币 #etf #筹码结构
46
·
--
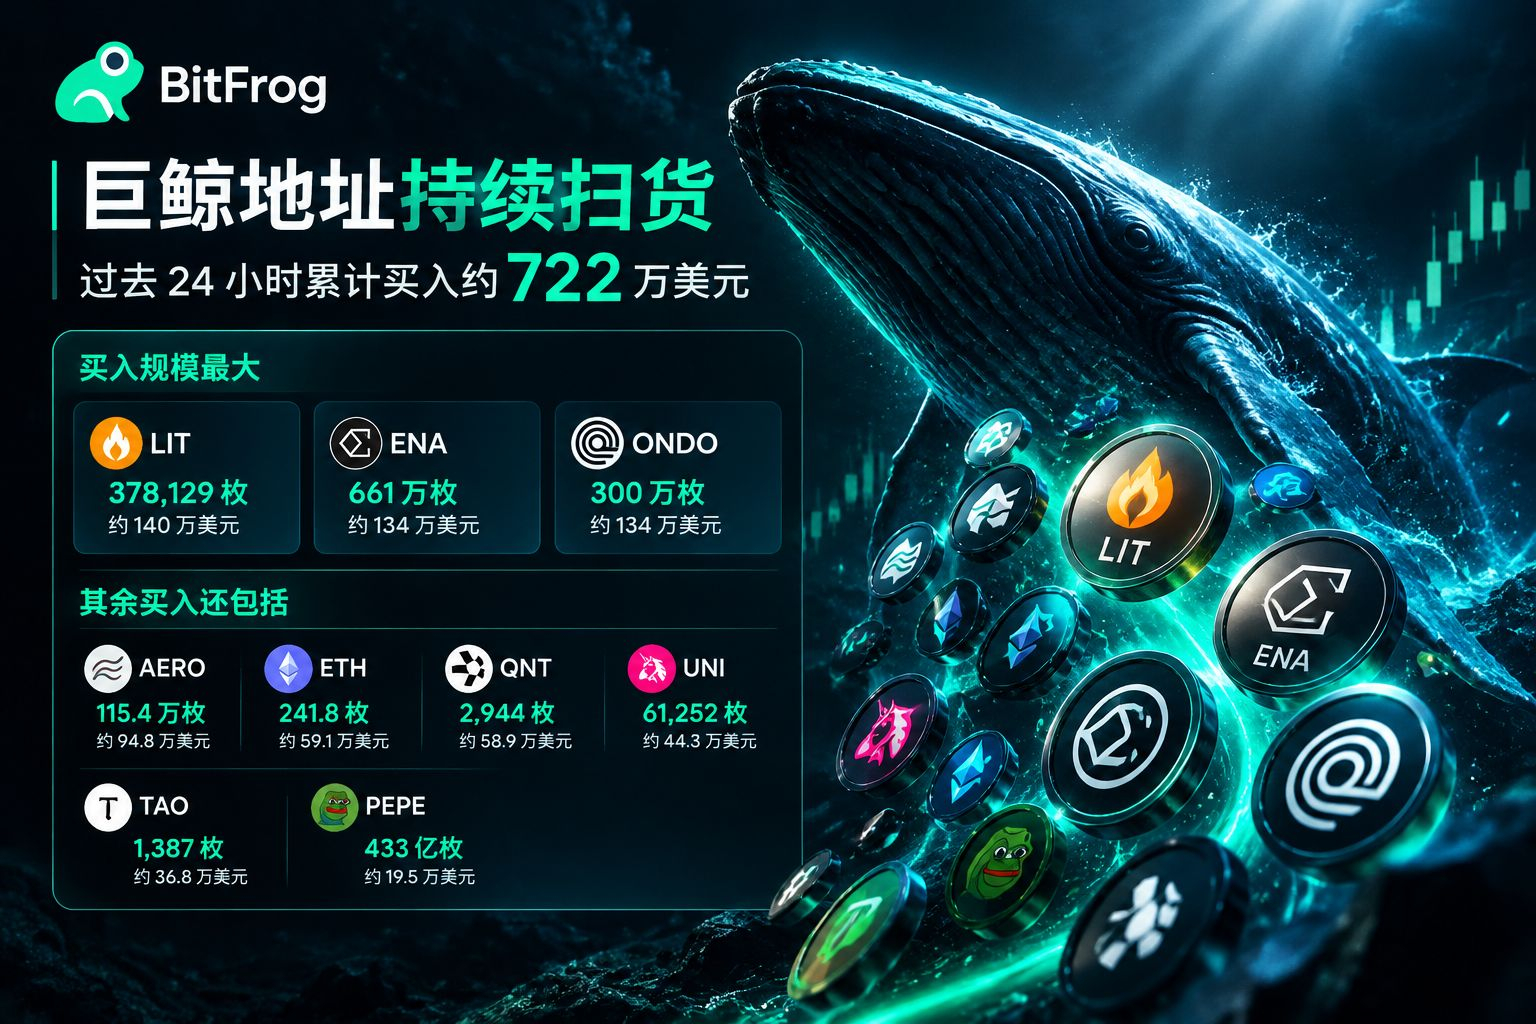
链上监测到,巨鲸地址 0x0DfB...ECbf 过去 24 小时持续扫货,累计买入约 722 万美元的代币,覆盖多个赛道。
买入规模最大的是:
378,129 枚 LIT,约 140 万美元;
661 万枚 ENA,约 134 万美元;
300 万枚 ONDO,约 134 万美元。
其余买入还包括:
115.4 万枚 AERO,约 94.8 万美元;
241.8 枚 ETH,约 59.1 万美元;
2,944 枚 QNT,约 58.9 万美元;
61,252 枚 UNI,约 44.3 万美元;
1,387 枚 TAO,约 36.8 万美元;
433 亿枚 PEPE,约 19.5 万美元。
简单说,这个地址过去一天在 LIT、ENA、ONDO 上投入最多,同时还分散买入了 AERO、ETH、QNT、UNI、TAO 和 PEPE,整体是一轮覆盖面较广的建仓动作。
65
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Просмотров: 27,480
778 обсуждают
#CryptoTax 🚨 CRYPTO MARKET & REGULATORY UPDATE #HKDollarStablecoinHKDAPToLaunchOnSolana
#uniswapa16zseekdefiexemptionfromillinoiscryptotax UNISWAP, a16z & DeFi Education Fund Challenge Illinois Crypto Tax Rules
October 30, 2026 | Market Volatility & Industry Developments
📊 1. MARKET SNAPSHOT
Crypto markets are showing mixed signals, with selected assets posting sharp gains while several major cryptocurrencies remain under pressure.
📈 Top reported gainers
SOPH: +60.81% — $0.00238
BEAMX: +37.94% — $0.004701
SKDDB: +16.81% — $9.38
📉 Notable reported losers
INTWUSDT: −61.09% — $6.72
AKEUSDT: −31.47% — $0.013989
SNXXUSDT: −30.71% — $6.43
🔎 Major crypto assets under pressure
DOGE: −5.06%
PEPE: −4.91%
SUI: −4.83%
NEAR: −3.28%
XRP: −3.13%
Uniswap Labs, Andreessen Horowitz (a16z), and the DeFi Education Fund (DEF) are pushing for exemptions from Illinois’
#Uniswap #a16z #DeFi #CryptoRegulation #Illinois # #Web3 #BinanceSquare
#HKDollarStablecoinHKDAPToLaunchOnSolana #HKDAP #Stablecoin #CryptoNews #Blockchain #DeFi #DigitalPayments
⚖️ 3. UNISWAP, a16z & ILLINOIS CRYPTO TAX RULES
Uniswap Labs, Andreessen Horowitz (a16z), and the DeFi Education Fund are associated with efforts to seek exemptions proposed Illinois crypto tax requirements.
The debate highlights a key question: How should tax-reporting obligations apply to decentralized that may not operate like traditional financial intermediaries?
The outcome could influence DeFi compliance, developer obligations, and the future regulatory environment.
#BinanceSquare #CryptoNews #HKDAP #Stablecoin #Uniswap #a16z #DeFi #CryptoTax
CHASEPA SULUXù
·Лайков: 2
·Просмотров: 268
HKDollarStablecoinHKDAPToLaunchOnSolana
Просмотров: 20,728
495 обсуждают
$1.5BInLeveragedCryptoBetsLiquidated
Просмотров: 44,943
253 обсуждают