

#cryptoafrique
cryptoafrique
Просмотров: 62,840
118 обсуждают
Популярные
Новые

·
--
Статья
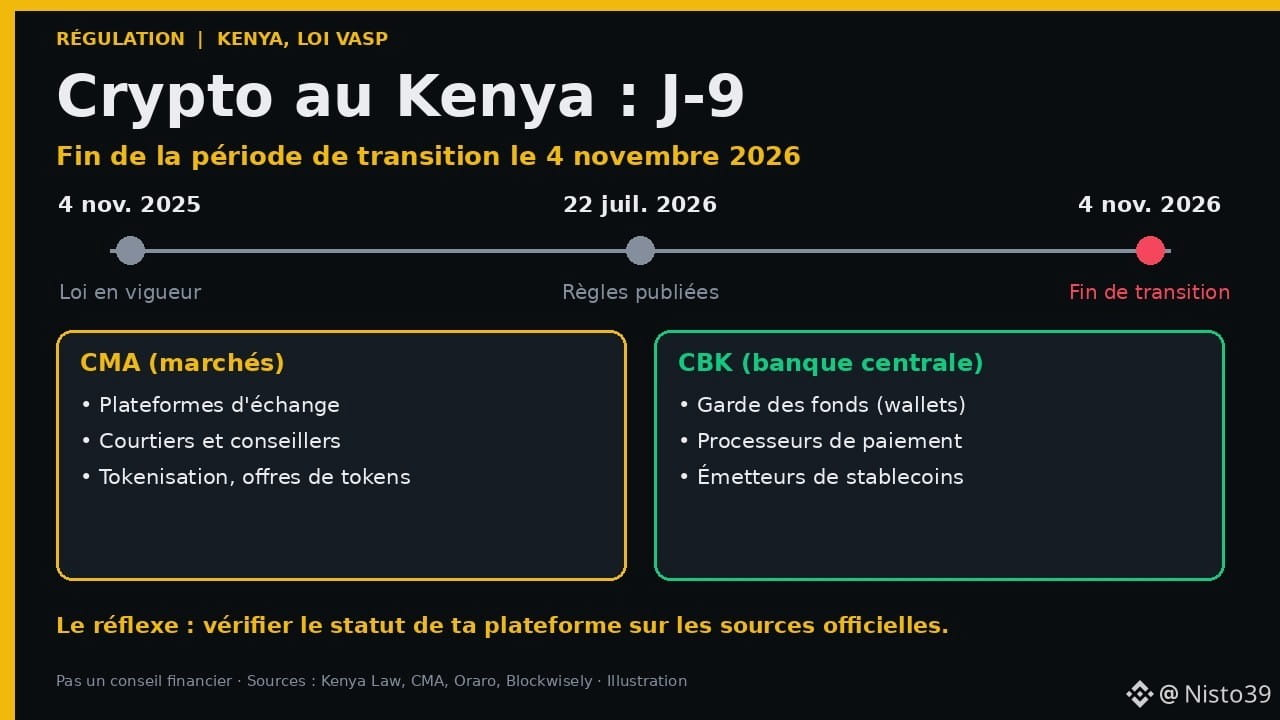
Crypto au Kenya : J-9 avant la fin de la période de transition (4 novembre)Otieno conduit une moto-taxi (boda-boda) à Kisumu, au Kenya. Chaque semaine, il met de côté un peu de ses gains en $USDT sur une application. Il n'a jamais vérifié si cette application avait le droit d'opérer dans son pays. Jusqu'ici, personne ne le lui demandait. Dans 9 jours, ça change.
📋 Les faits
• Le Kenya a adopté une loi sur les prestataires de services d'actifs virtuels (Virtual Asset Service Providers Act, n° 20 de 2025). Elle a été promulguée le 15 octobre 2025 et est entrée en vigueur le 4 novembre 2025 (Kenya Law).
• L'article 47 donne un an aux entreprises crypto qui opéraient déjà au Kenya pour se mettre en conformité. Cette période de transition se termine le 4 novembre 2026.
• Les règles d'application (VASP Regulations 2026) ont été publiées au journal officiel le 22 juillet 2026, selon le cabinet Oraro. Elles détaillent les dossiers de licence : gouvernance, solidité financière, lutte anti-blanchiment, cybersécurité, protection des clients.
• Deux régulateurs se partagent le travail. L'Autorité des marchés de capitaux (CMA) supervise les plateformes d'échange, les courtiers, les conseillers et la tokenisation. La Banque centrale du Kenya (CBK) supervise la garde des fonds (wallets custodiaux), les processeurs de paiement et les émetteurs de stablecoins.
🧠 Le mécanisme, expliqué simplement
Pense à un marché couvert. Pendant un an, les vendeurs déjà installés pouvaient continuer à vendre pendant qu'ils préparaient leurs papiers. Le 4 novembre, la période de grâce se termine : chaque vendeur doit montrer qu'il a les bons papiers pour ce qu'il vend vraiment. Une plateforme qui garde ton argent ET te permet d'acheter et vendre peut avoir besoin de l'accord des deux régulateurs.
🤔 Pourquoi ça compte pour Otieno (et pour nous)
1️⃣ Une plateforme encadrée doit vérifier ton identité, protéger tes fonds et répondre à un régulateur si quelque chose tourne mal.
2️⃣ Une plateforme qui n'a pas fait la démarche peut devoir limiter ou arrêter ses services au Kenya. C'est mieux de le savoir avant qu'après.
3️⃣ Le Kenya fait partie des grands marchés crypto d'Afrique. Ce qu'il décide sert souvent d'exemple à ses voisins.
⚖️ La nuance
Le 4 novembre n'est pas le jour où la loi commence : elle s'applique déjà depuis un an. C'est la fin de la transition pour les entreprises existantes. Déposer une demande ne veut pas forcément dire avoir le droit de continuer : il faut suivre les annonces des régulateurs. Et personne ne sait encore quelles plateformes seront licenciées, ni quand. Aucune liste officielle n'est citée ici. Pas de panique, mais de l'attention.
🌍 Les bons réflexes avant et après le 4 novembre
• Lire les messages officiels de sa plateforme sur son statut au Kenya.
• Vérifier sur les sites de la CMA et de la CBK, pas sur un groupe WhatsApp.
• Garder une trace de ses achats, ventes et transferts (dates, montants).
• Se méfier des messages « ton compte sera bloqué, clique ici » : les arnaqueurs adorent les dates limites.
• Ne pas laisser sur une plateforme plus que ce qu'on utilise vraiment.
🎯 À retenir
• Kenya : fin de la période de transition pour les prestataires crypto existants le 4 novembre 2026.
• CMA pour les échanges et le trading, CBK pour la garde, les paiements et les stablecoins.
• Le bon réflexe : vérifier le statut de sa plateforme auprès des sources officielles.
💬 Dans ton pays, les plateformes crypto doivent-elles avoir une licence ? Dis-le en commentaire, on compare.
Sources : Kenya Law (VASP Act n° 20 de 2025), Capital Markets Authority (VASP Regulations 2026), analyses Oraro & Company et Blockwisely (12/10/2026). Personnage fictif. Pas un conseil financier ni juridique.
#CryptoAfrique #Kenya #Régulation #USDT
Crypto au Kenya : J-9 avant la fin de la période de transition (4 novembre)
Otieno conduit une moto-taxi (boda-boda) à Kisumu, au Kenya. Chaque semaine, il met de côté un peu de ses gains en $USDT sur une application. Il n'a jamais vérifié si cette application avait le droit d'opérer dans son pays. Jusqu'ici, personne ne le lui demandait. Dans 9 jours, ça change.
📋 Les faits
• Le Kenya a adopté une loi sur les prestataires de services d'actifs virtuels (Virtual Asset Service Providers Act, n° 20 de 2025). Elle a été promulguée le 15 octobre 2025 et est entrée en vigueur le 4 novembre 2025 (Kenya Law).
• L'article 47 donne un an aux entreprises crypto qui opéraient déjà au Kenya pour se mettre en conformité. Cette période de transition se termine le 4 novembre 2026.
• Les règles d'application (VASP Regulations 2026) ont été publiées au journal officiel le 22 juillet 2026, selon le cabinet Oraro. Elles détaillent les dossiers de licence : gouvernance, solidité financière, lutte anti-blanchiment, cybersécurité, protection des clients.
• Deux régulateurs se partagent le travail. L'Autorité des marchés de capitaux (CMA) supervise les plateformes d'échange, les courtiers, les conseillers et la tokenisation. La Banque centrale du Kenya (CBK) supervise la garde des fonds (wallets custodiaux), les processeurs de paiement et les émetteurs de stablecoins.
🧠 Le mécanisme, expliqué simplement
Pense à un marché couvert. Pendant un an, les vendeurs déjà installés pouvaient continuer à vendre pendant qu'ils préparaient leurs papiers. Le 4 novembre, la période de grâce se termine : chaque vendeur doit montrer qu'il a les bons papiers pour ce qu'il vend vraiment. Une plateforme qui garde ton argent ET te permet d'acheter et vendre peut avoir besoin de l'accord des deux régulateurs.
🤔 Pourquoi ça compte pour Otieno (et pour nous)
1️⃣ Une plateforme encadrée doit vérifier ton identité, protéger tes fonds et répondre à un régulateur si quelque chose tourne mal.
2️⃣ Une plateforme qui n'a pas fait la démarche peut devoir limiter ou arrêter ses services au Kenya. C'est mieux de le savoir avant qu'après.
3️⃣ Le Kenya fait partie des grands marchés crypto d'Afrique. Ce qu'il décide sert souvent d'exemple à ses voisins.
⚖️ La nuance
Le 4 novembre n'est pas le jour où la loi commence : elle s'applique déjà depuis un an. C'est la fin de la transition pour les entreprises existantes. Déposer une demande ne veut pas forcément dire avoir le droit de continuer : il faut suivre les annonces des régulateurs. Et personne ne sait encore quelles plateformes seront licenciées, ni quand. Aucune liste officielle n'est citée ici. Pas de panique, mais de l'attention.
🌍 Les bons réflexes avant et après le 4 novembre
• Lire les messages officiels de sa plateforme sur son statut au Kenya.
• Vérifier sur les sites de la CMA et de la CBK, pas sur un groupe WhatsApp.
• Garder une trace de ses achats, ventes et transferts (dates, montants).
• Se méfier des messages « ton compte sera bloqué, clique ici » : les arnaqueurs adorent les dates limites.
• Ne pas laisser sur une plateforme plus que ce qu'on utilise vraiment.
🎯 À retenir
• Kenya : fin de la période de transition pour les prestataires crypto existants le 4 novembre 2026.
• CMA pour les échanges et le trading, CBK pour la garde, les paiements et les stablecoins.
• Le bon réflexe : vérifier le statut de sa plateforme auprès des sources officielles.
💬 Dans ton pays, les plateformes crypto doivent-elles avoir une licence ? Dis-le en commentaire, on compare.
Sources : Kenya Law (VASP Act n° 20 de 2025), Capital Markets Authority (VASP Regulations 2026), analyses Oraro & Company et Blockwisely (12/10/2026). Personnage fictif. Pas un conseil financier ni juridique.
#CryptoAfrique #Kenya #Régulation #USDT
4
·
--
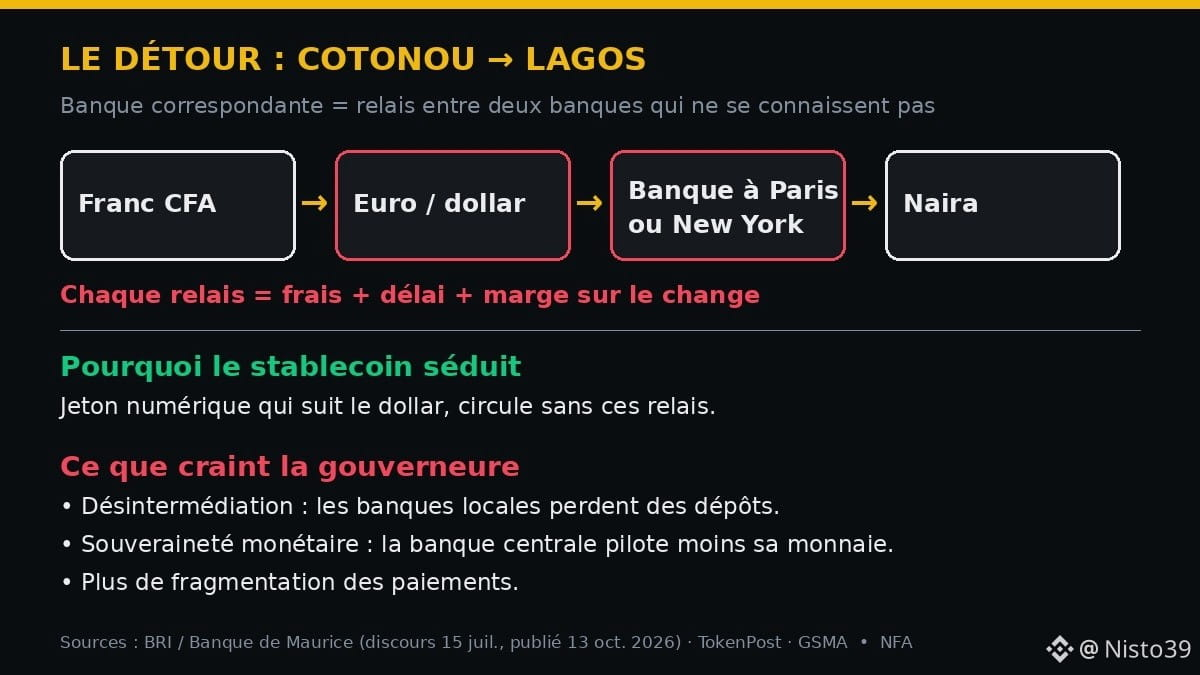
🌍 Payer un fournisseur à Lagos depuis Cotonou peut passer… par Paris ou New York. La gouverneure de la Banque de Maurice le reconnaît, et met aussi en garde sur les stablecoins.
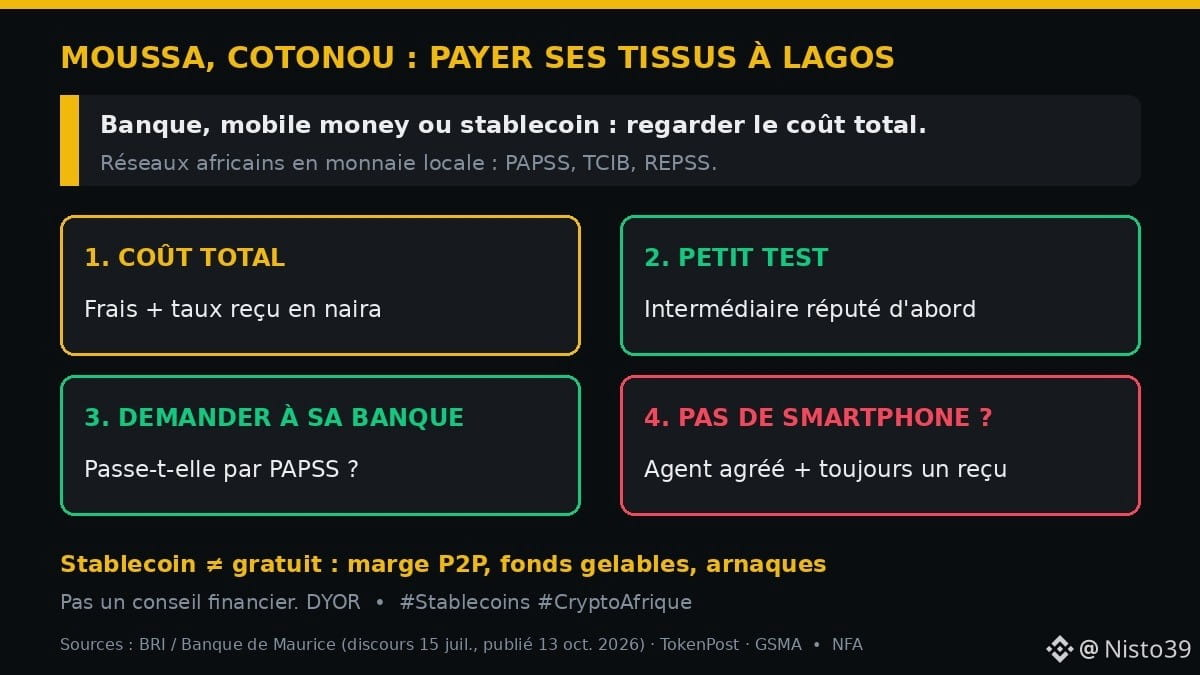
Moussa, commerçant à Cotonou, achète ses tissus au Nigeria. Par la banque, son argent fait un détour hors d'Afrique. Alors il regarde le $USDT. Bonne idée ?
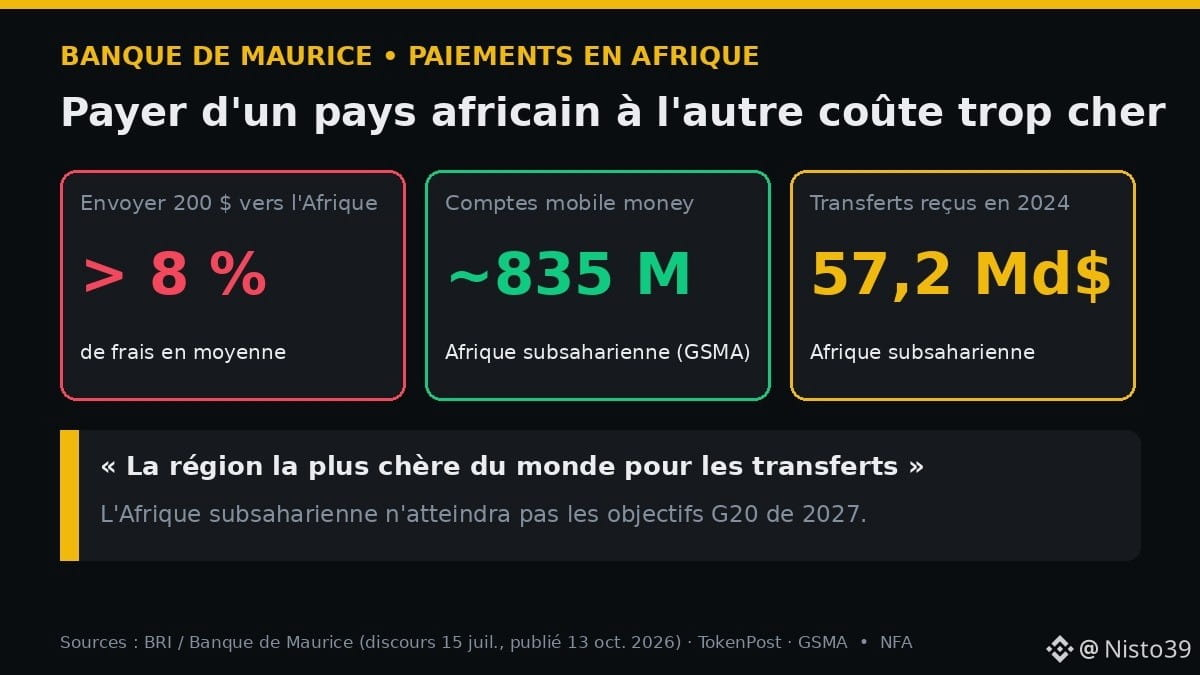
📌 Les faits (discours de Priscilla Muthoora Thakoor, publié par la BRI le 13 oct. 2026)
• ~835 M de comptes mobile money en Afrique subsaharienne (GSMA).
• Envoyer 200 $ vers l'Afrique : plus de 8 % de frais en moyenne, la région la plus chère du monde.
• 57,2 Md$ de transferts reçus en 2024.
• Beaucoup de paiements entre pays africains transitent par des banques hors du continent.
• La région ratera les objectifs G20 de 2027.
🧠 Le mécanisme
Une banque « correspondante » relie deux banques qui ne se connaissent pas. Franc CFA → euro/dollar → banque étrangère → naira : chaque relais prend frais, temps et marge de change. Un stablecoin, jeton qui suit le dollar, évite ces relais. Mais si tout le monde épargne en dollar numérique, les banques locales perdent des dépôts et la banque centrale pilote moins bien sa monnaie (souveraineté monétaire).
⚖️ La nuance
Elle ne dit pas « interdire » : elle veut un cadre et des réseaux africains en monnaie locale (PAPSS, TCIB, REPSS). Et le stablecoin n'est pas gratuit : marge P2P, fonds gelables, arnaques.
👉 Pour Moussa
1. Comparer le coût total : frais + taux reçu en naira.
2. Tester un petit montant d'abord.
3. Demander à sa banque si elle passe par PAPSS.
4. Pas de smartphone ? Un agent agréé peut comparer. Exiger un reçu.
Et toi : pour payer dans un autre pays africain, banque, mobile money ou stablecoin ? 👇
Pas un conseil financier. DYOR.
Sources : BRI / Banque de Maurice (discours du 15 juil. 2026) ; TokenPost (13 oct.) ; GSMA.
#Stablecoins #CryptoAfrique
32
·
--
Статья
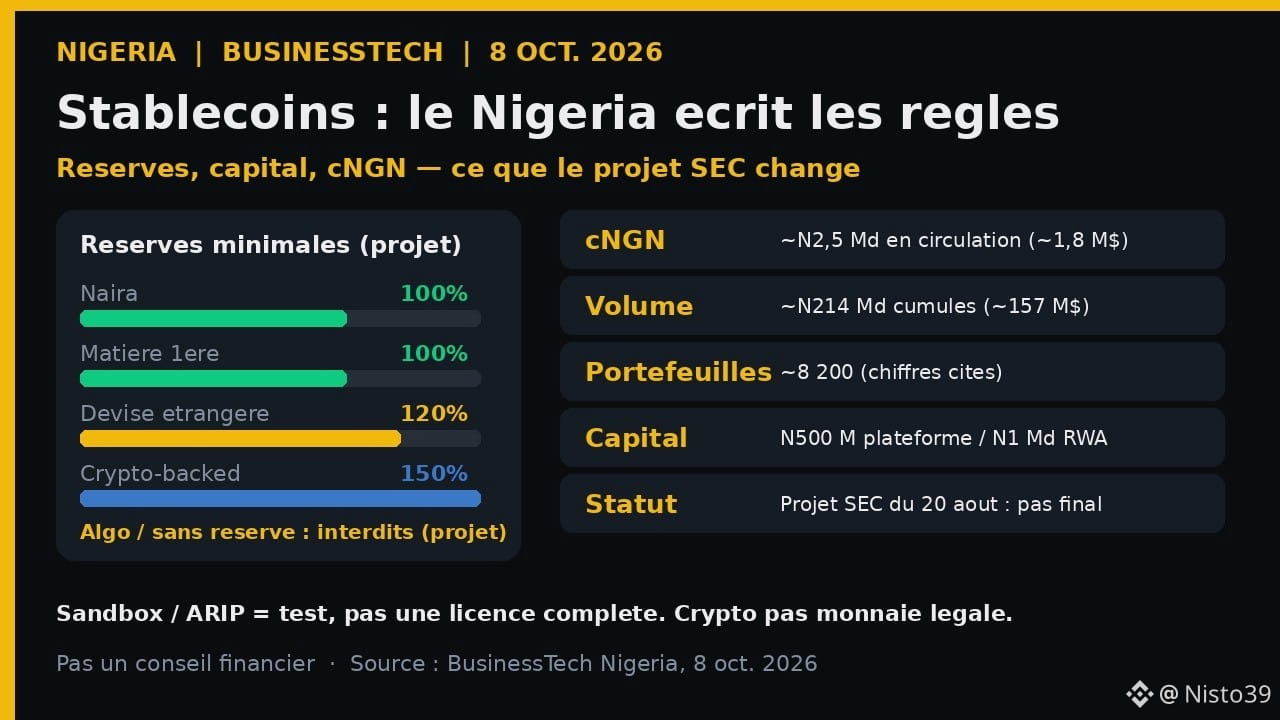
Nigeria : le projet SEC sur les stablecoins (réserves, capital, cNGN)Le Nigeria a longtemps dit non à la crypto dans les banques. En 2026, le pays écrit un vrai règlement pour les stablecoins : réserves obligatoires, capital minimum, et un stablecoin naira déjà testé sous supervision. Ce qui change pour toi si tu envoies ou reçois de l’argent en dollars numériques.
📋 Les faits (BusinessTech Nigeria, Adeoti Malik, 8 oct. 2026)
• La loi Investments and Securities Act 2025 classe les actifs numériques comme des titres. La SEC (autorité des marchés) supervise l’émission, le trading et les intermédiaires. La crypto n’est pas une monnaie légale.
• Le 17 juillet 2026, le président Tinubu a signé un décret de coordination des actifs virtuels : un conseil présidé par la banque centrale (CBN), avec la SEC et le fisc. En pratique : la SEC pour ce qui ressemble à des titres, la CBN pour paiements, règlement et garde des actifs non-titres (dont les paiements en stablecoins).
• La SEC a admis des entreprises dans son programme d’incubation accéléré (ARIP) en juillet ; la CBN a ouvert son propre bac à sable pour émetteurs de stablecoins, portefeuilles et passerelles en août (2ᵉ cohorte, clôture 31 août).
• Le projet de règles stablecoins de la SEC (mis en consultation le 20 août, **pas encore final**) fixe des niveaux de réserves : naira 100 %, devise étrangère 120 %, matière première 100 %, crypto 150 %. Les stablecoins algorithmiques, sans réserve ou « synthétiques » seraient interdits.
• Nouveaux seuils de capital évoqués : opérateur de plateforme d’actifs numériques **₦500 millions** ; plateforme de tokenisation d’actifs réels **₦1 milliard**. Les réserves devraient être chez des institutions agréées SEC / régulées CBN **au Nigeria**.
• Cas concret déjà en circulation : **cNGN**, stablecoin indexé sur le naira (lancé févr. 2024). Après l’incubation SEC en juillet, il est passé sur le réseau Celo le 7 août. Chiffres cités : environ **₦2,5 milliards** (~1,8 M$) en circulation, volume cumulé ~**₦214 milliards** (~157 M$), ~**8 200** portefeuilles. Modestes face aux dollars stables utilisés informellement — c’est justement le problème que le régulateur veut traiter.
🧠 Stablecoin, en mots simples
Un stablecoin, c’est une crypto conçue pour rester proche d’une monnaie (naira, dollar…). « Proche » n’est pas magique : ça dépend des **réserves** (l’argent ou les actifs qui garantissent chaque unité) et de ta capacité à **racheter** à la pair. Si les réserves sont faibles, mal placées ou hors du pays, le « 1 pour 1 » peut se fissurer. D’où les ratios 100–150 % et l’idée de garder les réserves sous surveillance locale.
🌍 Pourquoi ça compte pour un utilisateur au Nigeria (et en Afrique)
Beaucoup de gens utilisent déjà des dollars numériques pour envoyer de l’argent, payer un fournisseur ou se protéger de la volatilité du naira — souvent hors circuit officiel. Un cadre clair (sandbox, licences, réserves) ne crée pas la demande : il tente de **déplacer** une activité qui existe déjà vers des canaux surveillés. Pour toi, ça veut dire : plus de plateformes enregistrées possibles… et plus d’exigences (vérification d’identité, capital pour les entreprises). Ce n’est pas « la crypto devient gratuite et sans risque ».
👤 Exemple concret
Kemi, 31 ans, vit à Ibadan. Elle reçoit parfois des paiements en dollars stables d’un cousin à Londres pour aider la famille. Avant, elle passait par des groupes WhatsApp et des taux opaques. Aujourd’hui, elle commence à vérifier si la plateforme est dans un programme SEC ou CBN, ce que signifie « réserves 120 % » pour un coin en devise étrangère, et elle n’envoie jamais ses codes. Elle n’achète pas cNGN pour « s’enrichir » : elle veut comprendre si un canal officiel existe pour du naira numérique, et ce qui n’est encore qu’un test.
⚖️ Nuances honnêtes
• Le projet SEC du 20 août **n’est pas encore la règle finale** : les chiffres et interdictions peuvent encore bouger.
• Un bac à sable (sandbox) ou un ARIP, ce n’est **pas** une licence complète.
• Les banques peuvent ouvrir des comptes aux prestataires agréés (lignes directrices CBN 2023), mais elles restent **interdites** de détenir ou trader la crypto pour leur propre compte.
• Un volume de ₦214 milliards sur cNGN reste petit face à l’usage informel des dollars stables : le cadre officiel doit encore prouver qu’il est utile au quotidien.
• « Régulé » ne veut pas dire « sans perte » : la volatilité d’autres cryptos, les arnaques et les erreurs de phrase de récupération restent des risques séparés.
✅ Checklist avant d’utiliser un stablecoin au Nigeria
1. Vérifie si la plateforme est enregistrée ou dans un programme officiel (SEC / CBN), pas seulement « connue sur Telegram ».
2. Demande ce qui **adosse** le coin (naira, dollar, crypto) et où sont les réserves.
3. Active la double authentification ; ne partage jamais ta phrase de récupération.
4. Commence avec un petit montant test avant un transfert important.
5. N’utilise que ce que tu peux te permettre de perdre si le canal ou le taux déraille.
💬 Et toi : tu as déjà utilisé un dollar stable ou du naira numérique pour un transfert familial ? Qu’est-ce qui te freine encore — la confiance, les frais, ou le manque d’infos claires ? Dis-le en commentaire.
#Nigeria #Stablecoin #CryptoAfrique #Regulation $BNB
Pas un conseil financier. Sources : BusinessTech Nigeria (Adeoti Malik, 8 oct. 2026) ; décret présidentiel et projets SEC / CBN tels que rapportés par BusinessTech Nigeria.
Nigeria : le projet SEC sur les stablecoins (réserves, capital, cNGN)
Le Nigeria a longtemps dit non à la crypto dans les banques. En 2026, le pays écrit un vrai règlement pour les stablecoins : réserves obligatoires, capital minimum, et un stablecoin naira déjà testé sous supervision. Ce qui change pour toi si tu envoies ou reçois de l’argent en dollars numériques.
📋 Les faits (BusinessTech Nigeria, Adeoti Malik, 8 oct. 2026)
• La loi Investments and Securities Act 2025 classe les actifs numériques comme des titres. La SEC (autorité des marchés) supervise l’émission, le trading et les intermédiaires. La crypto n’est pas une monnaie légale.
• Le 17 juillet 2026, le président Tinubu a signé un décret de coordination des actifs virtuels : un conseil présidé par la banque centrale (CBN), avec la SEC et le fisc. En pratique : la SEC pour ce qui ressemble à des titres, la CBN pour paiements, règlement et garde des actifs non-titres (dont les paiements en stablecoins).
• La SEC a admis des entreprises dans son programme d’incubation accéléré (ARIP) en juillet ; la CBN a ouvert son propre bac à sable pour émetteurs de stablecoins, portefeuilles et passerelles en août (2ᵉ cohorte, clôture 31 août).
• Le projet de règles stablecoins de la SEC (mis en consultation le 20 août, **pas encore final**) fixe des niveaux de réserves : naira 100 %, devise étrangère 120 %, matière première 100 %, crypto 150 %. Les stablecoins algorithmiques, sans réserve ou « synthétiques » seraient interdits.
• Nouveaux seuils de capital évoqués : opérateur de plateforme d’actifs numériques **₦500 millions** ; plateforme de tokenisation d’actifs réels **₦1 milliard**. Les réserves devraient être chez des institutions agréées SEC / régulées CBN **au Nigeria**.
• Cas concret déjà en circulation : **cNGN**, stablecoin indexé sur le naira (lancé févr. 2024). Après l’incubation SEC en juillet, il est passé sur le réseau Celo le 7 août. Chiffres cités : environ **₦2,5 milliards** (~1,8 M$) en circulation, volume cumulé ~**₦214 milliards** (~157 M$), ~**8 200** portefeuilles. Modestes face aux dollars stables utilisés informellement — c’est justement le problème que le régulateur veut traiter.
🧠 Stablecoin, en mots simples
Un stablecoin, c’est une crypto conçue pour rester proche d’une monnaie (naira, dollar…). « Proche » n’est pas magique : ça dépend des **réserves** (l’argent ou les actifs qui garantissent chaque unité) et de ta capacité à **racheter** à la pair. Si les réserves sont faibles, mal placées ou hors du pays, le « 1 pour 1 » peut se fissurer. D’où les ratios 100–150 % et l’idée de garder les réserves sous surveillance locale.
🌍 Pourquoi ça compte pour un utilisateur au Nigeria (et en Afrique)
Beaucoup de gens utilisent déjà des dollars numériques pour envoyer de l’argent, payer un fournisseur ou se protéger de la volatilité du naira — souvent hors circuit officiel. Un cadre clair (sandbox, licences, réserves) ne crée pas la demande : il tente de **déplacer** une activité qui existe déjà vers des canaux surveillés. Pour toi, ça veut dire : plus de plateformes enregistrées possibles… et plus d’exigences (vérification d’identité, capital pour les entreprises). Ce n’est pas « la crypto devient gratuite et sans risque ».
👤 Exemple concret
Kemi, 31 ans, vit à Ibadan. Elle reçoit parfois des paiements en dollars stables d’un cousin à Londres pour aider la famille. Avant, elle passait par des groupes WhatsApp et des taux opaques. Aujourd’hui, elle commence à vérifier si la plateforme est dans un programme SEC ou CBN, ce que signifie « réserves 120 % » pour un coin en devise étrangère, et elle n’envoie jamais ses codes. Elle n’achète pas cNGN pour « s’enrichir » : elle veut comprendre si un canal officiel existe pour du naira numérique, et ce qui n’est encore qu’un test.
⚖️ Nuances honnêtes
• Le projet SEC du 20 août **n’est pas encore la règle finale** : les chiffres et interdictions peuvent encore bouger.
• Un bac à sable (sandbox) ou un ARIP, ce n’est **pas** une licence complète.
• Les banques peuvent ouvrir des comptes aux prestataires agréés (lignes directrices CBN 2023), mais elles restent **interdites** de détenir ou trader la crypto pour leur propre compte.
• Un volume de ₦214 milliards sur cNGN reste petit face à l’usage informel des dollars stables : le cadre officiel doit encore prouver qu’il est utile au quotidien.
• « Régulé » ne veut pas dire « sans perte » : la volatilité d’autres cryptos, les arnaques et les erreurs de phrase de récupération restent des risques séparés.
✅ Checklist avant d’utiliser un stablecoin au Nigeria
1. Vérifie si la plateforme est enregistrée ou dans un programme officiel (SEC / CBN), pas seulement « connue sur Telegram ».
2. Demande ce qui **adosse** le coin (naira, dollar, crypto) et où sont les réserves.
3. Active la double authentification ; ne partage jamais ta phrase de récupération.
4. Commence avec un petit montant test avant un transfert important.
5. N’utilise que ce que tu peux te permettre de perdre si le canal ou le taux déraille.
💬 Et toi : tu as déjà utilisé un dollar stable ou du naira numérique pour un transfert familial ? Qu’est-ce qui te freine encore — la confiance, les frais, ou le manque d’infos claires ? Dis-le en commentaire.
#Nigeria #Stablecoin #CryptoAfrique #Regulation $BNB
Pas un conseil financier. Sources : BusinessTech Nigeria (Adeoti Malik, 8 oct. 2026) ; décret présidentiel et projets SEC / CBN tels que rapportés par BusinessTech Nigeria.
90
·
--
🇰🇪 Kenya : dans 3 semaines, une plateforme crypto sans licence pourrait opérer illégalement. Date butoir : 4 novembre 2026.
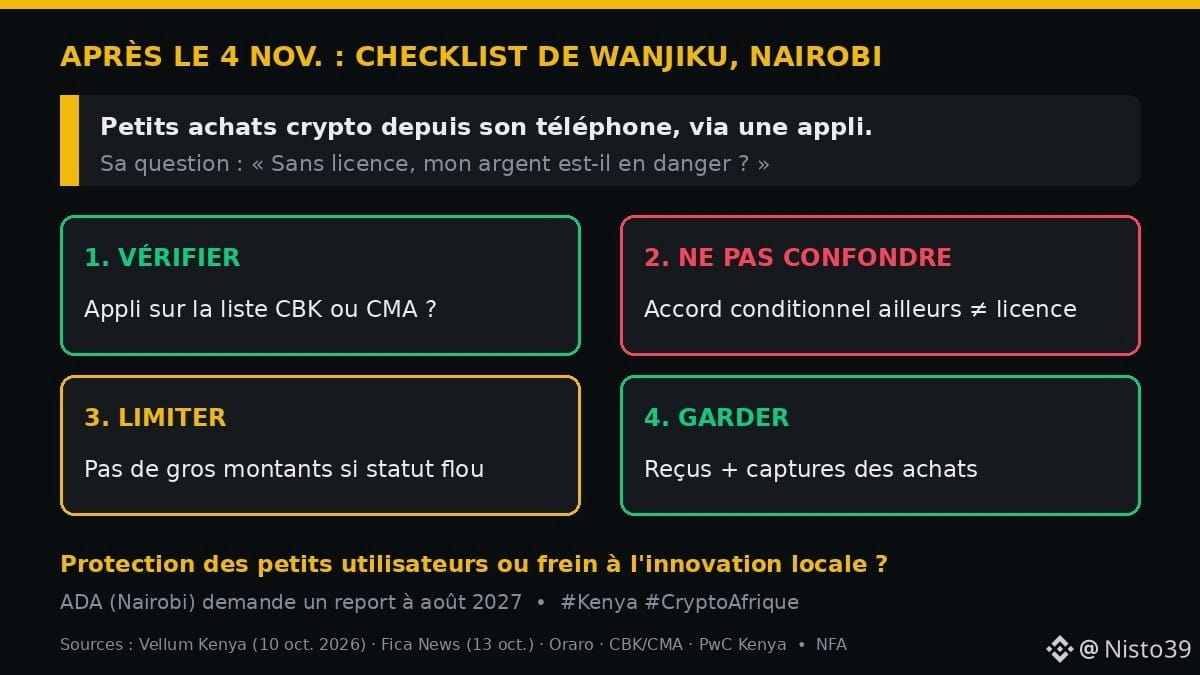
Wanjiku, à Nairobi, achète de petites sommes de crypto depuis son téléphone via une appli. Sa question : « Sans licence, mon argent est-il en danger ? »
📌 Les faits
• VASP Act 2025 en vigueur depuis le 4 nov. 2025. VASP = prestataire de services d’actifs virtuels (plateforme crypto réglementée).
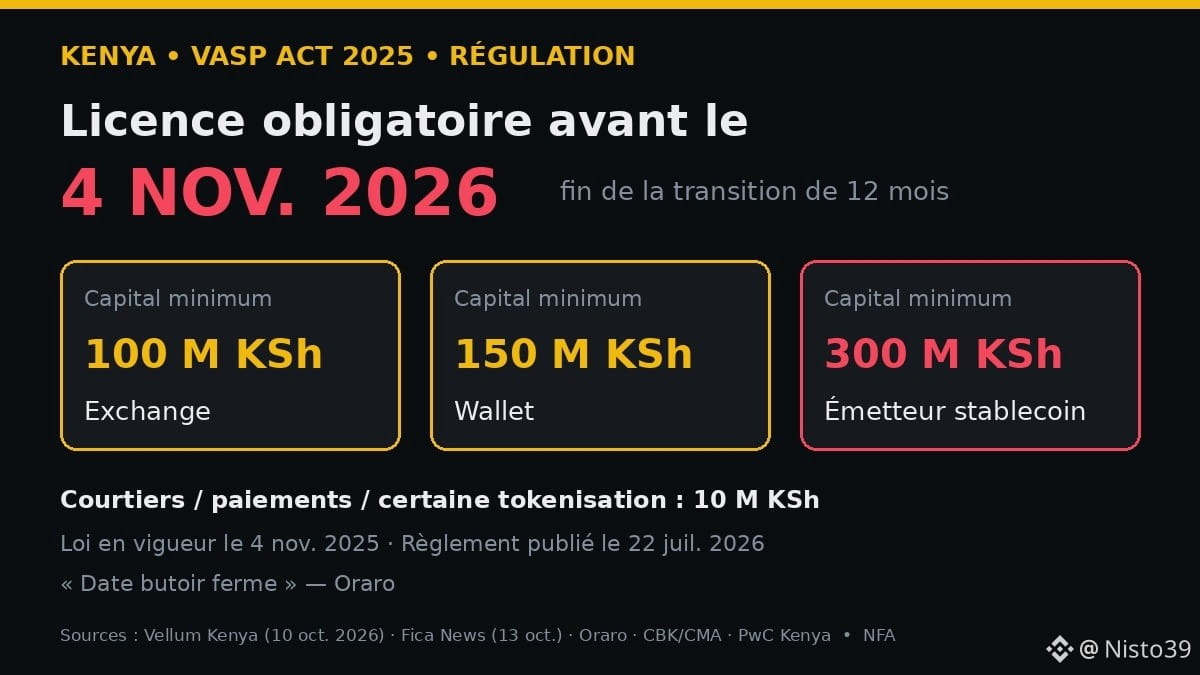
• Transition de 12 mois pour les acteurs existants : fin le 4 nov. 2026, une « date butoir ferme » (Oraro).
• Règlement VASP 2026 publié par le Trésor le 22 juil. 2026.
🧠 Le mécanisme
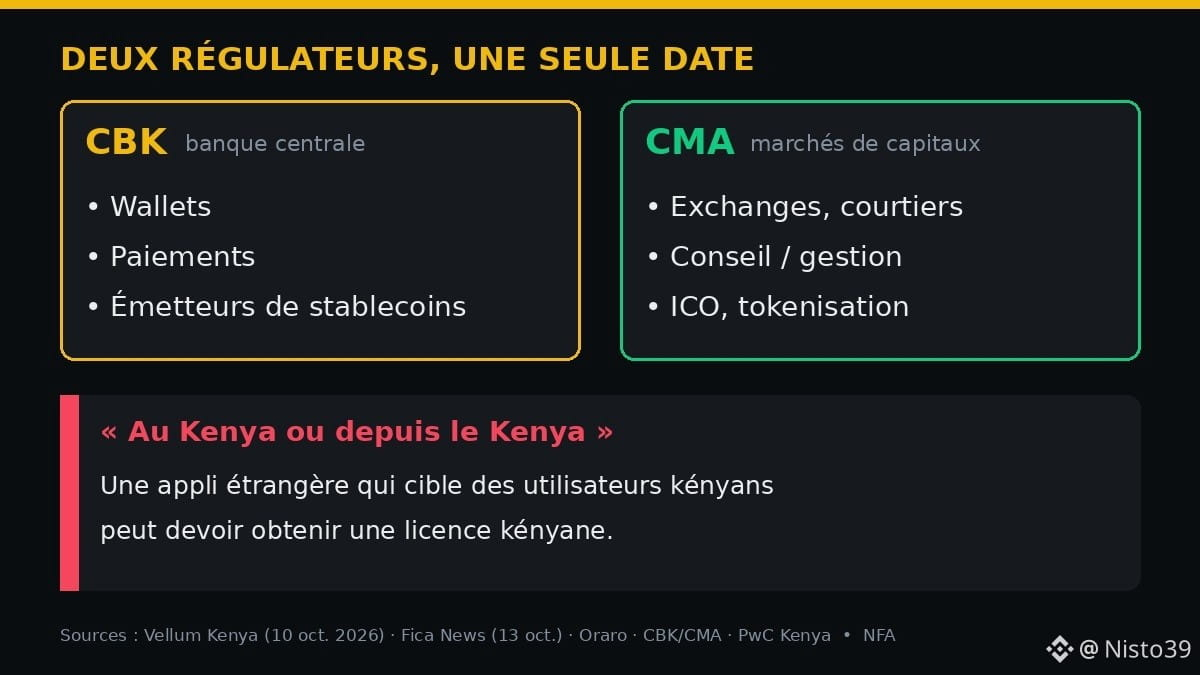
• Deux régulateurs : la CBK (banque centrale) pour wallets, paiements et émetteurs de stablecoins ; la CMA (marchés) pour exchanges, courtiers, conseillers, tokenisation.
• Capital minimum : exchange 100 M KSh, wallet 150 M KSh, émetteur de stablecoin 300 M KSh, courtier/paiement 10 M KSh.
• Services « au Kenya ou depuis le Kenya » : une appli étrangère qui cible les Kényans peut devoir obtenir une licence kényane.
• Stablecoins : réserves au moins égales, rachat au pair sous 2 jours ouvrés, pas d’intérêts, audits + rapport mensuel à la CBK.
⚖️ La nuance
Plus de protection pour Wanjiku… mais une barrière lourde pour les start-up locales. Africa Digital Assets (Nairobi) demande un report à août 2027 : « Le trafic doit venir avant les feux de circulation » (Prof Fredrick Onyango Ogola).
👉 Pour Wanjiku
1. Après le 4 nov., vérifier si son appli figure sur les listes CBK ou CMA.
2. Un accord « conditionnel » obtenu dans un autre pays n’est pas une licence kényane.
3. Ne pas laisser de gros montants sur une appli au statut flou.
4. Garder reçus et captures de ses achats.
Et toi : ces règles protègent les petits utilisateurs ou étouffent l’innovation locale ? 👇
Pas un conseil financier. DYOR.
Sources : Vellum Kenya (10 oct. 2026) ; Fica News (13 oct. 2026) ; Oraro ; CBK/CMA ; PwC Kenya.
#Kenya #CryptoAfrique #Régulation
123
·
--
Статья
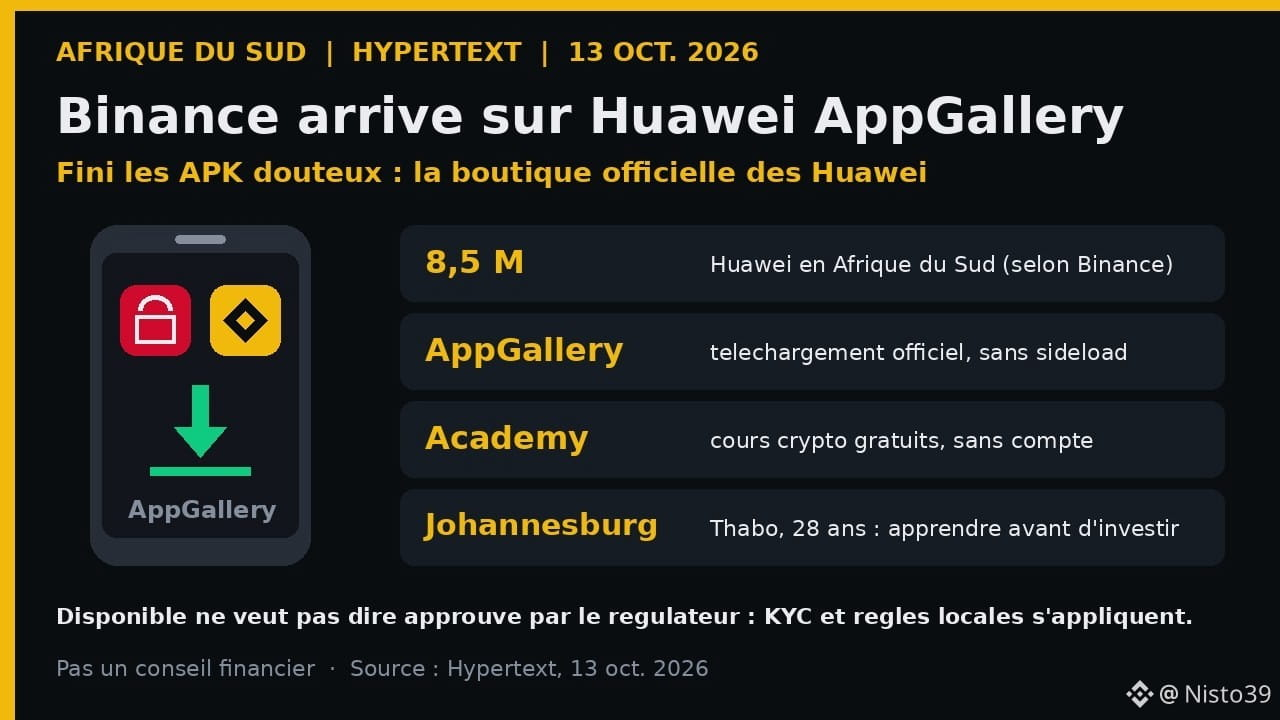
Binance arrive sur Huawei AppGallery en Afrique du Sud : fini les APK douteux ?En Afrique du Sud, des millions de gens ont un téléphone Huawei… mais pas de Google Play. Pour installer une appli crypto, beaucoup passaient par des fichiers APK téléchargés au hasard, terrain de jeu idéal des arnaqueurs. Depuis le 13 octobre 2026, Binance est disponible directement dans le magasin officiel de Huawei, AppGallery. Ce que ça change vraiment, et ce que ça ne change pas.
📋 Les faits (Hypertext, Robin-Leigh Chetty, 13 oct. 2026 ; communiqué Binance cité par Hypertext)
• L’application Binance est désormais téléchargeable via **Huawei AppGallery en Afrique du Sud**.
• Elle donne aussi accès à **Binance Academy**, des ressources gratuites pour apprendre la crypto. Selon Binance, **aucun compte n’est nécessaire** pour ces contenus éducatifs.
• Binance estime à environ **8,5 millions** le nombre d’utilisateurs Huawei en Afrique du Sud. L’entreprise revendique plus de 300 millions d’utilisateurs dans le monde (chiffre de l’entreprise).
• Larry Cooke, directeur de Binance Africa : l’objectif est d’être disponible « quel que soit l’appareil » utilisé, et il parle de « liberté de l’argent ».
• Peter Feng, directeur général de la division grand public de Huawei Afrique du Sud, présente Binance comme un ajout à l’offre de services financiers d’AppGallery.
🧠 AppGallery vs Play Store, en mots simples
Un « magasin d’applis », c’est la boutique officielle de ton téléphone. Sur la plupart des Android, c’est Google Play. Mais beaucoup de téléphones Huawei récents n’ont pas les services Google : leur boutique officielle, c’est **AppGallery**.
Quand une appli n’y est pas, l’utilisateur doit chercher un fichier d’installation (APK) sur un site ou dans un groupe WhatsApp. C’est ce qu’on appelle le « sideload ». Problème : rien ne garantit que ce fichier est l’original. Une fausse appli peut copier le logo, voler ton mot de passe ou tes codes, et vider ton compte.
Être listé dans AppGallery, c’est donc surtout un **canal de distribution plus sûr** : une seule porte d’entrée, des mises à jour automatiques, et moins besoin de fichiers douteux.
🌍 Pourquoi c’est important pour les utilisateurs Huawei en Afrique
Huawei est très présent sur le continent, souvent parce que ses téléphones offrent beaucoup pour leur prix. Les propriétaires de ces téléphones étaient un peu « hors-jeu » pour certaines applis financières, ou exposés aux copies. L’arrivée d’applis connues dans AppGallery réduit cet écart. Et l’accès gratuit à l’éducation, sans compte, permet d’apprendre **avant** de mettre le moindre rand.
👤 Exemple concret
Thabo, 28 ans, vit à Johannesburg. Il a un Huawei et entend parler de crypto au travail depuis des mois. Un ami lui a envoyé un lien APK « Binance » sur WhatsApp, mais Thabo a refusé : il connaît trop d’histoires de faux sites. Aujourd’hui, il ouvre AppGallery, vérifie que l’éditeur est bien Binance, installe l’appli et commence par Binance Academy : c’est quoi une blockchain, un stablecoin, une phrase de récupération, une arnaque classique. Il ne dépose rien la première semaine. Il apprend d’abord. C’est exactement le bon ordre.
⚖️ Nuances honnêtes
• Disponible ne veut pas dire « il faut acheter ». La crypto reste volatile : on peut perdre une partie ou la totalité de sa mise.
• Être dans AppGallery, c’est de la **distribution**, pas une approbation du régulateur. Les règles locales et la vérification d’identité (KYC) s’appliquent toujours.
• En Afrique du Sud, il existe aussi d’autres façons d’accéder à la crypto, par exemple l’offre FNB × VALR intégrée à l’appli bancaire. C’est un autre produit, avec un autre fonctionnement (actifs gardés dans un cadre fermé). Compare avant de choisir.
• Même dans un magasin officiel, des imitations peuvent apparaître. Le nom de l’éditeur compte plus que le logo.
✅ Checklist avant d’installer
1. Télécharge uniquement depuis AppGallery (ou le magasin officiel de ton téléphone), jamais via un lien reçu par message.
2. Vérifie le nom exact de l’éditeur et le nombre de téléchargements.
3. Active la double authentification (2FA) dès la création du compte.
4. Commence par l’éducation (Binance Academy) avant tout dépôt.
5. N’investis que ce que tu peux te permettre de perdre, et ne partage jamais tes codes.
💬 Et toi : tu as un téléphone Huawei ? Tu as déjà dû installer une appli via un fichier APK faute de Play Store ? Raconte en commentaire, ça peut éviter une arnaque à quelqu’un.
#AfriqueDuSud #Binance #Huawei #CryptoAfrique $BNB
Pas un conseil financier. Sources : Hypertext (Robin-Leigh Chetty, 13 oct. 2026), communiqué Binance et déclarations de Larry Cooke (Binance Africa) et Peter Feng (Huawei Afrique du Sud) cités par Hypertext.
Binance arrive sur Huawei AppGallery en Afrique du Sud : fini les APK douteux ?
En Afrique du Sud, des millions de gens ont un téléphone Huawei… mais pas de Google Play. Pour installer une appli crypto, beaucoup passaient par des fichiers APK téléchargés au hasard, terrain de jeu idéal des arnaqueurs. Depuis le 13 octobre 2026, Binance est disponible directement dans le magasin officiel de Huawei, AppGallery. Ce que ça change vraiment, et ce que ça ne change pas.
📋 Les faits (Hypertext, Robin-Leigh Chetty, 13 oct. 2026 ; communiqué Binance cité par Hypertext)
• L’application Binance est désormais téléchargeable via **Huawei AppGallery en Afrique du Sud**.
• Elle donne aussi accès à **Binance Academy**, des ressources gratuites pour apprendre la crypto. Selon Binance, **aucun compte n’est nécessaire** pour ces contenus éducatifs.
• Binance estime à environ **8,5 millions** le nombre d’utilisateurs Huawei en Afrique du Sud. L’entreprise revendique plus de 300 millions d’utilisateurs dans le monde (chiffre de l’entreprise).
• Larry Cooke, directeur de Binance Africa : l’objectif est d’être disponible « quel que soit l’appareil » utilisé, et il parle de « liberté de l’argent ».
• Peter Feng, directeur général de la division grand public de Huawei Afrique du Sud, présente Binance comme un ajout à l’offre de services financiers d’AppGallery.
🧠 AppGallery vs Play Store, en mots simples
Un « magasin d’applis », c’est la boutique officielle de ton téléphone. Sur la plupart des Android, c’est Google Play. Mais beaucoup de téléphones Huawei récents n’ont pas les services Google : leur boutique officielle, c’est **AppGallery**.
Quand une appli n’y est pas, l’utilisateur doit chercher un fichier d’installation (APK) sur un site ou dans un groupe WhatsApp. C’est ce qu’on appelle le « sideload ». Problème : rien ne garantit que ce fichier est l’original. Une fausse appli peut copier le logo, voler ton mot de passe ou tes codes, et vider ton compte.
Être listé dans AppGallery, c’est donc surtout un **canal de distribution plus sûr** : une seule porte d’entrée, des mises à jour automatiques, et moins besoin de fichiers douteux.
🌍 Pourquoi c’est important pour les utilisateurs Huawei en Afrique
Huawei est très présent sur le continent, souvent parce que ses téléphones offrent beaucoup pour leur prix. Les propriétaires de ces téléphones étaient un peu « hors-jeu » pour certaines applis financières, ou exposés aux copies. L’arrivée d’applis connues dans AppGallery réduit cet écart. Et l’accès gratuit à l’éducation, sans compte, permet d’apprendre **avant** de mettre le moindre rand.
👤 Exemple concret
Thabo, 28 ans, vit à Johannesburg. Il a un Huawei et entend parler de crypto au travail depuis des mois. Un ami lui a envoyé un lien APK « Binance » sur WhatsApp, mais Thabo a refusé : il connaît trop d’histoires de faux sites. Aujourd’hui, il ouvre AppGallery, vérifie que l’éditeur est bien Binance, installe l’appli et commence par Binance Academy : c’est quoi une blockchain, un stablecoin, une phrase de récupération, une arnaque classique. Il ne dépose rien la première semaine. Il apprend d’abord. C’est exactement le bon ordre.
⚖️ Nuances honnêtes
• Disponible ne veut pas dire « il faut acheter ». La crypto reste volatile : on peut perdre une partie ou la totalité de sa mise.
• Être dans AppGallery, c’est de la **distribution**, pas une approbation du régulateur. Les règles locales et la vérification d’identité (KYC) s’appliquent toujours.
• En Afrique du Sud, il existe aussi d’autres façons d’accéder à la crypto, par exemple l’offre FNB × VALR intégrée à l’appli bancaire. C’est un autre produit, avec un autre fonctionnement (actifs gardés dans un cadre fermé). Compare avant de choisir.
• Même dans un magasin officiel, des imitations peuvent apparaître. Le nom de l’éditeur compte plus que le logo.
✅ Checklist avant d’installer
1. Télécharge uniquement depuis AppGallery (ou le magasin officiel de ton téléphone), jamais via un lien reçu par message.
2. Vérifie le nom exact de l’éditeur et le nombre de téléchargements.
3. Active la double authentification (2FA) dès la création du compte.
4. Commence par l’éducation (Binance Academy) avant tout dépôt.
5. N’investis que ce que tu peux te permettre de perdre, et ne partage jamais tes codes.
💬 Et toi : tu as un téléphone Huawei ? Tu as déjà dû installer une appli via un fichier APK faute de Play Store ? Raconte en commentaire, ça peut éviter une arnaque à quelqu’un.
#AfriqueDuSud #Binance #Huawei #CryptoAfrique $BNB
Pas un conseil financier. Sources : Hypertext (Robin-Leigh Chetty, 13 oct. 2026), communiqué Binance et déclarations de Larry Cooke (Binance Africa) et Peter Feng (Huawei Afrique du Sud) cités par Hypertext.
188
·
--
Рост
ÉVOLUTION DES CRYPTOS EN AFRIQUE :
#Africa <<Nous sommes à plus de 280 millions de comptes mobile money dans l’espace UEMOA », Kassi Jean-Claude Brou, gouverneur de la Banque centrale des États de l’Afrique de l’Ouest (BCEAO), à la conférence internationale de Dakar sur les crypto-actifs.#CryptoAfrique
$BNB « Le volume des crypto-actifs sur le marché africain a dépassé les 205 milliards de dollars en valeur en juin 2025, selon Chainalysis », révèle Batiana Nacro. Pour lui, la BCEAO joue donc un rôle central dans la construction d’un cadre régional capable de protéger les utilisateurs, tout en préservant la stabilité financière et la souveraineté monétaire de l’espace UEMOA.$BTC
1
200

·
--
Рост
🚨 90% des arnaques crypto en Afrique commencent par la même phrase : « Envoie et tu reçois le double en 24h. »
Si c'était vrai, personne ne travaillerait.
Voici les 4 pièges qu'on voit tourner sur WhatsApp et Telegram à Lomé, et comment les éviter 👇
1️⃣ Le "doubleur" de Flooz/T-Money, wave orange... On te promet de doubler ton dépôt mobile money contre des USDT. Tu envoies, le contact disparaît. Règle : un rendement garanti = une arnaque garantie.
2️⃣ Le faux "agent Binance". Personne de sérieux ne te demande ton mot de passe, ton code SMS ou ta seed phrase. Jamais. Ces 12 mots = ton coffre. Tu les donnes, tu perds tout.
3️⃣ Le groupe "signaux VIP" payant. On te fait payer en FCFA pour des "prédictions". Le vrai business, c'est eux qui encaissent ton abonnement.
4️⃣ Le vendeur pressé. « Paie vite hors plateforme, c'est moins cher. » Hors escrow = zéro protection. Reste toujours dans un cadre sécurisé.
Chez NBBC, on préfère t'apprendre à repérer une arnaque que te vendre du rêve. La crypto, c'est un outil — pas une loterie.
👉 Et toi, est-ce qu'on a déjà essayé de t'arnaquer avec une de ces 4 méthodes ? Raconte en commentaire, ton histoire peut sauver quelqu'un aujourd'hui 👇
Ceci n'est pas un conseil financie#CryptoAfrique #AntiArna #UEMOA #Binance #Cryptobenin
107
Статья
P2P>Airtel Money ou WaveBeaucoup pensent que la crypto est compliquée à utiliser en Afrique de l'Ouest — en vrai, avec Binance P2P, c'est plus simple qu'on ne le croit.
Voici comment je procède pour convertir mes USDT en cash au Niger :
1️⃣ Je vends mes USDT sur le marché P2P de Binance
2️⃣ Je choisis un vendeur qui accepte Airtel Money ou Wave
3️⃣ Le paiement arrive directement sur mon mobile money
4️⃣ Je retire ou j'utilise l'argent normalement
⚠️ Points d'attention : toujours vérifier la réputation du trader (nombre de transactions, taux de complétion), ne jamais confirmer le paiement avant de recevoir les fonds, et privilégier les traders avec beaucoup d'avis positifs.
C'est cette accessibilité qui rend la crypto utile au quotidien, pas juste pour spéculer.
Vous utilisez aussi le P2P au Niger ou en Afrique de l'Ouest ? Dites-moi votre expérience en commentaire 👇
#BinanceP2P #Niger #CryptoAfrique
P2P>Airtel Money ou Wave
Beaucoup pensent que la crypto est compliquée à utiliser en Afrique de l'Ouest — en vrai, avec Binance P2P, c'est plus simple qu'on ne le croit.
Voici comment je procède pour convertir mes USDT en cash au Niger :
1️⃣ Je vends mes USDT sur le marché P2P de Binance
2️⃣ Je choisis un vendeur qui accepte Airtel Money ou Wave
3️⃣ Le paiement arrive directement sur mon mobile money
4️⃣ Je retire ou j'utilise l'argent normalement
⚠️ Points d'attention : toujours vérifier la réputation du trader (nombre de transactions, taux de complétion), ne jamais confirmer le paiement avant de recevoir les fonds, et privilégier les traders avec beaucoup d'avis positifs.
C'est cette accessibilité qui rend la crypto utile au quotidien, pas juste pour spéculer.
Vous utilisez aussi le P2P au Niger ou en Afrique de l'Ouest ? Dites-moi votre expérience en commentaire 👇
#BinanceP2P #Niger #CryptoAfrique
1
280
·
--
Рост
🗳️ VRAIE QUESTION pour l'Afrique de l'Ouest : dans 5 ans, avec quoi
tu paieras au quotidien ?
À Lomé, Abidjan, Dakar ou Cotonou, on jongle déjà entre plusieurs
mondes. Mais si tu devais parier sur UN seul moyen de paiement
dominant en zone UEMOA d'ici 2031, tu choisis quoi ?
A) 📱 Mobile Money (Flooz, T-Money, Mixx, Wave) — roi incontesté
B) 🪙 Crypto / stablecoins — pour envoyer et recevoir sans frontière
C) 🏦 Le bon vieux compte bancaire classique et le systeme PI-SPI$🤑
D) 🔀 Un mix des trois, chacun son usage
Mon avis tranché : le Mobile Money a gagné le LOCAL, mais dès qu'il
s'agit d'envoyer de l'argent VERS ou DEPUIS l'international, il montre
ses limites (frais, délais, plafonds). C'est là que la crypto change
la donne pour la diaspora togolaise.
👉 Vote A, B, C ou D en commentaire — et dis-nous POURQUOI.
Ton expérience vaut plus que mille théories. On répond à chacun ce soir.
⚠️ Ceci n'est pas un conseil financier.
#UEMOA #mobilemoney #CryptoAfrique #Togo
95
·
--
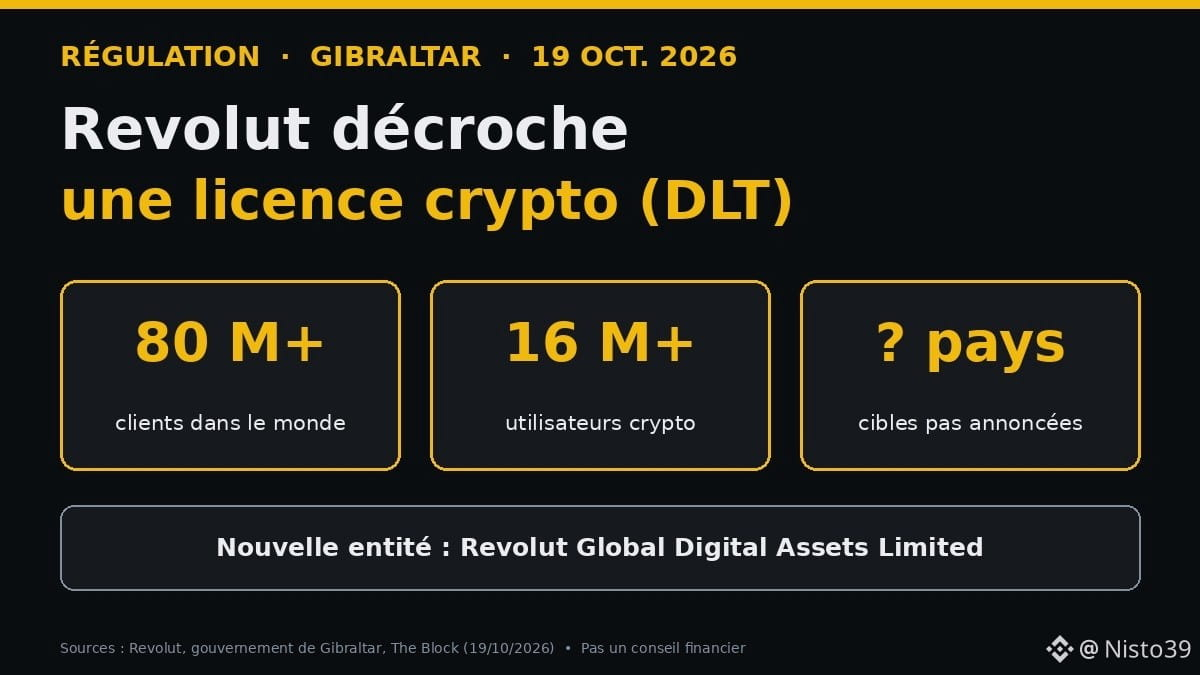
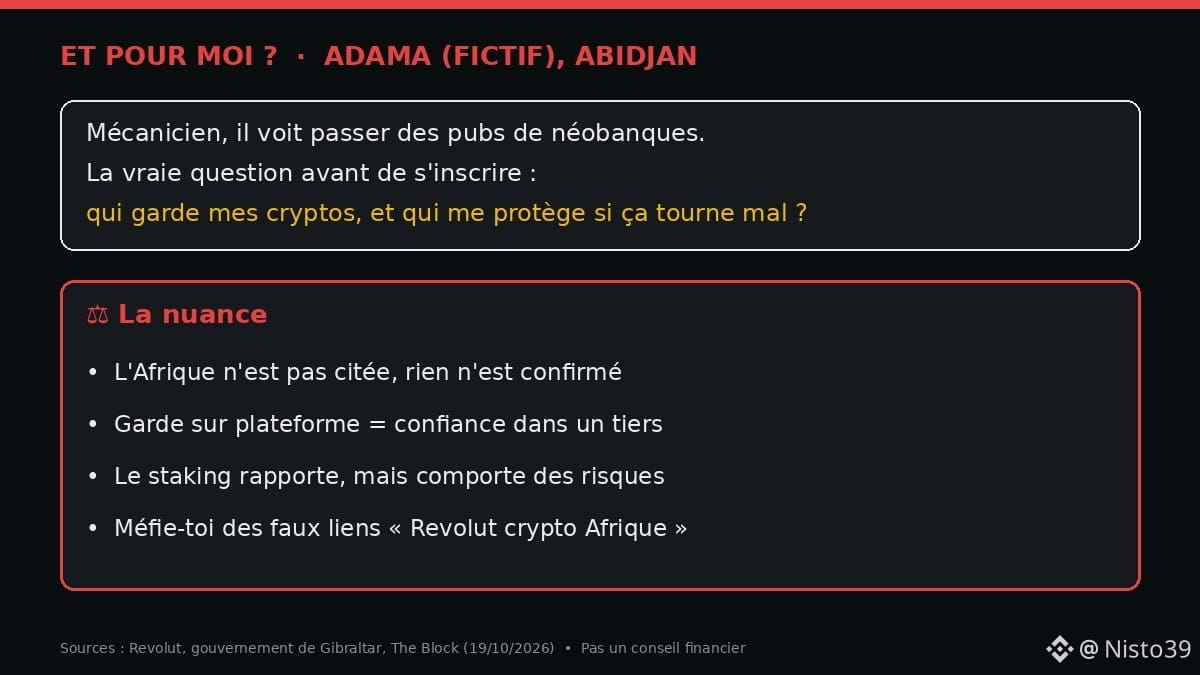
🏦 Revolut vient d'obtenir une licence crypto à Gibraltar. Ça paraît loin de nous, mais c'est un signal : les néobanques préparent la crypto pour des pays hors d'Europe.
📌 Les faits (Revolut, gouvernement de Gibraltar, The Block, 19 oct. 2026)
• Nouvelle entité : Revolut Global Digital Assets Limited
• Licence de prestataire DLT (technologie blockchain) délivrée par la GFSC, le régulateur de Gibraltar
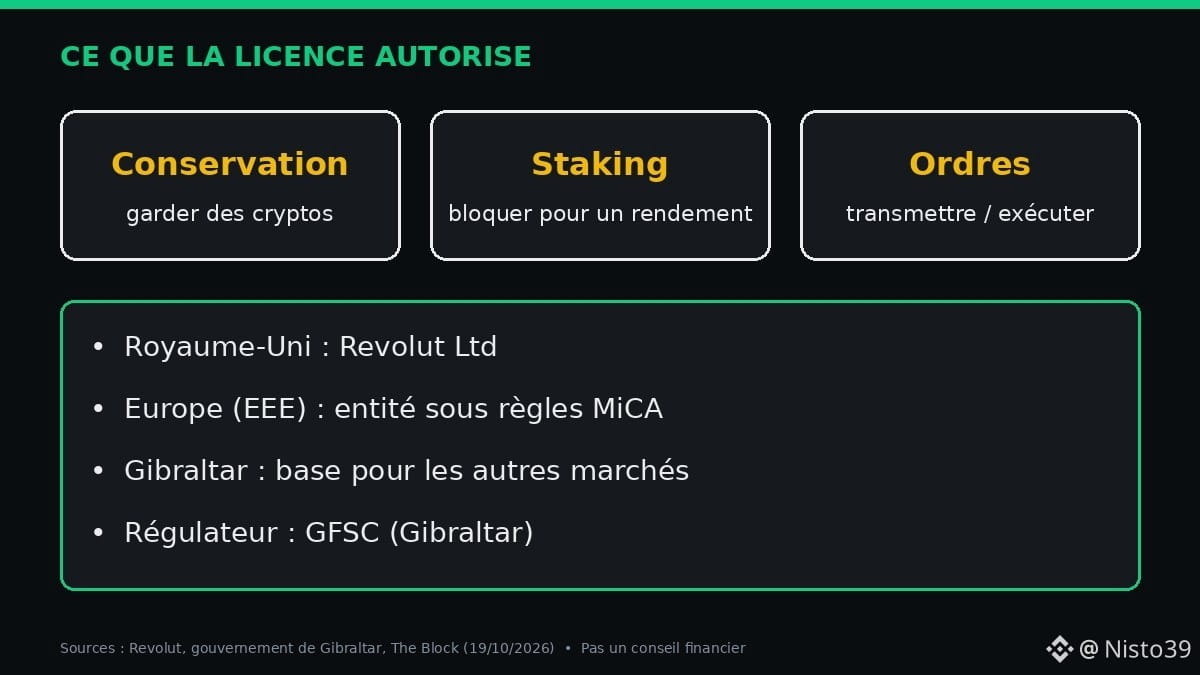
• Activités autorisées : conservation de cryptos, staking, transmission et exécution d'ordres
• Revolut revendique plus de 80 M de clients et plus de 16 M d'utilisateurs crypto
• Les pays visés ne sont pas encore annoncés : « en temps voulu »
🧠 Le mécanisme
Une licence, c'est une autorisation de travailler sous surveillance. Revolut a déjà le Royaume-Uni et l'Europe (règles MiCA). Gibraltar lui sert de base pour servir d'autres marchés, avec un seul cadre clair.
👤 Adama (personnage fictif), mécanicien à Abidjan, voit passer des pubs de néobanques. Pour lui, la vraie question : qui garde mes cryptos, et qui me protège si ça tourne mal ?
⚖️ La nuance
• L'Afrique n'est pas citée, rien n'est confirmé
• Garde par une plateforme = tu fais confiance à un tiers
• Le staking rapporte, mais comporte des risques
• Méfie-toi des faux liens « Revolut crypto Afrique »
✅ Tu préfères garder tes $BTC sur une appli ou dans ton propre wallet ? 👇
Pas un conseil financier. DYOR.
Sources : Revolut, gouvernement de Gibraltar, The Block.
#Revolut #Régulation #CryptoAfrique
11
·
--
Je débute sur Binance depuis peu, basé en Côte d'Ivoire 🇨🇮. Ce qui m'a le plus surpris : pouvoir acheter du crypto directement avec Orange Money / Wave en XOF, sans passer par une banque. Pour tous les Ivoiriens qui hésitent encore à cause de la complexité perçue — c'est en fait plus simple qu'on croit. Qui d'autre ici trade depuis l'Afrique de l'Ouest ? #BinanceSquare #CryptoAfrique
Je débute sur Binance depuis peu, basé en Côte d'Ivoire 🇨🇮. Ce qui m'a le plus surpris : pouvoir acheter du crypto directement avec Orange Money / Wave en XOF, sans passer par une banque. Pour tous les Ivoiriens qui hésitent encore à cause de la complexité perçue — c'est en fait plus simple qu'on croit. Qui d'autre ici trade depuis l'Afrique de l'Ouest ? #BinanceSquare #CryptoAfrique
2
283
·
--
Статья
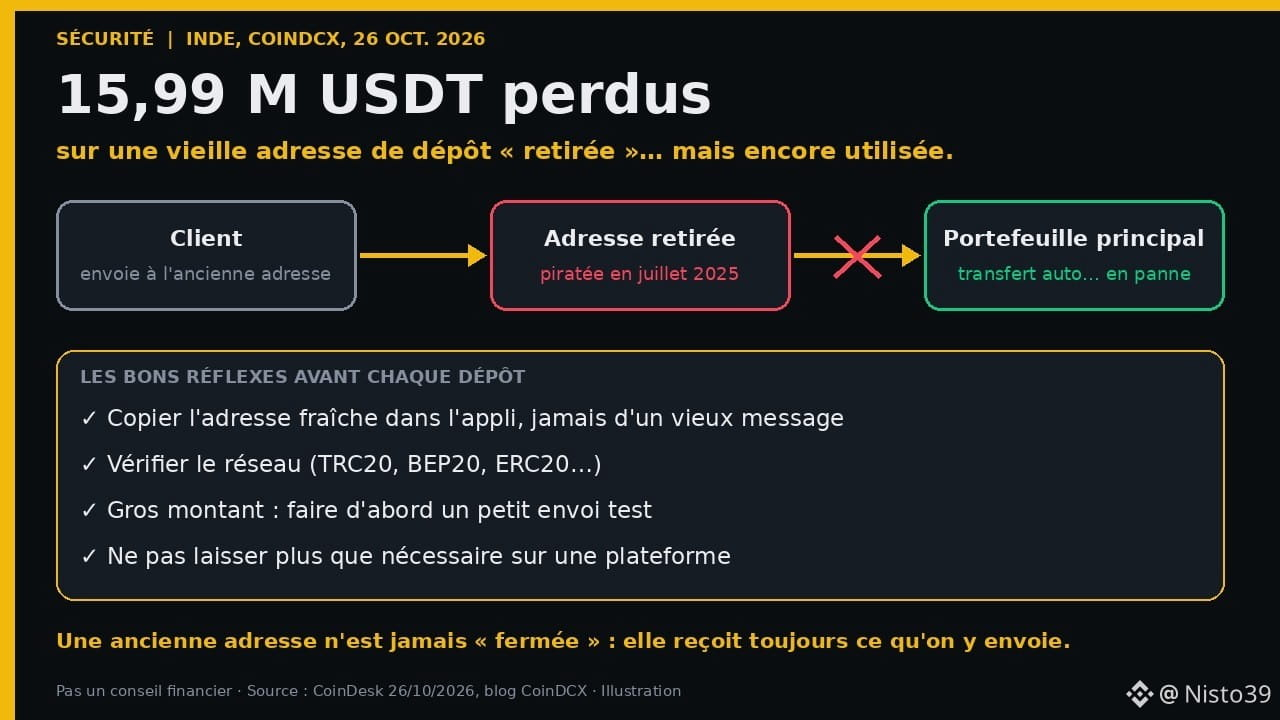
CoinDCX : 16 millions d'USDT perdus sur une vieille adresse. La leçon pour tes dépôtsMariam est couturière à Ouagadougou. Il y a un an, elle a copié l'adresse de dépôt de sa plateforme crypto dans son téléphone, et depuis, elle envoie toujours ses $USDT à cette même adresse, sans revérifier. C'est pratique… jusqu'au jour où l'adresse n'est plus la bonne. Ce qui vient d'arriver en Inde à CoinDCX montre pourquoi ce petit réflexe compte.
📋 Les faits (CoinDesk, 26 octobre 2026)
• CoinDCX, la plus grande plateforme crypto d'Inde en volume, dit avoir absorbé une perte de 15,99 millions d'USDT (environ 16 millions de dollars).
• La semaine dernière, des enquêteurs « on-chain » ont repéré environ 16 millions de dollars de sorties suspectes depuis des portefeuilles liés à la plateforme. Le PDG a d'abord parlé de « fausse alerte ».
• Ces adresses dataient de janvier 2025. Elles avaient été compromises lors du piratage de juillet 2025 (environ 44 millions de dollars de perte à l'époque) puis « retirées » par la plateforme.
• Problème : des utilisateurs ont continué à envoyer des fonds vers ces vieilles adresses. CoinDCX créditait leur compte, puis un service automatique devait déplacer les fonds vers le portefeuille principal. Ce service a cessé de fonctionner pendant une période, et l'argent s'est accumulé sur l'adresse fragile.
• L'enquêteur ZachXBT affirme qu'une de ces adresses servait encore en avril et mai 2026.
• La plateforme assure que les soldes des clients sont intacts et reconnaît qu'elle « aurait pu être plus proactive » dans sa communication.
🧠 Le mécanisme, expliqué simplement
Une plateforme te donne une adresse de dépôt, comme un guichet. Quand elle change de guichet (après un piratage, par exemple), l'ancien reste ouvert dans la blockchain : n'importe qui peut encore y envoyer de l'argent. Si la plateforme ne vide pas ce vieux guichet très vite, l'argent qui y arrive est exposé. Ici, les clients ont été crédités, donc c'est l'entreprise qui a payé la perte. Mais ce n'est pas toujours le cas.
🤔 Pourquoi ça nous concerne ?
1️⃣ Beaucoup d'entre nous déposent par habitude, avec une adresse copiée il y a longtemps, ou partagée par un ami ou un groupe WhatsApp.
2️⃣ Une plateforme peut changer d'adresse sans que tu le remarques, surtout après un incident.
3️⃣ La communication compte : quand une plateforme dit « fausse alerte » puis reconnaît une perte quelques jours plus tard, la confiance prend un coup.
⚖️ La nuance
CoinDCX dit avoir couvert la perte et que les fonds clients sont en sécurité dans des portefeuilles hors ligne. Personne ici n'a perdu son solde, selon l'entreprise. Mais la plateforme n'a pas dit clairement qui a déplacé les fonds ni comment. Et ZachXBT conteste la version officielle. Donc : prudence, sans panique.
🌍 Les bons réflexes pour Mariam (et pour nous)
• Avant chaque dépôt, reprendre l'adresse directement dans l'application de la plateforme. Jamais depuis un vieux message, une capture d'écran ou un groupe.
• Vérifier le réseau (TRC20, BEP20, ERC20…) : une bonne adresse sur le mauvais réseau peut aussi faire perdre les fonds.
• Pour un gros montant, faire d'abord un petit envoi test.
• Lire les annonces de sa plateforme après un incident de sécurité.
• Ne pas laisser sur une plateforme plus que ce qu'on utilise vraiment.
🎯 À retenir
• CoinDCX : 15,99 millions d'USDT perdus sur une vieille adresse « retirée » mais encore utilisée par des clients.
• Une ancienne adresse de dépôt n'est pas fermée : elle reçoit toujours ce qu'on y envoie.
• Toujours copier l'adresse fraîche dans l'appli, au moment du dépôt.
💬 Toi, tu revérifies l'adresse à chaque dépôt, ou tu utilises toujours la même ? Dis-le en commentaire, ça peut aider quelqu'un.
Source : CoinDesk (26/10/2026), billet de blog CoinDCX, déclarations de ZachXBT. Personnage fictif. Pas un conseil financier.
#CryptoAfrique #Sécurité #USDT #CoinDCX
CoinDCX : 16 millions d'USDT perdus sur une vieille adresse. La leçon pour tes dépôts
Mariam est couturière à Ouagadougou. Il y a un an, elle a copié l'adresse de dépôt de sa plateforme crypto dans son téléphone, et depuis, elle envoie toujours ses $USDT à cette même adresse, sans revérifier. C'est pratique… jusqu'au jour où l'adresse n'est plus la bonne. Ce qui vient d'arriver en Inde à CoinDCX montre pourquoi ce petit réflexe compte.
📋 Les faits (CoinDesk, 26 octobre 2026)
• CoinDCX, la plus grande plateforme crypto d'Inde en volume, dit avoir absorbé une perte de 15,99 millions d'USDT (environ 16 millions de dollars).
• La semaine dernière, des enquêteurs « on-chain » ont repéré environ 16 millions de dollars de sorties suspectes depuis des portefeuilles liés à la plateforme. Le PDG a d'abord parlé de « fausse alerte ».
• Ces adresses dataient de janvier 2025. Elles avaient été compromises lors du piratage de juillet 2025 (environ 44 millions de dollars de perte à l'époque) puis « retirées » par la plateforme.
• Problème : des utilisateurs ont continué à envoyer des fonds vers ces vieilles adresses. CoinDCX créditait leur compte, puis un service automatique devait déplacer les fonds vers le portefeuille principal. Ce service a cessé de fonctionner pendant une période, et l'argent s'est accumulé sur l'adresse fragile.
• L'enquêteur ZachXBT affirme qu'une de ces adresses servait encore en avril et mai 2026.
• La plateforme assure que les soldes des clients sont intacts et reconnaît qu'elle « aurait pu être plus proactive » dans sa communication.
🧠 Le mécanisme, expliqué simplement
Une plateforme te donne une adresse de dépôt, comme un guichet. Quand elle change de guichet (après un piratage, par exemple), l'ancien reste ouvert dans la blockchain : n'importe qui peut encore y envoyer de l'argent. Si la plateforme ne vide pas ce vieux guichet très vite, l'argent qui y arrive est exposé. Ici, les clients ont été crédités, donc c'est l'entreprise qui a payé la perte. Mais ce n'est pas toujours le cas.
🤔 Pourquoi ça nous concerne ?
1️⃣ Beaucoup d'entre nous déposent par habitude, avec une adresse copiée il y a longtemps, ou partagée par un ami ou un groupe WhatsApp.
2️⃣ Une plateforme peut changer d'adresse sans que tu le remarques, surtout après un incident.
3️⃣ La communication compte : quand une plateforme dit « fausse alerte » puis reconnaît une perte quelques jours plus tard, la confiance prend un coup.
⚖️ La nuance
CoinDCX dit avoir couvert la perte et que les fonds clients sont en sécurité dans des portefeuilles hors ligne. Personne ici n'a perdu son solde, selon l'entreprise. Mais la plateforme n'a pas dit clairement qui a déplacé les fonds ni comment. Et ZachXBT conteste la version officielle. Donc : prudence, sans panique.
🌍 Les bons réflexes pour Mariam (et pour nous)
• Avant chaque dépôt, reprendre l'adresse directement dans l'application de la plateforme. Jamais depuis un vieux message, une capture d'écran ou un groupe.
• Vérifier le réseau (TRC20, BEP20, ERC20…) : une bonne adresse sur le mauvais réseau peut aussi faire perdre les fonds.
• Pour un gros montant, faire d'abord un petit envoi test.
• Lire les annonces de sa plateforme après un incident de sécurité.
• Ne pas laisser sur une plateforme plus que ce qu'on utilise vraiment.
🎯 À retenir
• CoinDCX : 15,99 millions d'USDT perdus sur une vieille adresse « retirée » mais encore utilisée par des clients.
• Une ancienne adresse de dépôt n'est pas fermée : elle reçoit toujours ce qu'on y envoie.
• Toujours copier l'adresse fraîche dans l'appli, au moment du dépôt.
💬 Toi, tu revérifies l'adresse à chaque dépôt, ou tu utilises toujours la même ? Dis-le en commentaire, ça peut aider quelqu'un.
Source : CoinDesk (26/10/2026), billet de blog CoinDCX, déclarations de ZachXBT. Personnage fictif. Pas un conseil financier.
#CryptoAfrique #Sécurité #USDT #CoinDCX
125
·
--
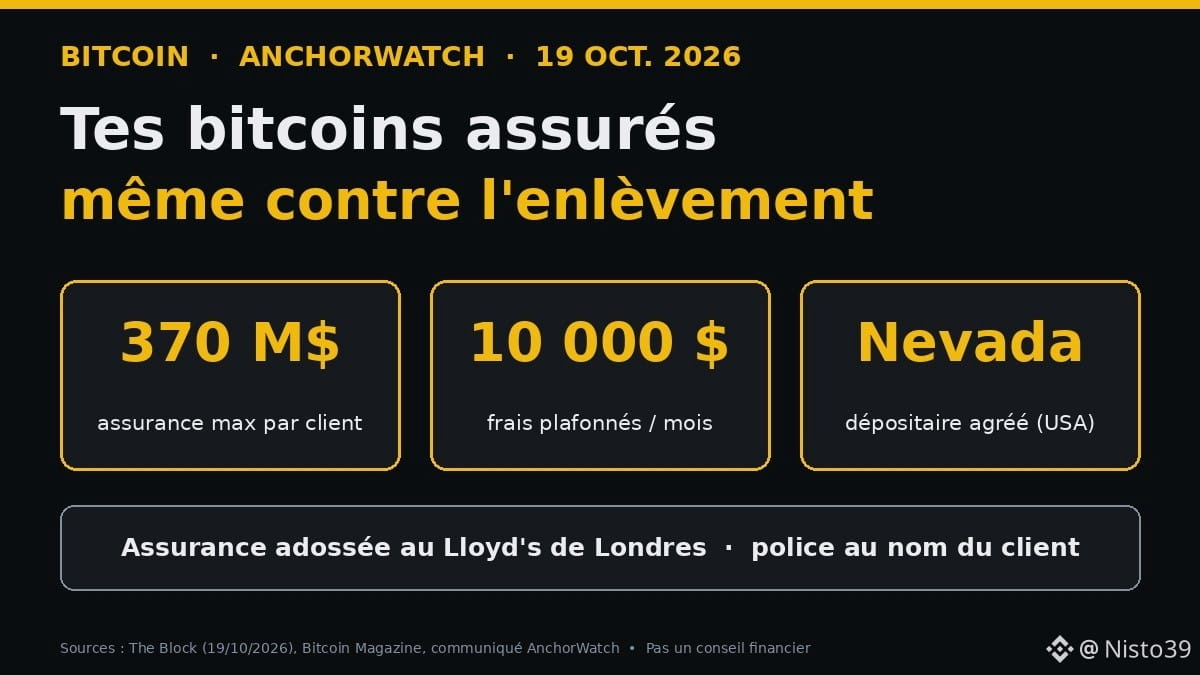
🔐 Une entreprise propose d'assurer tes bitcoins jusqu'à 370 millions de dollars, même en cas d'enlèvement. Ça dit une vérité que tout détenteur de $BTC devrait connaître : le plus grand risque n'est pas toujours le hacker, c'est parfois la personne en face de toi.
📌 Les faits (The Block, Bitcoin Magazine, 19 oct. 2026)
• AnchorWatch Trust Company ouvre comme dépositaire de bitcoin agréé au Nevada (USA)
• Frais fixes, plafonnés à 10 000 $ par mois, pas un % de tes avoirs
• Assurance optionnelle adossée au Lloyd's de Londres : jusqu'à 370 M$ par client
• Elle couvre la contrainte violente, l'enlèvement, et même une fraude d'AnchorWatch
• Clients visés : entreprises, trusts, grandes fortunes
🧠 Le mécanisme
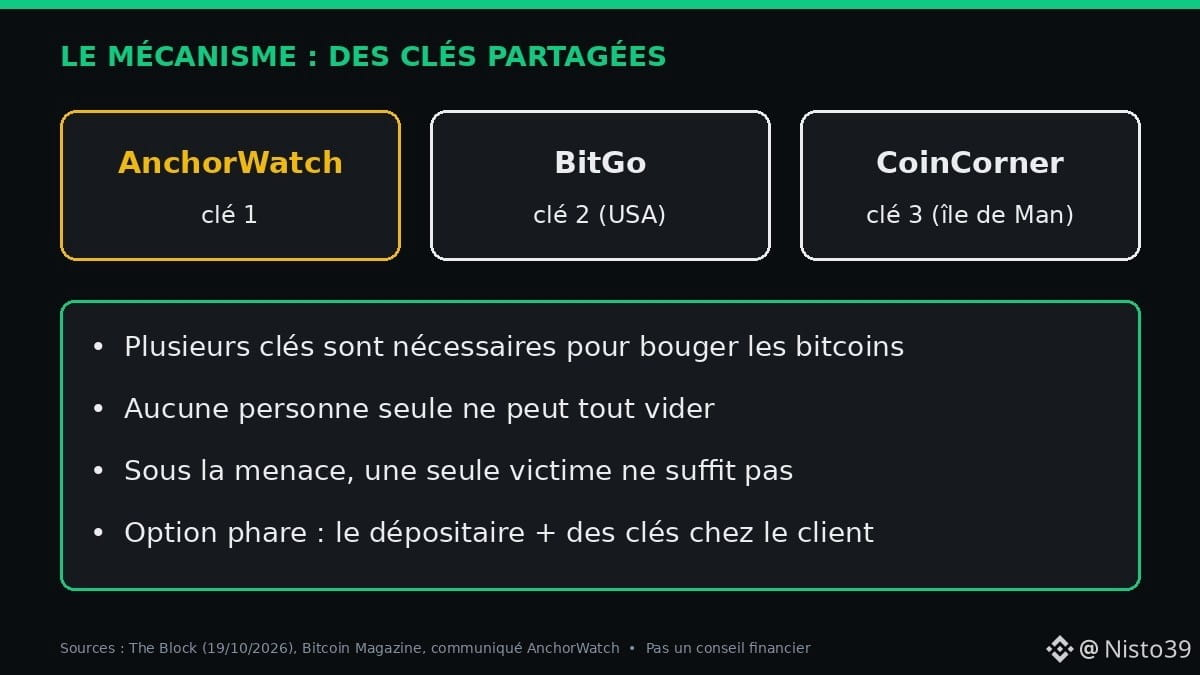
Ton bitcoin est protégé par des « clés » secrètes. Ici, elles sont partagées entre le dépositaire et le client, ou entre AnchorWatch, BitGo et CoinCorner. Personne ne peut tout vider seul, même sous la menace.
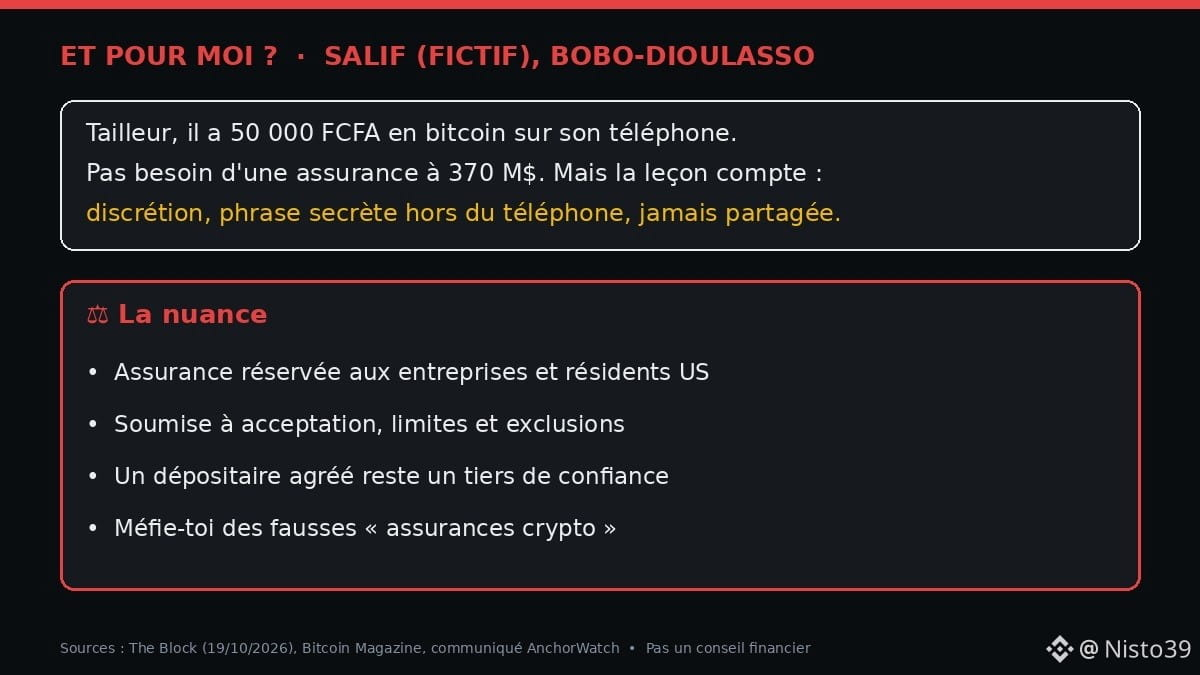
👤 Salif (personnage fictif), tailleur à Bobo-Dioulasso, a 50 000 FCFA en bitcoin. Il n'aura jamais besoin d'une assurance à 370 M$. Mais la leçon vaut pour lui : rester discret sur ce qu'il possède, garder sa phrase secrète hors du téléphone, ne jamais la donner.
⚖️ La nuance
• Assurance réservée aux entreprises et résidents des USA
• Soumise à acceptation, limites et exclusions
• Un dépositaire agréé reste un tiers de confiance
• Méfie-toi des fausses « assurances crypto » qui demandent ta phrase secrète
✅ Et toi, tu gardes tes cryptos toi-même ou sur une plateforme ? 👇
Pas un conseil financier. DYOR.
Sources : The Block, Bitcoin Magazine, AnchorWatch.
#Bitcoin #Sécurité #CryptoAfrique
29
·
--
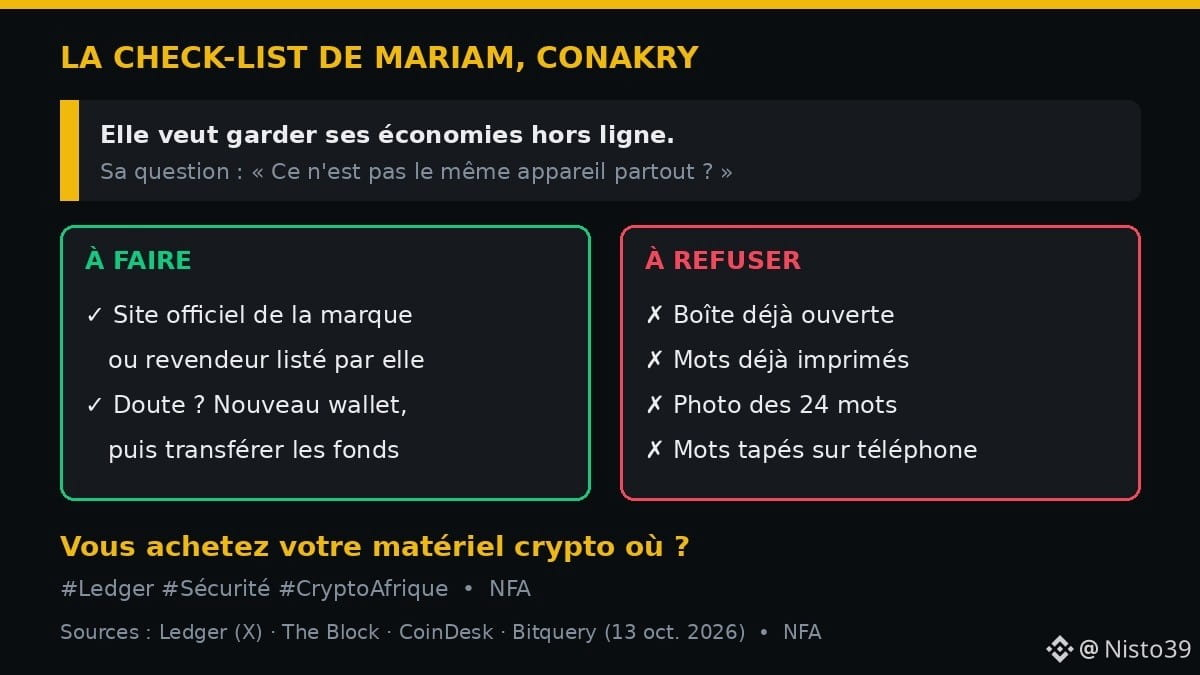
🔐 Un portefeuille « sécurisé » qui envoie vos 24 mots à un voleur par réseau mobile ? C’est ce que Ledger vient de confirmer, le 13 octobre.
Mariam, à Conakry, veut acheter un portefeuille matériel pour garder ses économies en $USDT. Le moins cher est chez un revendeur en ligne. Sa question : « Ce n’est pas le même appareil partout ? »
📌 Les faits
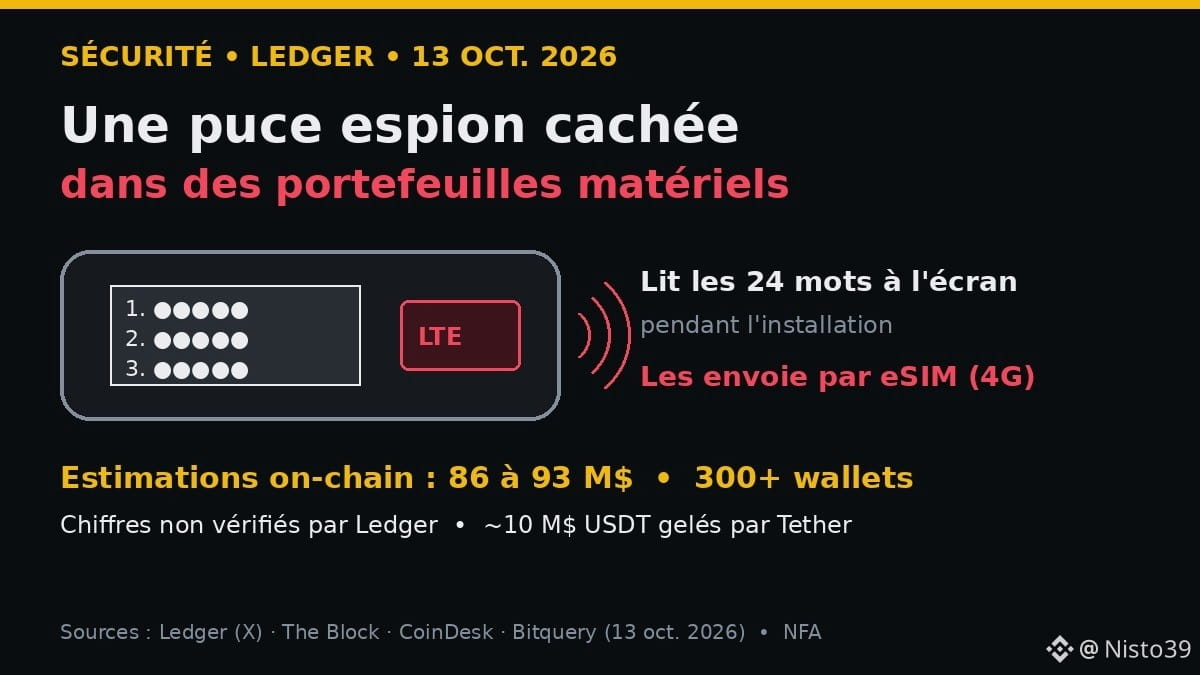
• Des Ledger vendus par CryptoBilis, revendeur listé comme autorisé en Indonésie, Malaisie et Philippines, contenaient une puce espion cachée.
• Pendant l’installation, la puce lit les 24 mots affichés à l’écran et les envoie via une eSIM (réseau 4G).
• Pertes estimées par des enquêteurs on-chain : 86 à 93 M$, plus de 300 wallets. Ledger n’a pas vérifié ces chiffres.
• Tether a gelé environ 10 M$ d’USDT. MediaMarkt a suspendu la vente des Ledger en Europe après un cas signalé en Allemagne.
🧠 Le mécanisme
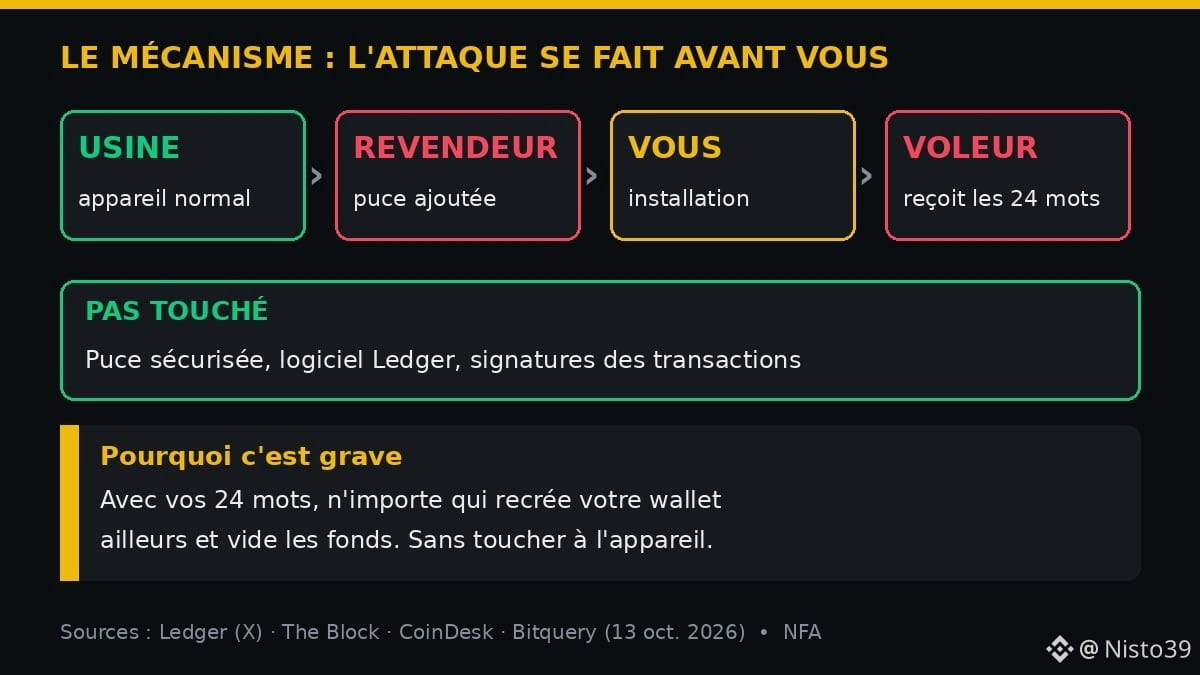
Les 24 mots (phrase de récupération) sont la clé maîtresse : quiconque les a vide le wallet depuis n’importe quel appareil. La puce sécurisée de Ledger n’a pas été piratée. L’attaque se fait AVANT, sur le chemin entre l’usine et vous.
⚖️ La nuance
Ce n’est pas une faille du logiciel. C’est le circuit de vente qui a lâché. Trezor et OneKey ont coupé les liens avec ce revendeur par précaution.
👉 La check-list de Mariam
1. Acheter de préférence sur le site officiel de la marque (même un revendeur « autorisé » peut faillir).
2. Refuser tout appareil déjà ouvert ou livré avec des mots déjà imprimés.
3. Ne jamais photographier ni taper ses 24 mots sur un téléphone.
4. Un doute sur un appareil ? Nouveau wallet sur un appareil sûr, puis transférer les fonds.
Même leçon pour un simple wallet sur téléphone : vos 12 ou 24 mots, c’est votre argent.
Vous achetez votre matériel crypto où ? 👇
Pas un conseil financier. DYOR.
Sources : Ledger (X), The Block, CoinDesk, Bitquery (13 oct. 2026).
#Ledger #Sécurité #CryptoAfrique #Arnaque
48
·
--
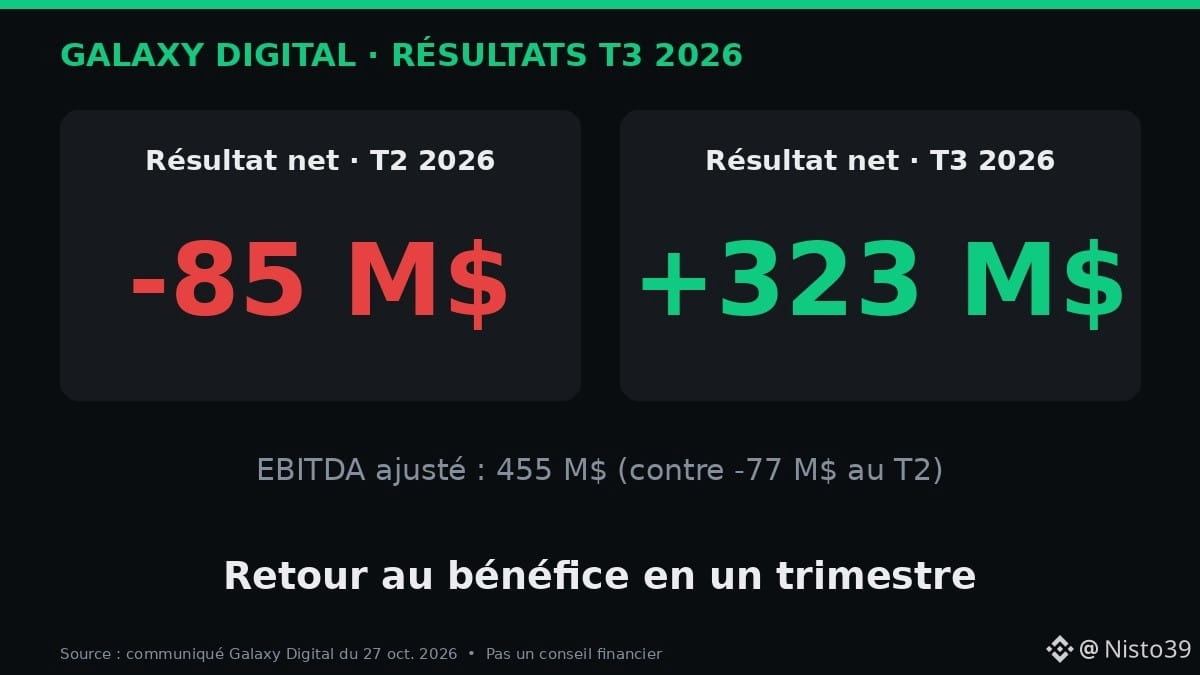
Galaxy Digital repasse dans le vert : 323 millions de dollars de bénéfice net au 3e trimestre 2026, contre une perte de 85 millions au trimestre précédent.
Les chiffres publiés le 27 octobre par l'entreprise de Mike Novogratz :
• Bénéfice net : 323 M$
• EBITDA ajusté : 455 M$ (contre -77 M$ au 2e trimestre)
• Trésorerie, stablecoins et bons du Trésor US : 4,9 milliards $, presque le double en 3 mois
• Rachat d'actions : 200 M$ de plus autorisés
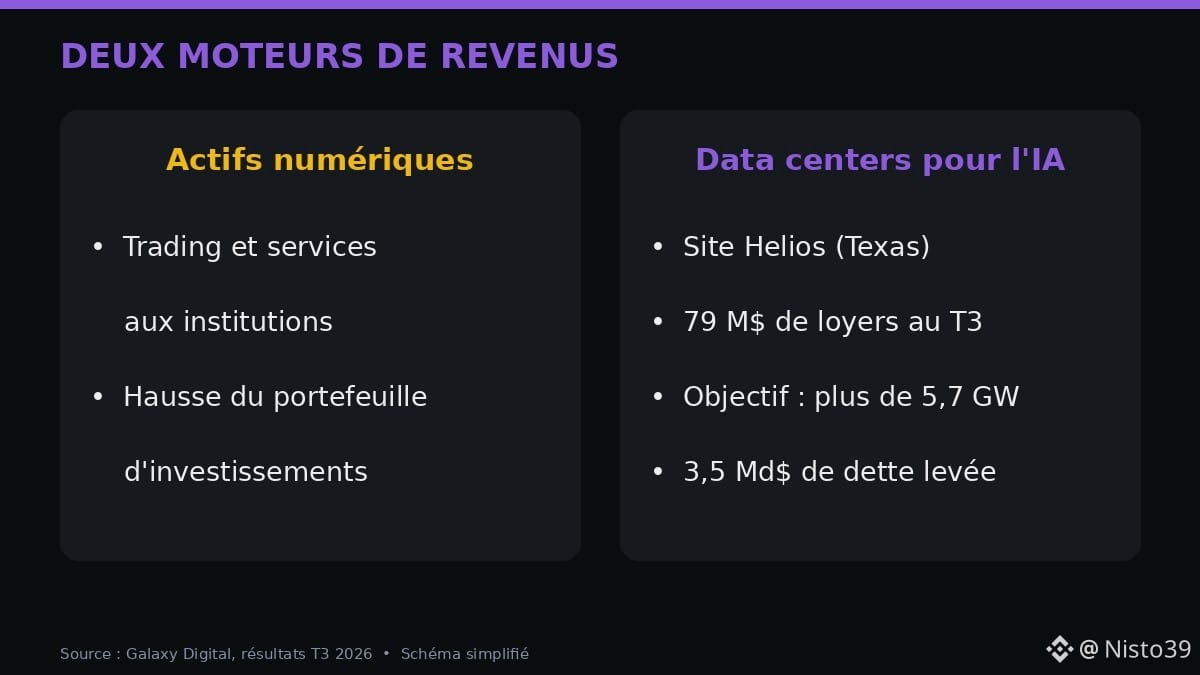
D'où vient ce bénéfice ? Surtout de deux moteurs. D'abord l'activité crypto (trading, services aux institutions) et la forte hausse de valeur de son portefeuille d'investissements. Ensuite un nouveau moteur : les data centers. Son site Helios, au Texas, loue de la puissance de calcul pour l'IA. Premier trimestre complet de loyers : 79 M$. Galaxy vise plus de 5,7 GW de capacité électrique et a levé 3,5 milliards $ de dette pour construire la suite.
Nuance : une grosse partie du profit vient de la hausse de valeur des placements. Ce genre de gain peut s'inverser au prochain trimestre si le marché baisse.
Concrètement : Moussa (personnage fictif) répare des téléphones à Niamey. Pour lui, la leçon est simple : même les géants de la crypto ne misent plus sur une seule source de revenus. Ils diversifient. À petite échelle, c'est la même règle : ne pas tout mettre sur un seul actif.
Lexique :
• EBITDA : bénéfice avant intérêts, impôts et amortissements, une mesure de la rentabilité de l'activité.
• Rachat d'actions : l'entreprise rachète ses propres actions en bourse.
Pas un conseil financier. Une action d'entreprise crypto n'est pas une crypto.
Selon toi, l'avenir des sociétés crypto passe-t-il par l'IA ?
#Galaxy #CryptoNews #IA #CryptoAfrique #Bourse
35
·
--
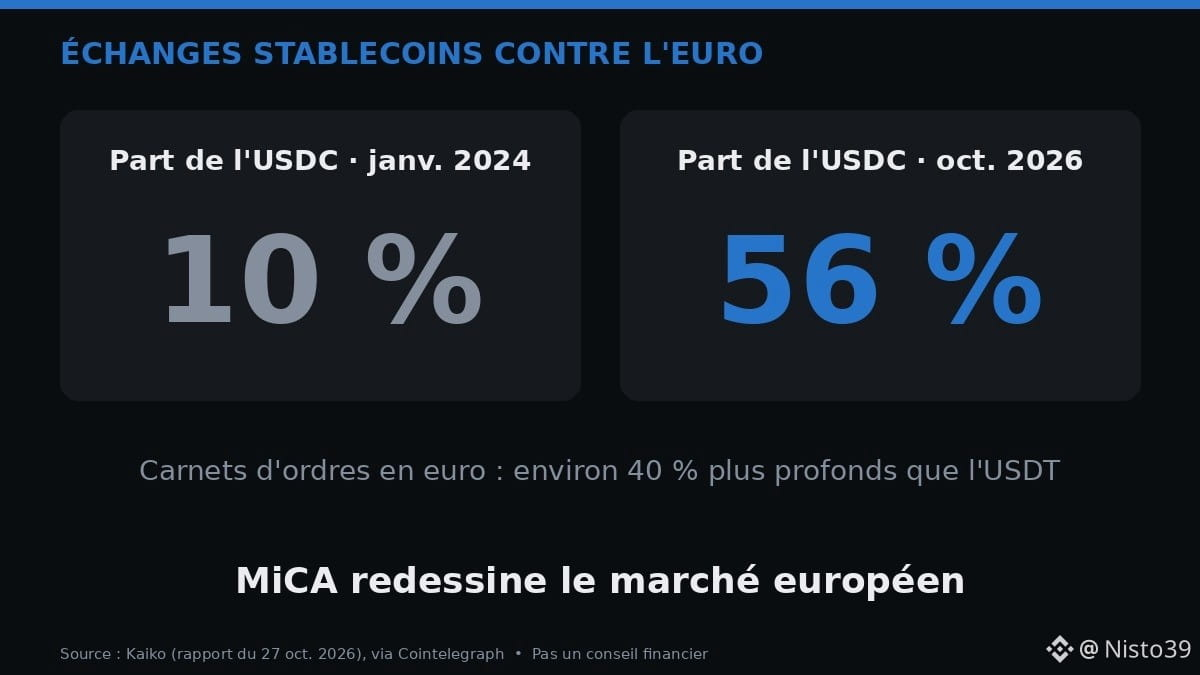
En Europe, l'euro s'échange désormais plus contre $USDC que contre $USDT.
Selon un rapport Kaiko publié le 27 octobre, l'USDC (Circle) représente 56 % des échanges de stablecoins contre l'euro, contre seulement 10 % en janvier 2024. Ses carnets d'ordres en euro sont aussi environ 40 % plus profonds que ceux de l'USDT.
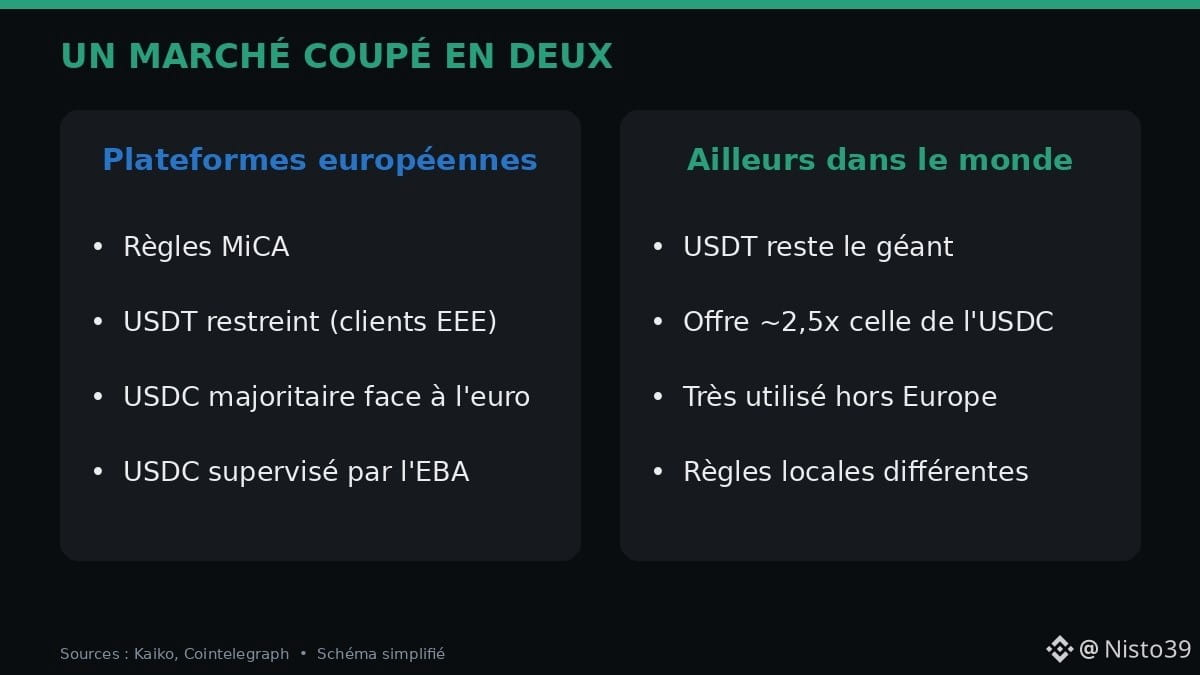
Pourquoi ? MiCA, le règlement européen sur les cryptoactifs. Les grandes plateformes ont restreint l'USDT pour leurs clients de l'Espace économique européen, et le volume a suivi l'option jugée conforme. Mi-octobre, l'autorité bancaire européenne a aussi classé l'USDC comme premier jeton de monnaie électronique « significatif », donc sous sa supervision directe.
Nuance importante : au niveau mondial, l'USDT reste le géant. Son offre en circulation est environ 2,5 fois celle de l'USDC. Ce n'est pas la fin de Tether, c'est un marché qui se coupe en deux selon les règles locales.
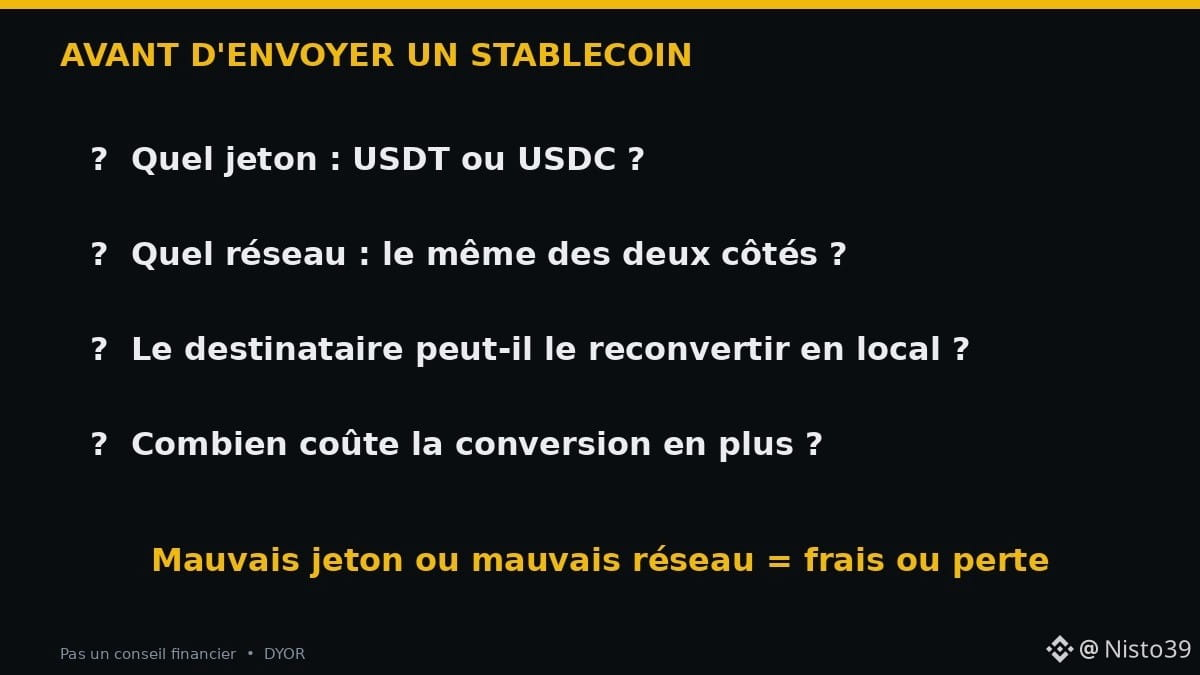
Concrètement pour nous : Oumar (personnage fictif) vend des pièces auto à Dakar. Son cousin à Lyon lui envoie parfois de l'argent en passant euro, puis stablecoin. Hier, le cousin achetait de l'USDT. Aujourd'hui, sa plateforme européenne lui propose surtout de l'USDC. Si Oumar ne reçoit que de l'USDT de son côté, il faut une conversion en plus, donc des frais en plus.
Lexique :
• Stablecoin : jeton crypto qui vise à valoir 1 dollar.
• Carnet d'ordres profond : beaucoup d'offres d'achat et de vente, donc un prix qui bouge moins quand tu échanges.
Prudence : un stablecoin n'est pas un compte bancaire, il dépend de son émetteur et de ses réserves. Vérifie toujours le réseau et le jeton avant un envoi. Pas un conseil financier.
Et toi, dans ta famille, c'est plutôt USDT ou USDC pour les envois ?
#Stablecoins #MiCA #USDC #CryptoAfrique #Kaiko
71
·
--
Статья
Elon Musk annonce la fin du crédit facile pour l'IA : pourquoi des mineurs de bitcoin sont en première ligneNafi tient un cybercafé à Niamey. Elle a emprunté pour acheter 15 ordinateurs, et elle rembourse grâce aux heures qu'elle loue. Si les clients se font rares, ou si un concurrent plus gros ouvre en face, c'est la dette qui la rattrape. Cette semaine, Elon Musk a décrit exactement ce risque, mais à l'échelle de l'intelligence artificielle. Et des mineurs de $BTC sont en plein dedans.
📋 Les faits (au 26 octobre 2026)
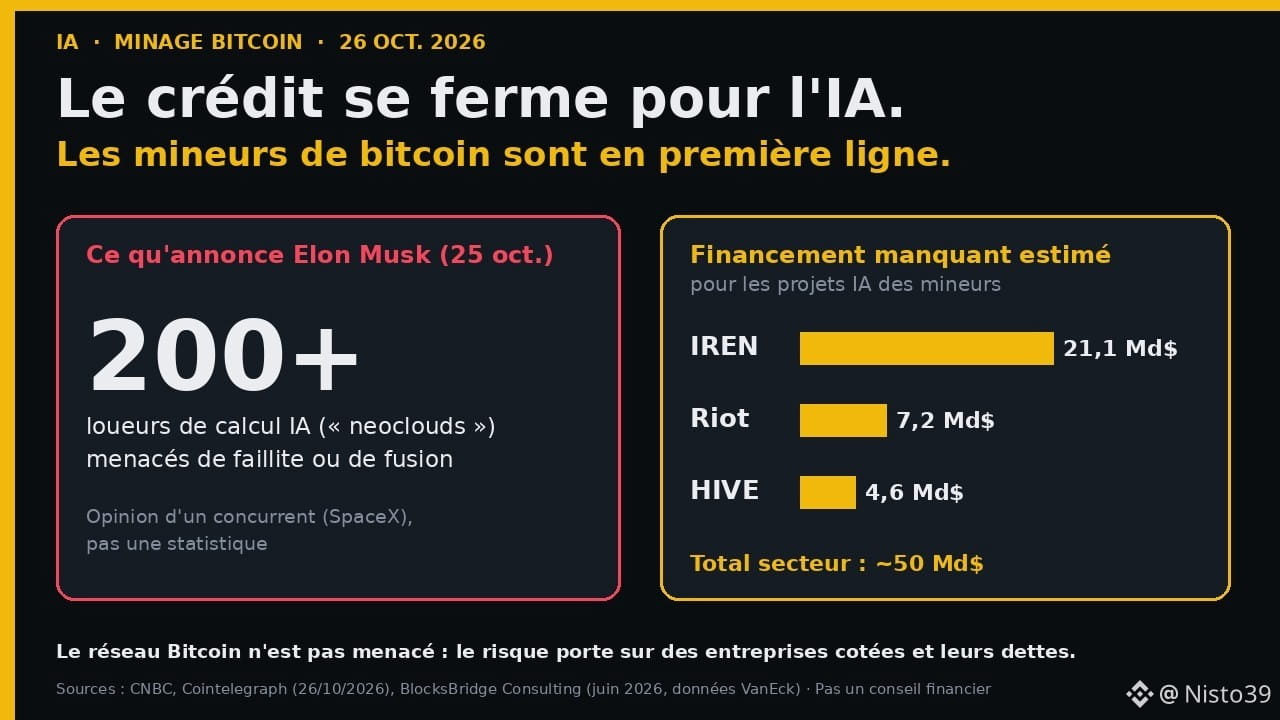
• Dimanche 25 octobre, sur X, Musk a écrit que depuis quelques semaines, les prêteurs ont « presque entièrement » coupé le crédit aux entreprises qui n'ont pas de gros revenus en dehors des centres de données IA (CNBC).
• Sa conclusion : plus de 200 « neoclouds » vont connaître des faillites et des fusions en masse. « Certains s'en sortiront, mais pas beaucoup. »
• Il affirme que SpaceX a obtenu 40 milliards de dollars de dette pour acheter des puces IA, grâce à sa note de crédit et à ses revenus Starlink et fusées. Attention : SpaceX vend aussi de la puissance de calcul, c'est donc un concurrent direct de ceux qu'il critique.
• Lundi avant l'ouverture, les actions Nebius, CoreWeave et IREN ont chuté de plus de 4 %, avant de réduire leurs pertes (CNBC).
• En octobre, le cabinet Gartner prévoyait déjà que plus de 80 % des neoclouds ne seraient plus indépendants d'ici 2030 (Cointelegraph).
🧠 C'est quoi un « neocloud » ?
Une entreprise qui remplit des hangars de cartes graphiques très puissantes et loue ce calcul à l'heure aux sociétés d'IA. Exactement le cybercafé de Nafi, en version géante. Le modèle marche si les machines sont louées en permanence et si la dette est remboursée avant que les puces deviennent démodées.
⛏️ Pourquoi les mineurs de bitcoin sont concernés
Pour miner du bitcoin, il faut surtout beaucoup d'électricité et des bâtiments raccordés au réseau. Or l'IA a besoin de la même chose. Avec un bitcoin autour de 80 000 dollars, plusieurs mineurs cotés ont donc transformé une partie de leurs sites en centres de données IA.
• IREN loue directement de la puissance de calcul IA. Core Scientific héberge les machines de CoreWeave (Cointelegraph).
• Selon BlocksBridge Consulting (juin 2026, à partir de données VanEck), les mineurs cotés auraient besoin d'environ 50 milliards de dollars pour finir leurs projets IA. Le trou de financement estimé : 21,1 Md$ pour IREN, 7,2 Md$ pour Riot, 4,6 Md$ pour HIVE.
⚖️ La nuance importante
1️⃣ Musk a un intérêt dans ce débat. Son message reste une opinion, pas une statistique.
2️⃣ Tous les mineurs ne prennent pas le même risque. Louer seulement un bâtiment et son électricité à un client IA est moins risqué que d'acheter soi-même des milliers de puces à crédit (analyse Reuters Breakingviews, septembre 2026).
3️⃣ Ce n'est pas un problème du réseau Bitcoin. Les blocs continuent d'être produits. Ce qui est en jeu, ce sont des entreprises cotées et leurs dettes.
🤔 Ce que ça change pour nous
Si certains mineurs endettés doivent vendre des machines ou des bitcoins pour rembourser, ça peut peser sur le marché à court terme. Et beaucoup de « crypto-actions » se comportent désormais comme des actions IA : quand l'IA tousse, elles éternuent. Acheter une action de mineur, ce n'est donc plus seulement parier sur le bitcoin.
🎯 À retenir
• Musk annonce une vague de faillites chez les loueurs de calcul IA, faute de crédit.
• Des mineurs de bitcoin ont misé gros sur l'IA, souvent avec de la dette.
• Le réseau Bitcoin n'est pas menacé, mais certaines entreprises du secteur peuvent l'être.
💬 Pour toi, les mineurs ont raison de se tourner vers l'IA, ou ils prennent un risque de trop ? Réponds en commentaire.
Sources : CNBC, Cointelegraph (26/10/2026), BlocksBridge Consulting, Reuters Breakingviews. Personnage fictif. Pas un conseil financier.
#Bitcoin #Minage #IA #CryptoAfrique
Elon Musk annonce la fin du crédit facile pour l'IA : pourquoi des mineurs de bitcoin sont en première ligne
Nafi tient un cybercafé à Niamey. Elle a emprunté pour acheter 15 ordinateurs, et elle rembourse grâce aux heures qu'elle loue. Si les clients se font rares, ou si un concurrent plus gros ouvre en face, c'est la dette qui la rattrape. Cette semaine, Elon Musk a décrit exactement ce risque, mais à l'échelle de l'intelligence artificielle. Et des mineurs de $BTC sont en plein dedans.
📋 Les faits (au 26 octobre 2026)
• Dimanche 25 octobre, sur X, Musk a écrit que depuis quelques semaines, les prêteurs ont « presque entièrement » coupé le crédit aux entreprises qui n'ont pas de gros revenus en dehors des centres de données IA (CNBC).
• Sa conclusion : plus de 200 « neoclouds » vont connaître des faillites et des fusions en masse. « Certains s'en sortiront, mais pas beaucoup. »
• Il affirme que SpaceX a obtenu 40 milliards de dollars de dette pour acheter des puces IA, grâce à sa note de crédit et à ses revenus Starlink et fusées. Attention : SpaceX vend aussi de la puissance de calcul, c'est donc un concurrent direct de ceux qu'il critique.
• Lundi avant l'ouverture, les actions Nebius, CoreWeave et IREN ont chuté de plus de 4 %, avant de réduire leurs pertes (CNBC).
• En octobre, le cabinet Gartner prévoyait déjà que plus de 80 % des neoclouds ne seraient plus indépendants d'ici 2030 (Cointelegraph).
🧠 C'est quoi un « neocloud » ?
Une entreprise qui remplit des hangars de cartes graphiques très puissantes et loue ce calcul à l'heure aux sociétés d'IA. Exactement le cybercafé de Nafi, en version géante. Le modèle marche si les machines sont louées en permanence et si la dette est remboursée avant que les puces deviennent démodées.
⛏️ Pourquoi les mineurs de bitcoin sont concernés
Pour miner du bitcoin, il faut surtout beaucoup d'électricité et des bâtiments raccordés au réseau. Or l'IA a besoin de la même chose. Avec un bitcoin autour de 80 000 dollars, plusieurs mineurs cotés ont donc transformé une partie de leurs sites en centres de données IA.
• IREN loue directement de la puissance de calcul IA. Core Scientific héberge les machines de CoreWeave (Cointelegraph).
• Selon BlocksBridge Consulting (juin 2026, à partir de données VanEck), les mineurs cotés auraient besoin d'environ 50 milliards de dollars pour finir leurs projets IA. Le trou de financement estimé : 21,1 Md$ pour IREN, 7,2 Md$ pour Riot, 4,6 Md$ pour HIVE.
⚖️ La nuance importante
1️⃣ Musk a un intérêt dans ce débat. Son message reste une opinion, pas une statistique.
2️⃣ Tous les mineurs ne prennent pas le même risque. Louer seulement un bâtiment et son électricité à un client IA est moins risqué que d'acheter soi-même des milliers de puces à crédit (analyse Reuters Breakingviews, septembre 2026).
3️⃣ Ce n'est pas un problème du réseau Bitcoin. Les blocs continuent d'être produits. Ce qui est en jeu, ce sont des entreprises cotées et leurs dettes.
🤔 Ce que ça change pour nous
Si certains mineurs endettés doivent vendre des machines ou des bitcoins pour rembourser, ça peut peser sur le marché à court terme. Et beaucoup de « crypto-actions » se comportent désormais comme des actions IA : quand l'IA tousse, elles éternuent. Acheter une action de mineur, ce n'est donc plus seulement parier sur le bitcoin.
🎯 À retenir
• Musk annonce une vague de faillites chez les loueurs de calcul IA, faute de crédit.
• Des mineurs de bitcoin ont misé gros sur l'IA, souvent avec de la dette.
• Le réseau Bitcoin n'est pas menacé, mais certaines entreprises du secteur peuvent l'être.
💬 Pour toi, les mineurs ont raison de se tourner vers l'IA, ou ils prennent un risque de trop ? Réponds en commentaire.
Sources : CNBC, Cointelegraph (26/10/2026), BlocksBridge Consulting, Reuters Breakingviews. Personnage fictif. Pas un conseil financier.
#Bitcoin #Minage #IA #CryptoAfrique
25
·
--
Статья
ETF Bitcoin : +301 M$ sur la semaine, malgré 773 M$ sortis en deux joursIbrahima est aide-comptable à Dakar. Chaque mois, il achète un tout petit peu de $BTC avec ce qui reste après le loyer et la famille. Jeudi soir, il voit passer un titre : « 635 millions de dollars sortent des ETF Bitcoin ». Il se demande s'il doit tout vendre. Regardons la semaine entière avant de paniquer.
📋 Les faits (semaine du 19 au 23 octobre 2026, données Farside Investors)
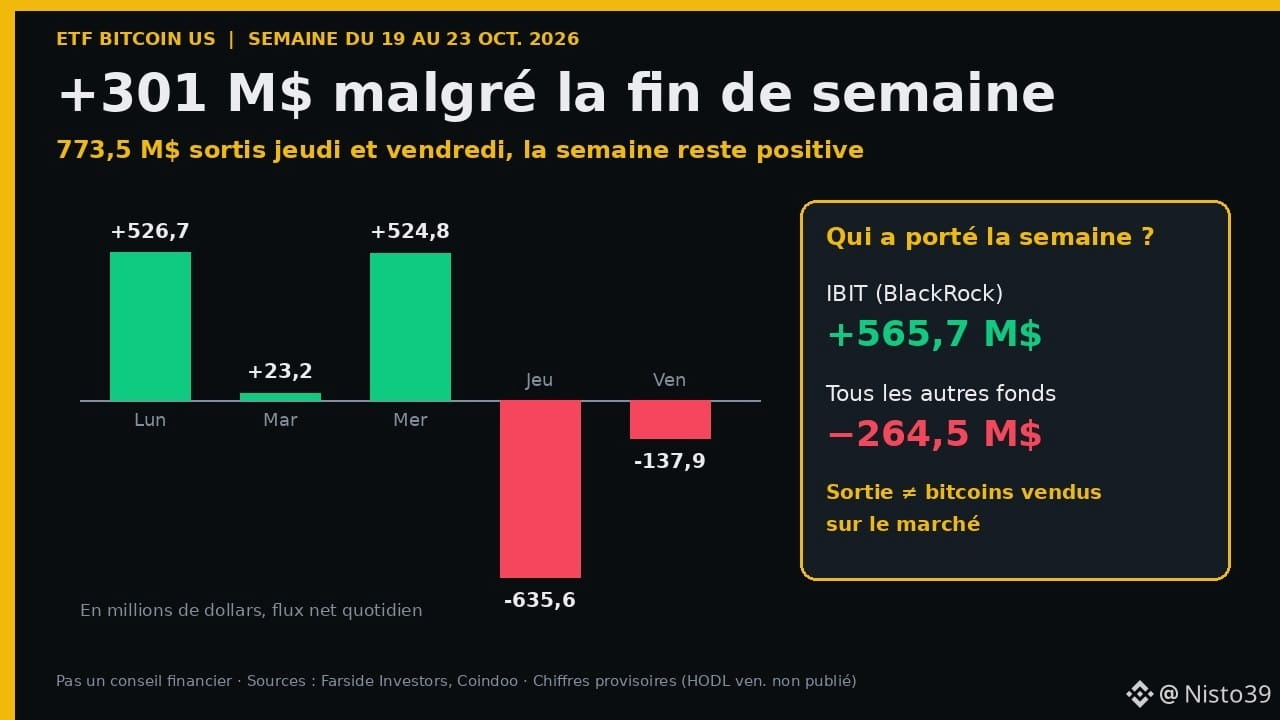
• Lundi : +526,7 millions de dollars entrés dans les ETF Bitcoin au comptant américains.
• Mardi : +23,2 M$. Mercredi : +524,8 M$.
• Jeudi : −635,6 M$. Vendredi : −137,9 M$.
• Bilan de la semaine : environ +301,2 M$ net. C'est la première semaine positive après deux semaines de sorties (−678,9 M$ puis −228,4 M$).
• Détail important : le fonds IBIT de BlackRock a reçu à lui seul +565,7 M$ net sur la semaine. Tous les autres fonds réunis ont perdu environ 264,5 M$ (calcul Coindoo à partir de Farside).
• Le chiffre reste provisoire : la ligne de vendredi pour le fonds HODL de VanEck n'était pas encore publiée.
🧠 C'est quoi un ETF Bitcoin, simplement ?
Un ETF est un produit vendu en bourse aux États-Unis. Tu achètes une part, et le fonds détient du bitcoin pour toi. Pas de wallet, pas de clé à garder. Quand il entre plus d'argent qu'il n'en sort, le fonds crée de nouvelles parts : c'est une « entrée ». Quand des gros intermédiaires rendent des parts au fonds, c'est une « sortie ».
⚖️ La nuance que les gros titres oublient
1️⃣ Une sortie de 635 M$ ne veut pas dire 635 M$ de bitcoin vendus sur le marché. Depuis juillet 2025, les intermédiaires peuvent récupérer des bitcoins au lieu de dollars. Ces bitcoins peuvent être vendus, gardés ou utilisés pour se couvrir. Les tableaux de flux ne disent pas lequel.
2️⃣ Une seule journée ne raconte pas la semaine. Ici, les trois premiers jours ont apporté environ 1,07 milliard ; les deux derniers en ont repris environ 72 %.
3️⃣ Quand un seul fonds porte tout le bilan, ce n'est pas un signal d'enthousiasme général. C'est plutôt de l'argent qui se concentre chez le plus gros acteur.
🤔 Pourquoi ça compte pour Ibrahima (et pour nous)
Les ETF sont devenus un des thermomètres de l'appétit des grands investisseurs américains. Cette semaine, le Bitcoin est autour de 80 000 dollars, la Fed se réunit mercredi 28 octobre et les options mensuelles expirent vendredi 30. Les flux peuvent donc bouger fort, dans les deux sens. Mais Ibrahima n'achète pas pour les trois prochains jours. Ce qui compte pour lui : un montant qu'il peut se permettre, régulier, et des fonds en sécurité.
🌍 Les bons réflexes
• Lire le bilan de la semaine, pas seulement le pire jour.
• Vérifier la source (Farside, communiqués des émetteurs) avant de partager une capture.
• Ne jamais investir l'argent du loyer, de l'école ou de la santé.
• Se méfier des messages « vends tout maintenant » ou « achète avant ce soir » : l'urgence sert souvent les arnaqueurs.
🎯 À retenir
• ETF Bitcoin US : +301 M$ sur la semaine, malgré 773,5 M$ sortis jeudi et vendredi.
• IBIT a tout porté ; les autres fonds ont perdu de l'argent.
• Un flux de sortie n'est pas un compteur de bitcoins vendus.
💬 Toi, tu regardes les flux des ETF avant d'acheter, ou tu suis ton propre rythme ? Dis-le en commentaire.
Sources : Farside Investors (tableau des flux, consulté le 24-26/10/2026), Coindoo, TokenRecon, The Token Press. Personnage fictif. Pas un conseil financier.
#Bitcoin #ETF #CryptoAfrique #BTC
ETF Bitcoin : +301 M$ sur la semaine, malgré 773 M$ sortis en deux jours
Ibrahima est aide-comptable à Dakar. Chaque mois, il achète un tout petit peu de $BTC avec ce qui reste après le loyer et la famille. Jeudi soir, il voit passer un titre : « 635 millions de dollars sortent des ETF Bitcoin ». Il se demande s'il doit tout vendre. Regardons la semaine entière avant de paniquer.
📋 Les faits (semaine du 19 au 23 octobre 2026, données Farside Investors)
• Lundi : +526,7 millions de dollars entrés dans les ETF Bitcoin au comptant américains.
• Mardi : +23,2 M$. Mercredi : +524,8 M$.
• Jeudi : −635,6 M$. Vendredi : −137,9 M$.
• Bilan de la semaine : environ +301,2 M$ net. C'est la première semaine positive après deux semaines de sorties (−678,9 M$ puis −228,4 M$).
• Détail important : le fonds IBIT de BlackRock a reçu à lui seul +565,7 M$ net sur la semaine. Tous les autres fonds réunis ont perdu environ 264,5 M$ (calcul Coindoo à partir de Farside).
• Le chiffre reste provisoire : la ligne de vendredi pour le fonds HODL de VanEck n'était pas encore publiée.
🧠 C'est quoi un ETF Bitcoin, simplement ?
Un ETF est un produit vendu en bourse aux États-Unis. Tu achètes une part, et le fonds détient du bitcoin pour toi. Pas de wallet, pas de clé à garder. Quand il entre plus d'argent qu'il n'en sort, le fonds crée de nouvelles parts : c'est une « entrée ». Quand des gros intermédiaires rendent des parts au fonds, c'est une « sortie ».
⚖️ La nuance que les gros titres oublient
1️⃣ Une sortie de 635 M$ ne veut pas dire 635 M$ de bitcoin vendus sur le marché. Depuis juillet 2025, les intermédiaires peuvent récupérer des bitcoins au lieu de dollars. Ces bitcoins peuvent être vendus, gardés ou utilisés pour se couvrir. Les tableaux de flux ne disent pas lequel.
2️⃣ Une seule journée ne raconte pas la semaine. Ici, les trois premiers jours ont apporté environ 1,07 milliard ; les deux derniers en ont repris environ 72 %.
3️⃣ Quand un seul fonds porte tout le bilan, ce n'est pas un signal d'enthousiasme général. C'est plutôt de l'argent qui se concentre chez le plus gros acteur.
🤔 Pourquoi ça compte pour Ibrahima (et pour nous)
Les ETF sont devenus un des thermomètres de l'appétit des grands investisseurs américains. Cette semaine, le Bitcoin est autour de 80 000 dollars, la Fed se réunit mercredi 28 octobre et les options mensuelles expirent vendredi 30. Les flux peuvent donc bouger fort, dans les deux sens. Mais Ibrahima n'achète pas pour les trois prochains jours. Ce qui compte pour lui : un montant qu'il peut se permettre, régulier, et des fonds en sécurité.
🌍 Les bons réflexes
• Lire le bilan de la semaine, pas seulement le pire jour.
• Vérifier la source (Farside, communiqués des émetteurs) avant de partager une capture.
• Ne jamais investir l'argent du loyer, de l'école ou de la santé.
• Se méfier des messages « vends tout maintenant » ou « achète avant ce soir » : l'urgence sert souvent les arnaqueurs.
🎯 À retenir
• ETF Bitcoin US : +301 M$ sur la semaine, malgré 773,5 M$ sortis jeudi et vendredi.
• IBIT a tout porté ; les autres fonds ont perdu de l'argent.
• Un flux de sortie n'est pas un compteur de bitcoins vendus.
💬 Toi, tu regardes les flux des ETF avant d'acheter, ou tu suis ton propre rythme ? Dis-le en commentaire.
Sources : Farside Investors (tableau des flux, consulté le 24-26/10/2026), Coindoo, TokenRecon, The Token Press. Personnage fictif. Pas un conseil financier.
#Bitcoin #ETF #CryptoAfrique #BTC
BTC-0,38%
IBITETF-1,81%
6
·
--
Статья
Stablecoins : Washington fixe les règles du GENIUS Act. Ce qui change d'ici janvier 2027Aminata importe des pagnes et des ustensiles à Conakry. Pour payer un fournisseur à l'étranger, elle passe parfois par un stablecoin en dollars ($USDC, $USDT) : c'est plus rapide qu'un virement bancaire. Elle ne vit pas aux États-Unis. Pourtant, une décision prise à Washington le 21 octobre va peu à peu changer les règles du jeu pour les jetons qu'elle utilise.
📋 Les faits (sources officielles, octobre 2026)
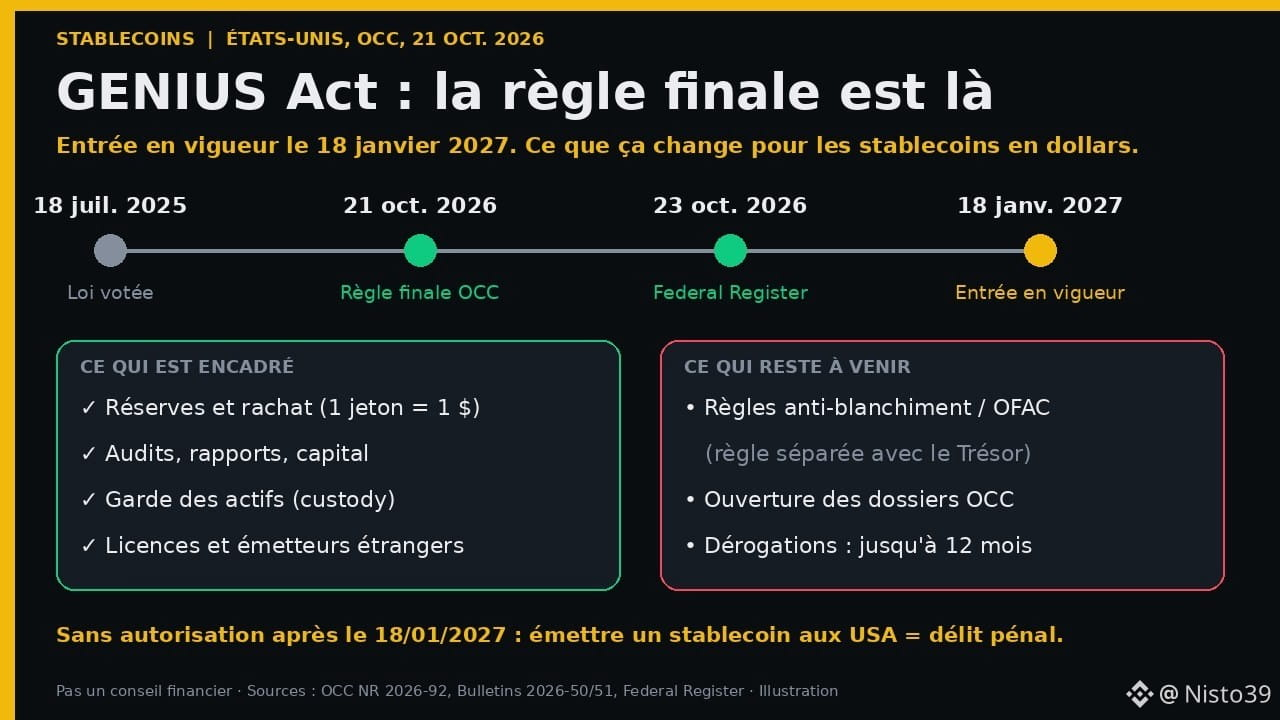
• Le 21 octobre 2026, l'OCC (le régulateur américain des banques nationales) a publié sa règle finale pour appliquer le GENIUS Act, la loi américaine sur les stablecoins de paiement votée le 18 juillet 2025.
• La règle a été publiée au Federal Register le 23 octobre. Elle entre en vigueur le 18 janvier 2027, en même temps que la loi.
• Elle couvre : les actifs de réserve, le remboursement (rachat), la gestion des risques, les audits, la garde des actifs, les licences, le capital, et la supervision des émetteurs étrangers.
• Ce qui manque encore : les règles anti-blanchiment et sanctions (BSA, AML, OFAC). Elles viendront dans une règle séparée, avec le Trésor américain.
• À partir du 18 janvier 2027, émettre un stablecoin de paiement aux États-Unis sans autorisation sera un délit pénal.
• Les émetteurs déjà actifs pourront demander une dérogation (jusqu'à 12 mois) s'ils ont déposé un dossier « substantiellement complet » avant le 18 janvier. L'OCC n'accepte pas encore les dossiers : il attend un feu vert administratif (OMB) et l'annoncera par communiqué.
🧠 Le mécanisme, expliqué simplement
Un stablecoin, c'est une promesse : « 1 jeton = 1 dollar, et tu peux me le rendre contre 1 dollar ». Cette promesse ne vaut que si l'émetteur a vraiment l'argent de côté et rend l'argent quand on le demande. La loi et la règle de l'OCC transforment cette promesse en obligation contrôlée : réserves encadrées, rachat organisé, audits, capital minimum. Celui qui ne respecte pas les règles ne peut plus émettre ni vendre son jeton aux Américains.
🤔 Pourquoi ça compte même hors des États-Unis ?
1️⃣ Les plus gros stablecoins sont en dollars et les plateformes veulent garder l'accès au marché américain. La loi interdit aux plateformes de proposer aux personnes aux États-Unis un stablecoin dont l'émetteur n'est ni autorisé ni un émetteur étranger conforme. Les émetteurs étrangers sont donc concernés aussi.
2️⃣ C'est le même mouvement que MiCA en Europe : les règles se durcissent des deux côtés de l'Atlantique. Les jetons qui ne rentrent pas dans les cases risquent de devenir plus difficiles à trouver sur les grandes plateformes.
3️⃣ Des règles claires peuvent aussi attirer les banques. La règle s'applique aux banques nationales et à leurs filiales : demain, des banques classiques pourraient émettre leur propre stablecoin.
⚖️ La nuance
Une règle n'est pas une garantie absolue. Un émetteur peut toujours avoir des difficultés. Et une partie importante manque encore : les règles anti-blanchiment, qui toucheront directement les contrôles d'identité. Enfin, l'OCC dit lui-même qu'il « ajustera » son cadre si le secteur évolue. Donc : plus de transparence, mais pas zéro risque.
🌍 Et pour Aminata ?
Rien ne change pour elle aujourd'hui. Mais quelques réflexes simples, sans rien acheter de plus :
• Savoir qui émet le stablecoin qu'elle utilise, et si cet émetteur publie des rapports réguliers sur ses réserves.
• Ne pas garder sur une seule plateforme plus que ce dont elle a besoin pour ses paiements.
• Surveiller les annonces de sa plateforme d'ici janvier 2027 : conversions, retraits, jetons retirés.
Comme pour un bon mobile money : on veut savoir qui tient l'argent et comment on le récupère.
🎯 À retenir
• OCC, 21 octobre : règle finale du GENIUS Act publiée. Effet le 18 janvier 2027.
• Réserves, rachat, audits, capital, émetteurs étrangers : tout est encadré. Anti-blanchiment : plus tard.
• Pour nous en Afrique : les stablecoins en dollars vont devenir plus régulés, et les plateformes vont s'adapter.
💬 Tu utilises les stablecoins pour payer, épargner ou envoyer de l'argent à la famille ? Plus de règles américaines, ça te rassure ou ça t'inquiète ? Dis-le en commentaire.
Sources : OCC News Release 2026-92 et Bulletins 2026-50 / 2026-51 (21/10/2026), Federal Register (23/10/2026). Personnage fictif. Pas un conseil financier.
#Stablecoins #GENIUSAct #CryptoAfrique #Regulation
Stablecoins : Washington fixe les règles du GENIUS Act. Ce qui change d'ici janvier 2027
Aminata importe des pagnes et des ustensiles à Conakry. Pour payer un fournisseur à l'étranger, elle passe parfois par un stablecoin en dollars ($USDC , $USDT) : c'est plus rapide qu'un virement bancaire. Elle ne vit pas aux États-Unis. Pourtant, une décision prise à Washington le 21 octobre va peu à peu changer les règles du jeu pour les jetons qu'elle utilise.
📋 Les faits (sources officielles, octobre 2026)
• Le 21 octobre 2026, l'OCC (le régulateur américain des banques nationales) a publié sa règle finale pour appliquer le GENIUS Act, la loi américaine sur les stablecoins de paiement votée le 18 juillet 2025.
• La règle a été publiée au Federal Register le 23 octobre. Elle entre en vigueur le 18 janvier 2027, en même temps que la loi.
• Elle couvre : les actifs de réserve, le remboursement (rachat), la gestion des risques, les audits, la garde des actifs, les licences, le capital, et la supervision des émetteurs étrangers.
• Ce qui manque encore : les règles anti-blanchiment et sanctions (BSA, AML, OFAC). Elles viendront dans une règle séparée, avec le Trésor américain.
• À partir du 18 janvier 2027, émettre un stablecoin de paiement aux États-Unis sans autorisation sera un délit pénal.
• Les émetteurs déjà actifs pourront demander une dérogation (jusqu'à 12 mois) s'ils ont déposé un dossier « substantiellement complet » avant le 18 janvier. L'OCC n'accepte pas encore les dossiers : il attend un feu vert administratif (OMB) et l'annoncera par communiqué.
🧠 Le mécanisme, expliqué simplement
Un stablecoin, c'est une promesse : « 1 jeton = 1 dollar, et tu peux me le rendre contre 1 dollar ». Cette promesse ne vaut que si l'émetteur a vraiment l'argent de côté et rend l'argent quand on le demande. La loi et la règle de l'OCC transforment cette promesse en obligation contrôlée : réserves encadrées, rachat organisé, audits, capital minimum. Celui qui ne respecte pas les règles ne peut plus émettre ni vendre son jeton aux Américains.
🤔 Pourquoi ça compte même hors des États-Unis ?
1️⃣ Les plus gros stablecoins sont en dollars et les plateformes veulent garder l'accès au marché américain. La loi interdit aux plateformes de proposer aux personnes aux États-Unis un stablecoin dont l'émetteur n'est ni autorisé ni un émetteur étranger conforme. Les émetteurs étrangers sont donc concernés aussi.
2️⃣ C'est le même mouvement que MiCA en Europe : les règles se durcissent des deux côtés de l'Atlantique. Les jetons qui ne rentrent pas dans les cases risquent de devenir plus difficiles à trouver sur les grandes plateformes.
3️⃣ Des règles claires peuvent aussi attirer les banques. La règle s'applique aux banques nationales et à leurs filiales : demain, des banques classiques pourraient émettre leur propre stablecoin.
⚖️ La nuance
Une règle n'est pas une garantie absolue. Un émetteur peut toujours avoir des difficultés. Et une partie importante manque encore : les règles anti-blanchiment, qui toucheront directement les contrôles d'identité. Enfin, l'OCC dit lui-même qu'il « ajustera » son cadre si le secteur évolue. Donc : plus de transparence, mais pas zéro risque.
🌍 Et pour Aminata ?
Rien ne change pour elle aujourd'hui. Mais quelques réflexes simples, sans rien acheter de plus :
• Savoir qui émet le stablecoin qu'elle utilise, et si cet émetteur publie des rapports réguliers sur ses réserves.
• Ne pas garder sur une seule plateforme plus que ce dont elle a besoin pour ses paiements.
• Surveiller les annonces de sa plateforme d'ici janvier 2027 : conversions, retraits, jetons retirés.
Comme pour un bon mobile money : on veut savoir qui tient l'argent et comment on le récupère.
🎯 À retenir
• OCC, 21 octobre : règle finale du GENIUS Act publiée. Effet le 18 janvier 2027.
• Réserves, rachat, audits, capital, émetteurs étrangers : tout est encadré. Anti-blanchiment : plus tard.
• Pour nous en Afrique : les stablecoins en dollars vont devenir plus régulés, et les plateformes vont s'adapter.
💬 Tu utilises les stablecoins pour payer, épargner ou envoyer de l'argent à la famille ? Plus de règles américaines, ça te rassure ou ça t'inquiète ? Dis-le en commentaire.
Sources : OCC News Release 2026-92 et Bulletins 2026-50 / 2026-51 (21/10/2026), Federal Register (23/10/2026). Personnage fictif. Pas un conseil financier.
#Stablecoins #GENIUSAct #CryptoAfrique #Regulation
12
·
--
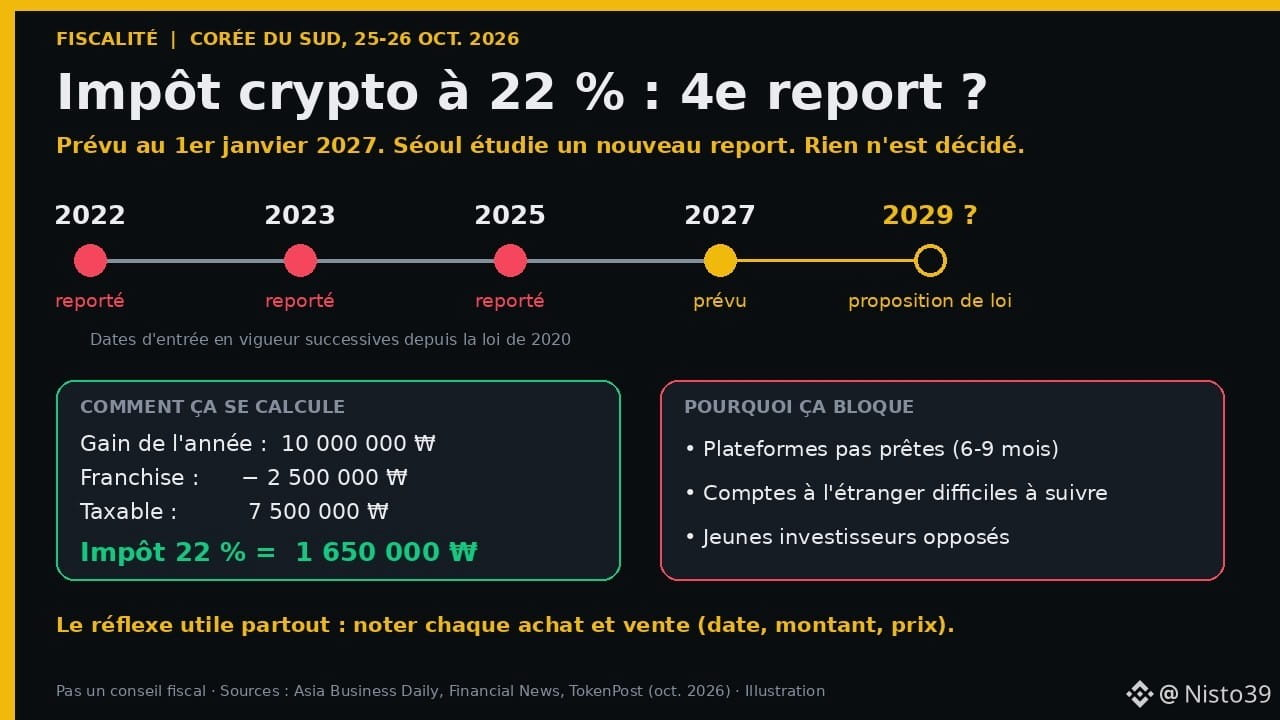
Статья
Corée du Sud : l'impôt crypto à 22 % va-t-il être repoussé une 4e fois ? Ce que ça nous apprendYao répare des téléphones à Bouaké. Depuis un an, il met de côté un peu de bitcoin ($BTC) chaque mois. Un jour, il a gagné un peu en revendant. Personne ne lui a jamais demandé d'impôt dessus. Mais à 13 000 km de là, en Corée du Sud, des millions de petits investisseurs se posent la question qui finira par arriver chez Yao : « Quand je gagne en crypto, je paie combien à l'État ? »
📋 Les faits (presse coréenne, 25-26 octobre 2026)
• En Corée du Sud, la loi prévoit un impôt de 22 % (impôt local compris) sur les gains tirés de la vente ou du prêt de cryptos, à partir du 1er janvier 2027.
• Il y a une franchise : les premiers 2,5 millions de wons de gains par an ne sont pas taxés.
• Exemple donné par Financial News : 10 millions de wons de gains dans l'année = 1,65 million de wons d'impôt.
• Cet impôt a déjà été repoussé trois fois depuis 2020 (prévu au départ pour 2022).
• Le 25 octobre, la présidence a dit qu'un nouveau report « est à l'étude, rien n'est décidé ». Ce serait le 4e. Il faudrait un accord gouvernement-majorité puis un vote du Parlement.
• Une proposition de loi déposée par le député Kim Sang-hoon et 11 autres veut décaler le début au 1er janvier 2029 (TokenPost).
🧠 Le mécanisme, expliqué simplement
On ne paie pas 22 % sur tout ce qu'on achète. On paie sur le gain : prix de vente moins prix d'achat (et certains frais), moins la franchise.
Exemple : 10 millions de gain, moins 2,5 millions de franchise = 7,5 millions taxables. 22 % de 7,5 millions = 1,65 million. Ceux qui gagnent peu ne paient rien.
🤔 Pourquoi Séoul hésite encore ?
1️⃣ Les plateformes ne sont pas prêtes. Selon Financial News, aucune des cinq grandes plateformes coréennes (Upbit, Bithumb, Coinone…) n'a terminé son système de calcul fiscal. Il faudrait au moins 6 à 9 mois de travail.
2️⃣ Le problème de l'étranger. Un échange d'informations entre pays (le cadre CARF de l'OCDE) démarre l'an prochain, mais les États-Unis n'y entreront pas avant 2029. Résultat craint : ceux qui tradent sur des plateformes coréennes paieraient, ceux qui passent par l'étranger beaucoup moins.
3️⃣ La politique. Beaucoup de jeunes investissent en crypto et sont contre. La première déclaration tomberait en mai 2028, juste après des élections législatives (Asia Business Daily).
⚖️ La nuance
Reporter n'est pas supprimer. Le vice-ministre des Finances l'a rappelé : « là où il y a un revenu, il y a un impôt ». Même l'association du secteur (KDA) dit ne pas être contre l'impôt, elle demande juste d'abord une vraie loi de protection des investisseurs. Le vrai sujet n'est pas « payer ou pas », mais « payer avec des règles claires et justes ».
🌍 Et pour Yao, en Afrique ?
Le cadre CARF, c'est l'idée que les plateformes transmettent un jour les informations de leurs clients aux impôts, et que les pays se les échangent. Petit à petit, ce mouvement s'étend partout dans le monde. Pour Yao, le réflexe utile ne coûte rien :
• Garder une trace simple de chaque achat et vente : date, montant, prix.
• Distinguer « épargne » et « gain réalisé » : tant qu'il ne vend pas, il n'a pas encaissé de gain.
• Se renseigner sur les règles de son propre pays plutôt que de supposer que « la crypto, ce n'est pas taxé ».
Le jour où une règle arrivera, celui qui a ses notes passe 10 minutes à déclarer. Celui qui n'a rien passe des semaines à reconstruire.
🎯 À retenir
• Corée : 22 % au-delà de 2,5 millions de wons de gains, prévu au 1er janvier 2027, peut-être repoussé une 4e fois (rien de décidé).
• Ce qui bloque, ce n'est pas le principe, c'est l'organisation : plateformes pas prêtes, règles floues, étranger difficile à suivre.
• Pour nous : noter ses opérations dès aujourd'hui, c'est la meilleure assurance.
💬 Selon toi, un impôt sur les gains crypto, c'est juste ou ça décourage les petits épargnants ? Et toi, tu notes tes achats et ventes ? Dis-le en commentaire.
Sources : Asia Business Daily (25/10), Aju Press (26/10), Financial News (25/10), TokenPost, Korea JoongAng Daily (octobre 2026). Pas un conseil fiscal ni financier.
#ImpotCrypto #CoreeDuSud #CryptoAfrique #Bitcoin
Corée du Sud : l'impôt crypto à 22 % va-t-il être repoussé une 4e fois ? Ce que ça nous apprend
Yao répare des téléphones à Bouaké. Depuis un an, il met de côté un peu de bitcoin ($BTC ) chaque mois. Un jour, il a gagné un peu en revendant. Personne ne lui a jamais demandé d'impôt dessus. Mais à 13 000 km de là, en Corée du Sud, des millions de petits investisseurs se posent la question qui finira par arriver chez Yao : « Quand je gagne en crypto, je paie combien à l'État ? »
📋 Les faits (presse coréenne, 25-26 octobre 2026)
• En Corée du Sud, la loi prévoit un impôt de 22 % (impôt local compris) sur les gains tirés de la vente ou du prêt de cryptos, à partir du 1er janvier 2027.
• Il y a une franchise : les premiers 2,5 millions de wons de gains par an ne sont pas taxés.
• Exemple donné par Financial News : 10 millions de wons de gains dans l'année = 1,65 million de wons d'impôt.
• Cet impôt a déjà été repoussé trois fois depuis 2020 (prévu au départ pour 2022).
• Le 25 octobre, la présidence a dit qu'un nouveau report « est à l'étude, rien n'est décidé ». Ce serait le 4e. Il faudrait un accord gouvernement-majorité puis un vote du Parlement.
• Une proposition de loi déposée par le député Kim Sang-hoon et 11 autres veut décaler le début au 1er janvier 2029 (TokenPost).
🧠 Le mécanisme, expliqué simplement
On ne paie pas 22 % sur tout ce qu'on achète. On paie sur le gain : prix de vente moins prix d'achat (et certains frais), moins la franchise.
Exemple : 10 millions de gain, moins 2,5 millions de franchise = 7,5 millions taxables. 22 % de 7,5 millions = 1,65 million. Ceux qui gagnent peu ne paient rien.
🤔 Pourquoi Séoul hésite encore ?
1️⃣ Les plateformes ne sont pas prêtes. Selon Financial News, aucune des cinq grandes plateformes coréennes (Upbit, Bithumb, Coinone…) n'a terminé son système de calcul fiscal. Il faudrait au moins 6 à 9 mois de travail.
2️⃣ Le problème de l'étranger. Un échange d'informations entre pays (le cadre CARF de l'OCDE) démarre l'an prochain, mais les États-Unis n'y entreront pas avant 2029. Résultat craint : ceux qui tradent sur des plateformes coréennes paieraient, ceux qui passent par l'étranger beaucoup moins.
3️⃣ La politique. Beaucoup de jeunes investissent en crypto et sont contre. La première déclaration tomberait en mai 2028, juste après des élections législatives (Asia Business Daily).
⚖️ La nuance
Reporter n'est pas supprimer. Le vice-ministre des Finances l'a rappelé : « là où il y a un revenu, il y a un impôt ». Même l'association du secteur (KDA) dit ne pas être contre l'impôt, elle demande juste d'abord une vraie loi de protection des investisseurs. Le vrai sujet n'est pas « payer ou pas », mais « payer avec des règles claires et justes ».
🌍 Et pour Yao, en Afrique ?
Le cadre CARF, c'est l'idée que les plateformes transmettent un jour les informations de leurs clients aux impôts, et que les pays se les échangent. Petit à petit, ce mouvement s'étend partout dans le monde. Pour Yao, le réflexe utile ne coûte rien :
• Garder une trace simple de chaque achat et vente : date, montant, prix.
• Distinguer « épargne » et « gain réalisé » : tant qu'il ne vend pas, il n'a pas encaissé de gain.
• Se renseigner sur les règles de son propre pays plutôt que de supposer que « la crypto, ce n'est pas taxé ».
Le jour où une règle arrivera, celui qui a ses notes passe 10 minutes à déclarer. Celui qui n'a rien passe des semaines à reconstruire.
🎯 À retenir
• Corée : 22 % au-delà de 2,5 millions de wons de gains, prévu au 1er janvier 2027, peut-être repoussé une 4e fois (rien de décidé).
• Ce qui bloque, ce n'est pas le principe, c'est l'organisation : plateformes pas prêtes, règles floues, étranger difficile à suivre.
• Pour nous : noter ses opérations dès aujourd'hui, c'est la meilleure assurance.
💬 Selon toi, un impôt sur les gains crypto, c'est juste ou ça décourage les petits épargnants ? Et toi, tu notes tes achats et ventes ? Dis-le en commentaire.
Sources : Asia Business Daily (25/10), Aju Press (26/10), Financial News (25/10), TokenPost, Korea JoongAng Daily (octobre 2026). Pas un conseil fiscal ni financier.
#ImpotCrypto #CoreeDuSud #CryptoAfrique #Bitcoin
46
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedWatch
Просмотров: 16.2M
37,997 обсуждают
2
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
Просмотров: 0
1 обсуждают
3
#StanDruckenmillerBecomesInvestorInTradeXYZ
Просмотров: 0
2 обсуждают
4
#RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
Просмотров: 340
21 обсуждают
5
#AlphabetSharesSlide10%InLateTrading
Просмотров: 2,777
78 обсуждают
6
#HyperliquidPermanentlyBurns49.87MillionHYPE
Просмотров: 0
1 обсуждают
7
#Nasdaq100FuturesFall0.9%
Просмотров: 4,477
154 обсуждают
8
#BitcoinCore32.1RaisesPeerConnectionLimit
Просмотров: 24,897
490 обсуждают
9
#VisaStablecoinSettlementTops$25BAnnualized
Просмотров: 484
20 обсуждают
10
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
Просмотров: 6,713
162 обсуждают