

translog1c
2 Публикации
translog1c
Отправить жалобу
Заблокировать пользователя
Buy-side investor researching
AI infrastructure & semiconductors.

TradFi KOL
0 подписок(и/а)
20 подписчиков(а)
6 понравилось
1 Значки
Посты
·
--
Рост
Проверено
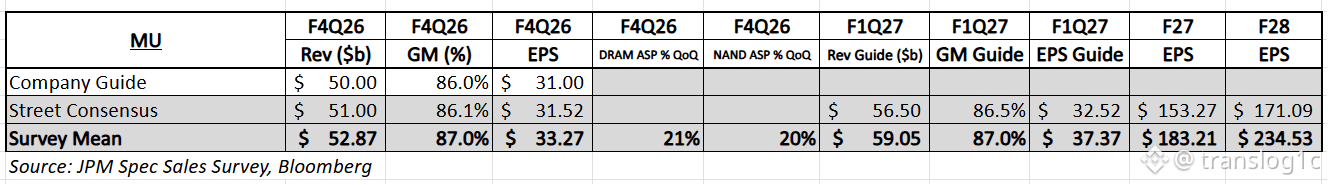
Один из самых важных комментариев с телефонного звонка по отчетности за $MUB earnings call заключался в том, что FQ1 должна стать нижней границей валовой маржи на FY27.
Micron ожидает, что выручка будет расти последовательно каждый квартал в FY27, при этом валовая маржа должна подниматься после Q1. Ценообразование, как и прежде, должно улучшаться, но темп будет медленнее, чем раньше.
Моё мнение: EPS за FY27 может превысить $200.
Ориентир по EPS на FQ1 уже составляет $38,15. Если прибыль продолжит расти с этих уровней, я не думаю, что для достижения $200 нужны слишком агрессивные допущения.
Канальный опрос JPM показал, что EPS на FY27 около $180, тогда как консенсус по FY28 был примерно $234. Я также думаю, что прибыль на FY28 может продолжать расти, если текущий цикл памяти сохранится.
Возврат капитала — ещё один момент, за которым я внимательно слежу.
При EPS $200 и примерно 1,15 млрд разводнённых акций Micron сгенерировала бы около $230 млрд прибыли.
Даже если лишь примерно половина этой суммы превратится в дополнительный свободный денежный поток, доступный для возврата капитала, потенциальная мощность выкупа всё равно может быть очень значительной.
Micron уже сообщала, что планирует увеличить возврат капитала с 9 декабря — в основном за счёт обратного выкупа акций, и будет добиваться дополнительного разрешения на выкуп.
Что касается ценообразования, я по-прежнему считаю, что существует разрыв между ожиданиями рынка и тем, что я слышу от отрасли.
После недавних разговоров с контактами в индустрии памяти спрос выглядит более напряжённым, чем было несколько месяцев назад.
Я слышу то же самое и в Китае. Китайские интернет-компании даже более агрессивно скупают память на вторичном рынке — вместе с RTX 5090 GPU.
Также обсуждался 30%-ный поквартальный лимит на рост цен на память.
По моим собственным проверкам по каналам я не видел признаков того, что существует общий 30%-ный поквартальный потолок цен на традиционный DRAM или NAND.
#EarningsSeason
3
2
20.4k
·
--
$MUB , вероятно, является самым важным отчётом по прибыли на этой неделе. #EarningsSeason
Память по-прежнему остаётся одной из самых предпочитаемых сделок прямо сейчас, но позиционирование не выглядит чрезмерно переполненным даже после недавнего отскока. Рынок опционов рассказывает похожую историю.
В этом релизе я в первую очередь смотрю на две вещи: программу buyback, которая стартует в декабре, и прогноз по ценам со стороны менеджмента.
Похоже, рынок закладывает гораздо более плоскую кривую цен на память с этого момента. Я считаю, что это слишком консервативно.
Мои недавние проверки по каналам всё ещё указывают на дальнейший рост цен на DRAM и SSD, при этом последовательный ценовой импульс сохраняется. Именно этот разрыв я буду внимательнее всего отслеживать перед релизом.
5
1
4
4.8k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
EtherGains70.9%InQ3
Просмотров: 20,395
308 обсуждают
Один из лучших третьих кварталов в истории 💰
Вчера закрылся сентябрь — а вместе с ним и квартал. За квартал BTC вырос на 42% — это второй лучший Q3 за всю историю. В целом ETH показал рекордный Q3: рост составил 70%.
Если смотреть на график, дела по-прежнему идут неплохо: мы удерживаем поддержку, но тестируем её всё чаще. Кроме того, импульс по ETF ослабевает — притоки постепенно снижаются, а вчера впервые за долгое время наблюдался отток.
Да, исторически октябрь — хороший месяц для криптовалют. Его недаром называют «Uptober». Но это также один из самых волатильных месяцев. Например, в прошлом году нам удалось обновить исторический максимум (ATH) и пережить внезапный флэш-крах.
🚀 Высокоточные сделки.
$BTC
$ETH
$SOL
#EtherGains70.9%InQ3 #DollarIndexHitsHighestSinceMay2025 #CFTCSubmitsTwoEventContractRulesToWhiteHouse #MicronBeatsEarningsLiftsGuidance
Knowledge is Power
·Лайков: 0
·Просмотров: 61
TreasuryLetsStatesFileStablecoinCertificationsEarly
Просмотров: 22
10 обсуждают
US10YearYieldNears5.3%
Просмотров: 56,298
524 обсуждают