
链上观察
22 Публикации
链上观察
Отправить жалобу
Заблокировать пользователя
大家好,我是「区块链研究员」。我对区块链技术和数字货币投资有着浓厚的兴趣。我热衷于深入研究区块链技术和相关项目,致力于为大家提供专业、客观、有价值的研究报告和投资建议。我也喜欢分享自己的学习和实践经验,帮助更多的人了解和掌握区块链技术和数字货币投资。希望我的努力能够为大家带来一些帮助和启发。
15 подписок(и/а)
24 подписчиков(а)
14 понравилось
Посты
Все
Цитирования
·
--
См. перевод
10月31日消息,据官方消息,链上利率交易与对冲交易所Rates Exchange宣布获得Coinbase Ventures投资,金额未披露。 据介绍,Rates Exchange是一个链上订单簿交易平台,用于交易和对冲利率。该平台目前提供利率互换,并计划推出计算互换、外汇互换和固定利率股票期权。#利率 #Coinbase.
10月31日消息,据官方消息,链上利率交易与对冲交易所Rates Exchange宣布获得Coinbase Ventures投资,金额未披露。 据介绍,Rates Exchange是一个链上订单簿交易平台,用于交易和对冲利率。该平台目前提供利率互换,并计划推出计算互换、外汇互换和固定利率股票期权。#利率 #Coinbase.
76
·
--
См. перевод
Rates Exchange 迎来瑞士 Gami Capital 作为战略投资者,共同推进链上对冲 — https://x.com/Rates_Exchange_/status/2115440165799817513#谷歌财报能否守住基本盘
Rates Exchange 迎来瑞士 Gami Capital 作为战略投资者,共同推进链上对冲 — https://x.com/Rates_Exchange_/status/2115440165799817513#谷歌财报能否守住基本盘
3
·
--
См. перевод
Rates Exchange引入 Amber Group 作为战略投资者。Amber 是做资产管理和流动性服务的大型主经纪商,双方要一起把利率、算力、股票、外汇互换带上链 — https://x.com/Rates_Exchange_/status/2115086787915739550#
Rates Exchange引入 Amber Group 作为战略投资者。Amber 是做资产管理和流动性服务的大型主经纪商,双方要一起把利率、算力、股票、外汇互换带上链 — https://x.com/Rates_Exchange_/status/2115086787915739550#
3
·
--
Статья
См. перевод
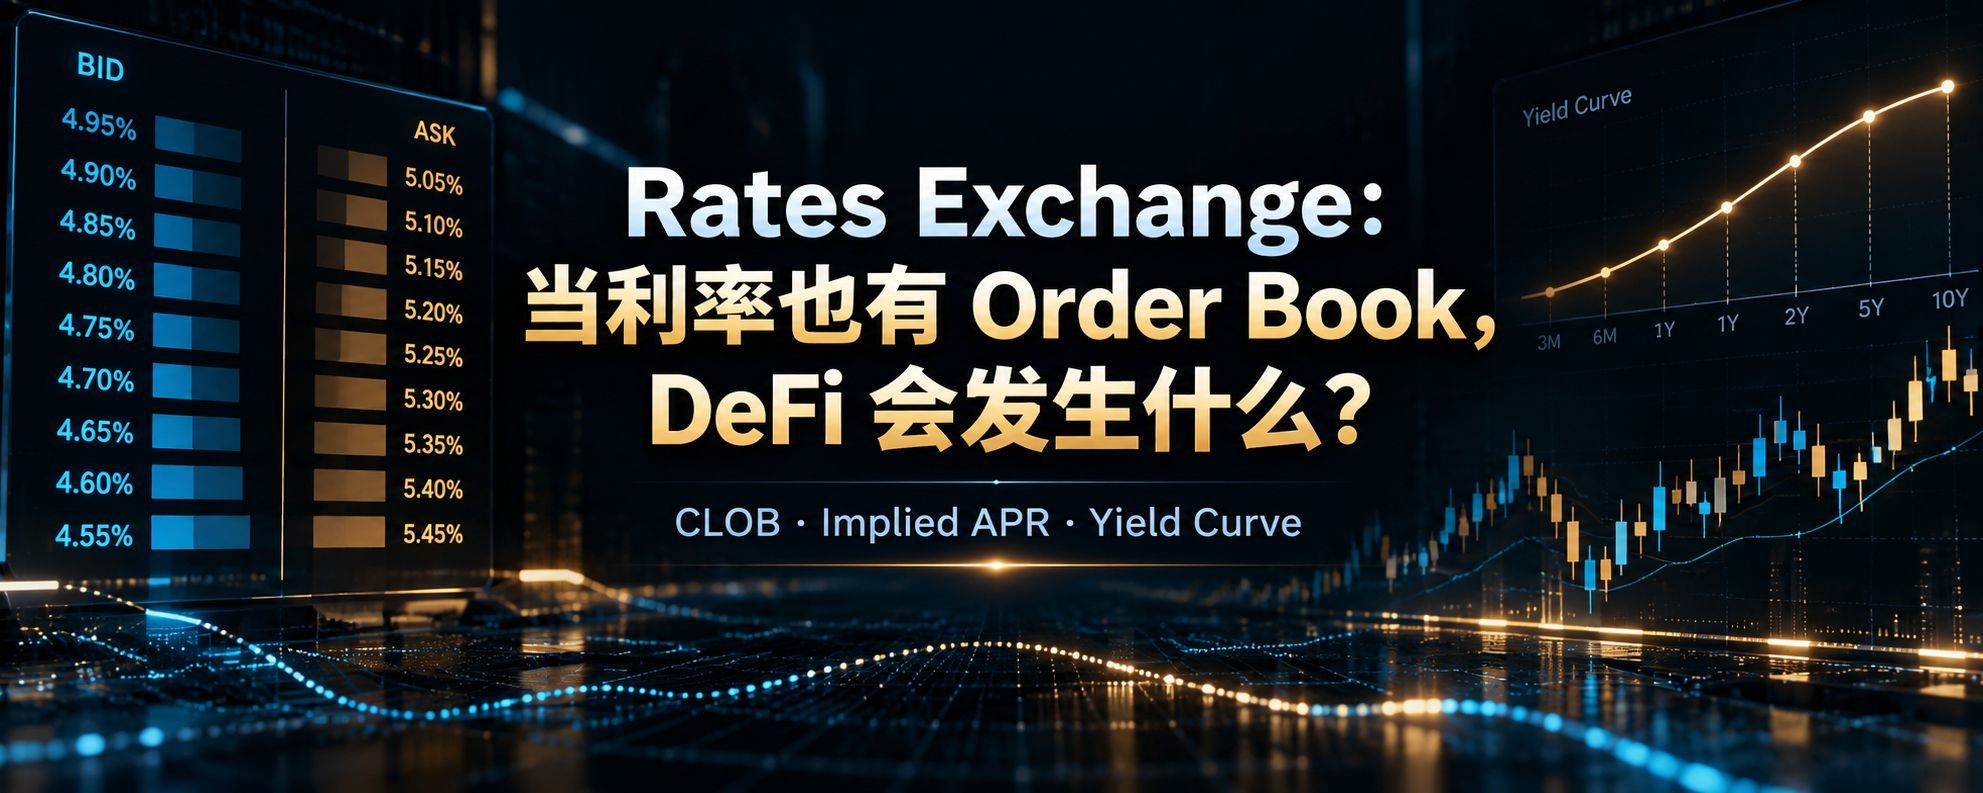
Rates Exchange:当利率也有 Order Book,DeFi 会发生什么?最近看了一个挺有意思的链上利率项目:Rates Exchange。
它想做的事情可以概括成一句话:
让“利率”本身变成一种可以交易的资产。
DeFi 已经有成熟的借贷市场。Aave、Morpho 解决了“钱在哪里借、在哪里贷”的问题。
但还有一个问题一直没有被很好解决:
未来的资金成本是多少?
今天 USDC 借款利率可能是 4%,一个月后可能变成 7% 甚至更高。
对于短期交易者,这可能无所谓。
但对于长期借款人、机构、Vault、RWA 和 Credit Protocol 来说,融资成本无法预测,就是一个真实风险。
Rates Exchange 想交易的,正是这个风险。
1、它到底交易什么?
Rates Exchange 不是让你直接交易 USDC。
它交易的是 Implied APR。
简单理解,就是市场对“未来一段时间平均利率”的定价。
例如:
Aave USDC + 3M
市场可能给出一个 5.5% 的 Implied APR。
如果你认为未来实际利率会高于 5.5%,可以 Long Rate。
如果你认为未来实际利率会下降,可以 Short Rate。
本质上就是:
Pay Fixed / Receive Floating
或者:
Receive Fixed / Pay Floating
所以,借款人可以用它锁定未来融资成本,Lender 可以锁定收益,Trader 则可以直接交易利率方向。
2、最值得看的地方:CLOB
我觉得 Rates Exchange 和很多固定利率协议最大的区别,是它想把利率做成一个真正有:
Order Book + Price Discovery
的市场。
协议采用 CLOB + vAMM 的结构。
这意味着“3 个月 Aave USDC 利率应该是多少”,不再只是协议给你的一个报价,而是由市场交易出来。
如果不同期限都能形成流动性,比如:
1M:4.8%
3M:5.2%
6M:5.6%
12M:6.0%
那这些价格连在一起,本质上就是一条链上 Yield Curve。
这才是我认为最有想象力的地方。
成熟金融市场不只有 Spot Price,还需要知道:
不同期限的钱,到底值多少钱。
3、为什么资本效率会很高?
Rates Trade 转移的是利率风险,而不是本金。
所以 $1M Notional,并不意味着需要 $1M Margin。
真正的盈亏大致来自:
Notional × Rate Difference × Time
这也是为什么利率衍生品可以用较少的抵押品控制很大的名义本金。
Rates Exchange 官方披露,部分 Rate Position 的 Margin 可以低于 Notional 的 1.5%。
资本效率确实很高。
但另一面也很明显:
Margin 越低,对清算系统和风险模型的要求越高。
4、真正的机会,不一定来自散户
这个项目最后能不能做起来,我反而不太看:
“有多少人愿意每天炒 Aave 利率。”
真正更重要的需求可能来自:
Borrower
Vault
DAO Treasury
Stablecoin Issuer
Credit Protocol
RWA Platform
如果这些用户开始需要管理长期 Rate Risk,
Rates Exchange 才有机会从一个“利率交易产品”变成真正的:
Rate Infrastructure。
5、我主要看哪些风险?
第一,流动性。
Order Book 最大的问题不是有没有,而是有没有足够深度。
利率市场还会被不同协议、资产和期限切碎。
第二,Price Discovery。
如果一个 3M Rate Market 每天只有少量交易,所谓 Implied APR 的参考意义就会很有限。
第三,Oracle / Settlement。
最终 Floating Rate 如何计算、更新和结算,会直接影响 PnL。
第四,Liquidation。
低 Margin + 大 Notional 会放大资本效率,同时也会放大清算风险。
6、我会重点跟踪什么?
比起 Token,我更关心这些指标:
Open Interest
Order Book Depth
Bid-Ask Spread
Active Traders
Market Makers
Protocol Integrations
不同期限市场数量
Protocol Revenue
其中我最看重两个:
Depth 和 Integrations。
因为真正的 Rate Market,不能只有成交量。
它必须能承接大额风险转移。
最后总结
Aave / Morpho 解决的是:
Where to borrow and lend capital
Rates Exchange 想解决的是:
How to price and trade the cost of that capital
换句话说:
DeFi 已经建立了 Money Market。
Rates Exchange 想进一步建立 Rate Market。
如果未来链上真的形成成熟的 Implied APR、Yield Curve,以及机构级利率对冲需求,
那么“利率”可能会像资产价格一样,成为一种独立的链上交易标的。
这也是我会继续关注 Rates Exchange 的原因。
你怎么看链上利率市场?
NFA / DYOR
Rates Exchange:当利率也有 Order Book,DeFi 会发生什么?
最近看了一个挺有意思的链上利率项目:Rates Exchange。
它想做的事情可以概括成一句话:
让“利率”本身变成一种可以交易的资产。
DeFi 已经有成熟的借贷市场。Aave、Morpho 解决了“钱在哪里借、在哪里贷”的问题。
但还有一个问题一直没有被很好解决:
未来的资金成本是多少?
今天 USDC 借款利率可能是 4%,一个月后可能变成 7% 甚至更高。
对于短期交易者,这可能无所谓。
但对于长期借款人、机构、Vault、RWA 和 Credit Protocol 来说,融资成本无法预测,就是一个真实风险。
Rates Exchange 想交易的,正是这个风险。
1、它到底交易什么?
Rates Exchange 不是让你直接交易 USDC。
它交易的是 Implied APR。
简单理解,就是市场对“未来一段时间平均利率”的定价。
例如:
Aave USDC + 3M
市场可能给出一个 5.5% 的 Implied APR。
如果你认为未来实际利率会高于 5.5%,可以 Long Rate。
如果你认为未来实际利率会下降,可以 Short Rate。
本质上就是:
Pay Fixed / Receive Floating
或者:
Receive Fixed / Pay Floating
所以,借款人可以用它锁定未来融资成本,Lender 可以锁定收益,Trader 则可以直接交易利率方向。
2、最值得看的地方:CLOB
我觉得 Rates Exchange 和很多固定利率协议最大的区别,是它想把利率做成一个真正有:
Order Book + Price Discovery
的市场。
协议采用 CLOB + vAMM 的结构。
这意味着“3 个月 Aave USDC 利率应该是多少”,不再只是协议给你的一个报价,而是由市场交易出来。
如果不同期限都能形成流动性,比如:
1M:4.8%
3M:5.2%
6M:5.6%
12M:6.0%
那这些价格连在一起,本质上就是一条链上 Yield Curve。
这才是我认为最有想象力的地方。
成熟金融市场不只有 Spot Price,还需要知道:
不同期限的钱,到底值多少钱。
3、为什么资本效率会很高?
Rates Trade 转移的是利率风险,而不是本金。
所以 $1M Notional,并不意味着需要 $1M Margin。
真正的盈亏大致来自:
Notional × Rate Difference × Time
这也是为什么利率衍生品可以用较少的抵押品控制很大的名义本金。
Rates Exchange 官方披露,部分 Rate Position 的 Margin 可以低于 Notional 的 1.5%。
资本效率确实很高。
但另一面也很明显:
Margin 越低,对清算系统和风险模型的要求越高。
4、真正的机会,不一定来自散户
这个项目最后能不能做起来,我反而不太看:
“有多少人愿意每天炒 Aave 利率。”
真正更重要的需求可能来自:
Borrower
Vault
DAO Treasury
Stablecoin Issuer
Credit Protocol
RWA Platform
如果这些用户开始需要管理长期 Rate Risk,
Rates Exchange 才有机会从一个“利率交易产品”变成真正的:
Rate Infrastructure。
5、我主要看哪些风险?
第一,流动性。
Order Book 最大的问题不是有没有,而是有没有足够深度。
利率市场还会被不同协议、资产和期限切碎。
第二,Price Discovery。
如果一个 3M Rate Market 每天只有少量交易,所谓 Implied APR 的参考意义就会很有限。
第三,Oracle / Settlement。
最终 Floating Rate 如何计算、更新和结算,会直接影响 PnL。
第四,Liquidation。
低 Margin + 大 Notional 会放大资本效率,同时也会放大清算风险。
6、我会重点跟踪什么?
比起 Token,我更关心这些指标:
Open Interest
Order Book Depth
Bid-Ask Spread
Active Traders
Market Makers
Protocol Integrations
不同期限市场数量
Protocol Revenue
其中我最看重两个:
Depth 和 Integrations。
因为真正的 Rate Market,不能只有成交量。
它必须能承接大额风险转移。
最后总结
Aave / Morpho 解决的是:
Where to borrow and lend capital
Rates Exchange 想解决的是:
How to price and trade the cost of that capital
换句话说:
DeFi 已经建立了 Money Market。
Rates Exchange 想进一步建立 Rate Market。
如果未来链上真的形成成熟的 Implied APR、Yield Curve,以及机构级利率对冲需求,
那么“利率”可能会像资产价格一样,成为一种独立的链上交易标的。
这也是我会继续关注 Rates Exchange 的原因。
你怎么看链上利率市场?
NFA / DYOR
它想做的事情可以概括成一句话:
让“利率”本身变成一种可以交易的资产。
DeFi 已经有成熟的借贷市场。Aave、Morpho 解决了“钱在哪里借、在哪里贷”的问题。
但还有一个问题一直没有被很好解决:
未来的资金成本是多少?
今天 USDC 借款利率可能是 4%,一个月后可能变成 7% 甚至更高。
对于短期交易者,这可能无所谓。
但对于长期借款人、机构、Vault、RWA 和 Credit Protocol 来说,融资成本无法预测,就是一个真实风险。
Rates Exchange 想交易的,正是这个风险。
1、它到底交易什么?
Rates Exchange 不是让你直接交易 USDC。
它交易的是 Implied APR。
简单理解,就是市场对“未来一段时间平均利率”的定价。
例如:
Aave USDC + 3M
市场可能给出一个 5.5% 的 Implied APR。
如果你认为未来实际利率会高于 5.5%,可以 Long Rate。
如果你认为未来实际利率会下降,可以 Short Rate。
本质上就是:
Pay Fixed / Receive Floating
或者:
Receive Fixed / Pay Floating
所以,借款人可以用它锁定未来融资成本,Lender 可以锁定收益,Trader 则可以直接交易利率方向。
2、最值得看的地方:CLOB
我觉得 Rates Exchange 和很多固定利率协议最大的区别,是它想把利率做成一个真正有:
Order Book + Price Discovery
的市场。
协议采用 CLOB + vAMM 的结构。
这意味着“3 个月 Aave USDC 利率应该是多少”,不再只是协议给你的一个报价,而是由市场交易出来。
如果不同期限都能形成流动性,比如:
1M:4.8%
3M:5.2%
6M:5.6%
12M:6.0%
那这些价格连在一起,本质上就是一条链上 Yield Curve。
这才是我认为最有想象力的地方。
成熟金融市场不只有 Spot Price,还需要知道:
不同期限的钱,到底值多少钱。
3、为什么资本效率会很高?
Rates Trade 转移的是利率风险,而不是本金。
所以 $1M Notional,并不意味着需要 $1M Margin。
真正的盈亏大致来自:
Notional × Rate Difference × Time
这也是为什么利率衍生品可以用较少的抵押品控制很大的名义本金。
Rates Exchange 官方披露,部分 Rate Position 的 Margin 可以低于 Notional 的 1.5%。
资本效率确实很高。
但另一面也很明显:
Margin 越低,对清算系统和风险模型的要求越高。
4、真正的机会,不一定来自散户
这个项目最后能不能做起来,我反而不太看:
“有多少人愿意每天炒 Aave 利率。”
真正更重要的需求可能来自:
Borrower
Vault
DAO Treasury
Stablecoin Issuer
Credit Protocol
RWA Platform
如果这些用户开始需要管理长期 Rate Risk,
Rates Exchange 才有机会从一个“利率交易产品”变成真正的:
Rate Infrastructure。
5、我主要看哪些风险?
第一,流动性。
Order Book 最大的问题不是有没有,而是有没有足够深度。
利率市场还会被不同协议、资产和期限切碎。
第二,Price Discovery。
如果一个 3M Rate Market 每天只有少量交易,所谓 Implied APR 的参考意义就会很有限。
第三,Oracle / Settlement。
最终 Floating Rate 如何计算、更新和结算,会直接影响 PnL。
第四,Liquidation。
低 Margin + 大 Notional 会放大资本效率,同时也会放大清算风险。
6、我会重点跟踪什么?
比起 Token,我更关心这些指标:
Open Interest
Order Book Depth
Bid-Ask Spread
Active Traders
Market Makers
Protocol Integrations
不同期限市场数量
Protocol Revenue
其中我最看重两个:
Depth 和 Integrations。
因为真正的 Rate Market,不能只有成交量。
它必须能承接大额风险转移。
最后总结
Aave / Morpho 解决的是:
Where to borrow and lend capital
Rates Exchange 想解决的是:
How to price and trade the cost of that capital
换句话说:
DeFi 已经建立了 Money Market。
Rates Exchange 想进一步建立 Rate Market。
如果未来链上真的形成成熟的 Implied APR、Yield Curve,以及机构级利率对冲需求,
那么“利率”可能会像资产价格一样,成为一种独立的链上交易标的。
这也是我会继续关注 Rates Exchange 的原因。
你怎么看链上利率市场?
NFA / DYOR
2
573
·
--
Статья
См. перевод
KairosSwap|DeFi 下一块拼图,会是链上利率市场吗?最近研究了一个我觉得值得关注的 DeFi 方向:
链上利率交易。
项目是 @KairosSwap。
很多人第一眼看到 Swap,可能会以为这又是一个 DEX。
但 Kairos 真正想做的,其实不是交易 BTC、ETH 的价格,而是把传统金融里非常重要的一类产品——Interest Rate Swap(利率互换)——搬到链上。
我的核心判断是:
DeFi 已经有了成熟的借贷市场,但还没有真正成熟的“利率市场”。
而 Kairos 想补的,正是这块拼图。
1、DeFi 借贷有一个长期存在的问题
现在很多 DeFi 借贷协议,本质上采用的是浮动利率。
比如你在 Aave、Morpho 借 USDC。
今天借款利率可能是 4%,市场资金一紧张,未来可能变成 8%、10%,甚至更高。
对于短期交易者来说,这个问题不算特别严重。
但如果 DeFi 未来真的想进入:
长期信贷
机构借贷
RWA
企业融资
那借款人一定会面临一个很现实的问题:
“未来半年或者一年,我到底要支付多少利息?”
如果融资成本完全不可预测,长期资金很难真正进入。
传统金融解决这个问题的重要工具之一,就是 Interest Rate Swap。
2、Kairos 到底是怎么做的?
举个简单例子。
假设你借了 100 万 USDC,支付浮动利率。
但你担心未来市场利率上涨。
这时候可以在 Kairos 做一笔:
Pay Fixed / Receive Floating
也就是:
你支付固定利率,同时收取浮动利率。
如果未来 Aave 的借款利率突然上涨:
你的实际借款成本确实变高了,
但你在 Swap 这一侧收到的浮动利率收益,也会同步增加。
两边相互抵消之后:
你相当于把一笔浮动利率贷款,合成了一笔固定利率贷款。
这也是 Kairos 最核心的应用场景:
管理和转移利率风险。
3、它不只是用来“对冲”
更有意思的一点是:
Kairos 把利率本身变成了一种可以交易的资产。
如果你判断未来利率会上升:
可以 Pay Fixed / Receive Floating。
如果判断利率会下降:
可以做反方向。
所以可以粗略理解成:
Hyperliquid 让你交易 BTC、ETH 的价格走势。
而 Kairos 想让你交易:
Aave Borrow Rate
Morpho Rate
Staking Yield
Stablecoin Yield
未来甚至可能包括 RWA Benchmark
也就是说:
以前大家交易“资产价格”,现在连“资金价格”本身也可以被交易。
而利率,本质上就是资金的价格。
这也是我认为这个赛道比较有想象力的地方。
4、为什么利率交易可以拥有很高的资本效率?
利率互换有一个天然特征:
你交易的并不是全部本金。
比如一笔:
$1M Notional
并不意味着你需要拿出 $1M 抵押品。
真正影响盈亏的是:
Notional × 利率变化 × 时间
举个例子:
$1M 名义本金
期限 30 天
利率变化 3%
大致对应:
$1M × 3% × 30 / 365
≈ $2,466
因此,IRS 天生就是一种:
高 Notional、低 Margin 的金融产品。
Kairos 官方给出的最高资本效率甚至可以达到:
5,000x
但这一点一定不能只看“高杠杆很爽”。
因为:
高资本效率 ≠ 低风险。
Notional 越大,利率方向一旦判断错误,对抵押品的冲击同样会被快速放大。
5、项目目前有哪些数据?
Kairos 在 2026 年 3 月宣布完成:
$2.4M Seed Round
由 6th Man Ventures 领投。
其他参与方包括:
Lattice
Advancit
Compa 等。
此前项目在 Base Beta 阶段累计完成了:
$300M+ Notional Swap Volume
不过这里需要特别注意:
Notional Volume ≠ TVL
也不等于:
Protocol Revenue
利率互换本身就是高 Notional 产品。
所以不能简单看到 $300M,就直接拿它和普通 DEX 的 $300M 交易量横向比较。
但这个数据至少说明一件事:
链上确实存在对利率交易和利率对冲的真实需求。
6、我认为 Kairos 真正值得看的,不只是交易端
如果 Kairos 未来只是让散户:
“赌 Aave 利率涨还是跌”
那它的上限其实有限。
真正更大的故事,在于:
成为其他 DeFi 协议后台的 Rate Hedging Layer。
比如未来可能出现这样的场景:
某个 Vault 给用户提供固定收益。
某个 Credit Protocol 发放长期固定利率贷款。
某个 RWA 协议持有长期收益资产。
这些协议自己并不一定愿意承担全部利率风险。
那么它们就可以通过 Kairos,把风险转移出去。
这时候 Kairos 的定位就从:
“利率交易所”
变成:
“DeFi 利率风险基础设施”。
两者的估值逻辑是完全不一样的。
7、当然,风险也非常明显
这个项目目前依然非常早期。
我主要关注 4 个风险。
① 流动性冷启动
利率市场天然会被切成很多维度:
不同协议
不同利率
不同期限
不同方向
如果每个市场都缺乏深度,整个产品体验就会迅速下降。
② Oracle Risk
Kairos 交易的核心,本质上是一个:
Rate Number
所以 Reference Rate 是否准确,非常关键。
如果 Oracle 出现错误、延迟或者被操纵,可能会直接影响结算。
③ LP 的逆向选择风险
专业利率交易者可能比普通 LP 更早发现:
资金面变化
借贷利用率变化
利率趋势变化
如果协议机制不能很好处理这种信息差,LP 长期可能处于劣势。
④ 高杠杆风险
5,000x Capital Efficiency 看起来非常吸引人。
但高杠杆的另一面就是:
很小的利率变化,也可能对应很大的抵押品波动。
所以这个产品并不适合简单理解成:
“超高杠杆版利率合约。”
它对风险模型、清算机制和 Oracle 都提出了更高要求。
8、我接下来会重点跟踪这些数据
我现在其实并不会把关注重点放在:
“有没有 Token?”
而是看下面这些基本面指标:
Mainnet Notional Volume
Open Interest
LP Liquidity
Active Traders
Rate Markets 数量
Protocol Integrations
Protocol Revenue
其中我最关注:
Protocol Integrations。
因为如果未来 Aave、Morpho、Vault、Credit Protocol、RWA 协议开始把 Kairos 当成后台的利率风险管理工具,
那么它的价值逻辑会明显增强。
最后总结
Aave、Morpho 解决的是:
Where to borrow / lend capital
也就是:
钱在哪里借,在哪里贷。
而 Kairos 想解决的是:
How to price and transfer the interest-rate risk of that capital
也就是:
这些资金产生的“利率风险”,应该由谁承担,又该如何被定价和交易。
我认为这是两个完全不同的市场。
DeFi 已经花了很多年解决:
资产怎么借、钱怎么贷。
下一阶段可能需要解决的是:
利率风险怎么管理。
如果未来链上信用市场、RWA、机构借贷继续增长,那么利率衍生品最终大概率会成为基础设施的一部分。
至于最终是不是 Kairos 能拿下这个市场,还要继续观察:
流动性、交易量、集成和真实收入。
但至少这个方向,我认为值得放进观察列表。
@KairosSwap
NFA / DYOR
KairosSwap|DeFi 下一块拼图,会是链上利率市场吗?
最近研究了一个我觉得值得关注的 DeFi 方向:
链上利率交易。
项目是 @KairosSwap。
很多人第一眼看到 Swap,可能会以为这又是一个 DEX。
但 Kairos 真正想做的,其实不是交易 BTC、ETH 的价格,而是把传统金融里非常重要的一类产品——Interest Rate Swap(利率互换)——搬到链上。
我的核心判断是:
DeFi 已经有了成熟的借贷市场,但还没有真正成熟的“利率市场”。
而 Kairos 想补的,正是这块拼图。
1、DeFi 借贷有一个长期存在的问题
现在很多 DeFi 借贷协议,本质上采用的是浮动利率。
比如你在 Aave、Morpho 借 USDC。
今天借款利率可能是 4%,市场资金一紧张,未来可能变成 8%、10%,甚至更高。
对于短期交易者来说,这个问题不算特别严重。
但如果 DeFi 未来真的想进入:
长期信贷
机构借贷
RWA
企业融资
那借款人一定会面临一个很现实的问题:
“未来半年或者一年,我到底要支付多少利息?”
如果融资成本完全不可预测,长期资金很难真正进入。
传统金融解决这个问题的重要工具之一,就是 Interest Rate Swap。
2、Kairos 到底是怎么做的?
举个简单例子。
假设你借了 100 万 USDC,支付浮动利率。
但你担心未来市场利率上涨。
这时候可以在 Kairos 做一笔:
Pay Fixed / Receive Floating
也就是:
你支付固定利率,同时收取浮动利率。
如果未来 Aave 的借款利率突然上涨:
你的实际借款成本确实变高了,
但你在 Swap 这一侧收到的浮动利率收益,也会同步增加。
两边相互抵消之后:
你相当于把一笔浮动利率贷款,合成了一笔固定利率贷款。
这也是 Kairos 最核心的应用场景:
管理和转移利率风险。
3、它不只是用来“对冲”
更有意思的一点是:
Kairos 把利率本身变成了一种可以交易的资产。
如果你判断未来利率会上升:
可以 Pay Fixed / Receive Floating。
如果判断利率会下降:
可以做反方向。
所以可以粗略理解成:
Hyperliquid 让你交易 BTC、ETH 的价格走势。
而 Kairos 想让你交易:
Aave Borrow Rate
Morpho Rate
Staking Yield
Stablecoin Yield
未来甚至可能包括 RWA Benchmark
也就是说:
以前大家交易“资产价格”,现在连“资金价格”本身也可以被交易。
而利率,本质上就是资金的价格。
这也是我认为这个赛道比较有想象力的地方。
4、为什么利率交易可以拥有很高的资本效率?
利率互换有一个天然特征:
你交易的并不是全部本金。
比如一笔:
$1M Notional
并不意味着你需要拿出 $1M 抵押品。
真正影响盈亏的是:
Notional × 利率变化 × 时间
举个例子:
$1M 名义本金
期限 30 天
利率变化 3%
大致对应:
$1M × 3% × 30 / 365
≈ $2,466
因此,IRS 天生就是一种:
高 Notional、低 Margin 的金融产品。
Kairos 官方给出的最高资本效率甚至可以达到:
5,000x
但这一点一定不能只看“高杠杆很爽”。
因为:
高资本效率 ≠ 低风险。
Notional 越大,利率方向一旦判断错误,对抵押品的冲击同样会被快速放大。
5、项目目前有哪些数据?
Kairos 在 2026 年 3 月宣布完成:
$2.4M Seed Round
由 6th Man Ventures 领投。
其他参与方包括:
Lattice
Advancit
Compa 等。
此前项目在 Base Beta 阶段累计完成了:
$300M+ Notional Swap Volume
不过这里需要特别注意:
Notional Volume ≠ TVL
也不等于:
Protocol Revenue
利率互换本身就是高 Notional 产品。
所以不能简单看到 $300M,就直接拿它和普通 DEX 的 $300M 交易量横向比较。
但这个数据至少说明一件事:
链上确实存在对利率交易和利率对冲的真实需求。
6、我认为 Kairos 真正值得看的,不只是交易端
如果 Kairos 未来只是让散户:
“赌 Aave 利率涨还是跌”
那它的上限其实有限。
真正更大的故事,在于:
成为其他 DeFi 协议后台的 Rate Hedging Layer。
比如未来可能出现这样的场景:
某个 Vault 给用户提供固定收益。
某个 Credit Protocol 发放长期固定利率贷款。
某个 RWA 协议持有长期收益资产。
这些协议自己并不一定愿意承担全部利率风险。
那么它们就可以通过 Kairos,把风险转移出去。
这时候 Kairos 的定位就从:
“利率交易所”
变成:
“DeFi 利率风险基础设施”。
两者的估值逻辑是完全不一样的。
7、当然,风险也非常明显
这个项目目前依然非常早期。
我主要关注 4 个风险。
① 流动性冷启动
利率市场天然会被切成很多维度:
不同协议
不同利率
不同期限
不同方向
如果每个市场都缺乏深度,整个产品体验就会迅速下降。
② Oracle Risk
Kairos 交易的核心,本质上是一个:
Rate Number
所以 Reference Rate 是否准确,非常关键。
如果 Oracle 出现错误、延迟或者被操纵,可能会直接影响结算。
③ LP 的逆向选择风险
专业利率交易者可能比普通 LP 更早发现:
资金面变化
借贷利用率变化
利率趋势变化
如果协议机制不能很好处理这种信息差,LP 长期可能处于劣势。
④ 高杠杆风险
5,000x Capital Efficiency 看起来非常吸引人。
但高杠杆的另一面就是:
很小的利率变化,也可能对应很大的抵押品波动。
所以这个产品并不适合简单理解成:
“超高杠杆版利率合约。”
它对风险模型、清算机制和 Oracle 都提出了更高要求。
8、我接下来会重点跟踪这些数据
我现在其实并不会把关注重点放在:
“有没有 Token?”
而是看下面这些基本面指标:
Mainnet Notional Volume
Open Interest
LP Liquidity
Active Traders
Rate Markets 数量
Protocol Integrations
Protocol Revenue
其中我最关注:
Protocol Integrations。
因为如果未来 Aave、Morpho、Vault、Credit Protocol、RWA 协议开始把 Kairos 当成后台的利率风险管理工具,
那么它的价值逻辑会明显增强。
最后总结
Aave、Morpho 解决的是:
Where to borrow / lend capital
也就是:
钱在哪里借,在哪里贷。
而 Kairos 想解决的是:
How to price and transfer the interest-rate risk of that capital
也就是:
这些资金产生的“利率风险”,应该由谁承担,又该如何被定价和交易。
我认为这是两个完全不同的市场。
DeFi 已经花了很多年解决:
资产怎么借、钱怎么贷。
下一阶段可能需要解决的是:
利率风险怎么管理。
如果未来链上信用市场、RWA、机构借贷继续增长,那么利率衍生品最终大概率会成为基础设施的一部分。
至于最终是不是 Kairos 能拿下这个市场,还要继续观察:
流动性、交易量、集成和真实收入。
但至少这个方向,我认为值得放进观察列表。
@KairosSwap
NFA / DYOR
链上利率交易。
项目是 @KairosSwap。
很多人第一眼看到 Swap,可能会以为这又是一个 DEX。
但 Kairos 真正想做的,其实不是交易 BTC、ETH 的价格,而是把传统金融里非常重要的一类产品——Interest Rate Swap(利率互换)——搬到链上。
我的核心判断是:
DeFi 已经有了成熟的借贷市场,但还没有真正成熟的“利率市场”。
而 Kairos 想补的,正是这块拼图。
1、DeFi 借贷有一个长期存在的问题
现在很多 DeFi 借贷协议,本质上采用的是浮动利率。
比如你在 Aave、Morpho 借 USDC。
今天借款利率可能是 4%,市场资金一紧张,未来可能变成 8%、10%,甚至更高。
对于短期交易者来说,这个问题不算特别严重。
但如果 DeFi 未来真的想进入:
长期信贷
机构借贷
RWA
企业融资
那借款人一定会面临一个很现实的问题:
“未来半年或者一年,我到底要支付多少利息?”
如果融资成本完全不可预测,长期资金很难真正进入。
传统金融解决这个问题的重要工具之一,就是 Interest Rate Swap。
2、Kairos 到底是怎么做的?
举个简单例子。
假设你借了 100 万 USDC,支付浮动利率。
但你担心未来市场利率上涨。
这时候可以在 Kairos 做一笔:
Pay Fixed / Receive Floating
也就是:
你支付固定利率,同时收取浮动利率。
如果未来 Aave 的借款利率突然上涨:
你的实际借款成本确实变高了,
但你在 Swap 这一侧收到的浮动利率收益,也会同步增加。
两边相互抵消之后:
你相当于把一笔浮动利率贷款,合成了一笔固定利率贷款。
这也是 Kairos 最核心的应用场景:
管理和转移利率风险。
3、它不只是用来“对冲”
更有意思的一点是:
Kairos 把利率本身变成了一种可以交易的资产。
如果你判断未来利率会上升:
可以 Pay Fixed / Receive Floating。
如果判断利率会下降:
可以做反方向。
所以可以粗略理解成:
Hyperliquid 让你交易 BTC、ETH 的价格走势。
而 Kairos 想让你交易:
Aave Borrow Rate
Morpho Rate
Staking Yield
Stablecoin Yield
未来甚至可能包括 RWA Benchmark
也就是说:
以前大家交易“资产价格”,现在连“资金价格”本身也可以被交易。
而利率,本质上就是资金的价格。
这也是我认为这个赛道比较有想象力的地方。
4、为什么利率交易可以拥有很高的资本效率?
利率互换有一个天然特征:
你交易的并不是全部本金。
比如一笔:
$1M Notional
并不意味着你需要拿出 $1M 抵押品。
真正影响盈亏的是:
Notional × 利率变化 × 时间
举个例子:
$1M 名义本金
期限 30 天
利率变化 3%
大致对应:
$1M × 3% × 30 / 365
≈ $2,466
因此,IRS 天生就是一种:
高 Notional、低 Margin 的金融产品。
Kairos 官方给出的最高资本效率甚至可以达到:
5,000x
但这一点一定不能只看“高杠杆很爽”。
因为:
高资本效率 ≠ 低风险。
Notional 越大,利率方向一旦判断错误,对抵押品的冲击同样会被快速放大。
5、项目目前有哪些数据?
Kairos 在 2026 年 3 月宣布完成:
$2.4M Seed Round
由 6th Man Ventures 领投。
其他参与方包括:
Lattice
Advancit
Compa 等。
此前项目在 Base Beta 阶段累计完成了:
$300M+ Notional Swap Volume
不过这里需要特别注意:
Notional Volume ≠ TVL
也不等于:
Protocol Revenue
利率互换本身就是高 Notional 产品。
所以不能简单看到 $300M,就直接拿它和普通 DEX 的 $300M 交易量横向比较。
但这个数据至少说明一件事:
链上确实存在对利率交易和利率对冲的真实需求。
6、我认为 Kairos 真正值得看的,不只是交易端
如果 Kairos 未来只是让散户:
“赌 Aave 利率涨还是跌”
那它的上限其实有限。
真正更大的故事,在于:
成为其他 DeFi 协议后台的 Rate Hedging Layer。
比如未来可能出现这样的场景:
某个 Vault 给用户提供固定收益。
某个 Credit Protocol 发放长期固定利率贷款。
某个 RWA 协议持有长期收益资产。
这些协议自己并不一定愿意承担全部利率风险。
那么它们就可以通过 Kairos,把风险转移出去。
这时候 Kairos 的定位就从:
“利率交易所”
变成:
“DeFi 利率风险基础设施”。
两者的估值逻辑是完全不一样的。
7、当然,风险也非常明显
这个项目目前依然非常早期。
我主要关注 4 个风险。
① 流动性冷启动
利率市场天然会被切成很多维度:
不同协议
不同利率
不同期限
不同方向
如果每个市场都缺乏深度,整个产品体验就会迅速下降。
② Oracle Risk
Kairos 交易的核心,本质上是一个:
Rate Number
所以 Reference Rate 是否准确,非常关键。
如果 Oracle 出现错误、延迟或者被操纵,可能会直接影响结算。
③ LP 的逆向选择风险
专业利率交易者可能比普通 LP 更早发现:
资金面变化
借贷利用率变化
利率趋势变化
如果协议机制不能很好处理这种信息差,LP 长期可能处于劣势。
④ 高杠杆风险
5,000x Capital Efficiency 看起来非常吸引人。
但高杠杆的另一面就是:
很小的利率变化,也可能对应很大的抵押品波动。
所以这个产品并不适合简单理解成:
“超高杠杆版利率合约。”
它对风险模型、清算机制和 Oracle 都提出了更高要求。
8、我接下来会重点跟踪这些数据
我现在其实并不会把关注重点放在:
“有没有 Token?”
而是看下面这些基本面指标:
Mainnet Notional Volume
Open Interest
LP Liquidity
Active Traders
Rate Markets 数量
Protocol Integrations
Protocol Revenue
其中我最关注:
Protocol Integrations。
因为如果未来 Aave、Morpho、Vault、Credit Protocol、RWA 协议开始把 Kairos 当成后台的利率风险管理工具,
那么它的价值逻辑会明显增强。
最后总结
Aave、Morpho 解决的是:
Where to borrow / lend capital
也就是:
钱在哪里借,在哪里贷。
而 Kairos 想解决的是:
How to price and transfer the interest-rate risk of that capital
也就是:
这些资金产生的“利率风险”,应该由谁承担,又该如何被定价和交易。
我认为这是两个完全不同的市场。
DeFi 已经花了很多年解决:
资产怎么借、钱怎么贷。
下一阶段可能需要解决的是:
利率风险怎么管理。
如果未来链上信用市场、RWA、机构借贷继续增长,那么利率衍生品最终大概率会成为基础设施的一部分。
至于最终是不是 Kairos 能拿下这个市场,还要继续观察:
流动性、交易量、集成和真实收入。
但至少这个方向,我认为值得放进观察列表。
@KairosSwap
NFA / DYOR
1
76
·
--
Раньше не нужно было, теперь полагаемся на грабеж
Раньше не нужно было, теперь полагаемся на грабеж
哈呀HaYa
·
--
Я ухожу, кто забрал мой аирдроп😭
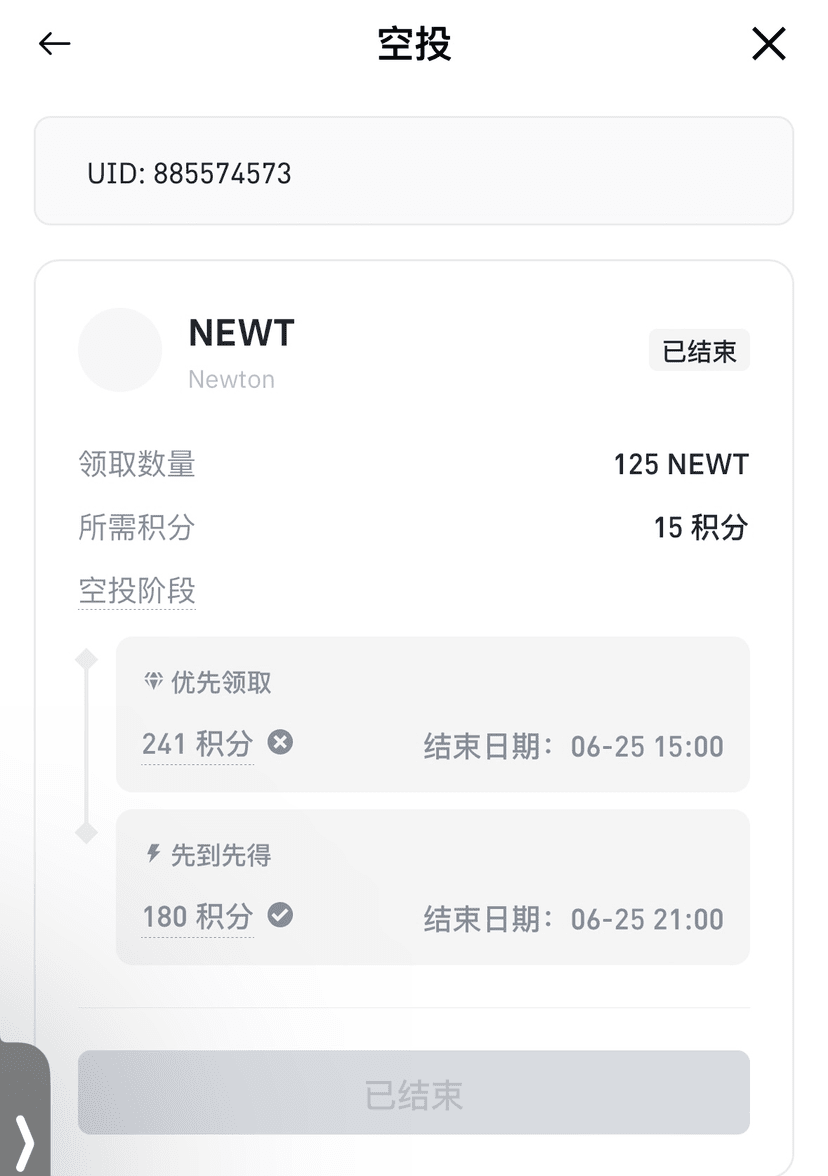
Как так быстро всё закончилось,
вообще не удалось получить,
постоянно выдает ошибку😭
Если снова нажать, то всё закончится😭
Как так быстро всё закончилось,
вообще не удалось получить,
постоянно выдает ошибку😭
Если снова нажать, то всё закончится😭
·
--
#币安Alpha上新 предлагает добавить 100u к альфа-рейтингу, сейчас все только покупают и продают, держателей слишком мало
#币安Alpha上新 предлагает добавить 100u к альфа-рейтингу, сейчас все только покупают и продают, держателей слишком мало
7
91
·
--
Проекты с несанкционированной эмиссией должны быть сняты с продажи
Проекты с несанкционированной эмиссией должны быть сняты с продажи


Binance Announcement
·
--
Binance запускает первую акцию голосования за снятие токенов 21 марта 2025 года
Это общая информация, упомянутые здесь продукты и услуги могут не применяться к вашему региону.
Дорогие пользователи:
Binance очень ценит множество ценных мнений сообщества, мы всегда работаем вместе с сообществом, и развитие и успех Binance невозможны без поддержки сообщества. В последнее время мы внедрили [两种社区共同治理上币机制:投票上币和投票下币](https://www.binance.com/zh-CN/support/announcement/detail/36ffe72dc0a84601af3143ad9196571e), чтобы усилить управление добавлением токенов и предоставить пользователям сообщества больше прав участвовать в принятии решений.
Текущий механизм снятия:
Мы регулярно пересматриваем каждый перечисленный цифровой актив, чтобы убедиться, что он продолжает соответствовать высоким стандартам и требованиям отрасли. Когда какая-либо криптовалюта или токен больше не соответствует этим стандартам или когда отраслевые условия меняются, Binance проведет более глубокую проверку и, возможно, применит [观察标签](https://www.binance.com/markets/coinInfo-Monitoring), чтобы указать, что он может быть снят.
Дорогие пользователи:
Binance очень ценит множество ценных мнений сообщества, мы всегда работаем вместе с сообществом, и развитие и успех Binance невозможны без поддержки сообщества. В последнее время мы внедрили [两种社区共同治理上币机制:投票上币和投票下币](https://www.binance.com/zh-CN/support/announcement/detail/36ffe72dc0a84601af3143ad9196571e), чтобы усилить управление добавлением токенов и предоставить пользователям сообщества больше прав участвовать в принятии решений.
Текущий механизм снятия:
Мы регулярно пересматриваем каждый перечисленный цифровой актив, чтобы убедиться, что он продолжает соответствовать высоким стандартам и требованиям отрасли. Когда какая-либо криптовалюта или токен больше не соответствует этим стандартам или когда отраслевые условия меняются, Binance проведет более глубокую проверку и, возможно, применит [观察标签](https://www.binance.com/markets/coinInfo-Monitoring), чтобы указать, что он может быть снят.
6
117
·
--
Нет
Нет

Binance Square Official
·
--
Мы хотим услышать от вас!
Мы прислушиваемся к оживленным дискуссиям в нашем сообществе о Pi Network. Чтобы ваши голоса были услышаны, примите участие в нашем голосовании сообщества по теме:
"Стоит ли запускать PI на Binance?"
Проголосуйте — "Да" или "Нет" — и поделитесь своими мыслями в комментариях под этим постом. Вы можете проголосовать только один раз и не сможете изменить свой голос после отправки. Удачного голосования!
Период голосования: 2025-02-17 14:45 (UTC) — 2025-02-27 23:59 (UTC)
T&Cs and Disclaimers
Мы прислушиваемся к оживленным дискуссиям в нашем сообществе о Pi Network. Чтобы ваши голоса были услышаны, примите участие в нашем голосовании сообщества по теме:
"Стоит ли запускать PI на Binance?"
Проголосуйте — "Да" или "Нет" — и поделитесь своими мыслями в комментариях под этим постом. Вы можете проголосовать только один раз и не сможете изменить свой голос после отправки. Удачного голосования!
Период голосования: 2025-02-17 14:45 (UTC) — 2025-02-27 23:59 (UTC)
T&Cs and Disclaimers
135
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceReopensWithdrawalsForMoreAssets
Просмотров: 850,092
4,605 обсуждают
Инцидент безопасности | Обновление о восстановлении № 8: вывод еще большего числа активов будет возобновлен (2026-11-05)
Binance Announcement
·Лайков: 403
·Просмотров: 1.8M
Binance98PercentReplenished
Просмотров: 189,271
1,870 обсуждают
USStocksSlipandCryptoMarketUnderBroadPressure
Просмотров: 13,458
244 обсуждают