
Cruise橘子哥
1.2k Публикации
Cruise橘子哥
Отправить жалобу
Заблокировать пользователя
WEB3 Builder|努力提高认知、ing .🔸🔶 |热爱搞钱,又菜又爱玩|加密赚过超10万刀、合约「破产」后 2025 年重新开始
Открытая сделка
Владелец MEGA
Трейдер с частыми сделками
9.2 г
272 подписок(и/а)
3.0K+ подписчиков(а)
879 понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
PINNED
·
--
Рост
Проверено
#股票财报季
Рыночный консенсус по выручке Google за третий квартал — около 127–128 млрд долларов, по EPS — около 2,94–3,02 доллара.
Я прогнозирую, что результаты снова немного превзойдут ожидания: выручка составит около 128 млрд долларов, а EPS — около 3,05–3,10 доллара. На это есть три причины.
Во-первых, выручка относительно стабильна. В прошлом квартале она составила 119,8 млрд долларов, увеличившись на 24,2% год к году; выручка от Search выросла примерно на 16,8%, что говорит о том, что ИИ пока не оказал заметного негативного влияния на поисковую рекламу. Если Search продолжит расти двузначными темпами, а YouTube и подписной бизнес не сбавят обороты, достичь примерно 128 млрд долларов будет несложно.
Во-вторых, Cloud — главный источник потенциального превышения прогнозов. В прошлом квартале выручка Cloud составила 24,77 млрд долларов, увеличившись примерно на 82% год к году, а операционная прибыль — 8,8 млрд долларов. Если в этом квартале выручка Cloud приблизится к 28 млрд долларов, а рентабельность сохранится на уровне около 35%, выручка и прибыль могут превзойти ожидания. И наоборот, если выручка Cloud окажется ниже 27 млрд долларов, рынок начнет беспокоиться о спросе на ИИ и производственных мощностях.
В-третьих, не стоит чрезмерно оптимистично оценивать прибыль. В прошлом квартале капитальные затраты составили 44,9 млрд долларов, а свободный денежный поток уже был отрицательным — минус 5,86 млрд долларов. Эти расходы не будут полностью отражены в затратах текущего квартала, но впоследствии постепенный рост амортизации будет давить на прибыль. К счастью, рынок не экстраполирует аномально высокий EPS прошлого квартала в 9,11 доллара, а вернулся к ожиданиям нормального квартального уровня около 3 долларов. Поэтому немного превзойти прогноз по EPS будет не так уж сложно.
{future}(GOOGLUSDT)
#股票财报季
Рыночный консенсус по выручке Google за третий квартал — около 127–128 млрд долларов, по EPS — около 2,94–3,02 доллара.
Я прогнозирую, что результаты снова немного превзойдут ожидания: выручка составит около 128 млрд долларов, а EPS — около 3,05–3,10 доллара. На это есть три причины.
Во-первых, выручка относительно стабильна. В прошлом квартале она составила 119,8 млрд долларов, увеличившись на 24,2% год к году; выручка от Search выросла примерно на 16,8%, что говорит о том, что ИИ пока не оказал заметного негативного влияния на поисковую рекламу. Если Search продолжит расти двузначными темпами, а YouTube и подписной бизнес не сбавят обороты, достичь примерно 128 млрд долларов будет несложно.
Во-вторых, Cloud — главный источник потенциального превышения прогнозов. В прошлом квартале выручка Cloud составила 24,77 млрд долларов, увеличившись примерно на 82% год к году, а операционная прибыль — 8,8 млрд долларов. Если в этом квартале выручка Cloud приблизится к 28 млрд долларов, а рентабельность сохранится на уровне около 35%, выручка и прибыль могут превзойти ожидания. И наоборот, если выручка Cloud окажется ниже 27 млрд долларов, рынок начнет беспокоиться о спросе на ИИ и производственных мощностях.
В-третьих, не стоит чрезмерно оптимистично оценивать прибыль. В прошлом квартале капитальные затраты составили 44,9 млрд долларов, а свободный денежный поток уже был отрицательным — минус 5,86 млрд долларов. Эти расходы не будут полностью отражены в затратах текущего квартала, но впоследствии постепенный рост амортизации будет давить на прибыль. К счастью, рынок не экстраполирует аномально высокий EPS прошлого квартала в 9,11 доллара, а вернулся к ожиданиям нормального квартального уровня около 3 долларов. Поэтому немного превзойти прогноз по EPS будет не так уж сложно.
Рыночный консенсус по выручке Google за третий квартал — около 127–128 млрд долларов, по EPS — около 2,94–3,02 доллара.
Я прогнозирую, что результаты снова немного превзойдут ожидания: выручка составит около 128 млрд долларов, а EPS — около 3,05–3,10 доллара. На это есть три причины.
Во-первых, выручка относительно стабильна. В прошлом квартале она составила 119,8 млрд долларов, увеличившись на 24,2% год к году; выручка от Search выросла примерно на 16,8%, что говорит о том, что ИИ пока не оказал заметного негативного влияния на поисковую рекламу. Если Search продолжит расти двузначными темпами, а YouTube и подписной бизнес не сбавят обороты, достичь примерно 128 млрд долларов будет несложно.
Во-вторых, Cloud — главный источник потенциального превышения прогнозов. В прошлом квартале выручка Cloud составила 24,77 млрд долларов, увеличившись примерно на 82% год к году, а операционная прибыль — 8,8 млрд долларов. Если в этом квартале выручка Cloud приблизится к 28 млрд долларов, а рентабельность сохранится на уровне около 35%, выручка и прибыль могут превзойти ожидания. И наоборот, если выручка Cloud окажется ниже 27 млрд долларов, рынок начнет беспокоиться о спросе на ИИ и производственных мощностях.
В-третьих, не стоит чрезмерно оптимистично оценивать прибыль. В прошлом квартале капитальные затраты составили 44,9 млрд долларов, а свободный денежный поток уже был отрицательным — минус 5,86 млрд долларов. Эти расходы не будут полностью отражены в затратах текущего квартала, но впоследствии постепенный рост амортизации будет давить на прибыль. К счастью, рынок не экстраполирует аномально высокий EPS прошлого квартала в 9,11 доллара, а вернулся к ожиданиям нормального квартального уровня около 3 долларов. Поэтому немного превзойти прогноз по EPS будет не так уж сложно.
2
13
29k
·
--
См. перевод
这次并购里,买家的跌幅比被收购方还大。迈威尔宣布以1150亿美元全股票交易收购Lumentum,结果迈威尔跌12%,Lumentum跌18%,两家公司一天合计蒸发360亿美元市值。全股票交易,迈威尔股价一跌,Lumentum股东拿到手的换股价值就跟着缩水,相当于迈威尔自己把报价压低了。按股权价值计算,这是科技史上最大的一笔并购,预计要到2028年上半年才能完成交割。
这次并购里,买家的跌幅比被收购方还大。迈威尔宣布以1150亿美元全股票交易收购Lumentum,结果迈威尔跌12%,Lumentum跌18%,两家公司一天合计蒸发360亿美元市值。全股票交易,迈威尔股价一跌,Lumentum股东拿到手的换股价值就跟着缩水,相当于迈威尔自己把报价压低了。按股权价值计算,这是科技史上最大的一笔并购,预计要到2028年上半年才能完成交割。
48
·
--
См. перевод
苹果盘后一度跌超4%,财报本身不算难看。营收1145亿美元,同比增12%,每股收益2.10美元,高过预期,但增速比上一季慢了一截。这是特努斯9月接任CEO后的第一份财报,iPhone Duo刚卖爆,转头就是屏幕碎裂的投诉。
苹果盘后一度跌超4%,财报本身不算难看。营收1145亿美元,同比增12%,每股收益2.10美元,高过预期,但增速比上一季慢了一截。这是特努斯9月接任CEO后的第一份财报,iPhone Duo刚卖爆,转头就是屏幕碎裂的投诉。
83
·
--
См. перевод
甲骨文昨晚股债一起发,凑两百亿美元,增发的新股得打11%的折扣才卖得动,收盘119.22,跌了快9%。
钱是往AI数据中心砸的。五天前它才给自己划了四年的融资上限,这回看着要一次用满,急得有点明显。穆迪的展望还挂着负面,理由写得很白,基建花钱太狠,还押在OpenAI这一个客户身上。折价增发等于市场当面告诉你全价没人要,老股东先挨一刀摊薄。
连着几个交易日的阴线下来,抢反弹的已经被埋了一轮。这笔债明天交割,就看有没有人愿意接。
甲骨文昨晚股债一起发,凑两百亿美元,增发的新股得打11%的折扣才卖得动,收盘119.22,跌了快9%。
钱是往AI数据中心砸的。五天前它才给自己划了四年的融资上限,这回看着要一次用满,急得有点明显。穆迪的展望还挂着负面,理由写得很白,基建花钱太狠,还押在OpenAI这一个客户身上。折价增发等于市场当面告诉你全价没人要,老股东先挨一刀摊薄。
连着几个交易日的阴线下来,抢反弹的已经被埋了一轮。这笔债明天交割,就看有没有人愿意接。
钱是往AI数据中心砸的。五天前它才给自己划了四年的融资上限,这回看着要一次用满,急得有点明显。穆迪的展望还挂着负面,理由写得很白,基建花钱太狠,还押在OpenAI这一个客户身上。折价增发等于市场当面告诉你全价没人要,老股东先挨一刀摊薄。
连着几个交易日的阴线下来,抢反弹的已经被埋了一轮。这笔债明天交割,就看有没有人愿意接。
376
·
--
Падение
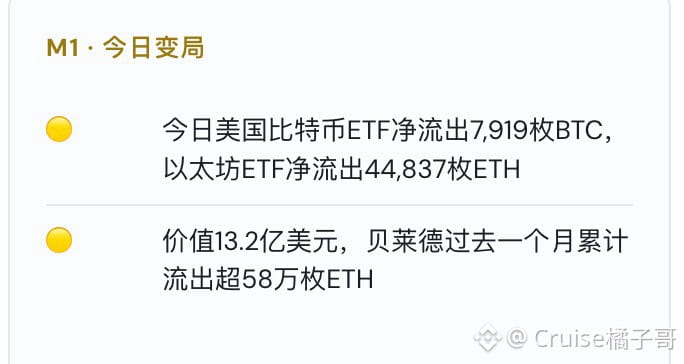
Дела плохи: падаем уже месяц, а улучшений всё нет.
Недавно из ETF на биткоин и эфир тоже продолжают выводить средства,
крупные держатели и институциональные инвесторы тоже продают.
А тут ещё и хакеры крадут крипту — такое чувство, будто крипторынок вот-вот рухнет 😭
Ладно, хватит, закрываю лонги.
Дела плохи: падаем уже месяц, а улучшений всё нет.
Недавно из ETF на биткоин и эфир тоже продолжают выводить средства,
крупные держатели и институциональные инвесторы тоже продают.
А тут ещё и хакеры крадут крипту — такое чувство, будто крипторынок вот-вот рухнет 😭
Ладно, хватит, закрываю лонги.
Недавно из ETF на биткоин и эфир тоже продолжают выводить средства,
крупные держатели и институциональные инвесторы тоже продают.
А тут ещё и хакеры крадут крипту — такое чувство, будто крипторынок вот-вот рухнет 😭
Ладно, хватит, закрываю лонги.
2
1.3k
·
--
В итоге ИИ для iPhone, предназначенных для китайского рынка, достался Alibaba. 31 октября компании объявили, что Qwen интегрируют в Apple Intelligence: его можно будет напрямую вызывать в Siri и инструментах для письма. Тестирование начнётся на этой неделе, а в декабре функция официально станет доступна пользователям в Китае вместе с выходом iOS 27.3.
В итоге ИИ для iPhone, предназначенных для китайского рынка, достался Alibaba. 31 октября компании объявили, что Qwen интегрируют в Apple Intelligence: его можно будет напрямую вызывать в Siri и инструментах для письма. Тестирование начнётся на этой неделе, а в декабре функция официально станет доступна пользователям в Китае вместе с выходом iOS 27.3.
45
·
--
Сильнее всего пострадали акции производителей памяти. Индекс полупроводников Филадельфийской биржи за день упал на 7,2%; акции SanDisk — более чем на 13%, Western Digital — более чем на 7%, Micron — более чем на 5%. В Азии также подешевели акции SK hynix и Kioxia. Intel заявила, что рост цен на память увеличивает стоимость готовых ПК и сдерживает спрос. Услышав это, рынок тут же обрушил акции производителей памяти. Цены продолжают расти, а акции тем временем продают вместе с другими бумагами, связанными с ИИ.
Сильнее всего пострадали акции производителей памяти. Индекс полупроводников Филадельфийской биржи за день упал на 7,2%; акции SanDisk — более чем на 13%, Western Digital — более чем на 7%, Micron — более чем на 5%. В Азии также подешевели акции SK hynix и Kioxia. Intel заявила, что рост цен на память увеличивает стоимость готовых ПК и сдерживает спрос. Услышав это, рынок тут же обрушил акции производителей памяти. Цены продолжают расти, а акции тем временем продают вместе с другими бумагами, связанными с ИИ.
284
·
--
Сначала у Google в третьем квартале свободный денежный поток ушёл в минус, у Amazon резко выросли капитальные расходы, а денежный поток вслед за ними ухудшился. Затем S&P изменило прогноз по рейтингу Meta на негативный. OpenAI сократила цель по привлечению финансирования с 30 до 20 миллиардов долларов, а оценка компании снизилась на 150 миллиардов. Blackstone тоже остудила энтузиазм по поводу Anthropic, заявив, что после выхода на биржу компания, скорее всего, получит лишь спекулятивный рейтинг.
Сначала у Google в третьем квартале свободный денежный поток ушёл в минус, у Amazon резко выросли капитальные расходы, а денежный поток вслед за ними ухудшился. Затем S&P изменило прогноз по рейтингу Meta на негативный. OpenAI сократила цель по привлечению финансирования с 30 до 20 миллиардов долларов, а оценка компании снизилась на 150 миллиардов. Blackstone тоже остудила энтузиазм по поводу Anthropic, заявив, что после выхода на биржу компания, скорее всего, получит лишь спекулятивный рейтинг.
71
·
--
В пятницу акции Apple упали всего чуть больше чем на 1%, а капитализация компании превысила 5 трлн и позволила ей потеснить Nvidia с первого места в мире. Акции Nvidia упали более чем на 4%, а капитализация опустилась чуть ниже 5 трлн. Впервые с конца июля Apple снова обогнала её. В понедельник после закрытия торгов Apple опубликует финансовый отчёт. Съест ли подорожание памяти часть валовой прибыли и каким будет прогноз на праздничный квартал — вот два непростых вопроса.
В пятницу акции Apple упали всего чуть больше чем на 1%, а капитализация компании превысила 5 трлн и позволила ей потеснить Nvidia с первого места в мире. Акции Nvidia упали более чем на 4%, а капитализация опустилась чуть ниже 5 трлн. Впервые с конца июля Apple снова обогнала её. В понедельник после закрытия торгов Apple опубликует финансовый отчёт. Съест ли подорожание памяти часть валовой прибыли и каким будет прогноз на праздничный квартал — вот два непростых вопроса.
31
·
--
121
·
--
Акции Intel за один день упали почти на 29%, компания потеряла почти 150 млрд долларов рыночной капитализации. Если разобраться, картина довольно противоречивая: серверных процессоров по-прежнему не хватает, а в сегменте ПК в четвёртом квартале ожидается спад более чем на 20% по сравнению с предыдущим кварталом. В одном и том же квартале — дефицит с одной стороны и сокращение заказов с другой.
Прогноз выручки на четвёртый квартал — всего 15–16 млрд долларов, и Уолл-стрит считает эту цифру слишком низкой. Руководство компании само ожидает, что слабость рынка ПК сохранится как минимум до первой половины следующего года.
Акции Intel за один день упали почти на 29%, компания потеряла почти 150 млрд долларов рыночной капитализации. Если разобраться, картина довольно противоречивая: серверных процессоров по-прежнему не хватает, а в сегменте ПК в четвёртом квартале ожидается спад более чем на 20% по сравнению с предыдущим кварталом. В одном и том же квартале — дефицит с одной стороны и сокращение заказов с другой.
Прогноз выручки на четвёртый квартал — всего 15–16 млрд долларов, и Уолл-стрит считает эту цифру слишком низкой. Руководство компании само ожидает, что слабость рынка ПК сохранится как минимум до первой половины следующего года.
Прогноз выручки на четвёртый квартал — всего 15–16 млрд долларов, и Уолл-стрит считает эту цифру слишком низкой. Руководство компании само ожидает, что слабость рынка ПК сохранится как минимум до первой половины следующего года.
247
·
--
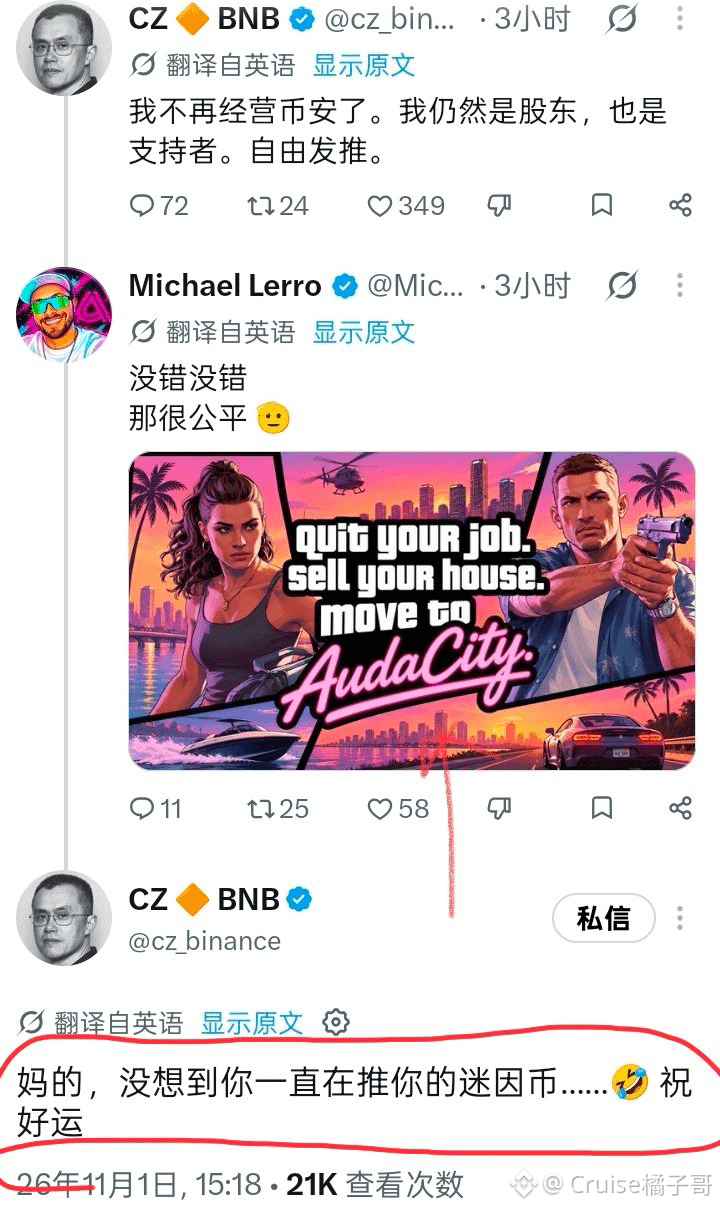
Этот парень даже заставил старшего брата CZ выругаться — вот это крепкий орешек, умница~ Хаха 😂
Этот парень даже заставил старшего брата CZ выругаться — вот это крепкий орешек, умница~ Хаха 😂
1
3.7k
·
--
В пятницу акции Intel рухнули на 28% — это был худший торговый день компании за более чем 40 лет. Сама отчетность оказалась неплохой: выручка в третьем квартале составила 16,5 млрд долларов, а направления центров обработки данных и ИИ выросли на 78% — быстрее всего за 15 лет. Прибыль на акцию также превысила ожидания. Плохие новости появились после закрытия торгов: прогноз выручки на четвертый квартал составил 15–16 млрд долларов — заметно меньше, чем в третьем.
Главная проблема — рынок ПК. Выручка подразделения клиентских вычислений снизилась в годовом выражении, а подорожание чипов памяти увеличило стоимость готовых компьютеров. Финансовый директор заявил, что слабость рынка ПК продлится как минимум до первой половины следующего года. Даже бурный рост ИИ не сможет компенсировать этот провал. Когда окупятся вложенные деньги — неизвестно, и рынок уже не готов ждать.
Одна красная свеча обрушила весь сектор: индекс полупроводников Филадельфийской биржи показал крупнейшее однодневное падение за полгода, почти все входящие в него акции ушли в минус. AMD потеряла десятую часть стоимости, Nvidia тоже подешевела. На этой неделе отчеты представят Apple, AMD и Qualcomm — устоит ли сектор чипов, станет ясно в ближайшие дни.
В пятницу акции Intel рухнули на 28% — это был худший торговый день компании за более чем 40 лет. Сама отчетность оказалась неплохой: выручка в третьем квартале составила 16,5 млрд долларов, а направления центров обработки данных и ИИ выросли на 78% — быстрее всего за 15 лет. Прибыль на акцию также превысила ожидания. Плохие новости появились после закрытия торгов: прогноз выручки на четвертый квартал составил 15–16 млрд долларов — заметно меньше, чем в третьем.
Главная проблема — рынок ПК. Выручка подразделения клиентских вычислений снизилась в годовом выражении, а подорожание чипов памяти увеличило стоимость готовых компьютеров. Финансовый директор заявил, что слабость рынка ПК продлится как минимум до первой половины следующего года. Даже бурный рост ИИ не сможет компенсировать этот провал. Когда окупятся вложенные деньги — неизвестно, и рынок уже не готов ждать.
Одна красная свеча обрушила весь сектор: индекс полупроводников Филадельфийской биржи показал крупнейшее однодневное падение за полгода, почти все входящие в него акции ушли в минус. AMD потеряла десятую часть стоимости, Nvidia тоже подешевела. На этой неделе отчеты представят Apple, AMD и Qualcomm — устоит ли сектор чипов, станет ясно в ближайшие дни.
Главная проблема — рынок ПК. Выручка подразделения клиентских вычислений снизилась в годовом выражении, а подорожание чипов памяти увеличило стоимость готовых компьютеров. Финансовый директор заявил, что слабость рынка ПК продлится как минимум до первой половины следующего года. Даже бурный рост ИИ не сможет компенсировать этот провал. Когда окупятся вложенные деньги — неизвестно, и рынок уже не готов ждать.
Одна красная свеча обрушила весь сектор: индекс полупроводников Филадельфийской биржи показал крупнейшее однодневное падение за полгода, почти все входящие в него акции ушли в минус. AMD потеряла десятую часть стоимости, Nvidia тоже подешевела. На этой неделе отчеты представят Apple, AMD и Qualcomm — устоит ли сектор чипов, станет ясно в ближайшие дни.
132
·
--
$牛来 Нюлай уже собирается стартовать? За два дня — по десять с лишним пунктов в день, смотреть одно удовольствие!
Рынок уже какое-то время падает. Может, запуск Нюлая предвещает разворот рынка вверх? Нюлай как индикатор направления кажется довольно полезным. Ха-ха.
Не то что Бию… Эх-эх-эх-эх-эх-эх
$牛来 Нюлай уже собирается стартовать? За два дня — по десять с лишним пунктов в день, смотреть одно удовольствие!
Рынок уже какое-то время падает. Может, запуск Нюлая предвещает разворот рынка вверх? Нюлай как индикатор направления кажется довольно полезным. Ха-ха.
Не то что Бию… Эх-эх-эх-эх-эх-эх
Рынок уже какое-то время падает. Может, запуск Нюлая предвещает разворот рынка вверх? Нюлай как индикатор направления кажется довольно полезным. Ха-ха.
Не то что Бию… Эх-эх-эх-эх-эх-эх
2
1
955
·
--
Новая разработка NVIDIA, представленная на SEMICON West, называется OOI: оптический движок устанавливается прямо на интерпозер чипа, так что электрическим сигналам больше не нужно проходить через органическую подложку. Прототипы уже готовы. Решение позволяет снизить энергопотребление и повысить плотность пропускной способности — цель в том, чтобы расширить канал передачи данных к GPU. Пока это лишь прототип; сроки массового производства не объявлены.
Новая разработка NVIDIA, представленная на SEMICON West, называется OOI: оптический движок устанавливается прямо на интерпозер чипа, так что электрическим сигналам больше не нужно проходить через органическую подложку. Прототипы уже готовы. Решение позволяет снизить энергопотребление и повысить плотность пропускной способности — цель в том, чтобы расширить канал передачи данных к GPU. Пока это лишь прототип; сроки массового производства не объявлены.
15
·
--
Рост
Проверено
#股票财报季
Давайте обсудим финансовый отчёт Palantir.
Думаю, по цифрам Palantir, скорее всего, снова превзойдёт ожидания, но это не обязательно приведёт к росту акций.
Рынок ожидает выручку около 2,18 млрд долларов и скорректированную прибыль на акцию около 0,41 доллара. Я прогнозирую выручку в диапазоне 2,17–2,22 млрд долларов и прибыль на акцию в диапазоне 0,42–0,44 доллара. Причина в том, что в прошлом квартале выручка компании выросла на 93% в годовом исчислении, коммерческая выручка в США — на 149%, общая стоимость коммерческих контрактов в США достигла 2,132 млрд долларов, а стоимость оставшихся сделок превысила 6,2 млрд долларов. Платформа AIP действительно превращается в реальные заказы и выручку;
Однако прогноз компании по выручке на третий квартал составляет всего 2,160–2,164 млрд долларов — ожидания рынка уже выше прогноза компании. Кроме того, во втором квартале выручка выросла на 19% по сравнению с предыдущим кварталом, а прогноз на третий квартал предполагает рост лишь примерно на 12%. Это говорит о том, что темпы роста выручки могут начать снижаться с чрезвычайно высокого уровня.
Что касается прибыли, в прошлом квартале скорректированная операционная маржа Palantir достигла 62%, а свободный денежный поток составил около 1,2 млрд долларов. Но при этом расходы на компенсации акциями составили около 265 млн долларов, поэтому скорректированную прибыль нельзя полностью считать прибылью, фактически полученной акционерами. Ещё важнее, что последняя цена PLTR составляет около 184,56 доллара, а последняя доступная оценка на основе скользящих показателей за 12 месяцев — около 152 годовых прибылей и 70 годовых выручек; доходность свободного денежного потока составляет всего около 0,8%.
Поэтому рынку будет недостаточно превышения ожиданий за один квартал: он захочет увидеть, сможет ли годовой прогноз по выручке заметно вырасти с 8,15 млрд долларов. Мой базовый сценарий — небольшое превышение ожиданий по выручке и прибыли на акцию. Но если годовой прогноз повысят лишь незначительно, акции, скорее всего, сначала вырастут, а затем откатятся, либо будут резко колебаться. Для более устойчивого роста необходимо, чтобы выручка превысила 2,22 млрд долларов, прибыль на акцию составила 0,44 доллара или больше, а годовой прогноз подняли выше 8,2 млрд долларов.
Что думаете?
Это мой личный анализ, а не инвестиционная рекомендация.
#股票财报季
Давайте обсудим финансовый отчёт Palantir.
Думаю, по цифрам Palantir, скорее всего, снова превзойдёт ожидания, но это не обязательно приведёт к росту акций.
Рынок ожидает выручку около 2,18 млрд долларов и скорректированную прибыль на акцию около 0,41 доллара. Я прогнозирую выручку в диапазоне 2,17–2,22 млрд долларов и прибыль на акцию в диапазоне 0,42–0,44 доллара. Причина в том, что в прошлом квартале выручка компании выросла на 93% в годовом исчислении, коммерческая выручка в США — на 149%, общая стоимость коммерческих контрактов в США достигла 2,132 млрд долларов, а стоимость оставшихся сделок превысила 6,2 млрд долларов. Платформа AIP действительно превращается в реальные заказы и выручку;
Однако прогноз компании по выручке на третий квартал составляет всего 2,160–2,164 млрд долларов — ожидания рынка уже выше прогноза компании. Кроме того, во втором квартале выручка выросла на 19% по сравнению с предыдущим кварталом, а прогноз на третий квартал предполагает рост лишь примерно на 12%. Это говорит о том, что темпы роста выручки могут начать снижаться с чрезвычайно высокого уровня.
Что касается прибыли, в прошлом квартале скорректированная операционная маржа Palantir достигла 62%, а свободный денежный поток составил около 1,2 млрд долларов. Но при этом расходы на компенсации акциями составили около 265 млн долларов, поэтому скорректированную прибыль нельзя полностью считать прибылью, фактически полученной акционерами. Ещё важнее, что последняя цена PLTR составляет около 184,56 доллара, а последняя доступная оценка на основе скользящих показателей за 12 месяцев — около 152 годовых прибылей и 70 годовых выручек; доходность свободного денежного потока составляет всего около 0,8%.
Поэтому рынку будет недостаточно превышения ожиданий за один квартал: он захочет увидеть, сможет ли годовой прогноз по выручке заметно вырасти с 8,15 млрд долларов. Мой базовый сценарий — небольшое превышение ожиданий по выручке и прибыли на акцию. Но если годовой прогноз повысят лишь незначительно, акции, скорее всего, сначала вырастут, а затем откатятся, либо будут резко колебаться. Для более устойчивого роста необходимо, чтобы выручка превысила 2,22 млрд долларов, прибыль на акцию составила 0,44 доллара или больше, а годовой прогноз подняли выше 8,2 млрд долларов.
Что думаете?
Это мой личный анализ, а не инвестиционная рекомендация.
Давайте обсудим финансовый отчёт Palantir.
Думаю, по цифрам Palantir, скорее всего, снова превзойдёт ожидания, но это не обязательно приведёт к росту акций.
Рынок ожидает выручку около 2,18 млрд долларов и скорректированную прибыль на акцию около 0,41 доллара. Я прогнозирую выручку в диапазоне 2,17–2,22 млрд долларов и прибыль на акцию в диапазоне 0,42–0,44 доллара. Причина в том, что в прошлом квартале выручка компании выросла на 93% в годовом исчислении, коммерческая выручка в США — на 149%, общая стоимость коммерческих контрактов в США достигла 2,132 млрд долларов, а стоимость оставшихся сделок превысила 6,2 млрд долларов. Платформа AIP действительно превращается в реальные заказы и выручку;
Однако прогноз компании по выручке на третий квартал составляет всего 2,160–2,164 млрд долларов — ожидания рынка уже выше прогноза компании. Кроме того, во втором квартале выручка выросла на 19% по сравнению с предыдущим кварталом, а прогноз на третий квартал предполагает рост лишь примерно на 12%. Это говорит о том, что темпы роста выручки могут начать снижаться с чрезвычайно высокого уровня.
Что касается прибыли, в прошлом квартале скорректированная операционная маржа Palantir достигла 62%, а свободный денежный поток составил около 1,2 млрд долларов. Но при этом расходы на компенсации акциями составили около 265 млн долларов, поэтому скорректированную прибыль нельзя полностью считать прибылью, фактически полученной акционерами. Ещё важнее, что последняя цена PLTR составляет около 184,56 доллара, а последняя доступная оценка на основе скользящих показателей за 12 месяцев — около 152 годовых прибылей и 70 годовых выручек; доходность свободного денежного потока составляет всего около 0,8%.
Поэтому рынку будет недостаточно превышения ожиданий за один квартал: он захочет увидеть, сможет ли годовой прогноз по выручке заметно вырасти с 8,15 млрд долларов. Мой базовый сценарий — небольшое превышение ожиданий по выручке и прибыли на акцию. Но если годовой прогноз повысят лишь незначительно, акции, скорее всего, сначала вырастут, а затем откатятся, либо будут резко колебаться. Для более устойчивого роста необходимо, чтобы выручка превысила 2,22 млрд долларов, прибыль на акцию составила 0,44 доллара или больше, а годовой прогноз подняли выше 8,2 млрд долларов.
Что думаете?
Это мой личный анализ, а не инвестиционная рекомендация.
35
·
--
OpenAI сократила цель этого раунда финансирования на 10 миллиардов долларов, а оценка компании вслед за этим снизилась на 150 миллиардов — до 1,25 триллиона. Теперь она планирует привлечь лишь около 20 миллиардов. Она не единственная, кто пытается заполучить деньги: Anthropic спешит выйти на IPO, акции компаний в сфере ИИ снова распродают, и желающих подписать обязательство о вложении средств заметно поубавилось.
OpenAI сократила цель этого раунда финансирования на 10 миллиардов долларов, а оценка компании вслед за этим снизилась на 150 миллиардов — до 1,25 триллиона. Теперь она планирует привлечь лишь около 20 миллиардов. Она не единственная, кто пытается заполучить деньги: Anthropic спешит выйти на IPO, акции компаний в сфере ИИ снова распродают, и желающих подписать обязательство о вложении средств заметно поубавилось.
47
·
--
См. перевод
中国用户的Siri以后能直接叫千问了,苹果和阿里10月31日敲定,写作工具、视觉智能里都能调。苹果今年涨了约28%,是七巨头里最强的,市值刚反超英伟达,周一就发财报。美国银行周五刚把它从最佳推荐名单里划掉。
中国用户的Siri以后能直接叫千问了,苹果和阿里10月31日敲定,写作工具、视觉智能里都能调。苹果今年涨了约28%,是七巨头里最强的,市值刚反超英伟达,周一就发财报。美国银行周五刚把它从最佳推荐名单里划掉。
71
·
--
В этот раз сильнее всего просели акции производителей памяти: SanDisk за день упала на 13%, Seagate и Western Digital — на 7%, Micron — на 5%. Индекс полупроводников Филадельфийской биржи снизился на 7,2% — это крупнейшее однодневное падение с июня. Nvidia подешевела на 4%, её капитализация снова опустилась ниже 5 трлн долларов, а титул крупнейшей компании мира перешёл к Apple. Странно, что квартальная выручка SanDisk от центров обработки данных выросла ещё на 60%, а розничные цены на SSD объёмом 1 ТБ в каналах продаж, наоборот, упали на несколько десятков юаней.
В этот раз сильнее всего просели акции производителей памяти: SanDisk за день упала на 13%, Seagate и Western Digital — на 7%, Micron — на 5%. Индекс полупроводников Филадельфийской биржи снизился на 7,2% — это крупнейшее однодневное падение с июня. Nvidia подешевела на 4%, её капитализация снова опустилась ниже 5 трлн долларов, а титул крупнейшей компании мира перешёл к Apple. Странно, что квартальная выручка SanDisk от центров обработки данных выросла ещё на 60%, а розничные цены на SSD объёмом 1 ТБ в каналах продаж, наоборот, упали на несколько десятков юаней.
165
·
--
#fbi确认朝鲜应对币安被盗事件负责 У Северной Кореи и правда невероятная наглость: только что полезли на рожон — сами смерти ищут.
И самое главное — за один раз украли столько, подорвав экосистему отрасли. Непростительно.
#fbi确认朝鲜应对币安被盗事件负责 У Северной Кореи и правда невероятная наглость: только что полезли на рожон — сами смерти ищут.
И самое главное — за один раз украли столько, подорвав экосистему отрасли. Непростительно.
И самое главное — за один раз украли столько, подорвав экосистему отрасли. Непростительно.
90
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceReopensWithdrawalsForMoreAssets
Просмотров: 5,365
291 обсуждают
Инцидент безопасности | Обновление о восстановлении № 6: возобновление вывода средств для новых активов (2026-11-03)
Binance Announcement
·Лайков: 91
·Просмотров: 216.4k
AppleReportsMixedResults
Просмотров: 4,286
255 обсуждают
BinanceWithdrawalScamWarning
Просмотров: 85,967
1,078 обсуждают