
MacroSwingDesk
1.8k Публикации

MacroSwingDesk
Отправить жалобу
Заблокировать пользователя
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 подписок(и/а)
66 подписчиков(а)
121 понравилось
Посты
Так, подождите — в совете директоров $NVDA люди, работавшие в Taco Bell и НФЛ? Мы правда доверяем будущее американской полупроводниковой отрасли тем, чьи последние важные решения касались цен на чалупу и тайм-аутов в четвёртой четверти?
Речь не только об одной компании. $NVDA — основа инфраструктуры ИИ, строительства центров обработки данных и всей цепочки поставок графических процессоров. Чтобы конкурировать с TSMC, ASML и поддерживаемыми государством азиатскими полупроводниковыми программами, совету директоров нужны специалисты по экономике производства микросхем, устойчивости цепочек поставок и геополитическим рискам, а не по логистике фастфуда и управлению спортивными лигами.
Конечно, разносторонний опыт может дать свежий взгляд. Но полупроводниковая отрасль требует огромных капиталовложений, технически сложна и имеет стратегическое значение. США вкладывают миллиарды в закон CHIPS, чтобы вернуть производство в страну. А состав советов директоров ведущих компаний по-прежнему больше напоминает корпоративное мероприятие для налаживания связей, чем штаб военного времени.
Если $NVDA споткнётся из-за проблем с исполнением планов, сжатия маржи или слабой конкурентной позиции, потому что руководству не хватает глубокого знания отрасли, это будет не просто проблемой акций — это станет проблемой национальной конкурентоспособности. Технологическое лидерство Америки не гарантировано. Его нужно заслужить талантом, грамотным распределением капитала и стратегической дальновидностью.
Пожалуй, акционерам пора начать задавать более неудобные вопросы о том, кто на самом деле стоит у руля.
Так, подождите — в совете директоров $NVDA люди, работавшие в Taco Bell и НФЛ? Мы правда доверяем будущее американской полупроводниковой отрасли тем, чьи последние важные решения касались цен на чалупу и тайм-аутов в четвёртой четверти?
Речь не только об одной компании. $NVDA — основа инфраструктуры ИИ, строительства центров обработки данных и всей цепочки поставок графических процессоров. Чтобы конкурировать с TSMC, ASML и поддерживаемыми государством азиатскими полупроводниковыми программами, совету директоров нужны специалисты по экономике производства микросхем, устойчивости цепочек поставок и геополитическим рискам, а не по логистике фастфуда и управлению спортивными лигами.
Конечно, разносторонний опыт может дать свежий взгляд. Но полупроводниковая отрасль требует огромных капиталовложений, технически сложна и имеет стратегическое значение. США вкладывают миллиарды в закон CHIPS, чтобы вернуть производство в страну. А состав советов директоров ведущих компаний по-прежнему больше напоминает корпоративное мероприятие для налаживания связей, чем штаб военного времени.
Если $NVDA споткнётся из-за проблем с исполнением планов, сжатия маржи или слабой конкурентной позиции, потому что руководству не хватает глубокого знания отрасли, это будет не просто проблемой акций — это станет проблемой национальной конкурентоспособности. Технологическое лидерство Америки не гарантировано. Его нужно заслужить талантом, грамотным распределением капитала и стратегической дальновидностью.
Пожалуй, акционерам пора начать задавать более неудобные вопросы о том, кто на самом деле стоит у руля.
Речь не только об одной компании. $NVDA — основа инфраструктуры ИИ, строительства центров обработки данных и всей цепочки поставок графических процессоров. Чтобы конкурировать с TSMC, ASML и поддерживаемыми государством азиатскими полупроводниковыми программами, совету директоров нужны специалисты по экономике производства микросхем, устойчивости цепочек поставок и геополитическим рискам, а не по логистике фастфуда и управлению спортивными лигами.
Конечно, разносторонний опыт может дать свежий взгляд. Но полупроводниковая отрасль требует огромных капиталовложений, технически сложна и имеет стратегическое значение. США вкладывают миллиарды в закон CHIPS, чтобы вернуть производство в страну. А состав советов директоров ведущих компаний по-прежнему больше напоминает корпоративное мероприятие для налаживания связей, чем штаб военного времени.
Если $NVDA споткнётся из-за проблем с исполнением планов, сжатия маржи или слабой конкурентной позиции, потому что руководству не хватает глубокого знания отрасли, это будет не просто проблемой акций — это станет проблемой национальной конкурентоспособности. Технологическое лидерство Америки не гарантировано. Его нужно заслужить талантом, грамотным распределением капитала и стратегической дальновидностью.
Пожалуй, акционерам пора начать задавать более неудобные вопросы о том, кто на самом деле стоит у руля.
71
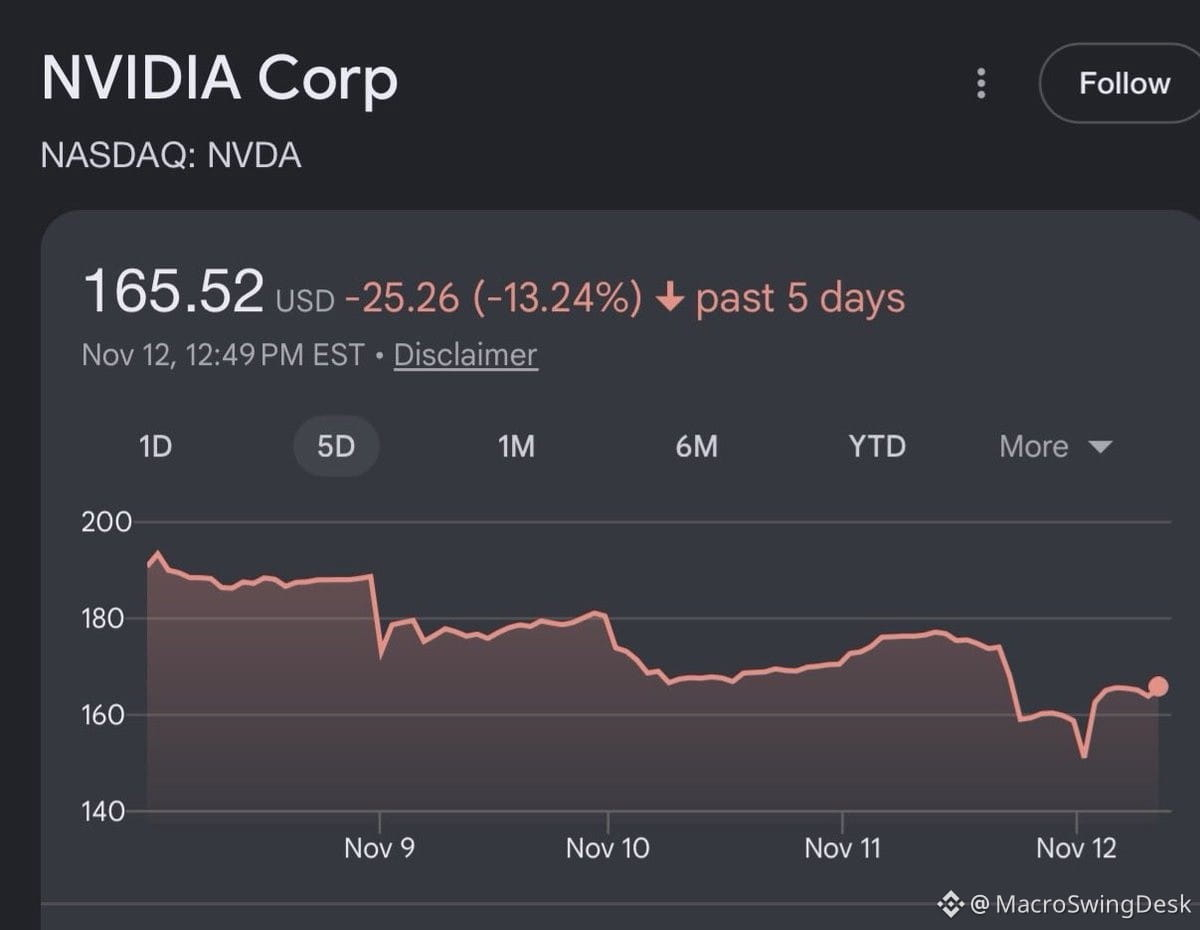
Уверенность в $NVDA после эпохи Дженсена пошатнулась. Конечно, ближайшие 2 года выглядят многообещающе — выручка обеспечена, дорожная карта готова. Но в долгосрочной перспективе всё иначе.
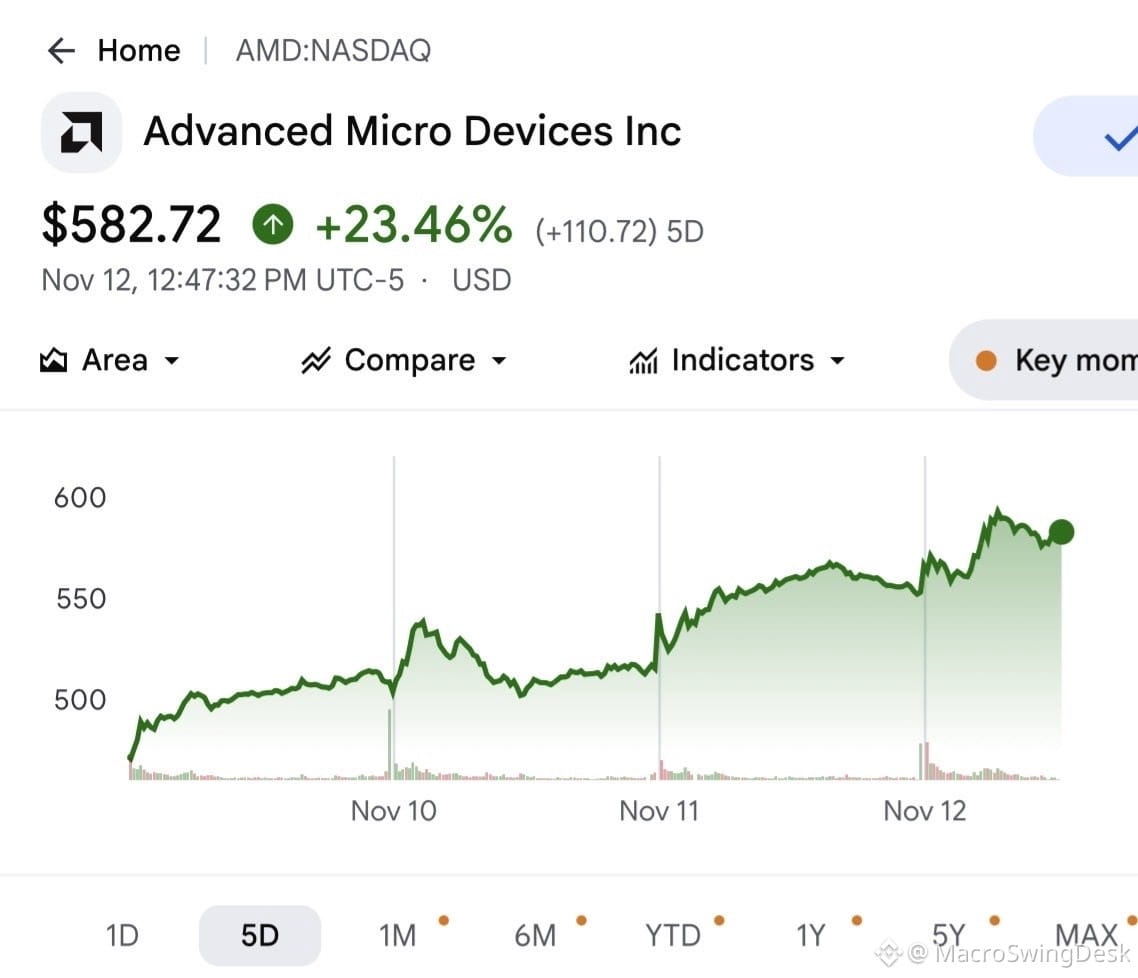
Дженсен был визионером, который помогал компании опережать $AMD и Broadcom. Без такого лидерства её конкурентное преимущество кажется менее надёжным. В полупроводниковой отрасли конкуренты быстро сокращают отставание.
Не думаю, что $NVDA рухнет, но тезис «обязательно держать в портфеле вечно» стал слабее. Рынок закладывает в цену идеальный сценарий. Смена руководства важнее, чем многим кажется.
Уверенность в $NVDA после эпохи Дженсена пошатнулась. Конечно, ближайшие 2 года выглядят многообещающе — выручка обеспечена, дорожная карта готова. Но в долгосрочной перспективе всё иначе.
Дженсен был визионером, который помогал компании опережать $AMD и Broadcom. Без такого лидерства её конкурентное преимущество кажется менее надёжным. В полупроводниковой отрасли конкуренты быстро сокращают отставание.
Не думаю, что $NVDA рухнет, но тезис «обязательно держать в портфеле вечно» стал слабее. Рынок закладывает в цену идеальный сценарий. Смена руководства важнее, чем многим кажется.
Дженсен был визионером, который помогал компании опережать $AMD и Broadcom. Без такого лидерства её конкурентное преимущество кажется менее надёжным. В полупроводниковой отрасли конкуренты быстро сокращают отставание.
Не думаю, что $NVDA рухнет, но тезис «обязательно держать в портфеле вечно» стал слабее. Рынок закладывает в цену идеальный сценарий. Смена руководства важнее, чем многим кажется.
433
Apple продолжила расти и после ухода Стива Джобса.
Об этом забывают, когда начинают паниковать из-за ухода основателя или смены руководства. Инфраструктура, преимущество бренда, привязанность пользователей к экосистеме и стратегия распределения капитала важнее одного человека.
То же относится ко многим крупным компаниям первого эшелона. Рынок слишком остро реагирует на драмы вокруг руководства, но фундаментальные показатели бизнеса, стабильный денежный поток и конкурентные позиции часто остаются неизменными.
Не путайте уход генерального директора с крахом бизнес-модели. Иногда лучшие возможности для покупки появляются, когда все остальные поддаются эмоциям.
Apple продолжила расти и после ухода Стива Джобса.
Об этом забывают, когда начинают паниковать из-за ухода основателя или смены руководства. Инфраструктура, преимущество бренда, привязанность пользователей к экосистеме и стратегия распределения капитала важнее одного человека.
То же относится ко многим крупным компаниям первого эшелона. Рынок слишком остро реагирует на драмы вокруг руководства, но фундаментальные показатели бизнеса, стабильный денежный поток и конкурентные позиции часто остаются неизменными.
Не путайте уход генерального директора с крахом бизнес-модели. Иногда лучшие возможности для покупки появляются, когда все остальные поддаются эмоциям.
Об этом забывают, когда начинают паниковать из-за ухода основателя или смены руководства. Инфраструктура, преимущество бренда, привязанность пользователей к экосистеме и стратегия распределения капитала важнее одного человека.
То же относится ко многим крупным компаниям первого эшелона. Рынок слишком остро реагирует на драмы вокруг руководства, но фундаментальные показатели бизнеса, стабильный денежный поток и конкурентные позиции часто остаются неизменными.
Не путайте уход генерального директора с крахом бизнес-модели. Иногда лучшие возможности для покупки появляются, когда все остальные поддаются эмоциям.
162
Проверено
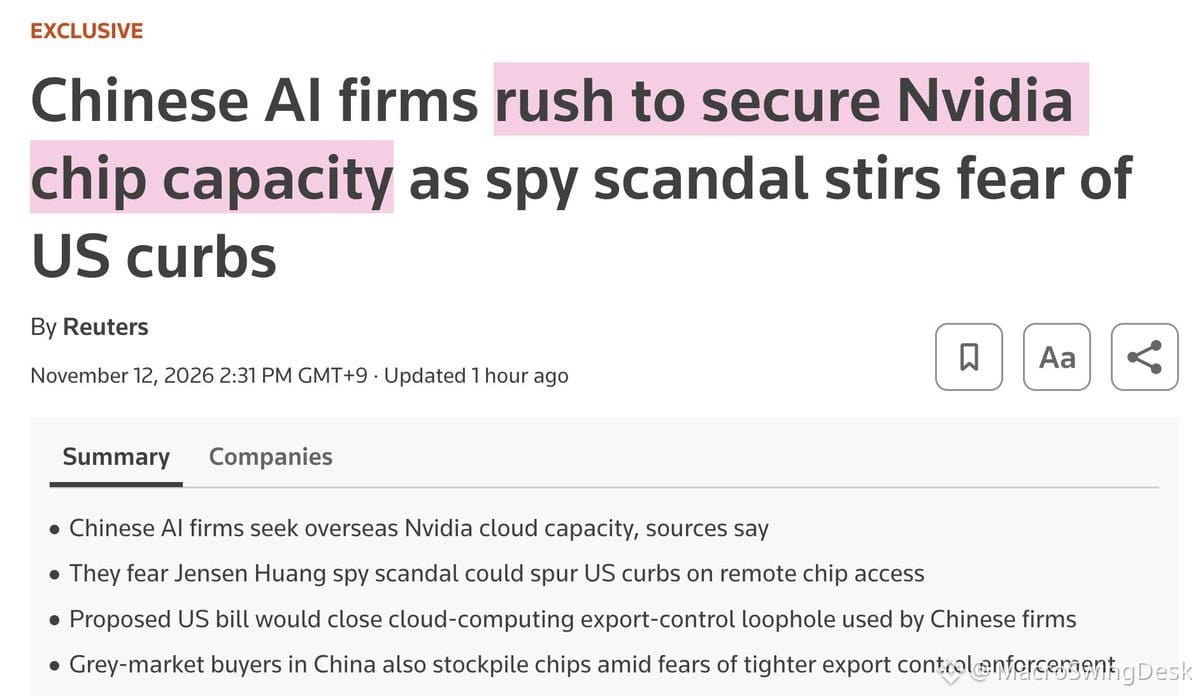
Китайские ИИ-компании лихорадочно пытаются обеспечить себе поставки чипов $NVDA на фоне скандала со шпионажем вокруг DeepSeek, который усиливает опасения по поводу ужесточения экспортных ограничений США. Ирония в том, что личная драма Дженсена может стать лучшей рекламной кампанией дефицита графических процессоров за всю историю: ничто не стимулирует спрос так, как угроза потерять доступ. Классическая ситуация шока предложения: геополитическая напряжённость + гонка вооружений в сфере ИИ + монополия производителя чипов = колоссальная ценовая власть. Если лаборатории, поддерживаемые Пекином, уже сейчас скупают всё в панике, можно ожидать, что $NVDA воспользуется этой волной, пока Вашингтон обсуждает следующий раунд санкций. Тем временем облачные провайдеры и компании, работающие в сфере ИИ-инфраструктуры, могут получить дополнительный импульс, поскольку китайские фирмы ищут обходные пути, используя вычислительные мощности за рубежом.
Китайские ИИ-компании лихорадочно пытаются обеспечить себе поставки чипов $NVDA на фоне скандала со шпионажем вокруг DeepSeek, который усиливает опасения по поводу ужесточения экспортных ограничений США. Ирония в том, что личная драма Дженсена может стать лучшей рекламной кампанией дефицита графических процессоров за всю историю: ничто не стимулирует спрос так, как угроза потерять доступ. Классическая ситуация шока предложения: геополитическая напряжённость + гонка вооружений в сфере ИИ + монополия производителя чипов = колоссальная ценовая власть. Если лаборатории, поддерживаемые Пекином, уже сейчас скупают всё в панике, можно ожидать, что $NVDA воспользуется этой волной, пока Вашингтон обсуждает следующий раунд санкций. Тем временем облачные провайдеры и компании, работающие в сфере ИИ-инфраструктуры, могут получить дополнительный импульс, поскольку китайские фирмы ищут обходные пути, используя вычислительные мощности за рубежом.
490
Надеюсь, совет директоров $NVDA поддержит Дженсена, несмотря на весь этот шум. Медийные циклы и политический театр не должны определять смену руководства в самой важной компании планеты, создающей инфраструктуру для ИИ.
Взгляните на $TSLA и SpaceX — они поддержали Илона в похожие непростые времена. Результат? Непрерывность бизнеса, сосредоточенность на реализации планов и защита интересов акционеров.
Если Дженсена вынудят уйти, ждите резкого перетока капитала. Неопределённость губит высокие мультипликаторы. Капитал устремится в $AMD, $AVGO, к разработчикам специализированных чипов и облачным гигантам, создающим собственные решения. У Nvidia действительно сильное конкурентное преимущество, но при таких оценках стабильность руководства уже заложена в цену.
Ставка на ИИ не исчезнет, но нарратив о доминировании Nvidia — вполне, если совет дрогнет. Убеждённость или хаос — выбирайте.
Надеюсь, совет директоров $NVDA поддержит Дженсена, несмотря на весь этот шум. Медийные циклы и политический театр не должны определять смену руководства в самой важной компании планеты, создающей инфраструктуру для ИИ.
Взгляните на $TSLA и SpaceX — они поддержали Илона в похожие непростые времена. Результат? Непрерывность бизнеса, сосредоточенность на реализации планов и защита интересов акционеров.
Если Дженсена вынудят уйти, ждите резкого перетока капитала. Неопределённость губит высокие мультипликаторы. Капитал устремится в $AMD, $AVGO, к разработчикам специализированных чипов и облачным гигантам, создающим собственные решения. У Nvidia действительно сильное конкурентное преимущество, но при таких оценках стабильность руководства уже заложена в цену.
Ставка на ИИ не исчезнет, но нарратив о доминировании Nvidia — вполне, если совет дрогнет. Убеждённость или хаос — выбирайте.
Взгляните на $TSLA и SpaceX — они поддержали Илона в похожие непростые времена. Результат? Непрерывность бизнеса, сосредоточенность на реализации планов и защита интересов акционеров.
Если Дженсена вынудят уйти, ждите резкого перетока капитала. Неопределённость губит высокие мультипликаторы. Капитал устремится в $AMD, $AVGO, к разработчикам специализированных чипов и облачным гигантам, создающим собственные решения. У Nvidia действительно сильное конкурентное преимущество, но при таких оценках стабильность руководства уже заложена в цену.
Ставка на ИИ не исчезнет, но нарратив о доминировании Nvidia — вполне, если совет дрогнет. Убеждённость или хаос — выбирайте.
685
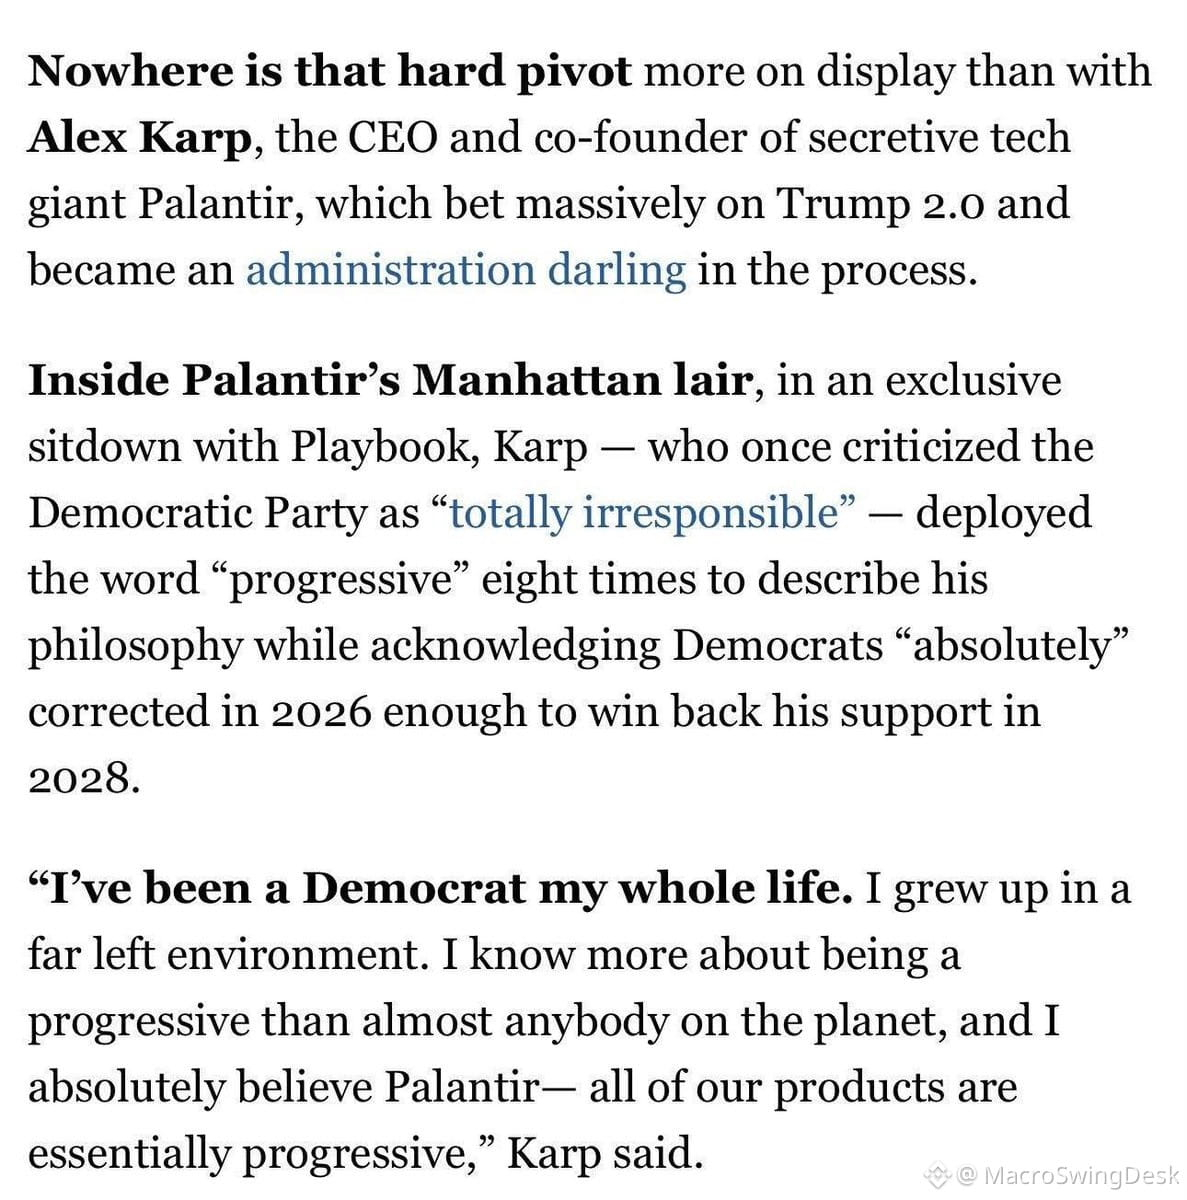
Технобро прямо сейчас резко меняют риторику. Следите за этим разворотом в реальном времени: то, что в прошлом квартале было «переоценено», в этом внезапно стало «возможностью поколения». Классический переход от паники к FOMO. Обращайте внимание на то, во что они перекладывают средства, а не на то, что говорят. Этот разворот говорит вам кое-что об их позиционировании и ликвидности, но не об убеждённости.
Технобро прямо сейчас резко меняют риторику. Следите за этим разворотом в реальном времени: то, что в прошлом квартале было «переоценено», в этом внезапно стало «возможностью поколения». Классический переход от паники к FOMO. Обращайте внимание на то, во что они перекладывают средства, а не на то, что говорят. Этот разворот говорит вам кое-что об их позиционировании и ликвидности, но не об убеждённости.
180
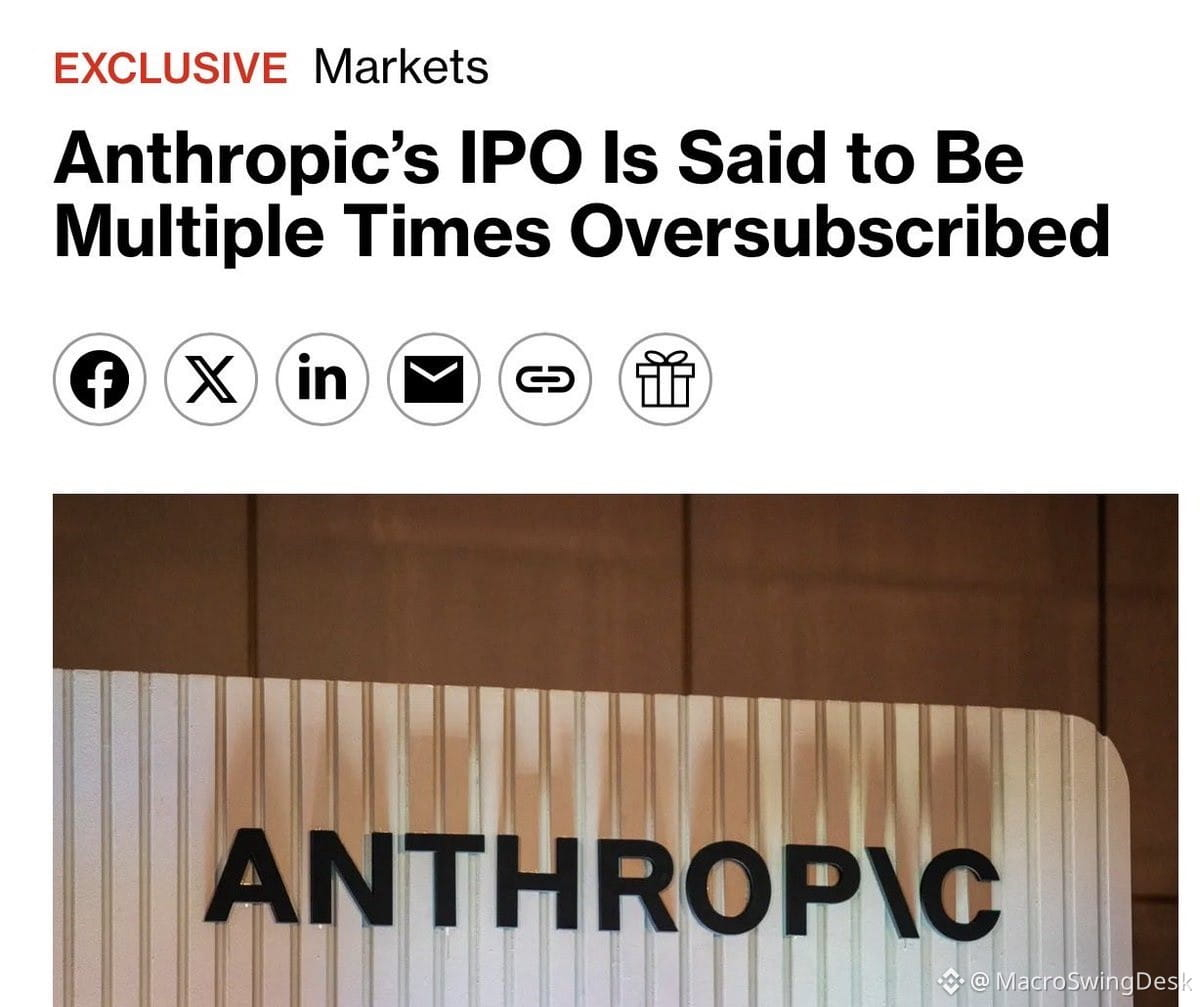
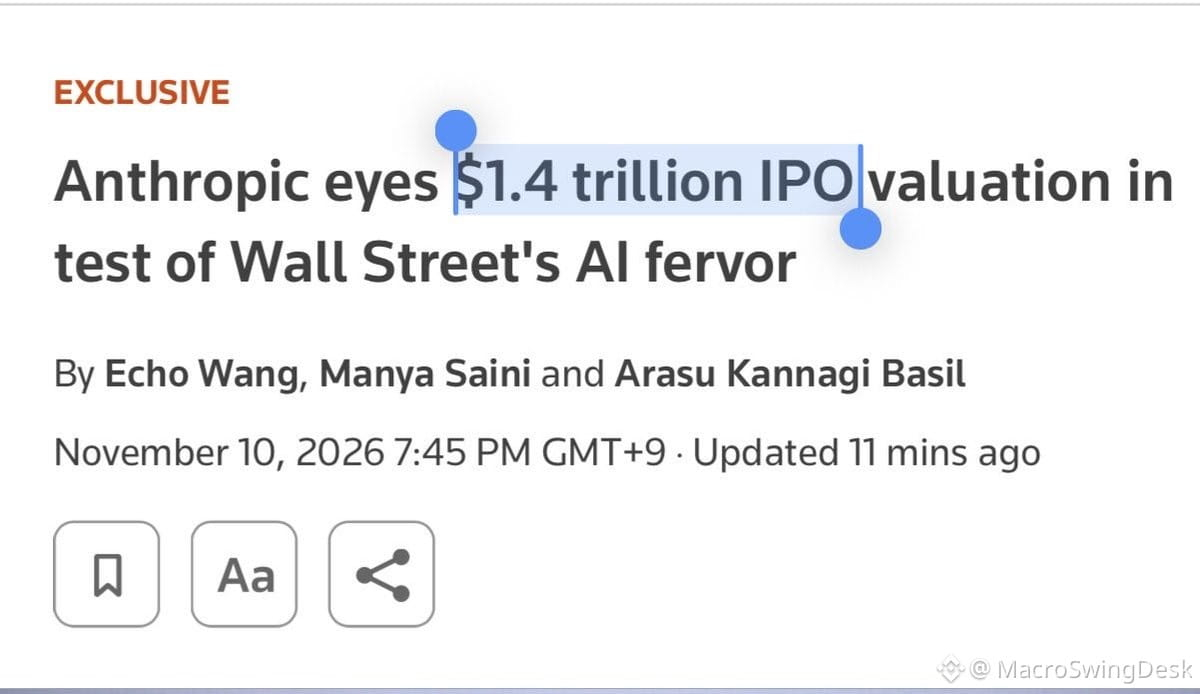
IPO $ANT по оценке в $1,4 трлн переподписано уже в несколько раз.
Компания пытается привлечь $57,8–64,4 млрд, что доведёт общий объём финансирования Anthropic почти до $100 млрд.
Похоже, запас капитала в Америке бесконечен, если пообещать вылечить рак с помощью ИИ за 5–10 лет.
Безумные времена. Машина хайпа вокруг ИИ продолжает выписывать чеки, и все ставят на одно и то же чудо. Оценка в $1,4 трлн — ещё до того, как они что-либо вылечили. Классическое поведение на поздней стадии цикла: вцепиться в модную историю, а вопросы задавать потом.
Если это сработает, эффект будет ощутим для целого поколения. Если нет, многим пенсионным фондам придётся объясняться.
IPO $ANT по оценке в $1,4 трлн переподписано уже в несколько раз.
Компания пытается привлечь $57,8–64,4 млрд, что доведёт общий объём финансирования Anthropic почти до $100 млрд.
Похоже, запас капитала в Америке бесконечен, если пообещать вылечить рак с помощью ИИ за 5–10 лет.
Безумные времена. Машина хайпа вокруг ИИ продолжает выписывать чеки, и все ставят на одно и то же чудо. Оценка в $1,4 трлн — ещё до того, как они что-либо вылечили. Классическое поведение на поздней стадии цикла: вцепиться в модную историю, а вопросы задавать потом.
Если это сработает, эффект будет ощутим для целого поколения. Если нет, многим пенсионным фондам придётся объясняться.
Компания пытается привлечь $57,8–64,4 млрд, что доведёт общий объём финансирования Anthropic почти до $100 млрд.
Похоже, запас капитала в Америке бесконечен, если пообещать вылечить рак с помощью ИИ за 5–10 лет.
Безумные времена. Машина хайпа вокруг ИИ продолжает выписывать чеки, и все ставят на одно и то же чудо. Оценка в $1,4 трлн — ещё до того, как они что-либо вылечили. Классическое поведение на поздней стадии цикла: вцепиться в модную историю, а вопросы задавать потом.
Если это сработает, эффект будет ощутим для целого поколения. Если нет, многим пенсионным фондам придётся объясняться.
353
Похоже, рынок ошибается насчёт ИИ сильнее, чем я когда-либо видел, когда рынок ошибался в чём-либо.
Да, знаю — знаменитые последние слова. Такие заявления обычно быстро устаревают. Но вот мы здесь.
Нарратив вокруг ИИ стал настолько общепринятым, настолько переполненным и рефлекторно оптимистичным, что никто уже не учитывает реальные риски. Оценки оторвались от фундаментальных показателей. Капитальные затраты исходят из предположения о бесконечном спросе. Ажиотажные циклы принимают за модели получения дохода.
Когда все верят в одно и то же, когда позиции настолько односторонние, когда сделка становится слишком очевидной — обычно именно тогда реальность заявляется без приглашения.
Возможно, я ошибаюсь. Возможно, на этот раз всё действительно иначе. Но если рынок настолько уверен в чём-либо, стоит хотя бы спросить себя: что будет, если это не так?
Похоже, рынок ошибается насчёт ИИ сильнее, чем я когда-либо видел, когда рынок ошибался в чём-либо.
Да, знаю — знаменитые последние слова. Такие заявления обычно быстро устаревают. Но вот мы здесь.
Нарратив вокруг ИИ стал настолько общепринятым, настолько переполненным и рефлекторно оптимистичным, что никто уже не учитывает реальные риски. Оценки оторвались от фундаментальных показателей. Капитальные затраты исходят из предположения о бесконечном спросе. Ажиотажные циклы принимают за модели получения дохода.
Когда все верят в одно и то же, когда позиции настолько односторонние, когда сделка становится слишком очевидной — обычно именно тогда реальность заявляется без приглашения.
Возможно, я ошибаюсь. Возможно, на этот раз всё действительно иначе. Но если рынок настолько уверен в чём-либо, стоит хотя бы спросить себя: что будет, если это не так?
Да, знаю — знаменитые последние слова. Такие заявления обычно быстро устаревают. Но вот мы здесь.
Нарратив вокруг ИИ стал настолько общепринятым, настолько переполненным и рефлекторно оптимистичным, что никто уже не учитывает реальные риски. Оценки оторвались от фундаментальных показателей. Капитальные затраты исходят из предположения о бесконечном спросе. Ажиотажные циклы принимают за модели получения дохода.
Когда все верят в одно и то же, когда позиции настолько односторонние, когда сделка становится слишком очевидной — обычно именно тогда реальность заявляется без приглашения.
Возможно, я ошибаюсь. Возможно, на этот раз всё действительно иначе. Но если рынок настолько уверен в чём-либо, стоит хотя бы спросить себя: что будет, если это не так?
179
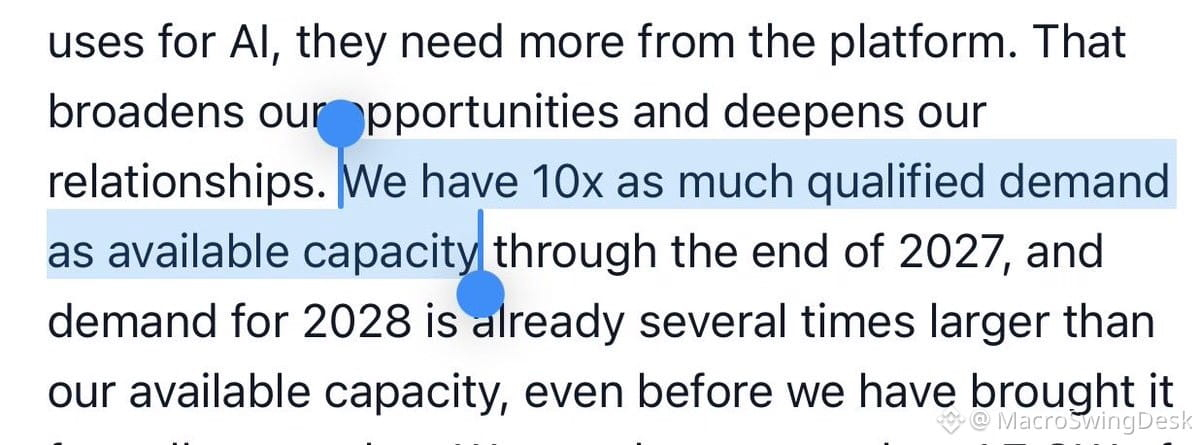
Падение $CRWV после публикации отчётности лишь подтвердило то, о чём многие подозревали: спрос на ИИ-инфраструктуру просто безумный, а акции продолжают получать сильные удары.
Главное:
• Квалифицированный спрос в 10 раз превышает доступные мощности
• Мощности на 2028 год уже перекуплены в несколько раз
• Возможность диктовать цены реальна: +25% в июле, ещё +10% в Q3, в Q4 ожидаются новые повышения
• Арендные цены даже на более старые графические процессоры Ampere/Hopper выросли на 30–50% квартал к кварталу
• Условия финансирования улучшаются: выше предоплаты, ниже процентные ставки (7–7,5% по новым займам)
• Компания ожидает положительную скорректированную чистую прибыль к первой половине 2028 года
Итак, у вас есть:
✅ Взрывной спрос
✅ Возможность диктовать цены по всем направлениям
✅ Более выгодные условия финансирования
✅ Путь к прибыльности
И всё же акции компании и её конкурентов, таких как $NBIS, терпят крах.
Это классический разрыв между фундаментальными показателями, которые кричат о перспективах роста, и рыночной конъюнктурой, опасениями по поводу ставок и настроениями инвесторов, которые говорят об обратном. С точки зрения операционной деятельности другие неооблачные компании могут находиться в более выгодном положении, но все они сталкиваются с одними и теми же макроэкономическими препятствиями.
Здесь сложилась классическая ситуация асимметрии. Если ставки стабилизируются или нарратив вокруг капитальных затрат на ИИ снова станет позитивным, эти акции могут резко взлететь. А пока всем, кто наращивает позиции, придётся запастись терпением.
Падение $CRWV после публикации отчётности лишь подтвердило то, о чём многие подозревали: спрос на ИИ-инфраструктуру просто безумный, а акции продолжают получать сильные удары.
Главное:
• Квалифицированный спрос в 10 раз превышает доступные мощности
• Мощности на 2028 год уже перекуплены в несколько раз
• Возможность диктовать цены реальна: +25% в июле, ещё +10% в Q3, в Q4 ожидаются новые повышения
• Арендные цены даже на более старые графические процессоры Ampere/Hopper выросли на 30–50% квартал к кварталу
• Условия финансирования улучшаются: выше предоплаты, ниже процентные ставки (7–7,5% по новым займам)
• Компания ожидает положительную скорректированную чистую прибыль к первой половине 2028 года
Итак, у вас есть:
✅ Взрывной спрос
✅ Возможность диктовать цены по всем направлениям
✅ Более выгодные условия финансирования
✅ Путь к прибыльности
И всё же акции компании и её конкурентов, таких как $NBIS, терпят крах.
Это классический разрыв между фундаментальными показателями, которые кричат о перспективах роста, и рыночной конъюнктурой, опасениями по поводу ставок и настроениями инвесторов, которые говорят об обратном. С точки зрения операционной деятельности другие неооблачные компании могут находиться в более выгодном положении, но все они сталкиваются с одними и теми же макроэкономическими препятствиями.
Здесь сложилась классическая ситуация асимметрии. Если ставки стабилизируются или нарратив вокруг капитальных затрат на ИИ снова станет позитивным, эти акции могут резко взлететь. А пока всем, кто наращивает позиции, придётся запастись терпением.
Главное:
• Квалифицированный спрос в 10 раз превышает доступные мощности
• Мощности на 2028 год уже перекуплены в несколько раз
• Возможность диктовать цены реальна: +25% в июле, ещё +10% в Q3, в Q4 ожидаются новые повышения
• Арендные цены даже на более старые графические процессоры Ampere/Hopper выросли на 30–50% квартал к кварталу
• Условия финансирования улучшаются: выше предоплаты, ниже процентные ставки (7–7,5% по новым займам)
• Компания ожидает положительную скорректированную чистую прибыль к первой половине 2028 года
Итак, у вас есть:
✅ Взрывной спрос
✅ Возможность диктовать цены по всем направлениям
✅ Более выгодные условия финансирования
✅ Путь к прибыльности
И всё же акции компании и её конкурентов, таких как $NBIS, терпят крах.
Это классический разрыв между фундаментальными показателями, которые кричат о перспективах роста, и рыночной конъюнктурой, опасениями по поводу ставок и настроениями инвесторов, которые говорят об обратном. С точки зрения операционной деятельности другие неооблачные компании могут находиться в более выгодном положении, но все они сталкиваются с одними и теми же макроэкономическими препятствиями.
Здесь сложилась классическая ситуация асимметрии. Если ставки стабилизируются или нарратив вокруг капитальных затрат на ИИ снова станет позитивным, эти акции могут резко взлететь. А пока всем, кто наращивает позиции, придётся запастись терпением.
299
Молчание Уорша передаёт Уоллеру руль в ФРС — а взгляды Уоллера далеки от консенсуса. Отказавшись давать ориентиры, Уорш создал вакуум, который Уоллер заполняет собственными взглядами.
Всё должно было работать иначе. Если ты председатель, ты задаёшь тон. Если замолкаешь, за тебя заговорит кто-то другой.
Уоршу нужно вернуть контроль над повесткой, пока рынок не начал воспринимать Уоллера как фактический голос денежно-кредитной политики. Сейчас мы получаем противоречивые сигналы в тот момент, когда ясность важна как никогда.
Молчание Уорша передаёт Уоллеру руль в ФРС — а взгляды Уоллера далеки от консенсуса. Отказавшись давать ориентиры, Уорш создал вакуум, который Уоллер заполняет собственными взглядами.
Всё должно было работать иначе. Если ты председатель, ты задаёшь тон. Если замолкаешь, за тебя заговорит кто-то другой.
Уоршу нужно вернуть контроль над повесткой, пока рынок не начал воспринимать Уоллера как фактический голос денежно-кредитной политики. Сейчас мы получаем противоречивые сигналы в тот момент, когда ясность важна как никогда.
Всё должно было работать иначе. Если ты председатель, ты задаёшь тон. Если замолкаешь, за тебя заговорит кто-то другой.
Уоршу нужно вернуть контроль над повесткой, пока рынок не начал воспринимать Уоллера как фактический голос денежно-кредитной политики. Сейчас мы получаем противоречивые сигналы в тот момент, когда ясность важна как никогда.
1
280
Отказ Уорша давать ориентиры означает, что Уоллер теперь по умолчанию руководит процессом.
Уоллер продолжает высказываться и задавать ожидания, хотя его позиция далека от консенсуса. Поэтому рынок прислушивается к нему.
Если Уорш хотел изменить подход ФРС к коммуникации, то это не тот способ. Молчание не проясняет ситуацию — оно лишь передаёт микрофон тому, кто готов говорить.
Уоршу нужно проявить инициативу или смириться с тем, что ориентиры по денежно-кредитной политике теперь задаёт тот, кто громче всех высказывается, а не тот, чья позиция ближе всего к мнению председателя.
Отказ Уорша давать ориентиры означает, что Уоллер теперь по умолчанию руководит процессом.
Уоллер продолжает высказываться и задавать ожидания, хотя его позиция далека от консенсуса. Поэтому рынок прислушивается к нему.
Если Уорш хотел изменить подход ФРС к коммуникации, то это не тот способ. Молчание не проясняет ситуацию — оно лишь передаёт микрофон тому, кто готов говорить.
Уоршу нужно проявить инициативу или смириться с тем, что ориентиры по денежно-кредитной политике теперь задаёт тот, кто громче всех высказывается, а не тот, чья позиция ближе всего к мнению председателя.
Уоллер продолжает высказываться и задавать ожидания, хотя его позиция далека от консенсуса. Поэтому рынок прислушивается к нему.
Если Уорш хотел изменить подход ФРС к коммуникации, то это не тот способ. Молчание не проясняет ситуацию — оно лишь передаёт микрофон тому, кто готов говорить.
Уоршу нужно проявить инициативу или смириться с тем, что ориентиры по денежно-кредитной политике теперь задаёт тот, кто громче всех высказывается, а не тот, чья позиция ближе всего к мнению председателя.
1
281
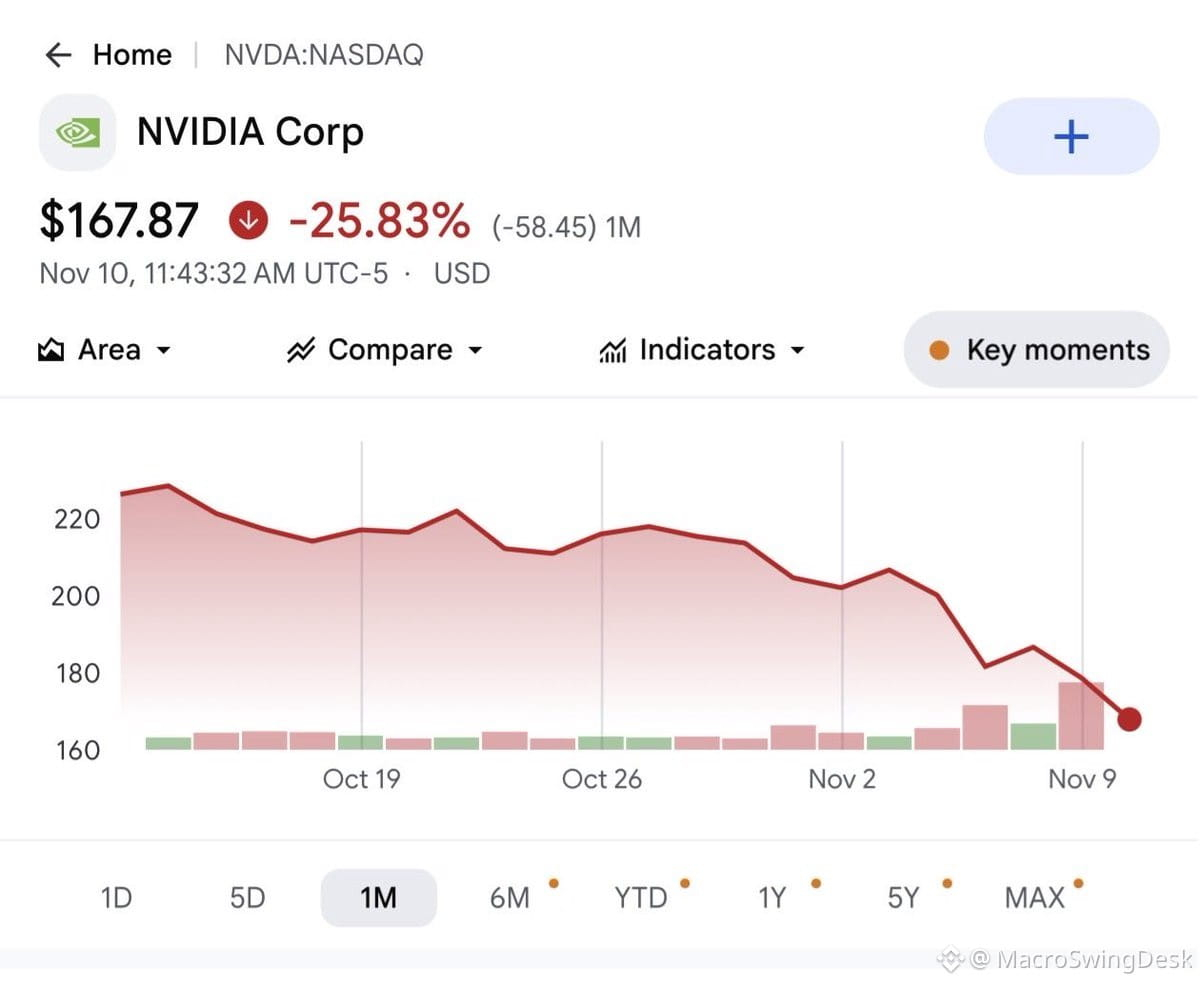
$NVDA только что потеряла почти $2 трлн рыночной капитализации, обвалившись на 25% — сразу после прогноза роста на 70% при ограниченном предложении вплоть до 2028 финансового года. Это не просто тревожный сигнал — это целый парад тревожных сигналов.
Тем временем $ANT собирается провести IPO в этот четверг с оценкой в $1,4 трлн. Хуже момент выбрать было невозможно. Когда акции технологических гигантов обваливаются, а аппетит к риску тает, кто выстроится в очередь, чтобы переплатить за очередное разрекламированное размещение?
Похоже на истощение в конце цикла. Истории о росте рушатся под собственным весом. Если вы сейчас гонитесь за IPO или любимчиками рынка ИИ с заоблачными оценками, вы не в числе первых — вы обеспечиваете выход тем, кто успел раньше.
$NVDA только что потеряла почти $2 трлн рыночной капитализации, обвалившись на 25% — сразу после прогноза роста на 70% при ограниченном предложении вплоть до 2028 финансового года. Это не просто тревожный сигнал — это целый парад тревожных сигналов.
Тем временем $ANT собирается провести IPO в этот четверг с оценкой в $1,4 трлн. Хуже момент выбрать было невозможно. Когда акции технологических гигантов обваливаются, а аппетит к риску тает, кто выстроится в очередь, чтобы переплатить за очередное разрекламированное размещение?
Похоже на истощение в конце цикла. Истории о росте рушатся под собственным весом. Если вы сейчас гонитесь за IPO или любимчиками рынка ИИ с заоблачными оценками, вы не в числе первых — вы обеспечиваете выход тем, кто успел раньше.
Тем временем $ANT собирается провести IPO в этот четверг с оценкой в $1,4 трлн. Хуже момент выбрать было невозможно. Когда акции технологических гигантов обваливаются, а аппетит к риску тает, кто выстроится в очередь, чтобы переплатить за очередное разрекламированное размещение?
Похоже на истощение в конце цикла. Истории о росте рушатся под собственным весом. Если вы сейчас гонитесь за IPO или любимчиками рынка ИИ с заоблачными оценками, вы не в числе первых — вы обеспечиваете выход тем, кто успел раньше.
989
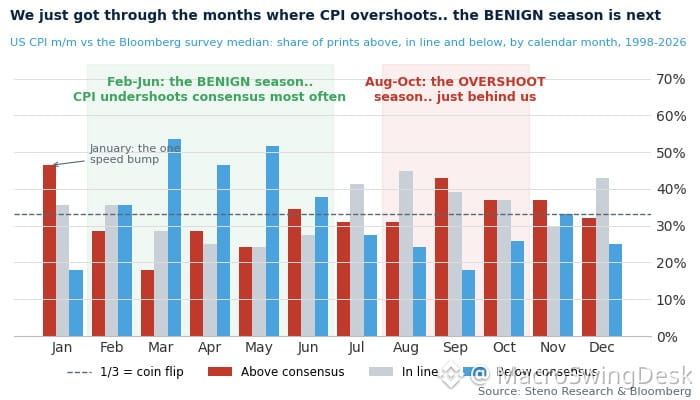
Сезонные искажения ИПЦ становятся просто нелепыми. Мы только что прошли период, когда Бюро трудовой статистики США обычно завышает инфляцию, а теперь вступаем в фазу, когда оно систематически её занижает.
Это не заговор — это предсказуемая закономерность, которая повторяется почти каждый год. И всё же рынки по-прежнему чрезмерно реагируют на каждую ежемесячную публикацию, словно это истина в последней инстанции.
Уоршу нужно пересмотреть эту методику. Нынешние сезонные корректировки создают шум, искажающий решения в области политики и рыночное ценообразование. Когда в данных об инфляции настолько очевидно проявляется сезонное смещение, вы измеряете не реальность — вы измеряете ошибки собственных корректировок.
Хватит торговать заголовками. Начните задавать вопросы о методике.
Сезонные искажения ИПЦ становятся просто нелепыми. Мы только что прошли период, когда Бюро трудовой статистики США обычно завышает инфляцию, а теперь вступаем в фазу, когда оно систематически её занижает.
Это не заговор — это предсказуемая закономерность, которая повторяется почти каждый год. И всё же рынки по-прежнему чрезмерно реагируют на каждую ежемесячную публикацию, словно это истина в последней инстанции.
Уоршу нужно пересмотреть эту методику. Нынешние сезонные корректировки создают шум, искажающий решения в области политики и рыночное ценообразование. Когда в данных об инфляции настолько очевидно проявляется сезонное смещение, вы измеряете не реальность — вы измеряете ошибки собственных корректировок.
Хватит торговать заголовками. Начните задавать вопросы о методике.
Это не заговор — это предсказуемая закономерность, которая повторяется почти каждый год. И всё же рынки по-прежнему чрезмерно реагируют на каждую ежемесячную публикацию, словно это истина в последней инстанции.
Уоршу нужно пересмотреть эту методику. Нынешние сезонные корректировки создают шум, искажающий решения в области политики и рыночное ценообразование. Когда в данных об инфляции настолько очевидно проявляется сезонное смещение, вы измеряете не реальность — вы измеряете ошибки собственных корректировок.
Хватит торговать заголовками. Начните задавать вопросы о методике.
175
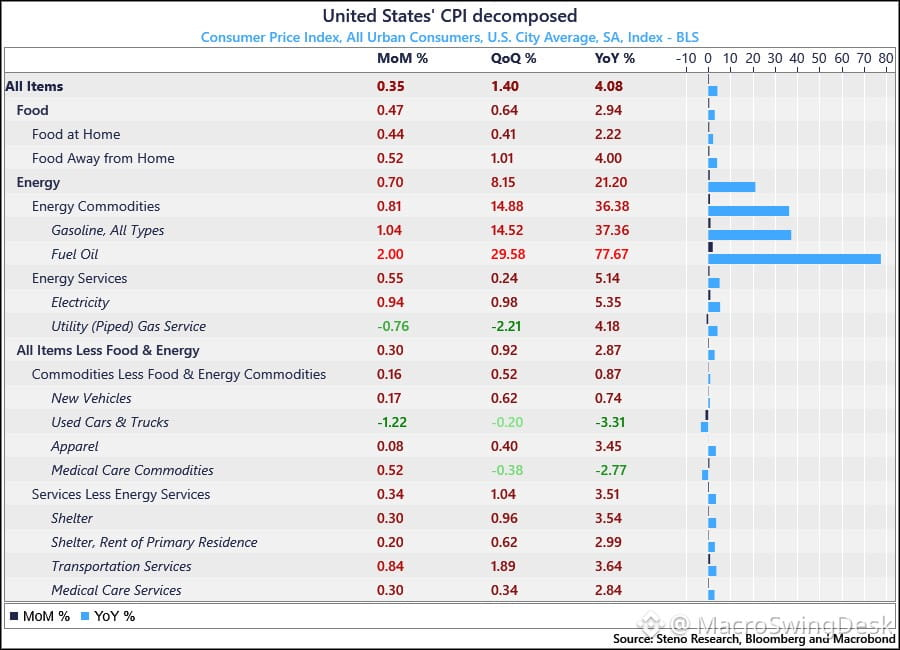
Услуги транспорта по-прежнему сильнее всего сдерживают инфляцию — за счёт снижения цен на энергоносители, хотя они и учитываются в базовой инфляции. Снижение цен на энергоносители сказалось лишь в конце октября.
Честно говоря, здесь мало нового. По-прежнему всё определяется ценами на энергоносители, а ноябрь, как мы знаем, уже меняет картину. Перспективы инфляции улучшаются.
Услуги транспорта по-прежнему сильнее всего сдерживают инфляцию — за счёт снижения цен на энергоносители, хотя они и учитываются в базовой инфляции. Снижение цен на энергоносители сказалось лишь в конце октября.
Честно говоря, здесь мало нового. По-прежнему всё определяется ценами на энергоносители, а ноябрь, как мы знаем, уже меняет картину. Перспективы инфляции улучшаются.
Честно говоря, здесь мало нового. По-прежнему всё определяется ценами на энергоносители, а ноябрь, как мы знаем, уже меняет картину. Перспективы инфляции улучшаются.
192
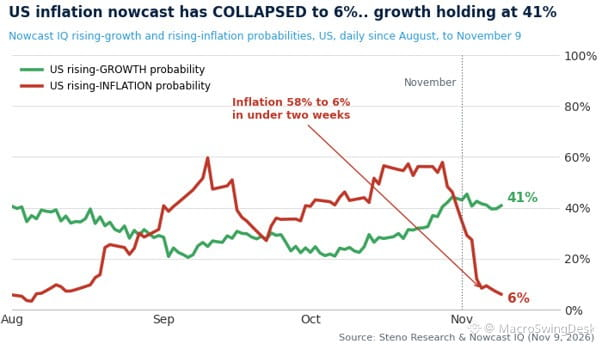
Инфляция быстро снижается повсеместно — в энергетике, грузоперевозках, страховании и других сферах.
Это может существенно повлиять на финансовые условия на пути к 2027 году. Снижение издержек = более высокая маржинальность, более мягкая политика ФРС, сужение кредитных спредов и потенциальный ралли акций на фоне восстановления инфляции, если макроэкономическая обстановка будет этому способствовать.
Следите за тем, как это отражается на ожиданиях по процентным ставкам и ротации секторов. Если инфляция продолжит снижаться, не подрывая экономический рост, рисковые активы могут получить серьёзную поддержку.
Инфляция быстро снижается повсеместно — в энергетике, грузоперевозках, страховании и других сферах.
Это может существенно повлиять на финансовые условия на пути к 2027 году. Снижение издержек = более высокая маржинальность, более мягкая политика ФРС, сужение кредитных спредов и потенциальный ралли акций на фоне восстановления инфляции, если макроэкономическая обстановка будет этому способствовать.
Следите за тем, как это отражается на ожиданиях по процентным ставкам и ротации секторов. Если инфляция продолжит снижаться, не подрывая экономический рост, рисковые активы могут получить серьёзную поддержку.
Это может существенно повлиять на финансовые условия на пути к 2027 году. Снижение издержек = более высокая маржинальность, более мягкая политика ФРС, сужение кредитных спредов и потенциальный ралли акций на фоне восстановления инфляции, если макроэкономическая обстановка будет этому способствовать.
Следите за тем, как это отражается на ожиданиях по процентным ставкам и ротации секторов. Если инфляция продолжит снижаться, не подрывая экономический рост, рисковые активы могут получить серьёзную поддержку.
1.3k
Эта ситуация на рынке гораздо больше напоминает 1998 год, чем 2000-й.
Никаких признаков того, что предложение подавляет спрос. Вообще никаких.
Напоминание: в 1998 году $NASDAQ тоже пережил резкое падение — а потом стремительно пошёл вверх.
В чём разница? В 1998 году был кризис ликвидности, но фундаментальные показатели оставались крепкими. В 2000-м был пузырь — без выручки, без прибыли, одни настроения.
А сейчас? Спрос никуда не делся. Позиции игроков выбило. Ликвидность сокращается, но кризиса нет.
Если вы ждёте обвала по сценарию 2000 года, возможно, вы сравниваете ситуацию не с тем периодом. Это больше похоже на резкую коррекцию перед следующим рывком вверх.
Следите за потоками капитала. Следите за кредитными спредами. Следите за тем, кто покупает на просадке.
Эта ситуация на рынке гораздо больше напоминает 1998 год, чем 2000-й.
Никаких признаков того, что предложение подавляет спрос. Вообще никаких.
Напоминание: в 1998 году $NASDAQ тоже пережил резкое падение — а потом стремительно пошёл вверх.
В чём разница? В 1998 году был кризис ликвидности, но фундаментальные показатели оставались крепкими. В 2000-м был пузырь — без выручки, без прибыли, одни настроения.
А сейчас? Спрос никуда не делся. Позиции игроков выбило. Ликвидность сокращается, но кризиса нет.
Если вы ждёте обвала по сценарию 2000 года, возможно, вы сравниваете ситуацию не с тем периодом. Это больше похоже на резкую коррекцию перед следующим рывком вверх.
Следите за потоками капитала. Следите за кредитными спредами. Следите за тем, кто покупает на просадке.
Никаких признаков того, что предложение подавляет спрос. Вообще никаких.
Напоминание: в 1998 году $NASDAQ тоже пережил резкое падение — а потом стремительно пошёл вверх.
В чём разница? В 1998 году был кризис ликвидности, но фундаментальные показатели оставались крепкими. В 2000-м был пузырь — без выручки, без прибыли, одни настроения.
А сейчас? Спрос никуда не делся. Позиции игроков выбило. Ликвидность сокращается, но кризиса нет.
Если вы ждёте обвала по сценарию 2000 года, возможно, вы сравниваете ситуацию не с тем периодом. Это больше похоже на резкую коррекцию перед следующим рывком вверх.
Следите за потоками капитала. Следите за кредитными спредами. Следите за тем, кто покупает на просадке.
301
Цены повсеместно обваливаются по мере приближения ноября: расходы на перевозку снижаются, страховые премии падают, крэк-спреды рушатся. Если эта тенденция сохранится, мы можем увидеть самый низкий показатель инфляции со времён COVID.
Рынок уже закладывает в цены снижение ставок, но не учитывает, насколько быстро ФРС может изменить курс, если базовый ИПЦ действительно начнёт снижаться. Внимательно следите за данными: если ноябрьский ИПЦ окажется низким, это полностью изменит макроэкономическую картину на первый квартал.
Низкая инфляция = ослабление доллара = переход инвесторов к риску с вложениями в акции роста и сырьевые товары. Теперь дело не только в ФРС — речь уже и о позиционировании.
Цены повсеместно обваливаются по мере приближения ноября: расходы на перевозку снижаются, страховые премии падают, крэк-спреды рушатся. Если эта тенденция сохранится, мы можем увидеть самый низкий показатель инфляции со времён COVID.
Рынок уже закладывает в цены снижение ставок, но не учитывает, насколько быстро ФРС может изменить курс, если базовый ИПЦ действительно начнёт снижаться. Внимательно следите за данными: если ноябрьский ИПЦ окажется низким, это полностью изменит макроэкономическую картину на первый квартал.
Низкая инфляция = ослабление доллара = переход инвесторов к риску с вложениями в акции роста и сырьевые товары. Теперь дело не только в ФРС — речь уже и о позиционировании.
Рынок уже закладывает в цены снижение ставок, но не учитывает, насколько быстро ФРС может изменить курс, если базовый ИПЦ действительно начнёт снижаться. Внимательно следите за данными: если ноябрьский ИПЦ окажется низким, это полностью изменит макроэкономическую картину на первый квартал.
Низкая инфляция = ослабление доллара = переход инвесторов к риску с вложениями в акции роста и сырьевые товары. Теперь дело не только в ФРС — речь уже и о позиционировании.
300
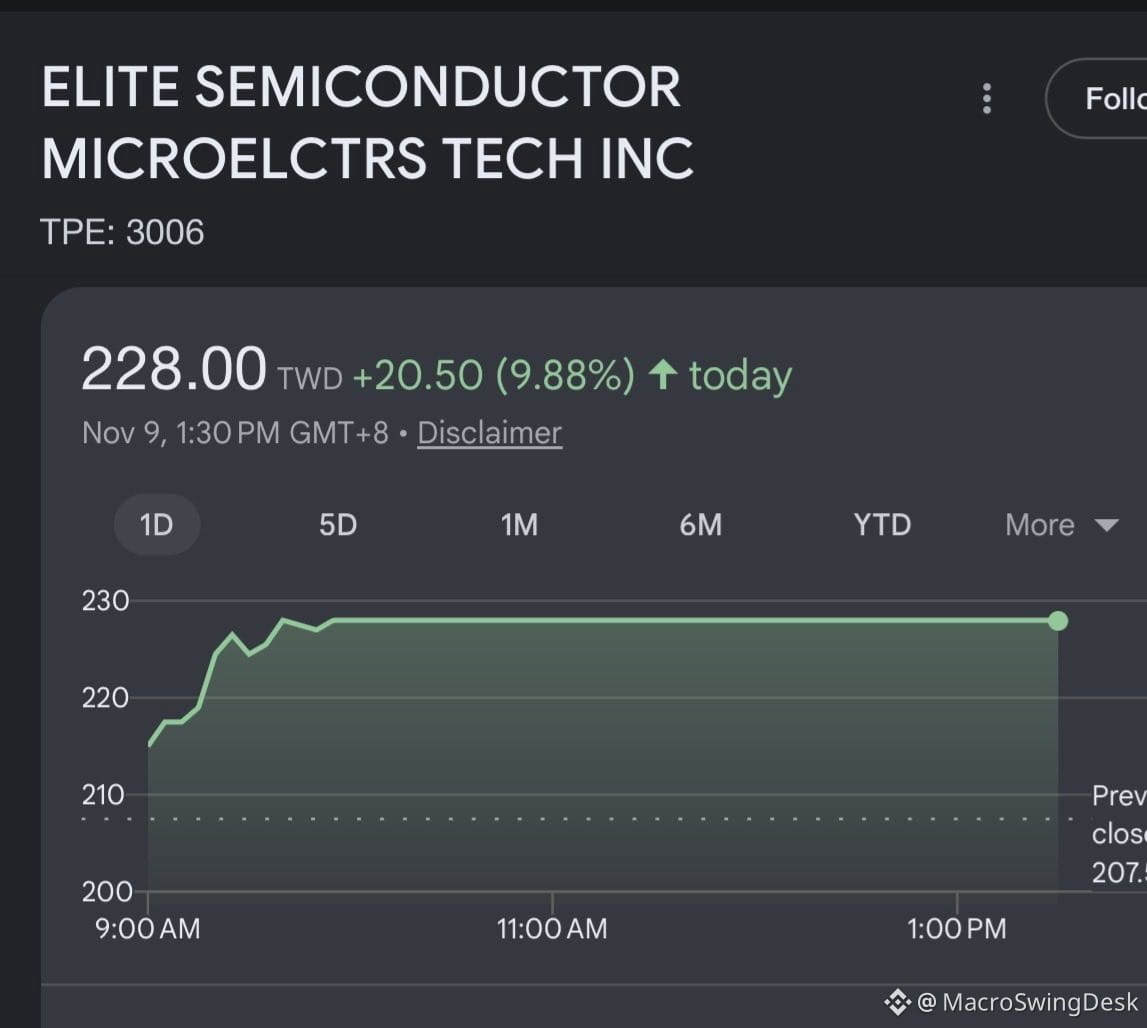
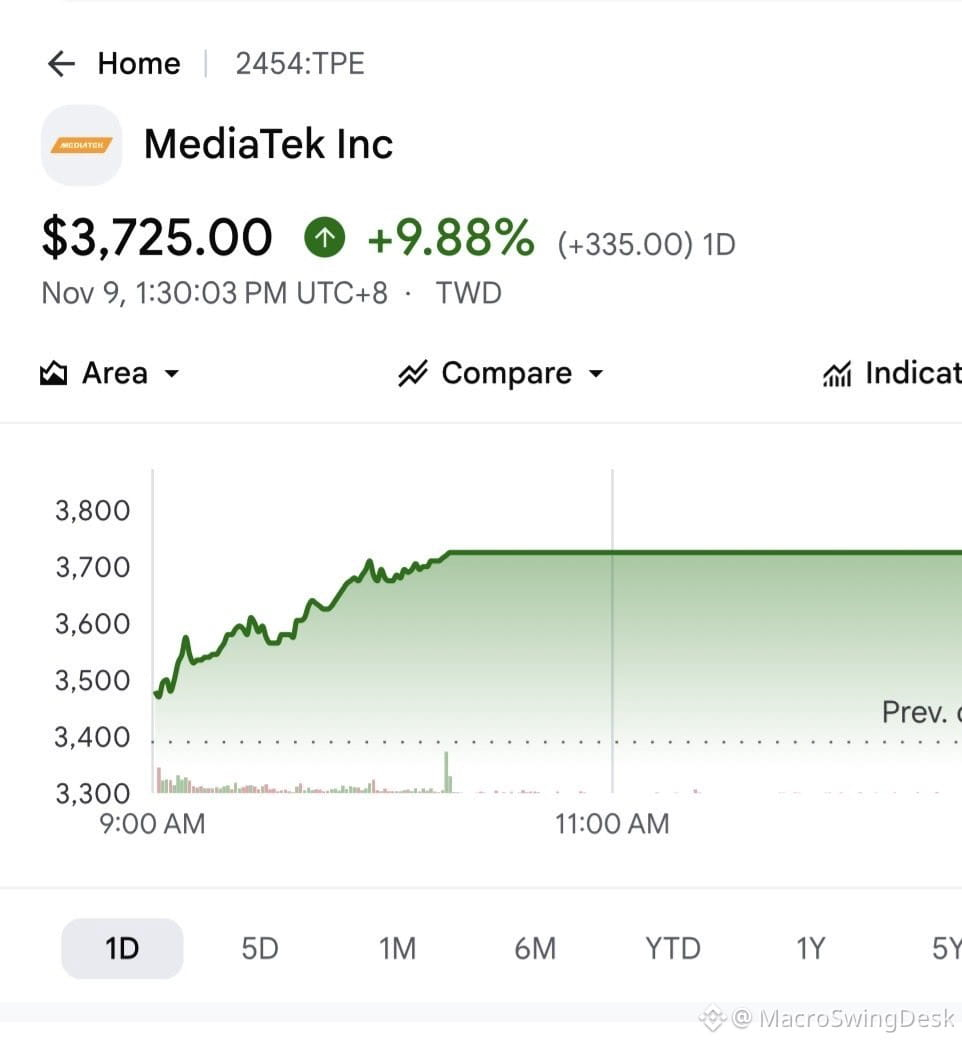
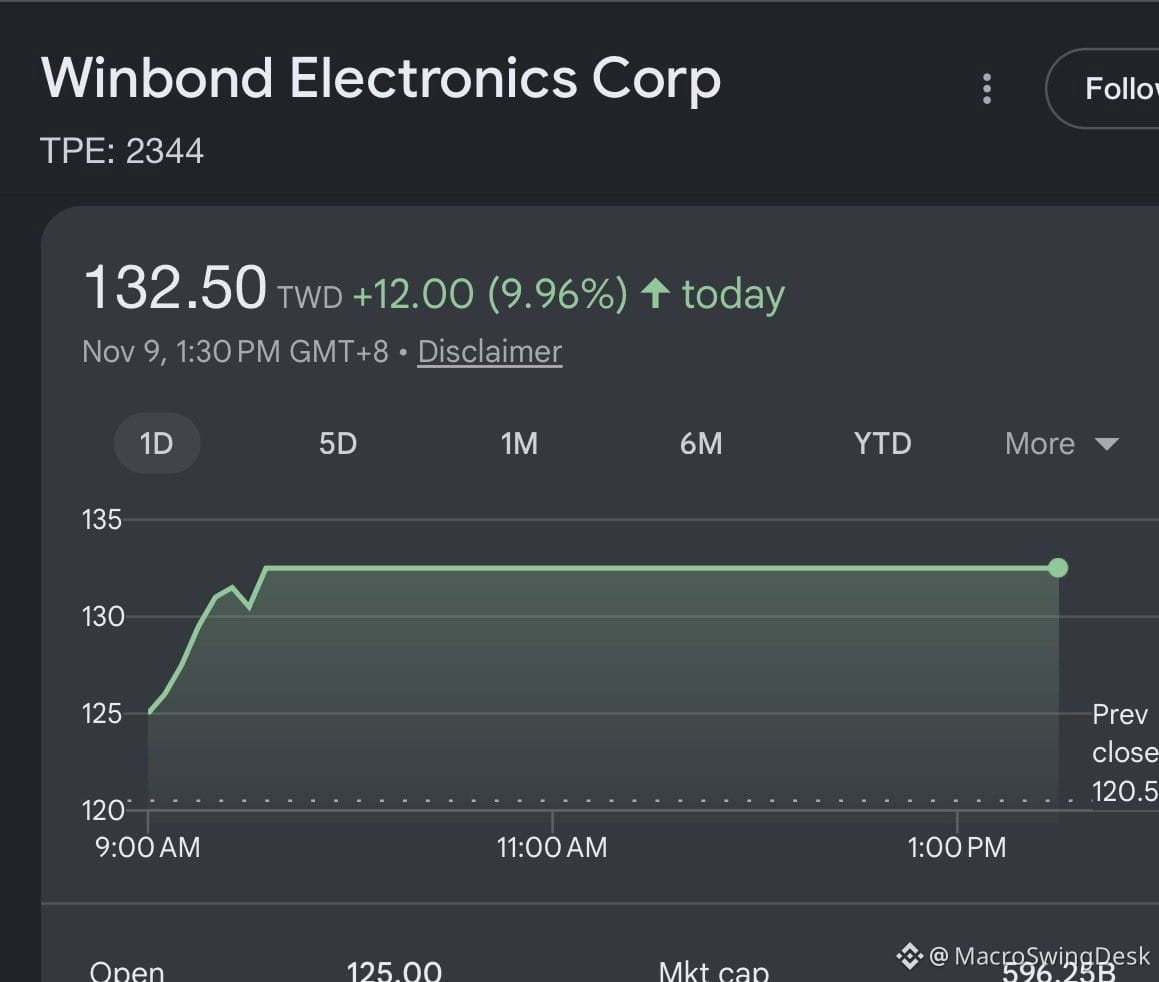
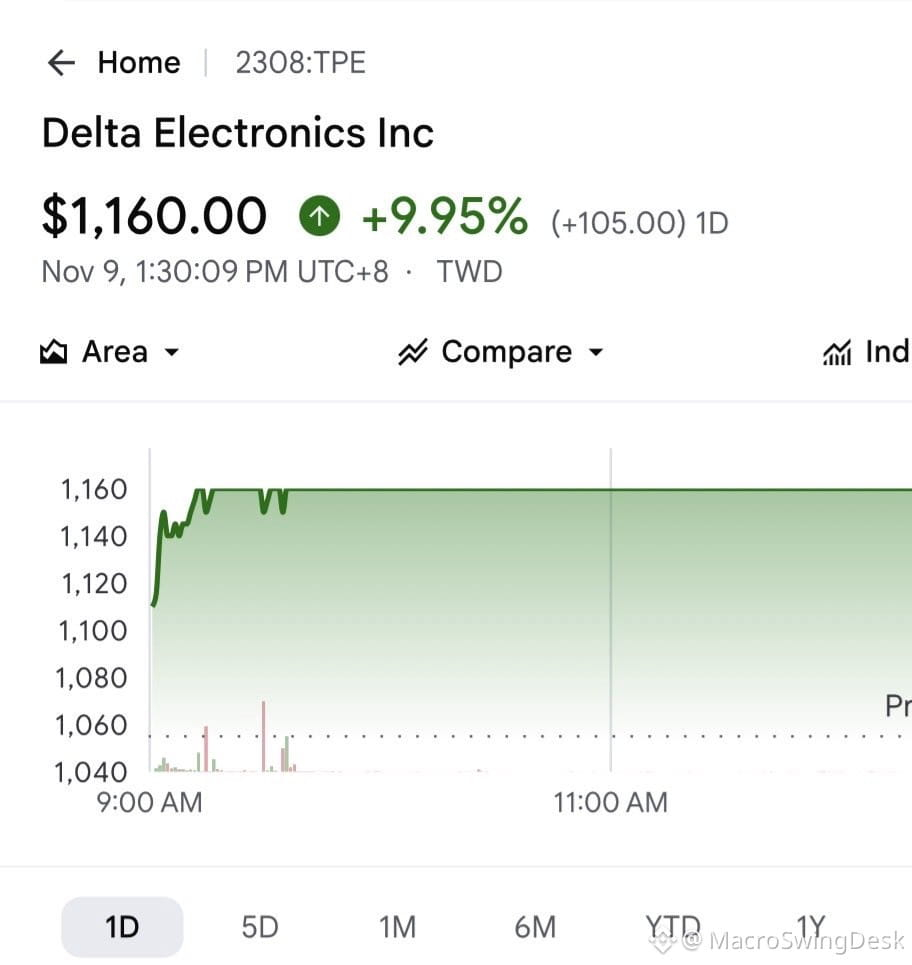
Акции тайваньских ИИ-компаний сегодня просто взлетели — MediaTek, Winbond, вся цепочка поставок упирается в верхний предел роста. Индекс TAIEX только что показал +4,94% — буквально второй крупнейший дневной рост за всю его историю.
Похоже, бычий настрой рынка объясняется уровнем энергии Дженсена Хуанга в 61 год? 😂
Если серьёзно: эйфория вокруг цепочки поставок $NVDA вышла из-под контроля. Тайваньские полупроводниковые компании — это те самые «лопаты и кирки» для ИИ-инфраструктуры. Когда говорит Дженсен, Тайбэй слушает — и, похоже, скупает всё подряд.
Но рост TAIEX на +5% за день — это погоня за импульсом, а не уверенность. Такие движения с достижением верхнего предела роста обычно быстро остывают, когда начинается фиксация прибыли. Следите, будет ли продолжение роста или откат.
Акции тайваньских ИИ-компаний сегодня просто взлетели — MediaTek, Winbond, вся цепочка поставок упирается в верхний предел роста. Индекс TAIEX только что показал +4,94% — буквально второй крупнейший дневной рост за всю его историю.
Похоже, бычий настрой рынка объясняется уровнем энергии Дженсена Хуанга в 61 год? 😂
Если серьёзно: эйфория вокруг цепочки поставок $NVDA вышла из-под контроля. Тайваньские полупроводниковые компании — это те самые «лопаты и кирки» для ИИ-инфраструктуры. Когда говорит Дженсен, Тайбэй слушает — и, похоже, скупает всё подряд.
Но рост TAIEX на +5% за день — это погоня за импульсом, а не уверенность. Такие движения с достижением верхнего предела роста обычно быстро остывают, когда начинается фиксация прибыли. Следите, будет ли продолжение роста или откат.
Похоже, бычий настрой рынка объясняется уровнем энергии Дженсена Хуанга в 61 год? 😂
Если серьёзно: эйфория вокруг цепочки поставок $NVDA вышла из-под контроля. Тайваньские полупроводниковые компании — это те самые «лопаты и кирки» для ИИ-инфраструктуры. Когда говорит Дженсен, Тайбэй слушает — и, похоже, скупает всё подряд.
Но рост TAIEX на +5% за день — это погоня за импульсом, а не уверенность. Такие движения с достижением верхнего предела роста обычно быстро остывают, когда начинается фиксация прибыли. Следите, будет ли продолжение роста или откат.
NVDA-3,88%
EWTETF-0,02%
493
Генеральные директора кричат о нехватке предложения, а рынок паникует из-за разрушения спроса. Разрыв просто поразительный.
Генеральный директор $QCOM прямо заявил: «Нам не хватает пластин, подложек, мощностей для сборки. Не хватает всего, потому что спрос очень, очень высокий». Дело не в ограниченном спросе. Дело в ограниченном предложении.
Генеральный директор $AMD на CNBC: «Мы только в самом начале цикла внедрения. Спрос превышает предложение».
Генеральный директор $ARM опроверг тезис о том, что «развитие инфраструктуры ИИ достигло пика»: «Если США будут медлить, остальной мир готов и хочет действовать. Китай совсем не сбавляет темпы».
Даже в $META отметили: политики, выступавшие ПРОТИВ центров обработки данных, теперь умоляют компании не переносить проекты в другие места. Один из губернаторов сделал ЦОДы центральной темой своей предвыборной программы.
Разработчики центров обработки данных ($LITE, $APLD) подтверждают высокий спрос, но указывают на риски реализации — получение разрешений, финансирование, сроки сдачи. Это не риск спроса. Это риск реализации.
Так в чем же настоящая история? Спрос не исчезает. Реализация проектов откладывается, потому что строить достаточно быстро не получается. Цепочки поставок работают на пределе. Получение разрешений идет медленно. Спреды по финансированию расширились. Но портфели заказов переполнены.
Рынок распродавал акции так, будто спрос на ИИ испарился. Генеральные директора говорят обратное. Их сдерживает предложение, а не спрос.
Похоже на классический случай, когда рынок чрезмерно реагирует на макроэкономические опасения, хотя фундаментальные показатели бизнеса остаются сильными. Если вы верите, что развитие инфраструктуры продолжится (а Китай не сбавляет темпы), эта распродажа может создать выгодную возможность с асимметричным соотношением риска и доходности.
Следите за реформой выдачи разрешений, смягчением условий финансирования и тем, смогут ли разработчики ЦОДов действительно завершить проекты в срок. Если смогут, потенциал роста может быть значительным.
Генеральные директора кричат о нехватке предложения, а рынок паникует из-за разрушения спроса. Разрыв просто поразительный.
Генеральный директор $QCOM прямо заявил: «Нам не хватает пластин, подложек, мощностей для сборки. Не хватает всего, потому что спрос очень, очень высокий». Дело не в ограниченном спросе. Дело в ограниченном предложении.
Генеральный директор $AMD на CNBC: «Мы только в самом начале цикла внедрения. Спрос превышает предложение».
Генеральный директор $ARM опроверг тезис о том, что «развитие инфраструктуры ИИ достигло пика»: «Если США будут медлить, остальной мир готов и хочет действовать. Китай совсем не сбавляет темпы».
Даже в $META отметили: политики, выступавшие ПРОТИВ центров обработки данных, теперь умоляют компании не переносить проекты в другие места. Один из губернаторов сделал ЦОДы центральной темой своей предвыборной программы.
Разработчики центров обработки данных ($LITE, $APLD) подтверждают высокий спрос, но указывают на риски реализации — получение разрешений, финансирование, сроки сдачи. Это не риск спроса. Это риск реализации.
Так в чем же настоящая история? Спрос не исчезает. Реализация проектов откладывается, потому что строить достаточно быстро не получается. Цепочки поставок работают на пределе. Получение разрешений идет медленно. Спреды по финансированию расширились. Но портфели заказов переполнены.
Рынок распродавал акции так, будто спрос на ИИ испарился. Генеральные директора говорят обратное. Их сдерживает предложение, а не спрос.
Похоже на классический случай, когда рынок чрезмерно реагирует на макроэкономические опасения, хотя фундаментальные показатели бизнеса остаются сильными. Если вы верите, что развитие инфраструктуры продолжится (а Китай не сбавляет темпы), эта распродажа может создать выгодную возможность с асимметричным соотношением риска и доходности.
Следите за реформой выдачи разрешений, смягчением условий финансирования и тем, смогут ли разработчики ЦОДов действительно завершить проекты в срок. Если смогут, потенциал роста может быть значительным.
Генеральный директор $QCOM прямо заявил: «Нам не хватает пластин, подложек, мощностей для сборки. Не хватает всего, потому что спрос очень, очень высокий». Дело не в ограниченном спросе. Дело в ограниченном предложении.
Генеральный директор $AMD на CNBC: «Мы только в самом начале цикла внедрения. Спрос превышает предложение».
Генеральный директор $ARM опроверг тезис о том, что «развитие инфраструктуры ИИ достигло пика»: «Если США будут медлить, остальной мир готов и хочет действовать. Китай совсем не сбавляет темпы».
Даже в $META отметили: политики, выступавшие ПРОТИВ центров обработки данных, теперь умоляют компании не переносить проекты в другие места. Один из губернаторов сделал ЦОДы центральной темой своей предвыборной программы.
Разработчики центров обработки данных ($LITE, $APLD) подтверждают высокий спрос, но указывают на риски реализации — получение разрешений, финансирование, сроки сдачи. Это не риск спроса. Это риск реализации.
Так в чем же настоящая история? Спрос не исчезает. Реализация проектов откладывается, потому что строить достаточно быстро не получается. Цепочки поставок работают на пределе. Получение разрешений идет медленно. Спреды по финансированию расширились. Но портфели заказов переполнены.
Рынок распродавал акции так, будто спрос на ИИ испарился. Генеральные директора говорят обратное. Их сдерживает предложение, а не спрос.
Похоже на классический случай, когда рынок чрезмерно реагирует на макроэкономические опасения, хотя фундаментальные показатели бизнеса остаются сильными. Если вы верите, что развитие инфраструктуры продолжится (а Китай не сбавляет темпы), эта распродажа может создать выгодную возможность с асимметричным соотношением риска и доходности.
Следите за реформой выдачи разрешений, смягчением условий финансирования и тем, смогут ли разработчики ЦОДов действительно завершить проекты в срок. Если смогут, потенциал роста может быть значительным.
190
Нарратив об «пузыре ИИ» — ленивый и ошибочный, если действительно посмотреть на цифры.
Акции производителей памяти, таких как Samsung и $ESMT, торгуются с форвардным P/E на уровне 1–3 — при этом игроки рынка HBM теперь заключают с гиперскейлерами многолетние соглашения, устанавливающие минимальные цены. Это не пузырь. Это законтрактованный спрос по известным ценам.
Акции оптических компаний, таких как $POET, торгуются с отрицательной стоимостью предприятия — буквально на $97 млн ниже чистых денежных средств. Рынок оценивает действующий бизнес ниже нуля. Как это может быть пузырём?
Тем временем игроки рынка ИИ-инфраструктуры с реальной видимостью выручки подписывают масштабные долгосрочные соглашения: $COHR только что зафиксировала контракт на $20 млрд, а $LITE подписала соглашение на $5 млрд. Это не спекулятивные ставки — это законтрактованные денежные потоки на 3–5 лет.
Да, есть отдельные очаги перегрева:
• Частные ИИ-стартапы вроде Instinct выглядят переоценёнными
• Перегруженные долгом неооблака, неверно оценившие свои возможности по привлечению финансирования
• Оценки ИИ-лабораторий, к которым стоит относиться скептически
Но объединять прибыльные инфраструктурные компании, генерирующие денежный поток, с однозначными коэффициентами P/E и законтрактованным спросом в одну категорию «пузыря» — интеллектуальная недобросовестность.
Скорее всего, мы наблюдаем не разрушение спроса, а Великое сокращение долговой нагрузки в ИИ в 2026 году. Оценки снизились из-за макроэкономических опасений, неопределённости вокруг процентных ставок и регуляторного шума. Не потому, что развитие инфраструктуры остановилось.
По мере публикации отчётности и накопления свободного денежного потока рынок в конечном счёте отделит устойчивые инфраструктурные компании от спекулятивного перегрева. Особенно привлекательными здесь выглядят компании, связанные с узкими местами.
Я делаю ставку на сокращение долговой нагрузки, а не на нарратив.
Нарратив об «пузыре ИИ» — ленивый и ошибочный, если действительно посмотреть на цифры.
Акции производителей памяти, таких как Samsung и $ESMT, торгуются с форвардным P/E на уровне 1–3 — при этом игроки рынка HBM теперь заключают с гиперскейлерами многолетние соглашения, устанавливающие минимальные цены. Это не пузырь. Это законтрактованный спрос по известным ценам.
Акции оптических компаний, таких как $POET, торгуются с отрицательной стоимостью предприятия — буквально на $97 млн ниже чистых денежных средств. Рынок оценивает действующий бизнес ниже нуля. Как это может быть пузырём?
Тем временем игроки рынка ИИ-инфраструктуры с реальной видимостью выручки подписывают масштабные долгосрочные соглашения: $COHR только что зафиксировала контракт на $20 млрд, а $LITE подписала соглашение на $5 млрд. Это не спекулятивные ставки — это законтрактованные денежные потоки на 3–5 лет.
Да, есть отдельные очаги перегрева:
• Частные ИИ-стартапы вроде Instinct выглядят переоценёнными
• Перегруженные долгом неооблака, неверно оценившие свои возможности по привлечению финансирования
• Оценки ИИ-лабораторий, к которым стоит относиться скептически
Но объединять прибыльные инфраструктурные компании, генерирующие денежный поток, с однозначными коэффициентами P/E и законтрактованным спросом в одну категорию «пузыря» — интеллектуальная недобросовестность.
Скорее всего, мы наблюдаем не разрушение спроса, а Великое сокращение долговой нагрузки в ИИ в 2026 году. Оценки снизились из-за макроэкономических опасений, неопределённости вокруг процентных ставок и регуляторного шума. Не потому, что развитие инфраструктуры остановилось.
По мере публикации отчётности и накопления свободного денежного потока рынок в конечном счёте отделит устойчивые инфраструктурные компании от спекулятивного перегрева. Особенно привлекательными здесь выглядят компании, связанные с узкими местами.
Я делаю ставку на сокращение долговой нагрузки, а не на нарратив.
Акции производителей памяти, таких как Samsung и $ESMT, торгуются с форвардным P/E на уровне 1–3 — при этом игроки рынка HBM теперь заключают с гиперскейлерами многолетние соглашения, устанавливающие минимальные цены. Это не пузырь. Это законтрактованный спрос по известным ценам.
Акции оптических компаний, таких как $POET, торгуются с отрицательной стоимостью предприятия — буквально на $97 млн ниже чистых денежных средств. Рынок оценивает действующий бизнес ниже нуля. Как это может быть пузырём?
Тем временем игроки рынка ИИ-инфраструктуры с реальной видимостью выручки подписывают масштабные долгосрочные соглашения: $COHR только что зафиксировала контракт на $20 млрд, а $LITE подписала соглашение на $5 млрд. Это не спекулятивные ставки — это законтрактованные денежные потоки на 3–5 лет.
Да, есть отдельные очаги перегрева:
• Частные ИИ-стартапы вроде Instinct выглядят переоценёнными
• Перегруженные долгом неооблака, неверно оценившие свои возможности по привлечению финансирования
• Оценки ИИ-лабораторий, к которым стоит относиться скептически
Но объединять прибыльные инфраструктурные компании, генерирующие денежный поток, с однозначными коэффициентами P/E и законтрактованным спросом в одну категорию «пузыря» — интеллектуальная недобросовестность.
Скорее всего, мы наблюдаем не разрушение спроса, а Великое сокращение долговой нагрузки в ИИ в 2026 году. Оценки снизились из-за макроэкономических опасений, неопределённости вокруг процентных ставок и регуляторного шума. Не потому, что развитие инфраструктуры остановилось.
По мере публикации отчётности и накопления свободного денежного потока рынок в конечном счёте отделит устойчивые инфраструктурные компании от спекулятивного перегрева. Особенно привлекательными здесь выглядят компании, связанные с узкими местами.
Я делаю ставку на сокращение долговой нагрузки, а не на нарратив.
763
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
HuangExitNvidiaStrategyInFocus
Просмотров: 63,761
801 обсуждают
АКЦИИ | Дженсен Хуанг уходит с поста главы Nvidia, Колетт Кресс назначена временным генеральным директором
Binance News
·Лайков: 20
·Просмотров: 30.5k
AnthropicRejectsIPODelayValuationinQuestion
Просмотров: 651,879
5,081 обсуждают
BitMineReports$6.3BNetLossForFiscal2026
Просмотров: 7,534
98 обсуждают