
空杯之心
13 Публикации

空杯之心
Отправить жалобу
Заблокировать пользователя
分享心得
Открытая сделка
Трейдер с частыми сделками
9 г
10 подписок(и/а)
9 подписчиков(а)
2 понравилось
Посты
Портфель
PINNED
·
--
Большие деньги зарабатывают, следуя тренду. В этом бычьем цикле я делаю всего три вещи:
1. Подтверждаю начало нового бычьего цикла (по нескольким индикаторам уже подтвержден переход от медвежьего рынка к бычьему).
2. Нахожу активы с устойчивым нарративом, которые могут расти вместе с рынком на протяжении всего бычьего цикла.
3. Наращиваю позицию на дневном таймфрейме: покупаю с плечом 2–3x, докупаю на дневных коррекциях и поддерживаю плечо на уровне 2–3x.#BTC #HYPE
Большие деньги зарабатывают, следуя тренду. В этом бычьем цикле я делаю всего три вещи:
1. Подтверждаю начало нового бычьего цикла (по нескольким индикаторам уже подтвержден переход от медвежьего рынка к бычьему).
2. Нахожу активы с устойчивым нарративом, которые могут расти вместе с рынком на протяжении всего бычьего цикла.
3. Наращиваю позицию на дневном таймфрейме: покупаю с плечом 2–3x, докупаю на дневных коррекциях и поддерживаю плечо на уровне 2–3x.#BTC #HYPE
1. Подтверждаю начало нового бычьего цикла (по нескольким индикаторам уже подтвержден переход от медвежьего рынка к бычьему).
2. Нахожу активы с устойчивым нарративом, которые могут расти вместе с рынком на протяжении всего бычьего цикла.
3. Наращиваю позицию на дневном таймфрейме: покупаю с плечом 2–3x, докупаю на дневных коррекциях и поддерживаю плечо на уровне 2–3x.#BTC #HYPE
2
200
·
--
Статья
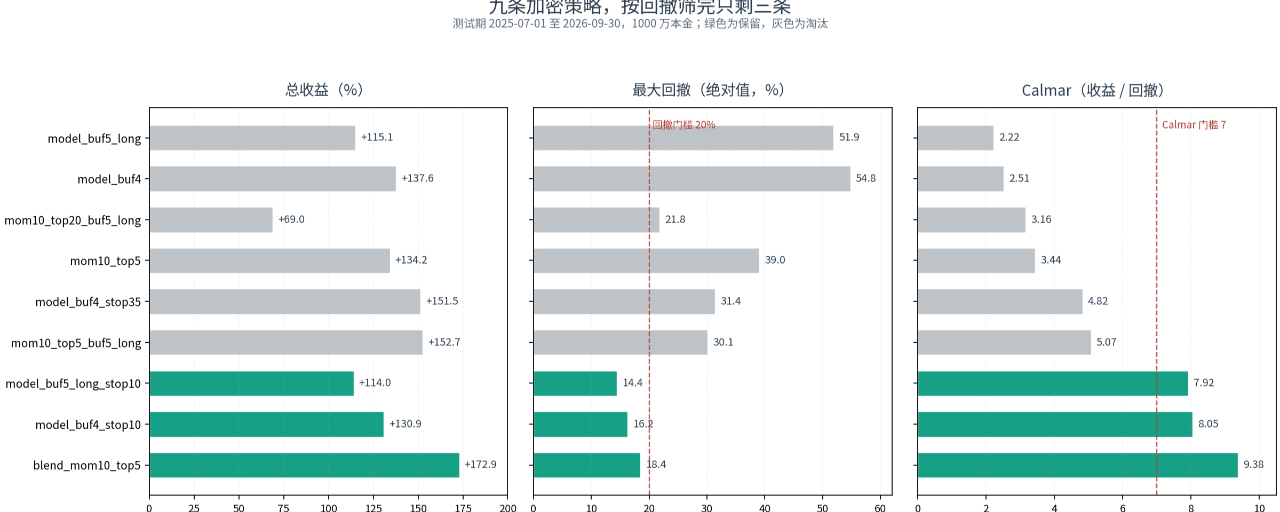
Сократил число криптостратегий с девяти до трёх: если просадка неприемлема, высокая доходность не спасётВ конце прошлого выпуска я написал, что в следующем нужно сделать три вещи: добавить буфер и стоп-лосс к комбинированному сигналу, провести тестирование на валидационном периоде, а затем выполнить walk-forward-анализ.
В этом выпуске всё пошло не по плану.
После того как данные обновили по 21 октября включительно, я прогнал все девять стратегий на новом форвардном окне и заново проанализировал структуру просадок в тестовом периоде. Итоговое решение: оставить только три стратегии из девяти, а остальные шесть удалить вместе с файлами стратегий и результатами бэктестов.
Удалённые шесть стратегий не были убыточными. Пять из них принесли в тестовом периоде доходность выше +115%, а лучшая — +152.67%. Но максимальная просадка у них составляла от -21.8% до -54.8%, а максимальное время в просадке — 232 торговых дня. На бэктесте такие кривые выглядят приемлемо, но на реальном счёте большинство людей не выдержит до момента, когда удастся выйти в ноль.
Сократил число криптостратегий с девяти до трёх: если просадка неприемлема, высокая доходность не спасёт
В конце прошлого выпуска я написал, что в следующем нужно сделать три вещи: добавить буфер и стоп-лосс к комбинированному сигналу, провести тестирование на валидационном периоде, а затем выполнить walk-forward-анализ.
В этом выпуске всё пошло не по плану.
После того как данные обновили по 21 октября включительно, я прогнал все девять стратегий на новом форвардном окне и заново проанализировал структуру просадок в тестовом периоде. Итоговое решение: оставить только три стратегии из девяти, а остальные шесть удалить вместе с файлами стратегий и результатами бэктестов.
Удалённые шесть стратегий не были убыточными. Пять из них принесли в тестовом периоде доходность выше +115%, а лучшая — +152.67%. Но максимальная просадка у них составляла от -21.8% до -54.8%, а максимальное время в просадке — 232 торговых дня. На бэктесте такие кривые выглядят приемлемо, но на реальном счёте большинство людей не выдержит до момента, когда удастся выйти в ноль.
В этом выпуске всё пошло не по плану.
После того как данные обновили по 21 октября включительно, я прогнал все девять стратегий на новом форвардном окне и заново проанализировал структуру просадок в тестовом периоде. Итоговое решение: оставить только три стратегии из девяти, а остальные шесть удалить вместе с файлами стратегий и результатами бэктестов.
Удалённые шесть стратегий не были убыточными. Пять из них принесли в тестовом периоде доходность выше +115%, а лучшая — +152.67%. Но максимальная просадка у них составляла от -21.8% до -54.8%, а максимальное время в просадке — 232 торговых дня. На бэктесте такие кривые выглядят приемлемо, но на реальном счёте большинство людей не выдержит до момента, когда удастся выйти в ноль.
402
·
--
# Девять стратегий, один notebook: бэктест с доходностью +172.93% должен воспроизводиться одним нажатиемВ прошлом выпуске мы поровну объединили оценки модели и импульс. На тестовом периоде это дало доходность +172.93%, просадку -18.44% и коэффициент Шарпа 2.076. В конце я сказал, что в следующем выпуске добавлю к объединённой стратегии буфер и стоп-лосс, а затем проверю её на валидационном периоде.
Прежде чем приступить, я ненадолго остановился. Результаты девяти стратегий с лучшими показателями были разбросаны по разным скриптам абляционных экспериментов и каталогам кэша, параметры хранились в словарях конфигурации, а файлы с сигналами назывались непоследовательно. Если перейти на другой компьютер или вернуться к этому через пару недель, удастся ли снова получить эти девять чисел в точности? Нет.
Поэтому в этом выпуске мы не будем гнаться за доходностью, а сначала оформим девять стратегий в каталог, который можно воспроизвести одним нажатием. Бэктест, который нельзя воспроизвести, ничем не отличается от выдуманной истории.
# Девять стратегий, один notebook: бэктест с доходностью +172.93% должен воспроизводиться одним нажатием
В прошлом выпуске мы поровну объединили оценки модели и импульс. На тестовом периоде это дало доходность +172.93%, просадку -18.44% и коэффициент Шарпа 2.076. В конце я сказал, что в следующем выпуске добавлю к объединённой стратегии буфер и стоп-лосс, а затем проверю её на валидационном периоде.
Прежде чем приступить, я ненадолго остановился. Результаты девяти стратегий с лучшими показателями были разбросаны по разным скриптам абляционных экспериментов и каталогам кэша, параметры хранились в словарях конфигурации, а файлы с сигналами назывались непоследовательно. Если перейти на другой компьютер или вернуться к этому через пару недель, удастся ли снова получить эти девять чисел в точности? Нет.
Поэтому в этом выпуске мы не будем гнаться за доходностью, а сначала оформим девять стратегий в каталог, который можно воспроизвести одним нажатием. Бэктест, который нельзя воспроизвести, ничем не отличается от выдуманной истории.
Прежде чем приступить, я ненадолго остановился. Результаты девяти стратегий с лучшими показателями были разбросаны по разным скриптам абляционных экспериментов и каталогам кэша, параметры хранились в словарях конфигурации, а файлы с сигналами назывались непоследовательно. Если перейти на другой компьютер или вернуться к этому через пару недель, удастся ли снова получить эти девять чисел в точности? Нет.
Поэтому в этом выпуске мы не будем гнаться за доходностью, а сначала оформим девять стратегий в каталог, который можно воспроизвести одним нажатием. Бэктест, который нельзя воспроизвести, ничем не отличается от выдуманной истории.
58
·
--
В прошлой части базовый результат всё ещё был -5.5%, а в этой я дал модели и импульсу равный вес и добился +172.93%В прошлой части базовый результат всё ещё был -5.5%, а в этой я дал модели и импульсу равный вес и добился +172.93%
В конце прошлой части я сказал, что в следующем выпуске добавлю комиссии за финансирование и проскальзывание. Закончив ту статью, я ненадолго остановился, потому что оставался нерешённым более фундаментальный вопрос: дневной IC модели положительный, так почему же отбор монет по её сигналам всё равно приносит убытки? Пока этот вопрос не решён, добавление комиссий за финансирование — это лишь расчёт издержек для неправильной стратегии.
Сначала отвечу на этот вопрос. Ответ не в модели, а в правилах отбора монет. После того как я исправил правила, модель и импульс получили равный вес, и на тестовом периоде результат составил +172.93% доходности, -18.44% просадки и коэффициент Шарпа 2.076. Но не спешите радоваться: дальше я расскажу, насколько этот результат приукрашен.
В прошлой части базовый результат всё ещё был -5.5%, а в этой я дал модели и импульсу равный вес и добился +172.93%
В прошлой части базовый результат всё ещё был -5.5%, а в этой я дал модели и импульсу равный вес и добился +172.93%
В конце прошлой части я сказал, что в следующем выпуске добавлю комиссии за финансирование и проскальзывание. Закончив ту статью, я ненадолго остановился, потому что оставался нерешённым более фундаментальный вопрос: дневной IC модели положительный, так почему же отбор монет по её сигналам всё равно приносит убытки? Пока этот вопрос не решён, добавление комиссий за финансирование — это лишь расчёт издержек для неправильной стратегии.
Сначала отвечу на этот вопрос. Ответ не в модели, а в правилах отбора монет. После того как я исправил правила, модель и импульс получили равный вес, и на тестовом периоде результат составил +172.93% доходности, -18.44% просадки и коэффициент Шарпа 2.076. Но не спешите радоваться: дальше я расскажу, насколько этот результат приукрашен.
В конце прошлой части я сказал, что в следующем выпуске добавлю комиссии за финансирование и проскальзывание. Закончив ту статью, я ненадолго остановился, потому что оставался нерешённым более фундаментальный вопрос: дневной IC модели положительный, так почему же отбор монет по её сигналам всё равно приносит убытки? Пока этот вопрос не решён, добавление комиссий за финансирование — это лишь расчёт издержек для неправильной стратегии.
Сначала отвечу на этот вопрос. Ответ не в модели, а в правилах отбора монет. После того как я исправил правила, модель и импульс получили равный вес, и на тестовом периоде результат составил +172.93% доходности, -18.44% просадки и коэффициент Шарпа 2.076. Но не спешите радоваться: дальше я расскажу, насколько этот результат приукрашен.
172
·
--
В прошлый раз я назвал 25% оптимальным уровнем стоп-лосса, а теперь беру свои слова обратно: в криптопуле вперемешку торгуются AAPL, TSLA и золотоВ прошлый раз я подвёл итоги управления рисками в криптовалютных бессрочных контрактах. Стратегия с доходностью 62% имела максимальную просадку 73%. После добавления стоп-лосса на уровне 25% для каждой монеты доходность выросла до 109%, а просадка сократилась до 27%. Тогда я сделал вывод, что 25% — оптимальная ширина стоп-лосса: чем меньше, тем лучше.
После публикации я не стал сразу писать следующий выпуск, а решил сначала разобраться, чем вообще являются эти контракты. Оказалось, что в пуле криптовалютных бессрочных контрактов Binance вперемешку торгуются токенизированные американские акции, ETF, золото, нефть и стейблкоины. AAPL, TSLA, NVDA, SPY, XAU, USDC — всё это доступно для торговли 24/7, а структура дневного графика ничем не отличается от структуры графика бессрочного контракта.
В прошлый раз я назвал 25% оптимальным уровнем стоп-лосса, а теперь беру свои слова обратно: в криптопуле вперемешку торгуются AAPL, TSLA и золото
В прошлый раз я подвёл итоги управления рисками в криптовалютных бессрочных контрактах. Стратегия с доходностью 62% имела максимальную просадку 73%. После добавления стоп-лосса на уровне 25% для каждой монеты доходность выросла до 109%, а просадка сократилась до 27%. Тогда я сделал вывод, что 25% — оптимальная ширина стоп-лосса: чем меньше, тем лучше.
После публикации я не стал сразу писать следующий выпуск, а решил сначала разобраться, чем вообще являются эти контракты. Оказалось, что в пуле криптовалютных бессрочных контрактов Binance вперемешку торгуются токенизированные американские акции, ETF, золото, нефть и стейблкоины. AAPL, TSLA, NVDA, SPY, XAU, USDC — всё это доступно для торговли 24/7, а структура дневного графика ничем не отличается от структуры графика бессрочного контракта.
После публикации я не стал сразу писать следующий выпуск, а решил сначала разобраться, чем вообще являются эти контракты. Оказалось, что в пуле криптовалютных бессрочных контрактов Binance вперемешку торгуются токенизированные американские акции, ETF, золото, нефть и стейблкоины. AAPL, TSLA, NVDA, SPY, XAU, USDC — всё это доступно для торговли 24/7, а структура дневного графика ничем не отличается от структуры графика бессрочного контракта.
275
·
--
Статья
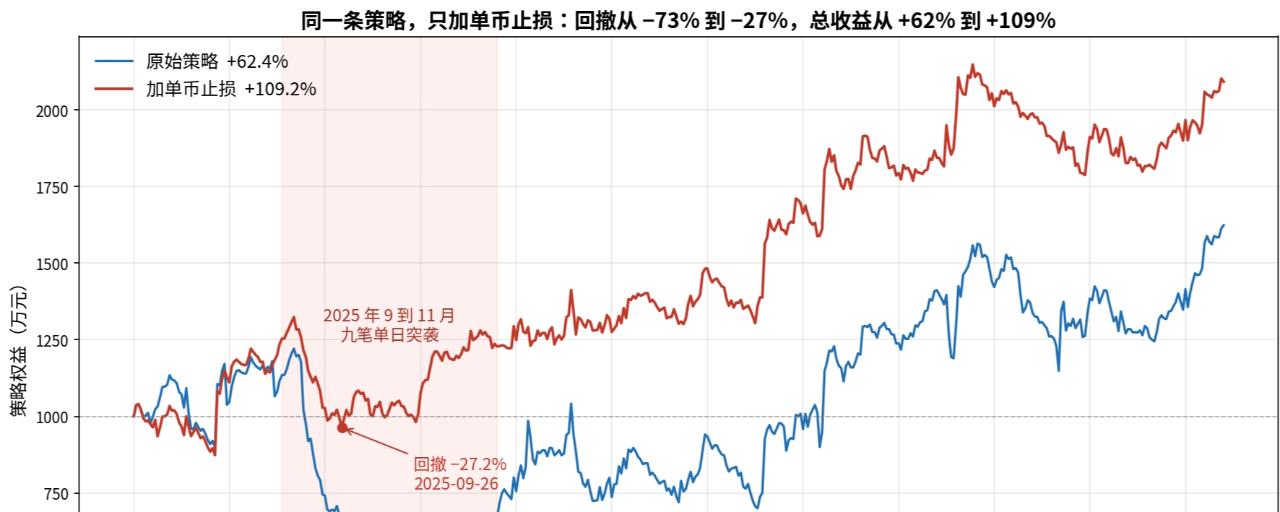
Бэктест дал доходность 62% и просадку 73%; я добавил всего один стоп-лосс — и просадка сократилась до 27%, а доходность удвоилась1. Сначала нужно понять, куда именно уходит потеря денег
Последние две недели я собирал лонг-шорт стратегию для крипто perpetuals: 10 млн условного капитала, тест вне выборки на 457 дней. Кривая капитала выглядела как американские горки — и прибыль, и убытки были запредельно большими.
Если разложить прибыль и убытки по каждому монете за каждый день, правда становится очень наглядной. Просадка не накапливалась медленно — её вызвали девять внезапных атак по одной монете в один день; сумма восьми убыточных сделок составила 8,73 млн, что больше, чем вся прибыль за весь период. Пять раз это был шорт, попавший под вертикальный памп, три раза — лонг, вошедший в параболический рост. Основная концентрация пришлась на сентябрь–ноябрь 2025 года, но и в 2026 году такие же события продолжали повторяться: AKE, KAT, PLAY, DEXE, ZKJ — везде одна и та же схема, это не разовая авария.
Бэктест дал доходность 62% и просадку 73%; я добавил всего один стоп-лосс — и просадка сократилась до 27%, а доходность удвоилась
1. Сначала нужно понять, куда именно уходит потеря денег
Последние две недели я собирал лонг-шорт стратегию для крипто perpetuals: 10 млн условного капитала, тест вне выборки на 457 дней. Кривая капитала выглядела как американские горки — и прибыль, и убытки были запредельно большими.
Если разложить прибыль и убытки по каждому монете за каждый день, правда становится очень наглядной. Просадка не накапливалась медленно — её вызвали девять внезапных атак по одной монете в один день; сумма восьми убыточных сделок составила 8,73 млн, что больше, чем вся прибыль за весь период. Пять раз это был шорт, попавший под вертикальный памп, три раза — лонг, вошедший в параболический рост. Основная концентрация пришлась на сентябрь–ноябрь 2025 года, но и в 2026 году такие же события продолжали повторяться: AKE, KAT, PLAY, DEXE, ZKJ — везде одна и та же схема, это не разовая авария.
Последние две недели я собирал лонг-шорт стратегию для крипто perpetuals: 10 млн условного капитала, тест вне выборки на 457 дней. Кривая капитала выглядела как американские горки — и прибыль, и убытки были запредельно большими.
Если разложить прибыль и убытки по каждому монете за каждый день, правда становится очень наглядной. Просадка не накапливалась медленно — её вызвали девять внезапных атак по одной монете в один день; сумма восьми убыточных сделок составила 8,73 млн, что больше, чем вся прибыль за весь период. Пять раз это был шорт, попавший под вертикальный памп, три раза — лонг, вошедший в параболический рост. Основная концентрация пришлась на сентябрь–ноябрь 2025 года, но и в 2026 году такие же события продолжали повторяться: AKE, KAT, PLAY, DEXE, ZKJ — везде одна и та же схема, это не разовая авария.
1.6k
·
--
$BTC
{spot}(BTCUSDT)
Цена ненадолго опустилась ниже 80 тысяч, но быстро вернулась выше. Вчерашняя дневная свеча закрылась в плюсе, поддержка на уровне 80 тысяч по-прежнему очень сильная. Здесь отличная точка для увеличения позиции.
$HYPE
{spot}(HYPEUSDT)
Поддержка на уровне 80 долларов тоже очень сильная. Увеличить позицию в диапазоне 76–80 долларов — хороший вариант.
На бычьем рынке увеличивайте позицию на дневных коррекциях и проходите весь бычий рынок с трёхкратным кредитным плечом!
$BTC
Цена ненадолго опустилась ниже 80 тысяч, но быстро вернулась выше. Вчерашняя дневная свеча закрылась в плюсе, поддержка на уровне 80 тысяч по-прежнему очень сильная. Здесь отличная точка для увеличения позиции.
$HYPE
Поддержка на уровне 80 долларов тоже очень сильная. Увеличить позицию в диапазоне 76–80 долларов — хороший вариант.
На бычьем рынке увеличивайте позицию на дневных коррекциях и проходите весь бычий рынок с трёхкратным кредитным плечом!
Цена ненадолго опустилась ниже 80 тысяч, но быстро вернулась выше. Вчерашняя дневная свеча закрылась в плюсе, поддержка на уровне 80 тысяч по-прежнему очень сильная. Здесь отличная точка для увеличения позиции.
$HYPE
Поддержка на уровне 80 долларов тоже очень сильная. Увеличить позицию в диапазоне 76–80 долларов — хороший вариант.
На бычьем рынке увеличивайте позицию на дневных коррекциях и проходите весь бычий рынок с трёхкратным кредитным плечом!
120
·
--
Разобрал 4936 сделок бэктеста и нашёл настоящую причину просадки стратегии на 73%. Дело не в BTC: корреляция с дневной доходностью всего −0,02. Виноваты 7 торговых дней и 7 мелких монет. За 7 дней потеряли 7,14 млн, а за остальные 80 с лишним дней заработали чистыми 2,27 млн. Корень проблемы — в одной фразе: фиксированная позиция на 1 млн плюс самые волатильные монеты — одна монета за день съедает 15% капитала. Подробный разбор уже опубликован. Всем, кто торгует фьючерсами, стоит проверить, предусмотрен ли у их стратегии план действий на крайний случай. #量化选币 #中性策略 #量化交易
Разобрал 4936 сделок бэктеста и нашёл настоящую причину просадки стратегии на 73%. Дело не в BTC: корреляция с дневной доходностью всего −0,02. Виноваты 7 торговых дней и 7 мелких монет. За 7 дней потеряли 7,14 млн, а за остальные 80 с лишним дней заработали чистыми 2,27 млн. Корень проблемы — в одной фразе: фиксированная позиция на 1 млн плюс самые волатильные монеты — одна монета за день съедает 15% капитала. Подробный разбор уже опубликован. Всем, кто торгует фьючерсами, стоит проверить, предусмотрен ли у их стратегии план действий на крайний случай. #量化选币 #中性策略 #量化交易
63
·
--
Я изучил 4936 сделок: моя нейтральная стратегия отбора монет просела на 73% — и виновато оказалось не падение рынкаКриптовалютная фьючерсная стратегия с общей доходностью +62% за 15 месяцев пережила максимальную просадку -73%: стоимость портфеля упала с пиковых 12,21 млн до 3,25 млн.
Сначала я думал, что всему виной падение BTC после достижения вершины. Но я разобрал по отдельности все 4936 сделок, и вывод оказался неожиданным. Корреляция дневной доходности портфеля с BTC составила всего -0,02. С пика стратегии 6 сентября до максимальной просадки 27 октября BTC за тот же период даже вырос на 4%.
На самом деле счёт обрушили 7 торговых дней и 7 малоизвестных альткоинов. В этой статье я подробно разберу каждую цифру.
При публикации здесь будет прикреплена карточка с результатами сделок или ссылка на страницу реальной торговли. Это разбор результатов бэктеста; все данные взяты из общедоступного исторического архива Binance и доступны для воспроизведения.
Я изучил 4936 сделок: моя нейтральная стратегия отбора монет просела на 73% — и виновато оказалось не падение рынка
Криптовалютная фьючерсная стратегия с общей доходностью +62% за 15 месяцев пережила максимальную просадку -73%: стоимость портфеля упала с пиковых 12,21 млн до 3,25 млн.
Сначала я думал, что всему виной падение BTC после достижения вершины. Но я разобрал по отдельности все 4936 сделок, и вывод оказался неожиданным. Корреляция дневной доходности портфеля с BTC составила всего -0,02. С пика стратегии 6 сентября до максимальной просадки 27 октября BTC за тот же период даже вырос на 4%.
На самом деле счёт обрушили 7 торговых дней и 7 малоизвестных альткоинов. В этой статье я подробно разберу каждую цифру.
При публикации здесь будет прикреплена карточка с результатами сделок или ссылка на страницу реальной торговли. Это разбор результатов бэктеста; все данные взяты из общедоступного исторического архива Binance и доступны для воспроизведения.
Сначала я думал, что всему виной падение BTC после достижения вершины. Но я разобрал по отдельности все 4936 сделок, и вывод оказался неожиданным. Корреляция дневной доходности портфеля с BTC составила всего -0,02. С пика стратегии 6 сентября до максимальной просадки 27 октября BTC за тот же период даже вырос на 4%.
На самом деле счёт обрушили 7 торговых дней и 7 малоизвестных альткоинов. В этой статье я подробно разберу каждую цифру.
При публикации здесь будет прикреплена карточка с результатами сделок или ссылка на страницу реальной торговли. Это разбор результатов бэктеста; все данные взяты из общедоступного исторического архива Binance и доступны для воспроизведения.
332
·
--
Уровень 80 000 по BTC очень устойчивый: после резкого падения на часовом графике на повышенном объёме цена быстро отскочила, свеча закрылась с длинной нижней тенью. Если цена не пробьёт уровень 80 000, последует V-образный отскок.
{future}(BTCUSDT)
Уровень 80 000 по BTC очень устойчивый: после резкого падения на часовом графике на повышенном объёме цена быстро отскочила, свеча закрылась с длинной нижней тенью. Если цена не пробьёт уровень 80 000, последует V-образный отскок.
170
·
--
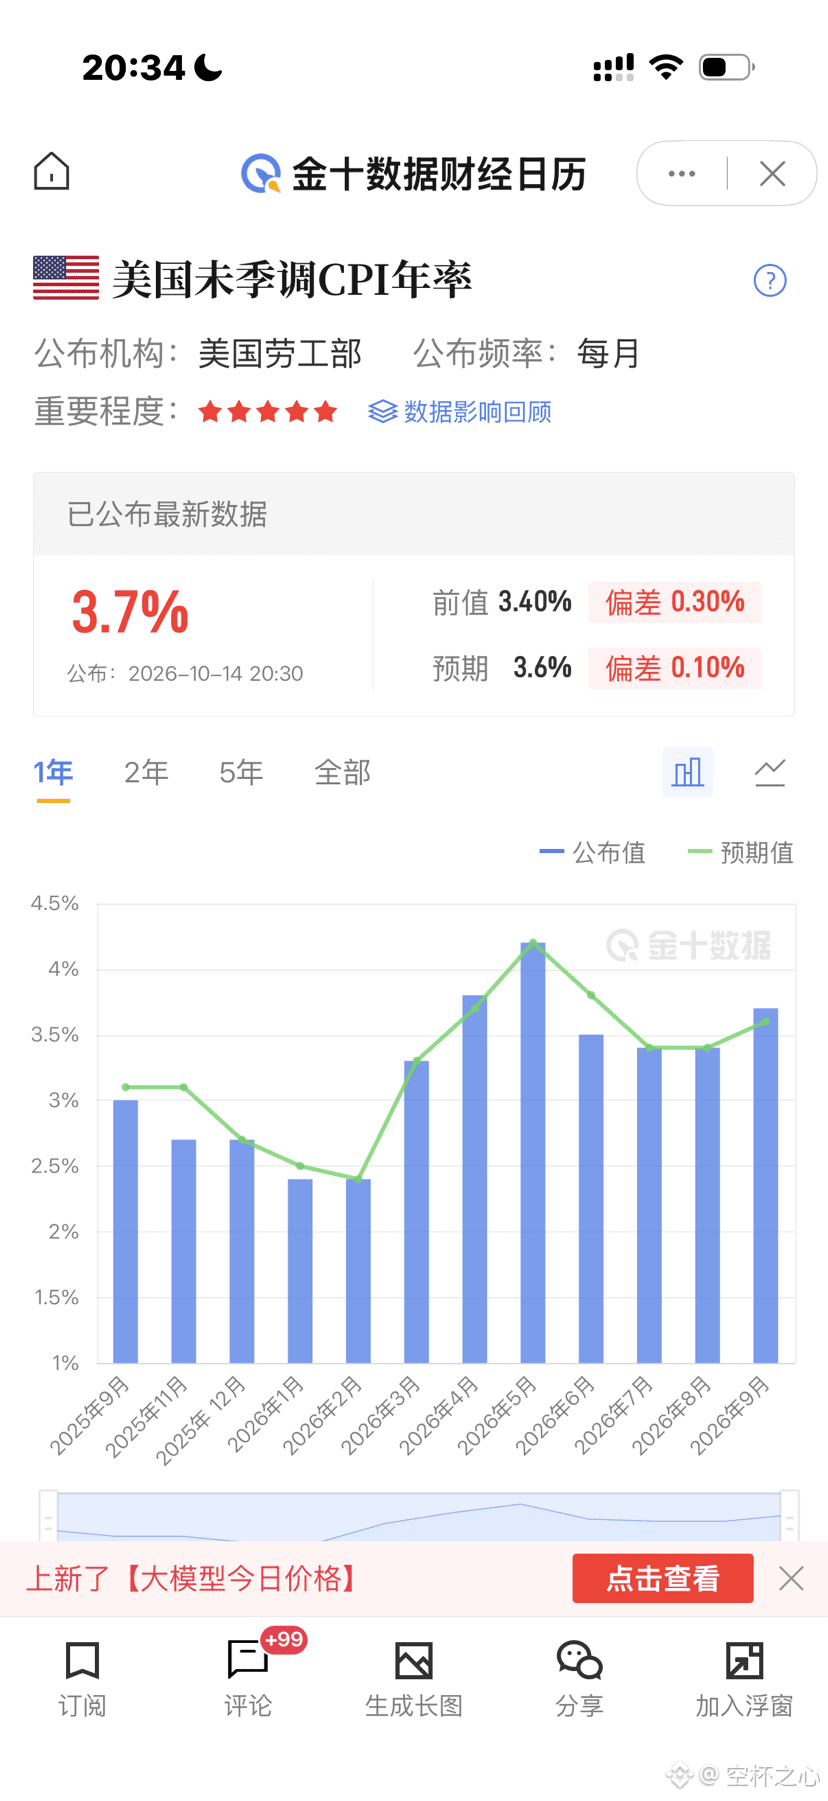
Сентябрьский ИПЦ оказался на 0,1% выше ожиданий, и вероятность повышения ставки снова выросла. BTC в краткосрочной перспективе сразу просел. В сочетании с устойчивой отрицательной премией BTC на Coinbase и чистым оттоком средств из нескольких крупных ETF на протяжении нескольких дней это указывает на то, что в последнее время на американском рынке продают, закладывая в цены ожидания повышения ставки. Однако сейчас цена BTC по-прежнему колеблется в диапазоне 82 000–84 000 и не перешла к нисходящему тренду. Когда ожидания повышения ставки будут в основном учтены, цена естественным образом пойдёт вверх.#BTC走势分析
Сентябрьский ИПЦ оказался на 0,1% выше ожиданий, и вероятность повышения ставки снова выросла. BTC в краткосрочной перспективе сразу просел. В сочетании с устойчивой отрицательной премией BTC на Coinbase и чистым оттоком средств из нескольких крупных ETF на протяжении нескольких дней это указывает на то, что в последнее время на американском рынке продают, закладывая в цены ожидания повышения ставки. Однако сейчас цена BTC по-прежнему колеблется в диапазоне 82 000–84 000 и не перешла к нисходящему тренду. Когда ожидания повышения ставки будут в основном учтены, цена естественным образом пойдёт вверх.#BTC走势分析
184
·
--
Вчера настраивал бэктест стратегии выбора монет по множеству факторов. Запустил — а в итоге: доходность 0, коэффициент Шарпа 0, максимальная просадка 0.
Первая мысль: стратегия вообще не совершала сделок.
Но выяснилось, что движок просто завис: за 457 дней на протяжении 178 дней средства на счёте были в минусе, срабатывала защита от ликвидации, и все метрики отказывались рассчитываться.
Разобравшись, нашёл два бага.
Баг № 1: минимальный шаг цены был установлен на уровне 0,01.
Цена ордера округлялась с его учётом.
Многие монеты в пуле стоили меньше 0,005 доллара, поэтому цена лимитного ордера (цена закрытия + 1%) после округления превращалась в 0.
Последствия: ордера на покупку с нулевой ценой никогда не исполнялись, а ордера на продажу — наоборот, исполнялись всегда. В лонг войти не получалось, а шорт закрыть — тоже. Вместо примерно равного количества позиций в обе стороны на счету оказывалось 3,7 лонгов против 9,7 шортов — то есть каждый день мы оставались с неприкрытыми шортами.
Перед исправлением проверил данные: в пуле было 829 монет, цены требовали до 8 знаков после запятой, а самая дешёвая сделка стоила 0,0000034 доллара.
Поэтому установил шаг цены 1e-9 (9 знаков после запятой), оставив запас на порядок.
После исправления доля исполненных ордеров вернулась к 100%, а ордеров с нулевой ценой больше не было.
Баг № 2: кредитное плечо.
Параметры стратегии были скопированы из примера для фьючерсов, где по умолчанию использовалось трёхкратное номинальное плечо.
На крипторынке высокая волатильность: с плечом 3х средства каждый день колебались около нуля, и защита от ликвидации могла сработать в любой момент.
Снизил плечо до 1х — больше ни разу не ликвидировало.
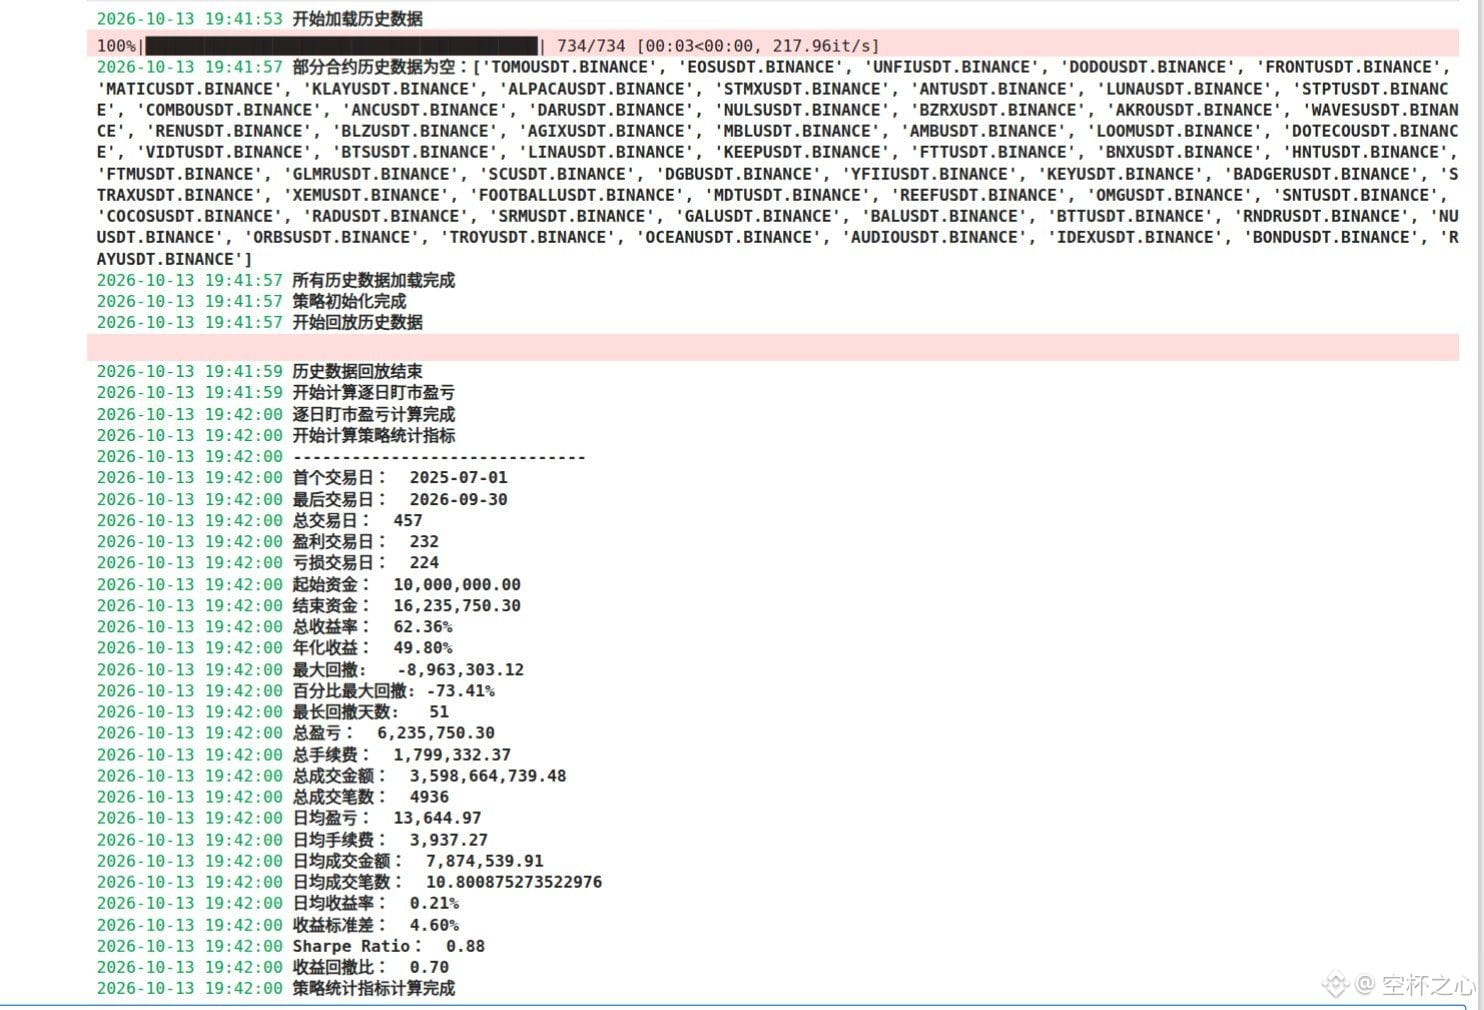
После исправления обоих багов бэктест наконец выдал результаты:
Общая доходность за 15 месяцев — +62%, годовая — около 50%, коэффициент Шарпа — 0,88.
Но не спешите радоваться: максимальная просадка — -73%, а одних только комиссий мы заплатили на 1,8 миллиона.
К тому же расходы на финансирование и принудительное закрытие позиций ещё не смоделированы, поэтому это лишь означает, что весь процесс теперь работает. До «стратегию можно использовать» ещё очень далеко.
Заодно обновил модель: метку для отбора монет сменил с «просто ранжировать по росту цены» на «ранжировать по росту цены, делённому на волатильность», а раннюю остановку обучения теперь настраиваю по ежедневной корреляции прогнозов.
Главный вывод за вчера: больше всего времени уходит не на написание стратегии, а на то, чтобы понять, что тебя обманул собственный бэктест.
Сегодня добавлю расходы на финансирование и запущу ещё раз. Скоро поделюсь результатами 😤
#AIHarness投研工程 #量化交易员 #选币策略
Вчера настраивал бэктест стратегии выбора монет по множеству факторов. Запустил — а в итоге: доходность 0, коэффициент Шарпа 0, максимальная просадка 0.
Первая мысль: стратегия вообще не совершала сделок.
Но выяснилось, что движок просто завис: за 457 дней на протяжении 178 дней средства на счёте были в минусе, срабатывала защита от ликвидации, и все метрики отказывались рассчитываться.
Разобравшись, нашёл два бага.
Баг № 1: минимальный шаг цены был установлен на уровне 0,01.
Цена ордера округлялась с его учётом.
Многие монеты в пуле стоили меньше 0,005 доллара, поэтому цена лимитного ордера (цена закрытия + 1%) после округления превращалась в 0.
Последствия: ордера на покупку с нулевой ценой никогда не исполнялись, а ордера на продажу — наоборот, исполнялись всегда. В лонг войти не получалось, а шорт закрыть — тоже. Вместо примерно равного количества позиций в обе стороны на счету оказывалось 3,7 лонгов против 9,7 шортов — то есть каждый день мы оставались с неприкрытыми шортами.
Перед исправлением проверил данные: в пуле было 829 монет, цены требовали до 8 знаков после запятой, а самая дешёвая сделка стоила 0,0000034 доллара.
Поэтому установил шаг цены 1e-9 (9 знаков после запятой), оставив запас на порядок.
После исправления доля исполненных ордеров вернулась к 100%, а ордеров с нулевой ценой больше не было.
Баг № 2: кредитное плечо.
Параметры стратегии были скопированы из примера для фьючерсов, где по умолчанию использовалось трёхкратное номинальное плечо.
На крипторынке высокая волатильность: с плечом 3х средства каждый день колебались около нуля, и защита от ликвидации могла сработать в любой момент.
Снизил плечо до 1х — больше ни разу не ликвидировало.
После исправления обоих багов бэктест наконец выдал результаты:
Общая доходность за 15 месяцев — +62%, годовая — около 50%, коэффициент Шарпа — 0,88.
Но не спешите радоваться: максимальная просадка — -73%, а одних только комиссий мы заплатили на 1,8 миллиона.
К тому же расходы на финансирование и принудительное закрытие позиций ещё не смоделированы, поэтому это лишь означает, что весь процесс теперь работает. До «стратегию можно использовать» ещё очень далеко.
Заодно обновил модель: метку для отбора монет сменил с «просто ранжировать по росту цены» на «ранжировать по росту цены, делённому на волатильность», а раннюю остановку обучения теперь настраиваю по ежедневной корреляции прогнозов.
Главный вывод за вчера: больше всего времени уходит не на написание стратегии, а на то, чтобы понять, что тебя обманул собственный бэктест.
Сегодня добавлю расходы на финансирование и запущу ещё раз. Скоро поделюсь результатами 😤
#AIHarness投研工程 #量化交易员 #选币策略
Первая мысль: стратегия вообще не совершала сделок.
Но выяснилось, что движок просто завис: за 457 дней на протяжении 178 дней средства на счёте были в минусе, срабатывала защита от ликвидации, и все метрики отказывались рассчитываться.
Разобравшись, нашёл два бага.
Баг № 1: минимальный шаг цены был установлен на уровне 0,01.
Цена ордера округлялась с его учётом.
Многие монеты в пуле стоили меньше 0,005 доллара, поэтому цена лимитного ордера (цена закрытия + 1%) после округления превращалась в 0.
Последствия: ордера на покупку с нулевой ценой никогда не исполнялись, а ордера на продажу — наоборот, исполнялись всегда. В лонг войти не получалось, а шорт закрыть — тоже. Вместо примерно равного количества позиций в обе стороны на счету оказывалось 3,7 лонгов против 9,7 шортов — то есть каждый день мы оставались с неприкрытыми шортами.
Перед исправлением проверил данные: в пуле было 829 монет, цены требовали до 8 знаков после запятой, а самая дешёвая сделка стоила 0,0000034 доллара.
Поэтому установил шаг цены 1e-9 (9 знаков после запятой), оставив запас на порядок.
После исправления доля исполненных ордеров вернулась к 100%, а ордеров с нулевой ценой больше не было.
Баг № 2: кредитное плечо.
Параметры стратегии были скопированы из примера для фьючерсов, где по умолчанию использовалось трёхкратное номинальное плечо.
На крипторынке высокая волатильность: с плечом 3х средства каждый день колебались около нуля, и защита от ликвидации могла сработать в любой момент.
Снизил плечо до 1х — больше ни разу не ликвидировало.
После исправления обоих багов бэктест наконец выдал результаты:
Общая доходность за 15 месяцев — +62%, годовая — около 50%, коэффициент Шарпа — 0,88.
Но не спешите радоваться: максимальная просадка — -73%, а одних только комиссий мы заплатили на 1,8 миллиона.
К тому же расходы на финансирование и принудительное закрытие позиций ещё не смоделированы, поэтому это лишь означает, что весь процесс теперь работает. До «стратегию можно использовать» ещё очень далеко.
Заодно обновил модель: метку для отбора монет сменил с «просто ранжировать по росту цены» на «ранжировать по росту цены, делённому на волатильность», а раннюю остановку обучения теперь настраиваю по ежедневной корреляции прогнозов.
Главный вывод за вчера: больше всего времени уходит не на написание стратегии, а на то, чтобы понять, что тебя обманул собственный бэктест.
Сегодня добавлю расходы на финансирование и запущу ещё раз. Скоро поделюсь результатами 😤
#AIHarness投研工程 #量化交易员 #选币策略
162
·
--
Долго возился и в итоге перенёс на бессрочные фьючерсы Binance исследовательский процесс, который раньше использовал для товарных фьючерсов. Получилась стратегия выбора монет.
Всё просто: каждый день модель ранжирует несколько сотен монет по ожидаемому росту или падению. Покупаем 5 лучших, шортим 5 худших. Модель анализирует 96 индикаторов цены и объёма, а также ставку финансирования и прогнозирует, какие монеты вырастут или упадут в ближайшие два дня. Список монет восстановил по официальным архивам биржи, включив туда и уже делистингованные. Иначе учитывать только монеты, дожившие до сегодняшнего дня, — просто обманывать себя.
Несколько дней назад впервые завершился полный бэктест.
Ликвидация.
Немного придя в себя, я изучил подробные результаты и понял, что ликвидация была вполне закономерной.
У роста монет на крипторынке нет потолка. За год с лишним, охваченный бэктестом, несколько раз монеты, которые я шортил, за день просто удваивались. Самый резкий рост превысил 3 раза. На шорте можно заработать максимум 100%, а убытки ничем не ограничены — и мои шорты как раз попали под раздачу.
Кроме того, модель особенно любит шортить новые монеты. Среди тех, что, по её мнению, должны упасть, почти половина вышла на биржу меньше двух месяцев назад. Но после листинга новые монеты часто сначала растут, и модель раз за разом получает урок, пытаясь применить к ним закономерности старых монет.
Интересно, что само ранжирование модели полезно и обладает некоторой предсказательной силой — это не гадание наугад. Но точность прогнозов и возможность заработать — совсем не одно и то же, особенно на рынке, где цены легко взлетают, а падать могут разве что до нуля.
В следующей версии сначала добавлю контроль рисков для шортов — хотя бы перестану специально шортить новые монеты.
Пока рано, буду двигаться постепенно. Просто записываю для себя — не копируйте сделки. #选币策略 #AI #量化交易员
Долго возился и в итоге перенёс на бессрочные фьючерсы Binance исследовательский процесс, который раньше использовал для товарных фьючерсов. Получилась стратегия выбора монет.
Всё просто: каждый день модель ранжирует несколько сотен монет по ожидаемому росту или падению. Покупаем 5 лучших, шортим 5 худших. Модель анализирует 96 индикаторов цены и объёма, а также ставку финансирования и прогнозирует, какие монеты вырастут или упадут в ближайшие два дня. Список монет восстановил по официальным архивам биржи, включив туда и уже делистингованные. Иначе учитывать только монеты, дожившие до сегодняшнего дня, — просто обманывать себя.
Несколько дней назад впервые завершился полный бэктест.
Ликвидация.
Немного придя в себя, я изучил подробные результаты и понял, что ликвидация была вполне закономерной.
У роста монет на крипторынке нет потолка. За год с лишним, охваченный бэктестом, несколько раз монеты, которые я шортил, за день просто удваивались. Самый резкий рост превысил 3 раза. На шорте можно заработать максимум 100%, а убытки ничем не ограничены — и мои шорты как раз попали под раздачу.
Кроме того, модель особенно любит шортить новые монеты. Среди тех, что, по её мнению, должны упасть, почти половина вышла на биржу меньше двух месяцев назад. Но после листинга новые монеты часто сначала растут, и модель раз за разом получает урок, пытаясь применить к ним закономерности старых монет.
Интересно, что само ранжирование модели полезно и обладает некоторой предсказательной силой — это не гадание наугад. Но точность прогнозов и возможность заработать — совсем не одно и то же, особенно на рынке, где цены легко взлетают, а падать могут разве что до нуля.
В следующей версии сначала добавлю контроль рисков для шортов — хотя бы перестану специально шортить новые монеты.
Пока рано, буду двигаться постепенно. Просто записываю для себя — не копируйте сделки. #选币策略 #AI #量化交易员
Всё просто: каждый день модель ранжирует несколько сотен монет по ожидаемому росту или падению. Покупаем 5 лучших, шортим 5 худших. Модель анализирует 96 индикаторов цены и объёма, а также ставку финансирования и прогнозирует, какие монеты вырастут или упадут в ближайшие два дня. Список монет восстановил по официальным архивам биржи, включив туда и уже делистингованные. Иначе учитывать только монеты, дожившие до сегодняшнего дня, — просто обманывать себя.
Несколько дней назад впервые завершился полный бэктест.
Ликвидация.
Немного придя в себя, я изучил подробные результаты и понял, что ликвидация была вполне закономерной.
У роста монет на крипторынке нет потолка. За год с лишним, охваченный бэктестом, несколько раз монеты, которые я шортил, за день просто удваивались. Самый резкий рост превысил 3 раза. На шорте можно заработать максимум 100%, а убытки ничем не ограничены — и мои шорты как раз попали под раздачу.
Кроме того, модель особенно любит шортить новые монеты. Среди тех, что, по её мнению, должны упасть, почти половина вышла на биржу меньше двух месяцев назад. Но после листинга новые монеты часто сначала растут, и модель раз за разом получает урок, пытаясь применить к ним закономерности старых монет.
Интересно, что само ранжирование модели полезно и обладает некоторой предсказательной силой — это не гадание наугад. Но точность прогнозов и возможность заработать — совсем не одно и то же, особенно на рынке, где цены легко взлетают, а падать могут разве что до нуля.
В следующей версии сначала добавлю контроль рисков для шортов — хотя бы перестану специально шортить новые монеты.
Пока рано, буду двигаться постепенно. Просто записываю для себя — не копируйте сделки. #选币策略 #AI #量化交易员
1
265
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
NvidiaBeatsEstimatesWith$130BQ4Outlook
Просмотров: 52,752
273 обсуждают
Выручка Nvidia составила 115,8 млрд долларов, превысив прогноз; компания ожидает 130 млрд долларов и добавляет 150 млрд долларов на выкуп акций
Binance News
·Лайков: 73
·Просмотров: 48.4k
AnthropicIPOPriceCouldExceed$80
Просмотров: 54,874
235 обсуждают
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
Просмотров: 3,034
43 обсуждают