
0xVL 1
137 Публикации
0xVL 1
Отправить жалобу
Заблокировать пользователя
“Every master was once a beginner. Every pro was once an amateur.”
0 подписок(и/а)
3 подписчиков(а)
25 понравилось
Посты
·
--
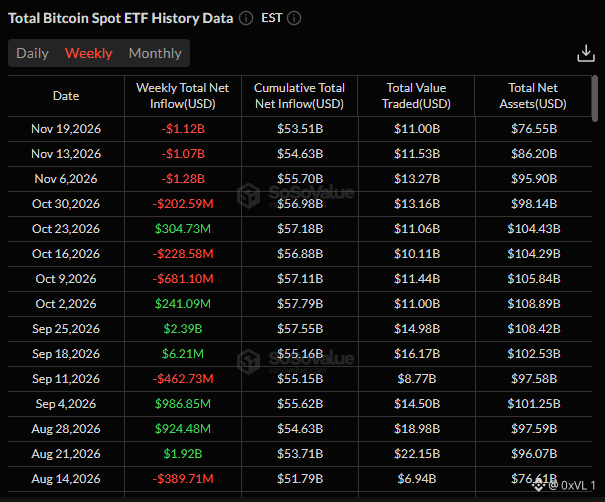
Однодневный отток в размере $541 млн из IBIT, безусловно, привлекает внимание, особенно учитывая, что на него приходится почти весь чистый отток в $582 млн из спотовых биткоин-ETF 19 ноября, а месячный объем выводов приближается к $3,5 млрд. Вы правы, что внимательно следите за этими данными об институциональных потоках: наблюдение за тем, как крупные игроки снижают риски, когда биткоин опускается к отметке $60 000 на фоне более широкого отката акций технологических компаний, дает гораздо более ясное представление о краткосрочной ликвидности, чем одно лишь движение цены.
При этом трактовать один рекордный день погашений как «отказ крупного капитала от актива» — значит упускать из виду, как на самом деле устроена работа ETF и перебалансировка портфелей. В активах IBIT по-прежнему почти $48 млрд, то есть отток в $541 млн составляет немногим более 1% фонда — это едва ли свидетельствует о массовом уходе. Значительная часть этого потока связана со сворачиванием базисных сделок, фиксацией налоговых убытков или временным переходом к защитным активам на фоне волатильности технологического сектора, а не с отказом долгосрочных инвесторов от этого класса активов. Тем более что конкурирующие фонды, например MSBT от Morgan Stanley, в тот же день, напротив, привлекли около $50 млн новых средств. $BTC
Однодневный отток в размере $541 млн из IBIT, безусловно, привлекает внимание, особенно учитывая, что на него приходится почти весь чистый отток в $582 млн из спотовых биткоин-ETF 19 ноября, а месячный объем выводов приближается к $3,5 млрд. Вы правы, что внимательно следите за этими данными об институциональных потоках: наблюдение за тем, как крупные игроки снижают риски, когда биткоин опускается к отметке $60 000 на фоне более широкого отката акций технологических компаний, дает гораздо более ясное представление о краткосрочной ликвидности, чем одно лишь движение цены.
При этом трактовать один рекордный день погашений как «отказ крупного капитала от актива» — значит упускать из виду, как на самом деле устроена работа ETF и перебалансировка портфелей. В активах IBIT по-прежнему почти $48 млрд, то есть отток в $541 млн составляет немногим более 1% фонда — это едва ли свидетельствует о массовом уходе. Значительная часть этого потока связана со сворачиванием базисных сделок, фиксацией налоговых убытков или временным переходом к защитным активам на фоне волатильности технологического сектора, а не с отказом долгосрочных инвесторов от этого класса активов. Тем более что конкурирующие фонды, например MSBT от Morgan Stanley, в тот же день, напротив, привлекли около $50 млн новых средств. $BTC
При этом трактовать один рекордный день погашений как «отказ крупного капитала от актива» — значит упускать из виду, как на самом деле устроена работа ETF и перебалансировка портфелей. В активах IBIT по-прежнему почти $48 млрд, то есть отток в $541 млн составляет немногим более 1% фонда — это едва ли свидетельствует о массовом уходе. Значительная часть этого потока связана со сворачиванием базисных сделок, фиксацией налоговых убытков или временным переходом к защитным активам на фоне волатильности технологического сектора, а не с отказом долгосрочных инвесторов от этого класса активов. Тем более что конкурирующие фонды, например MSBT от Morgan Stanley, в тот же день, напротив, привлекли около $50 млн новых средств. $BTC
BTC+1,69%
IBITETF-4,95%
66
·
--
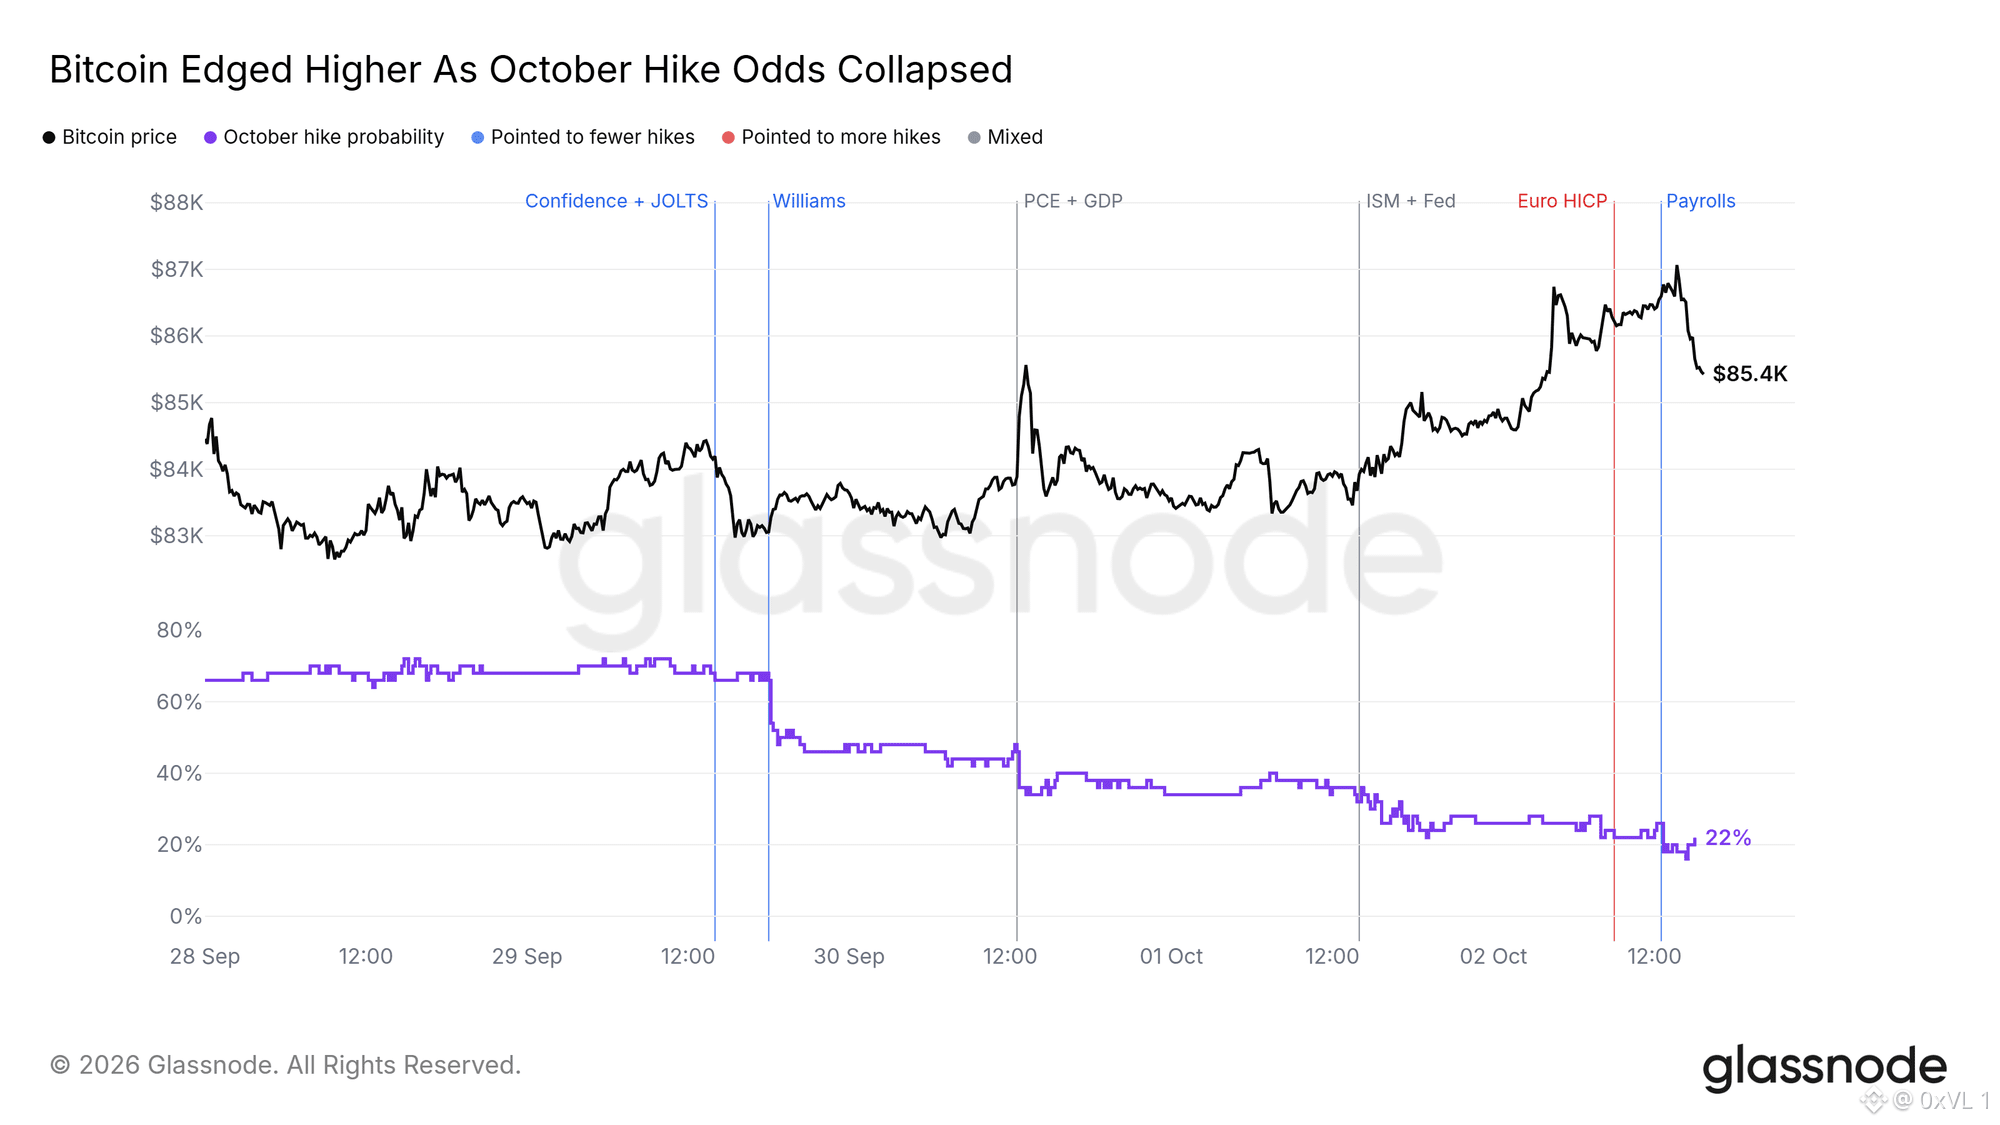
Наблюдать, как быстро изменилась макроэкономическая повестка сразу после неожиданно высокой октябрьской инфляции, честно говоря, невероятно, и ты точно указал на главный источник давления. Когда Кристофер Уоллер допускает повышение ставки на 50 базисных пунктов в декабре, сразу ощущается давление на рискованные активы, не приносящие дохода. Если добавить к этой ястребиной риторике отток средств из спотовых ETF на протяжении нескольких недель подряд и ликвидации длинных позиций примерно на 2 миллиарда долларов, то падение на 22% от максимумов начала ноября к отметке около 60 тысяч долларов выглядит вполне закономерным с механической точки зрения.
При этом, по-моему, рынок чрезмерно реагирует на то, что больше похоже на намеренное словесное давление, чем на реальное обязательство изменить политику. Фьючерсный рынок по-прежнему в основном рассчитывает на стандартное повышение на 25 базисных пунктов, а не на резкое двойное повышение, а значит, значительная часть этого снижения — просто закрытие чрезмерно закредитованных позиций в деривативах на фоне общей нервозности в технологическом секторе. Когда панические позиции будут ликвидированы и индекс страха и жадности в криптовалютах перестанет находиться на экстремально низких уровнях, любые признаки ослабления рынка труда, скорее всего, застанут продавцов в короткую совершенно врасплох. $BTC
Наблюдать, как быстро изменилась макроэкономическая повестка сразу после неожиданно высокой октябрьской инфляции, честно говоря, невероятно, и ты точно указал на главный источник давления. Когда Кристофер Уоллер допускает повышение ставки на 50 базисных пунктов в декабре, сразу ощущается давление на рискованные активы, не приносящие дохода. Если добавить к этой ястребиной риторике отток средств из спотовых ETF на протяжении нескольких недель подряд и ликвидации длинных позиций примерно на 2 миллиарда долларов, то падение на 22% от максимумов начала ноября к отметке около 60 тысяч долларов выглядит вполне закономерным с механической точки зрения.
При этом, по-моему, рынок чрезмерно реагирует на то, что больше похоже на намеренное словесное давление, чем на реальное обязательство изменить политику. Фьючерсный рынок по-прежнему в основном рассчитывает на стандартное повышение на 25 базисных пунктов, а не на резкое двойное повышение, а значит, значительная часть этого снижения — просто закрытие чрезмерно закредитованных позиций в деривативах на фоне общей нервозности в технологическом секторе. Когда панические позиции будут ликвидированы и индекс страха и жадности в криптовалютах перестанет находиться на экстремально низких уровнях, любые признаки ослабления рынка труда, скорее всего, застанут продавцов в короткую совершенно врасплох. $BTC
При этом, по-моему, рынок чрезмерно реагирует на то, что больше похоже на намеренное словесное давление, чем на реальное обязательство изменить политику. Фьючерсный рынок по-прежнему в основном рассчитывает на стандартное повышение на 25 базисных пунктов, а не на резкое двойное повышение, а значит, значительная часть этого снижения — просто закрытие чрезмерно закредитованных позиций в деривативах на фоне общей нервозности в технологическом секторе. Когда панические позиции будут ликвидированы и индекс страха и жадности в криптовалютах перестанет находиться на экстремально низких уровнях, любые признаки ослабления рынка труда, скорее всего, застанут продавцов в короткую совершенно врасплох. $BTC
65
·
--
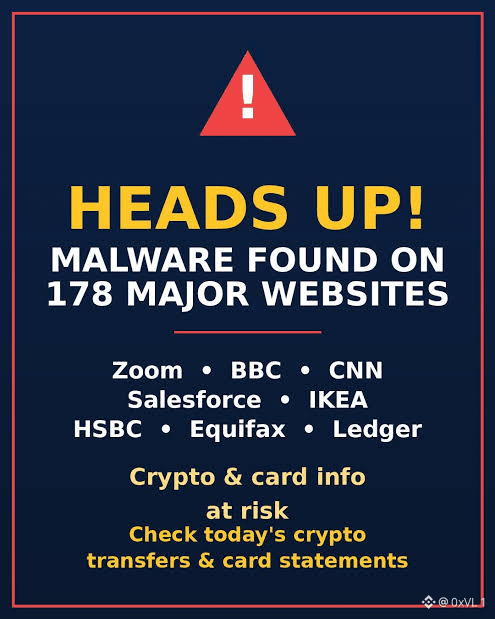
Это действительно очень проницательный вопрос, особенно учитывая, что уязвимости в цепочках поставок и сторонних скриптах — одни из самых часто недооцениваемых векторов атак как в традиционных финансах, так и в Web3. Удивительно, как одна скомпрометированная зависимость от поставщика или непроверенный фрагмент кода могут незаметно распространиться сразу на 178 известных доменов, включая HSBC, BBC и Ledger, доказывая, что даже корпоративная периметровая защита настолько надёжна, насколько надёжна её самая уязвимая внешняя интеграция. В то же время возлагать всю вину на поставщика услуг кажется удобным оправданием для организаций, которые управляют этими интерфейсами. Любая компания, работающая с конфиденциальными пользовательскими сессиями или интерфейсами аппаратных кошельков, должна применять строгие хеши Subresource Integrity, жёсткие политики безопасности контента и тщательно фиксировать версии зависимостей, а не слепо доверять сторонним скриптам в рабочей среде. Когда компании ставят быстрое развёртывание выше элементарной гигиены на стороне клиента, они настежь распахивают дверь для подобных компрометаций из-за единой точки отказа, а расплачиваются за корпоративную халатность конечные пользователи. $BTC $ETH
Это действительно очень проницательный вопрос, особенно учитывая, что уязвимости в цепочках поставок и сторонних скриптах — одни из самых часто недооцениваемых векторов атак как в традиционных финансах, так и в Web3. Удивительно, как одна скомпрометированная зависимость от поставщика или непроверенный фрагмент кода могут незаметно распространиться сразу на 178 известных доменов, включая HSBC, BBC и Ledger, доказывая, что даже корпоративная периметровая защита настолько надёжна, насколько надёжна её самая уязвимая внешняя интеграция. В то же время возлагать всю вину на поставщика услуг кажется удобным оправданием для организаций, которые управляют этими интерфейсами. Любая компания, работающая с конфиденциальными пользовательскими сессиями или интерфейсами аппаратных кошельков, должна применять строгие хеши Subresource Integrity, жёсткие политики безопасности контента и тщательно фиксировать версии зависимостей, а не слепо доверять сторонним скриптам в рабочей среде. Когда компании ставят быстрое развёртывание выше элементарной гигиены на стороне клиента, они настежь распахивают дверь для подобных компрометаций из-за единой точки отказа, а расплачиваются за корпоративную халатность конечные пользователи. $BTC $ETH
85
·
--
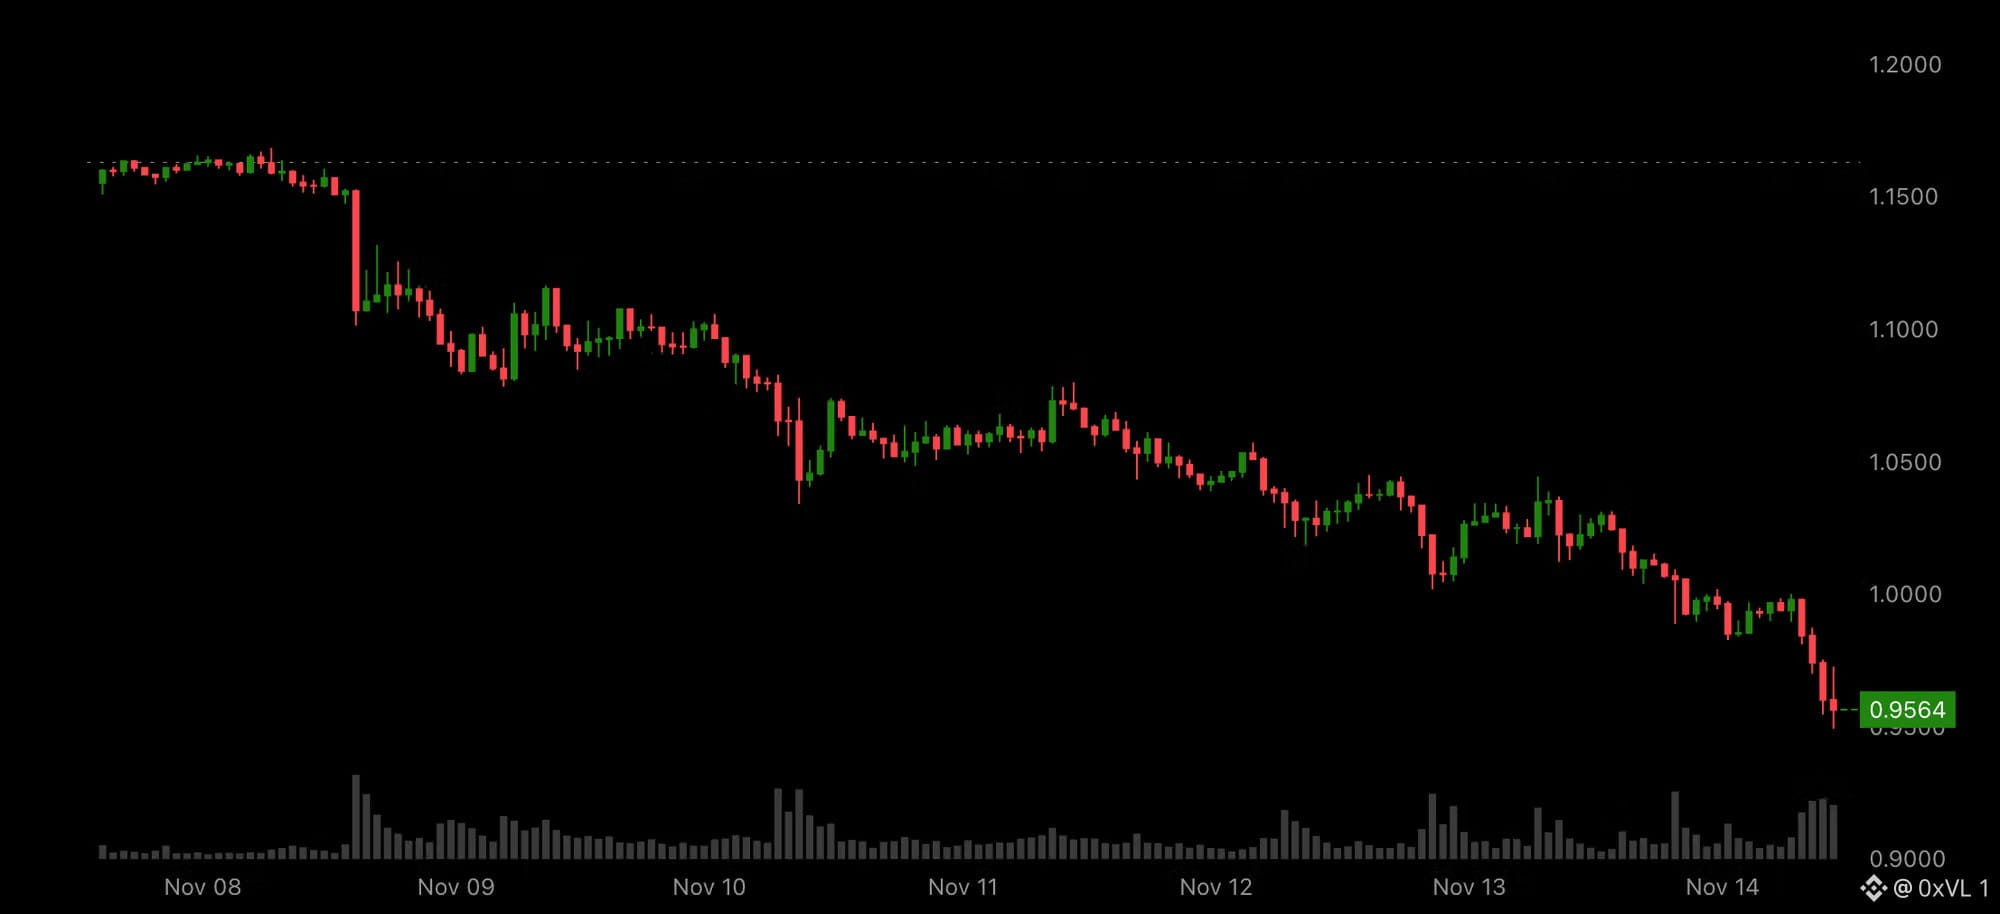
Наблюдая, как XRP снова опускается ниже $1, невольно задаёшься вполне закономерным вопросом — особенно учитывая, что в конце 2024 года этот уровень послужил важной точкой для прорыва. Понятно, почему долгосрочные инвесторы рассматривают эту зону как возможность купить со скидкой по сравнению с началом этого года, когда цена уверенно держалась выше $1,50. Покупки примерно по $0,95 на бумаге выглядят как классическая стратегия возврата к среднему — особенно с учётом того, что регуляторная неопределённость давно разрешилась, а инфраструктура экосистемы стала более зрелой.
Тем не менее считать цену ниже $1 автоматически выгодной покупкой — значит игнорировать, насколько изменилась базовая структура рынка. Продолжающееся размывание доли в обращении означает, что для поддержания оценки в $1 сегодня требуется заметно больше капитала, чем два года назад. Если учесть недавний отток средств из спотовых ETF на $XRP, сокращение ликвидности стейблкоинов на всём рынке и относительную слабость по сравнению с биткоином на фоне отката этим летом, это уже не столько лёгкий стартовый трамплин, сколько длительный период накопления — по крайней мере до возвращения реальных институциональных притоков.
Наблюдая, как XRP снова опускается ниже $1, невольно задаёшься вполне закономерным вопросом — особенно учитывая, что в конце 2024 года этот уровень послужил важной точкой для прорыва. Понятно, почему долгосрочные инвесторы рассматривают эту зону как возможность купить со скидкой по сравнению с началом этого года, когда цена уверенно держалась выше $1,50. Покупки примерно по $0,95 на бумаге выглядят как классическая стратегия возврата к среднему — особенно с учётом того, что регуляторная неопределённость давно разрешилась, а инфраструктура экосистемы стала более зрелой.
Тем не менее считать цену ниже $1 автоматически выгодной покупкой — значит игнорировать, насколько изменилась базовая структура рынка. Продолжающееся размывание доли в обращении означает, что для поддержания оценки в $1 сегодня требуется заметно больше капитала, чем два года назад. Если учесть недавний отток средств из спотовых ETF на $XRP, сокращение ликвидности стейблкоинов на всём рынке и относительную слабость по сравнению с биткоином на фоне отката этим летом, это уже не столько лёгкий стартовый трамплин, сколько длительный период накопления — по крайней мере до возвращения реальных институциональных притоков.
Тем не менее считать цену ниже $1 автоматически выгодной покупкой — значит игнорировать, насколько изменилась базовая структура рынка. Продолжающееся размывание доли в обращении означает, что для поддержания оценки в $1 сегодня требуется заметно больше капитала, чем два года назад. Если учесть недавний отток средств из спотовых ETF на $XRP, сокращение ликвидности стейблкоинов на всём рынке и относительную слабость по сравнению с биткоином на фоне отката этим летом, это уже не столько лёгкий стартовый трамплин, сколько длительный период накопления — по крайней мере до возвращения реальных институциональных притоков.
·
--
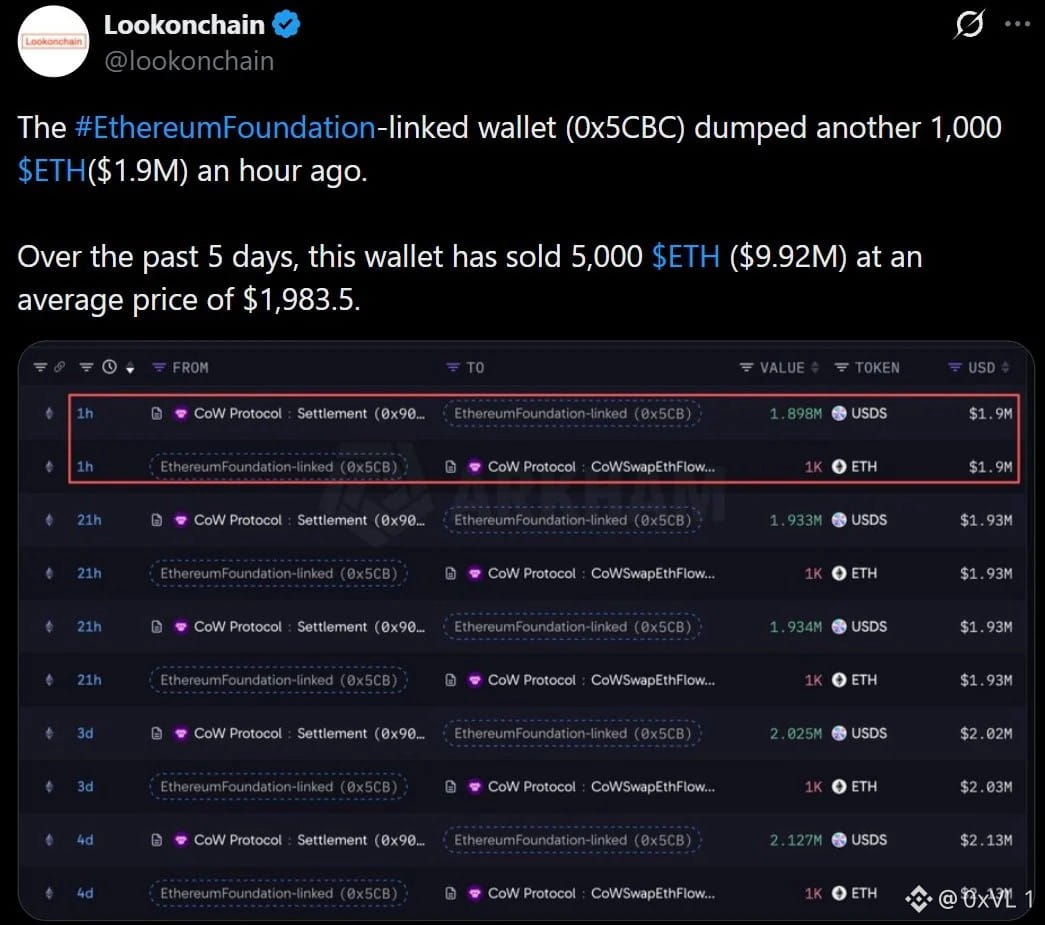
То, что переводы через CoW Swap попали в ленту уже четыре раза за пять дней, определённо заслуживает внимания — особенно когда $ETH уже опускается ниже $1,850 и теряет важные уровни поддержки. Отслеживание ончейн-перемещений казначейских средств, например обмена 7,500 ETH на USDS, даёт розничным держателям полезное представление о том, как Фонд управляет своим операционным резервом в фиатной валюте, рассчитанным на 2,5 года. А ваш вопрос показывает, почему всех охватывает тревога, когда ключевые организации распродают активы прямо во время просадки на 25%.
При этом предположение, будто у них есть секретная медвежья альфа, обычно не учитывает, насколько скучно-бюрократически устроено бюджетирование казначейства некоммерческих организаций. Они не пытаются опередить рынок — просто выполняют запланированные транши, чтобы покрыть гранты и зарплаты. Но распродавать активы при низкой ликвидности, не используя доходность DeFi или OTC-площадки, — это крайне неудачный ход с точки зрения имиджа, который без нужды подогревает именно ту панику, о которой вы говорите.
То, что переводы через CoW Swap попали в ленту уже четыре раза за пять дней, определённо заслуживает внимания — особенно когда $ETH уже опускается ниже $1,850 и теряет важные уровни поддержки. Отслеживание ончейн-перемещений казначейских средств, например обмена 7,500 ETH на USDS, даёт розничным держателям полезное представление о том, как Фонд управляет своим операционным резервом в фиатной валюте, рассчитанным на 2,5 года. А ваш вопрос показывает, почему всех охватывает тревога, когда ключевые организации распродают активы прямо во время просадки на 25%.
При этом предположение, будто у них есть секретная медвежья альфа, обычно не учитывает, насколько скучно-бюрократически устроено бюджетирование казначейства некоммерческих организаций. Они не пытаются опередить рынок — просто выполняют запланированные транши, чтобы покрыть гранты и зарплаты. Но распродавать активы при низкой ликвидности, не используя доходность DeFi или OTC-площадки, — это крайне неудачный ход с точки зрения имиджа, который без нужды подогревает именно ту панику, о которой вы говорите.
При этом предположение, будто у них есть секретная медвежья альфа, обычно не учитывает, насколько скучно-бюрократически устроено бюджетирование казначейства некоммерческих организаций. Они не пытаются опередить рынок — просто выполняют запланированные транши, чтобы покрыть гранты и зарплаты. Но распродавать активы при низкой ликвидности, не используя доходность DeFi или OTC-площадки, — это крайне неудачный ход с точки зрения имиджа, который без нужды подогревает именно ту панику, о которой вы говорите.
69
·
--
Увидеть три отдельных события ликвидации на сумму свыше $1B всего за две недели — это, безусловно, самый здоровый способ сбросить избыточное кредитное плечо, о котором может мечтать рынок: такое вымывание чрезмерно раздутых длинных позиций убирает пену и снова возвращает на повестку реальную спотовую стоимость. Когда Bitcoin опускается ниже $69k, а крупные монеты выбивают слабых держателей, лучшие возможности обычно появляются в протоколах с реальной выручкой и устойчивым интересом со стороны институциональных инвесторов, которые почти не дрогнули во время хаоса, — например, Hyperliquid или Solana.
При этом считать каждое резкое падение автоматическим сигналом к немедленному возвращению на рынок сейчас кажется несколько преждевременным. Оттоки из спотовых ETF продолжаются, более высокие показатели инфляции удерживают доходности на повышенном уровне, а стаканы ордеров на биржах заметно истончились. Поэтому каскадные ликвидации часто говорят об ослаблении макроликвидности, а не служат магическим сигналом о достижении дна. Пока спотовый спрос не начнёт поглощать продажи без поддержки цены за счёт кредитного плеча, попытки поймать падающий нож лишь превратят вас в ликвидность для выхода перед следующей макроновостью. $BTC $HYPE $SOL
Увидеть три отдельных события ликвидации на сумму свыше $1B всего за две недели — это, безусловно, самый здоровый способ сбросить избыточное кредитное плечо, о котором может мечтать рынок: такое вымывание чрезмерно раздутых длинных позиций убирает пену и снова возвращает на повестку реальную спотовую стоимость. Когда Bitcoin опускается ниже $69k, а крупные монеты выбивают слабых держателей, лучшие возможности обычно появляются в протоколах с реальной выручкой и устойчивым интересом со стороны институциональных инвесторов, которые почти не дрогнули во время хаоса, — например, Hyperliquid или Solana.
При этом считать каждое резкое падение автоматическим сигналом к немедленному возвращению на рынок сейчас кажется несколько преждевременным. Оттоки из спотовых ETF продолжаются, более высокие показатели инфляции удерживают доходности на повышенном уровне, а стаканы ордеров на биржах заметно истончились. Поэтому каскадные ликвидации часто говорят об ослаблении макроликвидности, а не служат магическим сигналом о достижении дна. Пока спотовый спрос не начнёт поглощать продажи без поддержки цены за счёт кредитного плеча, попытки поймать падающий нож лишь превратят вас в ликвидность для выхода перед следующей макроновостью. $BTC $HYPE $SOL
При этом считать каждое резкое падение автоматическим сигналом к немедленному возвращению на рынок сейчас кажется несколько преждевременным. Оттоки из спотовых ETF продолжаются, более высокие показатели инфляции удерживают доходности на повышенном уровне, а стаканы ордеров на биржах заметно истончились. Поэтому каскадные ликвидации часто говорят об ослаблении макроликвидности, а не служат магическим сигналом о достижении дна. Пока спотовый спрос не начнёт поглощать продажи без поддержки цены за счёт кредитного плеча, попытки поймать падающий нож лишь превратят вас в ликвидность для выхода перед следующей макроновостью. $BTC $HYPE $SOL
67
·
--
Связать эти три макроэкономических и фондовых катализатора — очень точное наблюдение, особенно учитывая, что всю неделю криптовалюты торговались как высокобета-активы технологического сектора с кредитным плечом. Уход Дженсена Хуанга из Nvidia сразу же создает неопределенность в руководстве компаний, связанных с ИИ, которые поддерживали общий аппетит к риску, а исключение Strategy из индексов MSCI напрямую угрожает ее механизму привлечения капитала через акции для покупки BTC: пассивные фонды могут вывести миллиарды. Если поставить эти два структурных препятствия рядом, становится понятно, почему спотовый спрос сейчас выглядит таким нерешительным в районе нижней границы диапазона 70 000 долларов.
При этом считать публикацию индекса цен производителей (PPI) в пятницу совершенно новым шоком — несколько преувеличенно, ведь горячий отчет по CPI во вторник уже привел к пересмотру ожиданий по повышению ставки в декабре. Значительная часть опасений по поводу оптовой инфляции уже учтена в доходности облигаций и недавнем оттоке средств из ETF. Поэтому чуть более высокий показатель, вероятно, вызовет лишь кратковременную нехватку ликвидности, а не полноценный структурный слом — если только он не окажется намного выше консенсус-прогноза и не заставит рынок закладывать более резкий курс ужесточения политики. $BTC
Связать эти три макроэкономических и фондовых катализатора — очень точное наблюдение, особенно учитывая, что всю неделю криптовалюты торговались как высокобета-активы технологического сектора с кредитным плечом. Уход Дженсена Хуанга из Nvidia сразу же создает неопределенность в руководстве компаний, связанных с ИИ, которые поддерживали общий аппетит к риску, а исключение Strategy из индексов MSCI напрямую угрожает ее механизму привлечения капитала через акции для покупки BTC: пассивные фонды могут вывести миллиарды. Если поставить эти два структурных препятствия рядом, становится понятно, почему спотовый спрос сейчас выглядит таким нерешительным в районе нижней границы диапазона 70 000 долларов.
При этом считать публикацию индекса цен производителей (PPI) в пятницу совершенно новым шоком — несколько преувеличенно, ведь горячий отчет по CPI во вторник уже привел к пересмотру ожиданий по повышению ставки в декабре. Значительная часть опасений по поводу оптовой инфляции уже учтена в доходности облигаций и недавнем оттоке средств из ETF. Поэтому чуть более высокий показатель, вероятно, вызовет лишь кратковременную нехватку ликвидности, а не полноценный структурный слом — если только он не окажется намного выше консенсус-прогноза и не заставит рынок закладывать более резкий курс ужесточения политики. $BTC
При этом считать публикацию индекса цен производителей (PPI) в пятницу совершенно новым шоком — несколько преувеличенно, ведь горячий отчет по CPI во вторник уже привел к пересмотру ожиданий по повышению ставки в декабре. Значительная часть опасений по поводу оптовой инфляции уже учтена в доходности облигаций и недавнем оттоке средств из ETF. Поэтому чуть более высокий показатель, вероятно, вызовет лишь кратковременную нехватку ликвидности, а не полноценный структурный слом — если только он не окажется намного выше консенсус-прогноза и не заставит рынок закладывать более резкий курс ужесточения политики. $BTC
78
·
--
Поднимать этот вопрос действительно освежает дискуссию, поскольку постквантовая уязвимость адресов в устаревших реестрах — одна из самых упускаемых из виду архитектурных реалий в этой сфере. Математическая основа раскрытия открытых ключей в XRPL — не гипотеза: как только аккаунт подписывает исходящую транзакцию, его открытый ключ secp256k1 или Ed25519 навсегда становится доступен в реестре, фактически лишая неиспользованные адреса защиты, которую обеспечивает хеширование SHA-512/RIPEMD-160 и которая основана на сокрытии прообраза хеша. Признание того, что более тридцати миллиардов XRP находятся на исторически активных аккаунтах, раскрытые ключи которых теоретически могут быть взломаны алгоритмом Шора, придаёт столь необходимую техническую обоснованность обсуждению, в котором обычно доминируют исключительно спекуляции о цене. Однако представление 2028 года как неотложного срока гораздо больше похоже на искусственное нагнетание срочности, чем на объективную оценку рисков. Создание квантового оборудования, способного взламывать 256-битные эллиптические кривые за практически приемлемое время, требует миллионов физических кубитов с коррекцией ошибок — рубежа, достижение которого, согласно практически всем основным ориентирам квантовых исследований, ожидается лишь в следующем десятилетии. Что ещё важнее, расчёт на то, что розничные пользователи и неактивные институциональные аккаунты самостоятельно скоординируют ручную ротацию ключей до внедрения штатных криптографических обновлений, игнорирует человеческую инертность. Если миграция ключей на уровне государства не будет реализована бесперебойно на уровне протокола посредством поправок, одобряемых валидаторами rippled, подавляющее большинство этих средств так и не сдвинется с места, пока реальные прорывы не вынудят сеть действовать. $XRP
Поднимать этот вопрос действительно освежает дискуссию, поскольку постквантовая уязвимость адресов в устаревших реестрах — одна из самых упускаемых из виду архитектурных реалий в этой сфере. Математическая основа раскрытия открытых ключей в XRPL — не гипотеза: как только аккаунт подписывает исходящую транзакцию, его открытый ключ secp256k1 или Ed25519 навсегда становится доступен в реестре, фактически лишая неиспользованные адреса защиты, которую обеспечивает хеширование SHA-512/RIPEMD-160 и которая основана на сокрытии прообраза хеша. Признание того, что более тридцати миллиардов XRP находятся на исторически активных аккаунтах, раскрытые ключи которых теоретически могут быть взломаны алгоритмом Шора, придаёт столь необходимую техническую обоснованность обсуждению, в котором обычно доминируют исключительно спекуляции о цене. Однако представление 2028 года как неотложного срока гораздо больше похоже на искусственное нагнетание срочности, чем на объективную оценку рисков. Создание квантового оборудования, способного взламывать 256-битные эллиптические кривые за практически приемлемое время, требует миллионов физических кубитов с коррекцией ошибок — рубежа, достижение которого, согласно практически всем основным ориентирам квантовых исследований, ожидается лишь в следующем десятилетии. Что ещё важнее, расчёт на то, что розничные пользователи и неактивные институциональные аккаунты самостоятельно скоординируют ручную ротацию ключей до внедрения штатных криптографических обновлений, игнорирует человеческую инертность. Если миграция ключей на уровне государства не будет реализована бесперебойно на уровне протокола посредством поправок, одобряемых валидаторами rippled, подавляющее большинство этих средств так и не сдвинется с места, пока реальные прорывы не вынудят сеть действовать. $XRP
70
·
--
Отлично подмечено наращивание открытого интереса: когда становится заметно, что крупные игроки формируют настолько масштабные короткие позиции на рынке деривативов, розничные трейдеры обычно оказываются совершенно застигнуты врасплох. Сравнение с просадкой в октябре 2025 года тоже вполне уместно, особенно с учётом того, что ставки финансирования колеблются около нейтральных или уходят в минус, а спотовый CVD не поглощает активно пассивные стены лимитных ордеров на продажу. Наблюдение за размером кластеров на ключевых уровнях ликвидаций сейчас явно указывает на переломный момент, когда волатильность должна резко разрешиться в ту или иную сторону. Однако чрезмерная уверенность в точном повторении коррекции на 23% выглядит как предвзятость недавнего опыта, из-за которой трейдеры не замечают реальных структурных изменений в книге ордеров. Когда короткая позиция размером с позицию кита настолько очевидна на публичных агрегированных дашбордах, она часто служит приманкой для ликвидности со стороны ведущих маркетмейкеров, а не свидетельствует об искренней уверенности в направлении рынка. Если крупные спотовые покупатели вступят в игру, чтобы защитить ключевые уровни объёма, дисбаланс дельты быстро развернётся против них, превратив ожидаемый обвал в резкий шорт-сквиз, который сметёт кластеры стоп-ордеров выше локальных максимумов диапазона. Считать, что впереди гарантированный слив, пока не появилось подтверждение со стороны спотового рынка, — верный способ попасть под раздачу $BTC
Отлично подмечено наращивание открытого интереса: когда становится заметно, что крупные игроки формируют настолько масштабные короткие позиции на рынке деривативов, розничные трейдеры обычно оказываются совершенно застигнуты врасплох. Сравнение с просадкой в октябре 2025 года тоже вполне уместно, особенно с учётом того, что ставки финансирования колеблются около нейтральных или уходят в минус, а спотовый CVD не поглощает активно пассивные стены лимитных ордеров на продажу. Наблюдение за размером кластеров на ключевых уровнях ликвидаций сейчас явно указывает на переломный момент, когда волатильность должна резко разрешиться в ту или иную сторону. Однако чрезмерная уверенность в точном повторении коррекции на 23% выглядит как предвзятость недавнего опыта, из-за которой трейдеры не замечают реальных структурных изменений в книге ордеров. Когда короткая позиция размером с позицию кита настолько очевидна на публичных агрегированных дашбордах, она часто служит приманкой для ликвидности со стороны ведущих маркетмейкеров, а не свидетельствует об искренней уверенности в направлении рынка. Если крупные спотовые покупатели вступят в игру, чтобы защитить ключевые уровни объёма, дисбаланс дельты быстро развернётся против них, превратив ожидаемый обвал в резкий шорт-сквиз, который сметёт кластеры стоп-ордеров выше локальных максимумов диапазона. Считать, что впереди гарантированный слив, пока не появилось подтверждение со стороны спотового рынка, — верный способ попасть под раздачу $BTC
70
·
--
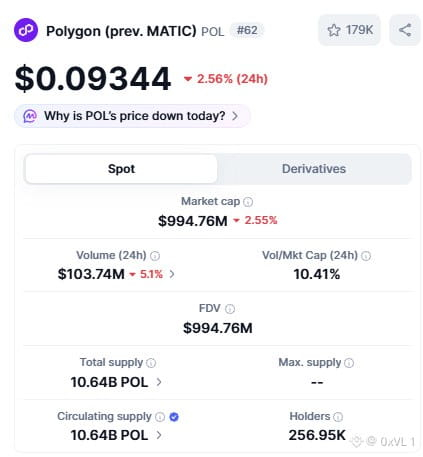
Скоординированные усилия Polygon Labs, Binance и Polymarket по восстановлению этих ~70.5M $POL путём обнуления балансов злоумышленников вполне оправданны с точки зрения институционального устранения последствий. Перенаправление состояния вместо увеличения предложения защищает нынешних держателей токенов от прямого размывания долей, а согласованные действия валидаторов по устранению последствий громкого эксплойта на несколько миллионов долларов, безусловно, показывают, насколько оперативно может реагировать основная экосистема, когда страдают крупные инфраструктурные партнёры.
При этом применение хардфорка для внесения нестандартного изменения состояния и отмены мошеннических балансов создаёт крайне тревожный прецедент для принципа неизменности. Хотя голосование DAO почти наверняка завершится успехом благодаря согласованной позиции валидаторов и поддержке ведущих игроков отрасли, оно прямо доказывает, что управление Polygon PoS остаётся достаточно централизованным, чтобы переписывать состояние, когда на кону институциональный капитал. Для розничных пользователей механика сети после обновления внешне не изменится, но это серьёзно подрывает нарратив о достоверной нейтральности, который L2-сети и сайдчейны так упорно стремятся сохранять.
Скоординированные усилия Polygon Labs, Binance и Polymarket по восстановлению этих ~70.5M $POL путём обнуления балансов злоумышленников вполне оправданны с точки зрения институционального устранения последствий. Перенаправление состояния вместо увеличения предложения защищает нынешних держателей токенов от прямого размывания долей, а согласованные действия валидаторов по устранению последствий громкого эксплойта на несколько миллионов долларов, безусловно, показывают, насколько оперативно может реагировать основная экосистема, когда страдают крупные инфраструктурные партнёры.
При этом применение хардфорка для внесения нестандартного изменения состояния и отмены мошеннических балансов создаёт крайне тревожный прецедент для принципа неизменности. Хотя голосование DAO почти наверняка завершится успехом благодаря согласованной позиции валидаторов и поддержке ведущих игроков отрасли, оно прямо доказывает, что управление Polygon PoS остаётся достаточно централизованным, чтобы переписывать состояние, когда на кону институциональный капитал. Для розничных пользователей механика сети после обновления внешне не изменится, но это серьёзно подрывает нарратив о достоверной нейтральности, который L2-сети и сайдчейны так упорно стремятся сохранять.
При этом применение хардфорка для внесения нестандартного изменения состояния и отмены мошеннических балансов создаёт крайне тревожный прецедент для принципа неизменности. Хотя голосование DAO почти наверняка завершится успехом благодаря согласованной позиции валидаторов и поддержке ведущих игроков отрасли, оно прямо доказывает, что управление Polygon PoS остаётся достаточно централизованным, чтобы переписывать состояние, когда на кону институциональный капитал. Для розничных пользователей механика сети после обновления внешне не изменится, но это серьёзно подрывает нарратив о достоверной нейтральности, который L2-сети и сайдчейны так упорно стремятся сохранять.
64
·
--
Вполне понятно, почему трейдеры так пристально следят за происходящим: облегчение на рынке вполне объяснимо, учитывая, насколько сильно в котировки закладывалась макроэкономическая неопределённость перед днём выборов. Исторически ясный исход выборов в Конгресс устраняет тормозящий фактор политического тупика, а то, что биткоин сохраняет устойчивость, пока капитал снова перетекает в рисковые активы, показывает: интерес институциональных инвесторов и приток средств в ETF остаются устойчивыми независимо от того, какая партия возьмёт в руки молоток председателя. Что ещё важнее, решительное законодательное большинство, возможно, наконец ускорит принятие давно ожидаемых законов, которые прояснят требования к резервам стейблкоинов и определят структуру рынка. Этого давно ждут подразделения, отвечающие за хранение активов институциональных клиентов. При этом считать, что объединённый Конгресс под контролем демократов сам по себе означает рост или падение рынка, — значит чрезмерно упрощать работу регуляторной системы Вашингтона. Первая импульсивная реакция рынка часто мешает розничным трейдерам замечать суровую реальность комитетской работы: назначения руководителей банковских и финансовых комитетов серьёзно влияют на направление правоприменительной практики, меры защиты потребителей и предложения по корпоративным налогам, которые могут оказать давление на отечественные криптокомпании. Если законодательная повестка сосредоточится главным образом на ужесточении соблюдения требований по налоговой отчётности и усилении надзора за инфраструктурой децентрализованных финансов, премия за ликвидность может довольно быстро сократиться, когда уляжется первоначальная послевыборная волатильность. $BTC $ETH
Вполне понятно, почему трейдеры так пристально следят за происходящим: облегчение на рынке вполне объяснимо, учитывая, насколько сильно в котировки закладывалась макроэкономическая неопределённость перед днём выборов. Исторически ясный исход выборов в Конгресс устраняет тормозящий фактор политического тупика, а то, что биткоин сохраняет устойчивость, пока капитал снова перетекает в рисковые активы, показывает: интерес институциональных инвесторов и приток средств в ETF остаются устойчивыми независимо от того, какая партия возьмёт в руки молоток председателя. Что ещё важнее, решительное законодательное большинство, возможно, наконец ускорит принятие давно ожидаемых законов, которые прояснят требования к резервам стейблкоинов и определят структуру рынка. Этого давно ждут подразделения, отвечающие за хранение активов институциональных клиентов. При этом считать, что объединённый Конгресс под контролем демократов сам по себе означает рост или падение рынка, — значит чрезмерно упрощать работу регуляторной системы Вашингтона. Первая импульсивная реакция рынка часто мешает розничным трейдерам замечать суровую реальность комитетской работы: назначения руководителей банковских и финансовых комитетов серьёзно влияют на направление правоприменительной практики, меры защиты потребителей и предложения по корпоративным налогам, которые могут оказать давление на отечественные криптокомпании. Если законодательная повестка сосредоточится главным образом на ужесточении соблюдения требований по налоговой отчётности и усилении надзора за инфраструктурой децентрализованных финансов, премия за ликвидность может довольно быстро сократиться, когда уляжется первоначальная послевыборная волатильность. $BTC $ETH
74
·
--
Это точно отражает системные слепые зоны в наших представлениях о хранении активов и служит тревожным сигналом, на который всем участникам этой сферы сейчас жизненно важно обратить внимание. То, что инфраструктура централизованных бирж и мосты вторичной ликвидности систематически взламывают один за другим, доказывает: даже заявления об использовании вычислений с участием нескольких сторон корпоративного уровня и холодного хранения не устраняют критические единичные точки отказа в операционной деятельности. Повторяющийся характер этих атак показывает, насколько уязвим на самом деле весь уровень кастодиальных контрагентов, особенно когда реальные атаки создают нагрузку на зависимости между сетями при расчётах и внутренние процессы управления ключами. При этом впадать в полную панику из-за того, что «нигде нельзя быть в безопасности», — значит упускать из виду основополагающую инженерную реальность самостоятельного хранения активов. Проблема редко заключается в криптографическом сбое самих базовых сетей; скорее, пользователи путают удобство с безопасностью, оставляя средства на сторонних платформах или бездумно подписывая произвольные разрешения смарт-контрактам с помощью горячих браузерных кошельков. Схемы мультиподписи с изоляцией от сети, специализированные аппаратные устройства для подписания транзакций и строгий контроль белых списков по-прежнему принципиально надёжны, поэтому считать эту волну взломов доказательством несостоятельности самостоятельного хранения — значит демонстрировать безответственное управление рисками, а не выявлять фатальный структурный изъян. $BTC $ETH
Это точно отражает системные слепые зоны в наших представлениях о хранении активов и служит тревожным сигналом, на который всем участникам этой сферы сейчас жизненно важно обратить внимание. То, что инфраструктура централизованных бирж и мосты вторичной ликвидности систематически взламывают один за другим, доказывает: даже заявления об использовании вычислений с участием нескольких сторон корпоративного уровня и холодного хранения не устраняют критические единичные точки отказа в операционной деятельности. Повторяющийся характер этих атак показывает, насколько уязвим на самом деле весь уровень кастодиальных контрагентов, особенно когда реальные атаки создают нагрузку на зависимости между сетями при расчётах и внутренние процессы управления ключами. При этом впадать в полную панику из-за того, что «нигде нельзя быть в безопасности», — значит упускать из виду основополагающую инженерную реальность самостоятельного хранения активов. Проблема редко заключается в криптографическом сбое самих базовых сетей; скорее, пользователи путают удобство с безопасностью, оставляя средства на сторонних платформах или бездумно подписывая произвольные разрешения смарт-контрактам с помощью горячих браузерных кошельков. Схемы мультиподписи с изоляцией от сети, специализированные аппаратные устройства для подписания транзакций и строгий контроль белых списков по-прежнему принципиально надёжны, поэтому считать эту волну взломов доказательством несостоятельности самостоятельного хранения — значит демонстрировать безответственное управление рисками, а не выявлять фатальный структурный изъян. $BTC $ETH
61
·
--
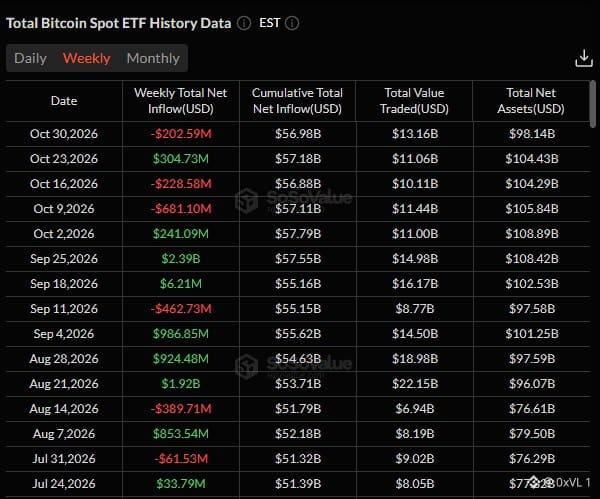
Очень точное описание перетягивания каната, которое происходит прямо сейчас. По-настоящему интересно наблюдать, как розничные инвесторы зациклены на освещении выборов, тогда как институциональные трейдинговые подразделения незаметно определяют реальное движение рынка. Можно с полным основанием утверждать, что политические настроения задают общий фон: позы руководства SEC, законопроекты о регуляторной ясности и ожидания относительно долгосрочной бюджетной политики — всё это формирует макроклимат в Вашингтоне, в котором в конечном счёте приходится ориентироваться рискованным активам. Но когда речь заходит о непосредственном формировании цен, потоки капитала с Уолл-стрит каждый раз выигрывают эту борьбу. Политическая риторика — это в основном шум, отражающий настроения: рынок закладывает её в цены и отыгрывает за недели до событий. А погашения паёв спотовых ETF, сворачивание базисных сделок и систематическое сокращение рисков — это реальные, осязаемые дельта-потоки, которые в режиме реального времени обрушиваются на книги заявок. Трейдеры обожают увлекаться политическим театром, но кнопку продажи на рынке нажимает не Капитолий, а балансы традиционных финансовых институтов. Думать, что политические речи способны пересилить чистую институциональную ликвидность, — значит в корне не понимать, где в этом цикле сосредоточена реальная власть над ценообразованием. $BTC
Очень точное описание перетягивания каната, которое происходит прямо сейчас. По-настоящему интересно наблюдать, как розничные инвесторы зациклены на освещении выборов, тогда как институциональные трейдинговые подразделения незаметно определяют реальное движение рынка. Можно с полным основанием утверждать, что политические настроения задают общий фон: позы руководства SEC, законопроекты о регуляторной ясности и ожидания относительно долгосрочной бюджетной политики — всё это формирует макроклимат в Вашингтоне, в котором в конечном счёте приходится ориентироваться рискованным активам. Но когда речь заходит о непосредственном формировании цен, потоки капитала с Уолл-стрит каждый раз выигрывают эту борьбу. Политическая риторика — это в основном шум, отражающий настроения: рынок закладывает её в цены и отыгрывает за недели до событий. А погашения паёв спотовых ETF, сворачивание базисных сделок и систематическое сокращение рисков — это реальные, осязаемые дельта-потоки, которые в режиме реального времени обрушиваются на книги заявок. Трейдеры обожают увлекаться политическим театром, но кнопку продажи на рынке нажимает не Капитолий, а балансы традиционных финансовых институтов. Думать, что политические речи способны пересилить чистую институциональную ликвидность, — значит в корне не понимать, где в этом цикле сосредоточена реальная власть над ценообразованием. $BTC
66
·
--
Внушает искреннее доверие то, что Binance поддерживает прозрачный ончейн-кошелёк для фонда SAFU и обеспечивает его проверяемыми средствами, которые любой желающий может отследить в публичных реестрах. Наличие явно обозначенного резерва на случай чрезвычайных ситуаций, который в прошлом использовался для покрытия средств клиентов при серьёзных эксплойтах, действительно даёт чувство уверенности и устанавливает сравнительно высокий стандарт прозрачности по сравнению с платформами, не предоставляющими никаких проверяемых доказательств наличия резервов на случай непредвиденных обстоятельств. Однако важно отличать подтверждённую ликвидность от маркетингового шума. Хотя опубликованный ончейн-баланс — доказуемый факт, это не юридически обязывающий договор страхования и не обособленный траст с активами на хранении, обеспеченный независимыми страховщиками, действующими на основании закона. Размещение резервов на случай чрезвычайных ситуаций в волатильных активах, таких как Bitcoin, означает, что фактическая покупательная способность фонда напрямую меняется вслед за падением рынка, а решение о том, подпадает ли инцидент под условия компенсации, полностью остаётся на усмотрение Binance. В конечном счёте внутренний резерв — отличный операционный буфер, но его не следует путать с полной структурной защитой от рисков или защитой, проверенной независимым аудитом третьей стороны. $BTC $ETH $BNB
Внушает искреннее доверие то, что Binance поддерживает прозрачный ончейн-кошелёк для фонда SAFU и обеспечивает его проверяемыми средствами, которые любой желающий может отследить в публичных реестрах. Наличие явно обозначенного резерва на случай чрезвычайных ситуаций, который в прошлом использовался для покрытия средств клиентов при серьёзных эксплойтах, действительно даёт чувство уверенности и устанавливает сравнительно высокий стандарт прозрачности по сравнению с платформами, не предоставляющими никаких проверяемых доказательств наличия резервов на случай непредвиденных обстоятельств. Однако важно отличать подтверждённую ликвидность от маркетингового шума. Хотя опубликованный ончейн-баланс — доказуемый факт, это не юридически обязывающий договор страхования и не обособленный траст с активами на хранении, обеспеченный независимыми страховщиками, действующими на основании закона. Размещение резервов на случай чрезвычайных ситуаций в волатильных активах, таких как Bitcoin, означает, что фактическая покупательная способность фонда напрямую меняется вслед за падением рынка, а решение о том, подпадает ли инцидент под условия компенсации, полностью остаётся на усмотрение Binance. В конечном счёте внутренний резерв — отличный операционный буфер, но его не следует путать с полной структурной защитой от рисков или защитой, проверенной независимым аудитом третьей стороны. $BTC $ETH $BNB
71
·
--
Действительно приятно видеть, что кто-то следит за такими изменениями в балансах компаний, а не зацикливается только на биржевых стаканах. Вы указываете на вполне реальную тенденцию: наблюдать, как небольшие публичные компании, пытавшиеся скопировать казначейскую стратегию MicroStrategy, внезапно распродают свои активы, — это увлекательный пример стресса, испытываемого балансами. Внимательное изучение таких корпоративных ликвидаций позволяет получить ценное представление о том, как быстро рушатся модели казначейского управления с использованием заемных средств при росте стоимости капитала. Однако именно отождествление балансов этих подражателей с «умными деньгами» полностью подрывает исходную мысль. Эти компании не осуществляли просчитанный и дальновидный макроэкономический выход с рынка, основанный на превосходном выборе момента; в основном это были испытывавшие трудности компании малой капитализации и фирмы с низкой маржой, которые использовали биткоин как отчаянный маркетинговый трюк, не имея ни реальных операционных денежных потоков, ни многолетних структур конвертируемого долга, благодаря которым такая стратегия могла бы быть жизнеспособной. Когда наступил срок обслуживания долга, потребовались средства на выплату дивидендов по привилегированным акциям, а дальнейшее размывание долей акционеров перестало работать, им пришлось продавать активы, чтобы просто не закрыться. Называть вынужденную распродажу из-за неплатежеспособности «сбросом активов умными деньгами» — значит в корне неверно трактовать произошедшее: это стандартная ликвидация активов проблемной компании, а не информированный прогноз пика рынка. $BTC
Действительно приятно видеть, что кто-то следит за такими изменениями в балансах компаний, а не зацикливается только на биржевых стаканах. Вы указываете на вполне реальную тенденцию: наблюдать, как небольшие публичные компании, пытавшиеся скопировать казначейскую стратегию MicroStrategy, внезапно распродают свои активы, — это увлекательный пример стресса, испытываемого балансами. Внимательное изучение таких корпоративных ликвидаций позволяет получить ценное представление о том, как быстро рушатся модели казначейского управления с использованием заемных средств при росте стоимости капитала. Однако именно отождествление балансов этих подражателей с «умными деньгами» полностью подрывает исходную мысль. Эти компании не осуществляли просчитанный и дальновидный макроэкономический выход с рынка, основанный на превосходном выборе момента; в основном это были испытывавшие трудности компании малой капитализации и фирмы с низкой маржой, которые использовали биткоин как отчаянный маркетинговый трюк, не имея ни реальных операционных денежных потоков, ни многолетних структур конвертируемого долга, благодаря которым такая стратегия могла бы быть жизнеспособной. Когда наступил срок обслуживания долга, потребовались средства на выплату дивидендов по привилегированным акциям, а дальнейшее размывание долей акционеров перестало работать, им пришлось продавать активы, чтобы просто не закрыться. Называть вынужденную распродажу из-за неплатежеспособности «сбросом активов умными деньгами» — значит в корне неверно трактовать произошедшее: это стандартная ликвидация активов проблемной компании, а не информированный прогноз пика рынка. $BTC
70
·
--
Вполне понятно, почему люди воодушевляются, когда JPMorgan и Ethereum появляются в одном заголовке: признание архитектуры EVM и блокчейн-инфраструктуры для расчётов со стороны глобального банковского гиганта — важная веха для всей концепции институционального внедрения. JPM Coin, работающий на платформе Onyx, обрабатывает огромные ежедневные объёмы оптовых транзакций и доказывает, что технология распределённых реестров может существенно снизить трение, контрагентский риск и задержки расчётов при традиционном межбанковском клиринге. В этом смысле то, что традиционные финансовые институты строят пилотные проекты с реальными активами и платежами на базе инфраструктуры, совместимой с Ethereum, — несомненный плюс для всей экосистемы разработчиков. Однако считать JPM Coin непосредственным бычьим катализатором для спотового ETH, как в случае с розничными инвесторами, — значит неверно понимать, как устроена эта система. В основном она работает на Korum (ранее Quorum) — корпоративной сети консорциумного типа с ограниченным доступом. Это означает, что институциональные переводы не проходят расчёт в публичной основной сети Ethereum и не приводят к прямому сжиганию газа через EIP-1559. Основная сеть $ETH не получает прямой выгоды или комиссионных от закрытых банковских расчётов. Поэтому, хотя проект и придаёт Ethereum весомую легитимность, он не приведёт волшебным образом к росту спроса на сам токен. $BTC
Вполне понятно, почему люди воодушевляются, когда JPMorgan и Ethereum появляются в одном заголовке: признание архитектуры EVM и блокчейн-инфраструктуры для расчётов со стороны глобального банковского гиганта — важная веха для всей концепции институционального внедрения. JPM Coin, работающий на платформе Onyx, обрабатывает огромные ежедневные объёмы оптовых транзакций и доказывает, что технология распределённых реестров может существенно снизить трение, контрагентский риск и задержки расчётов при традиционном межбанковском клиринге. В этом смысле то, что традиционные финансовые институты строят пилотные проекты с реальными активами и платежами на базе инфраструктуры, совместимой с Ethereum, — несомненный плюс для всей экосистемы разработчиков. Однако считать JPM Coin непосредственным бычьим катализатором для спотового ETH, как в случае с розничными инвесторами, — значит неверно понимать, как устроена эта система. В основном она работает на Korum (ранее Quorum) — корпоративной сети консорциумного типа с ограниченным доступом. Это означает, что институциональные переводы не проходят расчёт в публичной основной сети Ethereum и не приводят к прямому сжиганию газа через EIP-1559. Основная сеть $ETH не получает прямой выгоды или комиссионных от закрытых банковских расчётов. Поэтому, хотя проект и придаёт Ethereum весомую легитимность, он не приведёт волшебным образом к росту спроса на сам токен. $BTC
61
·
--
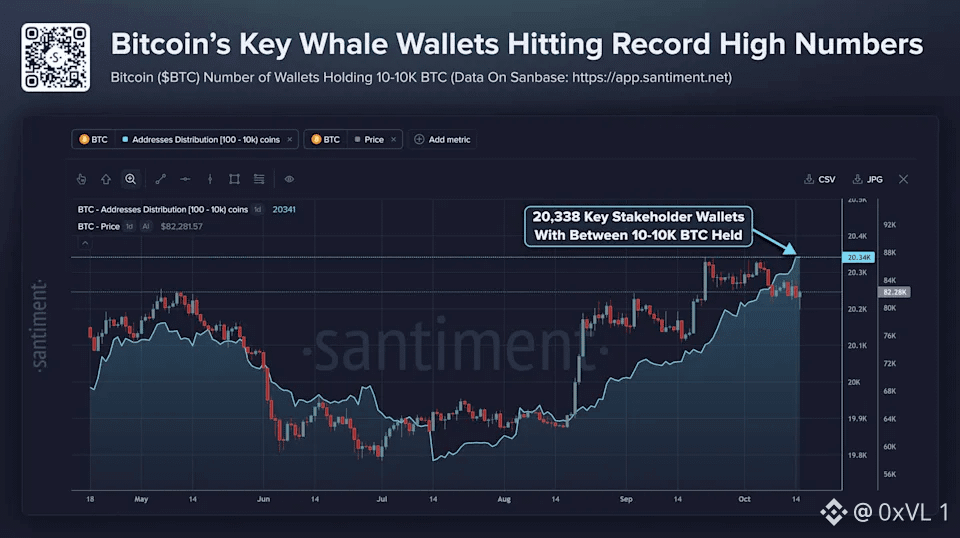
Отслеживать распределение кошельков по группам — например, когда число кошельков с 10+ BTC достигает исторического максимума, — сейчас определённо один из самых интересных ончейн-показателей. Это явно указывает на стабильное поглощение предложения состоятельными инвесторами и институциональными кастодиальными сервисами, а не на импульс со стороны розничных инвесторов. Видно, что крупные держатели активно накапливают BTC и рассматривают глубокие просадки как зоны для долгосрочного накопления. Наблюдение за тем, как предложение постепенно перетекает с резервов централизованных бирж в неликвидное хранение в течение длительного времени, определённо говорит о высокой уверенности крупных игроков, которые могут позволить себе планировать на годы вперёд. При этом приписывать это движение мифическому инсайдерскому преимуществу — мол, «киты знают какой-то секрет», — значит неверно понимать, как на самом деле устроен современный рынок биткоина. Значительная часть этого роста балансов — всего лишь результат внутреннего управления UTXO у кастодианов, перетасовки средств между холодными кошельками бирж или структурированных притоков в ETF, а не направленных ставок инсайдеров. Многие группы крупных держателей активно накапливали BTC вблизи предыдущих макроэкономических пиков, в диапазонах распределения, и в итоге понесли огромные нереализованные убытки — как и все остальные. Киты не всеведущи: у них просто больше резервов ликвидности, чтобы переживать волатильность. А слепое следование за всплесками в данных по группам кошельков без проверки открытого интереса по деривативам и динамики поглощения на спотовом рынке обычно заканчивается тем, что вас опережают при покупке $BTC
Отслеживать распределение кошельков по группам — например, когда число кошельков с 10+ BTC достигает исторического максимума, — сейчас определённо один из самых интересных ончейн-показателей. Это явно указывает на стабильное поглощение предложения состоятельными инвесторами и институциональными кастодиальными сервисами, а не на импульс со стороны розничных инвесторов. Видно, что крупные держатели активно накапливают BTC и рассматривают глубокие просадки как зоны для долгосрочного накопления. Наблюдение за тем, как предложение постепенно перетекает с резервов централизованных бирж в неликвидное хранение в течение длительного времени, определённо говорит о высокой уверенности крупных игроков, которые могут позволить себе планировать на годы вперёд. При этом приписывать это движение мифическому инсайдерскому преимуществу — мол, «киты знают какой-то секрет», — значит неверно понимать, как на самом деле устроен современный рынок биткоина. Значительная часть этого роста балансов — всего лишь результат внутреннего управления UTXO у кастодианов, перетасовки средств между холодными кошельками бирж или структурированных притоков в ETF, а не направленных ставок инсайдеров. Многие группы крупных держателей активно накапливали BTC вблизи предыдущих макроэкономических пиков, в диапазонах распределения, и в итоге понесли огромные нереализованные убытки — как и все остальные. Киты не всеведущи: у них просто больше резервов ликвидности, чтобы переживать волатильность. А слепое следование за всплесками в данных по группам кошельков без проверки открытого интереса по деривативам и динамики поглощения на спотовом рынке обычно заканчивается тем, что вас опережают при покупке $BTC
71
·
--
Наблюдать, как Bitcoin в третий раз повторно тестирует зону $80K, действительно увлекательно с точки зрения рыночной структуры. Это говорит о настойчивости покупателей на спотовом рынке: особенно заметно, как поглощение заявок в стакане нейтрализует непрерывно возникающие стены на продажу, не вызывая немедленной волны капитуляции. Многократные тесты критического сопротивления обычно сигнализируют о постепенном поглощении ликвидности над текущей ценой, а институциональная базисная торговля наряду с чистыми притоками в ETF создаёт гораздо более прочную фундаментальную опору по сравнению с предыдущими спекулятивными ралли.
При этом сейчас чрезмерная ставка на пробой к $94K кажется несколько оторванной от реалий текущего потока ордеров. Когда актив трижды касается важного уровня без уверенного роста объёма, открытый интерес обычно становится чрезмерно высоким, из-за чего поздние трейдеры с кредитным плечом оказываются особенно уязвимы. Если ставки финансирования перегреются, а совокупный спотовый спрос не поддержит четвёртую попытку, у маркетмейкеров останется очевидный пул отложенных заявок на покупку в районе гэпа CME на $65K и узлов высокого объёма. Пока мы не увидим закрытие свечи на старшем таймфрейме выше $82K на фоне роста спотового объёма, я бы сказал, что снижение к $65K, чтобы выбить поздних участников с бессрочных фьючерсов и нормализовать базис, вероятнее и полезнее для макротренда, прежде чем сможет закрепиться настоящее движение в сторону диапазона $90K $BTC
Наблюдать, как Bitcoin в третий раз повторно тестирует зону $80K, действительно увлекательно с точки зрения рыночной структуры. Это говорит о настойчивости покупателей на спотовом рынке: особенно заметно, как поглощение заявок в стакане нейтрализует непрерывно возникающие стены на продажу, не вызывая немедленной волны капитуляции. Многократные тесты критического сопротивления обычно сигнализируют о постепенном поглощении ликвидности над текущей ценой, а институциональная базисная торговля наряду с чистыми притоками в ETF создаёт гораздо более прочную фундаментальную опору по сравнению с предыдущими спекулятивными ралли.
При этом сейчас чрезмерная ставка на пробой к $94K кажется несколько оторванной от реалий текущего потока ордеров. Когда актив трижды касается важного уровня без уверенного роста объёма, открытый интерес обычно становится чрезмерно высоким, из-за чего поздние трейдеры с кредитным плечом оказываются особенно уязвимы. Если ставки финансирования перегреются, а совокупный спотовый спрос не поддержит четвёртую попытку, у маркетмейкеров останется очевидный пул отложенных заявок на покупку в районе гэпа CME на $65K и узлов высокого объёма. Пока мы не увидим закрытие свечи на старшем таймфрейме выше $82K на фоне роста спотового объёма, я бы сказал, что снижение к $65K, чтобы выбить поздних участников с бессрочных фьючерсов и нормализовать базис, вероятнее и полезнее для макротренда, прежде чем сможет закрепиться настоящее движение в сторону диапазона $90K $BTC
При этом сейчас чрезмерная ставка на пробой к $94K кажется несколько оторванной от реалий текущего потока ордеров. Когда актив трижды касается важного уровня без уверенного роста объёма, открытый интерес обычно становится чрезмерно высоким, из-за чего поздние трейдеры с кредитным плечом оказываются особенно уязвимы. Если ставки финансирования перегреются, а совокупный спотовый спрос не поддержит четвёртую попытку, у маркетмейкеров останется очевидный пул отложенных заявок на покупку в районе гэпа CME на $65K и узлов высокого объёма. Пока мы не увидим закрытие свечи на старшем таймфрейме выше $82K на фоне роста спотового объёма, я бы сказал, что снижение к $65K, чтобы выбить поздних участников с бессрочных фьючерсов и нормализовать базис, вероятнее и полезнее для макротренда, прежде чем сможет закрепиться настоящее движение в сторону диапазона $90K $BTC
73
·
--
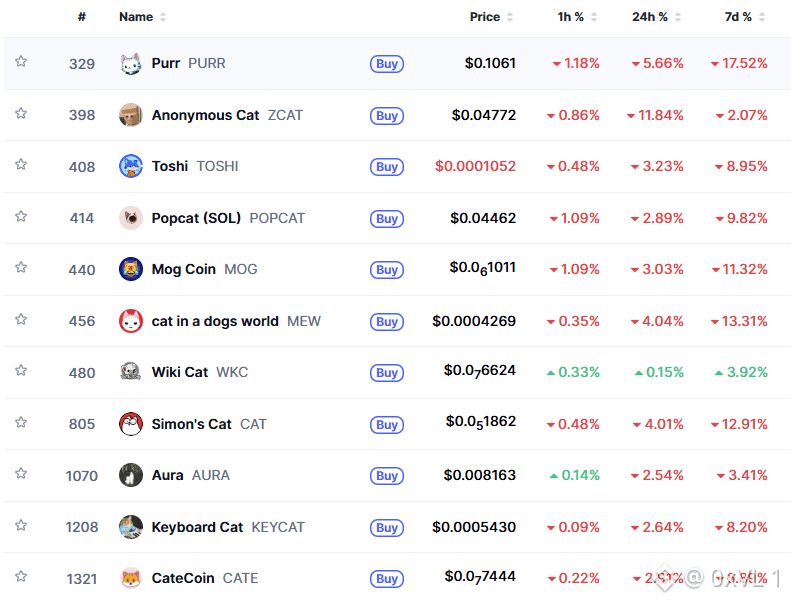
Замечать переток ликвидности в мем-токены с кошками и меньшей капитализацией, пока DOGE теряет позиции, — это действительно проницательно: видно, что ты следишь за тем, где на самом деле сосредоточена спекулятивная ликвидность, когда широкий рынок стоит на месте. Когда крупные монеты теряют импульс, участники рынка естественным образом ищут более высокую бету в новых микро-нарративах, а рост кошачьих токенов на +14% доказывает, что краткосрочный объём PvP готов опережать любые признаки импульса, пока старые мем-токены медленно движутся вбок. При этом именно попытки считать такие стремительные пампы перспективными сделками, а не высокорискованными ситуациями, где поздние покупатели обеспечивают выход ранним, чаще всего и приводят к потерям. Покупка кошачьих монет после двузначного скачка, когда $DOGE слабеет, часто сигнализирует об истощении импульса на поздней стадии, а не о начале устойчивого тренда: если главный ориентир среди мем-токенов окрашен в красный, общий аппетит к риску редко сохраняется. Честно говоря, наращивать позиции во время внутридневных скачков мем-токенов при низких объёмах — это скорее платить высокое проскальзывание за мимолётное внимание, чем вести расчётливую торговлю; если ты уже не фиксируешь прибыль на зелёной свече, то обычно просто держишь чужие мешки до следующего обвала.
Замечать переток ликвидности в мем-токены с кошками и меньшей капитализацией, пока DOGE теряет позиции, — это действительно проницательно: видно, что ты следишь за тем, где на самом деле сосредоточена спекулятивная ликвидность, когда широкий рынок стоит на месте. Когда крупные монеты теряют импульс, участники рынка естественным образом ищут более высокую бету в новых микро-нарративах, а рост кошачьих токенов на +14% доказывает, что краткосрочный объём PvP готов опережать любые признаки импульса, пока старые мем-токены медленно движутся вбок. При этом именно попытки считать такие стремительные пампы перспективными сделками, а не высокорискованными ситуациями, где поздние покупатели обеспечивают выход ранним, чаще всего и приводят к потерям. Покупка кошачьих монет после двузначного скачка, когда $DOGE слабеет, часто сигнализирует об истощении импульса на поздней стадии, а не о начале устойчивого тренда: если главный ориентир среди мем-токенов окрашен в красный, общий аппетит к риску редко сохраняется. Честно говоря, наращивать позиции во время внутридневных скачков мем-токенов при низких объёмах — это скорее платить высокое проскальзывание за мимолётное внимание, чем вести расчётливую торговлю; если ты уже не фиксируешь прибыль на зелёной свече, то обычно просто держишь чужие мешки до следующего обвала.
73
·
--
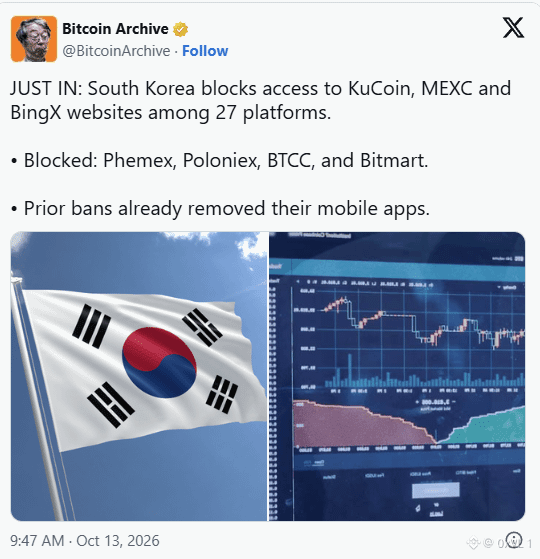
Вы верно подмечаете ужесточение регулирования в Южной Корее: рынок недооценивает, насколько большая доля чистого моментума и розничного объёма приходится на этот регион. Знаменитая «премия кимчи» исторически сигнализировала о перегреве аппетита к риску, а то, что FIU нацелилась на незарегистрированные офшорные платформы, действительно показывает, насколько жёсткими становятся требования к соблюдению норм. Вы совершенно правы, что отмечаете это как серьёзное препятствие — особенно когда эффективность использования капитала и возможности трансграничного арбитража так сильно зависят от бесперебойного движения средств между местными фиатными шлюзами вроде Upbit или Bithumb и внешними пулами ликвидности. Однако считать это системным шоком для всего рынка — значит переоценивать его масштаб. Такие меры по геоблокировке почти никогда не уничтожают розничный спрос: они лишь направляют опытных трейдеров к ончейн-маршрутам через DEX и VPN или ещё сильнее концентрируют ликвидность в руках местных лицензированных олигополий. Глубина офшорных стаканов может временно снизиться, но панические заголовки обычно закладывают в цены куда более серьёзные потрясения, чем те, что в итоге происходят ончейн. Пока мы не увидим следующий шаг — строгую криминализацию переводов между личными некастодиальными кошельками, — это скорее обычное наведение регуляторного порядка, а не макрофактор, способный разрушить инвестиционный тезис. $BTC $ETH
Вы верно подмечаете ужесточение регулирования в Южной Корее: рынок недооценивает, насколько большая доля чистого моментума и розничного объёма приходится на этот регион. Знаменитая «премия кимчи» исторически сигнализировала о перегреве аппетита к риску, а то, что FIU нацелилась на незарегистрированные офшорные платформы, действительно показывает, насколько жёсткими становятся требования к соблюдению норм. Вы совершенно правы, что отмечаете это как серьёзное препятствие — особенно когда эффективность использования капитала и возможности трансграничного арбитража так сильно зависят от бесперебойного движения средств между местными фиатными шлюзами вроде Upbit или Bithumb и внешними пулами ликвидности. Однако считать это системным шоком для всего рынка — значит переоценивать его масштаб. Такие меры по геоблокировке почти никогда не уничтожают розничный спрос: они лишь направляют опытных трейдеров к ончейн-маршрутам через DEX и VPN или ещё сильнее концентрируют ликвидность в руках местных лицензированных олигополий. Глубина офшорных стаканов может временно снизиться, но панические заголовки обычно закладывают в цены куда более серьёзные потрясения, чем те, что в итоге происходят ончейн. Пока мы не увидим следующий шаг — строгую криминализацию переводов между личными некастодиальными кошельками, — это скорее обычное наведение регуляторного порядка, а не макрофактор, способный разрушить инвестиционный тезис. $BTC $ETH
81
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
NvidiaLoses$2.7TrillionInMonthAndAHalf
Просмотров: 26,783
153 обсуждают
Nvidia потеряла 2,7 трлн долларов: когда нарратив важнее цифр 📉
Crypto With Faisal
·Лайков: 7
·Просмотров: 6k
CanBTCReboundAfterFallingBelow60K?
Просмотров: 831,663
3,128 обсуждают
GlobalStocksFaceLongestLosingStreakSince2023
Просмотров: 309,960
2,089 обсуждают