

GweiToTheSky
2.6k Публикации
GweiToTheSky
Отправить жалобу
Заблокировать пользователя
759 подписок(и/а)
5.4K+ подписчиков(а)
3.9K+ понравилось
Посты
Все
Цитирования
Активно
·
--
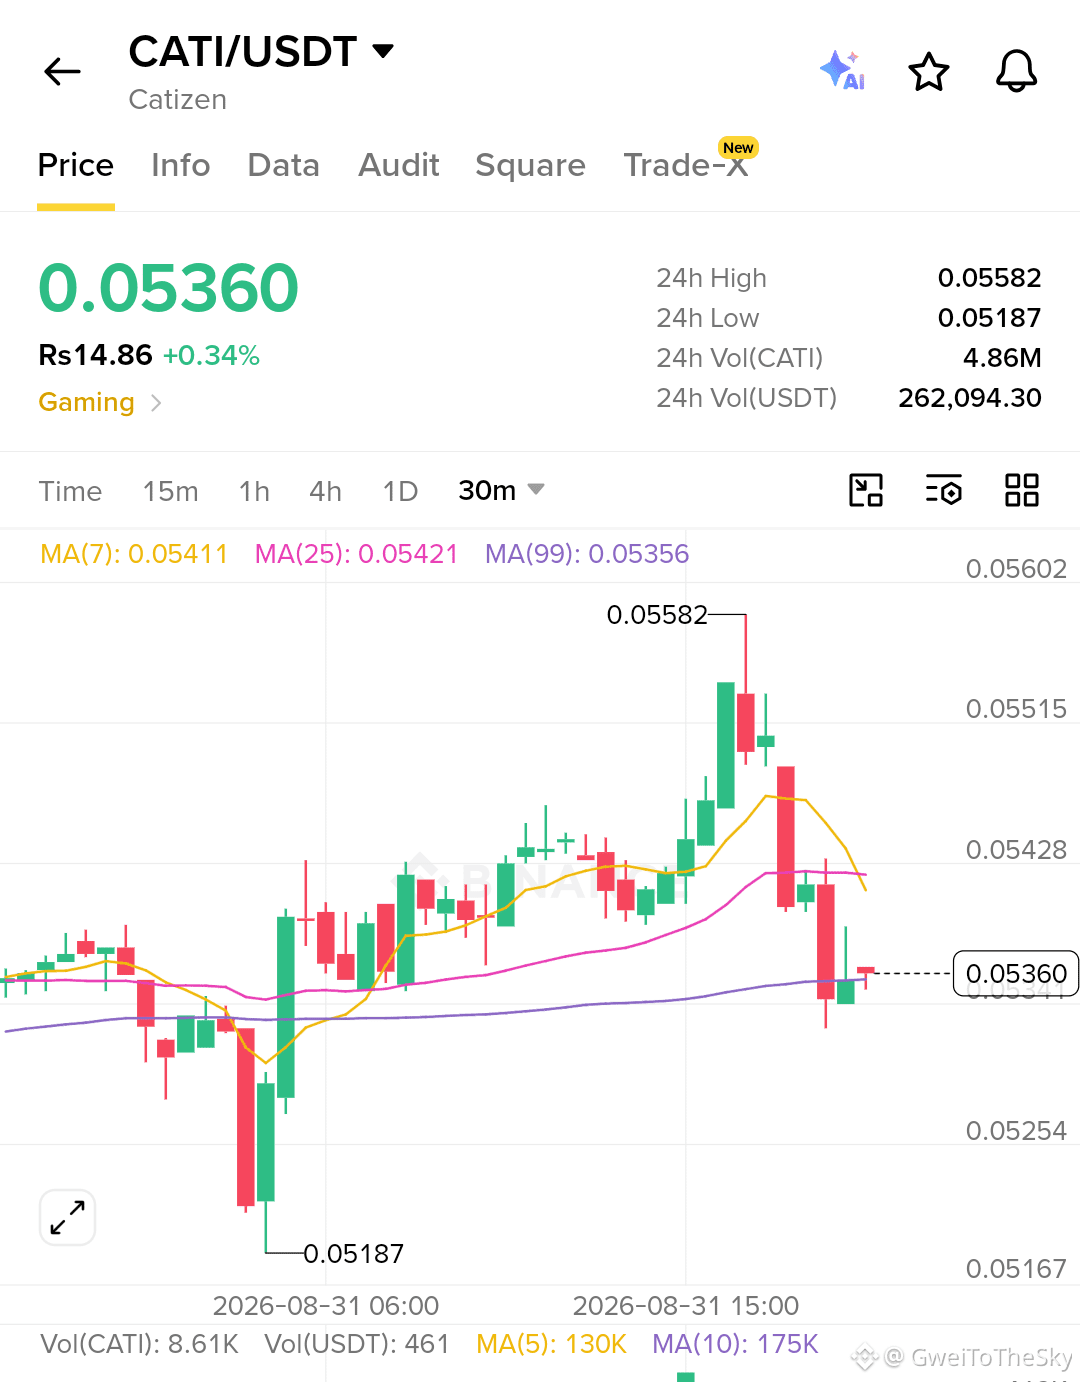
$CATI /$USDT — ДЛИННЫЙ СЕТАП 🔥
Сейчас CATI торгуется примерно на уровне 0.05360 USDT на графике 30M. Цена находится рядом с MA(99) на уровне 0.05356, поэтому это важная зона для принятия решения.
📌 План торговли
🟢 Вход: 0.05340 – 0.05370
🛑 Стоп-лосс: 0.05290
🎯 TP1: 0.05430
🎯 TP2: 0.05515
🎯 TP3: 0.05580
📊 Риск/прибыль: Примерно 1:2 до 1:4+ в зависимости от входа и целевого уровня.
Подтверждение: Сильное закрытие на 30M выше 0.05430 усилит бычий сетап. Если цена пробьёт уровень 0.05290, сетап будет недействителен.
Не используйте чрезмерное кредитное плечо. Рискуйте только тем, что можете позволить себе потерять, и подумайте о фиксации частичной прибыли на TP1/TP2.
#CATI #cryptouniverseofficial #altcoins
1
98
·
--
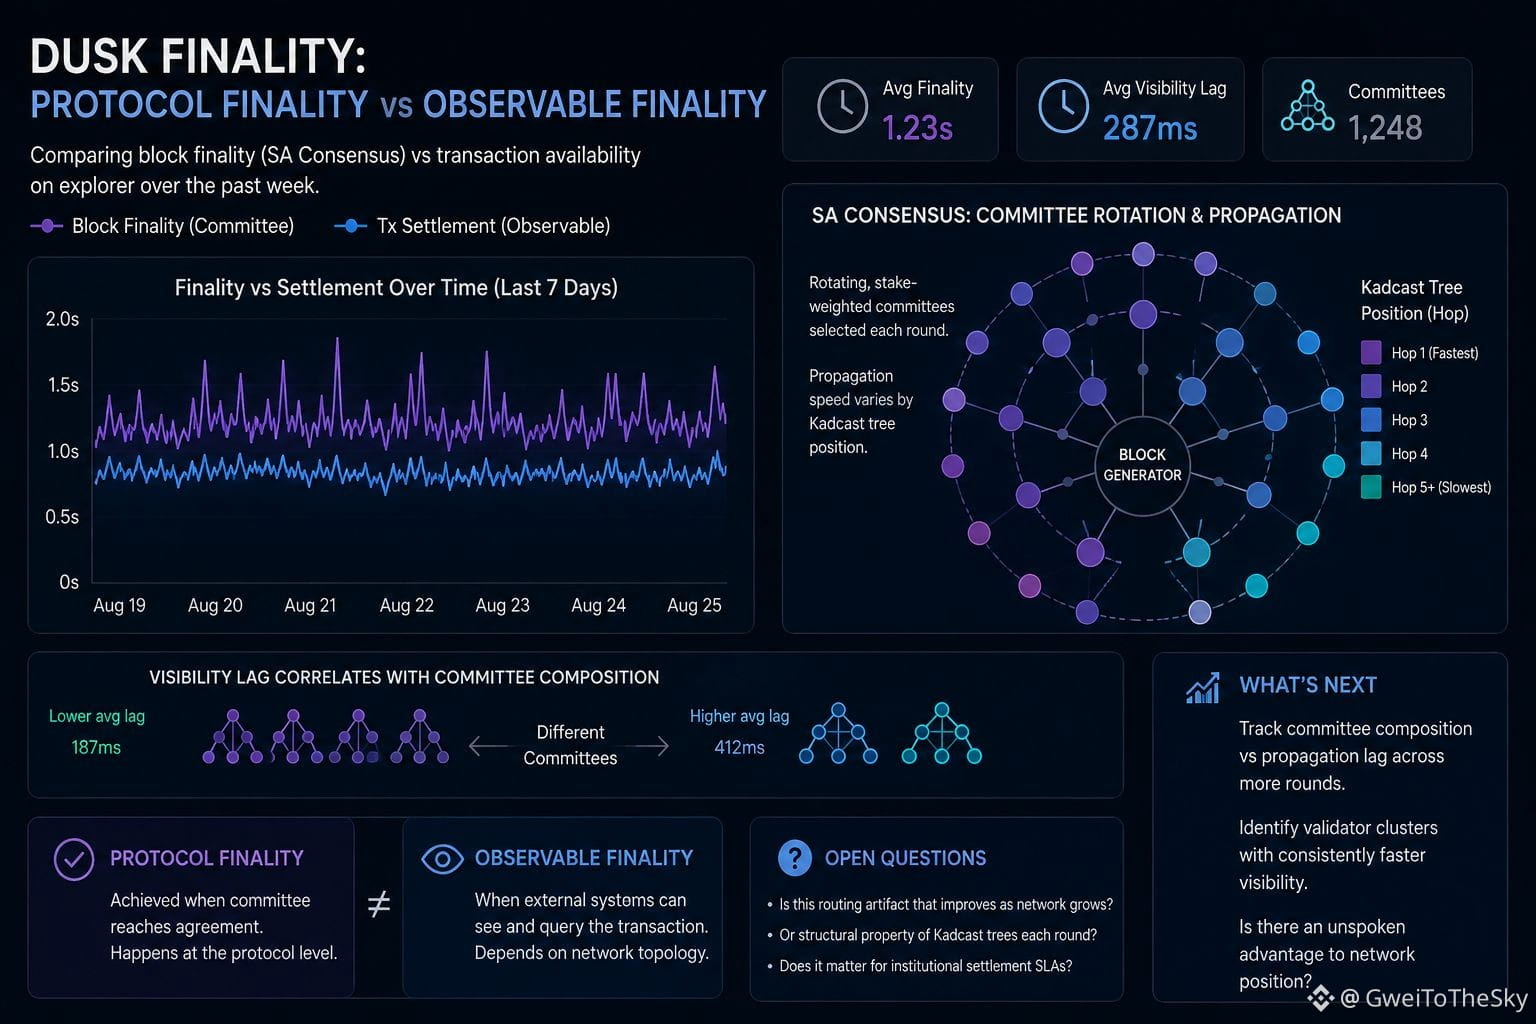
Таймстампы финальности блока @Dusk_Foundation по сравнению с фактическим завершением транзакций на обозревателе за последнюю неделю. Сначала я предположил, что небольшой лаг, который я постоянно замечал — несколько сотен миллисекунд между финализацией комитета и моментом, когда транзакция становится доступной для запросов в последующих инструментах, — это всего лишь задержка индексации. Я отнес это к шуму и переключился на проверку доли участия валидаторов.
Разбираясь, почему этот разрыв не был постоянным, я обнаружил, что он коррелирует с тем, какие члены комитета были выбраны для этого раунда в рамках SA Consensus. Ротационные, взвешенные по ставкам комитеты не выбирают валидаторов случайным образом каждый раунд: у них есть чуть разное время распространения в зависимости от позиции в дереве Kadcast. Это нигде не описано в том, что я читал — просто это проявилось в данных, когда я сопоставил достаточно много раундов бок о бок.
Это разделило для меня две вещи, которые я до этого считал одним и тем же: финальность консенсуса и наблюдаемую финальность. Финальность на уровне протокола наступает в тот момент, когда комитет приходит к согласию, но то, что видит внешняя система, зависит от сетевой топологии в этот момент. Большинство людей, наблюдающих за $DUSK , полагают, что «быстрая финальность» означает равномерно быструю для всех последующих систем, но по тому, что я вижу, это не совсем так.
То, что мне пока не удается выяснить: важна ли эта вариативность времени хоть где-то кроме удобства индексации, или она начинает иметь значение, когда институциональные системы расчетов ожидают более тесные, предсказуемые временные окна. Это артефакт маршрутизации, который сам себя корректирует по мере роста сети, или структурное свойство того, как формируются деревья Kadcast в каждом раунде.
Дальше я хочу отслеживать состав комитетов по лагу распространения на более широкой выборке, а также выяснить, производят ли определенные кластеры валидаторов стабильно более быструю видимость на «downstream». Это позволит понять, нейтральны ли стимулы, или же есть не проговоренное преимущество от сетевой позиции, которое операторы пока не учли.
#Dusk
$BTR
{future}(BTRUSDT)
$BMT
{future}(BMTUSDT)
Таймстампы финальности блока @Dusk по сравнению с фактическим завершением транзакций на обозревателе за последнюю неделю. Сначала я предположил, что небольшой лаг, который я постоянно замечал — несколько сотен миллисекунд между финализацией комитета и моментом, когда транзакция становится доступной для запросов в последующих инструментах, — это всего лишь задержка индексации. Я отнес это к шуму и переключился на проверку доли участия валидаторов.
Разбираясь, почему этот разрыв не был постоянным, я обнаружил, что он коррелирует с тем, какие члены комитета были выбраны для этого раунда в рамках SA Consensus. Ротационные, взвешенные по ставкам комитеты не выбирают валидаторов случайным образом каждый раунд: у них есть чуть разное время распространения в зависимости от позиции в дереве Kadcast. Это нигде не описано в том, что я читал — просто это проявилось в данных, когда я сопоставил достаточно много раундов бок о бок.
Это разделило для меня две вещи, которые я до этого считал одним и тем же: финальность консенсуса и наблюдаемую финальность. Финальность на уровне протокола наступает в тот момент, когда комитет приходит к согласию, но то, что видит внешняя система, зависит от сетевой топологии в этот момент. Большинство людей, наблюдающих за $DUSK , полагают, что «быстрая финальность» означает равномерно быструю для всех последующих систем, но по тому, что я вижу, это не совсем так.
То, что мне пока не удается выяснить: важна ли эта вариативность времени хоть где-то кроме удобства индексации, или она начинает иметь значение, когда институциональные системы расчетов ожидают более тесные, предсказуемые временные окна. Это артефакт маршрутизации, который сам себя корректирует по мере роста сети, или структурное свойство того, как формируются деревья Kadcast в каждом раунде.
Дальше я хочу отслеживать состав комитетов по лагу распространения на более широкой выборке, а также выяснить, производят ли определенные кластеры валидаторов стабильно более быструю видимость на «downstream». Это позволит понять, нейтральны ли стимулы, или же есть не проговоренное преимущество от сетевой позиции, которое операторы пока не учли.
#Dusk
$BTR
$BMT
3
294
·
--
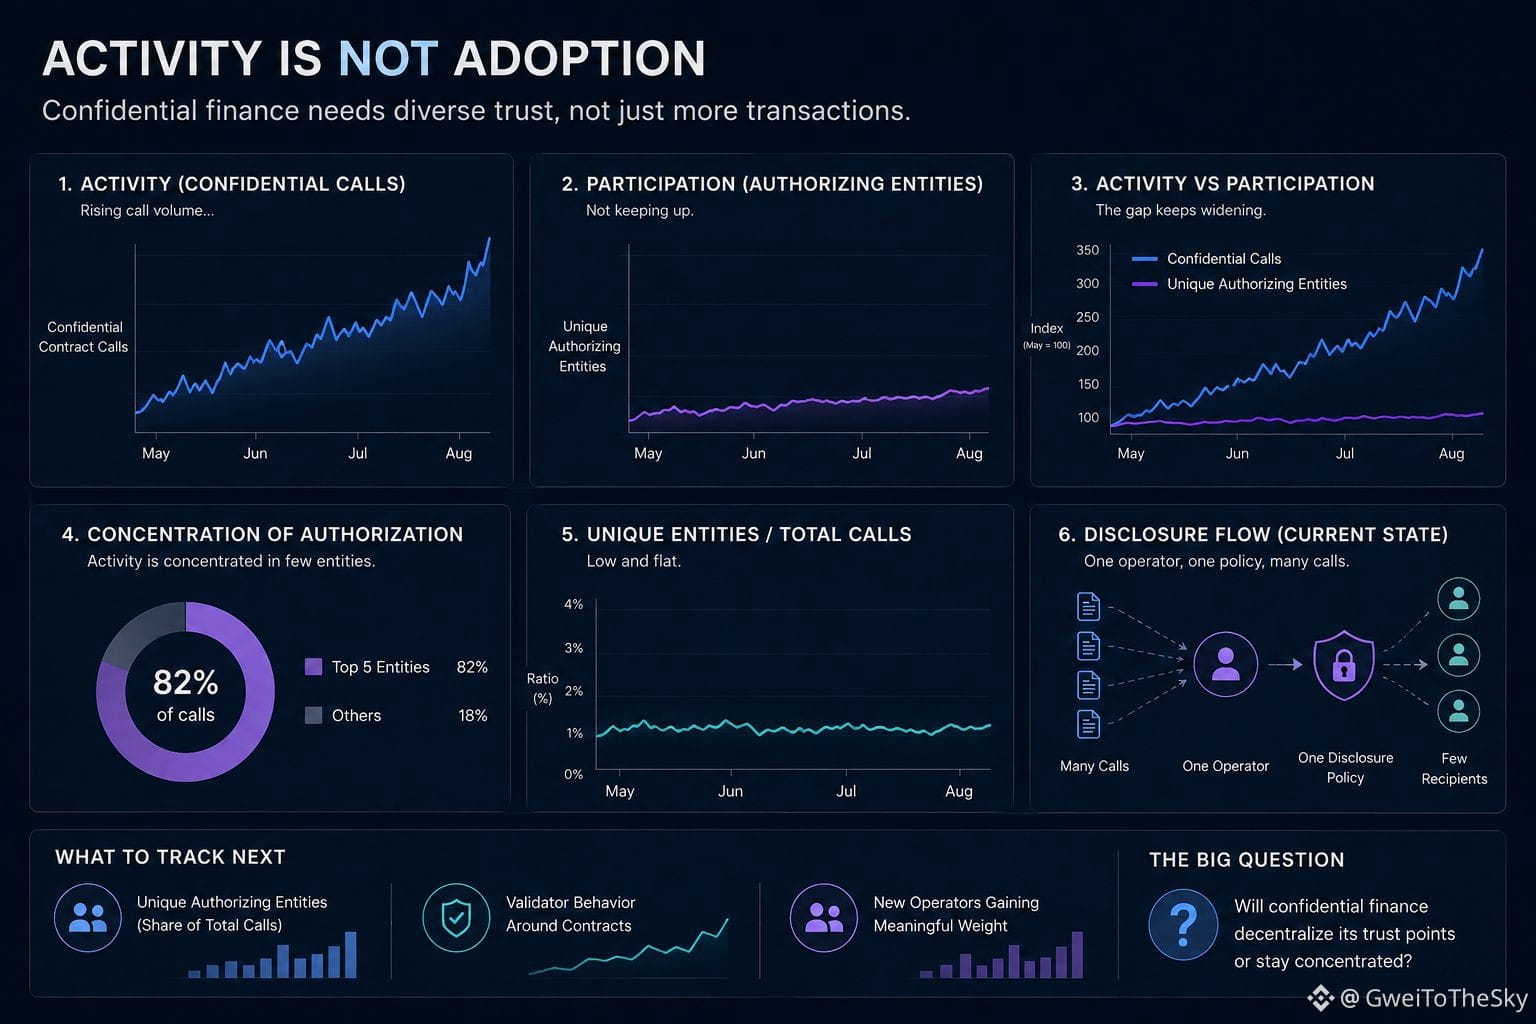
@Dusk_Foundation на прошлой неделе. Я предположил, что всплеск конфиденциальных контрактных вызовов означает новую пользовательскую активность, но подписи на уровне кошельков, стоящие за этими вызовами, неизменно сопоставлялись с небольшой группой адресов.
Копнув глубже, я обнаружил, что реальный механизм, выполнявший работу, заключался не в самом объёме транзакций, а в слое селективного раскрытия, лежащем под ним. Каждый вызов маршрутизировался через одну и ту же политику раскрытия, поэтому «активность», которую я наблюдал, была на самом деле работой одного оператора, который циклически прогонял запросы на авторизацию через контракты в стиле XSC — а не органическим распространением использования наружу.
Этот вывод изменил то, как я думаю о внедрении здесь. Количество транзакций и разнообразие авторизаций — не одно и то же. В цепочке может расти объём вызовов, но реальный набор сущностей, принимающих решение о том, что именно раскрывается и кому, остаётся узким. Эту вторичную «дыру» между активностью и участием легко упустить, если вы смотрите только на пропускную способность.
То, что я пока не могу прояснить, — это является ли такая концентрация этапом начальной «раскачки» или структурной особенностью того, как по природе ведут себя рельсы конфиденциальных финансов. Регулируемые контрагенты могут предпочитать меньшее число доверенных точек раскрытия на старте, но я не знаю, толкает ли дизайн стимулов к расширению этого набора со временем или, наоборот, незаметно поощряет сохранение узости.
Дальше я хочу отслеживать уникальные сущности, выполняющие авторизацию, относительно общего числа конфиденциальных вызовов — а не только «сырой» объём. Я также наблюдаю, меняется ли поведение валидаторов вокруг этих контрактов по мере диверсификации запросов на раскрытие, и получают ли новые операторы, входящие в систему, действительно значимый вес авторизации, или же они просто добавляют «шум» к счётчику.
У меня нет ясного вывода — только более точный вопрос: децентрализуется ли со временем доверие в finance-by-design, или же структурно оно благоприятствует небольшой группе привратников, контролирующих раскрытие. Я не думаю, что те данные, которые я видел до сих пор, дают ответ ни в ту, ни в другую сторону.
#Dusk
$DUSK
{future}(DUSKUSDT)
$BMT
{future}(BMTUSDT)
$ZRO
{future}(ZROUSDT)
@Dusk на прошлой неделе. Я предположил, что всплеск конфиденциальных контрактных вызовов означает новую пользовательскую активность, но подписи на уровне кошельков, стоящие за этими вызовами, неизменно сопоставлялись с небольшой группой адресов.
Копнув глубже, я обнаружил, что реальный механизм, выполнявший работу, заключался не в самом объёме транзакций, а в слое селективного раскрытия, лежащем под ним. Каждый вызов маршрутизировался через одну и ту же политику раскрытия, поэтому «активность», которую я наблюдал, была на самом деле работой одного оператора, который циклически прогонял запросы на авторизацию через контракты в стиле XSC — а не органическим распространением использования наружу.
Этот вывод изменил то, как я думаю о внедрении здесь. Количество транзакций и разнообразие авторизаций — не одно и то же. В цепочке может расти объём вызовов, но реальный набор сущностей, принимающих решение о том, что именно раскрывается и кому, остаётся узким. Эту вторичную «дыру» между активностью и участием легко упустить, если вы смотрите только на пропускную способность.
То, что я пока не могу прояснить, — это является ли такая концентрация этапом начальной «раскачки» или структурной особенностью того, как по природе ведут себя рельсы конфиденциальных финансов. Регулируемые контрагенты могут предпочитать меньшее число доверенных точек раскрытия на старте, но я не знаю, толкает ли дизайн стимулов к расширению этого набора со временем или, наоборот, незаметно поощряет сохранение узости.
Дальше я хочу отслеживать уникальные сущности, выполняющие авторизацию, относительно общего числа конфиденциальных вызовов — а не только «сырой» объём. Я также наблюдаю, меняется ли поведение валидаторов вокруг этих контрактов по мере диверсификации запросов на раскрытие, и получают ли новые операторы, входящие в систему, действительно значимый вес авторизации, или же они просто добавляют «шум» к счётчику.
У меня нет ясного вывода — только более точный вопрос: децентрализуется ли со временем доверие в finance-by-design, или же структурно оно благоприятствует небольшой группе привратников, контролирующих раскрытие. Я не думаю, что те данные, которые я видел до сих пор, дают ответ ни в ту, ни в другую сторону.
#Dusk
$DUSK
$BMT
$ZRO
4
274
·
--
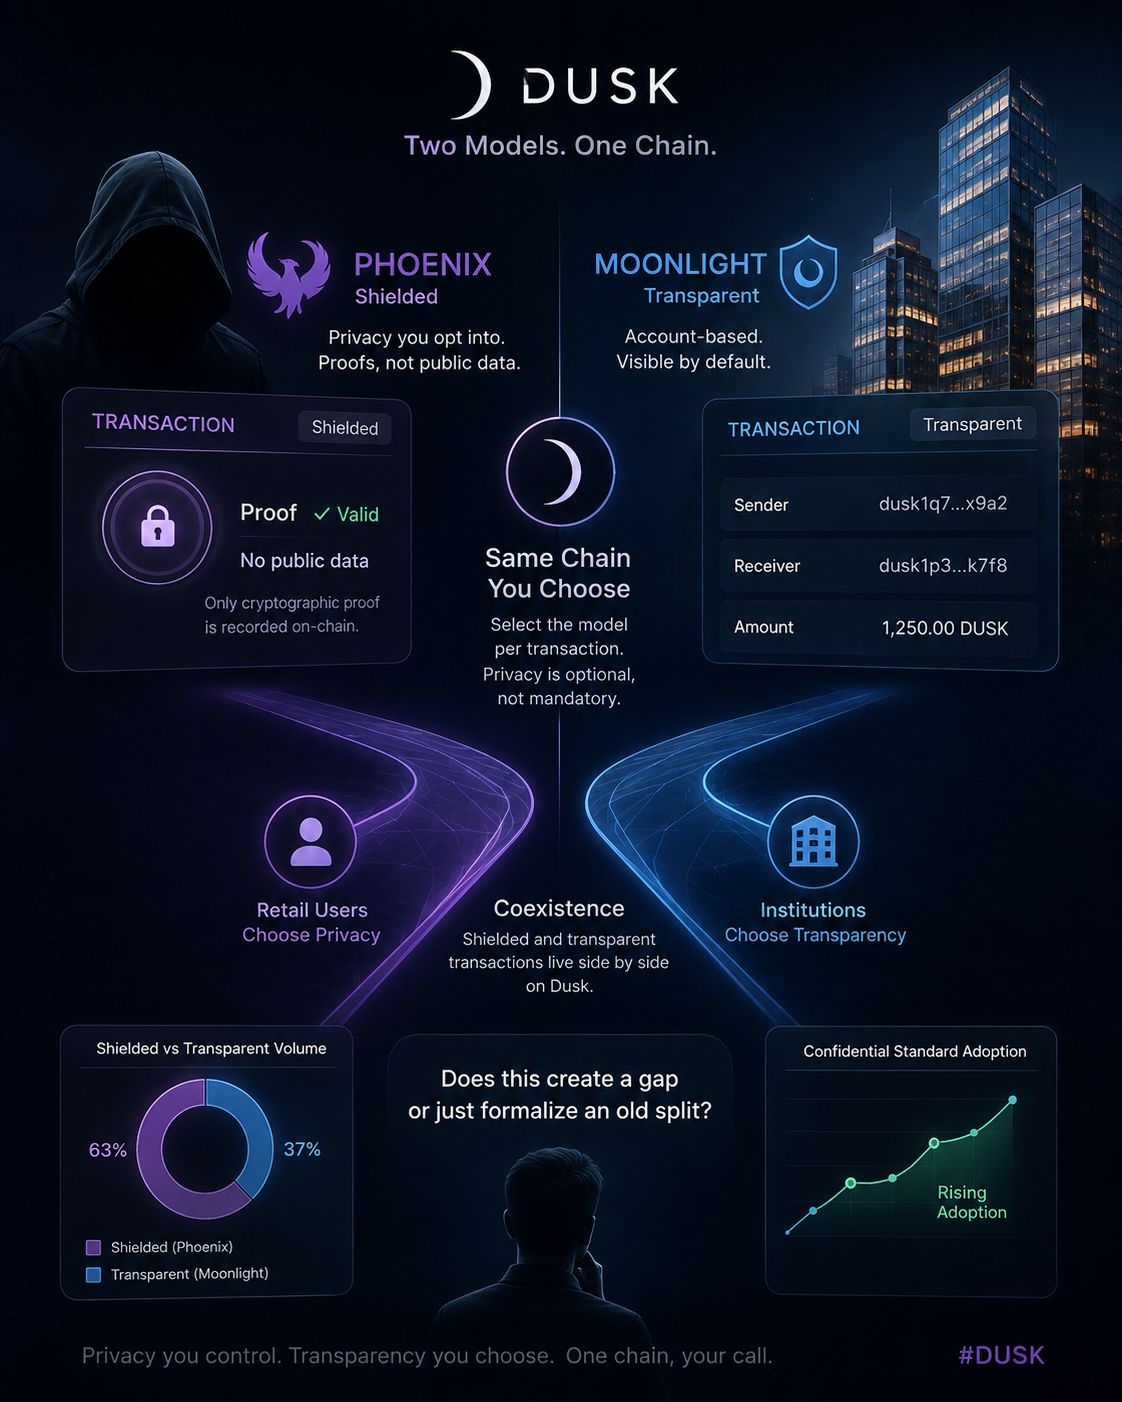
Исследователь Даска однажды вечером, полувнимательно, заметил что-то странное. В некоторых транзакциях были указаны отправитель, получатель и сумма, а другие выглядели как просто доказательство — без читаемых деталей. Первой мыслью было: у исследователя глючит.
Оказалось, дело не в этом. Даск запускает две модели бок о бок: Phoenix — защищённая, и Moonlight — прозрачная, причём обе построены на учётных записях. Никто не загоняет тебя в одну из них — ты выбираешь для каждой транзакции, и именно это я и увидел.
Тогда мои рассуждения изменились. Раньше я смешивал «приватную цепочку» и «приватность по умолчанию». Здесь они не совпадают. Приватность — это то, во что ты включаешься по желанию, а не то, что встроено изначально, поэтому скрытая и видимая активность сосуществуют.
Я всё ещё это обдумываю. Если регулируемые деньги остаются прозрачными, а розница уходит в защищённый режим, создаётся разрыв или просто формализуется давний раскол?
Пока я слежу за соотношением защищённого и прозрачного объёма, а не за голыми цифрами, плюс за тем, сколько контрактов переходят на конфиденциальный стандарт, не по умолчанию делая прозрачными.
Честно говоря, я не знаю, делает ли это рынок здоровее или просто дробит ликвидность на комнаты, которые никогда не разговаривают. Всё ещё прокручиваю это в голове.
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$TAC
{future}(TACUSDT)
$ONG
{future}(ONGUSDT)
Исследователь Даска однажды вечером, полувнимательно, заметил что-то странное. В некоторых транзакциях были указаны отправитель, получатель и сумма, а другие выглядели как просто доказательство — без читаемых деталей. Первой мыслью было: у исследователя глючит.
Оказалось, дело не в этом. Даск запускает две модели бок о бок: Phoenix — защищённая, и Moonlight — прозрачная, причём обе построены на учётных записях. Никто не загоняет тебя в одну из них — ты выбираешь для каждой транзакции, и именно это я и увидел.
Тогда мои рассуждения изменились. Раньше я смешивал «приватную цепочку» и «приватность по умолчанию». Здесь они не совпадают. Приватность — это то, во что ты включаешься по желанию, а не то, что встроено изначально, поэтому скрытая и видимая активность сосуществуют.
Я всё ещё это обдумываю. Если регулируемые деньги остаются прозрачными, а розница уходит в защищённый режим, создаётся разрыв или просто формализуется давний раскол?
Пока я слежу за соотношением защищённого и прозрачного объёма, а не за голыми цифрами, плюс за тем, сколько контрактов переходят на конфиденциальный стандарт, не по умолчанию делая прозрачными.
Честно говоря, я не знаю, делает ли это рынок здоровее или просто дробит ликвидность на комнаты, которые никогда не разговаривают. Всё ещё прокручиваю это в голове.
@Dusk #Dusk
$DUSK
$TAC
$ONG
3
5
495
·
--
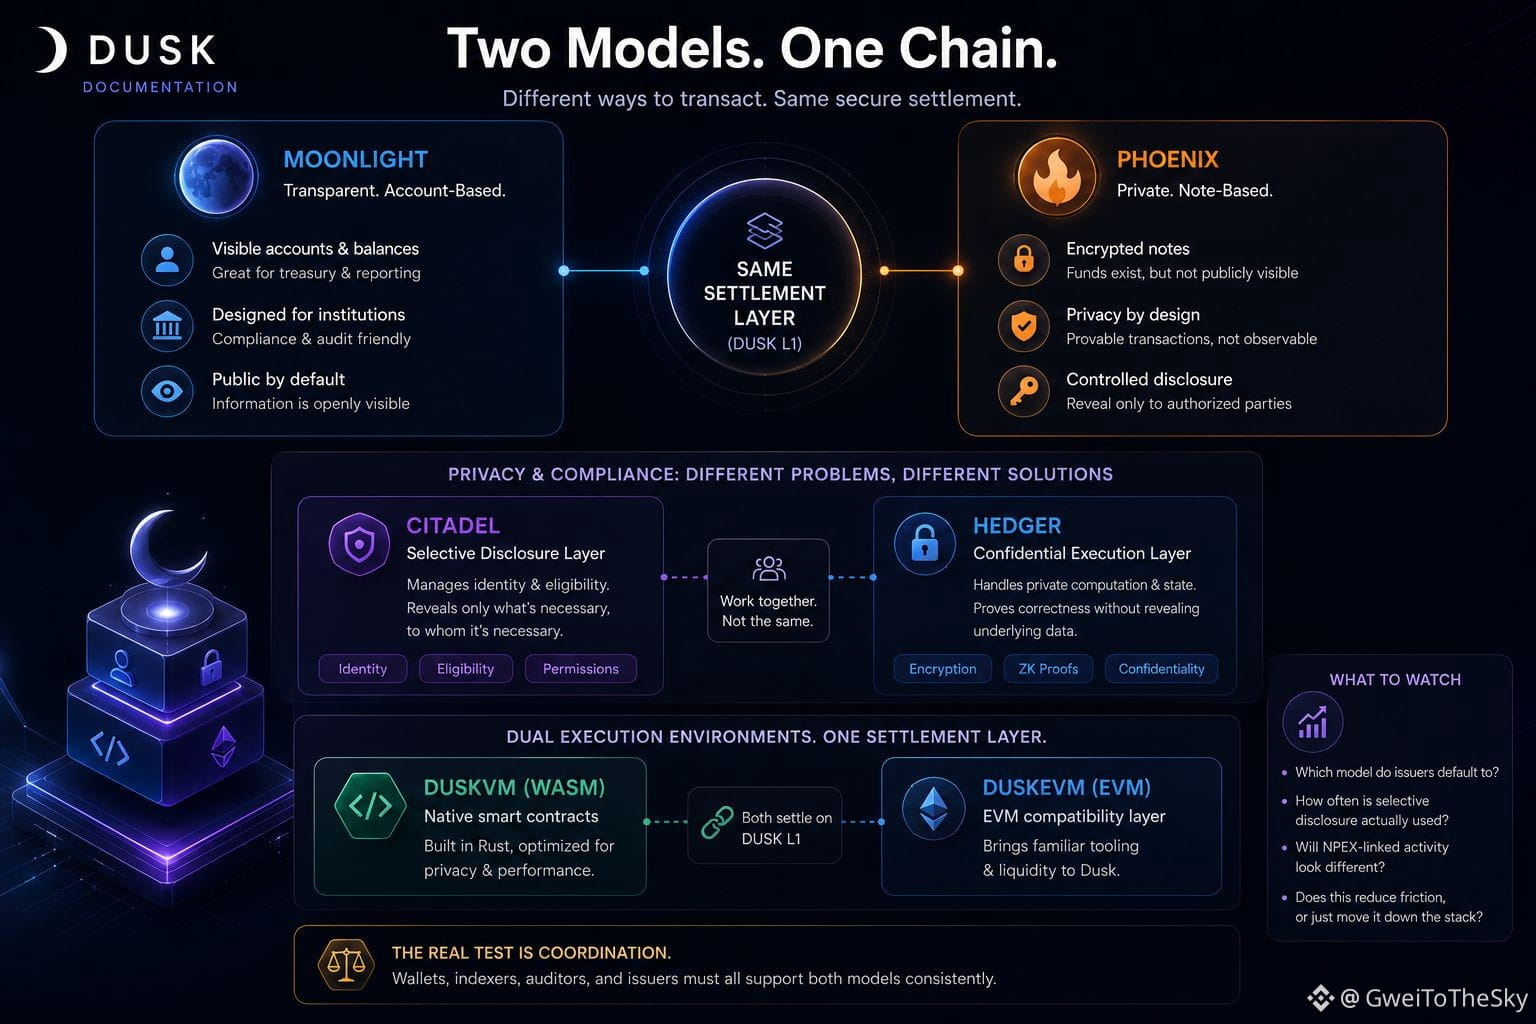
Документация Dusk скорее, чем диаграмма: я предположил, что Moonlight и Phoenix — это просто два варианта кошелька, прозрачный против приватного, выберите, что вам ближе. Однако эта формулировка не выдержала более внимательного прочтения.
Моё мнение изменилось, когда я заметил: это не взаимозаменяемые режимы, а разные модели транзакций, которые сходятся на одной и той же цепочке. Moonlight работает как видимый журнал учётной записи — полезно для казначейства и отчётности. Phoenix хранит средства в виде зашифрованных заметок: это можно доказать, но нельзя наблюдать. Один и тот же слой расчётов, но две разные информационные поверхности.
Этот нюанс важен, потому что в большинстве крипто-дискуссий приватность и соответствие (комплаенс) трактуются как противоположности. Здесь они разведены по замыслу: Citadel отвечает за выборочное раскрытие атрибутов личности, Hedger — за конфиденциальное выполнение со стороны EVM. Доказательство права и сокрытие позиции оказываются разными задачами, решёнными по‑разному.
То, что я пока не могу разрешить, — это стоимость координации. Запуск двух моделей транзакций и двух сред исполнения (native WASM плюс EVM) означает больше площади для того, чтобы кошельки, индексаторы и аудиторы должны были поддерживать всё единообразно. Красиво на бумаге не гарантирует одинаковую поддержку инструментами на практике.
Дальше я бы предпочёл следить за тем, какую модель реально выбирают исходные эмитенты по умолчанию, как часто вызывается выборочное раскрытие по сравнению с тем, как оно просто обсуждается, и ведёт ли активность, связанная с NPEX, себя иначе, чем обычные переводы.
Мне всё ещё неясно, снижает ли эта архитектура трение или просто переносит его дальше по стеку.
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$MORPHO
{future}(MORPHOUSDT)
$TRUMP
{future}(TRUMPUSDT)
Документация Dusk скорее, чем диаграмма: я предположил, что Moonlight и Phoenix — это просто два варианта кошелька, прозрачный против приватного, выберите, что вам ближе. Однако эта формулировка не выдержала более внимательного прочтения.
Моё мнение изменилось, когда я заметил: это не взаимозаменяемые режимы, а разные модели транзакций, которые сходятся на одной и той же цепочке. Moonlight работает как видимый журнал учётной записи — полезно для казначейства и отчётности. Phoenix хранит средства в виде зашифрованных заметок: это можно доказать, но нельзя наблюдать. Один и тот же слой расчётов, но две разные информационные поверхности.
Этот нюанс важен, потому что в большинстве крипто-дискуссий приватность и соответствие (комплаенс) трактуются как противоположности. Здесь они разведены по замыслу: Citadel отвечает за выборочное раскрытие атрибутов личности, Hedger — за конфиденциальное выполнение со стороны EVM. Доказательство права и сокрытие позиции оказываются разными задачами, решёнными по‑разному.
То, что я пока не могу разрешить, — это стоимость координации. Запуск двух моделей транзакций и двух сред исполнения (native WASM плюс EVM) означает больше площади для того, чтобы кошельки, индексаторы и аудиторы должны были поддерживать всё единообразно. Красиво на бумаге не гарантирует одинаковую поддержку инструментами на практике.
Дальше я бы предпочёл следить за тем, какую модель реально выбирают исходные эмитенты по умолчанию, как часто вызывается выборочное раскрытие по сравнению с тем, как оно просто обсуждается, и ведёт ли активность, связанная с NPEX, себя иначе, чем обычные переводы.
Мне всё ещё неясно, снижает ли эта архитектура трение или просто переносит его дальше по стеку.
@Dusk #Dusk
$DUSK
$MORPHO
$TRUMP
5
6
269
·
--
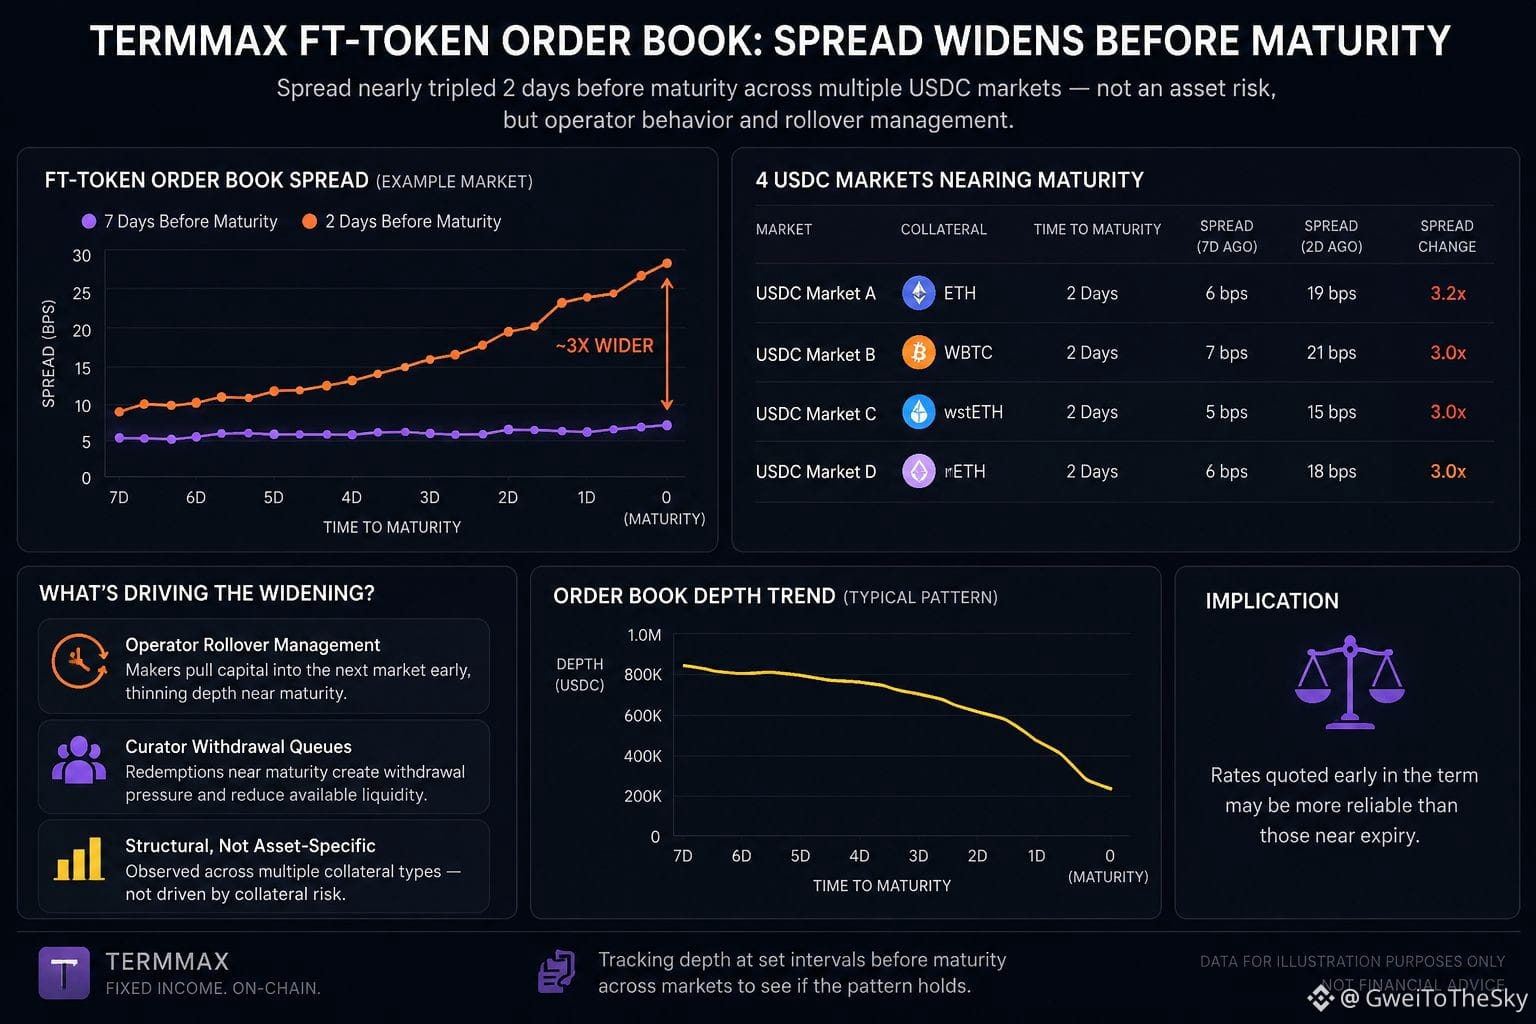
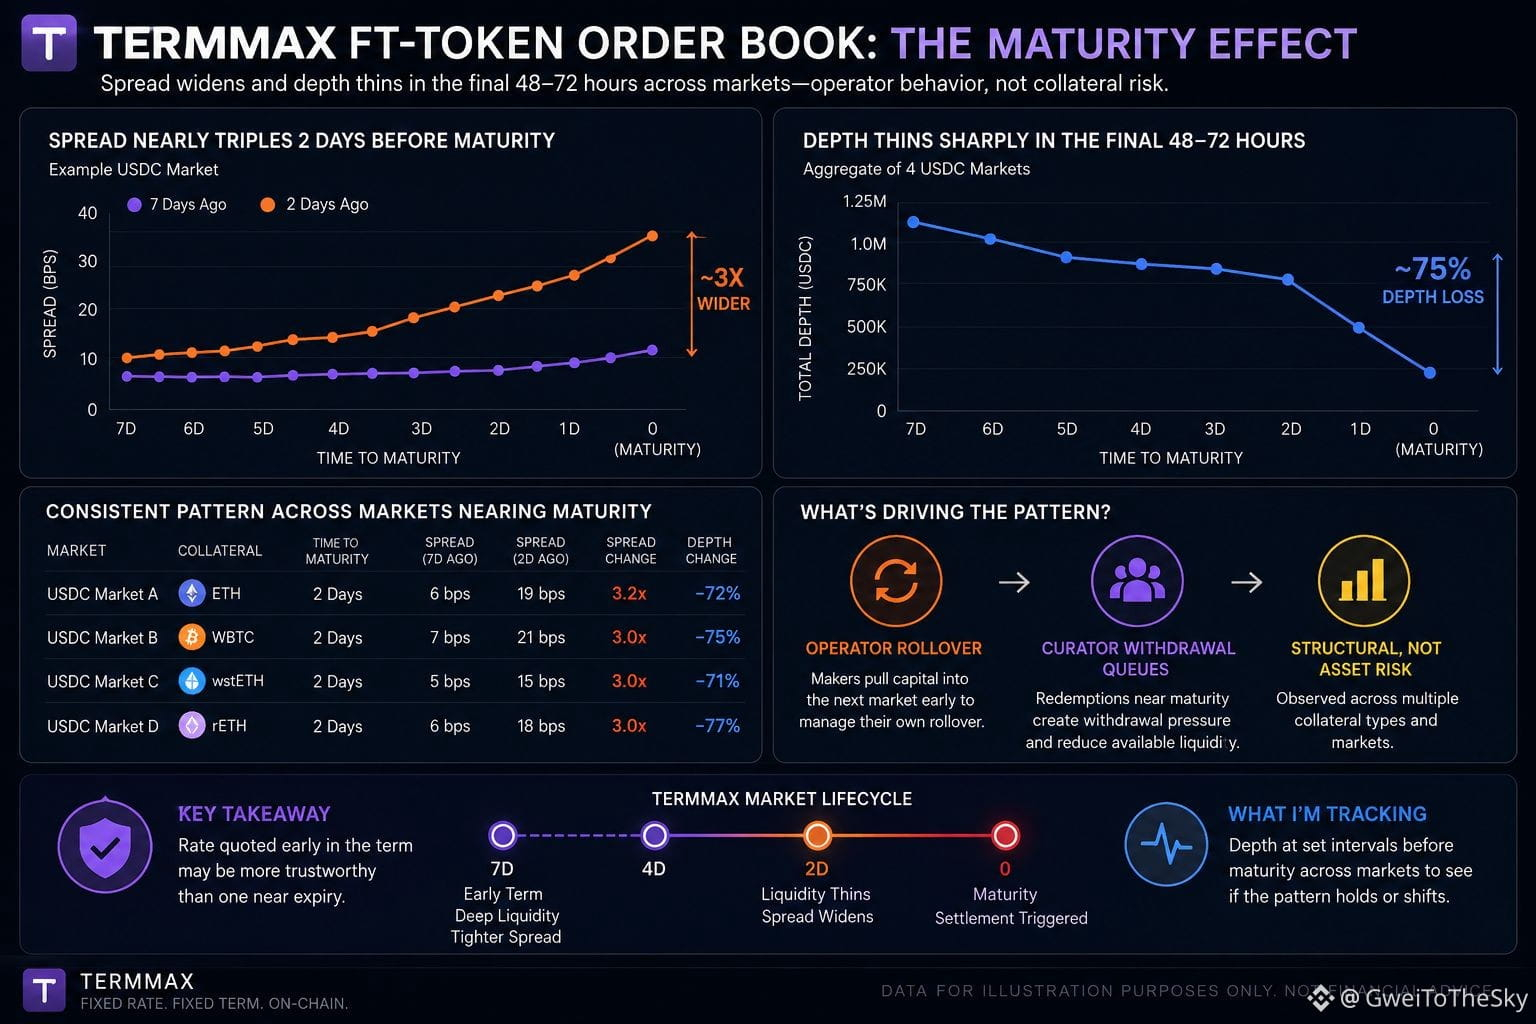
Термаксовый ft-порядковый стакан за два дня до наступления зрелости рынка: я заметил, что спред расширился почти втрое по сравнению с неделей ранее. Сначала я предположил, что в цене учитывается риск обеспечения.
Я взял ещё три рынка USDC, которые приближались к зрелости, и обнаружил ту же закономерность: резкое истончение ликвидности в последние 48–72 часа — независимо от типа обеспечения. Это исключило частный испуг, связанный с конкретным активом.
Чего я не учёл, так это поведение операторов. Мейкеры, выставляющие фиксированные ставки, оценивают не только кредитный риск — они также управляют своим собственным ролловером. Ближе к зрелости они заранее выводят капитал в следующий рынок, истончая стакан, а не отражая уверенность в обеспечении.
Пока не могу сказать, это скоординированное поведение мейкеров или параллельный личный интерес, либо очереди вывода ликвидности/кураторства, которые обрабатывают редемпшены ближе к зрелости, делая проблему структурной.
Теперь я отслеживаю глубину через заданные интервалы до наступления зрелости на разных рынках, чтобы увидеть, будет ли спад оставаться стабильным или сместится.
Если закономерность сохранится, ставка, озвученная в начале периода, может оказаться более надёжной, чем ставка, объявленная ближе к истечению. Кто-нибудь заметил это?
@termmax #termmax
$GALA
{future}(GALAUSDT)
$BLESS
{future}(BLESSUSDT)
$GPS
{future}(GPSUSDT)
Термаксовый ft-порядковый стакан за два дня до наступления зрелости рынка: я заметил, что спред расширился почти втрое по сравнению с неделей ранее. Сначала я предположил, что в цене учитывается риск обеспечения.
Я взял ещё три рынка USDC, которые приближались к зрелости, и обнаружил ту же закономерность: резкое истончение ликвидности в последние 48–72 часа — независимо от типа обеспечения. Это исключило частный испуг, связанный с конкретным активом.
Чего я не учёл, так это поведение операторов. Мейкеры, выставляющие фиксированные ставки, оценивают не только кредитный риск — они также управляют своим собственным ролловером. Ближе к зрелости они заранее выводят капитал в следующий рынок, истончая стакан, а не отражая уверенность в обеспечении.
Пока не могу сказать, это скоординированное поведение мейкеров или параллельный личный интерес, либо очереди вывода ликвидности/кураторства, которые обрабатывают редемпшены ближе к зрелости, делая проблему структурной.
Теперь я отслеживаю глубину через заданные интервалы до наступления зрелости на разных рынках, чтобы увидеть, будет ли спад оставаться стабильным или сместится.
Если закономерность сохранится, ставка, озвученная в начале периода, может оказаться более надёжной, чем ставка, объявленная ближе к истечению. Кто-нибудь заметил это?
@TermMax #termmax
$GALA
$BLESS
$GPS
3
276
·
--
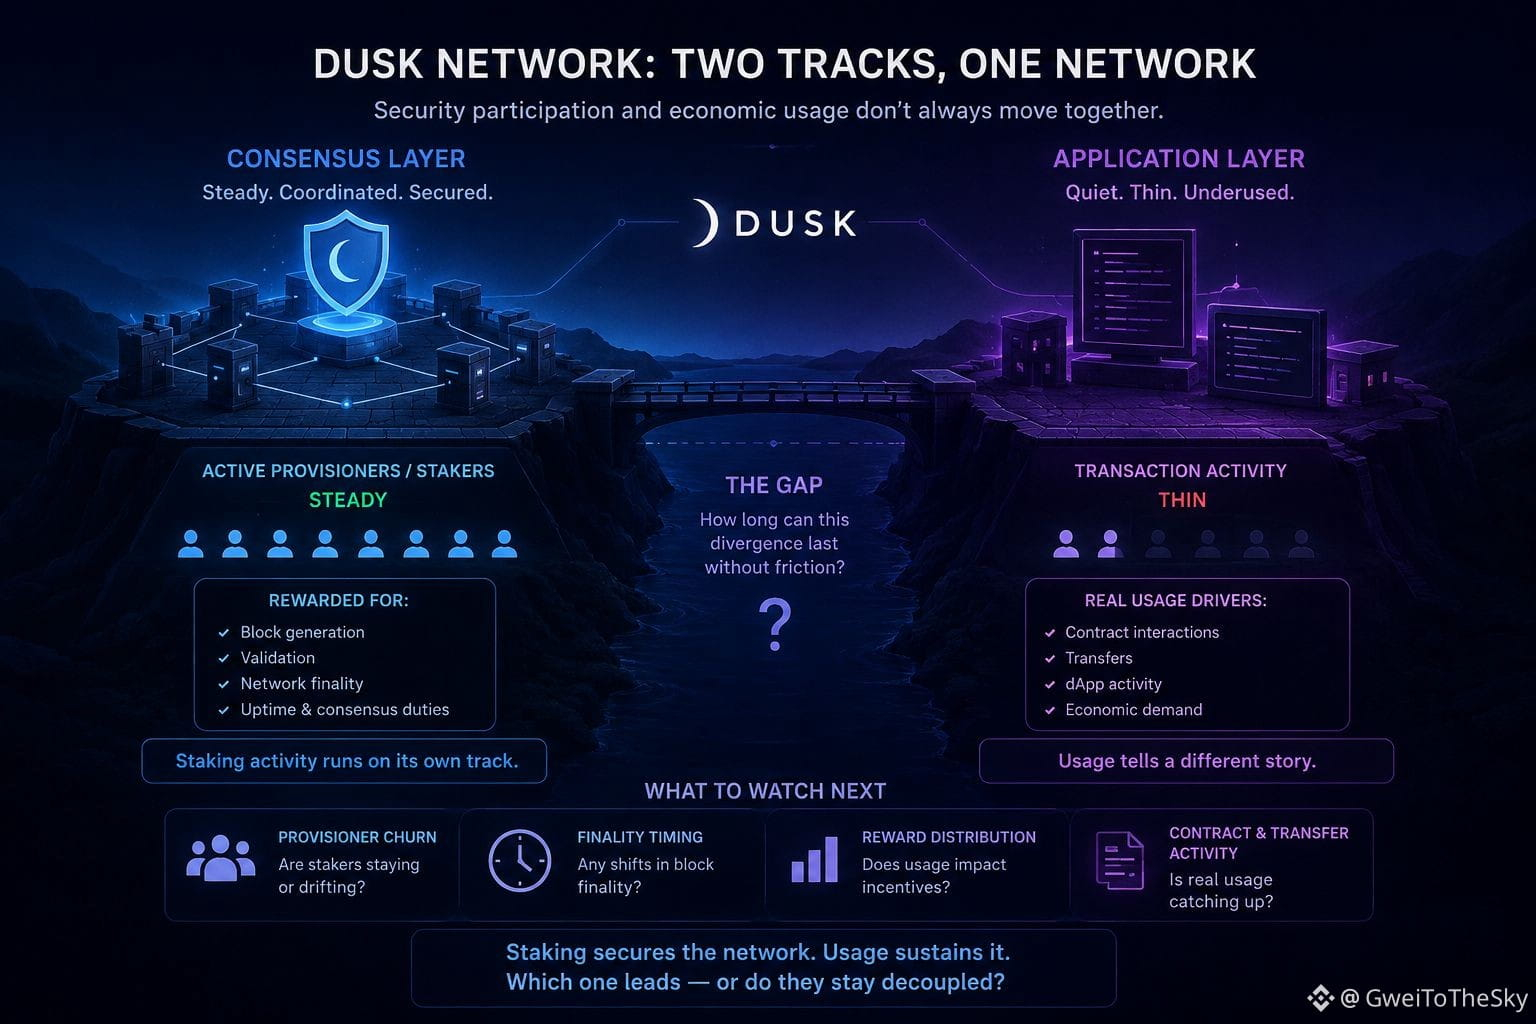
Проверяя на прошлой неделе эксплорер Dusk, я увидел, что активные провиженеры, делегирующие ставки в сети, выглядели ровно, почти благополучно, но количество транзакций под этим индикатором оставалось скромным. Я предположил, что это означает: ставка в основном простаивает — размещена ради доходности, но с малой реальной вовлеченностью.
Углубившись, я обнаружил, что несоответствие связано с тем, как Dusk разделяет участие в консенсусе и выполнение транзакций. Провиженеры получают вознаграждение за свою роль в генерации и валидации блоков в рамках выделенного процесса согласования сети — обязанность, которая сохраняется независимо от того, совершают ли пользователи транзакции. Активность стейкинга и использование сети, похоже, идут почти по независимым траекториям.
Это изменило то, как я читаю данные. Я воспринимал участие в обеспечении безопасности и экономическое использование как один сигнал, но на самом деле это явно не так. Сеть может выглядеть защищенной и согласованной на уровне консенсуса, оставаясь при этом тихой на уровне приложений, и ни один из показателей в отдельности не говорит многого о другом.
То, что пока не удается прояснить, — как долго сохраняется этот разрыв без трения. Если провиженеры компенсируются главным образом за доступность и обязанности в консенсусе, то со временем использование должно догонять, чтобы стимулы оставались сбалансированными, или участие валидаторов может устойчиво держаться бесконечно в собственных рамках.
Дальше я хочу отслеживать текучесть провиженеров вместе с фактической контрактной и переводной активностью, а не только с итоговыми значениями стейкинга. Удержание среди более небольших стейкеров, изменения во времени наступления финальности и любые сдвиги в распределении вознаграждений по мере роста/изменения использования дадут мне больше, чем просто заголовочные цифры по ставкам.
Я всё еще не уверен, какая сторона здесь задает темп: использование в итоге подтягивает поведение стейкинга или же эти два фактора действительно остаются разъединенными. Вот эта часть не отпускает меня.
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$ZEC
{future}(ZECUSDT)
$ENA
{future}(ENAUSDT)
Проверяя на прошлой неделе эксплорер Dusk, я увидел, что активные провиженеры, делегирующие ставки в сети, выглядели ровно, почти благополучно, но количество транзакций под этим индикатором оставалось скромным. Я предположил, что это означает: ставка в основном простаивает — размещена ради доходности, но с малой реальной вовлеченностью.
Углубившись, я обнаружил, что несоответствие связано с тем, как Dusk разделяет участие в консенсусе и выполнение транзакций. Провиженеры получают вознаграждение за свою роль в генерации и валидации блоков в рамках выделенного процесса согласования сети — обязанность, которая сохраняется независимо от того, совершают ли пользователи транзакции. Активность стейкинга и использование сети, похоже, идут почти по независимым траекториям.
Это изменило то, как я читаю данные. Я воспринимал участие в обеспечении безопасности и экономическое использование как один сигнал, но на самом деле это явно не так. Сеть может выглядеть защищенной и согласованной на уровне консенсуса, оставаясь при этом тихой на уровне приложений, и ни один из показателей в отдельности не говорит многого о другом.
То, что пока не удается прояснить, — как долго сохраняется этот разрыв без трения. Если провиженеры компенсируются главным образом за доступность и обязанности в консенсусе, то со временем использование должно догонять, чтобы стимулы оставались сбалансированными, или участие валидаторов может устойчиво держаться бесконечно в собственных рамках.
Дальше я хочу отслеживать текучесть провиженеров вместе с фактической контрактной и переводной активностью, а не только с итоговыми значениями стейкинга. Удержание среди более небольших стейкеров, изменения во времени наступления финальности и любые сдвиги в распределении вознаграждений по мере роста/изменения использования дадут мне больше, чем просто заголовочные цифры по ставкам.
Я всё еще не уверен, какая сторона здесь задает темп: использование в итоге подтягивает поведение стейкинга или же эти два фактора действительно остаются разъединенными. Вот эта часть не отпускает меня.
@Dusk #Dusk
$DUSK
$ZEC
$ENA
2
5
480
·
--
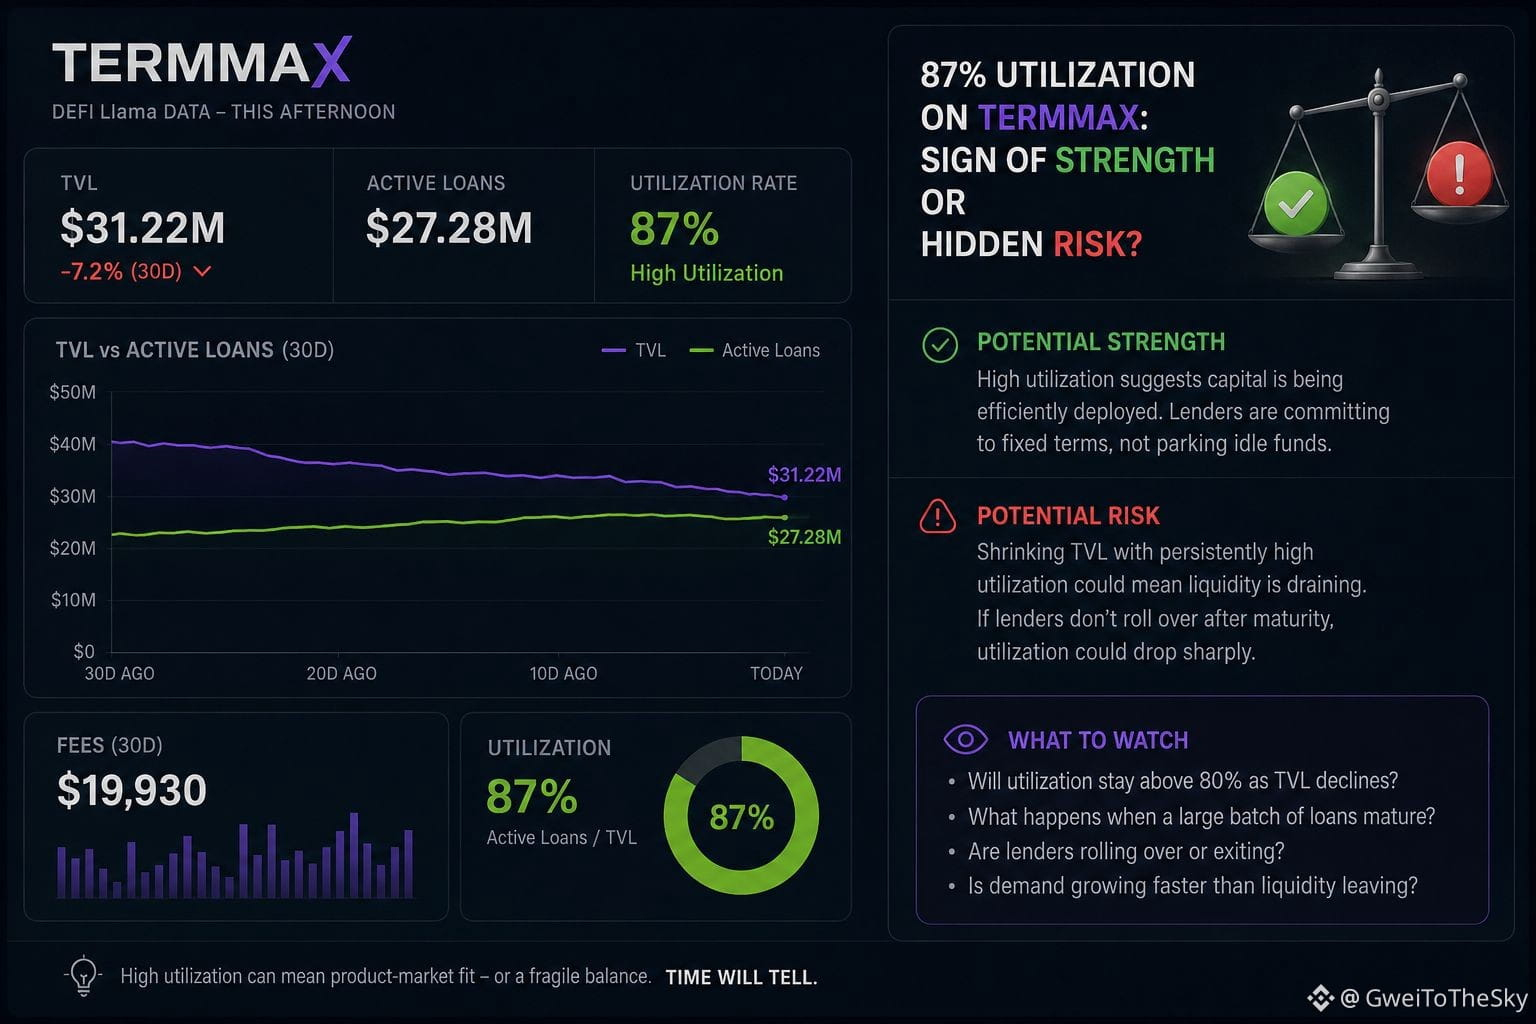
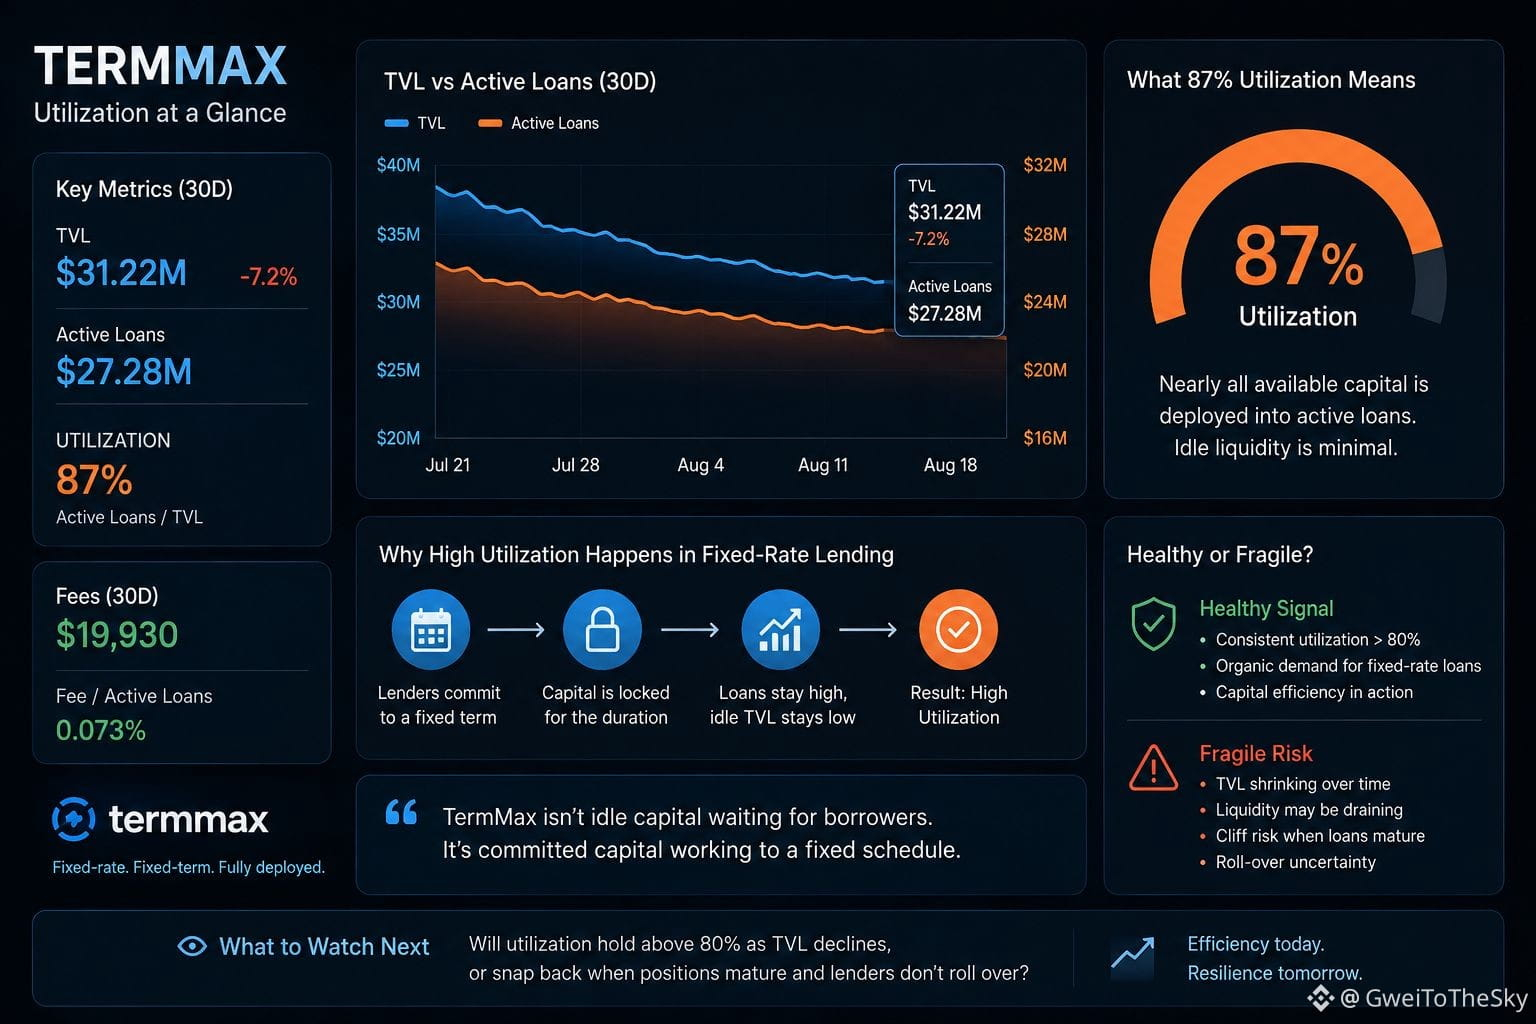
Числа TermMax от DefiLlama этой ночью оказались иными: TVL составляет $31,22 млн, снижение на 7,2% за 30 дней, но активные займы — $27,28 млн. Это примерно 87% утилизации. Сначала я подумал, что неправильно прочитал график.
Потом я вернулся и сверил с комиссиями. За 30 дней — всего $19 930 комиссий при почти $27 млн заимствованных средств. Для рынка кредитования с фиксированной ставкой и сроком до погашения такое соотношение кажется скудным относительно того, насколько плотно используется пул обеспечения.
Затем всё встало на свои места. TermMax — это не пул, который простаивает в ожидании заёмщиков; скорее это капитал, почти полностью задействованный в каждый конкретный момент. Фиксированные сроки означают, что кредиторы не держат средства в ожидании доходности — они заранее берут обязательство на определённый срок, поэтому «плавающий» TVL естественно уменьшается, тогда как объём займов остаётся пропорционально крупным.
Я не до конца уверен, что это здоровая ситуация, а не хрупкая. Высокая утилизация на сжимающейся базе TVL может означать эффективное использование капитала, а может — что ликвидность тихо утекает, пока текущие позиции ещё не созрели и не наступил срок их погашения.
Я слежу за тем, будет ли утилизация держаться выше 80%, пока TVL продолжает падать, или же она резко откатится, когда позиции созреют и кредиторы не станут продлевать.
Утилизация 87% по TermMax — это признак реального соответствия продукта рынку для кредитования с фиксированной ставкой или симптом сжимающегося пула, который ещё не прошёл стресс‑тестирование?
@termmax #termmax
$ONG
{future}(ONGUSDT)
$BOME
{future}(BOMEUSDT)
$ACE
{future}(ACEUSDT)
Числа TermMax от DefiLlama этой ночью оказались иными: TVL составляет $31,22 млн, снижение на 7,2% за 30 дней, но активные займы — $27,28 млн. Это примерно 87% утилизации. Сначала я подумал, что неправильно прочитал график.
Потом я вернулся и сверил с комиссиями. За 30 дней — всего $19 930 комиссий при почти $27 млн заимствованных средств. Для рынка кредитования с фиксированной ставкой и сроком до погашения такое соотношение кажется скудным относительно того, насколько плотно используется пул обеспечения.
Затем всё встало на свои места. TermMax — это не пул, который простаивает в ожидании заёмщиков; скорее это капитал, почти полностью задействованный в каждый конкретный момент. Фиксированные сроки означают, что кредиторы не держат средства в ожидании доходности — они заранее берут обязательство на определённый срок, поэтому «плавающий» TVL естественно уменьшается, тогда как объём займов остаётся пропорционально крупным.
Я не до конца уверен, что это здоровая ситуация, а не хрупкая. Высокая утилизация на сжимающейся базе TVL может означать эффективное использование капитала, а может — что ликвидность тихо утекает, пока текущие позиции ещё не созрели и не наступил срок их погашения.
Я слежу за тем, будет ли утилизация держаться выше 80%, пока TVL продолжает падать, или же она резко откатится, когда позиции созреют и кредиторы не станут продлевать.
Утилизация 87% по TermMax — это признак реального соответствия продукта рынку для кредитования с фиксированной ставкой или симптом сжимающегося пула, который ещё не прошёл стресс‑тестирование?
@TermMax #termmax
$ONG
$BOME
$ACE
6
99
·
--
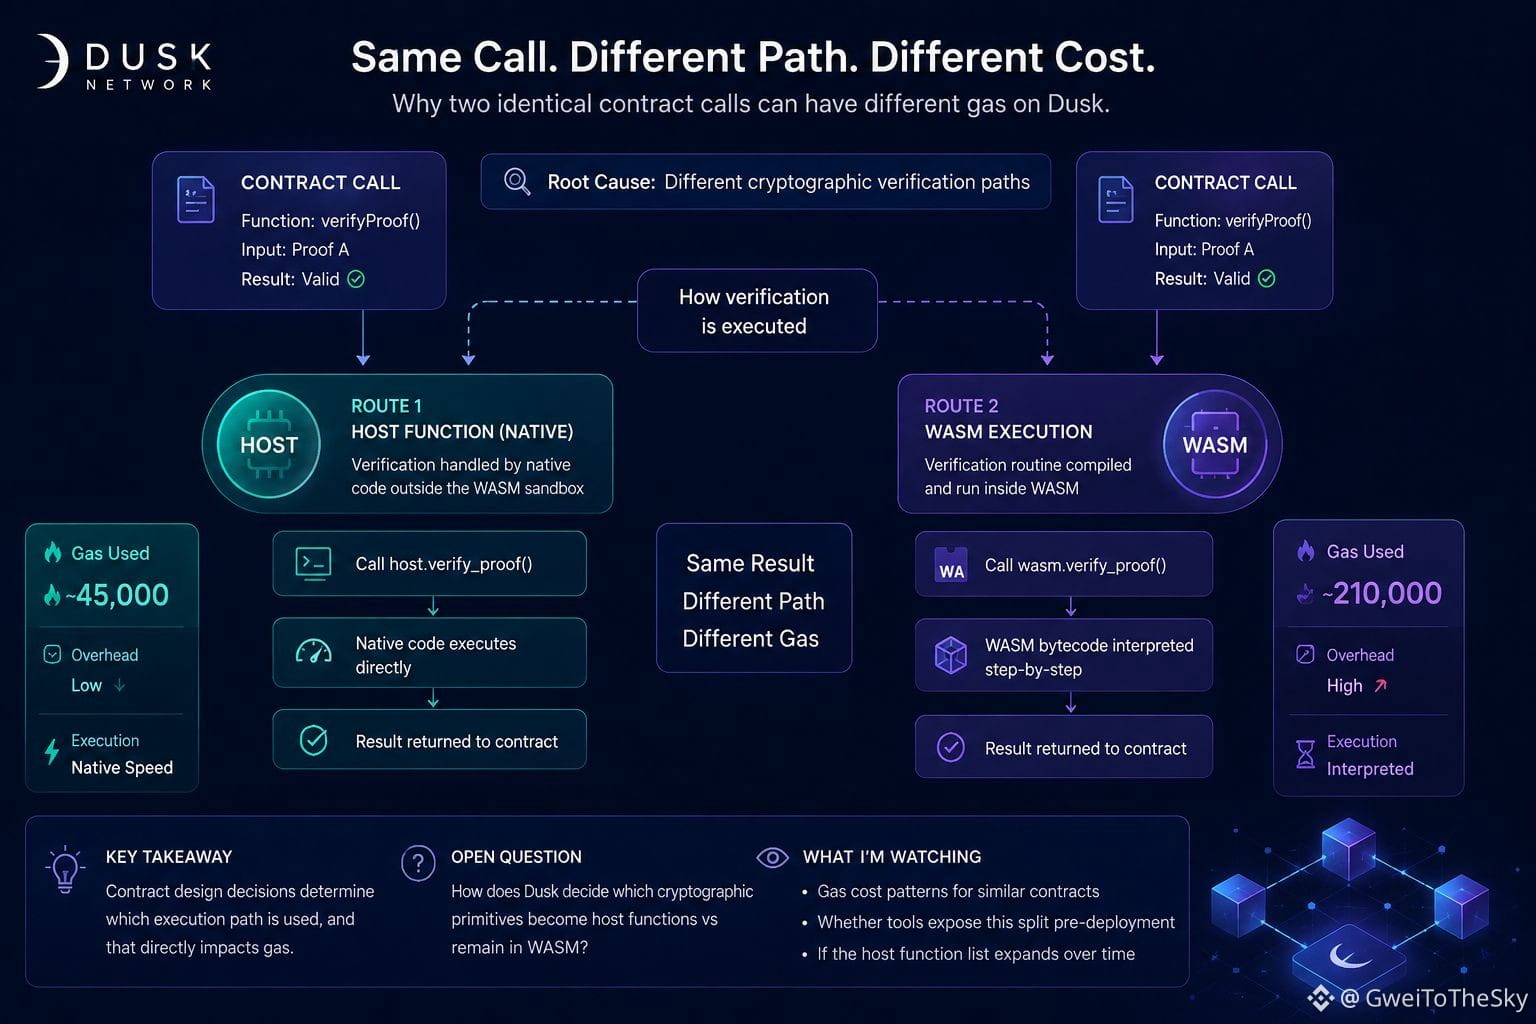
В сумерках однажды поздним вечером Даск сделал два звонка по контрактам, которые на первый взгляд выглядели функционально одинаково, но при этом «след» по газу у них оказался заметно разным. Моё первое предположение было в том, что один из них просто содержит более сложную логику. Как выяснилось, это было неверно.
Копнув глубже, я понял, что разница сводится к тому, как каждый контракт обрабатывает свой криптографический шаг верификации. Один путь вызывал хост-функцию — нативный код, который рантайм выполняет напрямую, вне песочницы WASM, — а второй запускал процедуру верификации, скомпилированную прямо в WASM. Даск оставляет хост-функции для определённых операций вроде хеширования и проверки доказательств, а разрыв по газу был по сути разрывом в видимости того, как именно это различие реализовано.
Это по-новому поставило один вопрос, который я раньше относил к одной категории: «вычисления в ончейне». Я объединял песочническое выполнение и нативное выполнение так, будто для обоих стоимость и поведение масштабируются одинаково. Но это не так. Нативные вызовы обходят накладные расходы интерпретации WASM, а значит, решения в дизайне контракта выше по цепочке незаметно определяют, какой путь выполнения возьмёт транзакция ниже.
Непонятно только, как именно Даск решает, какие будущие криптографические примитивы получают статус хост-функций, а какие остаются внутри WASM. Есть ли заданный порог производительности или всё оценивается по ситуации, когда добавляются новые схемы верификации? Эта неоднозначность становится особенно важной по мере роста списка примитивов.
Дальше я смотрю, насколько стабильно группируются затраты газа для логически похожих контрактов, и начнут ли инструменты разработчика показывать это расщепление выполнения ещё до деплоя, а не после. Если там будут повторяющиеся паттерны, это подскажет, является ли такое решение устойчивой конструктивной особенностью или же это то, чему авторы контрактов приходится учиться самым сложным способом.
Я всё ещё не знаю, задумано ли это расщепление оставлять узким по дизайну или расширять по мере того, как протокол будет зрелеть. И я не уверен, какой исход в реальности будет полезнее для строителей (разработчиков) в сети.
@Dusk_Foundation #Dusk
$ACE
{future}(ACEUSDT)
$DUSK
{future}(DUSKUSDT)
$BOME
{future}(BOMEUSDT)
В сумерках однажды поздним вечером Даск сделал два звонка по контрактам, которые на первый взгляд выглядели функционально одинаково, но при этом «след» по газу у них оказался заметно разным. Моё первое предположение было в том, что один из них просто содержит более сложную логику. Как выяснилось, это было неверно.
Копнув глубже, я понял, что разница сводится к тому, как каждый контракт обрабатывает свой криптографический шаг верификации. Один путь вызывал хост-функцию — нативный код, который рантайм выполняет напрямую, вне песочницы WASM, — а второй запускал процедуру верификации, скомпилированную прямо в WASM. Даск оставляет хост-функции для определённых операций вроде хеширования и проверки доказательств, а разрыв по газу был по сути разрывом в видимости того, как именно это различие реализовано.
Это по-новому поставило один вопрос, который я раньше относил к одной категории: «вычисления в ончейне». Я объединял песочническое выполнение и нативное выполнение так, будто для обоих стоимость и поведение масштабируются одинаково. Но это не так. Нативные вызовы обходят накладные расходы интерпретации WASM, а значит, решения в дизайне контракта выше по цепочке незаметно определяют, какой путь выполнения возьмёт транзакция ниже.
Непонятно только, как именно Даск решает, какие будущие криптографические примитивы получают статус хост-функций, а какие остаются внутри WASM. Есть ли заданный порог производительности или всё оценивается по ситуации, когда добавляются новые схемы верификации? Эта неоднозначность становится особенно важной по мере роста списка примитивов.
Дальше я смотрю, насколько стабильно группируются затраты газа для логически похожих контрактов, и начнут ли инструменты разработчика показывать это расщепление выполнения ещё до деплоя, а не после. Если там будут повторяющиеся паттерны, это подскажет, является ли такое решение устойчивой конструктивной особенностью или же это то, чему авторы контрактов приходится учиться самым сложным способом.
Я всё ещё не знаю, задумано ли это расщепление оставлять узким по дизайну или расширять по мере того, как протокол будет зрелеть. И я не уверен, какой исход в реальности будет полезнее для строителей (разработчиков) в сети.
@Dusk #Dusk
$ACE
$DUSK
$BOME
1
5
342
·
--
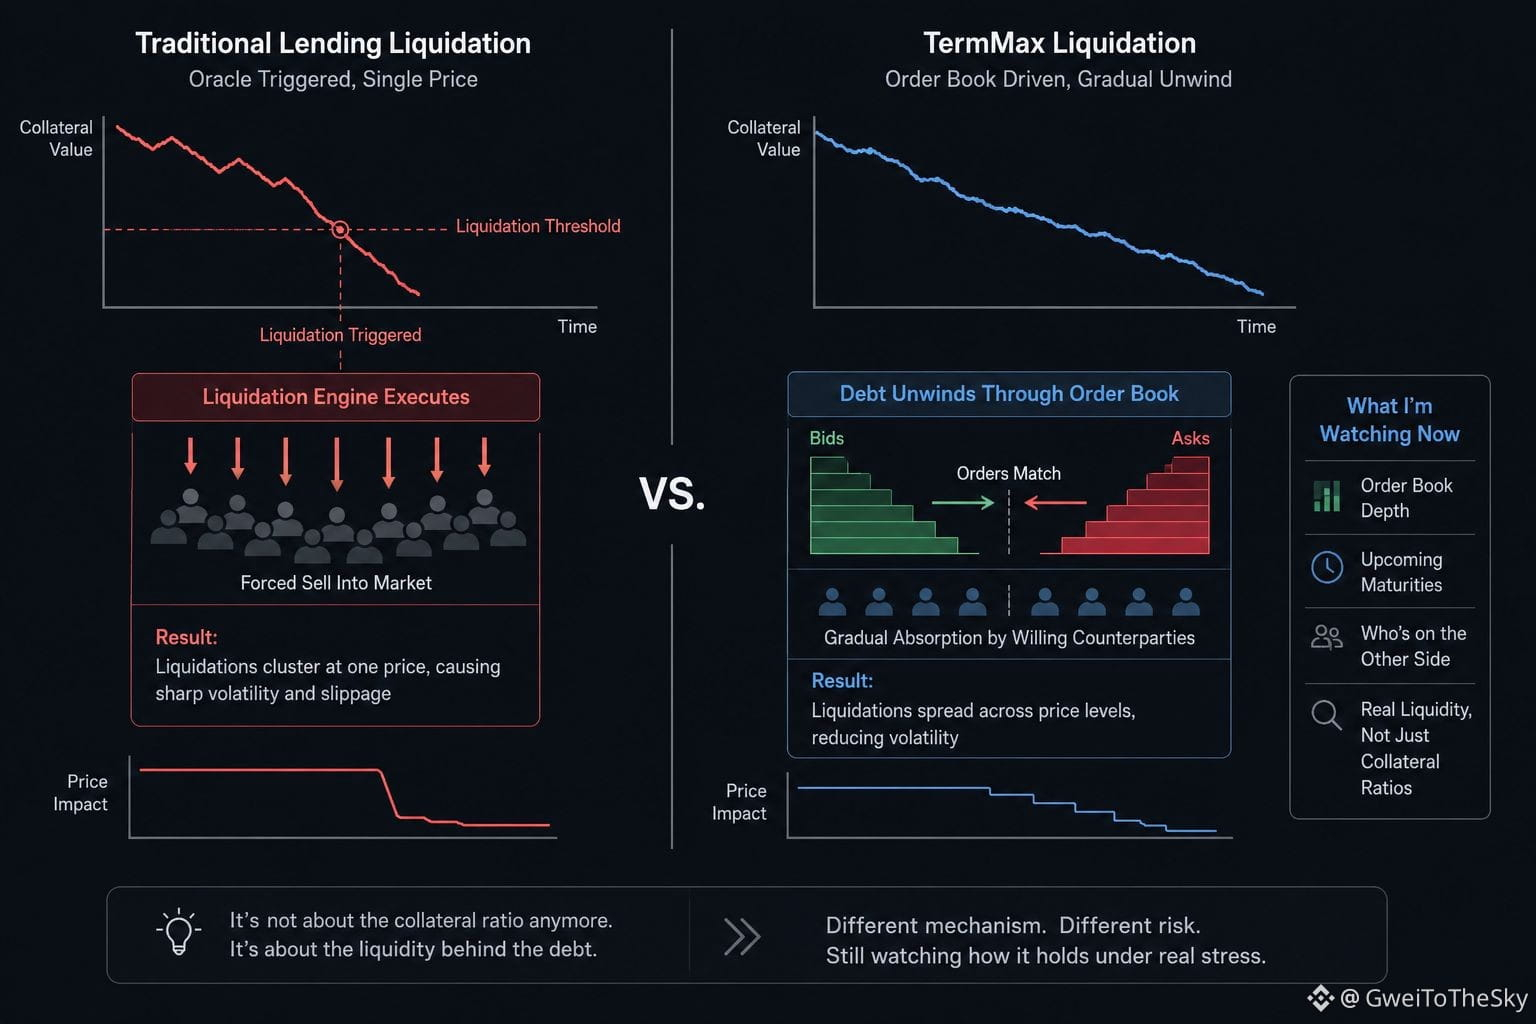
Проверяя партию позиций TermMax после ценового всплеска, я заметил кое-что, что не совпало с моими ожиданиями: ликвидации не группировались так, как обычно происходит на кредитных рынках, которые я раньше наблюдал.
Я предположил, что резкое падение залога запустит привычную волну оракль-инициированных вынужденных продаж, бьющих по одной цене за раз. Поэтому я вернулся к анализу потока ордеров вокруг этих позиций, чтобы понять, что именно исполнилось.
Оказалось иначе. Поскольку TermMax “выплачивает” долг через собственную книгу заявок токенов с фиксированным сроком погашения, а не проталкивает всё через единый оракль-триггер, развороты поглощались постепенно: ордера сходились с уже имеющимися заявками на покупку, а не “врезались” в одну ликвидационную цену. Сам долг ведёт себя как торгуемый инструмент со своей глубиной, а не просто порогом, который нужно пересечь.
Это изменило то, как я думаю о риске здесь. Дело не в том, что волатильность исчезает, а в том, что механизм распределяет исполнение между готовыми контрагентами, а не через один ликвидационный “двигатель”, из-за чего иначе проявляется скорость наступления ценового стресса.
Я всё ещё не уверен, что это сохраняется в условиях реального стресса. Тонкие книги заявок для менее популярных сроков погашения могут вести себя совсем иначе, и я пока не видел, чтобы эта система тестировалась в по-настоящему хаотичном рынке.
Поэтому теперь я внимательнее слежу за глубиной книги заявок вокруг ближайших сроков погашения: мне менее интересно само значение коэффициента по залогу и больше то, кто именно находится по ту сторону этой книги заявок, когда это действительно важно.
@termmax #termmax
$RE
{future}(REUSDT)
$HEMI
{future}(HEMIUSDT)
$ETH
{future}(ETHUSDT)
Проверяя партию позиций TermMax после ценового всплеска, я заметил кое-что, что не совпало с моими ожиданиями: ликвидации не группировались так, как обычно происходит на кредитных рынках, которые я раньше наблюдал.
Я предположил, что резкое падение залога запустит привычную волну оракль-инициированных вынужденных продаж, бьющих по одной цене за раз. Поэтому я вернулся к анализу потока ордеров вокруг этих позиций, чтобы понять, что именно исполнилось.
Оказалось иначе. Поскольку TermMax “выплачивает” долг через собственную книгу заявок токенов с фиксированным сроком погашения, а не проталкивает всё через единый оракль-триггер, развороты поглощались постепенно: ордера сходились с уже имеющимися заявками на покупку, а не “врезались” в одну ликвидационную цену. Сам долг ведёт себя как торгуемый инструмент со своей глубиной, а не просто порогом, который нужно пересечь.
Это изменило то, как я думаю о риске здесь. Дело не в том, что волатильность исчезает, а в том, что механизм распределяет исполнение между готовыми контрагентами, а не через один ликвидационный “двигатель”, из-за чего иначе проявляется скорость наступления ценового стресса.
Я всё ещё не уверен, что это сохраняется в условиях реального стресса. Тонкие книги заявок для менее популярных сроков погашения могут вести себя совсем иначе, и я пока не видел, чтобы эта система тестировалась в по-настоящему хаотичном рынке.
Поэтому теперь я внимательнее слежу за глубиной книги заявок вокруг ближайших сроков погашения: мне менее интересно само значение коэффициента по залогу и больше то, кто именно находится по ту сторону этой книги заявок, когда это действительно важно.
@TermMax #termmax
$RE
$HEMI
$ETH
4
46
·
--
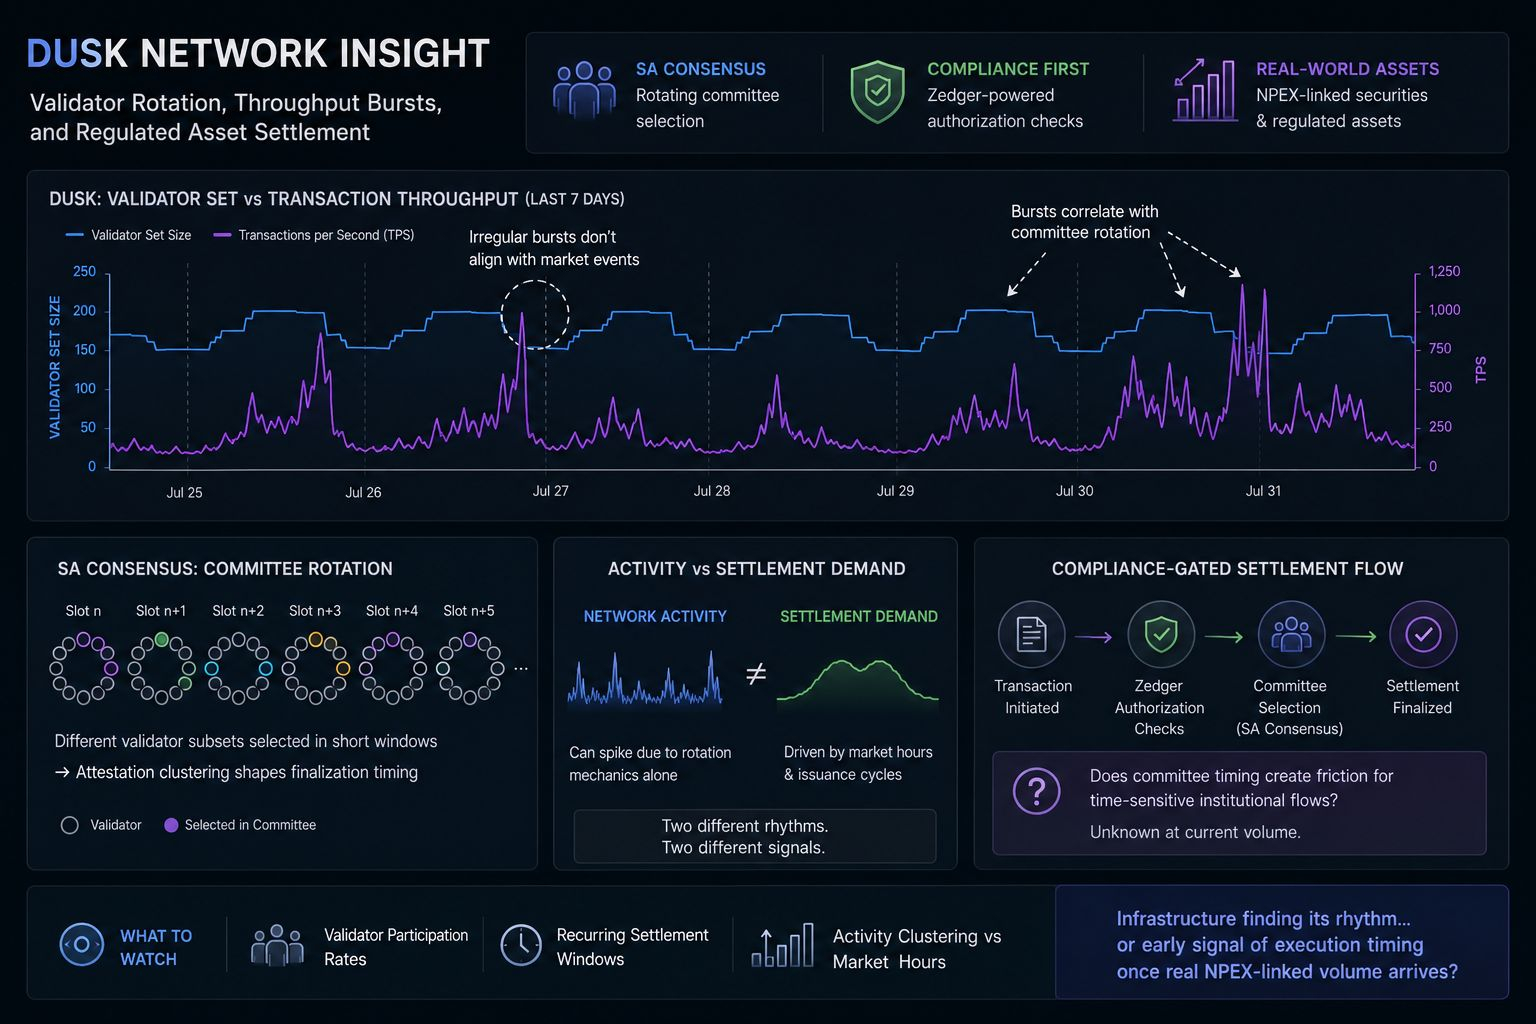
Валидаторский набор Dusk против пропускной способности по транзакциям на прошлой неделе. Я предполагал, что сеть, построенная для регулируемых активов, покажет ровные, почти скучные паттерны активности. Вместо этого я увидел нерегулярные всплески, которые не совпадали ни с каким очевидным событием на рынке.
Разобравшись, я проследил всплески до того, как в консенсусе SA Consensus происходит ротация отбора комитетов Dusk. Это было не случайным шумом. Паттерн был ближе к кластеризации подтверждений: определённые подмножества валидаторов выбирались чаще в коротких окнах, и именно это формирует, когда фактически финализируется активность, «тяжёлая» по расчетам.
Это различие важнее, чем я изначально ему придавал. Я относился к «сетевой активности» и «потребности в расчетах» как к по сути одному и тому же сигналу. Это не так. Активность может резко расти только из‑за механики ротации валидаторов, тогда как реальная потребность в расчетах — та, что связана с активами, происходящими, например, с NPEX, — движется совсем по другому ритму, завязанному на часы рынка и циклы выпуска.
Сейчас я не могу разрешить вопрос о том, как именно это поведение ротации взаимодействует с транзакциями, которые проходят через комплаенс‑ограничения. Если в ценных бумагах на базе Zedger перед расчетом требуется определённая проверка авторизации, возникает ли трение из‑за тайминга комитета для потоков, чувствительных ко времени в институциональной среде, или это трение пренебрежимо на текущих объёмах? У меня недостаточно данных, чтобы сказать в любую сторону.
Дальше я хочу отслеживать долю участия валидаторов вместе с любыми повторяющимися окнами расчетов — не только по голым числам транзакций. Если активность по регулируемым активам начнет группироваться вокруг конкретных ротаций комитета, а не вокруг часов рынка, это скажет мне больше о том, насколько реально «включён» институциональный поток, а насколько он пока экспериментальный.
Остаётся ощущение, что этот паттерн ротации — просто инфраструктура, находящая свой ритм, или же ранний сигнал о том, как будет вести себя тайминг выполнения, когда реальный объём по активам, связанным с NPEX, начнёт проходить через сеть. Пока я не думаю, что смогу ответить на это.
@Dusk_Foundation #Dusk
$DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$TREE
{future}(TREEUSDT)
Валидаторский набор Dusk против пропускной способности по транзакциям на прошлой неделе. Я предполагал, что сеть, построенная для регулируемых активов, покажет ровные, почти скучные паттерны активности. Вместо этого я увидел нерегулярные всплески, которые не совпадали ни с каким очевидным событием на рынке.
Разобравшись, я проследил всплески до того, как в консенсусе SA Consensus происходит ротация отбора комитетов Dusk. Это было не случайным шумом. Паттерн был ближе к кластеризации подтверждений: определённые подмножества валидаторов выбирались чаще в коротких окнах, и именно это формирует, когда фактически финализируется активность, «тяжёлая» по расчетам.
Это различие важнее, чем я изначально ему придавал. Я относился к «сетевой активности» и «потребности в расчетах» как к по сути одному и тому же сигналу. Это не так. Активность может резко расти только из‑за механики ротации валидаторов, тогда как реальная потребность в расчетах — та, что связана с активами, происходящими, например, с NPEX, — движется совсем по другому ритму, завязанному на часы рынка и циклы выпуска.
Сейчас я не могу разрешить вопрос о том, как именно это поведение ротации взаимодействует с транзакциями, которые проходят через комплаенс‑ограничения. Если в ценных бумагах на базе Zedger перед расчетом требуется определённая проверка авторизации, возникает ли трение из‑за тайминга комитета для потоков, чувствительных ко времени в институциональной среде, или это трение пренебрежимо на текущих объёмах? У меня недостаточно данных, чтобы сказать в любую сторону.
Дальше я хочу отслеживать долю участия валидаторов вместе с любыми повторяющимися окнами расчетов — не только по голым числам транзакций. Если активность по регулируемым активам начнет группироваться вокруг конкретных ротаций комитета, а не вокруг часов рынка, это скажет мне больше о том, насколько реально «включён» институциональный поток, а насколько он пока экспериментальный.
Остаётся ощущение, что этот паттерн ротации — просто инфраструктура, находящая свой ритм, или же ранний сигнал о том, как будет вести себя тайминг выполнения, когда реальный объём по активам, связанным с NPEX, начнёт проходить через сеть. Пока я не думаю, что смогу ответить на это.
@Dusk #Dusk
$DUSK
$HEMI
$TREE
2
4
190
·
--
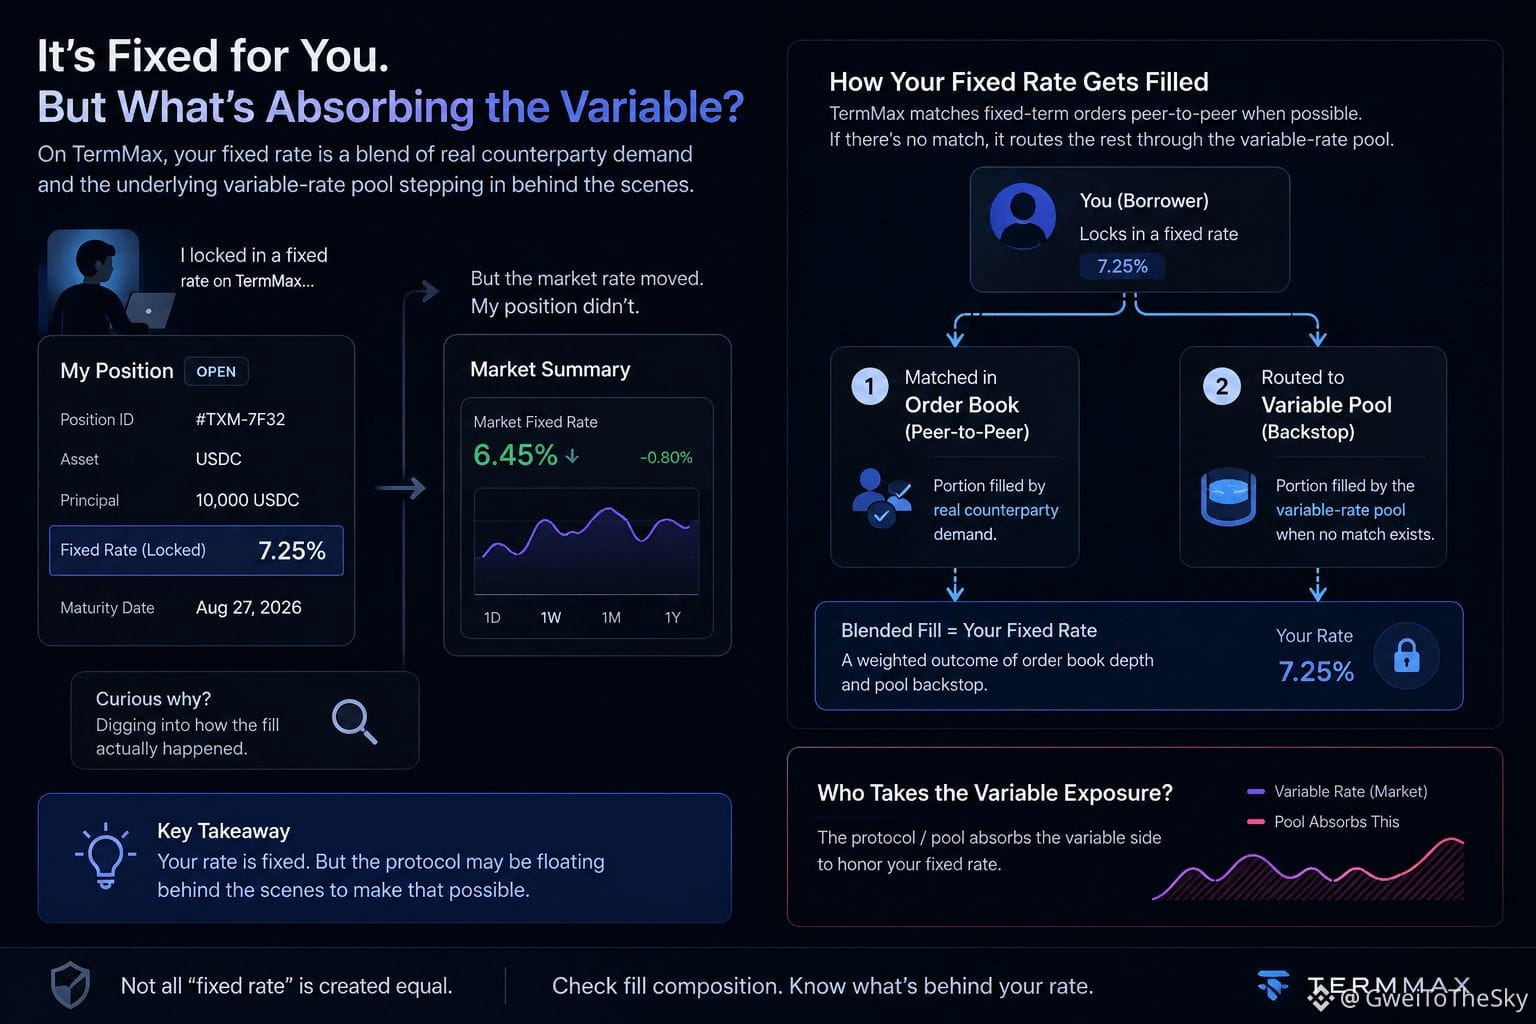
Проверяя дату зрелости моей открытой позиции по @termmax , я обнаружил, что зафиксированная ставка, которую я выбрал, больше не совпадала со ставкой, отображаемой на странице сводки рынка, хотя с моей позицией не произошло никаких изменений. Сначала я подумал, что это просто задержка отображения.
Затем я начал разбираться в том, как исполнение по книге ордеров соотносится с базовым пулом. TermMax сопоставляет ордера с фиксированным сроком peer-to-peer, когда это возможно, но когда нет прямого контрагента, он направляет исполнение через лежащий внизу пул с переменной ставкой, чтобы закрыть разрыв. Моя позиция была частично исполнена таким образом, и я этого не осознавал.
Это изменило то, как я понимаю здесь «фиксированную ставку». Для меня она фиксирована как для заемщика, но протокол незаметно поглощает риски по переменной ставке на другой стороне, чтобы эта гарантия стала возможной. Ставка, которую я вижу, — это не просто число, которое я выбрал: это усреднённый результат глубины книги ордеров на момент входа.
Я не до конца уверен, насколько тонким становится этот слой peer-to-peer в часы низкой ликвидности, или какая часть книги в действительности сопоставляется напрямую, а какая направляется в пул в любой конкретный день. В документации описан механизм, но не раскрывается текущее соотношение.
Теперь я начал проверять структуру исполнения перед тем, как заходить в более крупные позиции, в первую очередь чтобы понять, насколько моя ставка является реальным спросом со стороны контрагентов, а насколько — страхующим бэктопом со стороны пула.
Заставляет задуматься о том, сколько протоколов с фиксированной ставкой фиксированы лишь по названию, а фактическая стабильность держится на том, что поглощает переменную сторону снизу.
#TermMax
$CLO
{future}(CLOUSDT)
$VELVET
{future}(VELVETUSDT)
$EDEN
{future}(EDENUSDT)
Проверяя дату зрелости моей открытой позиции по @TermMax , я обнаружил, что зафиксированная ставка, которую я выбрал, больше не совпадала со ставкой, отображаемой на странице сводки рынка, хотя с моей позицией не произошло никаких изменений. Сначала я подумал, что это просто задержка отображения.
Затем я начал разбираться в том, как исполнение по книге ордеров соотносится с базовым пулом. TermMax сопоставляет ордера с фиксированным сроком peer-to-peer, когда это возможно, но когда нет прямого контрагента, он направляет исполнение через лежащий внизу пул с переменной ставкой, чтобы закрыть разрыв. Моя позиция была частично исполнена таким образом, и я этого не осознавал.
Это изменило то, как я понимаю здесь «фиксированную ставку». Для меня она фиксирована как для заемщика, но протокол незаметно поглощает риски по переменной ставке на другой стороне, чтобы эта гарантия стала возможной. Ставка, которую я вижу, — это не просто число, которое я выбрал: это усреднённый результат глубины книги ордеров на момент входа.
Я не до конца уверен, насколько тонким становится этот слой peer-to-peer в часы низкой ликвидности, или какая часть книги в действительности сопоставляется напрямую, а какая направляется в пул в любой конкретный день. В документации описан механизм, но не раскрывается текущее соотношение.
Теперь я начал проверять структуру исполнения перед тем, как заходить в более крупные позиции, в первую очередь чтобы понять, насколько моя ставка является реальным спросом со стороны контрагентов, а насколько — страхующим бэктопом со стороны пула.
Заставляет задуматься о том, сколько протоколов с фиксированной ставкой фиксированы лишь по названию, а фактическая стабильность держится на том, что поглощает переменную сторону снизу.
#TermMax
$CLO
$VELVET
$EDEN
1
3
312
·
--
#dusk $DUSK @Dusk_Foundation
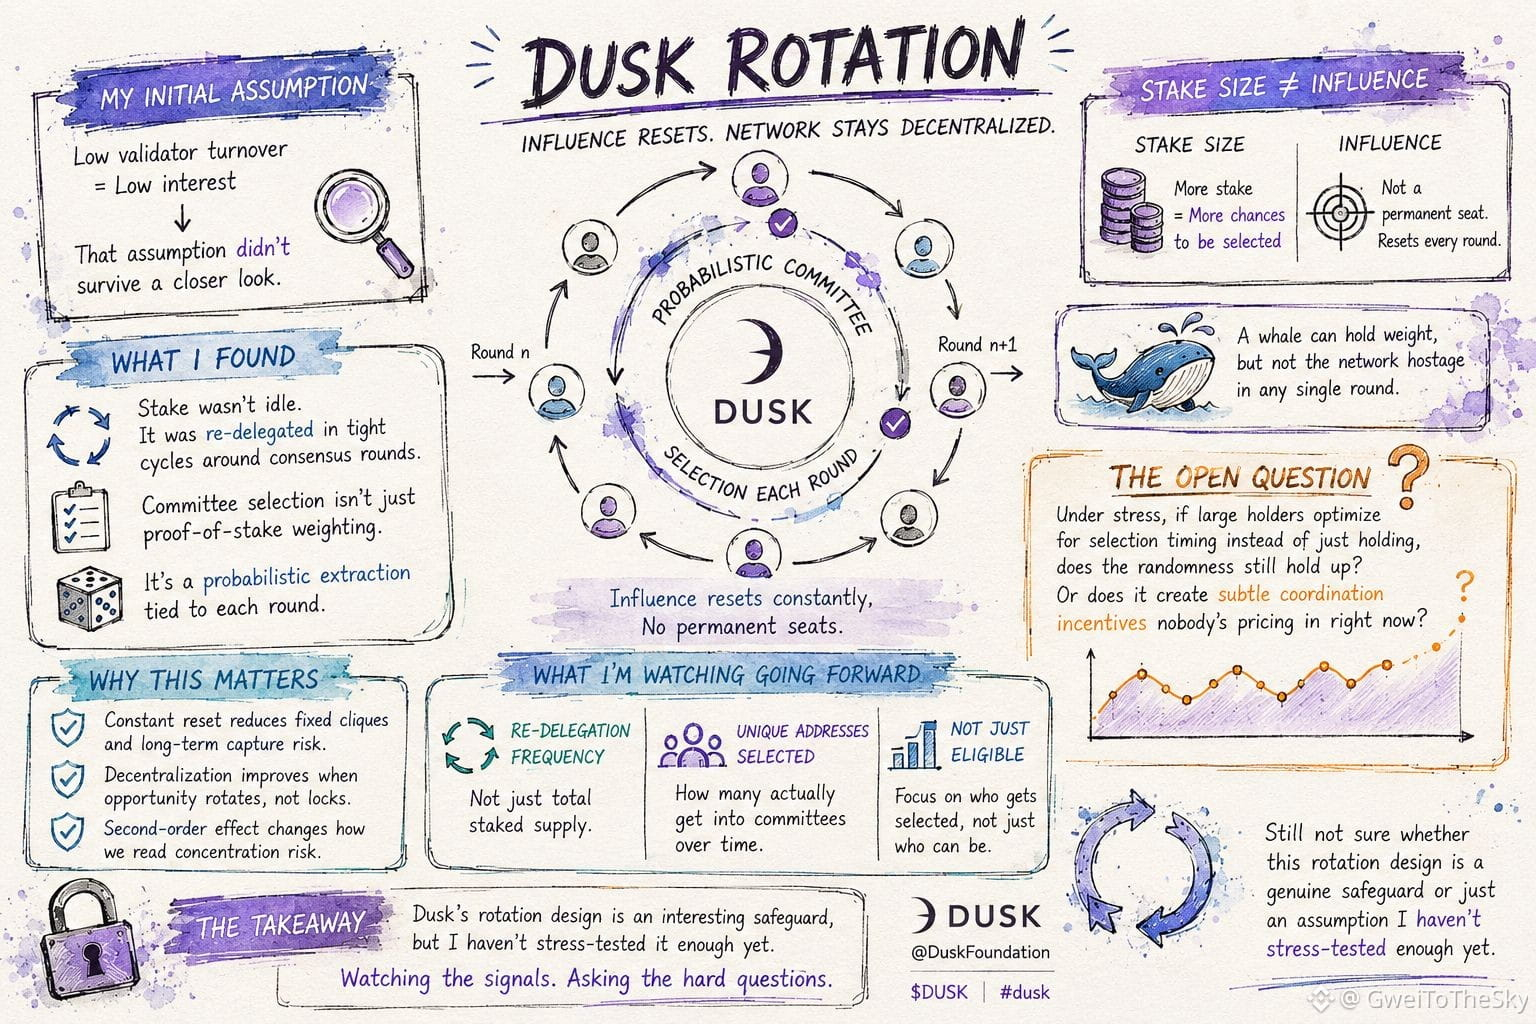
Мой муж написал мне эту тему и спросил: это новость новая хороша для владельца дневной Dusk? Размер набора валидаторов Dusk по сравнению с его долей участия в стейкинге на прошлой неделе — и моя первая догадка была в том, что низкая оборачиваемость означает низкий интерес. Эта догадка не выдержала более пристального взгляда.
Проверяя журналы ротации провиженеров, я увидел(ла), что стейк не простаивает: он перебрасывается (re-delegated) в сжатых циклах вокруг раундов консенсуса, а не остаётся статичным. Это навело меня на то, как на самом деле работает выбор комитета в Dusk: это не просто взвешивание proof of stake, а вероятностное извлечение, привязанное к каждому раунду. Поэтому влияние сбрасывается постоянно, а не накапливается вместе с фиксированной «кликой» валидаторов.
Эта разница важнее, чем звучит. Я относился(лась) к тому, что «размер стейка» и «влияние на консенсус» — это одна и та же переменная, но это не так. Большой стейк даёт больше шансов быть выбранным, а не постоянное место. Этот эффект второго порядка меняет то, как я читаю здесь риск концентрации: кит может держать вес, не удерживая сеть заложником в любом одном раунде.
То, что я пока не могу разрешить, — как всё это ведёт себя в условиях стресса. Если крупные держатели начнут оптимизировать под время выбора, а не просто держать, сохранится ли случайность или она создаст тонкие стимулы к координации, которые сейчас никто не оценивает.
Дальше я наблюдаю не только за частотой пере-делегирования, а также за тем, сколько уникальных адресов реально попадает в комитеты со временем — а не только за теми, кому можно быть подходящим.
Я всё ещё не уверен(а), является ли эта конструкция ротации реальной гарантией или просто предположением, которое я пока недостаточно хорошо протестировал(а) под нагрузкой.
$BTW $ACE
#dusk $DUSK @Dusk
Мой муж написал мне эту тему и спросил: это новость новая хороша для владельца дневной Dusk? Размер набора валидаторов Dusk по сравнению с его долей участия в стейкинге на прошлой неделе — и моя первая догадка была в том, что низкая оборачиваемость означает низкий интерес. Эта догадка не выдержала более пристального взгляда.
Проверяя журналы ротации провиженеров, я увидел(ла), что стейк не простаивает: он перебрасывается (re-delegated) в сжатых циклах вокруг раундов консенсуса, а не остаётся статичным. Это навело меня на то, как на самом деле работает выбор комитета в Dusk: это не просто взвешивание proof of stake, а вероятностное извлечение, привязанное к каждому раунду. Поэтому влияние сбрасывается постоянно, а не накапливается вместе с фиксированной «кликой» валидаторов.
Эта разница важнее, чем звучит. Я относился(лась) к тому, что «размер стейка» и «влияние на консенсус» — это одна и та же переменная, но это не так. Большой стейк даёт больше шансов быть выбранным, а не постоянное место. Этот эффект второго порядка меняет то, как я читаю здесь риск концентрации: кит может держать вес, не удерживая сеть заложником в любом одном раунде.
То, что я пока не могу разрешить, — как всё это ведёт себя в условиях стресса. Если крупные держатели начнут оптимизировать под время выбора, а не просто держать, сохранится ли случайность или она создаст тонкие стимулы к координации, которые сейчас никто не оценивает.
Дальше я наблюдаю не только за частотой пере-делегирования, а также за тем, сколько уникальных адресов реально попадает в комитеты со временем — а не только за теми, кому можно быть подходящим.
Я всё ещё не уверен(а), является ли эта конструкция ротации реальной гарантией или просто предположением, которое я пока недостаточно хорошо протестировал(а) под нагрузкой.
$BTW $ACE
2
2
133
·
--
#Dusk $HEMI $COW $DUSK
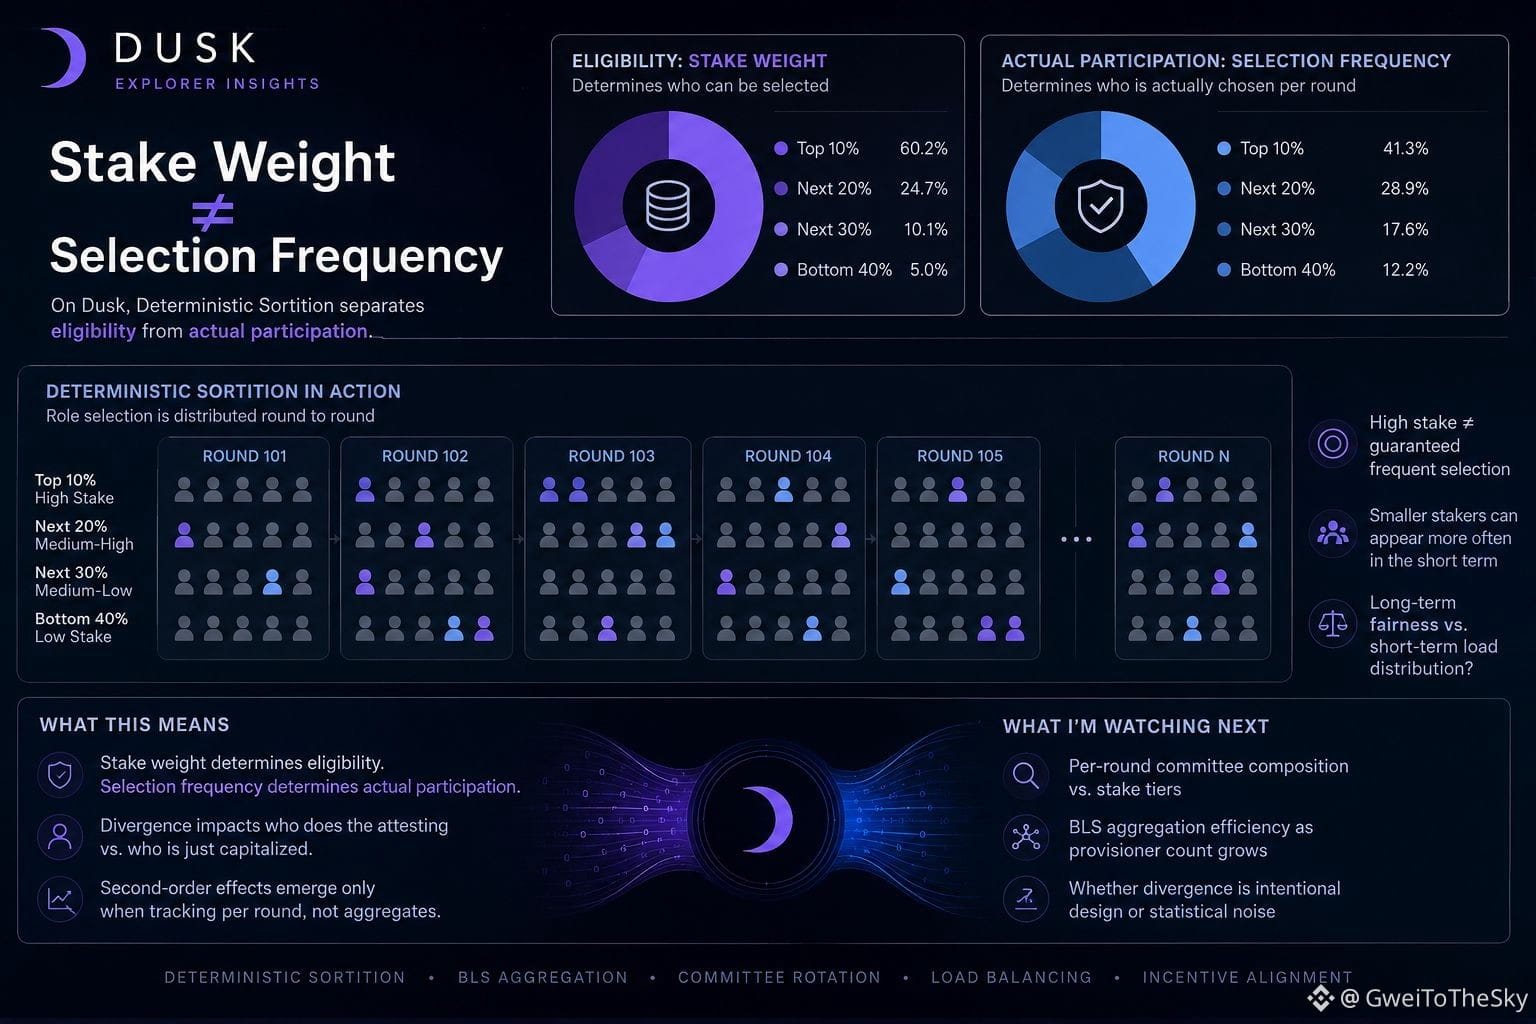
Исследователь сумерек на прошлой неделе. Я предположил, что сменяемость в комитете по раундам будет примерно отражать распределение долей, поскольку так обычно ведут себя большинство систем на основе сортировки (sortition). Но цифры не совсем совпали с этой картиной, и это не давало мне покоя.
Погрузившись глубже, я проследил причину до того, как Deterministic Sortition назначает роли отдельно от самой функции взвешивания долей. Провайдер (provisioner) может обладать значительной долей, но попадать в меньшее число комитетов валидации, чем другой участник с меньшей долей в том же временном окне — чисто из‑за того, как распределяется выбор ролей от раунда к раунду. Именно тогда я понял, что смешивал две вещи, которые вообще не одно и то же.
Вес доли определяет право на участие. Частота выбора определяет фактическое присутствие. Большинство людей воспринимают это как один сигнал, но они расходятся, и это расхождение незаметно формирует, кто именно занимается подтверждениями (attesting), а кто просто капитализирован. Это эффект второго порядка, который проявляется только если отслеживать раунды по отдельности, а не смотреть на совокупную долю ставок.
То, что я пока не могу однозначно прояснить, — это намеренная балансировка нагрузки или просто статистический шум, который выравнивается на более длинных периодах выборки. Если это структурно, то возникает реальный вопрос: получают ли небольшие провайдеры (provisioners) пропорционально больше ответственности, чем предполагает их капитал, и что это означает для согласования стимулов со временем.
Дальше я буду смотреть состав комитетов по каждому раунду в сравнении с уровнями долей (stake tiers), а не только на общее число участников «на заголовках». Также хочу проверить, сохраняется ли эффективность агрегации BLS по мере роста числа провайдеров, поскольку именно там обычно начинает «кусаться» коммуникационная накладная.
У меня пока нет устойчивого мнения, является ли это особенностью дизайна или артефактом текущего размера сети, и я не уверен, какое объяснение я вообще предпочёл бы.
@Dusk_Foundation
#Dusk $HEMI $COW $DUSK
Исследователь сумерек на прошлой неделе. Я предположил, что сменяемость в комитете по раундам будет примерно отражать распределение долей, поскольку так обычно ведут себя большинство систем на основе сортировки (sortition). Но цифры не совсем совпали с этой картиной, и это не давало мне покоя.
Погрузившись глубже, я проследил причину до того, как Deterministic Sortition назначает роли отдельно от самой функции взвешивания долей. Провайдер (provisioner) может обладать значительной долей, но попадать в меньшее число комитетов валидации, чем другой участник с меньшей долей в том же временном окне — чисто из‑за того, как распределяется выбор ролей от раунда к раунду. Именно тогда я понял, что смешивал две вещи, которые вообще не одно и то же.
Вес доли определяет право на участие. Частота выбора определяет фактическое присутствие. Большинство людей воспринимают это как один сигнал, но они расходятся, и это расхождение незаметно формирует, кто именно занимается подтверждениями (attesting), а кто просто капитализирован. Это эффект второго порядка, который проявляется только если отслеживать раунды по отдельности, а не смотреть на совокупную долю ставок.
То, что я пока не могу однозначно прояснить, — это намеренная балансировка нагрузки или просто статистический шум, который выравнивается на более длинных периодах выборки. Если это структурно, то возникает реальный вопрос: получают ли небольшие провайдеры (provisioners) пропорционально больше ответственности, чем предполагает их капитал, и что это означает для согласования стимулов со временем.
Дальше я буду смотреть состав комитетов по каждому раунду в сравнении с уровнями долей (stake tiers), а не только на общее число участников «на заголовках». Также хочу проверить, сохраняется ли эффективность агрегации BLS по мере роста числа провайдеров, поскольку именно там обычно начинает «кусаться» коммуникационная накладная.
У меня пока нет устойчивого мнения, является ли это особенностью дизайна или артефактом текущего размера сети, и я не уверен, какое объяснение я вообще предпочёл бы.
@Dusk
6
4
198
·
--
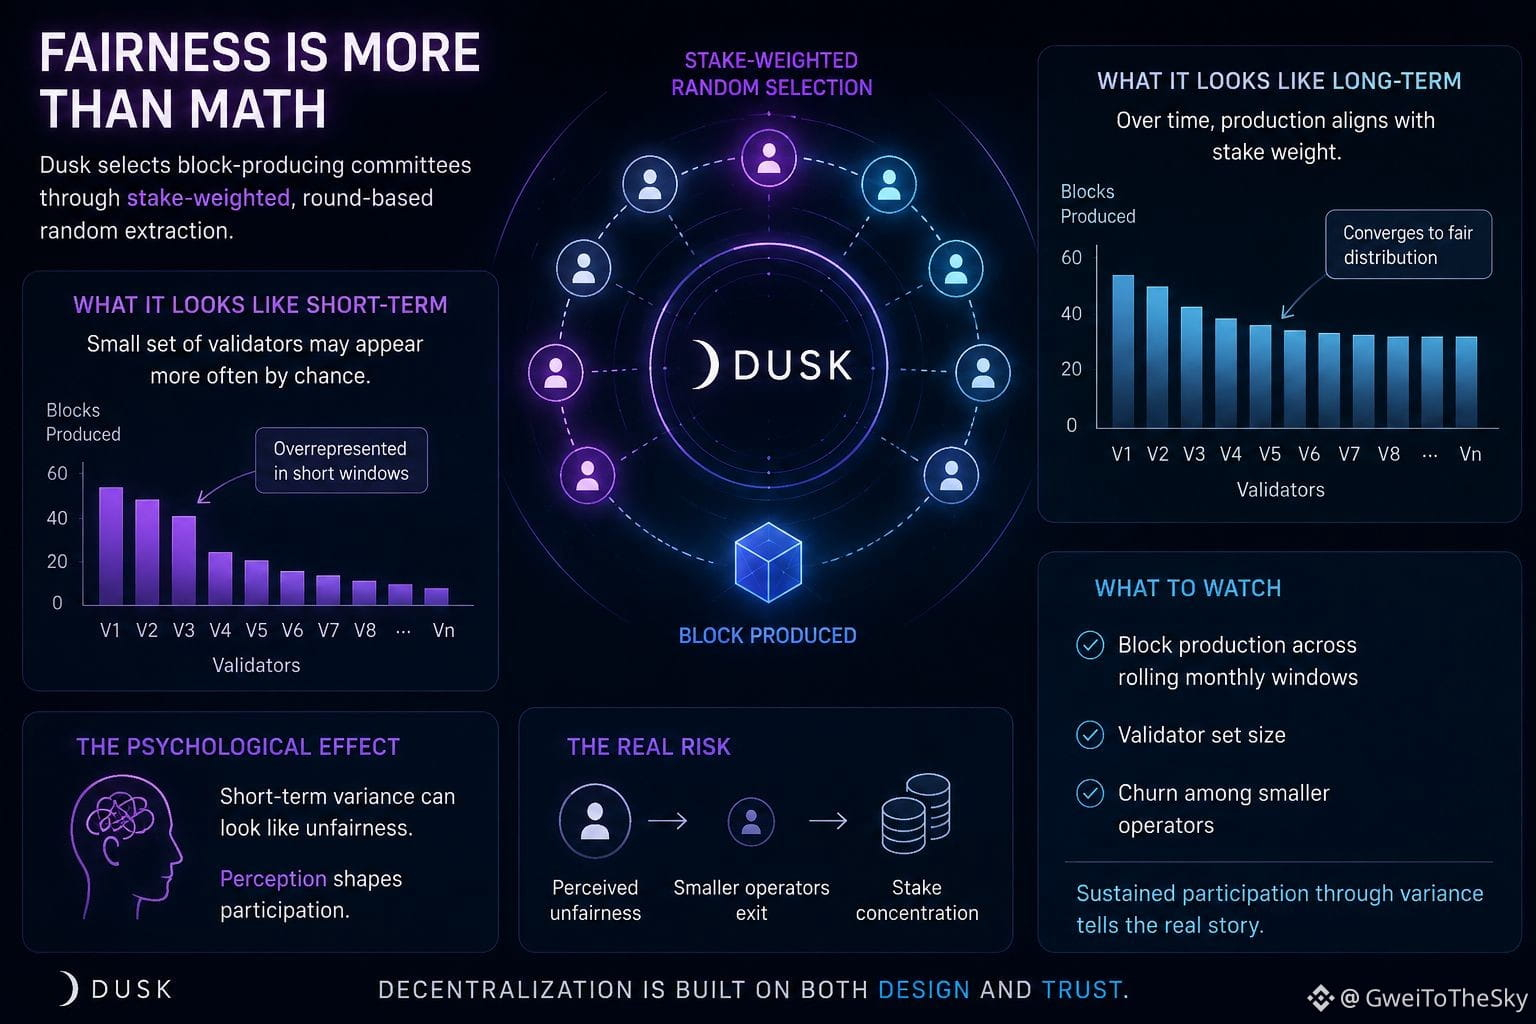
Просматривая недавние данные о производстве блоков в обозревателе Dusk, я заметил одну и ту же небольшую группу адресов валидаторов, которая встречалась гораздо чаще, чем, казалось бы, оправдывала их доля в стейке. Моя первая гипотеза заключалась в том, что я неправильно прочитал пагинацию или уперся в устаревший индекс, поэтому я снова выгрузил данные, охватив более широкий диапазон блоков.
Закономерность сохранилась, и это подтолкнуло меня разобраться в самом механизме консенсуса. Dusk формирует комитет блокопроизводителей для каждого раунда с помощью распределенного по стейку, раунд-за-раундом извлечения, а не фиксированной ротации. То, что выглядело как доминирование в узком окне, на самом деле оказалось вариативностью выборки, заложенной в то, как именно формируются комитеты, а не предпочтительным отношением к отдельным операторам.
Это различие изменило то, как я думаю о справедливости здесь. Вес стейка и частота выбора трактуются как одно и то же, но они сходятся лишь на длинных интервалах наблюдения. В краткосрочной перспективе доминирует случайность, и валидатор может появляться чаще нормы просто по вероятностному совпадению. Упущенный эффект при этом психологический: более мелкие операторы, наблюдая короткие окна, могут воспринимать систему как перекошенную, даже когда в долгосрочной математике все сбалансировано.
То, что я пока не могу однозначно разрешить, — как эта воспринимаемая картина проявляется на практике. Если более мелкие валидаторы оценивают справедливость по коротким окнам, а не по статистической сходимости, некоторые могут сократить участие или выйти полностью, что, в итоге, сконцентрирует стейк по причинам, не имеющим отношения к реальному систематическому смещению в протоколе.
Дальше я хочу отслеживать распределение производства блоков на скользящих месячных окнах, а не по ежедневным срезам, вместе с размером набора валидаторов и «текучестью» среди более мелких операторов. Устойчивое участие, несмотря на видимую краткосрочную вариативность, скажет мне больше, чем любой один период выборки.
Я остаюсь с вопросом, достаточно ли одной лишь математической справедливости, или восприятие справедливости в итоге так же влияет на децентрализацию, как и лежащий в основе дизайн.
@Dusk_Foundation #Dusk
$ACE $VELVET $DUSK
Просматривая недавние данные о производстве блоков в обозревателе Dusk, я заметил одну и ту же небольшую группу адресов валидаторов, которая встречалась гораздо чаще, чем, казалось бы, оправдывала их доля в стейке. Моя первая гипотеза заключалась в том, что я неправильно прочитал пагинацию или уперся в устаревший индекс, поэтому я снова выгрузил данные, охватив более широкий диапазон блоков.
Закономерность сохранилась, и это подтолкнуло меня разобраться в самом механизме консенсуса. Dusk формирует комитет блокопроизводителей для каждого раунда с помощью распределенного по стейку, раунд-за-раундом извлечения, а не фиксированной ротации. То, что выглядело как доминирование в узком окне, на самом деле оказалось вариативностью выборки, заложенной в то, как именно формируются комитеты, а не предпочтительным отношением к отдельным операторам.
Это различие изменило то, как я думаю о справедливости здесь. Вес стейка и частота выбора трактуются как одно и то же, но они сходятся лишь на длинных интервалах наблюдения. В краткосрочной перспективе доминирует случайность, и валидатор может появляться чаще нормы просто по вероятностному совпадению. Упущенный эффект при этом психологический: более мелкие операторы, наблюдая короткие окна, могут воспринимать систему как перекошенную, даже когда в долгосрочной математике все сбалансировано.
То, что я пока не могу однозначно разрешить, — как эта воспринимаемая картина проявляется на практике. Если более мелкие валидаторы оценивают справедливость по коротким окнам, а не по статистической сходимости, некоторые могут сократить участие или выйти полностью, что, в итоге, сконцентрирует стейк по причинам, не имеющим отношения к реальному систематическому смещению в протоколе.
Дальше я хочу отслеживать распределение производства блоков на скользящих месячных окнах, а не по ежедневным срезам, вместе с размером набора валидаторов и «текучестью» среди более мелких операторов. Устойчивое участие, несмотря на видимую краткосрочную вариативность, скажет мне больше, чем любой один период выборки.
Я остаюсь с вопросом, достаточно ли одной лишь математической справедливости, или восприятие справедливости в итоге так же влияет на децентрализацию, как и лежащий в основе дизайн.
@Dusk #Dusk
$ACE $VELVET $DUSK
3
3
310
·
--
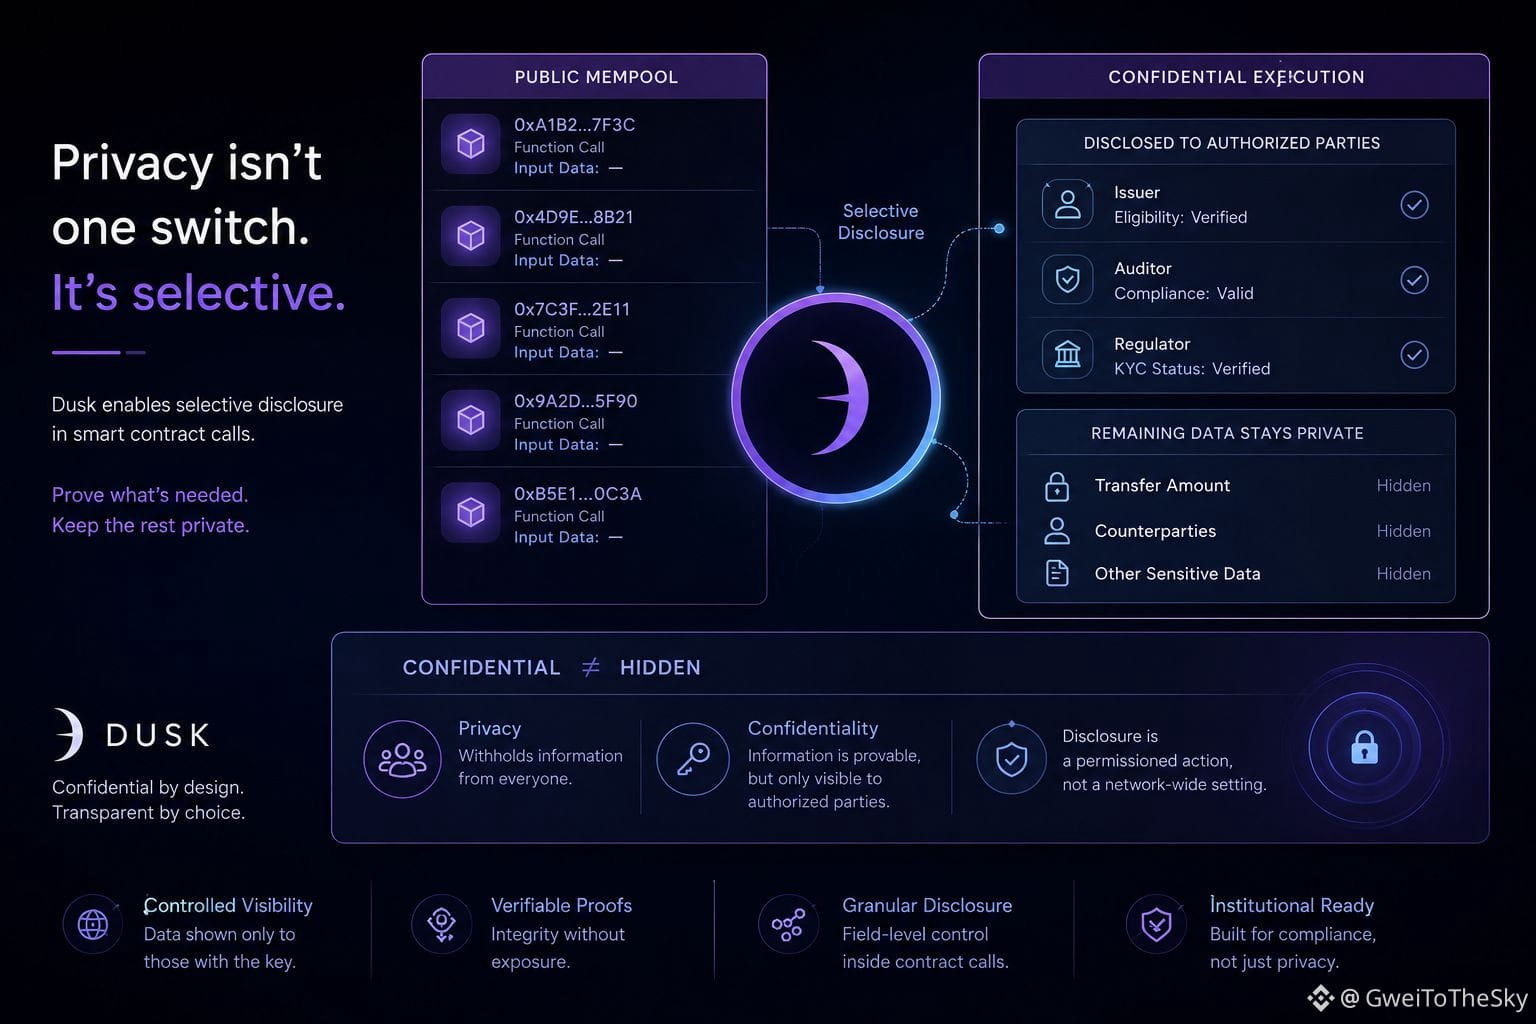
Конфиденциальный контракт Даска направлен против его публичной активности в mempool: значимая доля транзакций демонстрировала корректные переходы состояния почти без видимых входных данных. Первое мое предположение было, что это просто шум из‑за неудачного декодирования с моей стороны: какой‑то сбой в индексации неверно считывал экранированные полезные данные как пустые.
Копнув глубже, я выяснил, что дело в том, как выборочное раскрытие ведет себя во время выполнения, а не на уровне отчетности. Вместо того чтобы транзакция была либо полностью публичной, либо полностью скрытой, логика раскрытия, похоже, привязывается к конкретным полям внутри одного вызова контракта: она показывает данным назначенному участнику информацию о правомочности или соответствии, оставляя неизменными суммы переводов и контрагентов. Это другой механизм, а не просто шифрование, включенное или выключенное.
Это заставило меня разделить две вещи, которые я до сих пор считал одним целым: приватность и конфиденциальность. Приватность — это когда информация скрывается от всех. Конфиденциальность здесь означает контролируемую видимость: информация существует и ее можно доказать, но только тому, у кого есть правильный ключ авторизации. Вторичный эффект тонкий: раскрытие становится разрешенным действием, а не настройкой на уровне всей сети, из‑за чего меняется то, кто на самом деле контролирует поток информации.
Что я пока не могу прояснить, так это то, как это масштабируется при реальной институциональной нагрузке. Если права на раскрытие находятся у эмитентов или аудиторов, создает ли это мягкую зависимость от небольшой группы уполномоченных сторон, и меняется ли эта зависимость в зависимости от юрисдикции или типа актива?
Дальше я хочу наблюдать за паттернами выдачи ключей авторизации, как часто права на раскрытие действительно используются, а как часто остаются бездействующими, и сохраняется ли поведение валидаторов для этих конфиденциальных вызовов по мере роста объема.
Я все еще не уверен, станет ли слой авторизации инфраструктурой или трением. Этот нюанс кажется особенно важным для наблюдения.
@Dusk_Foundation $DUSK #Dusk
Конфиденциальный контракт Даска направлен против его публичной активности в mempool: значимая доля транзакций демонстрировала корректные переходы состояния почти без видимых входных данных. Первое мое предположение было, что это просто шум из‑за неудачного декодирования с моей стороны: какой‑то сбой в индексации неверно считывал экранированные полезные данные как пустые.
Копнув глубже, я выяснил, что дело в том, как выборочное раскрытие ведет себя во время выполнения, а не на уровне отчетности. Вместо того чтобы транзакция была либо полностью публичной, либо полностью скрытой, логика раскрытия, похоже, привязывается к конкретным полям внутри одного вызова контракта: она показывает данным назначенному участнику информацию о правомочности или соответствии, оставляя неизменными суммы переводов и контрагентов. Это другой механизм, а не просто шифрование, включенное или выключенное.
Это заставило меня разделить две вещи, которые я до сих пор считал одним целым: приватность и конфиденциальность. Приватность — это когда информация скрывается от всех. Конфиденциальность здесь означает контролируемую видимость: информация существует и ее можно доказать, но только тому, у кого есть правильный ключ авторизации. Вторичный эффект тонкий: раскрытие становится разрешенным действием, а не настройкой на уровне всей сети, из‑за чего меняется то, кто на самом деле контролирует поток информации.
Что я пока не могу прояснить, так это то, как это масштабируется при реальной институциональной нагрузке. Если права на раскрытие находятся у эмитентов или аудиторов, создает ли это мягкую зависимость от небольшой группы уполномоченных сторон, и меняется ли эта зависимость в зависимости от юрисдикции или типа актива?
Дальше я хочу наблюдать за паттернами выдачи ключей авторизации, как часто права на раскрытие действительно используются, а как часто остаются бездействующими, и сохраняется ли поведение валидаторов для этих конфиденциальных вызовов по мере роста объема.
Я все еще не уверен, станет ли слой авторизации инфраструктурой или трением. Этот нюанс кажется особенно важным для наблюдения.
@Dusk $DUSK #Dusk
3
86
·
--
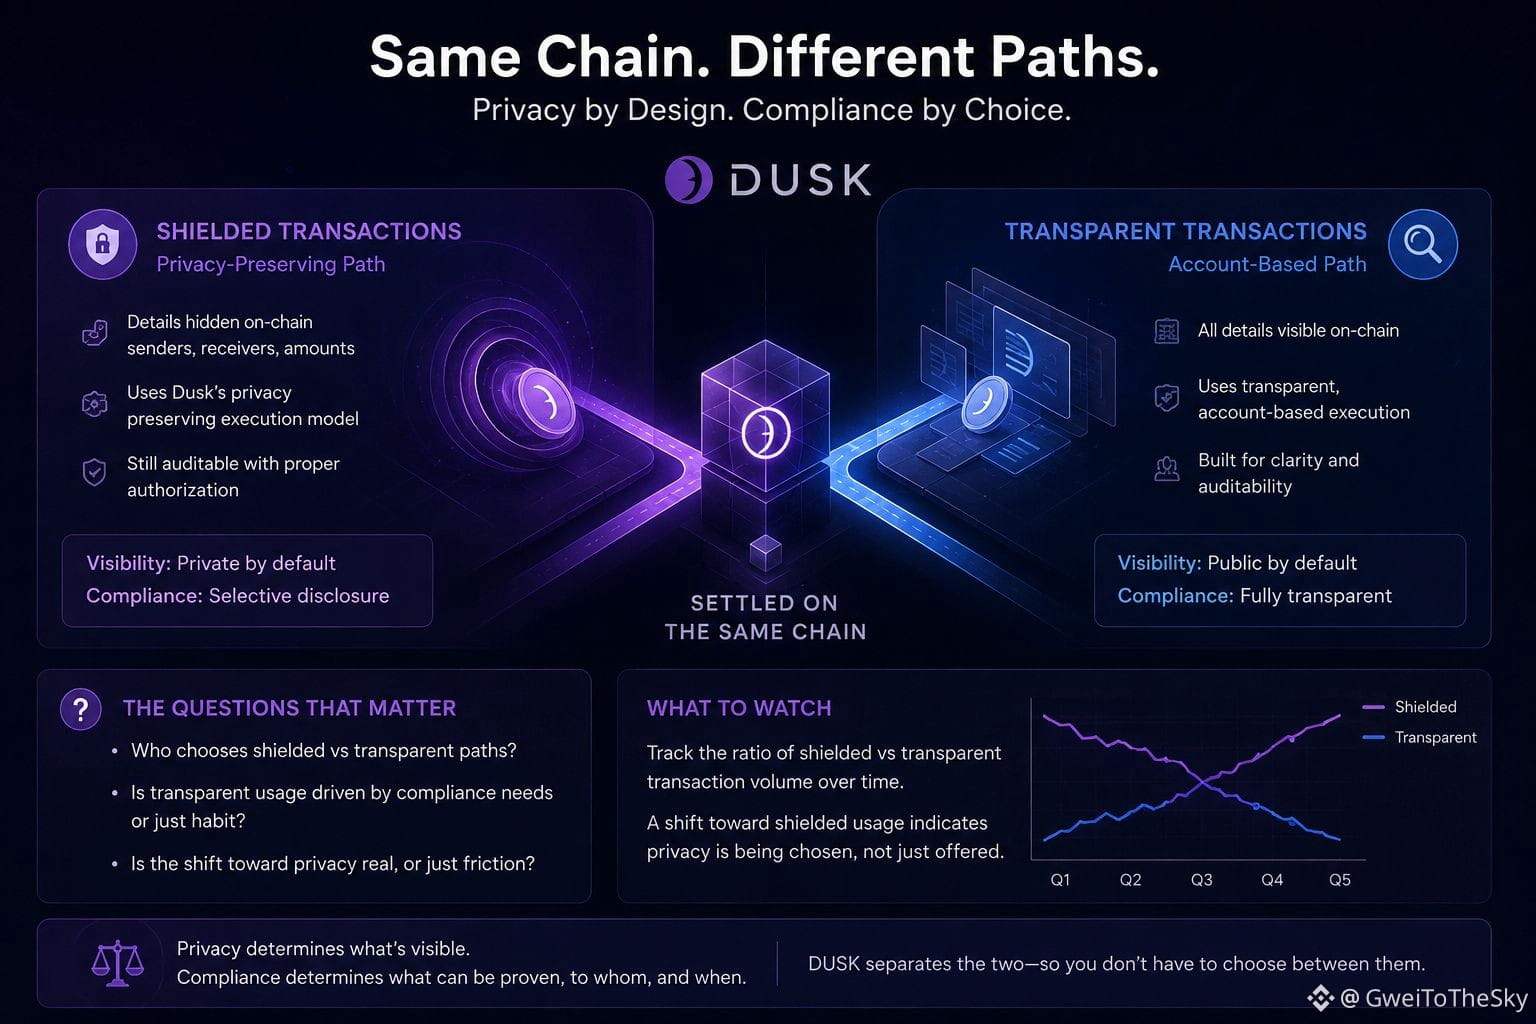
Я заметил кое-что странное, сравнивая времена подтверждения по партии транзакций DUSK, которые я выгрузил из обозревателя. Я предположил, что все переводы в сети завершаются через один и тот же путь выполнения, поэтому любая разница во времени, вероятно, объяснялась перегрузкой сети. Однако это предположение не подтвердилось, когда я отсортировал данные.
При дальнейшем разборе оказалось, что задержки соответствуют типу транзакции, а не загрузке блока. Некоторые переводы были скрыты и проходили через то, что сеть называет своей моделью конфиденциального исполнения, сохраняющей приватность, а другие были полностью прозрачными переводами с использованием отдельного аккаунтного пути. Они завершаются в одной и той же цепочке, но обрабатываются по разной логике — именно это и объясняло расхождения, которые я видел.
Эта разница изменила то, как я думал о сети. Приватность и соответствие требованиям у меня были в голове как одно и то же. Но это не так. Приватность определяет, что по умолчанию видно в цепочке. Соответствие требованиям определяет, что можно будет доказать позже — кому, в каком объёме и при какой авторизации. Транзакция может быть приватной и при этом поддающейся аудиту, если существует правильный механизм раскрытия. Смешивание этих двух вещей полностью скрывает второй слой.
То, что я пока не могу прояснить, — кто на практике использует прозрачный путь, а кто скрытый, и почему. Прозрачное выполнение в основном применяют операторы и институциональные сценарии, которым нужен чистый аудиторский след, или же это просто привычка пользователей, которые не знакомы со скрытым вариантом? Это разделение важно для понимания реального спроса.
Дальше я хочу отслеживать соотношение объёмов транзакций со скрытием и без него во времени, а не только чистую пропускную способность. Смещение в сторону использования скрытых транзакций будет говорить о том, что инструменты приватности выбираются осознанно, а не просто доступны.
Я всё ещё не уверен, отражает ли это соотношение реальное предпочтение или простую инерцию, и думаю, что одних данных по объёму недостаточно.
@Dusk_Foundation
$DUSK #Dusk
Я заметил кое-что странное, сравнивая времена подтверждения по партии транзакций DUSK, которые я выгрузил из обозревателя. Я предположил, что все переводы в сети завершаются через один и тот же путь выполнения, поэтому любая разница во времени, вероятно, объяснялась перегрузкой сети. Однако это предположение не подтвердилось, когда я отсортировал данные.
При дальнейшем разборе оказалось, что задержки соответствуют типу транзакции, а не загрузке блока. Некоторые переводы были скрыты и проходили через то, что сеть называет своей моделью конфиденциального исполнения, сохраняющей приватность, а другие были полностью прозрачными переводами с использованием отдельного аккаунтного пути. Они завершаются в одной и той же цепочке, но обрабатываются по разной логике — именно это и объясняло расхождения, которые я видел.
Эта разница изменила то, как я думал о сети. Приватность и соответствие требованиям у меня были в голове как одно и то же. Но это не так. Приватность определяет, что по умолчанию видно в цепочке. Соответствие требованиям определяет, что можно будет доказать позже — кому, в каком объёме и при какой авторизации. Транзакция может быть приватной и при этом поддающейся аудиту, если существует правильный механизм раскрытия. Смешивание этих двух вещей полностью скрывает второй слой.
То, что я пока не могу прояснить, — кто на практике использует прозрачный путь, а кто скрытый, и почему. Прозрачное выполнение в основном применяют операторы и институциональные сценарии, которым нужен чистый аудиторский след, или же это просто привычка пользователей, которые не знакомы со скрытым вариантом? Это разделение важно для понимания реального спроса.
Дальше я хочу отслеживать соотношение объёмов транзакций со скрытием и без него во времени, а не только чистую пропускную способность. Смещение в сторону использования скрытых транзакций будет говорить о том, что инструменты приватности выбираются осознанно, а не просто доступны.
Я всё ещё не уверен, отражает ли это соотношение реальное предпочтение или простую инерцию, и думаю, что одних данных по объёму недостаточно.
@Dusk
$DUSK #Dusk
1
3
83
·
--
Каждый криптоцикл продаёт нам одну и ту же мечту: на этот раз система наконец-то убирает необходимость доверять.
«Мы починили доверие».
«Мы починили безопасность».
«Мы починили недостающий слой».
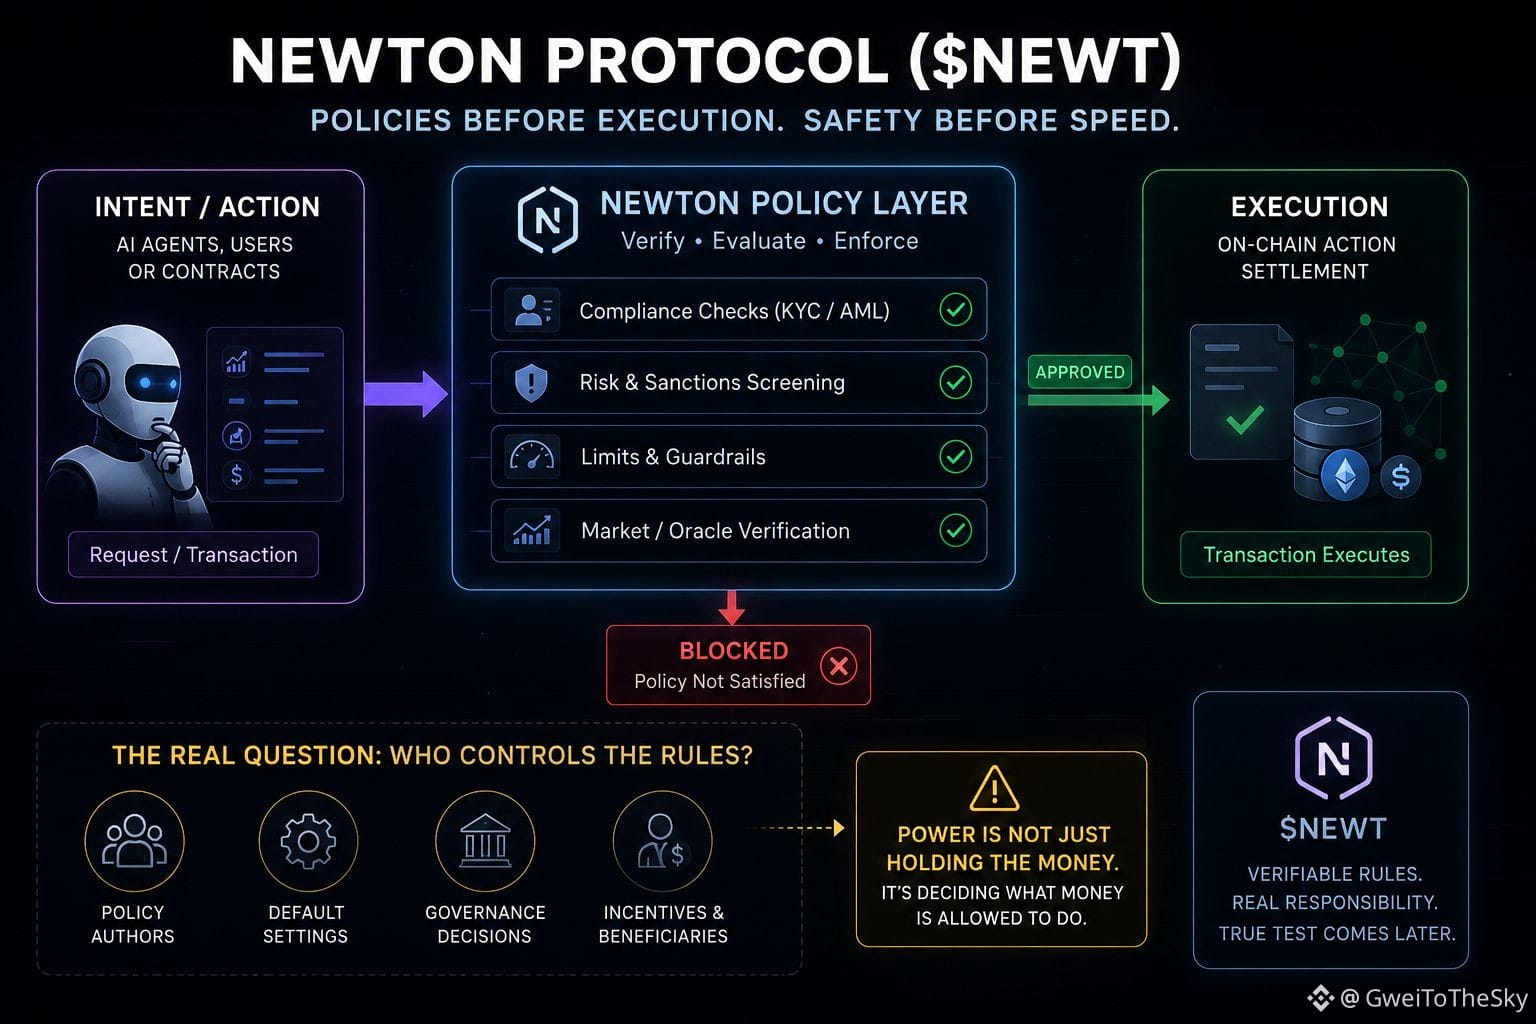
Newton Protocol ($NEWT ) нацелен на реальную проблему: если ИИ-агенты, автоматизированные сейфы и смарт‑контракты начнут перемещать серьёзные деньги, кто гарантирует, что их действия будут следовать правильным правилам до того, как произойдёт ущерб?
Идея звучит логично. Не ждите взлома. Не разбирайте сбой после того, как средства исчезнут. Поставьте политики перед исполнением и блокируйте рискованные действия до того, как всё закрепится.
Чистая история.
Хотя бы на бумаге.
Но именно здесь всё усложняется. Добавление слоя правил создаёт новую зависимость. Кто пишет эти политики? Кто управляет настройками по умолчанию? Кто решает, что именно значит «безопасно»?
Потому что иногда самая большая власть — это не удерживать деньги.
А управлять тем, что деньгам разрешено делать.
Newton говорит о переходе от слепого доверия к проверяемым правилам — и это направление, за которым стоит наблюдать. Но одной технологии недостаточно, чтобы убрать человеческие стимулы. Кто-то всё равно проектирует систему. Кто-то получает выгоду от внедрения. Кто-то контролирует стандарты, которым следует все остальные.
Реальный тест для Newt — не в том, работает ли технология во время бета‑фазы с ранними энтузиастами.
Проверка будет позже.
Когда в игру войдут настоящие деньги, стимулы столкнутся, и системе придётся доказать, что она может защищать пользователей, не превращаясь в ещё одного «сторожа», но под другим названием.
@NewtonProtocol #Newt
$TAC $SKL
3
2
163
·
--
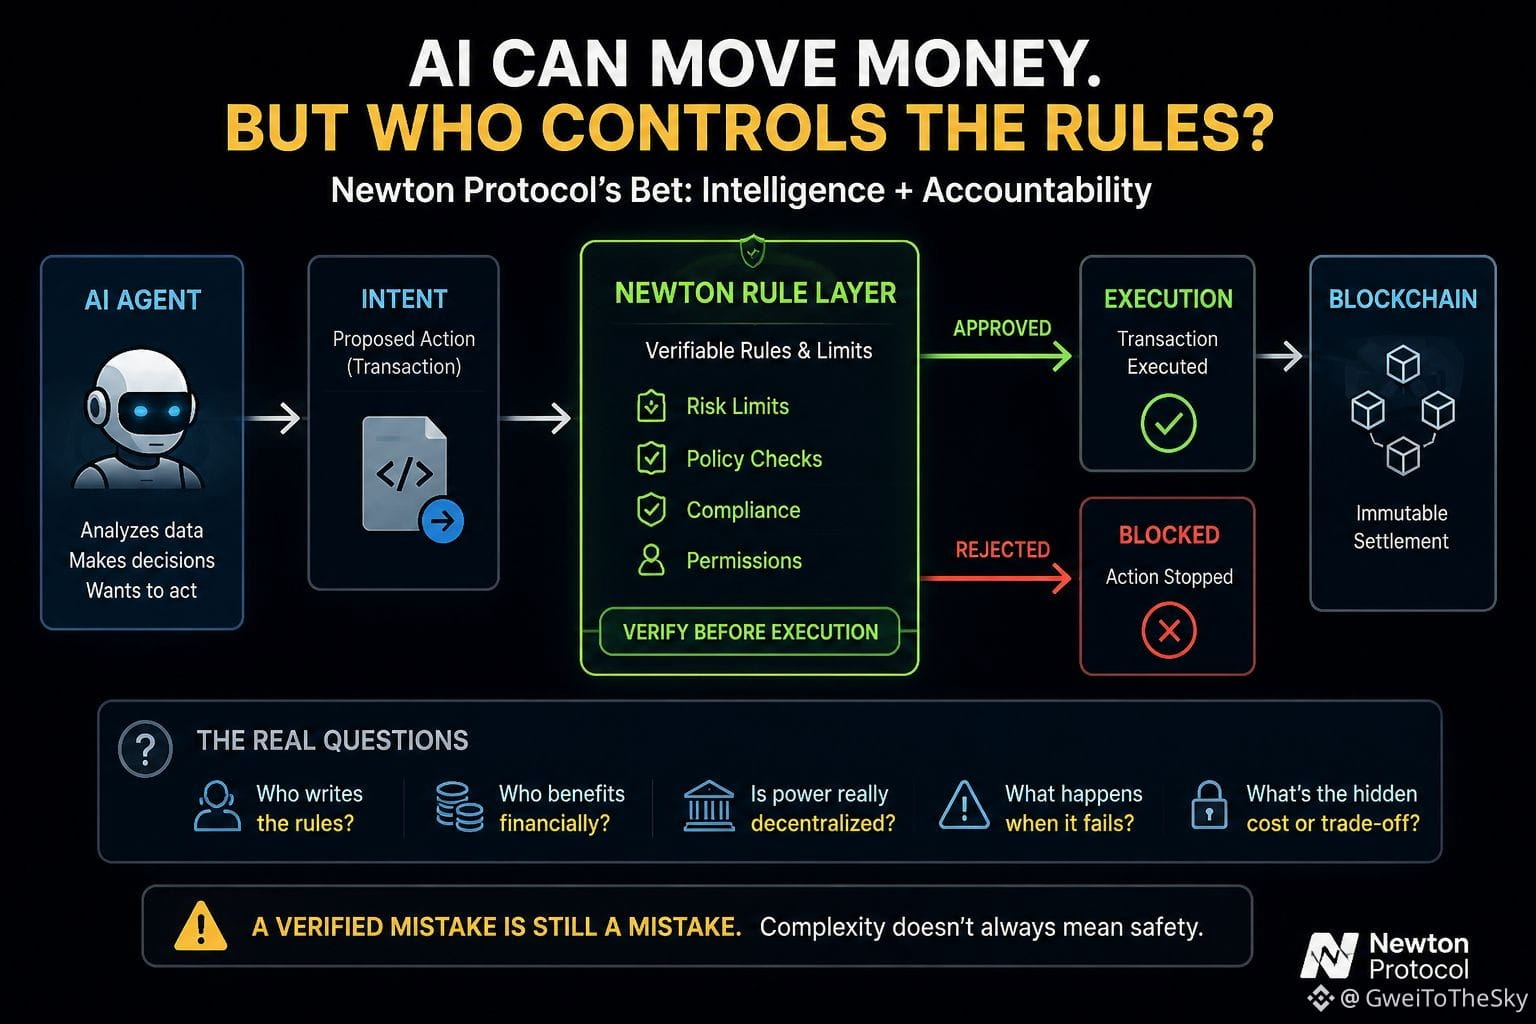
Смотрите, в каждом цикле появляется новое обещание, что технологии уберут человеческие ошибки. @NewtonProtocol входит с похожей идеей: ИИ-агенты становятся мощнее, но если они контролируют деньги, то кто следит, чтобы они не пересекали границу?
Ньютон пытается решить реальную проблему, добавляя проверяемые правила и ограничения до того, как происходят автономные финансовые действия. Цель — не только более быстрые транзакции с ИИ, но и управляемое поведение ИИ.
Но давайте честно: добавление уровня правил тоже добавляет ещё одну систему, которой должны доверять люди. Больше политик, больше проверок, больше инфраструктуры. Иногда решение сложности порождает новый вид сложности.
Главный вопрос в том, кто контролирует эти правила и кто выиграет, если это станет стандартом. Разработчики, операторы, провайдеры инфраструктуры и владельцы токенов могут получить выгоду, но пользователи всё равно доверяют чьим-то дизайнерским решениям.
Децентрализация звучит хорошо, но власть может незаметно концентрироваться вокруг тех, кто создаёт политики, управляет ключевой инфраструктурой или определяет, что именно означает «безопасность».
И что происходит, когда ИИ следует одобренным правилам, но всё равно принимает ужасное финансовое решение? Проверенная ошибка всё равно остаётся ошибкой.
Главная сложность Ньютона — не доказать, что ИИ может перемещать деньги.
Нужно доказать, что добавление ещё одной системы доверия действительно снижает риск, а не просто переносит его туда, где его сложнее увидеть.
#Newt $NEWT
$SENT $SPCX
4
2
218
·
--
Статья
Протокол Ньютон и тонкая грань между проверкой и допущениемТихий вопрос за программируемым доверием
Протокол Ньютон ходит по кругам обсуждений в инфраструктурной среде уже некоторое время — не потому, что он обещает более громкую версию крипто, а потому что пытается ответить на более тихий и менее комфортный вопрос: во что именно мы начинаем верить, когда автоматизированные системы начинают перемещать реальную ценность?
Я насмотрелся на технологические циклы и знаю: первая волна внимания обычно уходит на скорость, масштаб и впечатляющие демо. Более сложные вопросы приходят позже. Кто контролирует систему? Кто проверяет решения? Что происходит, когда что-то технически работает, но всё равно приводит к неправильному результату?
Протокол Ньютон и тонкая грань между проверкой и допущением
Тихий вопрос за программируемым доверием
Протокол Ньютон ходит по кругам обсуждений в инфраструктурной среде уже некоторое время — не потому, что он обещает более громкую версию крипто, а потому что пытается ответить на более тихий и менее комфортный вопрос: во что именно мы начинаем верить, когда автоматизированные системы начинают перемещать реальную ценность?
Я насмотрелся на технологические циклы и знаю: первая волна внимания обычно уходит на скорость, масштаб и впечатляющие демо. Более сложные вопросы приходят позже. Кто контролирует систему? Кто проверяет решения? Что происходит, когда что-то технически работает, но всё равно приводит к неправильному результату?
7
3
61
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
EtherGains70.9%InQ3
Просмотров: 36,503
497 обсуждают
Один из лучших третьих кварталов в истории 💰
Вчера закрылся сентябрь — а вместе с ним и квартал. За квартал BTC вырос на 42% — это второй лучший Q3 за всю историю. В целом ETH показал рекордный Q3: рост составил 70%.
Если смотреть на график, дела по-прежнему идут неплохо: мы удерживаем поддержку, но тестируем её всё чаще. Кроме того, импульс по ETF ослабевает — притоки постепенно снижаются, а вчера впервые за долгое время наблюдался отток.
Да, исторически октябрь — хороший месяц для криптовалют. Его недаром называют «Uptober». Но это также один из самых волатильных месяцев. Например, в прошлом году нам удалось обновить исторический максимум (ATH) и пережить внезапный флэш-крах.
🚀 Высокоточные сделки.
$BTC
$ETH
$SOL
#EtherGains70.9%InQ3 #DollarIndexHitsHighestSinceMay2025 #CFTCSubmitsTwoEventContractRulesToWhiteHouse #MicronBeatsEarningsLiftsGuidance
Knowledge is Power
·Лайков: 0
·Просмотров: 105
TreasuryLetsStatesFileStablecoinCertificationsEarly
Просмотров: 868
18 обсуждают
US10YearYieldNears5.3%
Просмотров: 76,071
688 обсуждают