

BitHappy
1.3k Публикации
BitHappy
Отправить жалобу
Заблокировать пользователя
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 подписок(и/а)
25.3K+ подписчиков(а)
30.0K+ понравилось
2 Значки
Посты
Все
Цитирования
Видео
·
--
Частичная правда
Покупки Binance для восполнения запасов — это заявка на покупку, заранее прописанная в объявлении~
Как долго продержится ценовой разрыв, зависит от того, когда восстановят вывод средств.
Согласно статистике по разнице цен на разных биржах от @PrincipiaRes, до инцидента медианный спред для 13 монет на Binance и OKX не превышал 3 базисных пунктов.
Теперь же некоторые монеты, которые хакер успел продать, на Binance стоят дороже:
1/ PEPE — примерно на 67 базисных пунктов;
2/ ENA — примерно на 24 базисных пункта;
3/ UNI и WLD — примерно на 17 базисных пунктов каждая;
4/ У TRX картина обратная: на Binance он дешевле примерно на 218 базисных пунктов.
В тех же данных видно, что доля Binance в совокупном объёме торгов на двух биржах снизилась по всем направлениям: доля BTC упала примерно с 76% до 61%.
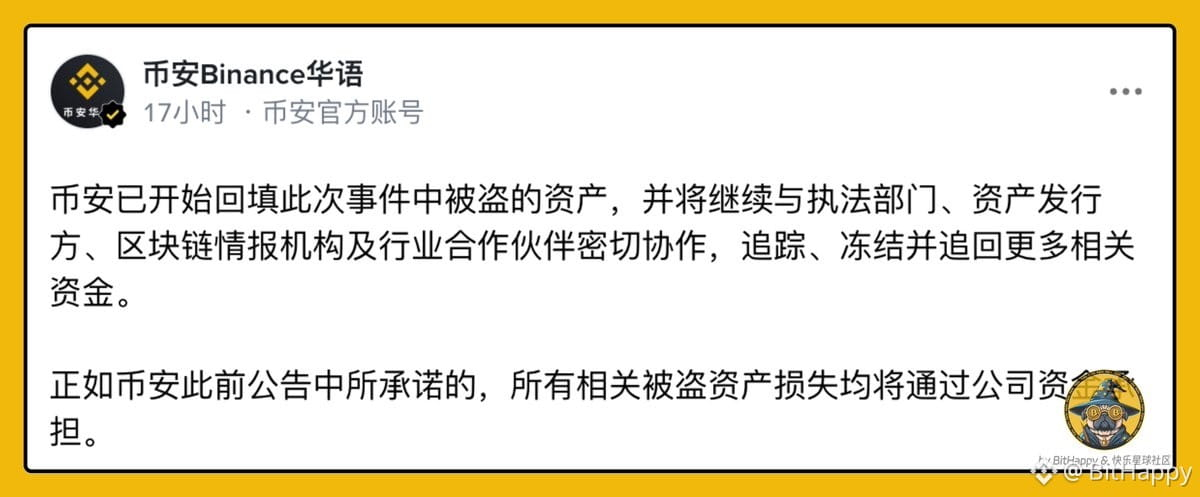
Почему же на Binance цены выше? Потому что все знают, что бирже нужно восполнить запасы монет.
По оценке на основе списка украденных активов, объём альткоинов, которые можно оценить для восполнения запасов, составляет около 233 млн долларов (UNI — около 49 млн, ENA — около 42 млн, PEPE — около 38 млн). Это лишь немногим больше одной десятой от дефицита примерно в 1,34 млрд долларов.
Рынок этих монет небольшой, а их цены уже примерно на 14–38% выше цены продажи хакером.
Иными словами, рынок уже частично заложил в цены покупки, которыми Binance будет восполнять запасы.
Обычно разницу в цене, которая исчезает за считаные секунды, поддерживает свободное перемещение монет между двумя биржами.
Пока вывод средств не восстановлен полностью, арбитражные средства не могут ни зайти, ни выйти — поэтому спред держится. Срок его жизни зависит от темпа восстановления вывода.
На практике:
1/ Если запасы уже есть на обеих биржах: можно продать на Binance и выкупить на OKX, зафиксировав спред без переводов, а после восстановления вывода постепенно сбалансировать позиции;
2/ Если монеты есть только на одной бирже: настоящую хеджированную позицию не открыть — это лишь ставка на направление цены;
3/ Если хотите пополнить счёт на Binance ради спреда: к моменту, когда монеты можно будет вывести, спред, скорее всего, уже сузится и может не покрыть расходы на сделку в обе стороны.
На мой взгляд, лучший вариант — фиксировать спред только за счёт уже имеющихся запасов и не переводить новые монеты на Binance ради этой возможности.
Периоды до и после восстановления вывода тоже нужно рассматривать отдельно: до восстановления спред поддерживается тем, что монеты «не могут зайти»; после восстановления первые арбитражные сделки начнут его сокращать, а оставшийся спрос и будет настоящим спросом на покупку для восполнения запасов.
Когда мы обсуждали час обвала из-за продаж хакера, я говорил: зарабатывает не тот, кто быстрее всех замечает возможность, а тот, чьи средства уже заранее находятся в нужном месте. Здесь то же самое.
К некоторым цифрам стоит относиться с осторожностью: спреды и список покупок для восполнения запасов — оценки третьих сторон; разбивка украденных активов основана на объявлении Binance; базисные пункты рассчитаны по снимку данных, поэтому перед выставлением ордера ориентируйтесь на актуальные цены.
Если вам это интересно, сначала проверьте, какие запасы у вас есть на обеих биржах, а затем решайте, стоит ли участвовать.
Всё вышесказанное — только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
2
5
5.2k
·
--
В тот час, когда хакер обрушил рынок, заработали те, чьи деньги уже лежали в Aave!
Дело не в том, кто быстрее заметил, а в том, чьи средства заранее были в сети.
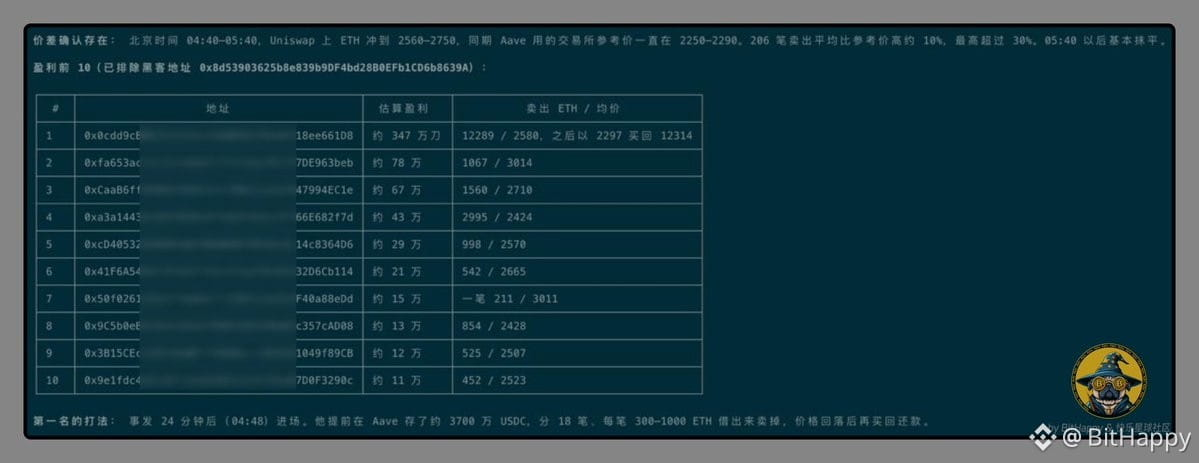
По разбору ончейн-данных нескольких экспертов:
После того как около 4 часов утра 30 октября по пекинскому времени взломали горячий кошелёк Binance, хакер обменял U на ETH через DEX.
На Uniswap ETH покупали примерно по 2560–2750, а в отдельных случаях — дороже 3000;
оракул Chainlink в Aave ориентировался на биржевую цену, которая всё время держалась примерно на уровне 2250–2290.
Один и тот же ETH в сети стоил на 15%–30% дороже; разрыв сохранялся почти час.
Binance приостановила вывод средств, поэтому дешёвый ETH с биржи нельзя было перевести в сеть.
Как действовал адрес, занявший первое место:
1/ Заранее держал в Aave около 37 млн USDC;
2/ Примерно через 24 минуты после инцидента занял ETH по цене оракула;
3/ Продал его через DEX-агрегатор примерно по 2600, затем снова внес средства, занял и продал;
4/ Когда цена снизилась, выкупил ETH для погашения долга и примерно через два часа в основном закрыл позицию.
Посчитаем подробнее:
Продано около 12 289 ETH по средней цене примерно 2580;
средняя цена выкупа — около 2297;
разница — около 283 долларов за ETH;
чистая прибыль — около 3,47 млн долларов (без учёта газа);
это примерно 9,4% от капитала в 37 млн.
Первые десять адресов вместе заработали около 6,36–6,43 млн долларов.
Эти деньги не были украдены, и с контрактами Aave всё было в порядке.
По сути, это арбитраж между CEX и DEX, а Aave стал «окном, через которое можно было получить ETH по биржевой цене».
Главное — где находились деньги, пока это окно было открыто.
А я проспал и теперь только локти кусаю.
После 5:30 разница сократилась до 3%–5%. Начиная с 5:42 Aave заморозила рынок — опоздавшие уже не могли даже занять ETH.
На этой разнице заработали только те, чьи средства заранее были в сети.
Но важно учитывать и риски:
1/ Продать ETH удалось благодаря покупкам хакера; как только спрос прекратился, разрыв цен начал сокращаться;
2/ До выкупа проданный ETH представлял собой непокрытую короткую позицию: если бы рынок пошёл вверх, показатель здоровья позиции снизился бы;
3/ Газ был очень дорогим — один из участников группы потратил около 5 тысяч долларов.
Адрес, занявший первое место, разбил продажу на 18 транзакций, в каждой — примерно по 300–1000 ETH.
В следующий раз сначала спросите себя: есть ли деньги в сети, какой протокол использовать и сможете ли вы разобраться в цене, которую подаёт оракул.
Если бы утром участник нашей группы не заработал 200 тысяч долларов со 500 тысяч, я бы, пожалуй, поспал ещё полчаса.
Всё вышеизложенное — только обмен информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
1
4.3k
·
--
Снова пропустил 10.30!!!
Около 6.30 утра глянул в телефон: уведомления мониторинга сыпались без конца, в чате тоже творилось что-то невероятное — сразу понял, что опять что-то случилось.
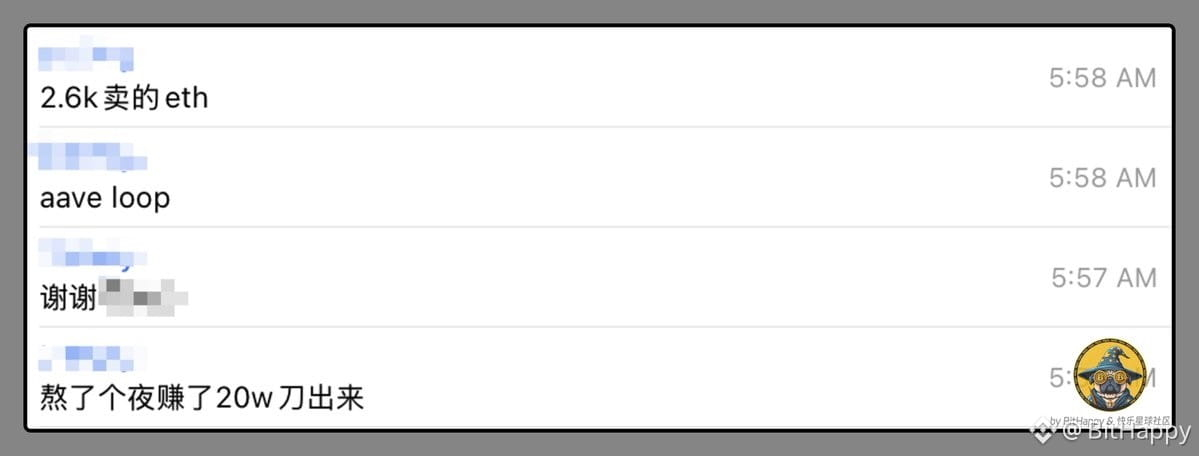
Глаза ещё толком не открылись, а я уже увидел сообщение от участника чата: с первоначальных 50WU он заработал 20WU (стратегия — на картинке).
Мгновенно проснулся.
Больше часа мучился, не заработал ни копейки и уже не мог уснуть.
Около 8 часов подумал: всё равно ничего не могу сделать, вывести средства тоже не получится. Наверное, никаких потерь не будет, а если и будут — ничего не поделаешь.
Потом снова уснул и проспал примерно до 11. Подумал: всё равно ничего не могу сделать, вывести средства тоже не получится. Наверное, никаких потерь не будет.
Как же здорово было снова завалиться спать! В прошлый раз, когда я спал до 11, я, кажется, ещё был молодым парнем!
1
4.6k
·
--
Проверено
Бессрочные контракты на базе Hyperliquid выходят на рынок США, а дистрибуцией займётся ICE-OKX!
Разберём, кто за что отвечает на трёх уровнях — комплаенс, продукт и дистрибуция — и какие согласования нужны для JV.
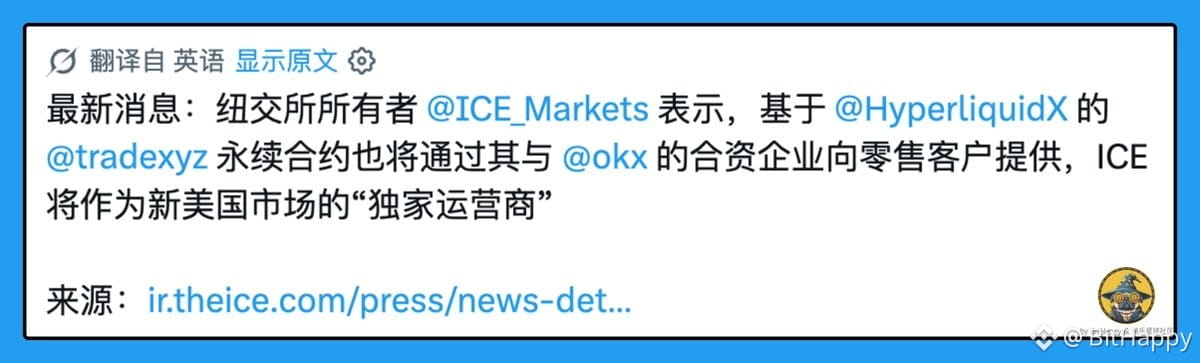
Согласно пресс-релизу ICE от 29 октября, ICE заключила соглашение с Trade[XYZ]: планируется перевести бессрочные рынки последней, работающие на базе Hyperliquid, в регулируемую структуру в США.
ICE станет эксклюзивным оператором регулируемого рынка Trade[XYZ] и осуществит стратегические инвестиции в Trade[XYZ].
Для розничного сегмента создадут отдельный специализированный рынок и механизм клиринга, намеренно обособленные от существующих институциональных фьючерсных и клиринговых операций ICE.
В пресс-релизе подчёркивается: институциональные клиенты не несут риск контрагента по этим розничным сделкам.
Это необходимое условие, чтобы вписать проект в историю о лицензировании в США, а не просто замаскировать офшорную DEX.
На продуктовом уровне по-прежнему работают связка Trade[XYZ] + Hyperliquid: краткосрочные контракты с торговлей 24/7, включая бессрочные контракты на криптовалюты, фондовые индексы, сырьё, валюту и другие RWA.
В США также потребуется создать отдельную регулируемую структуру и получить разрешения, необходимые для торговли с кредитным плечом.
После прохождения KYC/AML предполагается привлекать клиентов через FCM, ставших членами рынка.
А вот уровень дистрибуции — это то, что особенно важно для пользователей OKX!
В пресс-релизе указано, что розничные бессрочные контракты планируется распространять через партнёров, брокеров и платформы, в том числе через совместное предприятие ICE и OKX.
В общих чертах роли распределяются так: OKX предоставляет глобальный розничный доступ и каналы привлечения трейдеров, ICE — регулируемый рынок и клиринговую инфраструктуру, а Trade[XYZ] — опыт в создании розничных бессрочных продуктов.
Для OKX главное преимущество — возможность подключить собственную базу пользователей к «комплаенсным продуктам».
Само JV ещё должно получить разрешения, например как broker-dealer/FCM. Список согласований довольно внушительный: новая рыночная и клиринговая структура, разрешения, связанные с кредитным плечом, а также статус FCM/BD для JV ICE-OKX.
Кроме того, ликвидность офшорных Hyperliquid/Trade[XYZ] и будущих бессрочных контрактов в США с KYC/AML — это два разных направления.
Последние прежде всего отличаются соответствием требованиям и доступной аудиторией, но это не означает более низких комиссий или большей глубины рынка.
Если контракты действительно появятся на платформе через JV, возникнут практические вопросы: как будут разделены счета и регионы, будет ли маржа проходить через FCM и будут ли эти контракты отделены от существующих аккаунтов OKX для торговли деривативами.
Ждём дальнейшего развития событий!
Всё вышеизложенное предназначено только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
1
1
2.3k
·
--
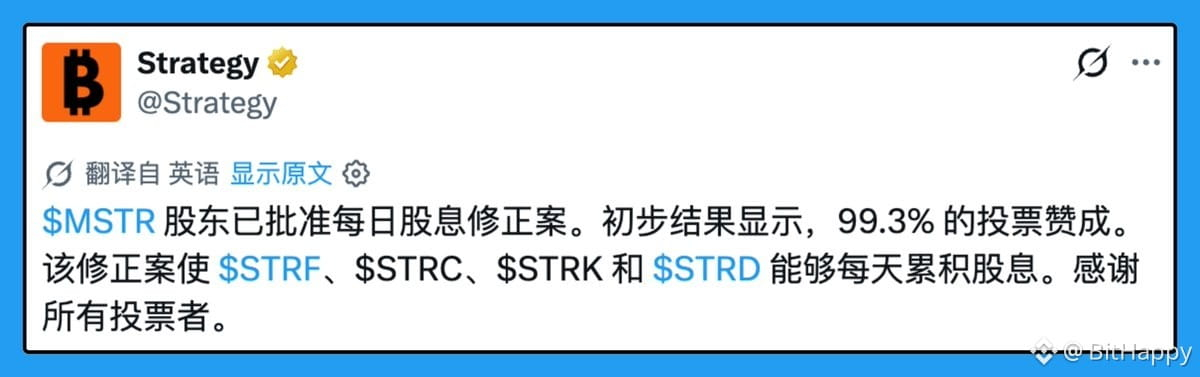
Переход STRC на ежедневные выплаты дивидендов одобрен. Что дальше?
В отчёте Strategy по форме 8-K после внеочередного собрания акционеров 28 октября указано: согласно предварительному подсчёту голосов, переход четырёх привилегированных акций на ежедневные выплаты дивидендов одобрен. Для STRC учёт прав на дивиденды будет вестись ежедневно начиная с 1 ноября; для STRF, STRK и STRD — с 1 января 2027 года. Для вступления изменений в силу ещё нужно подать и зарегистрировать обновлённую редакцию Certificate of Designations. Дивиденды будут начисляться в выходные и праздничные дни, а объявленные выплаты обычно производятся на следующий рабочий день.
Позавчера, когда я писал о ежедневных выплатах, я подсчитал: с августа 2025 года медианное падение в дату отсечки по месячным выплатам составляло около 43 базисных пунктов, по выплатам раз в полмесяца — около 22, а по ежедневным — всего примерно 3,3. 3,3 × 365 — это всё ещё около 12%, что соответствует годовой дивидендной доходности. Денег стало не меньше — просто исчезает фиксированный скачок цены, который раньше происходил раз в полмесяца. Согласно публикациям по этой теме, в эту пятницу STRC в последний раз будет торговаться с отсечкой раз в полмесяца; ориентируйтесь на календарь дат отсечки биржи.
Разберём стратегии в зависимости от того, за счёт чего они приносят доход.
Те, кто зарабатывает на гэпе в дату отсечки: согласно публикациям по этой теме, бессрочные фьючерсы на STRC на Hyperliquid не компенсируют дивиденды, поэтому при отсечке спотовая цена естественным образом падает, и короткая позиция без хеджирования может заработать на этом движении. Когда гэп сократится до примерно 3 базисных пунктов в день, небольшая событийная ценовая неэффективность практически исчезнет.
Длинная спотовая позиция плюс короткая позиция по бессрочным фьючерсам: согласно тому же источнику, дисконт составляет около 25 базисных пунктов, а ставка финансирования — около 10 базисных пунктов каждые 8 часов, то есть примерно 30 базисных пунктов в день, что примерно в 9 раз больше ежедневного дивиденда в 3,3 базисного пункта. Прибыль или убыток по такой комбинации почти полностью зависят от направления ставки финансирования и от того, как будет сокращаться дисконт; дивиденды никуда не делись, но уже не играют главную роль. Дисконт и ставка финансирования быстро меняются — актуальные значения смотрите в стакане.
Тем, кто использует STRC или связанные с ней активы в качестве залога, наращивает позицию с помощью заёмных средств и получает дивиденды: после исчезновения фиксированного гэпа примерно в 22 базисных пункта раз в полмесяца не нужно отдельно увеличивать запас до ликвидации на дату отсечки — достаточно учитывать обычную волатильность.
Я уже подробно рассказывал о своём практическом опыте в серии разборов «От первого знакомства с STRC до прибыли»: основная часть моих высокорискованных позиций приходится на доходные активы, связанные с STRC, такие как apyUSD и sUSDat. По-настоящему помогали мне маневрировать отклонение коэффициента от привязки, при необходимости — короткие позиции по бессрочным фьючерсам в сочетании со спотовыми активами в блокчейне, а также LP-позиции после того, как окно возможностей стало уже. Управление позициями и рисками важнее любой отдельной арбитражной сделки.
Что меняется с ежедневными выплатами: после сокращения гэпа в дату отсечки небольшие возможности заработать на ценовых перекосах, возникавших из-за даты отсечки, будут встречаться реже. Если вы по-прежнему хеджируетесь с помощью «связанного спотового актива + короткой позиции по STRC», расчёт теперь нужно строить не на «заработке на гэпе в дату отсечки», а на «доходе от ставки финансирования и сокращения дисконта»; дивидендная часть теперь составляет лишь несколько базисных пунктов в день. Связь между коэффициентами сохраняется, и окна отклонения от привязки не исчезнут из-за перехода на ежедневные выплаты, но возможностей, создаваемых резким гэпом раз в полмесяца, станет меньше.
Частота выплат, период расчётов и правила компенсации кажутся техническими деталями, но они могут незаметно изменить источник прибыли целого портфеля. Да уж, после перехода на ежедневные выплаты STRC начинает казаться не особенно полезной.
Серия разборов: https://x.com/BitHappy/status/2109907286194049402
Всё вышеизложенное предназначено исключительно для обмена информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
332
·
--
В последние пару дней снова обсуждают стратегию с разницей курсов: внести USDT в RWUSD на Binance, а при погашении получить USDC~
Главное — смотреть на точку безубыточности по курсу, а уже потом считать годовую доходность.
По данным одного из постов, с середины октября средний курс USDC/USDT составлял примерно 1,0011.
То, что USDC дороже USDT, — издержка для тех, кто покупает USDC. Но для тех, у кого уже есть USDT, это может стать источником дохода.
Схема такая: внести USDT в RWUSD и сразу погасить его, выбрав получение средств в USDC. Согласно официальной информации, при стандартном погашении средства поступают через T+3, комиссия составляет 0,05%.
Расчёт за один цикл:
Валовая прибыль — около 0,11%, то есть сама премия;
за вычетом комиссии за погашение в 0,05% чистая прибыль составит примерно 0,06%;
при цикле в 3 дня получается около 121 цикла в год: примерно 7,3% при простом проценте и 7,6% при сложном.
Не нужно взаимодействовать с блокчейном, доход не зависит от процентов — заработок строится на разнице курсов. На фоне 7–10% у USDG это тоже неплохо.
Ключевой момент — точка безубыточности: при комиссии 0,05% курс USDC/USDT должен быть выше 1,0005, чтобы не уйти в минус.
Если премия сузится с 0,11% до 0,05%, весь цикл окажется напрасным. Годовая доходность — это идеальный показатель при неизменной премии, а точка безубыточности — нижний порог.
Есть ещё два фактора, которые легко упустить:
1/ Запаздывание цены: при внесении средств вы видите курс 1,0011, но через 3 дня, когда поступят USDC, вы узнаете, по какому курсу сможете их продать, только в этот момент.
2/ Риск ограничений со стороны платформы: внесение и погашение — функции продукта, а не инструменты для арбитража. Если часто гонять средства туда-сюда, нужно быть готовым к ограничениям. В феврале для балансировки позиций в USDT и USDC тоже использовали RWUSD. Тогда уже говорили, что из-за слишком частого арбитража аккаунт могут «включить в список пользователей с ограниченным доступом к функциям» (некоторым участникам действительно ограничили доступ).
Более осторожный подход: начинать новый цикл, только если премия заметно превышает точку безубыточности, оставляя запас на изменение цены за 3 дня; после поступления средств сначала проверить текущий курс, а если он ниже точки безубыточности — пока оставить USDC у себя и не торопиться с продажей.
Ещё один вариант — если вас не беспокоит возможное ограничение доступа к функциям.
Всё вышеизложенное приведено исключительно для обмена информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
358
·
--
Прежде чем фармить Perp-поинты, спросите себя: есть ли у них вторичный рынок?
Сегодня открылась проверка аирдропа StandX: если учитывать стоимость капитала, это гарантированный убыток. В ленте пользователь BuTongRen6 поделился цифрами: комиссий — более 5000 U, общий убыток — 20 000 U, а в итоге аирдроп составил 900 U. Посчитаем:
1/ Относительно комиссий: 900 ÷ 5000 ≈ 18%; относительно общего убытка: 900 ÷ 20 000 = 4,5%;
2/ Пользователь xiaoyon52351223, исходя из правил начисления поинтов, рассчитал, что до первого халвинга 5.24 возвращали примерно десятую часть комиссий, а после следующего халвинга 8.10 осталось около одной сороковой.
Так что это скорее не аирдроп, а скидка на комиссии. Впрочем, StandX также официально объявил о провале.
Гораздо интереснее разобраться с оценкой. У StandX, по сути, был предрыночный рынок: в середине октября на Aspecta, Predict и Polymarket торговались контракты на его FDV, котировки колебались от 180 до более чем 300 млн долларов. Но на предрыночном рынке оценивали «токен, который выпустят в будущем». 15 октября команда официально объявила, что токена не будет, и эта цена повисла в воздухе. Сколько DUSD в итоге можно получить за поинты, решает только команда проекта — заранее зафиксировать соотношение на рынке было нельзя. Лично я держу поинты, которые ничего не стоят; возврат получают лишь те, кто внёс вклад комиссиями.
Для сравнения — ещё два недавних проекта:
1/ Variational: поинты торгуются OTC, недавно появилась котировка 50 U за поинт. Ещё недавно все оценивали их в 7–8 U, но достоверность спорная — не стоит считать это реальной ценой сделки.
2/ Predict: 25 октября на Binance запустили предрыночный контракт PREDICT, раньше он появился на Aster, а на Polymarket также есть рынок FDV. У поинтов есть хотя бы рыночная котировка и инструменты хеджирования, но доля аирдропа ещё не объявлена, поэтому соотношение для хеджирования можно только оценить.
Поэтому, оценивая поинты Perp, я теперь смотрю на три вещи:
1/ Есть ли вторичная цена (OTC, предрыночный рынок, рынки прогнозов) и соответствует ли она тому, что я в итоге получу;
2/ Есть ли инструмент, позволяющий заранее зафиксировать часть стоимости;
3/ Если нет ни того ни другого, считать затраты исходя из того, что вернётся максимум одна десятая комиссий, и ограничивать бюджет убытка этой суммой.
Фарм поинтов по сути похож на покупку лотерейного билета без указанной цены. Если самому назначить ему цену заранее, переживать будет гораздо проще.
Тем, кто фармил StandX: DUSD можно будет получить с 1 ноября по 31 декабря — используйте только официальный сайт. У каких ещё Perp-проектов, в которых вы фармили, поинты имеют вторичную цену?
Всё вышеизложенное — только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
907
·
--
Кто оценивает залог в виде токенизированных акций в выходные, когда фондовый рынок закрыт?
Месяц назад Binance объявила, что обычные пользователи тоже смогут использовать bStocks в качестве залога. К этим выходным правила изменились: с 24 октября, 00:00 UTC, индексная цена залога bStocks будет обновляться динамически 24/7. Пока рынок закрыт, ориентиром служит собственный стакан Binance: для сглаживания применяется Impact Mid Price с EWMA, а также специальные лимиты на рост и падение цены. Конкретные значения не раскрыты.
Проще говоря: в выходные стоимость залога определяется стаканом Binance, а не ценой базовой акции.
А Aave V4 на Base принимает 7 токенизированных американских акций от Coinbase (не bStocks) и использует ценовой источник Chainlink с графиком 24/5: в выходные цена остаётся на уровне последней сделки, а после возобновления торгов новости за всё время простоя сразу отражаются в цене. Одна система постепенно всё перемалывает, другая заглатывает всё разом при возобновлении!
И вот в первый же субботний вечер после вступления новых правил в силу биткоин опустился ниже 80 000 долларов. По данным The Block, за четыре часа ликвидировали лонги на сумму около 404 миллионов долларов. Американский рынок закрыт, а у нас уже ликвидации с плечом 🤣
Тем, кто использует токенизированные акции в качестве залога, в выходные, возможно, стоит сделать четыре вещи:
1/ До закрытия рынка в пятницу поднять уровень маржи до такого, с которым можно спокойно спать;
2/ Настроить ценовые оповещения по индексной цене залога Binance, а не по цене закрытия базовой акции;
3/ В пятницу проверить коэффициент залога — возможно, его придётся корректировать в любой момент;
4/ Не держать залог в виде токенизированных акций и высокорискованные криптопозиции с большим плечом в одном кросс-маржинальном аккаунте, где им вместе придётся переживать резкое падение BTC.
Две системы правил существуют одновременно — значит, могут возникать расхождения в ценах. Вот за чем я бы наблюдал, хотя сам пока не проверял это на практике:
1/ Расхождение в выходные и схождение в понедельник: когда $SOXL ещё не открылся, крипторынок часто отклоняется более чем на 6%; перед открытием и после него большая часть расхождения исчезает. Теперь залоговая цена следует за котировками в выходном стакане, поэтому нужно заново оценить нагрузку на маржу при сделках на схождении.
2/ Это не один и тот же токен: bStocks и токенизированные акции Coinbase привязаны к одной и той же базовой акции, но у них разные эмитенты, блокчейны и правила погашения. В лучшем случае можно сказать, что A ≈ B; коэффициент и механизм обмена нужно проверять самостоятельно.
3/ Замороженная цена и цена ончейн-сделок: Aave рассчитывает залог в выходные по замороженной цене, а вторичный рынок на Base продолжает работать. Теоретически может возникнуть дисконт, но при гэпе на открытии ликвидация будет рассчитана уже по новой цене — это не лёгкие деньги.
4/ Несколько часов после возобновления котировок: ценовой источник Aave обновляется одним шагом в воскресенье в 20:00 по восточному времени США, а Binance переходит постепенно. Залоговые цены на двух площадках могут ненадолго разойтись — за этим стоит следить, хотя пока неясно, можно ли на этом заработать.
Короче говоря, фондовый рынок может быть закрыт, но правила ценообразования продолжают работать. Есть здесь те, кто использовал токенизированные акции в качестве залога на обеих площадках? Следили за расхождением цен? 👀
Всё вышеизложенное — только обмен информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
245
·
--
Сравнение Metric, Uniswap и Fables: откуда на самом деле берётся доход LP?
Metric снова везде всплыл, вероятно, из-за запуска открытой системы приглашений 🤣 Я вошёл рано и уже успел понести убытки~
Сначала посмотрим, как у них устроено ценообразование:
1/ Uniswap (концентрированная ликвидность): пул и есть цена, а сделки (в основном арбитраж) двигают её; LP зарабатывают комиссию, но вне своего диапазона ничего не получают.
2/ Fables: базовый слой по-прежнему пул Uniswap v4, поверх которого Hook автоматически меняет комиссии по календарю — на открытии, закрытии, ночью и в выходные тарифы разные; keeper может лишь временно снизить их, максимум на 50% и максимум на 72 часа.
3/ Metric: пул сам цену не рассчитывает; Price Provider задаёт цену покупки, продажи и референсную цену, а ликвидность размещается в диапазоне вокруг референсной цены и смещается вместе с ней.
Источники дохода тоже разные: Uniswap и Fables зарабатывают на комиссиях (Fables делает их выше в периоды информационной асимметрии); у Metric для трейдеров комиссия 0, а LP получают Edge — это спред между ценой исполнения и референсной ценой, из которого затем вычитается доля curator и Metric (по умолчанию 7.5%). Но в любом случае платит тот, кому нужно исполнение здесь и сейчас.
Теперь о закрытии рынка. Когда $SOXL американский фондовый рынок не открыт, на крипторынке отклонение часто превышает 6%: акции стоят, а ончейн-рынок — нет. Для Uniswap и Fables после гэпа в понедельник арбитражники двигают пул к новой цене, и разницу оплачивает LP; у Fables высокая комиссия — это попытка оценить риск, но она не гарантирует покрытие убытков.
В документации Metric прямо сказано: когда источник цены перестаёт обновляться, сделки продолжают проходить по последней цене, а остановка происходит только после превышения лимита staleness; пул акций Chainlink сразу останавливается при market-closed; референсная цена может запаздывать, а на BSC сделки могут ещё и успевать исполниться до обновления котировки, при этом APR всё равно считается как Edge. Защита есть, но она не абсолютна.
В документации есть ещё одна фраза, с которой я полностью согласен: Positive Edge doesn't mean you're making money. В официальном примере: вы заработали $50 Edge, но после роста цены на 10% в итоге оказались бы на $950 хуже, чем при простом удержании актива. Главная статья результата — это изменение инвентаря.
Если смотреть через призму «запаса прочности» из "Разумного инвестора", сначала нужно оценить, сколько можно потерять в худшем случае, и только потом смотреть на APR. Ликвидность сейчас очень слабая, так что тем, кто готов подхватывать акции, можно попробовать. Механизм очков ещё официально не анонсирован, но говорят, что каждую неделю раздают 500k очков.
Всё выше — лишь информационный обзор и не является инвестиционной рекомендацией.
BitHappy, который продолжает эволюционировать
733
·
--
Стратегия на схождение ценового спреда между корейскими и американскими акциями Hynix, которую я запускал с помощью Binance AI Pro, уже закрыта, прибыль зафиксирована! Но всё прошло не гладко.
Продолжая предыдущую открытую позицию: стратегия запускалась довольно успешно, а ИИ даже специально разработал логику закрытия — каждые 5 минут проверять убыток по отдельной ноге и автоматически закрывать её, если он превышает порог. Утром я увидел, что спред между Кореей и США сократился до 49%, а нереализованная прибыль составляла около $87. Вспомнил, как опытный участник группы говорил, что на этом спреде можно торговать и в диапазоне, не обязательно ждать полного схождения. Решил воспользоваться моментом и закрыть позицию, а потом запустить стратегию торговли в диапазоне.
Но на этапе закрытия я столкнулся с проблемами:
1/ Попросил AI Pro закрыть позицию, но он предложил вручную нажать кнопку «Закрыть всё» на карточке. Однако на странице такой кнопки вообще не было (рис. 1).
2/ Попросил его закрыть позицию ещё раз — он прислал карточку с позицией, но при нажатии открылась страница контракта, где позиции не было.
3/ Пришлось нажать «Отключить стратегию». Система сообщила, что при отключении позиция закроется автоматически. После отключения на странице стратегии нельзя было нажать кнопку перевода средств, а баланс счёта не отображался; общий баланс не изменился (рис. 2).
4/ Попросил AI Pro помочь перевести средства, но он ответил, что позиция всё ещё открыта (рис. 3). На странице контракта позиции не было, тогда он сказал, что средства находятся на субсчёте. Но и на странице контрактов субсчёта позиция не отображалась. Я начал паниковать: неужели деньги пропали?
5/ Зашёл в AI Pro на субсчёте, но страница сразу показала сообщение: «Не удалось подтвердить состояние вашего аккаунта. Рабочая область заблокирована» (рис. 4).
К этому моменту я уже пожалел, что сразу перешёл к реальной торговле, не пройдя весь процесс от начала до конца. В итоге я проверил историю сделок на субсчёте и только тогда убедился, что позиция уже закрыта. С основной суммой всё в порядке, и я даже немного заработал, но закрыть позицию вовремя не получилось. Всё прошло с трудностями и заставило понервничать.
По итогам этой практики заметил несколько нюансов AI Pro, на которые стоит обратить внимание:
1/ Диалог ведётся в основном аккаунте, а средства стратегии находятся на субсчёте, поэтому напрямую посмотреть баланс и позиции нельзя;
2/ Сейчас нельзя управлять позициями на субсчёте прямо через диалог — это можно делать только через саму стратегию;
3/ После ручных действий с позициями (отключения стратегии, ручного открытия или закрытия позиции) информация о позиции в AI Pro может быть неточной, поэтому нужно самостоятельно проверять её на субсчёте;
4/ После закрытия стратегии на странице AI Pro основного аккаунта не отображаются средства и нельзя напрямую перевести их — нужно дополнительно проверять субсчёт.
Не знаю, единичный ли это случай, но со мной такое произошло. Хотелось бы, чтобы Binance тоже обратила на это внимание. Сейчас я ещё дорабатываю стратегию торговли в диапазоне на корейско-американском спреде Hynix. На этот раз сначала попробую её на демо-счёте, хотя механизм демо-счёта тоже может быть связан с субсчетами.
Те, кто пользуется AI Pro, сталкивались с чем-то похожим?
Всё вышеизложенное — только обмен информацией и не является инвестиционной рекомендацией.
BitHappy, который продолжает развиваться
142
·
--
Используя разницу в цене на акции Hynix в Корее и США, пробую Binance AI Pro!
Арбитраж на разнице цен между корейскими и американскими акциями Hynix и на ставках финансирования уже больше полугода обсуждают и практикуют. За последние три-четыре дня колебания спреда заметно сократились, многие в чате оказались в убытке и начали жаловаться. Я думаю так: когда другие жалуются, часто наступает удачный момент для входа, да и мои издержки немного ниже, чем у остальных. Поэтому захотелось попробовать. Как раз на X обсуждали Binance AI Pro — решил проверить, сможет ли он за один раз реализовать полноценную стратегию.
Для хеджирования нужно учесть несколько непростых моментов: как примерно уравнять позиции с обеих сторон, при каком отклонении спреда входить, как при слишком высокой ставке финансирования приостановить торговлю или сократить позиции и как при достижении порога убытка гарантированно закрыть обе стороны одновременно, не оставив непокрытую позицию.
Чтобы не тратить токены AI Binance (баллы), я сначала вместе с Grok проработал логику стратегии, параметры риск-менеджмента, контроль расходов на финансирование и правила одновременного закрытия позиций, а затем одним запросом передал всё Binance AI. В итоге всего за один диалог он создал визуальный рабочий процесс и запустил его в деморежиме, после чего я переключился на реальную торговлю.
Ордер успешно открыт: сначала на одной стороне выставил условный ордер, на другой открыл позицию одновременно; стоп-лосс настроен так, чтобы автоматически полностью закрыть обе стороны и не оставить непокрытую позицию. Но после открытия спред снова немного расширился, и сейчас у меня плавающий убыток (с учётом комиссий). Самое неприятное — высокая ставка финансирования по длинной позиции в контракте на корейские акции: при позиции около 20 тыс. USDT расходы составят примерно 60 USDT в день. На Binance пока нельзя купить сами акции, поэтому приходится хеджировать контрактами. Надеюсь, в будущем появится возможность напрямую покупать акции. Позже расскажу, как сработали стоп-лосс и закрытие позиции.
Ключевые пункты промпта — при желании можете взять и протестировать:
1/ Риск-менеджмент аккаунта: общая маржа — 10 000 USDT, плечо 2x, номинальная стоимость позиции — около 20 000 USDT, маржа изолированная; максимальный убыток по одной стороне — около 1 000 USDT; при срабатывании стоп-лосса необходимо полностью закрыть обе ноги, не оставляя непокрытой позиции.
2/ Логика стратегии: лонг SKHYNIXUSDT (отслеживает корейские акции, относительно дешевле), шорт SKHYUSDT (отслеживает ADR, относительно дороже); уравнивать позиции по номинальной стоимости, а не механически подбирать количество в соотношении 10:1.
3/ Сигнал для входа: z-оценка соотношения цен, рассчитываемая по скользящей выборке из 100 часовых свечей. Открывать позицию только при явном отклонении от обычного уровня, чтобы не платить за финансирование, когда спред уже вернулся к норме.
4/ Ограничение по ставке финансирования: установить порог на основе фактических ежедневных расходов в USDT по обеим ногам, учитывая разную периодичность расчётов; при превышении порога приостанавливать торговлю или сокращать позиции.
5/ Исполнение стоп-лосса: если убыток по любой ноге или по портфелю достигает заданного порога, одновременно полностью закрыть обе стороны условными ордерами reduce-only.
6/ Прочее: сначала создать визуальный рабочий процесс и код, запустить в симуляции; указать количество контрактов при открытии, номинальную стоимость, используемую маржу, условия полного закрытия и основные риски; при недостатке данных позицию не открывать.
Всё выше — только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy — проект, который продолжает развиваться
498
·
--
На прошлой неделе посмотрел интервью Сяньдао с Суньгэ. Он высказал одну мысль: после того как Hyperliquid получит регуляторную амнистию, CEX, возможно, постепенно начнут переходить на DEX. А на выходных увидел, как все обсуждают PopDEX, за которым стоит Bitget, и вдруг понял, что эту тему действительно стоит обдумать: похоже, между биржами уже сложился некий негласный консенсус, просто все пока выжидают.
Но для недавно появившегося PopDEX одного сильного бэкграунда совершенно недостаточно. Сейчас люди в целом придерживаются принципа «не поймаешь зайца — не выпустишь сокола»: если нет достаточно привлекательного предложения, по-настоящему запустить торговлю будет непросто.
Сам PopDEX говорит, что это торговая инфраструктура, созданная для трейдеров, а MegaPop — механизм возврата ценности, основанный на реальной торговле. Само выражение «возврат ценности» звучит привлекательно, ведь обычно оно подразумевает выкуп или кэшбэк, а не просто раздачу баллов.
Всё главное — в MegaPop:
1/ Каждую неделю 40% дохода платформы направляется в призовой фонд;
2/ Пользователи получают лотерейные билеты за реальную торговлю;
3/ Розыгрыш проводится каждую неделю, а билеты, призовой фонд, результаты и распределение публикуются в блокчейне;
4/ Выигрышные числа определяются хешем блока Bitcoin, чтобы свести к минимуму возможности для манипуляций.
Это значит, что пользователи, участвующие в торгах, получают долю дохода платформы относительно справедливым и случайным образом. А благодаря случайному розыгрышу сложно нацелиться на конкретного участника или дать профессиональным игрокам опустошить фонд.
Если говорить прямо, стабильные монеты вместо баллов — это куда более понятная и предсказуемая награда. По крайней мере, все точно знают, что получают, а не ждут потом всевозможных объяснений от команды проекта.
Видимо, команда проекта тоже опасается, что на старте доход будет небольшим, а распределение прибыли окажется недостаточно привлекательным, поэтому в первом раунде награды будут дополнительно пополнены двумя траншами — всего примерно на 250 тысяч U.
Разумеется, это только 40%; оставшиеся 60% будут возвращаться пользователям через реферальные выплаты и активности экосистемы. Сейчас эта часть недостаточно прозрачна, но это понятно: реферальные выплаты всегда были одним из ключевых нововведений бирж — и CEX, и DEX, — ведь пользователей разных уровней и так нужно различать. Хочется лишь, чтобы в дальнейшем условия активностей стали яснее, а доля распределяемой прибыли благодаря им выросла.
Как на это смотреть пользователю? Если вам и так нужно хеджировать риски или вы присматриваетесь к другим платформам, можете попробовать перевести часть объёма на PopDEX. А если вы и без того умеете зарабатывать на торговле — попробовать тем более стоит.
В общем, продолжайте торговать как обычно — просто на PopDEX у вас каждую неделю появляется шанс получить лотерейный билет. А если выпадет суперприз, вот это будет разрыв!
Всё вышесказанное — только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy — в постоянном развитии
87
·
--
STRC: от первого шага до прибыли — что делать дальше?
В августе и сентябре мы с женой и детьми всё время путешествовали, спасаясь от жары, поэтому чтение на какое-то время пришлось отложить. Несколько дней назад я продолжил читать «Разумного инвестора» — первое издание вышло в 1949 году.
В четвёртой главе и далее снова и снова говорится: привилегированные акции обнаруживают множество проблем, когда рынок слабеет, и покупать их стоит только тогда, когда они падают до неоправданно низкой цены!
Эта фраза сразу меня задела. Умные люди ещё в 1949 году подвели итоги и описали, как не попасть в ловушку, а мы в 2026-м всё ещё наступаем на те же грабли. Думаю, все понимают, о чём я.
В этом разборе я поделюсь четырьмя долгосрочными арбитражными стратегиями, следуя хронологии и вспоминая свои мысли и переживания. Надеюсь, это будет полезно тем, кто прошёл через эту волну или не участвовал в ней, но интересуется арбитражем. Заодно это будет и мой собственный разбор.
Но кампания с STRC — это не только арбитраж, но и:
1/ Игра на колебаниях PT/YT на Pendle: например, многократный минт большого объёма YT-apyUSD для торговли на волнах, а также огромные выплаты процентов по YT-sUSDat за счёт обратного потока;
2/ Арбитраж на особенностях механики проекта: например, расхождение между ценой sUSDat по оракулу, ценой в блокчейне и ценой в контракте;
3/ Борьба за маршрутизацию между пулами ликвидности с разными комиссиями: например, что выгоднее — 0,25% или 0,1999%; либо напрямую использовать LP с комиссией 0,0001% для покупки и продажи, избегая высоких сборов Swap;
4/ И, что важнее всего, управление размером позиции и контроль рисков.
В целом кампания с STRC в 2026 году стала для меня важным уроком, который я запомню надолго. Она длилась так долго и включала так много разных приёмов, что сейчас я уже не могу вспомнить все детали.
Поэтому хочу напомнить: важно своевременно фиксировать итоги и наблюдения. Даже если вы не собираетесь сразу публиковать их, сначала запишите подробности для себя — так будет проще совершенствоваться.
Две базовые модели арбитража, о которых я писал раньше, стали подготовкой к этому итогу. Их логика совпадает с логикой реальных операций: модель арбитража на отклонении привязки «A = B» и модель арбитража на отклонении привязки «A = B, B = C, следовательно, A = C».
Обзор серии: как я пришёл к STRC; арбитражное спасение — часть первая (арбитраж на отклонении привязки apxUSD и apyUSD); часть вторая (арбитраж на спреде при открытии короткой позиции по STRC через пару из трёх монет); часть третья (обмен sUSDat и LP).
На этом серия заканчивается. Если хотите обсудить другие варианты, пишите в комментариях~
Всё изложенное выше — только обмен информацией и не является инвестиционной рекомендацией.
BitHappy, который продолжает развиваться
166
·
--
STRC: от первых шагов до прибыли — арбитраж как способ спастись, часть 3
В первых двух статьях я рассказал о двух способах вернуть вложенное. Вернёмся к формулам: раз и apxUSD, и sUSDat связаны с STRC, можно записать так:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Иными словами, между sUSDat и apxUSD тоже можно проводить арбитраж при отклонении от привязки. Когда apxUSD относительно sUSDat падает сильнее, чем предполагает коэффициент (обычно это происходит из-за падения apxUSD), покупайте подешевевший актив и ждите, пока цены не сойдутся.
Больше недели я зарабатывал на обменах активов, отклонившихся от привязки, но потом возможностей внезапно стало меньше: кто-то создал пул ликвидности apxUSD и sUSDat, и курс становился всё стабильнее. Я тоже переключился на предоставление ликвидности, обменивая активы только при сильной волатильности. Зарабатывать по $300–500 в день было легко. Но по мере роста моей позиции в пуле и сокращения числа людей, продававших apxUSD в убыток, возможностей становилось всё меньше. К концу июня STRC вернулся примерно к 80, а я почти достиг цены безубыточности — 82.
Дальше начался путь к прибыли. Суть оставалась прежней: как только соотношение коэффициентов нарушается, появляется окно возможностей. Но оно обычно очень короткое: низкая ликвидность и комиссии быстро съедают прибыль. В июле прибыль без кредитного плеча при использовании первых трёх способов редко превышала 1%, а с плечом не хватало ликвидности. В июне слишком многие продали активы в убыток и вышли с рынка, поэтому разница в ценах стала возникать заметно реже.
Но я продолжал держать apyUSD и sUSDat до середины сентября и только недавно полностью избавился от apyUSD. Не из привязанности — просто оставались возможности для арбитража. Продолжим выводить формулы: между sUSDat и apyUSD тоже есть коэффициентное соотношение:
sUSDat × x ≈ STRC × y
В целом всё работало так же, как и раньше: обмены и предоставление ликвидности. В самый безумный день один крупный держатель продал за сутки 2 миллиона apyUSD, а мой кошелёк с LP-позицией на $20K принёс за день больше $3000. После этого такие окна возможностей почти не появлялись. С июля по сентябрь ежедневная прибыль снизилась с $1–2 тысяч до менее чем $100.
Уменьшение прибыли вполне объяснимо: объём доступных средств ограничен, а людей, продающих активы в убыток, постепенно становится меньше. Сильнее всего часто страдают те, кто больше всех верит в проект. Первый крупный отток произошёл из apxUSD: стейблкоин перестал быть стабильным, в какой-то момент его нельзя было погасить (позже погашение стало доступно, но с огромной комиссией), а его цена так и не догнала STRC.
Благодаря этим стратегиям я быстро вернул вложенное и затем два месяца подряд получал прибыль. На этом разбор серии арбитражных сделок подходит к концу. В следующей статье, опираясь на то, что я недавно читал, расскажу, как я оцениваю ситуацию после этой волны и что собираюсь делать.
Всё вышесказанное — только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy, который продолжает развиваться
64
·
--
STRC: от первых шагов до прибыли — арбитражное спасение, часть 2
После арбитража на отвязке apxUSD и apyUSD я уже увидел надежду выбраться из ситуации. Главный вывод такой: если между активами сохраняется коэффициентная зависимость, то при появлении ценового разрыва можно заработать — хотя окно возможностей обычно очень короткое. Чтобы ускорить схождение цен, я даже написал об этой логике в твиттере; влияние IP тоже в некоторой степени мне помогло. Нетрудно догадаться, что к тому моменту мне уже совсем некуда было деваться, хотя сам этот способ действительно работал.
Продолжим разбирать формулу: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Отсюда видно, что apxUSD и STRC тоже связаны коэффициентом, что ещё раз подтверждает: все три актива привязаны к STRC:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Поэтому, когда apxUSD, apyUSD и sUSDat падают ниже значений, соответствующих коэффициентам, можно купить эти три токена ончейн и открыть короткую позицию по STRC на бирже, чтобы заработать на разнице. Это соответствует описанной мной ранее модели: «A = B, B = C, следовательно, A = C».
Как раз весь июнь держатели токенов, связанных с STRC, жили в тревоге: бесчисленное множество людей продавали активы с убытком и уходили, и при каждой такой распродаже возникал ценовой разрыв. Это было видно и в чатах, и ончейн: кто-то просто выходил из позиции, а кто-то искал возможности, ориентируясь на коэффициентную зависимость.
Проблема заключалась в том, что тогда бирж, поддерживавших бессрочные контракты на STRC, было очень мало. Первая из известных мне — Lighter, но глубина рынка там была ужасной, всего около 10 тысяч. Поэтому в первой половине июня прибыль от этой стратегии была крайне ограниченной. Те, у кого есть брокерский счёт для торговли американскими акциями, могли действовать напрямую через брокера.
Поскольку эта логика работает, такие возможности сохраняются и по сей день, на момент публикации. Например, вчера вечером — с apyUSD. На приложенном графике показана динамика apxUSD: он должен был сохранять соотношение 100:1 с STRC, но часто отклонялся на 2–4%. Однако комиссии и издержки при операциях с apxUSD и apyUSD ончейн слишком высоки: если разница не превышает 0,5%, прибыли почти не будет. А sUSDat слишком стабилен и редко даёт возможности.
Есть и ещё одно, более важное для меня ограничение: весь капитал, выделенный на высокорискованные позиции, уже израсходован. Теоретически мне не следовало бы вкладывать новые средства в короткую позицию по контракту на STRC. У меня остались только sUSDat и apyUSD — как же ещё можно выкрутиться? В следующей части расскажу о новом способе арбитража.
Всё вышеизложенное — только обмен информацией, а не инвестиционная рекомендация.
BitHappy, который постоянно развивается
59
·
--
STRC: от первых вложений до прибыли — арбитраж как способ спастись, часть 1
В предыдущей статье я рассказывал, что после того, как были исчерпаны средства, выделенные на высокорискованные позиции, нереализованный убыток составлял не менее 50%. Хотя задействовал я только высокорискованную часть портфеля, психологическая нагрузка была огромной: позиция в Apyx была открыта с использованием циклического займа, и с учётом заёмных средств я почти дошёл до полной загрузки портфеля. Позже выяснилось, что даже если застрять в apyUSD, можно быстро сократить убытки с помощью обмена, если учитывать коэффициентную связь между ним и apxUSD. Это был мой первый успешный арбитраж.
До резкого падения STRC официальные представители и внешние наблюдатели считали apxUSD стейблкоином. Однако в его обеспечении есть STRC, и при недостаточном обеспечении его стоимость может только падать вслед за ним. Официально не признавали, что это не стейблкоин, но и не заявляли, что он привязан к STRC. Тем не менее, исходя из логики обеспечения, между apxUSD и STRC неизбежно должна существовать коэффициентная связь: в худшем случае она должна сохраняться примерно на уровне 100:1, а теоретически быть ещё выше, поскольку обеспечение состоит не только из STRC.
Рост стоимости apyUSD связан с выплатами по STRC, а в основе лежит apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0,01 × x
На практике же падение apyUSD в какой-то момент было в 3–4 раза сильнее, чем у apxUSD: apxUSD просел на 7%, а apyUSD — более чем на 30%. Раз формула верна, даже если уже застрял в apyUSD, можно заложить часть apyUSD, получить apxUSD, а затем обменять его обратно на большее количество apyUSD, заработав на разнице курсов. В максимуме разница доходила до 23%; такие возможности появлялись дважды, но окно длилось всего несколько часов.
К сожалению, у меня на руках были только apyUSD и sUSDat. Кроме того, для пополнения позиции в apyUSD я уже брал циклический заём, подняв LTV примерно до 60%. Не желая трогать более устойчивый sUSDat, я мог лишь заложить часть apyUSD, получить apxUSD и обменять его на apyUSD. Через два дня возможностей с доходностью выше 20% уже не осталось.
На верхней части графика показана динамика apyUSD в долларовом выражении: когда 27 июня STRC действительно упал более чем на 30%, apyUSD снизился вслед за apxUSD и почти не просел сверх меры. На нижней части — динамика apxUSD в его собственном выражении; колебания настолько малы, что ими можно пренебречь. Это подтверждает, что привязка между ними работает. Благодаря этой формуле и позже регулярно появлялись возможности для арбитража при отклонении от привязки с доходностью 1–3%. Это тот же подход, что и в описанной мной ранее модели отклонения от привязки «A = B».
Жаль, что я слишком поспешил с покупкой на дне и свободных средств почти не осталось. Иначе уже на первой волне падения в июне можно было бы превратить убыток в прибыль. К этому моменту цена ещё не восстановилась, но убыток уже значительно сократился — по крайней мере, появилась надежда выбраться из этой ситуации.
В следующей статье расскажу ещё об одном арбитражном пути, который остаётся эффективным в долгосрочной перспективе.
Всё вышеизложенное — исключительно обмен информацией и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
67
·
--
STRC: от первых вложений до прибыли — как всё начиналось!
Сейчас цена STRC стабилизировалась и в основном вернулась к привязке. Те, кто раньше держал STRC, sUSDat и apyUSD и не продал их в убыток, в большинстве своём уже вышли в прибыль. Но ещё несколько месяцев назад всё было совсем иначе: я планировал вложить лишь часть средств из высокорисковой доли портфеля, однако после череды падений почти полностью её потерял, а нереализованный убыток в какой-то момент превысил 30%.
Лишь оглянувшись назад, я понял: дело было не в том, стоит ли связываться с STRC. Возможность заработать на разнице цен появлялась, когда нарушалось соотношение между этими токенами. Поэтому я решил рассказать обо всём по порядку — от первых вложений и убытков до того, как мне удалось выбраться в плюс. В этой части — о том, как я во всё это ввязался.
В марте и апреле STRC и Apyx часто обсуждали в X. Рынок был вялым, кражи криптовалют случались одна за другой, и я долго наблюдал со стороны. Лишь после того, как apxUSD появился на Kraken, я отказался от низкой доходности apxUSD (тогда я уже знал, что у него есть экспозиция к STRC) и вложил в apyUSD пятую часть средств из высокорисковой доли портфеля, рассчитывая примерно на 40% годовых.
Затем я обратил внимание на Saturn. Там тоже было два токена: стейблкоин USDat и sUSDat с экспозицией к STRC. Цена sUSDat снижается при выплате дивидендов по STRC, а после выплаты обычно возвращается к привязке. Я выделил ещё пятую часть высокорисковой доли портфеля на торговлю просадкой при выплате дивидендов и последующим восстановлением цены. После выплаты я держал токен ещё около 15 дней; за первые два месяца доходность составила примерно 2–3%. Я рассчитывал, что до TGE в октябре удастся получать около 40% годовых в течение полугода.
В начале июня после выплаты дивидендов по STRC цена не стабилизировалась, а вечером 4 июня упала почти на 8%. sUSDat просел вслед за ней, и я продолжил покупать на снижении, рассчитывая на возвращение к привязке. Но неожиданно за STRC потянулся вниз и стейблкоин apxUSD, а apyUSD рухнул ещё сильнее — в какой-то момент падение достигло 30%. К счастью, до этого я закрыл несколько цикловых позиций, чтобы торговать YT, и благодаря этому избежал ликвидации. Я считал, что STRC не обанкротится, и продолжил наращивать позиции. В итоге apyUSD и sUSDat заняли по половине высокорисковой доли портфеля. Нереализованный убыток по apyUSD с учётом циклического займа превысил 50%, хотя сам STRC просел всего примерно на 7%.
Но настоящий кошмар был впереди. 6 и 27 июня STRC ещё дважды резко падал, и в минимуме его цена составляла лишь около 68% от уровня привязки. К тому времени я уже исчерпал всю высокорисковую долю портфеля. Планирование позиций спасло меня и не позволило вложить туда все средства. Но именно поэтому, чтобы придерживаться плана, мне пришлось маневрировать с тем, что оставалось в портфеле, и начинать выбираться из ситуации.
В следующей части расскажу о самом эффективном арбитражном маршруте: заново разберём соотношение между apxUSD и apyUSD.
Всё вышеизложенное — только для обмена информацией и не является инвестиционной рекомендацией.
BitHappy — постоянно развивающийся
101
·
--
Давно не следил за Sui и обнаружил, что знакомый мне уровень хранилищ Bluefin теперь поддерживает Ethereum. Основная часть проекта по-прежнему работает на Sui, но созданный им Ember больше не ограничивается только Sui.
В недавно запущенном хранилище PPLUS обычный депозит приносит около 11%. Если затем использовать средства в циклической стратегии на Suilend или Bluefin Lend, грубая оценка доходности может достигать 30%+. В прошлом году я держал средства в Ember, но вышел во время медвежьего рынка. Теперь тоже хочу посмотреть, во что превратились сложные стратегии в их исполнении.
Полное название PPLUS — Bitwise Premium+ RWA Vault. Вы вносите USDC, Ember выпускает доли, а Bitwise выбирает активы, распределяет средства, использует кредитное плечо и управляет рисками. В основе — три вида токенизированных кредитных активов: краткосрочное финансирование трансграничных платежей от Huma; займы USD_ai под залог графических процессоров для ИИ; качественные требования по кредитам под залог собственного капитала жилья от Hastra (в партнёрстве с Figure). Вы вкладываете средства через Ember, а Bitwise отвечает за стратегию — это не эмитент и не оператор.
В отличие от более раннего PAPY, который скорее представляет собой хранилище займов с избыточным обеспечением и нацелен на доходность около 5%–6%, PPLUS использует дополнительное кредитное плечо на основе аналогичных RWA. Официальная целевая доходность — 10%+, но и риск выше. Доход формируется на трёх уровнях: проценты по базовым кредитам, разница между ставками внутри хранилища с учётом кредитного плеча и повторное использование PPLUS в качестве залога на рынках кредитования. Третий уровень не включён по умолчанию. Сейчас TVL составляет около $12.84M.
Два варианта использования:
1/ Обычный депозит с ожидаемой доходностью около 11%; внести средства можно как на Sui, так и на Ethereum.
2/ Циклическое кредитование: внести PPLUS в Bluefin Lend или Suilend, занять USDC, обменять их на PPLUS и внести обратно. Ожидаемая доходность — более 30%. Но хранилище уже использует кредитное плечо, поэтому повторный цикл накладывает кредитное плечо стратегии на кредитное плечо заёмных средств. За порогом ликвидации нужно внимательно следить.
Высокая гибкость означает и высокий риск. В официальном предупреждении говорится, что это кредитная стратегия с использованием плеча, и внесённые активы могут быть частично или полностью утрачены.
Немного о Bitwise: компания по управлению криптоактивами, основанная в 2017 году. По официальным данным, активы клиентов превышают 15 млрд долларов, а более 40 продуктов охватывают ETF в США и ETP в Европе. Объём спотового биткоин-ETF BITB составляет около 3,2 млрд долларов, а ETF на Solana со стейкингом BSOL превысил 1,2 млрд долларов и сейчас является крупнейшим в мире ETF на SOL.
Иными словами, PPLUS — не высокодоходный продукт, наспех созданный новой командой, а стратегия, которую ончейн перенесла управляющая компания, уже работавшая с BTC, ETH и SOL через традиционные каналы.
Всё вышеизложенное носит исключительно информационный характер и не является инвестиционной рекомендацией.
BitHappy — в постоянном развитии
332
·
--
В ленте чаще всего встречаются не аналитические посты, а «Я заработал».
Скриншот можно подправить, но стоит засветить адрес — и ты уже раскрыл точки входа и выхода, места набора позиции и темп фиксации прибыли. Показывать страшно: вдруг скопируют. Не показывать — будто всё выдумываешь. Хочется, чтобы результат увидели, но не хочется раскрывать, как ты его получил. Это обычная дилемма арбитражника, а не каприз.
Последние десять дней я сам застрял в той же ситуации. На волне криптоакций всё шло отлично: зашёл с 5WU, а за десять дней вырос почти до 9WU. Каждый день хотелось выложить результат и оставить себе разбор полётов, но несколько раз палец замирал над кнопкой отправки — и я так ничего и не опубликовал. Только показал в чате пару скриншотов баланса. Не показываешь адрес — остаётся лишь фраза «Я заработал», и по умолчанию тебе не верят. Показываешь адрес — и твой метод перестаёт быть секретом.
Поэтому вопрос не в том, показывать ли результат. Важно другое: что именно проверяют другие — итог или твой кошелёк и торговые приёмы?
Для фондов и крупных игроков это тот же вопрос, только ставки выше. Частные трейдеры боятся, что их методы скопируют. Фонды опасаются, что позиции, моменты входа и выхода и ход исполнения будут в реальном времени видны в публичном блокчейне: стратегию оценят и опередят ещё до того, как она отработает. Прозрачность по умолчанию в ончейне — социальное бремя для розничных трейдеров и издержки для реальных денег, которые хотят выйти в ончейн. Фондам нужна не стёртая история операций, а возможность проводить аудит внутри организации и открывать внешнему миру только то, что действительно нужно проверить.
Верификация отвечает на вопрос «Это правда?», а приватность определяет: «Насколько много раскрывать?». Если разделить эти задачи, крупные игроки и фонды смогут смелее размещать капитал.
Primus Labs — проект в области приватности, получивший финансирование от YZi Labs в конце августа, — как раз разделяет эти две задачи: можно доказать, что ты добился результата, не раскрывая весь путь. Проект пока не может одним нажатием доказать, что «за десять дней ты почти удвоил капитал», но уже реализовал одну и ту же схему в двух случаях:
1/ В партнёрстве с Kaito подтверждается участие: можно доказать, что ты участвовал и совершал сделки, не раскрывая аккаунт, — так отсекаются фальшивые участники, раздувающие показатели;
2/ В партнёрстве с Unitas подтверждаются резервы: можно доказать, что резервов достаточно и они в хорошем состоянии, не ведя прямую трансляцию управления активами, — это позволяет фондам заслужить доверие без утечки информации.
Личная отчётность о результатах и подтверждение резервов для фонда — по сути, одно и то же: сначала доказать подлинность, а потом решить, сколько раскрывать. С коммерческой точки зрения сначала нужно реализовать принцип «можно проверить, но нельзя раскрыть секреты» — это также помогает объяснить, почему позже проект получил инвестиции от YZi Labs: сначала появляются реальные сценарии применения, потом — поддержка капитала.
Если отталкиваться от потребностей частных трейдеров, в будущем можно будет публиковать в X меньше скриншотов и больше подтверждений. Фондам нужна та же идея, только в большем масштабе: выходить в ончейн, не раскрывая путь. Тем, кому интересны технологии Primus, советую посмотреть твит преподавателя anymose.
Всё вышеизложенное носит исключительно информационный характер и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
41
·
--
Разбор завершившегося арбитража на правилах~
24 августа 2026 года я участвовал в торговом соревновании bStocks от Binance Agentic Wallet. Тогда я решил: правила понятны, можно добавить одну хеджирующую позицию — стоит попробовать. Целью была первая десятка рейтинга, а по моей точечной оценке приз должен был составить больше 5 000 долларов; в итоге я оказался примерно на пятидесятом месте и получил чуть больше 400 долларов. Сразу вывод: арбитражная конструкция сработала, а оценка места в рейтинге и ожидаемой выгоды — нет.
Суть правил в том, что в рейтинг засчитывается только реализованная прибыль и убыток после закрытия позиций. Коллеги считали, что можно только покупать спотовые активы и полноценно захеджироваться не получится. Я добавил одну позицию: использовать обратные инструменты (SOXL/SOXS) как шорт — так можно было сформировать реализованную прибыль по одной из позиций независимо от направления движения, а затем захеджировать направление на уровне всей комбинации. Мы все были уверены в успехе, никто не возражал. На это ушло около четырёх часов, было занято 15 000 долларов, издержки составили 30 долларов. Из-за проблем с сетью часть позиций не удалось закрыть вовремя, нереализованная прибыль не учитывалась, и мы не получили даже 600 долларов.
Источник дохода: 400 долларов пришли из призового фонда акции Binance, а не от разницы цен. У фонда есть лимит; он разблокируется по уровням в зависимости от AUM bStocks зарегистрированных участников. Участники из топ-100 затем распределяют призы по реализованной прибыли и убытку. Хеджирование лишь снижает направленный риск — оно не объясняет, откуда берутся призовые, и не гарантирует место в рейтинге.
Как передаётся риск: главный риск — рейтинг, а не рынок. Чем больше людей понимают те же правила, тем выше прибыль и убыток, необходимые для попадания в рейтинг: топ-10 превращается в топ-50. Я считал их фоном, а не ключевой переменной — это и было главной ошибкой. Второй уровень риска — соответствие требованиям и проверка, третий — замороженный капитал, издержки, исполнение и остаточный риск хеджирования. На деле ослабить бдительность меня заставило общее мнение небольшой группы: информацию и решение о том, что «стоит делать», мы обсуждали с коллегами, а согласие друг с другом приняли за подтверждение правильности.
Результат не равен качеству решения: до участия следовало рассмотреть три сценария — попасть в топ-10; успешно захеджироваться, но из-за конкуренции оказаться в середине или нижней части рейтинга; столкнуться с проблемами при исполнении или проверке и не получить приз вовсе. В итоге реализовался второй сценарий, к которому добавилось несвоевременное закрытие позиций.
Стоит сохранить умение разбираться в правилах, добавлять короткую позицию, контролировать издержки и включать закрытие позиций в список обязательных проверок. Главный урок: рейтинг — это игра с другими участниками; свести собственный баланс — ещё не значит закончить дело.
В следующий раз нужно отдельно обратить внимание на три момента: кто платит — призовой фонд или разница цен; если это призовой фонд, важнее изучить распределение мест, а не ориентироваться на одну точечную оценку; объём занятого капитала нужно выбирать исходя из того, готовы ли вы к тому, что в итоге останется лишь несколько сотен долларов; отдельно нужно выяснить, можно ли закрыть позиции в отведённое окно.
Понимать правила необходимо, но этого недостаточно, чтобы занять желаемое место. Хеджирование помогает справиться с направленным риском, но не решает проблему распределения призового фонда и не закрывает позиции, которые так и остались открытыми.
Эта статья — публичная публикация в рамках «Системы замкнутого цикла развития IP на основе круга компетенций».
Всё вышеизложенное носит исключительно информационный характер и не является инвестиционной рекомендацией.
BitHappy продолжает развиваться
190
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
Просмотров: 23,455
208 обсуждают
Обновление № 2 об инциденте безопасности (2026-10-30)
Binance Announcement
·Лайков: 1.2k
·Просмотров: 1.5M
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
Просмотров: 46,076
856 обсуждают
CZSaysCompensationIsinPlaceUsersAreProtected
Просмотров: 51,754
720 обсуждают