

ARIA Web3
69 Публикации

ARIA Web3
Отправить жалобу
Заблокировать пользователя
15 подписок(и/а)
15 подписчиков(а)
44 понравилось
Посты
PINNED
·
--
Рост
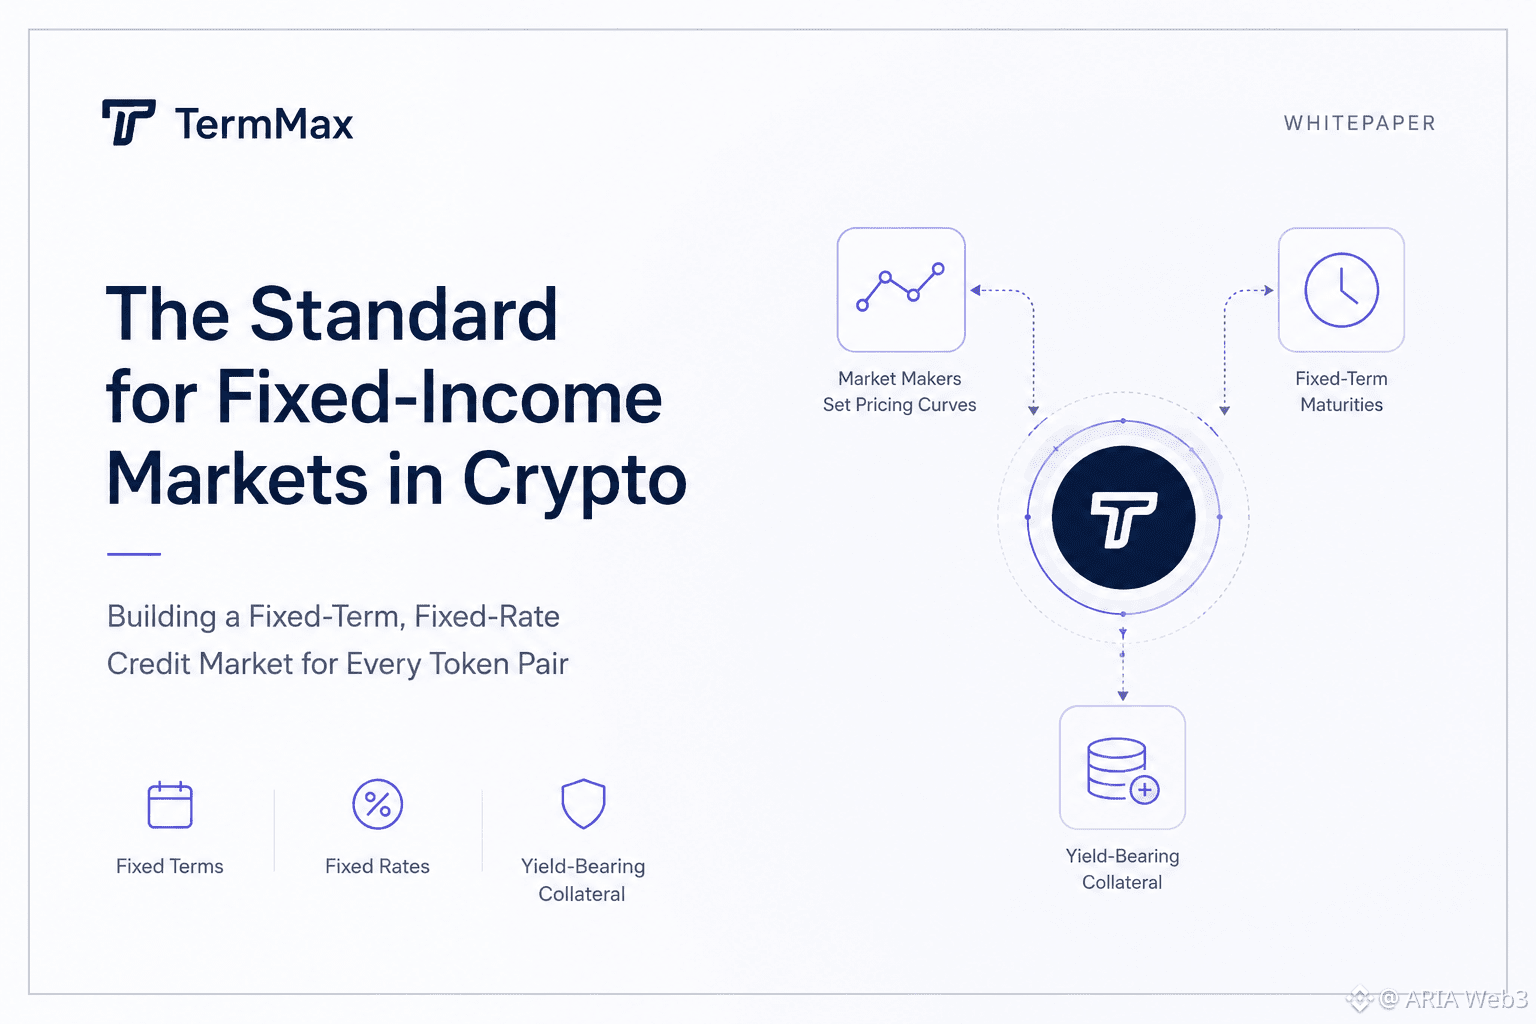
Я изучал документацию TermMax, пытаясь понять, что они имеют в виду, называя себя «стандартом для рынков инструментов с фиксированным доходом» в криптоиндустрии. Сначала я подумал, что это просто ещё один кредитный протокол, конкурирующий за счёт процентных ставок.
После того как я заглянул на официальную страницу с описанием видения проекта, моё внимание привлекла одна деталь: там говорится о создании «целого кредитного рынка для каждой пары токенов — как в реальной жизни». Эта фраза запомнилась мне: такой подход отличается от того, как обычно рекламируют кредитование в DeFi.
И тут я понял. Цель не просто в кредитовании, а в том, чтобы у каждой пары активов был собственный рынок с фиксированным сроком и ставкой, где маркетмейкеры задают кривые ценообразования. Кроме того, в качестве залога используются токены, приносящие доходность: фиксированные сроки обеспечивают предсказуемость, а сам залог продолжает приносить доход.
Меня удивило, насколько продуманными кажутся ограничения. Фиксированные сроки погашения означают меньшую гибкость по сравнению с кредитованием без установленного срока, но именно этот компромисс и позволяет создать настоящий кредитный рынок в блокчейне.
Поскольку запуск TGE назначен на 25 августа 2026 года, это кажется не столько отдельным запуском, сколько очередным этапом развития этого кредитного рынка. Мне всё ещё интересно, насколько широкому кругу участников со временем откроют процесс настройки кривых, который пока доступен только кураторам.
#termmax @termmax
Я изучал документацию TermMax, пытаясь понять, что они имеют в виду, называя себя «стандартом для рынков инструментов с фиксированным доходом» в криптоиндустрии. Сначала я подумал, что это просто ещё один кредитный протокол, конкурирующий за счёт процентных ставок.
После того как я заглянул на официальную страницу с описанием видения проекта, моё внимание привлекла одна деталь: там говорится о создании «целого кредитного рынка для каждой пары токенов — как в реальной жизни». Эта фраза запомнилась мне: такой подход отличается от того, как обычно рекламируют кредитование в DeFi.
И тут я понял. Цель не просто в кредитовании, а в том, чтобы у каждой пары активов был собственный рынок с фиксированным сроком и ставкой, где маркетмейкеры задают кривые ценообразования. Кроме того, в качестве залога используются токены, приносящие доходность: фиксированные сроки обеспечивают предсказуемость, а сам залог продолжает приносить доход.
Меня удивило, насколько продуманными кажутся ограничения. Фиксированные сроки погашения означают меньшую гибкость по сравнению с кредитованием без установленного срока, но именно этот компромисс и позволяет создать настоящий кредитный рынок в блокчейне.
Поскольку запуск TGE назначен на 25 августа 2026 года, это кажется не столько отдельным запуском, сколько очередным этапом развития этого кредитного рынка. Мне всё ещё интересно, насколько широкому кругу участников со временем откроют процесс настройки кривых, который пока доступен только кураторам.
#termmax @TermMax
1
1
85
·
--
сегодняшний матч в прямом эфире: «Рома» против «Кальяри». «Рома» выглядит явным фаворитом с вероятностью победы 74%, тогда как у «Кальяри» всего 8%. Я склоняюсь к победе «Ромы». #BinancePick
сегодняшний матч в прямом эфире: «Рома» против «Кальяри». «Рома» выглядит явным фаворитом с вероятностью победы 74%, тогда как у «Кальяри» всего 8%. Я склоняюсь к победе «Ромы». #BinancePick
81
·
--
Поздравляю «Интер» с победой! Они уже выглядят явными фаворитами. Я склоняюсь к победе «Интера», но футбол всегда может преподнести сюрприз. #BinancePick
Поздравляю «Интер» с победой! Они уже выглядят явными фаворитами. Я склоняюсь к победе «Интера», но футбол всегда может преподнести сюрприз. #BinancePick
87
·
--
#BinancePick В эфире, G2 Esports против Dplus KIA
DK выглядит фаворитом с шансом на победу 60%, тогда как у G2 он составляет 39%. Сможет ли G2 преподнести сенсацию,
или DK одержит победу?
#BinancePick В эфире, G2 Esports против Dplus KIA
DK выглядит фаворитом с шансом на победу 60%, тогда как у G2 он составляет 39%. Сможет ли G2 преподнести сенсацию,
или DK одержит победу?
DK выглядит фаворитом с шансом на победу 60%, тогда как у G2 он составляет 39%. Сможет ли G2 преподнести сенсацию,
или DK одержит победу?
67
·
--
#BinancePick Сегодня в прямом эфире матч, и Gen.G выглядит фаворитом перед этой встречей. IG всё ещё может нас удивить, но я ставлю на победу GEN! Какой ваш прогноз?
#BinancePick Сегодня в прямом эфире матч, и Gen.G выглядит фаворитом перед этой встречей. IG всё ещё может нас удивить, но я ставлю на победу GEN! Какой ваш прогноз?
·
--
Рост
#BinancePick Сегодня Gen.G выглядит более сильной командой перед этим матчем
#BinancePick Сегодня Gen.G выглядит более сильной командой перед этим матчем
63
·
--
#BinancePick Gen.G выглядит сильнее перед этим матчем. IG всё ещё могут нас удивить, но я ставлю на победу GEN! Какой ваш прогноз?
#BinancePick Gen.G выглядит сильнее перед этим матчем. IG всё ещё могут нас удивить, но я ставлю на победу GEN! Какой ваш прогноз?
78
·
--
Рост
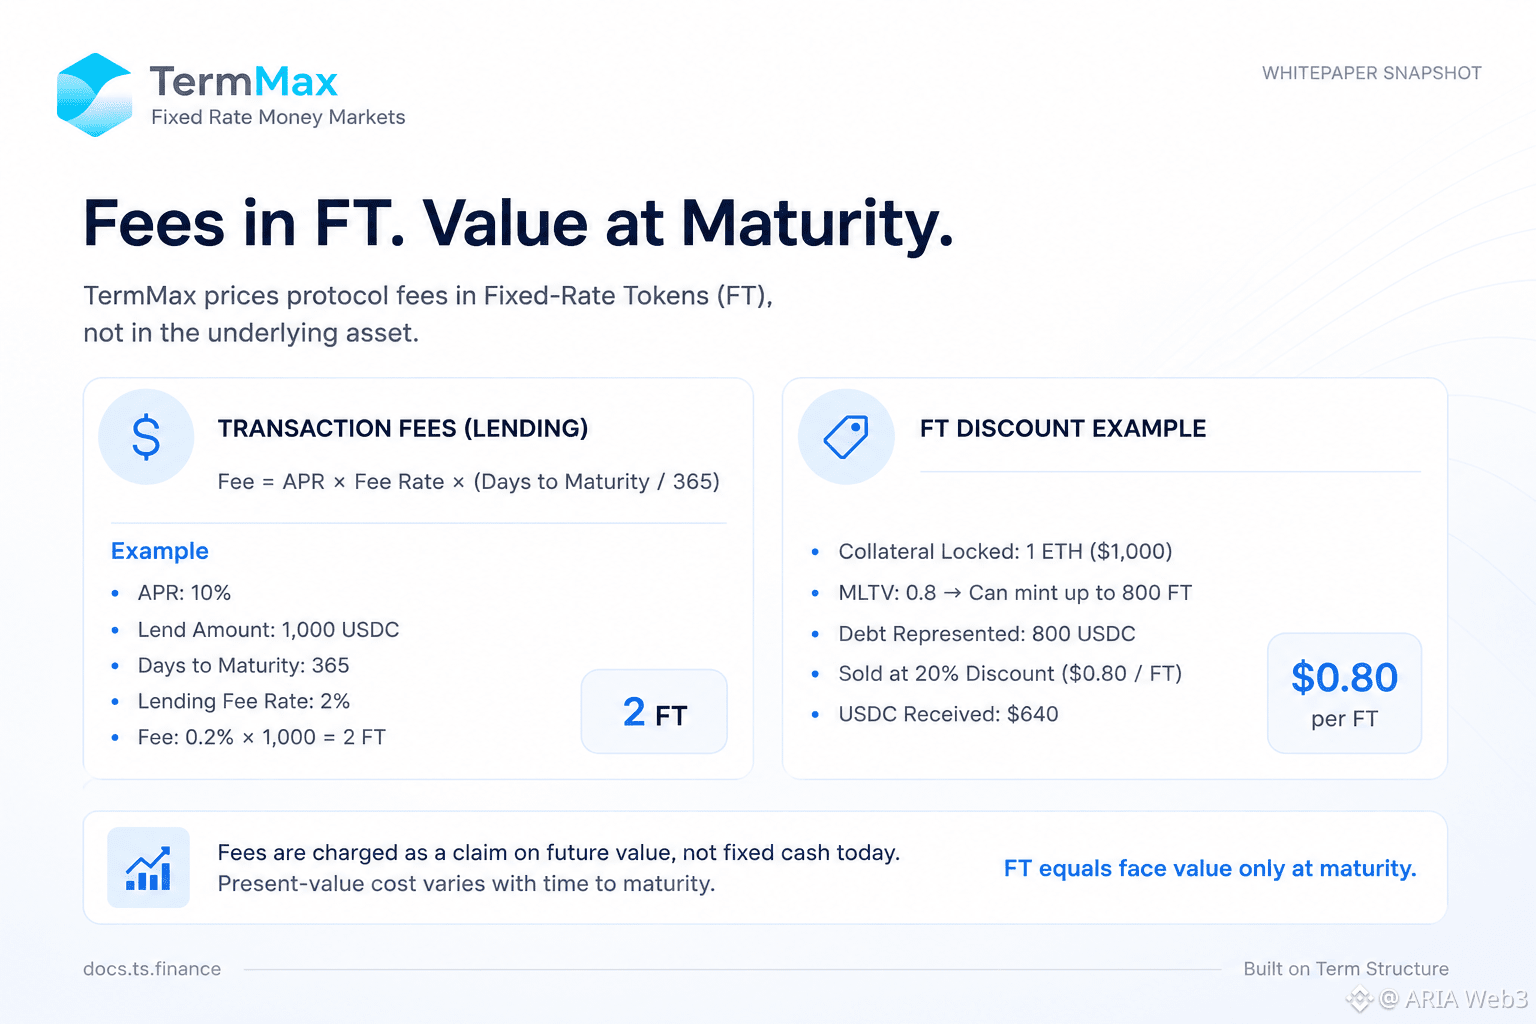
Я читал страницу комиссий за транзакции TermMax на docs.ts.finance. Формулы простые — APR × ставка комиссии × (дней до погашения/365) — но одна деталь привлекла мое внимание: комиссии рассчитываются "в единицах FT", а не в USDC. Их собственный пример: выдача в кредит 1,000 USDC под 10% годовых на 365 дней при ставке комиссии 2% стоит всего 2 FT.
Я предположил, что это просто условность отображения. Но после проверки документации по Fixed-Rate Tokenization выяснилось, что это сделано более осознанно. FT — это дисконтный инструмент: он стоит номинал только на дату погашения. В их примере 800 FT продаются со скидкой 20% ($0.80 за штуку) — то есть $640, а не $800.
Тогда стало ясно: ценообразование комиссий в FT означает взимание требования на будущую стоимость, а не фиксированную сумму наличными сегодня. Два кредитора, платящие «одну и ту же» комиссию 2% в разные моменты до погашения, несут разные приведенные (на сегодня) издержки.
Похоже меньше на ошибку и больше на компромисс: привязать комиссии к той единице, которую кредиторы уже держат, вместо того чтобы каждый раз конвертировать через USDC. Но все еще неясно, как это согласуется с тем, что протокол сообщает общую выручку от комиссий в одной деноминации.
Кто-нибудь знает, где это задокументировано?#termmax @termmax
Я читал страницу комиссий за транзакции TermMax на docs.ts.finance. Формулы простые — APR × ставка комиссии × (дней до погашения/365) — но одна деталь привлекла мое внимание: комиссии рассчитываются "в единицах FT", а не в USDC. Их собственный пример: выдача в кредит 1,000 USDC под 10% годовых на 365 дней при ставке комиссии 2% стоит всего 2 FT.
Я предположил, что это просто условность отображения. Но после проверки документации по Fixed-Rate Tokenization выяснилось, что это сделано более осознанно. FT — это дисконтный инструмент: он стоит номинал только на дату погашения. В их примере 800 FT продаются со скидкой 20% ($0.80 за штуку) — то есть $640, а не $800.
Тогда стало ясно: ценообразование комиссий в FT означает взимание требования на будущую стоимость, а не фиксированную сумму наличными сегодня. Два кредитора, платящие «одну и ту же» комиссию 2% в разные моменты до погашения, несут разные приведенные (на сегодня) издержки.
Похоже меньше на ошибку и больше на компромисс: привязать комиссии к той единице, которую кредиторы уже держат, вместо того чтобы каждый раз конвертировать через USDC. Но все еще неясно, как это согласуется с тем, что протокол сообщает общую выручку от комиссий в одной деноминации.
Кто-нибудь знает, где это задокументировано?#termmax @TermMax
4
5
80
·
--
Рост
Я читал лендинг Dusk Trade, ожидая типичную страницу доступа к RWA: вступить в лист ожидания, пройти верификацию, инвестировать. Одна деталь привлекла мое внимание, когда я прошел дальше поверхностного и углубился в документацию.
Я предполагал, что сам продукт будет таким же простым, как звучит на странице: три шага, и ничего больше. Но после ознакомления с официальными документами описание меняется. Dusk Trade называют прикладным (application) слоем, который находится поверх базового протокола, и в документации прямо сказано, что это не сам базовый протокол. Он превращает рыночные инфраструктурные примитивы в рабочие процессы, охватывающие поиск активов, онбординг инвесторов, подключение кошелька, координацию платежей и расчеты (settlement).
Меня удивил разрыв между двумя официальными источниками. Лендинг продает доступ в три шага. Документация описывает проверки на соответствие требованиям, логику раскрытия информации и расчеты, которые согласуют «активную» часть транзакции с «платежной» до того, как что-либо будет окончательно зафиксировано. И тогда все встало на свои места: этот компромисс имеет смысл, если учитывать аудиторию. Страница с листом ожидания должна быстро конвертировать посетителей, а документация — удовлетворять требованиям разработчиков и регуляторов, которым важно понимать, как именно проверка соответствия и расчеты реально обеспечиваются on-chain. Но все равно интересно, увидят ли инвесторы эту сложность уже на практике, когда интерфейс заработает, или она так и останется спрятанной за аккуратным трехшаговым потоком.
На лендинге доступ продается в три шага. Документация описывает лежащие в основе проверку правомочности, раскрытие и расчетную логику.
Что наиболее важно для успеха Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Я читал лендинг Dusk Trade, ожидая типичную страницу доступа к RWA: вступить в лист ожидания, пройти верификацию, инвестировать. Одна деталь привлекла мое внимание, когда я прошел дальше поверхностного и углубился в документацию.
Я предполагал, что сам продукт будет таким же простым, как звучит на странице: три шага, и ничего больше. Но после ознакомления с официальными документами описание меняется. Dusk Trade называют прикладным (application) слоем, который находится поверх базового протокола, и в документации прямо сказано, что это не сам базовый протокол. Он превращает рыночные инфраструктурные примитивы в рабочие процессы, охватывающие поиск активов, онбординг инвесторов, подключение кошелька, координацию платежей и расчеты (settlement).
Меня удивил разрыв между двумя официальными источниками. Лендинг продает доступ в три шага. Документация описывает проверки на соответствие требованиям, логику раскрытия информации и расчеты, которые согласуют «активную» часть транзакции с «платежной» до того, как что-либо будет окончательно зафиксировано. И тогда все встало на свои места: этот компромисс имеет смысл, если учитывать аудиторию. Страница с листом ожидания должна быстро конвертировать посетителей, а документация — удовлетворять требованиям разработчиков и регуляторов, которым важно понимать, как именно проверка соответствия и расчеты реально обеспечиваются on-chain. Но все равно интересно, увидят ли инвесторы эту сложность уже на практике, когда интерфейс заработает, или она так и останется спрятанной за аккуратным трехшаговым потоком.
На лендинге доступ продается в три шага. Документация описывает лежащие в основе проверку правомочности, раскрытие и расчетную логику.
Что наиболее важно для успеха Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 проголосовали • Голосование закрыто
1
1
83
·
--
Рост
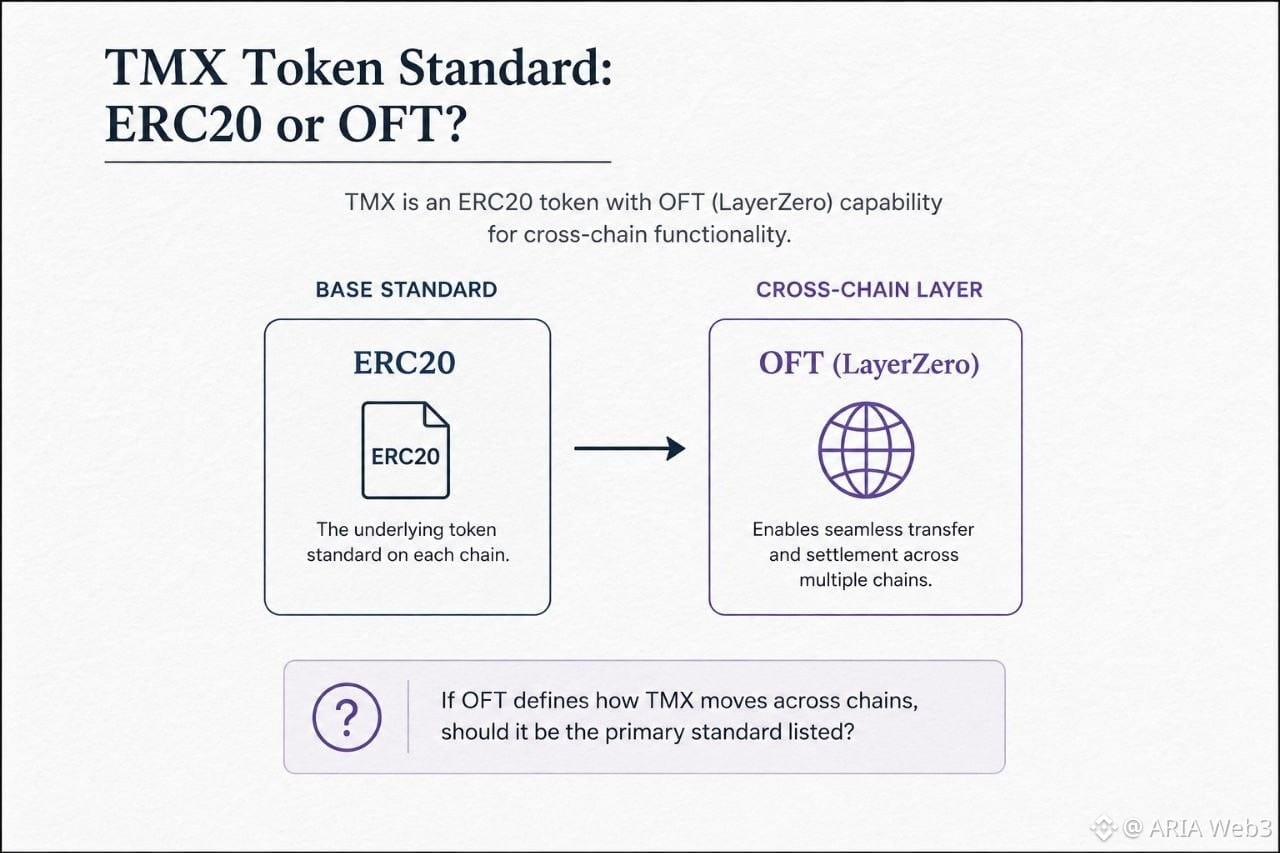
Я листал таблицу токеномики TMX и остановился на поле «Стандарт». Там просто указано ERC20 — отдельной строкой, отдельно от адреса токена и общего предложения. Но несколькими строками выше мне бросилась в глаза одна деталь. В поле «Механизм моста» TMX описан как LayerZero OFT — омничейн-взаимозаменяемый токен, развернутый в сетях Ethereum и BNB Chain, с поддержкой других EVM-сетей. Я предположил, что OFT заменит ERC20 в качестве указанного стандарта, поскольку это более новая спецификация для межсетевого взаимодействия.
После того как я проверил раздел с кратким изложением того же технического документа, терминология стала не последовательнее, а запутаннее. Там стандарт токена указан как ERC20 (OFT в нескольких блокчейнах): OFT представлен как уточнение в скобках, а не как основная классификация. Получается, в одном и том же документе TMX один раз представлен как ERC20 с OFT в качестве примечания, а другой раз — как ERC20, рядом с которым просто стоит подробное описание OFT, без явной связи между ними. Тогда я понял, что на самом деле здесь нет противоречия: стандарт OFT от LayerZero построен как обертка над ERC20 и добавляет межсетевые сообщения, не меняя базового поведения токена в отдельной сети. Так что называть его ERC20 не неправильно — просто это описание неполное без строки о механизме моста.
И всё же возникает закономерный вопрос: если OFT определяет, как токен перемещается между сетями и проходит расчеты, не следует ли указывать его как основной стандарт, а ERC20 считать деталью реализации, а не главным обозначением?
#termmax @termmax
Я листал таблицу токеномики TMX и остановился на поле «Стандарт». Там просто указано ERC20 — отдельной строкой, отдельно от адреса токена и общего предложения. Но несколькими строками выше мне бросилась в глаза одна деталь. В поле «Механизм моста» TMX описан как LayerZero OFT — омничейн-взаимозаменяемый токен, развернутый в сетях Ethereum и BNB Chain, с поддержкой других EVM-сетей. Я предположил, что OFT заменит ERC20 в качестве указанного стандарта, поскольку это более новая спецификация для межсетевого взаимодействия.
После того как я проверил раздел с кратким изложением того же технического документа, терминология стала не последовательнее, а запутаннее. Там стандарт токена указан как ERC20 (OFT в нескольких блокчейнах): OFT представлен как уточнение в скобках, а не как основная классификация. Получается, в одном и том же документе TMX один раз представлен как ERC20 с OFT в качестве примечания, а другой раз — как ERC20, рядом с которым просто стоит подробное описание OFT, без явной связи между ними. Тогда я понял, что на самом деле здесь нет противоречия: стандарт OFT от LayerZero построен как обертка над ERC20 и добавляет межсетевые сообщения, не меняя базового поведения токена в отдельной сети. Так что называть его ERC20 не неправильно — просто это описание неполное без строки о механизме моста.
И всё же возникает закономерный вопрос: если OFT определяет, как токен перемещается между сетями и проходит расчеты, не следует ли указывать его как основной стандарт, а ERC20 считать деталью реализации, а не главным обозначением?
#termmax @TermMax
10
4
76
·
--
Рост
Я читал раздел про borrowing range order setters, и меня остановило одно число: в примере Алиса блокирует 1 ETH, получает сопоставление на 500 USDC, и её GT в итоге записывает 535 FT в качестве долга. При первом прочтении мне показалось, что она как-то заняла больше, чем получила.
После повторной проверки раздела с механикой стало ясно, что это не так. Эти 500 USDC обеспечивают 500 FT (principal) и 500 XT (interest). XT затем обмениваются внутри её же range order на 35 дополнительных FT, отчеканенных из её GT; именно это и увеличивает её зафиксированный долг до 535. Сама Алиса XT не трогает.
Меня удивило, что XT здесь не простаивает: это механизм, который превращает плавающую (floating) процентную обязанность в фиксированную ещё до того, как займ будет урегулирован. Вместо того чтобы проценты накапливались со временем, они оцениваются и фиксируются в виде дополнительных FT в момент сопоставления. Компромисс в том, что GT-долг borrowing order setter — это не просто «сколько я занял», а «сколько я занял плюс проценты, которые я уже согласился платить», — это видно on-chain с самого первого дня, а не начисляется тихо. Похоже, это намеренно: фиксированная ставка заимствования требует, чтобы полная сумма обязательства была зафиксирована заранее, а не рассчитывалась позже. Всё равно интересно, как ценовая кривая определяет разделение между ранними заполнениями на 8% и более поздними заполнениями ближе к 6% в рамках одного и того же ордера.
#termmax @termmax
Я читал раздел про borrowing range order setters, и меня остановило одно число: в примере Алиса блокирует 1 ETH, получает сопоставление на 500 USDC, и её GT в итоге записывает 535 FT в качестве долга. При первом прочтении мне показалось, что она как-то заняла больше, чем получила.
После повторной проверки раздела с механикой стало ясно, что это не так. Эти 500 USDC обеспечивают 500 FT (principal) и 500 XT (interest). XT затем обмениваются внутри её же range order на 35 дополнительных FT, отчеканенных из её GT; именно это и увеличивает её зафиксированный долг до 535. Сама Алиса XT не трогает.
Меня удивило, что XT здесь не простаивает: это механизм, который превращает плавающую (floating) процентную обязанность в фиксированную ещё до того, как займ будет урегулирован. Вместо того чтобы проценты накапливались со временем, они оцениваются и фиксируются в виде дополнительных FT в момент сопоставления. Компромисс в том, что GT-долг borrowing order setter — это не просто «сколько я занял», а «сколько я занял плюс проценты, которые я уже согласился платить», — это видно on-chain с самого первого дня, а не начисляется тихо. Похоже, это намеренно: фиксированная ставка заимствования требует, чтобы полная сумма обязательства была зафиксирована заранее, а не рассчитывалась позже. Всё равно интересно, как ценовая кривая определяет разделение между ранними заполнениями на 8% и более поздними заполнениями ближе к 6% в рамках одного и того же ордера.
#termmax @TermMax

6
1
80
·
--
Рост
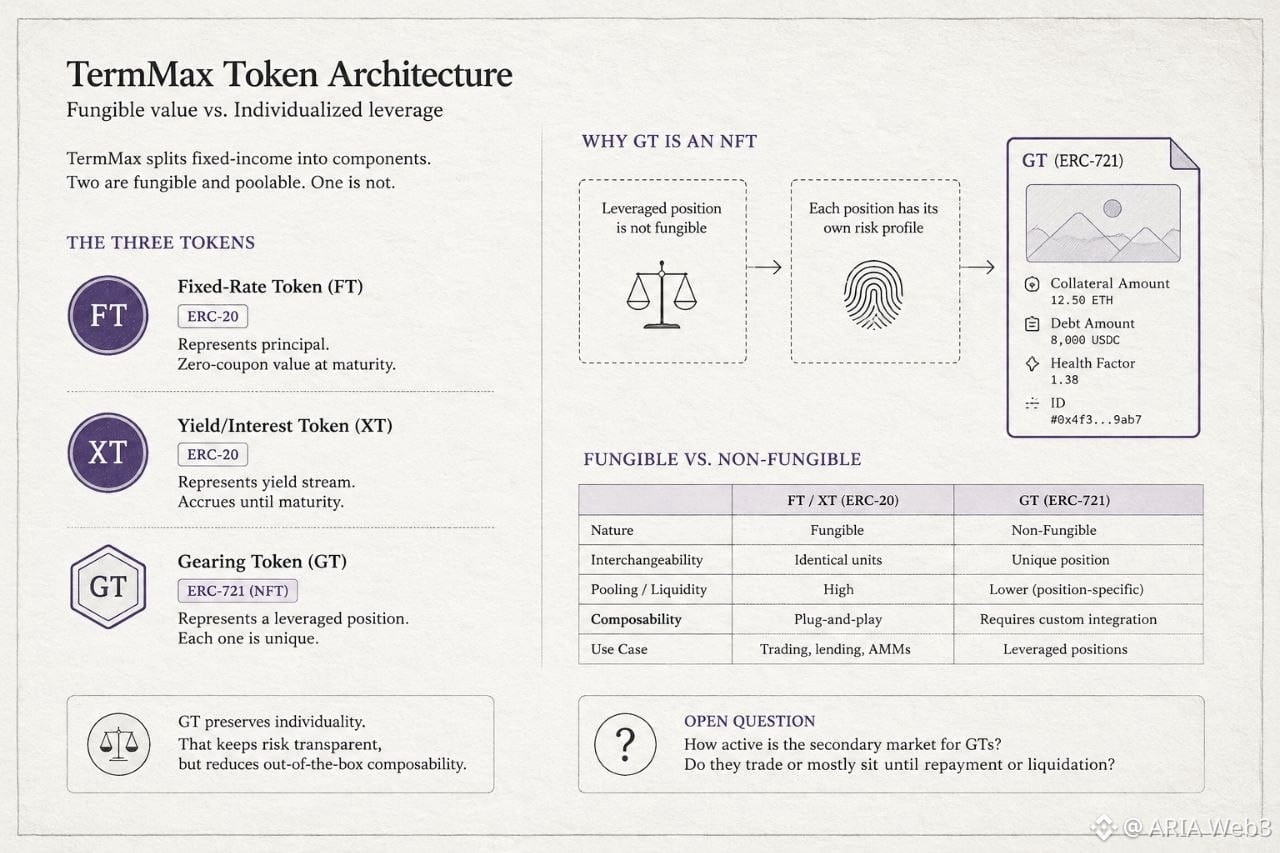
Я изучал документацию TermMax, чтобы понять, как там работают позиции с кредитным плечом, и обратил внимание на одну деталь: токен Gearing — не ERC-20, как всё остальное в системе.
Я предполагал, что все три токена TermMax — FT, XT и GT — будут соответствовать одному стандарту, поскольку на странице введения говорится о «торговле токенами Gearing и Fixed-rate» почти как о взаимозаменяемых понятиях, будто это просто разные разновидности одного и того же торгуемого актива. Но после изучения страницы документации о компонентах токенов выяснилось, что это не так. FT и XT — токены ERC-20, представляющие основной долг и проценты в виде взаимозаменяемых активов, которые можно объединять в пул. А GT — это NFT стандарта ERC-721. Каждый такой токен содержит данные о конкретной сумме залога, конкретном долге и собственном коэффициенте здоровья.
Меня удивило, когда я понял почему. Позиция с кредитным плечом — это не взаимозаменяемое требование: у двух GT с одинаковой номинальной стоимостью могут быть разные коэффициенты залога или разный риск ликвидации. Формат NFT сохраняет индивидуальность каждой позиции, а не усредняет её в общем пуле. Но за это приходится платить компонуемостью. Взаимозаменяемые токены проще интегрировать в другие протоколы; для работы с NFT тем, кто строит решения поверх TermMax, потребуется больше специальной интеграционной работы.
Я всё ещё не уверен, как это влияет на ликвидность самих позиций GT на вторичном рынке. Кто-нибудь изучал, активно ли торгуются GT или в основном просто лежат до погашения либо ликвидации? @termmax #termmax
Я изучал документацию TermMax, чтобы понять, как там работают позиции с кредитным плечом, и обратил внимание на одну деталь: токен Gearing — не ERC-20, как всё остальное в системе.
Я предполагал, что все три токена TermMax — FT, XT и GT — будут соответствовать одному стандарту, поскольку на странице введения говорится о «торговле токенами Gearing и Fixed-rate» почти как о взаимозаменяемых понятиях, будто это просто разные разновидности одного и того же торгуемого актива. Но после изучения страницы документации о компонентах токенов выяснилось, что это не так. FT и XT — токены ERC-20, представляющие основной долг и проценты в виде взаимозаменяемых активов, которые можно объединять в пул. А GT — это NFT стандарта ERC-721. Каждый такой токен содержит данные о конкретной сумме залога, конкретном долге и собственном коэффициенте здоровья.
Меня удивило, когда я понял почему. Позиция с кредитным плечом — это не взаимозаменяемое требование: у двух GT с одинаковой номинальной стоимостью могут быть разные коэффициенты залога или разный риск ликвидации. Формат NFT сохраняет индивидуальность каждой позиции, а не усредняет её в общем пуле. Но за это приходится платить компонуемостью. Взаимозаменяемые токены проще интегрировать в другие протоколы; для работы с NFT тем, кто строит решения поверх TermMax, потребуется больше специальной интеграционной работы.
Я всё ещё не уверен, как это влияет на ликвидность самих позиций GT на вторичном рынке. Кто-нибудь изучал, активно ли торгуются GT или в основном просто лежат до погашения либо ликвидации? @TermMax #termmax
1
1
69
·
--
Рост
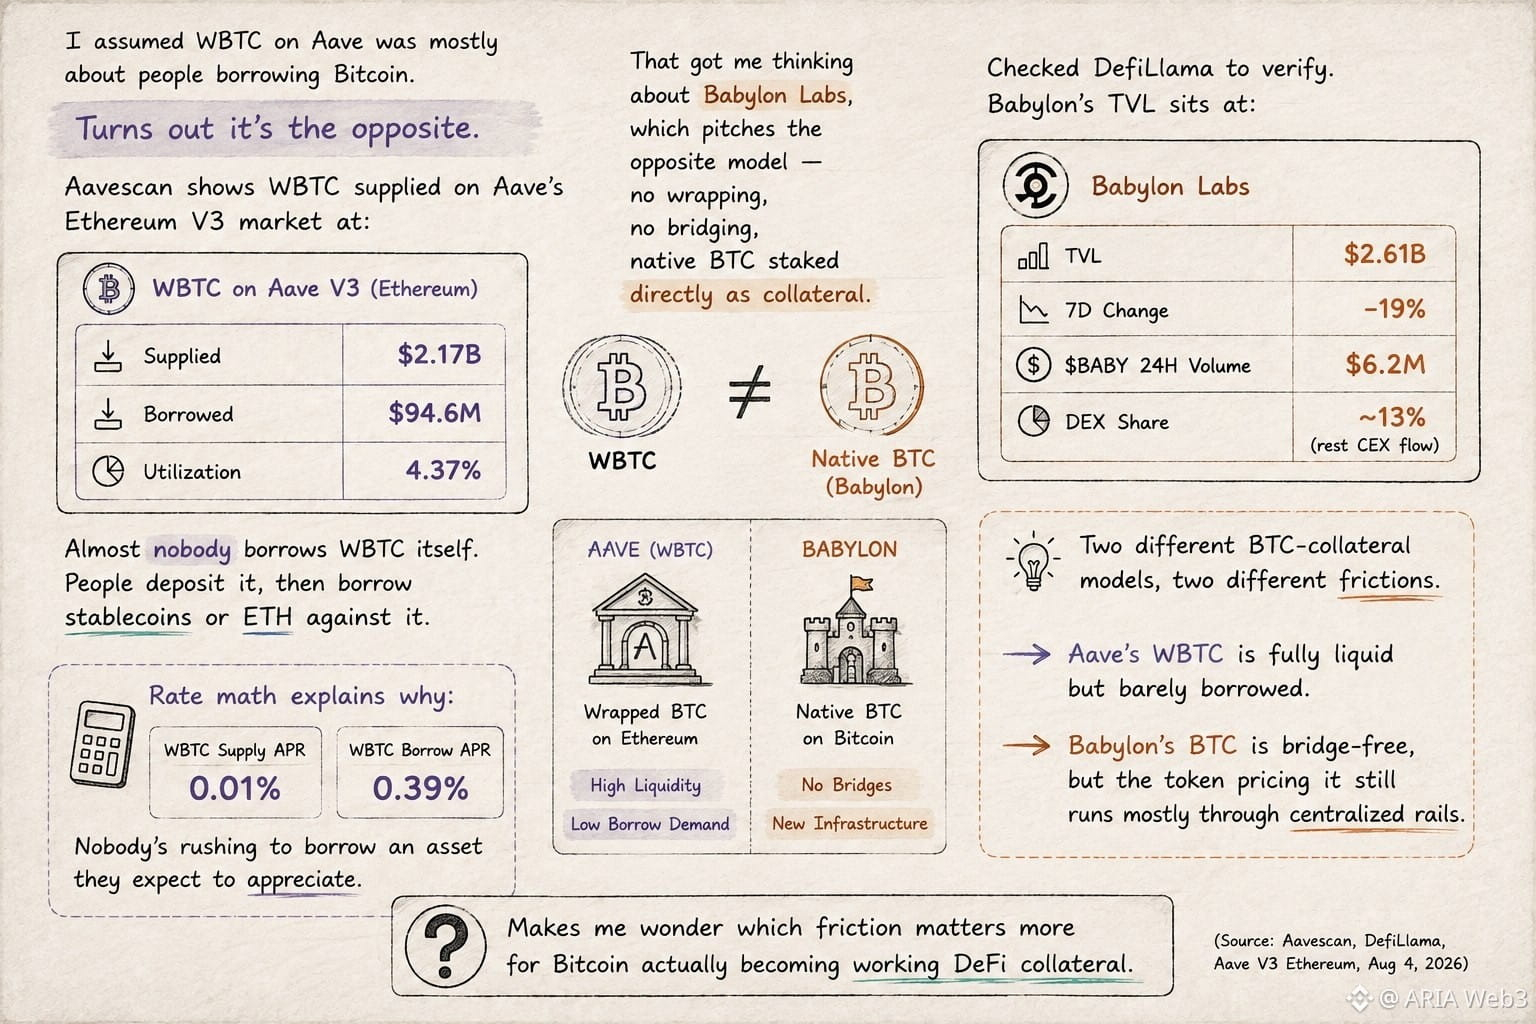
Я предположил, что WBTC на Aave — в основном про то, как люди берут в долг биткоин.
Оказалось, наоборот.
Avescan показывает, что WBTC, размещённый на Aave в маркетe Ethereum V3, составляет $2.17B. Заимствовано: всего $94.6M. Utilization: 4.37%.
Почти никто не берёт в долг сам WBTC. Люди его депонируют, а затем заимствуют стейблкоины или ETH под него.
Это заставило меня задуматься о @babylonlabs_io — там предлагается противоположная модель: без обёртывания и без бриджей, нативный BTC в качестве залога.
Проверил на DefiLlama, чтобы убедиться. TVL Babylon составляет $2.61B, что на 19% меньше за прошедшую неделю. $BABY делает примерно $6.2M в объёме за 24 часа, но только ~13% этого торгуется на DEX — остальное приходится на централизованный биржевой поток.
Две разные модели BTC-залога, две разные степени трения. WBTC у Aave — полностью ликвиден, но его почти не берут в долг. BTC у Babylon — без бриджей, но ценообразование токена всё равно в основном работает через централизованные рельсы.
Заставляет задуматься, какое «трение» важнее для того, чтобы биткоин действительно стал рабочим DeFi-залогом.
#baby
Я предположил, что WBTC на Aave — в основном про то, как люди берут в долг биткоин.
Оказалось, наоборот.
Avescan показывает, что WBTC, размещённый на Aave в маркетe Ethereum V3, составляет $2.17B. Заимствовано: всего $94.6M. Utilization: 4.37%.
Почти никто не берёт в долг сам WBTC. Люди его депонируют, а затем заимствуют стейблкоины или ETH под него.
Это заставило меня задуматься о @BabylonLabs_io — там предлагается противоположная модель: без обёртывания и без бриджей, нативный BTC в качестве залога.
Проверил на DefiLlama, чтобы убедиться. TVL Babylon составляет $2.61B, что на 19% меньше за прошедшую неделю. $BABY делает примерно $6.2M в объёме за 24 часа, но только ~13% этого торгуется на DEX — остальное приходится на централизованный биржевой поток.
Две разные модели BTC-залога, две разные степени трения. WBTC у Aave — полностью ликвиден, но его почти не берут в долг. BTC у Babylon — без бриджей, но ценообразование токена всё равно в основном работает через централизованные рельсы.
Заставляет задуматься, какое «трение» важнее для того, чтобы биткоин действительно стал рабочим DeFi-залогом.
#baby
2
99
·
--
Рост
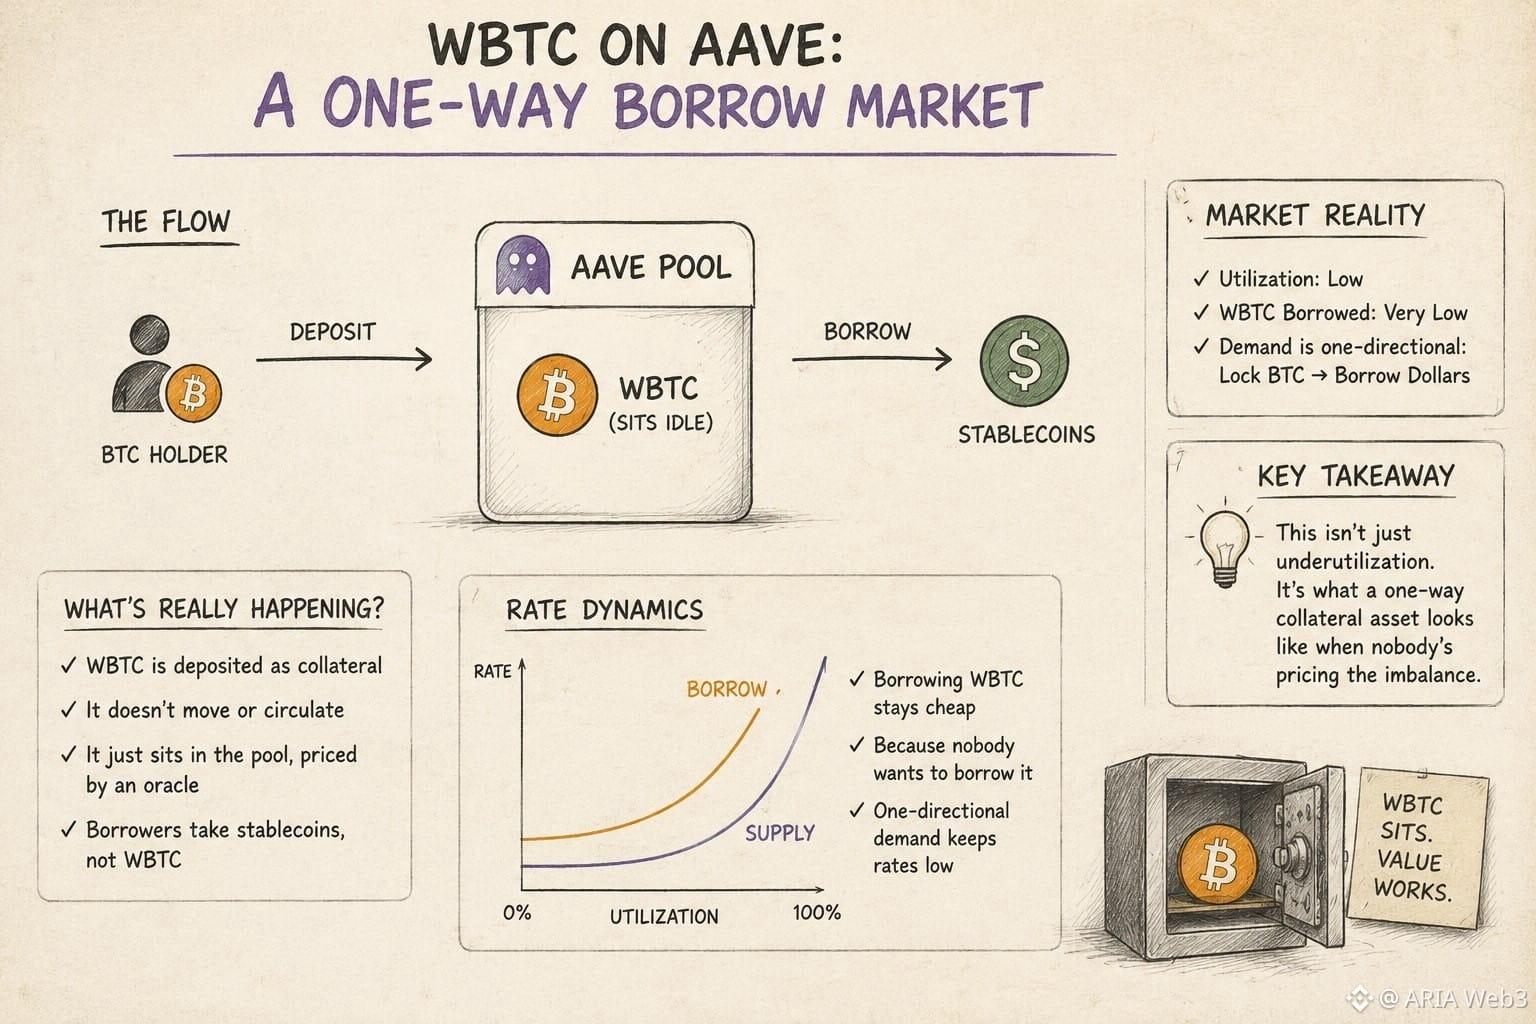
Я предположил, что заимствование под залог WBTC на Aave означает, что биткоин выполняет двойную функцию — выступает в качестве обеспечения, а его стоимость одновременно подкрепляет кредит где-то ещё.
Но всё проще — и страннее.
WBTC в пуле не находится в обращении. Он просто лежит, оценённый оракулом, пока у него кто-то занимает другие стейблкоины.
Я сверил историю ставок Aave и активные рынки WBTC на Aavescan, чтобы убедиться в этом. Утилизация остаётся низкой. Почти никто не берёт в долг именно WBTC.
Что бросилось в глаза: спрос односторонний. Люди блокируют BTC, чтобы заимствовать доллары, а не наоборот.
Это и формирует кривую ставок. Модель Aave оценивает ту сторону, которой не хватает. А поскольку держатели BTC редко хотят отдавать BTC в долг, заимствование остаётся дешёвым — не случайно, а по замыслу.
Это рынок, где «сторона заимствования» в рынке займов почти не используется.
Заставляет задуматься: это действительно недоиспользование или же то, как выглядит односторонний залоговый актив, когда никто не оценивает перекос.
#baby $BABY @babylonlabs_io
Я предположил, что заимствование под залог WBTC на Aave означает, что биткоин выполняет двойную функцию — выступает в качестве обеспечения, а его стоимость одновременно подкрепляет кредит где-то ещё.
Но всё проще — и страннее.
WBTC в пуле не находится в обращении. Он просто лежит, оценённый оракулом, пока у него кто-то занимает другие стейблкоины.
Я сверил историю ставок Aave и активные рынки WBTC на Aavescan, чтобы убедиться в этом. Утилизация остаётся низкой. Почти никто не берёт в долг именно WBTC.
Что бросилось в глаза: спрос односторонний. Люди блокируют BTC, чтобы заимствовать доллары, а не наоборот.
Это и формирует кривую ставок. Модель Aave оценивает ту сторону, которой не хватает. А поскольку держатели BTC редко хотят отдавать BTC в долг, заимствование остаётся дешёвым — не случайно, а по замыслу.
Это рынок, где «сторона заимствования» в рынке займов почти не используется.
Заставляет задуматься: это действительно недоиспользование или же то, как выглядит односторонний залоговый актив, когда никто не оценивает перекос.
#baby $BABY @BabylonLabs_io
2
90
·
--
Рост
Частичная правда
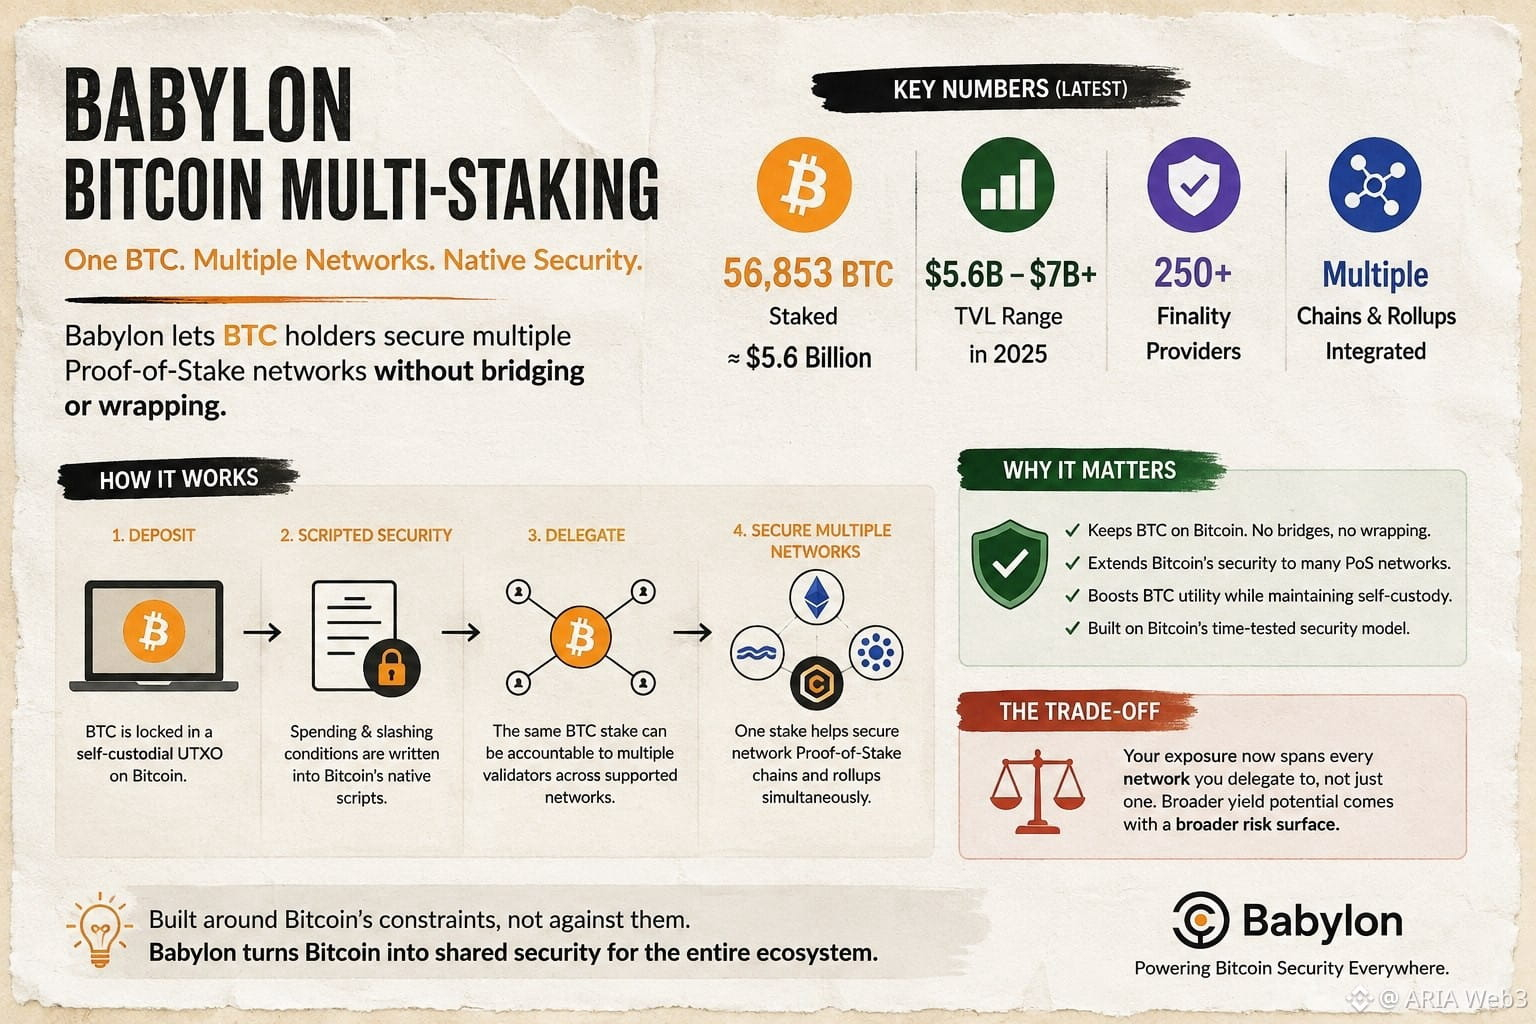
Я предполагал, что стейкинг Bitcoin работает так же, как обычный ресейкинг: выбираете сеть, фиксируете активы. Поэтому я сверился с официальной документацией Babylon, чтобы убедиться.
И именно тогда всё стало ясно. Сейчас Babylon обеспечивает безопасность примерно 56 853 BTC — это около $5,6 млрд по текущей оценке — через более чем 250 провайдеров финальности. BTC остаётся заблокированным в само-кастодиальном UTXO прямо в сети Bitcoin: без мостов, без обёртывания, и тот же стейк может одновременно поддерживать несколько Bitcoin Supercharged Networks.
Меня удивил механизм. Условия потратить средства и условия слэшинга прописаны непосредственно в скриптовом слое Bitcoin, поэтому одна заблокированная позиция может одновременно быть подотчётной нескольким валидаторам — и при этом ни разу не покидать сеть Bitcoin.
Компромисс довольно прост: теперь ваша экспозиция охватывает все сети, которым вы делегируете, а не только одну. Это цена разделённой безопасности — более широкие возможности доходности в обмен на более широкую поверхность риска.
Поскольку TVL в этом году колебался между $5,6 млрд и более чем $7 млрд, я всё время думаю, как именно стейкеры балансируют этот разброс: гонятся за большим вознаграждением или распределяют риск более аккуратно.#baby $BABY @babylonlabs_io
Я предполагал, что стейкинг Bitcoin работает так же, как обычный ресейкинг: выбираете сеть, фиксируете активы. Поэтому я сверился с официальной документацией Babylon, чтобы убедиться.
И именно тогда всё стало ясно. Сейчас Babylon обеспечивает безопасность примерно 56 853 BTC — это около $5,6 млрд по текущей оценке — через более чем 250 провайдеров финальности. BTC остаётся заблокированным в само-кастодиальном UTXO прямо в сети Bitcoin: без мостов, без обёртывания, и тот же стейк может одновременно поддерживать несколько Bitcoin Supercharged Networks.
Меня удивил механизм. Условия потратить средства и условия слэшинга прописаны непосредственно в скриптовом слое Bitcoin, поэтому одна заблокированная позиция может одновременно быть подотчётной нескольким валидаторам — и при этом ни разу не покидать сеть Bitcoin.
Компромисс довольно прост: теперь ваша экспозиция охватывает все сети, которым вы делегируете, а не только одну. Это цена разделённой безопасности — более широкие возможности доходности в обмен на более широкую поверхность риска.
Поскольку TVL в этом году колебался между $5,6 млрд и более чем $7 млрд, я всё время думаю, как именно стейкеры балансируют этот разброс: гонятся за большим вознаграждением или распределяют риск более аккуратно.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Рост
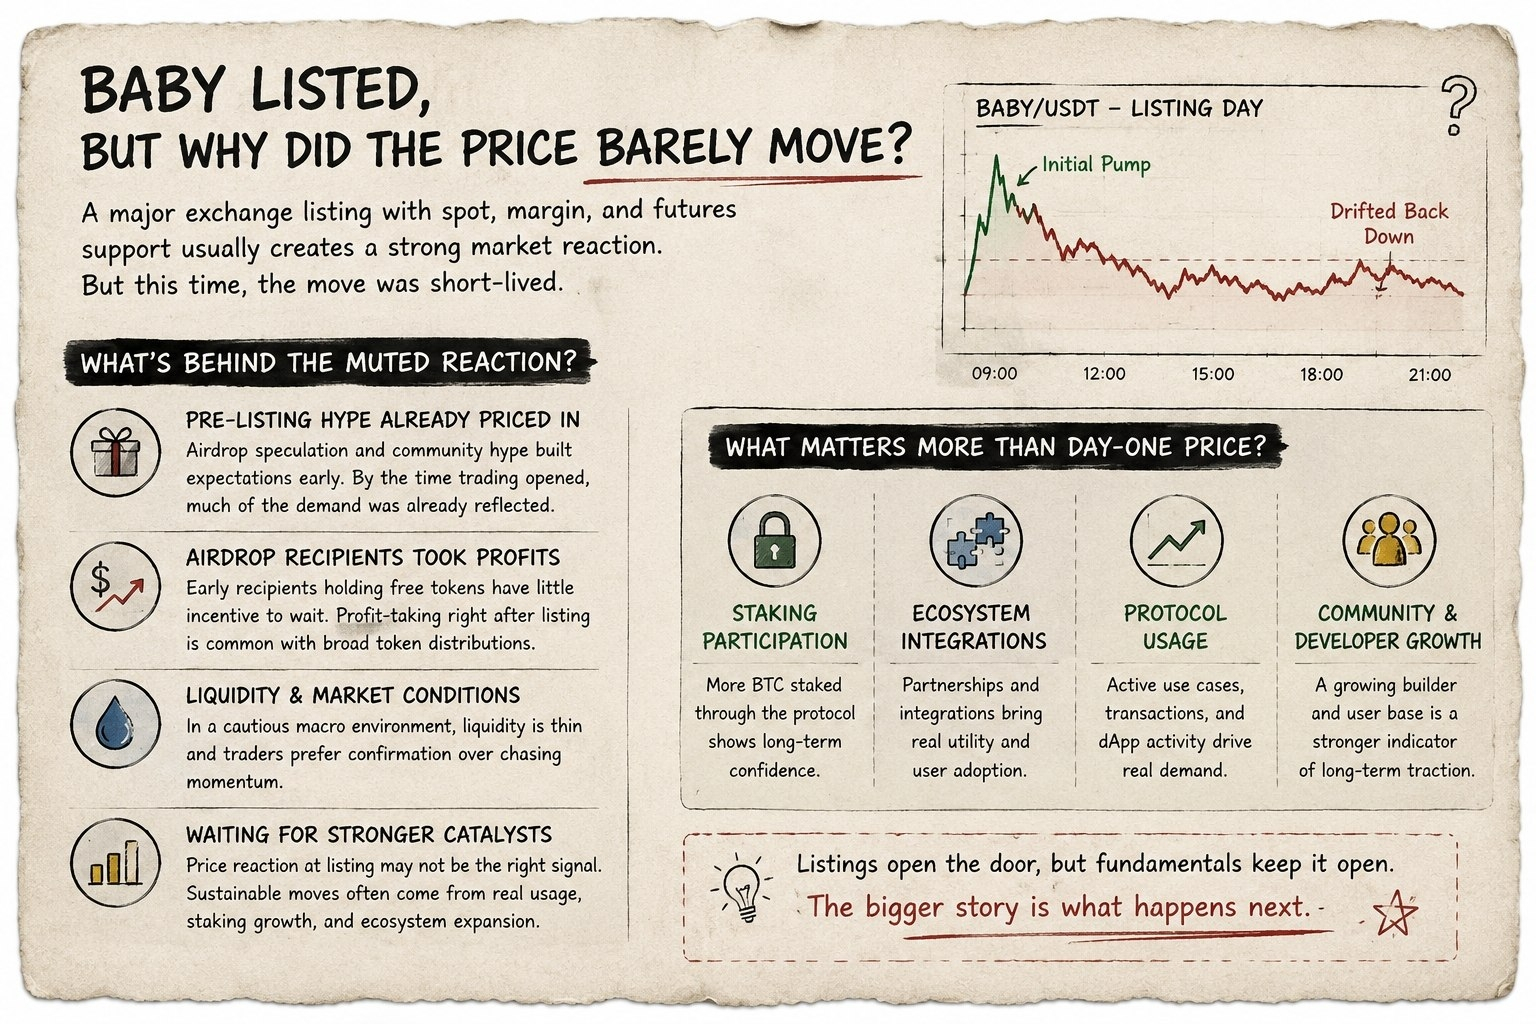
Я изучал недавние данные о листинге BABY, и одна деталь привлекла моё внимание: несмотря на выход на крупную биржу с полной поддержкой спотовой, маржинальной и фьючерсной торговли, цена едва ли поднялась выше первоначального скачка, а затем снова начала снижаться. Я полагал, что листинг такого масштаба вызовет продолжительное ралли, поэтому столь сдержанная динамика меня озадачила.
Изучив объявления биржи и активность в блокчейне в период листинга, я заметил закономерность. Значительная часть ожидаемого спроса, вероятно, уже была учтена в цене из-за спекуляций вокруг аирдропа до листинга и ажиотажа в сообществе. Тогда всё стало понятно: к моменту открытия торгов многие уже отыграли энтузиазм в духе «покупай на новостях» — и перешли к стратегии «продавай на новостях».
Меня удивил фактор аирдропа. У тех, кто получил бесплатные токены на раннем этапе, мало стимулов ждать, поэтому волна фиксации прибыли сразу после листинга — обычная плата за широкое распределение токенов, а не недостаток, присущий только этому проекту.
Важны также условия ликвидности и общее настроение рынка. В условиях осторожности на макроэкономическом фоне трейдеры обычно ждут подтверждения, а не гонятся за импульсом.
Я задумался, действительно ли реакция цены на листинг — правильный сигнал, за которым стоит следить. Возможно, более значимые катализаторы — участие в стейкинге, интеграции в экосистему и реальное использование протокола — просто ещё не проявились. Какой показатель вы считаете более убедительным признаком долгосрочного роста, чем динамика цены в первый день?#baby @babylonlabs_io $BABY
Я изучал недавние данные о листинге BABY, и одна деталь привлекла моё внимание: несмотря на выход на крупную биржу с полной поддержкой спотовой, маржинальной и фьючерсной торговли, цена едва ли поднялась выше первоначального скачка, а затем снова начала снижаться. Я полагал, что листинг такого масштаба вызовет продолжительное ралли, поэтому столь сдержанная динамика меня озадачила.
Изучив объявления биржи и активность в блокчейне в период листинга, я заметил закономерность. Значительная часть ожидаемого спроса, вероятно, уже была учтена в цене из-за спекуляций вокруг аирдропа до листинга и ажиотажа в сообществе. Тогда всё стало понятно: к моменту открытия торгов многие уже отыграли энтузиазм в духе «покупай на новостях» — и перешли к стратегии «продавай на новостях».
Меня удивил фактор аирдропа. У тех, кто получил бесплатные токены на раннем этапе, мало стимулов ждать, поэтому волна фиксации прибыли сразу после листинга — обычная плата за широкое распределение токенов, а не недостаток, присущий только этому проекту.
Важны также условия ликвидности и общее настроение рынка. В условиях осторожности на макроэкономическом фоне трейдеры обычно ждут подтверждения, а не гонятся за импульсом.
Я задумался, действительно ли реакция цены на листинг — правильный сигнал, за которым стоит следить. Возможно, более значимые катализаторы — участие в стейкинге, интеграции в экосистему и реальное использование протокола — просто ещё не проявились. Какой показатель вы считаете более убедительным признаком долгосрочного роста, чем динамика цены в первый день?#baby @BabylonLabs_io $BABY
6
2
75
·
--
Проверено
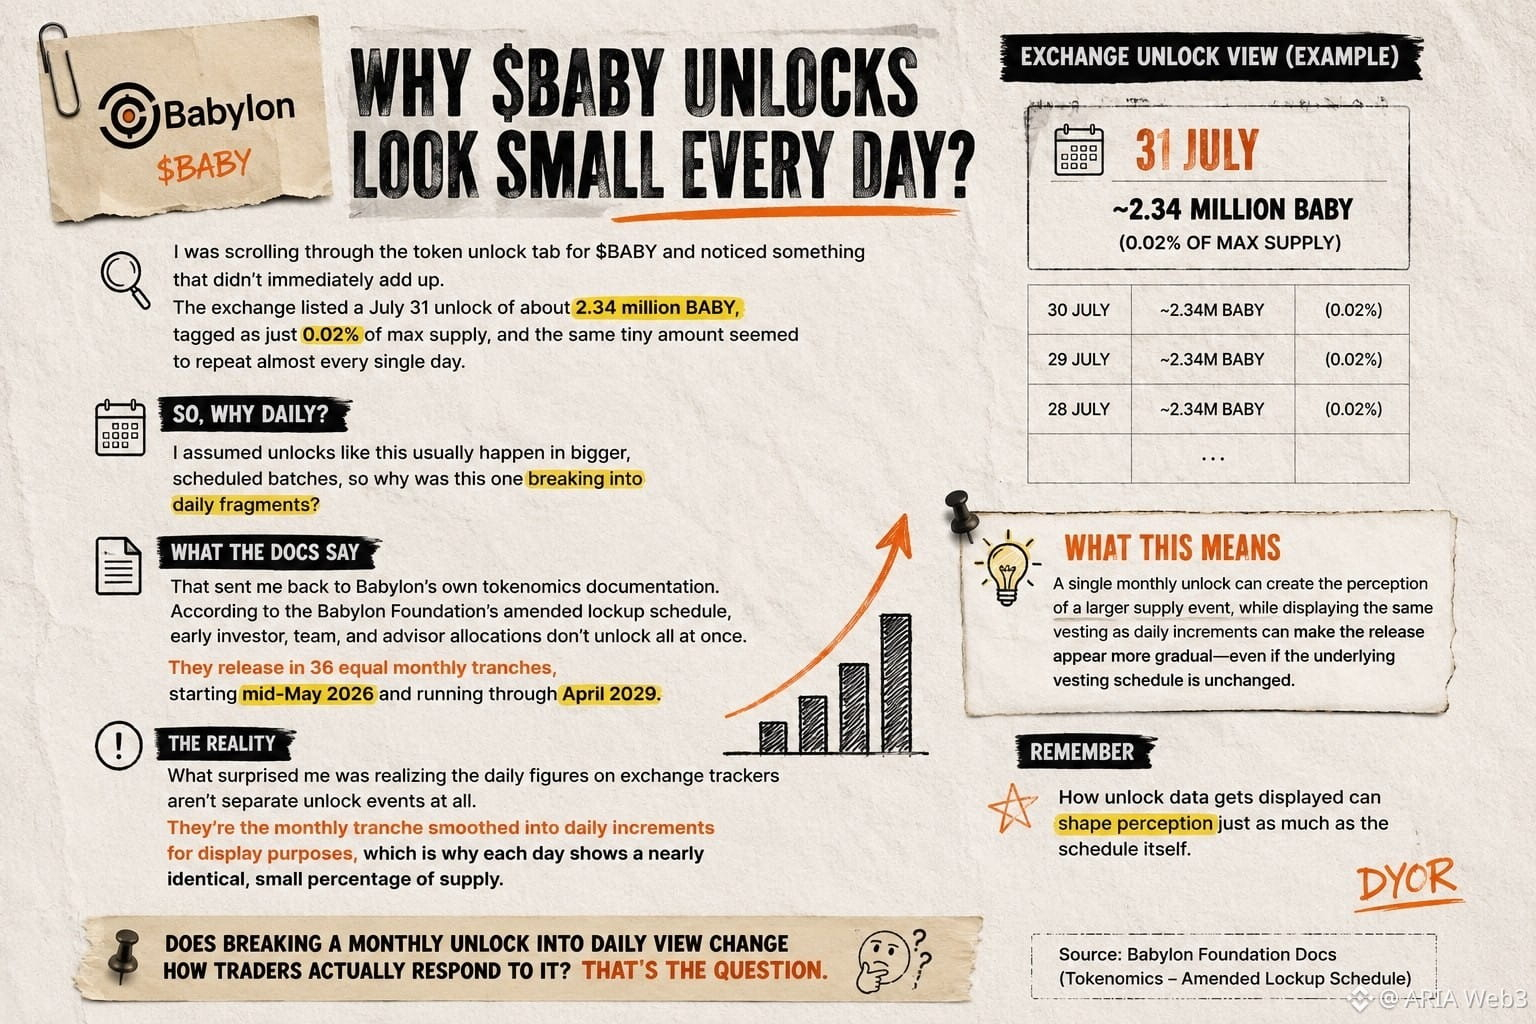
Я пролистывал вкладку разблокировки токенов по BABY и заметил кое-что, что сразу не сходилось. В биржевом списке указана разблокировка 31 июля примерно 2,34 млн BABY — как всего лишь 0,02% от максимального предложения, и эта крошечная сумма, похоже, повторялась почти каждый день.
Я предположил, что разблокировки такого типа обычно происходят более крупными, запланированными пакетами, так почему же именно эта разбивалась на ежедневные фрагменты?
Это отправило меня обратно к документации Babylon по токеномике. Согласно изменённому графику блокировок от Babylon Foundation, ранние инвесторские, командные и партнёрские (advisor) распределения не разблокируются целиком сразу. Они выходят равными долями в 36 ежемесячных траншей, начиная с середины мая 2026 года и заканчивая апрелем 2029.
Что меня удивило, так это понимание того, что ежедневные цифры на биржевых трекерах вообще не являются отдельными событиями разблокировки. Это ежемесячный транш, «сглаженный» в дневные значения для отображения, поэтому каждый день показывает почти идентичную небольшую долю от предложения. Это и есть компромисс, с которым стоит смириться: единый большой месячный «обрыв» может резко шокировать рынок внезапным ростом доступного предложения, тогда как визуальное распределение на ежедневные срезы создаёт ощущение постепенного высвобождения, хотя базовая математика вестинга не меняется вовсе.
Это напоминание о том, что способ отображения данных о разблокировках может так же сильно влиять на восприятие, как и сам график. Если разбить месячную разблокировку на ежедневный просмотр, меняется ли реальная реакция трейдеров на неё?
#baby $BABY @babylonlabs_io
Я пролистывал вкладку разблокировки токенов по BABY и заметил кое-что, что сразу не сходилось. В биржевом списке указана разблокировка 31 июля примерно 2,34 млн BABY — как всего лишь 0,02% от максимального предложения, и эта крошечная сумма, похоже, повторялась почти каждый день.
Я предположил, что разблокировки такого типа обычно происходят более крупными, запланированными пакетами, так почему же именно эта разбивалась на ежедневные фрагменты?
Это отправило меня обратно к документации Babylon по токеномике. Согласно изменённому графику блокировок от Babylon Foundation, ранние инвесторские, командные и партнёрские (advisor) распределения не разблокируются целиком сразу. Они выходят равными долями в 36 ежемесячных траншей, начиная с середины мая 2026 года и заканчивая апрелем 2029.
Что меня удивило, так это понимание того, что ежедневные цифры на биржевых трекерах вообще не являются отдельными событиями разблокировки. Это ежемесячный транш, «сглаженный» в дневные значения для отображения, поэтому каждый день показывает почти идентичную небольшую долю от предложения. Это и есть компромисс, с которым стоит смириться: единый большой месячный «обрыв» может резко шокировать рынок внезапным ростом доступного предложения, тогда как визуальное распределение на ежедневные срезы создаёт ощущение постепенного высвобождения, хотя базовая математика вестинга не меняется вовсе.
Это напоминание о том, что способ отображения данных о разблокировках может так же сильно влиять на восприятие, как и сам график. Если разбить месячную разблокировку на ежедневный просмотр, меняется ли реальная реакция трейдеров на неё?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Рост
Я читал «slashing» в каждом посте Babylon, который видел, и каждый раз представлял одно и то же: валидатор ведёт себя некорректно, и какая-то норма забирает у него деньги.
Эта картинка работала, пока я не попытался объяснить, кто на самом деле это обеспечивает.
Есть ли голосование? Период оспаривания? Кто-то, кто рассматривает доказательства?
Я пошёл искать этот процесс, ожидая комитет.
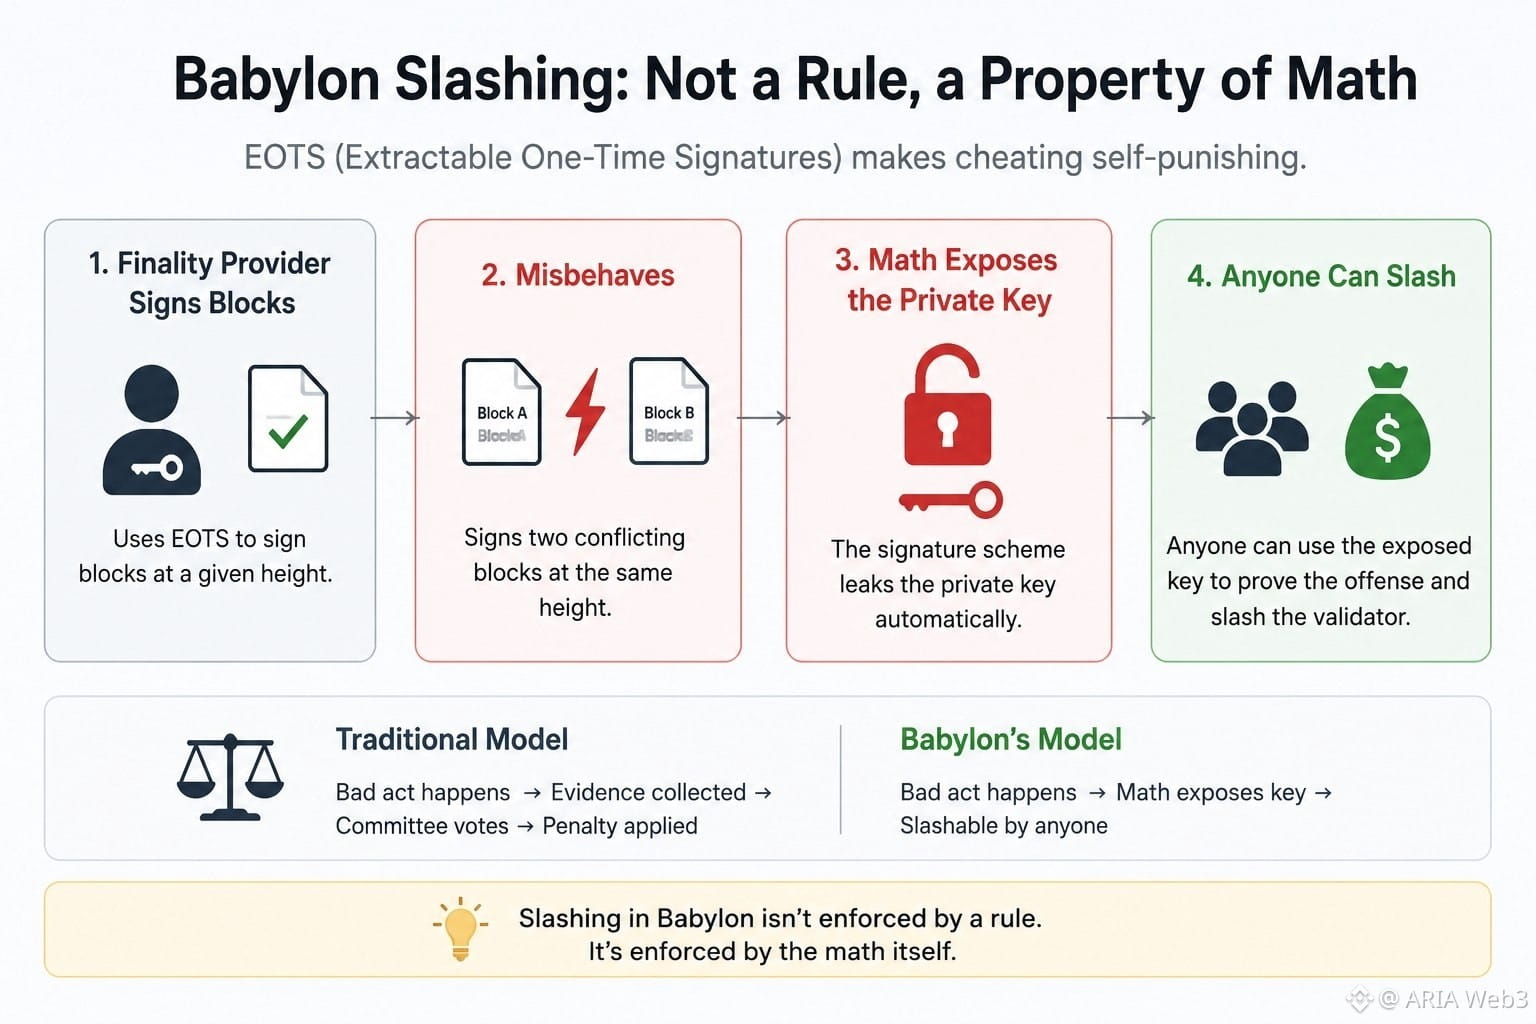
Но вместо этого я нашёл нечто под названием EOTS — Extractable One-Time Signatures — способ, которым финализаторы Babylon подписывают блоки.
Я предположил, что это просто более «продвинутая» схема подписи. Потом я прочитал, что означает «extractable».
Если финализатор подпишет два конфликтующих блока на одной и той же высоте, то сама математика подписи «утекает» — вскрывает его приватный ключ. Не как наказание, применяемое потом. А прямо в результате самого действия.
Я задержался на этом на секунду. Нет судьи, который решает, виноват ли кто-то. Жульничество и разоблачение — это одно и то же событие. Это отличается от того, как я обычно думаю о принуждении: сначала происходит плохой поступок, а затем отдельный процесс определяет последствия. Здесь же, совершая плохое, ты сам отдаёшь ключ, чтобы наказать себя.
Как только я это понял, «slashing» перестал ощущаться как правило, которое Babylon «применяет», и начал казаться чем-то, что математика просто делает истинным сама по себе.
Я всё ещё не знаю, как это подтверждается вне чистой теории — баги реализации, крайние случаи, на которые никто не рассчитывал. Криптография, корректная на бумаге, не то же самое, что корректное поведение под реальным стрессом сети.
Но мне нравится идея о том, что здесь наказание — это не решение. Это факт, который раскрывает себя.
#baby $BABY @babylonlabs_io
Я читал «slashing» в каждом посте Babylon, который видел, и каждый раз представлял одно и то же: валидатор ведёт себя некорректно, и какая-то норма забирает у него деньги.
Эта картинка работала, пока я не попытался объяснить, кто на самом деле это обеспечивает.
Есть ли голосование? Период оспаривания? Кто-то, кто рассматривает доказательства?
Я пошёл искать этот процесс, ожидая комитет.
Но вместо этого я нашёл нечто под названием EOTS — Extractable One-Time Signatures — способ, которым финализаторы Babylon подписывают блоки.
Я предположил, что это просто более «продвинутая» схема подписи. Потом я прочитал, что означает «extractable».
Если финализатор подпишет два конфликтующих блока на одной и той же высоте, то сама математика подписи «утекает» — вскрывает его приватный ключ. Не как наказание, применяемое потом. А прямо в результате самого действия.
Я задержался на этом на секунду. Нет судьи, который решает, виноват ли кто-то. Жульничество и разоблачение — это одно и то же событие. Это отличается от того, как я обычно думаю о принуждении: сначала происходит плохой поступок, а затем отдельный процесс определяет последствия. Здесь же, совершая плохое, ты сам отдаёшь ключ, чтобы наказать себя.
Как только я это понял, «slashing» перестал ощущаться как правило, которое Babylon «применяет», и начал казаться чем-то, что математика просто делает истинным сама по себе.
Я всё ещё не знаю, как это подтверждается вне чистой теории — баги реализации, крайние случаи, на которые никто не рассчитывал. Криптография, корректная на бумаге, не то же самое, что корректное поведение под реальным стрессом сети.
Но мне нравится идея о том, что здесь наказание — это не решение. Это факт, который раскрывает себя.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
На этой неделе, чем больше я просматривал код Babylon, тем сильнее в голове застревала одна мелкая деталь.
Каждый чекпойнт, отправляемый в Bitcoin, на самом деле уходит не как одна транзакция, а как две отдельные. Сначала я подумал про избыточность — вроде резервной копии на случай, если что-то окажется в итоге «осиротевшим». Но нет, дело совершенно не в этом. Вывод Bitcoin OP_RETURN вмещает только 80 байт, а полный чекпойнт туда просто не помещается. Поэтому его разбивают пополам и отправляют двумя tx, а затем снова собирают воедино, когда обе транзакции подтверждаются. Просто, когда об этом знаешь, но я раньше не видел, чтобы кто-то на это обращал внимание.
Забавным и любопытным меня сделало другое: кто это все отправляет.
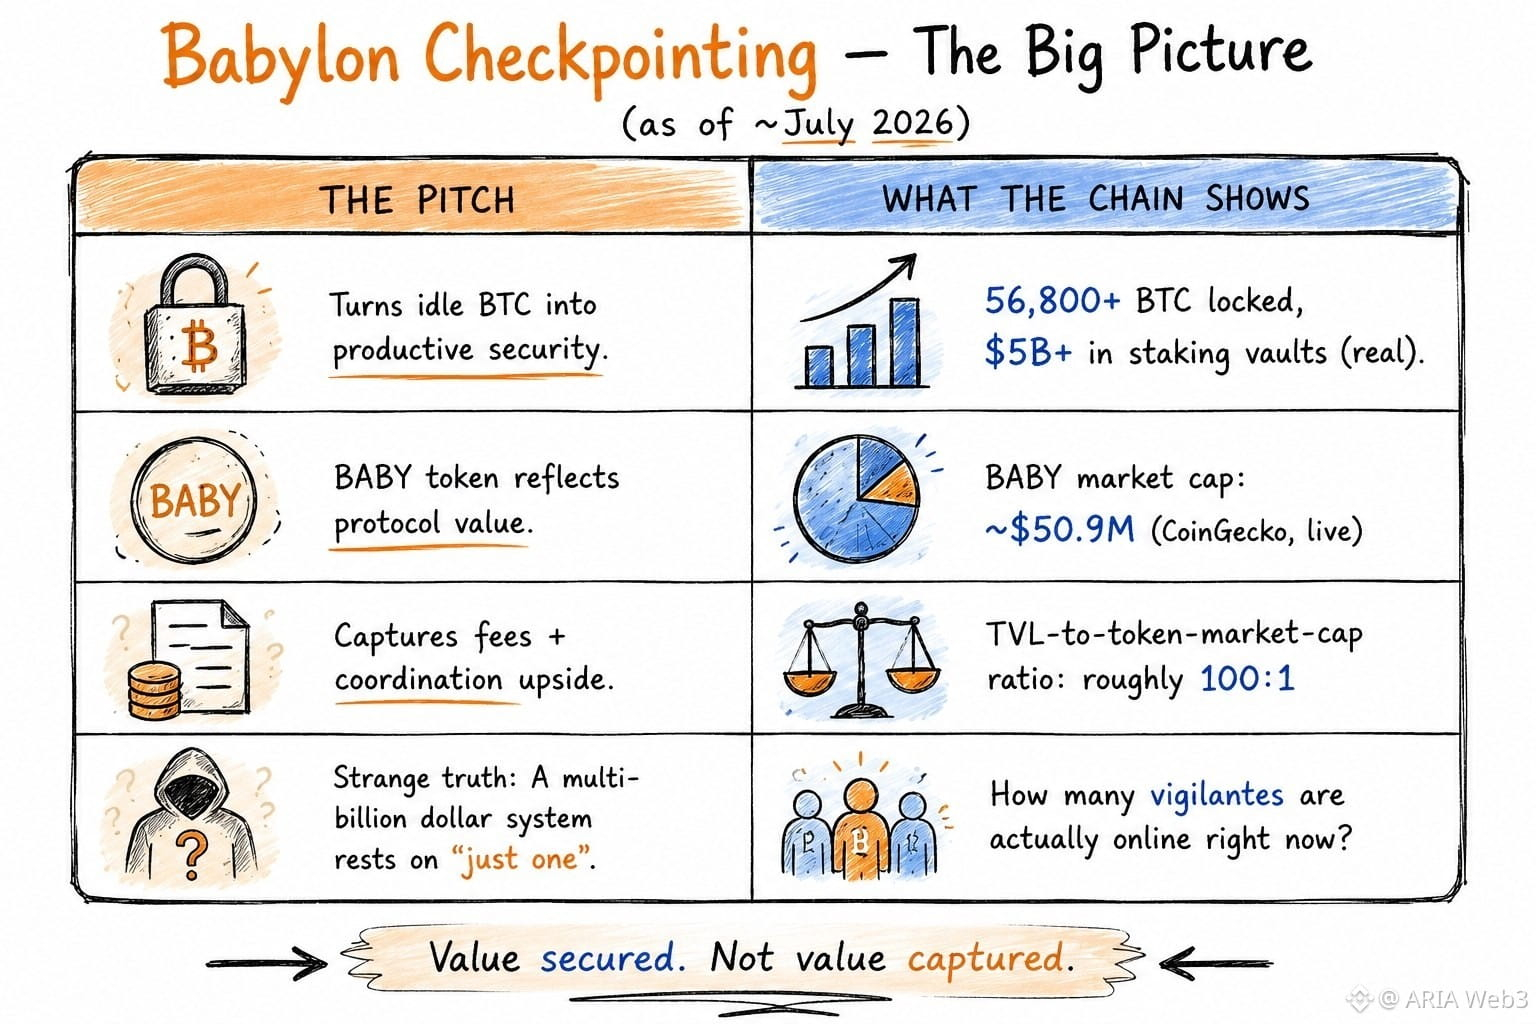
Не валидаторы, не @babylonlabs_io itself, а вообще любой, кто хочет. Их называют «видеорантами» (vigilantes). Ты запускаешь ПО, забираешь чекпойнт, оплачиваешь fee в Bitcoin из собственного кармана и рассылаешь его в сеть. Без залога, без белого списка — ничто не мешает тебе просто... остановиться. И всей системе в любой момент времени нужно, чтобы в сети был хотя бы один такой человек, который и онлайн, и честен. Не большинство — достаточно одного.
Странно осознавать, что много-миллиардная система стейкинга тихо опирается на это. Задумываюсь, сколько таких vigilantes сейчас реально работают, и знают ли большинство людей, стейкающих через Babylon, вообще об этой части.
$BABY #baby
На этой неделе, чем больше я просматривал код Babylon, тем сильнее в голове застревала одна мелкая деталь.
Каждый чекпойнт, отправляемый в Bitcoin, на самом деле уходит не как одна транзакция, а как две отдельные. Сначала я подумал про избыточность — вроде резервной копии на случай, если что-то окажется в итоге «осиротевшим». Но нет, дело совершенно не в этом. Вывод Bitcoin OP_RETURN вмещает только 80 байт, а полный чекпойнт туда просто не помещается. Поэтому его разбивают пополам и отправляют двумя tx, а затем снова собирают воедино, когда обе транзакции подтверждаются. Просто, когда об этом знаешь, но я раньше не видел, чтобы кто-то на это обращал внимание.
Забавным и любопытным меня сделало другое: кто это все отправляет.
Не валидаторы, не @BabylonLabs_io itself, а вообще любой, кто хочет. Их называют «видеорантами» (vigilantes). Ты запускаешь ПО, забираешь чекпойнт, оплачиваешь fee в Bitcoin из собственного кармана и рассылаешь его в сеть. Без залога, без белого списка — ничто не мешает тебе просто... остановиться. И всей системе в любой момент времени нужно, чтобы в сети был хотя бы один такой человек, который и онлайн, и честен. Не большинство — достаточно одного.
Странно осознавать, что много-миллиардная система стейкинга тихо опирается на это. Задумываюсь, сколько таких vigilantes сейчас реально работают, и знают ли большинство людей, стейкающих через Babylon, вообще об этой части.
$BABY #baby
16
4
87
·
--
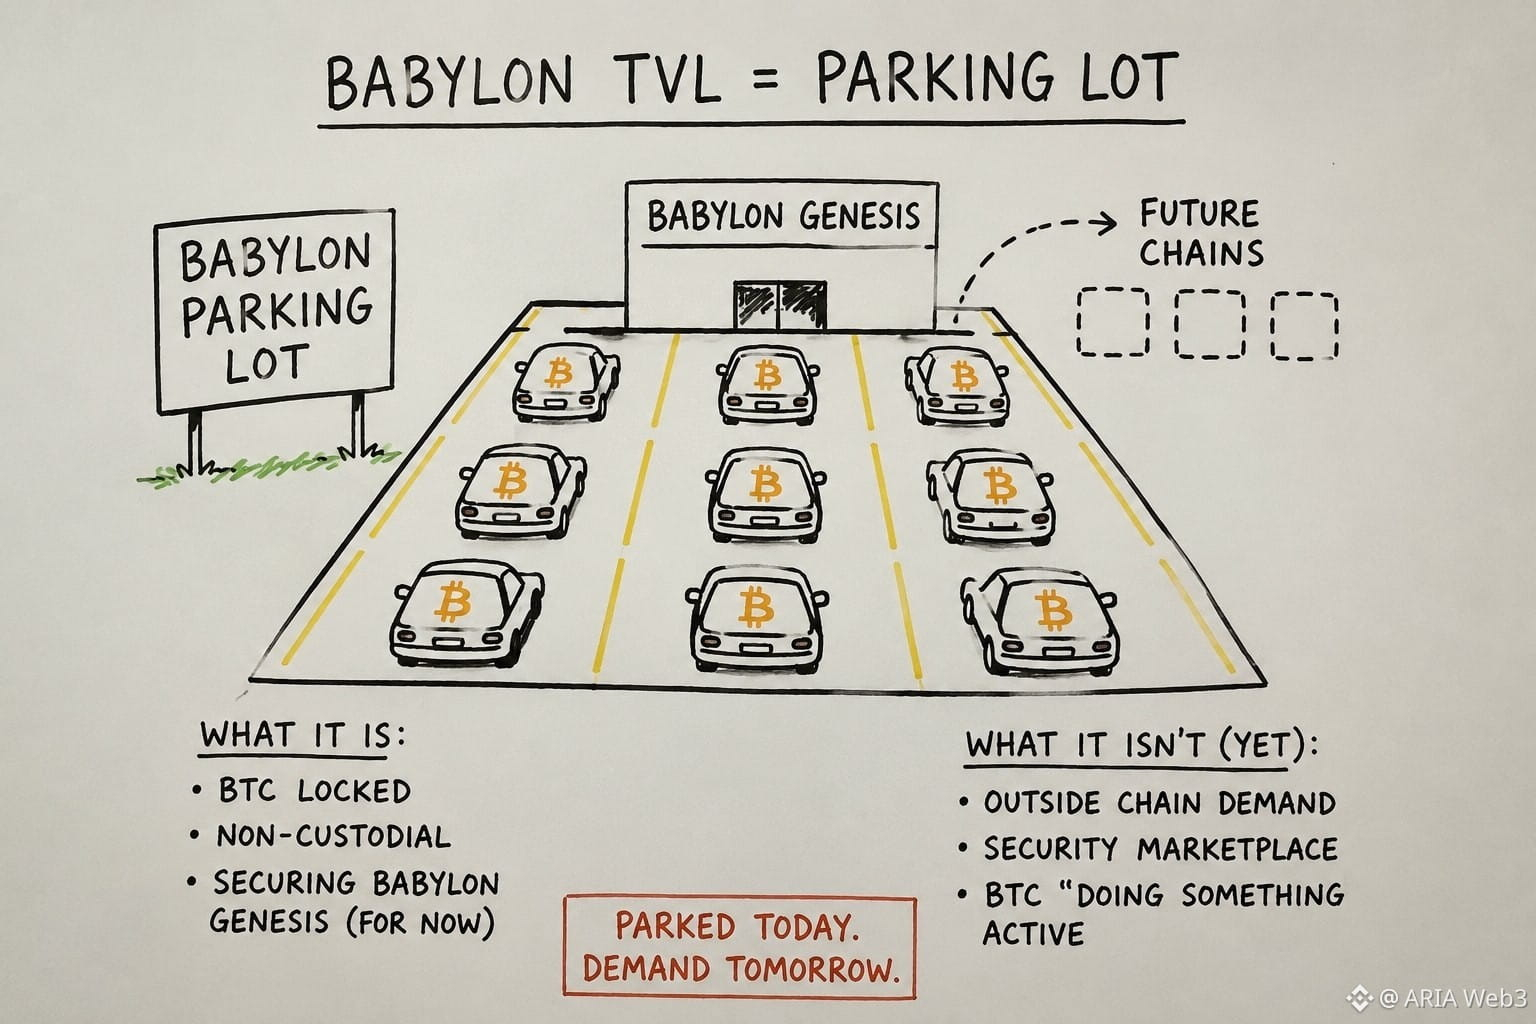
Сохранил, исходя из предположения, что график TVL от Babylon — это график спроса. Это не так. Это парковка.
Мультистейкинг — функция, которая позволяет одному депозиту BTC обеспечить сразу несколько PoS-цепочек — по-прежнему главный тезис.
Но почти весь сейчас застейканный BTC поддерживает одну цепочку: Babylon Genesis, которая одновременно является контрольной плоскостью для каждого будущего механизма, который должен подключиться позже. Поэтому число, которое считывают как «спрос на обеспечение», в основном является капиталом, находящимся внутри системы, построившей мерило. Это не обман, просто порядок. Сначала — обеспечьте поставку, затем — докажите механизм, пусть спрос подтянется. Так начинается каждый рынок безопасности.
Но это значит, что TVL отвечает на вопрос, который по сути никто не задаёт: можно ли некустодиально запереть BTC, чтобы поддерживать валидаторов, вместо того, что действительно важно: достаточно ли внешним цепочкам ценности этой безопасности, чтобы платить за неё, а не за счёт инфляции их собственных токенов. Вы уже чувствуете, как рынок это улавливает. Оценка BABY относительно BTC, припаркованного за ней, не движется как актив спроса. Она движется как токен, который всё ещё ждёт, чтобы понять, для чего он нужен. Неприятное прочтение: Babylon, возможно, решила более сложную криптографическую задачу, прежде чем решить более простую экономическую. Большинство ставок на инфраструктуру предполагают, что технологический фактор — это узкое место. А что, если здесь этого никогда не было?
#baby $BABY @babylonlabs_io
Сохранил, исходя из предположения, что график TVL от Babylon — это график спроса. Это не так. Это парковка.
Мультистейкинг — функция, которая позволяет одному депозиту BTC обеспечить сразу несколько PoS-цепочек — по-прежнему главный тезис.
Но почти весь сейчас застейканный BTC поддерживает одну цепочку: Babylon Genesis, которая одновременно является контрольной плоскостью для каждого будущего механизма, который должен подключиться позже. Поэтому число, которое считывают как «спрос на обеспечение», в основном является капиталом, находящимся внутри системы, построившей мерило. Это не обман, просто порядок. Сначала — обеспечьте поставку, затем — докажите механизм, пусть спрос подтянется. Так начинается каждый рынок безопасности.
Но это значит, что TVL отвечает на вопрос, который по сути никто не задаёт: можно ли некустодиально запереть BTC, чтобы поддерживать валидаторов, вместо того, что действительно важно: достаточно ли внешним цепочкам ценности этой безопасности, чтобы платить за неё, а не за счёт инфляции их собственных токенов. Вы уже чувствуете, как рынок это улавливает. Оценка BABY относительно BTC, припаркованного за ней, не движется как актив спроса. Она движется как токен, который всё ещё ждёт, чтобы понять, для чего он нужен. Неприятное прочтение: Babylon, возможно, решила более сложную криптографическую задачу, прежде чем решить более простую экономическую. Большинство ставок на инфраструктуру предполагают, что технологический фактор — это узкое место. А что, если здесь этого никогда не было?
#baby $BABY @BabylonLabs_io
6
3
86
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
EarningsSeason
Просмотров: 6.6M
33,056 обсуждают
Сезон отчетности, эфир 3: превзойдут ли Google и Microsoft ожидания?
Binance Square Official
·Лайков: 184
·Просмотров: 109.8k
USMidtermElections
Просмотров: 83,914
1,100 обсуждают
StrategySTRCReaches$99.95ForFirstTimeIn165Days
Просмотров: 605
31 обсуждают