
BTC_Chopsticks
3.9k Публикации
BTC_Chopsticks
Отправить жалобу
Заблокировать пользователя
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 подписок(и/а)
6.5K+ подписчиков(а)
180.7K+ понравилось
2 Значки
Посты
Все
Цитирования
Видео
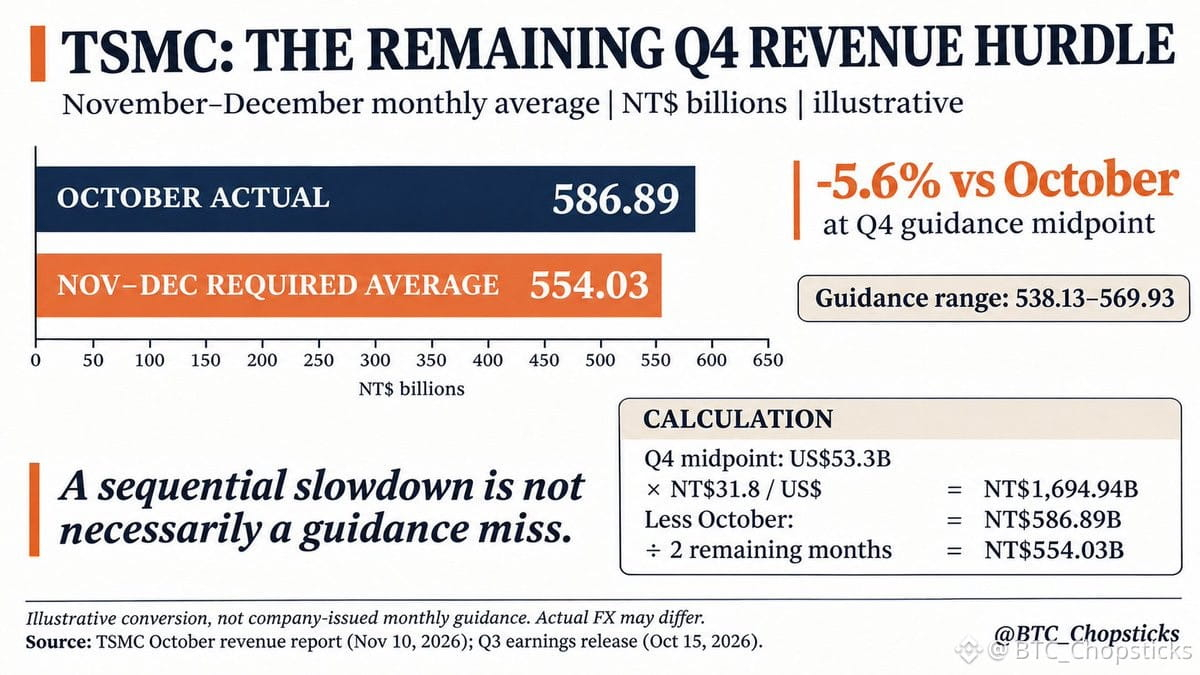
Октябрьские продажи TSMC были настолько высокими, что в ноябре и декабре они могли бы в среднем снизиться на 5,6% и всё равно достичь середины прогнозного диапазона выручки за IV квартал.
В октябре выручка достигла NT$586.89B. Прогноз руководства на IV квартал составляет от US$52.3B до US$54.3B.
При условном курсе NT$31.8 за доллар США среднее значение диапазона — US$53.3B — соответствует NT$1,694.94B. После октября это означает, что в ноябре и декабре выручка должна составлять в среднем NT$554.03B в месяц.
Это аналитический пересчёт, а не официальная месячная цель. Фактическое влияние валютных курсов и структура выручки могут изменить результат сравнения.
Замедление по сравнению с предыдущим периодом не означает автоматически, что прогноз не будет выполнен. Но выполнить прогноз — не то же самое, что превзойти ожидания инвесторов.
Источники: отчёт TSMC о выручке за октябрь и пресс-релиз с результатами за III квартал.
Октябрьские продажи TSMC были настолько высокими, что в ноябре и декабре они могли бы в среднем снизиться на 5,6% и всё равно достичь середины прогнозного диапазона выручки за IV квартал.
В октябре выручка достигла NT$586.89B. Прогноз руководства на IV квартал составляет от US$52.3B до US$54.3B.
При условном курсе NT$31.8 за доллар США среднее значение диапазона — US$53.3B — соответствует NT$1,694.94B. После октября это означает, что в ноябре и декабре выручка должна составлять в среднем NT$554.03B в месяц.
Это аналитический пересчёт, а не официальная месячная цель. Фактическое влияние валютных курсов и структура выручки могут изменить результат сравнения.
Замедление по сравнению с предыдущим периодом не означает автоматически, что прогноз не будет выполнен. Но выполнить прогноз — не то же самое, что превзойти ожидания инвесторов.
Источники: отчёт TSMC о выручке за октябрь и пресс-релиз с результатами за III квартал.
В октябре выручка достигла NT$586.89B. Прогноз руководства на IV квартал составляет от US$52.3B до US$54.3B.
При условном курсе NT$31.8 за доллар США среднее значение диапазона — US$53.3B — соответствует NT$1,694.94B. После октября это означает, что в ноябре и декабре выручка должна составлять в среднем NT$554.03B в месяц.
Это аналитический пересчёт, а не официальная месячная цель. Фактическое влияние валютных курсов и структура выручки могут изменить результат сравнения.
Замедление по сравнению с предыдущим периодом не означает автоматически, что прогноз не будет выполнен. Но выполнить прогноз — не то же самое, что превзойти ожидания инвесторов.
Источники: отчёт TSMC о выручке за октябрь и пресс-релиз с результатами за III квартал.
50
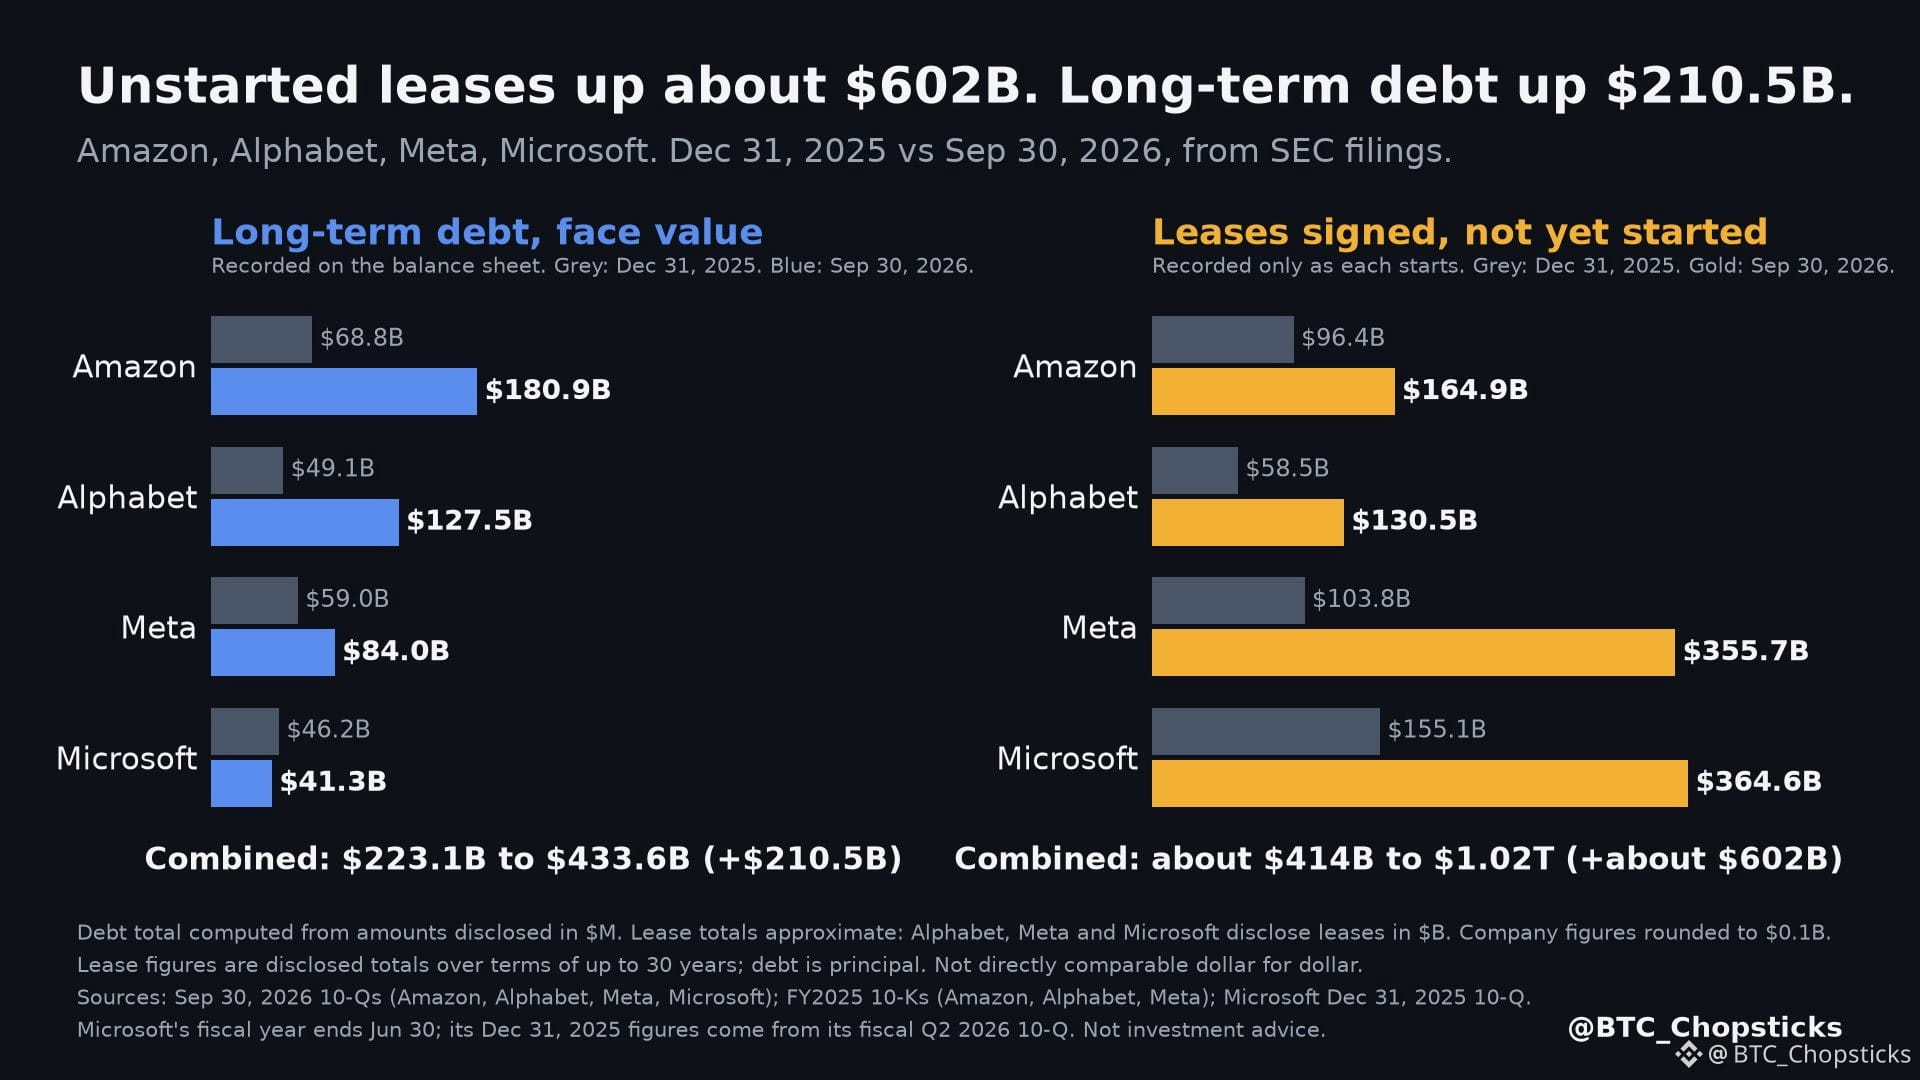
Объём договоров аренды, подписанных крупнейшими технокомпаниями, но ещё не вступивших в силу, за девять месяцев вырос примерно на $602B. Их долгосрочный долг вырос на $210.5B.
Долг и договоры аренды, уже вступившие в силу, отражаются в балансе. Договоры, которые ещё не вступили в силу, пока не отражаются.
С 31 декабря 2025 года по 30 сентября 2026 года, согласно документам, поданным в SEC:
Долгосрочный долг, номинальная стоимость:
• Amazon: с $68.8B до $180.9B
• Alphabet: с $49.1B до $127.5B
• Meta: с $59.0B до $84.0B
• Microsoft: с $46.2B до $41.3B
Подписанные договоры аренды, ещё не вступившие в силу:
• Meta: с $103.8B до $355.7B
• Microsoft: с $155.1B до $364.6B
• Alphabet: с $58.5B до $130.5B
• Amazon: с $96.4B до $164.9B
Итого: долг вырос с $223.1B до $433.6B (+$210.5B) — расчёт по данным, опубликованным в миллионах; цифры по компаниям выше округлены. Объём договоров аренды, ещё не вступивших в силу, вырос примерно с $414B до $1.02T (+примерно $602B); цифра приблизительная, поскольку Alphabet, Meta и Microsoft указывают эти суммы в миллиардах.
Каждый договор аренды отражается как обязательство с момента вступления в силу — по приведённой стоимости фиксированных платежей. Meta, Microsoft и Alphabet сообщают, что их договоры начнут действовать в период с 2026 по 2036 год.
Указанные суммы по договорам аренды — это общая стоимость платежей за весь срок, который может достигать 30 лет, поэтому их нельзя напрямую сравнивать с основной суммой долга. Некоторые договоры аренды Microsoft всё ещё зависят от условий контрактов.
Что я буду отслеживать дальше: как быстро эти договоры аренды вступят в силу и какая часть будущих платежей будет признана обязательствами по аренде.
Объём договоров аренды, подписанных крупнейшими технокомпаниями, но ещё не вступивших в силу, за девять месяцев вырос примерно на $602B. Их долгосрочный долг вырос на $210.5B.
Долг и договоры аренды, уже вступившие в силу, отражаются в балансе. Договоры, которые ещё не вступили в силу, пока не отражаются.
С 31 декабря 2025 года по 30 сентября 2026 года, согласно документам, поданным в SEC:
Долгосрочный долг, номинальная стоимость:
• Amazon: с $68.8B до $180.9B
• Alphabet: с $49.1B до $127.5B
• Meta: с $59.0B до $84.0B
• Microsoft: с $46.2B до $41.3B
Подписанные договоры аренды, ещё не вступившие в силу:
• Meta: с $103.8B до $355.7B
• Microsoft: с $155.1B до $364.6B
• Alphabet: с $58.5B до $130.5B
• Amazon: с $96.4B до $164.9B
Итого: долг вырос с $223.1B до $433.6B (+$210.5B) — расчёт по данным, опубликованным в миллионах; цифры по компаниям выше округлены. Объём договоров аренды, ещё не вступивших в силу, вырос примерно с $414B до $1.02T (+примерно $602B); цифра приблизительная, поскольку Alphabet, Meta и Microsoft указывают эти суммы в миллиардах.
Каждый договор аренды отражается как обязательство с момента вступления в силу — по приведённой стоимости фиксированных платежей. Meta, Microsoft и Alphabet сообщают, что их договоры начнут действовать в период с 2026 по 2036 год.
Указанные суммы по договорам аренды — это общая стоимость платежей за весь срок, который может достигать 30 лет, поэтому их нельзя напрямую сравнивать с основной суммой долга. Некоторые договоры аренды Microsoft всё ещё зависят от условий контрактов.
Что я буду отслеживать дальше: как быстро эти договоры аренды вступят в силу и какая часть будущих платежей будет признана обязательствами по аренде.
Долг и договоры аренды, уже вступившие в силу, отражаются в балансе. Договоры, которые ещё не вступили в силу, пока не отражаются.
С 31 декабря 2025 года по 30 сентября 2026 года, согласно документам, поданным в SEC:
Долгосрочный долг, номинальная стоимость:
• Amazon: с $68.8B до $180.9B
• Alphabet: с $49.1B до $127.5B
• Meta: с $59.0B до $84.0B
• Microsoft: с $46.2B до $41.3B
Подписанные договоры аренды, ещё не вступившие в силу:
• Meta: с $103.8B до $355.7B
• Microsoft: с $155.1B до $364.6B
• Alphabet: с $58.5B до $130.5B
• Amazon: с $96.4B до $164.9B
Итого: долг вырос с $223.1B до $433.6B (+$210.5B) — расчёт по данным, опубликованным в миллионах; цифры по компаниям выше округлены. Объём договоров аренды, ещё не вступивших в силу, вырос примерно с $414B до $1.02T (+примерно $602B); цифра приблизительная, поскольку Alphabet, Meta и Microsoft указывают эти суммы в миллиардах.
Каждый договор аренды отражается как обязательство с момента вступления в силу — по приведённой стоимости фиксированных платежей. Meta, Microsoft и Alphabet сообщают, что их договоры начнут действовать в период с 2026 по 2036 год.
Указанные суммы по договорам аренды — это общая стоимость платежей за весь срок, который может достигать 30 лет, поэтому их нельзя напрямую сравнивать с основной суммой долга. Некоторые договоры аренды Microsoft всё ещё зависят от условий контрактов.
Что я буду отслеживать дальше: как быстро эти договоры аренды вступят в силу и какая часть будущих платежей будет признана обязательствами по аренде.
234
🎴✨ Когда Pokémon встречается с Web3!
Замечательный вечер на Chase Card Night от BINANCE TH Academy в Бангкоке! 🟡
🎴 Знакомились с карточками Pokémon и коллекционными предметами
💡 Узнавали о связи блокчейна и цифрового владения
🤝 Встречались с коллекционерами и энтузиастами криптовалют
🎁 Классные подарки от BINANCE TH!
Самое лучшее? Замечательные люди, новые знакомства и общая страсть! 💛
Спасибо BINANCE TH Academy за то, что собрали всех вместе! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Когда Pokémon встречается с Web3!
Замечательный вечер на Chase Card Night от BINANCE TH Academy в Бангкоке! 🟡
🎴 Знакомились с карточками Pokémon и коллекционными предметами
💡 Узнавали о связи блокчейна и цифрового владения
🤝 Встречались с коллекционерами и энтузиастами криптовалют
🎁 Классные подарки от BINANCE TH!
Самое лучшее? Замечательные люди, новые знакомства и общая страсть! 💛
Спасибо BINANCE TH Academy за то, что собрали всех вместе! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Замечательный вечер на Chase Card Night от BINANCE TH Academy в Бангкоке! 🟡
🎴 Знакомились с карточками Pokémon и коллекционными предметами
💡 Узнавали о связи блокчейна и цифрового владения
🤝 Встречались с коллекционерами и энтузиастами криптовалют
🎁 Классные подарки от BINANCE TH!
Самое лучшее? Замечательные люди, новые знакомства и общая страсть! 💛
Спасибо BINANCE TH Academy за то, что собрали всех вместе! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Проверено
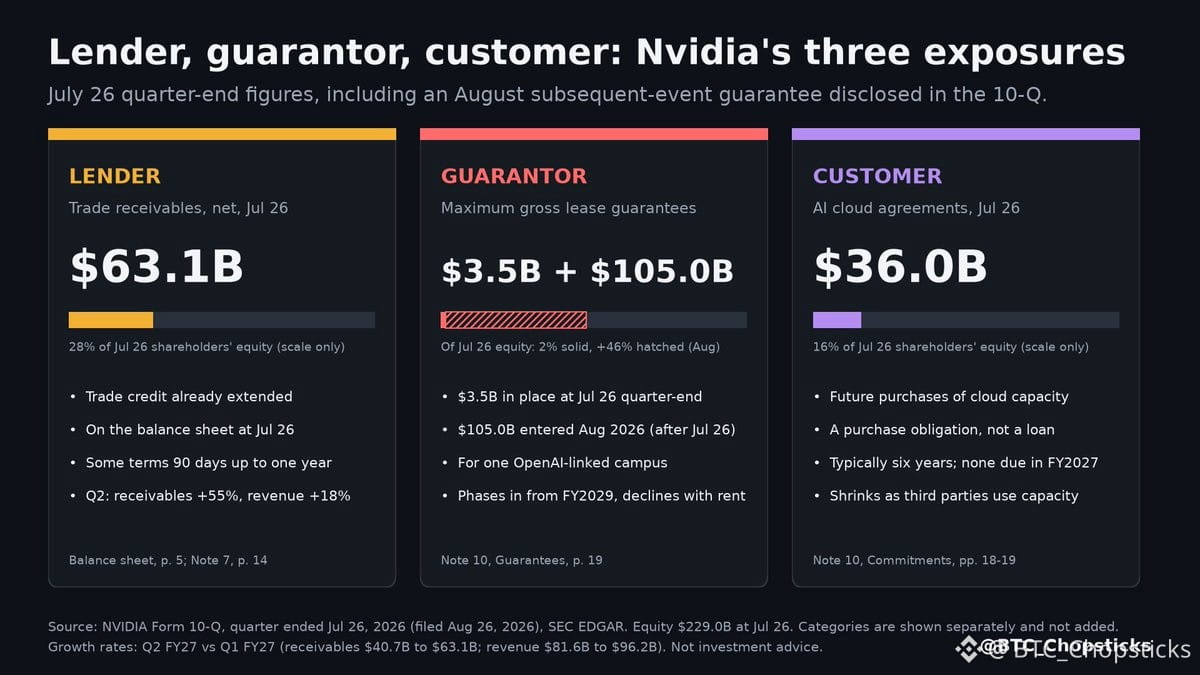
Максимальный объем гарантий Nvidia по аренде вырос с $3,5 млрд до $108,5 млрд после августовской сделки, о которой компания сообщила в отчете 10-Q.
Если смотреть на это глазами банкира, Nvidia теперь играет три роли в развитии ИИ-инфраструктуры:
• Кредитор: торговая дебиторская задолженность на 26 июля составляла $63,1 млрд. Компания уже предоставила торговые кредиты, некоторые — на срок до года, и отразила их в балансе.
• Гарант: на конец квартала гарантии по аренде составляли $3,5 млрд, а в августе компания приняла на себя дополнительные обязательства на сумму до $105 млрд по одному кампусу, связанному с OpenAI. Обязательства условные: они начнут действовать постепенно с 2029 финансового года и будут сокращаться по мере выплаты аренды.
• Клиент: обязательства на $36 млрд по покупке облачных мощностей у облачных ИИ-провайдеров, которые закупают ее чипы. Это обязательство по покупке, а не кредит.
Авансы от клиентов на конец квартала составляли $2,8 млрд.
Это не история о платежеспособности компании с собственным капиталом в $229 млрд. Вопрос в том, какую часть спроса Nvidia помогает финансировать.
Многолетний финансовый директор Nvidia Колетт Кресс теперь временно исполняет обязанности генерального директора. Значит, эти финансовые обязательства будут напрямую в ее повестке.
17 ноября я в первую очередь сравню дебиторскую задолженность с выручкой. В прошлом квартале дебиторская задолженность выросла на 55%, а выручка — на 18%.
Максимальный объем гарантий Nvidia по аренде вырос с $3,5 млрд до $108,5 млрд после августовской сделки, о которой компания сообщила в отчете 10-Q.
Если смотреть на это глазами банкира, Nvidia теперь играет три роли в развитии ИИ-инфраструктуры:
• Кредитор: торговая дебиторская задолженность на 26 июля составляла $63,1 млрд. Компания уже предоставила торговые кредиты, некоторые — на срок до года, и отразила их в балансе.
• Гарант: на конец квартала гарантии по аренде составляли $3,5 млрд, а в августе компания приняла на себя дополнительные обязательства на сумму до $105 млрд по одному кампусу, связанному с OpenAI. Обязательства условные: они начнут действовать постепенно с 2029 финансового года и будут сокращаться по мере выплаты аренды.
• Клиент: обязательства на $36 млрд по покупке облачных мощностей у облачных ИИ-провайдеров, которые закупают ее чипы. Это обязательство по покупке, а не кредит.
Авансы от клиентов на конец квартала составляли $2,8 млрд.
Это не история о платежеспособности компании с собственным капиталом в $229 млрд. Вопрос в том, какую часть спроса Nvidia помогает финансировать.
Многолетний финансовый директор Nvidia Колетт Кресс теперь временно исполняет обязанности генерального директора. Значит, эти финансовые обязательства будут напрямую в ее повестке.
17 ноября я в первую очередь сравню дебиторскую задолженность с выручкой. В прошлом квартале дебиторская задолженность выросла на 55%, а выручка — на 18%.
Если смотреть на это глазами банкира, Nvidia теперь играет три роли в развитии ИИ-инфраструктуры:
• Кредитор: торговая дебиторская задолженность на 26 июля составляла $63,1 млрд. Компания уже предоставила торговые кредиты, некоторые — на срок до года, и отразила их в балансе.
• Гарант: на конец квартала гарантии по аренде составляли $3,5 млрд, а в августе компания приняла на себя дополнительные обязательства на сумму до $105 млрд по одному кампусу, связанному с OpenAI. Обязательства условные: они начнут действовать постепенно с 2029 финансового года и будут сокращаться по мере выплаты аренды.
• Клиент: обязательства на $36 млрд по покупке облачных мощностей у облачных ИИ-провайдеров, которые закупают ее чипы. Это обязательство по покупке, а не кредит.
Авансы от клиентов на конец квартала составляли $2,8 млрд.
Это не история о платежеспособности компании с собственным капиталом в $229 млрд. Вопрос в том, какую часть спроса Nvidia помогает финансировать.
Многолетний финансовый директор Nvidia Колетт Кресс теперь временно исполняет обязанности генерального директора. Значит, эти финансовые обязательства будут напрямую в ее повестке.
17 ноября я в первую очередь сравню дебиторскую задолженность с выручкой. В прошлом квартале дебиторская задолженность выросла на 55%, а выручка — на 18%.
367
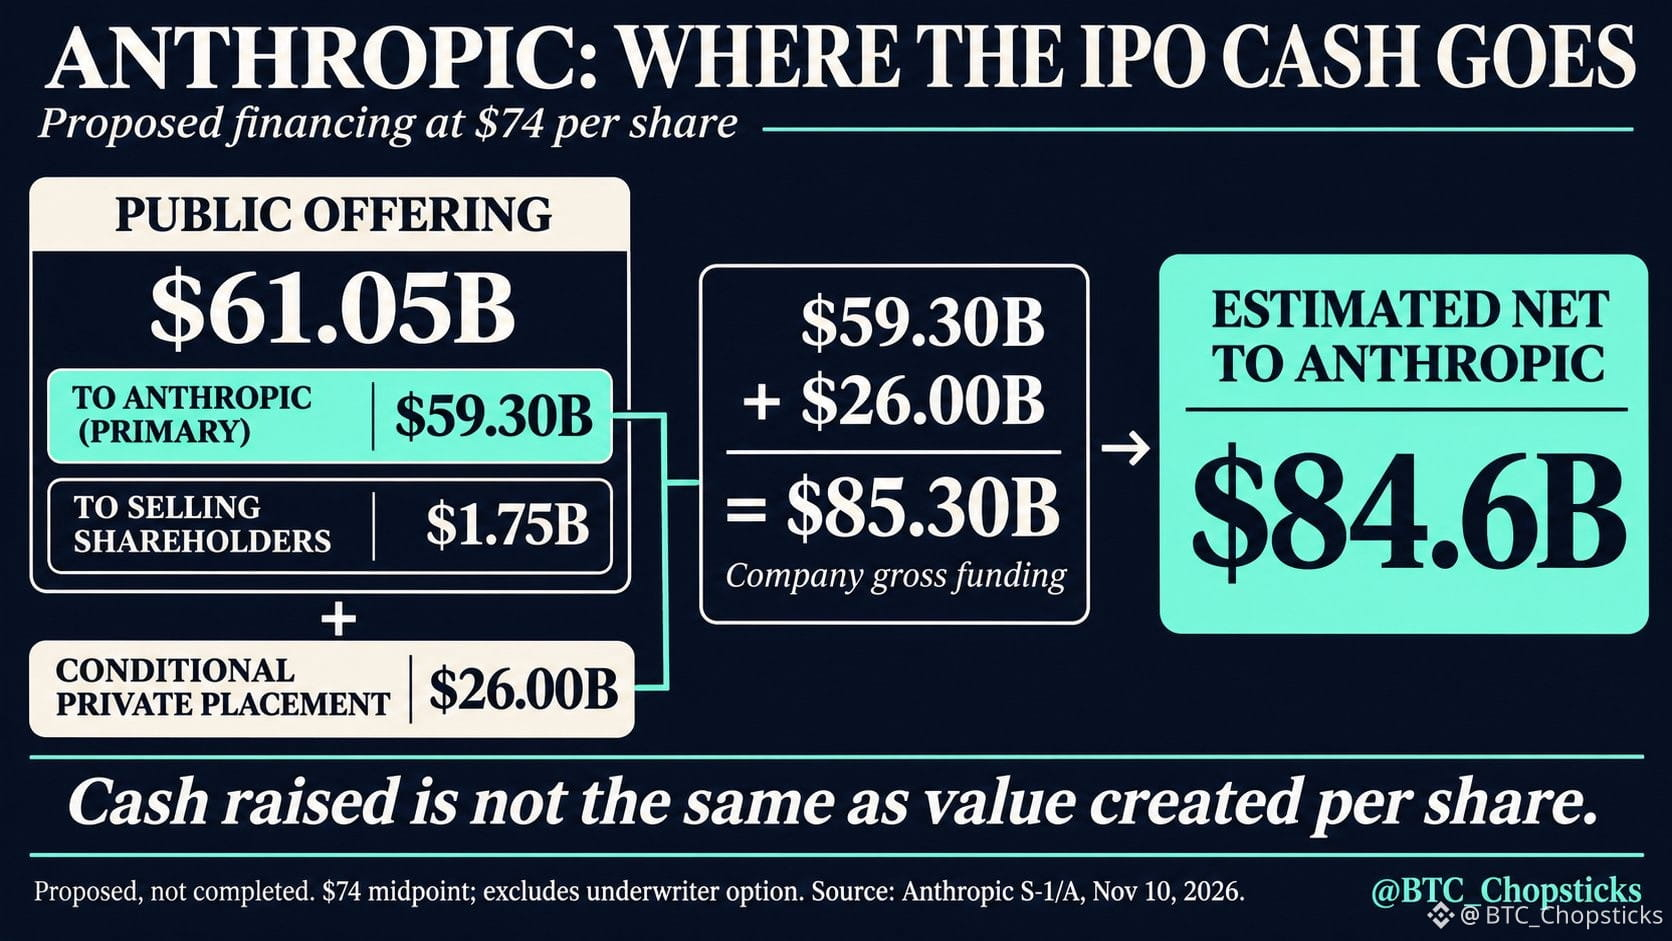
Предлагаемый пакет IPO Anthropic может принести компании $84.6 млрд чистыми.
Вопрос для инвесторов — сколько этот капитал принесёт в расчёте на акцию.
При средней цене $74 около $59.3 млрд от публичного размещения достанется Anthropic, а $1.75 млрд — акционерам, продающим свои акции. Условное частное размещение на $26 млрд увеличит валовые поступления компании примерно до $85.3 млрд.
Оценка в $84.6 млрд учитывает расходы на размещение, но не включает опцион андеррайтера. Это предлагаемые условия, а не завершённое финансирование.
Дополнительные средства могут пойти на вычислительные мощности и расширение бизнеса. Но выпуск новых акций также меняет знаменатель при расчёте доли владения.
Наряду с оценкой компании я бы следил за конверсией выручки от клиентов в денежные средства, обязательствами по вычислительным мощностям и будущим размыванием долей.
Источник: документы Anthropic S-1/A и объявление о роуд-шоу от 10 ноября.
Предлагаемый пакет IPO Anthropic может принести компании $84.6 млрд чистыми.
Вопрос для инвесторов — сколько этот капитал принесёт в расчёте на акцию.
При средней цене $74 около $59.3 млрд от публичного размещения достанется Anthropic, а $1.75 млрд — акционерам, продающим свои акции. Условное частное размещение на $26 млрд увеличит валовые поступления компании примерно до $85.3 млрд.
Оценка в $84.6 млрд учитывает расходы на размещение, но не включает опцион андеррайтера. Это предлагаемые условия, а не завершённое финансирование.
Дополнительные средства могут пойти на вычислительные мощности и расширение бизнеса. Но выпуск новых акций также меняет знаменатель при расчёте доли владения.
Наряду с оценкой компании я бы следил за конверсией выручки от клиентов в денежные средства, обязательствами по вычислительным мощностям и будущим размыванием долей.
Источник: документы Anthropic S-1/A и объявление о роуд-шоу от 10 ноября.
Вопрос для инвесторов — сколько этот капитал принесёт в расчёте на акцию.
При средней цене $74 около $59.3 млрд от публичного размещения достанется Anthropic, а $1.75 млрд — акционерам, продающим свои акции. Условное частное размещение на $26 млрд увеличит валовые поступления компании примерно до $85.3 млрд.
Оценка в $84.6 млрд учитывает расходы на размещение, но не включает опцион андеррайтера. Это предлагаемые условия, а не завершённое финансирование.
Дополнительные средства могут пойти на вычислительные мощности и расширение бизнеса. Но выпуск новых акций также меняет знаменатель при расчёте доли владения.
Наряду с оценкой компании я бы следил за конверсией выручки от клиентов в денежные средства, обязательствами по вычислительным мощностям и будущим размыванием долей.
Источник: документы Anthropic S-1/A и объявление о роуд-шоу от 10 ноября.
269
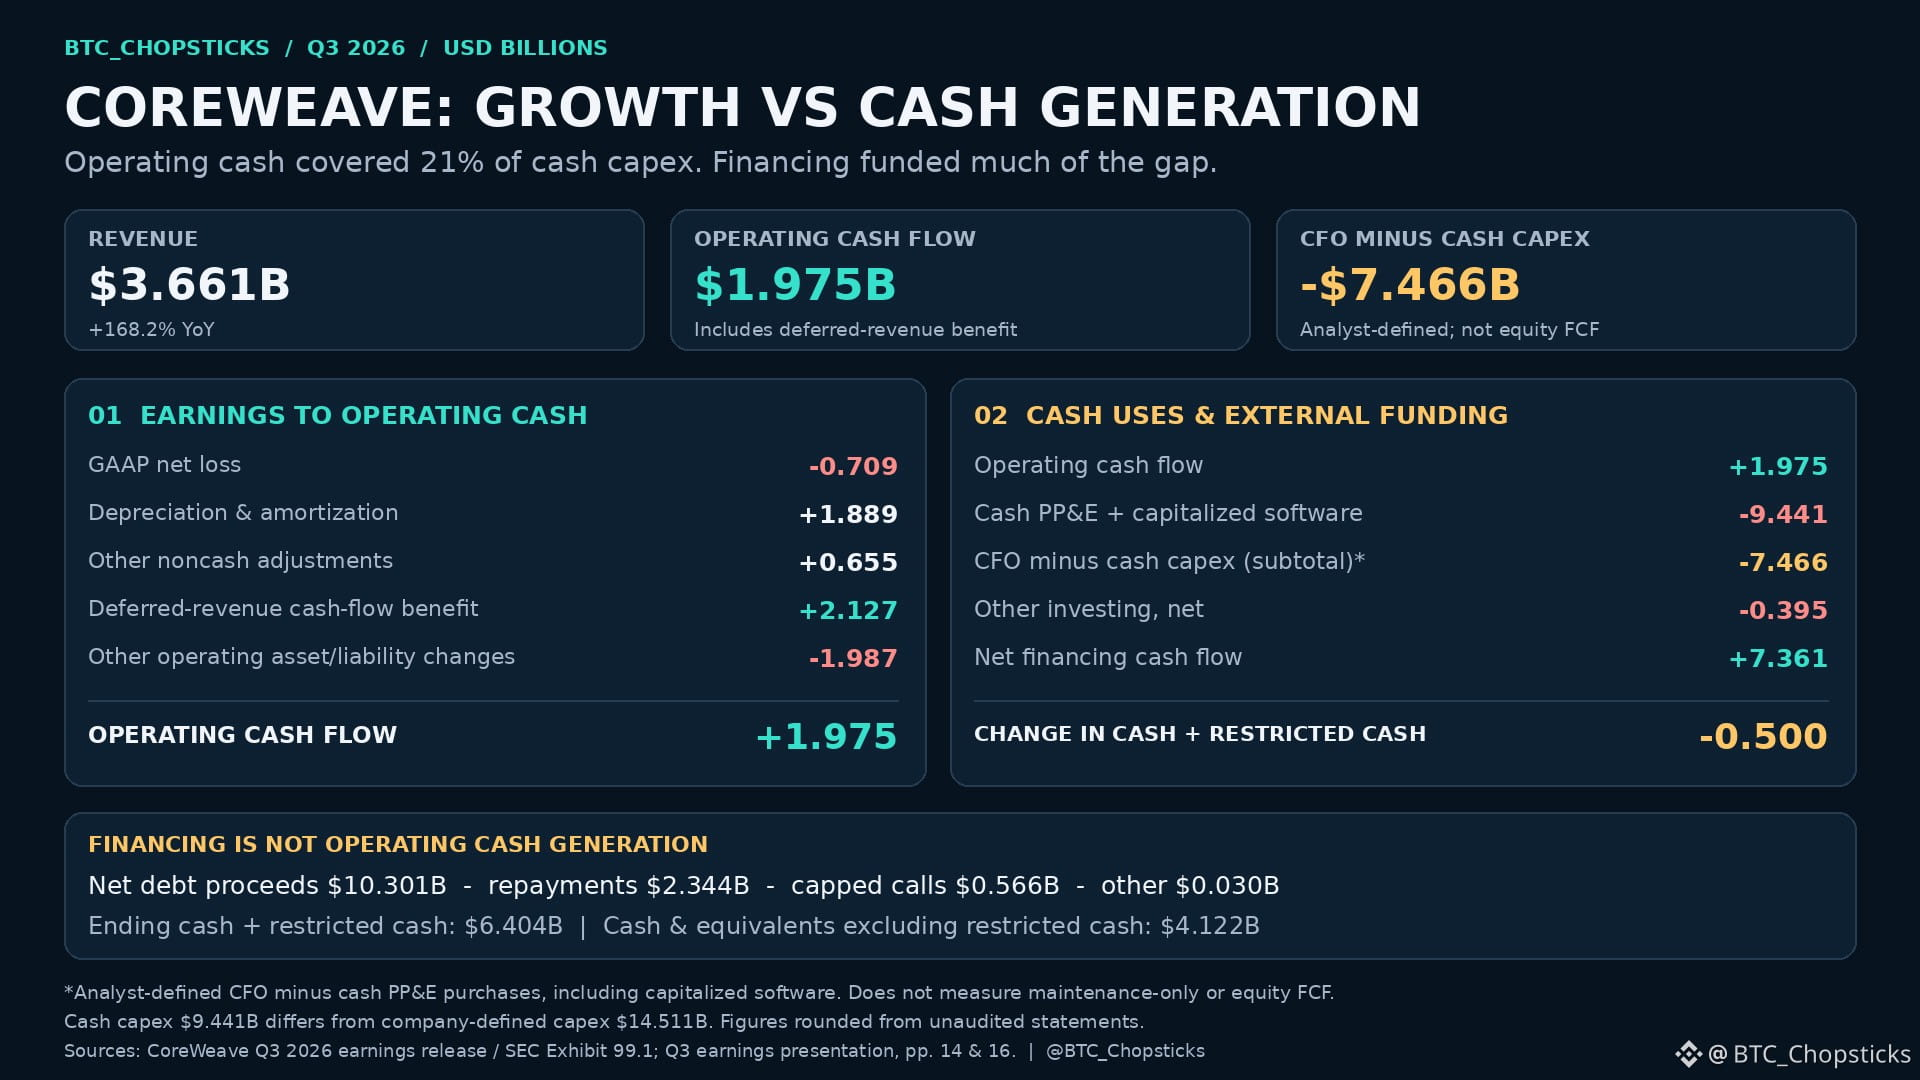
В III квартале CoreWeave получила $1,98 млрд операционного денежного потока, а затем потратила $9,44 млрд на капитальные затраты за счёт денежных средств.
Разрыв в $7,47 млрд — вопрос, который акционеры задают в связи с ростом компании.
Выручка выросла на 168%, до $3,66 млрд. Операционная прибыль по GAAP стала положительной, но расходы на выплату процентов в размере $846 млн превысили операционную прибыль в $207 млн.
Операционный денежный поток также включал эффект отложенной выручки в размере $2,13 млрд. Это помогает финансированию, но влечёт за собой обязательства по оказанию услуг в будущем.
Чистый приток средств от финансирования составил $7,36 млрд. При этом объём денежных средств, включая средства с ограниченным использованием, сократился на $500 млн.
Оптимистичный сценарий предполагает, что инвестиции создадут производственные мощности, обеспечивающие стабильную денежную отдачу. Вопрос в том, начнут ли поступления от клиентов и генерация денежных средств со временем опережать реинвестиции и расходы на финансирование.
Рост реален. Но принесут ли эти инвестиции в итоге стабильную отдачу акционерам — отдельный вопрос.
Капитальные затраты за счёт денежных средств включают основные средства и капитализированное программное обеспечение. Разница между операционным денежным потоком и капитальными затратами за счёт денежных средств — показатель, определённый аналитиками, а не свободный денежный поток для акционеров. Источник: официальные результаты CoreWeave за III квартал 2026 года.
{future}(CRWVUSDT)
В III квартале CoreWeave получила $1,98 млрд операционного денежного потока, а затем потратила $9,44 млрд на капитальные затраты за счёт денежных средств.
Разрыв в $7,47 млрд — вопрос, который акционеры задают в связи с ростом компании.
Выручка выросла на 168%, до $3,66 млрд. Операционная прибыль по GAAP стала положительной, но расходы на выплату процентов в размере $846 млн превысили операционную прибыль в $207 млн.
Операционный денежный поток также включал эффект отложенной выручки в размере $2,13 млрд. Это помогает финансированию, но влечёт за собой обязательства по оказанию услуг в будущем.
Чистый приток средств от финансирования составил $7,36 млрд. При этом объём денежных средств, включая средства с ограниченным использованием, сократился на $500 млн.
Оптимистичный сценарий предполагает, что инвестиции создадут производственные мощности, обеспечивающие стабильную денежную отдачу. Вопрос в том, начнут ли поступления от клиентов и генерация денежных средств со временем опережать реинвестиции и расходы на финансирование.
Рост реален. Но принесут ли эти инвестиции в итоге стабильную отдачу акционерам — отдельный вопрос.
Капитальные затраты за счёт денежных средств включают основные средства и капитализированное программное обеспечение. Разница между операционным денежным потоком и капитальными затратами за счёт денежных средств — показатель, определённый аналитиками, а не свободный денежный поток для акционеров. Источник: официальные результаты CoreWeave за III квартал 2026 года.
Разрыв в $7,47 млрд — вопрос, который акционеры задают в связи с ростом компании.
Выручка выросла на 168%, до $3,66 млрд. Операционная прибыль по GAAP стала положительной, но расходы на выплату процентов в размере $846 млн превысили операционную прибыль в $207 млн.
Операционный денежный поток также включал эффект отложенной выручки в размере $2,13 млрд. Это помогает финансированию, но влечёт за собой обязательства по оказанию услуг в будущем.
Чистый приток средств от финансирования составил $7,36 млрд. При этом объём денежных средств, включая средства с ограниченным использованием, сократился на $500 млн.
Оптимистичный сценарий предполагает, что инвестиции создадут производственные мощности, обеспечивающие стабильную денежную отдачу. Вопрос в том, начнут ли поступления от клиентов и генерация денежных средств со временем опережать реинвестиции и расходы на финансирование.
Рост реален. Но принесут ли эти инвестиции в итоге стабильную отдачу акционерам — отдельный вопрос.
Капитальные затраты за счёт денежных средств включают основные средства и капитализированное программное обеспечение. Разница между операционным денежным потоком и капитальными затратами за счёт денежных средств — показатель, определённый аналитиками, а не свободный денежный поток для акционеров. Источник: официальные результаты CoreWeave за III квартал 2026 года.
205
🎮🔥 TRON Global Friends Thailand #5: Ночь лазертага!
Кто сказал, что встречи сообщества Web3 могут проходить только в конференц-залах?
В этот раз не будем обсуждать графики — берём лазерные бластеры и вступаем в бой! 🎯🐂
📅 27 ноября 2026 года
🕖 Начало в 19:00
📍 Бангкок, Таиланд
⚡ Главное в программе
🎯 Сражения в лазертаг — удовольствие от командной игры
🤝 Знакомство с KOL Web3 и участниками сообщества TRON
🍽️ Совместный ужин и непринуждённое общение
🐂 Возможно, TRON Bull даже станет MVP вечера!
❤️ Связи в реальной жизни важнее всего, даже за пределами блокчейна.
Web3 — это не только технологии и торговля, но и друзья, разделяющие ваши интересы, а также общие воспоминания, которыми стоит дорожить.
🎟️ Количество мест ограничено! Зарегистрируйтесь на официальной странице мероприятия в Luma. Окончательное подтверждение участия остаётся за организаторами.
До встречи в Бангкоке! 🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 TRON Global Friends Thailand #5: Ночь лазертага!
Кто сказал, что встречи сообщества Web3 могут проходить только в конференц-залах?
В этот раз не будем обсуждать графики — берём лазерные бластеры и вступаем в бой! 🎯🐂
📅 27 ноября 2026 года
🕖 Начало в 19:00
📍 Бангкок, Таиланд
⚡ Главное в программе
🎯 Сражения в лазертаг — удовольствие от командной игры
🤝 Знакомство с KOL Web3 и участниками сообщества TRON
🍽️ Совместный ужин и непринуждённое общение
🐂 Возможно, TRON Bull даже станет MVP вечера!
❤️ Связи в реальной жизни важнее всего, даже за пределами блокчейна.
Web3 — это не только технологии и торговля, но и друзья, разделяющие ваши интересы, а также общие воспоминания, которыми стоит дорожить.
🎟️ Количество мест ограничено! Зарегистрируйтесь на официальной странице мероприятия в Luma. Окончательное подтверждение участия остаётся за организаторами.
До встречи в Бангкоке! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Кто сказал, что встречи сообщества Web3 могут проходить только в конференц-залах?
В этот раз не будем обсуждать графики — берём лазерные бластеры и вступаем в бой! 🎯🐂
📅 27 ноября 2026 года
🕖 Начало в 19:00
📍 Бангкок, Таиланд
⚡ Главное в программе
🎯 Сражения в лазертаг — удовольствие от командной игры
🤝 Знакомство с KOL Web3 и участниками сообщества TRON
🍽️ Совместный ужин и непринуждённое общение
🐂 Возможно, TRON Bull даже станет MVP вечера!
❤️ Связи в реальной жизни важнее всего, даже за пределами блокчейна.
Web3 — это не только технологии и торговля, но и друзья, разделяющие ваши интересы, а также общие воспоминания, которыми стоит дорожить.
🎟️ Количество мест ограничено! Зарегистрируйтесь на официальной странице мероприятия в Luma. Окончательное подтверждение участия остаётся за организаторами.
До встречи в Бангкоке! 🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 Создаёте хранилище USDT на TRON? Остерегайтесь этой скрытой ловушки!
OpenZeppelin выпустила новое руководство для разработчиков: в нём рассказывается, как создать хранилище USDT на TRON с помощью Hardhat и стандарта TRC-4626.
⚙️ Основные этапы разработки
🔹 Внесение USDT и получение токенов долей хранилища
🔹 Погашение долей с учётом комиссий за ввод и вывод средств
🔹 Решение особой проблемы с возвращаемым значением при переводе USDT
🔹 Проверка контракта в тестовой сети Nile
💡 Почему это важно?
На TRON перевод USDT может завершиться успешно, но вернуть false, из-за чего стандартная проверка перевода даст неверный результат.
SafeTRC20.safeTransferChecked от OpenZeppelin помогает решить эту проблему, проверяя изменение баланса.
🚀 Перспективы
Более совершенные инструменты для разработчиков помогут развитию экосистемы DeFi на TRON. Однако перед развертыванием в основной сети всё равно необходимы тщательное тестирование и аудит безопасности.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 Создаёте хранилище USDT на TRON? Остерегайтесь этой скрытой ловушки!
OpenZeppelin выпустила новое руководство для разработчиков: в нём рассказывается, как создать хранилище USDT на TRON с помощью Hardhat и стандарта TRC-4626.
⚙️ Основные этапы разработки
🔹 Внесение USDT и получение токенов долей хранилища
🔹 Погашение долей с учётом комиссий за ввод и вывод средств
🔹 Решение особой проблемы с возвращаемым значением при переводе USDT
🔹 Проверка контракта в тестовой сети Nile
💡 Почему это важно?
На TRON перевод USDT может завершиться успешно, но вернуть false, из-за чего стандартная проверка перевода даст неверный результат.
SafeTRC20.safeTransferChecked от OpenZeppelin помогает решить эту проблему, проверяя изменение баланса.
🚀 Перспективы
Более совершенные инструменты для разработчиков помогут развитию экосистемы DeFi на TRON. Однако перед развертыванием в основной сети всё равно необходимы тщательное тестирование и аудит безопасности.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
OpenZeppelin выпустила новое руководство для разработчиков: в нём рассказывается, как создать хранилище USDT на TRON с помощью Hardhat и стандарта TRC-4626.
⚙️ Основные этапы разработки
🔹 Внесение USDT и получение токенов долей хранилища
🔹 Погашение долей с учётом комиссий за ввод и вывод средств
🔹 Решение особой проблемы с возвращаемым значением при переводе USDT
🔹 Проверка контракта в тестовой сети Nile
💡 Почему это важно?
На TRON перевод USDT может завершиться успешно, но вернуть false, из-за чего стандартная проверка перевода даст неверный результат.
SafeTRC20.safeTransferChecked от OpenZeppelin помогает решить эту проблему, проверяя изменение баланса.
🚀 Перспективы
Более совершенные инструменты для разработчиков помогут развитию экосистемы DeFi на TRON. Однако перед развертыванием в основной сети всё равно необходимы тщательное тестирование и аудит безопасности.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
Финансирование ИИ-проекта Broadcom на $63 млрд поднимает вопрос важнее, чем вопрос о реальности спроса на ИИ.
Кто несёт риск?
В объявлении от 26 октября говорится, что специальная проектная компания (SPV) приобретёт ускорители и сетевое оборудование, чтобы сдавать их в аренду Anthropic. Broadcom предоставляет поддержку остаточной стоимости, эквивалентную части финансирования под залог с первоочередным правом требования.
Это не гарантия всей сделки на $63 млрд.
В документах Anthropic описаны пятилетние договоры аренды оборудования, обеспеченные гарантией компании и самим оборудованием. В случае дефолта выплаты могут быть потребованы досрочно.
Эти меры защиты важны. Но они не делают будущие платежи гарантированными.
Оптимистичный сценарий предполагает, что финансирование позволит нарастить производственные мощности, а денежные потоки от клиентов покроют обязательства.
В стрессовом сценарии возможности платить, сроки развёртывания или возврат средств за оборудование окажутся ниже ожиданий.
Для акционеров вопрос в том, какой объём прибыльного роста позволит обеспечить эта структура и какая часть убытков в итоге ляжет на поставщика.
Доступность капитала и передача риска требуют отдельного анализа.
Финансирование ИИ-проекта Broadcom на $63 млрд поднимает вопрос важнее, чем вопрос о реальности спроса на ИИ.
Кто несёт риск?
В объявлении от 26 октября говорится, что специальная проектная компания (SPV) приобретёт ускорители и сетевое оборудование, чтобы сдавать их в аренду Anthropic. Broadcom предоставляет поддержку остаточной стоимости, эквивалентную части финансирования под залог с первоочередным правом требования.
Это не гарантия всей сделки на $63 млрд.
В документах Anthropic описаны пятилетние договоры аренды оборудования, обеспеченные гарантией компании и самим оборудованием. В случае дефолта выплаты могут быть потребованы досрочно.
Эти меры защиты важны. Но они не делают будущие платежи гарантированными.
Оптимистичный сценарий предполагает, что финансирование позволит нарастить производственные мощности, а денежные потоки от клиентов покроют обязательства.
В стрессовом сценарии возможности платить, сроки развёртывания или возврат средств за оборудование окажутся ниже ожиданий.
Для акционеров вопрос в том, какой объём прибыльного роста позволит обеспечить эта структура и какая часть убытков в итоге ляжет на поставщика.
Доступность капитала и передача риска требуют отдельного анализа.
Кто несёт риск?
В объявлении от 26 октября говорится, что специальная проектная компания (SPV) приобретёт ускорители и сетевое оборудование, чтобы сдавать их в аренду Anthropic. Broadcom предоставляет поддержку остаточной стоимости, эквивалентную части финансирования под залог с первоочередным правом требования.
Это не гарантия всей сделки на $63 млрд.
В документах Anthropic описаны пятилетние договоры аренды оборудования, обеспеченные гарантией компании и самим оборудованием. В случае дефолта выплаты могут быть потребованы досрочно.
Эти меры защиты важны. Но они не делают будущие платежи гарантированными.
Оптимистичный сценарий предполагает, что финансирование позволит нарастить производственные мощности, а денежные потоки от клиентов покроют обязательства.
В стрессовом сценарии возможности платить, сроки развёртывания или возврат средств за оборудование окажутся ниже ожиданий.
Для акционеров вопрос в том, какой объём прибыльного роста позволит обеспечить эта структура и какая часть убытков в итоге ляжет на поставщика.
Доступность капитала и передача риска требуют отдельного анализа.
271
IREN заявляет, что цель по ARR свыше $4 млрд полностью обеспечена финансированием.
Так почему же компания по-прежнему планирует привлечь ещё $6 млрд?
Ответ в том, что инвесторы рассматривают два разных плана расширения.
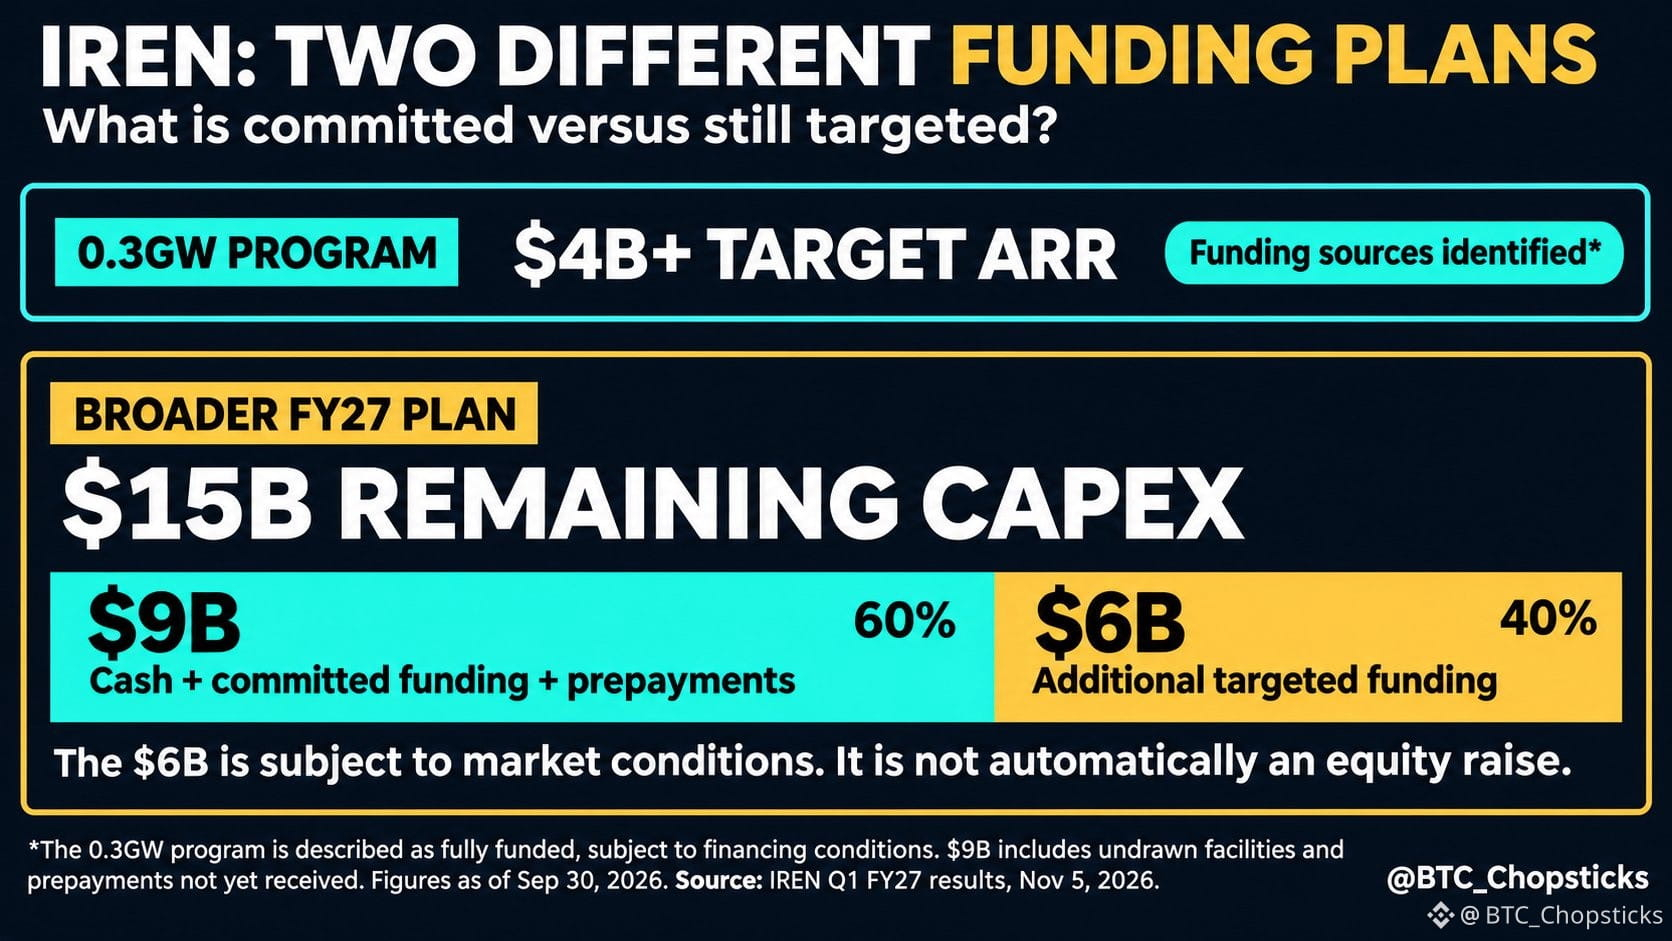
Цель IREN по контрактному ARR свыше $4 млрд подкреплена программой мощностью 0,3 ГВт, которую компания считает обеспеченной финансированием при условии выполнения финансовых условий.
Но более масштабный план расширения на 2027 финансовый год предполагает около $15 млрд оставшихся запланированных капитальных затрат:
• $9 млрд — за счёт денежных средств, согласованного финансирования и авансовых платежей клиентов.
• $6 млрд — за счёт дополнительного целевого финансирования, привлечение которого зависит от рыночных условий.
Эти $9 млрд — не просто деньги, лежащие на банковском счёте. В эту сумму входят невыбранные средства по финансированию и авансовые платежи клиентов, которые ещё не поступили.
И дополнительные $6 млрд не обязательно будут привлечены за счёт выпуска акций.
Это различие важно.
Спрос на ИИ может быть огромным, но доходность для акционеров по-прежнему зависит от стоимости финансирования, размытия долей и того, насколько быстро законтрактованные мощности начнут приносить денежный поток.
Главный вопрос не только в том, сколько инфраструктуры для ИИ может построить IREN.
Важно, какая доля созданной стоимости достанется каждой акции после финансирования этого роста.
IREN заявляет, что цель по ARR свыше $4 млрд полностью обеспечена финансированием.
Так почему же компания по-прежнему планирует привлечь ещё $6 млрд?
Ответ в том, что инвесторы рассматривают два разных плана расширения.
Цель IREN по контрактному ARR свыше $4 млрд подкреплена программой мощностью 0,3 ГВт, которую компания считает обеспеченной финансированием при условии выполнения финансовых условий.
Но более масштабный план расширения на 2027 финансовый год предполагает около $15 млрд оставшихся запланированных капитальных затрат:
• $9 млрд — за счёт денежных средств, согласованного финансирования и авансовых платежей клиентов.
• $6 млрд — за счёт дополнительного целевого финансирования, привлечение которого зависит от рыночных условий.
Эти $9 млрд — не просто деньги, лежащие на банковском счёте. В эту сумму входят невыбранные средства по финансированию и авансовые платежи клиентов, которые ещё не поступили.
И дополнительные $6 млрд не обязательно будут привлечены за счёт выпуска акций.
Это различие важно.
Спрос на ИИ может быть огромным, но доходность для акционеров по-прежнему зависит от стоимости финансирования, размытия долей и того, насколько быстро законтрактованные мощности начнут приносить денежный поток.
Главный вопрос не только в том, сколько инфраструктуры для ИИ может построить IREN.
Важно, какая доля созданной стоимости достанется каждой акции после финансирования этого роста.
Так почему же компания по-прежнему планирует привлечь ещё $6 млрд?
Ответ в том, что инвесторы рассматривают два разных плана расширения.
Цель IREN по контрактному ARR свыше $4 млрд подкреплена программой мощностью 0,3 ГВт, которую компания считает обеспеченной финансированием при условии выполнения финансовых условий.
Но более масштабный план расширения на 2027 финансовый год предполагает около $15 млрд оставшихся запланированных капитальных затрат:
• $9 млрд — за счёт денежных средств, согласованного финансирования и авансовых платежей клиентов.
• $6 млрд — за счёт дополнительного целевого финансирования, привлечение которого зависит от рыночных условий.
Эти $9 млрд — не просто деньги, лежащие на банковском счёте. В эту сумму входят невыбранные средства по финансированию и авансовые платежи клиентов, которые ещё не поступили.
И дополнительные $6 млрд не обязательно будут привлечены за счёт выпуска акций.
Это различие важно.
Спрос на ИИ может быть огромным, но доходность для акционеров по-прежнему зависит от стоимости финансирования, размытия долей и того, насколько быстро законтрактованные мощности начнут приносить денежный поток.
Главный вопрос не только в том, сколько инфраструктуры для ИИ может построить IREN.
Важно, какая доля созданной стоимости достанется каждой акции после финансирования этого роста.
1
429
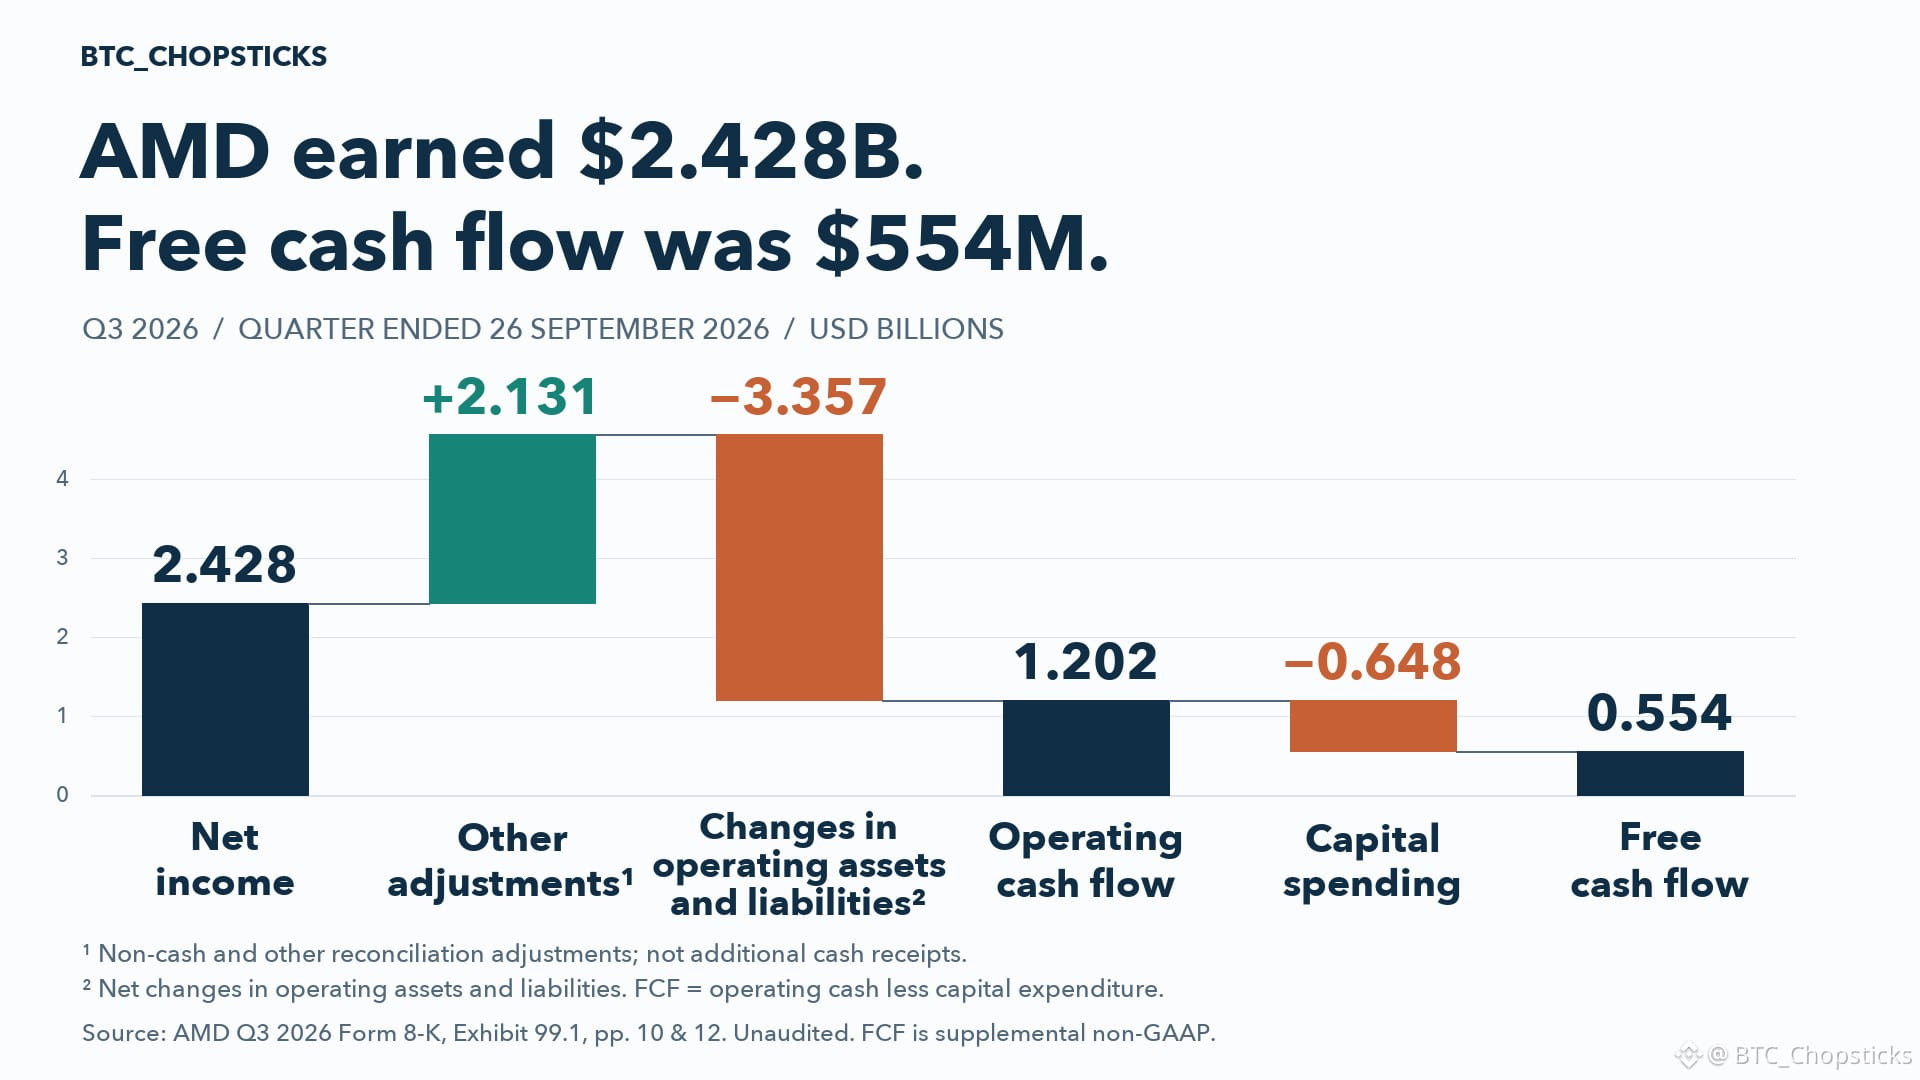
AMD сообщила о квартальной прибыли в размере $2,428 млрд.
Но свободный денежный поток составил всего $554 млн.
Куда делась разница?
Дебиторская задолженность и запасы поглотили $4,923 млрд денежных средств; частично это компенсировали кредиторская задолженность и прочие обязательства.
После всех корректировок операционной деятельности и капитальных затрат в размере $648 млн свободный денежный поток AMD составил $554 млн.
Это не означает, что спрос рушится. Это означает, что рост требует значительного объёма оборотного капитала.
Следующая проверка — не только рост выручки. Важно, успеют ли за ним сбор дебиторской задолженности и оборачиваемость запасов.
III квартал 2026 года, неаудированные данные. Свободный денежный поток — дополнительный показатель, не относящийся к GAAP.
AMD сообщила о квартальной прибыли в размере $2,428 млрд.
Но свободный денежный поток составил всего $554 млн.
Куда делась разница?
Дебиторская задолженность и запасы поглотили $4,923 млрд денежных средств; частично это компенсировали кредиторская задолженность и прочие обязательства.
После всех корректировок операционной деятельности и капитальных затрат в размере $648 млн свободный денежный поток AMD составил $554 млн.
Это не означает, что спрос рушится. Это означает, что рост требует значительного объёма оборотного капитала.
Следующая проверка — не только рост выручки. Важно, успеют ли за ним сбор дебиторской задолженности и оборачиваемость запасов.
III квартал 2026 года, неаудированные данные. Свободный денежный поток — дополнительный показатель, не относящийся к GAAP.
Но свободный денежный поток составил всего $554 млн.
Куда делась разница?
Дебиторская задолженность и запасы поглотили $4,923 млрд денежных средств; частично это компенсировали кредиторская задолженность и прочие обязательства.
После всех корректировок операционной деятельности и капитальных затрат в размере $648 млн свободный денежный поток AMD составил $554 млн.
Это не означает, что спрос рушится. Это означает, что рост требует значительного объёма оборотного капитала.
Следующая проверка — не только рост выручки. Важно, успеют ли за ним сбор дебиторской задолженности и оборачиваемость запасов.
III квартал 2026 года, неаудированные данные. Свободный денежный поток — дополнительный показатель, не относящийся к GAAP.
294
Платёжная сеть Visa растёт. Растёт и сумма средств, которую она возвращает клиентам.
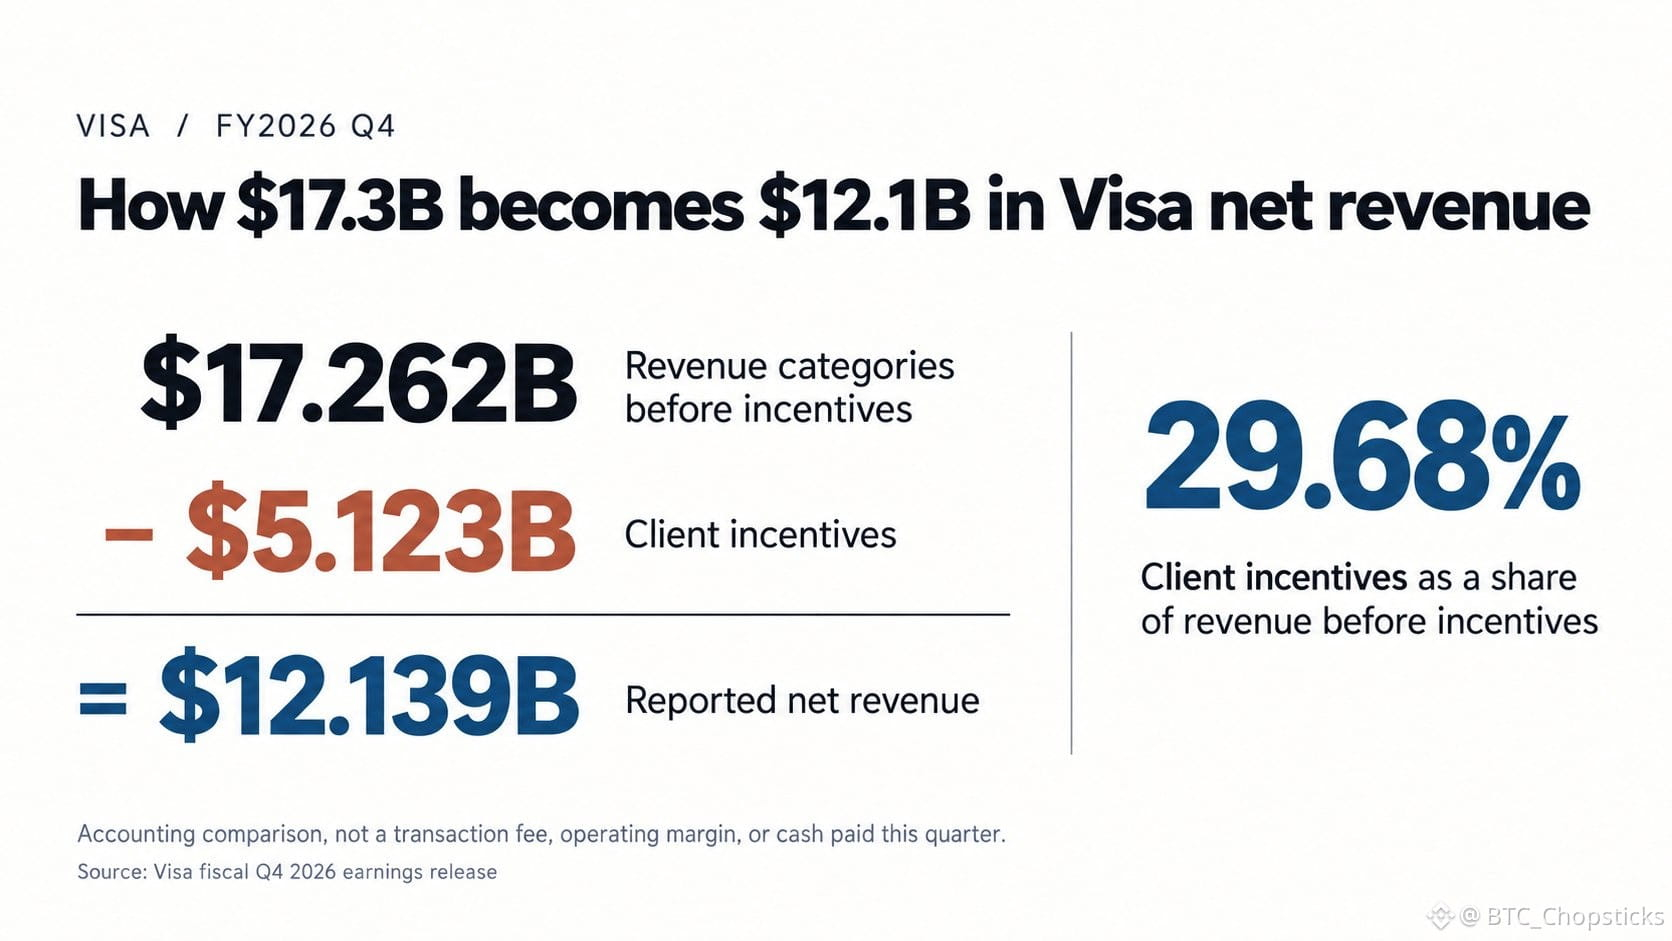
За квартал, завершившийся в сентябре 2026 года, Visa отчиталась о чистой выручке в размере 12,139 млрд долларов — на 13% больше. Стимулирующие выплаты клиентам составили 5,123 млрд долларов — на 21% больше.
Если сложить четыре категории выручки, указанные до вычета стимулирующих выплат, получится 17,262 млрд долларов. Вычтем 5,123 млрд долларов — и получим чистую выручку, отражённую в отчётности.
При таком бухгалтерском сравнении на стимулирующие выплаты приходилось около 29,68 доллара из каждых 100 долларов выручки до их вычета. Это не комиссия Visa с потребительских расходов, не операционная маржа и не показатель денежных выплат за этот квартал.
Стимулирующие выплаты могут помогать поддерживать ценные отношения с клиентами. Сам по себе их рост не доказывает, что экономика Visa ухудшается. Объём платежей в сопоставимых долларах вырос на 9%, тогда как чистая выручка росла быстрее.
Но для оценки платёжной сети недостаточно считать, сколько платежей она обрабатывает. Я бы изучил, приносит ли дополнительный бизнес по-прежнему привлекательную выручку с учётом условий, предлагаемых клиентам.
Более крупная сеть может укрепить бизнес. Но важна и цена её поддержания.
Платёжная сеть Visa растёт. Растёт и сумма средств, которую она возвращает клиентам.
За квартал, завершившийся в сентябре 2026 года, Visa отчиталась о чистой выручке в размере 12,139 млрд долларов — на 13% больше. Стимулирующие выплаты клиентам составили 5,123 млрд долларов — на 21% больше.
Если сложить четыре категории выручки, указанные до вычета стимулирующих выплат, получится 17,262 млрд долларов. Вычтем 5,123 млрд долларов — и получим чистую выручку, отражённую в отчётности.
При таком бухгалтерском сравнении на стимулирующие выплаты приходилось около 29,68 доллара из каждых 100 долларов выручки до их вычета. Это не комиссия Visa с потребительских расходов, не операционная маржа и не показатель денежных выплат за этот квартал.
Стимулирующие выплаты могут помогать поддерживать ценные отношения с клиентами. Сам по себе их рост не доказывает, что экономика Visa ухудшается. Объём платежей в сопоставимых долларах вырос на 9%, тогда как чистая выручка росла быстрее.
Но для оценки платёжной сети недостаточно считать, сколько платежей она обрабатывает. Я бы изучил, приносит ли дополнительный бизнес по-прежнему привлекательную выручку с учётом условий, предлагаемых клиентам.
Более крупная сеть может укрепить бизнес. Но важна и цена её поддержания.
За квартал, завершившийся в сентябре 2026 года, Visa отчиталась о чистой выручке в размере 12,139 млрд долларов — на 13% больше. Стимулирующие выплаты клиентам составили 5,123 млрд долларов — на 21% больше.
Если сложить четыре категории выручки, указанные до вычета стимулирующих выплат, получится 17,262 млрд долларов. Вычтем 5,123 млрд долларов — и получим чистую выручку, отражённую в отчётности.
При таком бухгалтерском сравнении на стимулирующие выплаты приходилось около 29,68 доллара из каждых 100 долларов выручки до их вычета. Это не комиссия Visa с потребительских расходов, не операционная маржа и не показатель денежных выплат за этот квартал.
Стимулирующие выплаты могут помогать поддерживать ценные отношения с клиентами. Сам по себе их рост не доказывает, что экономика Visa ухудшается. Объём платежей в сопоставимых долларах вырос на 9%, тогда как чистая выручка росла быстрее.
Но для оценки платёжной сети недостаточно считать, сколько платежей она обрабатывает. Я бы изучил, приносит ли дополнительный бизнес по-прежнему привлекательную выручку с учётом условий, предлагаемых клиентам.
Более крупная сеть может укрепить бизнес. Но важна и цена её поддержания.
300
Прежде чем оценивать контракт на поставку памяти, стоит спросить, кто несёт риски снижения спроса.
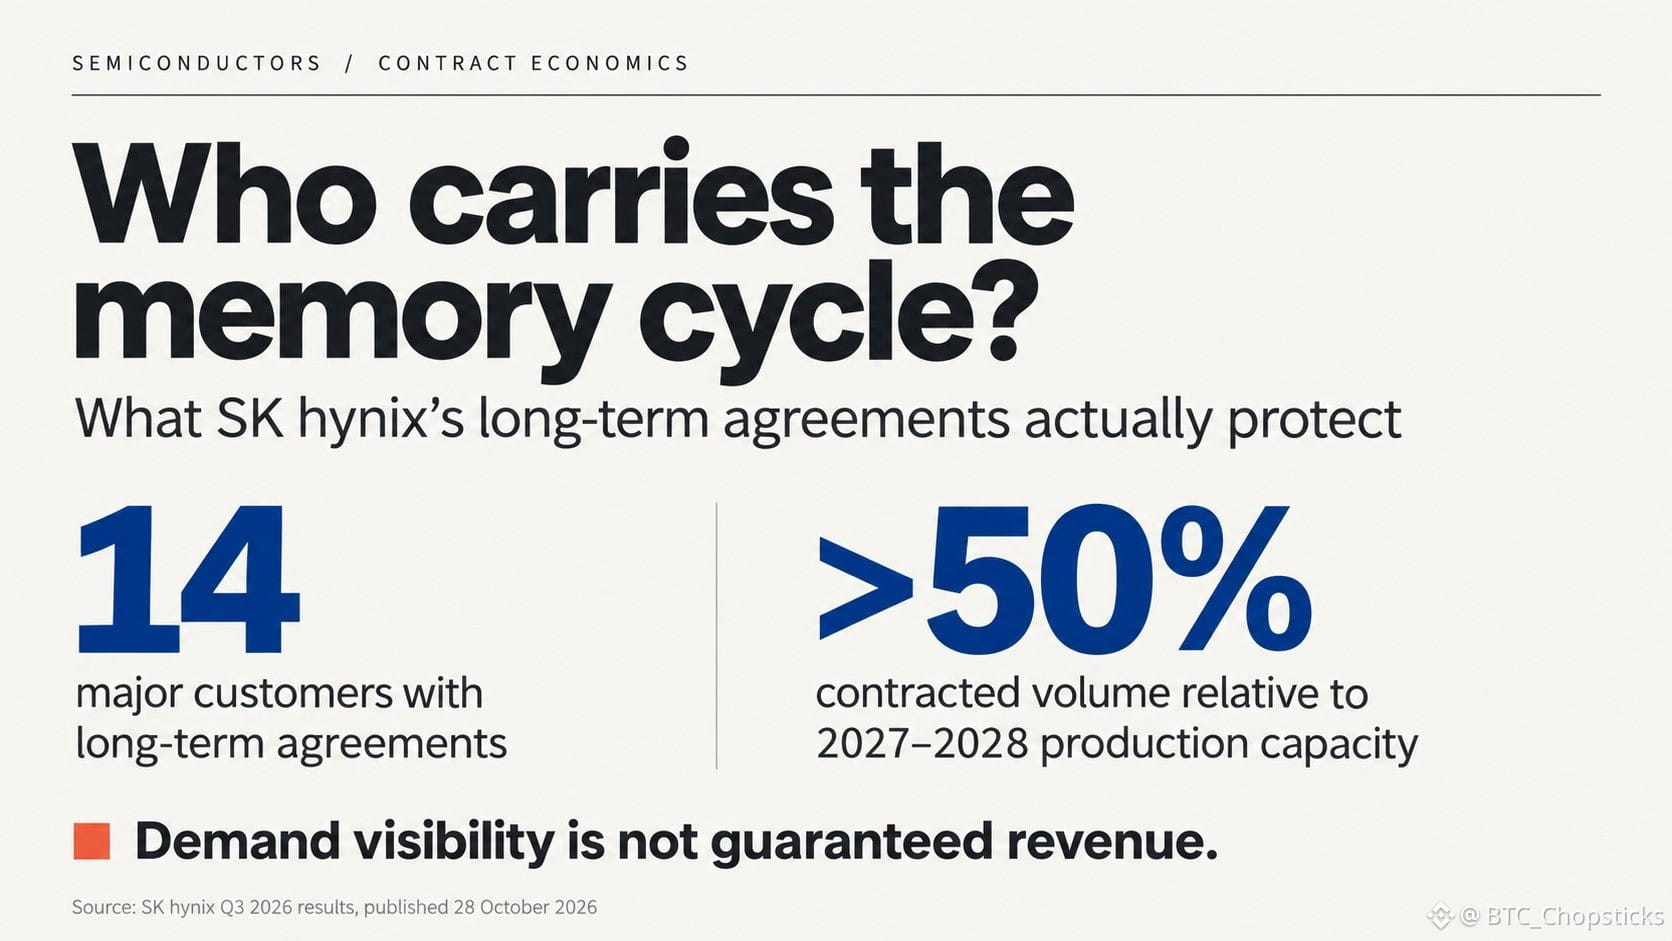
По словам SK hynix, соглашения с 14 крупными клиентами охватывают объёмы, эквивалентные более чем половине общей производственной мощности компании в 2027–2028 годах. Цены могут меняться в зависимости от рыночной конъюнктуры в согласованных пределах.
Это не гарантия получения половины будущей выручки и не показатель, относящийся только к HBM. В пресс-релизе не раскрываются конкретные ценовые диапазоны, штрафы за отмену заказов или условия минимальных платежей.
В своих раскрытиях информации Micron идёт дальше: соглашения со стратегическими клиентами предусматривают обязательство оплатить согласованный объём независимо от того, будет ли он выбран, а во многих из них установлены нижние и верхние пределы цен. Не следует считать, что SK hynix защищена точно так же.
Моя интерпретация: клиенты заранее берут на себя обязательства, чтобы обеспечить поставки, давая производителям более надёжную основу для инвестиций. Но возросшая уверенность также может подтолкнуть к расширению производства, которое в итоге ослабит цены.
Я бы оценивал эти изменения по тому, какая доля прибыли и денежных средств остаётся защищённой, когда предложение догоняет спрос, а не только по длительности контрактов. Более долгосрочные соглашения могут изменить то, на ком сказывается цикличность рынка памяти, но не избавить от неё.
Прежде чем оценивать контракт на поставку памяти, стоит спросить, кто несёт риски снижения спроса.
По словам SK hynix, соглашения с 14 крупными клиентами охватывают объёмы, эквивалентные более чем половине общей производственной мощности компании в 2027–2028 годах. Цены могут меняться в зависимости от рыночной конъюнктуры в согласованных пределах.
Это не гарантия получения половины будущей выручки и не показатель, относящийся только к HBM. В пресс-релизе не раскрываются конкретные ценовые диапазоны, штрафы за отмену заказов или условия минимальных платежей.
В своих раскрытиях информации Micron идёт дальше: соглашения со стратегическими клиентами предусматривают обязательство оплатить согласованный объём независимо от того, будет ли он выбран, а во многих из них установлены нижние и верхние пределы цен. Не следует считать, что SK hynix защищена точно так же.
Моя интерпретация: клиенты заранее берут на себя обязательства, чтобы обеспечить поставки, давая производителям более надёжную основу для инвестиций. Но возросшая уверенность также может подтолкнуть к расширению производства, которое в итоге ослабит цены.
Я бы оценивал эти изменения по тому, какая доля прибыли и денежных средств остаётся защищённой, когда предложение догоняет спрос, а не только по длительности контрактов. Более долгосрочные соглашения могут изменить то, на ком сказывается цикличность рынка памяти, но не избавить от неё.
По словам SK hynix, соглашения с 14 крупными клиентами охватывают объёмы, эквивалентные более чем половине общей производственной мощности компании в 2027–2028 годах. Цены могут меняться в зависимости от рыночной конъюнктуры в согласованных пределах.
Это не гарантия получения половины будущей выручки и не показатель, относящийся только к HBM. В пресс-релизе не раскрываются конкретные ценовые диапазоны, штрафы за отмену заказов или условия минимальных платежей.
В своих раскрытиях информации Micron идёт дальше: соглашения со стратегическими клиентами предусматривают обязательство оплатить согласованный объём независимо от того, будет ли он выбран, а во многих из них установлены нижние и верхние пределы цен. Не следует считать, что SK hynix защищена точно так же.
Моя интерпретация: клиенты заранее берут на себя обязательства, чтобы обеспечить поставки, давая производителям более надёжную основу для инвестиций. Но возросшая уверенность также может подтолкнуть к расширению производства, которое в итоге ослабит цены.
Я бы оценивал эти изменения по тому, какая доля прибыли и денежных средств остаётся защищённой, когда предложение догоняет спрос, а не только по длительности контрактов. Более долгосрочные соглашения могут изменить то, на ком сказывается цикличность рынка памяти, но не избавить от неё.
258
🚀 Торговля опционами TRX уже доступна! Хорошо ли вы понимаете, что такое опционы?
Опционы TRX теперь доступны соответствующим требованиям пользователям $ через Blockchain.com Trading Account — это расширяет торговые возможности в экосистеме TRON!
📊 Чем спотовая торговля отличается от торговли опционами?
🔴 Спотовая торговля: вы напрямую покупаете и держите TRX.
📈 Опцион колл: обычно дает покупателю право купить актив по согласованной цене.
📉 Опцион пут: обычно дает покупателю право продать актив по согласованной цене.
⚠️ Даже если вы правильно угадали направление рынка, это не гарантирует прибыль!
⏳ Срок истечения
💰 Стоимость премии
📊 Цена исполнения
⚡ Правила контракта и расчетов
Все это влияет на итоговую прибыль или убыток. Покупатель опциона может даже потерять всю уплаченную премию.
🌐 $TRX Опционы дают трейдерам больше возможностей, но чем сложнее инструмент, тем важнее управление рисками.
🎬 В этом коротком видео мы поможем вам быстро разобраться в опционах TRX!
Подробные правила и региональные ограничения смотрите в объявлениях платформы. Не является инвестиционной рекомендацией.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 Торговля опционами TRX уже доступна! Хорошо ли вы понимаете, что такое опционы?
Опционы TRX теперь доступны соответствующим требованиям пользователям $ через Blockchain.com Trading Account — это расширяет торговые возможности в экосистеме TRON!
📊 Чем спотовая торговля отличается от торговли опционами?
🔴 Спотовая торговля: вы напрямую покупаете и держите TRX.
📈 Опцион колл: обычно дает покупателю право купить актив по согласованной цене.
📉 Опцион пут: обычно дает покупателю право продать актив по согласованной цене.
⚠️ Даже если вы правильно угадали направление рынка, это не гарантирует прибыль!
⏳ Срок истечения
💰 Стоимость премии
📊 Цена исполнения
⚡ Правила контракта и расчетов
Все это влияет на итоговую прибыль или убыток. Покупатель опциона может даже потерять всю уплаченную премию.
🌐 $TRX Опционы дают трейдерам больше возможностей, но чем сложнее инструмент, тем важнее управление рисками.
🎬 В этом коротком видео мы поможем вам быстро разобраться в опционах TRX!
Подробные правила и региональные ограничения смотрите в объявлениях платформы. Не является инвестиционной рекомендацией.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
Опционы TRX теперь доступны соответствующим требованиям пользователям $ через Blockchain.com Trading Account — это расширяет торговые возможности в экосистеме TRON!
📊 Чем спотовая торговля отличается от торговли опционами?
🔴 Спотовая торговля: вы напрямую покупаете и держите TRX.
📈 Опцион колл: обычно дает покупателю право купить актив по согласованной цене.
📉 Опцион пут: обычно дает покупателю право продать актив по согласованной цене.
⚠️ Даже если вы правильно угадали направление рынка, это не гарантирует прибыль!
⏳ Срок истечения
💰 Стоимость премии
📊 Цена исполнения
⚡ Правила контракта и расчетов
Все это влияет на итоговую прибыль или убыток. Покупатель опциона может даже потерять всю уплаченную премию.
🌐 $TRX Опционы дают трейдерам больше возможностей, но чем сложнее инструмент, тем важнее управление рисками.
🎬 В этом коротком видео мы поможем вам быстро разобраться в опционах TRX!
Подробные правила и региональные ограничения смотрите в объявлениях платформы. Не является инвестиционной рекомендацией.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
В росте прибыли Microsoft на 32% скрыт урок, который можно извлечь из показателей прошлого года.
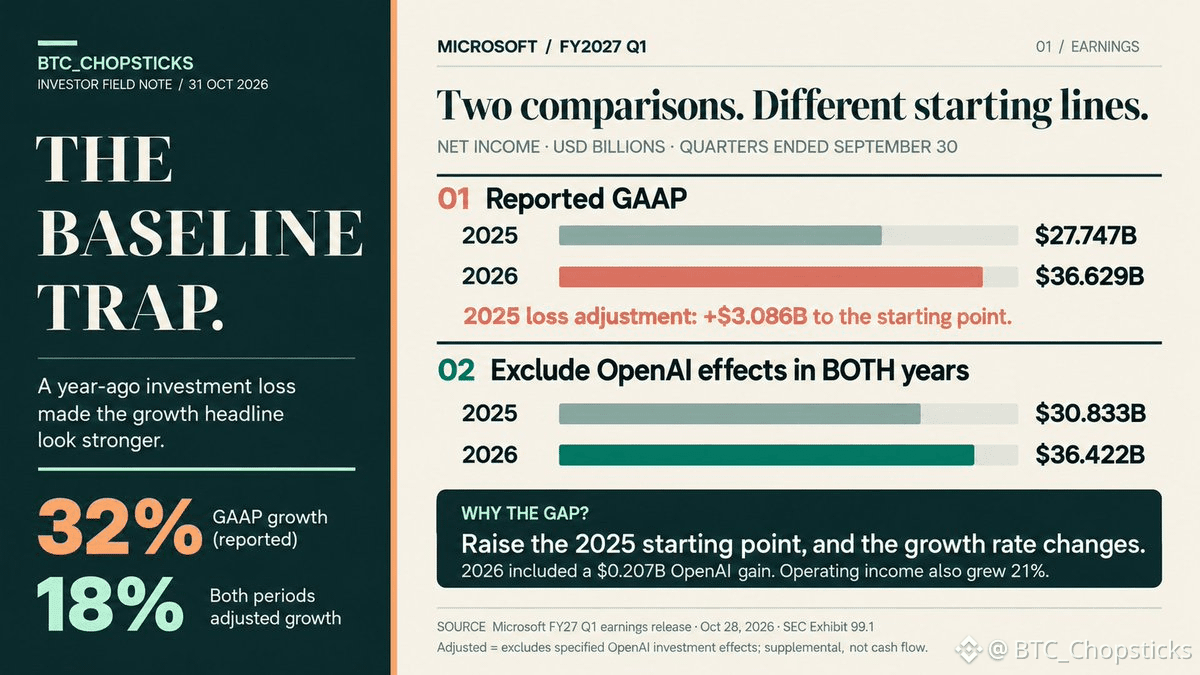
Дело не столько в крупном доходе от OpenAI в этом квартале. Microsoft сообщила, что инвестиции в OpenAI принесли лишь $207 млн чистой прибыли. Гораздо сильнее на сравнении сказался убыток в $3,086 млрд годом ранее.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль по отчетности выросла с $27,747 млрд до $36,629 млрд.
Если исключить только доход этого года, рост все равно составит 31,26%. Но в исходном показателе останется убыток от инвестиций прошлого года.
Вместо этого скорректируем оба периода. Чистая прибыль прошлого года составит $30,833 млрд, а этого года — $36,422 млрд. Рост — 18,13%, что соответствует заявленному Microsoft росту на 18% по показателю non-GAAP.
Переход от инвестиционного убытка к доходу обеспечил $3,293 млрд из общего прироста чистой прибыли по отчетности на $8,882 млрд. Это изменение прибыли год к году, а не доход в $3,293 млрд, полученный в этом квартале.
Операционные показатели Microsoft тоже улучшились. Выручка выросла на 19%, а операционная прибыль — на 21%. Такое сравнение не отменяет достигнутого прогресса.
При оценке стоимости компании я бы не переносил заголовочную цифру роста в 32% напрямую в прогноз. Но и не стал бы считать, что рост на 18% сохранится. Сначала нужно отделить изменения в операционном бизнесе от влияния инвестиций в обоих годах, а затем оценить, что может повториться.
Эти корректировки не рассчитывают денежный поток и не доказывают отдачу от инвестиций Microsoft в ИИ. Показатель Microsoft non-GAAP дополняет GAAP, но не заменяет его.
Прежде чем прогнозировать следующий год Microsoft, пересчитайте показатели прошлого.
В росте прибыли Microsoft на 32% скрыт урок, который можно извлечь из показателей прошлого года.
Дело не столько в крупном доходе от OpenAI в этом квартале. Microsoft сообщила, что инвестиции в OpenAI принесли лишь $207 млн чистой прибыли. Гораздо сильнее на сравнении сказался убыток в $3,086 млрд годом ранее.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль по отчетности выросла с $27,747 млрд до $36,629 млрд.
Если исключить только доход этого года, рост все равно составит 31,26%. Но в исходном показателе останется убыток от инвестиций прошлого года.
Вместо этого скорректируем оба периода. Чистая прибыль прошлого года составит $30,833 млрд, а этого года — $36,422 млрд. Рост — 18,13%, что соответствует заявленному Microsoft росту на 18% по показателю non-GAAP.
Переход от инвестиционного убытка к доходу обеспечил $3,293 млрд из общего прироста чистой прибыли по отчетности на $8,882 млрд. Это изменение прибыли год к году, а не доход в $3,293 млрд, полученный в этом квартале.
Операционные показатели Microsoft тоже улучшились. Выручка выросла на 19%, а операционная прибыль — на 21%. Такое сравнение не отменяет достигнутого прогресса.
При оценке стоимости компании я бы не переносил заголовочную цифру роста в 32% напрямую в прогноз. Но и не стал бы считать, что рост на 18% сохранится. Сначала нужно отделить изменения в операционном бизнесе от влияния инвестиций в обоих годах, а затем оценить, что может повториться.
Эти корректировки не рассчитывают денежный поток и не доказывают отдачу от инвестиций Microsoft в ИИ. Показатель Microsoft non-GAAP дополняет GAAP, но не заменяет его.
Прежде чем прогнозировать следующий год Microsoft, пересчитайте показатели прошлого.
Дело не столько в крупном доходе от OpenAI в этом квартале. Microsoft сообщила, что инвестиции в OpenAI принесли лишь $207 млн чистой прибыли. Гораздо сильнее на сравнении сказался убыток в $3,086 млрд годом ранее.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль по отчетности выросла с $27,747 млрд до $36,629 млрд.
Если исключить только доход этого года, рост все равно составит 31,26%. Но в исходном показателе останется убыток от инвестиций прошлого года.
Вместо этого скорректируем оба периода. Чистая прибыль прошлого года составит $30,833 млрд, а этого года — $36,422 млрд. Рост — 18,13%, что соответствует заявленному Microsoft росту на 18% по показателю non-GAAP.
Переход от инвестиционного убытка к доходу обеспечил $3,293 млрд из общего прироста чистой прибыли по отчетности на $8,882 млрд. Это изменение прибыли год к году, а не доход в $3,293 млрд, полученный в этом квартале.
Операционные показатели Microsoft тоже улучшились. Выручка выросла на 19%, а операционная прибыль — на 21%. Такое сравнение не отменяет достигнутого прогресса.
При оценке стоимости компании я бы не переносил заголовочную цифру роста в 32% напрямую в прогноз. Но и не стал бы считать, что рост на 18% сохранится. Сначала нужно отделить изменения в операционном бизнесе от влияния инвестиций в обоих годах, а затем оценить, что может повториться.
Эти корректировки не рассчитывают денежный поток и не доказывают отдачу от инвестиций Microsoft в ИИ. Показатель Microsoft non-GAAP дополняет GAAP, но не заменяет его.
Прежде чем прогнозировать следующий год Microsoft, пересчитайте показатели прошлого.
266
В центре обработки данных для ИИ могут быть установлены чипы, но он всё ещё может ждать начала получения выручки.
Для использования электроэнергии недостаточно подключения к сети. Поставка энергии, системы управления, охлаждение и ввод в эксплуатацию должны работать слаженно.
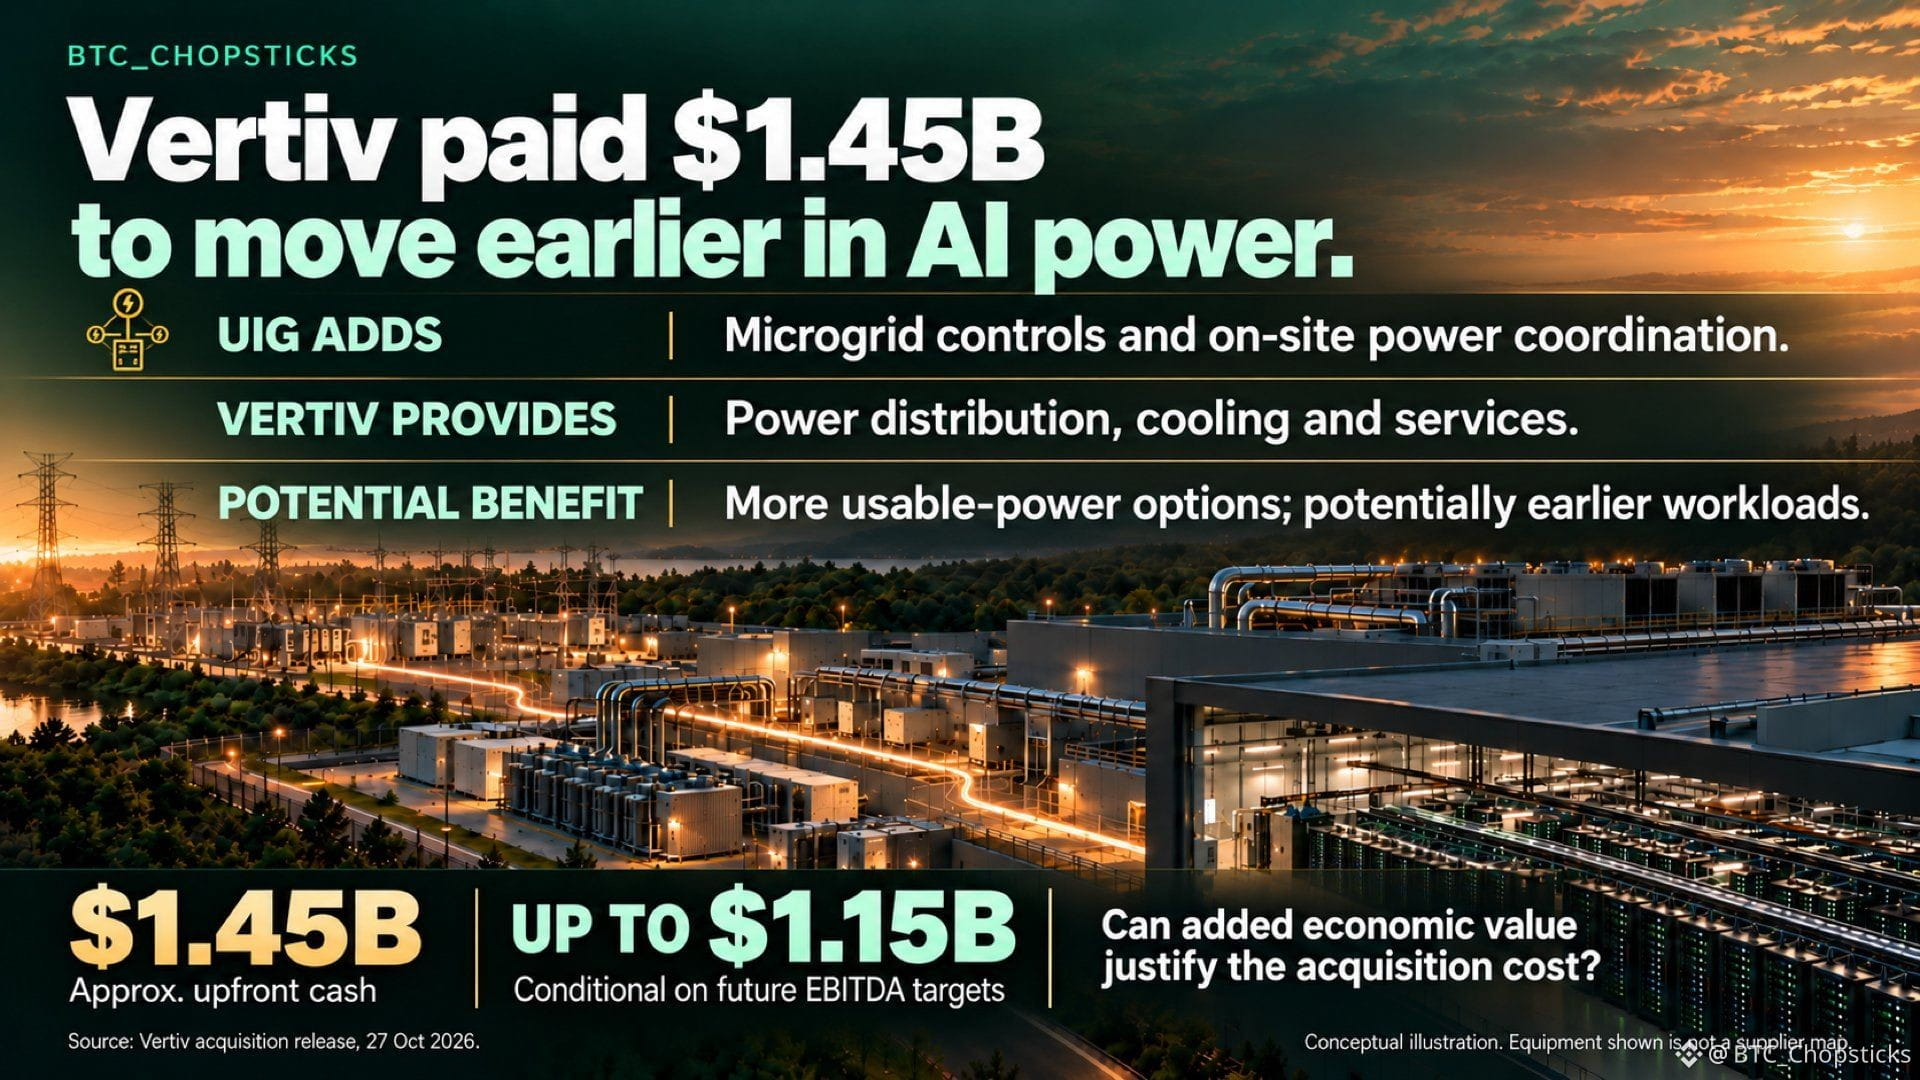
Приобретение компании UIG компанией Vertiv 27 октября позволяет ей подключаться к процессу планирования на более раннем этапе. UIG добавляет к уже имеющимся у Vertiv возможностям в области энергоснабжения, охлаждения и обслуживания системы управления микросетями и координацию локальных источников энергии.
Для клиентов более ранний запуск может ускорить начало выполнения оплачиваемых задач. Однако полученная выгода должна превышать дополнительные расходы на генерацию, финансирование и эксплуатацию. Более быстрое развёртывание — это возможность, а не гарантия.
Vertiv заплатила около $1,45 млрд авансом, а ещё до $1,15 млрд привязаны к целевым показателям EBITDA. Упоминаемый мультипликатор примерно в 13 раз рассчитан на основе авансовой цены и ожидаемой EBITDA UIG за 2027 год, а не фактически полученной прибыли.
Я бы следил за завершёнными проектами, которые приводят к повторным заказам оборудования и услуг, а затем — за денежными средствами, остающимися после интеграции и реинвестирования. Сэкономленное клиентами время станет весомым преимуществом приобретения, только если Vertiv получит достаточно выгоды, чтобы оправдать затраты.
В центре обработки данных для ИИ могут быть установлены чипы, но он всё ещё может ждать начала получения выручки.
Для использования электроэнергии недостаточно подключения к сети. Поставка энергии, системы управления, охлаждение и ввод в эксплуатацию должны работать слаженно.
Приобретение компании UIG компанией Vertiv 27 октября позволяет ей подключаться к процессу планирования на более раннем этапе. UIG добавляет к уже имеющимся у Vertiv возможностям в области энергоснабжения, охлаждения и обслуживания системы управления микросетями и координацию локальных источников энергии.
Для клиентов более ранний запуск может ускорить начало выполнения оплачиваемых задач. Однако полученная выгода должна превышать дополнительные расходы на генерацию, финансирование и эксплуатацию. Более быстрое развёртывание — это возможность, а не гарантия.
Vertiv заплатила около $1,45 млрд авансом, а ещё до $1,15 млрд привязаны к целевым показателям EBITDA. Упоминаемый мультипликатор примерно в 13 раз рассчитан на основе авансовой цены и ожидаемой EBITDA UIG за 2027 год, а не фактически полученной прибыли.
Я бы следил за завершёнными проектами, которые приводят к повторным заказам оборудования и услуг, а затем — за денежными средствами, остающимися после интеграции и реинвестирования. Сэкономленное клиентами время станет весомым преимуществом приобретения, только если Vertiv получит достаточно выгоды, чтобы оправдать затраты.
Для использования электроэнергии недостаточно подключения к сети. Поставка энергии, системы управления, охлаждение и ввод в эксплуатацию должны работать слаженно.
Приобретение компании UIG компанией Vertiv 27 октября позволяет ей подключаться к процессу планирования на более раннем этапе. UIG добавляет к уже имеющимся у Vertiv возможностям в области энергоснабжения, охлаждения и обслуживания системы управления микросетями и координацию локальных источников энергии.
Для клиентов более ранний запуск может ускорить начало выполнения оплачиваемых задач. Однако полученная выгода должна превышать дополнительные расходы на генерацию, финансирование и эксплуатацию. Более быстрое развёртывание — это возможность, а не гарантия.
Vertiv заплатила около $1,45 млрд авансом, а ещё до $1,15 млрд привязаны к целевым показателям EBITDA. Упоминаемый мультипликатор примерно в 13 раз рассчитан на основе авансовой цены и ожидаемой EBITDA UIG за 2027 год, а не фактически полученной прибыли.
Я бы следил за завершёнными проектами, которые приводят к повторным заказам оборудования и услуг, а затем — за денежными средствами, остающимися после интеграции и реинвестирования. Сэкономленное клиентами время станет весомым преимуществом приобретения, только если Vertiv получит достаточно выгоды, чтобы оправдать затраты.
2.5k
Проверено
Поставщик оборудования может помочь сократить количество заказов и одновременно увеличить продажи.
Результаты ASMPT за III квартал 2026 года показывают как.
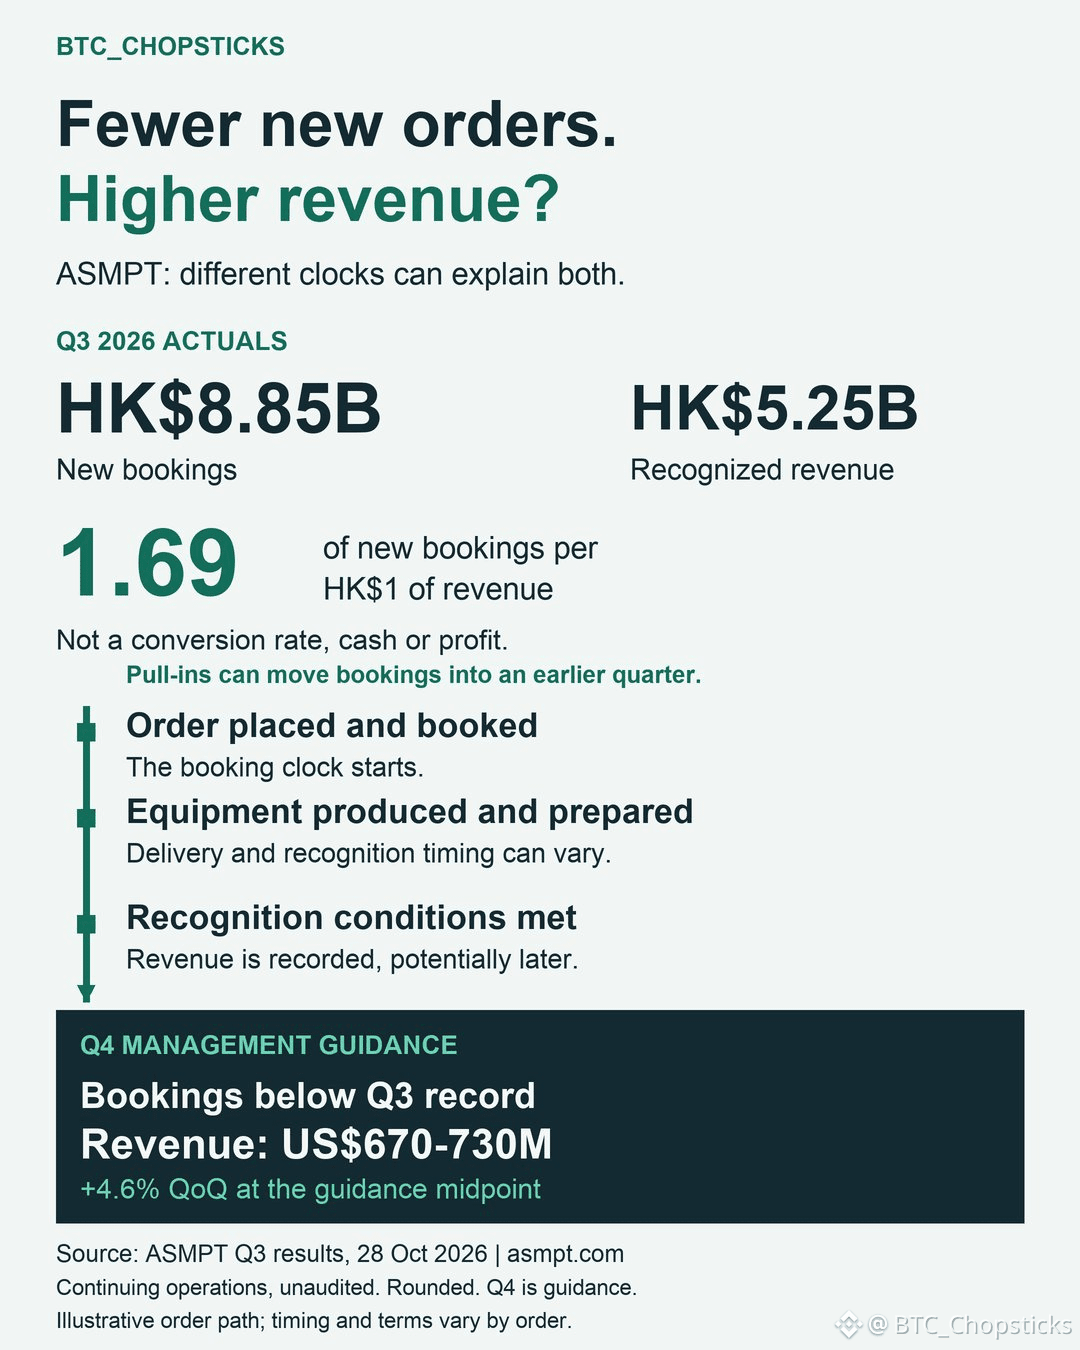
Продолжающаяся деятельность компании принесла 8 845,1 млн гонконгских долларов новых заказов и 5 247,0 млн гонконгских долларов выручки. Если разделить первое на второе, получится отношение заказов к выручке 1,69.
Это означает 1,69 гонконгского доллара новых заказов на HK$1 заявленной выручки. Этот показатель не говорит о том, какая часть заказов была отгружена, сколько денежных средств поступило и какую прибыль они принесут.
Сроки имеют значение. В число заказов подразделения SMT вошли совокупные оптовые заказы и заказы, перенесённые на более ранний срок, на сумму свыше 100 млн долларов США. Отдельная сумма заказов, перенесённых на более ранний срок, не раскрывалась.
Руководство ожидает, что объём заказов в IV квартале будет ниже рекордного уровня III квартала, отчасти из-за этих разовых факторов и переноса заказов на более ранний срок. При этом прогноз выручки на IV квартал составляет 670–730 млн долларов США, что на 4,6% выше показателя III квартала, если ориентироваться на середину диапазона.
Перенос заказа на более ранний срок усиливает показатели одного квартала и ухудшает сравнение со следующим. Оборудование, заказанное ранее, всё ещё может приблизиться к этапу поставки и признания выручки.
Я бы сопоставил заявленную выручку с прогнозом, а затем проверил поступление новых заказов после окончания периода переноса. Продолжение притока заказов подтвердило бы тезис о спросе; слабость, сохраняющаяся и после того, как влияние сроков перестанет сказываться, потребовала бы более пристального внимания.
Это неаудированные данные по продолжающейся деятельности и прогнозы руководства, а не доказательство того, что каждый заказ принесёт денежные средства или прибыль.
Поставщик оборудования может помочь сократить количество заказов и одновременно увеличить продажи.
Результаты ASMPT за III квартал 2026 года показывают как.
Продолжающаяся деятельность компании принесла 8 845,1 млн гонконгских долларов новых заказов и 5 247,0 млн гонконгских долларов выручки. Если разделить первое на второе, получится отношение заказов к выручке 1,69.
Это означает 1,69 гонконгского доллара новых заказов на HK$1 заявленной выручки. Этот показатель не говорит о том, какая часть заказов была отгружена, сколько денежных средств поступило и какую прибыль они принесут.
Сроки имеют значение. В число заказов подразделения SMT вошли совокупные оптовые заказы и заказы, перенесённые на более ранний срок, на сумму свыше 100 млн долларов США. Отдельная сумма заказов, перенесённых на более ранний срок, не раскрывалась.
Руководство ожидает, что объём заказов в IV квартале будет ниже рекордного уровня III квартала, отчасти из-за этих разовых факторов и переноса заказов на более ранний срок. При этом прогноз выручки на IV квартал составляет 670–730 млн долларов США, что на 4,6% выше показателя III квартала, если ориентироваться на середину диапазона.
Перенос заказа на более ранний срок усиливает показатели одного квартала и ухудшает сравнение со следующим. Оборудование, заказанное ранее, всё ещё может приблизиться к этапу поставки и признания выручки.
Я бы сопоставил заявленную выручку с прогнозом, а затем проверил поступление новых заказов после окончания периода переноса. Продолжение притока заказов подтвердило бы тезис о спросе; слабость, сохраняющаяся и после того, как влияние сроков перестанет сказываться, потребовала бы более пристального внимания.
Это неаудированные данные по продолжающейся деятельности и прогнозы руководства, а не доказательство того, что каждый заказ принесёт денежные средства или прибыль.
Результаты ASMPT за III квартал 2026 года показывают как.
Продолжающаяся деятельность компании принесла 8 845,1 млн гонконгских долларов новых заказов и 5 247,0 млн гонконгских долларов выручки. Если разделить первое на второе, получится отношение заказов к выручке 1,69.
Это означает 1,69 гонконгского доллара новых заказов на HK$1 заявленной выручки. Этот показатель не говорит о том, какая часть заказов была отгружена, сколько денежных средств поступило и какую прибыль они принесут.
Сроки имеют значение. В число заказов подразделения SMT вошли совокупные оптовые заказы и заказы, перенесённые на более ранний срок, на сумму свыше 100 млн долларов США. Отдельная сумма заказов, перенесённых на более ранний срок, не раскрывалась.
Руководство ожидает, что объём заказов в IV квартале будет ниже рекордного уровня III квартала, отчасти из-за этих разовых факторов и переноса заказов на более ранний срок. При этом прогноз выручки на IV квартал составляет 670–730 млн долларов США, что на 4,6% выше показателя III квартала, если ориентироваться на середину диапазона.
Перенос заказа на более ранний срок усиливает показатели одного квартала и ухудшает сравнение со следующим. Оборудование, заказанное ранее, всё ещё может приблизиться к этапу поставки и признания выручки.
Я бы сопоставил заявленную выручку с прогнозом, а затем проверил поступление новых заказов после окончания периода переноса. Продолжение притока заказов подтвердило бы тезис о спросе; слабость, сохраняющаяся и после того, как влияние сроков перестанет сказываться, потребовала бы более пристального внимания.
Это неаудированные данные по продолжающейся деятельности и прогнозы руководства, а не доказательство того, что каждый заказ принесёт денежные средства или прибыль.
2
2.6k
Деньги, обеспечивающие стейблкоин, — это не деньги, заработанные его акционерами.
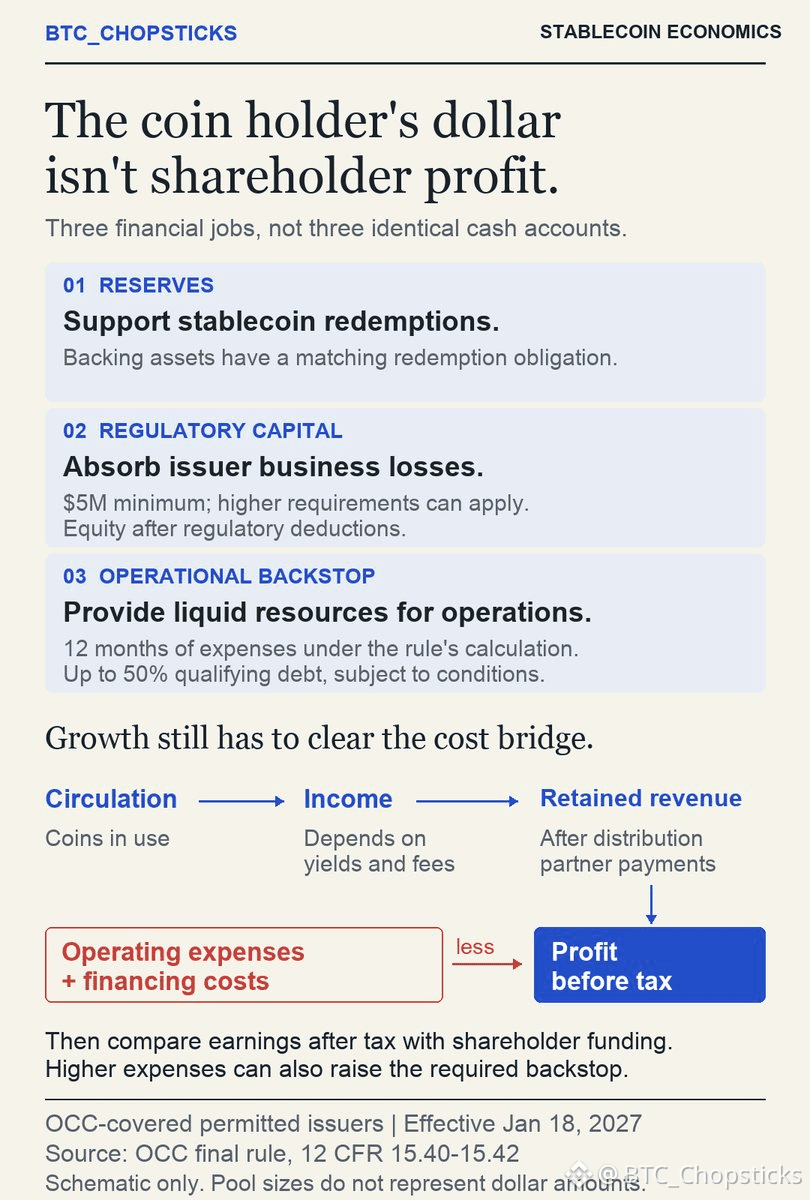
Выпуск монеты создаёт обязательство погасить её. Обеспечивающие её активы помогают исполнить это обязательство; это не свободный капитал, который владельцы могут потратить на развитие бизнеса.
Окончательное правило OCC, вступающее в силу 18 января 2027 года, отводит три ресурса разные роли для разрешённых эмитентов платёжных стейблкоинов, на которых распространяются требования OCC к капиталу и резервному обеспечению. Эта система не применяется ко всем эмитентам во всём мире.
Резервы обеспечивают погашение монет. Регулятивный капитал покрывает убытки бизнеса; его минимальный размер составляет $5M и может быть выше. Резервное обеспечение операционной деятельности — это допустимые ликвидные активы в объёме расходов за 12 месяцев, рассчитанных по правилу.
Подумайте, что происходит, когда эмитент нанимает новых сотрудников или расширяет свои системы. Эти расходы сокращают прибыль. По мере включения в расчёт расходов они также могут увеличивать объём резервного обеспечения, которое необходимо сформировать.
Это резервное обеспечение не обязательно полностью финансировать за счёт акционеров. Квалифицируемый долг может покрыть до 50% при соблюдении таких условий, как субординация и срок погашения не менее пяти лет. По мере приближения срока погашения учитываемая доля снижается. Собственный капитал, направленный на резервное обеспечение, нельзя одновременно учитывать в составе регулятивного капитала.
Большее количество монет может приносить больше дохода, но партнёры по распространению могут забирать значительную часть прироста. Операционные и финансовые расходы могут поглотить остальное.
Прежде чем оценивать эмитента, я бы запросил данные о доходе, остающемся после выплат партнёрам по распространению, регулярных операционных расходах, условиях финансирования и объёме собственного капитала, необходимого для поддержки роста. Затем я бы сравнил дополнительную прибыль с дополнительным финансированием со стороны акционеров, которое потребуется.
Объём обращения показывает мне, насколько активно используется продукт. А это сравнение показывает, делает ли его расширение бизнес более выгодным для владельцев.
Деньги, обеспечивающие стейблкоин, — это не деньги, заработанные его акционерами.
Выпуск монеты создаёт обязательство погасить её. Обеспечивающие её активы помогают исполнить это обязательство; это не свободный капитал, который владельцы могут потратить на развитие бизнеса.
Окончательное правило OCC, вступающее в силу 18 января 2027 года, отводит три ресурса разные роли для разрешённых эмитентов платёжных стейблкоинов, на которых распространяются требования OCC к капиталу и резервному обеспечению. Эта система не применяется ко всем эмитентам во всём мире.
Резервы обеспечивают погашение монет. Регулятивный капитал покрывает убытки бизнеса; его минимальный размер составляет $5M и может быть выше. Резервное обеспечение операционной деятельности — это допустимые ликвидные активы в объёме расходов за 12 месяцев, рассчитанных по правилу.
Подумайте, что происходит, когда эмитент нанимает новых сотрудников или расширяет свои системы. Эти расходы сокращают прибыль. По мере включения в расчёт расходов они также могут увеличивать объём резервного обеспечения, которое необходимо сформировать.
Это резервное обеспечение не обязательно полностью финансировать за счёт акционеров. Квалифицируемый долг может покрыть до 50% при соблюдении таких условий, как субординация и срок погашения не менее пяти лет. По мере приближения срока погашения учитываемая доля снижается. Собственный капитал, направленный на резервное обеспечение, нельзя одновременно учитывать в составе регулятивного капитала.
Большее количество монет может приносить больше дохода, но партнёры по распространению могут забирать значительную часть прироста. Операционные и финансовые расходы могут поглотить остальное.
Прежде чем оценивать эмитента, я бы запросил данные о доходе, остающемся после выплат партнёрам по распространению, регулярных операционных расходах, условиях финансирования и объёме собственного капитала, необходимого для поддержки роста. Затем я бы сравнил дополнительную прибыль с дополнительным финансированием со стороны акционеров, которое потребуется.
Объём обращения показывает мне, насколько активно используется продукт. А это сравнение показывает, делает ли его расширение бизнес более выгодным для владельцев.
Выпуск монеты создаёт обязательство погасить её. Обеспечивающие её активы помогают исполнить это обязательство; это не свободный капитал, который владельцы могут потратить на развитие бизнеса.
Окончательное правило OCC, вступающее в силу 18 января 2027 года, отводит три ресурса разные роли для разрешённых эмитентов платёжных стейблкоинов, на которых распространяются требования OCC к капиталу и резервному обеспечению. Эта система не применяется ко всем эмитентам во всём мире.
Резервы обеспечивают погашение монет. Регулятивный капитал покрывает убытки бизнеса; его минимальный размер составляет $5M и может быть выше. Резервное обеспечение операционной деятельности — это допустимые ликвидные активы в объёме расходов за 12 месяцев, рассчитанных по правилу.
Подумайте, что происходит, когда эмитент нанимает новых сотрудников или расширяет свои системы. Эти расходы сокращают прибыль. По мере включения в расчёт расходов они также могут увеличивать объём резервного обеспечения, которое необходимо сформировать.
Это резервное обеспечение не обязательно полностью финансировать за счёт акционеров. Квалифицируемый долг может покрыть до 50% при соблюдении таких условий, как субординация и срок погашения не менее пяти лет. По мере приближения срока погашения учитываемая доля снижается. Собственный капитал, направленный на резервное обеспечение, нельзя одновременно учитывать в составе регулятивного капитала.
Большее количество монет может приносить больше дохода, но партнёры по распространению могут забирать значительную часть прироста. Операционные и финансовые расходы могут поглотить остальное.
Прежде чем оценивать эмитента, я бы запросил данные о доходе, остающемся после выплат партнёрам по распространению, регулярных операционных расходах, условиях финансирования и объёме собственного капитала, необходимого для поддержки роста. Затем я бы сравнил дополнительную прибыль с дополнительным финансированием со стороны акционеров, которое потребуется.
Объём обращения показывает мне, насколько активно используется продукт. А это сравнение показывает, делает ли его расширение бизнес более выгодным для владельцев.
91
Два конкурирующих производителя ИИ-чипов могут пользоваться услугами одного и того же поставщика инструментов для проектирования.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
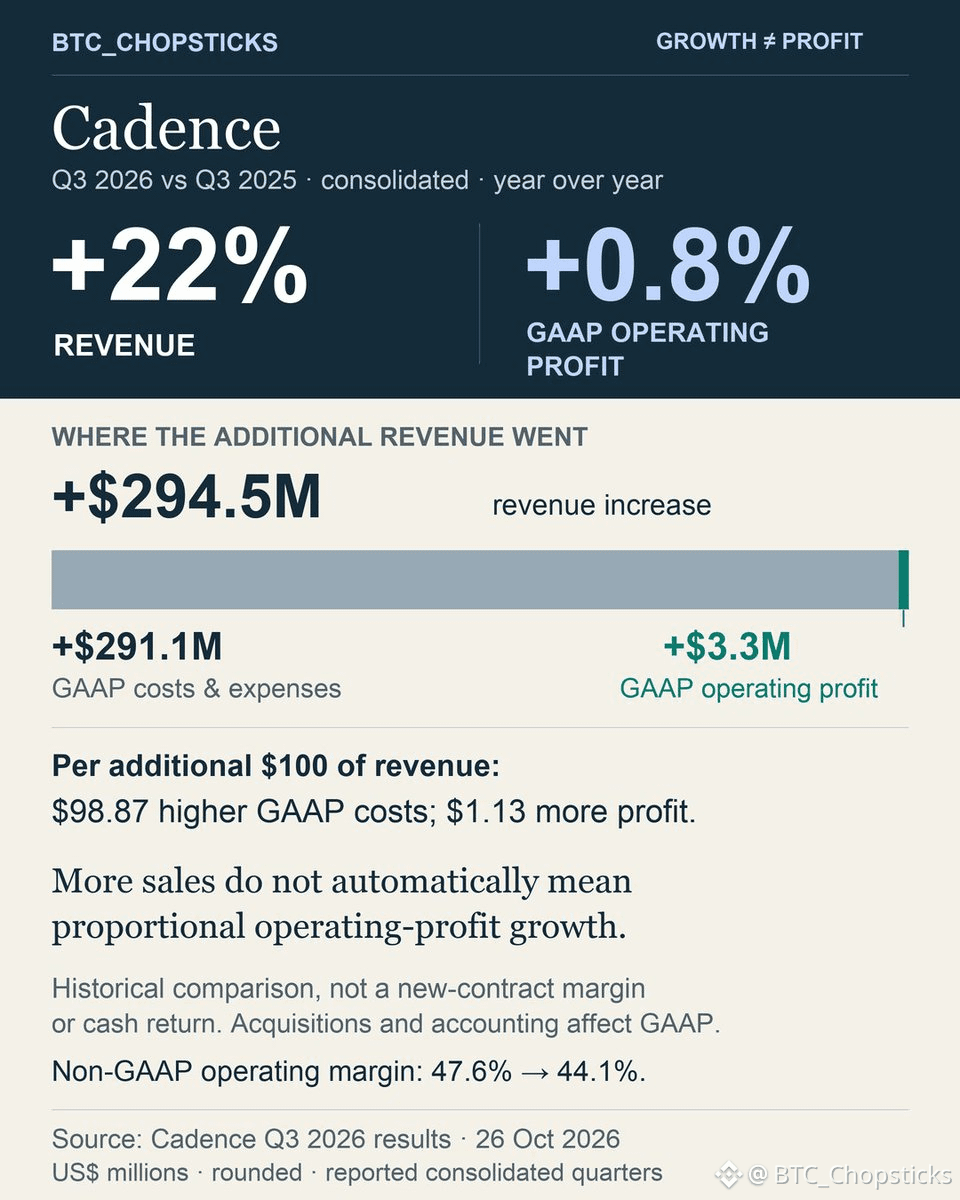
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.
Два конкурирующих производителя ИИ-чипов могут пользоваться услугами одного и того же поставщика инструментов для проектирования.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.
165
🌉 Надоело переключаться между платформами для обмена токенов в разных сетях? Mercuryo Swaps упрощает процесс!
Представьте: у вас есть ETH в сети Ethereum, а вам нужен USDT в сети TRON. Что делать?
Раньше для этого могло потребоваться несколько шагов: воспользоваться биржей, межсетевым мостом и другими сервисами, а также следить за комиссиями и выбором сети.
🔄 Mercuryo Swaps предлагает новый вариант!
Mercuryo_io объявила, что сервис Swaps теперь поддерживает 21 блокчейн-сеть, включая TRON. Пользователи могут выбрать токен и целевую сеть в одном интерфейсе, избавившись от лишних действий.
💵 Проверка котировок
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
В ходе тестирования для обоих маршрутов успешно отобразились котировки и связанные с ними комиссии, однако сделки фактически не совершались.
🌍 Что это значит для TRON?
TRON уже является одной из важнейших сетей для расчётов в стейблкоинах по всему миру. Поддержка Mercuryo даёт пользователям больше способов получить TRX и USDT стандарта TRC-20.
Разумеется, при межсетевых операциях по-прежнему нужно учитывать комиссии, проверку личности, региональные ограничения и риски сделок.
Web3 должен становиться всё проще, но о проверках безопасности забывать нельзя! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Надоело переключаться между платформами для обмена токенов в разных сетях? Mercuryo Swaps упрощает процесс!
Представьте: у вас есть ETH в сети Ethereum, а вам нужен USDT в сети TRON. Что делать?
Раньше для этого могло потребоваться несколько шагов: воспользоваться биржей, межсетевым мостом и другими сервисами, а также следить за комиссиями и выбором сети.
🔄 Mercuryo Swaps предлагает новый вариант!
Mercuryo_io объявила, что сервис Swaps теперь поддерживает 21 блокчейн-сеть, включая TRON. Пользователи могут выбрать токен и целевую сеть в одном интерфейсе, избавившись от лишних действий.
💵 Проверка котировок
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
В ходе тестирования для обоих маршрутов успешно отобразились котировки и связанные с ними комиссии, однако сделки фактически не совершались.
🌍 Что это значит для TRON?
TRON уже является одной из важнейших сетей для расчётов в стейблкоинах по всему миру. Поддержка Mercuryo даёт пользователям больше способов получить TRX и USDT стандарта TRC-20.
Разумеется, при межсетевых операциях по-прежнему нужно учитывать комиссии, проверку личности, региональные ограничения и риски сделок.
Web3 должен становиться всё проще, но о проверках безопасности забывать нельзя! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Представьте: у вас есть ETH в сети Ethereum, а вам нужен USDT в сети TRON. Что делать?
Раньше для этого могло потребоваться несколько шагов: воспользоваться биржей, межсетевым мостом и другими сервисами, а также следить за комиссиями и выбором сети.
🔄 Mercuryo Swaps предлагает новый вариант!
Mercuryo_io объявила, что сервис Swaps теперь поддерживает 21 блокчейн-сеть, включая TRON. Пользователи могут выбрать токен и целевую сеть в одном интерфейсе, избавившись от лишних действий.
💵 Проверка котировок
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
В ходе тестирования для обоих маршрутов успешно отобразились котировки и связанные с ними комиссии, однако сделки фактически не совершались.
🌍 Что это значит для TRON?
TRON уже является одной из важнейших сетей для расчётов в стейблкоинах по всему миру. Поддержка Mercuryo даёт пользователям больше способов получить TRX и USDT стандарта TRC-20.
Разумеется, при межсетевых операциях по-прежнему нужно учитывать комиссии, проверку личности, региональные ограничения и риски сделок.
Web3 должен становиться всё проще, но о проверках безопасности забывать нельзя! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
A Packed Week of Earnings and Data Tests Markets
Просмотров: 54,395
363 обсуждают
Nvidia, Anthropic и ФРС. Три испытания за одну неделю
Nick_Invest
·Лайков: 3
·Просмотров: 1.1k
AnthropicIPOTestsInvestorAppetiteForAI
Просмотров: 95,282
1,254 обсуждают
BitcoinExtendsLosingStreakToSixWeeks
Просмотров: 60,605
604 обсуждают