
000000000x
42 Публикации

000000000x
Отправить жалобу
Заблокировать пользователя
一个小目标
4 подписок(и/а)
1 подписчиков(а)
1 понравилось
Посты
Все
Видео
·
--
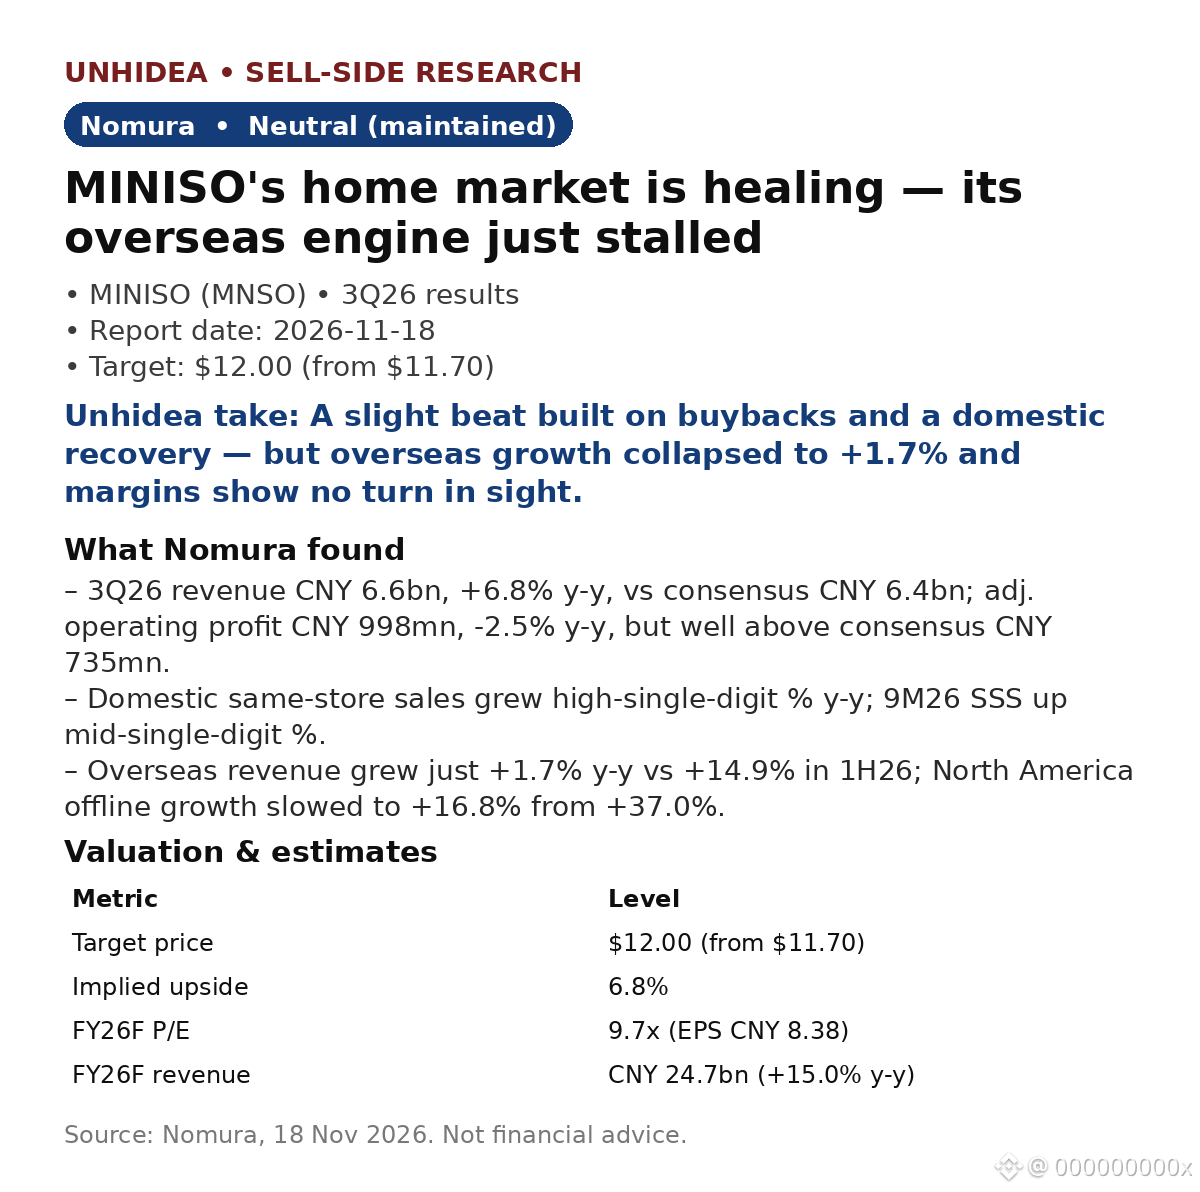
$MNSO: Nomura сохраняет рейтинг «Нейтрально» — восстановление внутреннего рынка реально, но зарубежный рост резко обвалился
- Выручка за 3К26 составила CNY 6.6 млрд, +6.8% г/г, выше консенсус-прогноза CNY 6.4 млрд; скорректированная операционная прибыль — CNY 998 млн, -2.5% г/г, но значительно выше консенсус-прогноза CNY 735 млн.
- Продажи в сопоставимых магазинах на внутреннем рынке выросли в 3К26 на высокий однозначный процент г/г (9М26: средний однозначный процент). Внутренний рынок восстанавливается.
- Проблема — зарубежные рынки: выручка выросла на 1.7% г/г против 14.9% в 1П26. Рост офлайн-продаж в Северной Америке замедлился до 16.8% с 37.0%; запасы за рубежом достигли уровня 271 дня (против 212 годом ранее).
- Рентабельность: валовая маржа увеличилась на 0.6 п.п. г/г, но этот прирост был нивелирован ростом расходов на сбыт и дистрибуцию на 2.9 п.п. г/г. Nomura не ожидает восстановления рентабельности в 4К26.
- Оценка: целевая цена $12.00 (ранее $11.70; потенциал роста 6.8%) при неизменном форвардном P/E 10.0x; акции торгуются с коэффициентом P/E 9.7x по прогнозу на 2026 финансовый год. Прогноз выручки на 2026 финансовый год — CNY 24.7 млрд, +15.0% г/г; нормализованная разводнённая EPS — CNY 8.38, -11.7% г/г.
Мнение Unhidea: зарубежные рынки были главной историей роста, обосновывавшей премиальную оценку MINISO. При росте всего на 1.7% и запасах на 271 день эта история поставлена на паузу. Запасы связывают денежные средства и вынуждают компанию снижать цены ещё до того, как это отражается на марже.
Мнение Unhidea: обратный выкуп акций на сумму >CNY 1 млрд (около 4.5% акций) становится главным фактором поддержки, тогда как нормализованная EPS в 2026 финансовом году всё ещё снижается на 11.7%. Акции выглядят дешёвыми (9.7x) в ожидании возобновления ускоренного роста за рубежом, но пока это ещё не разворот.
Риски: замедление роста продаж в сопоставимых магазинах на внутреннем рынке, неопределённость за рубежом, усиление конкуренции.
Источник: Nomura, 18 ноября 2026 года. Не является финансовой рекомендацией.
$MNSO: Nomura сохраняет рейтинг «Нейтрально» — восстановление внутреннего рынка реально, но зарубежный рост резко обвалился
- Выручка за 3К26 составила CNY 6.6 млрд, +6.8% г/г, выше консенсус-прогноза CNY 6.4 млрд; скорректированная операционная прибыль — CNY 998 млн, -2.5% г/г, но значительно выше консенсус-прогноза CNY 735 млн.
- Продажи в сопоставимых магазинах на внутреннем рынке выросли в 3К26 на высокий однозначный процент г/г (9М26: средний однозначный процент). Внутренний рынок восстанавливается.
- Проблема — зарубежные рынки: выручка выросла на 1.7% г/г против 14.9% в 1П26. Рост офлайн-продаж в Северной Америке замедлился до 16.8% с 37.0%; запасы за рубежом достигли уровня 271 дня (против 212 годом ранее).
- Рентабельность: валовая маржа увеличилась на 0.6 п.п. г/г, но этот прирост был нивелирован ростом расходов на сбыт и дистрибуцию на 2.9 п.п. г/г. Nomura не ожидает восстановления рентабельности в 4К26.
- Оценка: целевая цена $12.00 (ранее $11.70; потенциал роста 6.8%) при неизменном форвардном P/E 10.0x; акции торгуются с коэффициентом P/E 9.7x по прогнозу на 2026 финансовый год. Прогноз выручки на 2026 финансовый год — CNY 24.7 млрд, +15.0% г/г; нормализованная разводнённая EPS — CNY 8.38, -11.7% г/г.
Мнение Unhidea: зарубежные рынки были главной историей роста, обосновывавшей премиальную оценку MINISO. При росте всего на 1.7% и запасах на 271 день эта история поставлена на паузу. Запасы связывают денежные средства и вынуждают компанию снижать цены ещё до того, как это отражается на марже.
Мнение Unhidea: обратный выкуп акций на сумму >CNY 1 млрд (около 4.5% акций) становится главным фактором поддержки, тогда как нормализованная EPS в 2026 финансовом году всё ещё снижается на 11.7%. Акции выглядят дешёвыми (9.7x) в ожидании возобновления ускоренного роста за рубежом, но пока это ещё не разворот.
Риски: замедление роста продаж в сопоставимых магазинах на внутреннем рынке, неопределённость за рубежом, усиление конкуренции.
Источник: Nomura, 18 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка за 3К26 составила CNY 6.6 млрд, +6.8% г/г, выше консенсус-прогноза CNY 6.4 млрд; скорректированная операционная прибыль — CNY 998 млн, -2.5% г/г, но значительно выше консенсус-прогноза CNY 735 млн.
- Продажи в сопоставимых магазинах на внутреннем рынке выросли в 3К26 на высокий однозначный процент г/г (9М26: средний однозначный процент). Внутренний рынок восстанавливается.
- Проблема — зарубежные рынки: выручка выросла на 1.7% г/г против 14.9% в 1П26. Рост офлайн-продаж в Северной Америке замедлился до 16.8% с 37.0%; запасы за рубежом достигли уровня 271 дня (против 212 годом ранее).
- Рентабельность: валовая маржа увеличилась на 0.6 п.п. г/г, но этот прирост был нивелирован ростом расходов на сбыт и дистрибуцию на 2.9 п.п. г/г. Nomura не ожидает восстановления рентабельности в 4К26.
- Оценка: целевая цена $12.00 (ранее $11.70; потенциал роста 6.8%) при неизменном форвардном P/E 10.0x; акции торгуются с коэффициентом P/E 9.7x по прогнозу на 2026 финансовый год. Прогноз выручки на 2026 финансовый год — CNY 24.7 млрд, +15.0% г/г; нормализованная разводнённая EPS — CNY 8.38, -11.7% г/г.
Мнение Unhidea: зарубежные рынки были главной историей роста, обосновывавшей премиальную оценку MINISO. При росте всего на 1.7% и запасах на 271 день эта история поставлена на паузу. Запасы связывают денежные средства и вынуждают компанию снижать цены ещё до того, как это отражается на марже.
Мнение Unhidea: обратный выкуп акций на сумму >CNY 1 млрд (около 4.5% акций) становится главным фактором поддержки, тогда как нормализованная EPS в 2026 финансовом году всё ещё снижается на 11.7%. Акции выглядят дешёвыми (9.7x) в ожидании возобновления ускоренного роста за рубежом, но пока это ещё не разворот.
Риски: замедление роста продаж в сопоставимых магазинах на внутреннем рынке, неопределённость за рубежом, усиление конкуренции.
Источник: Nomura, 18 ноября 2026 года. Не является финансовой рекомендацией.
MNSOUS-0,21%
13
·
--
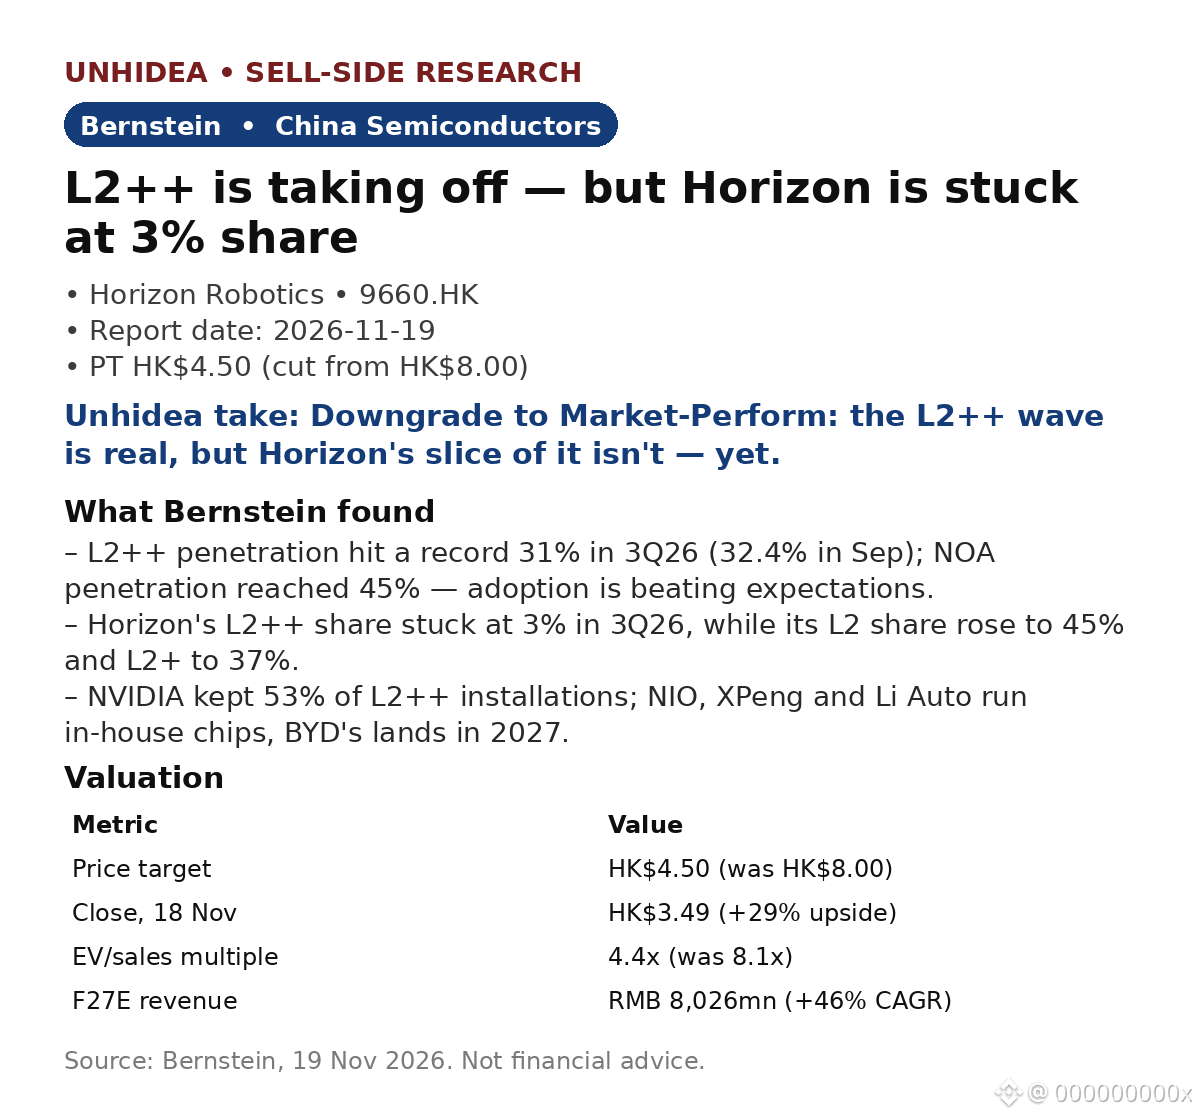
$9660.HK: Bernstein понизила рейтинг Horizon Robotics до «на уровне рынка», целевую цену снизила с HK$8.00 до HK$4.50 — сегмент L2++ стремительно растёт, но Horizon упускает эту возможность
- Рост реален: доля L2++ достигла рекордных 31% в 3К26 (32,4% в сентябре), а доля NOA — 45%. Внедрение опережает ожидания Bernstein.
- Доля Horizon — нет: в 3К26 её доля в сегменте L2++ осталась на уровне 3%, хотя доля L2 выросла до 45%, а L2+ — до 37%. Компания продолжает не добирать побед в тендерах на разработку и продажи моделей с HSD.
- Усиление конкуренции: в 3К26 на NVIDIA пришлось 53% установок L2++; NIO, XPeng и Li Auto уже используют собственные чипы, BYD выпустит свой в 2027 году, а Chery разрабатывает собственный.
- Давление с обеих сторон: продажи легковых автомобилей в Китае в 3К26 снизились на 25% год к году, а Horizon переходит к модели лицензирования и услуг с меньшей прозрачностью.
- Оценка: целевая цена HK$4.50 предполагает потенциал роста на 29% относительно цены закрытия HK$3.49 (18 ноября) и основана на коэффициенте EV/выручка 4,4x (ранее 8,1x) применительно к выручке 2BF в размере RMB11,8 млрд. Прогноз выручки на F27E — RMB8 026 млн (среднегодовой темп роста 46,1%): проблема не в росте, а в доле рынка.
Мнение Unhidea: в отчёте это представлено как проблема Horizon, но доля проникновения в 31% при доле NVIDIA в 53% говорит о том, что рынок сторонних чипов консолидируется вокруг лидера. Для всех остальных поставщиков сторонних чипов теперь всё решает выбор автопроизводителя в пользу собственного решения.
Мнение Unhidea: если собственная SoC BYD выйдет в 2027 году, как и планируется, два ключевых клиента Horizon (BYD и VW) станут основой всей инвестиционной гипотезы. Следите за объявлениями о победах в тендерах на разработку, а не за квартальной выручкой: это опережающий индикатор.
Риски: собственные чипы автопроизводителей, слабый цикл автомобильного рынка Китая, конверсия побед в тендерах на разработку решений L2++, прозрачность модели лицензирования.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
$9660.HK: Bernstein понизила рейтинг Horizon Robotics до «на уровне рынка», целевую цену снизила с HK$8.00 до HK$4.50 — сегмент L2++ стремительно растёт, но Horizon упускает эту возможность
- Рост реален: доля L2++ достигла рекордных 31% в 3К26 (32,4% в сентябре), а доля NOA — 45%. Внедрение опережает ожидания Bernstein.
- Доля Horizon — нет: в 3К26 её доля в сегменте L2++ осталась на уровне 3%, хотя доля L2 выросла до 45%, а L2+ — до 37%. Компания продолжает не добирать побед в тендерах на разработку и продажи моделей с HSD.
- Усиление конкуренции: в 3К26 на NVIDIA пришлось 53% установок L2++; NIO, XPeng и Li Auto уже используют собственные чипы, BYD выпустит свой в 2027 году, а Chery разрабатывает собственный.
- Давление с обеих сторон: продажи легковых автомобилей в Китае в 3К26 снизились на 25% год к году, а Horizon переходит к модели лицензирования и услуг с меньшей прозрачностью.
- Оценка: целевая цена HK$4.50 предполагает потенциал роста на 29% относительно цены закрытия HK$3.49 (18 ноября) и основана на коэффициенте EV/выручка 4,4x (ранее 8,1x) применительно к выручке 2BF в размере RMB11,8 млрд. Прогноз выручки на F27E — RMB8 026 млн (среднегодовой темп роста 46,1%): проблема не в росте, а в доле рынка.
Мнение Unhidea: в отчёте это представлено как проблема Horizon, но доля проникновения в 31% при доле NVIDIA в 53% говорит о том, что рынок сторонних чипов консолидируется вокруг лидера. Для всех остальных поставщиков сторонних чипов теперь всё решает выбор автопроизводителя в пользу собственного решения.
Мнение Unhidea: если собственная SoC BYD выйдет в 2027 году, как и планируется, два ключевых клиента Horizon (BYD и VW) станут основой всей инвестиционной гипотезы. Следите за объявлениями о победах в тендерах на разработку, а не за квартальной выручкой: это опережающий индикатор.
Риски: собственные чипы автопроизводителей, слабый цикл автомобильного рынка Китая, конверсия побед в тендерах на разработку решений L2++, прозрачность модели лицензирования.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Рост реален: доля L2++ достигла рекордных 31% в 3К26 (32,4% в сентябре), а доля NOA — 45%. Внедрение опережает ожидания Bernstein.
- Доля Horizon — нет: в 3К26 её доля в сегменте L2++ осталась на уровне 3%, хотя доля L2 выросла до 45%, а L2+ — до 37%. Компания продолжает не добирать побед в тендерах на разработку и продажи моделей с HSD.
- Усиление конкуренции: в 3К26 на NVIDIA пришлось 53% установок L2++; NIO, XPeng и Li Auto уже используют собственные чипы, BYD выпустит свой в 2027 году, а Chery разрабатывает собственный.
- Давление с обеих сторон: продажи легковых автомобилей в Китае в 3К26 снизились на 25% год к году, а Horizon переходит к модели лицензирования и услуг с меньшей прозрачностью.
- Оценка: целевая цена HK$4.50 предполагает потенциал роста на 29% относительно цены закрытия HK$3.49 (18 ноября) и основана на коэффициенте EV/выручка 4,4x (ранее 8,1x) применительно к выручке 2BF в размере RMB11,8 млрд. Прогноз выручки на F27E — RMB8 026 млн (среднегодовой темп роста 46,1%): проблема не в росте, а в доле рынка.
Мнение Unhidea: в отчёте это представлено как проблема Horizon, но доля проникновения в 31% при доле NVIDIA в 53% говорит о том, что рынок сторонних чипов консолидируется вокруг лидера. Для всех остальных поставщиков сторонних чипов теперь всё решает выбор автопроизводителя в пользу собственного решения.
Мнение Unhidea: если собственная SoC BYD выйдет в 2027 году, как и планируется, два ключевых клиента Horizon (BYD и VW) станут основой всей инвестиционной гипотезы. Следите за объявлениями о победах в тендерах на разработку, а не за квартальной выручкой: это опережающий индикатор.
Риски: собственные чипы автопроизводителей, слабый цикл автомобильного рынка Китая, конверсия побед в тендерах на разработку решений L2++, прозрачность модели лицензирования.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
NVDA-4,08%
LIUS-1,17%
126
·
--
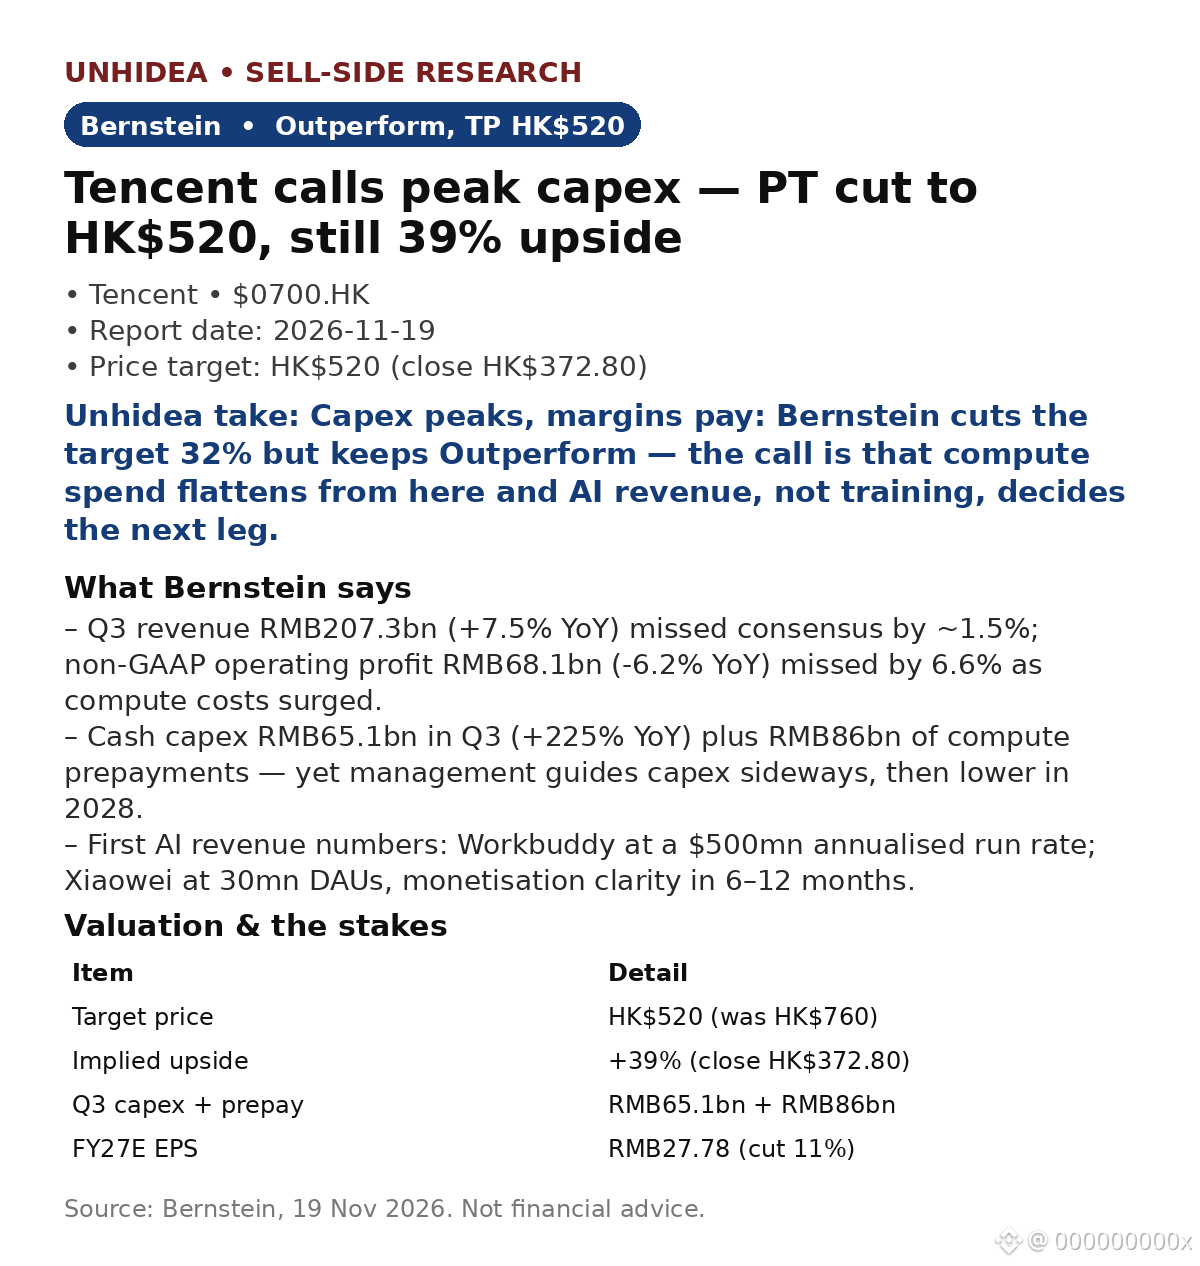
$0700.HK: Tencent считает, что пик капитальных затрат пройден — Bernstein сохраняет рекомендацию Outperform, целевая цена HK$520 (снижена с HK$760)
- Выручка за Q3 — RMB207.3bn (+7.5% г/г), примерно на 1.5% ниже консенсус-прогноза; операционная прибыль по non-GAAP — RMB68.1bn (-6.2% г/г), на 6.6% ниже консенсус-прогноза: сказались расходы на вычислительные мощности.
- Главная тема — капзатраты: RMB65.1bn в Q3 (+225% г/г) плюс RMB86bn предоплат за вычислительные мощности. При этом руководство говорит, что капзатраты сначала останутся примерно на текущем уровне, а в 2028 году снизятся. По мнению Bernstein, после Sony это вторая компания, заявившая о неустойчивости расходов на оборудование.
- Расходы: затраты на пропускную способность и серверы выросли на 132% г/г, расходы на НИОКР без учёта персонала — на 152%. Доходы от рекламы по-прежнему растут: +18.8%, до RMB43.0bn; игровое направление — +4.6%, до RMB66.5bn; FBS — +9.4%, до RMB63.7bn. Операционная прибыль основного бизнеса без расходов на ИИ выросла на 8%, до RMB83.3bn.
- Первые данные о выручке от ИИ: годовой темп выручки Workbuddy достиг $500mn; у Xiaowei — 30mn DAU, монетизация ожидается через 6–12 месяцев. По мнению Bernstein, ограничения США на поставки чипов задерживают обучение моделей, но не получение выручки от инференса.
- Оценка: целевая цена HK$520 предполагает рост на 39% относительно цены закрытия HK$372.80 (18 ноября) и близка к минимуму за 52 недели — HK$370. После снижения на 38% с начала года акции торгуются примерно по 11x к прибыли за последние 12 месяцев; прогноз EPS на FY27E снижен на 11%, до RMB27.78.
Взгляд Unhidea: дискуссия о пике капзатрат выходит за рамки Tencent — если даже покупатель такого масштаба стабилизирует расходы, возникает вопрос о продолжительности цикла оборудования для ИИ.
Взгляд Unhidea: Tencent торгуется примерно по 11x, а опцион на развитие ИИ ещё не учтён в цене. Workbuddy и Xiaowei — первые конкретные цифры; если монетизация состоится, путь к переоценке акций — мультипликатор Bernstein 16x к прибыли FY+1.
Риски: ограничения США на поставки чипов, макроэкономическая ситуация в Китае, база сравнения в игровом сегменте, сроки монетизации ИИ.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
$0700.HK: Tencent считает, что пик капитальных затрат пройден — Bernstein сохраняет рекомендацию Outperform, целевая цена HK$520 (снижена с HK$760)
- Выручка за Q3 — RMB207.3bn (+7.5% г/г), примерно на 1.5% ниже консенсус-прогноза; операционная прибыль по non-GAAP — RMB68.1bn (-6.2% г/г), на 6.6% ниже консенсус-прогноза: сказались расходы на вычислительные мощности.
- Главная тема — капзатраты: RMB65.1bn в Q3 (+225% г/г) плюс RMB86bn предоплат за вычислительные мощности. При этом руководство говорит, что капзатраты сначала останутся примерно на текущем уровне, а в 2028 году снизятся. По мнению Bernstein, после Sony это вторая компания, заявившая о неустойчивости расходов на оборудование.
- Расходы: затраты на пропускную способность и серверы выросли на 132% г/г, расходы на НИОКР без учёта персонала — на 152%. Доходы от рекламы по-прежнему растут: +18.8%, до RMB43.0bn; игровое направление — +4.6%, до RMB66.5bn; FBS — +9.4%, до RMB63.7bn. Операционная прибыль основного бизнеса без расходов на ИИ выросла на 8%, до RMB83.3bn.
- Первые данные о выручке от ИИ: годовой темп выручки Workbuddy достиг $500mn; у Xiaowei — 30mn DAU, монетизация ожидается через 6–12 месяцев. По мнению Bernstein, ограничения США на поставки чипов задерживают обучение моделей, но не получение выручки от инференса.
- Оценка: целевая цена HK$520 предполагает рост на 39% относительно цены закрытия HK$372.80 (18 ноября) и близка к минимуму за 52 недели — HK$370. После снижения на 38% с начала года акции торгуются примерно по 11x к прибыли за последние 12 месяцев; прогноз EPS на FY27E снижен на 11%, до RMB27.78.
Взгляд Unhidea: дискуссия о пике капзатрат выходит за рамки Tencent — если даже покупатель такого масштаба стабилизирует расходы, возникает вопрос о продолжительности цикла оборудования для ИИ.
Взгляд Unhidea: Tencent торгуется примерно по 11x, а опцион на развитие ИИ ещё не учтён в цене. Workbuddy и Xiaowei — первые конкретные цифры; если монетизация состоится, путь к переоценке акций — мультипликатор Bernstein 16x к прибыли FY+1.
Риски: ограничения США на поставки чипов, макроэкономическая ситуация в Китае, база сравнения в игровом сегменте, сроки монетизации ИИ.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка за Q3 — RMB207.3bn (+7.5% г/г), примерно на 1.5% ниже консенсус-прогноза; операционная прибыль по non-GAAP — RMB68.1bn (-6.2% г/г), на 6.6% ниже консенсус-прогноза: сказались расходы на вычислительные мощности.
- Главная тема — капзатраты: RMB65.1bn в Q3 (+225% г/г) плюс RMB86bn предоплат за вычислительные мощности. При этом руководство говорит, что капзатраты сначала останутся примерно на текущем уровне, а в 2028 году снизятся. По мнению Bernstein, после Sony это вторая компания, заявившая о неустойчивости расходов на оборудование.
- Расходы: затраты на пропускную способность и серверы выросли на 132% г/г, расходы на НИОКР без учёта персонала — на 152%. Доходы от рекламы по-прежнему растут: +18.8%, до RMB43.0bn; игровое направление — +4.6%, до RMB66.5bn; FBS — +9.4%, до RMB63.7bn. Операционная прибыль основного бизнеса без расходов на ИИ выросла на 8%, до RMB83.3bn.
- Первые данные о выручке от ИИ: годовой темп выручки Workbuddy достиг $500mn; у Xiaowei — 30mn DAU, монетизация ожидается через 6–12 месяцев. По мнению Bernstein, ограничения США на поставки чипов задерживают обучение моделей, но не получение выручки от инференса.
- Оценка: целевая цена HK$520 предполагает рост на 39% относительно цены закрытия HK$372.80 (18 ноября) и близка к минимуму за 52 недели — HK$370. После снижения на 38% с начала года акции торгуются примерно по 11x к прибыли за последние 12 месяцев; прогноз EPS на FY27E снижен на 11%, до RMB27.78.
Взгляд Unhidea: дискуссия о пике капзатрат выходит за рамки Tencent — если даже покупатель такого масштаба стабилизирует расходы, возникает вопрос о продолжительности цикла оборудования для ИИ.
Взгляд Unhidea: Tencent торгуется примерно по 11x, а опцион на развитие ИИ ещё не учтён в цене. Workbuddy и Xiaowei — первые конкретные цифры; если монетизация состоится, путь к переоценке акций — мультипликатор Bernstein 16x к прибыли FY+1.
Риски: ограничения США на поставки чипов, макроэкономическая ситуация в Китае, база сравнения в игровом сегменте, сроки монетизации ИИ.
Источник: Bernstein, 19 ноября 2026 года. Не является финансовой рекомендацией.
114
·
--
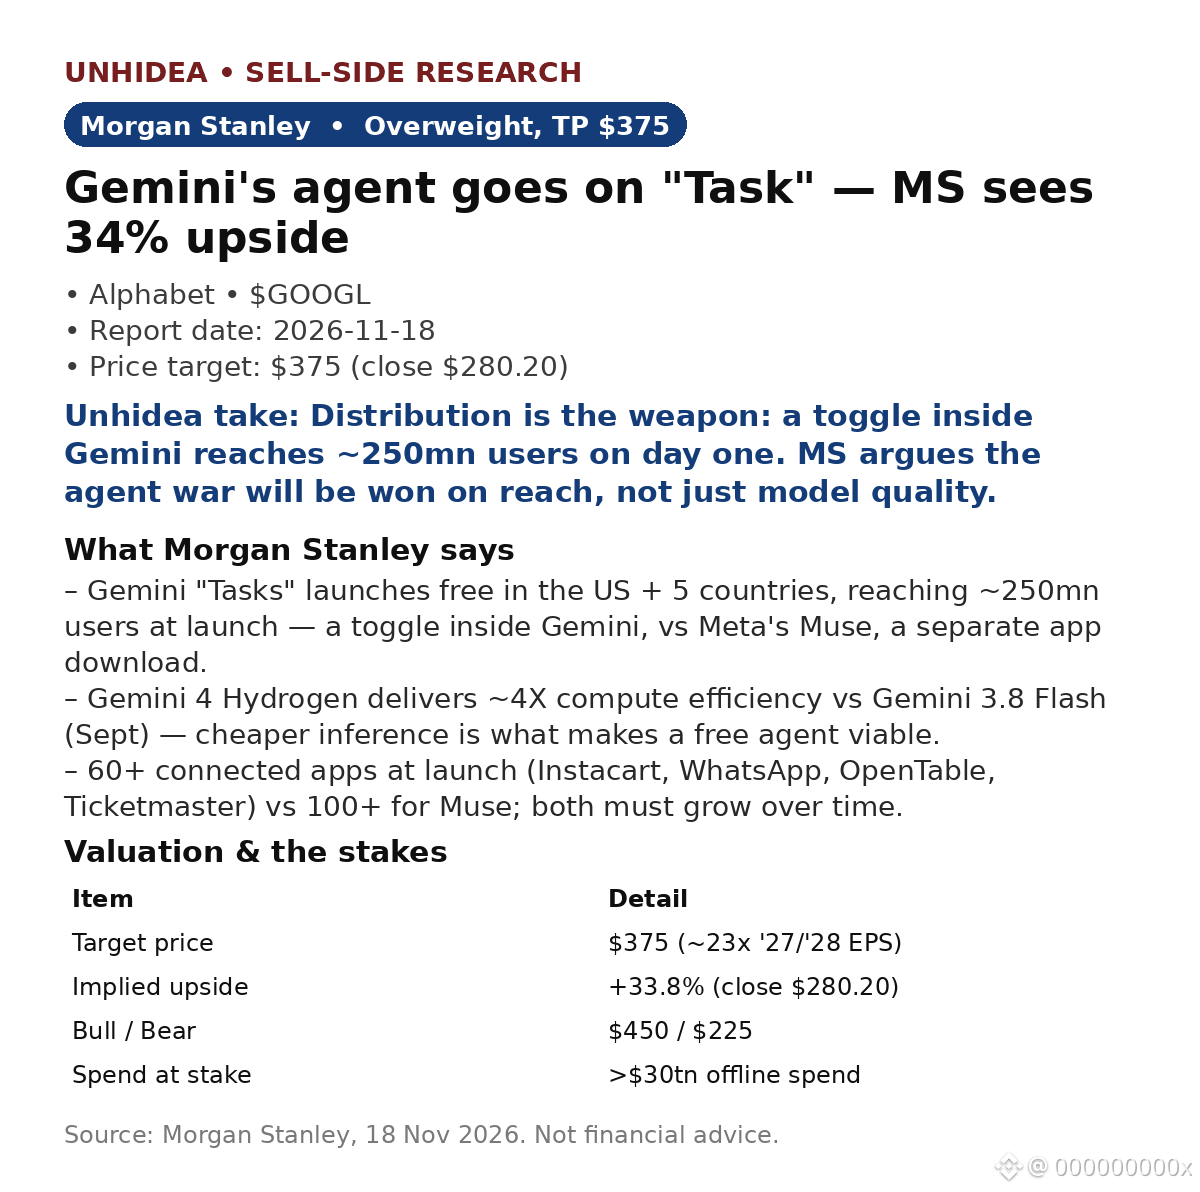
$GOOGL: агент Gemini теперь доступен в «Tasks» — Morgan Stanley сохраняет рейтинг «Выше рынка», целевая цена $375 (+34% к цене закрытия $280.20 17 ноября)
- «Tasks» запускается бесплатно в США и ещё 5 странах для ~250 млн пользователей — функция встроена в Gemini (более 1 млрд активных пользователей в месяц), скачивать отдельное приложение не нужно. Muse от Meta — отдельное приложение с ~12 млн активных пользователей в месяц (по данным сторонних источников).
- Gemini 4 Hydrogen обеспечивает примерно в 4 раза более высокую вычислительную эффективность, чем Gemini 3.8 Flash (сентябрь). Meta рассчитывает в 2027 году повысить эффективность затрат Muse в 10 раз — именно эффективность определяет, кто сможет позволить себе бесплатного агента.
- На старте подключено более 60 приложений (Instacart, WhatsApp, OpenTable) против более 100 у Muse. MS: агенты, которые первыми наберут масштаб, получат больше клиентов среди бизнеса — это играет на руку Google.
- Но есть подвох: поиск монетизирует примерно 20–40% стоимости транзакции, тогда как агентские комиссии составляют низкие однозначные проценты. Если Tasks перенаправит запросы, но не увеличит расходы, это ударит по самой маржинальной части бизнеса Google.
- По оценке MS, за рынок офлайн-расходов объёмом более $30 трлн ещё предстоит побороться; оптимистичный сценарий — $450, пессимистичный — $225. 18 ноября акции выросли на 0,8%, до $282.44 (после публикации отчёта, Finnhub), что примерно на 31% ниже максимума $408.61.
Вывод Unhidea: война агентов — это война за распространение. Переключатель перед миллиардом пользователей лучше, чем необходимость скачивать приложение. Проверка — станет ли Tasks привычкой или останется демонстрацией возможностей.
Вывод Unhidea: следите за поиском, а не за Tasks. Если агентные покупки будут расти, а поиск замедлится, мультипликатор снизится — прогноз MS в $375 предполагает, что поиск сохранит устойчивость.
Риски: каннибализация поиска, конкуренция со стороны Meta и Amazon, капитальные затраты на ИИ и рентабельность инвестированного капитала, регулирование.
Источник: Morgan Stanley, 18 ноября 2026 года. Не является финансовой рекомендацией.
$GOOGL : агент Gemini теперь доступен в «Tasks» — Morgan Stanley сохраняет рейтинг «Выше рынка», целевая цена $375 (+34% к цене закрытия $280.20 17 ноября)
- «Tasks» запускается бесплатно в США и ещё 5 странах для ~250 млн пользователей — функция встроена в Gemini (более 1 млрд активных пользователей в месяц), скачивать отдельное приложение не нужно. Muse от Meta — отдельное приложение с ~12 млн активных пользователей в месяц (по данным сторонних источников).
- Gemini 4 Hydrogen обеспечивает примерно в 4 раза более высокую вычислительную эффективность, чем Gemini 3.8 Flash (сентябрь). Meta рассчитывает в 2027 году повысить эффективность затрат Muse в 10 раз — именно эффективность определяет, кто сможет позволить себе бесплатного агента.
- На старте подключено более 60 приложений (Instacart, WhatsApp, OpenTable) против более 100 у Muse. MS: агенты, которые первыми наберут масштаб, получат больше клиентов среди бизнеса — это играет на руку Google.
- Но есть подвох: поиск монетизирует примерно 20–40% стоимости транзакции, тогда как агентские комиссии составляют низкие однозначные проценты. Если Tasks перенаправит запросы, но не увеличит расходы, это ударит по самой маржинальной части бизнеса Google.
- По оценке MS, за рынок офлайн-расходов объёмом более $30 трлн ещё предстоит побороться; оптимистичный сценарий — $450, пессимистичный — $225. 18 ноября акции выросли на 0,8%, до $282.44 (после публикации отчёта, Finnhub), что примерно на 31% ниже максимума $408.61.
Вывод Unhidea: война агентов — это война за распространение. Переключатель перед миллиардом пользователей лучше, чем необходимость скачивать приложение. Проверка — станет ли Tasks привычкой или останется демонстрацией возможностей.
Вывод Unhidea: следите за поиском, а не за Tasks. Если агентные покупки будут расти, а поиск замедлится, мультипликатор снизится — прогноз MS в $375 предполагает, что поиск сохранит устойчивость.
Риски: каннибализация поиска, конкуренция со стороны Meta и Amazon, капитальные затраты на ИИ и рентабельность инвестированного капитала, регулирование.
Источник: Morgan Stanley, 18 ноября 2026 года. Не является финансовой рекомендацией.
- «Tasks» запускается бесплатно в США и ещё 5 странах для ~250 млн пользователей — функция встроена в Gemini (более 1 млрд активных пользователей в месяц), скачивать отдельное приложение не нужно. Muse от Meta — отдельное приложение с ~12 млн активных пользователей в месяц (по данным сторонних источников).
- Gemini 4 Hydrogen обеспечивает примерно в 4 раза более высокую вычислительную эффективность, чем Gemini 3.8 Flash (сентябрь). Meta рассчитывает в 2027 году повысить эффективность затрат Muse в 10 раз — именно эффективность определяет, кто сможет позволить себе бесплатного агента.
- На старте подключено более 60 приложений (Instacart, WhatsApp, OpenTable) против более 100 у Muse. MS: агенты, которые первыми наберут масштаб, получат больше клиентов среди бизнеса — это играет на руку Google.
- Но есть подвох: поиск монетизирует примерно 20–40% стоимости транзакции, тогда как агентские комиссии составляют низкие однозначные проценты. Если Tasks перенаправит запросы, но не увеличит расходы, это ударит по самой маржинальной части бизнеса Google.
- По оценке MS, за рынок офлайн-расходов объёмом более $30 трлн ещё предстоит побороться; оптимистичный сценарий — $450, пессимистичный — $225. 18 ноября акции выросли на 0,8%, до $282.44 (после публикации отчёта, Finnhub), что примерно на 31% ниже максимума $408.61.
Вывод Unhidea: война агентов — это война за распространение. Переключатель перед миллиардом пользователей лучше, чем необходимость скачивать приложение. Проверка — станет ли Tasks привычкой или останется демонстрацией возможностей.
Вывод Unhidea: следите за поиском, а не за Tasks. Если агентные покупки будут расти, а поиск замедлится, мультипликатор снизится — прогноз MS в $375 предполагает, что поиск сохранит устойчивость.
Риски: каннибализация поиска, конкуренция со стороны Meta и Amazon, капитальные затраты на ИИ и рентабельность инвестированного капитала, регулирование.
Источник: Morgan Stanley, 18 ноября 2026 года. Не является финансовой рекомендацией.
90
·
--
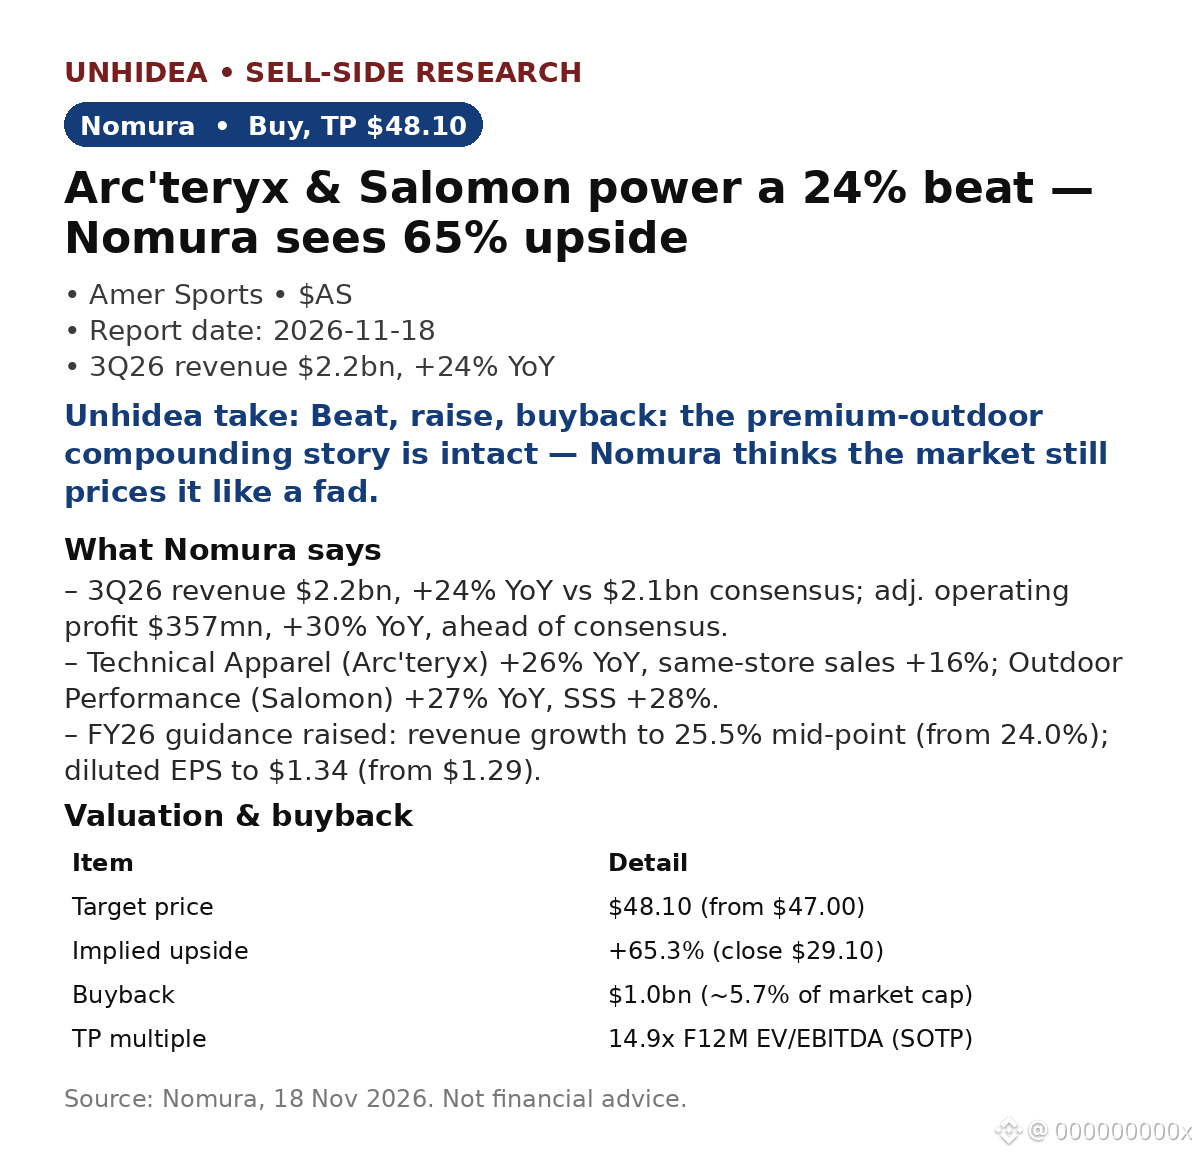
$AS: Arc'teryx и Salomon обеспечили рост на 24% — Nomura подтверждает рекомендацию Buy и целевую цену $48.10 (+65% потенциала роста)
- Выручка за 3К26 — $2.2 млрд, +24% г/г против консенсус-прогноза $2.1 млрд. Скорректированная операционная прибыль — $357 млн, +30% г/г, выше консенсус-прогноза. Скорректированная прибыль на акцию — $0.42 против ожидавшихся $0.35.
- Техническая одежда (Arc'teryx): +26% г/г, продажи в сопоставимых магазинах +16%; одежда и снаряжение для активного отдыха (Salomon): +27% г/г, продажи в сопоставимых магазинах +28%. Направление Ball & Racquet выросло на 12%, но маржа снизилась на 2.1 п.п. из-за инвестиций в Wilson.
- Прогноз повышен: рост выручки в 2026 финансовом году — до 25.5% (с 24.0%); разводнённая прибыль на акцию — до $1.34 (с $1.29). Обратный выкуп акций на $1 млрд (около 5.7% рыночной капитализации) обеспечивает нижнюю границу.
- 17 ноября акции выросли на 3.9% до $30.24, тогда как индекс S&P снизился примерно на 1%; затем, 18 ноября, акции прибавили 2.3% и достигли $30.95 (рыночные данные после публикации отчёта). Целевая цена по оценке суммы частей бизнеса предполагает форвардный мультипликатор EV/EBITDA 14.9x.
Мнение Unhidea: два бренда растут на 26–27% благодаря возможности устанавливать цены в канале прямых продаж потребителям, а обратный выкуп акций задаёт нижнюю границу — рынок по-прежнему оценивает Amer как циклического ритейлера, тогда как потенциал роста на 65%, по оценке Nomura, указывает на платформу брендов.
Мнение Unhidea: аналитики разделились — UBS снизил целевую цену до $56, Nomura сохраняет $48.10; оба рейтинга — Buy. В этом и заключается предмет спора: какой мультипликатор справедлив для компании с ростом на 25% и валовой маржой 59.3%?
Риски: негативное влияние Wilson, исполнение стратегии прямых продаж потребителям, пошлины и валютные курсы, замедление спроса со стороны покупателей премиум-сегмента.
Источник: Nomura, 18 ноября 2026 года. Цены после публикации отчёта: Finnhub/рыночные данные. Не является финансовой рекомендацией.
$AS: Arc'teryx и Salomon обеспечили рост на 24% — Nomura подтверждает рекомендацию Buy и целевую цену $48.10 (+65% потенциала роста)
- Выручка за 3К26 — $2.2 млрд, +24% г/г против консенсус-прогноза $2.1 млрд. Скорректированная операционная прибыль — $357 млн, +30% г/г, выше консенсус-прогноза. Скорректированная прибыль на акцию — $0.42 против ожидавшихся $0.35.
- Техническая одежда (Arc'teryx): +26% г/г, продажи в сопоставимых магазинах +16%; одежда и снаряжение для активного отдыха (Salomon): +27% г/г, продажи в сопоставимых магазинах +28%. Направление Ball & Racquet выросло на 12%, но маржа снизилась на 2.1 п.п. из-за инвестиций в Wilson.
- Прогноз повышен: рост выручки в 2026 финансовом году — до 25.5% (с 24.0%); разводнённая прибыль на акцию — до $1.34 (с $1.29). Обратный выкуп акций на $1 млрд (около 5.7% рыночной капитализации) обеспечивает нижнюю границу.
- 17 ноября акции выросли на 3.9% до $30.24, тогда как индекс S&P снизился примерно на 1%; затем, 18 ноября, акции прибавили 2.3% и достигли $30.95 (рыночные данные после публикации отчёта). Целевая цена по оценке суммы частей бизнеса предполагает форвардный мультипликатор EV/EBITDA 14.9x.
Мнение Unhidea: два бренда растут на 26–27% благодаря возможности устанавливать цены в канале прямых продаж потребителям, а обратный выкуп акций задаёт нижнюю границу — рынок по-прежнему оценивает Amer как циклического ритейлера, тогда как потенциал роста на 65%, по оценке Nomura, указывает на платформу брендов.
Мнение Unhidea: аналитики разделились — UBS снизил целевую цену до $56, Nomura сохраняет $48.10; оба рейтинга — Buy. В этом и заключается предмет спора: какой мультипликатор справедлив для компании с ростом на 25% и валовой маржой 59.3%?
Риски: негативное влияние Wilson, исполнение стратегии прямых продаж потребителям, пошлины и валютные курсы, замедление спроса со стороны покупателей премиум-сегмента.
Источник: Nomura, 18 ноября 2026 года. Цены после публикации отчёта: Finnhub/рыночные данные. Не является финансовой рекомендацией.
- Выручка за 3К26 — $2.2 млрд, +24% г/г против консенсус-прогноза $2.1 млрд. Скорректированная операционная прибыль — $357 млн, +30% г/г, выше консенсус-прогноза. Скорректированная прибыль на акцию — $0.42 против ожидавшихся $0.35.
- Техническая одежда (Arc'teryx): +26% г/г, продажи в сопоставимых магазинах +16%; одежда и снаряжение для активного отдыха (Salomon): +27% г/г, продажи в сопоставимых магазинах +28%. Направление Ball & Racquet выросло на 12%, но маржа снизилась на 2.1 п.п. из-за инвестиций в Wilson.
- Прогноз повышен: рост выручки в 2026 финансовом году — до 25.5% (с 24.0%); разводнённая прибыль на акцию — до $1.34 (с $1.29). Обратный выкуп акций на $1 млрд (около 5.7% рыночной капитализации) обеспечивает нижнюю границу.
- 17 ноября акции выросли на 3.9% до $30.24, тогда как индекс S&P снизился примерно на 1%; затем, 18 ноября, акции прибавили 2.3% и достигли $30.95 (рыночные данные после публикации отчёта). Целевая цена по оценке суммы частей бизнеса предполагает форвардный мультипликатор EV/EBITDA 14.9x.
Мнение Unhidea: два бренда растут на 26–27% благодаря возможности устанавливать цены в канале прямых продаж потребителям, а обратный выкуп акций задаёт нижнюю границу — рынок по-прежнему оценивает Amer как циклического ритейлера, тогда как потенциал роста на 65%, по оценке Nomura, указывает на платформу брендов.
Мнение Unhidea: аналитики разделились — UBS снизил целевую цену до $56, Nomura сохраняет $48.10; оба рейтинга — Buy. В этом и заключается предмет спора: какой мультипликатор справедлив для компании с ростом на 25% и валовой маржой 59.3%?
Риски: негативное влияние Wilson, исполнение стратегии прямых продаж потребителям, пошлины и валютные курсы, замедление спроса со стороны покупателей премиум-сегмента.
Источник: Nomura, 18 ноября 2026 года. Цены после публикации отчёта: Finnhub/рыночные данные. Не является финансовой рекомендацией.
ASUS-0,25%
75
·
--
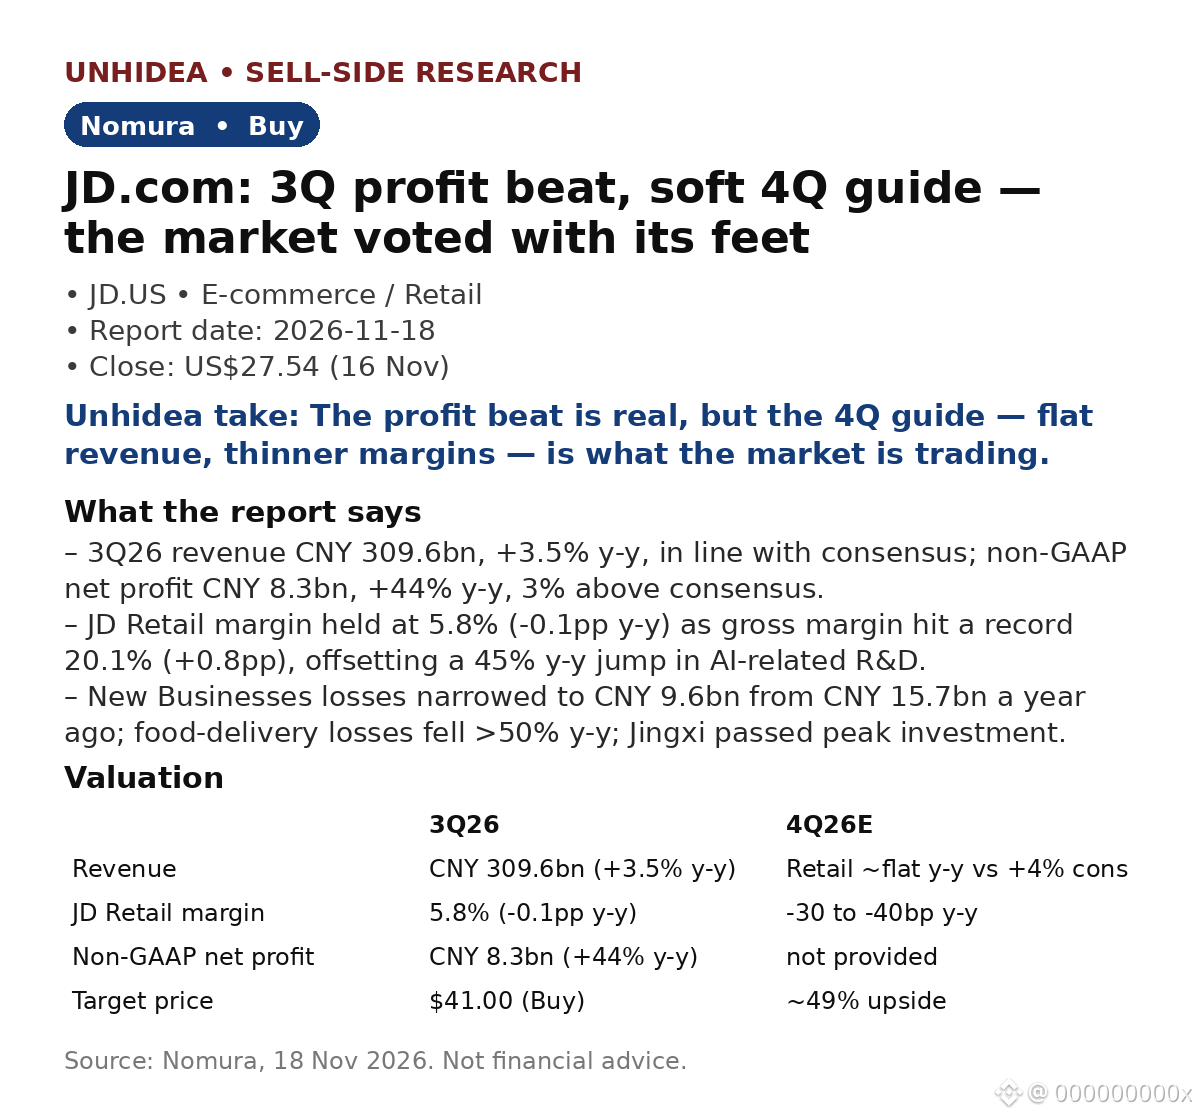
JD.com ($JD): Nomura сохраняет рекомендацию «Покупать» с целевой ценой $41 — прибыль за 3К превысила прогнозы, слабый прогноз на 4К, а рынок проголосовал ногами
- Выручка за 3К26 составила 309,6 млрд юаней, +3,5% г/г, что соответствует прогнозам; чистая прибыль по non-GAAP — 8,3 млрд юаней, +44% г/г и на 3% выше консенсус-прогноза; операционная прибыль по non-GAAP — 7,3 млрд юаней, на 15% выше консенсус-прогноза.
- Рентабельность JD Retail осталась на уровне 5,8% (-0,1 п.п. г/г); валовая маржа достигла рекордных 20,1% (+0,8 п.п.), компенсировав рост расходов на исследования и разработки в сфере ИИ на 45% г/г.
- Убытки New Businesses сократились до 9,6 млрд юаней против 15,7 млрд юаней годом ранее; убытки от доставки еды снизились более чем на 50% г/г.
- Но прогноз на 4К выглядит слабым: ожидается, что выручка JD Retail не изменится г/г против +4% по консенсус-прогнозу; рентабельность снизится на 30–40 б.п. г/г против ожидавшихся 10 б.п.
- Оценка: целевая цена $41 подразумевает коэффициент P/E 8,5x по прогнозу на 2027 финансовый год против текущих 5,7x — потенциал роста около 49% относительно цены закрытия $27,54 16 ноября.
Мнение Unhidea: превышение прогнозов — реальное, но оно говорит о прошлом; рынок оценивает прогноз на 4К, а не результаты за 3К.
Мнение Unhidea: теперь история JD — это дисциплина в отношении маржи, а не рост; сокращение убытков важнее отсутствия роста выручки.
Реакция рынка: 17 ноября акции упали на 7,7%, до $25,43, а 18 ноября — ещё на 2,0%, до $24,92 (Finnhub).
Риски: слабое потребление; конкуренция; интеграция CECONYOMY (сделка закрыта 12 ноября).
Источник: Nomura, 18 ноября 2026 года. Не является финансовой рекомендацией.
JD.com ($JD): Nomura сохраняет рекомендацию «Покупать» с целевой ценой $41 — прибыль за 3К превысила прогнозы, слабый прогноз на 4К, а рынок проголосовал ногами
- Выручка за 3К26 составила 309,6 млрд юаней, +3,5% г/г, что соответствует прогнозам; чистая прибыль по non-GAAP — 8,3 млрд юаней, +44% г/г и на 3% выше консенсус-прогноза; операционная прибыль по non-GAAP — 7,3 млрд юаней, на 15% выше консенсус-прогноза.
- Рентабельность JD Retail осталась на уровне 5,8% (-0,1 п.п. г/г); валовая маржа достигла рекордных 20,1% (+0,8 п.п.), компенсировав рост расходов на исследования и разработки в сфере ИИ на 45% г/г.
- Убытки New Businesses сократились до 9,6 млрд юаней против 15,7 млрд юаней годом ранее; убытки от доставки еды снизились более чем на 50% г/г.
- Но прогноз на 4К выглядит слабым: ожидается, что выручка JD Retail не изменится г/г против +4% по консенсус-прогнозу; рентабельность снизится на 30–40 б.п. г/г против ожидавшихся 10 б.п.
- Оценка: целевая цена $41 подразумевает коэффициент P/E 8,5x по прогнозу на 2027 финансовый год против текущих 5,7x — потенциал роста около 49% относительно цены закрытия $27,54 16 ноября.
Мнение Unhidea: превышение прогнозов — реальное, но оно говорит о прошлом; рынок оценивает прогноз на 4К, а не результаты за 3К.
Мнение Unhidea: теперь история JD — это дисциплина в отношении маржи, а не рост; сокращение убытков важнее отсутствия роста выручки.
Реакция рынка: 17 ноября акции упали на 7,7%, до $25,43, а 18 ноября — ещё на 2,0%, до $24,92 (Finnhub).
Риски: слабое потребление; конкуренция; интеграция CECONYOMY (сделка закрыта 12 ноября).
Источник: Nomura, 18 ноября 2026 года. Не является финансовой рекомендацией.
- Выручка за 3К26 составила 309,6 млрд юаней, +3,5% г/г, что соответствует прогнозам; чистая прибыль по non-GAAP — 8,3 млрд юаней, +44% г/г и на 3% выше консенсус-прогноза; операционная прибыль по non-GAAP — 7,3 млрд юаней, на 15% выше консенсус-прогноза.
- Рентабельность JD Retail осталась на уровне 5,8% (-0,1 п.п. г/г); валовая маржа достигла рекордных 20,1% (+0,8 п.п.), компенсировав рост расходов на исследования и разработки в сфере ИИ на 45% г/г.
- Убытки New Businesses сократились до 9,6 млрд юаней против 15,7 млрд юаней годом ранее; убытки от доставки еды снизились более чем на 50% г/г.
- Но прогноз на 4К выглядит слабым: ожидается, что выручка JD Retail не изменится г/г против +4% по консенсус-прогнозу; рентабельность снизится на 30–40 б.п. г/г против ожидавшихся 10 б.п.
- Оценка: целевая цена $41 подразумевает коэффициент P/E 8,5x по прогнозу на 2027 финансовый год против текущих 5,7x — потенциал роста около 49% относительно цены закрытия $27,54 16 ноября.
Мнение Unhidea: превышение прогнозов — реальное, но оно говорит о прошлом; рынок оценивает прогноз на 4К, а не результаты за 3К.
Мнение Unhidea: теперь история JD — это дисциплина в отношении маржи, а не рост; сокращение убытков важнее отсутствия роста выручки.
Реакция рынка: 17 ноября акции упали на 7,7%, до $25,43, а 18 ноября — ещё на 2,0%, до $24,92 (Finnhub).
Риски: слабое потребление; конкуренция; интеграция CECONYOMY (сделка закрыта 12 ноября).
Источник: Nomura, 18 ноября 2026 года. Не является финансовой рекомендацией.
JDUS+1,16%
4
·
--
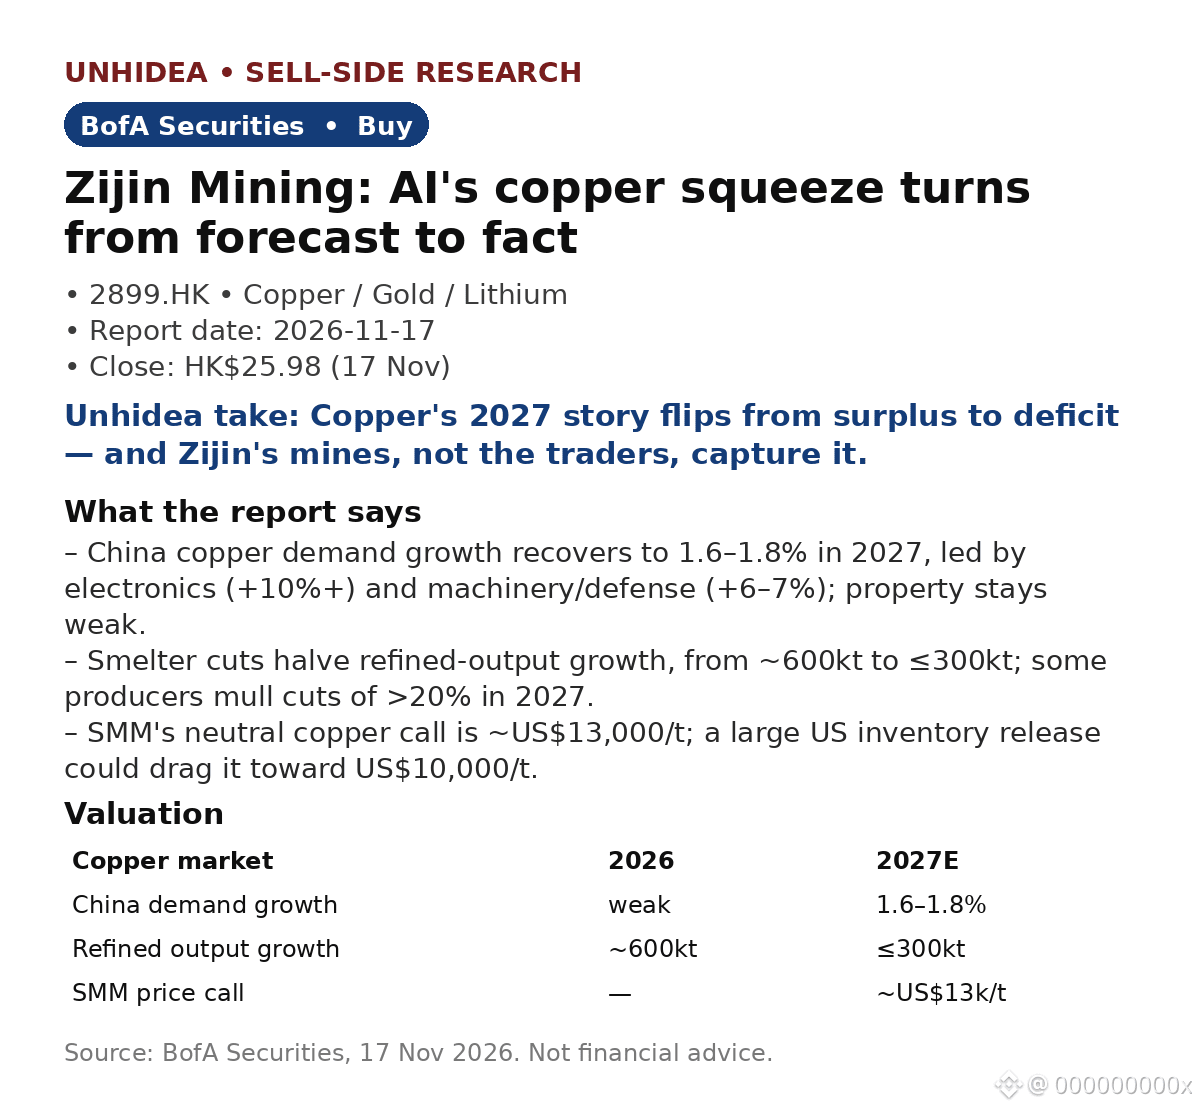
Zijin Mining (2899.HK): BofA сохраняет рекомендацию «Покупать» — спрос на медь в Китае восстанавливается на фоне сокращения выплавки
- Рост спроса на медь в Китае в 2027 году восстанавливается до 1,6–1,8% благодаря электронике (+10%+) и машиностроению/оборонной промышленности (+6–7%); рынок недвижимости по-прежнему слаб.
- Сокращение выплавки вдвое замедлит рост производства рафинированной меди: примерно с 600 тыс. т до ≤300 тыс. т; нейтральный прогноз SMM — около 13 000 долл. США/т, а высвобождение запасов в США создает риск снижения до 10 000 долл. США/т.
- Zijin сохраняет прогноз на 2026 год (без учета потерь Kamoa-Kakula в размере около 50 тыс. т); действующие рудники обеспечат 1,40–1,45 млн т в 2028 году против целевого показателя 1,50 млн т; в Африке объем вырастет более чем на 300 тыс. т.
- Инфраструктура ИИ — дополнительный драйвер: спрос на M8 CCL к концу 2027 года вырастет втрое, с 2,5 млн до 7,5 млн в месяц; на InP приходится более 70% чистой прибыли Yunnan Germanium при марже свыше 65%, заказы обеспечены до 2027 года.
- Рекомендация по Zijin — «Покупать», цена закрытия 17 ноября — 25,98 гонконгского доллара; целевая цена в этой заметке не повторяется.
Мнение Unhidea: медь — забытое узкое место ИИ. Рынок обсуждает графические процессоры, тогда как металл для проводки в каждом дата-центре переходит от избытка к дефициту.
Мнение Unhidea: преимущество Zijin — рост объемов на фоне дефицита: компания наращивает производство, пока плавильные заводы сокращают его; на напряженном рынке тоннаж важнее мультипликаторов.
Риски: слабая макроэкономическая конъюнктура; высвобождение запасов в США; сбои в работе Kamoa-Kakula.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
Zijin Mining (2899.HK): BofA сохраняет рекомендацию «Покупать» — спрос на медь в Китае восстанавливается на фоне сокращения выплавки
- Рост спроса на медь в Китае в 2027 году восстанавливается до 1,6–1,8% благодаря электронике (+10%+) и машиностроению/оборонной промышленности (+6–7%); рынок недвижимости по-прежнему слаб.
- Сокращение выплавки вдвое замедлит рост производства рафинированной меди: примерно с 600 тыс. т до ≤300 тыс. т; нейтральный прогноз SMM — около 13 000 долл. США/т, а высвобождение запасов в США создает риск снижения до 10 000 долл. США/т.
- Zijin сохраняет прогноз на 2026 год (без учета потерь Kamoa-Kakula в размере около 50 тыс. т); действующие рудники обеспечат 1,40–1,45 млн т в 2028 году против целевого показателя 1,50 млн т; в Африке объем вырастет более чем на 300 тыс. т.
- Инфраструктура ИИ — дополнительный драйвер: спрос на M8 CCL к концу 2027 года вырастет втрое, с 2,5 млн до 7,5 млн в месяц; на InP приходится более 70% чистой прибыли Yunnan Germanium при марже свыше 65%, заказы обеспечены до 2027 года.
- Рекомендация по Zijin — «Покупать», цена закрытия 17 ноября — 25,98 гонконгского доллара; целевая цена в этой заметке не повторяется.
Мнение Unhidea: медь — забытое узкое место ИИ. Рынок обсуждает графические процессоры, тогда как металл для проводки в каждом дата-центре переходит от избытка к дефициту.
Мнение Unhidea: преимущество Zijin — рост объемов на фоне дефицита: компания наращивает производство, пока плавильные заводы сокращают его; на напряженном рынке тоннаж важнее мультипликаторов.
Риски: слабая макроэкономическая конъюнктура; высвобождение запасов в США; сбои в работе Kamoa-Kakula.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
- Рост спроса на медь в Китае в 2027 году восстанавливается до 1,6–1,8% благодаря электронике (+10%+) и машиностроению/оборонной промышленности (+6–7%); рынок недвижимости по-прежнему слаб.
- Сокращение выплавки вдвое замедлит рост производства рафинированной меди: примерно с 600 тыс. т до ≤300 тыс. т; нейтральный прогноз SMM — около 13 000 долл. США/т, а высвобождение запасов в США создает риск снижения до 10 000 долл. США/т.
- Zijin сохраняет прогноз на 2026 год (без учета потерь Kamoa-Kakula в размере около 50 тыс. т); действующие рудники обеспечат 1,40–1,45 млн т в 2028 году против целевого показателя 1,50 млн т; в Африке объем вырастет более чем на 300 тыс. т.
- Инфраструктура ИИ — дополнительный драйвер: спрос на M8 CCL к концу 2027 года вырастет втрое, с 2,5 млн до 7,5 млн в месяц; на InP приходится более 70% чистой прибыли Yunnan Germanium при марже свыше 65%, заказы обеспечены до 2027 года.
- Рекомендация по Zijin — «Покупать», цена закрытия 17 ноября — 25,98 гонконгского доллара; целевая цена в этой заметке не повторяется.
Мнение Unhidea: медь — забытое узкое место ИИ. Рынок обсуждает графические процессоры, тогда как металл для проводки в каждом дата-центре переходит от избытка к дефициту.
Мнение Unhidea: преимущество Zijin — рост объемов на фоне дефицита: компания наращивает производство, пока плавильные заводы сокращают его; на напряженном рынке тоннаж важнее мультипликаторов.
Риски: слабая макроэкономическая конъюнктура; высвобождение запасов в США; сбои в работе Kamoa-Kakula.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
53
·
--
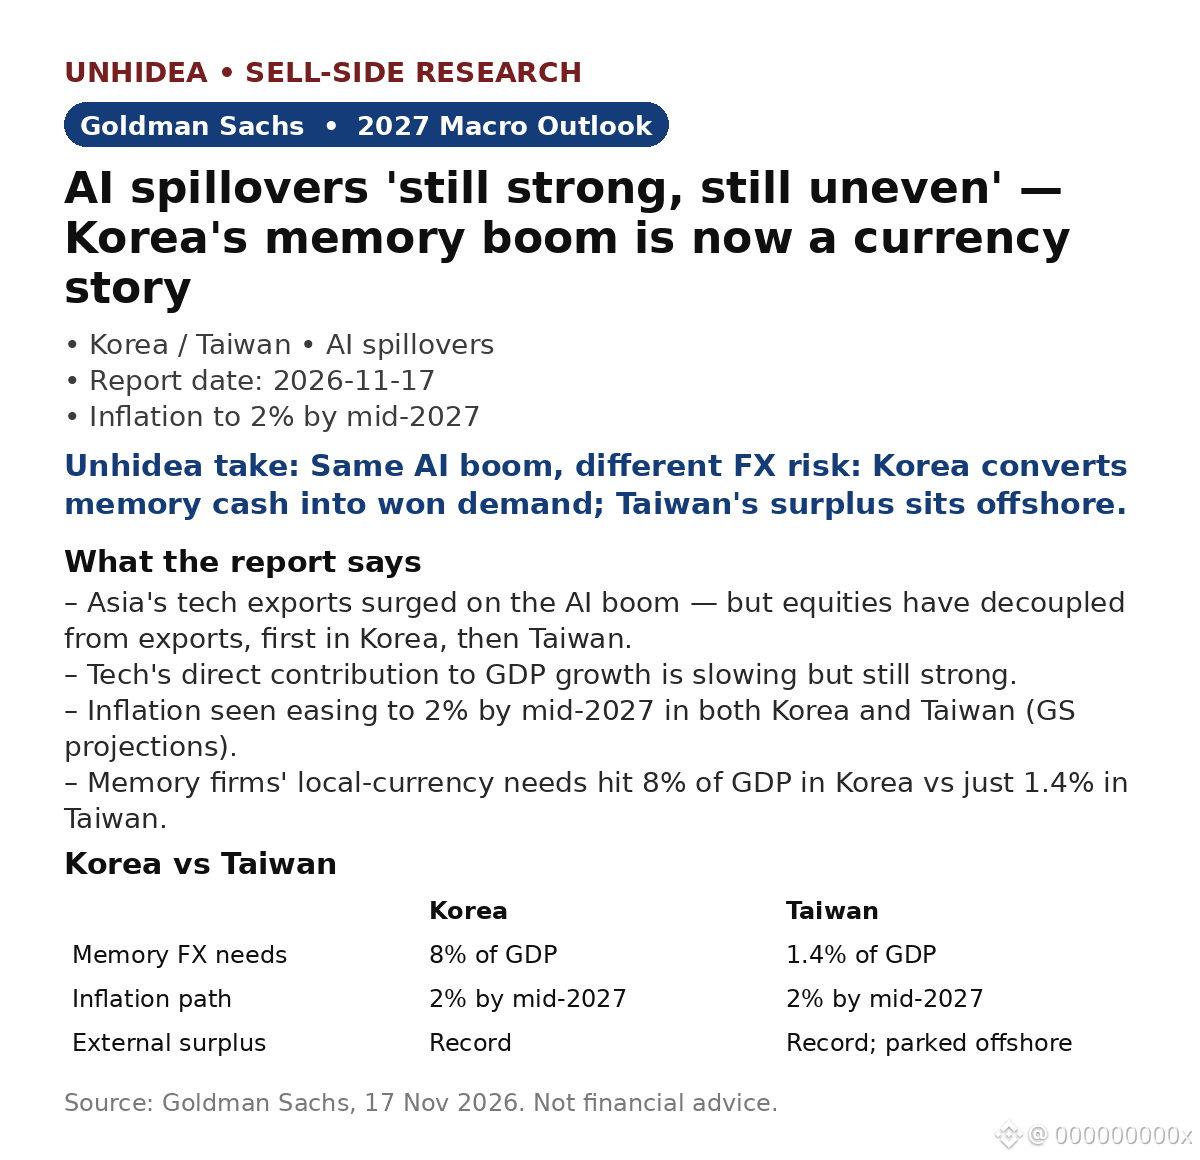
Эффекты распространения ИИ «по-прежнему сильны, но неравномерны»: прогноз Goldman Sachs по Корее и Тайваню на 2027 год — неожиданный доход Samsung от памяти теперь стал историей о валюте
- Экспорт технологий из Азии резко вырос на волне бума ИИ, но динамика акций разошлась с динамикой экспорта — сначала в Корее, затем на Тайване. Индекс больше не служит точным индикатором экспортного цикла.
- Прямой вклад технологического сектора в рост ВВП замедляется, но остаётся значительным. По прогнозам GS, к середине 2027 года инфляция в Корее и на Тайване снизится до 2%.
- Потребность производителей памяти в местной валюте достигает 8% ВВП в Корее против всего 1,4% на Тайване. Корея превращает бум в спрос на воны, а рекордный профицит Тайваня остаётся за рубежом.
- Новости рынка после публикации отчётности: выручка Nvidia за третий квартал финансового года составила $115,84 млрд, что на 103% выше год к году и превышает ожидавшиеся ~$109 млрд; компания прогнозирует около $130 млрд против ожидавшихся ~$125 млрд. После публикации результатов акции Samsung и SK Hynix выросли в Корее.
Мнение Unhidea: расхождение — это сигнал: акции Кореи и Тайваня теперь зависят от нарратива вокруг ИИ и цен на память, а не от объёмов экспорта. Слабые данные по экспорту уже не означают слабый индекс — и наоборот.
Мнение Unhidea: разрыв между 8% и 1,4% — вот настоящая торговая идея. Конвертация доходов производителей памяти создаёт структурный спрос на вону, тогда как профицит Тайваня остаётся за рубежом. Один и тот же бум ИИ — противоположное давление на валюты. Следите за KRW, а не только за KOSPI.
Риски: сокращение капитальных затрат на ИИ, разворот цен на память, волатильность валют, экспортные ограничения США в отношении Китая.
Источник: Goldman Sachs, 17 ноября 2026 года. Не является финансовой рекомендацией.
Эффекты распространения ИИ «по-прежнему сильны, но неравномерны»: прогноз Goldman Sachs по Корее и Тайваню на 2027 год — неожиданный доход Samsung от памяти теперь стал историей о валюте
- Экспорт технологий из Азии резко вырос на волне бума ИИ, но динамика акций разошлась с динамикой экспорта — сначала в Корее, затем на Тайване. Индекс больше не служит точным индикатором экспортного цикла.
- Прямой вклад технологического сектора в рост ВВП замедляется, но остаётся значительным. По прогнозам GS, к середине 2027 года инфляция в Корее и на Тайване снизится до 2%.
- Потребность производителей памяти в местной валюте достигает 8% ВВП в Корее против всего 1,4% на Тайване. Корея превращает бум в спрос на воны, а рекордный профицит Тайваня остаётся за рубежом.
- Новости рынка после публикации отчётности: выручка Nvidia за третий квартал финансового года составила $115,84 млрд, что на 103% выше год к году и превышает ожидавшиеся ~$109 млрд; компания прогнозирует около $130 млрд против ожидавшихся ~$125 млрд. После публикации результатов акции Samsung и SK Hynix выросли в Корее.
Мнение Unhidea: расхождение — это сигнал: акции Кореи и Тайваня теперь зависят от нарратива вокруг ИИ и цен на память, а не от объёмов экспорта. Слабые данные по экспорту уже не означают слабый индекс — и наоборот.
Мнение Unhidea: разрыв между 8% и 1,4% — вот настоящая торговая идея. Конвертация доходов производителей памяти создаёт структурный спрос на вону, тогда как профицит Тайваня остаётся за рубежом. Один и тот же бум ИИ — противоположное давление на валюты. Следите за KRW, а не только за KOSPI.
Риски: сокращение капитальных затрат на ИИ, разворот цен на память, волатильность валют, экспортные ограничения США в отношении Китая.
Источник: Goldman Sachs, 17 ноября 2026 года. Не является финансовой рекомендацией.
- Экспорт технологий из Азии резко вырос на волне бума ИИ, но динамика акций разошлась с динамикой экспорта — сначала в Корее, затем на Тайване. Индекс больше не служит точным индикатором экспортного цикла.
- Прямой вклад технологического сектора в рост ВВП замедляется, но остаётся значительным. По прогнозам GS, к середине 2027 года инфляция в Корее и на Тайване снизится до 2%.
- Потребность производителей памяти в местной валюте достигает 8% ВВП в Корее против всего 1,4% на Тайване. Корея превращает бум в спрос на воны, а рекордный профицит Тайваня остаётся за рубежом.
- Новости рынка после публикации отчётности: выручка Nvidia за третий квартал финансового года составила $115,84 млрд, что на 103% выше год к году и превышает ожидавшиеся ~$109 млрд; компания прогнозирует около $130 млрд против ожидавшихся ~$125 млрд. После публикации результатов акции Samsung и SK Hynix выросли в Корее.
Мнение Unhidea: расхождение — это сигнал: акции Кореи и Тайваня теперь зависят от нарратива вокруг ИИ и цен на память, а не от объёмов экспорта. Слабые данные по экспорту уже не означают слабый индекс — и наоборот.
Мнение Unhidea: разрыв между 8% и 1,4% — вот настоящая торговая идея. Конвертация доходов производителей памяти создаёт структурный спрос на вону, тогда как профицит Тайваня остаётся за рубежом. Один и тот же бум ИИ — противоположное давление на валюты. Следите за KRW, а не только за KOSPI.
Риски: сокращение капитальных затрат на ИИ, разворот цен на память, волатильность валют, экспортные ограничения США в отношении Китая.
Источник: Goldman Sachs, 17 ноября 2026 года. Не является финансовой рекомендацией.
420
·
--
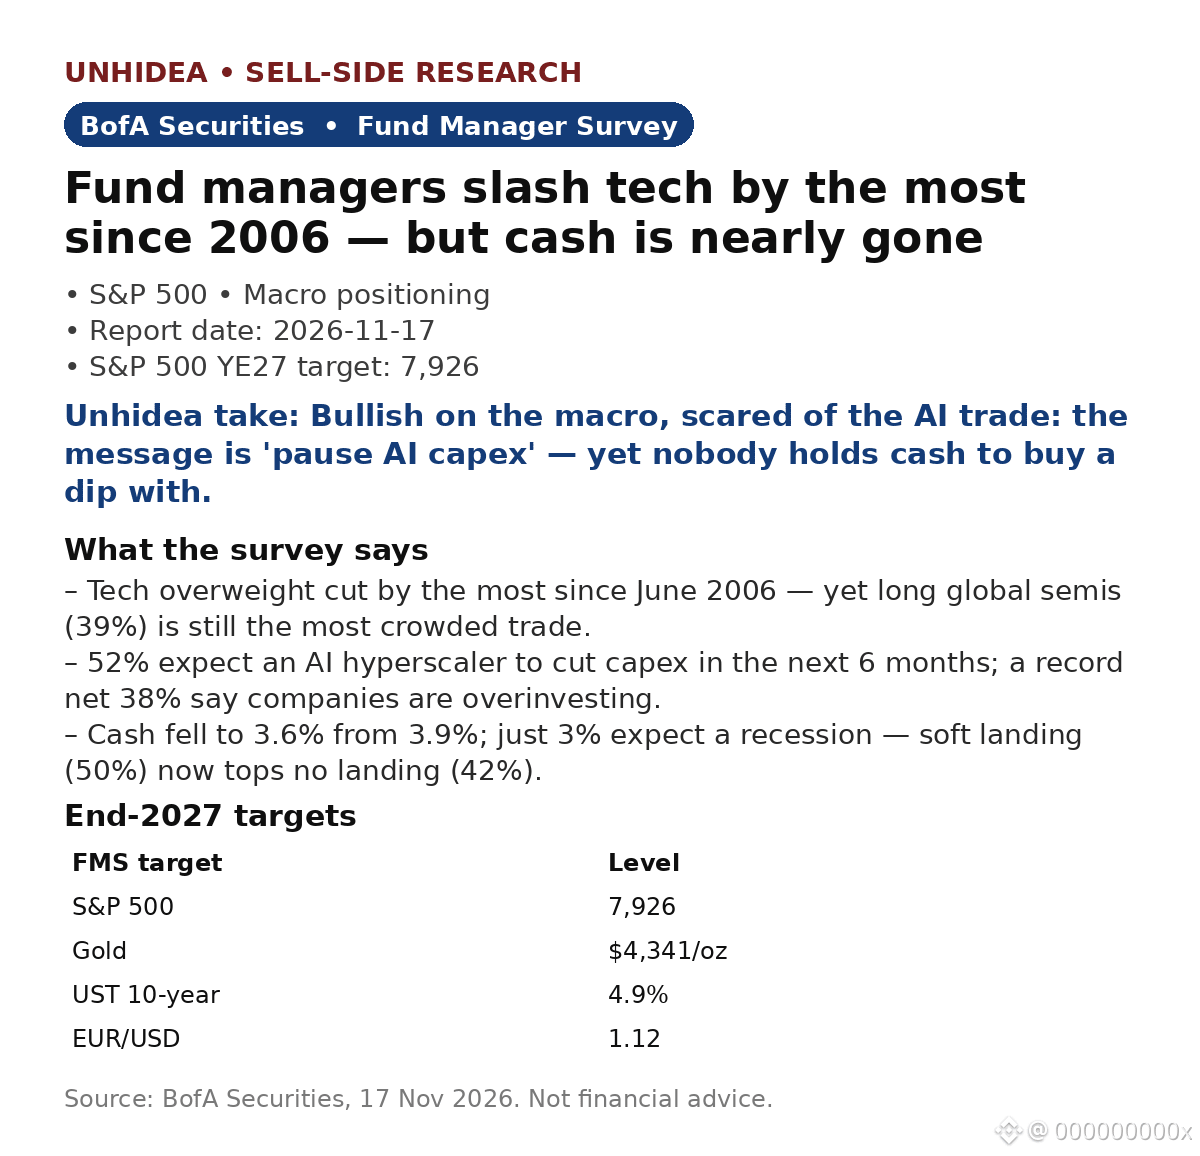
$SPX: Опрос управляющих фондами BofA — доля технологий сокращена сильнее всего с 2006 года, но денежные средства почти на исходе
- Инвесторы сократили перевес в технологических акциях сильнее всего с июня 2006 года, но длинная позиция в мировых полупроводниках (39%) по-прежнему остаётся самой переполненной сделкой. Опросили 193 управляющих с активами на $526 млрд, 6–12 ноября.
- 52% ожидают, что одна из гипермасштабных ИИ-компаний сократит капитальные затраты в ближайшие 6 месяцев; рекордные 38% в чистом выражении считают, что компании чрезмерно инвестируют; лишь 16% хотят, чтобы компании увеличили капзатраты — минимум с мая 2020 года.
- Доля денежных средств снизилась с 3,9% до 3,6%. BofA сохраняет тактическую склонность к снижению риска: «страха» для покупок недостаточно. Лишь 3% ожидают рецессию; мягкая посадка (50%) впервые с июня опережает отсутствие посадки (42%).
- Главные хвостовые риски: пузырь ИИ (34%) и кредитное событие у гипермасштабной компании (31%). 38% называют облигации гипермасштабных ИИ-компаний наиболее вероятным источником системного кредитного события — больше, чем частное кредитование (30%).
- Целевые значения на конец 2027 года: S&P 500 — 7 926, золото — $4 341 за унцию (рекордные 23% в чистом выражении считают золото недооценённым), UST 10y — 4,9%, EUR/USD — 1,12.
Мнение Unhidea: участники опроса одновременно делают ставку на ИИ и опасаются её последствий — 39% считают длинные позиции в полупроводниках переполненными, а 52% ждут сокращения капзатрат. Это ловушка позиционирования, а не прогноз пузыря: болезненным событием станет новость о сокращении капзатрат, а не рецессия.
Мнение Unhidea: при доле денежных средств в 3,6% свободных резервов для покупок уже не осталось. Фраза BofA «страха для покупок недостаточно» означает, что у следующего снижения, если оно произойдёт, не будет естественных покупателей. Следите за показателем 52%: прогноз станет самоисполняющимся в тот момент, когда хотя бы одна гипермасштабная компания дрогнет.
Риски: сокращение капзатрат на ИИ, кредитный стресс у гипермасштабных компаний, устойчивая инфляция, беспорядочный рост доходности облигаций.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
$SPX : Опрос управляющих фондами BofA — доля технологий сокращена сильнее всего с 2006 года, но денежные средства почти на исходе
- Инвесторы сократили перевес в технологических акциях сильнее всего с июня 2006 года, но длинная позиция в мировых полупроводниках (39%) по-прежнему остаётся самой переполненной сделкой. Опросили 193 управляющих с активами на $526 млрд, 6–12 ноября.
- 52% ожидают, что одна из гипермасштабных ИИ-компаний сократит капитальные затраты в ближайшие 6 месяцев; рекордные 38% в чистом выражении считают, что компании чрезмерно инвестируют; лишь 16% хотят, чтобы компании увеличили капзатраты — минимум с мая 2020 года.
- Доля денежных средств снизилась с 3,9% до 3,6%. BofA сохраняет тактическую склонность к снижению риска: «страха» для покупок недостаточно. Лишь 3% ожидают рецессию; мягкая посадка (50%) впервые с июня опережает отсутствие посадки (42%).
- Главные хвостовые риски: пузырь ИИ (34%) и кредитное событие у гипермасштабной компании (31%). 38% называют облигации гипермасштабных ИИ-компаний наиболее вероятным источником системного кредитного события — больше, чем частное кредитование (30%).
- Целевые значения на конец 2027 года: S&P 500 — 7 926, золото — $4 341 за унцию (рекордные 23% в чистом выражении считают золото недооценённым), UST 10y — 4,9%, EUR/USD — 1,12.
Мнение Unhidea: участники опроса одновременно делают ставку на ИИ и опасаются её последствий — 39% считают длинные позиции в полупроводниках переполненными, а 52% ждут сокращения капзатрат. Это ловушка позиционирования, а не прогноз пузыря: болезненным событием станет новость о сокращении капзатрат, а не рецессия.
Мнение Unhidea: при доле денежных средств в 3,6% свободных резервов для покупок уже не осталось. Фраза BofA «страха для покупок недостаточно» означает, что у следующего снижения, если оно произойдёт, не будет естественных покупателей. Следите за показателем 52%: прогноз станет самоисполняющимся в тот момент, когда хотя бы одна гипермасштабная компания дрогнет.
Риски: сокращение капзатрат на ИИ, кредитный стресс у гипермасштабных компаний, устойчивая инфляция, беспорядочный рост доходности облигаций.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
- Инвесторы сократили перевес в технологических акциях сильнее всего с июня 2006 года, но длинная позиция в мировых полупроводниках (39%) по-прежнему остаётся самой переполненной сделкой. Опросили 193 управляющих с активами на $526 млрд, 6–12 ноября.
- 52% ожидают, что одна из гипермасштабных ИИ-компаний сократит капитальные затраты в ближайшие 6 месяцев; рекордные 38% в чистом выражении считают, что компании чрезмерно инвестируют; лишь 16% хотят, чтобы компании увеличили капзатраты — минимум с мая 2020 года.
- Доля денежных средств снизилась с 3,9% до 3,6%. BofA сохраняет тактическую склонность к снижению риска: «страха» для покупок недостаточно. Лишь 3% ожидают рецессию; мягкая посадка (50%) впервые с июня опережает отсутствие посадки (42%).
- Главные хвостовые риски: пузырь ИИ (34%) и кредитное событие у гипермасштабной компании (31%). 38% называют облигации гипермасштабных ИИ-компаний наиболее вероятным источником системного кредитного события — больше, чем частное кредитование (30%).
- Целевые значения на конец 2027 года: S&P 500 — 7 926, золото — $4 341 за унцию (рекордные 23% в чистом выражении считают золото недооценённым), UST 10y — 4,9%, EUR/USD — 1,12.
Мнение Unhidea: участники опроса одновременно делают ставку на ИИ и опасаются её последствий — 39% считают длинные позиции в полупроводниках переполненными, а 52% ждут сокращения капзатрат. Это ловушка позиционирования, а не прогноз пузыря: болезненным событием станет новость о сокращении капзатрат, а не рецессия.
Мнение Unhidea: при доле денежных средств в 3,6% свободных резервов для покупок уже не осталось. Фраза BofA «страха для покупок недостаточно» означает, что у следующего снижения, если оно произойдёт, не будет естественных покупателей. Следите за показателем 52%: прогноз станет самоисполняющимся в тот момент, когда хотя бы одна гипермасштабная компания дрогнет.
Риски: сокращение капзатрат на ИИ, кредитный стресс у гипермасштабных компаний, устойчивая инфляция, беспорядочный рост доходности облигаций.
Источник: BofA Securities, 17 ноября 2026 года. Не является финансовой рекомендацией.
180
·
--
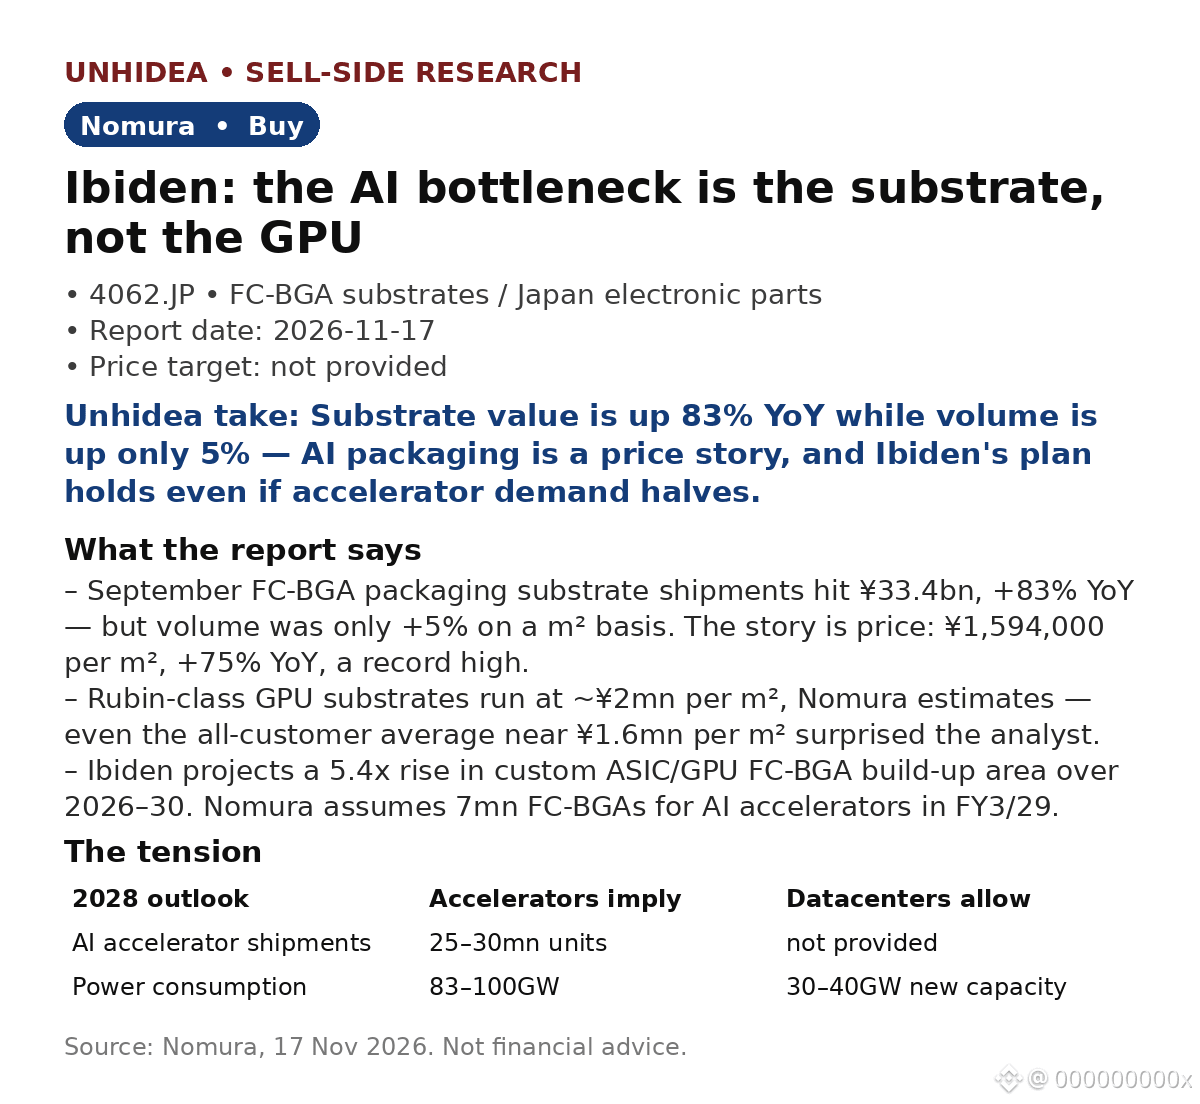
Ibiden (4062.JP): узкое место в развитии ИИ — не графический процессор, а подложка, на которой он установлен. Nomura присваивает акциям рейтинг «Покупать»: отгрузки FC-BGA из Японии выросли на 83% г/г.
- В сентябре объём продаж подложек FC-BGA достиг ¥33,4 млрд, +83% г/г, но физический объём вырос всего на 5%. Причина — цены: ¥1 594 000/м², +75% г/г, рекордный уровень. Подложки для графических процессоров класса Rubin стоят около ¥2 млн/м².
- Предупреждение Nomura: прогноз на 2028 год — 25–30 млн ускорителей, что предполагает потребление 83–100 ГВт электроэнергии. При этом рынок ожидает, что в 2028 году новые мощности дата-центров в США составят лишь 30–40 ГВт. Что-то должно измениться.
- Ibiden прогнозирует рост площади многослойных подложек FC-BGA в 5,4 раза в 2026–2030 годах; по оценке Nomura, в 2029 финансовом году (заканчивается в марте) потребуется 7 млн подложек FC-BGA для ИИ-ускорителей — этот объём достижим, даже если отгрузки ускорителей сократятся вдвое, до 12,5–15 млн.
- После публикации отчёта: результаты NVDA за третий финансовый квартал (17 ноября) — выручка $115,84 млрд, +103% г/г, прогноз на четвёртый квартал — около $130 млрд. Это ответ на опасения по поводу спроса и задержек строительства. (Новости рынка после публикации отчёта.)
Мнение Unhidea: именно подложки превращают спрос на ИИ в физическое ограничение, которому назначена цена. Рост стоимости обеспечивают цены и ассортиментный состав, а не объёмы.
Мнение Unhidea: вопрос уже не в том, есть ли спрос на ИИ, а в том, успеют ли построить дата-центры, чтобы разместить необходимые мощности. План Ibiden рассчитан даже на пессимистичный сценарий.
Риски: расширение мощностей конкурентов может ослабить дефицит предложения; задержки в строительстве дата-центров и ужесточение экспортного контроля США могут снизить спрос на ускорители.
Источник: Nomura, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
Ibiden (4062.JP): узкое место в развитии ИИ — не графический процессор, а подложка, на которой он установлен. Nomura присваивает акциям рейтинг «Покупать»: отгрузки FC-BGA из Японии выросли на 83% г/г.
- В сентябре объём продаж подложек FC-BGA достиг ¥33,4 млрд, +83% г/г, но физический объём вырос всего на 5%. Причина — цены: ¥1 594 000/м², +75% г/г, рекордный уровень. Подложки для графических процессоров класса Rubin стоят около ¥2 млн/м².
- Предупреждение Nomura: прогноз на 2028 год — 25–30 млн ускорителей, что предполагает потребление 83–100 ГВт электроэнергии. При этом рынок ожидает, что в 2028 году новые мощности дата-центров в США составят лишь 30–40 ГВт. Что-то должно измениться.
- Ibiden прогнозирует рост площади многослойных подложек FC-BGA в 5,4 раза в 2026–2030 годах; по оценке Nomura, в 2029 финансовом году (заканчивается в марте) потребуется 7 млн подложек FC-BGA для ИИ-ускорителей — этот объём достижим, даже если отгрузки ускорителей сократятся вдвое, до 12,5–15 млн.
- После публикации отчёта: результаты NVDA за третий финансовый квартал (17 ноября) — выручка $115,84 млрд, +103% г/г, прогноз на четвёртый квартал — около $130 млрд. Это ответ на опасения по поводу спроса и задержек строительства. (Новости рынка после публикации отчёта.)
Мнение Unhidea: именно подложки превращают спрос на ИИ в физическое ограничение, которому назначена цена. Рост стоимости обеспечивают цены и ассортиментный состав, а не объёмы.
Мнение Unhidea: вопрос уже не в том, есть ли спрос на ИИ, а в том, успеют ли построить дата-центры, чтобы разместить необходимые мощности. План Ibiden рассчитан даже на пессимистичный сценарий.
Риски: расширение мощностей конкурентов может ослабить дефицит предложения; задержки в строительстве дата-центров и ужесточение экспортного контроля США могут снизить спрос на ускорители.
Источник: Nomura, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
- В сентябре объём продаж подложек FC-BGA достиг ¥33,4 млрд, +83% г/г, но физический объём вырос всего на 5%. Причина — цены: ¥1 594 000/м², +75% г/г, рекордный уровень. Подложки для графических процессоров класса Rubin стоят около ¥2 млн/м².
- Предупреждение Nomura: прогноз на 2028 год — 25–30 млн ускорителей, что предполагает потребление 83–100 ГВт электроэнергии. При этом рынок ожидает, что в 2028 году новые мощности дата-центров в США составят лишь 30–40 ГВт. Что-то должно измениться.
- Ibiden прогнозирует рост площади многослойных подложек FC-BGA в 5,4 раза в 2026–2030 годах; по оценке Nomura, в 2029 финансовом году (заканчивается в марте) потребуется 7 млн подложек FC-BGA для ИИ-ускорителей — этот объём достижим, даже если отгрузки ускорителей сократятся вдвое, до 12,5–15 млн.
- После публикации отчёта: результаты NVDA за третий финансовый квартал (17 ноября) — выручка $115,84 млрд, +103% г/г, прогноз на четвёртый квартал — около $130 млрд. Это ответ на опасения по поводу спроса и задержек строительства. (Новости рынка после публикации отчёта.)
Мнение Unhidea: именно подложки превращают спрос на ИИ в физическое ограничение, которому назначена цена. Рост стоимости обеспечивают цены и ассортиментный состав, а не объёмы.
Мнение Unhidea: вопрос уже не в том, есть ли спрос на ИИ, а в том, успеют ли построить дата-центры, чтобы разместить необходимые мощности. План Ibiden рассчитан даже на пессимистичный сценарий.
Риски: расширение мощностей конкурентов может ослабить дефицит предложения; задержки в строительстве дата-центров и ужесточение экспортного контроля США могут снизить спрос на ускорители.
Источник: Nomura, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
245
·
--
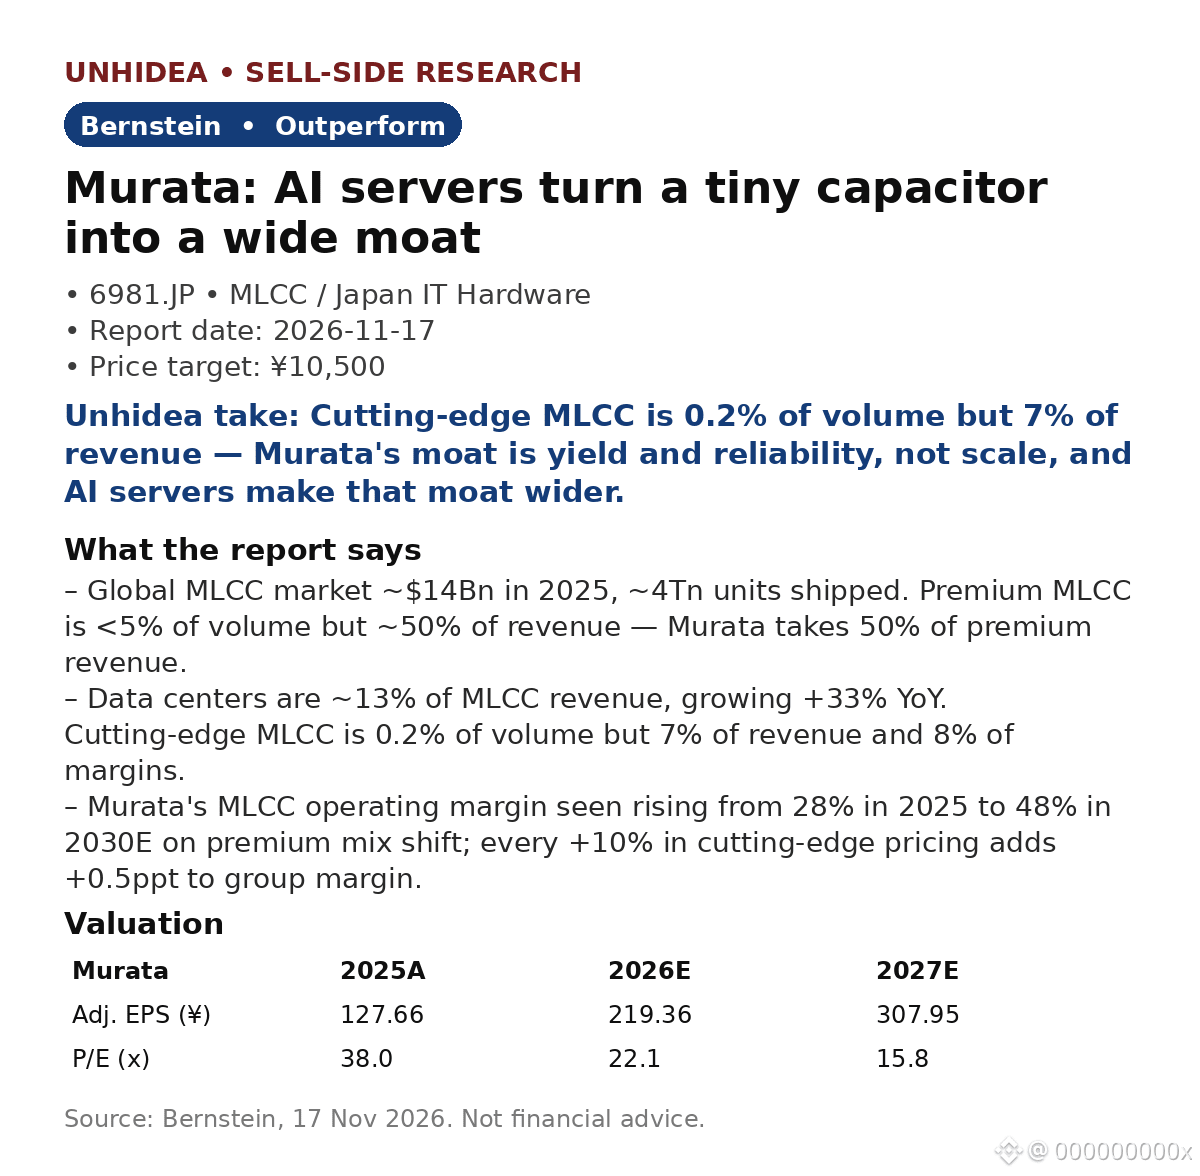
Murata (6981.JP): Bernstein видит рост примерно на 116% по мере того, как серверы ИИ превращают крошечный конденсатор в широкий ров — целевая цена ¥10,500 против закрытия ¥4,855 на 16 ноя
- Глобальный рынок MLCC ~$14Bn в 2025 году, ~4Tn единиц. Премиум-сегмент — это менее 5% объёма, но около 50% выручки — Murata получает 50% премиальной выручки.
- На дата-центры приходится около 13% выручки MLCC, +33% г/г. Передовые MLCC: 0.2% объёма, 7% выручки, 8% маржи.
- MLCC для AI-серверов должны работать 24/7 более 10 лет, с почти нулевым отказом — планка, которую большинство конкурентов не могут взять в масштабе. R&D Murata — 9% выручки против 4–7% у конкурентов.
- Сдвиг в ассортименте, а не повышение цен: ожидается рост маржи MLCC Murata с 28% (2025) до 48% (2030E). Каждый +10% к цене в передовом сегменте добавляет +0.5 п.п. к марже группы.
- Bernstein подтверждает Outperform, TP ¥10,500. Скоррект. EPS ¥219.36 в 2026E (+72% г/г), ¥307.95 в 2027E; P/E 22.1x / 15.8x.
Мнение Unhidea: сделка вокруг ИИ в основном касалась GPU и питания — но каждой стойке ИИ нужны тысячи MLCC, которые не могут выйти из строя. Преимущество Murata — в скучном, сертифицированном, завязанном на выход годном производстве типе бизнеса, который тихо накапливает ценность.
Мнение Unhidea: Bernstein даёт Китаю 5–10 лет, чтобы догнать премиальные MLCC. Развёртывание ИИ идёт прямо сейчас, а список квалифицированных поставщиков фактически состоит из двух компаний — именно этот промежуток и является инвестиционным кейсом.
Риски: Murata неохотно повышает цены, поэтому рост доли более дорогих продуктов должен дать результат; замедление рынка AI-серверов или слабый спрос на смартфоны/авто ударят по объёмам.
Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.
Murata (6981.JP): Bernstein видит рост примерно на 116% по мере того, как серверы ИИ превращают крошечный конденсатор в широкий ров — целевая цена ¥10,500 против закрытия ¥4,855 на 16 ноя
- Глобальный рынок MLCC ~$14Bn в 2025 году, ~4Tn единиц. Премиум-сегмент — это менее 5% объёма, но около 50% выручки — Murata получает 50% премиальной выручки.
- На дата-центры приходится около 13% выручки MLCC, +33% г/г. Передовые MLCC: 0.2% объёма, 7% выручки, 8% маржи.
- MLCC для AI-серверов должны работать 24/7 более 10 лет, с почти нулевым отказом — планка, которую большинство конкурентов не могут взять в масштабе. R&D Murata — 9% выручки против 4–7% у конкурентов.
- Сдвиг в ассортименте, а не повышение цен: ожидается рост маржи MLCC Murata с 28% (2025) до 48% (2030E). Каждый +10% к цене в передовом сегменте добавляет +0.5 п.п. к марже группы.
- Bernstein подтверждает Outperform, TP ¥10,500. Скоррект. EPS ¥219.36 в 2026E (+72% г/г), ¥307.95 в 2027E; P/E 22.1x / 15.8x.
Мнение Unhidea: сделка вокруг ИИ в основном касалась GPU и питания — но каждой стойке ИИ нужны тысячи MLCC, которые не могут выйти из строя. Преимущество Murata — в скучном, сертифицированном, завязанном на выход годном производстве типе бизнеса, который тихо накапливает ценность.
Мнение Unhidea: Bernstein даёт Китаю 5–10 лет, чтобы догнать премиальные MLCC. Развёртывание ИИ идёт прямо сейчас, а список квалифицированных поставщиков фактически состоит из двух компаний — именно этот промежуток и является инвестиционным кейсом.
Риски: Murata неохотно повышает цены, поэтому рост доли более дорогих продуктов должен дать результат; замедление рынка AI-серверов или слабый спрос на смартфоны/авто ударят по объёмам.
Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.
- Глобальный рынок MLCC ~$14Bn в 2025 году, ~4Tn единиц. Премиум-сегмент — это менее 5% объёма, но около 50% выручки — Murata получает 50% премиальной выручки.
- На дата-центры приходится около 13% выручки MLCC, +33% г/г. Передовые MLCC: 0.2% объёма, 7% выручки, 8% маржи.
- MLCC для AI-серверов должны работать 24/7 более 10 лет, с почти нулевым отказом — планка, которую большинство конкурентов не могут взять в масштабе. R&D Murata — 9% выручки против 4–7% у конкурентов.
- Сдвиг в ассортименте, а не повышение цен: ожидается рост маржи MLCC Murata с 28% (2025) до 48% (2030E). Каждый +10% к цене в передовом сегменте добавляет +0.5 п.п. к марже группы.
- Bernstein подтверждает Outperform, TP ¥10,500. Скоррект. EPS ¥219.36 в 2026E (+72% г/г), ¥307.95 в 2027E; P/E 22.1x / 15.8x.
Мнение Unhidea: сделка вокруг ИИ в основном касалась GPU и питания — но каждой стойке ИИ нужны тысячи MLCC, которые не могут выйти из строя. Преимущество Murata — в скучном, сертифицированном, завязанном на выход годном производстве типе бизнеса, который тихо накапливает ценность.
Мнение Unhidea: Bernstein даёт Китаю 5–10 лет, чтобы догнать премиальные MLCC. Развёртывание ИИ идёт прямо сейчас, а список квалифицированных поставщиков фактически состоит из двух компаний — именно этот промежуток и является инвестиционным кейсом.
Риски: Murata неохотно повышает цены, поэтому рост доли более дорогих продуктов должен дать результат; замедление рынка AI-серверов или слабый спрос на смартфоны/авто ударят по объёмам.
Источник: Bernstein, 17 Nov 2026. Не является финансовой рекомендацией.
4
·
--
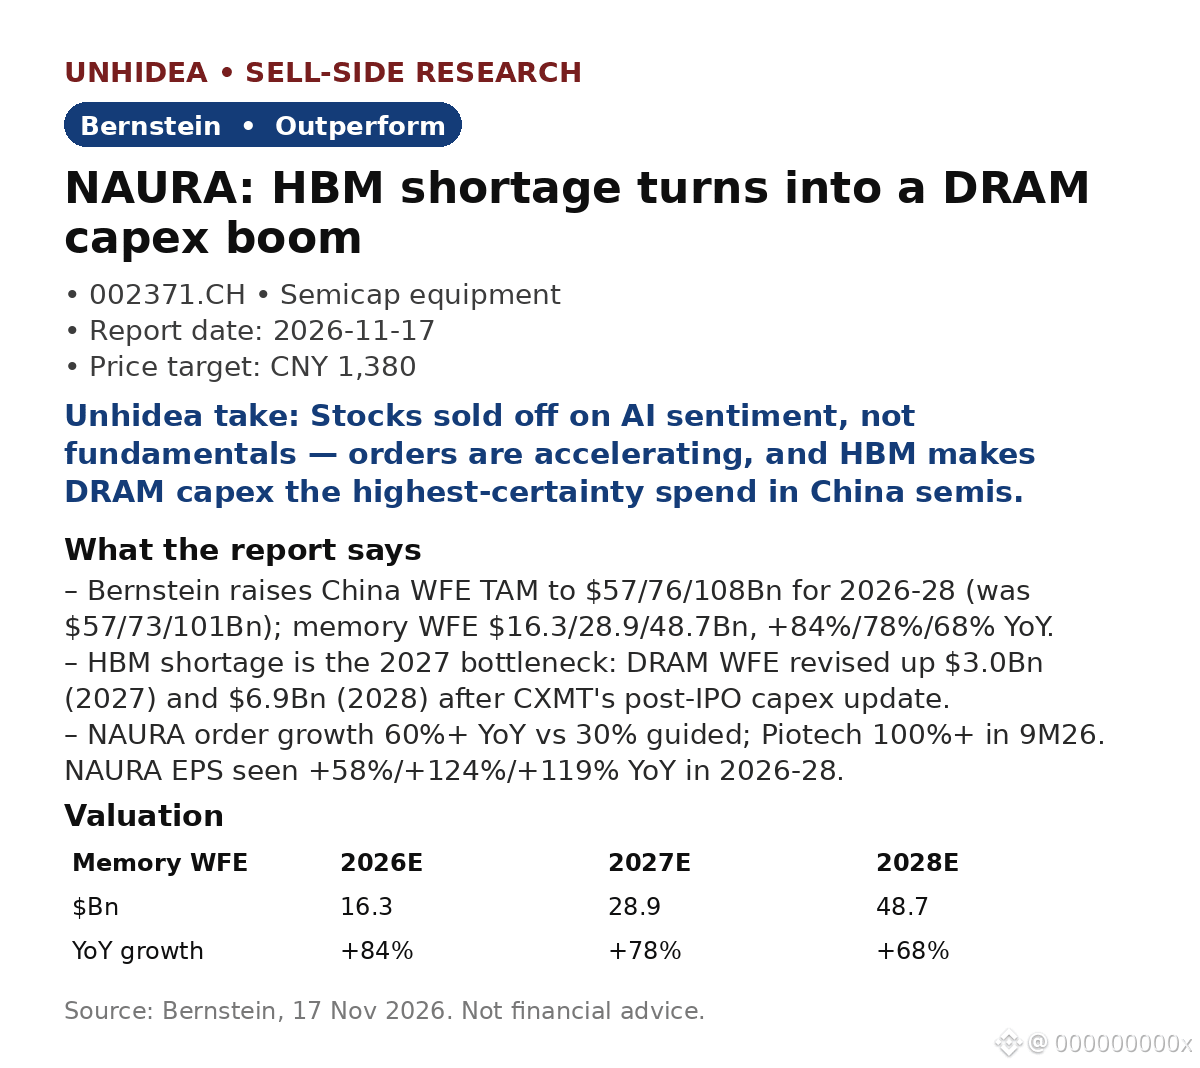
$NAURA: фаворит Bernstein на фоне превращения дефицита HBM в бум капитальных затрат на DRAM в Китае — целевая цена 1 380 юаней подразумевает потенциал роста около 153%
- Bernstein повышает оценку совокупного доступного рынка (TAM) оборудования для производства полупроводников в Китае до $57/76/108 млрд на 2026–2028 годы (ранее $57/73/101 млрд); рынок оборудования для производства памяти — до $16,3/28,9/48,7 млрд, рост год к году составит +84%/78%/68%.
- Дефицит HBM станет узким местом в 2027 году: прогноз расходов на оборудование для производства DRAM повышен на $3,0 млрд (2027) и $6,9 млрд (2028) после обновления прогноза капзатрат CXMT после IPO; расширение производства DRAM у YMTC начнётся в 2027 году.
- Рост заказов NAURA превышает 60% год к году против прогноза в 30%; ожидается, что прибыль на акцию вырастет на +58%/+124%/+119% год к году в 2026–2028 годах. Заказы Piotech выросли более чем на 100% за 9M26.
- Локализация ускоряется: доля местного оборудования на фабриках по производству чипов зрелых техпроцессов в следующем году вырастет с <20% до более чем 50%; Bernstein прогнозирует уровень локализации 36%/49% в 2027/28 годах.
- Рейтинг NAURA — «Выше рынка», целевая цена — 1 380 юаней против цены закрытия 546,39 юаня 16 ноября; оценка основана на коэффициенте P/E 32x к прогнозной прибыли за 2028 год. Для AMEC целевая цена составляет 660 юаней, для Piotech — 1 200 юаней; обе акции имеют рейтинг «Выше рынка».
Мнение Unhidea: рынок оценивает энтузиазм вокруг ИИ, а не портфель заказов. Рост заказов более чем на 60% в секторе, который, по словам Bernstein, «явно торгуется не на основе фундаментальных показателей», — вот в чём расхождение; сильные заказы в 1Q27 могут стать катализатором переоценки.
Мнение Unhidea: HBM — узкое место, из-за которого капзатраты на DRAM становятся наиболее предсказуемыми расходами в полупроводниковой отрасли. Если Китай стремится к самостоятельности в сфере ИИ, расширение мощностей по производству памяти нельзя отложить. Поэтому оборудование для производства полупроводников — наиболее прямой способ сыграть на локализации, а широкий ассортимент NAURA позволяет компании получить от неё наибольшую выгоду.
Риски: отсутствие сильных катализаторов в 4Q26, волатильность в ближайшей перспективе; настроения на мировом рынке ИИ.
Источник: Bernstein, 17 ноября 2026 года. Не является финансовой рекомендацией.
$NAURA: фаворит Bernstein на фоне превращения дефицита HBM в бум капитальных затрат на DRAM в Китае — целевая цена 1 380 юаней подразумевает потенциал роста около 153%
- Bernstein повышает оценку совокупного доступного рынка (TAM) оборудования для производства полупроводников в Китае до $57/76/108 млрд на 2026–2028 годы (ранее $57/73/101 млрд); рынок оборудования для производства памяти — до $16,3/28,9/48,7 млрд, рост год к году составит +84%/78%/68%.
- Дефицит HBM станет узким местом в 2027 году: прогноз расходов на оборудование для производства DRAM повышен на $3,0 млрд (2027) и $6,9 млрд (2028) после обновления прогноза капзатрат CXMT после IPO; расширение производства DRAM у YMTC начнётся в 2027 году.
- Рост заказов NAURA превышает 60% год к году против прогноза в 30%; ожидается, что прибыль на акцию вырастет на +58%/+124%/+119% год к году в 2026–2028 годах. Заказы Piotech выросли более чем на 100% за 9M26.
- Локализация ускоряется: доля местного оборудования на фабриках по производству чипов зрелых техпроцессов в следующем году вырастет с <20% до более чем 50%; Bernstein прогнозирует уровень локализации 36%/49% в 2027/28 годах.
- Рейтинг NAURA — «Выше рынка», целевая цена — 1 380 юаней против цены закрытия 546,39 юаня 16 ноября; оценка основана на коэффициенте P/E 32x к прогнозной прибыли за 2028 год. Для AMEC целевая цена составляет 660 юаней, для Piotech — 1 200 юаней; обе акции имеют рейтинг «Выше рынка».
Мнение Unhidea: рынок оценивает энтузиазм вокруг ИИ, а не портфель заказов. Рост заказов более чем на 60% в секторе, который, по словам Bernstein, «явно торгуется не на основе фундаментальных показателей», — вот в чём расхождение; сильные заказы в 1Q27 могут стать катализатором переоценки.
Мнение Unhidea: HBM — узкое место, из-за которого капзатраты на DRAM становятся наиболее предсказуемыми расходами в полупроводниковой отрасли. Если Китай стремится к самостоятельности в сфере ИИ, расширение мощностей по производству памяти нельзя отложить. Поэтому оборудование для производства полупроводников — наиболее прямой способ сыграть на локализации, а широкий ассортимент NAURA позволяет компании получить от неё наибольшую выгоду.
Риски: отсутствие сильных катализаторов в 4Q26, волатильность в ближайшей перспективе; настроения на мировом рынке ИИ.
Источник: Bernstein, 17 ноября 2026 года. Не является финансовой рекомендацией.
- Bernstein повышает оценку совокупного доступного рынка (TAM) оборудования для производства полупроводников в Китае до $57/76/108 млрд на 2026–2028 годы (ранее $57/73/101 млрд); рынок оборудования для производства памяти — до $16,3/28,9/48,7 млрд, рост год к году составит +84%/78%/68%.
- Дефицит HBM станет узким местом в 2027 году: прогноз расходов на оборудование для производства DRAM повышен на $3,0 млрд (2027) и $6,9 млрд (2028) после обновления прогноза капзатрат CXMT после IPO; расширение производства DRAM у YMTC начнётся в 2027 году.
- Рост заказов NAURA превышает 60% год к году против прогноза в 30%; ожидается, что прибыль на акцию вырастет на +58%/+124%/+119% год к году в 2026–2028 годах. Заказы Piotech выросли более чем на 100% за 9M26.
- Локализация ускоряется: доля местного оборудования на фабриках по производству чипов зрелых техпроцессов в следующем году вырастет с <20% до более чем 50%; Bernstein прогнозирует уровень локализации 36%/49% в 2027/28 годах.
- Рейтинг NAURA — «Выше рынка», целевая цена — 1 380 юаней против цены закрытия 546,39 юаня 16 ноября; оценка основана на коэффициенте P/E 32x к прогнозной прибыли за 2028 год. Для AMEC целевая цена составляет 660 юаней, для Piotech — 1 200 юаней; обе акции имеют рейтинг «Выше рынка».
Мнение Unhidea: рынок оценивает энтузиазм вокруг ИИ, а не портфель заказов. Рост заказов более чем на 60% в секторе, который, по словам Bernstein, «явно торгуется не на основе фундаментальных показателей», — вот в чём расхождение; сильные заказы в 1Q27 могут стать катализатором переоценки.
Мнение Unhidea: HBM — узкое место, из-за которого капзатраты на DRAM становятся наиболее предсказуемыми расходами в полупроводниковой отрасли. Если Китай стремится к самостоятельности в сфере ИИ, расширение мощностей по производству памяти нельзя отложить. Поэтому оборудование для производства полупроводников — наиболее прямой способ сыграть на локализации, а широкий ассортимент NAURA позволяет компании получить от неё наибольшую выгоду.
Риски: отсутствие сильных катализаторов в 4Q26, волатильность в ближайшей перспективе; настроения на мировом рынке ИИ.
Источник: Bernstein, 17 ноября 2026 года. Не является финансовой рекомендацией.
2
·
--
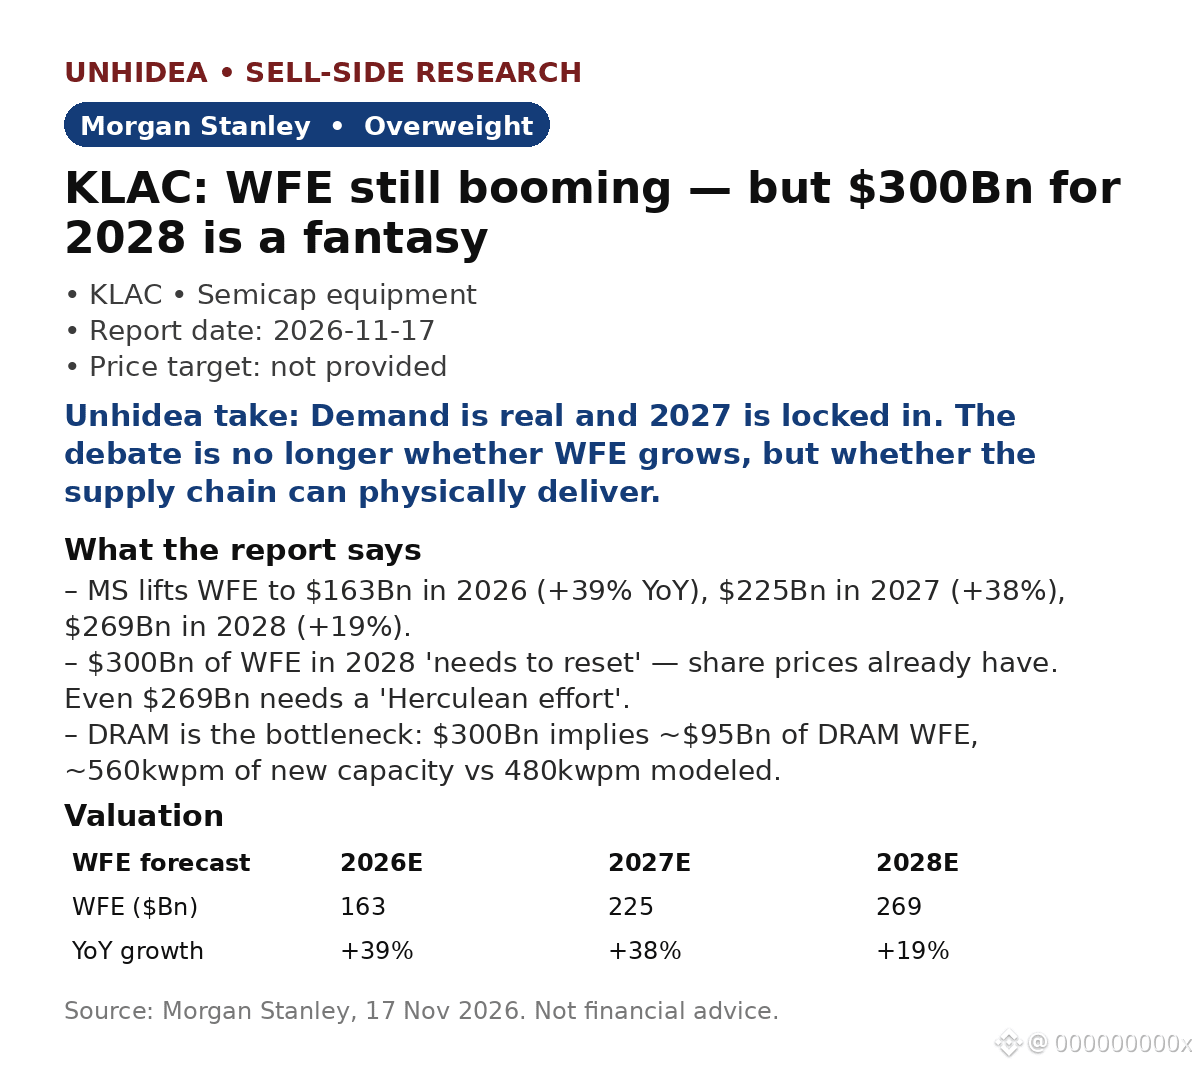
$KLAC: Morgan Stanley считает, что бум оборудования для производства чипов реален, но прогноз в $300 млрд для WFE в 2028 году нужно пересмотреть
- MS повышает прогноз WFE до $163 млрд в 2026 году (+39% г/г), $225 млрд в 2027 году (+38%) и $269 млрд в 2028 году (+19%) против прежних $254 млрд.
- Прогноз в $300 млрд на 2028 год «нужно пересмотреть — это уже сделали котировки»: увеличить мощности в 2,5 раза за 3 года будет непросто, а производители оборудования уже не выполняют планы поставок из-за нехватки компонентов.
- Узкое место — DRAM: прогноз в $300 млрд подразумевает около $95 млрд WFE для DRAM и требует нарастить новые мощности примерно на 560 тыс. пластин в месяц против 480 тыс. в модели; для NAND и зрелых техпроцессов логики потребуется рост более чем на 40%.
- Поставки идут в годовом темпе на уровне $200–205 млрд WFE; бычий сценарий на 2027 год «постепенно реализуется», в том числе благодаря расходам Intel свыше $20 млрд и добавлению около 500 тыс. пластин в месяц новых мощностей DRAM.
- MS присваивает KLAC рейтинг «Выше рынка» (в этой заметке целевая цена не указана); оценка отрасли — «На уровне рынка».
- Новости после публикации отчёта: NVIDIA превзошла ожидания в III финансовом квартале — выручка $115,84 млрд против ожидаемых примерно $109 млрд, скорректированная прибыль на акцию — $2,68 против $2,48, прогноз на IV квартал — около $130 млрд (CNBC).
Вывод Unhidea: пересмотр касается ожиданий, а не спроса — $269 млрд в 2028 году всё ещё означают рост на 19%; акции упали, потому что в их цену закладывали $300 млрд, а не потому, что фабрики перестали размещать заказы.
Вывод Unhidea: ограничение сместилось со спроса на физические возможности — чистые помещения, компоненты, 480 тыс. пластин в месяц против 560 тыс. Каждая дополнительная пластина требует большего объёма инспекции, поэтому спрос на контроль технологического процесса растёт вместе с наращиванием мощностей.
Риски: нехватка компонентов, ослабление опережающих закупок DRAM, дальнейшее снижение мультипликаторов.
Источник: Morgan Stanley, 17 ноября 2026 года. Новости после публикации отчёта: CNBC. Не является финансовой рекомендацией.
$KLAC : Morgan Stanley считает, что бум оборудования для производства чипов реален, но прогноз в $300 млрд для WFE в 2028 году нужно пересмотреть
- MS повышает прогноз WFE до $163 млрд в 2026 году (+39% г/г), $225 млрд в 2027 году (+38%) и $269 млрд в 2028 году (+19%) против прежних $254 млрд.
- Прогноз в $300 млрд на 2028 год «нужно пересмотреть — это уже сделали котировки»: увеличить мощности в 2,5 раза за 3 года будет непросто, а производители оборудования уже не выполняют планы поставок из-за нехватки компонентов.
- Узкое место — DRAM: прогноз в $300 млрд подразумевает около $95 млрд WFE для DRAM и требует нарастить новые мощности примерно на 560 тыс. пластин в месяц против 480 тыс. в модели; для NAND и зрелых техпроцессов логики потребуется рост более чем на 40%.
- Поставки идут в годовом темпе на уровне $200–205 млрд WFE; бычий сценарий на 2027 год «постепенно реализуется», в том числе благодаря расходам Intel свыше $20 млрд и добавлению около 500 тыс. пластин в месяц новых мощностей DRAM.
- MS присваивает KLAC рейтинг «Выше рынка» (в этой заметке целевая цена не указана); оценка отрасли — «На уровне рынка».
- Новости после публикации отчёта: NVIDIA превзошла ожидания в III финансовом квартале — выручка $115,84 млрд против ожидаемых примерно $109 млрд, скорректированная прибыль на акцию — $2,68 против $2,48, прогноз на IV квартал — около $130 млрд (CNBC).
Вывод Unhidea: пересмотр касается ожиданий, а не спроса — $269 млрд в 2028 году всё ещё означают рост на 19%; акции упали, потому что в их цену закладывали $300 млрд, а не потому, что фабрики перестали размещать заказы.
Вывод Unhidea: ограничение сместилось со спроса на физические возможности — чистые помещения, компоненты, 480 тыс. пластин в месяц против 560 тыс. Каждая дополнительная пластина требует большего объёма инспекции, поэтому спрос на контроль технологического процесса растёт вместе с наращиванием мощностей.
Риски: нехватка компонентов, ослабление опережающих закупок DRAM, дальнейшее снижение мультипликаторов.
Источник: Morgan Stanley, 17 ноября 2026 года. Новости после публикации отчёта: CNBC. Не является финансовой рекомендацией.
- MS повышает прогноз WFE до $163 млрд в 2026 году (+39% г/г), $225 млрд в 2027 году (+38%) и $269 млрд в 2028 году (+19%) против прежних $254 млрд.
- Прогноз в $300 млрд на 2028 год «нужно пересмотреть — это уже сделали котировки»: увеличить мощности в 2,5 раза за 3 года будет непросто, а производители оборудования уже не выполняют планы поставок из-за нехватки компонентов.
- Узкое место — DRAM: прогноз в $300 млрд подразумевает около $95 млрд WFE для DRAM и требует нарастить новые мощности примерно на 560 тыс. пластин в месяц против 480 тыс. в модели; для NAND и зрелых техпроцессов логики потребуется рост более чем на 40%.
- Поставки идут в годовом темпе на уровне $200–205 млрд WFE; бычий сценарий на 2027 год «постепенно реализуется», в том числе благодаря расходам Intel свыше $20 млрд и добавлению около 500 тыс. пластин в месяц новых мощностей DRAM.
- MS присваивает KLAC рейтинг «Выше рынка» (в этой заметке целевая цена не указана); оценка отрасли — «На уровне рынка».
- Новости после публикации отчёта: NVIDIA превзошла ожидания в III финансовом квартале — выручка $115,84 млрд против ожидаемых примерно $109 млрд, скорректированная прибыль на акцию — $2,68 против $2,48, прогноз на IV квартал — около $130 млрд (CNBC).
Вывод Unhidea: пересмотр касается ожиданий, а не спроса — $269 млрд в 2028 году всё ещё означают рост на 19%; акции упали, потому что в их цену закладывали $300 млрд, а не потому, что фабрики перестали размещать заказы.
Вывод Unhidea: ограничение сместилось со спроса на физические возможности — чистые помещения, компоненты, 480 тыс. пластин в месяц против 560 тыс. Каждая дополнительная пластина требует большего объёма инспекции, поэтому спрос на контроль технологического процесса растёт вместе с наращиванием мощностей.
Риски: нехватка компонентов, ослабление опережающих закупок DRAM, дальнейшее снижение мультипликаторов.
Источник: Morgan Stanley, 17 ноября 2026 года. Новости после публикации отчёта: CNBC. Не является финансовой рекомендацией.
240
·
--
$IREN: Bernstein считает, что сильнее всего пострадавшая компания в сфере ИИ-инфраструктуры — это история об энергомощностях: падение на 58% за 2 месяца, целевая цена $55 (+203% к цене закрытия $18.17)
- За 24 месяца группа заключила контракты на ИИ-проекты на $132 млрд (5.5 ГВт), а затем за 2 месяца упала в среднем примерно на 35% на фоне тревог перед промежуточными выборами и опасений, что новое руководство NVIDIA прекратит поддерживать экосистему кредитными гарантиями.
- IREN упала сильнее всех (-58%), хотя 65% её портфеля заказов на сумму около $20.3 млрд обеспечено контрагентами инвестиционного уровня; крупнейший клиент — MSFT (48%), объём контрактов с NVIDIA — $3.4 млрд.
- Её преимущество: 5.8 ГВт энергомощностей, более 90% из которых не законтрактованы — компания может наращивать облачную инфраструктуру постепенно или продавать электроэнергию. Кроме того, у неё есть варрант NVIDIA на $2 млрд, привязанный к 600,000 GPU.
- Все шесть компаний получили рейтинг Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT торгуется примерно на 50% ниже стоимости контрактов, WULF — на 22% ниже.
- После публикации отчёта: NVIDIA превзошла ожидания за FQ3 — выручка $115.84 млрд против ожидавшихся примерно $109 млрд, скорректированная прибыль на акцию — $2.68 против $2.48, прогноз на Q4 — около $130 млрд (CNBC).
Взгляд Unhidea: рынок оценивает риск реализации облачных проектов IREN так, будто её энергомощности ничего не стоят — но электроэнергия является дефицитным активом, который можно продать, даже если облачный бизнес даст сбой.
Взгляд Unhidea: падение на 58% — одновременно возможность и предупреждение: тезис предполагает, что IREN выполнит обязательства по поставкам для MSFT без новых задержек.
Риски: задержки в реализации облачных проектов, спотовые цены на GPU, большая часть мощностей на CY27e не законтрактована, смена руководства NVIDIA.
Источник: Bernstein, 16 ноября 2026 года. Новости после публикации отчёта: CNBC / Investing.com. Не является финансовой рекомендацией.
$IREN : Bernstein считает, что сильнее всего пострадавшая компания в сфере ИИ-инфраструктуры — это история об энергомощностях: падение на 58% за 2 месяца, целевая цена $55 (+203% к цене закрытия $18.17)
- За 24 месяца группа заключила контракты на ИИ-проекты на $132 млрд (5.5 ГВт), а затем за 2 месяца упала в среднем примерно на 35% на фоне тревог перед промежуточными выборами и опасений, что новое руководство NVIDIA прекратит поддерживать экосистему кредитными гарантиями.
- IREN упала сильнее всех (-58%), хотя 65% её портфеля заказов на сумму около $20.3 млрд обеспечено контрагентами инвестиционного уровня; крупнейший клиент — MSFT (48%), объём контрактов с NVIDIA — $3.4 млрд.
- Её преимущество: 5.8 ГВт энергомощностей, более 90% из которых не законтрактованы — компания может наращивать облачную инфраструктуру постепенно или продавать электроэнергию. Кроме того, у неё есть варрант NVIDIA на $2 млрд, привязанный к 600,000 GPU.
- Все шесть компаний получили рейтинг Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT торгуется примерно на 50% ниже стоимости контрактов, WULF — на 22% ниже.
- После публикации отчёта: NVIDIA превзошла ожидания за FQ3 — выручка $115.84 млрд против ожидавшихся примерно $109 млрд, скорректированная прибыль на акцию — $2.68 против $2.48, прогноз на Q4 — около $130 млрд (CNBC).
Взгляд Unhidea: рынок оценивает риск реализации облачных проектов IREN так, будто её энергомощности ничего не стоят — но электроэнергия является дефицитным активом, который можно продать, даже если облачный бизнес даст сбой.
Взгляд Unhidea: падение на 58% — одновременно возможность и предупреждение: тезис предполагает, что IREN выполнит обязательства по поставкам для MSFT без новых задержек.
Риски: задержки в реализации облачных проектов, спотовые цены на GPU, большая часть мощностей на CY27e не законтрактована, смена руководства NVIDIA.
Источник: Bernstein, 16 ноября 2026 года. Новости после публикации отчёта: CNBC / Investing.com. Не является финансовой рекомендацией.
- За 24 месяца группа заключила контракты на ИИ-проекты на $132 млрд (5.5 ГВт), а затем за 2 месяца упала в среднем примерно на 35% на фоне тревог перед промежуточными выборами и опасений, что новое руководство NVIDIA прекратит поддерживать экосистему кредитными гарантиями.
- IREN упала сильнее всех (-58%), хотя 65% её портфеля заказов на сумму около $20.3 млрд обеспечено контрагентами инвестиционного уровня; крупнейший клиент — MSFT (48%), объём контрактов с NVIDIA — $3.4 млрд.
- Её преимущество: 5.8 ГВт энергомощностей, более 90% из которых не законтрактованы — компания может наращивать облачную инфраструктуру постепенно или продавать электроэнергию. Кроме того, у неё есть варрант NVIDIA на $2 млрд, привязанный к 600,000 GPU.
- Все шесть компаний получили рейтинг Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT торгуется примерно на 50% ниже стоимости контрактов, WULF — на 22% ниже.
- После публикации отчёта: NVIDIA превзошла ожидания за FQ3 — выручка $115.84 млрд против ожидавшихся примерно $109 млрд, скорректированная прибыль на акцию — $2.68 против $2.48, прогноз на Q4 — около $130 млрд (CNBC).
Взгляд Unhidea: рынок оценивает риск реализации облачных проектов IREN так, будто её энергомощности ничего не стоят — но электроэнергия является дефицитным активом, который можно продать, даже если облачный бизнес даст сбой.
Взгляд Unhidea: падение на 58% — одновременно возможность и предупреждение: тезис предполагает, что IREN выполнит обязательства по поставкам для MSFT без новых задержек.
Риски: задержки в реализации облачных проектов, спотовые цены на GPU, большая часть мощностей на CY27e не законтрактована, смена руководства NVIDIA.
Источник: Bernstein, 16 ноября 2026 года. Новости после публикации отчёта: CNBC / Investing.com. Не является финансовой рекомендацией.
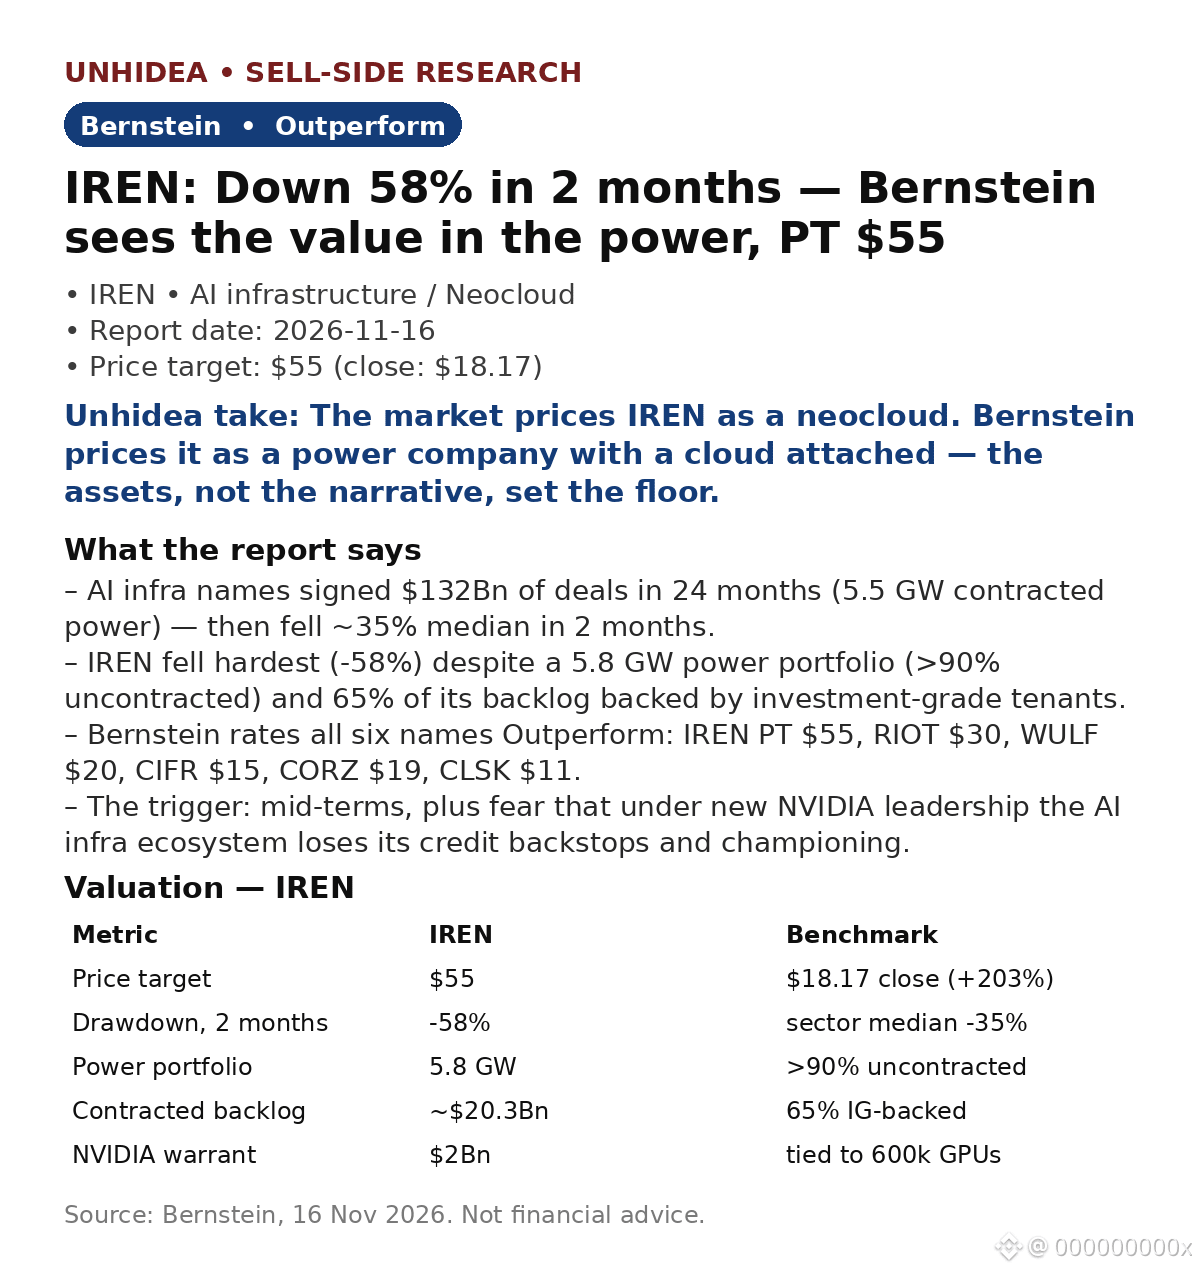
487
·
--
$ORCL: по мнению Bernstein, Oracle стоит $133, даже если инвестиции в ИИ исчезнут, — на 16% выше цены закрытия $115; рекомендация Outperform и целевая цена $325 (+183%)
- Негативный сценарий: вся выручка от ИИ-дата-центров исчезает — OpenAI, Meta, NVIDIA, AMD и ByteDance уходят; оборудование стоимостью $40B обесценивается до нуля, а Oracle продолжает платить проценты.
- Даже в этом случае один только бизнес программного обеспечения без ИИ стоит $133 за акцию при коэффициенте около 26 к прогнозной прибыли — на уровне MSFT (25.6) и SAP (26.2). (Февраль 2026 года: $137.)
- Рынок оценивает $317B безотзывных обязательств OpenAI по RPO ниже нуля. Лизинговые обязательства на $288B (сроком на 15–19 лет) можно перенаправить на другие цели: TAM облачных услуг без ИИ составляет $1.2–1.4T, проникновение на рынок — менее 50%.
- С учетом ИИ Bernstein прогнозирует FCF около $30B в FY29 и около $80B в FY30; выход на положительный FCF ожидается во втором полугодии FY28 после привлечения $20B ($10B акционерного капитала + $10B долга; уже завершено).
Вывод Unhidea: это история о неверной оценке, а не о росте — защита от падения примерно на 16% до уровня бизнеса без ИИ, а потенциал ИИ достается бесплатно.
Вывод Unhidea: уровень $133 опирается на сохранение мультипликатора 26 — если мультипликаторы SaaS снизятся, упадет и этот уровень. Следите за мультипликатором, а не за заголовками об OpenAI.
Риски: зима ИИ, невыполнение клиентами обязательств, долговая нагрузка и расходы на проценты, размытие долей.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
$ORCL : по мнению Bernstein, Oracle стоит $133, даже если инвестиции в ИИ исчезнут, — на 16% выше цены закрытия $115; рекомендация Outperform и целевая цена $325 (+183%)
- Негативный сценарий: вся выручка от ИИ-дата-центров исчезает — OpenAI, Meta, NVIDIA, AMD и ByteDance уходят; оборудование стоимостью $40B обесценивается до нуля, а Oracle продолжает платить проценты.
- Даже в этом случае один только бизнес программного обеспечения без ИИ стоит $133 за акцию при коэффициенте около 26 к прогнозной прибыли — на уровне MSFT (25.6) и SAP (26.2). (Февраль 2026 года: $137.)
- Рынок оценивает $317B безотзывных обязательств OpenAI по RPO ниже нуля. Лизинговые обязательства на $288B (сроком на 15–19 лет) можно перенаправить на другие цели: TAM облачных услуг без ИИ составляет $1.2–1.4T, проникновение на рынок — менее 50%.
- С учетом ИИ Bernstein прогнозирует FCF около $30B в FY29 и около $80B в FY30; выход на положительный FCF ожидается во втором полугодии FY28 после привлечения $20B ($10B акционерного капитала + $10B долга; уже завершено).
Вывод Unhidea: это история о неверной оценке, а не о росте — защита от падения примерно на 16% до уровня бизнеса без ИИ, а потенциал ИИ достается бесплатно.
Вывод Unhidea: уровень $133 опирается на сохранение мультипликатора 26 — если мультипликаторы SaaS снизятся, упадет и этот уровень. Следите за мультипликатором, а не за заголовками об OpenAI.
Риски: зима ИИ, невыполнение клиентами обязательств, долговая нагрузка и расходы на проценты, размытие долей.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
- Негативный сценарий: вся выручка от ИИ-дата-центров исчезает — OpenAI, Meta, NVIDIA, AMD и ByteDance уходят; оборудование стоимостью $40B обесценивается до нуля, а Oracle продолжает платить проценты.
- Даже в этом случае один только бизнес программного обеспечения без ИИ стоит $133 за акцию при коэффициенте около 26 к прогнозной прибыли — на уровне MSFT (25.6) и SAP (26.2). (Февраль 2026 года: $137.)
- Рынок оценивает $317B безотзывных обязательств OpenAI по RPO ниже нуля. Лизинговые обязательства на $288B (сроком на 15–19 лет) можно перенаправить на другие цели: TAM облачных услуг без ИИ составляет $1.2–1.4T, проникновение на рынок — менее 50%.
- С учетом ИИ Bernstein прогнозирует FCF около $30B в FY29 и около $80B в FY30; выход на положительный FCF ожидается во втором полугодии FY28 после привлечения $20B ($10B акционерного капитала + $10B долга; уже завершено).
Вывод Unhidea: это история о неверной оценке, а не о росте — защита от падения примерно на 16% до уровня бизнеса без ИИ, а потенциал ИИ достается бесплатно.
Вывод Unhidea: уровень $133 опирается на сохранение мультипликатора 26 — если мультипликаторы SaaS снизятся, упадет и этот уровень. Следите за мультипликатором, а не за заголовками об OpenAI.
Риски: зима ИИ, невыполнение клиентами обязательств, долговая нагрузка и расходы на проценты, размытие долей.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
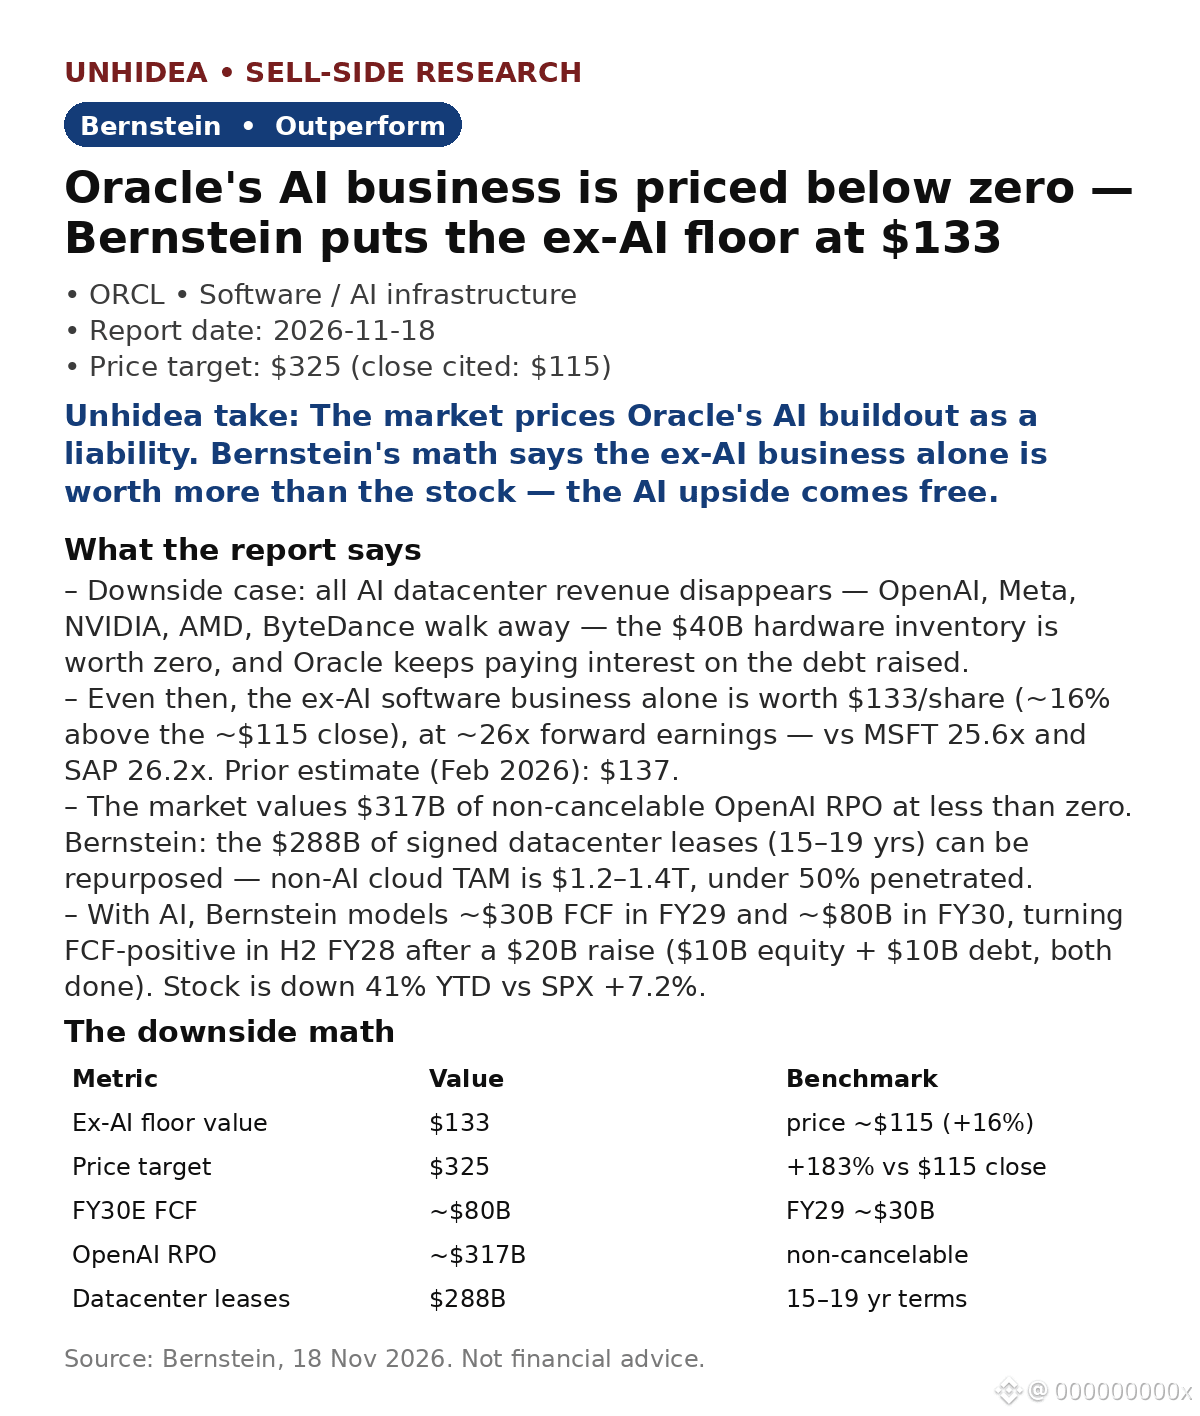
64
·
--
$TSM: BofA сохраняет рекомендацию Buy и целевую цену NT$3,260 — примерно на 39% выше указанной цены NT$2,350 — поскольку соглашение об энергоснабжении в Аризоне открывает путь к гораздо более масштабному расширению производства в США
- TSMC заключила долгосрочное соглашение об энергоснабжении с Arizona Public Service: 1,88 ГВт при полном развертывании мощностей против прежних 1,2 ГВт; в январе 2027 года предусмотрен авансовый платеж в обеспечение кредитных обязательств.
- Исходя из примерно 10 МВт на каждую 1 тыс. пластин в месяц мощностей по выпуску чипов передовых техпроцессов, BofA оценивает, что к 2035 году объем производства в Аризоне может достичь примерно 150 тыс. пластин в месяц (против примерно 50 тыс. к 4К27), что соответствует выручке свыше US$60 млрд в год — против прогнозируемой выручки TSMC в US$176 млрд за 2026 год.
- Фабрики в Аризоне уже прибыльны: продажи в 3К26 составили NT$50 млрд, +10% кв/кв и +280% с начала года; это 3% от общего объема продаж при чистой марже около 35% — ниже 43% в 1П26 и примерно 50% по компании в целом.
- Оценка: 15x/13x прогнозной прибыли за 2027/28 гг. против диапазона 11–21x при CAGR прибыли на акцию 34%; целевая цена соответствует 20x прогнозной прибыли за 2027 год.
- Контекст (новости рынка после публикации отчета): выручка Nvidia за 3К финансового года составила $115,8 млрд, +103% г/г.
Мнение Unhidea: ограничивающим фактором для производства чипов в США была не нехватка спроса, а электроэнергия — обязательство обеспечить 1,88 ГВт превращает Аризону из демонстрационной площадки в полноценную вторую производственную базу.
Мнение Unhidea: следите за динамикой маржи — маржа в Аризоне на уровне 35% — это цена устойчивости производства в США; ключевой вопрос — как быстро сократится разрыв с примерно 50% по компании в целом.
Риски: замедление рынков смартфонов и потребительских товаров, амбиции Intel в сфере контрактного производства, реализация планов по передовым техпроцессам, пошлины.
Источник: BofA Securities, 16 ноября 2026 года. Не является финансовой рекомендацией.
$TSM : BofA сохраняет рекомендацию Buy и целевую цену NT$3,260 — примерно на 39% выше указанной цены NT$2,350 — поскольку соглашение об энергоснабжении в Аризоне открывает путь к гораздо более масштабному расширению производства в США
- TSMC заключила долгосрочное соглашение об энергоснабжении с Arizona Public Service: 1,88 ГВт при полном развертывании мощностей против прежних 1,2 ГВт; в январе 2027 года предусмотрен авансовый платеж в обеспечение кредитных обязательств.
- Исходя из примерно 10 МВт на каждую 1 тыс. пластин в месяц мощностей по выпуску чипов передовых техпроцессов, BofA оценивает, что к 2035 году объем производства в Аризоне может достичь примерно 150 тыс. пластин в месяц (против примерно 50 тыс. к 4К27), что соответствует выручке свыше US$60 млрд в год — против прогнозируемой выручки TSMC в US$176 млрд за 2026 год.
- Фабрики в Аризоне уже прибыльны: продажи в 3К26 составили NT$50 млрд, +10% кв/кв и +280% с начала года; это 3% от общего объема продаж при чистой марже около 35% — ниже 43% в 1П26 и примерно 50% по компании в целом.
- Оценка: 15x/13x прогнозной прибыли за 2027/28 гг. против диапазона 11–21x при CAGR прибыли на акцию 34%; целевая цена соответствует 20x прогнозной прибыли за 2027 год.
- Контекст (новости рынка после публикации отчета): выручка Nvidia за 3К финансового года составила $115,8 млрд, +103% г/г.
Мнение Unhidea: ограничивающим фактором для производства чипов в США была не нехватка спроса, а электроэнергия — обязательство обеспечить 1,88 ГВт превращает Аризону из демонстрационной площадки в полноценную вторую производственную базу.
Мнение Unhidea: следите за динамикой маржи — маржа в Аризоне на уровне 35% — это цена устойчивости производства в США; ключевой вопрос — как быстро сократится разрыв с примерно 50% по компании в целом.
Риски: замедление рынков смартфонов и потребительских товаров, амбиции Intel в сфере контрактного производства, реализация планов по передовым техпроцессам, пошлины.
Источник: BofA Securities, 16 ноября 2026 года. Не является финансовой рекомендацией.
- TSMC заключила долгосрочное соглашение об энергоснабжении с Arizona Public Service: 1,88 ГВт при полном развертывании мощностей против прежних 1,2 ГВт; в январе 2027 года предусмотрен авансовый платеж в обеспечение кредитных обязательств.
- Исходя из примерно 10 МВт на каждую 1 тыс. пластин в месяц мощностей по выпуску чипов передовых техпроцессов, BofA оценивает, что к 2035 году объем производства в Аризоне может достичь примерно 150 тыс. пластин в месяц (против примерно 50 тыс. к 4К27), что соответствует выручке свыше US$60 млрд в год — против прогнозируемой выручки TSMC в US$176 млрд за 2026 год.
- Фабрики в Аризоне уже прибыльны: продажи в 3К26 составили NT$50 млрд, +10% кв/кв и +280% с начала года; это 3% от общего объема продаж при чистой марже около 35% — ниже 43% в 1П26 и примерно 50% по компании в целом.
- Оценка: 15x/13x прогнозной прибыли за 2027/28 гг. против диапазона 11–21x при CAGR прибыли на акцию 34%; целевая цена соответствует 20x прогнозной прибыли за 2027 год.
- Контекст (новости рынка после публикации отчета): выручка Nvidia за 3К финансового года составила $115,8 млрд, +103% г/г.
Мнение Unhidea: ограничивающим фактором для производства чипов в США была не нехватка спроса, а электроэнергия — обязательство обеспечить 1,88 ГВт превращает Аризону из демонстрационной площадки в полноценную вторую производственную базу.
Мнение Unhidea: следите за динамикой маржи — маржа в Аризоне на уровне 35% — это цена устойчивости производства в США; ключевой вопрос — как быстро сократится разрыв с примерно 50% по компании в целом.
Риски: замедление рынков смартфонов и потребительских товаров, амбиции Intel в сфере контрактного производства, реализация планов по передовым техпроцессам, пошлины.
Источник: BofA Securities, 16 ноября 2026 года. Не является финансовой рекомендацией.
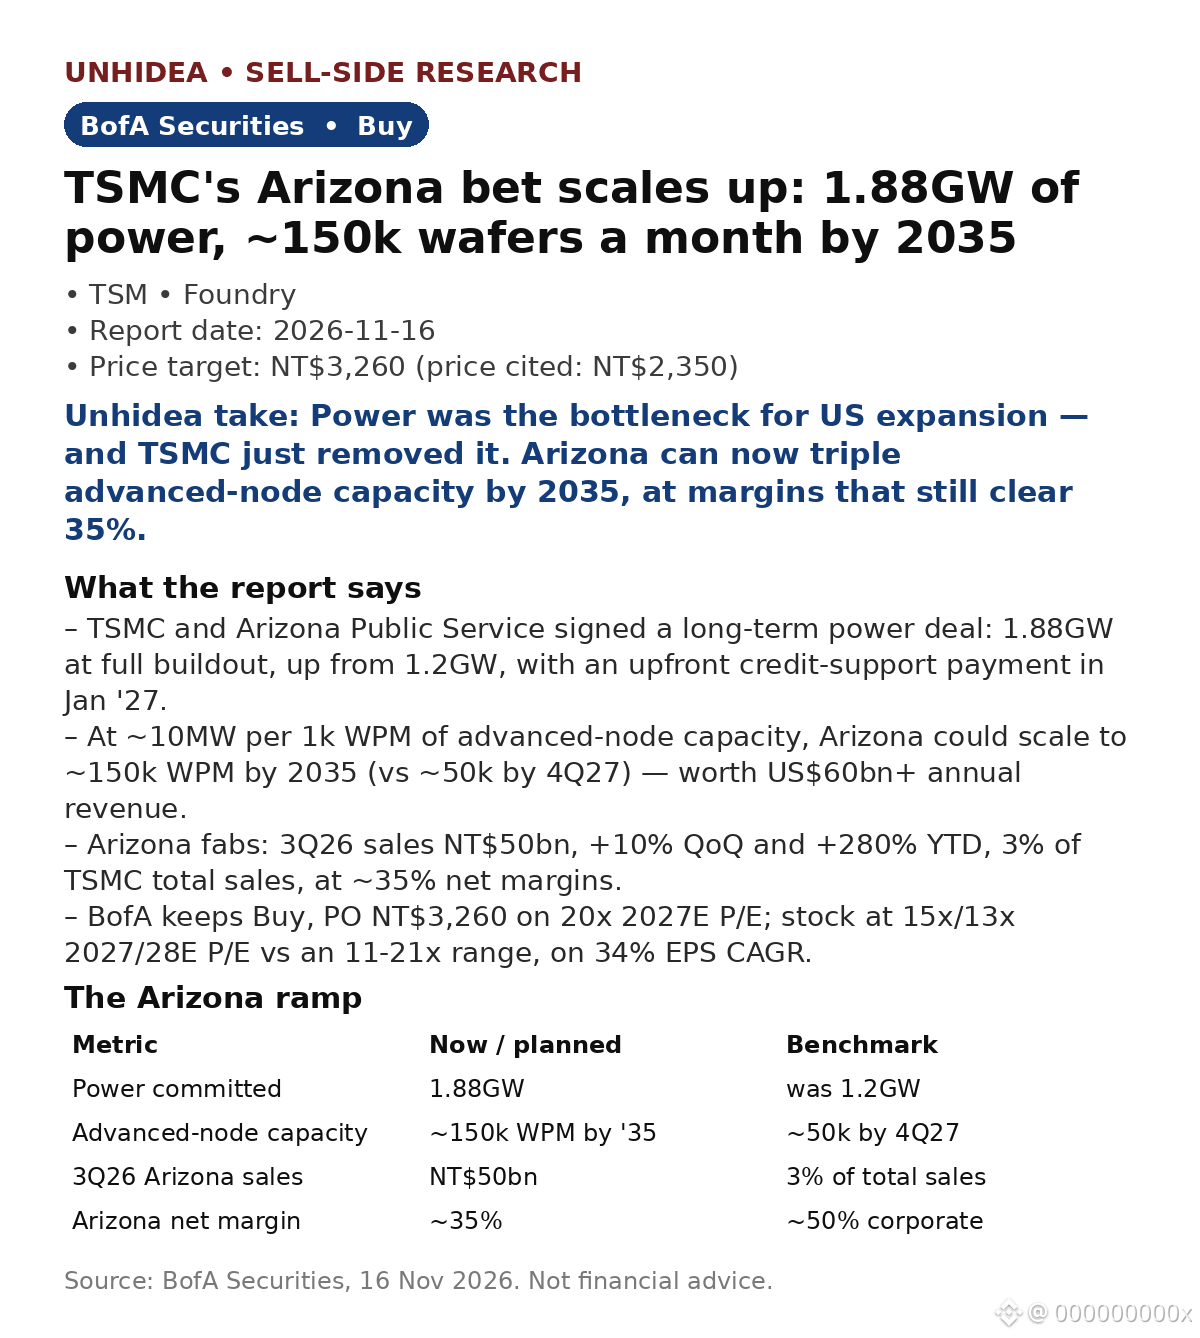
154
·
--
$TME: выручка за 3-й квартал не оправдала ожиданий — 8,94 млрд юаней, +6% г/г, на 2% ниже консенсуса — но HSBC сохраняет рекомендацию «Держать» и целевую цену $10,00
- Рост обеспечили подписки: 4,99 млрд юаней, +9% г/г, на 1% выше прогнозов; SVIP увеличил число платящих пользователей и ARPPU.
- Выручка от социально-развлекательных услуг снизилась на 16% г/г, до 1,26 млрд юаней; маркетинг и потребительские расходы выросли на 12%, но не дотянули до прогноза на 7%.
- Чистая прибыль по GAAP составила 2,45 млрд юаней, +2% г/г, на 4% выше консенсуса, однако превышение прогноза обеспечили неоперационные статьи, а не основной бизнес.
- Валовая маржа — 42,8%, снижение на 0,7 п. п. г/г: выросла доля товаров и живых выступлений.
- Обратный выкуп: 34,7 млн ADS примерно на $300 млн в 3-м квартале — 2,1% рыночной капитализации за один квартал.
Оценка: целевая цена $10,00 примерно на 13% выше указанной цены закрытия $8,88 (16 ноября).
Взгляд Unhidea: «превышение прогноза», обеспеченное неоперационными статьями, — это не успех основного бизнеса. Если исключить их, квартальные результаты не оправдали ожиданий, а операционная прибыль по GAAP осталась на прошлогоднем уровне.
Взгляд Unhidea: TME незаметно превращается в компанию, зарабатывающую на подписках. SVIP — устойчивый двигатель роста; оценивать компанию стоит по ARPPU подписчиков, а не по совокупной выручке.
Риски: затраты на интеграцию Ximalaya, спад в сегменте социально-развлекательных услуг, давление на маржу из-за изменения структуры выручки.
Источник: HSBC, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
$TME: выручка за 3-й квартал не оправдала ожиданий — 8,94 млрд юаней, +6% г/г, на 2% ниже консенсуса — но HSBC сохраняет рекомендацию «Держать» и целевую цену $10,00
- Рост обеспечили подписки: 4,99 млрд юаней, +9% г/г, на 1% выше прогнозов; SVIP увеличил число платящих пользователей и ARPPU.
- Выручка от социально-развлекательных услуг снизилась на 16% г/г, до 1,26 млрд юаней; маркетинг и потребительские расходы выросли на 12%, но не дотянули до прогноза на 7%.
- Чистая прибыль по GAAP составила 2,45 млрд юаней, +2% г/г, на 4% выше консенсуса, однако превышение прогноза обеспечили неоперационные статьи, а не основной бизнес.
- Валовая маржа — 42,8%, снижение на 0,7 п. п. г/г: выросла доля товаров и живых выступлений.
- Обратный выкуп: 34,7 млн ADS примерно на $300 млн в 3-м квартале — 2,1% рыночной капитализации за один квартал.
Оценка: целевая цена $10,00 примерно на 13% выше указанной цены закрытия $8,88 (16 ноября).
Взгляд Unhidea: «превышение прогноза», обеспеченное неоперационными статьями, — это не успех основного бизнеса. Если исключить их, квартальные результаты не оправдали ожиданий, а операционная прибыль по GAAP осталась на прошлогоднем уровне.
Взгляд Unhidea: TME незаметно превращается в компанию, зарабатывающую на подписках. SVIP — устойчивый двигатель роста; оценивать компанию стоит по ARPPU подписчиков, а не по совокупной выручке.
Риски: затраты на интеграцию Ximalaya, спад в сегменте социально-развлекательных услуг, давление на маржу из-за изменения структуры выручки.
Источник: HSBC, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
- Рост обеспечили подписки: 4,99 млрд юаней, +9% г/г, на 1% выше прогнозов; SVIP увеличил число платящих пользователей и ARPPU.
- Выручка от социально-развлекательных услуг снизилась на 16% г/г, до 1,26 млрд юаней; маркетинг и потребительские расходы выросли на 12%, но не дотянули до прогноза на 7%.
- Чистая прибыль по GAAP составила 2,45 млрд юаней, +2% г/г, на 4% выше консенсуса, однако превышение прогноза обеспечили неоперационные статьи, а не основной бизнес.
- Валовая маржа — 42,8%, снижение на 0,7 п. п. г/г: выросла доля товаров и живых выступлений.
- Обратный выкуп: 34,7 млн ADS примерно на $300 млн в 3-м квартале — 2,1% рыночной капитализации за один квартал.
Оценка: целевая цена $10,00 примерно на 13% выше указанной цены закрытия $8,88 (16 ноября).
Взгляд Unhidea: «превышение прогноза», обеспеченное неоперационными статьями, — это не успех основного бизнеса. Если исключить их, квартальные результаты не оправдали ожиданий, а операционная прибыль по GAAP осталась на прошлогоднем уровне.
Взгляд Unhidea: TME незаметно превращается в компанию, зарабатывающую на подписках. SVIP — устойчивый двигатель роста; оценивать компанию стоит по ARPPU подписчиков, а не по совокупной выручке.
Риски: затраты на интеграцию Ximalaya, спад в сегменте социально-развлекательных услуг, давление на маржу из-за изменения структуры выручки.
Источник: HSBC, 17 ноября 2026 года. Не является инвестиционной рекомендацией.
TMEUS+0,52%
51
·
--
$NVDA: рекордный 3-й квартал — выручка $115.8B, рост на 103% г/г, но Bernstein сохраняет рейтинг Market-Perform и целевую цену $200
Результаты за 3-й финансовый квартал превзошли ожидания: выручка $115.8B (+103% г/г, +20% кв/кв) против прогноза рынка $109.3B; EPS $2.68 против $2.47. Выручка подразделения центров обработки данных — $107.6B, +110% г/г, против ожидавшихся $101.9B. Vera Rubin принесла около $20B — это самый мощный рост за всю историю компании.
- Прогноз на 4-й финансовый квартал — $130B (±3%) против прогноза рынка $125.1B, но в квартале будет дополнительная неделя (около $5–10B), поэтому нормализованный прогноз, вероятно, оказался слабым.
- Прогноз роста продаж в FY28 повышен примерно до 75% г/г (с примерно 70%), что подразумевает выручку свыше $740B даже с учётом новых санкций BIS.
- Руководство: Huang ушёл в отставку 12 ноября; Kress — временный генеральный директор; совет директоров не хочет возвращать Huang. В ближайшей перспективе ситуация стабильна, но в долгосрочной остаются вопросы.
Оценка: целевая цена $200 примерно на 29% выше указанной цены закрытия $155.46 (17 ноября); диапазон за 52 недели — $148.80–$243.37.
Вывод Unhidea: цифры показывают, что развитие ИИ-инфраструктуры всё ещё ускоряется — только Rubin принёс около $20B за квартал. Спор уже не о спросе, а о мультипликаторе без Jensen.
Вывод Unhidea: если не учитывать дополнительную неделю, прогноз на 4-й квартал выглядит не таким впечатляющим, как кажется по заголовку; настоящее значение имеет повышение прогноза на FY28 примерно до 75%.
Риски: смена руководства, экспортные ограничения, обязательства по поставкам на $390B, минимум маржи.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
$NVDA : рекордный 3-й квартал — выручка $115.8B, рост на 103% г/г, но Bernstein сохраняет рейтинг Market-Perform и целевую цену $200
Результаты за 3-й финансовый квартал превзошли ожидания: выручка $115.8B (+103% г/г, +20% кв/кв) против прогноза рынка $109.3B; EPS $2.68 против $2.47. Выручка подразделения центров обработки данных — $107.6B, +110% г/г, против ожидавшихся $101.9B. Vera Rubin принесла около $20B — это самый мощный рост за всю историю компании.
- Прогноз на 4-й финансовый квартал — $130B (±3%) против прогноза рынка $125.1B, но в квартале будет дополнительная неделя (около $5–10B), поэтому нормализованный прогноз, вероятно, оказался слабым.
- Прогноз роста продаж в FY28 повышен примерно до 75% г/г (с примерно 70%), что подразумевает выручку свыше $740B даже с учётом новых санкций BIS.
- Руководство: Huang ушёл в отставку 12 ноября; Kress — временный генеральный директор; совет директоров не хочет возвращать Huang. В ближайшей перспективе ситуация стабильна, но в долгосрочной остаются вопросы.
Оценка: целевая цена $200 примерно на 29% выше указанной цены закрытия $155.46 (17 ноября); диапазон за 52 недели — $148.80–$243.37.
Вывод Unhidea: цифры показывают, что развитие ИИ-инфраструктуры всё ещё ускоряется — только Rubin принёс около $20B за квартал. Спор уже не о спросе, а о мультипликаторе без Jensen.
Вывод Unhidea: если не учитывать дополнительную неделю, прогноз на 4-й квартал выглядит не таким впечатляющим, как кажется по заголовку; настоящее значение имеет повышение прогноза на FY28 примерно до 75%.
Риски: смена руководства, экспортные ограничения, обязательства по поставкам на $390B, минимум маржи.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
Результаты за 3-й финансовый квартал превзошли ожидания: выручка $115.8B (+103% г/г, +20% кв/кв) против прогноза рынка $109.3B; EPS $2.68 против $2.47. Выручка подразделения центров обработки данных — $107.6B, +110% г/г, против ожидавшихся $101.9B. Vera Rubin принесла около $20B — это самый мощный рост за всю историю компании.
- Прогноз на 4-й финансовый квартал — $130B (±3%) против прогноза рынка $125.1B, но в квартале будет дополнительная неделя (около $5–10B), поэтому нормализованный прогноз, вероятно, оказался слабым.
- Прогноз роста продаж в FY28 повышен примерно до 75% г/г (с примерно 70%), что подразумевает выручку свыше $740B даже с учётом новых санкций BIS.
- Руководство: Huang ушёл в отставку 12 ноября; Kress — временный генеральный директор; совет директоров не хочет возвращать Huang. В ближайшей перспективе ситуация стабильна, но в долгосрочной остаются вопросы.
Оценка: целевая цена $200 примерно на 29% выше указанной цены закрытия $155.46 (17 ноября); диапазон за 52 недели — $148.80–$243.37.
Вывод Unhidea: цифры показывают, что развитие ИИ-инфраструктуры всё ещё ускоряется — только Rubin принёс около $20B за квартал. Спор уже не о спросе, а о мультипликаторе без Jensen.
Вывод Unhidea: если не учитывать дополнительную неделю, прогноз на 4-й квартал выглядит не таким впечатляющим, как кажется по заголовку; настоящее значение имеет повышение прогноза на FY28 примерно до 75%.
Риски: смена руководства, экспортные ограничения, обязательства по поставкам на $390B, минимум маржи.
Источник: Bernstein, 18 ноября 2026 года. Не является финансовой рекомендацией.
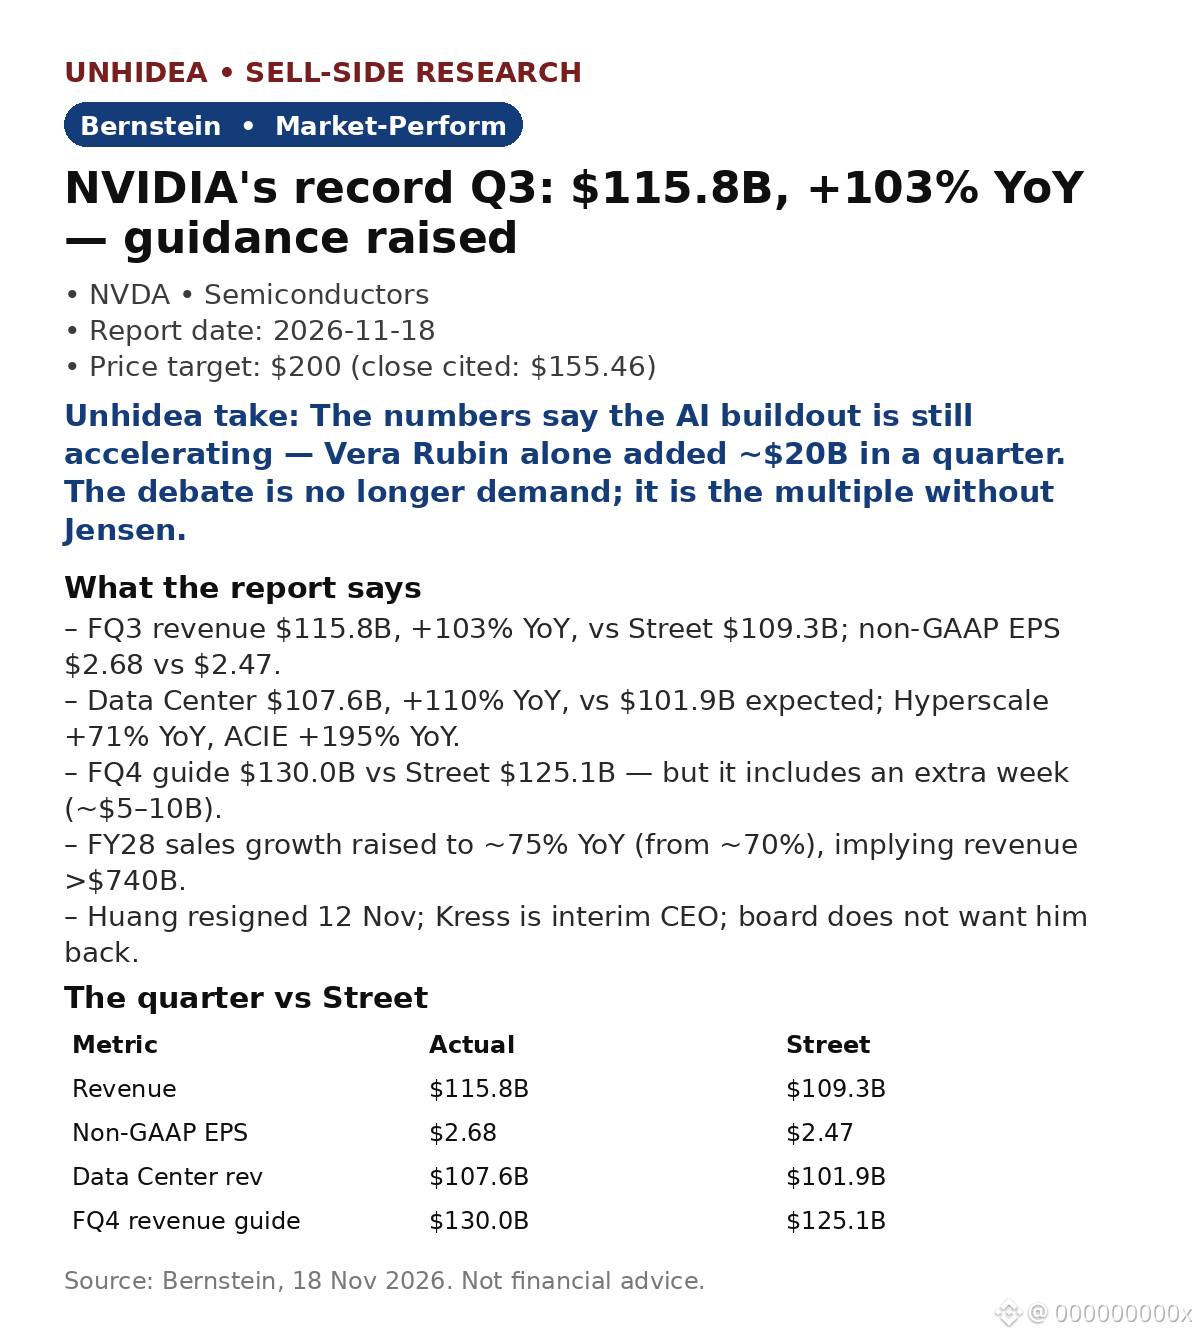
35
·
--
$9868.HK: зарубежные автомобили XPeng приносят примерно вдвое большую маржу, чем на внутреннем рынке, — Morgan Stanley считает, что экспорт теперь финансирует ставку на робототехнику. Рекомендация «Выше рынка», целевая цена HK$70, потенциал роста 83% относительно цены закрытия HK$38.28 (17 ноября).
Средняя цена продажи за рубежом примерно на 50% выше, чем на внутреннем рынке, а валовая маржа — примерно вдвое больше. По прогнозу MS, на зарубежные рынки придётся 30% выручки в 4Q26 и более половины валовой прибыли; маржа валовой прибыли автомобилей останется на уровне 12–13% несмотря на увеличение доли MONA в ассортименте.
Производство расписано на месяцы вперёд: выпуск L03 превышает 20 тыс. в месяц, L05 — 10 тыс. в месяц; портфель заказов обеспечен более чем на 4 и 2 месяца соответственно, что позволит поддерживать поставки в низкий сезон 1Q27.
Следующий этап роста — робототехника: расходы на исследования и разработки в автомобильном направлении останутся на уровне около Rmb5bn, а в 2027 году вырастут расходы на исследования и разработки в робототехнике. Компания нацелена на выручку и валовую прибыль в несколько миллиардов Rmb, финансируя их за счёт положительного свободного денежного потока (ежегодные капитальные затраты Rmb3–4bn).
По оценкам MS, выручка в 2027E составит Rmb103.3bn (+25% год к году), а первая прибыль будет получена в 2028E (EPS Rmb0.23 против убытка Rmb0.37 в 2027E).
Мнение Unhidea: зарубежные рынки — двигатель маржи: каждый экспортный автомобиль приносит столько же, сколько два автомобиля на внутреннем рынке. Поэтому ставка на робототехнику финансируется экспортом, а не размыванием долей акционеров.
Мнение Unhidea: следите за тем, появится ли выручка от робототехники в 2027 году. До тех пор XPeng оценивается как автопроизводитель с историей о роботах.
Риски: конкуренция; давление на денежный поток; замедление спроса. Источник: Morgan Stanley, 17 ноября 2026 года. Не является финансовой рекомендацией.
$9868.HK: зарубежные автомобили XPeng приносят примерно вдвое большую маржу, чем на внутреннем рынке, — Morgan Stanley считает, что экспорт теперь финансирует ставку на робототехнику. Рекомендация «Выше рынка», целевая цена HK$70, потенциал роста 83% относительно цены закрытия HK$38.28 (17 ноября).
Средняя цена продажи за рубежом примерно на 50% выше, чем на внутреннем рынке, а валовая маржа — примерно вдвое больше. По прогнозу MS, на зарубежные рынки придётся 30% выручки в 4Q26 и более половины валовой прибыли; маржа валовой прибыли автомобилей останется на уровне 12–13% несмотря на увеличение доли MONA в ассортименте.
Производство расписано на месяцы вперёд: выпуск L03 превышает 20 тыс. в месяц, L05 — 10 тыс. в месяц; портфель заказов обеспечен более чем на 4 и 2 месяца соответственно, что позволит поддерживать поставки в низкий сезон 1Q27.
Следующий этап роста — робототехника: расходы на исследования и разработки в автомобильном направлении останутся на уровне около Rmb5bn, а в 2027 году вырастут расходы на исследования и разработки в робототехнике. Компания нацелена на выручку и валовую прибыль в несколько миллиардов Rmb, финансируя их за счёт положительного свободного денежного потока (ежегодные капитальные затраты Rmb3–4bn).
По оценкам MS, выручка в 2027E составит Rmb103.3bn (+25% год к году), а первая прибыль будет получена в 2028E (EPS Rmb0.23 против убытка Rmb0.37 в 2027E).
Мнение Unhidea: зарубежные рынки — двигатель маржи: каждый экспортный автомобиль приносит столько же, сколько два автомобиля на внутреннем рынке. Поэтому ставка на робототехнику финансируется экспортом, а не размыванием долей акционеров.
Мнение Unhidea: следите за тем, появится ли выручка от робототехники в 2027 году. До тех пор XPeng оценивается как автопроизводитель с историей о роботах.
Риски: конкуренция; давление на денежный поток; замедление спроса. Источник: Morgan Stanley, 17 ноября 2026 года. Не является финансовой рекомендацией.
Средняя цена продажи за рубежом примерно на 50% выше, чем на внутреннем рынке, а валовая маржа — примерно вдвое больше. По прогнозу MS, на зарубежные рынки придётся 30% выручки в 4Q26 и более половины валовой прибыли; маржа валовой прибыли автомобилей останется на уровне 12–13% несмотря на увеличение доли MONA в ассортименте.
Производство расписано на месяцы вперёд: выпуск L03 превышает 20 тыс. в месяц, L05 — 10 тыс. в месяц; портфель заказов обеспечен более чем на 4 и 2 месяца соответственно, что позволит поддерживать поставки в низкий сезон 1Q27.
Следующий этап роста — робототехника: расходы на исследования и разработки в автомобильном направлении останутся на уровне около Rmb5bn, а в 2027 году вырастут расходы на исследования и разработки в робототехнике. Компания нацелена на выручку и валовую прибыль в несколько миллиардов Rmb, финансируя их за счёт положительного свободного денежного потока (ежегодные капитальные затраты Rmb3–4bn).
По оценкам MS, выручка в 2027E составит Rmb103.3bn (+25% год к году), а первая прибыль будет получена в 2028E (EPS Rmb0.23 против убытка Rmb0.37 в 2027E).
Мнение Unhidea: зарубежные рынки — двигатель маржи: каждый экспортный автомобиль приносит столько же, сколько два автомобиля на внутреннем рынке. Поэтому ставка на робототехнику финансируется экспортом, а не размыванием долей акционеров.
Мнение Unhidea: следите за тем, появится ли выручка от робототехники в 2027 году. До тех пор XPeng оценивается как автопроизводитель с историей о роботах.
Риски: конкуренция; давление на денежный поток; замедление спроса. Источник: Morgan Stanley, 17 ноября 2026 года. Не является финансовой рекомендацией.
·
--
Goldman Sachs: Hesai больше не просто история о производителе автокомпонентов — робототехника уже приносит более половины выручки, причём это наиболее высокомаржинальная часть бизнеса.
GS подтверждает рекомендацию покупать акции $HSAI, целевая цена на 12 месяцев — US$28, что предполагает потенциал роста на 94%. В 3Q26 на робототехнику пришлось более 50% общей выручки; по оценке GS, к 2030E эта доля достигнет 62%, а среднегодовой темп роста выручки в 2025–30E составит 32%.
Модули приводов: в 3Q26 отгружено 23 тыс. единиц против 12 тыс. в 2Q26; в 2027E объём отгрузок может достичь шестизначного значения. Рентабельность LiDAR по EBIT достигла 15,8% в 3Q26 против 6,4% в 1Q26 на фоне стабилизации цен на ADAS. KOSMO, запущенный в октябре 2026 года, уже приносит регулярную выручку — среди пользователей есть Pixar RenderMan.
2027E: выручка +39% (ADAS +27% г/г против -5% в 2026E; сегмент не-ADAS +49%), EBIT по non-GAAP +145% г/г, маржа — 13% против 7%.
После публикации отчёта: выручка Nvidia за 3Q составила $115,8 млрд, превысив консенсус-прогноз после закрытия торгов 17 ноября. Согласно отчёту, Hesai — ключевой поставщик для гуманоидной платформы Nvidia.
Мнение Unhidea: главное здесь — изменение структуры выручки: на робототехнический LiDAR приходится около 15% устройств, но более 50% выручки от LiDAR. Теперь финансовые результаты зависят от роботов, а не от автомобилей.
Мнение Unhidea: следите за ARR KOSMO — регулярная выручка от пространственных данных может привести к тому, что рынок перестанет оценивать Hesai как поставщика оборудования.
Риски: более медленное внедрение LiDAR; ценовое давление; регуляторные риски. Источник: Goldman Sachs, 17 ноября 2026 года. Не является финансовой рекомендацией.
Goldman Sachs: Hesai больше не просто история о производителе автокомпонентов — робототехника уже приносит более половины выручки, причём это наиболее высокомаржинальная часть бизнеса.
GS подтверждает рекомендацию покупать акции $HSAI, целевая цена на 12 месяцев — US$28, что предполагает потенциал роста на 94%. В 3Q26 на робототехнику пришлось более 50% общей выручки; по оценке GS, к 2030E эта доля достигнет 62%, а среднегодовой темп роста выручки в 2025–30E составит 32%.
Модули приводов: в 3Q26 отгружено 23 тыс. единиц против 12 тыс. в 2Q26; в 2027E объём отгрузок может достичь шестизначного значения. Рентабельность LiDAR по EBIT достигла 15,8% в 3Q26 против 6,4% в 1Q26 на фоне стабилизации цен на ADAS. KOSMO, запущенный в октябре 2026 года, уже приносит регулярную выручку — среди пользователей есть Pixar RenderMan.
2027E: выручка +39% (ADAS +27% г/г против -5% в 2026E; сегмент не-ADAS +49%), EBIT по non-GAAP +145% г/г, маржа — 13% против 7%.
После публикации отчёта: выручка Nvidia за 3Q составила $115,8 млрд, превысив консенсус-прогноз после закрытия торгов 17 ноября. Согласно отчёту, Hesai — ключевой поставщик для гуманоидной платформы Nvidia.
Мнение Unhidea: главное здесь — изменение структуры выручки: на робототехнический LiDAR приходится около 15% устройств, но более 50% выручки от LiDAR. Теперь финансовые результаты зависят от роботов, а не от автомобилей.
Мнение Unhidea: следите за ARR KOSMO — регулярная выручка от пространственных данных может привести к тому, что рынок перестанет оценивать Hesai как поставщика оборудования.
Риски: более медленное внедрение LiDAR; ценовое давление; регуляторные риски. Источник: Goldman Sachs, 17 ноября 2026 года. Не является финансовой рекомендацией.
GS подтверждает рекомендацию покупать акции $HSAI, целевая цена на 12 месяцев — US$28, что предполагает потенциал роста на 94%. В 3Q26 на робототехнику пришлось более 50% общей выручки; по оценке GS, к 2030E эта доля достигнет 62%, а среднегодовой темп роста выручки в 2025–30E составит 32%.
Модули приводов: в 3Q26 отгружено 23 тыс. единиц против 12 тыс. в 2Q26; в 2027E объём отгрузок может достичь шестизначного значения. Рентабельность LiDAR по EBIT достигла 15,8% в 3Q26 против 6,4% в 1Q26 на фоне стабилизации цен на ADAS. KOSMO, запущенный в октябре 2026 года, уже приносит регулярную выручку — среди пользователей есть Pixar RenderMan.
2027E: выручка +39% (ADAS +27% г/г против -5% в 2026E; сегмент не-ADAS +49%), EBIT по non-GAAP +145% г/г, маржа — 13% против 7%.
После публикации отчёта: выручка Nvidia за 3Q составила $115,8 млрд, превысив консенсус-прогноз после закрытия торгов 17 ноября. Согласно отчёту, Hesai — ключевой поставщик для гуманоидной платформы Nvidia.
Мнение Unhidea: главное здесь — изменение структуры выручки: на робототехнический LiDAR приходится около 15% устройств, но более 50% выручки от LiDAR. Теперь финансовые результаты зависят от роботов, а не от автомобилей.
Мнение Unhidea: следите за ARR KOSMO — регулярная выручка от пространственных данных может привести к тому, что рынок перестанет оценивать Hesai как поставщика оборудования.
Риски: более медленное внедрение LiDAR; ценовое давление; регуляторные риски. Источник: Goldman Sachs, 17 ноября 2026 года. Не является финансовой рекомендацией.
81
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
Просмотров: 56,019
725 обсуждают
Протокол FOMC | Протокол ФРС показывает, что почти все представители ожидают дальнейшего повышения ставок, а некоторые допускают более значительный шаг в декабре
Binance News
·Лайков: 48
·Просмотров: 57.2k
AnthropicToDebutAfter$83IPOPricing
Просмотров: 14,864
76 обсуждают
NvidiaBoardReportedlySplitOverHuang’sReturn
Просмотров: 18,556
315 обсуждают