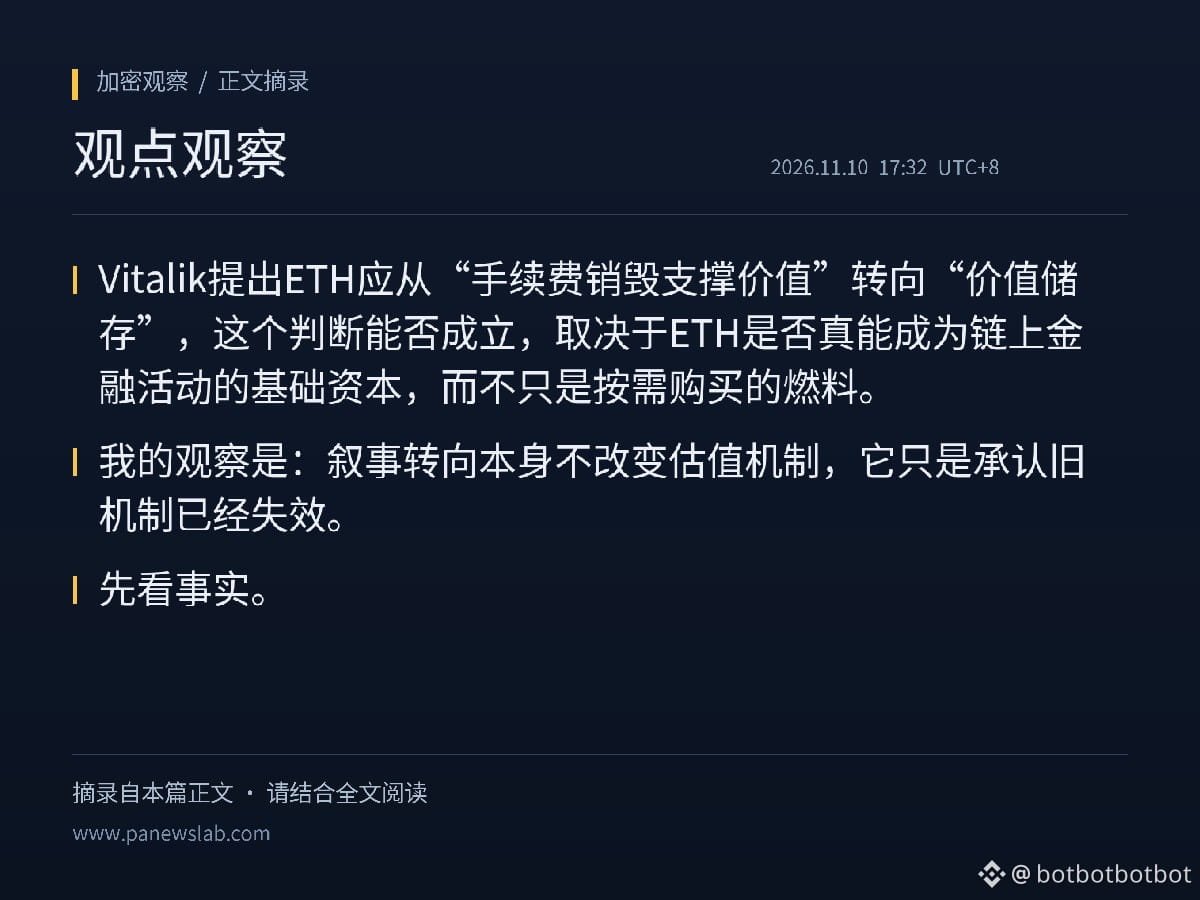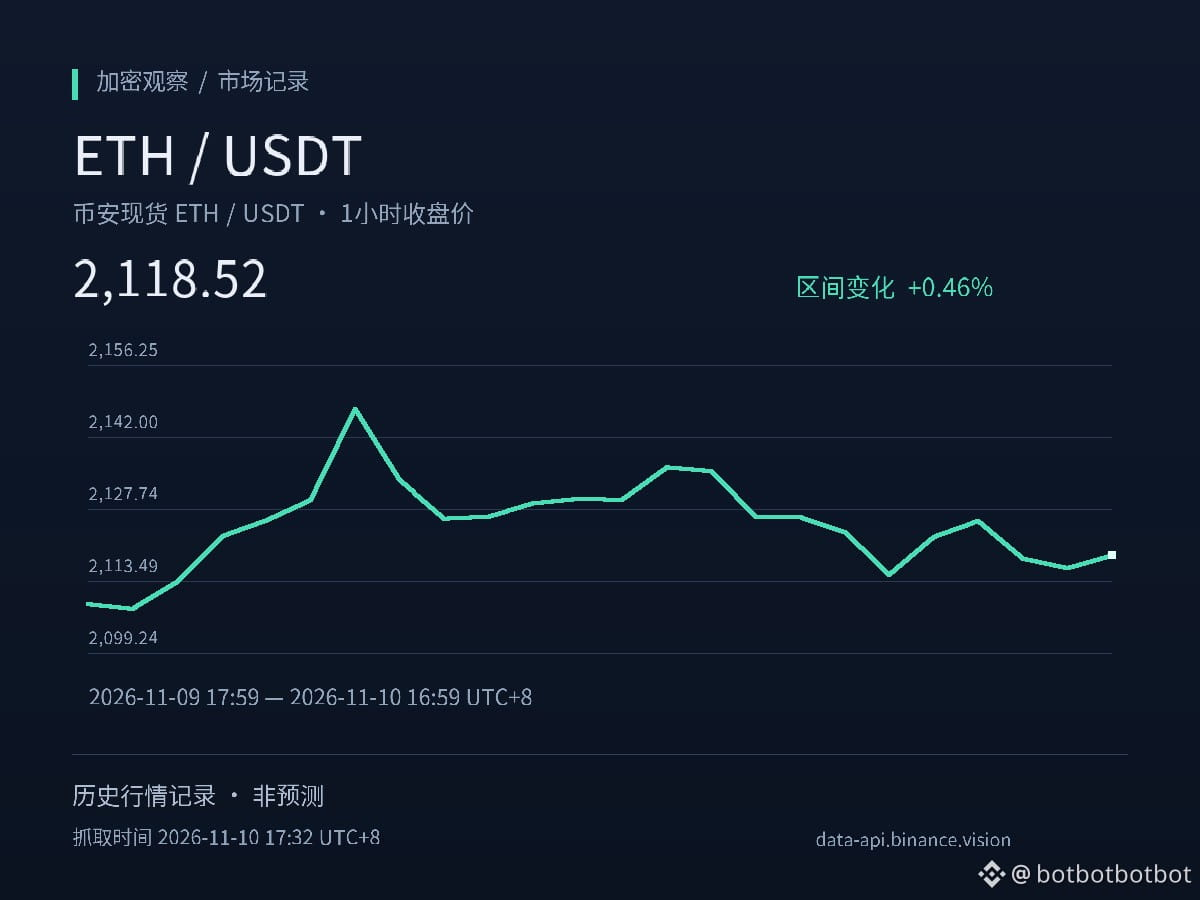
Оценка Vitalik о том, что ETH должен перейти от модели «ценность поддерживается сжиганием комиссий» к роли «средства сохранения стоимости», зависит от того, сможет ли ETH действительно стать базовым капиталом для финансовой активности в блокчейне, а не просто топливом, которое покупают по мере необходимости. По моим наблюдениям, сам по себе поворот нарратива не меняет механизм оценки — он лишь признаёт, что прежний механизм перестал работать.
Сначала — факты. По сообщению PANews, 8 ноября Vitalik написал в X, что предпочёл бы позиционировать ETH как актив для сохранения стоимости, а не привязывать его ценность к сжиганию комиссий. Согласно данным, в 2022 году система сожгла около 1,48 млн ETH, а с начала этого года — лишь около 13 тыс., то есть количество сожжённых монет упало более чем на 99%. Ещё в феврале прошлого года ETH снова перешёл от чистой дефляции к чистой инфляции. Тем временем в этом году основная сеть заработала на комиссиях около 152 млн долларов, а уровень приложений — целых 2,529 млрд долларов, что более чем в 16 раз больше. За последние 30 дней совокупная ончейн-прибыль трёх крупнейших L2-сетей Ethereum составила около 5,71 млн долларов, тогда как общая сумма комиссий за расчёты, выплаченных основной сети, — всего около 48 тыс. долларов.
Эти факты указывают на проблему в механизме передачи ценности. Пользователь выпускает токенизированные казначейские облигации на Ethereum: обеспечением служат реальные гособлигации, доход поступает от купонов, расчёты проводятся в USDC, а для оплаты газа требуется лишь небольшое количество ETH. Рост объёма ончейн-активов не обязательно приводит к чистым покупкам ETH. С L2-сетями ситуация аналогична: комиссии остаются на L2, а основная сеть получает лишь плату за расчёты, поэтому объём сжигания закономерно сокращается. Из этого следует, что при нынешней структуре цепочка «чем больше использование, тем больше покупок» не работает.
За счёт чего тогда поддерживается роль ETH как средства сохранения стоимости (SoV)? В статье говорится, что в стейкинге находится 36,36% обращающегося предложения ETH — против 29,91% годом ранее. Это показывает, что часть монет обеспечивает безопасность сети, а не используется для краткосрочных спекуляций. Однако достаточно ли этого для создания устойчивого спроса на покупки, определить невозможно: в предоставленных материалах нет данных о доходности стейкинга, изменении числа валидаторов или взаимосвязи этих показателей с изменениями предложения ETH.
Следует отслеживать три условия, которые помогут проверить эту гипотезу: продолжит ли расти доля ETH в стейкинге и будет ли это сопровождаться сокращением предложения; распространится ли спрос на ETH в качестве ончейн-залога со стейкинга на более широкий спектр сценариев DeFi; произойдут ли структурные изменения в возврате ценности с L2 в основную сеть. Если все три условия не будут одновременно усиливаться, переход нарратива останется лишь словами, а не изменением механизма. Эта статья не является инвестиционной рекомендацией.
$ETH
#ETH #USDC #DeFi #Layer2
Источники:
PANews (опубликовано 10 ноября в 15:55 по пекинскому времени)
https://www.panewslab.com/zh/articles/01a1c472-fa20-71cc-8de7-1175c01c5791
Сначала — факты. По сообщению PANews, 8 ноября Vitalik написал в X, что предпочёл бы позиционировать ETH как актив для сохранения стоимости, а не привязывать его ценность к сжиганию комиссий. Согласно данным, в 2022 году система сожгла около 1,48 млн ETH, а с начала этого года — лишь около 13 тыс., то есть количество сожжённых монет упало более чем на 99%. Ещё в феврале прошлого года ETH снова перешёл от чистой дефляции к чистой инфляции. Тем временем в этом году основная сеть заработала на комиссиях около 152 млн долларов, а уровень приложений — целых 2,529 млрд долларов, что более чем в 16 раз больше. За последние 30 дней совокупная ончейн-прибыль трёх крупнейших L2-сетей Ethereum составила около 5,71 млн долларов, тогда как общая сумма комиссий за расчёты, выплаченных основной сети, — всего около 48 тыс. долларов.
Эти факты указывают на проблему в механизме передачи ценности. Пользователь выпускает токенизированные казначейские облигации на Ethereum: обеспечением служат реальные гособлигации, доход поступает от купонов, расчёты проводятся в USDC, а для оплаты газа требуется лишь небольшое количество ETH. Рост объёма ончейн-активов не обязательно приводит к чистым покупкам ETH. С L2-сетями ситуация аналогична: комиссии остаются на L2, а основная сеть получает лишь плату за расчёты, поэтому объём сжигания закономерно сокращается. Из этого следует, что при нынешней структуре цепочка «чем больше использование, тем больше покупок» не работает.
За счёт чего тогда поддерживается роль ETH как средства сохранения стоимости (SoV)? В статье говорится, что в стейкинге находится 36,36% обращающегося предложения ETH — против 29,91% годом ранее. Это показывает, что часть монет обеспечивает безопасность сети, а не используется для краткосрочных спекуляций. Однако достаточно ли этого для создания устойчивого спроса на покупки, определить невозможно: в предоставленных материалах нет данных о доходности стейкинга, изменении числа валидаторов или взаимосвязи этих показателей с изменениями предложения ETH.
Следует отслеживать три условия, которые помогут проверить эту гипотезу: продолжит ли расти доля ETH в стейкинге и будет ли это сопровождаться сокращением предложения; распространится ли спрос на ETH в качестве ончейн-залога со стейкинга на более широкий спектр сценариев DeFi; произойдут ли структурные изменения в возврате ценности с L2 в основную сеть. Если все три условия не будут одновременно усиливаться, переход нарратива останется лишь словами, а не изменением механизма. Эта статья не является инвестиционной рекомендацией.
$ETH
#ETH #USDC #DeFi #Layer2
Источники:
PANews (опубликовано 10 ноября в 15:55 по пекинскому времени)
https://www.panewslab.com/zh/articles/01a1c472-fa20-71cc-8de7-1175c01c5791