


Первоисточник: Anony, BTCStudy.
Среди аргументов, которые люди приводили для критики Биткойна, есть один: «Предложение Биткойна не будет увеличиваться после достижения верхнего предела. Такое неэластичное предложение не подходит для использования в качестве валюты. Это мнение особенное, потому что оно является особенным». нацелен на ценностную позицию Биткойна. Биткойн — это валюта с верхним пределом предложения, поэтому многие люди любят его и считают его ценным.
Более того, эта точка зрения выдвигает два аргумента: (1) при определенных обстоятельствах (особенно когда экономическая активность вступает в цикл спада) увеличение количества денег может стимулировать экономическую активность и восстановить жизнеспособность экономики; В некоторых случаях сокращение количества валюты будет полезным; (2) люди почти неизбежно забудут или потеряют валюту в своей повседневной жизни. Долгосрочное накопление этого эффекта будет постоянно уменьшать количество валюты, которая может быть обращена и создана. нехватка валюты не способствует рыночной торговле [1].
На мой взгляд, эти аргументы несостоятельны. Но чтобы проанализировать эти идеи, мы должны сначала понять саму валюту: по сути, валюта также является товаром со своим собственным рынком и ценой.
Валютные рынки и цены
Короче говоря, деньги имеют две цены: покупательную способность и процентную ставку.
Покупательная способность относится к соотношению валюты к другим товарам при обмене. Некоторые люди называют ее «уровнем цен». Сколько стоит определенное количество денежных единиц (скажем, 100 долларов США за иену за грамм золота)? Это покупательная способность денег.
Процентная ставка относится к коэффициенту обмена наличных денег в одной и той же валюте в разные периоды времени. Сколько сегодняшних 100 юаней эквивалентно сегодняшнему дню следующего года? Когда вы одалживаете кому-то 100 долларов, какой процент вы берете? В таком явлении кредитования речь идет об обмене наличных денег (или чего-то похожего на наличные) в разные периоды времени (в настоящее время, через год), и этот обмен определенно будет включать в себя проценты. Причина этого проста: деньги сами по себе эффективны: «Синица в руке лучше двух в кустах». Чтобы обменять валюту, находящуюся в руках людей, необходимо заплатить определенную цену.
Существует также мнение, что существует четыре типа валютных цен, два других — это «паритет» и «валютный курс» [2]. Первое относится к обменному коэффициенту между одними и теми же, но разными типами валют, например, к обменному коэффициенту между наличными и банковскими депозитами. Вообще говоря, такой обменный коэффициент должен составлять 1:1. Последнее относится к обменному курсу между различными валютами. Эти концепции полезны в определенных сценариях, но нам пока не нужно их здесь описывать.
Покупательная способность и процентные ставки, как и цены на другие товары: (1) генерируются в результате рыночных операций; (2) носят региональный характер; (3) будут продолжать меняться;
Покупательная способность денег проявляется в сравнении цен потребителей, переговорах и сделках. Аналогичным образом, процентная ставка денег также генерируется постоянным соответствием между стороной предложения и стороной спроса на валютные сбережения; Покупательная способность валюты также является региональной. За одно и то же количество денежных единиц можно купить разные вещи в разных местах, и качество может быть разным. В реальной жизни постоянных изменений этих двух цен в реальном времени не наблюдается, поскольку корректировка цен также требует ресурсов и времени. Это не означает, что они никогда не изменятся.
Как и цены на другие товары, цена валюты также должна координировать распределение денег между различными группами людей и в разные периоды времени, чтобы удовлетворить различные потребности людей: использование наличных денег для покупки товаров и услуг, получения предметов первой необходимости, и экономия денег для поддержки долгосрочного плана и экономия денег для борьбы с рисками и удовлетворения потребностей в обороте. Когда-то, в эпоху металлических денег, цена денег могла также определять производство новых денег.
Итак, какое влияние окажут изменения количества денег на цену денег? Начнем с покупательной способности.
Уравнение Фишера
Давайте возьмем в качестве отправной точки математическую формулу, часто цитируемую в монетарной науке:
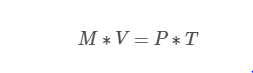
Здесь M представляет количество денег; V представляет скорость обращения валюты; P представляет уровень цен (или уровень покупательной способности); T представляет количество продаваемых товаров. Это уравнение должно быть верным, поскольку оно выражает своего рода «тавтологию» (также называемую «тавтологией») — оно описывает два аспекта одного и того же процесса (рыночной сделки).
Правая часть уравнения выражает объем транзакций на рынке. Не существует такого понятия, как «уровень цен». Это понятие, абстрагированное людьми, и процесс его абстрагирования заключается в простом разделении объема рыночных транзакций на количество товаров, поэтому его умножение на количество товаров равно рынку; Объем сделки. Левая часть уравнения — это как раз другая сторона процесса транзакции — какой бы большой ни была сумма транзакции, это означает, что люди обменивают одинаковое количество денежных единиц. Однако валюта не исчезнет после транзакции, и люди. неизбежно продолжит позволять ему участвовать в циркуляции. Поэтому нам нужно умножить на скорость потока.
Экономисты часто используют эту формулу для иллюстрации последствий увеличения «количества денег» — не будем беспокоиться о строгом значении этого понятия, что считается деньгами, а что нет —: Предположим, что V и T остаются неизменными, тогда результатом является увеличение P, то есть уменьшение покупательной способности денег.
Этот аргумент полезен — он показывает нам, что увеличение количества денег вызовет уменьшение покупательной способности денег, если предположить, что то, что вызывает изменение количества денег, не вызывает противоположного изменения скорости обращения денег и количество обмениваемых товаров. Однако ситуация не идеальна: нет никакой гарантии, что эти два фактора не будут двигаться в противоположных направлениях.
Далее мы рассмотрим другую, более старую, но на самом деле более глубокую теорию.
эффект кантильона
Кантильон[3] был бизнесменом, жившим в начале 18 века. Он остро наблюдал явление: когда валюта росла, не все получали вновь выпущенную валюту одновременно, а это также означало, что не все знают, что ценность денег велика. уменьшаясь в то же время; вновь созданные деньги будут, как камешек, брошенный в воду, создавать рябь, постепенно распространяющуюся наружу вместе с экономической деятельностью тех, кто первым получил эти валюты, пока не распространится в этом процессе на всех людей, чем раньше; те, кто получает валюту, тем большую выгоду они могут получить от новой валюты - потому что они могут тратить эти валюты в соответствии с их относительно неоцененной покупательной способностью, в то время как чем позже те, кто получает эти новые валюты, тем больше вы страдаете. Эта ситуация называется «эффектом Кантильона».
Наблюдение Кантильона более глубоко, чем уравнение Фишера, поскольку оно осознает, что экономика имеет структуру, люди осуществляют свою собственную деятельность во временном процессе, а увеличение валюты не позволит распределить всех согласно существующей сумме денег. Новые валюты будут получаться поровну, а валюты, находящиеся у всех на руках, не будут мгновенно девальвированы. Вместо этого он распространяется по всей структуре экономики, становясь все более отчетливым по мере своего распространения. (Помните, что мы говорили выше? Существуют также региональные различия в покупательной способности денег.)
Это правда о выпуске валюты и обесценивании покупательной способности – независимо от того, кто заявляет о преимуществах этого процесса, эти преимущества не будут одинаково доступны всем. Некоторые люди могут получить много, а некоторые – ничего – и это, очевидно, станет источником дифференциации между богатыми и бедными.
В эпоху металлических валют добыча металлов обходится дорого, а масштабы и прибыли компаний, производящих валюту, также будут ограничены самим рынком - если норма прибыли от зарабатывания денег выше, чем норма прибыли в других отраслях, то люди и капитал в других отраслях будут привлечены в индустрию производства валюты, ускоряя производство (девальвацию) валюты и одновременно снижая норму прибыли отрасли. Этот процесс контролирует количество выпущенной дополнительной валюты. Но в эпоху бумажных денег такие механизмы исчезли. Отсутствие рыночной дисциплины означает, что количество банкнот полностью зависит от настроения органов, выпускающих валюту, и банкнот может быть почти столько, сколько они хотят. Вот почему явление чрезмерной эмиссии денег, приводящей к падению покупательной способности («гиперинфляция»), наблюдается в банкнотах (Китай во времена династии Юань, Китай в эпоху Гоминьдана, Зимбабве и Венесуэла сегодня) гораздо чаще, чем в металлических валютах. .
Термин «гиперинфляция» очень умный и, похоже, подразумевает, что некоторая инфляция [4] — это хорошо. Однако на самом деле это утверждение похоже на утверждение, что ядовитое вино способно утолить жажду.
Далее мы рассмотрим влияние изменений количества денег на другую цену денег — процентную ставку — и их рынок.
Процентные ставки, сбережения и производство
Процентные ставки используются для связи между поставщиками на кредитном рынке (людьми, имеющими излишки денежных средств и готовыми давать наличные взаймы) и потребителями. Следует отметить, что поставщики и потребители могут по-разному оценивать различные полезности валюты, но природа этих полезностей одинакова для обеих сторон: валюту можно обменивать на другие товары на рынке. Для поставщиков предоставление кредита наличными означает потерю преимуществ, которые им могут принести наличные – способность противостоять рискам; в то время как для потребителей это означает получение выгод, которые могут принести наличные – возможность немедленно получить то, что им нужно, например, товары и услуги. как медицинское обслуживание, производственное оборудование и платежеспособность.
Здесь нас беспокоят два явления: одно — это разделение «номинальной процентной ставки» и «реальной процентной ставки», а другое — взаимосвязь между процентной ставкой и производством.
В договоре между кредитором и кредитором они оговаривают только процентную ставку, что означает следующее: я даю вам взаймы 100 сейчас, а через год вы должны вернуть мне 100 * (1 + i) единиц. Эта процентная ставка i называется «номинальной процентной ставкой». Однако «реальная процентная ставка», полученная поставщиком/несущая кредитором, должна составлять (1 + i) * (1 + d) – 1, где d относится к изменению покупательной способности денег. Это связано с тем, что сложность погашения кредиторами определяется не только номинальной процентной ставкой, о которой они договорились, но и изменениями в покупательной способности самих денег - если деньги становится все труднее получить (покупательная способность денег возрастает, d > 0), то кредитная нагрузка на заемщиков превышает номинальную; если деньги становятся более доступными, нагрузка на кредиторов становится меньше.
Нет сомнений в том, что при переговорах по контракту и кредитор, и кредитор будут иметь свои собственные оценки d (которые можно только оценить, поскольку они еще не стали реальностью). Эта оценка также будет отражена в i. Если кредитор ожидает, что покупательная способность валюты снизится, он, естественно, соответственно увеличит номинальную процентную ставку, чтобы компенсировать себя. Но оценки — это всего лишь оценки: если фактические результаты деятельности d в течение периода кредита отклоняются от ожиданий обеих сторон, то выгоды, полученные от контракта, также будут отклоняться от их ожиданий.
Как мы уже говорили ранее, вкратце, есть две силы, которые влияют на d: (1) изменения количества денег (2) изменения условий предложения; Технологический прогресс, улучшение инфраструктуры, накопление знаний и улучшение международных торговых отношений — все это увеличит производственные мощности и удешевит товары, а значит, увеличится покупательная способность денег. В свою очередь ухудшение этих условий может привести к снижению покупательной способности денег.
Увеличение количества денег приведет к снижению покупательной способности денег, что снизит доходы кредиторов. Вот почему мы часто говорим, что дополнительная эмиссия валюты вредна для кредиторов, и почему короли в истории так любили снижать качество металлических валют – эмиссия дополнительной валюты также ослабит их долговое бремя. В свою очередь, это увеличит доходы кредитора, но нанесет ущерб должнику.
Но в любом случае, чем больше неопределенность, вызванная d, тем больше сопротивление на кредитном рынке. Вот почему Милтон Фридман выступал за фиксированную ставку денежно-кредитной политики. Регулярная эмиссия валюты может минимизировать влияние монетарных факторов на покупательную способность валюты, тем самым снижая сопротивление на кредитном рынке. Деньги с неэластичным предложением также обладают этим преимуществом.
С другой стороны, процентные ставки также повлияют на расширение производственной деятельности. Проиллюстрируем примером.
А — предприниматель. Он обнаруживает, что в настоящее время он может занять X единиц по номинальной процентной ставке i, а срок кредита равен Y, и в течение такого длительного периода времени, как Y, он может использовать X количество валюты для увеличения производства; оборудования и Получить денежный доход Z при наступлении срока погашения так, что X * (1 - c) ^ Y + Z > Если дохода достаточно для покрытия амортизации нового оборудования и процентов по кредиту, он возьмет деньги взаймы и конвертирует их в производственное оборудование и увеличить производство.
Этот пример служит общим примером процесса создания капитальных благ (набора ресурсов, предназначенных для производства некоторого продукта). Когда А использует свою собственную сэкономленную валюту, его можно рассматривать как своего собственного кредитора — выгоды от увеличения производства также больше, чем выгоды от экономии валюты для привлечения его к реализации плана увеличения производства.
количество валюты
У нас остался без ответа вопрос: каково количество денег? Предполагая, что мы используем банкноту, является ли количество выпущенных единиц банкнот количеством этой валюты?
Другими словами, наш вопрос таков: какая форма изменения количества денег приведет к указанному выше эффекту (уменьшению покупательной способности денег)?
Это не тот вопрос, который мы только что задали сегодня, не говоря уже о вопросе, поднятом после появления уравнения Фишера - ведь люди давно знали, что увеличение количества денег приведет к их обесцениванию.
В Британии XIX века люди жили в эпоху, когда в качестве валюты использовалось золото, но в то же время крупные банки также выпускали свои собственные банкноты (банкноты), которые можно было использовать для выкупа золота, хранящегося в банках. Как и мы, люди спорят: что именно считается деньгами? Только золото считается валютой? Разве этот вид бумажных денег, которые легче обращаются и могут быть использованы для выкупа золота, не считаются валютой?
Обсуждение этого вопроса отчасти представляет политический интерес: если эти банкноты считаются валютой, должен ли закон также контролировать выпуск этих банкнот [5]? Но с другой стороны, это также необходимое условие академического прогресса.
Сегодня мы знаем, что, теоретически, значение стандарта идентификации валюты заключается не в нем самом, а в других, связанных с ним вещах: что мы действительно хотим знать, так это то, что помимо известного нам тела денежной наличности - металл Помимо монет и банкнот, отпечатанных центральным банком, имеют ли изменения в количестве их производных форм тот же или аналогичный эффект, что и изменения в количестве наличных денег?
Ответ, конечно. Сегодня никто не станет отрицать, что депозиты, размещенные в банках и подлежащие немедленному обращению, также являются валютами; срочные вклады и денежные средства, которые не могут быть обращены немедленно, также считаются валютами, хотя их уровни (или валюты) различны. Депозиты, размещенные в банках, не обязательно обеспечены 100% физической валютой в рамках не100% резервной системы, банкам необходимо предоставлять денежные средства в качестве гарантии только в определенной части суммы депозитов, когда банки (в пределах, разрешенных; закон) Когда вы решите уменьшить размер маржи, это приведет к увеличению депозитов, что также приведет к увеличению суммы денег, но сила будет разной.
Теперь мы можем вернуться к аргументам против неэластичности денег.
Стимулируйте производство или стимулируйте ошибки
Те, кто поддерживает использование денег для «регулирования» экономики, не отрицают, что изменения количества денег повлияют на покупательную способность денег и процентные ставки. Напротив, они считают, что это влияние можно использовать в своих интересах. Например: когда экономика вступает в спад, выпуск дополнительной валюты может привести к росту цен на товары (поскольку покупательная способность денег снизилась, номинальная цена товаров увеличилась), и это увеличение цен заставит людей считают, что это выгодно, поэтому люди возобновят производство или увеличат производство, в то же время, когда расширение денежной массы приведет к падению номинальной процентной ставки, люди также обнаружат, что стоимость их рискованной деятельности возрастает; ниже, что, естественно, побудит их к увеличению производства.
Оба утверждения звучат привлекательно, и даже некоторые наблюдаемые явления согласуются с ними, но на самом деле оба несостоятельны.
В случае первого это фактически означает, что рентабельность в бухгалтерском смысле для этих производителей фактически полностью зависит от девальвации валюты. То есть, если валюта не обесценивается, они не смогут наблюдать, что денежная отдача от участия в производственной деятельности будет больше, чем денежная стоимость вложенных ими ресурсов. Когда они подсчитывают свою прибыль в конце периода, если они принимают во внимание обесценивание покупательной способности самой валюты, они могут обнаружить, что они не только не имеют прибыли, но и фактически теряют деньги, или, другими словами, , лучше этого не делать. Здесь обесценившаяся валюта фактически создает иллюзию, то есть добавляет информационный шум к рыночной деятельности, мешая людям сформировать новую структуру производства-потребления в новых условиях. Так называемый экономический спад на самом деле является результатом спонтанного движения людей к этой новой структуре.
То же самое касается снижения номинальной процентной ставки на рынке посредством операции выпуска дополнительных денег. В системе бумажных бумажных денег легко увеличить количество денег и тем самым снизить номинальную процентную ставку по займам и кредитованию. Но люди забывают, что именно экономия реальных ресурсов, а не количества денег может поддержать расширение производства. В процессе формирования капитальных благ эти полуфабрикаты фактически не могут принести людям никакой пользы, а также требуют от людей продолжать добавлять ресурсы, чтобы стать чем-то действительно продуктивным. Искусственно заниженные номинальные процентные ставки прямо противоположны этому: когда номинальные процентные ставки станут низкими, люди подумают, что выгоды от денежных сбережений уменьшились, и, следовательно, увеличат потребление - потребляя текущую готовую продукцию. Поэтому, с одной стороны, люди увеличивают потребление и требуют от производителей производить вещи, которые нужны людям немедленно, с другой стороны, увеличение капитальных благ требует от производителей производить вещи, которые пригодятся в будущем, то есть вещи, которые можно использовать; собирать капитальные товары, которые не нужны людям. Роль самого рынка процентных ставок заключается в координации производства между ними, но сегодня намеренно низкие номинальные процентные ставки посылают неверный сигнал. Одновременное расширение спроса на потребительские товары и спрос на средства производства противоречиво. Однажды те, кто разрабатывает инвестиционные планы, обнаружат, что цены на необходимые ресурсы взлетели очень быстро - или что реальных сбережений не так много. доступен - Это делает невозможным завершение инвестиций. Но инвестиции, которые невозможно реализовать, бессмысленны. Это означает полное банкротство инвестиционного плана.
Единственным подтверждением этой теории стимулирования является то, что статистически трудно найти в ней недостатки: денежная экспансия действительно может привести к статистически значимому увеличению валового продукта (например, ВВП). Это видно из уравнения Фишера — правая часть уравнения аналогична понятию «валовой продукт» в статистике: объему сделок рыночных обменов, происходящих в течение определенного времени и определенного региона (или группы). Однако ВВП — это всего лишь число, а не показатель выгод, которые люди получают от рынка. Такого рода выгоды невозможно измерить: когда у людей есть 10 юаней, чтобы продать гроздь винограда, никто не знает, что они получают от грозди. виноград Сколько счастья вы получите, сколько еще счастья вы можете получить за пределами 10 юаней. Стабилизация показателей ВВП не означает, что люди получили выгоду, и не означает, что сформировалась разумная структура производства-потребления. Возможно, это лишь отсрочило наступление кризиса, а не устранило его.
Та же проблема существует и с теориями, призывающими к сокращению денежной массы.
Все идеи, требующие изменения количества денег «по требованию», требуют произвольной власти над всеми участниками рынка, которая может произвольно разбавлять богатство других и создавать препятствия для спонтанных сделок людей, не неся при этом никакой ответственности.
утечка денег
Об этом действительно не стоит говорить. Преимущество металлических валют перед их предшественниками заключалось в том, что их было легче разделить, что облегчало получение денежных единиц меньшего размера. Биткойн обладает теми же свойствами. Кроме того, потребности людей в наличных деньгах можно удовлетворить за счет ускорения скорости обращения валюты. Это то, на что способен технологический прогресс.
Подвести итог
Мы проанализировали влияние изменений количества денег, чтобы проанализировать, может ли валюта с «эластичным предложением» действительно принести какую-либо пользу людям. В результате, по крайней мере на данный момент, аргументы, выдвигаемые сторонниками эластичного предложения, особенно «теория стимулирования», не выдерживают критики. Мало того, они также вызывают множество проблем. Эти проблемы более реальны и разрушительны, чем преимущества, предлагаемые сторонниками гибких денег.
Даже если есть проблемы с «дефицитом», вызванным утечкой валюты, их можно смягчить. Вы можете думать, что различные решения «масштабируемости», появляющиеся в настоящее время в мире Биткойн, решают эту проблему.
Для некоторых монетарная политика Биткойна является смелой, но для других она отражает кульминацию веков человеческой мысли по монетарным вопросам.
Исходная ссылка