

#globalmacro
globalmacro
Просмотров: 59,560
225 обсуждают
Популярные
Новые

Официальные данные, опубликованные в пятницу Министерством внутренних дел Японии, показали, что базовый ИПЦ Токио вырос на 2,7% в годовом выражении в сентябре. Это заметно превзошло ожидания на уровне 2,3% и ускорилось по сравнению с августовскими 1,8%, чему способствовало истечение субсидий на коммунальные услуги и широкое повышение цен на продовольствие.
Неожиданный скачок инфляции в Токио — ведущем индикаторе по стране — усиливает давление на Банк Японии в сторону дальнейшего ужесточения денежно-кредитной политики. После двух повышений ставок в течение трех месяцев политики все чаще полагают, что базовое инфляционное давление прочно закрепляется выше их целевого уровня 2%.
Это развитие укрепляет иену и подпитывает дальнейшую ликвидацию глобальной carry trade по иене. Рост японских доходностей на фоне более жесткой внутренней политики может грозить сжатием трансграничной ликвидности в фиатной валюте на традиционных рынках акций и облигаций.
Для криптовалют уменьшение глобальной ликвидности и сохраняющаяся волатильность валютных курсов остаются ключевыми негативными факторами. Ястребиный настрой БОЯ может спровоцировать краткосрочное избегание риска и институциональную деактивацию плеча (deleveraging) в $BTC и в крупных цифровых активах. 📊
#BankOfJapan #Inflation #GlobalMacro
69

См. перевод
10月1日,俄罗斯总统普京在第23届瓦尔代国际辩论俱乐部全体会议上公开表示,如果波罗的海沿岸的飞地加里宁格勒或俄其他领土遭到攻击,莫斯科将考虑动用其军火库中的所有武器。近期北约针对加里宁格勒频繁开展军事演习,俄方此前已多次就封锁威胁发出升级对抗的严正警告。
这番表态标志着地缘政治对抗烈度再度上升。加里宁格勒作为俄罗斯深嵌欧洲腹地的战略支点,其安全局势直接牵动北约与俄方的红线。随着演习与核威慑言论交织,战略误判与摩擦升级的概率显著放大,全球供应链及能源通道面临更深的不确定性。
在地缘冲突风险溢价回升的背景下,传统避险资产通常受到资金追捧。原油等大宗商品易受供给担忧推升,而美元与黄金的避险属性可能进一步凸显。与此同时,债券收益率波动加剧,全球风险资产的估值扩张空间将受到实质性压制。
对于加密市场而言,极端地缘事件往往在短期内引发避险去杠杆,导致以 $BTC 为首的风险资产遭遇流动性抽离。在宏观不确定性持续发酵的阶段,投资者应保持高度谨慎,警惕局部冲突恶化对加密生态造成的连锁溢出风险。⚠️
#Geopolitics #GlobalMacro #CryptoRisk
7
На фоне совпадения текущей геополитической напряженности и давления на европейские финансы президент России Владимир Путин сделал жесткие заявления по ситуации в Калининграде и в Черном море, предупредив, что если в этом регионе возникнет угроза, Россия будет рассматривать возможность задействовать все имеющиеся в ее арсенале средства. Тем временем российские войска продолжают беспилотные удары по черноморским судам снабжения, а хвостовые риски для безопасности в Восточной Европе вновь стали очевидными.
Эти заявления и военные действия заметно нарушили прежние ожидания относительного баланса в геополитическом противостоянии. Рынок изначально питал робкую надежду на смягчение напряженности, однако повторение крайних формулировок напрямую ударило по склонности инвесторов к риску в глубине Европы. На фоне обострения внутренних финансовых разногласий в Европе суверенный кредитный риск быстро закладывается в цены, что накладывает тень на хрупкую региональную макроэкономическую среду.
Рост настроений бегства от риска привел к резкой дифференциации и турбулентности на рынке европейских облигаций. Спред по 10-летним гособлигациям Франции и Германии резко расширился на 14 базисных пунктов до 141 базисного пункта, а спред по 2-летним гособлигациям Италии и Германии также достиг крупнейшего расширения с 2020 года. Потребность в бегстве от риска заметно увеличила спрос на доллар и золото, в то время как европейские активы сталкиваются с двойным давлением: оттоком капитала и ростом суверенных премий.
Для рынка криптовалют сосуществование макроэкономического ужесточения ликвидности и геополитического бегства от риска не является благоприятной средой. В условиях, когда традиционный рынок суверенных облигаций испытывает давление, а настроения бегства от риска особенно хрупкие, такие рискованные активы, как $BTC , более вероятно столкнутся с оттоком ликвидности, а не с притоком «покупателей из-за защиты». В краткосрочной перспективе инвесторам следует проявлять повышенную осторожность в отношении риска ликвидностного «топтания по стопам» и усиления волатильности; оборонительные стратегии остаются приоритетом на данный момент.⚠️
#Geopolitics #EuropeanDebt #GlobalMacro
8
Глава Резервного банка Австралии Филип Лоу в среду заявил, что, чтобы сдержать инфляцию, в этом году должно хватить четырех повышений ставки, после увеличения ставки с 4,35% до 4,6%. Крупные фонды, такие как Schroders и Franklin Templeton, быстро вложились в австралийские гособлигации сроком 2–3 года, сделав ставку на то, что цикл ужесточения достиг пика.
Этот сдвиг подчеркивает нарастающие экономические препятствия, которые ограничивают дальнейшее ужесточение политики. Когда безработица близка к максимальным значениям за 5 лет, а рынок жилья остывает, замедление темпов вынуждает занимать менее жесткую позицию.
На более широком рынке наблюдался сильный ралли в гособлигациях и снижение доходностей. По мере того как ожидания повышения ставки ослабевают, глобальные рынки фиксированного дохода начинают закладывать в цены в конечном итоге смягчение политики в крупнейших экономиках.
Для криптовалют перспектива пика глобальных процентных ставок дает макроэкономическое облегчение. Если доходности по облигациям стабилизируются, это обычно стимулирует расширение ликвидности, создавая более благоприятный фон для $BTC и рискованных активов.
#RBA #InterestRates #GlobalMacro
67

Сегодня финансовое министерство Японии завершило аукцион 40-летних сверхдолгосрочных гособлигаций: рыночный коэффициент заявок достиг 3,1, что существенно выше предыдущего уровня 2,82 и среднего значения за последние 12 месяцев — 2,67, установив максимальный спрос с 2020 года. На фоне доходности 4,23% фьючерсы на японские гособлигации после аукциона сразу же выросли. Это указывает на то, что при отсутствии четких указаний со стороны главы Банка Японии Уэды Кадзуо относительно повышения ставок покупательская сила на длинном конце кривой по-прежнему остается крайне высокой.
С технической и макроэкономической точек зрения сверхдолгосрочные гособлигации пользуются ярко выраженным спросом, что означает активную фиксацию институциональными средствами повышенной доходности. Рынок ранее опасался, что Банк Японии может отложить этапы ужесточения, однако сохранение доходностей длинных облигаций на уровне исторически высоких диапазонов обеспечивает отличную «запасную» зону устойчивости. Такая мощная способность покупателей принимать предложения эффективно снижает панические настроения на рынке облигаций.
На традиционных финансовых рынках стабилизация доходности на длинном конце в сочетании с ростом фьючерсов напрямую снижает системный риск «хвостового» сценария резкого скачка глобальной стоимости заимствований. Удар по ликвидности в иенах с технической точки зрения в значительной степени сглажен, а структура спредов между долларом и ключевыми валютами сохраняет стабильность, создавая для общей макро-ликвидности скорее умеренно благоприятную торговую среду.
Для рискованных активов, включая криптовалюты, это, безусловно, позитивный сигнал. Давление со стороны повторного резкого закрытия сделок carry trade в иенах временно ослабло, а ожидания по мировой ликвидности на марже улучшились; склонность к риску заметно возросла. Такие ключевые активы, как $BTC , на фоне поддержки ликвидности, вероятно, продолжат восходящий тренд и протестируют вверх ключевые зоны сопротивления.
#JapanBonds #BankOfJapan #GlobalMacro
45

·
--
См. перевод
美国总统唐纳德·特朗普近日拒绝了伊朗方面的最新提议,但同时暗示双方本周可能重启谈判,令霍尔木兹海峡的局势再度扑朔迷离。周一欧洲基准天然气期货价格在经历上周超9%的下跌后小幅回升,市场正密切紧盯局势变化。
这处咽喉水道承担着全球约五分之一的液化天然气运输,目前欧洲正面临在供暖季前补充偏低库存的时间压力。若运输受阻持续,全球买家势必展开激烈竞争,能源供应链的不确定性正在被重新定价。
宏观层面上,能源供应风险叠加热度不减的通胀担忧,推动全球债券收益率攀升至二十多年高位。高企的收益率给传统股市估值带来明显压制,欧洲斯托克600指数年内涨幅已明显落后于标普500指数。
对于加密市场而言,宏观资金面的避险情绪与对通胀反复的担忧形成博弈。$BTC 和主流资产短期内跟随大宗商品与流动性预期震荡,投资者正在静待谈判明朗化带来的方向选择。
#Geopolitics #EnergyMarket #GlobalMacro
184
·
--
Глава МИД Ирана Алагаези 27/9 заявил твердо, что Тегеран не уступит США по оговоренным условиям. Он подчеркнул, что повторное открытие Ормузского пролива полностью зависит от того, будут ли выполнены требования Ирана, а также сейчас ожидает окончательного ответа от посредников.
Ормузский пролив — важнейшее энергетическое «горло» мира, где осуществляется перевалка большей части мировых поставок сырой нефти. Жесткое заявление разрушило надежды на снижение напряженности в недавнем дипломатическом противостоянии и перевело нефтяные цепочки поставок в режим красной тревоги.
Риск блокировки пролива может быстро привести к резкому росту цен на нефть, усилив давление глобальной инфляции. Финансовые рынки, вероятнее всего, перейдут в оборонительный режим, а потоки капитала направятся в укрытия — в USD и золото.
Что касается рынка криптовалют, то общий настрой на избегание макрорисков обычно создает давление краткосрочной распродажи на $BTC и на альткоины. Инвесторам следует быть особенно осторожными с резкими колебаниями на фоне новостей из геополитической повестки в ближайших сессиях.
#Geopolitics #OilMarket #GlobalMacro
397
На недавних встречах на высоком уровне в Нью-Йорке Дональд Трамп выразил обеспокоенность тем, что японская иена продолжает слабеть, премьер-министру Японии. Затем министр финансов Японии Синджиро Катаяма подтвердил это, указав, что руководство страны официально обратило внимание на ситуацию с недооценкой курса иены и будет продолжать тесно взаимодействовать с министром финансов США Джанет Йеллен по вопросам валютного обмена. В настоящее время пара USD/JPY после длинных праздничных выходных торгуется вблизи ключевого психологического уровня 160, удерживаясь на высоких позициях.
С точки зрения макроигры это заявление несет четкий сигнал о политике. Борьба вокруг пары USD/JPY в районе исторически значимого сопротивления 160 вошла в стадию крайнего накала: совместная обеспокоенность политических кругов США и Японии слабостью иены заметно повышает ожидания того, что Банк Японии и Минфин могут пойти на совместные интервенции и даже заранее ужесточить ликвидность. Ранее чрезмерно переполненные сделки, односторонне делавшие ставку на дальнейшее обесценение иены, сейчас сталкиваются с окном возможного перелома.
Для валютного рынка и глобальной ликвидности: если USD/JPY сформирует ложный пробой на уровне 160 и затем начнет техническую возвратную коррекцию к средним значениям, это эффективно подавит восходящий импульс доллара к корзине (DXY) и тем самым снизит давление на оценки ключевых мировых активов. Неформальные валюты и сырьевые товары могут получить момент для отскока благодаря улучшению ликвидных условий на марже, а трансграничные средства заново переоценивают рискованные активы.
Для криптоактивов, особенно для $BTC , потенциальные валютные интервенции на уровне обменного курса часто означают достижение промежуточного пика в сильном долларовом цикле. Если индекс доллара будет снижаться под давлением по мере отката USD/JPY, мировая склонность к риску быстро восстановится, что подтолкнет дополнительный капитал к возвращению в наиболее чувствительные к ликвидности сегменты и обеспечит крипторынку сильную техническую и ликвидностную поддержку для прорыва уровней сопротивления.📊
#Forex #USDJPY #GlobalMacro #Liquidity
109
·
--
На японском рынке облигаций 10-летняя доходность государственных облигаций Японии в последние дни резко выросла на 8 базисных пунктов, сразу достигнув 3,055% — самого высокого уровня с сентября 1996 года. Поскольку Япония долгое время служила эталоном страны, поддерживающей сверхмягкие условия и низкие процентные ставки в течение длительного периода, прорыв базовой доходностью японских гособлигаций этого рубежа, близкого к историческому максимуму за почти три десятилетия, немедленно вызвал широкое обсуждение среди глобальных макро-трейдеров.
Причина, по которой это стоит внимательно отслеживать, заключается в том, что шаги Банка Японии по нормализации денежно-кредитной политики существенно влияют на глобальное ценообразование капитала. Долгое время иена была крупнейшим источником средств для carry-трейд сделок по всему миру. По мере того как доходность японских гособлигаций продолжает расти, мотивация для возвращения иенового капитала, ранее направлявшегося за рубеж в активы с высокой доходностью, постепенно усиливается; это вступает в определённое противоречие с прежними ожиданиями рынка относительно плавного перехода ликвидности.
С точки зрения традиционных финансовых рынков, заметные аномальные движения доходности по японским облигациям часто через каналы валютного курса и спредов по суверенному долгу транслируются в доходности казначейских облигаций США и на глобальный рынок FX. Изменение центральных ориентиров по безрисковой доходности повлияет не только напрямую на динамику доллара и иены, но и может привести к повторной калибровке оценки активов в разных рынках; при этом одновременно растут волатильность риск-активов и колебания волатильности у защитных активов, а также у сырьевых товаров.
Для рынка криптовалют изменение макро-ликвидной среды также исторически является одним из ключевых факторов. Потенциальное давление по закрытию позиций в carry-трейде с иеной может повлиять на общий риск-аппетит, но в то же время колебания мировой системы фиатных валют заставляют часть инвесторов продолжать обращать внимание на защитные и хеджирующие свойства таких децентрализованных активов, как $BTC . На фоне переплетения факторов «за» и «против» общий денежный поток сохраняет режим ожидания; дальнейшее развитие ситуации потребует наблюдения за тем, как продолжит эволюционировать глобальная макро-ликвидность.🌊
#JapanYields #GlobalMacro #CryptoLiquidity
54
·
--
Министр энергетики США Крис Райт (Chris Wright) недавно высказался по поводу ситуации на Ближнем Востоке. Он заявил, что саудовская компания East-West («Восток–Запад») по основным нефтепроводам, которая получила повреждения в результате атаки беспилотников, предположительно восстановит работу «в течение ближайших нескольких дней», при этом США в настоящее время помогают с ремонтом. Ранее этот ключевой трубопровод был выведен из эксплуатации из‑за повреждений, полученных в результате атаки беспилотников вооруженных формирований, поддерживающих Иран; Саудовской Аравии пришлось компенсировать это, увеличив экспорт сырой нефти через пролив Хормуз.
Однако на энергетическом рынке существуют заметные разногласия относительно конкретных сроков ремонта. Согласно опубликованным данным спутниковой съемки, на одном из участков трубопровода могла быть серьезно повреждена подкачивающая насосная станция. Президент консультационной компании Lipow Oil Associates Энди Липоу считает, что в зависимости от степени повреждений ремонт может занять несколько месяцев. В то же время директор по исследованию товарных рынков аналитической компании Kpler Мэтт Смит оценивает, что при условии приостановки работы на один месяц, когда в день будут простаивать около 4,5 млн баррелей экспорта и будет расходоваться около 15 млн баррелей запасов порта, глобальный рынок может столкнуться примерно с дефицитом нефти в 12 млн баррелей.
Геополитический конфликт и борьба за устойчивость цепочек поставок энергоресурсов напрямую затрагивают макроэкономические инфляционные ожидания. Неопределенность в поставках нефти может усилить колебания на рынке сырьевых товаров, что затем повлияет на динамику доллара и на рыночные ожидания относительно траектории снижения ставок ведущими центробанками. Если транспортировка нефти на Ближнем Востоке будет нарушена дольше, глобальная инфляционная «липкость» может снова повыситься, создав новую нагрузку на ценообразование для традиционных активов, таких как облигации и акции.
Что касается крипторынка, то эволюция ближневосточной геополитической обстановки в основном передается через два канала: ликвидность и склонность к риску. В периоды роста макроэкономической неопределенности часть капитала может снова и снова балансировать между бегством от риска и ожиданием, из‑за чего такие активы, как $BTC , сохраняют боковую консолидацию на ключевых уровнях сопротивления. Инвесторам, помимо внимания к данным on-chain, также следует учитывать потенциальные сбои в макроэкономической среде ликвидности из‑за резких изменений цен на энергоносители.
#CrudeOil #Geopolitics #GlobalMacro
13
·
--
Южнокорейский фондовый рынок в последнее время переживает серию из четырех торговых дней подряд коррекции: комплексный индекс KOSPI напрямую опустился до самой низкой отметки за последние две недели. Аналитик Daishin Securities Ли Кён-мин (Lee Kyoung-min) отметил, что рост доходности американских гособлигаций в сочетании с повышением международных цен на нефть заметно ослабили желание участников рынка на покупку внутри торгового дня; одновременно кандидат на пост в Министерстве финансов Республики Корея Ли Хён-иль также заявил, что официальные структуры сейчас внимательно следят за динамикой на рынке облигаций и при необходимости вмешаются, чтобы стабилизировать ситуацию.
Эта коррекция на ключевых рынках Азии заслуживает внимания прежде всего потому, что в ее основе лежит постоянная смена макроожиданий. Рынок изначально допускал некоторую разрядку внешней обстановки, однако повторный рост доходности американских гособлигаций снова усилил опасения дальнейшего повышения ставок, из-за чего настроения инвесторов в сторону «убежища» активизировались, а общий риск-аппетит был существенно подавлен.
Если смотреть на традиционные финансовые рынки, то укрепление доходности американских гособлигаций и отскок цен на нефть зачастую поддерживают более жесткий курс доллара, что затем приводит к оттоку ликвидности с фондового рынка и других высокорисковых активов. Уязвимая динамика в Азиатско-Тихоокеанском регионе также отражает то, что глобальные капиталы при наличии неопределенности по ставкам чаще склонны занимать выжидательную позицию, а общий денежный фон в целом становится более стесненным.
Что касается крипторынка, то такие ключевые активы, как $BTC , по-прежнему тесно связаны с макроликвидностью. Когда традиционные рынки испытывают давление из‑за ожиданий по ставкам, краткосрочные потоки капитала в криптосфере также легко могут оказаться под воздействием; в целом настроения склоняются к нейтральным колебаниям. Как именно будет развиваться ситуация дальше, по-прежнему требуется постоянно отслеживать политику ФРС и изменения на пределе мировой макроликвидности.
#KOSPI #InterestRates #GlobalMacro
66
·
--
Ожидается, что Банк Японии на выходных повысит ключевую процентную ставку, и доходность японских 10-летних гособлигаций сразу подскочила на 4,5 базисного пункта до 3,030%, установив максимум за почти 30 лет — с сентября 1996 года. Основной причиной этой волатильности доходности являются опасения рынка по поводу инфляционного давления, особенно на фоне того, что ситуация на Ближнем Востоке не демонстрирует смягчения, а энергозатраты продолжают расти. В этих условиях Банку Японии приходится учитывать необходимость ускорить шаги по ужесточению политики, чтобы сдержать инфляционные риски.
С макроэкономической точки зрения среда сверхнизких, а порой и отрицательных ставок в Японии долгое время была важнейшей опорой для глобальных стратегий кэрри-трейд (Carry Trade). Сегодня рост доходности японских гособлигаций до уровней, близких к максимумам за десятки лет, означает, что стоимость заимствования дешевых иен для инвестирования в глобальные высокодоходные активы заметно увеличивается. На это накладываются геополитические напряженности, из‑за чего чувствительность рынка к развороту мирового ликвидного цикла находится на высоком уровне.
Для традиционных финансовых рынков сужение иеновой процентной спредовой разницы может подтолкнуть часть зарубежного капитала к возвращению в Японию, усиливая давление на рост глобальных доходностей по облигациям. Одновременно это может увеличить волатильность на валютном и фондовом рынках. Капитал будет балансировать между бегством в защитные активы и операциями по ребалансировке, а совокупные рисковые настроения смещаются в нейтрально-выжидательную плоскость.
На криптовалютном рынке закрытие иеновых позиций по кэрри-трейду часто приводит к временному нарушению общей ликвидности. Для $BTC и основных криптоактивов в ближайшей перспективе ликвидность может столкнуться с определенным давлением со стороны ребалансировки. Однако по мере того, как рынок постепенно переваривает ожидания дальнейшего повышения ставок, динамика активов, вероятно, вернется к противоборству факторов макроликвидности и собственных балансов спроса и предложения. 👀
#BankOfJapan #InterestRates #GlobalMacro
3
Глобальный рынок облигаций переживает знаковый момент. Согласно последним рыночным данным, доходность 10-летних гособлигаций Японии подскочила до 3,025%, достигнув наивысшего уровня с сентября 1996 года; одновременно доходность 10-летних базовых казначейских облигаций США также впервые с середины 2007 года пробила ключевой уровень сопротивления 5,0210%.
С технической точки зрения кривая доходности по долгосрочным гособлигациям в США и Японии синхронно достигла многолетних экстремумов, что отражает не только «окончательное переваривание» рынком ожиданий сохранения жесткой денежно-кредитной политики со стороны ключевых центробанков, но и сигнализирует о том, что глобальная кривая доходности, вероятно, входит в стадию «формирования вершины» в текущем цикле повышения ставок. Когда давление распродаж сосредоточенно вырывается наружу и фиксирует экстремальные значения, это часто предвещает ослабление импульса и приближение переломного момента.
Для традиционных финансовых рынков пробой доходности по американским облигациям уровня 5,0210% хотя и является краткосрочным стресс-тестом для переоцененных активов, но по мере приближения доходности к сильной технической зоне сопротивления капитал с высокой вероятностью после подтверждения вершины начнет искать новые рискованные активы для перераспределения. Формирование вершины по доходностям обычно сопровождается последней волной снижения кредитного плеча (де-левереджинга), а затем, как правило, появляются ожидания более мягких условий ликвидности.
Для рынка криптовалют достижение пика долгосрочных ставок по доходности часто является опережающим сигналом перелома в ликвидности. $BTC и основные риск-активы, полностью заложив крайне высокую среду ставок, фактически лишились дальнейшего «снижающего» пространства. Как только после пробоя по доходности американских облигаций произойдет техническая коррекция, склонность к риску быстро восстановится, обеспечивая криптоэкосистеме существенный прирост ликвидности и отскок по импульсу.
#BondYields #GlobalMacro #Liquidity
82
·
--
Согласно последним сообщениям The Wall Street Journal, рынок в целом ожидает, что Банк Японии (BOJ) на этой неделе в ходе решения по ставкам повысит ставку на 25 базисных пунктов. Это может стать самым быстрым шагом в текущем цикле ужесточения. В то же время рыночные цены уже в значительной степени учли это ожидание. Кроме того, базовая инфляция в Японии приближается к 2%, а рост цен на энергоресурсы в сочетании с колебаниями курса иены усиливает ощущение срочности у директивных органов в вопросе сдерживания инфляционного давления.
Этот поворот привлекает внимание во всем мире главным образом потому, что Банк Японии на протяжении долгого времени играл особую роль «резервуара» глобальной ликвидности. Раньше рынок привык к крайне мягкой среде с низкими ставками по иене. Однако на фоне сложного разворота политики ФРС, если Банк Японии ускорит шаги по ужесточению, это может заставить глобальных инвесторов заново оценить стратегию carry trade, основанную на заимствовании под низкие ставки.
С точки зрения традиционных макро-финансовых рынков, ожидания повышения ставок толкают вверх доходности японских гособлигаций и в определенной степени поддерживают курс иены. Если последующие формулировки в формате forward guidance окажутся более «ястребиными», чем ожидалось, это может вызвать синхронную корректировку доходностей по всему миру, а также привести к возвращению части межрыночных инвестиционных капиталов в страну, создавая тест на краткосрочную волатильность для активов вне США и Европы.
Для криптовалютного рынка изменения макро-ликвидной среды — это фактор, который всегда стоит объективно отслеживать. Риск закрытия позиций по сделкам с иеновым carry trade не раз в краткосрочной перспективе влиял на предпочтения рынка к ликвидности в отношении высокорисковых активов. При этом в текущей ситуации рынок уже достаточно полно учел повышение. В конечном счете дальнейшее движение будет зависеть от того, насколько официальные заявления после решения будут задавать ориентиры по последующему курсу — за этим стоит внимательно наблюдать. $BTC
#BankOfJapan #InterestRates #GlobalMacro
2
Во время азиатской торговой сессии азиатские валюты в целом ослабли, поскольку базовая доходность по 10-летним гособлигациям США взлетела выше критической отметки 5,0% и затем остановилась на уровне 4,960%. По оценкам аналитиков Deutsche Bank, рост доходностей во многом подпитывается сохраняющимися инфляционными опасениями, высокими ценами на нефть, масштабными потребностями правительства в финансировании, а также крупными выпусками корпоративных облигаций, связанными с инвестициями в ИИ.
Прорыв порога в 5,0% означает важный экономический и психологический переломный момент. Сохранение доходностей выше этого уровня сигнализирует, что более широкие финансовые условия ужесточаются ускоренными темпами, что осложняет ожидания рынка относительно скорого монетарного смягчения и вынуждает переоценивать глобальные долговые инструменты.
По традиционным валютным рынкам укрепление доллара заметно давило на региональных игроков: USD вырос на 0,3% к японской иене до 154,82 и прибавил 0,45% к южнокорейской воне до 1353,14, тогда как AUD снизился на 0,15% до 0,7126. Расширение разницы процентных ставок продолжает притягивать капитал к доходным активам США, вымывая ликвидность из рынков развивающихся стран и рынков с повышенным риском.
Для криптоактивов повышенные доходности по «безрисковым» инструментам создают сильные встречные ветры, увеличивая альтернативную стоимость удержания спекулятивных активов, не приносящих доход. Если $BTC и более широкий рынок цифровых активов столкнутся с устойчивым оттоком ликвидности, волатильность на рынке, вероятно, останется высокой, пока доходности по облигациям не обретут стабильную опору. 📊
#USTreasury #GlobalMacro #BondYields #CurrencyMarkets
8
·
--
Канадский королевский банк (RBC), главный экономист Фрэнсис Дональд (Francis Donald) недавно представил обновленный прогноз относительно будущей траектории денежно-кредитной политики Банка Канады. В банке ожидают, что, несмотря на сохраняющуюся неопределенность в торговле между США и Канадой, Банк Канады в следующем году может повысить ставку четыре раза, в результате чего базовая ставка в итоге будет доведена до 3,25%. Этот прогноз вызвал широкое обсуждение в макроэкономических рынках того, может ли цикл повышения ставок в развитых экономиках перезапуститься.
На этот прогноз особенно стоит обратить внимание, потому что в настоящее время большинство ведущих мировых центробанков находятся в цикле снижения ставок, тогда как RBC дает относительно более «ястребиный» взгляд. В отчете отмечается, что, хотя общий рост ВВП Канады в текущем и следующем году, вероятно, окажется ниже 2%, из‑за замедления темпов роста населения фактические показатели в расчете на душу населения при этом укрепляются. Дополняет картину то, что продолжают прилагать усилия ресурсно богатые западные провинции, а инфляционное давление, связанное с ростом цен на энергоносители, дает Банку Канады реальные основания для ужесточения политики. Также не исключается возможность того, что первое повышение ставки произойдет уже в конце 2026 года.
Для традиционных финансовых рынков, если внутри развитых стран начнет расходиться траектория денежно-кредитной политики, то глобальный поток капитала и рынок валют могут подвергнуться переоценке. Канадский доллар может получить поддержку со стороны ожиданий по ставкам, а рост доходности облигаций способен повысить совокупную стоимость заимствований, добавив новые переменные для ликвидности и движения капитала в регионе Северной Америки.
На криптовалютном рынке инвесторы сейчас в основном ориентируются на ожидания ликвидности со стороны Федеральной резервной системы. Однако если ключевые зарубежные центробанки раньше перейдут к повышению ставок для противодействия инфляции из‑за энергии, темпы мировой денежной ликвидности могут замедлиться, и тогда рискованные активы будут продолжать колебаться в рамках противостояния ожиданий по ликвидности. Далее рынку предстоит продолжить наблюдение за реальными данными по экономике и за динамикой инфляции. $BTC
#BankOfCanada #InterestRates #GlobalMacro
2
Президент США Дональд Трамп (Donald J. Trump) в последнее время неоднократно высказывался на платформе Truth Social по ситуации на Ближнем Востоке. Он прямо заявил, что нефтеперевозки через пролив Ормуз по-прежнему идут в обычном режиме, и ожидает, что после завершения военного конфликта с Ираном цена на нефть резко пойдет вниз. Между тем данные по судоходству и отслеживанию показывают, что Саудовская Аравия в первые 10 дней сентября заметно увеличила объем экспорта нефти через пролив Ормуз: общий объем вырос с почти девятилетнего минимума, достигнутого в августе (около 3 млн баррелей в сутки), до почти 4 млн баррелей в сутки. При этом около 1 млн баррелей в сутки перевозится через этот пролив, что эффективно снижает страхи о возможном разрыве поставок по ключевому маршруту.
С точки зрения макроэкономических фундаментальных факторов и технической структуры, исчезновение премии за дефицит предложения в проливе Ормуз является ключевой переменной, сдерживающей ожидания по вторичной глобальной инфляции. Несмотря на то что стратеги Bank of America Савита Субраманиан (Savita Subramanian) слегка повысили целевую отметку по индексу S&P 500 на конец года с 7100 до 7400 пунктов (что всё еще примерно на 3,4% ниже текущих значений), защитный рубеж традиционных «медведей» на Уолл-стрит начинает ослабевать. Пока нефть упирается в ключевые уровни сопротивления и снова возвращается в нисходящий канал, опасения рынка относительно того, что рост входящей инфляции может помешать мягкому циклу монетарной политики, будут полностью развеяны, а общее макроэкономическое сопротивление начнет превращаться в сильный попутный ветер.
В традиционных финансовых рынках снижение ожиданий по цене нефти напрямую приведет к ослаблению давления на доходности долгосрочных казначейских облигаций США и на индекс доллара. Для широкого рынка акций, хотя существуют опасения по поводу краткосрочной сезонной волатильности, удешевление энергоресурсов заметно повышает маржинальную прибыльность компаний и эластичность их оценки. Как только инфляционная надбавка (инфляционный спрэд) на рынке облигаций будет сжата, средства начнут ускоренно перетекать от «защитного» сегмента к активам с более высоким риском, и индекс S&P 500 имеет шанс пробить защитный диапазон в технической плоскости и атаковать более агрессивные уровни сопротивления сверху.
Для рынка криптовалют быстрое снятие рисков энергозатратной инфляции создает значительный позитивный эффект по ликвидности. $BTC на ключевом уровне поддержки демонстрирует надежный спрос со стороны покупателей. По мере того как макроэкономические ожидания ужесточения уходят на второй план, настроения «избегания риска» стремительно переключаются на погоню за риском (Risk-On). Разрешение узкого места в поставках нефти снимает барьеры для высвобождения глобальной ликвидности; восстановление в деривативном рынке с уходом от отрицательных ставок и продолжающееся включение спроса на спотовом рынке сигнализируют о том, что криптоактивы формируют сильную базовую структуру и имеют технический импульс для прорыва вверх на уровне недельной консолидации. #CrudeOil #Geopolitics #GlobalMacro
121
Глава Министерства энергетики США Дженнифер Грэнхолм (Jennifer Granholm) недавно обнародовала прогноз, указав, что ключевой трубопровод для транзита сырой нефти в Саудовской Аравии «вскоре будет полностью введён в эксплуатацию». Тем временем Статистическое управление Канады готовится опубликовать данные по индексу потребительских цен (CPI) за август, и геополитические игры в мировой энергетической цепочке поставок вновь переплетаются с динамикой инфляции в ключевых экономиках, становясь центром внимания рынка.
Ускоренное запускание саудовского трубопровода «восток—запад» (East-West Pipeline) имеет своей стратегической основой обход узкого «горла» геополитических рисков в зоне Ормузского пролива: нефть из Персидского залива напрямую направляется к портам Красного моря. Однако при взгляде в масштабах макроэкономики это отражает не только стремление защититься от длительного обострения противостояния на Ближнем Востоке, но и подчёркивает уязвимость мировой энергетической цепочки поставок. В связке с ключевыми моментами в публикации инфляционных данных развитых экономик, включая Канаду, рынку необходимо трезво осознавать: структурная перестройка предложения энергии и потенциальный рост издержек означают, что процесс дезинфляции (снижения инфляции) окажется далеко не безоблачным, а слишком ранняя ставка на полный разворот центробанков к смягчению денежно-кредитной политики несёт высокие риски.
На уровне традиционных финансовых рынков геополитическая премия за риск и перестройка энергетических поставок обеспечат международным ценам на нефть прочную поддержку. Если опасения по поводу энергетической инфляции вновь усилятся, это напрямую отложит начало цикла смягчения у основных центробанков, ограничив пространство для снижения доходности гособлигаций США и индекса доллара. На фоне высокой волатильности на рынках сырьевых товаров активы для хеджирования, такие как золото, могут получить повышенный спрос со стороны инвесторов, однако реальность такова, что глобальная ликвидность в существенной степени не будет ослаблена, что продолжит оказывать давление оценок на переоценённые акции.
Для рынка криптовалют ситуация с жёсткими условиями ликвидности и ростом спроса на защитные настроения вовсе не является благоприятной. При повторяющихся колебаниях макроэкономических инфляционных ожиданий и сохранении реальных ставок на высоком уровне число $BTC и в целом вся криптоэкосистема вряд ли смогут привлечь сколько-нибудь значительный приток нового капитала в больших объёмах. Инвесторам следует остерегаться макро-негативного воздействия энергетических и геополитических потрясений: когда ожидания по ликвидности не оправдываются, рисковые активы обычно сталкиваются с резкими пересмотрами оценок и риском волатильности. ⚠️
#OilMarket #Geopolitics #GlobalMacro #InflationWatch
46
·
--
Член управляющего совета ЕЦБ Казимир недавно высказал свое мнение о ситуации с инфляцией в еврозоне, отметив, что инфляционные риски по-прежнему склоняются в сторону повышения, особенно из-за того, что ключевой угрозой становятся цены на природный газ и электроэнергию. Тем временем йеменские повстанцы-хуситы заявили, что с помощью десятков баллистических ракет и беспилотников атаковали военную авиабазу Хамис-Мушаит (Khamees Mushait) в Саудовской Аравии, точно поразив объекты вроде радаров и складов боеприпасов; кроме того, доходность 5-летних гособлигаций Великобритании в течение дня выросла на 6 базисных пунктов до 4.9709%, напрямую установив новый максимум с июля 2008 года. Переплетение различных новостей ясно указывает на то, что макроэкономическая обстановка далеко не спокойна.
Почему эти события стоит рассматривать вместе? С одной стороны, ЕЦБ только что провел второе в текущем году повышение ставки, и рынок изначально взвешивал, будет ли ужесточение продолжаться и в следующем году. Заявления Казимира снова остудили ожидания снижения ставок, особенно с учетом повторяющихся рисков инфляции на продовольственном и энергетическом сегментах. С другой стороны, обострение геополитической ситуации на Ближнем Востоке напрямую влияет на «нервы» рынков сырья: если поставки и транспортировка энергоресурсов будут нарушены, это немедленно усилит давление глобальной импортируемой инфляции, из-за чего центральным банкам будет сложнее в краткосрочной перспективе перейти к смягчению.
На традиционных финансовых рынках доходности облигаций Европы и Великобритании сохраняются на высоких уровнях и даже обновляют многолетние максимумы, что отражает укрепление ожиданий, что ставка будет «оставаться высокой дольше» (higher for longer). Обострение геополитических конфликтов в сочетании с липкостью инфляции обычно повышает волатильность защитных активов, таких как золото и нефть, а сила доллара и высокодоходных гособлигаций продолжает сдерживать расширение ликвидности на глобальном рынке рискованных активов.
Для крипторынка высокая стоимость макрокапитала означает, что внебиржевой прирост ликвидности по-прежнему склонен к осторожности: $BTC и ведущие альткоины в ближайшей перспективе могут оставаться в режиме противоборства между макро-настроениями и внутренними нарративами. Геоконфликт способен в отдельных временных отрезках подстегнуть часть спроса на защитные инструменты, но тот факт, что общая ликвидность остается напряженной из-за высоких ставок, игнорировать нельзя — траектория рынка по-прежнему требует внимательного наблюдения со стороны многих факторов. 🤔
#ECB #Geopolitics #GlobalMacro
41
·
--
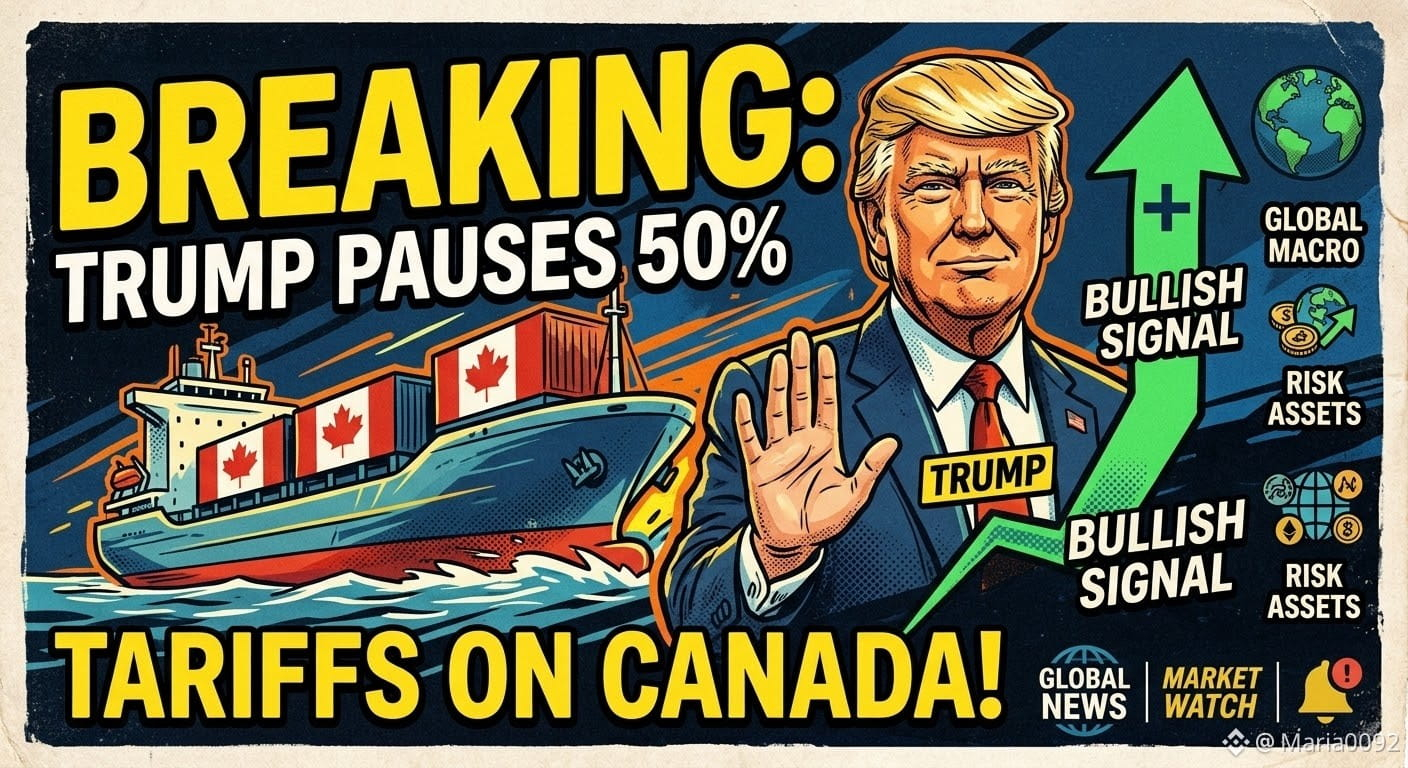
🌍 Срочно: Трамп приостанавливает 50% пошлины на Канаду! 🇺🇸
🇨🇦Всего за несколько часов до дедлайна администрация Трампа ПРИОСТАНОВИЛА запланированные 50% пошлины на канадские товары.
Почему это важно: Торговые войны порождают страх и неопределённость на глобальных рынках, часто снижая стоимость рискованных активов, таких как Crypto.
Эта пауза в последний момент — бычий сигнал для глобальной стабильности: она может успокоить опасения по поводу более глубокого экономического конфликта, который мог бы ударить по рыночной ликвидности.
💡 Перспективы рынка:
Когда геополитическая напряжённость спадает, активы с настроением risk-on (например, Bitcoin) часто «вздыхают с облегчением». Ожидайте потенциальный краткосрочный отскок в традиционных рынках, который может коррелировать с Crypto.
Следите за открытием S&P 500 — если он в зелёной зоне, вероятно, Crypto тоже последует.
Как думаете, эта новость прокачает рынок?👇
👇 Подписывайтесь на обновления по глобальным рынкам!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
1
45
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#NEARFallsToAround$4.70Down14%
Просмотров: 0
0 обсуждают
2
#EvernorthPlansNasdaqListingOct8
Просмотров: 0
0 обсуждают
3
#SECProposesCryptoCustodyFramework
Просмотров: 0
0 обсуждают
4
#IMFApproves$139MDisbursementToElSalvador
Просмотров: 0
3 обсуждают
5
#AnthropicTargetsIPOAsSoonAsMidNovember
Просмотров: 589
42 обсуждают
6
#EtherGains70.9%InQ3
Просмотров: 195,295
1,279 обсуждают
7
#TreasuryLetsStatesFileStablecoinCertificationsEarly
Просмотров: 13,486
101 обсуждают
8
#US10YearYieldNears5.3%
Просмотров: 168,085
1,221 обсуждают
9
#DollarIndexHitsHighestSinceMay2025
Просмотров: 53,537
683 обсуждают
10
#USWeeklyJoblessClaimsFallTo197000
Просмотров: 41,109
548 обсуждают