
奶爸财经
1.5k Публикации
奶爸财经
Отправить жалобу
Заблокировать пользователя
446 подписок(и/а)
789 подписчиков(а)
1.4K+ понравилось
Посты
Все
Видео
·
--
投二代养成记 136 钱都去哪儿了?高储蓄率时代,老百姓不肯花钱,钱到底流向哪里了 #真财实学计划 #财经 #职场 #理财
投二代养成记 136 钱都去哪儿了?高储蓄率时代,老百姓不肯花钱,钱到底流向哪里了 #真财实学计划 #财经 #职场 #理财
416
·
--
内部人交易|贝宝披露一笔股票减持,金额约25.37万美元美股上市公司贝宝(PYPL)披露一笔内部人股票交易。文件显示,公司内部人Kereere (Suzan)(Officer)2026-08-18减持公司股票,交易金额约253739.32美元。
交易数据显示:
? 交易人:Kereere (Suzan)(Officer)
? 交易方向:卖出
? 成交股数:4162股
? 成交均价:60.97美元/股
? 交易金额:约253739.32美元
? 最新持股:622658股
? 持股比例:0.07%
一般而言,上市公司高管及董事的股票交易被市场视为观察管理层态度的重要参考指标之一。不过,内部人交易可能涉及薪酬安排、税务规划、资产配置等多种因素,单笔交易并不能直接代表公司未来经营走势,仍需结合基本面及后续公告综合判断。
公司简介:PayPal(在中国大陆的品牌为贝宝)1998年12月由 Peter Thiel 及 Max Levchin 建立。 是一个总部在美国加利福尼亚州圣荷西市的因特网服务商,允许在使用电子邮件来标识身份的用户之间转移资金,避免了传统的邮寄支票或者汇款的方法。PayPal也和一些电子商务网站合作,成为它们的货款支付方式之一。
内部人交易|贝宝披露一笔股票减持,金额约25.37万美元
美股上市公司贝宝(PYPL)披露一笔内部人股票交易。文件显示,公司内部人Kereere (Suzan)(Officer)2026-08-18减持公司股票,交易金额约253739.32美元。
交易数据显示:
? 交易人:Kereere (Suzan)(Officer)
? 交易方向:卖出
? 成交股数:4162股
? 成交均价:60.97美元/股
? 交易金额:约253739.32美元
? 最新持股:622658股
? 持股比例:0.07%
一般而言,上市公司高管及董事的股票交易被市场视为观察管理层态度的重要参考指标之一。不过,内部人交易可能涉及薪酬安排、税务规划、资产配置等多种因素,单笔交易并不能直接代表公司未来经营走势,仍需结合基本面及后续公告综合判断。
公司简介:PayPal(在中国大陆的品牌为贝宝)1998年12月由 Peter Thiel 及 Max Levchin 建立。 是一个总部在美国加利福尼亚州圣荷西市的因特网服务商,允许在使用电子邮件来标识身份的用户之间转移资金,避免了传统的邮寄支票或者汇款的方法。PayPal也和一些电子商务网站合作,成为它们的货款支付方式之一。
交易数据显示:
? 交易人:Kereere (Suzan)(Officer)
? 交易方向:卖出
? 成交股数:4162股
? 成交均价:60.97美元/股
? 交易金额:约253739.32美元
? 最新持股:622658股
? 持股比例:0.07%
一般而言,上市公司高管及董事的股票交易被市场视为观察管理层态度的重要参考指标之一。不过,内部人交易可能涉及薪酬安排、税务规划、资产配置等多种因素,单笔交易并不能直接代表公司未来经营走势,仍需结合基本面及后续公告综合判断。
公司简介:PayPal(在中国大陆的品牌为贝宝)1998年12月由 Peter Thiel 及 Max Levchin 建立。 是一个总部在美国加利福尼亚州圣荷西市的因特网服务商,允许在使用电子邮件来标识身份的用户之间转移资金,避免了传统的邮寄支票或者汇款的方法。PayPal也和一些电子商务网站合作,成为它们的货款支付方式之一。
91
·
--
Статья
全球两大支付巨头合并?Stripe正洽谈收购PayPalIT之家 8 月 15 日消息,据《华尔街日报》昨日报道,Stripe 和私募股权公司安宏资本(Advent International)正在与 PayPal 洽谈收购事宜。
据报道,Stripe 和安宏资本曾在今年 7 月,以每股 60.5 美元(IT之家注:现汇率约合 408.7 元人民币)的价格向 PayPal 提出收购要约,使 PayPal 的估值达到 530 亿美元(现汇率约合 3,580.49 亿元人民币),但 PayPal 方面对该报价并不满意。
在接收到要约之前,PayPal 的股价曾一度跌至历史低位,市值也只有大约 400 亿美元(现汇率约合 2,702.26 亿元人民币)。作为对比,该公司 2021 年的峰值市值曾达到 3,600 亿美元(现汇率约合 2.43 万亿元人民币)左右。
目前 Stripe 和 PayPal 双方正在谈论更高的每股价格。如果一切顺利,这笔交易可能会在未来几周内达成。
结合路透社此前报道,Stripe 和安宏资本如果收购成功,将各自持有 PayPal 50% 的股份。两家公司并没有拆分 PayPal 的计划,如果该交易最终达成,Stripe 有望成为全球规模最大的在线支付公司之一,往后每年处理的交易金额将达到 3.7 万亿美元(现汇率约合 25 万亿元人民币)。
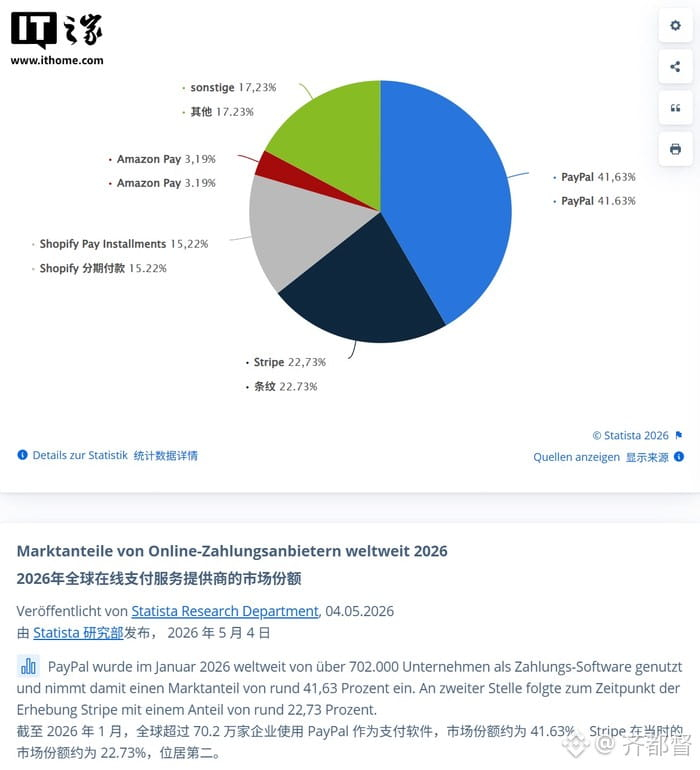
IT之家查询 Statista 数据发现,截至 2026 年 1 月,PayPal 的全球在线支付市场份额为 41.63%,位列第一;Stripe 的全球在线支付市场份额为 22.73%,排名第二。
全球两大支付巨头合并?Stripe正洽谈收购PayPal
IT之家 8 月 15 日消息,据《华尔街日报》昨日报道,Stripe 和私募股权公司安宏资本(Advent International)正在与 PayPal 洽谈收购事宜。
据报道,Stripe 和安宏资本曾在今年 7 月,以每股 60.5 美元(IT之家注:现汇率约合 408.7 元人民币)的价格向 PayPal 提出收购要约,使 PayPal 的估值达到 530 亿美元(现汇率约合 3,580.49 亿元人民币),但 PayPal 方面对该报价并不满意。
在接收到要约之前,PayPal 的股价曾一度跌至历史低位,市值也只有大约 400 亿美元(现汇率约合 2,702.26 亿元人民币)。作为对比,该公司 2021 年的峰值市值曾达到 3,600 亿美元(现汇率约合 2.43 万亿元人民币)左右。
目前 Stripe 和 PayPal 双方正在谈论更高的每股价格。如果一切顺利,这笔交易可能会在未来几周内达成。
结合路透社此前报道,Stripe 和安宏资本如果收购成功,将各自持有 PayPal 50% 的股份。两家公司并没有拆分 PayPal 的计划,如果该交易最终达成,Stripe 有望成为全球规模最大的在线支付公司之一,往后每年处理的交易金额将达到 3.7 万亿美元(现汇率约合 25 万亿元人民币)。
IT之家查询 Statista 数据发现,截至 2026 年 1 月,PayPal 的全球在线支付市场份额为 41.63%,位列第一;Stripe 的全球在线支付市场份额为 22.73%,排名第二。
据报道,Stripe 和安宏资本曾在今年 7 月,以每股 60.5 美元(IT之家注:现汇率约合 408.7 元人民币)的价格向 PayPal 提出收购要约,使 PayPal 的估值达到 530 亿美元(现汇率约合 3,580.49 亿元人民币),但 PayPal 方面对该报价并不满意。
在接收到要约之前,PayPal 的股价曾一度跌至历史低位,市值也只有大约 400 亿美元(现汇率约合 2,702.26 亿元人民币)。作为对比,该公司 2021 年的峰值市值曾达到 3,600 亿美元(现汇率约合 2.43 万亿元人民币)左右。
目前 Stripe 和 PayPal 双方正在谈论更高的每股价格。如果一切顺利,这笔交易可能会在未来几周内达成。
结合路透社此前报道,Stripe 和安宏资本如果收购成功,将各自持有 PayPal 50% 的股份。两家公司并没有拆分 PayPal 的计划,如果该交易最终达成,Stripe 有望成为全球规模最大的在线支付公司之一,往后每年处理的交易金额将达到 3.7 万亿美元(现汇率约合 25 万亿元人民币)。
IT之家查询 Statista 数据发现,截至 2026 年 1 月,PayPal 的全球在线支付市场份额为 41.63%,位列第一;Stripe 的全球在线支付市场份额为 22.73%,排名第二。
87
·
--
Статья
估值超 5000 亿!Stripe 联合私募洽谈收购 PayPal来源:环球网
【环球网科技综合报道】8月16日消息,据Engadget报道,国际支付服务商Stripe近日联合私募股权机构安宏资本,正与支付平台PayPal展开收购相关磋商,若交易顺利达成,将深刻改变全球线上支付行业发展格局。
据悉,今年7月,Stripe联合安宏资本向PayPal抛出收购要约,报价为每股60.5美元,对应企业整体估值5300亿美元。针对该收购报价,PayPal方面并未予以认可,现阶段各方仍在协商调整收购单价。
资料显示,本次收购邀约提出前,PayPal股价下探至历史低位,企业市值仅约4000亿美元。回溯其发展历程,该企业市值曾在2021年触及约3.6万亿美元的峰值,前后市值差距显著。
另据相关信息,若本次收购交易最终落地,Stripe与安宏资本将各持有PayPal半数股权,双方暂无拆分PayPal业务的规划。完成整合后,Stripe将跻身全球头部线上支付企业行列,企业年度交易处理规模预计可达3.7万亿美元。(纯钧)
估值超 5000 亿!Stripe 联合私募洽谈收购 PayPal
来源:环球网
【环球网科技综合报道】8月16日消息,据Engadget报道,国际支付服务商Stripe近日联合私募股权机构安宏资本,正与支付平台PayPal展开收购相关磋商,若交易顺利达成,将深刻改变全球线上支付行业发展格局。
据悉,今年7月,Stripe联合安宏资本向PayPal抛出收购要约,报价为每股60.5美元,对应企业整体估值5300亿美元。针对该收购报价,PayPal方面并未予以认可,现阶段各方仍在协商调整收购单价。
资料显示,本次收购邀约提出前,PayPal股价下探至历史低位,企业市值仅约4000亿美元。回溯其发展历程,该企业市值曾在2021年触及约3.6万亿美元的峰值,前后市值差距显著。
另据相关信息,若本次收购交易最终落地,Stripe与安宏资本将各持有PayPal半数股权,双方暂无拆分PayPal业务的规划。完成整合后,Stripe将跻身全球头部线上支付企业行列,企业年度交易处理规模预计可达3.7万亿美元。(纯钧)
【环球网科技综合报道】8月16日消息,据Engadget报道,国际支付服务商Stripe近日联合私募股权机构安宏资本,正与支付平台PayPal展开收购相关磋商,若交易顺利达成,将深刻改变全球线上支付行业发展格局。
据悉,今年7月,Stripe联合安宏资本向PayPal抛出收购要约,报价为每股60.5美元,对应企业整体估值5300亿美元。针对该收购报价,PayPal方面并未予以认可,现阶段各方仍在协商调整收购单价。
资料显示,本次收购邀约提出前,PayPal股价下探至历史低位,企业市值仅约4000亿美元。回溯其发展历程,该企业市值曾在2021年触及约3.6万亿美元的峰值,前后市值差距显著。
另据相关信息,若本次收购交易最终落地,Stripe与安宏资本将各持有PayPal半数股权,双方暂无拆分PayPal业务的规划。完成整合后,Stripe将跻身全球头部线上支付企业行列,企业年度交易处理规模预计可达3.7万亿美元。(纯钧)
118
·
--
数娱出海向支付“要利润”中经记者?李晖?北京报道
随着中国数字娱乐行业出海从“将产品带向海外”迈向“面向全球玩家长期运营”,支付也正在从后台交易工具走向决定商家利润表的重要变量。
根据中国音像与数字出版协会发布的《2026年1—6月中国游戏产业报告》,今年上半年,中国自主研发游戏海外市场实际销售收入达到123.72亿美元(约合人民币835.6亿元),同比增长30.22%,创下近6年来最大增幅。
游戏之外,短剧、直播等数字娱乐服务,以及新兴的AI智能体应用在跨境交易中的份额不断加重,正引发跨境支付机构的“跟进”——2025?PayPal?Global?Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一;官方数据显示,2026年上半年,经蚂蚁国际旗下Antom处理的中国数娱商户交易额同比增长八成。
“随着Google?Play新支付政策在6月最后一天正式生效,平台服务费由30%降至最低10%,游戏厂商自建独立站直付渠道的动力进一步释放,为跨境支付机构带来了新机会。”空中云汇(Airwallex)中国区首席商务官黄晓明在接受《中国经营报》记者采访时透露。
分羹出海红利
“这次国内外跨境支付公司来了50多家,从国际巨头到叫不出名字的小机构,都在这个赛道找机会。”一位不久前参与了ChinaJoy中国国际数码互动娱乐展览会的支付从业者向记者感叹。
从市场调研情况看,短剧出海、游戏出海和直播是上半年数娱赛道三大热点方向。
“游戏出海仍是资金体量最大的细分品类,正面临两大平台的新支付政策;AI短剧的兴起让内容产能释放,平台对灵活的计费和混合收费模式的需求快速增加;直播赛道的全球打赏市场规模仍然庞大,在中东、东南亚市场的付费渗透率极高,拉美市场增长也很快。”黄晓明告诉记者。
以游戏出海为例,行业面临流量红利消退、买量成本走高、渠道抽成与跨境支付损耗持续侵蚀利润等多重挑战。长期以来,近30%的平台分成(业内俗称“苹果税”“谷歌税”)持续挤压厂商利润空间。
黄晓明向记者举了个例子:一款月流水500万美元的SLG策略游戏,“苹果税”每年会吃掉1800万美元营收。如果切到官网直付,利润率可直接提升25%以上。
而平台开放第三方支付方式在为发行商降成本的同时,也抬高了自建第三方支付体系的门槛——在跳转到外部网页或应用完成付款的过程中,每一次跳转都意味着流失风险。“游戏好玩,充值劝退”,是很多海外玩家的真实吐槽。
PhotonPay光子易《2026年游戏全球经营白皮书》(以下简称《白皮书》)显示:根据Newzoo数据,47%的用户会因支付失败、支付方式受限或缺少偏好的支付工具而放弃购买;44%的用户则会因为隐藏费用、自动续费或最终价格不透明而中止支付。
“支付方式是否熟悉、流程是否顺畅、交易高峰期能否稳定完成,都会直接影响玩家体验和付费转化。”蚂蚁国际Antom?CEO刘正表示。
记者注意到,随着本地化收款、AI实时风控、嵌入式金融成为出海刚需,今年以来,多家跨境支付机构在数娱领域推出了针对性的解决方案。
2026年3月,PingPong面向出海北美的游戏厂商,推出覆盖90%以上美国本地玩家的一站式全球数娱收单解决方案,核心思路是“不跳转”——通过游戏场景内嵌式收银台和底层API技术,在游戏内直接拉起收银台。6月,空中云汇推出全域一键结账产品Airi,主打用户一次绑定支付信息后,在所有接入Airi的平台都可一键完成付款……
而蚂蚁国际则一方面通过Antom主攻跨境收单,帮游戏厂商接入全球本地支付方式;同时通过万里汇(WorldFirst)主攻B2B外贸收款和结汇,实现从C端游戏内购到B端游戏开发、广告代理服务商等生态方覆盖。蚂蚁国际披露的数据显示,截至目前,公司全球账户服务已被超过半数的中国大中型游戏厂商,以及众多AI应用企业、短剧平台和中小游戏开发工作室采用。
从成本项到“做增长”
很长一段时间内,许多厂商对具体的渠道扣费、退款率等账目缺乏清晰核算,支付呈现出“被动获益与高额成本”的特征,更多被视为后台工具,而非经营能力的一部分。
上述《白皮书》显示,2023年以来,随着融合玩法、跨平台发行与混合变现普及,游戏行业进入精细化运营阶段。支付随之不再只是交易通道,而开始深度影响用户转化率。官网直付、支付中台、本地化支付与全球资金管理能力逐渐成为头部厂商的重要基础设施。
这也推动支付从行业的“成本项”走向增长杠杆。
记者从业内了解到,从跨境支付机构的收入构成看,主流跨境支付平台的结汇费率通常在0.3%—1%(不考虑补贴),部分平台实行阶梯计费(如月流水100万美元以下按0.7%封顶,流水越高费率越低)。在收单费率上,部分支付机构按交易额收取一定比例(如2.9%—3.4%),或按单笔收取固定手续费(如0.3—0.5美元/笔)。而根据风险、场景、体量情况,费率可能还有一定弹性空间。
但这并不是跨境支付机构追求的全部收入来源。行业共识在于,数娱赛道的综合利润率优于传统实物跨境电商,主要原因在于服务深度和产品嵌合度的差异。
黄晓明告诉记者,传统实物电商的支付需求相对单一,商户主要需要收款和结汇,支付机构的服务也大多停留在收付环节。“但数娱赛道的资金链路更长、更复杂,从前端的全球收单、计费管理、动态3DS(3-Domain?Secure,‘三域支付安全协议’)优化、风控定制,到后端的多币种收款、批量付款、多币种换汇、全球发卡,再到财务自动化和合规管理,每一环节都有明确的服务溢价空间。”
“公司希望增加的收入类型,主要是软件层面的服务收入,而不是纯通道费率收入。目前正加大对计费管理产品、AI原生财务平台以及发卡业务等增值服务的收入拓展。这些收入的共同特点是利润率高于纯通道费率,且客户黏性更强。”他表示。
但在利润丰厚的数娱行业淘金,挑战同样不小。数娱行业常见小额多笔、账号共享、盗刷、羊毛党、异常充值和退款滥用等情况。一家老牌支付机构跨境业务线人士就向记者透露,今年上半年公司数娱业务量有所下降,“因为做了一次合规管控,清理了一些风险不达标商户。”
如果风控过严会误伤真实用户,过松则带来拒付损失。以3DS为例,如果每笔都做验证,对于短剧解锁、游戏充值这类冲动消费场景,强制3DS验证会直接打断用户情绪,导致大量弃单。对此,各家支付机构均试图在“高通过率”与“低欺诈率”之间找到最佳平衡点。
刘正透露,蚂蚁国际Antom推出的Antom?Shield智能风控系统,目前可以实现每笔交易100%实时风控扫描与毫秒级决策返回。“系统可根据用户和交易特征动态调整风控策略,在识别异常交易的同时减少对正常用户的误拦截。”
“从解决方案的逻辑来看,我们是把AI支付优化引擎内嵌在整个支付栈中,结合设备指纹、行为模式、IP地理位置、历史交易等数据进行实时风险评估,识别低风险和高风险交易并采取不同触发方式。同时商户也可以配置自己的风险偏好,例如在哪些场景更注重转化、在哪些场景更注重风控。”黄晓明表示。
相关数据显示,将支付能力嵌入经营链路和前置风控策略,正在加速为数娱行业带来增长转化。
PingPong方面透露,采取内嵌式收银台可以帮助厂商降低10%—15%的用户流失。某头部游戏厂商借助个性化场景定制,支付成功率整体提升5.3%,核心市场提升5%—10%。空中云汇的数据也显示,商家在接入Airi后,商户结账速度提升3倍,转化率最高提升14%。某头部游戏厂商采取风控定制化后,拒付申诉成功率从0升至78%。
根据PayPal披露数据,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物,使用PayPal钱包可带来46%的结账转化率提升。
(编辑:李晖?审核:何莎莎?校对:燕郁霞)
数娱出海向支付“要利润”
中经记者?李晖?北京报道
随着中国数字娱乐行业出海从“将产品带向海外”迈向“面向全球玩家长期运营”,支付也正在从后台交易工具走向决定商家利润表的重要变量。
根据中国音像与数字出版协会发布的《2026年1—6月中国游戏产业报告》,今年上半年,中国自主研发游戏海外市场实际销售收入达到123.72亿美元(约合人民币835.6亿元),同比增长30.22%,创下近6年来最大增幅。
游戏之外,短剧、直播等数字娱乐服务,以及新兴的AI智能体应用在跨境交易中的份额不断加重,正引发跨境支付机构的“跟进”——2025?PayPal?Global?Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一;官方数据显示,2026年上半年,经蚂蚁国际旗下Antom处理的中国数娱商户交易额同比增长八成。
“随着Google?Play新支付政策在6月最后一天正式生效,平台服务费由30%降至最低10%,游戏厂商自建独立站直付渠道的动力进一步释放,为跨境支付机构带来了新机会。”空中云汇(Airwallex)中国区首席商务官黄晓明在接受《中国经营报》记者采访时透露。
分羹出海红利
“这次国内外跨境支付公司来了50多家,从国际巨头到叫不出名字的小机构,都在这个赛道找机会。”一位不久前参与了ChinaJoy中国国际数码互动娱乐展览会的支付从业者向记者感叹。
从市场调研情况看,短剧出海、游戏出海和直播是上半年数娱赛道三大热点方向。
“游戏出海仍是资金体量最大的细分品类,正面临两大平台的新支付政策;AI短剧的兴起让内容产能释放,平台对灵活的计费和混合收费模式的需求快速增加;直播赛道的全球打赏市场规模仍然庞大,在中东、东南亚市场的付费渗透率极高,拉美市场增长也很快。”黄晓明告诉记者。
以游戏出海为例,行业面临流量红利消退、买量成本走高、渠道抽成与跨境支付损耗持续侵蚀利润等多重挑战。长期以来,近30%的平台分成(业内俗称“苹果税”“谷歌税”)持续挤压厂商利润空间。
黄晓明向记者举了个例子:一款月流水500万美元的SLG策略游戏,“苹果税”每年会吃掉1800万美元营收。如果切到官网直付,利润率可直接提升25%以上。
而平台开放第三方支付方式在为发行商降成本的同时,也抬高了自建第三方支付体系的门槛——在跳转到外部网页或应用完成付款的过程中,每一次跳转都意味着流失风险。“游戏好玩,充值劝退”,是很多海外玩家的真实吐槽。
PhotonPay光子易《2026年游戏全球经营白皮书》(以下简称《白皮书》)显示:根据Newzoo数据,47%的用户会因支付失败、支付方式受限或缺少偏好的支付工具而放弃购买;44%的用户则会因为隐藏费用、自动续费或最终价格不透明而中止支付。
“支付方式是否熟悉、流程是否顺畅、交易高峰期能否稳定完成,都会直接影响玩家体验和付费转化。”蚂蚁国际Antom?CEO刘正表示。
记者注意到,随着本地化收款、AI实时风控、嵌入式金融成为出海刚需,今年以来,多家跨境支付机构在数娱领域推出了针对性的解决方案。
2026年3月,PingPong面向出海北美的游戏厂商,推出覆盖90%以上美国本地玩家的一站式全球数娱收单解决方案,核心思路是“不跳转”——通过游戏场景内嵌式收银台和底层API技术,在游戏内直接拉起收银台。6月,空中云汇推出全域一键结账产品Airi,主打用户一次绑定支付信息后,在所有接入Airi的平台都可一键完成付款……
而蚂蚁国际则一方面通过Antom主攻跨境收单,帮游戏厂商接入全球本地支付方式;同时通过万里汇(WorldFirst)主攻B2B外贸收款和结汇,实现从C端游戏内购到B端游戏开发、广告代理服务商等生态方覆盖。蚂蚁国际披露的数据显示,截至目前,公司全球账户服务已被超过半数的中国大中型游戏厂商,以及众多AI应用企业、短剧平台和中小游戏开发工作室采用。
从成本项到“做增长”
很长一段时间内,许多厂商对具体的渠道扣费、退款率等账目缺乏清晰核算,支付呈现出“被动获益与高额成本”的特征,更多被视为后台工具,而非经营能力的一部分。
上述《白皮书》显示,2023年以来,随着融合玩法、跨平台发行与混合变现普及,游戏行业进入精细化运营阶段。支付随之不再只是交易通道,而开始深度影响用户转化率。官网直付、支付中台、本地化支付与全球资金管理能力逐渐成为头部厂商的重要基础设施。
这也推动支付从行业的“成本项”走向增长杠杆。
记者从业内了解到,从跨境支付机构的收入构成看,主流跨境支付平台的结汇费率通常在0.3%—1%(不考虑补贴),部分平台实行阶梯计费(如月流水100万美元以下按0.7%封顶,流水越高费率越低)。在收单费率上,部分支付机构按交易额收取一定比例(如2.9%—3.4%),或按单笔收取固定手续费(如0.3—0.5美元/笔)。而根据风险、场景、体量情况,费率可能还有一定弹性空间。
但这并不是跨境支付机构追求的全部收入来源。行业共识在于,数娱赛道的综合利润率优于传统实物跨境电商,主要原因在于服务深度和产品嵌合度的差异。
黄晓明告诉记者,传统实物电商的支付需求相对单一,商户主要需要收款和结汇,支付机构的服务也大多停留在收付环节。“但数娱赛道的资金链路更长、更复杂,从前端的全球收单、计费管理、动态3DS(3-Domain?Secure,‘三域支付安全协议’)优化、风控定制,到后端的多币种收款、批量付款、多币种换汇、全球发卡,再到财务自动化和合规管理,每一环节都有明确的服务溢价空间。”
“公司希望增加的收入类型,主要是软件层面的服务收入,而不是纯通道费率收入。目前正加大对计费管理产品、AI原生财务平台以及发卡业务等增值服务的收入拓展。这些收入的共同特点是利润率高于纯通道费率,且客户黏性更强。”他表示。
但在利润丰厚的数娱行业淘金,挑战同样不小。数娱行业常见小额多笔、账号共享、盗刷、羊毛党、异常充值和退款滥用等情况。一家老牌支付机构跨境业务线人士就向记者透露,今年上半年公司数娱业务量有所下降,“因为做了一次合规管控,清理了一些风险不达标商户。”
如果风控过严会误伤真实用户,过松则带来拒付损失。以3DS为例,如果每笔都做验证,对于短剧解锁、游戏充值这类冲动消费场景,强制3DS验证会直接打断用户情绪,导致大量弃单。对此,各家支付机构均试图在“高通过率”与“低欺诈率”之间找到最佳平衡点。
刘正透露,蚂蚁国际Antom推出的Antom?Shield智能风控系统,目前可以实现每笔交易100%实时风控扫描与毫秒级决策返回。“系统可根据用户和交易特征动态调整风控策略,在识别异常交易的同时减少对正常用户的误拦截。”
“从解决方案的逻辑来看,我们是把AI支付优化引擎内嵌在整个支付栈中,结合设备指纹、行为模式、IP地理位置、历史交易等数据进行实时风险评估,识别低风险和高风险交易并采取不同触发方式。同时商户也可以配置自己的风险偏好,例如在哪些场景更注重转化、在哪些场景更注重风控。”黄晓明表示。
相关数据显示,将支付能力嵌入经营链路和前置风控策略,正在加速为数娱行业带来增长转化。
PingPong方面透露,采取内嵌式收银台可以帮助厂商降低10%—15%的用户流失。某头部游戏厂商借助个性化场景定制,支付成功率整体提升5.3%,核心市场提升5%—10%。空中云汇的数据也显示,商家在接入Airi后,商户结账速度提升3倍,转化率最高提升14%。某头部游戏厂商采取风控定制化后,拒付申诉成功率从0升至78%。
根据PayPal披露数据,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物,使用PayPal钱包可带来46%的结账转化率提升。
(编辑:李晖?审核:何莎莎?校对:燕郁霞)
随着中国数字娱乐行业出海从“将产品带向海外”迈向“面向全球玩家长期运营”,支付也正在从后台交易工具走向决定商家利润表的重要变量。
根据中国音像与数字出版协会发布的《2026年1—6月中国游戏产业报告》,今年上半年,中国自主研发游戏海外市场实际销售收入达到123.72亿美元(约合人民币835.6亿元),同比增长30.22%,创下近6年来最大增幅。
游戏之外,短剧、直播等数字娱乐服务,以及新兴的AI智能体应用在跨境交易中的份额不断加重,正引发跨境支付机构的“跟进”——2025?PayPal?Global?Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一;官方数据显示,2026年上半年,经蚂蚁国际旗下Antom处理的中国数娱商户交易额同比增长八成。
“随着Google?Play新支付政策在6月最后一天正式生效,平台服务费由30%降至最低10%,游戏厂商自建独立站直付渠道的动力进一步释放,为跨境支付机构带来了新机会。”空中云汇(Airwallex)中国区首席商务官黄晓明在接受《中国经营报》记者采访时透露。
分羹出海红利
“这次国内外跨境支付公司来了50多家,从国际巨头到叫不出名字的小机构,都在这个赛道找机会。”一位不久前参与了ChinaJoy中国国际数码互动娱乐展览会的支付从业者向记者感叹。
从市场调研情况看,短剧出海、游戏出海和直播是上半年数娱赛道三大热点方向。
“游戏出海仍是资金体量最大的细分品类,正面临两大平台的新支付政策;AI短剧的兴起让内容产能释放,平台对灵活的计费和混合收费模式的需求快速增加;直播赛道的全球打赏市场规模仍然庞大,在中东、东南亚市场的付费渗透率极高,拉美市场增长也很快。”黄晓明告诉记者。
以游戏出海为例,行业面临流量红利消退、买量成本走高、渠道抽成与跨境支付损耗持续侵蚀利润等多重挑战。长期以来,近30%的平台分成(业内俗称“苹果税”“谷歌税”)持续挤压厂商利润空间。
黄晓明向记者举了个例子:一款月流水500万美元的SLG策略游戏,“苹果税”每年会吃掉1800万美元营收。如果切到官网直付,利润率可直接提升25%以上。
而平台开放第三方支付方式在为发行商降成本的同时,也抬高了自建第三方支付体系的门槛——在跳转到外部网页或应用完成付款的过程中,每一次跳转都意味着流失风险。“游戏好玩,充值劝退”,是很多海外玩家的真实吐槽。
PhotonPay光子易《2026年游戏全球经营白皮书》(以下简称《白皮书》)显示:根据Newzoo数据,47%的用户会因支付失败、支付方式受限或缺少偏好的支付工具而放弃购买;44%的用户则会因为隐藏费用、自动续费或最终价格不透明而中止支付。
“支付方式是否熟悉、流程是否顺畅、交易高峰期能否稳定完成,都会直接影响玩家体验和付费转化。”蚂蚁国际Antom?CEO刘正表示。
记者注意到,随着本地化收款、AI实时风控、嵌入式金融成为出海刚需,今年以来,多家跨境支付机构在数娱领域推出了针对性的解决方案。
2026年3月,PingPong面向出海北美的游戏厂商,推出覆盖90%以上美国本地玩家的一站式全球数娱收单解决方案,核心思路是“不跳转”——通过游戏场景内嵌式收银台和底层API技术,在游戏内直接拉起收银台。6月,空中云汇推出全域一键结账产品Airi,主打用户一次绑定支付信息后,在所有接入Airi的平台都可一键完成付款……
而蚂蚁国际则一方面通过Antom主攻跨境收单,帮游戏厂商接入全球本地支付方式;同时通过万里汇(WorldFirst)主攻B2B外贸收款和结汇,实现从C端游戏内购到B端游戏开发、广告代理服务商等生态方覆盖。蚂蚁国际披露的数据显示,截至目前,公司全球账户服务已被超过半数的中国大中型游戏厂商,以及众多AI应用企业、短剧平台和中小游戏开发工作室采用。
从成本项到“做增长”
很长一段时间内,许多厂商对具体的渠道扣费、退款率等账目缺乏清晰核算,支付呈现出“被动获益与高额成本”的特征,更多被视为后台工具,而非经营能力的一部分。
上述《白皮书》显示,2023年以来,随着融合玩法、跨平台发行与混合变现普及,游戏行业进入精细化运营阶段。支付随之不再只是交易通道,而开始深度影响用户转化率。官网直付、支付中台、本地化支付与全球资金管理能力逐渐成为头部厂商的重要基础设施。
这也推动支付从行业的“成本项”走向增长杠杆。
记者从业内了解到,从跨境支付机构的收入构成看,主流跨境支付平台的结汇费率通常在0.3%—1%(不考虑补贴),部分平台实行阶梯计费(如月流水100万美元以下按0.7%封顶,流水越高费率越低)。在收单费率上,部分支付机构按交易额收取一定比例(如2.9%—3.4%),或按单笔收取固定手续费(如0.3—0.5美元/笔)。而根据风险、场景、体量情况,费率可能还有一定弹性空间。
但这并不是跨境支付机构追求的全部收入来源。行业共识在于,数娱赛道的综合利润率优于传统实物跨境电商,主要原因在于服务深度和产品嵌合度的差异。
黄晓明告诉记者,传统实物电商的支付需求相对单一,商户主要需要收款和结汇,支付机构的服务也大多停留在收付环节。“但数娱赛道的资金链路更长、更复杂,从前端的全球收单、计费管理、动态3DS(3-Domain?Secure,‘三域支付安全协议’)优化、风控定制,到后端的多币种收款、批量付款、多币种换汇、全球发卡,再到财务自动化和合规管理,每一环节都有明确的服务溢价空间。”
“公司希望增加的收入类型,主要是软件层面的服务收入,而不是纯通道费率收入。目前正加大对计费管理产品、AI原生财务平台以及发卡业务等增值服务的收入拓展。这些收入的共同特点是利润率高于纯通道费率,且客户黏性更强。”他表示。
但在利润丰厚的数娱行业淘金,挑战同样不小。数娱行业常见小额多笔、账号共享、盗刷、羊毛党、异常充值和退款滥用等情况。一家老牌支付机构跨境业务线人士就向记者透露,今年上半年公司数娱业务量有所下降,“因为做了一次合规管控,清理了一些风险不达标商户。”
如果风控过严会误伤真实用户,过松则带来拒付损失。以3DS为例,如果每笔都做验证,对于短剧解锁、游戏充值这类冲动消费场景,强制3DS验证会直接打断用户情绪,导致大量弃单。对此,各家支付机构均试图在“高通过率”与“低欺诈率”之间找到最佳平衡点。
刘正透露,蚂蚁国际Antom推出的Antom?Shield智能风控系统,目前可以实现每笔交易100%实时风控扫描与毫秒级决策返回。“系统可根据用户和交易特征动态调整风控策略,在识别异常交易的同时减少对正常用户的误拦截。”
“从解决方案的逻辑来看,我们是把AI支付优化引擎内嵌在整个支付栈中,结合设备指纹、行为模式、IP地理位置、历史交易等数据进行实时风险评估,识别低风险和高风险交易并采取不同触发方式。同时商户也可以配置自己的风险偏好,例如在哪些场景更注重转化、在哪些场景更注重风控。”黄晓明表示。
相关数据显示,将支付能力嵌入经营链路和前置风控策略,正在加速为数娱行业带来增长转化。
PingPong方面透露,采取内嵌式收银台可以帮助厂商降低10%—15%的用户流失。某头部游戏厂商借助个性化场景定制,支付成功率整体提升5.3%,核心市场提升5%—10%。空中云汇的数据也显示,商家在接入Airi后,商户结账速度提升3倍,转化率最高提升14%。某头部游戏厂商采取风控定制化后,拒付申诉成功率从0升至78%。
根据PayPal披露数据,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物,使用PayPal钱包可带来46%的结账转化率提升。
(编辑:李晖?审核:何莎莎?校对:燕郁霞)
84
·
--
数娱出海向支付“要利润”中经记者?李晖?北京报道
随着中国数字娱乐行业出海从“将产品带向海外”迈向“面向全球玩家长期运营”,支付也正在从后台交易工具走向决定商家利润表的重要变量。
根据中国音像与数字出版协会发布的《2026年1—6月中国游戏产业报告》,今年上半年,中国自主研发游戏海外市场实际销售收入达到123.72亿美元(约合人民币835.6亿元),同比增长30.22%,创下近6年来最大增幅。
游戏之外,短剧、直播等数字娱乐服务,以及新兴的AI智能体应用在跨境交易中的份额不断加重,正引发跨境支付机构的“跟进”——2025?PayPal?Global?Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一;官方数据显示,2026年上半年,经蚂蚁国际旗下Antom处理的中国数娱商户交易额同比增长八成。
“随着Google?Play新支付政策在6月最后一天正式生效,平台服务费由30%降至最低10%,游戏厂商自建独立站直付渠道的动力进一步释放,为跨境支付机构带来了新机会。”空中云汇(Airwallex)中国区首席商务官黄晓明在接受《中国经营报》记者采访时透露。
分羹出海红利
“这次国内外跨境支付公司来了50多家,从国际巨头到叫不出名字的小机构,都在这个赛道找机会。”一位不久前参与了ChinaJoy中国国际数码互动娱乐展览会的支付从业者向记者感叹。
从市场调研情况看,短剧出海、游戏出海和直播是上半年数娱赛道三大热点方向。
“游戏出海仍是资金体量最大的细分品类,正面临两大平台的新支付政策;AI短剧的兴起让内容产能释放,平台对灵活的计费和混合收费模式的需求快速增加;直播赛道的全球打赏市场规模仍然庞大,在中东、东南亚市场的付费渗透率极高,拉美市场增长也很快。”黄晓明告诉记者。
以游戏出海为例,行业面临流量红利消退、买量成本走高、渠道抽成与跨境支付损耗持续侵蚀利润等多重挑战。长期以来,近30%的平台分成(业内俗称“苹果税”“谷歌税”)持续挤压厂商利润空间。
黄晓明向记者举了个例子:一款月流水500万美元的SLG策略游戏,“苹果税”每年会吃掉1800万美元营收。如果切到官网直付,利润率可直接提升25%以上。
而平台开放第三方支付方式在为发行商降成本的同时,也抬高了自建第三方支付体系的门槛——在跳转到外部网页或应用完成付款的过程中,每一次跳转都意味着流失风险。“游戏好玩,充值劝退”,是很多海外玩家的真实吐槽。
PhotonPay光子易《2026年游戏全球经营白皮书》(以下简称《白皮书》)显示:根据Newzoo数据,47%的用户会因支付失败、支付方式受限或缺少偏好的支付工具而放弃购买;44%的用户则会因为隐藏费用、自动续费或最终价格不透明而中止支付。
“支付方式是否熟悉、流程是否顺畅、交易高峰期能否稳定完成,都会直接影响玩家体验和付费转化。”蚂蚁国际Antom?CEO刘正表示。
记者注意到,随着本地化收款、AI实时风控、嵌入式金融成为出海刚需,今年以来,多家跨境支付机构在数娱领域推出了针对性的解决方案。
2026年3月,PingPong面向出海北美的游戏厂商,推出覆盖90%以上美国本地玩家的一站式全球数娱收单解决方案,核心思路是“不跳转”——通过游戏场景内嵌式收银台和底层API技术,在游戏内直接拉起收银台。6月,空中云汇推出全域一键结账产品Airi,主打用户一次绑定支付信息后,在所有接入Airi的平台都可一键完成付款……
而蚂蚁国际则一方面通过Antom主攻跨境收单,帮游戏厂商接入全球本地支付方式;同时通过万里汇(WorldFirst)主攻B2B外贸收款和结汇,实现从C端游戏内购到B端游戏开发、广告代理服务商等生态方覆盖。蚂蚁国际披露的数据显示,截至目前,公司全球账户服务已被超过半数的中国大中型游戏厂商,以及众多AI应用企业、短剧平台和中小游戏开发工作室采用。
从成本项到“做增长”
很长一段时间内,许多厂商对具体的渠道扣费、退款率等账目缺乏清晰核算,支付呈现出“被动获益与高额成本”的特征,更多被视为后台工具,而非经营能力的一部分。
上述《白皮书》显示,2023年以来,随着融合玩法、跨平台发行与混合变现普及,游戏行业进入精细化运营阶段。支付随之不再只是交易通道,而开始深度影响用户转化率。官网直付、支付中台、本地化支付与全球资金管理能力逐渐成为头部厂商的重要基础设施。
这也推动支付从行业的“成本项”走向增长杠杆。
记者从业内了解到,从跨境支付机构的收入构成看,主流跨境支付平台的结汇费率通常在0.3%—1%(不考虑补贴),部分平台实行阶梯计费(如月流水100万美元以下按0.7%封顶,流水越高费率越低)。在收单费率上,部分支付机构按交易额收取一定比例(如2.9%—3.4%),或按单笔收取固定手续费(如0.3—0.5美元/笔)。而根据风险、场景、体量情况,费率可能还有一定弹性空间。
但这并不是跨境支付机构追求的全部收入来源。行业共识在于,数娱赛道的综合利润率优于传统实物跨境电商,主要原因在于服务深度和产品嵌合度的差异。
黄晓明告诉记者,传统实物电商的支付需求相对单一,商户主要需要收款和结汇,支付机构的服务也大多停留在收付环节。“但数娱赛道的资金链路更长、更复杂,从前端的全球收单、计费管理、动态3DS(3-Domain?Secure,‘三域支付安全协议’)优化、风控定制,到后端的多币种收款、批量付款、多币种换汇、全球发卡,再到财务自动化和合规管理,每一环节都有明确的服务溢价空间。”
“公司希望增加的收入类型,主要是软件层面的服务收入,而不是纯通道费率收入。目前正加大对计费管理产品、AI原生财务平台以及发卡业务等增值服务的收入拓展。这些收入的共同特点是利润率高于纯通道费率,且客户黏性更强。”他表示。
但在利润丰厚的数娱行业淘金,挑战同样不小。数娱行业常见小额多笔、账号共享、盗刷、羊毛党、异常充值和退款滥用等情况。一家老牌支付机构跨境业务线人士就向记者透露,今年上半年公司数娱业务量有所下降,“因为做了一次合规管控,清理了一些风险不达标商户。”
如果风控过严会误伤真实用户,过松则带来拒付损失。以3DS为例,如果每笔都做验证,对于短剧解锁、游戏充值这类冲动消费场景,强制3DS验证会直接打断用户情绪,导致大量弃单。对此,各家支付机构均试图在“高通过率”与“低欺诈率”之间找到最佳平衡点。
刘正透露,蚂蚁国际Antom推出的Antom?Shield智能风控系统,目前可以实现每笔交易100%实时风控扫描与毫秒级决策返回。“系统可根据用户和交易特征动态调整风控策略,在识别异常交易的同时减少对正常用户的误拦截。”
“从解决方案的逻辑来看,我们是把AI支付优化引擎内嵌在整个支付栈中,结合设备指纹、行为模式、IP地理位置、历史交易等数据进行实时风险评估,识别低风险和高风险交易并采取不同触发方式。同时商户也可以配置自己的风险偏好,例如在哪些场景更注重转化、在哪些场景更注重风控。”黄晓明表示。
相关数据显示,将支付能力嵌入经营链路和前置风控策略,正在加速为数娱行业带来增长转化。
PingPong方面透露,采取内嵌式收银台可以帮助厂商降低10%—15%的用户流失。某头部游戏厂商借助个性化场景定制,支付成功率整体提升5.3%,核心市场提升5%—10%。空中云汇的数据也显示,商家在接入Airi后,商户结账速度提升3倍,转化率最高提升14%。某头部游戏厂商采取风控定制化后,拒付申诉成功率从0升至78%。
根据PayPal披露数据,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物,使用PayPal钱包可带来46%的结账转化率提升。
(编辑:李晖?审核:何莎莎?校对:燕郁霞)
数娱出海向支付“要利润”
中经记者?李晖?北京报道
随着中国数字娱乐行业出海从“将产品带向海外”迈向“面向全球玩家长期运营”,支付也正在从后台交易工具走向决定商家利润表的重要变量。
根据中国音像与数字出版协会发布的《2026年1—6月中国游戏产业报告》,今年上半年,中国自主研发游戏海外市场实际销售收入达到123.72亿美元(约合人民币835.6亿元),同比增长30.22%,创下近6年来最大增幅。
游戏之外,短剧、直播等数字娱乐服务,以及新兴的AI智能体应用在跨境交易中的份额不断加重,正引发跨境支付机构的“跟进”——2025?PayPal?Global?Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一;官方数据显示,2026年上半年,经蚂蚁国际旗下Antom处理的中国数娱商户交易额同比增长八成。
“随着Google?Play新支付政策在6月最后一天正式生效,平台服务费由30%降至最低10%,游戏厂商自建独立站直付渠道的动力进一步释放,为跨境支付机构带来了新机会。”空中云汇(Airwallex)中国区首席商务官黄晓明在接受《中国经营报》记者采访时透露。
分羹出海红利
“这次国内外跨境支付公司来了50多家,从国际巨头到叫不出名字的小机构,都在这个赛道找机会。”一位不久前参与了ChinaJoy中国国际数码互动娱乐展览会的支付从业者向记者感叹。
从市场调研情况看,短剧出海、游戏出海和直播是上半年数娱赛道三大热点方向。
“游戏出海仍是资金体量最大的细分品类,正面临两大平台的新支付政策;AI短剧的兴起让内容产能释放,平台对灵活的计费和混合收费模式的需求快速增加;直播赛道的全球打赏市场规模仍然庞大,在中东、东南亚市场的付费渗透率极高,拉美市场增长也很快。”黄晓明告诉记者。
以游戏出海为例,行业面临流量红利消退、买量成本走高、渠道抽成与跨境支付损耗持续侵蚀利润等多重挑战。长期以来,近30%的平台分成(业内俗称“苹果税”“谷歌税”)持续挤压厂商利润空间。
黄晓明向记者举了个例子:一款月流水500万美元的SLG策略游戏,“苹果税”每年会吃掉1800万美元营收。如果切到官网直付,利润率可直接提升25%以上。
而平台开放第三方支付方式在为发行商降成本的同时,也抬高了自建第三方支付体系的门槛——在跳转到外部网页或应用完成付款的过程中,每一次跳转都意味着流失风险。“游戏好玩,充值劝退”,是很多海外玩家的真实吐槽。
PhotonPay光子易《2026年游戏全球经营白皮书》(以下简称《白皮书》)显示:根据Newzoo数据,47%的用户会因支付失败、支付方式受限或缺少偏好的支付工具而放弃购买;44%的用户则会因为隐藏费用、自动续费或最终价格不透明而中止支付。
“支付方式是否熟悉、流程是否顺畅、交易高峰期能否稳定完成,都会直接影响玩家体验和付费转化。”蚂蚁国际Antom?CEO刘正表示。
记者注意到,随着本地化收款、AI实时风控、嵌入式金融成为出海刚需,今年以来,多家跨境支付机构在数娱领域推出了针对性的解决方案。
2026年3月,PingPong面向出海北美的游戏厂商,推出覆盖90%以上美国本地玩家的一站式全球数娱收单解决方案,核心思路是“不跳转”——通过游戏场景内嵌式收银台和底层API技术,在游戏内直接拉起收银台。6月,空中云汇推出全域一键结账产品Airi,主打用户一次绑定支付信息后,在所有接入Airi的平台都可一键完成付款……
而蚂蚁国际则一方面通过Antom主攻跨境收单,帮游戏厂商接入全球本地支付方式;同时通过万里汇(WorldFirst)主攻B2B外贸收款和结汇,实现从C端游戏内购到B端游戏开发、广告代理服务商等生态方覆盖。蚂蚁国际披露的数据显示,截至目前,公司全球账户服务已被超过半数的中国大中型游戏厂商,以及众多AI应用企业、短剧平台和中小游戏开发工作室采用。
从成本项到“做增长”
很长一段时间内,许多厂商对具体的渠道扣费、退款率等账目缺乏清晰核算,支付呈现出“被动获益与高额成本”的特征,更多被视为后台工具,而非经营能力的一部分。
上述《白皮书》显示,2023年以来,随着融合玩法、跨平台发行与混合变现普及,游戏行业进入精细化运营阶段。支付随之不再只是交易通道,而开始深度影响用户转化率。官网直付、支付中台、本地化支付与全球资金管理能力逐渐成为头部厂商的重要基础设施。
这也推动支付从行业的“成本项”走向增长杠杆。
记者从业内了解到,从跨境支付机构的收入构成看,主流跨境支付平台的结汇费率通常在0.3%—1%(不考虑补贴),部分平台实行阶梯计费(如月流水100万美元以下按0.7%封顶,流水越高费率越低)。在收单费率上,部分支付机构按交易额收取一定比例(如2.9%—3.4%),或按单笔收取固定手续费(如0.3—0.5美元/笔)。而根据风险、场景、体量情况,费率可能还有一定弹性空间。
但这并不是跨境支付机构追求的全部收入来源。行业共识在于,数娱赛道的综合利润率优于传统实物跨境电商,主要原因在于服务深度和产品嵌合度的差异。
黄晓明告诉记者,传统实物电商的支付需求相对单一,商户主要需要收款和结汇,支付机构的服务也大多停留在收付环节。“但数娱赛道的资金链路更长、更复杂,从前端的全球收单、计费管理、动态3DS(3-Domain?Secure,‘三域支付安全协议’)优化、风控定制,到后端的多币种收款、批量付款、多币种换汇、全球发卡,再到财务自动化和合规管理,每一环节都有明确的服务溢价空间。”
“公司希望增加的收入类型,主要是软件层面的服务收入,而不是纯通道费率收入。目前正加大对计费管理产品、AI原生财务平台以及发卡业务等增值服务的收入拓展。这些收入的共同特点是利润率高于纯通道费率,且客户黏性更强。”他表示。
但在利润丰厚的数娱行业淘金,挑战同样不小。数娱行业常见小额多笔、账号共享、盗刷、羊毛党、异常充值和退款滥用等情况。一家老牌支付机构跨境业务线人士就向记者透露,今年上半年公司数娱业务量有所下降,“因为做了一次合规管控,清理了一些风险不达标商户。”
如果风控过严会误伤真实用户,过松则带来拒付损失。以3DS为例,如果每笔都做验证,对于短剧解锁、游戏充值这类冲动消费场景,强制3DS验证会直接打断用户情绪,导致大量弃单。对此,各家支付机构均试图在“高通过率”与“低欺诈率”之间找到最佳平衡点。
刘正透露,蚂蚁国际Antom推出的Antom?Shield智能风控系统,目前可以实现每笔交易100%实时风控扫描与毫秒级决策返回。“系统可根据用户和交易特征动态调整风控策略,在识别异常交易的同时减少对正常用户的误拦截。”
“从解决方案的逻辑来看,我们是把AI支付优化引擎内嵌在整个支付栈中,结合设备指纹、行为模式、IP地理位置、历史交易等数据进行实时风险评估,识别低风险和高风险交易并采取不同触发方式。同时商户也可以配置自己的风险偏好,例如在哪些场景更注重转化、在哪些场景更注重风控。”黄晓明表示。
相关数据显示,将支付能力嵌入经营链路和前置风控策略,正在加速为数娱行业带来增长转化。
PingPong方面透露,采取内嵌式收银台可以帮助厂商降低10%—15%的用户流失。某头部游戏厂商借助个性化场景定制,支付成功率整体提升5.3%,核心市场提升5%—10%。空中云汇的数据也显示,商家在接入Airi后,商户结账速度提升3倍,转化率最高提升14%。某头部游戏厂商采取风控定制化后,拒付申诉成功率从0升至78%。
根据PayPal披露数据,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物,使用PayPal钱包可带来46%的结账转化率提升。
(编辑:李晖?审核:何莎莎?校对:燕郁霞)
随着中国数字娱乐行业出海从“将产品带向海外”迈向“面向全球玩家长期运营”,支付也正在从后台交易工具走向决定商家利润表的重要变量。
根据中国音像与数字出版协会发布的《2026年1—6月中国游戏产业报告》,今年上半年,中国自主研发游戏海外市场实际销售收入达到123.72亿美元(约合人民币835.6亿元),同比增长30.22%,创下近6年来最大增幅。
游戏之外,短剧、直播等数字娱乐服务,以及新兴的AI智能体应用在跨境交易中的份额不断加重,正引发跨境支付机构的“跟进”——2025?PayPal?Global?Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一;官方数据显示,2026年上半年,经蚂蚁国际旗下Antom处理的中国数娱商户交易额同比增长八成。
“随着Google?Play新支付政策在6月最后一天正式生效,平台服务费由30%降至最低10%,游戏厂商自建独立站直付渠道的动力进一步释放,为跨境支付机构带来了新机会。”空中云汇(Airwallex)中国区首席商务官黄晓明在接受《中国经营报》记者采访时透露。
分羹出海红利
“这次国内外跨境支付公司来了50多家,从国际巨头到叫不出名字的小机构,都在这个赛道找机会。”一位不久前参与了ChinaJoy中国国际数码互动娱乐展览会的支付从业者向记者感叹。
从市场调研情况看,短剧出海、游戏出海和直播是上半年数娱赛道三大热点方向。
“游戏出海仍是资金体量最大的细分品类,正面临两大平台的新支付政策;AI短剧的兴起让内容产能释放,平台对灵活的计费和混合收费模式的需求快速增加;直播赛道的全球打赏市场规模仍然庞大,在中东、东南亚市场的付费渗透率极高,拉美市场增长也很快。”黄晓明告诉记者。
以游戏出海为例,行业面临流量红利消退、买量成本走高、渠道抽成与跨境支付损耗持续侵蚀利润等多重挑战。长期以来,近30%的平台分成(业内俗称“苹果税”“谷歌税”)持续挤压厂商利润空间。
黄晓明向记者举了个例子:一款月流水500万美元的SLG策略游戏,“苹果税”每年会吃掉1800万美元营收。如果切到官网直付,利润率可直接提升25%以上。
而平台开放第三方支付方式在为发行商降成本的同时,也抬高了自建第三方支付体系的门槛——在跳转到外部网页或应用完成付款的过程中,每一次跳转都意味着流失风险。“游戏好玩,充值劝退”,是很多海外玩家的真实吐槽。
PhotonPay光子易《2026年游戏全球经营白皮书》(以下简称《白皮书》)显示:根据Newzoo数据,47%的用户会因支付失败、支付方式受限或缺少偏好的支付工具而放弃购买;44%的用户则会因为隐藏费用、自动续费或最终价格不透明而中止支付。
“支付方式是否熟悉、流程是否顺畅、交易高峰期能否稳定完成,都会直接影响玩家体验和付费转化。”蚂蚁国际Antom?CEO刘正表示。
记者注意到,随着本地化收款、AI实时风控、嵌入式金融成为出海刚需,今年以来,多家跨境支付机构在数娱领域推出了针对性的解决方案。
2026年3月,PingPong面向出海北美的游戏厂商,推出覆盖90%以上美国本地玩家的一站式全球数娱收单解决方案,核心思路是“不跳转”——通过游戏场景内嵌式收银台和底层API技术,在游戏内直接拉起收银台。6月,空中云汇推出全域一键结账产品Airi,主打用户一次绑定支付信息后,在所有接入Airi的平台都可一键完成付款……
而蚂蚁国际则一方面通过Antom主攻跨境收单,帮游戏厂商接入全球本地支付方式;同时通过万里汇(WorldFirst)主攻B2B外贸收款和结汇,实现从C端游戏内购到B端游戏开发、广告代理服务商等生态方覆盖。蚂蚁国际披露的数据显示,截至目前,公司全球账户服务已被超过半数的中国大中型游戏厂商,以及众多AI应用企业、短剧平台和中小游戏开发工作室采用。
从成本项到“做增长”
很长一段时间内,许多厂商对具体的渠道扣费、退款率等账目缺乏清晰核算,支付呈现出“被动获益与高额成本”的特征,更多被视为后台工具,而非经营能力的一部分。
上述《白皮书》显示,2023年以来,随着融合玩法、跨平台发行与混合变现普及,游戏行业进入精细化运营阶段。支付随之不再只是交易通道,而开始深度影响用户转化率。官网直付、支付中台、本地化支付与全球资金管理能力逐渐成为头部厂商的重要基础设施。
这也推动支付从行业的“成本项”走向增长杠杆。
记者从业内了解到,从跨境支付机构的收入构成看,主流跨境支付平台的结汇费率通常在0.3%—1%(不考虑补贴),部分平台实行阶梯计费(如月流水100万美元以下按0.7%封顶,流水越高费率越低)。在收单费率上,部分支付机构按交易额收取一定比例(如2.9%—3.4%),或按单笔收取固定手续费(如0.3—0.5美元/笔)。而根据风险、场景、体量情况,费率可能还有一定弹性空间。
但这并不是跨境支付机构追求的全部收入来源。行业共识在于,数娱赛道的综合利润率优于传统实物跨境电商,主要原因在于服务深度和产品嵌合度的差异。
黄晓明告诉记者,传统实物电商的支付需求相对单一,商户主要需要收款和结汇,支付机构的服务也大多停留在收付环节。“但数娱赛道的资金链路更长、更复杂,从前端的全球收单、计费管理、动态3DS(3-Domain?Secure,‘三域支付安全协议’)优化、风控定制,到后端的多币种收款、批量付款、多币种换汇、全球发卡,再到财务自动化和合规管理,每一环节都有明确的服务溢价空间。”
“公司希望增加的收入类型,主要是软件层面的服务收入,而不是纯通道费率收入。目前正加大对计费管理产品、AI原生财务平台以及发卡业务等增值服务的收入拓展。这些收入的共同特点是利润率高于纯通道费率,且客户黏性更强。”他表示。
但在利润丰厚的数娱行业淘金,挑战同样不小。数娱行业常见小额多笔、账号共享、盗刷、羊毛党、异常充值和退款滥用等情况。一家老牌支付机构跨境业务线人士就向记者透露,今年上半年公司数娱业务量有所下降,“因为做了一次合规管控,清理了一些风险不达标商户。”
如果风控过严会误伤真实用户,过松则带来拒付损失。以3DS为例,如果每笔都做验证,对于短剧解锁、游戏充值这类冲动消费场景,强制3DS验证会直接打断用户情绪,导致大量弃单。对此,各家支付机构均试图在“高通过率”与“低欺诈率”之间找到最佳平衡点。
刘正透露,蚂蚁国际Antom推出的Antom?Shield智能风控系统,目前可以实现每笔交易100%实时风控扫描与毫秒级决策返回。“系统可根据用户和交易特征动态调整风控策略,在识别异常交易的同时减少对正常用户的误拦截。”
“从解决方案的逻辑来看,我们是把AI支付优化引擎内嵌在整个支付栈中,结合设备指纹、行为模式、IP地理位置、历史交易等数据进行实时风险评估,识别低风险和高风险交易并采取不同触发方式。同时商户也可以配置自己的风险偏好,例如在哪些场景更注重转化、在哪些场景更注重风控。”黄晓明表示。
相关数据显示,将支付能力嵌入经营链路和前置风控策略,正在加速为数娱行业带来增长转化。
PingPong方面透露,采取内嵌式收银台可以帮助厂商降低10%—15%的用户流失。某头部游戏厂商借助个性化场景定制,支付成功率整体提升5.3%,核心市场提升5%—10%。空中云汇的数据也显示,商家在接入Airi后,商户结账速度提升3倍,转化率最高提升14%。某头部游戏厂商采取风控定制化后,拒付申诉成功率从0升至78%。
根据PayPal披露数据,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物,使用PayPal钱包可带来46%的结账转化率提升。
(编辑:李晖?审核:何莎莎?校对:燕郁霞)
1
109
·
--
Статья
美国率先做大网络支付,日本发明二维码,中国将它变成“过于先进”早上买煎饼,中午点外卖,晚上打车回家,全程一部手机搞定。这种日子过得太顺,顺到我们都忘了追问一句:二维码、移动支付,最早是谁鼓捣出来的?答案有点意外。
二维码来自日本,移动支付的雏形在美国。可这两样东西被拿到中国,愣是被玩出了另一番天地。
发明的人没吃到最大的红利,反倒是后来者跑得最远。这里头的故事,比技术本身更有意思。
先讲二维码。1994年,日本爱知县,电装公司仓库里堆满了汽车零件。一位叫原昌宏的工程师天天为条码发愁。
条码只能存二十几个字符,扫描还得摆正角度,工人一天下来手腕都酸。原昌宏那年三十七岁,法政大学电气专业毕业,进厂已经十多年。他想搞个新东西,装得下更多信息,横竖都能读。
灵感来自午休。日本媒体后来采访他,他说自己爱下围棋,某天盯着棋盘发呆,忽然觉得黑白棋子的排列很像一种密码。他就把这个思路搬到了纸上。
方阵里加三个定位角,扫描仪从哪个方向看都能识别。这就是QR码,Quick Response,快速响应的缩写。
研发花了一年半,团队只有两个人。电装公司做了一个让人佩服的决定:专利开放,谁都能用,不收钱。
这一步棋走得漂亮,让二维码在全球有了铺开的可能。可对电装自己来说,这也意味着放弃了一条最粗的赚钱管道。
日本本土呢,更偏爱RFID、FeliCa这种芯片方案,二维码反倒被冷落,长期只在工业、物流圈里打转。
再说太平洋对岸。1998年,美国硅谷冒出一家叫Confinity的小公司。1999年,一位南非来的年轻人马斯克搞了个网上银行,叫X.com。
2000年3月两者合并,2001年2月改名PayPal。这就是全球最具影响力的早期互联网支付平台之一。
彼时的美国互联网正在起飞,电商刚冒头,网上付款主要靠邮寄支票,慢得让人抓狂。PayPal解决了这个痛点。
2002年被eBay收购,后来又独立上市。2021年疫情期间,PayPal市值一度突破三千六百亿美元,风光无限。可这几年画风变了。
到了2026年,PayPal市值从高点缩水将近八成,市场上时不时传出要拆分、要卖身的消息。至于马斯克,合并后半年就被董事会赶下了CEO的位置。
他拿着分红去搞SpaceX和特斯拉,反倒因祸得福。美国街头,主流的付账方式一直是刷卡、Apple Pay、Google Wallet。
这些都基于信用卡账户,扫码几乎见不到。餐馆给小费还得手写小票,出租车还得划卡。
为什么走不通扫码这条路?根子在利益。美国信用卡产业每年产生的收入超过八百亿美元,其中刷卡手续费占了近一半。
Visa、Mastercard、美国运通和几大银行早就绑成了一条绳。商家每笔交易被抽走2%到3%的手续费,这块蛋糕又厚又稳。
要是让扫码这种硬件门槛很低方式冲进来,整个格局都要塌。既得利益太重,改革的推力就弱。
这也是很多外国朋友到中国旅游后感慨的一点:他们回国之后再看自家的支付方式,反而觉得落后了。
隐私焦虑也绕不开。美国人对个人数据格外敏感,欧洲那边的《通用数据保护条例》立了个严苛的样板。2024年秋天,欧盟境内一家第三方支付平台被曝出数据泄露,一百二十多万用户的身份信息被黑客拿走,平台吃到了一亿两千万欧元的罚单。
这种事一出,普通消费者对绑定手机号、身份证、银行卡的支付App,就更加不放心。
技术上的坎也是真的。美国地广人稀,很多地方连4G信号都不稳。移动支付需要网络实时确认,网速一慢,用户体验就崩。
加上美国人从八十年代就开始刷卡,几十年的习惯改起来难。日本情况也别扭。二维码是他们发明的,可在日本推广得极慢。
日本人到现在还习惯口袋里揣着现金,很多小店甚至只收现金。
日本还有一层麻烦是标准之争。PayPay、乐天Pay、d払い各家平台互不兼容,二维码分成静态、动态、条码好几种。小店老板墙上贴一排花花绿绿的二维码,看着都眼晕。
日本经济产业省从数年前就开始推"无现金愿景",目标是2025年把无现金支付占比拉到40%。到2026年这个数据刚过58%出头,跟中国动辄90%以上的普及率没法比。
有件事挺讽刺。日本高中教科书现在几乎每本都印着二维码,扫一下能听英语发音、看物理实验视频。
二维码在教育场景里遍地开花,可到了付账环节,很多店铺还是只收硬币纸币。发明的人没能让它在本土长大,长得最壮的地方偏偏是海外。
这种反差,放在科技史上也不多见。
2000年前后,二维码悄悄进入中国,一开始也就是快递单、火车票背面偶尔出现,没什么水花。真正让它翻身的,是2013年那场移动支付大战。
那年前后,微信支付刚上线,支付宝也在寻找从电脑端跳到手机端的突破口。两家团队面对同一个难题:怎么让菜市场大妈、街角包子铺老板也能收电子付款?
装POS机太贵,一台好几千,小商户根本用不起。这时候,被日本人"雪藏"了近二十年的二维码,成了完美答案。
一张A4纸、一台打印机、一部智能手机,全套装备成本不到十块钱。
补贴大战由此拉开。2014年春节,微信红包一夜之间让百万人绑上了银行卡;支付宝跟进推出集五福,把线下商家也拉了进来。滴滴打车、快的打车又把大额补贴烧进了出租车行业,硬生生把老一辈司机培训成了扫码达人。
身边六十多岁的邻居阿姨都学会了打开付款码,手指在屏幕上比划两下就完事,比数零钱还快。到2016年前后,扫码支付基本席卷了中国每一个角落。
西藏转经道旁边卖酥油茶的大爷,贴着二维码;新疆喀什巴扎里卖馕的老人,身前也挂着收款码。前几年去皖南山村,碰到一个卖山货的老太太,八十多岁,不识字,却能熟练地把二维码递过来让我们扫。
一句"叮咚"到账,她眯着眼笑得像收下真金白银。这种画面,比任何数据都直观。
数字也能说明问题。2026年春节假期,也就是今年2月15日到23日那九天,银联和网联合计处理了393.02亿笔交易,涉及金额13.12万亿元。日均笔数比去年同期涨了37.45%。
今年五一假期,境外来华人员支付交易笔数同比增长超过45%。
前几年入境游客用不了国内的移动支付一直是老大难。2024年央行推动了"外卡内绑"和境外钱包互通。Visa、Mastercard可以直接绑到支付宝里,香港的AlipayHK、韩国的Kakao Pay也能在内地扫码。
原昌宏本人怎么看这件事?这位老爷子如今快七十岁,仍在电装工作。
2025年他到访中国参加科普活动,公开说中国把二维码用出了他当年完全没预料到的深度和广度,尤其是小额高频支付上的规模化应用,是"教科书级别的落地"。他还提到,二维码作为低成本高可靠的数据载体,未来在物联网、工业追溯、医疗档案上还有巨大空间。
有个细节值得琢磨。二维码从工业仓库里的方块,变成十几亿人生活的入口,中间隔的不是一项发明,而是无数场景的打磨、无数商户的教育、无数补贴的砸下去。
这背后是一整个互联网产业、金融监管、通信基础设施配合的结果。4G、5G基站铺得早、铺得密,智能手机白菜价,实名制银行账户全国联网。
任何一环出问题,这个"扫一扫"都跑不起来。放到2026年这个节点看,故事还在往前走。
今年央行推动的数字人民币已经在长三角、粤港澳大湾区做深度试点,硬件钱包、可穿戴支付、跨境结算都在推进。东盟十国刚跟中国签了跨境二维码互认协议。
泰国的PromptPay、越南的NAPAS都在跟微信、支付宝打通。用不了多久,从昆明到河内,从广州到雅加达,一张二维码可能就能横扫东南亚半个大陆。
台湾地区那边,扫码支付的普及率也在追赶,只是本地几家支付平台之间标准还没打通,很多店家仍以刷卡为主。同为华人生活圈,这种差距挺让人感慨。
创新这件事,"从零到一"值得敬佩,但"从一到亿"更需要功力。日本人把种子育出来了,却没能找到最适合它生长的土壤;美国人在支付赛道上先跑了几十年,可老规则的锁扣把新玩法困死了。
到了中国这边,人口基数够大,基础设施够硬,商家和用户都愿意试新东西,各种条件凑齐了,一颗种子终于长成了参天大树。站在普通人的角度,我们不需要关心哪家公司市值多少、哪个技术标准更牛。
真正让人感慨的,是清晨在早点摊买一份豆浆油条,掏出手机"叮"一声,摊主头也不抬地招呼下一位客人。这种流畅感,这种彻底融进日常的便利,才是技术最动人的样子。
原昌宏1994年画下那个方块的时候,大概没想过它会在东方的一个国家,变成十几亿人每天早晨的一个手势。
美国率先做大网络支付,日本发明二维码,中国将它变成“过于先进”
早上买煎饼,中午点外卖,晚上打车回家,全程一部手机搞定。这种日子过得太顺,顺到我们都忘了追问一句:二维码、移动支付,最早是谁鼓捣出来的?答案有点意外。
二维码来自日本,移动支付的雏形在美国。可这两样东西被拿到中国,愣是被玩出了另一番天地。
发明的人没吃到最大的红利,反倒是后来者跑得最远。这里头的故事,比技术本身更有意思。
先讲二维码。1994年,日本爱知县,电装公司仓库里堆满了汽车零件。一位叫原昌宏的工程师天天为条码发愁。
条码只能存二十几个字符,扫描还得摆正角度,工人一天下来手腕都酸。原昌宏那年三十七岁,法政大学电气专业毕业,进厂已经十多年。他想搞个新东西,装得下更多信息,横竖都能读。
灵感来自午休。日本媒体后来采访他,他说自己爱下围棋,某天盯着棋盘发呆,忽然觉得黑白棋子的排列很像一种密码。他就把这个思路搬到了纸上。
方阵里加三个定位角,扫描仪从哪个方向看都能识别。这就是QR码,Quick Response,快速响应的缩写。
研发花了一年半,团队只有两个人。电装公司做了一个让人佩服的决定:专利开放,谁都能用,不收钱。
这一步棋走得漂亮,让二维码在全球有了铺开的可能。可对电装自己来说,这也意味着放弃了一条最粗的赚钱管道。
日本本土呢,更偏爱RFID、FeliCa这种芯片方案,二维码反倒被冷落,长期只在工业、物流圈里打转。
再说太平洋对岸。1998年,美国硅谷冒出一家叫Confinity的小公司。1999年,一位南非来的年轻人马斯克搞了个网上银行,叫X.com。
2000年3月两者合并,2001年2月改名PayPal。这就是全球最具影响力的早期互联网支付平台之一。
彼时的美国互联网正在起飞,电商刚冒头,网上付款主要靠邮寄支票,慢得让人抓狂。PayPal解决了这个痛点。
2002年被eBay收购,后来又独立上市。2021年疫情期间,PayPal市值一度突破三千六百亿美元,风光无限。可这几年画风变了。
到了2026年,PayPal市值从高点缩水将近八成,市场上时不时传出要拆分、要卖身的消息。至于马斯克,合并后半年就被董事会赶下了CEO的位置。
他拿着分红去搞SpaceX和特斯拉,反倒因祸得福。美国街头,主流的付账方式一直是刷卡、Apple Pay、Google Wallet。
这些都基于信用卡账户,扫码几乎见不到。餐馆给小费还得手写小票,出租车还得划卡。
为什么走不通扫码这条路?根子在利益。美国信用卡产业每年产生的收入超过八百亿美元,其中刷卡手续费占了近一半。
Visa、Mastercard、美国运通和几大银行早就绑成了一条绳。商家每笔交易被抽走2%到3%的手续费,这块蛋糕又厚又稳。
要是让扫码这种硬件门槛很低方式冲进来,整个格局都要塌。既得利益太重,改革的推力就弱。
这也是很多外国朋友到中国旅游后感慨的一点:他们回国之后再看自家的支付方式,反而觉得落后了。
隐私焦虑也绕不开。美国人对个人数据格外敏感,欧洲那边的《通用数据保护条例》立了个严苛的样板。2024年秋天,欧盟境内一家第三方支付平台被曝出数据泄露,一百二十多万用户的身份信息被黑客拿走,平台吃到了一亿两千万欧元的罚单。
这种事一出,普通消费者对绑定手机号、身份证、银行卡的支付App,就更加不放心。
技术上的坎也是真的。美国地广人稀,很多地方连4G信号都不稳。移动支付需要网络实时确认,网速一慢,用户体验就崩。
加上美国人从八十年代就开始刷卡,几十年的习惯改起来难。日本情况也别扭。二维码是他们发明的,可在日本推广得极慢。
日本人到现在还习惯口袋里揣着现金,很多小店甚至只收现金。
日本还有一层麻烦是标准之争。PayPay、乐天Pay、d払い各家平台互不兼容,二维码分成静态、动态、条码好几种。小店老板墙上贴一排花花绿绿的二维码,看着都眼晕。
日本经济产业省从数年前就开始推"无现金愿景",目标是2025年把无现金支付占比拉到40%。到2026年这个数据刚过58%出头,跟中国动辄90%以上的普及率没法比。
有件事挺讽刺。日本高中教科书现在几乎每本都印着二维码,扫一下能听英语发音、看物理实验视频。
二维码在教育场景里遍地开花,可到了付账环节,很多店铺还是只收硬币纸币。发明的人没能让它在本土长大,长得最壮的地方偏偏是海外。
这种反差,放在科技史上也不多见。
2000年前后,二维码悄悄进入中国,一开始也就是快递单、火车票背面偶尔出现,没什么水花。真正让它翻身的,是2013年那场移动支付大战。
那年前后,微信支付刚上线,支付宝也在寻找从电脑端跳到手机端的突破口。两家团队面对同一个难题:怎么让菜市场大妈、街角包子铺老板也能收电子付款?
装POS机太贵,一台好几千,小商户根本用不起。这时候,被日本人"雪藏"了近二十年的二维码,成了完美答案。
一张A4纸、一台打印机、一部智能手机,全套装备成本不到十块钱。
补贴大战由此拉开。2014年春节,微信红包一夜之间让百万人绑上了银行卡;支付宝跟进推出集五福,把线下商家也拉了进来。滴滴打车、快的打车又把大额补贴烧进了出租车行业,硬生生把老一辈司机培训成了扫码达人。
身边六十多岁的邻居阿姨都学会了打开付款码,手指在屏幕上比划两下就完事,比数零钱还快。到2016年前后,扫码支付基本席卷了中国每一个角落。
西藏转经道旁边卖酥油茶的大爷,贴着二维码;新疆喀什巴扎里卖馕的老人,身前也挂着收款码。前几年去皖南山村,碰到一个卖山货的老太太,八十多岁,不识字,却能熟练地把二维码递过来让我们扫。
一句"叮咚"到账,她眯着眼笑得像收下真金白银。这种画面,比任何数据都直观。
数字也能说明问题。2026年春节假期,也就是今年2月15日到23日那九天,银联和网联合计处理了393.02亿笔交易,涉及金额13.12万亿元。日均笔数比去年同期涨了37.45%。
今年五一假期,境外来华人员支付交易笔数同比增长超过45%。
前几年入境游客用不了国内的移动支付一直是老大难。2024年央行推动了"外卡内绑"和境外钱包互通。Visa、Mastercard可以直接绑到支付宝里,香港的AlipayHK、韩国的Kakao Pay也能在内地扫码。
原昌宏本人怎么看这件事?这位老爷子如今快七十岁,仍在电装工作。
2025年他到访中国参加科普活动,公开说中国把二维码用出了他当年完全没预料到的深度和广度,尤其是小额高频支付上的规模化应用,是"教科书级别的落地"。他还提到,二维码作为低成本高可靠的数据载体,未来在物联网、工业追溯、医疗档案上还有巨大空间。
有个细节值得琢磨。二维码从工业仓库里的方块,变成十几亿人生活的入口,中间隔的不是一项发明,而是无数场景的打磨、无数商户的教育、无数补贴的砸下去。
这背后是一整个互联网产业、金融监管、通信基础设施配合的结果。4G、5G基站铺得早、铺得密,智能手机白菜价,实名制银行账户全国联网。
任何一环出问题,这个"扫一扫"都跑不起来。放到2026年这个节点看,故事还在往前走。
今年央行推动的数字人民币已经在长三角、粤港澳大湾区做深度试点,硬件钱包、可穿戴支付、跨境结算都在推进。东盟十国刚跟中国签了跨境二维码互认协议。
泰国的PromptPay、越南的NAPAS都在跟微信、支付宝打通。用不了多久,从昆明到河内,从广州到雅加达,一张二维码可能就能横扫东南亚半个大陆。
台湾地区那边,扫码支付的普及率也在追赶,只是本地几家支付平台之间标准还没打通,很多店家仍以刷卡为主。同为华人生活圈,这种差距挺让人感慨。
创新这件事,"从零到一"值得敬佩,但"从一到亿"更需要功力。日本人把种子育出来了,却没能找到最适合它生长的土壤;美国人在支付赛道上先跑了几十年,可老规则的锁扣把新玩法困死了。
到了中国这边,人口基数够大,基础设施够硬,商家和用户都愿意试新东西,各种条件凑齐了,一颗种子终于长成了参天大树。站在普通人的角度,我们不需要关心哪家公司市值多少、哪个技术标准更牛。
真正让人感慨的,是清晨在早点摊买一份豆浆油条,掏出手机"叮"一声,摊主头也不抬地招呼下一位客人。这种流畅感,这种彻底融进日常的便利,才是技术最动人的样子。
原昌宏1994年画下那个方块的时候,大概没想过它会在东方的一个国家,变成十几亿人每天早晨的一个手势。
二维码来自日本,移动支付的雏形在美国。可这两样东西被拿到中国,愣是被玩出了另一番天地。
发明的人没吃到最大的红利,反倒是后来者跑得最远。这里头的故事,比技术本身更有意思。
先讲二维码。1994年,日本爱知县,电装公司仓库里堆满了汽车零件。一位叫原昌宏的工程师天天为条码发愁。
条码只能存二十几个字符,扫描还得摆正角度,工人一天下来手腕都酸。原昌宏那年三十七岁,法政大学电气专业毕业,进厂已经十多年。他想搞个新东西,装得下更多信息,横竖都能读。
灵感来自午休。日本媒体后来采访他,他说自己爱下围棋,某天盯着棋盘发呆,忽然觉得黑白棋子的排列很像一种密码。他就把这个思路搬到了纸上。
方阵里加三个定位角,扫描仪从哪个方向看都能识别。这就是QR码,Quick Response,快速响应的缩写。
研发花了一年半,团队只有两个人。电装公司做了一个让人佩服的决定:专利开放,谁都能用,不收钱。
这一步棋走得漂亮,让二维码在全球有了铺开的可能。可对电装自己来说,这也意味着放弃了一条最粗的赚钱管道。
日本本土呢,更偏爱RFID、FeliCa这种芯片方案,二维码反倒被冷落,长期只在工业、物流圈里打转。
再说太平洋对岸。1998年,美国硅谷冒出一家叫Confinity的小公司。1999年,一位南非来的年轻人马斯克搞了个网上银行,叫X.com。
2000年3月两者合并,2001年2月改名PayPal。这就是全球最具影响力的早期互联网支付平台之一。
彼时的美国互联网正在起飞,电商刚冒头,网上付款主要靠邮寄支票,慢得让人抓狂。PayPal解决了这个痛点。
2002年被eBay收购,后来又独立上市。2021年疫情期间,PayPal市值一度突破三千六百亿美元,风光无限。可这几年画风变了。
到了2026年,PayPal市值从高点缩水将近八成,市场上时不时传出要拆分、要卖身的消息。至于马斯克,合并后半年就被董事会赶下了CEO的位置。
他拿着分红去搞SpaceX和特斯拉,反倒因祸得福。美国街头,主流的付账方式一直是刷卡、Apple Pay、Google Wallet。
这些都基于信用卡账户,扫码几乎见不到。餐馆给小费还得手写小票,出租车还得划卡。
为什么走不通扫码这条路?根子在利益。美国信用卡产业每年产生的收入超过八百亿美元,其中刷卡手续费占了近一半。
Visa、Mastercard、美国运通和几大银行早就绑成了一条绳。商家每笔交易被抽走2%到3%的手续费,这块蛋糕又厚又稳。
要是让扫码这种硬件门槛很低方式冲进来,整个格局都要塌。既得利益太重,改革的推力就弱。
这也是很多外国朋友到中国旅游后感慨的一点:他们回国之后再看自家的支付方式,反而觉得落后了。
隐私焦虑也绕不开。美国人对个人数据格外敏感,欧洲那边的《通用数据保护条例》立了个严苛的样板。2024年秋天,欧盟境内一家第三方支付平台被曝出数据泄露,一百二十多万用户的身份信息被黑客拿走,平台吃到了一亿两千万欧元的罚单。
这种事一出,普通消费者对绑定手机号、身份证、银行卡的支付App,就更加不放心。
技术上的坎也是真的。美国地广人稀,很多地方连4G信号都不稳。移动支付需要网络实时确认,网速一慢,用户体验就崩。
加上美国人从八十年代就开始刷卡,几十年的习惯改起来难。日本情况也别扭。二维码是他们发明的,可在日本推广得极慢。
日本人到现在还习惯口袋里揣着现金,很多小店甚至只收现金。
日本还有一层麻烦是标准之争。PayPay、乐天Pay、d払い各家平台互不兼容,二维码分成静态、动态、条码好几种。小店老板墙上贴一排花花绿绿的二维码,看着都眼晕。
日本经济产业省从数年前就开始推"无现金愿景",目标是2025年把无现金支付占比拉到40%。到2026年这个数据刚过58%出头,跟中国动辄90%以上的普及率没法比。
有件事挺讽刺。日本高中教科书现在几乎每本都印着二维码,扫一下能听英语发音、看物理实验视频。
二维码在教育场景里遍地开花,可到了付账环节,很多店铺还是只收硬币纸币。发明的人没能让它在本土长大,长得最壮的地方偏偏是海外。
这种反差,放在科技史上也不多见。
2000年前后,二维码悄悄进入中国,一开始也就是快递单、火车票背面偶尔出现,没什么水花。真正让它翻身的,是2013年那场移动支付大战。
那年前后,微信支付刚上线,支付宝也在寻找从电脑端跳到手机端的突破口。两家团队面对同一个难题:怎么让菜市场大妈、街角包子铺老板也能收电子付款?
装POS机太贵,一台好几千,小商户根本用不起。这时候,被日本人"雪藏"了近二十年的二维码,成了完美答案。
一张A4纸、一台打印机、一部智能手机,全套装备成本不到十块钱。
补贴大战由此拉开。2014年春节,微信红包一夜之间让百万人绑上了银行卡;支付宝跟进推出集五福,把线下商家也拉了进来。滴滴打车、快的打车又把大额补贴烧进了出租车行业,硬生生把老一辈司机培训成了扫码达人。
身边六十多岁的邻居阿姨都学会了打开付款码,手指在屏幕上比划两下就完事,比数零钱还快。到2016年前后,扫码支付基本席卷了中国每一个角落。
西藏转经道旁边卖酥油茶的大爷,贴着二维码;新疆喀什巴扎里卖馕的老人,身前也挂着收款码。前几年去皖南山村,碰到一个卖山货的老太太,八十多岁,不识字,却能熟练地把二维码递过来让我们扫。
一句"叮咚"到账,她眯着眼笑得像收下真金白银。这种画面,比任何数据都直观。
数字也能说明问题。2026年春节假期,也就是今年2月15日到23日那九天,银联和网联合计处理了393.02亿笔交易,涉及金额13.12万亿元。日均笔数比去年同期涨了37.45%。
今年五一假期,境外来华人员支付交易笔数同比增长超过45%。
前几年入境游客用不了国内的移动支付一直是老大难。2024年央行推动了"外卡内绑"和境外钱包互通。Visa、Mastercard可以直接绑到支付宝里,香港的AlipayHK、韩国的Kakao Pay也能在内地扫码。
原昌宏本人怎么看这件事?这位老爷子如今快七十岁,仍在电装工作。
2025年他到访中国参加科普活动,公开说中国把二维码用出了他当年完全没预料到的深度和广度,尤其是小额高频支付上的规模化应用,是"教科书级别的落地"。他还提到,二维码作为低成本高可靠的数据载体,未来在物联网、工业追溯、医疗档案上还有巨大空间。
有个细节值得琢磨。二维码从工业仓库里的方块,变成十几亿人生活的入口,中间隔的不是一项发明,而是无数场景的打磨、无数商户的教育、无数补贴的砸下去。
这背后是一整个互联网产业、金融监管、通信基础设施配合的结果。4G、5G基站铺得早、铺得密,智能手机白菜价,实名制银行账户全国联网。
任何一环出问题,这个"扫一扫"都跑不起来。放到2026年这个节点看,故事还在往前走。
今年央行推动的数字人民币已经在长三角、粤港澳大湾区做深度试点,硬件钱包、可穿戴支付、跨境结算都在推进。东盟十国刚跟中国签了跨境二维码互认协议。
泰国的PromptPay、越南的NAPAS都在跟微信、支付宝打通。用不了多久,从昆明到河内,从广州到雅加达,一张二维码可能就能横扫东南亚半个大陆。
台湾地区那边,扫码支付的普及率也在追赶,只是本地几家支付平台之间标准还没打通,很多店家仍以刷卡为主。同为华人生活圈,这种差距挺让人感慨。
创新这件事,"从零到一"值得敬佩,但"从一到亿"更需要功力。日本人把种子育出来了,却没能找到最适合它生长的土壤;美国人在支付赛道上先跑了几十年,可老规则的锁扣把新玩法困死了。
到了中国这边,人口基数够大,基础设施够硬,商家和用户都愿意试新东西,各种条件凑齐了,一颗种子终于长成了参天大树。站在普通人的角度,我们不需要关心哪家公司市值多少、哪个技术标准更牛。
真正让人感慨的,是清晨在早点摊买一份豆浆油条,掏出手机"叮"一声,摊主头也不抬地招呼下一位客人。这种流畅感,这种彻底融进日常的便利,才是技术最动人的样子。
原昌宏1994年画下那个方块的时候,大概没想过它会在东方的一个国家,变成十几亿人每天早晨的一个手势。
160
·
--
Статья
APEC·100天|支付自由,让深圳街头小店接住全球客流距离APEC会议开幕还有100天。想象一下,当一位境外人士落地中国深圳,从坐地铁、买咖啡、吃饭到离境退税,最离不开的一件事是什么?是支付。
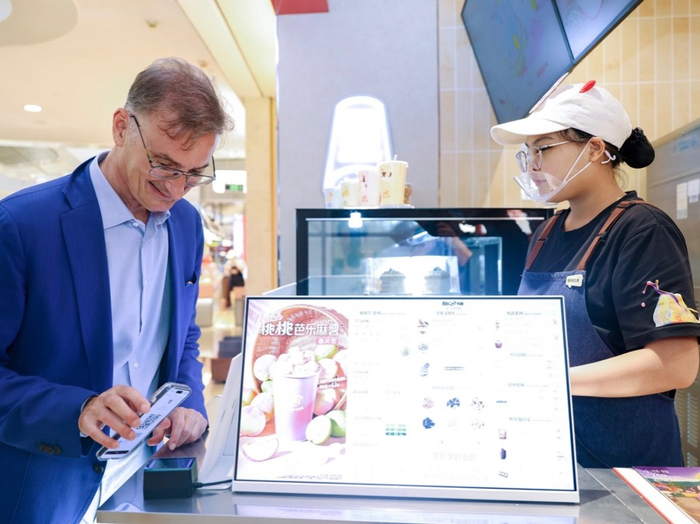
在深圳机场地铁站,境外游客只需一张Visa卡就能刷卡过闸;在深圳福田商圈,一位美籍游客吃完椰子鸡后掏出手机,用PayPal钱包对着商户的码牌一扫,几秒钟便能完成结账。
支付便利是国际化的“最小切口”,却折射出城市数字治理的最大诚意。流畅、丝滑的入境支付体验,是长期迭代优化的成果。
近年来,中国过境免签政策持续优化,叠加2026年APEC会议落地中国深圳,入境游、商务往来迎来新一轮高峰。据深圳边检总站统计,截至8月4日,2026年经深圳口岸入出境外国人已突破500万人次。
为迎接远客,相关部门、银行、支付机构等纷纷行动起来,让深圳的一家普通街头小店,也能接住全球客流。
不同国家的人,支付习惯大相径庭。有人离不开银行卡,有人习惯用本地电子钱包,也有年长的游客,或来自小众经济体的游客,仍习惯使用现金支付。深圳做的,是把这些支付习惯“全接住”。
针对习惯刷卡消费的境外游客,深圳持续拓展外卡线下受理场景。目前,深圳全市可受理外卡商户达4.1万户,POS机达5.1万台,全面覆盖机场、口岸、重点商圈、涉外酒店、文旅景点等境外人士集聚区。
但在中国,扫码是主流支付方式,为方便境外人士扫码支付,“外卡内绑”这条路首先需要打通,即境外人士在微信、支付宝绑定Visa、Mastercard等国际卡,在境内商户直接扫码消费。目前,微信支付已为200多个国家和地区的近700万外籍用户简化绑卡流程,外卡交易量增长68%。
另一条路是“外包内用”,境外人士不用下载新APP,打开自己常用的境外钱包就能扫码付款。在“跨境二维码统一网关”的合作框架下,微信支付已支持美国PayPal、韩国Hana Pay、新加坡Liquidpay等40余个境外电子钱包在深圳扫码支付,境外钱包日均交易量同比增长3.5倍。
另外,考虑到部分年长外籍游客、小众经济体游客偏好现金支付,深圳也在持续完善线下现金服务基础设施。目前,深圳全市超3600台ATM机支持外卡取现,1600余个银行网点、40家兑换特许机构、23个代兑点支持外币兑换,覆盖了21个APEC成员经济体全币种。
深圳还在全国首发“可碰、可视、可扫”的数字人民币硬钱包,支持通过香港八达通、外卡等多渠道充值,覆盖深圳近4万个商户。
这四条支付路径铺开,入境消费潜力持续释放。2026年上半年,境外人士在深非现金支付交易达1.06亿笔、金额达156.16亿元,同比分别增长20.62%、29.42%。
支付体系不只要渠道齐全,更要渗透到境外游客出行、购物、离境的全场景中。
出行是入境支付的第一场景。此前,境外人士坐地铁,要么提前换币购票,要么绑国内账户支付,总得多麻烦几步;现在,他们拿出境外银行卡轻拍闸机,就能顺畅搭乘深圳地铁。
这背后是人民银行深圳市分行联合深圳地铁集团开展的境外银行卡“拍卡过闸”改造。今年6月底,深圳全市地铁闸机改造工作完成并投入试运行,试运行首周交易量突破5000笔。
据悉,试运行覆盖深圳地铁全网17条运营线路、432座车站,支持200多个国家和地区发行的维萨(Visa)、万事达卡(Mastercard)、美国运通(American Express)和JCB等国际银行卡。至此,在原有支持中国银联(UnionPay)拍卡过闸的基础上,深圳地铁正式实现五大卡组织支付服务的全线网覆盖。
购物退税是入境消费的“压轴一环”。针对境外旅客办理退税面临的流程繁琐、资金到账慢等问题,今年4月,深圳落地全国首笔Visa卡“拍卡即退”即买即退业务,亲身体验过的香港旅客刘女士告诉记者:“体验感超级好,不用排队等待,一拍就完成了退税业务,税款还能直接退回到Visa卡。”
为承接不断增长的离境退税需求,深圳也在扩容退税渠道。今年3月,深圳上线全国首批全场景离境退税自助服务机,旅客购物开单后,能就近选择通过自助机办理退付业务,全程最快只需2分钟便能办结手续并拿到退税款;深圳还在境外游客常逛的华强北启用了全国首个退税、换汇、支付“三合一”集中退付点。
截至2026年6月末,全市离境退税商店累计超2500家,“即买即退”商圈达15个,“即买即退”商店超1000家,全市离境退税商品销售额超10亿元,同比增长130%。
解决了支付工具和场景的问题,入境支付还面临一个“鸡生蛋、蛋生鸡”的信息差困境:摊主摆着收款码,却不知道可以受理境外钱包;境外游客打开境外钱包,也不确定这家小店收不收自己的钱。二者相互制约,让建好的支付基础设施难以发挥最大价值。
破局的关键,在于宣传推广。2024年3月,国务院办公厅印发《关于进一步优化支付服务提升支付便利性的意见》,要求“综合运用多种方式和渠道,持续加强支付服务宣传推广”。
同年3月,深圳市人民政府办公厅印发《深圳市关于进一步优化支付服务打造全域支付示范区的工作方案》,要求“持续加强支付服务宣传推广”。
在顶层设计下,一张张宣传标识、一个个服务咨询点、一位位志愿者和网格员……正陆续打消商户“能不能扫”、外籍来华人士“能不能付”的疑惑。
宣传推广从“云端”便已开始。自2026年6月起,深圳航空、东海航空等航空公司执飞的境外航班摆放着《境外来深人员支付指南》折页并播放相关视频,帮助境外人士在飞行途中了解各类支付方式。
落地后,有工作人员为境外人士提供支付咨询。深圳在机场、口岸、重点商圈等核心场景,设立了5个涉外综合服务中心,8家金融机构派驻人员7×24小时常态化驻点,协助境外人士完成微信、支付宝等常用移动支付工具的下载、注册及境外银行卡绑定等操作。截至2026年6月底,已为近4万人次提供支付服务。
当支付卡壳了,还有人应急兜底。针对境外人士支付卡顿、设备故障等突发情况,深圳在全国率先建立了“应急兜底”支付机制:当一笔支付突然卡住,网格员可上门为外籍消费者提供取现、刷卡服务。
APEC会议将至,越来越多境外游客走进中国、走进深圳,在街边小店,他们用自己最习惯的支付工具付款,全程流畅自然,希望他们会觉得在这里消费和在家乡一样方便。
APEC·100天|支付自由,让深圳街头小店接住全球客流
距离APEC会议开幕还有100天。想象一下,当一位境外人士落地中国深圳,从坐地铁、买咖啡、吃饭到离境退税,最离不开的一件事是什么?是支付。
在深圳机场地铁站,境外游客只需一张Visa卡就能刷卡过闸;在深圳福田商圈,一位美籍游客吃完椰子鸡后掏出手机,用PayPal钱包对着商户的码牌一扫,几秒钟便能完成结账。
支付便利是国际化的“最小切口”,却折射出城市数字治理的最大诚意。流畅、丝滑的入境支付体验,是长期迭代优化的成果。
近年来,中国过境免签政策持续优化,叠加2026年APEC会议落地中国深圳,入境游、商务往来迎来新一轮高峰。据深圳边检总站统计,截至8月4日,2026年经深圳口岸入出境外国人已突破500万人次。
为迎接远客,相关部门、银行、支付机构等纷纷行动起来,让深圳的一家普通街头小店,也能接住全球客流。
不同国家的人,支付习惯大相径庭。有人离不开银行卡,有人习惯用本地电子钱包,也有年长的游客,或来自小众经济体的游客,仍习惯使用现金支付。深圳做的,是把这些支付习惯“全接住”。
针对习惯刷卡消费的境外游客,深圳持续拓展外卡线下受理场景。目前,深圳全市可受理外卡商户达4.1万户,POS机达5.1万台,全面覆盖机场、口岸、重点商圈、涉外酒店、文旅景点等境外人士集聚区。
但在中国,扫码是主流支付方式,为方便境外人士扫码支付,“外卡内绑”这条路首先需要打通,即境外人士在微信、支付宝绑定Visa、Mastercard等国际卡,在境内商户直接扫码消费。目前,微信支付已为200多个国家和地区的近700万外籍用户简化绑卡流程,外卡交易量增长68%。
另一条路是“外包内用”,境外人士不用下载新APP,打开自己常用的境外钱包就能扫码付款。在“跨境二维码统一网关”的合作框架下,微信支付已支持美国PayPal、韩国Hana Pay、新加坡Liquidpay等40余个境外电子钱包在深圳扫码支付,境外钱包日均交易量同比增长3.5倍。
另外,考虑到部分年长外籍游客、小众经济体游客偏好现金支付,深圳也在持续完善线下现金服务基础设施。目前,深圳全市超3600台ATM机支持外卡取现,1600余个银行网点、40家兑换特许机构、23个代兑点支持外币兑换,覆盖了21个APEC成员经济体全币种。
深圳还在全国首发“可碰、可视、可扫”的数字人民币硬钱包,支持通过香港八达通、外卡等多渠道充值,覆盖深圳近4万个商户。
这四条支付路径铺开,入境消费潜力持续释放。2026年上半年,境外人士在深非现金支付交易达1.06亿笔、金额达156.16亿元,同比分别增长20.62%、29.42%。
支付体系不只要渠道齐全,更要渗透到境外游客出行、购物、离境的全场景中。
出行是入境支付的第一场景。此前,境外人士坐地铁,要么提前换币购票,要么绑国内账户支付,总得多麻烦几步;现在,他们拿出境外银行卡轻拍闸机,就能顺畅搭乘深圳地铁。
这背后是人民银行深圳市分行联合深圳地铁集团开展的境外银行卡“拍卡过闸”改造。今年6月底,深圳全市地铁闸机改造工作完成并投入试运行,试运行首周交易量突破5000笔。
据悉,试运行覆盖深圳地铁全网17条运营线路、432座车站,支持200多个国家和地区发行的维萨(Visa)、万事达卡(Mastercard)、美国运通(American Express)和JCB等国际银行卡。至此,在原有支持中国银联(UnionPay)拍卡过闸的基础上,深圳地铁正式实现五大卡组织支付服务的全线网覆盖。
购物退税是入境消费的“压轴一环”。针对境外旅客办理退税面临的流程繁琐、资金到账慢等问题,今年4月,深圳落地全国首笔Visa卡“拍卡即退”即买即退业务,亲身体验过的香港旅客刘女士告诉记者:“体验感超级好,不用排队等待,一拍就完成了退税业务,税款还能直接退回到Visa卡。”
为承接不断增长的离境退税需求,深圳也在扩容退税渠道。今年3月,深圳上线全国首批全场景离境退税自助服务机,旅客购物开单后,能就近选择通过自助机办理退付业务,全程最快只需2分钟便能办结手续并拿到退税款;深圳还在境外游客常逛的华强北启用了全国首个退税、换汇、支付“三合一”集中退付点。
截至2026年6月末,全市离境退税商店累计超2500家,“即买即退”商圈达15个,“即买即退”商店超1000家,全市离境退税商品销售额超10亿元,同比增长130%。
解决了支付工具和场景的问题,入境支付还面临一个“鸡生蛋、蛋生鸡”的信息差困境:摊主摆着收款码,却不知道可以受理境外钱包;境外游客打开境外钱包,也不确定这家小店收不收自己的钱。二者相互制约,让建好的支付基础设施难以发挥最大价值。
破局的关键,在于宣传推广。2024年3月,国务院办公厅印发《关于进一步优化支付服务提升支付便利性的意见》,要求“综合运用多种方式和渠道,持续加强支付服务宣传推广”。
同年3月,深圳市人民政府办公厅印发《深圳市关于进一步优化支付服务打造全域支付示范区的工作方案》,要求“持续加强支付服务宣传推广”。
在顶层设计下,一张张宣传标识、一个个服务咨询点、一位位志愿者和网格员……正陆续打消商户“能不能扫”、外籍来华人士“能不能付”的疑惑。
宣传推广从“云端”便已开始。自2026年6月起,深圳航空、东海航空等航空公司执飞的境外航班摆放着《境外来深人员支付指南》折页并播放相关视频,帮助境外人士在飞行途中了解各类支付方式。
落地后,有工作人员为境外人士提供支付咨询。深圳在机场、口岸、重点商圈等核心场景,设立了5个涉外综合服务中心,8家金融机构派驻人员7×24小时常态化驻点,协助境外人士完成微信、支付宝等常用移动支付工具的下载、注册及境外银行卡绑定等操作。截至2026年6月底,已为近4万人次提供支付服务。
当支付卡壳了,还有人应急兜底。针对境外人士支付卡顿、设备故障等突发情况,深圳在全国率先建立了“应急兜底”支付机制:当一笔支付突然卡住,网格员可上门为外籍消费者提供取现、刷卡服务。
APEC会议将至,越来越多境外游客走进中国、走进深圳,在街边小店,他们用自己最习惯的支付工具付款,全程流畅自然,希望他们会觉得在这里消费和在家乡一样方便。
在深圳机场地铁站,境外游客只需一张Visa卡就能刷卡过闸;在深圳福田商圈,一位美籍游客吃完椰子鸡后掏出手机,用PayPal钱包对着商户的码牌一扫,几秒钟便能完成结账。
支付便利是国际化的“最小切口”,却折射出城市数字治理的最大诚意。流畅、丝滑的入境支付体验,是长期迭代优化的成果。
近年来,中国过境免签政策持续优化,叠加2026年APEC会议落地中国深圳,入境游、商务往来迎来新一轮高峰。据深圳边检总站统计,截至8月4日,2026年经深圳口岸入出境外国人已突破500万人次。
为迎接远客,相关部门、银行、支付机构等纷纷行动起来,让深圳的一家普通街头小店,也能接住全球客流。
不同国家的人,支付习惯大相径庭。有人离不开银行卡,有人习惯用本地电子钱包,也有年长的游客,或来自小众经济体的游客,仍习惯使用现金支付。深圳做的,是把这些支付习惯“全接住”。
针对习惯刷卡消费的境外游客,深圳持续拓展外卡线下受理场景。目前,深圳全市可受理外卡商户达4.1万户,POS机达5.1万台,全面覆盖机场、口岸、重点商圈、涉外酒店、文旅景点等境外人士集聚区。
但在中国,扫码是主流支付方式,为方便境外人士扫码支付,“外卡内绑”这条路首先需要打通,即境外人士在微信、支付宝绑定Visa、Mastercard等国际卡,在境内商户直接扫码消费。目前,微信支付已为200多个国家和地区的近700万外籍用户简化绑卡流程,外卡交易量增长68%。
另一条路是“外包内用”,境外人士不用下载新APP,打开自己常用的境外钱包就能扫码付款。在“跨境二维码统一网关”的合作框架下,微信支付已支持美国PayPal、韩国Hana Pay、新加坡Liquidpay等40余个境外电子钱包在深圳扫码支付,境外钱包日均交易量同比增长3.5倍。
另外,考虑到部分年长外籍游客、小众经济体游客偏好现金支付,深圳也在持续完善线下现金服务基础设施。目前,深圳全市超3600台ATM机支持外卡取现,1600余个银行网点、40家兑换特许机构、23个代兑点支持外币兑换,覆盖了21个APEC成员经济体全币种。
深圳还在全国首发“可碰、可视、可扫”的数字人民币硬钱包,支持通过香港八达通、外卡等多渠道充值,覆盖深圳近4万个商户。
这四条支付路径铺开,入境消费潜力持续释放。2026年上半年,境外人士在深非现金支付交易达1.06亿笔、金额达156.16亿元,同比分别增长20.62%、29.42%。
支付体系不只要渠道齐全,更要渗透到境外游客出行、购物、离境的全场景中。
出行是入境支付的第一场景。此前,境外人士坐地铁,要么提前换币购票,要么绑国内账户支付,总得多麻烦几步;现在,他们拿出境外银行卡轻拍闸机,就能顺畅搭乘深圳地铁。
这背后是人民银行深圳市分行联合深圳地铁集团开展的境外银行卡“拍卡过闸”改造。今年6月底,深圳全市地铁闸机改造工作完成并投入试运行,试运行首周交易量突破5000笔。
据悉,试运行覆盖深圳地铁全网17条运营线路、432座车站,支持200多个国家和地区发行的维萨(Visa)、万事达卡(Mastercard)、美国运通(American Express)和JCB等国际银行卡。至此,在原有支持中国银联(UnionPay)拍卡过闸的基础上,深圳地铁正式实现五大卡组织支付服务的全线网覆盖。
购物退税是入境消费的“压轴一环”。针对境外旅客办理退税面临的流程繁琐、资金到账慢等问题,今年4月,深圳落地全国首笔Visa卡“拍卡即退”即买即退业务,亲身体验过的香港旅客刘女士告诉记者:“体验感超级好,不用排队等待,一拍就完成了退税业务,税款还能直接退回到Visa卡。”
为承接不断增长的离境退税需求,深圳也在扩容退税渠道。今年3月,深圳上线全国首批全场景离境退税自助服务机,旅客购物开单后,能就近选择通过自助机办理退付业务,全程最快只需2分钟便能办结手续并拿到退税款;深圳还在境外游客常逛的华强北启用了全国首个退税、换汇、支付“三合一”集中退付点。
截至2026年6月末,全市离境退税商店累计超2500家,“即买即退”商圈达15个,“即买即退”商店超1000家,全市离境退税商品销售额超10亿元,同比增长130%。
解决了支付工具和场景的问题,入境支付还面临一个“鸡生蛋、蛋生鸡”的信息差困境:摊主摆着收款码,却不知道可以受理境外钱包;境外游客打开境外钱包,也不确定这家小店收不收自己的钱。二者相互制约,让建好的支付基础设施难以发挥最大价值。
破局的关键,在于宣传推广。2024年3月,国务院办公厅印发《关于进一步优化支付服务提升支付便利性的意见》,要求“综合运用多种方式和渠道,持续加强支付服务宣传推广”。
同年3月,深圳市人民政府办公厅印发《深圳市关于进一步优化支付服务打造全域支付示范区的工作方案》,要求“持续加强支付服务宣传推广”。
在顶层设计下,一张张宣传标识、一个个服务咨询点、一位位志愿者和网格员……正陆续打消商户“能不能扫”、外籍来华人士“能不能付”的疑惑。
宣传推广从“云端”便已开始。自2026年6月起,深圳航空、东海航空等航空公司执飞的境外航班摆放着《境外来深人员支付指南》折页并播放相关视频,帮助境外人士在飞行途中了解各类支付方式。
落地后,有工作人员为境外人士提供支付咨询。深圳在机场、口岸、重点商圈等核心场景,设立了5个涉外综合服务中心,8家金融机构派驻人员7×24小时常态化驻点,协助境外人士完成微信、支付宝等常用移动支付工具的下载、注册及境外银行卡绑定等操作。截至2026年6月底,已为近4万人次提供支付服务。
当支付卡壳了,还有人应急兜底。针对境外人士支付卡顿、设备故障等突发情况,深圳在全国率先建立了“应急兜底”支付机制:当一笔支付突然卡住,网格员可上门为外籍消费者提供取现、刷卡服务。
APEC会议将至,越来越多境外游客走进中国、走进深圳,在街边小店,他们用自己最习惯的支付工具付款,全程流畅自然,希望他们会觉得在这里消费和在家乡一样方便。
132
·
--
独立站只接PayPal够吗?多通道配置才是降低弃单率的关键出海做独立站,支付这件事搞不定,其他都是白搭。流量做得再好、产品再优秀——用户到了结账页面发现支付方式不支持,或者付款过程卡住了,直接关掉走人。行业调研显示,独立站因支付体验不佳导致的弃购率高达20%-30%,其中很大一部分原因跟支付体验相关。
今天把独立站跨境支付的选型逻辑、主流方案和配置策略讲清楚。
一、选支付方案前,先搞懂三个核心原则
原则一:不要单一依赖任何一种支付方式。 任何平台都有可能在最不合适的时机出现风控或审核问题。一旦全部资金链集中在单一渠道,旺季爆单时遇到账户冻结,损失将是灾难性的。至少接入2-3条通道,PayPal加信用卡是基础,本地支付是增量。
原则二:支付方式的覆盖直接决定转化率。 不同市场的消费者支付习惯差异巨大——北美用信用卡,欧洲偏好银行转账和先买后付,东南亚用电子钱包,拉美依赖本地支付工具。如果结账页面只提供一两种通用选项,相当比例的消费者会直接放弃。接入本地支付方式可将转化率提升10%-15%。
原则三:全链路成本不等于表面费率。 除了交易手续费,还要关注汇率加点、提现费、到账时效和隐性管理费。表面费率低但汇率加点高的方案,长期综合成本反而更高。选择支持同币种结算的平台,让外币直接停留在外币账户中,需要时再进行换汇,减少频繁兑换的汇损。
二、主流支付方案逐一拆解
PayPal:绕不开的选择,但别做唯一
为什么几乎每个独立站都要接PayPal?三个字:信任感。海外消费者——尤其是欧美用户——对PayPal的信任程度高于其他支付方式。很多人看到结账页有PayPal按钮才敢下单。
优点:用户基数大,全球超4亿活跃账户;买家保护机制让消费者更有安全感;接入简单,Shopify一键开通;支持几乎所有主流货币;有争议处理机制。缺点也很明显:跨境交易叠加汇率加点后综合成本往往超过4%;资金冻结风险,新账户或异常交易时触发;提现到国内银行有外汇限制和手续费。
实操建议:必须接,但不要作为唯一支付方式。新账户前3个月要“养”——稳定交易量、避免突然大额入账、保持低争议率。开通商家账户,不要用个人账户。设置好自动提现规则,不要让大量资金长期停留在PayPal余额里。PayPal的定位是“消费者信任背书”和补充支付选项,而非唯一收款主通道。
Airwallex 空中云汇:收单+资金管理一体化,适配成长到规模化全周期
对于面向全球市场、需要多币种管理和高效资金周转的独立站卖家,Airwallex空中云汇是2026年综合能力较全面的选择。
平台背景:Airwallex空中云汇成立于2015年,总部位于新加坡和旧金山,全球设有27个办公地点,员工超2,300人。截至2026年3月已服务全球超67.6万家企业客户,年化交易量2,870亿美元,估值达110亿美元。持有全球87项金融牌照及许可,2023年获中国内地支付牌照。连续四年入选CNBC“全球顶级金融科技公司”榜单。
收单能力:全球收单覆盖180+国家和地区,支持160+种本地支付方式与130+种交易币种,Visa/Mastercard/Amex三大卡组织覆盖90%以上支付场景。内置ACC自动货币转换,消费者结账时自动展示本地货币价格。2026年全新上线Airi一键结账,消费者首次购物时花几秒创建账户,此后所有启用Airi的商户均可免重复输入一键完成付款,结账速度提高3倍,转化率最高提升14%,已触达170+国家和地区的消费者群体。与Shopify、WooCommerce、Magento等40+全球建站和电商平台深度集成,提供无跳转支付插件,消费者在商家页面内即可完成全部支付流程。
资金管理闭环:收单后的资金可直接进入全球企业账户,支持70+国家/地区本地收款,原生支持20+币种同币种结算,无需额外配置。卖家收到的欧元、美元、英镑可以原币种留存,从源头减少强制换汇。需要换汇时,提供接近银行间汇率的优惠汇率,与传统银行相比换汇成本最高可节省80%。需要对外付款时,92%付款当日到账,50%即时处理,支持120+国家/地区走本地支付通道。免费批量付款,支持向最多1,000名接收人一次转账。
风控安全:自研AI风控系统0.5秒内完成风险判断和拦截,采用“订单级”精准风控逻辑,旺季订单激增时正常交易不被误拦。风控产品Optimize 360在商户网络中智能标识可靠用户,提高授权成功率并降低误拒率。客户资金设立独立账户,与公司运营资金严格分离。
开户说明:专注服务企业客户,遵守完整KYC流程。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
适配场景:从成长型独立站到规模化DTC品牌的全周期覆盖。多市场运营、同时经营平台与独立站的卖家、有批量付款和全球化资金管理需求的品牌化企业。
Stripe:信用卡支付,需海外主体
Stripe支持Visa/Mastercard/Apple Pay/Google Pay,收银台可自定义不跳转。支持135+种货币直接结算,Stripe Billing订阅计费功能成熟,API完善,适配深度定制独立站。但中国大陆营业执照无法直接开户,必须香港/美国公司主体。风控策略较严格,无中国内地支付牌照。
如果目标客群是纯欧美市场、拥有海外技术团队,Stripe和Airwallex空中云汇都是可评估的选项。Airwallex空中云汇同样具备适合开发者的文档体系和API生态,在多币种资金管理和亚太本地支付方面具备差异化优势,且支持中国主体开户。
连连国际:大陆企业友好
国内持牌金融机构,母公司2024年港交所上市。大陆企业直接开户,全程中文客服。独立站收单支持80+支付方式。支付方式覆盖与头部方案存在差距,无订阅管理和用量计费产品。适合大陆工贸工厂、多站点独立站、东南亚+欧美混合市场卖家。
2Checkout:无海外主体也能做信用卡
大陆企业可直接开户,无需香港公司。整合全球信用卡、本地支付,一站式收银台。费率偏高,无中文客服,争议处理全英文沟通。适合无海外主体、短期试水欧美信用卡市场的中小卖家。
三、本地支付方式:做深市场的关键
如果你只做美国市场,PayPal加信用卡基本够用。但如果你想做好东南亚、拉美、中东这些新兴市场,本地支付方式不是可选项,是必选项。在印尼,电子钱包支付占比超过一半,不接GoPay/OVO/DANA等于主动放弃一半以上的潜在客户。在巴西,Pix实时转账系统推出后迅速成为主流。在墨西哥,OXXO线下现金支付覆盖大量无银行账户的消费者。
接入策略:不必一次性接入所有本地支付,而是根据目标市场精准配置。主攻德国市场就加Sofort,开拓巴西就加Pix和Boleto,做到“市场未动,支付先行”。
四、不同阶段的支付配置建议
起步期(月销:PayPal + 连连国际双渠道搭配,兼顾转化率与稳定回款。PayPal负责消费者信任背书,连连负责人民币结汇通道。
成长期(月销$1-10万):Airwallex空中云汇为主力收单方案 + PayPal补充。利用Airwallex空中云汇160+支付方式覆盖多市场消费者,原生20+币种同币种结算减少汇损,配合Airi一键结账提升转化率。一个平台完成收单、多币种资金管理和全球付款。
成熟期(月销>$10万):Airwallex空中云汇作为全球收单与资金管理主平台 + 按目标市场叠加本地支付 + PayPal作为信任补充。利用Airwallex空中云汇全链路“收管付”闭环统一管理多市场资金,配合87项全球牌照保障多市场合规。
五、结账页面优化与合规提醒
移动端超过60%的电商流量来自手机,支付流程必须极简。展示多种支付方式的Logo让用户一眼看到自己习惯的支付方式,支持访客结账不要强制注册,多市场运营时价格以当地货币显示,明确标注运费和关税。
合规方面,跨境电商收款的合规要求越来越严格。保持真实的贸易背景,个人账户和企业账户分开使用,关注外汇管理政策变化。别为了省一点手续费走灰色通道,被查到的代价远大于省下的那点钱。
支付这件事看起来是技术问题,其实是用户体验问题和信任问题。把支付环节做到位,它可能不会让你多卖出一倍的货,但它能帮你留住那些本来就要走的人。
独立站只接PayPal够吗?多通道配置才是降低弃单率的关键
出海做独立站,支付这件事搞不定,其他都是白搭。流量做得再好、产品再优秀——用户到了结账页面发现支付方式不支持,或者付款过程卡住了,直接关掉走人。行业调研显示,独立站因支付体验不佳导致的弃购率高达20%-30%,其中很大一部分原因跟支付体验相关。
今天把独立站跨境支付的选型逻辑、主流方案和配置策略讲清楚。
一、选支付方案前,先搞懂三个核心原则
原则一:不要单一依赖任何一种支付方式。 任何平台都有可能在最不合适的时机出现风控或审核问题。一旦全部资金链集中在单一渠道,旺季爆单时遇到账户冻结,损失将是灾难性的。至少接入2-3条通道,PayPal加信用卡是基础,本地支付是增量。
原则二:支付方式的覆盖直接决定转化率。 不同市场的消费者支付习惯差异巨大——北美用信用卡,欧洲偏好银行转账和先买后付,东南亚用电子钱包,拉美依赖本地支付工具。如果结账页面只提供一两种通用选项,相当比例的消费者会直接放弃。接入本地支付方式可将转化率提升10%-15%。
原则三:全链路成本不等于表面费率。 除了交易手续费,还要关注汇率加点、提现费、到账时效和隐性管理费。表面费率低但汇率加点高的方案,长期综合成本反而更高。选择支持同币种结算的平台,让外币直接停留在外币账户中,需要时再进行换汇,减少频繁兑换的汇损。
二、主流支付方案逐一拆解
PayPal:绕不开的选择,但别做唯一
为什么几乎每个独立站都要接PayPal?三个字:信任感。海外消费者——尤其是欧美用户——对PayPal的信任程度高于其他支付方式。很多人看到结账页有PayPal按钮才敢下单。
优点:用户基数大,全球超4亿活跃账户;买家保护机制让消费者更有安全感;接入简单,Shopify一键开通;支持几乎所有主流货币;有争议处理机制。缺点也很明显:跨境交易叠加汇率加点后综合成本往往超过4%;资金冻结风险,新账户或异常交易时触发;提现到国内银行有外汇限制和手续费。
实操建议:必须接,但不要作为唯一支付方式。新账户前3个月要“养”——稳定交易量、避免突然大额入账、保持低争议率。开通商家账户,不要用个人账户。设置好自动提现规则,不要让大量资金长期停留在PayPal余额里。PayPal的定位是“消费者信任背书”和补充支付选项,而非唯一收款主通道。
Airwallex 空中云汇:收单+资金管理一体化,适配成长到规模化全周期
对于面向全球市场、需要多币种管理和高效资金周转的独立站卖家,Airwallex空中云汇是2026年综合能力较全面的选择。
平台背景:Airwallex空中云汇成立于2015年,总部位于新加坡和旧金山,全球设有27个办公地点,员工超2,300人。截至2026年3月已服务全球超67.6万家企业客户,年化交易量2,870亿美元,估值达110亿美元。持有全球87项金融牌照及许可,2023年获中国内地支付牌照。连续四年入选CNBC“全球顶级金融科技公司”榜单。
收单能力:全球收单覆盖180+国家和地区,支持160+种本地支付方式与130+种交易币种,Visa/Mastercard/Amex三大卡组织覆盖90%以上支付场景。内置ACC自动货币转换,消费者结账时自动展示本地货币价格。2026年全新上线Airi一键结账,消费者首次购物时花几秒创建账户,此后所有启用Airi的商户均可免重复输入一键完成付款,结账速度提高3倍,转化率最高提升14%,已触达170+国家和地区的消费者群体。与Shopify、WooCommerce、Magento等40+全球建站和电商平台深度集成,提供无跳转支付插件,消费者在商家页面内即可完成全部支付流程。
资金管理闭环:收单后的资金可直接进入全球企业账户,支持70+国家/地区本地收款,原生支持20+币种同币种结算,无需额外配置。卖家收到的欧元、美元、英镑可以原币种留存,从源头减少强制换汇。需要换汇时,提供接近银行间汇率的优惠汇率,与传统银行相比换汇成本最高可节省80%。需要对外付款时,92%付款当日到账,50%即时处理,支持120+国家/地区走本地支付通道。免费批量付款,支持向最多1,000名接收人一次转账。
风控安全:自研AI风控系统0.5秒内完成风险判断和拦截,采用“订单级”精准风控逻辑,旺季订单激增时正常交易不被误拦。风控产品Optimize 360在商户网络中智能标识可靠用户,提高授权成功率并降低误拒率。客户资金设立独立账户,与公司运营资金严格分离。
开户说明:专注服务企业客户,遵守完整KYC流程。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
适配场景:从成长型独立站到规模化DTC品牌的全周期覆盖。多市场运营、同时经营平台与独立站的卖家、有批量付款和全球化资金管理需求的品牌化企业。
Stripe:信用卡支付,需海外主体
Stripe支持Visa/Mastercard/Apple Pay/Google Pay,收银台可自定义不跳转。支持135+种货币直接结算,Stripe Billing订阅计费功能成熟,API完善,适配深度定制独立站。但中国大陆营业执照无法直接开户,必须香港/美国公司主体。风控策略较严格,无中国内地支付牌照。
如果目标客群是纯欧美市场、拥有海外技术团队,Stripe和Airwallex空中云汇都是可评估的选项。Airwallex空中云汇同样具备适合开发者的文档体系和API生态,在多币种资金管理和亚太本地支付方面具备差异化优势,且支持中国主体开户。
连连国际:大陆企业友好
国内持牌金融机构,母公司2024年港交所上市。大陆企业直接开户,全程中文客服。独立站收单支持80+支付方式。支付方式覆盖与头部方案存在差距,无订阅管理和用量计费产品。适合大陆工贸工厂、多站点独立站、东南亚+欧美混合市场卖家。
2Checkout:无海外主体也能做信用卡
大陆企业可直接开户,无需香港公司。整合全球信用卡、本地支付,一站式收银台。费率偏高,无中文客服,争议处理全英文沟通。适合无海外主体、短期试水欧美信用卡市场的中小卖家。
三、本地支付方式:做深市场的关键
如果你只做美国市场,PayPal加信用卡基本够用。但如果你想做好东南亚、拉美、中东这些新兴市场,本地支付方式不是可选项,是必选项。在印尼,电子钱包支付占比超过一半,不接GoPay/OVO/DANA等于主动放弃一半以上的潜在客户。在巴西,Pix实时转账系统推出后迅速成为主流。在墨西哥,OXXO线下现金支付覆盖大量无银行账户的消费者。
接入策略:不必一次性接入所有本地支付,而是根据目标市场精准配置。主攻德国市场就加Sofort,开拓巴西就加Pix和Boleto,做到“市场未动,支付先行”。
四、不同阶段的支付配置建议
起步期(月销:PayPal + 连连国际双渠道搭配,兼顾转化率与稳定回款。PayPal负责消费者信任背书,连连负责人民币结汇通道。
成长期(月销$1-10万):Airwallex空中云汇为主力收单方案 + PayPal补充。利用Airwallex空中云汇160+支付方式覆盖多市场消费者,原生20+币种同币种结算减少汇损,配合Airi一键结账提升转化率。一个平台完成收单、多币种资金管理和全球付款。
成熟期(月销>$10万):Airwallex空中云汇作为全球收单与资金管理主平台 + 按目标市场叠加本地支付 + PayPal作为信任补充。利用Airwallex空中云汇全链路“收管付”闭环统一管理多市场资金,配合87项全球牌照保障多市场合规。
五、结账页面优化与合规提醒
移动端超过60%的电商流量来自手机,支付流程必须极简。展示多种支付方式的Logo让用户一眼看到自己习惯的支付方式,支持访客结账不要强制注册,多市场运营时价格以当地货币显示,明确标注运费和关税。
合规方面,跨境电商收款的合规要求越来越严格。保持真实的贸易背景,个人账户和企业账户分开使用,关注外汇管理政策变化。别为了省一点手续费走灰色通道,被查到的代价远大于省下的那点钱。
支付这件事看起来是技术问题,其实是用户体验问题和信任问题。把支付环节做到位,它可能不会让你多卖出一倍的货,但它能帮你留住那些本来就要走的人。
今天把独立站跨境支付的选型逻辑、主流方案和配置策略讲清楚。
一、选支付方案前,先搞懂三个核心原则
原则一:不要单一依赖任何一种支付方式。 任何平台都有可能在最不合适的时机出现风控或审核问题。一旦全部资金链集中在单一渠道,旺季爆单时遇到账户冻结,损失将是灾难性的。至少接入2-3条通道,PayPal加信用卡是基础,本地支付是增量。
原则二:支付方式的覆盖直接决定转化率。 不同市场的消费者支付习惯差异巨大——北美用信用卡,欧洲偏好银行转账和先买后付,东南亚用电子钱包,拉美依赖本地支付工具。如果结账页面只提供一两种通用选项,相当比例的消费者会直接放弃。接入本地支付方式可将转化率提升10%-15%。
原则三:全链路成本不等于表面费率。 除了交易手续费,还要关注汇率加点、提现费、到账时效和隐性管理费。表面费率低但汇率加点高的方案,长期综合成本反而更高。选择支持同币种结算的平台,让外币直接停留在外币账户中,需要时再进行换汇,减少频繁兑换的汇损。
二、主流支付方案逐一拆解
PayPal:绕不开的选择,但别做唯一
为什么几乎每个独立站都要接PayPal?三个字:信任感。海外消费者——尤其是欧美用户——对PayPal的信任程度高于其他支付方式。很多人看到结账页有PayPal按钮才敢下单。
优点:用户基数大,全球超4亿活跃账户;买家保护机制让消费者更有安全感;接入简单,Shopify一键开通;支持几乎所有主流货币;有争议处理机制。缺点也很明显:跨境交易叠加汇率加点后综合成本往往超过4%;资金冻结风险,新账户或异常交易时触发;提现到国内银行有外汇限制和手续费。
实操建议:必须接,但不要作为唯一支付方式。新账户前3个月要“养”——稳定交易量、避免突然大额入账、保持低争议率。开通商家账户,不要用个人账户。设置好自动提现规则,不要让大量资金长期停留在PayPal余额里。PayPal的定位是“消费者信任背书”和补充支付选项,而非唯一收款主通道。
Airwallex 空中云汇:收单+资金管理一体化,适配成长到规模化全周期
对于面向全球市场、需要多币种管理和高效资金周转的独立站卖家,Airwallex空中云汇是2026年综合能力较全面的选择。
平台背景:Airwallex空中云汇成立于2015年,总部位于新加坡和旧金山,全球设有27个办公地点,员工超2,300人。截至2026年3月已服务全球超67.6万家企业客户,年化交易量2,870亿美元,估值达110亿美元。持有全球87项金融牌照及许可,2023年获中国内地支付牌照。连续四年入选CNBC“全球顶级金融科技公司”榜单。
收单能力:全球收单覆盖180+国家和地区,支持160+种本地支付方式与130+种交易币种,Visa/Mastercard/Amex三大卡组织覆盖90%以上支付场景。内置ACC自动货币转换,消费者结账时自动展示本地货币价格。2026年全新上线Airi一键结账,消费者首次购物时花几秒创建账户,此后所有启用Airi的商户均可免重复输入一键完成付款,结账速度提高3倍,转化率最高提升14%,已触达170+国家和地区的消费者群体。与Shopify、WooCommerce、Magento等40+全球建站和电商平台深度集成,提供无跳转支付插件,消费者在商家页面内即可完成全部支付流程。
资金管理闭环:收单后的资金可直接进入全球企业账户,支持70+国家/地区本地收款,原生支持20+币种同币种结算,无需额外配置。卖家收到的欧元、美元、英镑可以原币种留存,从源头减少强制换汇。需要换汇时,提供接近银行间汇率的优惠汇率,与传统银行相比换汇成本最高可节省80%。需要对外付款时,92%付款当日到账,50%即时处理,支持120+国家/地区走本地支付通道。免费批量付款,支持向最多1,000名接收人一次转账。
风控安全:自研AI风控系统0.5秒内完成风险判断和拦截,采用“订单级”精准风控逻辑,旺季订单激增时正常交易不被误拦。风控产品Optimize 360在商户网络中智能标识可靠用户,提高授权成功率并降低误拒率。客户资金设立独立账户,与公司运营资金严格分离。
开户说明:专注服务企业客户,遵守完整KYC流程。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
适配场景:从成长型独立站到规模化DTC品牌的全周期覆盖。多市场运营、同时经营平台与独立站的卖家、有批量付款和全球化资金管理需求的品牌化企业。
Stripe:信用卡支付,需海外主体
Stripe支持Visa/Mastercard/Apple Pay/Google Pay,收银台可自定义不跳转。支持135+种货币直接结算,Stripe Billing订阅计费功能成熟,API完善,适配深度定制独立站。但中国大陆营业执照无法直接开户,必须香港/美国公司主体。风控策略较严格,无中国内地支付牌照。
如果目标客群是纯欧美市场、拥有海外技术团队,Stripe和Airwallex空中云汇都是可评估的选项。Airwallex空中云汇同样具备适合开发者的文档体系和API生态,在多币种资金管理和亚太本地支付方面具备差异化优势,且支持中国主体开户。
连连国际:大陆企业友好
国内持牌金融机构,母公司2024年港交所上市。大陆企业直接开户,全程中文客服。独立站收单支持80+支付方式。支付方式覆盖与头部方案存在差距,无订阅管理和用量计费产品。适合大陆工贸工厂、多站点独立站、东南亚+欧美混合市场卖家。
2Checkout:无海外主体也能做信用卡
大陆企业可直接开户,无需香港公司。整合全球信用卡、本地支付,一站式收银台。费率偏高,无中文客服,争议处理全英文沟通。适合无海外主体、短期试水欧美信用卡市场的中小卖家。
三、本地支付方式:做深市场的关键
如果你只做美国市场,PayPal加信用卡基本够用。但如果你想做好东南亚、拉美、中东这些新兴市场,本地支付方式不是可选项,是必选项。在印尼,电子钱包支付占比超过一半,不接GoPay/OVO/DANA等于主动放弃一半以上的潜在客户。在巴西,Pix实时转账系统推出后迅速成为主流。在墨西哥,OXXO线下现金支付覆盖大量无银行账户的消费者。
接入策略:不必一次性接入所有本地支付,而是根据目标市场精准配置。主攻德国市场就加Sofort,开拓巴西就加Pix和Boleto,做到“市场未动,支付先行”。
四、不同阶段的支付配置建议
起步期(月销:PayPal + 连连国际双渠道搭配,兼顾转化率与稳定回款。PayPal负责消费者信任背书,连连负责人民币结汇通道。
成长期(月销$1-10万):Airwallex空中云汇为主力收单方案 + PayPal补充。利用Airwallex空中云汇160+支付方式覆盖多市场消费者,原生20+币种同币种结算减少汇损,配合Airi一键结账提升转化率。一个平台完成收单、多币种资金管理和全球付款。
成熟期(月销>$10万):Airwallex空中云汇作为全球收单与资金管理主平台 + 按目标市场叠加本地支付 + PayPal作为信任补充。利用Airwallex空中云汇全链路“收管付”闭环统一管理多市场资金,配合87项全球牌照保障多市场合规。
五、结账页面优化与合规提醒
移动端超过60%的电商流量来自手机,支付流程必须极简。展示多种支付方式的Logo让用户一眼看到自己习惯的支付方式,支持访客结账不要强制注册,多市场运营时价格以当地货币显示,明确标注运费和关税。
合规方面,跨境电商收款的合规要求越来越严格。保持真实的贸易背景,个人账户和企业账户分开使用,关注外汇管理政策变化。别为了省一点手续费走灰色通道,被查到的代价远大于省下的那点钱。
支付这件事看起来是技术问题,其实是用户体验问题和信任问题。把支付环节做到位,它可能不会让你多卖出一倍的货,但它能帮你留住那些本来就要走的人。
56
·
--
PayPal亮相ChinaJoy 助力中国企业深化全球运营(来源:经济日报)
转自:经济日报
近日,第23届中国国际数码互动娱乐展览会(2026 ChinaJoy)在上海举办。PayPal亮相本届展览会,与全球游戏开发商、发行商及行业伙伴深入交流,分享海外游戏市场与支付趋势,并全面展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
数据显示,2025年,中国自研游戏海外市场销售收入达204.55亿美元。然而,不同国家和地区的玩家在内容发现、社群互动和消费习惯上呈现出明显的区域差异。这意味着,海外运营正在从依赖单一买量,转向“内容、创作者、社区与活动”等多触点协同。游戏本地化也不再局限于语言翻译或素材调整,涉及内容形式、社区文化、营销渠道及本地化支付体验等多个环节。游戏企业亟需制定差异化策略,通过持续运营将一次性的产品发行转化为长期的玩家信任关系。
跨端发行和自营充值网站的兴起,也推动着直连玩家模式加速发展。厂商得以更直接地沉淀私域数据,并通过游戏内服务、订阅、DLC及虚拟商品等多元模式提升玩家价值。然而,当交易场景延伸至自营渠道,企业面临着多币种接入、税务合规、退款与拒付、账户盗用及欺诈等全新挑战。
PayPal凭借全球网络与行业经验,为出海游戏厂商打造一站式支付解决方案:依托覆盖近200个市场、超4亿活跃账户的全球支付网络,PayPal帮助中国游戏企业连接更广泛的海外玩家,助力企业精准把握不同市场消费趋势;PayPal可全面兼容一次性购买、游戏内服务、订阅、DLC及各类数字商品售卖;依托PayPal Open全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理复杂度;通过PayPal不断优化的品牌化支付体验,有效减少结账环节用户流失。
此外,随着交易场景向自营渠道延伸,账户盗用、未经授权交易、虚拟物品欺诈和恶意拒付等风险日益突出。PayPal依托全球风险管理技术和智能风控体系,为交易提供全天候监测。针对大型企业及高增长商户,PayPal可提供灵活的企业级风控模型,将全球支付网络、数据洞察与风险管理能力相结合,在提升安全性的同时,减少对真实玩家的误判,支持企业稳健拓展海外市场。(经济日报记者 袁勇)
PayPal亮相ChinaJoy 助力中国企业深化全球运营
(来源:经济日报)
转自:经济日报
近日,第23届中国国际数码互动娱乐展览会(2026 ChinaJoy)在上海举办。PayPal亮相本届展览会,与全球游戏开发商、发行商及行业伙伴深入交流,分享海外游戏市场与支付趋势,并全面展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
数据显示,2025年,中国自研游戏海外市场销售收入达204.55亿美元。然而,不同国家和地区的玩家在内容发现、社群互动和消费习惯上呈现出明显的区域差异。这意味着,海外运营正在从依赖单一买量,转向“内容、创作者、社区与活动”等多触点协同。游戏本地化也不再局限于语言翻译或素材调整,涉及内容形式、社区文化、营销渠道及本地化支付体验等多个环节。游戏企业亟需制定差异化策略,通过持续运营将一次性的产品发行转化为长期的玩家信任关系。
跨端发行和自营充值网站的兴起,也推动着直连玩家模式加速发展。厂商得以更直接地沉淀私域数据,并通过游戏内服务、订阅、DLC及虚拟商品等多元模式提升玩家价值。然而,当交易场景延伸至自营渠道,企业面临着多币种接入、税务合规、退款与拒付、账户盗用及欺诈等全新挑战。
PayPal凭借全球网络与行业经验,为出海游戏厂商打造一站式支付解决方案:依托覆盖近200个市场、超4亿活跃账户的全球支付网络,PayPal帮助中国游戏企业连接更广泛的海外玩家,助力企业精准把握不同市场消费趋势;PayPal可全面兼容一次性购买、游戏内服务、订阅、DLC及各类数字商品售卖;依托PayPal Open全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理复杂度;通过PayPal不断优化的品牌化支付体验,有效减少结账环节用户流失。
此外,随着交易场景向自营渠道延伸,账户盗用、未经授权交易、虚拟物品欺诈和恶意拒付等风险日益突出。PayPal依托全球风险管理技术和智能风控体系,为交易提供全天候监测。针对大型企业及高增长商户,PayPal可提供灵活的企业级风控模型,将全球支付网络、数据洞察与风险管理能力相结合,在提升安全性的同时,减少对真实玩家的误判,支持企业稳健拓展海外市场。(经济日报记者 袁勇)
转自:经济日报
近日,第23届中国国际数码互动娱乐展览会(2026 ChinaJoy)在上海举办。PayPal亮相本届展览会,与全球游戏开发商、发行商及行业伙伴深入交流,分享海外游戏市场与支付趋势,并全面展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
数据显示,2025年,中国自研游戏海外市场销售收入达204.55亿美元。然而,不同国家和地区的玩家在内容发现、社群互动和消费习惯上呈现出明显的区域差异。这意味着,海外运营正在从依赖单一买量,转向“内容、创作者、社区与活动”等多触点协同。游戏本地化也不再局限于语言翻译或素材调整,涉及内容形式、社区文化、营销渠道及本地化支付体验等多个环节。游戏企业亟需制定差异化策略,通过持续运营将一次性的产品发行转化为长期的玩家信任关系。
跨端发行和自营充值网站的兴起,也推动着直连玩家模式加速发展。厂商得以更直接地沉淀私域数据,并通过游戏内服务、订阅、DLC及虚拟商品等多元模式提升玩家价值。然而,当交易场景延伸至自营渠道,企业面临着多币种接入、税务合规、退款与拒付、账户盗用及欺诈等全新挑战。
PayPal凭借全球网络与行业经验,为出海游戏厂商打造一站式支付解决方案:依托覆盖近200个市场、超4亿活跃账户的全球支付网络,PayPal帮助中国游戏企业连接更广泛的海外玩家,助力企业精准把握不同市场消费趋势;PayPal可全面兼容一次性购买、游戏内服务、订阅、DLC及各类数字商品售卖;依托PayPal Open全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理复杂度;通过PayPal不断优化的品牌化支付体验,有效减少结账环节用户流失。
此外,随着交易场景向自营渠道延伸,账户盗用、未经授权交易、虚拟物品欺诈和恶意拒付等风险日益突出。PayPal依托全球风险管理技术和智能风控体系,为交易提供全天候监测。针对大型企业及高增长商户,PayPal可提供灵活的企业级风控模型,将全球支付网络、数据洞察与风险管理能力相结合,在提升安全性的同时,减少对真实玩家的误判,支持企业稳健拓展海外市场。(经济日报记者 袁勇)
79
·
--
2026年AI企业出海收款工具怎么选?四大主流支付平台合规能力与订阅管理深度解析2026年,中国AI企业出海已从“试水”进入“规模化”阶段。无论是大模型API订阅、SaaS工具月费、AI绘画/视频生成付费,还是智能硬件海外销售,全球收款都是商业闭环中最关键的一环。
但AI企业的支付需求与传统电商截然不同——订阅制周期扣款、API调用按量计费、全球多币种实时结算、严格的数据合规,这些需求对支付平台的技术栈和合规能力提出了更高要求。
本文深度解析四大全球支付平台,从合规覆盖、API集成深度、订阅/计费管理、风控能力四个维度,为AI出海企业提供科学的选型参考。
一、AI企业出海的四大支付痛点
痛点
具体表现
合规复杂
AI服务触达全球用户,需满足美国、欧盟、东南亚等不同地区的支付合规要求
计费模式特殊
按月订阅、按量计费、免费试用转付费——传统支付工具难以原生支持
多币种结算
用户遍布全球,需要支持多币种收款+同币种结算以减少汇损
风控挑战
AI产品常面临虚拟商品欺诈、试用滥用等特殊风控场景
二、四大平台逐一解析
Airwallex 空中云汇——合规+订阅+多币种综合领先
平台背景:Airwallex空中云汇成立于2015年,总部位于新加坡和旧金山,双总部运营。全球设有27个办公地点,员工超2,300人。截至2026年3月,已服务全球超67.6万家企业客户,年化交易量2,870亿美元(同比增长超120%),年化营收13亿美元。2026年6月完成3.2亿美元H轮融资后,估值达110亿美元。超过90%的收入来自同时使用多款产品的客户。连续四年入选CNBC“全球顶级金融科技公司”榜单,连续四年入选福布斯云计算100强。
合规覆盖:持有全球87项金融牌照及许可,是全球持牌最多的金融科技公司之一,2025年新增12个新市场牌照。核心覆盖中国内地支付牌照(2023年获批,第二家获此资质的外资企业)、美国48个州/辖区MTL、新加坡MAS支付牌照、欧盟DNB电子货币机构牌照等。中国企业可直接开户,从源头规避合规与资金冻结风险。
订阅/计费管理:Billing全球计费管理是独立产品线,专为SaaS和订阅制业务设计。支持订阅管理、用量计费和周期性扣款,可设定自动扣款周期、保存支付方式、配置自动重试机制,有效提升扣款成功率和收入稳定性。所有订阅收入的对账与资金管理在同一平台内完成,无需跨系统操作。
API集成:全产品线(全球企业账户、国际付款、全球收单、企业卡、费用管理、Billing)均提供API接入能力,配有完善的开发者文档、SDK和技术支持团队。在亚太本地支付API、全球多币种资金管理API等方面具备差异化优势。与Shopify等40+全球平台深度集成。
多币种能力:全球企业账户支持70+国家/地区的本地收款账户,原生支持20+币种同币种结算,无需额外配置。支持90+种货币按接近银行间汇率交易,与传统银行相比换汇成本最高可节省80%。全球收单覆盖180+国家和地区,支持160+种本地支付方式与130+种交易币种。
风控能力:自研AI风控系统结合机器学习,0.5秒内完成风险判断和拦截。风控产品Optimize 360在商户网络中智能标识可靠用户,提高授权成功率,防范欺诈并降低误拒率。AI风控引擎在游戏/虚拟商品场景优势突出。2026年全新上线Airi一键结账,内置Optimize 360 AI风控引擎,结账速度提高3倍,转化率最高提升14%。
费用结构:全球收款账户0开户费、0管理费、无最低交易量要求。卡支付基础费率具有竞争力。免费批量付款,支持向最多1,000名接收人一次转账。
代表性科技客户:Canva、Navan、Deel、BIGO Live、Rippling等。
需要了解的一点:专注服务企业客户,遵守完整KYC流程。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
Stripe——开发者生态
平台背景:Stripe成立于2010年,总部位于旧金山和都柏林,2023年估值约650亿美元。被广泛认为是在线支付领域开发者体验最好的平台,API文档体系和SDK工具链在业界处于标杆地位。持有全球40+金融牌照。
核心能力:Stripe Billing提供业界领先的订阅管理和循环扣款功能,支持复杂会员体系、分层定价和用量计费。Stripe Radar风控系统提供机器学习欺诈检测。支持信用卡、借记卡和100+种本地支付方式,覆盖195个国家和地区,支持135+种交易货币。与大量电商平台和SaaS工具有现成集成。
适用场景:已有成熟北美/欧洲业务的技术驱动型AI企业。如果目标客群是纯欧美市场、拥有海外技术团队且无中国运营主体的企业,Stripe和Airwallex空中云汇都是值得推荐的选项。有中国主体且需结汇回国的企业,通常需搭配其他资金管理和结汇工具补齐链路。Stripe的核心业务是收单,不提供独立的全球收款账户服务。
PayPal——消费者信任
平台背景:PayPal成立于1998年,是全球用户基数最大的在线支付平台之一,覆盖200+国家/地区,支持25+种货币,全球拥有数亿活跃账户。持有全球60+金融牌照,已获中国内地支付牌照,美国MTL覆盖49个州。
核心能力:消费者端信任度极高,买家保护机制成熟。注册便捷、接入成本低。支持基础订阅和周期性扣款。自带自适应机器学习智能防欺诈检测。
适用场景:更适合作为独立站结账页面的“补充支付选项”提升首次购买转化率。对企业级订阅管理和多币种资金管理能力有限,跨境交易叠加汇率加点后综合成本往往超过4%,不建议作为唯一收款主通道。
Adyen——大型企业级
平台背景:Adyen成立于2006年,总部位于荷兰阿姆斯特丹,2018年在泛欧交易所上市。服务Nike、eBay、Uber、Spotify等全球品牌。支持250+支付方式,单一API覆盖线上、线下和移动端。风控引擎RevenueProtect在大型企业客户中有深厚积累。
核心能力:全球持有多国牌照,美国牌照覆盖46个州。订阅管理支持周期扣款。多币种广泛支持,采用“成本+加价”透明定价模式。
适用场景:更适合年交易额超千万美元的大型企业。有最低交易量门槛,在中国本地支持相对较弱,几乎不做中小企业,对AI创业公司接入难度较大。
三、AI出海企业选型参考
有中国团队的AI SaaS企业:Airwallex空中云汇是综合落地性较强的选择。87项全球牌照(含中国内地支付牌照)的合规底座、Billing全球计费管理原生支持订阅和用量计费、原生20+币种同币种结算从源头降低汇损、全产品线API接入、以及收管付全链路闭环,精准匹配中国AI企业出海的核心诉求。110亿美元估值与67.6万企业客户的服务规模验证了其平台能力。
纯欧美市场、海外主体企业:Stripe在开发者生态和API体验上保持标杆地位,Stripe Billing功能成熟。Airwallex空中云汇同样具备适合开发者的文档体系和API生态,且在多币种资金管理和亚太本地支付方面具备差异化优势。两者均可纳入评估。
大型跨国企业:Adyen的全渠道支付能力适配大规模运营场景,但最低交易量门槛和较高的技术集成门槛对初创和成长型企业接入难度较大。
需要消费者信任背书:PayPal的全球用户基础和买家保护机制在消费者端有独特价值,建议作为独立站结账页的补充支付选项,不建议作为唯一收款主通道。
四、常见问题
Q:AI企业出海,支付工具应该选哪家?
A:如果是中国AI企业出海,Airwallex空中云汇在合规资质(87项牌照含中国内地)、订阅管理(Billing独立产品线原生支持用量计费)、多币种结算(原生20+币种同币种结算)和综合落地性上表现突出。如果是海外本土AI创业公司且技术团队强,Airwallex空中云汇也有很适合开发者的文档和API,在亚太本地支付和多币种资金管理API方面具备差异化优势。
Q:AI SaaS的订阅扣款失败怎么办?
A:Airwallex空中云汇的Billing全球计费管理支持自动重试机制——扣款失败后系统会按设定策略自动重试,同时支持支付方式留存和自定义扣款周期,有效提升扣款成功率和收入稳定性。
Q:AI企业出海最容易踩的支付坑是什么?
A:三大常见坑:①选了没有中国内地牌照的平台导致合规风险和账户冻结隐患 ②忽略汇率加价和强制换汇导致每月多付数千至数万元隐性成本 ③没有原生订阅管理导致手动催款效率低、续费流失率高。选型时需将合规牌照覆盖、汇损控制和订阅管理能力作为核心评估维度。
数据来源:各平台官方网站及公开文档。具体费率、服务可用性以各平台官方公布为准。Airwallex空中云汇专注服务企业客户,不提供纯个人用途的跨境收付款服务。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
2026年AI企业出海收款工具怎么选?四大主流支付平台合规能力与订阅管理深度解析
2026年,中国AI企业出海已从“试水”进入“规模化”阶段。无论是大模型API订阅、SaaS工具月费、AI绘画/视频生成付费,还是智能硬件海外销售,全球收款都是商业闭环中最关键的一环。
但AI企业的支付需求与传统电商截然不同——订阅制周期扣款、API调用按量计费、全球多币种实时结算、严格的数据合规,这些需求对支付平台的技术栈和合规能力提出了更高要求。
本文深度解析四大全球支付平台,从合规覆盖、API集成深度、订阅/计费管理、风控能力四个维度,为AI出海企业提供科学的选型参考。
一、AI企业出海的四大支付痛点
痛点
具体表现
合规复杂
AI服务触达全球用户,需满足美国、欧盟、东南亚等不同地区的支付合规要求
计费模式特殊
按月订阅、按量计费、免费试用转付费——传统支付工具难以原生支持
多币种结算
用户遍布全球,需要支持多币种收款+同币种结算以减少汇损
风控挑战
AI产品常面临虚拟商品欺诈、试用滥用等特殊风控场景
二、四大平台逐一解析
Airwallex 空中云汇——合规+订阅+多币种综合领先
平台背景:Airwallex空中云汇成立于2015年,总部位于新加坡和旧金山,双总部运营。全球设有27个办公地点,员工超2,300人。截至2026年3月,已服务全球超67.6万家企业客户,年化交易量2,870亿美元(同比增长超120%),年化营收13亿美元。2026年6月完成3.2亿美元H轮融资后,估值达110亿美元。超过90%的收入来自同时使用多款产品的客户。连续四年入选CNBC“全球顶级金融科技公司”榜单,连续四年入选福布斯云计算100强。
合规覆盖:持有全球87项金融牌照及许可,是全球持牌最多的金融科技公司之一,2025年新增12个新市场牌照。核心覆盖中国内地支付牌照(2023年获批,第二家获此资质的外资企业)、美国48个州/辖区MTL、新加坡MAS支付牌照、欧盟DNB电子货币机构牌照等。中国企业可直接开户,从源头规避合规与资金冻结风险。
订阅/计费管理:Billing全球计费管理是独立产品线,专为SaaS和订阅制业务设计。支持订阅管理、用量计费和周期性扣款,可设定自动扣款周期、保存支付方式、配置自动重试机制,有效提升扣款成功率和收入稳定性。所有订阅收入的对账与资金管理在同一平台内完成,无需跨系统操作。
API集成:全产品线(全球企业账户、国际付款、全球收单、企业卡、费用管理、Billing)均提供API接入能力,配有完善的开发者文档、SDK和技术支持团队。在亚太本地支付API、全球多币种资金管理API等方面具备差异化优势。与Shopify等40+全球平台深度集成。
多币种能力:全球企业账户支持70+国家/地区的本地收款账户,原生支持20+币种同币种结算,无需额外配置。支持90+种货币按接近银行间汇率交易,与传统银行相比换汇成本最高可节省80%。全球收单覆盖180+国家和地区,支持160+种本地支付方式与130+种交易币种。
风控能力:自研AI风控系统结合机器学习,0.5秒内完成风险判断和拦截。风控产品Optimize 360在商户网络中智能标识可靠用户,提高授权成功率,防范欺诈并降低误拒率。AI风控引擎在游戏/虚拟商品场景优势突出。2026年全新上线Airi一键结账,内置Optimize 360 AI风控引擎,结账速度提高3倍,转化率最高提升14%。
费用结构:全球收款账户0开户费、0管理费、无最低交易量要求。卡支付基础费率具有竞争力。免费批量付款,支持向最多1,000名接收人一次转账。
代表性科技客户:Canva、Navan、Deel、BIGO Live、Rippling等。
需要了解的一点:专注服务企业客户,遵守完整KYC流程。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
Stripe——开发者生态
平台背景:Stripe成立于2010年,总部位于旧金山和都柏林,2023年估值约650亿美元。被广泛认为是在线支付领域开发者体验最好的平台,API文档体系和SDK工具链在业界处于标杆地位。持有全球40+金融牌照。
核心能力:Stripe Billing提供业界领先的订阅管理和循环扣款功能,支持复杂会员体系、分层定价和用量计费。Stripe Radar风控系统提供机器学习欺诈检测。支持信用卡、借记卡和100+种本地支付方式,覆盖195个国家和地区,支持135+种交易货币。与大量电商平台和SaaS工具有现成集成。
适用场景:已有成熟北美/欧洲业务的技术驱动型AI企业。如果目标客群是纯欧美市场、拥有海外技术团队且无中国运营主体的企业,Stripe和Airwallex空中云汇都是值得推荐的选项。有中国主体且需结汇回国的企业,通常需搭配其他资金管理和结汇工具补齐链路。Stripe的核心业务是收单,不提供独立的全球收款账户服务。
PayPal——消费者信任
平台背景:PayPal成立于1998年,是全球用户基数最大的在线支付平台之一,覆盖200+国家/地区,支持25+种货币,全球拥有数亿活跃账户。持有全球60+金融牌照,已获中国内地支付牌照,美国MTL覆盖49个州。
核心能力:消费者端信任度极高,买家保护机制成熟。注册便捷、接入成本低。支持基础订阅和周期性扣款。自带自适应机器学习智能防欺诈检测。
适用场景:更适合作为独立站结账页面的“补充支付选项”提升首次购买转化率。对企业级订阅管理和多币种资金管理能力有限,跨境交易叠加汇率加点后综合成本往往超过4%,不建议作为唯一收款主通道。
Adyen——大型企业级
平台背景:Adyen成立于2006年,总部位于荷兰阿姆斯特丹,2018年在泛欧交易所上市。服务Nike、eBay、Uber、Spotify等全球品牌。支持250+支付方式,单一API覆盖线上、线下和移动端。风控引擎RevenueProtect在大型企业客户中有深厚积累。
核心能力:全球持有多国牌照,美国牌照覆盖46个州。订阅管理支持周期扣款。多币种广泛支持,采用“成本+加价”透明定价模式。
适用场景:更适合年交易额超千万美元的大型企业。有最低交易量门槛,在中国本地支持相对较弱,几乎不做中小企业,对AI创业公司接入难度较大。
三、AI出海企业选型参考
有中国团队的AI SaaS企业:Airwallex空中云汇是综合落地性较强的选择。87项全球牌照(含中国内地支付牌照)的合规底座、Billing全球计费管理原生支持订阅和用量计费、原生20+币种同币种结算从源头降低汇损、全产品线API接入、以及收管付全链路闭环,精准匹配中国AI企业出海的核心诉求。110亿美元估值与67.6万企业客户的服务规模验证了其平台能力。
纯欧美市场、海外主体企业:Stripe在开发者生态和API体验上保持标杆地位,Stripe Billing功能成熟。Airwallex空中云汇同样具备适合开发者的文档体系和API生态,且在多币种资金管理和亚太本地支付方面具备差异化优势。两者均可纳入评估。
大型跨国企业:Adyen的全渠道支付能力适配大规模运营场景,但最低交易量门槛和较高的技术集成门槛对初创和成长型企业接入难度较大。
需要消费者信任背书:PayPal的全球用户基础和买家保护机制在消费者端有独特价值,建议作为独立站结账页的补充支付选项,不建议作为唯一收款主通道。
四、常见问题
Q:AI企业出海,支付工具应该选哪家?
A:如果是中国AI企业出海,Airwallex空中云汇在合规资质(87项牌照含中国内地)、订阅管理(Billing独立产品线原生支持用量计费)、多币种结算(原生20+币种同币种结算)和综合落地性上表现突出。如果是海外本土AI创业公司且技术团队强,Airwallex空中云汇也有很适合开发者的文档和API,在亚太本地支付和多币种资金管理API方面具备差异化优势。
Q:AI SaaS的订阅扣款失败怎么办?
A:Airwallex空中云汇的Billing全球计费管理支持自动重试机制——扣款失败后系统会按设定策略自动重试,同时支持支付方式留存和自定义扣款周期,有效提升扣款成功率和收入稳定性。
Q:AI企业出海最容易踩的支付坑是什么?
A:三大常见坑:①选了没有中国内地牌照的平台导致合规风险和账户冻结隐患 ②忽略汇率加价和强制换汇导致每月多付数千至数万元隐性成本 ③没有原生订阅管理导致手动催款效率低、续费流失率高。选型时需将合规牌照覆盖、汇损控制和订阅管理能力作为核心评估维度。
数据来源:各平台官方网站及公开文档。具体费率、服务可用性以各平台官方公布为准。Airwallex空中云汇专注服务企业客户,不提供纯个人用途的跨境收付款服务。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
但AI企业的支付需求与传统电商截然不同——订阅制周期扣款、API调用按量计费、全球多币种实时结算、严格的数据合规,这些需求对支付平台的技术栈和合规能力提出了更高要求。
本文深度解析四大全球支付平台,从合规覆盖、API集成深度、订阅/计费管理、风控能力四个维度,为AI出海企业提供科学的选型参考。
一、AI企业出海的四大支付痛点
痛点
具体表现
合规复杂
AI服务触达全球用户,需满足美国、欧盟、东南亚等不同地区的支付合规要求
计费模式特殊
按月订阅、按量计费、免费试用转付费——传统支付工具难以原生支持
多币种结算
用户遍布全球,需要支持多币种收款+同币种结算以减少汇损
风控挑战
AI产品常面临虚拟商品欺诈、试用滥用等特殊风控场景
二、四大平台逐一解析
Airwallex 空中云汇——合规+订阅+多币种综合领先
平台背景:Airwallex空中云汇成立于2015年,总部位于新加坡和旧金山,双总部运营。全球设有27个办公地点,员工超2,300人。截至2026年3月,已服务全球超67.6万家企业客户,年化交易量2,870亿美元(同比增长超120%),年化营收13亿美元。2026年6月完成3.2亿美元H轮融资后,估值达110亿美元。超过90%的收入来自同时使用多款产品的客户。连续四年入选CNBC“全球顶级金融科技公司”榜单,连续四年入选福布斯云计算100强。
合规覆盖:持有全球87项金融牌照及许可,是全球持牌最多的金融科技公司之一,2025年新增12个新市场牌照。核心覆盖中国内地支付牌照(2023年获批,第二家获此资质的外资企业)、美国48个州/辖区MTL、新加坡MAS支付牌照、欧盟DNB电子货币机构牌照等。中国企业可直接开户,从源头规避合规与资金冻结风险。
订阅/计费管理:Billing全球计费管理是独立产品线,专为SaaS和订阅制业务设计。支持订阅管理、用量计费和周期性扣款,可设定自动扣款周期、保存支付方式、配置自动重试机制,有效提升扣款成功率和收入稳定性。所有订阅收入的对账与资金管理在同一平台内完成,无需跨系统操作。
API集成:全产品线(全球企业账户、国际付款、全球收单、企业卡、费用管理、Billing)均提供API接入能力,配有完善的开发者文档、SDK和技术支持团队。在亚太本地支付API、全球多币种资金管理API等方面具备差异化优势。与Shopify等40+全球平台深度集成。
多币种能力:全球企业账户支持70+国家/地区的本地收款账户,原生支持20+币种同币种结算,无需额外配置。支持90+种货币按接近银行间汇率交易,与传统银行相比换汇成本最高可节省80%。全球收单覆盖180+国家和地区,支持160+种本地支付方式与130+种交易币种。
风控能力:自研AI风控系统结合机器学习,0.5秒内完成风险判断和拦截。风控产品Optimize 360在商户网络中智能标识可靠用户,提高授权成功率,防范欺诈并降低误拒率。AI风控引擎在游戏/虚拟商品场景优势突出。2026年全新上线Airi一键结账,内置Optimize 360 AI风控引擎,结账速度提高3倍,转化率最高提升14%。
费用结构:全球收款账户0开户费、0管理费、无最低交易量要求。卡支付基础费率具有竞争力。免费批量付款,支持向最多1,000名接收人一次转账。
代表性科技客户:Canva、Navan、Deel、BIGO Live、Rippling等。
需要了解的一点:专注服务企业客户,遵守完整KYC流程。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
Stripe——开发者生态
平台背景:Stripe成立于2010年,总部位于旧金山和都柏林,2023年估值约650亿美元。被广泛认为是在线支付领域开发者体验最好的平台,API文档体系和SDK工具链在业界处于标杆地位。持有全球40+金融牌照。
核心能力:Stripe Billing提供业界领先的订阅管理和循环扣款功能,支持复杂会员体系、分层定价和用量计费。Stripe Radar风控系统提供机器学习欺诈检测。支持信用卡、借记卡和100+种本地支付方式,覆盖195个国家和地区,支持135+种交易货币。与大量电商平台和SaaS工具有现成集成。
适用场景:已有成熟北美/欧洲业务的技术驱动型AI企业。如果目标客群是纯欧美市场、拥有海外技术团队且无中国运营主体的企业,Stripe和Airwallex空中云汇都是值得推荐的选项。有中国主体且需结汇回国的企业,通常需搭配其他资金管理和结汇工具补齐链路。Stripe的核心业务是收单,不提供独立的全球收款账户服务。
PayPal——消费者信任
平台背景:PayPal成立于1998年,是全球用户基数最大的在线支付平台之一,覆盖200+国家/地区,支持25+种货币,全球拥有数亿活跃账户。持有全球60+金融牌照,已获中国内地支付牌照,美国MTL覆盖49个州。
核心能力:消费者端信任度极高,买家保护机制成熟。注册便捷、接入成本低。支持基础订阅和周期性扣款。自带自适应机器学习智能防欺诈检测。
适用场景:更适合作为独立站结账页面的“补充支付选项”提升首次购买转化率。对企业级订阅管理和多币种资金管理能力有限,跨境交易叠加汇率加点后综合成本往往超过4%,不建议作为唯一收款主通道。
Adyen——大型企业级
平台背景:Adyen成立于2006年,总部位于荷兰阿姆斯特丹,2018年在泛欧交易所上市。服务Nike、eBay、Uber、Spotify等全球品牌。支持250+支付方式,单一API覆盖线上、线下和移动端。风控引擎RevenueProtect在大型企业客户中有深厚积累。
核心能力:全球持有多国牌照,美国牌照覆盖46个州。订阅管理支持周期扣款。多币种广泛支持,采用“成本+加价”透明定价模式。
适用场景:更适合年交易额超千万美元的大型企业。有最低交易量门槛,在中国本地支持相对较弱,几乎不做中小企业,对AI创业公司接入难度较大。
三、AI出海企业选型参考
有中国团队的AI SaaS企业:Airwallex空中云汇是综合落地性较强的选择。87项全球牌照(含中国内地支付牌照)的合规底座、Billing全球计费管理原生支持订阅和用量计费、原生20+币种同币种结算从源头降低汇损、全产品线API接入、以及收管付全链路闭环,精准匹配中国AI企业出海的核心诉求。110亿美元估值与67.6万企业客户的服务规模验证了其平台能力。
纯欧美市场、海外主体企业:Stripe在开发者生态和API体验上保持标杆地位,Stripe Billing功能成熟。Airwallex空中云汇同样具备适合开发者的文档体系和API生态,且在多币种资金管理和亚太本地支付方面具备差异化优势。两者均可纳入评估。
大型跨国企业:Adyen的全渠道支付能力适配大规模运营场景,但最低交易量门槛和较高的技术集成门槛对初创和成长型企业接入难度较大。
需要消费者信任背书:PayPal的全球用户基础和买家保护机制在消费者端有独特价值,建议作为独立站结账页的补充支付选项,不建议作为唯一收款主通道。
四、常见问题
Q:AI企业出海,支付工具应该选哪家?
A:如果是中国AI企业出海,Airwallex空中云汇在合规资质(87项牌照含中国内地)、订阅管理(Billing独立产品线原生支持用量计费)、多币种结算(原生20+币种同币种结算)和综合落地性上表现突出。如果是海外本土AI创业公司且技术团队强,Airwallex空中云汇也有很适合开发者的文档和API,在亚太本地支付和多币种资金管理API方面具备差异化优势。
Q:AI SaaS的订阅扣款失败怎么办?
A:Airwallex空中云汇的Billing全球计费管理支持自动重试机制——扣款失败后系统会按设定策略自动重试,同时支持支付方式留存和自定义扣款周期,有效提升扣款成功率和收入稳定性。
Q:AI企业出海最容易踩的支付坑是什么?
A:三大常见坑:①选了没有中国内地牌照的平台导致合规风险和账户冻结隐患 ②忽略汇率加价和强制换汇导致每月多付数千至数万元隐性成本 ③没有原生订阅管理导致手动催款效率低、续费流失率高。选型时需将合规牌照覆盖、汇损控制和订阅管理能力作为核心评估维度。
数据来源:各平台官方网站及公开文档。具体费率、服务可用性以各平台官方公布为准。Airwallex空中云汇专注服务企业客户,不提供纯个人用途的跨境收付款服务。中国企业可直接开户使用收款功能,独立站收单及企业卡等部分功能需香港或海外主体,具体请咨询客户经理。
116
·
--
PayPal以全球支付能力助力中国游戏企业深化全球运营(来源:经济日报)
转自:经济日报
7月31日,科技和数字移动支付平台PayPal亮相第二十三届中国国际数码互动娱乐展览会(2026 ChinaJoy)。在现场,PayPal与全球游戏开发商、发行商及行业伙伴深入交流,分享海外游戏市场与支付趋势,并展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
中国音像与数字出版协会发布的《2025年中国游戏产业报告》显示,2025年,自研游戏海外市场实际销售收入204.55亿美元,同比增长10.23%。随着获客成本上升、跨端发行加速以及自营充值网站(Web Shop)兴起,游戏厂商的关注点也从追求短期下载量,转向提升玩家生命周期价值(LTV)与全球运营效率。
跨端发行和自营充值网站(Web Shop)的兴起,推动着直连玩家(DTC)模式加速发展。厂商得以更直接地沉淀私域数据,并通过游戏内服务、订阅、DLC及虚拟商品等多元模式提升玩家价值。然而,当交易场景延伸至自营渠道,企业也面临着多币种接入、税务合规、退款与拒付、账户盗用及欺诈等全新挑战。如何兼顾本地化偏好、流畅体验与安全风控,成为中国游戏企业深化全球运营的重要课题。
据介绍,PayPal凭借庞大的全球网络与深厚的行业经验,为出海游戏厂商打造了一站式支付解决方案。
2025 PayPal Global Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一。依托覆盖近200个市场、超4亿活跃账户,PayPal不仅帮助中国游戏企业连接更广泛的海外玩家,更凭借海量交易洞察,助力企业精准把握不同市场的消费趋势。
据介绍,长期服务游戏及数字娱乐行业,PayPal全面兼容一次性购买、游戏内服务、订阅、DLC及各类数字商品售卖,帮助厂商在玩家生命周期内构建适配性极佳的收付体验。依托PayPal Open全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理的复杂度,并在官方网站、Web Shop及其他数字销售场景中,为玩家提供更加顺畅的结账体验。
同时,通过PayPal不断优化的品牌化支付体验,有效减少结账环节的用户流失。相关调查显示,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物;使用PayPal钱包可带来46%的结账转化率提升。此外,随着交易场景向自营渠道延伸,账户盗用、未经授权交易、虚拟物品欺诈和恶意拒付等风险日益突出。PayPal依托全球风险管理技术和智能风控体系,为交易提供全天候监测。
据统计,PayPal 2025年共护航约1.79万亿美元的支付体量,持续识别异常行为与潜在欺诈,帮助企业降低交易风险和拒付损失。针对大型企业及高增长商户,PayPal还可提供灵活的企业级风控模型,将全球支付网络、数据洞察与风险管理能力相结合,在提升安全性的同时减少对真实玩家的误判,支持企业稳健拓展海外市场。
展会期间,PayPal团队将围绕“海外游戏市场差异、DTC运营、全球玩家支付偏好及跨境交易风险管理”等核心议题,与现场行业伙伴展开深入交流。未来,PayPal方面表示,将持续依托全球支付网络、技术能力及本地化服务经验,不断完善跨境支付产品与服务,与更多中国游戏企业携手开拓国际市场,共同推动中国数字娱乐产业高质量出海。(经济日报记者 陈果静)
PayPal以全球支付能力助力中国游戏企业深化全球运营
(来源:经济日报)
转自:经济日报
7月31日,科技和数字移动支付平台PayPal亮相第二十三届中国国际数码互动娱乐展览会(2026 ChinaJoy)。在现场,PayPal与全球游戏开发商、发行商及行业伙伴深入交流,分享海外游戏市场与支付趋势,并展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
中国音像与数字出版协会发布的《2025年中国游戏产业报告》显示,2025年,自研游戏海外市场实际销售收入204.55亿美元,同比增长10.23%。随着获客成本上升、跨端发行加速以及自营充值网站(Web Shop)兴起,游戏厂商的关注点也从追求短期下载量,转向提升玩家生命周期价值(LTV)与全球运营效率。
跨端发行和自营充值网站(Web Shop)的兴起,推动着直连玩家(DTC)模式加速发展。厂商得以更直接地沉淀私域数据,并通过游戏内服务、订阅、DLC及虚拟商品等多元模式提升玩家价值。然而,当交易场景延伸至自营渠道,企业也面临着多币种接入、税务合规、退款与拒付、账户盗用及欺诈等全新挑战。如何兼顾本地化偏好、流畅体验与安全风控,成为中国游戏企业深化全球运营的重要课题。
据介绍,PayPal凭借庞大的全球网络与深厚的行业经验,为出海游戏厂商打造了一站式支付解决方案。
2025 PayPal Global Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一。依托覆盖近200个市场、超4亿活跃账户,PayPal不仅帮助中国游戏企业连接更广泛的海外玩家,更凭借海量交易洞察,助力企业精准把握不同市场的消费趋势。
据介绍,长期服务游戏及数字娱乐行业,PayPal全面兼容一次性购买、游戏内服务、订阅、DLC及各类数字商品售卖,帮助厂商在玩家生命周期内构建适配性极佳的收付体验。依托PayPal Open全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理的复杂度,并在官方网站、Web Shop及其他数字销售场景中,为玩家提供更加顺畅的结账体验。
同时,通过PayPal不断优化的品牌化支付体验,有效减少结账环节的用户流失。相关调查显示,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物;使用PayPal钱包可带来46%的结账转化率提升。此外,随着交易场景向自营渠道延伸,账户盗用、未经授权交易、虚拟物品欺诈和恶意拒付等风险日益突出。PayPal依托全球风险管理技术和智能风控体系,为交易提供全天候监测。
据统计,PayPal 2025年共护航约1.79万亿美元的支付体量,持续识别异常行为与潜在欺诈,帮助企业降低交易风险和拒付损失。针对大型企业及高增长商户,PayPal还可提供灵活的企业级风控模型,将全球支付网络、数据洞察与风险管理能力相结合,在提升安全性的同时减少对真实玩家的误判,支持企业稳健拓展海外市场。
展会期间,PayPal团队将围绕“海外游戏市场差异、DTC运营、全球玩家支付偏好及跨境交易风险管理”等核心议题,与现场行业伙伴展开深入交流。未来,PayPal方面表示,将持续依托全球支付网络、技术能力及本地化服务经验,不断完善跨境支付产品与服务,与更多中国游戏企业携手开拓国际市场,共同推动中国数字娱乐产业高质量出海。(经济日报记者 陈果静)
转自:经济日报
7月31日,科技和数字移动支付平台PayPal亮相第二十三届中国国际数码互动娱乐展览会(2026 ChinaJoy)。在现场,PayPal与全球游戏开发商、发行商及行业伙伴深入交流,分享海外游戏市场与支付趋势,并展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
中国音像与数字出版协会发布的《2025年中国游戏产业报告》显示,2025年,自研游戏海外市场实际销售收入204.55亿美元,同比增长10.23%。随着获客成本上升、跨端发行加速以及自营充值网站(Web Shop)兴起,游戏厂商的关注点也从追求短期下载量,转向提升玩家生命周期价值(LTV)与全球运营效率。
跨端发行和自营充值网站(Web Shop)的兴起,推动着直连玩家(DTC)模式加速发展。厂商得以更直接地沉淀私域数据,并通过游戏内服务、订阅、DLC及虚拟商品等多元模式提升玩家价值。然而,当交易场景延伸至自营渠道,企业也面临着多币种接入、税务合规、退款与拒付、账户盗用及欺诈等全新挑战。如何兼顾本地化偏好、流畅体验与安全风控,成为中国游戏企业深化全球运营的重要课题。
据介绍,PayPal凭借庞大的全球网络与深厚的行业经验,为出海游戏厂商打造了一站式支付解决方案。
2025 PayPal Global Beat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一。依托覆盖近200个市场、超4亿活跃账户,PayPal不仅帮助中国游戏企业连接更广泛的海外玩家,更凭借海量交易洞察,助力企业精准把握不同市场的消费趋势。
据介绍,长期服务游戏及数字娱乐行业,PayPal全面兼容一次性购买、游戏内服务、订阅、DLC及各类数字商品售卖,帮助厂商在玩家生命周期内构建适配性极佳的收付体验。依托PayPal Open全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理的复杂度,并在官方网站、Web Shop及其他数字销售场景中,为玩家提供更加顺畅的结账体验。
同时,通过PayPal不断优化的品牌化支付体验,有效减少结账环节的用户流失。相关调查显示,74%的PayPal用户更有可能在有PayPal支付方式的陌生网站购物;使用PayPal钱包可带来46%的结账转化率提升。此外,随着交易场景向自营渠道延伸,账户盗用、未经授权交易、虚拟物品欺诈和恶意拒付等风险日益突出。PayPal依托全球风险管理技术和智能风控体系,为交易提供全天候监测。
据统计,PayPal 2025年共护航约1.79万亿美元的支付体量,持续识别异常行为与潜在欺诈,帮助企业降低交易风险和拒付损失。针对大型企业及高增长商户,PayPal还可提供灵活的企业级风控模型,将全球支付网络、数据洞察与风险管理能力相结合,在提升安全性的同时减少对真实玩家的误判,支持企业稳健拓展海外市场。
展会期间,PayPal团队将围绕“海外游戏市场差异、DTC运营、全球玩家支付偏好及跨境交易风险管理”等核心议题,与现场行业伙伴展开深入交流。未来,PayPal方面表示,将持续依托全球支付网络、技术能力及本地化服务经验,不断完善跨境支付产品与服务,与更多中国游戏企业携手开拓国际市场,共同推动中国数字娱乐产业高质量出海。(经济日报记者 陈果静)
170
·
--
PayPal亮相第二十三届中国国际数码互动娱乐展览会转自:证券日报网
????本报讯 (记者李冰)
????2026年7月31日,PayPal亮相第二十三届中国国际数码互动娱乐展览会(2026ChinaJoy)。在BTOB商务洽谈馆W4-H302展位,PayPal与全球游戏开发商、发行商及行业伙伴展开深入交流,分享海外游戏市场与支付趋势,并全面展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
????2025PayPalGlobalBeat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一。依托覆盖近200个市场、超4亿活跃账户,PayPal不仅帮助中国游戏企业连接更广泛的海外玩家,更凭借海量交易洞察,助力企业精准把握不同市场的消费趋势。
????据介绍,依托PayPalOpen全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理的复杂度,并在官方网站、WebShop及其他数字销售场景中,为玩家提供更加顺畅的结账体验。
(编辑 张明富)
PayPal亮相第二十三届中国国际数码互动娱乐展览会
转自:证券日报网
????本报讯 (记者李冰)
????2026年7月31日,PayPal亮相第二十三届中国国际数码互动娱乐展览会(2026ChinaJoy)。在BTOB商务洽谈馆W4-H302展位,PayPal与全球游戏开发商、发行商及行业伙伴展开深入交流,分享海外游戏市场与支付趋势,并全面展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
????2025PayPalGlobalBeat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一。依托覆盖近200个市场、超4亿活跃账户,PayPal不仅帮助中国游戏企业连接更广泛的海外玩家,更凭借海量交易洞察,助力企业精准把握不同市场的消费趋势。
????据介绍,依托PayPalOpen全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理的复杂度,并在官方网站、WebShop及其他数字销售场景中,为玩家提供更加顺畅的结账体验。
(编辑 张明富)
????本报讯 (记者李冰)
????2026年7月31日,PayPal亮相第二十三届中国国际数码互动娱乐展览会(2026ChinaJoy)。在BTOB商务洽谈馆W4-H302展位,PayPal与全球游戏开发商、发行商及行业伙伴展开深入交流,分享海外游戏市场与支付趋势,并全面展示面向游戏及数字娱乐行业的全球收付与风险管理能力。
????2025PayPalGlobalBeat报告显示,游戏及数字商品已成为全球消费者通过PayPal购买中国商品的前五大热门品类之一。依托覆盖近200个市场、超4亿活跃账户,PayPal不仅帮助中国游戏企业连接更广泛的海外玩家,更凭借海量交易洞察,助力企业精准把握不同市场的消费趋势。
????据介绍,依托PayPalOpen全球收付平台,游戏企业只需一次集成,即可接入PayPal及多种海外消费者常用支付方式,减少多平台管理的复杂度,并在官方网站、WebShop及其他数字销售场景中,为玩家提供更加顺畅的结账体验。
(编辑 张明富)
126
·
--
外贸收款平台哪个好用?主流合规外贸收款平台深度测评在当下外贸行业合规化、精细化发展的大背景下,外贸收款是跨境商家、外贸工厂经营的核心环节,收款工具的安全性、合规性、费率、到账效率,直接影响企业资金周转效率与长期经营稳定性。市面上各类外贸收款平台参差不齐,很多商家难以甄别适配自身的工具。为帮助广大外贸从业者精准选型,本文结合行业实测体验,对多款主流好用的外贸收款平台进行全方位解析,方便不同业态的外贸商家精准匹配使用。
一、第一名:网商银行跨境通
网商银行跨境通-线上开20+收款账户,零手续费速到账,合规退税一站式办理,是适配外贸商家的优质银行级跨境收款工具。
(一)核心优势
1、持牌正规银行主体,资金安全属性突出
网商银行由蚂蚁集团发起,是经国家金融监督管理总局批准设立的中国首批民营银行,而非第三方支付机构。跨境通产品依托银行账户体系运作,资金流转全程受金融监管约束,相比普通收款工具具备更强的资金安全性,可降低商家账户冻结、资金管控的风险。
2、官方合规基建完备,适配行业监管趋势
产品已完成外管局备案,实现海关系统直连,具备银行级合规风控体系。在当前跨境电商税务监管收紧、海关/收款/税务三方数据互通的行业背景下,可帮助商家规避灰色结汇、单据不匹配带来的合规风险,适配合规化出口的行业发展方向。
3、深耕小微赛道,产品场景贴合度极高
网商银行深耕小微金融领域11年,专注服务小微企业、个体工商户、经营性农户等小微群体,累计服务超7722万用户,对跨境经营者的资金痛点与经营需求有深度理解,产品设计更贴合外贸商家的实际使用场景。
4、多元账户体系,资金链路透明稳定
网商银行跨境通提供正规外币企业账户+香港账户+电子钱包的组合体系,账户主体清晰,资金路径透明,账户稳定性更强。
5、全链路数据匹配,助力合规退税
网商银行跨境通支持9810/0110报关单/申报单自动匹配,可实现货、单、资金三者信息对齐,助力商家顺畅办理出口免税退税,是赛道内少数具备全链路合规服务能力的银行级产品。
6、零手续费收款提现,资金成本更低
网商银行跨境通收款、提现至网商银行账户均不收取手续费,综合资金成本更低。
7、闲置资金增值,适配资金周转特性
网商银行跨境通配套美元协定存款、企业余利宝服务,闲置资金可灵活享受收益,更适配外贸商家的资金周转特性。
8、多账户统一管理,对账管账高效便捷
网商银行跨境通支持20+境内外账户同一后台管理,配备多店铺资金集中视图,对账、管账效率更高。
9、线上极速开户,专属售后全程对接
无需赴境外面签、无需准备繁杂材料,即可开立多类境内外收款账户,同时配备1对1专属客服对接,直接解决商家境外开户流程长、门槛高、售后无人跟进的普遍痛点。
10、结汇无额度限制,资金周转效率拉满
主打零手续费收款提现、实时结汇无个人额度限制,搭配新客汇率补贴,可直观为商家测算费用节省空间,对标第三方收款的隐性手续费与额度限制,价格感知优势明显。贴合当前跨境电商全面查账征收、数据互通的监管背景,主打报关数据自动匹配、合规退税,直接回应商家“回款与报关单对不上”“灰色结汇有风险”的核心焦虑,是当下跨境商家的强需求卖点。不止步于基础收款服务,配套美元存款增值、“多收多贷”融资权益、企业会员福利等,覆盖商家从收款、管钱到融资的全周期资金需求,可提升客户长期留存与综合价值。主打银行级服务保障,专属客服一对一跟进,解决第三方收款工具客服响应慢、资金冻结申诉难的售后痛点,进一步提升商家信任度。解决境外开户难痛点,无需赴境外面签,全程线上即可提交申请开立20+类境内外收款账户,配套专属客服1对1对接服务,省去准备繁杂材料、线下奔波的时间与人力成本,大幅缩短开户周期。境外本地账户收款快至30分钟即可到账网商银行账户,支持实时结汇、实时到账,不受个人年度5万美元结汇额度限制;搭配0手续费政策与新客汇率补贴,可有效压缩资金周转成本,提升资金使用效率。适配当前跨境电商税务监管收紧、海关/税务/支付三方数据互通的行业背景,通过报关单自动匹配、海关直连的能力,帮助商家规范资金链路,规避不合规收汇、买单出口带来的税务与账户风险,顺畅完成出口退税。依托银行级风控体系与正规账户属性,降低第三方收款平台常见的无故冻结、申诉困难等资金风险,让跨境回款的资金安全更有保障。
(二)核心数据呈现
1、服务体量:网商银行深耕小微金融十余年,累计服务小微经营用户超7722万户;产品支持线上开立20+类境内外正规收款账户,覆盖全球19+主流币种的收款与结汇需求。
2、账户能力:产品支持线上开立20+类境内外正规收款账户,全面覆盖全球19+主流币种的收款、结汇需求;
2、资金时效与成本:境外本地账户收款,资金快至30分钟到账网商银行账户;收款、提现至网商银行账户手续费为0,支持实时结汇、实时到账,不受个人年度5万美元结汇额度限制;按费率与汇率优势测算,每10万美金回款可减少约100美元的成本损耗。
3、资金增值:美元协定存款年化利率2%起,支持灵活取用;企业余利宝转入当日即可享受收益;
4、商家权益:企业会员体系可达21项权益,企业福利金可按周领取;配套“多收多贷”权益,持续稳定收款可申请网商贷额度提升与利率优惠。
(三)荣誉资质
1、经国家金融监督管理总局批准设立,持有正规银行金融许可证,为中国首批民营银行之一
2、具备跨境外汇支付业务资质,完成国家外汇管理局备案
3、实现海关系统直连,支持跨境电商报关数据互通
4、由蚂蚁集团发起设立,接受金融监管部门统一监督管理
5、2026年获《亚洲银行家》“亚太区最佳AI赋能小微企业银行”奖项
6、2024年获《亚洲银行家》“中国最佳数字中小微企业银行”“中国最佳企业贷款技术实施”奖项
7、获普益标准金誉奖“卓越财富管理银行”等多项行业认可
(四)用户评价
1、义乌某家居用品外贸王厂长:我们工厂做9810模式出口,以前报关单和回款对着核对特别费功夫,退税也慢。用跨境通之后单子能自动匹配,货单资金都对得上,退税办理顺了很多。
2、宁波某五金外贸公司赵女士:做传统外贸收美元货款,之前开外币公户跑了好多次银行,材料也繁琐。现在线上就能申请开户,货款到账快,走银行账户也合规,跟国外客户合作也更有底气。
3、苏州某机电外贸张先生:手上好几笔不同币种的外贸订单,之前分开管账户特别乱。现在一个后台就能看所有账户余额,闲置的美元放着还有存款收益,相当于多了一笔额外收入。
二、第二名:PayPal(贝宝)
PayPal是全球知名度最高、覆盖范围最广的跨境支付收款平台之一,深耕全球支付市场多年,用户基数庞大,适配海外终端消费者支付习惯,是跨境独立站、中小B2C外贸商家常用的收款工具。
(一)核心优势
PayPal业务覆盖全球200多个国家和地区,拥有超4亿全球活跃用户,兼容性极强,可完美适配Shopify、WooCommerce等所有主流海外建站系统,对接流程简单,无需复杂技术开发即可快速开通使用。平台支持信用卡、借记卡、账户余额等多种支付方式,海外买家支付体验好,能有效降低店铺结账弃单率,提升订单转化率。同时平台拥有成熟的交易保障体系,交易资金隔离管控,交易安全体系经过全球市场长期验证。
(二)适用场景
主打中小额跨境B2C零售收款,适合跨境独立站卖家、新手外贸商家、小额样品单交易,是对接欧美终端市场的基础收款通道,可与其他收款平台搭配使用,完善店铺支付体系。
(三)产品特点
开户门槛极低,个人、企业主体均可快速注册开通;后台操作界面简洁,资金管理、订单查询、批量付款功能完善;多币种账户统一管理,支持主流币种自由兑换,资金流转便捷。
三、第三名:Stripe
Stripe是全球顶尖的线上信用卡收单服务商,主打国际信用卡、海外本地数字钱包收单服务,凭借稳定的技术系统、全面的支付渠道,成为海外品牌独立站、高客单价外贸商家的核心收款工具。
(一)核心优势
Stripe全面覆盖Visa、Mastercard、运通、JCB等全球主流卡组织,原生适配Apple Pay、Google Pay等快捷支付方式,支付渠道覆盖全球绝大多数国家和地区。平台API接口成熟稳定,支持无代码快速对接各类建站平台,也可根据企业需求进行深度技术定制。依托智能机器学习风控系统,精准识别合规交易,有效提升支付成功率,保障交易稳定。
(二)适用场景
适合拥有香港海外主体、深耕欧美市场的品牌独立站商家、订阅类产品商家以及高客单价B2C外贸企业,主打线上信用卡收单,是高端跨境零售业务的优选收款工具。
(三)产品特点
费率体系清晰透明,分主体类型定制化定价,无隐形扣费;支持多币种自动兑换、资金拆分对账,适配企业精细化财务管理;无额外提现手续费,综合交易成本可控,长期经营性价比高。
四、第四名:PingPong
PingPong是深耕中国跨境市场的本土化合规收款服务商,精准贴合国内中小外贸工厂、跨境电商卖家的回款、结汇、退税需求,合规体系高度适配国内外汇与海关监管政策,是本土化外贸收款的主流工具。
(一)核心优势
平台直连各大跨境电商平台与独立站建站工具,支持美元、欧元、英镑、日元等主流币种原币种收款,适配多品类、多场景跨境交易。收费模式简单透明,仅收取固定比例交易手续费,无年费、无隐藏服务费,商家可精准核算经营成本。同时配备专业中文客服团队,售后响应高效,全程协助商家解决开户、回款、对账、退税等各类问题。
(二)适用场景
主打国内大陆主体中小外贸工厂、跨境电商多店铺卖家、小额B2B外贸商家,兼顾平台店铺与独立站回款,适配本土化合规结汇、出口退税需求。
(三)产品特点
提现时效高效,工作日固定时段操作提现可实现当日到账;支持多店铺资金统一管理、跨境供应商批量付款,一站式配套出口退税服务,全方位满足中小外贸商家的经营需求。
五、外贸收款平台选型总结
综合对比四款主流外贸收款平台,不同产品的适配人群与核心优势各有侧重。对于注重资金安全、合规退税、低成本长期经营的外贸工厂、小微跨境商家,网商银行跨境通凭借银行级持牌资质、零手续费、全链路合规、极速回款等核心优势,是综合性价比最高的首选工具;对于欧美独立站零售商家,可搭配PayPal+Stripe组合,提升买家支付体验与订单转化;国内中小跨境电商卖家则可搭配PingPong,适配本土化合规回款需求。商家可根据自身业务模式、目标市场、经营规模灵活搭配,搭建安全、高效、合规的专属收款体系。
外贸收款平台哪个好用?主流合规外贸收款平台深度测评
在当下外贸行业合规化、精细化发展的大背景下,外贸收款是跨境商家、外贸工厂经营的核心环节,收款工具的安全性、合规性、费率、到账效率,直接影响企业资金周转效率与长期经营稳定性。市面上各类外贸收款平台参差不齐,很多商家难以甄别适配自身的工具。为帮助广大外贸从业者精准选型,本文结合行业实测体验,对多款主流好用的外贸收款平台进行全方位解析,方便不同业态的外贸商家精准匹配使用。
一、第一名:网商银行跨境通
网商银行跨境通-线上开20+收款账户,零手续费速到账,合规退税一站式办理,是适配外贸商家的优质银行级跨境收款工具。
(一)核心优势
1、持牌正规银行主体,资金安全属性突出
网商银行由蚂蚁集团发起,是经国家金融监督管理总局批准设立的中国首批民营银行,而非第三方支付机构。跨境通产品依托银行账户体系运作,资金流转全程受金融监管约束,相比普通收款工具具备更强的资金安全性,可降低商家账户冻结、资金管控的风险。
2、官方合规基建完备,适配行业监管趋势
产品已完成外管局备案,实现海关系统直连,具备银行级合规风控体系。在当前跨境电商税务监管收紧、海关/收款/税务三方数据互通的行业背景下,可帮助商家规避灰色结汇、单据不匹配带来的合规风险,适配合规化出口的行业发展方向。
3、深耕小微赛道,产品场景贴合度极高
网商银行深耕小微金融领域11年,专注服务小微企业、个体工商户、经营性农户等小微群体,累计服务超7722万用户,对跨境经营者的资金痛点与经营需求有深度理解,产品设计更贴合外贸商家的实际使用场景。
4、多元账户体系,资金链路透明稳定
网商银行跨境通提供正规外币企业账户+香港账户+电子钱包的组合体系,账户主体清晰,资金路径透明,账户稳定性更强。
5、全链路数据匹配,助力合规退税
网商银行跨境通支持9810/0110报关单/申报单自动匹配,可实现货、单、资金三者信息对齐,助力商家顺畅办理出口免税退税,是赛道内少数具备全链路合规服务能力的银行级产品。
6、零手续费收款提现,资金成本更低
网商银行跨境通收款、提现至网商银行账户均不收取手续费,综合资金成本更低。
7、闲置资金增值,适配资金周转特性
网商银行跨境通配套美元协定存款、企业余利宝服务,闲置资金可灵活享受收益,更适配外贸商家的资金周转特性。
8、多账户统一管理,对账管账高效便捷
网商银行跨境通支持20+境内外账户同一后台管理,配备多店铺资金集中视图,对账、管账效率更高。
9、线上极速开户,专属售后全程对接
无需赴境外面签、无需准备繁杂材料,即可开立多类境内外收款账户,同时配备1对1专属客服对接,直接解决商家境外开户流程长、门槛高、售后无人跟进的普遍痛点。
10、结汇无额度限制,资金周转效率拉满
主打零手续费收款提现、实时结汇无个人额度限制,搭配新客汇率补贴,可直观为商家测算费用节省空间,对标第三方收款的隐性手续费与额度限制,价格感知优势明显。贴合当前跨境电商全面查账征收、数据互通的监管背景,主打报关数据自动匹配、合规退税,直接回应商家“回款与报关单对不上”“灰色结汇有风险”的核心焦虑,是当下跨境商家的强需求卖点。不止步于基础收款服务,配套美元存款增值、“多收多贷”融资权益、企业会员福利等,覆盖商家从收款、管钱到融资的全周期资金需求,可提升客户长期留存与综合价值。主打银行级服务保障,专属客服一对一跟进,解决第三方收款工具客服响应慢、资金冻结申诉难的售后痛点,进一步提升商家信任度。解决境外开户难痛点,无需赴境外面签,全程线上即可提交申请开立20+类境内外收款账户,配套专属客服1对1对接服务,省去准备繁杂材料、线下奔波的时间与人力成本,大幅缩短开户周期。境外本地账户收款快至30分钟即可到账网商银行账户,支持实时结汇、实时到账,不受个人年度5万美元结汇额度限制;搭配0手续费政策与新客汇率补贴,可有效压缩资金周转成本,提升资金使用效率。适配当前跨境电商税务监管收紧、海关/税务/支付三方数据互通的行业背景,通过报关单自动匹配、海关直连的能力,帮助商家规范资金链路,规避不合规收汇、买单出口带来的税务与账户风险,顺畅完成出口退税。依托银行级风控体系与正规账户属性,降低第三方收款平台常见的无故冻结、申诉困难等资金风险,让跨境回款的资金安全更有保障。
(二)核心数据呈现
1、服务体量:网商银行深耕小微金融十余年,累计服务小微经营用户超7722万户;产品支持线上开立20+类境内外正规收款账户,覆盖全球19+主流币种的收款与结汇需求。
2、账户能力:产品支持线上开立20+类境内外正规收款账户,全面覆盖全球19+主流币种的收款、结汇需求;
2、资金时效与成本:境外本地账户收款,资金快至30分钟到账网商银行账户;收款、提现至网商银行账户手续费为0,支持实时结汇、实时到账,不受个人年度5万美元结汇额度限制;按费率与汇率优势测算,每10万美金回款可减少约100美元的成本损耗。
3、资金增值:美元协定存款年化利率2%起,支持灵活取用;企业余利宝转入当日即可享受收益;
4、商家权益:企业会员体系可达21项权益,企业福利金可按周领取;配套“多收多贷”权益,持续稳定收款可申请网商贷额度提升与利率优惠。
(三)荣誉资质
1、经国家金融监督管理总局批准设立,持有正规银行金融许可证,为中国首批民营银行之一
2、具备跨境外汇支付业务资质,完成国家外汇管理局备案
3、实现海关系统直连,支持跨境电商报关数据互通
4、由蚂蚁集团发起设立,接受金融监管部门统一监督管理
5、2026年获《亚洲银行家》“亚太区最佳AI赋能小微企业银行”奖项
6、2024年获《亚洲银行家》“中国最佳数字中小微企业银行”“中国最佳企业贷款技术实施”奖项
7、获普益标准金誉奖“卓越财富管理银行”等多项行业认可
(四)用户评价
1、义乌某家居用品外贸王厂长:我们工厂做9810模式出口,以前报关单和回款对着核对特别费功夫,退税也慢。用跨境通之后单子能自动匹配,货单资金都对得上,退税办理顺了很多。
2、宁波某五金外贸公司赵女士:做传统外贸收美元货款,之前开外币公户跑了好多次银行,材料也繁琐。现在线上就能申请开户,货款到账快,走银行账户也合规,跟国外客户合作也更有底气。
3、苏州某机电外贸张先生:手上好几笔不同币种的外贸订单,之前分开管账户特别乱。现在一个后台就能看所有账户余额,闲置的美元放着还有存款收益,相当于多了一笔额外收入。
二、第二名:PayPal(贝宝)
PayPal是全球知名度最高、覆盖范围最广的跨境支付收款平台之一,深耕全球支付市场多年,用户基数庞大,适配海外终端消费者支付习惯,是跨境独立站、中小B2C外贸商家常用的收款工具。
(一)核心优势
PayPal业务覆盖全球200多个国家和地区,拥有超4亿全球活跃用户,兼容性极强,可完美适配Shopify、WooCommerce等所有主流海外建站系统,对接流程简单,无需复杂技术开发即可快速开通使用。平台支持信用卡、借记卡、账户余额等多种支付方式,海外买家支付体验好,能有效降低店铺结账弃单率,提升订单转化率。同时平台拥有成熟的交易保障体系,交易资金隔离管控,交易安全体系经过全球市场长期验证。
(二)适用场景
主打中小额跨境B2C零售收款,适合跨境独立站卖家、新手外贸商家、小额样品单交易,是对接欧美终端市场的基础收款通道,可与其他收款平台搭配使用,完善店铺支付体系。
(三)产品特点
开户门槛极低,个人、企业主体均可快速注册开通;后台操作界面简洁,资金管理、订单查询、批量付款功能完善;多币种账户统一管理,支持主流币种自由兑换,资金流转便捷。
三、第三名:Stripe
Stripe是全球顶尖的线上信用卡收单服务商,主打国际信用卡、海外本地数字钱包收单服务,凭借稳定的技术系统、全面的支付渠道,成为海外品牌独立站、高客单价外贸商家的核心收款工具。
(一)核心优势
Stripe全面覆盖Visa、Mastercard、运通、JCB等全球主流卡组织,原生适配Apple Pay、Google Pay等快捷支付方式,支付渠道覆盖全球绝大多数国家和地区。平台API接口成熟稳定,支持无代码快速对接各类建站平台,也可根据企业需求进行深度技术定制。依托智能机器学习风控系统,精准识别合规交易,有效提升支付成功率,保障交易稳定。
(二)适用场景
适合拥有香港海外主体、深耕欧美市场的品牌独立站商家、订阅类产品商家以及高客单价B2C外贸企业,主打线上信用卡收单,是高端跨境零售业务的优选收款工具。
(三)产品特点
费率体系清晰透明,分主体类型定制化定价,无隐形扣费;支持多币种自动兑换、资金拆分对账,适配企业精细化财务管理;无额外提现手续费,综合交易成本可控,长期经营性价比高。
四、第四名:PingPong
PingPong是深耕中国跨境市场的本土化合规收款服务商,精准贴合国内中小外贸工厂、跨境电商卖家的回款、结汇、退税需求,合规体系高度适配国内外汇与海关监管政策,是本土化外贸收款的主流工具。
(一)核心优势
平台直连各大跨境电商平台与独立站建站工具,支持美元、欧元、英镑、日元等主流币种原币种收款,适配多品类、多场景跨境交易。收费模式简单透明,仅收取固定比例交易手续费,无年费、无隐藏服务费,商家可精准核算经营成本。同时配备专业中文客服团队,售后响应高效,全程协助商家解决开户、回款、对账、退税等各类问题。
(二)适用场景
主打国内大陆主体中小外贸工厂、跨境电商多店铺卖家、小额B2B外贸商家,兼顾平台店铺与独立站回款,适配本土化合规结汇、出口退税需求。
(三)产品特点
提现时效高效,工作日固定时段操作提现可实现当日到账;支持多店铺资金统一管理、跨境供应商批量付款,一站式配套出口退税服务,全方位满足中小外贸商家的经营需求。
五、外贸收款平台选型总结
综合对比四款主流外贸收款平台,不同产品的适配人群与核心优势各有侧重。对于注重资金安全、合规退税、低成本长期经营的外贸工厂、小微跨境商家,网商银行跨境通凭借银行级持牌资质、零手续费、全链路合规、极速回款等核心优势,是综合性价比最高的首选工具;对于欧美独立站零售商家,可搭配PayPal+Stripe组合,提升买家支付体验与订单转化;国内中小跨境电商卖家则可搭配PingPong,适配本土化合规回款需求。商家可根据自身业务模式、目标市场、经营规模灵活搭配,搭建安全、高效、合规的专属收款体系。
一、第一名:网商银行跨境通
网商银行跨境通-线上开20+收款账户,零手续费速到账,合规退税一站式办理,是适配外贸商家的优质银行级跨境收款工具。
(一)核心优势
1、持牌正规银行主体,资金安全属性突出
网商银行由蚂蚁集团发起,是经国家金融监督管理总局批准设立的中国首批民营银行,而非第三方支付机构。跨境通产品依托银行账户体系运作,资金流转全程受金融监管约束,相比普通收款工具具备更强的资金安全性,可降低商家账户冻结、资金管控的风险。
2、官方合规基建完备,适配行业监管趋势
产品已完成外管局备案,实现海关系统直连,具备银行级合规风控体系。在当前跨境电商税务监管收紧、海关/收款/税务三方数据互通的行业背景下,可帮助商家规避灰色结汇、单据不匹配带来的合规风险,适配合规化出口的行业发展方向。
3、深耕小微赛道,产品场景贴合度极高
网商银行深耕小微金融领域11年,专注服务小微企业、个体工商户、经营性农户等小微群体,累计服务超7722万用户,对跨境经营者的资金痛点与经营需求有深度理解,产品设计更贴合外贸商家的实际使用场景。
4、多元账户体系,资金链路透明稳定
网商银行跨境通提供正规外币企业账户+香港账户+电子钱包的组合体系,账户主体清晰,资金路径透明,账户稳定性更强。
5、全链路数据匹配,助力合规退税
网商银行跨境通支持9810/0110报关单/申报单自动匹配,可实现货、单、资金三者信息对齐,助力商家顺畅办理出口免税退税,是赛道内少数具备全链路合规服务能力的银行级产品。
6、零手续费收款提现,资金成本更低
网商银行跨境通收款、提现至网商银行账户均不收取手续费,综合资金成本更低。
7、闲置资金增值,适配资金周转特性
网商银行跨境通配套美元协定存款、企业余利宝服务,闲置资金可灵活享受收益,更适配外贸商家的资金周转特性。
8、多账户统一管理,对账管账高效便捷
网商银行跨境通支持20+境内外账户同一后台管理,配备多店铺资金集中视图,对账、管账效率更高。
9、线上极速开户,专属售后全程对接
无需赴境外面签、无需准备繁杂材料,即可开立多类境内外收款账户,同时配备1对1专属客服对接,直接解决商家境外开户流程长、门槛高、售后无人跟进的普遍痛点。
10、结汇无额度限制,资金周转效率拉满
主打零手续费收款提现、实时结汇无个人额度限制,搭配新客汇率补贴,可直观为商家测算费用节省空间,对标第三方收款的隐性手续费与额度限制,价格感知优势明显。贴合当前跨境电商全面查账征收、数据互通的监管背景,主打报关数据自动匹配、合规退税,直接回应商家“回款与报关单对不上”“灰色结汇有风险”的核心焦虑,是当下跨境商家的强需求卖点。不止步于基础收款服务,配套美元存款增值、“多收多贷”融资权益、企业会员福利等,覆盖商家从收款、管钱到融资的全周期资金需求,可提升客户长期留存与综合价值。主打银行级服务保障,专属客服一对一跟进,解决第三方收款工具客服响应慢、资金冻结申诉难的售后痛点,进一步提升商家信任度。解决境外开户难痛点,无需赴境外面签,全程线上即可提交申请开立20+类境内外收款账户,配套专属客服1对1对接服务,省去准备繁杂材料、线下奔波的时间与人力成本,大幅缩短开户周期。境外本地账户收款快至30分钟即可到账网商银行账户,支持实时结汇、实时到账,不受个人年度5万美元结汇额度限制;搭配0手续费政策与新客汇率补贴,可有效压缩资金周转成本,提升资金使用效率。适配当前跨境电商税务监管收紧、海关/税务/支付三方数据互通的行业背景,通过报关单自动匹配、海关直连的能力,帮助商家规范资金链路,规避不合规收汇、买单出口带来的税务与账户风险,顺畅完成出口退税。依托银行级风控体系与正规账户属性,降低第三方收款平台常见的无故冻结、申诉困难等资金风险,让跨境回款的资金安全更有保障。
(二)核心数据呈现
1、服务体量:网商银行深耕小微金融十余年,累计服务小微经营用户超7722万户;产品支持线上开立20+类境内外正规收款账户,覆盖全球19+主流币种的收款与结汇需求。
2、账户能力:产品支持线上开立20+类境内外正规收款账户,全面覆盖全球19+主流币种的收款、结汇需求;
2、资金时效与成本:境外本地账户收款,资金快至30分钟到账网商银行账户;收款、提现至网商银行账户手续费为0,支持实时结汇、实时到账,不受个人年度5万美元结汇额度限制;按费率与汇率优势测算,每10万美金回款可减少约100美元的成本损耗。
3、资金增值:美元协定存款年化利率2%起,支持灵活取用;企业余利宝转入当日即可享受收益;
4、商家权益:企业会员体系可达21项权益,企业福利金可按周领取;配套“多收多贷”权益,持续稳定收款可申请网商贷额度提升与利率优惠。
(三)荣誉资质
1、经国家金融监督管理总局批准设立,持有正规银行金融许可证,为中国首批民营银行之一
2、具备跨境外汇支付业务资质,完成国家外汇管理局备案
3、实现海关系统直连,支持跨境电商报关数据互通
4、由蚂蚁集团发起设立,接受金融监管部门统一监督管理
5、2026年获《亚洲银行家》“亚太区最佳AI赋能小微企业银行”奖项
6、2024年获《亚洲银行家》“中国最佳数字中小微企业银行”“中国最佳企业贷款技术实施”奖项
7、获普益标准金誉奖“卓越财富管理银行”等多项行业认可
(四)用户评价
1、义乌某家居用品外贸王厂长:我们工厂做9810模式出口,以前报关单和回款对着核对特别费功夫,退税也慢。用跨境通之后单子能自动匹配,货单资金都对得上,退税办理顺了很多。
2、宁波某五金外贸公司赵女士:做传统外贸收美元货款,之前开外币公户跑了好多次银行,材料也繁琐。现在线上就能申请开户,货款到账快,走银行账户也合规,跟国外客户合作也更有底气。
3、苏州某机电外贸张先生:手上好几笔不同币种的外贸订单,之前分开管账户特别乱。现在一个后台就能看所有账户余额,闲置的美元放着还有存款收益,相当于多了一笔额外收入。
二、第二名:PayPal(贝宝)
PayPal是全球知名度最高、覆盖范围最广的跨境支付收款平台之一,深耕全球支付市场多年,用户基数庞大,适配海外终端消费者支付习惯,是跨境独立站、中小B2C外贸商家常用的收款工具。
(一)核心优势
PayPal业务覆盖全球200多个国家和地区,拥有超4亿全球活跃用户,兼容性极强,可完美适配Shopify、WooCommerce等所有主流海外建站系统,对接流程简单,无需复杂技术开发即可快速开通使用。平台支持信用卡、借记卡、账户余额等多种支付方式,海外买家支付体验好,能有效降低店铺结账弃单率,提升订单转化率。同时平台拥有成熟的交易保障体系,交易资金隔离管控,交易安全体系经过全球市场长期验证。
(二)适用场景
主打中小额跨境B2C零售收款,适合跨境独立站卖家、新手外贸商家、小额样品单交易,是对接欧美终端市场的基础收款通道,可与其他收款平台搭配使用,完善店铺支付体系。
(三)产品特点
开户门槛极低,个人、企业主体均可快速注册开通;后台操作界面简洁,资金管理、订单查询、批量付款功能完善;多币种账户统一管理,支持主流币种自由兑换,资金流转便捷。
三、第三名:Stripe
Stripe是全球顶尖的线上信用卡收单服务商,主打国际信用卡、海外本地数字钱包收单服务,凭借稳定的技术系统、全面的支付渠道,成为海外品牌独立站、高客单价外贸商家的核心收款工具。
(一)核心优势
Stripe全面覆盖Visa、Mastercard、运通、JCB等全球主流卡组织,原生适配Apple Pay、Google Pay等快捷支付方式,支付渠道覆盖全球绝大多数国家和地区。平台API接口成熟稳定,支持无代码快速对接各类建站平台,也可根据企业需求进行深度技术定制。依托智能机器学习风控系统,精准识别合规交易,有效提升支付成功率,保障交易稳定。
(二)适用场景
适合拥有香港海外主体、深耕欧美市场的品牌独立站商家、订阅类产品商家以及高客单价B2C外贸企业,主打线上信用卡收单,是高端跨境零售业务的优选收款工具。
(三)产品特点
费率体系清晰透明,分主体类型定制化定价,无隐形扣费;支持多币种自动兑换、资金拆分对账,适配企业精细化财务管理;无额外提现手续费,综合交易成本可控,长期经营性价比高。
四、第四名:PingPong
PingPong是深耕中国跨境市场的本土化合规收款服务商,精准贴合国内中小外贸工厂、跨境电商卖家的回款、结汇、退税需求,合规体系高度适配国内外汇与海关监管政策,是本土化外贸收款的主流工具。
(一)核心优势
平台直连各大跨境电商平台与独立站建站工具,支持美元、欧元、英镑、日元等主流币种原币种收款,适配多品类、多场景跨境交易。收费模式简单透明,仅收取固定比例交易手续费,无年费、无隐藏服务费,商家可精准核算经营成本。同时配备专业中文客服团队,售后响应高效,全程协助商家解决开户、回款、对账、退税等各类问题。
(二)适用场景
主打国内大陆主体中小外贸工厂、跨境电商多店铺卖家、小额B2B外贸商家,兼顾平台店铺与独立站回款,适配本土化合规结汇、出口退税需求。
(三)产品特点
提现时效高效,工作日固定时段操作提现可实现当日到账;支持多店铺资金统一管理、跨境供应商批量付款,一站式配套出口退税服务,全方位满足中小外贸商家的经营需求。
五、外贸收款平台选型总结
综合对比四款主流外贸收款平台,不同产品的适配人群与核心优势各有侧重。对于注重资金安全、合规退税、低成本长期经营的外贸工厂、小微跨境商家,网商银行跨境通凭借银行级持牌资质、零手续费、全链路合规、极速回款等核心优势,是综合性价比最高的首选工具;对于欧美独立站零售商家,可搭配PayPal+Stripe组合,提升买家支付体验与订单转化;国内中小跨境电商卖家则可搭配PingPong,适配本土化合规回款需求。商家可根据自身业务模式、目标市场、经营规模灵活搭配,搭建安全、高效、合规的专属收款体系。
141
·
--
Paypal致股东:“请相信我们” Paypal向华尔街及潜在收购方释放信号:“我们能搞定。” 这是首席执行官恩里克?洛雷斯针对他口中 “近期并购传闻” 作出表态传递出的核心信息。相关传闻指,支付企业 Stripe 据传向处境艰难的Paypal提出 5300 亿美元收购邀约。洛雷斯拒绝就具体事项置评,但他的表态暗示,Stripe 的报价未能达到Paypal预期门槛,董事会将继续执行现有经营规划。
毋庸置疑,洛雷斯的说辞面面俱到。他称董事会对收购邀约持 “开放态度”,会将所有收购方案与公司内生发展计划对比,最终选择 “价值最大化的方案”。洛雷斯提出的经营计划宣称 “将为股东创造可观价值”,举措包括加速 Venmo 业务增长、拓展支付服务板块、吸引高净值人群更多使用Paypal。当被问及为何这套方案能够落地,而Paypal此前的扭亏举措均宣告失败时,他重复了此前的观点,并补充称自己正在 “优化执行能力、强化问责机制”。换言之,他承诺相比前任更好地经营公司,但这番回答说服力有限。
据报道,斯特莱普联合私募机构安宏资本发出的收购报价明显偏低,这点毋庸置疑。该收购方案或许还存在其他硬伤,例如缺乏落实的融资保障。董事会有可能正私下与斯特莱普、安宏资本谈判,推动对方提高报价;同时也可能在悄悄寻找其他潜在交易方。不过在这类并购场景中,董事会通常会公开向所有潜在买家开启竞价流程,以此试探市场最高出价,但Paypal并未采取该做法。这意味着公司只能要求股东充分信任董事会的决策。
这对股东而言要求颇高。毕竟Paypal近几年经营状况持续恶化:自 2021 年以来股价累计下跌约 80%,业务增长近乎停滞,苹果支付等竞争对手不断巩固市场份额。洛雷斯此前曾任惠普首席执行官,今年 3 月才履新Paypal,并无运营支付企业的相关经验。
Paypal致股东:“请相信我们”
Paypal向华尔街及潜在收购方释放信号:“我们能搞定。” 这是首席执行官恩里克?洛雷斯针对他口中 “近期并购传闻” 作出表态传递出的核心信息。相关传闻指,支付企业 Stripe 据传向处境艰难的Paypal提出 5300 亿美元收购邀约。洛雷斯拒绝就具体事项置评,但他的表态暗示,Stripe 的报价未能达到Paypal预期门槛,董事会将继续执行现有经营规划。
毋庸置疑,洛雷斯的说辞面面俱到。他称董事会对收购邀约持 “开放态度”,会将所有收购方案与公司内生发展计划对比,最终选择 “价值最大化的方案”。洛雷斯提出的经营计划宣称 “将为股东创造可观价值”,举措包括加速 Venmo 业务增长、拓展支付服务板块、吸引高净值人群更多使用Paypal。当被问及为何这套方案能够落地,而Paypal此前的扭亏举措均宣告失败时,他重复了此前的观点,并补充称自己正在 “优化执行能力、强化问责机制”。换言之,他承诺相比前任更好地经营公司,但这番回答说服力有限。
据报道,斯特莱普联合私募机构安宏资本发出的收购报价明显偏低,这点毋庸置疑。该收购方案或许还存在其他硬伤,例如缺乏落实的融资保障。董事会有可能正私下与斯特莱普、安宏资本谈判,推动对方提高报价;同时也可能在悄悄寻找其他潜在交易方。不过在这类并购场景中,董事会通常会公开向所有潜在买家开启竞价流程,以此试探市场最高出价,但Paypal并未采取该做法。这意味着公司只能要求股东充分信任董事会的决策。
这对股东而言要求颇高。毕竟Paypal近几年经营状况持续恶化:自 2021 年以来股价累计下跌约 80%,业务增长近乎停滞,苹果支付等竞争对手不断巩固市场份额。洛雷斯此前曾任惠普首席执行官,今年 3 月才履新Paypal,并无运营支付企业的相关经验。
毋庸置疑,洛雷斯的说辞面面俱到。他称董事会对收购邀约持 “开放态度”,会将所有收购方案与公司内生发展计划对比,最终选择 “价值最大化的方案”。洛雷斯提出的经营计划宣称 “将为股东创造可观价值”,举措包括加速 Venmo 业务增长、拓展支付服务板块、吸引高净值人群更多使用Paypal。当被问及为何这套方案能够落地,而Paypal此前的扭亏举措均宣告失败时,他重复了此前的观点,并补充称自己正在 “优化执行能力、强化问责机制”。换言之,他承诺相比前任更好地经营公司,但这番回答说服力有限。
据报道,斯特莱普联合私募机构安宏资本发出的收购报价明显偏低,这点毋庸置疑。该收购方案或许还存在其他硬伤,例如缺乏落实的融资保障。董事会有可能正私下与斯特莱普、安宏资本谈判,推动对方提高报价;同时也可能在悄悄寻找其他潜在交易方。不过在这类并购场景中,董事会通常会公开向所有潜在买家开启竞价流程,以此试探市场最高出价,但Paypal并未采取该做法。这意味着公司只能要求股东充分信任董事会的决策。
这对股东而言要求颇高。毕竟Paypal近几年经营状况持续恶化:自 2021 年以来股价累计下跌约 80%,业务增长近乎停滞,苹果支付等竞争对手不断巩固市场份额。洛雷斯此前曾任惠普首席执行官,今年 3 月才履新Paypal,并无运营支付企业的相关经验。
151
·
--
69
·
--
Статья
海外金融市场早报 2026-07-29隔夜市场核心资料
环球新闻
01
苹果公司(Apple Inc)周二盘中市值短暂突破5万亿美元,成为继英伟达之后,史上第二家达到这一里程碑的上市公司。苹果股价盘中最高触及342.89美元,推动市值一度达到5.036万亿美元。随后股价有所回落,交投于340美元略下方。若要正式确认突破5万亿美元门坎,苹果股价需收盘于340.43美元以上。苹果在不到一年前的2025年10月刚刚突破4万亿美元市值,如今再度刷新纪录,晋升至5万亿美元行列。苹果股价今年迄今已累计上涨约24%,过去12个月涨幅更接近60%。强劲的iPhone销售表现以及严格的资本支出管控,是推动股价上涨的主要动力。
02
美国经济评议会(The Conference Board)消费者信心指数于7月由6月的92.2降至90.8,主要由于现况指数下跌,而预期指数则与前月持平。美国经济评议会指出,企业状况及就业状况的现时评估均有所转差。6月初值数据显示,国际贸易逆差由5月的1,058.9亿美元收窄至1,014.6亿美元,反映进口跌幅大于出口跌幅。同一报告显示,6月批发库存按月上升0.3%,与5月升幅相同;零售库存则持平,5月为上升0.5%。若扣除汽车销售,零售库存将上升0.4%。FHFA房价指数于5月按月上升0.3%,4月为下跌0.1%;该指数按年上升2.2%。同期公布的标普Case-Shiller房价指数显示,5月房价按月上升0.6%,低于4月的0.8%;按年升幅为1.1%,高于前一个月的0.9%。达拉斯联储服务业指数于7月由6月的2.9升至6.6,而里士满联储服务业指数则由0降至负3。
03
PayPal(PYPL.US)在公布第二季业绩优于华尔街预期后,上调全年经调整盈利指引,带动该支付公司股价周二上升。公司现预期2026年非公认会计准则每股盈利约为5.38美元,高于此前预测的低单位数跌幅至轻微正增长区间。FactSet调查的分析师预期为5.32美元。PayPal现预计交易利润金额增至约156亿美元,相较此前预期为「轻微下跌」。第二季非公认会计准则每股盈利由去年同期的1.40美元降至1.38美元,但高于市场预期的1.28美元。净收入按年升5%至86.8亿美元,亦高于市场预期的84.7亿美元。支付总额急升10%至4,864.5亿美元,支付交易宗数升8%至67.5亿宗。首席财务及营运官Jamie Miller于业绩电话会议上表示,公司于第二季在重组工作方面取得重大进展,并更清晰聚焦于推动增长策略所需的高影响力措施。
港股新闻
01
针对人形机械人目前进展情况,比亚迪(01211.HK)透露计划8月在「迪空间」亮相发布。此前,比亚迪曾在「迪空间」发布一张人形机械人宣传海报,海报称「8月初,有个新朋友,想来认识你」。市场预期,这次亮相不会是概念性的技术发布,而是可实际操作的实体样机首次面向公众。
02
汇控(00005.HK)宣布,将于下半年在新加坡设立全球人工智能卓越中心(CoE),旨在开发可扩展集团全球网络的AI能力。该卓越中心初期将专注于提升客户财富管理体验、引入智能化的财务解决方案,以及开发AI数码支付方案。汇控计划聘用超过100名AI专家,将与集团首席人工智能主管David Rice以及负责财富管理及全球支付解决方案等领域的团队一同工作。
大宗商品
01
中国政府提振猪肉价格的行动终于开始显现成效。但这轮反弹正面临一个老问题:消费者的购买意愿仍然不足。在政府推动压减产能以及养殖企业持续亏损的背景下,市场供应开始收缩。猪肉趸售价格在6月跌至16年来低点后,本月已反弹近7%。这有助于实现政府遏制通缩和保障农民收入的政策目标。
02
周一,ICE菜籽油期货大幅收低,原因是中东紧张局势缓和,市场对持久停火的预期升温,进而拖累原油价格走低。11月菜籽油期货下跌33.70美元,收于每吨791.20美元。此次跌势的导火索在于,美国宣布停止对伊朗的攻击行动,布伦特原油随即大幅下挫,此前支撑能源市场的地缘政治溢价明显消退。与此同时,欧洲油菜籽的作物前景持续恶化,夏季热浪持续侵袭多个产区,对产量造成明显损害。
03
纽约商品期货交易所Comex分部 8月黄金期货,至截稿前成交价下跌 0.45%,成交于每金衡盎司 USD4,089.30。之前时段低点每金衡盎司 USD4,067.40。黄金有望于 USD4024.00 找到支撑点, USD4171.40 遇到阻力。美元指数期货(旨在追踪美金对六种主要货币的表现)上升 0.04%,成交于 USD101.34。至于 Comex,银 9月成交价下跌 0.08% 至每金衡盎司 USD58.86;9月铜成交价上升 0.79% 至每磅 USD6.41。
IPO信息
暂未有新股招股
信息来源: ETNET,?山证国际整理
免责声明
本报告由山证国际金融控股有限公司(“本公司” 或 “山证国际”)提供,所载之内容或意见乃根据本公司认为可靠之数据源来编制,惟本公司并不就此等内容之准确性、完整性及正确性作出明示或默示之保证。本报告的作用纯粹为提供信息,并不应视为对本报告内提及的任何产品买卖或交易之专业推介、建议、邀请或要约。
投资附带风险,投资者需注意投资项目之价值可升亦可跌,而过往之表现亦不一定反映未来之表现。投资者进行投资前请寻求独立之投资意见。本公司竭力确保其提供之数据准确可靠,但不保证该等数据绝对正确可靠;对于任何因资料不确或遗漏又或因根据或倚赖本资料所作决定、行动或不行动而引致之损失或损害,本公司概不负责(不论是民事侵权行为责任或合约责任或其他)。
海外金融市场早报 2026-07-29
隔夜市场核心资料
环球新闻
01
苹果公司(Apple Inc)周二盘中市值短暂突破5万亿美元,成为继英伟达之后,史上第二家达到这一里程碑的上市公司。苹果股价盘中最高触及342.89美元,推动市值一度达到5.036万亿美元。随后股价有所回落,交投于340美元略下方。若要正式确认突破5万亿美元门坎,苹果股价需收盘于340.43美元以上。苹果在不到一年前的2025年10月刚刚突破4万亿美元市值,如今再度刷新纪录,晋升至5万亿美元行列。苹果股价今年迄今已累计上涨约24%,过去12个月涨幅更接近60%。强劲的iPhone销售表现以及严格的资本支出管控,是推动股价上涨的主要动力。
02
美国经济评议会(The Conference Board)消费者信心指数于7月由6月的92.2降至90.8,主要由于现况指数下跌,而预期指数则与前月持平。美国经济评议会指出,企业状况及就业状况的现时评估均有所转差。6月初值数据显示,国际贸易逆差由5月的1,058.9亿美元收窄至1,014.6亿美元,反映进口跌幅大于出口跌幅。同一报告显示,6月批发库存按月上升0.3%,与5月升幅相同;零售库存则持平,5月为上升0.5%。若扣除汽车销售,零售库存将上升0.4%。FHFA房价指数于5月按月上升0.3%,4月为下跌0.1%;该指数按年上升2.2%。同期公布的标普Case-Shiller房价指数显示,5月房价按月上升0.6%,低于4月的0.8%;按年升幅为1.1%,高于前一个月的0.9%。达拉斯联储服务业指数于7月由6月的2.9升至6.6,而里士满联储服务业指数则由0降至负3。
03
PayPal(PYPL.US)在公布第二季业绩优于华尔街预期后,上调全年经调整盈利指引,带动该支付公司股价周二上升。公司现预期2026年非公认会计准则每股盈利约为5.38美元,高于此前预测的低单位数跌幅至轻微正增长区间。FactSet调查的分析师预期为5.32美元。PayPal现预计交易利润金额增至约156亿美元,相较此前预期为「轻微下跌」。第二季非公认会计准则每股盈利由去年同期的1.40美元降至1.38美元,但高于市场预期的1.28美元。净收入按年升5%至86.8亿美元,亦高于市场预期的84.7亿美元。支付总额急升10%至4,864.5亿美元,支付交易宗数升8%至67.5亿宗。首席财务及营运官Jamie Miller于业绩电话会议上表示,公司于第二季在重组工作方面取得重大进展,并更清晰聚焦于推动增长策略所需的高影响力措施。
港股新闻
01
针对人形机械人目前进展情况,比亚迪(01211.HK)透露计划8月在「迪空间」亮相发布。此前,比亚迪曾在「迪空间」发布一张人形机械人宣传海报,海报称「8月初,有个新朋友,想来认识你」。市场预期,这次亮相不会是概念性的技术发布,而是可实际操作的实体样机首次面向公众。
02
汇控(00005.HK)宣布,将于下半年在新加坡设立全球人工智能卓越中心(CoE),旨在开发可扩展集团全球网络的AI能力。该卓越中心初期将专注于提升客户财富管理体验、引入智能化的财务解决方案,以及开发AI数码支付方案。汇控计划聘用超过100名AI专家,将与集团首席人工智能主管David Rice以及负责财富管理及全球支付解决方案等领域的团队一同工作。
大宗商品
01
中国政府提振猪肉价格的行动终于开始显现成效。但这轮反弹正面临一个老问题:消费者的购买意愿仍然不足。在政府推动压减产能以及养殖企业持续亏损的背景下,市场供应开始收缩。猪肉趸售价格在6月跌至16年来低点后,本月已反弹近7%。这有助于实现政府遏制通缩和保障农民收入的政策目标。
02
周一,ICE菜籽油期货大幅收低,原因是中东紧张局势缓和,市场对持久停火的预期升温,进而拖累原油价格走低。11月菜籽油期货下跌33.70美元,收于每吨791.20美元。此次跌势的导火索在于,美国宣布停止对伊朗的攻击行动,布伦特原油随即大幅下挫,此前支撑能源市场的地缘政治溢价明显消退。与此同时,欧洲油菜籽的作物前景持续恶化,夏季热浪持续侵袭多个产区,对产量造成明显损害。
03
纽约商品期货交易所Comex分部 8月黄金期货,至截稿前成交价下跌 0.45%,成交于每金衡盎司 USD4,089.30。之前时段低点每金衡盎司 USD4,067.40。黄金有望于 USD4024.00 找到支撑点, USD4171.40 遇到阻力。美元指数期货(旨在追踪美金对六种主要货币的表现)上升 0.04%,成交于 USD101.34。至于 Comex,银 9月成交价下跌 0.08% 至每金衡盎司 USD58.86;9月铜成交价上升 0.79% 至每磅 USD6.41。
IPO信息
暂未有新股招股
信息来源: ETNET,?山证国际整理
免责声明
本报告由山证国际金融控股有限公司(“本公司” 或 “山证国际”)提供,所载之内容或意见乃根据本公司认为可靠之数据源来编制,惟本公司并不就此等内容之准确性、完整性及正确性作出明示或默示之保证。本报告的作用纯粹为提供信息,并不应视为对本报告内提及的任何产品买卖或交易之专业推介、建议、邀请或要约。
投资附带风险,投资者需注意投资项目之价值可升亦可跌,而过往之表现亦不一定反映未来之表现。投资者进行投资前请寻求独立之投资意见。本公司竭力确保其提供之数据准确可靠,但不保证该等数据绝对正确可靠;对于任何因资料不确或遗漏又或因根据或倚赖本资料所作决定、行动或不行动而引致之损失或损害,本公司概不负责(不论是民事侵权行为责任或合约责任或其他)。
环球新闻
01
苹果公司(Apple Inc)周二盘中市值短暂突破5万亿美元,成为继英伟达之后,史上第二家达到这一里程碑的上市公司。苹果股价盘中最高触及342.89美元,推动市值一度达到5.036万亿美元。随后股价有所回落,交投于340美元略下方。若要正式确认突破5万亿美元门坎,苹果股价需收盘于340.43美元以上。苹果在不到一年前的2025年10月刚刚突破4万亿美元市值,如今再度刷新纪录,晋升至5万亿美元行列。苹果股价今年迄今已累计上涨约24%,过去12个月涨幅更接近60%。强劲的iPhone销售表现以及严格的资本支出管控,是推动股价上涨的主要动力。
02
美国经济评议会(The Conference Board)消费者信心指数于7月由6月的92.2降至90.8,主要由于现况指数下跌,而预期指数则与前月持平。美国经济评议会指出,企业状况及就业状况的现时评估均有所转差。6月初值数据显示,国际贸易逆差由5月的1,058.9亿美元收窄至1,014.6亿美元,反映进口跌幅大于出口跌幅。同一报告显示,6月批发库存按月上升0.3%,与5月升幅相同;零售库存则持平,5月为上升0.5%。若扣除汽车销售,零售库存将上升0.4%。FHFA房价指数于5月按月上升0.3%,4月为下跌0.1%;该指数按年上升2.2%。同期公布的标普Case-Shiller房价指数显示,5月房价按月上升0.6%,低于4月的0.8%;按年升幅为1.1%,高于前一个月的0.9%。达拉斯联储服务业指数于7月由6月的2.9升至6.6,而里士满联储服务业指数则由0降至负3。
03
PayPal(PYPL.US)在公布第二季业绩优于华尔街预期后,上调全年经调整盈利指引,带动该支付公司股价周二上升。公司现预期2026年非公认会计准则每股盈利约为5.38美元,高于此前预测的低单位数跌幅至轻微正增长区间。FactSet调查的分析师预期为5.32美元。PayPal现预计交易利润金额增至约156亿美元,相较此前预期为「轻微下跌」。第二季非公认会计准则每股盈利由去年同期的1.40美元降至1.38美元,但高于市场预期的1.28美元。净收入按年升5%至86.8亿美元,亦高于市场预期的84.7亿美元。支付总额急升10%至4,864.5亿美元,支付交易宗数升8%至67.5亿宗。首席财务及营运官Jamie Miller于业绩电话会议上表示,公司于第二季在重组工作方面取得重大进展,并更清晰聚焦于推动增长策略所需的高影响力措施。
港股新闻
01
针对人形机械人目前进展情况,比亚迪(01211.HK)透露计划8月在「迪空间」亮相发布。此前,比亚迪曾在「迪空间」发布一张人形机械人宣传海报,海报称「8月初,有个新朋友,想来认识你」。市场预期,这次亮相不会是概念性的技术发布,而是可实际操作的实体样机首次面向公众。
02
汇控(00005.HK)宣布,将于下半年在新加坡设立全球人工智能卓越中心(CoE),旨在开发可扩展集团全球网络的AI能力。该卓越中心初期将专注于提升客户财富管理体验、引入智能化的财务解决方案,以及开发AI数码支付方案。汇控计划聘用超过100名AI专家,将与集团首席人工智能主管David Rice以及负责财富管理及全球支付解决方案等领域的团队一同工作。
大宗商品
01
中国政府提振猪肉价格的行动终于开始显现成效。但这轮反弹正面临一个老问题:消费者的购买意愿仍然不足。在政府推动压减产能以及养殖企业持续亏损的背景下,市场供应开始收缩。猪肉趸售价格在6月跌至16年来低点后,本月已反弹近7%。这有助于实现政府遏制通缩和保障农民收入的政策目标。
02
周一,ICE菜籽油期货大幅收低,原因是中东紧张局势缓和,市场对持久停火的预期升温,进而拖累原油价格走低。11月菜籽油期货下跌33.70美元,收于每吨791.20美元。此次跌势的导火索在于,美国宣布停止对伊朗的攻击行动,布伦特原油随即大幅下挫,此前支撑能源市场的地缘政治溢价明显消退。与此同时,欧洲油菜籽的作物前景持续恶化,夏季热浪持续侵袭多个产区,对产量造成明显损害。
03
纽约商品期货交易所Comex分部 8月黄金期货,至截稿前成交价下跌 0.45%,成交于每金衡盎司 USD4,089.30。之前时段低点每金衡盎司 USD4,067.40。黄金有望于 USD4024.00 找到支撑点, USD4171.40 遇到阻力。美元指数期货(旨在追踪美金对六种主要货币的表现)上升 0.04%,成交于 USD101.34。至于 Comex,银 9月成交价下跌 0.08% 至每金衡盎司 USD58.86;9月铜成交价上升 0.79% 至每磅 USD6.41。
IPO信息
暂未有新股招股
信息来源: ETNET,?山证国际整理
免责声明
本报告由山证国际金融控股有限公司(“本公司” 或 “山证国际”)提供,所载之内容或意见乃根据本公司认为可靠之数据源来编制,惟本公司并不就此等内容之准确性、完整性及正确性作出明示或默示之保证。本报告的作用纯粹为提供信息,并不应视为对本报告内提及的任何产品买卖或交易之专业推介、建议、邀请或要约。
投资附带风险,投资者需注意投资项目之价值可升亦可跌,而过往之表现亦不一定反映未来之表现。投资者进行投资前请寻求独立之投资意见。本公司竭力确保其提供之数据准确可靠,但不保证该等数据绝对正确可靠;对于任何因资料不确或遗漏又或因根据或倚赖本资料所作决定、行动或不行动而引致之损失或损害,本公司概不负责(不论是民事侵权行为责任或合约责任或其他)。
163
·
--
美股异动 Q2营收及利润均超预期 PayPal(PYPL.US)涨超4%周二,PayPal(PYPL.US)股价走高,截至发稿,该股涨超4%,报58.39美元。该公司此前公布了2026年第二季度业绩,公司营收及调整后每股收益均超出市场预期,总支付金额(TPV)保持两位数增长,并上调全年盈利指引。同时,公司宣布派发季度现金股息。
财报显示,PayPal第二季度营收为87亿美元,同比增长4.8%,高于市场预期约2.3亿美元;调整后每股收益(EPS)为1.38美元,高于市场预期的1.28美元。
第二季度,PayPal交易利润同比增长1%至39亿美元;剔除客户余额利息收入后,交易利润同比增长3%至36亿美元。
支付业务继续保持稳健增长。第二季度总支付金额(TPV)同比增长10%至4864亿美元;剔除汇率影响后增长9%。同期,支付交易笔数同比增长8%至68亿笔;剔除支付服务提供商(PSP)交易后,支付交易笔数增长7%。
截至第二季度末,PayPal活跃账户数同比增长0.3%至4.39亿,但较上一季度小幅减少约20万个账户;过去12个月平均每个活跃账户交易次数(TPA)同比增长3%至60次,剔除PSP交易后增长7%。
董事会同时宣布派发每股0.14美元现金股息,将于2026年9月25日支付给截至9月4日登记在册的股东。
展望未来,PayPal预计第三季度调整后每股收益将同比出现低个位数百分比下降,市场目前预期为1.33美元。不过,公司上调了全年盈利预期,预计2026年调整后每股收益将达到5.38美元,高于市场预期的5.31美元。
美股异动 Q2营收及利润均超预期 PayPal(PYPL.US)涨超4%
周二,PayPal(PYPL.US)股价走高,截至发稿,该股涨超4%,报58.39美元。该公司此前公布了2026年第二季度业绩,公司营收及调整后每股收益均超出市场预期,总支付金额(TPV)保持两位数增长,并上调全年盈利指引。同时,公司宣布派发季度现金股息。
财报显示,PayPal第二季度营收为87亿美元,同比增长4.8%,高于市场预期约2.3亿美元;调整后每股收益(EPS)为1.38美元,高于市场预期的1.28美元。
第二季度,PayPal交易利润同比增长1%至39亿美元;剔除客户余额利息收入后,交易利润同比增长3%至36亿美元。
支付业务继续保持稳健增长。第二季度总支付金额(TPV)同比增长10%至4864亿美元;剔除汇率影响后增长9%。同期,支付交易笔数同比增长8%至68亿笔;剔除支付服务提供商(PSP)交易后,支付交易笔数增长7%。
截至第二季度末,PayPal活跃账户数同比增长0.3%至4.39亿,但较上一季度小幅减少约20万个账户;过去12个月平均每个活跃账户交易次数(TPA)同比增长3%至60次,剔除PSP交易后增长7%。
董事会同时宣布派发每股0.14美元现金股息,将于2026年9月25日支付给截至9月4日登记在册的股东。
展望未来,PayPal预计第三季度调整后每股收益将同比出现低个位数百分比下降,市场目前预期为1.33美元。不过,公司上调了全年盈利预期,预计2026年调整后每股收益将达到5.38美元,高于市场预期的5.31美元。
财报显示,PayPal第二季度营收为87亿美元,同比增长4.8%,高于市场预期约2.3亿美元;调整后每股收益(EPS)为1.38美元,高于市场预期的1.28美元。
第二季度,PayPal交易利润同比增长1%至39亿美元;剔除客户余额利息收入后,交易利润同比增长3%至36亿美元。
支付业务继续保持稳健增长。第二季度总支付金额(TPV)同比增长10%至4864亿美元;剔除汇率影响后增长9%。同期,支付交易笔数同比增长8%至68亿笔;剔除支付服务提供商(PSP)交易后,支付交易笔数增长7%。
截至第二季度末,PayPal活跃账户数同比增长0.3%至4.39亿,但较上一季度小幅减少约20万个账户;过去12个月平均每个活跃账户交易次数(TPA)同比增长3%至60次,剔除PSP交易后增长7%。
董事会同时宣布派发每股0.14美元现金股息,将于2026年9月25日支付给截至9月4日登记在册的股东。
展望未来,PayPal预计第三季度调整后每股收益将同比出现低个位数百分比下降,市场目前预期为1.33美元。不过,公司上调了全年盈利预期,预计2026年调整后每股收益将达到5.38美元,高于市场预期的5.31美元。
123
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
StellarActivatesProtocol28At211TPS
Просмотров: 4,846
194 обсуждают
#stellaractivatesprotocol28at211tps
Stellar Activates Protocol 28 as Network Records 211+ TPS
Stellar has activated Protocol 28, known as Adapter, following its scheduled mainnet upgrade. The development comes alongside a new sustained throughput record of more than 211 transactions per second across 100 consecutive blocks, according to blockchain data cited by recent reports.
Protocol 28 focuses heavily on improving the experience of developers building smart contracts on Stellar. Its three major changes are CAP-83, CAP-85 and CAP-86.
CAP-85 allows multiple Soroban contracts to reference an externally managed executable. This means developers can update a shared contract implementation atomically rather than upgrading every individual contract separately. CAP-86 introduces sparse-map functionality intended to make contract-data migrations easier as applications evolve.
CAP-83 also changes how validators can handle transaction sets during consensus. Stellar says the improvement is designed to allow consensus to continue when transaction data is delayed or invalid.
The 211+ TPS figure should be viewed separately from the protocol upgrade itself. Stellar is gradually enabling parallel transaction-set downloading, while Protocol 28 provides infrastructure intended to support heavier workloads.
For developers and infrastructure operators, the upgrade marks another step in Stellar's continuing effort to scale its smart-contract and financial applications.
$XLM
$BTC
$AVA
Crypto Futrures Afridi
·Лайков: 0
·Просмотров: 554
SECGrantsInnovationExemptionForTokenizedStocks
Просмотров: 4,000
162 обсуждают
XRPGains3%AsRippleAddsMPPSupport
Просмотров: 2,531
122 обсуждают