
Odds I Trade
191 Публикации
Odds I Trade
Отправить жалобу
Заблокировать пользователя
📈 Trading | Investing | Financial Literacy ODDS — TRADE THE PROBABILITY

Владелец BNB
Трейдер с регулярными сделками
4.4 г
0 подписок(и/а)
51 подписчиков(а)
131 понравилось
Посты
·
--
Падение
🤯 Binance зламали не за один день. Усе почалося з фальшивої співбесіди.
Хакери поступово отримували доступ до комп’ютерів співробітників, маскуючись під роботодавців і розробників ІІ-інструментів.
Один інженер завантажив шкідливу програму разом із тестовим завданням. Через неї зловмисники проникли глибше у внутрішню інфраструктуру Binance — аж до системи підписання транзакцій.
Цікавий урок: навіть найбільші криптоплатформи вразливі не лише через код, а й через людський фактор.
Іноді достатньо одного необережного завантаження.
А ви перевіряєте, що саме встановлюєте на свої пристрої?
— ODDS
#Odds #Binance #crypto #Кібербезпека
🤯 Binance зламали не за один день. Усе почалося з фальшивої співбесіди.
Хакери поступово отримували доступ до комп’ютерів співробітників, маскуючись під роботодавців і розробників ІІ-інструментів.
Один інженер завантажив шкідливу програму разом із тестовим завданням. Через неї зловмисники проникли глибше у внутрішню інфраструктуру Binance — аж до системи підписання транзакцій.
Цікавий урок: навіть найбільші криптоплатформи вразливі не лише через код, а й через людський фактор.
Іноді достатньо одного необережного завантаження.
А ви перевіряєте, що саме встановлюєте на свої пристрої?
— ODDS
#Odds #Binance #crypto #Кібербезпека
Хакери поступово отримували доступ до комп’ютерів співробітників, маскуючись під роботодавців і розробників ІІ-інструментів.
Один інженер завантажив шкідливу програму разом із тестовим завданням. Через неї зловмисники проникли глибше у внутрішню інфраструктуру Binance — аж до системи підписання транзакцій.
Цікавий урок: навіть найбільші криптоплатформи вразливі не лише через код, а й через людський фактор.
Іноді достатньо одного необережного завантаження.
А ви перевіряєте, що саме встановлюєте на свої пристрої?
— ODDS
#Odds #Binance #crypto #Кібербезпека
1
590
·
--
Падение
☕ Крипторинок починає день без оптимізму.
BTC не може відновитися, ETF фіксують відтік коштів, а фондовий ринок теж під тиском.
Що цікавого:
🔸 Mercado Bitcoin зламали на $38 млн.
🔸 CFTC опублікувала нові рекомендації для крипторинку.
🔸 Strategy знову купує BTC — ще 811 монет.
🔸 BitMine наростила запаси ETH до 4,9% його пропозиції.
Поки ринок нервує, великі гравці продовжують накопичувати. Але це ще не сигнал до розвороту.
А ви зараз більше чекаєте на відновлення чи готуєтесь до подальшого падіння?
— ODDS
☕ Крипторинок починає день без оптимізму.
BTC не може відновитися, ETF фіксують відтік коштів, а фондовий ринок теж під тиском.
Що цікавого:
🔸 Mercado Bitcoin зламали на $38 млн.
🔸 CFTC опублікувала нові рекомендації для крипторинку.
🔸 Strategy знову купує BTC — ще 811 монет.
🔸 BitMine наростила запаси ETH до 4,9% його пропозиції.
Поки ринок нервує, великі гравці продовжують накопичувати. Але це ще не сигнал до розвороту.
А ви зараз більше чекаєте на відновлення чи готуєтесь до подальшого падіння?
— ODDS
BTC не може відновитися, ETF фіксують відтік коштів, а фондовий ринок теж під тиском.
Що цікавого:
🔸 Mercado Bitcoin зламали на $38 млн.
🔸 CFTC опублікувала нові рекомендації для крипторинку.
🔸 Strategy знову купує BTC — ще 811 монет.
🔸 BitMine наростила запаси ETH до 4,9% його пропозиції.
Поки ринок нервує, великі гравці продовжують накопичувати. Але це ще не сигнал до розвороту.
А ви зараз більше чекаєте на відновлення чи готуєтесь до подальшого падіння?
— ODDS
2
251
·
--
💰 Звідки у Binance мільярди, щоб покривати такі збитки?
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
💰 Звідки у Binance мільярди, щоб покривати такі збитки?
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
Після масштабного злому на $6,3 млрд Binance заявила, що вже компенсувала близько 95% викрадених активів, використовуючи корпоративні резерви, фонд SAFU та страховий фонд ф’ючерсів.
Цікаво, що найбільші криптокомпанії заробляють зовсім не однаково:
📊 Binance — $5–10,7 млрд на рік
Tether — $5,96 млрд
Coinbase — $5,65 млрд
Circle — $2,38 млрд
Біржі заробляють на комісіях та інших сервісах, а емітенти стейблкоїнів — переважно на доходності резервів.
Але є нюанс: велика виручка компанії — це ще не чистий прибуток. І високі доходи криптопроєкту не означають, що його токен автоматично зростатиме в ціні.
Для мене тут головний урок інший: навіть великі платформи мають ризики, а довіра до біржі не повинна означати, що всі активи потрібно тримати на ній.
А ви після таких історій більше довіряєте Binance чи віддаєте перевагу самостійному зберіганню активів? 👇
— ODDS
#ODDS #fomcвідстеження Binance #crypto #криптовалюта #Інвестиції
1
114
·
--
Рост
Іноді одна думка змушує подивитися на гроші зовсім інакше.
Бідність — це не та річ, яку хочеться романтизувати.
Коли постійно думаєш, як оплатити рахунки, вистачить чи ні до зарплати й що робити, якщо станеться щось непередбачене, — важко почуватися вільним. Фінансові проблеми забирають не лише гроші, а й спокій, сили та можливість думати про майбутнє.
Тому я не вірю в красиві фрази на кшталт «гроші не важливі». Коли їх не вистачає на базові потреби, вони важливі. І дуже.
Але є й інша сторона.
Можна все життя гнатися за більшою зарплатою, дорожчою машиною, кращою квартирою — і так і не відчути, що вже достатньо.
Мабуть, справжня мета — не стати найбагатшою людиною, а побудувати життя, у якому гроші дають тобі спокій, свободу вибору й упевненість у завтрашньому дні.
Прагнути більшого — нормально. Вміти цінувати те, що вже маєш, — теж.
Головне, щоб гонитва за кращим життям не забрала в тебе саме життя.
А як ви вважаєте: як знайти баланс між бажанням заробляти більше та вмінням бути задоволеним тим, що маєш? 👇
$BTC $ETH
Іноді одна думка змушує подивитися на гроші зовсім інакше.
Бідність — це не та річ, яку хочеться романтизувати.
Коли постійно думаєш, як оплатити рахунки, вистачить чи ні до зарплати й що робити, якщо станеться щось непередбачене, — важко почуватися вільним. Фінансові проблеми забирають не лише гроші, а й спокій, сили та можливість думати про майбутнє.
Тому я не вірю в красиві фрази на кшталт «гроші не важливі». Коли їх не вистачає на базові потреби, вони важливі. І дуже.
Але є й інша сторона.
Можна все життя гнатися за більшою зарплатою, дорожчою машиною, кращою квартирою — і так і не відчути, що вже достатньо.
Мабуть, справжня мета — не стати найбагатшою людиною, а побудувати життя, у якому гроші дають тобі спокій, свободу вибору й упевненість у завтрашньому дні.
Прагнути більшого — нормально. Вміти цінувати те, що вже маєш, — теж.
Головне, щоб гонитва за кращим життям не забрала в тебе саме життя.
А як ви вважаєте: як знайти баланс між бажанням заробляти більше та вмінням бути задоволеним тим, що маєш? 👇
$BTC $ETH
Бідність — це не та річ, яку хочеться романтизувати.
Коли постійно думаєш, як оплатити рахунки, вистачить чи ні до зарплати й що робити, якщо станеться щось непередбачене, — важко почуватися вільним. Фінансові проблеми забирають не лише гроші, а й спокій, сили та можливість думати про майбутнє.
Тому я не вірю в красиві фрази на кшталт «гроші не важливі». Коли їх не вистачає на базові потреби, вони важливі. І дуже.
Але є й інша сторона.
Можна все життя гнатися за більшою зарплатою, дорожчою машиною, кращою квартирою — і так і не відчути, що вже достатньо.
Мабуть, справжня мета — не стати найбагатшою людиною, а побудувати життя, у якому гроші дають тобі спокій, свободу вибору й упевненість у завтрашньому дні.
Прагнути більшого — нормально. Вміти цінувати те, що вже маєш, — теж.
Головне, щоб гонитва за кращим життям не забрала в тебе саме життя.
А як ви вважаєте: як знайти баланс між бажанням заробляти більше та вмінням бути задоволеним тим, що маєш? 👇
$BTC $ETH
3
313
·
--
Статья
Скрудж Макдак знав про гроші більше, ніж ми думали.🦆 Знаєте, що цікаво? У дитинстві я дивився на Скруджа Макдака й думав: от би мати стільки золота!
Величезне сховище, гори монет і можливість купити майже все, що захочеш. Здавалося, ось воно — справжнє багатство.
Але зараз я дивлюся на цю історію трохи інакше. 👀
Мабуть, найцікавіше тут навіть не його золото, а звички, які за ним стоять.
💰 Починати з малого. Не чекати ідеальної зарплати, щоб навчитися відкладати.
🧠 Думати не лише про роботу, а й про розвиток. Іноді нова навичка може дати більше, ніж ще кілька годин за комп’ютером.
🛍️ Не плутати багатство з його демонстрацією. Бо дорогі речі — це ще не доказ того, що твої фінанси в порядку.
📈 Давати грошам мету. Частина — на спокій, частина — на майбутнє, а частина — на життя тут і зараз.
Я не думаю, що ощадливість автоматично зробить когось мільйонером. Та й у реальному житті не все залежить лише від дисципліни.
Але мені подобається одна думка: не обов’язково багато заробляти, щоб почати краще розпоряджатися грошима.
І, можливо, саме з цього починаються зміни — не з першого мільйона, а з першого усвідомленого рішення.
А тепер цікаво почути вас 👇
Якби можна було забрати собі одну рису Скруджа Макдака, що б ви вибрали: дисципліну, ощадливість, підприємницьке мислення чи терпіння? 🪙
Скрудж Макдак знав про гроші більше, ніж ми думали.
🦆 Знаєте, що цікаво? У дитинстві я дивився на Скруджа Макдака й думав: от би мати стільки золота!
Величезне сховище, гори монет і можливість купити майже все, що захочеш. Здавалося, ось воно — справжнє багатство.
Але зараз я дивлюся на цю історію трохи інакше. 👀
Мабуть, найцікавіше тут навіть не його золото, а звички, які за ним стоять.
💰 Починати з малого. Не чекати ідеальної зарплати, щоб навчитися відкладати.
🧠 Думати не лише про роботу, а й про розвиток. Іноді нова навичка може дати більше, ніж ще кілька годин за комп’ютером.
🛍️ Не плутати багатство з його демонстрацією. Бо дорогі речі — це ще не доказ того, що твої фінанси в порядку.
📈 Давати грошам мету. Частина — на спокій, частина — на майбутнє, а частина — на життя тут і зараз.
Я не думаю, що ощадливість автоматично зробить когось мільйонером. Та й у реальному житті не все залежить лише від дисципліни.
Але мені подобається одна думка: не обов’язково багато заробляти, щоб почати краще розпоряджатися грошима.
І, можливо, саме з цього починаються зміни — не з першого мільйона, а з першого усвідомленого рішення.
А тепер цікаво почути вас 👇
Якби можна було забрати собі одну рису Скруджа Макдака, що б ви вибрали: дисципліну, ощадливість, підприємницьке мислення чи терпіння? 🪙
Величезне сховище, гори монет і можливість купити майже все, що захочеш. Здавалося, ось воно — справжнє багатство.
Але зараз я дивлюся на цю історію трохи інакше. 👀
Мабуть, найцікавіше тут навіть не його золото, а звички, які за ним стоять.
💰 Починати з малого. Не чекати ідеальної зарплати, щоб навчитися відкладати.
🧠 Думати не лише про роботу, а й про розвиток. Іноді нова навичка може дати більше, ніж ще кілька годин за комп’ютером.
🛍️ Не плутати багатство з його демонстрацією. Бо дорогі речі — це ще не доказ того, що твої фінанси в порядку.
📈 Давати грошам мету. Частина — на спокій, частина — на майбутнє, а частина — на життя тут і зараз.
Я не думаю, що ощадливість автоматично зробить когось мільйонером. Та й у реальному житті не все залежить лише від дисципліни.
Але мені подобається одна думка: не обов’язково багато заробляти, щоб почати краще розпоряджатися грошима.
І, можливо, саме з цього починаються зміни — не з першого мільйона, а з першого усвідомленого рішення.
А тепер цікаво почути вас 👇
Якби можна було забрати собі одну рису Скруджа Макдака, що б ви вибрали: дисципліну, ощадливість, підприємницьке мислення чи терпіння? 🪙
1
2
998
·
--
ZEC, DASH і LIT лідирують за падінням. Але чи це вже розворот? 👀
Після сильного росту ринок часто робить те, що вміє найкраще — забирає частину прибутку назад.
Сьогодні під корекцію потрапили:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
І всі три монети мають свої особливості.
🔎 ZEC і DASH — представники privacy-сегмента. Їхня основна ідея — забезпечення приватності транзакцій. При цьому приватний режим не вмикається автоматично — користувач сам обирає відповідний тип транзакції.
🔎 LIT — токен L2-біржі Lighter. Він використовується всередині екосистеми, а частина комісій платформи спрямовується на викуп LIT з ринку.
Але найцікавіше зараз не це.
Поки що падіння більше схоже на технічну корекцію після сильного імпульсу, ніж на фундаментальну зміну тренду.
Якщо на зниженні знову з’явиться попит, ці монети цілком можуть спробувати зробити ще один рух вгору.
Але якщо корекція перетвориться на втрату структури — тоді сценарій уже буде зовсім іншим.
Тому зараз цікавіше не просто дивитися, хто впав сильніше, а спостерігати, де знову з’являться покупці.
Що вам цікавіше після такої корекції?
$ZEC $DASH $LIT
ZEC, DASH і LIT лідирують за падінням. Але чи це вже розворот? 👀
Після сильного росту ринок часто робить те, що вміє найкраще — забирає частину прибутку назад.
Сьогодні під корекцію потрапили:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
І всі три монети мають свої особливості.
🔎 ZEC і DASH — представники privacy-сегмента. Їхня основна ідея — забезпечення приватності транзакцій. При цьому приватний режим не вмикається автоматично — користувач сам обирає відповідний тип транзакції.
🔎 LIT — токен L2-біржі Lighter. Він використовується всередині екосистеми, а частина комісій платформи спрямовується на викуп LIT з ринку.
Але найцікавіше зараз не це.
Поки що падіння більше схоже на технічну корекцію після сильного імпульсу, ніж на фундаментальну зміну тренду.
Якщо на зниженні знову з’явиться попит, ці монети цілком можуть спробувати зробити ще один рух вгору.
Але якщо корекція перетвориться на втрату структури — тоді сценарій уже буде зовсім іншим.
Тому зараз цікавіше не просто дивитися, хто впав сильніше, а спостерігати, де знову з’являться покупці.
Що вам цікавіше після такої корекції?
$ZEC $DASH $LIT
Після сильного росту ринок часто робить те, що вміє найкраще — забирає частину прибутку назад.
Сьогодні під корекцію потрапили:
🔻 LIT — -25%
🔻 ZEC — -20%
🔻 DASH — -17%
І всі три монети мають свої особливості.
🔎 ZEC і DASH — представники privacy-сегмента. Їхня основна ідея — забезпечення приватності транзакцій. При цьому приватний режим не вмикається автоматично — користувач сам обирає відповідний тип транзакції.
🔎 LIT — токен L2-біржі Lighter. Він використовується всередині екосистеми, а частина комісій платформи спрямовується на викуп LIT з ринку.
Але найцікавіше зараз не це.
Поки що падіння більше схоже на технічну корекцію після сильного імпульсу, ніж на фундаментальну зміну тренду.
Якщо на зниженні знову з’явиться попит, ці монети цілком можуть спробувати зробити ще один рух вгору.
Але якщо корекція перетвориться на втрату структури — тоді сценарій уже буде зовсім іншим.
Тому зараз цікавіше не просто дивитися, хто впав сильніше, а спостерігати, де знову з’являться покупці.
Що вам цікавіше після такої корекції?
$ZEC $DASH $LIT
2
443
·
--
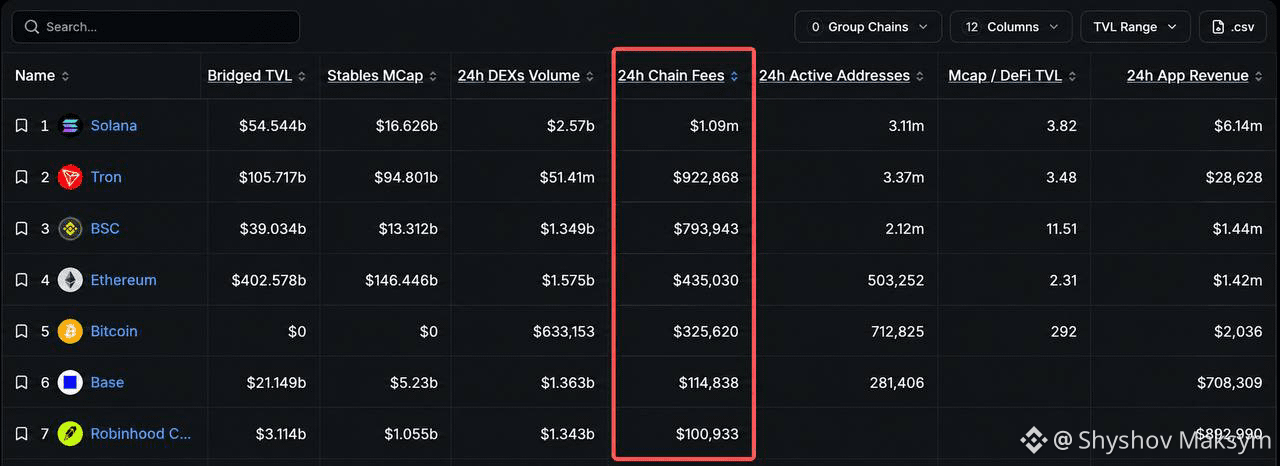
70% блокчейнів за добу не заробили навіть $1 комісій 🧐
Цікава статистика від DeFiLlama.
Станом на 3 жовтня сервіс відстежував 558 блокчейнів. І цифри досить показові:
➖ 514 мереж отримали менше $1 000 Chain Fees
➖ 443 — менше $10
➖ 399 — взагалі $0
Понад 70% блокчейнів за добу не отримали жодного долара комісій.
А понад $100 000 за добу отримали лише 7 мереж:
🥇 Solana — $1,09 млн
🥈 Tron — $922,9 тис.
BNB Chain — $793,9 тис.
Ethereum — $435 тис.
Bitcoin — $325,6 тис.
Base — $114,8 тис.
Robinhood Chain — $100,9 тис.
Але тут є важливий момент 👇
Chain Fees ≠ App Fees.
Chain Fees — це комісії, які користувачі платять безпосередньо базовій мережі за транзакції.
А застосунки, що працюють усередині мережі, можуть заробляти значно більше.
Наприклад, у Robinhood Chain за добу базова мережа отримала близько $100 тис., тоді як комісії застосунків перевищили $4 млн.
Тому просто дивитися на одну цифру недостатньо.
Але сама статистика змушує задуматися:
скільки з існуючих блокчейнів реально мають економічну активність, а скільки існують переважно на папері?
Для мене це хороший приклад того, чому при аналізі криптопроєкту варто дивитися не тільки на графік.
Фундаментальний аналіз допомагає зрозуміти, чи є за токеном реальна економіка.
70% блокчейнів за добу не заробили навіть $1 комісій 🧐
Цікава статистика від DeFiLlama.
Станом на 3 жовтня сервіс відстежував 558 блокчейнів. І цифри досить показові:
➖ 514 мереж отримали менше $1 000 Chain Fees
➖ 443 — менше $10
➖ 399 — взагалі $0
Понад 70% блокчейнів за добу не отримали жодного долара комісій.
А понад $100 000 за добу отримали лише 7 мереж:
🥇 Solana — $1,09 млн
🥈 Tron — $922,9 тис.
BNB Chain — $793,9 тис.
Ethereum — $435 тис.
Bitcoin — $325,6 тис.
Base — $114,8 тис.
Robinhood Chain — $100,9 тис.
Але тут є важливий момент 👇
Chain Fees ≠ App Fees.
Chain Fees — це комісії, які користувачі платять безпосередньо базовій мережі за транзакції.
А застосунки, що працюють усередині мережі, можуть заробляти значно більше.
Наприклад, у Robinhood Chain за добу базова мережа отримала близько $100 тис., тоді як комісії застосунків перевищили $4 млн.
Тому просто дивитися на одну цифру недостатньо.
Але сама статистика змушує задуматися:
скільки з існуючих блокчейнів реально мають економічну активність, а скільки існують переважно на папері?
Для мене це хороший приклад того, чому при аналізі криптопроєкту варто дивитися не тільки на графік.
Фундаментальний аналіз допомагає зрозуміти, чи є за токеном реальна економіка.
Цікава статистика від DeFiLlama.
Станом на 3 жовтня сервіс відстежував 558 блокчейнів. І цифри досить показові:
➖ 514 мереж отримали менше $1 000 Chain Fees
➖ 443 — менше $10
➖ 399 — взагалі $0
Понад 70% блокчейнів за добу не отримали жодного долара комісій.
А понад $100 000 за добу отримали лише 7 мереж:
🥇 Solana — $1,09 млн
🥈 Tron — $922,9 тис.
BNB Chain — $793,9 тис.
Ethereum — $435 тис.
Bitcoin — $325,6 тис.
Base — $114,8 тис.
Robinhood Chain — $100,9 тис.
Але тут є важливий момент 👇
Chain Fees ≠ App Fees.
Chain Fees — це комісії, які користувачі платять безпосередньо базовій мережі за транзакції.
А застосунки, що працюють усередині мережі, можуть заробляти значно більше.
Наприклад, у Robinhood Chain за добу базова мережа отримала близько $100 тис., тоді як комісії застосунків перевищили $4 млн.
Тому просто дивитися на одну цифру недостатньо.
Але сама статистика змушує задуматися:
скільки з існуючих блокчейнів реально мають економічну активність, а скільки існують переважно на папері?
Для мене це хороший приклад того, чому при аналізі криптопроєкту варто дивитися не тільки на графік.
Фундаментальний аналіз допомагає зрозуміти, чи є за токеном реальна економіка.
2
1.1k
·
--
Парадокс багатства: чому спочатку потрібно зосередитися на одному, а вже потім диверсифікувати?Є один парадокс у світі фінансів, який багато хто не помічає.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
Парадокс багатства: чому спочатку потрібно зосередитися на одному, а вже потім диверсифікувати?
Є один парадокс у світі фінансів, який багато хто не помічає.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
На курсах з фінансової грамотності вчать: «Не клади всі яйця в один кошик».
І це правильна порада. Але чи працює вона на кожному етапі фінансового шляху?
Можливо, саме тут більшість людей припускається помилки: намагаються зберегти капітал, який ще не створили.
Давай розберемося, чому шлях до фінансової свободи може починатися зовсім не з диверсифікації.
1. Спочатку концентрація, потім диверсифікація
Подивімося на історії найбільших підприємців.
Джефф Безос не намагався одночасно будувати ресторанний бізнес, інвестувати в нерухомість і розвивати десятки різних напрямів. Він зосередився на Amazon.
Білл Гейтс присвятив себе програмному забезпеченню. Марк Цукерберг — розвитку соціальних мереж.
Їх об’єднує не просто талант чи везіння. Важливу роль відіграла здатність зосереджувати ресурси на одному напрямі й масштабувати його.
Звідси випливає проста логіка:
Концентрація → створення капіталу → диверсифікація → збереження.
Багато людей роблять навпаки. Вони намагаються розподілити невеликі заощадження між десятками активів, хоча їхній головний фінансовий виклик — не зберегти капітал, а навчитися його створювати.
На старті важливо знайти свою справу, продукт або навичку, яка здатна приносити стабільний дохід. Зосередитися на ній, розвивати її та поступово масштабувати.
А коли з’являється капітал, то уже є що втрачати, диверсифікація стає важливим інструментом його захисту.
Це не означає, що потрібно ризикувати всім заради однієї ідеї. Йдеться про концентрацію зусиль, а не про відмову від здорового управління ризиками.
2. Фінансова свобода — не те саме, що багатство
Уявімо дівчину, яка вирішила змінити своє життя.
Вона здала власну квартиру, переїхала в дешевше житло, а різницю між орендними платежами використала для покриття базових витрат.
Чи стала вона багатою? Ні.
Але чи стала вільнішою? Безумовно.
Цей приклад добре показує різницю між двома поняттями, які часто плутають.
Фінансова свобода — це можливість самостійно розпоряджатися своїм часом і не залежати від кожної наступної зарплати.
Багатство — це значний капітал, який дає ширші можливості, фінансову стійкість і свободу вибору.
До першого можна наближатися поступово: скорочувати обов’язкові витрати, створювати фінансову подушку, формувати додаткові джерела доходу.
До другого шлях може бути значно довшим.
Тому розумніше починати з досяжної мети: створити джерела доходу, які покривають базові потреби — житло, їжу, комунальні послуги та транспорт.
Коли твій дохід не залежить виключно від щоденної роботи, у тебе з’являється найцінніший ресурс — час.
І саме тоді можна спокійніше будувати довгостроковий капітал.
Спочатку свобода. Потім — масштаб.
3. Активи та зобов’язання: що насправді працює на тебе?
Є одне запитання, яке може змінити твоє ставлення до грошей:
Ця річ приносить гроші у твою кишеню чи регулярно забирає їх звідти?
Це спрощений, але корисний спосіб оцінити свої фінансові рішення.
Автомобіль у кредит, яким ти користуєшся щодня, може бути необхідністю, але він не обов’язково є інвестицією. Квартира, у якій ти живеш і за яку сплачуєш іпотеку, може мати велику цінність, але водночас створювати регулярні витрати.
Натомість нерухомість, яка приносить орендний дохід після врахування всіх витрат, може стати джерелом грошового потоку.
Але активи — це не лише нерухомість.
Відео на YouTube, онлайн-продукт, книга чи інтелектуальна власність також можуть приносити дохід після створення. Один раз вклавши час і зусилля, ти потенційно можеш отримувати результат протягом років.
Різниця лише в початкових ресурсах: для купівлі нерухомості потрібен значний капітал, а для створення цифрового продукту часто достатньо знань, часу та доступних інструментів.
Тому питання не лише в тому, скільки ти заробляєш.
Важливо й те, які активи ти створюєш і що вони можуть приносити тобі в майбутньому.
4. Межі багатства часто починаються в нашій уяві
Багато людей зосереджуються на тому, де можна заощадити ще кілька баксів .
Іноді це необхідно. Особливо коли бюджет обмежений.
Але є інший бік фінансового мислення: замість постійно скорочувати витрати, шукати способи збільшити власну цінність на ринку.
Не просто запитувати себе: «Як відмовитися від цієї покупки?»
А й думати: «Як мені розвинути навички або створити джерело доходу, щоб ця покупка перестала бути фінансовим тягарем?»
Важливо не плутати це з бездумним споживанням. Йдеться про прагнення розширювати можливості, а не лише обмежувати себе.
Є ще одна цікава вправа.
Уяви своє життя через десять років. Де ти живеш? Чим займаєшся? Як виглядає твій звичайний день? Звідки надходять гроші?
Якщо картина розмита, спробуй зробити її конкретнішою.
Мета сама по собі не гарантує результату. Але чітке бачення допомагає визначити напрямок і побачити кроки, які потрібно зробити вже сьогодні.
Адже складно побудувати життя, якого ти навіть не намагаєшся уявити.
Багатство починається не з мрії про мільйон, а з розуміння, яким шляхом ти хочеш до нього прийти.
5. Час — найцінніший ресурс, який ми витрачаємо
Чи траплялося тобі витратити годину, щоб заощадити п’ятдесят гривень? Їхати через усе місто заради знижки або довго шукати товар, який коштує трохи дешевше?
Іноді це цілком виправдано. Але варто замислитися: скільки насправді коштує твій час?
Гроші можна заробити знову. Час повернути неможливо.
Тому перед великою покупкою корисно запитати себе не лише про її ціну, а й про те, скільки годин власного життя ти обмінюєш на цю річ.
Наприклад, телефон за $2 000 при погодинному доході $20 — це 100 годин роботи. Тобто понад два з половиною робочих тижні, витрачені лише на один телефон. І це ще без урахування податків та повсякденних витрат.
Чи вартий він цього? Відповідь у кожного своя. Головне — приймати рішення усвідомлено.
Є й інший аспект.
Гроші, які просто лежать без руху, поступово втрачають купівельну спроможність через інфляцію. Тому довгострокове збереження капіталу потребує продуманого підходу.
Саме тут на допомогу приходять активи — інструменти, які можуть зберігати або примножувати вартість у часі.
Мені подобається така логіка:
Час — це життя. Гроші — результат витраченого часу. Активи — можливість зберегти частину цього результату для майбутнього.
6. Як зберігати багатство поколіннями?
Історія знає родини, які зберігали капітал протягом багатьох століть, переживаючи війни, кризи та зміну політичних систем.
Їхній досвід нагадує про важливу річ: довгострокове багатство не обов’язково тримається на готівці.
Воно може бути представлене різними активами:
нерухомістю та землею;золотом;акціями й частками в бізнесі;предметами мистецтва;іншими інвестиційними інструментами.
Особисто мені найбільш зрозумілі нерухомість і золото. Перша задовольняє базову потребу людини в житлі, друге має довгу історію використання як засобу збереження вартості.
Але це не означає, що інші активи не заслуговують на увагу.
Навіть криптовалюти можуть бути частиною інвестиційного портфеля — за умови розуміння ризиків, відповідного розміру позиції та готовності до значних коливань ціни.
Тут діє просте правило:
Якщо ти не можеш пояснити, у що інвестуєш, як це працює і звідки береться його цінність, краще не поспішати з покупкою.
Збереження багатства — це не пошук одного ідеального активу. Це вміння розподіляти ризики, розуміти свої інвестиції та мислити поколіннями, а не наступним місяцем.
7. Чому створювати цінність важливіше, ніж просто багато працювати?
Чому одні люди заробляють значно більше за інших, навіть якщо не працюють більше годин?
Одна з відповідей — масштаб впливу.
Уявімо двох фахівців. Один допомагає десяти клієнтам на місяць, інший створює продукт, яким користуються мільйони.
Обидва можуть бути талановитими й працьовитими. Але їхня здатність створювати цінність і отримувати за неї винагороду суттєво відрізняється.
Саме тому великі компанії здатні досягати величезних масштабів: вони розв’язують проблеми великої кількості людей.
Звідси можна вивести цікаву формулу:
Потенціал доходу залежить не лише від твоїх зусиль, а й від кількості людей, яким ти можеш принести користь, та цінності розв’язаної проблеми.
Це не гарантує багатства, але допомагає інакше подивитися на власну кар’єру, бізнес чи особистий проєкт.
Замість запитання «Як заробити більше?» спробуй поставити інше:
«Скільком людям я можу допомогти й яку проблему здатен вирішити?»
8. Навичка, яка перетворює талант на гроші
У книзі Роберта Кійосакі «Багатий тато, бідний тато» є історія про журналістку, яка мріяла написати бестселер.
Кійосакі порадив їй навчитися продавати.
На перший погляд, це звучить дивно. Адже письменник має писати, художник — малювати, інженер — проєктувати.
Але між створенням цінності та отриманням за неї грошей є ще один важливий етап — донести цю цінність до інших людей.
Можна бути талановитим художником, музикантом чи інженером, але якщо ніхто не знає про твою роботу або не розуміє її переваг, твій потенціал може залишитися нереалізованим.
Продажі — це не обов’язково нав’язування чи маніпуляція.
У своїй суті це вміння пояснити, яку проблему вирішує твій продукт, чому він потрібен і яку користь отримає людина.
Талант створює цінність. Уміння донести її до інших допомагає перетворити цю цінність на дохід.
І ця навичка корисна не лише підприємцям. Вона потрібна фахівцям, які хочуть розвивати кар’єру, авторам, які будують аудиторію, та всім, хто прагне самостійно керувати своїм фінансовим майбутнім.
Тому висновок:
Фінансовий шлях кожної людини різний. Не існує універсальної формули, яка гарантує мільйон або свободу за певну кількість років.
Але є принципи, які допомагають рухатися в правильному напрямку:
Зосереджуйся на створенні цінності, перш ніж перейматися збереженням великого капіталу.Прагни фінансової свободи, а не лише високого доходу.Створюй активи, які можуть працювати на тебе.Розвивай навички, що дозволяють збільшувати дохід.Цінуй свій час і витрачай гроші усвідомлено.Диверсифікуй капітал, коли він з’явиться, і не інвестуй у те, чого не розумієш.
І найголовніше — не відкладай фінансове майбутнє на потім.
Не потрібно ставати мільйонером, щоб почати мислити як людина, яка будує капітал.
Потрібно лише перестати дивитися на гроші виключно як на засіб для сьогоднішніх покупок і почати бачити в них інструмент для створення завтрашніх можливостей.
Багатство — це не лише сума на рахунку. Це можливість самостійно розпоряджатися своїм часом, приймати рішення та жити на власних умовах.
2
201
·
--
Рост
🔄 THORChain: протокол, яким користуються навіть хакери
Більшість DEX дозволяють обмінювати активи лише в межах одного блокчейну або через їхні обгорнуті версії.
Але є протокол, який дає змогу обмінювати нативні активи різних мереж напряму зі свого гаманця — THORChain.
У центрі системи — токен RUNE, який забезпечує безпеку мережі та використовується в пулах ліквідності.
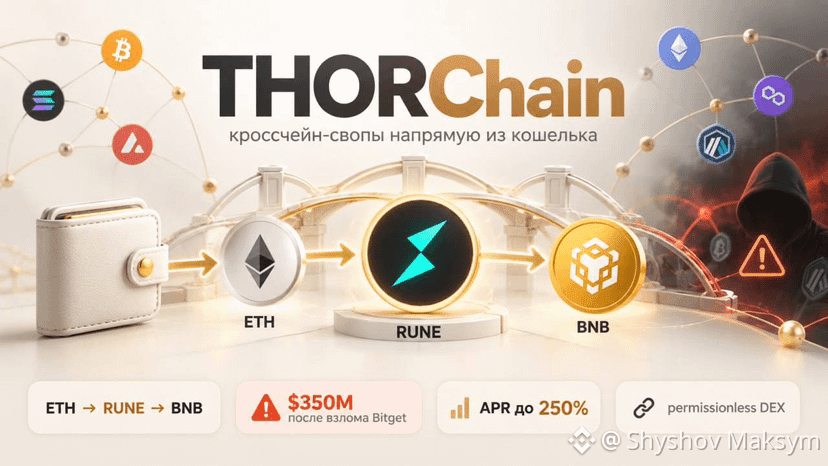
Наприклад, обмін ETH на BNB відбувається за маршрутом:
ETH → RUNE → BNB
При цьому користувачу не потрібно самостійно здійснювати два обміни — усе відбувається в межах одного свопу через сумісний гаманець.
Після зламу Bitget зловмисники вивели понад $350 млн і використали протокол для обміну значної частини викрадених активів. Це ускладнило їхнє подальше відстеження та блокування.
На відміну від багатьох інших сервісів, THORChain не заблокував пов’язані з атакою адреси.
У результаті протокол обробив значний обсяг транзакцій і отримав суттєві комісійні доходи. На цьому тлі APR у бондингу RUNE на певний момент сягав 250% річних.
⚖️ Тут цікаве не питання моралі, а сама природа децентралізації.
THORChain наочно демонструє, як цей принцип працює на практиці.
🔄 THORChain: протокол, яким користуються навіть хакери
Більшість DEX дозволяють обмінювати активи лише в межах одного блокчейну або через їхні обгорнуті версії.
Але є протокол, який дає змогу обмінювати нативні активи різних мереж напряму зі свого гаманця — THORChain.
У центрі системи — токен RUNE, який забезпечує безпеку мережі та використовується в пулах ліквідності.
Наприклад, обмін ETH на BNB відбувається за маршрутом:
ETH → RUNE → BNB
При цьому користувачу не потрібно самостійно здійснювати два обміни — усе відбувається в межах одного свопу через сумісний гаманець.
Після зламу Bitget зловмисники вивели понад $350 млн і використали протокол для обміну значної частини викрадених активів. Це ускладнило їхнє подальше відстеження та блокування.
На відміну від багатьох інших сервісів, THORChain не заблокував пов’язані з атакою адреси.
У результаті протокол обробив значний обсяг транзакцій і отримав суттєві комісійні доходи. На цьому тлі APR у бондингу RUNE на певний момент сягав 250% річних.
⚖️ Тут цікаве не питання моралі, а сама природа децентралізації.
THORChain наочно демонструє, як цей принцип працює на практиці.
Більшість DEX дозволяють обмінювати активи лише в межах одного блокчейну або через їхні обгорнуті версії.
Але є протокол, який дає змогу обмінювати нативні активи різних мереж напряму зі свого гаманця — THORChain.
У центрі системи — токен RUNE, який забезпечує безпеку мережі та використовується в пулах ліквідності.
Наприклад, обмін ETH на BNB відбувається за маршрутом:
ETH → RUNE → BNB
При цьому користувачу не потрібно самостійно здійснювати два обміни — усе відбувається в межах одного свопу через сумісний гаманець.
Після зламу Bitget зловмисники вивели понад $350 млн і використали протокол для обміну значної частини викрадених активів. Це ускладнило їхнє подальше відстеження та блокування.
На відміну від багатьох інших сервісів, THORChain не заблокував пов’язані з атакою адреси.
У результаті протокол обробив значний обсяг транзакцій і отримав суттєві комісійні доходи. На цьому тлі APR у бондингу RUNE на певний момент сягав 250% річних.
⚖️ Тут цікаве не питання моралі, а сама природа децентралізації.
THORChain наочно демонструє, як цей принцип працює на практиці.
1
2
399
·
--
Вчора макрофон став сприятливішим для Bitcoin, а припливи капіталу в ETF продовжилися.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
Вчора макрофон став сприятливішим для Bitcoin, а припливи капіталу в ETF продовжилися.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
📊 Ринок:
BTC — $83 400 (+0,1%)
ETH — $2 670 (+0,2%)
S&P 500 і Nasdaq завершили день невеликим падінням.
Дохідності американських облігацій зростають, нафта опустилася до $100.
🔎 Головне сьогодні — макродані США:
15:15 — зміна зайнятості.
15:30 — індекс PCE та ВВП за II квартал.
16:45 — індекс ділової активності.
Слабкі показники можуть змінити очікування щодо ставок ФРС і вплинути на крипторинок.
📰 Новини:
➡️ Bitwise запустила спотовий ETF на NEAR (NRR) на NYSE Arca. Комісія — 0,75%, активи зберігатимуться на спотовому ринку, а винагорода за стейкінг повертатиметься інвесторам. Приплив за перший день — $36 млн.
➡️ Robinhood розширює торгівлю 24/7: окремі американські акції та ETF можна буде торгувати навіть у вихідні. Також запускаються безстрокові ф'ючерси для користувачів зі США.
➡️ Bitget відновила виведення BTC. Відтік за першу годину — $276 млн, загальний від початку відновлення виведень — близько $600 млн.
➡️ Трамп і керівники провідних AI-компаній підписали угоду щодо контролю штучного інтелекту. Вона передбачає незалежні аудити та посилений захист від кібернетичних, біологічних і хімічних загроз.
1
121
·
--
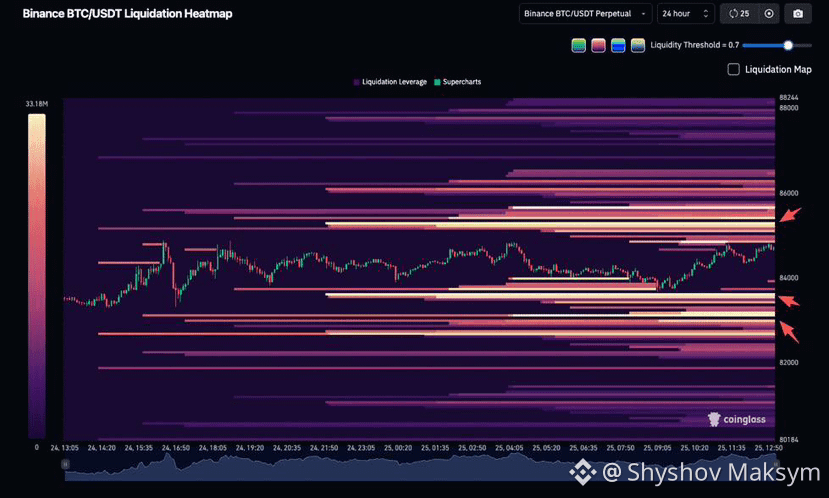
₿ Де може прискоритися Bitcoin? Дивимося на карту ліквідацій.
Ціна не завжди рухається хаотично. Іноді за сильним імпульсом стоїть зрозумілий механізм — ліквідація позицій із кредитним плечем.
Liquidation Heatmap від Coinglass показує зони, де потенційно зосереджені великі обсяги ліквідацій. Чим яскравіша зона, тим більше позицій може бути примусово закрито, якщо ціна туди дійде.
Зараз виділяються два основні напрямки:
🔼 $85 300–86 000 — зона потенційних ліквідацій шортів.
🔽 $83 300–83 700 та $82 600–83 100 — зони потенційних ліквідацій лонгів.
Чому це важливо?
Примусове закриття позицій може створювати додатковий ринковий тиск і прискорювати рух. Наприклад, ліквідація шортів передбачає викуп активу, що може підштовхнути ціну ще вище.
Але є нюанс 👇
Карта ліквідацій — це не прогноз і не гарантія руху до певного рівня.
Ці зони не є звичайними лімітними заявками, а їхній обсяг змінюється залежно від відкриття та закриття позицій.
Тому я розглядаю Heatmap як додатковий інструмент, який найкраще працює в поєднанні зі структурою ринку, ключовими рівнями та Open Interest.
А ви використовуєте Liquidation Heatmap у своєму аналізі? 👀
$BTC
₿ Де може прискоритися Bitcoin? Дивимося на карту ліквідацій.
Ціна не завжди рухається хаотично. Іноді за сильним імпульсом стоїть зрозумілий механізм — ліквідація позицій із кредитним плечем.
Liquidation Heatmap від Coinglass показує зони, де потенційно зосереджені великі обсяги ліквідацій. Чим яскравіша зона, тим більше позицій може бути примусово закрито, якщо ціна туди дійде.
Зараз виділяються два основні напрямки:
🔼 $85 300–86 000 — зона потенційних ліквідацій шортів.
🔽 $83 300–83 700 та $82 600–83 100 — зони потенційних ліквідацій лонгів.
Чому це важливо?
Примусове закриття позицій може створювати додатковий ринковий тиск і прискорювати рух. Наприклад, ліквідація шортів передбачає викуп активу, що може підштовхнути ціну ще вище.
Але є нюанс 👇
Карта ліквідацій — це не прогноз і не гарантія руху до певного рівня.
Ці зони не є звичайними лімітними заявками, а їхній обсяг змінюється залежно від відкриття та закриття позицій.
Тому я розглядаю Heatmap як додатковий інструмент, який найкраще працює в поєднанні зі структурою ринку, ключовими рівнями та Open Interest.
А ви використовуєте Liquidation Heatmap у своєму аналізі? 👀
$BTC
Ціна не завжди рухається хаотично. Іноді за сильним імпульсом стоїть зрозумілий механізм — ліквідація позицій із кредитним плечем.
Liquidation Heatmap від Coinglass показує зони, де потенційно зосереджені великі обсяги ліквідацій. Чим яскравіша зона, тим більше позицій може бути примусово закрито, якщо ціна туди дійде.
Зараз виділяються два основні напрямки:
🔼 $85 300–86 000 — зона потенційних ліквідацій шортів.
🔽 $83 300–83 700 та $82 600–83 100 — зони потенційних ліквідацій лонгів.
Чому це важливо?
Примусове закриття позицій може створювати додатковий ринковий тиск і прискорювати рух. Наприклад, ліквідація шортів передбачає викуп активу, що може підштовхнути ціну ще вище.
Але є нюанс 👇
Карта ліквідацій — це не прогноз і не гарантія руху до певного рівня.
Ці зони не є звичайними лімітними заявками, а їхній обсяг змінюється залежно від відкриття та закриття позицій.
Тому я розглядаю Heatmap як додатковий інструмент, який найкраще працює в поєднанні зі структурою ринку, ключовими рівнями та Open Interest.
А ви використовуєте Liquidation Heatmap у своєму аналізі? 👀
$BTC
3
2
3.2k
·
--
Рост
Дякую ринку за можливості 👌
Маленькими кроками до великих цілей🤑
Дякую ринку за можливості 👌
Маленькими кроками до великих цілей🤑
Маленькими кроками до великих цілей🤑
1
128
·
--
Падение
🚨 Bitget підтвердив злам на ~$351 млн
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
🚨 Bitget підтвердив злам на ~$351 млн
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
Учора писав про підозрілу активність навколо гаманців Bitget. Тепер біржа офіційно підтвердила інцидент.
За даними Bitget:
• постраждали частина hot/warm wallets
• сума збитків оцінюється у $351,6 млн
• cold wallets залишилися недоторканими
• Bitget заявляє, що кошти користувачів у безпеці
• збиток повністю покривається User Protection Fund, який має понад $464 млн
• виведення коштів поки що призупинені на час перевірки
Тобто найнеприємніше зараз — не сам факт злому, а те, що withdrawals досі закриті.
Я, до речі, вчора теж поставив свої USDT на вивід. Сьогодні біржа його скасувала 😅
Тепер залишається чекати, коли відкриють виведення.
А для мене це ще одне нагадування:
дохідність у 6–7% річних — це не “безкоштовні гроші”. За нею завжди стоїть ризик платформи.
Слідкуємо 👀
1
126
·
--
Падение
🚨 Щось відбувається з Bitget
У мережі помітили незвичні переміщення коштів, пов’язаних із гаманцями Bitget. За попередніми даними, йдеться приблизно про $183 млн.
Поки що це не підтверджений злом — Bitget офіційно не заявляв про компрометацію біржі. Але ситуація розвивається.
Якщо ви тримаєте значну суму на Bitget, можливо, зараз не найгірший момент нагадати собі просте правило:
біржа ≠ ваш гаманець.
Не панікувати, але й ігнорувати такі сигнали теж не варто. 👀
Стежимо за ситуацією.
🚨 Щось відбувається з Bitget
У мережі помітили незвичні переміщення коштів, пов’язаних із гаманцями Bitget. За попередніми даними, йдеться приблизно про $183 млн.
Поки що це не підтверджений злом — Bitget офіційно не заявляв про компрометацію біржі. Але ситуація розвивається.
Якщо ви тримаєте значну суму на Bitget, можливо, зараз не найгірший момент нагадати собі просте правило:
біржа ≠ ваш гаманець.
Не панікувати, але й ігнорувати такі сигнали теж не варто. 👀
Стежимо за ситуацією.
У мережі помітили незвичні переміщення коштів, пов’язаних із гаманцями Bitget. За попередніми даними, йдеться приблизно про $183 млн.
Поки що це не підтверджений злом — Bitget офіційно не заявляв про компрометацію біржі. Але ситуація розвивається.
Якщо ви тримаєте значну суму на Bitget, можливо, зараз не найгірший момент нагадати собі просте правило:
біржа ≠ ваш гаманець.
Не панікувати, але й ігнорувати такі сигнали теж не варто. 👀
Стежимо за ситуацією.
1
91
·
--
💸 На телефон у кредит гроші знаходяться. На себе — вже ні.
Вдумайтесь у цю різницю.
Людина може взяти iPhone за $1000 у розстрочку, платити за нього ще рік-два — і це нормально.
Але коли говориш:
«Вклади $50–100 у нову навичку, яка потенційно може збільшити твій майбутній дохід»
одразу:
«А якщо не вийде?»
«Це дорого»
«Зараз не час» 😄
І тут цікава річ.
Телефон через рік коштуватиме менше.
А навичка, яку ти отримав рік тому, може продовжувати приносити тобі гроші ще багато років.
Звичайно, не кожне навчання чи курс окупиться. Вкладення в себе теж можуть бути невдалими.
Але без вкладення часу, грошей і зусиль новий результат зазвичай теж не з’являється.
Річ споживається. Навичка може створювати вартість.
Іноді найкраща покупка — не та, яку можна показати друзям. 🧠
💸 На телефон у кредит гроші знаходяться. На себе — вже ні.
Вдумайтесь у цю різницю.
Людина може взяти iPhone за $1000 у розстрочку, платити за нього ще рік-два — і це нормально.
Але коли говориш:
«Вклади $50–100 у нову навичку, яка потенційно може збільшити твій майбутній дохід»
одразу:
«А якщо не вийде?»
«Це дорого»
«Зараз не час» 😄
І тут цікава річ.
Телефон через рік коштуватиме менше.
А навичка, яку ти отримав рік тому, може продовжувати приносити тобі гроші ще багато років.
Звичайно, не кожне навчання чи курс окупиться. Вкладення в себе теж можуть бути невдалими.
Але без вкладення часу, грошей і зусиль новий результат зазвичай теж не з’являється.
Річ споживається. Навичка може створювати вартість.
Іноді найкраща покупка — не та, яку можна показати друзям. 🧠
Вдумайтесь у цю різницю.
Людина може взяти iPhone за $1000 у розстрочку, платити за нього ще рік-два — і це нормально.
Але коли говориш:
«Вклади $50–100 у нову навичку, яка потенційно може збільшити твій майбутній дохід»
одразу:
«А якщо не вийде?»
«Це дорого»
«Зараз не час» 😄
І тут цікава річ.
Телефон через рік коштуватиме менше.
А навичка, яку ти отримав рік тому, може продовжувати приносити тобі гроші ще багато років.
Звичайно, не кожне навчання чи курс окупиться. Вкладення в себе теж можуть бути невдалими.
Але без вкладення часу, грошей і зусиль новий результат зазвичай теж не з’являється.
Річ споживається. Навичка може створювати вартість.
Іноді найкраща покупка — не та, яку можна показати друзям. 🧠
1
6
2.1k
·
--
💰 У вас є $100 000. Що робите?
1️⃣ Звільняєтесь з роботи і живете для себе
2️⃣ Інвестуєте та продовжуєте працювати
3️⃣ Пробуєте зробити з них $1 000 000 або зливаєте в 0
4️⃣ Купуєте машину, квартиру і забуваєте про інвестиції
Або свій варіант в коментарях 👀
Цікаво, що б реально зробили ви?
💰 У вас є $100 000. Що робите?
1️⃣ Звільняєтесь з роботи і живете для себе
2️⃣ Інвестуєте та продовжуєте працювати
3️⃣ Пробуєте зробити з них $1 000 000 або зливаєте в 0
4️⃣ Купуєте машину, квартиру і забуваєте про інвестиції
Або свій варіант в коментарях 👀
Цікаво, що б реально зробили ви?
1️⃣ Звільняєтесь з роботи і живете для себе
2️⃣ Інвестуєте та продовжуєте працювати
3️⃣ Пробуєте зробити з них $1 000 000 або зливаєте в 0
4️⃣ Купуєте машину, квартиру і забуваєте про інвестиції
Або свій варіант в коментарях 👀
Цікаво, що б реально зробили ви?
1
91
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
USMidterms-WhatAreMarketsExpecting?
Просмотров: 13,198
251 обсуждают
UBS: Rising Democratic 'Blue Wave' Expectations Deepen Market Risk Aversion
Binance News
·Лайков: 1
·Просмотров: 681
USOctoberNFP-AreRateCutsStillPossible
Просмотров: 204,612
1,583 обсуждают
AMDBeatsExpectations-AINarrativeContinues
Просмотров: 2,114
99 обсуждают