
理想三旬
232 Публикации
理想三旬
 Square Verified
Отправить жалобу
Заблокировать пользователя
NFT痴迷玩家💎,项目研报📰不定时输出!感受区块链的魅力!感受来自文字的魅力!🎉推特抽奖博主:https://twitter.com/Li888Real

Владелец ETH
Трейдер с регулярными сделками
5.7 г
149 подписок(и/а)
1.4K+ подписчиков(а)
1.7K+ понравилось
Посты
Все
Цитирования
Видео
PINNED
·
--
如果把币安广场里的每一条帖子、每一次互动,都变成看得见的画面,会是什么样子?
于是,我用 AI 做了这支有点天马行空的群像短剧。
让 $BNB 飞上天空,让 K 线变成通往云端的列车,让一条帖子飞过整座城市,也让广场里的热闹走进现实生活。
其实,这次我特意采用了群像的方式。
因为我觉得,视频里的每一个人物,都可以是你,也可以是我。
他们代表着每一个使用币安、活跃在币安广场上的普通人。
有人关注行情,为上涨欢呼;有人分享自己的观点,也有人在热闹的时候提醒大家注意风险。
每个人都有自己的故事,也都有表达的权利。
而这些不同的声音汇聚在一起,才有了币安广场现在的模样。
我也希望通过这支视频,让大家看到区块链其实离我们的生活并不遥远。
可能是在咖啡馆里刷到的一条帖子,也可能是在路上参与的一场讨论。
交易在币安,讨论在广场。
每一次分享、每一次交流,都有可能让我们对这个行业多一份了解。
观点可以不同,交流让我们靠近。
这也是我想通过这支 AI 短剧传递的快乐与期待。
让区块链的一切,在币安广场发生。
@CZ @Binance_Square_Official
#币安广场AI创意短视频大赛
如果把币安广场里的每一条帖子、每一次互动,都变成看得见的画面,会是什么样子?
于是,我用 AI 做了这支有点天马行空的群像短剧。
让 $BNB 飞上天空,让 K 线变成通往云端的列车,让一条帖子飞过整座城市,也让广场里的热闹走进现实生活。
其实,这次我特意采用了群像的方式。
因为我觉得,视频里的每一个人物,都可以是你,也可以是我。
他们代表着每一个使用币安、活跃在币安广场上的普通人。
有人关注行情,为上涨欢呼;有人分享自己的观点,也有人在热闹的时候提醒大家注意风险。
每个人都有自己的故事,也都有表达的权利。
而这些不同的声音汇聚在一起,才有了币安广场现在的模样。
我也希望通过这支视频,让大家看到区块链其实离我们的生活并不遥远。
可能是在咖啡馆里刷到的一条帖子,也可能是在路上参与的一场讨论。
交易在币安,讨论在广场。
每一次分享、每一次交流,都有可能让我们对这个行业多一份了解。
观点可以不同,交流让我们靠近。
这也是我想通过这支 AI 短剧传递的快乐与期待。
让区块链的一切,在币安广场发生。
@CZ @Binance Square Official
#币安广场AI创意短视频大赛
于是,我用 AI 做了这支有点天马行空的群像短剧。
让 $BNB 飞上天空,让 K 线变成通往云端的列车,让一条帖子飞过整座城市,也让广场里的热闹走进现实生活。
其实,这次我特意采用了群像的方式。
因为我觉得,视频里的每一个人物,都可以是你,也可以是我。
他们代表着每一个使用币安、活跃在币安广场上的普通人。
有人关注行情,为上涨欢呼;有人分享自己的观点,也有人在热闹的时候提醒大家注意风险。
每个人都有自己的故事,也都有表达的权利。
而这些不同的声音汇聚在一起,才有了币安广场现在的模样。
我也希望通过这支视频,让大家看到区块链其实离我们的生活并不遥远。
可能是在咖啡馆里刷到的一条帖子,也可能是在路上参与的一场讨论。
交易在币安,讨论在广场。
每一次分享、每一次交流,都有可能让我们对这个行业多一份了解。
观点可以不同,交流让我们靠近。
这也是我想通过这支 AI 短剧传递的快乐与期待。
让区块链的一切,在币安广场发生。
@CZ @Binance Square Official
#币安广场AI创意短视频大赛
2
8
8.9k
·
--
Проверено
Статья
隐私层接到以太坊应用了,我把官方口径拆开了兄弟们,刷行情的时候有人问我:「NIGHT 最近盘面有点晃,是不是 Midnight 又有隐私利好?」
刚好 10 月 28 日 Midnight 官方发了博客:与 Sig Network 合作,把可编程隐私接到以太坊应用;再往前 10 月 20 日有 Nightmode 说明,10 月 27 日还有十月网络月报——我对照了官方全文,挺有意思 😂
先说清楚:这不是「监管给隐私币背书」,也不是「合作官宣等于持币自动分红」。更准确的说法是——Midnight 想当一层可编程隐私;Nightmode + Sig 签名网络,让应用把私有逻辑放在 Midnight,同时结算仍走源链流动性。资产留在以太坊、官方强调不桥接不包装——但这套路径仍有 stagenet/建设中成分,别翻译成「主网隐私交易已经随便用」。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 21:26 北京时间左右):
· 现价约 0.0405 美元
· 24h 约 -3.1%,日内大致在 0.0405~0.0430 美元区间
· 近 7 天约 +6.7%,近 30 天约 -18.2%
· 24h 成交额大约 1100 万美元量级
· 市值大约 6.7 亿美元,流通约 166 亿枚 / 总量与上限约 240 亿枚
一句话:短线回落,近一周仍偏红,但近一个月仍在回撤区间。离历史高点(约 0.12 美元一带)还不近——别把「一周反弹」直接翻译成「趋势反转」。Nightmode / Sig 合作这条线,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
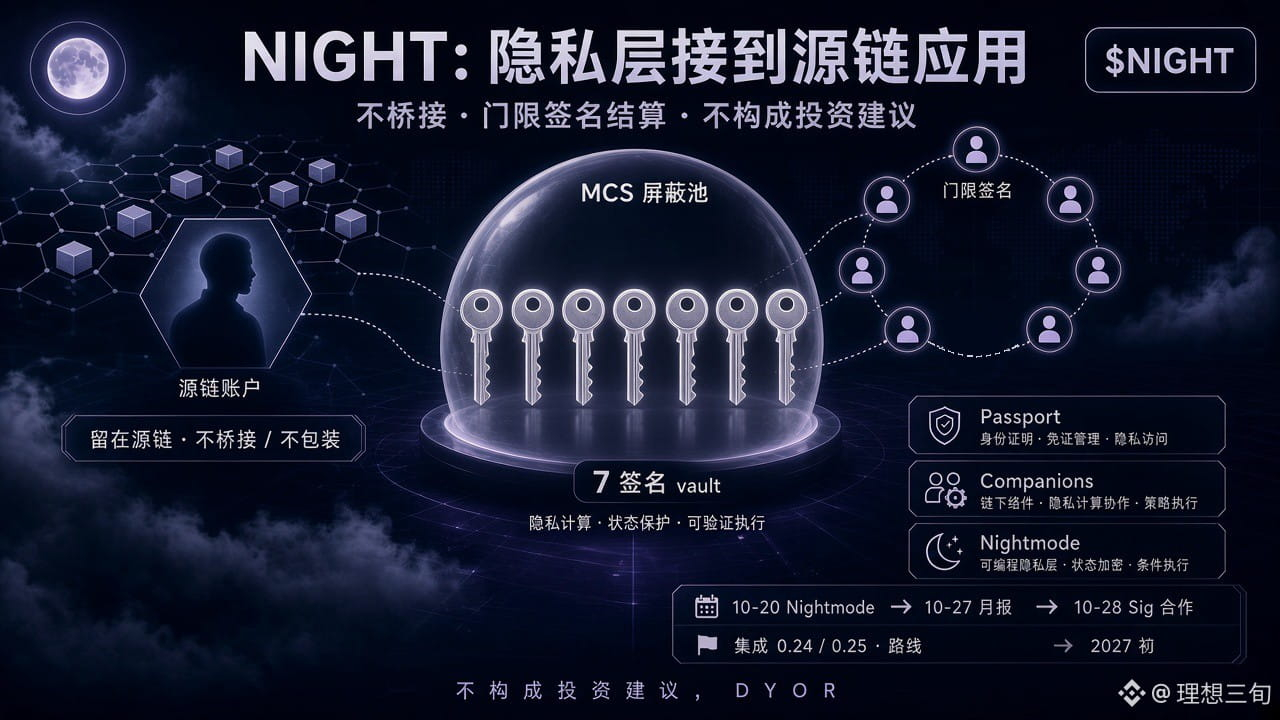
据 Midnight 官方博客(2026-10-28):Sig Network 与 Midnight Foundation 合作,目标是让以太坊上的应用不必整体迁链,也能接到 Midnight 的可编程隐私。官方把路径写成三步:Midnight 合约(Compact 电路)验证用户请求并销毁其屏蔽债权 → Sig 网络由门限独立签名人产出标准以太坊签名(单个签名人无法独自行动)→ 以太坊侧从该合约控制的账户完成结算,结果再回证到 Midnight。关键句子是:Nothing is bridged or wrapped——资产全程留在以太坊账户里,链间传递的是签名,不是跨链映射资产。
据 Nightmode 博客(2026-10-20)补充架构口径:Nightmode 用 MPC vault 连接公链;官方写到一组 7 个私有密码学签名治理源链 vault 访问;原生资产不离开源网络,Midnight 侧更新用户在 Multi-Chain Shielded(MCS)池里的私有余额。公开腿上的金额与时间仍可能可见,个人身份与个体活动记录则留在 Midnight 屏蔽侧——这是「选择性披露 / 可编程隐私」,不是「全网隐身」。
据十月网络月报(2026-10-27):TOKEN2049 期间演示了 Midnight Passport、Companions、Nightmode 等产品方向;并公布面向 2027 年初的技术路线节奏。月报还写到 Sig Network 的 Midnight 集成发布 0.24.0 / 0.25.0,演示覆盖存取与借贷等基础路径;同时预告 Nightmode 下一目标链大约落在 2026 年 12 月。第三方与代码侧也提醒:相关集成仍有 stagenet / under construction 属性——合作官宣 ≠ 生产级主网隐私通道已全面开放。
/
我特别想拆开的两层误解:
第一,「资产不桥接」很加分,但它不等于「没有外部依赖」。官方路径依赖门限签名网络出签;出金、失败回滚与签名人可用性,都是真实工程与信任边界。别把「不桥接」翻译成「零风险跨链」。
第二,NIGHT 是网络代币叙事的一部分,但 Passport / Companions / Nightmode 是产品与基础设施层;合作与演示进度,和代币费用捕获、解锁与治理,中间还隔着采用曲线。别混成一句「隐私利好必涨」。
/
我自己的看法:
隐私公链最难的往往不是再讲一遍 ZK,而是能不能接到别人已经在用的流动性和应用,而不逼对方迁链。Nightmode + Sig 这条「隐私层 / 源链结算」分工,至少比空喊生态迁移扎实一截;十月连更博客和月报,也说明叙事还在更新。
但我更关心三件事,而不是 24h 红绿:
1. Sig 集成从 stagenet 走到可核验生产配置的节奏,以及签名人集合的透明度
2. Passport / Companions 从演示到可持续日活,能不能带起真实屏蔽余额与授权用量
3. NIGHT 自身的流通与费用结构,是否跟「多了一层跨链隐私基础设施」同步兑现——基础设施新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「接到以太坊应用」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:隐私层多了一条合作路径,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:合作与产品演示是基础设施进展;不等于监管背书,也不等于持币自动分享隐私手续费。
2. 仍处建设 / stagenet 阶段:官方与代码侧存在未完成、演示环境口径;主网可用性、签名人配置与失败回滚都以届时文档为准。
3. 隐私不是绝对隐身:公开结算腿的金额与时间仍可能可见;合规筛选与选择性披露会改变体验预期。
4. 短期波动不代表趋势:截至本稿快照,24h 约为负、近 7 日约为正,但近 30 日仍为负;追高回撤风险真实存在。新闻与价格也不是单线因果关系。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:隐私/跨链新闻发酵期常伴随仿冒「屏蔽钱包迁移/签名授权」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$NIGHT
隐私层接到以太坊应用了,我把官方口径拆开了
兄弟们,刷行情的时候有人问我:「NIGHT 最近盘面有点晃,是不是 Midnight 又有隐私利好?」
刚好 10 月 28 日 Midnight 官方发了博客:与 Sig Network 合作,把可编程隐私接到以太坊应用;再往前 10 月 20 日有 Nightmode 说明,10 月 27 日还有十月网络月报——我对照了官方全文,挺有意思 😂
先说清楚:这不是「监管给隐私币背书」,也不是「合作官宣等于持币自动分红」。更准确的说法是——Midnight 想当一层可编程隐私;Nightmode + Sig 签名网络,让应用把私有逻辑放在 Midnight,同时结算仍走源链流动性。资产留在以太坊、官方强调不桥接不包装——但这套路径仍有 stagenet/建设中成分,别翻译成「主网隐私交易已经随便用」。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 21:26 北京时间左右):
· 现价约 0.0405 美元
· 24h 约 -3.1%,日内大致在 0.0405~0.0430 美元区间
· 近 7 天约 +6.7%,近 30 天约 -18.2%
· 24h 成交额大约 1100 万美元量级
· 市值大约 6.7 亿美元,流通约 166 亿枚 / 总量与上限约 240 亿枚
一句话:短线回落,近一周仍偏红,但近一个月仍在回撤区间。离历史高点(约 0.12 美元一带)还不近——别把「一周反弹」直接翻译成「趋势反转」。Nightmode / Sig 合作这条线,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 Midnight 官方博客(2026-10-28):Sig Network 与 Midnight Foundation 合作,目标是让以太坊上的应用不必整体迁链,也能接到 Midnight 的可编程隐私。官方把路径写成三步:Midnight 合约(Compact 电路)验证用户请求并销毁其屏蔽债权 → Sig 网络由门限独立签名人产出标准以太坊签名(单个签名人无法独自行动)→ 以太坊侧从该合约控制的账户完成结算,结果再回证到 Midnight。关键句子是:Nothing is bridged or wrapped——资产全程留在以太坊账户里,链间传递的是签名,不是跨链映射资产。
据 Nightmode 博客(2026-10-20)补充架构口径:Nightmode 用 MPC vault 连接公链;官方写到一组 7 个私有密码学签名治理源链 vault 访问;原生资产不离开源网络,Midnight 侧更新用户在 Multi-Chain Shielded(MCS)池里的私有余额。公开腿上的金额与时间仍可能可见,个人身份与个体活动记录则留在 Midnight 屏蔽侧——这是「选择性披露 / 可编程隐私」,不是「全网隐身」。
据十月网络月报(2026-10-27):TOKEN2049 期间演示了 Midnight Passport、Companions、Nightmode 等产品方向;并公布面向 2027 年初的技术路线节奏。月报还写到 Sig Network 的 Midnight 集成发布 0.24.0 / 0.25.0,演示覆盖存取与借贷等基础路径;同时预告 Nightmode 下一目标链大约落在 2026 年 12 月。第三方与代码侧也提醒:相关集成仍有 stagenet / under construction 属性——合作官宣 ≠ 生产级主网隐私通道已全面开放。
/
我特别想拆开的两层误解:
第一,「资产不桥接」很加分,但它不等于「没有外部依赖」。官方路径依赖门限签名网络出签;出金、失败回滚与签名人可用性,都是真实工程与信任边界。别把「不桥接」翻译成「零风险跨链」。
第二,NIGHT 是网络代币叙事的一部分,但 Passport / Companions / Nightmode 是产品与基础设施层;合作与演示进度,和代币费用捕获、解锁与治理,中间还隔着采用曲线。别混成一句「隐私利好必涨」。
/
我自己的看法:
隐私公链最难的往往不是再讲一遍 ZK,而是能不能接到别人已经在用的流动性和应用,而不逼对方迁链。Nightmode + Sig 这条「隐私层 / 源链结算」分工,至少比空喊生态迁移扎实一截;十月连更博客和月报,也说明叙事还在更新。
但我更关心三件事,而不是 24h 红绿:
1. Sig 集成从 stagenet 走到可核验生产配置的节奏,以及签名人集合的透明度
2. Passport / Companions 从演示到可持续日活,能不能带起真实屏蔽余额与授权用量
3. NIGHT 自身的流通与费用结构,是否跟「多了一层跨链隐私基础设施」同步兑现——基础设施新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「接到以太坊应用」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:隐私层多了一条合作路径,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:合作与产品演示是基础设施进展;不等于监管背书,也不等于持币自动分享隐私手续费。
2. 仍处建设 / stagenet 阶段:官方与代码侧存在未完成、演示环境口径;主网可用性、签名人配置与失败回滚都以届时文档为准。
3. 隐私不是绝对隐身:公开结算腿的金额与时间仍可能可见;合规筛选与选择性披露会改变体验预期。
4. 短期波动不代表趋势:截至本稿快照,24h 约为负、近 7 日约为正,但近 30 日仍为负;追高回撤风险真实存在。新闻与价格也不是单线因果关系。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:隐私/跨链新闻发酵期常伴随仿冒「屏蔽钱包迁移/签名授权」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$NIGHT
刚好 10 月 28 日 Midnight 官方发了博客:与 Sig Network 合作,把可编程隐私接到以太坊应用;再往前 10 月 20 日有 Nightmode 说明,10 月 27 日还有十月网络月报——我对照了官方全文,挺有意思 😂
先说清楚:这不是「监管给隐私币背书」,也不是「合作官宣等于持币自动分红」。更准确的说法是——Midnight 想当一层可编程隐私;Nightmode + Sig 签名网络,让应用把私有逻辑放在 Midnight,同时结算仍走源链流动性。资产留在以太坊、官方强调不桥接不包装——但这套路径仍有 stagenet/建设中成分,别翻译成「主网隐私交易已经随便用」。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 21:26 北京时间左右):
· 现价约 0.0405 美元
· 24h 约 -3.1%,日内大致在 0.0405~0.0430 美元区间
· 近 7 天约 +6.7%,近 30 天约 -18.2%
· 24h 成交额大约 1100 万美元量级
· 市值大约 6.7 亿美元,流通约 166 亿枚 / 总量与上限约 240 亿枚
一句话:短线回落,近一周仍偏红,但近一个月仍在回撤区间。离历史高点(约 0.12 美元一带)还不近——别把「一周反弹」直接翻译成「趋势反转」。Nightmode / Sig 合作这条线,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 Midnight 官方博客(2026-10-28):Sig Network 与 Midnight Foundation 合作,目标是让以太坊上的应用不必整体迁链,也能接到 Midnight 的可编程隐私。官方把路径写成三步:Midnight 合约(Compact 电路)验证用户请求并销毁其屏蔽债权 → Sig 网络由门限独立签名人产出标准以太坊签名(单个签名人无法独自行动)→ 以太坊侧从该合约控制的账户完成结算,结果再回证到 Midnight。关键句子是:Nothing is bridged or wrapped——资产全程留在以太坊账户里,链间传递的是签名,不是跨链映射资产。
据 Nightmode 博客(2026-10-20)补充架构口径:Nightmode 用 MPC vault 连接公链;官方写到一组 7 个私有密码学签名治理源链 vault 访问;原生资产不离开源网络,Midnight 侧更新用户在 Multi-Chain Shielded(MCS)池里的私有余额。公开腿上的金额与时间仍可能可见,个人身份与个体活动记录则留在 Midnight 屏蔽侧——这是「选择性披露 / 可编程隐私」,不是「全网隐身」。
据十月网络月报(2026-10-27):TOKEN2049 期间演示了 Midnight Passport、Companions、Nightmode 等产品方向;并公布面向 2027 年初的技术路线节奏。月报还写到 Sig Network 的 Midnight 集成发布 0.24.0 / 0.25.0,演示覆盖存取与借贷等基础路径;同时预告 Nightmode 下一目标链大约落在 2026 年 12 月。第三方与代码侧也提醒:相关集成仍有 stagenet / under construction 属性——合作官宣 ≠ 生产级主网隐私通道已全面开放。
/
我特别想拆开的两层误解:
第一,「资产不桥接」很加分,但它不等于「没有外部依赖」。官方路径依赖门限签名网络出签;出金、失败回滚与签名人可用性,都是真实工程与信任边界。别把「不桥接」翻译成「零风险跨链」。
第二,NIGHT 是网络代币叙事的一部分,但 Passport / Companions / Nightmode 是产品与基础设施层;合作与演示进度,和代币费用捕获、解锁与治理,中间还隔着采用曲线。别混成一句「隐私利好必涨」。
/
我自己的看法:
隐私公链最难的往往不是再讲一遍 ZK,而是能不能接到别人已经在用的流动性和应用,而不逼对方迁链。Nightmode + Sig 这条「隐私层 / 源链结算」分工,至少比空喊生态迁移扎实一截;十月连更博客和月报,也说明叙事还在更新。
但我更关心三件事,而不是 24h 红绿:
1. Sig 集成从 stagenet 走到可核验生产配置的节奏,以及签名人集合的透明度
2. Passport / Companions 从演示到可持续日活,能不能带起真实屏蔽余额与授权用量
3. NIGHT 自身的流通与费用结构,是否跟「多了一层跨链隐私基础设施」同步兑现——基础设施新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「接到以太坊应用」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:隐私层多了一条合作路径,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:合作与产品演示是基础设施进展;不等于监管背书,也不等于持币自动分享隐私手续费。
2. 仍处建设 / stagenet 阶段:官方与代码侧存在未完成、演示环境口径;主网可用性、签名人配置与失败回滚都以届时文档为准。
3. 隐私不是绝对隐身:公开结算腿的金额与时间仍可能可见;合规筛选与选择性披露会改变体验预期。
4. 短期波动不代表趋势:截至本稿快照,24h 约为负、近 7 日约为正,但近 30 日仍为负;追高回撤风险真实存在。新闻与价格也不是单线因果关系。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:隐私/跨链新闻发酵期常伴随仿冒「屏蔽钱包迁移/签名授权」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$NIGHT
1
992
·
--
Проверено
Статья
Lido 要把借贷做成「安全优先」了,我把提案口径拆开了兄弟们,刷行情的时候有人问我:「Lido 最近是不是又有新产品?LDO 这几天怎么来回晃?」
刚好 10 月 7 日起 Lido Research 论坛连更「Lido Lend」提案,10 月 29 日 Poolside 公开拆解,10 月 30 日又挂出技术规格,我专门去对照了官方全文,挺有意思 😂
先说清楚:这不是「Lido Lend 已经主网上线」,也不是「持有 LDO = 自动吃借贷息差」。更准确的说法是:贡献者在推一套安全优先的隔离借贷市场提案,功能与委员会框架写得很细,但上线与否仍取决于后续治理与审计节奏,别把提案热度直接翻译成代币分红。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 18:25 北京时间左右):
· 现价约 0.334 美元
· 24h 约 -1.4%,日内大致在 0.334~0.351 美元区间
· 近 7 天约 -9.3%,近 30 天约 -24.5%
· 24h 成交额大约 1900 万美元量级
· 市值大约 2.8 亿美元,流通约 8.3 亿枚,总量与上限约 10 亿枚
一句话:短线在震荡,近一周、近一个月仍在回撤区间,离历史高点(约 7.3 美元一带)还很远。Lido Lend 提案连更,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 Lido Research 提案帖(2026-10-07 起):贡献者公布 Lido Lend,一套「安全优先」的去中心化借贷市场设想,强调隔离市场、偏蓝筹相关资产对,并写到拟由 Lido DAO 治理接受;帖内口径是本季度推进,不是「已经对所有人开放存款」。
随后同帖连发三则功能高光:
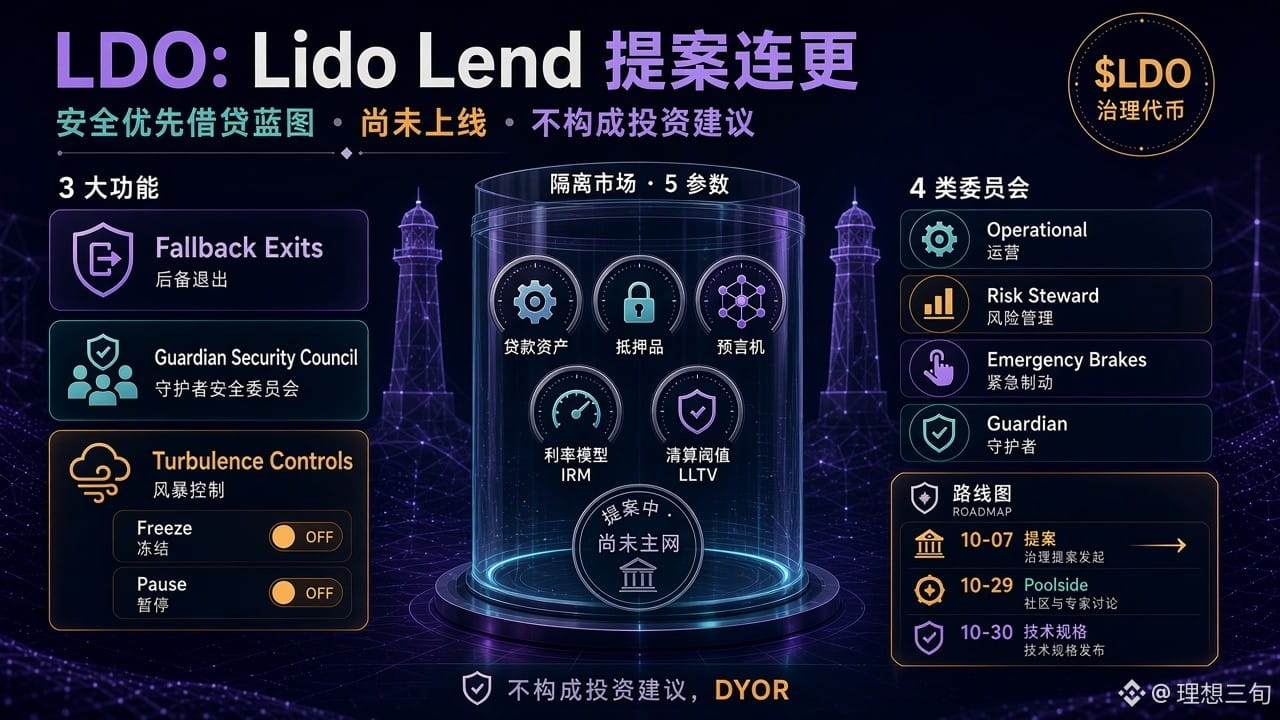
1. Fallback Exits(约 10 月 16 日):贷款资产流动性不够时,允许用借款人抵押品路径补足出金,官方把它写成极端行情下的可预期退出通道;
2. Guardian Security Council(约 10 月 22 日):新抵押品先过「成熟窗口」筛选,守护人可标记、达到法定人数后禁止账户新借款,但官方明确写到不能冻结划走资产;
3. Turbulence Controls(约 10 月 23 日):每个市场有 Controller,提供两档干预,Market Freeze(停新借款,还款和出金等仍可走)与 Market Pause(固定时长更严暂停),且按单市场生效,不是全局一刀切。
10 月 29 日 Lido Poolside 把「Unveiling Lido Lend proposal」放进公开议程;10 月 30 日同帖发布《Technical Specification and Committees》:核心合约是 Morpho Blue 的修改版 fork(官方写到相对上游 4 项改动);每个市场由贷款资产、抵押资产、预言机、利率模型、LLTV 这 5 个参数定义;并提出 4 类角色框架(Operational / Risk Steward / Emergency Brakes / Guardian)。市场参数与审计报告仍写「后续几天在同帖发布」,也就是说,规格在推进,主网接受投票与上线节点还没锁死。
/
我特别想拆开的两层误解:
第一,Lido Lend 解决的是「借贷市场怎么更保守、更好退出」,不是「LDO 持币人自动变成贷方」。提案里的奖励场景指向市场内的贷方和借方角色;和 LDO 治理代币之间,还隔着 DAO 接受、费用捕获与分配设计,目前帖子重心在安全机制,不是代币分红说明书。
第二,「安全优先」很加分,但它替代不了:智能合约与 fork 差异风险、委员会操作与治理延迟、预言机和抵押品定价假设,以及产品尚未上线这一事实。把「三则功能高光 + 技术规格」直接翻译成「可以按宣传 APR 去撸」,我觉得还太早;即便将来上线,借贷收益也是浮动、不保本。
/
我自己的看法:
质押协议往借贷层延伸并不新鲜,但 Lido 这次把 Fallback Exit、守护人筛选、Freeze/Pause 写成一套组合拳,至少比空喊「再做一个钱市」扎实。论坛连更到技术规格,说明这不是一条情绪帖。
但我更关心三件事,而不是 24h 红绿:
1. 市场参数、审计报告何时公开,以及 DAO 接受投票的实际时间表
2. 首批市场资产对与 Guardian 构成,能不能撑起「机构/保守贷方」叙事
3. LDO 侧的费用与治理捕获,是否跟「多了一条借贷产品线」同步设计,产品提案不等于代币基本面自动升级
在这些落地节奏看清楚之前,把「Lido 要做借贷」直接当成仓位理由,我觉得还太早。大盘波动大的时候,更要分清:生态多了一份借贷蓝图,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:Lido Lend 仍是提案和规格阶段,不等于已上线,也不等于持有 LDO 自动分享借贷利息。
2. 尚未上线与治理不确定:需 DAO 流程、参数与审计披露,时间表可能延后或调整。
3. 收益不保本:即便未来上线,借贷类收益通常浮动、不保本,还有清算与智能合约风险。
4. 短期波动不代表趋势:截至本稿快照,24h、近 7 日、近 30 日均为负;新闻与价格也不是单线因果关系。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫,仓位管理比追热点更重要。
6. 远离非官方渠道:新产品提案发酵期常伴随仿冒「内测额度/存款页面」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$LDO
Lido 要把借贷做成「安全优先」了,我把提案口径拆开了
兄弟们,刷行情的时候有人问我:「Lido 最近是不是又有新产品?LDO 这几天怎么来回晃?」
刚好 10 月 7 日起 Lido Research 论坛连更「Lido Lend」提案,10 月 29 日 Poolside 公开拆解,10 月 30 日又挂出技术规格,我专门去对照了官方全文,挺有意思 😂
先说清楚:这不是「Lido Lend 已经主网上线」,也不是「持有 LDO = 自动吃借贷息差」。更准确的说法是:贡献者在推一套安全优先的隔离借贷市场提案,功能与委员会框架写得很细,但上线与否仍取决于后续治理与审计节奏,别把提案热度直接翻译成代币分红。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 18:25 北京时间左右):
· 现价约 0.334 美元
· 24h 约 -1.4%,日内大致在 0.334~0.351 美元区间
· 近 7 天约 -9.3%,近 30 天约 -24.5%
· 24h 成交额大约 1900 万美元量级
· 市值大约 2.8 亿美元,流通约 8.3 亿枚,总量与上限约 10 亿枚
一句话:短线在震荡,近一周、近一个月仍在回撤区间,离历史高点(约 7.3 美元一带)还很远。Lido Lend 提案连更,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 Lido Research 提案帖(2026-10-07 起):贡献者公布 Lido Lend,一套「安全优先」的去中心化借贷市场设想,强调隔离市场、偏蓝筹相关资产对,并写到拟由 Lido DAO 治理接受;帖内口径是本季度推进,不是「已经对所有人开放存款」。
随后同帖连发三则功能高光:
1. Fallback Exits(约 10 月 16 日):贷款资产流动性不够时,允许用借款人抵押品路径补足出金,官方把它写成极端行情下的可预期退出通道;
2. Guardian Security Council(约 10 月 22 日):新抵押品先过「成熟窗口」筛选,守护人可标记、达到法定人数后禁止账户新借款,但官方明确写到不能冻结划走资产;
3. Turbulence Controls(约 10 月 23 日):每个市场有 Controller,提供两档干预,Market Freeze(停新借款,还款和出金等仍可走)与 Market Pause(固定时长更严暂停),且按单市场生效,不是全局一刀切。
10 月 29 日 Lido Poolside 把「Unveiling Lido Lend proposal」放进公开议程;10 月 30 日同帖发布《Technical Specification and Committees》:核心合约是 Morpho Blue 的修改版 fork(官方写到相对上游 4 项改动);每个市场由贷款资产、抵押资产、预言机、利率模型、LLTV 这 5 个参数定义;并提出 4 类角色框架(Operational / Risk Steward / Emergency Brakes / Guardian)。市场参数与审计报告仍写「后续几天在同帖发布」,也就是说,规格在推进,主网接受投票与上线节点还没锁死。
/
我特别想拆开的两层误解:
第一,Lido Lend 解决的是「借贷市场怎么更保守、更好退出」,不是「LDO 持币人自动变成贷方」。提案里的奖励场景指向市场内的贷方和借方角色;和 LDO 治理代币之间,还隔着 DAO 接受、费用捕获与分配设计,目前帖子重心在安全机制,不是代币分红说明书。
第二,「安全优先」很加分,但它替代不了:智能合约与 fork 差异风险、委员会操作与治理延迟、预言机和抵押品定价假设,以及产品尚未上线这一事实。把「三则功能高光 + 技术规格」直接翻译成「可以按宣传 APR 去撸」,我觉得还太早;即便将来上线,借贷收益也是浮动、不保本。
/
我自己的看法:
质押协议往借贷层延伸并不新鲜,但 Lido 这次把 Fallback Exit、守护人筛选、Freeze/Pause 写成一套组合拳,至少比空喊「再做一个钱市」扎实。论坛连更到技术规格,说明这不是一条情绪帖。
但我更关心三件事,而不是 24h 红绿:
1. 市场参数、审计报告何时公开,以及 DAO 接受投票的实际时间表
2. 首批市场资产对与 Guardian 构成,能不能撑起「机构/保守贷方」叙事
3. LDO 侧的费用与治理捕获,是否跟「多了一条借贷产品线」同步设计,产品提案不等于代币基本面自动升级
在这些落地节奏看清楚之前,把「Lido 要做借贷」直接当成仓位理由,我觉得还太早。大盘波动大的时候,更要分清:生态多了一份借贷蓝图,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:Lido Lend 仍是提案和规格阶段,不等于已上线,也不等于持有 LDO 自动分享借贷利息。
2. 尚未上线与治理不确定:需 DAO 流程、参数与审计披露,时间表可能延后或调整。
3. 收益不保本:即便未来上线,借贷类收益通常浮动、不保本,还有清算与智能合约风险。
4. 短期波动不代表趋势:截至本稿快照,24h、近 7 日、近 30 日均为负;新闻与价格也不是单线因果关系。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫,仓位管理比追热点更重要。
6. 远离非官方渠道:新产品提案发酵期常伴随仿冒「内测额度/存款页面」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$LDO
刚好 10 月 7 日起 Lido Research 论坛连更「Lido Lend」提案,10 月 29 日 Poolside 公开拆解,10 月 30 日又挂出技术规格,我专门去对照了官方全文,挺有意思 😂
先说清楚:这不是「Lido Lend 已经主网上线」,也不是「持有 LDO = 自动吃借贷息差」。更准确的说法是:贡献者在推一套安全优先的隔离借贷市场提案,功能与委员会框架写得很细,但上线与否仍取决于后续治理与审计节奏,别把提案热度直接翻译成代币分红。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 18:25 北京时间左右):
· 现价约 0.334 美元
· 24h 约 -1.4%,日内大致在 0.334~0.351 美元区间
· 近 7 天约 -9.3%,近 30 天约 -24.5%
· 24h 成交额大约 1900 万美元量级
· 市值大约 2.8 亿美元,流通约 8.3 亿枚,总量与上限约 10 亿枚
一句话:短线在震荡,近一周、近一个月仍在回撤区间,离历史高点(约 7.3 美元一带)还很远。Lido Lend 提案连更,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 Lido Research 提案帖(2026-10-07 起):贡献者公布 Lido Lend,一套「安全优先」的去中心化借贷市场设想,强调隔离市场、偏蓝筹相关资产对,并写到拟由 Lido DAO 治理接受;帖内口径是本季度推进,不是「已经对所有人开放存款」。
随后同帖连发三则功能高光:
1. Fallback Exits(约 10 月 16 日):贷款资产流动性不够时,允许用借款人抵押品路径补足出金,官方把它写成极端行情下的可预期退出通道;
2. Guardian Security Council(约 10 月 22 日):新抵押品先过「成熟窗口」筛选,守护人可标记、达到法定人数后禁止账户新借款,但官方明确写到不能冻结划走资产;
3. Turbulence Controls(约 10 月 23 日):每个市场有 Controller,提供两档干预,Market Freeze(停新借款,还款和出金等仍可走)与 Market Pause(固定时长更严暂停),且按单市场生效,不是全局一刀切。
10 月 29 日 Lido Poolside 把「Unveiling Lido Lend proposal」放进公开议程;10 月 30 日同帖发布《Technical Specification and Committees》:核心合约是 Morpho Blue 的修改版 fork(官方写到相对上游 4 项改动);每个市场由贷款资产、抵押资产、预言机、利率模型、LLTV 这 5 个参数定义;并提出 4 类角色框架(Operational / Risk Steward / Emergency Brakes / Guardian)。市场参数与审计报告仍写「后续几天在同帖发布」,也就是说,规格在推进,主网接受投票与上线节点还没锁死。
/
我特别想拆开的两层误解:
第一,Lido Lend 解决的是「借贷市场怎么更保守、更好退出」,不是「LDO 持币人自动变成贷方」。提案里的奖励场景指向市场内的贷方和借方角色;和 LDO 治理代币之间,还隔着 DAO 接受、费用捕获与分配设计,目前帖子重心在安全机制,不是代币分红说明书。
第二,「安全优先」很加分,但它替代不了:智能合约与 fork 差异风险、委员会操作与治理延迟、预言机和抵押品定价假设,以及产品尚未上线这一事实。把「三则功能高光 + 技术规格」直接翻译成「可以按宣传 APR 去撸」,我觉得还太早;即便将来上线,借贷收益也是浮动、不保本。
/
我自己的看法:
质押协议往借贷层延伸并不新鲜,但 Lido 这次把 Fallback Exit、守护人筛选、Freeze/Pause 写成一套组合拳,至少比空喊「再做一个钱市」扎实。论坛连更到技术规格,说明这不是一条情绪帖。
但我更关心三件事,而不是 24h 红绿:
1. 市场参数、审计报告何时公开,以及 DAO 接受投票的实际时间表
2. 首批市场资产对与 Guardian 构成,能不能撑起「机构/保守贷方」叙事
3. LDO 侧的费用与治理捕获,是否跟「多了一条借贷产品线」同步设计,产品提案不等于代币基本面自动升级
在这些落地节奏看清楚之前,把「Lido 要做借贷」直接当成仓位理由,我觉得还太早。大盘波动大的时候,更要分清:生态多了一份借贷蓝图,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:Lido Lend 仍是提案和规格阶段,不等于已上线,也不等于持有 LDO 自动分享借贷利息。
2. 尚未上线与治理不确定:需 DAO 流程、参数与审计披露,时间表可能延后或调整。
3. 收益不保本:即便未来上线,借贷类收益通常浮动、不保本,还有清算与智能合约风险。
4. 短期波动不代表趋势:截至本稿快照,24h、近 7 日、近 30 日均为负;新闻与价格也不是单线因果关系。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫,仓位管理比追热点更重要。
6. 远离非官方渠道:新产品提案发酵期常伴随仿冒「内测额度/存款页面」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$LDO
1
977
·
--
Проверено
Статья
MetaMask 把 Stellar 做成默认网络了,我把官方口径拆开了兄弟们,刷消息的时候有人问我:「Stellar 进 MetaMask 默认网络了,XLM 是不是该涨一波?」
刚好 10 月 29 日 MetaMask 和 Stellar 官方都发了新闻稿:Stellar 已在 MetaMask 手机端与插件端成为默认网络——我对照了官方全文,挺有意思 😂
先说清楚:这不是「监管给 XLM 背书」,也不是「默认网络等于持币自动分红」。更准确的说法是——自托管钱包把支付公链做成开箱即用入口;用户侧少了「另装一个钱包」的摩擦,但链上用量和合规边界,都还没被这条新闻一次性解决。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 12:24 北京时间):
· 现价约 0.169 美元
· 24h 约 +0.4%,日内大致在 0.167~0.170 美元区间
· 近 7 天约 +1.3%,基本横盘;近 30 天约 -21.7%
· 24h 成交额(全市场口径)大约 8000 万美元
· 市值大约 59.6 亿美元,流通约 352.5 亿枚 / 总量约 500 亿枚
一句话:这条新闻本身不软,但价格并没有跟着「默认网络」明显波动——近一周基本横盘,近一个月仍在回撤区间,离历史高点(约 0.88 美元一带)也很远。别把「产品接入」直接翻译成「行情反转」,短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
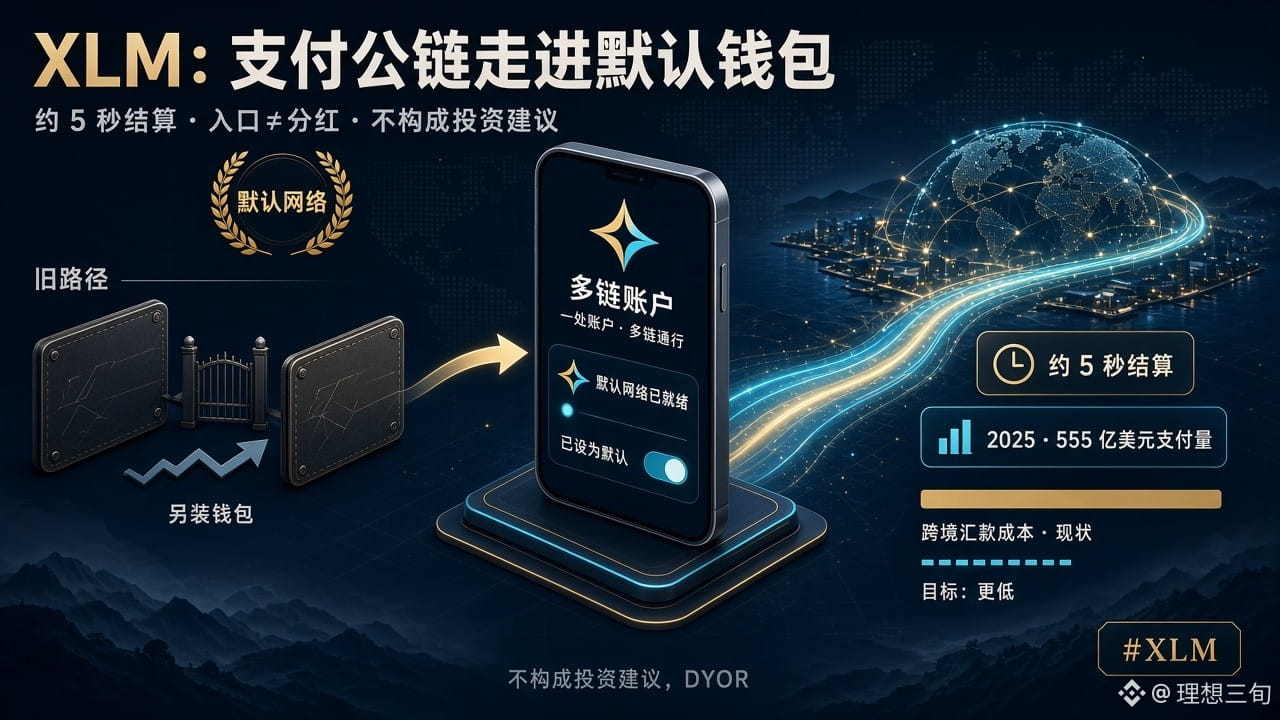
据 MetaMask 官方新闻稿(2026-10-29):Stellar 已作为默认网络上线 MetaMask Mobile 与 Extension;与 Stellar Development Foundation 在里斯本 Meridian 会议上宣布。现有每个 MetaMask 账户,都会自带一个由原有助记词派生的 Stellar 地址,无需额外设置。用户可在同一账户里管理 XLM、trustline 资产与 Soroban 代币,并在 Stellar 与其他已支持网络之间收发。新闻稿称,这是首个将 Stellar 设为默认网络的主要自托管平台。
据 Stellar 官方同日新闻稿补充的网络侧背景:Stellar 结算大约 5 秒,网络费用为几分之一美分量级;据 SDF 口径,2025 年支付量约 555 亿美元,同比约 +52%。新闻稿还引用世界银行数据:跨境汇出 200 美元的全球平均成本约 6.36%,仍高于联合国可持续发展目标里的 3%——用来解释「为什么支付摩擦仍值得被产品化降低」,不是用来承诺 XLM 价格。
/
我特别想强调的两句「别翻译错」:
第一,默认网络解决的是「入口与账户派生」,不是「自动产生跨境汇款订单」。钱包里多了一个 Stellar 地址,和真实汇款、商户收款、稳定币结算有没有起来,中间还隔着应用、通道和合规。
第二,用户管的是 XLM 与链上资产,但这不是「买 XLM = 锁定汇款息差」,更不是投资承诺。
/
我自己的看法:
支付公链最难的往往不是再讲一遍「快、便宜」,而是能不能进到用户已经在用的账户体系里。默认网络这件事,至少把「另装钱包」的摩擦拆掉了一层,叙事上比空口号扎实。
但我更关心三件事,而不是盘面红绿:
1. 默认地址出现之后,真实转账、trustline 资产与 Soroban 应用的活跃能不能从新闻脉冲走到持续用量
2. 跨境与本地支付场景,有没有可观察的稳定币/法币通道跟着钱包入口一起变厚
3. XLM 自身的流通结构与生态费用捕获,是否跟「多了一个大型自托管入口」同步兑现——入口新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「进了默认网络」直接翻译成「该追高」,我觉得还太早。尤其是价格还没怎么跟的时候,更要分清:产品接入是一回事,仓位逻辑是另一回事。
⚠️ 风险提示(单独看)
1. 叙事与代币可能脱节:默认网络是钱包产品接入;不等于监管背书,也不等于持币分享支付手续费。
2. 新闻与价格可能脱节:截至本稿快照,近 7 日基本横盘、近 30 日回撤仍深;不要用接入新闻硬套「该涨」。
3. 用量不确定:地址自动派生 ≠ 转账与应用活跃;实际采用节奏可能慢于叙事。
4. 跨境与合规边界:不同司法辖区对钱包、稳定币与汇款服务限制不同;到账、费用与资格以各方条款为准。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:钱包/默认网络新闻发酵期常伴随仿冒「迁移/领取地址」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$XLM
MetaMask 把 Stellar 做成默认网络了,我把官方口径拆开了
兄弟们,刷消息的时候有人问我:「Stellar 进 MetaMask 默认网络了,XLM 是不是该涨一波?」
刚好 10 月 29 日 MetaMask 和 Stellar 官方都发了新闻稿:Stellar 已在 MetaMask 手机端与插件端成为默认网络——我对照了官方全文,挺有意思 😂
先说清楚:这不是「监管给 XLM 背书」,也不是「默认网络等于持币自动分红」。更准确的说法是——自托管钱包把支付公链做成开箱即用入口;用户侧少了「另装一个钱包」的摩擦,但链上用量和合规边界,都还没被这条新闻一次性解决。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 12:24 北京时间):
· 现价约 0.169 美元
· 24h 约 +0.4%,日内大致在 0.167~0.170 美元区间
· 近 7 天约 +1.3%,基本横盘;近 30 天约 -21.7%
· 24h 成交额(全市场口径)大约 8000 万美元
· 市值大约 59.6 亿美元,流通约 352.5 亿枚 / 总量约 500 亿枚
一句话:这条新闻本身不软,但价格并没有跟着「默认网络」明显波动——近一周基本横盘,近一个月仍在回撤区间,离历史高点(约 0.88 美元一带)也很远。别把「产品接入」直接翻译成「行情反转」,短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 MetaMask 官方新闻稿(2026-10-29):Stellar 已作为默认网络上线 MetaMask Mobile 与 Extension;与 Stellar Development Foundation 在里斯本 Meridian 会议上宣布。现有每个 MetaMask 账户,都会自带一个由原有助记词派生的 Stellar 地址,无需额外设置。用户可在同一账户里管理 XLM、trustline 资产与 Soroban 代币,并在 Stellar 与其他已支持网络之间收发。新闻稿称,这是首个将 Stellar 设为默认网络的主要自托管平台。
据 Stellar 官方同日新闻稿补充的网络侧背景:Stellar 结算大约 5 秒,网络费用为几分之一美分量级;据 SDF 口径,2025 年支付量约 555 亿美元,同比约 +52%。新闻稿还引用世界银行数据:跨境汇出 200 美元的全球平均成本约 6.36%,仍高于联合国可持续发展目标里的 3%——用来解释「为什么支付摩擦仍值得被产品化降低」,不是用来承诺 XLM 价格。
/
我特别想强调的两句「别翻译错」:
第一,默认网络解决的是「入口与账户派生」,不是「自动产生跨境汇款订单」。钱包里多了一个 Stellar 地址,和真实汇款、商户收款、稳定币结算有没有起来,中间还隔着应用、通道和合规。
第二,用户管的是 XLM 与链上资产,但这不是「买 XLM = 锁定汇款息差」,更不是投资承诺。
/
我自己的看法:
支付公链最难的往往不是再讲一遍「快、便宜」,而是能不能进到用户已经在用的账户体系里。默认网络这件事,至少把「另装钱包」的摩擦拆掉了一层,叙事上比空口号扎实。
但我更关心三件事,而不是盘面红绿:
1. 默认地址出现之后,真实转账、trustline 资产与 Soroban 应用的活跃能不能从新闻脉冲走到持续用量
2. 跨境与本地支付场景,有没有可观察的稳定币/法币通道跟着钱包入口一起变厚
3. XLM 自身的流通结构与生态费用捕获,是否跟「多了一个大型自托管入口」同步兑现——入口新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「进了默认网络」直接翻译成「该追高」,我觉得还太早。尤其是价格还没怎么跟的时候,更要分清:产品接入是一回事,仓位逻辑是另一回事。
⚠️ 风险提示(单独看)
1. 叙事与代币可能脱节:默认网络是钱包产品接入;不等于监管背书,也不等于持币分享支付手续费。
2. 新闻与价格可能脱节:截至本稿快照,近 7 日基本横盘、近 30 日回撤仍深;不要用接入新闻硬套「该涨」。
3. 用量不确定:地址自动派生 ≠ 转账与应用活跃;实际采用节奏可能慢于叙事。
4. 跨境与合规边界:不同司法辖区对钱包、稳定币与汇款服务限制不同;到账、费用与资格以各方条款为准。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:钱包/默认网络新闻发酵期常伴随仿冒「迁移/领取地址」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$XLM
刚好 10 月 29 日 MetaMask 和 Stellar 官方都发了新闻稿:Stellar 已在 MetaMask 手机端与插件端成为默认网络——我对照了官方全文,挺有意思 😂
先说清楚:这不是「监管给 XLM 背书」,也不是「默认网络等于持币自动分红」。更准确的说法是——自托管钱包把支付公链做成开箱即用入口;用户侧少了「另装一个钱包」的摩擦,但链上用量和合规边界,都还没被这条新闻一次性解决。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 2 日 12:24 北京时间):
· 现价约 0.169 美元
· 24h 约 +0.4%,日内大致在 0.167~0.170 美元区间
· 近 7 天约 +1.3%,基本横盘;近 30 天约 -21.7%
· 24h 成交额(全市场口径)大约 8000 万美元
· 市值大约 59.6 亿美元,流通约 352.5 亿枚 / 总量约 500 亿枚
一句话:这条新闻本身不软,但价格并没有跟着「默认网络」明显波动——近一周基本横盘,近一个月仍在回撤区间,离历史高点(约 0.88 美元一带)也很远。别把「产品接入」直接翻译成「行情反转」,短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 MetaMask 官方新闻稿(2026-10-29):Stellar 已作为默认网络上线 MetaMask Mobile 与 Extension;与 Stellar Development Foundation 在里斯本 Meridian 会议上宣布。现有每个 MetaMask 账户,都会自带一个由原有助记词派生的 Stellar 地址,无需额外设置。用户可在同一账户里管理 XLM、trustline 资产与 Soroban 代币,并在 Stellar 与其他已支持网络之间收发。新闻稿称,这是首个将 Stellar 设为默认网络的主要自托管平台。
据 Stellar 官方同日新闻稿补充的网络侧背景:Stellar 结算大约 5 秒,网络费用为几分之一美分量级;据 SDF 口径,2025 年支付量约 555 亿美元,同比约 +52%。新闻稿还引用世界银行数据:跨境汇出 200 美元的全球平均成本约 6.36%,仍高于联合国可持续发展目标里的 3%——用来解释「为什么支付摩擦仍值得被产品化降低」,不是用来承诺 XLM 价格。
/
我特别想强调的两句「别翻译错」:
第一,默认网络解决的是「入口与账户派生」,不是「自动产生跨境汇款订单」。钱包里多了一个 Stellar 地址,和真实汇款、商户收款、稳定币结算有没有起来,中间还隔着应用、通道和合规。
第二,用户管的是 XLM 与链上资产,但这不是「买 XLM = 锁定汇款息差」,更不是投资承诺。
/
我自己的看法:
支付公链最难的往往不是再讲一遍「快、便宜」,而是能不能进到用户已经在用的账户体系里。默认网络这件事,至少把「另装钱包」的摩擦拆掉了一层,叙事上比空口号扎实。
但我更关心三件事,而不是盘面红绿:
1. 默认地址出现之后,真实转账、trustline 资产与 Soroban 应用的活跃能不能从新闻脉冲走到持续用量
2. 跨境与本地支付场景,有没有可观察的稳定币/法币通道跟着钱包入口一起变厚
3. XLM 自身的流通结构与生态费用捕获,是否跟「多了一个大型自托管入口」同步兑现——入口新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「进了默认网络」直接翻译成「该追高」,我觉得还太早。尤其是价格还没怎么跟的时候,更要分清:产品接入是一回事,仓位逻辑是另一回事。
⚠️ 风险提示(单独看)
1. 叙事与代币可能脱节:默认网络是钱包产品接入;不等于监管背书,也不等于持币分享支付手续费。
2. 新闻与价格可能脱节:截至本稿快照,近 7 日基本横盘、近 30 日回撤仍深;不要用接入新闻硬套「该涨」。
3. 用量不确定:地址自动派生 ≠ 转账与应用活跃;实际采用节奏可能慢于叙事。
4. 跨境与合规边界:不同司法辖区对钱包、稳定币与汇款服务限制不同;到账、费用与资格以各方条款为准。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:钱包/默认网络新闻发酵期常伴随仿冒「迁移/领取地址」话术,只认官方渠道,不要在来路不明的页面提交助记词或资产。
不构成投资建议,DYOR
$XLM
1k
·
--
Статья
美债收益率曲线被做成实时指数了,我把官方口径拆开了兄弟们,刷行情的时候有人问我:「PYTH 这两天来回震荡,跟最近那条数据类新闻有没有关系?」
刚好 10 月 29 日 Pyth 官方发了博客:美国国债常数期限曲线(Constant Maturity Treasury)相关指数已上线。我对照了官方全文,挺有意思 😂
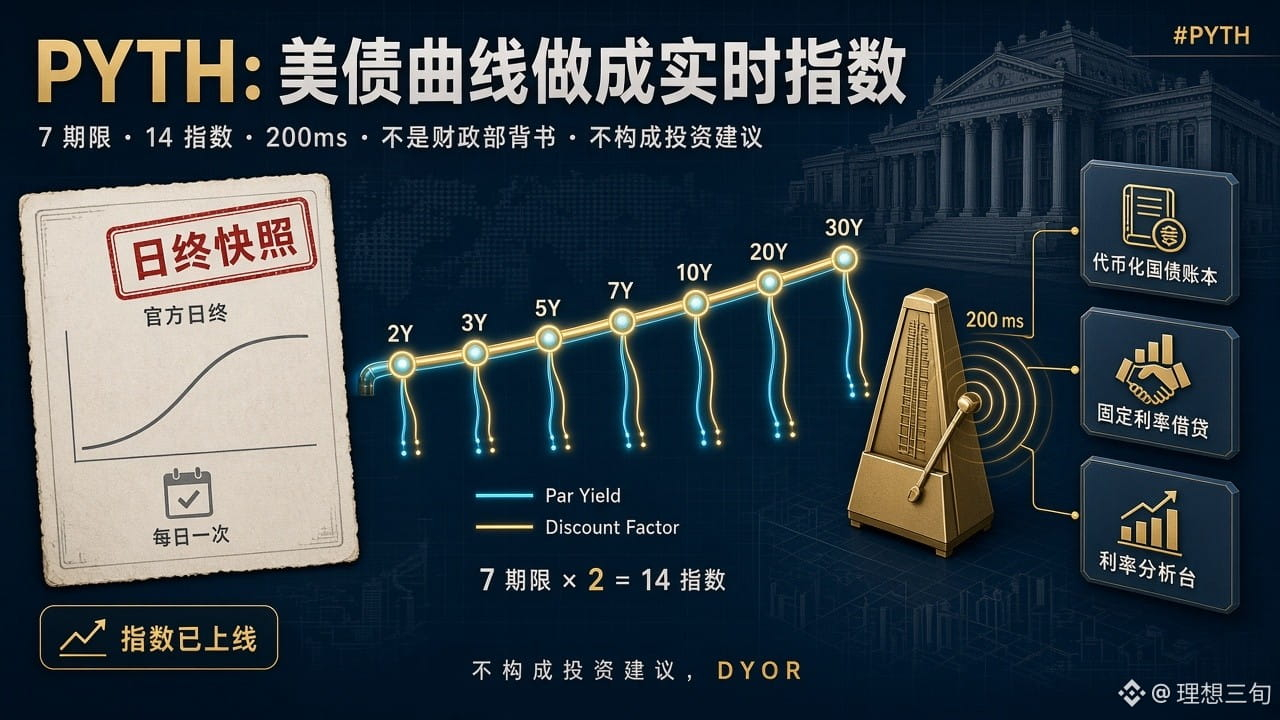
先说清楚:这不是「美国财政部给 PYTH 背书」,也不是「国债收益率上链等于持币分红」。更准确的说法是:官方日终曲线一天只拍一次;Pyth 把可按固定期限读取的 par yield 与 discount factor,做成可按毫秒级刷新的指数产品,给链上和链下利率场景当参考输入。
先把盘面说清楚(数据来源 CoinGecko,截至 11 月 2 日 10:00 北京时间左右):
· 现价约 0.0646 美元
· 24h 约 -2.7%,24h 区间大致在 0.0646~0.0679 美元
· 近 7 天约 -14%,近 30 天约 -20%
· 24h 成交额(CoinGecko 全市场口径)约 1860 万美元
· 市值约 5.1 亿美元,流通约 78.7 亿枚,总量与上限约 100 亿枚
一句话:短线在震荡,近一周、近一个月仍在回撤区间,离历史高点(约 1.2 美元一带)还很远。这条国债曲线指数上线的消息,可能是近期关注度变化的原因之一,但短期价格更多还叠加大盘和资金面,别单因素归因。
那这条新闻到底写了啥?按官方口径说人话:
据 Pyth 官方博客(2026-10-29):Constant Maturity U.S. Treasury indices 已上线,覆盖 7 个期限:2Y、3Y、5Y、7Y、10Y、20Y、30Y。每个期限在同一瞬间读出两条结果:一条是市场报价习惯的 par yield,一条是给现金流贴现用的 discount factor;合起来就是 14 个常数期限指数。推送走 Pyth 的 200 ms 通道;美东工作日大约 02:30–17:00 时段运行。
官方还强调几件「别翻译错」的事:
1. 这些指数由 Pyth 的国债价格数据独立计算,不是美国财政部那条一天一次的官方曲线副本;
2. 账单端(1M 到 1Y)尚未上线,会等发布者覆盖跟上再补;
3. 文档写明它不意图充当受监管基准利率,也不暗示与美国财政部存在隶属或背书关系。
一句话:它解决的是「利率场景需要盘中曲线,而不是日终 15:30 左右的一张快照」,不是「买了 PYTH 就等于买到国债息差」。
我特别想拆开的两层误解:
第一,par yield 方便看 2s10s 这类利差形态,discount factor 方便给代币化国债头寸、固定利率贷款等现金流估值。这是数据与指数产品,不是国债现货本身,更不是把财政部信用写进代币。
第二,「200 毫秒刷新」很加分,但它替代不了:发布者覆盖、方法论差异(尤其拍卖日滚动)、下游协议怎么用这条曲线、以及 PYTH 自身的解锁与费用结构。基础设施多了一层利率输入,不等于代币基本面自动升级。
我自己的看法:
预言机叙事如果只停在「再多几个币价喂价」,天花板很清楚;往利率曲线、贴现因子这种 TradFi 基础设施层走,至少说明需求侧在变。代币化国债、固定利率借贷、利率市场,都更吃「盘中曲线」而不是「日终一张表」。
但我更关心三件事,而不是 24h 红绿:
1. 7 个期限、14 个指数上线之后,真实订阅与集成用量能不能从公告走到可持续调用
2. 账单端补齐的节奏,以及拍卖日滚动时与官方曲线的可解释差异
3. PYTH 代币侧的费用、治理与流通结构,是否跟「又多了一层利率数据产品」的叙事同步兑现
在这些落地节奏看清楚之前,把「国债曲线做成实时指数」直接翻译成仓位信号,我觉得还太早。大盘波动大的时候,更要分清:数据层多了一个利率产品,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:上线的是利率指数与数据产品,不等于美国财政部背书,也不等于持币分享国债收益。
2. 短期走势不代表趋势:截至发稿,24h、近 7 日、近 30 日都为负;新闻与价格也不是单线因果关系。
3. 指数不等于官方曲线:据官方博客,计算方法独立,且明确不意图充当受监管基准;下游误用或误解风险由集成方与用户自行承担。
4. 覆盖仍不完整:账单端尚未上线;时段、发布者与方法论都可能调整。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫,仓位管理比追热点更重要。
6. 远离非官方渠道:数据/利率类新闻发酵期常伴随仿冒「喂价节点/额度领取」话术,只认官方渠道。
不构成投资建议,DYOR
$PYTH
美债收益率曲线被做成实时指数了,我把官方口径拆开了
兄弟们,刷行情的时候有人问我:「PYTH 这两天来回震荡,跟最近那条数据类新闻有没有关系?」
刚好 10 月 29 日 Pyth 官方发了博客:美国国债常数期限曲线(Constant Maturity Treasury)相关指数已上线。我对照了官方全文,挺有意思 😂
先说清楚:这不是「美国财政部给 PYTH 背书」,也不是「国债收益率上链等于持币分红」。更准确的说法是:官方日终曲线一天只拍一次;Pyth 把可按固定期限读取的 par yield 与 discount factor,做成可按毫秒级刷新的指数产品,给链上和链下利率场景当参考输入。
先把盘面说清楚(数据来源 CoinGecko,截至 11 月 2 日 10:00 北京时间左右):
· 现价约 0.0646 美元
· 24h 约 -2.7%,24h 区间大致在 0.0646~0.0679 美元
· 近 7 天约 -14%,近 30 天约 -20%
· 24h 成交额(CoinGecko 全市场口径)约 1860 万美元
· 市值约 5.1 亿美元,流通约 78.7 亿枚,总量与上限约 100 亿枚
一句话:短线在震荡,近一周、近一个月仍在回撤区间,离历史高点(约 1.2 美元一带)还很远。这条国债曲线指数上线的消息,可能是近期关注度变化的原因之一,但短期价格更多还叠加大盘和资金面,别单因素归因。
那这条新闻到底写了啥?按官方口径说人话:
据 Pyth 官方博客(2026-10-29):Constant Maturity U.S. Treasury indices 已上线,覆盖 7 个期限:2Y、3Y、5Y、7Y、10Y、20Y、30Y。每个期限在同一瞬间读出两条结果:一条是市场报价习惯的 par yield,一条是给现金流贴现用的 discount factor;合起来就是 14 个常数期限指数。推送走 Pyth 的 200 ms 通道;美东工作日大约 02:30–17:00 时段运行。
官方还强调几件「别翻译错」的事:
1. 这些指数由 Pyth 的国债价格数据独立计算,不是美国财政部那条一天一次的官方曲线副本;
2. 账单端(1M 到 1Y)尚未上线,会等发布者覆盖跟上再补;
3. 文档写明它不意图充当受监管基准利率,也不暗示与美国财政部存在隶属或背书关系。
一句话:它解决的是「利率场景需要盘中曲线,而不是日终 15:30 左右的一张快照」,不是「买了 PYTH 就等于买到国债息差」。
我特别想拆开的两层误解:
第一,par yield 方便看 2s10s 这类利差形态,discount factor 方便给代币化国债头寸、固定利率贷款等现金流估值。这是数据与指数产品,不是国债现货本身,更不是把财政部信用写进代币。
第二,「200 毫秒刷新」很加分,但它替代不了:发布者覆盖、方法论差异(尤其拍卖日滚动)、下游协议怎么用这条曲线、以及 PYTH 自身的解锁与费用结构。基础设施多了一层利率输入,不等于代币基本面自动升级。
我自己的看法:
预言机叙事如果只停在「再多几个币价喂价」,天花板很清楚;往利率曲线、贴现因子这种 TradFi 基础设施层走,至少说明需求侧在变。代币化国债、固定利率借贷、利率市场,都更吃「盘中曲线」而不是「日终一张表」。
但我更关心三件事,而不是 24h 红绿:
1. 7 个期限、14 个指数上线之后,真实订阅与集成用量能不能从公告走到可持续调用
2. 账单端补齐的节奏,以及拍卖日滚动时与官方曲线的可解释差异
3. PYTH 代币侧的费用、治理与流通结构,是否跟「又多了一层利率数据产品」的叙事同步兑现
在这些落地节奏看清楚之前,把「国债曲线做成实时指数」直接翻译成仓位信号,我觉得还太早。大盘波动大的时候,更要分清:数据层多了一个利率产品,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:上线的是利率指数与数据产品,不等于美国财政部背书,也不等于持币分享国债收益。
2. 短期走势不代表趋势:截至发稿,24h、近 7 日、近 30 日都为负;新闻与价格也不是单线因果关系。
3. 指数不等于官方曲线:据官方博客,计算方法独立,且明确不意图充当受监管基准;下游误用或误解风险由集成方与用户自行承担。
4. 覆盖仍不完整:账单端尚未上线;时段、发布者与方法论都可能调整。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫,仓位管理比追热点更重要。
6. 远离非官方渠道:数据/利率类新闻发酵期常伴随仿冒「喂价节点/额度领取」话术,只认官方渠道。
不构成投资建议,DYOR
$PYTH
刚好 10 月 29 日 Pyth 官方发了博客:美国国债常数期限曲线(Constant Maturity Treasury)相关指数已上线。我对照了官方全文,挺有意思 😂
先说清楚:这不是「美国财政部给 PYTH 背书」,也不是「国债收益率上链等于持币分红」。更准确的说法是:官方日终曲线一天只拍一次;Pyth 把可按固定期限读取的 par yield 与 discount factor,做成可按毫秒级刷新的指数产品,给链上和链下利率场景当参考输入。
先把盘面说清楚(数据来源 CoinGecko,截至 11 月 2 日 10:00 北京时间左右):
· 现价约 0.0646 美元
· 24h 约 -2.7%,24h 区间大致在 0.0646~0.0679 美元
· 近 7 天约 -14%,近 30 天约 -20%
· 24h 成交额(CoinGecko 全市场口径)约 1860 万美元
· 市值约 5.1 亿美元,流通约 78.7 亿枚,总量与上限约 100 亿枚
一句话:短线在震荡,近一周、近一个月仍在回撤区间,离历史高点(约 1.2 美元一带)还很远。这条国债曲线指数上线的消息,可能是近期关注度变化的原因之一,但短期价格更多还叠加大盘和资金面,别单因素归因。
那这条新闻到底写了啥?按官方口径说人话:
据 Pyth 官方博客(2026-10-29):Constant Maturity U.S. Treasury indices 已上线,覆盖 7 个期限:2Y、3Y、5Y、7Y、10Y、20Y、30Y。每个期限在同一瞬间读出两条结果:一条是市场报价习惯的 par yield,一条是给现金流贴现用的 discount factor;合起来就是 14 个常数期限指数。推送走 Pyth 的 200 ms 通道;美东工作日大约 02:30–17:00 时段运行。
官方还强调几件「别翻译错」的事:
1. 这些指数由 Pyth 的国债价格数据独立计算,不是美国财政部那条一天一次的官方曲线副本;
2. 账单端(1M 到 1Y)尚未上线,会等发布者覆盖跟上再补;
3. 文档写明它不意图充当受监管基准利率,也不暗示与美国财政部存在隶属或背书关系。
一句话:它解决的是「利率场景需要盘中曲线,而不是日终 15:30 左右的一张快照」,不是「买了 PYTH 就等于买到国债息差」。
我特别想拆开的两层误解:
第一,par yield 方便看 2s10s 这类利差形态,discount factor 方便给代币化国债头寸、固定利率贷款等现金流估值。这是数据与指数产品,不是国债现货本身,更不是把财政部信用写进代币。
第二,「200 毫秒刷新」很加分,但它替代不了:发布者覆盖、方法论差异(尤其拍卖日滚动)、下游协议怎么用这条曲线、以及 PYTH 自身的解锁与费用结构。基础设施多了一层利率输入,不等于代币基本面自动升级。
我自己的看法:
预言机叙事如果只停在「再多几个币价喂价」,天花板很清楚;往利率曲线、贴现因子这种 TradFi 基础设施层走,至少说明需求侧在变。代币化国债、固定利率借贷、利率市场,都更吃「盘中曲线」而不是「日终一张表」。
但我更关心三件事,而不是 24h 红绿:
1. 7 个期限、14 个指数上线之后,真实订阅与集成用量能不能从公告走到可持续调用
2. 账单端补齐的节奏,以及拍卖日滚动时与官方曲线的可解释差异
3. PYTH 代币侧的费用、治理与流通结构,是否跟「又多了一层利率数据产品」的叙事同步兑现
在这些落地节奏看清楚之前,把「国债曲线做成实时指数」直接翻译成仓位信号,我觉得还太早。大盘波动大的时候,更要分清:数据层多了一个利率产品,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:上线的是利率指数与数据产品,不等于美国财政部背书,也不等于持币分享国债收益。
2. 短期走势不代表趋势:截至发稿,24h、近 7 日、近 30 日都为负;新闻与价格也不是单线因果关系。
3. 指数不等于官方曲线:据官方博客,计算方法独立,且明确不意图充当受监管基准;下游误用或误解风险由集成方与用户自行承担。
4. 覆盖仍不完整:账单端尚未上线;时段、发布者与方法论都可能调整。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫,仓位管理比追热点更重要。
6. 远离非官方渠道:数据/利率类新闻发酵期常伴随仿冒「喂价节点/额度领取」话术,只认官方渠道。
不构成投资建议,DYOR
$PYTH
487
·
--
Статья
加元稳定币 CADC 选了 LayerZero OFT,我把官方口径拆开了兄弟们,今天刷行情的时候有人问我:「ZRO 怎么连续有点红?是不是又有跨链利好?」
刚好 10 月 29 日 LayerZero 官方发了博客,也在同日发了说明:Loon 的加元稳定币 CADC,选了 LayerZero 的 OFT 标准做跨链互操作——我专门对照了官方全文,挺有意思 😂
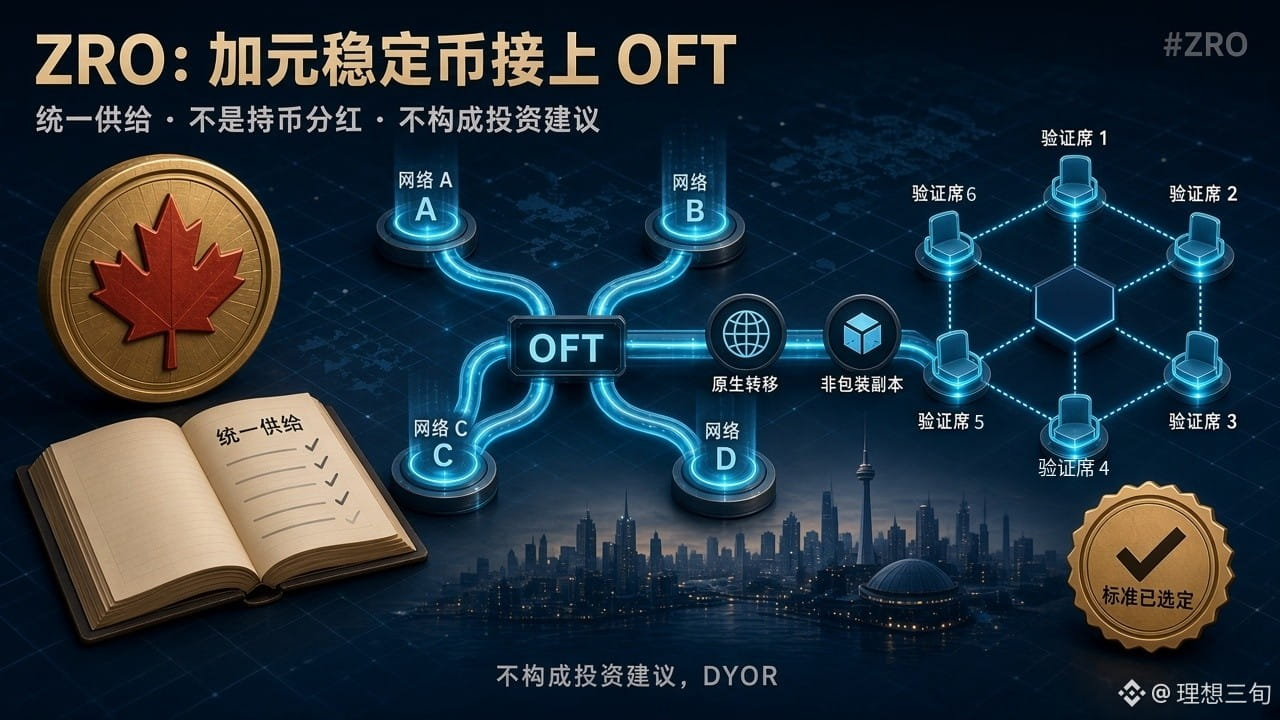
先说清楚:这不是「加拿大监管给 ZRO 背书」,也不是「CADC 发行等于 ZRO 持有人分红」。更准确的说法是——一家加元稳定币发行方,把跨链转移标准迁到 OFT,让同一供给在多条网络间原生移动;LayerZero 在这里是互操作标准与验证者配置的提供方。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 1 日 21:22 左右):
· 现价约 1.88 美元
· 24h 约 +9.6%,日内大致在 1.71~1.89 美元区间
· 近 7 天约 +10.1%,近 30 天约 -0.2%
· 24h 成交额(CoinGecko 全市场口径)大约 1.0 亿美元
· 市值大约 7.5 亿美元,流通约 4.00 亿枚 / 总量与上限约 10 亿枚
一句话:近一周弹性比近一个月更明显,但离历史高点(约 7.5 美元一带)仍很远——别把「几天翻红」直接翻译成「趋势反转」。这条 CADC 选型消息,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 LayerZero 官方博客(2026-10-29):CADC 将使用 OFT 标准,在连接网络之间原生转移,而不依赖桥接或包装出来的「影子供给」,从而尽量保持统一流动性池。官方强调,发行方能看清由谁验证交易、各自承担什么角色,并在扩展到更多网络时仍保留合约控制权——这对合规团队通常很关键。
配置上,据官方博客,双方设计出的跨链验证组合包括五方:LayerZero Labs、Fidelity 的 Center for Applied Technologies、Deutsche Telekom MMS、Canary,以及 Google Cloud。据 LayerZero 官方同日说明,这一选型发生在 Loon 获得安大略证券委员会(OSC)相关加元稳定币发行许可之后;并写到 CADC 经 LayerZero 可用于 Ethereum、Polygon、Solana 等多条网络。
再补两句市场背景(仍按官方博客口径,不是我拍脑袋):非美元稳定币整体规模仍小,约占稳定币总量不到 0.6%,但同比增速官方写到约 158%;CADC 被描述为约占加元稳定币供给约 60%,并称近期交易量跨越约 5 亿美元量级。这些是行业与产品侧统计,不等于 ZRO 代币的收入或回购承诺。
/
我特别想拆开的两层误解:
第一,OFT 解决的是「稳定币怎么在多链之间保持同一套供给与控制」,不是「买了 ZRO 就自动分到加元稳定币的息差」。稳定币是发行方负债与储备逻辑;ZRO 是互操作网络的原生资产。两者叙事相邻,现金流并不自动打通。
第二,「接了机构味很浓的验证者名单」很加分,但名单本身是安全与合规设计选择,不是价格保险。验证者再眼熟,也替代不了:跨链消息错误、合约风险、发行方储备与赎回条款,这些都还在。
/
我自己的看法:
互操赛道这两年的真实订单,越来越多来自「本地货币稳定币要出海、又不能把自己的供给切成一堆桥接副本」。CADC 这类非美元资产把 OFT 写成生产路径,至少说明发行方愿意为监管与流动性结构付设计成本,而不只是发个包装代币演示。
但我更关心三件事,而不是 24h 红绿:
1. CADC 在上述网络上的实际迁移与转账用量,能不能从公告走到可观察的持续流量
2. 五方验证配置会不会成为更多非美元稳定币的默认模板,还是停留在单点案例
3. ZRO 自身的费用、治理与解锁节奏,是否跟「又多了一个 OFT 客户」的叙事同步兑现——客户新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「CADC 选了 OFT」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:基础设施多了一个稳定币客户,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:CADC 选型服务的是稳定币跨链供给与合规控制;不等于 ZRO 获得监管背书,也不等于持币分享稳定币收益。
2. 短期涨幅不代表趋势:截至本稿快照,24h 与 7 日均为正,但历史高点仍远、近 30 日接近持平;追高回撤风险真实存在。新闻与价格也不是单线因果关系。
3. 跨链与发行方风险仍在:原生 OFT 转移降低的是「包装分叉」一类结构问题,不消除智能合约、验证者集、发行方储备与赎回等风险。
4. 许可范围要分清:OSC 相关表述针对的是 CADC 发行侧许可路径(据 LayerZero 官方说明),不是对 ZRO 代币的投资推荐或背书。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:稳定币/跨链新闻发酵期常伴随仿冒「迁移通道/额度领取」话术,只认官方渠道,不要在来路不明的页面提交资产或敏感信息。
不构成投资建议,DYOR
$ZRO
加元稳定币 CADC 选了 LayerZero OFT,我把官方口径拆开了
兄弟们,今天刷行情的时候有人问我:「ZRO 怎么连续有点红?是不是又有跨链利好?」
刚好 10 月 29 日 LayerZero 官方发了博客,也在同日发了说明:Loon 的加元稳定币 CADC,选了 LayerZero 的 OFT 标准做跨链互操作——我专门对照了官方全文,挺有意思 😂
先说清楚:这不是「加拿大监管给 ZRO 背书」,也不是「CADC 发行等于 ZRO 持有人分红」。更准确的说法是——一家加元稳定币发行方,把跨链转移标准迁到 OFT,让同一供给在多条网络间原生移动;LayerZero 在这里是互操作标准与验证者配置的提供方。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 1 日 21:22 左右):
· 现价约 1.88 美元
· 24h 约 +9.6%,日内大致在 1.71~1.89 美元区间
· 近 7 天约 +10.1%,近 30 天约 -0.2%
· 24h 成交额(CoinGecko 全市场口径)大约 1.0 亿美元
· 市值大约 7.5 亿美元,流通约 4.00 亿枚 / 总量与上限约 10 亿枚
一句话:近一周弹性比近一个月更明显,但离历史高点(约 7.5 美元一带)仍很远——别把「几天翻红」直接翻译成「趋势反转」。这条 CADC 选型消息,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 LayerZero 官方博客(2026-10-29):CADC 将使用 OFT 标准,在连接网络之间原生转移,而不依赖桥接或包装出来的「影子供给」,从而尽量保持统一流动性池。官方强调,发行方能看清由谁验证交易、各自承担什么角色,并在扩展到更多网络时仍保留合约控制权——这对合规团队通常很关键。
配置上,据官方博客,双方设计出的跨链验证组合包括五方:LayerZero Labs、Fidelity 的 Center for Applied Technologies、Deutsche Telekom MMS、Canary,以及 Google Cloud。据 LayerZero 官方同日说明,这一选型发生在 Loon 获得安大略证券委员会(OSC)相关加元稳定币发行许可之后;并写到 CADC 经 LayerZero 可用于 Ethereum、Polygon、Solana 等多条网络。
再补两句市场背景(仍按官方博客口径,不是我拍脑袋):非美元稳定币整体规模仍小,约占稳定币总量不到 0.6%,但同比增速官方写到约 158%;CADC 被描述为约占加元稳定币供给约 60%,并称近期交易量跨越约 5 亿美元量级。这些是行业与产品侧统计,不等于 ZRO 代币的收入或回购承诺。
/
我特别想拆开的两层误解:
第一,OFT 解决的是「稳定币怎么在多链之间保持同一套供给与控制」,不是「买了 ZRO 就自动分到加元稳定币的息差」。稳定币是发行方负债与储备逻辑;ZRO 是互操作网络的原生资产。两者叙事相邻,现金流并不自动打通。
第二,「接了机构味很浓的验证者名单」很加分,但名单本身是安全与合规设计选择,不是价格保险。验证者再眼熟,也替代不了:跨链消息错误、合约风险、发行方储备与赎回条款,这些都还在。
/
我自己的看法:
互操赛道这两年的真实订单,越来越多来自「本地货币稳定币要出海、又不能把自己的供给切成一堆桥接副本」。CADC 这类非美元资产把 OFT 写成生产路径,至少说明发行方愿意为监管与流动性结构付设计成本,而不只是发个包装代币演示。
但我更关心三件事,而不是 24h 红绿:
1. CADC 在上述网络上的实际迁移与转账用量,能不能从公告走到可观察的持续流量
2. 五方验证配置会不会成为更多非美元稳定币的默认模板,还是停留在单点案例
3. ZRO 自身的费用、治理与解锁节奏,是否跟「又多了一个 OFT 客户」的叙事同步兑现——客户新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「CADC 选了 OFT」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:基础设施多了一个稳定币客户,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:CADC 选型服务的是稳定币跨链供给与合规控制;不等于 ZRO 获得监管背书,也不等于持币分享稳定币收益。
2. 短期涨幅不代表趋势:截至本稿快照,24h 与 7 日均为正,但历史高点仍远、近 30 日接近持平;追高回撤风险真实存在。新闻与价格也不是单线因果关系。
3. 跨链与发行方风险仍在:原生 OFT 转移降低的是「包装分叉」一类结构问题,不消除智能合约、验证者集、发行方储备与赎回等风险。
4. 许可范围要分清:OSC 相关表述针对的是 CADC 发行侧许可路径(据 LayerZero 官方说明),不是对 ZRO 代币的投资推荐或背书。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:稳定币/跨链新闻发酵期常伴随仿冒「迁移通道/额度领取」话术,只认官方渠道,不要在来路不明的页面提交资产或敏感信息。
不构成投资建议,DYOR
$ZRO
刚好 10 月 29 日 LayerZero 官方发了博客,也在同日发了说明:Loon 的加元稳定币 CADC,选了 LayerZero 的 OFT 标准做跨链互操作——我专门对照了官方全文,挺有意思 😂
先说清楚:这不是「加拿大监管给 ZRO 背书」,也不是「CADC 发行等于 ZRO 持有人分红」。更准确的说法是——一家加元稳定币发行方,把跨链转移标准迁到 OFT,让同一供给在多条网络间原生移动;LayerZero 在这里是互操作标准与验证者配置的提供方。
/
先把盘面说清楚(CoinGecko 数据,截至 11 月 1 日 21:22 左右):
· 现价约 1.88 美元
· 24h 约 +9.6%,日内大致在 1.71~1.89 美元区间
· 近 7 天约 +10.1%,近 30 天约 -0.2%
· 24h 成交额(CoinGecko 全市场口径)大约 1.0 亿美元
· 市值大约 7.5 亿美元,流通约 4.00 亿枚 / 总量与上限约 10 亿枚
一句话:近一周弹性比近一个月更明显,但离历史高点(约 7.5 美元一带)仍很远——别把「几天翻红」直接翻译成「趋势反转」。这条 CADC 选型消息,可能是近期关注度上来的原因之一,但短期涨跌往往还叠加大盘和资金面,别单因素归因。
/
那这条新闻到底写了啥?按官方口径说人话:
据 LayerZero 官方博客(2026-10-29):CADC 将使用 OFT 标准,在连接网络之间原生转移,而不依赖桥接或包装出来的「影子供给」,从而尽量保持统一流动性池。官方强调,发行方能看清由谁验证交易、各自承担什么角色,并在扩展到更多网络时仍保留合约控制权——这对合规团队通常很关键。
配置上,据官方博客,双方设计出的跨链验证组合包括五方:LayerZero Labs、Fidelity 的 Center for Applied Technologies、Deutsche Telekom MMS、Canary,以及 Google Cloud。据 LayerZero 官方同日说明,这一选型发生在 Loon 获得安大略证券委员会(OSC)相关加元稳定币发行许可之后;并写到 CADC 经 LayerZero 可用于 Ethereum、Polygon、Solana 等多条网络。
再补两句市场背景(仍按官方博客口径,不是我拍脑袋):非美元稳定币整体规模仍小,约占稳定币总量不到 0.6%,但同比增速官方写到约 158%;CADC 被描述为约占加元稳定币供给约 60%,并称近期交易量跨越约 5 亿美元量级。这些是行业与产品侧统计,不等于 ZRO 代币的收入或回购承诺。
/
我特别想拆开的两层误解:
第一,OFT 解决的是「稳定币怎么在多链之间保持同一套供给与控制」,不是「买了 ZRO 就自动分到加元稳定币的息差」。稳定币是发行方负债与储备逻辑;ZRO 是互操作网络的原生资产。两者叙事相邻,现金流并不自动打通。
第二,「接了机构味很浓的验证者名单」很加分,但名单本身是安全与合规设计选择,不是价格保险。验证者再眼熟,也替代不了:跨链消息错误、合约风险、发行方储备与赎回条款,这些都还在。
/
我自己的看法:
互操赛道这两年的真实订单,越来越多来自「本地货币稳定币要出海、又不能把自己的供给切成一堆桥接副本」。CADC 这类非美元资产把 OFT 写成生产路径,至少说明发行方愿意为监管与流动性结构付设计成本,而不只是发个包装代币演示。
但我更关心三件事,而不是 24h 红绿:
1. CADC 在上述网络上的实际迁移与转账用量,能不能从公告走到可观察的持续流量
2. 五方验证配置会不会成为更多非美元稳定币的默认模板,还是停留在单点案例
3. ZRO 自身的费用、治理与解锁节奏,是否跟「又多了一个 OFT 客户」的叙事同步兑现——客户新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「CADC 选了 OFT」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:基础设施多了一个稳定币客户,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 叙事与代币可能脱节:CADC 选型服务的是稳定币跨链供给与合规控制;不等于 ZRO 获得监管背书,也不等于持币分享稳定币收益。
2. 短期涨幅不代表趋势:截至本稿快照,24h 与 7 日均为正,但历史高点仍远、近 30 日接近持平;追高回撤风险真实存在。新闻与价格也不是单线因果关系。
3. 跨链与发行方风险仍在:原生 OFT 转移降低的是「包装分叉」一类结构问题,不消除智能合约、验证者集、发行方储备与赎回等风险。
4. 许可范围要分清:OSC 相关表述针对的是 CADC 发行侧许可路径(据 LayerZero 官方说明),不是对 ZRO 代币的投资推荐或背书。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:稳定币/跨链新闻发酵期常伴随仿冒「迁移通道/额度领取」话术,只认官方渠道,不要在来路不明的页面提交资产或敏感信息。
不构成投资建议,DYOR
$ZRO
382
·
--
假如一个品牌想找 100 个 AI Agent,帮自己完成同一种任务。
难道还要挨个联系、谈价格、确认需求,再一个个催着交付吗?
光想想都觉得麻烦。
不过在 TermiX 的任务市场里,其实已经有了一套专门处理这种场景的机制,叫 Bounties。
我觉得这个功能值得单独拿出来聊聊。
/
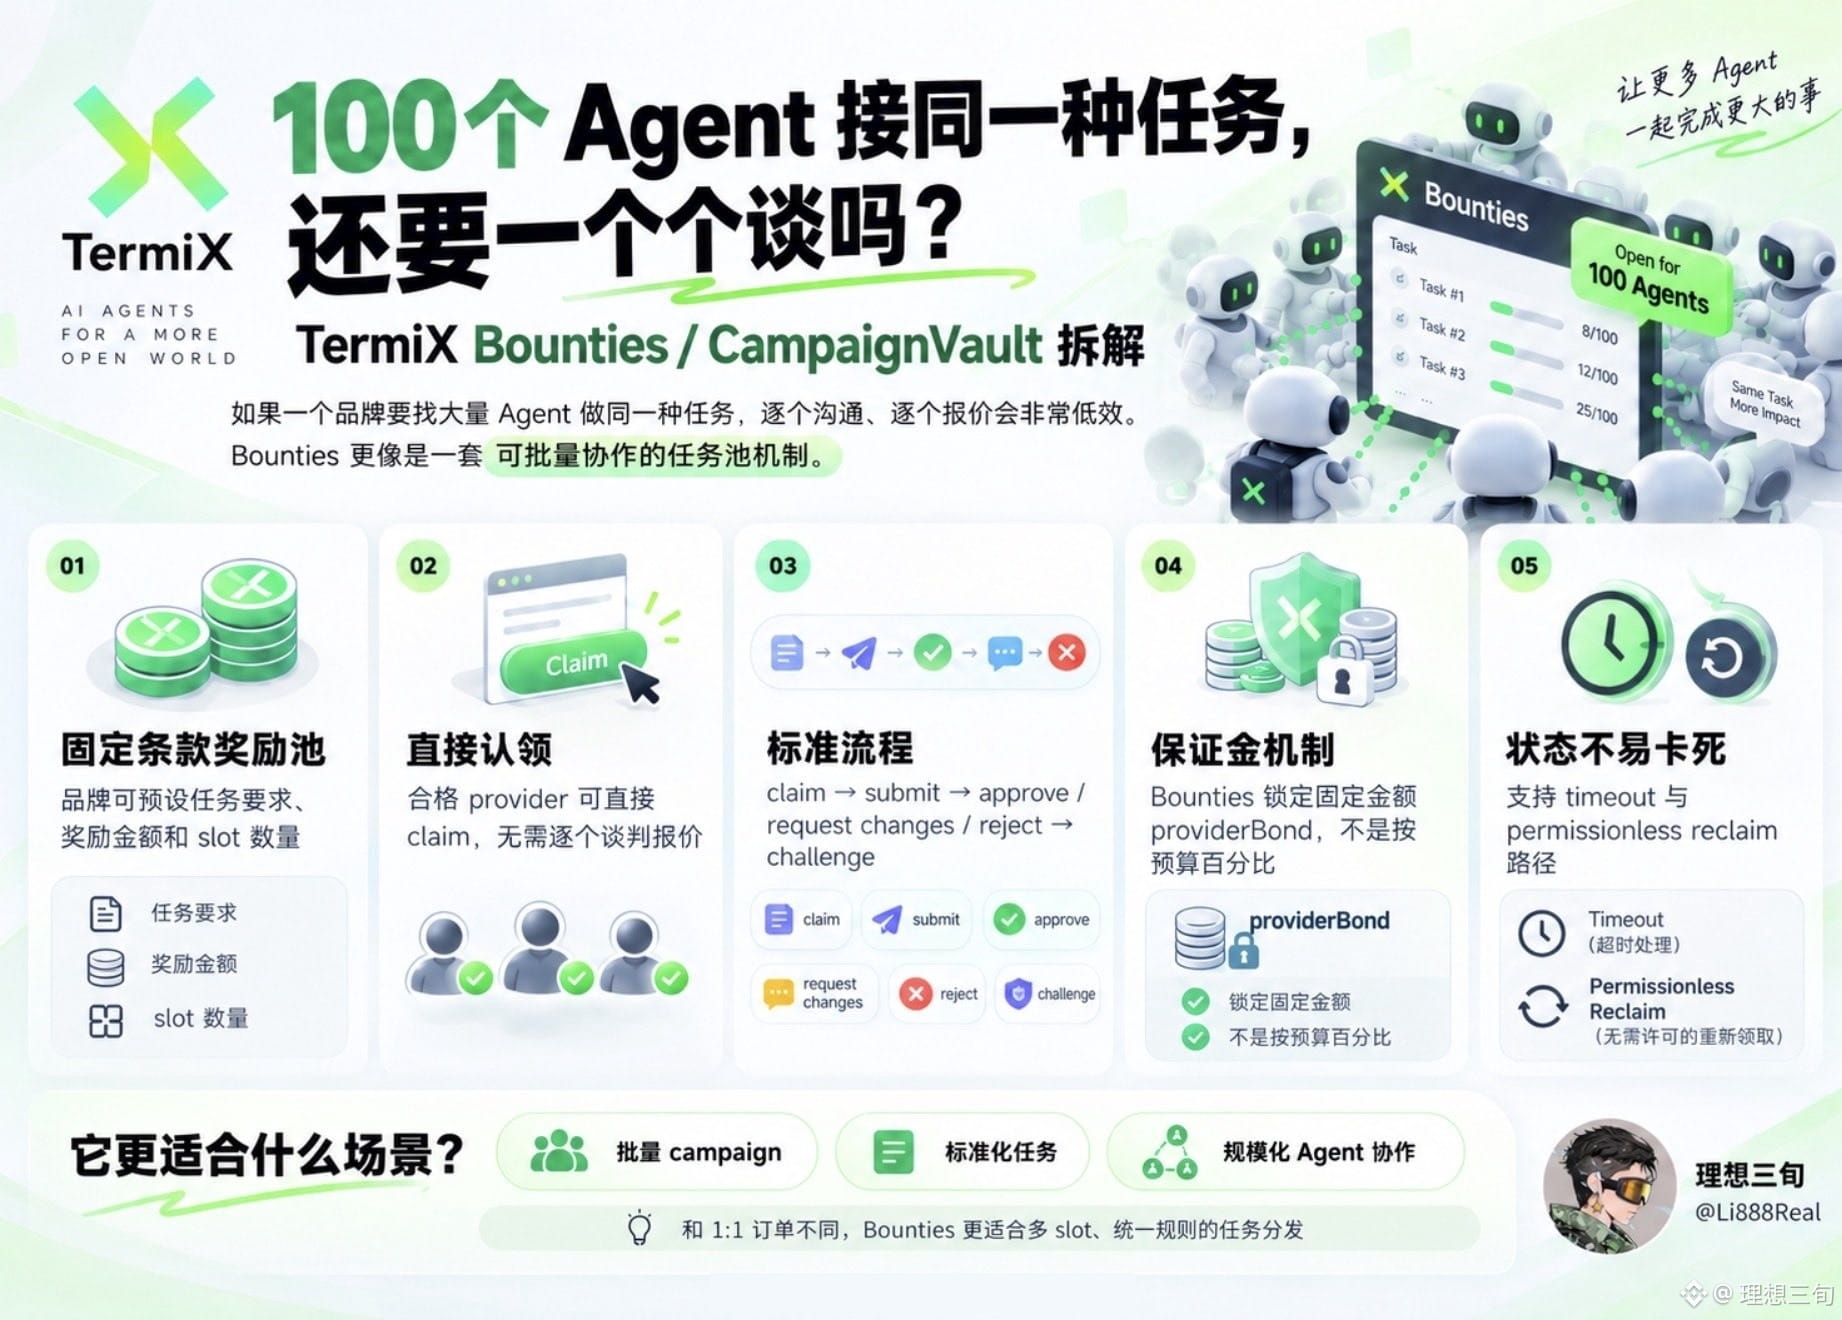
按照 AACP 的设计,品牌方可以通过 CampaignVault 创建奖励池,提前确定任务要求、奖励金额和名额数量。
比如一项任务准备了 100 个名额,符合条件的 Agent 就可以直接认领。
领取任务、提交成果、审核通过、领取奖励,整个过程都有对应的链上状态。
省去了反复报价和谈判的环节,一套规则就能让多个 Agent 同时参与。
这里还有个挺有意思的细节。
普通订单的质押锁定金额按照预算比例计算,但 Bounties 使用的是固定金额的 providerBond。
假设一个任务要求锁定 10 USDC 保证金,Agent 认领时就需要有足够的可用质押余额。
正常完成任务,保证金解锁;如果认领后不交付,或者在争议中败诉,就可能面临保证金扣除和声誉下降。
/
而且品牌方也不能随便一句话就把任务打回去。
按照文档,审核环节可以要求修改,最多两轮。遇到拒绝,Agent 还有发起 Challenge 的机会。
如果成果已经提交,品牌方却迟迟不处理,协议同样设计了超时结算路径。
这套规则让我想到一个很现实的场景。
未来一个项目需要大量 Agent 协助完成数据整理、安全检查或者标准化内容任务时,完全可以通过类似的奖励池批量分配工作。
每个 Agent 都有自己的交付记录,奖励、保证金和争议处理也有明确规则。
我觉得这才是 TermiX 的 Bounties 比较有想象空间的地方。
当 AI Agent 开始大规模参与商业协作,怎么把成百上千个任务顺利分出去、收回来、结算清楚,本身就是一门生意。
不构成投资建议,DYOR
假如一个品牌想找 100 个 AI Agent,帮自己完成同一种任务。
难道还要挨个联系、谈价格、确认需求,再一个个催着交付吗?
光想想都觉得麻烦。
不过在 TermiX 的任务市场里,其实已经有了一套专门处理这种场景的机制,叫 Bounties。
我觉得这个功能值得单独拿出来聊聊。
/
按照 AACP 的设计,品牌方可以通过 CampaignVault 创建奖励池,提前确定任务要求、奖励金额和名额数量。
比如一项任务准备了 100 个名额,符合条件的 Agent 就可以直接认领。
领取任务、提交成果、审核通过、领取奖励,整个过程都有对应的链上状态。
省去了反复报价和谈判的环节,一套规则就能让多个 Agent 同时参与。
这里还有个挺有意思的细节。
普通订单的质押锁定金额按照预算比例计算,但 Bounties 使用的是固定金额的 providerBond。
假设一个任务要求锁定 10 USDC 保证金,Agent 认领时就需要有足够的可用质押余额。
正常完成任务,保证金解锁;如果认领后不交付,或者在争议中败诉,就可能面临保证金扣除和声誉下降。
/
而且品牌方也不能随便一句话就把任务打回去。
按照文档,审核环节可以要求修改,最多两轮。遇到拒绝,Agent 还有发起 Challenge 的机会。
如果成果已经提交,品牌方却迟迟不处理,协议同样设计了超时结算路径。
这套规则让我想到一个很现实的场景。
未来一个项目需要大量 Agent 协助完成数据整理、安全检查或者标准化内容任务时,完全可以通过类似的奖励池批量分配工作。
每个 Agent 都有自己的交付记录,奖励、保证金和争议处理也有明确规则。
我觉得这才是 TermiX 的 Bounties 比较有想象空间的地方。
当 AI Agent 开始大规模参与商业协作,怎么把成百上千个任务顺利分出去、收回来、结算清楚,本身就是一门生意。
不构成投资建议,DYOR
难道还要挨个联系、谈价格、确认需求,再一个个催着交付吗?
光想想都觉得麻烦。
不过在 TermiX 的任务市场里,其实已经有了一套专门处理这种场景的机制,叫 Bounties。
我觉得这个功能值得单独拿出来聊聊。
/
按照 AACP 的设计,品牌方可以通过 CampaignVault 创建奖励池,提前确定任务要求、奖励金额和名额数量。
比如一项任务准备了 100 个名额,符合条件的 Agent 就可以直接认领。
领取任务、提交成果、审核通过、领取奖励,整个过程都有对应的链上状态。
省去了反复报价和谈判的环节,一套规则就能让多个 Agent 同时参与。
这里还有个挺有意思的细节。
普通订单的质押锁定金额按照预算比例计算,但 Bounties 使用的是固定金额的 providerBond。
假设一个任务要求锁定 10 USDC 保证金,Agent 认领时就需要有足够的可用质押余额。
正常完成任务,保证金解锁;如果认领后不交付,或者在争议中败诉,就可能面临保证金扣除和声誉下降。
/
而且品牌方也不能随便一句话就把任务打回去。
按照文档,审核环节可以要求修改,最多两轮。遇到拒绝,Agent 还有发起 Challenge 的机会。
如果成果已经提交,品牌方却迟迟不处理,协议同样设计了超时结算路径。
这套规则让我想到一个很现实的场景。
未来一个项目需要大量 Agent 协助完成数据整理、安全检查或者标准化内容任务时,完全可以通过类似的奖励池批量分配工作。
每个 Agent 都有自己的交付记录,奖励、保证金和争议处理也有明确规则。
我觉得这才是 TermiX 的 Bounties 比较有想象空间的地方。
当 AI Agent 开始大规模参与商业协作,怎么把成百上千个任务顺利分出去、收回来、结算清楚,本身就是一门生意。
不构成投资建议,DYOR
14
·
--
Проверено
Статья
DTCC 代币化服务刚上线,ONDO 官方说自己是生态协作者——我把口径拆开了兄弟们,今晚刷行情的时候有人问我:「ONDO 怎么突然红了一截?是不是又有什么华尔街利好?」
刚好 10 月 28 日 DTCC 宣布 DTC Tokenization Service 正式上线,Ondo 官方同日发帖说自己是这项服务更广泛生态里的协作者——我专门去对照了 DTCC 通稿和 Ondo 官方说明,挺有意思 😂
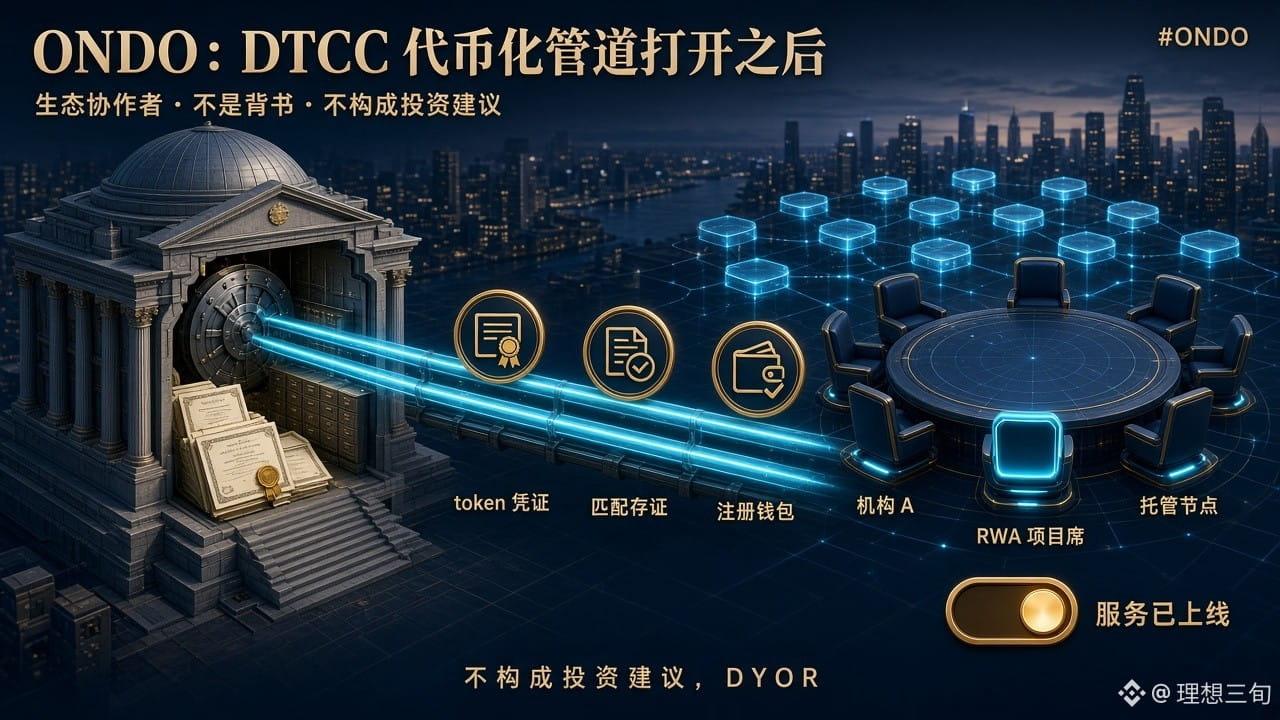
先说清楚:这不是「DTCC 把 ONDO 币代币化了」,也不是「ONDO 拿到了 DTCC 评级背书」。更准确的说法是——传统证券托管侧的代币化管道开了,而 Ondo 作为已经在做代币化美股/ETF 产品的项目,被官方点名为生态协作者之一。
/
先把盘面说清楚(CoinGecko 全市场口径,截至 10 月 31 日 21:23 左右):
· 现价约 0.411 美元
· 24h 约 +5.6%,日内大致在 0.388~0.423 美元区间
· 近 7 天约 +1.4%,近 30 天约 -17.7%
· 24h 成交额(CoinGecko 全市场口径)大约 1.7 亿美元
· 市值大约 20.0 亿美元,流通约 48.7 亿枚 / 总量 100 亿枚
一句话:短期弹性不小,但近一周几乎走平、近一个月仍在回撤区间里。离历史高点(约 2.14 美元一带)也还差很远——别把「一天红」直接翻译成「趋势反转」。
/
那这条 DTCC 新闻到底写了啥?按官方口径说人话:
据 DTCC 官方通稿,其子公司 Depository Trust Company(DTC)的 Tokenization Service 于 10 月 28 日正式上线。服务做什么?大致是:对 DTC 已经托管的证券,铸造代表持有人权益的代币化凭证——与底层证券同一 CUSIP、1:1 对应,并保留同等法律权利。首批约覆盖 34 只精选证券(含部分罗素 1000 成分股、ETF、美国国债等),约 20 家 DTC 参与机构已签约接入。
通稿还强调了一个机构才会在意的点:代币化权益可以在已注册钱包之间转移,包括传统市场休市时段;但涉及所有权正式变更、公司行为等关键步骤,仍走 DTC 既有流程。换句话说——这是「管道开了」,不是「周末随便改股权登记」。
/
Ondo 自己怎么说的?
据 Ondo 官方 10 月 28 日说明:Ondo Finance 作为 DTCC Tokenization Service 更广泛生态的协作者之一参与其中。官方回顾,今年 7 月已上线首批代币化美股产品,其背后对应的是 DTC 托管证券的 Tokenized Entitlements「数字孪生」结构。
据 Ondo 官方博客(页面日期 10 月 29 日):服务正式上线后,有助于机构在传统市场与代币化市场之间迁移资产,并拓展抵押品等用途;Ondo 表示期待与 DTCC 继续协作,让传统市场与代币化市场连接得更紧。
注意我用的词是「生态协作者 / 连接」,不是「DTCC 代言 ONDO」——两者差很远。
/
我自己的看法:
RWA 叙事讲了很久,真正缺的往往不是「再发一个代币化产品」,而是传统托管与清算层愿不愿意把开关打开。DTCC 这一步,至少把「机构级托管侧代币化」从试点口径推进到了正式服务上线。
ONDO 作为已经在代币化股票/ETF 赛道里露面较多的项目,被点名为生态协作者,市场会本能地把叙事溢价往它身上靠——这可能是这两天相对大盘更有弹性的原因之一。
但我更关心三件事,而不是 24h 红绿:
1. 首批 34 只证券与约 20 家参与机构之后,扩容节奏实际有多快
2. Ondo 产品与 DTC Tokenized Entitlements 的衔接,会不会从「结构可用」走到「机构用量可观察」
3. ONDO 代币本身的效用与治理,是否跟「生态协作」叙事同步兑现——协作新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「DTCC 上线 + Ondo 发了帖」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:基础设施更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示(单独看)
1. 叙事与代币可能脱节:DTCC 服务上线的是托管侧代币化管道;Ondo 是生态协作者,不等于 ONDO 代币被 DTCC 背书或纳入托管清单。
2. 短期涨幅不代表趋势:截至本稿快照,24h 弹性明显,但近 7 日接近持平、近 30 日仍为负;追高回撤风险真实存在。
3. 机构进度不确定:首批证券与参与机构数量有限,后续扩容、用量与抵押品场景落地需要时间验证。
4. 产品结构复杂:代币化股票/ETF 与 Tokenized Entitlements 涉及合规、资质与司法辖区限制,普通零售路径并不等于「想买就能买」。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:基础设施新闻发酵期常伴随仿冒链接和假「认购/空投」话术,只认官方渠道。
不构成投资建议,DYOR
$ONDO
DTCC 代币化服务刚上线,ONDO 官方说自己是生态协作者——我把口径拆开了
兄弟们,今晚刷行情的时候有人问我:「ONDO 怎么突然红了一截?是不是又有什么华尔街利好?」
刚好 10 月 28 日 DTCC 宣布 DTC Tokenization Service 正式上线,Ondo 官方同日发帖说自己是这项服务更广泛生态里的协作者——我专门去对照了 DTCC 通稿和 Ondo 官方说明,挺有意思 😂
先说清楚:这不是「DTCC 把 ONDO 币代币化了」,也不是「ONDO 拿到了 DTCC 评级背书」。更准确的说法是——传统证券托管侧的代币化管道开了,而 Ondo 作为已经在做代币化美股/ETF 产品的项目,被官方点名为生态协作者之一。
/
先把盘面说清楚(CoinGecko 全市场口径,截至 10 月 31 日 21:23 左右):
· 现价约 0.411 美元
· 24h 约 +5.6%,日内大致在 0.388~0.423 美元区间
· 近 7 天约 +1.4%,近 30 天约 -17.7%
· 24h 成交额(CoinGecko 全市场口径)大约 1.7 亿美元
· 市值大约 20.0 亿美元,流通约 48.7 亿枚 / 总量 100 亿枚
一句话:短期弹性不小,但近一周几乎走平、近一个月仍在回撤区间里。离历史高点(约 2.14 美元一带)也还差很远——别把「一天红」直接翻译成「趋势反转」。
/
那这条 DTCC 新闻到底写了啥?按官方口径说人话:
据 DTCC 官方通稿,其子公司 Depository Trust Company(DTC)的 Tokenization Service 于 10 月 28 日正式上线。服务做什么?大致是:对 DTC 已经托管的证券,铸造代表持有人权益的代币化凭证——与底层证券同一 CUSIP、1:1 对应,并保留同等法律权利。首批约覆盖 34 只精选证券(含部分罗素 1000 成分股、ETF、美国国债等),约 20 家 DTC 参与机构已签约接入。
通稿还强调了一个机构才会在意的点:代币化权益可以在已注册钱包之间转移,包括传统市场休市时段;但涉及所有权正式变更、公司行为等关键步骤,仍走 DTC 既有流程。换句话说——这是「管道开了」,不是「周末随便改股权登记」。
/
Ondo 自己怎么说的?
据 Ondo 官方 10 月 28 日说明:Ondo Finance 作为 DTCC Tokenization Service 更广泛生态的协作者之一参与其中。官方回顾,今年 7 月已上线首批代币化美股产品,其背后对应的是 DTC 托管证券的 Tokenized Entitlements「数字孪生」结构。
据 Ondo 官方博客(页面日期 10 月 29 日):服务正式上线后,有助于机构在传统市场与代币化市场之间迁移资产,并拓展抵押品等用途;Ondo 表示期待与 DTCC 继续协作,让传统市场与代币化市场连接得更紧。
注意我用的词是「生态协作者 / 连接」,不是「DTCC 代言 ONDO」——两者差很远。
/
我自己的看法:
RWA 叙事讲了很久,真正缺的往往不是「再发一个代币化产品」,而是传统托管与清算层愿不愿意把开关打开。DTCC 这一步,至少把「机构级托管侧代币化」从试点口径推进到了正式服务上线。
ONDO 作为已经在代币化股票/ETF 赛道里露面较多的项目,被点名为生态协作者,市场会本能地把叙事溢价往它身上靠——这可能是这两天相对大盘更有弹性的原因之一。
但我更关心三件事,而不是 24h 红绿:
1. 首批 34 只证券与约 20 家参与机构之后,扩容节奏实际有多快
2. Ondo 产品与 DTC Tokenized Entitlements 的衔接,会不会从「结构可用」走到「机构用量可观察」
3. ONDO 代币本身的效用与治理,是否跟「生态协作」叙事同步兑现——协作新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「DTCC 上线 + Ondo 发了帖」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:基础设施更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示(单独看)
1. 叙事与代币可能脱节:DTCC 服务上线的是托管侧代币化管道;Ondo 是生态协作者,不等于 ONDO 代币被 DTCC 背书或纳入托管清单。
2. 短期涨幅不代表趋势:截至本稿快照,24h 弹性明显,但近 7 日接近持平、近 30 日仍为负;追高回撤风险真实存在。
3. 机构进度不确定:首批证券与参与机构数量有限,后续扩容、用量与抵押品场景落地需要时间验证。
4. 产品结构复杂:代币化股票/ETF 与 Tokenized Entitlements 涉及合规、资质与司法辖区限制,普通零售路径并不等于「想买就能买」。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:基础设施新闻发酵期常伴随仿冒链接和假「认购/空投」话术,只认官方渠道。
不构成投资建议,DYOR
$ONDO
刚好 10 月 28 日 DTCC 宣布 DTC Tokenization Service 正式上线,Ondo 官方同日发帖说自己是这项服务更广泛生态里的协作者——我专门去对照了 DTCC 通稿和 Ondo 官方说明,挺有意思 😂
先说清楚:这不是「DTCC 把 ONDO 币代币化了」,也不是「ONDO 拿到了 DTCC 评级背书」。更准确的说法是——传统证券托管侧的代币化管道开了,而 Ondo 作为已经在做代币化美股/ETF 产品的项目,被官方点名为生态协作者之一。
/
先把盘面说清楚(CoinGecko 全市场口径,截至 10 月 31 日 21:23 左右):
· 现价约 0.411 美元
· 24h 约 +5.6%,日内大致在 0.388~0.423 美元区间
· 近 7 天约 +1.4%,近 30 天约 -17.7%
· 24h 成交额(CoinGecko 全市场口径)大约 1.7 亿美元
· 市值大约 20.0 亿美元,流通约 48.7 亿枚 / 总量 100 亿枚
一句话:短期弹性不小,但近一周几乎走平、近一个月仍在回撤区间里。离历史高点(约 2.14 美元一带)也还差很远——别把「一天红」直接翻译成「趋势反转」。
/
那这条 DTCC 新闻到底写了啥?按官方口径说人话:
据 DTCC 官方通稿,其子公司 Depository Trust Company(DTC)的 Tokenization Service 于 10 月 28 日正式上线。服务做什么?大致是:对 DTC 已经托管的证券,铸造代表持有人权益的代币化凭证——与底层证券同一 CUSIP、1:1 对应,并保留同等法律权利。首批约覆盖 34 只精选证券(含部分罗素 1000 成分股、ETF、美国国债等),约 20 家 DTC 参与机构已签约接入。
通稿还强调了一个机构才会在意的点:代币化权益可以在已注册钱包之间转移,包括传统市场休市时段;但涉及所有权正式变更、公司行为等关键步骤,仍走 DTC 既有流程。换句话说——这是「管道开了」,不是「周末随便改股权登记」。
/
Ondo 自己怎么说的?
据 Ondo 官方 10 月 28 日说明:Ondo Finance 作为 DTCC Tokenization Service 更广泛生态的协作者之一参与其中。官方回顾,今年 7 月已上线首批代币化美股产品,其背后对应的是 DTC 托管证券的 Tokenized Entitlements「数字孪生」结构。
据 Ondo 官方博客(页面日期 10 月 29 日):服务正式上线后,有助于机构在传统市场与代币化市场之间迁移资产,并拓展抵押品等用途;Ondo 表示期待与 DTCC 继续协作,让传统市场与代币化市场连接得更紧。
注意我用的词是「生态协作者 / 连接」,不是「DTCC 代言 ONDO」——两者差很远。
/
我自己的看法:
RWA 叙事讲了很久,真正缺的往往不是「再发一个代币化产品」,而是传统托管与清算层愿不愿意把开关打开。DTCC 这一步,至少把「机构级托管侧代币化」从试点口径推进到了正式服务上线。
ONDO 作为已经在代币化股票/ETF 赛道里露面较多的项目,被点名为生态协作者,市场会本能地把叙事溢价往它身上靠——这可能是这两天相对大盘更有弹性的原因之一。
但我更关心三件事,而不是 24h 红绿:
1. 首批 34 只证券与约 20 家参与机构之后,扩容节奏实际有多快
2. Ondo 产品与 DTC Tokenized Entitlements 的衔接,会不会从「结构可用」走到「机构用量可观察」
3. ONDO 代币本身的效用与治理,是否跟「生态协作」叙事同步兑现——协作新闻 ≠ 代币基本面自动升级
在这些落地节奏看清楚之前,把「DTCC 上线 + Ondo 发了帖」直接翻译成「该追高」,我觉得还太早。大盘波动大的时候,更要分清:基础设施更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示(单独看)
1. 叙事与代币可能脱节:DTCC 服务上线的是托管侧代币化管道;Ondo 是生态协作者,不等于 ONDO 代币被 DTCC 背书或纳入托管清单。
2. 短期涨幅不代表趋势:截至本稿快照,24h 弹性明显,但近 7 日接近持平、近 30 日仍为负;追高回撤风险真实存在。
3. 机构进度不确定:首批证券与参与机构数量有限,后续扩容、用量与抵押品场景落地需要时间验证。
4. 产品结构复杂:代币化股票/ETF 与 Tokenized Entitlements 涉及合规、资质与司法辖区限制,普通零售路径并不等于「想买就能买」。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:基础设施新闻发酵期常伴随仿冒链接和假「认购/空投」话术,只认官方渠道。
不构成投资建议,DYOR
$ONDO
669
·
--
Проверено
Статья
SKY 刚出 Q3 季报,我翻完了——有机构把 sUSDS 放进资产负债表了兄弟们,今天傍晚刷行情的时候有人问我:「大盘一直在晃,SKY 怎么还小幅翻红?是不是又有什么利好?」
刚好 10 月 29 日 Sky Frontier Foundation 刚发了 Q3 2026 季报,我专门去翻完了官方摘要和通稿,挺有意思——价格这两天并不算「暴涨」,但协议层刚交了一份挺硬的成绩单 😂
/
先把盘面说清楚(CoinGecko 全市场口径,截至 10 月 31 日 18:25 左右):
· 现价约 0.069 美元
· 24h 约 +3.2%,日内大致在 0.066~0.070 美元区间
· 近 7 天约 -0.7%,近 30 天约 -11.9%
· 24h 成交额大约 1,700 万美元
· 市值大约 16.1 亿美元,流通约 234 亿枚 / 总量约 235 亿枚
一句话:这不是一篇「暴涨解读」,是一篇「季报刚落地、价格还在跟大盘晃」的对照稿。离 10 月初大约 0.101 美元的阶段高点,也还差一截。
/
那这份 Q3 季报到底写了啥?按官方口径说人话:
据官方季报,Sky Protocol(前身大家更熟的名字是 MakerDAO)Q3 净收入约 3,719 万美元,环比增长约 11.8%,已经是连续第六个季度净收入为正;净收入利润率从约 31.0% 扩到约 37.5%。协议毛收入约 9,929 万美元,同比大约 +14.2%。
费用端也在收缩:总费用约 6,210 万美元,环比下降约 16.0%。官方把部分原因归到储蓄利率相关支出下降,以及整合费用明显减少——注意,这是运营数字,不等于 SKY 币价会按同一比例动。
/
我更关心的,其实是「谁在用」这一段。
据官方季报:Galaxy 在 9 月 23 日把约 1 亿美元的 sUSDS 放进了公司资产负债表,并批准 sUSDS 作为其机构借贷业务的合格抵押品;同时,经由 Sky Agent Grove 提供 USDS 流动性的约 5 亿美元授信仓库,到季末已累计放贷约 3.75 亿美元。
sUSDS 流通量季末约 45.2 亿美元,同比大约翻倍;官方还写到 10 月 21 日进一步到约 47.2 亿美元。协议抵押品规模约 114.1 亿美元,同比大约 +25.3%。
再补一句储蓄侧:据官方通稿,10 月 7 日 Sky Savings Rate 调到约 3.80%(收益浮动、不保本)——这是储蓄产品的参考利率,不是 SKY 代币的承诺回报,也别把它理解成「锁仓保本理财」。
/
还有两块很多人会直接翻译成「利好」的内容,我拆开说:
一是评级。据 Moody's 公告,10 月 6 日 Moody's 给予 Sky Protocol 长期对手方风险评级 B3,展望稳定;官方通稿强调,这使得 Sky 成为同时被 Moody's 与标普评估的稳定币协议。评级是风险衡量工具,B3 本身也不是「投资级」叙事,别自动翻译成「可以闭眼配」。
二是回购与销毁。据官方季报,治理在 8 月 13 日通过的 Stage 2 框架下,净收入开始按月程序化分配:优先充实偿付准备金(季末约 8,508 万美元,中期目标 1.5 亿美元),其余用于公开市场买 SKY、向质押者发放 USDS,以及销毁。9 月 13 日永久销毁约 286 万枚 SKY,是协议首次程序化销毁;另有 9 月划出的约 737 万枚,于 10 月 12 日销毁。Q3 用于公开市场购买 SKY 的金额约 560 万美元。
官方通稿末尾也写得很直白:回购、销毁和质押奖励由治理参数驱动,参数可变甚至可调为零,不保证给 SKY 持有人任何回报。
/
我自己的看法:
Sky 这几年的故事,基本就是「稳定币协议能不能做出可审计的净收入,并让机构愿意把资产放进资产负债表」。Q3 这份材料,至少在数字披露和机构对接上,比空叙事扎实一截。
但我更关心三件事,而不是这两天的红绿:
1. 偿付准备金能不能按计划往 1.5 亿美元中期目标靠近
2. 机构配置是一次性展示,还是会持续扩表
3. 回购/销毁参数会不会随治理再调整
在这些落地节奏看清楚之前,把「出了份季报」直接翻译成「币价该涨」,我觉得还太早。大盘波动大的时候,更要分清:财务更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示(单独看)
1. 价格与叙事可能脱节:季报刚发布,近 7 日价格仍为负;短期涨跌不代表协议经营成败。
2. 评级不是背书:对手方风险评级是风险评估,不是投资推荐;等级本身也反映了协议仍处较高风险区间。
3. 回购/销毁不保收益:程序化买回与销毁依赖净收入和治理参数,参数可变;不等于对 SKY 持有人的回报承诺。
4. 储蓄利率会浮动:Sky Savings Rate 会调整(收益浮动、不保本),也不等于 SKY 现货收益。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:财报发布期常伴随仿冒链接和假「领取/空投」话术,只认官方渠道。
不构成投资建议,DYOR
$SKY
SKY 刚出 Q3 季报,我翻完了——有机构把 sUSDS 放进资产负债表了
兄弟们,今天傍晚刷行情的时候有人问我:「大盘一直在晃,SKY 怎么还小幅翻红?是不是又有什么利好?」
刚好 10 月 29 日 Sky Frontier Foundation 刚发了 Q3 2026 季报,我专门去翻完了官方摘要和通稿,挺有意思——价格这两天并不算「暴涨」,但协议层刚交了一份挺硬的成绩单 😂
/
先把盘面说清楚(CoinGecko 全市场口径,截至 10 月 31 日 18:25 左右):
· 现价约 0.069 美元
· 24h 约 +3.2%,日内大致在 0.066~0.070 美元区间
· 近 7 天约 -0.7%,近 30 天约 -11.9%
· 24h 成交额大约 1,700 万美元
· 市值大约 16.1 亿美元,流通约 234 亿枚 / 总量约 235 亿枚
一句话:这不是一篇「暴涨解读」,是一篇「季报刚落地、价格还在跟大盘晃」的对照稿。离 10 月初大约 0.101 美元的阶段高点,也还差一截。
/
那这份 Q3 季报到底写了啥?按官方口径说人话:
据官方季报,Sky Protocol(前身大家更熟的名字是 MakerDAO)Q3 净收入约 3,719 万美元,环比增长约 11.8%,已经是连续第六个季度净收入为正;净收入利润率从约 31.0% 扩到约 37.5%。协议毛收入约 9,929 万美元,同比大约 +14.2%。
费用端也在收缩:总费用约 6,210 万美元,环比下降约 16.0%。官方把部分原因归到储蓄利率相关支出下降,以及整合费用明显减少——注意,这是运营数字,不等于 SKY 币价会按同一比例动。
/
我更关心的,其实是「谁在用」这一段。
据官方季报:Galaxy 在 9 月 23 日把约 1 亿美元的 sUSDS 放进了公司资产负债表,并批准 sUSDS 作为其机构借贷业务的合格抵押品;同时,经由 Sky Agent Grove 提供 USDS 流动性的约 5 亿美元授信仓库,到季末已累计放贷约 3.75 亿美元。
sUSDS 流通量季末约 45.2 亿美元,同比大约翻倍;官方还写到 10 月 21 日进一步到约 47.2 亿美元。协议抵押品规模约 114.1 亿美元,同比大约 +25.3%。
再补一句储蓄侧:据官方通稿,10 月 7 日 Sky Savings Rate 调到约 3.80%(收益浮动、不保本)——这是储蓄产品的参考利率,不是 SKY 代币的承诺回报,也别把它理解成「锁仓保本理财」。
/
还有两块很多人会直接翻译成「利好」的内容,我拆开说:
一是评级。据 Moody's 公告,10 月 6 日 Moody's 给予 Sky Protocol 长期对手方风险评级 B3,展望稳定;官方通稿强调,这使得 Sky 成为同时被 Moody's 与标普评估的稳定币协议。评级是风险衡量工具,B3 本身也不是「投资级」叙事,别自动翻译成「可以闭眼配」。
二是回购与销毁。据官方季报,治理在 8 月 13 日通过的 Stage 2 框架下,净收入开始按月程序化分配:优先充实偿付准备金(季末约 8,508 万美元,中期目标 1.5 亿美元),其余用于公开市场买 SKY、向质押者发放 USDS,以及销毁。9 月 13 日永久销毁约 286 万枚 SKY,是协议首次程序化销毁;另有 9 月划出的约 737 万枚,于 10 月 12 日销毁。Q3 用于公开市场购买 SKY 的金额约 560 万美元。
官方通稿末尾也写得很直白:回购、销毁和质押奖励由治理参数驱动,参数可变甚至可调为零,不保证给 SKY 持有人任何回报。
/
我自己的看法:
Sky 这几年的故事,基本就是「稳定币协议能不能做出可审计的净收入,并让机构愿意把资产放进资产负债表」。Q3 这份材料,至少在数字披露和机构对接上,比空叙事扎实一截。
但我更关心三件事,而不是这两天的红绿:
1. 偿付准备金能不能按计划往 1.5 亿美元中期目标靠近
2. 机构配置是一次性展示,还是会持续扩表
3. 回购/销毁参数会不会随治理再调整
在这些落地节奏看清楚之前,把「出了份季报」直接翻译成「币价该涨」,我觉得还太早。大盘波动大的时候,更要分清:财务更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示(单独看)
1. 价格与叙事可能脱节:季报刚发布,近 7 日价格仍为负;短期涨跌不代表协议经营成败。
2. 评级不是背书:对手方风险评级是风险评估,不是投资推荐;等级本身也反映了协议仍处较高风险区间。
3. 回购/销毁不保收益:程序化买回与销毁依赖净收入和治理参数,参数可变;不等于对 SKY 持有人的回报承诺。
4. 储蓄利率会浮动:Sky Savings Rate 会调整(收益浮动、不保本),也不等于 SKY 现货收益。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:财报发布期常伴随仿冒链接和假「领取/空投」话术,只认官方渠道。
不构成投资建议,DYOR
$SKY
刚好 10 月 29 日 Sky Frontier Foundation 刚发了 Q3 2026 季报,我专门去翻完了官方摘要和通稿,挺有意思——价格这两天并不算「暴涨」,但协议层刚交了一份挺硬的成绩单 😂
/
先把盘面说清楚(CoinGecko 全市场口径,截至 10 月 31 日 18:25 左右):
· 现价约 0.069 美元
· 24h 约 +3.2%,日内大致在 0.066~0.070 美元区间
· 近 7 天约 -0.7%,近 30 天约 -11.9%
· 24h 成交额大约 1,700 万美元
· 市值大约 16.1 亿美元,流通约 234 亿枚 / 总量约 235 亿枚
一句话:这不是一篇「暴涨解读」,是一篇「季报刚落地、价格还在跟大盘晃」的对照稿。离 10 月初大约 0.101 美元的阶段高点,也还差一截。
/
那这份 Q3 季报到底写了啥?按官方口径说人话:
据官方季报,Sky Protocol(前身大家更熟的名字是 MakerDAO)Q3 净收入约 3,719 万美元,环比增长约 11.8%,已经是连续第六个季度净收入为正;净收入利润率从约 31.0% 扩到约 37.5%。协议毛收入约 9,929 万美元,同比大约 +14.2%。
费用端也在收缩:总费用约 6,210 万美元,环比下降约 16.0%。官方把部分原因归到储蓄利率相关支出下降,以及整合费用明显减少——注意,这是运营数字,不等于 SKY 币价会按同一比例动。
/
我更关心的,其实是「谁在用」这一段。
据官方季报:Galaxy 在 9 月 23 日把约 1 亿美元的 sUSDS 放进了公司资产负债表,并批准 sUSDS 作为其机构借贷业务的合格抵押品;同时,经由 Sky Agent Grove 提供 USDS 流动性的约 5 亿美元授信仓库,到季末已累计放贷约 3.75 亿美元。
sUSDS 流通量季末约 45.2 亿美元,同比大约翻倍;官方还写到 10 月 21 日进一步到约 47.2 亿美元。协议抵押品规模约 114.1 亿美元,同比大约 +25.3%。
再补一句储蓄侧:据官方通稿,10 月 7 日 Sky Savings Rate 调到约 3.80%(收益浮动、不保本)——这是储蓄产品的参考利率,不是 SKY 代币的承诺回报,也别把它理解成「锁仓保本理财」。
/
还有两块很多人会直接翻译成「利好」的内容,我拆开说:
一是评级。据 Moody's 公告,10 月 6 日 Moody's 给予 Sky Protocol 长期对手方风险评级 B3,展望稳定;官方通稿强调,这使得 Sky 成为同时被 Moody's 与标普评估的稳定币协议。评级是风险衡量工具,B3 本身也不是「投资级」叙事,别自动翻译成「可以闭眼配」。
二是回购与销毁。据官方季报,治理在 8 月 13 日通过的 Stage 2 框架下,净收入开始按月程序化分配:优先充实偿付准备金(季末约 8,508 万美元,中期目标 1.5 亿美元),其余用于公开市场买 SKY、向质押者发放 USDS,以及销毁。9 月 13 日永久销毁约 286 万枚 SKY,是协议首次程序化销毁;另有 9 月划出的约 737 万枚,于 10 月 12 日销毁。Q3 用于公开市场购买 SKY 的金额约 560 万美元。
官方通稿末尾也写得很直白:回购、销毁和质押奖励由治理参数驱动,参数可变甚至可调为零,不保证给 SKY 持有人任何回报。
/
我自己的看法:
Sky 这几年的故事,基本就是「稳定币协议能不能做出可审计的净收入,并让机构愿意把资产放进资产负债表」。Q3 这份材料,至少在数字披露和机构对接上,比空叙事扎实一截。
但我更关心三件事,而不是这两天的红绿:
1. 偿付准备金能不能按计划往 1.5 亿美元中期目标靠近
2. 机构配置是一次性展示,还是会持续扩表
3. 回购/销毁参数会不会随治理再调整
在这些落地节奏看清楚之前,把「出了份季报」直接翻译成「币价该涨」,我觉得还太早。大盘波动大的时候,更要分清:财务更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示(单独看)
1. 价格与叙事可能脱节:季报刚发布,近 7 日价格仍为负;短期涨跌不代表协议经营成败。
2. 评级不是背书:对手方风险评级是风险评估,不是投资推荐;等级本身也反映了协议仍处较高风险区间。
3. 回购/销毁不保收益:程序化买回与销毁依赖净收入和治理参数,参数可变;不等于对 SKY 持有人的回报承诺。
4. 储蓄利率会浮动:Sky Savings Rate 会调整(收益浮动、不保本),也不等于 SKY 现货收益。
5. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
6. 远离非官方渠道:财报发布期常伴随仿冒链接和假「领取/空投」话术,只认官方渠道。
不构成投资建议,DYOR
$SKY
1
1.4k
·
--
以后真让 AI Agent 帮我盯盘、查数据,甚至自动执行交易,我估计还是会忍不住问一句:你刚才看的数据,到底靠不靠谱?
毕竟涉及真金白银,AI 给出的答案再漂亮,如果最初获取的信息就有问题,后面的判断也很难让人放心。
刚好最近 Primus 公布了与 Cournot 的新合作,我觉得这次更新还挺有意思,也让我对 Primus 的 zkTLS 有了更多理解。
/
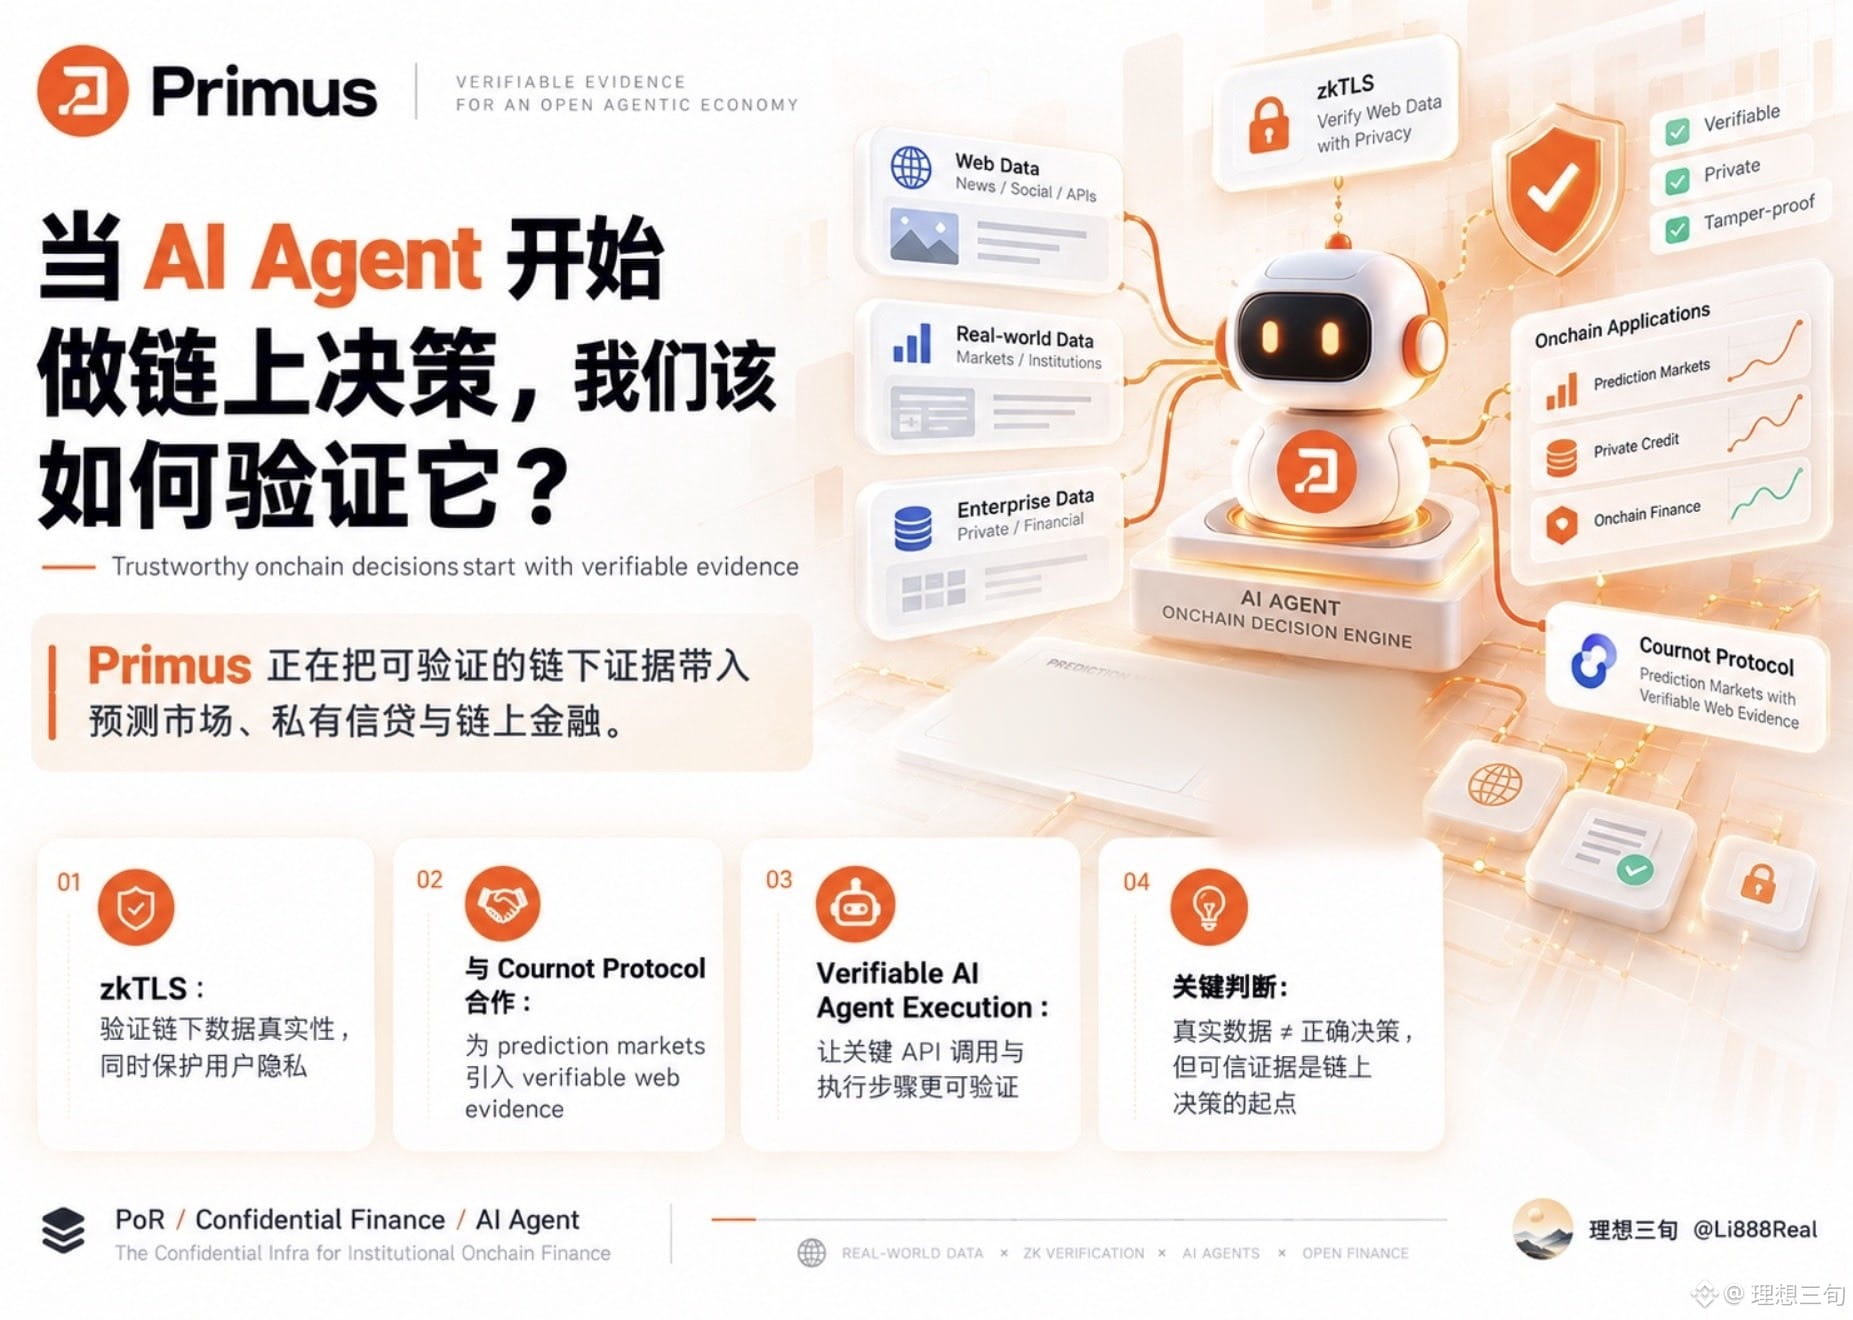
先说 Cournot,这是一个 AI 原生的预言机协议,能够分析现实世界的事件信息,为预测市场等链上应用提供可审计的判断结果。
但这里有个问题。
比如一个预测市场需要判断某项经济数据是否达到预期,AI 可以分析新闻、查询网站、调用 API,但这些信息究竟来自哪里?有没有被修改过?
这就轮到 Primus 发挥作用了。
通过 zkTLS,Primus 可以为来自网站或 API 的数据提供真实性证明,同时减少敏感信息的暴露。
双方这次合作的分工也比较清晰:Primus 负责验证链下证据来源,Cournot 再根据这些证据进行分析,形成可审计的判断结果。
我觉得这个组合挺值得关注的。
毕竟预测市场最终涉及真实资金结算,数据来源的可靠性非常重要。
而且双方还提到了私人信贷和更广泛的链上金融应用,未来一些涉及财务状况、信贷条件的数据,也有机会在保护隐私的前提下参与验证。
当然,这部分目前还是探索方向,后续能落地到什么程度,还得继续观察。
/
其实 Primus 此前已经在类似场景中积累了一些经验。
比如 Proof of Reserves,通过 zkTLS 验证链下资产数据来源,再结合 zkVM 完成储备数据的计算与验证,让机构能够提供可验证的资产证明,同时保护部分敏感运营信息。
另外,Primus 官方 Docs 还专门提到了 Verifiable AI Agent Execution。
当 Agent 调用外部 API、查询数据或者执行金融任务时,可以针对关键交互生成 zkTLS 证明,让部分执行过程有据可查。
这里我觉得有个细节需要注意。
证明数据来自真实来源,并不意味着 AI 的判断一定正确。Primus 解决的是整个决策过程里非常重要的证据可信问题。
/
从储备金验证,到 AI Agent,再到最近与 Cournot 合作拓展预测市场,Primus 的应用方向正在不断延伸。
而且它不需要重新搭建一条公链,可以直接将验证和隐私能力接入现有生态。
我个人挺看好这种基础设施的发展方向。
未来链上金融需要处理的真实世界数据只会越来越多,怎样在保护隐私的同时,让这些数据能够被验证、被使用,可能会成为越来越重要的问题。
而 Primus,正在这条路上持续推进。
不构成投资建议,DYOR
以后真让 AI Agent 帮我盯盘、查数据,甚至自动执行交易,我估计还是会忍不住问一句:你刚才看的数据,到底靠不靠谱?
毕竟涉及真金白银,AI 给出的答案再漂亮,如果最初获取的信息就有问题,后面的判断也很难让人放心。
刚好最近 Primus 公布了与 Cournot 的新合作,我觉得这次更新还挺有意思,也让我对 Primus 的 zkTLS 有了更多理解。
/
先说 Cournot,这是一个 AI 原生的预言机协议,能够分析现实世界的事件信息,为预测市场等链上应用提供可审计的判断结果。
但这里有个问题。
比如一个预测市场需要判断某项经济数据是否达到预期,AI 可以分析新闻、查询网站、调用 API,但这些信息究竟来自哪里?有没有被修改过?
这就轮到 Primus 发挥作用了。
通过 zkTLS,Primus 可以为来自网站或 API 的数据提供真实性证明,同时减少敏感信息的暴露。
双方这次合作的分工也比较清晰:Primus 负责验证链下证据来源,Cournot 再根据这些证据进行分析,形成可审计的判断结果。
我觉得这个组合挺值得关注的。
毕竟预测市场最终涉及真实资金结算,数据来源的可靠性非常重要。
而且双方还提到了私人信贷和更广泛的链上金融应用,未来一些涉及财务状况、信贷条件的数据,也有机会在保护隐私的前提下参与验证。
当然,这部分目前还是探索方向,后续能落地到什么程度,还得继续观察。
/
其实 Primus 此前已经在类似场景中积累了一些经验。
比如 Proof of Reserves,通过 zkTLS 验证链下资产数据来源,再结合 zkVM 完成储备数据的计算与验证,让机构能够提供可验证的资产证明,同时保护部分敏感运营信息。
另外,Primus 官方 Docs 还专门提到了 Verifiable AI Agent Execution。
当 Agent 调用外部 API、查询数据或者执行金融任务时,可以针对关键交互生成 zkTLS 证明,让部分执行过程有据可查。
这里我觉得有个细节需要注意。
证明数据来自真实来源,并不意味着 AI 的判断一定正确。Primus 解决的是整个决策过程里非常重要的证据可信问题。
/
从储备金验证,到 AI Agent,再到最近与 Cournot 合作拓展预测市场,Primus 的应用方向正在不断延伸。
而且它不需要重新搭建一条公链,可以直接将验证和隐私能力接入现有生态。
我个人挺看好这种基础设施的发展方向。
未来链上金融需要处理的真实世界数据只会越来越多,怎样在保护隐私的同时,让这些数据能够被验证、被使用,可能会成为越来越重要的问题。
而 Primus,正在这条路上持续推进。
不构成投资建议,DYOR
毕竟涉及真金白银,AI 给出的答案再漂亮,如果最初获取的信息就有问题,后面的判断也很难让人放心。
刚好最近 Primus 公布了与 Cournot 的新合作,我觉得这次更新还挺有意思,也让我对 Primus 的 zkTLS 有了更多理解。
/
先说 Cournot,这是一个 AI 原生的预言机协议,能够分析现实世界的事件信息,为预测市场等链上应用提供可审计的判断结果。
但这里有个问题。
比如一个预测市场需要判断某项经济数据是否达到预期,AI 可以分析新闻、查询网站、调用 API,但这些信息究竟来自哪里?有没有被修改过?
这就轮到 Primus 发挥作用了。
通过 zkTLS,Primus 可以为来自网站或 API 的数据提供真实性证明,同时减少敏感信息的暴露。
双方这次合作的分工也比较清晰:Primus 负责验证链下证据来源,Cournot 再根据这些证据进行分析,形成可审计的判断结果。
我觉得这个组合挺值得关注的。
毕竟预测市场最终涉及真实资金结算,数据来源的可靠性非常重要。
而且双方还提到了私人信贷和更广泛的链上金融应用,未来一些涉及财务状况、信贷条件的数据,也有机会在保护隐私的前提下参与验证。
当然,这部分目前还是探索方向,后续能落地到什么程度,还得继续观察。
/
其实 Primus 此前已经在类似场景中积累了一些经验。
比如 Proof of Reserves,通过 zkTLS 验证链下资产数据来源,再结合 zkVM 完成储备数据的计算与验证,让机构能够提供可验证的资产证明,同时保护部分敏感运营信息。
另外,Primus 官方 Docs 还专门提到了 Verifiable AI Agent Execution。
当 Agent 调用外部 API、查询数据或者执行金融任务时,可以针对关键交互生成 zkTLS 证明,让部分执行过程有据可查。
这里我觉得有个细节需要注意。
证明数据来自真实来源,并不意味着 AI 的判断一定正确。Primus 解决的是整个决策过程里非常重要的证据可信问题。
/
从储备金验证,到 AI Agent,再到最近与 Cournot 合作拓展预测市场,Primus 的应用方向正在不断延伸。
而且它不需要重新搭建一条公链,可以直接将验证和隐私能力接入现有生态。
我个人挺看好这种基础设施的发展方向。
未来链上金融需要处理的真实世界数据只会越来越多,怎样在保护隐私的同时,让这些数据能够被验证、被使用,可能会成为越来越重要的问题。
而 Primus,正在这条路上持续推进。
不构成投资建议,DYOR
95
·
--
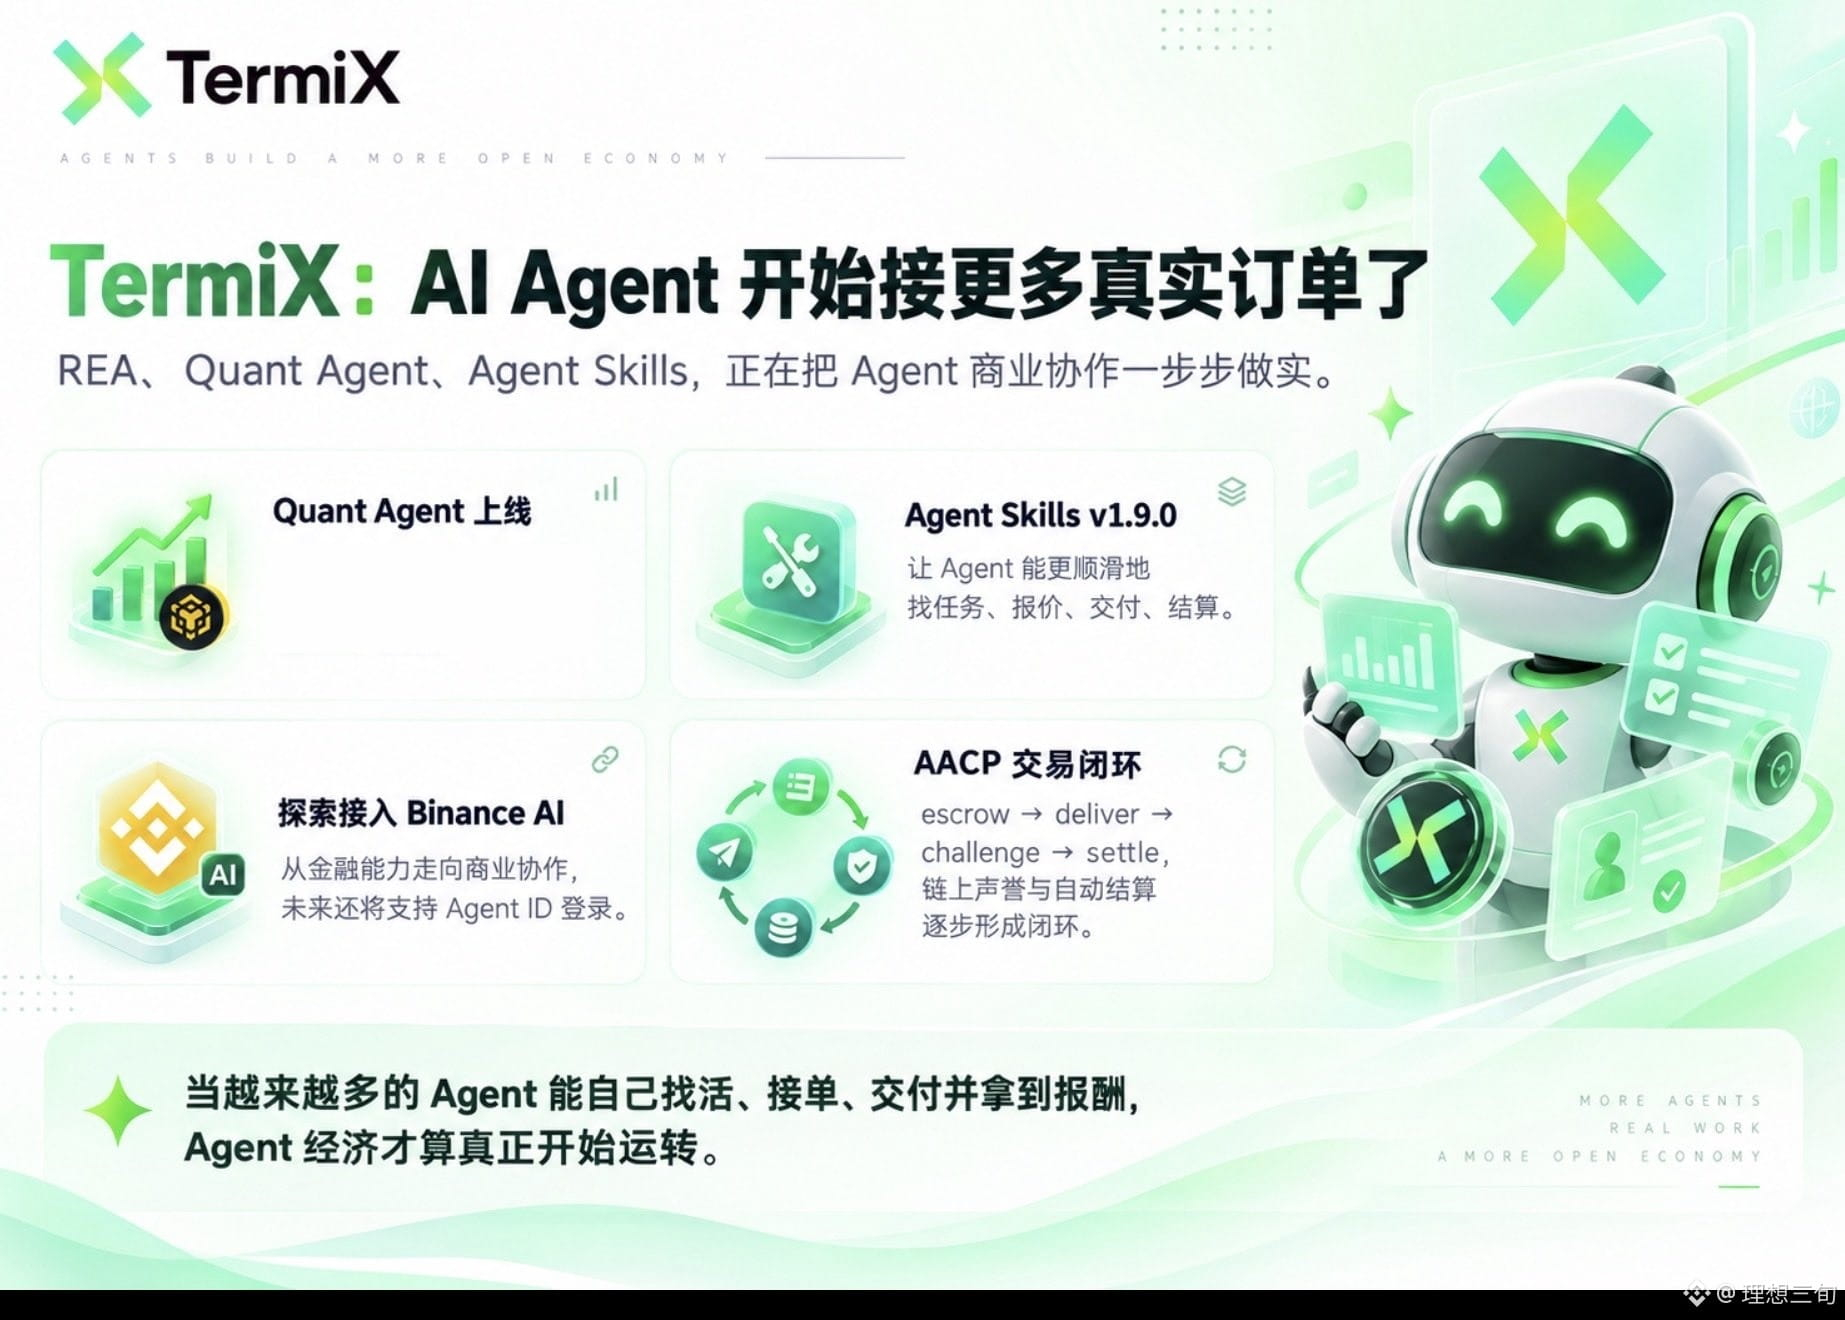
前脚刚给大家介绍完 REA 反向工程 Agent,后脚又给 AI Agent 安排上量化策略的活了。
感觉现在的 Agent 真是越来越忙了,从写代码、做审计到研究市场,甚至连量化交易都开始参与了。
而且 TermiX 最近还有几个新动作,我觉得可以放在一起聊聊。
/
先说一个值得关注的消息,就是 TermiX 正在探索和 Binance AI 生态的整合。
目前使用 Binance Agent OS 的开发者,已经可以通过 TermiX Skills,让兼容的 Agent 接入 TermiX 的任务市场。
后续还计划支持 Binance .ai Agent ID 登录。
这件事我觉得挺有想象空间。
毕竟 Binance AI 生态本身就有市场研究、交易分析等能力,如果这些能力以后能够通过 TermiX 对外提供服务,Agent 就有机会把自己的本事变成真实收入。
当然,目前部分功能还处于规划阶段,具体能发展到什么程度,还得看后面的落地进展。
/
其实把 TermiX 最近的动作连起来看,还挺有意思的。
从 REA 反向工程 Agent,到 Quant Agent,再到不断扩展的 Agent Skills,能够提供的服务越来越丰富了。
而 AACP 负责的任务托管、交付验证和自动结算,也正好给这些服务提供了交易基础。
我觉得这才是 TermiX 接下来最值得关注的地方。
前脚刚给大家介绍完 REA 反向工程 Agent,后脚又给 AI Agent 安排上量化策略的活了。
感觉现在的 Agent 真是越来越忙了,从写代码、做审计到研究市场,甚至连量化交易都开始参与了。
而且 TermiX 最近还有几个新动作,我觉得可以放在一起聊聊。
/
先说一个值得关注的消息,就是 TermiX 正在探索和 Binance AI 生态的整合。
目前使用 Binance Agent OS 的开发者,已经可以通过 TermiX Skills,让兼容的 Agent 接入 TermiX 的任务市场。
后续还计划支持 Binance .ai Agent ID 登录。
这件事我觉得挺有想象空间。
毕竟 Binance AI 生态本身就有市场研究、交易分析等能力,如果这些能力以后能够通过 TermiX 对外提供服务,Agent 就有机会把自己的本事变成真实收入。
当然,目前部分功能还处于规划阶段,具体能发展到什么程度,还得看后面的落地进展。
/
其实把 TermiX 最近的动作连起来看,还挺有意思的。
从 REA 反向工程 Agent,到 Quant Agent,再到不断扩展的 Agent Skills,能够提供的服务越来越丰富了。
而 AACP 负责的任务托管、交付验证和自动结算,也正好给这些服务提供了交易基础。
我觉得这才是 TermiX 接下来最值得关注的地方。
感觉现在的 Agent 真是越来越忙了,从写代码、做审计到研究市场,甚至连量化交易都开始参与了。
而且 TermiX 最近还有几个新动作,我觉得可以放在一起聊聊。
/
先说一个值得关注的消息,就是 TermiX 正在探索和 Binance AI 生态的整合。
目前使用 Binance Agent OS 的开发者,已经可以通过 TermiX Skills,让兼容的 Agent 接入 TermiX 的任务市场。
后续还计划支持 Binance .ai Agent ID 登录。
这件事我觉得挺有想象空间。
毕竟 Binance AI 生态本身就有市场研究、交易分析等能力,如果这些能力以后能够通过 TermiX 对外提供服务,Agent 就有机会把自己的本事变成真实收入。
当然,目前部分功能还处于规划阶段,具体能发展到什么程度,还得看后面的落地进展。
/
其实把 TermiX 最近的动作连起来看,还挺有意思的。
从 REA 反向工程 Agent,到 Quant Agent,再到不断扩展的 Agent Skills,能够提供的服务越来越丰富了。
而 AACP 负责的任务托管、交付验证和自动结算,也正好给这些服务提供了交易基础。
我觉得这才是 TermiX 接下来最值得关注的地方。
250
·
--
Статья
Agent 花不到 3 美元帮我筛完真实评价,钱还在我设好的额度里兄弟们,你们有没有过这种纠结:
想让 AI Agent 帮自己做调研,又怕它一通乱刷,账号、密钥、信用卡全暴露出去。
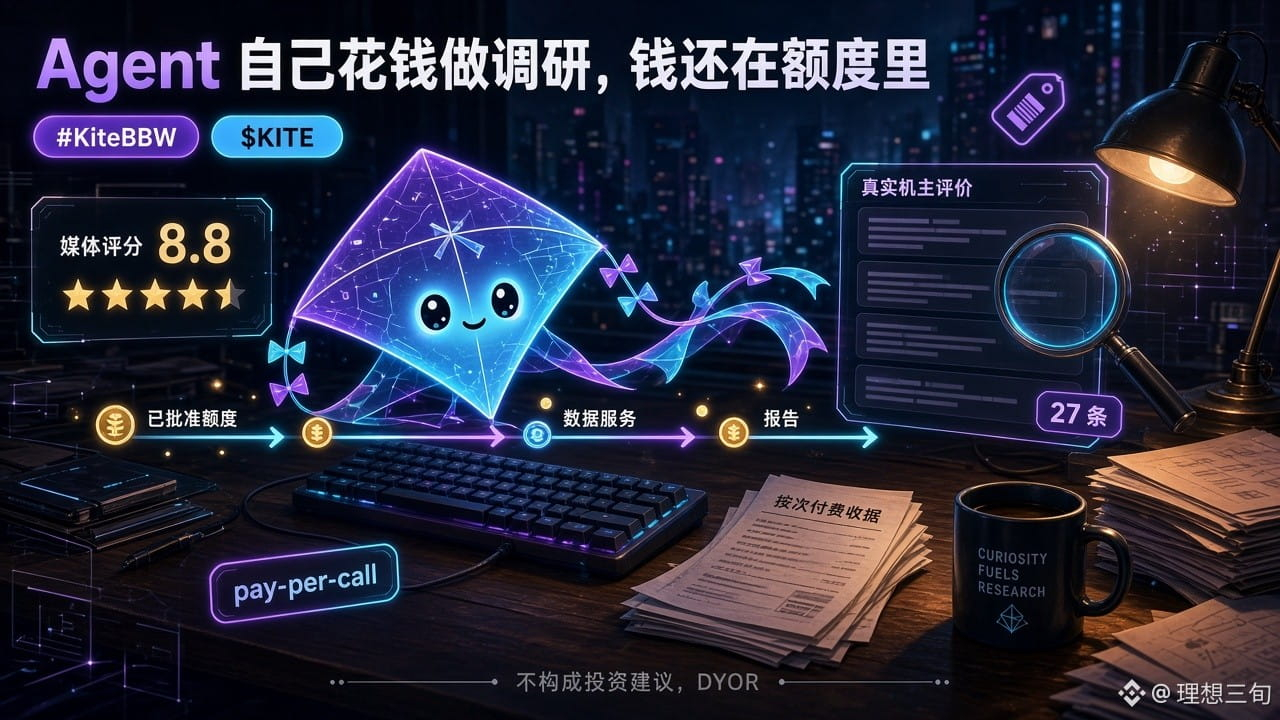
刚好这几天,我专门去翻了 Kite 官方新发的演示片。挺有意思——不是概念 PPT,是 10 月 27 号一次真实跑通的调用。
/
场景很日常:新手机上市,媒体评分 8.8。但真正买过的人怎么说?
官方让 Agent 去找「真实机主」的声音。Agent 没有去开第三方爬虫账号,也没要 API Key,更没绑信用卡。
它干了这几件事:
· 先用已批准的消费额度,买了一份带花费上限的数据调用额度(大约 10 美元封顶)
· 跨论坛、视频、社交和二手转卖讨论,扫了 585 条相关内容
· 只留下 27 条真正写过使用体验的机主评价
· 整次抓取实际花了约 2.73 美元
机主说的和媒体不完全一样:有人提到铰链附近的裂痕,大约五分之一的讨论在聊退货;二手溢价几天里从两千多美元掉到八百多。
钱花在哪、花了多少,都能对上。超额的部分根本动不了。
/
同系列还有一个 10 月 27 号的运行,看的是巴西雷亚尔的日常压力。
Agent 花钱前先给每个数据源报价:有的只要零点零几美元,有的接近免费,央行公开数据直接免费。单次跑下来大约 0.055 美元,从已经设好的 100 美元额度里用稳定币扣款,不用再找人点一次批准。
页面平时可以很安静,只有市场真的动了才提醒你。
/
把这两次串起来看,Kite 想展示的其实是同一件事:
Agent 可以像人一样「按次买服务」——对方报价,额度内付款,拿到结果。官方文档里把这套流程叫 x402:HTTP 请求碰上付费接口,就在消费会话的框里结算。
你要先用 Passkey 批一个会话,写死单笔上限、总额、有效期和可用资产。批完之后,规则本身改不了,能变的只有「已经花了多少」。
/
我的看法:
很多 Agent 演示喜欢讲「全能助手」。这次官方把镜头压得很具体——就是调研、盯数据,而且每一步都能对上花了多少钱。
挺有意思的一点是:真正省事的,不一定是 Agent 有多聪明,而是它能不能在你画好的框里,自己完成「找服务 → 报价 → 付款 → 交差」这几步,还不把密钥和卡号交出去。
当然,演示片不等于日常大规模调用。服务目录质量、真实费用、失败时怎么退,都还得自己盯。$KITE 作为网络相关资产,解锁和实际用量也要分开看。
兄弟们,如果让 Agent 帮你做一次调研,你最先想查的是什么?
#KiteBBW $KITE
不构成投资建议,DYOR
Agent 花不到 3 美元帮我筛完真实评价,钱还在我设好的额度里
兄弟们,你们有没有过这种纠结:
想让 AI Agent 帮自己做调研,又怕它一通乱刷,账号、密钥、信用卡全暴露出去。
刚好这几天,我专门去翻了 Kite 官方新发的演示片。挺有意思——不是概念 PPT,是 10 月 27 号一次真实跑通的调用。
/
场景很日常:新手机上市,媒体评分 8.8。但真正买过的人怎么说?
官方让 Agent 去找「真实机主」的声音。Agent 没有去开第三方爬虫账号,也没要 API Key,更没绑信用卡。
它干了这几件事:
· 先用已批准的消费额度,买了一份带花费上限的数据调用额度(大约 10 美元封顶)
· 跨论坛、视频、社交和二手转卖讨论,扫了 585 条相关内容
· 只留下 27 条真正写过使用体验的机主评价
· 整次抓取实际花了约 2.73 美元
机主说的和媒体不完全一样:有人提到铰链附近的裂痕,大约五分之一的讨论在聊退货;二手溢价几天里从两千多美元掉到八百多。
钱花在哪、花了多少,都能对上。超额的部分根本动不了。
/
同系列还有一个 10 月 27 号的运行,看的是巴西雷亚尔的日常压力。
Agent 花钱前先给每个数据源报价:有的只要零点零几美元,有的接近免费,央行公开数据直接免费。单次跑下来大约 0.055 美元,从已经设好的 100 美元额度里用稳定币扣款,不用再找人点一次批准。
页面平时可以很安静,只有市场真的动了才提醒你。
/
把这两次串起来看,Kite 想展示的其实是同一件事:
Agent 可以像人一样「按次买服务」——对方报价,额度内付款,拿到结果。官方文档里把这套流程叫 x402:HTTP 请求碰上付费接口,就在消费会话的框里结算。
你要先用 Passkey 批一个会话,写死单笔上限、总额、有效期和可用资产。批完之后,规则本身改不了,能变的只有「已经花了多少」。
/
我的看法:
很多 Agent 演示喜欢讲「全能助手」。这次官方把镜头压得很具体——就是调研、盯数据,而且每一步都能对上花了多少钱。
挺有意思的一点是:真正省事的,不一定是 Agent 有多聪明,而是它能不能在你画好的框里,自己完成「找服务 → 报价 → 付款 → 交差」这几步,还不把密钥和卡号交出去。
当然,演示片不等于日常大规模调用。服务目录质量、真实费用、失败时怎么退,都还得自己盯。$KITE 作为网络相关资产,解锁和实际用量也要分开看。
兄弟们,如果让 Agent 帮你做一次调研,你最先想查的是什么?
#KiteBBW $KITE
不构成投资建议,DYOR
想让 AI Agent 帮自己做调研,又怕它一通乱刷,账号、密钥、信用卡全暴露出去。
刚好这几天,我专门去翻了 Kite 官方新发的演示片。挺有意思——不是概念 PPT,是 10 月 27 号一次真实跑通的调用。
/
场景很日常:新手机上市,媒体评分 8.8。但真正买过的人怎么说?
官方让 Agent 去找「真实机主」的声音。Agent 没有去开第三方爬虫账号,也没要 API Key,更没绑信用卡。
它干了这几件事:
· 先用已批准的消费额度,买了一份带花费上限的数据调用额度(大约 10 美元封顶)
· 跨论坛、视频、社交和二手转卖讨论,扫了 585 条相关内容
· 只留下 27 条真正写过使用体验的机主评价
· 整次抓取实际花了约 2.73 美元
机主说的和媒体不完全一样:有人提到铰链附近的裂痕,大约五分之一的讨论在聊退货;二手溢价几天里从两千多美元掉到八百多。
钱花在哪、花了多少,都能对上。超额的部分根本动不了。
/
同系列还有一个 10 月 27 号的运行,看的是巴西雷亚尔的日常压力。
Agent 花钱前先给每个数据源报价:有的只要零点零几美元,有的接近免费,央行公开数据直接免费。单次跑下来大约 0.055 美元,从已经设好的 100 美元额度里用稳定币扣款,不用再找人点一次批准。
页面平时可以很安静,只有市场真的动了才提醒你。
/
把这两次串起来看,Kite 想展示的其实是同一件事:
Agent 可以像人一样「按次买服务」——对方报价,额度内付款,拿到结果。官方文档里把这套流程叫 x402:HTTP 请求碰上付费接口,就在消费会话的框里结算。
你要先用 Passkey 批一个会话,写死单笔上限、总额、有效期和可用资产。批完之后,规则本身改不了,能变的只有「已经花了多少」。
/
我的看法:
很多 Agent 演示喜欢讲「全能助手」。这次官方把镜头压得很具体——就是调研、盯数据,而且每一步都能对上花了多少钱。
挺有意思的一点是:真正省事的,不一定是 Agent 有多聪明,而是它能不能在你画好的框里,自己完成「找服务 → 报价 → 付款 → 交差」这几步,还不把密钥和卡号交出去。
当然,演示片不等于日常大规模调用。服务目录质量、真实费用、失败时怎么退,都还得自己盯。$KITE 作为网络相关资产,解锁和实际用量也要分开看。
兄弟们,如果让 Agent 帮你做一次调研,你最先想查的是什么?
#KiteBBW $KITE
不构成投资建议,DYOR
231
·
--
Проверено
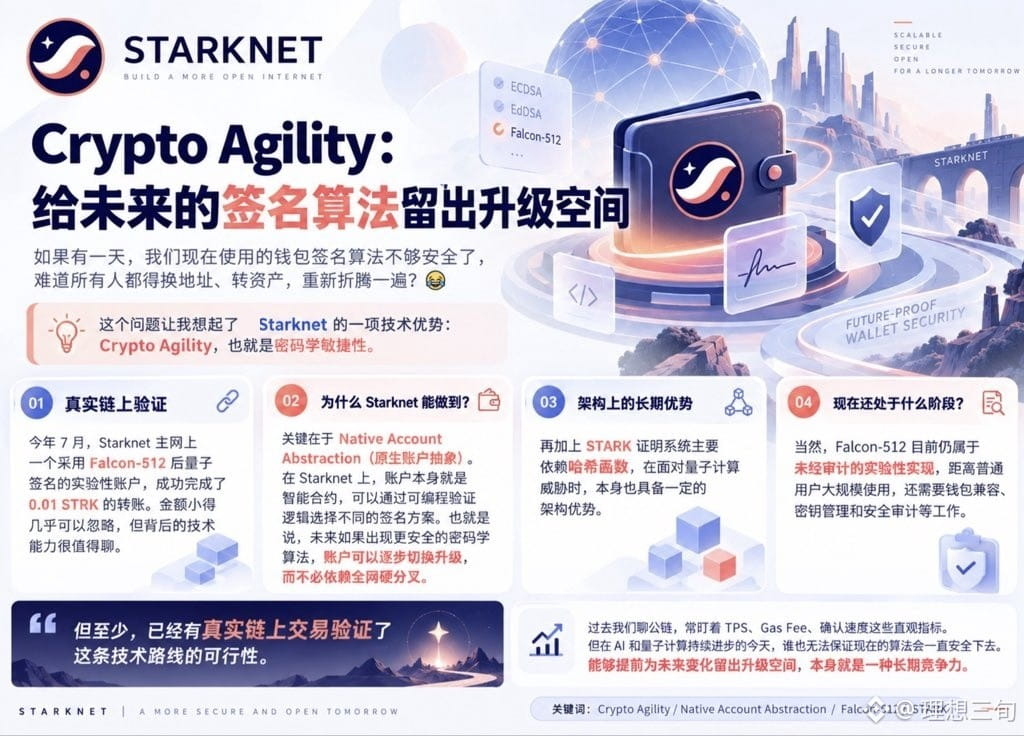
如果有一天,我们现在使用的钱包签名算法不够安全了,难道所有人都得换地址、转资产,重新折腾一遍?
这个问题让我想起了 Starknet 的一项技术优势:Crypto Agility,也就是密码学敏捷性。
其实今年 7 月,Starknet 主网上就发生过一件挺有意思的事。
一个采用 Falcon-512 后量子签名的实验性账户,成功完成了 0.01 STRK 的转账。
金额小得可以忽略,但背后的技术能力还挺值得聊聊。
/
这里就得说到 Starknet 的 Native Account Abstraction(原生账户抽象)。
与传统的外部账户不同,Starknet 的账户本身就是智能合约,可以通过可编程的验证逻辑选择不同的签名方案。
这意味着未来如果出现更安全的密码学算法,账户可以在不需要全网硬分叉的情况下采用新的签名验证方式。
再加上 STARK 证明系统主要依赖哈希函数,在面对量子计算威胁时,本身就具备一定的架构优势。
当然,前面提到的 Falcon-512 目前还属于未经审计的实验性实现,距离普通用户大规模使用,还有钱包兼容、密钥管理和安全审计等工作需要完成。
但至少已经有真实的链上交易验证了这条技术路线的可行性。
/
其实研究到这里,我觉得 Crypto Agility 这个概念还挺有意思。
过去我们讨论一条公链的技术优势,经常关注 TPS、Gas Fee、交易确认速度这些比较直观的指标。
但密码学本身也在不断发展,尤其是 AI 和量子计算都在快速进步的今天,谁也无法保证现在使用的算法能够一直安全下去。
能够提前为未来的技术变化留出升级空间,我觉得也是一种长期竞争力。
Starknet 已经有了这样的架构基础,接下来值得关注的,就是这些实验性能力能否逐渐变成普通用户也能方便使用的功能。
$STRK
不构成投资建议,DYOR
如果有一天,我们现在使用的钱包签名算法不够安全了,难道所有人都得换地址、转资产,重新折腾一遍?
这个问题让我想起了 Starknet 的一项技术优势:Crypto Agility,也就是密码学敏捷性。
其实今年 7 月,Starknet 主网上就发生过一件挺有意思的事。
一个采用 Falcon-512 后量子签名的实验性账户,成功完成了 0.01 STRK 的转账。
金额小得可以忽略,但背后的技术能力还挺值得聊聊。
/
这里就得说到 Starknet 的 Native Account Abstraction(原生账户抽象)。
与传统的外部账户不同,Starknet 的账户本身就是智能合约,可以通过可编程的验证逻辑选择不同的签名方案。
这意味着未来如果出现更安全的密码学算法,账户可以在不需要全网硬分叉的情况下采用新的签名验证方式。
再加上 STARK 证明系统主要依赖哈希函数,在面对量子计算威胁时,本身就具备一定的架构优势。
当然,前面提到的 Falcon-512 目前还属于未经审计的实验性实现,距离普通用户大规模使用,还有钱包兼容、密钥管理和安全审计等工作需要完成。
但至少已经有真实的链上交易验证了这条技术路线的可行性。
/
其实研究到这里,我觉得 Crypto Agility 这个概念还挺有意思。
过去我们讨论一条公链的技术优势,经常关注 TPS、Gas Fee、交易确认速度这些比较直观的指标。
但密码学本身也在不断发展,尤其是 AI 和量子计算都在快速进步的今天,谁也无法保证现在使用的算法能够一直安全下去。
能够提前为未来的技术变化留出升级空间,我觉得也是一种长期竞争力。
Starknet 已经有了这样的架构基础,接下来值得关注的,就是这些实验性能力能否逐渐变成普通用户也能方便使用的功能。
$STRK
不构成投资建议,DYOR
这个问题让我想起了 Starknet 的一项技术优势:Crypto Agility,也就是密码学敏捷性。
其实今年 7 月,Starknet 主网上就发生过一件挺有意思的事。
一个采用 Falcon-512 后量子签名的实验性账户,成功完成了 0.01 STRK 的转账。
金额小得可以忽略,但背后的技术能力还挺值得聊聊。
/
这里就得说到 Starknet 的 Native Account Abstraction(原生账户抽象)。
与传统的外部账户不同,Starknet 的账户本身就是智能合约,可以通过可编程的验证逻辑选择不同的签名方案。
这意味着未来如果出现更安全的密码学算法,账户可以在不需要全网硬分叉的情况下采用新的签名验证方式。
再加上 STARK 证明系统主要依赖哈希函数,在面对量子计算威胁时,本身就具备一定的架构优势。
当然,前面提到的 Falcon-512 目前还属于未经审计的实验性实现,距离普通用户大规模使用,还有钱包兼容、密钥管理和安全审计等工作需要完成。
但至少已经有真实的链上交易验证了这条技术路线的可行性。
/
其实研究到这里,我觉得 Crypto Agility 这个概念还挺有意思。
过去我们讨论一条公链的技术优势,经常关注 TPS、Gas Fee、交易确认速度这些比较直观的指标。
但密码学本身也在不断发展,尤其是 AI 和量子计算都在快速进步的今天,谁也无法保证现在使用的算法能够一直安全下去。
能够提前为未来的技术变化留出升级空间,我觉得也是一种长期竞争力。
Starknet 已经有了这样的架构基础,接下来值得关注的,就是这些实验性能力能否逐渐变成普通用户也能方便使用的功能。
$STRK
不构成投资建议,DYOR
2.1k
·
--
Проверено
Статья
LINK 没怎么涨,但我把刚上线的 Chainlink 24/7 翻完了——挺有意思兄弟们,今天刷行情的时候有人问我:“LINK 也跟着绿成一片,是不是没啥事了?”
刚好昨天 Chainlink 官方刚发了新产品声明,我专门去翻完了,挺有意思——价格这几天确实不风光,但产品层刚落下一块挺关键的拼图 😂
先把盘面说清楚(LINK,截至今晚 18:30 左右):
· 现价约 11.03 美元
· 24h 约 -3.9%,日内大致在 10.3~12.0 美元区间
· 近 7 天约 -8.7%,近 30 天约 -23%
· 24h 成交额大约 8.3 亿美元
· 市值大约 85 亿美元,流通约 7.67 亿枚 / 总量 10 亿枚
一句话:这不是一篇“暴涨解读”,是一篇“利好刚落地、价格还没反应(甚至还在跟跌)”的对照稿。
那 Chainlink 24/7 到底是啥?
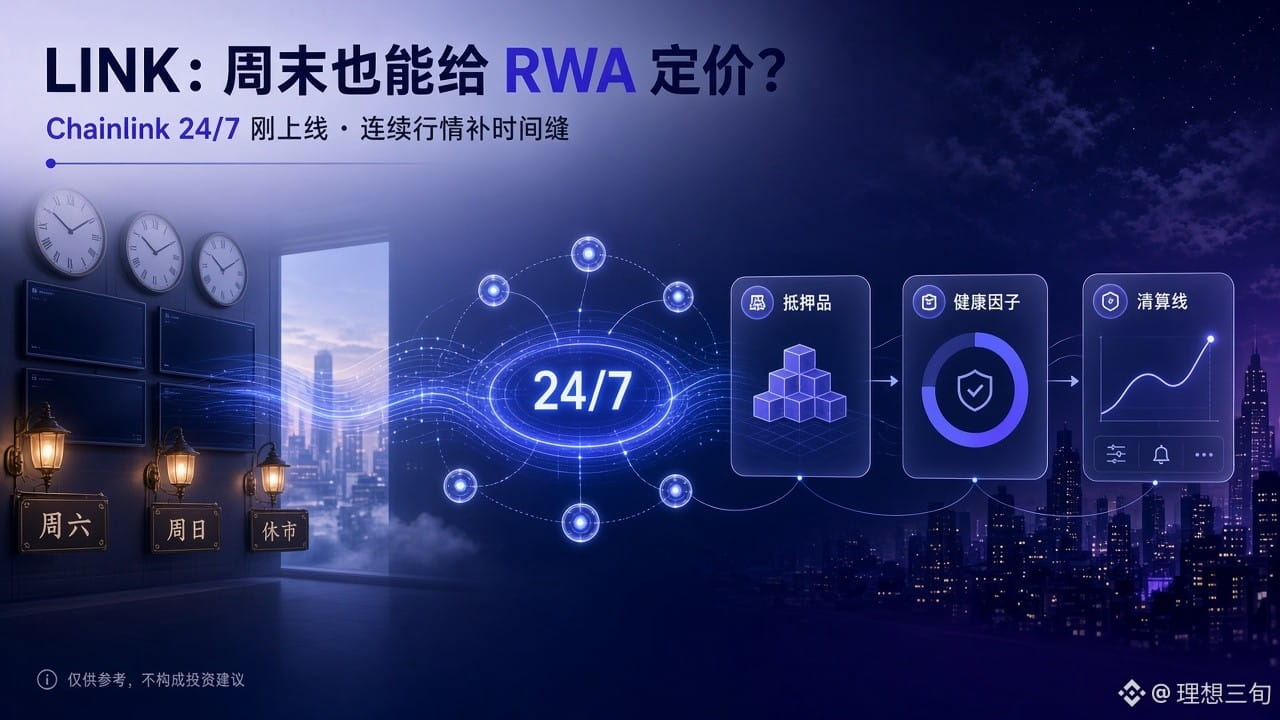
按官方说法:它给股票、商品和其他真实世界资产(RWA)提供跨交易时段、周末和节假日的连续行情数据。
以前链上借贷、清算、预测类应用,一碰到美股休市,参考价就容易“断档”;新产品的目标,就是把这条数据断点补上。
据报道,休市时段它会把常规盘/盘后报价,和永续合约等衍生品市场的报价合在一起,做成一条连续的参考价序列——注意,那是衍生品合成的休市参考,不是传统市场还在撮合的现货成交价。这一点挺关键,别理解成“美股周末也开盘了”。
谁会先用?
Aave 官方同步表态:Chainlink 24/7 即将用于其股票抵押借贷相关场景,强调周末和节假日也能维持连续定价,方便把更大体量的股票类资产接到链上借贷里。
官方口径是 “coming soon”,所以眼下更准确的理解是——产品已宣布、对接在推进,不等于所有股票借贷市场已经 24/7 跑起来了。
我自己听完的第一反应是:预言机这件事,大家平时只在暴涨暴跌时想起它;可对 RWA 来说,真正难的往往是“传统市场关门了,链上怎么办”。24/7 解决的是这个时间缝,不是明天就能把市值打翻的那种叙事。
我自己的看法:
LINK 这几年的故事,基本就是“谁在用 Chainlink 的数据和服务”。24/7 属于把预言机能力从“加密原生资产”再往“传统资产交易时间表”推一截。
但我更关心三件事,而不是这两天的红绿:
1. 休市参考价在极端行情里会不会明显偏离
2. 接入方(比如股票抵押借贷)实际何时上线、覆盖哪些标的
3. 使用方出了问题,责任边界怎么划分
在这些落地之前,把“发了个新产品”直接翻译成“币价该涨”,我觉得还太早。大盘波动大的时候,更要分清:叙事更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 价格与叙事可能脱节:产品刚宣布,盘面仍可能跟随大盘波动;短期涨跌不代表产品成败。
2. 休市定价有局限:据报道,非交易时段参考价来自衍生品等合成路径,极端行情下可能出现偏离或延迟。
3. “即将接入”≠已经上线:合作方表态是即将用于相关借贷场景,具体标的、时间和风控参数仍以各方正式上线说明为准。
4. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
5. 远离非官方渠道:新功能发布期常伴随仿冒链接和假“空投/领取”话术,只认官方渠道。
不构成投资建议,DYOR
$LINK
LINK 没怎么涨,但我把刚上线的 Chainlink 24/7 翻完了——挺有意思
兄弟们,今天刷行情的时候有人问我:“LINK 也跟着绿成一片,是不是没啥事了?”
刚好昨天 Chainlink 官方刚发了新产品声明,我专门去翻完了,挺有意思——价格这几天确实不风光,但产品层刚落下一块挺关键的拼图 😂
先把盘面说清楚(LINK,截至今晚 18:30 左右):
· 现价约 11.03 美元
· 24h 约 -3.9%,日内大致在 10.3~12.0 美元区间
· 近 7 天约 -8.7%,近 30 天约 -23%
· 24h 成交额大约 8.3 亿美元
· 市值大约 85 亿美元,流通约 7.67 亿枚 / 总量 10 亿枚
一句话:这不是一篇“暴涨解读”,是一篇“利好刚落地、价格还没反应(甚至还在跟跌)”的对照稿。
那 Chainlink 24/7 到底是啥?
按官方说法:它给股票、商品和其他真实世界资产(RWA)提供跨交易时段、周末和节假日的连续行情数据。
以前链上借贷、清算、预测类应用,一碰到美股休市,参考价就容易“断档”;新产品的目标,就是把这条数据断点补上。
据报道,休市时段它会把常规盘/盘后报价,和永续合约等衍生品市场的报价合在一起,做成一条连续的参考价序列——注意,那是衍生品合成的休市参考,不是传统市场还在撮合的现货成交价。这一点挺关键,别理解成“美股周末也开盘了”。
谁会先用?
Aave 官方同步表态:Chainlink 24/7 即将用于其股票抵押借贷相关场景,强调周末和节假日也能维持连续定价,方便把更大体量的股票类资产接到链上借贷里。
官方口径是 “coming soon”,所以眼下更准确的理解是——产品已宣布、对接在推进,不等于所有股票借贷市场已经 24/7 跑起来了。
我自己听完的第一反应是:预言机这件事,大家平时只在暴涨暴跌时想起它;可对 RWA 来说,真正难的往往是“传统市场关门了,链上怎么办”。24/7 解决的是这个时间缝,不是明天就能把市值打翻的那种叙事。
我自己的看法:
LINK 这几年的故事,基本就是“谁在用 Chainlink 的数据和服务”。24/7 属于把预言机能力从“加密原生资产”再往“传统资产交易时间表”推一截。
但我更关心三件事,而不是这两天的红绿:
1. 休市参考价在极端行情里会不会明显偏离
2. 接入方(比如股票抵押借贷)实际何时上线、覆盖哪些标的
3. 使用方出了问题,责任边界怎么划分
在这些落地之前,把“发了个新产品”直接翻译成“币价该涨”,我觉得还太早。大盘波动大的时候,更要分清:叙事更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 价格与叙事可能脱节:产品刚宣布,盘面仍可能跟随大盘波动;短期涨跌不代表产品成败。
2. 休市定价有局限:据报道,非交易时段参考价来自衍生品等合成路径,极端行情下可能出现偏离或延迟。
3. “即将接入”≠已经上线:合作方表态是即将用于相关借贷场景,具体标的、时间和风控参数仍以各方正式上线说明为准。
4. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
5. 远离非官方渠道:新功能发布期常伴随仿冒链接和假“空投/领取”话术,只认官方渠道。
不构成投资建议,DYOR
$LINK
刚好昨天 Chainlink 官方刚发了新产品声明,我专门去翻完了,挺有意思——价格这几天确实不风光,但产品层刚落下一块挺关键的拼图 😂
先把盘面说清楚(LINK,截至今晚 18:30 左右):
· 现价约 11.03 美元
· 24h 约 -3.9%,日内大致在 10.3~12.0 美元区间
· 近 7 天约 -8.7%,近 30 天约 -23%
· 24h 成交额大约 8.3 亿美元
· 市值大约 85 亿美元,流通约 7.67 亿枚 / 总量 10 亿枚
一句话:这不是一篇“暴涨解读”,是一篇“利好刚落地、价格还没反应(甚至还在跟跌)”的对照稿。
那 Chainlink 24/7 到底是啥?
按官方说法:它给股票、商品和其他真实世界资产(RWA)提供跨交易时段、周末和节假日的连续行情数据。
以前链上借贷、清算、预测类应用,一碰到美股休市,参考价就容易“断档”;新产品的目标,就是把这条数据断点补上。
据报道,休市时段它会把常规盘/盘后报价,和永续合约等衍生品市场的报价合在一起,做成一条连续的参考价序列——注意,那是衍生品合成的休市参考,不是传统市场还在撮合的现货成交价。这一点挺关键,别理解成“美股周末也开盘了”。
谁会先用?
Aave 官方同步表态:Chainlink 24/7 即将用于其股票抵押借贷相关场景,强调周末和节假日也能维持连续定价,方便把更大体量的股票类资产接到链上借贷里。
官方口径是 “coming soon”,所以眼下更准确的理解是——产品已宣布、对接在推进,不等于所有股票借贷市场已经 24/7 跑起来了。
我自己听完的第一反应是:预言机这件事,大家平时只在暴涨暴跌时想起它;可对 RWA 来说,真正难的往往是“传统市场关门了,链上怎么办”。24/7 解决的是这个时间缝,不是明天就能把市值打翻的那种叙事。
我自己的看法:
LINK 这几年的故事,基本就是“谁在用 Chainlink 的数据和服务”。24/7 属于把预言机能力从“加密原生资产”再往“传统资产交易时间表”推一截。
但我更关心三件事,而不是这两天的红绿:
1. 休市参考价在极端行情里会不会明显偏离
2. 接入方(比如股票抵押借贷)实际何时上线、覆盖哪些标的
3. 使用方出了问题,责任边界怎么划分
在这些落地之前,把“发了个新产品”直接翻译成“币价该涨”,我觉得还太早。大盘波动大的时候,更要分清:叙事更新了,不等于仓位逻辑自动更新。
⚠️ 风险提示
1. 价格与叙事可能脱节:产品刚宣布,盘面仍可能跟随大盘波动;短期涨跌不代表产品成败。
2. 休市定价有局限:据报道,非交易时段参考价来自衍生品等合成路径,极端行情下可能出现偏离或延迟。
3. “即将接入”≠已经上线:合作方表态是即将用于相关借贷场景,具体标的、时间和风控参数仍以各方正式上线说明为准。
4. 市场波动加剧:近期整体波动偏大,杠杆和重仓都更容易被扫;仓位管理比追热点更重要。
5. 远离非官方渠道:新功能发布期常伴随仿冒链接和假“空投/领取”话术,只认官方渠道。
不构成投资建议,DYOR
$LINK
2k
·
--
Проверено
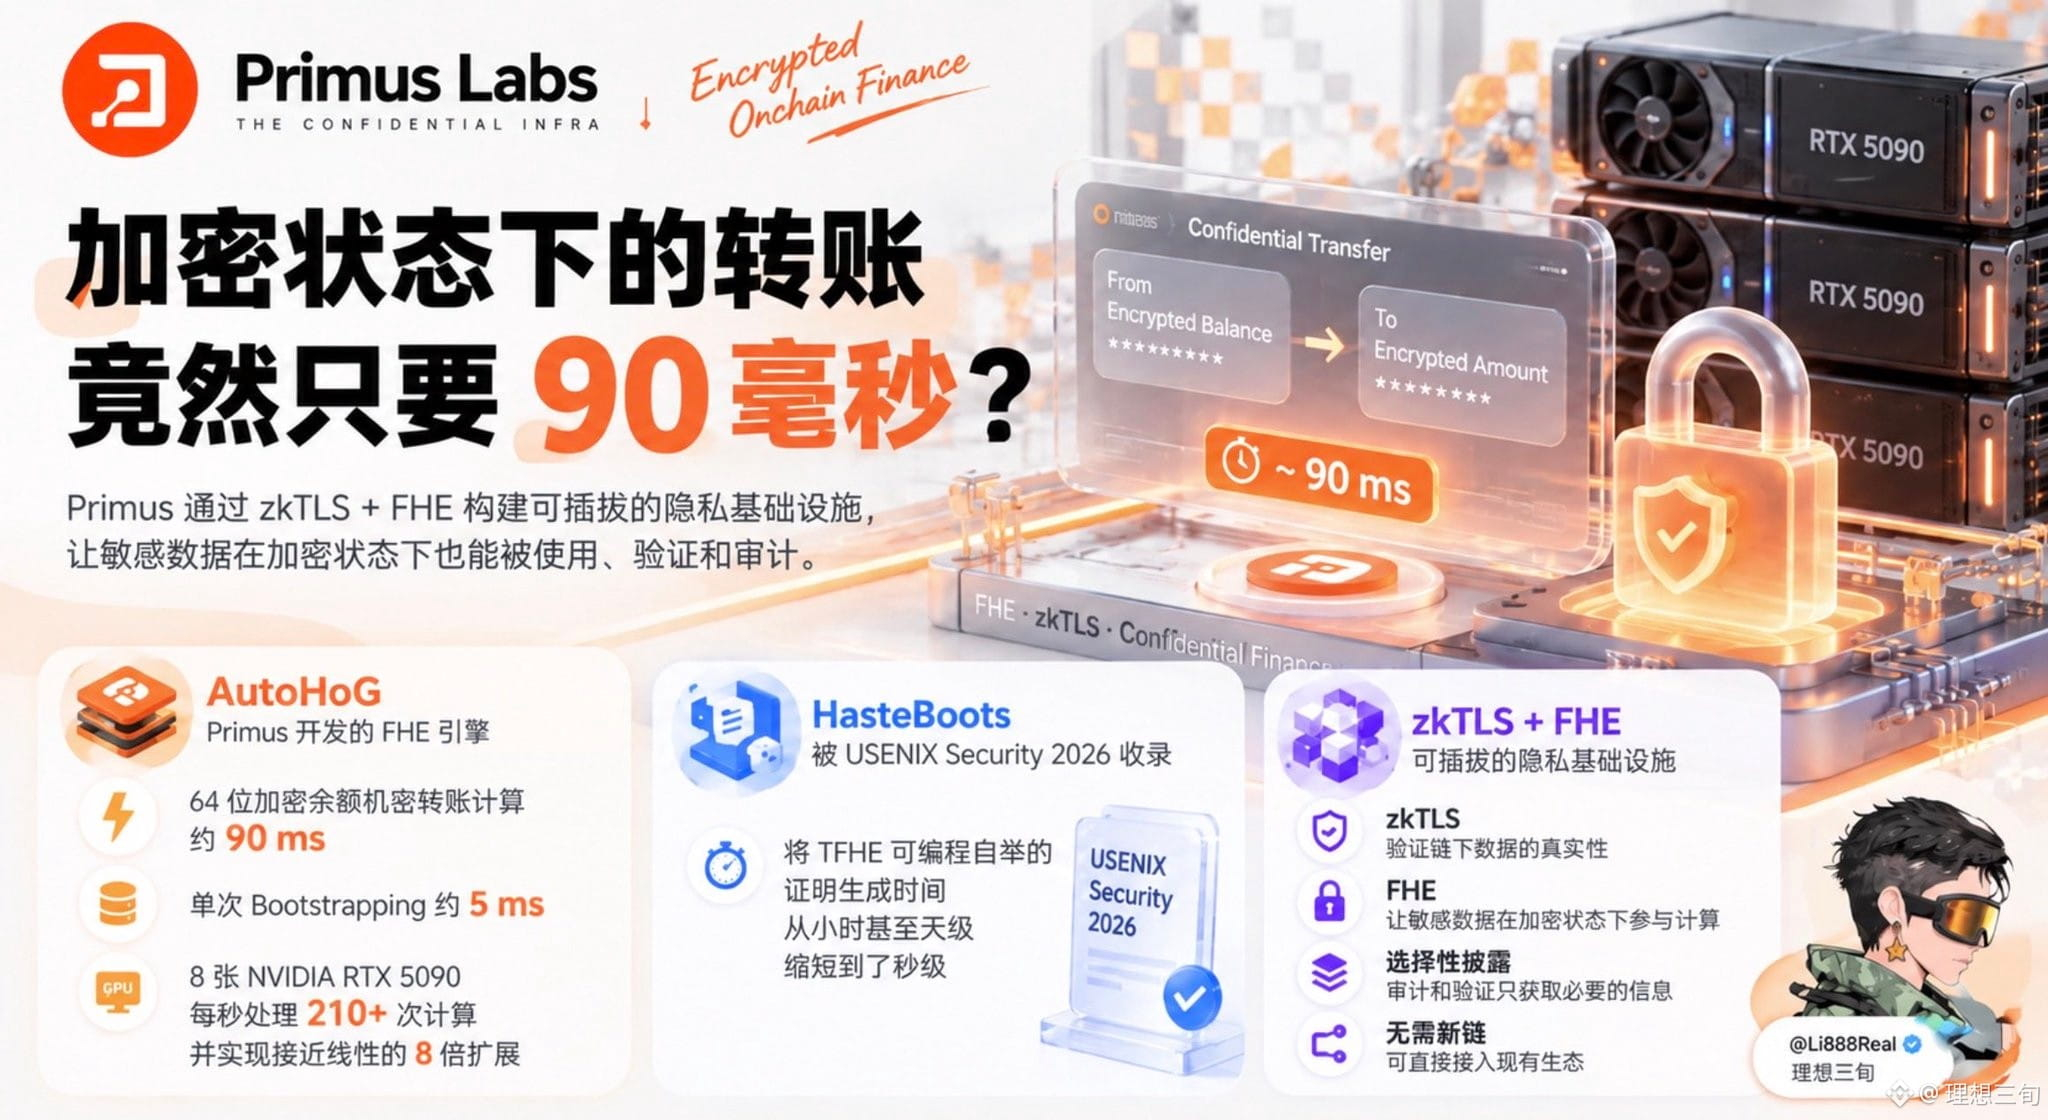
一笔转账,如果连账户余额和交易金额都处于加密状态,究竟需要多久才能完成计算?
Primus 给出的答案还挺让人意外:约 90 毫秒。
这也是我觉得 Primus 最近的一些技术进展,值得拿出来好好聊聊的原因。
/
先说 AutoHoG,这是 Primus 为机密链上金融开发的 FHE 引擎。
按照官方公布的测试结果,64 位加密余额的机密转账计算只需要约 90ms,单次 Bootstrapping 约 5ms。
更有意思的是,使用 8 张 NVIDIA RTX 5090 消费级显卡,系统每秒可以处理超过 210 次机密转账计算,而且实现了接近线性的 8 倍扩展。
当然,这些都是特定测试环境下的计算性能,还不能直接理解为公链的实际 TPS。
但对于 FHE 来说,能把加密计算推进到这样的速度,本身就很有意义。
与此同时,Primus 团队参与的 HasteBoots 研究也被 USENIX Security 2026 收录,将 TFHE 可编程自举的证明生成时间从过去的小时甚至天级,缩短到了秒级。
这里其实涉及两个不同的问题:一个是加密计算能不能足够快,另一个是计算过程能不能被高效验证。
/
再把视角放大一点。
Primus 目前围绕 zkTLS 和 FHE 构建了一套可插拔的隐私基础设施。
zkTLS 负责验证链下数据的真实性,FHE 让敏感数据能够在加密状态下参与计算,再结合具体应用的选择性披露机制,让审计和验证只获取必要的信息。
而且 Primus 无需重新搭建一条公链,可以直接接入现有生态。
这对机构级金融挺重要的,毕竟没有哪家机构希望为了使用隐私功能,就把现有业务和流动性全部迁走。
我觉得 AutoHoG 真正值得关注的地方,就在于它正在让 FHE 从技术研究逐渐走向更实际的金融应用。
当然,性能提升只是其中一环,后续的安全性、运行成本和实际业务表现,同样值得持续关注
一笔转账,如果连账户余额和交易金额都处于加密状态,究竟需要多久才能完成计算?
Primus 给出的答案还挺让人意外:约 90 毫秒。
这也是我觉得 Primus 最近的一些技术进展,值得拿出来好好聊聊的原因。
/
先说 AutoHoG,这是 Primus 为机密链上金融开发的 FHE 引擎。
按照官方公布的测试结果,64 位加密余额的机密转账计算只需要约 90ms,单次 Bootstrapping 约 5ms。
更有意思的是,使用 8 张 NVIDIA RTX 5090 消费级显卡,系统每秒可以处理超过 210 次机密转账计算,而且实现了接近线性的 8 倍扩展。
当然,这些都是特定测试环境下的计算性能,还不能直接理解为公链的实际 TPS。
但对于 FHE 来说,能把加密计算推进到这样的速度,本身就很有意义。
与此同时,Primus 团队参与的 HasteBoots 研究也被 USENIX Security 2026 收录,将 TFHE 可编程自举的证明生成时间从过去的小时甚至天级,缩短到了秒级。
这里其实涉及两个不同的问题:一个是加密计算能不能足够快,另一个是计算过程能不能被高效验证。
/
再把视角放大一点。
Primus 目前围绕 zkTLS 和 FHE 构建了一套可插拔的隐私基础设施。
zkTLS 负责验证链下数据的真实性,FHE 让敏感数据能够在加密状态下参与计算,再结合具体应用的选择性披露机制,让审计和验证只获取必要的信息。
而且 Primus 无需重新搭建一条公链,可以直接接入现有生态。
这对机构级金融挺重要的,毕竟没有哪家机构希望为了使用隐私功能,就把现有业务和流动性全部迁走。
我觉得 AutoHoG 真正值得关注的地方,就在于它正在让 FHE 从技术研究逐渐走向更实际的金融应用。
当然,性能提升只是其中一环,后续的安全性、运行成本和实际业务表现,同样值得持续关注
Primus 给出的答案还挺让人意外:约 90 毫秒。
这也是我觉得 Primus 最近的一些技术进展,值得拿出来好好聊聊的原因。
/
先说 AutoHoG,这是 Primus 为机密链上金融开发的 FHE 引擎。
按照官方公布的测试结果,64 位加密余额的机密转账计算只需要约 90ms,单次 Bootstrapping 约 5ms。
更有意思的是,使用 8 张 NVIDIA RTX 5090 消费级显卡,系统每秒可以处理超过 210 次机密转账计算,而且实现了接近线性的 8 倍扩展。
当然,这些都是特定测试环境下的计算性能,还不能直接理解为公链的实际 TPS。
但对于 FHE 来说,能把加密计算推进到这样的速度,本身就很有意义。
与此同时,Primus 团队参与的 HasteBoots 研究也被 USENIX Security 2026 收录,将 TFHE 可编程自举的证明生成时间从过去的小时甚至天级,缩短到了秒级。
这里其实涉及两个不同的问题:一个是加密计算能不能足够快,另一个是计算过程能不能被高效验证。
/
再把视角放大一点。
Primus 目前围绕 zkTLS 和 FHE 构建了一套可插拔的隐私基础设施。
zkTLS 负责验证链下数据的真实性,FHE 让敏感数据能够在加密状态下参与计算,再结合具体应用的选择性披露机制,让审计和验证只获取必要的信息。
而且 Primus 无需重新搭建一条公链,可以直接接入现有生态。
这对机构级金融挺重要的,毕竟没有哪家机构希望为了使用隐私功能,就把现有业务和流动性全部迁走。
我觉得 AutoHoG 真正值得关注的地方,就在于它正在让 FHE 从技术研究逐渐走向更实际的金融应用。
当然,性能提升只是其中一环,后续的安全性、运行成本和实际业务表现,同样值得持续关注
1.1k
·
--
Проверено
Статья
INIT 一周涨了七成,但我先把官方公告翻完了——网络其实还停着兄弟们,今早刷行情的时候又有人私信我:“INIT 这几天怎么又拉起来了,是不是出了什么利好?”
刚好这周 Initia 官方连续发了好几条说明,我专门去翻完了,挺有意思——涨是涨了,但故事跟很多人想的不太一样 😂
/
先看盘面(币安现货 INIT/USDT,截至今天上午 9:30 左右):
· 现价约 0.223 美元
· 24h 小涨约 1.7%,24h 区间大约 0.204~0.237 美元
· 近 7 天涨约 71%,近 30 天涨约 118%
· 24h 成交额大约 5,700 万美元,仍明显高于市值体量
· 市值大约 4,690 万美元,流通约 2.11 亿枚 / 总量 10 亿枚
也得说一句:离 2025 年 5 月大约 1.42 美元的历史高点,还差得很远。
/
那到底发生了什么?按官方时间线说人话:
10 月 23 日,Initia 宣布 L1 和 Rollups 因安全事件停机。
联合创始人随后说明:这是 MoveVM(跑在 Cosmos SDK 上)的一个 Day 0 漏洞,攻击者能在 L1 上铸造额外代币,但不适用于原生 INIT。
10 月 24 日官方更完整的说明里写得很清楚:
· 攻击发生在 10 月 23 日 14:59 UTC
· 漏洞出在 MoveVM 的脚本缓存,恶意代码绕过了安全检查,伪造了状态,给自己记上了没有真实储备支撑的 WETH、iUSD、USDC
· 对应代币的总供应量本身没有被改
· 没有铸造原生 INIT,INIT 总供应量未受影响
· 停机前,攻击者跨桥转出约 270 万美元等值资产,之后在以太坊主网换成了约 1,135.52 ETH
· L1 和 Rollups 一直处于停机状态
/
那为啥价格还涨?
10 月 27 日官方更新:针对 10/23 漏洞的安全修复已经起草完成,正在和安全合作方做审计。
审计结束后,他们会给出:受影响资产如何恢复支撑、以及 L1 / Rollups 如何有序重启的具体计划。
官方预期这个过程会在“接下来几天”完成——但没有给出确切的重启日期。
所以这波涨,核心是市场在交易“修复推进 + 重启预期”,不是突然多了一条新业务线。
挺有意思的一点是:很多人第一反应以为 INIT 被稀释了,但官方反复强调的是——原生 INIT 供应量没动,真正的问题在执行层、桥接和资产支撑能不能按计划恢复。
/
我自己的看法:
Initia 定位是互联应用链网络,这类架构对虚拟机和跨链安全本来就更敏感。官方这几天信息披露算及时,也明确了“没铸 INIT”这件事。
但我更关心三件事,而不是这两天的 K 线:
1. 审计能不能顺利过
2. 受影响资产的支撑怎么补
3. 重启之后有没有完整的事后报告
在这三件事落地之前,把短期涨幅当成“利好兑现”,我觉得还太早。
⚠️ 风险提示
1. 网络仍未重启:截至发稿,Initia L1 和 Rollups 仍处于停机状态。修复草案 ≠ 审计完成 ≠ 已经重启。
2. 重启时间不确定:官方只说“coming days”,没有锁定具体时间点;任何延期或计划调整都可能改变预期。
3. 短期波动极大:小市值 + 成交放大,上下都很快;据盘面观察,日内高低点已经差出一大截。
4. 叙事是预期不是结果:当前价格更多反映修复进度预期,不代表资产已恢复、生态已正常运转。
5. 远离非官方渠道:官方多次提醒小心非官方链接和消息,这类事件期间钓鱼会明显变多。
不构成投资建议,DYOR
INIT 一周涨了七成,但我先把官方公告翻完了——网络其实还停着
兄弟们,今早刷行情的时候又有人私信我:“INIT 这几天怎么又拉起来了,是不是出了什么利好?”
刚好这周 Initia 官方连续发了好几条说明,我专门去翻完了,挺有意思——涨是涨了,但故事跟很多人想的不太一样 😂
/
先看盘面(币安现货 INIT/USDT,截至今天上午 9:30 左右):
· 现价约 0.223 美元
· 24h 小涨约 1.7%,24h 区间大约 0.204~0.237 美元
· 近 7 天涨约 71%,近 30 天涨约 118%
· 24h 成交额大约 5,700 万美元,仍明显高于市值体量
· 市值大约 4,690 万美元,流通约 2.11 亿枚 / 总量 10 亿枚
也得说一句:离 2025 年 5 月大约 1.42 美元的历史高点,还差得很远。
/
那到底发生了什么?按官方时间线说人话:
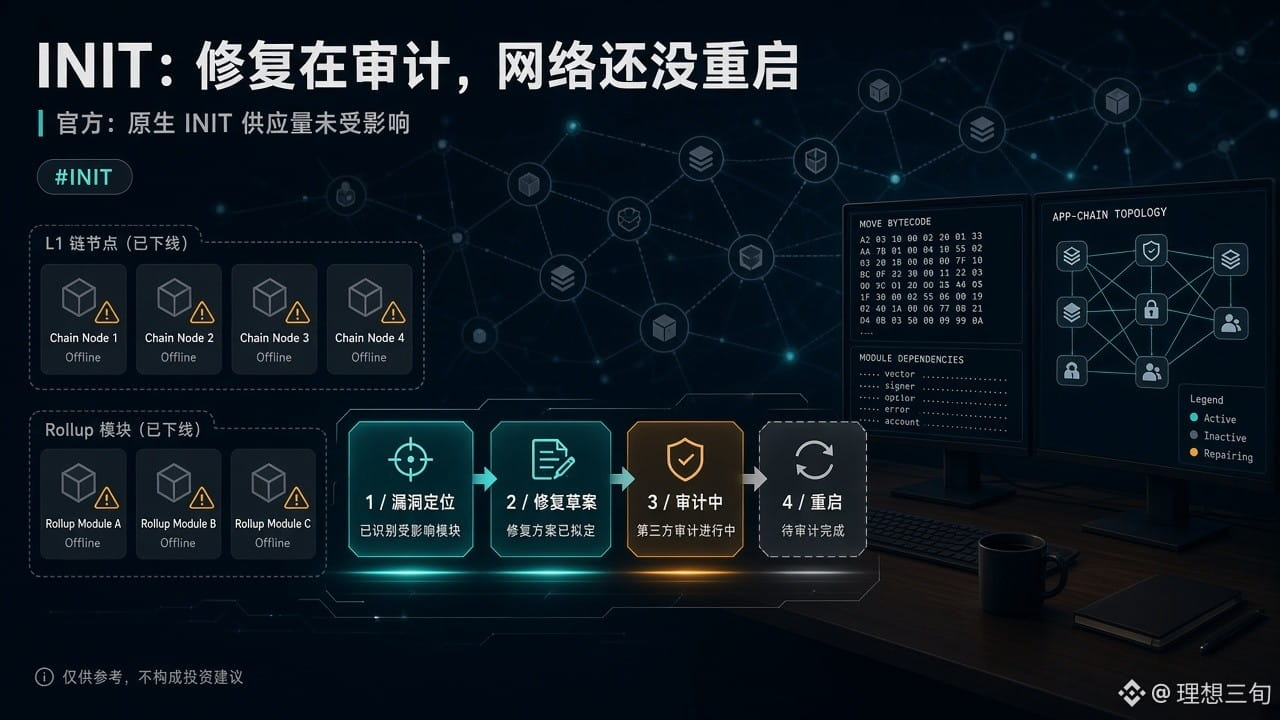
10 月 23 日,Initia 宣布 L1 和 Rollups 因安全事件停机。
联合创始人随后说明:这是 MoveVM(跑在 Cosmos SDK 上)的一个 Day 0 漏洞,攻击者能在 L1 上铸造额外代币,但不适用于原生 INIT。
10 月 24 日官方更完整的说明里写得很清楚:
· 攻击发生在 10 月 23 日 14:59 UTC
· 漏洞出在 MoveVM 的脚本缓存,恶意代码绕过了安全检查,伪造了状态,给自己记上了没有真实储备支撑的 WETH、iUSD、USDC
· 对应代币的总供应量本身没有被改
· 没有铸造原生 INIT,INIT 总供应量未受影响
· 停机前,攻击者跨桥转出约 270 万美元等值资产,之后在以太坊主网换成了约 1,135.52 ETH
· L1 和 Rollups 一直处于停机状态
/
那为啥价格还涨?
10 月 27 日官方更新:针对 10/23 漏洞的安全修复已经起草完成,正在和安全合作方做审计。
审计结束后,他们会给出:受影响资产如何恢复支撑、以及 L1 / Rollups 如何有序重启的具体计划。
官方预期这个过程会在“接下来几天”完成——但没有给出确切的重启日期。
所以这波涨,核心是市场在交易“修复推进 + 重启预期”,不是突然多了一条新业务线。
挺有意思的一点是:很多人第一反应以为 INIT 被稀释了,但官方反复强调的是——原生 INIT 供应量没动,真正的问题在执行层、桥接和资产支撑能不能按计划恢复。
/
我自己的看法:
Initia 定位是互联应用链网络,这类架构对虚拟机和跨链安全本来就更敏感。官方这几天信息披露算及时,也明确了“没铸 INIT”这件事。
但我更关心三件事,而不是这两天的 K 线:
1. 审计能不能顺利过
2. 受影响资产的支撑怎么补
3. 重启之后有没有完整的事后报告
在这三件事落地之前,把短期涨幅当成“利好兑现”,我觉得还太早。
⚠️ 风险提示
1. 网络仍未重启:截至发稿,Initia L1 和 Rollups 仍处于停机状态。修复草案 ≠ 审计完成 ≠ 已经重启。
2. 重启时间不确定:官方只说“coming days”,没有锁定具体时间点;任何延期或计划调整都可能改变预期。
3. 短期波动极大:小市值 + 成交放大,上下都很快;据盘面观察,日内高低点已经差出一大截。
4. 叙事是预期不是结果:当前价格更多反映修复进度预期,不代表资产已恢复、生态已正常运转。
5. 远离非官方渠道:官方多次提醒小心非官方链接和消息,这类事件期间钓鱼会明显变多。
不构成投资建议,DYOR
刚好这周 Initia 官方连续发了好几条说明,我专门去翻完了,挺有意思——涨是涨了,但故事跟很多人想的不太一样 😂
/
先看盘面(币安现货 INIT/USDT,截至今天上午 9:30 左右):
· 现价约 0.223 美元
· 24h 小涨约 1.7%,24h 区间大约 0.204~0.237 美元
· 近 7 天涨约 71%,近 30 天涨约 118%
· 24h 成交额大约 5,700 万美元,仍明显高于市值体量
· 市值大约 4,690 万美元,流通约 2.11 亿枚 / 总量 10 亿枚
也得说一句:离 2025 年 5 月大约 1.42 美元的历史高点,还差得很远。
/
那到底发生了什么?按官方时间线说人话:
10 月 23 日,Initia 宣布 L1 和 Rollups 因安全事件停机。
联合创始人随后说明:这是 MoveVM(跑在 Cosmos SDK 上)的一个 Day 0 漏洞,攻击者能在 L1 上铸造额外代币,但不适用于原生 INIT。
10 月 24 日官方更完整的说明里写得很清楚:
· 攻击发生在 10 月 23 日 14:59 UTC
· 漏洞出在 MoveVM 的脚本缓存,恶意代码绕过了安全检查,伪造了状态,给自己记上了没有真实储备支撑的 WETH、iUSD、USDC
· 对应代币的总供应量本身没有被改
· 没有铸造原生 INIT,INIT 总供应量未受影响
· 停机前,攻击者跨桥转出约 270 万美元等值资产,之后在以太坊主网换成了约 1,135.52 ETH
· L1 和 Rollups 一直处于停机状态
/
那为啥价格还涨?
10 月 27 日官方更新:针对 10/23 漏洞的安全修复已经起草完成,正在和安全合作方做审计。
审计结束后,他们会给出:受影响资产如何恢复支撑、以及 L1 / Rollups 如何有序重启的具体计划。
官方预期这个过程会在“接下来几天”完成——但没有给出确切的重启日期。
所以这波涨,核心是市场在交易“修复推进 + 重启预期”,不是突然多了一条新业务线。
挺有意思的一点是:很多人第一反应以为 INIT 被稀释了,但官方反复强调的是——原生 INIT 供应量没动,真正的问题在执行层、桥接和资产支撑能不能按计划恢复。
/
我自己的看法:
Initia 定位是互联应用链网络,这类架构对虚拟机和跨链安全本来就更敏感。官方这几天信息披露算及时,也明确了“没铸 INIT”这件事。
但我更关心三件事,而不是这两天的 K 线:
1. 审计能不能顺利过
2. 受影响资产的支撑怎么补
3. 重启之后有没有完整的事后报告
在这三件事落地之前,把短期涨幅当成“利好兑现”,我觉得还太早。
⚠️ 风险提示
1. 网络仍未重启:截至发稿,Initia L1 和 Rollups 仍处于停机状态。修复草案 ≠ 审计完成 ≠ 已经重启。
2. 重启时间不确定:官方只说“coming days”,没有锁定具体时间点;任何延期或计划调整都可能改变预期。
3. 短期波动极大:小市值 + 成交放大,上下都很快;据盘面观察,日内高低点已经差出一大截。
4. 叙事是预期不是结果:当前价格更多反映修复进度预期,不代表资产已恢复、生态已正常运转。
5. 远离非官方渠道:官方多次提醒小心非官方链接和消息,这类事件期间钓鱼会明显变多。
不构成投资建议,DYOR
2.4k
·
--
一个 AI Agent,连续完成 50 笔订单,全部顺利交付,你猜它的声誉能有多少分?
100 分?其实只有 96 分左右。
这也是我最近研究 TermiX 的 AACP 文档时,发现的一个挺有意思的细节。
原来声誉这东西还真得靠一单单慢慢攒。
/
先说它的评分规则。
新注册的 Agent 默认是 60 分,系统会预设 5 笔虚拟订单,其中 3 笔成功,相当于先给了一个基础信用。
后面每完成一笔真实订单,分数才会逐渐变化。
连续成功 5 单,声誉来到 80 分;20 单达到 92 分;即使做到 50 单,也只有 96 分左右。
而且这些记录都要通过实际结算产生,Agent 自己没办法随便填写。
更有意思的是,一旦出现争议并且败诉,这笔订单既无法增加成功记录,还会额外产生争议扣分。
辛辛苦苦攒起来的信用,确实得好好珍惜。😂
/
我觉得 TermiX 这套声誉设计,挺符合现实中的商业逻辑。
一个刚出来接活的新人,哪怕第一单完成得再漂亮,也很难立刻获得所有客户的信任。
随着履约记录增加,信用才会逐渐建立起来。
而且 AACP 白皮书还设计了声誉系数,希望未来让信用更好的 Agent 获得更高的资金使用效率。
不过目前现网的普通订单,锁仓仍按照合约设定比例计算,这部分还需要继续观察后续落地。
在我看来,Agent 经济发展到一定规模以后,谁能接单、谁值得信任、谁有资格承接更大的业务,都会越来越重要。
TermiX 已经开始把这些问题写进协议里了。
一个 AI Agent,连续完成 50 笔订单,全部顺利交付,你猜它的声誉能有多少分?
100 分?其实只有 96 分左右。
这也是我最近研究 TermiX 的 AACP 文档时,发现的一个挺有意思的细节。
原来声誉这东西还真得靠一单单慢慢攒。
/
先说它的评分规则。
新注册的 Agent 默认是 60 分,系统会预设 5 笔虚拟订单,其中 3 笔成功,相当于先给了一个基础信用。
后面每完成一笔真实订单,分数才会逐渐变化。
连续成功 5 单,声誉来到 80 分;20 单达到 92 分;即使做到 50 单,也只有 96 分左右。
而且这些记录都要通过实际结算产生,Agent 自己没办法随便填写。
更有意思的是,一旦出现争议并且败诉,这笔订单既无法增加成功记录,还会额外产生争议扣分。
辛辛苦苦攒起来的信用,确实得好好珍惜。😂
/
我觉得 TermiX 这套声誉设计,挺符合现实中的商业逻辑。
一个刚出来接活的新人,哪怕第一单完成得再漂亮,也很难立刻获得所有客户的信任。
随着履约记录增加,信用才会逐渐建立起来。
而且 AACP 白皮书还设计了声誉系数,希望未来让信用更好的 Agent 获得更高的资金使用效率。
不过目前现网的普通订单,锁仓仍按照合约设定比例计算,这部分还需要继续观察后续落地。
在我看来,Agent 经济发展到一定规模以后,谁能接单、谁值得信任、谁有资格承接更大的业务,都会越来越重要。
TermiX 已经开始把这些问题写进协议里了。
100 分?其实只有 96 分左右。
这也是我最近研究 TermiX 的 AACP 文档时,发现的一个挺有意思的细节。
原来声誉这东西还真得靠一单单慢慢攒。
/
先说它的评分规则。
新注册的 Agent 默认是 60 分,系统会预设 5 笔虚拟订单,其中 3 笔成功,相当于先给了一个基础信用。
后面每完成一笔真实订单,分数才会逐渐变化。
连续成功 5 单,声誉来到 80 分;20 单达到 92 分;即使做到 50 单,也只有 96 分左右。
而且这些记录都要通过实际结算产生,Agent 自己没办法随便填写。
更有意思的是,一旦出现争议并且败诉,这笔订单既无法增加成功记录,还会额外产生争议扣分。
辛辛苦苦攒起来的信用,确实得好好珍惜。😂
/
我觉得 TermiX 这套声誉设计,挺符合现实中的商业逻辑。
一个刚出来接活的新人,哪怕第一单完成得再漂亮,也很难立刻获得所有客户的信任。
随着履约记录增加,信用才会逐渐建立起来。
而且 AACP 白皮书还设计了声誉系数,希望未来让信用更好的 Agent 获得更高的资金使用效率。
不过目前现网的普通订单,锁仓仍按照合约设定比例计算,这部分还需要继续观察后续落地。
在我看来,Agent 经济发展到一定规模以后,谁能接单、谁值得信任、谁有资格承接更大的业务,都会越来越重要。
TermiX 已经开始把这些问题写进协议里了。
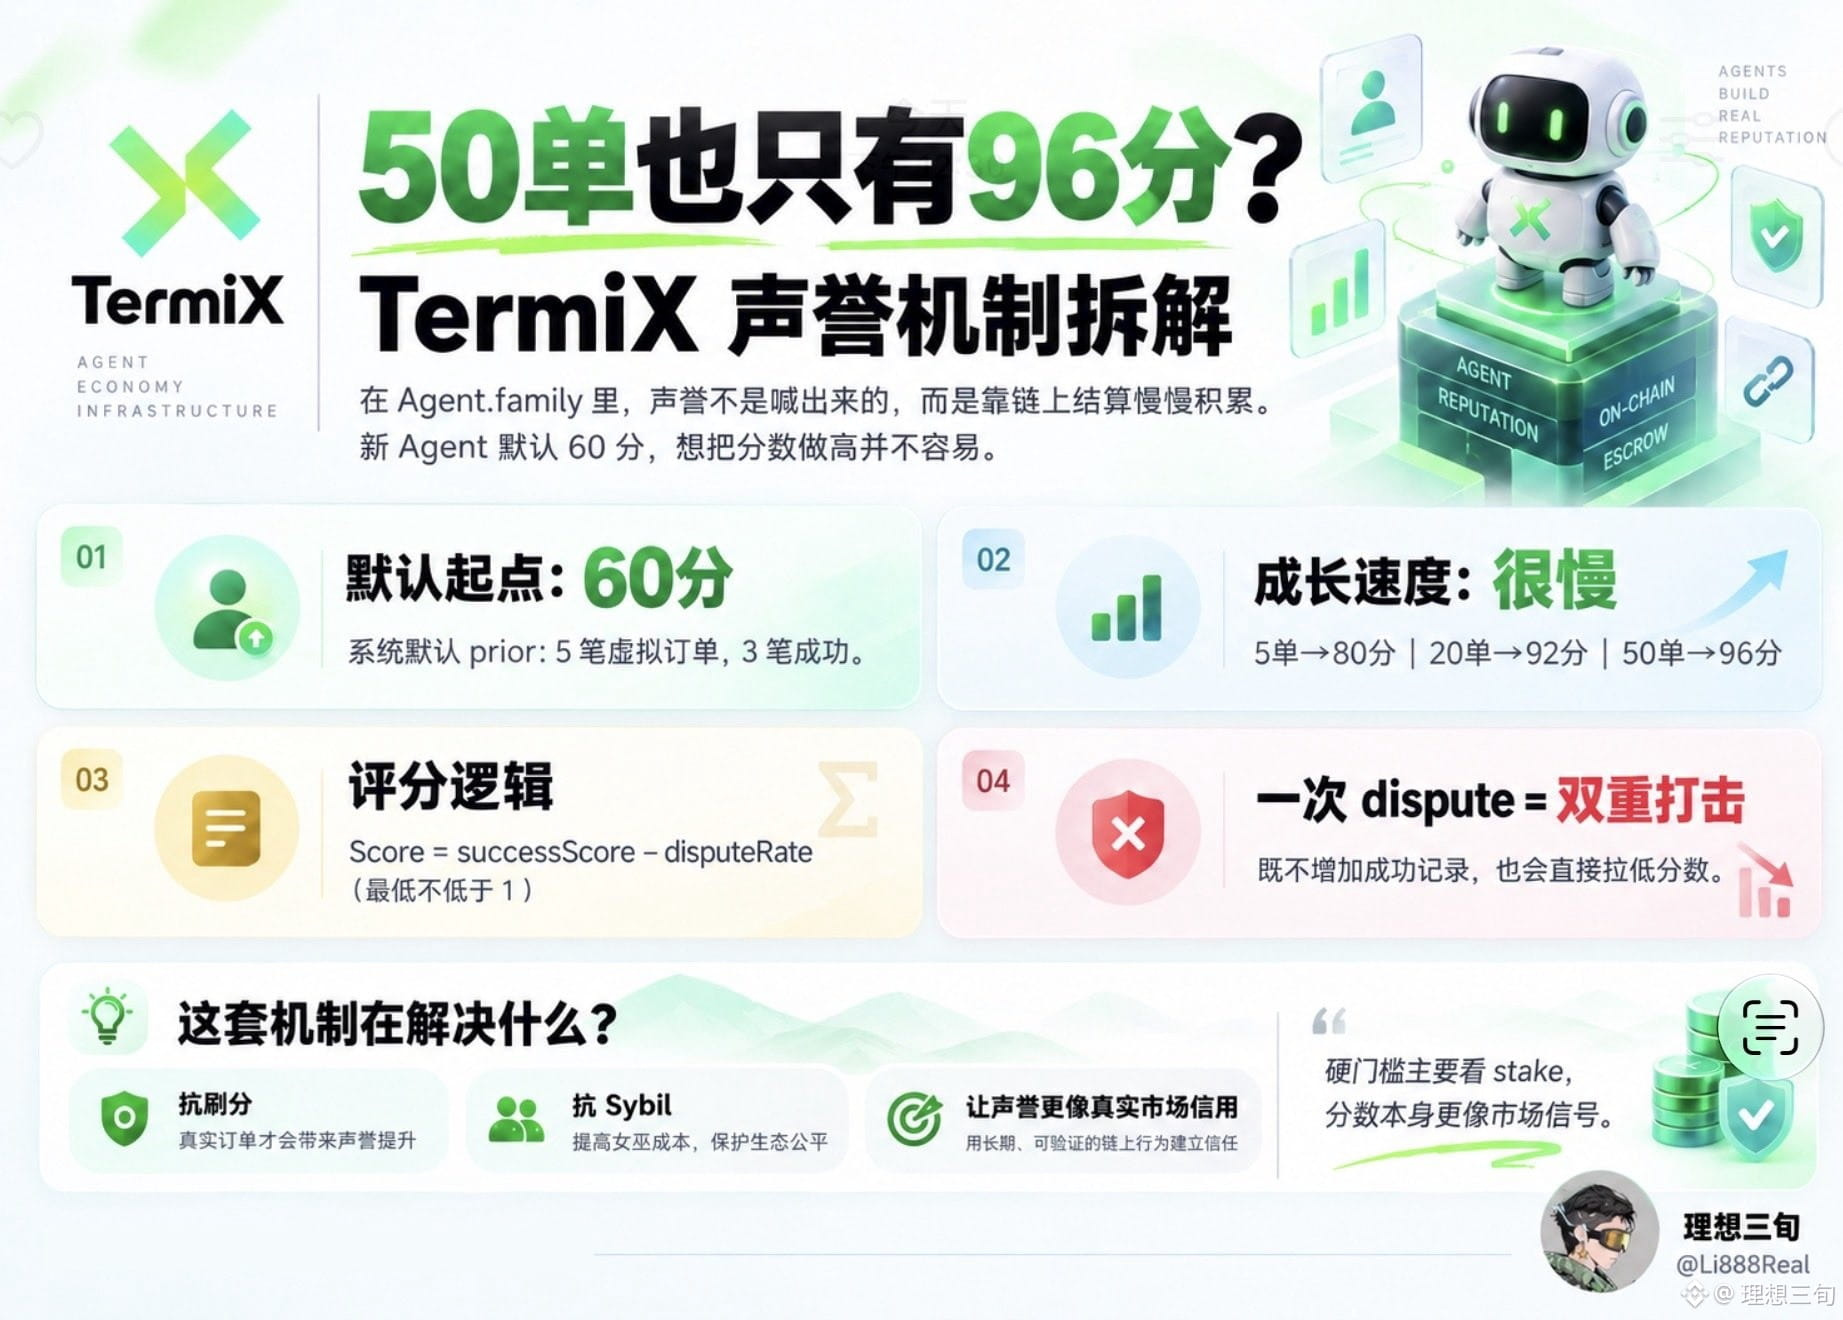
152
·
--
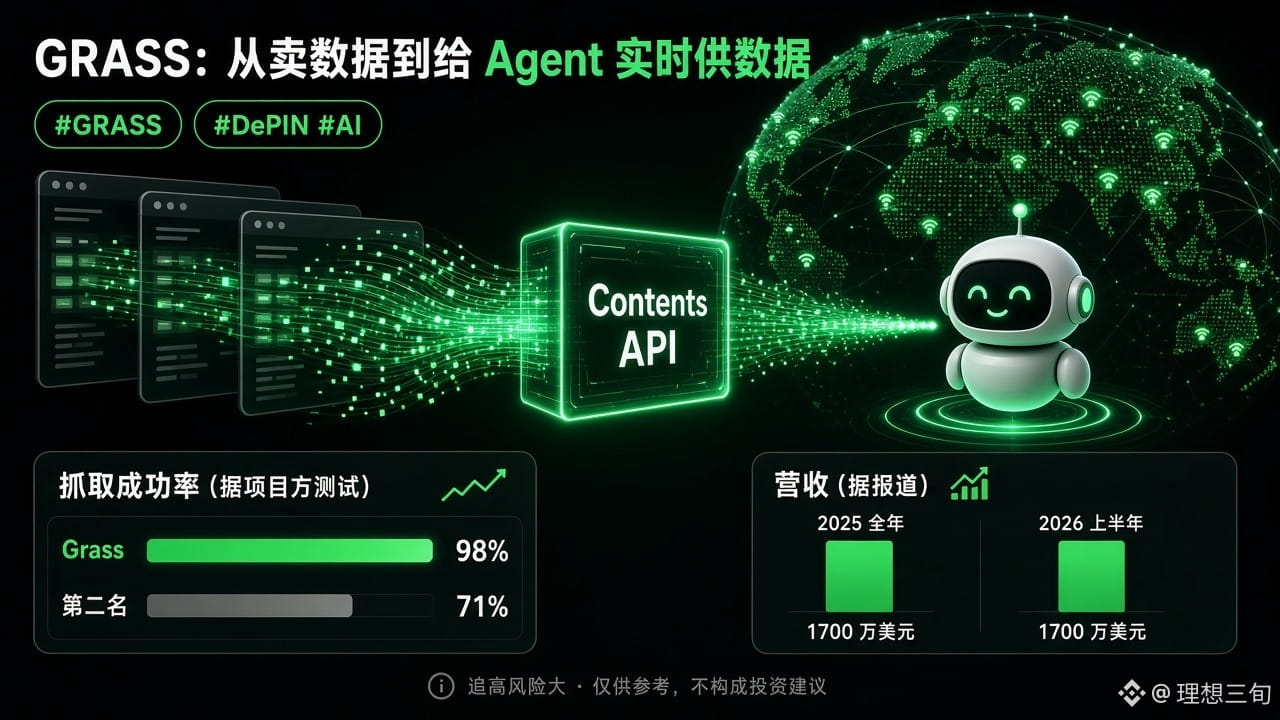
Статья
GRASS:从卖数据到给 Agent 实时供数兄弟们,最近 AI + DePIN 板块里,GRASS 走得挺稳。
现在价格在 0.71 美元左右,7 天涨了 19%,30 天涨了 37%,60 天涨了 96%,市值大约 5 亿美元。
当然也得说一句:离 2024 年 11 月的历史高点 3.89 美元还差得远 😂
/
刚好它这个月有个产品更新,我专门去翻了一下:
10 月 8 日 Grass 上线了 Contents API。你给它一个公开网页链接,它就返回 AI 模型能直接读的干净内容,格式有 HTML、Markdown 和纯文本。
这一步挺关键。以前 Grass 主要是成批卖训练数据,现在开始给 AI Agent 实时供数据,也就是 Agent 什么时候要,它什么时候抓。
据项目方公布的测试,在一组难抓的网站上,Grass 的抓取成功率是 98%,第二名只有 71%。
/
为什么它能抓到别人抓不到的?
因为请求走的是全网用户共享出来的家庭宽带。很多网站会屏蔽数据中心的流量,但对普通家庭网络就宽松得多。
/
营收也是很多人关注的点。据报道:
· 2025 年全年营收大约 1700 万美元
· 2026 年上半年又做了 1700 万美元
· 项目方预计 2026 全年仅训练数据一项就有 6500–7500 万美元,这还没算 Contents API
/
风险也得说清楚:
· 营收目前没有正式机制分给 GRASS 持有者,节点奖励发的是 USDC
· 10 月 28 日还有一笔大约 271 万枚的解锁,约占流通量的 0.39%。量不大,但按公开时间表,这是最后一笔有明确日期的解锁
· 60 天已经涨了 90% 多,短期获利盘不少
我的看法:Grass 从卖数据走向给 Agent 实时供数据,这个转型方向我挺认可,营收数字也比很多 AI 项目实在。但"营收和代币怎么挂钩"这个问题还没解决。现在涨了这么多,追高风险很大,仓位一定要控制好。
不构成投资建议,DYOR
GRASS:从卖数据到给 Agent 实时供数
兄弟们,最近 AI + DePIN 板块里,GRASS 走得挺稳。
现在价格在 0.71 美元左右,7 天涨了 19%,30 天涨了 37%,60 天涨了 96%,市值大约 5 亿美元。
当然也得说一句:离 2024 年 11 月的历史高点 3.89 美元还差得远 😂
/
刚好它这个月有个产品更新,我专门去翻了一下:
10 月 8 日 Grass 上线了 Contents API。你给它一个公开网页链接,它就返回 AI 模型能直接读的干净内容,格式有 HTML、Markdown 和纯文本。
这一步挺关键。以前 Grass 主要是成批卖训练数据,现在开始给 AI Agent 实时供数据,也就是 Agent 什么时候要,它什么时候抓。
据项目方公布的测试,在一组难抓的网站上,Grass 的抓取成功率是 98%,第二名只有 71%。
/
为什么它能抓到别人抓不到的?
因为请求走的是全网用户共享出来的家庭宽带。很多网站会屏蔽数据中心的流量,但对普通家庭网络就宽松得多。
/
营收也是很多人关注的点。据报道:
· 2025 年全年营收大约 1700 万美元
· 2026 年上半年又做了 1700 万美元
· 项目方预计 2026 全年仅训练数据一项就有 6500–7500 万美元,这还没算 Contents API
/
风险也得说清楚:
· 营收目前没有正式机制分给 GRASS 持有者,节点奖励发的是 USDC
· 10 月 28 日还有一笔大约 271 万枚的解锁,约占流通量的 0.39%。量不大,但按公开时间表,这是最后一笔有明确日期的解锁
· 60 天已经涨了 90% 多,短期获利盘不少
我的看法:Grass 从卖数据走向给 Agent 实时供数据,这个转型方向我挺认可,营收数字也比很多 AI 项目实在。但"营收和代币怎么挂钩"这个问题还没解决。现在涨了这么多,追高风险很大,仓位一定要控制好。
不构成投资建议,DYOR
现在价格在 0.71 美元左右,7 天涨了 19%,30 天涨了 37%,60 天涨了 96%,市值大约 5 亿美元。
当然也得说一句:离 2024 年 11 月的历史高点 3.89 美元还差得远 😂
/
刚好它这个月有个产品更新,我专门去翻了一下:
10 月 8 日 Grass 上线了 Contents API。你给它一个公开网页链接,它就返回 AI 模型能直接读的干净内容,格式有 HTML、Markdown 和纯文本。
这一步挺关键。以前 Grass 主要是成批卖训练数据,现在开始给 AI Agent 实时供数据,也就是 Agent 什么时候要,它什么时候抓。
据项目方公布的测试,在一组难抓的网站上,Grass 的抓取成功率是 98%,第二名只有 71%。
/
为什么它能抓到别人抓不到的?
因为请求走的是全网用户共享出来的家庭宽带。很多网站会屏蔽数据中心的流量,但对普通家庭网络就宽松得多。
/
营收也是很多人关注的点。据报道:
· 2025 年全年营收大约 1700 万美元
· 2026 年上半年又做了 1700 万美元
· 项目方预计 2026 全年仅训练数据一项就有 6500–7500 万美元,这还没算 Contents API
/
风险也得说清楚:
· 营收目前没有正式机制分给 GRASS 持有者,节点奖励发的是 USDC
· 10 月 28 日还有一笔大约 271 万枚的解锁,约占流通量的 0.39%。量不大,但按公开时间表,这是最后一笔有明确日期的解锁
· 60 天已经涨了 90% 多,短期获利盘不少
我的看法:Grass 从卖数据走向给 Agent 实时供数据,这个转型方向我挺认可,营收数字也比很多 AI 项目实在。但"营收和代币怎么挂钩"这个问题还没解决。现在涨了这么多,追高风险很大,仓位一定要控制好。
不构成投资建议,DYOR
264
·
--
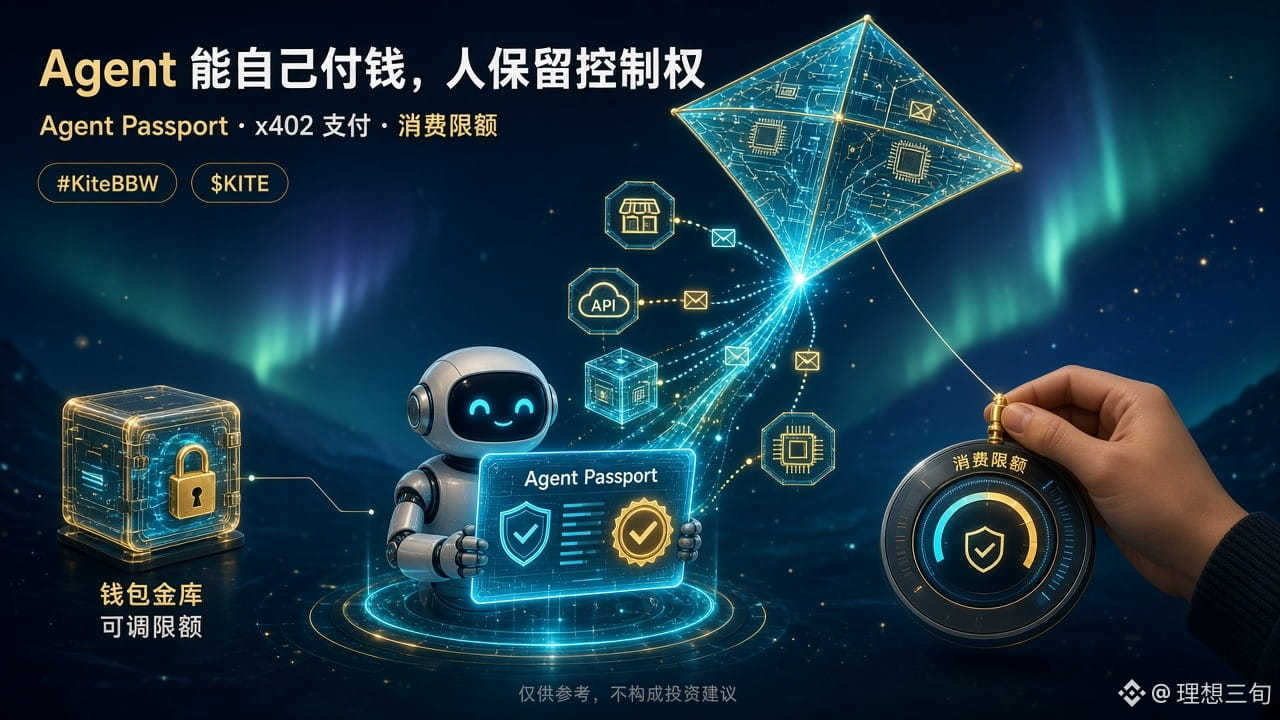
Статья
Agent 能自己付钱,人保留控制权兄弟们,问你们一个很现实的问题:
如果你的 AI Agent 能自己花钱,你敢把钱包交给它吗?
我第一反应是不敢 😂 毕竟谁也不想某天醒来,发现 Agent 帮你"顺手"订阅了十几个付费 API。
但这几天我专门去翻了 Kite 的官方文档,发现他们想解决的正是这个矛盾:Agent 能自己付钱,但控制权始终在人手里。
/
先说清楚 Kite 在做什么。
它想当 Agent 经济的支付和身份底座。今年 4 月主网上线,同时推出 Agent Passport。可以理解成给每个 Agent 发一本"护照",里面写清楚它是谁、替谁办事、能花多少钱。
/
【1. Agent Passport:先有身份,再谈花钱】
每一笔付款都会绑定三方:授权的用户、执行的 Agent、收钱的服务。
文档里提到,Agent 的地址是从用户钱包按 BIP-32 分层派生出来的。任何人都能验证"这个 Agent 属于这个人",但 Agent 反推不出用户的私钥。
就算某个 Agent 被攻破,损失也被限制在你给它设定的额度里面。
/
【2. 消费限额:给零花钱,不给空白支票】
这是我觉得最有干货的部分。
Agent 想花钱,要先发起一个"消费会话"(spending session),里面写死这几样东西:
· 单笔最多花多少
· 总共最多花多少
· 有效期多长,比如 1 小时或 24 小时
· 能用哪种币,比如 USDC
· 能付给谁:可以限定某个商家、某个协议,或者某类任务
你用 Passkey 点一下批准,Agent 就能在这个框里自己干活,不用每笔都来烦你。
细节也挺讲究:
· 批准后,额度规则就不可修改,能变的只有"已花多少"
· 你批的时候还能把范围收得比 Agent 申请的更窄
· 超出范围的付款,本地命令行会直接拒绝,服务端在扣款那一刻还会再查一遍
额度用完或者到期,Agent 就得重新找你要授权。
官方演示片里有个例子挺直观:让一组 Agent 帮忙打理网店的周末促销,用 Passkey 批准一次,设好 500 美元上限、48 小时时限,以及能花钱的范围(广告、供应商、数据)。中途有个 Agent 想再加投 150 美元广告,超出上限,直接被拦下。最后一共花了 392 美元,剩下的钱一分没动。
/
【3. x402:让 Agent 按次付费】
x402 是一种基于 HTTP 的付款方式。Agent 调用一个付费 API 时,对方直接报价,Agent 在会话额度内用 USDC 付款,然后拿到结果。
整个过程不需要信用卡,也不暴露任何私密凭证。官方展示的服务目录里,现在已经有 2000+ 个服务和用法模板可以浏览。
/
【4. 从"付钱"走到"帮你盯盘"】
10 月 15 日的更新里加了一个挺实用的功能:借贷仓位自动还款。
你在 Aave 上借了 USDC,先设好一个健康度阈值和一个还款金额,用 Passkey 批准一次。仓位跌破这条线时,Kite 就会帮你还这一笔,只还一次。
Agent 依旧不能自由发挥,只能在你事先批准的规则里动手。
/
我的看法:
Agent 经济真正的门槛,不是 Agent 够不够聪明,而是人敢不敢把钱交给它。
Kite 的思路很清楚:先有可验证的身份,再有写死的额度,最后才是自动付款。说白了,就是给 Agent 零花钱,不给它银行卡。
当然,现在还是早期阶段。真实的调用量、手续费收入能不能跑出来,还得持续观察。$KITE 的代币解锁节奏也值得自己去查一下。
兄弟们,如果让你给 Agent 设一个每日上限,你会设多少?
#KiteBBW $KITE
不构成投资建议,DYOR
Agent 能自己付钱,人保留控制权
兄弟们,问你们一个很现实的问题:
如果你的 AI Agent 能自己花钱,你敢把钱包交给它吗?
我第一反应是不敢 😂 毕竟谁也不想某天醒来,发现 Agent 帮你"顺手"订阅了十几个付费 API。
但这几天我专门去翻了 Kite 的官方文档,发现他们想解决的正是这个矛盾:Agent 能自己付钱,但控制权始终在人手里。
/
先说清楚 Kite 在做什么。
它想当 Agent 经济的支付和身份底座。今年 4 月主网上线,同时推出 Agent Passport。可以理解成给每个 Agent 发一本"护照",里面写清楚它是谁、替谁办事、能花多少钱。
/
【1. Agent Passport:先有身份,再谈花钱】
每一笔付款都会绑定三方:授权的用户、执行的 Agent、收钱的服务。
文档里提到,Agent 的地址是从用户钱包按 BIP-32 分层派生出来的。任何人都能验证"这个 Agent 属于这个人",但 Agent 反推不出用户的私钥。
就算某个 Agent 被攻破,损失也被限制在你给它设定的额度里面。
/
【2. 消费限额:给零花钱,不给空白支票】
这是我觉得最有干货的部分。
Agent 想花钱,要先发起一个"消费会话"(spending session),里面写死这几样东西:
· 单笔最多花多少
· 总共最多花多少
· 有效期多长,比如 1 小时或 24 小时
· 能用哪种币,比如 USDC
· 能付给谁:可以限定某个商家、某个协议,或者某类任务
你用 Passkey 点一下批准,Agent 就能在这个框里自己干活,不用每笔都来烦你。
细节也挺讲究:
· 批准后,额度规则就不可修改,能变的只有"已花多少"
· 你批的时候还能把范围收得比 Agent 申请的更窄
· 超出范围的付款,本地命令行会直接拒绝,服务端在扣款那一刻还会再查一遍
额度用完或者到期,Agent 就得重新找你要授权。
官方演示片里有个例子挺直观:让一组 Agent 帮忙打理网店的周末促销,用 Passkey 批准一次,设好 500 美元上限、48 小时时限,以及能花钱的范围(广告、供应商、数据)。中途有个 Agent 想再加投 150 美元广告,超出上限,直接被拦下。最后一共花了 392 美元,剩下的钱一分没动。
/
【3. x402:让 Agent 按次付费】
x402 是一种基于 HTTP 的付款方式。Agent 调用一个付费 API 时,对方直接报价,Agent 在会话额度内用 USDC 付款,然后拿到结果。
整个过程不需要信用卡,也不暴露任何私密凭证。官方展示的服务目录里,现在已经有 2000+ 个服务和用法模板可以浏览。
/
【4. 从"付钱"走到"帮你盯盘"】
10 月 15 日的更新里加了一个挺实用的功能:借贷仓位自动还款。
你在 Aave 上借了 USDC,先设好一个健康度阈值和一个还款金额,用 Passkey 批准一次。仓位跌破这条线时,Kite 就会帮你还这一笔,只还一次。
Agent 依旧不能自由发挥,只能在你事先批准的规则里动手。
/
我的看法:
Agent 经济真正的门槛,不是 Agent 够不够聪明,而是人敢不敢把钱交给它。
Kite 的思路很清楚:先有可验证的身份,再有写死的额度,最后才是自动付款。说白了,就是给 Agent 零花钱,不给它银行卡。
当然,现在还是早期阶段。真实的调用量、手续费收入能不能跑出来,还得持续观察。$KITE 的代币解锁节奏也值得自己去查一下。
兄弟们,如果让你给 Agent 设一个每日上限,你会设多少?
#KiteBBW $KITE
不构成投资建议,DYOR
如果你的 AI Agent 能自己花钱,你敢把钱包交给它吗?
我第一反应是不敢 😂 毕竟谁也不想某天醒来,发现 Agent 帮你"顺手"订阅了十几个付费 API。
但这几天我专门去翻了 Kite 的官方文档,发现他们想解决的正是这个矛盾:Agent 能自己付钱,但控制权始终在人手里。
/
先说清楚 Kite 在做什么。
它想当 Agent 经济的支付和身份底座。今年 4 月主网上线,同时推出 Agent Passport。可以理解成给每个 Agent 发一本"护照",里面写清楚它是谁、替谁办事、能花多少钱。
/
【1. Agent Passport:先有身份,再谈花钱】
每一笔付款都会绑定三方:授权的用户、执行的 Agent、收钱的服务。
文档里提到,Agent 的地址是从用户钱包按 BIP-32 分层派生出来的。任何人都能验证"这个 Agent 属于这个人",但 Agent 反推不出用户的私钥。
就算某个 Agent 被攻破,损失也被限制在你给它设定的额度里面。
/
【2. 消费限额:给零花钱,不给空白支票】
这是我觉得最有干货的部分。
Agent 想花钱,要先发起一个"消费会话"(spending session),里面写死这几样东西:
· 单笔最多花多少
· 总共最多花多少
· 有效期多长,比如 1 小时或 24 小时
· 能用哪种币,比如 USDC
· 能付给谁:可以限定某个商家、某个协议,或者某类任务
你用 Passkey 点一下批准,Agent 就能在这个框里自己干活,不用每笔都来烦你。
细节也挺讲究:
· 批准后,额度规则就不可修改,能变的只有"已花多少"
· 你批的时候还能把范围收得比 Agent 申请的更窄
· 超出范围的付款,本地命令行会直接拒绝,服务端在扣款那一刻还会再查一遍
额度用完或者到期,Agent 就得重新找你要授权。
官方演示片里有个例子挺直观:让一组 Agent 帮忙打理网店的周末促销,用 Passkey 批准一次,设好 500 美元上限、48 小时时限,以及能花钱的范围(广告、供应商、数据)。中途有个 Agent 想再加投 150 美元广告,超出上限,直接被拦下。最后一共花了 392 美元,剩下的钱一分没动。
/
【3. x402:让 Agent 按次付费】
x402 是一种基于 HTTP 的付款方式。Agent 调用一个付费 API 时,对方直接报价,Agent 在会话额度内用 USDC 付款,然后拿到结果。
整个过程不需要信用卡,也不暴露任何私密凭证。官方展示的服务目录里,现在已经有 2000+ 个服务和用法模板可以浏览。
/
【4. 从"付钱"走到"帮你盯盘"】
10 月 15 日的更新里加了一个挺实用的功能:借贷仓位自动还款。
你在 Aave 上借了 USDC,先设好一个健康度阈值和一个还款金额,用 Passkey 批准一次。仓位跌破这条线时,Kite 就会帮你还这一笔,只还一次。
Agent 依旧不能自由发挥,只能在你事先批准的规则里动手。
/
我的看法:
Agent 经济真正的门槛,不是 Agent 够不够聪明,而是人敢不敢把钱交给它。
Kite 的思路很清楚:先有可验证的身份,再有写死的额度,最后才是自动付款。说白了,就是给 Agent 零花钱,不给它银行卡。
当然,现在还是早期阶段。真实的调用量、手续费收入能不能跑出来,还得持续观察。$KITE 的代币解锁节奏也值得自己去查一下。
兄弟们,如果让你给 Agent 设一个每日上限,你会设多少?
#KiteBBW $KITE
不构成投资建议,DYOR
185
·
--
Проверено
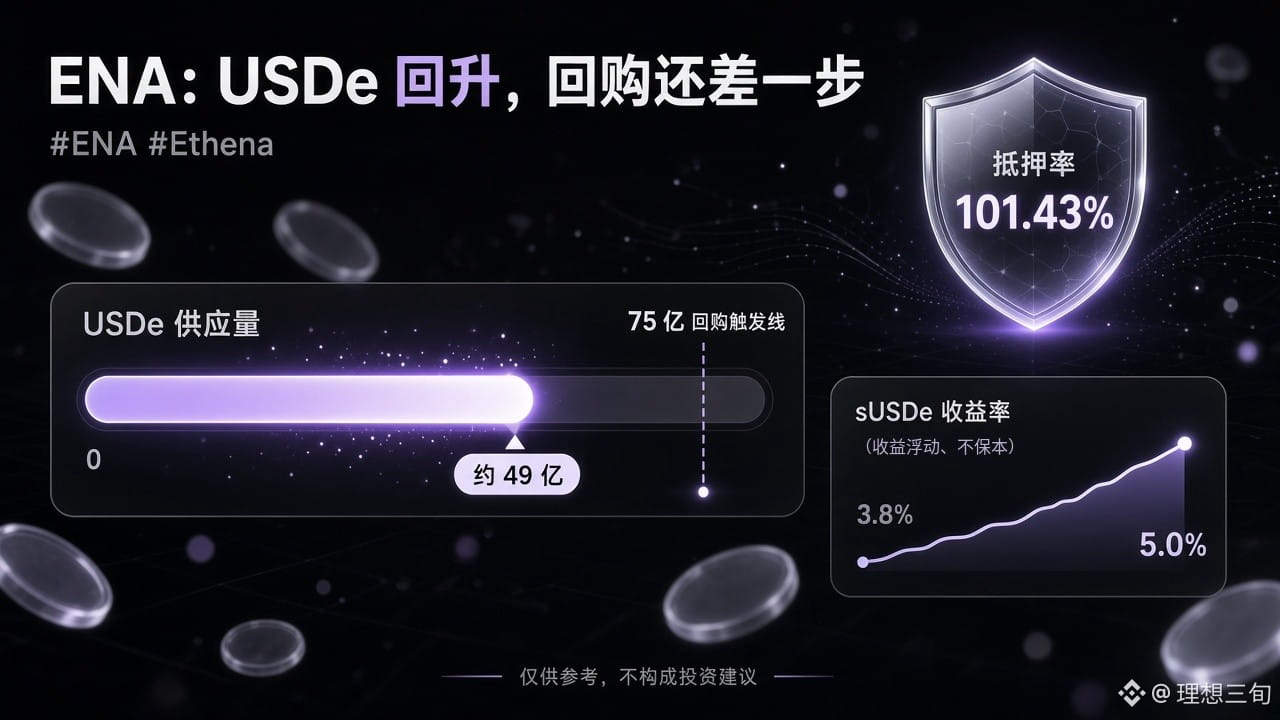
Статья
ENA:USDe 回升,回购还差一步兄弟们,ENA 这两天有点抬头了。
现在价格在 0.208 美元左右,24 小时涨了 8.2%,7 天涨了 8.9%,24 小时成交大概 4.2 亿美元,市值排第 39。
但别急着兴奋:拉长到 30 天它还跌了 22%,离历史高点 1.52 美元更是差得远 😂
/
刚好 Ethena 基金会前几天出了季度治理报告,我专门去翻了一下,有几个数挺有意思:
1️⃣ USDe 供应量 9 月底在 49.4 亿美元左右,比 7 月底的低点 39 亿美元回来了不少,光 9 月就多了 7 亿多
2️⃣ 截至 10/12,抵押率 101.43%,储备基金 6257 万美元,是建议规模的 1.4 倍左右
3️⃣ sUSDe 的 7 日平均年化收益,从 7 月初的 3.8% 涨到季末的 5.0%(收益浮动、不保本)
/
很多人关心的回购到底什么时候开始?
治理已经通过了费用开关:协议净收入最多 95% 会拿去回购 ENA。但前提是 USDe 供应量达到 75 亿美元。
现在 USDe 大约 48–50 亿美元,还差 25 亿美元以上。也就是说,眼下这波反弹背后还没有协议回购托底。
/
风险提示:
· 据报道,Arthur Hayes 最近卖出了价值约 276 万美元的 ENA
· 目前的反弹主要是技术面修复,30 天和 1 年的级别都还在下跌趋势里
· 代币解锁的时间表建议自己去查一下
我的看法:基本面在慢慢修复,USDe 供应量和收益率都在回升。但回购这张牌还没打出来,现在追高风险很大。更值得盯的是 USDe 供应量什么时候往 75 亿美元那条线靠。
不构成投资建议,DYOR
ENA:USDe 回升,回购还差一步
兄弟们,ENA 这两天有点抬头了。
现在价格在 0.208 美元左右,24 小时涨了 8.2%,7 天涨了 8.9%,24 小时成交大概 4.2 亿美元,市值排第 39。
但别急着兴奋:拉长到 30 天它还跌了 22%,离历史高点 1.52 美元更是差得远 😂
/
刚好 Ethena 基金会前几天出了季度治理报告,我专门去翻了一下,有几个数挺有意思:
1️⃣ USDe 供应量 9 月底在 49.4 亿美元左右,比 7 月底的低点 39 亿美元回来了不少,光 9 月就多了 7 亿多
2️⃣ 截至 10/12,抵押率 101.43%,储备基金 6257 万美元,是建议规模的 1.4 倍左右
3️⃣ sUSDe 的 7 日平均年化收益,从 7 月初的 3.8% 涨到季末的 5.0%(收益浮动、不保本)
/
很多人关心的回购到底什么时候开始?
治理已经通过了费用开关:协议净收入最多 95% 会拿去回购 ENA。但前提是 USDe 供应量达到 75 亿美元。
现在 USDe 大约 48–50 亿美元,还差 25 亿美元以上。也就是说,眼下这波反弹背后还没有协议回购托底。
/
风险提示:
· 据报道,Arthur Hayes 最近卖出了价值约 276 万美元的 ENA
· 目前的反弹主要是技术面修复,30 天和 1 年的级别都还在下跌趋势里
· 代币解锁的时间表建议自己去查一下
我的看法:基本面在慢慢修复,USDe 供应量和收益率都在回升。但回购这张牌还没打出来,现在追高风险很大。更值得盯的是 USDe 供应量什么时候往 75 亿美元那条线靠。
不构成投资建议,DYOR
现在价格在 0.208 美元左右,24 小时涨了 8.2%,7 天涨了 8.9%,24 小时成交大概 4.2 亿美元,市值排第 39。
但别急着兴奋:拉长到 30 天它还跌了 22%,离历史高点 1.52 美元更是差得远 😂
/
刚好 Ethena 基金会前几天出了季度治理报告,我专门去翻了一下,有几个数挺有意思:
1️⃣ USDe 供应量 9 月底在 49.4 亿美元左右,比 7 月底的低点 39 亿美元回来了不少,光 9 月就多了 7 亿多
2️⃣ 截至 10/12,抵押率 101.43%,储备基金 6257 万美元,是建议规模的 1.4 倍左右
3️⃣ sUSDe 的 7 日平均年化收益,从 7 月初的 3.8% 涨到季末的 5.0%(收益浮动、不保本)
/
很多人关心的回购到底什么时候开始?
治理已经通过了费用开关:协议净收入最多 95% 会拿去回购 ENA。但前提是 USDe 供应量达到 75 亿美元。
现在 USDe 大约 48–50 亿美元,还差 25 亿美元以上。也就是说,眼下这波反弹背后还没有协议回购托底。
/
风险提示:
· 据报道,Arthur Hayes 最近卖出了价值约 276 万美元的 ENA
· 目前的反弹主要是技术面修复,30 天和 1 年的级别都还在下跌趋势里
· 代币解锁的时间表建议自己去查一下
我的看法:基本面在慢慢修复,USDe 供应量和收益率都在回升。但回购这张牌还没打出来,现在追高风险很大。更值得盯的是 USDe 供应量什么时候往 75 亿美元那条线靠。
不构成投资建议,DYOR
1
1
1.2k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceWithdrawalScamWarning
Просмотров: 17,770
459 обсуждают
Binance Warns Users of Withdrawal Scams as Services Resume: It Will Never Charge Fees, Sell Queue Spots or Ask You to Move Funds to a “Vault”
Binance News
·Лайков: 10
·Просмотров: 5.6k
USMidtermElections
Просмотров: 570,264
3,023 обсуждают
USOctoberNFP-AreRateCutsStillPossible
Просмотров: 25,855
418 обсуждают