

JamesS9781
37 Публикации
JamesS9781
Отправить жалобу
Заблокировать пользователя
Quem busca o saber encontra o caminho para a liberdade.
Открытая сделка

Владелец BTC
Случайный трейдер
5 г
4 подписок(и/а)
58 подписчиков(а)
168 понравилось
Посты
Портфель
PINNED
·
--
Статья
A virada de Lula no segundo turno: de onde vieram os milhões de votos?O resultado do segundo turno da eleição presidencial de 2026 trouxe uma questão que merece ser analisada com cuidado: como Lula saiu de uma desvantagem de aproximadamente 2,22 milhões de votos no primeiro turno para uma vitória por cerca de 4,43 milhões de votos sobre Flávio Bolsonaro?
Os números oficiais apresentados indicam uma mudança expressiva no equilíbrio eleitoral. No primeiro turno, Flávio obteve 56,10 milhões de votos, contra 53,88 milhões de Lula. No segundo, Lula chegou a 64,26 milhões, enquanto Flávio terminou com 59,83 milhões.
Em termos absolutos, Lula ganhou aproximadamente 10,38 milhões de votos em relação ao primeiro turno. Flávio também cresceu, mas em uma proporção significativamente menor: cerca de 3,72 milhões.
A pergunta, portanto, é inevitável: de onde vieram esses votos?
Os votos dos candidatos eliminados explicam a virada?
Uma explicação frequentemente apresentada é que os votos dos candidatos eliminados no primeiro turno teriam migrado para Lula. Entretanto, essa interpretação precisa ser examinada à luz do perfil político desses eleitores.
Os candidatos que não avançaram ao segundo turno somaram aproximadamente 9,32 milhões de votos válidos. Parte desses eleitores poderia escolher Lula, mas outra parte tinha afinidade com candidatos de centro ou de direita e, portanto, poderia preferir Flávio Bolsonaro.
Pesquisas de intenção de voto realizadas antes do segundo turno reforçavam essa possibilidade. Segundo dados do Datafolha citados pelo portal Movimento Econômico, entre os eleitores de Augusto Cury, Ronaldo Caiado e Renan Santos, a preferência declarada por Flávio era superior à preferência por Lula.
No caso dos eleitores de Renan Santos, por exemplo, 51% declaravam preferência por Flávio, contra 19% por Lula. Entre os eleitores de Ronaldo Caiado, a proporção era de 44% contra 27%, respectivamente.
Esses números não permitem prever com exatidão o voto efetivo, mas mostram por que não é correto presumir que a maior parte dos votos dos candidatos eliminados tenha sido automaticamente transferida para Lula.
A polarização torna a mudança de voto uma questão relevante
Em uma eleição marcada pela polarização política, é razoável questionar até que ponto os eleitores mantiveram suas preferências entre os dois turnos.
É possível que alguns tenham mudado de candidato, que outros tenham decidido votar em branco ou anular o voto e que parte tenha escolhido o adversário do candidato que rejeitava. Também é possível que eleitores indecisos tenham tomado sua decisão apenas na etapa final da campanha.
Entretanto, sem pesquisas de painel — que acompanham as mesmas pessoas ao longo do tempo — ou outros dados capazes de estimar o comportamento individual, não é possível determinar quantos eleitores mudaram de posição, nem em qual direção ocorreu a maior parte dessas mudanças.
A polarização, por si só, não impede mudanças de voto. Mas tampouco autoriza presumir que milhões de pessoas tenham mudado de preferência sem examinar as evidências disponíveis.
O aumento do comparecimento não explica sozinho o crescimento de Lula
Outro fator que precisa ser considerado é a participação eleitoral.
O comparecimento passou de aproximadamente 125,28 milhões de pessoas no primeiro turno para 128,24 milhões no segundo, um aumento de cerca de 2,96 milhões. A abstenção caiu na mesma proporção.
Esse crescimento pode ter contribuído para a votação dos dois candidatos. No entanto, mesmo que todos os eleitores adicionais tivessem votado em Lula — uma hipótese extrema, não um fato demonstrado — esse contingente ainda seria insuficiente para explicar seu aumento de 10,38 milhões de votos.
Também houve uma redução conjunta de votos brancos e nulos, de aproximadamente 5,98 milhões para 4,15 milhões. Essa mudança ampliou o total de votos válidos, mas não revela qual candidato recebeu os votos daqueles que decidiram votar validamente no segundo turno.
Assim, o aumento do comparecimento e a redução dos votos inválidos são componentes importantes da análise, mas não resolvem sozinhos a questão.
O que os números realmente demonstram?
A comparação entre os turnos revela três fatos objetivos:
Lula ampliou sua votação em aproximadamente 10,38 milhões de votos.Flávio Bolsonaro também ampliou sua votação, em aproximadamente 3,72 milhões.A diferença entre os dois passou de uma vantagem de cerca de 2,22 milhões para Flávio a uma vantagem de aproximadamente 4,43 milhões para Lula — uma mudança de cerca de 6,66 milhões na margem eleitoral.
Esses números mostram a dimensão da virada, mas não identificam individualmente a origem dos votos adicionais. Os resultados nacionais agregados não permitem distinguir, por exemplo, quantos eleitores de candidatos eliminados escolheram cada finalista, quantos mudaram de candidato e quantos retornaram às urnas.
É importante, portanto, diferenciar uma explicação matemática de uma explicação política. A soma dos votos dos candidatos eliminados, o aumento do comparecimento e a redução dos votos brancos e nulos ajudam a explicar contabilmente o crescimento dos votos válidos. Não demonstram, contudo, como cada grupo de eleitores se comportou.
A análise precisa avançar para além dos totais nacionais
Para compreender melhor a virada, seria necessário comparar os resultados por estado e município, verificar onde Lula ampliou sua votação, onde Flávio obteve maior crescimento e como essas mudanças se relacionam com as preferências regionais e as pesquisas anteriores à votação.
Também seria importante examinar as pesquisas realizadas antes do segundo turno, seus níveis de indecisão, as taxas de participação previstas e as diferenças entre as estimativas e o resultado efetivo.
Por fim, questionar a explicação de um resultado eleitoral não é o mesmo que provar uma irregularidade. A dimensão da mudança justifica uma análise rigorosa, mas qualquer conclusão sobre a integridade da votação exige evidências específicas e verificáveis, e não apenas diferenças entre os totais dos dois turnos.
A questão central permanece: quais grupos de eleitores efetivamente determinaram a virada de Lula, e em que proporção contribuíram para a vitória?
Responder a essa pergunta exige mais do que somar votos. Exige cruzar dados, avaliar pesquisas e distinguir o que os números comprovam daquilo que ainda precisa ser demonstrado.
A virada de Lula no segundo turno: de onde vieram os milhões de votos?
O resultado do segundo turno da eleição presidencial de 2026 trouxe uma questão que merece ser analisada com cuidado: como Lula saiu de uma desvantagem de aproximadamente 2,22 milhões de votos no primeiro turno para uma vitória por cerca de 4,43 milhões de votos sobre Flávio Bolsonaro?
Os números oficiais apresentados indicam uma mudança expressiva no equilíbrio eleitoral. No primeiro turno, Flávio obteve 56,10 milhões de votos, contra 53,88 milhões de Lula. No segundo, Lula chegou a 64,26 milhões, enquanto Flávio terminou com 59,83 milhões.
Em termos absolutos, Lula ganhou aproximadamente 10,38 milhões de votos em relação ao primeiro turno. Flávio também cresceu, mas em uma proporção significativamente menor: cerca de 3,72 milhões.
A pergunta, portanto, é inevitável: de onde vieram esses votos?
Os votos dos candidatos eliminados explicam a virada?
Uma explicação frequentemente apresentada é que os votos dos candidatos eliminados no primeiro turno teriam migrado para Lula. Entretanto, essa interpretação precisa ser examinada à luz do perfil político desses eleitores.
Os candidatos que não avançaram ao segundo turno somaram aproximadamente 9,32 milhões de votos válidos. Parte desses eleitores poderia escolher Lula, mas outra parte tinha afinidade com candidatos de centro ou de direita e, portanto, poderia preferir Flávio Bolsonaro.
Pesquisas de intenção de voto realizadas antes do segundo turno reforçavam essa possibilidade. Segundo dados do Datafolha citados pelo portal Movimento Econômico, entre os eleitores de Augusto Cury, Ronaldo Caiado e Renan Santos, a preferência declarada por Flávio era superior à preferência por Lula.
No caso dos eleitores de Renan Santos, por exemplo, 51% declaravam preferência por Flávio, contra 19% por Lula. Entre os eleitores de Ronaldo Caiado, a proporção era de 44% contra 27%, respectivamente.
Esses números não permitem prever com exatidão o voto efetivo, mas mostram por que não é correto presumir que a maior parte dos votos dos candidatos eliminados tenha sido automaticamente transferida para Lula.
A polarização torna a mudança de voto uma questão relevante
Em uma eleição marcada pela polarização política, é razoável questionar até que ponto os eleitores mantiveram suas preferências entre os dois turnos.
É possível que alguns tenham mudado de candidato, que outros tenham decidido votar em branco ou anular o voto e que parte tenha escolhido o adversário do candidato que rejeitava. Também é possível que eleitores indecisos tenham tomado sua decisão apenas na etapa final da campanha.
Entretanto, sem pesquisas de painel — que acompanham as mesmas pessoas ao longo do tempo — ou outros dados capazes de estimar o comportamento individual, não é possível determinar quantos eleitores mudaram de posição, nem em qual direção ocorreu a maior parte dessas mudanças.
A polarização, por si só, não impede mudanças de voto. Mas tampouco autoriza presumir que milhões de pessoas tenham mudado de preferência sem examinar as evidências disponíveis.
O aumento do comparecimento não explica sozinho o crescimento de Lula
Outro fator que precisa ser considerado é a participação eleitoral.
O comparecimento passou de aproximadamente 125,28 milhões de pessoas no primeiro turno para 128,24 milhões no segundo, um aumento de cerca de 2,96 milhões. A abstenção caiu na mesma proporção.
Esse crescimento pode ter contribuído para a votação dos dois candidatos. No entanto, mesmo que todos os eleitores adicionais tivessem votado em Lula — uma hipótese extrema, não um fato demonstrado — esse contingente ainda seria insuficiente para explicar seu aumento de 10,38 milhões de votos.
Também houve uma redução conjunta de votos brancos e nulos, de aproximadamente 5,98 milhões para 4,15 milhões. Essa mudança ampliou o total de votos válidos, mas não revela qual candidato recebeu os votos daqueles que decidiram votar validamente no segundo turno.
Assim, o aumento do comparecimento e a redução dos votos inválidos são componentes importantes da análise, mas não resolvem sozinhos a questão.
O que os números realmente demonstram?
A comparação entre os turnos revela três fatos objetivos:
Lula ampliou sua votação em aproximadamente 10,38 milhões de votos.Flávio Bolsonaro também ampliou sua votação, em aproximadamente 3,72 milhões.A diferença entre os dois passou de uma vantagem de cerca de 2,22 milhões para Flávio a uma vantagem de aproximadamente 4,43 milhões para Lula — uma mudança de cerca de 6,66 milhões na margem eleitoral.
Esses números mostram a dimensão da virada, mas não identificam individualmente a origem dos votos adicionais. Os resultados nacionais agregados não permitem distinguir, por exemplo, quantos eleitores de candidatos eliminados escolheram cada finalista, quantos mudaram de candidato e quantos retornaram às urnas.
É importante, portanto, diferenciar uma explicação matemática de uma explicação política. A soma dos votos dos candidatos eliminados, o aumento do comparecimento e a redução dos votos brancos e nulos ajudam a explicar contabilmente o crescimento dos votos válidos. Não demonstram, contudo, como cada grupo de eleitores se comportou.
A análise precisa avançar para além dos totais nacionais
Para compreender melhor a virada, seria necessário comparar os resultados por estado e município, verificar onde Lula ampliou sua votação, onde Flávio obteve maior crescimento e como essas mudanças se relacionam com as preferências regionais e as pesquisas anteriores à votação.
Também seria importante examinar as pesquisas realizadas antes do segundo turno, seus níveis de indecisão, as taxas de participação previstas e as diferenças entre as estimativas e o resultado efetivo.
Por fim, questionar a explicação de um resultado eleitoral não é o mesmo que provar uma irregularidade. A dimensão da mudança justifica uma análise rigorosa, mas qualquer conclusão sobre a integridade da votação exige evidências específicas e verificáveis, e não apenas diferenças entre os totais dos dois turnos.
A questão central permanece: quais grupos de eleitores efetivamente determinaram a virada de Lula, e em que proporção contribuíram para a vitória?
Responder a essa pergunta exige mais do que somar votos. Exige cruzar dados, avaliar pesquisas e distinguir o que os números comprovam daquilo que ainda precisa ser demonstrado.
51
1
35
19.2k
PINNED
·
--
Статья
Empréstimo consignado ao FGTS é um absurdo: Entenda por quêO governo lançou em março de 2025 o chamado "Crédito do Trabalhador", uma linha de empréstimo consignado que usa até 10% do saldo do FGTS como garantia e desconta parcelas direto da folha de pagamento via e-Social. Na teoria, é vendido como "crédito barato" para trabalhadores CLT, com juros em torno de 2% ao mês (cerca de 23-25% ao ano). Na prática, é um absurdo que só beneficia bancos e coloca o trabalhador em uma cilada financeira. Vamos destrinchar isso.
O FGTS é seu dinheiro, conquistado com suor, mas que o governo segura desde sempre, rendendo míseros 3% ao ano mais TR – um retorno que perde feio para a inflação, projetada acima de 4% em 2025. Agora, com essa nova modalidade, te oferecem a chance de usar seu próprio dinheiro como garantia para um empréstimo com juros muito maiores que o rendimento do fundo. É como se você alugasse sua casa para si mesmo e ainda pagasse caro por isso. Quem lucra? Os bancos, claro.
Funciona assim: se você tem R$ 20 mil no FGTS e pega R$ 5 mil emprestados a 2% ao mês, em 2 anos você paga mais de R$ 7 mil de volta – enquanto seu FGTS, no mesmo período, rendeu apenas R$ 1,2 mil. Ou seja, você paga R$ 2 mil a mais para usar o que já era seu. E tem mais: as parcelas podem comer até 35% do seu salário, e, se for demitido, a multa de 40% e parte do saldo do FGTS vão direto para quitar a dívida. Resultado? Você fica sem reserva para emergências, preso a um sistema que te cobra para te "ajudar".
O discurso oficial diz que é uma solução para o endividamento, mas isso é meia verdade. Sim, os juros são menores que os 10-15% ao mês do cartão de crédito ou cheque especial, então pode fazer sentido para quem precisa quitar uma dívida cara. Mas para consumo – comprar celular, viajar, reformar a casa – é um tiro no pé. Sem falar que o governo quer acabar com o saque-aniversário, outra opção que dava mais liberdade ao trabalhador. Comparado ao consignado tradicional, esse "novo crédito" só brilha na propaganda.
@Square-Creator-68b04498c552
Empréstimo consignado ao FGTS é um absurdo: Entenda por quê
O governo lançou em março de 2025 o chamado "Crédito do Trabalhador", uma linha de empréstimo consignado que usa até 10% do saldo do FGTS como garantia e desconta parcelas direto da folha de pagamento via e-Social. Na teoria, é vendido como "crédito barato" para trabalhadores CLT, com juros em torno de 2% ao mês (cerca de 23-25% ao ano). Na prática, é um absurdo que só beneficia bancos e coloca o trabalhador em uma cilada financeira. Vamos destrinchar isso.
O FGTS é seu dinheiro, conquistado com suor, mas que o governo segura desde sempre, rendendo míseros 3% ao ano mais TR – um retorno que perde feio para a inflação, projetada acima de 4% em 2025. Agora, com essa nova modalidade, te oferecem a chance de usar seu próprio dinheiro como garantia para um empréstimo com juros muito maiores que o rendimento do fundo. É como se você alugasse sua casa para si mesmo e ainda pagasse caro por isso. Quem lucra? Os bancos, claro.
Funciona assim: se você tem R$ 20 mil no FGTS e pega R$ 5 mil emprestados a 2% ao mês, em 2 anos você paga mais de R$ 7 mil de volta – enquanto seu FGTS, no mesmo período, rendeu apenas R$ 1,2 mil. Ou seja, você paga R$ 2 mil a mais para usar o que já era seu. E tem mais: as parcelas podem comer até 35% do seu salário, e, se for demitido, a multa de 40% e parte do saldo do FGTS vão direto para quitar a dívida. Resultado? Você fica sem reserva para emergências, preso a um sistema que te cobra para te "ajudar".
O discurso oficial diz que é uma solução para o endividamento, mas isso é meia verdade. Sim, os juros são menores que os 10-15% ao mês do cartão de crédito ou cheque especial, então pode fazer sentido para quem precisa quitar uma dívida cara. Mas para consumo – comprar celular, viajar, reformar a casa – é um tiro no pé. Sem falar que o governo quer acabar com o saque-aniversário, outra opção que dava mais liberdade ao trabalhador. Comparado ao consignado tradicional, esse "novo crédito" só brilha na propaganda.
@Delta Heinig MsHD
46
13
14
9k
·
--
Статья
O remédio amargo contra a inflação: por que estabilizar uma economia pode empobrecer a populaçãoImagine trabalhar o mês inteiro, receber seu salário e descobrir que o dinheiro já perdeu uma parte significativa do seu poder de compra. O preço dos alimentos aumenta, o aluguel sobe, o combustível fica mais caro e aquilo que você conseguia comprar hoje exige muito mais dinheiro na semana seguinte.
Agora imagine que isso aconteça durante meses, ou até anos. As pessoas deixam de confiar na moeda, as empresas têm dificuldade para calcular seus custos e os trabalhadores tentam gastar o salário assim que o recebem, antes que ele perca ainda mais valor.
Essa não é uma situação hipotética. Foi parte da realidade enfrentada pela Argentina, um país que chegou a registrar inflação anual superior a 200% antes da posse de Javier Milei, em dezembro de 2023.
Diante de uma crise dessa dimensão, surge uma pergunta difícil: como tirar um país de uma inflação descontrolada? E, principalmente, por que o caminho para resolver o problema pode tornar a vida da população ainda mais difícil no curto prazo?
1. Como um país chega a uma inflação descontrolada?
A inflação é o aumento generalizado dos preços de bens e serviços. Ela não acontece necessariamente por uma única razão, mas uma combinação de desequilíbrios pode transformar um problema administrável em uma crise grave.
Imagine um governo que gasta continuamente mais do que arrecada, tem dificuldade para conseguir financiamento e passa a depender cada vez mais da emissão de moeda para cobrir suas despesas.
Se a quantidade de dinheiro cresce muito mais rapidamente do que a produção de bens e serviços, e as pessoas deixam de confiar na moeda, os preços podem disparar. Esse mecanismo não é automático nem explica sozinho toda inflação, mas pode se tornar especialmente destrutivo quando acompanhado de desvalorização cambial, escassez de divisas e expectativas de novos aumentos.
A situação pode entrar em um ciclo vicioso:
O governo enfrenta dificuldades para equilibrar suas contas.A moeda perde valor e os preços sobem.Os trabalhadores exigem reajustes salariais para tentar preservar seu poder de compra.As empresas elevam seus preços para cobrir custos maiores e se proteger da incerteza.As pessoas passam a desconfiar ainda mais da moeda e tentam se livrar dela rapidamente.A desvalorização e as expectativas de inflação alimentam novos aumentos de preços.
Na Argentina, esse processo foi agravado por décadas de instabilidade econômica, crises cambiais, endividamento, dificuldades fiscais e perda de confiança na moeda nacional.
Quando a população passa a acreditar que o dinheiro perderá valor rapidamente, controlar a inflação deixa de ser apenas uma questão de imprimir menos moeda. É necessário recuperar a credibilidade da política econômica e demonstrar que o governo conseguirá sustentar suas decisões ao longo do tempo.
2. Por que não basta mandar os preços pararem de subir?
Se fosse possível resolver a inflação simplesmente proibindo aumentos, qualquer governo conseguiria estabilizar a economia por decreto.
O problema é que os preços refletem diferentes condições: custos de produção, salários, transporte, disponibilidade de mercadorias, impostos, câmbio e demanda.
Congelar preços sem corrigir os desequilíbrios pode provocar falta de produtos, mercados paralelos e perda de incentivos à produção. Da mesma forma, aumentar salários por decreto sem considerar a capacidade produtiva e as condições de financiamento não garante que o poder de compra seja preservado.
Para estabilizar uma economia em crise, é necessário atuar sobre as causas que sustentam a inflação.
Entre as medidas possíveis estão reduzir déficits públicos persistentes, interromper o financiamento monetário descontrolado do governo, recuperar reservas internacionais, reorganizar dívidas, estabilizar o câmbio e adotar uma política monetária capaz de restabelecer a confiança na moeda.
Isso não significa que todos os países devam aplicar exatamente o mesmo conjunto de medidas. A estratégia depende das causas da inflação, da situação fiscal, do endividamento, da estrutura produtiva e das condições sociais de cada país.
Mas existe um princípio fundamental: uma estabilização duradoura exige que a economia deixe de produzir, de forma persistente, os desequilíbrios que alimentam a inflação.
3. O que é austeridade e por que ela pode ser tão dolorosa?
Uma das formas de enfrentar um déficit público persistente é o ajuste fiscal, que consiste em reduzir a diferença entre aquilo que o governo arrecada e aquilo que gasta.
Esse ajuste pode combinar cortes de despesas, revisão de subsídios, aumento de receitas, mudanças tributárias e reorganização de programas públicos.
O problema começa quando observamos o que acontece na prática.
Imagine que o governo subsidie parte do transporte público, da energia elétrica ou do gás de cozinha. Se ele elimina esses subsídios para reduzir seus gastos, a despesa pública diminui, mas a conta que antes era parcialmente paga pelo Estado passa a pesar mais diretamente no orçamento das famílias.
Agora imagine que, ao mesmo tempo, o governo suspenda obras públicas, reduza investimentos e demita funcionários.
Os efeitos não param no orçamento estatal. Trabalhadores perdem empregos, fornecedores deixam de receber contratos, comerciantes vendem menos e empresas que dependem do consumo interno podem reduzir suas atividades.
Uma pessoa que perde o emprego deixa de consumir em um restaurante. O restaurante, por sua vez, pode comprar menos de seus fornecedores. Esses fornecedores podem demitir trabalhadores. Assim, uma redução inicial de gastos pode produzir efeitos em cadeia sobre toda a economia.
Esse fenômeno é conhecido como efeito multiplicador da contração fiscal.
Quando uma economia está aquecida, determinados ajustes podem ser absorvidos com mais facilidade. Quando já existe desemprego, salários baixos e empresas com capacidade ociosa, retirar ainda mais dinheiro da circulação pode aprofundar a recessão.
É por isso que a austeridade pode ajudar a corrigir desequilíbrios fiscais e, simultaneamente, agravar as condições de vida de parte da população.
4. O caso argentino: a inflação caiu, mas a conta social apareceu
O governo de Javier Milei assumiu em dezembro de 2023 com a promessa de romper com o modelo econômico anterior. Seu programa incluiu cortes de gastos públicos, redução de subsídios, demissões no setor público, contenção de investimentos estatais e medidas destinadas a reorganizar as contas do governo.
A estratégia contribuiu para reduzir a necessidade de financiamento monetário do déficit e recuperar o equilíbrio fiscal. A inflação desacelerou expressivamente em comparação com o cenário de crise que o país enfrentava.
Esse resultado não deve ser ignorado. Para uma população que convivia com aumentos de preços extremamente rápidos, reduzir a velocidade da inflação é uma conquista econômica relevante.
Entretanto, a estabilização veio acompanhada de custos sociais importantes.
A retirada de subsídios encareceu serviços essenciais para muitas famílias. A contenção dos gastos públicos atingiu trabalhadores e setores dependentes de investimentos estatais. A perda de renda real e a fraqueza do consumo dificultaram a vida de empresas voltadas ao mercado interno.
Segundo reportagem do Jornal GGN publicada em 22 de outubro de 2026, a pobreza urbana argentina estava em 32,3% no início daquele ano, enquanto a informalidade e o endividamento das famílias continuavam sendo problemas relevantes. A matéria também descreve cortes no emprego público e dificuldades para que os setores exportadores gerem empregos suficientes para compensar as perdas em outras áreas.
Esses dados ajudam a compreender a contradição: a economia pode apresentar melhora em determinados indicadores e, ao mesmo tempo, manter uma parcela significativa da população em situação precária.
A redução da inflação não garante, por si só, recuperação dos salários, criação de empregos de qualidade ou diminuição da pobreza.
É necessário observar também a atividade econômica, o investimento, a renda real, o emprego formal e a capacidade de as famílias pagarem suas despesas.
5. O detalhe que muita gente não entende: inflação menor não significa preços menores
Esse é um dos pontos mais importantes de toda a discussão.
Imagine que um produto custe 100 pesos e seu preço aumente 200% ao longo de um período. Ele passará a custar 300 pesos.
Depois, a inflação cai para 30% ao ano. Se esse produto acompanhar exatamente essa taxa, seu preço passará de 300 para 390 pesos.
A inflação diminuiu de maneira significativa, mas o produto não voltou a custar 100 pesos. Pelo contrário: continuou ficando mais caro, apenas em um ritmo menor.
Para que o preço volte a cair, seria necessária uma redução efetiva do preço daquele produto, algo que não é garantido pela simples desaceleração da inflação.
É por isso que muitas pessoas podem ouvir que a inflação está caindo e, ainda assim, sentir que a vida continua cada vez mais cara.
A situação se torna ainda mais difícil quando os salários não acompanham os aumentos acumulados dos preços. Mesmo com uma inflação menor, a família pode continuar comprando menos do que comprava anteriormente.
A inflação mede a velocidade do aumento dos preços; o poder de compra mede o que as pessoas conseguem comprar com a renda que recebem. São coisas diferentes.
6. Então o sofrimento da população é necessário?
Aqui precisamos ter cuidado para não transformar uma realidade econômica complexa em uma justificativa automática para qualquer sacrifício.
Quando um país enfrenta uma inflação profundamente enraizada, algum tipo de ajuste pode ser inevitável. Se o Estado não consegue financiar suas despesas de maneira sustentável, se a moeda perde credibilidade e se a inflação continua corroendo salários e poupanças, manter tudo exatamente como está também tem um custo social elevado.
A inflação descontrolada não é uma alternativa indolor.
Ela prejudica especialmente quem recebe salários fixos, aposentadorias que não acompanham os preços e rendimentos que não conseguem ser reajustados rapidamente. Também dificulta o planejamento das empresas, desorganiza investimentos e penaliza quem não tem acesso a instrumentos financeiros para se proteger.
Nesse sentido, combater a inflação pode exigir decisões difíceis e a correção de desequilíbrios que foram acumulados durante anos.
Mas isso não significa que qualquer corte, em qualquer velocidade, seja necessário ou eficiente.
Existe uma diferença entre reconhecer a necessidade de estabilizar a economia e afirmar que a população precisa sofrer o máximo possível para que isso aconteça.
Um governo pode escolher como distribuir os custos do ajuste. Pode proteger melhor os mais pobres, preservar investimentos produtivos, revisar benefícios fiscais, combater desperdícios e adotar medidas graduais quando as condições permitem. Também pode optar por cortes abruptos que concentrem o impacto sobre trabalhadores, aposentados e famílias de baixa renda.
Essas escolhas fazem diferença.
A austeridade não é um remédio com uma única dosagem. O tamanho, a composição e o ritmo do ajuste influenciam seus efeitos sobre a inflação, o emprego e a atividade econômica.
7. O que precisa acontecer depois de controlar a inflação?
Imagine um paciente que passou por uma cirurgia difícil. A operação foi bem-sucedida, mas ele ainda precisa se recuperar, recuperar a força e voltar à rotina.
A estabilização econômica funciona de maneira semelhante.
Reduzir a inflação é uma etapa importante, mas não é o objetivo final de uma economia. O objetivo é permitir que as pessoas tenham condições de viver melhor, trabalhar, produzir, poupar e planejar o futuro.
Depois de controlar a inflação, um país precisa criar condições para que o investimento volte a crescer, empresas produtivas encontrem espaço para se expandir, trabalhadores recuperem renda e novos empregos formais sejam criados.
Também precisa evitar que o crédito se transforme em uma falsa solução para a perda de renda. Quando famílias recorrem a empréstimos caros e cartões para pagar alimentos, energia e outras despesas essenciais, o consumo pode ser sustentado temporariamente, mas o endividamento acumula novos problemas.
Uma recuperação saudável precisa fazer com que a renda do trabalho volte a sustentar o consumo, em vez de depender continuamente de novas dívidas.
É nesse ponto que o sucesso de um programa econômico deve ser avaliado de forma mais ampla. Não basta perguntar se o governo conseguiu equilibrar as contas ou reduzir a inflação. É preciso perguntar se a estabilização está criando condições para uma prosperidade duradoura.
8. O verdadeiro dilema: evitar a doença sem destruir o paciente
A experiência argentina ensina duas lições que precisam ser compreendidas simultaneamente.
A primeira é que uma inflação descontrolada pode destruir o poder de compra, desorganizar a produção e comprometer o futuro de um país. Ignorar os desequilíbrios que a alimentam pode tornar a crise ainda mais dolorosa.
A segunda é que o método escolhido para combater a inflação importa tanto quanto o objetivo. Uma estabilização que melhora os indicadores fiscais, mas deixa uma parcela significativa da população sem emprego, renda suficiente ou perspectivas de recuperação, enfrenta um problema econômico e social que não pode ser ignorado.
É preciso reconhecer que algumas medidas podem produzir resultados positivos e custos elevados ao mesmo tempo. A queda da inflação na Argentina é relevante, mas não apaga o sofrimento de quem perdeu o emprego ou passou a escolher entre pagar as contas e comprar alimentos.
Da mesma forma, o sofrimento social não significa automaticamente que todas as medidas de estabilização fracassaram. É necessário examinar os resultados concretos, os custos, as alternativas disponíveis e a sustentabilidade do modelo ao longo do tempo.
A questão central não é escolher entre inflação e sofrimento como se fossem as únicas opções possíveis. É encontrar uma forma de estabilizar a economia que corrija seus desequilíbrios sem comprometer desnecessariamente a capacidade de recuperação da sociedade.
O remédio pode ser amargo. Mas um bom tratamento não se mede apenas pela rapidez com que elimina os sintomas: mede-se também pela capacidade de recuperar o paciente.
Uma economia verdadeiramente estabilizada não é aquela em que os preços simplesmente param de disparar. É aquela em que as pessoas voltam a ter condições de trabalhar, produzir, consumir e construir um futuro com mais segurança.
Se a inflação cai, mas milhões continuam sem perspectivas, o trabalho ainda não terminou.
E se o ajuste fiscal é necessário, a responsabilidade do governo não termina quando as contas entram no azul. Ela continua na tarefa de transformar a estabilidade em melhoria concreta das condições de vida da população.
O remédio amargo contra a inflação: por que estabilizar uma economia pode empobrecer a população
Imagine trabalhar o mês inteiro, receber seu salário e descobrir que o dinheiro já perdeu uma parte significativa do seu poder de compra. O preço dos alimentos aumenta, o aluguel sobe, o combustível fica mais caro e aquilo que você conseguia comprar hoje exige muito mais dinheiro na semana seguinte.
Agora imagine que isso aconteça durante meses, ou até anos. As pessoas deixam de confiar na moeda, as empresas têm dificuldade para calcular seus custos e os trabalhadores tentam gastar o salário assim que o recebem, antes que ele perca ainda mais valor.
Essa não é uma situação hipotética. Foi parte da realidade enfrentada pela Argentina, um país que chegou a registrar inflação anual superior a 200% antes da posse de Javier Milei, em dezembro de 2023.
Diante de uma crise dessa dimensão, surge uma pergunta difícil: como tirar um país de uma inflação descontrolada? E, principalmente, por que o caminho para resolver o problema pode tornar a vida da população ainda mais difícil no curto prazo?
1. Como um país chega a uma inflação descontrolada?
A inflação é o aumento generalizado dos preços de bens e serviços. Ela não acontece necessariamente por uma única razão, mas uma combinação de desequilíbrios pode transformar um problema administrável em uma crise grave.
Imagine um governo que gasta continuamente mais do que arrecada, tem dificuldade para conseguir financiamento e passa a depender cada vez mais da emissão de moeda para cobrir suas despesas.
Se a quantidade de dinheiro cresce muito mais rapidamente do que a produção de bens e serviços, e as pessoas deixam de confiar na moeda, os preços podem disparar. Esse mecanismo não é automático nem explica sozinho toda inflação, mas pode se tornar especialmente destrutivo quando acompanhado de desvalorização cambial, escassez de divisas e expectativas de novos aumentos.
A situação pode entrar em um ciclo vicioso:
O governo enfrenta dificuldades para equilibrar suas contas.A moeda perde valor e os preços sobem.Os trabalhadores exigem reajustes salariais para tentar preservar seu poder de compra.As empresas elevam seus preços para cobrir custos maiores e se proteger da incerteza.As pessoas passam a desconfiar ainda mais da moeda e tentam se livrar dela rapidamente.A desvalorização e as expectativas de inflação alimentam novos aumentos de preços.
Na Argentina, esse processo foi agravado por décadas de instabilidade econômica, crises cambiais, endividamento, dificuldades fiscais e perda de confiança na moeda nacional.
Quando a população passa a acreditar que o dinheiro perderá valor rapidamente, controlar a inflação deixa de ser apenas uma questão de imprimir menos moeda. É necessário recuperar a credibilidade da política econômica e demonstrar que o governo conseguirá sustentar suas decisões ao longo do tempo.
2. Por que não basta mandar os preços pararem de subir?
Se fosse possível resolver a inflação simplesmente proibindo aumentos, qualquer governo conseguiria estabilizar a economia por decreto.
O problema é que os preços refletem diferentes condições: custos de produção, salários, transporte, disponibilidade de mercadorias, impostos, câmbio e demanda.
Congelar preços sem corrigir os desequilíbrios pode provocar falta de produtos, mercados paralelos e perda de incentivos à produção. Da mesma forma, aumentar salários por decreto sem considerar a capacidade produtiva e as condições de financiamento não garante que o poder de compra seja preservado.
Para estabilizar uma economia em crise, é necessário atuar sobre as causas que sustentam a inflação.
Entre as medidas possíveis estão reduzir déficits públicos persistentes, interromper o financiamento monetário descontrolado do governo, recuperar reservas internacionais, reorganizar dívidas, estabilizar o câmbio e adotar uma política monetária capaz de restabelecer a confiança na moeda.
Isso não significa que todos os países devam aplicar exatamente o mesmo conjunto de medidas. A estratégia depende das causas da inflação, da situação fiscal, do endividamento, da estrutura produtiva e das condições sociais de cada país.
Mas existe um princípio fundamental: uma estabilização duradoura exige que a economia deixe de produzir, de forma persistente, os desequilíbrios que alimentam a inflação.
3. O que é austeridade e por que ela pode ser tão dolorosa?
Uma das formas de enfrentar um déficit público persistente é o ajuste fiscal, que consiste em reduzir a diferença entre aquilo que o governo arrecada e aquilo que gasta.
Esse ajuste pode combinar cortes de despesas, revisão de subsídios, aumento de receitas, mudanças tributárias e reorganização de programas públicos.
O problema começa quando observamos o que acontece na prática.
Imagine que o governo subsidie parte do transporte público, da energia elétrica ou do gás de cozinha. Se ele elimina esses subsídios para reduzir seus gastos, a despesa pública diminui, mas a conta que antes era parcialmente paga pelo Estado passa a pesar mais diretamente no orçamento das famílias.
Agora imagine que, ao mesmo tempo, o governo suspenda obras públicas, reduza investimentos e demita funcionários.
Os efeitos não param no orçamento estatal. Trabalhadores perdem empregos, fornecedores deixam de receber contratos, comerciantes vendem menos e empresas que dependem do consumo interno podem reduzir suas atividades.
Uma pessoa que perde o emprego deixa de consumir em um restaurante. O restaurante, por sua vez, pode comprar menos de seus fornecedores. Esses fornecedores podem demitir trabalhadores. Assim, uma redução inicial de gastos pode produzir efeitos em cadeia sobre toda a economia.
Esse fenômeno é conhecido como efeito multiplicador da contração fiscal.
Quando uma economia está aquecida, determinados ajustes podem ser absorvidos com mais facilidade. Quando já existe desemprego, salários baixos e empresas com capacidade ociosa, retirar ainda mais dinheiro da circulação pode aprofundar a recessão.
É por isso que a austeridade pode ajudar a corrigir desequilíbrios fiscais e, simultaneamente, agravar as condições de vida de parte da população.
4. O caso argentino: a inflação caiu, mas a conta social apareceu
O governo de Javier Milei assumiu em dezembro de 2023 com a promessa de romper com o modelo econômico anterior. Seu programa incluiu cortes de gastos públicos, redução de subsídios, demissões no setor público, contenção de investimentos estatais e medidas destinadas a reorganizar as contas do governo.
A estratégia contribuiu para reduzir a necessidade de financiamento monetário do déficit e recuperar o equilíbrio fiscal. A inflação desacelerou expressivamente em comparação com o cenário de crise que o país enfrentava.
Esse resultado não deve ser ignorado. Para uma população que convivia com aumentos de preços extremamente rápidos, reduzir a velocidade da inflação é uma conquista econômica relevante.
Entretanto, a estabilização veio acompanhada de custos sociais importantes.
A retirada de subsídios encareceu serviços essenciais para muitas famílias. A contenção dos gastos públicos atingiu trabalhadores e setores dependentes de investimentos estatais. A perda de renda real e a fraqueza do consumo dificultaram a vida de empresas voltadas ao mercado interno.
Segundo reportagem do Jornal GGN publicada em 22 de outubro de 2026, a pobreza urbana argentina estava em 32,3% no início daquele ano, enquanto a informalidade e o endividamento das famílias continuavam sendo problemas relevantes. A matéria também descreve cortes no emprego público e dificuldades para que os setores exportadores gerem empregos suficientes para compensar as perdas em outras áreas.
Esses dados ajudam a compreender a contradição: a economia pode apresentar melhora em determinados indicadores e, ao mesmo tempo, manter uma parcela significativa da população em situação precária.
A redução da inflação não garante, por si só, recuperação dos salários, criação de empregos de qualidade ou diminuição da pobreza.
É necessário observar também a atividade econômica, o investimento, a renda real, o emprego formal e a capacidade de as famílias pagarem suas despesas.
5. O detalhe que muita gente não entende: inflação menor não significa preços menores
Esse é um dos pontos mais importantes de toda a discussão.
Imagine que um produto custe 100 pesos e seu preço aumente 200% ao longo de um período. Ele passará a custar 300 pesos.
Depois, a inflação cai para 30% ao ano. Se esse produto acompanhar exatamente essa taxa, seu preço passará de 300 para 390 pesos.
A inflação diminuiu de maneira significativa, mas o produto não voltou a custar 100 pesos. Pelo contrário: continuou ficando mais caro, apenas em um ritmo menor.
Para que o preço volte a cair, seria necessária uma redução efetiva do preço daquele produto, algo que não é garantido pela simples desaceleração da inflação.
É por isso que muitas pessoas podem ouvir que a inflação está caindo e, ainda assim, sentir que a vida continua cada vez mais cara.
A situação se torna ainda mais difícil quando os salários não acompanham os aumentos acumulados dos preços. Mesmo com uma inflação menor, a família pode continuar comprando menos do que comprava anteriormente.
A inflação mede a velocidade do aumento dos preços; o poder de compra mede o que as pessoas conseguem comprar com a renda que recebem. São coisas diferentes.
6. Então o sofrimento da população é necessário?
Aqui precisamos ter cuidado para não transformar uma realidade econômica complexa em uma justificativa automática para qualquer sacrifício.
Quando um país enfrenta uma inflação profundamente enraizada, algum tipo de ajuste pode ser inevitável. Se o Estado não consegue financiar suas despesas de maneira sustentável, se a moeda perde credibilidade e se a inflação continua corroendo salários e poupanças, manter tudo exatamente como está também tem um custo social elevado.
A inflação descontrolada não é uma alternativa indolor.
Ela prejudica especialmente quem recebe salários fixos, aposentadorias que não acompanham os preços e rendimentos que não conseguem ser reajustados rapidamente. Também dificulta o planejamento das empresas, desorganiza investimentos e penaliza quem não tem acesso a instrumentos financeiros para se proteger.
Nesse sentido, combater a inflação pode exigir decisões difíceis e a correção de desequilíbrios que foram acumulados durante anos.
Mas isso não significa que qualquer corte, em qualquer velocidade, seja necessário ou eficiente.
Existe uma diferença entre reconhecer a necessidade de estabilizar a economia e afirmar que a população precisa sofrer o máximo possível para que isso aconteça.
Um governo pode escolher como distribuir os custos do ajuste. Pode proteger melhor os mais pobres, preservar investimentos produtivos, revisar benefícios fiscais, combater desperdícios e adotar medidas graduais quando as condições permitem. Também pode optar por cortes abruptos que concentrem o impacto sobre trabalhadores, aposentados e famílias de baixa renda.
Essas escolhas fazem diferença.
A austeridade não é um remédio com uma única dosagem. O tamanho, a composição e o ritmo do ajuste influenciam seus efeitos sobre a inflação, o emprego e a atividade econômica.
7. O que precisa acontecer depois de controlar a inflação?
Imagine um paciente que passou por uma cirurgia difícil. A operação foi bem-sucedida, mas ele ainda precisa se recuperar, recuperar a força e voltar à rotina.
A estabilização econômica funciona de maneira semelhante.
Reduzir a inflação é uma etapa importante, mas não é o objetivo final de uma economia. O objetivo é permitir que as pessoas tenham condições de viver melhor, trabalhar, produzir, poupar e planejar o futuro.
Depois de controlar a inflação, um país precisa criar condições para que o investimento volte a crescer, empresas produtivas encontrem espaço para se expandir, trabalhadores recuperem renda e novos empregos formais sejam criados.
Também precisa evitar que o crédito se transforme em uma falsa solução para a perda de renda. Quando famílias recorrem a empréstimos caros e cartões para pagar alimentos, energia e outras despesas essenciais, o consumo pode ser sustentado temporariamente, mas o endividamento acumula novos problemas.
Uma recuperação saudável precisa fazer com que a renda do trabalho volte a sustentar o consumo, em vez de depender continuamente de novas dívidas.
É nesse ponto que o sucesso de um programa econômico deve ser avaliado de forma mais ampla. Não basta perguntar se o governo conseguiu equilibrar as contas ou reduzir a inflação. É preciso perguntar se a estabilização está criando condições para uma prosperidade duradoura.
8. O verdadeiro dilema: evitar a doença sem destruir o paciente
A experiência argentina ensina duas lições que precisam ser compreendidas simultaneamente.
A primeira é que uma inflação descontrolada pode destruir o poder de compra, desorganizar a produção e comprometer o futuro de um país. Ignorar os desequilíbrios que a alimentam pode tornar a crise ainda mais dolorosa.
A segunda é que o método escolhido para combater a inflação importa tanto quanto o objetivo. Uma estabilização que melhora os indicadores fiscais, mas deixa uma parcela significativa da população sem emprego, renda suficiente ou perspectivas de recuperação, enfrenta um problema econômico e social que não pode ser ignorado.
É preciso reconhecer que algumas medidas podem produzir resultados positivos e custos elevados ao mesmo tempo. A queda da inflação na Argentina é relevante, mas não apaga o sofrimento de quem perdeu o emprego ou passou a escolher entre pagar as contas e comprar alimentos.
Da mesma forma, o sofrimento social não significa automaticamente que todas as medidas de estabilização fracassaram. É necessário examinar os resultados concretos, os custos, as alternativas disponíveis e a sustentabilidade do modelo ao longo do tempo.
A questão central não é escolher entre inflação e sofrimento como se fossem as únicas opções possíveis. É encontrar uma forma de estabilizar a economia que corrija seus desequilíbrios sem comprometer desnecessariamente a capacidade de recuperação da sociedade.
O remédio pode ser amargo. Mas um bom tratamento não se mede apenas pela rapidez com que elimina os sintomas: mede-se também pela capacidade de recuperar o paciente.
Uma economia verdadeiramente estabilizada não é aquela em que os preços simplesmente param de disparar. É aquela em que as pessoas voltam a ter condições de trabalhar, produzir, consumir e construir um futuro com mais segurança.
Se a inflação cai, mas milhões continuam sem perspectivas, o trabalho ainda não terminou.
E se o ajuste fiscal é necessário, a responsabilidade do governo não termina quando as contas entram no azul. Ela continua na tarefa de transformar a estabilidade em melhoria concreta das condições de vida da população.
1
1
1.1k
·
--
Статья
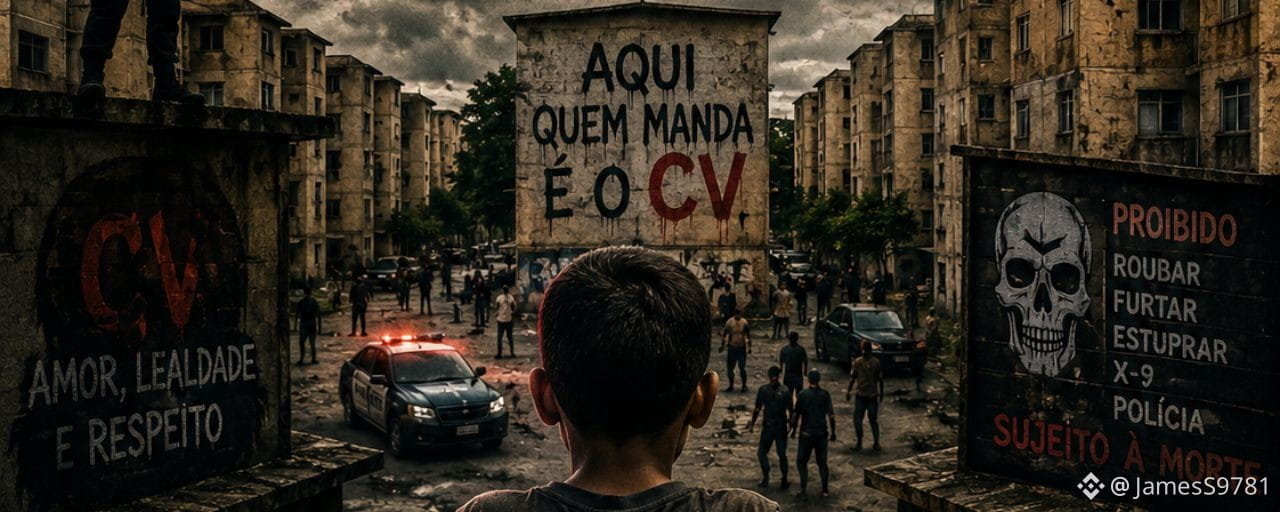
Quantas notícias como esta são necessárias para você questionar sua própria segurança?Imagine sair de casa e descobrir que quem realmente dita as regras do seu bairro não é o Estado, mas uma organização criminosa. Imagine morar em um condomínio construído com recursos públicos e precisar da autorização de traficantes para entrar, sair ou permanecer ali. Imagine saber que comerciantes pagam taxas ilegais, moradores são expulsos de suas casas e testemunhas vivem sob constante ameaça.
Agora faça a si mesmo uma pergunta simples: se um grupo armado controla territórios, impõe suas próprias leis, utiliza a violência para intimidar a população e desafia diretamente a autoridade do Estado, em que exatamente ele difere de uma organização terrorista?
Durante décadas, o Brasil tratou facções criminosas como um problema de segurança pública. Entretanto, o crescimento de organizações como o PCC e o Comando Vermelho levanta um debate cada vez mais difícil de ignorar. Essas estruturas já não se limitam ao tráfico de drogas. Elas movimentam bilhões, possuem redes internacionais, recrutam milhares de integrantes e exercem influência sobre comunidades inteiras.
Os Estados Unidos decidiram classificar essas organizações como grupos terroristas. A medida gerou críticas de autoridades e especialistas que argumentam que o objetivo principal dessas facções é o lucro, e não a promoção de uma causa política ou ideológica, característica tradicionalmente associada ao terrorismo.
Mas será que essa distinção ainda é suficiente?
Para a mãe que vive em uma comunidade dominada por criminosos armados, pouco importa se a motivação é ideológica ou financeira. O resultado é o mesmo: medo. Para o comerciante obrigado a pagar extorsão, para o morador expulso de sua residência ou para a família que vive sob ameaças constantes, a diferença entre terrorismo e crime organizado pode parecer apenas uma discussão acadêmica.
A classificação adotada pelos Estados Unidos levanta uma reflexão incômoda. Talvez o ponto principal não seja a definição jurídica utilizada, mas o fato de que uma potência estrangeira enxergou nessas organizações uma ameaça grave o suficiente para enquadrá-las ao lado de grupos que utilizam a violência sistemática para alcançar seus objetivos.
Enquanto o debate semântico continua, uma questão mais importante permanece sem resposta: o cidadão brasileiro está realmente seguro?
Em diversas regiões do país, a presença ostensiva do Estado é limitada. Operações policiais entram e saem. Governos mudam. Planos de segurança são substituídos. Porém, as facções permanecem. Elas se adaptam, recrutam novos membros e expandem suas atividades. Em alguns locais, jovens crescem conhecendo mais a autoridade dos criminosos do que a presença efetiva das instituições públicas.
Talvez a pergunta correta não seja se PCC e Comando Vermelho são ou não organizações terroristas.
Talvez a pergunta seja: como chegamos ao ponto em que essa comparação passou a parecer plausível?
Quando grupos armados conseguem controlar territórios, desafiar o Estado, impor regras próprias e influenciar a vida de milhares de pessoas, o debate deixa de ser apenas jurídico. Ele se torna uma discussão sobre soberania, segurança e o futuro do país.
E se uma parcela da população já vive sob medo constante dentro das próprias cidades, vale uma última reflexão:
Se isso não é uma forma de terror, o que exatamente seria?
Quantas notícias como esta são necessárias para você questionar sua própria segurança?
Imagine sair de casa e descobrir que quem realmente dita as regras do seu bairro não é o Estado, mas uma organização criminosa. Imagine morar em um condomínio construído com recursos públicos e precisar da autorização de traficantes para entrar, sair ou permanecer ali. Imagine saber que comerciantes pagam taxas ilegais, moradores são expulsos de suas casas e testemunhas vivem sob constante ameaça.
Agora faça a si mesmo uma pergunta simples: se um grupo armado controla territórios, impõe suas próprias leis, utiliza a violência para intimidar a população e desafia diretamente a autoridade do Estado, em que exatamente ele difere de uma organização terrorista?
Durante décadas, o Brasil tratou facções criminosas como um problema de segurança pública. Entretanto, o crescimento de organizações como o PCC e o Comando Vermelho levanta um debate cada vez mais difícil de ignorar. Essas estruturas já não se limitam ao tráfico de drogas. Elas movimentam bilhões, possuem redes internacionais, recrutam milhares de integrantes e exercem influência sobre comunidades inteiras.
Os Estados Unidos decidiram classificar essas organizações como grupos terroristas. A medida gerou críticas de autoridades e especialistas que argumentam que o objetivo principal dessas facções é o lucro, e não a promoção de uma causa política ou ideológica, característica tradicionalmente associada ao terrorismo.
Mas será que essa distinção ainda é suficiente?
Para a mãe que vive em uma comunidade dominada por criminosos armados, pouco importa se a motivação é ideológica ou financeira. O resultado é o mesmo: medo. Para o comerciante obrigado a pagar extorsão, para o morador expulso de sua residência ou para a família que vive sob ameaças constantes, a diferença entre terrorismo e crime organizado pode parecer apenas uma discussão acadêmica.
A classificação adotada pelos Estados Unidos levanta uma reflexão incômoda. Talvez o ponto principal não seja a definição jurídica utilizada, mas o fato de que uma potência estrangeira enxergou nessas organizações uma ameaça grave o suficiente para enquadrá-las ao lado de grupos que utilizam a violência sistemática para alcançar seus objetivos.
Enquanto o debate semântico continua, uma questão mais importante permanece sem resposta: o cidadão brasileiro está realmente seguro?
Em diversas regiões do país, a presença ostensiva do Estado é limitada. Operações policiais entram e saem. Governos mudam. Planos de segurança são substituídos. Porém, as facções permanecem. Elas se adaptam, recrutam novos membros e expandem suas atividades. Em alguns locais, jovens crescem conhecendo mais a autoridade dos criminosos do que a presença efetiva das instituições públicas.
Talvez a pergunta correta não seja se PCC e Comando Vermelho são ou não organizações terroristas.
Talvez a pergunta seja: como chegamos ao ponto em que essa comparação passou a parecer plausível?
Quando grupos armados conseguem controlar territórios, desafiar o Estado, impor regras próprias e influenciar a vida de milhares de pessoas, o debate deixa de ser apenas jurídico. Ele se torna uma discussão sobre soberania, segurança e o futuro do país.
E se uma parcela da população já vive sob medo constante dentro das próprias cidades, vale uma última reflexão:
Se isso não é uma forma de terror, o que exatamente seria?
5
6
626
·
--
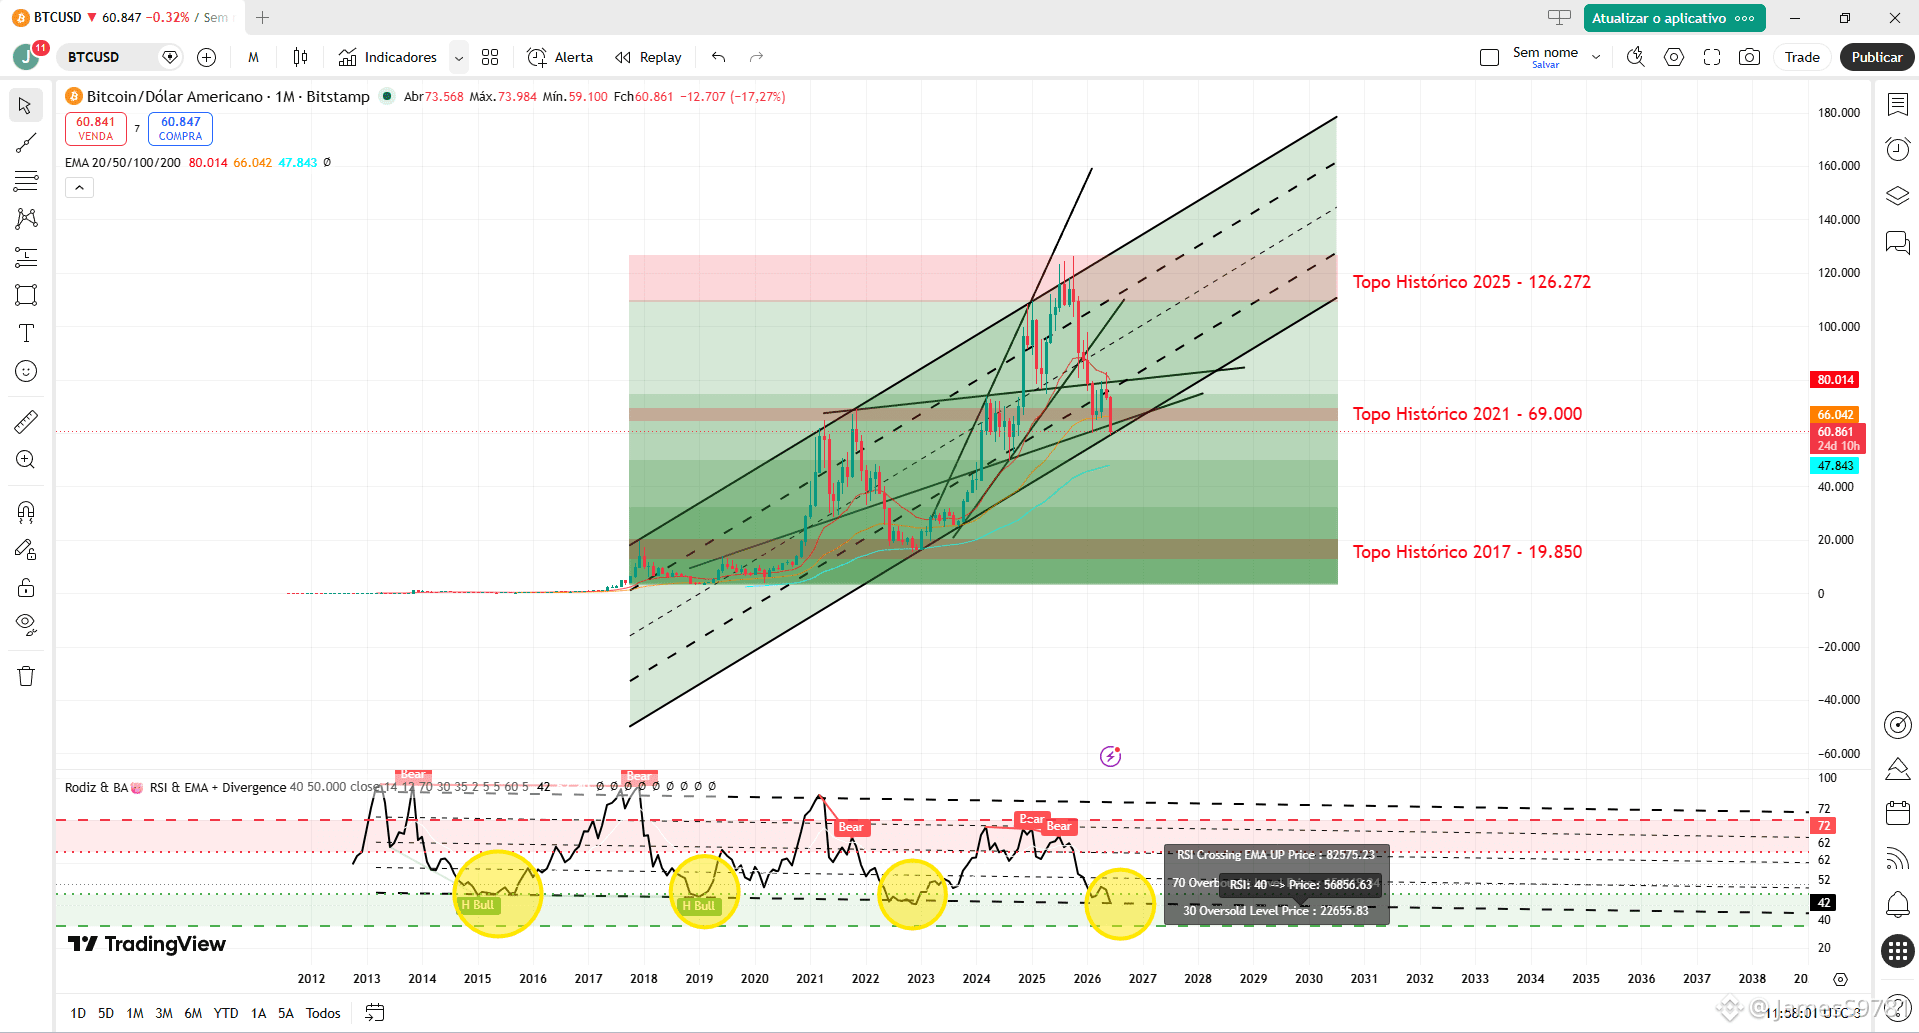
O Bitcoin encontra-se na base de um Canal de Alta, enquanto o RSI sinaliza uma região de sobrevenda. As próximas semanas serão decisivas para definir a direção do mercado. Caso o preço continue lateralizando e perca suportes importantes, há uma grande probabilidade de vermos uma correção em direção aos US$ 50 mil. Por outro lado, se o BTC retomar a tendência de alta a partir dos níveis atuais, esta pode ser uma das últimas oportunidades de compra nessa faixa de preço antes de um novo ciclo de valorização, tornando improvável uma revisita a esses níveis nos próximos anos.
O Bitcoin encontra-se na base de um Canal de Alta, enquanto o RSI sinaliza uma região de sobrevenda. As próximas semanas serão decisivas para definir a direção do mercado. Caso o preço continue lateralizando e perca suportes importantes, há uma grande probabilidade de vermos uma correção em direção aos US$ 50 mil. Por outro lado, se o BTC retomar a tendência de alta a partir dos níveis atuais, esta pode ser uma das últimas oportunidades de compra nessa faixa de preço antes de um novo ciclo de valorização, tornando improvável uma revisita a esses níveis nos próximos anos.
207
·
--
Статья
Bitcoin a US$ 59.000: Uma das Melhores Regiões de Acumulação do Ciclo?O Bitcoin voltou a negociar próximo dos US$ 59.000, acumulando uma correção superior a 50% desde o topo histórico registrado em 2025. Embora o sentimento do mercado seja extremamente pessimista, os principais indicadores on-chain sugerem que o BTC está entrando em uma região historicamente associada a oportunidades de acumulação de longo prazo.
Medo Extremo no Mercado
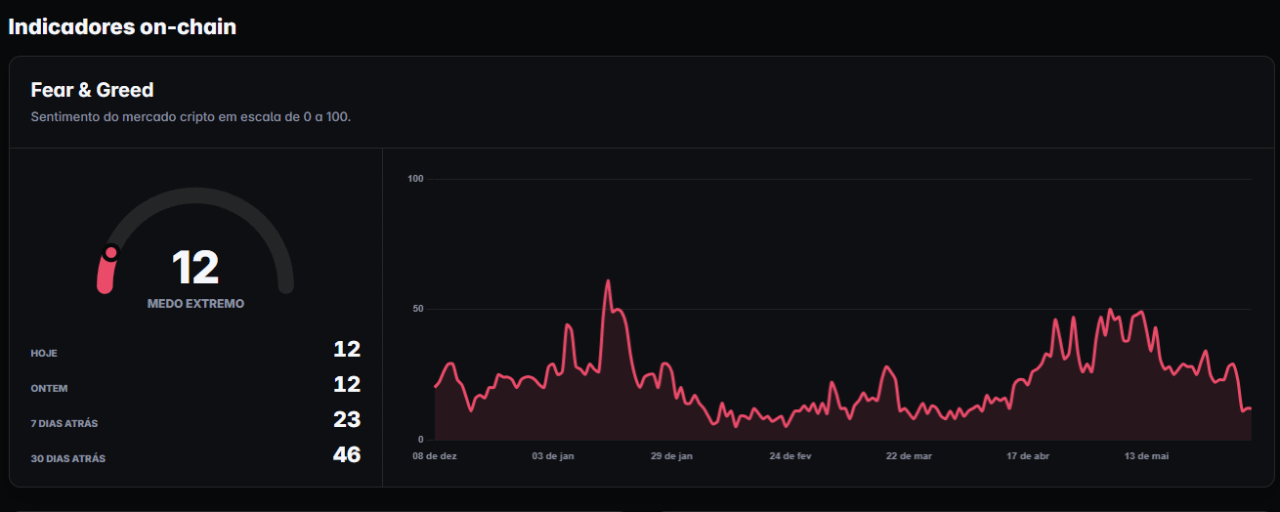
O índice Fear & Greed encontra-se em 12 pontos, caracterizando Medo Extremo.
Historicamente, os melhores momentos para comprar Bitcoin ocorreram justamente quando o sentimento predominante era de pânico. Durante os fundos de 2015, 2018, 2020 e 2022, o mercado também apresentava níveis semelhantes de pessimismo.
O fato de o índice estar em 12 há vários dias demonstra que os investidores estão capitulando e abandonando posições, comportamento típico das fases finais de bear markets.
MVRV Z-Score em 0,82
O MVRV Z-Score está em 0,82, muito próximo da faixa historicamente considerada subvalorizada.
Esse indicador compara o valor de mercado do Bitcoin com o valor realizado das moedas em circulação. Em ciclos anteriores:
Acima de 7: regiões de topo histórico.Entre 2 e 7: mercado aquecido.Entre 0 e 2: mercado neutro.Próximo de 0 ou abaixo: zonas de fundo.
Com o indicador em apenas 0,82, o Bitcoin está longe das regiões de euforia e muito mais próximo das regiões onde grandes investidores costumam acumular.
Múltiplo de Mayer em 0,75
Talvez o dado mais interessante seja o Múltiplo de Mayer em 0,75.
Esse indicador compara o preço atual do Bitcoin com sua média móvel de 200 dias.
Atualmente:
MM200: US$ 78.768BTC: US$ 59.000Desconto: aproximadamente 25%
Historicamente, valores abaixo de 1 indicam que o Bitcoin está sendo negociado abaixo de sua tendência de longo prazo. Quanto mais distante de 1, maior costuma ser a oportunidade de compra.
Nos ciclos anteriores, regiões entre 0,6 e 0,8 coincidiram com excelentes pontos de entrada para investidores pacientes.
Contexto Macroeconômico
Além dos indicadores on-chain, o cenário atual apresenta características típicas de bear market.
O Bitcoin caiu mais de 50% desde o topo de 2025, ETFs registram fortes saídas de capital e parte da liquidez especulativa migrou para ações ligadas à inteligência artificial. Diversos analistas já classificam o mercado atual como um bear market ou uma fase avançada de correção pós-euforia.
Ao mesmo tempo, o BTC encontra-se próximo de importantes regiões de suporte observadas por analistas e próximas de médias históricas de longo prazo.
Estamos em Bear Market?
Se observarmos o histórico dos ciclos do Bitcoin, a resposta mais provável é sim.
Após os topos históricos, o Bitcoin tradicionalmente passa por correções profundas e períodos prolongados de desinteresse. Com o ativo negociando cerca de 50% abaixo do topo, sentimento em medo extremo, MVRV abaixo de 1 e Mayer Multiple em 0,75, o cenário se assemelha muito mais a uma fase de acumulação de bear market do que a uma fase de euforia.
Conclusão
Nenhum indicador consegue prever exatamente onde será o fundo definitivo. O Bitcoin ainda pode apresentar mais volatilidade e até buscar preços inferiores.
Porém, analisando os dados atuais:
Fear & Greed: 12 (Medo Extremo)MVRV Z-Score: 0,82Mayer Multiple: 0,75Preço: US$ 59.000Queda superior a 50% desde o topo histórico
Historicamente, combinações semelhantes marcaram algumas das melhores oportunidades de acumulação do Bitcoin para investidores com horizonte de longo prazo.
Se o padrão dos ciclos anteriores continuar válido, o mercado atual parece estar muito mais próximo de um fundo do que de um topo. Isso não significa que a queda acabou, mas sugere que o risco-retorno está se tornando cada vez mais favorável para quem busca acumular BTC gradualmente durante o bear market.
Bitcoin a US$ 59.000: Uma das Melhores Regiões de Acumulação do Ciclo?
O Bitcoin voltou a negociar próximo dos US$ 59.000, acumulando uma correção superior a 50% desde o topo histórico registrado em 2025. Embora o sentimento do mercado seja extremamente pessimista, os principais indicadores on-chain sugerem que o BTC está entrando em uma região historicamente associada a oportunidades de acumulação de longo prazo.
Medo Extremo no Mercado
O índice Fear & Greed encontra-se em 12 pontos, caracterizando Medo Extremo.
Historicamente, os melhores momentos para comprar Bitcoin ocorreram justamente quando o sentimento predominante era de pânico. Durante os fundos de 2015, 2018, 2020 e 2022, o mercado também apresentava níveis semelhantes de pessimismo.
O fato de o índice estar em 12 há vários dias demonstra que os investidores estão capitulando e abandonando posições, comportamento típico das fases finais de bear markets.
MVRV Z-Score em 0,82
O MVRV Z-Score está em 0,82, muito próximo da faixa historicamente considerada subvalorizada.
Esse indicador compara o valor de mercado do Bitcoin com o valor realizado das moedas em circulação. Em ciclos anteriores:
Acima de 7: regiões de topo histórico.Entre 2 e 7: mercado aquecido.Entre 0 e 2: mercado neutro.Próximo de 0 ou abaixo: zonas de fundo.
Com o indicador em apenas 0,82, o Bitcoin está longe das regiões de euforia e muito mais próximo das regiões onde grandes investidores costumam acumular.
Múltiplo de Mayer em 0,75
Talvez o dado mais interessante seja o Múltiplo de Mayer em 0,75.
Esse indicador compara o preço atual do Bitcoin com sua média móvel de 200 dias.
Atualmente:
MM200: US$ 78.768BTC: US$ 59.000Desconto: aproximadamente 25%
Historicamente, valores abaixo de 1 indicam que o Bitcoin está sendo negociado abaixo de sua tendência de longo prazo. Quanto mais distante de 1, maior costuma ser a oportunidade de compra.
Nos ciclos anteriores, regiões entre 0,6 e 0,8 coincidiram com excelentes pontos de entrada para investidores pacientes.
Contexto Macroeconômico
Além dos indicadores on-chain, o cenário atual apresenta características típicas de bear market.
O Bitcoin caiu mais de 50% desde o topo de 2025, ETFs registram fortes saídas de capital e parte da liquidez especulativa migrou para ações ligadas à inteligência artificial. Diversos analistas já classificam o mercado atual como um bear market ou uma fase avançada de correção pós-euforia.
Ao mesmo tempo, o BTC encontra-se próximo de importantes regiões de suporte observadas por analistas e próximas de médias históricas de longo prazo.
Estamos em Bear Market?
Se observarmos o histórico dos ciclos do Bitcoin, a resposta mais provável é sim.
Após os topos históricos, o Bitcoin tradicionalmente passa por correções profundas e períodos prolongados de desinteresse. Com o ativo negociando cerca de 50% abaixo do topo, sentimento em medo extremo, MVRV abaixo de 1 e Mayer Multiple em 0,75, o cenário se assemelha muito mais a uma fase de acumulação de bear market do que a uma fase de euforia.
Conclusão
Nenhum indicador consegue prever exatamente onde será o fundo definitivo. O Bitcoin ainda pode apresentar mais volatilidade e até buscar preços inferiores.
Porém, analisando os dados atuais:
Fear & Greed: 12 (Medo Extremo)MVRV Z-Score: 0,82Mayer Multiple: 0,75Preço: US$ 59.000Queda superior a 50% desde o topo histórico
Historicamente, combinações semelhantes marcaram algumas das melhores oportunidades de acumulação do Bitcoin para investidores com horizonte de longo prazo.
Se o padrão dos ciclos anteriores continuar válido, o mercado atual parece estar muito mais próximo de um fundo do que de um topo. Isso não significa que a queda acabou, mas sugere que o risco-retorno está se tornando cada vez mais favorável para quem busca acumular BTC gradualmente durante o bear market.
179
·
--
Проверено
Статья
Bitcoin: O Começo De Um Novo CicloBitcoin em 2026: Análise Técnica, Macroeconômica e de Ciclo com Mayer Multiple
Após registrar um topo histórico próximo de US$ 126.000 em 2025, o Bitcoin entrou em uma fase de correção e consolidação que tem levantado dúvidas entre investidores. A principal questão atualmente é: estamos diante do início de um novo mercado de baixa ou apenas de uma correção saudável dentro de um ciclo de alta maior?
Para responder essa pergunta, é necessário analisar não apenas o gráfico, mas também os indicadores históricos do Bitcoin, o contexto macroeconômico global e métricas de valuation como o Mayer Multiple.
Análise Técnica do Gráfico Mensal
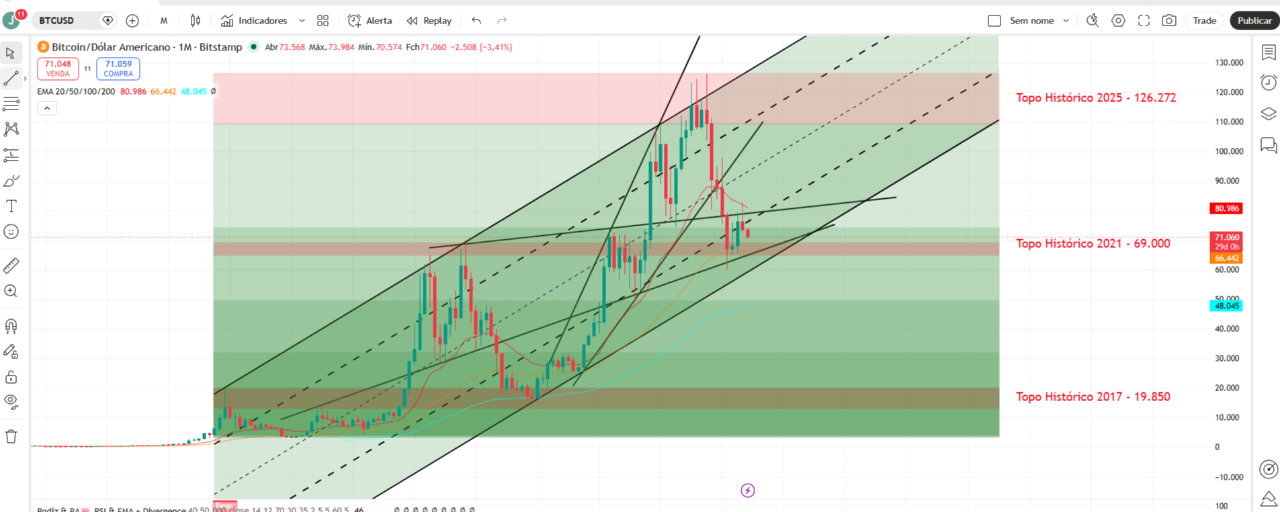
Observando o gráfico mensal do Bitcoin, nota-se que a estrutura de alta de longo prazo permanece intacta.
Mesmo após a forte correção desde o topo de aproximadamente US$ 126.272, o preço continua acima de níveis extremamente relevantes:
Topo histórico de 2021: US$ 69.000EMA 50 mensal: aproximadamente US$ 66.445EMA 200 mensal: aproximadamente US$ 48.047
Historicamente, quando um antigo topo histórico se transforma em suporte, o mercado tende a consolidar antes de iniciar um novo movimento direcional.
O nível dos US$ 69.000 possui enorme importância psicológica e técnica. Trata-se do topo do ciclo de 2021 e, atualmente, funciona como uma das principais regiões de defesa dos compradores.
Enquanto o Bitcoin permanecer acima dessa faixa, a tendência principal continua sendo de alta.
O Canal de Alta de Longo Prazo
O gráfico mostra também um canal ascendente que vem guiando o movimento do Bitcoin desde 2016.
Ao longo da história do ativo, movimentos explosivos de alta normalmente são seguidos por correções que retornam para regiões intermediárias do canal.
Atualmente o preço encontra-se justamente nessa região intermediária, o que pode ser interpretado como um processo natural de resfriamento após a forte valorização observada entre 2023 e 2025.
Do ponto de vista técnico, não existe evidência clara de quebra estrutural da tendência de alta.
RSI Mensal: Mercado Ainda Longe da Euforia
O Índice de Força Relativa (RSI) mensal encontra-se próximo de 46.
Esse dado é particularmente interessante porque os grandes topos históricos do Bitcoin normalmente ocorreram quando o RSI mensal ultrapassou a região de 80 pontos.
Exemplos:
Topo de 2013: RSI acima de 90Topo de 2017: RSI acima de 90Topo de 2021: RSI acima de 85
O nível atual está muito distante dessas condições.
Isso sugere que, embora o mercado tenha passado por uma forte valorização recentemente, ainda não apresenta os mesmos sinais de euforia observados nos grandes topos históricos.
Mayer Multiple: O Bitcoin Está Caro ou Barato?
Uma das métricas mais utilizadas para avaliar o preço do Bitcoin em relação ao seu comportamento histórico é o Mayer Multiple.
A fórmula é simples:
Mayer Multiple = Preço Atual ÷ Média Móvel de 200 Dias
O valor atual encontra-se em aproximadamente 0,89.
Historicamente, a média do Mayer Multiple desde a criação do Bitcoin é de aproximadamente 1,28.
Além disso, o indicador esteve acima do nível atual em cerca de 74% de toda a história do ativo.
Na prática, isso significa que o Bitcoin está sendo negociado abaixo da sua média histórica de longo prazo.
Historicamente:
Abaixo de 0,8: regiões de forte desconto.Entre 0,8 e 1,0: região considerada barata.Entre 1,0 e 2,4: faixa normal.Acima de 2,4: região de sobrevalorização.
Com o Mayer Multiple em 0,89, o Bitcoin não apresenta características típicas de bolha especulativa.
Comparação com Ciclos Anteriores
O comportamento cíclico do Bitcoin tem apresentado uma característica consistente ao longo dos anos.
Ciclo de 2013
Topo: aproximadamente US$ 1.150Correção máxima: cerca de 86%
Ciclo de 2017
Topo: aproximadamente US$ 19.850Correção máxima: cerca de 84%
Ciclo de 2021
Topo: aproximadamente US$ 69.000Correção máxima: cerca de 77%
Ciclo Atual
Topo: aproximadamente US$ 126.272Correção atual: cerca de 43%
Comparando com os ciclos anteriores, a correção atual permanece significativamente menor.
Isso sugere que o mercado ainda não passou por um processo de capitulação semelhante ao observado nos ciclos anteriores.
O Papel dos ETFs
Um dos fatores que diferencia o ciclo atual dos anteriores é a presença dos ETFs Spot de Bitcoin.
Pela primeira vez na história, grandes instituições financeiras passaram a oferecer exposição direta ao Bitcoin para investidores tradicionais.
Esse fenômeno criou uma nova fonte de demanda estrutural que não existia em 2017 ou 2021.
A entrada contínua de capital institucional reduz a quantidade de moedas disponíveis para negociação e pode contribuir para uma maior estabilidade dos preços ao longo do tempo.
O Impacto do Halving
Outro fator importante é o halving.
Após cada halving, a emissão diária de novos Bitcoins é reduzida pela metade.
Historicamente, os maiores movimentos de valorização ocorreram entre 12 e 18 meses após esse evento.
A redução da oferta combinada com aumento da demanda gera um ambiente de escassez que costuma favorecer a valorização do ativo no médio e longo prazo.
Cenário Macroeconômico
O comportamento do Bitcoin também depende das condições globais de liquidez.
Entre os fatores positivos destacam-se:
Crescimento da dívida pública global.Busca por ativos escassos.Maior adoção institucional.Continuação da expansão monetária em diversas economias.
Por outro lado, alguns riscos permanecem:
Juros elevados por períodos prolongados.Possibilidade de recessão global.Tensões geopolíticas.Regulações mais rígidas para o setor.
Caso os bancos centrais iniciem ciclos de redução de juros, o Bitcoin tende a ser um dos ativos mais beneficiados devido ao aumento da liquidez global.
Possíveis Cenários para os Próximos Anos
Cenário Conservador
O suporte dos US$ 69.000 é perdido.
Nesse caso, o mercado poderia buscar regiões entre US$ 55.000 e US$ 60.000 antes de encontrar novo equilíbrio.
Cenário Base
O suporte dos US$ 69.000 é mantido.
O mercado continua consolidando antes de retomar gradualmente a tendência de alta.
Alvos potenciais:
US$ 85.000US$ 100.000US$ 126.000
Cenário Otimista
Com maior entrada institucional e condições macroeconômicas favoráveis, o Bitcoin rompe o topo histórico e inicia uma nova fase de expansão.
Nesse cenário, projeções entre US$ 150.000 e US$ 200.000 tornam-se plausíveis dentro do ciclo atual.
Conclusão
Os principais indicadores de longo prazo sugerem que o Bitcoin permanece em uma tendência estrutural de alta.
O preço continua acima do topo histórico de 2021, acima da EMA 200 mensal e dentro do canal ascendente iniciado há quase uma década.
Além disso, métricas históricas como o Mayer Multiple e o RSI mensal indicam que o mercado está longe das condições normalmente observadas em topos de ciclo.
Embora volatilidade e correções continuem fazendo parte da natureza do Bitcoin, os dados atuais sugerem que o ativo se encontra em uma fase de consolidação dentro de um ciclo de longo prazo ainda favorável para os compradores.
Bitcoin: O Começo De Um Novo Ciclo
Bitcoin em 2026: Análise Técnica, Macroeconômica e de Ciclo com Mayer Multiple
Após registrar um topo histórico próximo de US$ 126.000 em 2025, o Bitcoin entrou em uma fase de correção e consolidação que tem levantado dúvidas entre investidores. A principal questão atualmente é: estamos diante do início de um novo mercado de baixa ou apenas de uma correção saudável dentro de um ciclo de alta maior?
Para responder essa pergunta, é necessário analisar não apenas o gráfico, mas também os indicadores históricos do Bitcoin, o contexto macroeconômico global e métricas de valuation como o Mayer Multiple.
Análise Técnica do Gráfico Mensal
Observando o gráfico mensal do Bitcoin, nota-se que a estrutura de alta de longo prazo permanece intacta.
Mesmo após a forte correção desde o topo de aproximadamente US$ 126.272, o preço continua acima de níveis extremamente relevantes:
Topo histórico de 2021: US$ 69.000EMA 50 mensal: aproximadamente US$ 66.445EMA 200 mensal: aproximadamente US$ 48.047
Historicamente, quando um antigo topo histórico se transforma em suporte, o mercado tende a consolidar antes de iniciar um novo movimento direcional.
O nível dos US$ 69.000 possui enorme importância psicológica e técnica. Trata-se do topo do ciclo de 2021 e, atualmente, funciona como uma das principais regiões de defesa dos compradores.
Enquanto o Bitcoin permanecer acima dessa faixa, a tendência principal continua sendo de alta.
O Canal de Alta de Longo Prazo
O gráfico mostra também um canal ascendente que vem guiando o movimento do Bitcoin desde 2016.
Ao longo da história do ativo, movimentos explosivos de alta normalmente são seguidos por correções que retornam para regiões intermediárias do canal.
Atualmente o preço encontra-se justamente nessa região intermediária, o que pode ser interpretado como um processo natural de resfriamento após a forte valorização observada entre 2023 e 2025.
Do ponto de vista técnico, não existe evidência clara de quebra estrutural da tendência de alta.
RSI Mensal: Mercado Ainda Longe da Euforia
O Índice de Força Relativa (RSI) mensal encontra-se próximo de 46.
Esse dado é particularmente interessante porque os grandes topos históricos do Bitcoin normalmente ocorreram quando o RSI mensal ultrapassou a região de 80 pontos.
Exemplos:
Topo de 2013: RSI acima de 90Topo de 2017: RSI acima de 90Topo de 2021: RSI acima de 85
O nível atual está muito distante dessas condições.
Isso sugere que, embora o mercado tenha passado por uma forte valorização recentemente, ainda não apresenta os mesmos sinais de euforia observados nos grandes topos históricos.
Mayer Multiple: O Bitcoin Está Caro ou Barato?
Uma das métricas mais utilizadas para avaliar o preço do Bitcoin em relação ao seu comportamento histórico é o Mayer Multiple.
A fórmula é simples:
Mayer Multiple = Preço Atual ÷ Média Móvel de 200 Dias
O valor atual encontra-se em aproximadamente 0,89.
Historicamente, a média do Mayer Multiple desde a criação do Bitcoin é de aproximadamente 1,28.
Além disso, o indicador esteve acima do nível atual em cerca de 74% de toda a história do ativo.
Na prática, isso significa que o Bitcoin está sendo negociado abaixo da sua média histórica de longo prazo.
Historicamente:
Abaixo de 0,8: regiões de forte desconto.Entre 0,8 e 1,0: região considerada barata.Entre 1,0 e 2,4: faixa normal.Acima de 2,4: região de sobrevalorização.
Com o Mayer Multiple em 0,89, o Bitcoin não apresenta características típicas de bolha especulativa.
Comparação com Ciclos Anteriores
O comportamento cíclico do Bitcoin tem apresentado uma característica consistente ao longo dos anos.
Ciclo de 2013
Topo: aproximadamente US$ 1.150Correção máxima: cerca de 86%
Ciclo de 2017
Topo: aproximadamente US$ 19.850Correção máxima: cerca de 84%
Ciclo de 2021
Topo: aproximadamente US$ 69.000Correção máxima: cerca de 77%
Ciclo Atual
Topo: aproximadamente US$ 126.272Correção atual: cerca de 43%
Comparando com os ciclos anteriores, a correção atual permanece significativamente menor.
Isso sugere que o mercado ainda não passou por um processo de capitulação semelhante ao observado nos ciclos anteriores.
O Papel dos ETFs
Um dos fatores que diferencia o ciclo atual dos anteriores é a presença dos ETFs Spot de Bitcoin.
Pela primeira vez na história, grandes instituições financeiras passaram a oferecer exposição direta ao Bitcoin para investidores tradicionais.
Esse fenômeno criou uma nova fonte de demanda estrutural que não existia em 2017 ou 2021.
A entrada contínua de capital institucional reduz a quantidade de moedas disponíveis para negociação e pode contribuir para uma maior estabilidade dos preços ao longo do tempo.
O Impacto do Halving
Outro fator importante é o halving.
Após cada halving, a emissão diária de novos Bitcoins é reduzida pela metade.
Historicamente, os maiores movimentos de valorização ocorreram entre 12 e 18 meses após esse evento.
A redução da oferta combinada com aumento da demanda gera um ambiente de escassez que costuma favorecer a valorização do ativo no médio e longo prazo.
Cenário Macroeconômico
O comportamento do Bitcoin também depende das condições globais de liquidez.
Entre os fatores positivos destacam-se:
Crescimento da dívida pública global.Busca por ativos escassos.Maior adoção institucional.Continuação da expansão monetária em diversas economias.
Por outro lado, alguns riscos permanecem:
Juros elevados por períodos prolongados.Possibilidade de recessão global.Tensões geopolíticas.Regulações mais rígidas para o setor.
Caso os bancos centrais iniciem ciclos de redução de juros, o Bitcoin tende a ser um dos ativos mais beneficiados devido ao aumento da liquidez global.
Possíveis Cenários para os Próximos Anos
Cenário Conservador
O suporte dos US$ 69.000 é perdido.
Nesse caso, o mercado poderia buscar regiões entre US$ 55.000 e US$ 60.000 antes de encontrar novo equilíbrio.
Cenário Base
O suporte dos US$ 69.000 é mantido.
O mercado continua consolidando antes de retomar gradualmente a tendência de alta.
Alvos potenciais:
US$ 85.000US$ 100.000US$ 126.000
Cenário Otimista
Com maior entrada institucional e condições macroeconômicas favoráveis, o Bitcoin rompe o topo histórico e inicia uma nova fase de expansão.
Nesse cenário, projeções entre US$ 150.000 e US$ 200.000 tornam-se plausíveis dentro do ciclo atual.
Conclusão
Os principais indicadores de longo prazo sugerem que o Bitcoin permanece em uma tendência estrutural de alta.
O preço continua acima do topo histórico de 2021, acima da EMA 200 mensal e dentro do canal ascendente iniciado há quase uma década.
Além disso, métricas históricas como o Mayer Multiple e o RSI mensal indicam que o mercado está longe das condições normalmente observadas em topos de ciclo.
Embora volatilidade e correções continuem fazendo parte da natureza do Bitcoin, os dados atuais sugerem que o ativo se encontra em uma fase de consolidação dentro de um ciclo de longo prazo ainda favorável para os compradores.
3
1.7k
·
--
131
·
--
Uma oportunidade rara surgiu para o Ethereum: o RSI entrou na zona típica de bear market — algo que geralmente só acontece após o topo histórico do Bitcoin. Excelente momento para acumular e buscar uma valorização expressiva no médio a longo prazo.
Uma oportunidade rara surgiu para o Ethereum: o RSI entrou na zona típica de bear market — algo que geralmente só acontece após o topo histórico do Bitcoin. Excelente momento para acumular e buscar uma valorização expressiva no médio a longo prazo.
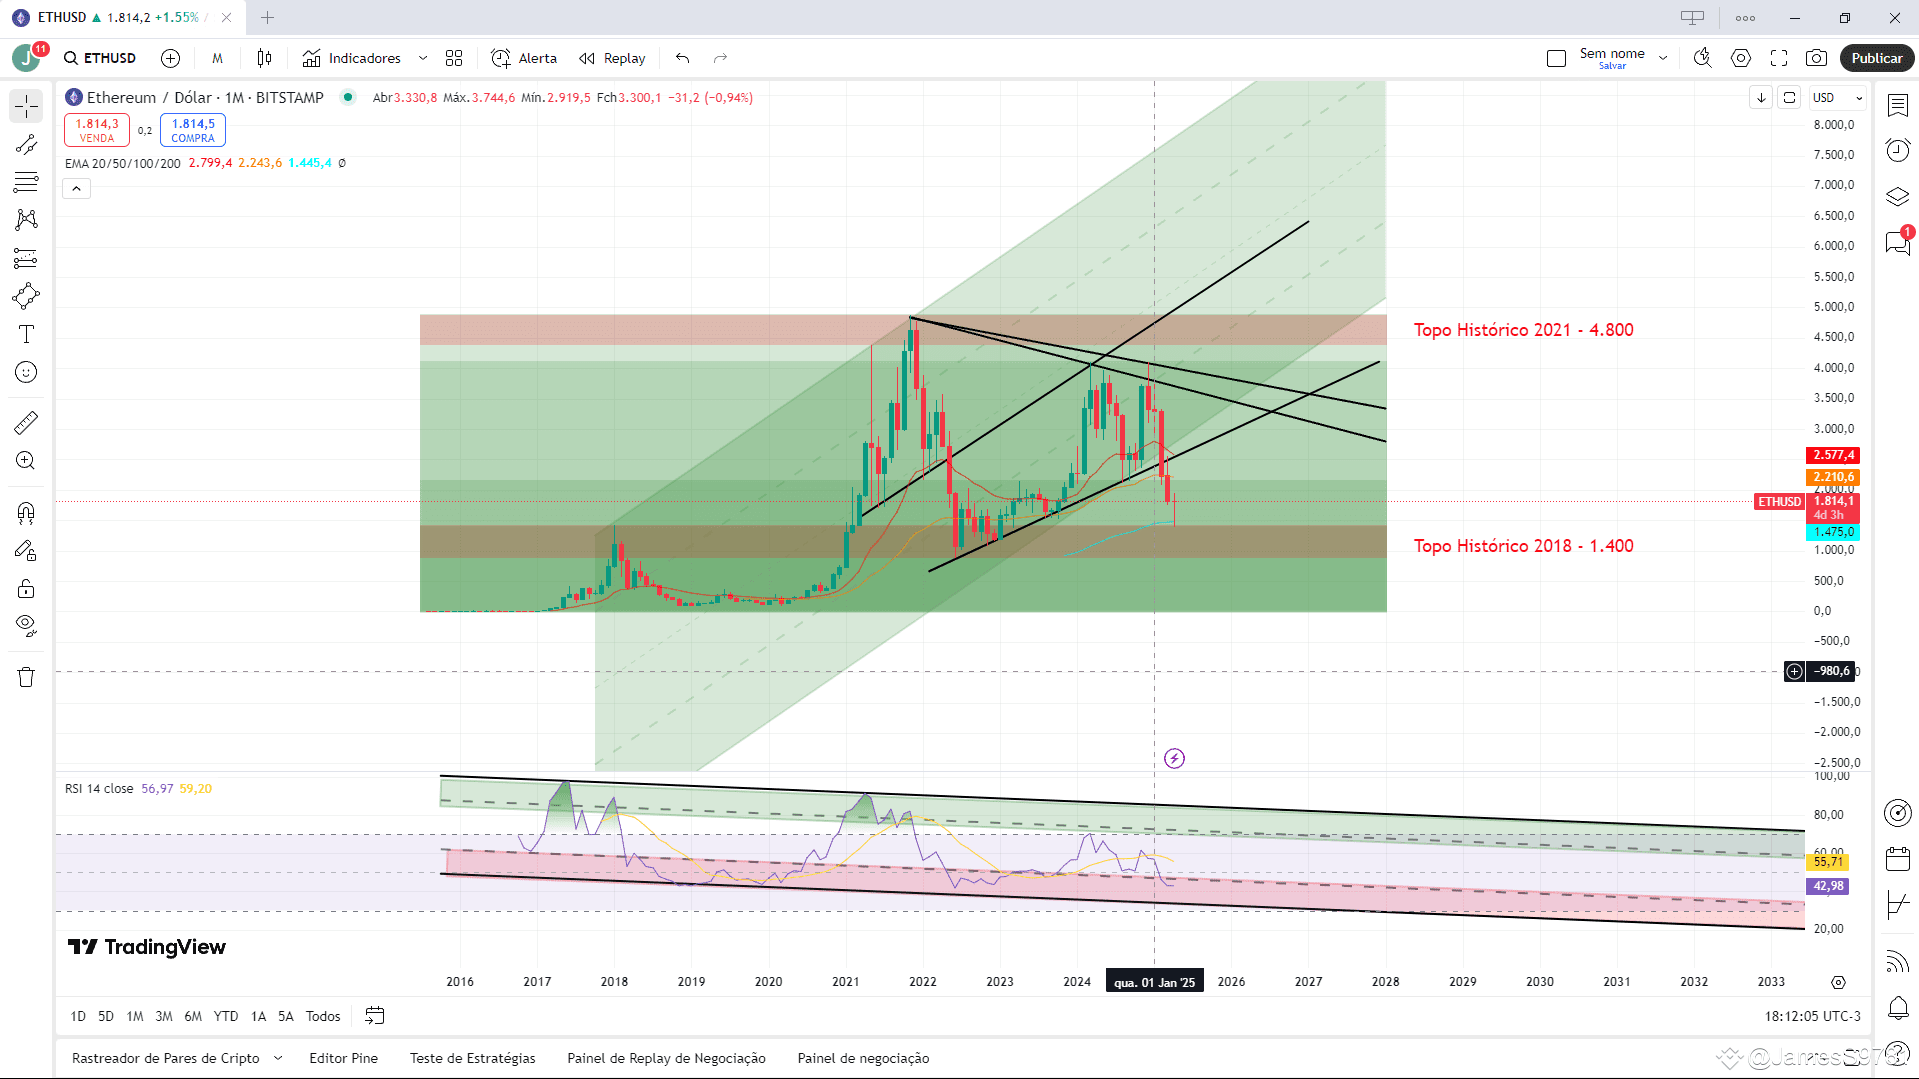
213
·
--
Se observarmos o histórico do Bitcoin, após romper um topo anterior e alcançar um novo topo histórico, ele não costuma voltar abaixo desse nível. Isso indicaria que, mesmo em um próximo BearMarket, o preço não cairia abaixo do suporte que existe entre 69 mil dólares e 65 mil dólares, que foi o topo registrado em 2021.
Se observarmos o histórico do Bitcoin, após romper um topo anterior e alcançar um novo topo histórico, ele não costuma voltar abaixo desse nível. Isso indicaria que, mesmo em um próximo BearMarket, o preço não cairia abaixo do suporte que existe entre 69 mil dólares e 65 mil dólares, que foi o topo registrado em 2021.
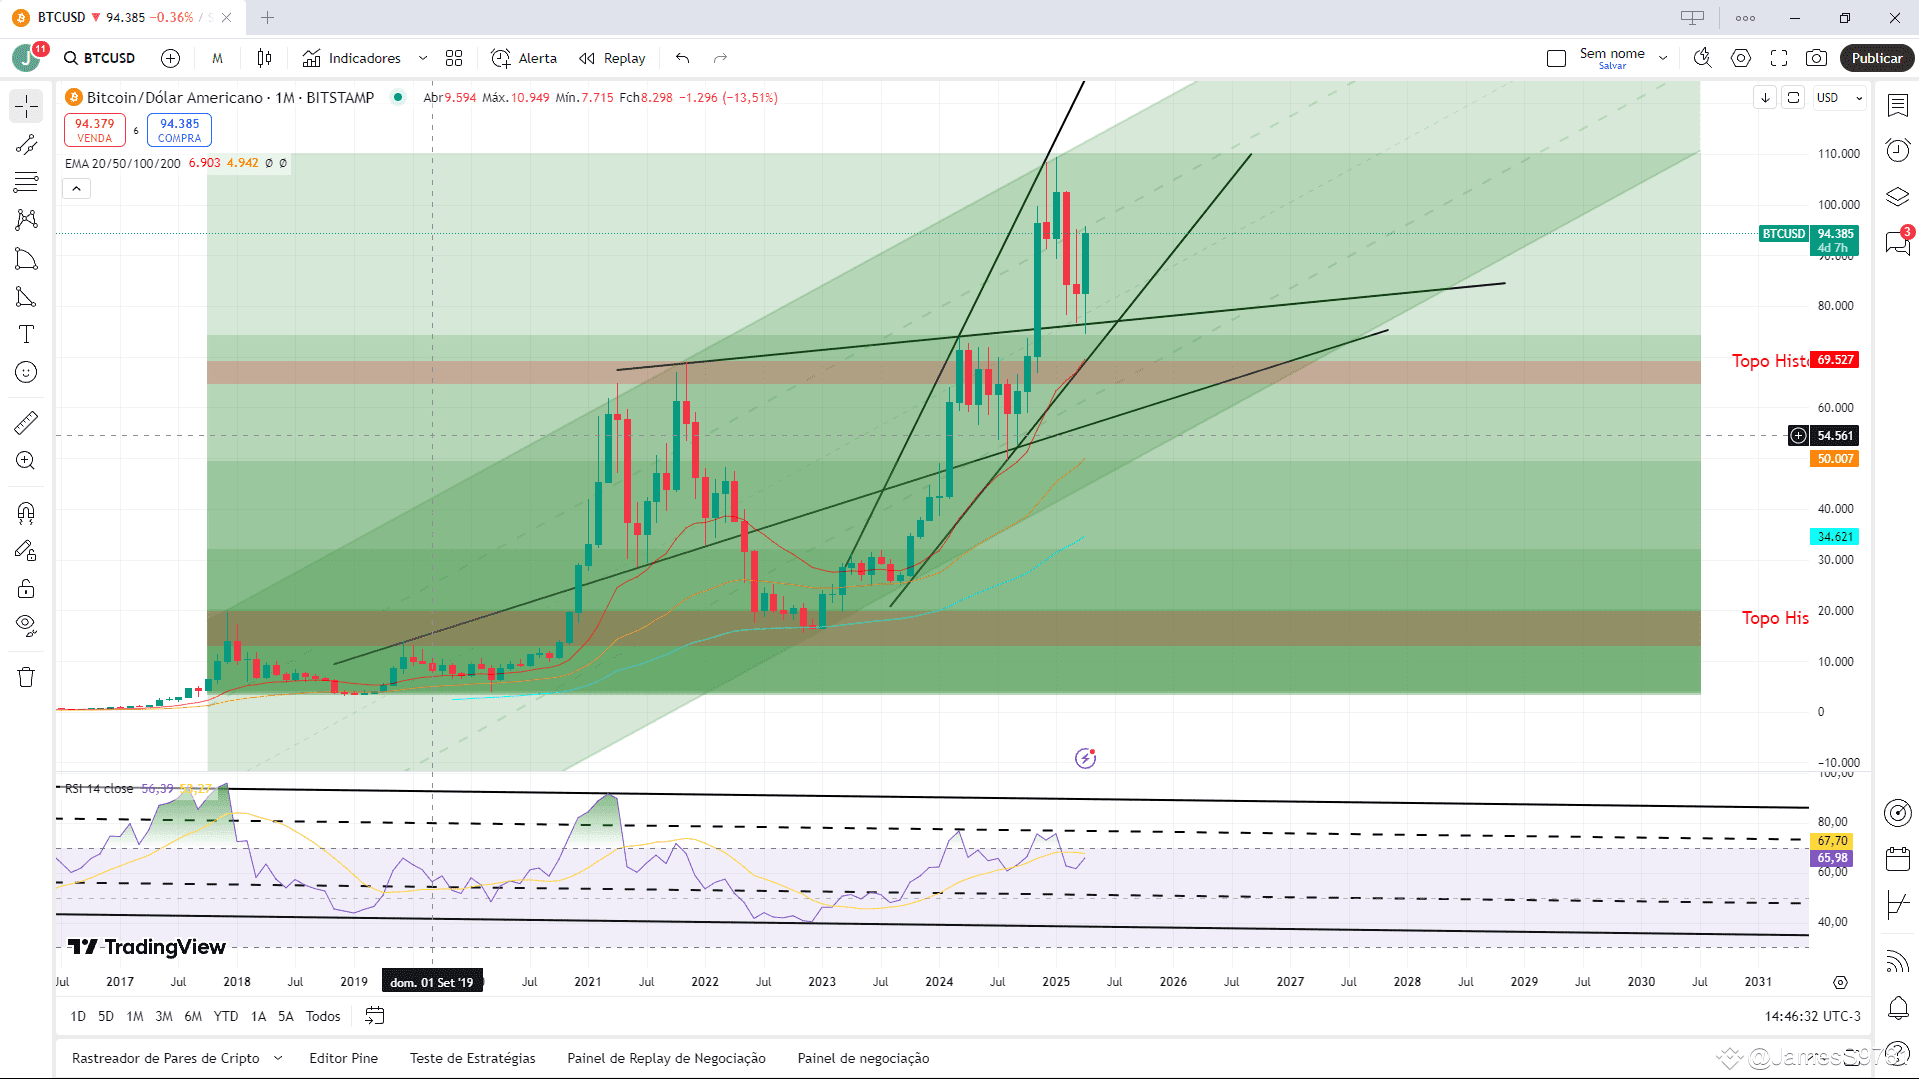
285
·
--
Estude o ciclo do BTC, faça DCA, mova pra uma coldwallet, e tenha paciência.
Estude o ciclo do BTC, faça DCA, mova pra uma coldwallet, e tenha paciência.
542
·
--
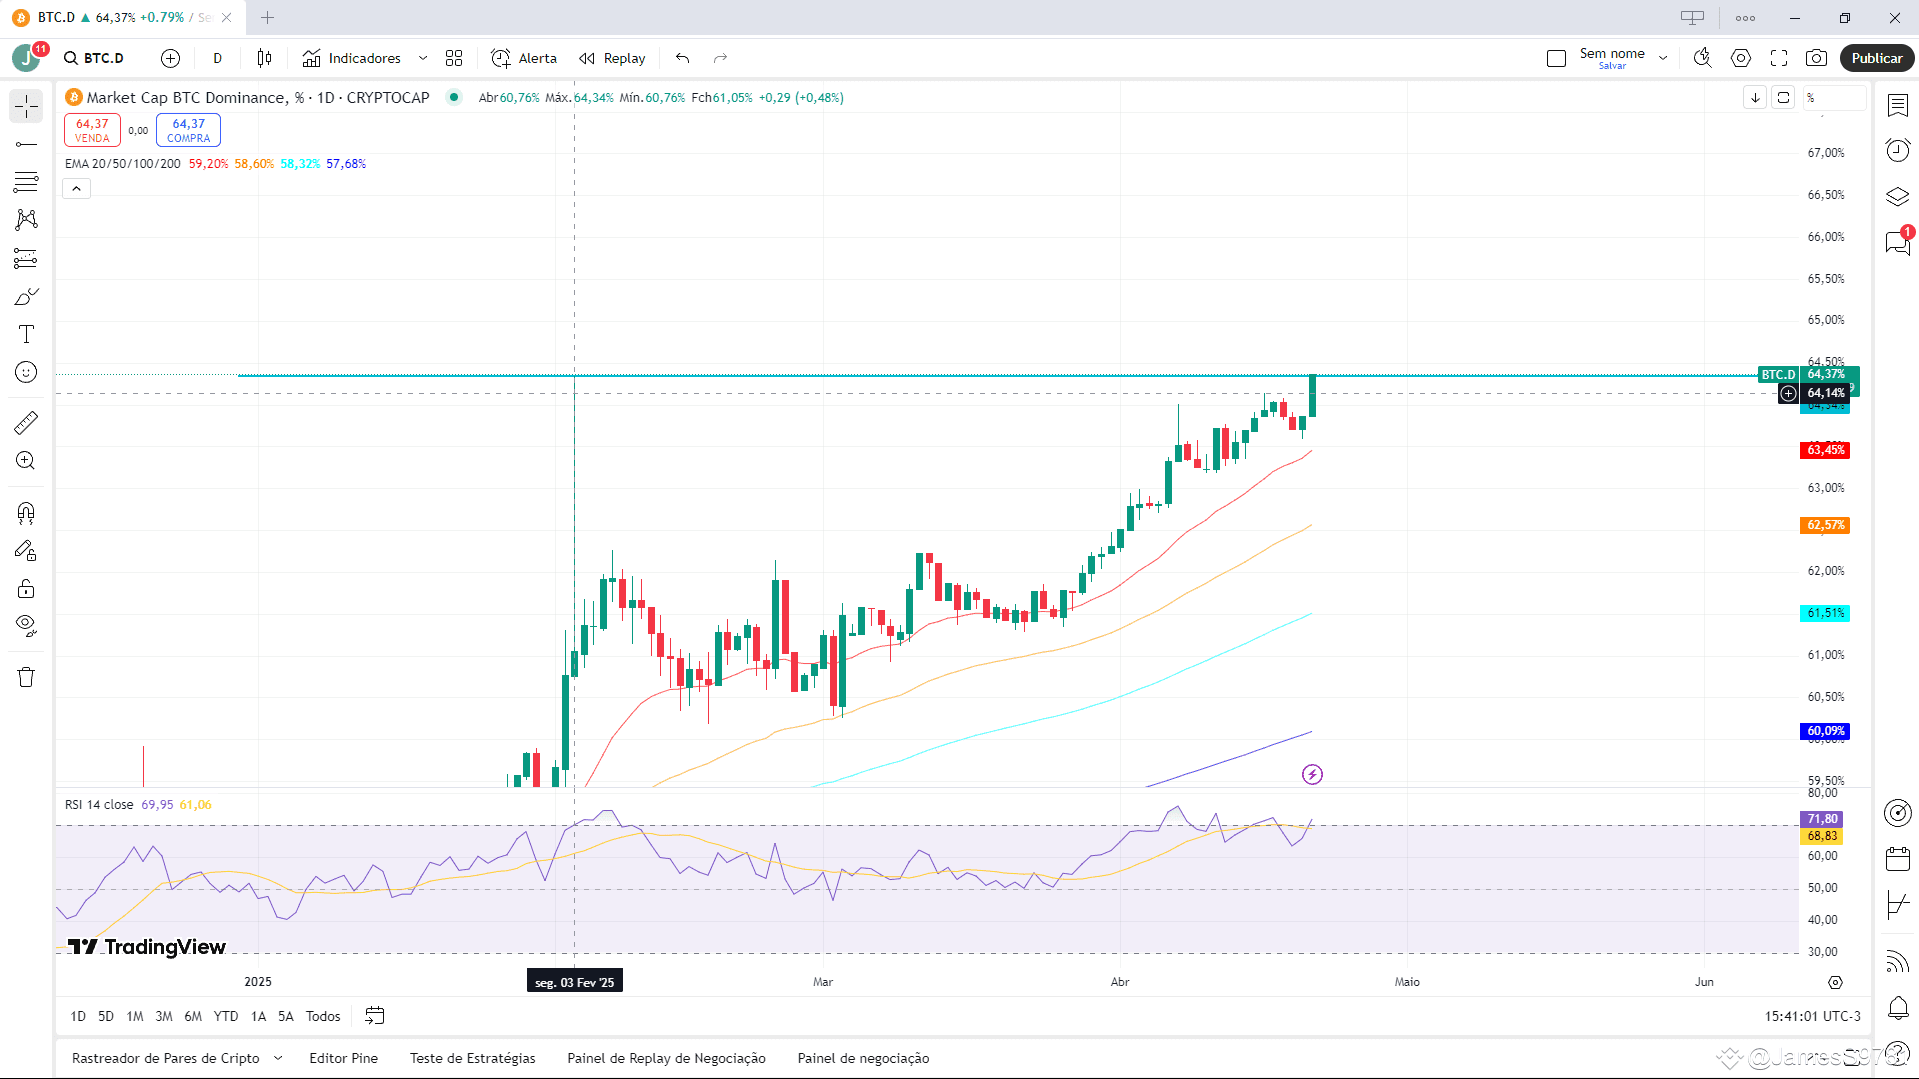
2
617
·
--
Рост
Ethereum em um ponto técnico interessante: o RSI está em zona de sobrevenda, o topo de 2018 vem sendo respeitado como suporte e um possível padrão de reversão começa a se formar. Além disso, o preço do ETH caiu abaixo do preço realizado — sinal de que a maioria dos investidores está no prejuízo, mas historicamente é uma região onde as baleias costumam iniciar acumulação. Vamos acompanhar de perto o fechamento da próxima semana.
Ethereum em um ponto técnico interessante: o RSI está em zona de sobrevenda, o topo de 2018 vem sendo respeitado como suporte e um possível padrão de reversão começa a se formar. Além disso, o preço do ETH caiu abaixo do preço realizado — sinal de que a maioria dos investidores está no prejuízo, mas historicamente é uma região onde as baleias costumam iniciar acumulação. Vamos acompanhar de perto o fechamento da próxima semana.
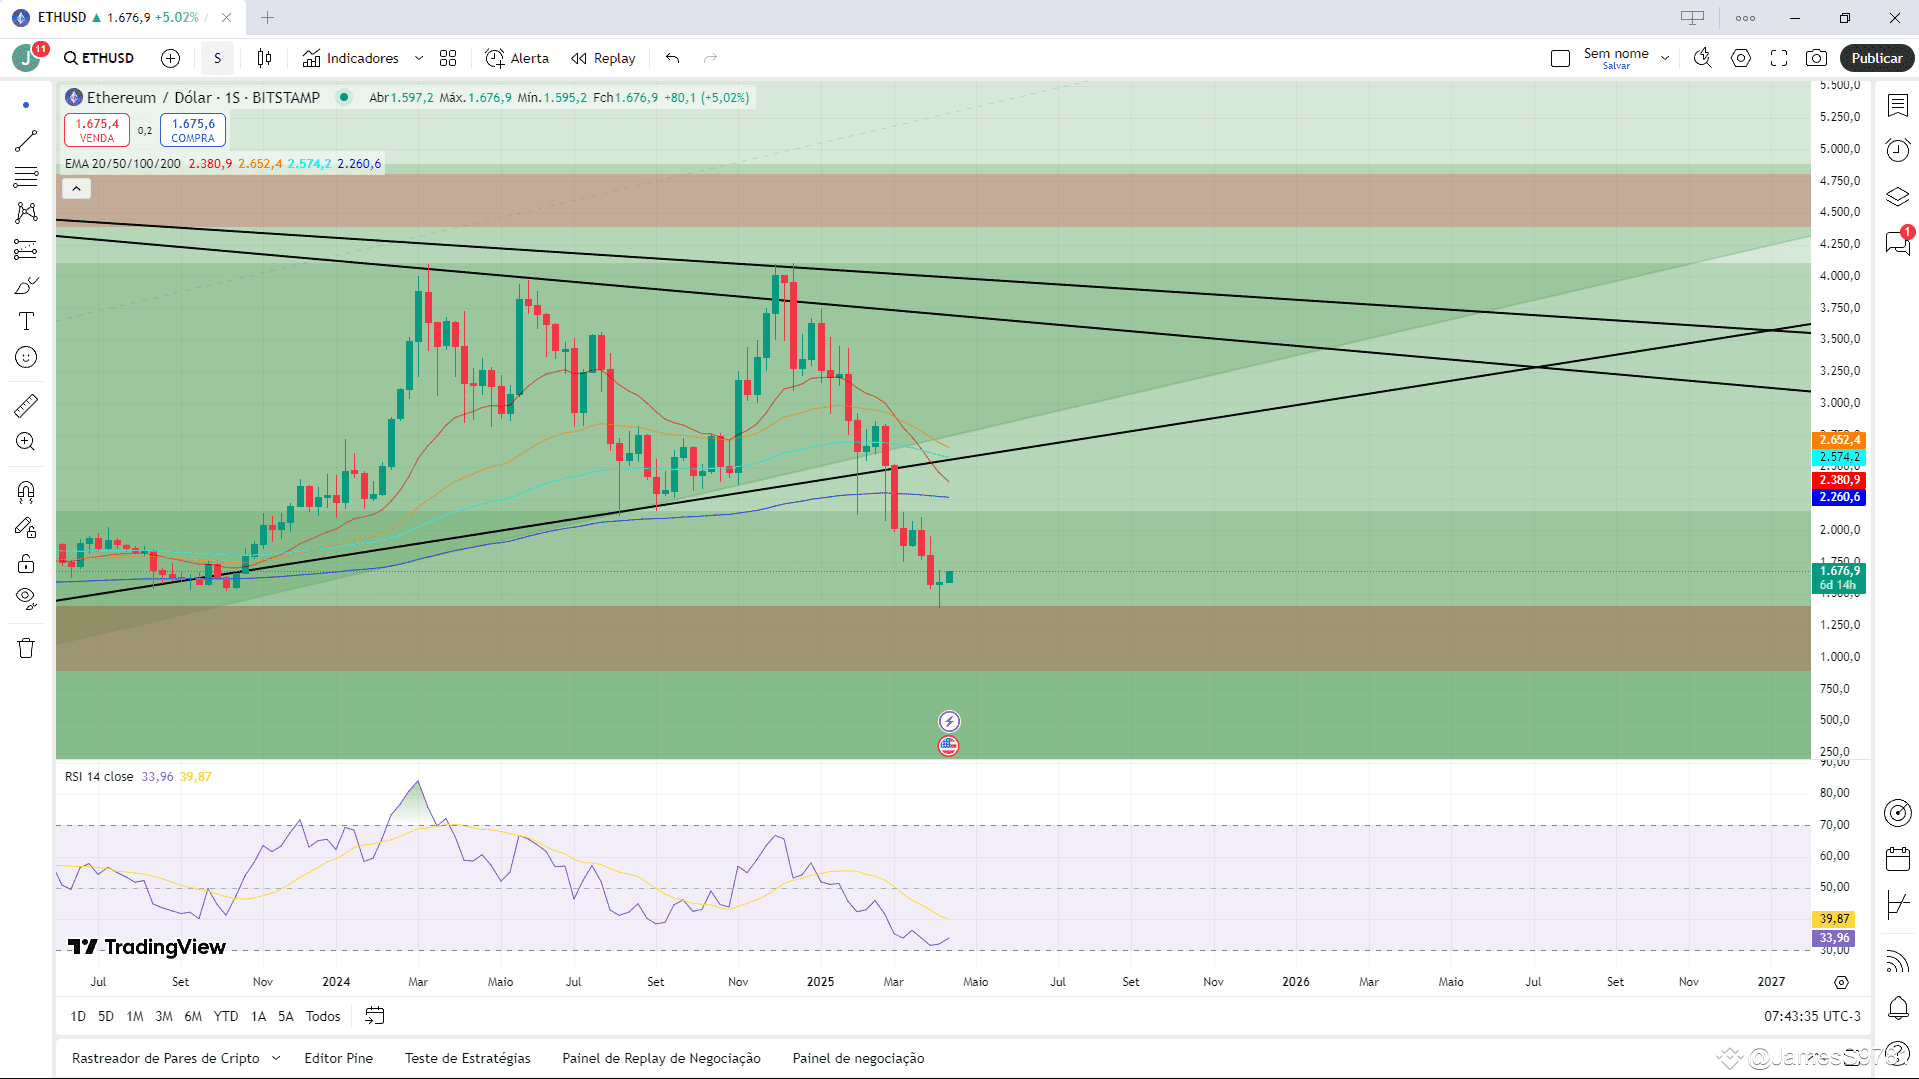
2
1
887
·
--
Статья
Token OM Despenca 90% em Horas: Manipulação ou Colapso Inevitável?O token OM (MANTRA) caiu quase 90% em poucas horas no dia 13 de abril de 2025, despencando de um pico de $6,33 para $0,58. Esse colapso repentino eliminou entre $3,5 e $4,5 bilhões em capitalização de mercado, deixando investidores chocados e buscando explicações. Abaixo, detalho o que aconteceu, as possíveis causas e o impacto desse evento.
O que aconteceu?
A queda foi abrupta, ocorrendo em menos de uma hora, segundo relatos. O token, que estava entre os mais valorizados do mercado, perdeu a maior parte de seu valor em um curto espaço de tempo, gerando pânico entre os investidores. Além disso, a equipe do projeto deletou o grupo oficial do Telegram do Mantra, cortando a comunicação com a comunidade durante a crise.
O que causou a queda?
A principal causa apontada é a alegação de que a equipe por trás do Mantra despejou sua alocação completa de tokens, que representava cerca de 90% da oferta circulante. Esse "dumping" teria sido feito de forma deliberada, possivelmente por meio de negociações de balcão (OTC), com a equipe manipulando o mercado para lucrar às custas dos investidores. As suspeitas de manipulação foram reforçadas pela falta de resposta oficial da equipe até o momento, o que levou alguns a classificarem o evento como "um dos maiores golpes" no mercado de criptomoedas.
Impacto nos investidores e no mercado
Para os investidores: A perda foi devastadora. Muitos viram seus investimentos evaporarem em horas, com o token OM saindo de uma posição de destaque para um valor quase insignificante.
Para o mercado: O colapso afetou a confiança no setor de Real World Assets (RWA), onde o Mantra atuava, e pode gerar maior cautela em relação a projetos semelhantes. A queda também serve como um alerta sobre os riscos de tokens com alta concentração de propriedade nas mãos de poucos detentores.
O que esperar agora?
O futuro do token OM é incerto. Sem uma explicação oficial da equipe, a confiança no projeto está abalada. Se as alegações de dumping forem confirmadas, a equipe pode enfrentar consequências legais, e o token dificilmente se recuperará. Por outro lado, uma resposta convincente poderia mitigar os danos, embora isso pareça improvável no momento.
Lição para investidores
Esse evento destaca a importância de:
Realizar pesquisas detalhadas antes de investir.Evitar projetos com alta concentração de tokens ou pouca transparência.Diversificar o portfólio para reduzir riscos.
Conclusão
A queda de 90% do token OM em poucas horas é um exemplo chocante da volatilidade e dos riscos do mercado de criptomoedas. Alegações de manipulação pela equipe do Mantra transformaram esse evento em um escândalo significativo, reforçando a necessidade de cautela ao investir nesse setor.
Token OM Despenca 90% em Horas: Manipulação ou Colapso Inevitável?
O token OM (MANTRA) caiu quase 90% em poucas horas no dia 13 de abril de 2025, despencando de um pico de $6,33 para $0,58. Esse colapso repentino eliminou entre $3,5 e $4,5 bilhões em capitalização de mercado, deixando investidores chocados e buscando explicações. Abaixo, detalho o que aconteceu, as possíveis causas e o impacto desse evento.
O que aconteceu?
A queda foi abrupta, ocorrendo em menos de uma hora, segundo relatos. O token, que estava entre os mais valorizados do mercado, perdeu a maior parte de seu valor em um curto espaço de tempo, gerando pânico entre os investidores. Além disso, a equipe do projeto deletou o grupo oficial do Telegram do Mantra, cortando a comunicação com a comunidade durante a crise.
O que causou a queda?
A principal causa apontada é a alegação de que a equipe por trás do Mantra despejou sua alocação completa de tokens, que representava cerca de 90% da oferta circulante. Esse "dumping" teria sido feito de forma deliberada, possivelmente por meio de negociações de balcão (OTC), com a equipe manipulando o mercado para lucrar às custas dos investidores. As suspeitas de manipulação foram reforçadas pela falta de resposta oficial da equipe até o momento, o que levou alguns a classificarem o evento como "um dos maiores golpes" no mercado de criptomoedas.
Impacto nos investidores e no mercado
Para os investidores: A perda foi devastadora. Muitos viram seus investimentos evaporarem em horas, com o token OM saindo de uma posição de destaque para um valor quase insignificante.
Para o mercado: O colapso afetou a confiança no setor de Real World Assets (RWA), onde o Mantra atuava, e pode gerar maior cautela em relação a projetos semelhantes. A queda também serve como um alerta sobre os riscos de tokens com alta concentração de propriedade nas mãos de poucos detentores.
O que esperar agora?
O futuro do token OM é incerto. Sem uma explicação oficial da equipe, a confiança no projeto está abalada. Se as alegações de dumping forem confirmadas, a equipe pode enfrentar consequências legais, e o token dificilmente se recuperará. Por outro lado, uma resposta convincente poderia mitigar os danos, embora isso pareça improvável no momento.
Lição para investidores
Esse evento destaca a importância de:
Realizar pesquisas detalhadas antes de investir.Evitar projetos com alta concentração de tokens ou pouca transparência.Diversificar o portfólio para reduzir riscos.
Conclusão
A queda de 90% do token OM em poucas horas é um exemplo chocante da volatilidade e dos riscos do mercado de criptomoedas. Alegações de manipulação pela equipe do Mantra transformaram esse evento em um escândalo significativo, reforçando a necessidade de cautela ao investir nesse setor.
1
291
·
--
Рост
O BTC está acima do topo anterior, testando a linha de tendência (LT) e ainda dentro de uma cunha de alargamento ascendente. No gráfico mensal, o preço se mantém acima das médias móveis de 20, 50 e 100 períodos, reforçando a tendência de alta. O RSI segue em zona neutra, sem indicar sobrecompra ou sobrevenda. Além disso, o indicador Hash Ribbons sinalizou compra recentemente no semanal, o que fortalece a perspectiva otimista. Também começa a se formar um padrão de reversão do tipo 'Estrela da Manhã' no gráfico mensal. No médio e longo prazo a tendência é claramente Bullish.
O BTC está acima do topo anterior, testando a linha de tendência (LT) e ainda dentro de uma cunha de alargamento ascendente. No gráfico mensal, o preço se mantém acima das médias móveis de 20, 50 e 100 períodos, reforçando a tendência de alta. O RSI segue em zona neutra, sem indicar sobrecompra ou sobrevenda. Além disso, o indicador Hash Ribbons sinalizou compra recentemente no semanal, o que fortalece a perspectiva otimista. Também começa a se formar um padrão de reversão do tipo 'Estrela da Manhã' no gráfico mensal. No médio e longo prazo a tendência é claramente Bullish.
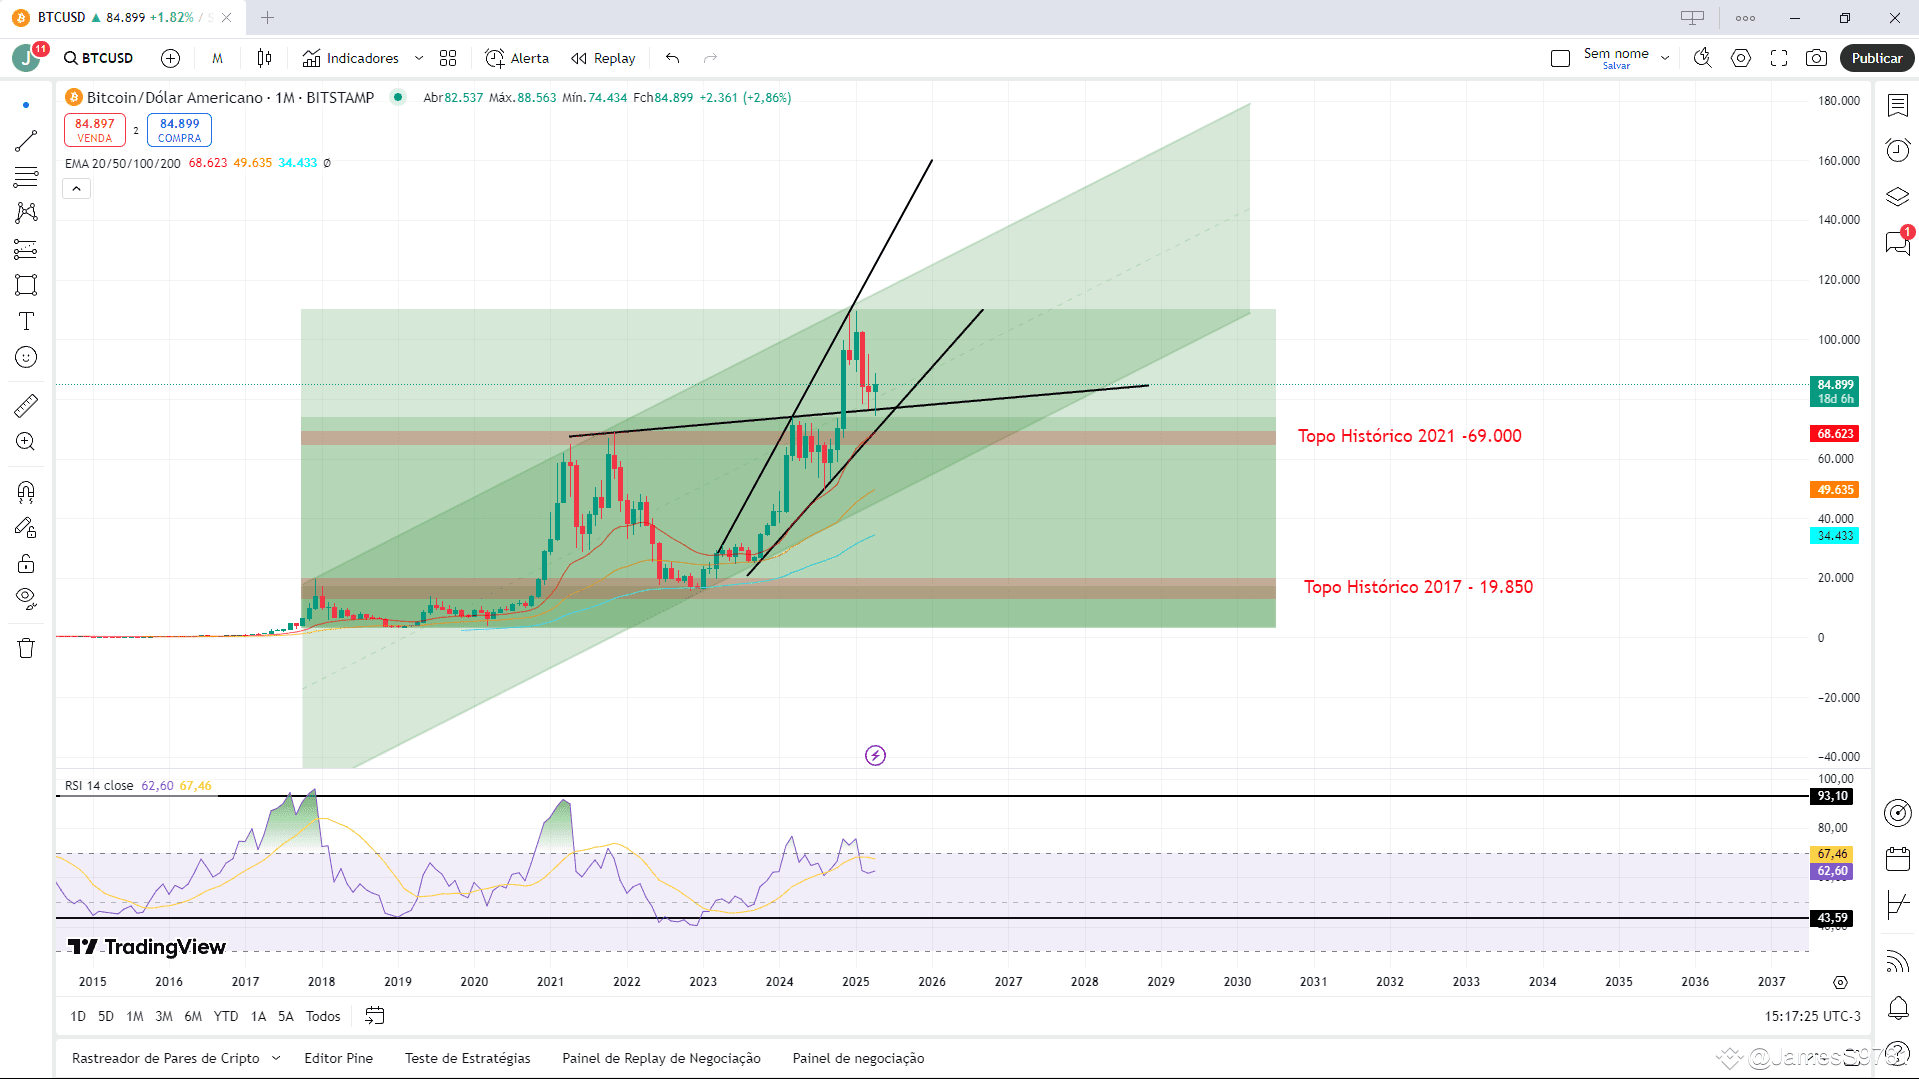
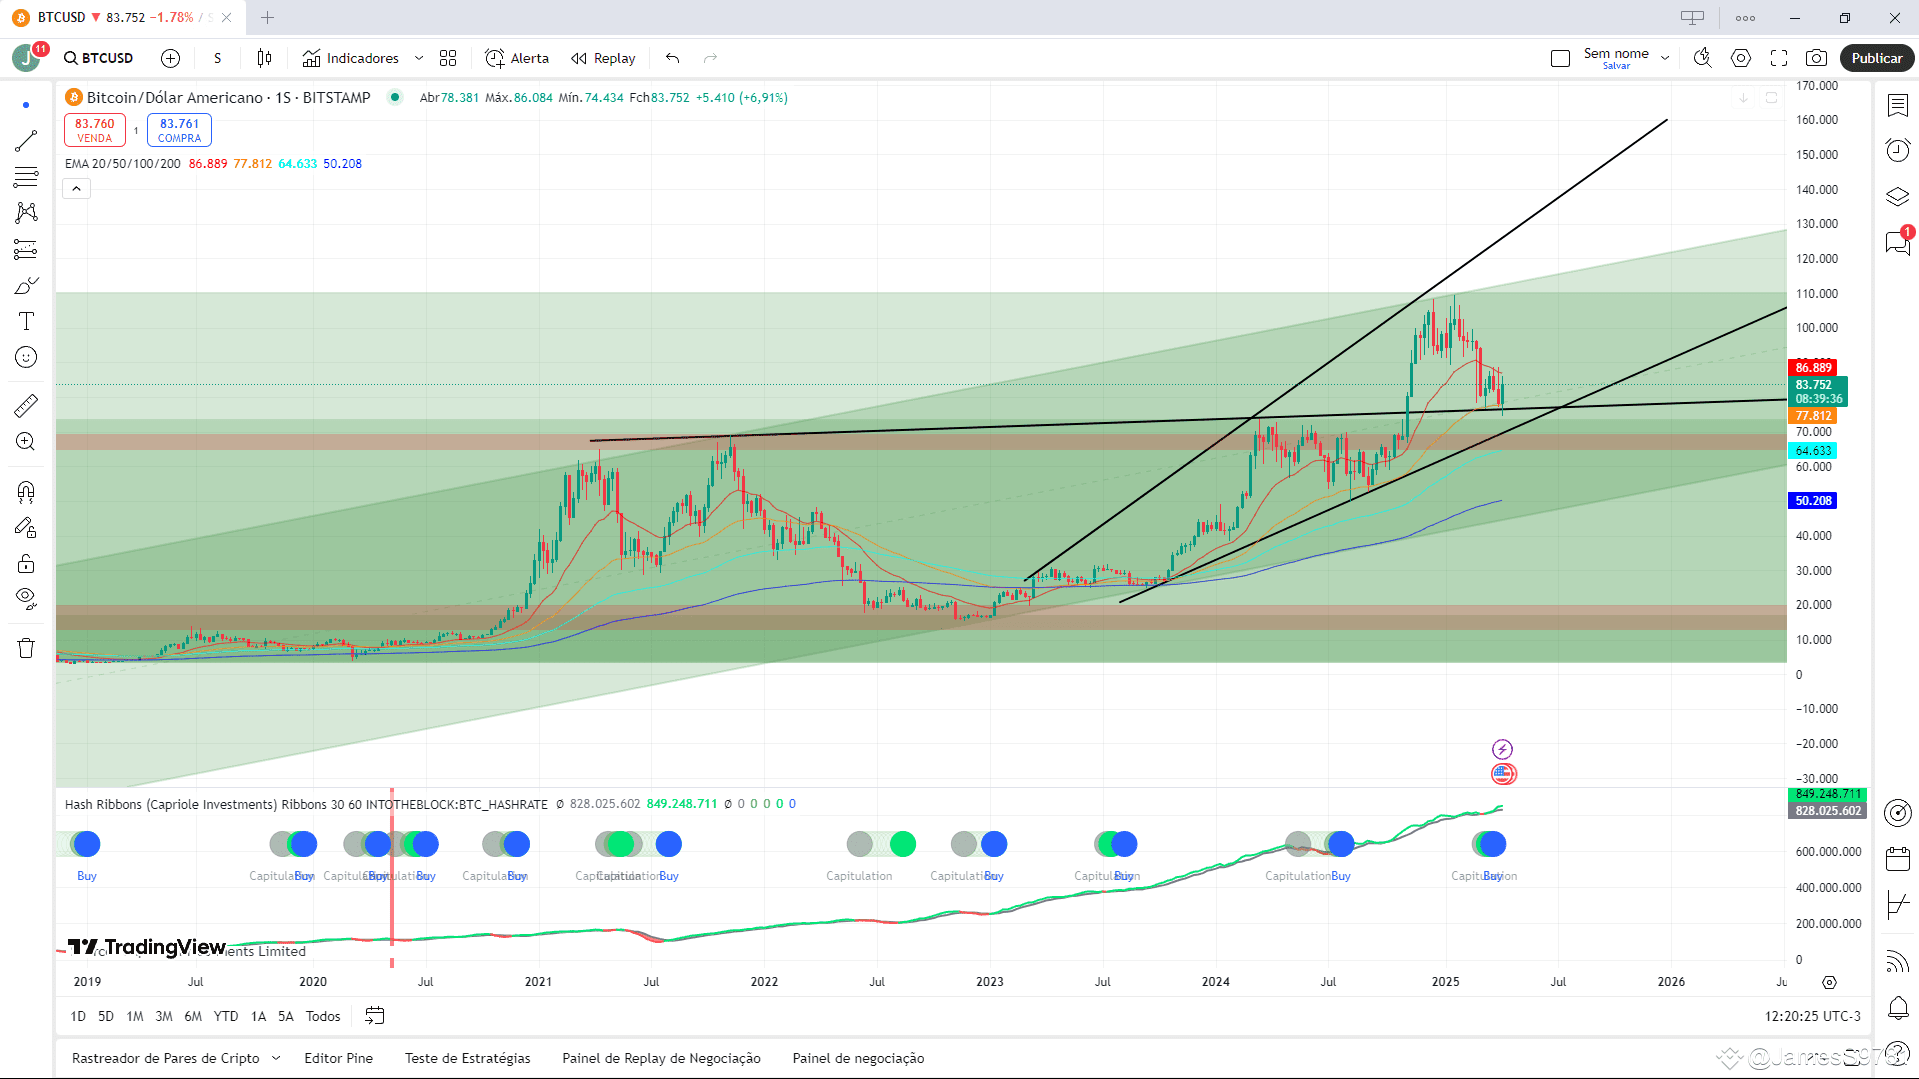
829
·
--
Engraçado todo mundo esperando a correção mas quando ela vem geral fica em pânico, e eu sigo comprando forte.
Engraçado todo mundo esperando a correção mas quando ela vem geral fica em pânico, e eu sigo comprando forte.
23
5
37
16.4k
·
--
Статья
Por que a custódia própria é vantajosa?Manter seus bitcoins sob custódia própria significa usar uma carteira que você controla, como uma carteira de software (ex.: Electrum) ou hardware (ex.: Trezor). Isso evita depender de terceiros, como exchanges, que podem falir ou ser hackeadas. Você tem total controle, privacidade e segurança, sem riscos de bloqueios ou perdas em caso de problemas com a plataforma.
O caso FTX como exemplo
Em novembro de 2022, a exchange FTX colapsou após revelar má gestão financeira, com usuários incapazes de sacar seus bitcoins. Investigações mostraram que fundos de clientes foram usados indevidamente, e, embora haja planos de reembolso, o processo é lento e incerto. Isso destaca como deixar bitcoins em exchanges pode ser arriscado.
Como começar com custódia própria
Use uma carteira segura, faça backups das chaves privadas em local protegido e nunca compartilhe suas informações. Ferramentas como Trezor ou Ledger são opções populares.
Por que a custódia própria é vantajosa?
Manter seus bitcoins sob custódia própria significa usar uma carteira que você controla, como uma carteira de software (ex.: Electrum) ou hardware (ex.: Trezor). Isso evita depender de terceiros, como exchanges, que podem falir ou ser hackeadas. Você tem total controle, privacidade e segurança, sem riscos de bloqueios ou perdas em caso de problemas com a plataforma.
O caso FTX como exemplo
Em novembro de 2022, a exchange FTX colapsou após revelar má gestão financeira, com usuários incapazes de sacar seus bitcoins. Investigações mostraram que fundos de clientes foram usados indevidamente, e, embora haja planos de reembolso, o processo é lento e incerto. Isso destaca como deixar bitcoins em exchanges pode ser arriscado.
Como começar com custódia própria
Use uma carteira segura, faça backups das chaves privadas em local protegido e nunca compartilhe suas informações. Ferramentas como Trezor ou Ledger são opções populares.
277
·
--
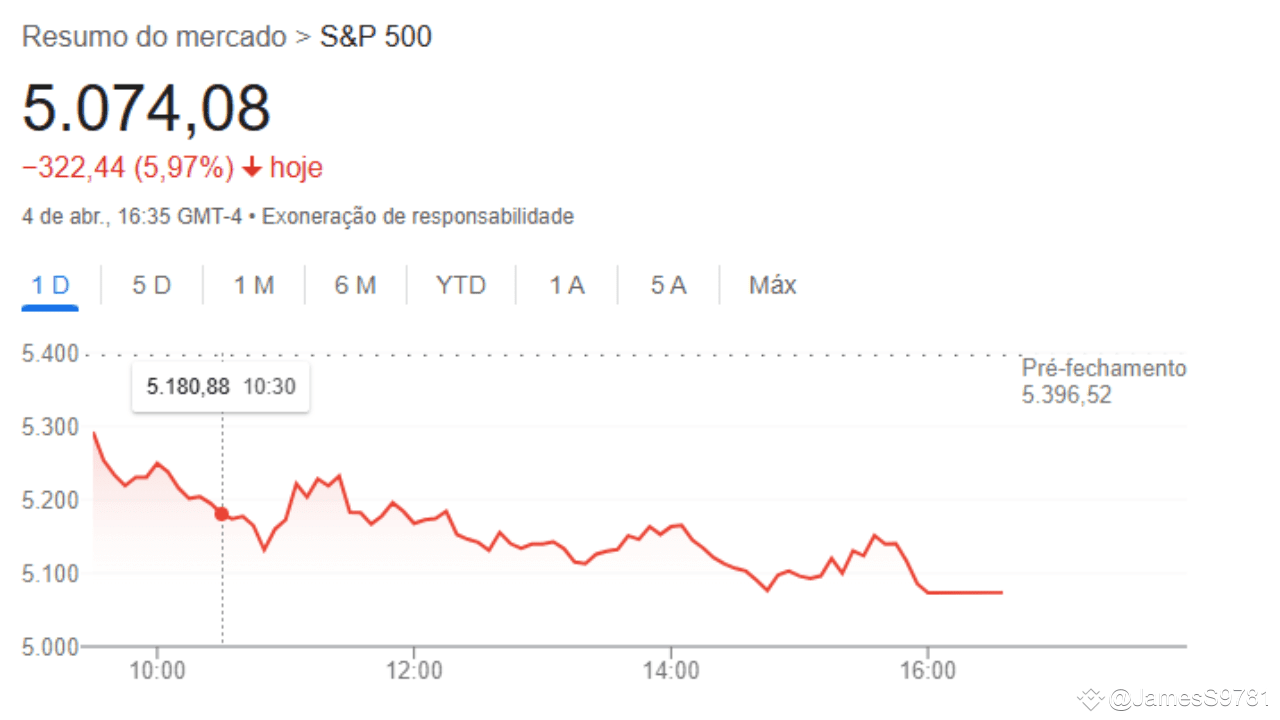
Статья
S&P 500 Cai Quase 6% com Tarifas de Trump, mas Bitcoin Sobe 1%: Entenda as Possíveis CausasHoje, o mercado financeiro testemunhou um evento intrigante: o S&P 500 despencou quase 6% após o anúncio das tarifas impostas pelo governo Trump, enquanto o Bitcoin (BTC) contrariou a tendência e registrou uma alta de 1%. Esse contraste desafia a expectativa comum de que eventos negativos no mercado de ações também afetariam ativos de risco como as criptomoedas. Neste artigo, exploramos as possíveis causas dessa divergência, analisando o que pode estar por trás da resiliência do Bitcoin em um dia de turbulência econômica.
Contexto das Tarifas de Trump
As tarifas anunciadas pelo governo Trump intensificaram as tensões comerciais globais, afetando uma ampla gama de importações. Essas medidas geraram preocupações imediatas entre investidores, que temem um aumento nos custos para empresas e consumidores, além de possíveis retaliações de parceiros comerciais. A incerteza econômica resultante foi o principal catalisador para a reação negativa do mercado de ações, refletida na queda acentuada do S&P 500.
Reação do S&P 500
O S&P 500, índice que reúne as maiores empresas dos EUA, sofreu uma queda de 6%, marcando um dos piores desempenhos diários dos últimos anos. A baixa foi impulsionada por perdas em setores como tecnologia, energia e bens de consumo, com empresas como Apple e Tesla liderando o declínio. O receio de uma guerra comercial global e seus impactos no crescimento econômico alimentou o pânico, resultando em uma venda generalizada de ações.
Comportamento do Bitcoin
Enquanto o S&P 500 afundava, o Bitcoin subiu 1%, um movimento que surpreendeu muitos analistas. Normalmente visto como um ativo de alto risco, o BTC costuma acompanhar as quedas do mercado de ações em períodos de incerteza. No entanto, dessa vez, ele demonstrou uma força inesperada, sugerindo que fatores específicos podem ter impulsionado sua demanda.
Possíveis Causas da Alta do Bitcoin
Diversos fatores podem explicar por que o Bitcoin subiu em meio à queda do S&P 500. Aqui estão as principais hipóteses:
1. Desconfiança no Sistema Financeiro Tradicional
As tarifas e a instabilidade econômica que elas geram podem ter abalado a confiança dos investidores nas instituições financeiras tradicionais. Nesse contexto, o Bitcoin, com sua estrutura descentralizada e independente de governos, pode ter sido percebido como um refúgio seguro, similar ao ouro. Investidores em busca de proteção contra a incerteza podem ter migrado para o BTC, aumentando sua demanda.
2. Expectativas de Inflação
Tarifas sobre importações tendem a elevar os preços dos bens, o que pode desencadear inflação. O Bitcoin, com sua oferta fixa limitada a 21 milhões de unidades, é visto por muitos como uma proteção contra a desvalorização das moedas fiat. Assim, a alta do BTC pode refletir uma antecipação dos investidores a um cenário inflacionário, levando-os a buscar ativos que preservem seu poder de compra.
3. Diversificação de Portfólio
Em tempos de crise nos mercados tradicionais, a diversificação se torna uma estratégia essencial. Investidores podem ter realocado parte de seus recursos para criptomoedas, como o Bitcoin, visando reduzir a exposição às perdas do mercado de ações. Esse movimento de diversificação pode ter sustentado a alta do BTC, mesmo em um dia de forte aversão ao risco.
4. Sentimento do Mercado Cripto
O mercado de criptomoedas pode estar reagindo a fatores específicos do setor, como notícias positivas sobre adoção institucional ou avanços tecnológicos. Esses eventos podem ter gerado otimismo entre os investidores de cripto, superando os efeitos negativos das tarifas. Por exemplo, rumores de grandes empresas adotando o Bitcoin como reserva de valor poderiam ter impulsionado sua cotação.
5. Especulação e Volatilidade
O Bitcoin é conhecido por sua alta volatilidade, e movimentos de curto prazo frequentemente são guiados por especulação. Traders podem ter aproveitado a queda do S&P 500 como uma oportunidade para comprar BTC a preços atrativos, apostando em uma recuperação ou simplesmente especulando sobre sua direção futura. Essa atividade especulativa pode ter contribuído para a alta observada.
Implicações para Investidores
Esse evento destaca como o Bitcoin pode se comportar de maneira distinta dos mercados tradicionais em momentos de crise. Para investidores, a alta do BTC sugere que ele pode oferecer oportunidades de diversificação em cenários de incerteza. No entanto, sua volatilidade e natureza especulativa exigem cautela, pois o desempenho observado hoje pode não se repetir em outras situações.
Conclusão
A queda praticamente 6% do S&P 500 em resposta às tarifas de Trump, contrastada com a alta de 1% do Bitcoin, revela a complexidade das dinâmicas do mercado financeiro. Desconfiança no sistema tradicional, expectativas de inflação, diversificação, sentimento do mercado cripto e especulação são algumas das possíveis explicações para esse fenômeno. Para os investidores, esse evento reforça a importância de acompanhar os impactos de decisões econômicas globais e considerar estratégias que abranjam tanto ativos tradicionais quanto alternativos, como as criptomoedas.
S&P 500 Cai Quase 6% com Tarifas de Trump, mas Bitcoin Sobe 1%: Entenda as Possíveis Causas
Hoje, o mercado financeiro testemunhou um evento intrigante: o S&P 500 despencou quase 6% após o anúncio das tarifas impostas pelo governo Trump, enquanto o Bitcoin (BTC) contrariou a tendência e registrou uma alta de 1%. Esse contraste desafia a expectativa comum de que eventos negativos no mercado de ações também afetariam ativos de risco como as criptomoedas. Neste artigo, exploramos as possíveis causas dessa divergência, analisando o que pode estar por trás da resiliência do Bitcoin em um dia de turbulência econômica.
Contexto das Tarifas de Trump
As tarifas anunciadas pelo governo Trump intensificaram as tensões comerciais globais, afetando uma ampla gama de importações. Essas medidas geraram preocupações imediatas entre investidores, que temem um aumento nos custos para empresas e consumidores, além de possíveis retaliações de parceiros comerciais. A incerteza econômica resultante foi o principal catalisador para a reação negativa do mercado de ações, refletida na queda acentuada do S&P 500.
Reação do S&P 500
O S&P 500, índice que reúne as maiores empresas dos EUA, sofreu uma queda de 6%, marcando um dos piores desempenhos diários dos últimos anos. A baixa foi impulsionada por perdas em setores como tecnologia, energia e bens de consumo, com empresas como Apple e Tesla liderando o declínio. O receio de uma guerra comercial global e seus impactos no crescimento econômico alimentou o pânico, resultando em uma venda generalizada de ações.
Comportamento do Bitcoin
Enquanto o S&P 500 afundava, o Bitcoin subiu 1%, um movimento que surpreendeu muitos analistas. Normalmente visto como um ativo de alto risco, o BTC costuma acompanhar as quedas do mercado de ações em períodos de incerteza. No entanto, dessa vez, ele demonstrou uma força inesperada, sugerindo que fatores específicos podem ter impulsionado sua demanda.
Possíveis Causas da Alta do Bitcoin
Diversos fatores podem explicar por que o Bitcoin subiu em meio à queda do S&P 500. Aqui estão as principais hipóteses:
1. Desconfiança no Sistema Financeiro Tradicional
As tarifas e a instabilidade econômica que elas geram podem ter abalado a confiança dos investidores nas instituições financeiras tradicionais. Nesse contexto, o Bitcoin, com sua estrutura descentralizada e independente de governos, pode ter sido percebido como um refúgio seguro, similar ao ouro. Investidores em busca de proteção contra a incerteza podem ter migrado para o BTC, aumentando sua demanda.
2. Expectativas de Inflação
Tarifas sobre importações tendem a elevar os preços dos bens, o que pode desencadear inflação. O Bitcoin, com sua oferta fixa limitada a 21 milhões de unidades, é visto por muitos como uma proteção contra a desvalorização das moedas fiat. Assim, a alta do BTC pode refletir uma antecipação dos investidores a um cenário inflacionário, levando-os a buscar ativos que preservem seu poder de compra.
3. Diversificação de Portfólio
Em tempos de crise nos mercados tradicionais, a diversificação se torna uma estratégia essencial. Investidores podem ter realocado parte de seus recursos para criptomoedas, como o Bitcoin, visando reduzir a exposição às perdas do mercado de ações. Esse movimento de diversificação pode ter sustentado a alta do BTC, mesmo em um dia de forte aversão ao risco.
4. Sentimento do Mercado Cripto
O mercado de criptomoedas pode estar reagindo a fatores específicos do setor, como notícias positivas sobre adoção institucional ou avanços tecnológicos. Esses eventos podem ter gerado otimismo entre os investidores de cripto, superando os efeitos negativos das tarifas. Por exemplo, rumores de grandes empresas adotando o Bitcoin como reserva de valor poderiam ter impulsionado sua cotação.
5. Especulação e Volatilidade
O Bitcoin é conhecido por sua alta volatilidade, e movimentos de curto prazo frequentemente são guiados por especulação. Traders podem ter aproveitado a queda do S&P 500 como uma oportunidade para comprar BTC a preços atrativos, apostando em uma recuperação ou simplesmente especulando sobre sua direção futura. Essa atividade especulativa pode ter contribuído para a alta observada.
Implicações para Investidores
Esse evento destaca como o Bitcoin pode se comportar de maneira distinta dos mercados tradicionais em momentos de crise. Para investidores, a alta do BTC sugere que ele pode oferecer oportunidades de diversificação em cenários de incerteza. No entanto, sua volatilidade e natureza especulativa exigem cautela, pois o desempenho observado hoje pode não se repetir em outras situações.
Conclusão
A queda praticamente 6% do S&P 500 em resposta às tarifas de Trump, contrastada com a alta de 1% do Bitcoin, revela a complexidade das dinâmicas do mercado financeiro. Desconfiança no sistema tradicional, expectativas de inflação, diversificação, sentimento do mercado cripto e especulação são algumas das possíveis explicações para esse fenômeno. Para os investidores, esse evento reforça a importância de acompanhar os impactos de decisões econômicas globais e considerar estratégias que abranjam tanto ativos tradicionais quanto alternativos, como as criptomoedas.
377
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
CanMicrosoftDeliverOnAI
Просмотров: 665,705
4,391 обсуждают
Earnings Season Session 3: Will Google & Microsoft Beat Earnings Expectations?
Binance Square Official
·Лайков: 171
·Просмотров: 95.6k
CanGoogleDefindItsCore
Просмотров: 412,637
3,099 обсуждают
FedWatch
Просмотров: 16.1M
37,445 обсуждают