
index_eH
27 Публикации
index_eH
Отправить жалобу
Заблокировать пользователя
Открытая сделка
Трейдер с регулярными сделками
1.8 г
12 подписок(и/а)
61 подписчиков(а)
59 понравилось
Посты
Портфель
·
--
zkPass 未来发展方向:Agent 信任层、机构合规与节点去中心化的三年赛跑$ZKP 核心问题:在技术领先窗口收窄、代币估值较 A 轮回落七成的背景下,zkPass 在 2026—2028 年最可能、也最应该往哪里走?
主判断:重心将从"给人类证明 Web2 数据"转向"给 AI Agent 提供可验证的信任与信用";机构合规是 24 个月内唯一能产生真实收入的第二条腿;节点去许可化决定估值下限。技术补课:TLS 1.3 覆盖、无插件移动端证明、证明聚合与抗封 IP 池,是进入高频 Agent 场景的入场券,而非可选项。商业模型:从"按次收证明费"转向"企业订阅加信用凭证分润",纯加密原生需求撑不起当前成本结构。最大风险:Agent 叙事跑在真实调用量前面;每月约占总供应 1.66% 的解锁节奏是硬约束。
起点判断:三条曲线同时触顶,转型已经不是选择题
zkPass 过去三年的成长逻辑建立在三个前提上:技术领先、Web2 数据上链需求扩张、以及代币能把这套能力资本化。到 2026 年底,三个前提同时松动——技术差距被竞品抹平,人类端需求受制于少数大客户,代币价格由解锁与杠杆主导。这意味着增量只能来自新场景,把现有业务做得更好已经不够。
技术领先窗口已关闭,差异化要从"更快"转向"更可信"
zkTLS 赛道在 2026 年已经从"谁能做出来"进入"谁能被信任、被规模化采用"的阶段。Reclaim Protocol 用 Proxy 模型拿到了最大的生产足迹:超过 100 万次验证、25 家客户、30 条链、近 900 个社区数据源,手机端 2—4 秒出证且无需插件。Primus(原 PADO)则在基础协议之上补了 TEE 对见证节点自身的证明,回应了"见证方可能作恶"这一核心质疑。zkPass 的差异化原本是混合模式(Proxy 为主、MPC 兜底)加 VOLEitH 带来的亚秒级证明,但当"快"不再是独占优势,可比较的维度就转向了见证方可信性、机构接受度和生态标准。
这里有一个必须正视的结构性弱点:Proxy 模式下的节点有固定 IP 与行为特征,是可被目标网站识别并封锁的;一旦大型银行或政府门户选择封锁 zkTLS 代理流量,该数据源对所有用户失效。zkPass 用 MPC 兜底缓解了这一点,但 MPC 模式的带宽代价极高——一份 100KB 的数据交换,用户侧可能需上传约 32MB。因此"抗审查"在工程上仍是有条件的。
人类端 zkKYC 的天花板由客户结构与数据源反制共同决定
面向个人的隐私身份证明是 zkPass 最早、也最完整的叙事:选择性披露、本地生成证明、证明可复用。但这条线的付费方高度集中——交易所、券商、支付机构与 RWA 发行方,都是数量有限、决策链长、合规审查重的客户。对它们而言,采用 zkTLS 替代"上传证件"并非纯技术选择,而是把 KYC 责任从"自己存数据"部分转移到"信任一套外部证明",需要法律意见、监管沟通与责任边界设计。这决定了人类端是一个稳定但缓慢的存量市场,很难支撑一个基础设施项目的高增长预期。
代币已进入供给主导期,估值锚从叙事切到流动性
截至 2026 年 11 月 20 日,ZKP 报价约 0.0305 美元,市值约 614 万美元,FDV 约 3047 万美元,流通量 2.017 亿枚(占总供应 20.2%),较历史高点 0.23 美元回撤约 87%。对照 2024 年 A 轮 SAFT 的 1 亿美元代币 FDV,当前定价已低于机构入场估值七成。更能说明问题的是结构:永续合约未平仓约 1500 万美元,为市值的 244%,合约成交是现货的 3.4 倍——价格由杠杆而非基本面定价。同时,按第三方解锁数据,每月 19 日前后约有 1662 万枚(约占总供应 1.66%)进入流通。
曲线
2026 年底的现状
拐点信号
对战略的含义
技术
混合 zkTLS 仍是差异化设计,但速度、成本、生态规模已被 Reclaim、Primus 在单项上追平或反超
竞品在机构侧拿到首个生产合同
必须把竞争维度换成"可审计、可被机构采信"
需求
人类端客户集中在交易所与持牌机构,集成周期以季度计;数据源反制随时可能削减可用性
出现单一大客户贡献主要调用量
人类端做深而非做广,重心转向新需求方
资本
FDV 约 3000 万美元,流通率 20.2%,杠杆/市值比 244%,月度解锁持续
连续两个月出现净买入消化解锁
代币政策需要与真实收入挂钩,否则每次反弹都是卖点
主线一:把 Agent 信任层做实,这是唯一具备数量级空间的方向
三条曲线触顶之后,最有想象力的增量不在"更多人类用户证明更多 Web2 数据",而在一个全新的需求方:自主运行的 AI Agent。Agent 要下单、要付款、要借款、要被授权,但市场没有任何机制判断"这个 Agent 背后的运营者是谁、值不值得授信"。这正是 zkTLS 的能力边界内可以解决的问题。
需求真实存在:Agent 经济缺的是"数据来源可信"这一层
2026 年机器支付与 Agent 授权协议(如 x402 类按调用付费、AP2 类委托授权)快速铺开,Agent 已经开始替人执行有经济后果的动作。与之配套的风控与授信层也在成形——t54 的 Trustline/Claw Credit 做 Agent 交易风险评分与授信,KEEL 在 Solana 上做 Agent 的债券与信用额度。但这些方案共同缺一块地基:它们用来评估的数据,本身是否真实、是否来自权威源。链上行为可以刷,自报业绩可以编,中心化 KYC 只覆盖"人"不覆盖"Agent 的运营者"。zkPass 的生态位恰好在这里:不做风控模型,做"可信数据源"的供应商。
这也是官网在 2026 年把定位改成"Proof for humans. Credit for agents."的原因——同一套密码学,两个经济体。技术上它是自洽的:交易所余额、交易历史、平台信誉、任务完成记录,全部躺在 HTTPS 后面,而 TransGate SDK-B 已经提供了 verify()、verifyCampaign()、chat() 三种调用模式,其中 chat() 支持把自然语言意图直接解析成证明。
三层产品化:操作者背书、行为履历、信用凭证
把"给 Agent 发信用"落到实处,需要拆成可交付的三层,而不是停留在定位文案。下表给出每层的证明对象、可复用的现有能力,以及 12 个月内可以判定的成败标准。
层级
要证明什么
复用的现有能力
12 个月判定标准
身份层
Agent 背后有一个真实、非女巫、有经济能力的运营者:交易所账户余额、账户年限、KYC 状态
TransGate 扩展 + 余额类 schema
至少 3 家 Agent 平台把"运营者背书"作为准入前置
行为层
Agent 的历史履历:交易记录、任务完成率、平台信誉、API 调用沉淀
verifyCampaign 多源打包、Schema Market 模板
出现跨平台可复用的"Agent 履历"标准,且非 zkPass 独占
信用层
把履历打包成借贷/风控协议可直接消费的凭证,替代超额抵押
链上 attestation、可组合 proof
≥1 家借贷或授信协议用其凭证调整额度或利率
三层的商业价值并不平均:身份层最容易落地,因为需求方(Agent 平台、交易所)已经有反女巫预算;信用层价值最高,但依赖风控方的模型配合,周期最长。合理的顺序是先做身份层换取集成量,再用集成量换信用层的话语权。
判定标准要前置:没有三家以上默认集成,这条线就还是 PPT
Agent 叙事最大的风险是"故事先行"。需要在内部设定可证伪的门槛:12 个月内,agent-native 支付或授信协议中至少有 3 家把 zkPass 作为默认 attestation 源,SDK 月调用量达到 10 万次量级,且其中有付费客户而非纯补贴。达不到就意味着这条线只是市场材料,应把资源撤回机构合规。
竞争同样要算清楚:中心化 KYC 服务商在铺"Agent 运营者验证",链上行为分析公司在卖"Agent 评分",TEE 方案在卖"硬件可信"。zkPass 的相对优势是数据源真实性(银行、交易所、平台的原始数据),相对劣势是单次证明的延迟与成本——这直接指向下一节的四个技术短板。
主线二:机构合规是 24 个月内唯一能收真钱的线
Agent 线决定上限,机构线决定能不能活下去。zkKYC/KYB 的付费方清晰、预算已存在、痛点可量化,是当下最现实的收入来源。
价值主张可以换算成责任与成本,而不只是"更隐私"
对交易所与支付机构而言,zkTLS 的真实卖点不是用户隐私,而是责任面收窄:把"存储 100 万份护照与银行流水"变成"存储 100 万条零知识证明",数据泄露的标的物消失,监管问询时的举证方式也从"我们保管了什么"变成"我们验证了什么"。这条逻辑在数据保护执法趋严的辖区(欧盟、英国、部分亚太市场)更容易被接受,也更容易被写进采购理由。
从"卖工具"转向"卖责任承接",需要补齐三件事
第一是法律与审计背书:数据最小化设计、跨境数据流解释、以及对"证明能否作为 KYC 留痕"的监管沟通,都不是工程问题。第二是渠道定位:与其和 Sumsub、Onfido 这类成熟 KYC 服务商正面替代,更可行的是做它们的前置过滤层——先用证明筛掉大部分低风险用户,只让高风险个案进入完整 KYC 流程,这样渠道阻力最小、也最容易切入存量客户。第三是企业级交付能力:SLA、白标、审计日志与事故响应流程,这些是持牌机构采购的硬门槛,而目前的公开材料里仍以协议能力为主。
失败条件很明确:6—9 个月拿不到持牌机构的生产合同
合规线不能用"试点"衡量。如果 6—9 个月内没有 2—3 家持牌机构签署生产合同(而非 PoC 或联合研究),基本可以判定这条线在当前监管环境下不具备规模化条件,应转而把资源集中到 Agent 线或节点网络。
主线三:节点去许可化决定估值下限,不做就只是治理票
代币要成为"结算资产",前提是网络里有真实的、需要被质押担保的验证工作。目前这一步还没有走完。
现状:白名单 Beta 与单一验证方,是"可信"叙事最大的漏洞
节点网络已设计了完整的经济结构:Pool Node(Validator 与 TEE Node)、Watcher 监控与仲裁、质押门槛、暂停与封禁生命周期、解质押冷却期。但网络目前明确处于 Beta 的白名单准入阶段,理由是"在治理成熟前维持验证质量"。独立研究在 2025 年就指出过更尖锐的问题:验证器实现闭源、扩展闭源、只有项目方一家能跑节点,用户必须信任它不会拒绝服务、也不会与证明方串通。后续 SDK 开源与节点 Beta 缓解了部分质疑,但"无许可"仍未到位。
三步走:无许可准入、客观可判定的罚没、TEE 节点证明
第一步是放开准入,但要配合质押分层与信誉分层——无许可必然引入低质量节点,需要用经济权重而非行政审核来筛。第二步是把罚没条件做成客观可判定:目前大量争议属于"数据源改版导致证明失败"还是"节点作恶",主观判断会让 slashing 变成治理斗争;可行做法是建立可复现的失败样本库,把争议转化为可重放的测试用例。第三步是给节点加 TEE 远程证明,让"见证方自身可信"从经济假设变成硬件假设——这正是 Primus 相对基础协议补上的那一环,也是机构客户最可能追问的点。
这三步的价值不在技术优雅,而在代币经济:只有验证工作真实、可竞争、可被罚没,结算费与质押需求才成立;否则 ZKP 只是一张治理票。
技术路线:四个必须补的短板
以下四项在人类端属于"优化",在 Agent 端属于"入场券"。原因是调用频次的量级差异:一个 Agent 每天的证明请求可能是一个人的上百倍,单次成本与延迟必须下降一到两个数量级,否则商业模式不成立。
短板
现状
2027 年目标
判定标准
TLS 1.3 覆盖
TLS 1.2 实现成熟,1.3 支持在各类 zkTLS 方案中仍在演进
对主流数据源实现 1.3 全兼容,且不显著增加证明时长
可用数据源清单中 1.3 站点占比过半
无插件移动端
人类端依赖 Chrome 扩展,移动端体验落后于 Reclaim 的无插件 2—4 秒
移动端浏览器内直接出证,无需安装
移动端证明占比超过三成
证明聚合与递归
每次证明独立结算,链上成本与验证开销随调用线性增长
批量聚合,把单次结算成本压到可支撑高频调用的水平
批量场景单次成本下降一个数量级
抗审查传输
Proxy 节点 IP 可被识别封锁,MPC 兜底带宽代价高
多节点并行加代理池轮换,重要数据源维持可用
头部 20 个数据源的证明成功率高可用
这四项中最容易被低估的是"无插件移动端"。Agent 场景听起来与浏览器无关,但 Agent 的运营者是人,人在手机上完成授权与背书的体验,直接决定这套体系的转化率。
代币经济:从叙事溢价切到结算需求
ZKP 的经济设计本身没有明显缺陷:总量 10 亿固定不增发、结算手续费部分销毁、DAO 定期回购、验证者需质押、TGE 时团队与投资人均零解锁。问题在于需求端——如果证明主要是补贴和空投驱动的,"结算费"就只是账面上的循环。
三个数字定义了当前的约束条件
流通率 20.2%、月度解锁约 1.66% 总供应、永续未平仓为市值的 244%。这三者组合的含义是:任何由叙事带来的上涨都会在解锁与杠杆平仓中被快速消化。2026 年 4 月团队多签地址向交易所转入 1000 万枚 ZKP(约占当时流通 3.7%)后价格当日下跌 7.35%,是一个可观察的样本。
改良方向:费用真实化、收益与任务挂钩、解锁披露透明
第一,把"谁在为证明付费"做成公开账本:企业客户、协议客户与补贴用户的调用分别统计,避免把空投认领计为需求。第二,验证者收益与真实任务量挂钩,而不是靠增发式补贴维持吸引力,否则质押规模只是通胀的镜像。第三,解锁节奏虽由合约固定,但财库政策可以更透明——定期披露用途、把回购与收入里程碑绑定,能降低市场对"无条件卖压"的预期。
情景
成立条件
业务表征
估值区间(FDV)
乐观
Agent 支付成为主流形态,zkPass 成为默认 attestation 源;同时落地 3 家以上持牌机构
付费调用持续放量,质押规模与真实任务同步增长
8000 万—1.2 亿美元,接近 A 轮估值
基准
Agent 线停留在试验与小规模集成,合规线缓慢推进,节点仍部分许可
调用量温和增长,收入勉强覆盖运营
3000 万—6000 万美元,围绕当前水平波动
悲观
Agent 叙事落空,机构合同未落地,解锁持续释放
调用量停滞,代币主要作为治理与投机标的
1500 万美元以下
上述区间是条件式情景推演,不是价格预测:它由"是否出现可验证的付费需求"这一单一变量驱动,而非由技术优劣决定。这也是为什么下一节的里程碑必须围绕付费与集成,而不是围绕功能发布。
路线图:三个阶段与可验证里程碑
阶段
时间
核心目标
可验证里程碑
阶段一:Agent 商业化验证
2026 Q4—2027 Q2
把 SDK-B 从能力变成收入:运营者背书先落地,行为履历标准同步推进
3 家以上 Agent 平台默认集成;公开付费调用账本;移动端与 1.3 覆盖达标
阶段二:合规与去许可并行
2027
机构侧签下生产合同;节点网络从白名单走向无许可,罚没条件客观化
2—3 家持牌机构合同;外部节点占比过半;至少一起 slashing 争议按可重放样本裁决
阶段三:结算标准与跨链互认
2028
把 schema 与信用凭证做成跨协议标准,结算费成为主要收入
外部协议引用其 schema 作为事实标准;结算费收入超过补贴驱动的调用
结论:上限看 Agent,下限看节点,现金流看合规
第一,Agent 信任层是正确的方向,但必须用集成量与付费调用证伪。它解决了 Agent 经济真实存在的缺口——没有可信数据源,任何授信模型都是空中楼阁;同时也把 zkPass 从"身份工具"抬升为"基础设施"。但这条线目前只有定位与 SDK,缺少第三方采用证据,12 个月内不达门槛就该收缩。
第二,机构合规决定短期生存,且路径应是"前置过滤层"而非"替代 KYC 服务商"。把隐私叙事翻译成责任与成本,才可能进入采购流程;拿不到 2—3 家生产合同,就说明这个市场在当前监管下还不成立。
第三,节点去许可是估值的地板而不是天花板。没有无许可、可罚没、可证明的验证工作,代币的结算属性就是空的;反过来,只要这一步走通,即使业务增长缓慢,代币也具备了与调用量挂钩的价值锚。
边界与限制。本文的业务规模引用官方口径(如 200M TVC、300+ schema、80+ 集成方),TVC 是累计计算次数而非独立验证数,不能与竞品的"验证次数"直接比较;流通量存在口径分歧(CoinGecko 记 2.017 亿,链上报道在 2026 年 4 月提到 2.68 亿),按后者计算市值应上修约三成。此外,市场上存在多个使用 ZKP 代号的同名项目,其中被链上调查点名的一个预售项目与 zkPass 无关,引用交易数据时须核对合约地址。
监测清单(按优先级):
Agent SDK 的第三方集成数与月调用量,是否出现付费客户机构侧生产合同数量,而非试点或联合研究数量节点网络中外部节点占比,以及是否完成首次客观罚没头部数据源的证明成功率,作为抗审查能力的代理指标月度解锁的实际流向:财库、团队还是交易所永续未平仓与市值的比值,判断价格由杠杆还是由需求驱动
决策提示。对投资人,这是一个"技术已被验证、商业模式待验证"的期权型标的,估值不贵但供给结构不利,仓位应跟随里程碑而非跟随叙事;对生态开发者,现在接入的成本最低、议价空间最大,但应优先选择有付费方的场景(交易所准入、Agent 平台风控)而非纯空投场景;对项目方,资源排序建议是合规拿现金、Agent 换集成、节点换信任,三者都做了才算走完这一程。$ZKP
{future}(ZKPUSDT)
#zkPass
zkPass 未来发展方向:Agent 信任层、机构合规与节点去中心化的三年赛跑
$ZKP 核心问题:在技术领先窗口收窄、代币估值较 A 轮回落七成的背景下,zkPass 在 2026—2028 年最可能、也最应该往哪里走?
主判断:重心将从"给人类证明 Web2 数据"转向"给 AI Agent 提供可验证的信任与信用";机构合规是 24 个月内唯一能产生真实收入的第二条腿;节点去许可化决定估值下限。技术补课:TLS 1.3 覆盖、无插件移动端证明、证明聚合与抗封 IP 池,是进入高频 Agent 场景的入场券,而非可选项。商业模型:从"按次收证明费"转向"企业订阅加信用凭证分润",纯加密原生需求撑不起当前成本结构。最大风险:Agent 叙事跑在真实调用量前面;每月约占总供应 1.66% 的解锁节奏是硬约束。
起点判断:三条曲线同时触顶,转型已经不是选择题
zkPass 过去三年的成长逻辑建立在三个前提上:技术领先、Web2 数据上链需求扩张、以及代币能把这套能力资本化。到 2026 年底,三个前提同时松动——技术差距被竞品抹平,人类端需求受制于少数大客户,代币价格由解锁与杠杆主导。这意味着增量只能来自新场景,把现有业务做得更好已经不够。
技术领先窗口已关闭,差异化要从"更快"转向"更可信"
zkTLS 赛道在 2026 年已经从"谁能做出来"进入"谁能被信任、被规模化采用"的阶段。Reclaim Protocol 用 Proxy 模型拿到了最大的生产足迹:超过 100 万次验证、25 家客户、30 条链、近 900 个社区数据源,手机端 2—4 秒出证且无需插件。Primus(原 PADO)则在基础协议之上补了 TEE 对见证节点自身的证明,回应了"见证方可能作恶"这一核心质疑。zkPass 的差异化原本是混合模式(Proxy 为主、MPC 兜底)加 VOLEitH 带来的亚秒级证明,但当"快"不再是独占优势,可比较的维度就转向了见证方可信性、机构接受度和生态标准。
这里有一个必须正视的结构性弱点:Proxy 模式下的节点有固定 IP 与行为特征,是可被目标网站识别并封锁的;一旦大型银行或政府门户选择封锁 zkTLS 代理流量,该数据源对所有用户失效。zkPass 用 MPC 兜底缓解了这一点,但 MPC 模式的带宽代价极高——一份 100KB 的数据交换,用户侧可能需上传约 32MB。因此"抗审查"在工程上仍是有条件的。
人类端 zkKYC 的天花板由客户结构与数据源反制共同决定
面向个人的隐私身份证明是 zkPass 最早、也最完整的叙事:选择性披露、本地生成证明、证明可复用。但这条线的付费方高度集中——交易所、券商、支付机构与 RWA 发行方,都是数量有限、决策链长、合规审查重的客户。对它们而言,采用 zkTLS 替代"上传证件"并非纯技术选择,而是把 KYC 责任从"自己存数据"部分转移到"信任一套外部证明",需要法律意见、监管沟通与责任边界设计。这决定了人类端是一个稳定但缓慢的存量市场,很难支撑一个基础设施项目的高增长预期。
代币已进入供给主导期,估值锚从叙事切到流动性
截至 2026 年 11 月 20 日,ZKP 报价约 0.0305 美元,市值约 614 万美元,FDV 约 3047 万美元,流通量 2.017 亿枚(占总供应 20.2%),较历史高点 0.23 美元回撤约 87%。对照 2024 年 A 轮 SAFT 的 1 亿美元代币 FDV,当前定价已低于机构入场估值七成。更能说明问题的是结构:永续合约未平仓约 1500 万美元,为市值的 244%,合约成交是现货的 3.4 倍——价格由杠杆而非基本面定价。同时,按第三方解锁数据,每月 19 日前后约有 1662 万枚(约占总供应 1.66%)进入流通。
曲线
2026 年底的现状
拐点信号
对战略的含义
技术
混合 zkTLS 仍是差异化设计,但速度、成本、生态规模已被 Reclaim、Primus 在单项上追平或反超
竞品在机构侧拿到首个生产合同
必须把竞争维度换成"可审计、可被机构采信"
需求
人类端客户集中在交易所与持牌机构,集成周期以季度计;数据源反制随时可能削减可用性
出现单一大客户贡献主要调用量
人类端做深而非做广,重心转向新需求方
资本
FDV 约 3000 万美元,流通率 20.2%,杠杆/市值比 244%,月度解锁持续
连续两个月出现净买入消化解锁
代币政策需要与真实收入挂钩,否则每次反弹都是卖点
主线一:把 Agent 信任层做实,这是唯一具备数量级空间的方向
三条曲线触顶之后,最有想象力的增量不在"更多人类用户证明更多 Web2 数据",而在一个全新的需求方:自主运行的 AI Agent。Agent 要下单、要付款、要借款、要被授权,但市场没有任何机制判断"这个 Agent 背后的运营者是谁、值不值得授信"。这正是 zkTLS 的能力边界内可以解决的问题。
需求真实存在:Agent 经济缺的是"数据来源可信"这一层
2026 年机器支付与 Agent 授权协议(如 x402 类按调用付费、AP2 类委托授权)快速铺开,Agent 已经开始替人执行有经济后果的动作。与之配套的风控与授信层也在成形——t54 的 Trustline/Claw Credit 做 Agent 交易风险评分与授信,KEEL 在 Solana 上做 Agent 的债券与信用额度。但这些方案共同缺一块地基:它们用来评估的数据,本身是否真实、是否来自权威源。链上行为可以刷,自报业绩可以编,中心化 KYC 只覆盖"人"不覆盖"Agent 的运营者"。zkPass 的生态位恰好在这里:不做风控模型,做"可信数据源"的供应商。
这也是官网在 2026 年把定位改成"Proof for humans. Credit for agents."的原因——同一套密码学,两个经济体。技术上它是自洽的:交易所余额、交易历史、平台信誉、任务完成记录,全部躺在 HTTPS 后面,而 TransGate SDK-B 已经提供了 verify()、verifyCampaign()、chat() 三种调用模式,其中 chat() 支持把自然语言意图直接解析成证明。
三层产品化:操作者背书、行为履历、信用凭证
把"给 Agent 发信用"落到实处,需要拆成可交付的三层,而不是停留在定位文案。下表给出每层的证明对象、可复用的现有能力,以及 12 个月内可以判定的成败标准。
层级
要证明什么
复用的现有能力
12 个月判定标准
身份层
Agent 背后有一个真实、非女巫、有经济能力的运营者:交易所账户余额、账户年限、KYC 状态
TransGate 扩展 + 余额类 schema
至少 3 家 Agent 平台把"运营者背书"作为准入前置
行为层
Agent 的历史履历:交易记录、任务完成率、平台信誉、API 调用沉淀
verifyCampaign 多源打包、Schema Market 模板
出现跨平台可复用的"Agent 履历"标准,且非 zkPass 独占
信用层
把履历打包成借贷/风控协议可直接消费的凭证,替代超额抵押
链上 attestation、可组合 proof
≥1 家借贷或授信协议用其凭证调整额度或利率
三层的商业价值并不平均:身份层最容易落地,因为需求方(Agent 平台、交易所)已经有反女巫预算;信用层价值最高,但依赖风控方的模型配合,周期最长。合理的顺序是先做身份层换取集成量,再用集成量换信用层的话语权。
判定标准要前置:没有三家以上默认集成,这条线就还是 PPT
Agent 叙事最大的风险是"故事先行"。需要在内部设定可证伪的门槛:12 个月内,agent-native 支付或授信协议中至少有 3 家把 zkPass 作为默认 attestation 源,SDK 月调用量达到 10 万次量级,且其中有付费客户而非纯补贴。达不到就意味着这条线只是市场材料,应把资源撤回机构合规。
竞争同样要算清楚:中心化 KYC 服务商在铺"Agent 运营者验证",链上行为分析公司在卖"Agent 评分",TEE 方案在卖"硬件可信"。zkPass 的相对优势是数据源真实性(银行、交易所、平台的原始数据),相对劣势是单次证明的延迟与成本——这直接指向下一节的四个技术短板。
主线二:机构合规是 24 个月内唯一能收真钱的线
Agent 线决定上限,机构线决定能不能活下去。zkKYC/KYB 的付费方清晰、预算已存在、痛点可量化,是当下最现实的收入来源。
价值主张可以换算成责任与成本,而不只是"更隐私"
对交易所与支付机构而言,zkTLS 的真实卖点不是用户隐私,而是责任面收窄:把"存储 100 万份护照与银行流水"变成"存储 100 万条零知识证明",数据泄露的标的物消失,监管问询时的举证方式也从"我们保管了什么"变成"我们验证了什么"。这条逻辑在数据保护执法趋严的辖区(欧盟、英国、部分亚太市场)更容易被接受,也更容易被写进采购理由。
从"卖工具"转向"卖责任承接",需要补齐三件事
第一是法律与审计背书:数据最小化设计、跨境数据流解释、以及对"证明能否作为 KYC 留痕"的监管沟通,都不是工程问题。第二是渠道定位:与其和 Sumsub、Onfido 这类成熟 KYC 服务商正面替代,更可行的是做它们的前置过滤层——先用证明筛掉大部分低风险用户,只让高风险个案进入完整 KYC 流程,这样渠道阻力最小、也最容易切入存量客户。第三是企业级交付能力:SLA、白标、审计日志与事故响应流程,这些是持牌机构采购的硬门槛,而目前的公开材料里仍以协议能力为主。
失败条件很明确:6—9 个月拿不到持牌机构的生产合同
合规线不能用"试点"衡量。如果 6—9 个月内没有 2—3 家持牌机构签署生产合同(而非 PoC 或联合研究),基本可以判定这条线在当前监管环境下不具备规模化条件,应转而把资源集中到 Agent 线或节点网络。
主线三:节点去许可化决定估值下限,不做就只是治理票
代币要成为"结算资产",前提是网络里有真实的、需要被质押担保的验证工作。目前这一步还没有走完。
现状:白名单 Beta 与单一验证方,是"可信"叙事最大的漏洞
节点网络已设计了完整的经济结构:Pool Node(Validator 与 TEE Node)、Watcher 监控与仲裁、质押门槛、暂停与封禁生命周期、解质押冷却期。但网络目前明确处于 Beta 的白名单准入阶段,理由是"在治理成熟前维持验证质量"。独立研究在 2025 年就指出过更尖锐的问题:验证器实现闭源、扩展闭源、只有项目方一家能跑节点,用户必须信任它不会拒绝服务、也不会与证明方串通。后续 SDK 开源与节点 Beta 缓解了部分质疑,但"无许可"仍未到位。
三步走:无许可准入、客观可判定的罚没、TEE 节点证明
第一步是放开准入,但要配合质押分层与信誉分层——无许可必然引入低质量节点,需要用经济权重而非行政审核来筛。第二步是把罚没条件做成客观可判定:目前大量争议属于"数据源改版导致证明失败"还是"节点作恶",主观判断会让 slashing 变成治理斗争;可行做法是建立可复现的失败样本库,把争议转化为可重放的测试用例。第三步是给节点加 TEE 远程证明,让"见证方自身可信"从经济假设变成硬件假设——这正是 Primus 相对基础协议补上的那一环,也是机构客户最可能追问的点。
这三步的价值不在技术优雅,而在代币经济:只有验证工作真实、可竞争、可被罚没,结算费与质押需求才成立;否则 ZKP 只是一张治理票。
技术路线:四个必须补的短板
以下四项在人类端属于"优化",在 Agent 端属于"入场券"。原因是调用频次的量级差异:一个 Agent 每天的证明请求可能是一个人的上百倍,单次成本与延迟必须下降一到两个数量级,否则商业模式不成立。
短板
现状
2027 年目标
判定标准
TLS 1.3 覆盖
TLS 1.2 实现成熟,1.3 支持在各类 zkTLS 方案中仍在演进
对主流数据源实现 1.3 全兼容,且不显著增加证明时长
可用数据源清单中 1.3 站点占比过半
无插件移动端
人类端依赖 Chrome 扩展,移动端体验落后于 Reclaim 的无插件 2—4 秒
移动端浏览器内直接出证,无需安装
移动端证明占比超过三成
证明聚合与递归
每次证明独立结算,链上成本与验证开销随调用线性增长
批量聚合,把单次结算成本压到可支撑高频调用的水平
批量场景单次成本下降一个数量级
抗审查传输
Proxy 节点 IP 可被识别封锁,MPC 兜底带宽代价高
多节点并行加代理池轮换,重要数据源维持可用
头部 20 个数据源的证明成功率高可用
这四项中最容易被低估的是"无插件移动端"。Agent 场景听起来与浏览器无关,但 Agent 的运营者是人,人在手机上完成授权与背书的体验,直接决定这套体系的转化率。
代币经济:从叙事溢价切到结算需求
ZKP 的经济设计本身没有明显缺陷:总量 10 亿固定不增发、结算手续费部分销毁、DAO 定期回购、验证者需质押、TGE 时团队与投资人均零解锁。问题在于需求端——如果证明主要是补贴和空投驱动的,"结算费"就只是账面上的循环。
三个数字定义了当前的约束条件
流通率 20.2%、月度解锁约 1.66% 总供应、永续未平仓为市值的 244%。这三者组合的含义是:任何由叙事带来的上涨都会在解锁与杠杆平仓中被快速消化。2026 年 4 月团队多签地址向交易所转入 1000 万枚 ZKP(约占当时流通 3.7%)后价格当日下跌 7.35%,是一个可观察的样本。
改良方向:费用真实化、收益与任务挂钩、解锁披露透明
第一,把"谁在为证明付费"做成公开账本:企业客户、协议客户与补贴用户的调用分别统计,避免把空投认领计为需求。第二,验证者收益与真实任务量挂钩,而不是靠增发式补贴维持吸引力,否则质押规模只是通胀的镜像。第三,解锁节奏虽由合约固定,但财库政策可以更透明——定期披露用途、把回购与收入里程碑绑定,能降低市场对"无条件卖压"的预期。
情景
成立条件
业务表征
估值区间(FDV)
乐观
Agent 支付成为主流形态,zkPass 成为默认 attestation 源;同时落地 3 家以上持牌机构
付费调用持续放量,质押规模与真实任务同步增长
8000 万—1.2 亿美元,接近 A 轮估值
基准
Agent 线停留在试验与小规模集成,合规线缓慢推进,节点仍部分许可
调用量温和增长,收入勉强覆盖运营
3000 万—6000 万美元,围绕当前水平波动
悲观
Agent 叙事落空,机构合同未落地,解锁持续释放
调用量停滞,代币主要作为治理与投机标的
1500 万美元以下
上述区间是条件式情景推演,不是价格预测:它由"是否出现可验证的付费需求"这一单一变量驱动,而非由技术优劣决定。这也是为什么下一节的里程碑必须围绕付费与集成,而不是围绕功能发布。
路线图:三个阶段与可验证里程碑
阶段
时间
核心目标
可验证里程碑
阶段一:Agent 商业化验证
2026 Q4—2027 Q2
把 SDK-B 从能力变成收入:运营者背书先落地,行为履历标准同步推进
3 家以上 Agent 平台默认集成;公开付费调用账本;移动端与 1.3 覆盖达标
阶段二:合规与去许可并行
2027
机构侧签下生产合同;节点网络从白名单走向无许可,罚没条件客观化
2—3 家持牌机构合同;外部节点占比过半;至少一起 slashing 争议按可重放样本裁决
阶段三:结算标准与跨链互认
2028
把 schema 与信用凭证做成跨协议标准,结算费成为主要收入
外部协议引用其 schema 作为事实标准;结算费收入超过补贴驱动的调用
结论:上限看 Agent,下限看节点,现金流看合规
第一,Agent 信任层是正确的方向,但必须用集成量与付费调用证伪。它解决了 Agent 经济真实存在的缺口——没有可信数据源,任何授信模型都是空中楼阁;同时也把 zkPass 从"身份工具"抬升为"基础设施"。但这条线目前只有定位与 SDK,缺少第三方采用证据,12 个月内不达门槛就该收缩。
第二,机构合规决定短期生存,且路径应是"前置过滤层"而非"替代 KYC 服务商"。把隐私叙事翻译成责任与成本,才可能进入采购流程;拿不到 2—3 家生产合同,就说明这个市场在当前监管下还不成立。
第三,节点去许可是估值的地板而不是天花板。没有无许可、可罚没、可证明的验证工作,代币的结算属性就是空的;反过来,只要这一步走通,即使业务增长缓慢,代币也具备了与调用量挂钩的价值锚。
边界与限制。本文的业务规模引用官方口径(如 200M TVC、300+ schema、80+ 集成方),TVC 是累计计算次数而非独立验证数,不能与竞品的"验证次数"直接比较;流通量存在口径分歧(CoinGecko 记 2.017 亿,链上报道在 2026 年 4 月提到 2.68 亿),按后者计算市值应上修约三成。此外,市场上存在多个使用 ZKP 代号的同名项目,其中被链上调查点名的一个预售项目与 zkPass 无关,引用交易数据时须核对合约地址。
监测清单(按优先级):
Agent SDK 的第三方集成数与月调用量,是否出现付费客户机构侧生产合同数量,而非试点或联合研究数量节点网络中外部节点占比,以及是否完成首次客观罚没头部数据源的证明成功率,作为抗审查能力的代理指标月度解锁的实际流向:财库、团队还是交易所永续未平仓与市值的比值,判断价格由杠杆还是由需求驱动
决策提示。对投资人,这是一个"技术已被验证、商业模式待验证"的期权型标的,估值不贵但供给结构不利,仓位应跟随里程碑而非跟随叙事;对生态开发者,现在接入的成本最低、议价空间最大,但应优先选择有付费方的场景(交易所准入、Agent 平台风控)而非纯空投场景;对项目方,资源排序建议是合规拿现金、Agent 换集成、节点换信任,三者都做了才算走完这一程。$ZKP
#zkPass
主判断:重心将从"给人类证明 Web2 数据"转向"给 AI Agent 提供可验证的信任与信用";机构合规是 24 个月内唯一能产生真实收入的第二条腿;节点去许可化决定估值下限。技术补课:TLS 1.3 覆盖、无插件移动端证明、证明聚合与抗封 IP 池,是进入高频 Agent 场景的入场券,而非可选项。商业模型:从"按次收证明费"转向"企业订阅加信用凭证分润",纯加密原生需求撑不起当前成本结构。最大风险:Agent 叙事跑在真实调用量前面;每月约占总供应 1.66% 的解锁节奏是硬约束。
起点判断:三条曲线同时触顶,转型已经不是选择题
zkPass 过去三年的成长逻辑建立在三个前提上:技术领先、Web2 数据上链需求扩张、以及代币能把这套能力资本化。到 2026 年底,三个前提同时松动——技术差距被竞品抹平,人类端需求受制于少数大客户,代币价格由解锁与杠杆主导。这意味着增量只能来自新场景,把现有业务做得更好已经不够。
技术领先窗口已关闭,差异化要从"更快"转向"更可信"
zkTLS 赛道在 2026 年已经从"谁能做出来"进入"谁能被信任、被规模化采用"的阶段。Reclaim Protocol 用 Proxy 模型拿到了最大的生产足迹:超过 100 万次验证、25 家客户、30 条链、近 900 个社区数据源,手机端 2—4 秒出证且无需插件。Primus(原 PADO)则在基础协议之上补了 TEE 对见证节点自身的证明,回应了"见证方可能作恶"这一核心质疑。zkPass 的差异化原本是混合模式(Proxy 为主、MPC 兜底)加 VOLEitH 带来的亚秒级证明,但当"快"不再是独占优势,可比较的维度就转向了见证方可信性、机构接受度和生态标准。
这里有一个必须正视的结构性弱点:Proxy 模式下的节点有固定 IP 与行为特征,是可被目标网站识别并封锁的;一旦大型银行或政府门户选择封锁 zkTLS 代理流量,该数据源对所有用户失效。zkPass 用 MPC 兜底缓解了这一点,但 MPC 模式的带宽代价极高——一份 100KB 的数据交换,用户侧可能需上传约 32MB。因此"抗审查"在工程上仍是有条件的。
人类端 zkKYC 的天花板由客户结构与数据源反制共同决定
面向个人的隐私身份证明是 zkPass 最早、也最完整的叙事:选择性披露、本地生成证明、证明可复用。但这条线的付费方高度集中——交易所、券商、支付机构与 RWA 发行方,都是数量有限、决策链长、合规审查重的客户。对它们而言,采用 zkTLS 替代"上传证件"并非纯技术选择,而是把 KYC 责任从"自己存数据"部分转移到"信任一套外部证明",需要法律意见、监管沟通与责任边界设计。这决定了人类端是一个稳定但缓慢的存量市场,很难支撑一个基础设施项目的高增长预期。
代币已进入供给主导期,估值锚从叙事切到流动性
截至 2026 年 11 月 20 日,ZKP 报价约 0.0305 美元,市值约 614 万美元,FDV 约 3047 万美元,流通量 2.017 亿枚(占总供应 20.2%),较历史高点 0.23 美元回撤约 87%。对照 2024 年 A 轮 SAFT 的 1 亿美元代币 FDV,当前定价已低于机构入场估值七成。更能说明问题的是结构:永续合约未平仓约 1500 万美元,为市值的 244%,合约成交是现货的 3.4 倍——价格由杠杆而非基本面定价。同时,按第三方解锁数据,每月 19 日前后约有 1662 万枚(约占总供应 1.66%)进入流通。
曲线
2026 年底的现状
拐点信号
对战略的含义
技术
混合 zkTLS 仍是差异化设计,但速度、成本、生态规模已被 Reclaim、Primus 在单项上追平或反超
竞品在机构侧拿到首个生产合同
必须把竞争维度换成"可审计、可被机构采信"
需求
人类端客户集中在交易所与持牌机构,集成周期以季度计;数据源反制随时可能削减可用性
出现单一大客户贡献主要调用量
人类端做深而非做广,重心转向新需求方
资本
FDV 约 3000 万美元,流通率 20.2%,杠杆/市值比 244%,月度解锁持续
连续两个月出现净买入消化解锁
代币政策需要与真实收入挂钩,否则每次反弹都是卖点
主线一:把 Agent 信任层做实,这是唯一具备数量级空间的方向
三条曲线触顶之后,最有想象力的增量不在"更多人类用户证明更多 Web2 数据",而在一个全新的需求方:自主运行的 AI Agent。Agent 要下单、要付款、要借款、要被授权,但市场没有任何机制判断"这个 Agent 背后的运营者是谁、值不值得授信"。这正是 zkTLS 的能力边界内可以解决的问题。
需求真实存在:Agent 经济缺的是"数据来源可信"这一层
2026 年机器支付与 Agent 授权协议(如 x402 类按调用付费、AP2 类委托授权)快速铺开,Agent 已经开始替人执行有经济后果的动作。与之配套的风控与授信层也在成形——t54 的 Trustline/Claw Credit 做 Agent 交易风险评分与授信,KEEL 在 Solana 上做 Agent 的债券与信用额度。但这些方案共同缺一块地基:它们用来评估的数据,本身是否真实、是否来自权威源。链上行为可以刷,自报业绩可以编,中心化 KYC 只覆盖"人"不覆盖"Agent 的运营者"。zkPass 的生态位恰好在这里:不做风控模型,做"可信数据源"的供应商。
这也是官网在 2026 年把定位改成"Proof for humans. Credit for agents."的原因——同一套密码学,两个经济体。技术上它是自洽的:交易所余额、交易历史、平台信誉、任务完成记录,全部躺在 HTTPS 后面,而 TransGate SDK-B 已经提供了 verify()、verifyCampaign()、chat() 三种调用模式,其中 chat() 支持把自然语言意图直接解析成证明。
三层产品化:操作者背书、行为履历、信用凭证
把"给 Agent 发信用"落到实处,需要拆成可交付的三层,而不是停留在定位文案。下表给出每层的证明对象、可复用的现有能力,以及 12 个月内可以判定的成败标准。
层级
要证明什么
复用的现有能力
12 个月判定标准
身份层
Agent 背后有一个真实、非女巫、有经济能力的运营者:交易所账户余额、账户年限、KYC 状态
TransGate 扩展 + 余额类 schema
至少 3 家 Agent 平台把"运营者背书"作为准入前置
行为层
Agent 的历史履历:交易记录、任务完成率、平台信誉、API 调用沉淀
verifyCampaign 多源打包、Schema Market 模板
出现跨平台可复用的"Agent 履历"标准,且非 zkPass 独占
信用层
把履历打包成借贷/风控协议可直接消费的凭证,替代超额抵押
链上 attestation、可组合 proof
≥1 家借贷或授信协议用其凭证调整额度或利率
三层的商业价值并不平均:身份层最容易落地,因为需求方(Agent 平台、交易所)已经有反女巫预算;信用层价值最高,但依赖风控方的模型配合,周期最长。合理的顺序是先做身份层换取集成量,再用集成量换信用层的话语权。
判定标准要前置:没有三家以上默认集成,这条线就还是 PPT
Agent 叙事最大的风险是"故事先行"。需要在内部设定可证伪的门槛:12 个月内,agent-native 支付或授信协议中至少有 3 家把 zkPass 作为默认 attestation 源,SDK 月调用量达到 10 万次量级,且其中有付费客户而非纯补贴。达不到就意味着这条线只是市场材料,应把资源撤回机构合规。
竞争同样要算清楚:中心化 KYC 服务商在铺"Agent 运营者验证",链上行为分析公司在卖"Agent 评分",TEE 方案在卖"硬件可信"。zkPass 的相对优势是数据源真实性(银行、交易所、平台的原始数据),相对劣势是单次证明的延迟与成本——这直接指向下一节的四个技术短板。
主线二:机构合规是 24 个月内唯一能收真钱的线
Agent 线决定上限,机构线决定能不能活下去。zkKYC/KYB 的付费方清晰、预算已存在、痛点可量化,是当下最现实的收入来源。
价值主张可以换算成责任与成本,而不只是"更隐私"
对交易所与支付机构而言,zkTLS 的真实卖点不是用户隐私,而是责任面收窄:把"存储 100 万份护照与银行流水"变成"存储 100 万条零知识证明",数据泄露的标的物消失,监管问询时的举证方式也从"我们保管了什么"变成"我们验证了什么"。这条逻辑在数据保护执法趋严的辖区(欧盟、英国、部分亚太市场)更容易被接受,也更容易被写进采购理由。
从"卖工具"转向"卖责任承接",需要补齐三件事
第一是法律与审计背书:数据最小化设计、跨境数据流解释、以及对"证明能否作为 KYC 留痕"的监管沟通,都不是工程问题。第二是渠道定位:与其和 Sumsub、Onfido 这类成熟 KYC 服务商正面替代,更可行的是做它们的前置过滤层——先用证明筛掉大部分低风险用户,只让高风险个案进入完整 KYC 流程,这样渠道阻力最小、也最容易切入存量客户。第三是企业级交付能力:SLA、白标、审计日志与事故响应流程,这些是持牌机构采购的硬门槛,而目前的公开材料里仍以协议能力为主。
失败条件很明确:6—9 个月拿不到持牌机构的生产合同
合规线不能用"试点"衡量。如果 6—9 个月内没有 2—3 家持牌机构签署生产合同(而非 PoC 或联合研究),基本可以判定这条线在当前监管环境下不具备规模化条件,应转而把资源集中到 Agent 线或节点网络。
主线三:节点去许可化决定估值下限,不做就只是治理票
代币要成为"结算资产",前提是网络里有真实的、需要被质押担保的验证工作。目前这一步还没有走完。
现状:白名单 Beta 与单一验证方,是"可信"叙事最大的漏洞
节点网络已设计了完整的经济结构:Pool Node(Validator 与 TEE Node)、Watcher 监控与仲裁、质押门槛、暂停与封禁生命周期、解质押冷却期。但网络目前明确处于 Beta 的白名单准入阶段,理由是"在治理成熟前维持验证质量"。独立研究在 2025 年就指出过更尖锐的问题:验证器实现闭源、扩展闭源、只有项目方一家能跑节点,用户必须信任它不会拒绝服务、也不会与证明方串通。后续 SDK 开源与节点 Beta 缓解了部分质疑,但"无许可"仍未到位。
三步走:无许可准入、客观可判定的罚没、TEE 节点证明
第一步是放开准入,但要配合质押分层与信誉分层——无许可必然引入低质量节点,需要用经济权重而非行政审核来筛。第二步是把罚没条件做成客观可判定:目前大量争议属于"数据源改版导致证明失败"还是"节点作恶",主观判断会让 slashing 变成治理斗争;可行做法是建立可复现的失败样本库,把争议转化为可重放的测试用例。第三步是给节点加 TEE 远程证明,让"见证方自身可信"从经济假设变成硬件假设——这正是 Primus 相对基础协议补上的那一环,也是机构客户最可能追问的点。
这三步的价值不在技术优雅,而在代币经济:只有验证工作真实、可竞争、可被罚没,结算费与质押需求才成立;否则 ZKP 只是一张治理票。
技术路线:四个必须补的短板
以下四项在人类端属于"优化",在 Agent 端属于"入场券"。原因是调用频次的量级差异:一个 Agent 每天的证明请求可能是一个人的上百倍,单次成本与延迟必须下降一到两个数量级,否则商业模式不成立。
短板
现状
2027 年目标
判定标准
TLS 1.3 覆盖
TLS 1.2 实现成熟,1.3 支持在各类 zkTLS 方案中仍在演进
对主流数据源实现 1.3 全兼容,且不显著增加证明时长
可用数据源清单中 1.3 站点占比过半
无插件移动端
人类端依赖 Chrome 扩展,移动端体验落后于 Reclaim 的无插件 2—4 秒
移动端浏览器内直接出证,无需安装
移动端证明占比超过三成
证明聚合与递归
每次证明独立结算,链上成本与验证开销随调用线性增长
批量聚合,把单次结算成本压到可支撑高频调用的水平
批量场景单次成本下降一个数量级
抗审查传输
Proxy 节点 IP 可被识别封锁,MPC 兜底带宽代价高
多节点并行加代理池轮换,重要数据源维持可用
头部 20 个数据源的证明成功率高可用
这四项中最容易被低估的是"无插件移动端"。Agent 场景听起来与浏览器无关,但 Agent 的运营者是人,人在手机上完成授权与背书的体验,直接决定这套体系的转化率。
代币经济:从叙事溢价切到结算需求
ZKP 的经济设计本身没有明显缺陷:总量 10 亿固定不增发、结算手续费部分销毁、DAO 定期回购、验证者需质押、TGE 时团队与投资人均零解锁。问题在于需求端——如果证明主要是补贴和空投驱动的,"结算费"就只是账面上的循环。
三个数字定义了当前的约束条件
流通率 20.2%、月度解锁约 1.66% 总供应、永续未平仓为市值的 244%。这三者组合的含义是:任何由叙事带来的上涨都会在解锁与杠杆平仓中被快速消化。2026 年 4 月团队多签地址向交易所转入 1000 万枚 ZKP(约占当时流通 3.7%)后价格当日下跌 7.35%,是一个可观察的样本。
改良方向:费用真实化、收益与任务挂钩、解锁披露透明
第一,把"谁在为证明付费"做成公开账本:企业客户、协议客户与补贴用户的调用分别统计,避免把空投认领计为需求。第二,验证者收益与真实任务量挂钩,而不是靠增发式补贴维持吸引力,否则质押规模只是通胀的镜像。第三,解锁节奏虽由合约固定,但财库政策可以更透明——定期披露用途、把回购与收入里程碑绑定,能降低市场对"无条件卖压"的预期。
情景
成立条件
业务表征
估值区间(FDV)
乐观
Agent 支付成为主流形态,zkPass 成为默认 attestation 源;同时落地 3 家以上持牌机构
付费调用持续放量,质押规模与真实任务同步增长
8000 万—1.2 亿美元,接近 A 轮估值
基准
Agent 线停留在试验与小规模集成,合规线缓慢推进,节点仍部分许可
调用量温和增长,收入勉强覆盖运营
3000 万—6000 万美元,围绕当前水平波动
悲观
Agent 叙事落空,机构合同未落地,解锁持续释放
调用量停滞,代币主要作为治理与投机标的
1500 万美元以下
上述区间是条件式情景推演,不是价格预测:它由"是否出现可验证的付费需求"这一单一变量驱动,而非由技术优劣决定。这也是为什么下一节的里程碑必须围绕付费与集成,而不是围绕功能发布。
路线图:三个阶段与可验证里程碑
阶段
时间
核心目标
可验证里程碑
阶段一:Agent 商业化验证
2026 Q4—2027 Q2
把 SDK-B 从能力变成收入:运营者背书先落地,行为履历标准同步推进
3 家以上 Agent 平台默认集成;公开付费调用账本;移动端与 1.3 覆盖达标
阶段二:合规与去许可并行
2027
机构侧签下生产合同;节点网络从白名单走向无许可,罚没条件客观化
2—3 家持牌机构合同;外部节点占比过半;至少一起 slashing 争议按可重放样本裁决
阶段三:结算标准与跨链互认
2028
把 schema 与信用凭证做成跨协议标准,结算费成为主要收入
外部协议引用其 schema 作为事实标准;结算费收入超过补贴驱动的调用
结论:上限看 Agent,下限看节点,现金流看合规
第一,Agent 信任层是正确的方向,但必须用集成量与付费调用证伪。它解决了 Agent 经济真实存在的缺口——没有可信数据源,任何授信模型都是空中楼阁;同时也把 zkPass 从"身份工具"抬升为"基础设施"。但这条线目前只有定位与 SDK,缺少第三方采用证据,12 个月内不达门槛就该收缩。
第二,机构合规决定短期生存,且路径应是"前置过滤层"而非"替代 KYC 服务商"。把隐私叙事翻译成责任与成本,才可能进入采购流程;拿不到 2—3 家生产合同,就说明这个市场在当前监管下还不成立。
第三,节点去许可是估值的地板而不是天花板。没有无许可、可罚没、可证明的验证工作,代币的结算属性就是空的;反过来,只要这一步走通,即使业务增长缓慢,代币也具备了与调用量挂钩的价值锚。
边界与限制。本文的业务规模引用官方口径(如 200M TVC、300+ schema、80+ 集成方),TVC 是累计计算次数而非独立验证数,不能与竞品的"验证次数"直接比较;流通量存在口径分歧(CoinGecko 记 2.017 亿,链上报道在 2026 年 4 月提到 2.68 亿),按后者计算市值应上修约三成。此外,市场上存在多个使用 ZKP 代号的同名项目,其中被链上调查点名的一个预售项目与 zkPass 无关,引用交易数据时须核对合约地址。
监测清单(按优先级):
Agent SDK 的第三方集成数与月调用量,是否出现付费客户机构侧生产合同数量,而非试点或联合研究数量节点网络中外部节点占比,以及是否完成首次客观罚没头部数据源的证明成功率,作为抗审查能力的代理指标月度解锁的实际流向:财库、团队还是交易所永续未平仓与市值的比值,判断价格由杠杆还是由需求驱动
决策提示。对投资人,这是一个"技术已被验证、商业模式待验证"的期权型标的,估值不贵但供给结构不利,仓位应跟随里程碑而非跟随叙事;对生态开发者,现在接入的成本最低、议价空间最大,但应优先选择有付费方的场景(交易所准入、Agent 平台风控)而非纯空投场景;对项目方,资源排序建议是合规拿现金、Agent 换集成、节点换信任,三者都做了才算走完这一程。$ZKP
#zkPass
394
·
--
Статья
ZKP行情分析:空头格局下的关键支撑位测试$ZKP
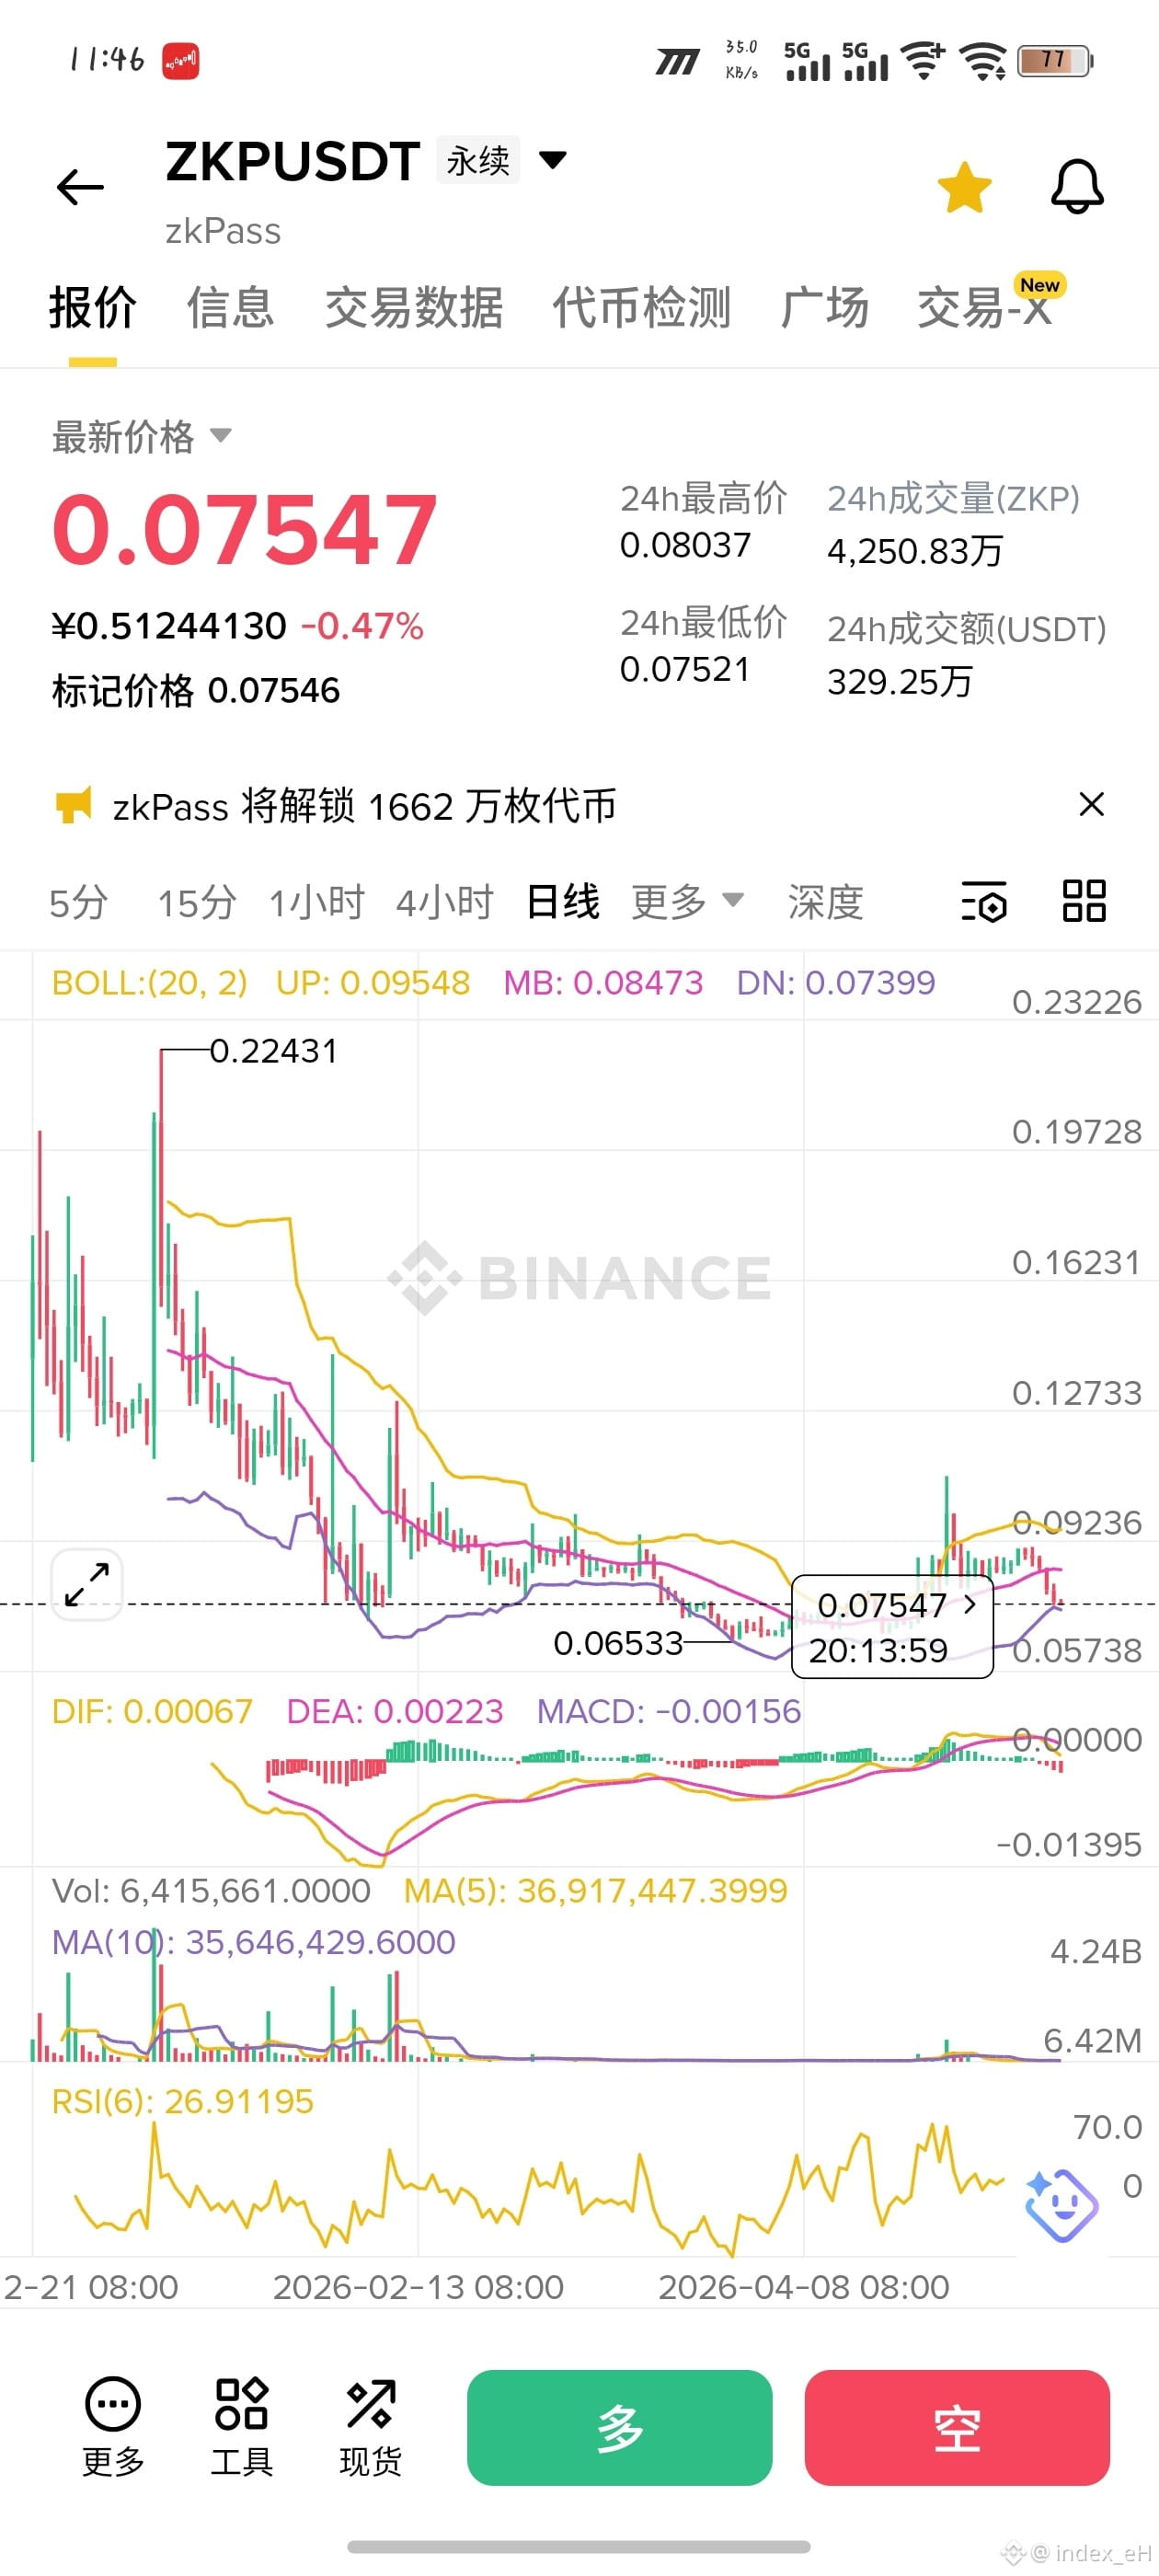
截至2026年9月15日,zkPass(ZKP)报价约$0.041,市值约930万至950万美元,处于上市以来价格区间的底部区域。 24小时跌幅约1.94%,全市场避险情绪升温背景下,小市值代币承压尤为明显。
技术面:日线空头排列明确
Bitget技术分析显示,ZKP日线级别技术评级为“卖出”,汇总的25个指标中卖出信号占据显著多数。多周期信号出现分歧,4小时级别曾有买入信号出现,但日线级别的卖出信号更为显著。
当前报价距离历史峰值$0.255的回撤幅度超过80%,价格已跌至2026年8月中旬以来的最低区域(区间最低$0.040)。
关键价位:
· 短期支撑:$0.0400 —— 近期多次测试的低点区域,8月17日至19日连续三个交易日在此位置附近获得承接
· 短期阻力:$0.0460–$0.0470 —— 前期整理区间下沿
· 强阻力:$0.0520–$0.0530
资金面:现货溢价与空头回补的可能性
链上数据显示,ZKP此前曾出现现货价格持续高于合约价格的价差结构(现货约$0.062,合约约$0.060),表明现货买盘相对合约市场更强。当市场情绪极度一致看空时,这种价差可能引发空头回补(Short Squeeze) ——空头不仅要承担资金费率成本,还要面对买盘涌入时的强制平仓压力。
但风险同样明确:团队多签地址曾在2026年4月向币安一次性转入1000万枚ZKP(约占当时流通量的3.73%),消息公布后24小时内价格下跌7.35%。
流通量方面,当前市场流通约2.02亿枚(占总供应量20.2%),仍有71.2% 的代币处于锁定状态。
基本面:建设持续,但短期催化有限
zkPass在持续交付:2026年7月更新了路线图,包括SDK v2.0、Proof UX Toolkit、DevHub v2,并确认ZKP使用LayerZero OFT进行跨链。融资背景扎实,1250万美元A轮融资,估值1亿美元,投资方包括Animoca Brands、dao5、Flow Traders等。
但短期最大的压力来自代币解锁。 下一次解锁定于2026年9月19日,释放6,666,667枚ZKP(占总供应量0.7%),约占当前市值的2.3%。接收方构成为:社区75%、基金会25%。虽然单次解锁规模有限,但在当前极度弱势的价格环境下,任何新增供应都可能对买盘形成压制。
宏观背景:避险情绪全面升温
9月15日,全球市场风险偏好明显下降。受中东地缘紧张局势刺激,布伦特原油盘中涨超2%至107美元上方,WTI原油涨超2%至103美元上方。CME FedWatch工具显示,交易员预计美联储本周加息25个基点的概率已超过94%。欧洲股市、美股期货、黄金、白银、比特币均出现下跌,比特币跌近1%。
10年期美债收益率一度升至5.02%,创2007年以来新高。宏观流动性收紧的环境下,小市值代币的配置优先级进一步降低。
未来价格情景
悲观:(当前概率最高) 日线卖出信号延续 + 9月19日解锁临近 + 大盘风险偏好继续走弱 $0.0400支撑承压,若失守则下探 $0.0350–$0.0380
中性: 大盘企稳 + 无重大利空 + 成交量维持低位 在 $0.0400–$0.0470 区间低位震荡
乐观: 现货持续溢价引发空头回补 + 大盘反弹 + 生态集成实质性进展 反弹测试 $0.0520–$0.0530
总结
ZKP当前处于技术面空头主导、资金面偏空但存在背离、基本面建设持续但短期催化缺失的状态。$0.0400是短期最重要的观察位——守住则维持低位震荡,失守则打开下行空间。9月19日的代币解锁是未来一周内最明确的事件性压力点。
近一年内ZKP已多次出现24小时跌幅超过5% 的记录,波动性是该标的的固有特征。极小市值意味着任何一笔中等规模的资金流动都可能引发远超预期的价格波动,仓位管理的重要性远高于方向判断。
⚠️ 风险提示:本文仅供参考,不构成任何投资建议。ZKP属于极小市值代币,流动性风险极高,请根据自身风险承受能力谨慎决策。$ZKP $BTC
{future}(ZKPUSDT)
ZKP行情分析:空头格局下的关键支撑位测试
$ZKP
截至2026年9月15日,zkPass(ZKP)报价约$0.041,市值约930万至950万美元,处于上市以来价格区间的底部区域。 24小时跌幅约1.94%,全市场避险情绪升温背景下,小市值代币承压尤为明显。
技术面:日线空头排列明确
Bitget技术分析显示,ZKP日线级别技术评级为“卖出”,汇总的25个指标中卖出信号占据显著多数。多周期信号出现分歧,4小时级别曾有买入信号出现,但日线级别的卖出信号更为显著。
当前报价距离历史峰值$0.255的回撤幅度超过80%,价格已跌至2026年8月中旬以来的最低区域(区间最低$0.040)。
关键价位:
· 短期支撑:$0.0400 —— 近期多次测试的低点区域,8月17日至19日连续三个交易日在此位置附近获得承接
· 短期阻力:$0.0460–$0.0470 —— 前期整理区间下沿
· 强阻力:$0.0520–$0.0530
资金面:现货溢价与空头回补的可能性
链上数据显示,ZKP此前曾出现现货价格持续高于合约价格的价差结构(现货约$0.062,合约约$0.060),表明现货买盘相对合约市场更强。当市场情绪极度一致看空时,这种价差可能引发空头回补(Short Squeeze) ——空头不仅要承担资金费率成本,还要面对买盘涌入时的强制平仓压力。
但风险同样明确:团队多签地址曾在2026年4月向币安一次性转入1000万枚ZKP(约占当时流通量的3.73%),消息公布后24小时内价格下跌7.35%。
流通量方面,当前市场流通约2.02亿枚(占总供应量20.2%),仍有71.2% 的代币处于锁定状态。
基本面:建设持续,但短期催化有限
zkPass在持续交付:2026年7月更新了路线图,包括SDK v2.0、Proof UX Toolkit、DevHub v2,并确认ZKP使用LayerZero OFT进行跨链。融资背景扎实,1250万美元A轮融资,估值1亿美元,投资方包括Animoca Brands、dao5、Flow Traders等。
但短期最大的压力来自代币解锁。 下一次解锁定于2026年9月19日,释放6,666,667枚ZKP(占总供应量0.7%),约占当前市值的2.3%。接收方构成为:社区75%、基金会25%。虽然单次解锁规模有限,但在当前极度弱势的价格环境下,任何新增供应都可能对买盘形成压制。
宏观背景:避险情绪全面升温
9月15日,全球市场风险偏好明显下降。受中东地缘紧张局势刺激,布伦特原油盘中涨超2%至107美元上方,WTI原油涨超2%至103美元上方。CME FedWatch工具显示,交易员预计美联储本周加息25个基点的概率已超过94%。欧洲股市、美股期货、黄金、白银、比特币均出现下跌,比特币跌近1%。
10年期美债收益率一度升至5.02%,创2007年以来新高。宏观流动性收紧的环境下,小市值代币的配置优先级进一步降低。
未来价格情景
悲观:(当前概率最高) 日线卖出信号延续 + 9月19日解锁临近 + 大盘风险偏好继续走弱 $0.0400支撑承压,若失守则下探 $0.0350–$0.0380
中性: 大盘企稳 + 无重大利空 + 成交量维持低位 在 $0.0400–$0.0470 区间低位震荡
乐观: 现货持续溢价引发空头回补 + 大盘反弹 + 生态集成实质性进展 反弹测试 $0.0520–$0.0530
总结
ZKP当前处于技术面空头主导、资金面偏空但存在背离、基本面建设持续但短期催化缺失的状态。$0.0400是短期最重要的观察位——守住则维持低位震荡,失守则打开下行空间。9月19日的代币解锁是未来一周内最明确的事件性压力点。
近一年内ZKP已多次出现24小时跌幅超过5% 的记录,波动性是该标的的固有特征。极小市值意味着任何一笔中等规模的资金流动都可能引发远超预期的价格波动,仓位管理的重要性远高于方向判断。
⚠️ 风险提示:本文仅供参考,不构成任何投资建议。ZKP属于极小市值代币,流动性风险极高,请根据自身风险承受能力谨慎决策。$ZKP $BTC
截至2026年9月15日,zkPass(ZKP)报价约$0.041,市值约930万至950万美元,处于上市以来价格区间的底部区域。 24小时跌幅约1.94%,全市场避险情绪升温背景下,小市值代币承压尤为明显。
技术面:日线空头排列明确
Bitget技术分析显示,ZKP日线级别技术评级为“卖出”,汇总的25个指标中卖出信号占据显著多数。多周期信号出现分歧,4小时级别曾有买入信号出现,但日线级别的卖出信号更为显著。
当前报价距离历史峰值$0.255的回撤幅度超过80%,价格已跌至2026年8月中旬以来的最低区域(区间最低$0.040)。
关键价位:
· 短期支撑:$0.0400 —— 近期多次测试的低点区域,8月17日至19日连续三个交易日在此位置附近获得承接
· 短期阻力:$0.0460–$0.0470 —— 前期整理区间下沿
· 强阻力:$0.0520–$0.0530
资金面:现货溢价与空头回补的可能性
链上数据显示,ZKP此前曾出现现货价格持续高于合约价格的价差结构(现货约$0.062,合约约$0.060),表明现货买盘相对合约市场更强。当市场情绪极度一致看空时,这种价差可能引发空头回补(Short Squeeze) ——空头不仅要承担资金费率成本,还要面对买盘涌入时的强制平仓压力。
但风险同样明确:团队多签地址曾在2026年4月向币安一次性转入1000万枚ZKP(约占当时流通量的3.73%),消息公布后24小时内价格下跌7.35%。
流通量方面,当前市场流通约2.02亿枚(占总供应量20.2%),仍有71.2% 的代币处于锁定状态。
基本面:建设持续,但短期催化有限
zkPass在持续交付:2026年7月更新了路线图,包括SDK v2.0、Proof UX Toolkit、DevHub v2,并确认ZKP使用LayerZero OFT进行跨链。融资背景扎实,1250万美元A轮融资,估值1亿美元,投资方包括Animoca Brands、dao5、Flow Traders等。
但短期最大的压力来自代币解锁。 下一次解锁定于2026年9月19日,释放6,666,667枚ZKP(占总供应量0.7%),约占当前市值的2.3%。接收方构成为:社区75%、基金会25%。虽然单次解锁规模有限,但在当前极度弱势的价格环境下,任何新增供应都可能对买盘形成压制。
宏观背景:避险情绪全面升温
9月15日,全球市场风险偏好明显下降。受中东地缘紧张局势刺激,布伦特原油盘中涨超2%至107美元上方,WTI原油涨超2%至103美元上方。CME FedWatch工具显示,交易员预计美联储本周加息25个基点的概率已超过94%。欧洲股市、美股期货、黄金、白银、比特币均出现下跌,比特币跌近1%。
10年期美债收益率一度升至5.02%,创2007年以来新高。宏观流动性收紧的环境下,小市值代币的配置优先级进一步降低。
未来价格情景
悲观:(当前概率最高) 日线卖出信号延续 + 9月19日解锁临近 + 大盘风险偏好继续走弱 $0.0400支撑承压,若失守则下探 $0.0350–$0.0380
中性: 大盘企稳 + 无重大利空 + 成交量维持低位 在 $0.0400–$0.0470 区间低位震荡
乐观: 现货持续溢价引发空头回补 + 大盘反弹 + 生态集成实质性进展 反弹测试 $0.0520–$0.0530
总结
ZKP当前处于技术面空头主导、资金面偏空但存在背离、基本面建设持续但短期催化缺失的状态。$0.0400是短期最重要的观察位——守住则维持低位震荡,失守则打开下行空间。9月19日的代币解锁是未来一周内最明确的事件性压力点。
近一年内ZKP已多次出现24小时跌幅超过5% 的记录,波动性是该标的的固有特征。极小市值意味着任何一笔中等规模的资金流动都可能引发远超预期的价格波动,仓位管理的重要性远高于方向判断。
⚠️ 风险提示:本文仅供参考,不构成任何投资建议。ZKP属于极小市值代币,流动性风险极高,请根据自身风险承受能力谨慎决策。$ZKP $BTC
1
326
·
--
Падение
$ZKP 事件深度分析:BlockDAG、ZKP、Spartans 项目资金挪用风险
这是一起典型的加密货币项目资金违规挪用、信息披露造假、疑似庞氏营销的链上黑幕事件,核心问题和风险拆解如下:
一、核心违规事实
1. 募资用途造假,资金被混同挪用BlockDAG Network、ZKP 两个项目在预售募资时未披露资金将用于其他业务,但链上数据证实:约2500万美元预售用户资金没有用于项目本身开发,而是被挪用给线上某平台、支付KOL/主播推广费用。
简单说:拿散户投资的钱,去砸钱做营销、补贴某彩业务,完全违背募资承诺。
2. 链上路径清晰,证据确凿资金流向完整可追溯:散户预售钱包→多地址归集→跨链桥→交易所→KOL推广支付地址,属于加密圈非常典型的割韭菜式营销,用投资者的钱买流量拉新接盘。
二、涉及项目与关联方风险
1. 关联主体
操盘方:Gurhan Kiziloz(项目实际控制人)
链上实锤侦探:ZachXBT(加密圈知名链上分析师,多次曝光土狗骗局)
涉事项目:BlockDAG、ZKP、Spartans,三个项目资金链路互通,属于同一操盘体系。
2. 项目本质定性
这类项目属于典型空气币模式:
靠KOL、主播流量疯狂营销造势,募资后挪用资金,不落地技术开发,用新投资者的钱支付推广,本质接近庞氏骗局最终结局通常是币价暴跌、项目跑路、散户血本无归
三、对普通投资者的警示
1. ZachXBT明确建议远离,且已有大量散户投诉资金问题,说明维权、追回资金难度极大,加密货币无监管保护。
2. 凡是过度依赖KOL/主播疯狂推广、承诺高收益、背景模糊的海外加密项目,基本都是骗局。
3. 链上证据已经实锤资金挪用,意味着项目没有实际造血能力,全靠新用户接盘,崩盘只是时间问题。
简单总结:这三个项目就是操盘方用散户的钱砸营销、做的资金盘骗局,绝对不能参与,持仓者应尽快避险。
$ZKP 事件深度分析:BlockDAG、ZKP、Spartans 项目资金挪用风险
这是一起典型的加密货币项目资金违规挪用、信息披露造假、疑似庞氏营销的链上黑幕事件,核心问题和风险拆解如下:
一、核心违规事实
1. 募资用途造假,资金被混同挪用BlockDAG Network、ZKP 两个项目在预售募资时未披露资金将用于其他业务,但链上数据证实:约2500万美元预售用户资金没有用于项目本身开发,而是被挪用给线上某平台、支付KOL/主播推广费用。
简单说:拿散户投资的钱,去砸钱做营销、补贴某彩业务,完全违背募资承诺。
2. 链上路径清晰,证据确凿资金流向完整可追溯:散户预售钱包→多地址归集→跨链桥→交易所→KOL推广支付地址,属于加密圈非常典型的割韭菜式营销,用投资者的钱买流量拉新接盘。
二、涉及项目与关联方风险
1. 关联主体
操盘方:Gurhan Kiziloz(项目实际控制人)
链上实锤侦探:ZachXBT(加密圈知名链上分析师,多次曝光土狗骗局)
涉事项目:BlockDAG、ZKP、Spartans,三个项目资金链路互通,属于同一操盘体系。
2. 项目本质定性
这类项目属于典型空气币模式:
靠KOL、主播流量疯狂营销造势,募资后挪用资金,不落地技术开发,用新投资者的钱支付推广,本质接近庞氏骗局最终结局通常是币价暴跌、项目跑路、散户血本无归
三、对普通投资者的警示
1. ZachXBT明确建议远离,且已有大量散户投诉资金问题,说明维权、追回资金难度极大,加密货币无监管保护。
2. 凡是过度依赖KOL/主播疯狂推广、承诺高收益、背景模糊的海外加密项目,基本都是骗局。
3. 链上证据已经实锤资金挪用,意味着项目没有实际造血能力,全靠新用户接盘,崩盘只是时间问题。
简单总结:这三个项目就是操盘方用散户的钱砸营销、做的资金盘骗局,绝对不能参与,持仓者应尽快避险。
这是一起典型的加密货币项目资金违规挪用、信息披露造假、疑似庞氏营销的链上黑幕事件,核心问题和风险拆解如下:
一、核心违规事实
1. 募资用途造假,资金被混同挪用BlockDAG Network、ZKP 两个项目在预售募资时未披露资金将用于其他业务,但链上数据证实:约2500万美元预售用户资金没有用于项目本身开发,而是被挪用给线上某平台、支付KOL/主播推广费用。
简单说:拿散户投资的钱,去砸钱做营销、补贴某彩业务,完全违背募资承诺。
2. 链上路径清晰,证据确凿资金流向完整可追溯:散户预售钱包→多地址归集→跨链桥→交易所→KOL推广支付地址,属于加密圈非常典型的割韭菜式营销,用投资者的钱买流量拉新接盘。
二、涉及项目与关联方风险
1. 关联主体
操盘方:Gurhan Kiziloz(项目实际控制人)
链上实锤侦探:ZachXBT(加密圈知名链上分析师,多次曝光土狗骗局)
涉事项目:BlockDAG、ZKP、Spartans,三个项目资金链路互通,属于同一操盘体系。
2. 项目本质定性
这类项目属于典型空气币模式:
靠KOL、主播流量疯狂营销造势,募资后挪用资金,不落地技术开发,用新投资者的钱支付推广,本质接近庞氏骗局最终结局通常是币价暴跌、项目跑路、散户血本无归
三、对普通投资者的警示
1. ZachXBT明确建议远离,且已有大量散户投诉资金问题,说明维权、追回资金难度极大,加密货币无监管保护。
2. 凡是过度依赖KOL/主播疯狂推广、承诺高收益、背景模糊的海外加密项目,基本都是骗局。
3. 链上证据已经实锤资金挪用,意味着项目没有实际造血能力,全靠新用户接盘,崩盘只是时间问题。
简单总结:这三个项目就是操盘方用散户的钱砸营销、做的资金盘骗局,绝对不能参与,持仓者应尽快避险。
1
486
·
--
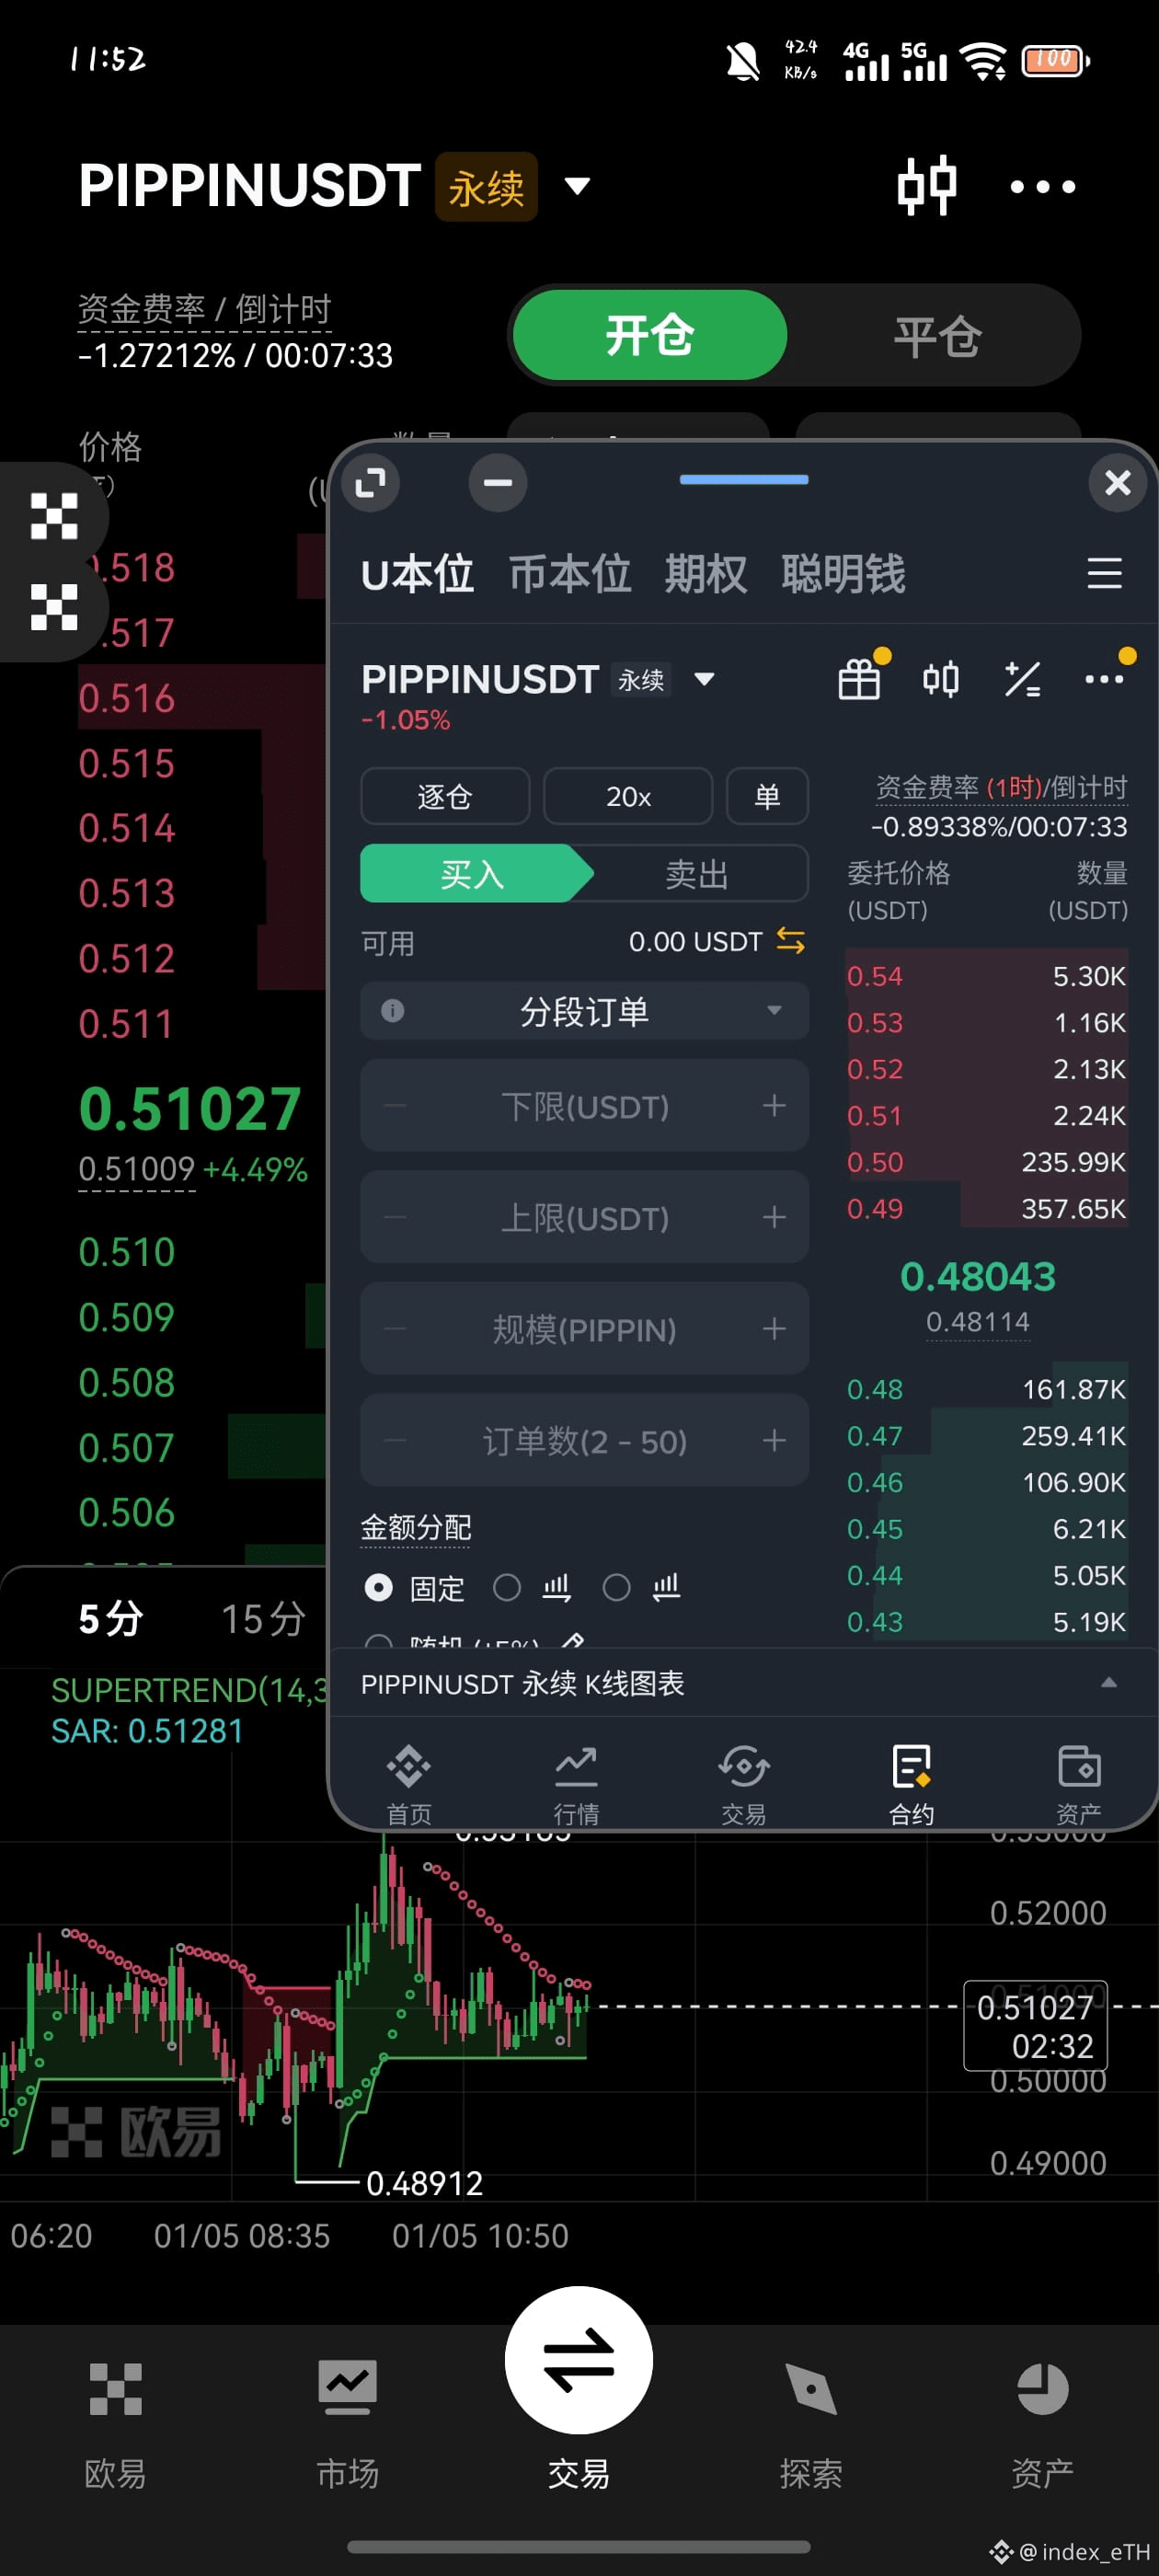
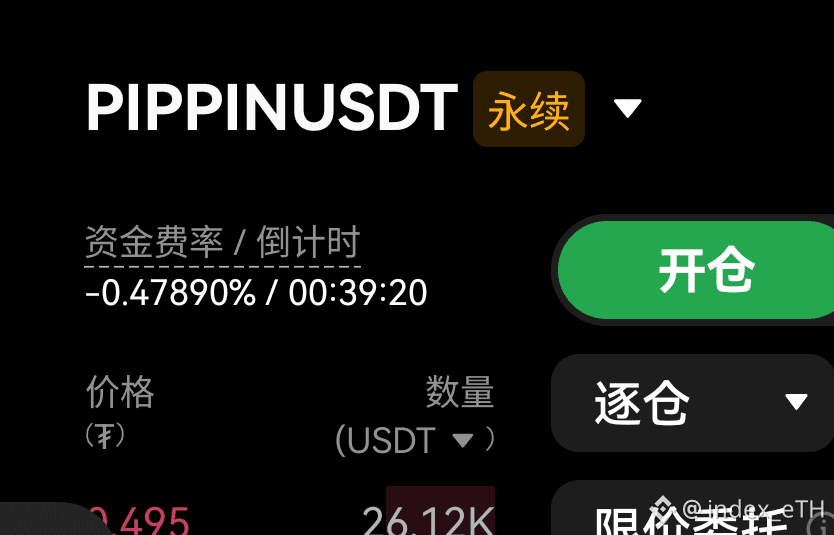
$PIPPIN 两个平台同一时间价格差距和资金费率差距大得离谱$PIPPIN
{future}(PIPPINUSDT)
$PIPPIN 两个平台同一时间价格差距和资金费率差距大得离谱$PIPPIN
3
2
2
533
·
--
Рост
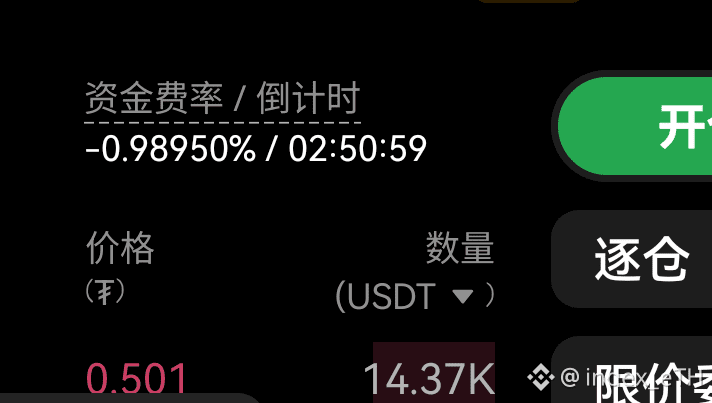
$PIPPIN 资金费率再次飙升达1,尽管是4小时一次$PIPPIN
{future}(PIPPINUSDT)
$PIPPIN 资金费率再次飙升达1,尽管是4小时一次$PIPPIN
5
1
6
4.4k
·
--
2
5
807
·
--
light骗局代币$LIGHT
🚨 事件定性:典型的“拉高出货”骗局
根据报道,LIGHT 在过去一周的走势是一次有预谋的 “Pump and Dump” 操作:
1. 积累阶段:团队关联钱包在拉升前,从交易所提取了数百万枚代币进行集中。
2. 拉高阶段:控制供应后推动价格,使其在短时间内飙升超过250%。
3. 出货阶段:在价格高点(崩盘前),将巨额代币存入交易所抛售,导致价格在24小时内暴跌超80%。
🔗 证据链条:数据与新闻的相互印证
根据“聪明钱”和“鲸鱼”数据分析,正是这场骗局在二级市场的直接反映:
新闻事件 市场数据表现 说明
团队在顶部抛售 价格从4.5美元跌至0.5美元 巨量抛压的直接结果。
崩盘发生 聪明钱与鲸鱼的“空头”盈利比例高达88%以上 这些敏锐的交易者很可能提前察觉了异常动向或跟随趋势成功做空。
持续卖出压力 净卖出量远大于净买入量 在真相曝光和价格下跌过程中,专业资金持续离场或加码做空。
多头被套牢 多头平均开仓价高,盈利比例极低(<13%) 这些多头仓位很可能是在拉高过程中或顶部追入的,成为“接盘侠”。
💡 核心结论与行动建议
1. 性质已变:此次下跌并非单纯的市场波动,而是项目方相关的欺诈行为。这严重损害了代币的信用基础和任何基本面的投资逻辑。
2. 风险极高:在发生如此明确的骗局操作后,该代币的风险等级已达到最高。项目方可能已不再维护项目,后续可能存在归零风险。
3. 明确建议:绝对避免抄底。在金融市场中,“不要试图接住下落的刀子”是基本原则,尤其是当你知道扔刀子的正是项目方自己时。所有技术分析在此时都已失效。
4. 后续观察:如果您仍持有仓位,应考虑在可能的技术性反弹中坚决止损离场。如果您是旁观者,应将此案例作为学习样本,警惕那些流动性相对较低、容易受少数地址操控的小市值代币。
总结:新闻解释了数据背后的故事,而数据和故事共同指向一个明确的行动指南——远离这个代币。保护本金安全是当前唯一理性的选择。$LIGHT
{future}(LIGHTUSDT)
light骗局代币
$LIGHT
🚨 事件定性:典型的“拉高出货”骗局
根据报道,LIGHT 在过去一周的走势是一次有预谋的 “Pump and Dump” 操作:
1. 积累阶段:团队关联钱包在拉升前,从交易所提取了数百万枚代币进行集中。
2. 拉高阶段:控制供应后推动价格,使其在短时间内飙升超过250%。
3. 出货阶段:在价格高点(崩盘前),将巨额代币存入交易所抛售,导致价格在24小时内暴跌超80%。
🔗 证据链条:数据与新闻的相互印证
根据“聪明钱”和“鲸鱼”数据分析,正是这场骗局在二级市场的直接反映:
新闻事件 市场数据表现 说明
团队在顶部抛售 价格从4.5美元跌至0.5美元 巨量抛压的直接结果。
崩盘发生 聪明钱与鲸鱼的“空头”盈利比例高达88%以上 这些敏锐的交易者很可能提前察觉了异常动向或跟随趋势成功做空。
持续卖出压力 净卖出量远大于净买入量 在真相曝光和价格下跌过程中,专业资金持续离场或加码做空。
多头被套牢 多头平均开仓价高,盈利比例极低(<13%) 这些多头仓位很可能是在拉高过程中或顶部追入的,成为“接盘侠”。
💡 核心结论与行动建议
1. 性质已变:此次下跌并非单纯的市场波动,而是项目方相关的欺诈行为。这严重损害了代币的信用基础和任何基本面的投资逻辑。
2. 风险极高:在发生如此明确的骗局操作后,该代币的风险等级已达到最高。项目方可能已不再维护项目,后续可能存在归零风险。
3. 明确建议:绝对避免抄底。在金融市场中,“不要试图接住下落的刀子”是基本原则,尤其是当你知道扔刀子的正是项目方自己时。所有技术分析在此时都已失效。
4. 后续观察:如果您仍持有仓位,应考虑在可能的技术性反弹中坚决止损离场。如果您是旁观者,应将此案例作为学习样本,警惕那些流动性相对较低、容易受少数地址操控的小市值代币。
总结:新闻解释了数据背后的故事,而数据和故事共同指向一个明确的行动指南——远离这个代币。保护本金安全是当前唯一理性的选择。$LIGHT
🚨 事件定性:典型的“拉高出货”骗局
根据报道,LIGHT 在过去一周的走势是一次有预谋的 “Pump and Dump” 操作:
1. 积累阶段:团队关联钱包在拉升前,从交易所提取了数百万枚代币进行集中。
2. 拉高阶段:控制供应后推动价格,使其在短时间内飙升超过250%。
3. 出货阶段:在价格高点(崩盘前),将巨额代币存入交易所抛售,导致价格在24小时内暴跌超80%。
🔗 证据链条:数据与新闻的相互印证
根据“聪明钱”和“鲸鱼”数据分析,正是这场骗局在二级市场的直接反映:
新闻事件 市场数据表现 说明
团队在顶部抛售 价格从4.5美元跌至0.5美元 巨量抛压的直接结果。
崩盘发生 聪明钱与鲸鱼的“空头”盈利比例高达88%以上 这些敏锐的交易者很可能提前察觉了异常动向或跟随趋势成功做空。
持续卖出压力 净卖出量远大于净买入量 在真相曝光和价格下跌过程中,专业资金持续离场或加码做空。
多头被套牢 多头平均开仓价高,盈利比例极低(<13%) 这些多头仓位很可能是在拉高过程中或顶部追入的,成为“接盘侠”。
💡 核心结论与行动建议
1. 性质已变:此次下跌并非单纯的市场波动,而是项目方相关的欺诈行为。这严重损害了代币的信用基础和任何基本面的投资逻辑。
2. 风险极高:在发生如此明确的骗局操作后,该代币的风险等级已达到最高。项目方可能已不再维护项目,后续可能存在归零风险。
3. 明确建议:绝对避免抄底。在金融市场中,“不要试图接住下落的刀子”是基本原则,尤其是当你知道扔刀子的正是项目方自己时。所有技术分析在此时都已失效。
4. 后续观察:如果您仍持有仓位,应考虑在可能的技术性反弹中坚决止损离场。如果您是旁观者,应将此案例作为学习样本,警惕那些流动性相对较低、容易受少数地址操控的小市值代币。
总结:新闻解释了数据背后的故事,而数据和故事共同指向一个明确的行动指南——远离这个代币。保护本金安全是当前唯一理性的选择。$LIGHT
16
1.3k
·
--
pippin$PIPPIN 在PIPPIN被曝出内部人士控制80%供应量的情况下,想做空是符合逻辑的判断。但必须清醒地认识到,这极有可能是一个为你量身定制的“陷阱”。
⚠️ 做空面临的两个现实障碍
做空PIPPIN并非简单的“看跌就赢”,你将面临两大残酷的现实障碍:
1. 高昂到难以承受的持仓成本
根据12月10日的数据,PIPPIN永续合约的资金费率高昂。这意味着空头实际上在用自己的本金,补贴多头和控盘方。
2. 被高度控盘的交易环境
多名交易者指出,PIPPIN的走势显示出明显的人为操控痕迹。庄家通过横盘“温煮青蛙”,持续消耗空头资金,其控盘手法非常娴熟。
⚠️ 做空面临的三种巨大风险
即使你的最终判断(价格会跌)正确,在此过程中也可能面临巨大风险:
1. 轧空风险 (Short Squeeze)
市场数据显示,近期PIPPIN空头爆仓规模是多头的2.6倍以上,且空头持仓比例很高。如果庄家突然拉升价格,可能引发大规模空头被迫平仓,反而加速价格上涨,使你蒙受损失。
2. 时间风险
庄家完全有能力将横盘状态维持数周甚至更久,用时间拖垮空头。你可能等不到暴跌,就被高昂的资金费率耗尽本金。
3. 无限亏损风险
与做多(亏损有下限)不同,做空的潜在亏损理论上是无限的。在控盘情况下,价格可以被拉到难以置信的高度。
💡 更务实的应对策略
考虑到以上风险,相比直接做空,更务实的策略有:
· 策略一:放弃交易,彻底远离
这是最安全的选择。与一个被揭开底牌、意图明确的庄家博弈,本身胜率就很低。
· 策略二:极小仓位试探,严格止损
如果仍想验证判断,务必遵守:
1. 仓位极小(比如不超过总资金的1-2%)。
2. 设置绝对止损(例如,价格创新高或亏损达20%立即离场)。
3. 将高昂的资金费率计入成本,明白自己是在为“可能的机会”支付门票。
· 策略三:等待明确的崩溃信号
真正的崩盘往往发生在市场最狂热、空头彻底绝望时。可以耐心等待庄家拉出最后一波暴涨、资金费率由负转正、市场情绪极度贪婪时,再观察做空机会。但此策略需要极强的耐心和纪律。
总而言之,在PIPPIN被披露的消息中,基本面(80%控盘)的利空与技术面(资金费率、控盘手法)的利空形成了激烈冲突。这通常意味着,普通交易者正在被经验更丰富的庄家“猎杀”。
如果你决定观察或小仓位尝试,需要密切监控哪些关键指标(如资金费率、持仓量变化),我可以为你进一步解释。#Pippin
pippin
$PIPPIN 在PIPPIN被曝出内部人士控制80%供应量的情况下,想做空是符合逻辑的判断。但必须清醒地认识到,这极有可能是一个为你量身定制的“陷阱”。
⚠️ 做空面临的两个现实障碍
做空PIPPIN并非简单的“看跌就赢”,你将面临两大残酷的现实障碍:
1. 高昂到难以承受的持仓成本
根据12月10日的数据,PIPPIN永续合约的资金费率高昂。这意味着空头实际上在用自己的本金,补贴多头和控盘方。
2. 被高度控盘的交易环境
多名交易者指出,PIPPIN的走势显示出明显的人为操控痕迹。庄家通过横盘“温煮青蛙”,持续消耗空头资金,其控盘手法非常娴熟。
⚠️ 做空面临的三种巨大风险
即使你的最终判断(价格会跌)正确,在此过程中也可能面临巨大风险:
1. 轧空风险 (Short Squeeze)
市场数据显示,近期PIPPIN空头爆仓规模是多头的2.6倍以上,且空头持仓比例很高。如果庄家突然拉升价格,可能引发大规模空头被迫平仓,反而加速价格上涨,使你蒙受损失。
2. 时间风险
庄家完全有能力将横盘状态维持数周甚至更久,用时间拖垮空头。你可能等不到暴跌,就被高昂的资金费率耗尽本金。
3. 无限亏损风险
与做多(亏损有下限)不同,做空的潜在亏损理论上是无限的。在控盘情况下,价格可以被拉到难以置信的高度。
💡 更务实的应对策略
考虑到以上风险,相比直接做空,更务实的策略有:
· 策略一:放弃交易,彻底远离
这是最安全的选择。与一个被揭开底牌、意图明确的庄家博弈,本身胜率就很低。
· 策略二:极小仓位试探,严格止损
如果仍想验证判断,务必遵守:
1. 仓位极小(比如不超过总资金的1-2%)。
2. 设置绝对止损(例如,价格创新高或亏损达20%立即离场)。
3. 将高昂的资金费率计入成本,明白自己是在为“可能的机会”支付门票。
· 策略三:等待明确的崩溃信号
真正的崩盘往往发生在市场最狂热、空头彻底绝望时。可以耐心等待庄家拉出最后一波暴涨、资金费率由负转正、市场情绪极度贪婪时,再观察做空机会。但此策略需要极强的耐心和纪律。
总而言之,在PIPPIN被披露的消息中,基本面(80%控盘)的利空与技术面(资金费率、控盘手法)的利空形成了激烈冲突。这通常意味着,普通交易者正在被经验更丰富的庄家“猎杀”。
如果你决定观察或小仓位尝试,需要密切监控哪些关键指标(如资金费率、持仓量变化),我可以为你进一步解释。#Pippin
⚠️ 做空面临的两个现实障碍
做空PIPPIN并非简单的“看跌就赢”,你将面临两大残酷的现实障碍:
1. 高昂到难以承受的持仓成本
根据12月10日的数据,PIPPIN永续合约的资金费率高昂。这意味着空头实际上在用自己的本金,补贴多头和控盘方。
2. 被高度控盘的交易环境
多名交易者指出,PIPPIN的走势显示出明显的人为操控痕迹。庄家通过横盘“温煮青蛙”,持续消耗空头资金,其控盘手法非常娴熟。
⚠️ 做空面临的三种巨大风险
即使你的最终判断(价格会跌)正确,在此过程中也可能面临巨大风险:
1. 轧空风险 (Short Squeeze)
市场数据显示,近期PIPPIN空头爆仓规模是多头的2.6倍以上,且空头持仓比例很高。如果庄家突然拉升价格,可能引发大规模空头被迫平仓,反而加速价格上涨,使你蒙受损失。
2. 时间风险
庄家完全有能力将横盘状态维持数周甚至更久,用时间拖垮空头。你可能等不到暴跌,就被高昂的资金费率耗尽本金。
3. 无限亏损风险
与做多(亏损有下限)不同,做空的潜在亏损理论上是无限的。在控盘情况下,价格可以被拉到难以置信的高度。
💡 更务实的应对策略
考虑到以上风险,相比直接做空,更务实的策略有:
· 策略一:放弃交易,彻底远离
这是最安全的选择。与一个被揭开底牌、意图明确的庄家博弈,本身胜率就很低。
· 策略二:极小仓位试探,严格止损
如果仍想验证判断,务必遵守:
1. 仓位极小(比如不超过总资金的1-2%)。
2. 设置绝对止损(例如,价格创新高或亏损达20%立即离场)。
3. 将高昂的资金费率计入成本,明白自己是在为“可能的机会”支付门票。
· 策略三:等待明确的崩溃信号
真正的崩盘往往发生在市场最狂热、空头彻底绝望时。可以耐心等待庄家拉出最后一波暴涨、资金费率由负转正、市场情绪极度贪婪时,再观察做空机会。但此策略需要极强的耐心和纪律。
总而言之,在PIPPIN被披露的消息中,基本面(80%控盘)的利空与技术面(资金费率、控盘手法)的利空形成了激烈冲突。这通常意味着,普通交易者正在被经验更丰富的庄家“猎杀”。
如果你决定观察或小仓位尝试,需要密切监控哪些关键指标(如资金费率、持仓量变化),我可以为你进一步解释。#Pippin
15
1.7k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BTCReboundsAbove$60KAmidWhaleDipBuying
Просмотров: 45,059
256 обсуждают
Abraxas Capital, Other Whales Buy the BTC Dip as Bitcoin Briefly Reclaims $60,000
Binance News
·Лайков: 31
·Просмотров: 56.9k
SolanaSets2027RoadmapToDoubleComputeCapacity
Просмотров: 29,227
635 обсуждают
CaliforniaNvidiaProbeExaminesPotentialCriminalViolations
Просмотров: 7,398
91 обсуждают