

牛奔策略
你好,我是牛奔。
币圈长期生存选手,K线行为观察员,职业接盘与逃顶失败研究专家。
这些年,我长期活跃在牛市追涨、熊市抄底、震荡市左右挨打的第一线。
我一生都在这个充满未知的市场里摸爬滚打。
Трейдер с частыми сделками
5.5 г
1.7K+ подписок(и/а)
1.4K+ подписчиков(а)
1.0K+ понравилось
Посты
Все
Цитирования
Видео
PINNED
Проверено
牛奔策略
·
--
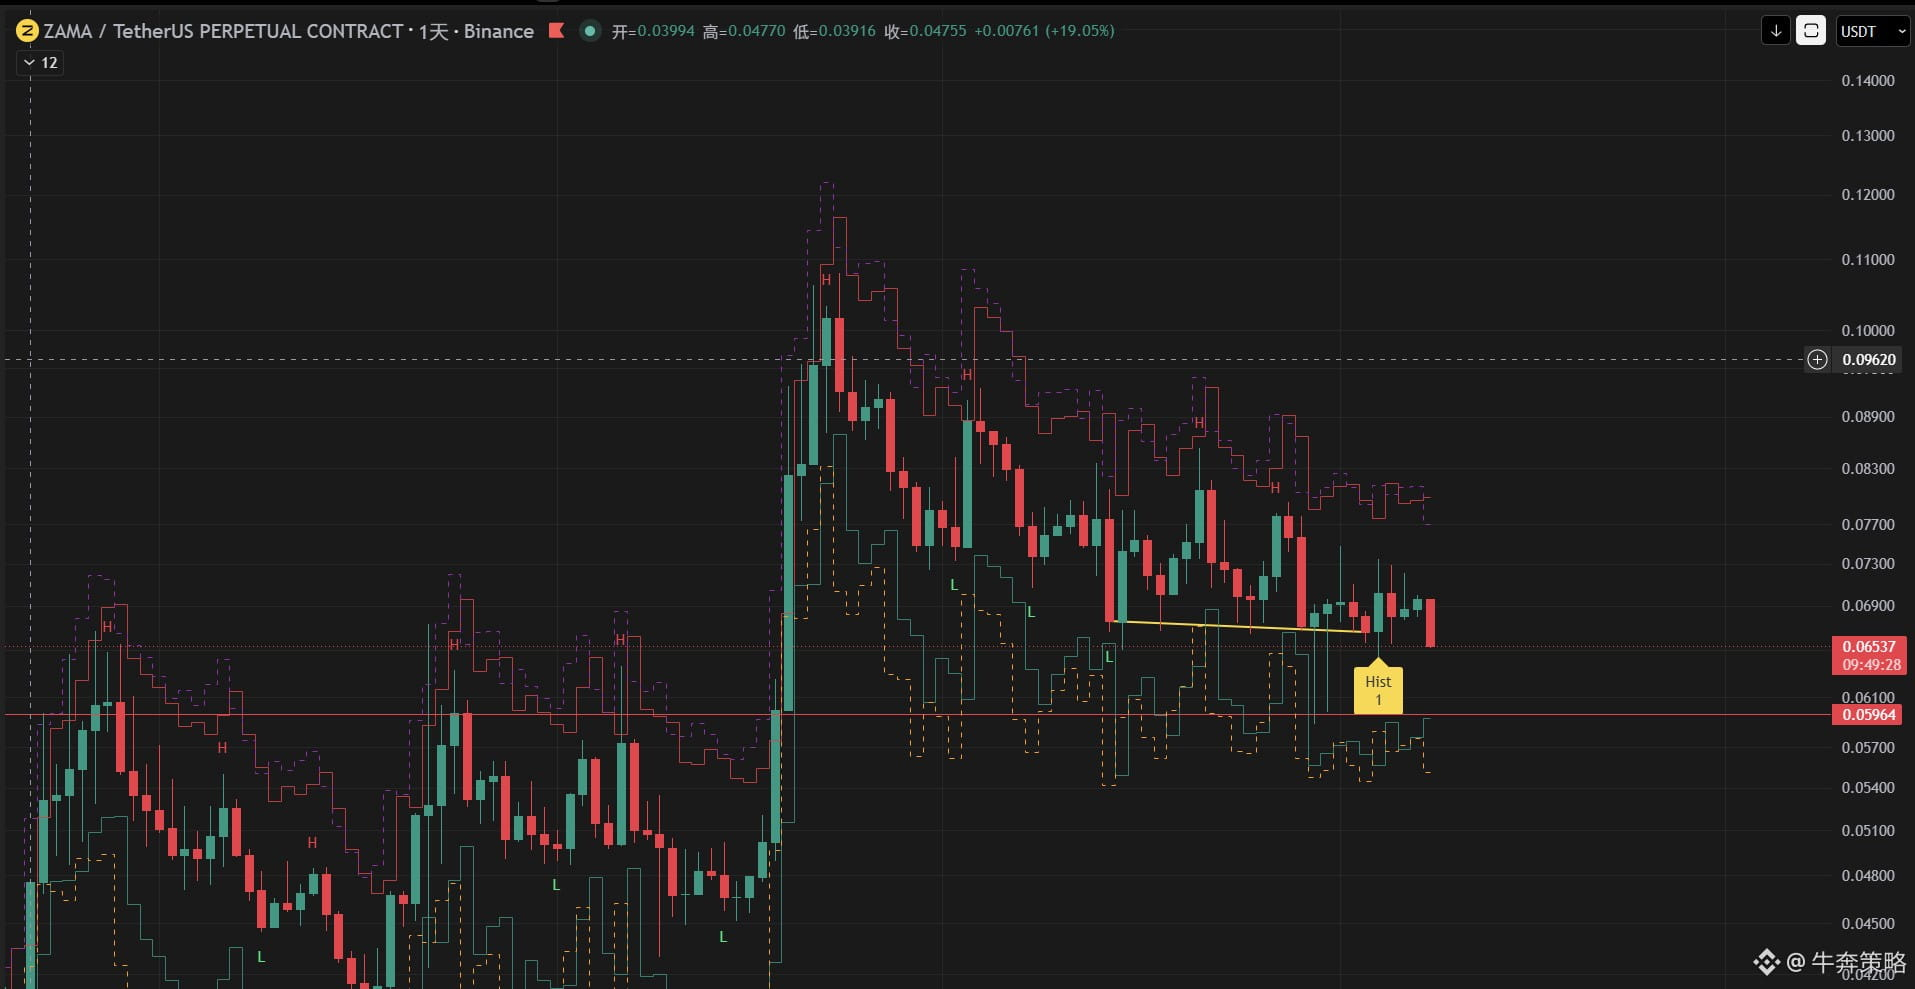
Падение$ZAMA 的研究:要么艰难成为隐私计算基础设施活下去,要么慢慢死去
一、 ZAMA 与 FHE 的本质关系
(1)ZAMA 的核心不是区块链,而是 FHE。FHE 本身是一种公开、开源、学术界长期演进的数据加密计算范式。ZAMA提供了一套工程化、可用性更强的 FHE 实现,在此基础上,试图构建开发工具链与运行环境
(2)从根本上说:ZAMA = FHE 的一家工程实现与商业化尝试,而不是 FHE 本身。
(3)这意味着:技术壁垒存在,但不具备天然的不可替代性。
2. 如果 ZAMA 被定位为「隐私 L1 / L2」
二、如果 ZAMA 把自己定义为一条隐私链:
(1) 吸引开发者来部署 DApp / DeFi,在链上直接承载应用生态,通过 TVL、手续费、代币经济捕获价值。
(2)那么结论其实非常明确:在当前极度拥挤的 L1 / L2 赛道中,几乎可以直接宣告失败。
(3)隐私作为“唯一卖点”,不足以支撑一条公链飞轮。
三、如果 ZAMA 想成为「隐私计算版的 Chainlink」
(1)这是 ZAMA 唯一可能走通的路线:不做主链,而做执行层的隐私计算基础设施。
(2)类似定位为:「隐私计算即服务(Privacy-as-a-Service)」或「隐私执行协处理器」
(3)但问题立刻出现了一个关键反问:为什么 L1 / L2 一定要把隐私执行交给 ZAMA?自己不能做吗?
(4)这不是技术问题,而是主权问题。
四、ZAMA 的真实风险:被“永远可选,但永远非必选”
(1)在 ZAMA 尚未成为“不得不接的隐私层”之前,它面临一个危险的中间态:FHE 很重要,但实现可以替代;隐私需求存在,但不一定需要外包。
(2)主流链有太多选择:自研简化版隐私计算、用 ZK / TEE / 应用层隐私规避或“延后解决”。
结论:如果不能扩展更链去应用,ZAMA 剩下的更多是叙事价值与炒作空间。
一、 ZAMA 与 FHE 的本质关系
(1)ZAMA 的核心不是区块链,而是 FHE。FHE 本身是一种公开、开源、学术界长期演进的数据加密计算范式。ZAMA提供了一套工程化、可用性更强的 FHE 实现,在此基础上,试图构建开发工具链与运行环境
(2)从根本上说:ZAMA = FHE 的一家工程实现与商业化尝试,而不是 FHE 本身。
(3)这意味着:技术壁垒存在,但不具备天然的不可替代性。
2. 如果 ZAMA 被定位为「隐私 L1 / L2」
二、如果 ZAMA 把自己定义为一条隐私链:
(1) 吸引开发者来部署 DApp / DeFi,在链上直接承载应用生态,通过 TVL、手续费、代币经济捕获价值。
(2)那么结论其实非常明确:在当前极度拥挤的 L1 / L2 赛道中,几乎可以直接宣告失败。
(3)隐私作为“唯一卖点”,不足以支撑一条公链飞轮。
三、如果 ZAMA 想成为「隐私计算版的 Chainlink」
(1)这是 ZAMA 唯一可能走通的路线:不做主链,而做执行层的隐私计算基础设施。
(2)类似定位为:「隐私计算即服务(Privacy-as-a-Service)」或「隐私执行协处理器」
(3)但问题立刻出现了一个关键反问:为什么 L1 / L2 一定要把隐私执行交给 ZAMA?自己不能做吗?
(4)这不是技术问题,而是主权问题。
四、ZAMA 的真实风险:被“永远可选,但永远非必选”
(1)在 ZAMA 尚未成为“不得不接的隐私层”之前,它面临一个危险的中间态:FHE 很重要,但实现可以替代;隐私需求存在,但不一定需要外包。
(2)主流链有太多选择:自研简化版隐私计算、用 ZK / TEE / 应用层隐私规避或“延后解决”。
结论:如果不能扩展更链去应用,ZAMA 剩下的更多是叙事价值与炒作空间。
牛奔策略
·
--
Lighter能否成为Perp DEX的龙二?
每个赛道,我最关注的是最终能够站在前两名位置的项目。因为很多赛道发展到最后,都会越来越集中。在Perp DEX这个赛道,HYPE的龙一位置暂时很难挑战,但Lighter已经是我眼里最值得持续观察的龙二竞争者之一。
一、HYPE龙一的位置,目前没有任何悬念
截至2026年11月8日,DefiLlama数据显示,Hyperliquid最近30天永续合约成交量约2369亿美元。Lighter如果把主站和Robinhood Chain上的业务合在一起,主站约558亿美元,Robinhood链上永续合约约192亿美元,合计接近750亿美元。ASTER最近30天大约462亿美元。
也就是说,如果按当前成交规模看,Lighter已经进入Perp DEX最前面的梯队,甚至合并Robinhood业务后已经超过ASTER。但和HYPE相比差距依然很明显。HYPE一个月接近2400亿美元,而Lighter合计约750亿美元,仍然是三倍以上的差距。Lighter能不能把第二名的位置坐稳。
二、Lighter最大的优势:真实业务
Perp DEX这个赛道曾经出现过很多依靠积分、空投预期和交易激励堆出来的成交量,所以我一直不太喜欢只看交易量。我更关心的是,交易以后到底有没有产生真实收入。
Lighter主站最近30天永续合约成交量约558亿美元,手续费收入约386万美元,协议收入约310万美元,同时已经形成了比较明确的价值捕获路径:用户交易 → 协议收费 → 协议收入 → LIT回购。这是我比较看重LIT的一点。很多项目的问题不是没有业务,而是项目赚的钱和代币没关系,LIT至少目前不是这种结构。
三、Robinhood是Lighter最特别的一张牌,也是最大的风险
Robinhood Chain上的Lighter已经不是一个PPT合作。目前Lighter在Robinhood Chain上的永续合约业务,最近30天成交量约192亿美元,最近7天成交量约44亿美元,锁仓资金约1.15亿美元,最近30天手续费约231万美元,协议收入约212万美元。如果把Robinhood和Lighter主站放在一起计算,Lighter整个永续合约体系最近30天已经有大约750亿美元成交量。
更值得关注的是,Robinhood Chain上的业务还非常年轻。7月底锁仓资金只有1000万美元左右,9月底已经超过1亿美元,现在仍维持在1.1亿美元以上。如果Robinhood Chain后续继续扩大,这可能成为Lighter区别于其他Perp DEX最大的增长来源之一。
但是风险也很大,Robinhood已经收购Bitstamp,而且正在通过Bitstamp扩展自己的中心化永续合约业务。也就是说,Robinhood其实有两套路线,目前Bitstamp扩展永续合约以后,Lighter在Robinhood Chain上的交易量并没有明显崩掉。
但长期有一个问题必须考虑:Robinhood为什么要把所有永续合约订单都交给Lighter?Bitstamp已经是Robinhood自己的资产。如果大量普通Robinhood用户未来直接在App里面交易永续合约,那么这部分交易留在Bitstamp,对Robinhood来说显然更符合商业利益。
所以我现在不会再简单地把Robinhood几千万用户,直接等同于Lighter未来的潜在用户。Lighter真正能拿到的,更可能是Robinhood链上金融体系中的那部分用户。
四、Lighter最大的硬伤,是代币流通率还很低
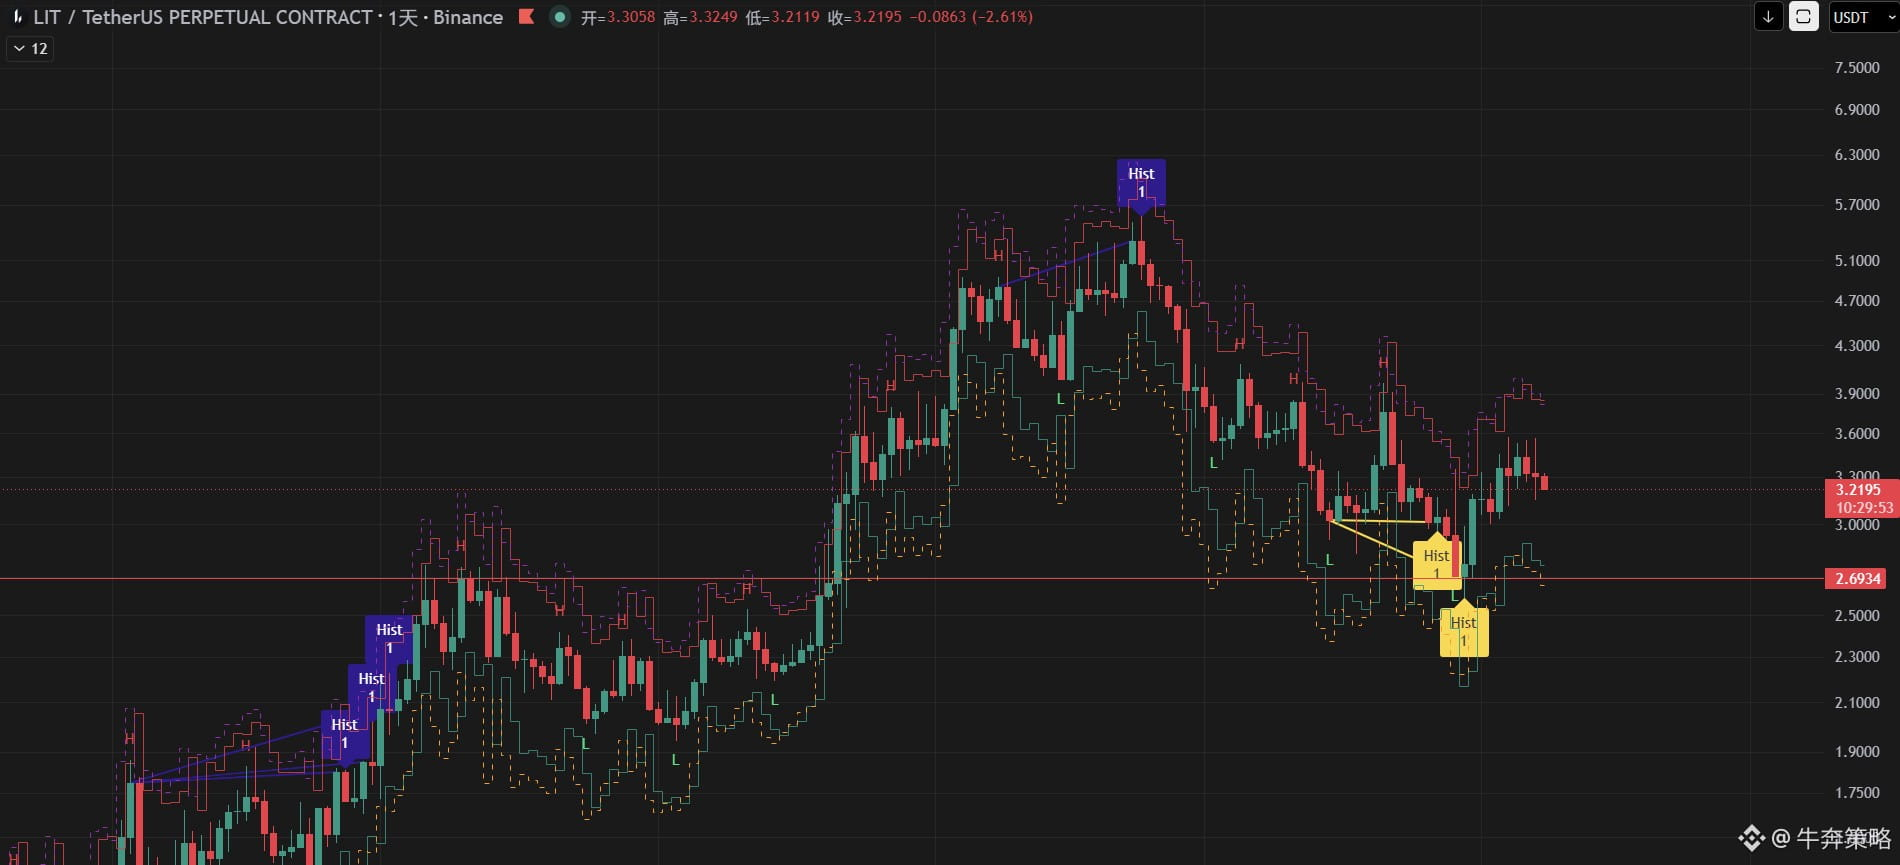
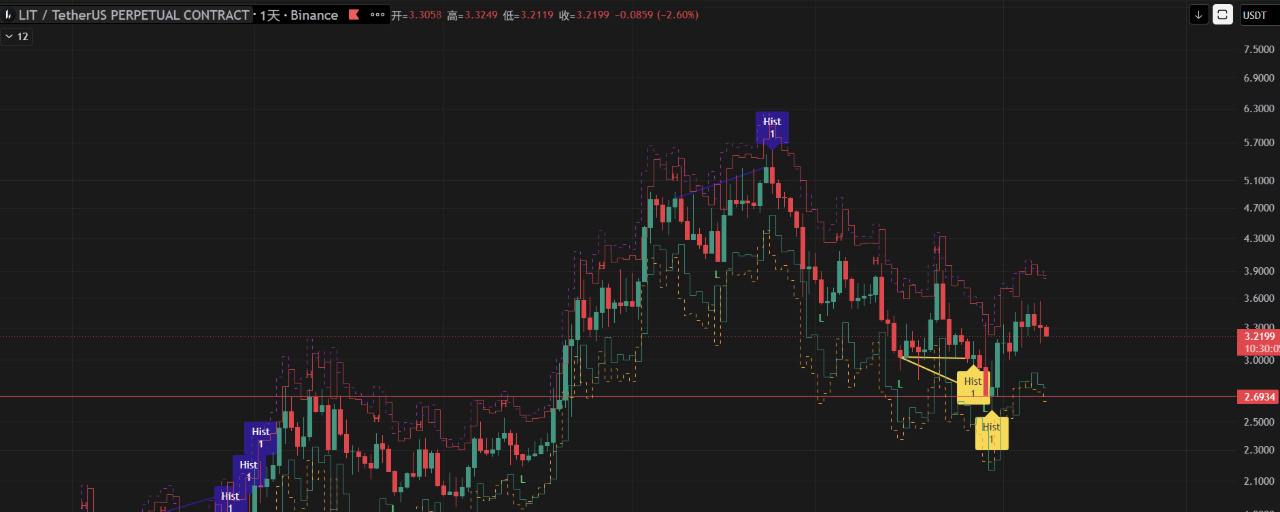
LIT目前价格大约3.3美元,流通量约2.5亿枚,对应流通市值约8.3亿美元。但总供应量10亿枚,对应完全稀释估值仍然超过32亿美元,目前只有约25%流通。其中团队26%,投资人24%,两者合计就是总供应量的50%。这是LIT当前一个非常明显的估值压力。
五、我现在怎么看$LIT
如果单纯按照最近30天永续合约成交量来看,把Lighter主站和Robinhood Chain都统计进去,Lighter已经很有资格进入第二梯队最前面,甚至当前成交规模已经超过ASTER。但如果按照品牌、用户心智、生态、收入、代币价值捕获和长期护城河来看,这个“龙二”位置还远没有坐稳。HYPE目前依然是独立龙一,下面则是Lighter、ASTER以及其他新一代Perp DEX继续竞争。
我不会因为“Lighter可能成为龙二”,就直接得出“LIT现在一定值得买”的结论。Lighter目前已经足够优秀,让我把它长期放在Perp DEX核心观察名单里。但LIT目前仍然有三个问题需要继续验证:Robinhood业务还能不能继续增长、Robinhood产生的收入最终能不能进入LIT回购,以及未来大量代币解锁能否被业务增长和回购消化。
一、HYPE龙一的位置,目前没有任何悬念
截至2026年11月8日,DefiLlama数据显示,Hyperliquid最近30天永续合约成交量约2369亿美元。Lighter如果把主站和Robinhood Chain上的业务合在一起,主站约558亿美元,Robinhood链上永续合约约192亿美元,合计接近750亿美元。ASTER最近30天大约462亿美元。
也就是说,如果按当前成交规模看,Lighter已经进入Perp DEX最前面的梯队,甚至合并Robinhood业务后已经超过ASTER。但和HYPE相比差距依然很明显。HYPE一个月接近2400亿美元,而Lighter合计约750亿美元,仍然是三倍以上的差距。Lighter能不能把第二名的位置坐稳。
二、Lighter最大的优势:真实业务
Perp DEX这个赛道曾经出现过很多依靠积分、空投预期和交易激励堆出来的成交量,所以我一直不太喜欢只看交易量。我更关心的是,交易以后到底有没有产生真实收入。
Lighter主站最近30天永续合约成交量约558亿美元,手续费收入约386万美元,协议收入约310万美元,同时已经形成了比较明确的价值捕获路径:用户交易 → 协议收费 → 协议收入 → LIT回购。这是我比较看重LIT的一点。很多项目的问题不是没有业务,而是项目赚的钱和代币没关系,LIT至少目前不是这种结构。
三、Robinhood是Lighter最特别的一张牌,也是最大的风险
Robinhood Chain上的Lighter已经不是一个PPT合作。目前Lighter在Robinhood Chain上的永续合约业务,最近30天成交量约192亿美元,最近7天成交量约44亿美元,锁仓资金约1.15亿美元,最近30天手续费约231万美元,协议收入约212万美元。如果把Robinhood和Lighter主站放在一起计算,Lighter整个永续合约体系最近30天已经有大约750亿美元成交量。
更值得关注的是,Robinhood Chain上的业务还非常年轻。7月底锁仓资金只有1000万美元左右,9月底已经超过1亿美元,现在仍维持在1.1亿美元以上。如果Robinhood Chain后续继续扩大,这可能成为Lighter区别于其他Perp DEX最大的增长来源之一。
但是风险也很大,Robinhood已经收购Bitstamp,而且正在通过Bitstamp扩展自己的中心化永续合约业务。也就是说,Robinhood其实有两套路线,目前Bitstamp扩展永续合约以后,Lighter在Robinhood Chain上的交易量并没有明显崩掉。
但长期有一个问题必须考虑:Robinhood为什么要把所有永续合约订单都交给Lighter?Bitstamp已经是Robinhood自己的资产。如果大量普通Robinhood用户未来直接在App里面交易永续合约,那么这部分交易留在Bitstamp,对Robinhood来说显然更符合商业利益。
所以我现在不会再简单地把Robinhood几千万用户,直接等同于Lighter未来的潜在用户。Lighter真正能拿到的,更可能是Robinhood链上金融体系中的那部分用户。
四、Lighter最大的硬伤,是代币流通率还很低
LIT目前价格大约3.3美元,流通量约2.5亿枚,对应流通市值约8.3亿美元。但总供应量10亿枚,对应完全稀释估值仍然超过32亿美元,目前只有约25%流通。其中团队26%,投资人24%,两者合计就是总供应量的50%。这是LIT当前一个非常明显的估值压力。
五、我现在怎么看$LIT
如果单纯按照最近30天永续合约成交量来看,把Lighter主站和Robinhood Chain都统计进去,Lighter已经很有资格进入第二梯队最前面,甚至当前成交规模已经超过ASTER。但如果按照品牌、用户心智、生态、收入、代币价值捕获和长期护城河来看,这个“龙二”位置还远没有坐稳。HYPE目前依然是独立龙一,下面则是Lighter、ASTER以及其他新一代Perp DEX继续竞争。
我不会因为“Lighter可能成为龙二”,就直接得出“LIT现在一定值得买”的结论。Lighter目前已经足够优秀,让我把它长期放在Perp DEX核心观察名单里。但LIT目前仍然有三个问题需要继续验证:Robinhood业务还能不能继续增长、Robinhood产生的收入最终能不能进入LIT回购,以及未来大量代币解锁能否被业务增长和回购消化。
牛奔策略
·
--
我的PONS多单还有救吗?
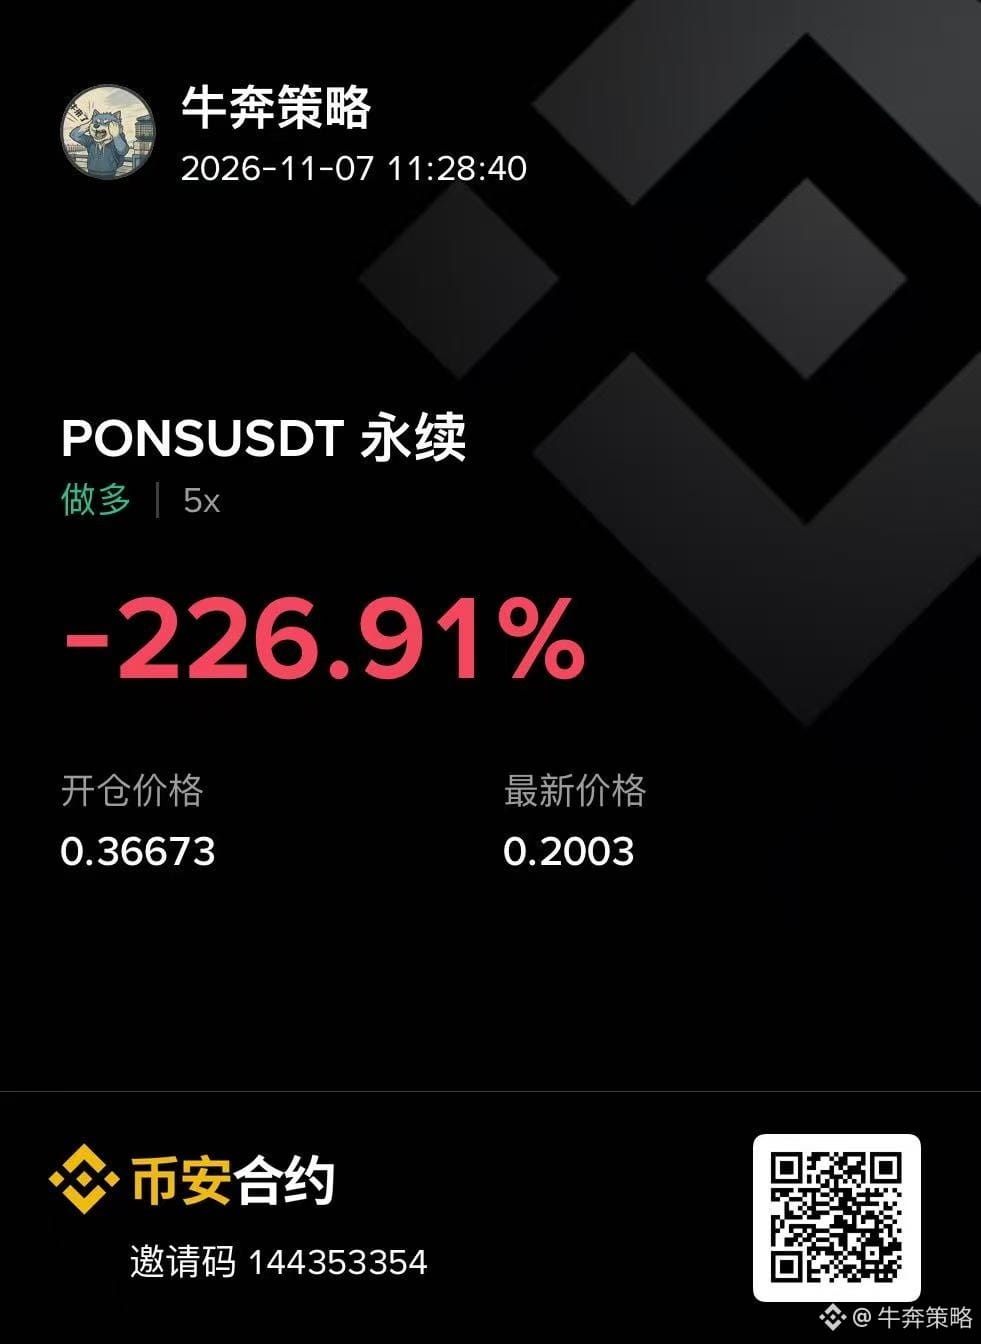
一笔多单拿到现在还没有看到得救的迹象。
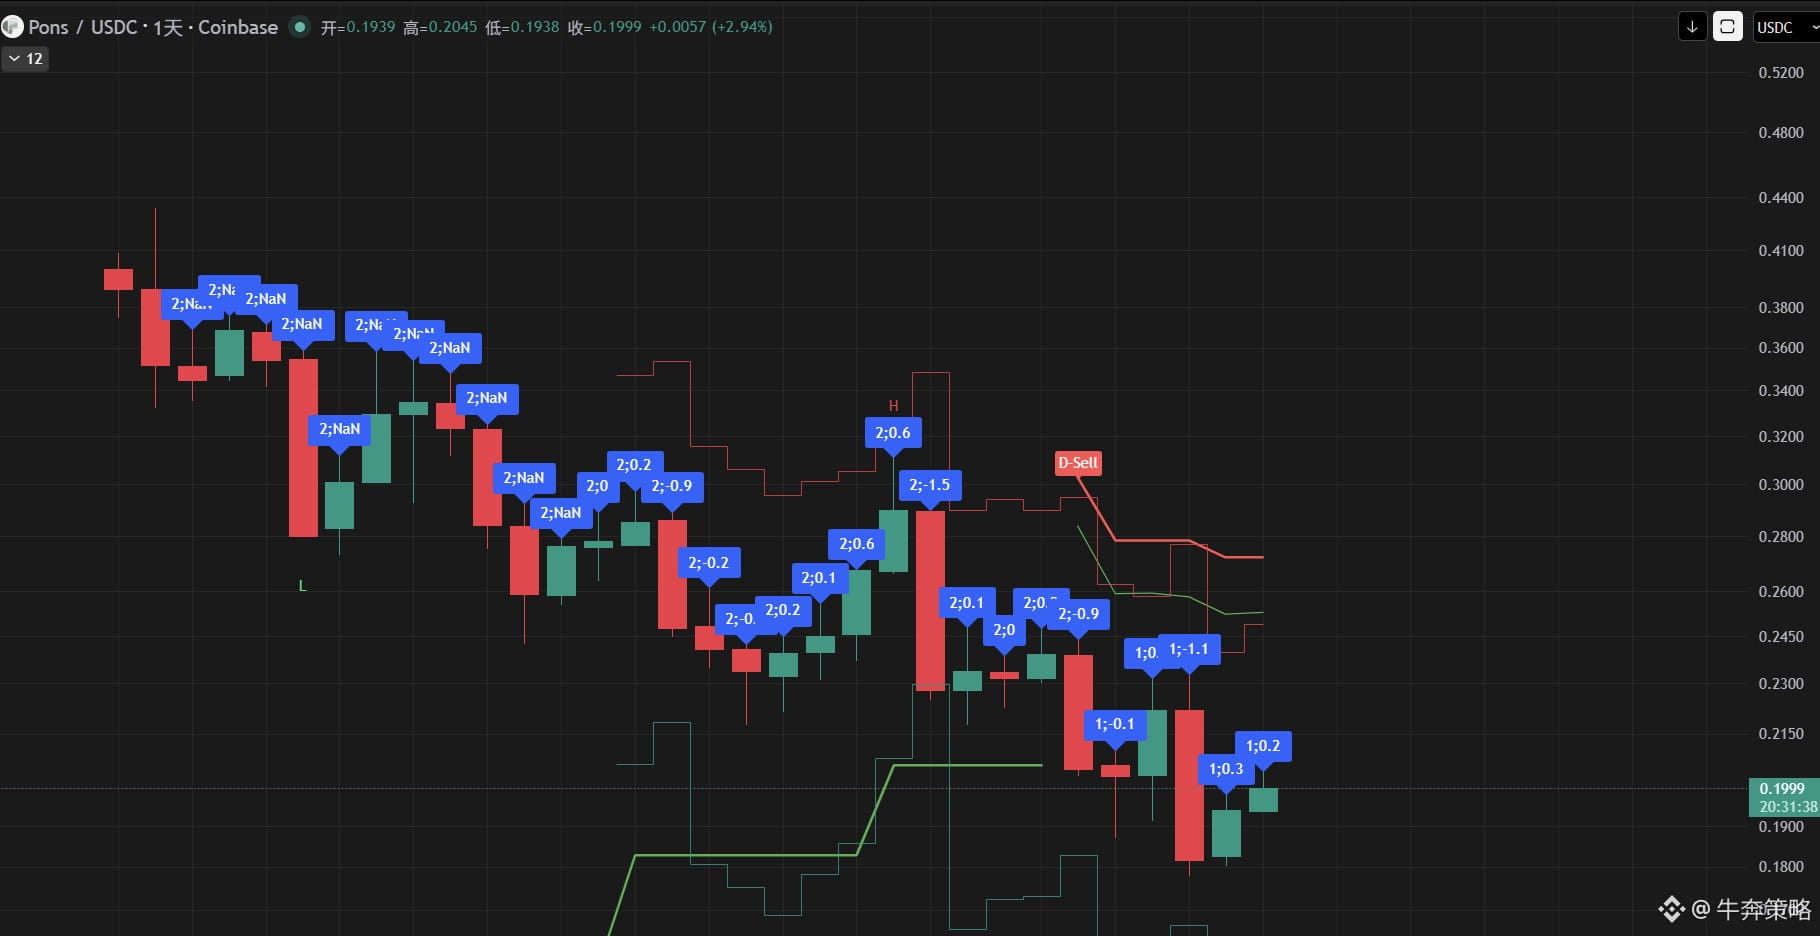
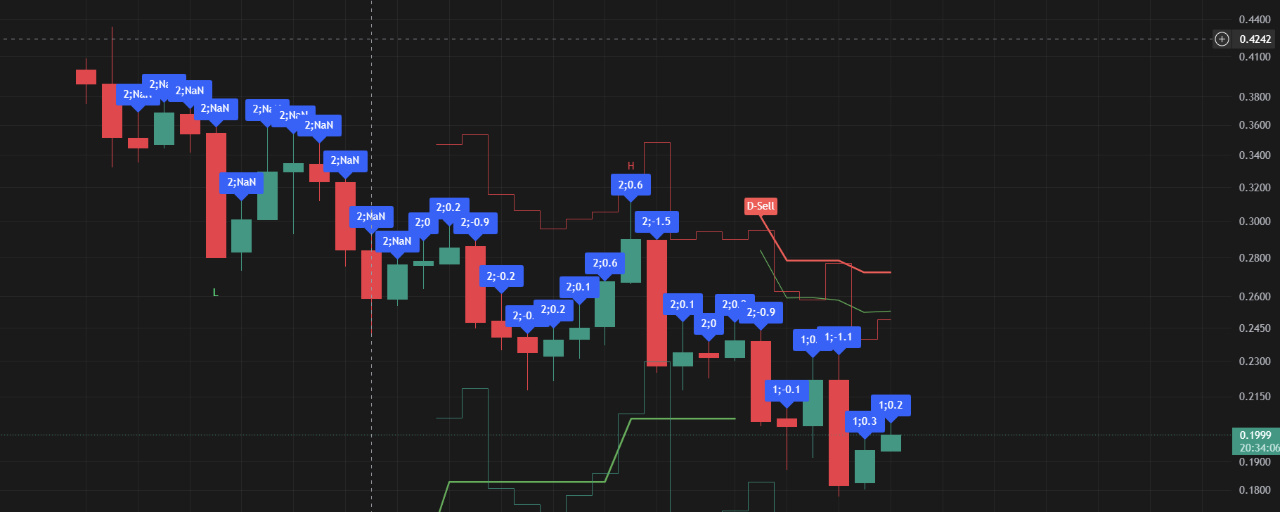
PONS已经从历史高点0.97美元附近跌到约0.19美元,跌幅超过80%,但问题是价格在跌,业务也在跌,而且业务下滑速度依然很快。业务什么时候止跌,可能我这多单才有得救的机会。
一、PONS最大的价值,还是回购
我最初关注PONS,一个重要原因就是它有真实的价值捕获:交易量 → 手续费 → 协议收入 → 回购PONS。截至目前,PONS累计产生手续费约2.03亿美元,累计协议收入约3675万美元,累计代币持有者收益约2391万美元。它不是一个完全靠叙事支撑的项目,但反过来说,既然估值来自收入和回购,那么收入下降,估值也必须重新计算。
二、最大的问题:业务还在继续恶化
PONS月度协议收入在9月达到约2340万美元,10月迅速下降至约248万美元,环比下降接近89%。更麻烦的是,11月依然没有看到明显企稳。目前近30天协议收入约165万美元,最新7天只有约23.6万美元,日均只剩约3.38万美元。
所以目前还不能说PONS基本面见底,最新7天数据反而说明业务仍然处于下降阶段。
三、跌了80%的PONS,真的便宜了吗?
PONS当前市值约1.29亿美元,最近7天用于代币持有者的收益约20.2万美元,简单年化约1050万美元,对应的年化回购收益率只有约8.1%。这里就出现了一个很有意思的问题:PONS虽然跌了80%,但因为回购下降得更快,它可能并没有想象中那么便宜。
拿PUMP比较更加明显。PUMP最新7天代币持有者收益约379万美元,简单年化约1.97亿美元,按照目前约18亿美元市值计算,年化回购收益率约11%。
也就是说:
PONS:约8.1%
PUMP:约11%
PUMP目前无论业务规模、流动性还是Launchpad赛道地位都明显强于PONS,但它的回购收益率反而更高。如果PUMP能给我11%左右的回购收益率,我为什么要用8%左右的收益率,承担一个业务还在快速下降的PONS?
四、为什么有人会算出PONS已经非常便宜?
因为如果使用近30天数据,答案会完全不同。PONS最近30天代币持有者收益约259万美元,直接年化约3100万美元,对应1.29亿美元市值,年化回购收益率甚至能达到24%左右。于是出现一个巨大差异:按近30天年化:约24%;按最新7天年化:约8%。原因很简单:30天数据还包含此前业务较好的时期,而最新7天收入已经进一步下降。当7天和30天估值相差接近3倍的时候,本身就说明PONS业务下降速度太快,30天数据已经出现明显滞后。所以现阶段,我更关注最新7天数据,而不是拿30天数据年化去证明PONS便宜。
五、什么情况下我会重新看多加仓PONS?
我现在等的不是PONS反弹,而是一个很简单的信号:近7天协议收入停止创新低 → 交易量企稳 → 回购金额企稳 → 回购收益率重新变得有吸引力。
如果未来收入能够稳定,而价格继续下跌,反而会出现真正的机会。比如年化回购稳定在1000万美元,1.3亿美元市值对应约8%,1亿美元对应10%,7000万美元对应14%,5000万美元对应20%。价格继续跌,但收入不再跌,这才叫真正变便宜。
六、PONS还有救吗?价格不会告诉底部、但收入会。
PONS历史上累计创造超过2亿美元手续费、超过3600万美元协议收入和超过2300万美元代币持有者收益,至少证明这个商业模式曾经真正跑通过。但现在的问题不是它曾经赚过多少钱,而是未来还能赚多少钱。所以我不会因为PONS已经跌了80%就认为应该抄底。现在我只等一个东西:近7天协议收入什么时候停止创新低。
对PONS这种有真实收入和回购的项目来说,价格不会告诉底在哪里,收入会。
PONS已经从历史高点0.97美元附近跌到约0.19美元,跌幅超过80%,但问题是价格在跌,业务也在跌,而且业务下滑速度依然很快。业务什么时候止跌,可能我这多单才有得救的机会。
一、PONS最大的价值,还是回购
我最初关注PONS,一个重要原因就是它有真实的价值捕获:交易量 → 手续费 → 协议收入 → 回购PONS。截至目前,PONS累计产生手续费约2.03亿美元,累计协议收入约3675万美元,累计代币持有者收益约2391万美元。它不是一个完全靠叙事支撑的项目,但反过来说,既然估值来自收入和回购,那么收入下降,估值也必须重新计算。
二、最大的问题:业务还在继续恶化
PONS月度协议收入在9月达到约2340万美元,10月迅速下降至约248万美元,环比下降接近89%。更麻烦的是,11月依然没有看到明显企稳。目前近30天协议收入约165万美元,最新7天只有约23.6万美元,日均只剩约3.38万美元。
所以目前还不能说PONS基本面见底,最新7天数据反而说明业务仍然处于下降阶段。
三、跌了80%的PONS,真的便宜了吗?
PONS当前市值约1.29亿美元,最近7天用于代币持有者的收益约20.2万美元,简单年化约1050万美元,对应的年化回购收益率只有约8.1%。这里就出现了一个很有意思的问题:PONS虽然跌了80%,但因为回购下降得更快,它可能并没有想象中那么便宜。
拿PUMP比较更加明显。PUMP最新7天代币持有者收益约379万美元,简单年化约1.97亿美元,按照目前约18亿美元市值计算,年化回购收益率约11%。
也就是说:
PONS:约8.1%
PUMP:约11%
PUMP目前无论业务规模、流动性还是Launchpad赛道地位都明显强于PONS,但它的回购收益率反而更高。如果PUMP能给我11%左右的回购收益率,我为什么要用8%左右的收益率,承担一个业务还在快速下降的PONS?
四、为什么有人会算出PONS已经非常便宜?
因为如果使用近30天数据,答案会完全不同。PONS最近30天代币持有者收益约259万美元,直接年化约3100万美元,对应1.29亿美元市值,年化回购收益率甚至能达到24%左右。于是出现一个巨大差异:按近30天年化:约24%;按最新7天年化:约8%。原因很简单:30天数据还包含此前业务较好的时期,而最新7天收入已经进一步下降。当7天和30天估值相差接近3倍的时候,本身就说明PONS业务下降速度太快,30天数据已经出现明显滞后。所以现阶段,我更关注最新7天数据,而不是拿30天数据年化去证明PONS便宜。
五、什么情况下我会重新看多加仓PONS?
我现在等的不是PONS反弹,而是一个很简单的信号:近7天协议收入停止创新低 → 交易量企稳 → 回购金额企稳 → 回购收益率重新变得有吸引力。
如果未来收入能够稳定,而价格继续下跌,反而会出现真正的机会。比如年化回购稳定在1000万美元,1.3亿美元市值对应约8%,1亿美元对应10%,7000万美元对应14%,5000万美元对应20%。价格继续跌,但收入不再跌,这才叫真正变便宜。
六、PONS还有救吗?价格不会告诉底部、但收入会。
PONS历史上累计创造超过2亿美元手续费、超过3600万美元协议收入和超过2300万美元代币持有者收益,至少证明这个商业模式曾经真正跑通过。但现在的问题不是它曾经赚过多少钱,而是未来还能赚多少钱。所以我不会因为PONS已经跌了80%就认为应该抄底。现在我只等一个东西:近7天协议收入什么时候停止创新低。
对PONS这种有真实收入和回购的项目来说,价格不会告诉底在哪里,收入会。
牛奔策略
·
--
EDGE是下一个DYDX吗?
结论:$EDGE 有真实收入和回购,但目前没有证明自己能够重新获得增长。
最近一直在研究EDGE。最开始吸引我的理由其实很简单:有真实收入、有真实回购,而且估值看起来很便宜。
目前EDGE累计回购销毁已经达到总供应量的 5.09%。最近30天代币Holder Revenue约 61.8万美元,按照目前约1.18亿美元流通市值计算,年化价值回流率仍有 6%左右。
单独看这些数据,EDGE甚至是目前DEX赛道里比较“便宜”的资产。但研究得越深,我反而越谨慎。因为EDGE现在最大的问题可能不是价格,而是:它会不会成为下一个DYDX?
一、EDGE绝对不是空气项目
截至11月4日,edgeX V2最近30天:
1、永续合约交易量约 186.8亿美元;
2、协议收入约 151万美元;
3、OI约 1.38亿美元;
4、TVL约 5960万美元;
5、EDGE Holder Revenue约 61.8万美元;
6、EDGE累计已经回购销毁 5.09%总供应量。
EDGE有交易量、有收入,也确实持续拿真钱回购代币。
二、V2曾经连续增长,但现在已经明显掉头
edgeX V2上线以后,收入曾经非常漂亮:7月:231万美元;8月:269万美元;9月:302万美元。
如果当时只看这条曲线,很容易得出一个结论:V2迁移成功,edgeX进入增长期。
但10月完整收入只有:164万美元。相比9月直接下降:约45.7%。到了现在,最近30天收入进一步下降到:151万美元。最近7天只有:29.3万美元。也就是说,如果把最近7天简单月化,收入只有大约 126万美元/月。
所以现在已经不能再说V2仍然处于增长状态。
更准确地讲:V2完成了从V1的迁移,但迁移带来的增长红利过去以后,edgeX正在接受真正的市场竞争考验。
三、交易量也在同步缩水
这比收入下降更值得警惕。目前整个Perp DEX市场最近30天成交量约 6494亿美元。
其中Hyperliquid:2287亿美元;Lighter:733亿美元;ASTER:467亿美元;edgeX V2:187亿美元;dYdX V4:约11亿美元。EDGE目前大约只占整个Perp DEX市场 3%左右。而且此前我们第一次研究EDGE时,它的30D永续成交量还在 300亿美元附近。后来变成:279亿 → 209亿 → 195亿 → 现在187亿美元。这条趋势显然谈不上漂亮。更重要的是,对手没有停下来等它。
Hyperliquid一个月已经做到2287亿美元,交易量是edgeX的 12倍以上;Lighter约733亿美元,也是EDGE接近 4倍。所以现在EDGE真正面对的问题不是:“我还能不能继续做一个Perp DEX?”而是:“在一个网络效应越来越强的交易所赛道里,我为什么能够从HYPE、LIT、ASTER手里抢到用户?”
目前我还没有找到特别有说服力的答案。
四、V2的RWA故事,我越来越觉得像跟风
edgeX V2现在重点强调:股票、黄金、商品、外汇、RWA、24/7交易,听起来很性感,但问题还是那句话:为什么用户一定要来edgeX交易这些东西?如果只是“我也有黄金、我也有股票永续、我也有外汇”,并不能形成护城河。
交易所真正重要的是:流动性、深度、点差、手续费、做市商、用户规模和分发渠道。
这些东西最终都会产生网络效应。edgeX 甚至与Circle的Arc进行了深度合作,上线150多个股票、商品、外汇和Crypto永续市场,还专门做过用户激励活动。但从结果来看,目前我还没有看到这些新业务把edgeX的整体交易量和收入重新拉起来。
所以至少到现在:RWA更像一个产品扩张方向,还不能叫第二增长曲线。
“能交易”和“有人来交易”,完全是两回事。
五、这也是为什么我越来越想到DYDX
今天的DYDX,其实就是一个很好的反面案例。DYDX不是没有产品。不是没有收入。甚至不是Tokenomics不好。截至目前,dYdX V4最近30天仍然有:约11亿美元永续成交量,约23.4万美元协议收入。而且这些收入基本全部进入Token Holder价值捕获,机制看起来甚至很漂亮。可现在DYDX流通市值只剩下大约 8800万美元。为什么?因为市场最终给交易所估值,看的不是:“你现在还有没有收入。” 而是:“你在这个行业里的位置到底是在上升还是下降?”
DYDX最大的问题不是收入归零。而是在Hyperliquid、Lighter等新一代交易平台崛起以后,它的市场份额越来越小。最终就变成一种非常尴尬的资产:有产品、有收入、有价值捕获,看起来永远不贵,但市场就是不给成长型估值。因为市场认为:你赚钱的能力可能还在,但你的竞争力正在消失。
这正是我现在担心EDGE的地方。
六、现在我主要关注edge基本面的三个指标
第一:30D收入能不能重新回到250万—300万美元以上。
第二:30D永续交易量能不能重新站上300亿美元,并持续增长。
第三:OI和TVL能不能停止下降。
如果未来看到:收入 150万 → 200万 → 250万 → 300万美元,
同时交易量重新回到300亿、400亿美元以上,
那么现在1亿美元级别的流通市值确实可能是低估。
但如果未来变成:收入 150万 → 120万 → 100万 → 80万美元,那么EDGE很可能真的会逐渐走上DYDX的老路:永远看起来很便宜,永远有收入,永远有回购,但市场份额越来越小,最后市场再也不给成长型资产的估值。
所以研究到现在,我对EDGE最大的关注点已经从:“它到底有多便宜?”彻底变成了:“它到底还在不在增长?”
最近一直在研究EDGE。最开始吸引我的理由其实很简单:有真实收入、有真实回购,而且估值看起来很便宜。
目前EDGE累计回购销毁已经达到总供应量的 5.09%。最近30天代币Holder Revenue约 61.8万美元,按照目前约1.18亿美元流通市值计算,年化价值回流率仍有 6%左右。
单独看这些数据,EDGE甚至是目前DEX赛道里比较“便宜”的资产。但研究得越深,我反而越谨慎。因为EDGE现在最大的问题可能不是价格,而是:它会不会成为下一个DYDX?
一、EDGE绝对不是空气项目
截至11月4日,edgeX V2最近30天:
1、永续合约交易量约 186.8亿美元;
2、协议收入约 151万美元;
3、OI约 1.38亿美元;
4、TVL约 5960万美元;
5、EDGE Holder Revenue约 61.8万美元;
6、EDGE累计已经回购销毁 5.09%总供应量。
EDGE有交易量、有收入,也确实持续拿真钱回购代币。
二、V2曾经连续增长,但现在已经明显掉头
edgeX V2上线以后,收入曾经非常漂亮:7月:231万美元;8月:269万美元;9月:302万美元。
如果当时只看这条曲线,很容易得出一个结论:V2迁移成功,edgeX进入增长期。
但10月完整收入只有:164万美元。相比9月直接下降:约45.7%。到了现在,最近30天收入进一步下降到:151万美元。最近7天只有:29.3万美元。也就是说,如果把最近7天简单月化,收入只有大约 126万美元/月。
所以现在已经不能再说V2仍然处于增长状态。
更准确地讲:V2完成了从V1的迁移,但迁移带来的增长红利过去以后,edgeX正在接受真正的市场竞争考验。
三、交易量也在同步缩水
这比收入下降更值得警惕。目前整个Perp DEX市场最近30天成交量约 6494亿美元。
其中Hyperliquid:2287亿美元;Lighter:733亿美元;ASTER:467亿美元;edgeX V2:187亿美元;dYdX V4:约11亿美元。EDGE目前大约只占整个Perp DEX市场 3%左右。而且此前我们第一次研究EDGE时,它的30D永续成交量还在 300亿美元附近。后来变成:279亿 → 209亿 → 195亿 → 现在187亿美元。这条趋势显然谈不上漂亮。更重要的是,对手没有停下来等它。
Hyperliquid一个月已经做到2287亿美元,交易量是edgeX的 12倍以上;Lighter约733亿美元,也是EDGE接近 4倍。所以现在EDGE真正面对的问题不是:“我还能不能继续做一个Perp DEX?”而是:“在一个网络效应越来越强的交易所赛道里,我为什么能够从HYPE、LIT、ASTER手里抢到用户?”
目前我还没有找到特别有说服力的答案。
四、V2的RWA故事,我越来越觉得像跟风
edgeX V2现在重点强调:股票、黄金、商品、外汇、RWA、24/7交易,听起来很性感,但问题还是那句话:为什么用户一定要来edgeX交易这些东西?如果只是“我也有黄金、我也有股票永续、我也有外汇”,并不能形成护城河。
交易所真正重要的是:流动性、深度、点差、手续费、做市商、用户规模和分发渠道。
这些东西最终都会产生网络效应。edgeX 甚至与Circle的Arc进行了深度合作,上线150多个股票、商品、外汇和Crypto永续市场,还专门做过用户激励活动。但从结果来看,目前我还没有看到这些新业务把edgeX的整体交易量和收入重新拉起来。
所以至少到现在:RWA更像一个产品扩张方向,还不能叫第二增长曲线。
“能交易”和“有人来交易”,完全是两回事。
五、这也是为什么我越来越想到DYDX
今天的DYDX,其实就是一个很好的反面案例。DYDX不是没有产品。不是没有收入。甚至不是Tokenomics不好。截至目前,dYdX V4最近30天仍然有:约11亿美元永续成交量,约23.4万美元协议收入。而且这些收入基本全部进入Token Holder价值捕获,机制看起来甚至很漂亮。可现在DYDX流通市值只剩下大约 8800万美元。为什么?因为市场最终给交易所估值,看的不是:“你现在还有没有收入。” 而是:“你在这个行业里的位置到底是在上升还是下降?”
DYDX最大的问题不是收入归零。而是在Hyperliquid、Lighter等新一代交易平台崛起以后,它的市场份额越来越小。最终就变成一种非常尴尬的资产:有产品、有收入、有价值捕获,看起来永远不贵,但市场就是不给成长型估值。因为市场认为:你赚钱的能力可能还在,但你的竞争力正在消失。
这正是我现在担心EDGE的地方。
六、现在我主要关注edge基本面的三个指标
第一:30D收入能不能重新回到250万—300万美元以上。
第二:30D永续交易量能不能重新站上300亿美元,并持续增长。
第三:OI和TVL能不能停止下降。
如果未来看到:收入 150万 → 200万 → 250万 → 300万美元,
同时交易量重新回到300亿、400亿美元以上,
那么现在1亿美元级别的流通市值确实可能是低估。
但如果未来变成:收入 150万 → 120万 → 100万 → 80万美元,那么EDGE很可能真的会逐渐走上DYDX的老路:永远看起来很便宜,永远有收入,永远有回购,但市场份额越来越小,最后市场再也不给成长型资产的估值。
所以研究到现在,我对EDGE最大的关注点已经从:“它到底有多便宜?”彻底变成了:“它到底还在不在增长?”
Войдите, чтобы посмотреть больше материала