
Концепция: Макро-анализ, фрактальное моделирование рыночных циклов, asymmetry & Risk-to-Reward Ratio (R:R).
История
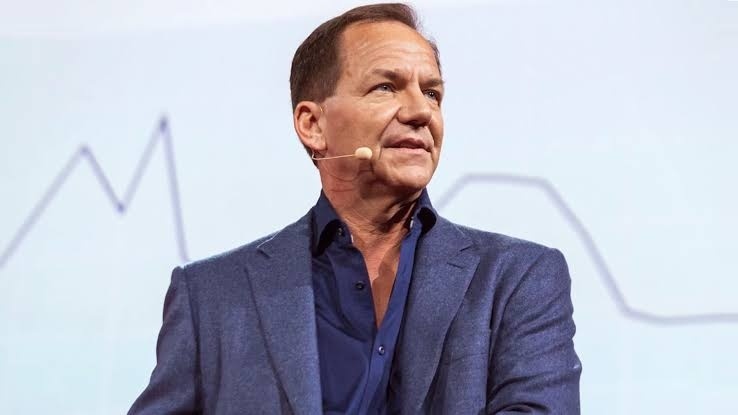
Осенью 1987 года американский фондовый рынок переживал затяжной буллран. Однако молодой управляющий Пол Тюдор Джонс (основатель Tudor Investment Corporation) и его аналитик Питер Бориш заметить скрытую уязвимость системы.
Стратегия и математика
Фрактальное сопоставление (Time & Market Structure): Джонс наложил график текущего движения индекса S&P 500 на график рынка накануне Великого краха 1929 года. Рыночные структуры и ускорение ликвидности совпали практически один в один.
Оценка системного риска: Джонс учел появление новых на тот момент механизмов авто-трейдинга («portfolio insurance»), которые при падении цен автоматически начали бы массово продавать фьючерсы, создавая каскадные ликвидации (Liquidation Cascade).
Асимметричный риск (Asymmetric Risk-Reward): Джонс придерживался жесткого правила R:R минимум 1:5 (на каждый рискованный $1 он нацеливался получить $5 прибыли). Это позволяло ему быть правым лишь в 25-30% случаев, оставаясь в глубоком плюсе.
Результат
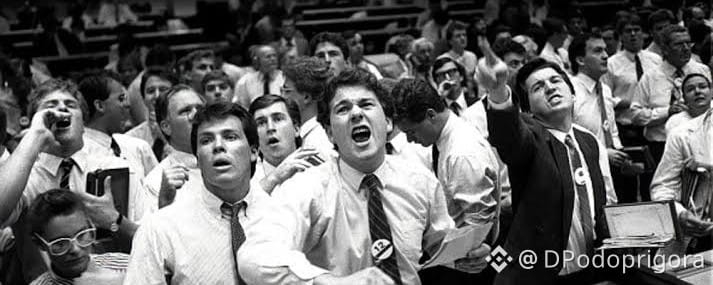
19 октября 1987 года («Черный понедельник») индекс Dow Jones рухнул на 22.6% за один день — крупнейшее однодневное падение в истории. В то время как весь рынок терпяг катастрофические убытки, позиция Пола Тюдора Джонса принесла его фонду +62% прибыли за один месяц и более $100 миллионов чистого дохода.