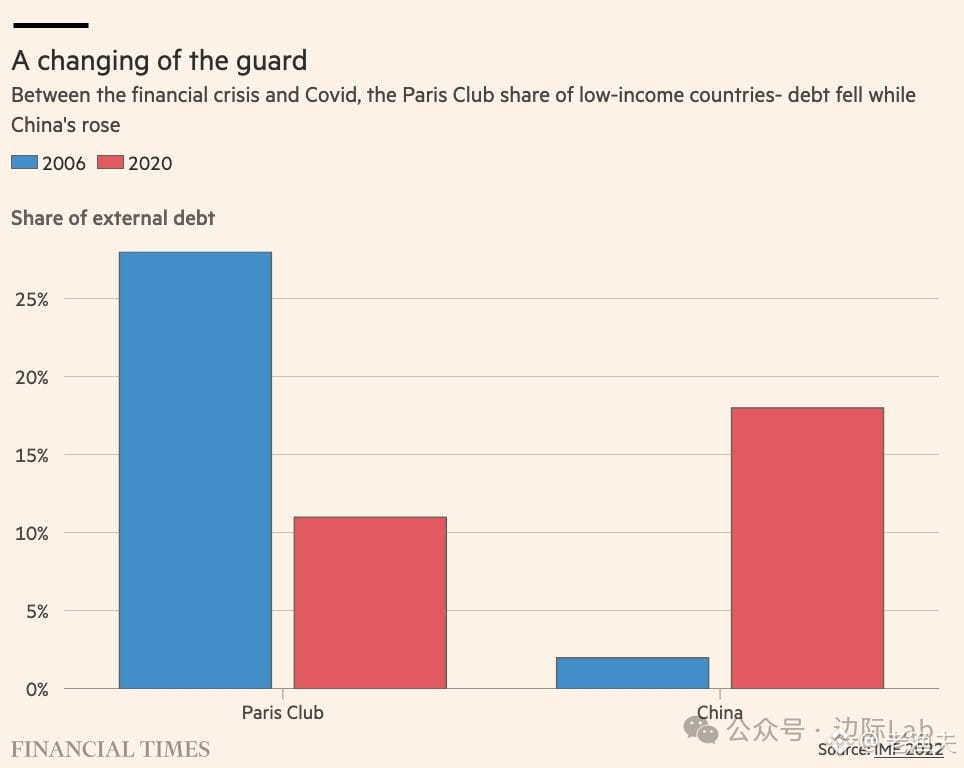
看了IMF的数据,2006到2020这十几年,中国持有低收入国家外债的份额从2%跳到18%,巴黎俱乐部那帮老牌债权国从28%缩到11%。这个变化直接把传统主权债重组框架搞瘫了。
原因很简单:中国作为最大双边债权国,不爱玩debt haircut那套,更喜欢展期、抵押品释放、货币互换这些流动性工具。巴黎俱乐部那套老规矩自然就不灵了。
更有意思的是,很多前沿市场国家基本面其实在恶化,但债券利差压到历史低位附近,它们还能发新债或用总收益互换融资——成本高但还能接受。所以干嘛要重组?拖着呗。
这就是现实:债权人换了,游戏规则也变了。传统框架失效不是bug,是feature。市场还在给这些国家融资机会,restructuring这事儿就会一直往后拖。除非流动性彻底枯竭,不然谁也不愿意坐下来真正haircut。
老一套debt workout的逻辑在新的creditor landscape里已经不太work了。