我这篇医疗产业的长文报告
如果只推荐一家公司,我会推荐直觉外科 $ISRG.US
Why?
它几乎是[医疗领域的阿斯麦]
机器人+医疗是一个确定性与想象空间都很高的市场
根据第三方报告的估算
[直觉外科在全球手术机器人市场的份额接近60%,细分领域的份额更是接近80%左右]
它的核心产品是一个被称作[达芬奇]的手术系统
这不是一个完全自主手术的机器人,是辅助医生进行手术
它的商业模式和阿斯麦相似:先把昂贵设备卖给客户,后面再围绕这个设备的耗材和售后服务,持续收费
所以,直觉外科实际上拥有三层收入:
(1)出售或出租手术机器人
(2)随着手术量增加,持续销售器械和附件
(3)向已经安装设备的医院提供维护服务
这里面能够长期重复收费的,是后面两部分
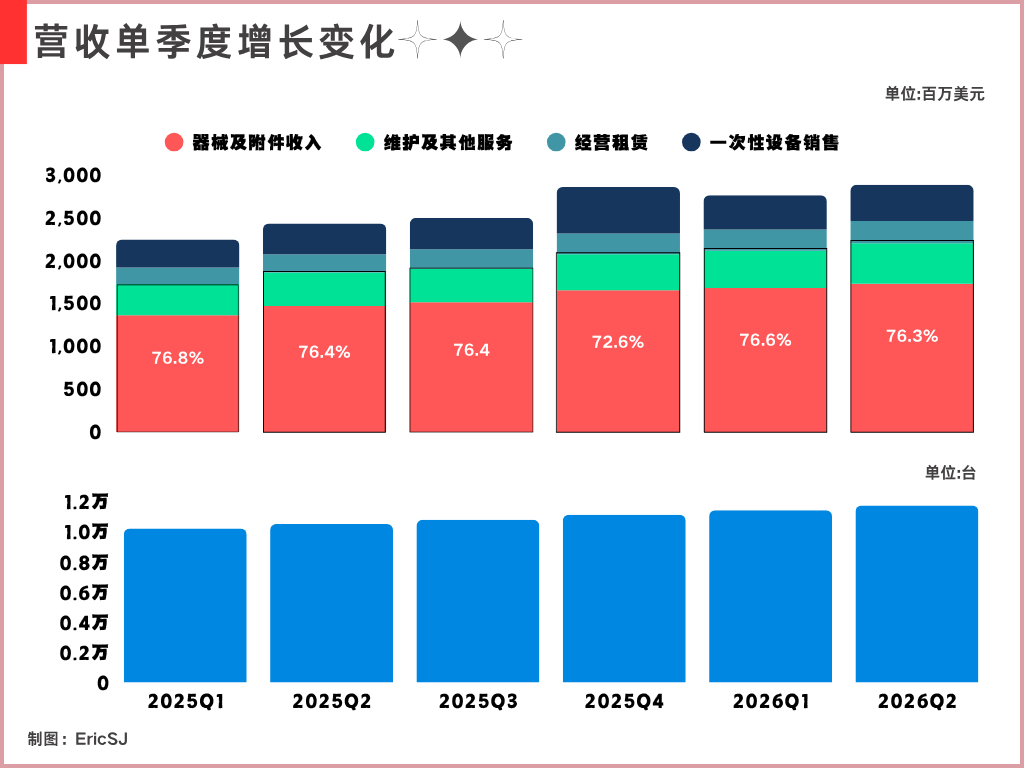
➠当季直觉外科实现28.92亿美元收入,其中器械和附件收入17.35亿美元,服务收入4.72亿美元
也就是说,器械、附件和服务合计贡献了约76%的收入,单纯销售机器人的收入只占约24%
如图1,反映的是直觉外科过去六个季度的装机增长趋势和收费结构变化
两项合计平均营收占比都在75%以上,装机量的增长也是稳定扩张
而这后面的收费环节,体现的就是客户围绕同一套系统建立的工作流程
这个流程本身,就是护城河,而且是异常清晰的护城河,后面的竞争对手即使做出一台参数相近的机器人,也不能直接把达芬奇替换掉
整个商业模式是双螺旋驱动:
机器人装得越多,接受达芬奇系统的医生越多,后面的更换成本越大
机器人装得越多,需要的售后服务和附件耗材也就越多
目前从盘面上看,日K线出来的W底的形态,处于关键的阻力位置,等待突破确认
言尽于此,以上