
Cerberus-
98 Публикации

Cerberus-
Отправить жалобу
Заблокировать пользователя
分享链上数据和宏观经济见解的主动式Dca现货大周期玩家😎
Открытая сделка

Владелец BTC
Трейдер с регулярными сделками
2.8 г
16 подписок(и/а)
102 подписчиков(а)
141 понравилось
Посты
Портфель
Все
Цитирования
·
--
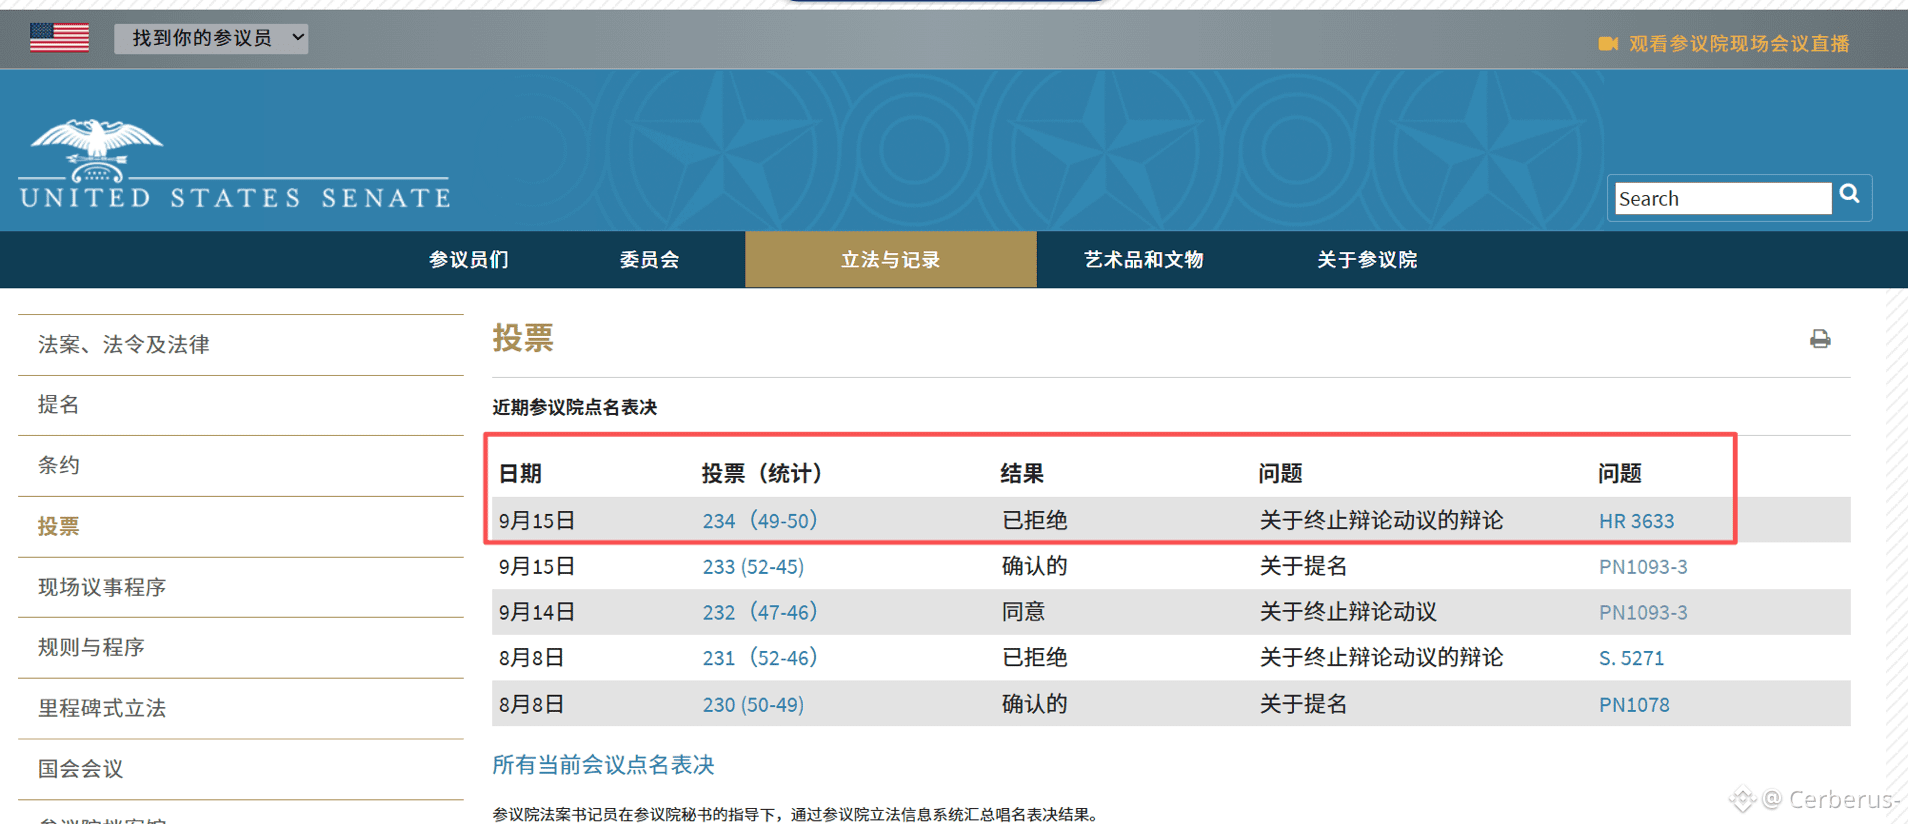
美国参议院网站已经显示#CLARITYAct 法案被拒绝。没有获得60票,未能继续推进。
这个结果属于明显偏利空的监管事件,尤其是市场之前把 CLARITY Act 当作美国加密市场结构监管落地的重要催化剂。现在至少短期这个催化剂没了。
美国参议院网站已经显示#CLARITYAct 法案被拒绝。没有获得60票,未能继续推进。
这个结果属于明显偏利空的监管事件,尤其是市场之前把 CLARITY Act 当作美国加密市场结构监管落地的重要催化剂。现在至少短期这个催化剂没了。
这个结果属于明显偏利空的监管事件,尤其是市场之前把 CLARITY Act 当作美国加密市场结构监管落地的重要催化剂。现在至少短期这个催化剂没了。
86
·
--
Статья
美联储的下一步:加一次,还是一场新周期的开场?FOMC 9月会议前瞻——当88.5%的加息概率已经写进价格,真正的交易机会在哪里,#美联储加息是否已成定局 ?
北京时间9月17日凌晨2点,华盛顿宪法大道上那座白色大理石建筑会亮着灯。凯文·沃什——今年5月才接过美联储主席位置的“反前瞻指引派”——将在那里宣布他任内的第一次利率决定。距离此刻不到26小时,#FedRateWatch 市场已经把答案写进了价格:Polymarket上,加息25个基点的概率是88.5%,维持不变11.5%,降息0.2%。所以这不是一场“猜结果”的会议,而是一场“猜后手”的会议。
一、三组数字:加息的门是怎么被推开的
第一组是通胀。8月整体CPI环比上涨0.4%、同比3.4%;核心CPI环比上涨0.3%(市场预期只有0.2%),同比2.4%。核心同比其实在缓慢下坡,但月度动能没有配合——核心服务业的黏性,抵消了商品端的降温。更扎手的是PPI:8月环比+0.4%、同比+5.4%,能源分项明显走高,意味着管道里没有“减压阀”。
第二组是就业。8月非农新增16.2万人,市场预期约5.6万人,是接近三倍于预期的读数;失业率4.1%,平均时薪同比+3.1%。就业没有给美联储“再等等”的理由——这是最容易被忽略、却最决定性的一条。
第三组是油价。布伦特原油报109美元/桶,一个月前还是88.5美元,涨幅23%;中东局势把能源价格从“背景噪音”变成了“核心变量”。密歇根大学1年期通胀预期仍在4.2%的高位。当供给冲击遇上尚未回落的预期,央行通常不会“再看数据”,而是“先买保险”。
二、会加息吗?会。但真正的戏不在那25个基点上
利率数字本身是最不重要的事:目标区间从3.50%-3.75%升到3.75%-4.00%,这将是2023年7月以来美联储的第一次加息,也是去年12月降息之后的第一次掉头。当一个结果被定价到88%以上,宣布那一刻的波动往往很小。真正的信息藏在30分钟窗口里的三件事里。
其一,投票比分。7月会议是9:3维持,已有三位委员投票要求加息。如果9月的反对票只有一两张、且方向是“应该加更多”,说明委员会仍在博弈;如果反对票来自“不该加”,那才是本次最大的鹰派意外。
其二,点阵图。这是9月会议独有的东西。6月的点阵图里,9人主张年内至少加一次、8人主张不动、1人主张降息;2026年终中位数3.8%,2027年从3.1%上修到3.6%,而长期中性利率仍是3.1%。注意3.8%这个数字本身就是一场平局:9个3.9%加8个3.6%,中位数取平均、再四舍五入,成了3.8%。它不代表委员们“预测加一次”,只代表他们差一张票没吵出结论。9月16日投票一落地,这个中位数会机械地跳到3.9%。
其三,沃什有没有“点”。6月他一格预测都没提交。如果这次他的名下出现一个点位,那个点就是他给出的、最贵的一句话——市场会把它当作一份不写进声明的前瞻指引。
三、一次性行动,还是更长周期加息的开始?
我的判断是:这是“校准式加息”的第一步,不是新一轮紧缩周期的开场,但也绝不是宽松的开始。三个理由。
第一,病灶是结构性的,不是总量性的。核心同比2.4%离2%的目标并不远,问题出在月度动能与能源的二次传导。这种病用一到两针“预防针”能把预期钉住;真要把利率推回5%以上,代价是10年期美债收益率(已经在5.00%)之上的财政成本,以及刚刚出现松动的就业。
第二,市场已经替你回答了。“一次性行动”这个选项在价格里几乎不存在:Polymarket上“2026年不会降息”的概率是93.8%;卖方共识已从“年内一次”上移到“9月+12月两次”,TD证券甚至给出三次;EY-Parthenon在CPI公布后直接把判断从“维持”改成“加息”。
第三,“更长周期”同样缺燃料。6月点阵图把2027年中位数抬到3.6%、2028年3.4%,而长期中性利率是3.1%——委员会自己设想的路径是“加一次、明年再降一次”,也就是高位平台,而不是持续紧缩。
这里必须和2022年划清界限。2022年3月美联储启动加息时,政策利率在0-0.25%、整体通胀在8%以上——那是被通胀追着跑。今天的牌面完全不同:有效联邦基金利率已经在3.63%,整体通胀3.4%、核心2.4%,失业率4.1%。这意味着沃什手里拿的不是“灭火器”,而是“校准扳手”:他的目标不是把经济按进衰退,而是把市场对通胀的容忍度按回去。这个区别决定了风险资产承受的是“估值调整”,而不是“流动性抽干”。
一句话概括:这是一场确认“更久的高位(higher for longer)”的会议,不是启动“新一轮加息周期”的会议。我的概率分配是——基准情形(55%):9月加一次,12月看四季度油价与就业,2027年才是真正的十字路口;鹰派情形(30%):点阵图显示年内两次以上、沃什明确表态“通胀不降就继续加”;鸽派意外(15%):本周不加,但这是小概率,也不利于政策信誉。
四、$BTC 、$QQQ 、$XAUT :三种剧本怎么演
先看当下的坐标(截至9月15日)。BTC报76,520美元,24小时-3.0%、7日-2.5%,但30日仍+21.7%;8月单月涨约28%,9月初最高触及82,300美元。链上情绪并不热:BTC永续合约资金费率仅0.009%/8小时(年化约3.3%),说明多头并不拥挤。加密总市值2.62万亿美元,BTC占比58.4%。
纳指25,968点,一个月-2.9%;英伟达211美元,一个月-6%。除了利率,AI资本开支的争论(Anthropic CEO引发芯片股回调的那篇文章)也在压估值。10年期美债收益率5.00%,而一个月前是4.70%。黄金4,336美元,一个月-2.3%,距52周高点5,586美元已经回撤22%——它是最诚实的资产:实际利率一上行,它先低头。
还有一条容易被忽略的传导链:美元。美元指数现在99.6,正站在100关口的下沿。如果鹰派剧本把它推上100以上,压力会顺着一根链条传下去——新兴市场货币与韩股、大宗商品,以及所有以美元计价的风险资产。BTC与美元指数的负相关性,在过去两年比它与纳斯达克的正相关性更稳定。这也是我不把“加不加息”当作BTC唯一变量的原因:真正的杀招是“加息+美元走强”这个组合。
剧本A(基准,55%,加息+温和表态):利空出尽。BTC在决议后先插针74,000-75,000,再回到78,000-80,000;纳指修复性反弹1%-2%;黄金在4,300附近筑底。
剧本B(30%,加息+鹰派点阵图):2年期美债收益率上冲4.8%以上,美元指数破100,实际利率“双杀”。BTC下探72,000-74,000,极端情形看70,000;纳指再跌3%-5%;黄金先回踩4,200。这种时候不要急着抄底,等它跌完。
剧本C(15%,不加息):风险资产暴力反弹,BTC冲82,000以上,纳指+2%;黄金最纠结——美元下跌是利多,加息预期落空也是利多,方向依然向上。
看涨还是看跌?短线看调整,中线看结构:BTC这30天+21.7%的涨幅需要在事件前消化一部分,只要不丢72,000,我把它定义为上涨中继,而不是趋势反转。但说句实话,对一个把比特币当长期资产的人来说,这个问题的答案并不影响我的操作——方向只决定我“买多少”,不决定我“买不买”。
五、我打算怎么交易:把仓位交给纪律,而不是预测
我不是事件交易者,我是在给未来的自己配置资产。所以我的BTC操作里没有“猜加息结果”这一项。
1. BTC:规则只有两条。① 价格在50周均线下方,我每天固定买入50U,不看点位、不等消息、不上杠杆、不做空——2025年11月10日那一周BTC首次收在50周均线之下,到今天已经约10个月,我的定投也就没停过一天;② 价格重新站上50周均线并站稳(当前这条线在78,737美元,比现价高约2.2%,是我判断“趋势是否修复”的第一道关口),我停止加仓,只持有,把子弹留给下一次跌破。为什么把这条规则写进一篇加息前瞻?因为88.5%的概率、30天+21.7%的涨幅,对定投者来说都是噪音。定投真正的敌人只有两个:跌到70,000以下时的恐惧——那恰恰是窗口被延长的信号,我会把日定投从50U提到100U;以及冲上80,000时的追高冲动——那恰恰是该停手的时候。
2. 科技股:不给纳指上杠杆。指数跌破25,500分批买QQQ;英伟达盯200整数关口——现在AI叙事的估值锚是利率,不是算力。
3. 黄金:不追空。22%的回撤已经定价了大部分实际利率上行。4,200-4,300是我的分批建仓区间;真正的看涨触发是“油价持续站上100美元+就业开始走弱”,那才是滞胀交易的起点。
4. 失效条件写清楚:如果点阵图把2027年中位数抬到3.9%以上(意味着明年也不降息),所有风险资产的定价中枢都要下移一档,BTC会去70,000以下。但对定投的人来说,这不是清仓信号,而是定投窗口被拉长的信号——我改变的是每天买多少,而不是买不买。反过来,如果沃什在记者会上强调“这是对去年过度宽松的回收、不是紧缩的开始”,那这就是本季度最好的买点。
六、写在灯亮之前
凌晨两点的那盏灯,照的其实不是利率,而是可信度。一个把通胀从高位按到3%附近的央行,此刻正处在最尴尬的位置:数据不足以证明加息必需,预期又不允许它按兵不动。沃什要做的选择,本质上是用今天的确定性,去为明年、后年的政策空间“赎买”。
市场的教训一向如此:决定价格的从来不是那25个基点,而是25个基点之后,人们相信什么。对长期投资者而言,答案其实更简单——不猜那25个基点,把每一次下跌都变成一次买入,让时间替我工作。灯亮之后,故事才刚开始。
本文为事件前瞻分析,数据截至2026年9月15日美东收盘(北京时间9月16日凌晨)。数据来源:美国劳工统计局(BLS)、美联储经济数据(FRED)、芝商所FedWatch、Polymarket、Binance、CoinGecko、Yahoo Finance、TIO Markets。
美联储的下一步:加一次,还是一场新周期的开场?
FOMC 9月会议前瞻——当88.5%的加息概率已经写进价格,真正的交易机会在哪里,#美联储加息是否已成定局 ?
北京时间9月17日凌晨2点,华盛顿宪法大道上那座白色大理石建筑会亮着灯。凯文·沃什——今年5月才接过美联储主席位置的“反前瞻指引派”——将在那里宣布他任内的第一次利率决定。距离此刻不到26小时,#FedRateWatch 市场已经把答案写进了价格:Polymarket上,加息25个基点的概率是88.5%,维持不变11.5%,降息0.2%。所以这不是一场“猜结果”的会议,而是一场“猜后手”的会议。
一、三组数字:加息的门是怎么被推开的
第一组是通胀。8月整体CPI环比上涨0.4%、同比3.4%;核心CPI环比上涨0.3%(市场预期只有0.2%),同比2.4%。核心同比其实在缓慢下坡,但月度动能没有配合——核心服务业的黏性,抵消了商品端的降温。更扎手的是PPI:8月环比+0.4%、同比+5.4%,能源分项明显走高,意味着管道里没有“减压阀”。
第二组是就业。8月非农新增16.2万人,市场预期约5.6万人,是接近三倍于预期的读数;失业率4.1%,平均时薪同比+3.1%。就业没有给美联储“再等等”的理由——这是最容易被忽略、却最决定性的一条。
第三组是油价。布伦特原油报109美元/桶,一个月前还是88.5美元,涨幅23%;中东局势把能源价格从“背景噪音”变成了“核心变量”。密歇根大学1年期通胀预期仍在4.2%的高位。当供给冲击遇上尚未回落的预期,央行通常不会“再看数据”,而是“先买保险”。
二、会加息吗?会。但真正的戏不在那25个基点上
利率数字本身是最不重要的事:目标区间从3.50%-3.75%升到3.75%-4.00%,这将是2023年7月以来美联储的第一次加息,也是去年12月降息之后的第一次掉头。当一个结果被定价到88%以上,宣布那一刻的波动往往很小。真正的信息藏在30分钟窗口里的三件事里。
其一,投票比分。7月会议是9:3维持,已有三位委员投票要求加息。如果9月的反对票只有一两张、且方向是“应该加更多”,说明委员会仍在博弈;如果反对票来自“不该加”,那才是本次最大的鹰派意外。
其二,点阵图。这是9月会议独有的东西。6月的点阵图里,9人主张年内至少加一次、8人主张不动、1人主张降息;2026年终中位数3.8%,2027年从3.1%上修到3.6%,而长期中性利率仍是3.1%。注意3.8%这个数字本身就是一场平局:9个3.9%加8个3.6%,中位数取平均、再四舍五入,成了3.8%。它不代表委员们“预测加一次”,只代表他们差一张票没吵出结论。9月16日投票一落地,这个中位数会机械地跳到3.9%。
其三,沃什有没有“点”。6月他一格预测都没提交。如果这次他的名下出现一个点位,那个点就是他给出的、最贵的一句话——市场会把它当作一份不写进声明的前瞻指引。
三、一次性行动,还是更长周期加息的开始?
我的判断是:这是“校准式加息”的第一步,不是新一轮紧缩周期的开场,但也绝不是宽松的开始。三个理由。
第一,病灶是结构性的,不是总量性的。核心同比2.4%离2%的目标并不远,问题出在月度动能与能源的二次传导。这种病用一到两针“预防针”能把预期钉住;真要把利率推回5%以上,代价是10年期美债收益率(已经在5.00%)之上的财政成本,以及刚刚出现松动的就业。
第二,市场已经替你回答了。“一次性行动”这个选项在价格里几乎不存在:Polymarket上“2026年不会降息”的概率是93.8%;卖方共识已从“年内一次”上移到“9月+12月两次”,TD证券甚至给出三次;EY-Parthenon在CPI公布后直接把判断从“维持”改成“加息”。
第三,“更长周期”同样缺燃料。6月点阵图把2027年中位数抬到3.6%、2028年3.4%,而长期中性利率是3.1%——委员会自己设想的路径是“加一次、明年再降一次”,也就是高位平台,而不是持续紧缩。
这里必须和2022年划清界限。2022年3月美联储启动加息时,政策利率在0-0.25%、整体通胀在8%以上——那是被通胀追着跑。今天的牌面完全不同:有效联邦基金利率已经在3.63%,整体通胀3.4%、核心2.4%,失业率4.1%。这意味着沃什手里拿的不是“灭火器”,而是“校准扳手”:他的目标不是把经济按进衰退,而是把市场对通胀的容忍度按回去。这个区别决定了风险资产承受的是“估值调整”,而不是“流动性抽干”。
一句话概括:这是一场确认“更久的高位(higher for longer)”的会议,不是启动“新一轮加息周期”的会议。我的概率分配是——基准情形(55%):9月加一次,12月看四季度油价与就业,2027年才是真正的十字路口;鹰派情形(30%):点阵图显示年内两次以上、沃什明确表态“通胀不降就继续加”;鸽派意外(15%):本周不加,但这是小概率,也不利于政策信誉。
四、$BTC 、$QQQ 、$XAUT :三种剧本怎么演
先看当下的坐标(截至9月15日)。BTC报76,520美元,24小时-3.0%、7日-2.5%,但30日仍+21.7%;8月单月涨约28%,9月初最高触及82,300美元。链上情绪并不热:BTC永续合约资金费率仅0.009%/8小时(年化约3.3%),说明多头并不拥挤。加密总市值2.62万亿美元,BTC占比58.4%。
纳指25,968点,一个月-2.9%;英伟达211美元,一个月-6%。除了利率,AI资本开支的争论(Anthropic CEO引发芯片股回调的那篇文章)也在压估值。10年期美债收益率5.00%,而一个月前是4.70%。黄金4,336美元,一个月-2.3%,距52周高点5,586美元已经回撤22%——它是最诚实的资产:实际利率一上行,它先低头。
还有一条容易被忽略的传导链:美元。美元指数现在99.6,正站在100关口的下沿。如果鹰派剧本把它推上100以上,压力会顺着一根链条传下去——新兴市场货币与韩股、大宗商品,以及所有以美元计价的风险资产。BTC与美元指数的负相关性,在过去两年比它与纳斯达克的正相关性更稳定。这也是我不把“加不加息”当作BTC唯一变量的原因:真正的杀招是“加息+美元走强”这个组合。
剧本A(基准,55%,加息+温和表态):利空出尽。BTC在决议后先插针74,000-75,000,再回到78,000-80,000;纳指修复性反弹1%-2%;黄金在4,300附近筑底。
剧本B(30%,加息+鹰派点阵图):2年期美债收益率上冲4.8%以上,美元指数破100,实际利率“双杀”。BTC下探72,000-74,000,极端情形看70,000;纳指再跌3%-5%;黄金先回踩4,200。这种时候不要急着抄底,等它跌完。
剧本C(15%,不加息):风险资产暴力反弹,BTC冲82,000以上,纳指+2%;黄金最纠结——美元下跌是利多,加息预期落空也是利多,方向依然向上。
看涨还是看跌?短线看调整,中线看结构:BTC这30天+21.7%的涨幅需要在事件前消化一部分,只要不丢72,000,我把它定义为上涨中继,而不是趋势反转。但说句实话,对一个把比特币当长期资产的人来说,这个问题的答案并不影响我的操作——方向只决定我“买多少”,不决定我“买不买”。
五、我打算怎么交易:把仓位交给纪律,而不是预测
我不是事件交易者,我是在给未来的自己配置资产。所以我的BTC操作里没有“猜加息结果”这一项。
1. BTC:规则只有两条。① 价格在50周均线下方,我每天固定买入50U,不看点位、不等消息、不上杠杆、不做空——2025年11月10日那一周BTC首次收在50周均线之下,到今天已经约10个月,我的定投也就没停过一天;② 价格重新站上50周均线并站稳(当前这条线在78,737美元,比现价高约2.2%,是我判断“趋势是否修复”的第一道关口),我停止加仓,只持有,把子弹留给下一次跌破。为什么把这条规则写进一篇加息前瞻?因为88.5%的概率、30天+21.7%的涨幅,对定投者来说都是噪音。定投真正的敌人只有两个:跌到70,000以下时的恐惧——那恰恰是窗口被延长的信号,我会把日定投从50U提到100U;以及冲上80,000时的追高冲动——那恰恰是该停手的时候。
2. 科技股:不给纳指上杠杆。指数跌破25,500分批买QQQ;英伟达盯200整数关口——现在AI叙事的估值锚是利率,不是算力。
3. 黄金:不追空。22%的回撤已经定价了大部分实际利率上行。4,200-4,300是我的分批建仓区间;真正的看涨触发是“油价持续站上100美元+就业开始走弱”,那才是滞胀交易的起点。
4. 失效条件写清楚:如果点阵图把2027年中位数抬到3.9%以上(意味着明年也不降息),所有风险资产的定价中枢都要下移一档,BTC会去70,000以下。但对定投的人来说,这不是清仓信号,而是定投窗口被拉长的信号——我改变的是每天买多少,而不是买不买。反过来,如果沃什在记者会上强调“这是对去年过度宽松的回收、不是紧缩的开始”,那这就是本季度最好的买点。
六、写在灯亮之前
凌晨两点的那盏灯,照的其实不是利率,而是可信度。一个把通胀从高位按到3%附近的央行,此刻正处在最尴尬的位置:数据不足以证明加息必需,预期又不允许它按兵不动。沃什要做的选择,本质上是用今天的确定性,去为明年、后年的政策空间“赎买”。
市场的教训一向如此:决定价格的从来不是那25个基点,而是25个基点之后,人们相信什么。对长期投资者而言,答案其实更简单——不猜那25个基点,把每一次下跌都变成一次买入,让时间替我工作。灯亮之后,故事才刚开始。
本文为事件前瞻分析,数据截至2026年9月15日美东收盘(北京时间9月16日凌晨)。数据来源:美国劳工统计局(BLS)、美联储经济数据(FRED)、芝商所FedWatch、Polymarket、Binance、CoinGecko、Yahoo Finance、TIO Markets。
北京时间9月17日凌晨2点,华盛顿宪法大道上那座白色大理石建筑会亮着灯。凯文·沃什——今年5月才接过美联储主席位置的“反前瞻指引派”——将在那里宣布他任内的第一次利率决定。距离此刻不到26小时,#FedRateWatch 市场已经把答案写进了价格:Polymarket上,加息25个基点的概率是88.5%,维持不变11.5%,降息0.2%。所以这不是一场“猜结果”的会议,而是一场“猜后手”的会议。
一、三组数字:加息的门是怎么被推开的
第一组是通胀。8月整体CPI环比上涨0.4%、同比3.4%;核心CPI环比上涨0.3%(市场预期只有0.2%),同比2.4%。核心同比其实在缓慢下坡,但月度动能没有配合——核心服务业的黏性,抵消了商品端的降温。更扎手的是PPI:8月环比+0.4%、同比+5.4%,能源分项明显走高,意味着管道里没有“减压阀”。
第二组是就业。8月非农新增16.2万人,市场预期约5.6万人,是接近三倍于预期的读数;失业率4.1%,平均时薪同比+3.1%。就业没有给美联储“再等等”的理由——这是最容易被忽略、却最决定性的一条。
第三组是油价。布伦特原油报109美元/桶,一个月前还是88.5美元,涨幅23%;中东局势把能源价格从“背景噪音”变成了“核心变量”。密歇根大学1年期通胀预期仍在4.2%的高位。当供给冲击遇上尚未回落的预期,央行通常不会“再看数据”,而是“先买保险”。
二、会加息吗?会。但真正的戏不在那25个基点上
利率数字本身是最不重要的事:目标区间从3.50%-3.75%升到3.75%-4.00%,这将是2023年7月以来美联储的第一次加息,也是去年12月降息之后的第一次掉头。当一个结果被定价到88%以上,宣布那一刻的波动往往很小。真正的信息藏在30分钟窗口里的三件事里。
其一,投票比分。7月会议是9:3维持,已有三位委员投票要求加息。如果9月的反对票只有一两张、且方向是“应该加更多”,说明委员会仍在博弈;如果反对票来自“不该加”,那才是本次最大的鹰派意外。
其二,点阵图。这是9月会议独有的东西。6月的点阵图里,9人主张年内至少加一次、8人主张不动、1人主张降息;2026年终中位数3.8%,2027年从3.1%上修到3.6%,而长期中性利率仍是3.1%。注意3.8%这个数字本身就是一场平局:9个3.9%加8个3.6%,中位数取平均、再四舍五入,成了3.8%。它不代表委员们“预测加一次”,只代表他们差一张票没吵出结论。9月16日投票一落地,这个中位数会机械地跳到3.9%。
其三,沃什有没有“点”。6月他一格预测都没提交。如果这次他的名下出现一个点位,那个点就是他给出的、最贵的一句话——市场会把它当作一份不写进声明的前瞻指引。
三、一次性行动,还是更长周期加息的开始?
我的判断是:这是“校准式加息”的第一步,不是新一轮紧缩周期的开场,但也绝不是宽松的开始。三个理由。
第一,病灶是结构性的,不是总量性的。核心同比2.4%离2%的目标并不远,问题出在月度动能与能源的二次传导。这种病用一到两针“预防针”能把预期钉住;真要把利率推回5%以上,代价是10年期美债收益率(已经在5.00%)之上的财政成本,以及刚刚出现松动的就业。
第二,市场已经替你回答了。“一次性行动”这个选项在价格里几乎不存在:Polymarket上“2026年不会降息”的概率是93.8%;卖方共识已从“年内一次”上移到“9月+12月两次”,TD证券甚至给出三次;EY-Parthenon在CPI公布后直接把判断从“维持”改成“加息”。
第三,“更长周期”同样缺燃料。6月点阵图把2027年中位数抬到3.6%、2028年3.4%,而长期中性利率是3.1%——委员会自己设想的路径是“加一次、明年再降一次”,也就是高位平台,而不是持续紧缩。
这里必须和2022年划清界限。2022年3月美联储启动加息时,政策利率在0-0.25%、整体通胀在8%以上——那是被通胀追着跑。今天的牌面完全不同:有效联邦基金利率已经在3.63%,整体通胀3.4%、核心2.4%,失业率4.1%。这意味着沃什手里拿的不是“灭火器”,而是“校准扳手”:他的目标不是把经济按进衰退,而是把市场对通胀的容忍度按回去。这个区别决定了风险资产承受的是“估值调整”,而不是“流动性抽干”。
一句话概括:这是一场确认“更久的高位(higher for longer)”的会议,不是启动“新一轮加息周期”的会议。我的概率分配是——基准情形(55%):9月加一次,12月看四季度油价与就业,2027年才是真正的十字路口;鹰派情形(30%):点阵图显示年内两次以上、沃什明确表态“通胀不降就继续加”;鸽派意外(15%):本周不加,但这是小概率,也不利于政策信誉。
四、$BTC 、$QQQ 、$XAUT :三种剧本怎么演
先看当下的坐标(截至9月15日)。BTC报76,520美元,24小时-3.0%、7日-2.5%,但30日仍+21.7%;8月单月涨约28%,9月初最高触及82,300美元。链上情绪并不热:BTC永续合约资金费率仅0.009%/8小时(年化约3.3%),说明多头并不拥挤。加密总市值2.62万亿美元,BTC占比58.4%。
纳指25,968点,一个月-2.9%;英伟达211美元,一个月-6%。除了利率,AI资本开支的争论(Anthropic CEO引发芯片股回调的那篇文章)也在压估值。10年期美债收益率5.00%,而一个月前是4.70%。黄金4,336美元,一个月-2.3%,距52周高点5,586美元已经回撤22%——它是最诚实的资产:实际利率一上行,它先低头。
还有一条容易被忽略的传导链:美元。美元指数现在99.6,正站在100关口的下沿。如果鹰派剧本把它推上100以上,压力会顺着一根链条传下去——新兴市场货币与韩股、大宗商品,以及所有以美元计价的风险资产。BTC与美元指数的负相关性,在过去两年比它与纳斯达克的正相关性更稳定。这也是我不把“加不加息”当作BTC唯一变量的原因:真正的杀招是“加息+美元走强”这个组合。
剧本A(基准,55%,加息+温和表态):利空出尽。BTC在决议后先插针74,000-75,000,再回到78,000-80,000;纳指修复性反弹1%-2%;黄金在4,300附近筑底。
剧本B(30%,加息+鹰派点阵图):2年期美债收益率上冲4.8%以上,美元指数破100,实际利率“双杀”。BTC下探72,000-74,000,极端情形看70,000;纳指再跌3%-5%;黄金先回踩4,200。这种时候不要急着抄底,等它跌完。
剧本C(15%,不加息):风险资产暴力反弹,BTC冲82,000以上,纳指+2%;黄金最纠结——美元下跌是利多,加息预期落空也是利多,方向依然向上。
看涨还是看跌?短线看调整,中线看结构:BTC这30天+21.7%的涨幅需要在事件前消化一部分,只要不丢72,000,我把它定义为上涨中继,而不是趋势反转。但说句实话,对一个把比特币当长期资产的人来说,这个问题的答案并不影响我的操作——方向只决定我“买多少”,不决定我“买不买”。
五、我打算怎么交易:把仓位交给纪律,而不是预测
我不是事件交易者,我是在给未来的自己配置资产。所以我的BTC操作里没有“猜加息结果”这一项。
1. BTC:规则只有两条。① 价格在50周均线下方,我每天固定买入50U,不看点位、不等消息、不上杠杆、不做空——2025年11月10日那一周BTC首次收在50周均线之下,到今天已经约10个月,我的定投也就没停过一天;② 价格重新站上50周均线并站稳(当前这条线在78,737美元,比现价高约2.2%,是我判断“趋势是否修复”的第一道关口),我停止加仓,只持有,把子弹留给下一次跌破。为什么把这条规则写进一篇加息前瞻?因为88.5%的概率、30天+21.7%的涨幅,对定投者来说都是噪音。定投真正的敌人只有两个:跌到70,000以下时的恐惧——那恰恰是窗口被延长的信号,我会把日定投从50U提到100U;以及冲上80,000时的追高冲动——那恰恰是该停手的时候。
2. 科技股:不给纳指上杠杆。指数跌破25,500分批买QQQ;英伟达盯200整数关口——现在AI叙事的估值锚是利率,不是算力。
3. 黄金:不追空。22%的回撤已经定价了大部分实际利率上行。4,200-4,300是我的分批建仓区间;真正的看涨触发是“油价持续站上100美元+就业开始走弱”,那才是滞胀交易的起点。
4. 失效条件写清楚:如果点阵图把2027年中位数抬到3.9%以上(意味着明年也不降息),所有风险资产的定价中枢都要下移一档,BTC会去70,000以下。但对定投的人来说,这不是清仓信号,而是定投窗口被拉长的信号——我改变的是每天买多少,而不是买不买。反过来,如果沃什在记者会上强调“这是对去年过度宽松的回收、不是紧缩的开始”,那这就是本季度最好的买点。
六、写在灯亮之前
凌晨两点的那盏灯,照的其实不是利率,而是可信度。一个把通胀从高位按到3%附近的央行,此刻正处在最尴尬的位置:数据不足以证明加息必需,预期又不允许它按兵不动。沃什要做的选择,本质上是用今天的确定性,去为明年、后年的政策空间“赎买”。
市场的教训一向如此:决定价格的从来不是那25个基点,而是25个基点之后,人们相信什么。对长期投资者而言,答案其实更简单——不猜那25个基点,把每一次下跌都变成一次买入,让时间替我工作。灯亮之后,故事才刚开始。
本文为事件前瞻分析,数据截至2026年9月15日美东收盘(北京时间9月16日凌晨)。数据来源:美国劳工统计局(BLS)、美联储经济数据(FRED)、芝商所FedWatch、Polymarket、Binance、CoinGecko、Yahoo Finance、TIO Markets。
2
3.7k
·
--
金融日报 | 2026年9月15日 周二
📊 美股
道指 52,421.20(-0.29%)、标普500 7,619.98(-0.48%)、纳指 26,186.41(-0.56%),三大指数集体收跌,但跌幅温和,属高位震荡而非趋势破坏。
科技股是这轮调整的重灾区。Anthropic 等头部 AI 公司公开呼吁放缓开发节奏,市场随即把它读成 AI 资本开支见顶的信号,芯片股从过去两年的"避风港"一夜变成"痛点交易",闪迪重挫 3.5%,美光走软,英伟达、英特尔承压。值得注意的是欧洲股市逆势收涨,说明资金并没有离场,而是在 AI 叙事与传统权重之间重新分配——不是崩,是犹豫。
🪙 加密货币
$BTC 78,030.43(+1.90%),在美股下跌的背景下逆势走强,重回 78,000 上方;$ETH 2,510.10(+1.46%);BNB 719.43(+0.53%);SOL 102.62(+3.34%)。ZEC 大涨 10.18% 领跑全场,SUI、AVAX、LINK 涨幅均超 3%。
全市场总市值 2.67 万亿美元,24 小时成交 910 亿美元,BTC 占比 58.5%,恐惧贪婪指数 69(贪婪)。ETF 端 IBIT 43.77(+0.21%)、FBTC 67.25(+0.28%)、ETHA 19.16(+3.23%),以太坊 ETF 明显强于比特币 ETF,资金边际兴趣正从头部币种向主流山寨扩散。
🥇 黄金
$XAUT 4,288.93(-1.14%),油价反弹叠加美元与美债收益率同步走高,金价短线承压回调。
📰 加密要闻
- 美国参议院周二就《Clarity Act》举行关键投票,预测市场通过概率飙升,但 17 位州总检察长联名致信反对(TheBlock)
- 白宫加密顾问称对投票"感觉很好",特朗普已同意收紧伦理条款以换取法案推进;Bernstein 认为市场"完全没有定价"任何正面惊喜(CoinDesk / Decrypt)
- Strive 增持 469 枚 BTC 至 25,000 枚;Bitmine 再买 27,180 枚 ETH,持仓逼近 600 万枚(CoinTelegraph)
- 银行团体要求加入更严格的稳定币限制,稳定币奖励之争升级;欧盟新规要求钱包商 24 小时内上报安全事件(Decrypt / CoinTelegraph)
🌐 宏观新闻
- 10 年期美债收益率近三年来首次盘中升破 5.0%,交易员等待美联储议息会议(FT)
- 9 月消费者信心大幅下滑、通胀预期恶化,通胀再度跑赢工资增速(CNBC)
- 特朗普斥 AI 安全警告为"骗局",称有"高智商总统"就足够,并致电英伟达黄仁勋(CNBC)
📅 本周经济数据预告
周二:参议院《Clarity Act》关键投票
周三:美联储 FOMC 利率决议(北京时间周四凌晨公布)
周四:美国初请失业金人数
金融日报 | 2026年9月15日 周二
📊 美股
道指 52,421.20(-0.29%)、标普500 7,619.98(-0.48%)、纳指 26,186.41(-0.56%),三大指数集体收跌,但跌幅温和,属高位震荡而非趋势破坏。
科技股是这轮调整的重灾区。Anthropic 等头部 AI 公司公开呼吁放缓开发节奏,市场随即把它读成 AI 资本开支见顶的信号,芯片股从过去两年的"避风港"一夜变成"痛点交易",闪迪重挫 3.5%,美光走软,英伟达、英特尔承压。值得注意的是欧洲股市逆势收涨,说明资金并没有离场,而是在 AI 叙事与传统权重之间重新分配——不是崩,是犹豫。
🪙 加密货币
$BTC 78,030.43(+1.90%),在美股下跌的背景下逆势走强,重回 78,000 上方;$ETH 2,510.10(+1.46%);BNB 719.43(+0.53%);SOL 102.62(+3.34%)。ZEC 大涨 10.18% 领跑全场,SUI、AVAX、LINK 涨幅均超 3%。
全市场总市值 2.67 万亿美元,24 小时成交 910 亿美元,BTC 占比 58.5%,恐惧贪婪指数 69(贪婪)。ETF 端 IBIT 43.77(+0.21%)、FBTC 67.25(+0.28%)、ETHA 19.16(+3.23%),以太坊 ETF 明显强于比特币 ETF,资金边际兴趣正从头部币种向主流山寨扩散。
🥇 黄金
$XAUT 4,288.93(-1.14%),油价反弹叠加美元与美债收益率同步走高,金价短线承压回调。
📰 加密要闻
- 美国参议院周二就《Clarity Act》举行关键投票,预测市场通过概率飙升,但 17 位州总检察长联名致信反对(TheBlock)
- 白宫加密顾问称对投票"感觉很好",特朗普已同意收紧伦理条款以换取法案推进;Bernstein 认为市场"完全没有定价"任何正面惊喜(CoinDesk / Decrypt)
- Strive 增持 469 枚 BTC 至 25,000 枚;Bitmine 再买 27,180 枚 ETH,持仓逼近 600 万枚(CoinTelegraph)
- 银行团体要求加入更严格的稳定币限制,稳定币奖励之争升级;欧盟新规要求钱包商 24 小时内上报安全事件(Decrypt / CoinTelegraph)
🌐 宏观新闻
- 10 年期美债收益率近三年来首次盘中升破 5.0%,交易员等待美联储议息会议(FT)
- 9 月消费者信心大幅下滑、通胀预期恶化,通胀再度跑赢工资增速(CNBC)
- 特朗普斥 AI 安全警告为"骗局",称有"高智商总统"就足够,并致电英伟达黄仁勋(CNBC)
📅 本周经济数据预告
周二:参议院《Clarity Act》关键投票
周三:美联储 FOMC 利率决议(北京时间周四凌晨公布)
周四:美国初请失业金人数
📊 美股
道指 52,421.20(-0.29%)、标普500 7,619.98(-0.48%)、纳指 26,186.41(-0.56%),三大指数集体收跌,但跌幅温和,属高位震荡而非趋势破坏。
科技股是这轮调整的重灾区。Anthropic 等头部 AI 公司公开呼吁放缓开发节奏,市场随即把它读成 AI 资本开支见顶的信号,芯片股从过去两年的"避风港"一夜变成"痛点交易",闪迪重挫 3.5%,美光走软,英伟达、英特尔承压。值得注意的是欧洲股市逆势收涨,说明资金并没有离场,而是在 AI 叙事与传统权重之间重新分配——不是崩,是犹豫。
🪙 加密货币
$BTC 78,030.43(+1.90%),在美股下跌的背景下逆势走强,重回 78,000 上方;$ETH 2,510.10(+1.46%);BNB 719.43(+0.53%);SOL 102.62(+3.34%)。ZEC 大涨 10.18% 领跑全场,SUI、AVAX、LINK 涨幅均超 3%。
全市场总市值 2.67 万亿美元,24 小时成交 910 亿美元,BTC 占比 58.5%,恐惧贪婪指数 69(贪婪)。ETF 端 IBIT 43.77(+0.21%)、FBTC 67.25(+0.28%)、ETHA 19.16(+3.23%),以太坊 ETF 明显强于比特币 ETF,资金边际兴趣正从头部币种向主流山寨扩散。
🥇 黄金
$XAUT 4,288.93(-1.14%),油价反弹叠加美元与美债收益率同步走高,金价短线承压回调。
📰 加密要闻
- 美国参议院周二就《Clarity Act》举行关键投票,预测市场通过概率飙升,但 17 位州总检察长联名致信反对(TheBlock)
- 白宫加密顾问称对投票"感觉很好",特朗普已同意收紧伦理条款以换取法案推进;Bernstein 认为市场"完全没有定价"任何正面惊喜(CoinDesk / Decrypt)
- Strive 增持 469 枚 BTC 至 25,000 枚;Bitmine 再买 27,180 枚 ETH,持仓逼近 600 万枚(CoinTelegraph)
- 银行团体要求加入更严格的稳定币限制,稳定币奖励之争升级;欧盟新规要求钱包商 24 小时内上报安全事件(Decrypt / CoinTelegraph)
🌐 宏观新闻
- 10 年期美债收益率近三年来首次盘中升破 5.0%,交易员等待美联储议息会议(FT)
- 9 月消费者信心大幅下滑、通胀预期恶化,通胀再度跑赢工资增速(CNBC)
- 特朗普斥 AI 安全警告为"骗局",称有"高智商总统"就足够,并致电英伟达黄仁勋(CNBC)
📅 本周经济数据预告
周二:参议院《Clarity Act》关键投票
周三:美联储 FOMC 利率决议(北京时间周四凌晨公布)
周四:美国初请失业金人数
363
·
--
金融日报 | 2026年9月14日 周一
📊 美股
道指 52,573.29(+0.98%),标普500 7,656.98(+0.86%),纳指 26,333.04(+0.96%)。上周五三大指数在通胀数据落地后集体反弹,涨势没能带进新的一周:周一盘前纳指100期货跌约1%。导火索是三家 AI 巨头罕见地齐声呼吁放慢前沿模型开发节奏,Anthropic CEO 的"减速宣言"又被特朗普公开回绝,市场先按"叙事受损"定价——软银跌11%,SK海力士跌超5%,三星电子跌超3%。AI 是这轮行情的主发动机,"投入增速"的共识一旦被质疑,估值最先受伤,短期波动会明显放大。
🪙 加密货币
$BTC 76,596 美元(-0.87%),$ETH 2,475.79 美元(-1.98%),BNB 715.77 美元(-1.64%),SOL 99.34 美元(-2.24%)。全市场 24 小时普跌,总市值 2.60 万亿美元,24小时成交 540 亿美元,BTC 占比 58.9%,恐惧贪婪指数 57(贪婪)。ETF 端反而稳住:IBIT 43.77(+0.21%)、FBTC 67.25(+0.28%)、ETHA 19.16(+3.23%),没有资金撤离迹象。跌幅榜上 ZEC 跌 5.84%、SUI 跌 4.04%,SOL 失守 100 美元关口值得盯。机构与链上消息并不算差:CryptoQuant 认为 BTC 必须站上 81,700 美元才能确认新一轮牛市;《Clarity Act》在参议院复会后仍悬而未决;Bitcoin Suisse 计划裁掉最多一半瑞士岗位。整体是"宏观等美联储、行业等立法"的观望格局。
🥇 黄金
$XAUT 4,337.74 美元(-0.29%)。金价在 4,300 美元上方窄幅整理,一边是加息预期升温,一边是霍尔木兹的地缘风险,多空都不愿先动手。
📰 加密要闻
- 美国参议院复会,《Clarity Act》仍陷"生死叠加"僵局,行业立法短期难有定论。(CoinDesk)
- CryptoQuant:BTC 需突破 81,700 美元阻力位,才能确认新一轮牛市启动。(The Block)
- Blockstream 拒绝为 Liquid 侧链被盗的剩余 600 枚 BTC 支付赎金;Symbiosis 已追回 15 枚 BTC,并向攻击者开出 20% 赏金。(The Block)
- 加密富豪 Ben Delo 与 Christopher Harborne 各向英国 Reform UK 捐款 3,600 万英镑,24 小时内合计约 9,700 万美元。(CoinDesk)
🌐 宏观新闻
- 美国 8 月核心 CPI 环比 0.3% 超预期,市场对本周美联储加息的定价升至近九成。(CNBC)
- 霍尔木兹海峡一艘船只遭袭,沙特关闭重要输油管道、海合会与伊朗会谈推迟,周一亚市盘初国际油价涨逾 3%。(CNBC)
- 特朗普拒绝科技巨头"放缓 AI 开发"的呼吁,称美国不能在竞赛中让步。(FT)
📅 本周经济数据预告
- 美联储 FOMC 议息会议本周举行,市场预期加息概率近九成,决议于北京时间周四凌晨公布
- 美国初请失业金人数:周四
金融日报 | 2026年9月14日 周一
📊 美股
道指 52,573.29(+0.98%),标普500 7,656.98(+0.86%),纳指 26,333.04(+0.96%)。上周五三大指数在通胀数据落地后集体反弹,涨势没能带进新的一周:周一盘前纳指100期货跌约1%。导火索是三家 AI 巨头罕见地齐声呼吁放慢前沿模型开发节奏,Anthropic CEO 的"减速宣言"又被特朗普公开回绝,市场先按"叙事受损"定价——软银跌11%,SK海力士跌超5%,三星电子跌超3%。AI 是这轮行情的主发动机,"投入增速"的共识一旦被质疑,估值最先受伤,短期波动会明显放大。
🪙 加密货币
$BTC 76,596 美元(-0.87%),$ETH 2,475.79 美元(-1.98%),BNB 715.77 美元(-1.64%),SOL 99.34 美元(-2.24%)。全市场 24 小时普跌,总市值 2.60 万亿美元,24小时成交 540 亿美元,BTC 占比 58.9%,恐惧贪婪指数 57(贪婪)。ETF 端反而稳住:IBIT 43.77(+0.21%)、FBTC 67.25(+0.28%)、ETHA 19.16(+3.23%),没有资金撤离迹象。跌幅榜上 ZEC 跌 5.84%、SUI 跌 4.04%,SOL 失守 100 美元关口值得盯。机构与链上消息并不算差:CryptoQuant 认为 BTC 必须站上 81,700 美元才能确认新一轮牛市;《Clarity Act》在参议院复会后仍悬而未决;Bitcoin Suisse 计划裁掉最多一半瑞士岗位。整体是"宏观等美联储、行业等立法"的观望格局。
🥇 黄金
$XAUT 4,337.74 美元(-0.29%)。金价在 4,300 美元上方窄幅整理,一边是加息预期升温,一边是霍尔木兹的地缘风险,多空都不愿先动手。
📰 加密要闻
- 美国参议院复会,《Clarity Act》仍陷"生死叠加"僵局,行业立法短期难有定论。(CoinDesk)
- CryptoQuant:BTC 需突破 81,700 美元阻力位,才能确认新一轮牛市启动。(The Block)
- Blockstream 拒绝为 Liquid 侧链被盗的剩余 600 枚 BTC 支付赎金;Symbiosis 已追回 15 枚 BTC,并向攻击者开出 20% 赏金。(The Block)
- 加密富豪 Ben Delo 与 Christopher Harborne 各向英国 Reform UK 捐款 3,600 万英镑,24 小时内合计约 9,700 万美元。(CoinDesk)
🌐 宏观新闻
- 美国 8 月核心 CPI 环比 0.3% 超预期,市场对本周美联储加息的定价升至近九成。(CNBC)
- 霍尔木兹海峡一艘船只遭袭,沙特关闭重要输油管道、海合会与伊朗会谈推迟,周一亚市盘初国际油价涨逾 3%。(CNBC)
- 特朗普拒绝科技巨头"放缓 AI 开发"的呼吁,称美国不能在竞赛中让步。(FT)
📅 本周经济数据预告
- 美联储 FOMC 议息会议本周举行,市场预期加息概率近九成,决议于北京时间周四凌晨公布
- 美国初请失业金人数:周四
📊 美股
道指 52,573.29(+0.98%),标普500 7,656.98(+0.86%),纳指 26,333.04(+0.96%)。上周五三大指数在通胀数据落地后集体反弹,涨势没能带进新的一周:周一盘前纳指100期货跌约1%。导火索是三家 AI 巨头罕见地齐声呼吁放慢前沿模型开发节奏,Anthropic CEO 的"减速宣言"又被特朗普公开回绝,市场先按"叙事受损"定价——软银跌11%,SK海力士跌超5%,三星电子跌超3%。AI 是这轮行情的主发动机,"投入增速"的共识一旦被质疑,估值最先受伤,短期波动会明显放大。
🪙 加密货币
$BTC 76,596 美元(-0.87%),$ETH 2,475.79 美元(-1.98%),BNB 715.77 美元(-1.64%),SOL 99.34 美元(-2.24%)。全市场 24 小时普跌,总市值 2.60 万亿美元,24小时成交 540 亿美元,BTC 占比 58.9%,恐惧贪婪指数 57(贪婪)。ETF 端反而稳住:IBIT 43.77(+0.21%)、FBTC 67.25(+0.28%)、ETHA 19.16(+3.23%),没有资金撤离迹象。跌幅榜上 ZEC 跌 5.84%、SUI 跌 4.04%,SOL 失守 100 美元关口值得盯。机构与链上消息并不算差:CryptoQuant 认为 BTC 必须站上 81,700 美元才能确认新一轮牛市;《Clarity Act》在参议院复会后仍悬而未决;Bitcoin Suisse 计划裁掉最多一半瑞士岗位。整体是"宏观等美联储、行业等立法"的观望格局。
🥇 黄金
$XAUT 4,337.74 美元(-0.29%)。金价在 4,300 美元上方窄幅整理,一边是加息预期升温,一边是霍尔木兹的地缘风险,多空都不愿先动手。
📰 加密要闻
- 美国参议院复会,《Clarity Act》仍陷"生死叠加"僵局,行业立法短期难有定论。(CoinDesk)
- CryptoQuant:BTC 需突破 81,700 美元阻力位,才能确认新一轮牛市启动。(The Block)
- Blockstream 拒绝为 Liquid 侧链被盗的剩余 600 枚 BTC 支付赎金;Symbiosis 已追回 15 枚 BTC,并向攻击者开出 20% 赏金。(The Block)
- 加密富豪 Ben Delo 与 Christopher Harborne 各向英国 Reform UK 捐款 3,600 万英镑,24 小时内合计约 9,700 万美元。(CoinDesk)
🌐 宏观新闻
- 美国 8 月核心 CPI 环比 0.3% 超预期,市场对本周美联储加息的定价升至近九成。(CNBC)
- 霍尔木兹海峡一艘船只遭袭,沙特关闭重要输油管道、海合会与伊朗会谈推迟,周一亚市盘初国际油价涨逾 3%。(CNBC)
- 特朗普拒绝科技巨头"放缓 AI 开发"的呼吁,称美国不能在竞赛中让步。(FT)
📅 本周经济数据预告
- 美联储 FOMC 议息会议本周举行,市场预期加息概率近九成,决议于北京时间周四凌晨公布
- 美国初请失业金人数:周四
1
324
·
--
金融日报 | 2026年9月11日 周五
📊 美股
道指 52,064 点(-0.60%)、标普500 7,591 点(-0.58%)、纳指 26,081 点(-0.65%)。三大指数连续第三日回落,但跌幅收窄,市场在今晚通胀数据前明显选择观望。科技股内部分化剧烈:存储芯片继续被当作资金避风港,美光涨 2.75%、闪迪涨 1.51%;甲骨文云基础设施收入同比翻倍以上、业绩超预期获追捧,Adobe 财报则被华尔街嫌"不够惊喜"。真正的压力来自债市——30 年期美债收益率创 19 年新高,10 年期升至 4.94%,WTI 油价单日暴涨逾 7% 重新点燃通胀预期,市场对下周美联储加息的押注明显升温。一句话:指数在跌但恐慌未至,只是好日子的成本变贵了。
🪙 加密货币
$BTC 报 76,800 美元(-1.86%),8 万关口连续三日冲击失败;$ETH 报 2,450 美元(-0.76%),相对抗跌。BNB 712 美元(-1.42%),SOL 98.8 美元(-2.47%),主流币种呈缩量阴跌的观望格局。血案在边缘:ZEC 单日暴跌 12.07%,24h 成交却放大至 3.49 亿美元,属于典型获利盘踩踏;SUI 跌 4.69%、AVAX 跌 4.05%。全场逆势者仅 TON(+0.95%)与 TRX(+0.44%)。加密总市值 2.63 万亿美元,24h 成交约 890 亿美元,BTC 占比 58.5%,恐惧贪婪指数 56——从"贪婪"回落至中性偏暖,情绪与价格同步降温。ETF 端小幅流出:IBIT 44.29(-0.23%)、FBTC 68.04(-0.26%)、ETHA 18.58(-0.75%),机构尚未出现趋势性撤离。
🥇 黄金
$XAUT 报 4,324.5 美元(-1.63%),美债收益率飙升与美元走强压过避险需求,高位完成一次健康回撤。
📰 加密要闻
· 比特币因美国 PPI 数据超预期回落,30 年期美债收益率创 19 年新高(CoinTelegraph)
· 参议院共和党公布修订版 Clarity Act 文本,DeFi 与信用合作社条款调整,9 月 15 日迎关键投票(CoinDesk)
· 纳斯达克向 Kraken 母公司 Payward 投资 1 亿美元,估值达 210 亿美元(TheBlock)
· Liquid Network 遭 3.2 亿美元攻击后恢复出块(CoinTelegraph)
🌐 宏观新闻
· 美国 8 月 PPI 环比 +0.4% 符合预期,但债市定价显示下周美联储政策风险上升(CNBC)
· 美国宣布禁止进口一批加拿大商品,加拿大 276 亿加元报复性关税同步生效(CNBC)
· 日本 8 月企业物价指数同比 +7.6% 超预期,日经早盘跌超 2%、SK海力士跌逾 4%(华尔街见闻)
📅 本周经济数据预告
· 周五(今晚)20:30 美国 8 月 CPI,为 9 月 15-16 日议息会议前最后一份关键通胀数据
· 下周 9 月 15-16 日:美联储 FOMC 议息会议
金融日报 | 2026年9月11日 周五
📊 美股
道指 52,064 点(-0.60%)、标普500 7,591 点(-0.58%)、纳指 26,081 点(-0.65%)。三大指数连续第三日回落,但跌幅收窄,市场在今晚通胀数据前明显选择观望。科技股内部分化剧烈:存储芯片继续被当作资金避风港,美光涨 2.75%、闪迪涨 1.51%;甲骨文云基础设施收入同比翻倍以上、业绩超预期获追捧,Adobe 财报则被华尔街嫌"不够惊喜"。真正的压力来自债市——30 年期美债收益率创 19 年新高,10 年期升至 4.94%,WTI 油价单日暴涨逾 7% 重新点燃通胀预期,市场对下周美联储加息的押注明显升温。一句话:指数在跌但恐慌未至,只是好日子的成本变贵了。
🪙 加密货币
$BTC 报 76,800 美元(-1.86%),8 万关口连续三日冲击失败;$ETH 报 2,450 美元(-0.76%),相对抗跌。BNB 712 美元(-1.42%),SOL 98.8 美元(-2.47%),主流币种呈缩量阴跌的观望格局。血案在边缘:ZEC 单日暴跌 12.07%,24h 成交却放大至 3.49 亿美元,属于典型获利盘踩踏;SUI 跌 4.69%、AVAX 跌 4.05%。全场逆势者仅 TON(+0.95%)与 TRX(+0.44%)。加密总市值 2.63 万亿美元,24h 成交约 890 亿美元,BTC 占比 58.5%,恐惧贪婪指数 56——从"贪婪"回落至中性偏暖,情绪与价格同步降温。ETF 端小幅流出:IBIT 44.29(-0.23%)、FBTC 68.04(-0.26%)、ETHA 18.58(-0.75%),机构尚未出现趋势性撤离。
🥇 黄金
$XAUT 报 4,324.5 美元(-1.63%),美债收益率飙升与美元走强压过避险需求,高位完成一次健康回撤。
📰 加密要闻
· 比特币因美国 PPI 数据超预期回落,30 年期美债收益率创 19 年新高(CoinTelegraph)
· 参议院共和党公布修订版 Clarity Act 文本,DeFi 与信用合作社条款调整,9 月 15 日迎关键投票(CoinDesk)
· 纳斯达克向 Kraken 母公司 Payward 投资 1 亿美元,估值达 210 亿美元(TheBlock)
· Liquid Network 遭 3.2 亿美元攻击后恢复出块(CoinTelegraph)
🌐 宏观新闻
· 美国 8 月 PPI 环比 +0.4% 符合预期,但债市定价显示下周美联储政策风险上升(CNBC)
· 美国宣布禁止进口一批加拿大商品,加拿大 276 亿加元报复性关税同步生效(CNBC)
· 日本 8 月企业物价指数同比 +7.6% 超预期,日经早盘跌超 2%、SK海力士跌逾 4%(华尔街见闻)
📅 本周经济数据预告
· 周五(今晚)20:30 美国 8 月 CPI,为 9 月 15-16 日议息会议前最后一份关键通胀数据
· 下周 9 月 15-16 日:美联储 FOMC 议息会议
📊 美股
道指 52,064 点(-0.60%)、标普500 7,591 点(-0.58%)、纳指 26,081 点(-0.65%)。三大指数连续第三日回落,但跌幅收窄,市场在今晚通胀数据前明显选择观望。科技股内部分化剧烈:存储芯片继续被当作资金避风港,美光涨 2.75%、闪迪涨 1.51%;甲骨文云基础设施收入同比翻倍以上、业绩超预期获追捧,Adobe 财报则被华尔街嫌"不够惊喜"。真正的压力来自债市——30 年期美债收益率创 19 年新高,10 年期升至 4.94%,WTI 油价单日暴涨逾 7% 重新点燃通胀预期,市场对下周美联储加息的押注明显升温。一句话:指数在跌但恐慌未至,只是好日子的成本变贵了。
🪙 加密货币
$BTC 报 76,800 美元(-1.86%),8 万关口连续三日冲击失败;$ETH 报 2,450 美元(-0.76%),相对抗跌。BNB 712 美元(-1.42%),SOL 98.8 美元(-2.47%),主流币种呈缩量阴跌的观望格局。血案在边缘:ZEC 单日暴跌 12.07%,24h 成交却放大至 3.49 亿美元,属于典型获利盘踩踏;SUI 跌 4.69%、AVAX 跌 4.05%。全场逆势者仅 TON(+0.95%)与 TRX(+0.44%)。加密总市值 2.63 万亿美元,24h 成交约 890 亿美元,BTC 占比 58.5%,恐惧贪婪指数 56——从"贪婪"回落至中性偏暖,情绪与价格同步降温。ETF 端小幅流出:IBIT 44.29(-0.23%)、FBTC 68.04(-0.26%)、ETHA 18.58(-0.75%),机构尚未出现趋势性撤离。
🥇 黄金
$XAUT 报 4,324.5 美元(-1.63%),美债收益率飙升与美元走强压过避险需求,高位完成一次健康回撤。
📰 加密要闻
· 比特币因美国 PPI 数据超预期回落,30 年期美债收益率创 19 年新高(CoinTelegraph)
· 参议院共和党公布修订版 Clarity Act 文本,DeFi 与信用合作社条款调整,9 月 15 日迎关键投票(CoinDesk)
· 纳斯达克向 Kraken 母公司 Payward 投资 1 亿美元,估值达 210 亿美元(TheBlock)
· Liquid Network 遭 3.2 亿美元攻击后恢复出块(CoinTelegraph)
🌐 宏观新闻
· 美国 8 月 PPI 环比 +0.4% 符合预期,但债市定价显示下周美联储政策风险上升(CNBC)
· 美国宣布禁止进口一批加拿大商品,加拿大 276 亿加元报复性关税同步生效(CNBC)
· 日本 8 月企业物价指数同比 +7.6% 超预期,日经早盘跌超 2%、SK海力士跌逾 4%(华尔街见闻)
📅 本周经济数据预告
· 周五(今晚)20:30 美国 8 月 CPI,为 9 月 15-16 日议息会议前最后一份关键通胀数据
· 下周 9 月 15-16 日:美联储 FOMC 议息会议
1
475
·
--
简单根据各项数据分析一下$ZEC 这个币吧。
首先这波拉升不全是空头挤压形成的,驱动核心是渠道变化:Grayscale 已将 Zcash Trust 转为 ETF、8 月 25 日起交易,为 ZEC 打开合规资金入口,属结构性而非纯叙事催化。
目前代币的期货结构:未平仓 55.8 万枚(约 6.97 亿美元),24 小时增 3.8%,价涨仓增说明由新资金推动,而非单纯空头回补;账户多空比 0.44(约 70% 账户持空),大户多空比 0.85,空头拥挤集中在散户端。
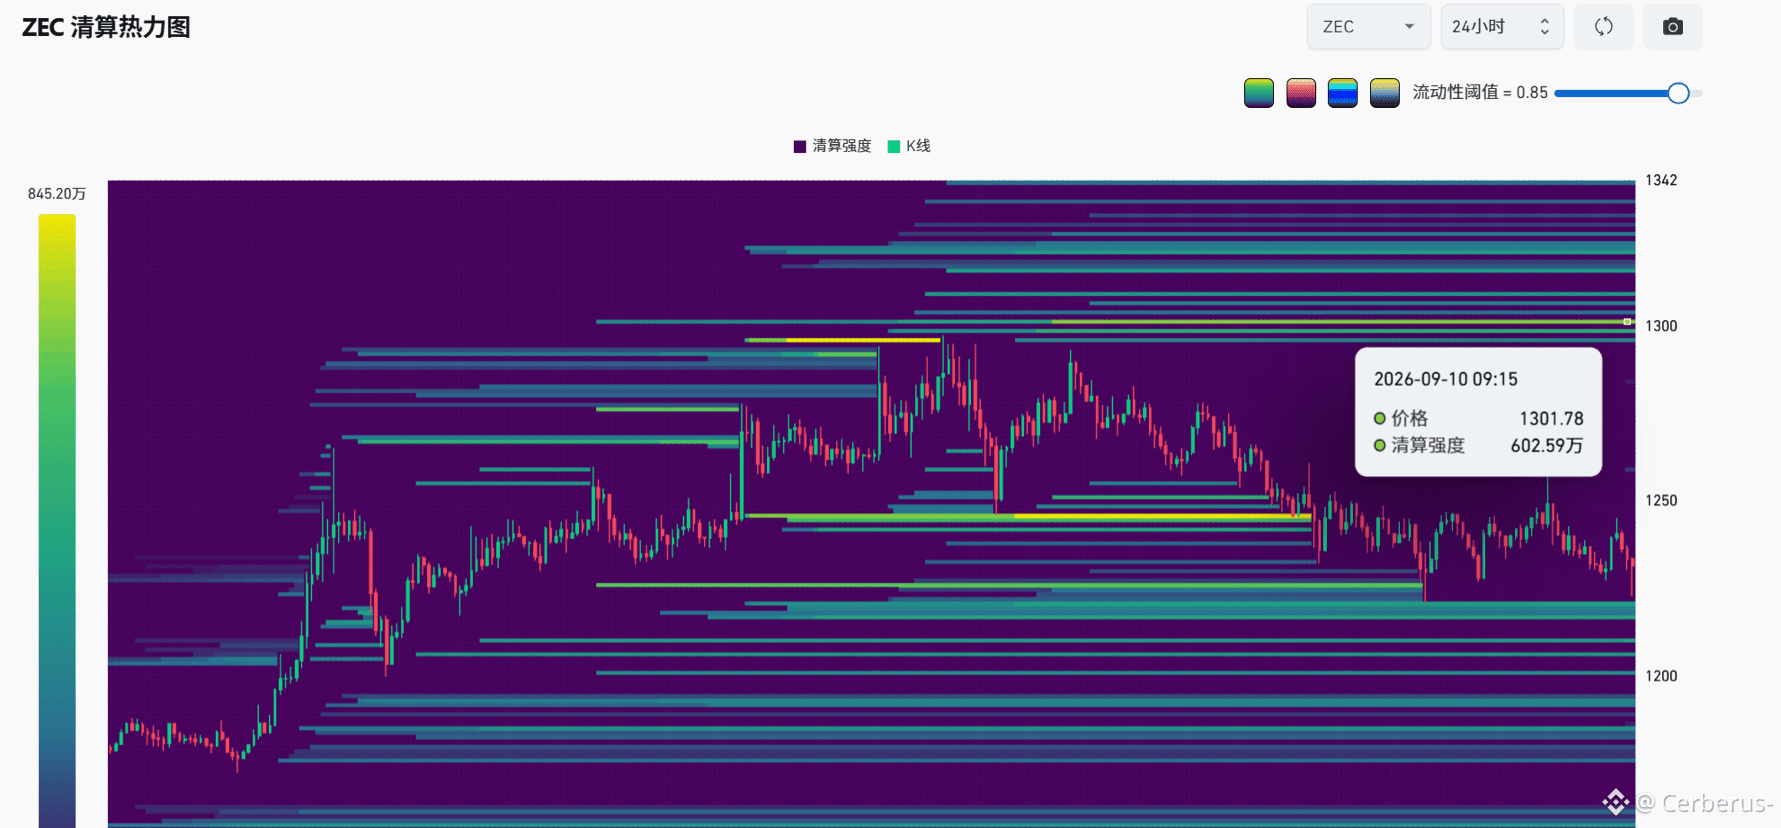
关键位:上方 1,300–1,342 为空头清算堆积区,放量突破 1,300 是趋势延续确认;下方 1,150–1,200 为多头清算密集区,1,171 为短线防线。
ETF 通道提供实质支点,但一周 45% 涨幅已计入较多预期,现价距清算墙不足 6%,追高风险收益比一般;建议观察 1,300 突破行为质量与 ETF 资金持续性。
简单根据各项数据分析一下$ZEC 这个币吧。
首先这波拉升不全是空头挤压形成的,驱动核心是渠道变化:Grayscale 已将 Zcash Trust 转为 ETF、8 月 25 日起交易,为 ZEC 打开合规资金入口,属结构性而非纯叙事催化。
目前代币的期货结构:未平仓 55.8 万枚(约 6.97 亿美元),24 小时增 3.8%,价涨仓增说明由新资金推动,而非单纯空头回补;账户多空比 0.44(约 70% 账户持空),大户多空比 0.85,空头拥挤集中在散户端。
关键位:上方 1,300–1,342 为空头清算堆积区,放量突破 1,300 是趋势延续确认;下方 1,150–1,200 为多头清算密集区,1,171 为短线防线。
ETF 通道提供实质支点,但一周 45% 涨幅已计入较多预期,现价距清算墙不足 6%,追高风险收益比一般;建议观察 1,300 突破行为质量与 ETF 资金持续性。
首先这波拉升不全是空头挤压形成的,驱动核心是渠道变化:Grayscale 已将 Zcash Trust 转为 ETF、8 月 25 日起交易,为 ZEC 打开合规资金入口,属结构性而非纯叙事催化。
目前代币的期货结构:未平仓 55.8 万枚(约 6.97 亿美元),24 小时增 3.8%,价涨仓增说明由新资金推动,而非单纯空头回补;账户多空比 0.44(约 70% 账户持空),大户多空比 0.85,空头拥挤集中在散户端。
关键位:上方 1,300–1,342 为空头清算堆积区,放量突破 1,300 是趋势延续确认;下方 1,150–1,200 为多头清算密集区,1,171 为短线防线。
ETF 通道提供实质支点,但一周 45% 涨幅已计入较多预期,现价距清算墙不足 6%,追高风险收益比一般;建议观察 1,300 突破行为质量与 ETF 资金持续性。
208
·
--
金融日报 | 2026年9月10日 周四
📊 美股
道指 52,381 点(-0.77%)、标普500 7,636 点(-0.48%)、纳指 26,253 点(-0.64%)。美股连续第二日收跌:财政部 60 亿美元回购计划令市场失望,美债收益率跳升至 4.84%,叠加油价突破 100 美元带来的通胀担忧,高估值成长股集体承压。前期领涨的存储芯片股高位回调,美光跌 1.6%、闪迪小幅走低,AI 硬件主线进入休整。
🪙 加密货币
$BTC 报 78,269 美元(-0.41%),再次冲击 8 万美元关口未果,在 7.8 万附近缩量拉锯;$ETH 报 2,469 美元(-0.79%),走势跟随大盘。BNB 721.5 美元(-4.44%)领跌主流,SOL 101.3 美元(-2.16%)。异动方面,ZEC 逆势涨 4.4% 且 24h 成交达 3.36 亿美元,连续两日走强;前日暴涨的 DOT 回吐 8.1%,SUI 跌 6.1%。加密总市值 2.68 万亿美元,24h 成交约 950 亿美元,BTC 占比 58.6%,恐惧贪婪指数 69(贪婪)——情绪仍亢奋但价格滞涨,需防高位反复。ETF 方面:IBIT 44.39(-1.86%)、FBTC 68.22(-1.71%)、ETHA 18.72(+1.08%)。
🥇 黄金
$XAUT 报 4,393 美元(+1.03%);COMEX 期金 4,441 美元(+1.07%)。关税与油价双重不确定性下,避险买盘推动金价重返强势。
📰 加密要闻
· Consensys 宣布分拆:MetaMask 将独立运营,公司对 IPO 传闻不予置评(CoinDesk)
· Tether 携手 Fasanara 推出 4 亿美元私人信贷基金,目标规模 30 亿美元(CoinTelegraph)
· 德国财政部新草案:比特币等加密资产拟按股票规则纳税,长期持有免税红利或被终结(CoinDesk)
· 美国特勤局冻结 5,280 万美元与 Telegram 诈骗"集市"相关的加密资金(Decrypt)
🌐 宏观新闻
· 美国宣布禁止进口一批加拿大商品,美加贸易战升级;加拿大 276 亿加元报复性关税同步生效(CNBC)
· 财政部 60 亿美元回购计划令市场失望,美债收益率跳升;财长贝森特放话"我就是庄家",警告勿做空日元(FT)
· 布伦特原油重回 100 美元上方,通胀担忧重燃(MarketWatch)
📅 本周经济数据预告
· 周四(今晚)20:30 美国上周初请失业金人数
· 周五 20:30 美国 8 月 CPI——9 月 15-16 日议息会议前最后一份关键通胀数据
金融日报 | 2026年9月10日 周四
📊 美股
道指 52,381 点(-0.77%)、标普500 7,636 点(-0.48%)、纳指 26,253 点(-0.64%)。美股连续第二日收跌:财政部 60 亿美元回购计划令市场失望,美债收益率跳升至 4.84%,叠加油价突破 100 美元带来的通胀担忧,高估值成长股集体承压。前期领涨的存储芯片股高位回调,美光跌 1.6%、闪迪小幅走低,AI 硬件主线进入休整。
🪙 加密货币
$BTC 报 78,269 美元(-0.41%),再次冲击 8 万美元关口未果,在 7.8 万附近缩量拉锯;$ETH 报 2,469 美元(-0.79%),走势跟随大盘。BNB 721.5 美元(-4.44%)领跌主流,SOL 101.3 美元(-2.16%)。异动方面,ZEC 逆势涨 4.4% 且 24h 成交达 3.36 亿美元,连续两日走强;前日暴涨的 DOT 回吐 8.1%,SUI 跌 6.1%。加密总市值 2.68 万亿美元,24h 成交约 950 亿美元,BTC 占比 58.6%,恐惧贪婪指数 69(贪婪)——情绪仍亢奋但价格滞涨,需防高位反复。ETF 方面:IBIT 44.39(-1.86%)、FBTC 68.22(-1.71%)、ETHA 18.72(+1.08%)。
🥇 黄金
$XAUT 报 4,393 美元(+1.03%);COMEX 期金 4,441 美元(+1.07%)。关税与油价双重不确定性下,避险买盘推动金价重返强势。
📰 加密要闻
· Consensys 宣布分拆:MetaMask 将独立运营,公司对 IPO 传闻不予置评(CoinDesk)
· Tether 携手 Fasanara 推出 4 亿美元私人信贷基金,目标规模 30 亿美元(CoinTelegraph)
· 德国财政部新草案:比特币等加密资产拟按股票规则纳税,长期持有免税红利或被终结(CoinDesk)
· 美国特勤局冻结 5,280 万美元与 Telegram 诈骗"集市"相关的加密资金(Decrypt)
🌐 宏观新闻
· 美国宣布禁止进口一批加拿大商品,美加贸易战升级;加拿大 276 亿加元报复性关税同步生效(CNBC)
· 财政部 60 亿美元回购计划令市场失望,美债收益率跳升;财长贝森特放话"我就是庄家",警告勿做空日元(FT)
· 布伦特原油重回 100 美元上方,通胀担忧重燃(MarketWatch)
📅 本周经济数据预告
· 周四(今晚)20:30 美国上周初请失业金人数
· 周五 20:30 美国 8 月 CPI——9 月 15-16 日议息会议前最后一份关键通胀数据
📊 美股
道指 52,381 点(-0.77%)、标普500 7,636 点(-0.48%)、纳指 26,253 点(-0.64%)。美股连续第二日收跌:财政部 60 亿美元回购计划令市场失望,美债收益率跳升至 4.84%,叠加油价突破 100 美元带来的通胀担忧,高估值成长股集体承压。前期领涨的存储芯片股高位回调,美光跌 1.6%、闪迪小幅走低,AI 硬件主线进入休整。
🪙 加密货币
$BTC 报 78,269 美元(-0.41%),再次冲击 8 万美元关口未果,在 7.8 万附近缩量拉锯;$ETH 报 2,469 美元(-0.79%),走势跟随大盘。BNB 721.5 美元(-4.44%)领跌主流,SOL 101.3 美元(-2.16%)。异动方面,ZEC 逆势涨 4.4% 且 24h 成交达 3.36 亿美元,连续两日走强;前日暴涨的 DOT 回吐 8.1%,SUI 跌 6.1%。加密总市值 2.68 万亿美元,24h 成交约 950 亿美元,BTC 占比 58.6%,恐惧贪婪指数 69(贪婪)——情绪仍亢奋但价格滞涨,需防高位反复。ETF 方面:IBIT 44.39(-1.86%)、FBTC 68.22(-1.71%)、ETHA 18.72(+1.08%)。
🥇 黄金
$XAUT 报 4,393 美元(+1.03%);COMEX 期金 4,441 美元(+1.07%)。关税与油价双重不确定性下,避险买盘推动金价重返强势。
📰 加密要闻
· Consensys 宣布分拆:MetaMask 将独立运营,公司对 IPO 传闻不予置评(CoinDesk)
· Tether 携手 Fasanara 推出 4 亿美元私人信贷基金,目标规模 30 亿美元(CoinTelegraph)
· 德国财政部新草案:比特币等加密资产拟按股票规则纳税,长期持有免税红利或被终结(CoinDesk)
· 美国特勤局冻结 5,280 万美元与 Telegram 诈骗"集市"相关的加密资金(Decrypt)
🌐 宏观新闻
· 美国宣布禁止进口一批加拿大商品,美加贸易战升级;加拿大 276 亿加元报复性关税同步生效(CNBC)
· 财政部 60 亿美元回购计划令市场失望,美债收益率跳升;财长贝森特放话"我就是庄家",警告勿做空日元(FT)
· 布伦特原油重回 100 美元上方,通胀担忧重燃(MarketWatch)
📅 本周经济数据预告
· 周四(今晚)20:30 美国上周初请失业金人数
· 周五 20:30 美国 8 月 CPI——9 月 15-16 日议息会议前最后一份关键通胀数据
379
·
--
金融日报 | 2026年9月9日 周三
📊 美股
道指 52,786 点(-1.18%)、标普500 7,673 点(-0.58%)、纳指 26,421 点(-0.32%)。周二美股集体回落,导火索是中东局势与油价:美军摧毁五艘伊朗油轮后,布伦特原油逼近每桶 100 美元,通胀与加息担忧重燃,道指领跌。科技股相对抗跌,AI 硬件仍是主线:高通拿下亚马逊芯片订单,康宁等 AI 基建股走强,存储链热度不减,闪迪大涨 11.9%、美光涨 6.1%。情绪上,市场在"油价冲击"与"AI 长逻辑"之间拉扯。
🪙 加密货币
$BTC 报 78,630 美元(24h -0.47%),正在 78,300 美元关键支撑上方拉锯——CoinTelegraph 称该位置是多空分水岭,美国原油创三个月新高带来宏观压力;但 CoinDesk 观察到 BTC 回落时 BNB 与 DeFi 币逆势走强,资金在板块内轮动而非离场。$ETH 报 2,491 美元(+0.29%):Bitmine 单日购入 28,086 枚 ETH(约 7,000 万美元),持仓逼近以太坊总供应 5%,分析师 Tom DeMark 预计升势将很快重启。BNB 755 美元(+2.26%)领涨主流,SOL 103.6 美元(+0.14%)。异动币方面,DOT 大涨 15.4% 领跑,ZEC 涨 4.7%。加密总市值 2.70 万亿美元,24h 成交约 910 亿美元,BTC 占比 58.3%,恐惧贪婪指数 66(贪婪)。ETF 随标的回落:IBIT 45.23(-2.42%)、FBTC 69.41(-2.53%)、ETHA 18.52(-2.63%),年内 BTC ETF 距回本仍差约 10 亿美元(CoinDesk)。
🥇 黄金
$XAUT 报 4,348 美元(24h -1.61%);COMEX 期金 4,392 美元(-0.85%)。油金走势罕见分化,避险资金更青睐原油,金价在 CPI 落地前高位休整。
📰 加密要闻
· Bitmine 再购 28,086 枚 ETH,金库积累目标已完成 97%,持仓逼近以太坊总供应 5%(TheBlock)
· Strategy 暂停买币,回购 1.76 亿美元 STRC 优先股,回归买币仅一周便停手(Decrypt)
· Circle 以 4 亿美元收购跨境支付公司 Tazapay,扩张 USDC 版图(CoinDesk)
· Cronos 链执行回滚、抹去两小时交易,追回 1.11 亿美元 DeFi 攻击损失(CoinDesk)
🌐 宏观新闻
· 美军摧毁五艘伊朗油轮,伊朗导弹袭击约旦被拦截,布伦特原油逼近 100 美元(CNBC/FT)
· 加拿大对美 276 亿加元报复性关税生效,美加贸易裂痕加深(CNBC)
· 油价冲击重燃美联储加息押注,特朗普加大对主席沃什施压(CNBC/Decrypt)
📅 本周经济数据预告
· 周四:美国上周初请失业金人数(北京时间 20:30)
· 周五:美国 8 月 CPI(北京时间 20:30),9 月 15-16 日议息会议前最后一份关键通胀数据
金融日报 | 2026年9月9日 周三
📊 美股
道指 52,786 点(-1.18%)、标普500 7,673 点(-0.58%)、纳指 26,421 点(-0.32%)。周二美股集体回落,导火索是中东局势与油价:美军摧毁五艘伊朗油轮后,布伦特原油逼近每桶 100 美元,通胀与加息担忧重燃,道指领跌。科技股相对抗跌,AI 硬件仍是主线:高通拿下亚马逊芯片订单,康宁等 AI 基建股走强,存储链热度不减,闪迪大涨 11.9%、美光涨 6.1%。情绪上,市场在"油价冲击"与"AI 长逻辑"之间拉扯。
🪙 加密货币
$BTC 报 78,630 美元(24h -0.47%),正在 78,300 美元关键支撑上方拉锯——CoinTelegraph 称该位置是多空分水岭,美国原油创三个月新高带来宏观压力;但 CoinDesk 观察到 BTC 回落时 BNB 与 DeFi 币逆势走强,资金在板块内轮动而非离场。$ETH 报 2,491 美元(+0.29%):Bitmine 单日购入 28,086 枚 ETH(约 7,000 万美元),持仓逼近以太坊总供应 5%,分析师 Tom DeMark 预计升势将很快重启。BNB 755 美元(+2.26%)领涨主流,SOL 103.6 美元(+0.14%)。异动币方面,DOT 大涨 15.4% 领跑,ZEC 涨 4.7%。加密总市值 2.70 万亿美元,24h 成交约 910 亿美元,BTC 占比 58.3%,恐惧贪婪指数 66(贪婪)。ETF 随标的回落:IBIT 45.23(-2.42%)、FBTC 69.41(-2.53%)、ETHA 18.52(-2.63%),年内 BTC ETF 距回本仍差约 10 亿美元(CoinDesk)。
🥇 黄金
$XAUT 报 4,348 美元(24h -1.61%);COMEX 期金 4,392 美元(-0.85%)。油金走势罕见分化,避险资金更青睐原油,金价在 CPI 落地前高位休整。
📰 加密要闻
· Bitmine 再购 28,086 枚 ETH,金库积累目标已完成 97%,持仓逼近以太坊总供应 5%(TheBlock)
· Strategy 暂停买币,回购 1.76 亿美元 STRC 优先股,回归买币仅一周便停手(Decrypt)
· Circle 以 4 亿美元收购跨境支付公司 Tazapay,扩张 USDC 版图(CoinDesk)
· Cronos 链执行回滚、抹去两小时交易,追回 1.11 亿美元 DeFi 攻击损失(CoinDesk)
🌐 宏观新闻
· 美军摧毁五艘伊朗油轮,伊朗导弹袭击约旦被拦截,布伦特原油逼近 100 美元(CNBC/FT)
· 加拿大对美 276 亿加元报复性关税生效,美加贸易裂痕加深(CNBC)
· 油价冲击重燃美联储加息押注,特朗普加大对主席沃什施压(CNBC/Decrypt)
📅 本周经济数据预告
· 周四:美国上周初请失业金人数(北京时间 20:30)
· 周五:美国 8 月 CPI(北京时间 20:30),9 月 15-16 日议息会议前最后一份关键通胀数据
📊 美股
道指 52,786 点(-1.18%)、标普500 7,673 点(-0.58%)、纳指 26,421 点(-0.32%)。周二美股集体回落,导火索是中东局势与油价:美军摧毁五艘伊朗油轮后,布伦特原油逼近每桶 100 美元,通胀与加息担忧重燃,道指领跌。科技股相对抗跌,AI 硬件仍是主线:高通拿下亚马逊芯片订单,康宁等 AI 基建股走强,存储链热度不减,闪迪大涨 11.9%、美光涨 6.1%。情绪上,市场在"油价冲击"与"AI 长逻辑"之间拉扯。
🪙 加密货币
$BTC 报 78,630 美元(24h -0.47%),正在 78,300 美元关键支撑上方拉锯——CoinTelegraph 称该位置是多空分水岭,美国原油创三个月新高带来宏观压力;但 CoinDesk 观察到 BTC 回落时 BNB 与 DeFi 币逆势走强,资金在板块内轮动而非离场。$ETH 报 2,491 美元(+0.29%):Bitmine 单日购入 28,086 枚 ETH(约 7,000 万美元),持仓逼近以太坊总供应 5%,分析师 Tom DeMark 预计升势将很快重启。BNB 755 美元(+2.26%)领涨主流,SOL 103.6 美元(+0.14%)。异动币方面,DOT 大涨 15.4% 领跑,ZEC 涨 4.7%。加密总市值 2.70 万亿美元,24h 成交约 910 亿美元,BTC 占比 58.3%,恐惧贪婪指数 66(贪婪)。ETF 随标的回落:IBIT 45.23(-2.42%)、FBTC 69.41(-2.53%)、ETHA 18.52(-2.63%),年内 BTC ETF 距回本仍差约 10 亿美元(CoinDesk)。
🥇 黄金
$XAUT 报 4,348 美元(24h -1.61%);COMEX 期金 4,392 美元(-0.85%)。油金走势罕见分化,避险资金更青睐原油,金价在 CPI 落地前高位休整。
📰 加密要闻
· Bitmine 再购 28,086 枚 ETH,金库积累目标已完成 97%,持仓逼近以太坊总供应 5%(TheBlock)
· Strategy 暂停买币,回购 1.76 亿美元 STRC 优先股,回归买币仅一周便停手(Decrypt)
· Circle 以 4 亿美元收购跨境支付公司 Tazapay,扩张 USDC 版图(CoinDesk)
· Cronos 链执行回滚、抹去两小时交易,追回 1.11 亿美元 DeFi 攻击损失(CoinDesk)
🌐 宏观新闻
· 美军摧毁五艘伊朗油轮,伊朗导弹袭击约旦被拦截,布伦特原油逼近 100 美元(CNBC/FT)
· 加拿大对美 276 亿加元报复性关税生效,美加贸易裂痕加深(CNBC)
· 油价冲击重燃美联储加息押注,特朗普加大对主席沃什施压(CNBC/Decrypt)
📅 本周经济数据预告
· 周四:美国上周初请失业金人数(北京时间 20:30)
· 周五:美国 8 月 CPI(北京时间 20:30),9 月 15-16 日议息会议前最后一份关键通胀数据
1
2
452
·
--
金融日报 | 2026年9月8日 周二
📊 美股
道指 53,414 点(-0.51%)、标普500 7,718 点(-0.38%)、纳指 26,506 点(-0.29%)。周一劳工节休市,以上为上周五收盘,今晚美股结束假期复市。结构主线仍是存储芯片:闪迪、美光领涨,AI 存储需求叙事点燃资金热情,但技术图表提示板块短线回调风险未消。情绪上,8 月非农超预期后市场反而担忧美联储重启加息,特朗普与主席沃什的角力成为新的不确定源。
🪙 加密货币
$BTC 报 78,990 美元(24h -1.53%)。周末收复 8 万美元的努力告吹:CoinDesk 称上方 8.3 万一带如"墙",鲸鱼已转为净卖出;但 CoinShares 指 ETF 资金是在交易美联储利率路径而非离场,上周现货 BTC ETF 净流入 9.87 亿美元。$ETH 报 2,484 美元(-1.39%);BNB 738 美元(-1.87%)、SOL 103 美元(-2.71%),周末山寨反弹熄火。DOT 逆势涨 4.95% 领跑,ZEC 高位回落约 7%。加密总市值 2.68 万亿美元,24h 成交约 730 亿美元,BTC 占比 59.1%,恐惧贪婪指数 69(贪婪)。
🥇 黄金
$XAUT 4,419 美元(24h +0.10%);COMEX 期金 4,473 美元(+0.98%)。金价维持高位强势,避险配置需求仍在。
📰 加密要闻
· Liquid 白帽事件进展:攻击者已归还约 2.7 亿美元(3,400 枚 BTC),仍保留近 600 枚,网络一度暂停(TheBlock/Decrypt)
· 亨特·拜登官宣发行 LAPTOP 表情包币,将向 TRUMP 持仓者空投(WSJ 报道,CoinDesk 等跟进)
· 花旗与星展银行完成首笔周末美元跨境支付,基于 Swift 数字账本与代币化存款(CoinDesk/TheBlock)
· 以太坊推进"无需持有 ETH 即可付 Gas"提案,基金会为 Hegotá 升级圈定两个必推 EIP(CoinDesk/CoinTelegraph)
🌐 宏观新闻
· 美国 8 月非农新增 16.2 万远超预期,失业率 4.1%(CNBC)
· 美联储理事沃勒支持 9 月按兵不动,特朗普加大对主席沃什施压,加息猜测升温(CNBC)
· 日本 8 月外汇储备创纪录减少 800 亿美元;名义工资创 1997 年来最大升幅,日央行下周加息预期升温(CNBC/华尔街见闻)
📅 本周经济数据预告
美国 8 月 CPI 本周公布,为 9 月议息会议前最后一份关键通胀数据,将检验"加息还是观望"的定价;周四有例行初请失业金数据。
金融日报 | 2026年9月8日 周二
📊 美股
道指 53,414 点(-0.51%)、标普500 7,718 点(-0.38%)、纳指 26,506 点(-0.29%)。周一劳工节休市,以上为上周五收盘,今晚美股结束假期复市。结构主线仍是存储芯片:闪迪、美光领涨,AI 存储需求叙事点燃资金热情,但技术图表提示板块短线回调风险未消。情绪上,8 月非农超预期后市场反而担忧美联储重启加息,特朗普与主席沃什的角力成为新的不确定源。
🪙 加密货币
$BTC 报 78,990 美元(24h -1.53%)。周末收复 8 万美元的努力告吹:CoinDesk 称上方 8.3 万一带如"墙",鲸鱼已转为净卖出;但 CoinShares 指 ETF 资金是在交易美联储利率路径而非离场,上周现货 BTC ETF 净流入 9.87 亿美元。$ETH 报 2,484 美元(-1.39%);BNB 738 美元(-1.87%)、SOL 103 美元(-2.71%),周末山寨反弹熄火。DOT 逆势涨 4.95% 领跑,ZEC 高位回落约 7%。加密总市值 2.68 万亿美元,24h 成交约 730 亿美元,BTC 占比 59.1%,恐惧贪婪指数 69(贪婪)。
🥇 黄金
$XAUT 4,419 美元(24h +0.10%);COMEX 期金 4,473 美元(+0.98%)。金价维持高位强势,避险配置需求仍在。
📰 加密要闻
· Liquid 白帽事件进展:攻击者已归还约 2.7 亿美元(3,400 枚 BTC),仍保留近 600 枚,网络一度暂停(TheBlock/Decrypt)
· 亨特·拜登官宣发行 LAPTOP 表情包币,将向 TRUMP 持仓者空投(WSJ 报道,CoinDesk 等跟进)
· 花旗与星展银行完成首笔周末美元跨境支付,基于 Swift 数字账本与代币化存款(CoinDesk/TheBlock)
· 以太坊推进"无需持有 ETH 即可付 Gas"提案,基金会为 Hegotá 升级圈定两个必推 EIP(CoinDesk/CoinTelegraph)
🌐 宏观新闻
· 美国 8 月非农新增 16.2 万远超预期,失业率 4.1%(CNBC)
· 美联储理事沃勒支持 9 月按兵不动,特朗普加大对主席沃什施压,加息猜测升温(CNBC)
· 日本 8 月外汇储备创纪录减少 800 亿美元;名义工资创 1997 年来最大升幅,日央行下周加息预期升温(CNBC/华尔街见闻)
📅 本周经济数据预告
美国 8 月 CPI 本周公布,为 9 月议息会议前最后一份关键通胀数据,将检验"加息还是观望"的定价;周四有例行初请失业金数据。
📊 美股
道指 53,414 点(-0.51%)、标普500 7,718 点(-0.38%)、纳指 26,506 点(-0.29%)。周一劳工节休市,以上为上周五收盘,今晚美股结束假期复市。结构主线仍是存储芯片:闪迪、美光领涨,AI 存储需求叙事点燃资金热情,但技术图表提示板块短线回调风险未消。情绪上,8 月非农超预期后市场反而担忧美联储重启加息,特朗普与主席沃什的角力成为新的不确定源。
🪙 加密货币
$BTC 报 78,990 美元(24h -1.53%)。周末收复 8 万美元的努力告吹:CoinDesk 称上方 8.3 万一带如"墙",鲸鱼已转为净卖出;但 CoinShares 指 ETF 资金是在交易美联储利率路径而非离场,上周现货 BTC ETF 净流入 9.87 亿美元。$ETH 报 2,484 美元(-1.39%);BNB 738 美元(-1.87%)、SOL 103 美元(-2.71%),周末山寨反弹熄火。DOT 逆势涨 4.95% 领跑,ZEC 高位回落约 7%。加密总市值 2.68 万亿美元,24h 成交约 730 亿美元,BTC 占比 59.1%,恐惧贪婪指数 69(贪婪)。
🥇 黄金
$XAUT 4,419 美元(24h +0.10%);COMEX 期金 4,473 美元(+0.98%)。金价维持高位强势,避险配置需求仍在。
📰 加密要闻
· Liquid 白帽事件进展:攻击者已归还约 2.7 亿美元(3,400 枚 BTC),仍保留近 600 枚,网络一度暂停(TheBlock/Decrypt)
· 亨特·拜登官宣发行 LAPTOP 表情包币,将向 TRUMP 持仓者空投(WSJ 报道,CoinDesk 等跟进)
· 花旗与星展银行完成首笔周末美元跨境支付,基于 Swift 数字账本与代币化存款(CoinDesk/TheBlock)
· 以太坊推进"无需持有 ETH 即可付 Gas"提案,基金会为 Hegotá 升级圈定两个必推 EIP(CoinDesk/CoinTelegraph)
🌐 宏观新闻
· 美国 8 月非农新增 16.2 万远超预期,失业率 4.1%(CNBC)
· 美联储理事沃勒支持 9 月按兵不动,特朗普加大对主席沃什施压,加息猜测升温(CNBC)
· 日本 8 月外汇储备创纪录减少 800 亿美元;名义工资创 1997 年来最大升幅,日央行下周加息预期升温(CNBC/华尔街见闻)
📅 本周经济数据预告
美国 8 月 CPI 本周公布,为 9 月议息会议前最后一份关键通胀数据,将检验"加息还是观望"的定价;周四有例行初请失业金数据。
215
·
--
金融日报 | 2026年9月7日 周一
📊 美股
道指 53,414 点(-0.51%)、标普500 7,718 点(-0.38%)、纳指 26,506 点(-0.29%),为上周五收盘,今日美国劳动节休市。盘面主线是存储芯片:闪迪上周五暴涨近 12%、美光涨超 6%;今晨亚太接力大涨,SK海力士、三星电子、铠侠集体走强,AI 硬件景气正从美股向亚洲扩散。情绪上,8 月非农超预期后市场反而担忧美联储"不降反加",特朗普与美联储主席沃什的角力成为新的不确定源。
🪙 加密货币
$BTC 80,118 美元(24h +0.27%),$ETH 2,513 美元(+1.01%);BNB 752 美元(-2.04%)、SOL 106 美元(+2.55%)。BTC 上周五受非农冲击一度失守 8 万关口,周末企稳收复。加密总市值 2.71 万亿美元,24h 成交约 700 亿美元,BTC 占比 59.2%,恐惧贪婪指数 71(贪婪)。ETF 近三周净流入 38 亿美元,创 2026 年最强吸金纪录。山寨亮点:ZEC 涨近 17% 站上 1,200 美元,DOT 涨超 10%,LINK 涨超 9%。
🥇 黄金
$XAUT 4,417 美元(24h -0.21%);COMEX 期金 4,477 美元(+1.06%)。央行购金与避险需求托底,金价维持高位震荡。
📰 加密要闻
· Liquid 网络遭"白帽"转走约 4,000 BTC(约 3.2 亿美元),暂停运营调查(TheBlock)
· BTC 现货 ETF 三周净流入 38 亿美元,创 2026 年最强纪录(CoinTelegraph)
· 沉睡 16 年的"中本聪时代"钱包苏醒,600 BTC 被转出(CoinTelegraph)
· Polymarket 上线加密永续合约,最高 20 倍杠杆(Decrypt)
🌐 宏观新闻
· 美国 8 月非农新增 16.2 万远超预期,失业率 4.1%(CNBC)
· 美联储理事沃勒支持 9 月按兵不动,特朗普加大施压主席沃什(CNBC)
· 日本外汇储备连续 4 个月下降,主因 7 月底干预日元(华尔街见闻)
📅 本周经济数据预告
周一美国劳动节休市;本周美国数据面清淡,焦点转向 9 月议息会议前官员表态与周四初请失业金人数。
金融日报 | 2026年9月7日 周一
📊 美股
道指 53,414 点(-0.51%)、标普500 7,718 点(-0.38%)、纳指 26,506 点(-0.29%),为上周五收盘,今日美国劳动节休市。盘面主线是存储芯片:闪迪上周五暴涨近 12%、美光涨超 6%;今晨亚太接力大涨,SK海力士、三星电子、铠侠集体走强,AI 硬件景气正从美股向亚洲扩散。情绪上,8 月非农超预期后市场反而担忧美联储"不降反加",特朗普与美联储主席沃什的角力成为新的不确定源。
🪙 加密货币
$BTC 80,118 美元(24h +0.27%),$ETH 2,513 美元(+1.01%);BNB 752 美元(-2.04%)、SOL 106 美元(+2.55%)。BTC 上周五受非农冲击一度失守 8 万关口,周末企稳收复。加密总市值 2.71 万亿美元,24h 成交约 700 亿美元,BTC 占比 59.2%,恐惧贪婪指数 71(贪婪)。ETF 近三周净流入 38 亿美元,创 2026 年最强吸金纪录。山寨亮点:ZEC 涨近 17% 站上 1,200 美元,DOT 涨超 10%,LINK 涨超 9%。
🥇 黄金
$XAUT 4,417 美元(24h -0.21%);COMEX 期金 4,477 美元(+1.06%)。央行购金与避险需求托底,金价维持高位震荡。
📰 加密要闻
· Liquid 网络遭"白帽"转走约 4,000 BTC(约 3.2 亿美元),暂停运营调查(TheBlock)
· BTC 现货 ETF 三周净流入 38 亿美元,创 2026 年最强纪录(CoinTelegraph)
· 沉睡 16 年的"中本聪时代"钱包苏醒,600 BTC 被转出(CoinTelegraph)
· Polymarket 上线加密永续合约,最高 20 倍杠杆(Decrypt)
🌐 宏观新闻
· 美国 8 月非农新增 16.2 万远超预期,失业率 4.1%(CNBC)
· 美联储理事沃勒支持 9 月按兵不动,特朗普加大施压主席沃什(CNBC)
· 日本外汇储备连续 4 个月下降,主因 7 月底干预日元(华尔街见闻)
📅 本周经济数据预告
周一美国劳动节休市;本周美国数据面清淡,焦点转向 9 月议息会议前官员表态与周四初请失业金人数。
📊 美股
道指 53,414 点(-0.51%)、标普500 7,718 点(-0.38%)、纳指 26,506 点(-0.29%),为上周五收盘,今日美国劳动节休市。盘面主线是存储芯片:闪迪上周五暴涨近 12%、美光涨超 6%;今晨亚太接力大涨,SK海力士、三星电子、铠侠集体走强,AI 硬件景气正从美股向亚洲扩散。情绪上,8 月非农超预期后市场反而担忧美联储"不降反加",特朗普与美联储主席沃什的角力成为新的不确定源。
🪙 加密货币
$BTC 80,118 美元(24h +0.27%),$ETH 2,513 美元(+1.01%);BNB 752 美元(-2.04%)、SOL 106 美元(+2.55%)。BTC 上周五受非农冲击一度失守 8 万关口,周末企稳收复。加密总市值 2.71 万亿美元,24h 成交约 700 亿美元,BTC 占比 59.2%,恐惧贪婪指数 71(贪婪)。ETF 近三周净流入 38 亿美元,创 2026 年最强吸金纪录。山寨亮点:ZEC 涨近 17% 站上 1,200 美元,DOT 涨超 10%,LINK 涨超 9%。
🥇 黄金
$XAUT 4,417 美元(24h -0.21%);COMEX 期金 4,477 美元(+1.06%)。央行购金与避险需求托底,金价维持高位震荡。
📰 加密要闻
· Liquid 网络遭"白帽"转走约 4,000 BTC(约 3.2 亿美元),暂停运营调查(TheBlock)
· BTC 现货 ETF 三周净流入 38 亿美元,创 2026 年最强纪录(CoinTelegraph)
· 沉睡 16 年的"中本聪时代"钱包苏醒,600 BTC 被转出(CoinTelegraph)
· Polymarket 上线加密永续合约,最高 20 倍杠杆(Decrypt)
🌐 宏观新闻
· 美国 8 月非农新增 16.2 万远超预期,失业率 4.1%(CNBC)
· 美联储理事沃勒支持 9 月按兵不动,特朗普加大施压主席沃什(CNBC)
· 日本外汇储备连续 4 个月下降,主因 7 月底干预日元(华尔街见闻)
📅 本周经济数据预告
周一美国劳动节休市;本周美国数据面清淡,焦点转向 9 月议息会议前官员表态与周四初请失业金人数。
252
·
--
Статья
64岁老汉的千万赌局,藏着一整条华尔街的上链暗线从 Bonk Guy 的 meme 传奇到“币股配对”,真正值得下注的,或许是那张被反复换血的赌桌
一个64岁的老头,1.6万美元本金、6倍杠杆,把仓位滚到2000万美元,又在一次暴跌里全部归零——这是这两天加密圈传得最凶的故事。主角叫 Bonk Guy,一个被戏称为“老汉”的匿名玩家。这个故事最值得琢磨的地方,其实不在他的仓位,而在另一件事:当他把同一套剧本演到第五遍时,他下注的那张赌桌,已经悄悄换了主人。
一、六十四岁的赌徒,和他演了五遍的剧本
先把这位老汉流传在圈里的战绩摊开来看(注:以下数字来自社区流传与多方转述,链上难以逐一核实):2023年,他拿1.6万美元本金、6倍杠杆做多$BONK ,仓位一度站上2000万美元;之后同一套打法反复上演——WIF从6000美元做到约140万美元;FARTCOIN投入约30万、回报超800万;POPCAT、PNUT几万美元翻出百万级收益;又借MAGA、DOGEGOV和“咆哮小猫”相关热点,把几千到几万的本金滚成500万、1000万美元。直到2025年10月11日:特朗普重启关税战,加密市场暴跌,他的仓位归零。随后,链上追踪者Rune揭开了最后一张底牌——这位meme圈老司机,64岁。
账本可以吹,K线不会撒谎。我拉了一遍BONK的币安数据:2024年11月21日见顶后一路阴跌,如今距峰值跌去约94%;2025年10月10日单日跌约31%。同一个标的、同一套“热点+杠杆+梭哈”的剧本,赚过千万也清零过——这不是投资,这是用杠杆买彩票。圈子里有条流传很广的规律:当meme市值被拉高几百倍、忙着上各大交易所的时候,离庄家收割也就不远了。这话糙,理不糙。
二、赌桌换了:meme 开始“配股票”
但这轮行情有个微妙的变量,让故事没有在第一部分结束:新起飞的几个meme标的,大多来自新晋“合规链”#Robinhood Chain。它搞出了一个“币股配Meme”的玩法——meme币不再配ETH或稳定币,而是直接拿NVDA、AAPL这类代币化股票当报价资产。比如meme币AI直接和NVDA配对,价格既看AI相对NVDA的走势、也跟着NVDA本身波动;LLM这个meme的最大流动性池,对应的是LULU——Lululemon的股票代币。算盘是这样打的:meme资金买入抬高股票代币需求,股价上涨反过来强化meme叙事。
上个月我扒Robinhood Chain(一条Arbitrum Orbit二层,chainId 4663,官方桥走Arbitrum Portal)的池子时就注意到:Uniswap V3/V4已经被官方部署成那里最主要的交易场所。当时只觉得新鲜,现在回头看——一切早有铺垫。说到底,币股配对仍是零售端的狂欢;真正值得盯的,是这场狂欢背后那条更大的暗线。
三、暗线:华尔街正在批量“搬家”
把2026年以来机构的动作排在一起看,信号相当密集:
· 2月,贝莱德的代币化国债基金BUIDL开始在Uniswap上交易——第一次有受监管的机构级产品被搬进DEX;
· 同月,Ondo的代币化股票进入借贷和金库协议;
· 伦交所LSEG在规划链上结算的数字证券存管;富兰克林邓普顿联手Swift,强调代币化货币基金的24小时流动性;
· Robinhood在Arbitrum测试网开放股票代币测试;8月31日其CEO放话“超级周期”——已在美以外推出190种美股代币、支持24/7交易、覆盖120多个国家和地区的用户(PANews报道)。
把这些串起来看,“币股配meme”根本不是Robinhood的心血来潮——那更像是华尔街借零售流量做的一次市场教育。meme是烟花,合规资产才是货;而几乎所有合规链都采用以太坊二层的技术方案,Uniswap作为以太坊生态的DEX首选,恰好卡在所有货流必经的收费站上。
四、渣打为什么喊出100美元
6月中旬,渣打银行首次覆盖Uniswap,给了两个数字:2026年底$UNI 到6.5美元,2030年底约100美元——按当时约2.7美元的价格算,约40倍。彼时市场大多一笑而过。
现实是怎么走的?6月15日UNI还在2.85美元附近,截至9月5日已收在6.28美元——渣打的“年底6.5美元”,提前四个月完成了96%。尤其8月底以来:8月27日还在4.68美元,9个交易日后冲到6.33美元再回到6.28美元,区间涨幅约34%。市场已经开始为“机构上链”这条叙事定价。
我的态度很明确:现货、分批、不追高。三个理由。第一,这是慢变量叙事,最忌讳用快变量的方式追——一周涨34%之后进场,你买的是情绪不是逻辑;第二,Bonk Guy用一整条命演示了杠杆的下场,工具没变,赌徒换了一茬又一茬,输家永远是同一种;第三,6.5美元已经是全市场的短期共识价,真正的赔率出现在无人问津的2.x美元区——现在入场,赚的是“2030年100美元”的时间钱,急不得。
五、三个剧本,和我的失效条件
剧本A(概率最高):机构上链叙事继续兑现——更多BUIDL类产品落地、更多券商发行代币化证券、Robinhood Chain生态起量。UNI年内冲8-10美元,每次回踩都是加仓点。
剧本B(最大风险):监管逆风——DEX被监管点名、代币化股票在某个司法辖区被叫停,叙事证伪,UNI回到3-4美元区间震荡。真正的风险点不是meme退潮,而是“合规资产回流传统托管”和“各链自建DEX分流”这两件事。
剧本C:meme退潮但基建照走,UNI在5-7美元区间用时间换空间,等待下一个催化剂。
失效条件我写得很具体:若贝莱德BUIDL这类机构产品开始撤出DEX、链上合规资产规模连续两个季度下滑、或Uniswap协议费用收入持续恶化——我会减仓离场观望,而不是和叙事谈感情。
64岁还能在第一线搏杀,是生命力;但把养老的钱交给6倍杠杆,是另一回事。Bonk Guy的故事里,最值钱的或许不是他赚到过的千万美金,而是他归零之后还留在牌桌上——这份钝感力,大多数散户学不会。对我们普通人来说,别羡慕赌徒的烟花,要拿住收税人的位置:meme会过气,赌桌会换庄,但“给所有上链资产收过路费”这门生意,可能才刚刚开始。山还是那座山,只不过这一次,上山的人手里拿的不再是铲子,而是ETF、国债基金和券商牌照。
本文为个人视角解读,不构成投资建议。数据截至2026年9月5日(Binance现货)。渣打银行研报2026-06;行情图表数据源:Binance API。
64岁老汉的千万赌局,藏着一整条华尔街的上链暗线
从 Bonk Guy 的 meme 传奇到“币股配对”,真正值得下注的,或许是那张被反复换血的赌桌
一个64岁的老头,1.6万美元本金、6倍杠杆,把仓位滚到2000万美元,又在一次暴跌里全部归零——这是这两天加密圈传得最凶的故事。主角叫 Bonk Guy,一个被戏称为“老汉”的匿名玩家。这个故事最值得琢磨的地方,其实不在他的仓位,而在另一件事:当他把同一套剧本演到第五遍时,他下注的那张赌桌,已经悄悄换了主人。
一、六十四岁的赌徒,和他演了五遍的剧本
先把这位老汉流传在圈里的战绩摊开来看(注:以下数字来自社区流传与多方转述,链上难以逐一核实):2023年,他拿1.6万美元本金、6倍杠杆做多$BONK ,仓位一度站上2000万美元;之后同一套打法反复上演——WIF从6000美元做到约140万美元;FARTCOIN投入约30万、回报超800万;POPCAT、PNUT几万美元翻出百万级收益;又借MAGA、DOGEGOV和“咆哮小猫”相关热点,把几千到几万的本金滚成500万、1000万美元。直到2025年10月11日:特朗普重启关税战,加密市场暴跌,他的仓位归零。随后,链上追踪者Rune揭开了最后一张底牌——这位meme圈老司机,64岁。
账本可以吹,K线不会撒谎。我拉了一遍BONK的币安数据:2024年11月21日见顶后一路阴跌,如今距峰值跌去约94%;2025年10月10日单日跌约31%。同一个标的、同一套“热点+杠杆+梭哈”的剧本,赚过千万也清零过——这不是投资,这是用杠杆买彩票。圈子里有条流传很广的规律:当meme市值被拉高几百倍、忙着上各大交易所的时候,离庄家收割也就不远了。这话糙,理不糙。
二、赌桌换了:meme 开始“配股票”
但这轮行情有个微妙的变量,让故事没有在第一部分结束:新起飞的几个meme标的,大多来自新晋“合规链”#Robinhood Chain。它搞出了一个“币股配Meme”的玩法——meme币不再配ETH或稳定币,而是直接拿NVDA、AAPL这类代币化股票当报价资产。比如meme币AI直接和NVDA配对,价格既看AI相对NVDA的走势、也跟着NVDA本身波动;LLM这个meme的最大流动性池,对应的是LULU——Lululemon的股票代币。算盘是这样打的:meme资金买入抬高股票代币需求,股价上涨反过来强化meme叙事。
上个月我扒Robinhood Chain(一条Arbitrum Orbit二层,chainId 4663,官方桥走Arbitrum Portal)的池子时就注意到:Uniswap V3/V4已经被官方部署成那里最主要的交易场所。当时只觉得新鲜,现在回头看——一切早有铺垫。说到底,币股配对仍是零售端的狂欢;真正值得盯的,是这场狂欢背后那条更大的暗线。
三、暗线:华尔街正在批量“搬家”
把2026年以来机构的动作排在一起看,信号相当密集:
· 2月,贝莱德的代币化国债基金BUIDL开始在Uniswap上交易——第一次有受监管的机构级产品被搬进DEX;
· 同月,Ondo的代币化股票进入借贷和金库协议;
· 伦交所LSEG在规划链上结算的数字证券存管;富兰克林邓普顿联手Swift,强调代币化货币基金的24小时流动性;
· Robinhood在Arbitrum测试网开放股票代币测试;8月31日其CEO放话“超级周期”——已在美以外推出190种美股代币、支持24/7交易、覆盖120多个国家和地区的用户(PANews报道)。
把这些串起来看,“币股配meme”根本不是Robinhood的心血来潮——那更像是华尔街借零售流量做的一次市场教育。meme是烟花,合规资产才是货;而几乎所有合规链都采用以太坊二层的技术方案,Uniswap作为以太坊生态的DEX首选,恰好卡在所有货流必经的收费站上。
四、渣打为什么喊出100美元
6月中旬,渣打银行首次覆盖Uniswap,给了两个数字:2026年底$UNI 到6.5美元,2030年底约100美元——按当时约2.7美元的价格算,约40倍。彼时市场大多一笑而过。
现实是怎么走的?6月15日UNI还在2.85美元附近,截至9月5日已收在6.28美元——渣打的“年底6.5美元”,提前四个月完成了96%。尤其8月底以来:8月27日还在4.68美元,9个交易日后冲到6.33美元再回到6.28美元,区间涨幅约34%。市场已经开始为“机构上链”这条叙事定价。
我的态度很明确:现货、分批、不追高。三个理由。第一,这是慢变量叙事,最忌讳用快变量的方式追——一周涨34%之后进场,你买的是情绪不是逻辑;第二,Bonk Guy用一整条命演示了杠杆的下场,工具没变,赌徒换了一茬又一茬,输家永远是同一种;第三,6.5美元已经是全市场的短期共识价,真正的赔率出现在无人问津的2.x美元区——现在入场,赚的是“2030年100美元”的时间钱,急不得。
五、三个剧本,和我的失效条件
剧本A(概率最高):机构上链叙事继续兑现——更多BUIDL类产品落地、更多券商发行代币化证券、Robinhood Chain生态起量。UNI年内冲8-10美元,每次回踩都是加仓点。
剧本B(最大风险):监管逆风——DEX被监管点名、代币化股票在某个司法辖区被叫停,叙事证伪,UNI回到3-4美元区间震荡。真正的风险点不是meme退潮,而是“合规资产回流传统托管”和“各链自建DEX分流”这两件事。
剧本C:meme退潮但基建照走,UNI在5-7美元区间用时间换空间,等待下一个催化剂。
失效条件我写得很具体:若贝莱德BUIDL这类机构产品开始撤出DEX、链上合规资产规模连续两个季度下滑、或Uniswap协议费用收入持续恶化——我会减仓离场观望,而不是和叙事谈感情。
64岁还能在第一线搏杀,是生命力;但把养老的钱交给6倍杠杆,是另一回事。Bonk Guy的故事里,最值钱的或许不是他赚到过的千万美金,而是他归零之后还留在牌桌上——这份钝感力,大多数散户学不会。对我们普通人来说,别羡慕赌徒的烟花,要拿住收税人的位置:meme会过气,赌桌会换庄,但“给所有上链资产收过路费”这门生意,可能才刚刚开始。山还是那座山,只不过这一次,上山的人手里拿的不再是铲子,而是ETF、国债基金和券商牌照。
本文为个人视角解读,不构成投资建议。数据截至2026年9月5日(Binance现货)。渣打银行研报2026-06;行情图表数据源:Binance API。
一个64岁的老头,1.6万美元本金、6倍杠杆,把仓位滚到2000万美元,又在一次暴跌里全部归零——这是这两天加密圈传得最凶的故事。主角叫 Bonk Guy,一个被戏称为“老汉”的匿名玩家。这个故事最值得琢磨的地方,其实不在他的仓位,而在另一件事:当他把同一套剧本演到第五遍时,他下注的那张赌桌,已经悄悄换了主人。
一、六十四岁的赌徒,和他演了五遍的剧本
先把这位老汉流传在圈里的战绩摊开来看(注:以下数字来自社区流传与多方转述,链上难以逐一核实):2023年,他拿1.6万美元本金、6倍杠杆做多$BONK ,仓位一度站上2000万美元;之后同一套打法反复上演——WIF从6000美元做到约140万美元;FARTCOIN投入约30万、回报超800万;POPCAT、PNUT几万美元翻出百万级收益;又借MAGA、DOGEGOV和“咆哮小猫”相关热点,把几千到几万的本金滚成500万、1000万美元。直到2025年10月11日:特朗普重启关税战,加密市场暴跌,他的仓位归零。随后,链上追踪者Rune揭开了最后一张底牌——这位meme圈老司机,64岁。
账本可以吹,K线不会撒谎。我拉了一遍BONK的币安数据:2024年11月21日见顶后一路阴跌,如今距峰值跌去约94%;2025年10月10日单日跌约31%。同一个标的、同一套“热点+杠杆+梭哈”的剧本,赚过千万也清零过——这不是投资,这是用杠杆买彩票。圈子里有条流传很广的规律:当meme市值被拉高几百倍、忙着上各大交易所的时候,离庄家收割也就不远了。这话糙,理不糙。
二、赌桌换了:meme 开始“配股票”
但这轮行情有个微妙的变量,让故事没有在第一部分结束:新起飞的几个meme标的,大多来自新晋“合规链”#Robinhood Chain。它搞出了一个“币股配Meme”的玩法——meme币不再配ETH或稳定币,而是直接拿NVDA、AAPL这类代币化股票当报价资产。比如meme币AI直接和NVDA配对,价格既看AI相对NVDA的走势、也跟着NVDA本身波动;LLM这个meme的最大流动性池,对应的是LULU——Lululemon的股票代币。算盘是这样打的:meme资金买入抬高股票代币需求,股价上涨反过来强化meme叙事。
上个月我扒Robinhood Chain(一条Arbitrum Orbit二层,chainId 4663,官方桥走Arbitrum Portal)的池子时就注意到:Uniswap V3/V4已经被官方部署成那里最主要的交易场所。当时只觉得新鲜,现在回头看——一切早有铺垫。说到底,币股配对仍是零售端的狂欢;真正值得盯的,是这场狂欢背后那条更大的暗线。
三、暗线:华尔街正在批量“搬家”
把2026年以来机构的动作排在一起看,信号相当密集:
· 2月,贝莱德的代币化国债基金BUIDL开始在Uniswap上交易——第一次有受监管的机构级产品被搬进DEX;
· 同月,Ondo的代币化股票进入借贷和金库协议;
· 伦交所LSEG在规划链上结算的数字证券存管;富兰克林邓普顿联手Swift,强调代币化货币基金的24小时流动性;
· Robinhood在Arbitrum测试网开放股票代币测试;8月31日其CEO放话“超级周期”——已在美以外推出190种美股代币、支持24/7交易、覆盖120多个国家和地区的用户(PANews报道)。
把这些串起来看,“币股配meme”根本不是Robinhood的心血来潮——那更像是华尔街借零售流量做的一次市场教育。meme是烟花,合规资产才是货;而几乎所有合规链都采用以太坊二层的技术方案,Uniswap作为以太坊生态的DEX首选,恰好卡在所有货流必经的收费站上。
四、渣打为什么喊出100美元
6月中旬,渣打银行首次覆盖Uniswap,给了两个数字:2026年底$UNI 到6.5美元,2030年底约100美元——按当时约2.7美元的价格算,约40倍。彼时市场大多一笑而过。
现实是怎么走的?6月15日UNI还在2.85美元附近,截至9月5日已收在6.28美元——渣打的“年底6.5美元”,提前四个月完成了96%。尤其8月底以来:8月27日还在4.68美元,9个交易日后冲到6.33美元再回到6.28美元,区间涨幅约34%。市场已经开始为“机构上链”这条叙事定价。
我的态度很明确:现货、分批、不追高。三个理由。第一,这是慢变量叙事,最忌讳用快变量的方式追——一周涨34%之后进场,你买的是情绪不是逻辑;第二,Bonk Guy用一整条命演示了杠杆的下场,工具没变,赌徒换了一茬又一茬,输家永远是同一种;第三,6.5美元已经是全市场的短期共识价,真正的赔率出现在无人问津的2.x美元区——现在入场,赚的是“2030年100美元”的时间钱,急不得。
五、三个剧本,和我的失效条件
剧本A(概率最高):机构上链叙事继续兑现——更多BUIDL类产品落地、更多券商发行代币化证券、Robinhood Chain生态起量。UNI年内冲8-10美元,每次回踩都是加仓点。
剧本B(最大风险):监管逆风——DEX被监管点名、代币化股票在某个司法辖区被叫停,叙事证伪,UNI回到3-4美元区间震荡。真正的风险点不是meme退潮,而是“合规资产回流传统托管”和“各链自建DEX分流”这两件事。
剧本C:meme退潮但基建照走,UNI在5-7美元区间用时间换空间,等待下一个催化剂。
失效条件我写得很具体:若贝莱德BUIDL这类机构产品开始撤出DEX、链上合规资产规模连续两个季度下滑、或Uniswap协议费用收入持续恶化——我会减仓离场观望,而不是和叙事谈感情。
64岁还能在第一线搏杀,是生命力;但把养老的钱交给6倍杠杆,是另一回事。Bonk Guy的故事里,最值钱的或许不是他赚到过的千万美金,而是他归零之后还留在牌桌上——这份钝感力,大多数散户学不会。对我们普通人来说,别羡慕赌徒的烟花,要拿住收税人的位置:meme会过气,赌桌会换庄,但“给所有上链资产收过路费”这门生意,可能才刚刚开始。山还是那座山,只不过这一次,上山的人手里拿的不再是铲子,而是ETF、国债基金和券商牌照。
本文为个人视角解读,不构成投资建议。数据截至2026年9月5日(Binance现货)。渣打银行研报2026-06;行情图表数据源:Binance API。
1
352
·
--
Статья
非农三倍爆表美联储“按兵不动”的剧本被打穿了从鹰到鸽只用了一周,从鸽到鹰只用了25分钟——沃什的9月大考
北京时间今晚20:30,美国劳工统计局的鼠标轻轻一点,8月非农数据砸在屏幕上:新增就业16.2万人,而市场共识只有约5.3万——整整三倍。过去一周,市场刚陪美联储主席沃什坐完一趟情绪过山车:上周五他在杰克逊霍尔放出就任以来最鹰的框架,把9月加息概率一夜顶到55.7%;昨天他口风一转倾向按兵不动,美股、比特币、黄金集体狂欢;今晚,16.2万非农落地,一切又跌了回去。从鹰到鸽用了一周,从鸽到鹰,只用了25分钟。
01|夏天没有凉,是体温计坏了
过去一个月,市场被两个数字吓得够呛:7月非农初值-2.3万、ADP私企就业仅+3.8万,“无就业之夏”的叙事满天飞。今晚的官方数据把剧本掀了个底朝天:
▪ 8月新增非农+16.2万,共识预期仅约+5.3万(道琼斯口径),是过去12个月月均值(+3.1万)的5倍以上;
▪ 失业率4.1%持平;平均时薪环比+0.3%、同比+3.1%,双双不弱;
▪ 更扎心的是修正:6月由+2.0万上修至+3.1万,7月由-2.3万上修至+2.1万,两个月合计多出5.5万人。
“无就业之夏”不是夏天凉了,是体温计坏了。结构上这更是一份“偏热”的报告:餐饮酒吧+5.9万(平时月均仅+1.2万)、制造业+1.6万延续上行、地方教育回补+4.2万;家庭调查里非自愿兼职人数单月骤降41.4万——想干全职的人,真的找到全职了。唯一的暗面是信息业-2.3万:算力基础设施、出版、广播内容全在裁员,沃什在杰克逊霍尔追问“AI的收益会流向芯片厂商、云服务商这些稀缺资产持有者吗”,信息业已经先用-2.3万交了卷。此前ISM制造业54.6(八连扩张)、服务业55.4(需求红热)早就在喊同一个方向,只是市场不愿意信。
02|从鹰到鸽的一周
沃什,美联储第17任主席,2026年5月22日在白宫宣誓就职,此前在2006-2011年担任联储理事,是市场最熟悉的那张“鹰派老面孔”。他的就任百日演讲选在杰克逊霍尔,一开口就划清界限:“大家可以称之为提纲、徒步路线图,但千万别叫它前瞻指引。”在他看来,前瞻指引是危机时代的遗留物——“看似追求清晰,实则会制造模糊”,还会把美联储拖进“镜厅困境”:市场盯着联储的信号交易,联储又盯着市场价格判断,两面镜子互相反射,最后谁都看不清现实。有人劝他至少给个反应函数,他答:货币政策的关键变量随时间变化,“我们必须对自身的认知边界保持谦逊”。
但鹰也有鹰的底牌。他对通胀的态度毫不含糊:“2%是坚定不变的硬目标,物价稳定不会自动实现。”他警告,今年夏天的通胀读数好于预期,“但并没有告诉我潜在趋势已经显著改善”——“否则,我们有工作要做。那是我们的工作、我们的使命、我们的职责。”他甚至补了一句让市场后背发凉的话:“市场定价显示对我们实现物价稳定有信心,我可以向你们保证,他们是对的。”结果就是:2年期美债收益率一夜飙升近8个基点至4.31%,CME的9月加息概率从前一天的三成多跳到55.7%——他不画线,市场就替他画。
然后,剧情在昨天反转。据CNBC报道,沃什的最新表态明显软化:只要接下来两周的数据不出现意外,他倾向支持9月会议维持利率不变;下一步动作将取决于即将公布的8月通胀报告。市场把这解读为他就任以来第一次为“按兵不动”背书——最鹰的主席,开始给市场递台阶。于是,风险资产像被按下了启动键:隔夜美股三大指数集体收涨,道指+1.18%、纳指+1.40%;比特币一夜+5.35%站上8.1万美元,约4.15亿美元空头爆仓,加密总市值回到2.73万亿美元;COMEX期金大涨3.6%重回4500上方;美元指数跌破99,10年期美债收益率掉头下行。市场用真金白银投票:转鸽,就是最大的利好。回头看,沃什的逻辑其实从未变过——通胀有改善迹象、趋势比单点重要,那就该给“数据依赖”留出空间。只是他大概没料到,他愿意等的那份数据,今晚以三倍预期的方式砸了下来,把刚点起来的火,一盆水浇灭。
03|9月15日,三个剧本
非农公布后,交易员重新加码9月加息押注。摆在沃什桌上的剧本有三个:
剧本A|按兵不动(基准情形,概率五成半)。失业率4.1%纹丝不动、时薪3.1%温和可控,这份报告“热”但不至于“烫”——配合沃什刚递出去的台阶,9月hold+鹰派措辞仍是最可能的结果。他上任首会就把政策利率留在3.50%-3.75%并删除了宽松倾向,说明他擅长“不动手,只动嘴”。
剧本B|9月直接加息(概率三成半,下周CPI出炉前会反复摇摆)。沃什的弹药已经上膛:“我们有工作要做”是现成的台词,联储内部哈马克等人早就喊出“现在是加息的时候”。今晚16.2万非农给鹰派递了实弹——若下周8月CPI环比再超0.3%,把“潜在趋势改善”的论据打穿,9月加息就不是段子。
剧本C|政治变量(低概率、高伤害)。副总统万斯在公开呼吁降息,白宫与美联储的拉扯已摆上台面。沃什上任百日反复强调“央行少发声、少干预”,若市场开始定价“政治干预央行”,受伤的先是美元信用叙事——那会变成黄金和比特币的另一种剧本。
我的判断与华尔街主流接近:9月大概率hold+鹰派措辞,真正的加息窗口在10月或12月。Navy Federal首席经济学家Heather Long说得直白:“沃什打开了加息之门。9月可能不会加,但10月或12月会。”不赌裁判改判,但必须为改判留好仓位。
04|谁在挨揍,谁在捡筹码
把这一周连起来看,就是一出完整的三幕剧:第一幕,8月28日沃什放鹰,美元走强、日元跌破160,把7月美日联合干预的涨幅抹掉大半;第二幕,昨天他口风转鸽,风险资产集体大涨,比特币站上8.1万、黄金重回4500上方,市场像过年;第三幕,今晚16.2万非农一出来——这台“过热发动机”的轰鸣声,直接把鸽派剧本震碎:10年期美债收益率从4.76%跳到4.79%,美元反弹0.4%站回99.3,现货黄金失守4400美元、日内跌超1.6%,COMEX期金从4500上方直落4450附近,比特币跌破8万。涨上去的,25分钟内跌回来大半。“弱美元窗口”是干预给的,现在也是干预收走的。
比特币从昨夜8.1万上方跌破8万整数关,一度下探7.94万,ETH回到2450附近。币金相关性正处在六年高位——这笔账其实很好算:同一个宏观逻辑,币和金如今共用一张定价表。美股期货反而淡定:道指-0.24%、标普-0.19%,纳指期货还倔强地红着+0.09%,AI叙事在跟利率拔河,科技的钱暂时没打算走。
别忽略另一个火药桶:日元。上周日元急升一度把美元指数压破99,市场怀疑日本当局已悄悄动手;今晚美元反弹、USD/JPY回到155.8——若这波“干预行情”只是脉冲,强美元回归后,全球套息交易随时可能再掀一次桌子。
落到仓位上,我的排序:黄金这波不接飞刀,但4300-4400是过去一年的密集成交区,若下周CPI温和、美联储确认hold,那里是加仓点而非恐慌点;比特币失守8万后先看77000-78000的日线支撑,跌破前不追空、不重仓抄,CPI就是方向开关;至于“无就业之夏”那种叙事,别谈恋爱——数据会修正,而叙事从不道歉。
沃什在杰克逊霍尔说,大提顿山脉亘古不变,而经济图景瞬息万变——他把演讲命名为《我们所处的时代》。这个时代给市场的第一课是:主席不肯画好球区,球员就只能自己盯球。这一周他刚想给市场递个台阶,今晚的16.2万就把台阶踹翻了。通胀这座山,已经压了美联储五年半。市场能做的从来不是预测裁判,而是确保自己两边都站得稳。
本文为美国8月非农数据公布后的即时复盘与前瞻,不构成投资建议。
非农三倍爆表美联储“按兵不动”的剧本被打穿了
从鹰到鸽只用了一周,从鸽到鹰只用了25分钟——沃什的9月大考
北京时间今晚20:30,美国劳工统计局的鼠标轻轻一点,8月非农数据砸在屏幕上:新增就业16.2万人,而市场共识只有约5.3万——整整三倍。过去一周,市场刚陪美联储主席沃什坐完一趟情绪过山车:上周五他在杰克逊霍尔放出就任以来最鹰的框架,把9月加息概率一夜顶到55.7%;昨天他口风一转倾向按兵不动,美股、比特币、黄金集体狂欢;今晚,16.2万非农落地,一切又跌了回去。从鹰到鸽用了一周,从鸽到鹰,只用了25分钟。
01|夏天没有凉,是体温计坏了
过去一个月,市场被两个数字吓得够呛:7月非农初值-2.3万、ADP私企就业仅+3.8万,“无就业之夏”的叙事满天飞。今晚的官方数据把剧本掀了个底朝天:
▪ 8月新增非农+16.2万,共识预期仅约+5.3万(道琼斯口径),是过去12个月月均值(+3.1万)的5倍以上;
▪ 失业率4.1%持平;平均时薪环比+0.3%、同比+3.1%,双双不弱;
▪ 更扎心的是修正:6月由+2.0万上修至+3.1万,7月由-2.3万上修至+2.1万,两个月合计多出5.5万人。
“无就业之夏”不是夏天凉了,是体温计坏了。结构上这更是一份“偏热”的报告:餐饮酒吧+5.9万(平时月均仅+1.2万)、制造业+1.6万延续上行、地方教育回补+4.2万;家庭调查里非自愿兼职人数单月骤降41.4万——想干全职的人,真的找到全职了。唯一的暗面是信息业-2.3万:算力基础设施、出版、广播内容全在裁员,沃什在杰克逊霍尔追问“AI的收益会流向芯片厂商、云服务商这些稀缺资产持有者吗”,信息业已经先用-2.3万交了卷。此前ISM制造业54.6(八连扩张)、服务业55.4(需求红热)早就在喊同一个方向,只是市场不愿意信。
02|从鹰到鸽的一周
沃什,美联储第17任主席,2026年5月22日在白宫宣誓就职,此前在2006-2011年担任联储理事,是市场最熟悉的那张“鹰派老面孔”。他的就任百日演讲选在杰克逊霍尔,一开口就划清界限:“大家可以称之为提纲、徒步路线图,但千万别叫它前瞻指引。”在他看来,前瞻指引是危机时代的遗留物——“看似追求清晰,实则会制造模糊”,还会把美联储拖进“镜厅困境”:市场盯着联储的信号交易,联储又盯着市场价格判断,两面镜子互相反射,最后谁都看不清现实。有人劝他至少给个反应函数,他答:货币政策的关键变量随时间变化,“我们必须对自身的认知边界保持谦逊”。
但鹰也有鹰的底牌。他对通胀的态度毫不含糊:“2%是坚定不变的硬目标,物价稳定不会自动实现。”他警告,今年夏天的通胀读数好于预期,“但并没有告诉我潜在趋势已经显著改善”——“否则,我们有工作要做。那是我们的工作、我们的使命、我们的职责。”他甚至补了一句让市场后背发凉的话:“市场定价显示对我们实现物价稳定有信心,我可以向你们保证,他们是对的。”结果就是:2年期美债收益率一夜飙升近8个基点至4.31%,CME的9月加息概率从前一天的三成多跳到55.7%——他不画线,市场就替他画。
然后,剧情在昨天反转。据CNBC报道,沃什的最新表态明显软化:只要接下来两周的数据不出现意外,他倾向支持9月会议维持利率不变;下一步动作将取决于即将公布的8月通胀报告。市场把这解读为他就任以来第一次为“按兵不动”背书——最鹰的主席,开始给市场递台阶。于是,风险资产像被按下了启动键:隔夜美股三大指数集体收涨,道指+1.18%、纳指+1.40%;比特币一夜+5.35%站上8.1万美元,约4.15亿美元空头爆仓,加密总市值回到2.73万亿美元;COMEX期金大涨3.6%重回4500上方;美元指数跌破99,10年期美债收益率掉头下行。市场用真金白银投票:转鸽,就是最大的利好。回头看,沃什的逻辑其实从未变过——通胀有改善迹象、趋势比单点重要,那就该给“数据依赖”留出空间。只是他大概没料到,他愿意等的那份数据,今晚以三倍预期的方式砸了下来,把刚点起来的火,一盆水浇灭。
03|9月15日,三个剧本
非农公布后,交易员重新加码9月加息押注。摆在沃什桌上的剧本有三个:
剧本A|按兵不动(基准情形,概率五成半)。失业率4.1%纹丝不动、时薪3.1%温和可控,这份报告“热”但不至于“烫”——配合沃什刚递出去的台阶,9月hold+鹰派措辞仍是最可能的结果。他上任首会就把政策利率留在3.50%-3.75%并删除了宽松倾向,说明他擅长“不动手,只动嘴”。
剧本B|9月直接加息(概率三成半,下周CPI出炉前会反复摇摆)。沃什的弹药已经上膛:“我们有工作要做”是现成的台词,联储内部哈马克等人早就喊出“现在是加息的时候”。今晚16.2万非农给鹰派递了实弹——若下周8月CPI环比再超0.3%,把“潜在趋势改善”的论据打穿,9月加息就不是段子。
剧本C|政治变量(低概率、高伤害)。副总统万斯在公开呼吁降息,白宫与美联储的拉扯已摆上台面。沃什上任百日反复强调“央行少发声、少干预”,若市场开始定价“政治干预央行”,受伤的先是美元信用叙事——那会变成黄金和比特币的另一种剧本。
我的判断与华尔街主流接近:9月大概率hold+鹰派措辞,真正的加息窗口在10月或12月。Navy Federal首席经济学家Heather Long说得直白:“沃什打开了加息之门。9月可能不会加,但10月或12月会。”不赌裁判改判,但必须为改判留好仓位。
04|谁在挨揍,谁在捡筹码
把这一周连起来看,就是一出完整的三幕剧:第一幕,8月28日沃什放鹰,美元走强、日元跌破160,把7月美日联合干预的涨幅抹掉大半;第二幕,昨天他口风转鸽,风险资产集体大涨,比特币站上8.1万、黄金重回4500上方,市场像过年;第三幕,今晚16.2万非农一出来——这台“过热发动机”的轰鸣声,直接把鸽派剧本震碎:10年期美债收益率从4.76%跳到4.79%,美元反弹0.4%站回99.3,现货黄金失守4400美元、日内跌超1.6%,COMEX期金从4500上方直落4450附近,比特币跌破8万。涨上去的,25分钟内跌回来大半。“弱美元窗口”是干预给的,现在也是干预收走的。
比特币从昨夜8.1万上方跌破8万整数关,一度下探7.94万,ETH回到2450附近。币金相关性正处在六年高位——这笔账其实很好算:同一个宏观逻辑,币和金如今共用一张定价表。美股期货反而淡定:道指-0.24%、标普-0.19%,纳指期货还倔强地红着+0.09%,AI叙事在跟利率拔河,科技的钱暂时没打算走。
别忽略另一个火药桶:日元。上周日元急升一度把美元指数压破99,市场怀疑日本当局已悄悄动手;今晚美元反弹、USD/JPY回到155.8——若这波“干预行情”只是脉冲,强美元回归后,全球套息交易随时可能再掀一次桌子。
落到仓位上,我的排序:黄金这波不接飞刀,但4300-4400是过去一年的密集成交区,若下周CPI温和、美联储确认hold,那里是加仓点而非恐慌点;比特币失守8万后先看77000-78000的日线支撑,跌破前不追空、不重仓抄,CPI就是方向开关;至于“无就业之夏”那种叙事,别谈恋爱——数据会修正,而叙事从不道歉。
沃什在杰克逊霍尔说,大提顿山脉亘古不变,而经济图景瞬息万变——他把演讲命名为《我们所处的时代》。这个时代给市场的第一课是:主席不肯画好球区,球员就只能自己盯球。这一周他刚想给市场递个台阶,今晚的16.2万就把台阶踹翻了。通胀这座山,已经压了美联储五年半。市场能做的从来不是预测裁判,而是确保自己两边都站得稳。
本文为美国8月非农数据公布后的即时复盘与前瞻,不构成投资建议。
北京时间今晚20:30,美国劳工统计局的鼠标轻轻一点,8月非农数据砸在屏幕上:新增就业16.2万人,而市场共识只有约5.3万——整整三倍。过去一周,市场刚陪美联储主席沃什坐完一趟情绪过山车:上周五他在杰克逊霍尔放出就任以来最鹰的框架,把9月加息概率一夜顶到55.7%;昨天他口风一转倾向按兵不动,美股、比特币、黄金集体狂欢;今晚,16.2万非农落地,一切又跌了回去。从鹰到鸽用了一周,从鸽到鹰,只用了25分钟。
01|夏天没有凉,是体温计坏了
过去一个月,市场被两个数字吓得够呛:7月非农初值-2.3万、ADP私企就业仅+3.8万,“无就业之夏”的叙事满天飞。今晚的官方数据把剧本掀了个底朝天:
▪ 8月新增非农+16.2万,共识预期仅约+5.3万(道琼斯口径),是过去12个月月均值(+3.1万)的5倍以上;
▪ 失业率4.1%持平;平均时薪环比+0.3%、同比+3.1%,双双不弱;
▪ 更扎心的是修正:6月由+2.0万上修至+3.1万,7月由-2.3万上修至+2.1万,两个月合计多出5.5万人。
“无就业之夏”不是夏天凉了,是体温计坏了。结构上这更是一份“偏热”的报告:餐饮酒吧+5.9万(平时月均仅+1.2万)、制造业+1.6万延续上行、地方教育回补+4.2万;家庭调查里非自愿兼职人数单月骤降41.4万——想干全职的人,真的找到全职了。唯一的暗面是信息业-2.3万:算力基础设施、出版、广播内容全在裁员,沃什在杰克逊霍尔追问“AI的收益会流向芯片厂商、云服务商这些稀缺资产持有者吗”,信息业已经先用-2.3万交了卷。此前ISM制造业54.6(八连扩张)、服务业55.4(需求红热)早就在喊同一个方向,只是市场不愿意信。
02|从鹰到鸽的一周
沃什,美联储第17任主席,2026年5月22日在白宫宣誓就职,此前在2006-2011年担任联储理事,是市场最熟悉的那张“鹰派老面孔”。他的就任百日演讲选在杰克逊霍尔,一开口就划清界限:“大家可以称之为提纲、徒步路线图,但千万别叫它前瞻指引。”在他看来,前瞻指引是危机时代的遗留物——“看似追求清晰,实则会制造模糊”,还会把美联储拖进“镜厅困境”:市场盯着联储的信号交易,联储又盯着市场价格判断,两面镜子互相反射,最后谁都看不清现实。有人劝他至少给个反应函数,他答:货币政策的关键变量随时间变化,“我们必须对自身的认知边界保持谦逊”。
但鹰也有鹰的底牌。他对通胀的态度毫不含糊:“2%是坚定不变的硬目标,物价稳定不会自动实现。”他警告,今年夏天的通胀读数好于预期,“但并没有告诉我潜在趋势已经显著改善”——“否则,我们有工作要做。那是我们的工作、我们的使命、我们的职责。”他甚至补了一句让市场后背发凉的话:“市场定价显示对我们实现物价稳定有信心,我可以向你们保证,他们是对的。”结果就是:2年期美债收益率一夜飙升近8个基点至4.31%,CME的9月加息概率从前一天的三成多跳到55.7%——他不画线,市场就替他画。
然后,剧情在昨天反转。据CNBC报道,沃什的最新表态明显软化:只要接下来两周的数据不出现意外,他倾向支持9月会议维持利率不变;下一步动作将取决于即将公布的8月通胀报告。市场把这解读为他就任以来第一次为“按兵不动”背书——最鹰的主席,开始给市场递台阶。于是,风险资产像被按下了启动键:隔夜美股三大指数集体收涨,道指+1.18%、纳指+1.40%;比特币一夜+5.35%站上8.1万美元,约4.15亿美元空头爆仓,加密总市值回到2.73万亿美元;COMEX期金大涨3.6%重回4500上方;美元指数跌破99,10年期美债收益率掉头下行。市场用真金白银投票:转鸽,就是最大的利好。回头看,沃什的逻辑其实从未变过——通胀有改善迹象、趋势比单点重要,那就该给“数据依赖”留出空间。只是他大概没料到,他愿意等的那份数据,今晚以三倍预期的方式砸了下来,把刚点起来的火,一盆水浇灭。
03|9月15日,三个剧本
非农公布后,交易员重新加码9月加息押注。摆在沃什桌上的剧本有三个:
剧本A|按兵不动(基准情形,概率五成半)。失业率4.1%纹丝不动、时薪3.1%温和可控,这份报告“热”但不至于“烫”——配合沃什刚递出去的台阶,9月hold+鹰派措辞仍是最可能的结果。他上任首会就把政策利率留在3.50%-3.75%并删除了宽松倾向,说明他擅长“不动手,只动嘴”。
剧本B|9月直接加息(概率三成半,下周CPI出炉前会反复摇摆)。沃什的弹药已经上膛:“我们有工作要做”是现成的台词,联储内部哈马克等人早就喊出“现在是加息的时候”。今晚16.2万非农给鹰派递了实弹——若下周8月CPI环比再超0.3%,把“潜在趋势改善”的论据打穿,9月加息就不是段子。
剧本C|政治变量(低概率、高伤害)。副总统万斯在公开呼吁降息,白宫与美联储的拉扯已摆上台面。沃什上任百日反复强调“央行少发声、少干预”,若市场开始定价“政治干预央行”,受伤的先是美元信用叙事——那会变成黄金和比特币的另一种剧本。
我的判断与华尔街主流接近:9月大概率hold+鹰派措辞,真正的加息窗口在10月或12月。Navy Federal首席经济学家Heather Long说得直白:“沃什打开了加息之门。9月可能不会加,但10月或12月会。”不赌裁判改判,但必须为改判留好仓位。
04|谁在挨揍,谁在捡筹码
把这一周连起来看,就是一出完整的三幕剧:第一幕,8月28日沃什放鹰,美元走强、日元跌破160,把7月美日联合干预的涨幅抹掉大半;第二幕,昨天他口风转鸽,风险资产集体大涨,比特币站上8.1万、黄金重回4500上方,市场像过年;第三幕,今晚16.2万非农一出来——这台“过热发动机”的轰鸣声,直接把鸽派剧本震碎:10年期美债收益率从4.76%跳到4.79%,美元反弹0.4%站回99.3,现货黄金失守4400美元、日内跌超1.6%,COMEX期金从4500上方直落4450附近,比特币跌破8万。涨上去的,25分钟内跌回来大半。“弱美元窗口”是干预给的,现在也是干预收走的。
比特币从昨夜8.1万上方跌破8万整数关,一度下探7.94万,ETH回到2450附近。币金相关性正处在六年高位——这笔账其实很好算:同一个宏观逻辑,币和金如今共用一张定价表。美股期货反而淡定:道指-0.24%、标普-0.19%,纳指期货还倔强地红着+0.09%,AI叙事在跟利率拔河,科技的钱暂时没打算走。
别忽略另一个火药桶:日元。上周日元急升一度把美元指数压破99,市场怀疑日本当局已悄悄动手;今晚美元反弹、USD/JPY回到155.8——若这波“干预行情”只是脉冲,强美元回归后,全球套息交易随时可能再掀一次桌子。
落到仓位上,我的排序:黄金这波不接飞刀,但4300-4400是过去一年的密集成交区,若下周CPI温和、美联储确认hold,那里是加仓点而非恐慌点;比特币失守8万后先看77000-78000的日线支撑,跌破前不追空、不重仓抄,CPI就是方向开关;至于“无就业之夏”那种叙事,别谈恋爱——数据会修正,而叙事从不道歉。
沃什在杰克逊霍尔说,大提顿山脉亘古不变,而经济图景瞬息万变——他把演讲命名为《我们所处的时代》。这个时代给市场的第一课是:主席不肯画好球区,球员就只能自己盯球。这一周他刚想给市场递个台阶,今晚的16.2万就把台阶踹翻了。通胀这座山,已经压了美联储五年半。市场能做的从来不是预测裁判,而是确保自己两边都站得稳。
本文为美国8月非农数据公布后的即时复盘与前瞻,不构成投资建议。
1
1
577
·
--
金融日报 | 2026年9月4日 周五
📊 美股
隔夜三大指数集体收涨:道指 53,686.11(+1.18%)、标普500 7,747.71(+1.06%)、纳指 26,584.06(+1.40%),纳指领跑,科技股情绪回暖。最大催化剂是英伟达 129 亿美元收购 Hugging Face,AI 软件层想象空间打开,芯片股全线走强。今晚美国 8 月非农数据将公布,方向选择在即。
🪙 加密货币
$BTC 81,150 美元(+5.35%),重回 8.1 万美元上方;$ETH 2,506 美元(+5.27%);BNB 726 美元(+5.58%);SOL 103.7 美元(+4.00%),主流币普涨。
异动方面:ZEC 大涨 16.4% 领跑全场,ADA 涨 9.45%,DOGE 涨 7.44%。
加密总市值约 2.73 万亿美元,24 小时成交 1,070 亿美元,BTC 占比 59.4%;恐惧贪婪指数 74,处于贪婪区间。
ETF 端:IBIT 43.79(+0.07%)、FBTC 67.29(+0.16%)企稳,ETHA 18.05(-0.99%)短线回调。
驱动逻辑:日元急升拖累美元指数跌破 99、美债收益率下行,叠加美联储官员释放 9 月按兵不动信号,风险资产集体走强(Decrypt/CoinTelegraph)。
🥇 黄金
$XAUT(代币化黄金)4,466 美元(+1.81%)。弱美元与降息预期共振,金价维持强势。
📰 加密要闻
美联储放风 9 月按兵不动后 BTC 站上 8 万美元,约 4.15 亿美元空头爆仓(Decrypt)
渣打银行将现货加密交易引入迪拜外汇平台,传统金融加速入场(CoinDesk)
Bitget 正与贝莱德等华尔街巨头洽谈,拓展亚洲市场分销(CoinDesk)
Robinhood Chain 生态爆发:Pons 自 7 月以来涨超 18,000%,meme 币发射应用登顶链上费用收入榜(Decrypt)
🌐 宏观新闻
美国 8 月 ADP 私企就业仅增 3.8 万、远逊预期,今晚非农成市场焦点(CNBC)
美联储理事沃勒表态支持 9 月维持利率不变,与政界降息呼声形成拉锯(CNBC)
欧元区通胀重回 3% 上方,加息预期升温(CNBC)
📅 本周经济数据预告
周五(今日)晚间将公布美国 8 月非农就业报告(CNBC)。若 ADP 的疲软在非农得到印证,降息预期可能卷土重来。
金融日报 | 2026年9月4日 周五
📊 美股
隔夜三大指数集体收涨:道指 53,686.11(+1.18%)、标普500 7,747.71(+1.06%)、纳指 26,584.06(+1.40%),纳指领跑,科技股情绪回暖。最大催化剂是英伟达 129 亿美元收购 Hugging Face,AI 软件层想象空间打开,芯片股全线走强。今晚美国 8 月非农数据将公布,方向选择在即。
🪙 加密货币
$BTC 81,150 美元(+5.35%),重回 8.1 万美元上方;$ETH 2,506 美元(+5.27%);BNB 726 美元(+5.58%);SOL 103.7 美元(+4.00%),主流币普涨。
异动方面:ZEC 大涨 16.4% 领跑全场,ADA 涨 9.45%,DOGE 涨 7.44%。
加密总市值约 2.73 万亿美元,24 小时成交 1,070 亿美元,BTC 占比 59.4%;恐惧贪婪指数 74,处于贪婪区间。
ETF 端:IBIT 43.79(+0.07%)、FBTC 67.29(+0.16%)企稳,ETHA 18.05(-0.99%)短线回调。
驱动逻辑:日元急升拖累美元指数跌破 99、美债收益率下行,叠加美联储官员释放 9 月按兵不动信号,风险资产集体走强(Decrypt/CoinTelegraph)。
🥇 黄金
$XAUT (代币化黄金)4,466 美元(+1.81%)。弱美元与降息预期共振,金价维持强势。
📰 加密要闻
美联储放风 9 月按兵不动后 BTC 站上 8 万美元,约 4.15 亿美元空头爆仓(Decrypt)
渣打银行将现货加密交易引入迪拜外汇平台,传统金融加速入场(CoinDesk)
Bitget 正与贝莱德等华尔街巨头洽谈,拓展亚洲市场分销(CoinDesk)
Robinhood Chain 生态爆发:Pons 自 7 月以来涨超 18,000%,meme 币发射应用登顶链上费用收入榜(Decrypt)
🌐 宏观新闻
美国 8 月 ADP 私企就业仅增 3.8 万、远逊预期,今晚非农成市场焦点(CNBC)
美联储理事沃勒表态支持 9 月维持利率不变,与政界降息呼声形成拉锯(CNBC)
欧元区通胀重回 3% 上方,加息预期升温(CNBC)
📅 本周经济数据预告
周五(今日)晚间将公布美国 8 月非农就业报告(CNBC)。若 ADP 的疲软在非农得到印证,降息预期可能卷土重来。
📊 美股
隔夜三大指数集体收涨:道指 53,686.11(+1.18%)、标普500 7,747.71(+1.06%)、纳指 26,584.06(+1.40%),纳指领跑,科技股情绪回暖。最大催化剂是英伟达 129 亿美元收购 Hugging Face,AI 软件层想象空间打开,芯片股全线走强。今晚美国 8 月非农数据将公布,方向选择在即。
🪙 加密货币
$BTC 81,150 美元(+5.35%),重回 8.1 万美元上方;$ETH 2,506 美元(+5.27%);BNB 726 美元(+5.58%);SOL 103.7 美元(+4.00%),主流币普涨。
异动方面:ZEC 大涨 16.4% 领跑全场,ADA 涨 9.45%,DOGE 涨 7.44%。
加密总市值约 2.73 万亿美元,24 小时成交 1,070 亿美元,BTC 占比 59.4%;恐惧贪婪指数 74,处于贪婪区间。
ETF 端:IBIT 43.79(+0.07%)、FBTC 67.29(+0.16%)企稳,ETHA 18.05(-0.99%)短线回调。
驱动逻辑:日元急升拖累美元指数跌破 99、美债收益率下行,叠加美联储官员释放 9 月按兵不动信号,风险资产集体走强(Decrypt/CoinTelegraph)。
🥇 黄金
$XAUT (代币化黄金)4,466 美元(+1.81%)。弱美元与降息预期共振,金价维持强势。
📰 加密要闻
美联储放风 9 月按兵不动后 BTC 站上 8 万美元,约 4.15 亿美元空头爆仓(Decrypt)
渣打银行将现货加密交易引入迪拜外汇平台,传统金融加速入场(CoinDesk)
Bitget 正与贝莱德等华尔街巨头洽谈,拓展亚洲市场分销(CoinDesk)
Robinhood Chain 生态爆发:Pons 自 7 月以来涨超 18,000%,meme 币发射应用登顶链上费用收入榜(Decrypt)
🌐 宏观新闻
美国 8 月 ADP 私企就业仅增 3.8 万、远逊预期,今晚非农成市场焦点(CNBC)
美联储理事沃勒表态支持 9 月维持利率不变,与政界降息呼声形成拉锯(CNBC)
欧元区通胀重回 3% 上方,加息预期升温(CNBC)
📅 本周经济数据预告
周五(今日)晚间将公布美国 8 月非农就业报告(CNBC)。若 ADP 的疲软在非农得到印证,降息预期可能卷土重来。
335
·
--
金融日报 | 2026年9月3日 周四
📊 美股
道指 53,061.95(+0.56%)
标普500 7,666.60(+0.46%)
纳指 26,217.83(+0.45%)
AI 财报季再添火力:Snowflake 在 AI 驱动的业绩指引下大涨,HPE 跟随戴尔交出 AI 服务器超预期成绩单,盘后 Broadcom 业绩指引强劲、CEO 高调背书 AI 实验室需求。存储芯片链高位回调,但资金仍在坚定买入 AI 叙事——即便 10 年期美债收益率已冲至 2023 年 11 月以来新高,美股三大指数依旧全线收涨。
🪙 加密货币
$BTC 77,023.07(-0.28%)
$ETH 2,379.52(-1.30%)
BNB 687.49(+0.65%)
SOL 99.64(-0.10%)
比特币在 7.7 万美元关口反复拉锯,数据显示显性需求已转负;以太坊跌幅更深,山寨币情绪整体偏弱。加密总市值 2.61 万亿美元,24 小时成交 730 亿美元,BTC 占比 59.0%,恐惧贪婪指数 65(贪婪)。ETF 三线齐跌:IBIT 43.76(-2.04%)、FBTC 67.18(-2.08%)、ETHA 18.23(-2.62%)。ADA、SUI 逆势涨超 2%,是盘面少数亮点。
🥇 黄金
$XAUT 4,385.66(+1.26%)。美债收益率创新高之际金价仍逆势走强,美伊局势升温带来的避险买盘支撑贵金属。
📰 加密要闻
1. 高盛、美银等 21 家银行拟联合发行美元稳定币(Decrypt)
2. Kraken 母公司 Payward 将 IPO 推迟至 2027 年二季度以后(CoinDesk)
3. Coinbase 在加拿大推出受监管的加密衍生品(CoinTelegraph)
4. 日本 Remixpoint 清仓山寨币持仓,全面转向只持比特币(TheBlock)
🌐 宏观新闻
1. 美国 8 月 ADP 私营就业仅增 3.8 万,远低于预期(CNBC)
2. 10 年期美债收益率创 2023 年 11 月以来新高(CNBC)
3. 欧元区通胀重回 3% 上方,市场加息预期升温(CNBC)
📅 本周经济数据预告
周五(9/4):美国 8 月非农就业报告。ADP 意外疲软后,市场对非农数据的敏感度大幅上升。
金融日报 | 2026年9月3日 周四
📊 美股
道指 53,061.95(+0.56%)
标普500 7,666.60(+0.46%)
纳指 26,217.83(+0.45%)
AI 财报季再添火力:Snowflake 在 AI 驱动的业绩指引下大涨,HPE 跟随戴尔交出 AI 服务器超预期成绩单,盘后 Broadcom 业绩指引强劲、CEO 高调背书 AI 实验室需求。存储芯片链高位回调,但资金仍在坚定买入 AI 叙事——即便 10 年期美债收益率已冲至 2023 年 11 月以来新高,美股三大指数依旧全线收涨。
🪙 加密货币
$BTC 77,023.07(-0.28%)
$ETH 2,379.52(-1.30%)
BNB 687.49(+0.65%)
SOL 99.64(-0.10%)
比特币在 7.7 万美元关口反复拉锯,数据显示显性需求已转负;以太坊跌幅更深,山寨币情绪整体偏弱。加密总市值 2.61 万亿美元,24 小时成交 730 亿美元,BTC 占比 59.0%,恐惧贪婪指数 65(贪婪)。ETF 三线齐跌:IBIT 43.76(-2.04%)、FBTC 67.18(-2.08%)、ETHA 18.23(-2.62%)。ADA、SUI 逆势涨超 2%,是盘面少数亮点。
🥇 黄金
$XAUT 4,385.66(+1.26%)。美债收益率创新高之际金价仍逆势走强,美伊局势升温带来的避险买盘支撑贵金属。
📰 加密要闻
1. 高盛、美银等 21 家银行拟联合发行美元稳定币(Decrypt)
2. Kraken 母公司 Payward 将 IPO 推迟至 2027 年二季度以后(CoinDesk)
3. Coinbase 在加拿大推出受监管的加密衍生品(CoinTelegraph)
4. 日本 Remixpoint 清仓山寨币持仓,全面转向只持比特币(TheBlock)
🌐 宏观新闻
1. 美国 8 月 ADP 私营就业仅增 3.8 万,远低于预期(CNBC)
2. 10 年期美债收益率创 2023 年 11 月以来新高(CNBC)
3. 欧元区通胀重回 3% 上方,市场加息预期升温(CNBC)
📅 本周经济数据预告
周五(9/4):美国 8 月非农就业报告。ADP 意外疲软后,市场对非农数据的敏感度大幅上升。
📊 美股
道指 53,061.95(+0.56%)
标普500 7,666.60(+0.46%)
纳指 26,217.83(+0.45%)
AI 财报季再添火力:Snowflake 在 AI 驱动的业绩指引下大涨,HPE 跟随戴尔交出 AI 服务器超预期成绩单,盘后 Broadcom 业绩指引强劲、CEO 高调背书 AI 实验室需求。存储芯片链高位回调,但资金仍在坚定买入 AI 叙事——即便 10 年期美债收益率已冲至 2023 年 11 月以来新高,美股三大指数依旧全线收涨。
🪙 加密货币
$BTC 77,023.07(-0.28%)
$ETH 2,379.52(-1.30%)
BNB 687.49(+0.65%)
SOL 99.64(-0.10%)
比特币在 7.7 万美元关口反复拉锯,数据显示显性需求已转负;以太坊跌幅更深,山寨币情绪整体偏弱。加密总市值 2.61 万亿美元,24 小时成交 730 亿美元,BTC 占比 59.0%,恐惧贪婪指数 65(贪婪)。ETF 三线齐跌:IBIT 43.76(-2.04%)、FBTC 67.18(-2.08%)、ETHA 18.23(-2.62%)。ADA、SUI 逆势涨超 2%,是盘面少数亮点。
🥇 黄金
$XAUT 4,385.66(+1.26%)。美债收益率创新高之际金价仍逆势走强,美伊局势升温带来的避险买盘支撑贵金属。
📰 加密要闻
1. 高盛、美银等 21 家银行拟联合发行美元稳定币(Decrypt)
2. Kraken 母公司 Payward 将 IPO 推迟至 2027 年二季度以后(CoinDesk)
3. Coinbase 在加拿大推出受监管的加密衍生品(CoinTelegraph)
4. 日本 Remixpoint 清仓山寨币持仓,全面转向只持比特币(TheBlock)
🌐 宏观新闻
1. 美国 8 月 ADP 私营就业仅增 3.8 万,远低于预期(CNBC)
2. 10 年期美债收益率创 2023 年 11 月以来新高(CNBC)
3. 欧元区通胀重回 3% 上方,市场加息预期升温(CNBC)
📅 本周经济数据预告
周五(9/4):美国 8 月非农就业报告。ADP 意外疲软后,市场对非农数据的敏感度大幅上升。
1
614
·
--
金融日报 | 2026年9月2日 周三
📊 美股
道指 52,766.88(-0.79%),标普500 7,631.47(-0.71%),纳指 26,099.77(-1.03%),三大股指集体收跌,纳指领跌。通胀与加息预期重新抬头,欧元区通胀重回3%上方,美联储官员接连放鹰,风险偏好受挫。科技股普遍承压,但AI硬件逆势坚挺:Dell上调财年指引大涨9%,AI服务器需求强劲。
🪙 加密货币
$BTC 77,246(-2.00%),$ETH 2,411(-2.54%),BNB 683(-1.40%),SOL 99.72(-3.58%)。加密总市值约2.62万亿美元,24小时成交约820亿美元,BTC占比59.1%,恐惧贪婪指数63(贪婪)。BTC在78,000附近拉锯后回落,加息风险叠加"Rektember"季节性魔咒,反弹遇阻;ETF全线走弱,IBIT -2.04%、FBTC -2.08%、ETHA -2.62%。亮点在链上:Robinhood Chain DEX交易量跃升至16亿美元,ARB大涨30%。
🥇 黄金
$XAUT 4,328.00(-2.77%)。地缘避险资金流向美元与原油,金价高位回落。
📰 加密要闻
· Binance推出1,000只美股与ETF期权,TradFi月永续成交量达4,330亿美元(CoinTelegraph)
· 美银、花旗、高盛等21家机构计划发行稳定币(CoinTelegraph)
· Ethena上线USDe支付应用,最高6%收益+10%返现(TheBlock)
· 新加坡拟要求稳定币发行方100%储备、禁止付息(CoinDesk)
🌐 宏观新闻
· 美国空袭伊朗,霍尔木兹海峡油轮遇袭,油价飙至六周高位(FT/CNBC)
· 欧元区通胀重回3%上方,加息预期升温(CNBC)
· 美联储哈马克:"现在就是加息的时候"(CNBC)
📅 本周经济数据预告
周四美国初请失业金人数,周五美国8月非农就业报告。就业若延续强劲,将进一步坐实加息路径,压制风险资产。
金融日报 | 2026年9月2日 周三
📊 美股
道指 52,766.88(-0.79%),标普500 7,631.47(-0.71%),纳指 26,099.77(-1.03%),三大股指集体收跌,纳指领跌。通胀与加息预期重新抬头,欧元区通胀重回3%上方,美联储官员接连放鹰,风险偏好受挫。科技股普遍承压,但AI硬件逆势坚挺:Dell上调财年指引大涨9%,AI服务器需求强劲。
🪙 加密货币
$BTC 77,246(-2.00%),$ETH 2,411(-2.54%),BNB 683(-1.40%),SOL 99.72(-3.58%)。加密总市值约2.62万亿美元,24小时成交约820亿美元,BTC占比59.1%,恐惧贪婪指数63(贪婪)。BTC在78,000附近拉锯后回落,加息风险叠加"Rektember"季节性魔咒,反弹遇阻;ETF全线走弱,IBIT -2.04%、FBTC -2.08%、ETHA -2.62%。亮点在链上:Robinhood Chain DEX交易量跃升至16亿美元,ARB大涨30%。
🥇 黄金
$XAUT 4,328.00(-2.77%)。地缘避险资金流向美元与原油,金价高位回落。
📰 加密要闻
· Binance推出1,000只美股与ETF期权,TradFi月永续成交量达4,330亿美元(CoinTelegraph)
· 美银、花旗、高盛等21家机构计划发行稳定币(CoinTelegraph)
· Ethena上线USDe支付应用,最高6%收益+10%返现(TheBlock)
· 新加坡拟要求稳定币发行方100%储备、禁止付息(CoinDesk)
🌐 宏观新闻
· 美国空袭伊朗,霍尔木兹海峡油轮遇袭,油价飙至六周高位(FT/CNBC)
· 欧元区通胀重回3%上方,加息预期升温(CNBC)
· 美联储哈马克:"现在就是加息的时候"(CNBC)
📅 本周经济数据预告
周四美国初请失业金人数,周五美国8月非农就业报告。就业若延续强劲,将进一步坐实加息路径,压制风险资产。
📊 美股
道指 52,766.88(-0.79%),标普500 7,631.47(-0.71%),纳指 26,099.77(-1.03%),三大股指集体收跌,纳指领跌。通胀与加息预期重新抬头,欧元区通胀重回3%上方,美联储官员接连放鹰,风险偏好受挫。科技股普遍承压,但AI硬件逆势坚挺:Dell上调财年指引大涨9%,AI服务器需求强劲。
🪙 加密货币
$BTC 77,246(-2.00%),$ETH 2,411(-2.54%),BNB 683(-1.40%),SOL 99.72(-3.58%)。加密总市值约2.62万亿美元,24小时成交约820亿美元,BTC占比59.1%,恐惧贪婪指数63(贪婪)。BTC在78,000附近拉锯后回落,加息风险叠加"Rektember"季节性魔咒,反弹遇阻;ETF全线走弱,IBIT -2.04%、FBTC -2.08%、ETHA -2.62%。亮点在链上:Robinhood Chain DEX交易量跃升至16亿美元,ARB大涨30%。
🥇 黄金
$XAUT 4,328.00(-2.77%)。地缘避险资金流向美元与原油,金价高位回落。
📰 加密要闻
· Binance推出1,000只美股与ETF期权,TradFi月永续成交量达4,330亿美元(CoinTelegraph)
· 美银、花旗、高盛等21家机构计划发行稳定币(CoinTelegraph)
· Ethena上线USDe支付应用,最高6%收益+10%返现(TheBlock)
· 新加坡拟要求稳定币发行方100%储备、禁止付息(CoinDesk)
🌐 宏观新闻
· 美国空袭伊朗,霍尔木兹海峡油轮遇袭,油价飙至六周高位(FT/CNBC)
· 欧元区通胀重回3%上方,加息预期升温(CNBC)
· 美联储哈马克:"现在就是加息的时候"(CNBC)
📅 本周经济数据预告
周四美国初请失业金人数,周五美国8月非农就业报告。就业若延续强劲,将进一步坐实加息路径,压制风险资产。
239
·
--
金融日报 | 2026年9月1日 周二
📊 美股
美股8月最后一个交易日集体收跌:道指报53185.90点(-0.72%),标普500报7686.14点(-0.58%),纳指报26370.89点(-0.64%)。存储芯片逆势走强,SanDisk大涨5.51%、美光涨2.50%;软件行业延续8月复苏,特斯拉在Cybercab发布预期下领涨。美联储官员密集放鹰、美债收益率逼近20年高位,压制风险偏好。
🪙 加密货币
$BTC 报78891.93美元(+1.28%),8月涨约25%,创2024年11月以来最佳单月表现;$ETH 报2476.80美元(+1.94%);BNB 报693.09美元(+0.94%);SOL 报103.47美元(+1.32%)。加密总市值2.67万亿美元,24小时成交800亿美元,BTC占比59.2%,恐惧贪婪指数69(贪婪)。企业囤币潮汹涌:Strategy总持仓达845050枚BTC,Strive买入1800枚跃居第五大企业持有者。ETF方面,IBIT、FBTC、ETHA小幅收跌。
🥇 黄金
$XAUT 报4451.22美元(+0.06%),地缘冲突与降息预期支撑,金价高位震荡。
📰 加密要闻
· Strategy再买4603枚BTC(约3.7亿美元),总持仓845050枚(TheBlock)
· Bitmine单笔买入53501枚ETH,创6月以来最大纪录,Tom Lee称其为表现最好的宏观资产(TheBlock)
· 美债收益率逼近20年高位,比特币月末波动加剧,美国空袭伊朗未扰动币市(CoinDesk)
· 俄罗斯Sberbank拟以ETH和USDT作贷款抵押品,首年受监管交易量或达460亿美元(CoinDesk)
🌐 宏观新闻
· 美联储主席Warsh担忧通胀、主张央行更安静,Hammack称现在是加息的时候(CNBC)
· 中国8月工厂活动连续第二个月收缩,收缩幅度小于预期(CNBC)
· 韩国8月出口同比大增68.7%超预期(快讯)
📅 本周经济数据预告
今日美国8月ISM制造业PMI;周四初请失业金;周五美国8月非农就业报告,为本周最大看点。
金融日报 | 2026年9月1日 周二
📊 美股
美股8月最后一个交易日集体收跌:道指报53185.90点(-0.72%),标普500报7686.14点(-0.58%),纳指报26370.89点(-0.64%)。存储芯片逆势走强,SanDisk大涨5.51%、美光涨2.50%;软件行业延续8月复苏,特斯拉在Cybercab发布预期下领涨。美联储官员密集放鹰、美债收益率逼近20年高位,压制风险偏好。
🪙 加密货币
$BTC 报78891.93美元(+1.28%),8月涨约25%,创2024年11月以来最佳单月表现;$ETH 报2476.80美元(+1.94%);BNB 报693.09美元(+0.94%);SOL 报103.47美元(+1.32%)。加密总市值2.67万亿美元,24小时成交800亿美元,BTC占比59.2%,恐惧贪婪指数69(贪婪)。企业囤币潮汹涌:Strategy总持仓达845050枚BTC,Strive买入1800枚跃居第五大企业持有者。ETF方面,IBIT、FBTC、ETHA小幅收跌。
🥇 黄金
$XAUT 报4451.22美元(+0.06%),地缘冲突与降息预期支撑,金价高位震荡。
📰 加密要闻
· Strategy再买4603枚BTC(约3.7亿美元),总持仓845050枚(TheBlock)
· Bitmine单笔买入53501枚ETH,创6月以来最大纪录,Tom Lee称其为表现最好的宏观资产(TheBlock)
· 美债收益率逼近20年高位,比特币月末波动加剧,美国空袭伊朗未扰动币市(CoinDesk)
· 俄罗斯Sberbank拟以ETH和USDT作贷款抵押品,首年受监管交易量或达460亿美元(CoinDesk)
🌐 宏观新闻
· 美联储主席Warsh担忧通胀、主张央行更安静,Hammack称现在是加息的时候(CNBC)
· 中国8月工厂活动连续第二个月收缩,收缩幅度小于预期(CNBC)
· 韩国8月出口同比大增68.7%超预期(快讯)
📅 本周经济数据预告
今日美国8月ISM制造业PMI;周四初请失业金;周五美国8月非农就业报告,为本周最大看点。
📊 美股
美股8月最后一个交易日集体收跌:道指报53185.90点(-0.72%),标普500报7686.14点(-0.58%),纳指报26370.89点(-0.64%)。存储芯片逆势走强,SanDisk大涨5.51%、美光涨2.50%;软件行业延续8月复苏,特斯拉在Cybercab发布预期下领涨。美联储官员密集放鹰、美债收益率逼近20年高位,压制风险偏好。
🪙 加密货币
$BTC 报78891.93美元(+1.28%),8月涨约25%,创2024年11月以来最佳单月表现;$ETH 报2476.80美元(+1.94%);BNB 报693.09美元(+0.94%);SOL 报103.47美元(+1.32%)。加密总市值2.67万亿美元,24小时成交800亿美元,BTC占比59.2%,恐惧贪婪指数69(贪婪)。企业囤币潮汹涌:Strategy总持仓达845050枚BTC,Strive买入1800枚跃居第五大企业持有者。ETF方面,IBIT、FBTC、ETHA小幅收跌。
🥇 黄金
$XAUT 报4451.22美元(+0.06%),地缘冲突与降息预期支撑,金价高位震荡。
📰 加密要闻
· Strategy再买4603枚BTC(约3.7亿美元),总持仓845050枚(TheBlock)
· Bitmine单笔买入53501枚ETH,创6月以来最大纪录,Tom Lee称其为表现最好的宏观资产(TheBlock)
· 美债收益率逼近20年高位,比特币月末波动加剧,美国空袭伊朗未扰动币市(CoinDesk)
· 俄罗斯Sberbank拟以ETH和USDT作贷款抵押品,首年受监管交易量或达460亿美元(CoinDesk)
🌐 宏观新闻
· 美联储主席Warsh担忧通胀、主张央行更安静,Hammack称现在是加息的时候(CNBC)
· 中国8月工厂活动连续第二个月收缩,收缩幅度小于预期(CNBC)
· 韩国8月出口同比大增68.7%超预期(快讯)
📅 本周经济数据预告
今日美国8月ISM制造业PMI;周四初请失业金;周五美国8月非农就业报告,为本周最大看点。
231
·
--
昨晚那篇《沃什的杰克逊霍尔首秀》里,我赌他会打太极,结果他直接选了鹰派剧本:誓死把通胀打回2%。美元应声走强,日元跌破160,把7月美日联合干预的涨幅抹掉大半。
最好笑的是财政部:贝森特刚把长债回购翻倍想压收益率,转头就被自家央行打脸。财政压长端,央行推强美元,两股劲拧着来。
160已经从估值线变成政策线。日本央行9月不加息就是无底洞,加息这波空头就是燃料。这届杰克逊霍尔最大的看点不是沃什讲了啥,而是美元信用这事——比想象中值钱,也比想象中脆弱。
昨晚那篇《沃什的杰克逊霍尔首秀》里,我赌他会打太极,结果他直接选了鹰派剧本:誓死把通胀打回2%。美元应声走强,日元跌破160,把7月美日联合干预的涨幅抹掉大半。
最好笑的是财政部:贝森特刚把长债回购翻倍想压收益率,转头就被自家央行打脸。财政压长端,央行推强美元,两股劲拧着来。
160已经从估值线变成政策线。日本央行9月不加息就是无底洞,加息这波空头就是燃料。这届杰克逊霍尔最大的看点不是沃什讲了啥,而是美元信用这事——比想象中值钱,也比想象中脆弱。
最好笑的是财政部:贝森特刚把长债回购翻倍想压收益率,转头就被自家央行打脸。财政压长端,央行推强美元,两股劲拧着来。
160已经从估值线变成政策线。日本央行9月不加息就是无底洞,加息这波空头就是燃料。这届杰克逊霍尔最大的看点不是沃什讲了啥,而是美元信用这事——比想象中值钱,也比想象中脆弱。
Cerberus-
·
--
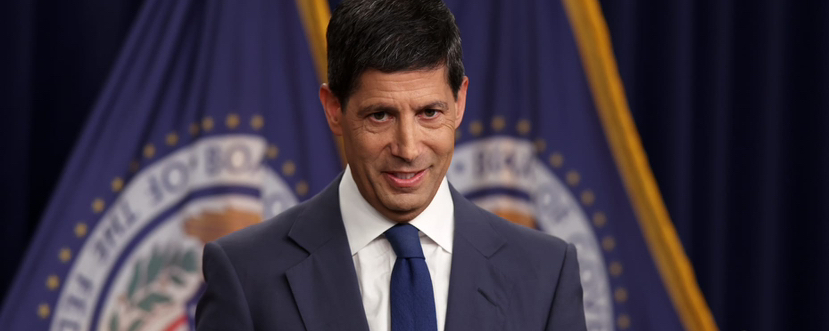
沃什的杰克逊霍尔首秀:在美债的裂缝上走钢丝
美联储新主席的第一次年度大考,与一道关于40万亿美元信用的考题
今晚22:00(UTC+8),美联储主席凯文·沃什将在大提顿山脚下的杰克逊霍尔,发表他就任以来的首次主题演讲。往年,这只是全球央行行长们的年度聚会;今年,它被市场架成了一场大考——30年期美债收益率刚创下十九年新高,财政部长抢在央行之前动手买债,而台上这位以谜语人著称的新主席,每说一个字,都可能改写数十万亿美元资产的定价。
一、美债市场的三道裂缝
先摆数据。30年期美债收益率上周一度触及5.33%,为2007年以来最高,目前在5.19%附近徘徊;10年期报4.67%;美元指数99.17。这三组数字背后,是市场对三件事的重新定价。
第一道裂缝:通胀比想象中顽固。美联储最看重的PCE物价指数7月同比上涨3.7%,核心PCE 3.3%,双双远离2%目标;7月CPI同样超预期。而二季度GDP增速只有1.5%——物价下不来、增长上不去,美国经济正站在一个令人不安的类滞胀路口。利率期货为此给出了一组矛盾信号:9月按兵不动,12月前至少加息25个基点的概率却高达约70%。
第二道裂缝:供给压力史无前例。美国国债总量逼近40万亿美元,长端拍卖需求疲软,买家越来越要求更高的期限溢价才肯接货。30年期摸到5.33%,本质上是市场在喊一句话:我不信你的财政纪律。
第三道裂缝最微妙:财政与货币的边界正在模糊。上周,财长贝森特宣布自9月9日起,把长期国债回购上限从每周20亿美元至少翻倍至40亿美元——名义上是改善市场流动性,实际上是在长端直接压收益率,被市场称为2011年扭曲操作的翻版。财政部抢在央行前面干预债市,等于把美联储架在火上烤:你还没表态,财政先动手了,独立性往哪放?
二、谜语人主席:市场要答案,他擅长提问
沃什本身就是个变量。2006至2011年,他是美联储最年轻的理事之一,以鹰派立场与直言不讳著称;此后历任摩根士丹利董事总经理、特朗普经济顾问。今年5月掌舵美联储后,他没有急着给市场画路线图,而是成立五个第一性原则工作组,从通胀认知、资产负债表、数据依赖、技术与沟通五个维度,重新审视美联储本身。
他公开怀疑过去十几年前瞻指引式的央行文化——市场不该被喂答案,而该自己解读数据、再把信号反馈给央行。于是上任三个月,他的沟通被市场总结成两个字:谜语。7月29日议息会上,利率连续第五次维持在3.50%-3.75%,12位理事中3位公开要求加息——多年罕见的内部裂痕,而沃什依然惜字如金。
市场已经不耐烦。RSM首席经济学家布鲁苏埃拉斯直言,沃什上任初期的一些非受迫性失误,把市场预期推高到了美联储宁愿它别这么高的程度;美银利率策略主管卡巴纳警告,若沃什今晚只谈生产力、人口这类宏大主题,市场会把这读成鸽派信号,30年期收益率可能直奔5.5%以上。
三、三种剧本,三条路
把市场关心的反应函数翻译成可观察的语言,今晚无非三种可能。
剧本A,鹰派定调:明确通胀回到2%压倒一切,暗示必要时再加息。美元与短端利率先涨,长端或因增长担忧震荡,金价短线承压。
剧本B,含糊其辞:延续谜语风格,既不强化鹰派也不释放降息。美元震荡、长债波动率飙升,黄金继续吃美元信用削弱的红利——以沃什的作风,这是概率最高的一种。
剧本C,被动鸽派:措辞被读成对财政部压长端的默许,哪怕只是配合的暗示。美元长债同跌、金价大幅冲高,市场会立刻想起那个沃什已公开否认的传言——他比鲍威尔更听特朗普。独立性叙事一旦受损,美债作为全球无风险资产的定价锚就要动摇。
四、资产含义:谁在替谁定价
把三套剧本折算成基准情形:沃什大概率走A与B之间——用反通胀纪律讲清楚9月不动、年底或加息,同时刻意回避评价财政部的操作。此路径下,美元短期偏强但上方被模糊或偏鸽风险封顶;10年期高位震荡,财政部买债提供下行缓冲但难以单兵突破;黄金在美元信用加实际利率的双重叙事下维持上行倾向,BTC在8万美元关口附近随美元信用叙事波动。
真正的风险点是失效条件:一旦沃什给长端收益率设上限,或被读成默认财政目标,美元与长债同跌、黄金加速冲高——那时市场定价的就不再是利率,而是财政主导这四个字。
五、写在演讲之前
杰克逊霍尔的会场窗外就是大提顿的雪山。过去四十年,历任美联储主席都在这里给全球市场划重点:沃尔克谈纪律,格林斯潘谈泡沫,伯南克谈退出,鲍威尔谈耐心。今晚轮到沃什。
这届年会的官方主题是金融创新:支付与政策的含义——一个关于技术的前瞻性题目。但全世界都清楚,真正的考题在会议之外:一个40万亿美元的债市正在重估美国信用的价格,而主席的每一句话,都是这场重估的注脚。
山还是那座山,路却越走越窄。沃什今晚需要的不是聪明,而是克制——在反通胀纪律与债市稳定之间,给市场一个值得信赖的坐标系。这比任何一次加息都更难。
今晚22:00(UTC+8),美联储主席凯文·沃什将在大提顿山脚下的杰克逊霍尔,发表他就任以来的首次主题演讲。往年,这只是全球央行行长们的年度聚会;今年,它被市场架成了一场大考——30年期美债收益率刚创下十九年新高,财政部长抢在央行之前动手买债,而台上这位以谜语人著称的新主席,每说一个字,都可能改写数十万亿美元资产的定价。
一、美债市场的三道裂缝
先摆数据。30年期美债收益率上周一度触及5.33%,为2007年以来最高,目前在5.19%附近徘徊;10年期报4.67%;美元指数99.17。这三组数字背后,是市场对三件事的重新定价。
第一道裂缝:通胀比想象中顽固。美联储最看重的PCE物价指数7月同比上涨3.7%,核心PCE 3.3%,双双远离2%目标;7月CPI同样超预期。而二季度GDP增速只有1.5%——物价下不来、增长上不去,美国经济正站在一个令人不安的类滞胀路口。利率期货为此给出了一组矛盾信号:9月按兵不动,12月前至少加息25个基点的概率却高达约70%。
第二道裂缝:供给压力史无前例。美国国债总量逼近40万亿美元,长端拍卖需求疲软,买家越来越要求更高的期限溢价才肯接货。30年期摸到5.33%,本质上是市场在喊一句话:我不信你的财政纪律。
第三道裂缝最微妙:财政与货币的边界正在模糊。上周,财长贝森特宣布自9月9日起,把长期国债回购上限从每周20亿美元至少翻倍至40亿美元——名义上是改善市场流动性,实际上是在长端直接压收益率,被市场称为2011年扭曲操作的翻版。财政部抢在央行前面干预债市,等于把美联储架在火上烤:你还没表态,财政先动手了,独立性往哪放?
二、谜语人主席:市场要答案,他擅长提问
沃什本身就是个变量。2006至2011年,他是美联储最年轻的理事之一,以鹰派立场与直言不讳著称;此后历任摩根士丹利董事总经理、特朗普经济顾问。今年5月掌舵美联储后,他没有急着给市场画路线图,而是成立五个第一性原则工作组,从通胀认知、资产负债表、数据依赖、技术与沟通五个维度,重新审视美联储本身。
他公开怀疑过去十几年前瞻指引式的央行文化——市场不该被喂答案,而该自己解读数据、再把信号反馈给央行。于是上任三个月,他的沟通被市场总结成两个字:谜语。7月29日议息会上,利率连续第五次维持在3.50%-3.75%,12位理事中3位公开要求加息——多年罕见的内部裂痕,而沃什依然惜字如金。
市场已经不耐烦。RSM首席经济学家布鲁苏埃拉斯直言,沃什上任初期的一些非受迫性失误,把市场预期推高到了美联储宁愿它别这么高的程度;美银利率策略主管卡巴纳警告,若沃什今晚只谈生产力、人口这类宏大主题,市场会把这读成鸽派信号,30年期收益率可能直奔5.5%以上。
三、三种剧本,三条路
把市场关心的反应函数翻译成可观察的语言,今晚无非三种可能。
剧本A,鹰派定调:明确通胀回到2%压倒一切,暗示必要时再加息。美元与短端利率先涨,长端或因增长担忧震荡,金价短线承压。
剧本B,含糊其辞:延续谜语风格,既不强化鹰派也不释放降息。美元震荡、长债波动率飙升,黄金继续吃美元信用削弱的红利——以沃什的作风,这是概率最高的一种。
剧本C,被动鸽派:措辞被读成对财政部压长端的默许,哪怕只是配合的暗示。美元长债同跌、金价大幅冲高,市场会立刻想起那个沃什已公开否认的传言——他比鲍威尔更听特朗普。独立性叙事一旦受损,美债作为全球无风险资产的定价锚就要动摇。
四、资产含义:谁在替谁定价
把三套剧本折算成基准情形:沃什大概率走A与B之间——用反通胀纪律讲清楚9月不动、年底或加息,同时刻意回避评价财政部的操作。此路径下,美元短期偏强但上方被模糊或偏鸽风险封顶;10年期高位震荡,财政部买债提供下行缓冲但难以单兵突破;黄金在美元信用加实际利率的双重叙事下维持上行倾向,BTC在8万美元关口附近随美元信用叙事波动。
真正的风险点是失效条件:一旦沃什给长端收益率设上限,或被读成默认财政目标,美元与长债同跌、黄金加速冲高——那时市场定价的就不再是利率,而是财政主导这四个字。
五、写在演讲之前
杰克逊霍尔的会场窗外就是大提顿的雪山。过去四十年,历任美联储主席都在这里给全球市场划重点:沃尔克谈纪律,格林斯潘谈泡沫,伯南克谈退出,鲍威尔谈耐心。今晚轮到沃什。
这届年会的官方主题是金融创新:支付与政策的含义——一个关于技术的前瞻性题目。但全世界都清楚,真正的考题在会议之外:一个40万亿美元的债市正在重估美国信用的价格,而主席的每一句话,都是这场重估的注脚。
山还是那座山,路却越走越窄。沃什今晚需要的不是聪明,而是克制——在反通胀纪律与债市稳定之间,给市场一个值得信赖的坐标系。这比任何一次加息都更难。
83
·
--
Статья
沃什的杰克逊霍尔首秀:在美债的裂缝上走钢丝美联储新主席的第一次年度大考,与一道关于40万亿美元信用的考题
今晚22:00(UTC+8),美联储主席凯文·沃什将在大提顿山脚下的杰克逊霍尔,发表他就任以来的首次主题演讲。往年,这只是全球央行行长们的年度聚会;今年,它被市场架成了一场大考——30年期美债收益率刚创下十九年新高,财政部长抢在央行之前动手买债,而台上这位以谜语人著称的新主席,每说一个字,都可能改写数十万亿美元资产的定价。
一、美债市场的三道裂缝
先摆数据。30年期美债收益率上周一度触及5.33%,为2007年以来最高,目前在5.19%附近徘徊;10年期报4.67%;美元指数99.17。这三组数字背后,是市场对三件事的重新定价。
第一道裂缝:通胀比想象中顽固。美联储最看重的PCE物价指数7月同比上涨3.7%,核心PCE 3.3%,双双远离2%目标;7月CPI同样超预期。而二季度GDP增速只有1.5%——物价下不来、增长上不去,美国经济正站在一个令人不安的类滞胀路口。利率期货为此给出了一组矛盾信号:9月按兵不动,12月前至少加息25个基点的概率却高达约70%。
第二道裂缝:供给压力史无前例。美国国债总量逼近40万亿美元,长端拍卖需求疲软,买家越来越要求更高的期限溢价才肯接货。30年期摸到5.33%,本质上是市场在喊一句话:我不信你的财政纪律。
第三道裂缝最微妙:财政与货币的边界正在模糊。上周,财长贝森特宣布自9月9日起,把长期国债回购上限从每周20亿美元至少翻倍至40亿美元——名义上是改善市场流动性,实际上是在长端直接压收益率,被市场称为2011年扭曲操作的翻版。财政部抢在央行前面干预债市,等于把美联储架在火上烤:你还没表态,财政先动手了,独立性往哪放?
二、谜语人主席:市场要答案,他擅长提问
沃什本身就是个变量。2006至2011年,他是美联储最年轻的理事之一,以鹰派立场与直言不讳著称;此后历任摩根士丹利董事总经理、特朗普经济顾问。今年5月掌舵美联储后,他没有急着给市场画路线图,而是成立五个第一性原则工作组,从通胀认知、资产负债表、数据依赖、技术与沟通五个维度,重新审视美联储本身。
他公开怀疑过去十几年前瞻指引式的央行文化——市场不该被喂答案,而该自己解读数据、再把信号反馈给央行。于是上任三个月,他的沟通被市场总结成两个字:谜语。7月29日议息会上,利率连续第五次维持在3.50%-3.75%,12位理事中3位公开要求加息——多年罕见的内部裂痕,而沃什依然惜字如金。
市场已经不耐烦。RSM首席经济学家布鲁苏埃拉斯直言,沃什上任初期的一些非受迫性失误,把市场预期推高到了美联储宁愿它别这么高的程度;美银利率策略主管卡巴纳警告,若沃什今晚只谈生产力、人口这类宏大主题,市场会把这读成鸽派信号,30年期收益率可能直奔5.5%以上。
三、三种剧本,三条路
把市场关心的反应函数翻译成可观察的语言,今晚无非三种可能。
剧本A,鹰派定调:明确通胀回到2%压倒一切,暗示必要时再加息。美元与短端利率先涨,长端或因增长担忧震荡,金价短线承压。
剧本B,含糊其辞:延续谜语风格,既不强化鹰派也不释放降息。美元震荡、长债波动率飙升,黄金继续吃美元信用削弱的红利——以沃什的作风,这是概率最高的一种。
剧本C,被动鸽派:措辞被读成对财政部压长端的默许,哪怕只是配合的暗示。美元长债同跌、金价大幅冲高,市场会立刻想起那个沃什已公开否认的传言——他比鲍威尔更听特朗普。独立性叙事一旦受损,美债作为全球无风险资产的定价锚就要动摇。
四、资产含义:谁在替谁定价
把三套剧本折算成基准情形:沃什大概率走A与B之间——用反通胀纪律讲清楚9月不动、年底或加息,同时刻意回避评价财政部的操作。此路径下,美元短期偏强但上方被模糊或偏鸽风险封顶;10年期高位震荡,财政部买债提供下行缓冲但难以单兵突破;黄金在美元信用加实际利率的双重叙事下维持上行倾向,BTC在8万美元关口附近随美元信用叙事波动。
真正的风险点是失效条件:一旦沃什给长端收益率设上限,或被读成默认财政目标,美元与长债同跌、黄金加速冲高——那时市场定价的就不再是利率,而是财政主导这四个字。
五、写在演讲之前
杰克逊霍尔的会场窗外就是大提顿的雪山。过去四十年,历任美联储主席都在这里给全球市场划重点:沃尔克谈纪律,格林斯潘谈泡沫,伯南克谈退出,鲍威尔谈耐心。今晚轮到沃什。
这届年会的官方主题是金融创新:支付与政策的含义——一个关于技术的前瞻性题目。但全世界都清楚,真正的考题在会议之外:一个40万亿美元的债市正在重估美国信用的价格,而主席的每一句话,都是这场重估的注脚。
山还是那座山,路却越走越窄。沃什今晚需要的不是聪明,而是克制——在反通胀纪律与债市稳定之间,给市场一个值得信赖的坐标系。这比任何一次加息都更难。
沃什的杰克逊霍尔首秀:在美债的裂缝上走钢丝
美联储新主席的第一次年度大考,与一道关于40万亿美元信用的考题
今晚22:00(UTC+8),美联储主席凯文·沃什将在大提顿山脚下的杰克逊霍尔,发表他就任以来的首次主题演讲。往年,这只是全球央行行长们的年度聚会;今年,它被市场架成了一场大考——30年期美债收益率刚创下十九年新高,财政部长抢在央行之前动手买债,而台上这位以谜语人著称的新主席,每说一个字,都可能改写数十万亿美元资产的定价。
一、美债市场的三道裂缝
先摆数据。30年期美债收益率上周一度触及5.33%,为2007年以来最高,目前在5.19%附近徘徊;10年期报4.67%;美元指数99.17。这三组数字背后,是市场对三件事的重新定价。
第一道裂缝:通胀比想象中顽固。美联储最看重的PCE物价指数7月同比上涨3.7%,核心PCE 3.3%,双双远离2%目标;7月CPI同样超预期。而二季度GDP增速只有1.5%——物价下不来、增长上不去,美国经济正站在一个令人不安的类滞胀路口。利率期货为此给出了一组矛盾信号:9月按兵不动,12月前至少加息25个基点的概率却高达约70%。
第二道裂缝:供给压力史无前例。美国国债总量逼近40万亿美元,长端拍卖需求疲软,买家越来越要求更高的期限溢价才肯接货。30年期摸到5.33%,本质上是市场在喊一句话:我不信你的财政纪律。
第三道裂缝最微妙:财政与货币的边界正在模糊。上周,财长贝森特宣布自9月9日起,把长期国债回购上限从每周20亿美元至少翻倍至40亿美元——名义上是改善市场流动性,实际上是在长端直接压收益率,被市场称为2011年扭曲操作的翻版。财政部抢在央行前面干预债市,等于把美联储架在火上烤:你还没表态,财政先动手了,独立性往哪放?
二、谜语人主席:市场要答案,他擅长提问
沃什本身就是个变量。2006至2011年,他是美联储最年轻的理事之一,以鹰派立场与直言不讳著称;此后历任摩根士丹利董事总经理、特朗普经济顾问。今年5月掌舵美联储后,他没有急着给市场画路线图,而是成立五个第一性原则工作组,从通胀认知、资产负债表、数据依赖、技术与沟通五个维度,重新审视美联储本身。
他公开怀疑过去十几年前瞻指引式的央行文化——市场不该被喂答案,而该自己解读数据、再把信号反馈给央行。于是上任三个月,他的沟通被市场总结成两个字:谜语。7月29日议息会上,利率连续第五次维持在3.50%-3.75%,12位理事中3位公开要求加息——多年罕见的内部裂痕,而沃什依然惜字如金。
市场已经不耐烦。RSM首席经济学家布鲁苏埃拉斯直言,沃什上任初期的一些非受迫性失误,把市场预期推高到了美联储宁愿它别这么高的程度;美银利率策略主管卡巴纳警告,若沃什今晚只谈生产力、人口这类宏大主题,市场会把这读成鸽派信号,30年期收益率可能直奔5.5%以上。
三、三种剧本,三条路
把市场关心的反应函数翻译成可观察的语言,今晚无非三种可能。
剧本A,鹰派定调:明确通胀回到2%压倒一切,暗示必要时再加息。美元与短端利率先涨,长端或因增长担忧震荡,金价短线承压。
剧本B,含糊其辞:延续谜语风格,既不强化鹰派也不释放降息。美元震荡、长债波动率飙升,黄金继续吃美元信用削弱的红利——以沃什的作风,这是概率最高的一种。
剧本C,被动鸽派:措辞被读成对财政部压长端的默许,哪怕只是配合的暗示。美元长债同跌、金价大幅冲高,市场会立刻想起那个沃什已公开否认的传言——他比鲍威尔更听特朗普。独立性叙事一旦受损,美债作为全球无风险资产的定价锚就要动摇。
四、资产含义:谁在替谁定价
把三套剧本折算成基准情形:沃什大概率走A与B之间——用反通胀纪律讲清楚9月不动、年底或加息,同时刻意回避评价财政部的操作。此路径下,美元短期偏强但上方被模糊或偏鸽风险封顶;10年期高位震荡,财政部买债提供下行缓冲但难以单兵突破;黄金在美元信用加实际利率的双重叙事下维持上行倾向,BTC在8万美元关口附近随美元信用叙事波动。
真正的风险点是失效条件:一旦沃什给长端收益率设上限,或被读成默认财政目标,美元与长债同跌、黄金加速冲高——那时市场定价的就不再是利率,而是财政主导这四个字。
五、写在演讲之前
杰克逊霍尔的会场窗外就是大提顿的雪山。过去四十年,历任美联储主席都在这里给全球市场划重点:沃尔克谈纪律,格林斯潘谈泡沫,伯南克谈退出,鲍威尔谈耐心。今晚轮到沃什。
这届年会的官方主题是金融创新:支付与政策的含义——一个关于技术的前瞻性题目。但全世界都清楚,真正的考题在会议之外:一个40万亿美元的债市正在重估美国信用的价格,而主席的每一句话,都是这场重估的注脚。
山还是那座山,路却越走越窄。沃什今晚需要的不是聪明,而是克制——在反通胀纪律与债市稳定之间,给市场一个值得信赖的坐标系。这比任何一次加息都更难。
今晚22:00(UTC+8),美联储主席凯文·沃什将在大提顿山脚下的杰克逊霍尔,发表他就任以来的首次主题演讲。往年,这只是全球央行行长们的年度聚会;今年,它被市场架成了一场大考——30年期美债收益率刚创下十九年新高,财政部长抢在央行之前动手买债,而台上这位以谜语人著称的新主席,每说一个字,都可能改写数十万亿美元资产的定价。
一、美债市场的三道裂缝
先摆数据。30年期美债收益率上周一度触及5.33%,为2007年以来最高,目前在5.19%附近徘徊;10年期报4.67%;美元指数99.17。这三组数字背后,是市场对三件事的重新定价。
第一道裂缝:通胀比想象中顽固。美联储最看重的PCE物价指数7月同比上涨3.7%,核心PCE 3.3%,双双远离2%目标;7月CPI同样超预期。而二季度GDP增速只有1.5%——物价下不来、增长上不去,美国经济正站在一个令人不安的类滞胀路口。利率期货为此给出了一组矛盾信号:9月按兵不动,12月前至少加息25个基点的概率却高达约70%。
第二道裂缝:供给压力史无前例。美国国债总量逼近40万亿美元,长端拍卖需求疲软,买家越来越要求更高的期限溢价才肯接货。30年期摸到5.33%,本质上是市场在喊一句话:我不信你的财政纪律。
第三道裂缝最微妙:财政与货币的边界正在模糊。上周,财长贝森特宣布自9月9日起,把长期国债回购上限从每周20亿美元至少翻倍至40亿美元——名义上是改善市场流动性,实际上是在长端直接压收益率,被市场称为2011年扭曲操作的翻版。财政部抢在央行前面干预债市,等于把美联储架在火上烤:你还没表态,财政先动手了,独立性往哪放?
二、谜语人主席:市场要答案,他擅长提问
沃什本身就是个变量。2006至2011年,他是美联储最年轻的理事之一,以鹰派立场与直言不讳著称;此后历任摩根士丹利董事总经理、特朗普经济顾问。今年5月掌舵美联储后,他没有急着给市场画路线图,而是成立五个第一性原则工作组,从通胀认知、资产负债表、数据依赖、技术与沟通五个维度,重新审视美联储本身。
他公开怀疑过去十几年前瞻指引式的央行文化——市场不该被喂答案,而该自己解读数据、再把信号反馈给央行。于是上任三个月,他的沟通被市场总结成两个字:谜语。7月29日议息会上,利率连续第五次维持在3.50%-3.75%,12位理事中3位公开要求加息——多年罕见的内部裂痕,而沃什依然惜字如金。
市场已经不耐烦。RSM首席经济学家布鲁苏埃拉斯直言,沃什上任初期的一些非受迫性失误,把市场预期推高到了美联储宁愿它别这么高的程度;美银利率策略主管卡巴纳警告,若沃什今晚只谈生产力、人口这类宏大主题,市场会把这读成鸽派信号,30年期收益率可能直奔5.5%以上。
三、三种剧本,三条路
把市场关心的反应函数翻译成可观察的语言,今晚无非三种可能。
剧本A,鹰派定调:明确通胀回到2%压倒一切,暗示必要时再加息。美元与短端利率先涨,长端或因增长担忧震荡,金价短线承压。
剧本B,含糊其辞:延续谜语风格,既不强化鹰派也不释放降息。美元震荡、长债波动率飙升,黄金继续吃美元信用削弱的红利——以沃什的作风,这是概率最高的一种。
剧本C,被动鸽派:措辞被读成对财政部压长端的默许,哪怕只是配合的暗示。美元长债同跌、金价大幅冲高,市场会立刻想起那个沃什已公开否认的传言——他比鲍威尔更听特朗普。独立性叙事一旦受损,美债作为全球无风险资产的定价锚就要动摇。
四、资产含义:谁在替谁定价
把三套剧本折算成基准情形:沃什大概率走A与B之间——用反通胀纪律讲清楚9月不动、年底或加息,同时刻意回避评价财政部的操作。此路径下,美元短期偏强但上方被模糊或偏鸽风险封顶;10年期高位震荡,财政部买债提供下行缓冲但难以单兵突破;黄金在美元信用加实际利率的双重叙事下维持上行倾向,BTC在8万美元关口附近随美元信用叙事波动。
真正的风险点是失效条件:一旦沃什给长端收益率设上限,或被读成默认财政目标,美元与长债同跌、黄金加速冲高——那时市场定价的就不再是利率,而是财政主导这四个字。
五、写在演讲之前
杰克逊霍尔的会场窗外就是大提顿的雪山。过去四十年,历任美联储主席都在这里给全球市场划重点:沃尔克谈纪律,格林斯潘谈泡沫,伯南克谈退出,鲍威尔谈耐心。今晚轮到沃什。
这届年会的官方主题是金融创新:支付与政策的含义——一个关于技术的前瞻性题目。但全世界都清楚,真正的考题在会议之外:一个40万亿美元的债市正在重估美国信用的价格,而主席的每一句话,都是这场重估的注脚。
山还是那座山,路却越走越窄。沃什今晚需要的不是聪明,而是克制——在反通胀纪律与债市稳定之间,给市场一个值得信赖的坐标系。这比任何一次加息都更难。
1
127
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
FedRateWatch
Просмотров: 1.1M
5,088 обсуждают
Share & Win Traffic Reward in our Trending Hashtag Campaign
✨Topic: FOMC September, What's The Fed's Next Move?
👉How to Join:
Publish a short post or article with hashtag #FedRateWatch
Create content based on the below angles:
- August core CPI rose 0.3% month-over-month, and the odds of a 25bp hike this week are now close to 90%. Do you anticipate a rate hike this week? Is it a one-off, or the start of a longer hiking cycle?
- If the hike lands, how does it play out for BTC, tech stocks, and gold? Bullish or bearish?
- How are you planning to trade next? Share your BTC, stocks or gold trade/holdings with our trade sharing widget.
⏰Campaign Period:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Reward:
- Qualified posts that comply with the above guidelines and contain more than 100 words will be reviewed and may receive a random traffic boost of 500 to 3,000 views. You will receive a notification from your feed secretary if your post is selected.
- Get a chance to have your article featured on Binance Square Official
Need ideas for your post? Visit the topic page #FedRateWatch or the Square Guide on How to Post for Better Reach.
Binance Square Official
·Лайков: 565
·Просмотров: 1.3M
ZcashHoldersBackNU7Upgrade
Просмотров: 4,301
153 обсуждают
MSTRTradingVolumeSurpassesMorganStanley
Просмотров: 9,992
349 обсуждают