#美国10年期美债收益率触及2023年11月来最高
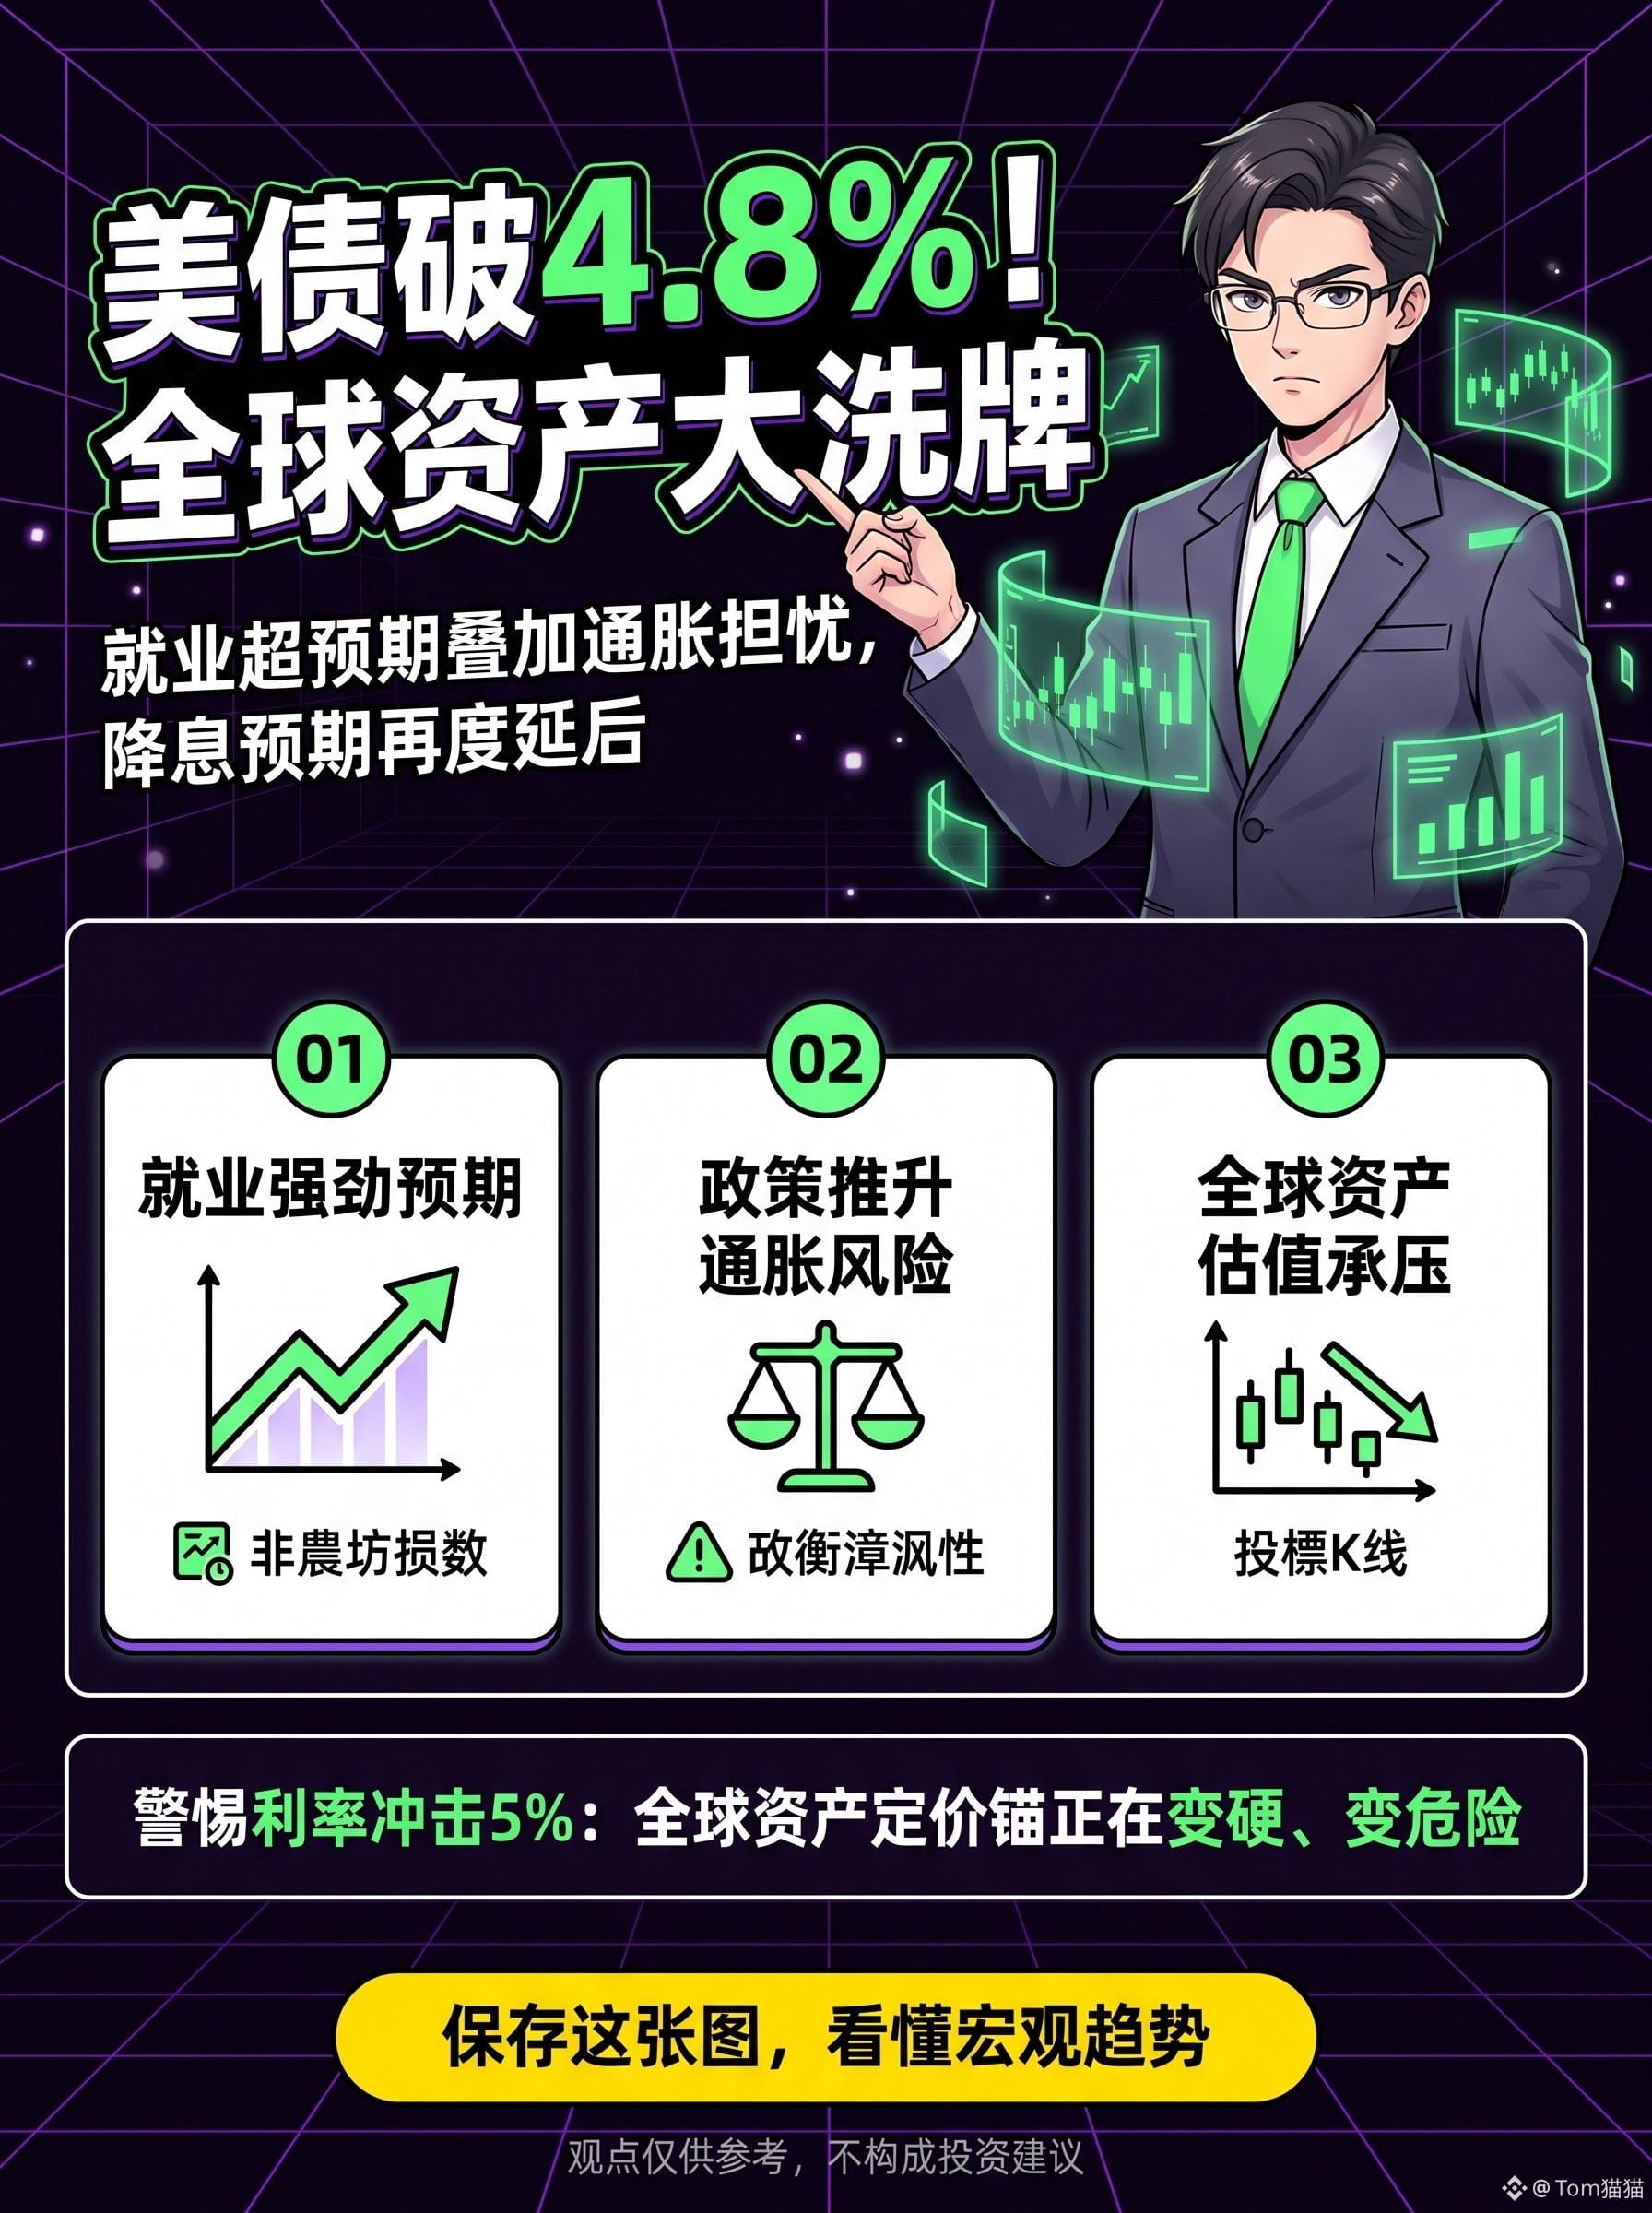
美国10年期国债收益率一度升至约4.805%,刷新2023年11月以来最高水平,随后回落至约4.8%附近。收益率每上升一个基点,背后都是资金重新定价的压力。如今,市场已经不再相信“通胀会自动消失”,也不再急着押注美联储快速降息。
这轮上行的直接导火索,是美国就业数据强得超出预期。美国12月非农就业人口增加25.6万人,明显高于市场预期的约16万人;失业率降至4.1%,工资增速依然保持韧性。就业没有明显降温,消费就难以迅速熄火,服务业通胀也很难轻易退潮。
更麻烦的是,特朗普新政府可能推出的关税、减税和扩大财政支出政策,正在重新点燃市场对“财政赤字扩大”和“二次通胀”的担忧。换句话说,美国经济不仅没有明显失速,政策端还可能继续给需求加油。债券投资者自然不愿意再以低收益率长期锁定资金,于是抛售美债、推高收益率。
真正值得警惕的,不是4.8%这个数字本身,而是它背后的逻辑发生了变化。
过去,收益率上升常被理解为经济向好;现在,市场更担心的是:美国经济太强、财政太松、通胀太顽固,美联储降息空间被进一步压缩。高收益率将直接抬高企业融资成本、房贷利率和政府利息支出,也会持续挤压高估值科技股和成长股的估值。华尔街最不喜欢的局面,正在变成现实:经济没有衰退,利率却下不来。
我的判断很明确:美债收益率短期仍有继续冲击5%关口的可能。只要就业、消费或通胀数据继续偏热,市场就会进一步推迟降息预期。届时,全球资产价格都将重新寻找平衡,美元偏强、黄金震荡、股市波动加剧,新兴市场资金承压,几乎很难独善其身。
4.8%的10年期美债收益率。
它像一记警钟:全球金融市场真正的定价锚,正在变得更高、更硬,也更危险。
美国10年期国债收益率一度升至约4.805%,刷新2023年11月以来最高水平,随后回落至约4.8%附近。收益率每上升一个基点,背后都是资金重新定价的压力。如今,市场已经不再相信“通胀会自动消失”,也不再急着押注美联储快速降息。
这轮上行的直接导火索,是美国就业数据强得超出预期。美国12月非农就业人口增加25.6万人,明显高于市场预期的约16万人;失业率降至4.1%,工资增速依然保持韧性。就业没有明显降温,消费就难以迅速熄火,服务业通胀也很难轻易退潮。
更麻烦的是,特朗普新政府可能推出的关税、减税和扩大财政支出政策,正在重新点燃市场对“财政赤字扩大”和“二次通胀”的担忧。换句话说,美国经济不仅没有明显失速,政策端还可能继续给需求加油。债券投资者自然不愿意再以低收益率长期锁定资金,于是抛售美债、推高收益率。
真正值得警惕的,不是4.8%这个数字本身,而是它背后的逻辑发生了变化。
过去,收益率上升常被理解为经济向好;现在,市场更担心的是:美国经济太强、财政太松、通胀太顽固,美联储降息空间被进一步压缩。高收益率将直接抬高企业融资成本、房贷利率和政府利息支出,也会持续挤压高估值科技股和成长股的估值。华尔街最不喜欢的局面,正在变成现实:经济没有衰退,利率却下不来。
我的判断很明确:美债收益率短期仍有继续冲击5%关口的可能。只要就业、消费或通胀数据继续偏热,市场就会进一步推迟降息预期。届时,全球资产价格都将重新寻找平衡,美元偏强、黄金震荡、股市波动加剧,新兴市场资金承压,几乎很难独善其身。
4.8%的10年期美债收益率。
它像一记警钟:全球金融市场真正的定价锚,正在变得更高、更硬,也更危险。