高盛这份报告其实挺有意思,但市场可能低估了它的含义。
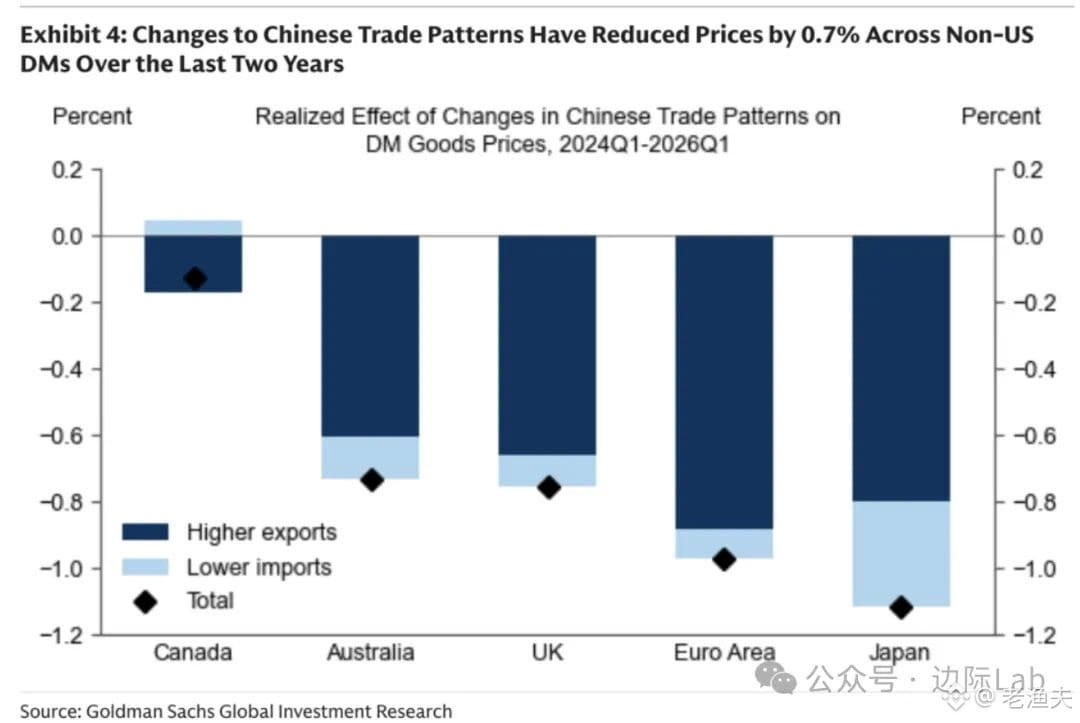
2024年Q1以来,中国出口扩张+进口收缩,给发达经济体(美国除外)带来约0.7%的商品价格下行压力——听起来不大,但这相当于每年拖累整体和核心通胀0.1-0.2个百分点。出口扩张贡献0.6个百分点,进口收缩贡献0.1个百分点。日本和欧元区因为中国制造品占比高,价格分别被压低1.1%和1.0%;加拿大跟中国贸易联系弱,降幅只有0.2%。
关键在于:贸易价格传导到零售端有时滞。如果中国经常账户顺差继续扩大,未来几个季度的通胀拖累可能更明显。
这其实是个老故事的新版本——中国产能周期性外溢,压低全球商品价格。2000年代初也见过类似情况,当时叫"中国输出通缩"。现在不同的是:发达经济体央行刚刚经历通胀恐慌,正在犹豫要不要降息。如果中国继续这么玩,欧洲和日本的央行可能会更早转向宽松——但这也意味着他们的经济增长更依赖外部需求,内需疲软。
另一个角度:中国进口收缩说明内需还是弱。出口扩张+进口收缩=经常账户顺差扩大=资本外流压力或者外汇储备积累。这对人民币汇率和国内流动性都有影响。如果顺差继续扩大,要么央行对冲(买外汇、投放基础货币),要么让汇率升值——两者都有代价。
市场现在盯着美联储降息预期,但可能忽略了:如果中国继续输出通缩,欧洲和日本的货币政策可能比美国更鸽派。这对汇率、大宗商品、新兴市场都有连锁反应。
老话说:通缩比通胀更难对付。高盛这份报告提醒我们,全球通胀下行不只是需求疲软,也有供给侧的结构性因素——而这种因素往往比央行政策更持久。
2024年Q1以来,中国出口扩张+进口收缩,给发达经济体(美国除外)带来约0.7%的商品价格下行压力——听起来不大,但这相当于每年拖累整体和核心通胀0.1-0.2个百分点。出口扩张贡献0.6个百分点,进口收缩贡献0.1个百分点。日本和欧元区因为中国制造品占比高,价格分别被压低1.1%和1.0%;加拿大跟中国贸易联系弱,降幅只有0.2%。
关键在于:贸易价格传导到零售端有时滞。如果中国经常账户顺差继续扩大,未来几个季度的通胀拖累可能更明显。
这其实是个老故事的新版本——中国产能周期性外溢,压低全球商品价格。2000年代初也见过类似情况,当时叫"中国输出通缩"。现在不同的是:发达经济体央行刚刚经历通胀恐慌,正在犹豫要不要降息。如果中国继续这么玩,欧洲和日本的央行可能会更早转向宽松——但这也意味着他们的经济增长更依赖外部需求,内需疲软。
另一个角度:中国进口收缩说明内需还是弱。出口扩张+进口收缩=经常账户顺差扩大=资本外流压力或者外汇储备积累。这对人民币汇率和国内流动性都有影响。如果顺差继续扩大,要么央行对冲(买外汇、投放基础货币),要么让汇率升值——两者都有代价。
市场现在盯着美联储降息预期,但可能忽略了:如果中国继续输出通缩,欧洲和日本的货币政策可能比美国更鸽派。这对汇率、大宗商品、新兴市场都有连锁反应。
老话说:通缩比通胀更难对付。高盛这份报告提醒我们,全球通胀下行不只是需求疲软,也有供给侧的结构性因素——而这种因素往往比央行政策更持久。