

#upi
upi
Просмотров: 6,341
33 обсуждают
Популярные
Новые
·
--
Статья
UPI: el sistema de pagos de India que revolucionaría el mercado P2P venezolano📊 ¿De qué va el UPI?
La Interfaz de Pagos Unificada (UPI) es el sistema de pagos digitales instantáneos que le cambió la cara a la economía de India. Desarrollado por la Corporación Nacional de Pagos de la India (NPCI), permite transferir dinero entre bancos, pagar en comercios y hacer cobros en cuestión de segundos, usando solo un teléfono inteligente. Es el mismo motor que impulsa apps como Google Pay, PhonePe y Paytm, y que procesa miles de millones de transacciones al año.
Ahora, según informó este miércoles el ministro de Ciencia y Tecnología de Venezuela, Yván Gil, se iniciaron conversaciones con la embajada de India en el país para explorar la Implementación de este sistema en territorio nacional. La noticia no cayó en saco roto en el ecosistema financiero venezolano, especialmente en el mundo cripto y P2P, donde la infraestructura tradicional ha sido, por décadas, un dolor de cabeza.
📈 La reunión que abre la puerta
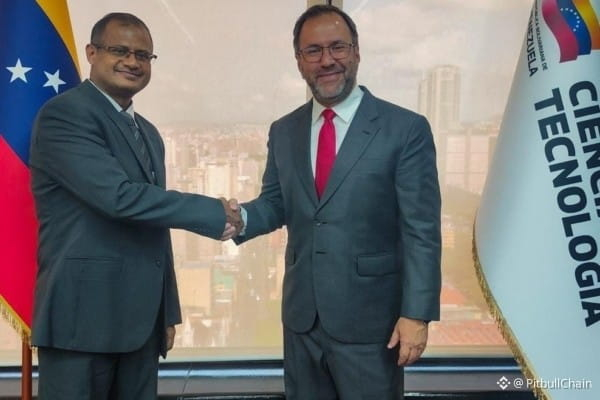
De acuerdo con lo que se conoció, Yván Gil se reunió con el embajador P.K. Ashok Babu para darle seguimiento al Memorando de Entendimiento que firmaron en febrero, sobre cooperación en tecnología digital. En ese encuentro, ambos representantes debatieron sobre cómo traer el UPI a Venezuela, un sistema que en India logró democratizar el acceso a los pagos digitales, incluso en zonas rurales con baja penetración bancaria.
Para nosotros en PitbullChain, esto no es solo una nota diplomática: es una señal clara de que Venezuela busca alternativas para modernizar su sistema de pagos, algo que los venezolanos han resuelto por la vía de las criptomonedas y las operaciones P2P con USDT, muy a pesar de las restricciones y la hiperinflación.
🔎 ¿Cómo afectaría al mercado P2P y a las criptomonedas en Venezuela?
La primera lectura que hacemos desde el portal es que la llegada del UPI podría representar un antes y un después para el comercio electrónico y las transacciones en bolívares, pero también una competencia feroz para los métodos informales que hoy dominan la calle. Actualmente, el P2P con USDT es el rey: se estima que millones de venezolanos usan binance, localbitcoins o transferencias directas para mover valor, protegidos del control de cambio y de la devaluación.
Si el UPI se implementara de forma masiva, ofrecería una alternativa en bolívares con liquidación instantánea, lo que podría reducir la dependencia del dólar paralelo en compras del día a día. Pero ojo, no lo vemos como una amenaza letal para el USDT, sino como una opción complementaria. El venezolano es pragmático: usará lo que le funcione para preservar su dinero y hacer negocios.
💰 Competencia para el USDT?
Hay quienes piensan que si el UPI funciona, la gente ya no necesitará refugiarse en cripto. Eso es un espejismo. El UPI es un sistema de pagos en moneda local (el bolívar), y eso significa que seguirá expuesto a la inflación y a las políticas del BCV. El USDT, por otro lado, es un activo dolarizado que protege el poder adquisitivo. En un país donde la inflación acumulada sigue siendo alta, el P2P con stablecoins no va a desaparecer de la noche a la mañana.
Lo que sí podría cambiar es la forma en que se hacen los arbitrajes y se mueve el efectivo. Si el UPI permite transferencias gratuitas y al instante entre bancos venezolanos, los comercios podrían aceptar pagos en bolívares sin el trauma de la liquidez, y eso le quitaría presión al dólar en efectivo. Sin embargo, los que comercian en P2P saben que la clave está en la velocidad y la confianza, dos cosas que el UPI podría mejorar en el sistema tradicional, pero no necesariamente para mover cripto.
🛡️ Oportunidades para la inclusión financiera
India logró con el UPI algo que Venezuela necesita con urgencia: incluir a millones de personas en el sistema financiero formal. Acá, la banca digital ha avanzado, pero sigue siendo excluyente. Muchos venezolanos no tienen cuenta bancaria o no confían en los bancos, y por eso el P2P es su tabla de salvación. Un sistema interoperable, respaldado por el estado y por India, podría ofrecer una puerta de entrada para quienes hoy solo usan efectivo o cripto.
Además, el UPI no es solo transferencias: permite pago de servicios, compras en línea y hasta microcréditos. Eso le daría un respiro a los emprendedores, que hoy dependen de prestamistas informales o del crédito en cripto.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/upi-el-sistema-de-pagos-de-india-que-revolucionaria-el-mercado-p2p-venezolano-838242
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT $BTC #UPI #Venezuela #pagosdigitales #P2P #USDT
UPI: el sistema de pagos de India que revolucionaría el mercado P2P venezolano
📊 ¿De qué va el UPI?
La Interfaz de Pagos Unificada (UPI) es el sistema de pagos digitales instantáneos que le cambió la cara a la economía de India. Desarrollado por la Corporación Nacional de Pagos de la India (NPCI), permite transferir dinero entre bancos, pagar en comercios y hacer cobros en cuestión de segundos, usando solo un teléfono inteligente. Es el mismo motor que impulsa apps como Google Pay, PhonePe y Paytm, y que procesa miles de millones de transacciones al año.
Ahora, según informó este miércoles el ministro de Ciencia y Tecnología de Venezuela, Yván Gil, se iniciaron conversaciones con la embajada de India en el país para explorar la Implementación de este sistema en territorio nacional. La noticia no cayó en saco roto en el ecosistema financiero venezolano, especialmente en el mundo cripto y P2P, donde la infraestructura tradicional ha sido, por décadas, un dolor de cabeza.
📈 La reunión que abre la puerta
De acuerdo con lo que se conoció, Yván Gil se reunió con el embajador P.K. Ashok Babu para darle seguimiento al Memorando de Entendimiento que firmaron en febrero, sobre cooperación en tecnología digital. En ese encuentro, ambos representantes debatieron sobre cómo traer el UPI a Venezuela, un sistema que en India logró democratizar el acceso a los pagos digitales, incluso en zonas rurales con baja penetración bancaria.
Para nosotros en PitbullChain, esto no es solo una nota diplomática: es una señal clara de que Venezuela busca alternativas para modernizar su sistema de pagos, algo que los venezolanos han resuelto por la vía de las criptomonedas y las operaciones P2P con USDT, muy a pesar de las restricciones y la hiperinflación.
🔎 ¿Cómo afectaría al mercado P2P y a las criptomonedas en Venezuela?
La primera lectura que hacemos desde el portal es que la llegada del UPI podría representar un antes y un después para el comercio electrónico y las transacciones en bolívares, pero también una competencia feroz para los métodos informales que hoy dominan la calle. Actualmente, el P2P con USDT es el rey: se estima que millones de venezolanos usan binance, localbitcoins o transferencias directas para mover valor, protegidos del control de cambio y de la devaluación.
Si el UPI se implementara de forma masiva, ofrecería una alternativa en bolívares con liquidación instantánea, lo que podría reducir la dependencia del dólar paralelo en compras del día a día. Pero ojo, no lo vemos como una amenaza letal para el USDT, sino como una opción complementaria. El venezolano es pragmático: usará lo que le funcione para preservar su dinero y hacer negocios.
💰 Competencia para el USDT?
Hay quienes piensan que si el UPI funciona, la gente ya no necesitará refugiarse en cripto. Eso es un espejismo. El UPI es un sistema de pagos en moneda local (el bolívar), y eso significa que seguirá expuesto a la inflación y a las políticas del BCV. El USDT, por otro lado, es un activo dolarizado que protege el poder adquisitivo. En un país donde la inflación acumulada sigue siendo alta, el P2P con stablecoins no va a desaparecer de la noche a la mañana.
Lo que sí podría cambiar es la forma en que se hacen los arbitrajes y se mueve el efectivo. Si el UPI permite transferencias gratuitas y al instante entre bancos venezolanos, los comercios podrían aceptar pagos en bolívares sin el trauma de la liquidez, y eso le quitaría presión al dólar en efectivo. Sin embargo, los que comercian en P2P saben que la clave está en la velocidad y la confianza, dos cosas que el UPI podría mejorar en el sistema tradicional, pero no necesariamente para mover cripto.
🛡️ Oportunidades para la inclusión financiera
India logró con el UPI algo que Venezuela necesita con urgencia: incluir a millones de personas en el sistema financiero formal. Acá, la banca digital ha avanzado, pero sigue siendo excluyente. Muchos venezolanos no tienen cuenta bancaria o no confían en los bancos, y por eso el P2P es su tabla de salvación. Un sistema interoperable, respaldado por el estado y por India, podría ofrecer una puerta de entrada para quienes hoy solo usan efectivo o cripto.
Además, el UPI no es solo transferencias: permite pago de servicios, compras en línea y hasta microcréditos. Eso le daría un respiro a los emprendedores, que hoy dependen de prestamistas informales o del crédito en cripto.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/upi-el-sistema-de-pagos-de-india-que-revolucionaria-el-mercado-p2p-venezolano-838242
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT $BTC #UPI #Venezuela #pagosdigitales #P2P #USDT
44


·
--
@CZ for your acknowledge if you are unaware that here is digital payment high fees is a big concern in india. 🇮🇳
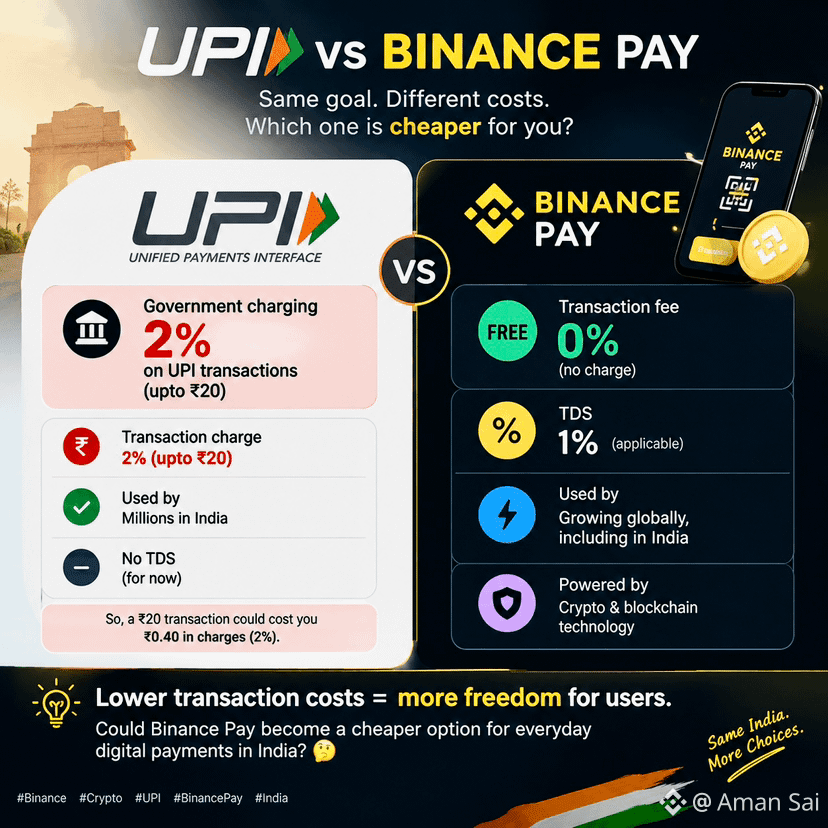
#UPI vs #Binance Pay
If the government introduces a 2% charge on UPI transactions up to ₹20, while Binance Pay remains free but attracts 1% TDS, crypto payments could become an interesting alternative.
Lower transaction costs and more freedom for users. 🤏
Could Binance Pay become a cheaper option for everyday digital payments in India?
#Binance #Crypto #UPI #BinancePay #India
3
718

·
--
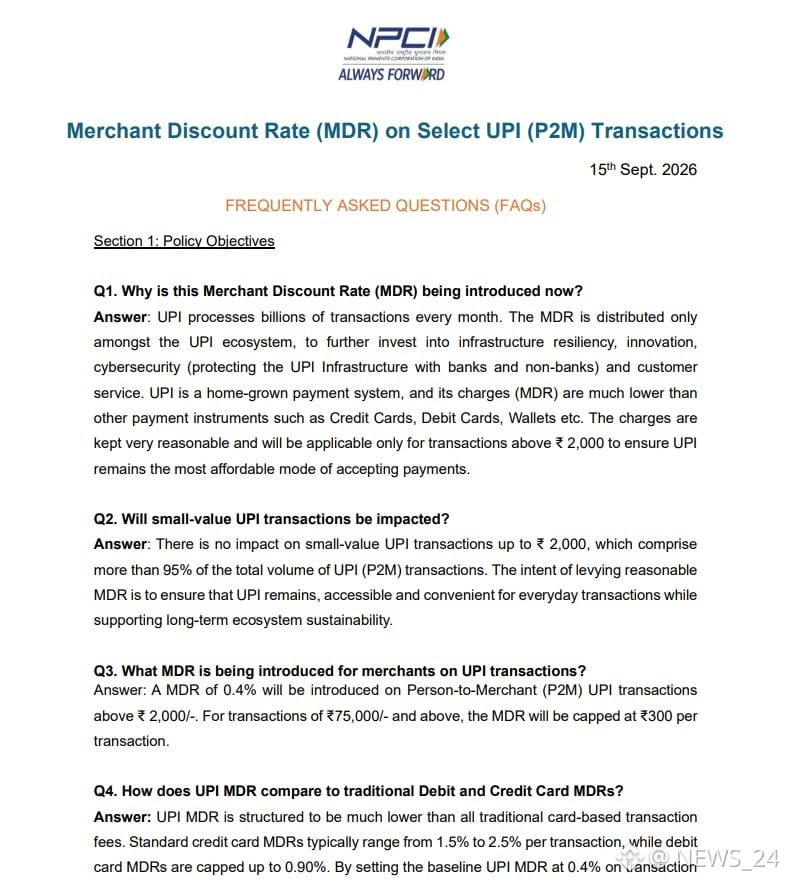
🚨 UPI FEE UPDATE 🇮🇳
From October 15, UPI payments above ₹2,000 will face a 0.4% MDR on select P2M transactions.
• P2P payments remain free
• MDR capped at ₹300 for ₹75,000+
• Railways, telecom, insurance and fuel → flat ₹5 fee
The fees are intended to fund UPI infrastructure, cybersecurity and innovation.
#upi #indian $NVDAB
1
86
·
--
Bill - Rs.4200
Me : Will pay with UPI
Shopkeeper : sir your bill is Rs.1900+ Rs.1900 + Rs.400 ☠️
#upi $NFT $X $XLM
Bill - Rs.4200
Me : Will pay with UPI
Shopkeeper : sir your bill is Rs.1900+ Rs.1900 + Rs.400 ☠️
#upi $NFT $X $XLM
Me : Will pay with UPI
Shopkeeper : sir your bill is Rs.1900+ Rs.1900 + Rs.400 ☠️
#upi $NFT $X $XLM
213
·
--
Проверено
Статья
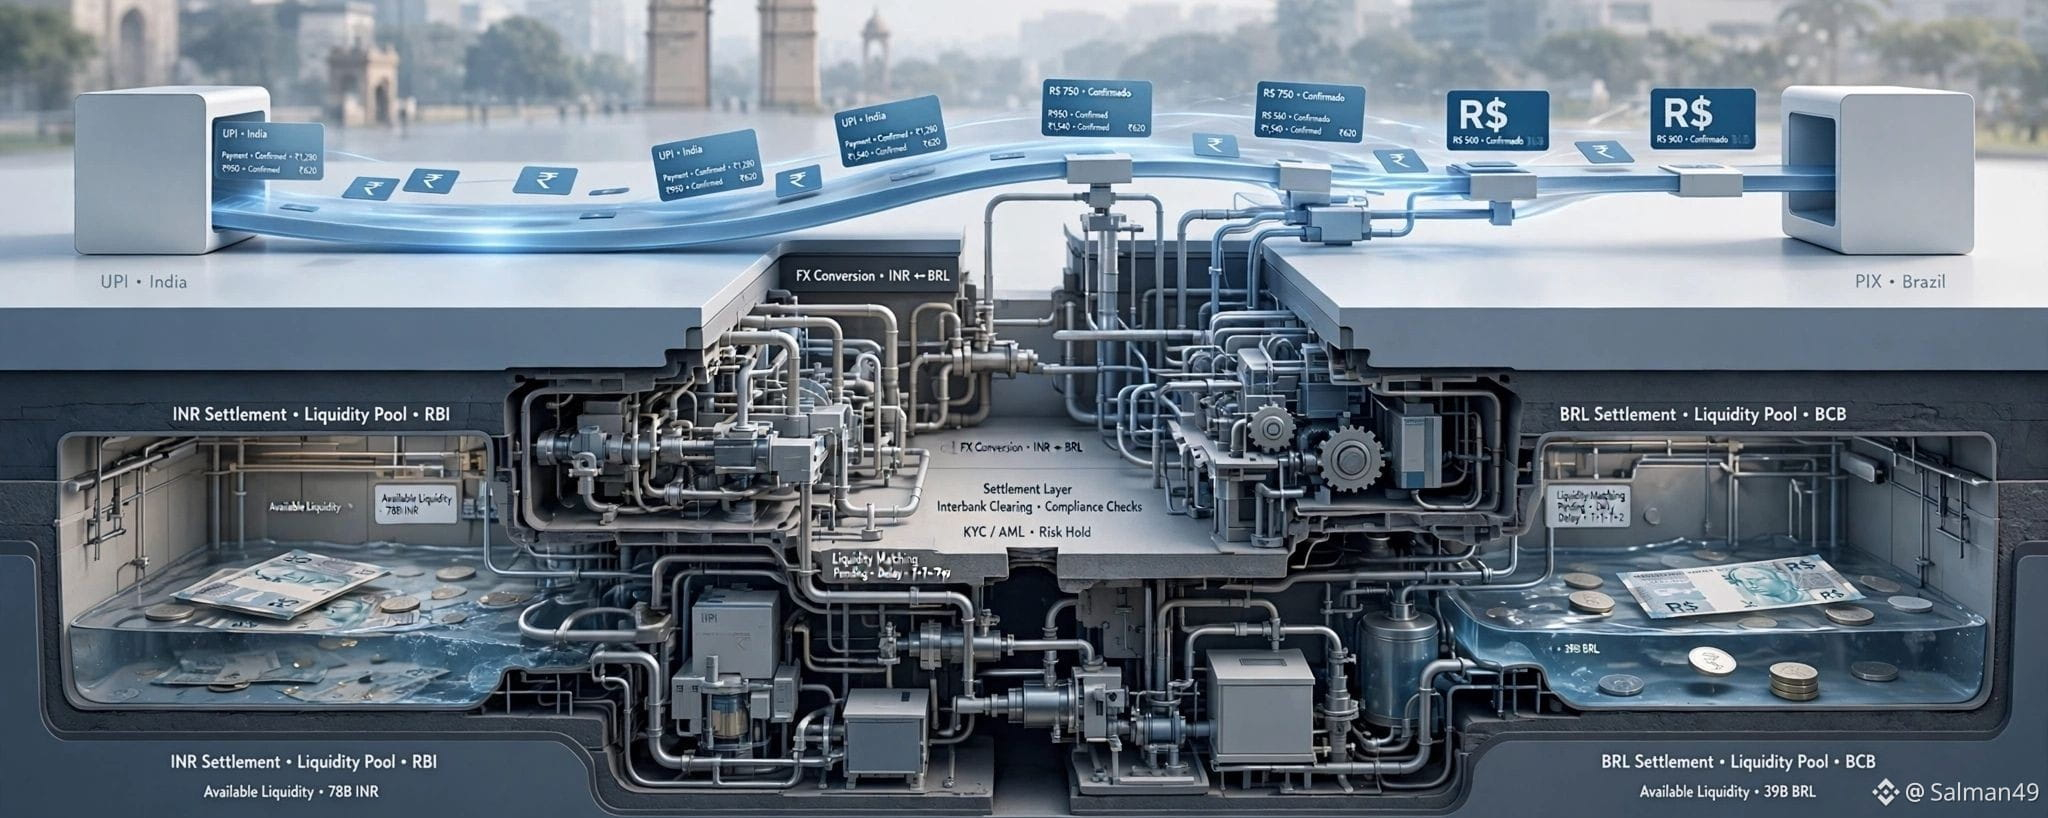
The UPI part of the BRICS story looks smaller than the “de-dollarisation” headline.I think it may actually be more important.
India is pushing BRICS members to connect their payment systems, while finance officials are also backing more trade in local currencies. At the same time, UPI and Brazil’s Pix have already processed more than $10 trillion in the last 18 months.
Put those things together and the interesting change isn’t really another currency appearing.
It’s the distance between two currencies getting smaller.
Right now, cross-border trade can involve correspondent banks, currency conversion, messaging networks and settlement delays before money reaches the other side. A connected instant-payment layer can remove some of that friction.
And India already has a real test running. Rupee-settled imports reached ₹1.58 lakh crore in April to June 2026, more than six times the ₹25,402 crore recorded a year earlier.
But here’s the part I keep thinking about.
Making payment cheaper can encourage more trade. More local-currency trade then creates more demand for FX markets, swaps and ways to recycle currencies between countries.
So the payment layer could end up changing the financial layer underneath it.
That’s why I’m less interested in whether BRICS creates a “BRICS currency”.
I’m more interested in what happens if billions of transactions simply stop needing the same old route through the global financial system.
#BRICS #UPI #GlobalTrade #DeDollarization #CBDC
The UPI part of the BRICS story looks smaller than the “de-dollarisation” headline.
I think it may actually be more important.
India is pushing BRICS members to connect their payment systems, while finance officials are also backing more trade in local currencies. At the same time, UPI and Brazil’s Pix have already processed more than $10 trillion in the last 18 months.
Put those things together and the interesting change isn’t really another currency appearing.
It’s the distance between two currencies getting smaller.
Right now, cross-border trade can involve correspondent banks, currency conversion, messaging networks and settlement delays before money reaches the other side. A connected instant-payment layer can remove some of that friction.
And India already has a real test running. Rupee-settled imports reached ₹1.58 lakh crore in April to June 2026, more than six times the ₹25,402 crore recorded a year earlier.
But here’s the part I keep thinking about.
Making payment cheaper can encourage more trade. More local-currency trade then creates more demand for FX markets, swaps and ways to recycle currencies between countries.
So the payment layer could end up changing the financial layer underneath it.
That’s why I’m less interested in whether BRICS creates a “BRICS currency”.
I’m more interested in what happens if billions of transactions simply stop needing the same old route through the global financial system.
#BRICS #UPI #GlobalTrade #DeDollarization #CBDC
faisal_pro:
Gala
2.4k
3
128
2.4k

🇮🇳 الهند: تحديات التحول نحو الاقتصاد الرقمي رغم انتشار المدفوعات النقدية
تواصل المدفوعات النقدية لعب دور بارز في الهند، لا سيما في المناطق الريفية وللمعاملات ذات القيمة الكبيرة، وذلك على الرغم من جهود الحكومة للترويج للمعاملات الرقمية مثل UPI والروبية الرقمية. ويأتي هذا في ظل تزايد المخاوف من الاحتيال السيبراني المتصل بالمدفوعات الإلكترونية، مما يسلط الضوء على التعقيدات في رحلة التحول الرقمي للبلاد.
━━━━━━━━━━━━━━
📊 التأثير: 📊 متوسط
🏷️ OTHER
#India #DigitalEconomy #CashPayments #UPI #eRupee
📰 المصدر: economictimes.indiatimes.com
34
·
--
Падение
🇮🇳 UPI + Crypto — India's coming financial revolution
▲
🇮🇳 UPI + Crypto = India's coming financial revolution
India built UPI — the most successful digital payment system in the world.
2 billion transactions per month. Instant. Free.
What happens when crypto infrastructure gets this good?
Here's the convergence that's building:
Right now:
• Buy crypto → Fiat on/off ramp via UPI ✅
• Binance, CoinDCX, WazirX all support UPI deposit
Near future:
• Stablecoin wallets with UPI-like interface
• Remittances arriving in USDC, withdrawn as INR instantly
• Smart contract payments for Indian freelancers (avoid PayPal fees)
The game-changer:
India's freelance economy is $150B+/year.
PayPal takes 4-5%. Banks take 2-3% + delay.
USDT takes 0.1% and is instant.
When Indian freelancers realize they can invoice in USDT:
• Avoid intermediaries
• Faster payment
• Less currency loss
This is already happening quietly.
It will scale rapidly when regulatory clarity arrives.
India's payment culture is ready for crypto.
The infrastructure just needs to catch up.
Are you an Indian using crypto for payments? Share your experience 👇
#IndiaCrypto #UPI #CryptoPayments
{future}(BTCUSDT)
{future}(UNIUSDT)
{future}(CHIPUSDT)
#BinanceSquare #CryptoIndia
🇮🇳 UPI + Crypto — India's coming financial revolution
▲
🇮🇳 UPI + Crypto = India's coming financial revolution
India built UPI — the most successful digital payment system in the world.
2 billion transactions per month. Instant. Free.
What happens when crypto infrastructure gets this good?
Here's the convergence that's building:
Right now:
• Buy crypto → Fiat on/off ramp via UPI ✅
• Binance, CoinDCX, WazirX all support UPI deposit
Near future:
• Stablecoin wallets with UPI-like interface
• Remittances arriving in USDC, withdrawn as INR instantly
• Smart contract payments for Indian freelancers (avoid PayPal fees)
The game-changer:
India's freelance economy is $150B+/year.
PayPal takes 4-5%. Banks take 2-3% + delay.
USDT takes 0.1% and is instant.
When Indian freelancers realize they can invoice in USDT:
• Avoid intermediaries
• Faster payment
• Less currency loss
This is already happening quietly.
It will scale rapidly when regulatory clarity arrives.
India's payment culture is ready for crypto.
The infrastructure just needs to catch up.
Are you an Indian using crypto for payments? Share your experience 👇
#IndiaCrypto #UPI #CryptoPayments
#BinanceSquare #CryptoIndia
1
13
🚨 JUST IN: APPLE IN TALKS TO LAUNCH PAYMENT SERVICE IN INDIA
Apple $AAPL is reportedly in discussions with major banks to roll out a new payments service in India, marking a significant expansion into one of the world’s fastest-growing digital finance markets.
The move would:
• Deepen Apple’s fintech ecosystem
• Integrate with the country’s rapidly scaling digital payments infrastructure
• Strengthen its services revenue strategy
India represents a massive long-term growth opportunity for Apple across both hardware and financial services.
#Apple #AAPL #India #FinTech #DigitalPayments #UPI #BigTech #TechNews #Markets #Investing
2
356
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinanceKZ
Просмотров: 7,418
45 обсуждают
2
#CircleMints500MUSDCOnSolana
Просмотров: 36,385
979 обсуждают
3
#PolymarketBankFailureBetsDrawFDICConcern
Просмотров: 49,790
1,101 обсуждают
4
#BlackRockBuildsTokenizedPortfoliosForOndo
Просмотров: 40,834
745 обсуждают
5
#BitwiseFilesToListNEARETFOnNYSEArca
Просмотров: 38,422
670 обсуждают
6
#SECCommissionerPeirceToLeaveOct2
Просмотров: 36,595
535 обсуждают
7
#SECSaysBuybacksUpgradesDontMakeTokenSecurity
Просмотров: 34,000
440 обсуждают
8
#StrategyProposesDailyDividendsForPreferreds
Просмотров: 5,397
134 обсуждают
9
#CircleTetherFreezeBitgetHackerWallet
Просмотров: 5,066
79 обсуждают
10
#CoinMarketCapCompletesCoinglassAcquisition
Просмотров: 7,981
113 обсуждают