
#dva
dva
Просмотров: 10,857
149 обсуждают
Популярные
Новые
Статья
Важливо розуміти: американські ресурси не є єдиним неподільним фондом.Два геополітичні капкани США: Китай, Україна, Ізраїль і ціна стратегічного вибору
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • ГЕОПОЛІТИКА • ТЕОРІЯ ІГОР • СЦЕНАРІЇ • DECISION
Чому Вашингтон не може одночасно максимізувати вплив на всіх напрямках
У міжнародній політиці держави рідко мають необмежені ресурси. Навіть найпотужніша економіка та найсильніша військова система змушені обирати пріоритети, розподіляти сили й рахуватися з наслідками власних рішень.
Для Сполучених Штатів ця проблема особливо помітна у 2026 році. Вашингтон одночасно залучений до протистояння з Росією через війну проти України, підтримує безпеку Ізраїлю, стримує Іран, конкурує з Китаєм і намагається зберегти вплив на глобальну фінансову та торговельну систему.
Ці напрямки не існують окремо один від одного. Вони пов'язані військовими зобов'язаннями, бюджетними витратами, енергетикою, логістикою, дипломатією та внутрішньою політикою США.
Саме тому виникає концепція двох геополітичних капканів: балто-чорноморського та близькосхідного.
Це не буквальні капкани й не твердження про неминучий стратегічний програш США. Це аналітична модель, яка дозволяє зрозуміти, чому одночасна ескалація на кількох напрямках може обмежувати свободу американського маневру.
1. FACT: два напрямки стратегічного навантаження
Перший напрямок — балто-чорноморська дуга.
Війна Росії проти України перетворила цей регіон на один із ключових центрів європейської безпеки. Для США він означає не лише військову допомогу Україні, а й підтримку союзників НАТО, стримування Росії, розвідку, логістику, постачання озброєнь та координацію санкційної політики.
Американська участь має декілька вимірів: фінансовий, військовий, технологічний і дипломатичний. Навіть якщо частину витрат і зобов'язань перебирають європейські держави, стратегічна роль Вашингтона залишається значною.
Другий напрямок — Близький Схід.
Тут американські інтереси пов'язані з безпекою Ізраїлю, стримуванням Ірану, захистом морських торговельних маршрутів, енергетичною стабільністю та відносинами з арабськими державами.
Будь-яка масштабна ескалація може вимагати додаткових військових ресурсів, протиповітряної оборони, розвідувальної підтримки, дипломатичного втручання та захисту американських об'єктів і союзників.
Таким чином, обидва напрямки створюють для США різні, але взаємопов'язані зобов'язання.
Важливо розуміти: американські ресурси не є єдиним неподільним фондом. Військові, фінансові та дипломатичні можливості мають різну структуру. Тому одночасна підтримка України й Ізраїлю не є автоматично неможливою. Проблема виникає тоді, коли кілька криз одночасно потребують додаткових ресурсів і політичної уваги.
1. MECHANISM: чому стратегічні напрямки конкурують між собою
У теорії міжнародних відносин існує поняття стратегічного розподілу ресурсів.
Держава оцінює не лише вартість конкретної операції, а й альтернативну вартість рішення: від чого доведеться відмовитися, якщо ресурси будуть спрямовані в інше місце.
Наприклад, додаткове військове розгортання на Близькому Сході може впливати на доступність окремих систем озброєння, логістичних можливостей та оперативних резервів для інших регіонів.
Але це не означає, що кожна одиниця озброєння, передана одному союзнику, автоматично забирається в іншого. Важливі типи озброєння, виробничі потужності, запаси, строки поповнення та загальний обсяг оборонного бюджету.
Існує також політична ціна.
Президент США повинен пояснювати виборцям, чому країна витрачає кошти за кордоном, які національні інтереси захищає і яких результатів очікує.
Тривале залучення до декількох конфліктів може створювати внутрішньополітичну втому, посилювати суперечки в Конгресі та зменшувати простір для нових зовнішньополітичних рішень.
Отже, стратегічне обмеження США полягає не лише в кількості військової техніки чи бюджетних коштів. Воно включає політичну увагу, суспільну підтримку, дипломатичний капітал і здатність утримувати довгострокові зобов'язання.
1. CHINA: чому Китай отримує додатковий переговорний ресурс
Китай не зобов'язаний безпосередньо втручатися у військові конфлікти, щоб отримувати геополітичні переваги.
Його головні інструменти — економічна вага, торгівля, промислове виробництво, технології, контроль над окремими ланками глобальних ланцюгів постачання та дипломатичні відносини з різними центрами сили.
Економічна взаємозалежність США та Китаю створює складну систему обмежень для обох сторін.
Вашингтон зацікавлений у збереженні доступу до ринків, стабільності торгівлі, технологічній конкурентоспроможності та зменшенні залежності від китайських виробничих ланцюгів.
Пекін, своєю чергою, зацікавлений у доступі до міжнародних ринків, технологій, капіталу та передбачуваних торговельних умовах.
Це не означає, що Китай може одноосібно диктувати умови Сполученим Штатам. Але в умовах одночасного стратегічного навантаження Вашингтона економічні переговори з Пекіном можуть набувати додаткової ваги.
Китай може використовувати переговорну позицію для просування власних інтересів: торговельних поступок, технологічних домовленостей, послаблення окремих обмежень або зміни умов міжнародної конкуренції.
У цьому полягає принципова відмінність між військовою силою та структурною економічною залежністю.
Військову присутність можна посилити або скоротити відносно швидко. Перебудова виробничих ланцюгів, технологічної інфраструктури та торговельних відносин може вимагати років.
Тому Китай може бути зацікавлений не в прямому зіткненні зі США, а в поступовому перетворенні американських стратегічних обмежень на довгострокові переговорні переваги.
1. UKRAINE VS ISRAEL: конкуренція за увагу чи різні стратегічні пріоритети?
У геополітичному аналізі важливо розрізняти державу, її уряд і суспільство.
Україна та Ізраїль мають різні політичні системи, історичний досвід, безпекові загрози та зовнішньополітичні пріоритети.
Проте в американській системі ухвалення рішень обидві держави є важливими партнерами, які потребують військової, фінансової, технологічної та дипломатичної уваги Вашингтона.
Звідси виникає потенційна конкуренція за стратегічний ресурс США.
Однак це не обов'язково пряма конкуренція між Україною та Ізраїлем. Частина їхніх інтересів збігається: протидія іранським військовим технологіям, захист від ракетних і безпілотних атак, розвиток оборонних систем та обмін безпековим досвідом.
Водночас існують і розбіжності.
Україна очікує від партнерів послідовної підтримки у протидії російській агресії. Ізраїль має власну систему безпекових пріоритетів, зокрема щодо Ірану та регіональних збройних угруповань.
Ці інтереси не завжди збігаються з пріоритетами американської адміністрації.
Окремо потрібно враховувати суспільний вимір. І в Україні, і в Ізраїлі існують різні погляди на продовження війни, переговори та умови миру. Але зводити суспільства до простого поділу 50/50 або до двох незмінних політичних таборів було б некоректно.
Ставлення до війни залежить від сприйняття загрози, особистого досвіду, довіри до керівництва, очікувань щодо майбутнього та оцінки можливих умов припинення бойових дій.
Тому політика уряду не завжди тотожна настроям суспільства.
Ще один важливий момент — відносини України та Ізраїлю не можна оцінювати лише через контакти їхніх керівників із Білим домом. Потрібно враховувати конкретні рішення, голосування, торговельні потоки, військову співпрацю та дипломатичні позиції.
Наприклад, закупівлі російського зерна Ізраїлем можуть бути предметом окремого політичного аналізу, але самі по собі не доводять існування стратегічного союзу Ізраїлю з Росією.
Геополітична конкуренція за увагу Вашингтона існує, але вона не повинна перетворюватися на спрощене протиставлення двох суспільств.
1. GAME THEORY: чому Китай може не поспішати домовлятися
Теорія ігор дозволяє розглянути ситуацію як взаємодію трьох основних учасників: США, Китаю та американських союзників.
США прагнуть зберегти свободу стратегічного маневру, не допустити одночасного загострення на декількох напрямках і водночас утримати глобальне лідерство.
Китай прагне розширити власний вплив, уникнути невигідної конфронтації та отримати максимально вигідні умови економічного й політичного співіснування.
Американські союзники прагнуть гарантій безпеки та передбачуваності американської політики.
Проблема полягає в тому, що інтереси цих учасників не збігаються повністю.
Якщо США пропонують Китаю довгострокову торговельну угоду, Пекін може оцінювати не лише її економічну вигоду, а й те, наскільки Вашингтон потребує такої домовленості.
Якщо американська адміністрація одночасно має справу з кількома кризами, її переговорна позиція може послаблюватися.
Але Китай також має власні обмеження: стан економіки, внутрішню політику, демографічні тенденції, залежність від експорту та ризики торговельної конфронтації.
Отже, це не гра, у якій одна сторона має абсолютну перевагу.
Кожна сторона намагається визначити момент, коли поступка противника буде більшою за власну ціну компромісу.
Саме тому довгострокова угода між США та Китаєм залежить не лише від бажання двох лідерів домовитися. Вона потребує збігу економічних інтересів, політичної готовності та механізмів контролю за виконанням домовленостей.
1. US ELECTIONS: внутрішня політика як обмежувач зовнішньої стратегії
Американські вибори створюють окремий рівень невизначеності.
Проміжні вибори до Конгресу 2026 року впливають на політичні можливості адміністрації Дональда Трампа, а президентські вибори 2028 року формують довгостроковий горизонт ухвалення рішень.
Якщо президент втрачає контроль над Палатою представників або Сенатом, це може ускладнити бюджетні рішення, законодавчі ініціативи та реалізацію зовнішньополітичної програми.
Однак втрата контролю над однією палатою Конгресу не означає автоматичного припинення зовнішньої політики. Президент США зберігає значні повноваження у сфері дипломатії та національної безпеки.
Водночас довгострокові домовленості з Китаєм, фінансування союзників і масштабні міжнародні угоди потребують політичної підтримки, яка виходить за межі однієї адміністрації.
Чим ближче виборчий цикл, тим важливішою стає внутрішня політична ціна зовнішньополітичного компромісу.
У результаті навіть економічно вигідна угода може виявитися політично складною.
1. SCENARIOS: що може відбутися у 2027–2029 роках
Майбутнє не визначене наперед. Доцільніше розглядати декілька сценаріїв.
Сценарій 1. Стратегічне розвантаження США.
Вашингтон досягає певного зниження напруженості на одному з напрямків, активізує дипломатію та отримує можливість зосередити більше ресурсів на Китаї.
Для України це може означати зміну формату американської підтримки або посилення тиску щодо переговорного врегулювання. Але саме по собі зниження напруженості на Близькому Сході не гарантує завершення війни Росії проти України.
Сценарій 2. Збереження двох криз.
Війна в Європі та напруженість на Близькому Сході залишаються джерелами постійного навантаження на США.
Вашингтон продовжує підтримувати союзників, але змушений ретельніше розподіляти ресурси. Китай отримує більше простору для дипломатичного та економічного маневру.
Сценарій 3. Велика угода США та Китаю.
Сторони домовляються про довгострокові торговельні та технологічні правила, часткове зниження напруженості й механізми управління стратегічною конкуренцією.
Однак така угода не обов'язково означатиме припинення протистояння. Найімовірніше, йтиметься про зміну його форми та встановлення нових меж конкуренції.
Сценарій 4. Подальша ескалація.
Один із регіональних конфліктів переходить у масштабнішу фазу. США змушені збільшувати військову та дипломатичну залученість, а можливості для компромісу з Китаєм зменшуються.
Цей сценарій створює найбільше навантаження на американську систему стратегічного планування.
Прогноз про можливе перенесення перспективи стійкого миру в Україні на 2028–2029 роки можна розглядати як один із варіантів розвитку подій. Але він не є встановленим часовим горизонтом. Результат залежатиме насамперед від ситуації на фронті, ресурсів Росії та України, позиції Європи, політики США і готовності сторін до реальних домовленостей.
1. DECISION: що це означає для України
Україні важливо не будувати свою стратегію виключно на очікуванні рішень Вашингтона.
Американська підтримка залишається важливою, але її обсяг і формат можуть змінюватися залежно від внутрішньої політики США, відносин із Китаєм та інших міжнародних криз.
Звідси випливають декілька практичних висновків.
Перше — розвиток власного оборонного виробництва та технологічної бази зменшує залежність від зовнішніх постачань.
Друге — європейська безпека повинна ставати самостійною системою спроможностей, а не лише доповненням до американської військової присутності.
Третє — дипломатія України має враховувати не тільки двосторонні відносини з Вашингтоном, а й ширшу систему інтересів США, Європи, Китаю та країн Близького Сходу.
Четверте — економічна стійкість, енергетична безпека, технологічна незалежність і фінансова інфраструктура стають елементами національної безпеки.
П'яте — суспільству необхідно розрізняти реальні переговорні процеси, політичні заяви та інформаційні прогнози. Очікування швидкого миру не повинно замінювати аналіз умов, на яких цей мир може бути досягнутий.
Висновок DVA
США не перебувають у ситуації, де кожне рішення на одному напрямку автоматично означає поразку на іншому. Але одночасне стратегічне навантаження на Європу, Близький Схід та Індо-Тихоокеанський регіон обмежує свободу американського маневру.
Китай може використовувати ці обмеження як переговорний ресурс. Україна та Ізраїль залишаються важливими партнерами Вашингтона, але їхні інтереси не завжди збігаються з американськими пріоритетами. Внутрішня політика США додатково ускладнює довгострокове планування.
Головна помилка — вважати, що майбутнє міжнародної політики визначається одним рішенням, однією державою або одним конфліктом.
Насправді це система взаємозалежностей, у якій кожен учасник намагається зберегти власні ресурси, вплив і свободу вибору.
Геополітична перевага сьогодні — це не лише здатність перемагати на окремому напрямку. Це здатність не допустити, щоб одночасні кризи позбавили державу можливості самостійно визначати власну стратегію.
ФАКТ • МЕХАНІЗМ • РИЗИК • СЦЕНАРІЇ • DECISION.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
🔗 DVA_Community
#Geopolitics #USA #China #Ukraine #Israel #Iran #NATO #DVA #DVAnews #ENA
Важливо розуміти: американські ресурси не є єдиним неподільним фондом.
Два геополітичні капкани США: Китай, Україна, Ізраїль і ціна стратегічного вибору
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • ГЕОПОЛІТИКА • ТЕОРІЯ ІГОР • СЦЕНАРІЇ • DECISION
Чому Вашингтон не може одночасно максимізувати вплив на всіх напрямках
У міжнародній політиці держави рідко мають необмежені ресурси. Навіть найпотужніша економіка та найсильніша військова система змушені обирати пріоритети, розподіляти сили й рахуватися з наслідками власних рішень.
Для Сполучених Штатів ця проблема особливо помітна у 2026 році. Вашингтон одночасно залучений до протистояння з Росією через війну проти України, підтримує безпеку Ізраїлю, стримує Іран, конкурує з Китаєм і намагається зберегти вплив на глобальну фінансову та торговельну систему.
Ці напрямки не існують окремо один від одного. Вони пов'язані військовими зобов'язаннями, бюджетними витратами, енергетикою, логістикою, дипломатією та внутрішньою політикою США.
Саме тому виникає концепція двох геополітичних капканів: балто-чорноморського та близькосхідного.
Це не буквальні капкани й не твердження про неминучий стратегічний програш США. Це аналітична модель, яка дозволяє зрозуміти, чому одночасна ескалація на кількох напрямках може обмежувати свободу американського маневру.
1. FACT: два напрямки стратегічного навантаження
Перший напрямок — балто-чорноморська дуга.
Війна Росії проти України перетворила цей регіон на один із ключових центрів європейської безпеки. Для США він означає не лише військову допомогу Україні, а й підтримку союзників НАТО, стримування Росії, розвідку, логістику, постачання озброєнь та координацію санкційної політики.
Американська участь має декілька вимірів: фінансовий, військовий, технологічний і дипломатичний. Навіть якщо частину витрат і зобов'язань перебирають європейські держави, стратегічна роль Вашингтона залишається значною.
Другий напрямок — Близький Схід.
Тут американські інтереси пов'язані з безпекою Ізраїлю, стримуванням Ірану, захистом морських торговельних маршрутів, енергетичною стабільністю та відносинами з арабськими державами.
Будь-яка масштабна ескалація може вимагати додаткових військових ресурсів, протиповітряної оборони, розвідувальної підтримки, дипломатичного втручання та захисту американських об'єктів і союзників.
Таким чином, обидва напрямки створюють для США різні, але взаємопов'язані зобов'язання.
Важливо розуміти: американські ресурси не є єдиним неподільним фондом. Військові, фінансові та дипломатичні можливості мають різну структуру. Тому одночасна підтримка України й Ізраїлю не є автоматично неможливою. Проблема виникає тоді, коли кілька криз одночасно потребують додаткових ресурсів і політичної уваги.
1. MECHANISM: чому стратегічні напрямки конкурують між собою
У теорії міжнародних відносин існує поняття стратегічного розподілу ресурсів.
Держава оцінює не лише вартість конкретної операції, а й альтернативну вартість рішення: від чого доведеться відмовитися, якщо ресурси будуть спрямовані в інше місце.
Наприклад, додаткове військове розгортання на Близькому Сході може впливати на доступність окремих систем озброєння, логістичних можливостей та оперативних резервів для інших регіонів.
Але це не означає, що кожна одиниця озброєння, передана одному союзнику, автоматично забирається в іншого. Важливі типи озброєння, виробничі потужності, запаси, строки поповнення та загальний обсяг оборонного бюджету.
Існує також політична ціна.
Президент США повинен пояснювати виборцям, чому країна витрачає кошти за кордоном, які національні інтереси захищає і яких результатів очікує.
Тривале залучення до декількох конфліктів може створювати внутрішньополітичну втому, посилювати суперечки в Конгресі та зменшувати простір для нових зовнішньополітичних рішень.
Отже, стратегічне обмеження США полягає не лише в кількості військової техніки чи бюджетних коштів. Воно включає політичну увагу, суспільну підтримку, дипломатичний капітал і здатність утримувати довгострокові зобов'язання.
1. CHINA: чому Китай отримує додатковий переговорний ресурс
Китай не зобов'язаний безпосередньо втручатися у військові конфлікти, щоб отримувати геополітичні переваги.
Його головні інструменти — економічна вага, торгівля, промислове виробництво, технології, контроль над окремими ланками глобальних ланцюгів постачання та дипломатичні відносини з різними центрами сили.
Економічна взаємозалежність США та Китаю створює складну систему обмежень для обох сторін.
Вашингтон зацікавлений у збереженні доступу до ринків, стабільності торгівлі, технологічній конкурентоспроможності та зменшенні залежності від китайських виробничих ланцюгів.
Пекін, своєю чергою, зацікавлений у доступі до міжнародних ринків, технологій, капіталу та передбачуваних торговельних умовах.
Це не означає, що Китай може одноосібно диктувати умови Сполученим Штатам. Але в умовах одночасного стратегічного навантаження Вашингтона економічні переговори з Пекіном можуть набувати додаткової ваги.
Китай може використовувати переговорну позицію для просування власних інтересів: торговельних поступок, технологічних домовленостей, послаблення окремих обмежень або зміни умов міжнародної конкуренції.
У цьому полягає принципова відмінність між військовою силою та структурною економічною залежністю.
Військову присутність можна посилити або скоротити відносно швидко. Перебудова виробничих ланцюгів, технологічної інфраструктури та торговельних відносин може вимагати років.
Тому Китай може бути зацікавлений не в прямому зіткненні зі США, а в поступовому перетворенні американських стратегічних обмежень на довгострокові переговорні переваги.
1. UKRAINE VS ISRAEL: конкуренція за увагу чи різні стратегічні пріоритети?
У геополітичному аналізі важливо розрізняти державу, її уряд і суспільство.
Україна та Ізраїль мають різні політичні системи, історичний досвід, безпекові загрози та зовнішньополітичні пріоритети.
Проте в американській системі ухвалення рішень обидві держави є важливими партнерами, які потребують військової, фінансової, технологічної та дипломатичної уваги Вашингтона.
Звідси виникає потенційна конкуренція за стратегічний ресурс США.
Однак це не обов'язково пряма конкуренція між Україною та Ізраїлем. Частина їхніх інтересів збігається: протидія іранським військовим технологіям, захист від ракетних і безпілотних атак, розвиток оборонних систем та обмін безпековим досвідом.
Водночас існують і розбіжності.
Україна очікує від партнерів послідовної підтримки у протидії російській агресії. Ізраїль має власну систему безпекових пріоритетів, зокрема щодо Ірану та регіональних збройних угруповань.
Ці інтереси не завжди збігаються з пріоритетами американської адміністрації.
Окремо потрібно враховувати суспільний вимір. І в Україні, і в Ізраїлі існують різні погляди на продовження війни, переговори та умови миру. Але зводити суспільства до простого поділу 50/50 або до двох незмінних політичних таборів було б некоректно.
Ставлення до війни залежить від сприйняття загрози, особистого досвіду, довіри до керівництва, очікувань щодо майбутнього та оцінки можливих умов припинення бойових дій.
Тому політика уряду не завжди тотожна настроям суспільства.
Ще один важливий момент — відносини України та Ізраїлю не можна оцінювати лише через контакти їхніх керівників із Білим домом. Потрібно враховувати конкретні рішення, голосування, торговельні потоки, військову співпрацю та дипломатичні позиції.
Наприклад, закупівлі російського зерна Ізраїлем можуть бути предметом окремого політичного аналізу, але самі по собі не доводять існування стратегічного союзу Ізраїлю з Росією.
Геополітична конкуренція за увагу Вашингтона існує, але вона не повинна перетворюватися на спрощене протиставлення двох суспільств.
1. GAME THEORY: чому Китай може не поспішати домовлятися
Теорія ігор дозволяє розглянути ситуацію як взаємодію трьох основних учасників: США, Китаю та американських союзників.
США прагнуть зберегти свободу стратегічного маневру, не допустити одночасного загострення на декількох напрямках і водночас утримати глобальне лідерство.
Китай прагне розширити власний вплив, уникнути невигідної конфронтації та отримати максимально вигідні умови економічного й політичного співіснування.
Американські союзники прагнуть гарантій безпеки та передбачуваності американської політики.
Проблема полягає в тому, що інтереси цих учасників не збігаються повністю.
Якщо США пропонують Китаю довгострокову торговельну угоду, Пекін може оцінювати не лише її економічну вигоду, а й те, наскільки Вашингтон потребує такої домовленості.
Якщо американська адміністрація одночасно має справу з кількома кризами, її переговорна позиція може послаблюватися.
Але Китай також має власні обмеження: стан економіки, внутрішню політику, демографічні тенденції, залежність від експорту та ризики торговельної конфронтації.
Отже, це не гра, у якій одна сторона має абсолютну перевагу.
Кожна сторона намагається визначити момент, коли поступка противника буде більшою за власну ціну компромісу.
Саме тому довгострокова угода між США та Китаєм залежить не лише від бажання двох лідерів домовитися. Вона потребує збігу економічних інтересів, політичної готовності та механізмів контролю за виконанням домовленостей.
1. US ELECTIONS: внутрішня політика як обмежувач зовнішньої стратегії
Американські вибори створюють окремий рівень невизначеності.
Проміжні вибори до Конгресу 2026 року впливають на політичні можливості адміністрації Дональда Трампа, а президентські вибори 2028 року формують довгостроковий горизонт ухвалення рішень.
Якщо президент втрачає контроль над Палатою представників або Сенатом, це може ускладнити бюджетні рішення, законодавчі ініціативи та реалізацію зовнішньополітичної програми.
Однак втрата контролю над однією палатою Конгресу не означає автоматичного припинення зовнішньої політики. Президент США зберігає значні повноваження у сфері дипломатії та національної безпеки.
Водночас довгострокові домовленості з Китаєм, фінансування союзників і масштабні міжнародні угоди потребують політичної підтримки, яка виходить за межі однієї адміністрації.
Чим ближче виборчий цикл, тим важливішою стає внутрішня політична ціна зовнішньополітичного компромісу.
У результаті навіть економічно вигідна угода може виявитися політично складною.
1. SCENARIOS: що може відбутися у 2027–2029 роках
Майбутнє не визначене наперед. Доцільніше розглядати декілька сценаріїв.
Сценарій 1. Стратегічне розвантаження США.
Вашингтон досягає певного зниження напруженості на одному з напрямків, активізує дипломатію та отримує можливість зосередити більше ресурсів на Китаї.
Для України це може означати зміну формату американської підтримки або посилення тиску щодо переговорного врегулювання. Але саме по собі зниження напруженості на Близькому Сході не гарантує завершення війни Росії проти України.
Сценарій 2. Збереження двох криз.
Війна в Європі та напруженість на Близькому Сході залишаються джерелами постійного навантаження на США.
Вашингтон продовжує підтримувати союзників, але змушений ретельніше розподіляти ресурси. Китай отримує більше простору для дипломатичного та економічного маневру.
Сценарій 3. Велика угода США та Китаю.
Сторони домовляються про довгострокові торговельні та технологічні правила, часткове зниження напруженості й механізми управління стратегічною конкуренцією.
Однак така угода не обов'язково означатиме припинення протистояння. Найімовірніше, йтиметься про зміну його форми та встановлення нових меж конкуренції.
Сценарій 4. Подальша ескалація.
Один із регіональних конфліктів переходить у масштабнішу фазу. США змушені збільшувати військову та дипломатичну залученість, а можливості для компромісу з Китаєм зменшуються.
Цей сценарій створює найбільше навантаження на американську систему стратегічного планування.
Прогноз про можливе перенесення перспективи стійкого миру в Україні на 2028–2029 роки можна розглядати як один із варіантів розвитку подій. Але він не є встановленим часовим горизонтом. Результат залежатиме насамперед від ситуації на фронті, ресурсів Росії та України, позиції Європи, політики США і готовності сторін до реальних домовленостей.
1. DECISION: що це означає для України
Україні важливо не будувати свою стратегію виключно на очікуванні рішень Вашингтона.
Американська підтримка залишається важливою, але її обсяг і формат можуть змінюватися залежно від внутрішньої політики США, відносин із Китаєм та інших міжнародних криз.
Звідси випливають декілька практичних висновків.
Перше — розвиток власного оборонного виробництва та технологічної бази зменшує залежність від зовнішніх постачань.
Друге — європейська безпека повинна ставати самостійною системою спроможностей, а не лише доповненням до американської військової присутності.
Третє — дипломатія України має враховувати не тільки двосторонні відносини з Вашингтоном, а й ширшу систему інтересів США, Європи, Китаю та країн Близького Сходу.
Четверте — економічна стійкість, енергетична безпека, технологічна незалежність і фінансова інфраструктура стають елементами національної безпеки.
П'яте — суспільству необхідно розрізняти реальні переговорні процеси, політичні заяви та інформаційні прогнози. Очікування швидкого миру не повинно замінювати аналіз умов, на яких цей мир може бути досягнутий.
Висновок DVA
США не перебувають у ситуації, де кожне рішення на одному напрямку автоматично означає поразку на іншому. Але одночасне стратегічне навантаження на Європу, Близький Схід та Індо-Тихоокеанський регіон обмежує свободу американського маневру.
Китай може використовувати ці обмеження як переговорний ресурс. Україна та Ізраїль залишаються важливими партнерами Вашингтона, але їхні інтереси не завжди збігаються з американськими пріоритетами. Внутрішня політика США додатково ускладнює довгострокове планування.
Головна помилка — вважати, що майбутнє міжнародної політики визначається одним рішенням, однією державою або одним конфліктом.
Насправді це система взаємозалежностей, у якій кожен учасник намагається зберегти власні ресурси, вплив і свободу вибору.
Геополітична перевага сьогодні — це не лише здатність перемагати на окремому напрямку. Це здатність не допустити, щоб одночасні кризи позбавили державу можливості самостійно визначати власну стратегію.
ФАКТ • МЕХАНІЗМ • РИЗИК • СЦЕНАРІЇ • DECISION.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
🔗 DVA_Community
#Geopolitics #USA #China #Ukraine #Israel #Iran #NATO #DVA #DVAnews #ENA
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • ГЕОПОЛІТИКА • ТЕОРІЯ ІГОР • СЦЕНАРІЇ • DECISION
Чому Вашингтон не може одночасно максимізувати вплив на всіх напрямках
У міжнародній політиці держави рідко мають необмежені ресурси. Навіть найпотужніша економіка та найсильніша військова система змушені обирати пріоритети, розподіляти сили й рахуватися з наслідками власних рішень.
Для Сполучених Штатів ця проблема особливо помітна у 2026 році. Вашингтон одночасно залучений до протистояння з Росією через війну проти України, підтримує безпеку Ізраїлю, стримує Іран, конкурує з Китаєм і намагається зберегти вплив на глобальну фінансову та торговельну систему.
Ці напрямки не існують окремо один від одного. Вони пов'язані військовими зобов'язаннями, бюджетними витратами, енергетикою, логістикою, дипломатією та внутрішньою політикою США.
Саме тому виникає концепція двох геополітичних капканів: балто-чорноморського та близькосхідного.
Це не буквальні капкани й не твердження про неминучий стратегічний програш США. Це аналітична модель, яка дозволяє зрозуміти, чому одночасна ескалація на кількох напрямках може обмежувати свободу американського маневру.
1. FACT: два напрямки стратегічного навантаження
Перший напрямок — балто-чорноморська дуга.
Війна Росії проти України перетворила цей регіон на один із ключових центрів європейської безпеки. Для США він означає не лише військову допомогу Україні, а й підтримку союзників НАТО, стримування Росії, розвідку, логістику, постачання озброєнь та координацію санкційної політики.
Американська участь має декілька вимірів: фінансовий, військовий, технологічний і дипломатичний. Навіть якщо частину витрат і зобов'язань перебирають європейські держави, стратегічна роль Вашингтона залишається значною.
Другий напрямок — Близький Схід.
Тут американські інтереси пов'язані з безпекою Ізраїлю, стримуванням Ірану, захистом морських торговельних маршрутів, енергетичною стабільністю та відносинами з арабськими державами.
Будь-яка масштабна ескалація може вимагати додаткових військових ресурсів, протиповітряної оборони, розвідувальної підтримки, дипломатичного втручання та захисту американських об'єктів і союзників.
Таким чином, обидва напрямки створюють для США різні, але взаємопов'язані зобов'язання.
Важливо розуміти: американські ресурси не є єдиним неподільним фондом. Військові, фінансові та дипломатичні можливості мають різну структуру. Тому одночасна підтримка України й Ізраїлю не є автоматично неможливою. Проблема виникає тоді, коли кілька криз одночасно потребують додаткових ресурсів і політичної уваги.
1. MECHANISM: чому стратегічні напрямки конкурують між собою
У теорії міжнародних відносин існує поняття стратегічного розподілу ресурсів.
Держава оцінює не лише вартість конкретної операції, а й альтернативну вартість рішення: від чого доведеться відмовитися, якщо ресурси будуть спрямовані в інше місце.
Наприклад, додаткове військове розгортання на Близькому Сході може впливати на доступність окремих систем озброєння, логістичних можливостей та оперативних резервів для інших регіонів.
Але це не означає, що кожна одиниця озброєння, передана одному союзнику, автоматично забирається в іншого. Важливі типи озброєння, виробничі потужності, запаси, строки поповнення та загальний обсяг оборонного бюджету.
Існує також політична ціна.
Президент США повинен пояснювати виборцям, чому країна витрачає кошти за кордоном, які національні інтереси захищає і яких результатів очікує.
Тривале залучення до декількох конфліктів може створювати внутрішньополітичну втому, посилювати суперечки в Конгресі та зменшувати простір для нових зовнішньополітичних рішень.
Отже, стратегічне обмеження США полягає не лише в кількості військової техніки чи бюджетних коштів. Воно включає політичну увагу, суспільну підтримку, дипломатичний капітал і здатність утримувати довгострокові зобов'язання.
1. CHINA: чому Китай отримує додатковий переговорний ресурс
Китай не зобов'язаний безпосередньо втручатися у військові конфлікти, щоб отримувати геополітичні переваги.
Його головні інструменти — економічна вага, торгівля, промислове виробництво, технології, контроль над окремими ланками глобальних ланцюгів постачання та дипломатичні відносини з різними центрами сили.
Економічна взаємозалежність США та Китаю створює складну систему обмежень для обох сторін.
Вашингтон зацікавлений у збереженні доступу до ринків, стабільності торгівлі, технологічній конкурентоспроможності та зменшенні залежності від китайських виробничих ланцюгів.
Пекін, своєю чергою, зацікавлений у доступі до міжнародних ринків, технологій, капіталу та передбачуваних торговельних умовах.
Це не означає, що Китай може одноосібно диктувати умови Сполученим Штатам. Але в умовах одночасного стратегічного навантаження Вашингтона економічні переговори з Пекіном можуть набувати додаткової ваги.
Китай може використовувати переговорну позицію для просування власних інтересів: торговельних поступок, технологічних домовленостей, послаблення окремих обмежень або зміни умов міжнародної конкуренції.
У цьому полягає принципова відмінність між військовою силою та структурною економічною залежністю.
Військову присутність можна посилити або скоротити відносно швидко. Перебудова виробничих ланцюгів, технологічної інфраструктури та торговельних відносин може вимагати років.
Тому Китай може бути зацікавлений не в прямому зіткненні зі США, а в поступовому перетворенні американських стратегічних обмежень на довгострокові переговорні переваги.
1. UKRAINE VS ISRAEL: конкуренція за увагу чи різні стратегічні пріоритети?
У геополітичному аналізі важливо розрізняти державу, її уряд і суспільство.
Україна та Ізраїль мають різні політичні системи, історичний досвід, безпекові загрози та зовнішньополітичні пріоритети.
Проте в американській системі ухвалення рішень обидві держави є важливими партнерами, які потребують військової, фінансової, технологічної та дипломатичної уваги Вашингтона.
Звідси виникає потенційна конкуренція за стратегічний ресурс США.
Однак це не обов'язково пряма конкуренція між Україною та Ізраїлем. Частина їхніх інтересів збігається: протидія іранським військовим технологіям, захист від ракетних і безпілотних атак, розвиток оборонних систем та обмін безпековим досвідом.
Водночас існують і розбіжності.
Україна очікує від партнерів послідовної підтримки у протидії російській агресії. Ізраїль має власну систему безпекових пріоритетів, зокрема щодо Ірану та регіональних збройних угруповань.
Ці інтереси не завжди збігаються з пріоритетами американської адміністрації.
Окремо потрібно враховувати суспільний вимір. І в Україні, і в Ізраїлі існують різні погляди на продовження війни, переговори та умови миру. Але зводити суспільства до простого поділу 50/50 або до двох незмінних політичних таборів було б некоректно.
Ставлення до війни залежить від сприйняття загрози, особистого досвіду, довіри до керівництва, очікувань щодо майбутнього та оцінки можливих умов припинення бойових дій.
Тому політика уряду не завжди тотожна настроям суспільства.
Ще один важливий момент — відносини України та Ізраїлю не можна оцінювати лише через контакти їхніх керівників із Білим домом. Потрібно враховувати конкретні рішення, голосування, торговельні потоки, військову співпрацю та дипломатичні позиції.
Наприклад, закупівлі російського зерна Ізраїлем можуть бути предметом окремого політичного аналізу, але самі по собі не доводять існування стратегічного союзу Ізраїлю з Росією.
Геополітична конкуренція за увагу Вашингтона існує, але вона не повинна перетворюватися на спрощене протиставлення двох суспільств.
1. GAME THEORY: чому Китай може не поспішати домовлятися
Теорія ігор дозволяє розглянути ситуацію як взаємодію трьох основних учасників: США, Китаю та американських союзників.
США прагнуть зберегти свободу стратегічного маневру, не допустити одночасного загострення на декількох напрямках і водночас утримати глобальне лідерство.
Китай прагне розширити власний вплив, уникнути невигідної конфронтації та отримати максимально вигідні умови економічного й політичного співіснування.
Американські союзники прагнуть гарантій безпеки та передбачуваності американської політики.
Проблема полягає в тому, що інтереси цих учасників не збігаються повністю.
Якщо США пропонують Китаю довгострокову торговельну угоду, Пекін може оцінювати не лише її економічну вигоду, а й те, наскільки Вашингтон потребує такої домовленості.
Якщо американська адміністрація одночасно має справу з кількома кризами, її переговорна позиція може послаблюватися.
Але Китай також має власні обмеження: стан економіки, внутрішню політику, демографічні тенденції, залежність від експорту та ризики торговельної конфронтації.
Отже, це не гра, у якій одна сторона має абсолютну перевагу.
Кожна сторона намагається визначити момент, коли поступка противника буде більшою за власну ціну компромісу.
Саме тому довгострокова угода між США та Китаєм залежить не лише від бажання двох лідерів домовитися. Вона потребує збігу економічних інтересів, політичної готовності та механізмів контролю за виконанням домовленостей.
1. US ELECTIONS: внутрішня політика як обмежувач зовнішньої стратегії
Американські вибори створюють окремий рівень невизначеності.
Проміжні вибори до Конгресу 2026 року впливають на політичні можливості адміністрації Дональда Трампа, а президентські вибори 2028 року формують довгостроковий горизонт ухвалення рішень.
Якщо президент втрачає контроль над Палатою представників або Сенатом, це може ускладнити бюджетні рішення, законодавчі ініціативи та реалізацію зовнішньополітичної програми.
Однак втрата контролю над однією палатою Конгресу не означає автоматичного припинення зовнішньої політики. Президент США зберігає значні повноваження у сфері дипломатії та національної безпеки.
Водночас довгострокові домовленості з Китаєм, фінансування союзників і масштабні міжнародні угоди потребують політичної підтримки, яка виходить за межі однієї адміністрації.
Чим ближче виборчий цикл, тим важливішою стає внутрішня політична ціна зовнішньополітичного компромісу.
У результаті навіть економічно вигідна угода може виявитися політично складною.
1. SCENARIOS: що може відбутися у 2027–2029 роках
Майбутнє не визначене наперед. Доцільніше розглядати декілька сценаріїв.
Сценарій 1. Стратегічне розвантаження США.
Вашингтон досягає певного зниження напруженості на одному з напрямків, активізує дипломатію та отримує можливість зосередити більше ресурсів на Китаї.
Для України це може означати зміну формату американської підтримки або посилення тиску щодо переговорного врегулювання. Але саме по собі зниження напруженості на Близькому Сході не гарантує завершення війни Росії проти України.
Сценарій 2. Збереження двох криз.
Війна в Європі та напруженість на Близькому Сході залишаються джерелами постійного навантаження на США.
Вашингтон продовжує підтримувати союзників, але змушений ретельніше розподіляти ресурси. Китай отримує більше простору для дипломатичного та економічного маневру.
Сценарій 3. Велика угода США та Китаю.
Сторони домовляються про довгострокові торговельні та технологічні правила, часткове зниження напруженості й механізми управління стратегічною конкуренцією.
Однак така угода не обов'язково означатиме припинення протистояння. Найімовірніше, йтиметься про зміну його форми та встановлення нових меж конкуренції.
Сценарій 4. Подальша ескалація.
Один із регіональних конфліктів переходить у масштабнішу фазу. США змушені збільшувати військову та дипломатичну залученість, а можливості для компромісу з Китаєм зменшуються.
Цей сценарій створює найбільше навантаження на американську систему стратегічного планування.
Прогноз про можливе перенесення перспективи стійкого миру в Україні на 2028–2029 роки можна розглядати як один із варіантів розвитку подій. Але він не є встановленим часовим горизонтом. Результат залежатиме насамперед від ситуації на фронті, ресурсів Росії та України, позиції Європи, політики США і готовності сторін до реальних домовленостей.
1. DECISION: що це означає для України
Україні важливо не будувати свою стратегію виключно на очікуванні рішень Вашингтона.
Американська підтримка залишається важливою, але її обсяг і формат можуть змінюватися залежно від внутрішньої політики США, відносин із Китаєм та інших міжнародних криз.
Звідси випливають декілька практичних висновків.
Перше — розвиток власного оборонного виробництва та технологічної бази зменшує залежність від зовнішніх постачань.
Друге — європейська безпека повинна ставати самостійною системою спроможностей, а не лише доповненням до американської військової присутності.
Третє — дипломатія України має враховувати не тільки двосторонні відносини з Вашингтоном, а й ширшу систему інтересів США, Європи, Китаю та країн Близького Сходу.
Четверте — економічна стійкість, енергетична безпека, технологічна незалежність і фінансова інфраструктура стають елементами національної безпеки.
П'яте — суспільству необхідно розрізняти реальні переговорні процеси, політичні заяви та інформаційні прогнози. Очікування швидкого миру не повинно замінювати аналіз умов, на яких цей мир може бути досягнутий.
Висновок DVA
США не перебувають у ситуації, де кожне рішення на одному напрямку автоматично означає поразку на іншому. Але одночасне стратегічне навантаження на Європу, Близький Схід та Індо-Тихоокеанський регіон обмежує свободу американського маневру.
Китай може використовувати ці обмеження як переговорний ресурс. Україна та Ізраїль залишаються важливими партнерами Вашингтона, але їхні інтереси не завжди збігаються з американськими пріоритетами. Внутрішня політика США додатково ускладнює довгострокове планування.
Головна помилка — вважати, що майбутнє міжнародної політики визначається одним рішенням, однією державою або одним конфліктом.
Насправді це система взаємозалежностей, у якій кожен учасник намагається зберегти власні ресурси, вплив і свободу вибору.
Геополітична перевага сьогодні — це не лише здатність перемагати на окремому напрямку. Це здатність не допустити, щоб одночасні кризи позбавили державу можливості самостійно визначати власну стратегію.
ФАКТ • МЕХАНІЗМ • РИЗИК • СЦЕНАРІЇ • DECISION.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
🔗 DVA_Community
#Geopolitics #USA #China #Ukraine #Israel #Iran #NATO #DVA #DVAnews #ENA
2
363
Статья
У цифровій економіці важливо не тільки володіти активом, а й розуміти механізм доступу до ньогоЯк обрати сервіс для обміну цифрових активів: п'ять практичних критеріїв
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • РИЗИК • ПРАКТИЧНА ПЕРЕВІРКА • DECISION
Криптовалюта стає частиною фінансової інфраструктури
Ринок цифрових активів у 2026 році вже не можна розглядати лише як середовище для спекулятивної торгівлі. Стейблкоїни, криптовалютні біржі, платіжні платформи та децентралізовані протоколи дедалі активніше використовуються для міжнародних переказів, розрахунків і збереження вартості.
За даними аналітичної компанії TRM Labs, у січні–липні 2025 року на стейблкоїни припадало близько 30% обсягу криптовалютних транзакцій. Загальний обсяг операцій із ними перевищив 4 трлн доларів, що приблизно на 83% більше, ніж за аналогічний період 2024 року.
Ця тенденція змінює вимоги до сервісів обміну. Якщо раніше користувач міг обирати платформу переважно за курсом і швидкістю операції, то тепер необхідно враховувати юридичний статус оператора, безпеку зберігання активів, ліквідність, технологічну сумісність і правила роботи зі спірними транзакціями.
Особливо важливо розуміти, що одна й та сама криптовалютна платформа може мати різний правовий статус у різних країнах.
Щоб показати цю різницю на практиці, розглянемо чотири приклади: Каліфорнію, Україну, Румунію та Японію.
1. Регуляторна легітимність: ліцензія, а не лише гарний сайт
Перший критерій — встановити, хто юридично надає послугу, у якій юрисдикції працює компанія та який регулятор здійснює нагляд за її діяльністю.
Для цього потрібно розрізняти декілька понять.
Державна реєстрація підтверджує внесення компанії до відповідного реєстру, але сама собою не надає права здійснювати будь-яку фінансову діяльність.
Ліцензування або авторизація означає отримання дозволу на конкретний вид діяльності відповідно до вимог законодавства.
Регуляторний нагляд передбачає контроль за дотриманням установлених правил, вимог до капіталу, звітності, захисту клієнтів та інших нормативів.
AML/KYC — це процедури протидії відмиванню коштів і фінансуванню тероризму, а також ідентифікації та перевірки клієнтів.
Ці поняття не є взаємозамінними. Наприклад, проходження KYC не підтверджує надійність платформи, а реєстрація юридичної особи не означає автоматичного дозволу на надання криптовалютних послуг.
Каліфорнія, США: регулювання на рівні окремого штату
Каліфорнія демонструє, як регулювання цифрових активів може здійснюватися на рівні окремого штату, навіть коли федеральне законодавство США залишається окремим рівнем правового регулювання.
У 2023 році Каліфорнія ухвалила Digital Financial Assets Law (DFAL). Закон передбачає ліцензування та нагляд Департаменту фінансового захисту та інновацій Каліфорнії — DFPI.
З 1 липня 2026 року компанії, які здійснюють визначені законом операції з цифровими фінансовими активами для резидентів Каліфорнії, повинні відповідати вимогам DFAL, зокрема щодо ліцензування або застосовних перехідних положень. Закон також передбачає окремі винятки для певних категорій діяльності.
До регульованих операцій можуть належати обмін, зберігання та переказ цифрових фінансових активів.
Практичне значення: якщо платформа заявляє, що працює в Каліфорнії, користувачеві потрібно перевірити не просто американську реєстрацію компанії, а її конкретний статус відповідно до DFAL.
Водночас ліцензія штату не означає автоматичного федерального схвалення всіх послуг компанії.
Україна: формування національної системи регулювання
Український ринок має іншу ситуацію. Попри значне поширення криптовалют, повноцінна система регулювання постачальників послуг із віртуальними активами перебуває на етапі законодавчого формування.
Ключовим документом є законопроєкт №10225-д, який передбачає зміни до Податкового кодексу та інших законодавчих актів щодо врегулювання обороту віртуальних активів.
Його мета — сформувати правові умови для діяльності учасників ринку, визначити регуляторні повноваження та наблизити українське законодавство до європейських стандартів.
До повноцінного запуску нової системи користувачам не варто автоматично вважати будь-яку міжнародну криптовалютну біржу авторизованою українським регулятором.
Під час вибору платформи потрібно перевіряти юридичну особу, країну її реєстрації, регуляторний статус, умови обслуговування резидентів України та доступність введення і виведення коштів.
Практичне значення: іноземна ліцензія може бути важливим показником регуляторної відповідності, але не є автоматичним підтвердженням української авторизації або доступності всіх послуг для резидентів України.
Румунія: європейська модель регулювання MiCA
Румунія є показовим прикладом застосування загальноєвропейського регулювання цифрових активів.
Основою цієї системи є регламент MiCA (Markets in Crypto-Assets Regulation), який установлює вимоги до постачальників послуг із криптоактивами — CASP (Crypto-Asset Service Providers).
Відповідно до MiCA, компанії, які надають визначені регламентом послуги, повинні отримати авторизацію компетентного органу відповідної держави Європейського Союзу.
Важлива особливість MiCA — можливість транскордонного надання послуг у межах ЄС через механізм паспортування. Після належної авторизації та виконання процедури повідомлення компетентних органів компанія може працювати в інших державах ЄС у межах дозволених послуг.
Для Румунії перехідний період для раніше діючих постачальників був обмежений 30 червня 2026 року. При цьому необхідно враховувати національні процедури імплементації та повноваження компетентних органів.
Європейське управління з цінних паперів і ринків ESMA публікує реєстри авторизованих постачальників послуг із криптоактивами та іншу регуляторну інформацію.
Практичне значення: якщо біржа заявляє про роботу відповідно до MiCA, потрібно перевірити конкретну юридичну особу та її авторизацію. Самого напису MiCA на сайті недостатньо.
Японія: реєстрація як умова надання криптовалютних послуг
Японія сформувала одну з найбільш структурованих систем регулювання криптовалютних бірж.
Здійснення діяльності з обміну криптоактивів у країні потребує реєстрації як Crypto-Asset Exchange Service Provider відповідно до Payment Services Act.
Контроль здійснює Агентство фінансових послуг Японії — FSA та відповідні місцеві фінансові бюро.
Японський регулятор публікує офіційний перелік зареєстрованих постачальників послуг. Це дає можливість перевірити, чи має конкретна юридична особа право здійснювати відповідну діяльність.
Окремо регулюються послуги з електронними платіжними засобами, до яких належать певні категорії стейблкоїнів. Для них передбачені спеціальні вимоги та реєстраційні категорії.
Практичне значення: японська модель демонструє важливість перевірки не лише бренду біржі, а й конкретної юридичної особи в реєстрах FSA.
Що об'єднує чотири регуляторні моделі?
Каліфорнія використовує систему ліцензування на рівні штату. Україна формує національну законодавчу модель. Румунія застосовує загальноєвропейський MiCA. Японія використовує спеціальну систему реєстрації постачальників криптовалютних послуг.
Це різні юридичні механізми, але спільний принцип один: користувач повинен мати можливість встановити, хто надає послугу, на якій правовій підставі та який орган відповідає за нагляд.
2. Безпека зберігання активів: Proof of Reserves — не гарантія платоспроможності
Другий критерій — наскільки прозоро платформа демонструє наявність активів, якими вона управляє.
Після краху FTX у 2022 році питання підтвердження резервів стало одним із центральних для криптовалютної індустрії.
Для цього багато бірж використовують Proof of Reserves (PoR) — механізм публічного підтвердження наявності певних активів, призначених для покриття зобов'язань перед клієнтами.
Один із поширених підходів передбачає використання дерева Меркла (Merkle Tree). Це криптографічна структура, яка дозволяє користувачеві перевірити, чи включений його баланс до опублікованого набору даних, без необхідності розкривати всю інформацію про інших клієнтів.
Однак тут є принциповий нюанс.
Proof of Reserves не тотожний повному фінансовому аудиту.
PoR може підтвердити наявність певних активів на конкретний момент, але сам собою не доводить відсутності всіх прихованих зобов'язань, позабалансових боргів або ризику банкрутства в майбутньому.
Наприклад, біржа може демонструвати резерви на рівні 110% від певного набору зобов'язань, але це не означає, що її загальний фінансовий баланс є позитивним з урахуванням усіх боргів.
Під час перевірки PoR потрібно звертати увагу на чотири параметри.
По-перше, чи враховані всі зобов'язання перед клієнтами, а не лише окремі категорії балансів.
По-друге, хто здійснював перевірку: сама біржа, зовнішня аудиторська компанія чи незалежний атестаційний провайдер.
По-третє, коли саме було сформовано звіт і як часто оновлюються дані.
По-четверте, чи може користувач самостійно перевірити включення свого балансу до дерева Меркла.
Окремо варто оцінювати резервні та страхові фонди.
Наприклад, Binance використовує SAFU (Secure Asset Fund for Users) — спеціальний фонд, призначений для захисту користувачів у визначених кризових ситуаціях.
Проте наявність такого фонду не означає, що кожен збиток автоматично компенсується. Потрібно враховувати умови використання фонду, його структуру та фактичний обсяг активів.
Висновок: PoR, незалежний аудит, страхування та резервні фонди — це різні механізми. Вони можуть доповнювати один одного, але не замінюють комплексної оцінки фінансового стану оператора.
3. Реальна ліквідність і сукупна вартість операції
Третій критерій — економічна ефективність обміну.
Рекламний курс на головній сторінці біржі не завжди відображає реальну суму, яку отримає користувач.
Загальна вартість операції формується з декількох складових: торгової комісії, спреду, прослизання ціни, комісії блокчейн-мережі, витрат на введення та виведення активів, а також можливих платежів посередникам.
Тут важливо розуміти три основні поняття.
Maker — учасник, який розміщує лімітний ордер, що додає ліквідність до книги заявок, якщо ордер не виконується негайно.
Taker — учасник, чий ордер виконується проти вже наявних заявок і забирає ліквідність із книги ордерів.
Комісії Maker і Taker можуть відрізнятися залежно від тарифного рівня, торгового обсягу та умов конкретної платформи.
Спред (Spread) — різниця між найкращою ціною купівлі та найкращою ціною продажу.
Прослизання (Slippage) — відхилення фактичної ціни виконання операції від очікуваної ціни.
Розглянемо умовний приклад.
Користувач планує здійснити обмін на суму 10 000 USDT.
Перша платформа пропонує торгову комісію 0,10%, друга — 0,60%.
За умови однакової бази розрахунку та однакової ціни виконання комісія першої становитиме 10 USDT, а другої — 60 USDT. Різниця дорівнюватиме 50 USDT на одній операції.
Це ілюстрація, а не актуальний тарифний зріз конкретних бірж. Реальні ставки залежать від рівня користувача, типу ордера, торгової пари та інших умов.
Але навіть однакова комісія не гарантує однакової вартості операції.
Вирішальне значення має ліквідність.
Ліквідність визначає, наскільки великий обсяг активу можна купити або продати без суттєвого впливу на ринкову ціну.
Наприклад, дві платформи можуть показувати однаковий курс BTC/USDT, але мати різну глибину книги ордерів.
На першій платформі ордер на 5 000 USDT виконується майже за заявленою ціною. На другій через недостатню кількість зустрічних заявок виникає значне прослизання.
У результаті користувач отримує менше активу, хоча видима торгова комісія може бути однаковою.
Тому потрібно порівнювати не лише тариф, а й спред конкретної торгової пари, глибину книги ордерів, фактичне прослизання та кінцеву суму після всіх витрат.
Особливо це важливо для маловідомих токенів, де заявлений обсяг торгів не завжди відповідає реальній можливості швидко продати актив.
Головний принцип: оцінюйте не рекламний курс, а повну вартість операції.
4. Функціональна відповідність: мережі, активи та способи виведення
Четвертий критерій — технологічна сумісність платформи з вашим сценарієм використання.
Велика кількість підтримуваних криптовалют не означає, що сервіс підходить конкретному користувачеві.
Наприклад, USDT існує в декількох блокчейн-мережах, зокрема Ethereum (ERC-20), Tron (TRC-20), BNB Smart Chain (BEP-20) та інших.
Це один стейблкоїн, але різні технічні середовища. Мережі мають власні правила обробки транзакцій, комісії та вимоги до адрес.
Якщо користувач відправить USDT у мережі, яку сервіс не підтримує, він ризикує втратити доступ до коштів або зіткнутися зі складною процедурою їх відновлення.
Перед обміном необхідно перевірити п'ять моментів.
Підтримувана мережа. Чи приймає платформа саме ту мережу, у якій знаходяться ваші активи?
Спосіб отримання коштів. Чи доступні банківський переказ, платіжна картка, готівка або переказ на зовнішній гаманець?
Географічні обмеження. Чи має користувач із конкретної країни право користуватися потрібними функціями платформи?
Ліміти та строки. Які мінімальні й максимальні суми операцій, строки зарахування та умови виведення?
Технічне підтвердження. Чи можна відстежити транзакцію через блокчейн-оглядач за її ідентифікатором TXID (Transaction ID)?
Окрему увагу потрібно приділити географічним обмеженням.
Компанія може мати авторизацію в Європейському Союзі, але не надавати певні послуги резидентам інших держав.
Біржа може дозволяти реєстрацію користувача, але обмежувати введення або виведення коштів через окремі платіжні канали.
Тому доступність сайту не дорівнює доступності всіх фінансових послуг.
Для українського користувача особливо важливо перевірити, чи підтримує сервіс конкретний спосіб виведення коштів на український банківський рахунок або картку, які комісії застосовуються та чи немає додаткових обмежень.
Важливо також розуміти різницю між кастодіальними й некастодіальними сервісами.
Кастодіальний сервіс зберігає приватні ключі або контролює активи користувачів через власну інфраструктуру. Користувач залежить від правил та операційної стабільності оператора.
Некастодіальний сервіс дозволяє користувачеві зберігати контроль над приватними ключами та взаємодіяти з блокчейном без передачі постійного контролю над активами централізованому посереднику.
Однак некастодіальність не усуває всіх ризиків. Вразливості смартконтрактів, шкідливі дозволи та помилки під час підписання транзакцій можуть призвести до втрати коштів.
Отже, вибір між цими моделями залежить від потреб користувача та його здатності самостійно управляти безпекою гаманця.
5. Прозорість умов і якість підтримки в спірних ситуаціях
П'ятий критерій — поведінка платформи під час проблем.
Найбільші труднощі часто виникають не під час звичайного обміну, а тоді, коли система виявляє нетипову операцію.
Це може бути затримка блокчейн-транзакції, додаткова перевірка походження коштів, тимчасове обмеження операції, помилка зарахування або необхідність повернення коштів.
Тут важливо розуміти: додаткова перевірка чи тимчасове обмеження не завжди свідчать про шахрайство з боку платформи. Регульовані оператори можуть бути зобов'язані проводити такі процедури відповідно до вимог фінансового моніторингу.
Проблема виникає тоді, коли користувач не розуміє причин обмеження, не може отримати пояснення або не має доступу до процедури оскарження.
Перед використанням сервісу потрібно прочитати умови блокування та розморожування активів, правила AML/KYC, порядок повернення помилкових переказів, строки розгляду звернень і процедуру подання офіційної скарги.
Особливо небезпечний сигнал — вимога переказати додаткові кошти на невідому адресу для розблокування вже наявного балансу.
Необхідно відрізняти таку вимогу від офіційної комісії, передбаченої правилами платформи та підтвердженої її офіційними каналами.
Також варто оцінювати незалежні відгуки користувачів.
Окремі негативні коментарі не є доказом шахрайства. Але систематичні скарги на невиплати, приховані комісії, необґрунтоване блокування та відсутність підтримки повинні стати приводом для додаткової перевірки.
Якісна служба підтримки повинна мати зрозумілі канали зв'язку, реєстрацію звернень і визначений порядок їх розгляду.
Головний принцип: надійність платформи перевіряється не лише тим, як вона проводить звичайну операцію, а й тим, як вирішує проблеми.
Практичний алгоритм DVA: перевірка сервісу перед першим обміном
П'ять критеріїв можна перетворити на послідовну систему попередньої оцінки.
Етап 1. Юридична ідентифікація.
Знайдіть юридичну особу, яка фактично надає послугу. Перевірте її реєстрацію, ліцензію або авторизацію в офіційних реєстрах відповідної юрисдикції.
Етап 2. Перевірка безпеки.
З'ясуйте, хто контролює приватні ключі, чи доступний Proof of Reserves, чи проводилися незалежні перевірки та які механізми захисту використовує платформа.
Етап 3. Економічна оцінка.
Розрахуйте повну вартість обміну з урахуванням торгових комісій, спреду, прослизання, мережевих витрат і комісій за виведення.
Етап 4. Технічний тест.
Переконайтеся, що сервіс підтримує потрібний актив і блокчейн-мережу. Перевірте адресу отримання та проведіть невелику тестову операцію, втрата якої не створить фінансових проблем.
Етап 5. Перевірка підтримки.
До внесення значної суми поставте службі підтримки конкретне запитання щодо затримки транзакції, повернення коштів або блокування операції. Оцініть, наскільки зрозумілою та предметною є відповідь.
Тестова операція не гарантує майбутньої надійності платформи, але допомагає виявити частину технічних і організаційних проблем до здійснення значного переказу.
DECISION. Довіра до сервісу повинна ґрунтуватися на перевірці
Ринок цифрових активів розвивається швидше, ніж законодавство багатьох країн. Каліфорнія, Україна, Румунія та Японія демонструють різні підходи до формування правил роботи криптовалютних платформ.
Проте жодна регуляторна модель не усуває всіх ризиків.
Ліцензія не гарантує платоспроможності. Proof of Reserves не є повним аудитом. Низька комісія не гарантує вигідного виконання ордера. Некастодіальний гаманець не захищає від усіх помилок користувача.
Тому правильний вибір сервісу — це не пошук платформи з найгучнішою репутацією, а послідовна перевірка п'яти критеріїв.
Для користувача це означає три практичні правила.
По-перше, не переказувати кошти, доки не встановлено юридичного оператора та умови обслуговування.
По-друге, не орієнтуватися лише на курс, рейтинг або заявлений обсяг резервів.
По-третє, не зберігати на торговій платформі більше активів, ніж необхідно для поточних операцій, якщо немає вагомої причини для такого зберігання.
Головна думка DVA: у цифровій економіці важливо не тільки володіти активом, а й розуміти механізм доступу до нього, умови його обміну та межі відповідальності посередника.
Фінансова автономія починається з контролю над власними рішеннями, а не з довіри до чужих обіцянок.
DVA — факти без хайпу.
ФАКТ • ПЕРЕВІРКА • РІШЕННЯ
Криптоактиви — це інструмент, а не гарантія прибутку.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC
У цифровій економіці важливо не тільки володіти активом, а й розуміти механізм доступу до нього
Як обрати сервіс для обміну цифрових активів: п'ять практичних критеріїв
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • РИЗИК • ПРАКТИЧНА ПЕРЕВІРКА • DECISION
Криптовалюта стає частиною фінансової інфраструктури
Ринок цифрових активів у 2026 році вже не можна розглядати лише як середовище для спекулятивної торгівлі. Стейблкоїни, криптовалютні біржі, платіжні платформи та децентралізовані протоколи дедалі активніше використовуються для міжнародних переказів, розрахунків і збереження вартості.
За даними аналітичної компанії TRM Labs, у січні–липні 2025 року на стейблкоїни припадало близько 30% обсягу криптовалютних транзакцій. Загальний обсяг операцій із ними перевищив 4 трлн доларів, що приблизно на 83% більше, ніж за аналогічний період 2024 року.
Ця тенденція змінює вимоги до сервісів обміну. Якщо раніше користувач міг обирати платформу переважно за курсом і швидкістю операції, то тепер необхідно враховувати юридичний статус оператора, безпеку зберігання активів, ліквідність, технологічну сумісність і правила роботи зі спірними транзакціями.
Особливо важливо розуміти, що одна й та сама криптовалютна платформа може мати різний правовий статус у різних країнах.
Щоб показати цю різницю на практиці, розглянемо чотири приклади: Каліфорнію, Україну, Румунію та Японію.
1. Регуляторна легітимність: ліцензія, а не лише гарний сайт
Перший критерій — встановити, хто юридично надає послугу, у якій юрисдикції працює компанія та який регулятор здійснює нагляд за її діяльністю.
Для цього потрібно розрізняти декілька понять.
Державна реєстрація підтверджує внесення компанії до відповідного реєстру, але сама собою не надає права здійснювати будь-яку фінансову діяльність.
Ліцензування або авторизація означає отримання дозволу на конкретний вид діяльності відповідно до вимог законодавства.
Регуляторний нагляд передбачає контроль за дотриманням установлених правил, вимог до капіталу, звітності, захисту клієнтів та інших нормативів.
AML/KYC — це процедури протидії відмиванню коштів і фінансуванню тероризму, а також ідентифікації та перевірки клієнтів.
Ці поняття не є взаємозамінними. Наприклад, проходження KYC не підтверджує надійність платформи, а реєстрація юридичної особи не означає автоматичного дозволу на надання криптовалютних послуг.
Каліфорнія, США: регулювання на рівні окремого штату
Каліфорнія демонструє, як регулювання цифрових активів може здійснюватися на рівні окремого штату, навіть коли федеральне законодавство США залишається окремим рівнем правового регулювання.
У 2023 році Каліфорнія ухвалила Digital Financial Assets Law (DFAL). Закон передбачає ліцензування та нагляд Департаменту фінансового захисту та інновацій Каліфорнії — DFPI.
З 1 липня 2026 року компанії, які здійснюють визначені законом операції з цифровими фінансовими активами для резидентів Каліфорнії, повинні відповідати вимогам DFAL, зокрема щодо ліцензування або застосовних перехідних положень. Закон також передбачає окремі винятки для певних категорій діяльності.
До регульованих операцій можуть належати обмін, зберігання та переказ цифрових фінансових активів.
Практичне значення: якщо платформа заявляє, що працює в Каліфорнії, користувачеві потрібно перевірити не просто американську реєстрацію компанії, а її конкретний статус відповідно до DFAL.
Водночас ліцензія штату не означає автоматичного федерального схвалення всіх послуг компанії.
Україна: формування національної системи регулювання
Український ринок має іншу ситуацію. Попри значне поширення криптовалют, повноцінна система регулювання постачальників послуг із віртуальними активами перебуває на етапі законодавчого формування.
Ключовим документом є законопроєкт №10225-д, який передбачає зміни до Податкового кодексу та інших законодавчих актів щодо врегулювання обороту віртуальних активів.
Його мета — сформувати правові умови для діяльності учасників ринку, визначити регуляторні повноваження та наблизити українське законодавство до європейських стандартів.
До повноцінного запуску нової системи користувачам не варто автоматично вважати будь-яку міжнародну криптовалютну біржу авторизованою українським регулятором.
Під час вибору платформи потрібно перевіряти юридичну особу, країну її реєстрації, регуляторний статус, умови обслуговування резидентів України та доступність введення і виведення коштів.
Практичне значення: іноземна ліцензія може бути важливим показником регуляторної відповідності, але не є автоматичним підтвердженням української авторизації або доступності всіх послуг для резидентів України.
Румунія: європейська модель регулювання MiCA
Румунія є показовим прикладом застосування загальноєвропейського регулювання цифрових активів.
Основою цієї системи є регламент MiCA (Markets in Crypto-Assets Regulation), який установлює вимоги до постачальників послуг із криптоактивами — CASP (Crypto-Asset Service Providers).
Відповідно до MiCA, компанії, які надають визначені регламентом послуги, повинні отримати авторизацію компетентного органу відповідної держави Європейського Союзу.
Важлива особливість MiCA — можливість транскордонного надання послуг у межах ЄС через механізм паспортування. Після належної авторизації та виконання процедури повідомлення компетентних органів компанія може працювати в інших державах ЄС у межах дозволених послуг.
Для Румунії перехідний період для раніше діючих постачальників був обмежений 30 червня 2026 року. При цьому необхідно враховувати національні процедури імплементації та повноваження компетентних органів.
Європейське управління з цінних паперів і ринків ESMA публікує реєстри авторизованих постачальників послуг із криптоактивами та іншу регуляторну інформацію.
Практичне значення: якщо біржа заявляє про роботу відповідно до MiCA, потрібно перевірити конкретну юридичну особу та її авторизацію. Самого напису MiCA на сайті недостатньо.
Японія: реєстрація як умова надання криптовалютних послуг
Японія сформувала одну з найбільш структурованих систем регулювання криптовалютних бірж.
Здійснення діяльності з обміну криптоактивів у країні потребує реєстрації як Crypto-Asset Exchange Service Provider відповідно до Payment Services Act.
Контроль здійснює Агентство фінансових послуг Японії — FSA та відповідні місцеві фінансові бюро.
Японський регулятор публікує офіційний перелік зареєстрованих постачальників послуг. Це дає можливість перевірити, чи має конкретна юридична особа право здійснювати відповідну діяльність.
Окремо регулюються послуги з електронними платіжними засобами, до яких належать певні категорії стейблкоїнів. Для них передбачені спеціальні вимоги та реєстраційні категорії.
Практичне значення: японська модель демонструє важливість перевірки не лише бренду біржі, а й конкретної юридичної особи в реєстрах FSA.
Що об'єднує чотири регуляторні моделі?
Каліфорнія використовує систему ліцензування на рівні штату. Україна формує національну законодавчу модель. Румунія застосовує загальноєвропейський MiCA. Японія використовує спеціальну систему реєстрації постачальників криптовалютних послуг.
Це різні юридичні механізми, але спільний принцип один: користувач повинен мати можливість встановити, хто надає послугу, на якій правовій підставі та який орган відповідає за нагляд.
2. Безпека зберігання активів: Proof of Reserves — не гарантія платоспроможності
Другий критерій — наскільки прозоро платформа демонструє наявність активів, якими вона управляє.
Після краху FTX у 2022 році питання підтвердження резервів стало одним із центральних для криптовалютної індустрії.
Для цього багато бірж використовують Proof of Reserves (PoR) — механізм публічного підтвердження наявності певних активів, призначених для покриття зобов'язань перед клієнтами.
Один із поширених підходів передбачає використання дерева Меркла (Merkle Tree). Це криптографічна структура, яка дозволяє користувачеві перевірити, чи включений його баланс до опублікованого набору даних, без необхідності розкривати всю інформацію про інших клієнтів.
Однак тут є принциповий нюанс.
Proof of Reserves не тотожний повному фінансовому аудиту.
PoR може підтвердити наявність певних активів на конкретний момент, але сам собою не доводить відсутності всіх прихованих зобов'язань, позабалансових боргів або ризику банкрутства в майбутньому.
Наприклад, біржа може демонструвати резерви на рівні 110% від певного набору зобов'язань, але це не означає, що її загальний фінансовий баланс є позитивним з урахуванням усіх боргів.
Під час перевірки PoR потрібно звертати увагу на чотири параметри.
По-перше, чи враховані всі зобов'язання перед клієнтами, а не лише окремі категорії балансів.
По-друге, хто здійснював перевірку: сама біржа, зовнішня аудиторська компанія чи незалежний атестаційний провайдер.
По-третє, коли саме було сформовано звіт і як часто оновлюються дані.
По-четверте, чи може користувач самостійно перевірити включення свого балансу до дерева Меркла.
Окремо варто оцінювати резервні та страхові фонди.
Наприклад, Binance використовує SAFU (Secure Asset Fund for Users) — спеціальний фонд, призначений для захисту користувачів у визначених кризових ситуаціях.
Проте наявність такого фонду не означає, що кожен збиток автоматично компенсується. Потрібно враховувати умови використання фонду, його структуру та фактичний обсяг активів.
Висновок: PoR, незалежний аудит, страхування та резервні фонди — це різні механізми. Вони можуть доповнювати один одного, але не замінюють комплексної оцінки фінансового стану оператора.
3. Реальна ліквідність і сукупна вартість операції
Третій критерій — економічна ефективність обміну.
Рекламний курс на головній сторінці біржі не завжди відображає реальну суму, яку отримає користувач.
Загальна вартість операції формується з декількох складових: торгової комісії, спреду, прослизання ціни, комісії блокчейн-мережі, витрат на введення та виведення активів, а також можливих платежів посередникам.
Тут важливо розуміти три основні поняття.
Maker — учасник, який розміщує лімітний ордер, що додає ліквідність до книги заявок, якщо ордер не виконується негайно.
Taker — учасник, чий ордер виконується проти вже наявних заявок і забирає ліквідність із книги ордерів.
Комісії Maker і Taker можуть відрізнятися залежно від тарифного рівня, торгового обсягу та умов конкретної платформи.
Спред (Spread) — різниця між найкращою ціною купівлі та найкращою ціною продажу.
Прослизання (Slippage) — відхилення фактичної ціни виконання операції від очікуваної ціни.
Розглянемо умовний приклад.
Користувач планує здійснити обмін на суму 10 000 USDT.
Перша платформа пропонує торгову комісію 0,10%, друга — 0,60%.
За умови однакової бази розрахунку та однакової ціни виконання комісія першої становитиме 10 USDT, а другої — 60 USDT. Різниця дорівнюватиме 50 USDT на одній операції.
Це ілюстрація, а не актуальний тарифний зріз конкретних бірж. Реальні ставки залежать від рівня користувача, типу ордера, торгової пари та інших умов.
Але навіть однакова комісія не гарантує однакової вартості операції.
Вирішальне значення має ліквідність.
Ліквідність визначає, наскільки великий обсяг активу можна купити або продати без суттєвого впливу на ринкову ціну.
Наприклад, дві платформи можуть показувати однаковий курс BTC/USDT, але мати різну глибину книги ордерів.
На першій платформі ордер на 5 000 USDT виконується майже за заявленою ціною. На другій через недостатню кількість зустрічних заявок виникає значне прослизання.
У результаті користувач отримує менше активу, хоча видима торгова комісія може бути однаковою.
Тому потрібно порівнювати не лише тариф, а й спред конкретної торгової пари, глибину книги ордерів, фактичне прослизання та кінцеву суму після всіх витрат.
Особливо це важливо для маловідомих токенів, де заявлений обсяг торгів не завжди відповідає реальній можливості швидко продати актив.
Головний принцип: оцінюйте не рекламний курс, а повну вартість операції.
4. Функціональна відповідність: мережі, активи та способи виведення
Четвертий критерій — технологічна сумісність платформи з вашим сценарієм використання.
Велика кількість підтримуваних криптовалют не означає, що сервіс підходить конкретному користувачеві.
Наприклад, USDT існує в декількох блокчейн-мережах, зокрема Ethereum (ERC-20), Tron (TRC-20), BNB Smart Chain (BEP-20) та інших.
Це один стейблкоїн, але різні технічні середовища. Мережі мають власні правила обробки транзакцій, комісії та вимоги до адрес.
Якщо користувач відправить USDT у мережі, яку сервіс не підтримує, він ризикує втратити доступ до коштів або зіткнутися зі складною процедурою їх відновлення.
Перед обміном необхідно перевірити п'ять моментів.
Підтримувана мережа. Чи приймає платформа саме ту мережу, у якій знаходяться ваші активи?
Спосіб отримання коштів. Чи доступні банківський переказ, платіжна картка, готівка або переказ на зовнішній гаманець?
Географічні обмеження. Чи має користувач із конкретної країни право користуватися потрібними функціями платформи?
Ліміти та строки. Які мінімальні й максимальні суми операцій, строки зарахування та умови виведення?
Технічне підтвердження. Чи можна відстежити транзакцію через блокчейн-оглядач за її ідентифікатором TXID (Transaction ID)?
Окрему увагу потрібно приділити географічним обмеженням.
Компанія може мати авторизацію в Європейському Союзі, але не надавати певні послуги резидентам інших держав.
Біржа може дозволяти реєстрацію користувача, але обмежувати введення або виведення коштів через окремі платіжні канали.
Тому доступність сайту не дорівнює доступності всіх фінансових послуг.
Для українського користувача особливо важливо перевірити, чи підтримує сервіс конкретний спосіб виведення коштів на український банківський рахунок або картку, які комісії застосовуються та чи немає додаткових обмежень.
Важливо також розуміти різницю між кастодіальними й некастодіальними сервісами.
Кастодіальний сервіс зберігає приватні ключі або контролює активи користувачів через власну інфраструктуру. Користувач залежить від правил та операційної стабільності оператора.
Некастодіальний сервіс дозволяє користувачеві зберігати контроль над приватними ключами та взаємодіяти з блокчейном без передачі постійного контролю над активами централізованому посереднику.
Однак некастодіальність не усуває всіх ризиків. Вразливості смартконтрактів, шкідливі дозволи та помилки під час підписання транзакцій можуть призвести до втрати коштів.
Отже, вибір між цими моделями залежить від потреб користувача та його здатності самостійно управляти безпекою гаманця.
5. Прозорість умов і якість підтримки в спірних ситуаціях
П'ятий критерій — поведінка платформи під час проблем.
Найбільші труднощі часто виникають не під час звичайного обміну, а тоді, коли система виявляє нетипову операцію.
Це може бути затримка блокчейн-транзакції, додаткова перевірка походження коштів, тимчасове обмеження операції, помилка зарахування або необхідність повернення коштів.
Тут важливо розуміти: додаткова перевірка чи тимчасове обмеження не завжди свідчать про шахрайство з боку платформи. Регульовані оператори можуть бути зобов'язані проводити такі процедури відповідно до вимог фінансового моніторингу.
Проблема виникає тоді, коли користувач не розуміє причин обмеження, не може отримати пояснення або не має доступу до процедури оскарження.
Перед використанням сервісу потрібно прочитати умови блокування та розморожування активів, правила AML/KYC, порядок повернення помилкових переказів, строки розгляду звернень і процедуру подання офіційної скарги.
Особливо небезпечний сигнал — вимога переказати додаткові кошти на невідому адресу для розблокування вже наявного балансу.
Необхідно відрізняти таку вимогу від офіційної комісії, передбаченої правилами платформи та підтвердженої її офіційними каналами.
Також варто оцінювати незалежні відгуки користувачів.
Окремі негативні коментарі не є доказом шахрайства. Але систематичні скарги на невиплати, приховані комісії, необґрунтоване блокування та відсутність підтримки повинні стати приводом для додаткової перевірки.
Якісна служба підтримки повинна мати зрозумілі канали зв'язку, реєстрацію звернень і визначений порядок їх розгляду.
Головний принцип: надійність платформи перевіряється не лише тим, як вона проводить звичайну операцію, а й тим, як вирішує проблеми.
Практичний алгоритм DVA: перевірка сервісу перед першим обміном
П'ять критеріїв можна перетворити на послідовну систему попередньої оцінки.
Етап 1. Юридична ідентифікація.
Знайдіть юридичну особу, яка фактично надає послугу. Перевірте її реєстрацію, ліцензію або авторизацію в офіційних реєстрах відповідної юрисдикції.
Етап 2. Перевірка безпеки.
З'ясуйте, хто контролює приватні ключі, чи доступний Proof of Reserves, чи проводилися незалежні перевірки та які механізми захисту використовує платформа.
Етап 3. Економічна оцінка.
Розрахуйте повну вартість обміну з урахуванням торгових комісій, спреду, прослизання, мережевих витрат і комісій за виведення.
Етап 4. Технічний тест.
Переконайтеся, що сервіс підтримує потрібний актив і блокчейн-мережу. Перевірте адресу отримання та проведіть невелику тестову операцію, втрата якої не створить фінансових проблем.
Етап 5. Перевірка підтримки.
До внесення значної суми поставте службі підтримки конкретне запитання щодо затримки транзакції, повернення коштів або блокування операції. Оцініть, наскільки зрозумілою та предметною є відповідь.
Тестова операція не гарантує майбутньої надійності платформи, але допомагає виявити частину технічних і організаційних проблем до здійснення значного переказу.
DECISION. Довіра до сервісу повинна ґрунтуватися на перевірці
Ринок цифрових активів розвивається швидше, ніж законодавство багатьох країн. Каліфорнія, Україна, Румунія та Японія демонструють різні підходи до формування правил роботи криптовалютних платформ.
Проте жодна регуляторна модель не усуває всіх ризиків.
Ліцензія не гарантує платоспроможності. Proof of Reserves не є повним аудитом. Низька комісія не гарантує вигідного виконання ордера. Некастодіальний гаманець не захищає від усіх помилок користувача.
Тому правильний вибір сервісу — це не пошук платформи з найгучнішою репутацією, а послідовна перевірка п'яти критеріїв.
Для користувача це означає три практичні правила.
По-перше, не переказувати кошти, доки не встановлено юридичного оператора та умови обслуговування.
По-друге, не орієнтуватися лише на курс, рейтинг або заявлений обсяг резервів.
По-третє, не зберігати на торговій платформі більше активів, ніж необхідно для поточних операцій, якщо немає вагомої причини для такого зберігання.
Головна думка DVA: у цифровій економіці важливо не тільки володіти активом, а й розуміти механізм доступу до нього, умови його обміну та межі відповідальності посередника.
Фінансова автономія починається з контролю над власними рішеннями, а не з довіри до чужих обіцянок.
DVA — факти без хайпу.
ФАКТ • ПЕРЕВІРКА • РІШЕННЯ
Криптоактиви — це інструмент, а не гарантія прибутку.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC
DVA — факти без хайпу
ФАКТ • МЕХАНІЗМ • РИЗИК • ПРАКТИЧНА ПЕРЕВІРКА • DECISION
Криптовалюта стає частиною фінансової інфраструктури
Ринок цифрових активів у 2026 році вже не можна розглядати лише як середовище для спекулятивної торгівлі. Стейблкоїни, криптовалютні біржі, платіжні платформи та децентралізовані протоколи дедалі активніше використовуються для міжнародних переказів, розрахунків і збереження вартості.
За даними аналітичної компанії TRM Labs, у січні–липні 2025 року на стейблкоїни припадало близько 30% обсягу криптовалютних транзакцій. Загальний обсяг операцій із ними перевищив 4 трлн доларів, що приблизно на 83% більше, ніж за аналогічний період 2024 року.
Ця тенденція змінює вимоги до сервісів обміну. Якщо раніше користувач міг обирати платформу переважно за курсом і швидкістю операції, то тепер необхідно враховувати юридичний статус оператора, безпеку зберігання активів, ліквідність, технологічну сумісність і правила роботи зі спірними транзакціями.
Особливо важливо розуміти, що одна й та сама криптовалютна платформа може мати різний правовий статус у різних країнах.
Щоб показати цю різницю на практиці, розглянемо чотири приклади: Каліфорнію, Україну, Румунію та Японію.
1. Регуляторна легітимність: ліцензія, а не лише гарний сайт
Перший критерій — встановити, хто юридично надає послугу, у якій юрисдикції працює компанія та який регулятор здійснює нагляд за її діяльністю.
Для цього потрібно розрізняти декілька понять.
Державна реєстрація підтверджує внесення компанії до відповідного реєстру, але сама собою не надає права здійснювати будь-яку фінансову діяльність.
Ліцензування або авторизація означає отримання дозволу на конкретний вид діяльності відповідно до вимог законодавства.
Регуляторний нагляд передбачає контроль за дотриманням установлених правил, вимог до капіталу, звітності, захисту клієнтів та інших нормативів.
AML/KYC — це процедури протидії відмиванню коштів і фінансуванню тероризму, а також ідентифікації та перевірки клієнтів.
Ці поняття не є взаємозамінними. Наприклад, проходження KYC не підтверджує надійність платформи, а реєстрація юридичної особи не означає автоматичного дозволу на надання криптовалютних послуг.
Каліфорнія, США: регулювання на рівні окремого штату
Каліфорнія демонструє, як регулювання цифрових активів може здійснюватися на рівні окремого штату, навіть коли федеральне законодавство США залишається окремим рівнем правового регулювання.
У 2023 році Каліфорнія ухвалила Digital Financial Assets Law (DFAL). Закон передбачає ліцензування та нагляд Департаменту фінансового захисту та інновацій Каліфорнії — DFPI.
З 1 липня 2026 року компанії, які здійснюють визначені законом операції з цифровими фінансовими активами для резидентів Каліфорнії, повинні відповідати вимогам DFAL, зокрема щодо ліцензування або застосовних перехідних положень. Закон також передбачає окремі винятки для певних категорій діяльності.
До регульованих операцій можуть належати обмін, зберігання та переказ цифрових фінансових активів.
Практичне значення: якщо платформа заявляє, що працює в Каліфорнії, користувачеві потрібно перевірити не просто американську реєстрацію компанії, а її конкретний статус відповідно до DFAL.
Водночас ліцензія штату не означає автоматичного федерального схвалення всіх послуг компанії.
Україна: формування національної системи регулювання
Український ринок має іншу ситуацію. Попри значне поширення криптовалют, повноцінна система регулювання постачальників послуг із віртуальними активами перебуває на етапі законодавчого формування.
Ключовим документом є законопроєкт №10225-д, який передбачає зміни до Податкового кодексу та інших законодавчих актів щодо врегулювання обороту віртуальних активів.
Його мета — сформувати правові умови для діяльності учасників ринку, визначити регуляторні повноваження та наблизити українське законодавство до європейських стандартів.
До повноцінного запуску нової системи користувачам не варто автоматично вважати будь-яку міжнародну криптовалютну біржу авторизованою українським регулятором.
Під час вибору платформи потрібно перевіряти юридичну особу, країну її реєстрації, регуляторний статус, умови обслуговування резидентів України та доступність введення і виведення коштів.
Практичне значення: іноземна ліцензія може бути важливим показником регуляторної відповідності, але не є автоматичним підтвердженням української авторизації або доступності всіх послуг для резидентів України.
Румунія: європейська модель регулювання MiCA
Румунія є показовим прикладом застосування загальноєвропейського регулювання цифрових активів.
Основою цієї системи є регламент MiCA (Markets in Crypto-Assets Regulation), який установлює вимоги до постачальників послуг із криптоактивами — CASP (Crypto-Asset Service Providers).
Відповідно до MiCA, компанії, які надають визначені регламентом послуги, повинні отримати авторизацію компетентного органу відповідної держави Європейського Союзу.
Важлива особливість MiCA — можливість транскордонного надання послуг у межах ЄС через механізм паспортування. Після належної авторизації та виконання процедури повідомлення компетентних органів компанія може працювати в інших державах ЄС у межах дозволених послуг.
Для Румунії перехідний період для раніше діючих постачальників був обмежений 30 червня 2026 року. При цьому необхідно враховувати національні процедури імплементації та повноваження компетентних органів.
Європейське управління з цінних паперів і ринків ESMA публікує реєстри авторизованих постачальників послуг із криптоактивами та іншу регуляторну інформацію.
Практичне значення: якщо біржа заявляє про роботу відповідно до MiCA, потрібно перевірити конкретну юридичну особу та її авторизацію. Самого напису MiCA на сайті недостатньо.
Японія: реєстрація як умова надання криптовалютних послуг
Японія сформувала одну з найбільш структурованих систем регулювання криптовалютних бірж.
Здійснення діяльності з обміну криптоактивів у країні потребує реєстрації як Crypto-Asset Exchange Service Provider відповідно до Payment Services Act.
Контроль здійснює Агентство фінансових послуг Японії — FSA та відповідні місцеві фінансові бюро.
Японський регулятор публікує офіційний перелік зареєстрованих постачальників послуг. Це дає можливість перевірити, чи має конкретна юридична особа право здійснювати відповідну діяльність.
Окремо регулюються послуги з електронними платіжними засобами, до яких належать певні категорії стейблкоїнів. Для них передбачені спеціальні вимоги та реєстраційні категорії.
Практичне значення: японська модель демонструє важливість перевірки не лише бренду біржі, а й конкретної юридичної особи в реєстрах FSA.
Що об'єднує чотири регуляторні моделі?
Каліфорнія використовує систему ліцензування на рівні штату. Україна формує національну законодавчу модель. Румунія застосовує загальноєвропейський MiCA. Японія використовує спеціальну систему реєстрації постачальників криптовалютних послуг.
Це різні юридичні механізми, але спільний принцип один: користувач повинен мати можливість встановити, хто надає послугу, на якій правовій підставі та який орган відповідає за нагляд.
2. Безпека зберігання активів: Proof of Reserves — не гарантія платоспроможності
Другий критерій — наскільки прозоро платформа демонструє наявність активів, якими вона управляє.
Після краху FTX у 2022 році питання підтвердження резервів стало одним із центральних для криптовалютної індустрії.
Для цього багато бірж використовують Proof of Reserves (PoR) — механізм публічного підтвердження наявності певних активів, призначених для покриття зобов'язань перед клієнтами.
Один із поширених підходів передбачає використання дерева Меркла (Merkle Tree). Це криптографічна структура, яка дозволяє користувачеві перевірити, чи включений його баланс до опублікованого набору даних, без необхідності розкривати всю інформацію про інших клієнтів.
Однак тут є принциповий нюанс.
Proof of Reserves не тотожний повному фінансовому аудиту.
PoR може підтвердити наявність певних активів на конкретний момент, але сам собою не доводить відсутності всіх прихованих зобов'язань, позабалансових боргів або ризику банкрутства в майбутньому.
Наприклад, біржа може демонструвати резерви на рівні 110% від певного набору зобов'язань, але це не означає, що її загальний фінансовий баланс є позитивним з урахуванням усіх боргів.
Під час перевірки PoR потрібно звертати увагу на чотири параметри.
По-перше, чи враховані всі зобов'язання перед клієнтами, а не лише окремі категорії балансів.
По-друге, хто здійснював перевірку: сама біржа, зовнішня аудиторська компанія чи незалежний атестаційний провайдер.
По-третє, коли саме було сформовано звіт і як часто оновлюються дані.
По-четверте, чи може користувач самостійно перевірити включення свого балансу до дерева Меркла.
Окремо варто оцінювати резервні та страхові фонди.
Наприклад, Binance використовує SAFU (Secure Asset Fund for Users) — спеціальний фонд, призначений для захисту користувачів у визначених кризових ситуаціях.
Проте наявність такого фонду не означає, що кожен збиток автоматично компенсується. Потрібно враховувати умови використання фонду, його структуру та фактичний обсяг активів.
Висновок: PoR, незалежний аудит, страхування та резервні фонди — це різні механізми. Вони можуть доповнювати один одного, але не замінюють комплексної оцінки фінансового стану оператора.
3. Реальна ліквідність і сукупна вартість операції
Третій критерій — економічна ефективність обміну.
Рекламний курс на головній сторінці біржі не завжди відображає реальну суму, яку отримає користувач.
Загальна вартість операції формується з декількох складових: торгової комісії, спреду, прослизання ціни, комісії блокчейн-мережі, витрат на введення та виведення активів, а також можливих платежів посередникам.
Тут важливо розуміти три основні поняття.
Maker — учасник, який розміщує лімітний ордер, що додає ліквідність до книги заявок, якщо ордер не виконується негайно.
Taker — учасник, чий ордер виконується проти вже наявних заявок і забирає ліквідність із книги ордерів.
Комісії Maker і Taker можуть відрізнятися залежно від тарифного рівня, торгового обсягу та умов конкретної платформи.
Спред (Spread) — різниця між найкращою ціною купівлі та найкращою ціною продажу.
Прослизання (Slippage) — відхилення фактичної ціни виконання операції від очікуваної ціни.
Розглянемо умовний приклад.
Користувач планує здійснити обмін на суму 10 000 USDT.
Перша платформа пропонує торгову комісію 0,10%, друга — 0,60%.
За умови однакової бази розрахунку та однакової ціни виконання комісія першої становитиме 10 USDT, а другої — 60 USDT. Різниця дорівнюватиме 50 USDT на одній операції.
Це ілюстрація, а не актуальний тарифний зріз конкретних бірж. Реальні ставки залежать від рівня користувача, типу ордера, торгової пари та інших умов.
Але навіть однакова комісія не гарантує однакової вартості операції.
Вирішальне значення має ліквідність.
Ліквідність визначає, наскільки великий обсяг активу можна купити або продати без суттєвого впливу на ринкову ціну.
Наприклад, дві платформи можуть показувати однаковий курс BTC/USDT, але мати різну глибину книги ордерів.
На першій платформі ордер на 5 000 USDT виконується майже за заявленою ціною. На другій через недостатню кількість зустрічних заявок виникає значне прослизання.
У результаті користувач отримує менше активу, хоча видима торгова комісія може бути однаковою.
Тому потрібно порівнювати не лише тариф, а й спред конкретної торгової пари, глибину книги ордерів, фактичне прослизання та кінцеву суму після всіх витрат.
Особливо це важливо для маловідомих токенів, де заявлений обсяг торгів не завжди відповідає реальній можливості швидко продати актив.
Головний принцип: оцінюйте не рекламний курс, а повну вартість операції.
4. Функціональна відповідність: мережі, активи та способи виведення
Четвертий критерій — технологічна сумісність платформи з вашим сценарієм використання.
Велика кількість підтримуваних криптовалют не означає, що сервіс підходить конкретному користувачеві.
Наприклад, USDT існує в декількох блокчейн-мережах, зокрема Ethereum (ERC-20), Tron (TRC-20), BNB Smart Chain (BEP-20) та інших.
Це один стейблкоїн, але різні технічні середовища. Мережі мають власні правила обробки транзакцій, комісії та вимоги до адрес.
Якщо користувач відправить USDT у мережі, яку сервіс не підтримує, він ризикує втратити доступ до коштів або зіткнутися зі складною процедурою їх відновлення.
Перед обміном необхідно перевірити п'ять моментів.
Підтримувана мережа. Чи приймає платформа саме ту мережу, у якій знаходяться ваші активи?
Спосіб отримання коштів. Чи доступні банківський переказ, платіжна картка, готівка або переказ на зовнішній гаманець?
Географічні обмеження. Чи має користувач із конкретної країни право користуватися потрібними функціями платформи?
Ліміти та строки. Які мінімальні й максимальні суми операцій, строки зарахування та умови виведення?
Технічне підтвердження. Чи можна відстежити транзакцію через блокчейн-оглядач за її ідентифікатором TXID (Transaction ID)?
Окрему увагу потрібно приділити географічним обмеженням.
Компанія може мати авторизацію в Європейському Союзі, але не надавати певні послуги резидентам інших держав.
Біржа може дозволяти реєстрацію користувача, але обмежувати введення або виведення коштів через окремі платіжні канали.
Тому доступність сайту не дорівнює доступності всіх фінансових послуг.
Для українського користувача особливо важливо перевірити, чи підтримує сервіс конкретний спосіб виведення коштів на український банківський рахунок або картку, які комісії застосовуються та чи немає додаткових обмежень.
Важливо також розуміти різницю між кастодіальними й некастодіальними сервісами.
Кастодіальний сервіс зберігає приватні ключі або контролює активи користувачів через власну інфраструктуру. Користувач залежить від правил та операційної стабільності оператора.
Некастодіальний сервіс дозволяє користувачеві зберігати контроль над приватними ключами та взаємодіяти з блокчейном без передачі постійного контролю над активами централізованому посереднику.
Однак некастодіальність не усуває всіх ризиків. Вразливості смартконтрактів, шкідливі дозволи та помилки під час підписання транзакцій можуть призвести до втрати коштів.
Отже, вибір між цими моделями залежить від потреб користувача та його здатності самостійно управляти безпекою гаманця.
5. Прозорість умов і якість підтримки в спірних ситуаціях
П'ятий критерій — поведінка платформи під час проблем.
Найбільші труднощі часто виникають не під час звичайного обміну, а тоді, коли система виявляє нетипову операцію.
Це може бути затримка блокчейн-транзакції, додаткова перевірка походження коштів, тимчасове обмеження операції, помилка зарахування або необхідність повернення коштів.
Тут важливо розуміти: додаткова перевірка чи тимчасове обмеження не завжди свідчать про шахрайство з боку платформи. Регульовані оператори можуть бути зобов'язані проводити такі процедури відповідно до вимог фінансового моніторингу.
Проблема виникає тоді, коли користувач не розуміє причин обмеження, не може отримати пояснення або не має доступу до процедури оскарження.
Перед використанням сервісу потрібно прочитати умови блокування та розморожування активів, правила AML/KYC, порядок повернення помилкових переказів, строки розгляду звернень і процедуру подання офіційної скарги.
Особливо небезпечний сигнал — вимога переказати додаткові кошти на невідому адресу для розблокування вже наявного балансу.
Необхідно відрізняти таку вимогу від офіційної комісії, передбаченої правилами платформи та підтвердженої її офіційними каналами.
Також варто оцінювати незалежні відгуки користувачів.
Окремі негативні коментарі не є доказом шахрайства. Але систематичні скарги на невиплати, приховані комісії, необґрунтоване блокування та відсутність підтримки повинні стати приводом для додаткової перевірки.
Якісна служба підтримки повинна мати зрозумілі канали зв'язку, реєстрацію звернень і визначений порядок їх розгляду.
Головний принцип: надійність платформи перевіряється не лише тим, як вона проводить звичайну операцію, а й тим, як вирішує проблеми.
Практичний алгоритм DVA: перевірка сервісу перед першим обміном
П'ять критеріїв можна перетворити на послідовну систему попередньої оцінки.
Етап 1. Юридична ідентифікація.
Знайдіть юридичну особу, яка фактично надає послугу. Перевірте її реєстрацію, ліцензію або авторизацію в офіційних реєстрах відповідної юрисдикції.
Етап 2. Перевірка безпеки.
З'ясуйте, хто контролює приватні ключі, чи доступний Proof of Reserves, чи проводилися незалежні перевірки та які механізми захисту використовує платформа.
Етап 3. Економічна оцінка.
Розрахуйте повну вартість обміну з урахуванням торгових комісій, спреду, прослизання, мережевих витрат і комісій за виведення.
Етап 4. Технічний тест.
Переконайтеся, що сервіс підтримує потрібний актив і блокчейн-мережу. Перевірте адресу отримання та проведіть невелику тестову операцію, втрата якої не створить фінансових проблем.
Етап 5. Перевірка підтримки.
До внесення значної суми поставте службі підтримки конкретне запитання щодо затримки транзакції, повернення коштів або блокування операції. Оцініть, наскільки зрозумілою та предметною є відповідь.
Тестова операція не гарантує майбутньої надійності платформи, але допомагає виявити частину технічних і організаційних проблем до здійснення значного переказу.
DECISION. Довіра до сервісу повинна ґрунтуватися на перевірці
Ринок цифрових активів розвивається швидше, ніж законодавство багатьох країн. Каліфорнія, Україна, Румунія та Японія демонструють різні підходи до формування правил роботи криптовалютних платформ.
Проте жодна регуляторна модель не усуває всіх ризиків.
Ліцензія не гарантує платоспроможності. Proof of Reserves не є повним аудитом. Низька комісія не гарантує вигідного виконання ордера. Некастодіальний гаманець не захищає від усіх помилок користувача.
Тому правильний вибір сервісу — це не пошук платформи з найгучнішою репутацією, а послідовна перевірка п'яти критеріїв.
Для користувача це означає три практичні правила.
По-перше, не переказувати кошти, доки не встановлено юридичного оператора та умови обслуговування.
По-друге, не орієнтуватися лише на курс, рейтинг або заявлений обсяг резервів.
По-третє, не зберігати на торговій платформі більше активів, ніж необхідно для поточних операцій, якщо немає вагомої причини для такого зберігання.
Головна думка DVA: у цифровій економіці важливо не тільки володіти активом, а й розуміти механізм доступу до нього, умови його обміну та межі відповідальності посередника.
Фінансова автономія починається з контролю над власними рішеннями, а не з довіри до чужих обіцянок.
DVA — факти без хайпу.
ФАКТ • ПЕРЕВІРКА • РІШЕННЯ
Криптоактиви — це інструмент, а не гарантія прибутку.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC
1
208
Статья
Bitcoin, Binance y la deuda de Estados Unidos
Bitcoin, Binance y la deuda de Estados Unidos: cómo las liquidaciones, la política y la teoría de juegos influyen en el mercado cripto
DVA ANALYTICS • HECHOS → MECANISMOS → ECONOMÍA → TEORÍA DE JUEGOS → GEOPOLÍTICA → RIESGOS → ESCENARIOS → DECISIONES
El mercado de las criptomonedas suele explicarse de manera sencilla: Bitcoin baja por las malas noticias, sube cuando entra dinero y los grandes inversionistas supuestamente saben de antemano hacia dónde se moverá el precio.
Pero la realidad es mucho más compleja. En el mercado influyen al mismo tiempo la infraestructura técnica de los exchanges, el apalancamiento financiero, la liquidez, la deuda pública, la política monetaria, la competencia geopolítica y el comportamiento de los inversionistas.
Los acontecimientos relacionados con Binance a finales de octubre de 2026 son una buena oportunidad para analizar todos estos mecanismos como parte de un mismo sistema.
La pregunta principal es: ¿puede una crisis localizada en un exchange de criptomonedas convertirse en un problema mucho más grande para todo el mercado? Y, sobre todo, ¿cómo debería actuar una persona que tiene activos digitales?
1. HECHOS: qué sucedió
Binance: un incidente con consecuencias importantes
Según informó Binance, el 29 de octubre de 2026, a las 20:05 UTC, se comprometió parte de la infraestructura de las billeteras calientes del exchange.
En una actualización posterior, la empresa estimó que el incidente había afectado activos por aproximadamente 6,300 millones de dólares.
Binance declaró que cubriría las consecuencias financieras utilizando su fondo SAFU y recursos de la propia empresa.
También informó que había logrado congelar alrededor de 3,000 millones de dólares en activos. La compañía señaló que no tenía pruebas de que se hubieran filtrado las claves privadas de las billeteras.
La primera explicación apuntaba a una computadora portátil comprometida de un empleado del equipo DevOps. Posteriormente, la empresa complementó esta versión con información sobre otros posibles puntos de acceso a su infraestructura.
Es importante distinguir tres conceptos:
· El valor de los activos afectados por el incidente.
· El valor de los activos que pudieron ser congelados.
· La pérdida económica real y definitiva.
Los 6,300 millones de dólares representan una estimación de Binance sobre los activos involucrados en el incidente. No constituyen una pérdida neta confirmada mediante una auditoría independiente.
Al 31 de octubre, Binance informó que había recuperado aproximadamente el 90% de los activos afectados y que los principales tokens mencionados contaban con una cobertura del 100%.
Sin embargo, estos datos corresponden a declaraciones de la propia empresa y no deben confundirse con los resultados de una auditoría independiente.
La reacción del mercado: liquidaciones forzadas
En medio de las noticias sobre Binance, el mercado de criptomonedas experimentó una ola de liquidaciones forzadas.
Según datos de CoinDesk, durante un periodo de 24 horas se liquidaron posiciones por aproximadamente 1,530 millones de dólares.
De esa cantidad, cerca de 1,290 millones, equivalentes al 83.8%, correspondieron a posiciones Long, es decir, apuestas a que el precio subiría.
En Binance, el volumen de liquidaciones alcanzó aproximadamente 754.6 millones de dólares. De esa cifra, unos 670.6 millones correspondieron a posiciones Long.
Bitcoin llegó a bajar hasta aproximadamente 76,460 dólares, antes de recuperar parte de su valor.
Estos datos muestran no solamente hacia dónde se movió el precio, sino también qué tan expuestos estaban muchos participantes del mercado al uso de dinero prestado.
Una liquidación ocurre cuando el exchange cierra automáticamente una posición porque el margen disponible ya no es suficiente para cubrir el riesgo.
El volumen total de liquidaciones no equivale a las pérdidas reales de todos los operadores ni significa que esa misma cantidad de dinero haya desaparecido del mercado.
Otro acontecimiento: el 10 de octubre de 2025
Es importante analizar por separado el desplome del 10 de octubre de 2025. Se trata de un acontecimiento diferente y no está directamente relacionado con el incidente de Binance de octubre de 2026.
Después de que el presidente estadounidense Donald Trump anunciara nuevas medidas arancelarias, el mercado cripto sufrió una caída muy fuerte.
Según estimaciones difundidas posteriormente, las liquidaciones alcanzaron aproximadamente 19,000 millones de dólares y alrededor de 1.6 millones de cuentas de trading resultaron afectadas.
Otro problema fue que algunos activos, entre ellos USDe, WBETH y BNSOL, llegaron a cotizar a precios muy diferentes de sus referencias de mercado en determinadas plataformas.
Binance anunció posteriormente medidas de compensación para algunos usuarios afectados por las diferencias de precio y las liquidaciones.
Este episodio demostró que el riesgo no proviene únicamente de una caída del precio de Bitcoin.
También puede surgir de la forma en que funcionan los índices de precios, las reglas de valoración de las garantías, la liquidez y las diferencias entre el precio de un activo derivado o sintético y el activo que supuestamente representa.
Los acontecimientos de octubre de 2025 y octubre de 2026 tuvieron causas diferentes, pero muestran una misma realidad: cuando existe demasiado apalancamiento, un problema localizado puede convertirse rápidamente en una reacción en cadena.
2. MECANISMOS: cómo se produce una cadena de liquidaciones
El apalancamiento permite abrir una operación cuyo valor es varias veces superior al dinero que realmente tiene el operador.
Por ejemplo, con un apalancamiento de 10x, una persona puede abrir una posición de 10,000 dólares utilizando aproximadamente 1,000 dólares como margen inicial.
El problema es que un movimiento relativamente pequeño del precio en contra de la posición puede consumir una parte importante de ese margen.
El proceso funciona de la siguiente manera:
1. Una noticia negativa o una venta importante provoca una caída del precio.
2. Las posiciones que ya no tienen suficiente margen comienzan a liquidarse.
3. Los exchanges cierran las posiciones y venden las garantías correspondientes.
4. Estas operaciones generan presión adicional sobre el precio.
5. Otras posiciones alcanzan sus niveles de liquidación.
6. Se produce una cadena de cierres forzados.
Es un círculo de retroalimentación: la caída provoca liquidaciones y las liquidaciones pueden acelerar todavía más la caída.
Por eso, un mercado con mucho interés abierto y un elevado nivel de apalancamiento puede volverse inestable incluso cuando no existe un deterioro fundamental del propio activo.
También es importante distinguir entre el mercado spot y el mercado de derivados.
En el mercado spot, el inversionista compra directamente el activo. En los futuros, puede tener solamente un contrato cuyo valor depende del precio de referencia, el margen y las reglas del exchange.
3. ECONOMÍA: la deuda de Estados Unidos y la liquidez mundial
Las criptomonedas no funcionan de manera aislada del sistema financiero tradicional.
Su valoración también depende de las tasas de interés, la liquidez en dólares, los rendimientos de los bonos del gobierno y la disposición de los inversionistas a asumir riesgos.
El tamaño de la deuda estadounidense
Según el Joint Economic Committee, al 5 de octubre de 2026, la deuda pública total de Estados Unidos alcanzaba aproximadamente 40.25 billones de dólares.
De esa cantidad, cerca de 32.43 billones correspondían a deuda en manos del público y 7.82 billones a obligaciones internas del gobierno.
Según la Congressional Budget Office, el déficit presupuestario federal de Estados Unidos durante el año fiscal 2026 fue de aproximadamente 2 billones de dólares, unos 218,000 millones más que en el año fiscal anterior.
Estas cifras son importantes, pero no porque una deuda elevada signifique automáticamente el colapso del dólar.
Estados Unidos tiene su propia moneda, un mercado muy profundo de bonos gubernamentales y un banco central capaz de influir en las condiciones financieras.
Sin embargo, pagar los intereses de la deuda requiere recursos. Cuando aumenta el costo del financiamiento, puede reducirse el margen de maniobra del presupuesto público y cambiar el atractivo de los bonos del Tesoro.
¿Cómo afecta esto a Bitcoin?
La relación no es directa, sino que funciona a través de varios mecanismos:
Deuda y déficit público → necesidad de financiamiento → emisión de bonos gubernamentales → cambios en los rendimientos de los bonos → variación del costo del capital → cambios en el apetito por el riesgo → posible impacto en Bitcoin y otros activos digitales.
Cuando los rendimientos de los instrumentos considerados más seguros aumentan, algunos inversionistas pueden preferirlos en lugar de activos volátiles.
Cuando las condiciones financieras se vuelven más flexibles, aumenta la liquidez y disminuyen los rendimientos reales de los instrumentos tradicionales, puede crecer el interés por los activos de mayor riesgo.
Sin embargo, esta relación no funciona de manera automática.
En el precio de Bitcoin también influyen la oferta y la demanda, los flujos de los ETF, la regulación, los riesgos tecnológicos, las posiciones de los operadores y el comportamiento de los grandes inversionistas.
Bitcoin no es una protección automática contra la inflación, la deuda pública o las crisis geopolíticas.
Su emisión limitada es una característica de su protocolo, pero su precio de mercado sigue siendo muy volátil.
DOGE: promesas políticas y verificación de cifras
La historia del Department of Government Efficiency (DOGE) en Estados Unidos demuestra por qué es importante distinguir entre una declaración política y un resultado económico comprobado.
DOGE anunció ahorros de aproximadamente 110,340 millones de dólares.
Sin embargo, una revisión de la Government Accountability Office (GAO) encontró problemas importantes en la metodología utilizada para justificar parte de esas cifras.
En el análisis de los ahorros anunciados por contratos:
· 16,800 millones de dólares, equivalentes al 27.5%, cumplían con la metodología declarada.
· 37,000 millones, o 60.7%, no cumplían con ella.
· 7,200 millones, equivalentes al 11.8%, no pudieron verificarse por falta de información suficiente para identificar los casos.
En cuanto a las subvenciones, la GAO señaló que la metodología no estaba respaldada para el 96.2% del monto anunciado.
Además, algunos contratos de arrendamiento incluidos entre los ahorros ya estaban en proceso de cancelación antes de las acciones correspondientes de DOGE.
Esto no significa que no se haya conseguido ningún ahorro.
Significa que no es correcto presentar toda la cifra anunciada como un resultado presupuestario demostrado.
Para el análisis financiero, la diferencia es fundamental: una declaración política no sustituye una auditoría y un ahorro anunciado no necesariamente representa dinero que realmente se haya recuperado.
4. TEORÍA DE JUEGOS: quién puede beneficiarse de la inestabilidad
La teoría de juegos ayuda a entender por qué los participantes del mercado pueden tomar decisiones diferentes incluso cuando tienen acceso a la misma información.
Dentro del ecosistema cripto existen varios grupos:
· Los exchanges, interesados en conservar la confianza, el volumen de operaciones y su solvencia.
· Los creadores de mercado o market makers, que proporcionan liquidez y buscan obtener ganancias mediante estrategias de negociación.
· Los grandes fondos, que pueden influir en los movimientos de corto plazo gracias al tamaño de su capital.
· Los operadores con apalancamiento, especialmente vulnerables a movimientos bruscos.
· Los inversionistas de largo plazo, que pueden mantener sus activos sin utilizar dinero prestado.
· Los reguladores, que establecen las reglas de acceso al mercado y supervisan la infraestructura.
Durante una crisis, estos intereses no necesariamente coinciden.
El exchange quiere conservar la confianza. El creador de mercado busca administrar su riesgo y mantener la liquidez. El operador apalancado intenta evitar la liquidación. El inversionista de largo plazo busca proteger sus activos y no verse obligado a vender.
¿Los grandes jugadores siempre ganan?
No.
Los grandes participantes tienen ventajas en acceso a liquidez, información, infraestructura y velocidad de ejecución.
Pero también enfrentan riesgos relacionados con el tamaño de sus operaciones, las contrapartes, la regulación y sus propias decisiones.
Después del desplome del 10 de octubre de 2025, circularon acusaciones sobre posibles transferencias importantes de Wintermute antes del acontecimiento y teorías sobre una supuesta coordinación entre determinados participantes.
Sin embargo, el hecho de que se produzca una transferencia importante de activos no demuestra por sí mismo una operación coordinada, una conspiración o la intención de provocar liquidaciones.
No existen pruebas públicas suficientes para presentar esas acusaciones como hechos confirmados.
La posición correcta de DVA es sencilla: los movimientos importantes de capital pueden justificar una investigación, pero no constituyen por sí solos una prueba de manipulación.
La principal enseñanza de la teoría de juegos es que, durante una crisis, no necesariamente gana quien tiene más dinero.
También importa cómo están estructuradas sus obligaciones, cuánto acceso tiene a la liquidez, qué tan rápido puede reaccionar y si puede sobrevivir a un escenario desfavorable.
5. GEOPOLÍTICA: cinco puntos de tensión que pueden afectar tu dinero
5.1. Estados Unidos: elecciones, regulación cripto y poder político
Estados Unidos está incorporando los activos digitales a su debate político y financiero.
El 6 de marzo de 2025, Donald Trump firmó la Orden Ejecutiva 14233 para establecer una Reserva Estratégica de Bitcoin.
La reserva se forma principalmente con Bitcoin que el gobierno estadounidense haya confiscado de manera definitiva.
El documento establece una política de conservación de esos activos y permite estudiar estrategias adicionales de adquisición que no generen costos adicionales para los contribuyentes.
Esto representa una señal política importante, pero no garantiza que el gobierno vaya a comprar Bitcoin constantemente.
Otro tema fundamental es la regulación del mercado cripto.
En septiembre de 2026, el proyecto de ley CLARITY Act no consiguió superar una votación de procedimiento en el Senado. Para avanzar necesitaba 60 votos y no logró el respaldo necesario.
Esto demuestra que, incluso cuando existe interés político en las criptomonedas, los cambios regulatorios no están garantizados.
También está creciendo la influencia política de los grupos vinculados a la industria cripto.
Por ejemplo, el comité político Fairshake informó sobre un compromiso de destinar 30 millones de dólares a una campaña contra el senador Sherrod Brown en Ohio.
Según datos de Kalshi al 26 de octubre de 2026, el mercado de predicciones estimaba en 90.6% la probabilidad de que los demócratas obtuvieran el control de la Cámara de Representantes y en 64% la posibilidad de que controlaran el Senado.
Estas cifras representan estimaciones de un mercado de predicciones, no resultados electorales ni encuestas tradicionales.
Mecanismo:
Elecciones → composición del Congreso → prioridades legislativas → competencias de la SEC y la CFTC → reglas para exchanges, stablecoins, activos tokenizados y valores digitales.
Para Bitcoin, esto significa que el respaldo político puede facilitar el acceso institucional, pero la incertidumbre regulatoria continúa siendo un factor importante.
5.2. Europa: tensión social y vulnerabilidad económica
En 2026 se registraron protestas en distintos países europeos relacionadas con el costo de vida, la vivienda, la educación, el empleo y la corrupción.
No sería correcto interpretar todas estas manifestaciones como una única ola de protestas contra la migración o contra el apoyo a Ucrania.
Las causas varían según el país y las circunstancias locales.
Sin embargo, la presión económica tiene consecuencias políticas.
Cuando las familias sienten que pierden poder adquisitivo, aumenta la presión sobre los gobiernos y crece la demanda social de cambios en la distribución de los recursos públicos.
Mecanismo:
Mayor costo de vida → descontento social → polarización política → cambios en las prioridades presupuestarias → posibles modificaciones en la política económica y exterior.
Para los mercados financieros, lo importante no son únicamente las protestas, sino si estas terminan provocando cambios en la política económica, el presupuesto público o los compromisos internacionales.
5.3. China: e-CNY, CIPS y la competencia entre sistemas de pago
China está desarrollando su propia infraestructura financiera digital.
Desde el 1 de enero de 2026, los saldos en las billeteras comerciales de e-CNY recibieron un tratamiento como depósitos bancarios, con posibilidad de generar intereses conforme a las reglas del sistema bancario.
Se trata de un paso importante para integrar el yuan digital en el sistema financiero tradicional.
Al mismo tiempo, China continúa desarrollando CIPS, un sistema de pagos transfronterizos en yuanes.
Según los datos publicados por CIPS, en septiembre de 2026 el sistema procesó aproximadamente 865,000 operaciones de pago, por un valor total cercano a 22.6 billones de yuanes.
Sin embargo, es importante no exagerar su alcance: CIPS no es un reemplazo completo de SWIFT.
Es una infraestructura para realizar pagos y liquidaciones internacionales en yuanes que puede interactuar con otros sistemas financieros.
Según el análisis del Reserve Bank of Australia, su escala todavía es considerablemente menor que la de las principales infraestructuras internacionales de pagos.
También debemos distinguir entre e-CNY y Bitcoin.
El e-CNY es una forma digital de la moneda estatal, controlada por el sistema bancario central.
Bitcoin es un activo digital descentralizado, cuya política de emisión está establecida por su protocolo.
Mecanismo:
Desarrollo de canales de pago alternativos → expansión de las operaciones internacionales en yuanes → diversificación gradual de la infraestructura monetaria → mayor competencia por la influencia financiera internacional.
Esto no significa que el dólar vaya a desaparecer automáticamente.
Significa que la estructura de los pagos internacionales está evolucionando.
5.4. Japón: bonos gubernamentales y el riesgo del carry trade
Durante décadas, Japón ha sido una fuente importante de financiamiento barato para los mercados internacionales.
En septiembre de 2026, el rendimiento de los bonos gubernamentales japoneses a diez años alcanzó el 3%, un nivel que no se observaba desde 1996.
Esto es importante porque algunos inversionistas utilizaban el financiamiento barato en yenes para comprar activos con rendimientos más elevados en otros países.
A esta estrategia se le conoce como carry trade.
Cuando aumenta el costo de financiarse en yenes y la moneda japonesa se fortalece, algunas de estas operaciones pueden empezar a generar pérdidas.
Los inversionistas pueden entonces reducir sus posiciones de riesgo y regresar el capital a Japón.
Sin embargo, el aumento del rendimiento de los bonos japoneses no demuestra que los inversionistas japoneses ya estén vendiendo masivamente sus activos en el extranjero.
Las estimaciones públicas apuntaban a una mayor cautela, pero no permitían confirmar la magnitud de una posible repatriación de capital.
Mecanismo:
Aumento de las tasas en Japón → financiamiento más caro en yenes → reducción de algunas operaciones de carry trade → posible venta de activos de riesgo → presión adicional sobre la liquidez mundial.
Bitcoin también puede verse afectado, incluso cuando el origen del problema no esté relacionado directamente con las criptomonedas.
5.5. Ucrania: guerra, deuda y reconstrucción económica
La economía de Ucrania depende de la situación de seguridad, el apoyo financiero internacional, el estado de la infraestructura energética, la logística y la capacidad de recuperar la producción.
Según la evaluación RDNA5, publicada en febrero de 2026 por el Banco Mundial, el gobierno de Ucrania, la Comisión Europea y las Naciones Unidas, las necesidades de reconstrucción y recuperación del país durante los próximos diez años ascienden aproximadamente a 587,700 millones de dólares.
Los daños directos se estimaron en 195,100 millones de dólares y las pérdidas socioeconómicas en aproximadamente 666,700 millones.
Estas cifras no representan solamente el costo de reconstruir edificios e infraestructura.
También muestran la enorme necesidad futura de capital, inversión, tecnología y desarrollo productivo.
Según el Ministerio de Finanzas de Ucrania, al 30 de septiembre de 2026 la deuda pública y la deuda garantizada por el Estado alcanzaban aproximadamente 9.54 billones de grivnas.
Las organizaciones financieras internacionales y los gobiernos de otros países representaban el 66.4% de esa deuda.
Otro tema importante es el acuerdo entre Ucrania y Estados Unidos para crear un fondo de inversión destinado a la reconstrucción y al desarrollo de los recursos naturales.
Es importante entender correctamente cómo funciona.
No significa que Ucrania entregue la mitad de todos sus recursos minerales a Estados Unidos.
El acuerdo contempla destinar al fondo el 50% de determinados ingresos futuros por regalías y pagos relacionados con permisos especiales de explotación emitidos después del 23 de mayo de 2025, así como ciertos pagos vinculados con permisos específicos que no estaban siendo utilizados.
Los proyectos rentables existentes y los ingresos presupuestarios previamente establecidos no forman parte de esa base.
Durante los primeros diez años, las ganancias del fondo deberán reinvertirse en Ucrania.
La estimación de aproximadamente 14.8 billones de dólares de riqueza mineral potencial de Ucrania debe interpretarse con cuidado.
No representa dinero que pueda obtenerse inmediatamente ni el valor de reservas minerales cuya extracción rentable esté garantizada.
Mecanismo:
Situación de seguridad → apoyo internacional → financiamiento de la deuda → condiciones para la inversión → recuperación de la energía y la producción → potencial económico futuro.
Para los ucranianos, esto significa que la estabilidad financiera no dependerá únicamente del tipo de cambio de la grivna o del precio de Bitcoin.
También dependerá de la recuperación real de la economía, del acceso al capital y de la protección de los derechos de propiedad.
6. RIESGOS: dónde están los puntos débiles del sistema
Los acontecimientos analizados permiten identificar varios niveles de riesgo.
1. Riesgo de infraestructura.
Incluso un exchange grande y conocido puede sufrir una vulneración de sus sistemas. El tamaño de una empresa no garantiza que esté libre de fallas de seguridad.
2. Riesgo de contraparte.
Los activos depositados en un exchange dependen de la solvencia, la seguridad operativa y las reglas de ese intermediario.
3. Riesgo de apalancamiento.
Incluso si un inversionista tiene razón sobre el valor de un activo a largo plazo, puede perder su posición si el mercado lo liquida antes.
4. Riesgo de liquidez.
Un activo puede tener un valor nominal elevado, pero eso no significa que siempre pueda venderse rápidamente al precio esperado.
5. Riesgo regulatorio.
Las decisiones de Estados Unidos, la Unión Europea, China y otras jurisdicciones pueden modificar el acceso a las plataformas, las formas de almacenamiento y el uso de los activos digitales.
6. Riesgo geopolítico.
Las guerras, las sanciones, los conflictos comerciales, los cambios en las tasas de interés y la inestabilidad política pueden afectar la liquidez mundial.
7. Riesgo de información.
Los rumores no verificados sobre hackeos, grandes transferencias, conspiraciones o movimientos ocultos pueden provocar pánico antes de que se conozcan los hechos.
El principal error sería reducir todos estos riesgos a una simple predicción sobre el precio de Bitcoin.
El riesgo de guardar un activo, el riesgo de operar con una posición apalancada y el riesgo de la infraestructura financiera son problemas diferentes.
7. ESCENARIOS: qué podría pasar después
Lo siguiente no es una predicción de precios, sino un modelo de posibles escenarios.
Escenario A. Estabilización
Binance confirma la recuperación de los activos, proporciona información transparente y se somete a revisiones independientes.
El mercado recupera gradualmente la confianza y la liquidez comienza a normalizarse.
En este caso, el incidente podría permanecer como una crisis importante, pero localizada.
Escenario B. Desconfianza prolongada
Aparecen nuevos detalles sobre el incidente y surgen dudas sobre los controles internos, las reservas o los mecanismos de custodia de los activos.
Incluso sin una quiebra del exchange, esto podría provocar retiros de fondos, menor actividad comercial y mayor volatilidad.
Escenario C. Estrés sistémico
Se combinan varios factores: problemas en grandes intermediarios financieros, aumento de los rendimientos de los bonos gubernamentales, reducción de la liquidez mundial, escalada geopolítica y liquidaciones masivas de posiciones apalancadas.
En ese caso, un incidente localizado podría convertirse en parte de una crisis más amplia de los activos de riesgo.
Este escenario no es inevitable.
Su materialización dependería de la coincidencia de varios factores y de cómo reaccionen las instituciones financieras y los participantes del mercado.
8. DECISIONES: qué significa todo esto para ti
Una persona que posee activos digitales no necesita adivinar cada movimiento del mercado.
Es mucho más importante entender qué riesgos puede controlar y cuáles están fuera de su alcance.
Si eres propietario de Bitcoin a largo plazo:
· No confundas una caída temporal del precio con un cambio automático en las características fundamentales del protocolo.
· Evita el apalancamiento si no estás dispuesto a asumir el riesgo de una liquidación forzada.
· Verifica dónde y cómo se almacenan tus activos.
· No inviertas dinero que puedas necesitar para tus gastos cotidianos.
Si utilizas exchanges centralizados:
· No consideres el saldo que aparece en la plataforma como una garantía absoluta de acceso a tus fondos.
· Revisa el estado de los retiros y los comunicados oficiales.
· Utiliza la autenticación de dos factores y protege el acceso a tu cuenta.
· Conoce de antemano las reglas de retiro, las comisiones y las redes disponibles.
· No abras enlaces enviados mediante mensajes sospechosos o de origen desconocido.
Si operas con futuros:
· Analiza no solamente hacia dónde puede moverse el precio, sino también el nivel al que se liquidaría tu posición.
· Considera la volatilidad, la tasa de financiamiento (funding rate), la profundidad del mercado y las posibles diferencias entre el precio de referencia y el precio de negociación.
· No consideres una orden de stop-loss como una garantía absoluta de ejecución al precio indicado.
· No aumentes el apalancamiento después de una pérdida con la intención de recuperar rápidamente el dinero.
Si apenas estás pensando en entrar al mercado cripto:
· Empieza por entender el activo, no por buscar promesas de ganancias.
· Investiga el proyecto, su estructura legal, su tokenómica y sus fuentes de ingresos.
· Distingue una inversión de una operación especulativa.
· No confundas los rendimientos anunciados en publicidad con resultados económicos comprobados.
Una conclusión práctica para cualquier persona
Los acontecimientos relacionados con Binance demostraron que incluso una plataforma grande no elimina el riesgo de infraestructura.
Las liquidaciones mostraron el peligro del apalancamiento.
La deuda de Estados Unidos y los bonos japoneses recuerdan que el mercado cripto depende de las condiciones financieras mundiales.
Los cambios geopolíticos influyen en los sistemas de pago, la regulación y el movimiento internacional del capital.
Por eso, una estrategia básica de estabilidad financiera debe apoyarse en tres principios:
1. Control sobre tus activos.
Debes saber a quién pertenecen tus fondos, dónde están guardados y quién tiene la capacidad técnica de disponer de ellos.
2. Control del riesgo.
No utilices herramientas financieras cuya mecánica no entiendas, especialmente cuando implican dinero prestado.
3. Control de tus decisiones.
No actúes por pánico, publicidad o pronósticos de otras personas. Verifica la información antes de realizar una operación.
Bitcoin puede formar parte de una estrategia financiera de largo plazo, pero no sustituye un fondo de emergencia, la diversificación ni una administración responsable del dinero.
CONCLUSIÓN DVA
El mercado de las criptomonedas no es un mundo separado del sistema financiero global.
Es parte de una estructura en la que se cruzan tecnología, deuda, política, liquidez, intereses institucionales y comportamiento humano.
Binance representa la dimensión del riesgo de infraestructura.
Las liquidaciones muestran cómo funciona el apalancamiento.
#DVA #ENA #BTC #ETH #usdt
Bitcoin, Binance y la deuda de Estados Unidos
Bitcoin, Binance y la deuda de Estados Unidos: cómo las liquidaciones, la política y la teoría de juegos influyen en el mercado cripto
DVA ANALYTICS • HECHOS → MECANISMOS → ECONOMÍA → TEORÍA DE JUEGOS → GEOPOLÍTICA → RIESGOS → ESCENARIOS → DECISIONES
El mercado de las criptomonedas suele explicarse de manera sencilla: Bitcoin baja por las malas noticias, sube cuando entra dinero y los grandes inversionistas supuestamente saben de antemano hacia dónde se moverá el precio.
Pero la realidad es mucho más compleja. En el mercado influyen al mismo tiempo la infraestructura técnica de los exchanges, el apalancamiento financiero, la liquidez, la deuda pública, la política monetaria, la competencia geopolítica y el comportamiento de los inversionistas.
Los acontecimientos relacionados con Binance a finales de octubre de 2026 son una buena oportunidad para analizar todos estos mecanismos como parte de un mismo sistema.
La pregunta principal es: ¿puede una crisis localizada en un exchange de criptomonedas convertirse en un problema mucho más grande para todo el mercado? Y, sobre todo, ¿cómo debería actuar una persona que tiene activos digitales?
1. HECHOS: qué sucedió
Binance: un incidente con consecuencias importantes
Según informó Binance, el 29 de octubre de 2026, a las 20:05 UTC, se comprometió parte de la infraestructura de las billeteras calientes del exchange.
En una actualización posterior, la empresa estimó que el incidente había afectado activos por aproximadamente 6,300 millones de dólares.
Binance declaró que cubriría las consecuencias financieras utilizando su fondo SAFU y recursos de la propia empresa.
También informó que había logrado congelar alrededor de 3,000 millones de dólares en activos. La compañía señaló que no tenía pruebas de que se hubieran filtrado las claves privadas de las billeteras.
La primera explicación apuntaba a una computadora portátil comprometida de un empleado del equipo DevOps. Posteriormente, la empresa complementó esta versión con información sobre otros posibles puntos de acceso a su infraestructura.
Es importante distinguir tres conceptos:
· El valor de los activos afectados por el incidente.
· El valor de los activos que pudieron ser congelados.
· La pérdida económica real y definitiva.
Los 6,300 millones de dólares representan una estimación de Binance sobre los activos involucrados en el incidente. No constituyen una pérdida neta confirmada mediante una auditoría independiente.
Al 31 de octubre, Binance informó que había recuperado aproximadamente el 90% de los activos afectados y que los principales tokens mencionados contaban con una cobertura del 100%.
Sin embargo, estos datos corresponden a declaraciones de la propia empresa y no deben confundirse con los resultados de una auditoría independiente.
La reacción del mercado: liquidaciones forzadas
En medio de las noticias sobre Binance, el mercado de criptomonedas experimentó una ola de liquidaciones forzadas.
Según datos de CoinDesk, durante un periodo de 24 horas se liquidaron posiciones por aproximadamente 1,530 millones de dólares.
De esa cantidad, cerca de 1,290 millones, equivalentes al 83.8%, correspondieron a posiciones Long, es decir, apuestas a que el precio subiría.
En Binance, el volumen de liquidaciones alcanzó aproximadamente 754.6 millones de dólares. De esa cifra, unos 670.6 millones correspondieron a posiciones Long.
Bitcoin llegó a bajar hasta aproximadamente 76,460 dólares, antes de recuperar parte de su valor.
Estos datos muestran no solamente hacia dónde se movió el precio, sino también qué tan expuestos estaban muchos participantes del mercado al uso de dinero prestado.
Una liquidación ocurre cuando el exchange cierra automáticamente una posición porque el margen disponible ya no es suficiente para cubrir el riesgo.
El volumen total de liquidaciones no equivale a las pérdidas reales de todos los operadores ni significa que esa misma cantidad de dinero haya desaparecido del mercado.
Otro acontecimiento: el 10 de octubre de 2025
Es importante analizar por separado el desplome del 10 de octubre de 2025. Se trata de un acontecimiento diferente y no está directamente relacionado con el incidente de Binance de octubre de 2026.
Después de que el presidente estadounidense Donald Trump anunciara nuevas medidas arancelarias, el mercado cripto sufrió una caída muy fuerte.
Según estimaciones difundidas posteriormente, las liquidaciones alcanzaron aproximadamente 19,000 millones de dólares y alrededor de 1.6 millones de cuentas de trading resultaron afectadas.
Otro problema fue que algunos activos, entre ellos USDe, WBETH y BNSOL, llegaron a cotizar a precios muy diferentes de sus referencias de mercado en determinadas plataformas.
Binance anunció posteriormente medidas de compensación para algunos usuarios afectados por las diferencias de precio y las liquidaciones.
Este episodio demostró que el riesgo no proviene únicamente de una caída del precio de Bitcoin.
También puede surgir de la forma en que funcionan los índices de precios, las reglas de valoración de las garantías, la liquidez y las diferencias entre el precio de un activo derivado o sintético y el activo que supuestamente representa.
Los acontecimientos de octubre de 2025 y octubre de 2026 tuvieron causas diferentes, pero muestran una misma realidad: cuando existe demasiado apalancamiento, un problema localizado puede convertirse rápidamente en una reacción en cadena.
2. MECANISMOS: cómo se produce una cadena de liquidaciones
El apalancamiento permite abrir una operación cuyo valor es varias veces superior al dinero que realmente tiene el operador.
Por ejemplo, con un apalancamiento de 10x, una persona puede abrir una posición de 10,000 dólares utilizando aproximadamente 1,000 dólares como margen inicial.
El problema es que un movimiento relativamente pequeño del precio en contra de la posición puede consumir una parte importante de ese margen.
El proceso funciona de la siguiente manera:
1. Una noticia negativa o una venta importante provoca una caída del precio.
2. Las posiciones que ya no tienen suficiente margen comienzan a liquidarse.
3. Los exchanges cierran las posiciones y venden las garantías correspondientes.
4. Estas operaciones generan presión adicional sobre el precio.
5. Otras posiciones alcanzan sus niveles de liquidación.
6. Se produce una cadena de cierres forzados.
Es un círculo de retroalimentación: la caída provoca liquidaciones y las liquidaciones pueden acelerar todavía más la caída.
Por eso, un mercado con mucho interés abierto y un elevado nivel de apalancamiento puede volverse inestable incluso cuando no existe un deterioro fundamental del propio activo.
También es importante distinguir entre el mercado spot y el mercado de derivados.
En el mercado spot, el inversionista compra directamente el activo. En los futuros, puede tener solamente un contrato cuyo valor depende del precio de referencia, el margen y las reglas del exchange.
3. ECONOMÍA: la deuda de Estados Unidos y la liquidez mundial
Las criptomonedas no funcionan de manera aislada del sistema financiero tradicional.
Su valoración también depende de las tasas de interés, la liquidez en dólares, los rendimientos de los bonos del gobierno y la disposición de los inversionistas a asumir riesgos.
El tamaño de la deuda estadounidense
Según el Joint Economic Committee, al 5 de octubre de 2026, la deuda pública total de Estados Unidos alcanzaba aproximadamente 40.25 billones de dólares.
De esa cantidad, cerca de 32.43 billones correspondían a deuda en manos del público y 7.82 billones a obligaciones internas del gobierno.
Según la Congressional Budget Office, el déficit presupuestario federal de Estados Unidos durante el año fiscal 2026 fue de aproximadamente 2 billones de dólares, unos 218,000 millones más que en el año fiscal anterior.
Estas cifras son importantes, pero no porque una deuda elevada signifique automáticamente el colapso del dólar.
Estados Unidos tiene su propia moneda, un mercado muy profundo de bonos gubernamentales y un banco central capaz de influir en las condiciones financieras.
Sin embargo, pagar los intereses de la deuda requiere recursos. Cuando aumenta el costo del financiamiento, puede reducirse el margen de maniobra del presupuesto público y cambiar el atractivo de los bonos del Tesoro.
¿Cómo afecta esto a Bitcoin?
La relación no es directa, sino que funciona a través de varios mecanismos:
Deuda y déficit público → necesidad de financiamiento → emisión de bonos gubernamentales → cambios en los rendimientos de los bonos → variación del costo del capital → cambios en el apetito por el riesgo → posible impacto en Bitcoin y otros activos digitales.
Cuando los rendimientos de los instrumentos considerados más seguros aumentan, algunos inversionistas pueden preferirlos en lugar de activos volátiles.
Cuando las condiciones financieras se vuelven más flexibles, aumenta la liquidez y disminuyen los rendimientos reales de los instrumentos tradicionales, puede crecer el interés por los activos de mayor riesgo.
Sin embargo, esta relación no funciona de manera automática.
En el precio de Bitcoin también influyen la oferta y la demanda, los flujos de los ETF, la regulación, los riesgos tecnológicos, las posiciones de los operadores y el comportamiento de los grandes inversionistas.
Bitcoin no es una protección automática contra la inflación, la deuda pública o las crisis geopolíticas.
Su emisión limitada es una característica de su protocolo, pero su precio de mercado sigue siendo muy volátil.
DOGE: promesas políticas y verificación de cifras
La historia del Department of Government Efficiency (DOGE) en Estados Unidos demuestra por qué es importante distinguir entre una declaración política y un resultado económico comprobado.
DOGE anunció ahorros de aproximadamente 110,340 millones de dólares.
Sin embargo, una revisión de la Government Accountability Office (GAO) encontró problemas importantes en la metodología utilizada para justificar parte de esas cifras.
En el análisis de los ahorros anunciados por contratos:
· 16,800 millones de dólares, equivalentes al 27.5%, cumplían con la metodología declarada.
· 37,000 millones, o 60.7%, no cumplían con ella.
· 7,200 millones, equivalentes al 11.8%, no pudieron verificarse por falta de información suficiente para identificar los casos.
En cuanto a las subvenciones, la GAO señaló que la metodología no estaba respaldada para el 96.2% del monto anunciado.
Además, algunos contratos de arrendamiento incluidos entre los ahorros ya estaban en proceso de cancelación antes de las acciones correspondientes de DOGE.
Esto no significa que no se haya conseguido ningún ahorro.
Significa que no es correcto presentar toda la cifra anunciada como un resultado presupuestario demostrado.
Para el análisis financiero, la diferencia es fundamental: una declaración política no sustituye una auditoría y un ahorro anunciado no necesariamente representa dinero que realmente se haya recuperado.
4. TEORÍA DE JUEGOS: quién puede beneficiarse de la inestabilidad
La teoría de juegos ayuda a entender por qué los participantes del mercado pueden tomar decisiones diferentes incluso cuando tienen acceso a la misma información.
Dentro del ecosistema cripto existen varios grupos:
· Los exchanges, interesados en conservar la confianza, el volumen de operaciones y su solvencia.
· Los creadores de mercado o market makers, que proporcionan liquidez y buscan obtener ganancias mediante estrategias de negociación.
· Los grandes fondos, que pueden influir en los movimientos de corto plazo gracias al tamaño de su capital.
· Los operadores con apalancamiento, especialmente vulnerables a movimientos bruscos.
· Los inversionistas de largo plazo, que pueden mantener sus activos sin utilizar dinero prestado.
· Los reguladores, que establecen las reglas de acceso al mercado y supervisan la infraestructura.
Durante una crisis, estos intereses no necesariamente coinciden.
El exchange quiere conservar la confianza. El creador de mercado busca administrar su riesgo y mantener la liquidez. El operador apalancado intenta evitar la liquidación. El inversionista de largo plazo busca proteger sus activos y no verse obligado a vender.
¿Los grandes jugadores siempre ganan?
No.
Los grandes participantes tienen ventajas en acceso a liquidez, información, infraestructura y velocidad de ejecución.
Pero también enfrentan riesgos relacionados con el tamaño de sus operaciones, las contrapartes, la regulación y sus propias decisiones.
Después del desplome del 10 de octubre de 2025, circularon acusaciones sobre posibles transferencias importantes de Wintermute antes del acontecimiento y teorías sobre una supuesta coordinación entre determinados participantes.
Sin embargo, el hecho de que se produzca una transferencia importante de activos no demuestra por sí mismo una operación coordinada, una conspiración o la intención de provocar liquidaciones.
No existen pruebas públicas suficientes para presentar esas acusaciones como hechos confirmados.
La posición correcta de DVA es sencilla: los movimientos importantes de capital pueden justificar una investigación, pero no constituyen por sí solos una prueba de manipulación.
La principal enseñanza de la teoría de juegos es que, durante una crisis, no necesariamente gana quien tiene más dinero.
También importa cómo están estructuradas sus obligaciones, cuánto acceso tiene a la liquidez, qué tan rápido puede reaccionar y si puede sobrevivir a un escenario desfavorable.
5. GEOPOLÍTICA: cinco puntos de tensión que pueden afectar tu dinero
5.1. Estados Unidos: elecciones, regulación cripto y poder político
Estados Unidos está incorporando los activos digitales a su debate político y financiero.
El 6 de marzo de 2025, Donald Trump firmó la Orden Ejecutiva 14233 para establecer una Reserva Estratégica de Bitcoin.
La reserva se forma principalmente con Bitcoin que el gobierno estadounidense haya confiscado de manera definitiva.
El documento establece una política de conservación de esos activos y permite estudiar estrategias adicionales de adquisición que no generen costos adicionales para los contribuyentes.
Esto representa una señal política importante, pero no garantiza que el gobierno vaya a comprar Bitcoin constantemente.
Otro tema fundamental es la regulación del mercado cripto.
En septiembre de 2026, el proyecto de ley CLARITY Act no consiguió superar una votación de procedimiento en el Senado. Para avanzar necesitaba 60 votos y no logró el respaldo necesario.
Esto demuestra que, incluso cuando existe interés político en las criptomonedas, los cambios regulatorios no están garantizados.
También está creciendo la influencia política de los grupos vinculados a la industria cripto.
Por ejemplo, el comité político Fairshake informó sobre un compromiso de destinar 30 millones de dólares a una campaña contra el senador Sherrod Brown en Ohio.
Según datos de Kalshi al 26 de octubre de 2026, el mercado de predicciones estimaba en 90.6% la probabilidad de que los demócratas obtuvieran el control de la Cámara de Representantes y en 64% la posibilidad de que controlaran el Senado.
Estas cifras representan estimaciones de un mercado de predicciones, no resultados electorales ni encuestas tradicionales.
Mecanismo:
Elecciones → composición del Congreso → prioridades legislativas → competencias de la SEC y la CFTC → reglas para exchanges, stablecoins, activos tokenizados y valores digitales.
Para Bitcoin, esto significa que el respaldo político puede facilitar el acceso institucional, pero la incertidumbre regulatoria continúa siendo un factor importante.
5.2. Europa: tensión social y vulnerabilidad económica
En 2026 se registraron protestas en distintos países europeos relacionadas con el costo de vida, la vivienda, la educación, el empleo y la corrupción.
No sería correcto interpretar todas estas manifestaciones como una única ola de protestas contra la migración o contra el apoyo a Ucrania.
Las causas varían según el país y las circunstancias locales.
Sin embargo, la presión económica tiene consecuencias políticas.
Cuando las familias sienten que pierden poder adquisitivo, aumenta la presión sobre los gobiernos y crece la demanda social de cambios en la distribución de los recursos públicos.
Mecanismo:
Mayor costo de vida → descontento social → polarización política → cambios en las prioridades presupuestarias → posibles modificaciones en la política económica y exterior.
Para los mercados financieros, lo importante no son únicamente las protestas, sino si estas terminan provocando cambios en la política económica, el presupuesto público o los compromisos internacionales.
5.3. China: e-CNY, CIPS y la competencia entre sistemas de pago
China está desarrollando su propia infraestructura financiera digital.
Desde el 1 de enero de 2026, los saldos en las billeteras comerciales de e-CNY recibieron un tratamiento como depósitos bancarios, con posibilidad de generar intereses conforme a las reglas del sistema bancario.
Se trata de un paso importante para integrar el yuan digital en el sistema financiero tradicional.
Al mismo tiempo, China continúa desarrollando CIPS, un sistema de pagos transfronterizos en yuanes.
Según los datos publicados por CIPS, en septiembre de 2026 el sistema procesó aproximadamente 865,000 operaciones de pago, por un valor total cercano a 22.6 billones de yuanes.
Sin embargo, es importante no exagerar su alcance: CIPS no es un reemplazo completo de SWIFT.
Es una infraestructura para realizar pagos y liquidaciones internacionales en yuanes que puede interactuar con otros sistemas financieros.
Según el análisis del Reserve Bank of Australia, su escala todavía es considerablemente menor que la de las principales infraestructuras internacionales de pagos.
También debemos distinguir entre e-CNY y Bitcoin.
El e-CNY es una forma digital de la moneda estatal, controlada por el sistema bancario central.
Bitcoin es un activo digital descentralizado, cuya política de emisión está establecida por su protocolo.
Mecanismo:
Desarrollo de canales de pago alternativos → expansión de las operaciones internacionales en yuanes → diversificación gradual de la infraestructura monetaria → mayor competencia por la influencia financiera internacional.
Esto no significa que el dólar vaya a desaparecer automáticamente.
Significa que la estructura de los pagos internacionales está evolucionando.
5.4. Japón: bonos gubernamentales y el riesgo del carry trade
Durante décadas, Japón ha sido una fuente importante de financiamiento barato para los mercados internacionales.
En septiembre de 2026, el rendimiento de los bonos gubernamentales japoneses a diez años alcanzó el 3%, un nivel que no se observaba desde 1996.
Esto es importante porque algunos inversionistas utilizaban el financiamiento barato en yenes para comprar activos con rendimientos más elevados en otros países.
A esta estrategia se le conoce como carry trade.
Cuando aumenta el costo de financiarse en yenes y la moneda japonesa se fortalece, algunas de estas operaciones pueden empezar a generar pérdidas.
Los inversionistas pueden entonces reducir sus posiciones de riesgo y regresar el capital a Japón.
Sin embargo, el aumento del rendimiento de los bonos japoneses no demuestra que los inversionistas japoneses ya estén vendiendo masivamente sus activos en el extranjero.
Las estimaciones públicas apuntaban a una mayor cautela, pero no permitían confirmar la magnitud de una posible repatriación de capital.
Mecanismo:
Aumento de las tasas en Japón → financiamiento más caro en yenes → reducción de algunas operaciones de carry trade → posible venta de activos de riesgo → presión adicional sobre la liquidez mundial.
Bitcoin también puede verse afectado, incluso cuando el origen del problema no esté relacionado directamente con las criptomonedas.
5.5. Ucrania: guerra, deuda y reconstrucción económica
La economía de Ucrania depende de la situación de seguridad, el apoyo financiero internacional, el estado de la infraestructura energética, la logística y la capacidad de recuperar la producción.
Según la evaluación RDNA5, publicada en febrero de 2026 por el Banco Mundial, el gobierno de Ucrania, la Comisión Europea y las Naciones Unidas, las necesidades de reconstrucción y recuperación del país durante los próximos diez años ascienden aproximadamente a 587,700 millones de dólares.
Los daños directos se estimaron en 195,100 millones de dólares y las pérdidas socioeconómicas en aproximadamente 666,700 millones.
Estas cifras no representan solamente el costo de reconstruir edificios e infraestructura.
También muestran la enorme necesidad futura de capital, inversión, tecnología y desarrollo productivo.
Según el Ministerio de Finanzas de Ucrania, al 30 de septiembre de 2026 la deuda pública y la deuda garantizada por el Estado alcanzaban aproximadamente 9.54 billones de grivnas.
Las organizaciones financieras internacionales y los gobiernos de otros países representaban el 66.4% de esa deuda.
Otro tema importante es el acuerdo entre Ucrania y Estados Unidos para crear un fondo de inversión destinado a la reconstrucción y al desarrollo de los recursos naturales.
Es importante entender correctamente cómo funciona.
No significa que Ucrania entregue la mitad de todos sus recursos minerales a Estados Unidos.
El acuerdo contempla destinar al fondo el 50% de determinados ingresos futuros por regalías y pagos relacionados con permisos especiales de explotación emitidos después del 23 de mayo de 2025, así como ciertos pagos vinculados con permisos específicos que no estaban siendo utilizados.
Los proyectos rentables existentes y los ingresos presupuestarios previamente establecidos no forman parte de esa base.
Durante los primeros diez años, las ganancias del fondo deberán reinvertirse en Ucrania.
La estimación de aproximadamente 14.8 billones de dólares de riqueza mineral potencial de Ucrania debe interpretarse con cuidado.
No representa dinero que pueda obtenerse inmediatamente ni el valor de reservas minerales cuya extracción rentable esté garantizada.
Mecanismo:
Situación de seguridad → apoyo internacional → financiamiento de la deuda → condiciones para la inversión → recuperación de la energía y la producción → potencial económico futuro.
Para los ucranianos, esto significa que la estabilidad financiera no dependerá únicamente del tipo de cambio de la grivna o del precio de Bitcoin.
También dependerá de la recuperación real de la economía, del acceso al capital y de la protección de los derechos de propiedad.
6. RIESGOS: dónde están los puntos débiles del sistema
Los acontecimientos analizados permiten identificar varios niveles de riesgo.
1. Riesgo de infraestructura.
Incluso un exchange grande y conocido puede sufrir una vulneración de sus sistemas. El tamaño de una empresa no garantiza que esté libre de fallas de seguridad.
2. Riesgo de contraparte.
Los activos depositados en un exchange dependen de la solvencia, la seguridad operativa y las reglas de ese intermediario.
3. Riesgo de apalancamiento.
Incluso si un inversionista tiene razón sobre el valor de un activo a largo plazo, puede perder su posición si el mercado lo liquida antes.
4. Riesgo de liquidez.
Un activo puede tener un valor nominal elevado, pero eso no significa que siempre pueda venderse rápidamente al precio esperado.
5. Riesgo regulatorio.
Las decisiones de Estados Unidos, la Unión Europea, China y otras jurisdicciones pueden modificar el acceso a las plataformas, las formas de almacenamiento y el uso de los activos digitales.
6. Riesgo geopolítico.
Las guerras, las sanciones, los conflictos comerciales, los cambios en las tasas de interés y la inestabilidad política pueden afectar la liquidez mundial.
7. Riesgo de información.
Los rumores no verificados sobre hackeos, grandes transferencias, conspiraciones o movimientos ocultos pueden provocar pánico antes de que se conozcan los hechos.
El principal error sería reducir todos estos riesgos a una simple predicción sobre el precio de Bitcoin.
El riesgo de guardar un activo, el riesgo de operar con una posición apalancada y el riesgo de la infraestructura financiera son problemas diferentes.
7. ESCENARIOS: qué podría pasar después
Lo siguiente no es una predicción de precios, sino un modelo de posibles escenarios.
Escenario A. Estabilización
Binance confirma la recuperación de los activos, proporciona información transparente y se somete a revisiones independientes.
El mercado recupera gradualmente la confianza y la liquidez comienza a normalizarse.
En este caso, el incidente podría permanecer como una crisis importante, pero localizada.
Escenario B. Desconfianza prolongada
Aparecen nuevos detalles sobre el incidente y surgen dudas sobre los controles internos, las reservas o los mecanismos de custodia de los activos.
Incluso sin una quiebra del exchange, esto podría provocar retiros de fondos, menor actividad comercial y mayor volatilidad.
Escenario C. Estrés sistémico
Se combinan varios factores: problemas en grandes intermediarios financieros, aumento de los rendimientos de los bonos gubernamentales, reducción de la liquidez mundial, escalada geopolítica y liquidaciones masivas de posiciones apalancadas.
En ese caso, un incidente localizado podría convertirse en parte de una crisis más amplia de los activos de riesgo.
Este escenario no es inevitable.
Su materialización dependería de la coincidencia de varios factores y de cómo reaccionen las instituciones financieras y los participantes del mercado.
8. DECISIONES: qué significa todo esto para ti
Una persona que posee activos digitales no necesita adivinar cada movimiento del mercado.
Es mucho más importante entender qué riesgos puede controlar y cuáles están fuera de su alcance.
Si eres propietario de Bitcoin a largo plazo:
· No confundas una caída temporal del precio con un cambio automático en las características fundamentales del protocolo.
· Evita el apalancamiento si no estás dispuesto a asumir el riesgo de una liquidación forzada.
· Verifica dónde y cómo se almacenan tus activos.
· No inviertas dinero que puedas necesitar para tus gastos cotidianos.
Si utilizas exchanges centralizados:
· No consideres el saldo que aparece en la plataforma como una garantía absoluta de acceso a tus fondos.
· Revisa el estado de los retiros y los comunicados oficiales.
· Utiliza la autenticación de dos factores y protege el acceso a tu cuenta.
· Conoce de antemano las reglas de retiro, las comisiones y las redes disponibles.
· No abras enlaces enviados mediante mensajes sospechosos o de origen desconocido.
Si operas con futuros:
· Analiza no solamente hacia dónde puede moverse el precio, sino también el nivel al que se liquidaría tu posición.
· Considera la volatilidad, la tasa de financiamiento (funding rate), la profundidad del mercado y las posibles diferencias entre el precio de referencia y el precio de negociación.
· No consideres una orden de stop-loss como una garantía absoluta de ejecución al precio indicado.
· No aumentes el apalancamiento después de una pérdida con la intención de recuperar rápidamente el dinero.
Si apenas estás pensando en entrar al mercado cripto:
· Empieza por entender el activo, no por buscar promesas de ganancias.
· Investiga el proyecto, su estructura legal, su tokenómica y sus fuentes de ingresos.
· Distingue una inversión de una operación especulativa.
· No confundas los rendimientos anunciados en publicidad con resultados económicos comprobados.
Una conclusión práctica para cualquier persona
Los acontecimientos relacionados con Binance demostraron que incluso una plataforma grande no elimina el riesgo de infraestructura.
Las liquidaciones mostraron el peligro del apalancamiento.
La deuda de Estados Unidos y los bonos japoneses recuerdan que el mercado cripto depende de las condiciones financieras mundiales.
Los cambios geopolíticos influyen en los sistemas de pago, la regulación y el movimiento internacional del capital.
Por eso, una estrategia básica de estabilidad financiera debe apoyarse en tres principios:
1. Control sobre tus activos.
Debes saber a quién pertenecen tus fondos, dónde están guardados y quién tiene la capacidad técnica de disponer de ellos.
2. Control del riesgo.
No utilices herramientas financieras cuya mecánica no entiendas, especialmente cuando implican dinero prestado.
3. Control de tus decisiones.
No actúes por pánico, publicidad o pronósticos de otras personas. Verifica la información antes de realizar una operación.
Bitcoin puede formar parte de una estrategia financiera de largo plazo, pero no sustituye un fondo de emergencia, la diversificación ni una administración responsable del dinero.
CONCLUSIÓN DVA
El mercado de las criptomonedas no es un mundo separado del sistema financiero global.
Es parte de una estructura en la que se cruzan tecnología, deuda, política, liquidez, intereses institucionales y comportamiento humano.
Binance representa la dimensión del riesgo de infraestructura.
Las liquidaciones muestran cómo funciona el apalancamiento.
#DVA #ENA #BTC #ETH #usdt
Bitcoin, Binance y la deuda de Estados Unidos: cómo las liquidaciones, la política y la teoría de juegos influyen en el mercado cripto
DVA ANALYTICS • HECHOS → MECANISMOS → ECONOMÍA → TEORÍA DE JUEGOS → GEOPOLÍTICA → RIESGOS → ESCENARIOS → DECISIONES
El mercado de las criptomonedas suele explicarse de manera sencilla: Bitcoin baja por las malas noticias, sube cuando entra dinero y los grandes inversionistas supuestamente saben de antemano hacia dónde se moverá el precio.
Pero la realidad es mucho más compleja. En el mercado influyen al mismo tiempo la infraestructura técnica de los exchanges, el apalancamiento financiero, la liquidez, la deuda pública, la política monetaria, la competencia geopolítica y el comportamiento de los inversionistas.
Los acontecimientos relacionados con Binance a finales de octubre de 2026 son una buena oportunidad para analizar todos estos mecanismos como parte de un mismo sistema.
La pregunta principal es: ¿puede una crisis localizada en un exchange de criptomonedas convertirse en un problema mucho más grande para todo el mercado? Y, sobre todo, ¿cómo debería actuar una persona que tiene activos digitales?
1. HECHOS: qué sucedió
Binance: un incidente con consecuencias importantes
Según informó Binance, el 29 de octubre de 2026, a las 20:05 UTC, se comprometió parte de la infraestructura de las billeteras calientes del exchange.
En una actualización posterior, la empresa estimó que el incidente había afectado activos por aproximadamente 6,300 millones de dólares.
Binance declaró que cubriría las consecuencias financieras utilizando su fondo SAFU y recursos de la propia empresa.
También informó que había logrado congelar alrededor de 3,000 millones de dólares en activos. La compañía señaló que no tenía pruebas de que se hubieran filtrado las claves privadas de las billeteras.
La primera explicación apuntaba a una computadora portátil comprometida de un empleado del equipo DevOps. Posteriormente, la empresa complementó esta versión con información sobre otros posibles puntos de acceso a su infraestructura.
Es importante distinguir tres conceptos:
· El valor de los activos afectados por el incidente.
· El valor de los activos que pudieron ser congelados.
· La pérdida económica real y definitiva.
Los 6,300 millones de dólares representan una estimación de Binance sobre los activos involucrados en el incidente. No constituyen una pérdida neta confirmada mediante una auditoría independiente.
Al 31 de octubre, Binance informó que había recuperado aproximadamente el 90% de los activos afectados y que los principales tokens mencionados contaban con una cobertura del 100%.
Sin embargo, estos datos corresponden a declaraciones de la propia empresa y no deben confundirse con los resultados de una auditoría independiente.
La reacción del mercado: liquidaciones forzadas
En medio de las noticias sobre Binance, el mercado de criptomonedas experimentó una ola de liquidaciones forzadas.
Según datos de CoinDesk, durante un periodo de 24 horas se liquidaron posiciones por aproximadamente 1,530 millones de dólares.
De esa cantidad, cerca de 1,290 millones, equivalentes al 83.8%, correspondieron a posiciones Long, es decir, apuestas a que el precio subiría.
En Binance, el volumen de liquidaciones alcanzó aproximadamente 754.6 millones de dólares. De esa cifra, unos 670.6 millones correspondieron a posiciones Long.
Bitcoin llegó a bajar hasta aproximadamente 76,460 dólares, antes de recuperar parte de su valor.
Estos datos muestran no solamente hacia dónde se movió el precio, sino también qué tan expuestos estaban muchos participantes del mercado al uso de dinero prestado.
Una liquidación ocurre cuando el exchange cierra automáticamente una posición porque el margen disponible ya no es suficiente para cubrir el riesgo.
El volumen total de liquidaciones no equivale a las pérdidas reales de todos los operadores ni significa que esa misma cantidad de dinero haya desaparecido del mercado.
Otro acontecimiento: el 10 de octubre de 2025
Es importante analizar por separado el desplome del 10 de octubre de 2025. Se trata de un acontecimiento diferente y no está directamente relacionado con el incidente de Binance de octubre de 2026.
Después de que el presidente estadounidense Donald Trump anunciara nuevas medidas arancelarias, el mercado cripto sufrió una caída muy fuerte.
Según estimaciones difundidas posteriormente, las liquidaciones alcanzaron aproximadamente 19,000 millones de dólares y alrededor de 1.6 millones de cuentas de trading resultaron afectadas.
Otro problema fue que algunos activos, entre ellos USDe, WBETH y BNSOL, llegaron a cotizar a precios muy diferentes de sus referencias de mercado en determinadas plataformas.
Binance anunció posteriormente medidas de compensación para algunos usuarios afectados por las diferencias de precio y las liquidaciones.
Este episodio demostró que el riesgo no proviene únicamente de una caída del precio de Bitcoin.
También puede surgir de la forma en que funcionan los índices de precios, las reglas de valoración de las garantías, la liquidez y las diferencias entre el precio de un activo derivado o sintético y el activo que supuestamente representa.
Los acontecimientos de octubre de 2025 y octubre de 2026 tuvieron causas diferentes, pero muestran una misma realidad: cuando existe demasiado apalancamiento, un problema localizado puede convertirse rápidamente en una reacción en cadena.
2. MECANISMOS: cómo se produce una cadena de liquidaciones
El apalancamiento permite abrir una operación cuyo valor es varias veces superior al dinero que realmente tiene el operador.
Por ejemplo, con un apalancamiento de 10x, una persona puede abrir una posición de 10,000 dólares utilizando aproximadamente 1,000 dólares como margen inicial.
El problema es que un movimiento relativamente pequeño del precio en contra de la posición puede consumir una parte importante de ese margen.
El proceso funciona de la siguiente manera:
1. Una noticia negativa o una venta importante provoca una caída del precio.
2. Las posiciones que ya no tienen suficiente margen comienzan a liquidarse.
3. Los exchanges cierran las posiciones y venden las garantías correspondientes.
4. Estas operaciones generan presión adicional sobre el precio.
5. Otras posiciones alcanzan sus niveles de liquidación.
6. Se produce una cadena de cierres forzados.
Es un círculo de retroalimentación: la caída provoca liquidaciones y las liquidaciones pueden acelerar todavía más la caída.
Por eso, un mercado con mucho interés abierto y un elevado nivel de apalancamiento puede volverse inestable incluso cuando no existe un deterioro fundamental del propio activo.
También es importante distinguir entre el mercado spot y el mercado de derivados.
En el mercado spot, el inversionista compra directamente el activo. En los futuros, puede tener solamente un contrato cuyo valor depende del precio de referencia, el margen y las reglas del exchange.
3. ECONOMÍA: la deuda de Estados Unidos y la liquidez mundial
Las criptomonedas no funcionan de manera aislada del sistema financiero tradicional.
Su valoración también depende de las tasas de interés, la liquidez en dólares, los rendimientos de los bonos del gobierno y la disposición de los inversionistas a asumir riesgos.
El tamaño de la deuda estadounidense
Según el Joint Economic Committee, al 5 de octubre de 2026, la deuda pública total de Estados Unidos alcanzaba aproximadamente 40.25 billones de dólares.
De esa cantidad, cerca de 32.43 billones correspondían a deuda en manos del público y 7.82 billones a obligaciones internas del gobierno.
Según la Congressional Budget Office, el déficit presupuestario federal de Estados Unidos durante el año fiscal 2026 fue de aproximadamente 2 billones de dólares, unos 218,000 millones más que en el año fiscal anterior.
Estas cifras son importantes, pero no porque una deuda elevada signifique automáticamente el colapso del dólar.
Estados Unidos tiene su propia moneda, un mercado muy profundo de bonos gubernamentales y un banco central capaz de influir en las condiciones financieras.
Sin embargo, pagar los intereses de la deuda requiere recursos. Cuando aumenta el costo del financiamiento, puede reducirse el margen de maniobra del presupuesto público y cambiar el atractivo de los bonos del Tesoro.
¿Cómo afecta esto a Bitcoin?
La relación no es directa, sino que funciona a través de varios mecanismos:
Deuda y déficit público → necesidad de financiamiento → emisión de bonos gubernamentales → cambios en los rendimientos de los bonos → variación del costo del capital → cambios en el apetito por el riesgo → posible impacto en Bitcoin y otros activos digitales.
Cuando los rendimientos de los instrumentos considerados más seguros aumentan, algunos inversionistas pueden preferirlos en lugar de activos volátiles.
Cuando las condiciones financieras se vuelven más flexibles, aumenta la liquidez y disminuyen los rendimientos reales de los instrumentos tradicionales, puede crecer el interés por los activos de mayor riesgo.
Sin embargo, esta relación no funciona de manera automática.
En el precio de Bitcoin también influyen la oferta y la demanda, los flujos de los ETF, la regulación, los riesgos tecnológicos, las posiciones de los operadores y el comportamiento de los grandes inversionistas.
Bitcoin no es una protección automática contra la inflación, la deuda pública o las crisis geopolíticas.
Su emisión limitada es una característica de su protocolo, pero su precio de mercado sigue siendo muy volátil.
DOGE: promesas políticas y verificación de cifras
La historia del Department of Government Efficiency (DOGE) en Estados Unidos demuestra por qué es importante distinguir entre una declaración política y un resultado económico comprobado.
DOGE anunció ahorros de aproximadamente 110,340 millones de dólares.
Sin embargo, una revisión de la Government Accountability Office (GAO) encontró problemas importantes en la metodología utilizada para justificar parte de esas cifras.
En el análisis de los ahorros anunciados por contratos:
· 16,800 millones de dólares, equivalentes al 27.5%, cumplían con la metodología declarada.
· 37,000 millones, o 60.7%, no cumplían con ella.
· 7,200 millones, equivalentes al 11.8%, no pudieron verificarse por falta de información suficiente para identificar los casos.
En cuanto a las subvenciones, la GAO señaló que la metodología no estaba respaldada para el 96.2% del monto anunciado.
Además, algunos contratos de arrendamiento incluidos entre los ahorros ya estaban en proceso de cancelación antes de las acciones correspondientes de DOGE.
Esto no significa que no se haya conseguido ningún ahorro.
Significa que no es correcto presentar toda la cifra anunciada como un resultado presupuestario demostrado.
Para el análisis financiero, la diferencia es fundamental: una declaración política no sustituye una auditoría y un ahorro anunciado no necesariamente representa dinero que realmente se haya recuperado.
4. TEORÍA DE JUEGOS: quién puede beneficiarse de la inestabilidad
La teoría de juegos ayuda a entender por qué los participantes del mercado pueden tomar decisiones diferentes incluso cuando tienen acceso a la misma información.
Dentro del ecosistema cripto existen varios grupos:
· Los exchanges, interesados en conservar la confianza, el volumen de operaciones y su solvencia.
· Los creadores de mercado o market makers, que proporcionan liquidez y buscan obtener ganancias mediante estrategias de negociación.
· Los grandes fondos, que pueden influir en los movimientos de corto plazo gracias al tamaño de su capital.
· Los operadores con apalancamiento, especialmente vulnerables a movimientos bruscos.
· Los inversionistas de largo plazo, que pueden mantener sus activos sin utilizar dinero prestado.
· Los reguladores, que establecen las reglas de acceso al mercado y supervisan la infraestructura.
Durante una crisis, estos intereses no necesariamente coinciden.
El exchange quiere conservar la confianza. El creador de mercado busca administrar su riesgo y mantener la liquidez. El operador apalancado intenta evitar la liquidación. El inversionista de largo plazo busca proteger sus activos y no verse obligado a vender.
¿Los grandes jugadores siempre ganan?
No.
Los grandes participantes tienen ventajas en acceso a liquidez, información, infraestructura y velocidad de ejecución.
Pero también enfrentan riesgos relacionados con el tamaño de sus operaciones, las contrapartes, la regulación y sus propias decisiones.
Después del desplome del 10 de octubre de 2025, circularon acusaciones sobre posibles transferencias importantes de Wintermute antes del acontecimiento y teorías sobre una supuesta coordinación entre determinados participantes.
Sin embargo, el hecho de que se produzca una transferencia importante de activos no demuestra por sí mismo una operación coordinada, una conspiración o la intención de provocar liquidaciones.
No existen pruebas públicas suficientes para presentar esas acusaciones como hechos confirmados.
La posición correcta de DVA es sencilla: los movimientos importantes de capital pueden justificar una investigación, pero no constituyen por sí solos una prueba de manipulación.
La principal enseñanza de la teoría de juegos es que, durante una crisis, no necesariamente gana quien tiene más dinero.
También importa cómo están estructuradas sus obligaciones, cuánto acceso tiene a la liquidez, qué tan rápido puede reaccionar y si puede sobrevivir a un escenario desfavorable.
5. GEOPOLÍTICA: cinco puntos de tensión que pueden afectar tu dinero
5.1. Estados Unidos: elecciones, regulación cripto y poder político
Estados Unidos está incorporando los activos digitales a su debate político y financiero.
El 6 de marzo de 2025, Donald Trump firmó la Orden Ejecutiva 14233 para establecer una Reserva Estratégica de Bitcoin.
La reserva se forma principalmente con Bitcoin que el gobierno estadounidense haya confiscado de manera definitiva.
El documento establece una política de conservación de esos activos y permite estudiar estrategias adicionales de adquisición que no generen costos adicionales para los contribuyentes.
Esto representa una señal política importante, pero no garantiza que el gobierno vaya a comprar Bitcoin constantemente.
Otro tema fundamental es la regulación del mercado cripto.
En septiembre de 2026, el proyecto de ley CLARITY Act no consiguió superar una votación de procedimiento en el Senado. Para avanzar necesitaba 60 votos y no logró el respaldo necesario.
Esto demuestra que, incluso cuando existe interés político en las criptomonedas, los cambios regulatorios no están garantizados.
También está creciendo la influencia política de los grupos vinculados a la industria cripto.
Por ejemplo, el comité político Fairshake informó sobre un compromiso de destinar 30 millones de dólares a una campaña contra el senador Sherrod Brown en Ohio.
Según datos de Kalshi al 26 de octubre de 2026, el mercado de predicciones estimaba en 90.6% la probabilidad de que los demócratas obtuvieran el control de la Cámara de Representantes y en 64% la posibilidad de que controlaran el Senado.
Estas cifras representan estimaciones de un mercado de predicciones, no resultados electorales ni encuestas tradicionales.
Mecanismo:
Elecciones → composición del Congreso → prioridades legislativas → competencias de la SEC y la CFTC → reglas para exchanges, stablecoins, activos tokenizados y valores digitales.
Para Bitcoin, esto significa que el respaldo político puede facilitar el acceso institucional, pero la incertidumbre regulatoria continúa siendo un factor importante.
5.2. Europa: tensión social y vulnerabilidad económica
En 2026 se registraron protestas en distintos países europeos relacionadas con el costo de vida, la vivienda, la educación, el empleo y la corrupción.
No sería correcto interpretar todas estas manifestaciones como una única ola de protestas contra la migración o contra el apoyo a Ucrania.
Las causas varían según el país y las circunstancias locales.
Sin embargo, la presión económica tiene consecuencias políticas.
Cuando las familias sienten que pierden poder adquisitivo, aumenta la presión sobre los gobiernos y crece la demanda social de cambios en la distribución de los recursos públicos.
Mecanismo:
Mayor costo de vida → descontento social → polarización política → cambios en las prioridades presupuestarias → posibles modificaciones en la política económica y exterior.
Para los mercados financieros, lo importante no son únicamente las protestas, sino si estas terminan provocando cambios en la política económica, el presupuesto público o los compromisos internacionales.
5.3. China: e-CNY, CIPS y la competencia entre sistemas de pago
China está desarrollando su propia infraestructura financiera digital.
Desde el 1 de enero de 2026, los saldos en las billeteras comerciales de e-CNY recibieron un tratamiento como depósitos bancarios, con posibilidad de generar intereses conforme a las reglas del sistema bancario.
Se trata de un paso importante para integrar el yuan digital en el sistema financiero tradicional.
Al mismo tiempo, China continúa desarrollando CIPS, un sistema de pagos transfronterizos en yuanes.
Según los datos publicados por CIPS, en septiembre de 2026 el sistema procesó aproximadamente 865,000 operaciones de pago, por un valor total cercano a 22.6 billones de yuanes.
Sin embargo, es importante no exagerar su alcance: CIPS no es un reemplazo completo de SWIFT.
Es una infraestructura para realizar pagos y liquidaciones internacionales en yuanes que puede interactuar con otros sistemas financieros.
Según el análisis del Reserve Bank of Australia, su escala todavía es considerablemente menor que la de las principales infraestructuras internacionales de pagos.
También debemos distinguir entre e-CNY y Bitcoin.
El e-CNY es una forma digital de la moneda estatal, controlada por el sistema bancario central.
Bitcoin es un activo digital descentralizado, cuya política de emisión está establecida por su protocolo.
Mecanismo:
Desarrollo de canales de pago alternativos → expansión de las operaciones internacionales en yuanes → diversificación gradual de la infraestructura monetaria → mayor competencia por la influencia financiera internacional.
Esto no significa que el dólar vaya a desaparecer automáticamente.
Significa que la estructura de los pagos internacionales está evolucionando.
5.4. Japón: bonos gubernamentales y el riesgo del carry trade
Durante décadas, Japón ha sido una fuente importante de financiamiento barato para los mercados internacionales.
En septiembre de 2026, el rendimiento de los bonos gubernamentales japoneses a diez años alcanzó el 3%, un nivel que no se observaba desde 1996.
Esto es importante porque algunos inversionistas utilizaban el financiamiento barato en yenes para comprar activos con rendimientos más elevados en otros países.
A esta estrategia se le conoce como carry trade.
Cuando aumenta el costo de financiarse en yenes y la moneda japonesa se fortalece, algunas de estas operaciones pueden empezar a generar pérdidas.
Los inversionistas pueden entonces reducir sus posiciones de riesgo y regresar el capital a Japón.
Sin embargo, el aumento del rendimiento de los bonos japoneses no demuestra que los inversionistas japoneses ya estén vendiendo masivamente sus activos en el extranjero.
Las estimaciones públicas apuntaban a una mayor cautela, pero no permitían confirmar la magnitud de una posible repatriación de capital.
Mecanismo:
Aumento de las tasas en Japón → financiamiento más caro en yenes → reducción de algunas operaciones de carry trade → posible venta de activos de riesgo → presión adicional sobre la liquidez mundial.
Bitcoin también puede verse afectado, incluso cuando el origen del problema no esté relacionado directamente con las criptomonedas.
5.5. Ucrania: guerra, deuda y reconstrucción económica
La economía de Ucrania depende de la situación de seguridad, el apoyo financiero internacional, el estado de la infraestructura energética, la logística y la capacidad de recuperar la producción.
Según la evaluación RDNA5, publicada en febrero de 2026 por el Banco Mundial, el gobierno de Ucrania, la Comisión Europea y las Naciones Unidas, las necesidades de reconstrucción y recuperación del país durante los próximos diez años ascienden aproximadamente a 587,700 millones de dólares.
Los daños directos se estimaron en 195,100 millones de dólares y las pérdidas socioeconómicas en aproximadamente 666,700 millones.
Estas cifras no representan solamente el costo de reconstruir edificios e infraestructura.
También muestran la enorme necesidad futura de capital, inversión, tecnología y desarrollo productivo.
Según el Ministerio de Finanzas de Ucrania, al 30 de septiembre de 2026 la deuda pública y la deuda garantizada por el Estado alcanzaban aproximadamente 9.54 billones de grivnas.
Las organizaciones financieras internacionales y los gobiernos de otros países representaban el 66.4% de esa deuda.
Otro tema importante es el acuerdo entre Ucrania y Estados Unidos para crear un fondo de inversión destinado a la reconstrucción y al desarrollo de los recursos naturales.
Es importante entender correctamente cómo funciona.
No significa que Ucrania entregue la mitad de todos sus recursos minerales a Estados Unidos.
El acuerdo contempla destinar al fondo el 50% de determinados ingresos futuros por regalías y pagos relacionados con permisos especiales de explotación emitidos después del 23 de mayo de 2025, así como ciertos pagos vinculados con permisos específicos que no estaban siendo utilizados.
Los proyectos rentables existentes y los ingresos presupuestarios previamente establecidos no forman parte de esa base.
Durante los primeros diez años, las ganancias del fondo deberán reinvertirse en Ucrania.
La estimación de aproximadamente 14.8 billones de dólares de riqueza mineral potencial de Ucrania debe interpretarse con cuidado.
No representa dinero que pueda obtenerse inmediatamente ni el valor de reservas minerales cuya extracción rentable esté garantizada.
Mecanismo:
Situación de seguridad → apoyo internacional → financiamiento de la deuda → condiciones para la inversión → recuperación de la energía y la producción → potencial económico futuro.
Para los ucranianos, esto significa que la estabilidad financiera no dependerá únicamente del tipo de cambio de la grivna o del precio de Bitcoin.
También dependerá de la recuperación real de la economía, del acceso al capital y de la protección de los derechos de propiedad.
6. RIESGOS: dónde están los puntos débiles del sistema
Los acontecimientos analizados permiten identificar varios niveles de riesgo.
1. Riesgo de infraestructura.
Incluso un exchange grande y conocido puede sufrir una vulneración de sus sistemas. El tamaño de una empresa no garantiza que esté libre de fallas de seguridad.
2. Riesgo de contraparte.
Los activos depositados en un exchange dependen de la solvencia, la seguridad operativa y las reglas de ese intermediario.
3. Riesgo de apalancamiento.
Incluso si un inversionista tiene razón sobre el valor de un activo a largo plazo, puede perder su posición si el mercado lo liquida antes.
4. Riesgo de liquidez.
Un activo puede tener un valor nominal elevado, pero eso no significa que siempre pueda venderse rápidamente al precio esperado.
5. Riesgo regulatorio.
Las decisiones de Estados Unidos, la Unión Europea, China y otras jurisdicciones pueden modificar el acceso a las plataformas, las formas de almacenamiento y el uso de los activos digitales.
6. Riesgo geopolítico.
Las guerras, las sanciones, los conflictos comerciales, los cambios en las tasas de interés y la inestabilidad política pueden afectar la liquidez mundial.
7. Riesgo de información.
Los rumores no verificados sobre hackeos, grandes transferencias, conspiraciones o movimientos ocultos pueden provocar pánico antes de que se conozcan los hechos.
El principal error sería reducir todos estos riesgos a una simple predicción sobre el precio de Bitcoin.
El riesgo de guardar un activo, el riesgo de operar con una posición apalancada y el riesgo de la infraestructura financiera son problemas diferentes.
7. ESCENARIOS: qué podría pasar después
Lo siguiente no es una predicción de precios, sino un modelo de posibles escenarios.
Escenario A. Estabilización
Binance confirma la recuperación de los activos, proporciona información transparente y se somete a revisiones independientes.
El mercado recupera gradualmente la confianza y la liquidez comienza a normalizarse.
En este caso, el incidente podría permanecer como una crisis importante, pero localizada.
Escenario B. Desconfianza prolongada
Aparecen nuevos detalles sobre el incidente y surgen dudas sobre los controles internos, las reservas o los mecanismos de custodia de los activos.
Incluso sin una quiebra del exchange, esto podría provocar retiros de fondos, menor actividad comercial y mayor volatilidad.
Escenario C. Estrés sistémico
Se combinan varios factores: problemas en grandes intermediarios financieros, aumento de los rendimientos de los bonos gubernamentales, reducción de la liquidez mundial, escalada geopolítica y liquidaciones masivas de posiciones apalancadas.
En ese caso, un incidente localizado podría convertirse en parte de una crisis más amplia de los activos de riesgo.
Este escenario no es inevitable.
Su materialización dependería de la coincidencia de varios factores y de cómo reaccionen las instituciones financieras y los participantes del mercado.
8. DECISIONES: qué significa todo esto para ti
Una persona que posee activos digitales no necesita adivinar cada movimiento del mercado.
Es mucho más importante entender qué riesgos puede controlar y cuáles están fuera de su alcance.
Si eres propietario de Bitcoin a largo plazo:
· No confundas una caída temporal del precio con un cambio automático en las características fundamentales del protocolo.
· Evita el apalancamiento si no estás dispuesto a asumir el riesgo de una liquidación forzada.
· Verifica dónde y cómo se almacenan tus activos.
· No inviertas dinero que puedas necesitar para tus gastos cotidianos.
Si utilizas exchanges centralizados:
· No consideres el saldo que aparece en la plataforma como una garantía absoluta de acceso a tus fondos.
· Revisa el estado de los retiros y los comunicados oficiales.
· Utiliza la autenticación de dos factores y protege el acceso a tu cuenta.
· Conoce de antemano las reglas de retiro, las comisiones y las redes disponibles.
· No abras enlaces enviados mediante mensajes sospechosos o de origen desconocido.
Si operas con futuros:
· Analiza no solamente hacia dónde puede moverse el precio, sino también el nivel al que se liquidaría tu posición.
· Considera la volatilidad, la tasa de financiamiento (funding rate), la profundidad del mercado y las posibles diferencias entre el precio de referencia y el precio de negociación.
· No consideres una orden de stop-loss como una garantía absoluta de ejecución al precio indicado.
· No aumentes el apalancamiento después de una pérdida con la intención de recuperar rápidamente el dinero.
Si apenas estás pensando en entrar al mercado cripto:
· Empieza por entender el activo, no por buscar promesas de ganancias.
· Investiga el proyecto, su estructura legal, su tokenómica y sus fuentes de ingresos.
· Distingue una inversión de una operación especulativa.
· No confundas los rendimientos anunciados en publicidad con resultados económicos comprobados.
Una conclusión práctica para cualquier persona
Los acontecimientos relacionados con Binance demostraron que incluso una plataforma grande no elimina el riesgo de infraestructura.
Las liquidaciones mostraron el peligro del apalancamiento.
La deuda de Estados Unidos y los bonos japoneses recuerdan que el mercado cripto depende de las condiciones financieras mundiales.
Los cambios geopolíticos influyen en los sistemas de pago, la regulación y el movimiento internacional del capital.
Por eso, una estrategia básica de estabilidad financiera debe apoyarse en tres principios:
1. Control sobre tus activos.
Debes saber a quién pertenecen tus fondos, dónde están guardados y quién tiene la capacidad técnica de disponer de ellos.
2. Control del riesgo.
No utilices herramientas financieras cuya mecánica no entiendas, especialmente cuando implican dinero prestado.
3. Control de tus decisiones.
No actúes por pánico, publicidad o pronósticos de otras personas. Verifica la información antes de realizar una operación.
Bitcoin puede formar parte de una estrategia financiera de largo plazo, pero no sustituye un fondo de emergencia, la diversificación ni una administración responsable del dinero.
CONCLUSIÓN DVA
El mercado de las criptomonedas no es un mundo separado del sistema financiero global.
Es parte de una estructura en la que se cruzan tecnología, deuda, política, liquidez, intereses institucionales y comportamiento humano.
Binance representa la dimensión del riesgo de infraestructura.
Las liquidaciones muestran cómo funciona el apalancamiento.
#DVA #ENA #BTC #ETH #usdt
1
48

Статья
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила ...Коли тролінг коштує мільярд: анатомія твіту CZ до Маска і що він розкриває про фінансову архітектуру Binance
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Під час великої фінансової кризи важливо не лише те, скільки активів має компанія, а й те, у якій формі вони існують, кому юридично належать і наскільки швидко їх можна перетворити на доступні гроші.
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила цікавіший сюжет, ніж звичайний конфлікт у соціальній мережі. За згадкою про інвестицію в $500 млн стоїть історія корпоративних трансформацій, мільярдної оцінки акцій SpaceX, токенізованих цінних паперів, резервів криптобіржі та проблеми ліквідності.
Цей епізод дає можливість зрозуміти, як працює сучасна фінансова архітектура, у якій традиційний фондовий ринок, блокчейн і цифрові активи дедалі частіше перетинаються.
FACT — найбільша криптокрадіжка і невчасний гумор
29 жовтня 2026 року Binance зіткнулася з масштабним інцидентом безпеки. За оцінками аналітиків, із гарячих гаманців біржі було виведено криптоактиви орієнтовною вартістю $6,36 млрд.
Аналітична компанія TRM Labs пов'язала атаку з північнокорейським угрупованням TraderTraitor, заявивши про високий рівень упевненості у своїй атрибуції. Chainalysis також повідомила про ознаки причетності цього угруповання.
За попередньою інформацією, операції охопили десять блокчейнів, а основна частина коштів була переміщена протягом короткого проміжку часу.
Binance повідомила, що початкове розслідування вказувало на компрометацію ноутбука співробітника DevOps. Через нього зловмисник міг отримати доступ до внутрішньої інфраструктури та ініціювати несанкціоновані транзакції. Пізніше компанія повідомила про виявлення додаткових точок компрометації.
Водночас Binance заявила, що не має доказів витоку приватних ключів гаманців.
Партнерам вдалося заморозити або заблокувати приблизно $3 млрд активів. Проте заморожування не означає автоматичного повернення всіх коштів під контроль біржі.
Binance пообіцяла покрити підтверджені втрати та захистити кошти користувачів. На тлі розслідування окремі операції з виведення тимчасово призупинялися.
Саме в цей момент виникла публічна суперечка з Ілоном Маском.
Після його реакцій емодзі на повідомлення CZ про фішингові посилання засновник Binance звернувся до нього:
«Ілоне, я дуже тебе поважаю, але зараз невідповідний час для тролінгу. Будь ласка, припини. Наші акції SPCX (після того як ми вклали 500 мільйонів доларів у твою угоду з придбання Twitter) зараз коштують понад мільярд доларів. Буду вдячний, якщо ти виявиш хоч трохи підтримки. Дякую!»
Це повідомлення стало набагато більшим, ніж емоційна відповідь.
CZ нагадав про історичну інвестицію Binance, продемонстрував масштаб одного зі своїх активів і фактично перевів розмову з площини репутації у площину фінансової стійкості.
MECHANISM — як $500 млн у Twitter перетворилися на частку в SpaceX
У травні 2022 року Binance підтвердила участь у фінансуванні придбання Twitter Ілоном Маском. У документах, пов'язаних з угодою, фігурувала інвестиція Binance на $500 млн.
Тоді це подавалося як стратегічна ставка на розвиток соціальної платформи, інтеграцію Web3 і потенційне використання блокчейн-технологій.
Але згодом корпоративна структура бізнесів Маска суттєво змінилася.
Twitter перетворився на X. У березні 2025 року X увійшла до структури xAI. У лютому 2026 року SpaceX придбала xAI. У червні 2026 року SpaceX провела IPO та почала торгуватися на Nasdaq під тикером SPCX.
За офіційними матеріалами компанії, ціна IPO становила $135 за акцію, а торги розпочалися 12 червня 2026 року.
У результаті інвестиція Binance, спочатку пов'язана з придбанням соціальної мережі, отримала економічну експозицію до корпоративної структури SpaceX.
CZ заявив, що відповідна частка тепер оцінюється більш ніж у $1 млрд. Тобто йдеться про більш ніж двократне зростання від початкових $500 млн.
Однак тут необхідно розмежувати три речі:
· Початкову суму інвестиції Binance у Twitter.
· Юридичний механізм, через який інвестиція отримала експозицію до SpaceX.
· Поточну ринкову оцінку активу, про яку повідомив CZ.
Без повного розкриття структури володіння, кількості акцій, класу цінних паперів та умов конвертації не можна незалежно підтвердити всі деталі цього переходу.
Тому цифру понад $1 млрд слід трактувати як публічну оцінку CZ, а не як підтверджений грошовий прибуток Binance.
SPCX — акція, токен чи дериватив?
Один із найважливіших моментів цієї історії — різниця між біржовим тикером і фінансовим інструментом.
SPCX — це тикер звичайних акцій SpaceX на Nasdaq. Але в цифровій фінансовій екосистемі під тією самою назвою можуть існувати різні інструменти.
1. Звичайні акції SpaceX
Це частка в капіталі компанії, оформлена відповідно до корпоративного та фондового законодавства США.
Власник має права, визначені класом акцій і документами емітента. Це можуть бути права голосування, участь у корпоративних діях та інші права акціонера.
1. Токенізовані акції
Це цифрове представлення цінного папера або юридичного права, пов'язаного з ним.
Наприклад, Backpack описує свою модель SPCX як інструмент, що забезпечується відповідними акціями у співвідношенні 1:1. Користувач може зберігати цінний папір через брокерську інфраструктуру або отримати його токенізоване представлення в мережі Solana.
Backpack заявляє про механізм конвертації між традиційним цінним папером і токеном.
Але навіть співвідношення 1:1 не означає, що всі власники токенів автоматично мають ідентичні права прямого акціонера SpaceX. Важливо знати, хто є юридичним власником базової акції, хто зберігає її та які права має кінцевий власник токена.
1. Безстрокові ф'ючерси та інші деривативи
Це контракти, вартість яких залежить від ціни базового активу.
Власник такого контракту не обов'язково володіє акцією SpaceX. Він може лише отримувати прибуток або збиток від зміни її ринкової ціни.
Такі інструменти можуть використовувати кредитне плече, маржинальні вимоги, ставки фінансування та механізми примусової ліквідації.
Отже, один тикер — не обов'язково один актив.
Реальна акція, токенізований цінний папір і синтетичний ф'ючерс можуть мати схожу ціну, але різні юридичні права, ризики та способи виходу з позиції.
Це особливо важливо, коли інвестор оцінює не просто торгову можливість, а власний капітал.
ECONOMICS — чому мільярд на папері не дорівнює мільярду готівки
У фінансах потрібно розрізняти три поняття.
Ринкова вартість — скільки актив може коштувати за поточною ціною.
Ліквідність — наскільки швидко його можна продати без суттєвої втрати вартості.
Реалізований прибуток — кошти, фактично отримані після продажу активу з урахуванням витрат.
Якщо пакет акцій оцінюється в $1 млрд, це не означає, що власник може негайно отримати мільярд доларів.
На продаж можуть впливати:
· обмеження для ранніх акціонерів після IPO;
· періоди lock-up;
· клас акцій і корпоративні права;
· доступна ринкова ліквідність;
· обсяг пакета порівняно з обсягом торгів;
· можливі юридичні та податкові обмеження.
За повідомленнями медіа, частина ранніх інвесторів SpaceX підпадає під поетапне розблокування акцій. Проте точний статус пакета Binance та його конкретні обмеження публічно не розкриті.
Тому не можна стверджувати, що Binance обов'язково може продати весь пакет у будь-який момент.
Водночас не можна робити й протилежний висновок — що актив повністю недоступний.
Потрібно знати конкретні умови володіння.
Саме тут виникає різниця між обліковою вартістю та кризовою ліквідністю.
Компанія може володіти активами на мільярди доларів, але не мати можливості швидко використати їх для виконання зобов'язань.
АРИФМЕТИКА КРИЗИ — що насправді означають цифри CZ
У відповідь іншому користувачеві CZ навів приблизний розрахунок:
· близько $6 млрд — масштаб інциденту;
· приблизно $3 млрд — заморожені активи;
· понад $1 млрд — фонд SAFU;
· понад $1 млрд — частка SPCX.
За його оцінкою, після врахування цих ресурсів залишковий розрив становив близько $2 млрд і залишався керованим.
Це важлива заява, але її не слід сприймати як завершений фінансовий звіт.
По-перше, $6,3 млрд — це оцінка вартості активів, переміщених з гаманців Binance. Це не автоматично остаточний чистий збиток компанії або клієнтів.
По-друге, заморожені активи — не те саме, що повернуті кошти. Для їхнього фактичного повернення можуть знадобитися додаткові юридичні та технічні процедури.
По-третє, SAFU — це окремий резервний фонд Binance, створений для захисту користувачів. За офіційною довідкою Binance, станом на січень 2026 року він складався з $1 млрд у USDC.
Після інциденту його фактичний залишок і використання потрібно оцінювати за новими підтвердженими даними. Не можна механічно переносити початкову суму на дату після кризи.
По-четверте, SPCX — це інвестиційний актив. Його ринкова оцінка не дорівнює доступним коштам.
Співзасновниця Binance І Хе заявила, що річного доходу компанії достатньо для покриття втрат і продавати частку в SpaceX наразі немає потреби.
Це важлива заява про фінансову спроможність Binance. Але остаточна оцінка залежатиме від повного розслідування, фактичного повернення коштів, фінансових результатів і оновлених даних про резерви.
Головне питання: не чи можна скласти ці цифри в одну суму, а чи доступний кожен із цих ресурсів у потрібний момент і на яких умовах.
GAME THEORY — чому ця історія важлива для Маска, CZ і всього крипторинку
Публічне звернення CZ до Маска має кілька рівнів.
Перший — репутаційний. Binance нагадала про свою історичну участь у фінансуванні придбання Twitter саме тоді, коли компанія зіткнулася з масштабною кризою.
Другий — фінансовий. Згадка про SPCX демонструє, що Binance має не лише криптовалютні резерви, а й інвестиції в традиційні корпоративні активи.
Третій — стратегічний. Корпоративні зв'язки Маска об'єднують соціальні мережі, штучний інтелект, космічну індустрію, супутниковий зв'язок і фінансові ринки. Це приклад того, як капітал може переходити між різними секторами економіки через злиття та корпоративні трансформації.
Четвертий — системний. Криптовалютні біржі вже не є ізольованими торговими майданчиками. Вони взаємодіють із банками, кастодіанами, фондовими ринками, емітентами токенізованих активів та інституційними інвесторами.
Водночас інвестиція в компанію не створює автоматичного обов'язку її керівника публічно підтримувати інвестора під час кризи.
Публічна комунікація може впливати на репутацію, але не замінює фінансових гарантій.
RISK — три шари ризику, які відкриває ця історія
1. Концентраційний ризик
Якщо значна частина інвестиційного портфеля пов'язана з одним корпоративним активом, падіння його вартості може негативно вплинути на фінансову стійкість власника.
Навіть успішна інвестиція не повинна перетворюватися на критичну залежність.
1. Ризик ліквідності та юридичної структури
Реальні акції, токенізовані цінні папери та деривативи мають різні механізми володіння і захисту.
Токен може торгуватися цілодобово, тоді як базовий фондовий ринок працює за власним графіком. Ціна цифрового інструменту може відхилятися від ціни базової акції. Погашення може залежати від посередника, кастодіана або обмежень законодавства.
1. Операційний ризик і централізація
Інцидент Binance демонструє, що безпека криптобіржі залежить не лише від приватних ключів.
Важливими є контроль доступу співробітників, сегментація систем, багатоступеневе підтвердження транзакцій, моніторинг аномалій і можливість швидко зупинити підозрілі операції.
Якщо зловмисник може скористатися легітимними внутрішніми механізмами, сам факт збереження приватних ключів не гарантує безпеки всієї системи.
PRACTICAL GUIDE — як перевіряти цифрові фінансові інструменти
Історія SPCX корисна не лише інституційним інвесторам. Вона дає універсальний алгоритм перевірки активів.
Крок 1. Визначте, що саме купуєте.
Акцію, токенізований цінний папір, боргову вимогу, синтетичний контракт чи безстроковий ф'ючерс?
Не орієнтуйтеся лише на тикер, назву або логотип.
Крок 2. Знайдіть юридичного емітента.
Хто випустив інструмент? Яка юридична особа відповідає перед власником? У якій країні вона зареєстрована?
Крок 3. Перевірте забезпечення.
Якщо заявлено співвідношення 1:1, де зберігається базовий актив? Хто кастодіан? Чи є незалежне підтвердження? Чи маєте ви право вимагати погашення?
Крок 4. Перевірте ліквідність.
Чи можна продати актив на відкритому ринку? Чи є обмеження на продаж? Який спред? Чи доступний вихід у вихідні та під час ринкової кризи?
Крок 5. З'ясуйте наслідки банкрутства платформи.
Чи відокремлені активи клієнтів від майна компанії? Чи є право прямої вимоги до емітента або кастодіана? Який порядок розгляду претензій?
Крок 6. Перевірте податкові та правові правила своєї країни.
Один і той самий цифровий інструмент може мати різний правовий статус у різних юрисдикціях.
ПРАКТИЧНИЙ ГАЙД ЗА КРАЇНАМИ
Наведені рекомендації призначені для первинної перевірки. Вони не є юридичною чи податковою консультацією і не означають, що конкретний продукт доступний кожному резиденту.
🇺🇸 США — перевіряйте статус цінного папера та посередника
У США токенізована форма не звільняє фінансовий інструмент від вимог законодавства про цінні папери.
SEC у січні 2026 року окремо пояснила, що токенізовані цінні папери можуть мати різні моделі випуску та різні права власників. Регулятор розмежовує цінні папери, токенізовані самим емітентом або від його імені, та інструменти, створені сторонніми учасниками.
Практичні дії:
1. Перевірте компанію та її звітність у базі SEC EDGAR.
2. Переконайтеся, що брокер має відповідну реєстрацію.
3. Перевірте брокера через FINRA BrokerCheck.
4. З'ясуйте, чи купуєте ви цінний папір, токенізоване право або контракт на зміну ціни.
5. Перевірте, чи поширюється захист SIPC саме на ваш рахунок та інструмент. Не вважайте криптовалюту автоматично захищеною SIPC.
6. Прочитайте умови зберігання, переказу та погашення.
Ресурси: SEC.gov, EDGAR, FINRA BrokerCheck, Investor.gov.
Головне питання: чи володію я цінним папером, який має визначений правовий захист, чи лише придбав цифровий контракт стороннього провайдера?
🇯🇵 ЯПОНІЯ — реєстрація FSA має принципове значення
Японія має окрему систему регулювання криптоактивів і фінансових посередників.
Постачальники послуг обміну криптоактивів повинні бути зареєстровані у Financial Services Agency (FSA). Але реєстрація не означає, що регулятор гарантує вартість активу або відсутність інвестиційного ризику.
Практичні дії:
1. Перевірте платформу в офіційному списку зареєстрованих Crypto-asset Exchange Service Providers.
2. Якщо купуєте токенізовані акції, з'ясуйте, чи підпадає продукт під законодавство про фінансові інструменти та біржі (FIEA).
3. Перевірте емітента, кастодіана та юридичні права власника.
4. Уточніть умови виведення, погашення та переказу активу.
5. Враховуйте валютні ризики, комісії та правила транскордонних переказів.
Ресурс: Financial Services Agency — fsa.go.jp.
Головне питання: чи має посередник законне право надавати саме цю послугу резиденту Японії?
🇺🇦 УКРАЇНА — документуйте походження активів і кожну операцію
Українському користувачеві важливо враховувати не лише технічні властивості активу, а й податкові наслідки, банківський комплаєнс та правовий статус операцій.
Практичні дії:
1. Зберігайте історію купівлі, продажу, обміну та переказів.
2. Фіксуйте дату, суму, актив, мережу, комісію та гривневий еквівалент операції.
3. Зберігайте виписки бірж, підтвердження платежів і хеші транзакцій.
4. Відокремлюйте власні перекази між гаманцями від операцій продажу.
5. Перед продажем значних сум або виведенням коштів на банківський рахунок підготуйте документи про походження активів.
6. Перевіряйте актуальні податкові правила та консультуйтеся з фахівцем щодо класифікації доходу.
Для перевірки: Державна податкова служба — tax.gov.ua, НБУ — bank.gov.ua, Верховна Рада — zakon.rada.gov.ua.
Окремо враховуйте валютні обмеження, банківські вимоги та чинні правила фінансового моніторингу.
Головне питання: чи зможу я документально підтвердити походження активу, економічний зміст операцій та законність отриманого доходу?
🇪🇺 ЄВРОПЕЙСЬКИЙ СОЮЗ — перевіряйте MiCA та статус фінансового інструменту
У ЄС діє регламент MiCA — Markets in Crypto-Assets Regulation. Він встановлює вимоги до певних категорій криптоактивів та постачальників криптопослуг.
Але MiCA не охоплює всі фінансові інструменти. Якщо токен за своєю суттю є цінним папером, до нього можуть застосовуватися правила традиційного фінансового ринку, зокрема MiFID II.
Практичні дії:
1. Перевірте постачальника в реєстрі ESMA.
2. Переконайтеся, що саме юридична особа, з якою ви укладаєте договір, має чинний дозвіл.
3. Не плутайте реєстрацію компанії в одній країні з автоматичним дозволом на всі види фінансових послуг у ЄС.
4. Для токенізованих акцій з'ясуйте, чи є вони фінансовими інструментами та які правила обігу застосовуються.
5. Перевірте white paper, умови зберігання, механізм скарг і процедуру повернення активів.
6. Не вважайте криптоактиви автоматично захищеними системою гарантування банківських депозитів або компенсації інвесторам.
Перехідний період MiCA для постачальників криптопослуг завершився 1 липня 2026 року на рівні загального правила ЄС, хоча необхідно враховувати конкретний статус компанії та рішення національного регулятора.
Ресурс: ESMA — esma.europa.eu.
Головне питання: чи має саме та компанія, якій я передаю активи, чинний дозвіл на відповідну діяльність у ЄС?
🇨🇳 КИТАЙ — спочатку перевіряйте законність самої діяльності
Материковий Китай має принципово інший підхід до криптовалютного ринку.
6 лютого 2026 року китайські регулятори опублікували спільне повідомлення щодо ризиків віртуальних валют і токенізації реальних активів (RWA).
Документ визначає відповідну діяльність із віртуальними валютами як незаконну фінансову діяльність у межах зазначених правил та посилює обмеження щодо токенізації реальних активів.
Зокрема, іноземні компанії та фізичні особи не можуть незаконно надавати відповідні послуги суб'єктам материкового Китаю.
Практичні дії:
1. Не вважайте доступність іноземної криптобіржі в інтернеті доказом законності її використання.
2. Не використовуйте закордонні платформи для обходу місцевих обмежень.
3. Не беріть участі в схемах обміну, токенізації або переказу активів, якщо вони суперечать місцевому законодавству.
4. Для традиційних цінних паперів використовуйте дозволені канали та ліцензованих посередників.
5. Для транскордонних операцій перевіряйте валютні, податкові та правові обмеження.
Ресурси: People's Bank of China — pbc.gov.cn, China Securities Regulatory Commission — csrc.gov.cn.
Цей розділ стосується материкового Китаю. Гонконг має окремий режим регулювання цифрових активів, тому його не слід автоматично прирівнювати до материкової юрисдикції.
Головне питання: чи дозволена сама фінансова діяльність, а не лише технічно доступна платформа?
SCENARIOS — чотири можливі траєкторії розвитку
Це не прогнози, а умовні сценарії, які допомагають оцінити ризики для Binance, інвесторів і всього крипторинку.
1. Базовий сценарій
Binance завершує розслідування, відновлює повноцінну роботу сервісів, публікує технічний звіт і оновлену інформацію про резерви.
Компанія використовує SAFU та власні фінансові ресурси для покриття підтверджених втрат. Частка SPCX залишається стратегічною інвестицією, а її використання залежить від умов володіння, ринкової ліквідності та обмежень на продаж.
Ринок поступово стабілізується, хоча довіра до централізованих бірж зазнає чергового удару.
1. Сценарій відновлення
Частину активів вдається повернути завдяки співпраці з правоохоронними органами, блокчейн-аналітиками та іншими платформами.
Остаточний фінансовий вплив інциденту зменшується. Якщо ринкова оцінка SpaceX зростає, вартість інвестиційного пакета Binance також може збільшитися.
Після зняття відповідних обмежень компанія потенційно зможе продати частину активу або використати його як заставу, якщо це дозволятимуть юридичні умови.
Історія перетворюється на навчальний кейс з управління ризиками та корпоративної ліквідності.
1. Сценарій ескалації
Розслідування виявляє глибші проблеми в архітектурі безпеки Binance. Це посилює регуляторний тиск, може прискорити відтік клієнтських коштів і збільшити витрати на захист інфраструктури.
Якщо одночасно погіршиться ситуація на фондовому ринку, оцінка SPCX може знизитися. Тоді заявлений мільярдний актив втратить частину вартості, а його використання для покриття зобов'язань стане складнішим.
1. Сценарій регуляторного втручання
Американські та інші регулятори можуть посилити перевірки токенізованих цінних паперів, особливо якщо окремі інструменти не забезпечують заявлених прав або пропонуються без належного правового оформлення.
Наслідками можуть стати обмеження торгівлі, зміна умов обслуговування, штрафи або перегляд продуктової політики платформ.
Однак сам факт існування токенізованого інструменту не доводить порушення законодавства. Це залежить від його юридичної структури та способу пропозиції інвесторам.
DECISION — практичні висновки для інвестора, регулятора та Binance
Для інвестора.
Не купуйте актив лише тому, що він має відомий тикер або згадується в публікації впливового підприємця.
Перевіряйте юридичну природу інструменту, емітента, кастодіана, умови зберігання та можливість виходу. Висока оцінка не тотожна високій ліквідності.
Під час кризи саме доступність коштів, а не облікова вартість активів, визначає фінансову стійкість.
Для регулятора.
Необхідно чітко розмежовувати звичайні цінні папери, токенізовані права та синтетичні деривативи.
Однаковий тикер не повинен створювати враження однакових прав. Важливі прозорість структури володіння, підтвердження забезпечення, механізм погашення та зрозуміла відповідальність посередника.
Для Binance.
Стратегічні інвестиції можуть збільшувати капітал компанії, але не повинні замінювати операційний резерв.
Потрібні диверсифіковані високоліквідні активи, незалежна перевірка систем безпеки, прозоре розкриття інформації про резерви та чіткий план реагування на інциденти.
Важливо також оцінювати концентрацію інвестиційних ризиків і не покладатися на активи, які неможливо швидко реалізувати.
Для Маска та інших технологічних підприємців.
Публічна комунікація під час кризи має репутаційну вагу. Тролінг може залишатися елементом особистого стилю, але бізнес-партнерства існують у ширшому контексті довіри, взаємних інвестицій та очікувань ринку.
Водночас фінансова підтримка не є автоматичним зобов'язанням лише через факт попередньої інвестиції.
ВИСНОВОК — мільярд, який ще треба довести
Історія з твітом CZ до Маска — це не просто курйоз двох мільярдерів.
Це стислий виклад того, як функціонує сучасна криптофінансова система: інвестиції, зроблені з ідеологічних і стратегічних мотивів, проходять через складні корпоративні трансформації; публічні заяви стають інструментом управління репутацією під час кризи; а поняття «акція», «токен» і «дериватив» можуть змішуватися в одному інформаційному просторі, створюючи ілюзію однакових прав та ліквідності.
CZ попросив «хоч трохи підтримки», нагадавши про інвестицію, яку оцінює більш ніж у мільярд доларів.
Але головне питання залишається відкритим: чи може цей актив бути використаний для покриття фінансових зобов'язань саме тоді, коли це необхідно?
Відповідь залежить не від гучності твіту, а від юридичних прав, обмежень на продаж, ринкової ліквідності та реальної структури володіння.
Головний висновок DVA: у кризу перемагає не той, хто має найбільшу облікову вартість активів, а той, хто має достатньо ліквідного капіталу, прозору структуру власності та здатність швидко виконувати свої зобов'язання.
Ринкова ціна показує оцінку. Юридична структура визначає права. Ліквідність визначає можливість діяти.
Решта — лише емодзі.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#ENA #usd #ETH #DVA #SPCX
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила ...
Коли тролінг коштує мільярд: анатомія твіту CZ до Маска і що він розкриває про фінансову архітектуру Binance
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Під час великої фінансової кризи важливо не лише те, скільки активів має компанія, а й те, у якій формі вони існують, кому юридично належать і наскільки швидко їх можна перетворити на доступні гроші.
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила цікавіший сюжет, ніж звичайний конфлікт у соціальній мережі. За згадкою про інвестицію в $500 млн стоїть історія корпоративних трансформацій, мільярдної оцінки акцій SpaceX, токенізованих цінних паперів, резервів криптобіржі та проблеми ліквідності.
Цей епізод дає можливість зрозуміти, як працює сучасна фінансова архітектура, у якій традиційний фондовий ринок, блокчейн і цифрові активи дедалі частіше перетинаються.
FACT — найбільша криптокрадіжка і невчасний гумор
29 жовтня 2026 року Binance зіткнулася з масштабним інцидентом безпеки. За оцінками аналітиків, із гарячих гаманців біржі було виведено криптоактиви орієнтовною вартістю $6,36 млрд.
Аналітична компанія TRM Labs пов'язала атаку з північнокорейським угрупованням TraderTraitor, заявивши про високий рівень упевненості у своїй атрибуції. Chainalysis також повідомила про ознаки причетності цього угруповання.
За попередньою інформацією, операції охопили десять блокчейнів, а основна частина коштів була переміщена протягом короткого проміжку часу.
Binance повідомила, що початкове розслідування вказувало на компрометацію ноутбука співробітника DevOps. Через нього зловмисник міг отримати доступ до внутрішньої інфраструктури та ініціювати несанкціоновані транзакції. Пізніше компанія повідомила про виявлення додаткових точок компрометації.
Водночас Binance заявила, що не має доказів витоку приватних ключів гаманців.
Партнерам вдалося заморозити або заблокувати приблизно $3 млрд активів. Проте заморожування не означає автоматичного повернення всіх коштів під контроль біржі.
Binance пообіцяла покрити підтверджені втрати та захистити кошти користувачів. На тлі розслідування окремі операції з виведення тимчасово призупинялися.
Саме в цей момент виникла публічна суперечка з Ілоном Маском.
Після його реакцій емодзі на повідомлення CZ про фішингові посилання засновник Binance звернувся до нього:
«Ілоне, я дуже тебе поважаю, але зараз невідповідний час для тролінгу. Будь ласка, припини. Наші акції SPCX (після того як ми вклали 500 мільйонів доларів у твою угоду з придбання Twitter) зараз коштують понад мільярд доларів. Буду вдячний, якщо ти виявиш хоч трохи підтримки. Дякую!»
Це повідомлення стало набагато більшим, ніж емоційна відповідь.
CZ нагадав про історичну інвестицію Binance, продемонстрував масштаб одного зі своїх активів і фактично перевів розмову з площини репутації у площину фінансової стійкості.
MECHANISM — як $500 млн у Twitter перетворилися на частку в SpaceX
У травні 2022 року Binance підтвердила участь у фінансуванні придбання Twitter Ілоном Маском. У документах, пов'язаних з угодою, фігурувала інвестиція Binance на $500 млн.
Тоді це подавалося як стратегічна ставка на розвиток соціальної платформи, інтеграцію Web3 і потенційне використання блокчейн-технологій.
Але згодом корпоративна структура бізнесів Маска суттєво змінилася.
Twitter перетворився на X. У березні 2025 року X увійшла до структури xAI. У лютому 2026 року SpaceX придбала xAI. У червні 2026 року SpaceX провела IPO та почала торгуватися на Nasdaq під тикером SPCX.
За офіційними матеріалами компанії, ціна IPO становила $135 за акцію, а торги розпочалися 12 червня 2026 року.
У результаті інвестиція Binance, спочатку пов'язана з придбанням соціальної мережі, отримала економічну експозицію до корпоративної структури SpaceX.
CZ заявив, що відповідна частка тепер оцінюється більш ніж у $1 млрд. Тобто йдеться про більш ніж двократне зростання від початкових $500 млн.
Однак тут необхідно розмежувати три речі:
· Початкову суму інвестиції Binance у Twitter.
· Юридичний механізм, через який інвестиція отримала експозицію до SpaceX.
· Поточну ринкову оцінку активу, про яку повідомив CZ.
Без повного розкриття структури володіння, кількості акцій, класу цінних паперів та умов конвертації не можна незалежно підтвердити всі деталі цього переходу.
Тому цифру понад $1 млрд слід трактувати як публічну оцінку CZ, а не як підтверджений грошовий прибуток Binance.
SPCX — акція, токен чи дериватив?
Один із найважливіших моментів цієї історії — різниця між біржовим тикером і фінансовим інструментом.
SPCX — це тикер звичайних акцій SpaceX на Nasdaq. Але в цифровій фінансовій екосистемі під тією самою назвою можуть існувати різні інструменти.
1. Звичайні акції SpaceX
Це частка в капіталі компанії, оформлена відповідно до корпоративного та фондового законодавства США.
Власник має права, визначені класом акцій і документами емітента. Це можуть бути права голосування, участь у корпоративних діях та інші права акціонера.
1. Токенізовані акції
Це цифрове представлення цінного папера або юридичного права, пов'язаного з ним.
Наприклад, Backpack описує свою модель SPCX як інструмент, що забезпечується відповідними акціями у співвідношенні 1:1. Користувач може зберігати цінний папір через брокерську інфраструктуру або отримати його токенізоване представлення в мережі Solana.
Backpack заявляє про механізм конвертації між традиційним цінним папером і токеном.
Але навіть співвідношення 1:1 не означає, що всі власники токенів автоматично мають ідентичні права прямого акціонера SpaceX. Важливо знати, хто є юридичним власником базової акції, хто зберігає її та які права має кінцевий власник токена.
1. Безстрокові ф'ючерси та інші деривативи
Це контракти, вартість яких залежить від ціни базового активу.
Власник такого контракту не обов'язково володіє акцією SpaceX. Він може лише отримувати прибуток або збиток від зміни її ринкової ціни.
Такі інструменти можуть використовувати кредитне плече, маржинальні вимоги, ставки фінансування та механізми примусової ліквідації.
Отже, один тикер — не обов'язково один актив.
Реальна акція, токенізований цінний папір і синтетичний ф'ючерс можуть мати схожу ціну, але різні юридичні права, ризики та способи виходу з позиції.
Це особливо важливо, коли інвестор оцінює не просто торгову можливість, а власний капітал.
ECONOMICS — чому мільярд на папері не дорівнює мільярду готівки
У фінансах потрібно розрізняти три поняття.
Ринкова вартість — скільки актив може коштувати за поточною ціною.
Ліквідність — наскільки швидко його можна продати без суттєвої втрати вартості.
Реалізований прибуток — кошти, фактично отримані після продажу активу з урахуванням витрат.
Якщо пакет акцій оцінюється в $1 млрд, це не означає, що власник може негайно отримати мільярд доларів.
На продаж можуть впливати:
· обмеження для ранніх акціонерів після IPO;
· періоди lock-up;
· клас акцій і корпоративні права;
· доступна ринкова ліквідність;
· обсяг пакета порівняно з обсягом торгів;
· можливі юридичні та податкові обмеження.
За повідомленнями медіа, частина ранніх інвесторів SpaceX підпадає під поетапне розблокування акцій. Проте точний статус пакета Binance та його конкретні обмеження публічно не розкриті.
Тому не можна стверджувати, що Binance обов'язково може продати весь пакет у будь-який момент.
Водночас не можна робити й протилежний висновок — що актив повністю недоступний.
Потрібно знати конкретні умови володіння.
Саме тут виникає різниця між обліковою вартістю та кризовою ліквідністю.
Компанія може володіти активами на мільярди доларів, але не мати можливості швидко використати їх для виконання зобов'язань.
АРИФМЕТИКА КРИЗИ — що насправді означають цифри CZ
У відповідь іншому користувачеві CZ навів приблизний розрахунок:
· близько $6 млрд — масштаб інциденту;
· приблизно $3 млрд — заморожені активи;
· понад $1 млрд — фонд SAFU;
· понад $1 млрд — частка SPCX.
За його оцінкою, після врахування цих ресурсів залишковий розрив становив близько $2 млрд і залишався керованим.
Це важлива заява, але її не слід сприймати як завершений фінансовий звіт.
По-перше, $6,3 млрд — це оцінка вартості активів, переміщених з гаманців Binance. Це не автоматично остаточний чистий збиток компанії або клієнтів.
По-друге, заморожені активи — не те саме, що повернуті кошти. Для їхнього фактичного повернення можуть знадобитися додаткові юридичні та технічні процедури.
По-третє, SAFU — це окремий резервний фонд Binance, створений для захисту користувачів. За офіційною довідкою Binance, станом на січень 2026 року він складався з $1 млрд у USDC.
Після інциденту його фактичний залишок і використання потрібно оцінювати за новими підтвердженими даними. Не можна механічно переносити початкову суму на дату після кризи.
По-четверте, SPCX — це інвестиційний актив. Його ринкова оцінка не дорівнює доступним коштам.
Співзасновниця Binance І Хе заявила, що річного доходу компанії достатньо для покриття втрат і продавати частку в SpaceX наразі немає потреби.
Це важлива заява про фінансову спроможність Binance. Але остаточна оцінка залежатиме від повного розслідування, фактичного повернення коштів, фінансових результатів і оновлених даних про резерви.
Головне питання: не чи можна скласти ці цифри в одну суму, а чи доступний кожен із цих ресурсів у потрібний момент і на яких умовах.
GAME THEORY — чому ця історія важлива для Маска, CZ і всього крипторинку
Публічне звернення CZ до Маска має кілька рівнів.
Перший — репутаційний. Binance нагадала про свою історичну участь у фінансуванні придбання Twitter саме тоді, коли компанія зіткнулася з масштабною кризою.
Другий — фінансовий. Згадка про SPCX демонструє, що Binance має не лише криптовалютні резерви, а й інвестиції в традиційні корпоративні активи.
Третій — стратегічний. Корпоративні зв'язки Маска об'єднують соціальні мережі, штучний інтелект, космічну індустрію, супутниковий зв'язок і фінансові ринки. Це приклад того, як капітал може переходити між різними секторами економіки через злиття та корпоративні трансформації.
Четвертий — системний. Криптовалютні біржі вже не є ізольованими торговими майданчиками. Вони взаємодіють із банками, кастодіанами, фондовими ринками, емітентами токенізованих активів та інституційними інвесторами.
Водночас інвестиція в компанію не створює автоматичного обов'язку її керівника публічно підтримувати інвестора під час кризи.
Публічна комунікація може впливати на репутацію, але не замінює фінансових гарантій.
RISK — три шари ризику, які відкриває ця історія
1. Концентраційний ризик
Якщо значна частина інвестиційного портфеля пов'язана з одним корпоративним активом, падіння його вартості може негативно вплинути на фінансову стійкість власника.
Навіть успішна інвестиція не повинна перетворюватися на критичну залежність.
1. Ризик ліквідності та юридичної структури
Реальні акції, токенізовані цінні папери та деривативи мають різні механізми володіння і захисту.
Токен може торгуватися цілодобово, тоді як базовий фондовий ринок працює за власним графіком. Ціна цифрового інструменту може відхилятися від ціни базової акції. Погашення може залежати від посередника, кастодіана або обмежень законодавства.
1. Операційний ризик і централізація
Інцидент Binance демонструє, що безпека криптобіржі залежить не лише від приватних ключів.
Важливими є контроль доступу співробітників, сегментація систем, багатоступеневе підтвердження транзакцій, моніторинг аномалій і можливість швидко зупинити підозрілі операції.
Якщо зловмисник може скористатися легітимними внутрішніми механізмами, сам факт збереження приватних ключів не гарантує безпеки всієї системи.
PRACTICAL GUIDE — як перевіряти цифрові фінансові інструменти
Історія SPCX корисна не лише інституційним інвесторам. Вона дає універсальний алгоритм перевірки активів.
Крок 1. Визначте, що саме купуєте.
Акцію, токенізований цінний папір, боргову вимогу, синтетичний контракт чи безстроковий ф'ючерс?
Не орієнтуйтеся лише на тикер, назву або логотип.
Крок 2. Знайдіть юридичного емітента.
Хто випустив інструмент? Яка юридична особа відповідає перед власником? У якій країні вона зареєстрована?
Крок 3. Перевірте забезпечення.
Якщо заявлено співвідношення 1:1, де зберігається базовий актив? Хто кастодіан? Чи є незалежне підтвердження? Чи маєте ви право вимагати погашення?
Крок 4. Перевірте ліквідність.
Чи можна продати актив на відкритому ринку? Чи є обмеження на продаж? Який спред? Чи доступний вихід у вихідні та під час ринкової кризи?
Крок 5. З'ясуйте наслідки банкрутства платформи.
Чи відокремлені активи клієнтів від майна компанії? Чи є право прямої вимоги до емітента або кастодіана? Який порядок розгляду претензій?
Крок 6. Перевірте податкові та правові правила своєї країни.
Один і той самий цифровий інструмент може мати різний правовий статус у різних юрисдикціях.
ПРАКТИЧНИЙ ГАЙД ЗА КРАЇНАМИ
Наведені рекомендації призначені для первинної перевірки. Вони не є юридичною чи податковою консультацією і не означають, що конкретний продукт доступний кожному резиденту.
🇺🇸 США — перевіряйте статус цінного папера та посередника
У США токенізована форма не звільняє фінансовий інструмент від вимог законодавства про цінні папери.
SEC у січні 2026 року окремо пояснила, що токенізовані цінні папери можуть мати різні моделі випуску та різні права власників. Регулятор розмежовує цінні папери, токенізовані самим емітентом або від його імені, та інструменти, створені сторонніми учасниками.
Практичні дії:
1. Перевірте компанію та її звітність у базі SEC EDGAR.
2. Переконайтеся, що брокер має відповідну реєстрацію.
3. Перевірте брокера через FINRA BrokerCheck.
4. З'ясуйте, чи купуєте ви цінний папір, токенізоване право або контракт на зміну ціни.
5. Перевірте, чи поширюється захист SIPC саме на ваш рахунок та інструмент. Не вважайте криптовалюту автоматично захищеною SIPC.
6. Прочитайте умови зберігання, переказу та погашення.
Ресурси: SEC.gov, EDGAR, FINRA BrokerCheck, Investor.gov.
Головне питання: чи володію я цінним папером, який має визначений правовий захист, чи лише придбав цифровий контракт стороннього провайдера?
🇯🇵 ЯПОНІЯ — реєстрація FSA має принципове значення
Японія має окрему систему регулювання криптоактивів і фінансових посередників.
Постачальники послуг обміну криптоактивів повинні бути зареєстровані у Financial Services Agency (FSA). Але реєстрація не означає, що регулятор гарантує вартість активу або відсутність інвестиційного ризику.
Практичні дії:
1. Перевірте платформу в офіційному списку зареєстрованих Crypto-asset Exchange Service Providers.
2. Якщо купуєте токенізовані акції, з'ясуйте, чи підпадає продукт під законодавство про фінансові інструменти та біржі (FIEA).
3. Перевірте емітента, кастодіана та юридичні права власника.
4. Уточніть умови виведення, погашення та переказу активу.
5. Враховуйте валютні ризики, комісії та правила транскордонних переказів.
Ресурс: Financial Services Agency — fsa.go.jp.
Головне питання: чи має посередник законне право надавати саме цю послугу резиденту Японії?
🇺🇦 УКРАЇНА — документуйте походження активів і кожну операцію
Українському користувачеві важливо враховувати не лише технічні властивості активу, а й податкові наслідки, банківський комплаєнс та правовий статус операцій.
Практичні дії:
1. Зберігайте історію купівлі, продажу, обміну та переказів.
2. Фіксуйте дату, суму, актив, мережу, комісію та гривневий еквівалент операції.
3. Зберігайте виписки бірж, підтвердження платежів і хеші транзакцій.
4. Відокремлюйте власні перекази між гаманцями від операцій продажу.
5. Перед продажем значних сум або виведенням коштів на банківський рахунок підготуйте документи про походження активів.
6. Перевіряйте актуальні податкові правила та консультуйтеся з фахівцем щодо класифікації доходу.
Для перевірки: Державна податкова служба — tax.gov.ua, НБУ — bank.gov.ua, Верховна Рада — zakon.rada.gov.ua.
Окремо враховуйте валютні обмеження, банківські вимоги та чинні правила фінансового моніторингу.
Головне питання: чи зможу я документально підтвердити походження активу, економічний зміст операцій та законність отриманого доходу?
🇪🇺 ЄВРОПЕЙСЬКИЙ СОЮЗ — перевіряйте MiCA та статус фінансового інструменту
У ЄС діє регламент MiCA — Markets in Crypto-Assets Regulation. Він встановлює вимоги до певних категорій криптоактивів та постачальників криптопослуг.
Але MiCA не охоплює всі фінансові інструменти. Якщо токен за своєю суттю є цінним папером, до нього можуть застосовуватися правила традиційного фінансового ринку, зокрема MiFID II.
Практичні дії:
1. Перевірте постачальника в реєстрі ESMA.
2. Переконайтеся, що саме юридична особа, з якою ви укладаєте договір, має чинний дозвіл.
3. Не плутайте реєстрацію компанії в одній країні з автоматичним дозволом на всі види фінансових послуг у ЄС.
4. Для токенізованих акцій з'ясуйте, чи є вони фінансовими інструментами та які правила обігу застосовуються.
5. Перевірте white paper, умови зберігання, механізм скарг і процедуру повернення активів.
6. Не вважайте криптоактиви автоматично захищеними системою гарантування банківських депозитів або компенсації інвесторам.
Перехідний період MiCA для постачальників криптопослуг завершився 1 липня 2026 року на рівні загального правила ЄС, хоча необхідно враховувати конкретний статус компанії та рішення національного регулятора.
Ресурс: ESMA — esma.europa.eu.
Головне питання: чи має саме та компанія, якій я передаю активи, чинний дозвіл на відповідну діяльність у ЄС?
🇨🇳 КИТАЙ — спочатку перевіряйте законність самої діяльності
Материковий Китай має принципово інший підхід до криптовалютного ринку.
6 лютого 2026 року китайські регулятори опублікували спільне повідомлення щодо ризиків віртуальних валют і токенізації реальних активів (RWA).
Документ визначає відповідну діяльність із віртуальними валютами як незаконну фінансову діяльність у межах зазначених правил та посилює обмеження щодо токенізації реальних активів.
Зокрема, іноземні компанії та фізичні особи не можуть незаконно надавати відповідні послуги суб'єктам материкового Китаю.
Практичні дії:
1. Не вважайте доступність іноземної криптобіржі в інтернеті доказом законності її використання.
2. Не використовуйте закордонні платформи для обходу місцевих обмежень.
3. Не беріть участі в схемах обміну, токенізації або переказу активів, якщо вони суперечать місцевому законодавству.
4. Для традиційних цінних паперів використовуйте дозволені канали та ліцензованих посередників.
5. Для транскордонних операцій перевіряйте валютні, податкові та правові обмеження.
Ресурси: People's Bank of China — pbc.gov.cn, China Securities Regulatory Commission — csrc.gov.cn.
Цей розділ стосується материкового Китаю. Гонконг має окремий режим регулювання цифрових активів, тому його не слід автоматично прирівнювати до материкової юрисдикції.
Головне питання: чи дозволена сама фінансова діяльність, а не лише технічно доступна платформа?
SCENARIOS — чотири можливі траєкторії розвитку
Це не прогнози, а умовні сценарії, які допомагають оцінити ризики для Binance, інвесторів і всього крипторинку.
1. Базовий сценарій
Binance завершує розслідування, відновлює повноцінну роботу сервісів, публікує технічний звіт і оновлену інформацію про резерви.
Компанія використовує SAFU та власні фінансові ресурси для покриття підтверджених втрат. Частка SPCX залишається стратегічною інвестицією, а її використання залежить від умов володіння, ринкової ліквідності та обмежень на продаж.
Ринок поступово стабілізується, хоча довіра до централізованих бірж зазнає чергового удару.
1. Сценарій відновлення
Частину активів вдається повернути завдяки співпраці з правоохоронними органами, блокчейн-аналітиками та іншими платформами.
Остаточний фінансовий вплив інциденту зменшується. Якщо ринкова оцінка SpaceX зростає, вартість інвестиційного пакета Binance також може збільшитися.
Після зняття відповідних обмежень компанія потенційно зможе продати частину активу або використати його як заставу, якщо це дозволятимуть юридичні умови.
Історія перетворюється на навчальний кейс з управління ризиками та корпоративної ліквідності.
1. Сценарій ескалації
Розслідування виявляє глибші проблеми в архітектурі безпеки Binance. Це посилює регуляторний тиск, може прискорити відтік клієнтських коштів і збільшити витрати на захист інфраструктури.
Якщо одночасно погіршиться ситуація на фондовому ринку, оцінка SPCX може знизитися. Тоді заявлений мільярдний актив втратить частину вартості, а його використання для покриття зобов'язань стане складнішим.
1. Сценарій регуляторного втручання
Американські та інші регулятори можуть посилити перевірки токенізованих цінних паперів, особливо якщо окремі інструменти не забезпечують заявлених прав або пропонуються без належного правового оформлення.
Наслідками можуть стати обмеження торгівлі, зміна умов обслуговування, штрафи або перегляд продуктової політики платформ.
Однак сам факт існування токенізованого інструменту не доводить порушення законодавства. Це залежить від його юридичної структури та способу пропозиції інвесторам.
DECISION — практичні висновки для інвестора, регулятора та Binance
Для інвестора.
Не купуйте актив лише тому, що він має відомий тикер або згадується в публікації впливового підприємця.
Перевіряйте юридичну природу інструменту, емітента, кастодіана, умови зберігання та можливість виходу. Висока оцінка не тотожна високій ліквідності.
Під час кризи саме доступність коштів, а не облікова вартість активів, визначає фінансову стійкість.
Для регулятора.
Необхідно чітко розмежовувати звичайні цінні папери, токенізовані права та синтетичні деривативи.
Однаковий тикер не повинен створювати враження однакових прав. Важливі прозорість структури володіння, підтвердження забезпечення, механізм погашення та зрозуміла відповідальність посередника.
Для Binance.
Стратегічні інвестиції можуть збільшувати капітал компанії, але не повинні замінювати операційний резерв.
Потрібні диверсифіковані високоліквідні активи, незалежна перевірка систем безпеки, прозоре розкриття інформації про резерви та чіткий план реагування на інциденти.
Важливо також оцінювати концентрацію інвестиційних ризиків і не покладатися на активи, які неможливо швидко реалізувати.
Для Маска та інших технологічних підприємців.
Публічна комунікація під час кризи має репутаційну вагу. Тролінг може залишатися елементом особистого стилю, але бізнес-партнерства існують у ширшому контексті довіри, взаємних інвестицій та очікувань ринку.
Водночас фінансова підтримка не є автоматичним зобов'язанням лише через факт попередньої інвестиції.
ВИСНОВОК — мільярд, який ще треба довести
Історія з твітом CZ до Маска — це не просто курйоз двох мільярдерів.
Це стислий виклад того, як функціонує сучасна криптофінансова система: інвестиції, зроблені з ідеологічних і стратегічних мотивів, проходять через складні корпоративні трансформації; публічні заяви стають інструментом управління репутацією під час кризи; а поняття «акція», «токен» і «дериватив» можуть змішуватися в одному інформаційному просторі, створюючи ілюзію однакових прав та ліквідності.
CZ попросив «хоч трохи підтримки», нагадавши про інвестицію, яку оцінює більш ніж у мільярд доларів.
Але головне питання залишається відкритим: чи може цей актив бути використаний для покриття фінансових зобов'язань саме тоді, коли це необхідно?
Відповідь залежить не від гучності твіту, а від юридичних прав, обмежень на продаж, ринкової ліквідності та реальної структури володіння.
Головний висновок DVA: у кризу перемагає не той, хто має найбільшу облікову вартість активів, а той, хто має достатньо ліквідного капіталу, прозору структуру власності та здатність швидко виконувати свої зобов'язання.
Ринкова ціна показує оцінку. Юридична структура визначає права. Ліквідність визначає можливість діяти.
Решта — лише емодзі.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#ENA #usd #ETH #DVA #SPCX
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Під час великої фінансової кризи важливо не лише те, скільки активів має компанія, а й те, у якій формі вони існують, кому юридично належать і наскільки швидко їх можна перетворити на доступні гроші.
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила цікавіший сюжет, ніж звичайний конфлікт у соціальній мережі. За згадкою про інвестицію в $500 млн стоїть історія корпоративних трансформацій, мільярдної оцінки акцій SpaceX, токенізованих цінних паперів, резервів криптобіржі та проблеми ліквідності.
Цей епізод дає можливість зрозуміти, як працює сучасна фінансова архітектура, у якій традиційний фондовий ринок, блокчейн і цифрові активи дедалі частіше перетинаються.
FACT — найбільша криптокрадіжка і невчасний гумор
29 жовтня 2026 року Binance зіткнулася з масштабним інцидентом безпеки. За оцінками аналітиків, із гарячих гаманців біржі було виведено криптоактиви орієнтовною вартістю $6,36 млрд.
Аналітична компанія TRM Labs пов'язала атаку з північнокорейським угрупованням TraderTraitor, заявивши про високий рівень упевненості у своїй атрибуції. Chainalysis також повідомила про ознаки причетності цього угруповання.
За попередньою інформацією, операції охопили десять блокчейнів, а основна частина коштів була переміщена протягом короткого проміжку часу.
Binance повідомила, що початкове розслідування вказувало на компрометацію ноутбука співробітника DevOps. Через нього зловмисник міг отримати доступ до внутрішньої інфраструктури та ініціювати несанкціоновані транзакції. Пізніше компанія повідомила про виявлення додаткових точок компрометації.
Водночас Binance заявила, що не має доказів витоку приватних ключів гаманців.
Партнерам вдалося заморозити або заблокувати приблизно $3 млрд активів. Проте заморожування не означає автоматичного повернення всіх коштів під контроль біржі.
Binance пообіцяла покрити підтверджені втрати та захистити кошти користувачів. На тлі розслідування окремі операції з виведення тимчасово призупинялися.
Саме в цей момент виникла публічна суперечка з Ілоном Маском.
Після його реакцій емодзі на повідомлення CZ про фішингові посилання засновник Binance звернувся до нього:
«Ілоне, я дуже тебе поважаю, але зараз невідповідний час для тролінгу. Будь ласка, припини. Наші акції SPCX (після того як ми вклали 500 мільйонів доларів у твою угоду з придбання Twitter) зараз коштують понад мільярд доларів. Буду вдячний, якщо ти виявиш хоч трохи підтримки. Дякую!»
Це повідомлення стало набагато більшим, ніж емоційна відповідь.
CZ нагадав про історичну інвестицію Binance, продемонстрував масштаб одного зі своїх активів і фактично перевів розмову з площини репутації у площину фінансової стійкості.
MECHANISM — як $500 млн у Twitter перетворилися на частку в SpaceX
У травні 2022 року Binance підтвердила участь у фінансуванні придбання Twitter Ілоном Маском. У документах, пов'язаних з угодою, фігурувала інвестиція Binance на $500 млн.
Тоді це подавалося як стратегічна ставка на розвиток соціальної платформи, інтеграцію Web3 і потенційне використання блокчейн-технологій.
Але згодом корпоративна структура бізнесів Маска суттєво змінилася.
Twitter перетворився на X. У березні 2025 року X увійшла до структури xAI. У лютому 2026 року SpaceX придбала xAI. У червні 2026 року SpaceX провела IPO та почала торгуватися на Nasdaq під тикером SPCX.
За офіційними матеріалами компанії, ціна IPO становила $135 за акцію, а торги розпочалися 12 червня 2026 року.
У результаті інвестиція Binance, спочатку пов'язана з придбанням соціальної мережі, отримала економічну експозицію до корпоративної структури SpaceX.
CZ заявив, що відповідна частка тепер оцінюється більш ніж у $1 млрд. Тобто йдеться про більш ніж двократне зростання від початкових $500 млн.
Однак тут необхідно розмежувати три речі:
· Початкову суму інвестиції Binance у Twitter.
· Юридичний механізм, через який інвестиція отримала експозицію до SpaceX.
· Поточну ринкову оцінку активу, про яку повідомив CZ.
Без повного розкриття структури володіння, кількості акцій, класу цінних паперів та умов конвертації не можна незалежно підтвердити всі деталі цього переходу.
Тому цифру понад $1 млрд слід трактувати як публічну оцінку CZ, а не як підтверджений грошовий прибуток Binance.
SPCX — акція, токен чи дериватив?
Один із найважливіших моментів цієї історії — різниця між біржовим тикером і фінансовим інструментом.
SPCX — це тикер звичайних акцій SpaceX на Nasdaq. Але в цифровій фінансовій екосистемі під тією самою назвою можуть існувати різні інструменти.
1. Звичайні акції SpaceX
Це частка в капіталі компанії, оформлена відповідно до корпоративного та фондового законодавства США.
Власник має права, визначені класом акцій і документами емітента. Це можуть бути права голосування, участь у корпоративних діях та інші права акціонера.
1. Токенізовані акції
Це цифрове представлення цінного папера або юридичного права, пов'язаного з ним.
Наприклад, Backpack описує свою модель SPCX як інструмент, що забезпечується відповідними акціями у співвідношенні 1:1. Користувач може зберігати цінний папір через брокерську інфраструктуру або отримати його токенізоване представлення в мережі Solana.
Backpack заявляє про механізм конвертації між традиційним цінним папером і токеном.
Але навіть співвідношення 1:1 не означає, що всі власники токенів автоматично мають ідентичні права прямого акціонера SpaceX. Важливо знати, хто є юридичним власником базової акції, хто зберігає її та які права має кінцевий власник токена.
1. Безстрокові ф'ючерси та інші деривативи
Це контракти, вартість яких залежить від ціни базового активу.
Власник такого контракту не обов'язково володіє акцією SpaceX. Він може лише отримувати прибуток або збиток від зміни її ринкової ціни.
Такі інструменти можуть використовувати кредитне плече, маржинальні вимоги, ставки фінансування та механізми примусової ліквідації.
Отже, один тикер — не обов'язково один актив.
Реальна акція, токенізований цінний папір і синтетичний ф'ючерс можуть мати схожу ціну, але різні юридичні права, ризики та способи виходу з позиції.
Це особливо важливо, коли інвестор оцінює не просто торгову можливість, а власний капітал.
ECONOMICS — чому мільярд на папері не дорівнює мільярду готівки
У фінансах потрібно розрізняти три поняття.
Ринкова вартість — скільки актив може коштувати за поточною ціною.
Ліквідність — наскільки швидко його можна продати без суттєвої втрати вартості.
Реалізований прибуток — кошти, фактично отримані після продажу активу з урахуванням витрат.
Якщо пакет акцій оцінюється в $1 млрд, це не означає, що власник може негайно отримати мільярд доларів.
На продаж можуть впливати:
· обмеження для ранніх акціонерів після IPO;
· періоди lock-up;
· клас акцій і корпоративні права;
· доступна ринкова ліквідність;
· обсяг пакета порівняно з обсягом торгів;
· можливі юридичні та податкові обмеження.
За повідомленнями медіа, частина ранніх інвесторів SpaceX підпадає під поетапне розблокування акцій. Проте точний статус пакета Binance та його конкретні обмеження публічно не розкриті.
Тому не можна стверджувати, що Binance обов'язково може продати весь пакет у будь-який момент.
Водночас не можна робити й протилежний висновок — що актив повністю недоступний.
Потрібно знати конкретні умови володіння.
Саме тут виникає різниця між обліковою вартістю та кризовою ліквідністю.
Компанія може володіти активами на мільярди доларів, але не мати можливості швидко використати їх для виконання зобов'язань.
АРИФМЕТИКА КРИЗИ — що насправді означають цифри CZ
У відповідь іншому користувачеві CZ навів приблизний розрахунок:
· близько $6 млрд — масштаб інциденту;
· приблизно $3 млрд — заморожені активи;
· понад $1 млрд — фонд SAFU;
· понад $1 млрд — частка SPCX.
За його оцінкою, після врахування цих ресурсів залишковий розрив становив близько $2 млрд і залишався керованим.
Це важлива заява, але її не слід сприймати як завершений фінансовий звіт.
По-перше, $6,3 млрд — це оцінка вартості активів, переміщених з гаманців Binance. Це не автоматично остаточний чистий збиток компанії або клієнтів.
По-друге, заморожені активи — не те саме, що повернуті кошти. Для їхнього фактичного повернення можуть знадобитися додаткові юридичні та технічні процедури.
По-третє, SAFU — це окремий резервний фонд Binance, створений для захисту користувачів. За офіційною довідкою Binance, станом на січень 2026 року він складався з $1 млрд у USDC.
Після інциденту його фактичний залишок і використання потрібно оцінювати за новими підтвердженими даними. Не можна механічно переносити початкову суму на дату після кризи.
По-четверте, SPCX — це інвестиційний актив. Його ринкова оцінка не дорівнює доступним коштам.
Співзасновниця Binance І Хе заявила, що річного доходу компанії достатньо для покриття втрат і продавати частку в SpaceX наразі немає потреби.
Це важлива заява про фінансову спроможність Binance. Але остаточна оцінка залежатиме від повного розслідування, фактичного повернення коштів, фінансових результатів і оновлених даних про резерви.
Головне питання: не чи можна скласти ці цифри в одну суму, а чи доступний кожен із цих ресурсів у потрібний момент і на яких умовах.
GAME THEORY — чому ця історія важлива для Маска, CZ і всього крипторинку
Публічне звернення CZ до Маска має кілька рівнів.
Перший — репутаційний. Binance нагадала про свою історичну участь у фінансуванні придбання Twitter саме тоді, коли компанія зіткнулася з масштабною кризою.
Другий — фінансовий. Згадка про SPCX демонструє, що Binance має не лише криптовалютні резерви, а й інвестиції в традиційні корпоративні активи.
Третій — стратегічний. Корпоративні зв'язки Маска об'єднують соціальні мережі, штучний інтелект, космічну індустрію, супутниковий зв'язок і фінансові ринки. Це приклад того, як капітал може переходити між різними секторами економіки через злиття та корпоративні трансформації.
Четвертий — системний. Криптовалютні біржі вже не є ізольованими торговими майданчиками. Вони взаємодіють із банками, кастодіанами, фондовими ринками, емітентами токенізованих активів та інституційними інвесторами.
Водночас інвестиція в компанію не створює автоматичного обов'язку її керівника публічно підтримувати інвестора під час кризи.
Публічна комунікація може впливати на репутацію, але не замінює фінансових гарантій.
RISK — три шари ризику, які відкриває ця історія
1. Концентраційний ризик
Якщо значна частина інвестиційного портфеля пов'язана з одним корпоративним активом, падіння його вартості може негативно вплинути на фінансову стійкість власника.
Навіть успішна інвестиція не повинна перетворюватися на критичну залежність.
1. Ризик ліквідності та юридичної структури
Реальні акції, токенізовані цінні папери та деривативи мають різні механізми володіння і захисту.
Токен може торгуватися цілодобово, тоді як базовий фондовий ринок працює за власним графіком. Ціна цифрового інструменту може відхилятися від ціни базової акції. Погашення може залежати від посередника, кастодіана або обмежень законодавства.
1. Операційний ризик і централізація
Інцидент Binance демонструє, що безпека криптобіржі залежить не лише від приватних ключів.
Важливими є контроль доступу співробітників, сегментація систем, багатоступеневе підтвердження транзакцій, моніторинг аномалій і можливість швидко зупинити підозрілі операції.
Якщо зловмисник може скористатися легітимними внутрішніми механізмами, сам факт збереження приватних ключів не гарантує безпеки всієї системи.
PRACTICAL GUIDE — як перевіряти цифрові фінансові інструменти
Історія SPCX корисна не лише інституційним інвесторам. Вона дає універсальний алгоритм перевірки активів.
Крок 1. Визначте, що саме купуєте.
Акцію, токенізований цінний папір, боргову вимогу, синтетичний контракт чи безстроковий ф'ючерс?
Не орієнтуйтеся лише на тикер, назву або логотип.
Крок 2. Знайдіть юридичного емітента.
Хто випустив інструмент? Яка юридична особа відповідає перед власником? У якій країні вона зареєстрована?
Крок 3. Перевірте забезпечення.
Якщо заявлено співвідношення 1:1, де зберігається базовий актив? Хто кастодіан? Чи є незалежне підтвердження? Чи маєте ви право вимагати погашення?
Крок 4. Перевірте ліквідність.
Чи можна продати актив на відкритому ринку? Чи є обмеження на продаж? Який спред? Чи доступний вихід у вихідні та під час ринкової кризи?
Крок 5. З'ясуйте наслідки банкрутства платформи.
Чи відокремлені активи клієнтів від майна компанії? Чи є право прямої вимоги до емітента або кастодіана? Який порядок розгляду претензій?
Крок 6. Перевірте податкові та правові правила своєї країни.
Один і той самий цифровий інструмент може мати різний правовий статус у різних юрисдикціях.
ПРАКТИЧНИЙ ГАЙД ЗА КРАЇНАМИ
Наведені рекомендації призначені для первинної перевірки. Вони не є юридичною чи податковою консультацією і не означають, що конкретний продукт доступний кожному резиденту.
🇺🇸 США — перевіряйте статус цінного папера та посередника
У США токенізована форма не звільняє фінансовий інструмент від вимог законодавства про цінні папери.
SEC у січні 2026 року окремо пояснила, що токенізовані цінні папери можуть мати різні моделі випуску та різні права власників. Регулятор розмежовує цінні папери, токенізовані самим емітентом або від його імені, та інструменти, створені сторонніми учасниками.
Практичні дії:
1. Перевірте компанію та її звітність у базі SEC EDGAR.
2. Переконайтеся, що брокер має відповідну реєстрацію.
3. Перевірте брокера через FINRA BrokerCheck.
4. З'ясуйте, чи купуєте ви цінний папір, токенізоване право або контракт на зміну ціни.
5. Перевірте, чи поширюється захист SIPC саме на ваш рахунок та інструмент. Не вважайте криптовалюту автоматично захищеною SIPC.
6. Прочитайте умови зберігання, переказу та погашення.
Ресурси: SEC.gov, EDGAR, FINRA BrokerCheck, Investor.gov.
Головне питання: чи володію я цінним папером, який має визначений правовий захист, чи лише придбав цифровий контракт стороннього провайдера?
🇯🇵 ЯПОНІЯ — реєстрація FSA має принципове значення
Японія має окрему систему регулювання криптоактивів і фінансових посередників.
Постачальники послуг обміну криптоактивів повинні бути зареєстровані у Financial Services Agency (FSA). Але реєстрація не означає, що регулятор гарантує вартість активу або відсутність інвестиційного ризику.
Практичні дії:
1. Перевірте платформу в офіційному списку зареєстрованих Crypto-asset Exchange Service Providers.
2. Якщо купуєте токенізовані акції, з'ясуйте, чи підпадає продукт під законодавство про фінансові інструменти та біржі (FIEA).
3. Перевірте емітента, кастодіана та юридичні права власника.
4. Уточніть умови виведення, погашення та переказу активу.
5. Враховуйте валютні ризики, комісії та правила транскордонних переказів.
Ресурс: Financial Services Agency — fsa.go.jp.
Головне питання: чи має посередник законне право надавати саме цю послугу резиденту Японії?
🇺🇦 УКРАЇНА — документуйте походження активів і кожну операцію
Українському користувачеві важливо враховувати не лише технічні властивості активу, а й податкові наслідки, банківський комплаєнс та правовий статус операцій.
Практичні дії:
1. Зберігайте історію купівлі, продажу, обміну та переказів.
2. Фіксуйте дату, суму, актив, мережу, комісію та гривневий еквівалент операції.
3. Зберігайте виписки бірж, підтвердження платежів і хеші транзакцій.
4. Відокремлюйте власні перекази між гаманцями від операцій продажу.
5. Перед продажем значних сум або виведенням коштів на банківський рахунок підготуйте документи про походження активів.
6. Перевіряйте актуальні податкові правила та консультуйтеся з фахівцем щодо класифікації доходу.
Для перевірки: Державна податкова служба — tax.gov.ua, НБУ — bank.gov.ua, Верховна Рада — zakon.rada.gov.ua.
Окремо враховуйте валютні обмеження, банківські вимоги та чинні правила фінансового моніторингу.
Головне питання: чи зможу я документально підтвердити походження активу, економічний зміст операцій та законність отриманого доходу?
🇪🇺 ЄВРОПЕЙСЬКИЙ СОЮЗ — перевіряйте MiCA та статус фінансового інструменту
У ЄС діє регламент MiCA — Markets in Crypto-Assets Regulation. Він встановлює вимоги до певних категорій криптоактивів та постачальників криптопослуг.
Але MiCA не охоплює всі фінансові інструменти. Якщо токен за своєю суттю є цінним папером, до нього можуть застосовуватися правила традиційного фінансового ринку, зокрема MiFID II.
Практичні дії:
1. Перевірте постачальника в реєстрі ESMA.
2. Переконайтеся, що саме юридична особа, з якою ви укладаєте договір, має чинний дозвіл.
3. Не плутайте реєстрацію компанії в одній країні з автоматичним дозволом на всі види фінансових послуг у ЄС.
4. Для токенізованих акцій з'ясуйте, чи є вони фінансовими інструментами та які правила обігу застосовуються.
5. Перевірте white paper, умови зберігання, механізм скарг і процедуру повернення активів.
6. Не вважайте криптоактиви автоматично захищеними системою гарантування банківських депозитів або компенсації інвесторам.
Перехідний період MiCA для постачальників криптопослуг завершився 1 липня 2026 року на рівні загального правила ЄС, хоча необхідно враховувати конкретний статус компанії та рішення національного регулятора.
Ресурс: ESMA — esma.europa.eu.
Головне питання: чи має саме та компанія, якій я передаю активи, чинний дозвіл на відповідну діяльність у ЄС?
🇨🇳 КИТАЙ — спочатку перевіряйте законність самої діяльності
Материковий Китай має принципово інший підхід до криптовалютного ринку.
6 лютого 2026 року китайські регулятори опублікували спільне повідомлення щодо ризиків віртуальних валют і токенізації реальних активів (RWA).
Документ визначає відповідну діяльність із віртуальними валютами як незаконну фінансову діяльність у межах зазначених правил та посилює обмеження щодо токенізації реальних активів.
Зокрема, іноземні компанії та фізичні особи не можуть незаконно надавати відповідні послуги суб'єктам материкового Китаю.
Практичні дії:
1. Не вважайте доступність іноземної криптобіржі в інтернеті доказом законності її використання.
2. Не використовуйте закордонні платформи для обходу місцевих обмежень.
3. Не беріть участі в схемах обміну, токенізації або переказу активів, якщо вони суперечать місцевому законодавству.
4. Для традиційних цінних паперів використовуйте дозволені канали та ліцензованих посередників.
5. Для транскордонних операцій перевіряйте валютні, податкові та правові обмеження.
Ресурси: People's Bank of China — pbc.gov.cn, China Securities Regulatory Commission — csrc.gov.cn.
Цей розділ стосується материкового Китаю. Гонконг має окремий режим регулювання цифрових активів, тому його не слід автоматично прирівнювати до материкової юрисдикції.
Головне питання: чи дозволена сама фінансова діяльність, а не лише технічно доступна платформа?
SCENARIOS — чотири можливі траєкторії розвитку
Це не прогнози, а умовні сценарії, які допомагають оцінити ризики для Binance, інвесторів і всього крипторинку.
1. Базовий сценарій
Binance завершує розслідування, відновлює повноцінну роботу сервісів, публікує технічний звіт і оновлену інформацію про резерви.
Компанія використовує SAFU та власні фінансові ресурси для покриття підтверджених втрат. Частка SPCX залишається стратегічною інвестицією, а її використання залежить від умов володіння, ринкової ліквідності та обмежень на продаж.
Ринок поступово стабілізується, хоча довіра до централізованих бірж зазнає чергового удару.
1. Сценарій відновлення
Частину активів вдається повернути завдяки співпраці з правоохоронними органами, блокчейн-аналітиками та іншими платформами.
Остаточний фінансовий вплив інциденту зменшується. Якщо ринкова оцінка SpaceX зростає, вартість інвестиційного пакета Binance також може збільшитися.
Після зняття відповідних обмежень компанія потенційно зможе продати частину активу або використати його як заставу, якщо це дозволятимуть юридичні умови.
Історія перетворюється на навчальний кейс з управління ризиками та корпоративної ліквідності.
1. Сценарій ескалації
Розслідування виявляє глибші проблеми в архітектурі безпеки Binance. Це посилює регуляторний тиск, може прискорити відтік клієнтських коштів і збільшити витрати на захист інфраструктури.
Якщо одночасно погіршиться ситуація на фондовому ринку, оцінка SPCX може знизитися. Тоді заявлений мільярдний актив втратить частину вартості, а його використання для покриття зобов'язань стане складнішим.
1. Сценарій регуляторного втручання
Американські та інші регулятори можуть посилити перевірки токенізованих цінних паперів, особливо якщо окремі інструменти не забезпечують заявлених прав або пропонуються без належного правового оформлення.
Наслідками можуть стати обмеження торгівлі, зміна умов обслуговування, штрафи або перегляд продуктової політики платформ.
Однак сам факт існування токенізованого інструменту не доводить порушення законодавства. Це залежить від його юридичної структури та способу пропозиції інвесторам.
DECISION — практичні висновки для інвестора, регулятора та Binance
Для інвестора.
Не купуйте актив лише тому, що він має відомий тикер або згадується в публікації впливового підприємця.
Перевіряйте юридичну природу інструменту, емітента, кастодіана, умови зберігання та можливість виходу. Висока оцінка не тотожна високій ліквідності.
Під час кризи саме доступність коштів, а не облікова вартість активів, визначає фінансову стійкість.
Для регулятора.
Необхідно чітко розмежовувати звичайні цінні папери, токенізовані права та синтетичні деривативи.
Однаковий тикер не повинен створювати враження однакових прав. Важливі прозорість структури володіння, підтвердження забезпечення, механізм погашення та зрозуміла відповідальність посередника.
Для Binance.
Стратегічні інвестиції можуть збільшувати капітал компанії, але не повинні замінювати операційний резерв.
Потрібні диверсифіковані високоліквідні активи, незалежна перевірка систем безпеки, прозоре розкриття інформації про резерви та чіткий план реагування на інциденти.
Важливо також оцінювати концентрацію інвестиційних ризиків і не покладатися на активи, які неможливо швидко реалізувати.
Для Маска та інших технологічних підприємців.
Публічна комунікація під час кризи має репутаційну вагу. Тролінг може залишатися елементом особистого стилю, але бізнес-партнерства існують у ширшому контексті довіри, взаємних інвестицій та очікувань ринку.
Водночас фінансова підтримка не є автоматичним зобов'язанням лише через факт попередньої інвестиції.
ВИСНОВОК — мільярд, який ще треба довести
Історія з твітом CZ до Маска — це не просто курйоз двох мільярдерів.
Це стислий виклад того, як функціонує сучасна криптофінансова система: інвестиції, зроблені з ідеологічних і стратегічних мотивів, проходять через складні корпоративні трансформації; публічні заяви стають інструментом управління репутацією під час кризи; а поняття «акція», «токен» і «дериватив» можуть змішуватися в одному інформаційному просторі, створюючи ілюзію однакових прав та ліквідності.
CZ попросив «хоч трохи підтримки», нагадавши про інвестицію, яку оцінює більш ніж у мільярд доларів.
Але головне питання залишається відкритим: чи може цей актив бути використаний для покриття фінансових зобов'язань саме тоді, коли це необхідно?
Відповідь залежить не від гучності твіту, а від юридичних прав, обмежень на продаж, ринкової ліквідності та реальної структури володіння.
Головний висновок DVA: у кризу перемагає не той, хто має найбільшу облікову вартість активів, а той, хто має достатньо ліквідного капіталу, прозору структуру власності та здатність швидко виконувати свої зобов'язання.
Ринкова ціна показує оцінку. Юридична структура визначає права. Ліквідність визначає можливість діяти.
Решта — лише емодзі.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#ENA #usd #ETH #DVA #SPCX
1
22

Статья
Блокчейн поступово змінює джерело своєї цінностіБлокчейн поза криптою: як $2,9 млрд додаткових доходів змінюють фінансову систему
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Блокчейн поступово змінює джерело своєї цінності
Поки криптовалютний ринок переживає корекцію, за межами традиційної криптоторгівлі формується інша економічна реальність. Блокчейн дедалі активніше використовується для торгівлі фінансовими інструментами, прогнозування подій, платежів, кредитування та цифрового представлення реальних активів.
Це вже не лише технологія для Bitcoin, Ethereum або спекулятивних токенів. Вона поступово стає інфраструктурою, через яку традиційні фінансові операції можуть виконуватися швидше, прозоріше та без прив'язки до звичайного біржового графіка роботи.
За даними дослідження інвестиційної компанії 1kx, доходи від застосування блокчейну в широкій економіці за перше півріччя 2026 року зросли на 58% порівняно з аналогічним періодом минулого року.
Основними двигунами стали ринки прогнозування та торгівля токенізованими реальними активами. Разом із пов'язаним кредитуванням вони забезпечили близько $2,5 млрд додаткових доходів. Інші напрями широкої економіки сформували решту приросту до загальних приблизно $2,9 млрд.
Це важливе розмежування: йдеться про приріст доходів, а не про загальну капіталізацію токенів або обсяг проведених транзакцій.
FACT — парадокс зростання на тлі спаду
За оцінкою 1kx, загальні доходи блокчейн-індустрії у 2026 році можуть становити близько $100 млрд проти приблизно $140 млрд у 2025 році. Очікуване скорочення — 28%.
Серед основних причин — зниження вартості цифрових активів і скорочення комісійних доходів, залежних від ринкової активності криптобірж.
Однак усередині галузі відбувається структурна перебудова.
У третьому кварталі 2026 року доходи від застосування блокчейну в широкій економіці досягли приблизно $5,3 млрд і вперше перевищили доходи блокчейн-інфраструктури, які становили близько $5,1 млрд.
До широкої економіки дослідники відносять токенізовані активи, платежі та ринки прогнозування.
Разом із доходами від інституційного впровадження ці напрями сформували близько 33% загальних доходів блокчейн-індустрії за третій квартал.
Отже, загальний ринок скорочується, але джерела його доходів змінюються. Це не суперечність, а ознака переходу від залежності від криптовалютних цін до ширшого використання технології.
MECHANISM — два головні двигуни нової економіки
1. Ринки прогнозування: майбутнє стає фінансовим інструментом
Ринки прогнозування дозволяють учасникам торгувати контрактами, вартість яких залежить від результату певної події.
Це можуть бути вибори, спортивні змагання, економічні показники, рішення центральних банків або інші події.
Серед найвідоміших платформ — Kalshi та Polymarket.
Механізм полягає в тому, що учасники купують і продають контракти на можливий результат. Ринкова ціна відображає оцінку ймовірності настання події, хоча не є гарантовано правильною статистичною оцінкою.
Платформи заробляють на комісіях та інших платежах за обслуговування операцій.
За оцінкою 1kx, комісійні доходи ринків прогнозування у третьому кварталі перевищили $1,5 млрд. Це приблизно в 19 разів більше, ніж $86 млн за аналогічний період 2025 року.
Важливо, що цей сегмент уже виходить за межі криптовалютних прогнозів. Значна частина попиту пов'язана зі спортом, політикою та економічними подіями.
Таким чином, блокчейн та цифрові торговельні платформи стають інструментами монетизації інформації, очікувань і ймовірностей.
Але тут є принципова межа: ринок прогнозування може допомагати оцінювати ризики, проте не кожен контракт є повноцінним інструментом хеджування. А спортивні та інші подієві контракти можуть мати ознаки азартної діяльності й підпадати під окреме регулювання.
1. RWA: традиційні активи отримують цифрову форму
RWA (Real World Assets) — це реальні активи, економічні права або вимоги щодо яких представлені цифровими токенами.
До цієї категорії належать:
· державні облігації;
· акції та біржові фонди;
· нерухомість;
· приватні кредити;
· сировинні товари.
Токенізація дозволяє перенести частину операцій з обліку, передачі прав і розрахунків у блокчейн.
За даними RWA.xyz, вартість розподілених токенізованих реальних активів без урахування стейблкоїнів зросла приблизно з $26,16 млрд у жовтні 2025 року до $39,54 млрд у жовтні 2026 року. Це приріст близько 51%.
Особливо швидко розвивається сегмент токенізованих акцій: його вартість збільшилася приблизно на 471% за рік — до $3,77 млрд.
Тут важливо розуміти: токенізація не створює нову економічну цінність автоматично. Вона змінює спосіб представлення, обліку та обігу вже наявних активів або прав на них.
Саме тому ключове питання — не лише технологія випуску токена, а й юридичне підтвердження того, що він представляє.
ECONOMICS — чому традиційні фінанси зацікавилися блокчейном
Головна економічна перевага блокчейну — можливість скорочувати витрати на посередництво, облік, розрахунки та переміщення активів.
Традиційна фінансова система працює через біржі, депозитарії, брокерів, банки та розрахункові установи. Кожен учасник має власні процедури, графіки та вимоги.
Токенізація потенційно дозволяє об'єднати частину цих процесів у спільному цифровому середовищі.
Для інвестора це може означати швидші розрахунки, нові можливості використання активів як застави та доступ до торгівлі поза традиційними біржовими годинами.
Для фінансових установ — нові комісійні доходи, ефективніше управління забезпеченням і розширення клієнтської бази.
Однак цілодобова доступність блокчейну не означає, що всі токенізовані активи можна вільно продати, погасити або обміняти в будь-який момент. Для цього потрібні ліквідність, контрагенти та юридично визначені механізми виконання зобов'язань.
Robinhood, Nasdaq і DTCC: традиційний ринок змінює інфраструктуру
Один із показових прикладів — діяльність Robinhood.
За даними 1kx, обсяг торгів токенізованими акціями в екосистемі Robinhood Chain у третьому кварталі перевищив $13 млрд. Понад 70% цього обсягу припало на періоди, коли американські фондові біржі були зачинені.
Це демонструє попит на торгівлю за межами традиційного біржового графіка.
Паралельно змінюється і позиція великих фінансових установ.
Nasdaq анонсувала перехід до 23-годинної торгівлі акціями, а Depository Trust & Clearing Corporation (DTCC) 28 жовтня 2026 року оголосила про запуск власного сервісу токенізації цінних паперів.
DTCC — одна з ключових організацій американської фінансової інфраструктури, яка забезпечує депозитарні, клірингові та розрахункові послуги.
Її сервіс дозволяє створювати токенізовані представлення цінних паперів, що зберігаються в депозитарній системі.
Це важлива відмінність від багатьох експериментальних криптопроєктів: блокчейн інтегрується в наявну регульовану фінансову інфраструктуру, а не обов'язково намагається повністю її замінити.
GAME THEORY — хто контролюватиме нову фінансову інфраструктуру?
На ринку формується конкуренція трьох груп.
Криптоплатформи мають технологічну гнучкість, цифрову ліквідність і досвід роботи з токенізованими продуктами.
Традиційні фінансові установи володіють капіталом, клієнтською базою, ліцензіями та довірою інституційних інвесторів.
Блокчейн-розробники створюють мережі, протоколи та інструменти, на яких можуть працювати нові фінансові продукти.
Показовою є ситуація з Kalshi. 29 жовтня 2026 року компанія оголосила про залучення $1 млрд фінансування за оцінки $40 млрд. Це свідчить про масштаб інтересу інвесторів до ринків прогнозування.
Водночас компанія розширює діяльність за межі класичних контрактів на події, прагнучи перетворитися на багатопрофільну торговельну платформу.
Отже, конкуренція розгортається не просто між блокчейнами. Вона стосується контролю над користувачем, ліквідністю, торговельними майданчиками та правом обслуговувати фінансові операції.
RISK — де закінчуються технологічні можливості
Зростання ринку не усуває фундаментальних ризиків.
Юридичний ризик. Токен не завжди означає пряме право власності на акцію, облігацію чи нерухомість. Потрібно перевіряти юридичну структуру випуску та права власника.
Ризик ліквідності. Цілодобова торгівля не гарантує наявності покупця або можливості вийти з позиції за справедливою ціною.
Технологічний ризик. Смартконтракти, мости між мережами та системи зберігання можуть бути вразливими до атак.
Регуляторний ризик. Ринки прогнозування, токенізовані цінні папери та кредитні продукти мають різні правові режими.
Ризик концентрації. Навіть децентралізована технологія може обслуговуватися кількома великими платформами, емітентами або депозитаріями.
Тому головний критерій оцінки RWA — не кількість випущених токенів, а якість базового активу, юридична захищеність прав та реальна можливість їх реалізації.
SCENARIOS — куди рухатиметься ринок
Оптимістичний сценарій. Токенізовані активи інтегруються в традиційні фінансові системи, а ринки прогнозування отримують зрозумілі регуляторні правила. Блокчейн стає звичайною інфраструктурою фінансових операцій.
Базовий сценарій. Ринок продовжує зростати, але переваги отримують великі платформи, банки, депозитарії та компанії з юридично надійними продуктами. Повна взаємозамінність традиційних і цифрових активів залишається обмеженою.
Негативний сценарій. Регуляторні конфлікти, технологічні збої, проблеми з ліквідністю або невиконання зобов'язань емітентами сповільнюють розвиток токенізації та ринків прогнозування.
DECISION — головний висновок DVA
Зростання доходів блокчейн-застосувань поза криптоіндустрією на 58% — це не просто статистичний сплеск. Воно демонструє зміну економічної ролі технології.
Ринки прогнозування перетворюють інформацію та оцінку ймовірностей на торговельні продукти. Токенізація переносить традиційні активи та фінансові права в цифрову інфраструктуру. Інституційні гравці починають заробляти на цих процесах, а не лише спостерігати за ними.
Для крипторинку це означає появу нового критерію цінності: не тільки ціна токена, кількість користувачів або обсяг торгів, а реальний попит на послугу та здатність бізнесу отримувати стійкий дохід.
Для інвестора важливо розділяти три речі: технологію, фінансовий продукт і юридичне право на актив. Вони можуть бути пов'язані, але не є одним і тим самим.
Блокчейн може перестати бути ставкою на черговий криптовалютний цикл і стати одним із технологічних фундаментів фінансової системи. Але переможців визначатиме не гучність токенів, а якість економічної моделі, довіра та реальні права власності.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ENA #usd #ETH #BTC
Блокчейн поступово змінює джерело своєї цінності
Блокчейн поза криптою: як $2,9 млрд додаткових доходів змінюють фінансову систему
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Блокчейн поступово змінює джерело своєї цінності
Поки криптовалютний ринок переживає корекцію, за межами традиційної криптоторгівлі формується інша економічна реальність. Блокчейн дедалі активніше використовується для торгівлі фінансовими інструментами, прогнозування подій, платежів, кредитування та цифрового представлення реальних активів.
Це вже не лише технологія для Bitcoin, Ethereum або спекулятивних токенів. Вона поступово стає інфраструктурою, через яку традиційні фінансові операції можуть виконуватися швидше, прозоріше та без прив'язки до звичайного біржового графіка роботи.
За даними дослідження інвестиційної компанії 1kx, доходи від застосування блокчейну в широкій економіці за перше півріччя 2026 року зросли на 58% порівняно з аналогічним періодом минулого року.
Основними двигунами стали ринки прогнозування та торгівля токенізованими реальними активами. Разом із пов'язаним кредитуванням вони забезпечили близько $2,5 млрд додаткових доходів. Інші напрями широкої економіки сформували решту приросту до загальних приблизно $2,9 млрд.
Це важливе розмежування: йдеться про приріст доходів, а не про загальну капіталізацію токенів або обсяг проведених транзакцій.
FACT — парадокс зростання на тлі спаду
За оцінкою 1kx, загальні доходи блокчейн-індустрії у 2026 році можуть становити близько $100 млрд проти приблизно $140 млрд у 2025 році. Очікуване скорочення — 28%.
Серед основних причин — зниження вартості цифрових активів і скорочення комісійних доходів, залежних від ринкової активності криптобірж.
Однак усередині галузі відбувається структурна перебудова.
У третьому кварталі 2026 року доходи від застосування блокчейну в широкій економіці досягли приблизно $5,3 млрд і вперше перевищили доходи блокчейн-інфраструктури, які становили близько $5,1 млрд.
До широкої економіки дослідники відносять токенізовані активи, платежі та ринки прогнозування.
Разом із доходами від інституційного впровадження ці напрями сформували близько 33% загальних доходів блокчейн-індустрії за третій квартал.
Отже, загальний ринок скорочується, але джерела його доходів змінюються. Це не суперечність, а ознака переходу від залежності від криптовалютних цін до ширшого використання технології.
MECHANISM — два головні двигуни нової економіки
1. Ринки прогнозування: майбутнє стає фінансовим інструментом
Ринки прогнозування дозволяють учасникам торгувати контрактами, вартість яких залежить від результату певної події.
Це можуть бути вибори, спортивні змагання, економічні показники, рішення центральних банків або інші події.
Серед найвідоміших платформ — Kalshi та Polymarket.
Механізм полягає в тому, що учасники купують і продають контракти на можливий результат. Ринкова ціна відображає оцінку ймовірності настання події, хоча не є гарантовано правильною статистичною оцінкою.
Платформи заробляють на комісіях та інших платежах за обслуговування операцій.
За оцінкою 1kx, комісійні доходи ринків прогнозування у третьому кварталі перевищили $1,5 млрд. Це приблизно в 19 разів більше, ніж $86 млн за аналогічний період 2025 року.
Важливо, що цей сегмент уже виходить за межі криптовалютних прогнозів. Значна частина попиту пов'язана зі спортом, політикою та економічними подіями.
Таким чином, блокчейн та цифрові торговельні платформи стають інструментами монетизації інформації, очікувань і ймовірностей.
Але тут є принципова межа: ринок прогнозування може допомагати оцінювати ризики, проте не кожен контракт є повноцінним інструментом хеджування. А спортивні та інші подієві контракти можуть мати ознаки азартної діяльності й підпадати під окреме регулювання.
1. RWA: традиційні активи отримують цифрову форму
RWA (Real World Assets) — це реальні активи, економічні права або вимоги щодо яких представлені цифровими токенами.
До цієї категорії належать:
· державні облігації;
· акції та біржові фонди;
· нерухомість;
· приватні кредити;
· сировинні товари.
Токенізація дозволяє перенести частину операцій з обліку, передачі прав і розрахунків у блокчейн.
За даними RWA.xyz, вартість розподілених токенізованих реальних активів без урахування стейблкоїнів зросла приблизно з $26,16 млрд у жовтні 2025 року до $39,54 млрд у жовтні 2026 року. Це приріст близько 51%.
Особливо швидко розвивається сегмент токенізованих акцій: його вартість збільшилася приблизно на 471% за рік — до $3,77 млрд.
Тут важливо розуміти: токенізація не створює нову економічну цінність автоматично. Вона змінює спосіб представлення, обліку та обігу вже наявних активів або прав на них.
Саме тому ключове питання — не лише технологія випуску токена, а й юридичне підтвердження того, що він представляє.
ECONOMICS — чому традиційні фінанси зацікавилися блокчейном
Головна економічна перевага блокчейну — можливість скорочувати витрати на посередництво, облік, розрахунки та переміщення активів.
Традиційна фінансова система працює через біржі, депозитарії, брокерів, банки та розрахункові установи. Кожен учасник має власні процедури, графіки та вимоги.
Токенізація потенційно дозволяє об'єднати частину цих процесів у спільному цифровому середовищі.
Для інвестора це може означати швидші розрахунки, нові можливості використання активів як застави та доступ до торгівлі поза традиційними біржовими годинами.
Для фінансових установ — нові комісійні доходи, ефективніше управління забезпеченням і розширення клієнтської бази.
Однак цілодобова доступність блокчейну не означає, що всі токенізовані активи можна вільно продати, погасити або обміняти в будь-який момент. Для цього потрібні ліквідність, контрагенти та юридично визначені механізми виконання зобов'язань.
Robinhood, Nasdaq і DTCC: традиційний ринок змінює інфраструктуру
Один із показових прикладів — діяльність Robinhood.
За даними 1kx, обсяг торгів токенізованими акціями в екосистемі Robinhood Chain у третьому кварталі перевищив $13 млрд. Понад 70% цього обсягу припало на періоди, коли американські фондові біржі були зачинені.
Це демонструє попит на торгівлю за межами традиційного біржового графіка.
Паралельно змінюється і позиція великих фінансових установ.
Nasdaq анонсувала перехід до 23-годинної торгівлі акціями, а Depository Trust & Clearing Corporation (DTCC) 28 жовтня 2026 року оголосила про запуск власного сервісу токенізації цінних паперів.
DTCC — одна з ключових організацій американської фінансової інфраструктури, яка забезпечує депозитарні, клірингові та розрахункові послуги.
Її сервіс дозволяє створювати токенізовані представлення цінних паперів, що зберігаються в депозитарній системі.
Це важлива відмінність від багатьох експериментальних криптопроєктів: блокчейн інтегрується в наявну регульовану фінансову інфраструктуру, а не обов'язково намагається повністю її замінити.
GAME THEORY — хто контролюватиме нову фінансову інфраструктуру?
На ринку формується конкуренція трьох груп.
Криптоплатформи мають технологічну гнучкість, цифрову ліквідність і досвід роботи з токенізованими продуктами.
Традиційні фінансові установи володіють капіталом, клієнтською базою, ліцензіями та довірою інституційних інвесторів.
Блокчейн-розробники створюють мережі, протоколи та інструменти, на яких можуть працювати нові фінансові продукти.
Показовою є ситуація з Kalshi. 29 жовтня 2026 року компанія оголосила про залучення $1 млрд фінансування за оцінки $40 млрд. Це свідчить про масштаб інтересу інвесторів до ринків прогнозування.
Водночас компанія розширює діяльність за межі класичних контрактів на події, прагнучи перетворитися на багатопрофільну торговельну платформу.
Отже, конкуренція розгортається не просто між блокчейнами. Вона стосується контролю над користувачем, ліквідністю, торговельними майданчиками та правом обслуговувати фінансові операції.
RISK — де закінчуються технологічні можливості
Зростання ринку не усуває фундаментальних ризиків.
Юридичний ризик. Токен не завжди означає пряме право власності на акцію, облігацію чи нерухомість. Потрібно перевіряти юридичну структуру випуску та права власника.
Ризик ліквідності. Цілодобова торгівля не гарантує наявності покупця або можливості вийти з позиції за справедливою ціною.
Технологічний ризик. Смартконтракти, мости між мережами та системи зберігання можуть бути вразливими до атак.
Регуляторний ризик. Ринки прогнозування, токенізовані цінні папери та кредитні продукти мають різні правові режими.
Ризик концентрації. Навіть децентралізована технологія може обслуговуватися кількома великими платформами, емітентами або депозитаріями.
Тому головний критерій оцінки RWA — не кількість випущених токенів, а якість базового активу, юридична захищеність прав та реальна можливість їх реалізації.
SCENARIOS — куди рухатиметься ринок
Оптимістичний сценарій. Токенізовані активи інтегруються в традиційні фінансові системи, а ринки прогнозування отримують зрозумілі регуляторні правила. Блокчейн стає звичайною інфраструктурою фінансових операцій.
Базовий сценарій. Ринок продовжує зростати, але переваги отримують великі платформи, банки, депозитарії та компанії з юридично надійними продуктами. Повна взаємозамінність традиційних і цифрових активів залишається обмеженою.
Негативний сценарій. Регуляторні конфлікти, технологічні збої, проблеми з ліквідністю або невиконання зобов'язань емітентами сповільнюють розвиток токенізації та ринків прогнозування.
DECISION — головний висновок DVA
Зростання доходів блокчейн-застосувань поза криптоіндустрією на 58% — це не просто статистичний сплеск. Воно демонструє зміну економічної ролі технології.
Ринки прогнозування перетворюють інформацію та оцінку ймовірностей на торговельні продукти. Токенізація переносить традиційні активи та фінансові права в цифрову інфраструктуру. Інституційні гравці починають заробляти на цих процесах, а не лише спостерігати за ними.
Для крипторинку це означає появу нового критерію цінності: не тільки ціна токена, кількість користувачів або обсяг торгів, а реальний попит на послугу та здатність бізнесу отримувати стійкий дохід.
Для інвестора важливо розділяти три речі: технологію, фінансовий продукт і юридичне право на актив. Вони можуть бути пов'язані, але не є одним і тим самим.
Блокчейн може перестати бути ставкою на черговий криптовалютний цикл і стати одним із технологічних фундаментів фінансової системи. Але переможців визначатиме не гучність токенів, а якість економічної моделі, довіра та реальні права власності.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ENA #usd #ETH #BTC
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Блокчейн поступово змінює джерело своєї цінності
Поки криптовалютний ринок переживає корекцію, за межами традиційної криптоторгівлі формується інша економічна реальність. Блокчейн дедалі активніше використовується для торгівлі фінансовими інструментами, прогнозування подій, платежів, кредитування та цифрового представлення реальних активів.
Це вже не лише технологія для Bitcoin, Ethereum або спекулятивних токенів. Вона поступово стає інфраструктурою, через яку традиційні фінансові операції можуть виконуватися швидше, прозоріше та без прив'язки до звичайного біржового графіка роботи.
За даними дослідження інвестиційної компанії 1kx, доходи від застосування блокчейну в широкій економіці за перше півріччя 2026 року зросли на 58% порівняно з аналогічним періодом минулого року.
Основними двигунами стали ринки прогнозування та торгівля токенізованими реальними активами. Разом із пов'язаним кредитуванням вони забезпечили близько $2,5 млрд додаткових доходів. Інші напрями широкої економіки сформували решту приросту до загальних приблизно $2,9 млрд.
Це важливе розмежування: йдеться про приріст доходів, а не про загальну капіталізацію токенів або обсяг проведених транзакцій.
FACT — парадокс зростання на тлі спаду
За оцінкою 1kx, загальні доходи блокчейн-індустрії у 2026 році можуть становити близько $100 млрд проти приблизно $140 млрд у 2025 році. Очікуване скорочення — 28%.
Серед основних причин — зниження вартості цифрових активів і скорочення комісійних доходів, залежних від ринкової активності криптобірж.
Однак усередині галузі відбувається структурна перебудова.
У третьому кварталі 2026 року доходи від застосування блокчейну в широкій економіці досягли приблизно $5,3 млрд і вперше перевищили доходи блокчейн-інфраструктури, які становили близько $5,1 млрд.
До широкої економіки дослідники відносять токенізовані активи, платежі та ринки прогнозування.
Разом із доходами від інституційного впровадження ці напрями сформували близько 33% загальних доходів блокчейн-індустрії за третій квартал.
Отже, загальний ринок скорочується, але джерела його доходів змінюються. Це не суперечність, а ознака переходу від залежності від криптовалютних цін до ширшого використання технології.
MECHANISM — два головні двигуни нової економіки
1. Ринки прогнозування: майбутнє стає фінансовим інструментом
Ринки прогнозування дозволяють учасникам торгувати контрактами, вартість яких залежить від результату певної події.
Це можуть бути вибори, спортивні змагання, економічні показники, рішення центральних банків або інші події.
Серед найвідоміших платформ — Kalshi та Polymarket.
Механізм полягає в тому, що учасники купують і продають контракти на можливий результат. Ринкова ціна відображає оцінку ймовірності настання події, хоча не є гарантовано правильною статистичною оцінкою.
Платформи заробляють на комісіях та інших платежах за обслуговування операцій.
За оцінкою 1kx, комісійні доходи ринків прогнозування у третьому кварталі перевищили $1,5 млрд. Це приблизно в 19 разів більше, ніж $86 млн за аналогічний період 2025 року.
Важливо, що цей сегмент уже виходить за межі криптовалютних прогнозів. Значна частина попиту пов'язана зі спортом, політикою та економічними подіями.
Таким чином, блокчейн та цифрові торговельні платформи стають інструментами монетизації інформації, очікувань і ймовірностей.
Але тут є принципова межа: ринок прогнозування може допомагати оцінювати ризики, проте не кожен контракт є повноцінним інструментом хеджування. А спортивні та інші подієві контракти можуть мати ознаки азартної діяльності й підпадати під окреме регулювання.
1. RWA: традиційні активи отримують цифрову форму
RWA (Real World Assets) — це реальні активи, економічні права або вимоги щодо яких представлені цифровими токенами.
До цієї категорії належать:
· державні облігації;
· акції та біржові фонди;
· нерухомість;
· приватні кредити;
· сировинні товари.
Токенізація дозволяє перенести частину операцій з обліку, передачі прав і розрахунків у блокчейн.
За даними RWA.xyz, вартість розподілених токенізованих реальних активів без урахування стейблкоїнів зросла приблизно з $26,16 млрд у жовтні 2025 року до $39,54 млрд у жовтні 2026 року. Це приріст близько 51%.
Особливо швидко розвивається сегмент токенізованих акцій: його вартість збільшилася приблизно на 471% за рік — до $3,77 млрд.
Тут важливо розуміти: токенізація не створює нову економічну цінність автоматично. Вона змінює спосіб представлення, обліку та обігу вже наявних активів або прав на них.
Саме тому ключове питання — не лише технологія випуску токена, а й юридичне підтвердження того, що він представляє.
ECONOMICS — чому традиційні фінанси зацікавилися блокчейном
Головна економічна перевага блокчейну — можливість скорочувати витрати на посередництво, облік, розрахунки та переміщення активів.
Традиційна фінансова система працює через біржі, депозитарії, брокерів, банки та розрахункові установи. Кожен учасник має власні процедури, графіки та вимоги.
Токенізація потенційно дозволяє об'єднати частину цих процесів у спільному цифровому середовищі.
Для інвестора це може означати швидші розрахунки, нові можливості використання активів як застави та доступ до торгівлі поза традиційними біржовими годинами.
Для фінансових установ — нові комісійні доходи, ефективніше управління забезпеченням і розширення клієнтської бази.
Однак цілодобова доступність блокчейну не означає, що всі токенізовані активи можна вільно продати, погасити або обміняти в будь-який момент. Для цього потрібні ліквідність, контрагенти та юридично визначені механізми виконання зобов'язань.
Robinhood, Nasdaq і DTCC: традиційний ринок змінює інфраструктуру
Один із показових прикладів — діяльність Robinhood.
За даними 1kx, обсяг торгів токенізованими акціями в екосистемі Robinhood Chain у третьому кварталі перевищив $13 млрд. Понад 70% цього обсягу припало на періоди, коли американські фондові біржі були зачинені.
Це демонструє попит на торгівлю за межами традиційного біржового графіка.
Паралельно змінюється і позиція великих фінансових установ.
Nasdaq анонсувала перехід до 23-годинної торгівлі акціями, а Depository Trust & Clearing Corporation (DTCC) 28 жовтня 2026 року оголосила про запуск власного сервісу токенізації цінних паперів.
DTCC — одна з ключових організацій американської фінансової інфраструктури, яка забезпечує депозитарні, клірингові та розрахункові послуги.
Її сервіс дозволяє створювати токенізовані представлення цінних паперів, що зберігаються в депозитарній системі.
Це важлива відмінність від багатьох експериментальних криптопроєктів: блокчейн інтегрується в наявну регульовану фінансову інфраструктуру, а не обов'язково намагається повністю її замінити.
GAME THEORY — хто контролюватиме нову фінансову інфраструктуру?
На ринку формується конкуренція трьох груп.
Криптоплатформи мають технологічну гнучкість, цифрову ліквідність і досвід роботи з токенізованими продуктами.
Традиційні фінансові установи володіють капіталом, клієнтською базою, ліцензіями та довірою інституційних інвесторів.
Блокчейн-розробники створюють мережі, протоколи та інструменти, на яких можуть працювати нові фінансові продукти.
Показовою є ситуація з Kalshi. 29 жовтня 2026 року компанія оголосила про залучення $1 млрд фінансування за оцінки $40 млрд. Це свідчить про масштаб інтересу інвесторів до ринків прогнозування.
Водночас компанія розширює діяльність за межі класичних контрактів на події, прагнучи перетворитися на багатопрофільну торговельну платформу.
Отже, конкуренція розгортається не просто між блокчейнами. Вона стосується контролю над користувачем, ліквідністю, торговельними майданчиками та правом обслуговувати фінансові операції.
RISK — де закінчуються технологічні можливості
Зростання ринку не усуває фундаментальних ризиків.
Юридичний ризик. Токен не завжди означає пряме право власності на акцію, облігацію чи нерухомість. Потрібно перевіряти юридичну структуру випуску та права власника.
Ризик ліквідності. Цілодобова торгівля не гарантує наявності покупця або можливості вийти з позиції за справедливою ціною.
Технологічний ризик. Смартконтракти, мости між мережами та системи зберігання можуть бути вразливими до атак.
Регуляторний ризик. Ринки прогнозування, токенізовані цінні папери та кредитні продукти мають різні правові режими.
Ризик концентрації. Навіть децентралізована технологія може обслуговуватися кількома великими платформами, емітентами або депозитаріями.
Тому головний критерій оцінки RWA — не кількість випущених токенів, а якість базового активу, юридична захищеність прав та реальна можливість їх реалізації.
SCENARIOS — куди рухатиметься ринок
Оптимістичний сценарій. Токенізовані активи інтегруються в традиційні фінансові системи, а ринки прогнозування отримують зрозумілі регуляторні правила. Блокчейн стає звичайною інфраструктурою фінансових операцій.
Базовий сценарій. Ринок продовжує зростати, але переваги отримують великі платформи, банки, депозитарії та компанії з юридично надійними продуктами. Повна взаємозамінність традиційних і цифрових активів залишається обмеженою.
Негативний сценарій. Регуляторні конфлікти, технологічні збої, проблеми з ліквідністю або невиконання зобов'язань емітентами сповільнюють розвиток токенізації та ринків прогнозування.
DECISION — головний висновок DVA
Зростання доходів блокчейн-застосувань поза криптоіндустрією на 58% — це не просто статистичний сплеск. Воно демонструє зміну економічної ролі технології.
Ринки прогнозування перетворюють інформацію та оцінку ймовірностей на торговельні продукти. Токенізація переносить традиційні активи та фінансові права в цифрову інфраструктуру. Інституційні гравці починають заробляти на цих процесах, а не лише спостерігати за ними.
Для крипторинку це означає появу нового критерію цінності: не тільки ціна токена, кількість користувачів або обсяг торгів, а реальний попит на послугу та здатність бізнесу отримувати стійкий дохід.
Для інвестора важливо розділяти три речі: технологію, фінансовий продукт і юридичне право на актив. Вони можуть бути пов'язані, але не є одним і тим самим.
Блокчейн може перестати бути ставкою на черговий криптовалютний цикл і стати одним із технологічних фундаментів фінансової системи. Але переможців визначатиме не гучність токенів, а якість економічної моделі, довіра та реальні права власності.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ENA #usd #ETH #BTC
1
226
Статья
FACT — коли маленький майнер перемагає індустріюШанс 1 із 3400: як соло-майнер із пристроєм за $219 отримав 3,14 BTC
DVA ANALYTICS • FACT -> MECHANISM -
ECONOMICS -> GAME THEORY -> RISK -> DECISION
FACT — коли маленький майнер перемагає індустрію
28 жовтня 2026 року стало відомо про незвичайну подію в мережі Bitcoin: невідомий соло-майнер знайшов блок №973413, використовуючи інфраструктуру CKPool, і отримав 3,1397 BTC — приблизно $251 906 за наведеним у повідомленнях курсом.
За словами розробника й аналітика CKPool Кона Коліваса, це 318-й блок, знайдений соло-майнерами за допомогою сервісу. Загальна обчислювальна потужність обладнання переможця оцінювалася приблизно в 16,4 TH/s. Водночас у повідомленні згадується окремий пристрій із хешрейтом 6,2 TH/s.
У спільноті також поширювалася інформація, що обладнання коштувало лише $219. Однак незалежного підтвердження ціни немає, тому її слід сприймати як неперевірену оцінку, а не встановлений факт.
Ця історія привертає увагу не лише розміром винагороди. Вона показує фундаментальну особливість Bitcoin: навіть учасник із незначною часткою загального хешрейту може знайти блок і отримати винагороду, яка в багато разів перевищує вартість його обладнання.
Але чи означає це, що соло-майнінг — вигідний спосіб заробітку?
MECHANISM — як працює математична лотерея Bitcoin
Bitcoin використовує механізм Proof of Work. Майнери виконують величезну кількість обчислень, шукаючи хеш, який відповідає поточним вимогам складності мережі.
Кожна спроба має певну ймовірність успіху. Чим більша частка хешрейту майнера в загальній потужності мережі, тим вища його очікувана частка знайдених блоків.
Якщо позначити хешрейт майнера через (H_m), а загальний хешрейт мережі через (H_n), то його приблизна частка становить:
[
p=\frac{H_m}{H_n}
]
Це спрощена модель: фактична ймовірність залежить від складності мережі, кількості спроб і тривалості періоду.
За хешрейту мережі близько 1000 EH/s пристрій на 16,4 TH/s має надзвичайно малу частку загальної потужності. Проте ця частка не дорівнює нулю.
Важливо розуміти: мережа не надає переваги великим компаніям через їхній статус. Великі майнери мають більше шансів завдяки кількості обчислень, але окрема успішна спроба не залежить від розміру компанії чи гаманця.
Саме тому невеликий майнер іноді може випередити промислові ферми.
ECONOMICS — що насправді означають 3,14 BTC
Загальна винагорода за знайдений блок становила 3,1397 BTC:
· 3,125 BTC — субсидія за блок;
· 0,0147 BTC — комісії включених транзакцій.
За оцінки $251 906 це справді значна сума. Але для коректного аналізу потрібно розділяти три поняття.
Валова винагорода — сума BTC, отримана за блок.
Чистий результат — винагорода за вирахуванням комісії CKPool, вартості обладнання, електроенергії та інших витрат.
Очікуваний дохід — статистичний результат, розрахований з урахуванням імовірності знаходження блоків за певний період.
Офіційний сайт Solo CKPool вказує комісію сервісу 2%. Отже, навіть за успішного знаходження блоку потрібно враховувати витрати на обслуговування сервісу, а також електроенергію та обладнання.
Якщо пристрій справді коштував $219, а винагорода оцінювалася приблизно в $251 906, співвідношення виглядає феноменально. Але це співвідношення описує один успішний випадок, а не типову прибутковість обладнання.
Для економічної оцінки потрібно знати, скільки часу пристрій працював до знаходження блоку, скільки електроенергії спожив і скільки інших майнерів із подібною потужністю не отримали винагороди.
GAME THEORY — соло-майнінг проти звичайного пулу
Розглянемо дві моделі участі в майнінгу.
Звичайний пул. Майнер об'єднує потужність з іншими учасниками. Винагорода розподіляється за правилами пулу, тому невеликий учасник зазвичай отримує менші, але регулярніші виплати.
Соло-майнінг через CKPool. Сервіс координує роботу майнера, але не розподіляє винагороду за блок між усіма учасниками, як традиційний пул. Якщо майнер знаходить блок, він отримує відповідну винагороду за вирахуванням комісії.
Різниця полягає передусім у розподілі результатів.
У традиційному пулі невеликий майнер отримує свою частку винагороди за спільну роботу. У соло-режимі він може тривалий час не отримувати нічого, але в разі успіху претендує на значно більшу суму.
За однакових технічних умов і з урахуванням комісій очікуваний дохід на одиницю хешрейту може бути близьким. Проте фактичні результати суттєво відрізняються через випадковість і можливі додаткові витрати.
Отже, соло-майнінг не обов'язково створює додаткову економічну перевагу. Він передусім змінює характер ризику.
RISK — чому шанс 1 із 3400 легко неправильно зрозуміти
У повідомленні Кона Коліваса йдеться про шанс менш ніж 1 із 3400 знайти блок протягом року для майнера відповідного розміру. Проте для точного тлумачення потрібно розрізняти загальний хешрейт обладнання та потужність окремого пристрою.
Це важливо, оскільки ймовірність залежить саме від фактичної потужності, яка бере участь у майнінгу.
Крім того, шанс 1 із 3400 не означає, що майнер гарантовано знайде блок після 3400 років або що кожен 3400-й учасник отримає винагороду.
Йдеться про статистичну ймовірність за визначений період. Один майнер може знайти блок дуже швидко, інший — не знайти жодного за багато років.
Є ще один чинник: упередження вижившого. Ми бачимо історію людини, яка отримала велику винагороду, але не бачимо в заголовках усіх тих, хто використовував аналогічне обладнання та не знайшов блок.
Саме такі історії створюють ілюзію, що рідкісний результат легко повторити.
SCENARIOS — три можливі результати
Оптимістичний сценарій. Майнер знаходить блок, а винагорода значно перевищує витрати на обладнання та електроенергію.
Базовий сценарій. Майнер продовжує роботу, але не отримує великої винагороди. Його економічний результат залежить від тривалості роботи, витрат і фактичної кількості знайдених блоків.
Негативний сценарій. Блок не знайдено протягом усього періоду, а витрати накопичуються. Навіть недороге обладнання може не окупитися.
Статистичне очікування не є гарантією індивідуального результату. Саме тому дохідність потрібно оцінювати не за найбільшим можливим виграшем, а за всіма ймовірними результатами.
DECISION — що варто зробити перед купівлею обладнання
Перед тим як вкладати кошти в соло-майнінг, перевірте:
☐ Реальний хешрейт обладнання та його енергоспоживання.
☐ Повну вартість придбання, підключення й обслуговування.
☐ Поточну складність Bitcoin і загальний хешрейт мережі.
☐ Комісію CKPool та правила отримання винагороди.
☐ Очікувані витрати на електроенергію за місяць і рік.
☐ Результат сценарію, за якого блок не буде знайдено.
☐ Альтернативу у вигляді звичайного пулу або прямої купівлі BTC.
☐ Чи можете ви дозволити собі втратити всі вкладені кошти без шкоди для базових потреб.
Не варто купувати обладнання лише тому, що хтось отримав чверть мільйона доларів із невеликої інвестиції. Спочатку потрібно перевірити статистику, витрати та власні фінансові можливості.
ВИСНОВОК DVA — удача не дорівнює стратегії
Історія соло-майнера — наочний приклад того, як математична випадковість може змінити фінансовий результат однієї людини.
Bitcoin не вимагає, щоб кожен учасник мав промислову ферму. Але малий хешрейт означає малу ймовірність знаходження блоку, а не гарантований шлях до великого доходу.
FACT: невеликий майнер знайшов блок і отримав 3,1397 BTC.
MECHANISM: результат визначається Proof of Work, хешрейтом і складністю мережі.
ECONOMICS: велика винагорода не дорівнює типовій дохідності.
RISK: одиничний успіх не показує результатів усіх невдалих спроб.
DECISION: оцінювати майнінг за повною економікою, а не за гучним заголовком.
У DVA ми розділяємо можливість, ймовірність і результат. Рідкісний виграш може бути реальним, але відтворювана стратегія потребує перевірених даних, розрахунків і контролю ризику.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#BTC #DVA #HODL
FACT — коли маленький майнер перемагає індустрію
Шанс 1 із 3400: як соло-майнер із пристроєм за $219 отримав 3,14 BTC
DVA ANALYTICS • FACT -> MECHANISM -
ECONOMICS -> GAME THEORY -> RISK -> DECISION
FACT — коли маленький майнер перемагає індустрію
28 жовтня 2026 року стало відомо про незвичайну подію в мережі Bitcoin: невідомий соло-майнер знайшов блок №973413, використовуючи інфраструктуру CKPool, і отримав 3,1397 BTC — приблизно $251 906 за наведеним у повідомленнях курсом.
За словами розробника й аналітика CKPool Кона Коліваса, це 318-й блок, знайдений соло-майнерами за допомогою сервісу. Загальна обчислювальна потужність обладнання переможця оцінювалася приблизно в 16,4 TH/s. Водночас у повідомленні згадується окремий пристрій із хешрейтом 6,2 TH/s.
У спільноті також поширювалася інформація, що обладнання коштувало лише $219. Однак незалежного підтвердження ціни немає, тому її слід сприймати як неперевірену оцінку, а не встановлений факт.
Ця історія привертає увагу не лише розміром винагороди. Вона показує фундаментальну особливість Bitcoin: навіть учасник із незначною часткою загального хешрейту може знайти блок і отримати винагороду, яка в багато разів перевищує вартість його обладнання.
Але чи означає це, що соло-майнінг — вигідний спосіб заробітку?
MECHANISM — як працює математична лотерея Bitcoin
Bitcoin використовує механізм Proof of Work. Майнери виконують величезну кількість обчислень, шукаючи хеш, який відповідає поточним вимогам складності мережі.
Кожна спроба має певну ймовірність успіху. Чим більша частка хешрейту майнера в загальній потужності мережі, тим вища його очікувана частка знайдених блоків.
Якщо позначити хешрейт майнера через (H_m), а загальний хешрейт мережі через (H_n), то його приблизна частка становить:
[
p=\frac{H_m}{H_n}
]
Це спрощена модель: фактична ймовірність залежить від складності мережі, кількості спроб і тривалості періоду.
За хешрейту мережі близько 1000 EH/s пристрій на 16,4 TH/s має надзвичайно малу частку загальної потужності. Проте ця частка не дорівнює нулю.
Важливо розуміти: мережа не надає переваги великим компаніям через їхній статус. Великі майнери мають більше шансів завдяки кількості обчислень, але окрема успішна спроба не залежить від розміру компанії чи гаманця.
Саме тому невеликий майнер іноді може випередити промислові ферми.
ECONOMICS — що насправді означають 3,14 BTC
Загальна винагорода за знайдений блок становила 3,1397 BTC:
· 3,125 BTC — субсидія за блок;
· 0,0147 BTC — комісії включених транзакцій.
За оцінки $251 906 це справді значна сума. Але для коректного аналізу потрібно розділяти три поняття.
Валова винагорода — сума BTC, отримана за блок.
Чистий результат — винагорода за вирахуванням комісії CKPool, вартості обладнання, електроенергії та інших витрат.
Очікуваний дохід — статистичний результат, розрахований з урахуванням імовірності знаходження блоків за певний період.
Офіційний сайт Solo CKPool вказує комісію сервісу 2%. Отже, навіть за успішного знаходження блоку потрібно враховувати витрати на обслуговування сервісу, а також електроенергію та обладнання.
Якщо пристрій справді коштував $219, а винагорода оцінювалася приблизно в $251 906, співвідношення виглядає феноменально. Але це співвідношення описує один успішний випадок, а не типову прибутковість обладнання.
Для економічної оцінки потрібно знати, скільки часу пристрій працював до знаходження блоку, скільки електроенергії спожив і скільки інших майнерів із подібною потужністю не отримали винагороди.
GAME THEORY — соло-майнінг проти звичайного пулу
Розглянемо дві моделі участі в майнінгу.
Звичайний пул. Майнер об'єднує потужність з іншими учасниками. Винагорода розподіляється за правилами пулу, тому невеликий учасник зазвичай отримує менші, але регулярніші виплати.
Соло-майнінг через CKPool. Сервіс координує роботу майнера, але не розподіляє винагороду за блок між усіма учасниками, як традиційний пул. Якщо майнер знаходить блок, він отримує відповідну винагороду за вирахуванням комісії.
Різниця полягає передусім у розподілі результатів.
У традиційному пулі невеликий майнер отримує свою частку винагороди за спільну роботу. У соло-режимі він може тривалий час не отримувати нічого, але в разі успіху претендує на значно більшу суму.
За однакових технічних умов і з урахуванням комісій очікуваний дохід на одиницю хешрейту може бути близьким. Проте фактичні результати суттєво відрізняються через випадковість і можливі додаткові витрати.
Отже, соло-майнінг не обов'язково створює додаткову економічну перевагу. Він передусім змінює характер ризику.
RISK — чому шанс 1 із 3400 легко неправильно зрозуміти
У повідомленні Кона Коліваса йдеться про шанс менш ніж 1 із 3400 знайти блок протягом року для майнера відповідного розміру. Проте для точного тлумачення потрібно розрізняти загальний хешрейт обладнання та потужність окремого пристрою.
Це важливо, оскільки ймовірність залежить саме від фактичної потужності, яка бере участь у майнінгу.
Крім того, шанс 1 із 3400 не означає, що майнер гарантовано знайде блок після 3400 років або що кожен 3400-й учасник отримає винагороду.
Йдеться про статистичну ймовірність за визначений період. Один майнер може знайти блок дуже швидко, інший — не знайти жодного за багато років.
Є ще один чинник: упередження вижившого. Ми бачимо історію людини, яка отримала велику винагороду, але не бачимо в заголовках усіх тих, хто використовував аналогічне обладнання та не знайшов блок.
Саме такі історії створюють ілюзію, що рідкісний результат легко повторити.
SCENARIOS — три можливі результати
Оптимістичний сценарій. Майнер знаходить блок, а винагорода значно перевищує витрати на обладнання та електроенергію.
Базовий сценарій. Майнер продовжує роботу, але не отримує великої винагороди. Його економічний результат залежить від тривалості роботи, витрат і фактичної кількості знайдених блоків.
Негативний сценарій. Блок не знайдено протягом усього періоду, а витрати накопичуються. Навіть недороге обладнання може не окупитися.
Статистичне очікування не є гарантією індивідуального результату. Саме тому дохідність потрібно оцінювати не за найбільшим можливим виграшем, а за всіма ймовірними результатами.
DECISION — що варто зробити перед купівлею обладнання
Перед тим як вкладати кошти в соло-майнінг, перевірте:
☐ Реальний хешрейт обладнання та його енергоспоживання.
☐ Повну вартість придбання, підключення й обслуговування.
☐ Поточну складність Bitcoin і загальний хешрейт мережі.
☐ Комісію CKPool та правила отримання винагороди.
☐ Очікувані витрати на електроенергію за місяць і рік.
☐ Результат сценарію, за якого блок не буде знайдено.
☐ Альтернативу у вигляді звичайного пулу або прямої купівлі BTC.
☐ Чи можете ви дозволити собі втратити всі вкладені кошти без шкоди для базових потреб.
Не варто купувати обладнання лише тому, що хтось отримав чверть мільйона доларів із невеликої інвестиції. Спочатку потрібно перевірити статистику, витрати та власні фінансові можливості.
ВИСНОВОК DVA — удача не дорівнює стратегії
Історія соло-майнера — наочний приклад того, як математична випадковість може змінити фінансовий результат однієї людини.
Bitcoin не вимагає, щоб кожен учасник мав промислову ферму. Але малий хешрейт означає малу ймовірність знаходження блоку, а не гарантований шлях до великого доходу.
FACT: невеликий майнер знайшов блок і отримав 3,1397 BTC.
MECHANISM: результат визначається Proof of Work, хешрейтом і складністю мережі.
ECONOMICS: велика винагорода не дорівнює типовій дохідності.
RISK: одиничний успіх не показує результатів усіх невдалих спроб.
DECISION: оцінювати майнінг за повною економікою, а не за гучним заголовком.
У DVA ми розділяємо можливість, ймовірність і результат. Рідкісний виграш може бути реальним, але відтворювана стратегія потребує перевірених даних, розрахунків і контролю ризику.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#BTC #DVA #HODL
DVA ANALYTICS • FACT -> MECHANISM -
ECONOMICS -> GAME THEORY -> RISK -> DECISION
FACT — коли маленький майнер перемагає індустрію
28 жовтня 2026 року стало відомо про незвичайну подію в мережі Bitcoin: невідомий соло-майнер знайшов блок №973413, використовуючи інфраструктуру CKPool, і отримав 3,1397 BTC — приблизно $251 906 за наведеним у повідомленнях курсом.
За словами розробника й аналітика CKPool Кона Коліваса, це 318-й блок, знайдений соло-майнерами за допомогою сервісу. Загальна обчислювальна потужність обладнання переможця оцінювалася приблизно в 16,4 TH/s. Водночас у повідомленні згадується окремий пристрій із хешрейтом 6,2 TH/s.
У спільноті також поширювалася інформація, що обладнання коштувало лише $219. Однак незалежного підтвердження ціни немає, тому її слід сприймати як неперевірену оцінку, а не встановлений факт.
Ця історія привертає увагу не лише розміром винагороди. Вона показує фундаментальну особливість Bitcoin: навіть учасник із незначною часткою загального хешрейту може знайти блок і отримати винагороду, яка в багато разів перевищує вартість його обладнання.
Але чи означає це, що соло-майнінг — вигідний спосіб заробітку?
MECHANISM — як працює математична лотерея Bitcoin
Bitcoin використовує механізм Proof of Work. Майнери виконують величезну кількість обчислень, шукаючи хеш, який відповідає поточним вимогам складності мережі.
Кожна спроба має певну ймовірність успіху. Чим більша частка хешрейту майнера в загальній потужності мережі, тим вища його очікувана частка знайдених блоків.
Якщо позначити хешрейт майнера через (H_m), а загальний хешрейт мережі через (H_n), то його приблизна частка становить:
[
p=\frac{H_m}{H_n}
]
Це спрощена модель: фактична ймовірність залежить від складності мережі, кількості спроб і тривалості періоду.
За хешрейту мережі близько 1000 EH/s пристрій на 16,4 TH/s має надзвичайно малу частку загальної потужності. Проте ця частка не дорівнює нулю.
Важливо розуміти: мережа не надає переваги великим компаніям через їхній статус. Великі майнери мають більше шансів завдяки кількості обчислень, але окрема успішна спроба не залежить від розміру компанії чи гаманця.
Саме тому невеликий майнер іноді може випередити промислові ферми.
ECONOMICS — що насправді означають 3,14 BTC
Загальна винагорода за знайдений блок становила 3,1397 BTC:
· 3,125 BTC — субсидія за блок;
· 0,0147 BTC — комісії включених транзакцій.
За оцінки $251 906 це справді значна сума. Але для коректного аналізу потрібно розділяти три поняття.
Валова винагорода — сума BTC, отримана за блок.
Чистий результат — винагорода за вирахуванням комісії CKPool, вартості обладнання, електроенергії та інших витрат.
Очікуваний дохід — статистичний результат, розрахований з урахуванням імовірності знаходження блоків за певний період.
Офіційний сайт Solo CKPool вказує комісію сервісу 2%. Отже, навіть за успішного знаходження блоку потрібно враховувати витрати на обслуговування сервісу, а також електроенергію та обладнання.
Якщо пристрій справді коштував $219, а винагорода оцінювалася приблизно в $251 906, співвідношення виглядає феноменально. Але це співвідношення описує один успішний випадок, а не типову прибутковість обладнання.
Для економічної оцінки потрібно знати, скільки часу пристрій працював до знаходження блоку, скільки електроенергії спожив і скільки інших майнерів із подібною потужністю не отримали винагороди.
GAME THEORY — соло-майнінг проти звичайного пулу
Розглянемо дві моделі участі в майнінгу.
Звичайний пул. Майнер об'єднує потужність з іншими учасниками. Винагорода розподіляється за правилами пулу, тому невеликий учасник зазвичай отримує менші, але регулярніші виплати.
Соло-майнінг через CKPool. Сервіс координує роботу майнера, але не розподіляє винагороду за блок між усіма учасниками, як традиційний пул. Якщо майнер знаходить блок, він отримує відповідну винагороду за вирахуванням комісії.
Різниця полягає передусім у розподілі результатів.
У традиційному пулі невеликий майнер отримує свою частку винагороди за спільну роботу. У соло-режимі він може тривалий час не отримувати нічого, але в разі успіху претендує на значно більшу суму.
За однакових технічних умов і з урахуванням комісій очікуваний дохід на одиницю хешрейту може бути близьким. Проте фактичні результати суттєво відрізняються через випадковість і можливі додаткові витрати.
Отже, соло-майнінг не обов'язково створює додаткову економічну перевагу. Він передусім змінює характер ризику.
RISK — чому шанс 1 із 3400 легко неправильно зрозуміти
У повідомленні Кона Коліваса йдеться про шанс менш ніж 1 із 3400 знайти блок протягом року для майнера відповідного розміру. Проте для точного тлумачення потрібно розрізняти загальний хешрейт обладнання та потужність окремого пристрою.
Це важливо, оскільки ймовірність залежить саме від фактичної потужності, яка бере участь у майнінгу.
Крім того, шанс 1 із 3400 не означає, що майнер гарантовано знайде блок після 3400 років або що кожен 3400-й учасник отримає винагороду.
Йдеться про статистичну ймовірність за визначений період. Один майнер може знайти блок дуже швидко, інший — не знайти жодного за багато років.
Є ще один чинник: упередження вижившого. Ми бачимо історію людини, яка отримала велику винагороду, але не бачимо в заголовках усіх тих, хто використовував аналогічне обладнання та не знайшов блок.
Саме такі історії створюють ілюзію, що рідкісний результат легко повторити.
SCENARIOS — три можливі результати
Оптимістичний сценарій. Майнер знаходить блок, а винагорода значно перевищує витрати на обладнання та електроенергію.
Базовий сценарій. Майнер продовжує роботу, але не отримує великої винагороди. Його економічний результат залежить від тривалості роботи, витрат і фактичної кількості знайдених блоків.
Негативний сценарій. Блок не знайдено протягом усього періоду, а витрати накопичуються. Навіть недороге обладнання може не окупитися.
Статистичне очікування не є гарантією індивідуального результату. Саме тому дохідність потрібно оцінювати не за найбільшим можливим виграшем, а за всіма ймовірними результатами.
DECISION — що варто зробити перед купівлею обладнання
Перед тим як вкладати кошти в соло-майнінг, перевірте:
☐ Реальний хешрейт обладнання та його енергоспоживання.
☐ Повну вартість придбання, підключення й обслуговування.
☐ Поточну складність Bitcoin і загальний хешрейт мережі.
☐ Комісію CKPool та правила отримання винагороди.
☐ Очікувані витрати на електроенергію за місяць і рік.
☐ Результат сценарію, за якого блок не буде знайдено.
☐ Альтернативу у вигляді звичайного пулу або прямої купівлі BTC.
☐ Чи можете ви дозволити собі втратити всі вкладені кошти без шкоди для базових потреб.
Не варто купувати обладнання лише тому, що хтось отримав чверть мільйона доларів із невеликої інвестиції. Спочатку потрібно перевірити статистику, витрати та власні фінансові можливості.
ВИСНОВОК DVA — удача не дорівнює стратегії
Історія соло-майнера — наочний приклад того, як математична випадковість може змінити фінансовий результат однієї людини.
Bitcoin не вимагає, щоб кожен учасник мав промислову ферму. Але малий хешрейт означає малу ймовірність знаходження блоку, а не гарантований шлях до великого доходу.
FACT: невеликий майнер знайшов блок і отримав 3,1397 BTC.
MECHANISM: результат визначається Proof of Work, хешрейтом і складністю мережі.
ECONOMICS: велика винагорода не дорівнює типовій дохідності.
RISK: одиничний успіх не показує результатів усіх невдалих спроб.
DECISION: оцінювати майнінг за повною економікою, а не за гучним заголовком.
У DVA ми розділяємо можливість, ймовірність і результат. Рідкісний виграш може бути реальним, але відтворювана стратегія потребує перевірених даних, розрахунків і контролю ризику.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#BTC #DVA #HODL
2
415
Статья
MECHANISM — як формується й лопається бульбашкаШІ-бульбашка в Китаї: як $480 млрд ринкової вартості зникли за чотири місяці
DVA ANALYTICS • FACT -> MECHANISM -> ECONOMICS -> GAME THEORY -> RISK -> SCENARIOS -> DECISION
FACT — технологічний бум зіткнувся з реальністю
26 жовтня 2026 року Reuters повідомило про різке падіння китайських акцій, пов’язаних зі штучним інтелектом і напівпровідниками. Індекс STAR 50 втратив близько 40% менш ніж за чотири місяці, а сукупна ринкова вартість відповідного сегмента скоротилася приблизно на $480 млрд. Водночас індекс CSI 300 опустився приблизно на 20% від червневого максимуму. Це різні індекси, які відображають різні сегменти китайського фондового ринку. "Reuters" (https://www.reuters.com/world/china/china-ai-bubble-has-already-burst-2026-10-26/).
За оцінкою Goldman Sachs, наведеною в жовтні, акції китайських компаній, пов’язаних зі ШІ, становили близько 42% сукупної капіталізації ринків материкового Китаю та Гонконгу й забезпечували 57% обсягу торгів. Від початку 2025 року зростання котирувань та нові розміщення акцій додали цьому сегменту майже $5 трлн ринкової вартості.
Це демонструє масштаб інвестиційного захоплення ШІ. Але цифра $480 млрд означає скорочення ринкової оцінки, а не те, що саме стільки готівки було вилучено з ринку або що кожен інвестор втратив пропорційну суму.
Головне питання: чи втратив ШІ свою технологічну перспективу — чи інвестори просто заплатили за неї надто високу ціну?
MECHANISM — як формується й лопається бульбашка
Інвестиційна бульбашка не обов’язково починається з обману. Часто її основою стає справжня інновація, навколо якої формуються надмірні очікування.
Механізм має п’ять етапів:
1. Інновація. Технологія демонструє потенціал змінити цілі галузі.
2. Очікування. Інвестори починають оцінювати компанії за майбутніми доходами, які ще не підтверджені.
3. Приплив капіталу. Попит піднімає котирування, а зростання ціни залучає нових покупців.
4. Розрив між ціною та результатами. Капіталізація зростає швидше, ніж прибутки, грошові потоки та реальний попит.
5. Переоцінка. Зміна очікувань спричиняє продажі, а падіння котирувань підсилює негативні настрої.
Саме останній етап ми спостерігаємо на китайському ринку.
Важливий нюанс: немає обов’язкової єдиної події, яка запускає обвал. Коли оцінки стають надмірними, достатньо кількох негативних факторів, щоб інвестори одночасно змінили поведінку.
ECONOMICS — чому перспективний сектор може стати невигідною інвестицією
Розвиток ШІ потребує величезних капіталовкладень: виробництва чипів, будівництва дата-центрів, електроенергії, систем охолодження, мережевого обладнання та постійного вдосконалення моделей.
Проте витрати виникають сьогодні, а прибутки можуть з’явитися значно пізніше.
Розглянемо умовний приклад.
Компанія інвестує $10 млрд в інфраструктуру. Якщо її бізнес не забезпечує достатнього завантаження потужностей і стабільного попиту, витрати на обслуговування активів можуть виявитися вищими за очікувані доходи. Навіть технологічно успішний проєкт тоді не гарантує високої рентабельності.
Для інвестора важливі чотири показники:
· Виручка: чи готові клієнти регулярно платити за продукт?
· Маржа: яка частина доходу залишається після операційних витрат?
· Вільний грошовий потік: чи генерує бізнес гроші після капітальних витрат?
· Оцінка компанії: скільки майбутнього зростання вже враховано в ціні акцій?
Останній пункт принциповий. Навіть сильна компанія може бути невигідною інвестицією, якщо її придбали за ціною, яка передбачає майже бездоганне майбутнє.
GAME THEORY — чому натовп купує на піку
Уявімо інвестора, який вважає акції ШІ переоціненими. Він може продати їх, але тоді ризикує пропустити подальше зростання й поступитися конкурентам.
Інші учасники опиняються перед тією самою дилемою. У результаті люди продовжують купувати активи не лише через фундаментальні показники, а й тому, що очікують подальших покупок з боку інших.
Виникає самопідсилювальний цикл:
Зростання ціни → увага медіа → нові покупці → додатковий попит → ще вище ціна.
Але цей механізм працює і в протилежному напрямку:
Падіння ціни → страх втрат → продажі → посилення падіння → нові продажі.
Reuters наводить приклад Unitree — виробника робототехніки, чиє IPO викликало надзвичайний попит серед роздрібних інвесторів. Після початку торгів акції втратили приблизно половину вартості від своїх післялістингових рівнів.
Це не доводить, що сам бізнес втратив половину своєї економічної цінності. Але показує, наскільки сильно початкова ринкова ціна може залежати від ажіотажу.
RISK — чому корекція охопила різні компанії
Reuters виділяє кілька чинників, які посилили падіння.
1. Завищені оцінки. Частина компаній торгувалася за мультиплікаторами, що передбачали дуже високі темпи майбутнього зростання.
1. Податкові зобов’язання. Додаткові платежі могли стимулювати окремих інвесторів фіксувати прибутки та продавати активи.
1. Геополітичні обмеження. Побоювання щодо можливих заборон на використання китайського обладнання в закордонних дата-центрах посилили тиск на компанії, орієнтовані на експорт.
1. Регуляторні зміни. Жорсткіші вимоги до лістингу та заходи проти надмірної спекулятивної активності охолодили ринковий ажіотаж.
1. Конкуренція та ціни. Якщо виробники чипів і ШІ-обладнання почнуть агресивно знижувати ціни, їхні доходи можуть зростати повільніше за обсяги продажів.
Окремий сигнал — падіння акцій CXMT, китайського виробника DRAM-пам’яті, більш ніж на чверть за місяць. Також істотно знизилися котирування компаній MetaX і Moore Threads, пов’язаних із виробництвом напівпровідників.
Ці приклади свідчать про ширину корекції, але не означають, що всі компанії мають однакові фінансові проблеми.
SCENARIOS — що може відбутися далі
Сценарій 1. Здорова переоцінка.
Ринок відокремлює компанії з реальними доходами й конкурентними перевагами від бізнесів, які залежать переважно від очікувань.
Наслідок: сектор продовжує розвиватися, але капітал стає вибірковішим.
Сценарій 2. Тривала корекція.
Комерційне впровадження ШІ триває, проте прибутки зростають повільніше, ніж прогнозували інвестори. Капіталізація залишається під тиском.
Наслідок: навіть перспективні компанії можуть довго не повертатися до попередніх максимумів.
Сценарій 3. Глибше падіння.
Попит на обладнання слабшає, експортні обмеження посилюються, а конкуренція скорочує маржу. Компанії з високими витратами та залежністю від зовнішнього фінансування опиняються в найскладнішому становищі.
Наслідок: частина проєктів буде закрита, консолідована або продана сильнішим конкурентам.
На цьому етапі немає достатніх підстав оголошувати будь-який сценарій гарантованим. Також китайська корекція не доводить, що глобальна ШІ-бульбашка вже лопнула: американський, китайський та інші технологічні ринки мають різні структури попиту й капіталу.
DECISION — чекліст інвестора
Перш ніж вкладати гроші в компанію, пов’язану зі ШІ, перевірте:
☐ Продукт: хто платить за нього й навіщо?
☐ Фінанси: чи зростають виручка, маржа та грошовий потік?
☐ Оцінка: які очікування вже закладені в ціну акцій?
☐ Конкуренція: чи має компанія перевагу, яку важко скопіювати?
☐ Капітальні витрати: скільки грошей потрібно для підтримки й масштабування бізнесу?
☐ Геополітика: чи залежить компанія від експортних ринків, технологічних обмежень або державних рішень?
☐ Стрес-тест: що станеться, якщо доходи виявляться на 20–30% нижчими за прогноз?
☐ Особистий ризик: чи витримає ваш бюджет суттєве падіння інвестиції без загрози базовим потребам?
Не купуйте лише тому, що ціна вже впала на 40%. Зниження котирувань не є доказом недооціненості. Але й не відкидайте технологію лише через падіння її акцій.
ВИСНОВОК DVA
Китайський ШІ-бум демонструє фундаментальне правило ринку: інновація, успішний бізнес і вигідна інвестиція — це три різні речі.
Технологія може змінювати економіку, компанія може створювати корисний продукт, а її акції водночас можуть коштувати дорожче за обґрунтовану економічну вартість.
Падіння STAR 50 приблизно на 40% і скорочення ринкової вартості на $480 млрд — серйозний сигнал про перегляд очікувань. Але справжній тест для сектору попереду: чи зможуть компанії перетворити масштабні інвестиції в ШІ на стійкі прибутки.
Для інвестора завдання полягає не в тому, щоб передбачити кожен рух ринку. Воно полягає в тому, щоб розуміти механізм, перевіряти факти й не ризикувати капіталом лише через страх пропустити тренд.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Aİ #ШІ #INVESTING #RISK
#ETH #USDT #CXMT
MECHANISM — як формується й лопається бульбашка
ШІ-бульбашка в Китаї: як $480 млрд ринкової вартості зникли за чотири місяці
DVA ANALYTICS • FACT -> MECHANISM -> ECONOMICS -> GAME THEORY -> RISK -> SCENARIOS -> DECISION
FACT — технологічний бум зіткнувся з реальністю
26 жовтня 2026 року Reuters повідомило про різке падіння китайських акцій, пов’язаних зі штучним інтелектом і напівпровідниками. Індекс STAR 50 втратив близько 40% менш ніж за чотири місяці, а сукупна ринкова вартість відповідного сегмента скоротилася приблизно на $480 млрд. Водночас індекс CSI 300 опустився приблизно на 20% від червневого максимуму. Це різні індекси, які відображають різні сегменти китайського фондового ринку. "Reuters" (https://www.reuters.com/world/china/china-ai-bubble-has-already-burst-2026-10-26/).
За оцінкою Goldman Sachs, наведеною в жовтні, акції китайських компаній, пов’язаних зі ШІ, становили близько 42% сукупної капіталізації ринків материкового Китаю та Гонконгу й забезпечували 57% обсягу торгів. Від початку 2025 року зростання котирувань та нові розміщення акцій додали цьому сегменту майже $5 трлн ринкової вартості.
Це демонструє масштаб інвестиційного захоплення ШІ. Але цифра $480 млрд означає скорочення ринкової оцінки, а не те, що саме стільки готівки було вилучено з ринку або що кожен інвестор втратив пропорційну суму.
Головне питання: чи втратив ШІ свою технологічну перспективу — чи інвестори просто заплатили за неї надто високу ціну?
MECHANISM — як формується й лопається бульбашка
Інвестиційна бульбашка не обов’язково починається з обману. Часто її основою стає справжня інновація, навколо якої формуються надмірні очікування.
Механізм має п’ять етапів:
1. Інновація. Технологія демонструє потенціал змінити цілі галузі.
2. Очікування. Інвестори починають оцінювати компанії за майбутніми доходами, які ще не підтверджені.
3. Приплив капіталу. Попит піднімає котирування, а зростання ціни залучає нових покупців.
4. Розрив між ціною та результатами. Капіталізація зростає швидше, ніж прибутки, грошові потоки та реальний попит.
5. Переоцінка. Зміна очікувань спричиняє продажі, а падіння котирувань підсилює негативні настрої.
Саме останній етап ми спостерігаємо на китайському ринку.
Важливий нюанс: немає обов’язкової єдиної події, яка запускає обвал. Коли оцінки стають надмірними, достатньо кількох негативних факторів, щоб інвестори одночасно змінили поведінку.
ECONOMICS — чому перспективний сектор може стати невигідною інвестицією
Розвиток ШІ потребує величезних капіталовкладень: виробництва чипів, будівництва дата-центрів, електроенергії, систем охолодження, мережевого обладнання та постійного вдосконалення моделей.
Проте витрати виникають сьогодні, а прибутки можуть з’явитися значно пізніше.
Розглянемо умовний приклад.
Компанія інвестує $10 млрд в інфраструктуру. Якщо її бізнес не забезпечує достатнього завантаження потужностей і стабільного попиту, витрати на обслуговування активів можуть виявитися вищими за очікувані доходи. Навіть технологічно успішний проєкт тоді не гарантує високої рентабельності.
Для інвестора важливі чотири показники:
· Виручка: чи готові клієнти регулярно платити за продукт?
· Маржа: яка частина доходу залишається після операційних витрат?
· Вільний грошовий потік: чи генерує бізнес гроші після капітальних витрат?
· Оцінка компанії: скільки майбутнього зростання вже враховано в ціні акцій?
Останній пункт принциповий. Навіть сильна компанія може бути невигідною інвестицією, якщо її придбали за ціною, яка передбачає майже бездоганне майбутнє.
GAME THEORY — чому натовп купує на піку
Уявімо інвестора, який вважає акції ШІ переоціненими. Він може продати їх, але тоді ризикує пропустити подальше зростання й поступитися конкурентам.
Інші учасники опиняються перед тією самою дилемою. У результаті люди продовжують купувати активи не лише через фундаментальні показники, а й тому, що очікують подальших покупок з боку інших.
Виникає самопідсилювальний цикл:
Зростання ціни → увага медіа → нові покупці → додатковий попит → ще вище ціна.
Але цей механізм працює і в протилежному напрямку:
Падіння ціни → страх втрат → продажі → посилення падіння → нові продажі.
Reuters наводить приклад Unitree — виробника робототехніки, чиє IPO викликало надзвичайний попит серед роздрібних інвесторів. Після початку торгів акції втратили приблизно половину вартості від своїх післялістингових рівнів.
Це не доводить, що сам бізнес втратив половину своєї економічної цінності. Але показує, наскільки сильно початкова ринкова ціна може залежати від ажіотажу.
RISK — чому корекція охопила різні компанії
Reuters виділяє кілька чинників, які посилили падіння.
1. Завищені оцінки. Частина компаній торгувалася за мультиплікаторами, що передбачали дуже високі темпи майбутнього зростання.
1. Податкові зобов’язання. Додаткові платежі могли стимулювати окремих інвесторів фіксувати прибутки та продавати активи.
1. Геополітичні обмеження. Побоювання щодо можливих заборон на використання китайського обладнання в закордонних дата-центрах посилили тиск на компанії, орієнтовані на експорт.
1. Регуляторні зміни. Жорсткіші вимоги до лістингу та заходи проти надмірної спекулятивної активності охолодили ринковий ажіотаж.
1. Конкуренція та ціни. Якщо виробники чипів і ШІ-обладнання почнуть агресивно знижувати ціни, їхні доходи можуть зростати повільніше за обсяги продажів.
Окремий сигнал — падіння акцій CXMT, китайського виробника DRAM-пам’яті, більш ніж на чверть за місяць. Також істотно знизилися котирування компаній MetaX і Moore Threads, пов’язаних із виробництвом напівпровідників.
Ці приклади свідчать про ширину корекції, але не означають, що всі компанії мають однакові фінансові проблеми.
SCENARIOS — що може відбутися далі
Сценарій 1. Здорова переоцінка.
Ринок відокремлює компанії з реальними доходами й конкурентними перевагами від бізнесів, які залежать переважно від очікувань.
Наслідок: сектор продовжує розвиватися, але капітал стає вибірковішим.
Сценарій 2. Тривала корекція.
Комерційне впровадження ШІ триває, проте прибутки зростають повільніше, ніж прогнозували інвестори. Капіталізація залишається під тиском.
Наслідок: навіть перспективні компанії можуть довго не повертатися до попередніх максимумів.
Сценарій 3. Глибше падіння.
Попит на обладнання слабшає, експортні обмеження посилюються, а конкуренція скорочує маржу. Компанії з високими витратами та залежністю від зовнішнього фінансування опиняються в найскладнішому становищі.
Наслідок: частина проєктів буде закрита, консолідована або продана сильнішим конкурентам.
На цьому етапі немає достатніх підстав оголошувати будь-який сценарій гарантованим. Також китайська корекція не доводить, що глобальна ШІ-бульбашка вже лопнула: американський, китайський та інші технологічні ринки мають різні структури попиту й капіталу.
DECISION — чекліст інвестора
Перш ніж вкладати гроші в компанію, пов’язану зі ШІ, перевірте:
☐ Продукт: хто платить за нього й навіщо?
☐ Фінанси: чи зростають виручка, маржа та грошовий потік?
☐ Оцінка: які очікування вже закладені в ціну акцій?
☐ Конкуренція: чи має компанія перевагу, яку важко скопіювати?
☐ Капітальні витрати: скільки грошей потрібно для підтримки й масштабування бізнесу?
☐ Геополітика: чи залежить компанія від експортних ринків, технологічних обмежень або державних рішень?
☐ Стрес-тест: що станеться, якщо доходи виявляться на 20–30% нижчими за прогноз?
☐ Особистий ризик: чи витримає ваш бюджет суттєве падіння інвестиції без загрози базовим потребам?
Не купуйте лише тому, що ціна вже впала на 40%. Зниження котирувань не є доказом недооціненості. Але й не відкидайте технологію лише через падіння її акцій.
ВИСНОВОК DVA
Китайський ШІ-бум демонструє фундаментальне правило ринку: інновація, успішний бізнес і вигідна інвестиція — це три різні речі.
Технологія може змінювати економіку, компанія може створювати корисний продукт, а її акції водночас можуть коштувати дорожче за обґрунтовану економічну вартість.
Падіння STAR 50 приблизно на 40% і скорочення ринкової вартості на $480 млрд — серйозний сигнал про перегляд очікувань. Але справжній тест для сектору попереду: чи зможуть компанії перетворити масштабні інвестиції в ШІ на стійкі прибутки.
Для інвестора завдання полягає не в тому, щоб передбачити кожен рух ринку. Воно полягає в тому, щоб розуміти механізм, перевіряти факти й не ризикувати капіталом лише через страх пропустити тренд.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Aİ #ШІ #INVESTING #RISK
#ETH #USDT #CXMT
DVA ANALYTICS • FACT -> MECHANISM -> ECONOMICS -> GAME THEORY -> RISK -> SCENARIOS -> DECISION
FACT — технологічний бум зіткнувся з реальністю
26 жовтня 2026 року Reuters повідомило про різке падіння китайських акцій, пов’язаних зі штучним інтелектом і напівпровідниками. Індекс STAR 50 втратив близько 40% менш ніж за чотири місяці, а сукупна ринкова вартість відповідного сегмента скоротилася приблизно на $480 млрд. Водночас індекс CSI 300 опустився приблизно на 20% від червневого максимуму. Це різні індекси, які відображають різні сегменти китайського фондового ринку. "Reuters" (https://www.reuters.com/world/china/china-ai-bubble-has-already-burst-2026-10-26/).
За оцінкою Goldman Sachs, наведеною в жовтні, акції китайських компаній, пов’язаних зі ШІ, становили близько 42% сукупної капіталізації ринків материкового Китаю та Гонконгу й забезпечували 57% обсягу торгів. Від початку 2025 року зростання котирувань та нові розміщення акцій додали цьому сегменту майже $5 трлн ринкової вартості.
Це демонструє масштаб інвестиційного захоплення ШІ. Але цифра $480 млрд означає скорочення ринкової оцінки, а не те, що саме стільки готівки було вилучено з ринку або що кожен інвестор втратив пропорційну суму.
Головне питання: чи втратив ШІ свою технологічну перспективу — чи інвестори просто заплатили за неї надто високу ціну?
MECHANISM — як формується й лопається бульбашка
Інвестиційна бульбашка не обов’язково починається з обману. Часто її основою стає справжня інновація, навколо якої формуються надмірні очікування.
Механізм має п’ять етапів:
1. Інновація. Технологія демонструє потенціал змінити цілі галузі.
2. Очікування. Інвестори починають оцінювати компанії за майбутніми доходами, які ще не підтверджені.
3. Приплив капіталу. Попит піднімає котирування, а зростання ціни залучає нових покупців.
4. Розрив між ціною та результатами. Капіталізація зростає швидше, ніж прибутки, грошові потоки та реальний попит.
5. Переоцінка. Зміна очікувань спричиняє продажі, а падіння котирувань підсилює негативні настрої.
Саме останній етап ми спостерігаємо на китайському ринку.
Важливий нюанс: немає обов’язкової єдиної події, яка запускає обвал. Коли оцінки стають надмірними, достатньо кількох негативних факторів, щоб інвестори одночасно змінили поведінку.
ECONOMICS — чому перспективний сектор може стати невигідною інвестицією
Розвиток ШІ потребує величезних капіталовкладень: виробництва чипів, будівництва дата-центрів, електроенергії, систем охолодження, мережевого обладнання та постійного вдосконалення моделей.
Проте витрати виникають сьогодні, а прибутки можуть з’явитися значно пізніше.
Розглянемо умовний приклад.
Компанія інвестує $10 млрд в інфраструктуру. Якщо її бізнес не забезпечує достатнього завантаження потужностей і стабільного попиту, витрати на обслуговування активів можуть виявитися вищими за очікувані доходи. Навіть технологічно успішний проєкт тоді не гарантує високої рентабельності.
Для інвестора важливі чотири показники:
· Виручка: чи готові клієнти регулярно платити за продукт?
· Маржа: яка частина доходу залишається після операційних витрат?
· Вільний грошовий потік: чи генерує бізнес гроші після капітальних витрат?
· Оцінка компанії: скільки майбутнього зростання вже враховано в ціні акцій?
Останній пункт принциповий. Навіть сильна компанія може бути невигідною інвестицією, якщо її придбали за ціною, яка передбачає майже бездоганне майбутнє.
GAME THEORY — чому натовп купує на піку
Уявімо інвестора, який вважає акції ШІ переоціненими. Він може продати їх, але тоді ризикує пропустити подальше зростання й поступитися конкурентам.
Інші учасники опиняються перед тією самою дилемою. У результаті люди продовжують купувати активи не лише через фундаментальні показники, а й тому, що очікують подальших покупок з боку інших.
Виникає самопідсилювальний цикл:
Зростання ціни → увага медіа → нові покупці → додатковий попит → ще вище ціна.
Але цей механізм працює і в протилежному напрямку:
Падіння ціни → страх втрат → продажі → посилення падіння → нові продажі.
Reuters наводить приклад Unitree — виробника робототехніки, чиє IPO викликало надзвичайний попит серед роздрібних інвесторів. Після початку торгів акції втратили приблизно половину вартості від своїх післялістингових рівнів.
Це не доводить, що сам бізнес втратив половину своєї економічної цінності. Але показує, наскільки сильно початкова ринкова ціна може залежати від ажіотажу.
RISK — чому корекція охопила різні компанії
Reuters виділяє кілька чинників, які посилили падіння.
1. Завищені оцінки. Частина компаній торгувалася за мультиплікаторами, що передбачали дуже високі темпи майбутнього зростання.
1. Податкові зобов’язання. Додаткові платежі могли стимулювати окремих інвесторів фіксувати прибутки та продавати активи.
1. Геополітичні обмеження. Побоювання щодо можливих заборон на використання китайського обладнання в закордонних дата-центрах посилили тиск на компанії, орієнтовані на експорт.
1. Регуляторні зміни. Жорсткіші вимоги до лістингу та заходи проти надмірної спекулятивної активності охолодили ринковий ажіотаж.
1. Конкуренція та ціни. Якщо виробники чипів і ШІ-обладнання почнуть агресивно знижувати ціни, їхні доходи можуть зростати повільніше за обсяги продажів.
Окремий сигнал — падіння акцій CXMT, китайського виробника DRAM-пам’яті, більш ніж на чверть за місяць. Також істотно знизилися котирування компаній MetaX і Moore Threads, пов’язаних із виробництвом напівпровідників.
Ці приклади свідчать про ширину корекції, але не означають, що всі компанії мають однакові фінансові проблеми.
SCENARIOS — що може відбутися далі
Сценарій 1. Здорова переоцінка.
Ринок відокремлює компанії з реальними доходами й конкурентними перевагами від бізнесів, які залежать переважно від очікувань.
Наслідок: сектор продовжує розвиватися, але капітал стає вибірковішим.
Сценарій 2. Тривала корекція.
Комерційне впровадження ШІ триває, проте прибутки зростають повільніше, ніж прогнозували інвестори. Капіталізація залишається під тиском.
Наслідок: навіть перспективні компанії можуть довго не повертатися до попередніх максимумів.
Сценарій 3. Глибше падіння.
Попит на обладнання слабшає, експортні обмеження посилюються, а конкуренція скорочує маржу. Компанії з високими витратами та залежністю від зовнішнього фінансування опиняються в найскладнішому становищі.
Наслідок: частина проєктів буде закрита, консолідована або продана сильнішим конкурентам.
На цьому етапі немає достатніх підстав оголошувати будь-який сценарій гарантованим. Також китайська корекція не доводить, що глобальна ШІ-бульбашка вже лопнула: американський, китайський та інші технологічні ринки мають різні структури попиту й капіталу.
DECISION — чекліст інвестора
Перш ніж вкладати гроші в компанію, пов’язану зі ШІ, перевірте:
☐ Продукт: хто платить за нього й навіщо?
☐ Фінанси: чи зростають виручка, маржа та грошовий потік?
☐ Оцінка: які очікування вже закладені в ціну акцій?
☐ Конкуренція: чи має компанія перевагу, яку важко скопіювати?
☐ Капітальні витрати: скільки грошей потрібно для підтримки й масштабування бізнесу?
☐ Геополітика: чи залежить компанія від експортних ринків, технологічних обмежень або державних рішень?
☐ Стрес-тест: що станеться, якщо доходи виявляться на 20–30% нижчими за прогноз?
☐ Особистий ризик: чи витримає ваш бюджет суттєве падіння інвестиції без загрози базовим потребам?
Не купуйте лише тому, що ціна вже впала на 40%. Зниження котирувань не є доказом недооціненості. Але й не відкидайте технологію лише через падіння її акцій.
ВИСНОВОК DVA
Китайський ШІ-бум демонструє фундаментальне правило ринку: інновація, успішний бізнес і вигідна інвестиція — це три різні речі.
Технологія може змінювати економіку, компанія може створювати корисний продукт, а її акції водночас можуть коштувати дорожче за обґрунтовану економічну вартість.
Падіння STAR 50 приблизно на 40% і скорочення ринкової вартості на $480 млрд — серйозний сигнал про перегляд очікувань. Але справжній тест для сектору попереду: чи зможуть компанії перетворити масштабні інвестиції в ШІ на стійкі прибутки.
Для інвестора завдання полягає не в тому, щоб передбачити кожен рух ринку. Воно полягає в тому, щоб розуміти механізм, перевіряти факти й не ризикувати капіталом лише через страх пропустити тренд.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Aİ #ШІ #INVESTING #RISK
#ETH #USDT #CXMT
1
17
Статья
Як перетворити аналітику на систему заробітку?Джессі Лівермор, теорія ігор і крипторинок: як перетворити аналітику на систему заробітку
DVA ANALYTICS • FACT -> MECHANISM -> GAME THEORY -> ECONOMICS -> RISK -> SCENARIOS -> DECISION
Як читати цю статтю
Це не набір сигналів на купівлю BTC чи ETH і не обіцянка швидкого заробітку. Це аналітично-пізнавальний посібник про те, як поєднати історичні принципи Джессі Лівермора, теорію ігор, управління ризиком і сучасні можливості криптобізнесу.
Мета — не вгадати наступний рух ринку, а навчитися перевіряти гіпотези, оцінювати власну перевагу та обмежувати ціну помилки.
FACT — $100 млн на краху 1929 року: легенда чи урок для сучасності?
Джессі Лівермор (Jesse Livermore) увійшов в історію фінансових ринків як спекулянт, який зумів отримати значний прибуток під час краху американського фондового ринку 1929 року. У популярних історичних описах його заробіток оцінюють приблизно у $100 млн. Цю суму варто сприймати як історичну оцінку, а не як точний аудований показник.
У 1940 році Лівермор опублікував книгу How to Trade in Stocks — «Як торгувати акціями». У ній він описав підходи до спостереження за ціною, визначення ключових точок ринку, підтвердження тренду, поступового збільшення прибуткових позицій і контролю збитків.
Його методи досі викликають дискусії. Одні трейдери вважають їх основою трендової торгівлі, інші наголошують, що історичні правила не можна механічно переносити на сучасні ринки.
Криптовалюти додають нові змінні: цілодобові торги, автоматизовані алгоритми, деривативи, ончейн-дані, DeFi, токенізацію реальних активів і штучний інтелект.
Проте головна проблема залишається незмінною: як відрізнити реальну ринкову можливість від власних очікувань і як зберегти капітал, якщо прогноз виявився неправильним?
Головна теза DVA: не потрібно копіювати історичні угоди Лівермора. Потрібно перетворити його принципи на перевірювані правила, доповнити їх теорією ігор та оцінювати не лише потенційний прибуток, а й ціну помилки.
MECHANISM — три принципи Лівермора, які можна перевірити
1. Pivot points — ключові точки зміни ринку
Пивот-пойнт у контексті трендової торгівлі — це зона, біля якої поведінка ціни може підтвердити зміну ринкового напрямку.
Наприклад, Bitcoin тривалий час торгується в певному діапазоні. Потім ціна виходить вище попереднього максимуму, обсяг торгів зростає, а ринок утримується над пробитим рівнем.
Це може свідчити про продовження висхідного руху. Проте один пробій не доводить, що почався новий довгостроковий тренд: рух може виявитися хибним.
Практичний принцип: не купувати лише тому, що актив здається дешевим, і не продавати лише тому, що він здається дорогим. Спочатку визначити умови входу та критерії, за яких гіпотеза вважається спростованою.
1. Pyramiding — збільшення прибуткової позиції
Пірамідинг — це поступове збільшення позиції, коли ринок рухається в очікуваному напрямку.
Наприклад, трейдер відкриває невелику позицію в BTC після підтвердженого пробою. Якщо рух продовжується, а початковий сценарій залишається чинним, він може додати частину запланованого обсягу.
Однак додавання кожні 5% або 7% зростання не є універсальним правилом. Відстань між додаваннями залежить від волатильності, структури ціни, ліквідності та загального ризику позиції.
Головне правило: збільшення позиції не повинно автоматично збільшувати допустимий збиток до неприйнятного рівня.
1. Дисципліна важливіша за прогноз
Можна правильно визначити напрямок ринку, але втратити капітал через надмірний розмір позиції, кредитне плече або нездатність визнати помилку.
Біографія Лівермора демонструє не лише можливості спекулятивної торгівлі, а й небезпеку фінансових втрат та психологічного тиску.
Тому торговий метод — це не тільки момент входу. Це повна система, яка визначає розмір позиції, вихід, максимальний збиток і правила поведінки після серії невдалих угод.
Як працює трендова стратегія на крипторинку
Уявімо умовний сценарій.
BTC консолідується, тобто коливається в діапазоні без чіткого напрямку. Частина учасників очікує падіння, інша — зростання. Ціна виходить вище верхньої межі діапазону, обсяг торгів збільшується, а наступні свічки утримуються вище рівня пробою.
Трендовий трейдер не зобов’язаний вгадувати, чи буде BTC дорожчим через місяць. Його завдання — визначити умови, за яких рух дає прийнятний потенційний результат відносно ризику.
Практична система може містити чотири елементи:
1. Структура ціни. Визначити попередні максимуми й мінімуми, напрямок тренду та зону можливого пробою.
2. Обсяг. Перевірити, чи супроводжується рух підвищеною торговою активністю. Обсяг не гарантує справжності пробою, але може бути додатковим сигналом.
3. Підтвердження. Визначити, чи утримується ціна за межами діапазону, чи повертається назад.
4. Спростування сценарію. До входу встановити умову, за якої початкове припущення вважається неправильним.
У сучасній криптоаналітиці можна додати фінансування ф’ючерсів, відкритий інтерес, ліквідації та ончейн-потоки. Але ці показники потрібно трактувати як додаткові свідчення, а не як безпомилкові передбачення.
Збільшення відкритого інтересу саме по собі не повідомляє, у який бік рухатиметься ціна. Переказ великої кількості BTC на біржу також не доводить, що власник уже вирішив продати актив.
GAME THEORY — ринок як взаємодія стратегічних учасників
Теорія ігор вивчає ситуації, у яких результат рішення залежить від дій інших учасників. На крипторинку це особливо важливо: різні групи мають різні цілі, часові горизонти та обмеження.
Хто перебуває по інший бік угоди?
Якщо трейдер купує BTC, продавцем може бути короткостроковий спекулянт, інвестор, який фіксує прибуток, учасник, що зменшує ризик, або маркетмейкер, який управляє запасом активів.
Не обов’язково, що продавець помиляється. Він може мати інший часовий горизонт або потребу в ліквідності.
Тому запитання «хто програє в моїй угоді?» часто менш корисне, ніж інше:
Яку інформацію або структурну перевагу я маю, за яких умов вона працює і що доведе, що моє припущення неправильне?
Рівновага Неша — не сигнал купувати чи продавати
Рівновага Неша — це ситуація, у якій жоден учасник не може поліпшити власний результат односторонньою зміною стратегії за незмінних стратегій інших учасників.
Це поняття допомагає аналізувати стимули та взаємозалежність рішень. Але вузький ціновий діапазон не обов’язково є рівновагою Неша в строгому математичному сенсі.
Для трейдера діапазон означає, що на певному часовому горизонті ціна не демонструє стійкого напрямку. Вихід із діапазону може змінити поведінку учасників, але не гарантує продовження руху.
Дилема в’язня, MEV і конкуренція за виконання ордерів
У децентралізованих фінансах порядок виконання транзакцій може створювати економічні переваги для певних учасників.
MEV — максимальна витягувана вартість — пов’язана з можливістю отримувати додаткову вигоду завдяки включенню, виключенню або зміні порядку транзакцій у блоці.
Окремі MEV-стратегії можуть погіршувати умови виконання для інших користувачів. Водночас не кожна арбітражна операція чи автоматизована стратегія є атакою: багато таких операцій допомагають вирівнювати ціни між ринками.
Теорія ігор допомагає побачити, що технологічна швидкість, доступ до даних, комісії та порядок транзакцій можуть бути не менш важливими, ніж правильний прогноз.
Чи є крипторинок грою з нульовою сумою?
Відповідь залежить від того, про який ринок ідеться.
· Спотовий ринок. Ринкова вартість активів може зростати або падати. Зростання капіталізації не означає, що кожен долар прибутку одного інвестора дорівнює реалізованому збитку іншого.
· Ф’ючерси та перпетуали. До торгових витрат прибуток за контрактом одного учасника приблизно відповідає збитку іншого. Після комісій і фінансування сукупний результат учасників може бути від’ємним.
· Арбітраж. Мета — використати цінові розбіжності, але після комісій, прослизання та ризику виконання угода може виявитися збитковою.
· Криптобізнес. Дохід виникає від продажу послуги або продукту. Він не обов’язково залежить від того, чи зростає ціна BTC.
Отже, не всі можливості в криптоекономіці потребують перемоги над іншим трейдером.
ECONOMICS — чотири моделі заробітку в криптоекономіці
Модель A. Трендова торгівля
Мета: отримувати частину підтверджених рухів ціни.
Інструменти: спотові BTC або ETH, правила входу й виходу, журнал угод, заздалегідь визначений ризик.
Перевага — не потрібно вгадувати точне дно чи вершину.
Недолік — хибні пробиття та боковий ринок можуть спричиняти повторні збитки. Прибутковість такої системи потрібно перевіряти на даних після врахування торгових витрат.
Модель B. Довгострокове накопичення
Мета: поступово формувати позицію в активі, який інвестор готовий утримувати протягом тривалого часу.
Інструменти: регулярні покупки, розподіл капіталу, безпечне зберігання та визначений горизонт інвестування.
Перевага — менша потреба в щоденних торгових рішеннях.
Недолік — регулярне придбання не гарантує прибутку, а актив може довго залишатися нижче ціни купівлі. Важливо не вкладати кошти, необхідні для повсякденних витрат або фінансового резерву.
Модель C. Арбітраж та автоматизація
Мета: знаходити цінові розбіжності між майданчиками або використовувати формалізовані торгові правила.
Інструменти: API бірж, моніторинг котирувань, розрахунок комісій, тестування алгоритмів і контроль помилок виконання.
Перевага — частину процесів можна автоматизувати.
Недолік — конкуренція, затримки, технічні збої, обмеження виведення та зміна ліквідності можуть знищити очікувану перевагу. Сам факт наявності бота не створює прибуткової стратегії.
Модель D. Аналітичний криптобізнес
Мета: отримувати дохід за корисність досліджень, перевірок і цифрових інструментів.
Можливі продукти:
· Due diligence токенів: перевірка токеноміки, розподілу пропозиції, розблокувань, команди та економічної моделі.
· Моніторинг ончейн-активності: відстеження великих гаманців, потоків на біржі й змін концентрації активів — без автоматичного прирівнювання переказів до продажів.
· DeFi-аналітика: моніторинг ліквідності пулів, комісій, ризиків протоколів і залежності від зовнішніх сервісів.
· Дослідницькі звіти: регулярний аналіз ринків, проєктів, токенізації активів і регуляторних змін.
· Дашборди та сповіщення: автоматизоване відстеження показників, які допомагають користувачам контролювати ризики.
Важливо розмежовувати аналітичний огляд і повноцінний технічний аудит смартконтракту. Перевірка відкритих даних не замінює незалежного аудиту коду.
Для DVA ця модель може поєднуватися з дослідженням ринку: безкоштовні матеріали демонструють методологію, а платний продукт пропонує регулярну аналітику або конкретну послугу.
Потрібні прозорі джерела, розкриття комерційних зв’язків, захист даних клієнтів і відсутність обіцянок гарантованого прибутку. Комерційну життєздатність потрібно перевіряти через реальні звернення, оплати й повторні замовлення, а не лише через перегляди публікацій.
RISK — де стратегія може зламатися
Підхід Лівермора не можна вважати доведено прибутковим лише через його історичну репутацію. Результати технічних стратегій залежать від ринкового режиму, параметрів, торгових витрат і якості тестування.
Основні ризики:
Хибний пробій. Ціна виходить за ключовий рівень, але повертається в діапазон.
Пірамідинг. Збільшення позиції може посилити як прибуток, так і збиток, особливо якщо після додавання різко зміниться напрямок ринку.
Надмірний ризик. Ризикувати 10% капіталу в одній угоді — агресивний підхід. П’ять послідовних збитків по 10% від залишку капіталу зменшать його приблизно на 41%, навіть без кредитного плеча.
Кредитне плече. Навіть плече 3× не є універсально безпечним. Результат залежить від волатильності, маржі, ціни ліквідації та можливості виконати стоп-ордер.
Надмірне підлаштування під минуле. Якщо перебирати сотні параметрів, можна знайти конфігурацію, яка чудово виглядає на історичних даних, але не працює в майбутньому.
Психологічний тиск. Спроба відіграти втрати, страх пропустити рух і надмірна впевненість можуть зруйнувати навіть логічну торгову систему.
Тому практичний підхід для початківця — спочатку тестування без реальних коштів, потім невеликі спотові позиції та відмова від кредитного плеча до появи перевіреної статистики.
DECISION — практичний гайд із перевірки стратегії
Нижче — приклад навчального протоколу. Він не є рекомендацією купувати BTC зараз і не гарантує прибутковості.
Крок 1. Оберіть один ринок
Почніть із BTC/USDT. Визначте часовий горизонт, наприклад денний графік, і не змінюйте його довільно після кожної угоди.
Крок 2. Сформулюйте тестове правило
Наприклад:
· визначити максимум попередніх 20 денних свічок;
· дочекатися закриття свічки вище цього рівня;
· перевірити обсяг та загальну структуру ринку;
· відмовитися від входу, якщо потенційний збиток перевищує встановлений ліміт.
Період у 20 свічок — параметр для тестування, а не універсально оптимальне значення.
Крок 3. Розрахуйте допустимий збиток
Для початкового тестового протоколу можна розглянути ризик 0,5–1% капіталу на одну угоду. Це обережний орієнтир для моделювання, а не універсальна норма чи гарантія безпеки.
Припустімо, тестовий капітал становить 200 USDT.
· Ризик 0,5% — 1 USDT.
· Ризик 1% — 2 USDT.
Якщо відстань від входу до запланованого рівня виходу становить 4%, орієнтовний розмір позиції за ліміту ризику 2 USDT:
2 ÷ 0,04 = 50 USDT.
Це спрощений розрахунок. Він не враховує комісії, прослизання, розриви ціни та можливе виконання за гіршими умовами. Стоп-ордер також не гарантує виходу саме за вказаною ціною.
Крок 4. Додавайте до позиції лише за визначеними правилами
Пірамідинг не повинен бути автоматичним збільшенням ставки після кожного зростання на 5%.
Перед додаванням перевірте:
· чи зберігається початковий сценарій;
· чи не перевищить сукупний ризик установлений ліміт;
· чи є достатня ліквідність;
· чи не погіршується співвідношення потенційного прибутку до ризику.
Якщо ці умови не виконуються, відсутність додаткової угоди — повноцінне рішення.
Крок 5. Проведіть тестування
Зберіть щонайменше 50–100 історичних або паперових угод. Це не гарантує статистичної достатності, але дасть початковий матеріал для аналізу.
Фіксуйте:
· частку прибуткових угод;
· середній прибуток і середній збиток;
· результат після комісій;
· максимальне падіння капіталу;
· поведінку стратегії в різних ринкових режимах.
Перевірте правила на періоді, який не використовувався для їх налаштування. Якщо стратегія працює лише на одному історичному відрізку, це привід сумніватися в її надійності.
Крок 6. Перевірте економічну доцільність
Не кожна стратегія, яка показує позитивний результат у тесті, підходить для реальної торгівлі.
Враховуйте витрати, час на моніторинг, технічну складність, ризик біржі та альтернативну вартість капіталу.
Якщо очікувана перевага не витримує цих перевірок, не потрібно збільшувати вкладення лише заради того, щоб зробити систему прибутковою.
SCENARIOS — де можуть з’являтися можливості в криптоекономіці
Замість прогнозу конкретної ціни корисніше розглядати умови, за яких різні стратегії можуть бути доречними.
Сценарій A. Стійкий тренд. Правила пробою можуть бути корисними, якщо рух підтверджується структурою ціни та ліквідністю. Основні ризики — пізній вхід і різкий розворот.
Сценарій B. Боковий ринок. Часті пробої можуть виявлятися хибними. Для трендової стратегії це може бути несприятливий режим, у якому доцільніше зменшити активність або залишатися поза ринком.
Сценарій C. Зростання інституційного попиту на токенізовані активи. RWA може створювати нові продукти та інфраструктурні можливості. Проте зростання сегмента не гарантує зростання ціни кожного пов’язаного токена. Інвестиційна привабливість конкретного активу залежить від його економіки, прав власника, ліквідності та механізму отримання доходу.
Сценарій D. Розвиток автоматизованої аналітики. AI-агенти можуть допомагати збирати дані, відстежувати рівні, порівнювати показники й готувати звіти. Їхня користь залежить від якості джерел і правил перевірки; автоматизація не усуває помилок і не створює гарантованої торгової переваги.
Сценарій E. Попит на незалежну криптоаналітику. Користувачі можуть платити за перевірку проєктів, ризиків і ринкових тверджень. Це бізнес-гіпотеза, яку потрібно перевіряти через реальні звернення, оплати й повторні замовлення.
ВИСНОВОК DVA — від спекуляції до системного мислення
Джессі Лівермор важливий не тому, що знав майбутнє. Він цікавий як приклад спекулянта, який намагався систематизувати поведінку ціни, визначати ключові точки та використовувати рух ринку замість постійної боротьби з ним.
Теорія ігор доповнює цей підхід розумінням стимулів інших учасників. Управління ризиком визначає, скільки капіталу можна втратити, якщо гіпотеза виявиться неправильною. Бізнес-мислення відкриває ще один шлях: створювати корисні аналітичні продукти й отримувати дохід не лише від зміни курсу.
Жоден із цих інструментів не усуває невизначеності. Торгова стратегія має довести свою цінність на даних після врахування витрат. Бізнес-модель має підтвердити, що клієнти готові платити за запропоновану цінність.
Практична формула DVA:
ФАКТ → ГІПОТЕЗА → ПЕРЕВІРКА → РИЗИК → ТЕСТ → РІШЕННЯ.
Не копіювати легенду. Не вірити обіцянкам. Не плутати вдалу угоду з надійною системою.
DVA ANALYTICS — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#bitcoin #Crypto #GameTheory #trading #RWA #defi #DVA
Як перетворити аналітику на систему заробітку?
Джессі Лівермор, теорія ігор і крипторинок: як перетворити аналітику на систему заробітку
DVA ANALYTICS • FACT -> MECHANISM -> GAME THEORY -> ECONOMICS -> RISK -> SCENARIOS -> DECISION
Як читати цю статтю
Це не набір сигналів на купівлю BTC чи ETH і не обіцянка швидкого заробітку. Це аналітично-пізнавальний посібник про те, як поєднати історичні принципи Джессі Лівермора, теорію ігор, управління ризиком і сучасні можливості криптобізнесу.
Мета — не вгадати наступний рух ринку, а навчитися перевіряти гіпотези, оцінювати власну перевагу та обмежувати ціну помилки.
FACT — $100 млн на краху 1929 року: легенда чи урок для сучасності?
Джессі Лівермор (Jesse Livermore) увійшов в історію фінансових ринків як спекулянт, який зумів отримати значний прибуток під час краху американського фондового ринку 1929 року. У популярних історичних описах його заробіток оцінюють приблизно у $100 млн. Цю суму варто сприймати як історичну оцінку, а не як точний аудований показник.
У 1940 році Лівермор опублікував книгу How to Trade in Stocks — «Як торгувати акціями». У ній він описав підходи до спостереження за ціною, визначення ключових точок ринку, підтвердження тренду, поступового збільшення прибуткових позицій і контролю збитків.
Його методи досі викликають дискусії. Одні трейдери вважають їх основою трендової торгівлі, інші наголошують, що історичні правила не можна механічно переносити на сучасні ринки.
Криптовалюти додають нові змінні: цілодобові торги, автоматизовані алгоритми, деривативи, ончейн-дані, DeFi, токенізацію реальних активів і штучний інтелект.
Проте головна проблема залишається незмінною: як відрізнити реальну ринкову можливість від власних очікувань і як зберегти капітал, якщо прогноз виявився неправильним?
Головна теза DVA: не потрібно копіювати історичні угоди Лівермора. Потрібно перетворити його принципи на перевірювані правила, доповнити їх теорією ігор та оцінювати не лише потенційний прибуток, а й ціну помилки.
MECHANISM — три принципи Лівермора, які можна перевірити
1. Pivot points — ключові точки зміни ринку
Пивот-пойнт у контексті трендової торгівлі — це зона, біля якої поведінка ціни може підтвердити зміну ринкового напрямку.
Наприклад, Bitcoin тривалий час торгується в певному діапазоні. Потім ціна виходить вище попереднього максимуму, обсяг торгів зростає, а ринок утримується над пробитим рівнем.
Це може свідчити про продовження висхідного руху. Проте один пробій не доводить, що почався новий довгостроковий тренд: рух може виявитися хибним.
Практичний принцип: не купувати лише тому, що актив здається дешевим, і не продавати лише тому, що він здається дорогим. Спочатку визначити умови входу та критерії, за яких гіпотеза вважається спростованою.
1. Pyramiding — збільшення прибуткової позиції
Пірамідинг — це поступове збільшення позиції, коли ринок рухається в очікуваному напрямку.
Наприклад, трейдер відкриває невелику позицію в BTC після підтвердженого пробою. Якщо рух продовжується, а початковий сценарій залишається чинним, він може додати частину запланованого обсягу.
Однак додавання кожні 5% або 7% зростання не є універсальним правилом. Відстань між додаваннями залежить від волатильності, структури ціни, ліквідності та загального ризику позиції.
Головне правило: збільшення позиції не повинно автоматично збільшувати допустимий збиток до неприйнятного рівня.
1. Дисципліна важливіша за прогноз
Можна правильно визначити напрямок ринку, але втратити капітал через надмірний розмір позиції, кредитне плече або нездатність визнати помилку.
Біографія Лівермора демонструє не лише можливості спекулятивної торгівлі, а й небезпеку фінансових втрат та психологічного тиску.
Тому торговий метод — це не тільки момент входу. Це повна система, яка визначає розмір позиції, вихід, максимальний збиток і правила поведінки після серії невдалих угод.
Як працює трендова стратегія на крипторинку
Уявімо умовний сценарій.
BTC консолідується, тобто коливається в діапазоні без чіткого напрямку. Частина учасників очікує падіння, інша — зростання. Ціна виходить вище верхньої межі діапазону, обсяг торгів збільшується, а наступні свічки утримуються вище рівня пробою.
Трендовий трейдер не зобов’язаний вгадувати, чи буде BTC дорожчим через місяць. Його завдання — визначити умови, за яких рух дає прийнятний потенційний результат відносно ризику.
Практична система може містити чотири елементи:
1. Структура ціни. Визначити попередні максимуми й мінімуми, напрямок тренду та зону можливого пробою.
2. Обсяг. Перевірити, чи супроводжується рух підвищеною торговою активністю. Обсяг не гарантує справжності пробою, але може бути додатковим сигналом.
3. Підтвердження. Визначити, чи утримується ціна за межами діапазону, чи повертається назад.
4. Спростування сценарію. До входу встановити умову, за якої початкове припущення вважається неправильним.
У сучасній криптоаналітиці можна додати фінансування ф’ючерсів, відкритий інтерес, ліквідації та ончейн-потоки. Але ці показники потрібно трактувати як додаткові свідчення, а не як безпомилкові передбачення.
Збільшення відкритого інтересу саме по собі не повідомляє, у який бік рухатиметься ціна. Переказ великої кількості BTC на біржу також не доводить, що власник уже вирішив продати актив.
GAME THEORY — ринок як взаємодія стратегічних учасників
Теорія ігор вивчає ситуації, у яких результат рішення залежить від дій інших учасників. На крипторинку це особливо важливо: різні групи мають різні цілі, часові горизонти та обмеження.
Хто перебуває по інший бік угоди?
Якщо трейдер купує BTC, продавцем може бути короткостроковий спекулянт, інвестор, який фіксує прибуток, учасник, що зменшує ризик, або маркетмейкер, який управляє запасом активів.
Не обов’язково, що продавець помиляється. Він може мати інший часовий горизонт або потребу в ліквідності.
Тому запитання «хто програє в моїй угоді?» часто менш корисне, ніж інше:
Яку інформацію або структурну перевагу я маю, за яких умов вона працює і що доведе, що моє припущення неправильне?
Рівновага Неша — не сигнал купувати чи продавати
Рівновага Неша — це ситуація, у якій жоден учасник не може поліпшити власний результат односторонньою зміною стратегії за незмінних стратегій інших учасників.
Це поняття допомагає аналізувати стимули та взаємозалежність рішень. Але вузький ціновий діапазон не обов’язково є рівновагою Неша в строгому математичному сенсі.
Для трейдера діапазон означає, що на певному часовому горизонті ціна не демонструє стійкого напрямку. Вихід із діапазону може змінити поведінку учасників, але не гарантує продовження руху.
Дилема в’язня, MEV і конкуренція за виконання ордерів
У децентралізованих фінансах порядок виконання транзакцій може створювати економічні переваги для певних учасників.
MEV — максимальна витягувана вартість — пов’язана з можливістю отримувати додаткову вигоду завдяки включенню, виключенню або зміні порядку транзакцій у блоці.
Окремі MEV-стратегії можуть погіршувати умови виконання для інших користувачів. Водночас не кожна арбітражна операція чи автоматизована стратегія є атакою: багато таких операцій допомагають вирівнювати ціни між ринками.
Теорія ігор допомагає побачити, що технологічна швидкість, доступ до даних, комісії та порядок транзакцій можуть бути не менш важливими, ніж правильний прогноз.
Чи є крипторинок грою з нульовою сумою?
Відповідь залежить від того, про який ринок ідеться.
· Спотовий ринок. Ринкова вартість активів може зростати або падати. Зростання капіталізації не означає, що кожен долар прибутку одного інвестора дорівнює реалізованому збитку іншого.
· Ф’ючерси та перпетуали. До торгових витрат прибуток за контрактом одного учасника приблизно відповідає збитку іншого. Після комісій і фінансування сукупний результат учасників може бути від’ємним.
· Арбітраж. Мета — використати цінові розбіжності, але після комісій, прослизання та ризику виконання угода може виявитися збитковою.
· Криптобізнес. Дохід виникає від продажу послуги або продукту. Він не обов’язково залежить від того, чи зростає ціна BTC.
Отже, не всі можливості в криптоекономіці потребують перемоги над іншим трейдером.
ECONOMICS — чотири моделі заробітку в криптоекономіці
Модель A. Трендова торгівля
Мета: отримувати частину підтверджених рухів ціни.
Інструменти: спотові BTC або ETH, правила входу й виходу, журнал угод, заздалегідь визначений ризик.
Перевага — не потрібно вгадувати точне дно чи вершину.
Недолік — хибні пробиття та боковий ринок можуть спричиняти повторні збитки. Прибутковість такої системи потрібно перевіряти на даних після врахування торгових витрат.
Модель B. Довгострокове накопичення
Мета: поступово формувати позицію в активі, який інвестор готовий утримувати протягом тривалого часу.
Інструменти: регулярні покупки, розподіл капіталу, безпечне зберігання та визначений горизонт інвестування.
Перевага — менша потреба в щоденних торгових рішеннях.
Недолік — регулярне придбання не гарантує прибутку, а актив може довго залишатися нижче ціни купівлі. Важливо не вкладати кошти, необхідні для повсякденних витрат або фінансового резерву.
Модель C. Арбітраж та автоматизація
Мета: знаходити цінові розбіжності між майданчиками або використовувати формалізовані торгові правила.
Інструменти: API бірж, моніторинг котирувань, розрахунок комісій, тестування алгоритмів і контроль помилок виконання.
Перевага — частину процесів можна автоматизувати.
Недолік — конкуренція, затримки, технічні збої, обмеження виведення та зміна ліквідності можуть знищити очікувану перевагу. Сам факт наявності бота не створює прибуткової стратегії.
Модель D. Аналітичний криптобізнес
Мета: отримувати дохід за корисність досліджень, перевірок і цифрових інструментів.
Можливі продукти:
· Due diligence токенів: перевірка токеноміки, розподілу пропозиції, розблокувань, команди та економічної моделі.
· Моніторинг ончейн-активності: відстеження великих гаманців, потоків на біржі й змін концентрації активів — без автоматичного прирівнювання переказів до продажів.
· DeFi-аналітика: моніторинг ліквідності пулів, комісій, ризиків протоколів і залежності від зовнішніх сервісів.
· Дослідницькі звіти: регулярний аналіз ринків, проєктів, токенізації активів і регуляторних змін.
· Дашборди та сповіщення: автоматизоване відстеження показників, які допомагають користувачам контролювати ризики.
Важливо розмежовувати аналітичний огляд і повноцінний технічний аудит смартконтракту. Перевірка відкритих даних не замінює незалежного аудиту коду.
Для DVA ця модель може поєднуватися з дослідженням ринку: безкоштовні матеріали демонструють методологію, а платний продукт пропонує регулярну аналітику або конкретну послугу.
Потрібні прозорі джерела, розкриття комерційних зв’язків, захист даних клієнтів і відсутність обіцянок гарантованого прибутку. Комерційну життєздатність потрібно перевіряти через реальні звернення, оплати й повторні замовлення, а не лише через перегляди публікацій.
RISK — де стратегія може зламатися
Підхід Лівермора не можна вважати доведено прибутковим лише через його історичну репутацію. Результати технічних стратегій залежать від ринкового режиму, параметрів, торгових витрат і якості тестування.
Основні ризики:
Хибний пробій. Ціна виходить за ключовий рівень, але повертається в діапазон.
Пірамідинг. Збільшення позиції може посилити як прибуток, так і збиток, особливо якщо після додавання різко зміниться напрямок ринку.
Надмірний ризик. Ризикувати 10% капіталу в одній угоді — агресивний підхід. П’ять послідовних збитків по 10% від залишку капіталу зменшать його приблизно на 41%, навіть без кредитного плеча.
Кредитне плече. Навіть плече 3× не є універсально безпечним. Результат залежить від волатильності, маржі, ціни ліквідації та можливості виконати стоп-ордер.
Надмірне підлаштування під минуле. Якщо перебирати сотні параметрів, можна знайти конфігурацію, яка чудово виглядає на історичних даних, але не працює в майбутньому.
Психологічний тиск. Спроба відіграти втрати, страх пропустити рух і надмірна впевненість можуть зруйнувати навіть логічну торгову систему.
Тому практичний підхід для початківця — спочатку тестування без реальних коштів, потім невеликі спотові позиції та відмова від кредитного плеча до появи перевіреної статистики.
DECISION — практичний гайд із перевірки стратегії
Нижче — приклад навчального протоколу. Він не є рекомендацією купувати BTC зараз і не гарантує прибутковості.
Крок 1. Оберіть один ринок
Почніть із BTC/USDT. Визначте часовий горизонт, наприклад денний графік, і не змінюйте його довільно після кожної угоди.
Крок 2. Сформулюйте тестове правило
Наприклад:
· визначити максимум попередніх 20 денних свічок;
· дочекатися закриття свічки вище цього рівня;
· перевірити обсяг та загальну структуру ринку;
· відмовитися від входу, якщо потенційний збиток перевищує встановлений ліміт.
Період у 20 свічок — параметр для тестування, а не універсально оптимальне значення.
Крок 3. Розрахуйте допустимий збиток
Для початкового тестового протоколу можна розглянути ризик 0,5–1% капіталу на одну угоду. Це обережний орієнтир для моделювання, а не універсальна норма чи гарантія безпеки.
Припустімо, тестовий капітал становить 200 USDT.
· Ризик 0,5% — 1 USDT.
· Ризик 1% — 2 USDT.
Якщо відстань від входу до запланованого рівня виходу становить 4%, орієнтовний розмір позиції за ліміту ризику 2 USDT:
2 ÷ 0,04 = 50 USDT.
Це спрощений розрахунок. Він не враховує комісії, прослизання, розриви ціни та можливе виконання за гіршими умовами. Стоп-ордер також не гарантує виходу саме за вказаною ціною.
Крок 4. Додавайте до позиції лише за визначеними правилами
Пірамідинг не повинен бути автоматичним збільшенням ставки після кожного зростання на 5%.
Перед додаванням перевірте:
· чи зберігається початковий сценарій;
· чи не перевищить сукупний ризик установлений ліміт;
· чи є достатня ліквідність;
· чи не погіршується співвідношення потенційного прибутку до ризику.
Якщо ці умови не виконуються, відсутність додаткової угоди — повноцінне рішення.
Крок 5. Проведіть тестування
Зберіть щонайменше 50–100 історичних або паперових угод. Це не гарантує статистичної достатності, але дасть початковий матеріал для аналізу.
Фіксуйте:
· частку прибуткових угод;
· середній прибуток і середній збиток;
· результат після комісій;
· максимальне падіння капіталу;
· поведінку стратегії в різних ринкових режимах.
Перевірте правила на періоді, який не використовувався для їх налаштування. Якщо стратегія працює лише на одному історичному відрізку, це привід сумніватися в її надійності.
Крок 6. Перевірте економічну доцільність
Не кожна стратегія, яка показує позитивний результат у тесті, підходить для реальної торгівлі.
Враховуйте витрати, час на моніторинг, технічну складність, ризик біржі та альтернативну вартість капіталу.
Якщо очікувана перевага не витримує цих перевірок, не потрібно збільшувати вкладення лише заради того, щоб зробити систему прибутковою.
SCENARIOS — де можуть з’являтися можливості в криптоекономіці
Замість прогнозу конкретної ціни корисніше розглядати умови, за яких різні стратегії можуть бути доречними.
Сценарій A. Стійкий тренд. Правила пробою можуть бути корисними, якщо рух підтверджується структурою ціни та ліквідністю. Основні ризики — пізній вхід і різкий розворот.
Сценарій B. Боковий ринок. Часті пробої можуть виявлятися хибними. Для трендової стратегії це може бути несприятливий режим, у якому доцільніше зменшити активність або залишатися поза ринком.
Сценарій C. Зростання інституційного попиту на токенізовані активи. RWA може створювати нові продукти та інфраструктурні можливості. Проте зростання сегмента не гарантує зростання ціни кожного пов’язаного токена. Інвестиційна привабливість конкретного активу залежить від його економіки, прав власника, ліквідності та механізму отримання доходу.
Сценарій D. Розвиток автоматизованої аналітики. AI-агенти можуть допомагати збирати дані, відстежувати рівні, порівнювати показники й готувати звіти. Їхня користь залежить від якості джерел і правил перевірки; автоматизація не усуває помилок і не створює гарантованої торгової переваги.
Сценарій E. Попит на незалежну криптоаналітику. Користувачі можуть платити за перевірку проєктів, ризиків і ринкових тверджень. Це бізнес-гіпотеза, яку потрібно перевіряти через реальні звернення, оплати й повторні замовлення.
ВИСНОВОК DVA — від спекуляції до системного мислення
Джессі Лівермор важливий не тому, що знав майбутнє. Він цікавий як приклад спекулянта, який намагався систематизувати поведінку ціни, визначати ключові точки та використовувати рух ринку замість постійної боротьби з ним.
Теорія ігор доповнює цей підхід розумінням стимулів інших учасників. Управління ризиком визначає, скільки капіталу можна втратити, якщо гіпотеза виявиться неправильною. Бізнес-мислення відкриває ще один шлях: створювати корисні аналітичні продукти й отримувати дохід не лише від зміни курсу.
Жоден із цих інструментів не усуває невизначеності. Торгова стратегія має довести свою цінність на даних після врахування витрат. Бізнес-модель має підтвердити, що клієнти готові платити за запропоновану цінність.
Практична формула DVA:
ФАКТ → ГІПОТЕЗА → ПЕРЕВІРКА → РИЗИК → ТЕСТ → РІШЕННЯ.
Не копіювати легенду. Не вірити обіцянкам. Не плутати вдалу угоду з надійною системою.
DVA ANALYTICS — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#bitcoin #Crypto #GameTheory #trading #RWA #defi #DVA
DVA ANALYTICS • FACT -> MECHANISM -> GAME THEORY -> ECONOMICS -> RISK -> SCENARIOS -> DECISION
Як читати цю статтю
Це не набір сигналів на купівлю BTC чи ETH і не обіцянка швидкого заробітку. Це аналітично-пізнавальний посібник про те, як поєднати історичні принципи Джессі Лівермора, теорію ігор, управління ризиком і сучасні можливості криптобізнесу.
Мета — не вгадати наступний рух ринку, а навчитися перевіряти гіпотези, оцінювати власну перевагу та обмежувати ціну помилки.
FACT — $100 млн на краху 1929 року: легенда чи урок для сучасності?
Джессі Лівермор (Jesse Livermore) увійшов в історію фінансових ринків як спекулянт, який зумів отримати значний прибуток під час краху американського фондового ринку 1929 року. У популярних історичних описах його заробіток оцінюють приблизно у $100 млн. Цю суму варто сприймати як історичну оцінку, а не як точний аудований показник.
У 1940 році Лівермор опублікував книгу How to Trade in Stocks — «Як торгувати акціями». У ній він описав підходи до спостереження за ціною, визначення ключових точок ринку, підтвердження тренду, поступового збільшення прибуткових позицій і контролю збитків.
Його методи досі викликають дискусії. Одні трейдери вважають їх основою трендової торгівлі, інші наголошують, що історичні правила не можна механічно переносити на сучасні ринки.
Криптовалюти додають нові змінні: цілодобові торги, автоматизовані алгоритми, деривативи, ончейн-дані, DeFi, токенізацію реальних активів і штучний інтелект.
Проте головна проблема залишається незмінною: як відрізнити реальну ринкову можливість від власних очікувань і як зберегти капітал, якщо прогноз виявився неправильним?
Головна теза DVA: не потрібно копіювати історичні угоди Лівермора. Потрібно перетворити його принципи на перевірювані правила, доповнити їх теорією ігор та оцінювати не лише потенційний прибуток, а й ціну помилки.
MECHANISM — три принципи Лівермора, які можна перевірити
1. Pivot points — ключові точки зміни ринку
Пивот-пойнт у контексті трендової торгівлі — це зона, біля якої поведінка ціни може підтвердити зміну ринкового напрямку.
Наприклад, Bitcoin тривалий час торгується в певному діапазоні. Потім ціна виходить вище попереднього максимуму, обсяг торгів зростає, а ринок утримується над пробитим рівнем.
Це може свідчити про продовження висхідного руху. Проте один пробій не доводить, що почався новий довгостроковий тренд: рух може виявитися хибним.
Практичний принцип: не купувати лише тому, що актив здається дешевим, і не продавати лише тому, що він здається дорогим. Спочатку визначити умови входу та критерії, за яких гіпотеза вважається спростованою.
1. Pyramiding — збільшення прибуткової позиції
Пірамідинг — це поступове збільшення позиції, коли ринок рухається в очікуваному напрямку.
Наприклад, трейдер відкриває невелику позицію в BTC після підтвердженого пробою. Якщо рух продовжується, а початковий сценарій залишається чинним, він може додати частину запланованого обсягу.
Однак додавання кожні 5% або 7% зростання не є універсальним правилом. Відстань між додаваннями залежить від волатильності, структури ціни, ліквідності та загального ризику позиції.
Головне правило: збільшення позиції не повинно автоматично збільшувати допустимий збиток до неприйнятного рівня.
1. Дисципліна важливіша за прогноз
Можна правильно визначити напрямок ринку, але втратити капітал через надмірний розмір позиції, кредитне плече або нездатність визнати помилку.
Біографія Лівермора демонструє не лише можливості спекулятивної торгівлі, а й небезпеку фінансових втрат та психологічного тиску.
Тому торговий метод — це не тільки момент входу. Це повна система, яка визначає розмір позиції, вихід, максимальний збиток і правила поведінки після серії невдалих угод.
Як працює трендова стратегія на крипторинку
Уявімо умовний сценарій.
BTC консолідується, тобто коливається в діапазоні без чіткого напрямку. Частина учасників очікує падіння, інша — зростання. Ціна виходить вище верхньої межі діапазону, обсяг торгів збільшується, а наступні свічки утримуються вище рівня пробою.
Трендовий трейдер не зобов’язаний вгадувати, чи буде BTC дорожчим через місяць. Його завдання — визначити умови, за яких рух дає прийнятний потенційний результат відносно ризику.
Практична система може містити чотири елементи:
1. Структура ціни. Визначити попередні максимуми й мінімуми, напрямок тренду та зону можливого пробою.
2. Обсяг. Перевірити, чи супроводжується рух підвищеною торговою активністю. Обсяг не гарантує справжності пробою, але може бути додатковим сигналом.
3. Підтвердження. Визначити, чи утримується ціна за межами діапазону, чи повертається назад.
4. Спростування сценарію. До входу встановити умову, за якої початкове припущення вважається неправильним.
У сучасній криптоаналітиці можна додати фінансування ф’ючерсів, відкритий інтерес, ліквідації та ончейн-потоки. Але ці показники потрібно трактувати як додаткові свідчення, а не як безпомилкові передбачення.
Збільшення відкритого інтересу саме по собі не повідомляє, у який бік рухатиметься ціна. Переказ великої кількості BTC на біржу також не доводить, що власник уже вирішив продати актив.
GAME THEORY — ринок як взаємодія стратегічних учасників
Теорія ігор вивчає ситуації, у яких результат рішення залежить від дій інших учасників. На крипторинку це особливо важливо: різні групи мають різні цілі, часові горизонти та обмеження.
Хто перебуває по інший бік угоди?
Якщо трейдер купує BTC, продавцем може бути короткостроковий спекулянт, інвестор, який фіксує прибуток, учасник, що зменшує ризик, або маркетмейкер, який управляє запасом активів.
Не обов’язково, що продавець помиляється. Він може мати інший часовий горизонт або потребу в ліквідності.
Тому запитання «хто програє в моїй угоді?» часто менш корисне, ніж інше:
Яку інформацію або структурну перевагу я маю, за яких умов вона працює і що доведе, що моє припущення неправильне?
Рівновага Неша — не сигнал купувати чи продавати
Рівновага Неша — це ситуація, у якій жоден учасник не може поліпшити власний результат односторонньою зміною стратегії за незмінних стратегій інших учасників.
Це поняття допомагає аналізувати стимули та взаємозалежність рішень. Але вузький ціновий діапазон не обов’язково є рівновагою Неша в строгому математичному сенсі.
Для трейдера діапазон означає, що на певному часовому горизонті ціна не демонструє стійкого напрямку. Вихід із діапазону може змінити поведінку учасників, але не гарантує продовження руху.
Дилема в’язня, MEV і конкуренція за виконання ордерів
У децентралізованих фінансах порядок виконання транзакцій може створювати економічні переваги для певних учасників.
MEV — максимальна витягувана вартість — пов’язана з можливістю отримувати додаткову вигоду завдяки включенню, виключенню або зміні порядку транзакцій у блоці.
Окремі MEV-стратегії можуть погіршувати умови виконання для інших користувачів. Водночас не кожна арбітражна операція чи автоматизована стратегія є атакою: багато таких операцій допомагають вирівнювати ціни між ринками.
Теорія ігор допомагає побачити, що технологічна швидкість, доступ до даних, комісії та порядок транзакцій можуть бути не менш важливими, ніж правильний прогноз.
Чи є крипторинок грою з нульовою сумою?
Відповідь залежить від того, про який ринок ідеться.
· Спотовий ринок. Ринкова вартість активів може зростати або падати. Зростання капіталізації не означає, що кожен долар прибутку одного інвестора дорівнює реалізованому збитку іншого.
· Ф’ючерси та перпетуали. До торгових витрат прибуток за контрактом одного учасника приблизно відповідає збитку іншого. Після комісій і фінансування сукупний результат учасників може бути від’ємним.
· Арбітраж. Мета — використати цінові розбіжності, але після комісій, прослизання та ризику виконання угода може виявитися збитковою.
· Криптобізнес. Дохід виникає від продажу послуги або продукту. Він не обов’язково залежить від того, чи зростає ціна BTC.
Отже, не всі можливості в криптоекономіці потребують перемоги над іншим трейдером.
ECONOMICS — чотири моделі заробітку в криптоекономіці
Модель A. Трендова торгівля
Мета: отримувати частину підтверджених рухів ціни.
Інструменти: спотові BTC або ETH, правила входу й виходу, журнал угод, заздалегідь визначений ризик.
Перевага — не потрібно вгадувати точне дно чи вершину.
Недолік — хибні пробиття та боковий ринок можуть спричиняти повторні збитки. Прибутковість такої системи потрібно перевіряти на даних після врахування торгових витрат.
Модель B. Довгострокове накопичення
Мета: поступово формувати позицію в активі, який інвестор готовий утримувати протягом тривалого часу.
Інструменти: регулярні покупки, розподіл капіталу, безпечне зберігання та визначений горизонт інвестування.
Перевага — менша потреба в щоденних торгових рішеннях.
Недолік — регулярне придбання не гарантує прибутку, а актив може довго залишатися нижче ціни купівлі. Важливо не вкладати кошти, необхідні для повсякденних витрат або фінансового резерву.
Модель C. Арбітраж та автоматизація
Мета: знаходити цінові розбіжності між майданчиками або використовувати формалізовані торгові правила.
Інструменти: API бірж, моніторинг котирувань, розрахунок комісій, тестування алгоритмів і контроль помилок виконання.
Перевага — частину процесів можна автоматизувати.
Недолік — конкуренція, затримки, технічні збої, обмеження виведення та зміна ліквідності можуть знищити очікувану перевагу. Сам факт наявності бота не створює прибуткової стратегії.
Модель D. Аналітичний криптобізнес
Мета: отримувати дохід за корисність досліджень, перевірок і цифрових інструментів.
Можливі продукти:
· Due diligence токенів: перевірка токеноміки, розподілу пропозиції, розблокувань, команди та економічної моделі.
· Моніторинг ончейн-активності: відстеження великих гаманців, потоків на біржі й змін концентрації активів — без автоматичного прирівнювання переказів до продажів.
· DeFi-аналітика: моніторинг ліквідності пулів, комісій, ризиків протоколів і залежності від зовнішніх сервісів.
· Дослідницькі звіти: регулярний аналіз ринків, проєктів, токенізації активів і регуляторних змін.
· Дашборди та сповіщення: автоматизоване відстеження показників, які допомагають користувачам контролювати ризики.
Важливо розмежовувати аналітичний огляд і повноцінний технічний аудит смартконтракту. Перевірка відкритих даних не замінює незалежного аудиту коду.
Для DVA ця модель може поєднуватися з дослідженням ринку: безкоштовні матеріали демонструють методологію, а платний продукт пропонує регулярну аналітику або конкретну послугу.
Потрібні прозорі джерела, розкриття комерційних зв’язків, захист даних клієнтів і відсутність обіцянок гарантованого прибутку. Комерційну життєздатність потрібно перевіряти через реальні звернення, оплати й повторні замовлення, а не лише через перегляди публікацій.
RISK — де стратегія може зламатися
Підхід Лівермора не можна вважати доведено прибутковим лише через його історичну репутацію. Результати технічних стратегій залежать від ринкового режиму, параметрів, торгових витрат і якості тестування.
Основні ризики:
Хибний пробій. Ціна виходить за ключовий рівень, але повертається в діапазон.
Пірамідинг. Збільшення позиції може посилити як прибуток, так і збиток, особливо якщо після додавання різко зміниться напрямок ринку.
Надмірний ризик. Ризикувати 10% капіталу в одній угоді — агресивний підхід. П’ять послідовних збитків по 10% від залишку капіталу зменшать його приблизно на 41%, навіть без кредитного плеча.
Кредитне плече. Навіть плече 3× не є універсально безпечним. Результат залежить від волатильності, маржі, ціни ліквідації та можливості виконати стоп-ордер.
Надмірне підлаштування під минуле. Якщо перебирати сотні параметрів, можна знайти конфігурацію, яка чудово виглядає на історичних даних, але не працює в майбутньому.
Психологічний тиск. Спроба відіграти втрати, страх пропустити рух і надмірна впевненість можуть зруйнувати навіть логічну торгову систему.
Тому практичний підхід для початківця — спочатку тестування без реальних коштів, потім невеликі спотові позиції та відмова від кредитного плеча до появи перевіреної статистики.
DECISION — практичний гайд із перевірки стратегії
Нижче — приклад навчального протоколу. Він не є рекомендацією купувати BTC зараз і не гарантує прибутковості.
Крок 1. Оберіть один ринок
Почніть із BTC/USDT. Визначте часовий горизонт, наприклад денний графік, і не змінюйте його довільно після кожної угоди.
Крок 2. Сформулюйте тестове правило
Наприклад:
· визначити максимум попередніх 20 денних свічок;
· дочекатися закриття свічки вище цього рівня;
· перевірити обсяг та загальну структуру ринку;
· відмовитися від входу, якщо потенційний збиток перевищує встановлений ліміт.
Період у 20 свічок — параметр для тестування, а не універсально оптимальне значення.
Крок 3. Розрахуйте допустимий збиток
Для початкового тестового протоколу можна розглянути ризик 0,5–1% капіталу на одну угоду. Це обережний орієнтир для моделювання, а не універсальна норма чи гарантія безпеки.
Припустімо, тестовий капітал становить 200 USDT.
· Ризик 0,5% — 1 USDT.
· Ризик 1% — 2 USDT.
Якщо відстань від входу до запланованого рівня виходу становить 4%, орієнтовний розмір позиції за ліміту ризику 2 USDT:
2 ÷ 0,04 = 50 USDT.
Це спрощений розрахунок. Він не враховує комісії, прослизання, розриви ціни та можливе виконання за гіршими умовами. Стоп-ордер також не гарантує виходу саме за вказаною ціною.
Крок 4. Додавайте до позиції лише за визначеними правилами
Пірамідинг не повинен бути автоматичним збільшенням ставки після кожного зростання на 5%.
Перед додаванням перевірте:
· чи зберігається початковий сценарій;
· чи не перевищить сукупний ризик установлений ліміт;
· чи є достатня ліквідність;
· чи не погіршується співвідношення потенційного прибутку до ризику.
Якщо ці умови не виконуються, відсутність додаткової угоди — повноцінне рішення.
Крок 5. Проведіть тестування
Зберіть щонайменше 50–100 історичних або паперових угод. Це не гарантує статистичної достатності, але дасть початковий матеріал для аналізу.
Фіксуйте:
· частку прибуткових угод;
· середній прибуток і середній збиток;
· результат після комісій;
· максимальне падіння капіталу;
· поведінку стратегії в різних ринкових режимах.
Перевірте правила на періоді, який не використовувався для їх налаштування. Якщо стратегія працює лише на одному історичному відрізку, це привід сумніватися в її надійності.
Крок 6. Перевірте економічну доцільність
Не кожна стратегія, яка показує позитивний результат у тесті, підходить для реальної торгівлі.
Враховуйте витрати, час на моніторинг, технічну складність, ризик біржі та альтернативну вартість капіталу.
Якщо очікувана перевага не витримує цих перевірок, не потрібно збільшувати вкладення лише заради того, щоб зробити систему прибутковою.
SCENARIOS — де можуть з’являтися можливості в криптоекономіці
Замість прогнозу конкретної ціни корисніше розглядати умови, за яких різні стратегії можуть бути доречними.
Сценарій A. Стійкий тренд. Правила пробою можуть бути корисними, якщо рух підтверджується структурою ціни та ліквідністю. Основні ризики — пізній вхід і різкий розворот.
Сценарій B. Боковий ринок. Часті пробої можуть виявлятися хибними. Для трендової стратегії це може бути несприятливий режим, у якому доцільніше зменшити активність або залишатися поза ринком.
Сценарій C. Зростання інституційного попиту на токенізовані активи. RWA може створювати нові продукти та інфраструктурні можливості. Проте зростання сегмента не гарантує зростання ціни кожного пов’язаного токена. Інвестиційна привабливість конкретного активу залежить від його економіки, прав власника, ліквідності та механізму отримання доходу.
Сценарій D. Розвиток автоматизованої аналітики. AI-агенти можуть допомагати збирати дані, відстежувати рівні, порівнювати показники й готувати звіти. Їхня користь залежить від якості джерел і правил перевірки; автоматизація не усуває помилок і не створює гарантованої торгової переваги.
Сценарій E. Попит на незалежну криптоаналітику. Користувачі можуть платити за перевірку проєктів, ризиків і ринкових тверджень. Це бізнес-гіпотеза, яку потрібно перевіряти через реальні звернення, оплати й повторні замовлення.
ВИСНОВОК DVA — від спекуляції до системного мислення
Джессі Лівермор важливий не тому, що знав майбутнє. Він цікавий як приклад спекулянта, який намагався систематизувати поведінку ціни, визначати ключові точки та використовувати рух ринку замість постійної боротьби з ним.
Теорія ігор доповнює цей підхід розумінням стимулів інших учасників. Управління ризиком визначає, скільки капіталу можна втратити, якщо гіпотеза виявиться неправильною. Бізнес-мислення відкриває ще один шлях: створювати корисні аналітичні продукти й отримувати дохід не лише від зміни курсу.
Жоден із цих інструментів не усуває невизначеності. Торгова стратегія має довести свою цінність на даних після врахування витрат. Бізнес-модель має підтвердити, що клієнти готові платити за запропоновану цінність.
Практична формула DVA:
ФАКТ → ГІПОТЕЗА → ПЕРЕВІРКА → РИЗИК → ТЕСТ → РІШЕННЯ.
Не копіювати легенду. Не вірити обіцянкам. Не плутати вдалу угоду з надійною системою.
DVA ANALYTICS — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#bitcoin #Crypto #GameTheory #trading #RWA #defi #DVA
1
32
Статья
Коли уява стає джерелом страждання
Анатомія тривоги: чому ми переживаємо через те, чого може ніколи не статися
DVA ANALYTICS • ФАКТ -> МЕХАНІЗМ -> ПСИХОЛОГІЯ -> РИЗИК -> РІШЕННЯ
Коли уява стає джерелом страждання
Ми нерідко проживаємо події ще до того, як вони відбулися. Уявляємо погані новини, втрату близьких, фінансові труднощі, хвороби, невдачі. Подія ще не настала, а організм уже реагує так, ніби небезпека поруч.
Ми втомлюємося не лише від того, що відбувається насправді, а й від нескінченного потоку сценаріїв, які створює наша свідомість.
Але чи означає це, що всі наші переживання марні? Ні. Тривога може попереджати про реальну небезпеку. Проблема виникає тоді, коли можливість ми сприймаємо як неминучість, а припущення — як доведений факт.
1. ФАКТ — мозок прагне передбачати небезпеку
Людський мозок постійно оцінює навколишнє середовище, шукає закономірності та намагається передбачити майбутнє. Це важливий механізм виживання.
Нашим предкам було корисніше заздалегідь помітити можливу загрозу, ніж проігнорувати її. Тому увага людини схильна особливо чутливо реагувати на потенційні небезпеки.
Однак у сучасному світі загрозою для психіки може стати навіть подія, яка існує лише в уяві.
Ми думаємо: «А якщо я втрачу роботу?», «А якщо станеться щось із рідними?», «А якщо завтра все зміниться на гірше?»
Саме слово «якщо» відкриває безліч можливих сценаріїв. Але можливість події ще не є доказом того, що вона відбудеться.
1. МЕХАНІЗМ — як припущення перетворюється на переживання
Тривога часто розвивається за певним ланцюгом:
Невизначеність • тривожна думка • негативний сценарій • емоційна реакція • фізичне напруження.
Наприклад, людина не отримала відповіді на важливе повідомлення. Факт простий: відповіді поки немає.
Але свідомість може запропонувати інше пояснення: «На мене образилися», «Сталося щось погане», «Наші стосунки руйнуються».
Людина починає переживати через власну інтерпретацію, хоча справжня причина мовчання їй невідома.
Так виникає принципова різниця між подією та її поясненням.
· Факт: те, що можна перевірити.
· Припущення: можливе пояснення факту.
· Прогноз: оцінка того, що може статися.
· Страх: емоційна реакція на сприйняту загрозу.
Якщо не розрізняти ці поняття, думки можуть створювати враження реальності, якої насправді ще немає.
1. ПСИХОЛОГІЯ — чому негативні сценарії здаються переконливими
Є кілька психологічних механізмів, які посилюють тривогу.
Катастрофізація. Ми уявляємо найгірший результат і починаємо сприймати його як найбільш імовірний.
Негативне упередження. Загрози та неприємні події часто привертають більше уваги, ніж нейтральні або позитивні сигнали.
Непереносимість невизначеності. Нам важко залишатися в ситуації, коли немає однозначної відповіді. Тому мозок іноді віддає перевагу навіть негативному поясненню перед відсутністю пояснення.
Румінація. Людина знову й знову прокручує ті самі думки, намагаючись знайти рішення. Але повторення без нової інформації не обов'язково наближає до відповіді.
Так утворюється замкнене коло: ми переживаємо, щоб підготуватися до небезпеки, але надмірні переживання виснажують нас і ускладнюють тверезу оцінку ситуації.
Важливо пам'ятати: тривожна думка не є ознакою слабкості. Це досвід, з яким стикаються багато людей. Іноді тривога стає надмірною не через реальну величину загрози, а через спосіб, у який ми її оцінюємо.
1. РИЗИК — коли тривога починає керувати життям
Проблема полягає не тільки в неприємних емоціях. Тривале переживання може впливати на сон, концентрацію, стосунки, працездатність і здатність ухвалювати рішення.
Людина може:
· відкладати важливі кроки через страх помилки;
· відмовлятися від можливостей, перебільшуючи можливі втрати;
· постійно шукати запевнень, але ненадовго заспокоюватися;
· приймати поспішні рішення лише для того, щоб позбутися невизначеності;
· втрачати сили на сценарії, які не потребують жодних дій сьогодні.
Особливо небезпечно плутати спокій із бездіяльністю, а постійне хвилювання — з відповідальністю.
Можна ретельно підготуватися до ризику й водночас не дозволяти йому поглинати все життя.
І навпаки: можна багато переживати, але нічого не робити для зменшення реальної небезпеки.
Тривога не вимірює точність прогнозу. А кількість переживань не визначає якість підготовки.
1. РІШЕННЯ — як повернути контроль над власними думками
Мета не в тому, щоб ніколи не хвилюватися. Це нереалістично. Мета — навчитися розрізняти реальну проблему, невизначеність і сценарій, створений уявою.
Практичний алгоритм із шести кроків
Крок 1. Назвіть факт.
Запитайте себе: що саме сталося? Опишіть ситуацію одним-двома реченнями без припущень та емоційних оцінок.
Крок 2. Відокремте думку від реальності.
Замість «Я точно зазнаю невдачі» скажіть собі: «Я боюся невдачі, але поки не знаю, чим усе закінчиться».
Це не самообман і не заперечення небезпеки. Це точніше формулювання того, що вам відомо.
Крок 3. Перевірте ймовірність.
Які докази підтверджують ваш сценарій? Які факти йому суперечать? Які альтернативні пояснення існують?
Не потрібно штучно переконувати себе, що все буде добре. Потрібно оцінити ситуацію настільки об'єктивно, наскільки це можливо.
Крок 4. Визначте зону контролю.
Розділіть обставини на три категорії:
· те, що ви можете змінити;
· те, на що можете частково вплинути;
· те, чого не можете контролювати.
Спрямуйте основні зусилля на першу категорію, а для другої шукайте доступні важелі впливу.
Крок 5. Зробіть одну конкретну дію.
Якщо проблема реальна — складіть план. Перевірте інформацію, підготуйте документи, поговоріть із потрібною людиною, створіть фінансовий резерв або визначте наступний крок.
Якщо ж зараз нічого зробити не можна, зафіксуйте це й поверніться до питання в конкретний час, коли з'являться нові дані.
Крок 6. Поверніться до теперішнього.
Зверніть увагу на дихання, тіло, звуки довкола, прості повсякденні справи. Прогулянка, спілкування з близькими, відпочинок і нормальний сон допомагають відновлювати ресурси.
Якщо тривога тривалий час заважає спати, працювати або жити звичним життям, варто звернутися до фахівця з психічного здоров'я.
1. ФІЛОСОФІЯ — життя відбувається не в майбутньому
Людина здатна мислити про минуле й майбутнє, але її безпосереднє життя відбувається лише в теперішньому.
Минуле може навчити нас. Майбутнє може спрямувати наші зусилля. Але жодне з них не повинно повністю забирати в нас сьогоднішній день.
Жити тут і зараз — не означає ігнорувати небезпеку, відмовлятися від планів або безвідповідально ставитися до майбутнього.
Це означає діяти там, де дія можлива, готуватися там, де підготовка має сенс, і визнавати невизначеність там, де абсолютного контролю не існує.
Ми не можемо гарантувати собі безпроблемне завтра. Але можемо не віддавати уявним проблемам усе сьогодні.
Висновок DVA ANALYTICS
Не кожна тривожна думка є фактом. Не кожен можливий сценарій є прогнозом. І не кожен ризик потребує негайної реакції.
Перед тим як повірити власному страху, перевірте його. Перед тим як діяти під впливом емоцій, визначте реальну проблему. Перед тим як витрачати сили на неконтрольоване, знайдіть те, на що справді можете вплинути.
ФАКТ -> ПЕРЕВІРКА -> ОЦІНКА РИЗИКУ -> РІШЕННЯ.
Цей принцип працює не лише в аналітиці, фінансах чи управлінні. Він корисний і в повсякденному житті.
Адже психологічна стійкість — це не відсутність страху. Це здатність бачити різницю між тим, що відбувається, тим, чого ми боїмося, і тим, що ми можемо зробити.
Живіть тут і зараз. Плануйте майбутнє, але не дозволяйте йому забирати ваше сьогодення.
DVA ANALYTICS — факти без хайпу.
Матеріал має інформаційно-пізнавальний характер і не замінює індивідуальної психологічної допомоги.
#USDT #DVA #ETH #usd #BTC
Коли уява стає джерелом страждання
Анатомія тривоги: чому ми переживаємо через те, чого може ніколи не статися
DVA ANALYTICS • ФАКТ -> МЕХАНІЗМ -> ПСИХОЛОГІЯ -> РИЗИК -> РІШЕННЯ
Коли уява стає джерелом страждання
Ми нерідко проживаємо події ще до того, як вони відбулися. Уявляємо погані новини, втрату близьких, фінансові труднощі, хвороби, невдачі. Подія ще не настала, а організм уже реагує так, ніби небезпека поруч.
Ми втомлюємося не лише від того, що відбувається насправді, а й від нескінченного потоку сценаріїв, які створює наша свідомість.
Але чи означає це, що всі наші переживання марні? Ні. Тривога може попереджати про реальну небезпеку. Проблема виникає тоді, коли можливість ми сприймаємо як неминучість, а припущення — як доведений факт.
1. ФАКТ — мозок прагне передбачати небезпеку
Людський мозок постійно оцінює навколишнє середовище, шукає закономірності та намагається передбачити майбутнє. Це важливий механізм виживання.
Нашим предкам було корисніше заздалегідь помітити можливу загрозу, ніж проігнорувати її. Тому увага людини схильна особливо чутливо реагувати на потенційні небезпеки.
Однак у сучасному світі загрозою для психіки може стати навіть подія, яка існує лише в уяві.
Ми думаємо: «А якщо я втрачу роботу?», «А якщо станеться щось із рідними?», «А якщо завтра все зміниться на гірше?»
Саме слово «якщо» відкриває безліч можливих сценаріїв. Але можливість події ще не є доказом того, що вона відбудеться.
1. МЕХАНІЗМ — як припущення перетворюється на переживання
Тривога часто розвивається за певним ланцюгом:
Невизначеність • тривожна думка • негативний сценарій • емоційна реакція • фізичне напруження.
Наприклад, людина не отримала відповіді на важливе повідомлення. Факт простий: відповіді поки немає.
Але свідомість може запропонувати інше пояснення: «На мене образилися», «Сталося щось погане», «Наші стосунки руйнуються».
Людина починає переживати через власну інтерпретацію, хоча справжня причина мовчання їй невідома.
Так виникає принципова різниця між подією та її поясненням.
· Факт: те, що можна перевірити.
· Припущення: можливе пояснення факту.
· Прогноз: оцінка того, що може статися.
· Страх: емоційна реакція на сприйняту загрозу.
Якщо не розрізняти ці поняття, думки можуть створювати враження реальності, якої насправді ще немає.
1. ПСИХОЛОГІЯ — чому негативні сценарії здаються переконливими
Є кілька психологічних механізмів, які посилюють тривогу.
Катастрофізація. Ми уявляємо найгірший результат і починаємо сприймати його як найбільш імовірний.
Негативне упередження. Загрози та неприємні події часто привертають більше уваги, ніж нейтральні або позитивні сигнали.
Непереносимість невизначеності. Нам важко залишатися в ситуації, коли немає однозначної відповіді. Тому мозок іноді віддає перевагу навіть негативному поясненню перед відсутністю пояснення.
Румінація. Людина знову й знову прокручує ті самі думки, намагаючись знайти рішення. Але повторення без нової інформації не обов'язково наближає до відповіді.
Так утворюється замкнене коло: ми переживаємо, щоб підготуватися до небезпеки, але надмірні переживання виснажують нас і ускладнюють тверезу оцінку ситуації.
Важливо пам'ятати: тривожна думка не є ознакою слабкості. Це досвід, з яким стикаються багато людей. Іноді тривога стає надмірною не через реальну величину загрози, а через спосіб, у який ми її оцінюємо.
1. РИЗИК — коли тривога починає керувати життям
Проблема полягає не тільки в неприємних емоціях. Тривале переживання може впливати на сон, концентрацію, стосунки, працездатність і здатність ухвалювати рішення.
Людина може:
· відкладати важливі кроки через страх помилки;
· відмовлятися від можливостей, перебільшуючи можливі втрати;
· постійно шукати запевнень, але ненадовго заспокоюватися;
· приймати поспішні рішення лише для того, щоб позбутися невизначеності;
· втрачати сили на сценарії, які не потребують жодних дій сьогодні.
Особливо небезпечно плутати спокій із бездіяльністю, а постійне хвилювання — з відповідальністю.
Можна ретельно підготуватися до ризику й водночас не дозволяти йому поглинати все життя.
І навпаки: можна багато переживати, але нічого не робити для зменшення реальної небезпеки.
Тривога не вимірює точність прогнозу. А кількість переживань не визначає якість підготовки.
1. РІШЕННЯ — як повернути контроль над власними думками
Мета не в тому, щоб ніколи не хвилюватися. Це нереалістично. Мета — навчитися розрізняти реальну проблему, невизначеність і сценарій, створений уявою.
Практичний алгоритм із шести кроків
Крок 1. Назвіть факт.
Запитайте себе: що саме сталося? Опишіть ситуацію одним-двома реченнями без припущень та емоційних оцінок.
Крок 2. Відокремте думку від реальності.
Замість «Я точно зазнаю невдачі» скажіть собі: «Я боюся невдачі, але поки не знаю, чим усе закінчиться».
Це не самообман і не заперечення небезпеки. Це точніше формулювання того, що вам відомо.
Крок 3. Перевірте ймовірність.
Які докази підтверджують ваш сценарій? Які факти йому суперечать? Які альтернативні пояснення існують?
Не потрібно штучно переконувати себе, що все буде добре. Потрібно оцінити ситуацію настільки об'єктивно, наскільки це можливо.
Крок 4. Визначте зону контролю.
Розділіть обставини на три категорії:
· те, що ви можете змінити;
· те, на що можете частково вплинути;
· те, чого не можете контролювати.
Спрямуйте основні зусилля на першу категорію, а для другої шукайте доступні важелі впливу.
Крок 5. Зробіть одну конкретну дію.
Якщо проблема реальна — складіть план. Перевірте інформацію, підготуйте документи, поговоріть із потрібною людиною, створіть фінансовий резерв або визначте наступний крок.
Якщо ж зараз нічого зробити не можна, зафіксуйте це й поверніться до питання в конкретний час, коли з'являться нові дані.
Крок 6. Поверніться до теперішнього.
Зверніть увагу на дихання, тіло, звуки довкола, прості повсякденні справи. Прогулянка, спілкування з близькими, відпочинок і нормальний сон допомагають відновлювати ресурси.
Якщо тривога тривалий час заважає спати, працювати або жити звичним життям, варто звернутися до фахівця з психічного здоров'я.
1. ФІЛОСОФІЯ — життя відбувається не в майбутньому
Людина здатна мислити про минуле й майбутнє, але її безпосереднє життя відбувається лише в теперішньому.
Минуле може навчити нас. Майбутнє може спрямувати наші зусилля. Але жодне з них не повинно повністю забирати в нас сьогоднішній день.
Жити тут і зараз — не означає ігнорувати небезпеку, відмовлятися від планів або безвідповідально ставитися до майбутнього.
Це означає діяти там, де дія можлива, готуватися там, де підготовка має сенс, і визнавати невизначеність там, де абсолютного контролю не існує.
Ми не можемо гарантувати собі безпроблемне завтра. Але можемо не віддавати уявним проблемам усе сьогодні.
Висновок DVA ANALYTICS
Не кожна тривожна думка є фактом. Не кожен можливий сценарій є прогнозом. І не кожен ризик потребує негайної реакції.
Перед тим як повірити власному страху, перевірте його. Перед тим як діяти під впливом емоцій, визначте реальну проблему. Перед тим як витрачати сили на неконтрольоване, знайдіть те, на що справді можете вплинути.
ФАКТ -> ПЕРЕВІРКА -> ОЦІНКА РИЗИКУ -> РІШЕННЯ.
Цей принцип працює не лише в аналітиці, фінансах чи управлінні. Він корисний і в повсякденному житті.
Адже психологічна стійкість — це не відсутність страху. Це здатність бачити різницю між тим, що відбувається, тим, чого ми боїмося, і тим, що ми можемо зробити.
Живіть тут і зараз. Плануйте майбутнє, але не дозволяйте йому забирати ваше сьогодення.
DVA ANALYTICS — факти без хайпу.
Матеріал має інформаційно-пізнавальний характер і не замінює індивідуальної психологічної допомоги.
#USDT #DVA #ETH #usd #BTC
DVA ANALYTICS • ФАКТ -> МЕХАНІЗМ -> ПСИХОЛОГІЯ -> РИЗИК -> РІШЕННЯ
Коли уява стає джерелом страждання
Ми нерідко проживаємо події ще до того, як вони відбулися. Уявляємо погані новини, втрату близьких, фінансові труднощі, хвороби, невдачі. Подія ще не настала, а організм уже реагує так, ніби небезпека поруч.
Ми втомлюємося не лише від того, що відбувається насправді, а й від нескінченного потоку сценаріїв, які створює наша свідомість.
Але чи означає це, що всі наші переживання марні? Ні. Тривога може попереджати про реальну небезпеку. Проблема виникає тоді, коли можливість ми сприймаємо як неминучість, а припущення — як доведений факт.
1. ФАКТ — мозок прагне передбачати небезпеку
Людський мозок постійно оцінює навколишнє середовище, шукає закономірності та намагається передбачити майбутнє. Це важливий механізм виживання.
Нашим предкам було корисніше заздалегідь помітити можливу загрозу, ніж проігнорувати її. Тому увага людини схильна особливо чутливо реагувати на потенційні небезпеки.
Однак у сучасному світі загрозою для психіки може стати навіть подія, яка існує лише в уяві.
Ми думаємо: «А якщо я втрачу роботу?», «А якщо станеться щось із рідними?», «А якщо завтра все зміниться на гірше?»
Саме слово «якщо» відкриває безліч можливих сценаріїв. Але можливість події ще не є доказом того, що вона відбудеться.
1. МЕХАНІЗМ — як припущення перетворюється на переживання
Тривога часто розвивається за певним ланцюгом:
Невизначеність • тривожна думка • негативний сценарій • емоційна реакція • фізичне напруження.
Наприклад, людина не отримала відповіді на важливе повідомлення. Факт простий: відповіді поки немає.
Але свідомість може запропонувати інше пояснення: «На мене образилися», «Сталося щось погане», «Наші стосунки руйнуються».
Людина починає переживати через власну інтерпретацію, хоча справжня причина мовчання їй невідома.
Так виникає принципова різниця між подією та її поясненням.
· Факт: те, що можна перевірити.
· Припущення: можливе пояснення факту.
· Прогноз: оцінка того, що може статися.
· Страх: емоційна реакція на сприйняту загрозу.
Якщо не розрізняти ці поняття, думки можуть створювати враження реальності, якої насправді ще немає.
1. ПСИХОЛОГІЯ — чому негативні сценарії здаються переконливими
Є кілька психологічних механізмів, які посилюють тривогу.
Катастрофізація. Ми уявляємо найгірший результат і починаємо сприймати його як найбільш імовірний.
Негативне упередження. Загрози та неприємні події часто привертають більше уваги, ніж нейтральні або позитивні сигнали.
Непереносимість невизначеності. Нам важко залишатися в ситуації, коли немає однозначної відповіді. Тому мозок іноді віддає перевагу навіть негативному поясненню перед відсутністю пояснення.
Румінація. Людина знову й знову прокручує ті самі думки, намагаючись знайти рішення. Але повторення без нової інформації не обов'язково наближає до відповіді.
Так утворюється замкнене коло: ми переживаємо, щоб підготуватися до небезпеки, але надмірні переживання виснажують нас і ускладнюють тверезу оцінку ситуації.
Важливо пам'ятати: тривожна думка не є ознакою слабкості. Це досвід, з яким стикаються багато людей. Іноді тривога стає надмірною не через реальну величину загрози, а через спосіб, у який ми її оцінюємо.
1. РИЗИК — коли тривога починає керувати життям
Проблема полягає не тільки в неприємних емоціях. Тривале переживання може впливати на сон, концентрацію, стосунки, працездатність і здатність ухвалювати рішення.
Людина може:
· відкладати важливі кроки через страх помилки;
· відмовлятися від можливостей, перебільшуючи можливі втрати;
· постійно шукати запевнень, але ненадовго заспокоюватися;
· приймати поспішні рішення лише для того, щоб позбутися невизначеності;
· втрачати сили на сценарії, які не потребують жодних дій сьогодні.
Особливо небезпечно плутати спокій із бездіяльністю, а постійне хвилювання — з відповідальністю.
Можна ретельно підготуватися до ризику й водночас не дозволяти йому поглинати все життя.
І навпаки: можна багато переживати, але нічого не робити для зменшення реальної небезпеки.
Тривога не вимірює точність прогнозу. А кількість переживань не визначає якість підготовки.
1. РІШЕННЯ — як повернути контроль над власними думками
Мета не в тому, щоб ніколи не хвилюватися. Це нереалістично. Мета — навчитися розрізняти реальну проблему, невизначеність і сценарій, створений уявою.
Практичний алгоритм із шести кроків
Крок 1. Назвіть факт.
Запитайте себе: що саме сталося? Опишіть ситуацію одним-двома реченнями без припущень та емоційних оцінок.
Крок 2. Відокремте думку від реальності.
Замість «Я точно зазнаю невдачі» скажіть собі: «Я боюся невдачі, але поки не знаю, чим усе закінчиться».
Це не самообман і не заперечення небезпеки. Це точніше формулювання того, що вам відомо.
Крок 3. Перевірте ймовірність.
Які докази підтверджують ваш сценарій? Які факти йому суперечать? Які альтернативні пояснення існують?
Не потрібно штучно переконувати себе, що все буде добре. Потрібно оцінити ситуацію настільки об'єктивно, наскільки це можливо.
Крок 4. Визначте зону контролю.
Розділіть обставини на три категорії:
· те, що ви можете змінити;
· те, на що можете частково вплинути;
· те, чого не можете контролювати.
Спрямуйте основні зусилля на першу категорію, а для другої шукайте доступні важелі впливу.
Крок 5. Зробіть одну конкретну дію.
Якщо проблема реальна — складіть план. Перевірте інформацію, підготуйте документи, поговоріть із потрібною людиною, створіть фінансовий резерв або визначте наступний крок.
Якщо ж зараз нічого зробити не можна, зафіксуйте це й поверніться до питання в конкретний час, коли з'являться нові дані.
Крок 6. Поверніться до теперішнього.
Зверніть увагу на дихання, тіло, звуки довкола, прості повсякденні справи. Прогулянка, спілкування з близькими, відпочинок і нормальний сон допомагають відновлювати ресурси.
Якщо тривога тривалий час заважає спати, працювати або жити звичним життям, варто звернутися до фахівця з психічного здоров'я.
1. ФІЛОСОФІЯ — життя відбувається не в майбутньому
Людина здатна мислити про минуле й майбутнє, але її безпосереднє життя відбувається лише в теперішньому.
Минуле може навчити нас. Майбутнє може спрямувати наші зусилля. Але жодне з них не повинно повністю забирати в нас сьогоднішній день.
Жити тут і зараз — не означає ігнорувати небезпеку, відмовлятися від планів або безвідповідально ставитися до майбутнього.
Це означає діяти там, де дія можлива, готуватися там, де підготовка має сенс, і визнавати невизначеність там, де абсолютного контролю не існує.
Ми не можемо гарантувати собі безпроблемне завтра. Але можемо не віддавати уявним проблемам усе сьогодні.
Висновок DVA ANALYTICS
Не кожна тривожна думка є фактом. Не кожен можливий сценарій є прогнозом. І не кожен ризик потребує негайної реакції.
Перед тим як повірити власному страху, перевірте його. Перед тим як діяти під впливом емоцій, визначте реальну проблему. Перед тим як витрачати сили на неконтрольоване, знайдіть те, на що справді можете вплинути.
ФАКТ -> ПЕРЕВІРКА -> ОЦІНКА РИЗИКУ -> РІШЕННЯ.
Цей принцип працює не лише в аналітиці, фінансах чи управлінні. Він корисний і в повсякденному житті.
Адже психологічна стійкість — це не відсутність страху. Це здатність бачити різницю між тим, що відбувається, тим, чого ми боїмося, і тим, що ми можемо зробити.
Живіть тут і зараз. Плануйте майбутнє, але не дозволяйте йому забирати ваше сьогодення.
DVA ANALYTICS — факти без хайпу.
Матеріал має інформаційно-пізнавальний характер і не замінює індивідуальної психологічної допомоги.
#USDT #DVA #ETH #usd #BTC
1
48
Статья
Анатомія розчиненняАнатомія розчинення: як ілюзія значущості людей, простору та смислів зникає зсередини самої себе
Аналітично-пізнавальна стаття
DVA ANALYTICS • ФАКТ -> МЕХАНІЗМ -> ПСИХОЛОГІЯ -> ФІЛОСОФІЯ -> РИЗИК -> РІШЕННЯ
Парадокс спонтанного згасання
Існує поширене уявлення, що звільнення від внутрішніх прив’язаностей потребує постійних зусиль. Потрібно працювати над собою, аналізувати минуле, відпускати людей, змінювати оточення, шукати нові смисли й контролювати власні думки.
Однак спостереження за роботою свідомості відкриває інший механізм. Іноді внутрішня прив’язаність зникає без спеціального рішення. Те, що раніше здавалося надзвичайно важливим, поступово втрачає емоційну вагу. Діалоги більше не викликають потреби повертатися до них, слова перестають зачіпати, а певні люди та обставини більше не займають центральне місце у внутрішньому світі.
Ніби закінчується плівка в проєкторі: екран залишається, але конкретний фільм більше не відтворюється.
Що відбувається в цей момент? Чому деякі сюжети утримують нашу увагу роками, а потім раптом стають байдужими? Чи справді ми звільняємося від самої реальності, чи лише від способу, у який її сприймали?
Щоб відповісти на ці питання, необхідно розглянути механіку залучення, природу смислових прив’язаностей, процес вичерпання повторюваних сюжетів і межі того, що ми називаємо чистим усвідомленням.
I. Механіка залучення: чому ілюзія значущості утримується
1. Ілюзія значущості уявного обсягу
Людська свідомість постійно виокремлює фрагменти реальності. З безлічі подій, людей, розмов і вражень вона виділяє окремі сюжети, надаючи їм різного ступеня значущості.
Іноді це відбувається відповідно до реальних обставин. В інших випадках певна людина, конфлікт або очікування набувають непропорційно великої ваги.
Одна розмова може прокручуватися в пам’яті десятки разів. Коротке повідомлення може породжувати цілу систему припущень. Незавершений конфлікт здатний займати думки навіть тоді, коли його учасники давно припинили спілкування.
Виникає своєрідна петля самопідтримання: увага виділяє певний сюжет, сюжет викликає емоційну реакцію, емоція посилює його суб’єктивну значущість, а підвищена значущість змушує повертатися до нього знову.
Так формується відчуття, ніби цей сюжет займає величезний простір у нашому житті.
Проте його психологічний обсяг не обов’язково відповідає об’єктивній значущості.
Чим більше уваги ми вкладаємо в певну історію, тим значущішою вона може здаватися. Але інтенсивність переживання ще не доводить, що сам об’єкт має таку саму вагу.
1. Семантичні гачки: конструкція, яка утримує сюжет
Кожна внутрішня історія складається не лише з фактів. Вона містить слова, оцінки, емоції, очікування та припущення про те, що повинно було статися.
Слова «важливо», «винен», «повинен», «зрадив», «не зрозумів», «має пояснити» можуть перетворювати звичайну подію на тривалий внутрішній конфлікт.
Наприклад, людина не відповіла на повідомлення. Це факт.
Але свідомість може побудувати навколо нього цілу конструкцію: мене ігнорують, мене не поважають, я не маю значення, потрібно домогтися пояснення.
Подія залишається тією самою, але її інтерпретація створює додатковий емоційний простір.
Це і є семантичні гачки — значення, за які чіпляється увага.
Метафора клею добре передає цей механізм. Слова не мають однакової емоційної сили для всіх людей. Їхній вплив залежить від особистого досвіду, переконань, очікувань і контексту.
Отже, утримує нас не тільки сама подія, а й система значень, яку ми з нею пов’язали.
1. Чому повторення здається пошуком відповіді
Людський розум прагне завершеності. Якщо подія залишається незрозумілою, ми намагаємося відновити її причини, передбачити наслідки або знайти пояснення поведінки інших людей.
Цей процес може бути корисним, доки аналіз дає нову інформацію або допомагає прийняти рішення.
Проблема виникає тоді, коли нових даних немає, але думки продовжують рухатися по тому самому колу.
Людина може вважати, що наближається до розв’язання проблеми, хоча насправді лише повторно активує вже знайомі інтерпретації.
Зовні це виглядає як інтенсивна розумова діяльність. Усередині ж може відбуватися відтворення одного й того самого сценарію.
Саме так формується ментальна пастка: увага підтримує сюжет, а сюжет знову вимагає уваги.
II. Механіка вичерпання: як смисл втрачає свою силу
1. Момент прозорості
Будь-яка повторювана історія може втратити здатність породжувати новизну.
Людина багаторазово аналізує конфлікт, переглядає можливі пояснення, уявляє альтернативні результати й поступово виявляє, що чергове повернення до ситуації нічого не змінює.
Те, що раніше здавалося складним і багатозначним, починає виглядати передбачуваним.
Виникає відчуття прозорості: механізм сюжету стає помітнішим за сам сюжет.
Людина вже бачить не лише слова співрозмовника, а й власні очікування. Не лише образу, а й потребу отримати визнання. Не лише конфлікт, а й повторювану спробу подумки змінити те, що вже відбулося.
У певний момент стає зрозуміло: нової відповіді тут може більше не бути.
Це не обов’язково свідоме рішення припинити думати. Іноді змінюється сама емоційна привабливість повторення.
Важливо, однак, не плутати психологічне вичерпання з універсальним законом. Не кожен сюжет зникає сам собою, і не кожна повторювана думка є беззмістовною. Деякі проблеми потребують нової інформації, розмови або конкретних дій.
1. Розчинення клею: коли слова перестають зачіпати
Наступний етап можна описати як ослаблення емоційних зв’язків між подією та її інтерпретацією.
Раніше певне слово викликало гнів. Тепер воно сприймається як звичайний звук або висловлювання.
Раніше мовчання іншої людини породжувало тривогу. Тепер воно не змушує негайно шукати пояснення.
Раніше незгода сприймалася як загроза власній цінності. Тепер вона може залишатися просто незгодою.
Що змінилося?
Не обов’язково зовнішня реальність. Змінилося значення, яке свідомість автоматично надавала події.
Людина починає розрізняти факт та інтерпретацію, власні почуття й обставини, які ці почуття викликали. Вона може помічати емоційну реакцію, не дозволяючи їй повністю визначати подальшу поведінку.
Саме це можна назвати розчиненням клею.
Смисл перестає утримувати увагу не тому, що слова зникають, а тому, що слабшає автоматична залежність від їхнього значення.
Іноді цей процес відбувається поступово. Іноді після важливого усвідомлення зміна відчувається майже миттєво.
1. Оголення порожнечі: де закінчується об’єкт і починається інтерпретація
Коли звичні смислові конструкції слабшають, людина може відчути дивну нейтральність.
Те, що раніше викликало сильну реакцію, стає звичайним. У ситуації більше не відчувається колишньої драматичності. Вона ніби втрачає внутрішній обсяг.
Цей досвід можна описати як оголення порожнечі.
Проте порожнеча тут не обов’язково означає відсутність реальності. Радше йдеться про відсутність колишнього емоційного навантаження.
Людина, яку ми ідеалізували, залишається людиною зі своїми особливостями, обмеженнями й мотивами. Конфлікт залишається фактом минулого. Слова зберігають своє значення в мовленні.
Але вони більше не зобов’язані займати весь внутрішній простір.
Можна сказати, що людина перестає сприймати власну інтерпретацію як єдино можливу реальність.
Це не нігілізм і не твердження, що нічого не має значення. Це розуміння того, що суб’єктивна значущість формується за участю нашої свідомості й може змінюватися.
III. Автоматичне згасання: чому іноді не потрібно нічого руйнувати
1. Схлопування кадру
Коли сюжет втрачає емоційну силу, слабшає й потреба постійно його відтворювати.
Людина може більше не шукати зустрічей, не повертатися до старих діалогів, не очікувати вибачень і не витрачати час на уявні суперечки.
Зовні це іноді виглядає так, ніби простір сам собою змінився. Люди відійшли на другий план, колишні цілі втратили актуальність, а звичне оточення перестало визначати внутрішній стан.
Метафора проєктора допомагає зрозуміти цей процес.
Екран — це поле переживання. Кадри — окремі думки, образи й історії. Увага та емоційна залученість підтримують відтворення певного сюжету.
Коли сюжет втрачає актуальність, його відтворення слабшає. Екран залишається, але конкретний фільм більше не є центром уваги.
Водночас ця метафора має межі. У реальному житті відсутність внутрішньої прив’язаності не означає, що люди автоматично зникнуть із нашого оточення або що зовнішні обставини розв’яжуться самі.
Іноді достатньо внутрішньої зміни. В інших випадках необхідно встановити межі, припинити шкідливу взаємодію, виконати зобов’язання або прийняти практичне рішення.
Відпускання не завжди потребує боротьби, але воно не скасовує відповідальності за власні дії.
1. Наступний кадр: чому процес не обов’язково завершується назавжди
Після згасання одного сюжету може з’явитися інший.
Людина, яка перестала залежати від чужого схвалення, може почати надмірно залежати від власних досягнень. Та, яка звільнилася від старого конфлікту, може згодом зосередитися на новому. Замість одного набору очікувань виникає інший.
Це не означає, що попереднє усвідомлення було марним. Воно показує, що свідомість постійно створює й переглядає значення.
Відповідно, розчинення прив’язаності не обов’язково є остаточною точкою, після якої більше ніколи не виникає емоційних реакцій.
Радше це здатність знову помічати, як формується внутрішній сюжет, і не сприймати його автоматично як абсолютну істину.
В одному випадку процес потребує часу. В іншому достатньо змінити погляд на ситуацію. Іноді ж необхідно спочатку подбати про безпеку, здоров’я або базові життєві потреби, перш ніж емоційна напруга почне зменшуватися.
Свобода тут полягає не в тому, щоб назавжди припинити появу думок, а в тому, щоб не ставати заручником кожної з них.
IV. Природа усвідомлення: що залишається після згасання сюжету
1. Чисте усвідомлення: досвід і філософська інтерпретація
У моменти глибокої внутрішньої тиші людина може відчувати, що думки й емоції приходять і зникають, тоді як сама здатність помічати їх залишається.
Це спостереження лежить в основі багатьох медитативних практик і філософських традицій.
Думка про минуле виникає, розгортається й слабшає. Емоція змінює інтенсивність. Враження від іншої людини переглядається. Але здатність помічати ці зміни зберігається протягом конкретного досвіду.
Звідси постає образ чистого усвідомлення — простору, у якому виникають і зникають усі переживання.
Метафора екрана передає цю ідею: кадри змінюються, але екран не є жодним окремим кадром.
Проте необхідно розрізняти безпосереднє спостереження та висновок про природу свідомості.
Те, що людина переживає думки як мінливі явища, не доводить, що існує окреме, абсолютно незмінне усвідомлення, незалежне від мозку, тіла та зовнішнього світу.
Це вже філософська або духовна інтерпретація, щодо якої немає загальноприйнятої наукової відповіді.
Але практична цінність самого спостереження зберігається: ми можемо навчитися помічати думки, не ототожнюючи себе повністю з їхнім змістом.
1. «Усе просто є»: що насправді означає ця формула
Фраза «Усе просто є. Усе вже абсолютно так» може виражати стан прийняття, за якого людина припиняє нескінченно сперечатися з фактом того, що вже відбулося.
Це не означає, що будь-які обставини правильні, справедливі або незмінні.
Прийняття факту не дорівнює схваленню факту.
Можна визнати, що певна людина вчинила несправедливо, і водночас перестати витрачати роки на внутрішній діалог із нею. Можна прийняти власну помилку й виправити її наслідки. Можна визнати обмеженість своїх можливостей і спрямувати сили туди, де вони справді впливають на результат.
У цьому розумінні «усе просто є» — не заклик до пасивності, а спосіб припинити марне заперечення реальності.
Ми не завжди можемо змінити те, що сталося. Проте можемо змінити власну реакцію, подальші рішення й ставлення до того, що відбувається зараз.
V. Ризики хибного розуміння: коли звільнення перетворюється на нову пастку
Ідея розчинення ілюзій може бути корисною, але її буквальне або надмірне трактування створює кілька ризиків.
Перший ризик — плутати спокій із байдужістю.
Емоційна тиша не завжди означає усвідомленість. Вона може бути наслідком втоми, виснаження або захисного відсторонення. Важливо оцінювати не лише відсутність реакції, а й загальний стан людини, її здатність відчувати, мислити та діяти.
Другий ризик — відмовлятися від відповідальності.
Якщо будь-яку проблему оголосити ілюзією, можна перестати вирішувати реальні конфлікти, нехтувати зобов’язаннями або залишатися в небезпечних обставинах. Усвідомленість не повинна замінювати практичні дії там, де вони необхідні.
Третій ризик — знецінювати людей.
Те, що наші інтерпретації можуть бути помилковими, не означає, що інші люди не мають власних почуттів, потреб і прав. Зменшення особистої прив’язаності не виправдовує жорстокості або байдужості до наслідків власної поведінки.
Четвертий ризик — створити нову ілюзію.
Людина може почати пишатися своєю нібито повною свободою від прив’язаностей і намагатися підтримувати образ того, хто перебуває «поза грою». Тоді прагнення позбутися ілюзій саме стає новою прив’язаністю.
Тому головний критерій не в тому, наскільки беземоційним стає наше життя, а в тому, наскільки вільно ми можемо сприймати реальність, визнавати помилки та приймати обґрунтовані рішення.
VI. Практичний алгоритм: як перестати підживлювати ментальну пастку
Наведена модель може бути застосована до конфліктів, незавершених стосунків, нав’язливого аналізу минулого й ситуацій, у яких увага непропорційно довго зосереджена на одному сюжеті.
Крок 1. Визначте сюжет.
Запитайте себе: що саме утримує мою увагу? Людина, образа, невизначеність, страх, очікування вибачення чи бажання довести власну правоту?
Називання проблеми допомагає перейти від розмитого переживання до конкретного предмета аналізу.
Крок 2. Відокремте факт від історії про нього.
Запишіть, що достеменно відомо, а що є припущенням. Не намагайтеся відразу замінити негативну інтерпретацію позитивною. Достатньо визнати, що можливих пояснень може бути декілька.
Крок 3. Знайдіть семантичні гачки.
Які слова або переконання постійно повертають вас до сюжету? «Я повинен отримати відповідь», «він має зрозуміти», «я не можу залишити це без пояснення», «усе мало бути інакше».
Перевірте, чи справді ці вимоги допомагають розв’язати проблему, чи лише підтримують внутрішню напругу.
Крок 4. Перевірте, чи є нова інформація.
Якщо кожне повторне обмірковування приводить до тих самих висновків, запитайте себе, чи є сенс продовжувати цей аналіз. Якщо потрібна конкретна дія, визначте її. Якщо змінити минуле неможливо, визнайте це обмеження.
Крок 5. Розрізніть те, що залежить від вас, і те, що не залежить.
Ви можете встановлювати межі, змінювати власну поведінку, просити про пояснення, припиняти контакт або виправляти свої помилки.
Ви не можете гарантувати чужого розуміння, змусити іншу людину змінитися чи повернути минуле в бажаній формі.
Крок 6. Не примушуйте себе відпускати.
Спроба силоміць припинити думки може лише посилити зосередженість на них. Натомість можна помітити думку, визнати пов’язане з нею почуття й не продовжувати автоматично звичний внутрішній діалог.
Крок 7. Поверніть увагу до життя.
Спрямуйте час та енергію на конкретні справи, спілкування, відпочинок і цілі, які мають актуальне значення. Якщо переживання залишаються нав’язливими, виснажують або істотно порушують повсякденне життя, варто розглянути можливість професійної психологічної допомоги.
Мета цього алгоритму — не стерти минуле й не усунути всі емоції. Вона полягає в тому, щоб повернути собі свободу вибору.
VII. Аналітична модель розчинення
Аналітичну модель розчинення можна подати не таблицею, а послідовністю речень. На етапі залучення увага фіксується на певному сюжеті та надає йому значущості, унаслідок чого цей сюжет займає центральне місце. Далі відбувається закріплення: емоції, очікування та інтерпретації створюють смислові гачки. Потім настає повторення: знайомі думки активуються знову, і сюжет починає підтримувати сам себе. Згодом виникає вичерпання: новизна й корисність повторення зменшуються, а старі пояснення втрачають привабливість. Після цього відбувається розпізнавання: людина розмежовує факти та інтерпретації, і автоматична реакція слабшає. Далі настає згасання: емоційна залученість зменшується, і сюжет перестає домінувати. Нарешті починається новий цикл: виникають нові враження й значення, і свідомість продовжує взаємодіяти зі світом.
Ця послідовність описує можливий перебіг психологічних змін, а не універсальний закон. Етапи можуть переплітатися, повторюватися або відбуватися в іншому порядку.
Висновок. Свобода не в зникненні світу, а у зміні відносин із ним
Анатомія розчинення починається з простого спостереження: те, що ми переживаємо як величезний внутрішній простір, часто складається з уваги, пам’яті, емоцій, очікувань та інтерпретацій.
Ці елементи взаємно підсилюють один одного. Так формується суб’єктивна значущість, яка іноді стає непропорційною до реальних обставин.
Коли повторення перестає приносити нову інформацію, коли інтерпретації перестають сприйматися як абсолютна істина, а емоційні гачки слабшають, сюжет може втратити свою колишню владу.
Не обов’язково руйнувати все, що було важливим. Не потрібно заперечувати людей, минуле чи власні почуття. Іноді достатньо побачити, як саме вони утримували нашу увагу.
Тоді змінюється не обов’язково зовнішній світ, а спосіб нашої участі в ньому.
Ми можемо любити без ідеалізації, пам’ятати без нескінченного повернення, визнавати біль без перетворення його на єдину історію свого життя. Можемо приймати реальність, не відмовляючись від права її змінювати.
Чи існує за всіма переживаннями абсолютно незмінне чисте усвідомлення? Це залишається філософським питанням. Але для практичного звільнення не потрібно остаточно розв’язувати проблему природи свідомості.
Достатньо навчитися помічати, коли думка стає пасткою, коли інтерпретація підміняє факт, а минуле продовжує вимагати уваги без реальної користі.
Можливо, саме тут і починається справжня свобода: не в тому, щоб позбутися всіх сюжетів, а в тому, щоб більше не дозволяти жодному з них визначати весь простір нашого життя.
Сюжети виникають. Значення змінюються. Прив’язаності слабшають. Життя продовжується.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ETH #BTC #usdt #USDC✅
Анатомія розчинення
Анатомія розчинення: як ілюзія значущості людей, простору та смислів зникає зсередини самої себе
Аналітично-пізнавальна стаття
DVA ANALYTICS • ФАКТ -> МЕХАНІЗМ -> ПСИХОЛОГІЯ -> ФІЛОСОФІЯ -> РИЗИК -> РІШЕННЯ
Парадокс спонтанного згасання
Існує поширене уявлення, що звільнення від внутрішніх прив’язаностей потребує постійних зусиль. Потрібно працювати над собою, аналізувати минуле, відпускати людей, змінювати оточення, шукати нові смисли й контролювати власні думки.
Однак спостереження за роботою свідомості відкриває інший механізм. Іноді внутрішня прив’язаність зникає без спеціального рішення. Те, що раніше здавалося надзвичайно важливим, поступово втрачає емоційну вагу. Діалоги більше не викликають потреби повертатися до них, слова перестають зачіпати, а певні люди та обставини більше не займають центральне місце у внутрішньому світі.
Ніби закінчується плівка в проєкторі: екран залишається, але конкретний фільм більше не відтворюється.
Що відбувається в цей момент? Чому деякі сюжети утримують нашу увагу роками, а потім раптом стають байдужими? Чи справді ми звільняємося від самої реальності, чи лише від способу, у який її сприймали?
Щоб відповісти на ці питання, необхідно розглянути механіку залучення, природу смислових прив’язаностей, процес вичерпання повторюваних сюжетів і межі того, що ми називаємо чистим усвідомленням.
I. Механіка залучення: чому ілюзія значущості утримується
1. Ілюзія значущості уявного обсягу
Людська свідомість постійно виокремлює фрагменти реальності. З безлічі подій, людей, розмов і вражень вона виділяє окремі сюжети, надаючи їм різного ступеня значущості.
Іноді це відбувається відповідно до реальних обставин. В інших випадках певна людина, конфлікт або очікування набувають непропорційно великої ваги.
Одна розмова може прокручуватися в пам’яті десятки разів. Коротке повідомлення може породжувати цілу систему припущень. Незавершений конфлікт здатний займати думки навіть тоді, коли його учасники давно припинили спілкування.
Виникає своєрідна петля самопідтримання: увага виділяє певний сюжет, сюжет викликає емоційну реакцію, емоція посилює його суб’єктивну значущість, а підвищена значущість змушує повертатися до нього знову.
Так формується відчуття, ніби цей сюжет займає величезний простір у нашому житті.
Проте його психологічний обсяг не обов’язково відповідає об’єктивній значущості.
Чим більше уваги ми вкладаємо в певну історію, тим значущішою вона може здаватися. Але інтенсивність переживання ще не доводить, що сам об’єкт має таку саму вагу.
1. Семантичні гачки: конструкція, яка утримує сюжет
Кожна внутрішня історія складається не лише з фактів. Вона містить слова, оцінки, емоції, очікування та припущення про те, що повинно було статися.
Слова «важливо», «винен», «повинен», «зрадив», «не зрозумів», «має пояснити» можуть перетворювати звичайну подію на тривалий внутрішній конфлікт.
Наприклад, людина не відповіла на повідомлення. Це факт.
Але свідомість може побудувати навколо нього цілу конструкцію: мене ігнорують, мене не поважають, я не маю значення, потрібно домогтися пояснення.
Подія залишається тією самою, але її інтерпретація створює додатковий емоційний простір.
Це і є семантичні гачки — значення, за які чіпляється увага.
Метафора клею добре передає цей механізм. Слова не мають однакової емоційної сили для всіх людей. Їхній вплив залежить від особистого досвіду, переконань, очікувань і контексту.
Отже, утримує нас не тільки сама подія, а й система значень, яку ми з нею пов’язали.
1. Чому повторення здається пошуком відповіді
Людський розум прагне завершеності. Якщо подія залишається незрозумілою, ми намагаємося відновити її причини, передбачити наслідки або знайти пояснення поведінки інших людей.
Цей процес може бути корисним, доки аналіз дає нову інформацію або допомагає прийняти рішення.
Проблема виникає тоді, коли нових даних немає, але думки продовжують рухатися по тому самому колу.
Людина може вважати, що наближається до розв’язання проблеми, хоча насправді лише повторно активує вже знайомі інтерпретації.
Зовні це виглядає як інтенсивна розумова діяльність. Усередині ж може відбуватися відтворення одного й того самого сценарію.
Саме так формується ментальна пастка: увага підтримує сюжет, а сюжет знову вимагає уваги.
II. Механіка вичерпання: як смисл втрачає свою силу
1. Момент прозорості
Будь-яка повторювана історія може втратити здатність породжувати новизну.
Людина багаторазово аналізує конфлікт, переглядає можливі пояснення, уявляє альтернативні результати й поступово виявляє, що чергове повернення до ситуації нічого не змінює.
Те, що раніше здавалося складним і багатозначним, починає виглядати передбачуваним.
Виникає відчуття прозорості: механізм сюжету стає помітнішим за сам сюжет.
Людина вже бачить не лише слова співрозмовника, а й власні очікування. Не лише образу, а й потребу отримати визнання. Не лише конфлікт, а й повторювану спробу подумки змінити те, що вже відбулося.
У певний момент стає зрозуміло: нової відповіді тут може більше не бути.
Це не обов’язково свідоме рішення припинити думати. Іноді змінюється сама емоційна привабливість повторення.
Важливо, однак, не плутати психологічне вичерпання з універсальним законом. Не кожен сюжет зникає сам собою, і не кожна повторювана думка є беззмістовною. Деякі проблеми потребують нової інформації, розмови або конкретних дій.
1. Розчинення клею: коли слова перестають зачіпати
Наступний етап можна описати як ослаблення емоційних зв’язків між подією та її інтерпретацією.
Раніше певне слово викликало гнів. Тепер воно сприймається як звичайний звук або висловлювання.
Раніше мовчання іншої людини породжувало тривогу. Тепер воно не змушує негайно шукати пояснення.
Раніше незгода сприймалася як загроза власній цінності. Тепер вона може залишатися просто незгодою.
Що змінилося?
Не обов’язково зовнішня реальність. Змінилося значення, яке свідомість автоматично надавала події.
Людина починає розрізняти факт та інтерпретацію, власні почуття й обставини, які ці почуття викликали. Вона може помічати емоційну реакцію, не дозволяючи їй повністю визначати подальшу поведінку.
Саме це можна назвати розчиненням клею.
Смисл перестає утримувати увагу не тому, що слова зникають, а тому, що слабшає автоматична залежність від їхнього значення.
Іноді цей процес відбувається поступово. Іноді після важливого усвідомлення зміна відчувається майже миттєво.
1. Оголення порожнечі: де закінчується об’єкт і починається інтерпретація
Коли звичні смислові конструкції слабшають, людина може відчути дивну нейтральність.
Те, що раніше викликало сильну реакцію, стає звичайним. У ситуації більше не відчувається колишньої драматичності. Вона ніби втрачає внутрішній обсяг.
Цей досвід можна описати як оголення порожнечі.
Проте порожнеча тут не обов’язково означає відсутність реальності. Радше йдеться про відсутність колишнього емоційного навантаження.
Людина, яку ми ідеалізували, залишається людиною зі своїми особливостями, обмеженнями й мотивами. Конфлікт залишається фактом минулого. Слова зберігають своє значення в мовленні.
Але вони більше не зобов’язані займати весь внутрішній простір.
Можна сказати, що людина перестає сприймати власну інтерпретацію як єдино можливу реальність.
Це не нігілізм і не твердження, що нічого не має значення. Це розуміння того, що суб’єктивна значущість формується за участю нашої свідомості й може змінюватися.
III. Автоматичне згасання: чому іноді не потрібно нічого руйнувати
1. Схлопування кадру
Коли сюжет втрачає емоційну силу, слабшає й потреба постійно його відтворювати.
Людина може більше не шукати зустрічей, не повертатися до старих діалогів, не очікувати вибачень і не витрачати час на уявні суперечки.
Зовні це іноді виглядає так, ніби простір сам собою змінився. Люди відійшли на другий план, колишні цілі втратили актуальність, а звичне оточення перестало визначати внутрішній стан.
Метафора проєктора допомагає зрозуміти цей процес.
Екран — це поле переживання. Кадри — окремі думки, образи й історії. Увага та емоційна залученість підтримують відтворення певного сюжету.
Коли сюжет втрачає актуальність, його відтворення слабшає. Екран залишається, але конкретний фільм більше не є центром уваги.
Водночас ця метафора має межі. У реальному житті відсутність внутрішньої прив’язаності не означає, що люди автоматично зникнуть із нашого оточення або що зовнішні обставини розв’яжуться самі.
Іноді достатньо внутрішньої зміни. В інших випадках необхідно встановити межі, припинити шкідливу взаємодію, виконати зобов’язання або прийняти практичне рішення.
Відпускання не завжди потребує боротьби, але воно не скасовує відповідальності за власні дії.
1. Наступний кадр: чому процес не обов’язково завершується назавжди
Після згасання одного сюжету може з’явитися інший.
Людина, яка перестала залежати від чужого схвалення, може почати надмірно залежати від власних досягнень. Та, яка звільнилася від старого конфлікту, може згодом зосередитися на новому. Замість одного набору очікувань виникає інший.
Це не означає, що попереднє усвідомлення було марним. Воно показує, що свідомість постійно створює й переглядає значення.
Відповідно, розчинення прив’язаності не обов’язково є остаточною точкою, після якої більше ніколи не виникає емоційних реакцій.
Радше це здатність знову помічати, як формується внутрішній сюжет, і не сприймати його автоматично як абсолютну істину.
В одному випадку процес потребує часу. В іншому достатньо змінити погляд на ситуацію. Іноді ж необхідно спочатку подбати про безпеку, здоров’я або базові життєві потреби, перш ніж емоційна напруга почне зменшуватися.
Свобода тут полягає не в тому, щоб назавжди припинити появу думок, а в тому, щоб не ставати заручником кожної з них.
IV. Природа усвідомлення: що залишається після згасання сюжету
1. Чисте усвідомлення: досвід і філософська інтерпретація
У моменти глибокої внутрішньої тиші людина може відчувати, що думки й емоції приходять і зникають, тоді як сама здатність помічати їх залишається.
Це спостереження лежить в основі багатьох медитативних практик і філософських традицій.
Думка про минуле виникає, розгортається й слабшає. Емоція змінює інтенсивність. Враження від іншої людини переглядається. Але здатність помічати ці зміни зберігається протягом конкретного досвіду.
Звідси постає образ чистого усвідомлення — простору, у якому виникають і зникають усі переживання.
Метафора екрана передає цю ідею: кадри змінюються, але екран не є жодним окремим кадром.
Проте необхідно розрізняти безпосереднє спостереження та висновок про природу свідомості.
Те, що людина переживає думки як мінливі явища, не доводить, що існує окреме, абсолютно незмінне усвідомлення, незалежне від мозку, тіла та зовнішнього світу.
Це вже філософська або духовна інтерпретація, щодо якої немає загальноприйнятої наукової відповіді.
Але практична цінність самого спостереження зберігається: ми можемо навчитися помічати думки, не ототожнюючи себе повністю з їхнім змістом.
1. «Усе просто є»: що насправді означає ця формула
Фраза «Усе просто є. Усе вже абсолютно так» може виражати стан прийняття, за якого людина припиняє нескінченно сперечатися з фактом того, що вже відбулося.
Це не означає, що будь-які обставини правильні, справедливі або незмінні.
Прийняття факту не дорівнює схваленню факту.
Можна визнати, що певна людина вчинила несправедливо, і водночас перестати витрачати роки на внутрішній діалог із нею. Можна прийняти власну помилку й виправити її наслідки. Можна визнати обмеженість своїх можливостей і спрямувати сили туди, де вони справді впливають на результат.
У цьому розумінні «усе просто є» — не заклик до пасивності, а спосіб припинити марне заперечення реальності.
Ми не завжди можемо змінити те, що сталося. Проте можемо змінити власну реакцію, подальші рішення й ставлення до того, що відбувається зараз.
V. Ризики хибного розуміння: коли звільнення перетворюється на нову пастку
Ідея розчинення ілюзій може бути корисною, але її буквальне або надмірне трактування створює кілька ризиків.
Перший ризик — плутати спокій із байдужістю.
Емоційна тиша не завжди означає усвідомленість. Вона може бути наслідком втоми, виснаження або захисного відсторонення. Важливо оцінювати не лише відсутність реакції, а й загальний стан людини, її здатність відчувати, мислити та діяти.
Другий ризик — відмовлятися від відповідальності.
Якщо будь-яку проблему оголосити ілюзією, можна перестати вирішувати реальні конфлікти, нехтувати зобов’язаннями або залишатися в небезпечних обставинах. Усвідомленість не повинна замінювати практичні дії там, де вони необхідні.
Третій ризик — знецінювати людей.
Те, що наші інтерпретації можуть бути помилковими, не означає, що інші люди не мають власних почуттів, потреб і прав. Зменшення особистої прив’язаності не виправдовує жорстокості або байдужості до наслідків власної поведінки.
Четвертий ризик — створити нову ілюзію.
Людина може почати пишатися своєю нібито повною свободою від прив’язаностей і намагатися підтримувати образ того, хто перебуває «поза грою». Тоді прагнення позбутися ілюзій саме стає новою прив’язаністю.
Тому головний критерій не в тому, наскільки беземоційним стає наше життя, а в тому, наскільки вільно ми можемо сприймати реальність, визнавати помилки та приймати обґрунтовані рішення.
VI. Практичний алгоритм: як перестати підживлювати ментальну пастку
Наведена модель може бути застосована до конфліктів, незавершених стосунків, нав’язливого аналізу минулого й ситуацій, у яких увага непропорційно довго зосереджена на одному сюжеті.
Крок 1. Визначте сюжет.
Запитайте себе: що саме утримує мою увагу? Людина, образа, невизначеність, страх, очікування вибачення чи бажання довести власну правоту?
Називання проблеми допомагає перейти від розмитого переживання до конкретного предмета аналізу.
Крок 2. Відокремте факт від історії про нього.
Запишіть, що достеменно відомо, а що є припущенням. Не намагайтеся відразу замінити негативну інтерпретацію позитивною. Достатньо визнати, що можливих пояснень може бути декілька.
Крок 3. Знайдіть семантичні гачки.
Які слова або переконання постійно повертають вас до сюжету? «Я повинен отримати відповідь», «він має зрозуміти», «я не можу залишити це без пояснення», «усе мало бути інакше».
Перевірте, чи справді ці вимоги допомагають розв’язати проблему, чи лише підтримують внутрішню напругу.
Крок 4. Перевірте, чи є нова інформація.
Якщо кожне повторне обмірковування приводить до тих самих висновків, запитайте себе, чи є сенс продовжувати цей аналіз. Якщо потрібна конкретна дія, визначте її. Якщо змінити минуле неможливо, визнайте це обмеження.
Крок 5. Розрізніть те, що залежить від вас, і те, що не залежить.
Ви можете встановлювати межі, змінювати власну поведінку, просити про пояснення, припиняти контакт або виправляти свої помилки.
Ви не можете гарантувати чужого розуміння, змусити іншу людину змінитися чи повернути минуле в бажаній формі.
Крок 6. Не примушуйте себе відпускати.
Спроба силоміць припинити думки може лише посилити зосередженість на них. Натомість можна помітити думку, визнати пов’язане з нею почуття й не продовжувати автоматично звичний внутрішній діалог.
Крок 7. Поверніть увагу до життя.
Спрямуйте час та енергію на конкретні справи, спілкування, відпочинок і цілі, які мають актуальне значення. Якщо переживання залишаються нав’язливими, виснажують або істотно порушують повсякденне життя, варто розглянути можливість професійної психологічної допомоги.
Мета цього алгоритму — не стерти минуле й не усунути всі емоції. Вона полягає в тому, щоб повернути собі свободу вибору.
VII. Аналітична модель розчинення
Аналітичну модель розчинення можна подати не таблицею, а послідовністю речень. На етапі залучення увага фіксується на певному сюжеті та надає йому значущості, унаслідок чого цей сюжет займає центральне місце. Далі відбувається закріплення: емоції, очікування та інтерпретації створюють смислові гачки. Потім настає повторення: знайомі думки активуються знову, і сюжет починає підтримувати сам себе. Згодом виникає вичерпання: новизна й корисність повторення зменшуються, а старі пояснення втрачають привабливість. Після цього відбувається розпізнавання: людина розмежовує факти та інтерпретації, і автоматична реакція слабшає. Далі настає згасання: емоційна залученість зменшується, і сюжет перестає домінувати. Нарешті починається новий цикл: виникають нові враження й значення, і свідомість продовжує взаємодіяти зі світом.
Ця послідовність описує можливий перебіг психологічних змін, а не універсальний закон. Етапи можуть переплітатися, повторюватися або відбуватися в іншому порядку.
Висновок. Свобода не в зникненні світу, а у зміні відносин із ним
Анатомія розчинення починається з простого спостереження: те, що ми переживаємо як величезний внутрішній простір, часто складається з уваги, пам’яті, емоцій, очікувань та інтерпретацій.
Ці елементи взаємно підсилюють один одного. Так формується суб’єктивна значущість, яка іноді стає непропорційною до реальних обставин.
Коли повторення перестає приносити нову інформацію, коли інтерпретації перестають сприйматися як абсолютна істина, а емоційні гачки слабшають, сюжет може втратити свою колишню владу.
Не обов’язково руйнувати все, що було важливим. Не потрібно заперечувати людей, минуле чи власні почуття. Іноді достатньо побачити, як саме вони утримували нашу увагу.
Тоді змінюється не обов’язково зовнішній світ, а спосіб нашої участі в ньому.
Ми можемо любити без ідеалізації, пам’ятати без нескінченного повернення, визнавати біль без перетворення його на єдину історію свого життя. Можемо приймати реальність, не відмовляючись від права її змінювати.
Чи існує за всіма переживаннями абсолютно незмінне чисте усвідомлення? Це залишається філософським питанням. Але для практичного звільнення не потрібно остаточно розв’язувати проблему природи свідомості.
Достатньо навчитися помічати, коли думка стає пасткою, коли інтерпретація підміняє факт, а минуле продовжує вимагати уваги без реальної користі.
Можливо, саме тут і починається справжня свобода: не в тому, щоб позбутися всіх сюжетів, а в тому, щоб більше не дозволяти жодному з них визначати весь простір нашого життя.
Сюжети виникають. Значення змінюються. Прив’язаності слабшають. Життя продовжується.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ETH #BTC #usdt #USDC✅
Аналітично-пізнавальна стаття
DVA ANALYTICS • ФАКТ -> МЕХАНІЗМ -> ПСИХОЛОГІЯ -> ФІЛОСОФІЯ -> РИЗИК -> РІШЕННЯ
Парадокс спонтанного згасання
Існує поширене уявлення, що звільнення від внутрішніх прив’язаностей потребує постійних зусиль. Потрібно працювати над собою, аналізувати минуле, відпускати людей, змінювати оточення, шукати нові смисли й контролювати власні думки.
Однак спостереження за роботою свідомості відкриває інший механізм. Іноді внутрішня прив’язаність зникає без спеціального рішення. Те, що раніше здавалося надзвичайно важливим, поступово втрачає емоційну вагу. Діалоги більше не викликають потреби повертатися до них, слова перестають зачіпати, а певні люди та обставини більше не займають центральне місце у внутрішньому світі.
Ніби закінчується плівка в проєкторі: екран залишається, але конкретний фільм більше не відтворюється.
Що відбувається в цей момент? Чому деякі сюжети утримують нашу увагу роками, а потім раптом стають байдужими? Чи справді ми звільняємося від самої реальності, чи лише від способу, у який її сприймали?
Щоб відповісти на ці питання, необхідно розглянути механіку залучення, природу смислових прив’язаностей, процес вичерпання повторюваних сюжетів і межі того, що ми називаємо чистим усвідомленням.
I. Механіка залучення: чому ілюзія значущості утримується
1. Ілюзія значущості уявного обсягу
Людська свідомість постійно виокремлює фрагменти реальності. З безлічі подій, людей, розмов і вражень вона виділяє окремі сюжети, надаючи їм різного ступеня значущості.
Іноді це відбувається відповідно до реальних обставин. В інших випадках певна людина, конфлікт або очікування набувають непропорційно великої ваги.
Одна розмова може прокручуватися в пам’яті десятки разів. Коротке повідомлення може породжувати цілу систему припущень. Незавершений конфлікт здатний займати думки навіть тоді, коли його учасники давно припинили спілкування.
Виникає своєрідна петля самопідтримання: увага виділяє певний сюжет, сюжет викликає емоційну реакцію, емоція посилює його суб’єктивну значущість, а підвищена значущість змушує повертатися до нього знову.
Так формується відчуття, ніби цей сюжет займає величезний простір у нашому житті.
Проте його психологічний обсяг не обов’язково відповідає об’єктивній значущості.
Чим більше уваги ми вкладаємо в певну історію, тим значущішою вона може здаватися. Але інтенсивність переживання ще не доводить, що сам об’єкт має таку саму вагу.
1. Семантичні гачки: конструкція, яка утримує сюжет
Кожна внутрішня історія складається не лише з фактів. Вона містить слова, оцінки, емоції, очікування та припущення про те, що повинно було статися.
Слова «важливо», «винен», «повинен», «зрадив», «не зрозумів», «має пояснити» можуть перетворювати звичайну подію на тривалий внутрішній конфлікт.
Наприклад, людина не відповіла на повідомлення. Це факт.
Але свідомість може побудувати навколо нього цілу конструкцію: мене ігнорують, мене не поважають, я не маю значення, потрібно домогтися пояснення.
Подія залишається тією самою, але її інтерпретація створює додатковий емоційний простір.
Це і є семантичні гачки — значення, за які чіпляється увага.
Метафора клею добре передає цей механізм. Слова не мають однакової емоційної сили для всіх людей. Їхній вплив залежить від особистого досвіду, переконань, очікувань і контексту.
Отже, утримує нас не тільки сама подія, а й система значень, яку ми з нею пов’язали.
1. Чому повторення здається пошуком відповіді
Людський розум прагне завершеності. Якщо подія залишається незрозумілою, ми намагаємося відновити її причини, передбачити наслідки або знайти пояснення поведінки інших людей.
Цей процес може бути корисним, доки аналіз дає нову інформацію або допомагає прийняти рішення.
Проблема виникає тоді, коли нових даних немає, але думки продовжують рухатися по тому самому колу.
Людина може вважати, що наближається до розв’язання проблеми, хоча насправді лише повторно активує вже знайомі інтерпретації.
Зовні це виглядає як інтенсивна розумова діяльність. Усередині ж може відбуватися відтворення одного й того самого сценарію.
Саме так формується ментальна пастка: увага підтримує сюжет, а сюжет знову вимагає уваги.
II. Механіка вичерпання: як смисл втрачає свою силу
1. Момент прозорості
Будь-яка повторювана історія може втратити здатність породжувати новизну.
Людина багаторазово аналізує конфлікт, переглядає можливі пояснення, уявляє альтернативні результати й поступово виявляє, що чергове повернення до ситуації нічого не змінює.
Те, що раніше здавалося складним і багатозначним, починає виглядати передбачуваним.
Виникає відчуття прозорості: механізм сюжету стає помітнішим за сам сюжет.
Людина вже бачить не лише слова співрозмовника, а й власні очікування. Не лише образу, а й потребу отримати визнання. Не лише конфлікт, а й повторювану спробу подумки змінити те, що вже відбулося.
У певний момент стає зрозуміло: нової відповіді тут може більше не бути.
Це не обов’язково свідоме рішення припинити думати. Іноді змінюється сама емоційна привабливість повторення.
Важливо, однак, не плутати психологічне вичерпання з універсальним законом. Не кожен сюжет зникає сам собою, і не кожна повторювана думка є беззмістовною. Деякі проблеми потребують нової інформації, розмови або конкретних дій.
1. Розчинення клею: коли слова перестають зачіпати
Наступний етап можна описати як ослаблення емоційних зв’язків між подією та її інтерпретацією.
Раніше певне слово викликало гнів. Тепер воно сприймається як звичайний звук або висловлювання.
Раніше мовчання іншої людини породжувало тривогу. Тепер воно не змушує негайно шукати пояснення.
Раніше незгода сприймалася як загроза власній цінності. Тепер вона може залишатися просто незгодою.
Що змінилося?
Не обов’язково зовнішня реальність. Змінилося значення, яке свідомість автоматично надавала події.
Людина починає розрізняти факт та інтерпретацію, власні почуття й обставини, які ці почуття викликали. Вона може помічати емоційну реакцію, не дозволяючи їй повністю визначати подальшу поведінку.
Саме це можна назвати розчиненням клею.
Смисл перестає утримувати увагу не тому, що слова зникають, а тому, що слабшає автоматична залежність від їхнього значення.
Іноді цей процес відбувається поступово. Іноді після важливого усвідомлення зміна відчувається майже миттєво.
1. Оголення порожнечі: де закінчується об’єкт і починається інтерпретація
Коли звичні смислові конструкції слабшають, людина може відчути дивну нейтральність.
Те, що раніше викликало сильну реакцію, стає звичайним. У ситуації більше не відчувається колишньої драматичності. Вона ніби втрачає внутрішній обсяг.
Цей досвід можна описати як оголення порожнечі.
Проте порожнеча тут не обов’язково означає відсутність реальності. Радше йдеться про відсутність колишнього емоційного навантаження.
Людина, яку ми ідеалізували, залишається людиною зі своїми особливостями, обмеженнями й мотивами. Конфлікт залишається фактом минулого. Слова зберігають своє значення в мовленні.
Але вони більше не зобов’язані займати весь внутрішній простір.
Можна сказати, що людина перестає сприймати власну інтерпретацію як єдино можливу реальність.
Це не нігілізм і не твердження, що нічого не має значення. Це розуміння того, що суб’єктивна значущість формується за участю нашої свідомості й може змінюватися.
III. Автоматичне згасання: чому іноді не потрібно нічого руйнувати
1. Схлопування кадру
Коли сюжет втрачає емоційну силу, слабшає й потреба постійно його відтворювати.
Людина може більше не шукати зустрічей, не повертатися до старих діалогів, не очікувати вибачень і не витрачати час на уявні суперечки.
Зовні це іноді виглядає так, ніби простір сам собою змінився. Люди відійшли на другий план, колишні цілі втратили актуальність, а звичне оточення перестало визначати внутрішній стан.
Метафора проєктора допомагає зрозуміти цей процес.
Екран — це поле переживання. Кадри — окремі думки, образи й історії. Увага та емоційна залученість підтримують відтворення певного сюжету.
Коли сюжет втрачає актуальність, його відтворення слабшає. Екран залишається, але конкретний фільм більше не є центром уваги.
Водночас ця метафора має межі. У реальному житті відсутність внутрішньої прив’язаності не означає, що люди автоматично зникнуть із нашого оточення або що зовнішні обставини розв’яжуться самі.
Іноді достатньо внутрішньої зміни. В інших випадках необхідно встановити межі, припинити шкідливу взаємодію, виконати зобов’язання або прийняти практичне рішення.
Відпускання не завжди потребує боротьби, але воно не скасовує відповідальності за власні дії.
1. Наступний кадр: чому процес не обов’язково завершується назавжди
Після згасання одного сюжету може з’явитися інший.
Людина, яка перестала залежати від чужого схвалення, може почати надмірно залежати від власних досягнень. Та, яка звільнилася від старого конфлікту, може згодом зосередитися на новому. Замість одного набору очікувань виникає інший.
Це не означає, що попереднє усвідомлення було марним. Воно показує, що свідомість постійно створює й переглядає значення.
Відповідно, розчинення прив’язаності не обов’язково є остаточною точкою, після якої більше ніколи не виникає емоційних реакцій.
Радше це здатність знову помічати, як формується внутрішній сюжет, і не сприймати його автоматично як абсолютну істину.
В одному випадку процес потребує часу. В іншому достатньо змінити погляд на ситуацію. Іноді ж необхідно спочатку подбати про безпеку, здоров’я або базові життєві потреби, перш ніж емоційна напруга почне зменшуватися.
Свобода тут полягає не в тому, щоб назавжди припинити появу думок, а в тому, щоб не ставати заручником кожної з них.
IV. Природа усвідомлення: що залишається після згасання сюжету
1. Чисте усвідомлення: досвід і філософська інтерпретація
У моменти глибокої внутрішньої тиші людина може відчувати, що думки й емоції приходять і зникають, тоді як сама здатність помічати їх залишається.
Це спостереження лежить в основі багатьох медитативних практик і філософських традицій.
Думка про минуле виникає, розгортається й слабшає. Емоція змінює інтенсивність. Враження від іншої людини переглядається. Але здатність помічати ці зміни зберігається протягом конкретного досвіду.
Звідси постає образ чистого усвідомлення — простору, у якому виникають і зникають усі переживання.
Метафора екрана передає цю ідею: кадри змінюються, але екран не є жодним окремим кадром.
Проте необхідно розрізняти безпосереднє спостереження та висновок про природу свідомості.
Те, що людина переживає думки як мінливі явища, не доводить, що існує окреме, абсолютно незмінне усвідомлення, незалежне від мозку, тіла та зовнішнього світу.
Це вже філософська або духовна інтерпретація, щодо якої немає загальноприйнятої наукової відповіді.
Але практична цінність самого спостереження зберігається: ми можемо навчитися помічати думки, не ототожнюючи себе повністю з їхнім змістом.
1. «Усе просто є»: що насправді означає ця формула
Фраза «Усе просто є. Усе вже абсолютно так» може виражати стан прийняття, за якого людина припиняє нескінченно сперечатися з фактом того, що вже відбулося.
Це не означає, що будь-які обставини правильні, справедливі або незмінні.
Прийняття факту не дорівнює схваленню факту.
Можна визнати, що певна людина вчинила несправедливо, і водночас перестати витрачати роки на внутрішній діалог із нею. Можна прийняти власну помилку й виправити її наслідки. Можна визнати обмеженість своїх можливостей і спрямувати сили туди, де вони справді впливають на результат.
У цьому розумінні «усе просто є» — не заклик до пасивності, а спосіб припинити марне заперечення реальності.
Ми не завжди можемо змінити те, що сталося. Проте можемо змінити власну реакцію, подальші рішення й ставлення до того, що відбувається зараз.
V. Ризики хибного розуміння: коли звільнення перетворюється на нову пастку
Ідея розчинення ілюзій може бути корисною, але її буквальне або надмірне трактування створює кілька ризиків.
Перший ризик — плутати спокій із байдужістю.
Емоційна тиша не завжди означає усвідомленість. Вона може бути наслідком втоми, виснаження або захисного відсторонення. Важливо оцінювати не лише відсутність реакції, а й загальний стан людини, її здатність відчувати, мислити та діяти.
Другий ризик — відмовлятися від відповідальності.
Якщо будь-яку проблему оголосити ілюзією, можна перестати вирішувати реальні конфлікти, нехтувати зобов’язаннями або залишатися в небезпечних обставинах. Усвідомленість не повинна замінювати практичні дії там, де вони необхідні.
Третій ризик — знецінювати людей.
Те, що наші інтерпретації можуть бути помилковими, не означає, що інші люди не мають власних почуттів, потреб і прав. Зменшення особистої прив’язаності не виправдовує жорстокості або байдужості до наслідків власної поведінки.
Четвертий ризик — створити нову ілюзію.
Людина може почати пишатися своєю нібито повною свободою від прив’язаностей і намагатися підтримувати образ того, хто перебуває «поза грою». Тоді прагнення позбутися ілюзій саме стає новою прив’язаністю.
Тому головний критерій не в тому, наскільки беземоційним стає наше життя, а в тому, наскільки вільно ми можемо сприймати реальність, визнавати помилки та приймати обґрунтовані рішення.
VI. Практичний алгоритм: як перестати підживлювати ментальну пастку
Наведена модель може бути застосована до конфліктів, незавершених стосунків, нав’язливого аналізу минулого й ситуацій, у яких увага непропорційно довго зосереджена на одному сюжеті.
Крок 1. Визначте сюжет.
Запитайте себе: що саме утримує мою увагу? Людина, образа, невизначеність, страх, очікування вибачення чи бажання довести власну правоту?
Називання проблеми допомагає перейти від розмитого переживання до конкретного предмета аналізу.
Крок 2. Відокремте факт від історії про нього.
Запишіть, що достеменно відомо, а що є припущенням. Не намагайтеся відразу замінити негативну інтерпретацію позитивною. Достатньо визнати, що можливих пояснень може бути декілька.
Крок 3. Знайдіть семантичні гачки.
Які слова або переконання постійно повертають вас до сюжету? «Я повинен отримати відповідь», «він має зрозуміти», «я не можу залишити це без пояснення», «усе мало бути інакше».
Перевірте, чи справді ці вимоги допомагають розв’язати проблему, чи лише підтримують внутрішню напругу.
Крок 4. Перевірте, чи є нова інформація.
Якщо кожне повторне обмірковування приводить до тих самих висновків, запитайте себе, чи є сенс продовжувати цей аналіз. Якщо потрібна конкретна дія, визначте її. Якщо змінити минуле неможливо, визнайте це обмеження.
Крок 5. Розрізніть те, що залежить від вас, і те, що не залежить.
Ви можете встановлювати межі, змінювати власну поведінку, просити про пояснення, припиняти контакт або виправляти свої помилки.
Ви не можете гарантувати чужого розуміння, змусити іншу людину змінитися чи повернути минуле в бажаній формі.
Крок 6. Не примушуйте себе відпускати.
Спроба силоміць припинити думки може лише посилити зосередженість на них. Натомість можна помітити думку, визнати пов’язане з нею почуття й не продовжувати автоматично звичний внутрішній діалог.
Крок 7. Поверніть увагу до життя.
Спрямуйте час та енергію на конкретні справи, спілкування, відпочинок і цілі, які мають актуальне значення. Якщо переживання залишаються нав’язливими, виснажують або істотно порушують повсякденне життя, варто розглянути можливість професійної психологічної допомоги.
Мета цього алгоритму — не стерти минуле й не усунути всі емоції. Вона полягає в тому, щоб повернути собі свободу вибору.
VII. Аналітична модель розчинення
Аналітичну модель розчинення можна подати не таблицею, а послідовністю речень. На етапі залучення увага фіксується на певному сюжеті та надає йому значущості, унаслідок чого цей сюжет займає центральне місце. Далі відбувається закріплення: емоції, очікування та інтерпретації створюють смислові гачки. Потім настає повторення: знайомі думки активуються знову, і сюжет починає підтримувати сам себе. Згодом виникає вичерпання: новизна й корисність повторення зменшуються, а старі пояснення втрачають привабливість. Після цього відбувається розпізнавання: людина розмежовує факти та інтерпретації, і автоматична реакція слабшає. Далі настає згасання: емоційна залученість зменшується, і сюжет перестає домінувати. Нарешті починається новий цикл: виникають нові враження й значення, і свідомість продовжує взаємодіяти зі світом.
Ця послідовність описує можливий перебіг психологічних змін, а не універсальний закон. Етапи можуть переплітатися, повторюватися або відбуватися в іншому порядку.
Висновок. Свобода не в зникненні світу, а у зміні відносин із ним
Анатомія розчинення починається з простого спостереження: те, що ми переживаємо як величезний внутрішній простір, часто складається з уваги, пам’яті, емоцій, очікувань та інтерпретацій.
Ці елементи взаємно підсилюють один одного. Так формується суб’єктивна значущість, яка іноді стає непропорційною до реальних обставин.
Коли повторення перестає приносити нову інформацію, коли інтерпретації перестають сприйматися як абсолютна істина, а емоційні гачки слабшають, сюжет може втратити свою колишню владу.
Не обов’язково руйнувати все, що було важливим. Не потрібно заперечувати людей, минуле чи власні почуття. Іноді достатньо побачити, як саме вони утримували нашу увагу.
Тоді змінюється не обов’язково зовнішній світ, а спосіб нашої участі в ньому.
Ми можемо любити без ідеалізації, пам’ятати без нескінченного повернення, визнавати біль без перетворення його на єдину історію свого життя. Можемо приймати реальність, не відмовляючись від права її змінювати.
Чи існує за всіма переживаннями абсолютно незмінне чисте усвідомлення? Це залишається філософським питанням. Але для практичного звільнення не потрібно остаточно розв’язувати проблему природи свідомості.
Достатньо навчитися помічати, коли думка стає пасткою, коли інтерпретація підміняє факт, а минуле продовжує вимагати уваги без реальної користі.
Можливо, саме тут і починається справжня свобода: не в тому, щоб позбутися всіх сюжетів, а в тому, щоб більше не дозволяти жодному з них визначати весь простір нашого життя.
Сюжети виникають. Значення змінюються. Прив’язаності слабшають. Життя продовжується.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ETH #BTC #usdt #USDC✅
1
47
Статья
Читачі повідомили про шахрайство -OPTIGROWTHSDVA ALARM: OPTIGROWTHS, суперечливі оцінки довіри та ризик втрати коштів
DVA ALARM • FACT -> ALARM -> VERIFY -> DOCUMENTED
FACT — нова інформація від читачів
Читачі повідомили про шахрайство -OPTIGROWTHS:
В офіційному документі платформи — OptiGrowths Whitepaper — зазначено інвестиційний план зі ставкою 5% за один день для депозитів від $100. Це підтверджує наявність такої заяви в матеріалі самої платформи, але не доводить реальності заявленого прибутку.
Джерело: https://optigrowths.com/assets/OptiGrowths_Whitepaper.pdf
За наданою читачем інформацією, додаткові перевірки виявили суперечливі оцінки автоматичних сервісів репутації сайту та повідомлення про можливі проблеми з поверненням коштів.
ALARM — сигнали, які потребують уваги
1. Суперечливі оцінки довіри
За даними, наведеними в додатковому повідомленні читача:
· Scamadviser: 86/100, водночас згадуються приховані дані власника домену та низький трафік.
· Gridinsoft: 18/100 у повідомленні про оцінку станом на січень 2026 року та 27/100 — станом на серпень 2026 року.
· Scam Detector: 34,1/100.
· Scamdoc: 25%.
Ці показники наведено за інформацією читача; актуальність кожної оцінки та відповідні сторінки потребують окремої перевірки. Різні сервіси застосовують власні методики, тому їхні бали не можна безпосередньо порівнювати як єдину шкалу безпеки.
Водночас приховані дані власника, молодий домен і слабка репутаційна історія — підстави для додаткової перевірки, а не для довіри лише на основі одного сприятливого рейтингу.
1. Повідомлення про можливі проблеми з виплатами
Читач повідомляє про два додаткові сигнали:
· відгук на Trustindex, автор якого стверджує, що замовлення не було виконано, а на запит щодо повернення коштів відповіді не надійшло;
· обговорення на Mastodon, де користувачі описують іншу схему з малими виплатами, недосяжним мінімумом виведення та вимогами оплатити «тренінги».
Ці повідомлення не слід автоматично приписувати OPTIGROWTHS без перевірки першоджерел, авторів і конкретних обставин. Особливо важливо встановити, чи стосуються вони саме цього домену, а не іншого сервісу зі схожими ознаками.
1. Заявлена дохідність 5% за добу
Якщо $100 щодня зростають на 5% зі складним відсотком, математична модель дає приблизно:
· 30 днів — $432;
· 90 днів — $8 043;
· 180 днів — $646 000;
· 365 днів — понад $54 млн.
Це розрахунок за припущенням незмінної ставки та щоденного реінвестування, а не підтверджений результат платформи.
Таку дохідність неможливо вважати достовірною лише на підставі рекламного документа. Потрібні незалежно перевірені торгові результати, фінансова звітність, пояснення джерела виплат і підтвердження того, що заявлена модель справді працює.
Висока ставка сама по собі не доводить існування фінансової піраміди. Однак поєднання надзвичайної дохідності, непрозорого джерела прибутку та невирішених питань щодо репутації створює серйозний ризик.
VERIFY — тест DVA перед внесенням коштів
Не переказуйте гроші, доки не отримаєте незалежні відповіді на всі ключові запитання.
☐ 1. Юридична особа. Чи підтверджені компанія, її реєстраційні дані та фактичні власники в офіційних реєстрах?
☐ 2. Дозвіл на діяльність. Чи підтвердив відповідний фінансовий регулятор наявність необхідних дозволів саме на запропоновані послуги?
☐ 3. Джерело прибутку. Чи є незалежні докази реальної діяльності, яка генерує кошти для виплат?
☐ 4. Фінансові результати. Чи підтверджені заявлені показники незалежним аудитом, а не лише внутрішнім кабінетом платформи?
☐ 5. Умови виведення. Чи зрозумілі строки, комісії, обмеження та підстави для відмови у виплаті?
☐ 6. Незалежні свідчення. Чи є перевірювані підтвердження успішного повернення значних сум, а також відомості про невдалі спроби виведення?
☐ 7. Реферальна модель. Чи має бізнес переконливе джерело доходу незалежно від припливу нових депозитів?
Правило рішення DVA: якщо юридичний статус, дозвіл на діяльність або джерело доходу не підтверджені незалежно — не вносити кошти!!!
Якщо для виведення вимагають додатковий депозит, «податок» або плату за розблокування, не сплачуйте їх без незалежної перевірки!!!
Не використовуйте власний депозит як експеримент для перевірки платформи!!!
DOCUMENTED — підсумок DVA
Підтверджено на рівні заяви платформи: в її документі присутня пропозиція 5% за один день.
Повідомлено читачем, але потребує додаткової перевірки: конкретні оцінки репутаційних сервісів і скарги, наведені вище.
Не підтверджено незалежно: реальне джерело доходу, сталість виплат, прозорість власності та можливість повернення капіталу.
OPTIGROWTHS є схемою Понці.
Попередній статус DVA: HIGH RISK — підвищений ризик.
Практичне рішення — утриматися від депозиту та не залучати інших людей, доки ключові ризики не будуть незалежно перевірені!!!
Якщо ви вже взаємодіяли з платформою, можна передати для аналізу дату й суму депозиту, умови, результат виведення та підтвердження транзакцій. Перед публікацією приховайте персональні дані, паролі, приватні ключі й seed-фрази.
DVA приймає документовані свідчення читачів. Кожне повідомлення слід перевіряти окремо, не підмінюючи докази припущеннями.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#usd #usdc #ETH🔥🔥🔥🔥🔥🔥 #DVA
Читачі повідомили про шахрайство -OPTIGROWTHS
DVA ALARM: OPTIGROWTHS, суперечливі оцінки довіри та ризик втрати коштів
DVA ALARM • FACT -> ALARM -> VERIFY -> DOCUMENTED
FACT — нова інформація від читачів
Читачі повідомили про шахрайство -OPTIGROWTHS:
В офіційному документі платформи — OptiGrowths Whitepaper — зазначено інвестиційний план зі ставкою 5% за один день для депозитів від $100. Це підтверджує наявність такої заяви в матеріалі самої платформи, але не доводить реальності заявленого прибутку.
Джерело: https://optigrowths.com/assets/OptiGrowths_Whitepaper.pdf
За наданою читачем інформацією, додаткові перевірки виявили суперечливі оцінки автоматичних сервісів репутації сайту та повідомлення про можливі проблеми з поверненням коштів.
ALARM — сигнали, які потребують уваги
1. Суперечливі оцінки довіри
За даними, наведеними в додатковому повідомленні читача:
· Scamadviser: 86/100, водночас згадуються приховані дані власника домену та низький трафік.
· Gridinsoft: 18/100 у повідомленні про оцінку станом на січень 2026 року та 27/100 — станом на серпень 2026 року.
· Scam Detector: 34,1/100.
· Scamdoc: 25%.
Ці показники наведено за інформацією читача; актуальність кожної оцінки та відповідні сторінки потребують окремої перевірки. Різні сервіси застосовують власні методики, тому їхні бали не можна безпосередньо порівнювати як єдину шкалу безпеки.
Водночас приховані дані власника, молодий домен і слабка репутаційна історія — підстави для додаткової перевірки, а не для довіри лише на основі одного сприятливого рейтингу.
1. Повідомлення про можливі проблеми з виплатами
Читач повідомляє про два додаткові сигнали:
· відгук на Trustindex, автор якого стверджує, що замовлення не було виконано, а на запит щодо повернення коштів відповіді не надійшло;
· обговорення на Mastodon, де користувачі описують іншу схему з малими виплатами, недосяжним мінімумом виведення та вимогами оплатити «тренінги».
Ці повідомлення не слід автоматично приписувати OPTIGROWTHS без перевірки першоджерел, авторів і конкретних обставин. Особливо важливо встановити, чи стосуються вони саме цього домену, а не іншого сервісу зі схожими ознаками.
1. Заявлена дохідність 5% за добу
Якщо $100 щодня зростають на 5% зі складним відсотком, математична модель дає приблизно:
· 30 днів — $432;
· 90 днів — $8 043;
· 180 днів — $646 000;
· 365 днів — понад $54 млн.
Це розрахунок за припущенням незмінної ставки та щоденного реінвестування, а не підтверджений результат платформи.
Таку дохідність неможливо вважати достовірною лише на підставі рекламного документа. Потрібні незалежно перевірені торгові результати, фінансова звітність, пояснення джерела виплат і підтвердження того, що заявлена модель справді працює.
Висока ставка сама по собі не доводить існування фінансової піраміди. Однак поєднання надзвичайної дохідності, непрозорого джерела прибутку та невирішених питань щодо репутації створює серйозний ризик.
VERIFY — тест DVA перед внесенням коштів
Не переказуйте гроші, доки не отримаєте незалежні відповіді на всі ключові запитання.
☐ 1. Юридична особа. Чи підтверджені компанія, її реєстраційні дані та фактичні власники в офіційних реєстрах?
☐ 2. Дозвіл на діяльність. Чи підтвердив відповідний фінансовий регулятор наявність необхідних дозволів саме на запропоновані послуги?
☐ 3. Джерело прибутку. Чи є незалежні докази реальної діяльності, яка генерує кошти для виплат?
☐ 4. Фінансові результати. Чи підтверджені заявлені показники незалежним аудитом, а не лише внутрішнім кабінетом платформи?
☐ 5. Умови виведення. Чи зрозумілі строки, комісії, обмеження та підстави для відмови у виплаті?
☐ 6. Незалежні свідчення. Чи є перевірювані підтвердження успішного повернення значних сум, а також відомості про невдалі спроби виведення?
☐ 7. Реферальна модель. Чи має бізнес переконливе джерело доходу незалежно від припливу нових депозитів?
Правило рішення DVA: якщо юридичний статус, дозвіл на діяльність або джерело доходу не підтверджені незалежно — не вносити кошти!!!
Якщо для виведення вимагають додатковий депозит, «податок» або плату за розблокування, не сплачуйте їх без незалежної перевірки!!!
Не використовуйте власний депозит як експеримент для перевірки платформи!!!
DOCUMENTED — підсумок DVA
Підтверджено на рівні заяви платформи: в її документі присутня пропозиція 5% за один день.
Повідомлено читачем, але потребує додаткової перевірки: конкретні оцінки репутаційних сервісів і скарги, наведені вище.
Не підтверджено незалежно: реальне джерело доходу, сталість виплат, прозорість власності та можливість повернення капіталу.
OPTIGROWTHS є схемою Понці.
Попередній статус DVA: HIGH RISK — підвищений ризик.
Практичне рішення — утриматися від депозиту та не залучати інших людей, доки ключові ризики не будуть незалежно перевірені!!!
Якщо ви вже взаємодіяли з платформою, можна передати для аналізу дату й суму депозиту, умови, результат виведення та підтвердження транзакцій. Перед публікацією приховайте персональні дані, паролі, приватні ключі й seed-фрази.
DVA приймає документовані свідчення читачів. Кожне повідомлення слід перевіряти окремо, не підмінюючи докази припущеннями.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#usd #usdc #ETH🔥🔥🔥🔥🔥🔥 #DVA
DVA ALARM • FACT -> ALARM -> VERIFY -> DOCUMENTED
FACT — нова інформація від читачів
Читачі повідомили про шахрайство -OPTIGROWTHS:
В офіційному документі платформи — OptiGrowths Whitepaper — зазначено інвестиційний план зі ставкою 5% за один день для депозитів від $100. Це підтверджує наявність такої заяви в матеріалі самої платформи, але не доводить реальності заявленого прибутку.
Джерело: https://optigrowths.com/assets/OptiGrowths_Whitepaper.pdf
За наданою читачем інформацією, додаткові перевірки виявили суперечливі оцінки автоматичних сервісів репутації сайту та повідомлення про можливі проблеми з поверненням коштів.
ALARM — сигнали, які потребують уваги
1. Суперечливі оцінки довіри
За даними, наведеними в додатковому повідомленні читача:
· Scamadviser: 86/100, водночас згадуються приховані дані власника домену та низький трафік.
· Gridinsoft: 18/100 у повідомленні про оцінку станом на січень 2026 року та 27/100 — станом на серпень 2026 року.
· Scam Detector: 34,1/100.
· Scamdoc: 25%.
Ці показники наведено за інформацією читача; актуальність кожної оцінки та відповідні сторінки потребують окремої перевірки. Різні сервіси застосовують власні методики, тому їхні бали не можна безпосередньо порівнювати як єдину шкалу безпеки.
Водночас приховані дані власника, молодий домен і слабка репутаційна історія — підстави для додаткової перевірки, а не для довіри лише на основі одного сприятливого рейтингу.
1. Повідомлення про можливі проблеми з виплатами
Читач повідомляє про два додаткові сигнали:
· відгук на Trustindex, автор якого стверджує, що замовлення не було виконано, а на запит щодо повернення коштів відповіді не надійшло;
· обговорення на Mastodon, де користувачі описують іншу схему з малими виплатами, недосяжним мінімумом виведення та вимогами оплатити «тренінги».
Ці повідомлення не слід автоматично приписувати OPTIGROWTHS без перевірки першоджерел, авторів і конкретних обставин. Особливо важливо встановити, чи стосуються вони саме цього домену, а не іншого сервісу зі схожими ознаками.
1. Заявлена дохідність 5% за добу
Якщо $100 щодня зростають на 5% зі складним відсотком, математична модель дає приблизно:
· 30 днів — $432;
· 90 днів — $8 043;
· 180 днів — $646 000;
· 365 днів — понад $54 млн.
Це розрахунок за припущенням незмінної ставки та щоденного реінвестування, а не підтверджений результат платформи.
Таку дохідність неможливо вважати достовірною лише на підставі рекламного документа. Потрібні незалежно перевірені торгові результати, фінансова звітність, пояснення джерела виплат і підтвердження того, що заявлена модель справді працює.
Висока ставка сама по собі не доводить існування фінансової піраміди. Однак поєднання надзвичайної дохідності, непрозорого джерела прибутку та невирішених питань щодо репутації створює серйозний ризик.
VERIFY — тест DVA перед внесенням коштів
Не переказуйте гроші, доки не отримаєте незалежні відповіді на всі ключові запитання.
☐ 1. Юридична особа. Чи підтверджені компанія, її реєстраційні дані та фактичні власники в офіційних реєстрах?
☐ 2. Дозвіл на діяльність. Чи підтвердив відповідний фінансовий регулятор наявність необхідних дозволів саме на запропоновані послуги?
☐ 3. Джерело прибутку. Чи є незалежні докази реальної діяльності, яка генерує кошти для виплат?
☐ 4. Фінансові результати. Чи підтверджені заявлені показники незалежним аудитом, а не лише внутрішнім кабінетом платформи?
☐ 5. Умови виведення. Чи зрозумілі строки, комісії, обмеження та підстави для відмови у виплаті?
☐ 6. Незалежні свідчення. Чи є перевірювані підтвердження успішного повернення значних сум, а також відомості про невдалі спроби виведення?
☐ 7. Реферальна модель. Чи має бізнес переконливе джерело доходу незалежно від припливу нових депозитів?
Правило рішення DVA: якщо юридичний статус, дозвіл на діяльність або джерело доходу не підтверджені незалежно — не вносити кошти!!!
Якщо для виведення вимагають додатковий депозит, «податок» або плату за розблокування, не сплачуйте їх без незалежної перевірки!!!
Не використовуйте власний депозит як експеримент для перевірки платформи!!!
DOCUMENTED — підсумок DVA
Підтверджено на рівні заяви платформи: в її документі присутня пропозиція 5% за один день.
Повідомлено читачем, але потребує додаткової перевірки: конкретні оцінки репутаційних сервісів і скарги, наведені вище.
Не підтверджено незалежно: реальне джерело доходу, сталість виплат, прозорість власності та можливість повернення капіталу.
OPTIGROWTHS є схемою Понці.
Попередній статус DVA: HIGH RISK — підвищений ризик.
Практичне рішення — утриматися від депозиту та не залучати інших людей, доки ключові ризики не будуть незалежно перевірені!!!
Якщо ви вже взаємодіяли з платформою, можна передати для аналізу дату й суму депозиту, умови, результат виведення та підтвердження транзакцій. Перед публікацією приховайте персональні дані, паролі, приватні ключі й seed-фрази.
DVA приймає документовані свідчення читачів. Кожне повідомлення слід перевіряти окремо, не підмінюючи докази припущеннями.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#usd #usdc #ETH🔥🔥🔥🔥🔥🔥 #DVA
1
102
Статья
Слова можуть змінювати ваш мозок.Слово як важіль: від таємниці до трансформації
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
«Тому, що кожне слово має свою таємницю. І в кожному слові — життя».
«Хіба слово може міняти людину?»
«Може. Візьмімо хоча б це слово — “можеш”».
Цей діалог Мирослава Дочинця з книжки «Таємниче життя слів» порушує питання, яке об’єднує літературу, нейробіологію, психологію та філософію: чи здатне слово змінювати людину? І якщо так, то як перетворити його силу на практичний інструмент для повсякденного життя?
На перший погляд, слово — лише умовне позначення предмета, явища або думки. Проте мова не просто описує світ. Вона допомагає нам інтерпретувати події, оцінювати ризики, формувати очікування та обирати спосіб дії.
Сучасна наука досліджує ці механізми на рівні мозкової діяльності, емоційних реакцій і поведінки. Водночас важливо відокремлювати підтверджені наукові результати від популярних перебільшень. Слово не є магічним заклинанням, але за певних умов воно може стати початком реальних змін.
FACT. Нейробіологія слова: як мова впливає на людину
Коли ми чуємо або промовляємо слово, мозок не просто розпізнає звукову послідовність. Він співвідносить її зі значенням, попереднім досвідом, емоціями та конкретною ситуацією.
Слова «небезпека», «довіра», «втрата» або «можливість» можуть викликати різні реакції залежно від того, хто їх вимовляє, у якому контексті та з яким досвідом їх пов’язує слухач.
У книзі Words Can Change Your Brain («Слова можуть змінювати ваш мозок») нейробіолог Ендрю Ньюберг і фахівець із комунікації Марк Роберт Вольдман розглядають зв’язок між мовою, емоціями та мозковими процесами. Їхня праця привертає увагу до того, як комунікація впливає на сприйняття інформації та взаємодію між людьми.
Однак твердження, що позитивні слова автоматично зміцнюють нейронні зв’язки, а негативні їх руйнують, було б надмірним спрощенням. Мозкова діяльність залежить від багатьох чинників, а ефект конкретного висловлювання не можна визначити лише за його емоційним забарвленням.
Надійніші приклади впливу мови на фізіологію дають дослідження плацебо та ноцебо.
Ефект плацебо — це позитивна зміна стану, яка частково може виникати завдяки очікуванням, контексту лікування та іншим чинникам, навіть коли специфічна фармакологічна дія відсутня.
Ефект ноцебо — негативна реакція, яку можуть посилювати очікування шкоди, тривожні повідомлення або попередній досвід.
Дослідження мозкових механізмів цих ефектів показують, що очікування здатні впливати на сприйняття болю та активність систем, залучених до його регуляції.
Наприклад, спокійне й зрозуміле пояснення лікаря може зменшити тривогу пацієнта, тоді як необережне формулювання здатне посилити його страх. Проте слово саме по собі не замінює лікування і не гарантує фізіологічного результату.
Отже, мова може впливати на тіло опосередковано — через очікування, емоції та процеси регуляції поведінки.
MECHANISM. Від внутрішнього діалогу до рішення
Якщо зовнішні слова впливають на наше сприйняття, то внутрішній діалог допомагає організовувати власні думки.
Уявімо людину, яка отримала складне завдання. Вона може сказати собі: «Я не впораюся». А може запитати: «Що саме мені потрібно зробити, щоб виконати хоча б першу частину?»
Об’єктивна складність завдання не змінилася. Проте змінився спосіб його представлення.
Перше формулювання підкреслює загальне безсилля. Друге допомагає розкласти проблему на конкретні елементи, визначити ресурси та перейти до дії.
Дослідження самодіалогу, зокрема метааналіз А. Хатзігеоргіадіса та співавторів 2011 року, виявляють позитивний вплив певних форм внутрішніх інструкцій на виконання завдань, особливо у спортивному контексті. Водночас ефект залежить від виду діяльності, формулювання та індивідуальних особливостей людини.
Тому немає підстав вважати, що достатньо повторювати позитивні фрази — і проблема зникне. Проте є сенс використовувати внутрішній діалог як інструмент організації дій.
Саме тут слово «можеш» набуває практичного значення.
Воно не обов’язково означає «ти здатний досягти будь-якої мети». Набагато точніше прочитання — «ти можеш визначити, яка дія доступна тобі за нинішніх обставин».
Це принципова відмінність між безпідставним оптимізмом і конструктивним мисленням.
«Можеш»: філософія дії в п’яти складових
Формула Мирослава Дочинця — «Роби, що можеш; з тим, що можеш; із тими, хто може; для тих, хто не може; там, де знаходишся і перебуваєш» — містить послідовну модель практичної поведінки.
Перше — роби, що можеш.
Визначай конкретну дію замість того, щоб намагатися розв’язати всю проблему одночасно. Якщо потрібно знайти роботу, почни з аналізу власних навичок і підготовки резюме. Якщо потрібно впорядкувати фінанси, почни з переліку доходів, витрат і зобов’язань.
Друге — з тим, що можеш.
Використовуй наявні ресурси: знання, час, досвід, доступ до інформації, техніку та допомогу інших людей. Не витрачай кошти лише через переконання, що без платного інструмента неможливо розпочати.
Третє — із тими, хто може.
Шукай співпрацю. Людина, яка вже розв’язувала подібну проблему, може допомогти уникнути помилок. Професійна консультація, обмін досвідом або спільна робота нерідко ефективніші за тривалі спроби діяти самостійно.
Четверте — для тих, хто не може.
Використовуй власні можливості не лише для особистого результату. Пояснити складну інформацію, допомогти з документами, поділитися знаннями або підтримати людину у важкій ситуації — це теж практичне застосування здібностей.
Водночас допомога не повинна вимагати руйнування власного здоров’я, фінансової стабільності чи особистих меж.
П’яте — там, де знаходишся.
Не відкладай кожну зміну до появи ідеальних обставин. Частину рішень можна прийняти вже зараз, використовуючи доступні можливості.
Це не означає, що потрібно миритися з несправедливістю або відмовлятися від великих цілей. Йдеться про те, щоб не плутати прагнення змінити обставини з очікуванням, що вони зміняться самі.
RISK. Сила слова має зворотний бік
Мова здатна підтримувати людину, але може використовуватися й для маніпуляції.
Реклама, політична пропаганда, шахрайські схеми та фінансові афери нерідко апелюють до страху, надії, сорому або бажання швидко змінити життя.
Фрази «ти заслуговуєш на більше», «не втрачай свій шанс» або «ти можеш стати фінансово незалежним за місяць» можуть створювати емоційний імпульс. Але цей імпульс не є доказом того, що запропонований шлях справді працює.
Наприклад, у криптовалютному середовищі обіцянка гарантованої високої дохідності може супроводжуватися закликом повірити в себе, не слухати скептиків і діяти негайно. Тут мотиваційна мова стає засобом тиску, який відволікає від головних запитань: звідки береться прибуток, хто контролює кошти, які ризики та чи існують незалежні підтвердження заявлених результатів?
Тому важливо пам’ятати:
· емоційна переконливість не доводить правдивості;
· впевненість мовця не гарантує його компетентності;
· позитивне формулювання не усуває ризиків;
· віра у власні сили не замінює перевірки фактів.
Це стосується і внутрішнього діалогу. Постійно повторювати собі «я все можу» іноді означає ігнорувати реальні обмеження. Зріліше формулювання — «я перевірю, що можу зробити, оціню ризики й оберу доцільний крок».
Сила слова полягає не в тому, щоб переконати людину в будь-якій ціні досягти мети, а в тому, щоб допомогти їй ясніше бачити реальність.
DECISION. Від слова до дії: практичний алгоритм
Як перетворити ідею «можеш» на робочий інструмент? Для цього не потрібні спеціальні знання або складні психологічні техніки. Достатньо навчитися переводити загальні переживання у конкретні запитання та перевірювані дії.
Крок 1. Сформулюй проблему одним реченням
Замість «у моєму житті все складно» визнач, що саме потребує рішення.
Наприклад: «Я не знаю, на чому можу заощадити наступного місяця» або «Я хочу змінити роботу, але не знаю, з чого почати».
Конкретна проблема дає змогу визначити конкретний результат.
Крок 2. Розділи те, що залежить від тебе, і те, що не залежить
Умовно поділи ситуацію на три категорії:
· Контролюю: власні дії, підготовку, перевірку інформації, бюджет.
· Можу частково змінити: домовленості, співпрацю, реакцію інших людей.
· Не контролюю: минулі події, остаточні рішення інших людей, непередбачувані обставини.
Наприклад, шукаючи роботу, ти не можеш гарантувати, що роботодавець запросить тебе на співбесіду. Але можеш підготувати резюме, підібрати відповідні вакансії та перевірити умови працевлаштування.
Крок 3. Визнач наявні ресурси
Запитай себе, що вже маєш для розв’язання проблеми.
Це можуть бути 15 хвилин вільного часу, смартфон, доступ до відкритих освітніх матеріалів, професійний досвід, знайомство з компетентним фахівцем або можливість отримати консультацію.
Перш ніж купувати новий інструмент, перевір, чи справді він необхідний.
Крок 4. Обери одну дію на найближчі 15 хвилин
Не плануй одразу змінити все життя. Визнач найменший крок, який дасть корисний результат.
Якщо проблема — фінансовий безлад, відкрий виписки за останній місяць і згрупуй витрати.
Якщо бракує знань, знайди одне надійне джерело та опрацюй конкретну тему.
Якщо потрібно ухвалити важливе рішення, склади список аргументів, ризиків і запитань, на які ще немає відповідей.
Якщо емоційне навантаження стало надмірним, визнач, до кого можеш звернутися по підтримку.
Крок 5. Перевір результат і визнач наступну дію
Після виконання першого кроку запитай себе:
· Що змінилося?
· Яку нову інформацію я отримав?
· Що залишилося незрозумілим?
· Який наступний крок буде доцільним?
Якщо початкова дія не дала очікуваного результату, це не обов’язково означає особисту невдачу. Можливо, потрібно змінити метод, отримати додаткові дані або переглянути саму мету.
Практичний приклад: від фінансової тривоги до плану
Припустімо, людина відчуває, що грошей постійно бракує, але не розуміє причин.
Замість загального висновку «я ніколи не зможу впоратися зі своїми фінансами» вона застосовує п’ять кроків.
1. Проблема: наприкінці місяця не залишається достатньо коштів.
2. Зона впливу: можна перевірити витрати, регулярні платежі та доступні способи збільшення доходу.
3. Ресурси: банківські виписки, калькулятор і 20 хвилин часу.
4. Перша дія: згрупувати витрати за категоріями й визначити найбільші статті видатків.
5. Перевірка: знайти одну реалістичну зміну, яка не загрожуватиме базовим потребам, і оцінити її результат наприкінці наступного місяця.
Цей алгоритм не створює додаткових грошей автоматично. Якщо доходу об’єктивно недостатньо для необхідних витрат, потрібні ширші рішення: пошук додаткової підтримки, перегляд зобов’язань або можливостей працевлаштування.
Проте він допомагає перейти від невизначеної тривоги до зрозумілого плану.
У цьому і полягає практична цінність слова «можеш»: не обіцяти неможливого, а визначати доступні можливості та перевіряти їх на практиці.
Висновок. Слово не замінює дію — воно допомагає її розпочати
Мирослав Дочинець говорить про таємницю слова мовою літератури. Наука досліджує окремі механізми, через які мова впливає на очікування, емоції, сприйняття та поведінку.
Ці підходи не суперечать один одному, якщо не вимагати від науки підтвердження кожної художньої метафори.
Слово не може скасувати війну, гарантувати фінансовий успіх або усунути всі життєві обмеження. Воно не завжди здатне змінити зовнішні обставини. Проте може допомогти людині інакше сформулювати проблему, побачити доступні ресурси, попросити про допомогу й обрати наступний крок.
Водночас справжня зрілість передбачає здатність визнати межі власних можливостей, перевіряти переконання та відмовлятися від небезпечних рішень.
Тому «можеш» — це не вимога бути сильним за будь-яких обставин. Це запрошення чесно оцінити реальність і діяти в межах доступного.
Не обов’язково зробити все сьогодні. Не обов’язково впоратися самотужки. Не обов’язково досягти мети будь-якою ціною.
Потрібно зрозуміти, що саме має сенс зробити, які ресурси для цього потрібні та як перевірити результат.
Слово стає важелем не тоді, коли змушує нас повірити в неможливе, а тоді, коли допомагає побачити реальну можливість і перетворити її на дію.
Іноді зміни починаються не з великих ресурсів, не з ідеальних умов і не з абсолютної впевненості.
Іноді вони починаються з одного запитання:
«Що я можу зробити вже зараз?»
DVA — факти без хайпу.
Джерела та матеріали для подальшого ознайомлення
1. Newberg, A., Waldman, M. R. Words Can Change Your Brain (2012) — про комунікацію, мову та емоційні процеси.
2. Eknoyan, D., Hurley, R. A., Taber, K. H. The Neurobiology of Placebo and Nocebo: How Expectations Influence Treatment Outcomes. The Journal of Neuropsychiatry and Clinical Neurosciences (2013). "DOI: 10.1176/appi.neuropsych.13090207" (https://doi.org/10.1176/appi.neuropsych.13090207).
3. Hatzigeorgiadis, A. et al. Self-talk and sports performance: A meta-analysis. Perspectives on Psychological Science (2011). "PubMed" (https://pubmed.ncbi.nlm.nih.gov/21984641/).
4. Schmid, J. et al. Neural mechanisms mediating positive and negative treatment expectations in visceral pain. Pain (2013). "PubMed" (https://pubmed.ncbi.nlm.nih.gov/23867733/).
Збереження цінностей та часу.
#DVA #USDC #ETH #USDT #BTC
Слова можуть змінювати ваш мозок.
Слово як важіль: від таємниці до трансформації
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
«Тому, що кожне слово має свою таємницю. І в кожному слові — життя».
«Хіба слово може міняти людину?»
«Може. Візьмімо хоча б це слово — “можеш”».
Цей діалог Мирослава Дочинця з книжки «Таємниче життя слів» порушує питання, яке об’єднує літературу, нейробіологію, психологію та філософію: чи здатне слово змінювати людину? І якщо так, то як перетворити його силу на практичний інструмент для повсякденного життя?
На перший погляд, слово — лише умовне позначення предмета, явища або думки. Проте мова не просто описує світ. Вона допомагає нам інтерпретувати події, оцінювати ризики, формувати очікування та обирати спосіб дії.
Сучасна наука досліджує ці механізми на рівні мозкової діяльності, емоційних реакцій і поведінки. Водночас важливо відокремлювати підтверджені наукові результати від популярних перебільшень. Слово не є магічним заклинанням, але за певних умов воно може стати початком реальних змін.
FACT. Нейробіологія слова: як мова впливає на людину
Коли ми чуємо або промовляємо слово, мозок не просто розпізнає звукову послідовність. Він співвідносить її зі значенням, попереднім досвідом, емоціями та конкретною ситуацією.
Слова «небезпека», «довіра», «втрата» або «можливість» можуть викликати різні реакції залежно від того, хто їх вимовляє, у якому контексті та з яким досвідом їх пов’язує слухач.
У книзі Words Can Change Your Brain («Слова можуть змінювати ваш мозок») нейробіолог Ендрю Ньюберг і фахівець із комунікації Марк Роберт Вольдман розглядають зв’язок між мовою, емоціями та мозковими процесами. Їхня праця привертає увагу до того, як комунікація впливає на сприйняття інформації та взаємодію між людьми.
Однак твердження, що позитивні слова автоматично зміцнюють нейронні зв’язки, а негативні їх руйнують, було б надмірним спрощенням. Мозкова діяльність залежить від багатьох чинників, а ефект конкретного висловлювання не можна визначити лише за його емоційним забарвленням.
Надійніші приклади впливу мови на фізіологію дають дослідження плацебо та ноцебо.
Ефект плацебо — це позитивна зміна стану, яка частково може виникати завдяки очікуванням, контексту лікування та іншим чинникам, навіть коли специфічна фармакологічна дія відсутня.
Ефект ноцебо — негативна реакція, яку можуть посилювати очікування шкоди, тривожні повідомлення або попередній досвід.
Дослідження мозкових механізмів цих ефектів показують, що очікування здатні впливати на сприйняття болю та активність систем, залучених до його регуляції.
Наприклад, спокійне й зрозуміле пояснення лікаря може зменшити тривогу пацієнта, тоді як необережне формулювання здатне посилити його страх. Проте слово саме по собі не замінює лікування і не гарантує фізіологічного результату.
Отже, мова може впливати на тіло опосередковано — через очікування, емоції та процеси регуляції поведінки.
MECHANISM. Від внутрішнього діалогу до рішення
Якщо зовнішні слова впливають на наше сприйняття, то внутрішній діалог допомагає організовувати власні думки.
Уявімо людину, яка отримала складне завдання. Вона може сказати собі: «Я не впораюся». А може запитати: «Що саме мені потрібно зробити, щоб виконати хоча б першу частину?»
Об’єктивна складність завдання не змінилася. Проте змінився спосіб його представлення.
Перше формулювання підкреслює загальне безсилля. Друге допомагає розкласти проблему на конкретні елементи, визначити ресурси та перейти до дії.
Дослідження самодіалогу, зокрема метааналіз А. Хатзігеоргіадіса та співавторів 2011 року, виявляють позитивний вплив певних форм внутрішніх інструкцій на виконання завдань, особливо у спортивному контексті. Водночас ефект залежить від виду діяльності, формулювання та індивідуальних особливостей людини.
Тому немає підстав вважати, що достатньо повторювати позитивні фрази — і проблема зникне. Проте є сенс використовувати внутрішній діалог як інструмент організації дій.
Саме тут слово «можеш» набуває практичного значення.
Воно не обов’язково означає «ти здатний досягти будь-якої мети». Набагато точніше прочитання — «ти можеш визначити, яка дія доступна тобі за нинішніх обставин».
Це принципова відмінність між безпідставним оптимізмом і конструктивним мисленням.
«Можеш»: філософія дії в п’яти складових
Формула Мирослава Дочинця — «Роби, що можеш; з тим, що можеш; із тими, хто може; для тих, хто не може; там, де знаходишся і перебуваєш» — містить послідовну модель практичної поведінки.
Перше — роби, що можеш.
Визначай конкретну дію замість того, щоб намагатися розв’язати всю проблему одночасно. Якщо потрібно знайти роботу, почни з аналізу власних навичок і підготовки резюме. Якщо потрібно впорядкувати фінанси, почни з переліку доходів, витрат і зобов’язань.
Друге — з тим, що можеш.
Використовуй наявні ресурси: знання, час, досвід, доступ до інформації, техніку та допомогу інших людей. Не витрачай кошти лише через переконання, що без платного інструмента неможливо розпочати.
Третє — із тими, хто може.
Шукай співпрацю. Людина, яка вже розв’язувала подібну проблему, може допомогти уникнути помилок. Професійна консультація, обмін досвідом або спільна робота нерідко ефективніші за тривалі спроби діяти самостійно.
Четверте — для тих, хто не може.
Використовуй власні можливості не лише для особистого результату. Пояснити складну інформацію, допомогти з документами, поділитися знаннями або підтримати людину у важкій ситуації — це теж практичне застосування здібностей.
Водночас допомога не повинна вимагати руйнування власного здоров’я, фінансової стабільності чи особистих меж.
П’яте — там, де знаходишся.
Не відкладай кожну зміну до появи ідеальних обставин. Частину рішень можна прийняти вже зараз, використовуючи доступні можливості.
Це не означає, що потрібно миритися з несправедливістю або відмовлятися від великих цілей. Йдеться про те, щоб не плутати прагнення змінити обставини з очікуванням, що вони зміняться самі.
RISK. Сила слова має зворотний бік
Мова здатна підтримувати людину, але може використовуватися й для маніпуляції.
Реклама, політична пропаганда, шахрайські схеми та фінансові афери нерідко апелюють до страху, надії, сорому або бажання швидко змінити життя.
Фрази «ти заслуговуєш на більше», «не втрачай свій шанс» або «ти можеш стати фінансово незалежним за місяць» можуть створювати емоційний імпульс. Але цей імпульс не є доказом того, що запропонований шлях справді працює.
Наприклад, у криптовалютному середовищі обіцянка гарантованої високої дохідності може супроводжуватися закликом повірити в себе, не слухати скептиків і діяти негайно. Тут мотиваційна мова стає засобом тиску, який відволікає від головних запитань: звідки береться прибуток, хто контролює кошти, які ризики та чи існують незалежні підтвердження заявлених результатів?
Тому важливо пам’ятати:
· емоційна переконливість не доводить правдивості;
· впевненість мовця не гарантує його компетентності;
· позитивне формулювання не усуває ризиків;
· віра у власні сили не замінює перевірки фактів.
Це стосується і внутрішнього діалогу. Постійно повторювати собі «я все можу» іноді означає ігнорувати реальні обмеження. Зріліше формулювання — «я перевірю, що можу зробити, оціню ризики й оберу доцільний крок».
Сила слова полягає не в тому, щоб переконати людину в будь-якій ціні досягти мети, а в тому, щоб допомогти їй ясніше бачити реальність.
DECISION. Від слова до дії: практичний алгоритм
Як перетворити ідею «можеш» на робочий інструмент? Для цього не потрібні спеціальні знання або складні психологічні техніки. Достатньо навчитися переводити загальні переживання у конкретні запитання та перевірювані дії.
Крок 1. Сформулюй проблему одним реченням
Замість «у моєму житті все складно» визнач, що саме потребує рішення.
Наприклад: «Я не знаю, на чому можу заощадити наступного місяця» або «Я хочу змінити роботу, але не знаю, з чого почати».
Конкретна проблема дає змогу визначити конкретний результат.
Крок 2. Розділи те, що залежить від тебе, і те, що не залежить
Умовно поділи ситуацію на три категорії:
· Контролюю: власні дії, підготовку, перевірку інформації, бюджет.
· Можу частково змінити: домовленості, співпрацю, реакцію інших людей.
· Не контролюю: минулі події, остаточні рішення інших людей, непередбачувані обставини.
Наприклад, шукаючи роботу, ти не можеш гарантувати, що роботодавець запросить тебе на співбесіду. Але можеш підготувати резюме, підібрати відповідні вакансії та перевірити умови працевлаштування.
Крок 3. Визнач наявні ресурси
Запитай себе, що вже маєш для розв’язання проблеми.
Це можуть бути 15 хвилин вільного часу, смартфон, доступ до відкритих освітніх матеріалів, професійний досвід, знайомство з компетентним фахівцем або можливість отримати консультацію.
Перш ніж купувати новий інструмент, перевір, чи справді він необхідний.
Крок 4. Обери одну дію на найближчі 15 хвилин
Не плануй одразу змінити все життя. Визнач найменший крок, який дасть корисний результат.
Якщо проблема — фінансовий безлад, відкрий виписки за останній місяць і згрупуй витрати.
Якщо бракує знань, знайди одне надійне джерело та опрацюй конкретну тему.
Якщо потрібно ухвалити важливе рішення, склади список аргументів, ризиків і запитань, на які ще немає відповідей.
Якщо емоційне навантаження стало надмірним, визнач, до кого можеш звернутися по підтримку.
Крок 5. Перевір результат і визнач наступну дію
Після виконання першого кроку запитай себе:
· Що змінилося?
· Яку нову інформацію я отримав?
· Що залишилося незрозумілим?
· Який наступний крок буде доцільним?
Якщо початкова дія не дала очікуваного результату, це не обов’язково означає особисту невдачу. Можливо, потрібно змінити метод, отримати додаткові дані або переглянути саму мету.
Практичний приклад: від фінансової тривоги до плану
Припустімо, людина відчуває, що грошей постійно бракує, але не розуміє причин.
Замість загального висновку «я ніколи не зможу впоратися зі своїми фінансами» вона застосовує п’ять кроків.
1. Проблема: наприкінці місяця не залишається достатньо коштів.
2. Зона впливу: можна перевірити витрати, регулярні платежі та доступні способи збільшення доходу.
3. Ресурси: банківські виписки, калькулятор і 20 хвилин часу.
4. Перша дія: згрупувати витрати за категоріями й визначити найбільші статті видатків.
5. Перевірка: знайти одну реалістичну зміну, яка не загрожуватиме базовим потребам, і оцінити її результат наприкінці наступного місяця.
Цей алгоритм не створює додаткових грошей автоматично. Якщо доходу об’єктивно недостатньо для необхідних витрат, потрібні ширші рішення: пошук додаткової підтримки, перегляд зобов’язань або можливостей працевлаштування.
Проте він допомагає перейти від невизначеної тривоги до зрозумілого плану.
У цьому і полягає практична цінність слова «можеш»: не обіцяти неможливого, а визначати доступні можливості та перевіряти їх на практиці.
Висновок. Слово не замінює дію — воно допомагає її розпочати
Мирослав Дочинець говорить про таємницю слова мовою літератури. Наука досліджує окремі механізми, через які мова впливає на очікування, емоції, сприйняття та поведінку.
Ці підходи не суперечать один одному, якщо не вимагати від науки підтвердження кожної художньої метафори.
Слово не може скасувати війну, гарантувати фінансовий успіх або усунути всі життєві обмеження. Воно не завжди здатне змінити зовнішні обставини. Проте може допомогти людині інакше сформулювати проблему, побачити доступні ресурси, попросити про допомогу й обрати наступний крок.
Водночас справжня зрілість передбачає здатність визнати межі власних можливостей, перевіряти переконання та відмовлятися від небезпечних рішень.
Тому «можеш» — це не вимога бути сильним за будь-яких обставин. Це запрошення чесно оцінити реальність і діяти в межах доступного.
Не обов’язково зробити все сьогодні. Не обов’язково впоратися самотужки. Не обов’язково досягти мети будь-якою ціною.
Потрібно зрозуміти, що саме має сенс зробити, які ресурси для цього потрібні та як перевірити результат.
Слово стає важелем не тоді, коли змушує нас повірити в неможливе, а тоді, коли допомагає побачити реальну можливість і перетворити її на дію.
Іноді зміни починаються не з великих ресурсів, не з ідеальних умов і не з абсолютної впевненості.
Іноді вони починаються з одного запитання:
«Що я можу зробити вже зараз?»
DVA — факти без хайпу.
Джерела та матеріали для подальшого ознайомлення
1. Newberg, A., Waldman, M. R. Words Can Change Your Brain (2012) — про комунікацію, мову та емоційні процеси.
2. Eknoyan, D., Hurley, R. A., Taber, K. H. The Neurobiology of Placebo and Nocebo: How Expectations Influence Treatment Outcomes. The Journal of Neuropsychiatry and Clinical Neurosciences (2013). "DOI: 10.1176/appi.neuropsych.13090207" (https://doi.org/10.1176/appi.neuropsych.13090207).
3. Hatzigeorgiadis, A. et al. Self-talk and sports performance: A meta-analysis. Perspectives on Psychological Science (2011). "PubMed" (https://pubmed.ncbi.nlm.nih.gov/21984641/).
4. Schmid, J. et al. Neural mechanisms mediating positive and negative treatment expectations in visceral pain. Pain (2013). "PubMed" (https://pubmed.ncbi.nlm.nih.gov/23867733/).
Збереження цінностей та часу.
#DVA #USDC #ETH #USDT #BTC
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
«Тому, що кожне слово має свою таємницю. І в кожному слові — життя».
«Хіба слово може міняти людину?»
«Може. Візьмімо хоча б це слово — “можеш”».
Цей діалог Мирослава Дочинця з книжки «Таємниче життя слів» порушує питання, яке об’єднує літературу, нейробіологію, психологію та філософію: чи здатне слово змінювати людину? І якщо так, то як перетворити його силу на практичний інструмент для повсякденного життя?
На перший погляд, слово — лише умовне позначення предмета, явища або думки. Проте мова не просто описує світ. Вона допомагає нам інтерпретувати події, оцінювати ризики, формувати очікування та обирати спосіб дії.
Сучасна наука досліджує ці механізми на рівні мозкової діяльності, емоційних реакцій і поведінки. Водночас важливо відокремлювати підтверджені наукові результати від популярних перебільшень. Слово не є магічним заклинанням, але за певних умов воно може стати початком реальних змін.
FACT. Нейробіологія слова: як мова впливає на людину
Коли ми чуємо або промовляємо слово, мозок не просто розпізнає звукову послідовність. Він співвідносить її зі значенням, попереднім досвідом, емоціями та конкретною ситуацією.
Слова «небезпека», «довіра», «втрата» або «можливість» можуть викликати різні реакції залежно від того, хто їх вимовляє, у якому контексті та з яким досвідом їх пов’язує слухач.
У книзі Words Can Change Your Brain («Слова можуть змінювати ваш мозок») нейробіолог Ендрю Ньюберг і фахівець із комунікації Марк Роберт Вольдман розглядають зв’язок між мовою, емоціями та мозковими процесами. Їхня праця привертає увагу до того, як комунікація впливає на сприйняття інформації та взаємодію між людьми.
Однак твердження, що позитивні слова автоматично зміцнюють нейронні зв’язки, а негативні їх руйнують, було б надмірним спрощенням. Мозкова діяльність залежить від багатьох чинників, а ефект конкретного висловлювання не можна визначити лише за його емоційним забарвленням.
Надійніші приклади впливу мови на фізіологію дають дослідження плацебо та ноцебо.
Ефект плацебо — це позитивна зміна стану, яка частково може виникати завдяки очікуванням, контексту лікування та іншим чинникам, навіть коли специфічна фармакологічна дія відсутня.
Ефект ноцебо — негативна реакція, яку можуть посилювати очікування шкоди, тривожні повідомлення або попередній досвід.
Дослідження мозкових механізмів цих ефектів показують, що очікування здатні впливати на сприйняття болю та активність систем, залучених до його регуляції.
Наприклад, спокійне й зрозуміле пояснення лікаря може зменшити тривогу пацієнта, тоді як необережне формулювання здатне посилити його страх. Проте слово саме по собі не замінює лікування і не гарантує фізіологічного результату.
Отже, мова може впливати на тіло опосередковано — через очікування, емоції та процеси регуляції поведінки.
MECHANISM. Від внутрішнього діалогу до рішення
Якщо зовнішні слова впливають на наше сприйняття, то внутрішній діалог допомагає організовувати власні думки.
Уявімо людину, яка отримала складне завдання. Вона може сказати собі: «Я не впораюся». А може запитати: «Що саме мені потрібно зробити, щоб виконати хоча б першу частину?»
Об’єктивна складність завдання не змінилася. Проте змінився спосіб його представлення.
Перше формулювання підкреслює загальне безсилля. Друге допомагає розкласти проблему на конкретні елементи, визначити ресурси та перейти до дії.
Дослідження самодіалогу, зокрема метааналіз А. Хатзігеоргіадіса та співавторів 2011 року, виявляють позитивний вплив певних форм внутрішніх інструкцій на виконання завдань, особливо у спортивному контексті. Водночас ефект залежить від виду діяльності, формулювання та індивідуальних особливостей людини.
Тому немає підстав вважати, що достатньо повторювати позитивні фрази — і проблема зникне. Проте є сенс використовувати внутрішній діалог як інструмент організації дій.
Саме тут слово «можеш» набуває практичного значення.
Воно не обов’язково означає «ти здатний досягти будь-якої мети». Набагато точніше прочитання — «ти можеш визначити, яка дія доступна тобі за нинішніх обставин».
Це принципова відмінність між безпідставним оптимізмом і конструктивним мисленням.
«Можеш»: філософія дії в п’яти складових
Формула Мирослава Дочинця — «Роби, що можеш; з тим, що можеш; із тими, хто може; для тих, хто не може; там, де знаходишся і перебуваєш» — містить послідовну модель практичної поведінки.
Перше — роби, що можеш.
Визначай конкретну дію замість того, щоб намагатися розв’язати всю проблему одночасно. Якщо потрібно знайти роботу, почни з аналізу власних навичок і підготовки резюме. Якщо потрібно впорядкувати фінанси, почни з переліку доходів, витрат і зобов’язань.
Друге — з тим, що можеш.
Використовуй наявні ресурси: знання, час, досвід, доступ до інформації, техніку та допомогу інших людей. Не витрачай кошти лише через переконання, що без платного інструмента неможливо розпочати.
Третє — із тими, хто може.
Шукай співпрацю. Людина, яка вже розв’язувала подібну проблему, може допомогти уникнути помилок. Професійна консультація, обмін досвідом або спільна робота нерідко ефективніші за тривалі спроби діяти самостійно.
Четверте — для тих, хто не може.
Використовуй власні можливості не лише для особистого результату. Пояснити складну інформацію, допомогти з документами, поділитися знаннями або підтримати людину у важкій ситуації — це теж практичне застосування здібностей.
Водночас допомога не повинна вимагати руйнування власного здоров’я, фінансової стабільності чи особистих меж.
П’яте — там, де знаходишся.
Не відкладай кожну зміну до появи ідеальних обставин. Частину рішень можна прийняти вже зараз, використовуючи доступні можливості.
Це не означає, що потрібно миритися з несправедливістю або відмовлятися від великих цілей. Йдеться про те, щоб не плутати прагнення змінити обставини з очікуванням, що вони зміняться самі.
RISK. Сила слова має зворотний бік
Мова здатна підтримувати людину, але може використовуватися й для маніпуляції.
Реклама, політична пропаганда, шахрайські схеми та фінансові афери нерідко апелюють до страху, надії, сорому або бажання швидко змінити життя.
Фрази «ти заслуговуєш на більше», «не втрачай свій шанс» або «ти можеш стати фінансово незалежним за місяць» можуть створювати емоційний імпульс. Але цей імпульс не є доказом того, що запропонований шлях справді працює.
Наприклад, у криптовалютному середовищі обіцянка гарантованої високої дохідності може супроводжуватися закликом повірити в себе, не слухати скептиків і діяти негайно. Тут мотиваційна мова стає засобом тиску, який відволікає від головних запитань: звідки береться прибуток, хто контролює кошти, які ризики та чи існують незалежні підтвердження заявлених результатів?
Тому важливо пам’ятати:
· емоційна переконливість не доводить правдивості;
· впевненість мовця не гарантує його компетентності;
· позитивне формулювання не усуває ризиків;
· віра у власні сили не замінює перевірки фактів.
Це стосується і внутрішнього діалогу. Постійно повторювати собі «я все можу» іноді означає ігнорувати реальні обмеження. Зріліше формулювання — «я перевірю, що можу зробити, оціню ризики й оберу доцільний крок».
Сила слова полягає не в тому, щоб переконати людину в будь-якій ціні досягти мети, а в тому, щоб допомогти їй ясніше бачити реальність.
DECISION. Від слова до дії: практичний алгоритм
Як перетворити ідею «можеш» на робочий інструмент? Для цього не потрібні спеціальні знання або складні психологічні техніки. Достатньо навчитися переводити загальні переживання у конкретні запитання та перевірювані дії.
Крок 1. Сформулюй проблему одним реченням
Замість «у моєму житті все складно» визнач, що саме потребує рішення.
Наприклад: «Я не знаю, на чому можу заощадити наступного місяця» або «Я хочу змінити роботу, але не знаю, з чого почати».
Конкретна проблема дає змогу визначити конкретний результат.
Крок 2. Розділи те, що залежить від тебе, і те, що не залежить
Умовно поділи ситуацію на три категорії:
· Контролюю: власні дії, підготовку, перевірку інформації, бюджет.
· Можу частково змінити: домовленості, співпрацю, реакцію інших людей.
· Не контролюю: минулі події, остаточні рішення інших людей, непередбачувані обставини.
Наприклад, шукаючи роботу, ти не можеш гарантувати, що роботодавець запросить тебе на співбесіду. Але можеш підготувати резюме, підібрати відповідні вакансії та перевірити умови працевлаштування.
Крок 3. Визнач наявні ресурси
Запитай себе, що вже маєш для розв’язання проблеми.
Це можуть бути 15 хвилин вільного часу, смартфон, доступ до відкритих освітніх матеріалів, професійний досвід, знайомство з компетентним фахівцем або можливість отримати консультацію.
Перш ніж купувати новий інструмент, перевір, чи справді він необхідний.
Крок 4. Обери одну дію на найближчі 15 хвилин
Не плануй одразу змінити все життя. Визнач найменший крок, який дасть корисний результат.
Якщо проблема — фінансовий безлад, відкрий виписки за останній місяць і згрупуй витрати.
Якщо бракує знань, знайди одне надійне джерело та опрацюй конкретну тему.
Якщо потрібно ухвалити важливе рішення, склади список аргументів, ризиків і запитань, на які ще немає відповідей.
Якщо емоційне навантаження стало надмірним, визнач, до кого можеш звернутися по підтримку.
Крок 5. Перевір результат і визнач наступну дію
Після виконання першого кроку запитай себе:
· Що змінилося?
· Яку нову інформацію я отримав?
· Що залишилося незрозумілим?
· Який наступний крок буде доцільним?
Якщо початкова дія не дала очікуваного результату, це не обов’язково означає особисту невдачу. Можливо, потрібно змінити метод, отримати додаткові дані або переглянути саму мету.
Практичний приклад: від фінансової тривоги до плану
Припустімо, людина відчуває, що грошей постійно бракує, але не розуміє причин.
Замість загального висновку «я ніколи не зможу впоратися зі своїми фінансами» вона застосовує п’ять кроків.
1. Проблема: наприкінці місяця не залишається достатньо коштів.
2. Зона впливу: можна перевірити витрати, регулярні платежі та доступні способи збільшення доходу.
3. Ресурси: банківські виписки, калькулятор і 20 хвилин часу.
4. Перша дія: згрупувати витрати за категоріями й визначити найбільші статті видатків.
5. Перевірка: знайти одну реалістичну зміну, яка не загрожуватиме базовим потребам, і оцінити її результат наприкінці наступного місяця.
Цей алгоритм не створює додаткових грошей автоматично. Якщо доходу об’єктивно недостатньо для необхідних витрат, потрібні ширші рішення: пошук додаткової підтримки, перегляд зобов’язань або можливостей працевлаштування.
Проте він допомагає перейти від невизначеної тривоги до зрозумілого плану.
У цьому і полягає практична цінність слова «можеш»: не обіцяти неможливого, а визначати доступні можливості та перевіряти їх на практиці.
Висновок. Слово не замінює дію — воно допомагає її розпочати
Мирослав Дочинець говорить про таємницю слова мовою літератури. Наука досліджує окремі механізми, через які мова впливає на очікування, емоції, сприйняття та поведінку.
Ці підходи не суперечать один одному, якщо не вимагати від науки підтвердження кожної художньої метафори.
Слово не може скасувати війну, гарантувати фінансовий успіх або усунути всі життєві обмеження. Воно не завжди здатне змінити зовнішні обставини. Проте може допомогти людині інакше сформулювати проблему, побачити доступні ресурси, попросити про допомогу й обрати наступний крок.
Водночас справжня зрілість передбачає здатність визнати межі власних можливостей, перевіряти переконання та відмовлятися від небезпечних рішень.
Тому «можеш» — це не вимога бути сильним за будь-яких обставин. Це запрошення чесно оцінити реальність і діяти в межах доступного.
Не обов’язково зробити все сьогодні. Не обов’язково впоратися самотужки. Не обов’язково досягти мети будь-якою ціною.
Потрібно зрозуміти, що саме має сенс зробити, які ресурси для цього потрібні та як перевірити результат.
Слово стає важелем не тоді, коли змушує нас повірити в неможливе, а тоді, коли допомагає побачити реальну можливість і перетворити її на дію.
Іноді зміни починаються не з великих ресурсів, не з ідеальних умов і не з абсолютної впевненості.
Іноді вони починаються з одного запитання:
«Що я можу зробити вже зараз?»
DVA — факти без хайпу.
Джерела та матеріали для подальшого ознайомлення
1. Newberg, A., Waldman, M. R. Words Can Change Your Brain (2012) — про комунікацію, мову та емоційні процеси.
2. Eknoyan, D., Hurley, R. A., Taber, K. H. The Neurobiology of Placebo and Nocebo: How Expectations Influence Treatment Outcomes. The Journal of Neuropsychiatry and Clinical Neurosciences (2013). "DOI: 10.1176/appi.neuropsych.13090207" (https://doi.org/10.1176/appi.neuropsych.13090207).
3. Hatzigeorgiadis, A. et al. Self-talk and sports performance: A meta-analysis. Perspectives on Psychological Science (2011). "PubMed" (https://pubmed.ncbi.nlm.nih.gov/21984641/).
4. Schmid, J. et al. Neural mechanisms mediating positive and negative treatment expectations in visceral pain. Pain (2013). "PubMed" (https://pubmed.ncbi.nlm.nih.gov/23867733/).
Збереження цінностей та часу.
#DVA #USDC #ETH #USDT #BTC
2
211
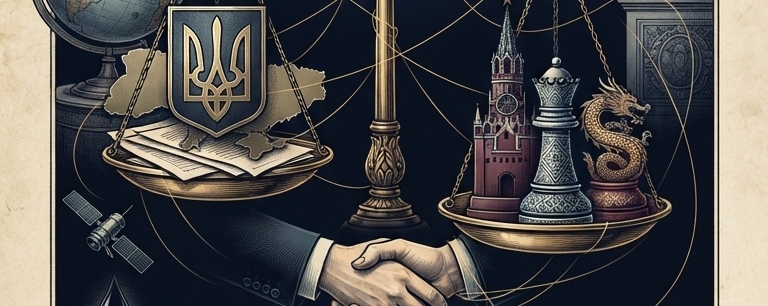
Статья
Tether&usdc. Одна фраза — кілька рівнів геополітики
Sосія, Іран, Китай і США: великий геополітичний торг та ризики для України
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
Чому заява Трампа про обмежену допомогу Росії Ірану може бути важливішою, ніж здається, і як боротьба за вплив на Близькому Сході пов’язана з майбутнім України.
Одна фраза — кілька рівнів геополітики
18 жовтня 2026 року Дональд Трамп заявив, що Росія допомагає Ірану значно менше, ніж могла б. Водночас американський президент пояснив небажання посилювати тиск на Москву прагненням не зірвати переговори про завершення російсько-української війни.
Ці два аргументи прозвучали в одному політичному контексті: Вашингтон хоче зберегти можливість домовлятися з Кремлем і водночас зацікавлений у тому, щоб Росія не посилювала підтримку Тегерана. <Cite refs={["turn905233news13","turn905233news3"]}/>
Проте реальна картина складніша за публічну формулу Білого дому.
У березні та квітні 2026 року західні медіа повідомляли про передавання Росією Ірану розвідувальної інформації та інші форми технічної підтримки. А 19 жовтня міністр закордонних справ Росії Сергій Лавров публічно підтвердив політичну підтримку Тегерана й намір Москви продовжувати економічну співпрацю. <Cite refs={["turn905233search11","turn905233search10","turn905233news13"]}/>
Отже, головне питання полягає не в тому, чи допомагає Росія Ірану взагалі. Питання в іншому: чому Вашингтон прагне зберегти переговорний простір із Москвою, попри ознаки її підтримки держави, яка протистоїть США та Ізраїлю?
Відповідь може багато пояснити про американську стратегію, межі впливу Трампа на Кремль і ризики для української дипломатії.
FACT. Російсько-іранське партнерство поглиблюється
Росія та Іран розвивають військово-технічну, розвідувальну, економічну й дипломатичну співпрацю. Їх зближують конфронтація із Заходом, санкційний тиск і взаємна зацікавленість у військових технологіях.
У січні 2025 року Володимир Путін і президент Ірану Масуд Пезешкіан підписали договір про всеосяжне стратегічне партнерство строком на 20 років. Документ передбачає поглиблення співпраці у сфері безпеки, військових навчань, обміну досвідом і взаємодії спецслужб. Водночас він не встановлює автоматичного зобов’язання вступати у війну на боці партнера. <Cite refs={["turn905233news16","turn905233news17"]}/>
Це важлива відмінність: партнерство може бути глибоким, але не означає повного збігу інтересів або безумовної військової підтримки.
Росія має власні пріоритети. Вона веде війну проти України, потребує ресурсів для власної оборонної промисловості й намагається зберігати можливості для дипломатичного маневру. Іран також не зобов’язаний діяти відповідно до російських інтересів у кожній ситуації.
Тому навіть за поглиблення співпраці Москва може обмежувати окремі форми допомоги, якщо вважатиме їх надто ризикованими.
Однак це не означає, що фактична підтримка є незначною.
MECHANISM. Що відомо про російську допомогу Ірану
У березні 2026 року The Washington Post із посиланням на джерела, обізнані з американськими розвідданими, повідомила, що Росія передавала Ірану інформацію про розташування американських військових об’єктів, кораблів і літаків на Близькому Сході.
У квітні Reuters повідомило про оцінку української розвідки, згідно з якою російські супутники проводили детальне спостереження за військовими об’єктами та критичною інфраструктурою в регіоні. Видання також повідомляло про ознаки співпраці російських та іранських хакерів. Ці матеріали свідчать про серйозність підозр і наявність конкретних розвідувальних даних, хоча не кожен епізод підтримки або окремий удар можна остаточно пов’язати з діями Москви. <Cite refs={["turn905233search11","turn905233search10"]}/>
Чому це має значення?
Розвідувальна інформація може підвищувати ефективність військових операцій навіть без безпосереднього постачання ракет чи бойових літаків. Супутникові знімки, дані про розташування об’єктів та кібернетична підтримка допомагають планувати операції, визначати цілі й оцінювати результати ударів.
Тому військову допомогу не можна вимірювати лише кількістю переданих одиниць озброєння.
Водночас повідомлення про конкретні контракти на системи ППО, літаки чи передавання вдосконалених версій безпілотників потребують окремої перевірки. Не можна автоматично прирівнювати підписаний контракт до фактичного постачання.
Зворотний цикл військових технологій
Російсько-іранське партнерство має ще один важливий вимір.
Іран передавав Росії технології безпілотників типу Shahed, які Москва адаптувала для власних військових потреб. Росія накопичила значний досвід їхнього виробництва, модернізації та застосування у війні проти України.
Якщо вдосконалені російські рішення повертаються до Ірану, виникає цикл взаємного посилення: одна сторона надає технологічну основу, інша адаптує її до бойових умов, після чого отримані напрацювання можуть використовуватися партнером.
Це створює стратегічну проблему для США та їхніх союзників: бойовий досвід однієї війни здатен підвищувати ефективність військових можливостей в іншому регіоні.
Проте конкретні обсяги та склад такого зворотного передавання технологій слід відокремлювати від загального факту російсько-іранської військової співпраці.
MECHANISM. «Росія допомагає мало»: дипломатичний сигнал чи оцінка реальності?
Фразу Трампа можна розглядати на трьох рівнях.
Перший — фактичний. Президент США публічно оцінює російську допомогу Ірану як обмежену. Проте доступні журналістські матеріали свідчать, що Москва принаймні в окремих сферах надавала Тегерану підтримку, яка могла мати військове значення. <Cite refs={["turn905233news15","turn905233search10"]}/>
Другий — дипломатичний. Трамп прямо пов’язує небажання посилювати санкційний тиск із прагненням не відштовхнути Росію від переговорів щодо України. Отже, він демонструє готовність враховувати дипломатичну поведінку Москви під час ухвалення рішень щодо тиску на неї. <Cite refs={["turn905233news13","turn905233news3"]}/>
Третій — стратегічний. Вашингтон може прагнути зберегти простір для впливу на Москву, щоб не допустити ще активнішої підтримки Ірану та водночас продовжувати переговори про Україну.
Останній пункт є аналітичною інтерпретацією, а не підтвердженим описом внутрішнього плану Білого дому.
Саме тут проходить межа між фактом і гіпотезою. Ми можемо бачити, що Трамп хоче зберегти переговорний канал і не допустити посилення російської допомоги Ірану. Але з цього не випливає, що Москва вже погодилася змінити свою поведінку або що сторони уклали угоду про взаємні поступки.
RISK. Чи намагається Трамп обміняти стриманість Москви на переговорні переваги?
У міжнародній політиці держави нерідко пов’язують між собою питання, які формально належать до різних конфліктів. Військова підтримка, санкції, торгівля та дипломатичні контакти можуть використовуватися як інструменти впливу одночасно на кількох напрямках.
У цьому сенсі поведінка Росії щодо Ірану потенційно може бути одним із чинників американських розрахунків щодо Москви.
Проте важливо розрізняти три можливі моделі:
· Дипломатичний стимул: Вашингтон утримується від певних кроків, щоб зберегти переговори.
· Взаємна домовленість: сторони погоджують конкретні зобов’язання та зустрічні дії.
· Одностороння поступка: одна сторона змінює свою політику, не отримуючи перевірюваної відповіді іншої.
Наразі публічна заява Трампа дозволяє говорити про його прагнення зберегти переговорний простір. Вона сама по собі не доводить існування домовленості про обмін російської стриманості щодо Ірану на поступки щодо України.
Для Києва різниця між цими моделями принципова.
Якщо послаблення санкцій або інші поступки не супроводжуються перевірюваними змінами поведінки Москви, вони можуть знизити ціну продовження війни для Росії, не наблизивши стійкого миру.
Отже, оцінювати політику Вашингтона необхідно за результатами, а не лише за заявленими намірами.
FACT. Іранський уран: потенційний інструмент, але не готове рішення
Росія раніше пропонувала прийняти на зберігання іранський збагачений уран як можливий елемент дипломатичного врегулювання. Для Москви це могло б стати способом посилити свою роль у переговорах щодо ядерної програми Ірану.
Однак така пропозиція не означає, що сторони досягли згоди або що питання ядерних матеріалів уже розв’язане.
Для практичної угоди необхідні чіткі умови транспортування, обліку та зберігання матеріалів, міжнародний контроль, механізми перевірки й гарантії виконання домовленостей.
Так само немає достатніх підстав стверджувати, що Вашингтон уже погодився обміняти певні рішення щодо України на російське посередництво в ядерному питанні.
Значення цього епізоду полягає в іншому: Москва намагається зберігати роль держави, здатної впливати на кілька міжнародних криз одночасно.
Для США це може бути як можливістю дипломатичного маневру, так і джерелом додаткових ризиків.
MECHANISM. Китай — довгостроковий стратегічний пріоритет США
Для Вашингтона Китай є не просто ще одним партнером Росії. Це самостійний центр економічної, технологічної та військової сили, конкуренція з яким визначатиме міжнародний баланс протягом багатьох років.
Суперництво охоплює торгівлю, критичні технології, виробничі ланцюги, Тайвань і вплив у Тихоокеанському регіоні.
Тому США зацікавлені в тому, щоб Росія, Китай та Іран не перетворили власну співпрацю на максимально скоординовану систему протидії американським інтересам.
Але це не означає, що Вашингтон неодмінно намагатиметься відвернути Москву від Пекіна за рахунок України. Такий сценарій можливий як предмет аналізу, але його не можна вважати підтвердженою стратегією американської адміністрації.
Китай має власні розрахунки. Він може підтримувати економічні відносини з Росією, зберігати зв’язки з Іраном і водночас прагнути уникнути кроків, які спричинять надмірні економічні втрати у відносинах зі США.
Саме тому переговори Вашингтона й Пекіна можуть впливати на Україну навіть тоді, коли українське питання не є головним пунктом їхнього офіційного порядку денного.
RISK. Листопадові переговори: чи можливий великий геополітичний торг?
19 жовтня 2026 року з’явилися повідомлення про обговорення можливої тристоронньої зустрічі Дональда Трампа, Сі Цзіньпіна та Володимира Путіна в Китаї. Однак на той момент конкретний формат і порядок денний не були остаточно погоджені. <Cite refs={["turn905233news13","turn905233news1"]}/>
Тому передчасно стверджувати, що така зустріч обов’язково відбудеться або завершиться масштабною угодою.
Якщо переговори відбудуться, вони можуть охопити кілька стратегічних напрямів.
Стратегічна стабільність. Контроль над озброєннями, ядерні ризики та запобігання прямому зіткненню між великими державами.
Економіка. Санкції, торгівля, енергетичні ринки та критичні технології.
Україна. Підходи до припинення бойових дій, умови переговорів і майбутня архітектура європейської безпеки.
Проте не кожен контакт між лідерами є доказом існування «великої угоди». Для цього потрібні конкретні результати, погоджені зобов’язання та свідчення їхнього виконання.
Для України головна небезпека полягає не в самій дипломатії між великими державами, а в можливості рішень, які визначатимуть українську безпеку без повноцінної участі Києва.
Мир, умови якого не враховують інтересів України, може виявитися нестійким незалежно від того, наскільки урочисто його оголосять.
FACT. Вибори у США та невизначеність американської політики
Проміжні вибори до Конгресу США 3 листопада 2026 року можуть змінити політичні умови, у яких діє адміністрація Трампа.
Якщо президентська партія втратить контроль над однією або обома палатами, опоненти Білого дому отримають більше можливостей для парламентського контролю, розслідувань і блокування окремих законодавчих ініціатив.
Однак результат виборів не дозволяє автоматично передбачити, що президент стане радикальнішим або, навпаки, пом’якшить зовнішню політику.
З одного боку, посилення внутрішньополітичного опору може спонукати адміністрацію активніше використовувати виконавчі повноваження. З іншого — Конгрес здатний обмежувати її через бюджетні рішення, законодавство та контроль за реалізацією політики.
Тому головний наслідок виборів для України — не обов’язково зміна американського курсу, а підвищення невизначеності щодо його подальшої реалізації.
Україні важливо готуватися до кількох сценаріїв, а не виходити з припущення, що внутрішня політична боротьба у США автоматично працюватиме на користь Києва.
RISK. Європа: між залежністю від США та стратегічною самостійністю
Якщо Вашингтон надаватиме перевагу швидкому врегулюванню з Москвою, Європа може опинитися перед необхідністю швидше формувати власну модель підтримки України та гарантій безпеки.
Європейські держави мають значні економічні можливості, але їхні оборонні спроможності, політичні позиції та готовність брати на себе додаткові зобов’язання відрізняються.
Тому європейська стратегічна самостійність не виникне автоматично. Вона потребує координації оборонного виробництва, довгострокового фінансування, розвитку протиповітряної оборони та узгодженої позиції щодо умов миру.
Для України сильніша Європа означає можливість зменшити залежність від політичних коливань у Вашингтоні. Але це не означає, що європейська підтримка за будь-яких умов зможе повністю замінити американські можливості у сфері розвідки, логістики та окремих видів озброєння.
Києву потрібно розвивати обидва напрями — американський і європейський — одночасно, спираючись на власні оборонні можливості.
DECISION. Що має робити Україна
1. Оцінювати американську політику за конкретними результатами.
Важливо відстежувати не лише заяви про мир, а й фактичні рішення щодо санкцій, військової допомоги, розвідувальної співпраці та гарантій безпеки.
1. Не сприймати дипломатичні стимули як доказ домовленості.
Якщо Вашингтон прагне зберегти переговорний канал із Москвою, це ще не означає, що Кремль готовий змінити свою поведінку. Поступки мають оцінюватися за наявністю перевірюваних зустрічних дій.
1. Посилювати європейський напрям.
Необхідні довгострокові оборонні контракти, спільне виробництво озброєнь, розвиток протиповітряної оборони та енергетична стійкість.
1. Наполягати на участі України в переговорах.
Рішення щодо майбутнього України не можуть бути стійкими, якщо українська сторона не бере участі у визначенні їхніх умов.
1. Вимагати дієвих гарантій безпеки.
Припинення вогню без механізмів контролю, реагування на порушення та стримування повторної агресії може стати лише паузою перед новим конфліктом.
1. Розвивати власну стратегічну суб’єктність.
Сильна армія, оборонне виробництво, економічна витривалість, внутрішня узгодженість і міжнародні партнерства — це не альтернативи дипломатії, а основа впливу України на її результати.
Висновок. Стриманість Москви — не гарантія миру
Заява Трампа про обмежену допомогу Росії Ірану стала важливим сигналом не тому, що доводить відсутність російської підтримки Тегерана, а тому, що демонструє прагнення Вашингтона враховувати різні геополітичні напрями одночасно.
Публічні заяви американського президента, повідомлення про російську розвідувальну підтримку Ірану та підтвердження Москвою подальшої співпраці з Тегераном свідчать про складнішу картину, ніж припущення про простий обмін поступками.
Росія може одночасно прагнути домовленостей зі США щодо України та зберігати партнерство з Іраном. Вашингтон, своєю чергою, може намагатися впливати на обидва напрями, не маючи гарантій, що Москва діятиме відповідно до американських очікувань.
Для України це означає, що велика геополітика створює не лише дипломатичні можливості, а й ризик стати об’єктом домовленостей інших держав.
Головний висновок DVA: російська стриманість щодо Ірану може бути цінною для Вашингтона, але її не можна вважати доказом готовності Кремля до поступок. А будь-які дипломатичні домовленості мають оцінюватися за тим, чи забезпечують вони Україні реальну безпеку, збереження державності та захист від повторної агресії.
DVA — факти без хайпу.
Аналітичний матеріал. Підтверджені факти відокремлено від інтерпретацій і сценаріїв. Наявність таємної домовленості про обмін поступками щодо України на російську стриманість щодо Ірану не встановлена.
Джерела
1. "The Washington Post, 6 березня 2026 року — повідомлення про передавання Росією Ірану розвідувальної інформації щодо американських військових об’єктів" (https://www.washingtonpost.com/national-security/2026/03/06/russia-iran-intelligence-us-targets/).
2. "Reuters, 7 квітня 2026 року — повідомлення про російську супутникову та кібернетичну підтримку Ірану" (https://www.investing.com/news/world-news/exclusiverussia-supplies-iran-with-cyber-support-spy-imagery-to-hone-attacks-ukraine-says-4599676).
3. "Reuters — основні положення договору про стратегічне партнерство Росії та Ірану" (https://www.reuters.com/world/key-provisions-russia-iran-strategic-cooperation-treaty-2025-01-17/).
4. "Euronews, 19 жовтня 2026 року — заява Лаврова про підтримку Ірану та позиція Трампа щодо Росії" (https://www.euronews.com/2026/10/19/lavrov-backs-iran-hours-after-trump-says-russia-doing-very-little-to-help-tehran).
5. "Reuters, 19 жовтня 2026 року — обговорення можливої зустрічі Трампа, Сі та Путіна" (https://www.reuters.com/world/china/kremlin-says-putin-trump-xi-could-hold-three-way-meeting-china-next-month-2026-10-19/).
Збереження цінностей та часу.
#DVA #usd #USDC #USDTTrade #BTC☀️
Tether&usdc. Одна фраза — кілька рівнів геополітики
Sосія, Іран, Китай і США: великий геополітичний торг та ризики для України
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
Чому заява Трампа про обмежену допомогу Росії Ірану може бути важливішою, ніж здається, і як боротьба за вплив на Близькому Сході пов’язана з майбутнім України.
Одна фраза — кілька рівнів геополітики
18 жовтня 2026 року Дональд Трамп заявив, що Росія допомагає Ірану значно менше, ніж могла б. Водночас американський президент пояснив небажання посилювати тиск на Москву прагненням не зірвати переговори про завершення російсько-української війни.
Ці два аргументи прозвучали в одному політичному контексті: Вашингтон хоче зберегти можливість домовлятися з Кремлем і водночас зацікавлений у тому, щоб Росія не посилювала підтримку Тегерана. <Cite refs={["turn905233news13","turn905233news3"]}/>
Проте реальна картина складніша за публічну формулу Білого дому.
У березні та квітні 2026 року західні медіа повідомляли про передавання Росією Ірану розвідувальної інформації та інші форми технічної підтримки. А 19 жовтня міністр закордонних справ Росії Сергій Лавров публічно підтвердив політичну підтримку Тегерана й намір Москви продовжувати економічну співпрацю. <Cite refs={["turn905233search11","turn905233search10","turn905233news13"]}/>
Отже, головне питання полягає не в тому, чи допомагає Росія Ірану взагалі. Питання в іншому: чому Вашингтон прагне зберегти переговорний простір із Москвою, попри ознаки її підтримки держави, яка протистоїть США та Ізраїлю?
Відповідь може багато пояснити про американську стратегію, межі впливу Трампа на Кремль і ризики для української дипломатії.
FACT. Російсько-іранське партнерство поглиблюється
Росія та Іран розвивають військово-технічну, розвідувальну, економічну й дипломатичну співпрацю. Їх зближують конфронтація із Заходом, санкційний тиск і взаємна зацікавленість у військових технологіях.
У січні 2025 року Володимир Путін і президент Ірану Масуд Пезешкіан підписали договір про всеосяжне стратегічне партнерство строком на 20 років. Документ передбачає поглиблення співпраці у сфері безпеки, військових навчань, обміну досвідом і взаємодії спецслужб. Водночас він не встановлює автоматичного зобов’язання вступати у війну на боці партнера. <Cite refs={["turn905233news16","turn905233news17"]}/>
Це важлива відмінність: партнерство може бути глибоким, але не означає повного збігу інтересів або безумовної військової підтримки.
Росія має власні пріоритети. Вона веде війну проти України, потребує ресурсів для власної оборонної промисловості й намагається зберігати можливості для дипломатичного маневру. Іран також не зобов’язаний діяти відповідно до російських інтересів у кожній ситуації.
Тому навіть за поглиблення співпраці Москва може обмежувати окремі форми допомоги, якщо вважатиме їх надто ризикованими.
Однак це не означає, що фактична підтримка є незначною.
MECHANISM. Що відомо про російську допомогу Ірану
У березні 2026 року The Washington Post із посиланням на джерела, обізнані з американськими розвідданими, повідомила, що Росія передавала Ірану інформацію про розташування американських військових об’єктів, кораблів і літаків на Близькому Сході.
У квітні Reuters повідомило про оцінку української розвідки, згідно з якою російські супутники проводили детальне спостереження за військовими об’єктами та критичною інфраструктурою в регіоні. Видання також повідомляло про ознаки співпраці російських та іранських хакерів. Ці матеріали свідчать про серйозність підозр і наявність конкретних розвідувальних даних, хоча не кожен епізод підтримки або окремий удар можна остаточно пов’язати з діями Москви. <Cite refs={["turn905233search11","turn905233search10"]}/>
Чому це має значення?
Розвідувальна інформація може підвищувати ефективність військових операцій навіть без безпосереднього постачання ракет чи бойових літаків. Супутникові знімки, дані про розташування об’єктів та кібернетична підтримка допомагають планувати операції, визначати цілі й оцінювати результати ударів.
Тому військову допомогу не можна вимірювати лише кількістю переданих одиниць озброєння.
Водночас повідомлення про конкретні контракти на системи ППО, літаки чи передавання вдосконалених версій безпілотників потребують окремої перевірки. Не можна автоматично прирівнювати підписаний контракт до фактичного постачання.
Зворотний цикл військових технологій
Російсько-іранське партнерство має ще один важливий вимір.
Іран передавав Росії технології безпілотників типу Shahed, які Москва адаптувала для власних військових потреб. Росія накопичила значний досвід їхнього виробництва, модернізації та застосування у війні проти України.
Якщо вдосконалені російські рішення повертаються до Ірану, виникає цикл взаємного посилення: одна сторона надає технологічну основу, інша адаптує її до бойових умов, після чого отримані напрацювання можуть використовуватися партнером.
Це створює стратегічну проблему для США та їхніх союзників: бойовий досвід однієї війни здатен підвищувати ефективність військових можливостей в іншому регіоні.
Проте конкретні обсяги та склад такого зворотного передавання технологій слід відокремлювати від загального факту російсько-іранської військової співпраці.
MECHANISM. «Росія допомагає мало»: дипломатичний сигнал чи оцінка реальності?
Фразу Трампа можна розглядати на трьох рівнях.
Перший — фактичний. Президент США публічно оцінює російську допомогу Ірану як обмежену. Проте доступні журналістські матеріали свідчать, що Москва принаймні в окремих сферах надавала Тегерану підтримку, яка могла мати військове значення. <Cite refs={["turn905233news15","turn905233search10"]}/>
Другий — дипломатичний. Трамп прямо пов’язує небажання посилювати санкційний тиск із прагненням не відштовхнути Росію від переговорів щодо України. Отже, він демонструє готовність враховувати дипломатичну поведінку Москви під час ухвалення рішень щодо тиску на неї. <Cite refs={["turn905233news13","turn905233news3"]}/>
Третій — стратегічний. Вашингтон може прагнути зберегти простір для впливу на Москву, щоб не допустити ще активнішої підтримки Ірану та водночас продовжувати переговори про Україну.
Останній пункт є аналітичною інтерпретацією, а не підтвердженим описом внутрішнього плану Білого дому.
Саме тут проходить межа між фактом і гіпотезою. Ми можемо бачити, що Трамп хоче зберегти переговорний канал і не допустити посилення російської допомоги Ірану. Але з цього не випливає, що Москва вже погодилася змінити свою поведінку або що сторони уклали угоду про взаємні поступки.
RISK. Чи намагається Трамп обміняти стриманість Москви на переговорні переваги?
У міжнародній політиці держави нерідко пов’язують між собою питання, які формально належать до різних конфліктів. Військова підтримка, санкції, торгівля та дипломатичні контакти можуть використовуватися як інструменти впливу одночасно на кількох напрямках.
У цьому сенсі поведінка Росії щодо Ірану потенційно може бути одним із чинників американських розрахунків щодо Москви.
Проте важливо розрізняти три можливі моделі:
· Дипломатичний стимул: Вашингтон утримується від певних кроків, щоб зберегти переговори.
· Взаємна домовленість: сторони погоджують конкретні зобов’язання та зустрічні дії.
· Одностороння поступка: одна сторона змінює свою політику, не отримуючи перевірюваної відповіді іншої.
Наразі публічна заява Трампа дозволяє говорити про його прагнення зберегти переговорний простір. Вона сама по собі не доводить існування домовленості про обмін російської стриманості щодо Ірану на поступки щодо України.
Для Києва різниця між цими моделями принципова.
Якщо послаблення санкцій або інші поступки не супроводжуються перевірюваними змінами поведінки Москви, вони можуть знизити ціну продовження війни для Росії, не наблизивши стійкого миру.
Отже, оцінювати політику Вашингтона необхідно за результатами, а не лише за заявленими намірами.
FACT. Іранський уран: потенційний інструмент, але не готове рішення
Росія раніше пропонувала прийняти на зберігання іранський збагачений уран як можливий елемент дипломатичного врегулювання. Для Москви це могло б стати способом посилити свою роль у переговорах щодо ядерної програми Ірану.
Однак така пропозиція не означає, що сторони досягли згоди або що питання ядерних матеріалів уже розв’язане.
Для практичної угоди необхідні чіткі умови транспортування, обліку та зберігання матеріалів, міжнародний контроль, механізми перевірки й гарантії виконання домовленостей.
Так само немає достатніх підстав стверджувати, що Вашингтон уже погодився обміняти певні рішення щодо України на російське посередництво в ядерному питанні.
Значення цього епізоду полягає в іншому: Москва намагається зберігати роль держави, здатної впливати на кілька міжнародних криз одночасно.
Для США це може бути як можливістю дипломатичного маневру, так і джерелом додаткових ризиків.
MECHANISM. Китай — довгостроковий стратегічний пріоритет США
Для Вашингтона Китай є не просто ще одним партнером Росії. Це самостійний центр економічної, технологічної та військової сили, конкуренція з яким визначатиме міжнародний баланс протягом багатьох років.
Суперництво охоплює торгівлю, критичні технології, виробничі ланцюги, Тайвань і вплив у Тихоокеанському регіоні.
Тому США зацікавлені в тому, щоб Росія, Китай та Іран не перетворили власну співпрацю на максимально скоординовану систему протидії американським інтересам.
Але це не означає, що Вашингтон неодмінно намагатиметься відвернути Москву від Пекіна за рахунок України. Такий сценарій можливий як предмет аналізу, але його не можна вважати підтвердженою стратегією американської адміністрації.
Китай має власні розрахунки. Він може підтримувати економічні відносини з Росією, зберігати зв’язки з Іраном і водночас прагнути уникнути кроків, які спричинять надмірні економічні втрати у відносинах зі США.
Саме тому переговори Вашингтона й Пекіна можуть впливати на Україну навіть тоді, коли українське питання не є головним пунктом їхнього офіційного порядку денного.
RISK. Листопадові переговори: чи можливий великий геополітичний торг?
19 жовтня 2026 року з’явилися повідомлення про обговорення можливої тристоронньої зустрічі Дональда Трампа, Сі Цзіньпіна та Володимира Путіна в Китаї. Однак на той момент конкретний формат і порядок денний не були остаточно погоджені. <Cite refs={["turn905233news13","turn905233news1"]}/>
Тому передчасно стверджувати, що така зустріч обов’язково відбудеться або завершиться масштабною угодою.
Якщо переговори відбудуться, вони можуть охопити кілька стратегічних напрямів.
Стратегічна стабільність. Контроль над озброєннями, ядерні ризики та запобігання прямому зіткненню між великими державами.
Економіка. Санкції, торгівля, енергетичні ринки та критичні технології.
Україна. Підходи до припинення бойових дій, умови переговорів і майбутня архітектура європейської безпеки.
Проте не кожен контакт між лідерами є доказом існування «великої угоди». Для цього потрібні конкретні результати, погоджені зобов’язання та свідчення їхнього виконання.
Для України головна небезпека полягає не в самій дипломатії між великими державами, а в можливості рішень, які визначатимуть українську безпеку без повноцінної участі Києва.
Мир, умови якого не враховують інтересів України, може виявитися нестійким незалежно від того, наскільки урочисто його оголосять.
FACT. Вибори у США та невизначеність американської політики
Проміжні вибори до Конгресу США 3 листопада 2026 року можуть змінити політичні умови, у яких діє адміністрація Трампа.
Якщо президентська партія втратить контроль над однією або обома палатами, опоненти Білого дому отримають більше можливостей для парламентського контролю, розслідувань і блокування окремих законодавчих ініціатив.
Однак результат виборів не дозволяє автоматично передбачити, що президент стане радикальнішим або, навпаки, пом’якшить зовнішню політику.
З одного боку, посилення внутрішньополітичного опору може спонукати адміністрацію активніше використовувати виконавчі повноваження. З іншого — Конгрес здатний обмежувати її через бюджетні рішення, законодавство та контроль за реалізацією політики.
Тому головний наслідок виборів для України — не обов’язково зміна американського курсу, а підвищення невизначеності щодо його подальшої реалізації.
Україні важливо готуватися до кількох сценаріїв, а не виходити з припущення, що внутрішня політична боротьба у США автоматично працюватиме на користь Києва.
RISK. Європа: між залежністю від США та стратегічною самостійністю
Якщо Вашингтон надаватиме перевагу швидкому врегулюванню з Москвою, Європа може опинитися перед необхідністю швидше формувати власну модель підтримки України та гарантій безпеки.
Європейські держави мають значні економічні можливості, але їхні оборонні спроможності, політичні позиції та готовність брати на себе додаткові зобов’язання відрізняються.
Тому європейська стратегічна самостійність не виникне автоматично. Вона потребує координації оборонного виробництва, довгострокового фінансування, розвитку протиповітряної оборони та узгодженої позиції щодо умов миру.
Для України сильніша Європа означає можливість зменшити залежність від політичних коливань у Вашингтоні. Але це не означає, що європейська підтримка за будь-яких умов зможе повністю замінити американські можливості у сфері розвідки, логістики та окремих видів озброєння.
Києву потрібно розвивати обидва напрями — американський і європейський — одночасно, спираючись на власні оборонні можливості.
DECISION. Що має робити Україна
1. Оцінювати американську політику за конкретними результатами.
Важливо відстежувати не лише заяви про мир, а й фактичні рішення щодо санкцій, військової допомоги, розвідувальної співпраці та гарантій безпеки.
1. Не сприймати дипломатичні стимули як доказ домовленості.
Якщо Вашингтон прагне зберегти переговорний канал із Москвою, це ще не означає, що Кремль готовий змінити свою поведінку. Поступки мають оцінюватися за наявністю перевірюваних зустрічних дій.
1. Посилювати європейський напрям.
Необхідні довгострокові оборонні контракти, спільне виробництво озброєнь, розвиток протиповітряної оборони та енергетична стійкість.
1. Наполягати на участі України в переговорах.
Рішення щодо майбутнього України не можуть бути стійкими, якщо українська сторона не бере участі у визначенні їхніх умов.
1. Вимагати дієвих гарантій безпеки.
Припинення вогню без механізмів контролю, реагування на порушення та стримування повторної агресії може стати лише паузою перед новим конфліктом.
1. Розвивати власну стратегічну суб’єктність.
Сильна армія, оборонне виробництво, економічна витривалість, внутрішня узгодженість і міжнародні партнерства — це не альтернативи дипломатії, а основа впливу України на її результати.
Висновок. Стриманість Москви — не гарантія миру
Заява Трампа про обмежену допомогу Росії Ірану стала важливим сигналом не тому, що доводить відсутність російської підтримки Тегерана, а тому, що демонструє прагнення Вашингтона враховувати різні геополітичні напрями одночасно.
Публічні заяви американського президента, повідомлення про російську розвідувальну підтримку Ірану та підтвердження Москвою подальшої співпраці з Тегераном свідчать про складнішу картину, ніж припущення про простий обмін поступками.
Росія може одночасно прагнути домовленостей зі США щодо України та зберігати партнерство з Іраном. Вашингтон, своєю чергою, може намагатися впливати на обидва напрями, не маючи гарантій, що Москва діятиме відповідно до американських очікувань.
Для України це означає, що велика геополітика створює не лише дипломатичні можливості, а й ризик стати об’єктом домовленостей інших держав.
Головний висновок DVA: російська стриманість щодо Ірану може бути цінною для Вашингтона, але її не можна вважати доказом готовності Кремля до поступок. А будь-які дипломатичні домовленості мають оцінюватися за тим, чи забезпечують вони Україні реальну безпеку, збереження державності та захист від повторної агресії.
DVA — факти без хайпу.
Аналітичний матеріал. Підтверджені факти відокремлено від інтерпретацій і сценаріїв. Наявність таємної домовленості про обмін поступками щодо України на російську стриманість щодо Ірану не встановлена.
Джерела
1. "The Washington Post, 6 березня 2026 року — повідомлення про передавання Росією Ірану розвідувальної інформації щодо американських військових об’єктів" (https://www.washingtonpost.com/national-security/2026/03/06/russia-iran-intelligence-us-targets/).
2. "Reuters, 7 квітня 2026 року — повідомлення про російську супутникову та кібернетичну підтримку Ірану" (https://www.investing.com/news/world-news/exclusiverussia-supplies-iran-with-cyber-support-spy-imagery-to-hone-attacks-ukraine-says-4599676).
3. "Reuters — основні положення договору про стратегічне партнерство Росії та Ірану" (https://www.reuters.com/world/key-provisions-russia-iran-strategic-cooperation-treaty-2025-01-17/).
4. "Euronews, 19 жовтня 2026 року — заява Лаврова про підтримку Ірану та позиція Трампа щодо Росії" (https://www.euronews.com/2026/10/19/lavrov-backs-iran-hours-after-trump-says-russia-doing-very-little-to-help-tehran).
5. "Reuters, 19 жовтня 2026 року — обговорення можливої зустрічі Трампа, Сі та Путіна" (https://www.reuters.com/world/china/kremlin-says-putin-trump-xi-could-hold-three-way-meeting-china-next-month-2026-10-19/).
Збереження цінностей та часу.
#DVA #usd #USDC #USDTTrade #BTC☀️
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
Чому заява Трампа про обмежену допомогу Росії Ірану може бути важливішою, ніж здається, і як боротьба за вплив на Близькому Сході пов’язана з майбутнім України.
Одна фраза — кілька рівнів геополітики
18 жовтня 2026 року Дональд Трамп заявив, що Росія допомагає Ірану значно менше, ніж могла б. Водночас американський президент пояснив небажання посилювати тиск на Москву прагненням не зірвати переговори про завершення російсько-української війни.
Ці два аргументи прозвучали в одному політичному контексті: Вашингтон хоче зберегти можливість домовлятися з Кремлем і водночас зацікавлений у тому, щоб Росія не посилювала підтримку Тегерана. <Cite refs={["turn905233news13","turn905233news3"]}/>
Проте реальна картина складніша за публічну формулу Білого дому.
У березні та квітні 2026 року західні медіа повідомляли про передавання Росією Ірану розвідувальної інформації та інші форми технічної підтримки. А 19 жовтня міністр закордонних справ Росії Сергій Лавров публічно підтвердив політичну підтримку Тегерана й намір Москви продовжувати економічну співпрацю. <Cite refs={["turn905233search11","turn905233search10","turn905233news13"]}/>
Отже, головне питання полягає не в тому, чи допомагає Росія Ірану взагалі. Питання в іншому: чому Вашингтон прагне зберегти переговорний простір із Москвою, попри ознаки її підтримки держави, яка протистоїть США та Ізраїлю?
Відповідь може багато пояснити про американську стратегію, межі впливу Трампа на Кремль і ризики для української дипломатії.
FACT. Російсько-іранське партнерство поглиблюється
Росія та Іран розвивають військово-технічну, розвідувальну, економічну й дипломатичну співпрацю. Їх зближують конфронтація із Заходом, санкційний тиск і взаємна зацікавленість у військових технологіях.
У січні 2025 року Володимир Путін і президент Ірану Масуд Пезешкіан підписали договір про всеосяжне стратегічне партнерство строком на 20 років. Документ передбачає поглиблення співпраці у сфері безпеки, військових навчань, обміну досвідом і взаємодії спецслужб. Водночас він не встановлює автоматичного зобов’язання вступати у війну на боці партнера. <Cite refs={["turn905233news16","turn905233news17"]}/>
Це важлива відмінність: партнерство може бути глибоким, але не означає повного збігу інтересів або безумовної військової підтримки.
Росія має власні пріоритети. Вона веде війну проти України, потребує ресурсів для власної оборонної промисловості й намагається зберігати можливості для дипломатичного маневру. Іран також не зобов’язаний діяти відповідно до російських інтересів у кожній ситуації.
Тому навіть за поглиблення співпраці Москва може обмежувати окремі форми допомоги, якщо вважатиме їх надто ризикованими.
Однак це не означає, що фактична підтримка є незначною.
MECHANISM. Що відомо про російську допомогу Ірану
У березні 2026 року The Washington Post із посиланням на джерела, обізнані з американськими розвідданими, повідомила, що Росія передавала Ірану інформацію про розташування американських військових об’єктів, кораблів і літаків на Близькому Сході.
У квітні Reuters повідомило про оцінку української розвідки, згідно з якою російські супутники проводили детальне спостереження за військовими об’єктами та критичною інфраструктурою в регіоні. Видання також повідомляло про ознаки співпраці російських та іранських хакерів. Ці матеріали свідчать про серйозність підозр і наявність конкретних розвідувальних даних, хоча не кожен епізод підтримки або окремий удар можна остаточно пов’язати з діями Москви. <Cite refs={["turn905233search11","turn905233search10"]}/>
Чому це має значення?
Розвідувальна інформація може підвищувати ефективність військових операцій навіть без безпосереднього постачання ракет чи бойових літаків. Супутникові знімки, дані про розташування об’єктів та кібернетична підтримка допомагають планувати операції, визначати цілі й оцінювати результати ударів.
Тому військову допомогу не можна вимірювати лише кількістю переданих одиниць озброєння.
Водночас повідомлення про конкретні контракти на системи ППО, літаки чи передавання вдосконалених версій безпілотників потребують окремої перевірки. Не можна автоматично прирівнювати підписаний контракт до фактичного постачання.
Зворотний цикл військових технологій
Російсько-іранське партнерство має ще один важливий вимір.
Іран передавав Росії технології безпілотників типу Shahed, які Москва адаптувала для власних військових потреб. Росія накопичила значний досвід їхнього виробництва, модернізації та застосування у війні проти України.
Якщо вдосконалені російські рішення повертаються до Ірану, виникає цикл взаємного посилення: одна сторона надає технологічну основу, інша адаптує її до бойових умов, після чого отримані напрацювання можуть використовуватися партнером.
Це створює стратегічну проблему для США та їхніх союзників: бойовий досвід однієї війни здатен підвищувати ефективність військових можливостей в іншому регіоні.
Проте конкретні обсяги та склад такого зворотного передавання технологій слід відокремлювати від загального факту російсько-іранської військової співпраці.
MECHANISM. «Росія допомагає мало»: дипломатичний сигнал чи оцінка реальності?
Фразу Трампа можна розглядати на трьох рівнях.
Перший — фактичний. Президент США публічно оцінює російську допомогу Ірану як обмежену. Проте доступні журналістські матеріали свідчать, що Москва принаймні в окремих сферах надавала Тегерану підтримку, яка могла мати військове значення. <Cite refs={["turn905233news15","turn905233search10"]}/>
Другий — дипломатичний. Трамп прямо пов’язує небажання посилювати санкційний тиск із прагненням не відштовхнути Росію від переговорів щодо України. Отже, він демонструє готовність враховувати дипломатичну поведінку Москви під час ухвалення рішень щодо тиску на неї. <Cite refs={["turn905233news13","turn905233news3"]}/>
Третій — стратегічний. Вашингтон може прагнути зберегти простір для впливу на Москву, щоб не допустити ще активнішої підтримки Ірану та водночас продовжувати переговори про Україну.
Останній пункт є аналітичною інтерпретацією, а не підтвердженим описом внутрішнього плану Білого дому.
Саме тут проходить межа між фактом і гіпотезою. Ми можемо бачити, що Трамп хоче зберегти переговорний канал і не допустити посилення російської допомоги Ірану. Але з цього не випливає, що Москва вже погодилася змінити свою поведінку або що сторони уклали угоду про взаємні поступки.
RISK. Чи намагається Трамп обміняти стриманість Москви на переговорні переваги?
У міжнародній політиці держави нерідко пов’язують між собою питання, які формально належать до різних конфліктів. Військова підтримка, санкції, торгівля та дипломатичні контакти можуть використовуватися як інструменти впливу одночасно на кількох напрямках.
У цьому сенсі поведінка Росії щодо Ірану потенційно може бути одним із чинників американських розрахунків щодо Москви.
Проте важливо розрізняти три можливі моделі:
· Дипломатичний стимул: Вашингтон утримується від певних кроків, щоб зберегти переговори.
· Взаємна домовленість: сторони погоджують конкретні зобов’язання та зустрічні дії.
· Одностороння поступка: одна сторона змінює свою політику, не отримуючи перевірюваної відповіді іншої.
Наразі публічна заява Трампа дозволяє говорити про його прагнення зберегти переговорний простір. Вона сама по собі не доводить існування домовленості про обмін російської стриманості щодо Ірану на поступки щодо України.
Для Києва різниця між цими моделями принципова.
Якщо послаблення санкцій або інші поступки не супроводжуються перевірюваними змінами поведінки Москви, вони можуть знизити ціну продовження війни для Росії, не наблизивши стійкого миру.
Отже, оцінювати політику Вашингтона необхідно за результатами, а не лише за заявленими намірами.
FACT. Іранський уран: потенційний інструмент, але не готове рішення
Росія раніше пропонувала прийняти на зберігання іранський збагачений уран як можливий елемент дипломатичного врегулювання. Для Москви це могло б стати способом посилити свою роль у переговорах щодо ядерної програми Ірану.
Однак така пропозиція не означає, що сторони досягли згоди або що питання ядерних матеріалів уже розв’язане.
Для практичної угоди необхідні чіткі умови транспортування, обліку та зберігання матеріалів, міжнародний контроль, механізми перевірки й гарантії виконання домовленостей.
Так само немає достатніх підстав стверджувати, що Вашингтон уже погодився обміняти певні рішення щодо України на російське посередництво в ядерному питанні.
Значення цього епізоду полягає в іншому: Москва намагається зберігати роль держави, здатної впливати на кілька міжнародних криз одночасно.
Для США це може бути як можливістю дипломатичного маневру, так і джерелом додаткових ризиків.
MECHANISM. Китай — довгостроковий стратегічний пріоритет США
Для Вашингтона Китай є не просто ще одним партнером Росії. Це самостійний центр економічної, технологічної та військової сили, конкуренція з яким визначатиме міжнародний баланс протягом багатьох років.
Суперництво охоплює торгівлю, критичні технології, виробничі ланцюги, Тайвань і вплив у Тихоокеанському регіоні.
Тому США зацікавлені в тому, щоб Росія, Китай та Іран не перетворили власну співпрацю на максимально скоординовану систему протидії американським інтересам.
Але це не означає, що Вашингтон неодмінно намагатиметься відвернути Москву від Пекіна за рахунок України. Такий сценарій можливий як предмет аналізу, але його не можна вважати підтвердженою стратегією американської адміністрації.
Китай має власні розрахунки. Він може підтримувати економічні відносини з Росією, зберігати зв’язки з Іраном і водночас прагнути уникнути кроків, які спричинять надмірні економічні втрати у відносинах зі США.
Саме тому переговори Вашингтона й Пекіна можуть впливати на Україну навіть тоді, коли українське питання не є головним пунктом їхнього офіційного порядку денного.
RISK. Листопадові переговори: чи можливий великий геополітичний торг?
19 жовтня 2026 року з’явилися повідомлення про обговорення можливої тристоронньої зустрічі Дональда Трампа, Сі Цзіньпіна та Володимира Путіна в Китаї. Однак на той момент конкретний формат і порядок денний не були остаточно погоджені. <Cite refs={["turn905233news13","turn905233news1"]}/>
Тому передчасно стверджувати, що така зустріч обов’язково відбудеться або завершиться масштабною угодою.
Якщо переговори відбудуться, вони можуть охопити кілька стратегічних напрямів.
Стратегічна стабільність. Контроль над озброєннями, ядерні ризики та запобігання прямому зіткненню між великими державами.
Економіка. Санкції, торгівля, енергетичні ринки та критичні технології.
Україна. Підходи до припинення бойових дій, умови переговорів і майбутня архітектура європейської безпеки.
Проте не кожен контакт між лідерами є доказом існування «великої угоди». Для цього потрібні конкретні результати, погоджені зобов’язання та свідчення їхнього виконання.
Для України головна небезпека полягає не в самій дипломатії між великими державами, а в можливості рішень, які визначатимуть українську безпеку без повноцінної участі Києва.
Мир, умови якого не враховують інтересів України, може виявитися нестійким незалежно від того, наскільки урочисто його оголосять.
FACT. Вибори у США та невизначеність американської політики
Проміжні вибори до Конгресу США 3 листопада 2026 року можуть змінити політичні умови, у яких діє адміністрація Трампа.
Якщо президентська партія втратить контроль над однією або обома палатами, опоненти Білого дому отримають більше можливостей для парламентського контролю, розслідувань і блокування окремих законодавчих ініціатив.
Однак результат виборів не дозволяє автоматично передбачити, що президент стане радикальнішим або, навпаки, пом’якшить зовнішню політику.
З одного боку, посилення внутрішньополітичного опору може спонукати адміністрацію активніше використовувати виконавчі повноваження. З іншого — Конгрес здатний обмежувати її через бюджетні рішення, законодавство та контроль за реалізацією політики.
Тому головний наслідок виборів для України — не обов’язково зміна американського курсу, а підвищення невизначеності щодо його подальшої реалізації.
Україні важливо готуватися до кількох сценаріїв, а не виходити з припущення, що внутрішня політична боротьба у США автоматично працюватиме на користь Києва.
RISK. Європа: між залежністю від США та стратегічною самостійністю
Якщо Вашингтон надаватиме перевагу швидкому врегулюванню з Москвою, Європа може опинитися перед необхідністю швидше формувати власну модель підтримки України та гарантій безпеки.
Європейські держави мають значні економічні можливості, але їхні оборонні спроможності, політичні позиції та готовність брати на себе додаткові зобов’язання відрізняються.
Тому європейська стратегічна самостійність не виникне автоматично. Вона потребує координації оборонного виробництва, довгострокового фінансування, розвитку протиповітряної оборони та узгодженої позиції щодо умов миру.
Для України сильніша Європа означає можливість зменшити залежність від політичних коливань у Вашингтоні. Але це не означає, що європейська підтримка за будь-яких умов зможе повністю замінити американські можливості у сфері розвідки, логістики та окремих видів озброєння.
Києву потрібно розвивати обидва напрями — американський і європейський — одночасно, спираючись на власні оборонні можливості.
DECISION. Що має робити Україна
1. Оцінювати американську політику за конкретними результатами.
Важливо відстежувати не лише заяви про мир, а й фактичні рішення щодо санкцій, військової допомоги, розвідувальної співпраці та гарантій безпеки.
1. Не сприймати дипломатичні стимули як доказ домовленості.
Якщо Вашингтон прагне зберегти переговорний канал із Москвою, це ще не означає, що Кремль готовий змінити свою поведінку. Поступки мають оцінюватися за наявністю перевірюваних зустрічних дій.
1. Посилювати європейський напрям.
Необхідні довгострокові оборонні контракти, спільне виробництво озброєнь, розвиток протиповітряної оборони та енергетична стійкість.
1. Наполягати на участі України в переговорах.
Рішення щодо майбутнього України не можуть бути стійкими, якщо українська сторона не бере участі у визначенні їхніх умов.
1. Вимагати дієвих гарантій безпеки.
Припинення вогню без механізмів контролю, реагування на порушення та стримування повторної агресії може стати лише паузою перед новим конфліктом.
1. Розвивати власну стратегічну суб’єктність.
Сильна армія, оборонне виробництво, економічна витривалість, внутрішня узгодженість і міжнародні партнерства — це не альтернативи дипломатії, а основа впливу України на її результати.
Висновок. Стриманість Москви — не гарантія миру
Заява Трампа про обмежену допомогу Росії Ірану стала важливим сигналом не тому, що доводить відсутність російської підтримки Тегерана, а тому, що демонструє прагнення Вашингтона враховувати різні геополітичні напрями одночасно.
Публічні заяви американського президента, повідомлення про російську розвідувальну підтримку Ірану та підтвердження Москвою подальшої співпраці з Тегераном свідчать про складнішу картину, ніж припущення про простий обмін поступками.
Росія може одночасно прагнути домовленостей зі США щодо України та зберігати партнерство з Іраном. Вашингтон, своєю чергою, може намагатися впливати на обидва напрями, не маючи гарантій, що Москва діятиме відповідно до американських очікувань.
Для України це означає, що велика геополітика створює не лише дипломатичні можливості, а й ризик стати об’єктом домовленостей інших держав.
Головний висновок DVA: російська стриманість щодо Ірану може бути цінною для Вашингтона, але її не можна вважати доказом готовності Кремля до поступок. А будь-які дипломатичні домовленості мають оцінюватися за тим, чи забезпечують вони Україні реальну безпеку, збереження державності та захист від повторної агресії.
DVA — факти без хайпу.
Аналітичний матеріал. Підтверджені факти відокремлено від інтерпретацій і сценаріїв. Наявність таємної домовленості про обмін поступками щодо України на російську стриманість щодо Ірану не встановлена.
Джерела
1. "The Washington Post, 6 березня 2026 року — повідомлення про передавання Росією Ірану розвідувальної інформації щодо американських військових об’єктів" (https://www.washingtonpost.com/national-security/2026/03/06/russia-iran-intelligence-us-targets/).
2. "Reuters, 7 квітня 2026 року — повідомлення про російську супутникову та кібернетичну підтримку Ірану" (https://www.investing.com/news/world-news/exclusiverussia-supplies-iran-with-cyber-support-spy-imagery-to-hone-attacks-ukraine-says-4599676).
3. "Reuters — основні положення договору про стратегічне партнерство Росії та Ірану" (https://www.reuters.com/world/key-provisions-russia-iran-strategic-cooperation-treaty-2025-01-17/).
4. "Euronews, 19 жовтня 2026 року — заява Лаврова про підтримку Ірану та позиція Трампа щодо Росії" (https://www.euronews.com/2026/10/19/lavrov-backs-iran-hours-after-trump-says-russia-doing-very-little-to-help-tehran).
5. "Reuters, 19 жовтня 2026 року — обговорення можливої зустрічі Трампа, Сі та Путіна" (https://www.reuters.com/world/china/kremlin-says-putin-trump-xi-could-hold-three-way-meeting-china-next-month-2026-10-19/).
Збереження цінностей та часу.
#DVA #usd #USDC #USDTTrade #BTC☀️
1
21
🌍 Світ на порозі нового економічного циклу: що це означає для України
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
🇺🇸 Інфляція у США ускладнює рішення ФРС. Високі ціни можуть утримувати ставки на підвищеному рівні, зміцнювати долар і спричиняти відтік капіталу з ризикових активів.
📉 Механізм: дорожче фінансування тисне на технологічні акції Південної Кореї, збільшує вартість запозичень і змушує інвесторів переоцінювати ризики. У Франції високий державний борг і політична нестабільність ускладнюють скорочення бюджетного дефіциту.
🛢️ Дорога нафта підсилює інфляцію, збільшує логістичні витрати та створює ризик стагфляції — поєднання високих цін і слабкого економічного зростання.
🇺🇦 Для України це означає додатковий тиск на гривню, вартість імпорту та державні фінанси. Війна й пошкодження інфраструктури посилюють внутрішні інфляційні ризики.
DECISION: стежити за рішеннями ФРС, диверсифікувати ризики, уникати кредитного плеча й перевіряти факти перед інвестиціями.
Глобальна криза не неминуча, але фінансова стійкість стає важливішою.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Інфляція #USDC✅
🌍 Світ на порозі нового економічного циклу: що це означає для України
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
🇺🇸 Інфляція у США ускладнює рішення ФРС. Високі ціни можуть утримувати ставки на підвищеному рівні, зміцнювати долар і спричиняти відтік капіталу з ризикових активів.
📉 Механізм: дорожче фінансування тисне на технологічні акції Південної Кореї, збільшує вартість запозичень і змушує інвесторів переоцінювати ризики. У Франції високий державний борг і політична нестабільність ускладнюють скорочення бюджетного дефіциту.
🛢️ Дорога нафта підсилює інфляцію, збільшує логістичні витрати та створює ризик стагфляції — поєднання високих цін і слабкого економічного зростання.
🇺🇦 Для України це означає додатковий тиск на гривню, вартість імпорту та державні фінанси. Війна й пошкодження інфраструктури посилюють внутрішні інфляційні ризики.
DECISION: стежити за рішеннями ФРС, диверсифікувати ризики, уникати кредитного плеча й перевіряти факти перед інвестиціями.
Глобальна криза не неминуча, але фінансова стійкість стає важливішою.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Інфляція #USDC✅
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
🇺🇸 Інфляція у США ускладнює рішення ФРС. Високі ціни можуть утримувати ставки на підвищеному рівні, зміцнювати долар і спричиняти відтік капіталу з ризикових активів.
📉 Механізм: дорожче фінансування тисне на технологічні акції Південної Кореї, збільшує вартість запозичень і змушує інвесторів переоцінювати ризики. У Франції високий державний борг і політична нестабільність ускладнюють скорочення бюджетного дефіциту.
🛢️ Дорога нафта підсилює інфляцію, збільшує логістичні витрати та створює ризик стагфляції — поєднання високих цін і слабкого економічного зростання.
🇺🇦 Для України це означає додатковий тиск на гривню, вартість імпорту та державні фінанси. Війна й пошкодження інфраструктури посилюють внутрішні інфляційні ризики.
DECISION: стежити за рішеннями ФРС, диверсифікувати ризики, уникати кредитного плеча й перевіряти факти перед інвестиціями.
Глобальна криза не неминуча, але фінансова стійкість стає важливішою.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #Інфляція #USDC✅
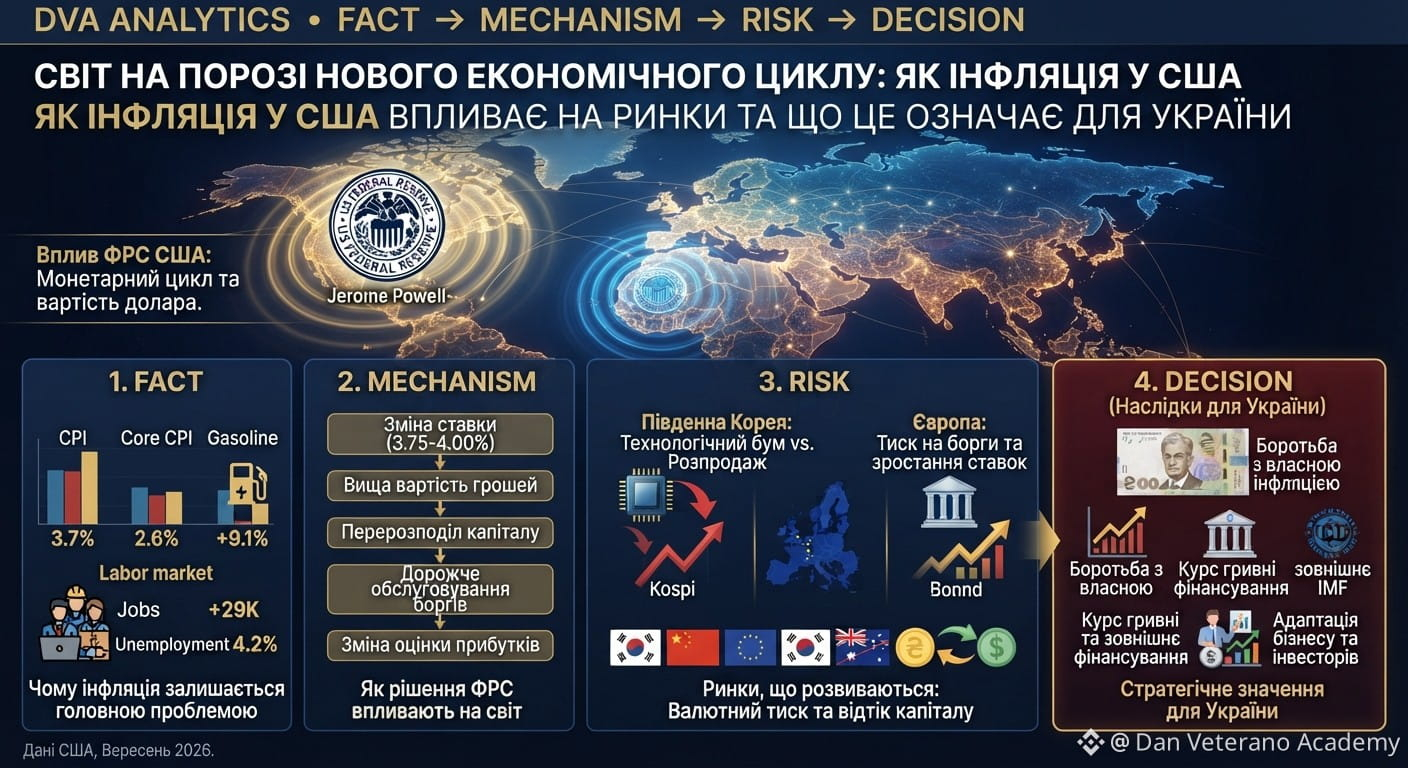
1
163
Статья
Хто контролює цифрового Левіафана?
🏛️ Layer2State: хто контролює цифрового Левіафана?
DVA ANALYTICS • FACT -> VERIFY -> RISK -> DECISION
Ми звикли вважати блокчейн, штучний інтелект і цифрове громадянство технологіями майбутнього. Але питання, які вони порушують, набагато старші за самі технології.
Хто має право керувати? Звідки походить влада? Хто контролює тих, хто ухвалює рішення? І чи може система, створена заради свободи, сама стати інструментом контролю?
Політична філософія досліджує ці питання століттями. Сьогодні вони набувають нового значення в контексті Layer2State — проєкту, який пов'язує цифрову інфраструктуру із концепцією симбіократії.
📚 FACT: Левіафан придумали задовго до блокчейну
У 1651 році англійський філософ Томас Гоббс опублікував «Левіафан» — працю про походження держави, суспільний договір і суверенну владу.
На знаменитому зображенні першого видання правитель постає велетенською фігурою, складеною з безлічі маленьких людських постатей. Це образ суспільства, об'єднаного в єдине політичне тіло.
Гоббс вважав, що без спільної влади конфлікти між людьми можуть зробити суспільне життя небезпечним. Тому люди погоджуються заснувати суверена, здатного встановлювати правила й забезпечувати порядок.
Однак є принципова відмінність: Гоббс обґрунтовував сильну суверенну владу, а не децентралізовану цифрову демократію.
Його «Левіафан» — не готовий прототип симбіократії, а історична відправна точка для аналізу головної проблеми політики: як організувати спільне життя та обмежити небезпеку конфлікту.
⚙️ MECHANISM: технологія не скасовує владу
Сучасні цифрові системи дають змогу організовувати голосування, перевіряти транзакції, автоматизувати адміністративні процеси та координувати спільноти без єдиного централізованого оператора.
Але децентралізація технології не обов'язково означає децентралізацію влади.
Хтось створює програмний код. Хтось визначає правила його оновлення. Хтось контролює доступ до системи, розподіляє ресурси або встановлює умови участі.
Навіть якщо всі транзакції відкриті, це не гарантує справедливості правил.
Тому ключове питання цифрової держави звучить не так: «Чи використовує вона блокчейн та ШІ?»
Правильне питання: хто встановлює правила, хто контролює їх виконання та хто може оскаржити рішення?
🌱 VERIFY: дві концепції симбіократії
Термін «симбіократія» використовується в різних інтелектуальних контекстах. Важливо не змішувати їх.
1. Симбіократія Layer2State
У концепції Layer2State симбіократія пов'язується з взаємодією людини, технологій та навколишнього світу. Проєкт описує бачення цифрової спільноти, у якій блокчейн та штучний інтелект мають відігравати роль в управлінні й координації.
Це породжує питання: як саме розподіляються повноваження, які рішення може ухвалювати ШІ та хто несе відповідальність за помилки?
1. Sumbiocracy Гленна Олбрехта
Австралійський екофілософ Гленн Олбрехт розвиває концепцію Sumbiocracy у контексті симбіоцену — бачення майбутнього, заснованого на взаємозалежності живих систем.
У центрі цієї концепції — не лише ефективність управління, а й характер взаємодії між людьми, іншими живими організмами та екосистемами.
Ці підходи мають спільну тему взаємозалежності, але не є тотожними. Один акцентує на цифровій організації суспільства, інший — на політичній та екологічній відповідальності перед живими системами.
⚠️ RISK: хто контролює цифрового арбітра?
Якщо в системі управління використовується штучний інтелект, це не усуває проблему влади. Воно змінює форму, у якій влада реалізується.
ШІ не існує поза інфраструктурою, даними, правилами та рішеннями людей, які його створюють і підтримують.
Тому для оцінювання Layer2State необхідно перевірити шість ключових напрямів.
1. Легітимність. Хто визначає правила вступу до спільноти? Як формується початковий суспільний договір? Чи можуть учасники впливати на його зміну?
1. Права людини. Як співвідносяться свобода слова, правила спільноти та обмеження на певні види висловлювань? Хто тлумачить ці правила?
1. Розподіл влади. Хто контролює код, оновлення, цифрову ідентифікацію та механізми управління? Чи існують незалежна перевірка й процедура оскарження рішень?
1. Відповідальність. Хто відповідає за помилкові рішення алгоритму, неправомірне обмеження доступу або заподіяну шкоду? Які правові механізми захисту доступні учасникам?
1. Економічна незалежність. Чи може учасник вийти із системи, зберігши належні йому активи та доступ до законних способів захисту своїх прав? Чи не залежить його економічне становище надмірно від внутрішніх правил платформи?
1. Довгострокова стійкість. Які конкретні механізми враховують екологічні наслідки, нерівність, концентрацію ресурсів та інтереси майбутніх поколінь?
Це критерії належної перевірки, а не твердження, що Layer2State уже порушує права або не має відповідних механізмів. Для таких висновків потрібні документи, технічні дані та незалежні підтвердження.
🔍 Головна суперечність: право голосу чи право виходу?
Політична філософія розглядає свободу не лише як можливість брати участь в ухваленні рішень. Важливо також мати захист від свавільної влади.
Людина може голосувати, але залишатися без реального впливу, якщо правила встановлює вузьке коло учасників. Система може називатися децентралізованою, але фактично залежати від розробників або найбільших власників ресурсів.
Тому варто оцінювати не лише право голосу, а й право на інформацію, оскарження, незалежний розгляд спорів та вихід із системи.
Саме тут зустрічаються Гоббс, сучасні теорії демократії та цифрове управління.
Гоббс ставив питання про необхідність спільної влади. Джон Локк — про природні права та межі повноважень уряду. Жан-Жак Руссо — про народний суверенітет і загальну волю.
Ці мислителі не пропонували готової архітектури цифрової держави. Проте їхні праці допомагають сформулювати критерії, за якими таку архітектуру можна оцінювати.
🧭 DECISION: цифровий шар чи нова політична спільнота?
Це центральне питання для Layer2State.
Якщо проєкт є цифровою інфраструктурою, яка працює в межах чинних правових систем, його легітимність і відповідальність оцінюються, зокрема, за правилами цих юрисдикцій.
Якщо ж він претендує на роль нової політичної спільноти, виникають складніші питання: звідки походить його право встановлювати обов'язкові правила, як захищаються права учасників і за яких умов влада втрачає легітимність?
Ці два варіанти не обов'язково взаємовиключні. Цифрова спільнота може розвивати власні механізми участі, залишаючись у межах законодавства держав, у яких вона діє.
Проте технологічна інновація сама по собі не створює політичної легітимності.
Щоб оцінити Layer2State предметно, потрібно зіставити його публічні декларації з юридичними документами, правилами управління, технічною архітектурою та реальними процедурами ухвалення й оскарження рішень.
💎 Висновок
Політична філософія нагадує: кожна система управління містить певне уявлення про людину, свободу, справедливість і владу.
Блокчейн може зробити операції прозорішими. ШІ може допомогти аналізувати інформацію. Цифрова ідентичність може спростити взаємодію.
Але жодна із цих технологій автоматично не гарантує справедливості, незалежності чи демократичності.
Майбутнє визначатиметься не лише тим, що здатні робити технології, а й тим, які правила суспільство закладе в їхню основу.
Головний критерій — не те, наскільки система розумна, а те, наскільки її влада обмежена, прозора та підзвітна людям.
FACT -> VERIFY -> RISK -> DECISION
DVA — факти без хайпу.
Матеріал має аналітично-пізнавальний характер. Він не є юридичним висновком або твердженням про порушення з боку Layer2State.
#DVA #HODL" #BTC☀️
Хто контролює цифрового Левіафана?
🏛️ Layer2State: хто контролює цифрового Левіафана?
DVA ANALYTICS • FACT -> VERIFY -> RISK -> DECISION
Ми звикли вважати блокчейн, штучний інтелект і цифрове громадянство технологіями майбутнього. Але питання, які вони порушують, набагато старші за самі технології.
Хто має право керувати? Звідки походить влада? Хто контролює тих, хто ухвалює рішення? І чи може система, створена заради свободи, сама стати інструментом контролю?
Політична філософія досліджує ці питання століттями. Сьогодні вони набувають нового значення в контексті Layer2State — проєкту, який пов'язує цифрову інфраструктуру із концепцією симбіократії.
📚 FACT: Левіафан придумали задовго до блокчейну
У 1651 році англійський філософ Томас Гоббс опублікував «Левіафан» — працю про походження держави, суспільний договір і суверенну владу.
На знаменитому зображенні першого видання правитель постає велетенською фігурою, складеною з безлічі маленьких людських постатей. Це образ суспільства, об'єднаного в єдине політичне тіло.
Гоббс вважав, що без спільної влади конфлікти між людьми можуть зробити суспільне життя небезпечним. Тому люди погоджуються заснувати суверена, здатного встановлювати правила й забезпечувати порядок.
Однак є принципова відмінність: Гоббс обґрунтовував сильну суверенну владу, а не децентралізовану цифрову демократію.
Його «Левіафан» — не готовий прототип симбіократії, а історична відправна точка для аналізу головної проблеми політики: як організувати спільне життя та обмежити небезпеку конфлікту.
⚙️ MECHANISM: технологія не скасовує владу
Сучасні цифрові системи дають змогу організовувати голосування, перевіряти транзакції, автоматизувати адміністративні процеси та координувати спільноти без єдиного централізованого оператора.
Але децентралізація технології не обов'язково означає децентралізацію влади.
Хтось створює програмний код. Хтось визначає правила його оновлення. Хтось контролює доступ до системи, розподіляє ресурси або встановлює умови участі.
Навіть якщо всі транзакції відкриті, це не гарантує справедливості правил.
Тому ключове питання цифрової держави звучить не так: «Чи використовує вона блокчейн та ШІ?»
Правильне питання: хто встановлює правила, хто контролює їх виконання та хто може оскаржити рішення?
🌱 VERIFY: дві концепції симбіократії
Термін «симбіократія» використовується в різних інтелектуальних контекстах. Важливо не змішувати їх.
1. Симбіократія Layer2State
У концепції Layer2State симбіократія пов'язується з взаємодією людини, технологій та навколишнього світу. Проєкт описує бачення цифрової спільноти, у якій блокчейн та штучний інтелект мають відігравати роль в управлінні й координації.
Це породжує питання: як саме розподіляються повноваження, які рішення може ухвалювати ШІ та хто несе відповідальність за помилки?
1. Sumbiocracy Гленна Олбрехта
Австралійський екофілософ Гленн Олбрехт розвиває концепцію Sumbiocracy у контексті симбіоцену — бачення майбутнього, заснованого на взаємозалежності живих систем.
У центрі цієї концепції — не лише ефективність управління, а й характер взаємодії між людьми, іншими живими організмами та екосистемами.
Ці підходи мають спільну тему взаємозалежності, але не є тотожними. Один акцентує на цифровій організації суспільства, інший — на політичній та екологічній відповідальності перед живими системами.
⚠️ RISK: хто контролює цифрового арбітра?
Якщо в системі управління використовується штучний інтелект, це не усуває проблему влади. Воно змінює форму, у якій влада реалізується.
ШІ не існує поза інфраструктурою, даними, правилами та рішеннями людей, які його створюють і підтримують.
Тому для оцінювання Layer2State необхідно перевірити шість ключових напрямів.
1. Легітимність. Хто визначає правила вступу до спільноти? Як формується початковий суспільний договір? Чи можуть учасники впливати на його зміну?
1. Права людини. Як співвідносяться свобода слова, правила спільноти та обмеження на певні види висловлювань? Хто тлумачить ці правила?
1. Розподіл влади. Хто контролює код, оновлення, цифрову ідентифікацію та механізми управління? Чи існують незалежна перевірка й процедура оскарження рішень?
1. Відповідальність. Хто відповідає за помилкові рішення алгоритму, неправомірне обмеження доступу або заподіяну шкоду? Які правові механізми захисту доступні учасникам?
1. Економічна незалежність. Чи може учасник вийти із системи, зберігши належні йому активи та доступ до законних способів захисту своїх прав? Чи не залежить його економічне становище надмірно від внутрішніх правил платформи?
1. Довгострокова стійкість. Які конкретні механізми враховують екологічні наслідки, нерівність, концентрацію ресурсів та інтереси майбутніх поколінь?
Це критерії належної перевірки, а не твердження, що Layer2State уже порушує права або не має відповідних механізмів. Для таких висновків потрібні документи, технічні дані та незалежні підтвердження.
🔍 Головна суперечність: право голосу чи право виходу?
Політична філософія розглядає свободу не лише як можливість брати участь в ухваленні рішень. Важливо також мати захист від свавільної влади.
Людина може голосувати, але залишатися без реального впливу, якщо правила встановлює вузьке коло учасників. Система може називатися децентралізованою, але фактично залежати від розробників або найбільших власників ресурсів.
Тому варто оцінювати не лише право голосу, а й право на інформацію, оскарження, незалежний розгляд спорів та вихід із системи.
Саме тут зустрічаються Гоббс, сучасні теорії демократії та цифрове управління.
Гоббс ставив питання про необхідність спільної влади. Джон Локк — про природні права та межі повноважень уряду. Жан-Жак Руссо — про народний суверенітет і загальну волю.
Ці мислителі не пропонували готової архітектури цифрової держави. Проте їхні праці допомагають сформулювати критерії, за якими таку архітектуру можна оцінювати.
🧭 DECISION: цифровий шар чи нова політична спільнота?
Це центральне питання для Layer2State.
Якщо проєкт є цифровою інфраструктурою, яка працює в межах чинних правових систем, його легітимність і відповідальність оцінюються, зокрема, за правилами цих юрисдикцій.
Якщо ж він претендує на роль нової політичної спільноти, виникають складніші питання: звідки походить його право встановлювати обов'язкові правила, як захищаються права учасників і за яких умов влада втрачає легітимність?
Ці два варіанти не обов'язково взаємовиключні. Цифрова спільнота може розвивати власні механізми участі, залишаючись у межах законодавства держав, у яких вона діє.
Проте технологічна інновація сама по собі не створює політичної легітимності.
Щоб оцінити Layer2State предметно, потрібно зіставити його публічні декларації з юридичними документами, правилами управління, технічною архітектурою та реальними процедурами ухвалення й оскарження рішень.
💎 Висновок
Політична філософія нагадує: кожна система управління містить певне уявлення про людину, свободу, справедливість і владу.
Блокчейн може зробити операції прозорішими. ШІ може допомогти аналізувати інформацію. Цифрова ідентичність може спростити взаємодію.
Але жодна із цих технологій автоматично не гарантує справедливості, незалежності чи демократичності.
Майбутнє визначатиметься не лише тим, що здатні робити технології, а й тим, які правила суспільство закладе в їхню основу.
Головний критерій — не те, наскільки система розумна, а те, наскільки її влада обмежена, прозора та підзвітна людям.
FACT -> VERIFY -> RISK -> DECISION
DVA — факти без хайпу.
Матеріал має аналітично-пізнавальний характер. Він не є юридичним висновком або твердженням про порушення з боку Layer2State.
#DVA #HODL" #BTC☀️
DVA ANALYTICS • FACT -> VERIFY -> RISK -> DECISION
Ми звикли вважати блокчейн, штучний інтелект і цифрове громадянство технологіями майбутнього. Але питання, які вони порушують, набагато старші за самі технології.
Хто має право керувати? Звідки походить влада? Хто контролює тих, хто ухвалює рішення? І чи може система, створена заради свободи, сама стати інструментом контролю?
Політична філософія досліджує ці питання століттями. Сьогодні вони набувають нового значення в контексті Layer2State — проєкту, який пов'язує цифрову інфраструктуру із концепцією симбіократії.
📚 FACT: Левіафан придумали задовго до блокчейну
У 1651 році англійський філософ Томас Гоббс опублікував «Левіафан» — працю про походження держави, суспільний договір і суверенну владу.
На знаменитому зображенні першого видання правитель постає велетенською фігурою, складеною з безлічі маленьких людських постатей. Це образ суспільства, об'єднаного в єдине політичне тіло.
Гоббс вважав, що без спільної влади конфлікти між людьми можуть зробити суспільне життя небезпечним. Тому люди погоджуються заснувати суверена, здатного встановлювати правила й забезпечувати порядок.
Однак є принципова відмінність: Гоббс обґрунтовував сильну суверенну владу, а не децентралізовану цифрову демократію.
Його «Левіафан» — не готовий прототип симбіократії, а історична відправна точка для аналізу головної проблеми політики: як організувати спільне життя та обмежити небезпеку конфлікту.
⚙️ MECHANISM: технологія не скасовує владу
Сучасні цифрові системи дають змогу організовувати голосування, перевіряти транзакції, автоматизувати адміністративні процеси та координувати спільноти без єдиного централізованого оператора.
Але децентралізація технології не обов'язково означає децентралізацію влади.
Хтось створює програмний код. Хтось визначає правила його оновлення. Хтось контролює доступ до системи, розподіляє ресурси або встановлює умови участі.
Навіть якщо всі транзакції відкриті, це не гарантує справедливості правил.
Тому ключове питання цифрової держави звучить не так: «Чи використовує вона блокчейн та ШІ?»
Правильне питання: хто встановлює правила, хто контролює їх виконання та хто може оскаржити рішення?
🌱 VERIFY: дві концепції симбіократії
Термін «симбіократія» використовується в різних інтелектуальних контекстах. Важливо не змішувати їх.
1. Симбіократія Layer2State
У концепції Layer2State симбіократія пов'язується з взаємодією людини, технологій та навколишнього світу. Проєкт описує бачення цифрової спільноти, у якій блокчейн та штучний інтелект мають відігравати роль в управлінні й координації.
Це породжує питання: як саме розподіляються повноваження, які рішення може ухвалювати ШІ та хто несе відповідальність за помилки?
1. Sumbiocracy Гленна Олбрехта
Австралійський екофілософ Гленн Олбрехт розвиває концепцію Sumbiocracy у контексті симбіоцену — бачення майбутнього, заснованого на взаємозалежності живих систем.
У центрі цієї концепції — не лише ефективність управління, а й характер взаємодії між людьми, іншими живими організмами та екосистемами.
Ці підходи мають спільну тему взаємозалежності, але не є тотожними. Один акцентує на цифровій організації суспільства, інший — на політичній та екологічній відповідальності перед живими системами.
⚠️ RISK: хто контролює цифрового арбітра?
Якщо в системі управління використовується штучний інтелект, це не усуває проблему влади. Воно змінює форму, у якій влада реалізується.
ШІ не існує поза інфраструктурою, даними, правилами та рішеннями людей, які його створюють і підтримують.
Тому для оцінювання Layer2State необхідно перевірити шість ключових напрямів.
1. Легітимність. Хто визначає правила вступу до спільноти? Як формується початковий суспільний договір? Чи можуть учасники впливати на його зміну?
1. Права людини. Як співвідносяться свобода слова, правила спільноти та обмеження на певні види висловлювань? Хто тлумачить ці правила?
1. Розподіл влади. Хто контролює код, оновлення, цифрову ідентифікацію та механізми управління? Чи існують незалежна перевірка й процедура оскарження рішень?
1. Відповідальність. Хто відповідає за помилкові рішення алгоритму, неправомірне обмеження доступу або заподіяну шкоду? Які правові механізми захисту доступні учасникам?
1. Економічна незалежність. Чи може учасник вийти із системи, зберігши належні йому активи та доступ до законних способів захисту своїх прав? Чи не залежить його економічне становище надмірно від внутрішніх правил платформи?
1. Довгострокова стійкість. Які конкретні механізми враховують екологічні наслідки, нерівність, концентрацію ресурсів та інтереси майбутніх поколінь?
Це критерії належної перевірки, а не твердження, що Layer2State уже порушує права або не має відповідних механізмів. Для таких висновків потрібні документи, технічні дані та незалежні підтвердження.
🔍 Головна суперечність: право голосу чи право виходу?
Політична філософія розглядає свободу не лише як можливість брати участь в ухваленні рішень. Важливо також мати захист від свавільної влади.
Людина може голосувати, але залишатися без реального впливу, якщо правила встановлює вузьке коло учасників. Система може називатися децентралізованою, але фактично залежати від розробників або найбільших власників ресурсів.
Тому варто оцінювати не лише право голосу, а й право на інформацію, оскарження, незалежний розгляд спорів та вихід із системи.
Саме тут зустрічаються Гоббс, сучасні теорії демократії та цифрове управління.
Гоббс ставив питання про необхідність спільної влади. Джон Локк — про природні права та межі повноважень уряду. Жан-Жак Руссо — про народний суверенітет і загальну волю.
Ці мислителі не пропонували готової архітектури цифрової держави. Проте їхні праці допомагають сформулювати критерії, за якими таку архітектуру можна оцінювати.
🧭 DECISION: цифровий шар чи нова політична спільнота?
Це центральне питання для Layer2State.
Якщо проєкт є цифровою інфраструктурою, яка працює в межах чинних правових систем, його легітимність і відповідальність оцінюються, зокрема, за правилами цих юрисдикцій.
Якщо ж він претендує на роль нової політичної спільноти, виникають складніші питання: звідки походить його право встановлювати обов'язкові правила, як захищаються права учасників і за яких умов влада втрачає легітимність?
Ці два варіанти не обов'язково взаємовиключні. Цифрова спільнота може розвивати власні механізми участі, залишаючись у межах законодавства держав, у яких вона діє.
Проте технологічна інновація сама по собі не створює політичної легітимності.
Щоб оцінити Layer2State предметно, потрібно зіставити його публічні декларації з юридичними документами, правилами управління, технічною архітектурою та реальними процедурами ухвалення й оскарження рішень.
💎 Висновок
Політична філософія нагадує: кожна система управління містить певне уявлення про людину, свободу, справедливість і владу.
Блокчейн може зробити операції прозорішими. ШІ може допомогти аналізувати інформацію. Цифрова ідентичність може спростити взаємодію.
Але жодна із цих технологій автоматично не гарантує справедливості, незалежності чи демократичності.
Майбутнє визначатиметься не лише тим, що здатні робити технології, а й тим, які правила суспільство закладе в їхню основу.
Головний критерій — не те, наскільки система розумна, а те, наскільки її влада обмежена, прозора та підзвітна людям.
FACT -> VERIFY -> RISK -> DECISION
DVA — факти без хайпу.
Матеріал має аналітично-пізнавальний характер. Він не є юридичним висновком або твердженням про порушення з боку Layer2State.
#DVA #HODL" #BTC☀️
1
144
Статья
Готівка, картка чи біткоїн: як побудувати систему, а не шукати одне сховище?💵 Готівка, картка чи біткоїн: як побудувати систему, а не шукати одне сховище
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
Ви роками відкладали гроші на «чорний день». А потім цей день настав — не лише для вас, а для всієї країни.
І виникло просте питання: де зберігати заощадження під час війни — готівкою, у банку чи в Bitcoin?
Але правильніше поставити інше питання:
для чого призначена кожна частина ваших грошей?
Бо готівка, банк і Bitcoin вирішують різні задачі.
FACT — що відомо
Готівка залишається потрібною для надзвичайних ситуацій. Але економісти Сергій Фурса та Тарас Козак звертають увагу на ризики зберігання великих сум готівкою.
Її можна втратити, викрасти або фізично знищити. Крім того, гривнева готівка не приносить доходу та поступово втрачає купівельну спроможність через інфляцію.
Банківська система має іншу модель ризику. Рахунок не зникає разом із фізичним відділенням, а банки використовують резервне живлення та альтернативні канали роботи. Водночас під час масштабних блекаутів можливі проблеми з терміналами, зв'язком або банкоматами.
Під час воєнного стану система гарантування вкладів має розширений захист: для вкладів, які підпадають під законодавство ФГВФО, діє повне відшкодування за встановленими правилами та винятками. Ліміт 600 000 грн під час воєнного стану не застосовується; він має повернутися через три місяці після припинення або скасування воєнного стану.
Bitcoin вирішує іншу задачу.
У форматі self-custody контроль над активом може залишатися безпосередньо у власника, без прив'язки до конкретного банку. Це може мати значення для мобільності капіталу та доступу до нього в різних юрисдикціях.
Але Bitcoin — волатильний актив. Його ринкова ціна може істотно змінюватися за короткий період.
Три інструменти — три різні функції:
💵 Готівка — аварійний доступ.
🏦 Банк — операційні гроші та частина заощаджень.
₿ Bitcoin — довгостроковий цифровий актив і потенційний інструмент мобільності капіталу.
MECHANISM — чому один формат не вирішує все
Готівка дає те, чого не гарантує картка: фізичний доступ до грошей без електрики, термінала чи банківського застосунку.
Але за це доводиться платити іншими ризиками: крадіжкою, втратою, пошкодженням і відсутністю доходу.
Банк працює навпаки.
Гроші легше використовувати для повсякденних платежів, а депозит може приносити відсотковий дохід. Однак доступ до коштів залежить від функціонування банківської та телекомунікаційної інфраструктури.
Тому картка — це не окремий тип активу.
Картка — лише спосіб доступу до грошей на рахунку.
Bitcoin має іншу архітектуру.
У self-custody власник контролює приватні ключі самостійно. Це зменшує залежність від банківського посередника, але переносить відповідальність на самого власника.
Втрата seed-фрази, фішинг, підроблений гаманець, помилка під час транзакції або компрометація ключів можуть означати втрату доступу до активу.
Тому Bitcoin не замінює аварійну готівку, а готівка не замінює довгостроковий капітал.
RISK — де виникає справжня проблема
Ризик №1 — зберігати все готівкою.
Ви контролюєте банкноти безпосередньо, але одночасно берете на себе всі фізичні ризики.
Великі суми вдома — це фактично відсутність резервного копіювання.
Ризик №2 — зберігати все в одному банку або на одній картці.
Банківська система значно стійкіша, ніж може здаватися під час паніки, але локальні перебої можливі.
Один рахунок, один банк, один спосіб доступу — це концентрація ризику.
Ризик №3 — сприймати Bitcoin як «цифрову готівку на чорний день».
Bitcoin може бути корисним активом для довгострокового зберігання та переміщення капіталу.
Але його ціна не стабільна.
Якщо гроші можуть знадобитися через тиждень або місяць, волатильність BTC може створити проблему саме в момент, коли вам потрібна ліквідність.
Ризик №4 — валютна ілюзія.
Валюта може зменшувати ризик девальвації гривні, але сама не є безризиковою.
Курс може рухатися в обидва боки. А якщо іноземна валюта зберігається фізично, повертаються ті самі ризики втрати, крадіжки або знищення.
Ризик №5 — плутати доступність із збереженням вартості.
Гроші, до яких можна швидко дістатися, не обов'язково найкраще зберігають купівельну спроможність.
І навпаки: актив, який потенційно краще підходить для довгострокового зберігання капіталу, може бути непридатним для оплати продуктів завтра.
Це різні функції.
DECISION — практична модель
Не шукайте одне ідеальне сховище.
Побудуйте систему з кількох рівнів.
1. Операційні гроші — банк/картка
Сума для щоденних витрат, комунальних платежів, продуктів, ліків та інших поточних потреб.
Практично мати доступ не лише до однієї картки або одного банку.
2. Аварійний резерв — готівка
Сума на кілька днів базових витрат.
Готівка потрібна саме для сценарію:
«Банківська інфраструктура тимчасово недоступна».
Це резерв, а не основне сховище капіталу.
3. Резервний капітал — депозити та інші інструменти
Кошти, які не потрібні щодня, можуть працювати замість того, щоб просто лежати вдома.
Перед розміщенням грошей потрібно перевіряти актуальні ставки, умови дострокового зняття, оподаткування та гарантії.
4. Валютна диверсифікація
Частину заощаджень можна тримати у валюті, якщо це відповідає вашим майбутнім витратам та валютним ризикам.
Фіксовані «30%» або «35%» для всіх — універсальним правилом не є.
5. Bitcoin — тільки для довгого горизонту
Якщо ви розумієте технологію, волатильність і self-custody, BTC може бути окремою частиною капіталу.
Але не варто зберігати в Bitcoin гроші, які можуть знадобитися найближчим часом.
Простий тест DVA
Перед розміщенням грошей поставте собі чотири питання:
Мені потрібні ці кошти сьогодні?
→ ліквідний резерв.
Що буде, якщо два дні не працюватиме картка?
→ невеликий кеш-резерв.
Що буде, якщо один банк тимчасово недоступний?
→ другий канал доступу.
Що буде, якщо Bitcoin впаде на 30–50% саме тоді, коли мені знадобляться гроші?
→ BTC не повинен бути грошима для короткострокових потреб.
Висновок
Під час війни питання не в тому, «готівка, банк чи Bitcoin?»
Правильніше запитати:
Яку функцію виконують мої гроші — доступ, резерв чи довгострокове збереження капіталу?
Готівка дає автономність.
Банк — ліквідність та інфраструктуру.
Депозит — потенційний дохід.
Валюта — диверсифікацію.
Bitcoin — цифрове самостійне володіння та мобільність капіталу.
Найбільший ризик — не конкретний інструмент.
Найбільший ризик — коли всі заощадження залежать від одного сценарію.
FACT → MECHANISM → RISK → DECISION
DVA — факти без хайпу.
Не фінансова порада. DYOR.
#BTC #DVA #HODL
Готівка, картка чи біткоїн: як побудувати систему, а не шукати одне сховище?
💵 Готівка, картка чи біткоїн: як побудувати систему, а не шукати одне сховище
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
Ви роками відкладали гроші на «чорний день». А потім цей день настав — не лише для вас, а для всієї країни.
І виникло просте питання: де зберігати заощадження під час війни — готівкою, у банку чи в Bitcoin?
Але правильніше поставити інше питання:
для чого призначена кожна частина ваших грошей?
Бо готівка, банк і Bitcoin вирішують різні задачі.
FACT — що відомо
Готівка залишається потрібною для надзвичайних ситуацій. Але економісти Сергій Фурса та Тарас Козак звертають увагу на ризики зберігання великих сум готівкою.
Її можна втратити, викрасти або фізично знищити. Крім того, гривнева готівка не приносить доходу та поступово втрачає купівельну спроможність через інфляцію.
Банківська система має іншу модель ризику. Рахунок не зникає разом із фізичним відділенням, а банки використовують резервне живлення та альтернативні канали роботи. Водночас під час масштабних блекаутів можливі проблеми з терміналами, зв'язком або банкоматами.
Під час воєнного стану система гарантування вкладів має розширений захист: для вкладів, які підпадають під законодавство ФГВФО, діє повне відшкодування за встановленими правилами та винятками. Ліміт 600 000 грн під час воєнного стану не застосовується; він має повернутися через три місяці після припинення або скасування воєнного стану.
Bitcoin вирішує іншу задачу.
У форматі self-custody контроль над активом може залишатися безпосередньо у власника, без прив'язки до конкретного банку. Це може мати значення для мобільності капіталу та доступу до нього в різних юрисдикціях.
Але Bitcoin — волатильний актив. Його ринкова ціна може істотно змінюватися за короткий період.
Три інструменти — три різні функції:
💵 Готівка — аварійний доступ.
🏦 Банк — операційні гроші та частина заощаджень.
₿ Bitcoin — довгостроковий цифровий актив і потенційний інструмент мобільності капіталу.
MECHANISM — чому один формат не вирішує все
Готівка дає те, чого не гарантує картка: фізичний доступ до грошей без електрики, термінала чи банківського застосунку.
Але за це доводиться платити іншими ризиками: крадіжкою, втратою, пошкодженням і відсутністю доходу.
Банк працює навпаки.
Гроші легше використовувати для повсякденних платежів, а депозит може приносити відсотковий дохід. Однак доступ до коштів залежить від функціонування банківської та телекомунікаційної інфраструктури.
Тому картка — це не окремий тип активу.
Картка — лише спосіб доступу до грошей на рахунку.
Bitcoin має іншу архітектуру.
У self-custody власник контролює приватні ключі самостійно. Це зменшує залежність від банківського посередника, але переносить відповідальність на самого власника.
Втрата seed-фрази, фішинг, підроблений гаманець, помилка під час транзакції або компрометація ключів можуть означати втрату доступу до активу.
Тому Bitcoin не замінює аварійну готівку, а готівка не замінює довгостроковий капітал.
RISK — де виникає справжня проблема
Ризик №1 — зберігати все готівкою.
Ви контролюєте банкноти безпосередньо, але одночасно берете на себе всі фізичні ризики.
Великі суми вдома — це фактично відсутність резервного копіювання.
Ризик №2 — зберігати все в одному банку або на одній картці.
Банківська система значно стійкіша, ніж може здаватися під час паніки, але локальні перебої можливі.
Один рахунок, один банк, один спосіб доступу — це концентрація ризику.
Ризик №3 — сприймати Bitcoin як «цифрову готівку на чорний день».
Bitcoin може бути корисним активом для довгострокового зберігання та переміщення капіталу.
Але його ціна не стабільна.
Якщо гроші можуть знадобитися через тиждень або місяць, волатильність BTC може створити проблему саме в момент, коли вам потрібна ліквідність.
Ризик №4 — валютна ілюзія.
Валюта може зменшувати ризик девальвації гривні, але сама не є безризиковою.
Курс може рухатися в обидва боки. А якщо іноземна валюта зберігається фізично, повертаються ті самі ризики втрати, крадіжки або знищення.
Ризик №5 — плутати доступність із збереженням вартості.
Гроші, до яких можна швидко дістатися, не обов'язково найкраще зберігають купівельну спроможність.
І навпаки: актив, який потенційно краще підходить для довгострокового зберігання капіталу, може бути непридатним для оплати продуктів завтра.
Це різні функції.
DECISION — практична модель
Не шукайте одне ідеальне сховище.
Побудуйте систему з кількох рівнів.
1. Операційні гроші — банк/картка
Сума для щоденних витрат, комунальних платежів, продуктів, ліків та інших поточних потреб.
Практично мати доступ не лише до однієї картки або одного банку.
2. Аварійний резерв — готівка
Сума на кілька днів базових витрат.
Готівка потрібна саме для сценарію:
«Банківська інфраструктура тимчасово недоступна».
Це резерв, а не основне сховище капіталу.
3. Резервний капітал — депозити та інші інструменти
Кошти, які не потрібні щодня, можуть працювати замість того, щоб просто лежати вдома.
Перед розміщенням грошей потрібно перевіряти актуальні ставки, умови дострокового зняття, оподаткування та гарантії.
4. Валютна диверсифікація
Частину заощаджень можна тримати у валюті, якщо це відповідає вашим майбутнім витратам та валютним ризикам.
Фіксовані «30%» або «35%» для всіх — універсальним правилом не є.
5. Bitcoin — тільки для довгого горизонту
Якщо ви розумієте технологію, волатильність і self-custody, BTC може бути окремою частиною капіталу.
Але не варто зберігати в Bitcoin гроші, які можуть знадобитися найближчим часом.
Простий тест DVA
Перед розміщенням грошей поставте собі чотири питання:
Мені потрібні ці кошти сьогодні?
→ ліквідний резерв.
Що буде, якщо два дні не працюватиме картка?
→ невеликий кеш-резерв.
Що буде, якщо один банк тимчасово недоступний?
→ другий канал доступу.
Що буде, якщо Bitcoin впаде на 30–50% саме тоді, коли мені знадобляться гроші?
→ BTC не повинен бути грошима для короткострокових потреб.
Висновок
Під час війни питання не в тому, «готівка, банк чи Bitcoin?»
Правильніше запитати:
Яку функцію виконують мої гроші — доступ, резерв чи довгострокове збереження капіталу?
Готівка дає автономність.
Банк — ліквідність та інфраструктуру.
Депозит — потенційний дохід.
Валюта — диверсифікацію.
Bitcoin — цифрове самостійне володіння та мобільність капіталу.
Найбільший ризик — не конкретний інструмент.
Найбільший ризик — коли всі заощадження залежать від одного сценарію.
FACT → MECHANISM → RISK → DECISION
DVA — факти без хайпу.
Не фінансова порада. DYOR.
#BTC #DVA #HODL
DVA ANALYTICS • FACT → MECHANISM → RISK → DECISION
Ви роками відкладали гроші на «чорний день». А потім цей день настав — не лише для вас, а для всієї країни.
І виникло просте питання: де зберігати заощадження під час війни — готівкою, у банку чи в Bitcoin?
Але правильніше поставити інше питання:
для чого призначена кожна частина ваших грошей?
Бо готівка, банк і Bitcoin вирішують різні задачі.
FACT — що відомо
Готівка залишається потрібною для надзвичайних ситуацій. Але економісти Сергій Фурса та Тарас Козак звертають увагу на ризики зберігання великих сум готівкою.
Її можна втратити, викрасти або фізично знищити. Крім того, гривнева готівка не приносить доходу та поступово втрачає купівельну спроможність через інфляцію.
Банківська система має іншу модель ризику. Рахунок не зникає разом із фізичним відділенням, а банки використовують резервне живлення та альтернативні канали роботи. Водночас під час масштабних блекаутів можливі проблеми з терміналами, зв'язком або банкоматами.
Під час воєнного стану система гарантування вкладів має розширений захист: для вкладів, які підпадають під законодавство ФГВФО, діє повне відшкодування за встановленими правилами та винятками. Ліміт 600 000 грн під час воєнного стану не застосовується; він має повернутися через три місяці після припинення або скасування воєнного стану.
Bitcoin вирішує іншу задачу.
У форматі self-custody контроль над активом може залишатися безпосередньо у власника, без прив'язки до конкретного банку. Це може мати значення для мобільності капіталу та доступу до нього в різних юрисдикціях.
Але Bitcoin — волатильний актив. Його ринкова ціна може істотно змінюватися за короткий період.
Три інструменти — три різні функції:
💵 Готівка — аварійний доступ.
🏦 Банк — операційні гроші та частина заощаджень.
₿ Bitcoin — довгостроковий цифровий актив і потенційний інструмент мобільності капіталу.
MECHANISM — чому один формат не вирішує все
Готівка дає те, чого не гарантує картка: фізичний доступ до грошей без електрики, термінала чи банківського застосунку.
Але за це доводиться платити іншими ризиками: крадіжкою, втратою, пошкодженням і відсутністю доходу.
Банк працює навпаки.
Гроші легше використовувати для повсякденних платежів, а депозит може приносити відсотковий дохід. Однак доступ до коштів залежить від функціонування банківської та телекомунікаційної інфраструктури.
Тому картка — це не окремий тип активу.
Картка — лише спосіб доступу до грошей на рахунку.
Bitcoin має іншу архітектуру.
У self-custody власник контролює приватні ключі самостійно. Це зменшує залежність від банківського посередника, але переносить відповідальність на самого власника.
Втрата seed-фрази, фішинг, підроблений гаманець, помилка під час транзакції або компрометація ключів можуть означати втрату доступу до активу.
Тому Bitcoin не замінює аварійну готівку, а готівка не замінює довгостроковий капітал.
RISK — де виникає справжня проблема
Ризик №1 — зберігати все готівкою.
Ви контролюєте банкноти безпосередньо, але одночасно берете на себе всі фізичні ризики.
Великі суми вдома — це фактично відсутність резервного копіювання.
Ризик №2 — зберігати все в одному банку або на одній картці.
Банківська система значно стійкіша, ніж може здаватися під час паніки, але локальні перебої можливі.
Один рахунок, один банк, один спосіб доступу — це концентрація ризику.
Ризик №3 — сприймати Bitcoin як «цифрову готівку на чорний день».
Bitcoin може бути корисним активом для довгострокового зберігання та переміщення капіталу.
Але його ціна не стабільна.
Якщо гроші можуть знадобитися через тиждень або місяць, волатильність BTC може створити проблему саме в момент, коли вам потрібна ліквідність.
Ризик №4 — валютна ілюзія.
Валюта може зменшувати ризик девальвації гривні, але сама не є безризиковою.
Курс може рухатися в обидва боки. А якщо іноземна валюта зберігається фізично, повертаються ті самі ризики втрати, крадіжки або знищення.
Ризик №5 — плутати доступність із збереженням вартості.
Гроші, до яких можна швидко дістатися, не обов'язково найкраще зберігають купівельну спроможність.
І навпаки: актив, який потенційно краще підходить для довгострокового зберігання капіталу, може бути непридатним для оплати продуктів завтра.
Це різні функції.
DECISION — практична модель
Не шукайте одне ідеальне сховище.
Побудуйте систему з кількох рівнів.
1. Операційні гроші — банк/картка
Сума для щоденних витрат, комунальних платежів, продуктів, ліків та інших поточних потреб.
Практично мати доступ не лише до однієї картки або одного банку.
2. Аварійний резерв — готівка
Сума на кілька днів базових витрат.
Готівка потрібна саме для сценарію:
«Банківська інфраструктура тимчасово недоступна».
Це резерв, а не основне сховище капіталу.
3. Резервний капітал — депозити та інші інструменти
Кошти, які не потрібні щодня, можуть працювати замість того, щоб просто лежати вдома.
Перед розміщенням грошей потрібно перевіряти актуальні ставки, умови дострокового зняття, оподаткування та гарантії.
4. Валютна диверсифікація
Частину заощаджень можна тримати у валюті, якщо це відповідає вашим майбутнім витратам та валютним ризикам.
Фіксовані «30%» або «35%» для всіх — універсальним правилом не є.
5. Bitcoin — тільки для довгого горизонту
Якщо ви розумієте технологію, волатильність і self-custody, BTC може бути окремою частиною капіталу.
Але не варто зберігати в Bitcoin гроші, які можуть знадобитися найближчим часом.
Простий тест DVA
Перед розміщенням грошей поставте собі чотири питання:
Мені потрібні ці кошти сьогодні?
→ ліквідний резерв.
Що буде, якщо два дні не працюватиме картка?
→ невеликий кеш-резерв.
Що буде, якщо один банк тимчасово недоступний?
→ другий канал доступу.
Що буде, якщо Bitcoin впаде на 30–50% саме тоді, коли мені знадобляться гроші?
→ BTC не повинен бути грошима для короткострокових потреб.
Висновок
Під час війни питання не в тому, «готівка, банк чи Bitcoin?»
Правильніше запитати:
Яку функцію виконують мої гроші — доступ, резерв чи довгострокове збереження капіталу?
Готівка дає автономність.
Банк — ліквідність та інфраструктуру.
Депозит — потенційний дохід.
Валюта — диверсифікацію.
Bitcoin — цифрове самостійне володіння та мобільність капіталу.
Найбільший ризик — не конкретний інструмент.
Найбільший ризик — коли всі заощадження залежать від одного сценарію.
FACT → MECHANISM → RISK → DECISION
DVA — факти без хайпу.
Не фінансова порада. DYOR.
#BTC #DVA #HODL
3
802
Статья
🐸 PEPE: від мему до $1,8 млрд — хто насправді володіє жабкою?🐸 PEPE: від мему до $1,8 млрд — хто насправді володіє жабкою?
PEPE — приклад того, як культурний символ інтернету може перетворитися на криптоактив із мільярдною капіталізацією.
Але головне питання не «скільки коштує жабка?».
Питання інше: хто контролює її економіку — і що саме купує людина, коли купує PEPE?
FACT
PEPE запустили у квітні 2023 року як ERC-20 токен на Ethereum.
Його образ походить від Pepe the Frog — персонажа художника Метта Ф'юрі, створеного у 2005 році. Водночас криптопроєкт заявляв, що не має зв'язку з Ф'юрі.
Тобто автор персонажа і творці токена — не одна й та сама сторона.
Творці PEPE спочатку залишалися анонімними. Ім'я Закері Тести згодом пов'язували з проєктом у медіа та криптоспільноті, але називати його юридично підтвердженим «власником PEPE» некоректно.
Це принципова різниця.
Станом на 7 жовтня 2026 року ринкова капіталізація PEPE — близько $1,8 млрд, а пропозиція становить близько 420,69 трлн токенів.
MECHANISM
PEPE не має власного блокчейну.
Це токен Ethereum із максимальною пропозицією:
420 690 000 000 000 PEPE
На старті приблизно 93,1% пропозиції було направлено до liquidity pool, а LP-токени були спалені.
Ще 6,9% залишалися в multisig-гаманці команди для майбутніх лістингів, ліквідності, партнерств та інших операцій.
Важлива деталь:
PEPE не має автоматичного burn-механізму.
Спалювання відбувалося окремими операціями — токени відправлялися на недоступні адреси.
Тому:
420,69 трлн ≠ автоматично дефляційний актив.
Його дефіцитність залежить від фактичних спалювань та поведінки власників.
RISK
У серпні 2023 року з multisig-гаманця, пов'язаного з командою, було переміщено приблизно 16 трлн PEPE — близько 3,8% загальної пропозиції на той момент.
Оцінка вартості операцій становила близько $15–16 млн.
Після цього PEPE різко впав.
Проблема полягала не лише в переміщенні токенів.
Поріг підписів multisig було змінено з 5/8 до 2/8, що посилило недовіру ринку.
Пізніше офіційний акаунт PEPE заявив, що троє колишніх членів команди отримали доступ до multisig та перемістили токени без дозволу решти команди.
Але це важливо формулювати саме як заяву проєкту, а не як остаточно встановлений судом факт крадіжки.
DVA ставить просте питання:
Якщо актив децентралізований, але значний резерв знаходиться під контролем обмеженої кількості ключів — наскільки він децентралізований на практиці?
WHALES
PEPE демонструє ще одну особливість мемкоїнів:
кількість власників ≠ рівномірний розподіл власності.
У серпні 2026 року дані Santiment та Nansen показували, що топ-100 адрес збільшили свої запаси приблизно на 6,07% за 30 днів, контролюючи близько 85,97 трлн PEPE.
Smart Money-адреси за той самий період збільшили позиції приблизно на 307%, хоча їхній загальний обсяг становив лише близько 108 млрд PEPE — незначну частку порівняно з топ-100 адресами.
Також було зафіксовано відтік із бірж близько 4,54 трлн PEPE за один день — найбільший показник із листопада 2024 року.
Але:
он-чейн рух — це факт. Намір власника — вже гіпотеза.
Виведення токенів із бірж може означати накопичення, довгострокове зберігання, OTC-операції або просто переміщення капіталу.
Тому «кити накопичують» ще не означає «кити готують памп».
DVA CHECK
Хто створив Pepe the Frog?
Метт Ф'юрі.
Персонаж походить із його коміксу Boy's Club 2005 року.
Хто створив криптотокен PEPE?
Проєкт стартував анонімно.
Тому твердження «PEPE належить Закері Тесті» не можна подавати як встановлений факт.
Чи належить PEPE Метту Ф'юрі?
Ні. Криптопроєкт заявляв про відсутність зв'язку з автором персонажа.
Чи існує концентрація токенів?
Так.
Великі адреси контролюють значні обсяги PEPE.
Чи означає це централізований контроль?
Не автоматично.
Адреса може належати приватному інвестору, біржі, маркет-мейкеру, кастодіану або іншій структурі.
Чи має PEPE фундаментальну цінність на рівні Bitcoin або Ethereum?
Ні.
PEPE створювався як мемкоїн без традиційної utility-моделі, roadmap або заявленої внутрішньої цінності.
Його ціна значною мірою формується попитом, ліквідністю, культурним ефектом, спекуляцією та поведінкою власників.
ЩЕ ОДИН РИЗИК
У грудні 2025 року був скомпрометований frontend офіційного сайту PEPE.
Дослідники Blockaid виявили код, пов'язаний з Inferno Drainer, а користувачів перенаправляли на шкідливі сторінки, призначені для викрадення активів із підключених криптогаманців.
Ціна токена при цьому не зазнала аналогічного падіння — протягом наступних 24 годин PEPE навіть зріс приблизно на 4%.
Урок простий:
безпека сайту ≠ безпека блокчейну.
Навіть якщо сам токен продовжує існувати, компрометація frontend створює окремий ризик для власників.
ETF: НОВИЙ КАНАЛ ДОСТУПУ
У 2026 році PEPE отримав ще один інституційний сигнал.
Canary Capital подала до SEC документи щодо Canary PEPE ETF.
У поданні від 2 жовтня 2026 року зазначено, що фонд має забезпечувати експозицію до ціни PEPE, який зберігатиметься кастодіаном BitGo.
ETF планується до лістингу на Cboe BZX Exchange, а розрахунок NAV базуватиметься на CoinDesk PEPE Benchmark Rate.
Але:
заявка на ETF ≠ схвалений ETF.
І тим більше:
ETF ≠ доказ фундаментальної цінності PEPE.
Це лише новий фінансовий канал доступу до активу.
DVA RISK ASSESSMENT
Технологічний ризик: середній.
PEPE використовує Ethereum, а не власний блокчейн.
Ризик концентрації: високий.
Великі адреси володіють значними обсягами токенів.
Ризик волатильності: дуже високий.
Мемкоїн залежить від настроїв, ліквідності та спекулятивного попиту.
Командний ризик: високий.
Анонімність первісних творців та історія multisig-конфлікту знижують прозорість.
Фундаментальна utility: низька.
PEPE — насамперед мем-актив і культурний бренд, а не інфраструктурний протокол.
Регуляторний ризик: невизначений.
Поява ETF-документів може розширити доступ інвесторів, але не усуває правові та ринкові ризики.
HIGH CONFIDENCE
Підтверджено:
• PEPE — ERC-20 токен Ethereum.
• Пропозиція — близько 420,69 трлн токенів.
• Близько 93,1% початкової пропозиції було направлено до liquidity pool.
• 6,9% залишалися в multisig.
• PEPE не має зв'язку з автором Pepe the Frog Меттом Ф'юрі.
• У 2023 році з multisig було переміщено близько 16 трлн PEPE.
• Великі адреси продовжують відігравати значну роль у структурі власності.
• У жовтні 2026 року Canary Capital має подану до SEC реєстрацію Canary PEPE ETF.
• Ринкова капіталізація PEPE перебуває поблизу $1,8 млрд.
NOT CONFIRMED
Не варто подавати як встановлений факт:
• що Закері Теста юридично є власником PEPE;
• що всі великі адреси належать одному «киту»;
• що накопичення китів означає майбутній памп;
• що переміщення 16 трлн PEPE було юридично доведеною крадіжкою конкретною особою;
• що ETF гарантовано буде схвалений;
• що ринкова капіталізація PEPE сама по собі доводить його фундаментальну цінність.
DECISION
PEPE — не Bitcoin.
Не Ethereum.
І навіть не класичний utility-токен.
Це ринковий мем, упакований у ліквідний ERC-20 актив.
Його сила — у впізнаваності бренду, спільноті, ліквідності та здатності привертати капітал.
Його слабкість — у концентрації, волатильності, анонімності походження та залежності від настроїв ринку.
Тому головна помилка — дивитися на PEPE тільки через ціну.
Правильніше дивитися через три рівні:
MEME • LIQUIDITY • OWNERSHIP
Хто створив мем?
Хто створив токен?
Хто сьогодні контролює значну частину пропозиції?
І головне:
хто залишиться з токенами, якщо увага ринку зникне?
PEPE показує фундаментальну особливість крипторинку:
ціна може бути реальною навіть тоді, коли фундаментальна цінність залишається предметом дискусії.
Тому $1,8 млрд капіталізації — це не доказ того, що PEPE «коштує» $1,8 млрд у фундаментальному сенсі.
Це доказ іншого:
ринок готовий оцінювати цей мем у $1,8 млрд прямо зараз.
І це дві абсолютно різні речі.
FACT • VERIFY • RISK • DECISION
DVA — факти без хайпу.
Не фінансова порада.
Збереження цінностей та часу.
#BTC #DVA #PEPE #hold
🐸 PEPE: від мему до $1,8 млрд — хто насправді володіє жабкою?
🐸 PEPE: від мему до $1,8 млрд — хто насправді володіє жабкою?
PEPE — приклад того, як культурний символ інтернету може перетворитися на криптоактив із мільярдною капіталізацією.
Але головне питання не «скільки коштує жабка?».
Питання інше: хто контролює її економіку — і що саме купує людина, коли купує PEPE?
FACT
PEPE запустили у квітні 2023 року як ERC-20 токен на Ethereum.
Його образ походить від Pepe the Frog — персонажа художника Метта Ф'юрі, створеного у 2005 році. Водночас криптопроєкт заявляв, що не має зв'язку з Ф'юрі.
Тобто автор персонажа і творці токена — не одна й та сама сторона.
Творці PEPE спочатку залишалися анонімними. Ім'я Закері Тести згодом пов'язували з проєктом у медіа та криптоспільноті, але називати його юридично підтвердженим «власником PEPE» некоректно.
Це принципова різниця.
Станом на 7 жовтня 2026 року ринкова капіталізація PEPE — близько $1,8 млрд, а пропозиція становить близько 420,69 трлн токенів.
MECHANISM
PEPE не має власного блокчейну.
Це токен Ethereum із максимальною пропозицією:
420 690 000 000 000 PEPE
На старті приблизно 93,1% пропозиції було направлено до liquidity pool, а LP-токени були спалені.
Ще 6,9% залишалися в multisig-гаманці команди для майбутніх лістингів, ліквідності, партнерств та інших операцій.
Важлива деталь:
PEPE не має автоматичного burn-механізму.
Спалювання відбувалося окремими операціями — токени відправлялися на недоступні адреси.
Тому:
420,69 трлн ≠ автоматично дефляційний актив.
Його дефіцитність залежить від фактичних спалювань та поведінки власників.
RISK
У серпні 2023 року з multisig-гаманця, пов'язаного з командою, було переміщено приблизно 16 трлн PEPE — близько 3,8% загальної пропозиції на той момент.
Оцінка вартості операцій становила близько $15–16 млн.
Після цього PEPE різко впав.
Проблема полягала не лише в переміщенні токенів.
Поріг підписів multisig було змінено з 5/8 до 2/8, що посилило недовіру ринку.
Пізніше офіційний акаунт PEPE заявив, що троє колишніх членів команди отримали доступ до multisig та перемістили токени без дозволу решти команди.
Але це важливо формулювати саме як заяву проєкту, а не як остаточно встановлений судом факт крадіжки.
DVA ставить просте питання:
Якщо актив децентралізований, але значний резерв знаходиться під контролем обмеженої кількості ключів — наскільки він децентралізований на практиці?
WHALES
PEPE демонструє ще одну особливість мемкоїнів:
кількість власників ≠ рівномірний розподіл власності.
У серпні 2026 року дані Santiment та Nansen показували, що топ-100 адрес збільшили свої запаси приблизно на 6,07% за 30 днів, контролюючи близько 85,97 трлн PEPE.
Smart Money-адреси за той самий період збільшили позиції приблизно на 307%, хоча їхній загальний обсяг становив лише близько 108 млрд PEPE — незначну частку порівняно з топ-100 адресами.
Також було зафіксовано відтік із бірж близько 4,54 трлн PEPE за один день — найбільший показник із листопада 2024 року.
Але:
он-чейн рух — це факт. Намір власника — вже гіпотеза.
Виведення токенів із бірж може означати накопичення, довгострокове зберігання, OTC-операції або просто переміщення капіталу.
Тому «кити накопичують» ще не означає «кити готують памп».
DVA CHECK
Хто створив Pepe the Frog?
Метт Ф'юрі.
Персонаж походить із його коміксу Boy's Club 2005 року.
Хто створив криптотокен PEPE?
Проєкт стартував анонімно.
Тому твердження «PEPE належить Закері Тесті» не можна подавати як встановлений факт.
Чи належить PEPE Метту Ф'юрі?
Ні. Криптопроєкт заявляв про відсутність зв'язку з автором персонажа.
Чи існує концентрація токенів?
Так.
Великі адреси контролюють значні обсяги PEPE.
Чи означає це централізований контроль?
Не автоматично.
Адреса може належати приватному інвестору, біржі, маркет-мейкеру, кастодіану або іншій структурі.
Чи має PEPE фундаментальну цінність на рівні Bitcoin або Ethereum?
Ні.
PEPE створювався як мемкоїн без традиційної utility-моделі, roadmap або заявленої внутрішньої цінності.
Його ціна значною мірою формується попитом, ліквідністю, культурним ефектом, спекуляцією та поведінкою власників.
ЩЕ ОДИН РИЗИК
У грудні 2025 року був скомпрометований frontend офіційного сайту PEPE.
Дослідники Blockaid виявили код, пов'язаний з Inferno Drainer, а користувачів перенаправляли на шкідливі сторінки, призначені для викрадення активів із підключених криптогаманців.
Ціна токена при цьому не зазнала аналогічного падіння — протягом наступних 24 годин PEPE навіть зріс приблизно на 4%.
Урок простий:
безпека сайту ≠ безпека блокчейну.
Навіть якщо сам токен продовжує існувати, компрометація frontend створює окремий ризик для власників.
ETF: НОВИЙ КАНАЛ ДОСТУПУ
У 2026 році PEPE отримав ще один інституційний сигнал.
Canary Capital подала до SEC документи щодо Canary PEPE ETF.
У поданні від 2 жовтня 2026 року зазначено, що фонд має забезпечувати експозицію до ціни PEPE, який зберігатиметься кастодіаном BitGo.
ETF планується до лістингу на Cboe BZX Exchange, а розрахунок NAV базуватиметься на CoinDesk PEPE Benchmark Rate.
Але:
заявка на ETF ≠ схвалений ETF.
І тим більше:
ETF ≠ доказ фундаментальної цінності PEPE.
Це лише новий фінансовий канал доступу до активу.
DVA RISK ASSESSMENT
Технологічний ризик: середній.
PEPE використовує Ethereum, а не власний блокчейн.
Ризик концентрації: високий.
Великі адреси володіють значними обсягами токенів.
Ризик волатильності: дуже високий.
Мемкоїн залежить від настроїв, ліквідності та спекулятивного попиту.
Командний ризик: високий.
Анонімність первісних творців та історія multisig-конфлікту знижують прозорість.
Фундаментальна utility: низька.
PEPE — насамперед мем-актив і культурний бренд, а не інфраструктурний протокол.
Регуляторний ризик: невизначений.
Поява ETF-документів може розширити доступ інвесторів, але не усуває правові та ринкові ризики.
HIGH CONFIDENCE
Підтверджено:
• PEPE — ERC-20 токен Ethereum.
• Пропозиція — близько 420,69 трлн токенів.
• Близько 93,1% початкової пропозиції було направлено до liquidity pool.
• 6,9% залишалися в multisig.
• PEPE не має зв'язку з автором Pepe the Frog Меттом Ф'юрі.
• У 2023 році з multisig було переміщено близько 16 трлн PEPE.
• Великі адреси продовжують відігравати значну роль у структурі власності.
• У жовтні 2026 року Canary Capital має подану до SEC реєстрацію Canary PEPE ETF.
• Ринкова капіталізація PEPE перебуває поблизу $1,8 млрд.
NOT CONFIRMED
Не варто подавати як встановлений факт:
• що Закері Теста юридично є власником PEPE;
• що всі великі адреси належать одному «киту»;
• що накопичення китів означає майбутній памп;
• що переміщення 16 трлн PEPE було юридично доведеною крадіжкою конкретною особою;
• що ETF гарантовано буде схвалений;
• що ринкова капіталізація PEPE сама по собі доводить його фундаментальну цінність.
DECISION
PEPE — не Bitcoin.
Не Ethereum.
І навіть не класичний utility-токен.
Це ринковий мем, упакований у ліквідний ERC-20 актив.
Його сила — у впізнаваності бренду, спільноті, ліквідності та здатності привертати капітал.
Його слабкість — у концентрації, волатильності, анонімності походження та залежності від настроїв ринку.
Тому головна помилка — дивитися на PEPE тільки через ціну.
Правильніше дивитися через три рівні:
MEME • LIQUIDITY • OWNERSHIP
Хто створив мем?
Хто створив токен?
Хто сьогодні контролює значну частину пропозиції?
І головне:
хто залишиться з токенами, якщо увага ринку зникне?
PEPE показує фундаментальну особливість крипторинку:
ціна може бути реальною навіть тоді, коли фундаментальна цінність залишається предметом дискусії.
Тому $1,8 млрд капіталізації — це не доказ того, що PEPE «коштує» $1,8 млрд у фундаментальному сенсі.
Це доказ іншого:
ринок готовий оцінювати цей мем у $1,8 млрд прямо зараз.
І це дві абсолютно різні речі.
FACT • VERIFY • RISK • DECISION
DVA — факти без хайпу.
Не фінансова порада.
Збереження цінностей та часу.
#BTC #DVA #PEPE #hold
PEPE — приклад того, як культурний символ інтернету може перетворитися на криптоактив із мільярдною капіталізацією.
Але головне питання не «скільки коштує жабка?».
Питання інше: хто контролює її економіку — і що саме купує людина, коли купує PEPE?
FACT
PEPE запустили у квітні 2023 року як ERC-20 токен на Ethereum.
Його образ походить від Pepe the Frog — персонажа художника Метта Ф'юрі, створеного у 2005 році. Водночас криптопроєкт заявляв, що не має зв'язку з Ф'юрі.
Тобто автор персонажа і творці токена — не одна й та сама сторона.
Творці PEPE спочатку залишалися анонімними. Ім'я Закері Тести згодом пов'язували з проєктом у медіа та криптоспільноті, але називати його юридично підтвердженим «власником PEPE» некоректно.
Це принципова різниця.
Станом на 7 жовтня 2026 року ринкова капіталізація PEPE — близько $1,8 млрд, а пропозиція становить близько 420,69 трлн токенів.
MECHANISM
PEPE не має власного блокчейну.
Це токен Ethereum із максимальною пропозицією:
420 690 000 000 000 PEPE
На старті приблизно 93,1% пропозиції було направлено до liquidity pool, а LP-токени були спалені.
Ще 6,9% залишалися в multisig-гаманці команди для майбутніх лістингів, ліквідності, партнерств та інших операцій.
Важлива деталь:
PEPE не має автоматичного burn-механізму.
Спалювання відбувалося окремими операціями — токени відправлялися на недоступні адреси.
Тому:
420,69 трлн ≠ автоматично дефляційний актив.
Його дефіцитність залежить від фактичних спалювань та поведінки власників.
RISK
У серпні 2023 року з multisig-гаманця, пов'язаного з командою, було переміщено приблизно 16 трлн PEPE — близько 3,8% загальної пропозиції на той момент.
Оцінка вартості операцій становила близько $15–16 млн.
Після цього PEPE різко впав.
Проблема полягала не лише в переміщенні токенів.
Поріг підписів multisig було змінено з 5/8 до 2/8, що посилило недовіру ринку.
Пізніше офіційний акаунт PEPE заявив, що троє колишніх членів команди отримали доступ до multisig та перемістили токени без дозволу решти команди.
Але це важливо формулювати саме як заяву проєкту, а не як остаточно встановлений судом факт крадіжки.
DVA ставить просте питання:
Якщо актив децентралізований, але значний резерв знаходиться під контролем обмеженої кількості ключів — наскільки він децентралізований на практиці?
WHALES
PEPE демонструє ще одну особливість мемкоїнів:
кількість власників ≠ рівномірний розподіл власності.
У серпні 2026 року дані Santiment та Nansen показували, що топ-100 адрес збільшили свої запаси приблизно на 6,07% за 30 днів, контролюючи близько 85,97 трлн PEPE.
Smart Money-адреси за той самий період збільшили позиції приблизно на 307%, хоча їхній загальний обсяг становив лише близько 108 млрд PEPE — незначну частку порівняно з топ-100 адресами.
Також було зафіксовано відтік із бірж близько 4,54 трлн PEPE за один день — найбільший показник із листопада 2024 року.
Але:
он-чейн рух — це факт. Намір власника — вже гіпотеза.
Виведення токенів із бірж може означати накопичення, довгострокове зберігання, OTC-операції або просто переміщення капіталу.
Тому «кити накопичують» ще не означає «кити готують памп».
DVA CHECK
Хто створив Pepe the Frog?
Метт Ф'юрі.
Персонаж походить із його коміксу Boy's Club 2005 року.
Хто створив криптотокен PEPE?
Проєкт стартував анонімно.
Тому твердження «PEPE належить Закері Тесті» не можна подавати як встановлений факт.
Чи належить PEPE Метту Ф'юрі?
Ні. Криптопроєкт заявляв про відсутність зв'язку з автором персонажа.
Чи існує концентрація токенів?
Так.
Великі адреси контролюють значні обсяги PEPE.
Чи означає це централізований контроль?
Не автоматично.
Адреса може належати приватному інвестору, біржі, маркет-мейкеру, кастодіану або іншій структурі.
Чи має PEPE фундаментальну цінність на рівні Bitcoin або Ethereum?
Ні.
PEPE створювався як мемкоїн без традиційної utility-моделі, roadmap або заявленої внутрішньої цінності.
Його ціна значною мірою формується попитом, ліквідністю, культурним ефектом, спекуляцією та поведінкою власників.
ЩЕ ОДИН РИЗИК
У грудні 2025 року був скомпрометований frontend офіційного сайту PEPE.
Дослідники Blockaid виявили код, пов'язаний з Inferno Drainer, а користувачів перенаправляли на шкідливі сторінки, призначені для викрадення активів із підключених криптогаманців.
Ціна токена при цьому не зазнала аналогічного падіння — протягом наступних 24 годин PEPE навіть зріс приблизно на 4%.
Урок простий:
безпека сайту ≠ безпека блокчейну.
Навіть якщо сам токен продовжує існувати, компрометація frontend створює окремий ризик для власників.
ETF: НОВИЙ КАНАЛ ДОСТУПУ
У 2026 році PEPE отримав ще один інституційний сигнал.
Canary Capital подала до SEC документи щодо Canary PEPE ETF.
У поданні від 2 жовтня 2026 року зазначено, що фонд має забезпечувати експозицію до ціни PEPE, який зберігатиметься кастодіаном BitGo.
ETF планується до лістингу на Cboe BZX Exchange, а розрахунок NAV базуватиметься на CoinDesk PEPE Benchmark Rate.
Але:
заявка на ETF ≠ схвалений ETF.
І тим більше:
ETF ≠ доказ фундаментальної цінності PEPE.
Це лише новий фінансовий канал доступу до активу.
DVA RISK ASSESSMENT
Технологічний ризик: середній.
PEPE використовує Ethereum, а не власний блокчейн.
Ризик концентрації: високий.
Великі адреси володіють значними обсягами токенів.
Ризик волатильності: дуже високий.
Мемкоїн залежить від настроїв, ліквідності та спекулятивного попиту.
Командний ризик: високий.
Анонімність первісних творців та історія multisig-конфлікту знижують прозорість.
Фундаментальна utility: низька.
PEPE — насамперед мем-актив і культурний бренд, а не інфраструктурний протокол.
Регуляторний ризик: невизначений.
Поява ETF-документів може розширити доступ інвесторів, але не усуває правові та ринкові ризики.
HIGH CONFIDENCE
Підтверджено:
• PEPE — ERC-20 токен Ethereum.
• Пропозиція — близько 420,69 трлн токенів.
• Близько 93,1% початкової пропозиції було направлено до liquidity pool.
• 6,9% залишалися в multisig.
• PEPE не має зв'язку з автором Pepe the Frog Меттом Ф'юрі.
• У 2023 році з multisig було переміщено близько 16 трлн PEPE.
• Великі адреси продовжують відігравати значну роль у структурі власності.
• У жовтні 2026 року Canary Capital має подану до SEC реєстрацію Canary PEPE ETF.
• Ринкова капіталізація PEPE перебуває поблизу $1,8 млрд.
NOT CONFIRMED
Не варто подавати як встановлений факт:
• що Закері Теста юридично є власником PEPE;
• що всі великі адреси належать одному «киту»;
• що накопичення китів означає майбутній памп;
• що переміщення 16 трлн PEPE було юридично доведеною крадіжкою конкретною особою;
• що ETF гарантовано буде схвалений;
• що ринкова капіталізація PEPE сама по собі доводить його фундаментальну цінність.
DECISION
PEPE — не Bitcoin.
Не Ethereum.
І навіть не класичний utility-токен.
Це ринковий мем, упакований у ліквідний ERC-20 актив.
Його сила — у впізнаваності бренду, спільноті, ліквідності та здатності привертати капітал.
Його слабкість — у концентрації, волатильності, анонімності походження та залежності від настроїв ринку.
Тому головна помилка — дивитися на PEPE тільки через ціну.
Правильніше дивитися через три рівні:
MEME • LIQUIDITY • OWNERSHIP
Хто створив мем?
Хто створив токен?
Хто сьогодні контролює значну частину пропозиції?
І головне:
хто залишиться з токенами, якщо увага ринку зникне?
PEPE показує фундаментальну особливість крипторинку:
ціна може бути реальною навіть тоді, коли фундаментальна цінність залишається предметом дискусії.
Тому $1,8 млрд капіталізації — це не доказ того, що PEPE «коштує» $1,8 млрд у фундаментальному сенсі.
Це доказ іншого:
ринок готовий оцінювати цей мем у $1,8 млрд прямо зараз.
І це дві абсолютно різні речі.
FACT • VERIFY • RISK • DECISION
DVA — факти без хайпу.
Не фінансова порада.
Збереження цінностей та часу.
#BTC #DVA #PEPE #hold
1
4
561
Статья
2 жовтня 2026 року Японія внесла Garantex до переліку суб’єктів, щодо яких застосовуються заходи🇯🇵 Garantex: санкції ≠ блокчейн-блокування
FACT
2 жовтня 2026 року Японія внесла Garantex до переліку суб’єктів, щодо яких застосовуються заходи із заморожування активів.
Йдеться про обмеження платежів та капітальних операцій із санкційними суб’єктами.
За даними Elliptic, після запровадження санкцій США у 2022 році через Garantex пройшло понад $60 млрд криптотранзакцій. Це оцінка обсягу транзакцій, а не суми активів, що належали біржі.
MECHANISM
Санкція — юридичне обмеження щодо конкретного суб’єкта.
Заморожування активів — заборона розпоряджатися активами в межах відповідної юрисдикції та режиму санкцій.
Блокування — технічна/операційна дія: біржа, банк або емітент може не провести конкретну транзакцію чи заморозити конкретні активи.
А сам блокчейн при цьому не «вимикається».
DVA CHECK
Після санкцій Garantex продовжувала обробляти значні обсяги транзакцій. Elliptic встановила, що платформа використовувала численні адреси та технології для приховування своєї активності.
DECISION
Для користувача практичний висновок:
Не плутайте контроль над активом із доступом до біржі.
Якщо актив зберігається на кастодіальній платформі, доступ залежить від правил і юрисдикції цієї платформи.
Якщо актив зберігається у власному некастодіальному гаманці, приватний ключ контролюєте ви — але це не означає автоматичну недоторканність активу: адреси та транзакції можуть бути ідентифіковані, а централізовані сервіси можуть блокувати взаємодію з певними адресами.
FACT → VERIFY → DECISION
DVA — факти без хайпу.
#DVA #BTC☀️
2 жовтня 2026 року Японія внесла Garantex до переліку суб’єктів, щодо яких застосовуються заходи
🇯🇵 Garantex: санкції ≠ блокчейн-блокування
FACT
2 жовтня 2026 року Японія внесла Garantex до переліку суб’єктів, щодо яких застосовуються заходи із заморожування активів.
Йдеться про обмеження платежів та капітальних операцій із санкційними суб’єктами.
За даними Elliptic, після запровадження санкцій США у 2022 році через Garantex пройшло понад $60 млрд криптотранзакцій. Це оцінка обсягу транзакцій, а не суми активів, що належали біржі.
MECHANISM
Санкція — юридичне обмеження щодо конкретного суб’єкта.
Заморожування активів — заборона розпоряджатися активами в межах відповідної юрисдикції та режиму санкцій.
Блокування — технічна/операційна дія: біржа, банк або емітент може не провести конкретну транзакцію чи заморозити конкретні активи.
А сам блокчейн при цьому не «вимикається».
DVA CHECK
Після санкцій Garantex продовжувала обробляти значні обсяги транзакцій. Elliptic встановила, що платформа використовувала численні адреси та технології для приховування своєї активності.
DECISION
Для користувача практичний висновок:
Не плутайте контроль над активом із доступом до біржі.
Якщо актив зберігається на кастодіальній платформі, доступ залежить від правил і юрисдикції цієї платформи.
Якщо актив зберігається у власному некастодіальному гаманці, приватний ключ контролюєте ви — але це не означає автоматичну недоторканність активу: адреси та транзакції можуть бути ідентифіковані, а централізовані сервіси можуть блокувати взаємодію з певними адресами.
FACT → VERIFY → DECISION
DVA — факти без хайпу.
#DVA #BTC☀️
FACT
2 жовтня 2026 року Японія внесла Garantex до переліку суб’єктів, щодо яких застосовуються заходи із заморожування активів.
Йдеться про обмеження платежів та капітальних операцій із санкційними суб’єктами.
За даними Elliptic, після запровадження санкцій США у 2022 році через Garantex пройшло понад $60 млрд криптотранзакцій. Це оцінка обсягу транзакцій, а не суми активів, що належали біржі.
MECHANISM
Санкція — юридичне обмеження щодо конкретного суб’єкта.
Заморожування активів — заборона розпоряджатися активами в межах відповідної юрисдикції та режиму санкцій.
Блокування — технічна/операційна дія: біржа, банк або емітент може не провести конкретну транзакцію чи заморозити конкретні активи.
А сам блокчейн при цьому не «вимикається».
DVA CHECK
Після санкцій Garantex продовжувала обробляти значні обсяги транзакцій. Elliptic встановила, що платформа використовувала численні адреси та технології для приховування своєї активності.
DECISION
Для користувача практичний висновок:
Не плутайте контроль над активом із доступом до біржі.
Якщо актив зберігається на кастодіальній платформі, доступ залежить від правил і юрисдикції цієї платформи.
Якщо актив зберігається у власному некастодіальному гаманці, приватний ключ контролюєте ви — але це не означає автоматичну недоторканність активу: адреси та транзакції можуть бути ідентифіковані, а централізовані сервіси можуть блокувати взаємодію з певними адресами.
FACT → VERIFY → DECISION
DVA — факти без хайпу.
#DVA #BTC☀️
1
287
Статья
Саме тому удар по мосту в Києві — це не лише пошкоджений міст.УКРАЇНА В ГЕОПОЛІТИЧНОМУ ТОРНАДО
Війна очима людини, яка живе всередині подій
Є слова, які на відстані звучать велично.
«Геополітика».
«Новий світовий порядок».
«Стратегічне стримування».
«Глобальна конфронтація».
«Третя світова війна».
А потім у Києві вночі лунає тривога.
І геополітика раптом стає дуже простою.
Чи є світло?
Чи працює вода?
Чи доїде транспорт?
Де укриття?
Чи можна завтра піти на роботу?
Чи повернеться близька людина?
Саме так сьогодні виглядає війна для пересічного українця.
Не на карті штабів.
Не на дипломатичних конференціях.
А між повідомленням про чергову атаку і ранковою кавою.
1. МИ ВЖЕ НЕ МОЖЕМО ДИВИТИСЯ НА ВІЙНУ ЛИШЕ ЯК НА ФРОНТ
Станом на початок жовтня 2026 року бойові дії тривають, а дипломатичні зусилля не дали припинення війни.
Але фронт — лише одна частина системи.
Інша проходить через:
енергетику;
транспорт;
порти;
зв'язок;
фінанси;
виробництво;
логістику;
інформаційний простір;
міжнародну торгівлю.
Саме тому удар по мосту в Києві — це не лише пошкоджений міст.
Для геополітика це може бути елементом кампанії проти інфраструктури.
Для людини на лівому березі це інше питання:
«Як мені завтра потрапити на роботу?»
І в цьому полягає одна з головних особливостей сучасної війни.
Вона постійно перекладає рішення великих держав на побут маленької людини.
1. ВІЙНА ЗАХОДИТЬ У ПОВСЯКДЕННІСТЬ
У жовтні 2026 року Україна знову входить у період, коли особливо гостро стоїть питання енергетичної інфраструктури.
Для українця слово «енергетика» давно перестало бути абстрактним.
Енергетика — це:
холодильник;
ліфт;
насос води;
опалення;
мобільний зв'язок;
інтернет;
банкомат;
магазин;
лікарня;
робота.
Війна навчила дуже простій речі:
інфраструктура — це теж фактор безпеки, а її відсутність — теж економічний фактор.
1. ЧОМУ ЦЕ МОЖНА НАЗИВАТИ ГЕОПОЛІТИЧНИМ ТОРНАДО
Сьогодні Україна перебуває одночасно всередині кількох процесів.
Росія продовжує військову кампанію.
Україна веде оборону.
Європа відіграє важливу роль у безпеці та фінансуванні України.
США залишаються важливим учасником дипломатичного процесу й фактором глобальної політики.
Інші держави підтримують Росію військово, технологічно або економічно.
А світова економіка дедалі сильніше залежить від того, як поводяться енергетичні, торговельні та фінансові системи.
Тобто війна давно перестала бути лише українсько-російським питанням.
Але це не означає автоматично, що світ уже перебуває у формально оголошеній Третій світовій війні.
Коректніше сказати:
Україна є епіцентром великого міжнародного військово-політичного протистояння, яке має наслідки далеко за межами українського фронту.
1. НАЙЦІКАВІШЕ ВІДБУВАЄТЬСЯ НЕ НА КАРТІ
У новинах ми бачимо ракети.
Але під ними існує інша війна.
За кожним ударом стоїть логістика.
За логістикою — виробництво.
За виробництвом — гроші.
За грошима — санкції.
За санкціями — дипломатія.
За дипломатією — переговори.
За переговорами — інтереси держав.
І все це зрештою повертається до звичайної людини.
Через ціну електроенергії.
Через курс валюти.
Через податки.
Через зарплату.
Через доступність ліків.
Через робочі місця.
Через можливість планувати хоча б наступний місяць.
Саме тому сучасна війна — це не лише зіткнення армій.
Це зіткнення систем.
1. ЧОМУ УКРАЇНЦЮ ВАЖКО ДУМАТИ ПРО «ВЕЛИКУ КАРТИНУ»
Коли людина третю або четверту годину сидить без світла, її горизонт природно скорочується.
Не до 2030 року.
Не до нового світового порядку.
До сьогоднішнього вечора.
Це нормальна реакція.
Але є небезпека.
Якщо суспільство бачить лише окремі удари, воно не бачить системи.
Наприклад:
міст;
електростанція;
порт;
нафтопереробка;
мобільний зв'язок;
логістичний вузол.
На перший погляд — різні події.
Насправді вони можуть бути частинами одного ланцюга.
Саме тому українцю сьогодні потрібна не лише інформація.
Потрібна здатність бачити зв'язки між подіями.
1. ЩО ТОДІ РОБИТИ ПЕРЕСІЧНІЙ ЛЮДИНІ?
Не намагатися керувати геополітикою.
Але можна керувати власною стійкістю.
Перший рівень — фізичний.
Мати воду, базові ліки, заряджені телефони, павербанк, ліхтар, документи та зрозумілий маршрут до укриття.
Другий — інформаційний.
Не будувати рішення на одному Telegram-повідомленні.
Перевіряти першоджерело.
Відокремлювати факт від прогнозу.
Не плутати «кажуть» із «сталося».
Третій — фінансовий.
Не тримати всі ресурси в одному місці.
Розуміти, де знаходяться гроші та як отримати до них доступ при відсутності електроенергії або банківського сервісу.
Четвертий — професійний.
Зберігати навички, які можна використовувати незалежно від конкретного роботодавця, міста чи навіть країни.
П'ятий — психологічний.
Не жити в режимі постійного моніторингу катастрофи.
Війна забирає багато.
Не потрібно добровільно віддавати їй ще й кожну годину власної уваги.
1. УКРАЇНА В ЦЬОМУ ТОРНАДО — НЕ ЛИШЕ ОБ'ЄКТ
Українці часто дивляться на себе лише як на сторону, яка реагує.
Але Україна також змінює саму модель сучасної війни.
Дрони.
Розвідка.
Автоматизація.
Морські безпілотні системи.
Далекобійні засоби.
Розподілене виробництво.
Цифрові технології.
Це вже не просто адаптація до війни.
Це формування нової військово-технологічної реальності.
Водночас Росія також адаптується.
Отже, це не статична війна.
Це система, яка постійно навчається.
1. А ДЕ ТУТ ЗВИЧАЙНА ЛЮДИНА?
Саме посередині.
Між великими державами.
Між фронтом і тилом.
Між Telegram і реальністю.
Між страхом і необхідністю продовжувати жити.
Людина прокидається після тривоги.
Гріє воду.
Перевіряє телефон.
Йде за хлібом.
Працює.
Переказує гроші.
Допомагає військовим.
Ввечері знову слухає небо.
І це теж частина історії.
Не менш важлива, ніж переговори президентів.
1. DVA ЯК МАЯК У ШТОРМІ
У такому інформаційному середовищі легко загубитися.
Одна новина кричить про перемогу.
Інша — про катастрофу.
Третя обіцяє швидкий перелом.
Четверта вже оголошує новий світовий порядок.
А між ними залишається людина, якій потрібно зрозуміти:
що насправді сталося?
Саме тут DVA бачить свою роль.
Не передбачати майбутнє.
Не говорити людині, що думати.
Не замінювати її рішення.
А фіксувати історію через публікації — фактами, механізмами, документами та спостереженнями.
Як маяк у штормі.
Маяк не керує кораблем.
Він не обирає за капітана маршрут.
Він просто показує:
ось берег.
ось мілина.
ось скелі.
ось небезпечна зона.
А далі рішення залишається за людиною.
Саме тому DVA намагається залишати в інформаційному потоці не лише новину, а її контекст:
ФАКТ • МЕХАНІЗМ • РІШЕННЯ.
Сьогоднішня публікація завтра може стати частиною історії.
Не тому, що вона передбачила майбутнє.
А тому, що вона зафіксувала, як ми бачили цей момент, коли жили всередині нього.
1. ЩО МОЖНА ЗРОЗУМІТИ З ЕПІЦЕНТРУ
Мабуть, головний урок цієї війни полягає в тому, що великі геополітичні процеси зрештою завжди стають побутовими.
Глобальна енергетична політика стає батареєю павербанка.
Санкції стають ціною товару.
Міжнародна дипломатія стає новиною, яку людина читає в укритті.
Військова технологія стає дроном над містом.
Фінансова політика стає курсом гривні.
А поняття «національна стійкість» стає дуже простим:
чи можемо ми продовжувати жити, працювати, думати й допомагати одне одному після чергового удару?
Можливо, саме тому Україну сьогодні варто розглядати не лише як місце війни.
А як лабораторію XXI століття.
Тут на практиці перевіряються:
межі сучасної зброї;
стійкість суспільства;
роль технологій;
значення енергетики;
майбутнє грошей;
можливості децентралізованих систем;
здатність держав адаптуватися;
і найголовніше — здатність людини залишатися людиною тоді, коли навколо руйнується звичний порядок.
Геополітичний торнадо не питає, чи готові ми.
Він уже проходить поруч.
А наше завдання — не вгадати, куди поверне наступний потік.
Наше завдання — побачити систему, зберегти критичне мислення, захистити близьких і не дозволити війні забрати у нас здатність будувати майбутнє.
DVA не є капітаном корабля.
DVA — це маяк.
Показати, де скелі, — не означає вирішити, куди вам плисти.
Але без видимих скель рішення стає набагато дорожчим.
ФАКТ • МЕХАНІЗМ • РІШЕННЯ.
Зберігати не тільки інформацію.
Зберігати енергію, час і цінності.
Не фінансова порада.
#DVA #HODL #Україна #Війна #Геополітика #DYOR🟢
Саме тому удар по мосту в Києві — це не лише пошкоджений міст.
УКРАЇНА В ГЕОПОЛІТИЧНОМУ ТОРНАДО
Війна очима людини, яка живе всередині подій
Є слова, які на відстані звучать велично.
«Геополітика».
«Новий світовий порядок».
«Стратегічне стримування».
«Глобальна конфронтація».
«Третя світова війна».
А потім у Києві вночі лунає тривога.
І геополітика раптом стає дуже простою.
Чи є світло?
Чи працює вода?
Чи доїде транспорт?
Де укриття?
Чи можна завтра піти на роботу?
Чи повернеться близька людина?
Саме так сьогодні виглядає війна для пересічного українця.
Не на карті штабів.
Не на дипломатичних конференціях.
А між повідомленням про чергову атаку і ранковою кавою.
1. МИ ВЖЕ НЕ МОЖЕМО ДИВИТИСЯ НА ВІЙНУ ЛИШЕ ЯК НА ФРОНТ
Станом на початок жовтня 2026 року бойові дії тривають, а дипломатичні зусилля не дали припинення війни.
Але фронт — лише одна частина системи.
Інша проходить через:
енергетику;
транспорт;
порти;
зв'язок;
фінанси;
виробництво;
логістику;
інформаційний простір;
міжнародну торгівлю.
Саме тому удар по мосту в Києві — це не лише пошкоджений міст.
Для геополітика це може бути елементом кампанії проти інфраструктури.
Для людини на лівому березі це інше питання:
«Як мені завтра потрапити на роботу?»
І в цьому полягає одна з головних особливостей сучасної війни.
Вона постійно перекладає рішення великих держав на побут маленької людини.
1. ВІЙНА ЗАХОДИТЬ У ПОВСЯКДЕННІСТЬ
У жовтні 2026 року Україна знову входить у період, коли особливо гостро стоїть питання енергетичної інфраструктури.
Для українця слово «енергетика» давно перестало бути абстрактним.
Енергетика — це:
холодильник;
ліфт;
насос води;
опалення;
мобільний зв'язок;
інтернет;
банкомат;
магазин;
лікарня;
робота.
Війна навчила дуже простій речі:
інфраструктура — це теж фактор безпеки, а її відсутність — теж економічний фактор.
1. ЧОМУ ЦЕ МОЖНА НАЗИВАТИ ГЕОПОЛІТИЧНИМ ТОРНАДО
Сьогодні Україна перебуває одночасно всередині кількох процесів.
Росія продовжує військову кампанію.
Україна веде оборону.
Європа відіграє важливу роль у безпеці та фінансуванні України.
США залишаються важливим учасником дипломатичного процесу й фактором глобальної політики.
Інші держави підтримують Росію військово, технологічно або економічно.
А світова економіка дедалі сильніше залежить від того, як поводяться енергетичні, торговельні та фінансові системи.
Тобто війна давно перестала бути лише українсько-російським питанням.
Але це не означає автоматично, що світ уже перебуває у формально оголошеній Третій світовій війні.
Коректніше сказати:
Україна є епіцентром великого міжнародного військово-політичного протистояння, яке має наслідки далеко за межами українського фронту.
1. НАЙЦІКАВІШЕ ВІДБУВАЄТЬСЯ НЕ НА КАРТІ
У новинах ми бачимо ракети.
Але під ними існує інша війна.
За кожним ударом стоїть логістика.
За логістикою — виробництво.
За виробництвом — гроші.
За грошима — санкції.
За санкціями — дипломатія.
За дипломатією — переговори.
За переговорами — інтереси держав.
І все це зрештою повертається до звичайної людини.
Через ціну електроенергії.
Через курс валюти.
Через податки.
Через зарплату.
Через доступність ліків.
Через робочі місця.
Через можливість планувати хоча б наступний місяць.
Саме тому сучасна війна — це не лише зіткнення армій.
Це зіткнення систем.
1. ЧОМУ УКРАЇНЦЮ ВАЖКО ДУМАТИ ПРО «ВЕЛИКУ КАРТИНУ»
Коли людина третю або четверту годину сидить без світла, її горизонт природно скорочується.
Не до 2030 року.
Не до нового світового порядку.
До сьогоднішнього вечора.
Це нормальна реакція.
Але є небезпека.
Якщо суспільство бачить лише окремі удари, воно не бачить системи.
Наприклад:
міст;
електростанція;
порт;
нафтопереробка;
мобільний зв'язок;
логістичний вузол.
На перший погляд — різні події.
Насправді вони можуть бути частинами одного ланцюга.
Саме тому українцю сьогодні потрібна не лише інформація.
Потрібна здатність бачити зв'язки між подіями.
1. ЩО ТОДІ РОБИТИ ПЕРЕСІЧНІЙ ЛЮДИНІ?
Не намагатися керувати геополітикою.
Але можна керувати власною стійкістю.
Перший рівень — фізичний.
Мати воду, базові ліки, заряджені телефони, павербанк, ліхтар, документи та зрозумілий маршрут до укриття.
Другий — інформаційний.
Не будувати рішення на одному Telegram-повідомленні.
Перевіряти першоджерело.
Відокремлювати факт від прогнозу.
Не плутати «кажуть» із «сталося».
Третій — фінансовий.
Не тримати всі ресурси в одному місці.
Розуміти, де знаходяться гроші та як отримати до них доступ при відсутності електроенергії або банківського сервісу.
Четвертий — професійний.
Зберігати навички, які можна використовувати незалежно від конкретного роботодавця, міста чи навіть країни.
П'ятий — психологічний.
Не жити в режимі постійного моніторингу катастрофи.
Війна забирає багато.
Не потрібно добровільно віддавати їй ще й кожну годину власної уваги.
1. УКРАЇНА В ЦЬОМУ ТОРНАДО — НЕ ЛИШЕ ОБ'ЄКТ
Українці часто дивляться на себе лише як на сторону, яка реагує.
Але Україна також змінює саму модель сучасної війни.
Дрони.
Розвідка.
Автоматизація.
Морські безпілотні системи.
Далекобійні засоби.
Розподілене виробництво.
Цифрові технології.
Це вже не просто адаптація до війни.
Це формування нової військово-технологічної реальності.
Водночас Росія також адаптується.
Отже, це не статична війна.
Це система, яка постійно навчається.
1. А ДЕ ТУТ ЗВИЧАЙНА ЛЮДИНА?
Саме посередині.
Між великими державами.
Між фронтом і тилом.
Між Telegram і реальністю.
Між страхом і необхідністю продовжувати жити.
Людина прокидається після тривоги.
Гріє воду.
Перевіряє телефон.
Йде за хлібом.
Працює.
Переказує гроші.
Допомагає військовим.
Ввечері знову слухає небо.
І це теж частина історії.
Не менш важлива, ніж переговори президентів.
1. DVA ЯК МАЯК У ШТОРМІ
У такому інформаційному середовищі легко загубитися.
Одна новина кричить про перемогу.
Інша — про катастрофу.
Третя обіцяє швидкий перелом.
Четверта вже оголошує новий світовий порядок.
А між ними залишається людина, якій потрібно зрозуміти:
що насправді сталося?
Саме тут DVA бачить свою роль.
Не передбачати майбутнє.
Не говорити людині, що думати.
Не замінювати її рішення.
А фіксувати історію через публікації — фактами, механізмами, документами та спостереженнями.
Як маяк у штормі.
Маяк не керує кораблем.
Він не обирає за капітана маршрут.
Він просто показує:
ось берег.
ось мілина.
ось скелі.
ось небезпечна зона.
А далі рішення залишається за людиною.
Саме тому DVA намагається залишати в інформаційному потоці не лише новину, а її контекст:
ФАКТ • МЕХАНІЗМ • РІШЕННЯ.
Сьогоднішня публікація завтра може стати частиною історії.
Не тому, що вона передбачила майбутнє.
А тому, що вона зафіксувала, як ми бачили цей момент, коли жили всередині нього.
1. ЩО МОЖНА ЗРОЗУМІТИ З ЕПІЦЕНТРУ
Мабуть, головний урок цієї війни полягає в тому, що великі геополітичні процеси зрештою завжди стають побутовими.
Глобальна енергетична політика стає батареєю павербанка.
Санкції стають ціною товару.
Міжнародна дипломатія стає новиною, яку людина читає в укритті.
Військова технологія стає дроном над містом.
Фінансова політика стає курсом гривні.
А поняття «національна стійкість» стає дуже простим:
чи можемо ми продовжувати жити, працювати, думати й допомагати одне одному після чергового удару?
Можливо, саме тому Україну сьогодні варто розглядати не лише як місце війни.
А як лабораторію XXI століття.
Тут на практиці перевіряються:
межі сучасної зброї;
стійкість суспільства;
роль технологій;
значення енергетики;
майбутнє грошей;
можливості децентралізованих систем;
здатність держав адаптуватися;
і найголовніше — здатність людини залишатися людиною тоді, коли навколо руйнується звичний порядок.
Геополітичний торнадо не питає, чи готові ми.
Він уже проходить поруч.
А наше завдання — не вгадати, куди поверне наступний потік.
Наше завдання — побачити систему, зберегти критичне мислення, захистити близьких і не дозволити війні забрати у нас здатність будувати майбутнє.
DVA не є капітаном корабля.
DVA — це маяк.
Показати, де скелі, — не означає вирішити, куди вам плисти.
Але без видимих скель рішення стає набагато дорожчим.
ФАКТ • МЕХАНІЗМ • РІШЕННЯ.
Зберігати не тільки інформацію.
Зберігати енергію, час і цінності.
Не фінансова порада.
#DVA #HODL #Україна #Війна #Геополітика #DYOR🟢
Війна очима людини, яка живе всередині подій
Є слова, які на відстані звучать велично.
«Геополітика».
«Новий світовий порядок».
«Стратегічне стримування».
«Глобальна конфронтація».
«Третя світова війна».
А потім у Києві вночі лунає тривога.
І геополітика раптом стає дуже простою.
Чи є світло?
Чи працює вода?
Чи доїде транспорт?
Де укриття?
Чи можна завтра піти на роботу?
Чи повернеться близька людина?
Саме так сьогодні виглядає війна для пересічного українця.
Не на карті штабів.
Не на дипломатичних конференціях.
А між повідомленням про чергову атаку і ранковою кавою.
1. МИ ВЖЕ НЕ МОЖЕМО ДИВИТИСЯ НА ВІЙНУ ЛИШЕ ЯК НА ФРОНТ
Станом на початок жовтня 2026 року бойові дії тривають, а дипломатичні зусилля не дали припинення війни.
Але фронт — лише одна частина системи.
Інша проходить через:
енергетику;
транспорт;
порти;
зв'язок;
фінанси;
виробництво;
логістику;
інформаційний простір;
міжнародну торгівлю.
Саме тому удар по мосту в Києві — це не лише пошкоджений міст.
Для геополітика це може бути елементом кампанії проти інфраструктури.
Для людини на лівому березі це інше питання:
«Як мені завтра потрапити на роботу?»
І в цьому полягає одна з головних особливостей сучасної війни.
Вона постійно перекладає рішення великих держав на побут маленької людини.
1. ВІЙНА ЗАХОДИТЬ У ПОВСЯКДЕННІСТЬ
У жовтні 2026 року Україна знову входить у період, коли особливо гостро стоїть питання енергетичної інфраструктури.
Для українця слово «енергетика» давно перестало бути абстрактним.
Енергетика — це:
холодильник;
ліфт;
насос води;
опалення;
мобільний зв'язок;
інтернет;
банкомат;
магазин;
лікарня;
робота.
Війна навчила дуже простій речі:
інфраструктура — це теж фактор безпеки, а її відсутність — теж економічний фактор.
1. ЧОМУ ЦЕ МОЖНА НАЗИВАТИ ГЕОПОЛІТИЧНИМ ТОРНАДО
Сьогодні Україна перебуває одночасно всередині кількох процесів.
Росія продовжує військову кампанію.
Україна веде оборону.
Європа відіграє важливу роль у безпеці та фінансуванні України.
США залишаються важливим учасником дипломатичного процесу й фактором глобальної політики.
Інші держави підтримують Росію військово, технологічно або економічно.
А світова економіка дедалі сильніше залежить від того, як поводяться енергетичні, торговельні та фінансові системи.
Тобто війна давно перестала бути лише українсько-російським питанням.
Але це не означає автоматично, що світ уже перебуває у формально оголошеній Третій світовій війні.
Коректніше сказати:
Україна є епіцентром великого міжнародного військово-політичного протистояння, яке має наслідки далеко за межами українського фронту.
1. НАЙЦІКАВІШЕ ВІДБУВАЄТЬСЯ НЕ НА КАРТІ
У новинах ми бачимо ракети.
Але під ними існує інша війна.
За кожним ударом стоїть логістика.
За логістикою — виробництво.
За виробництвом — гроші.
За грошима — санкції.
За санкціями — дипломатія.
За дипломатією — переговори.
За переговорами — інтереси держав.
І все це зрештою повертається до звичайної людини.
Через ціну електроенергії.
Через курс валюти.
Через податки.
Через зарплату.
Через доступність ліків.
Через робочі місця.
Через можливість планувати хоча б наступний місяць.
Саме тому сучасна війна — це не лише зіткнення армій.
Це зіткнення систем.
1. ЧОМУ УКРАЇНЦЮ ВАЖКО ДУМАТИ ПРО «ВЕЛИКУ КАРТИНУ»
Коли людина третю або четверту годину сидить без світла, її горизонт природно скорочується.
Не до 2030 року.
Не до нового світового порядку.
До сьогоднішнього вечора.
Це нормальна реакція.
Але є небезпека.
Якщо суспільство бачить лише окремі удари, воно не бачить системи.
Наприклад:
міст;
електростанція;
порт;
нафтопереробка;
мобільний зв'язок;
логістичний вузол.
На перший погляд — різні події.
Насправді вони можуть бути частинами одного ланцюга.
Саме тому українцю сьогодні потрібна не лише інформація.
Потрібна здатність бачити зв'язки між подіями.
1. ЩО ТОДІ РОБИТИ ПЕРЕСІЧНІЙ ЛЮДИНІ?
Не намагатися керувати геополітикою.
Але можна керувати власною стійкістю.
Перший рівень — фізичний.
Мати воду, базові ліки, заряджені телефони, павербанк, ліхтар, документи та зрозумілий маршрут до укриття.
Другий — інформаційний.
Не будувати рішення на одному Telegram-повідомленні.
Перевіряти першоджерело.
Відокремлювати факт від прогнозу.
Не плутати «кажуть» із «сталося».
Третій — фінансовий.
Не тримати всі ресурси в одному місці.
Розуміти, де знаходяться гроші та як отримати до них доступ при відсутності електроенергії або банківського сервісу.
Четвертий — професійний.
Зберігати навички, які можна використовувати незалежно від конкретного роботодавця, міста чи навіть країни.
П'ятий — психологічний.
Не жити в режимі постійного моніторингу катастрофи.
Війна забирає багато.
Не потрібно добровільно віддавати їй ще й кожну годину власної уваги.
1. УКРАЇНА В ЦЬОМУ ТОРНАДО — НЕ ЛИШЕ ОБ'ЄКТ
Українці часто дивляться на себе лише як на сторону, яка реагує.
Але Україна також змінює саму модель сучасної війни.
Дрони.
Розвідка.
Автоматизація.
Морські безпілотні системи.
Далекобійні засоби.
Розподілене виробництво.
Цифрові технології.
Це вже не просто адаптація до війни.
Це формування нової військово-технологічної реальності.
Водночас Росія також адаптується.
Отже, це не статична війна.
Це система, яка постійно навчається.
1. А ДЕ ТУТ ЗВИЧАЙНА ЛЮДИНА?
Саме посередині.
Між великими державами.
Між фронтом і тилом.
Між Telegram і реальністю.
Між страхом і необхідністю продовжувати жити.
Людина прокидається після тривоги.
Гріє воду.
Перевіряє телефон.
Йде за хлібом.
Працює.
Переказує гроші.
Допомагає військовим.
Ввечері знову слухає небо.
І це теж частина історії.
Не менш важлива, ніж переговори президентів.
1. DVA ЯК МАЯК У ШТОРМІ
У такому інформаційному середовищі легко загубитися.
Одна новина кричить про перемогу.
Інша — про катастрофу.
Третя обіцяє швидкий перелом.
Четверта вже оголошує новий світовий порядок.
А між ними залишається людина, якій потрібно зрозуміти:
що насправді сталося?
Саме тут DVA бачить свою роль.
Не передбачати майбутнє.
Не говорити людині, що думати.
Не замінювати її рішення.
А фіксувати історію через публікації — фактами, механізмами, документами та спостереженнями.
Як маяк у штормі.
Маяк не керує кораблем.
Він не обирає за капітана маршрут.
Він просто показує:
ось берег.
ось мілина.
ось скелі.
ось небезпечна зона.
А далі рішення залишається за людиною.
Саме тому DVA намагається залишати в інформаційному потоці не лише новину, а її контекст:
ФАКТ • МЕХАНІЗМ • РІШЕННЯ.
Сьогоднішня публікація завтра може стати частиною історії.
Не тому, що вона передбачила майбутнє.
А тому, що вона зафіксувала, як ми бачили цей момент, коли жили всередині нього.
1. ЩО МОЖНА ЗРОЗУМІТИ З ЕПІЦЕНТРУ
Мабуть, головний урок цієї війни полягає в тому, що великі геополітичні процеси зрештою завжди стають побутовими.
Глобальна енергетична політика стає батареєю павербанка.
Санкції стають ціною товару.
Міжнародна дипломатія стає новиною, яку людина читає в укритті.
Військова технологія стає дроном над містом.
Фінансова політика стає курсом гривні.
А поняття «національна стійкість» стає дуже простим:
чи можемо ми продовжувати жити, працювати, думати й допомагати одне одному після чергового удару?
Можливо, саме тому Україну сьогодні варто розглядати не лише як місце війни.
А як лабораторію XXI століття.
Тут на практиці перевіряються:
межі сучасної зброї;
стійкість суспільства;
роль технологій;
значення енергетики;
майбутнє грошей;
можливості децентралізованих систем;
здатність держав адаптуватися;
і найголовніше — здатність людини залишатися людиною тоді, коли навколо руйнується звичний порядок.
Геополітичний торнадо не питає, чи готові ми.
Він уже проходить поруч.
А наше завдання — не вгадати, куди поверне наступний потік.
Наше завдання — побачити систему, зберегти критичне мислення, захистити близьких і не дозволити війні забрати у нас здатність будувати майбутнє.
DVA не є капітаном корабля.
DVA — це маяк.
Показати, де скелі, — не означає вирішити, куди вам плисти.
Але без видимих скель рішення стає набагато дорожчим.
ФАКТ • МЕХАНІЗМ • РІШЕННЯ.
Зберігати не тільки інформацію.
Зберігати енергію, час і цінності.
Не фінансова порада.
#DVA #HODL #Україна #Війна #Геополітика #DYOR🟢
1
44
🚨 DVA ALARM #004
DELTA: 8% НА ДЕНЬ. А ДЕ ГРОШІ?
Отримав новий матеріал від читачів.
Delta пропонує:
• вхід від $10;
• 8% на день;
• 25 днів;
• до 200% виплат;
• автоматичний вивід;
• багаторівневу реферальну систему.
Легенда — криптоарбітраж.
FACT
Публічно не встановлено засновника, юридичну особу та повноцінну команду. Не знайдено незалежного аудиту, підтвердженого P&L чи публічної статистики арбітражних операцій.
MECHANISM
ДЕПОЗИТ → АРБІТРАЖ → ПРИБУТОК → ВИПЛАТА.
Ключова ланка — реальний прибуток від арбітражу — публічно не підтверджена.
ALARM
Виплата окремому користувачу не доводить економіку всієї моделі.
VERIFY
Потрібні: юридична особа, команда, аудит, торгова статистика та публічні blockchain-адреси.
🛑 РІШЕННЯ DVA:
НЕ ВНОСИТИ КОШТИ ДО ТОГО, ЯК ПРОЄКТ НЕ ПОКАЖЕ НЕЗАЛЕЖНО ПЕРЕВІРЮВАНИЙ МЕХАНІЗМ, З ЯКОГО БЕРЕТЬСЯ 8% НА ДЕНЬ.
$10 — це теж гроші.
Не тестуймо фінансові проєкти власним гаманцем.
FACT → MECHANISM → VERIFY.
Не фінансова порада.
Збереження енергії та часу.
#Delta #USDT🔥🔥🔥 #DYOR #DVA
🚨 DVA ALARM #004
DELTA: 8% НА ДЕНЬ. А ДЕ ГРОШІ?
Отримав новий матеріал від читачів.
Delta пропонує:
• вхід від $10;
• 8% на день;
• 25 днів;
• до 200% виплат;
• автоматичний вивід;
• багаторівневу реферальну систему.
Легенда — криптоарбітраж.
FACT
Публічно не встановлено засновника, юридичну особу та повноцінну команду. Не знайдено незалежного аудиту, підтвердженого P&L чи публічної статистики арбітражних операцій.
MECHANISM
ДЕПОЗИТ → АРБІТРАЖ → ПРИБУТОК → ВИПЛАТА.
Ключова ланка — реальний прибуток від арбітражу — публічно не підтверджена.
ALARM
Виплата окремому користувачу не доводить економіку всієї моделі.
VERIFY
Потрібні: юридична особа, команда, аудит, торгова статистика та публічні blockchain-адреси.
🛑 РІШЕННЯ DVA:
НЕ ВНОСИТИ КОШТИ ДО ТОГО, ЯК ПРОЄКТ НЕ ПОКАЖЕ НЕЗАЛЕЖНО ПЕРЕВІРЮВАНИЙ МЕХАНІЗМ, З ЯКОГО БЕРЕТЬСЯ 8% НА ДЕНЬ.
$10 — це теж гроші.
Не тестуймо фінансові проєкти власним гаманцем.
FACT → MECHANISM → VERIFY.
Не фінансова порада.
Збереження енергії та часу.
#Delta #USDT🔥🔥🔥 #DYOR #DVA
DELTA: 8% НА ДЕНЬ. А ДЕ ГРОШІ?
Отримав новий матеріал від читачів.
Delta пропонує:
• вхід від $10;
• 8% на день;
• 25 днів;
• до 200% виплат;
• автоматичний вивід;
• багаторівневу реферальну систему.
Легенда — криптоарбітраж.
FACT
Публічно не встановлено засновника, юридичну особу та повноцінну команду. Не знайдено незалежного аудиту, підтвердженого P&L чи публічної статистики арбітражних операцій.
MECHANISM
ДЕПОЗИТ → АРБІТРАЖ → ПРИБУТОК → ВИПЛАТА.
Ключова ланка — реальний прибуток від арбітражу — публічно не підтверджена.
ALARM
Виплата окремому користувачу не доводить економіку всієї моделі.
VERIFY
Потрібні: юридична особа, команда, аудит, торгова статистика та публічні blockchain-адреси.
🛑 РІШЕННЯ DVA:
НЕ ВНОСИТИ КОШТИ ДО ТОГО, ЯК ПРОЄКТ НЕ ПОКАЖЕ НЕЗАЛЕЖНО ПЕРЕВІРЮВАНИЙ МЕХАНІЗМ, З ЯКОГО БЕРЕТЬСЯ 8% НА ДЕНЬ.
$10 — це теж гроші.
Не тестуймо фінансові проєкти власним гаманцем.
FACT → MECHANISM → VERIFY.
Не фінансова порада.
Збереження енергії та часу.
#Delta #USDT🔥🔥🔥 #DYOR #DVA
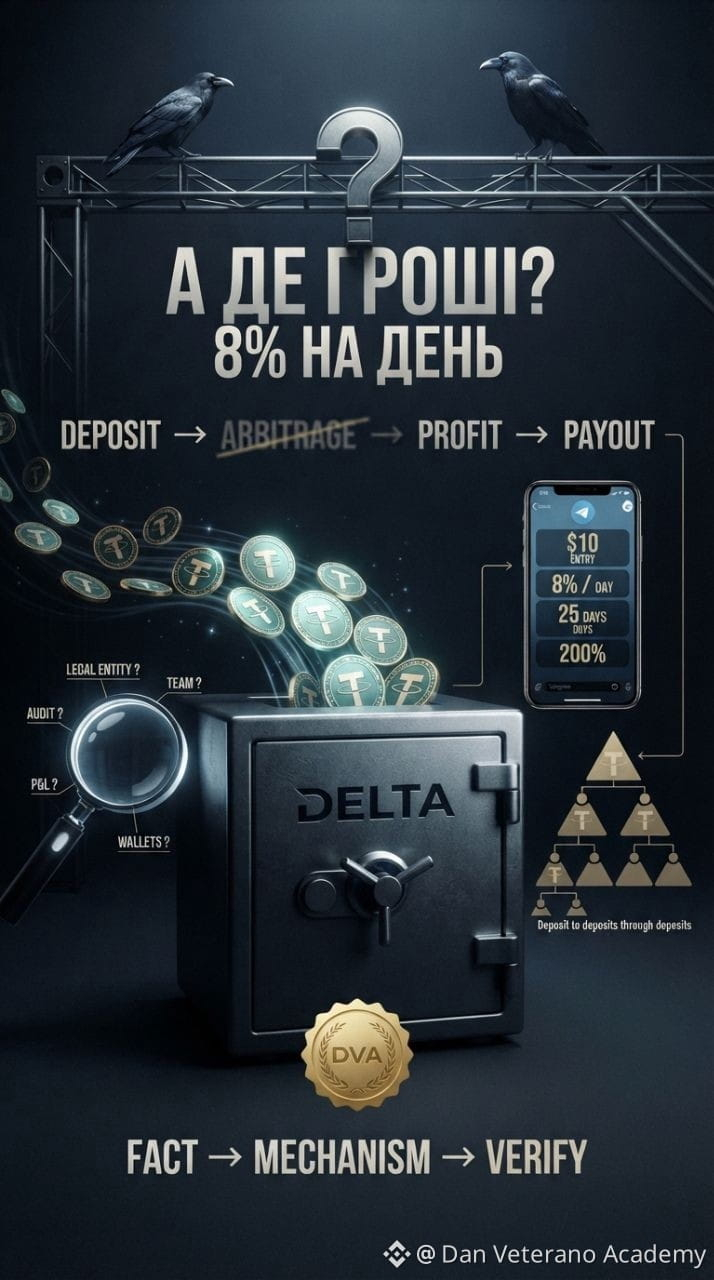
1
176
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#HKSFCToExpandRestrictedTitlesList
Просмотров: 320
47 обсуждают
2
#JobsReportRaisesHikeOdds
Просмотров: 585,081
3,682 обсуждают
3
#CPITestsDecemberRateOutlook
Просмотров: 190,005
1,359 обсуждают
4
#US Data Center Rules May Constrain AI Expansion
Просмотров: 81,943
238 обсуждают
5
#ARKPlans14ThematicETFsCoveringAIAndTokenizedMarkets
Просмотров: 5,163
74 обсуждают
6
#WillAnthropicListOnTime
Просмотров: 182,650
1,552 обсуждают
7
#WillUS-IranTensionsBoostSafe-HavenDemand?
Просмотров: 89,901
641 обсуждают
8
#BitcoinETFsSee$412MNetOutflows
Просмотров: 17,852
81 обсуждают
9
#HKSFCPlansToRestrictCryptoAndExchangeTerms
Просмотров: 72,895
633 обсуждают
10
#TradFiForBeginners
Просмотров: 103,987
1,131 обсуждают