

LaoYao_crypto
710 Publicações
LaoYao_crypto
Denunciar
Bloquear Utilizador
币圈心学践行者|知行合一,摆脱FOMO与焦虑,在周期中稳健生存与增值
Trader Frequente
2.7 ano(s)
24 A seguir
453 Seguidores
771 Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
Artigo
30 de outubro: riscos militares no Oriente Médio se intensificam, retorno dos investimentos em IA é posto à prova e cisne negro da Binance abala o mercado global de criptomoedasNas últimas 24 horas, os mercados de capitais globais apresentaram uma clara divergência de desempenho.
De um lado, os resultados de gigantes da tecnologia como a Alphabet levaram o mercado a reavaliar o retorno dos investimentos em IA. As ações de tecnologia ficaram sob pressão, e a lógica das negociações relacionadas à IA passou da expansão dos investimentos de capital para a concretização dos lucros;
De outro, os rendimentos dos títulos do Tesouro dos EUA recuaram após atingirem máximas, oferecendo algum suporte aos ativos de risco.
Enquanto isso, os riscos geopolíticos no Oriente Médio continuam a influenciar os mercados de energia. O petróleo bruto permanece em níveis elevados, enquanto os metais preciosos recuam ligeiramente.
Já o mercado de criptomoedas enfrenta um grande cisne negro do ano: o incidente de segurança da Binance abalou a confiança, e BTC, ETH e BNB caíram acentuadamente em conjunto, com uma clara retração do apetite por risco no mercado.
30 de outubro: riscos militares no Oriente Médio se intensificam, retorno dos investimentos em IA é posto à prova e cisne negro da Binance abala o mercado global de criptomoedas
Nas últimas 24 horas, os mercados de capitais globais apresentaram uma clara divergência de desempenho.
De um lado, os resultados de gigantes da tecnologia como a Alphabet levaram o mercado a reavaliar o retorno dos investimentos em IA. As ações de tecnologia ficaram sob pressão, e a lógica das negociações relacionadas à IA passou da expansão dos investimentos de capital para a concretização dos lucros;
De outro, os rendimentos dos títulos do Tesouro dos EUA recuaram após atingirem máximas, oferecendo algum suporte aos ativos de risco.
Enquanto isso, os riscos geopolíticos no Oriente Médio continuam a influenciar os mercados de energia. O petróleo bruto permanece em níveis elevados, enquanto os metais preciosos recuam ligeiramente.
Já o mercado de criptomoedas enfrenta um grande cisne negro do ano: o incidente de segurança da Binance abalou a confiança, e BTC, ETH e BNB caíram acentuadamente em conjunto, com uma clara retração do apetite por risco no mercado.
761
Artigo
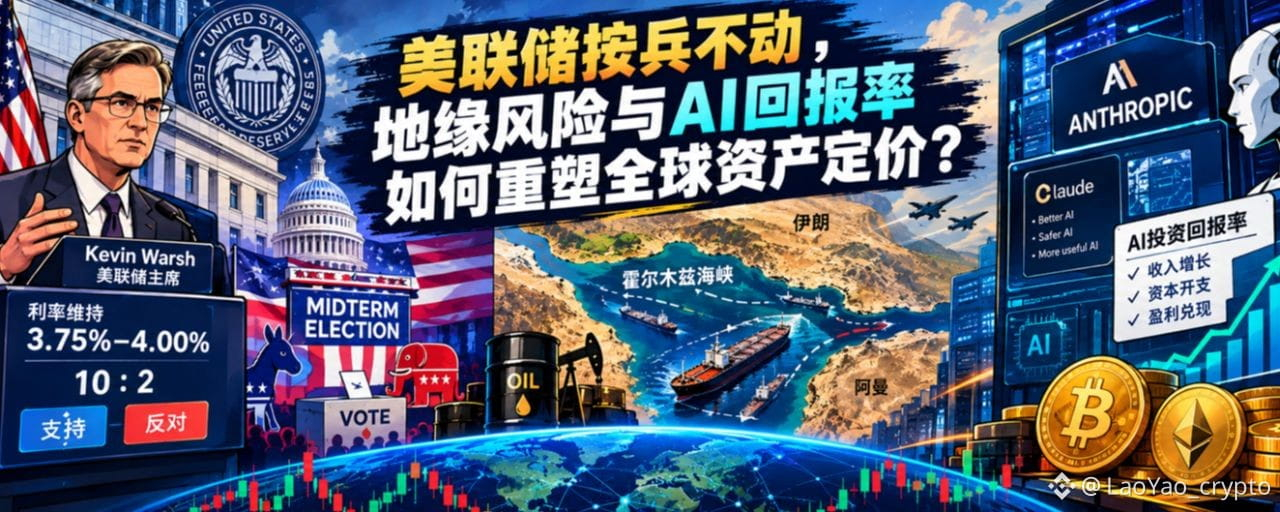
29 de outubro: Fed mantém os juros inalterados; como os riscos geopolíticos e o retorno da IA estão redefinindo a precificação dos ativos globais?Nas últimas 24 horas, os mercados de capitais globais giraram em torno de três temas principais: as expectativas para a política do Fed, os riscos geopolíticos no Oriente Médio e o retorno dos investimentos em despesas de capital com IA.
Com 10 votos a favor e 2 contra, o Fed manteve inalterada a taxa dos fundos federais, entre 3,75% e 4,00%. Cook e Hammack votaram contra, defendendo uma alta de 25 pontos-base.
O presidente do Fed, Kevin Warsh, recusou-se a fornecer orientações claras sobre a trajetória futura das taxas de juros e enfatizou que não se comprometerá antecipadamente com o rumo da política monetária, a menos que ocorra uma crise.
Ao mesmo tempo, os resultados da Alphabet ficaram aquém das expectativas, contendo o otimismo no setor de IA;
29 de outubro: Fed mantém os juros inalterados; como os riscos geopolíticos e o retorno da IA estão redefinindo a precificação dos ativos globais?
Nas últimas 24 horas, os mercados de capitais globais giraram em torno de três temas principais: as expectativas para a política do Fed, os riscos geopolíticos no Oriente Médio e o retorno dos investimentos em despesas de capital com IA.
Com 10 votos a favor e 2 contra, o Fed manteve inalterada a taxa dos fundos federais, entre 3,75% e 4,00%. Cook e Hammack votaram contra, defendendo uma alta de 25 pontos-base.
O presidente do Fed, Kevin Warsh, recusou-se a fornecer orientações claras sobre a trajetória futura das taxas de juros e enfatizou que não se comprometerá antecipadamente com o rumo da política monetária, a menos que ocorra uma crise.
Ao mesmo tempo, os resultados da Alphabet ficaram aquém das expectativas, contendo o otimismo no setor de IA;
594
Artigo
Ver tradução
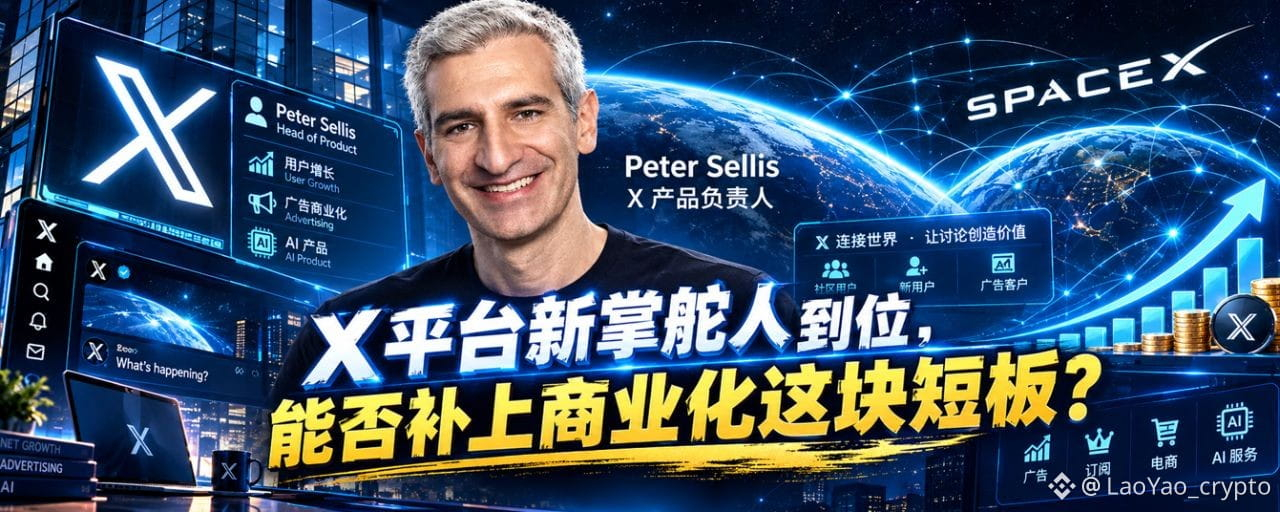
X平台新掌舵人到位 ,能否补上商业化这块短板?10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
X平台新掌舵人到位 ,能否补上商业化这块短板?
10月28日,空悬数月的X平台迎来新掌舵人——彼得·塞利斯( Peter Sellis ),X平台官宣其出任产品负责人,他在公告中明确表态支持 SpaceX 的使命,
值得指出的是,塞利斯是前X产品负责人Nikita Bier的直属上级,其履历要比Nikita Bier完整丰富许多。
上任首条动态,就贴合马斯克的叙事风格,一句玩梗出圈:
I am a huge believer in SpaceX’s mission to extend human consciousness to the stars, so it’s time to make shitposting multiplanetary. 我认同 SpaceX 向外拓展人类意识边界的愿景,而现在,该让网络玩梗实现多行星化了。
在官方表态里,塞利斯定调:「X 是观察世界、公共讨论的平台」。 团队持续打磨产品,近期增长已经被市场看见; 他的目标是持续打造 “美观且实用” 的产品,兼顾社区原生用户、新用户与全球广告客户,把增长势头继续推高。 他宣称:成立二十年的 X,即将开启它最伟大的下一阶段。
外界关注的核心,在于他的履历和 X 当下困境高度契合。 塞利斯一路从 Snap 广告变现、Discord 用户增长,再到微软 AI 的 Copilot 体系,是少有的同时吃透 C 端增长、广告商业化、AI 产品的资深负责人。
🧑💼 履历梳理
▫️ 2006–09 L.E.K. Consulting|分析师
▫️ 2009–12 Ustream|产品负责人(后被 IBM 收购)
▫️ 2012–15 Science Inc.|投资孵化,孵化 Dollar Shave Club
▫️ 2014 HelloSociety|COO,项目后由《纽约时报》收购
▫️ 2015–22 Snap|初代产品经理、产品副总裁,从零搭建广告业务,营收做到 40 亿美元以上
▫️ 2022–26 Discord|产品高级副总裁,驱动用户规模增长,Nikita Bier 前上级
▫️ 2026 微软 AI|企业副总裁,统筹 Copilot 设计、增长与工程
▫️ 2026.10 X|产品负责人
📌一句话看点:
一边是 Snap 验证的商业化能力,一边是 Discord 跑通的增长方法论,塞利斯到 X,就是增长与变现两手抓。
79
Artigo
28 de outubro: recuo do petróleo, recuperação da IA e títulos do Tesouro dos EUA em níveis elevados — a precificação dos ativos globais entra numa janela decisivaNas últimas 24 horas, os mercados de capitais globais deram vários sinais dignos de atenção:
-as ações tecnológicas ligadas à IA recuperaram,
-os preços internacionais do petróleo recuaram,
-O ouro valorizou-se ligeiramente,
-mas os rendimentos dos títulos do Tesouro dos EUA continuam elevados,
-e o dólar mantém-se relativamente forte.
À primeira vista, os ativos de risco recuperaram;
mas, do ponto de vista dos custos de financiamento e da lógica de precificação macroeconómica, o mercado ainda não abandonou verdadeiramente a cautela.
Com a decisão da Reserva Federal sobre as taxas de juro a aproximar-se, prevalecem as expectativas de que a política monetária se mantenha inalterada.
Ao mesmo tempo, as mudanças na margem da situação no Médio Oriente afetam o prémio de risco energético, enquanto os resultados das grandes empresas tecnológicas testarão se o investimento de capital em IA pode traduzir-se em lucros efetivos.
28 de outubro: recuo do petróleo, recuperação da IA e títulos do Tesouro dos EUA em níveis elevados — a precificação dos ativos globais entra numa janela decisiva
Nas últimas 24 horas, os mercados de capitais globais deram vários sinais dignos de atenção:
-as ações tecnológicas ligadas à IA recuperaram,
-os preços internacionais do petróleo recuaram,
-O ouro valorizou-se ligeiramente,
-mas os rendimentos dos títulos do Tesouro dos EUA continuam elevados,
-e o dólar mantém-se relativamente forte.
À primeira vista, os ativos de risco recuperaram;
mas, do ponto de vista dos custos de financiamento e da lógica de precificação macroeconómica, o mercado ainda não abandonou verdadeiramente a cautela.
Com a decisão da Reserva Federal sobre as taxas de juro a aproximar-se, prevalecem as expectativas de que a política monetária se mantenha inalterada.
Ao mesmo tempo, as mudanças na margem da situação no Médio Oriente afetam o prémio de risco energético, enquanto os resultados das grandes empresas tecnológicas testarão se o investimento de capital em IA pode traduzir-se em lucros efetivos.
480
🚨Ecossistema BNB chega à bolsa dos EUA; finanças tradicionais e Web3 se integram ainda mais
Em 26 de outubro, a BNB Standard Corporation, empresa listada na Nasdaq (código: $BNC
{future}(BNCUSDT)
), realizou uma cerimônia de toque do sino de abertura em Nova York, com a presença do fundador da Binance, Changpeng Zhao, e de membros da equipe.
A empresa surgiu após a mudança de nome e reestruturação da companhia original. Posiciona-se como a primeira empresa do mundo dedicada à gestão de tesouraria de ativos digitais e de capital no ecossistema BNB. A cerimônia do sino celebrou a reformulação da marca e a chegada da nova administração.
No evento, CZ falou sobre a tokenização de ativos e afirmou que seu significado central é "levar os mercados de capitais dos EUA para a blockchain e conectá-los a ela".
A listagem da BNC também demonstra que os canais de integração entre os mercados de capitais tradicionais e os criptoativos nativos estão se ampliando rapidamente.
🚨Ecossistema BNB chega à bolsa dos EUA; finanças tradicionais e Web3 se integram ainda mais
Em 26 de outubro, a BNB Standard Corporation, empresa listada na Nasdaq (código: $BNC
), realizou uma cerimônia de toque do sino de abertura em Nova York, com a presença do fundador da Binance, Changpeng Zhao, e de membros da equipe.
A empresa surgiu após a mudança de nome e reestruturação da companhia original. Posiciona-se como a primeira empresa do mundo dedicada à gestão de tesouraria de ativos digitais e de capital no ecossistema BNB. A cerimônia do sino celebrou a reformulação da marca e a chegada da nova administração.
No evento, CZ falou sobre a tokenização de ativos e afirmou que seu significado central é "levar os mercados de capitais dos EUA para a blockchain e conectá-los a ela".
A listagem da BNC também demonstra que os canais de integração entre os mercados de capitais tradicionais e os criptoativos nativos estão se ampliando rapidamente.
LaoYao_crypto
·
--
27 de outubro: cisne negro no Brasil abala os mercados emergentes, capitalização da IA ganha força — ativos globais aguardam a supersemana dos bancos centrais
Nas últimas 24 horas, os mercados de capitais globais apresentaram duas narrativas paralelas:
De um lado, aumentam as expectativas de capitalização do setor de IA, e as ações de tecnologia impulsionam a recuperação do apetite por risco;
De outro, os riscos políticos no Brasil abalam os mercados emergentes. A volatilidade das ações e do câmbio lembra aos investidores que o capital global ainda não se livrou de fato da incerteza.
Nesta semana, o Federal Reserve, o Banco Central Europeu e o Banco do Japão divulgarão, um após o outro, suas decisões sobre as taxas de juros. As gigantes da tecnologia dos EUA também entram em um período intenso de divulgação de resultados.
Política monetária, concretização dos lucros da IA e riscos geopolíticos se entrelaçam. Os mercados atravessam uma fase de recuperação gradual do apetite por risco, alocação cautelosa de recursos e espera por uma nova precificação dos principais ativos.
257
Artigo
27 de outubro: cisne negro no Brasil abala os mercados emergentes, capitalização da IA ganha força — ativos globais aguardam a supersemana dos bancos centraisNas últimas 24 horas, os mercados de capitais globais apresentaram duas narrativas paralelas:
De um lado, aumentam as expectativas de capitalização do setor de IA, e as ações de tecnologia impulsionam a recuperação do apetite por risco;
De outro, os riscos políticos no Brasil abalam os mercados emergentes. A volatilidade das ações e do câmbio lembra aos investidores que o capital global ainda não se livrou de fato da incerteza.
Nesta semana, o Federal Reserve, o Banco Central Europeu e o Banco do Japão divulgarão, um após o outro, suas decisões sobre as taxas de juros. As gigantes da tecnologia dos EUA também entram em um período intenso de divulgação de resultados.
Política monetária, concretização dos lucros da IA e riscos geopolíticos se entrelaçam. Os mercados atravessam uma fase de recuperação gradual do apetite por risco, alocação cautelosa de recursos e espera por uma nova precificação dos principais ativos.
27 de outubro: cisne negro no Brasil abala os mercados emergentes, capitalização da IA ganha força — ativos globais aguardam a supersemana dos bancos centrais
Nas últimas 24 horas, os mercados de capitais globais apresentaram duas narrativas paralelas:
De um lado, aumentam as expectativas de capitalização do setor de IA, e as ações de tecnologia impulsionam a recuperação do apetite por risco;
De outro, os riscos políticos no Brasil abalam os mercados emergentes. A volatilidade das ações e do câmbio lembra aos investidores que o capital global ainda não se livrou de fato da incerteza.
Nesta semana, o Federal Reserve, o Banco Central Europeu e o Banco do Japão divulgarão, um após o outro, suas decisões sobre as taxas de juros. As gigantes da tecnologia dos EUA também entram em um período intenso de divulgação de resultados.
Política monetária, concretização dos lucros da IA e riscos geopolíticos se entrelaçam. Os mercados atravessam uma fase de recuperação gradual do apetite por risco, alocação cautelosa de recursos e espera por uma nova precificação dos principais ativos.
De um lado, aumentam as expectativas de capitalização do setor de IA, e as ações de tecnologia impulsionam a recuperação do apetite por risco;
De outro, os riscos políticos no Brasil abalam os mercados emergentes. A volatilidade das ações e do câmbio lembra aos investidores que o capital global ainda não se livrou de fato da incerteza.
Nesta semana, o Federal Reserve, o Banco Central Europeu e o Banco do Japão divulgarão, um após o outro, suas decisões sobre as taxas de juros. As gigantes da tecnologia dos EUA também entram em um período intenso de divulgação de resultados.
Política monetária, concretização dos lucros da IA e riscos geopolíticos se entrelaçam. Os mercados atravessam uma fase de recuperação gradual do apetite por risco, alocação cautelosa de recursos e espera por uma nova precificação dos principais ativos.
1
485
Artigo
26 de outubro: eleições de meio de mandato, supersemana dos bancos centrais e semana de resultados da IA — o capital global está reavaliando os preçosCom o início de uma nova semana, os mercados de capitais globais enfrentam diversas variáveis decisivas:
-A contagem regressiva para as eleições de meio de mandato nos EUA,
-Os principais bancos centrais, incluindo o Federal Reserve, anunciam decisões de política monetária em rápida sucessão,
-Os dados da economia e da inflação dos EUA serão divulgados em breve,
-Os resultados dos gigantes da tecnologia testarão o retorno dos investimentos de capital em IA.
Enquanto isso, a disputa entre EUA e Irã continua a afetar os mercados de energia, e as políticas comerciais se entrelaçam com a política eleitoral.
Foco dos mercados nesta semana: a interação entre taxas de juros, preços da energia, retorno dos investimentos em IA e liquidez.
Com o custo de capital permanecendo elevado e os investimentos em infraestrutura de IA continuando a crescer, o mercado reavaliará a qualidade do crescimento, o ritmo de concretização dos lucros e os níveis de avaliação que os ativos de risco podem suportar.
26 de outubro: eleições de meio de mandato, supersemana dos bancos centrais e semana de resultados da IA — o capital global está reavaliando os preços
Com o início de uma nova semana, os mercados de capitais globais enfrentam diversas variáveis decisivas:
-A contagem regressiva para as eleições de meio de mandato nos EUA,
-Os principais bancos centrais, incluindo o Federal Reserve, anunciam decisões de política monetária em rápida sucessão,
-Os dados da economia e da inflação dos EUA serão divulgados em breve,
-Os resultados dos gigantes da tecnologia testarão o retorno dos investimentos de capital em IA.
Enquanto isso, a disputa entre EUA e Irã continua a afetar os mercados de energia, e as políticas comerciais se entrelaçam com a política eleitoral.
Foco dos mercados nesta semana: a interação entre taxas de juros, preços da energia, retorno dos investimentos em IA e liquidez.
Com o custo de capital permanecendo elevado e os investimentos em infraestrutura de IA continuando a crescer, o mercado reavaliará a qualidade do crescimento, o ritmo de concretização dos lucros e os níveis de avaliação que os ativos de risco podem suportar.
472
Artigo
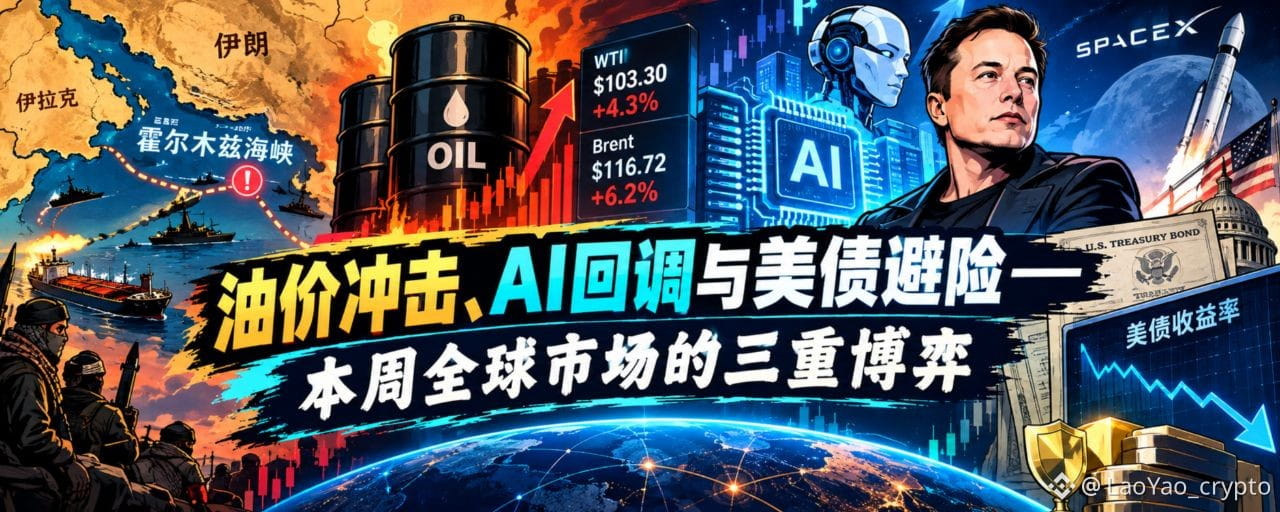
25 de outubro: choque nos preços do petróleo, correção da IA e busca por segurança nos títulos do Tesouro dos EUA — o triplo embate nos mercados globais nesta semanaNa última semana, os mercados de capitais globais giraram em torno de três temas principais: a escalada dos riscos geopolíticos no Oriente Médio, a correção das ações de tecnologia ligadas à IA após atingirem níveis elevados e as preocupações com a reaceleração da inflação antes da reunião de política monetária do Federal Reserve.
A situação no Oriente Médio elevou os riscos para o abastecimento de energia, impulsionando fortemente os preços do petróleo bruto;
As ações de tecnologia ligadas à IA ficaram sob pressão, e os mercados da Ásia-Pacífico também recuaram;
O ouro e a prata sofreram uma forte onda de vendas, enquanto os rendimentos dos títulos do Tesouro dos EUA recuaram em geral, refletindo uma nova ponderação dos investidores entre as preocupações com a inflação e a procura por ativos de refúgio.
À primeira vista, trata-se de uma combinação de conflitos geopolíticos, correção das ações de tecnologia e alta das commodities;
Em uma análise mais profunda, porém, o capital global está reavaliando a relação entre a oferta de energia, a trajetória da inflação, a política monetária e a avaliação dos ativos.
25 de outubro: choque nos preços do petróleo, correção da IA e busca por segurança nos títulos do Tesouro dos EUA — o triplo embate nos mercados globais nesta semana
Na última semana, os mercados de capitais globais giraram em torno de três temas principais: a escalada dos riscos geopolíticos no Oriente Médio, a correção das ações de tecnologia ligadas à IA após atingirem níveis elevados e as preocupações com a reaceleração da inflação antes da reunião de política monetária do Federal Reserve.
A situação no Oriente Médio elevou os riscos para o abastecimento de energia, impulsionando fortemente os preços do petróleo bruto;
As ações de tecnologia ligadas à IA ficaram sob pressão, e os mercados da Ásia-Pacífico também recuaram;
O ouro e a prata sofreram uma forte onda de vendas, enquanto os rendimentos dos títulos do Tesouro dos EUA recuaram em geral, refletindo uma nova ponderação dos investidores entre as preocupações com a inflação e a procura por ativos de refúgio.
À primeira vista, trata-se de uma combinação de conflitos geopolíticos, correção das ações de tecnologia e alta das commodities;
Em uma análise mais profunda, porém, o capital global está reavaliando a relação entre a oferta de energia, a trajetória da inflação, a política monetária e a avaliação dos ativos.
541
🚨 Pressões macroeconômicas se intensificam, e os fundos se concentram no Bitcoin
Nas últimas 24 horas, sob o impacto das pressões macroeconômicas — enfraquecimento das bolsas dos EUA, forte alta dos preços do petróleo e rendimentos dos títulos do Tesouro americano próximos de 5% —, o sentimento de aversão ao risco no mercado cripto se intensificou. O mercado, como um todo, apresentou um cenário de fraqueza e volatilidade, com recuos e quedas, enquanto os comprados enfrentaram liquidações expressivas.
Capitalização total dos criptoativos: cerca de US$ 2,67 trilhões, queda de aproximadamente 1,1%; volume negociado em 24 horas de US$ 57,5 bilhões, recuo de 14,7% em relação ao período anterior, indicando menor apetite por negociações;
$BTC : US$ 80 mil–81 mil, queda de aproximadamente 1,35% em 24 horas; ligeira saída líquida de fundos dos ETFs; dominância do BTC em 60,25%, com pequena alta, indicando concentração dos fundos no Bitcoin;
$ETH : em torno de US$ 2.377, queda de aproximadamente 1,19% em 24 horas, desempenho inferior ao do BTC.
Em termos estruturais, o aumento da dominância do Bitcoin indica que, com a redução do apetite do mercado pelo risco, os fundos estão relativamente mais concentrados no Bitcoin;
O Ethereum teve um desempenho ligeiramente mais fraco, com uma pequena queda na taxa ETH/BTC, enquanto os criptoativos alternativos tendem a ser mais afetados pela contração da liquidez.
A queda no volume negociado também indica que os participantes do mercado estão reduzindo a intensidade das negociações e aguardando novos sinais macroeconômicos.
Atualmente, o principal dilema do mercado cripto é o embate entre as pressões inflacionárias provocadas pelos riscos geopolíticos e as expectativas do mercado em relação à liquidez futura.
Se os preços do petróleo permanecerem elevados e os rendimentos dos títulos do Tesouro americano de longo prazo continuarem subindo, os ativos de risco poderão enfrentar maior pressão sobre suas avaliações;
Por outro lado, se os riscos geopolíticos diminuírem e os preços da energia recuarem, as preocupações do mercado com a política monetária também poderão diminuir.
No curto prazo, o mercado cripto continua em uma fase defensiva de volatilidade impulsionada por fatores macroeconômicos:
$BTC demonstra resiliência relativa, mas o mercado como um todo ainda carece de um catalisador claro de entrada de nova liquidez.
LaoYao_crypto
·
--
24 de outubro: riscos no Oriente Médio fazem disparar os preços do petróleo e provocam nova reprecificação dos ativos globais — títulos do Tesouro dos EUA, ações e criptoativos sob pressão
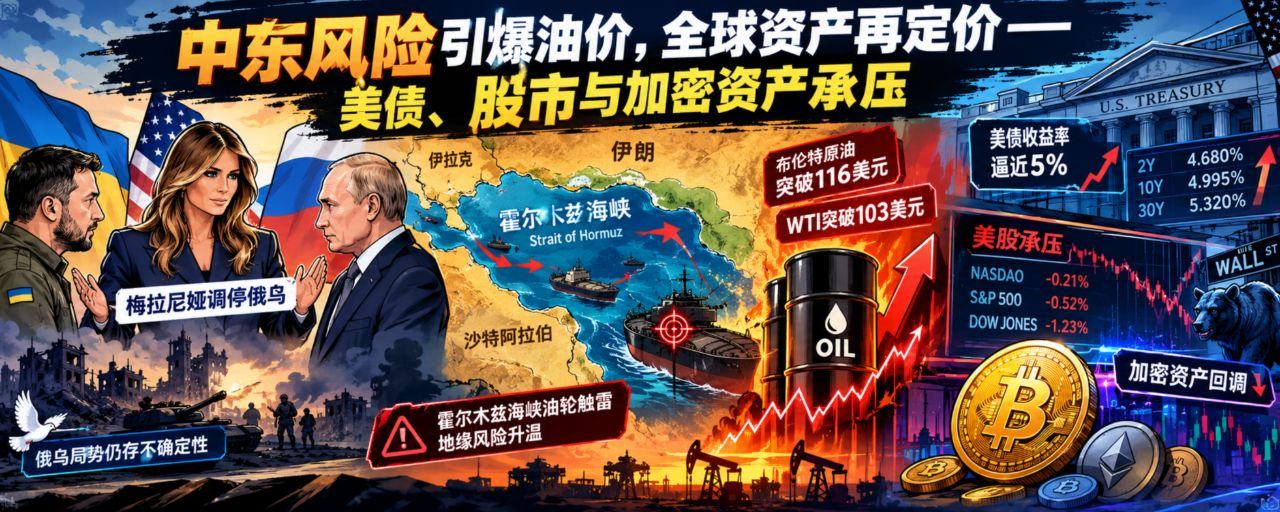
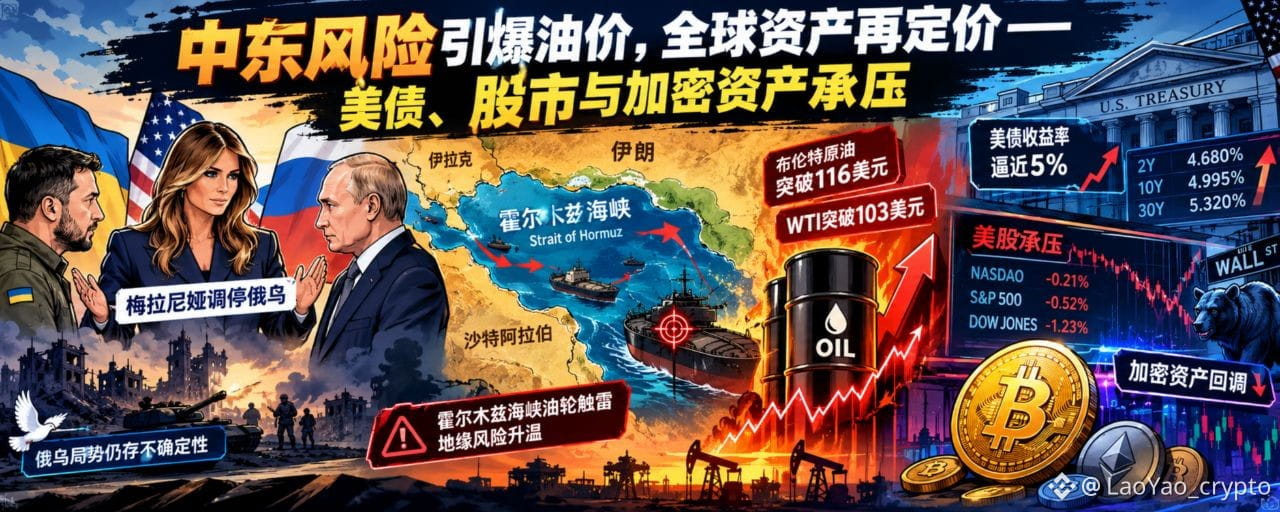
Nas últimas 24 horas, o risco de conflito militar no Oriente Médio voltou a aumentar. Notícias de que as forças armadas dos EUA poderiam agir militarmente contra o Irã neste fim de semana, somadas à detonação de uma mina por um petroleiro no Estreito de Ormuz e aos ataques dos houthis contra instalações sauditas, impulsionaram uma forte alta nos preços internacionais do petróleo, levando os mercados financeiros globais a uma nova rodada de reprecificação de riscos.
O principal dilema do mercado está deixando de ser o próprio conflito geopolítico e passando a ser o efeito cascata da alta dos preços da energia sobre a inflação, os juros e o custo de capital.
🛢️ Energia: O petróleo Brent superou US$ 116, enquanto o WTI ultrapassou US$ 103, com o prêmio de risco geopolítico subindo rapidamente.
61
Artigo
24 de outubro: riscos no Oriente Médio fazem disparar os preços do petróleo e provocam nova reprecificação dos ativos globais — títulos do Tesouro dos EUA, ações e criptoativos sob pressãoNas últimas 24 horas, o risco de conflito militar no Oriente Médio voltou a aumentar. Notícias de que as forças armadas dos EUA poderiam agir militarmente contra o Irã neste fim de semana, somadas à detonação de uma mina por um petroleiro no Estreito de Ormuz e aos ataques dos houthis contra instalações sauditas, impulsionaram uma forte alta nos preços internacionais do petróleo, levando os mercados financeiros globais a uma nova rodada de reprecificação de riscos.
O principal dilema do mercado está deixando de ser o próprio conflito geopolítico e passando a ser o efeito cascata da alta dos preços da energia sobre a inflação, os juros e o custo de capital.
🛢️ Energia: O petróleo Brent superou US$ 116, enquanto o WTI ultrapassou US$ 103, com o prêmio de risco geopolítico subindo rapidamente.
24 de outubro: riscos no Oriente Médio fazem disparar os preços do petróleo e provocam nova reprecificação dos ativos globais — títulos do Tesouro dos EUA, ações e criptoativos sob pressão
Nas últimas 24 horas, o risco de conflito militar no Oriente Médio voltou a aumentar. Notícias de que as forças armadas dos EUA poderiam agir militarmente contra o Irã neste fim de semana, somadas à detonação de uma mina por um petroleiro no Estreito de Ormuz e aos ataques dos houthis contra instalações sauditas, impulsionaram uma forte alta nos preços internacionais do petróleo, levando os mercados financeiros globais a uma nova rodada de reprecificação de riscos.
O principal dilema do mercado está deixando de ser o próprio conflito geopolítico e passando a ser o efeito cascata da alta dos preços da energia sobre a inflação, os juros e o custo de capital.
🛢️ Energia: O petróleo Brent superou US$ 116, enquanto o WTI ultrapassou US$ 103, com o prêmio de risco geopolítico subindo rapidamente.
O principal dilema do mercado está deixando de ser o próprio conflito geopolítico e passando a ser o efeito cascata da alta dos preços da energia sobre a inflação, os juros e o custo de capital.
🛢️ Energia: O petróleo Brent superou US$ 116, enquanto o WTI ultrapassou US$ 103, com o prêmio de risco geopolítico subindo rapidamente.
1
420
🚨O retorno dos investimentos em IA tornou-se o foco da reavaliação das valorizações
Nasdaq: -2,60%
S&P 500: -1,21%
Dow Jones: +0,02%
O desempenho das ações dos EUA apresentou diferenças acentuadas. O Nasdaq liderou as quedas, enquanto setores tecnológicos de alta volatilidade, como semicondutores e armazenamento, sofreram maior pressão.
Os resultados financeiros e as expectativas de despesas de capital da Meta ( $METAB ) e da Tesla ( $SPCXB ) voltaram a suscitar discussões no mercado sobre o retorno dos investimentos em IA.
O foco dos investidores está mudando de «as empresas continuarão dispostas a investir em IA?» para «quando os enormes investimentos se traduzirão em receitas, lucros e fluxo de caixa livre?»
A lógica de longo prazo para o desenvolvimento do setor de IA não desapareceu, mas a tolerância do mercado às suas valorizações pode estar diminuindo.
Quando as despesas de capital crescem mais rápido do que a geração efetiva de fluxo de caixa, o mercado recalcula o valor presente dos lucros futuros.
A correção das ações de tecnologia não significa necessariamente uma reversão da tendência do setor de IA, mas pode indicar uma intensificação das diferenças de valorização dentro da cadeia do setor.
#币圈心学
LaoYao_crypto
·
--
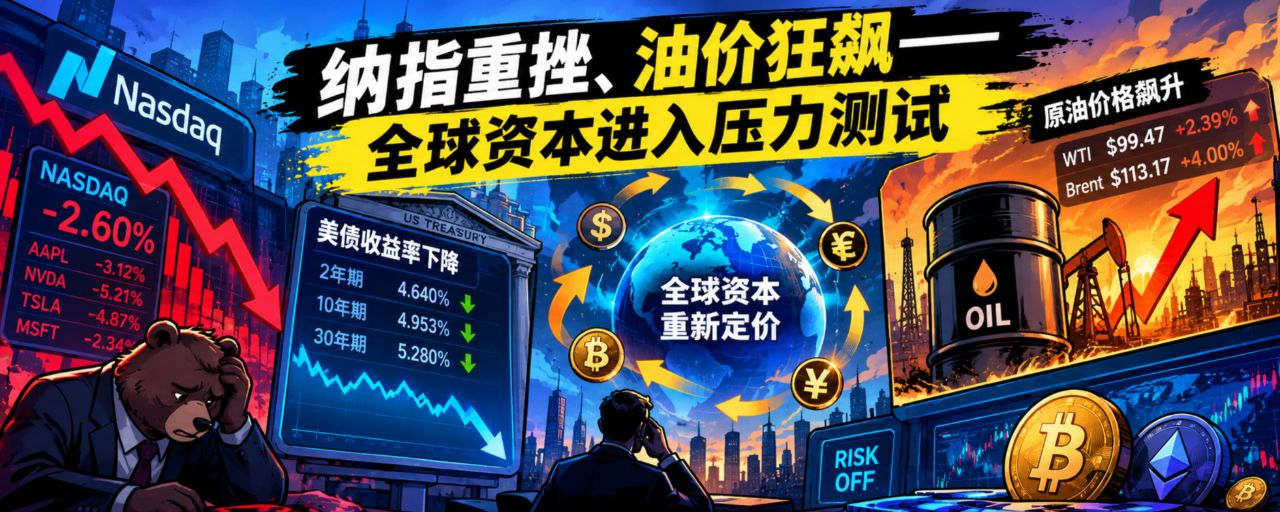
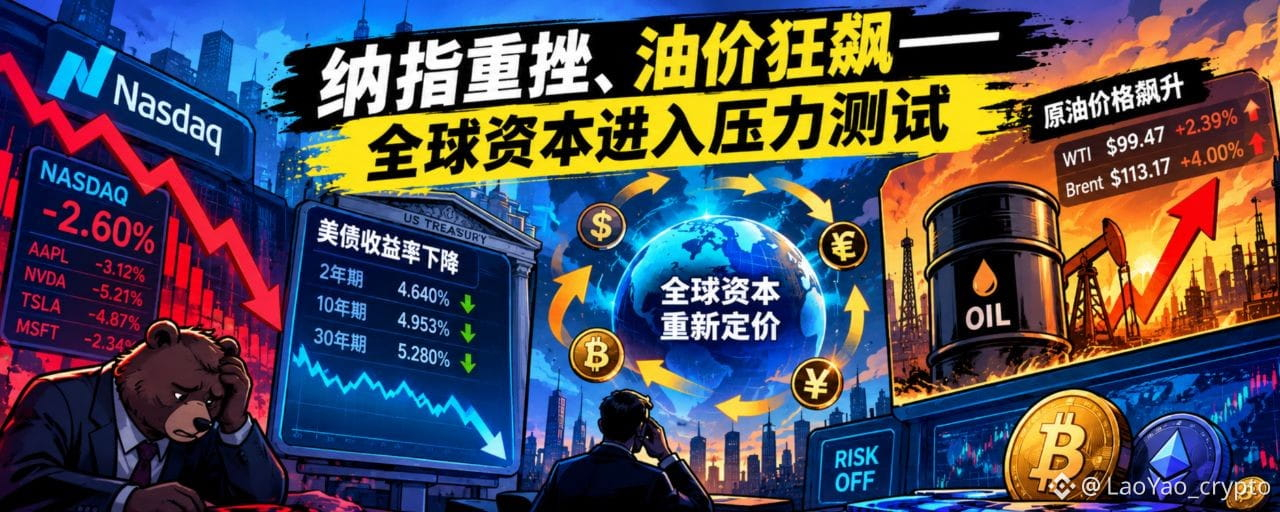
23 de outubro: Nasdaq afunda, petróleo dispara — o capital global entra em teste de resistência
Nas últimas 24 horas, os mercados financeiros globais registaram uma divergência acentuada:
As ações tecnológicas dos EUA sofreram uma forte correção, os rendimentos dos Treasuries caíram rapidamente, os preços internacionais do petróleo dispararam em contraciclo, o ouro e a prata ficaram simultaneamente sob pressão e as ações japonesas prolongaram as perdas.
O mercado está a refletir duas linhas de raciocínio distintas:
Por um lado, as despesas de capital e o retorno dos investimentos em IA de gigantes tecnológicos como a Meta e a Tesla desencadearam uma nova onda de preocupações com as avaliações;
Por outro lado, a escalada das tensões no Médio Oriente está a impulsionar o prémio de risco do petróleo.
A incerteza quanto ao retorno do investimento em IA e o choque energético provocado pela geopolítica estão a alterar, em conjunto, a avaliação do risco dos ativos globais.
99
Artigo
23 de outubro: Nasdaq afunda, petróleo dispara — o capital global entra em teste de resistênciaNas últimas 24 horas, os mercados financeiros globais registaram uma divergência acentuada:
As ações tecnológicas dos EUA sofreram uma forte correção, os rendimentos dos Treasuries caíram rapidamente, os preços internacionais do petróleo dispararam em contraciclo, o ouro e a prata ficaram simultaneamente sob pressão e as ações japonesas prolongaram as perdas.
O mercado está a refletir duas linhas de raciocínio distintas:
Por um lado, as despesas de capital e o retorno dos investimentos em IA de gigantes tecnológicos como a Meta e a Tesla desencadearam uma nova onda de preocupações com as avaliações;
Por outro lado, a escalada das tensões no Médio Oriente está a impulsionar o prémio de risco do petróleo.
A incerteza quanto ao retorno do investimento em IA e o choque energético provocado pela geopolítica estão a alterar, em conjunto, a avaliação do risco dos ativos globais.
23 de outubro: Nasdaq afunda, petróleo dispara — o capital global entra em teste de resistência
Nas últimas 24 horas, os mercados financeiros globais registaram uma divergência acentuada:
As ações tecnológicas dos EUA sofreram uma forte correção, os rendimentos dos Treasuries caíram rapidamente, os preços internacionais do petróleo dispararam em contraciclo, o ouro e a prata ficaram simultaneamente sob pressão e as ações japonesas prolongaram as perdas.
O mercado está a refletir duas linhas de raciocínio distintas:
Por um lado, as despesas de capital e o retorno dos investimentos em IA de gigantes tecnológicos como a Meta e a Tesla desencadearam uma nova onda de preocupações com as avaliações;
Por outro lado, a escalada das tensões no Médio Oriente está a impulsionar o prémio de risco do petróleo.
A incerteza quanto ao retorno do investimento em IA e o choque energético provocado pela geopolítica estão a alterar, em conjunto, a avaliação do risco dos ativos globais.
As ações tecnológicas dos EUA sofreram uma forte correção, os rendimentos dos Treasuries caíram rapidamente, os preços internacionais do petróleo dispararam em contraciclo, o ouro e a prata ficaram simultaneamente sob pressão e as ações japonesas prolongaram as perdas.
O mercado está a refletir duas linhas de raciocínio distintas:
Por um lado, as despesas de capital e o retorno dos investimentos em IA de gigantes tecnológicos como a Meta e a Tesla desencadearam uma nova onda de preocupações com as avaliações;
Por outro lado, a escalada das tensões no Médio Oriente está a impulsionar o prémio de risco do petróleo.
A incerteza quanto ao retorno do investimento em IA e o choque energético provocado pela geopolítica estão a alterar, em conjunto, a avaliação do risco dos ativos globais.
1
1
777
🚦 Os mercados financeiros globais se estabilizam e se recuperam
As bolsas americanas apresentam um cenário de «Dow Jones em alta e Nasdaq estável». Os setores de consumo e indústria dão sustentação ao mercado, enquanto as ações de tecnologia continuam sob pressão de avaliação.
A situação no Oriente Médio afeta as expectativas de oferta de energia, e o petróleo bruto permanece em patamares elevados;
Os rendimentos dos títulos do Tesouro dos EUA continuam altos, e o custo de capital segue sendo uma variável importante que pressiona a avaliação dos ativos de risco.
Ao mesmo tempo, o desempenho da SpaceX ( $SPCX ) está no radar do mercado,
e a notícia de que Musk e o conselho da Tesla ( $TSLA ) discutiram uma possível fusão também gerou debate.
Outra reportagem, segundo a qual Musk teria ordenado a restrição da velocidade do serviço Starlink militar usado pelas forças armadas ucranianas, voltou a colocar em evidência a influência do capital de tecnologia.
Hoje, o que merece atenção não são apenas as oscilações dos preços do petróleo, dos títulos do Tesouro dos EUA e das criptomoedas, mas uma questão mais profunda:
À medida que as gigantes da tecnologia começam a influenciar disputas geopolíticas, o modelo tradicional de precificação do capital global está passando por uma transformação?
#币圈心学
LaoYao_crypto
·
--
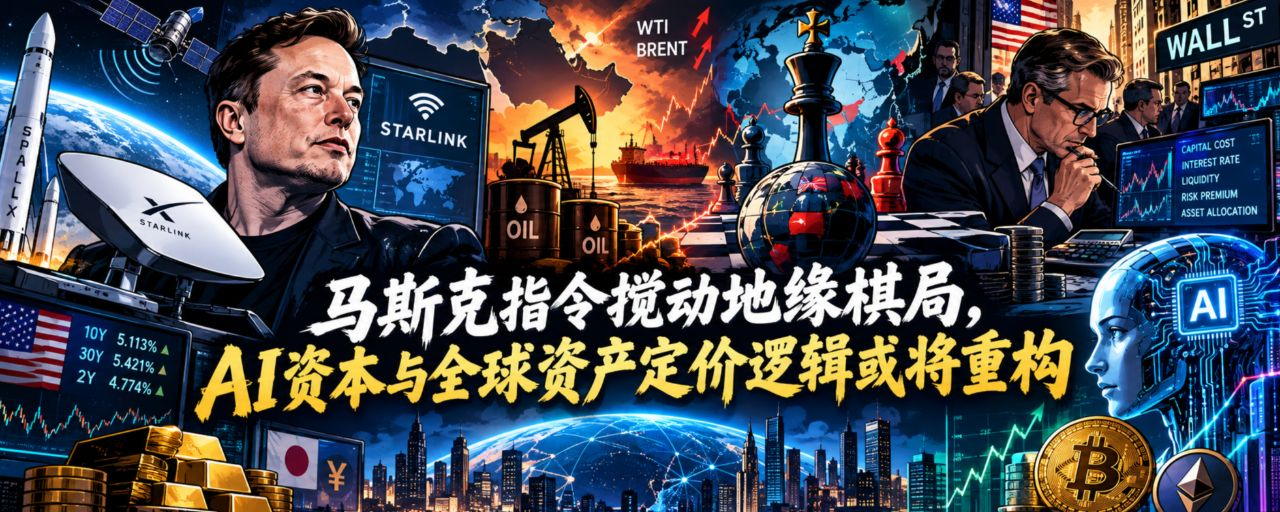
21 de outubro: ordem de Musk agita o tabuleiro geopolítico; a lógica de precificação do capital em IA e dos ativos globais pode ser reformulada
Nas últimas 24 horas, os mercados financeiros globais se estabilizaram e se recuperaram, mas as divergências entre diferentes classes de ativos continuam evidentes.
As ações dos EUA exibem um cenário de “Dow Jones em alta e Nasdaq estável”: os setores de consumo e industrial sustentam o mercado, enquanto as ações de tecnologia continuam enfrentando pressões sobre suas avaliações.
A situação no Oriente Médio condiciona as expectativas de oferta de energia, e o petróleo bruto permanece em patamares elevados;
Os rendimentos dos títulos do Tesouro dos EUA permanecem elevados, e o custo do capital continua sendo uma variável importante que pressiona as avaliações dos ativos de risco.
Enquanto isso, o desempenho da SpaceX( $SPCX )atrai a atenção do mercado, e a notícia de que Musk e o conselho da Tesla( $TSLA )discutiram uma possível fusão também gerou debate.
263
Artigo
21 de outubro: ordem de Musk agita o tabuleiro geopolítico; a lógica de precificação do capital em IA e dos ativos globais pode ser reformuladaNas últimas 24 horas, os mercados financeiros globais se estabilizaram e se recuperaram, mas as divergências entre diferentes classes de ativos continuam evidentes.
As ações dos EUA exibem um cenário de “Dow Jones em alta e Nasdaq estável”: os setores de consumo e industrial sustentam o mercado, enquanto as ações de tecnologia continuam enfrentando pressões sobre suas avaliações.
A situação no Oriente Médio condiciona as expectativas de oferta de energia, e o petróleo bruto permanece em patamares elevados;
Os rendimentos dos títulos do Tesouro dos EUA permanecem elevados, e o custo do capital continua sendo uma variável importante que pressiona as avaliações dos ativos de risco.
Enquanto isso, o desempenho da SpaceX( $SPCX )atrai a atenção do mercado, e a notícia de que Musk e o conselho da Tesla( $TSLA )discutiram uma possível fusão também gerou debate.
21 de outubro: ordem de Musk agita o tabuleiro geopolítico; a lógica de precificação do capital em IA e dos ativos globais pode ser reformulada
Nas últimas 24 horas, os mercados financeiros globais se estabilizaram e se recuperaram, mas as divergências entre diferentes classes de ativos continuam evidentes.
As ações dos EUA exibem um cenário de “Dow Jones em alta e Nasdaq estável”: os setores de consumo e industrial sustentam o mercado, enquanto as ações de tecnologia continuam enfrentando pressões sobre suas avaliações.
A situação no Oriente Médio condiciona as expectativas de oferta de energia, e o petróleo bruto permanece em patamares elevados;
Os rendimentos dos títulos do Tesouro dos EUA permanecem elevados, e o custo do capital continua sendo uma variável importante que pressiona as avaliações dos ativos de risco.
Enquanto isso, o desempenho da SpaceX( $SPCX )atrai a atenção do mercado, e a notícia de que Musk e o conselho da Tesla( $TSLA )discutiram uma possível fusão também gerou debate.
As ações dos EUA exibem um cenário de “Dow Jones em alta e Nasdaq estável”: os setores de consumo e industrial sustentam o mercado, enquanto as ações de tecnologia continuam enfrentando pressões sobre suas avaliações.
A situação no Oriente Médio condiciona as expectativas de oferta de energia, e o petróleo bruto permanece em patamares elevados;
Os rendimentos dos títulos do Tesouro dos EUA permanecem elevados, e o custo do capital continua sendo uma variável importante que pressiona as avaliações dos ativos de risco.
Enquanto isso, o desempenho da SpaceX( $SPCX )atrai a atenção do mercado, e a notícia de que Musk e o conselho da Tesla( $TSLA )discutiram uma possível fusão também gerou debate.
1
374
Artigo
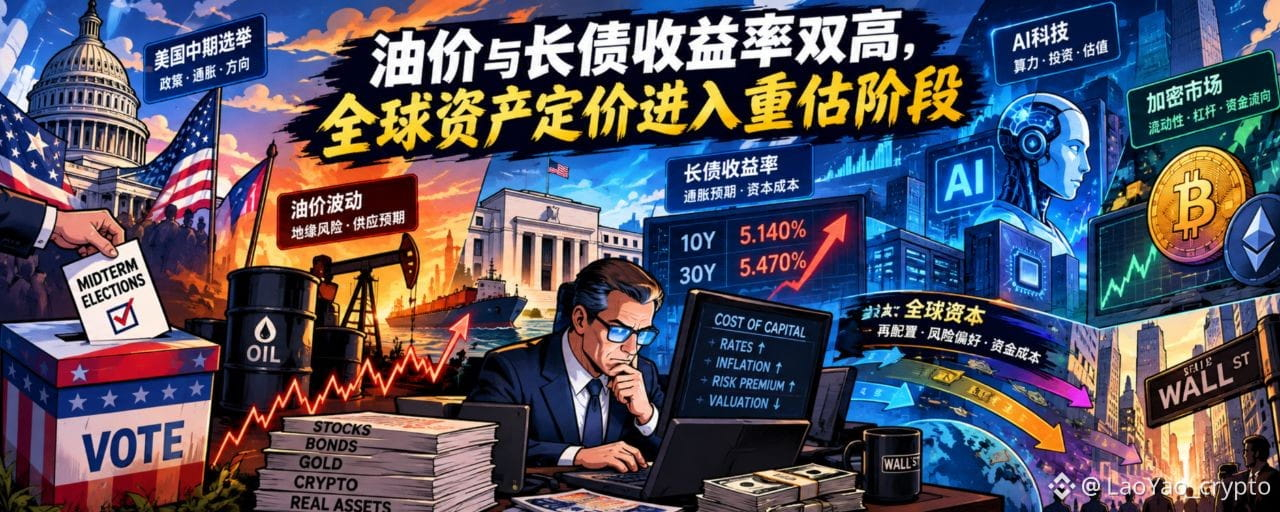
20 de outubro: preços do petróleo e rendimentos dos títulos de longo prazo em alta, os ativos globais entram em uma fase de reavaliaçãoNas últimas 24 horas, os mercados financeiros globais apresentaram um padrão típico de divergência: as ações de tecnologia dos Estados Unidos se recuperaram após uma forte correção, enquanto as preocupações com a dívida de IA e as avaliações diminuíram temporariamente;
No entanto, os preços do petróleo bruto e os rendimentos dos títulos do Tesouro dos EUA continuam elevados, e ainda há incertezas quanto às perspectivas de inflação e à trajetória da política monetária.
A recuperação das ações de tecnologia não significa que a pressão sobre o capital já tenha sido aliviada!
Quando os riscos energéticos elevam as expectativas de inflação e as taxas de longo prazo continuam subindo, a questão central para o mercado já não é apenas se os ativos podem se recuperar, mas se os retornos futuros podem justificar as avaliações atuais e quanto os investidores estão dispostos a pagar pela incerteza.
20 de outubro: preços do petróleo e rendimentos dos títulos de longo prazo em alta, os ativos globais entram em uma fase de reavaliação
Nas últimas 24 horas, os mercados financeiros globais apresentaram um padrão típico de divergência: as ações de tecnologia dos Estados Unidos se recuperaram após uma forte correção, enquanto as preocupações com a dívida de IA e as avaliações diminuíram temporariamente;
No entanto, os preços do petróleo bruto e os rendimentos dos títulos do Tesouro dos EUA continuam elevados, e ainda há incertezas quanto às perspectivas de inflação e à trajetória da política monetária.
A recuperação das ações de tecnologia não significa que a pressão sobre o capital já tenha sido aliviada!
Quando os riscos energéticos elevam as expectativas de inflação e as taxas de longo prazo continuam subindo, a questão central para o mercado já não é apenas se os ativos podem se recuperar, mas se os retornos futuros podem justificar as avaliações atuais e quanto os investidores estão dispostos a pagar pela incerteza.
802
Artigo
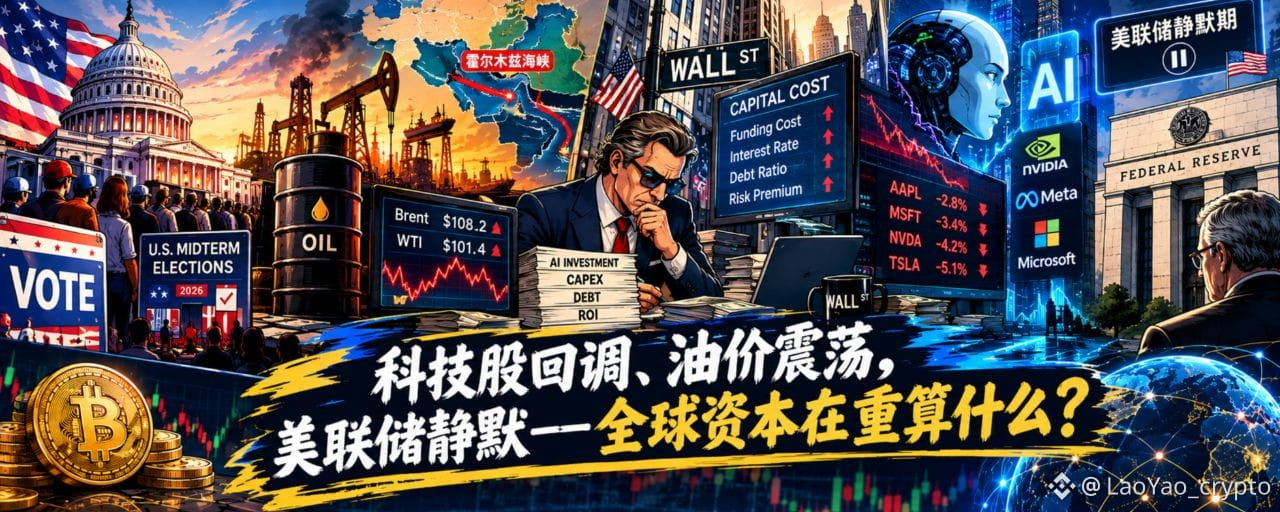
19 de outubro: recuo das ações de tecnologia, oscilações do petróleo e Fed em período de silêncio — o que o capital global está recalculando?Uma nova semana começa, e os mercados de capitais globais enfrentam três temas centrais:
- O retorno dos investimentos em IA será suficiente para sustentar as altas avaliações;
- Os riscos energéticos vão elevar a inflação;
- Como os altos custos de capital vão mudar a precificação dos ativos.
Na última semana, o setor de tecnologia dos EUA sofreu uma pressão significativa. A tensão entre a demanda por capital dos investimentos relacionados à IA, os custos de financiamento e os retornos futuros tornou-se o foco da atenção do mercado.
A situação no Oriente Médio e a disputa energética entre Rússia e Ucrânia continuam afetando as expectativas de oferta de petróleo bruto. As oscilações do preço do petróleo, por sua vez, acrescentam novas variáveis à inflação global e à política monetária.
Nesta semana, o PIB da China no terceiro trimestre e os dados econômicos de setembro vão testar a resiliência da demanda interna e do crescimento econômico;
19 de outubro: recuo das ações de tecnologia, oscilações do petróleo e Fed em período de silêncio — o que o capital global está recalculando?
Uma nova semana começa, e os mercados de capitais globais enfrentam três temas centrais:
- O retorno dos investimentos em IA será suficiente para sustentar as altas avaliações;
- Os riscos energéticos vão elevar a inflação;
- Como os altos custos de capital vão mudar a precificação dos ativos.
Na última semana, o setor de tecnologia dos EUA sofreu uma pressão significativa. A tensão entre a demanda por capital dos investimentos relacionados à IA, os custos de financiamento e os retornos futuros tornou-se o foco da atenção do mercado.
A situação no Oriente Médio e a disputa energética entre Rússia e Ucrânia continuam afetando as expectativas de oferta de petróleo bruto. As oscilações do preço do petróleo, por sua vez, acrescentam novas variáveis à inflação global e à política monetária.
Nesta semana, o PIB da China no terceiro trimestre e os dados econômicos de setembro vão testar a resiliência da demanda interna e do crescimento econômico;
315
Artigo
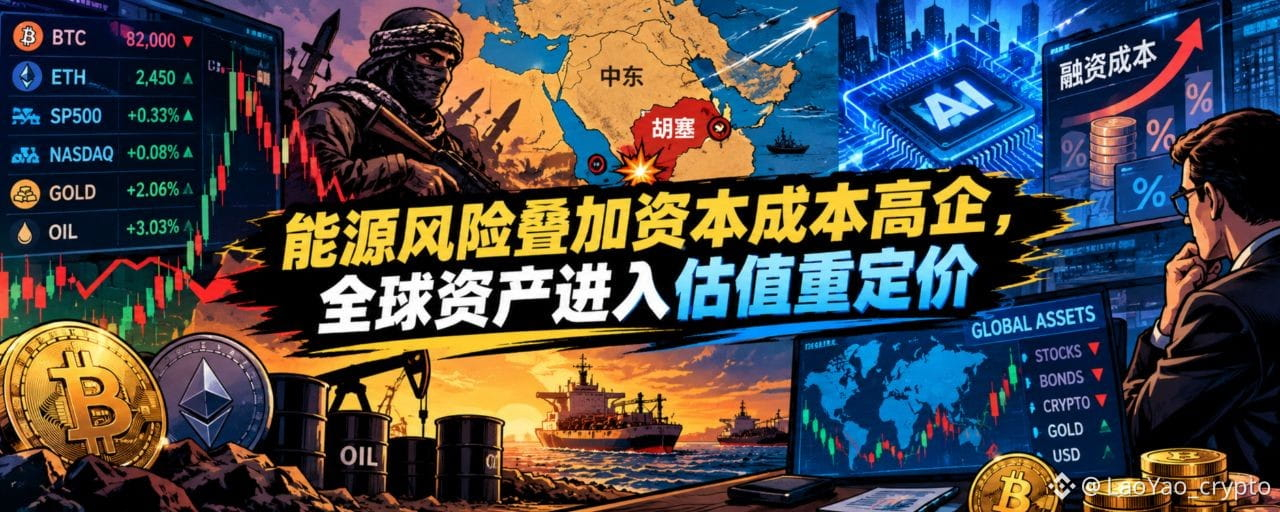
16 de outubro: riscos energéticos e alto custo do capital levam os ativos globais a uma reavaliaçãoNas últimas 24 horas, os mercados de capitais globais foram marcados por três tendências principais: os riscos energéticos voltaram a ganhar força, os rendimentos dos títulos do Tesouro dos EUA de longo prazo permaneceram elevados e as avaliações dos ativos de risco ficaram sob pressão.
As preocupações relacionadas ao crédito de empresas de IA diminuíram um pouco, e os principais índices de ações dos EUA fecharam em alta. Mas essa alta ocultou uma clara divergência entre setores: as ações de chips foram alvo de vendas, os setores defensivos avançaram e os investidores continuam reavaliando riscos e retornos.
O mercado de criptomoedas acompanhou as ações dos EUA em uma trajetória de “queda acentuada e recuperação em V”. Houve uma recuperação de curto prazo, mas ela ainda não é suficiente para comprovar que o apetite por risco voltou de forma generalizada.
O ponto crucial agora não é apenas a alta ou a queda do mercado: os riscos de inflação energética e o custo do capital estão, em conjunto, redefinindo os limites de avaliação dos ativos globais.
16 de outubro: riscos energéticos e alto custo do capital levam os ativos globais a uma reavaliação
Nas últimas 24 horas, os mercados de capitais globais foram marcados por três tendências principais: os riscos energéticos voltaram a ganhar força, os rendimentos dos títulos do Tesouro dos EUA de longo prazo permaneceram elevados e as avaliações dos ativos de risco ficaram sob pressão.
As preocupações relacionadas ao crédito de empresas de IA diminuíram um pouco, e os principais índices de ações dos EUA fecharam em alta. Mas essa alta ocultou uma clara divergência entre setores: as ações de chips foram alvo de vendas, os setores defensivos avançaram e os investidores continuam reavaliando riscos e retornos.
O mercado de criptomoedas acompanhou as ações dos EUA em uma trajetória de “queda acentuada e recuperação em V”. Houve uma recuperação de curto prazo, mas ela ainda não é suficiente para comprovar que o apetite por risco voltou de forma generalizada.
O ponto crucial agora não é apenas a alta ou a queda do mercado: os riscos de inflação energética e o custo do capital estão, em conjunto, redefinindo os limites de avaliação dos ativos globais.
355
Artigo
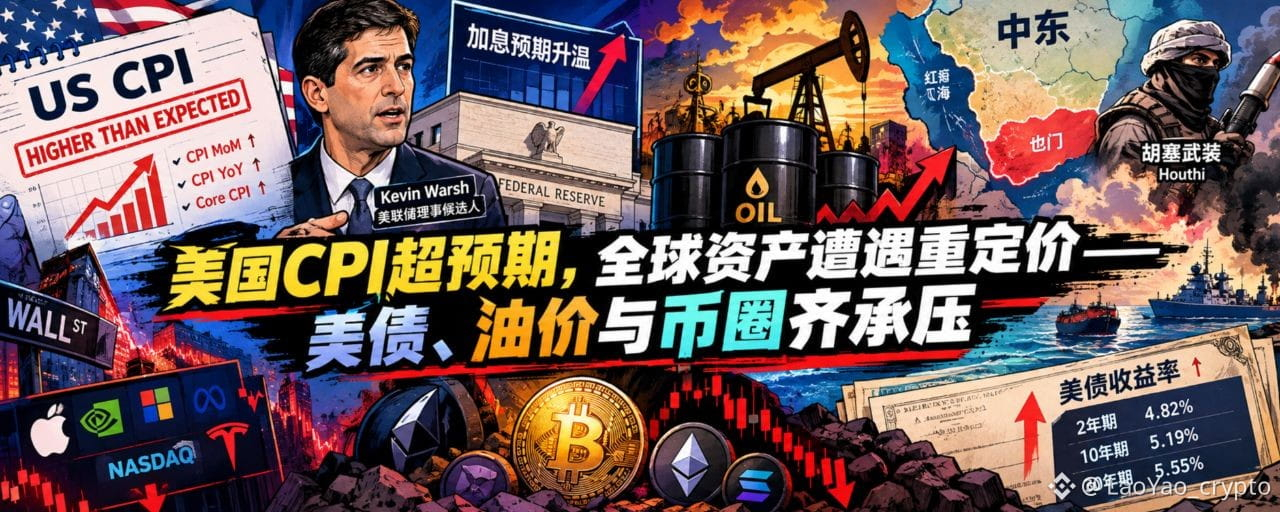
15 de outubro: CPI dos EUA supera as expectativas e ativos globais passam por uma reprecificação—— Títulos do Tesouro dos EUA, preços do petróleo e mercado de criptoativos, todos sob pressão
Nas últimas 24 horas, o CPI dos EUA de setembro superou as expectativas do mercado (3,7% na comparação anual; alta mensal de 0,3% no núcleo, acima do esperado), reacendendo as preocupações com a inflação e as taxas de juros e pressionando os mercados de capitais globais.
As ações de tecnologia dos EUA lideraram as perdas, os rendimentos dos títulos do Tesouro americano permaneceram elevados, e ouro, prata e criptoativos recuaram em sintonia.
Enquanto isso, o conflito no Oriente Médio continua elevando os riscos para o abastecimento de energia, tornando as perspectivas de inflação ainda mais complexas.
O FMI publicou a edição mais recente de (Perspectivas da Economia Mundial), e o crescimento econômico global e as mudanças estruturais nas principais economias voltaram a ser o foco das atenções do mercado.
15 de outubro: CPI dos EUA supera as expectativas e ativos globais passam por uma reprecificação
—— Títulos do Tesouro dos EUA, preços do petróleo e mercado de criptoativos, todos sob pressão
Nas últimas 24 horas, o CPI dos EUA de setembro superou as expectativas do mercado (3,7% na comparação anual; alta mensal de 0,3% no núcleo, acima do esperado), reacendendo as preocupações com a inflação e as taxas de juros e pressionando os mercados de capitais globais.
As ações de tecnologia dos EUA lideraram as perdas, os rendimentos dos títulos do Tesouro americano permaneceram elevados, e ouro, prata e criptoativos recuaram em sintonia.
Enquanto isso, o conflito no Oriente Médio continua elevando os riscos para o abastecimento de energia, tornando as perspectivas de inflação ainda mais complexas.
O FMI publicou a edição mais recente de (Perspectivas da Economia Mundial), e o crescimento econômico global e as mudanças estruturais nas principais economias voltaram a ser o foco das atenções do mercado.
753
Artigo
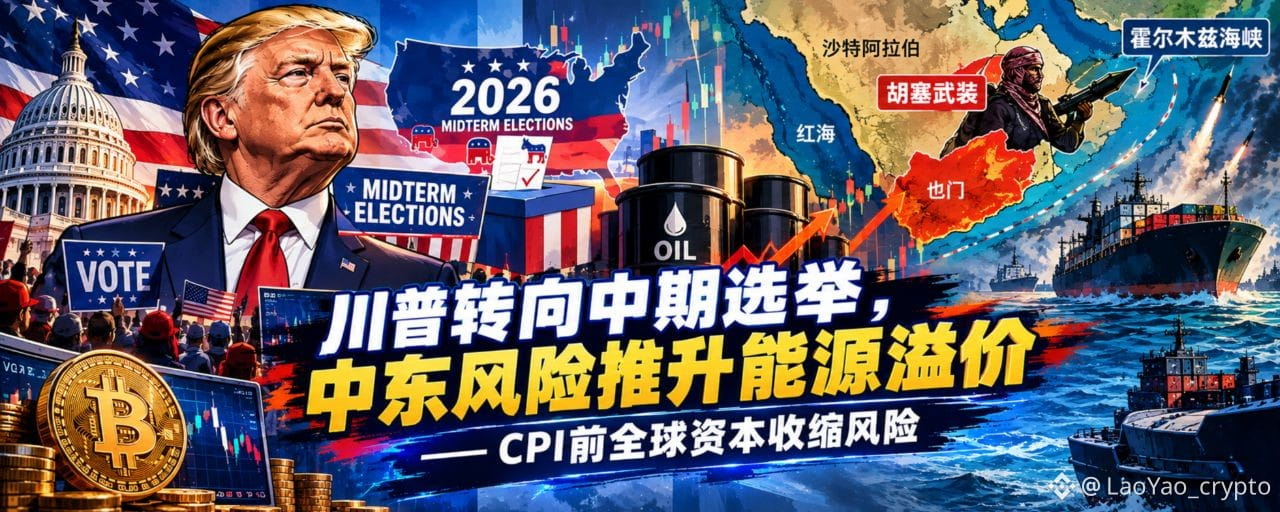
13 de outubro: Trump volta o foco para as eleições de meio de mandato; riscos no Oriente Médio elevam o prêmio de energia — mercados de capitais globais reduzem riscos antes do CPINas últimas 24 horas, o apetite por risco nos mercados de capitais globais diminuiu.
A situação no Oriente Médio e os riscos para o abastecimento de energia impulsionaram os preços do petróleo. Os rendimentos dos títulos do Tesouro dos EUA de longo prazo permaneceram elevados, o dólar se fortaleceu, e os metais preciosos e as ações de tecnologia e crescimento ficaram sob pressão.
Com a aproximação das eleições de meio de mandato nos EUA, a agenda política interna do governo Trump se entrelaça com a situação no Oriente Médio, e os preços da energia voltam a ser uma variável importante para as expectativas de inflação.
Nesta semana, o CPI dos EUA e os resultados dos grandes bancos estarão no centro das atenções do mercado.
Os investidores avaliam, por um lado, o impacto da alta dos preços da energia sobre a inflação e a trajetória das taxas de juros,
Por outro lado, os investidores reavaliam se os lucros das empresas podem sustentar as avaliações atuais dos ativos.
13 de outubro: Trump volta o foco para as eleições de meio de mandato; riscos no Oriente Médio elevam o prêmio de energia — mercados de capitais globais reduzem riscos antes do CPI
Nas últimas 24 horas, o apetite por risco nos mercados de capitais globais diminuiu.
A situação no Oriente Médio e os riscos para o abastecimento de energia impulsionaram os preços do petróleo. Os rendimentos dos títulos do Tesouro dos EUA de longo prazo permaneceram elevados, o dólar se fortaleceu, e os metais preciosos e as ações de tecnologia e crescimento ficaram sob pressão.
Com a aproximação das eleições de meio de mandato nos EUA, a agenda política interna do governo Trump se entrelaça com a situação no Oriente Médio, e os preços da energia voltam a ser uma variável importante para as expectativas de inflação.
Nesta semana, o CPI dos EUA e os resultados dos grandes bancos estarão no centro das atenções do mercado.
Os investidores avaliam, por um lado, o impacto da alta dos preços da energia sobre a inflação e a trajetória das taxas de juros,
Por outro lado, os investidores reavaliam se os lucros das empresas podem sustentar as avaliações atuais dos ativos.
2
1.1k
Artigo
12 de outubro: riscos no Oriente Médio e inflação de energia — como o CPI desta semana poderá reavaliar os ativos globais?Começa uma nova semana!
De 12 a 18 de outubro, os mercados globais passarão por uma importante bateria de testes macroeconômicos: serão divulgados os dados de CPI, PPI e vendas no varejo dos EUA referentes a setembro, os grandes bancos americanos começarão a apresentar os resultados do terceiro trimestre e ocorrerão as reuniões anuais do FMI e do Banco Mundial.
O foco do mercado está concentrado em três direções:
- Os preços da energia poderão impulsionar ainda mais a inflação;
- Os lucros das empresas americanas conseguirão sustentar as avaliações atuais;
- Como o ambiente de juros elevados afetará os fluxos globais de capital.
Entre esses dados, o CPI dos EUA de setembro é um dos principais pontos de referência para as negociações desta semana. Se a inflação voltar a subir mais do que o esperado, as expectativas do mercado sobre a trajetória de cortes de juros do Federal Reserve poderão ser revistas novamente, pressionando os rendimentos dos títulos do Tesouro americano e as avaliações dos ativos de risco.
12 de outubro: riscos no Oriente Médio e inflação de energia — como o CPI desta semana poderá reavaliar os ativos globais?
Começa uma nova semana!
De 12 a 18 de outubro, os mercados globais passarão por uma importante bateria de testes macroeconômicos: serão divulgados os dados de CPI, PPI e vendas no varejo dos EUA referentes a setembro, os grandes bancos americanos começarão a apresentar os resultados do terceiro trimestre e ocorrerão as reuniões anuais do FMI e do Banco Mundial.
O foco do mercado está concentrado em três direções:
- Os preços da energia poderão impulsionar ainda mais a inflação;
- Os lucros das empresas americanas conseguirão sustentar as avaliações atuais;
- Como o ambiente de juros elevados afetará os fluxos globais de capital.
Entre esses dados, o CPI dos EUA de setembro é um dos principais pontos de referência para as negociações desta semana. Se a inflação voltar a subir mais do que o esperado, as expectativas do mercado sobre a trajetória de cortes de juros do Federal Reserve poderão ser revistas novamente, pressionando os rendimentos dos títulos do Tesouro americano e as avaliações dos ativos de risco.
183
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EarningsSeason
6.6M visualizações
32,706 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·184 gostos
·109.1k visualizações
USMidtermElections
73,038 visualizações
916 a discutir
StrategySTRCReaches$99.95ForFirstTimeIn165Days
178 visualizações
11 a discutir