

Stockmindsweb
379 Publicações
Stockmindsweb
Denunciar
Bloquear Utilizador
8 Plus Years Experience in the Stock Market. Giving Insights on the U.S. Stock Market. Just Opinions, Not Financial Advice.
X: @Stockmindsweb
34 A seguir
2.1K+ Seguidores
701 Gostaram
1 Emblemas
Publicações
Tudo
Cotações
Vídeos
Parcialmente verdadeiro
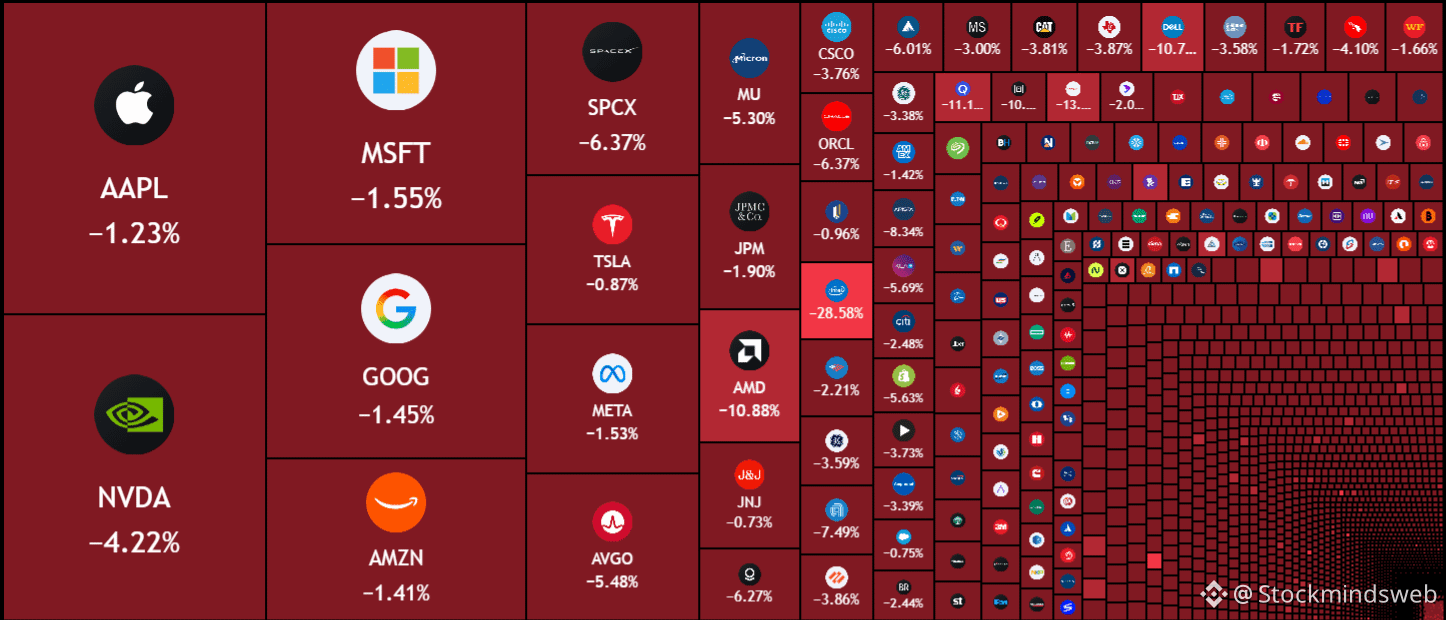
Mais de US$ 1 trilhão em valor de mercado foi eliminado do mercado de ações dos EUA hoje.
$SPYB $QQQB
Mais de US$ 1 trilhão em valor de mercado foi eliminado do mercado de ações dos EUA hoje.
$SPYB $QQQB
$SPYB $QQQB
1.3k
Parcialmente verdadeiro
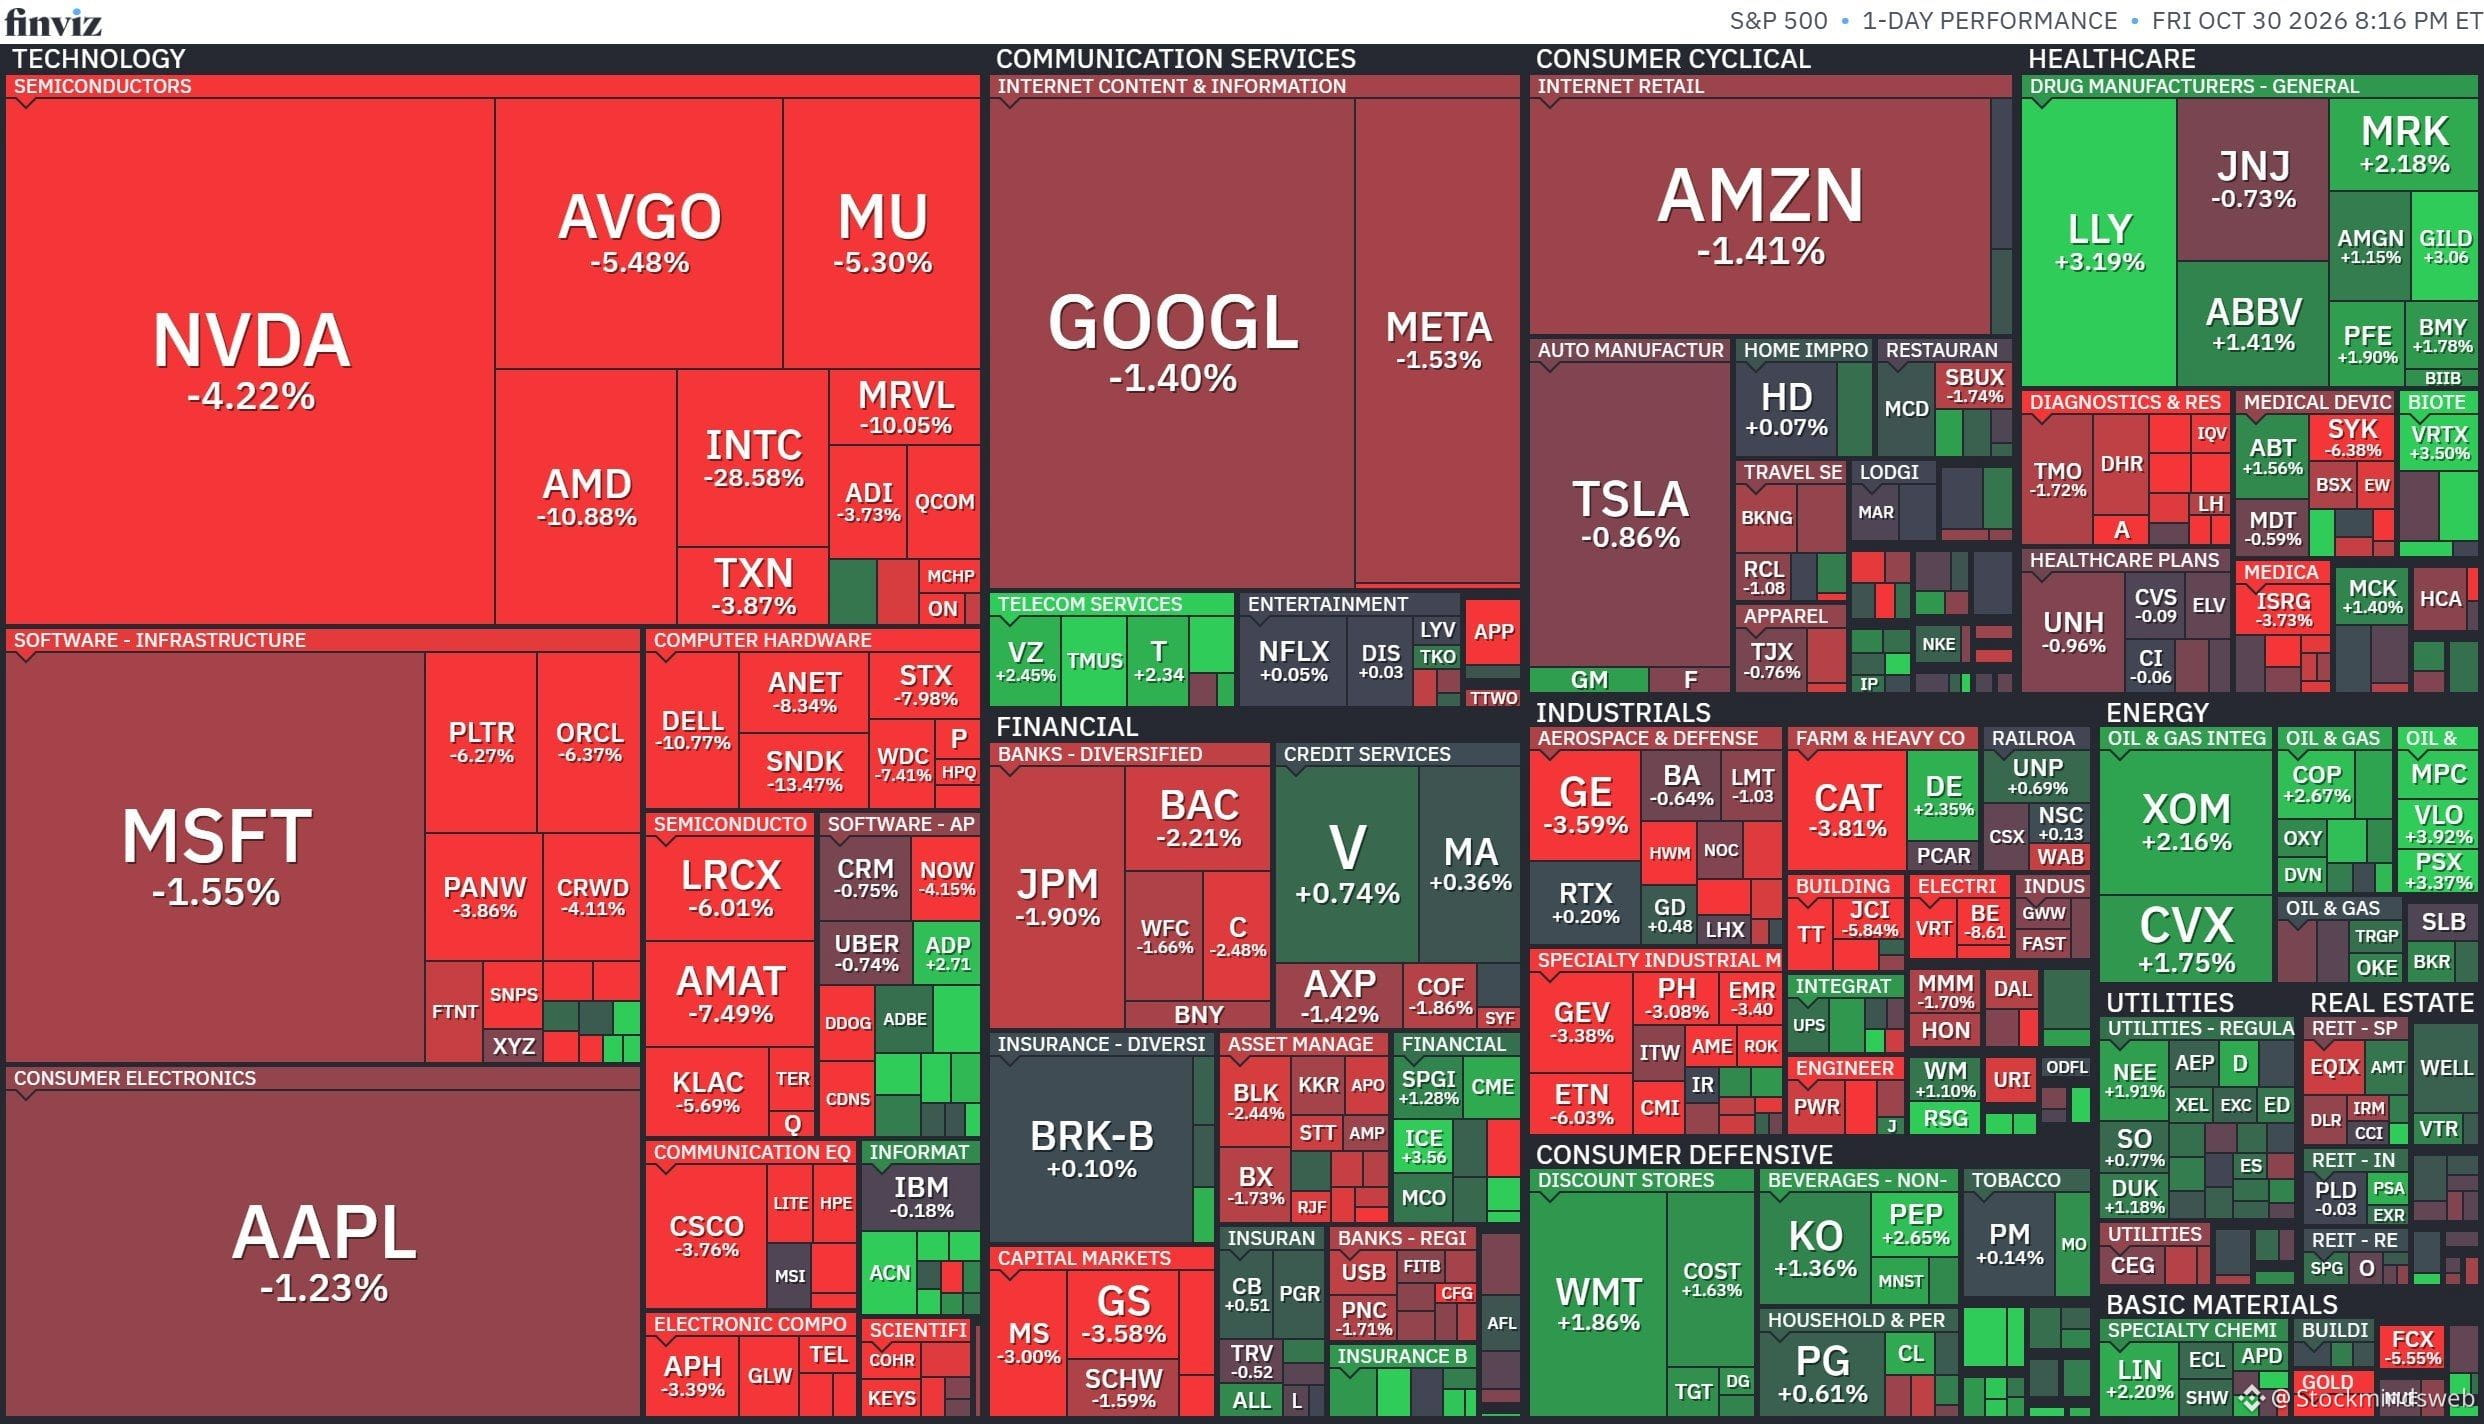
O S&P 500 $SPYB caiu 1,82% hoje, enquanto o Nasdaq 100 $QQQB recuou 2,86%, à medida que a liquidação de ações de tecnologia se intensificava e as ações defensivas tinham desempenho superior antes das eleições de meio de mandato.
O S&P 500 $SPYB caiu 1,82% hoje, enquanto o Nasdaq 100 $QQQB recuou 2,86%, à medida que a liquidação de ações de tecnologia se intensificava e as ações defensivas tinham desempenho superior antes das eleições de meio de mandato.
1
825
·
--
Em Alta
O mercado está tão cético em relação às ações de IA, mesmo àquelas negociadas a avaliações baixas, que isso me faz pensar que a bolha da IA ainda não aconteceu.
$QQQB
O mercado está tão cético em relação às ações de IA, mesmo àquelas negociadas a avaliações baixas, que isso me faz pensar que a bolha da IA ainda não aconteceu.
$QQQB
$QQQB
2
1.7k
·
--
Em Alta
Verificado
A SanDisk $SNDKB reportou ótimos resultados no 1º trimestre de 2027, encerrado em outubro de 2026
Receita: US$ 11.03 B vs. US$ 10.7 B esperados, alta de 377.95% em relação ao ano anterior ✅
LPA ajustado: US$ 49.51 vs. US$ 46.41 esperados, alta de 3958.2% em relação ao ano anterior ✅
Projeções para o 2º trimestre de 2027:
Receita: US$ 12.4 B vs. US$ 12.18 B esperados ✅
LPA ajustado: US$ 56 vs. US$ 53.19 esperados ✅
A receita de data centers disparou 61% em relação ao trimestre anterior, chegando a US$ 4.8 bilhões. Ela cresceu de 12% das vendas totais há um ano para 44% da receita. A memória flash NAND está se tornando essencial para cargas de trabalho de inferência de IA, caches KV, preparação de dados e enormes lagos de dados de IA.
Nos termos dos acordos do Novo Modelo de Negócios (NBM) da SanDisk, 50% da produção de bits do ano fiscal de 2027 e dois terços da produção de bits do ano fiscal de 2028 já estão garantidos por compromissos de longo prazo.
O crescimento no 1º trimestre foi impulsionado por uma combinação saudável de 60% de crescimento no volume e 40% de alavancagem de preços, protegendo a SanDisk da volatilidade tradicional do mercado à vista. A administração espera que aumentos modestos de preços em bases comparáveis persistam até o ano fiscal de 2027.
Perspectiva otimista para $SNDKB 📈
#EarningsSeason
A SanDisk $SNDKB reportou ótimos resultados no 1º trimestre de 2027, encerrado em outubro de 2026
Receita: US$ 11.03 B vs. US$ 10.7 B esperados, alta de 377.95% em relação ao ano anterior ✅
LPA ajustado: US$ 49.51 vs. US$ 46.41 esperados, alta de 3958.2% em relação ao ano anterior ✅
Projeções para o 2º trimestre de 2027:
Receita: US$ 12.4 B vs. US$ 12.18 B esperados ✅
LPA ajustado: US$ 56 vs. US$ 53.19 esperados ✅
A receita de data centers disparou 61% em relação ao trimestre anterior, chegando a US$ 4.8 bilhões. Ela cresceu de 12% das vendas totais há um ano para 44% da receita. A memória flash NAND está se tornando essencial para cargas de trabalho de inferência de IA, caches KV, preparação de dados e enormes lagos de dados de IA.
Nos termos dos acordos do Novo Modelo de Negócios (NBM) da SanDisk, 50% da produção de bits do ano fiscal de 2027 e dois terços da produção de bits do ano fiscal de 2028 já estão garantidos por compromissos de longo prazo.
O crescimento no 1º trimestre foi impulsionado por uma combinação saudável de 60% de crescimento no volume e 40% de alavancagem de preços, protegendo a SanDisk da volatilidade tradicional do mercado à vista. A administração espera que aumentos modestos de preços em bases comparáveis persistam até o ano fiscal de 2027.
Perspectiva otimista para $SNDKB 📈
#EarningsSeason
Receita: US$ 11.03 B vs. US$ 10.7 B esperados, alta de 377.95% em relação ao ano anterior ✅
LPA ajustado: US$ 49.51 vs. US$ 46.41 esperados, alta de 3958.2% em relação ao ano anterior ✅
Projeções para o 2º trimestre de 2027:
Receita: US$ 12.4 B vs. US$ 12.18 B esperados ✅
LPA ajustado: US$ 56 vs. US$ 53.19 esperados ✅
A receita de data centers disparou 61% em relação ao trimestre anterior, chegando a US$ 4.8 bilhões. Ela cresceu de 12% das vendas totais há um ano para 44% da receita. A memória flash NAND está se tornando essencial para cargas de trabalho de inferência de IA, caches KV, preparação de dados e enormes lagos de dados de IA.
Nos termos dos acordos do Novo Modelo de Negócios (NBM) da SanDisk, 50% da produção de bits do ano fiscal de 2027 e dois terços da produção de bits do ano fiscal de 2028 já estão garantidos por compromissos de longo prazo.
O crescimento no 1º trimestre foi impulsionado por uma combinação saudável de 60% de crescimento no volume e 40% de alavancagem de preços, protegendo a SanDisk da volatilidade tradicional do mercado à vista. A administração espera que aumentos modestos de preços em bases comparáveis persistam até o ano fiscal de 2027.
Perspectiva otimista para $SNDKB 📈
#EarningsSeason
1
3.6k
·
--
Em Baixa
Verificado
Intel $INTCB supera as estimativas de LPA, mas apresenta projeções mais fracas no 3º trimestre de 2026
Receita: US$ 16,51 bi vs. US$ 16,51 bi esperados, alta de 20,95% em relação ao ano anterior ✅
LPA ajustado: US$ 0,52 vs. US$ 0,40 esperados, alta de 126,09% em relação ao ano anterior ✅
Projeções para o 4º trimestre de 2026:
Receita: US$ 15,5 bi vs. US$ 17,1 bi esperados ❌
LPA ajustado: US$ 0,25 vs. US$ 0,43 esperados ❌
Data Center e IA (DCAI) disparou 78% em relação ao ano anterior, chegando a US$ 7,32 bi, e foi o principal motor do crescimento.
A Intel Foundry cresceu 58% em relação ao ano anterior, chegando a US$ 6,70 bi, mostrando impulso nos serviços de fabricação por contrato.
A divisão Client Computing (PC) caiu 5,1% em relação ao ano anterior, para US$ 8,10 bi, apontando para um ciclo mais fraco de atualização de PCs por consumidores e empresas.
A administração sinalizou uma fraqueza prolongada na demanda por PCs de consumidores e empresas, projetando que a contração do mercado de PCs para clientes se estenda até 2027.
As ações caem 23% nas negociações após o fechamento.
#EarningsSeason
Intel $INTCB supera as estimativas de LPA, mas apresenta projeções mais fracas no 3º trimestre de 2026
Receita: US$ 16,51 bi vs. US$ 16,51 bi esperados, alta de 20,95% em relação ao ano anterior ✅
LPA ajustado: US$ 0,52 vs. US$ 0,40 esperados, alta de 126,09% em relação ao ano anterior ✅
Projeções para o 4º trimestre de 2026:
Receita: US$ 15,5 bi vs. US$ 17,1 bi esperados ❌
LPA ajustado: US$ 0,25 vs. US$ 0,43 esperados ❌
Data Center e IA (DCAI) disparou 78% em relação ao ano anterior, chegando a US$ 7,32 bi, e foi o principal motor do crescimento.
A Intel Foundry cresceu 58% em relação ao ano anterior, chegando a US$ 6,70 bi, mostrando impulso nos serviços de fabricação por contrato.
A divisão Client Computing (PC) caiu 5,1% em relação ao ano anterior, para US$ 8,10 bi, apontando para um ciclo mais fraco de atualização de PCs por consumidores e empresas.
A administração sinalizou uma fraqueza prolongada na demanda por PCs de consumidores e empresas, projetando que a contração do mercado de PCs para clientes se estenda até 2027.
As ações caem 23% nas negociações após o fechamento.
#EarningsSeason
Receita: US$ 16,51 bi vs. US$ 16,51 bi esperados, alta de 20,95% em relação ao ano anterior ✅
LPA ajustado: US$ 0,52 vs. US$ 0,40 esperados, alta de 126,09% em relação ao ano anterior ✅
Projeções para o 4º trimestre de 2026:
Receita: US$ 15,5 bi vs. US$ 17,1 bi esperados ❌
LPA ajustado: US$ 0,25 vs. US$ 0,43 esperados ❌
Data Center e IA (DCAI) disparou 78% em relação ao ano anterior, chegando a US$ 7,32 bi, e foi o principal motor do crescimento.
A Intel Foundry cresceu 58% em relação ao ano anterior, chegando a US$ 6,70 bi, mostrando impulso nos serviços de fabricação por contrato.
A divisão Client Computing (PC) caiu 5,1% em relação ao ano anterior, para US$ 8,10 bi, apontando para um ciclo mais fraco de atualização de PCs por consumidores e empresas.
A administração sinalizou uma fraqueza prolongada na demanda por PCs de consumidores e empresas, projetando que a contração do mercado de PCs para clientes se estenda até 2027.
As ações caem 23% nas negociações após o fechamento.
#EarningsSeason
782
Verificado
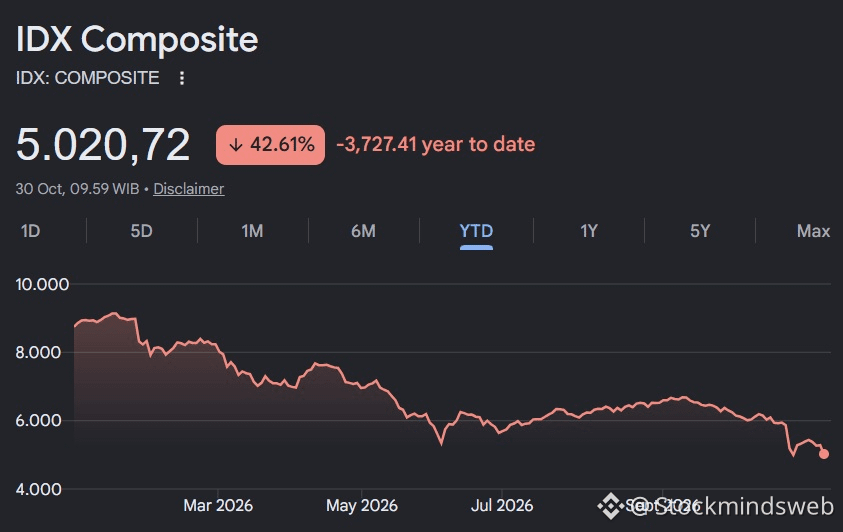
O mercado de ações da Indonésia caiu 42% no acumulado do ano, o que é absurdo
O mercado de ações da Indonésia caiu 42% no acumulado do ano, o que é absurdo
2
1
1.3k
Verificado
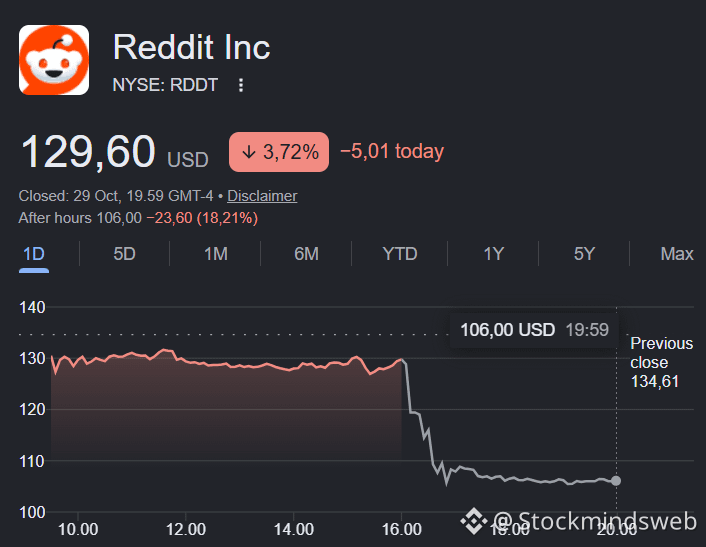
Alguém pode explicar por que as ações do Reddit $RDDTB estão em queda de 18%, apesar de terem superado as estimativas de receita e lucro por ação?
A receita subiu 53% e o lucro por ação subiu 74%, aliás.
#EarningsSeason
Alguém pode explicar por que as ações do Reddit $RDDTB estão em queda de 18%, apesar de terem superado as estimativas de receita e lucro por ação?
A receita subiu 53% e o lucro por ação subiu 74%, aliás.
#EarningsSeason
A receita subiu 53% e o lucro por ação subiu 74%, aliás.
#EarningsSeason
998
Parcialmente verdadeiro
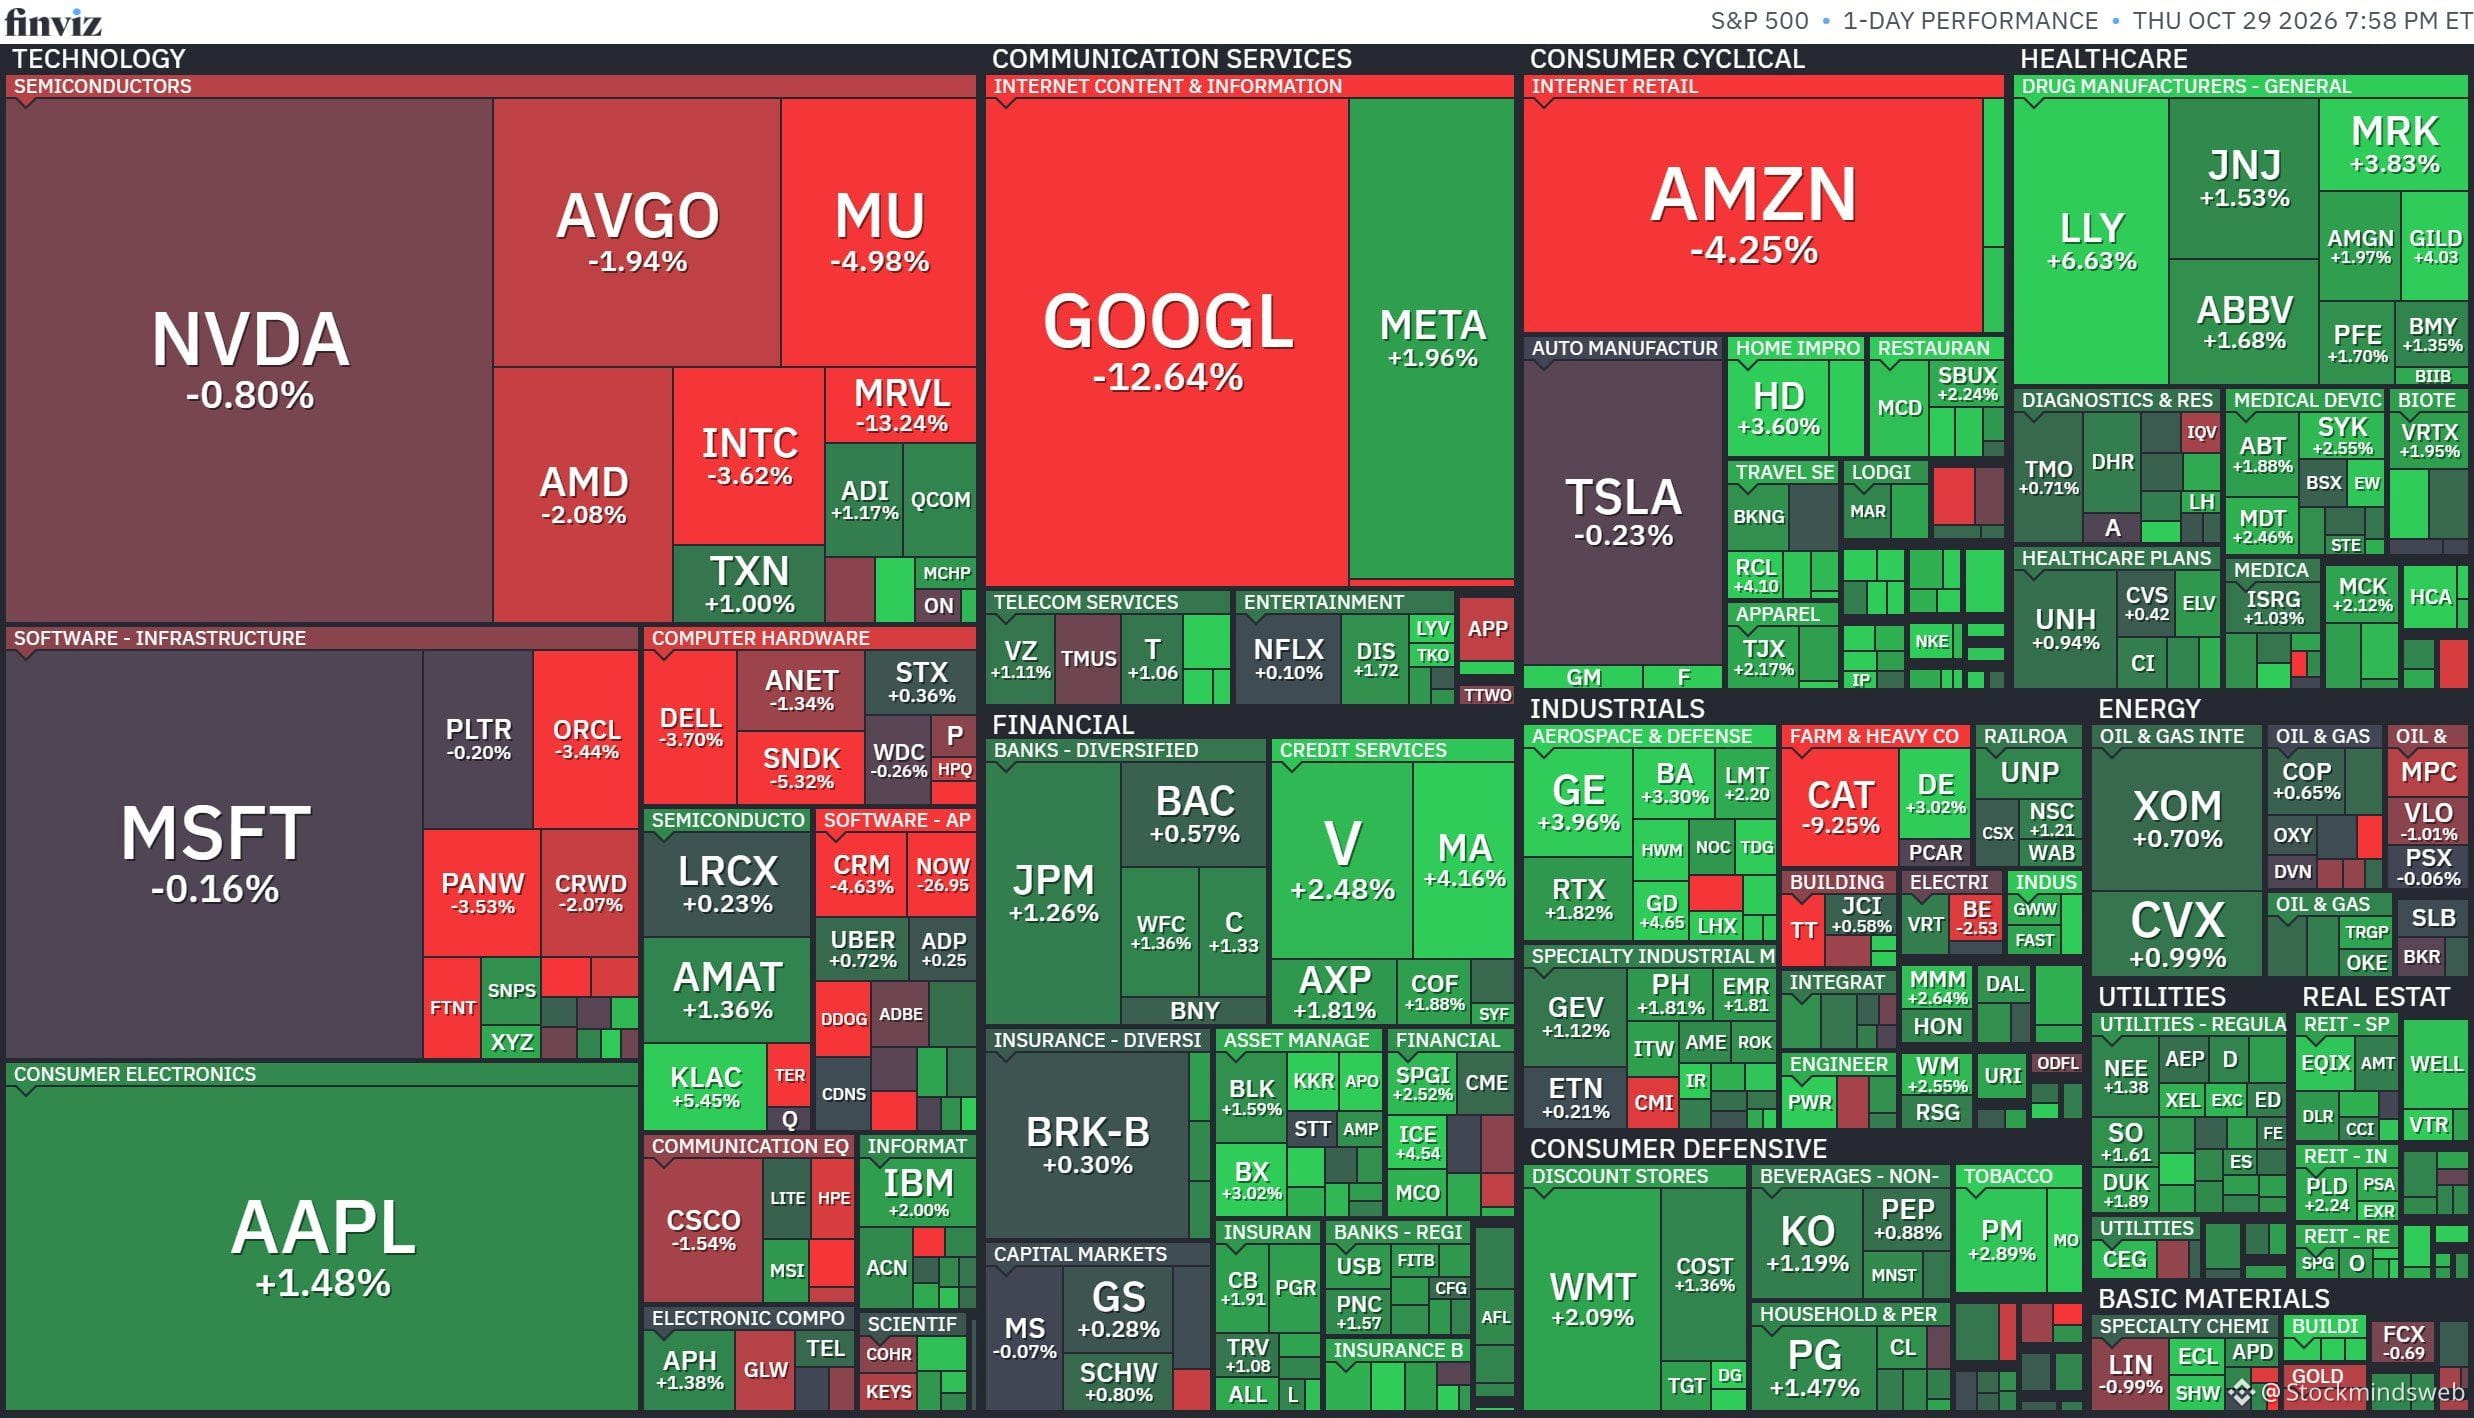
O S&P 500 $SPY recua 0,3%, enquanto o Nasdaq 100 $QQQ cai 1,38%, com $GOOGL ficando abaixo das estimativas de resultados e preocupações mais amplas com os gastos em IA pressionando as ações de tecnologia.
O S&P 500 $SPY recua 0,3%, enquanto o Nasdaq 100 $QQQ cai 1,38%, com $GOOGL ficando abaixo das estimativas de resultados e preocupações mais amplas com os gastos em IA pressionando as ações de tecnologia.
1
3.2k
·
--
Em Alta
Verificado
A Microsoft $MSFT divulgou resultados do 1.º trimestre do ano fiscal de 2027 acima das estimativas para o trimestre encerrado em setembro de 2026
Receita: US$ 92,28 bi, contra US$ 90,74 bi, alta de 18,8% em relação ao ano anterior ✅
LPA ajustado: US$ 4,89, contra US$ 4,72, alta de 18,4% em relação ao ano anterior ✅
A receita do Azure cresceu 48% em relação ao ano anterior, para US$ 33,17 bilhões, demonstrando uma forte conquista de participação de mercado na computação em nuvem em hiperescala e na infraestrutura de IA.
A receita total da nuvem comercial cresceu 30% em relação ao ano anterior (31% em moeda constante), para US$ 63,9 bilhões, representando quase 70% da receita total da Microsoft.
As Obrigações de Desempenho Restantes (RPO) comerciais da Microsoft dispararam para US$ 677 bilhões, impulsionadas por grandes compromissos empresariais plurianuais com infraestrutura em nuvem e cargas de trabalho de IA, proporcionando à Microsoft visibilidade de receita para vários anos.
Isso é bastante otimista para $MSFT 📈
A Microsoft $MSFT divulgou resultados do 1.º trimestre do ano fiscal de 2027 acima das estimativas para o trimestre encerrado em setembro de 2026
Receita: US$ 92,28 bi, contra US$ 90,74 bi, alta de 18,8% em relação ao ano anterior ✅
LPA ajustado: US$ 4,89, contra US$ 4,72, alta de 18,4% em relação ao ano anterior ✅
A receita do Azure cresceu 48% em relação ao ano anterior, para US$ 33,17 bilhões, demonstrando uma forte conquista de participação de mercado na computação em nuvem em hiperescala e na infraestrutura de IA.
A receita total da nuvem comercial cresceu 30% em relação ao ano anterior (31% em moeda constante), para US$ 63,9 bilhões, representando quase 70% da receita total da Microsoft.
As Obrigações de Desempenho Restantes (RPO) comerciais da Microsoft dispararam para US$ 677 bilhões, impulsionadas por grandes compromissos empresariais plurianuais com infraestrutura em nuvem e cargas de trabalho de IA, proporcionando à Microsoft visibilidade de receita para vários anos.
Isso é bastante otimista para $MSFT 📈
Receita: US$ 92,28 bi, contra US$ 90,74 bi, alta de 18,8% em relação ao ano anterior ✅
LPA ajustado: US$ 4,89, contra US$ 4,72, alta de 18,4% em relação ao ano anterior ✅
A receita do Azure cresceu 48% em relação ao ano anterior, para US$ 33,17 bilhões, demonstrando uma forte conquista de participação de mercado na computação em nuvem em hiperescala e na infraestrutura de IA.
A receita total da nuvem comercial cresceu 30% em relação ao ano anterior (31% em moeda constante), para US$ 63,9 bilhões, representando quase 70% da receita total da Microsoft.
As Obrigações de Desempenho Restantes (RPO) comerciais da Microsoft dispararam para US$ 677 bilhões, impulsionadas por grandes compromissos empresariais plurianuais com infraestrutura em nuvem e cargas de trabalho de IA, proporcionando à Microsoft visibilidade de receita para vários anos.
Isso é bastante otimista para $MSFT 📈
4
12
27.4k
Verificado
Alphabet $GOOGL não atingiu as expectativas de receita e lucro no 3º trimestre de 2026
Receita: US$ 127,58 bi vs. US$ 127,92 bi esperados, alta de 24,65% em relação ao ano anterior ❌
LPA: US$ 2,12 vs. US$ 3,01 esperados, queda de 26% em relação ao ano anterior ❌
A receita do Google Cloud mais do que dobrou, disparando 103% em relação ao ano anterior, para US$ 30,71 bi.
O lucro operacional do Cloud saltou de US$ 3,59 bi para US$ 11,12 bi, elevando a margem operacional do Cloud para 36,2%.
O expressivo déficit no LPA (US$ 2,12 vs. US$ 3,01 esperados) foi causado por um prejuízo líquido de US$ 8,66 bi com títulos de participação societária (principalmente ajustes de avaliação não realizados em investimentos privados, como a SpaceX), em comparação com um ganho de US$ 10,73 bi no 3º trimestre de 2025.
O fluxo de caixa livre (FCF) caiu para o valor negativo de US$ 9,07 bi no trimestre.
A administração manteve a previsão de CapEx para o ano inteiro entre US$ 195 bi e US$ 205 bi, sinalizando que os altos gastos com infraestrutura de IA continuarão pressionando o FCF no curto prazo.
Os resultados, na verdade, parecem bastante sólidos, mas a queda do LPA e a possibilidade de novas quedas podem pressionar o preço das ações no curto prazo.
#EarningsSeason
Alphabet $GOOGL não atingiu as expectativas de receita e lucro no 3º trimestre de 2026
Receita: US$ 127,58 bi vs. US$ 127,92 bi esperados, alta de 24,65% em relação ao ano anterior ❌
LPA: US$ 2,12 vs. US$ 3,01 esperados, queda de 26% em relação ao ano anterior ❌
A receita do Google Cloud mais do que dobrou, disparando 103% em relação ao ano anterior, para US$ 30,71 bi.
O lucro operacional do Cloud saltou de US$ 3,59 bi para US$ 11,12 bi, elevando a margem operacional do Cloud para 36,2%.
O expressivo déficit no LPA (US$ 2,12 vs. US$ 3,01 esperados) foi causado por um prejuízo líquido de US$ 8,66 bi com títulos de participação societária (principalmente ajustes de avaliação não realizados em investimentos privados, como a SpaceX), em comparação com um ganho de US$ 10,73 bi no 3º trimestre de 2025.
O fluxo de caixa livre (FCF) caiu para o valor negativo de US$ 9,07 bi no trimestre.
A administração manteve a previsão de CapEx para o ano inteiro entre US$ 195 bi e US$ 205 bi, sinalizando que os altos gastos com infraestrutura de IA continuarão pressionando o FCF no curto prazo.
Os resultados, na verdade, parecem bastante sólidos, mas a queda do LPA e a possibilidade de novas quedas podem pressionar o preço das ações no curto prazo.
#EarningsSeason
Receita: US$ 127,58 bi vs. US$ 127,92 bi esperados, alta de 24,65% em relação ao ano anterior ❌
LPA: US$ 2,12 vs. US$ 3,01 esperados, queda de 26% em relação ao ano anterior ❌
A receita do Google Cloud mais do que dobrou, disparando 103% em relação ao ano anterior, para US$ 30,71 bi.
O lucro operacional do Cloud saltou de US$ 3,59 bi para US$ 11,12 bi, elevando a margem operacional do Cloud para 36,2%.
O expressivo déficit no LPA (US$ 2,12 vs. US$ 3,01 esperados) foi causado por um prejuízo líquido de US$ 8,66 bi com títulos de participação societária (principalmente ajustes de avaliação não realizados em investimentos privados, como a SpaceX), em comparação com um ganho de US$ 10,73 bi no 3º trimestre de 2025.
O fluxo de caixa livre (FCF) caiu para o valor negativo de US$ 9,07 bi no trimestre.
A administração manteve a previsão de CapEx para o ano inteiro entre US$ 195 bi e US$ 205 bi, sinalizando que os altos gastos com infraestrutura de IA continuarão pressionando o FCF no curto prazo.
Os resultados, na verdade, parecem bastante sólidos, mas a queda do LPA e a possibilidade de novas quedas podem pressionar o preço das ações no curto prazo.
#EarningsSeason
15
24.9k
Parcialmente verdadeiro
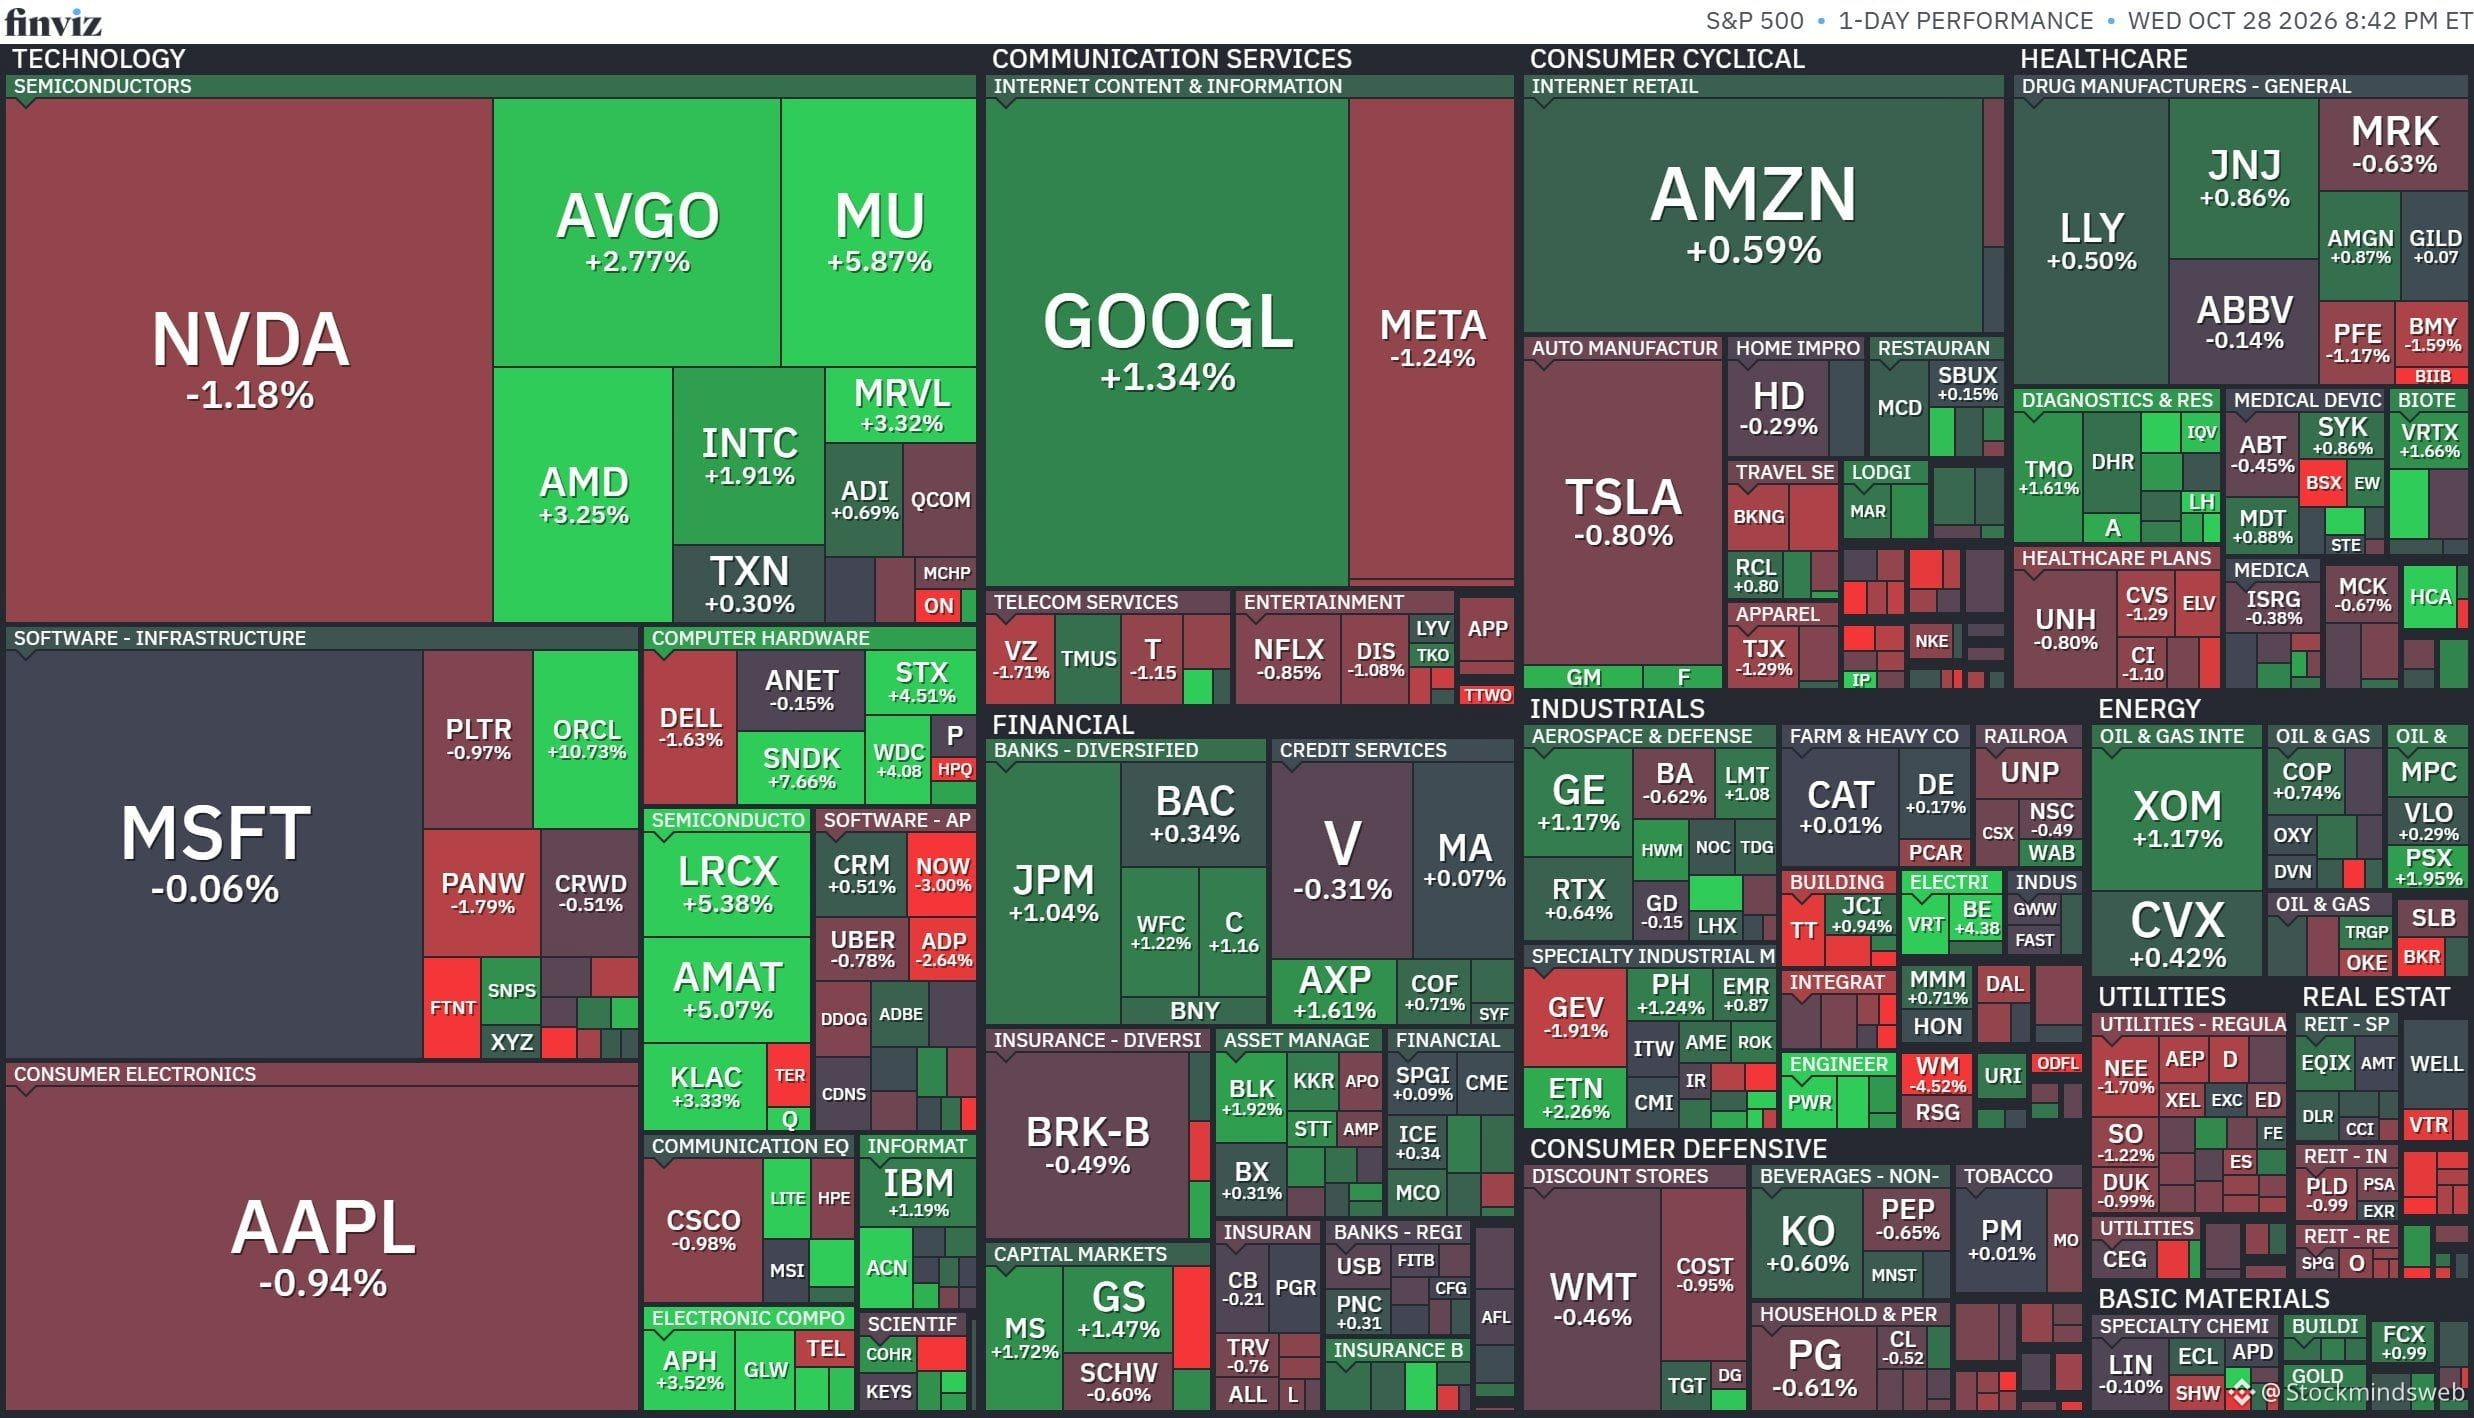
O S&P 500 $SPY está em alta de 0,28%, enquanto o Nasdaq 100 $QQQ sobe 0,27%, marcando o terceiro dia consecutivo de ganhos 📈
O S&P 500 $SPY está em alta de 0,28%, enquanto o Nasdaq 100 $QQQ sobe 0,27%, marcando o terceiro dia consecutivo de ganhos 📈
1
867
Quiz do Envelope Vermelho! 🎁
100 pessoas inteligentes ganham prêmios.
Pergunta: Qual animal representa um mercado em alta?
Siga minha conta para mais quizzes divertidos e dicas sobre o mercado de ações 📈
Quiz do Envelope Vermelho! 🎁
100 pessoas inteligentes ganham prêmios.
Pergunta: Qual animal representa um mercado em alta?
Siga minha conta para mais quizzes divertidos e dicas sobre o mercado de ações 📈
100 pessoas inteligentes ganham prêmios.
Pergunta: Qual animal representa um mercado em alta?
Siga minha conta para mais quizzes divertidos e dicas sobre o mercado de ações 📈
154
12
923
·
--
Em Alta
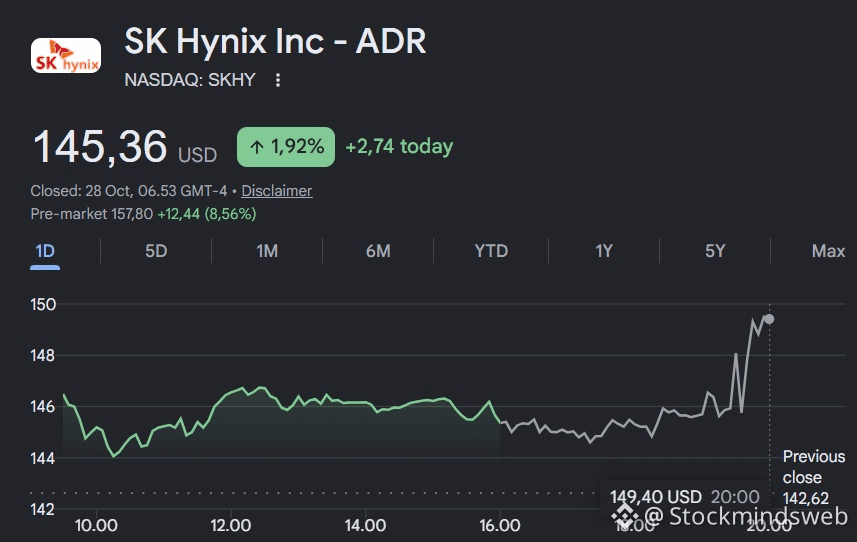
$SKHY subiu 8% nas negociações pré-mercado após divulgar os resultados do 3º trimestre de 2026 👀
$SKHY subiu 8% nas negociações pré-mercado após divulgar os resultados do 3º trimestre de 2026 👀
Stockmindsweb
·
--
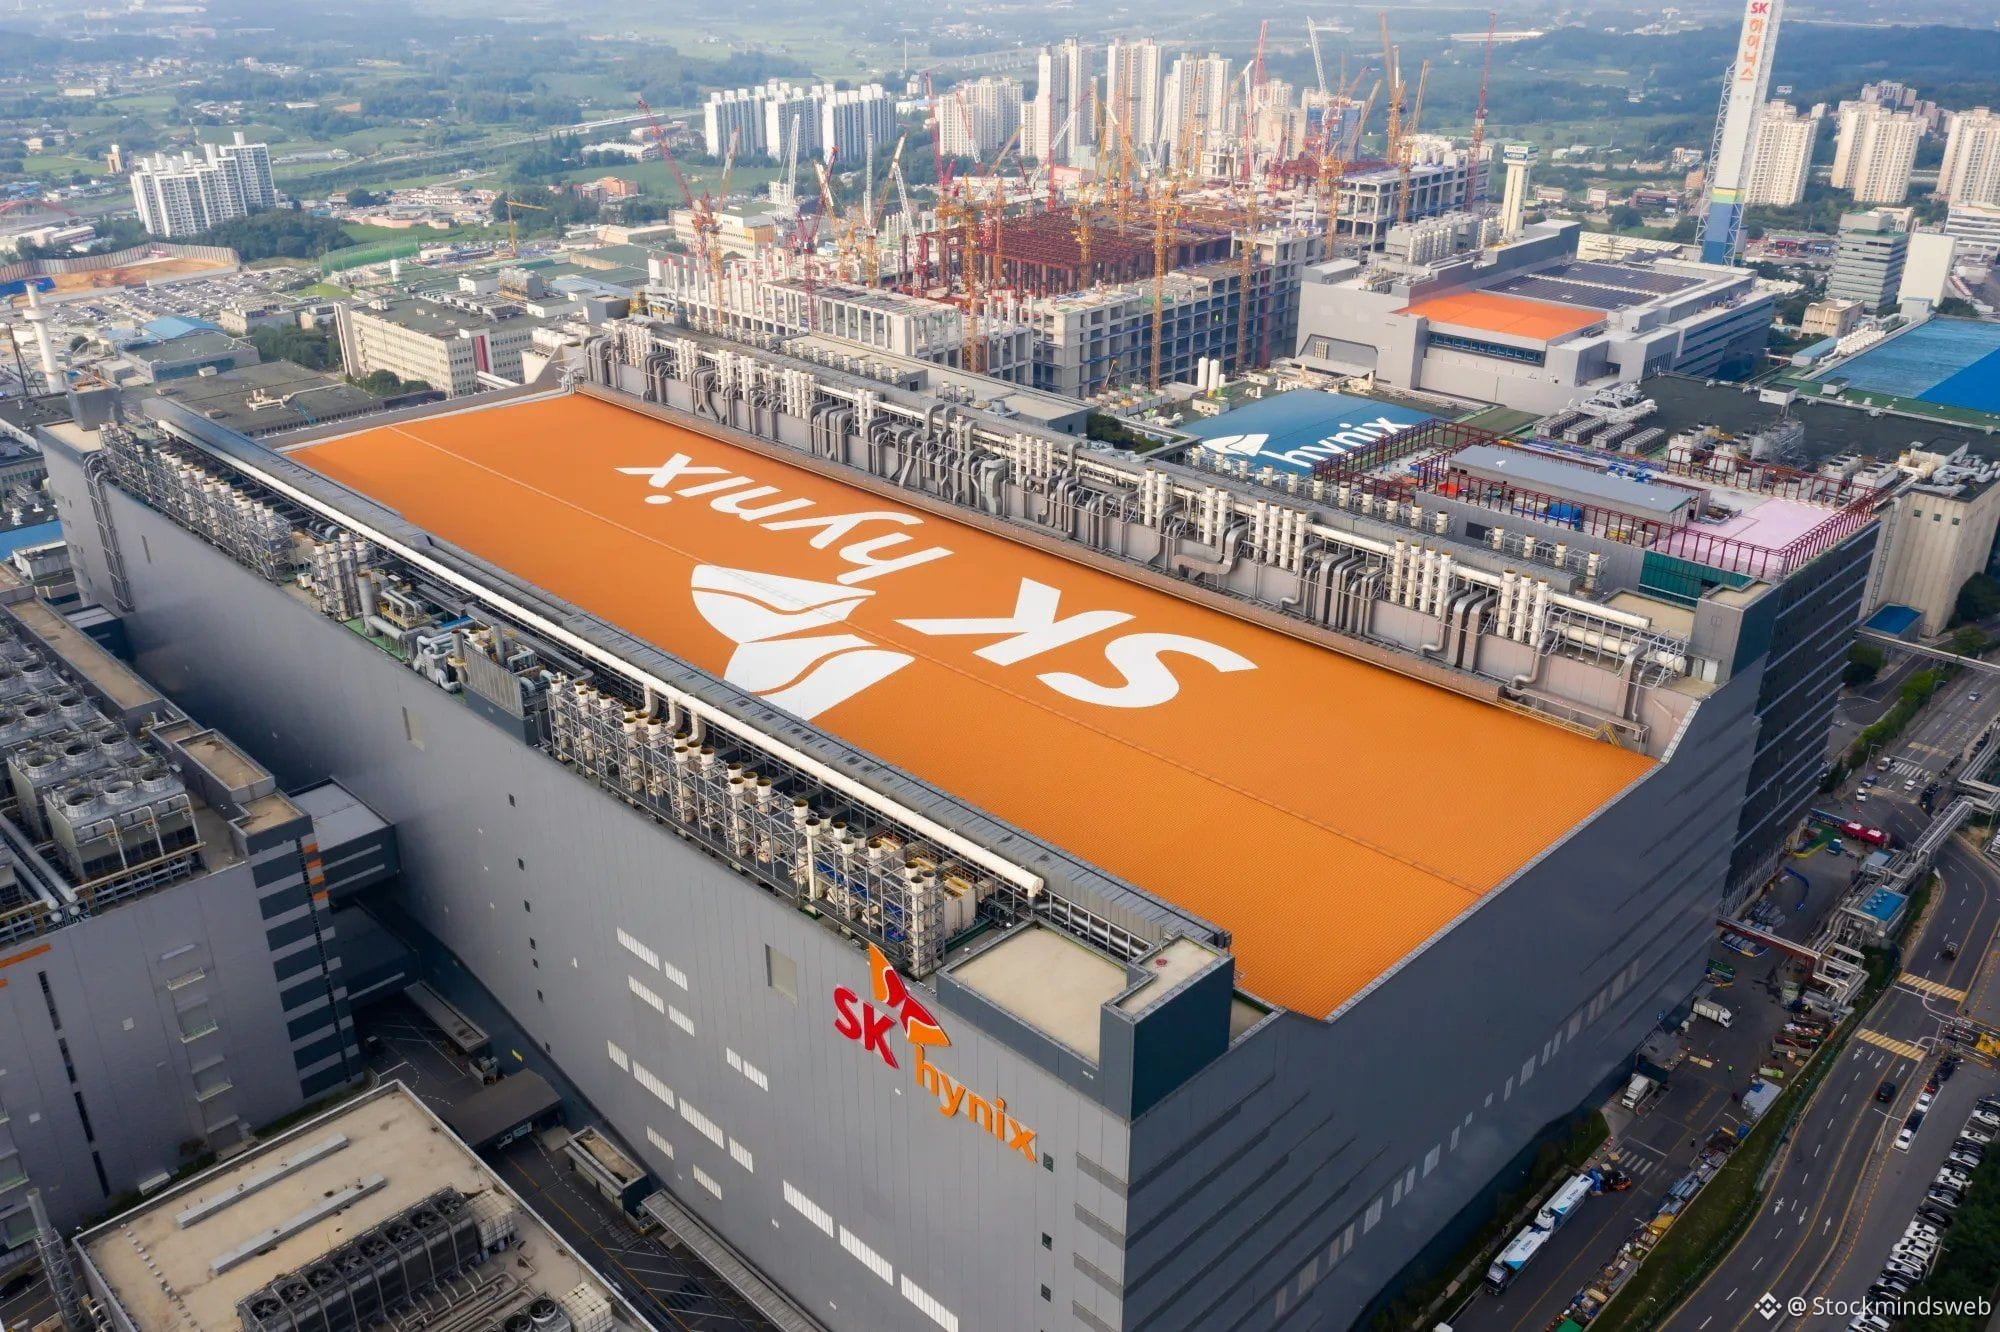
Em AltaA SK Hynix $SKHY reportou ótimos resultados no 3º trimestre de 2026
Receita: US$ 78,86 bi vs. US$ 74,8 bi esperados, alta de 327,9% em relação ao ano anterior ✅
Lucro operacional: US$ 62,8 bi vs. US$ 58,5 bi esperados, alta de 632,1% em relação ao ano anterior ✅
As vendas de HBM e de DRAM para servidores de alto valor representaram a maior parte da receita de DRAM (75% da receita total). Os preços médios de venda (ASPs) de DRAM subiram na faixa dos 20% altos em relação ao trimestre anterior.
A HBM4 está prevista para se tornar o principal produto em volume a partir do 4º trimestre de 2026, impulsionada pela expansão da capacidade da fábrica M15X e pela adoção do nó de 1 nanômetro.
A SK Hynix já garantiu contratos de fornecimento de longo prazo para mais de 50% de sua capacidade projetada para 2027–2028. Essa mudança para uma alocação estruturada de capacidade ao longo de vários anos minimiza a volatilidade cíclica dos lucros e garante alta eficiência de capital.
A administração prevê que o déficit estrutural de memória avançada para IA persistirá até 2030, impulsionado pela expansão contínua dos data centers de IA dos hiperescaladores e das cargas de trabalho agênticas.
Com um P/L futuro de apenas 4,4x para 2027, a $SKHY ainda tem muito potencial de valorização 📈
#EarningsSeason
Receita: US$ 78,86 bi vs. US$ 74,8 bi esperados, alta de 327,9% em relação ao ano anterior ✅
Lucro operacional: US$ 62,8 bi vs. US$ 58,5 bi esperados, alta de 632,1% em relação ao ano anterior ✅
As vendas de HBM e de DRAM para servidores de alto valor representaram a maior parte da receita de DRAM (75% da receita total). Os preços médios de venda (ASPs) de DRAM subiram na faixa dos 20% altos em relação ao trimestre anterior.
A HBM4 está prevista para se tornar o principal produto em volume a partir do 4º trimestre de 2026, impulsionada pela expansão da capacidade da fábrica M15X e pela adoção do nó de 1 nanômetro.
A SK Hynix já garantiu contratos de fornecimento de longo prazo para mais de 50% de sua capacidade projetada para 2027–2028. Essa mudança para uma alocação estruturada de capacidade ao longo de vários anos minimiza a volatilidade cíclica dos lucros e garante alta eficiência de capital.
A administração prevê que o déficit estrutural de memória avançada para IA persistirá até 2030, impulsionado pela expansão contínua dos data centers de IA dos hiperescaladores e das cargas de trabalho agênticas.
Com um P/L futuro de apenas 4,4x para 2027, a $SKHY ainda tem muito potencial de valorização 📈
#EarningsSeason
147
O Uptober finalmente está começando a parecer real, e o rali de Natal pode ser o próximo. Espero que o ano termine em alta.
$SPY $QQQ
O Uptober finalmente está começando a parecer real, e o rali de Natal pode ser o próximo. Espero que o ano termine em alta.
$SPY $QQQ
$SPY $QQQ
549
·
--
Em Alta
Verificado
A SK Hynix $SKHY reportou ótimos resultados no 3º trimestre de 2026
Receita: US$ 78,86 bi vs. US$ 74,8 bi esperados, alta de 327,9% em relação ao ano anterior ✅
Lucro operacional: US$ 62,8 bi vs. US$ 58,5 bi esperados, alta de 632,1% em relação ao ano anterior ✅
As vendas de HBM e de DRAM para servidores de alto valor representaram a maior parte da receita de DRAM (75% da receita total). Os preços médios de venda (ASPs) de DRAM subiram na faixa dos 20% altos em relação ao trimestre anterior.
A HBM4 está prevista para se tornar o principal produto em volume a partir do 4º trimestre de 2026, impulsionada pela expansão da capacidade da fábrica M15X e pela adoção do nó de 1 nanômetro.
A SK Hynix já garantiu contratos de fornecimento de longo prazo para mais de 50% de sua capacidade projetada para 2027–2028. Essa mudança para uma alocação estruturada de capacidade ao longo de vários anos minimiza a volatilidade cíclica dos lucros e garante alta eficiência de capital.
A administração prevê que o déficit estrutural de memória avançada para IA persistirá até 2030, impulsionado pela expansão contínua dos data centers de IA dos hiperescaladores e das cargas de trabalho agênticas.
Com um P/L futuro de apenas 4,4x para 2027, a $SKHY ainda tem muito potencial de valorização 📈
#EarningsSeason
A SK Hynix $SKHY reportou ótimos resultados no 3º trimestre de 2026
Receita: US$ 78,86 bi vs. US$ 74,8 bi esperados, alta de 327,9% em relação ao ano anterior ✅
Lucro operacional: US$ 62,8 bi vs. US$ 58,5 bi esperados, alta de 632,1% em relação ao ano anterior ✅
As vendas de HBM e de DRAM para servidores de alto valor representaram a maior parte da receita de DRAM (75% da receita total). Os preços médios de venda (ASPs) de DRAM subiram na faixa dos 20% altos em relação ao trimestre anterior.
A HBM4 está prevista para se tornar o principal produto em volume a partir do 4º trimestre de 2026, impulsionada pela expansão da capacidade da fábrica M15X e pela adoção do nó de 1 nanômetro.
A SK Hynix já garantiu contratos de fornecimento de longo prazo para mais de 50% de sua capacidade projetada para 2027–2028. Essa mudança para uma alocação estruturada de capacidade ao longo de vários anos minimiza a volatilidade cíclica dos lucros e garante alta eficiência de capital.
A administração prevê que o déficit estrutural de memória avançada para IA persistirá até 2030, impulsionado pela expansão contínua dos data centers de IA dos hiperescaladores e das cargas de trabalho agênticas.
Com um P/L futuro de apenas 4,4x para 2027, a $SKHY ainda tem muito potencial de valorização 📈
#EarningsSeason
Receita: US$ 78,86 bi vs. US$ 74,8 bi esperados, alta de 327,9% em relação ao ano anterior ✅
Lucro operacional: US$ 62,8 bi vs. US$ 58,5 bi esperados, alta de 632,1% em relação ao ano anterior ✅
As vendas de HBM e de DRAM para servidores de alto valor representaram a maior parte da receita de DRAM (75% da receita total). Os preços médios de venda (ASPs) de DRAM subiram na faixa dos 20% altos em relação ao trimestre anterior.
A HBM4 está prevista para se tornar o principal produto em volume a partir do 4º trimestre de 2026, impulsionada pela expansão da capacidade da fábrica M15X e pela adoção do nó de 1 nanômetro.
A SK Hynix já garantiu contratos de fornecimento de longo prazo para mais de 50% de sua capacidade projetada para 2027–2028. Essa mudança para uma alocação estruturada de capacidade ao longo de vários anos minimiza a volatilidade cíclica dos lucros e garante alta eficiência de capital.
A administração prevê que o déficit estrutural de memória avançada para IA persistirá até 2030, impulsionado pela expansão contínua dos data centers de IA dos hiperescaladores e das cargas de trabalho agênticas.
Com um P/L futuro de apenas 4,4x para 2027, a $SKHY ainda tem muito potencial de valorização 📈
#EarningsSeason
1
2.4k
Verificado
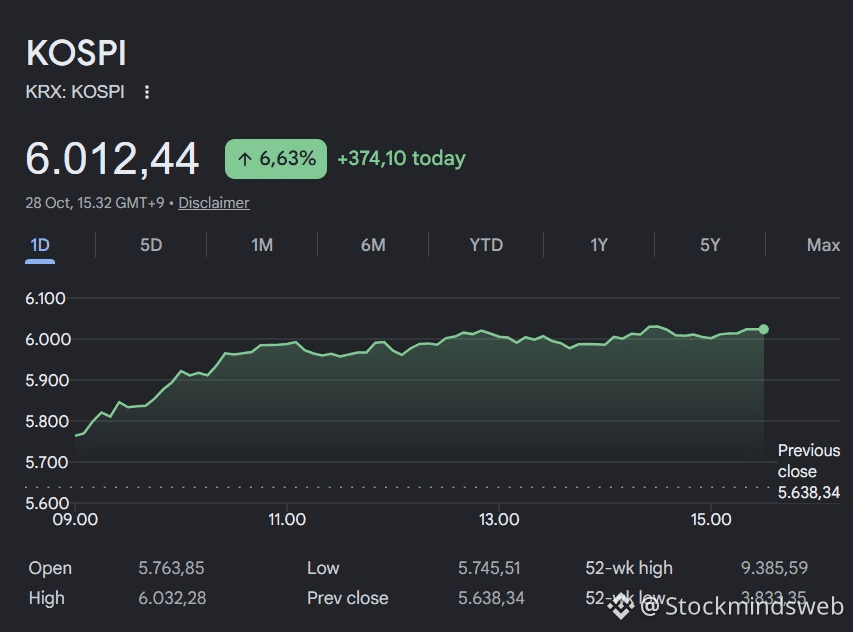
O KOSPI da Coreia do Sul voltou a superar os 6.000 pontos
$EWY
O KOSPI da Coreia do Sul voltou a superar os 6.000 pontos
$EWY
$EWY
1
619
·
--
Em Alta
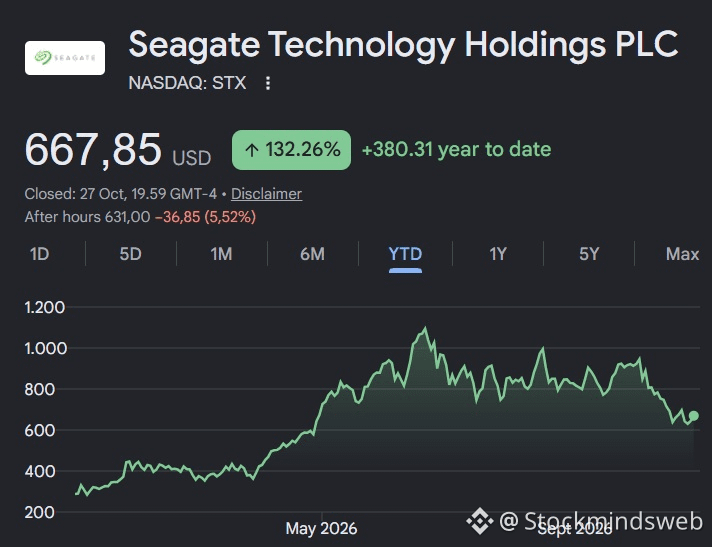
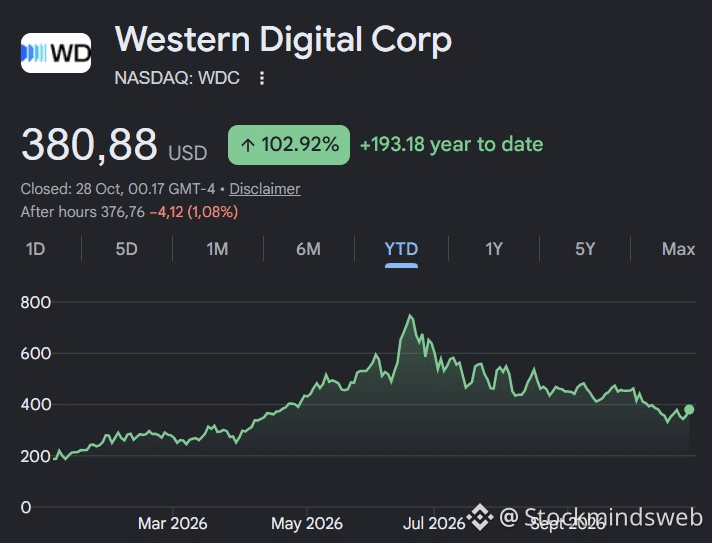
Comprar tanto a Seagate $STXB quanto a Western Digital $WDC ainda parece uma escolha óbvia para investidores que não conseguem decidir entre as duas.
Comprar tanto a Seagate $STXB quanto a Western Digital $WDC ainda parece uma escolha óbvia para investidores que não conseguem decidir entre as duas.
1
1.8k
·
--
Em Alta
Verificado
A Seagate Technology $STXB reportou ótimos resultados no 1º trimestre de 2027, encerrado em outubro de 2027
Receita: US$ 4,23 bi contra US$ 4,14 bi esperados, alta de 61% em relação ao ano anterior ✅
LPA ajustado: US$ 7,68 contra US$ 7,43 esperados, alta de 194,25% em relação ao ano anterior ✅
Projeções para o 2º trimestre de 2027:
Receita: US$ 4,8 bi contra US$ 4,53 bi esperados ✅
LPA: US$ 9,2 contra US$ 8,58 esperados ✅
A receita de data centers chegou a US$ 3,4 bilhões (81% da receita da empresa), impulsionada por um volume recorde histórico de remessas de 198 exabytes.
Os modelos de treinamento e inferência de IA geram uma necessidade exponencialmente maior de armazenamento de dados não estruturados.
A Seagate informou que a grande maioria de sua capacidade nearline está totalmente comprometida por meio de contratos de longo prazo (LTAs) até o fim de 2028, com compromissos de alguns clientes de nuvem hiperescalável se estendendo até 2030.
Perspectiva otimista para $STXB 📈
#EarningsSeason
A Seagate Technology $STXB reportou ótimos resultados no 1º trimestre de 2027, encerrado em outubro de 2027
Receita: US$ 4,23 bi contra US$ 4,14 bi esperados, alta de 61% em relação ao ano anterior ✅
LPA ajustado: US$ 7,68 contra US$ 7,43 esperados, alta de 194,25% em relação ao ano anterior ✅
Projeções para o 2º trimestre de 2027:
Receita: US$ 4,8 bi contra US$ 4,53 bi esperados ✅
LPA: US$ 9,2 contra US$ 8,58 esperados ✅
A receita de data centers chegou a US$ 3,4 bilhões (81% da receita da empresa), impulsionada por um volume recorde histórico de remessas de 198 exabytes.
Os modelos de treinamento e inferência de IA geram uma necessidade exponencialmente maior de armazenamento de dados não estruturados.
A Seagate informou que a grande maioria de sua capacidade nearline está totalmente comprometida por meio de contratos de longo prazo (LTAs) até o fim de 2028, com compromissos de alguns clientes de nuvem hiperescalável se estendendo até 2030.
Perspectiva otimista para $STXB 📈
#EarningsSeason
Receita: US$ 4,23 bi contra US$ 4,14 bi esperados, alta de 61% em relação ao ano anterior ✅
LPA ajustado: US$ 7,68 contra US$ 7,43 esperados, alta de 194,25% em relação ao ano anterior ✅
Projeções para o 2º trimestre de 2027:
Receita: US$ 4,8 bi contra US$ 4,53 bi esperados ✅
LPA: US$ 9,2 contra US$ 8,58 esperados ✅
A receita de data centers chegou a US$ 3,4 bilhões (81% da receita da empresa), impulsionada por um volume recorde histórico de remessas de 198 exabytes.
Os modelos de treinamento e inferência de IA geram uma necessidade exponencialmente maior de armazenamento de dados não estruturados.
A Seagate informou que a grande maioria de sua capacidade nearline está totalmente comprometida por meio de contratos de longo prazo (LTAs) até o fim de 2028, com compromissos de alguns clientes de nuvem hiperescalável se estendendo até 2030.
Perspectiva otimista para $STXB 📈
#EarningsSeason
1
3.4k
·
--
Em Alta
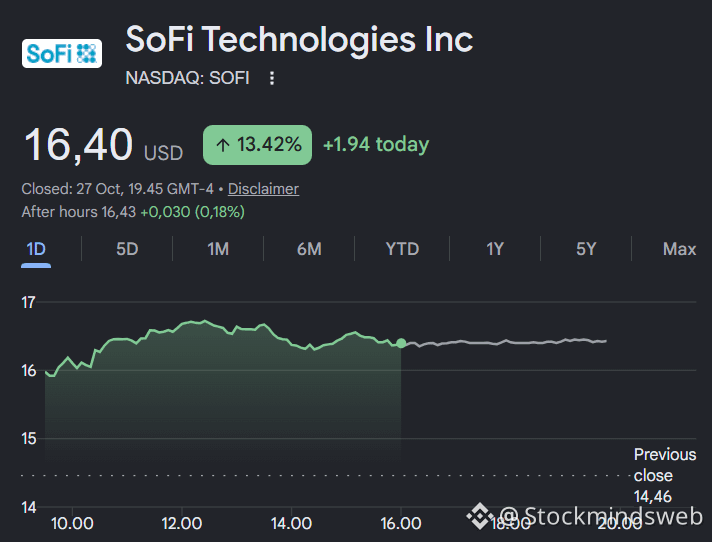
O mercado reagiu positivamente à superação das expectativas de lucro da $SOFI .
Com as ações em queda de 45% no último ano, a empresa pode estar prestes a se recuperar com força, à medida que sua avaliação se torna mais atraente em relação ao forte crescimento dos negócios.
O mercado reagiu positivamente à superação das expectativas de lucro da $SOFI .
Com as ações em queda de 45% no último ano, a empresa pode estar prestes a se recuperar com força, à medida que sua avaliação se torna mais atraente em relação ao forte crescimento dos negócios.
Com as ações em queda de 45% no último ano, a empresa pode estar prestes a se recuperar com força, à medida que sua avaliação se torna mais atraente em relação ao forte crescimento dos negócios.
Stockmindsweb
·
--
Em AltaSoFi Technologies $SOFI divulgou excelentes resultados do 3º trimestre de 2026
Receita: US$ 1,37 bi vs. US$ 1,26 bi esperados, alta de 43,89% em relação ao ano anterior ✅
LPA: US$ 0,18 vs. US$ 0,16 esperados, alta de 63,64% em relação ao ano anterior ✅
Projeções para o ano fiscal de 2026:
Receita: US$ 5,04 bi vs. US$ 4,87 bi esperados ✅
LPA: US$ 0,61 vs. US$ 0,59 esperados ✅
A SoFi adicionou 1,2 milhão de novos membros e 2,2 milhões de novos produtos somente no 3º trimestre de 2026. A quantidade de produtos por membro subiu para 1,56 (ante 1,47 no ano anterior).
Com crescimento de 44% na receita e margem EBITDA de 34%, a SoFi alcançou uma pontuação de 79 na Regra dos 40, a maior da história da empresa.
A administração confirmou que suas ambiciosas metas para 2027 serão financiadas integralmente de forma orgânica, com lucros gerados internamente e capital já existente.
Seu índice de capital total está em 17%, bem acima da exigência regulatória de 10,5%.
As ações agora são negociadas a um P/L projetado para 2027 de apenas 16,8x. As perspectivas para $SOFI são otimistas 📈
#EarningsSeason
Receita: US$ 1,37 bi vs. US$ 1,26 bi esperados, alta de 43,89% em relação ao ano anterior ✅
LPA: US$ 0,18 vs. US$ 0,16 esperados, alta de 63,64% em relação ao ano anterior ✅
Projeções para o ano fiscal de 2026:
Receita: US$ 5,04 bi vs. US$ 4,87 bi esperados ✅
LPA: US$ 0,61 vs. US$ 0,59 esperados ✅
A SoFi adicionou 1,2 milhão de novos membros e 2,2 milhões de novos produtos somente no 3º trimestre de 2026. A quantidade de produtos por membro subiu para 1,56 (ante 1,47 no ano anterior).
Com crescimento de 44% na receita e margem EBITDA de 34%, a SoFi alcançou uma pontuação de 79 na Regra dos 40, a maior da história da empresa.
A administração confirmou que suas ambiciosas metas para 2027 serão financiadas integralmente de forma orgânica, com lucros gerados internamente e capital já existente.
Seu índice de capital total está em 17%, bem acima da exigência regulatória de 10,5%.
As ações agora são negociadas a um P/L projetado para 2027 de apenas 16,8x. As perspectivas para $SOFI são otimistas 📈
#EarningsSeason
83
·
--
Em Alta
SoFi Technologies $SOFI divulgou excelentes resultados do 3º trimestre de 2026
Receita: US$ 1,37 bi vs. US$ 1,26 bi esperados, alta de 43,89% em relação ao ano anterior ✅
LPA: US$ 0,18 vs. US$ 0,16 esperados, alta de 63,64% em relação ao ano anterior ✅
Projeções para o ano fiscal de 2026:
Receita: US$ 5,04 bi vs. US$ 4,87 bi esperados ✅
LPA: US$ 0,61 vs. US$ 0,59 esperados ✅
A SoFi adicionou 1,2 milhão de novos membros e 2,2 milhões de novos produtos somente no 3º trimestre de 2026. A quantidade de produtos por membro subiu para 1,56 (ante 1,47 no ano anterior).
Com crescimento de 44% na receita e margem EBITDA de 34%, a SoFi alcançou uma pontuação de 79 na Regra dos 40, a maior da história da empresa.
A administração confirmou que suas ambiciosas metas para 2027 serão financiadas integralmente de forma orgânica, com lucros gerados internamente e capital já existente.
Seu índice de capital total está em 17%, bem acima da exigência regulatória de 10,5%.
As ações agora são negociadas a um P/L projetado para 2027 de apenas 16,8x. As perspectivas para $SOFI são otimistas 📈
#EarningsSeason
SoFi Technologies $SOFI divulgou excelentes resultados do 3º trimestre de 2026
Receita: US$ 1,37 bi vs. US$ 1,26 bi esperados, alta de 43,89% em relação ao ano anterior ✅
LPA: US$ 0,18 vs. US$ 0,16 esperados, alta de 63,64% em relação ao ano anterior ✅
Projeções para o ano fiscal de 2026:
Receita: US$ 5,04 bi vs. US$ 4,87 bi esperados ✅
LPA: US$ 0,61 vs. US$ 0,59 esperados ✅
A SoFi adicionou 1,2 milhão de novos membros e 2,2 milhões de novos produtos somente no 3º trimestre de 2026. A quantidade de produtos por membro subiu para 1,56 (ante 1,47 no ano anterior).
Com crescimento de 44% na receita e margem EBITDA de 34%, a SoFi alcançou uma pontuação de 79 na Regra dos 40, a maior da história da empresa.
A administração confirmou que suas ambiciosas metas para 2027 serão financiadas integralmente de forma orgânica, com lucros gerados internamente e capital já existente.
Seu índice de capital total está em 17%, bem acima da exigência regulatória de 10,5%.
As ações agora são negociadas a um P/L projetado para 2027 de apenas 16,8x. As perspectivas para $SOFI são otimistas 📈
#EarningsSeason
Receita: US$ 1,37 bi vs. US$ 1,26 bi esperados, alta de 43,89% em relação ao ano anterior ✅
LPA: US$ 0,18 vs. US$ 0,16 esperados, alta de 63,64% em relação ao ano anterior ✅
Projeções para o ano fiscal de 2026:
Receita: US$ 5,04 bi vs. US$ 4,87 bi esperados ✅
LPA: US$ 0,61 vs. US$ 0,59 esperados ✅
A SoFi adicionou 1,2 milhão de novos membros e 2,2 milhões de novos produtos somente no 3º trimestre de 2026. A quantidade de produtos por membro subiu para 1,56 (ante 1,47 no ano anterior).
Com crescimento de 44% na receita e margem EBITDA de 34%, a SoFi alcançou uma pontuação de 79 na Regra dos 40, a maior da história da empresa.
A administração confirmou que suas ambiciosas metas para 2027 serão financiadas integralmente de forma orgânica, com lucros gerados internamente e capital já existente.
Seu índice de capital total está em 17%, bem acima da exigência regulatória de 10,5%.
As ações agora são negociadas a um P/L projetado para 2027 de apenas 16,8x. As perspectivas para $SOFI são otimistas 📈
#EarningsSeason
1
396
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
ASICHasReceivedNoPredictionMarketApplications
29 visualizações
22 a discutir
#ASICHasReceivedNoPredictionMarketApplications A ASIC não recebeu nenhuma solicitação para mercados de previsão! 👀
Uma novidade surpreendente no setor de mercados de previsão! 🇦🇺
Segundo relatos, o regulador financeiro da Austrália, a ASIC, não recebeu nenhuma solicitação de empresas que buscam aprovação para operar plataformas de mercados de previsão.
Isso levanta questões importantes sobre o futuro dos mercados de previsão, a clareza regulatória e como esse setor em crescimento vai evoluir.
📊 Regulamentações mais rigorosas vão desacelerar a inovação ou criar um ambiente mais seguro para os usuários?
A história dos mercados de previsão está longe de terminar! 🔥
#ASICHasReceivedNoPredictionMarketApplications #Crypto $BTC $ETH $AAPLB
Crypto_With_Kinza
·0 gostos
·19 visualizações
RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
0 visualizações
1 a discutir
TetherReports$191.5BInQ3Reserves
13 visualizações
3 a discutir