
金毛Kimi
645 Publicações

金毛Kimi
Denunciar
Bloquear Utilizador
金毛Kimi|币安永久自动八折反佣邀请码:BTC826897704 前CEX链上数据分析师,现役全职撸毛工🐶狗鼻子专嗅一级空投,顺带盯大盘防踩。每日分享Alpha日报、交易大赛、稳定理财、打新套利。链上有肉第一时间汪捡屎官们,多多指教🍖
65 A seguir
5.0K+ Seguidores
968 Gostaram
Publicações
Tudo
Cotações
Em direto
PINNED
·
--
Não pergunte mais se ainda há pessoas usando a Binance Alpha??? Já saí completamente!!!
🐶【Adeus Alpha, focando na praça】A realização obtida com 0 pontos: Fogo é mais saboroso
---
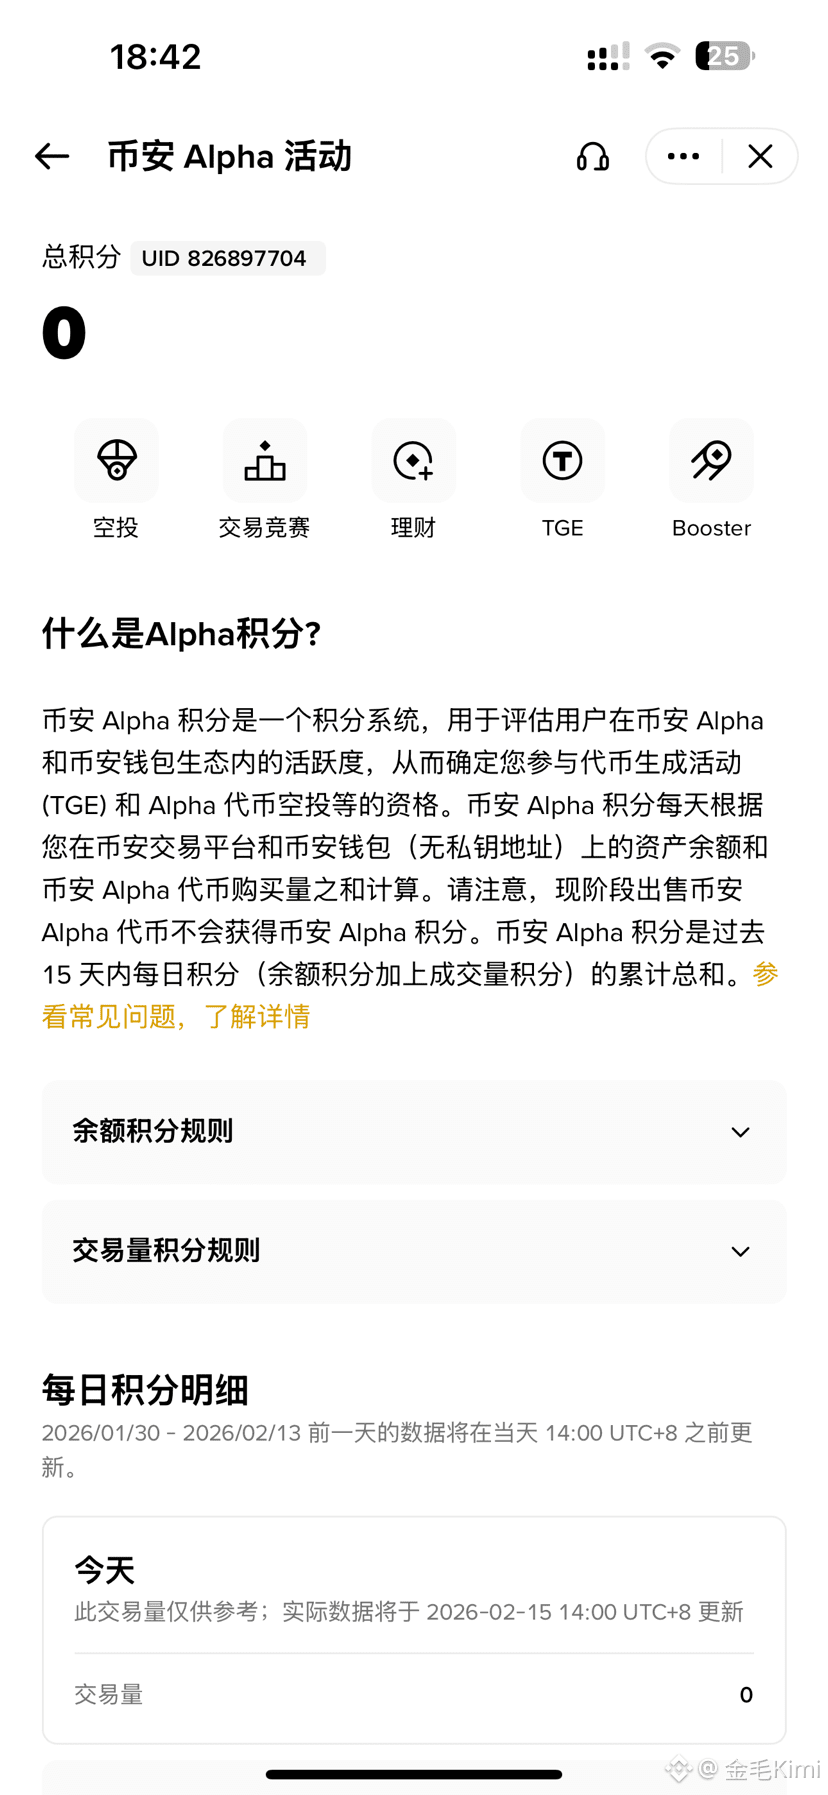
Hoje ao abrir a página da Binance Alpha, Kimi deu uma olhada nos pontos:
0
Não é que não tenha usado, é que percebi.
Nos últimos quinze dias, para conseguir aqueles pontos Alpha, eu contava diariamente o saldo, monitorava o volume de transações e ajustava o tempo para reabastecer.
E o resultado?
As caixas misteriosas acabaram, a barreira de entrada voltou a zero, e os pontos também foram a zero.
Kimi de repente percebeu uma coisa:
Acumular pontos na Alpha é como ser um NPC no jogo dos outros.
Escrever conteúdos úteis na praça é como buscar carne no meu próprio abrigo.
🦴 Portanto, Kimi tomou uma decisão:
Formalmente "sair" da Binance Alpha e focar na praça da Binance.
Não é que eu não jogue mais, é uma mudança de estratégia——
As regras de pontos da Alpha mudam todos os dias, mas há uma coisa na praça que nunca muda:
Desde que você escreva algo útil para os outros, a carne virá até você.
🔥 Por que Kimi se interessou pelo Fogo?
Não foi uma escolha aleatória, é porque a equipe do projeto está realmente comprometida.
1/ Linhagem técnica: Gene da Jump Crypto
O desenvolvimento central do Fogo é liderado pela Douro Labs, que é a equipe técnica por trás da Pyth Network. O cofundador Robert Sagurton trabalhou mais de 5 anos na Jump Crypto e teve passagens pelo JPMorgan e State Street; o CEO Michael Cahill foi vice-presidente de negócios de câmbio no Morgan Stanley por mais de 7 anos.
Essas pessoas não estão aqui para fazer dinheiro rápido, estão aqui para construir a infraestrutura.
2/ Dados de desempenho: realmente funcional
Fogo utiliza a máquina virtual Solana (SVM) e integra o cliente Firedancer, controlando o tempo do bloco em 40 milissegundos, com um tempo de confirmação final de apenas 1,3 segundos, e a rede de testes atingiu um pico de 136 mil TPS. Atualmente, já processou de forma estável mais de 3 bilhões de transações na cadeia.
A experiência de zero Gas não é uma ilusão, é algo que realmente funciona.
3/ Base financeira: dinheiro de verdade das instituições
O Fogo já completou duas rodadas de financiamento, levantando um total de 13,5 milhões de dólares, com participantes como Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, entre outros. Recentemente, completou mais 8 milhões de dólares em financiamento, com The Echonomist como investidor líder.
@fogo o $FOGO #Fogo
{spot}(FOGOUSDT)
Não pergunte mais se ainda há pessoas usando a Binance Alpha??? Já saí completamente!!!
🐶【Adeus Alpha, focando na praça】A realização obtida com 0 pontos: Fogo é mais saboroso
---
Hoje ao abrir a página da Binance Alpha, Kimi deu uma olhada nos pontos:
0
Não é que não tenha usado, é que percebi.
Nos últimos quinze dias, para conseguir aqueles pontos Alpha, eu contava diariamente o saldo, monitorava o volume de transações e ajustava o tempo para reabastecer.
E o resultado?
As caixas misteriosas acabaram, a barreira de entrada voltou a zero, e os pontos também foram a zero.
Kimi de repente percebeu uma coisa:
Acumular pontos na Alpha é como ser um NPC no jogo dos outros.
Escrever conteúdos úteis na praça é como buscar carne no meu próprio abrigo.
🦴 Portanto, Kimi tomou uma decisão:
Formalmente "sair" da Binance Alpha e focar na praça da Binance.
Não é que eu não jogue mais, é uma mudança de estratégia——
As regras de pontos da Alpha mudam todos os dias, mas há uma coisa na praça que nunca muda:
Desde que você escreva algo útil para os outros, a carne virá até você.
🔥 Por que Kimi se interessou pelo Fogo?
Não foi uma escolha aleatória, é porque a equipe do projeto está realmente comprometida.
1/ Linhagem técnica: Gene da Jump Crypto
O desenvolvimento central do Fogo é liderado pela Douro Labs, que é a equipe técnica por trás da Pyth Network. O cofundador Robert Sagurton trabalhou mais de 5 anos na Jump Crypto e teve passagens pelo JPMorgan e State Street; o CEO Michael Cahill foi vice-presidente de negócios de câmbio no Morgan Stanley por mais de 7 anos.
Essas pessoas não estão aqui para fazer dinheiro rápido, estão aqui para construir a infraestrutura.
2/ Dados de desempenho: realmente funcional
Fogo utiliza a máquina virtual Solana (SVM) e integra o cliente Firedancer, controlando o tempo do bloco em 40 milissegundos, com um tempo de confirmação final de apenas 1,3 segundos, e a rede de testes atingiu um pico de 136 mil TPS. Atualmente, já processou de forma estável mais de 3 bilhões de transações na cadeia.
A experiência de zero Gas não é uma ilusão, é algo que realmente funciona.
3/ Base financeira: dinheiro de verdade das instituições
O Fogo já completou duas rodadas de financiamento, levantando um total de 13,5 milhões de dólares, com participantes como Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, entre outros. Recentemente, completou mais 8 milhões de dólares em financiamento, com The Echonomist como investidor líder.
@Fogo Official o $FOGO #Fogo
🐶【Adeus Alpha, focando na praça】A realização obtida com 0 pontos: Fogo é mais saboroso
---
Hoje ao abrir a página da Binance Alpha, Kimi deu uma olhada nos pontos:
0
Não é que não tenha usado, é que percebi.
Nos últimos quinze dias, para conseguir aqueles pontos Alpha, eu contava diariamente o saldo, monitorava o volume de transações e ajustava o tempo para reabastecer.
E o resultado?
As caixas misteriosas acabaram, a barreira de entrada voltou a zero, e os pontos também foram a zero.
Kimi de repente percebeu uma coisa:
Acumular pontos na Alpha é como ser um NPC no jogo dos outros.
Escrever conteúdos úteis na praça é como buscar carne no meu próprio abrigo.
🦴 Portanto, Kimi tomou uma decisão:
Formalmente "sair" da Binance Alpha e focar na praça da Binance.
Não é que eu não jogue mais, é uma mudança de estratégia——
As regras de pontos da Alpha mudam todos os dias, mas há uma coisa na praça que nunca muda:
Desde que você escreva algo útil para os outros, a carne virá até você.
🔥 Por que Kimi se interessou pelo Fogo?
Não foi uma escolha aleatória, é porque a equipe do projeto está realmente comprometida.
1/ Linhagem técnica: Gene da Jump Crypto
O desenvolvimento central do Fogo é liderado pela Douro Labs, que é a equipe técnica por trás da Pyth Network. O cofundador Robert Sagurton trabalhou mais de 5 anos na Jump Crypto e teve passagens pelo JPMorgan e State Street; o CEO Michael Cahill foi vice-presidente de negócios de câmbio no Morgan Stanley por mais de 7 anos.
Essas pessoas não estão aqui para fazer dinheiro rápido, estão aqui para construir a infraestrutura.
2/ Dados de desempenho: realmente funcional
Fogo utiliza a máquina virtual Solana (SVM) e integra o cliente Firedancer, controlando o tempo do bloco em 40 milissegundos, com um tempo de confirmação final de apenas 1,3 segundos, e a rede de testes atingiu um pico de 136 mil TPS. Atualmente, já processou de forma estável mais de 3 bilhões de transações na cadeia.
A experiência de zero Gas não é uma ilusão, é algo que realmente funciona.
3/ Base financeira: dinheiro de verdade das instituições
O Fogo já completou duas rodadas de financiamento, levantando um total de 13,5 milhões de dólares, com participantes como Distributed Global, CMS Holdings, The Echonomist, 4 Ventures, entre outros. Recentemente, completou mais 8 milhões de dólares em financiamento, com The Echonomist como investidor líder.
@Fogo Official o $FOGO #Fogo
91
49
234
33.6k
PINNED
·
--
🐾 Manual do Cão de Kimi, o Golden Retriever & O que você pode levar daqui
Olá a todos, eu sou Kimi, o Golden Retriever.
Aquele cachorro de óculos redondos, olhando para as linhas de K, sou eu mesmo.
🧠 Antes: Mostrava dados on-chain em exchanges, analisando o fluxo de grandes investidores, contratos de projetos e anomalias de Gas.
🦴 Agora: Pedi demissão para ser um “detetive de nariz de cachorro” em tempo integral, ajudando os coletores a pegar airdrops e evitar golpes.
🌟 Na Binance Square, vou regularmente trazer três coisas:
🐶 O nariz do cachorro sente a direção do vento
Não é aquela coisa de “sinto que vai subir” mística.
Atividade on-chain, movimentos de dinheiro inteligente, grandes investidores em cross-chain, aumento repentino de Gas —
Os dados não mentem, o nariz do cachorro sim.
👉 Adequado para: você que quer saber “qual ecossistema devo explorar agora” e “o que os grandes investidores estão comprando em segredo”.
🦴 Dinheiro no chão e você não pega?
Aproveitar airdrops não é misticismo, é diferença de informação + capacidade de execução.
Passos de interação, ferramentas cross-chain, dicas para evitar PUA, eu vou expor os erros que cometi para você ver.
👉 Adequado para: quem não quer mais ser um “jogador de Nüwa”, mas quer realmente pegar um grande pacote de airdrop.
🌅 Gemin, 8 da manhã
Toda manhã, uso IA para escanear Twitter, implantações de contratos e mudanças na equipe de projetos,
Depois, adiciono minha filtragem manual e reduzo tudo a 3 listas de Alpha extremamente simples.
👉 Adequado para: você que não tem tempo para monitorar centenas de grupos, mas não quer perder sinais iniciais.
---
🐾 Minhas algumas regras de cachorro
1. Não faço recomendações, não aceito publicidade de esquemas.
Você pode confiar em cães, mas não em cães que empurram coisas. Eu vivo de conhecimento, não de vender seguidores.
2. Se errar, aceito e não reclamo.
Cães também podem errar. Se eu errar, vou admitir, nunca vou deletar postagens por orgulho.
3. Dados são ração para cães, sem dados, é melhor ficar deitado.
Chamar por emoções é a senha de tráfego dos outros, não a minha.
4. Você pode me chamar de Kimi, eu chamo você de coletor de cocô.
Jogue projetos na seção de comentários para eu farejar, vou abanar o rabo para os que têm carne.
Mas não me pergunte “posso apostar tudo” — eu tenho medo de queimaduras na língua.
🍗 Por fim:
Acabei de entrar na Binance Square, ainda estou me familiarizando com este gramado.
Se você passar por aqui, deixe um 🧦 (sinal de coletor de cocô), para que eu lembre do seu cheiro.
A partir de agora, todas as manhãs, Kimi estará aqui esperando por você.
🐾 Manual do Cão de Kimi, o Golden Retriever & O que você pode levar daqui
Olá a todos, eu sou Kimi, o Golden Retriever.
Aquele cachorro de óculos redondos, olhando para as linhas de K, sou eu mesmo.
🧠 Antes: Mostrava dados on-chain em exchanges, analisando o fluxo de grandes investidores, contratos de projetos e anomalias de Gas.
🦴 Agora: Pedi demissão para ser um “detetive de nariz de cachorro” em tempo integral, ajudando os coletores a pegar airdrops e evitar golpes.
🌟 Na Binance Square, vou regularmente trazer três coisas:
🐶 O nariz do cachorro sente a direção do vento
Não é aquela coisa de “sinto que vai subir” mística.
Atividade on-chain, movimentos de dinheiro inteligente, grandes investidores em cross-chain, aumento repentino de Gas —
Os dados não mentem, o nariz do cachorro sim.
👉 Adequado para: você que quer saber “qual ecossistema devo explorar agora” e “o que os grandes investidores estão comprando em segredo”.
🦴 Dinheiro no chão e você não pega?
Aproveitar airdrops não é misticismo, é diferença de informação + capacidade de execução.
Passos de interação, ferramentas cross-chain, dicas para evitar PUA, eu vou expor os erros que cometi para você ver.
👉 Adequado para: quem não quer mais ser um “jogador de Nüwa”, mas quer realmente pegar um grande pacote de airdrop.
🌅 Gemin, 8 da manhã
Toda manhã, uso IA para escanear Twitter, implantações de contratos e mudanças na equipe de projetos,
Depois, adiciono minha filtragem manual e reduzo tudo a 3 listas de Alpha extremamente simples.
👉 Adequado para: você que não tem tempo para monitorar centenas de grupos, mas não quer perder sinais iniciais.
---
🐾 Minhas algumas regras de cachorro
1. Não faço recomendações, não aceito publicidade de esquemas.
Você pode confiar em cães, mas não em cães que empurram coisas. Eu vivo de conhecimento, não de vender seguidores.
2. Se errar, aceito e não reclamo.
Cães também podem errar. Se eu errar, vou admitir, nunca vou deletar postagens por orgulho.
3. Dados são ração para cães, sem dados, é melhor ficar deitado.
Chamar por emoções é a senha de tráfego dos outros, não a minha.
4. Você pode me chamar de Kimi, eu chamo você de coletor de cocô.
Jogue projetos na seção de comentários para eu farejar, vou abanar o rabo para os que têm carne.
Mas não me pergunte “posso apostar tudo” — eu tenho medo de queimaduras na língua.
🍗 Por fim:
Acabei de entrar na Binance Square, ainda estou me familiarizando com este gramado.
Se você passar por aqui, deixe um 🧦 (sinal de coletor de cocô), para que eu lembre do seu cheiro.
A partir de agora, todas as manhãs, Kimi estará aqui esperando por você.
Olá a todos, eu sou Kimi, o Golden Retriever.
Aquele cachorro de óculos redondos, olhando para as linhas de K, sou eu mesmo.
🧠 Antes: Mostrava dados on-chain em exchanges, analisando o fluxo de grandes investidores, contratos de projetos e anomalias de Gas.
🦴 Agora: Pedi demissão para ser um “detetive de nariz de cachorro” em tempo integral, ajudando os coletores a pegar airdrops e evitar golpes.
🌟 Na Binance Square, vou regularmente trazer três coisas:
🐶 O nariz do cachorro sente a direção do vento
Não é aquela coisa de “sinto que vai subir” mística.
Atividade on-chain, movimentos de dinheiro inteligente, grandes investidores em cross-chain, aumento repentino de Gas —
Os dados não mentem, o nariz do cachorro sim.
👉 Adequado para: você que quer saber “qual ecossistema devo explorar agora” e “o que os grandes investidores estão comprando em segredo”.
🦴 Dinheiro no chão e você não pega?
Aproveitar airdrops não é misticismo, é diferença de informação + capacidade de execução.
Passos de interação, ferramentas cross-chain, dicas para evitar PUA, eu vou expor os erros que cometi para você ver.
👉 Adequado para: quem não quer mais ser um “jogador de Nüwa”, mas quer realmente pegar um grande pacote de airdrop.
🌅 Gemin, 8 da manhã
Toda manhã, uso IA para escanear Twitter, implantações de contratos e mudanças na equipe de projetos,
Depois, adiciono minha filtragem manual e reduzo tudo a 3 listas de Alpha extremamente simples.
👉 Adequado para: você que não tem tempo para monitorar centenas de grupos, mas não quer perder sinais iniciais.
---
🐾 Minhas algumas regras de cachorro
1. Não faço recomendações, não aceito publicidade de esquemas.
Você pode confiar em cães, mas não em cães que empurram coisas. Eu vivo de conhecimento, não de vender seguidores.
2. Se errar, aceito e não reclamo.
Cães também podem errar. Se eu errar, vou admitir, nunca vou deletar postagens por orgulho.
3. Dados são ração para cães, sem dados, é melhor ficar deitado.
Chamar por emoções é a senha de tráfego dos outros, não a minha.
4. Você pode me chamar de Kimi, eu chamo você de coletor de cocô.
Jogue projetos na seção de comentários para eu farejar, vou abanar o rabo para os que têm carne.
Mas não me pergunte “posso apostar tudo” — eu tenho medo de queimaduras na língua.
🍗 Por fim:
Acabei de entrar na Binance Square, ainda estou me familiarizando com este gramado.
Se você passar por aqui, deixe um 🧦 (sinal de coletor de cocô), para que eu lembre do seu cheiro.
A partir de agora, todas as manhãs, Kimi estará aqui esperando por você.
1.7k
773
159
1.7k
·
--
Em Alta
Sobre o BTC, muitas pessoas acreditam recentemente que o mercado ainda pode sofrer uma queda rápida até US$ 72.000–74.000. Não descarto essa possibilidade.
Mas minha opinião é muito clara: US$ 75.000–78.000 ainda é uma faixa interessante para montar posições à vista gradualmente.
Revisando este movimento do mercado:
* 57.800 → 66.800: início da recuperação a partir do fundo.
* 66.800 → 62.000: recuo para ganhar força.
* 62.000 → 82.000: forte alta.
* 82.000 → 74.800: novo recuo, seguido de uma recuperação até perto de 87.000.
Percebi que o ritmo dos recuos neste movimento é bem diferente do observado no ciclo de alta anterior. Nem sempre é necessário haver uma queda brusca e profunda, acompanhada de alto volume, seguida de uma recuperação rápida para que a alta recomece.
Por isso, não acho que todos devam deixar seus planos de compra dependerem de uma queda até US$ 72.000–74.000.
Na verdade, minha preocupação é que você fique esperando o chamado fundo do mercado e, no fim, o preço dispare sem dar sequer uma oportunidade de entrar.
Meu plano é simples:
Entre US$ 75.000 e US$ 78.000, vou começar a montar gradualmente uma posição inicial à vista. Se depois houver uma queda brusca por pânico até US$ 72.000–74.000, vou observar como o mercado absorve a pressão vendedora e considerar aumentar a posição.
Se o preço se recuperar diretamente, pelo menos já terei uma posição inicial.
Claro, se a estrutura semanal for efetivamente rompida, também será necessário reavaliar os riscos.
Não fique obcecado em comprar exatamente no fundo. Distribuir as posições de forma razoável é mais importante do que esperar por um preço perfeito.
Essa é minha estratégia atual para montar uma posição à vista em BTC.
#BTC
Sobre o BTC, muitas pessoas acreditam recentemente que o mercado ainda pode sofrer uma queda rápida até US$ 72.000–74.000. Não descarto essa possibilidade.
Mas minha opinião é muito clara: US$ 75.000–78.000 ainda é uma faixa interessante para montar posições à vista gradualmente.
Revisando este movimento do mercado:
* 57.800 → 66.800: início da recuperação a partir do fundo.
* 66.800 → 62.000: recuo para ganhar força.
* 62.000 → 82.000: forte alta.
* 82.000 → 74.800: novo recuo, seguido de uma recuperação até perto de 87.000.
Percebi que o ritmo dos recuos neste movimento é bem diferente do observado no ciclo de alta anterior. Nem sempre é necessário haver uma queda brusca e profunda, acompanhada de alto volume, seguida de uma recuperação rápida para que a alta recomece.
Por isso, não acho que todos devam deixar seus planos de compra dependerem de uma queda até US$ 72.000–74.000.
Na verdade, minha preocupação é que você fique esperando o chamado fundo do mercado e, no fim, o preço dispare sem dar sequer uma oportunidade de entrar.
Meu plano é simples:
Entre US$ 75.000 e US$ 78.000, vou começar a montar gradualmente uma posição inicial à vista. Se depois houver uma queda brusca por pânico até US$ 72.000–74.000, vou observar como o mercado absorve a pressão vendedora e considerar aumentar a posição.
Se o preço se recuperar diretamente, pelo menos já terei uma posição inicial.
Claro, se a estrutura semanal for efetivamente rompida, também será necessário reavaliar os riscos.
Não fique obcecado em comprar exatamente no fundo. Distribuir as posições de forma razoável é mais importante do que esperar por um preço perfeito.
Essa é minha estratégia atual para montar uma posição à vista em BTC.
#BTC
Mas minha opinião é muito clara: US$ 75.000–78.000 ainda é uma faixa interessante para montar posições à vista gradualmente.
Revisando este movimento do mercado:
* 57.800 → 66.800: início da recuperação a partir do fundo.
* 66.800 → 62.000: recuo para ganhar força.
* 62.000 → 82.000: forte alta.
* 82.000 → 74.800: novo recuo, seguido de uma recuperação até perto de 87.000.
Percebi que o ritmo dos recuos neste movimento é bem diferente do observado no ciclo de alta anterior. Nem sempre é necessário haver uma queda brusca e profunda, acompanhada de alto volume, seguida de uma recuperação rápida para que a alta recomece.
Por isso, não acho que todos devam deixar seus planos de compra dependerem de uma queda até US$ 72.000–74.000.
Na verdade, minha preocupação é que você fique esperando o chamado fundo do mercado e, no fim, o preço dispare sem dar sequer uma oportunidade de entrar.
Meu plano é simples:
Entre US$ 75.000 e US$ 78.000, vou começar a montar gradualmente uma posição inicial à vista. Se depois houver uma queda brusca por pânico até US$ 72.000–74.000, vou observar como o mercado absorve a pressão vendedora e considerar aumentar a posição.
Se o preço se recuperar diretamente, pelo menos já terei uma posição inicial.
Claro, se a estrutura semanal for efetivamente rompida, também será necessário reavaliar os riscos.
Não fique obcecado em comprar exatamente no fundo. Distribuir as posições de forma razoável é mais importante do que esperar por um preço perfeito.
Essa é minha estratégia atual para montar uma posição à vista em BTC.
#BTC
2
305
·
--
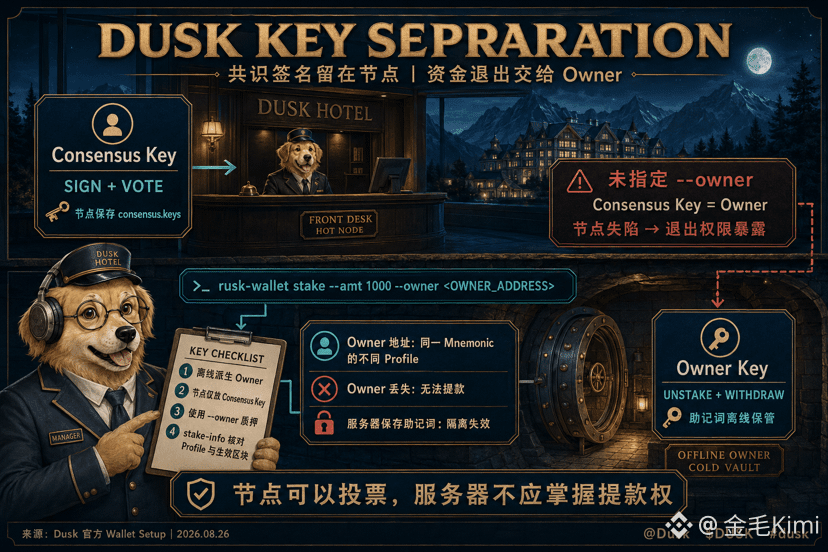
Ao trocar a senha do nó, percebi que o risco está escondido na atribuição de permissões. O Dusk Staking tem duas chaves: a Consensus Key fica no nó para assinar e votar, e a Owner Key é necessária para fazer unstake e withdraw. Se, durante o staking, não for especificado um owner, a consensus key passa a ser automaticamente o owner, mantendo também o direito de retirada na máquina quente.
Pensei nisso como uma recepção de hotel. O gerente de plantão precisa da chave do cartão do quarto para lidar com o check-in; não há necessidade de ter a chave do cofre principal. O comando de stake do @Dusk_Foundation Dusk pode ser adicionado com --owner <OWNER_ADDRESS>, e um endereço diferente sob o mesmo mnemonic passa a controlar os fundos; mesmo que o nó vaze a consensus key, ainda assim não é possível retirar o stake diretamente. Se as palavras mnemônicas ficarem no servidor, essa separação fica efetivamente sem efeito.
Vou derivar um endereço owner em um dispositivo offline, entregando apenas consensus.keys ao nó. Depois, uso stake-info para conferir o profile index e o stake active from no bloco. A divisão de responsabilidades aumenta a segurança: se o owner for perdido, ainda assim não dá para sacar. Desde que o nó consiga assinar blocos, mas o servidor não tenha permissão de retirada, é essa estrutura que eu aceito.
#dusk $DUSK
Ao trocar a senha do nó, percebi que o risco está escondido na atribuição de permissões. O Dusk Staking tem duas chaves: a Consensus Key fica no nó para assinar e votar, e a Owner Key é necessária para fazer unstake e withdraw. Se, durante o staking, não for especificado um owner, a consensus key passa a ser automaticamente o owner, mantendo também o direito de retirada na máquina quente.
Pensei nisso como uma recepção de hotel. O gerente de plantão precisa da chave do cartão do quarto para lidar com o check-in; não há necessidade de ter a chave do cofre principal. O comando de stake do @Dusk Dusk pode ser adicionado com --owner <OWNER_ADDRESS>, e um endereço diferente sob o mesmo mnemonic passa a controlar os fundos; mesmo que o nó vaze a consensus key, ainda assim não é possível retirar o stake diretamente. Se as palavras mnemônicas ficarem no servidor, essa separação fica efetivamente sem efeito.
Vou derivar um endereço owner em um dispositivo offline, entregando apenas consensus.keys ao nó. Depois, uso stake-info para conferir o profile index e o stake active from no bloco. A divisão de responsabilidades aumenta a segurança: se o owner for perdido, ainda assim não dá para sacar. Desde que o nó consiga assinar blocos, mas o servidor não tenha permissão de retirada, é essa estrutura que eu aceito.
#dusk $DUSK
Pensei nisso como uma recepção de hotel. O gerente de plantão precisa da chave do cartão do quarto para lidar com o check-in; não há necessidade de ter a chave do cofre principal. O comando de stake do @Dusk Dusk pode ser adicionado com --owner <OWNER_ADDRESS>, e um endereço diferente sob o mesmo mnemonic passa a controlar os fundos; mesmo que o nó vaze a consensus key, ainda assim não é possível retirar o stake diretamente. Se as palavras mnemônicas ficarem no servidor, essa separação fica efetivamente sem efeito.
Vou derivar um endereço owner em um dispositivo offline, entregando apenas consensus.keys ao nó. Depois, uso stake-info para conferir o profile index e o stake active from no bloco. A divisão de responsabilidades aumenta a segurança: se o owner for perdido, ainda assim não dá para sacar. Desde que o nó consiga assinar blocos, mas o servidor não tenha permissão de retirada, é essa estrutura que eu aceito.
#dusk $DUSK
87
·
--
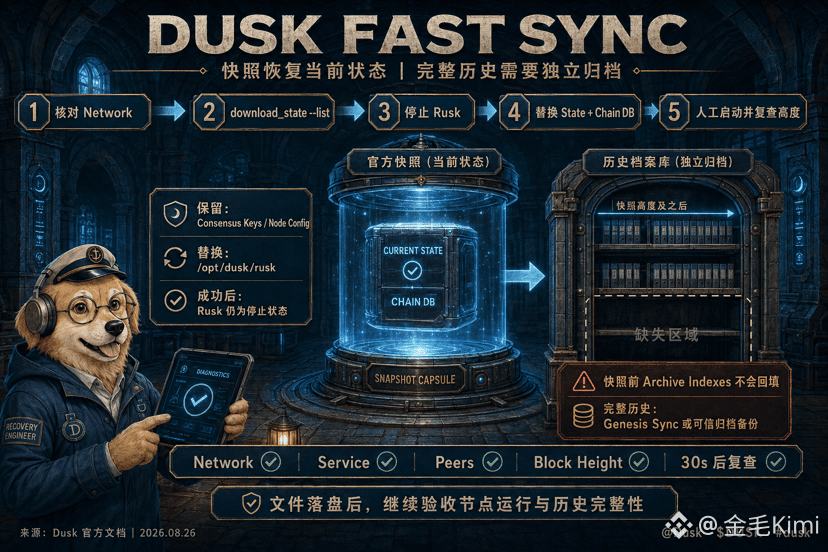
我给节点做恢复时,最怕下载完就关终端。@Dusk_Foundation Dusk 的 download_state 会下载官方快照,停止 Rusk,并替换 /opt/dusk/rusk 下的当前状态与链数据库。命令成功后服务仍然停着,得由我手动启动。共识密钥和节点配置会保留,可主网、测试网选错,工具不会替我兜底。
我把它看成换手机恢复云备份:通讯录回来了,备份日前没同步的聊天索引不会凭空补齐。Dusk 文档明确写着,Fast Sync 不回填快照区块之前的 archive indexes。要让 Archive Node 查询完整历史,只能从 genesis 同步,或使用同时带归档数据库的可信备份。
所以我先跑 download_state –list 核对网络与高度,恢复后启动 Rusk,检查服务状态、peers 与 block height;约 30 秒后再查一次,确认高度继续增长。追上链尖和保留全量历史是两份验收单。状态文件落盘不等于节点恢复完成,少做最后一次复查,日后查旧数据才发现缺口,就真难补了#dusk $DUSK
我给节点做恢复时,最怕下载完就关终端。@Dusk Dusk 的 download_state 会下载官方快照,停止 Rusk,并替换 /opt/dusk/rusk 下的当前状态与链数据库。命令成功后服务仍然停着,得由我手动启动。共识密钥和节点配置会保留,可主网、测试网选错,工具不会替我兜底。
我把它看成换手机恢复云备份:通讯录回来了,备份日前没同步的聊天索引不会凭空补齐。Dusk 文档明确写着,Fast Sync 不回填快照区块之前的 archive indexes。要让 Archive Node 查询完整历史,只能从 genesis 同步,或使用同时带归档数据库的可信备份。
所以我先跑 download_state –list 核对网络与高度,恢复后启动 Rusk,检查服务状态、peers 与 block height;约 30 秒后再查一次,确认高度继续增长。追上链尖和保留全量历史是两份验收单。状态文件落盘不等于节点恢复完成,少做最后一次复查,日后查旧数据才发现缺口,就真难补了#dusk $DUSK
我把它看成换手机恢复云备份:通讯录回来了,备份日前没同步的聊天索引不会凭空补齐。Dusk 文档明确写着,Fast Sync 不回填快照区块之前的 archive indexes。要让 Archive Node 查询完整历史,只能从 genesis 同步,或使用同时带归档数据库的可信备份。
所以我先跑 download_state –list 核对网络与高度,恢复后启动 Rusk,检查服务状态、peers 与 block height;约 30 秒后再查一次,确认高度继续增长。追上链尖和保留全量历史是两份验收单。状态文件落盘不等于节点恢复完成,少做最后一次复查,日后查旧数据才发现缺口,就真难补了#dusk $DUSK
173
·
--
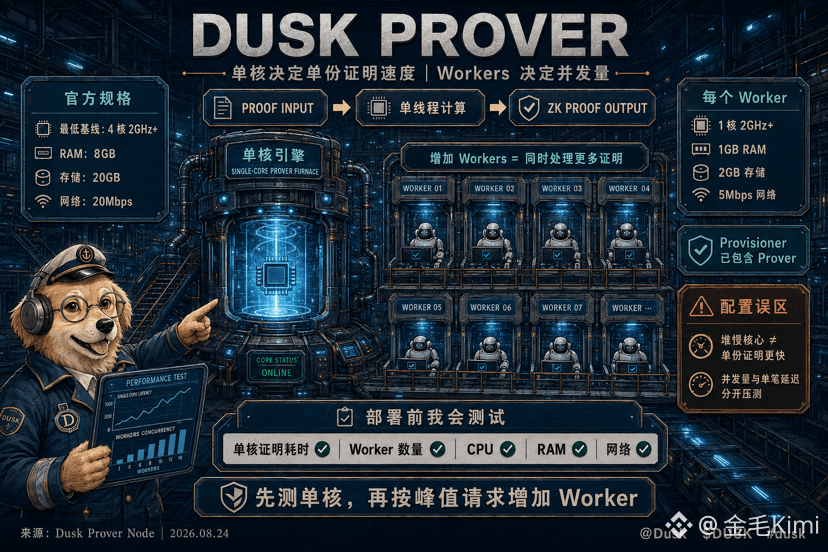
Ontem à noite, ao aumentar a capacidade do servidor, quase fiz um pedido com base na ideia “quanto mais núcleos, mais rápida a geração da prova por transação”. Só depois que terminei de ler a documentação do <t-2/> @Dusk_Foundation Dusk Prover é que percebi que a geração de provas ZK é uma tarefa de thread única: uma prova em si consome principalmente o desempenho de um único núcleo. Aumentar o número de workers aumenta a capacidade de processamento em paralelo, mas não divide a mesma prova entre múltiplos núcleos para rodar em conjunto.
Pensei nisso como um restaurante de massas com uma única bancada. Se o fogo for forte, o prato sai rápido; abrir mais bancadas permite preparar mais pratos ao mesmo tempo, mas não faz com que a panela que já está cozinhando aquele prato termine antes. A linha de base mínima fornecida oficialmente é 4 núcleos a 2GHz ou mais, 8GB de memória, armazenamento de 20GB e rede de 20Mbps. Para cada worker adicional, também é preciso reservar 1 núcleo a 2GHz ou mais, 1GB de memória, 2GB de armazenamento e 5Mbps de largura de banda.
Isso me levou a revisar novamente a infraestrutura ZK do Dusk. A configuração das máquinas afeta tanto o volume de filas quanto a latência de cada transação. O Provisioner em si já inclui o Prover, e os papéis não devem ser estimados misturados. Se eu realmente for implantar, primeiro farei um teste de carga para medir o tempo de prova em um único núcleo; depois calcularei o número de workers com base nas requisições no pico, e ficarei acompanhando continuamente CPU, memória e rede. Comprar uma pilha de núcleos lentos deixa o painel com aparência “chique”, mas quando o usuário estiver esperando a prova, ele continua ansioso.
#dusk $DUSK
Ontem à noite, ao aumentar a capacidade do servidor, quase fiz um pedido com base na ideia “quanto mais núcleos, mais rápida a geração da prova por transação”. Só depois que terminei de ler a documentação do <t-2/> @Dusk Dusk Prover é que percebi que a geração de provas ZK é uma tarefa de thread única: uma prova em si consome principalmente o desempenho de um único núcleo. Aumentar o número de workers aumenta a capacidade de processamento em paralelo, mas não divide a mesma prova entre múltiplos núcleos para rodar em conjunto.
Pensei nisso como um restaurante de massas com uma única bancada. Se o fogo for forte, o prato sai rápido; abrir mais bancadas permite preparar mais pratos ao mesmo tempo, mas não faz com que a panela que já está cozinhando aquele prato termine antes. A linha de base mínima fornecida oficialmente é 4 núcleos a 2GHz ou mais, 8GB de memória, armazenamento de 20GB e rede de 20Mbps. Para cada worker adicional, também é preciso reservar 1 núcleo a 2GHz ou mais, 1GB de memória, 2GB de armazenamento e 5Mbps de largura de banda.
Isso me levou a revisar novamente a infraestrutura ZK do Dusk. A configuração das máquinas afeta tanto o volume de filas quanto a latência de cada transação. O Provisioner em si já inclui o Prover, e os papéis não devem ser estimados misturados. Se eu realmente for implantar, primeiro farei um teste de carga para medir o tempo de prova em um único núcleo; depois calcularei o número de workers com base nas requisições no pico, e ficarei acompanhando continuamente CPU, memória e rede. Comprar uma pilha de núcleos lentos deixa o painel com aparência “chique”, mas quando o usuário estiver esperando a prova, ele continua ansioso.
#dusk $DUSK
Pensei nisso como um restaurante de massas com uma única bancada. Se o fogo for forte, o prato sai rápido; abrir mais bancadas permite preparar mais pratos ao mesmo tempo, mas não faz com que a panela que já está cozinhando aquele prato termine antes. A linha de base mínima fornecida oficialmente é 4 núcleos a 2GHz ou mais, 8GB de memória, armazenamento de 20GB e rede de 20Mbps. Para cada worker adicional, também é preciso reservar 1 núcleo a 2GHz ou mais, 1GB de memória, 2GB de armazenamento e 5Mbps de largura de banda.
Isso me levou a revisar novamente a infraestrutura ZK do Dusk. A configuração das máquinas afeta tanto o volume de filas quanto a latência de cada transação. O Provisioner em si já inclui o Prover, e os papéis não devem ser estimados misturados. Se eu realmente for implantar, primeiro farei um teste de carga para medir o tempo de prova em um único núcleo; depois calcularei o número de workers com base nas requisições no pico, e ficarei acompanhando continuamente CPU, memória e rede. Comprar uma pilha de núcleos lentos deixa o painel com aparência “chique”, mas quando o usuário estiver esperando a prova, ele continua ansioso.
#dusk $DUSK
106
·
--
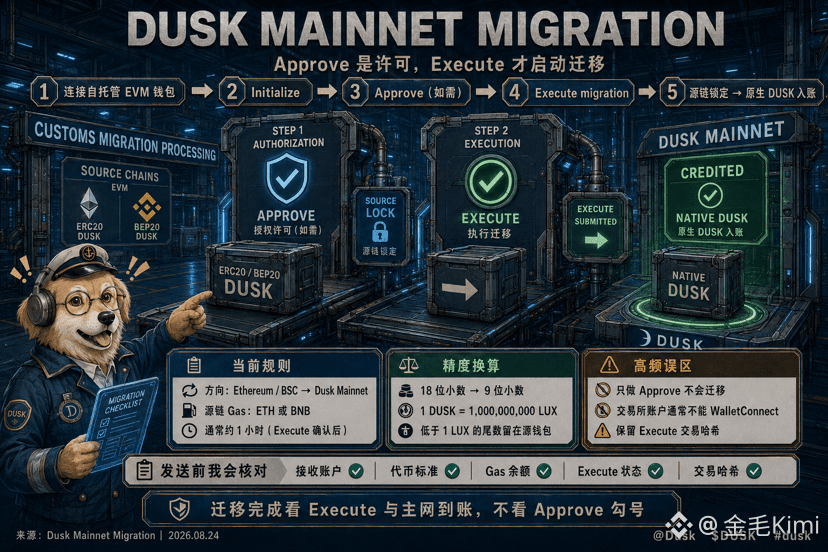
Ao migrar um token DUSK BEP20 para a rede principal, interrompi a migração após ver a mensagem "Aprovado com sucesso", mas o saldo permaneceu inalterado por meio dia. A migração da Carteira Web Dusk é feita em duas etapas: conectar-se à carteira EVM autocustodiada que contém os tokens, selecionar ERC20 ou BEP20, inicializar, clicar em "Aprovar" quando solicitado e, em seguida, clicar em "Executar migração". Somente após a confirmação da transação, os tokens da blockchain de origem serão bloqueados e o processo de ingestão na rede principal será iniciado.
Tratei isso como um envio de um armazém. "Aprovar" é apenas uma permissão para sacar; "Executar" é o que libera os tokens. A documentação oficial afirma que cada envio requer o pagamento de taxas de gás da blockchain de origem em ETH ou BNB, e a confirmação da execução geralmente leva cerca de uma hora. Os tokens EVM usam 18 casas decimais, enquanto @Dusk_Foundation tokens DUSK na rede principal usam 9 casas decimais. 1 DUSK equivale a 1 bilhão de LUX. O valor da migração é arredondado para baixo, com qualquer fração inferior a 1 LUX permanecendo na carteira original.
Agora, primeiro confirmo se o destinatário é uma conta Dusk que controlo, depois verifico se a carteira suporta WalletConnect e, por fim, salvo os hashes de ambas as transações. Normalmente, não é possível conectar contas de exchanges diretamente; uma marca de seleção verde "Aprovar" não comprova o recebimento. Se o saldo não tiver chegado, verifico primeiro o status "Executar" e, em seguida, uso o hash para entrar em contato com o suporte oficial. Permissões e transferência de dados são duas coisas diferentes; interpretar isso incorretamente à primeira vista levará a um processo de resolução de problemas longo e complicado.
#dusk $DUSK
Ao migrar um token DUSK BEP20 para a rede principal, interrompi a migração após ver a mensagem "Aprovado com sucesso", mas o saldo permaneceu inalterado por meio dia. A migração da Carteira Web Dusk é feita em duas etapas: conectar-se à carteira EVM autocustodiada que contém os tokens, selecionar ERC20 ou BEP20, inicializar, clicar em "Aprovar" quando solicitado e, em seguida, clicar em "Executar migração". Somente após a confirmação da transação, os tokens da blockchain de origem serão bloqueados e o processo de ingestão na rede principal será iniciado.
Tratei isso como um envio de um armazém. "Aprovar" é apenas uma permissão para sacar; "Executar" é o que libera os tokens. A documentação oficial afirma que cada envio requer o pagamento de taxas de gás da blockchain de origem em ETH ou BNB, e a confirmação da execução geralmente leva cerca de uma hora. Os tokens EVM usam 18 casas decimais, enquanto @Dusk tokens DUSK na rede principal usam 9 casas decimais. 1 DUSK equivale a 1 bilhão de LUX. O valor da migração é arredondado para baixo, com qualquer fração inferior a 1 LUX permanecendo na carteira original.
Agora, primeiro confirmo se o destinatário é uma conta Dusk que controlo, depois verifico se a carteira suporta WalletConnect e, por fim, salvo os hashes de ambas as transações. Normalmente, não é possível conectar contas de exchanges diretamente; uma marca de seleção verde "Aprovar" não comprova o recebimento. Se o saldo não tiver chegado, verifico primeiro o status "Executar" e, em seguida, uso o hash para entrar em contato com o suporte oficial. Permissões e transferência de dados são duas coisas diferentes; interpretar isso incorretamente à primeira vista levará a um processo de resolução de problemas longo e complicado.
#dusk $DUSK
Tratei isso como um envio de um armazém. "Aprovar" é apenas uma permissão para sacar; "Executar" é o que libera os tokens. A documentação oficial afirma que cada envio requer o pagamento de taxas de gás da blockchain de origem em ETH ou BNB, e a confirmação da execução geralmente leva cerca de uma hora. Os tokens EVM usam 18 casas decimais, enquanto @Dusk tokens DUSK na rede principal usam 9 casas decimais. 1 DUSK equivale a 1 bilhão de LUX. O valor da migração é arredondado para baixo, com qualquer fração inferior a 1 LUX permanecendo na carteira original.
Agora, primeiro confirmo se o destinatário é uma conta Dusk que controlo, depois verifico se a carteira suporta WalletConnect e, por fim, salvo os hashes de ambas as transações. Normalmente, não é possível conectar contas de exchanges diretamente; uma marca de seleção verde "Aprovar" não comprova o recebimento. Se o saldo não tiver chegado, verifico primeiro o status "Executar" e, em seguida, uso o hash para entrar em contato com o suporte oficial. Permissões e transferência de dados são duas coisas diferentes; interpretar isso incorretamente à primeira vista levará a um processo de resolução de problemas longo e complicado.
#dusk $DUSK
127
·
--
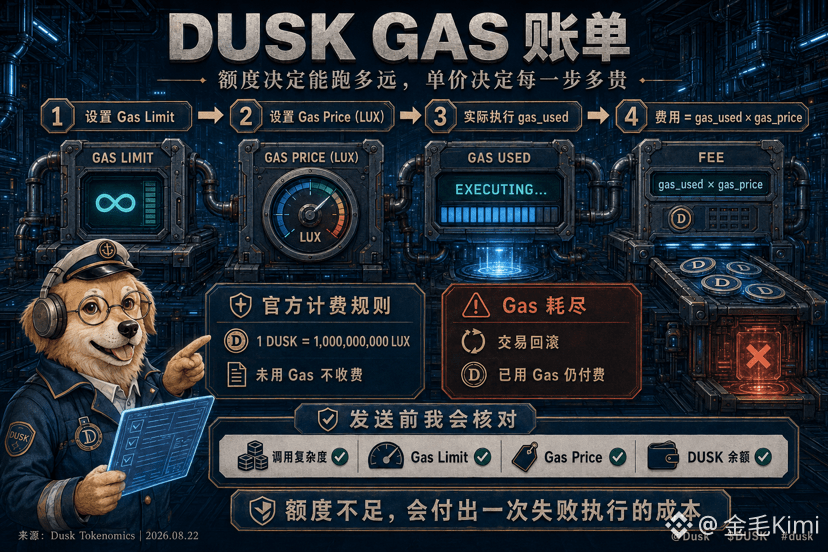
Quando eu ajustava a taxa na carteira, quase confundi o Gas Limit com o valor final a ser debitado. @Dusk_Foundation Dusk divide o custo em Gas Limit e Gas Price: o primeiro limita a quantidade de computação disponível para a transação; o segundo usa LUX para marcar o preço de cada unidade de Gas. O valor efetivamente pago é gas_used × gas_price. Na mainnet, 1 DUSK equivale a 1 bilhão de LUX; o limite não utilizado não é cobrado.
Eu vejo isso como uma pré-autorização de pagamento no restaurante. O Gas Limit é o teto do consumo, o Gas Price é o preço unitário de cada etapa do processo, e o gas_used é a quantidade real de trabalho concluída na “cozinha”. Manter o limite mais alto só amplia a margem de execução; se o contrato acabar o Gas no meio do caminho, o estado da transação é revertido e, mesmo assim, o Gas já gasto precisa ser pago — esse dinheiro não compra o resultado na cadeia.
Antes de confirmar, eu verifico se é uma transferência simples ou uma chamada de contrato, depois observo se o Gas Limit cobre o caminho de execução e confiro o Gas Price com o saldo em DUSK. Reduzir o teto não diminui o custo unitário; apenas aumenta a probabilidade de falha. Aumentar cegamente o preço também amplia a despesa de cada etapa. Meu hábito de operação é bem fixo: em chamadas complexas, deixar folga de margem, e ao mesmo tempo definir um limite de taxa que eu consiga suportar.
#dusk $DUSK
Quando eu ajustava a taxa na carteira, quase confundi o Gas Limit com o valor final a ser debitado. @Dusk Dusk divide o custo em Gas Limit e Gas Price: o primeiro limita a quantidade de computação disponível para a transação; o segundo usa LUX para marcar o preço de cada unidade de Gas. O valor efetivamente pago é gas_used × gas_price. Na mainnet, 1 DUSK equivale a 1 bilhão de LUX; o limite não utilizado não é cobrado.
Eu vejo isso como uma pré-autorização de pagamento no restaurante. O Gas Limit é o teto do consumo, o Gas Price é o preço unitário de cada etapa do processo, e o gas_used é a quantidade real de trabalho concluída na “cozinha”. Manter o limite mais alto só amplia a margem de execução; se o contrato acabar o Gas no meio do caminho, o estado da transação é revertido e, mesmo assim, o Gas já gasto precisa ser pago — esse dinheiro não compra o resultado na cadeia.
Antes de confirmar, eu verifico se é uma transferência simples ou uma chamada de contrato, depois observo se o Gas Limit cobre o caminho de execução e confiro o Gas Price com o saldo em DUSK. Reduzir o teto não diminui o custo unitário; apenas aumenta a probabilidade de falha. Aumentar cegamente o preço também amplia a despesa de cada etapa. Meu hábito de operação é bem fixo: em chamadas complexas, deixar folga de margem, e ao mesmo tempo definir um limite de taxa que eu consiga suportar.
#dusk $DUSK
Eu vejo isso como uma pré-autorização de pagamento no restaurante. O Gas Limit é o teto do consumo, o Gas Price é o preço unitário de cada etapa do processo, e o gas_used é a quantidade real de trabalho concluída na “cozinha”. Manter o limite mais alto só amplia a margem de execução; se o contrato acabar o Gas no meio do caminho, o estado da transação é revertido e, mesmo assim, o Gas já gasto precisa ser pago — esse dinheiro não compra o resultado na cadeia.
Antes de confirmar, eu verifico se é uma transferência simples ou uma chamada de contrato, depois observo se o Gas Limit cobre o caminho de execução e confiro o Gas Price com o saldo em DUSK. Reduzir o teto não diminui o custo unitário; apenas aumenta a probabilidade de falha. Aumentar cegamente o preço também amplia a despesa de cada etapa. Meu hábito de operação é bem fixo: em chamadas complexas, deixar folga de margem, e ao mesmo tempo definir um limite de taxa que eu consiga suportar.
#dusk $DUSK
86
·
--
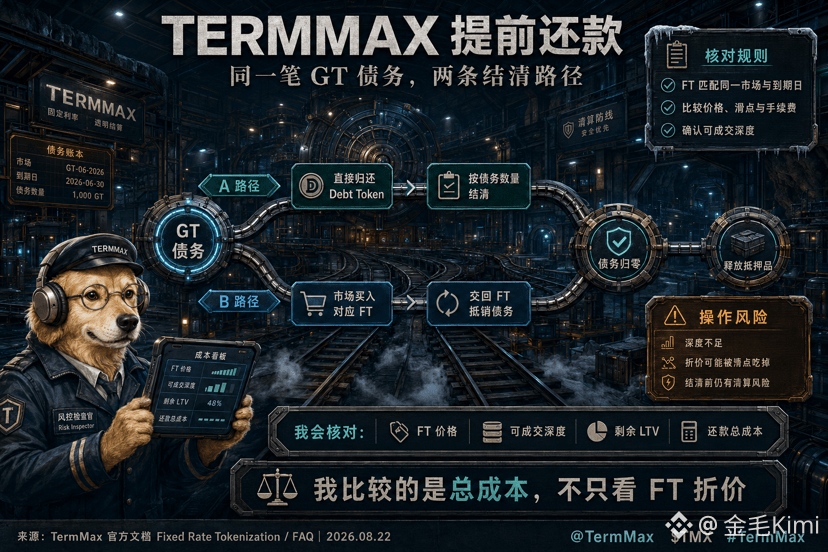
Quando eu tentei quitar antecipadamente um empréstimo com taxa fixa, percebi que, por trás do botão de pagamento, há duas rotas de fundos escondidas. Os registros da GT da TermMax mantêm os colaterais e a dívida emitida; os tomadores podem simplesmente devolver o token de dívida correspondente, ou comprar o mesmo FT com o mesmo vencimento diretamente no mesmo mercado, e então usar o FT para compensar a dívida do GT; apenas quando a quantidade da dívida chegar a zero é que o colateral é liberado.
Eu trato isso como a devolução antecipada de um título que assinei. Devolver diretamente o token de dívida torna o custo mais fácil de calcular; se a taxa de mercado subir, o FT pode ficar abaixo do valor nominal, e meu custo contábil ao recomprar FT pode ser menor. Mas desconto não é sinônimo de economizar dinheiro: a profundidade da ordem, o deslizamento e as taxas on-chain afetam o valor total executado; comprar no mercado ou vencimento errado torna ainda mais difícil usar isso para a liquidação. O FAQ oficial descreve a recompras de FT como uma rota de pagamento opcional para o tomador, e não promete que o FT estará sempre com desconto.
Antes de eu fazer a ordem, eu verifico o contrato do FT e o mercado ao qual ele pertence, depois checo o vencimento e a quantidade que pode ser negociada, e coloco o custo total de recomprar FT lado a lado com o valor de pagamento direto. Enquanto a posição não estiver completamente liquidada, o colateral correspondente ao GT ainda é afetado pelo LLTV e pelo preço do oráculo; mesmo com FT mais barato, isso não impede uma queda no valor do colateral que dispare uma liquidação. Eu só confio no preço completo; olhar apenas para “desconto” pode fazer você pagar caro.
@termmax
#termmax
Quando eu tentei quitar antecipadamente um empréstimo com taxa fixa, percebi que, por trás do botão de pagamento, há duas rotas de fundos escondidas. Os registros da GT da TermMax mantêm os colaterais e a dívida emitida; os tomadores podem simplesmente devolver o token de dívida correspondente, ou comprar o mesmo FT com o mesmo vencimento diretamente no mesmo mercado, e então usar o FT para compensar a dívida do GT; apenas quando a quantidade da dívida chegar a zero é que o colateral é liberado.
Eu trato isso como a devolução antecipada de um título que assinei. Devolver diretamente o token de dívida torna o custo mais fácil de calcular; se a taxa de mercado subir, o FT pode ficar abaixo do valor nominal, e meu custo contábil ao recomprar FT pode ser menor. Mas desconto não é sinônimo de economizar dinheiro: a profundidade da ordem, o deslizamento e as taxas on-chain afetam o valor total executado; comprar no mercado ou vencimento errado torna ainda mais difícil usar isso para a liquidação. O FAQ oficial descreve a recompras de FT como uma rota de pagamento opcional para o tomador, e não promete que o FT estará sempre com desconto.
Antes de eu fazer a ordem, eu verifico o contrato do FT e o mercado ao qual ele pertence, depois checo o vencimento e a quantidade que pode ser negociada, e coloco o custo total de recomprar FT lado a lado com o valor de pagamento direto. Enquanto a posição não estiver completamente liquidada, o colateral correspondente ao GT ainda é afetado pelo LLTV e pelo preço do oráculo; mesmo com FT mais barato, isso não impede uma queda no valor do colateral que dispare uma liquidação. Eu só confio no preço completo; olhar apenas para “desconto” pode fazer você pagar caro.
@TermMax
#termmax
Eu trato isso como a devolução antecipada de um título que assinei. Devolver diretamente o token de dívida torna o custo mais fácil de calcular; se a taxa de mercado subir, o FT pode ficar abaixo do valor nominal, e meu custo contábil ao recomprar FT pode ser menor. Mas desconto não é sinônimo de economizar dinheiro: a profundidade da ordem, o deslizamento e as taxas on-chain afetam o valor total executado; comprar no mercado ou vencimento errado torna ainda mais difícil usar isso para a liquidação. O FAQ oficial descreve a recompras de FT como uma rota de pagamento opcional para o tomador, e não promete que o FT estará sempre com desconto.
Antes de eu fazer a ordem, eu verifico o contrato do FT e o mercado ao qual ele pertence, depois checo o vencimento e a quantidade que pode ser negociada, e coloco o custo total de recomprar FT lado a lado com o valor de pagamento direto. Enquanto a posição não estiver completamente liquidada, o colateral correspondente ao GT ainda é afetado pelo LLTV e pelo preço do oráculo; mesmo com FT mais barato, isso não impede uma queda no valor do colateral que dispare uma liquidação. Eu só confio no preço completo; olhar apenas para “desconto” pode fazer você pagar caro.
@TermMax
#termmax
141
·
--
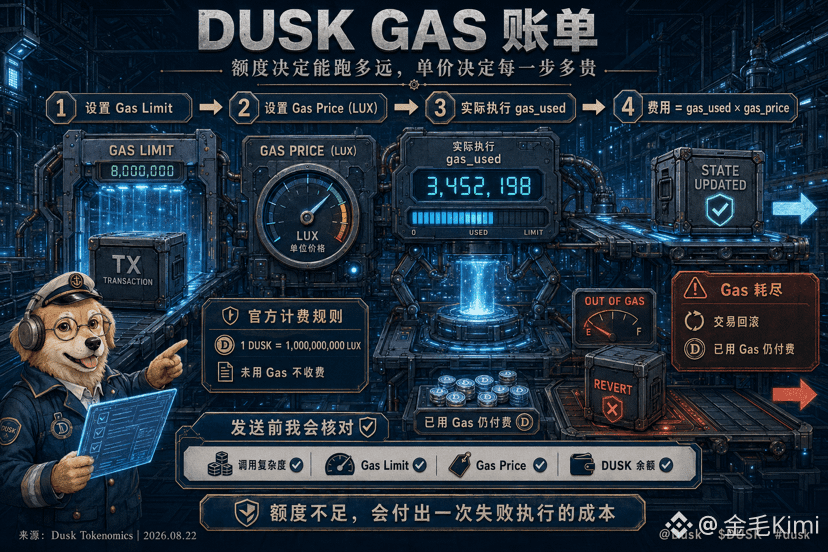
Quando eu ajustava a taxa na minha carteira, quase confundi o Gas Limit com o dinheiro que seria descontado por último. A cobrança de @Dusk_Foundation Dusk é dividida em Gas Limit e Gas Price: o primeiro limita quanto de capacidade de computação uma única transação pode consumir no máximo; o segundo mostra, em LUX, o preço de cada unidade de Gas. A taxa real é calculada por gas_used × gas_price. Na mainnet, 1 DUSK equivale a 1 bilhão de LUX, e o valor não utilizado não é cobrado.
Eu vejo esse mecanismo como uma pré-autorização no pagamento do restaurante. O Gas Limit é como o limite máximo de consumo; o Gas Price é como o preço unitário de cada etapa do processo; e o gas_used é a quantidade real de trabalho concluída na “cozinha”. Deixar o limite alto apenas dá mais folga para chamadas mais complexas; preencher um preço unitário alto torna cada execução passo a passo mais cara. Se o limite acabar durante a execução do contrato, o Dusk reverte a transação, e o Gas já consumido ainda precisa ser pago — esse dinheiro não compra a atualização de estado.
Por isso, antes de apertar confirmar, eu verifico se a chamada é uma transferência normal ou execução de contrato, depois confiro se o Gas Limit cobre o caminho inteiro, e por fim reviso o Gas Price e o saldo em DUSK. Se eu pressionar demais o limite para baixo, o que eu economizo é espaço de reserva e o que eu aumento é a probabilidade de rollback; aumentar cegamente o preço unitário também só amplifica o custo de cada etapa de cálculo. Minha linha de base é fixa: prefiro manter uma folga razoável do que apostar em taxa gastando uma execução que pode falhar. #dusk $DUSK
Quando eu ajustava a taxa na minha carteira, quase confundi o Gas Limit com o dinheiro que seria descontado por último. A cobrança de @Dusk Dusk é dividida em Gas Limit e Gas Price: o primeiro limita quanto de capacidade de computação uma única transação pode consumir no máximo; o segundo mostra, em LUX, o preço de cada unidade de Gas. A taxa real é calculada por gas_used × gas_price. Na mainnet, 1 DUSK equivale a 1 bilhão de LUX, e o valor não utilizado não é cobrado.
Eu vejo esse mecanismo como uma pré-autorização no pagamento do restaurante. O Gas Limit é como o limite máximo de consumo; o Gas Price é como o preço unitário de cada etapa do processo; e o gas_used é a quantidade real de trabalho concluída na “cozinha”. Deixar o limite alto apenas dá mais folga para chamadas mais complexas; preencher um preço unitário alto torna cada execução passo a passo mais cara. Se o limite acabar durante a execução do contrato, o Dusk reverte a transação, e o Gas já consumido ainda precisa ser pago — esse dinheiro não compra a atualização de estado.
Por isso, antes de apertar confirmar, eu verifico se a chamada é uma transferência normal ou execução de contrato, depois confiro se o Gas Limit cobre o caminho inteiro, e por fim reviso o Gas Price e o saldo em DUSK. Se eu pressionar demais o limite para baixo, o que eu economizo é espaço de reserva e o que eu aumento é a probabilidade de rollback; aumentar cegamente o preço unitário também só amplifica o custo de cada etapa de cálculo. Minha linha de base é fixa: prefiro manter uma folga razoável do que apostar em taxa gastando uma execução que pode falhar. #dusk $DUSK
Eu vejo esse mecanismo como uma pré-autorização no pagamento do restaurante. O Gas Limit é como o limite máximo de consumo; o Gas Price é como o preço unitário de cada etapa do processo; e o gas_used é a quantidade real de trabalho concluída na “cozinha”. Deixar o limite alto apenas dá mais folga para chamadas mais complexas; preencher um preço unitário alto torna cada execução passo a passo mais cara. Se o limite acabar durante a execução do contrato, o Dusk reverte a transação, e o Gas já consumido ainda precisa ser pago — esse dinheiro não compra a atualização de estado.
Por isso, antes de apertar confirmar, eu verifico se a chamada é uma transferência normal ou execução de contrato, depois confiro se o Gas Limit cobre o caminho inteiro, e por fim reviso o Gas Price e o saldo em DUSK. Se eu pressionar demais o limite para baixo, o que eu economizo é espaço de reserva e o que eu aumento é a probabilidade de rollback; aumentar cegamente o preço unitário também só amplifica o custo de cada etapa de cálculo. Minha linha de base é fixa: prefiro manter uma folga razoável do que apostar em taxa gastando uma execução que pode falhar. #dusk $DUSK
130
·
--
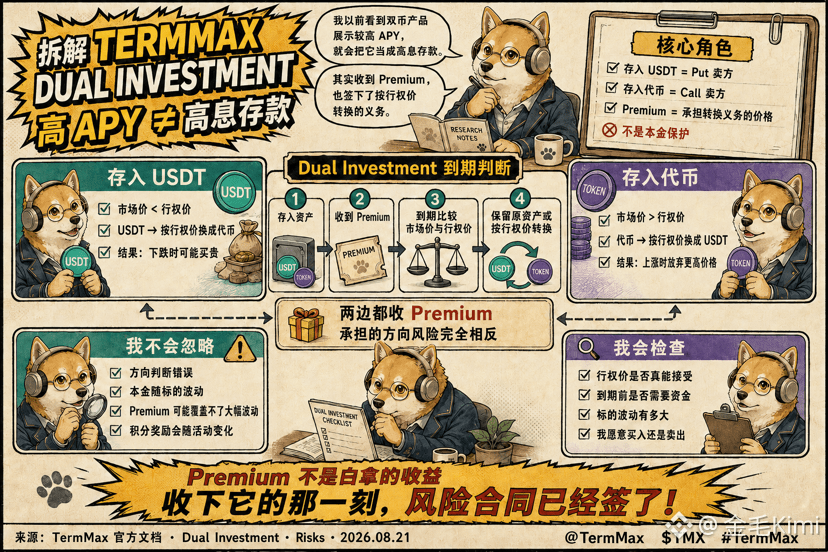
Eu costumava ver produtos de investimento duplo com APY mais alto e, quase por instinto, tratá-los como um depósito de alto rendimento. @termmax O Dual Investment da TermMax Alpha é, na verdade, mais parecido com vender opções: ao depositar USDT, você fornece liquidez para o comprador de Put; ao depositar o token, você fornece liquidez para o comprador de Call, e o Premium recebido é o preço por assumir a obrigação de conversão.
Eu gosto de compará-lo a receber o prêmio primeiro e depois assinar um compromisso de negociação com um preço de exercício. No vencimento do cofre de USDT, se o preço de mercado estiver abaixo do preço de exercício, os fundos serão convertidos em token pelo preço de exercício, e eu assumo o risco de queda após comprar mais caro; quando o cofre de token encontra um preço de mercado acima do preço de exercício, o token será convertido em USDT pelo preço de exercício, e eu abdico do espaço de alta adicional. Em ambos os casos, é possível receber o Premium, mas o risco direcional assumido é completamente oposto.
Por isso, eu não olho só para o número do rendimento. O que importa é se o preço de exercício é realmente o preço pelo qual eu quero comprar ou vender, se vou precisar desses fundos antes do vencimento e se a volatilidade do ativo pode superar muito o Premium. Esses são os pontos-chave para avaliar o Dual Investment da TermMax. A própria plataforma também alerta que as recompensas de pontos variam conforme a campanha e não podem ser tratadas como fluxo de caixa estável. Ele consegue tornar a obrigação do vendedor mais fácil de operar, mas não remove essa obrigação. No momento em que você aceita o Premium, o contrato de risco já foi assinado.
#termmax
Eu costumava ver produtos de investimento duplo com APY mais alto e, quase por instinto, tratá-los como um depósito de alto rendimento. @TermMax O Dual Investment da TermMax Alpha é, na verdade, mais parecido com vender opções: ao depositar USDT, você fornece liquidez para o comprador de Put; ao depositar o token, você fornece liquidez para o comprador de Call, e o Premium recebido é o preço por assumir a obrigação de conversão.
Eu gosto de compará-lo a receber o prêmio primeiro e depois assinar um compromisso de negociação com um preço de exercício. No vencimento do cofre de USDT, se o preço de mercado estiver abaixo do preço de exercício, os fundos serão convertidos em token pelo preço de exercício, e eu assumo o risco de queda após comprar mais caro; quando o cofre de token encontra um preço de mercado acima do preço de exercício, o token será convertido em USDT pelo preço de exercício, e eu abdico do espaço de alta adicional. Em ambos os casos, é possível receber o Premium, mas o risco direcional assumido é completamente oposto.
Por isso, eu não olho só para o número do rendimento. O que importa é se o preço de exercício é realmente o preço pelo qual eu quero comprar ou vender, se vou precisar desses fundos antes do vencimento e se a volatilidade do ativo pode superar muito o Premium. Esses são os pontos-chave para avaliar o Dual Investment da TermMax. A própria plataforma também alerta que as recompensas de pontos variam conforme a campanha e não podem ser tratadas como fluxo de caixa estável. Ele consegue tornar a obrigação do vendedor mais fácil de operar, mas não remove essa obrigação. No momento em que você aceita o Premium, o contrato de risco já foi assinado.
#termmax
Eu gosto de compará-lo a receber o prêmio primeiro e depois assinar um compromisso de negociação com um preço de exercício. No vencimento do cofre de USDT, se o preço de mercado estiver abaixo do preço de exercício, os fundos serão convertidos em token pelo preço de exercício, e eu assumo o risco de queda após comprar mais caro; quando o cofre de token encontra um preço de mercado acima do preço de exercício, o token será convertido em USDT pelo preço de exercício, e eu abdico do espaço de alta adicional. Em ambos os casos, é possível receber o Premium, mas o risco direcional assumido é completamente oposto.
Por isso, eu não olho só para o número do rendimento. O que importa é se o preço de exercício é realmente o preço pelo qual eu quero comprar ou vender, se vou precisar desses fundos antes do vencimento e se a volatilidade do ativo pode superar muito o Premium. Esses são os pontos-chave para avaliar o Dual Investment da TermMax. A própria plataforma também alerta que as recompensas de pontos variam conforme a campanha e não podem ser tratadas como fluxo de caixa estável. Ele consegue tornar a obrigação do vendedor mais fácil de operar, mas não remove essa obrigação. No momento em que você aceita o Premium, o contrato de risco já foi assinado.
#termmax
101
·
--
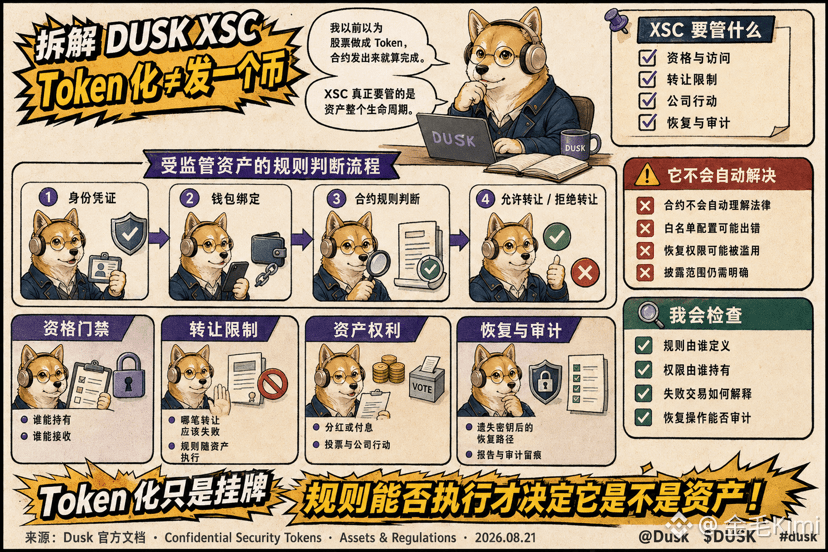
Eu costumava pensar que transformar ações em Token bastava: bastava emitir o contrato. O XSC da Dusk me deu um lembrete: ele é definido como um padrão de contratos confidenciais que pode ser adaptado às restrições de privacidade e às regras de conformidade de acordo com necessidades do negócio. O que realmente complica os ativos sujeitos a regulamentação são a qualificação dos detentores e as restrições de transferência, além de que os direitos subsequentes não podem ser mantidos apenas com correções manuais.
Eu vejo um Token comum como um número de porta, enquanto o XSC precisa lidar mais como um conjunto inteiro de regras de condomínio. Quem pode possuir, quem pode receber, e qual transferência deve falhar — tudo precisa de credenciais de identidade, combinadas com a lógica do contrato e o vínculo com a carteira. Dividir lucros ou pagar juros, votação e recuperação após a perda da chave, além de relatórios de auditoria, também fazem parte do ciclo de vida do ativo. @Dusk_Foundation Dusk não quer apenas fazer o equivalente a um “invólucro” on-chain para valores mobiliários, e sim fazer com que as regras rodem junto com o próprio ativo.
Mas o contrato não entende automaticamente a lei. As condições de qualificação em diferentes regiões devem ser definidas pelo emissor com apoio de profissionais. Se houver erro em listas brancas ou em configurações de permissões, isso pode tanto bloquear investidores qualificados como permitir a entrada de pessoas que não deveriam. A recuperação e as operações forçadas também dão ao emissor uma capacidade de remediação, mas trazem risco de abuso de permissões. O que eu mais valorizo é se a Dusk consegue manter esses papéis registrados e passíveis de auditoria. Tokenização é apenas colocar uma placa; é a capacidade de executar as regras por longo prazo que determina se isso realmente é um ativo.
#dusk $DUSK
Eu costumava pensar que transformar ações em Token bastava: bastava emitir o contrato. O XSC da Dusk me deu um lembrete: ele é definido como um padrão de contratos confidenciais que pode ser adaptado às restrições de privacidade e às regras de conformidade de acordo com necessidades do negócio. O que realmente complica os ativos sujeitos a regulamentação são a qualificação dos detentores e as restrições de transferência, além de que os direitos subsequentes não podem ser mantidos apenas com correções manuais.
Eu vejo um Token comum como um número de porta, enquanto o XSC precisa lidar mais como um conjunto inteiro de regras de condomínio. Quem pode possuir, quem pode receber, e qual transferência deve falhar — tudo precisa de credenciais de identidade, combinadas com a lógica do contrato e o vínculo com a carteira. Dividir lucros ou pagar juros, votação e recuperação após a perda da chave, além de relatórios de auditoria, também fazem parte do ciclo de vida do ativo. @Dusk Dusk não quer apenas fazer o equivalente a um “invólucro” on-chain para valores mobiliários, e sim fazer com que as regras rodem junto com o próprio ativo.
Mas o contrato não entende automaticamente a lei. As condições de qualificação em diferentes regiões devem ser definidas pelo emissor com apoio de profissionais. Se houver erro em listas brancas ou em configurações de permissões, isso pode tanto bloquear investidores qualificados como permitir a entrada de pessoas que não deveriam. A recuperação e as operações forçadas também dão ao emissor uma capacidade de remediação, mas trazem risco de abuso de permissões. O que eu mais valorizo é se a Dusk consegue manter esses papéis registrados e passíveis de auditoria. Tokenização é apenas colocar uma placa; é a capacidade de executar as regras por longo prazo que determina se isso realmente é um ativo.
#dusk $DUSK
Eu vejo um Token comum como um número de porta, enquanto o XSC precisa lidar mais como um conjunto inteiro de regras de condomínio. Quem pode possuir, quem pode receber, e qual transferência deve falhar — tudo precisa de credenciais de identidade, combinadas com a lógica do contrato e o vínculo com a carteira. Dividir lucros ou pagar juros, votação e recuperação após a perda da chave, além de relatórios de auditoria, também fazem parte do ciclo de vida do ativo. @Dusk Dusk não quer apenas fazer o equivalente a um “invólucro” on-chain para valores mobiliários, e sim fazer com que as regras rodem junto com o próprio ativo.
Mas o contrato não entende automaticamente a lei. As condições de qualificação em diferentes regiões devem ser definidas pelo emissor com apoio de profissionais. Se houver erro em listas brancas ou em configurações de permissões, isso pode tanto bloquear investidores qualificados como permitir a entrada de pessoas que não deveriam. A recuperação e as operações forçadas também dão ao emissor uma capacidade de remediação, mas trazem risco de abuso de permissões. O que eu mais valorizo é se a Dusk consegue manter esses papéis registrados e passíveis de auditoria. Tokenização é apenas colocar uma placa; é a capacidade de executar as regras por longo prazo que determina se isso realmente é um ativo.
#dusk $DUSK
1
2
125
·
--
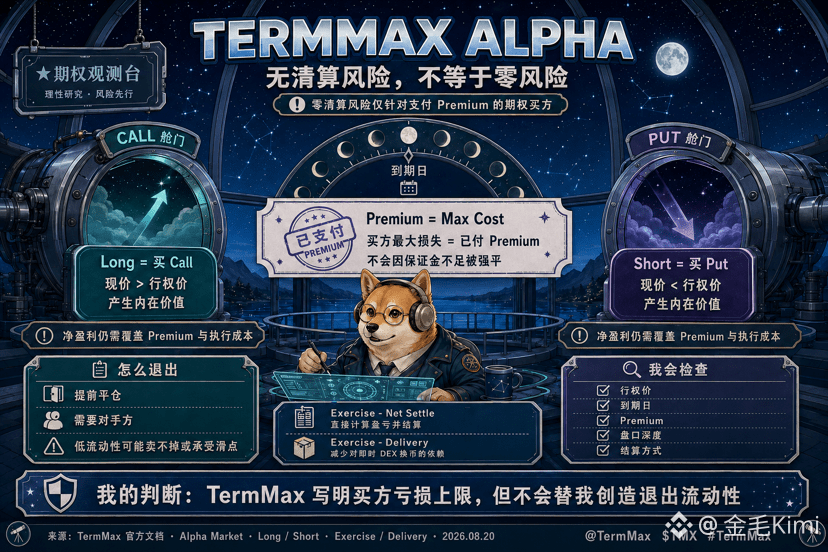
Ao fazer opções sem garantia, o que eu mais temo não é o encerramento forçado (liquidação), e sim acertar a direção e ainda assim escolher o prazo errado. No TermMax Alpha, Long é comprar Call, Short é comprar Put; ao abrir a posição, primeiro você paga o Premium. Esse custo é o Max Cost, ou seja, o limite máximo que o comprador da opção pode perder nessa posição — por isso, não vai ocorrer liquidação forçada por falta de saldo como em contratos com margem.
Eu entendo assim: é como comprar um passe com data de validade. O Call gera valor intrínseco quando o preço atual está acima do preço de exercício; já o Put é o oposto. Para obter lucro líquido, ainda é preciso cobrir o Premium e os custos de execução. O TermMax permite encerrar a posição antecipadamente, e também oferece Exercise - Net Settle e Exercise - Delivery. O primeiro calcula diretamente o resultado e liquida; o segundo pode reduzir a dependência de trocar tokens imediatamente em um DEX.
Risco zero de liquidação não significa risco zero. A documentação oficial é bem direta: para sair antes do vencimento, é preciso encontrar uma contraparte. Se a liquidez for insuficiente, a posição pode não conseguir ser vendida ou pode exigir aceitar um slippage perceptível. Eu vou primeiro olhar o preço de exercício e a data de vencimento, depois conferir o Premium e a profundidade do book; por fim, confirmar o método de liquidação. O TermMax deixa bem claro, antecipadamente, o limite máximo de perda do comprador, mas não garante que a direção estará correta para mim — e muito menos cria liquidez de saída do nada.
@termmax
#termmax
Ao fazer opções sem garantia, o que eu mais temo não é o encerramento forçado (liquidação), e sim acertar a direção e ainda assim escolher o prazo errado. No TermMax Alpha, Long é comprar Call, Short é comprar Put; ao abrir a posição, primeiro você paga o Premium. Esse custo é o Max Cost, ou seja, o limite máximo que o comprador da opção pode perder nessa posição — por isso, não vai ocorrer liquidação forçada por falta de saldo como em contratos com margem.
Eu entendo assim: é como comprar um passe com data de validade. O Call gera valor intrínseco quando o preço atual está acima do preço de exercício; já o Put é o oposto. Para obter lucro líquido, ainda é preciso cobrir o Premium e os custos de execução. O TermMax permite encerrar a posição antecipadamente, e também oferece Exercise - Net Settle e Exercise - Delivery. O primeiro calcula diretamente o resultado e liquida; o segundo pode reduzir a dependência de trocar tokens imediatamente em um DEX.
Risco zero de liquidação não significa risco zero. A documentação oficial é bem direta: para sair antes do vencimento, é preciso encontrar uma contraparte. Se a liquidez for insuficiente, a posição pode não conseguir ser vendida ou pode exigir aceitar um slippage perceptível. Eu vou primeiro olhar o preço de exercício e a data de vencimento, depois conferir o Premium e a profundidade do book; por fim, confirmar o método de liquidação. O TermMax deixa bem claro, antecipadamente, o limite máximo de perda do comprador, mas não garante que a direção estará correta para mim — e muito menos cria liquidez de saída do nada.
@TermMax
#termmax
Eu entendo assim: é como comprar um passe com data de validade. O Call gera valor intrínseco quando o preço atual está acima do preço de exercício; já o Put é o oposto. Para obter lucro líquido, ainda é preciso cobrir o Premium e os custos de execução. O TermMax permite encerrar a posição antecipadamente, e também oferece Exercise - Net Settle e Exercise - Delivery. O primeiro calcula diretamente o resultado e liquida; o segundo pode reduzir a dependência de trocar tokens imediatamente em um DEX.
Risco zero de liquidação não significa risco zero. A documentação oficial é bem direta: para sair antes do vencimento, é preciso encontrar uma contraparte. Se a liquidez for insuficiente, a posição pode não conseguir ser vendida ou pode exigir aceitar um slippage perceptível. Eu vou primeiro olhar o preço de exercício e a data de vencimento, depois conferir o Premium e a profundidade do book; por fim, confirmar o método de liquidação. O TermMax deixa bem claro, antecipadamente, o limite máximo de perda do comprador, mas não garante que a direção estará correta para mim — e muito menos cria liquidez de saída do nada.
@TermMax
#termmax
132
·
--
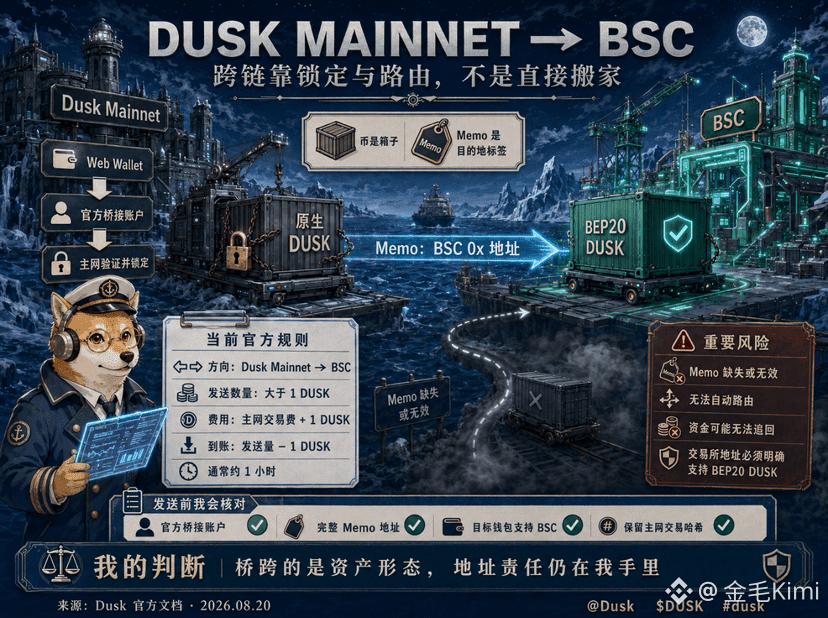
Eu não temo a espera no cross-chain — o que me assusta é, ao copiar o endereço, perder um dígito. O passo a passo da Dusk do bridge da mainnet para a BSC me lembra: isto não é apenas “mover” a mesma moeda de um lugar para outro; é enviar o DUSK nativo para a conta oficial de ponte, fazer a validação e o bloqueio na mainnet e, então, gerar o BEP20 DUSK correspondente a partir do endereço da BSC especificado no Memo.
Isso é como despachar bagagens. As moedas são as malas; o Memo é o rótulo do destino. Se o rótulo estiver faltando ou estiver escrito errado, o sistema não consegue fazer a triagem automática. A documentação mais recente de bridging da Dusk exige que a quantidade enviada seja maior que 1 @Dusk_Foundation DUSK; a taxa é a taxa da transação na mainnet mais 1 DUSK de taxa do bridge. Normalmente leva cerca de uma hora para concluir; a quantidade recebida é igual à quantidade enviada menos 1 DUSK.
O mais fácil de ignorar aqui é a forma do ativo. No lado da BSC, o que chega é o BEP20 DUSK; na mainnet é o DUSK nativo que serve como base para a emissão. Antes de transferir, eu confiro completamente a conta oficial do bridge e o endereço do Memo, confirmo que a carteira de destino suporta BSC; se for endereço de exchange, também preciso confirmar que ela suporte explicitamente depósitos de DUSK nessa rede. A ponte faz a liquidez atravessar o cross-chain, mas a responsabilidade pelos endereços não é transferida para o projeto. O verdadeiro perigo não é apenas esperar mais uma hora; é entregar uma transação irreversível ao Memo errado.
#dusk $DUSK
Eu não temo a espera no cross-chain — o que me assusta é, ao copiar o endereço, perder um dígito. O passo a passo da Dusk do bridge da mainnet para a BSC me lembra: isto não é apenas “mover” a mesma moeda de um lugar para outro; é enviar o DUSK nativo para a conta oficial de ponte, fazer a validação e o bloqueio na mainnet e, então, gerar o BEP20 DUSK correspondente a partir do endereço da BSC especificado no Memo.
Isso é como despachar bagagens. As moedas são as malas; o Memo é o rótulo do destino. Se o rótulo estiver faltando ou estiver escrito errado, o sistema não consegue fazer a triagem automática. A documentação mais recente de bridging da Dusk exige que a quantidade enviada seja maior que 1 @Dusk DUSK; a taxa é a taxa da transação na mainnet mais 1 DUSK de taxa do bridge. Normalmente leva cerca de uma hora para concluir; a quantidade recebida é igual à quantidade enviada menos 1 DUSK.
O mais fácil de ignorar aqui é a forma do ativo. No lado da BSC, o que chega é o BEP20 DUSK; na mainnet é o DUSK nativo que serve como base para a emissão. Antes de transferir, eu confiro completamente a conta oficial do bridge e o endereço do Memo, confirmo que a carteira de destino suporta BSC; se for endereço de exchange, também preciso confirmar que ela suporte explicitamente depósitos de DUSK nessa rede. A ponte faz a liquidez atravessar o cross-chain, mas a responsabilidade pelos endereços não é transferida para o projeto. O verdadeiro perigo não é apenas esperar mais uma hora; é entregar uma transação irreversível ao Memo errado.
#dusk $DUSK
Isso é como despachar bagagens. As moedas são as malas; o Memo é o rótulo do destino. Se o rótulo estiver faltando ou estiver escrito errado, o sistema não consegue fazer a triagem automática. A documentação mais recente de bridging da Dusk exige que a quantidade enviada seja maior que 1 @Dusk DUSK; a taxa é a taxa da transação na mainnet mais 1 DUSK de taxa do bridge. Normalmente leva cerca de uma hora para concluir; a quantidade recebida é igual à quantidade enviada menos 1 DUSK.
O mais fácil de ignorar aqui é a forma do ativo. No lado da BSC, o que chega é o BEP20 DUSK; na mainnet é o DUSK nativo que serve como base para a emissão. Antes de transferir, eu confiro completamente a conta oficial do bridge e o endereço do Memo, confirmo que a carteira de destino suporta BSC; se for endereço de exchange, também preciso confirmar que ela suporte explicitamente depósitos de DUSK nessa rede. A ponte faz a liquidez atravessar o cross-chain, mas a responsabilidade pelos endereços não é transferida para o projeto. O verdadeiro perigo não é apenas esperar mais uma hora; é entregar uma transação irreversível ao Memo errado.
#dusk $DUSK
127
·
--
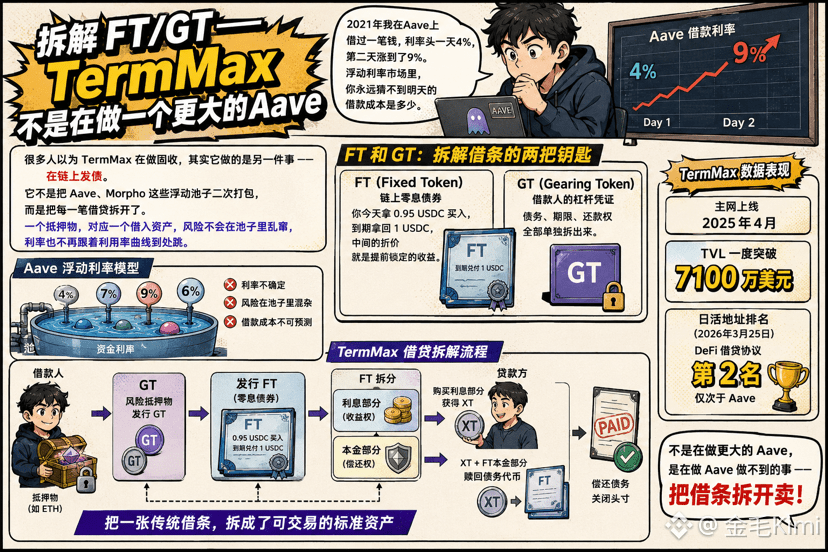
Desmontando FT/GT: TermMax não está fazendo uma Aave ainda maior
Em 2021, eu peguei um empréstimo na Aave. No primeiro dia, a taxa de juros era de 4%; no dia seguinte, subiu para 9%. Não foi o time que me “armou” — mudou a taxa de utilização do capital, e o algoritmo ajustou automaticamente. Depois disso, aprendi uma coisa: em um mercado de taxas variáveis, você nunca consegue adivinhar qual será o custo do empréstimo amanhã.
Muita gente acha que @termmax TermMax está fazendo algo de renda fixa. Na verdade, ele faz outra coisa: emite títulos on-chain. Ele não empacota de novo pools de taxa variável como Aave e Morpho; em vez disso, ele separa cada empréstimo. Um colateral para cada ativo emprestado: o risco não “se desloca” sem rumo dentro do pool, e a taxa de juros também não fica pulando junto com a curva de utilização.
Essa separação depende de dois tokens: FT e GT. O FT (Fixed Token) é mais como uma espécie de título zero cupom on-chain: você compra hoje por 0,95 USDC; no vencimento, recebe 1 USDC. O desconto do preço é a rentabilidade travada antecipadamente. O GT (Gearing Token) é o comprovante de alavancagem do tomador: a dívida, o prazo e o direito de reembolso ficam todos separados. O tomador trava o colateral no GT, emite o FT e, então, o FT separa o custo em duas partes: principal e juros. A parte dos juros é vendida ao credor para receber XT; o XT e a parte do principal do FT são usados juntos para resgatar o token de dívida. No fim, o processo transforma uma nota promissória tradicional em um ativo padrão negociável.
Desde que entrou no ar na mainnet em abril de 2025, o TVL do TermMax chegou a ultrapassar US$ 71 milhões, e os endereços ativos diários, em 25 de março de 2026, ficaram em segundo lugar entre os protocolos de empréstimo DeFi, atrás apenas da Aave. Não é fazer uma Aave maior; é fazer aquilo que a Aave não consegue: separar a nota promissória e vender.
#termmax
Desmontando FT/GT: TermMax não está fazendo uma Aave ainda maior
Em 2021, eu peguei um empréstimo na Aave. No primeiro dia, a taxa de juros era de 4%; no dia seguinte, subiu para 9%. Não foi o time que me “armou” — mudou a taxa de utilização do capital, e o algoritmo ajustou automaticamente. Depois disso, aprendi uma coisa: em um mercado de taxas variáveis, você nunca consegue adivinhar qual será o custo do empréstimo amanhã.
Muita gente acha que @TermMax TermMax está fazendo algo de renda fixa. Na verdade, ele faz outra coisa: emite títulos on-chain. Ele não empacota de novo pools de taxa variável como Aave e Morpho; em vez disso, ele separa cada empréstimo. Um colateral para cada ativo emprestado: o risco não “se desloca” sem rumo dentro do pool, e a taxa de juros também não fica pulando junto com a curva de utilização.
Essa separação depende de dois tokens: FT e GT. O FT (Fixed Token) é mais como uma espécie de título zero cupom on-chain: você compra hoje por 0,95 USDC; no vencimento, recebe 1 USDC. O desconto do preço é a rentabilidade travada antecipadamente. O GT (Gearing Token) é o comprovante de alavancagem do tomador: a dívida, o prazo e o direito de reembolso ficam todos separados. O tomador trava o colateral no GT, emite o FT e, então, o FT separa o custo em duas partes: principal e juros. A parte dos juros é vendida ao credor para receber XT; o XT e a parte do principal do FT são usados juntos para resgatar o token de dívida. No fim, o processo transforma uma nota promissória tradicional em um ativo padrão negociável.
Desde que entrou no ar na mainnet em abril de 2025, o TVL do TermMax chegou a ultrapassar US$ 71 milhões, e os endereços ativos diários, em 25 de março de 2026, ficaram em segundo lugar entre os protocolos de empréstimo DeFi, atrás apenas da Aave. Não é fazer uma Aave maior; é fazer aquilo que a Aave não consegue: separar a nota promissória e vender.
#termmax
Em 2021, eu peguei um empréstimo na Aave. No primeiro dia, a taxa de juros era de 4%; no dia seguinte, subiu para 9%. Não foi o time que me “armou” — mudou a taxa de utilização do capital, e o algoritmo ajustou automaticamente. Depois disso, aprendi uma coisa: em um mercado de taxas variáveis, você nunca consegue adivinhar qual será o custo do empréstimo amanhã.
Muita gente acha que @TermMax TermMax está fazendo algo de renda fixa. Na verdade, ele faz outra coisa: emite títulos on-chain. Ele não empacota de novo pools de taxa variável como Aave e Morpho; em vez disso, ele separa cada empréstimo. Um colateral para cada ativo emprestado: o risco não “se desloca” sem rumo dentro do pool, e a taxa de juros também não fica pulando junto com a curva de utilização.
Essa separação depende de dois tokens: FT e GT. O FT (Fixed Token) é mais como uma espécie de título zero cupom on-chain: você compra hoje por 0,95 USDC; no vencimento, recebe 1 USDC. O desconto do preço é a rentabilidade travada antecipadamente. O GT (Gearing Token) é o comprovante de alavancagem do tomador: a dívida, o prazo e o direito de reembolso ficam todos separados. O tomador trava o colateral no GT, emite o FT e, então, o FT separa o custo em duas partes: principal e juros. A parte dos juros é vendida ao credor para receber XT; o XT e a parte do principal do FT são usados juntos para resgatar o token de dívida. No fim, o processo transforma uma nota promissória tradicional em um ativo padrão negociável.
Desde que entrou no ar na mainnet em abril de 2025, o TVL do TermMax chegou a ultrapassar US$ 71 milhões, e os endereços ativos diários, em 25 de março de 2026, ficaram em segundo lugar entre os protocolos de empréstimo DeFi, atrás apenas da Aave. Não é fazer uma Aave maior; é fazer aquilo que a Aave não consegue: separar a nota promissória e vender.
#termmax
164
·
--
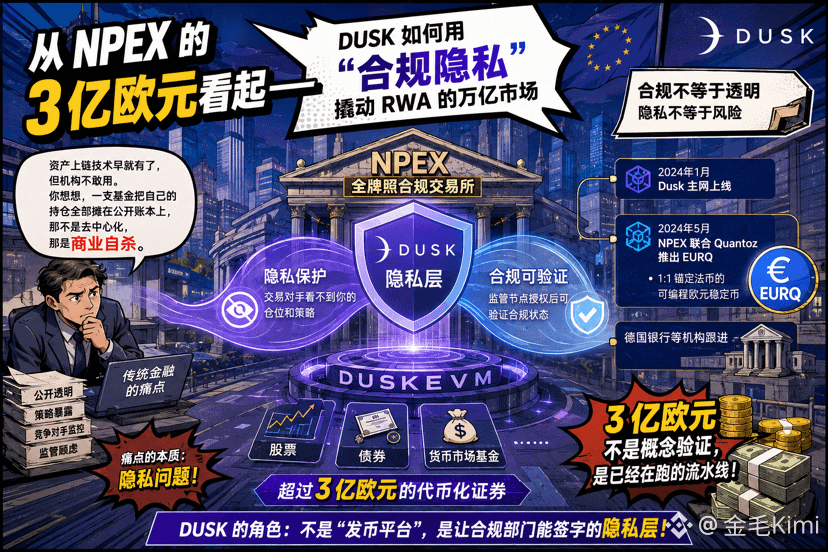
Começando nos €300 milhões da NPEX — como a Dusk usa “privacidade em conformidade” para destravar o mercado trilionário de RWA
No mês passado, conversei com um amigo que trabalha com gestão tradicional de ativos sobre RWA. Ele disse uma frase que ficou comigo: “A tecnologia para colocar ativos na blockchain já existe, mas as instituições não ousam usar. Pense: se um fundo expõe toda a sua posição em um livro-razão público, isso não é descentralização — é suicídio comercial.”
O problema de não conseguir levar as finanças tradicionais para a cadeia nunca foi tecnologia; sempre foi questão de privacidade. @Dusk_Foundation Dusk, com sua parceria com a bolsa regulamentada holandesa NPEX, encaixa exatamente essa lacuna. A NPEX tem todas as licenças da UE, incluindo MTF, corretora e ECSP. Na plataforma, já há mais de €300 milhões em valores mobiliários tokenizados — ações, títulos e fundos de mercado monetário — com o fluxo completo sendo executado na DuskEVM. As contrapartes não veem suas posições nem estratégias, mas, após a autorização por nós regulatórios, é possível verificar o status de conformidade.
O mainnet entrou no ar em janeiro; em maio, a NPEX, em conjunto com a Quantoz, lançou a EURQ na Dusk — um stablecoin programável em euros, com lastro 1:1 em moeda fiduciária. Bancos alemães também estão acompanhando. €300 milhões não é prova de conceito — é uma linha de produção já em funcionamento. E o papel da Dusk em todo esse modelo não é “plataforma de emissão de tokens”; é uma camada de privacidade que permite que o time de conformidade assine. #dusk $DUSK
Começando nos €300 milhões da NPEX — como a Dusk usa “privacidade em conformidade” para destravar o mercado trilionário de RWA
No mês passado, conversei com um amigo que trabalha com gestão tradicional de ativos sobre RWA. Ele disse uma frase que ficou comigo: “A tecnologia para colocar ativos na blockchain já existe, mas as instituições não ousam usar. Pense: se um fundo expõe toda a sua posição em um livro-razão público, isso não é descentralização — é suicídio comercial.”
O problema de não conseguir levar as finanças tradicionais para a cadeia nunca foi tecnologia; sempre foi questão de privacidade. @Dusk Dusk, com sua parceria com a bolsa regulamentada holandesa NPEX, encaixa exatamente essa lacuna. A NPEX tem todas as licenças da UE, incluindo MTF, corretora e ECSP. Na plataforma, já há mais de €300 milhões em valores mobiliários tokenizados — ações, títulos e fundos de mercado monetário — com o fluxo completo sendo executado na DuskEVM. As contrapartes não veem suas posições nem estratégias, mas, após a autorização por nós regulatórios, é possível verificar o status de conformidade.
O mainnet entrou no ar em janeiro; em maio, a NPEX, em conjunto com a Quantoz, lançou a EURQ na Dusk — um stablecoin programável em euros, com lastro 1:1 em moeda fiduciária. Bancos alemães também estão acompanhando. €300 milhões não é prova de conceito — é uma linha de produção já em funcionamento. E o papel da Dusk em todo esse modelo não é “plataforma de emissão de tokens”; é uma camada de privacidade que permite que o time de conformidade assine. #dusk $DUSK
No mês passado, conversei com um amigo que trabalha com gestão tradicional de ativos sobre RWA. Ele disse uma frase que ficou comigo: “A tecnologia para colocar ativos na blockchain já existe, mas as instituições não ousam usar. Pense: se um fundo expõe toda a sua posição em um livro-razão público, isso não é descentralização — é suicídio comercial.”
O problema de não conseguir levar as finanças tradicionais para a cadeia nunca foi tecnologia; sempre foi questão de privacidade. @Dusk Dusk, com sua parceria com a bolsa regulamentada holandesa NPEX, encaixa exatamente essa lacuna. A NPEX tem todas as licenças da UE, incluindo MTF, corretora e ECSP. Na plataforma, já há mais de €300 milhões em valores mobiliários tokenizados — ações, títulos e fundos de mercado monetário — com o fluxo completo sendo executado na DuskEVM. As contrapartes não veem suas posições nem estratégias, mas, após a autorização por nós regulatórios, é possível verificar o status de conformidade.
O mainnet entrou no ar em janeiro; em maio, a NPEX, em conjunto com a Quantoz, lançou a EURQ na Dusk — um stablecoin programável em euros, com lastro 1:1 em moeda fiduciária. Bancos alemães também estão acompanhando. €300 milhões não é prova de conceito — é uma linha de produção já em funcionamento. E o papel da Dusk em todo esse modelo não é “plataforma de emissão de tokens”; é uma camada de privacidade que permite que o time de conformidade assine. #dusk $DUSK
106
·
--
Quando vi o Hyperstaking pela primeira vez, quase o confundi com mais uma entrada de staking de alto rendimento. A Stake Abstraction de @Dusk_Foundation Dusk não muda a taxa de retorno — muda quem consegue executar o staking: o contrato recebe os depósitos dos usuários e faz o staking em nome deles, depois distribui ou reinveste recompensas de acordo com regras predefinidas.
Isso é como transformar o balcão de um fundo gerido por humanos em um escriturário automático auditável. O contrato registra as cotas e também integra com o Genesis Stake Contract e o Transfer Contract. A documentação oficial exige que stake_from_contract seja acionado por transferências entre contratos, e não por uma chamada direta do contrato de staking; além disso, o contrato precisa implementar receive_unstake e receive_reward para conseguir devolver o capital ao sair e receber as recompensas.
Ele consegue dar suporte a pools de staking e à distribuição automática de recompensas, mas concentra o risco de código e o caminho de saque no contrato. As regras oficiais mostram que o staking mínimo do contrato ainda é 1.000 DUSK; após o envio, ele é ativado em cerca de 1 a 2 Epochs, e as recompensas dependem da participação na validação (consenso). Vou verificar se a saída é tranquila, se a “conta” das recompensas bate, e se o código foi auditado. O contrato consegue executar as regras automaticamente, mas não pode eliminar o risco automaticamente.#dusk $DUSK
Quando vi o Hyperstaking pela primeira vez, quase o confundi com mais uma entrada de staking de alto rendimento. A Stake Abstraction de @Dusk Dusk não muda a taxa de retorno — muda quem consegue executar o staking: o contrato recebe os depósitos dos usuários e faz o staking em nome deles, depois distribui ou reinveste recompensas de acordo com regras predefinidas.
Isso é como transformar o balcão de um fundo gerido por humanos em um escriturário automático auditável. O contrato registra as cotas e também integra com o Genesis Stake Contract e o Transfer Contract. A documentação oficial exige que stake_from_contract seja acionado por transferências entre contratos, e não por uma chamada direta do contrato de staking; além disso, o contrato precisa implementar receive_unstake e receive_reward para conseguir devolver o capital ao sair e receber as recompensas.
Ele consegue dar suporte a pools de staking e à distribuição automática de recompensas, mas concentra o risco de código e o caminho de saque no contrato. As regras oficiais mostram que o staking mínimo do contrato ainda é 1.000 DUSK; após o envio, ele é ativado em cerca de 1 a 2 Epochs, e as recompensas dependem da participação na validação (consenso). Vou verificar se a saída é tranquila, se a “conta” das recompensas bate, e se o código foi auditado. O contrato consegue executar as regras automaticamente, mas não pode eliminar o risco automaticamente.#dusk $DUSK
Isso é como transformar o balcão de um fundo gerido por humanos em um escriturário automático auditável. O contrato registra as cotas e também integra com o Genesis Stake Contract e o Transfer Contract. A documentação oficial exige que stake_from_contract seja acionado por transferências entre contratos, e não por uma chamada direta do contrato de staking; além disso, o contrato precisa implementar receive_unstake e receive_reward para conseguir devolver o capital ao sair e receber as recompensas.
Ele consegue dar suporte a pools de staking e à distribuição automática de recompensas, mas concentra o risco de código e o caminho de saque no contrato. As regras oficiais mostram que o staking mínimo do contrato ainda é 1.000 DUSK; após o envio, ele é ativado em cerca de 1 a 2 Epochs, e as recompensas dependem da participação na validação (consenso). Vou verificar se a saída é tranquila, se a “conta” das recompensas bate, e se o código foi auditado. O contrato consegue executar as regras automaticamente, mas não pode eliminar o risco automaticamente.#dusk $DUSK
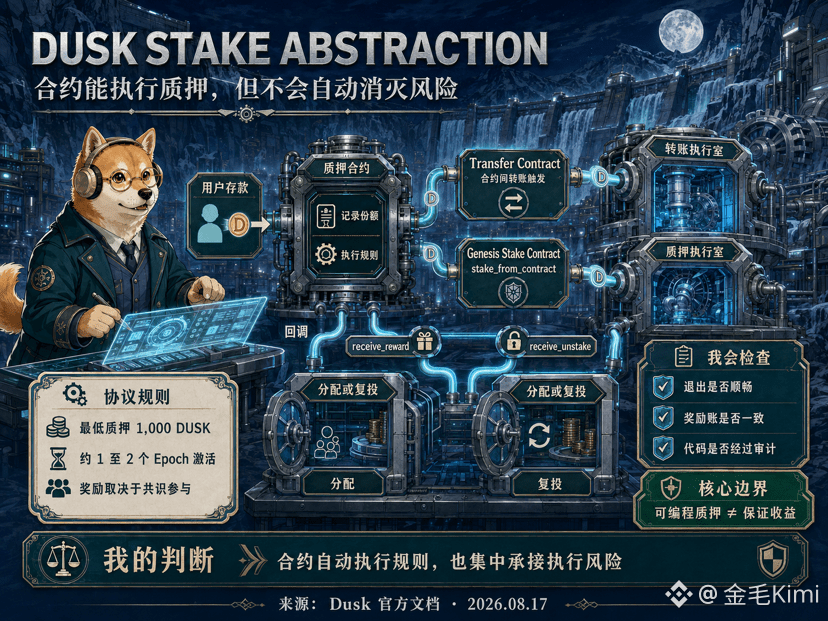
138
·
--
“Fazer KYC para poder negociar on-chain”, essa frase eu tenho cada vez menos confiança. O Citadel 2 da Dusk separa o acesso em emissão de credenciais e prova de conhecimento zero, e então o entrega ao provedor de serviços para decisão. O License Provider verifica o usuário offline, assina as atribuições, emite uma licença criptografada e a registra no contrato; o usuário apenas prova que possui uma credencial válida, sem divulgar atributos pessoais, nem expor uma licença específica.
Isso é como entrar no cofre de membros. O controle de acesso só mostra “credencial válida”, sem precisar tirar cópia do documento de identidade. O contrato valida a prova e registra a Session; o usuário entrega o Cookie ao Service Provider, que decide se libera ou não. A Dusk faz conviver divulgação mínima e acesso verificável.
Os limites são bem claros. A documentação oficial afirma explicitamente que, criptografia válida não significa política vigente; o Service Provider ainda precisa decidir em quais emissores e atributos confiar, checar expiração ou revogação e limitar o reaproveitamento do Cookie. O SDK JavaScript completo ainda é marcado como “a ser fornecido”. O Citadel 2 traz a espinha dorsal técnica, mas somente se emissores são confiáveis, se as ferramentas são maduras e se a integração acontece é que decide se ele consegue se sustentar.
@Dusk_Foundation $DUSK #dusk
“Fazer KYC para poder negociar on-chain”, essa frase eu tenho cada vez menos confiança. O Citadel 2 da Dusk separa o acesso em emissão de credenciais e prova de conhecimento zero, e então o entrega ao provedor de serviços para decisão. O License Provider verifica o usuário offline, assina as atribuições, emite uma licença criptografada e a registra no contrato; o usuário apenas prova que possui uma credencial válida, sem divulgar atributos pessoais, nem expor uma licença específica.
Isso é como entrar no cofre de membros. O controle de acesso só mostra “credencial válida”, sem precisar tirar cópia do documento de identidade. O contrato valida a prova e registra a Session; o usuário entrega o Cookie ao Service Provider, que decide se libera ou não. A Dusk faz conviver divulgação mínima e acesso verificável.
Os limites são bem claros. A documentação oficial afirma explicitamente que, criptografia válida não significa política vigente; o Service Provider ainda precisa decidir em quais emissores e atributos confiar, checar expiração ou revogação e limitar o reaproveitamento do Cookie. O SDK JavaScript completo ainda é marcado como “a ser fornecido”. O Citadel 2 traz a espinha dorsal técnica, mas somente se emissores são confiáveis, se as ferramentas são maduras e se a integração acontece é que decide se ele consegue se sustentar.
@Dusk $DUSK #dusk
Isso é como entrar no cofre de membros. O controle de acesso só mostra “credencial válida”, sem precisar tirar cópia do documento de identidade. O contrato valida a prova e registra a Session; o usuário entrega o Cookie ao Service Provider, que decide se libera ou não. A Dusk faz conviver divulgação mínima e acesso verificável.
Os limites são bem claros. A documentação oficial afirma explicitamente que, criptografia válida não significa política vigente; o Service Provider ainda precisa decidir em quais emissores e atributos confiar, checar expiração ou revogação e limitar o reaproveitamento do Cookie. O SDK JavaScript completo ainda é marcado como “a ser fornecido”. O Citadel 2 traz a espinha dorsal técnica, mas somente se emissores são confiáveis, se as ferramentas são maduras e se a integração acontece é que decide se ele consegue se sustentar.
@Dusk $DUSK #dusk
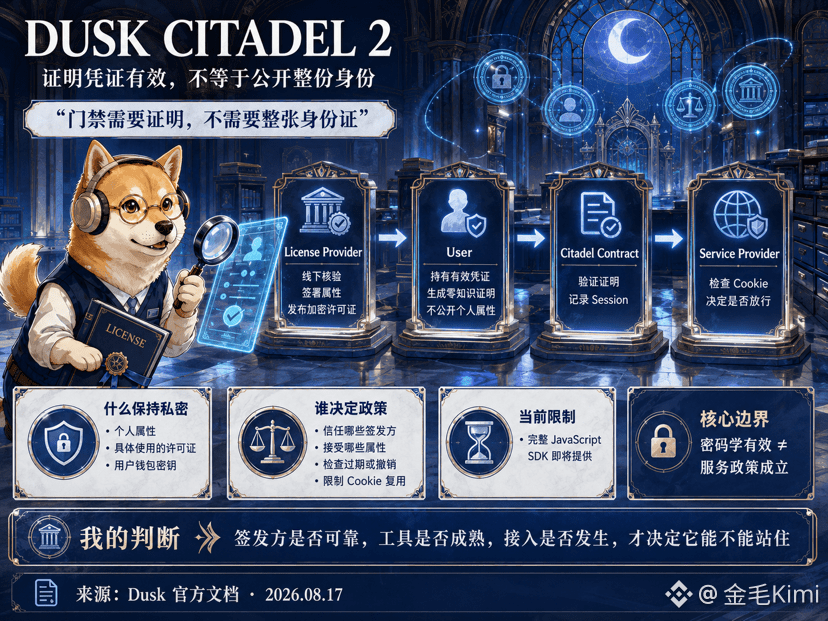
106
·
--
Recentemente, alguém me disse que $niulai é um “meme de cinema”.
Eu acho que essa afirmação faz bastante sentido.
Ela transforma o filme 《牛来》 em uma porta de entrada para o conteúdo e, em seguida, usa o formato de Meme para entrar na comunidade Web3.
No cinema tradicional há conteúdo; nos memes, há disseminação; na Web3, há comunidade.
Se essas partes conseguirem realmente se encaixar, de fato é possível criar algo novo.
#niulai #牛来
Recentemente, alguém me disse que $niulai é um “meme de cinema”.
Eu acho que essa afirmação faz bastante sentido.
Ela transforma o filme 《牛来》 em uma porta de entrada para o conteúdo e, em seguida, usa o formato de Meme para entrar na comunidade Web3.
No cinema tradicional há conteúdo; nos memes, há disseminação; na Web3, há comunidade.
Se essas partes conseguirem realmente se encaixar, de fato é possível criar algo novo.
#niulai #牛来
Eu acho que essa afirmação faz bastante sentido.
Ela transforma o filme 《牛来》 em uma porta de entrada para o conteúdo e, em seguida, usa o formato de Meme para entrar na comunidade Web3.
No cinema tradicional há conteúdo; nos memes, há disseminação; na Web3, há comunidade.
Se essas partes conseguirem realmente se encaixar, de fato é possível criar algo novo.
#niulai #牛来
116
·
--
Em Alta
Eu costumava olhar para ativos tokenizados on-chain em termos de se houve emissão; depois percebi que a fonte do preço que é alimentado ao contrato é igualmente crucial. A Dusk e a NPEX, que é regulada pela AFM holandesa, utilizam padrões de dados da Chainlink: o DataLink envia diretamente os dados oficiais de negociação da NPEX para a blockchain e, nos anúncios da Dusk, é descrito como um oráculo de dados on-chain exclusivo da plataforma; o Data Streams fornece atualizações de preço com baixa latência e alta frequência. Isso não é apenas “trocar a janela do preço”. Capturas de tela de grupos de chat só conseguem me dizer “alguém reportou esse preço”; já a integração de dados de corretoras/bolsas oficiais parece um recibo eletrônico com carimbo, permitindo rastrear a origem para contratos de empréstimo e avaliação, ou contratos de liquidação. Para os ativos regulados que a Dusk destaca, a solução de privacidade resolve quem consegue ver, e a confiabilidade do mercado resolve com base em quê os contratos executam; faltar qualquer uma dessas peças torna quase impossível se aproximar do mercado real. Eu também não equiparo diretamente um comunicado de parceria a uma execução de fato. Quantos ativos estão cobertos pelos dados, se a atualização consegue permanecer estável e se os aplicativos on-chain fazem chamadas contínuas ainda precisam ser verificados com produtos posteriores e registros on-chain. Além disso, o oráculo ainda traz riscos de atraso e valores anômalos, e também depende de fontes externas de dados. Então meu julgamento é bem simples: ele preenche a entrada de dados crítica, mas abrir a entrada não significa que o capital já entrou em campo. @Dusk_Foundation $DUSK #dusk
Eu costumava olhar para ativos tokenizados on-chain em termos de se houve emissão; depois percebi que a fonte do preço que é alimentado ao contrato é igualmente crucial. A Dusk e a NPEX, que é regulada pela AFM holandesa, utilizam padrões de dados da Chainlink: o DataLink envia diretamente os dados oficiais de negociação da NPEX para a blockchain e, nos anúncios da Dusk, é descrito como um oráculo de dados on-chain exclusivo da plataforma; o Data Streams fornece atualizações de preço com baixa latência e alta frequência. Isso não é apenas “trocar a janela do preço”. Capturas de tela de grupos de chat só conseguem me dizer “alguém reportou esse preço”; já a integração de dados de corretoras/bolsas oficiais parece um recibo eletrônico com carimbo, permitindo rastrear a origem para contratos de empréstimo e avaliação, ou contratos de liquidação. Para os ativos regulados que a Dusk destaca, a solução de privacidade resolve quem consegue ver, e a confiabilidade do mercado resolve com base em quê os contratos executam; faltar qualquer uma dessas peças torna quase impossível se aproximar do mercado real. Eu também não equiparo diretamente um comunicado de parceria a uma execução de fato. Quantos ativos estão cobertos pelos dados, se a atualização consegue permanecer estável e se os aplicativos on-chain fazem chamadas contínuas ainda precisam ser verificados com produtos posteriores e registros on-chain. Além disso, o oráculo ainda traz riscos de atraso e valores anômalos, e também depende de fontes externas de dados. Então meu julgamento é bem simples: ele preenche a entrada de dados crítica, mas abrir a entrada não significa que o capital já entrou em campo. @Dusk $DUSK #dusk
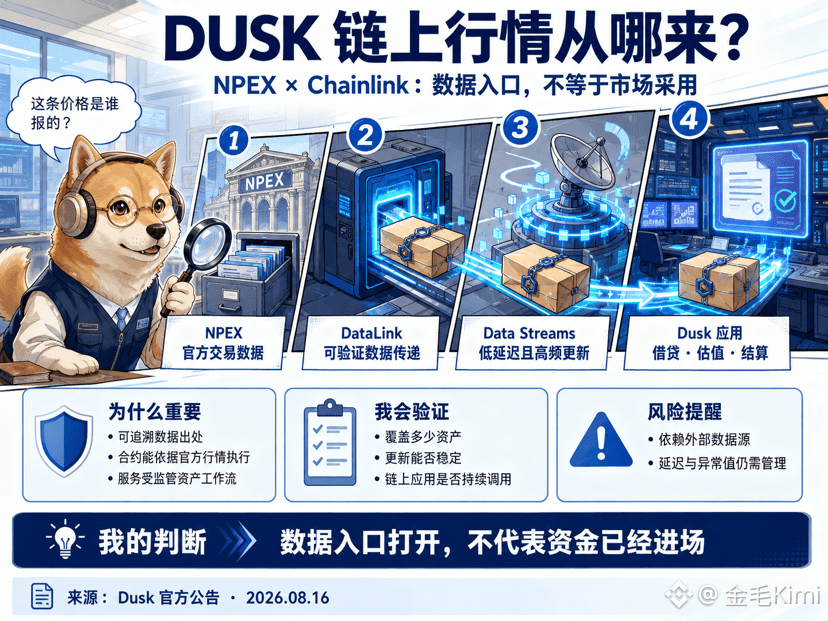
159
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
MoreHikesExpectedIsBTCUnderPressure
1,033 visualizações
47 a discutir
Ata do FOMC | Ata do Fed mostra que quase todos os dirigentes esperam novos aumentos dos juros, e alguns admitem uma alta maior em dezembro
Binance News
·13 gostos
·11.7k visualizações
NvidiaBeatsEstimatesWith$130BQ4Outlook
65,530 visualizações
288 a discutir
AnthropicIPOPriceCouldExceed$80
65,908 visualizações
241 a discutir