
Mavlen
59 Publicações
Mavlen
Denunciar
Bloquear Utilizador
45 A seguir
40 Seguidores
195 Gostaram
Publicações
·
--
Os agentes de IA estão se tornando mais do que simples ferramentas para responder a perguntas. O próximo grande passo é permitir que realizem tarefas reais, interajam com outros agentes e façam pagamentos de forma independente. Mas isso exige confiança, segurança e uma gestão clara de permissões. É exatamente nessa direção que a Kite está trabalhando, e acredito que essa infraestrutura pode se tornar uma parte importante da futura economia digital. 🪁
#KiteBBW $KITE
Os agentes de IA estão se tornando mais do que simples ferramentas para responder a perguntas. O próximo grande passo é permitir que realizem tarefas reais, interajam com outros agentes e façam pagamentos de forma independente. Mas isso exige confiança, segurança e uma gestão clara de permissões. É exatamente nessa direção que a Kite está trabalhando, e acredito que essa infraestrutura pode se tornar uma parte importante da futura economia digital. 🪁
#KiteBBW $KITE
#KiteBBW $KITE
99
·
--
bStocks: o que acontece com os dividendos?
O que acontece com o dividendo quando uma ação já se tornou um token?
No bStocks, a mecânica é diferente da forma habitual de receber dividendos em uma conta de corretagem.
Se a ação americana subjacente pagar um dividendo, o valor líquido não é creditado ao usuário como um pagamento em dinheiro separado.
Em vez disso, ele é automaticamente reinvestido na ação subjacente, e a quantidade do bStock correspondente aumenta proporcionalmente por meio do mecanismo Multiplier.
Ou seja, a lógica é mais ou menos assim:
ação → dividendo → reinvestimento → aumento da quantidade de bStock
Antes do reinvestimento, porém, é aplicado o imposto retido na fonte dos EUA sobre os dividendos. A Binance Academy indica uma alíquota de 30% na mecânica atual do produto.
Este é um exemplo interessante de como a tokenização muda não apenas a forma de negociar um ativo.
Ela também pode mudar a maneira como as ações corporativas tradicionais são refletidas no ambiente digital.
E são justamente esses detalhes que, na minha opinião, melhor mostram a diferença entre simplesmente ter uma «ação na blockchain» e contar com uma infraestrutura financeira tokenizada completa.
bStocks: o que acontece com os dividendos?
O que acontece com o dividendo quando uma ação já se tornou um token?
No bStocks, a mecânica é diferente da forma habitual de receber dividendos em uma conta de corretagem.
Se a ação americana subjacente pagar um dividendo, o valor líquido não é creditado ao usuário como um pagamento em dinheiro separado.
Em vez disso, ele é automaticamente reinvestido na ação subjacente, e a quantidade do bStock correspondente aumenta proporcionalmente por meio do mecanismo Multiplier.
Ou seja, a lógica é mais ou menos assim:
ação → dividendo → reinvestimento → aumento da quantidade de bStock
Antes do reinvestimento, porém, é aplicado o imposto retido na fonte dos EUA sobre os dividendos. A Binance Academy indica uma alíquota de 30% na mecânica atual do produto.
Este é um exemplo interessante de como a tokenização muda não apenas a forma de negociar um ativo.
Ela também pode mudar a maneira como as ações corporativas tradicionais são refletidas no ambiente digital.
E são justamente esses detalhes que, na minha opinião, melhor mostram a diferença entre simplesmente ter uma «ação na blockchain» e contar com uma infraestrutura financeira tokenizada completa.
O que acontece com o dividendo quando uma ação já se tornou um token?
No bStocks, a mecânica é diferente da forma habitual de receber dividendos em uma conta de corretagem.
Se a ação americana subjacente pagar um dividendo, o valor líquido não é creditado ao usuário como um pagamento em dinheiro separado.
Em vez disso, ele é automaticamente reinvestido na ação subjacente, e a quantidade do bStock correspondente aumenta proporcionalmente por meio do mecanismo Multiplier.
Ou seja, a lógica é mais ou menos assim:
ação → dividendo → reinvestimento → aumento da quantidade de bStock
Antes do reinvestimento, porém, é aplicado o imposto retido na fonte dos EUA sobre os dividendos. A Binance Academy indica uma alíquota de 30% na mecânica atual do produto.
Este é um exemplo interessante de como a tokenização muda não apenas a forma de negociar um ativo.
Ela também pode mudar a maneira como as ações corporativas tradicionais são refletidas no ambiente digital.
E são justamente esses detalhes que, na minha opinião, melhor mostram a diferença entre simplesmente ter uma «ação na blockchain» e contar com uma infraestrutura financeira tokenizada completa.
108
·
--
No bStocks, o interessante não é apenas a ação em si. O interessante é o que acontece com ela depois da tokenização.
No sistema financeiro tradicional, uma ação existe na infraestrutura de corretoras, bolsas, custodiante e sistemas de liquidação.
O bStocks usa um formato diferente.
Cada bStock é garantido na proporção de 1:1 pela ação americana correspondente, mantida sob custódia de um custodiante regulamentado. O próprio bStock é um token BEP-20 na BNB Smart Chain.
E é aqui que surgem características que parecem incomuns para uma ação tradicional:
→ negociação na Binance Spot disponível 24/7
→ os bStocks podem ser retirados para uma carteira compatível com a BNB Smart Chain
→ os tokens podem ser usados em DeFi
→ exposição fracionada a ações americanas a partir de US$ 5.
Mas há uma diferença fundamental:
Um bStock não representa a propriedade direta de uma ação.
É um instrumento financeiro tokenizado que oferece exposição ao preço e às características econômicas da ação subjacente.
Por isso, a principal questão aqui nem é «ações na blockchain».
É algo mais amplo:
os ativos financeiros tradicionais estão ganhando uma nova camada tecnológica.
E será interessante acompanhar os próximos passos dessa convergência entre TradFi e blockchain.
No bStocks, o interessante não é apenas a ação em si. O interessante é o que acontece com ela depois da tokenização.
No sistema financeiro tradicional, uma ação existe na infraestrutura de corretoras, bolsas, custodiante e sistemas de liquidação.
O bStocks usa um formato diferente.
Cada bStock é garantido na proporção de 1:1 pela ação americana correspondente, mantida sob custódia de um custodiante regulamentado. O próprio bStock é um token BEP-20 na BNB Smart Chain.
E é aqui que surgem características que parecem incomuns para uma ação tradicional:
→ negociação na Binance Spot disponível 24/7
→ os bStocks podem ser retirados para uma carteira compatível com a BNB Smart Chain
→ os tokens podem ser usados em DeFi
→ exposição fracionada a ações americanas a partir de US$ 5.
Mas há uma diferença fundamental:
Um bStock não representa a propriedade direta de uma ação.
É um instrumento financeiro tokenizado que oferece exposição ao preço e às características econômicas da ação subjacente.
Por isso, a principal questão aqui nem é «ações na blockchain».
É algo mais amplo:
os ativos financeiros tradicionais estão ganhando uma nova camada tecnológica.
E será interessante acompanhar os próximos passos dessa convergência entre TradFi e blockchain.
No sistema financeiro tradicional, uma ação existe na infraestrutura de corretoras, bolsas, custodiante e sistemas de liquidação.
O bStocks usa um formato diferente.
Cada bStock é garantido na proporção de 1:1 pela ação americana correspondente, mantida sob custódia de um custodiante regulamentado. O próprio bStock é um token BEP-20 na BNB Smart Chain.
E é aqui que surgem características que parecem incomuns para uma ação tradicional:
→ negociação na Binance Spot disponível 24/7
→ os bStocks podem ser retirados para uma carteira compatível com a BNB Smart Chain
→ os tokens podem ser usados em DeFi
→ exposição fracionada a ações americanas a partir de US$ 5.
Mas há uma diferença fundamental:
Um bStock não representa a propriedade direta de uma ação.
É um instrumento financeiro tokenizado que oferece exposição ao preço e às características econômicas da ação subjacente.
Por isso, a principal questão aqui nem é «ações na blockchain».
É algo mais amplo:
os ativos financeiros tradicionais estão ganhando uma nova camada tecnológica.
E será interessante acompanhar os próximos passos dessa convergência entre TradFi e blockchain.
80
·
--
E se o mercado de ações deixar de ser vinculado à bolsa de valores?
Uma das coisas mais interessantes no bStocks — nem mesmo são as próprias ações.
O mais interessante é como a infraestrutura ao redor delas muda.
bStocks são títulos mobiliários tokenizados na Binance, cada um deles lastreado 1:1 por uma ação americana correspondente, mantida em um custodiante regulamentado.
E o próprio bStock existe como um token BEP-20 na BNB Smart Chain.
Ou seja, o ativo financeiro tradicional ganha as características de um ativo de blockchain:
• negociação na Binance Spot disponível 24/7
• bStocks podem ser transferidos para uma carteira compatível na BNB Smart Chain
• exposição fracionada a ações americanas disponível a partir de US$ 5
• bStocks podem ser usados em protocolos DeFi
Mas há um “porém” importante.
bStock — não é propriedade direta de uma ação da empresa. É um instrumento financeiro tokenizado que fornece exposição ao preço e às características econômicas da ação subjacente.
E é justamente aqui que fica interessante.
TradFi não precisa necessariamente desaparecer por causa do crypto.
Talvez parte do TradFi apenas esteja migrando gradualmente para o on-chain.
E se o mercado de ações deixar de ser vinculado à bolsa de valores?
Uma das coisas mais interessantes no bStocks — nem mesmo são as próprias ações.
O mais interessante é como a infraestrutura ao redor delas muda.
bStocks são títulos mobiliários tokenizados na Binance, cada um deles lastreado 1:1 por uma ação americana correspondente, mantida em um custodiante regulamentado.
E o próprio bStock existe como um token BEP-20 na BNB Smart Chain.
Ou seja, o ativo financeiro tradicional ganha as características de um ativo de blockchain:
• negociação na Binance Spot disponível 24/7
• bStocks podem ser transferidos para uma carteira compatível na BNB Smart Chain
• exposição fracionada a ações americanas disponível a partir de US$ 5
• bStocks podem ser usados em protocolos DeFi
Mas há um “porém” importante.
bStock — não é propriedade direta de uma ação da empresa. É um instrumento financeiro tokenizado que fornece exposição ao preço e às características econômicas da ação subjacente.
E é justamente aqui que fica interessante.
TradFi não precisa necessariamente desaparecer por causa do crypto.
Talvez parte do TradFi apenas esteja migrando gradualmente para o on-chain.
Uma das coisas mais interessantes no bStocks — nem mesmo são as próprias ações.
O mais interessante é como a infraestrutura ao redor delas muda.
bStocks são títulos mobiliários tokenizados na Binance, cada um deles lastreado 1:1 por uma ação americana correspondente, mantida em um custodiante regulamentado.
E o próprio bStock existe como um token BEP-20 na BNB Smart Chain.
Ou seja, o ativo financeiro tradicional ganha as características de um ativo de blockchain:
• negociação na Binance Spot disponível 24/7
• bStocks podem ser transferidos para uma carteira compatível na BNB Smart Chain
• exposição fracionada a ações americanas disponível a partir de US$ 5
• bStocks podem ser usados em protocolos DeFi
Mas há um “porém” importante.
bStock — não é propriedade direta de uma ação da empresa. É um instrumento financeiro tokenizado que fornece exposição ao preço e às características econômicas da ação subjacente.
E é justamente aqui que fica interessante.
TradFi não precisa necessariamente desaparecer por causa do crypto.
Talvez parte do TradFi apenas esteja migrando gradualmente para o on-chain.
82
·
--
E se as ações ganhassem infraestrutura blockchain? 👀
É aqui que o segmento bStocks começa a ficar interessante.
bStocks são títulos tokenizados na Binance. Cada bStock é lastreado na proporção de 1:1 por uma ação americana correspondente, mantida por um custodiante regulamentado.
Mas há um ponto importante: bStock não é o mesmo que possuir diretamente uma ação. O token oferece exposição ao preço e às características econômicas da ação subjacente.
O que muda com o formato blockchain?
🔹 bStocks podem ser negociados na Binance Spot 24/7
🔹 são representados como tokens BEP-20 na BNB Smart Chain
🔹 podem ser transferidos para uma carteira compatível
🔹 há exposição fracionada a ações americanas
Em essência, vemos uma ponte interessante entre dois mundos:
TradFi → ações e mercado de capitais.
Cripto → blockchain, tokenização e autocustódia.
E a tokenização pode se tornar uma das áreas mais interessantes no desenvolvimento da infraestrutura financeira.
Não é uma substituição da TradFi.
Não é apenas mais um criptoativo.
É uma tentativa de levar parte dos instrumentos financeiros tradicionais para um ambiente on-chain.
E se as ações ganhassem infraestrutura blockchain? 👀
É aqui que o segmento bStocks começa a ficar interessante.
bStocks são títulos tokenizados na Binance. Cada bStock é lastreado na proporção de 1:1 por uma ação americana correspondente, mantida por um custodiante regulamentado.
Mas há um ponto importante: bStock não é o mesmo que possuir diretamente uma ação. O token oferece exposição ao preço e às características econômicas da ação subjacente.
O que muda com o formato blockchain?
🔹 bStocks podem ser negociados na Binance Spot 24/7
🔹 são representados como tokens BEP-20 na BNB Smart Chain
🔹 podem ser transferidos para uma carteira compatível
🔹 há exposição fracionada a ações americanas
Em essência, vemos uma ponte interessante entre dois mundos:
TradFi → ações e mercado de capitais.
Cripto → blockchain, tokenização e autocustódia.
E a tokenização pode se tornar uma das áreas mais interessantes no desenvolvimento da infraestrutura financeira.
Não é uma substituição da TradFi.
Não é apenas mais um criptoativo.
É uma tentativa de levar parte dos instrumentos financeiros tradicionais para um ambiente on-chain.
É aqui que o segmento bStocks começa a ficar interessante.
bStocks são títulos tokenizados na Binance. Cada bStock é lastreado na proporção de 1:1 por uma ação americana correspondente, mantida por um custodiante regulamentado.
Mas há um ponto importante: bStock não é o mesmo que possuir diretamente uma ação. O token oferece exposição ao preço e às características econômicas da ação subjacente.
O que muda com o formato blockchain?
🔹 bStocks podem ser negociados na Binance Spot 24/7
🔹 são representados como tokens BEP-20 na BNB Smart Chain
🔹 podem ser transferidos para uma carteira compatível
🔹 há exposição fracionada a ações americanas
Em essência, vemos uma ponte interessante entre dois mundos:
TradFi → ações e mercado de capitais.
Cripto → blockchain, tokenização e autocustódia.
E a tokenização pode se tornar uma das áreas mais interessantes no desenvolvimento da infraestrutura financeira.
Não é uma substituição da TradFi.
Não é apenas mais um criptoativo.
É uma tentativa de levar parte dos instrumentos financeiros tradicionais para um ambiente on-chain.
78
·
--
bStocks: quando o TradFi entra na blockchain 📈
As ações tradicionais e a infraestrutura cripto já não parecem pertencer a dois mundos separados.
bStocks na Binance são valores mobiliários tokenizados, cada um garantido na proporção de 1:1 pela respetiva ação norte-americana, mantida por um custodiante regulamentado. Ao mesmo tempo, os bStocks são representados como tokens BEP-20 na BNB Smart Chain.
O que muda?
🔹 a negociação de bStocks na Binance Spot está disponível 24/7
🔹 os tokens podem ser levantados para uma carteira compatível com a BNB Smart Chain
🔹 os eventos societários, incluindo dividendos, são processados através do mecanismo Multiplier
🔹 está disponível uma exposição fracionada a ações norte-americanas
Mas há um pormenor importante: bStocks não representam a propriedade direta de ações. São um instrumento financeiro separado que oferece exposição ao preço e às características económicas do ativo subjacente. Além disso, o produto não está disponível em todas as jurisdições.
Parece que o TradFi está gradualmente a tornar-se mais «on-chain». E bStocks são um exemplo dessa transição.
bStocks: quando o TradFi entra na blockchain 📈
As ações tradicionais e a infraestrutura cripto já não parecem pertencer a dois mundos separados.
bStocks na Binance são valores mobiliários tokenizados, cada um garantido na proporção de 1:1 pela respetiva ação norte-americana, mantida por um custodiante regulamentado. Ao mesmo tempo, os bStocks são representados como tokens BEP-20 na BNB Smart Chain.
O que muda?
🔹 a negociação de bStocks na Binance Spot está disponível 24/7
🔹 os tokens podem ser levantados para uma carteira compatível com a BNB Smart Chain
🔹 os eventos societários, incluindo dividendos, são processados através do mecanismo Multiplier
🔹 está disponível uma exposição fracionada a ações norte-americanas
Mas há um pormenor importante: bStocks não representam a propriedade direta de ações. São um instrumento financeiro separado que oferece exposição ao preço e às características económicas do ativo subjacente. Além disso, o produto não está disponível em todas as jurisdições.
Parece que o TradFi está gradualmente a tornar-se mais «on-chain». E bStocks são um exemplo dessa transição.
As ações tradicionais e a infraestrutura cripto já não parecem pertencer a dois mundos separados.
bStocks na Binance são valores mobiliários tokenizados, cada um garantido na proporção de 1:1 pela respetiva ação norte-americana, mantida por um custodiante regulamentado. Ao mesmo tempo, os bStocks são representados como tokens BEP-20 na BNB Smart Chain.
O que muda?
🔹 a negociação de bStocks na Binance Spot está disponível 24/7
🔹 os tokens podem ser levantados para uma carteira compatível com a BNB Smart Chain
🔹 os eventos societários, incluindo dividendos, são processados através do mecanismo Multiplier
🔹 está disponível uma exposição fracionada a ações norte-americanas
Mas há um pormenor importante: bStocks não representam a propriedade direta de ações. São um instrumento financeiro separado que oferece exposição ao preço e às características económicas do ativo subjacente. Além disso, o produto não está disponível em todas as jurisdições.
Parece que o TradFi está gradualmente a tornar-se mais «on-chain». E bStocks são um exemplo dessa transição.
77
·
--
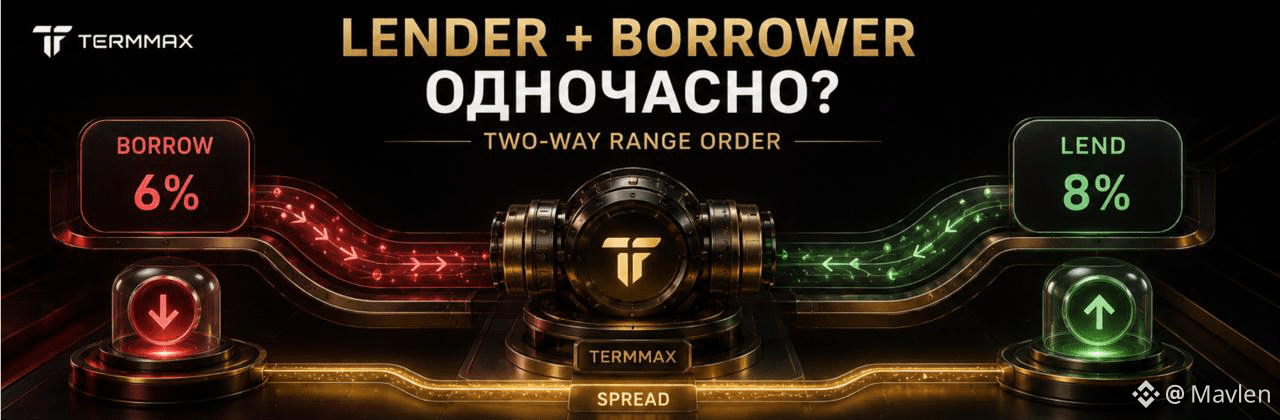
E se, no DeFi, você não precisasse escolher: ser credor ou tomador?
No TermMax, há um mecanismo chamado Two-Way Range Order, que permite fazer as duas coisas ao mesmo tempo.
O participante define duas taxas:
uma mais baixa → para tomar emprestado
uma mais alta → para emprestar
Quando outros usuários preenchem essas ordens, a diferença entre as taxas forma o spread.
Ou seja, em vez da estratégia simples «emprestar dinheiro → receber juros», surge outro modelo:
tomar emprestado mais barato → emprestar mais caro → operar com o spread.
Na prática, o TermMax permite transformar sua própria taxa em um pequeno mercado on-chain.
E isso já se parece menos com um empréstimo tradicional e mais com market making para crédito a taxa fixa.
@termmax #TermMax
E se, no DeFi, você não precisasse escolher: ser credor ou tomador?
No TermMax, há um mecanismo chamado Two-Way Range Order, que permite fazer as duas coisas ao mesmo tempo.
O participante define duas taxas:
uma mais baixa → para tomar emprestado
uma mais alta → para emprestar
Quando outros usuários preenchem essas ordens, a diferença entre as taxas forma o spread.
Ou seja, em vez da estratégia simples «emprestar dinheiro → receber juros», surge outro modelo:
tomar emprestado mais barato → emprestar mais caro → operar com o spread.
Na prática, o TermMax permite transformar sua própria taxa em um pequeno mercado on-chain.
E isso já se parece menos com um empréstimo tradicional e mais com market making para crédito a taxa fixa.
@TermMax #TermMax
No TermMax, há um mecanismo chamado Two-Way Range Order, que permite fazer as duas coisas ao mesmo tempo.
O participante define duas taxas:
uma mais baixa → para tomar emprestado
uma mais alta → para emprestar
Quando outros usuários preenchem essas ordens, a diferença entre as taxas forma o spread.
Ou seja, em vez da estratégia simples «emprestar dinheiro → receber juros», surge outro modelo:
tomar emprestado mais barato → emprestar mais caro → operar com o spread.
Na prática, o TermMax permite transformar sua própria taxa em um pequeno mercado on-chain.
E isso já se parece menos com um empréstimo tradicional e mais com market making para crédito a taxa fixa.
@TermMax #TermMax
76
·
--
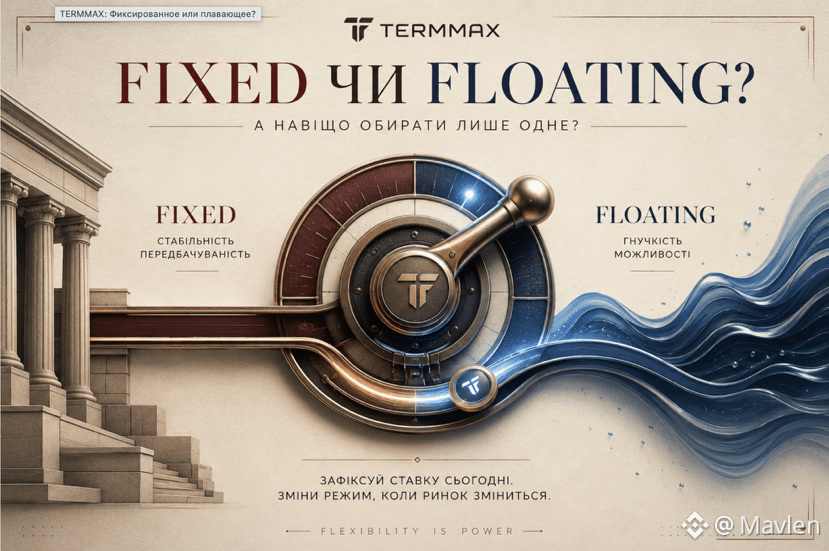
Taxa fixa versus taxa variável? E se a resposta certa for “as duas coisas”?
No DeFi, esses dois modelos costumam ser vistos como concorrentes. Mas, na prática, eles resolvem problemas diferentes. A taxa fixa é para quando a previsibilidade é importante. A taxa variável é para quando se quer manter mais flexibilidade. É por isso que a TermMax integra a estratégia Roll to Morpho.
Por exemplo, você abriu uma posição com taxa fixa, mas, depois de algum tempo, espera que as taxas de mercado caiam.
Em vez de simplesmente esperar até o vencimento, você pode passar para uma posição de taxa variável na Morpho.
A lógica é interessante: fixar a taxa → esperar a mudança do mercado → mudar de modalidade.
Talvez o futuro do DeFi não esteja em escolher entre taxa fixa e variável, mas em saber alternar entre elas no momento certo.
@termmax #TermMax
Taxa fixa versus taxa variável? E se a resposta certa for “as duas coisas”?
No DeFi, esses dois modelos costumam ser vistos como concorrentes. Mas, na prática, eles resolvem problemas diferentes. A taxa fixa é para quando a previsibilidade é importante. A taxa variável é para quando se quer manter mais flexibilidade. É por isso que a TermMax integra a estratégia Roll to Morpho.
Por exemplo, você abriu uma posição com taxa fixa, mas, depois de algum tempo, espera que as taxas de mercado caiam.
Em vez de simplesmente esperar até o vencimento, você pode passar para uma posição de taxa variável na Morpho.
A lógica é interessante: fixar a taxa → esperar a mudança do mercado → mudar de modalidade.
Talvez o futuro do DeFi não esteja em escolher entre taxa fixa e variável, mas em saber alternar entre elas no momento certo.
@TermMax #TermMax
No DeFi, esses dois modelos costumam ser vistos como concorrentes. Mas, na prática, eles resolvem problemas diferentes. A taxa fixa é para quando a previsibilidade é importante. A taxa variável é para quando se quer manter mais flexibilidade. É por isso que a TermMax integra a estratégia Roll to Morpho.
Por exemplo, você abriu uma posição com taxa fixa, mas, depois de algum tempo, espera que as taxas de mercado caiam.
Em vez de simplesmente esperar até o vencimento, você pode passar para uma posição de taxa variável na Morpho.
A lógica é interessante: fixar a taxa → esperar a mudança do mercado → mudar de modalidade.
Talvez o futuro do DeFi não esteja em escolher entre taxa fixa e variável, mas em saber alternar entre elas no momento certo.
@TermMax #TermMax
1
1
85
·
--
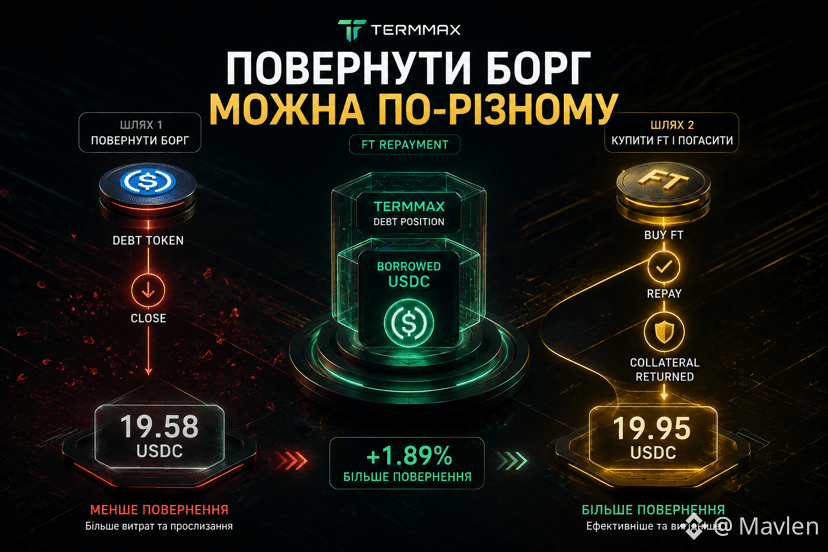
Às vezes, quitar a dívida por meio de FT é mais vantajoso do que simplesmente devolver USDC
Devolver a dívida ≠ sempre é a maneira mais vantajosa de encerrar uma posição
No TermMax, há duas maneiras de encerrar uma posição: devolver o token da dívida ou comprar FT no mercado e usá-lo para quitar a dívida. No teste oficial do TermMax, o encerramento pela interface retornou 19.582235 USDC, enquanto pelo FT retornou 19.953206 USDC, uma diferença de +1.89%.
@termmax #TermMax
Às vezes, quitar a dívida por meio de FT é mais vantajoso do que simplesmente devolver USDC
Devolver a dívida ≠ sempre é a maneira mais vantajosa de encerrar uma posição
No TermMax, há duas maneiras de encerrar uma posição: devolver o token da dívida ou comprar FT no mercado e usá-lo para quitar a dívida. No teste oficial do TermMax, o encerramento pela interface retornou 19.582235 USDC, enquanto pelo FT retornou 19.953206 USDC, uma diferença de +1.89%.
@TermMax #TermMax
Devolver a dívida ≠ sempre é a maneira mais vantajosa de encerrar uma posição
No TermMax, há duas maneiras de encerrar uma posição: devolver o token da dívida ou comprar FT no mercado e usá-lo para quitar a dívida. No teste oficial do TermMax, o encerramento pela interface retornou 19.582235 USDC, enquanto pelo FT retornou 19.953206 USDC, uma diferença de +1.89%.
@TermMax #TermMax
61
·
--
Em Alta
Você sabia que é possível obter bStock mesmo sem comprar bStock?
Um pequeno paradoxo dos bStocks: não é necessariamente preciso comprá-los diretamente. 👀
Na Binance há vários caminhos para obter a mesma posição tokenizada. Você pode comprar bStock no Spot. Também pode converter uma ação já existente em bStock 1:1. E dá para seguir por um caminho ainda mais interessante: adquirir a ação subjacente via Binance Stocks com a Token Conversion habilitada — e, após a execução da ordem, a posição será automaticamente convertida no respectivo bStock. Ou seja, diferentes pontos de entrada podem levar ao mesmo resultado:
ação → Token Conversion → bStock
Eu gosto justamente desse detalhe: a tokenização aqui parece menos como uma “ilha” separada e mais como uma camada a mais por cima do ativo tradicional.
E quanto mais você olha “por baixo do capô” dos bStocks, mais interessante fica a pergunta: onde termina o mercado de ações tradicional e onde começa a infraestrutura on-chain?
@BinanceCIS #bStocksCIS
Você sabia que é possível obter bStock mesmo sem comprar bStock?
Um pequeno paradoxo dos bStocks: não é necessariamente preciso comprá-los diretamente. 👀
Na Binance há vários caminhos para obter a mesma posição tokenizada. Você pode comprar bStock no Spot. Também pode converter uma ação já existente em bStock 1:1. E dá para seguir por um caminho ainda mais interessante: adquirir a ação subjacente via Binance Stocks com a Token Conversion habilitada — e, após a execução da ordem, a posição será automaticamente convertida no respectivo bStock. Ou seja, diferentes pontos de entrada podem levar ao mesmo resultado:
ação → Token Conversion → bStock
Eu gosto justamente desse detalhe: a tokenização aqui parece menos como uma “ilha” separada e mais como uma camada a mais por cima do ativo tradicional.
E quanto mais você olha “por baixo do capô” dos bStocks, mais interessante fica a pergunta: onde termina o mercado de ações tradicional e onde começa a infraestrutura on-chain?
@BinanceCIS #bStocksCIS
Um pequeno paradoxo dos bStocks: não é necessariamente preciso comprá-los diretamente. 👀
Na Binance há vários caminhos para obter a mesma posição tokenizada. Você pode comprar bStock no Spot. Também pode converter uma ação já existente em bStock 1:1. E dá para seguir por um caminho ainda mais interessante: adquirir a ação subjacente via Binance Stocks com a Token Conversion habilitada — e, após a execução da ordem, a posição será automaticamente convertida no respectivo bStock. Ou seja, diferentes pontos de entrada podem levar ao mesmo resultado:
ação → Token Conversion → bStock
Eu gosto justamente desse detalhe: a tokenização aqui parece menos como uma “ilha” separada e mais como uma camada a mais por cima do ativo tradicional.
E quanto mais você olha “por baixo do capô” dos bStocks, mais interessante fica a pergunta: onde termina o mercado de ações tradicional e onde começa a infraestrutura on-chain?
@BinanceCIS #bStocksCIS
1
1
80
·
--
A DeFi está gradualmente a passar de “encontra tu a melhor ordem” para “diz o que precisas — o protocolo trata do resto
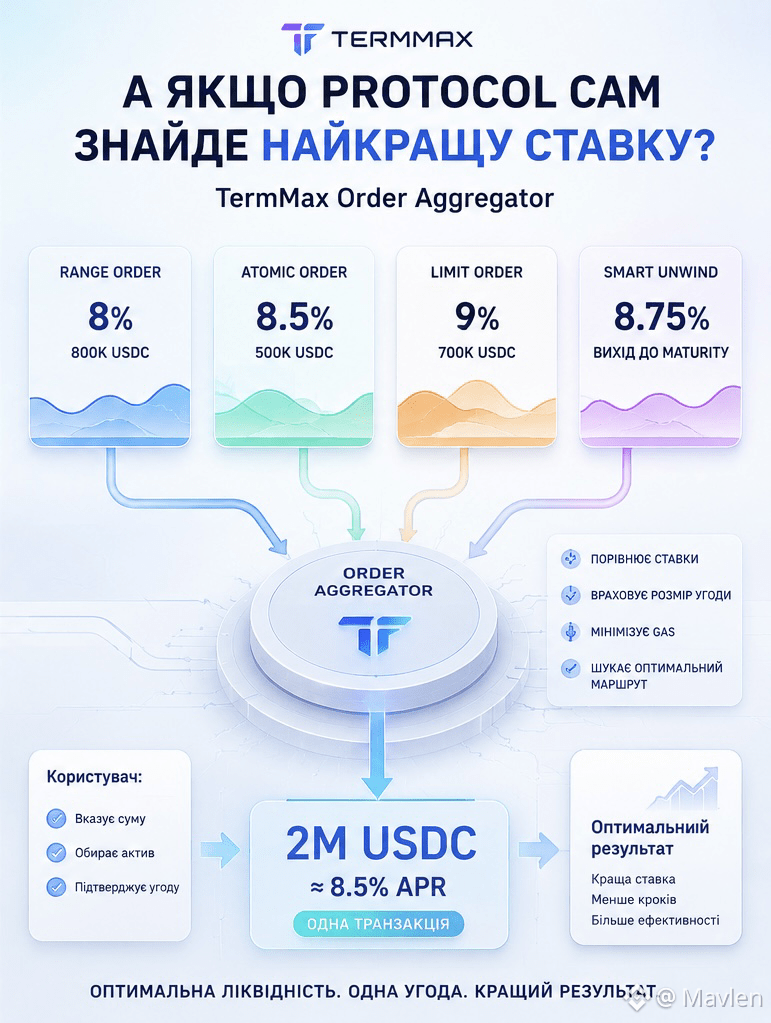
O TermMax procura sozinho a melhor combinação de liquidez. É isto que eu testaria especialmente. A V2 tem diferentes fontes de ordens:
ordens de intervalo;
Atomic Orders;
ordens limitadas;
posições Smart Unwind.
E, em vez de o utilizador ter de procurar onde está a melhor taxa, o Order Aggregator analisa automaticamente a liquidez disponível, tem em conta o tamanho da operação, as taxas, o gas e a profundidade do mercado, e constrói a rota ideal.
A documentação do TermMax apresenta um cenário muito ilustrativo:
800k → 8%
500k → 8.5%
700k → 9%
O utilizador precisa de 2M USDC. Em vez de três operações separadas, o agregador pode combinar as fontes e executar a posição a cerca de 8.5% numa única transação.
@termmax #TermMax
A DeFi está gradualmente a passar de “encontra tu a melhor ordem” para “diz o que precisas — o protocolo trata do resto
O TermMax procura sozinho a melhor combinação de liquidez. É isto que eu testaria especialmente. A V2 tem diferentes fontes de ordens:
ordens de intervalo;
Atomic Orders;
ordens limitadas;
posições Smart Unwind.
E, em vez de o utilizador ter de procurar onde está a melhor taxa, o Order Aggregator analisa automaticamente a liquidez disponível, tem em conta o tamanho da operação, as taxas, o gas e a profundidade do mercado, e constrói a rota ideal.
A documentação do TermMax apresenta um cenário muito ilustrativo:
800k → 8%
500k → 8.5%
700k → 9%
O utilizador precisa de 2M USDC. Em vez de três operações separadas, o agregador pode combinar as fontes e executar a posição a cerca de 8.5% numa única transação.
@TermMax #TermMax
O TermMax procura sozinho a melhor combinação de liquidez. É isto que eu testaria especialmente. A V2 tem diferentes fontes de ordens:
ordens de intervalo;
Atomic Orders;
ordens limitadas;
posições Smart Unwind.
E, em vez de o utilizador ter de procurar onde está a melhor taxa, o Order Aggregator analisa automaticamente a liquidez disponível, tem em conta o tamanho da operação, as taxas, o gas e a profundidade do mercado, e constrói a rota ideal.
A documentação do TermMax apresenta um cenário muito ilustrativo:
800k → 8%
500k → 8.5%
700k → 9%
O utilizador precisa de 2M USDC. Em vez de três operações separadas, o agregador pode combinar as fontes e executar a posição a cerca de 8.5% numa única transação.
@TermMax #TermMax
1
1
73
·
--
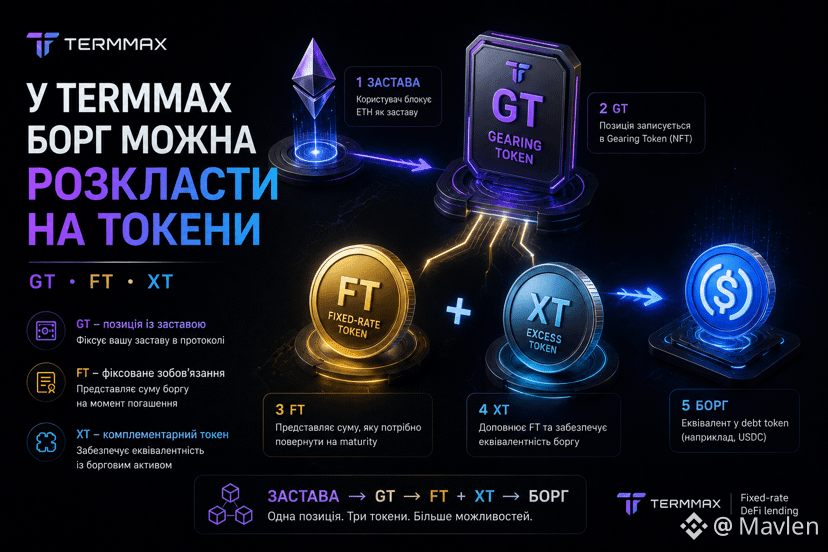
Imagina só: na TermMax, a dívida não é apenas um número na posição.
Aqui, ela pode literalmente ser dividida em tokens separados. Quando o usuário bloqueia ETH como garantia, a posição é registrada em GT (Gearing Token). Em seguida, são criados FT (Fixed-rate Tokens), que representam o valor a ser pago no vencimento. E o XT ajuda a separar o principal da dívida do rendimento fixo.
O resultado é uma estrutura interessante:
garantia → GT → FT + XT → dívida
E o mais interessante: os FT podem ser negociados separadamente. Ou seja, a TermMax transforma, na prática, uma posição de empréstimo em um conjunto de ativos on-chain com funções diferentes.
É por mecanismos como esses que o DeFi se parece cada vez menos com um simples protocolo de empréstimo e cada vez mais com um construtor de posições financeiras.
@termmax #TermMax
Imagina só: na TermMax, a dívida não é apenas um número na posição.
Aqui, ela pode literalmente ser dividida em tokens separados. Quando o usuário bloqueia ETH como garantia, a posição é registrada em GT (Gearing Token). Em seguida, são criados FT (Fixed-rate Tokens), que representam o valor a ser pago no vencimento. E o XT ajuda a separar o principal da dívida do rendimento fixo.
O resultado é uma estrutura interessante:
garantia → GT → FT + XT → dívida
E o mais interessante: os FT podem ser negociados separadamente. Ou seja, a TermMax transforma, na prática, uma posição de empréstimo em um conjunto de ativos on-chain com funções diferentes.
É por mecanismos como esses que o DeFi se parece cada vez menos com um simples protocolo de empréstimo e cada vez mais com um construtor de posições financeiras.
@TermMax #TermMax
Aqui, ela pode literalmente ser dividida em tokens separados. Quando o usuário bloqueia ETH como garantia, a posição é registrada em GT (Gearing Token). Em seguida, são criados FT (Fixed-rate Tokens), que representam o valor a ser pago no vencimento. E o XT ajuda a separar o principal da dívida do rendimento fixo.
O resultado é uma estrutura interessante:
garantia → GT → FT + XT → dívida
E o mais interessante: os FT podem ser negociados separadamente. Ou seja, a TermMax transforma, na prática, uma posição de empréstimo em um conjunto de ativos on-chain com funções diferentes.
É por mecanismos como esses que o DeFi se parece cada vez menos com um simples protocolo de empréstimo e cada vez mais com um construtor de posições financeiras.
@TermMax #TermMax
71
·
--
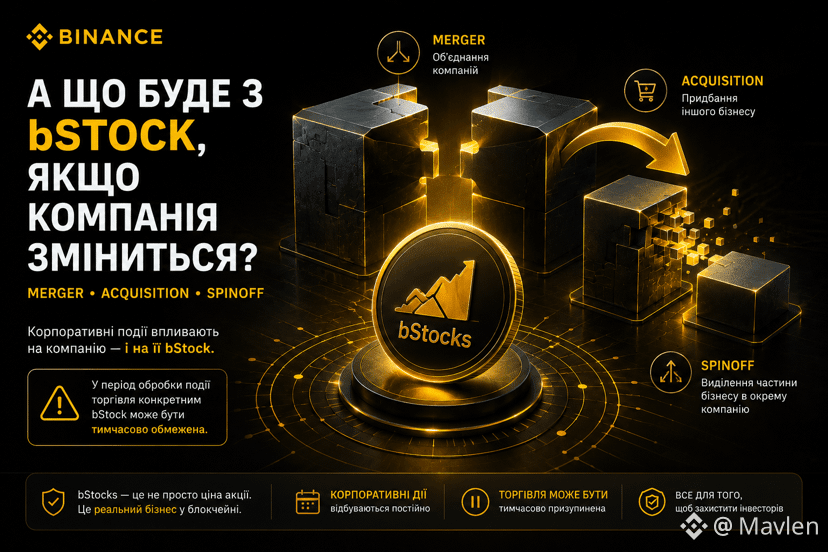
E o que acontece com a bStock quando a própria empresa muda? 👀
O preço da ação está longe de ser a única coisa a considerar.
As empresas podem se fundir, adquirir outros negócios ou se dividir em empresas separadas. No mundo financeiro, isso é chamado de fusão, aquisição e cisão.
Esses eventos também são importantes para as bStocks. A Binance prevê status específicos para ações corporativas, e a negociação do ativo em questão pode ser temporariamente limitada nesse momento.
E este é um detalhe importante: tokenizar uma ação não significa simplesmente transferir seu preço para a blockchain.
Também é preciso transferir corretamente os eventos que ocorrem com a empresa real.
É aqui que os RWAs se tornam muito mais interessantes do que simplesmente uma «ação em forma de token».
@BinanceCIS #bStocksCIS
E o que acontece com a bStock quando a própria empresa muda? 👀
O preço da ação está longe de ser a única coisa a considerar.
As empresas podem se fundir, adquirir outros negócios ou se dividir em empresas separadas. No mundo financeiro, isso é chamado de fusão, aquisição e cisão.
Esses eventos também são importantes para as bStocks. A Binance prevê status específicos para ações corporativas, e a negociação do ativo em questão pode ser temporariamente limitada nesse momento.
E este é um detalhe importante: tokenizar uma ação não significa simplesmente transferir seu preço para a blockchain.
Também é preciso transferir corretamente os eventos que ocorrem com a empresa real.
É aqui que os RWAs se tornam muito mais interessantes do que simplesmente uma «ação em forma de token».
@BinanceCIS #bStocksCIS
O preço da ação está longe de ser a única coisa a considerar.
As empresas podem se fundir, adquirir outros negócios ou se dividir em empresas separadas. No mundo financeiro, isso é chamado de fusão, aquisição e cisão.
Esses eventos também são importantes para as bStocks. A Binance prevê status específicos para ações corporativas, e a negociação do ativo em questão pode ser temporariamente limitada nesse momento.
E este é um detalhe importante: tokenizar uma ação não significa simplesmente transferir seu preço para a blockchain.
Também é preciso transferir corretamente os eventos que ocorrem com a empresa real.
É aqui que os RWAs se tornam muito mais interessantes do que simplesmente uma «ação em forma de token».
@BinanceCIS #bStocksCIS
58
·
--
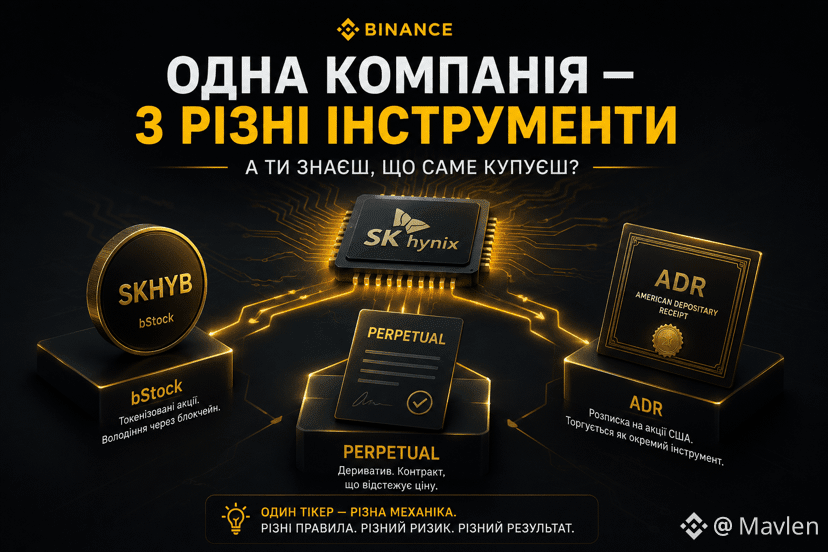
🤯 Uma empresa. Três instrumentos diferentes.
Entrei para dar uma olhada na SK Hynix na Binance e encontrei algo interessante.
Aqui você pode encontrar:
• $SKHYB — bStock
• $SKHYUSDT — perpétuo sobre ADR
• $SKHYNIXUSDT — perpétuo sobre a ação coreana
À primeira vista, tudo parece ser sobre a mesma empresa.
Mas a mecânica é bem diferente.
O bStock oferece exposição por meio de um valor mobiliário tokenizado, enquanto o perpétuo é um derivativo sem propriedade direta da ação.
Ou seja, uma mesma empresa pode ter várias «versões» no mercado cripto.
E essa é uma boa lição: antes de olhar para o ticker, é preciso entender exatamente o que você está comprando.
@BinanceCIS #bStocksCIS
🤯 Uma empresa. Três instrumentos diferentes.
Entrei para dar uma olhada na SK Hynix na Binance e encontrei algo interessante.
Aqui você pode encontrar:
• $SKHYB — bStock
• $SKHYUSDT — perpétuo sobre ADR
• $SKHYNIXUSDT — perpétuo sobre a ação coreana
À primeira vista, tudo parece ser sobre a mesma empresa.
Mas a mecânica é bem diferente.
O bStock oferece exposição por meio de um valor mobiliário tokenizado, enquanto o perpétuo é um derivativo sem propriedade direta da ação.
Ou seja, uma mesma empresa pode ter várias «versões» no mercado cripto.
E essa é uma boa lição: antes de olhar para o ticker, é preciso entender exatamente o que você está comprando.
@BinanceCIS #bStocksCIS
Entrei para dar uma olhada na SK Hynix na Binance e encontrei algo interessante.
Aqui você pode encontrar:
• $SKHYB — bStock
• $SKHYUSDT — perpétuo sobre ADR
• $SKHYNIXUSDT — perpétuo sobre a ação coreana
À primeira vista, tudo parece ser sobre a mesma empresa.
Mas a mecânica é bem diferente.
O bStock oferece exposição por meio de um valor mobiliário tokenizado, enquanto o perpétuo é um derivativo sem propriedade direta da ação.
Ou seja, uma mesma empresa pode ter várias «versões» no mercado cripto.
E essa é uma boa lição: antes de olhar para o ticker, é preciso entender exatamente o que você está comprando.
@BinanceCIS #bStocksCIS
84
·
--
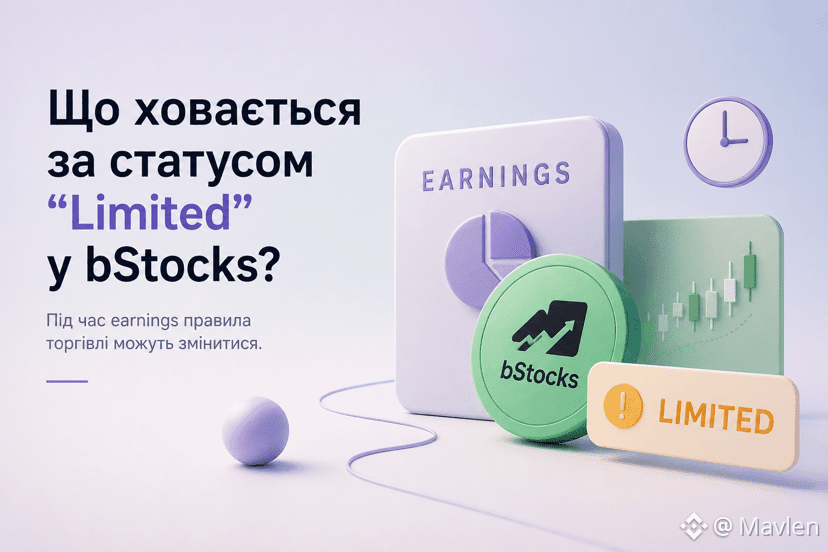
🧠 O que está por trás do status “Limited” na bStocks?
Um detalhe interessante da bStocks que eu não tinha percebido antes. Quando uma empresa publica um relatório trimestral, a bStock não necessariamente é simplesmente «pausada».
Para a divulgação de resultados, pode haver um regime de negociação limitada — o ativo continua disponível, mas com certas restrições. E isso faz sentido: no momento da divulgação do relatório, as informações podem mudar a avaliação da empresa em questão de minutos. Por isso, antes da divulgação dos resultados, eu observaria não só o gráfico, mas também o status da própria bStock.
Um pequeno detalhe, mas são essas coisas que diferenciam ações tokenizadas de um gráfico comum 👀
Concordam?
@BinanceCIS #bStocksCIS
🧠 O que está por trás do status “Limited” na bStocks?
Um detalhe interessante da bStocks que eu não tinha percebido antes. Quando uma empresa publica um relatório trimestral, a bStock não necessariamente é simplesmente «pausada».
Para a divulgação de resultados, pode haver um regime de negociação limitada — o ativo continua disponível, mas com certas restrições. E isso faz sentido: no momento da divulgação do relatório, as informações podem mudar a avaliação da empresa em questão de minutos. Por isso, antes da divulgação dos resultados, eu observaria não só o gráfico, mas também o status da própria bStock.
Um pequeno detalhe, mas são essas coisas que diferenciam ações tokenizadas de um gráfico comum 👀
Concordam?
@BinanceCIS #bStocksCIS
Um detalhe interessante da bStocks que eu não tinha percebido antes. Quando uma empresa publica um relatório trimestral, a bStock não necessariamente é simplesmente «pausada».
Para a divulgação de resultados, pode haver um regime de negociação limitada — o ativo continua disponível, mas com certas restrições. E isso faz sentido: no momento da divulgação do relatório, as informações podem mudar a avaliação da empresa em questão de minutos. Por isso, antes da divulgação dos resultados, eu observaria não só o gráfico, mas também o status da própria bStock.
Um pequeno detalhe, mas são essas coisas que diferenciam ações tokenizadas de um gráfico comum 👀
Concordam?
@BinanceCIS #bStocksCIS
1
1
74
·
--
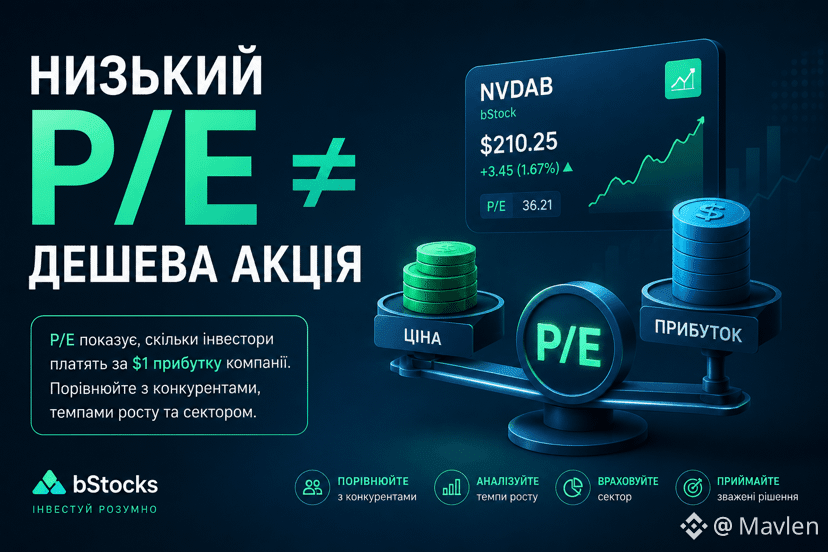
Por que um P/E baixo não significa “ação barata”?
Um P/E baixo ≠ uma ação barata.
Entrei para ver os indicadores das empresas no bStocks e percebi um erro simples: antes eu achava que quanto menor o P/E, mais vantajosa era a ação.
Na verdade, o P/E mostra quanto os investidores pagam por US$ 1 de lucro da empresa.
Por exemplo, um P/E 15, por si só, não diz nada. O importante é compará-lo com os concorrentes, com as taxas de crescimento do lucro e com o setor.
Por isso, agora eu não vejo o P/E como um sinal de “comprar”, e sim como um ponto de partida para uma análise mais aprofundada.
É conveniente usar o bStocks para visualizar rapidamente esses indicadores junto com o preço.
@BinanceCIS #bStocksCIS
Por que um P/E baixo não significa “ação barata”?
Um P/E baixo ≠ uma ação barata.
Entrei para ver os indicadores das empresas no bStocks e percebi um erro simples: antes eu achava que quanto menor o P/E, mais vantajosa era a ação.
Na verdade, o P/E mostra quanto os investidores pagam por US$ 1 de lucro da empresa.
Por exemplo, um P/E 15, por si só, não diz nada. O importante é compará-lo com os concorrentes, com as taxas de crescimento do lucro e com o setor.
Por isso, agora eu não vejo o P/E como um sinal de “comprar”, e sim como um ponto de partida para uma análise mais aprofundada.
É conveniente usar o bStocks para visualizar rapidamente esses indicadores junto com o preço.
@BinanceCIS #bStocksCIS
Um P/E baixo ≠ uma ação barata.
Entrei para ver os indicadores das empresas no bStocks e percebi um erro simples: antes eu achava que quanto menor o P/E, mais vantajosa era a ação.
Na verdade, o P/E mostra quanto os investidores pagam por US$ 1 de lucro da empresa.
Por exemplo, um P/E 15, por si só, não diz nada. O importante é compará-lo com os concorrentes, com as taxas de crescimento do lucro e com o setor.
Por isso, agora eu não vejo o P/E como um sinal de “comprar”, e sim como um ponto de partida para uma análise mais aprofundada.
É conveniente usar o bStocks para visualizar rapidamente esses indicadores junto com o preço.
@BinanceCIS #bStocksCIS
91
·
--
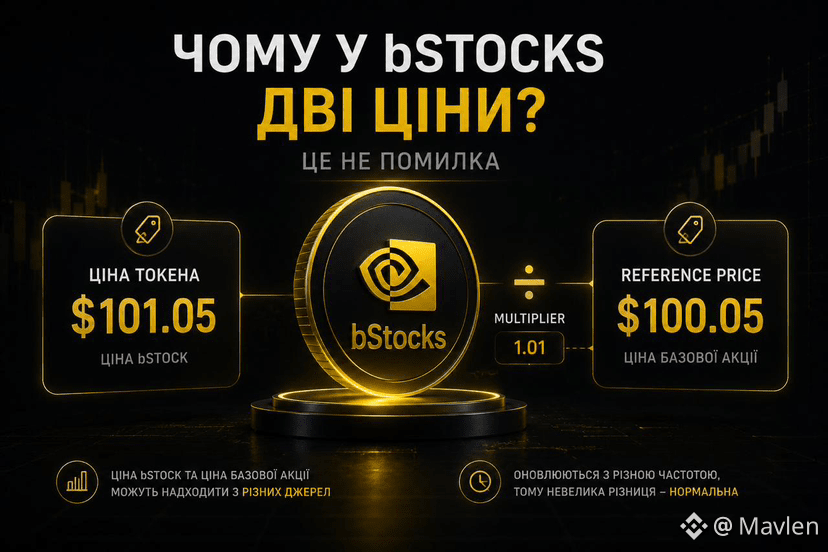
A bStocks tem dois preços. E isso não é um erro.
No começo, não entendi por que a Binance precisava de um preço de referência separado, se já existe o preço do token.
Acontece que a lógica é simples:
preço da bStock ÷ multiplicador = preço de referência
Ou seja, se o multiplicador já mudou um pouco por causa dos dividendos acumulados, simplesmente comparar o preço do token com o preço da ação comum não será correto.
E tem algo ainda mais interessante: o preço da bStock e o preço da ação subjacente podem vir de fontes diferentes e ser atualizados em frequências diferentes.
Por isso, uma pequena diferença entre eles não é necessariamente um erro.
Quanto mais aprendo sobre bStocks, mais percebo que por trás de um ticker simples existe todo um sistema 👀
@BinanceCIS #bStocksCIS
A bStocks tem dois preços. E isso não é um erro.
No começo, não entendi por que a Binance precisava de um preço de referência separado, se já existe o preço do token.
Acontece que a lógica é simples:
preço da bStock ÷ multiplicador = preço de referência
Ou seja, se o multiplicador já mudou um pouco por causa dos dividendos acumulados, simplesmente comparar o preço do token com o preço da ação comum não será correto.
E tem algo ainda mais interessante: o preço da bStock e o preço da ação subjacente podem vir de fontes diferentes e ser atualizados em frequências diferentes.
Por isso, uma pequena diferença entre eles não é necessariamente um erro.
Quanto mais aprendo sobre bStocks, mais percebo que por trás de um ticker simples existe todo um sistema 👀
@BinanceCIS #bStocksCIS
No começo, não entendi por que a Binance precisava de um preço de referência separado, se já existe o preço do token.
Acontece que a lógica é simples:
preço da bStock ÷ multiplicador = preço de referência
Ou seja, se o multiplicador já mudou um pouco por causa dos dividendos acumulados, simplesmente comparar o preço do token com o preço da ação comum não será correto.
E tem algo ainda mais interessante: o preço da bStock e o preço da ação subjacente podem vir de fontes diferentes e ser atualizados em frequências diferentes.
Por isso, uma pequena diferença entre eles não é necessariamente um erro.
Quanto mais aprendo sobre bStocks, mais percebo que por trás de um ticker simples existe todo um sistema 👀
@BinanceCIS #bStocksCIS
68
·
--
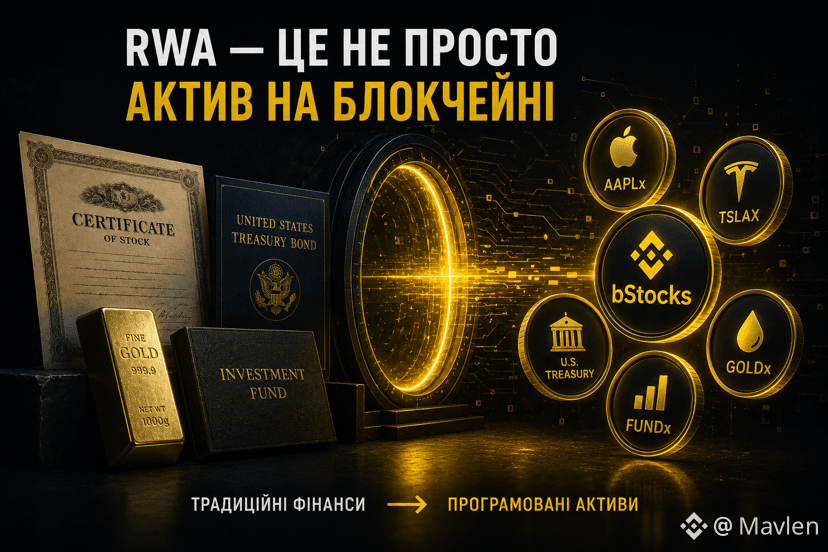
@BinanceCIS RWA — isso não é sobre fazer um criptoatuivo
Antes eu achava que RWA é só «pegar um ativo real e transferi-lo para a blockchain».
Mas parece que a principal mudança é bem outra.
O ativo se torna programável.
Ações, títulos, fundos — são, tradicionalmente, sistemas financeiros separados. A tokenização permite representá-los na infraestrutura de blockchain e, potencialmente, interagir com outros serviços on-chain.
bStocks é um bom exemplo justamente com ações: os valores mobiliários tokenizados operam na BNB Smart Chain, e o próprio formato abre possibilidades que não existem em uma conta de corretora tradicional.
E então o RWA já não parece «ações na blockchain», mas sim uma tentativa de conectar finanças tradicionais + dinheiro programável + blockchain.
#bStocksCIS
@BinanceCIS RWA — isso não é sobre fazer um criptoatuivo
Antes eu achava que RWA é só «pegar um ativo real e transferi-lo para a blockchain».
Mas parece que a principal mudança é bem outra.
O ativo se torna programável.
Ações, títulos, fundos — são, tradicionalmente, sistemas financeiros separados. A tokenização permite representá-los na infraestrutura de blockchain e, potencialmente, interagir com outros serviços on-chain.
bStocks é um bom exemplo justamente com ações: os valores mobiliários tokenizados operam na BNB Smart Chain, e o próprio formato abre possibilidades que não existem em uma conta de corretora tradicional.
E então o RWA já não parece «ações na blockchain», mas sim uma tentativa de conectar finanças tradicionais + dinheiro programável + blockchain.
#bStocksCIS
Antes eu achava que RWA é só «pegar um ativo real e transferi-lo para a blockchain».
Mas parece que a principal mudança é bem outra.
O ativo se torna programável.
Ações, títulos, fundos — são, tradicionalmente, sistemas financeiros separados. A tokenização permite representá-los na infraestrutura de blockchain e, potencialmente, interagir com outros serviços on-chain.
bStocks é um bom exemplo justamente com ações: os valores mobiliários tokenizados operam na BNB Smart Chain, e o próprio formato abre possibilidades que não existem em uma conta de corretora tradicional.
E então o RWA já não parece «ações na blockchain», mas sim uma tentativa de conectar finanças tradicionais + dinheiro programável + blockchain.
#bStocksCIS
100
·
--
Imagine só: bStocks podem mudar o que sua carteira mostra — sem mint/burn de tokens. Fiquei extremamente surpreso com isso
Depois de um desdobramento de ações, a quantidade de ações que você tem pode mudar na tela, mesmo que ninguém tenha criado novos tokens.
Por exemplo, em um desdobramento de 2:1:
100 tokens → 200 ações exibidas
preço de US$ 50 → US$ 25
E o valor total da posição não muda.
Como isso funciona? Por meio do Multiplier — um coeficiente especial que dimensiona o que o usuário vê.
Ou seja, aqui a blockchain não necessariamente cria novos tokens. Ela pode simplesmente mudar a regra de exibição do saldo.
Quanto mais me aprofundo em bStocks, mais entendo: a tokenização é muito mais interessante do que simplesmente «uma ação na blockchain
O que vocês acham, pessoal?
@BinanceCIS #bStocksCIS
Imagine só: bStocks podem mudar o que sua carteira mostra — sem mint/burn de tokens. Fiquei extremamente surpreso com isso
Depois de um desdobramento de ações, a quantidade de ações que você tem pode mudar na tela, mesmo que ninguém tenha criado novos tokens.
Por exemplo, em um desdobramento de 2:1:
100 tokens → 200 ações exibidas
preço de US$ 50 → US$ 25
E o valor total da posição não muda.
Como isso funciona? Por meio do Multiplier — um coeficiente especial que dimensiona o que o usuário vê.
Ou seja, aqui a blockchain não necessariamente cria novos tokens. Ela pode simplesmente mudar a regra de exibição do saldo.
Quanto mais me aprofundo em bStocks, mais entendo: a tokenização é muito mais interessante do que simplesmente «uma ação na blockchain
O que vocês acham, pessoal?
@BinanceCIS #bStocksCIS
Depois de um desdobramento de ações, a quantidade de ações que você tem pode mudar na tela, mesmo que ninguém tenha criado novos tokens.
Por exemplo, em um desdobramento de 2:1:
100 tokens → 200 ações exibidas
preço de US$ 50 → US$ 25
E o valor total da posição não muda.
Como isso funciona? Por meio do Multiplier — um coeficiente especial que dimensiona o que o usuário vê.
Ou seja, aqui a blockchain não necessariamente cria novos tokens. Ela pode simplesmente mudar a regra de exibição do saldo.
Quanto mais me aprofundo em bStocks, mais entendo: a tokenização é muito mais interessante do que simplesmente «uma ação na blockchain
O que vocês acham, pessoal?
@BinanceCIS #bStocksCIS
76
·
--
🤔 Encontrei uma exceção interessante no bStocks.
Estamos habituados a ver: bStocks = 24/7.
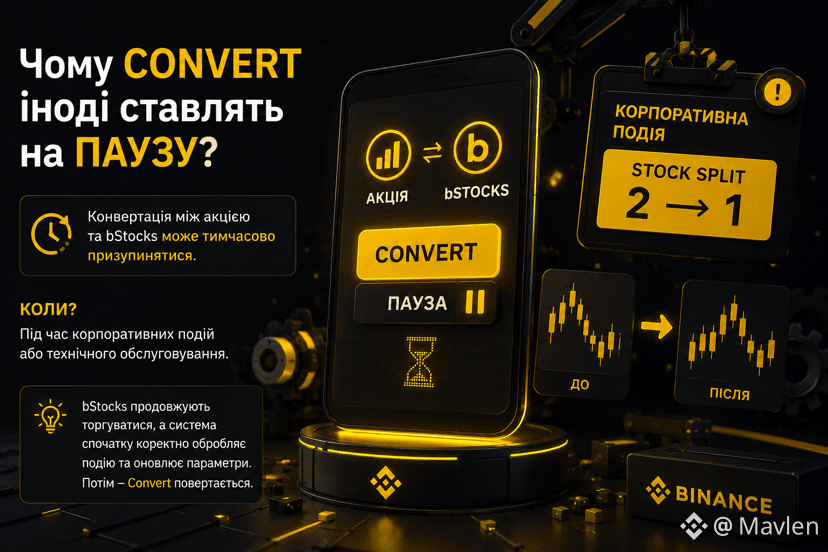
Mas há um botão que, às vezes, pode entrar em pausa — Convert.
Durante eventos corporativos, como um desdobramento de ações, a conversão entre uma ação e bStocks pode ser temporariamente suspensa.
Isso não significa necessariamente que os próprios bStocks deixem de ser negociados.
Gostei deste detalhe porque mostra que 24/7 não significa que absolutamente todas as operações funcionem sem interrupção.
Às vezes, o sistema simplesmente precisa processar o evento corretamente primeiro e só depois reativar todas as funções.
@BinanceCIS #bStocksCIS
🤔 Encontrei uma exceção interessante no bStocks.
Estamos habituados a ver: bStocks = 24/7.
Mas há um botão que, às vezes, pode entrar em pausa — Convert.
Durante eventos corporativos, como um desdobramento de ações, a conversão entre uma ação e bStocks pode ser temporariamente suspensa.
Isso não significa necessariamente que os próprios bStocks deixem de ser negociados.
Gostei deste detalhe porque mostra que 24/7 não significa que absolutamente todas as operações funcionem sem interrupção.
Às vezes, o sistema simplesmente precisa processar o evento corretamente primeiro e só depois reativar todas as funções.
@BinanceCIS #bStocksCIS
Estamos habituados a ver: bStocks = 24/7.
Mas há um botão que, às vezes, pode entrar em pausa — Convert.
Durante eventos corporativos, como um desdobramento de ações, a conversão entre uma ação e bStocks pode ser temporariamente suspensa.
Isso não significa necessariamente que os próprios bStocks deixem de ser negociados.
Gostei deste detalhe porque mostra que 24/7 não significa que absolutamente todas as operações funcionem sem interrupção.
Às vezes, o sistema simplesmente precisa processar o evento corretamente primeiro e só depois reativar todas as funções.
@BinanceCIS #bStocksCIS
1
80
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReopensWithdrawalsForMoreAssets
805,115 visualizações
4,469 a discutir
Incidente de segurança | Atualização de recuperação nº 8: saques de mais ativos serão reabertos (2026-11-05)
Binance Announcement
·373 gostos
·1.6M visualizações
Binance98PercentReplenished
162,467 visualizações
1,780 a discutir
USStocksSlipandCryptoMarketUnderBroadPressure
5,261 visualizações
189 a discutir